El encarecimiento del petróleo da alas al vehículo eléctrico
El VI Informe Movilidad Eléctrica en España, dirigido por May López, profesora de OBS Business School, institución perteneciente a la red de educación Planeta Formación y Universidades, revela que el objetivo intermedio marcado por el PNIEC para la implantación del vehículo eléctrico en 2025 se ha cumplido con holgura (un 155,4%), aunque con una enorme disparidad territorial. Mientras Madrid cuadruplica el objetivo (414%), y superan el objetivo Cataluña, Baleares, Comunidad Valenciana, Canarias, País Vasco y Navarra, Ceuta se queda en el 33% y Extremadura en el 52%.
Sin embargo, a cierre del primer semestre de 2026 solo se cubre el 17,5% del objetivo de 5,5 millones fijado para 2030. “Se trata de un objetivo alcanzable, pero solo a un ritmo de adopción como el marcado por el Reino Unido”, afirma el informe. En el primer semestre de este año los turismos electrificados han crecido un 37,9% hasta suponer el 21,8% del total de vehículos. Los eléctricos puros han duplicado a los diésel. Sin embargo, el parque de turismos enchufables apenas representa todavía el 2,3% del total.
Por tipo de vehículo, España avanza con una fuerza desigual. Los turismos eléctricos puros (BEV) crecieron un 77,1% en 2025 mientras los híbridos enchufables (PHEV) aumentaron aún más, un 111,7%, convirtiendo a España en el único país europeo donde el PHEV supera al BEV en ventas. En el primer semestre de 2026 se ha confirmado esta tendencia.
En el mundo se vendieron en el primer semestre 9,2 millones de automóviles eléctricos, un 24% de la cuota de mercado, pero con un descenso respecto al pasado año del 1%. Esta bajada está condicionada principalmente por China, donde las ventas disminuyeron cerca de un 20%, mientras Europa registró un crecimiento del 30%. En el segundo trimestre de este año las ventas mundiales de VE remontaron con fuerza, en parte debido a la volatilidad de los combustibles derivada de la crisis en Oriente Medio, y batieron récord en 50 países. Se prevé que en 2026 alcancen el 29% de las ventas mundiales.
Hacia las emisiones cero
Las emisiones de CO2 de los turismos están hoy un 63% por encima de los niveles de 1990. Y es que el parque no deja de crecer: ha alcanzado los 38,6 millones de vehículos en 2025 (+3,5%interanual), de los cuales solo un 25% tiene etiqueta medioambiental. Además, más del 40% tienen por encima de los 15 años, lo que incrementa las emisiones. Analizado el ciclo de vida completo, el vehículo eléctrico de batería (BEV) sigue siendo la opción más eficaz para reducir esta huella al emitir hasta un 73% menos que un vehículo de gasolina.
China sigue siendo dueña de la mayoría de las materias primas necesarias para producir VE, junto a otros países como la República Democrática del Congo e Indonesia. El incremento de la demanda ha disparado el precio de algunas de ellas, como el cobalto, que se ha duplicado en 2025, y el litio, que se ha encarecido aún más. “Este contexto refuerza, más que nunca, la necesidad de diversificar el suministro y de avanzar en la recuperación de materiales dentro dela propia UE”, opina May López.
El reglamento sobre vehículos al final de su vida útil (ELV) entró en vigor el 13 de agosto e introduce medidas dirigidas expresamente a aumentar la recuperación de aluminio, cobre y elementos de tierras raras de los vehículos al final de su vida útil para facilitar su reutilización y reciclaje dentro de la UE. El coste estimado de estas medidas para el consumidor será inferior a 70€ por vehículo.
En 2025 España cayó a la novena posición mundial en producción de vehículos, y la tendencia ha continuado durante el primer semestre de este año. La fabricación de eléctricos puros (BEV) cayó un 6,2%, la cifra más baja desde 2021. Pero paralelamente aumentaban las ventas un 12,3%. Las matriculaciones de BEV se disparaban un 76,2% y las de los híbridos enchufables se duplicaban con respecto al año pasado. Es una brecha creciente entre lo que España fabrica y lo que sus propios compradores demandan. China fabrica ya cerca del 75% de los VE del mundo (16 millones de unidades) y sus exportaciones superan los 2,5 millones, lo que ya se nota en destinos clave para España, por ejemplo, en México, donde las marcas chinas copan el 17% pese al arancel del 50%, compitiendo con las exportaciones españolas a América.
Uno de los retos a afrontar es el posicionamiento de China a nivel de fabricación y venta de VE junto con su liderazgo en la fabricación de baterías y su posicionamiento en el procesamiento y refinamiento de minerales clave para la transición a la movilidad eléctrica. Mientras tanto, España se consolida como polo industrial del coche chino en Europa.
Posición ventajosa en fabricación de piezas
Por otra parte, España cuenta con una posición ventajosa para ser un referente en la fabricación de piezas para automóvil, con unas exportaciones de componentes valoradas en 24.688 millones€ en 2025, el cuarto fabricante de Europa. Además, España se está convirtiendo en una potencia europea en la fabricación de baterías: los proyectos ya anunciados suman inversiones comprometidas en torno a 13.000 millones€ y la previsión de generar unos 12.000 empleos directos e indirectos en el ecosistema de baterías, entre los que se cuentan Envision (gigafactoría en Navalmoral de la Mata, Cáceres), PowerCo, Seat, Mercedes-Benz, Stellantis y Renault.
“La transición eléctrica ya no es una promesa, es una carrera industrial. España tiene talento, energía y posición geográfica para liderarla, pero el dato es claro: si no fabricamos aquí baterías, componentes y vehículos, otros capturarán el valor que nosotros generamos. Laoportunidad existe, pero la estrategia y el liderazgo hay que construirlo”, asegura May López.
Otra tendencia es la prioridad de los fabricantes por la rentabilidad, lo que les lleva a vender sobre todo modelos SUV y grandes turismos, que ya representan cerca del 70% de los eléctricos disponibles en el mundo. Es algo que se debe solucionar ya que éstos utilizan baterías un 25% más grandes que un turismo mediano con autonomía similar, y por tanto su consumo energético es mayor y también su huella ambiental durante su producción, procesamiento y ensamblaje. “Es necesario avanzar en la eficiencia del vehículo, de hecho, cada vez más países están desincentivando los vehículos grandes e incentivando la compra de vehículos pequeños”, afirma May López.
La matriculación de turismos BEV aumentó un 77,1% el año pasado hasta suponer un 8,8% del total de turismos matriculados, por encima de los diésel. Sin embargo, el mayor crecimiento lo experimentaron los PHEV (+111,7%), que alcanzaron un 10,8% de cuota de mercado y posicionaron a España como el país con mayor venta de PHEV frente a BEV, en contraposición con la tendencia europea. El precio del BEV bajó el año pasado en España por primera vez (-4,6%) hasta quedar por debajo del precio del híbrido enchufable (PHEV), aunque aún un 6,7% por encima del precio medio de un vehículo.
Más incentivos
El 49% de los españoles reclama incentivos para la adquisición de VE. En este sentido, el Plan Auto+, aprobado el 3 de febrero de 2026, ofrece ayudas con efecto retroactivo desde el 1 de enero de 2026 de hasta 4.500€ por turismo eléctrico particular, condicionadas a un precio máximo de 45.000€.
En cuanto a la infraestructura de recarga, España dispone de una industria nacional que en 2025 facturó 305 millones€, con una producción de 302 mil unidades, de las que 257 mil se exportaron a otros países (el 85 % de la producción). El sector destinó 60 millones€ a I+D y proyecta un crecimiento del 15%.
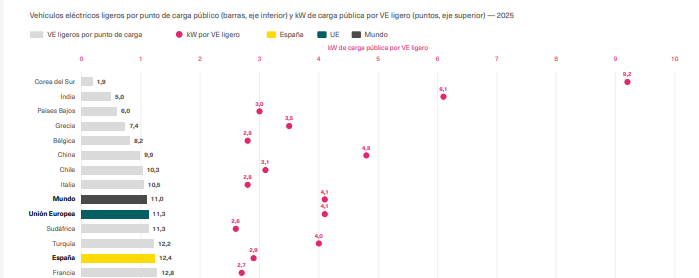
Pero a pesar de los avances, España continúa sin alcanzar el objetivo que se estableció para 2023 y se encuentra en torno al 17% del objetivo PNIEC de 340.000 puntos de recarga para 2030, a menos de 4 años del plazo. La desconexión entre despliegue y demanda amenaza el avance del coche eléctrico. España cerró el primer semestre de 2026 con 56.682 puntos de recarga operativos—tras sumar 53.072 en 2025, un 37% más que el año anterior, y disparar la recarga ultrarrápida un 58,2%—, cifras que sitúan al país en octava posición mundial y tercera europea en potencia instalada por vehículo eléctrico. Sin embargo, casi uno de cada cuatro puntos instalados (el 23,9%) permanece no operativo, y la brecha territorial sigue siendo notable: Madrid multiplica por más de siete la ratio de vehículos por cargador de Extremadura (37,7 frente a 5,3).
El principal freno estructural son los plazos de conexión a la red, que en España se alargan hasta 3 años frente a los 5-12 meses de los países vecinos, un retraso que ya ha costado más de 263 millones€ en lo que va de 2026. A esto se suma una elevada concentración del mercado —Iberdrola y Endesa acaparan el 50,4% de la recarga pública, y el índice HHI de la recarga ultrarrápida (0,4038) duplica el umbral de vigilancia de la CNMC (0,2)— y un vacío crítico en infraestructura para vehículo pesado, con solo 188 puntos aptos para HDV en España frente a los 2.890 de toda la UE.
La recarga doméstica (2,75€/100 km) sigue siendo netamente más barata que el diésel (8,56€/100 km), aunque la recarga rápida pública (8,37€/100 km) ya roza su coste. Con un 65,3% de la población española viviendo en pisos, no sorprende que el 47,2% de los ciudadanos considere insuficiente la red actual de recarga. “Establecer programas públicos municipales de infraestructura de recarga, de forma análoga al alumbrado público, permitiría instalarla y mantenerla conforme a criterios de eficiencia energética y de energía renovable”, asegura May López, profesora de OBS Business School.
Mientras tanto, el marco normativo ha seguido avanzando con la aprobación a finales de 2025 de la Ley de Movilidad Sostenible que, entre otras cuestiones, obliga a desplegar un plan estatal de recarga en municipios pequeños y refuerza las exigencias a gasolineras. "Es necesario acompasar los objetivos de electrificación con la capacidad real de ejecución de la infraestructura y aportar mayor seguridad regulatoria, la agilización administrativa, transparencia sobre la capacidad disponible de la red y plazos predecibles para las conexiones. Evitar los conflictos de interés, promover la libre competencia y agilizar los trámites beneficiaría a los consumidores en forma de menores precios, mejores productos y mayor innovación en el largo plazo”, concluye el informe.