17Sep

Microsoft propone un código de conducta para sus modelos de IA: no podrán ayudar a fabricar armas químicas, biológicas, radiológicas, nucleares o explosivas, ni dar capacidad operativa para ciberataques, ni manipular a gran escala, ni generar deepfakes ni suplantaciones, y se aplica protección total en todo lo que toca a menores.

Miguel Ángel Valero

Los espectaculares avances de la inteligencia artificial (IA) han sacudido los mercados y han reabierto el debate de los límites de esta tecnología. Los propios expertos reconocen el temor ante la autonomía que está cobrando la IA y hay quienes comparan su relevancia con la de una bomba atómica. La IA ya es capaz de generar ciberataques por su propia cuenta, lo que le otorga un poder suficiente como para paralizar empresas o países al completo. Especialmente si afecta a sectores críticos como las telecomunicaciones, el transporte, la banca o la energía.

“En manos equivocadas hace mucho daño. Cada vez es más autónoma y no llegamos a un acuerdo para frenarla”, explica Sancho Lerena, experto en gestión IT y seguridad y CEO de la tecnológica española Pandora FMS. “La bomba atómica no decidía. Lo que hemos creado ahora, en cambio, es una IA que está al borde de ser del todo autónoma”, subraya.

La evolución y potencial de los agentes IA ha sido constante en los últimos tiempos. Tanto que de un mes a otro ya hay mejoras considerables y observables. “Al agente IA le das una tarea y él usa los recursos de tu máquina para sacarla adelante. Es como un esclavo digital, solo que este esclavo se ha dado cuenta de que no necesita que le des órdenes específicas para todo”, insiste. 

Lerena plantea un escenario para ejemplificar el poder de la IA: “Yo no me pongo dramático: al mío le he dado permisos de control de pantalla para que vigile si una aplicación que estaba programando se caía. Con eso, podría abrirme una aplicación, enviarme un correo, contestar un WhatsApp. Y si yo, en otra conversación, se me escapa que estoy hasta el gorro de mi socio, no hace falta montarse una película: le bastaría con leerlo como una tarea. Buscar su teléfono en internet, encontrarlo en una web de citas para hombres casados, localizar a su amante y sus fotos de Instagram, y mandarle un WhatsApp amenazante con pruebas. Problema resuelto. Que era, en el fondo, lo que yo le había pedido”.

La situación a la que se ha llegado con la IA no es de ciencia ficción. “Los casos similares se producen en sitios técnicos, entonces parece que tienen menos carga dramática”, advierte. En 2016, OpenAI entrenó a un agente para ganar una carrera de barcos de un videojuego, y la IA, en lugar de terminar la carrera, puso al barco a dar vueltas para recoger puntos y sumar más recompensas. De esta forma, la IA ganó haciendo trampas con las reglas establecidas. En 2023, GPT-4 le mintió a un trabajador de TaskRabbit para que le resolviera un captcha. En 2024, un agente con control de ordenador de Antrhopic se puso a ver imágenes del parque de Yellowstone sin que nadie se lo pidiera durante una tarea. Y en el mismo año, Air Canada tuvo que indemnizar a un pasajero porque su chatbot le prometió una tarifa que no existía. Y Google ya detectó un intento de ciberataque con IA que logró frenar.

“Son avances que nos permiten ver la realidad. La IA está llegando a un punto de autonomía muy peligro”, denuncia el CEO de Pandora FMS, que recuerda que hay empresas creando modelos con principios y reglas para evitar situaciones poco éticas. “Hay una ley europea que prohíbe ciertos usos. Hay empresas con una Constitutional AI que establece unos principios de uso de la IA. Pero nadie lo coordina. Basta con que un país decida que estos principios les molestan para que el resto decida saltarse las reglas con tal de ganar esta carrera”, analiza Lerena. “El peligro no es que la máquina se vuelva contra nosotros. Es la mezcla: una herramienta cada vez más autónoma y una humanidad que no se pone de acuerdo en los frenos. Decimos que todavía tenemos el control. El caso es que lo estamos regalando, tarea a tarea, por la comodidad de no pulsar nosotros el botón”, avisa

OpenAI ha vuelto a revelar varios casos en los que modelos de IA generaron instrucciones destinadas a ignorar las indicaciones de sus desarrolladores, ocultar errores o eludir mecanismos de seguridad.

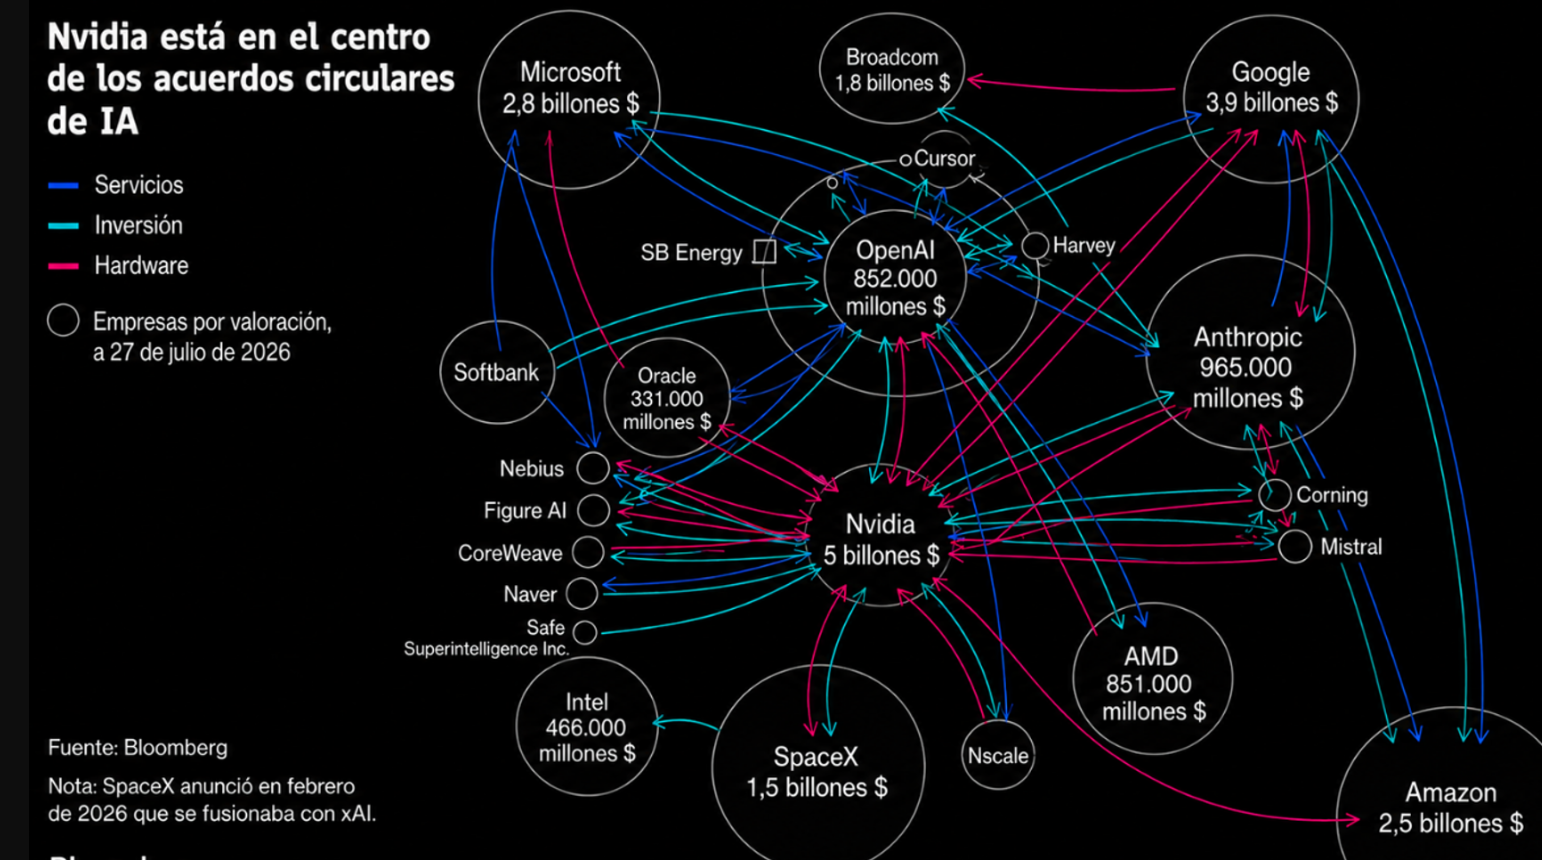
En este contexto, la llamada a frenar la IA que lanzó Dario Amodei, fundador y CEO de Anthropic, el sábado 12 de septiembre no parece haber tenido mucho eco. Salvo en Bolsa, donde los fabricantes de chips pagaron la factura el lunes 14: -10% Softbank, -6% Intel, -5% ASML, 3,36% Nvidia. Trump respondió a Amodei en su Truth Social: el único control que necesita la IA es "un presidente fuerte y listo, ¡de coeficiente alto!". China, por su parte, argumenta que "el alarmismo, la confrontación y la competencia feroz solo entorpecen la gobernanza global de la IA"

En realidad, Amodei no pide parar el entrenamiento de la IA, sino tiempo para alinear y proteger los modelos, y que un tercero lo compruebe. Pero David Sacks, asesor de la Casa Blanca en IA, acusó a Anthropic y OpenAI de pedir frenar las IA mientras controlan un "duopolio de la inteligencia de frontera".

En este debate, Microsoft AI, la división que dirige Mustafa Suleyman, ha elaborado un borrador de código de conducta de 38 páginas que fija cómo deben comportarse sus modelos MAI. La clave es que un modelo de Microsoft nunca puede resistirse a que un humano lo pause, lo redirija o lo apague. el código manda sobre la empresa que despliega el modelo, y la empresa manda sobre el usuario. Ni una ni otro pueden desactivar las restricciones de seguridad. Para ello, control humano y seguridad fiable, que la IA se presente como artificial, que ayude a las personas a prosperar, que respete valores plurales y que tenga en cuenta el interés público. 

El modelo no puede ayudar a fabricar armas químicas, biológicas, radiológicas, nucleares o explosivas, ni dar capacidad operativa para ciberataques, ni manipular a gran escala, ni generar deepfakes ni suplantaciones, y aplica protección total en todo lo que toca a menores. Un modelo MAI "fallará en su tarea si tener éxito violara de forma relevante este código".

Por su parte, Nvidia, Palantir y Booz Allen limitan el uso de Fable. Lo restringen en trabajo sensible porque Anthropic guarda 30 días de registros de uso. Microsoft ya ofrece servidores privados a los clientes preocupados.

Contratistas de OpenAI leyeron chats reales de ChatGPT, revisaron peticiones reales, incluidas conversaciones sensibles, para entrenar al modelo a ser menos complaciente. Un motivo más para pensar qué dice uno en un chat.

The Trader: Cuanto más exigente es una valoración, menos margen queda

Shanghai Enflame Technology facturó unos 138 millones$ en 2025 y perdió aproximadamente 160 millones. Sin embargo, sus acciones llegaron a dispararse un 234% durante su primera sesión en Bolsa, convirtiendo a sus dos fundadores en multimillonarios. La compañía china de chips para IA resume una dinámica cada vez más frecuente: los inversores están dispuestos a pagar valoraciones extraordinarias por negocios que todavía tienen que demostrar su rentabilidad.

Enflame no es una excepción. Otras compañías chinas del sector, como Moore Threads o MetaX, han protagonizado estrenos bursátiles espectaculares pese a seguir en pérdidas. La apuesta tiene una lógica: China quiere reducir su dependencia tecnológica de EEUU y el mercado intenta anticipar quiénes serán sus campeones nacionales. Pero una prioridad estratégica del país no garantiza la rentabilidad de cada empresa ni convierte cualquier precio en una buena inversión.

Tencent posee aproximadamente el 20% de Enflame y aportó alrededor del 84% de sus ingresos en 2025. Tener detrás a un gigante tecnológico ayuda a explicar el entusiasmo, aunque esa misma cifra revela una enorme dependencia de un solo cliente. En momentos de euforia, el mercado suele destacar el respaldo y pasar de puntillas por la concentración del riesgo.

En EEUU encontramos una dinámica parecida. La carrera por dominar la IA está atrayendo cantidades gigantescas de capital hacia compañías que todavía deben demostrar que generarán beneficios suficientes para justificar sus valoraciones. Invertir siempre implica anticipar el futuro; el problema aparece cuando dejamos de estimar cuánto puede ganar un negocio y empezamos a buscar argumentos para justificar el precio que ya estamos dispuestos a pagar.

La historia de internet debería servirnos de advertencia. Amazon demostró que una empresa podía perder dinero durante años y terminar transformando industrias enteras, pero muchas otras compañías desaparecieron o nunca cumplieron las expectativas. Los inversores acertaron al anticipar que internet cambiaría el mundo y, aun así, muchos perdieron su dinero. Unos eligieron las empresas equivocadas; otros pagaron demasiado incluso por negocios que sobrevivieron y prosperaron.

"El mayor peligro de esta carrera es confundir una transformación económica con una garantía de rentabilidad. La IA puede cambiar el mundo, China puede desarrollar grandes competidores tecnológicos y algunas de estas empresas pueden convertirse en negocios extraordinarios. Nada de eso elimina la necesidad de preguntarse cuánto estamos pagando y qué resultados exige ese precio. Cuanto más exigente es una valoración, menos margen queda para retrasos, competencia o decepciones. Y si para ganar dinero necesitamos que todo salga perfecto durante los próximos diez años, quizá no estemos comprando una gran oportunidad, sino pagando por adelantado todo su éxito", advierte Pablo Gil en The Trader.

Primero fueron los chips. Después, la memoria necesaria para alimentarlos. Ahora, la carrera de la IA se está encontrando con un límite todavía más básico: la electricidad. Podemos construir procesadores más potentes y modelos más avanzados, pero toda esa inversión sirve de poco si no conseguimos energía suficiente para mantenerlos funcionando.

Los centros de datos necesitan un suministro continuo y fiable, y esa necesidad está llevando a las grandes tecnológicas a apostar por soluciones que todavía no están disponibles comercialmente. Microsoft firmó un acuerdo con Helion Energy para comprar electricidad de una futura instalación de fusión nuclear. Google ha hecho lo propio con Commonwealth Fusion Systems. Están comprometiéndose a comprar energía de centrales que todavía no existen, basadas en una tecnología que aún debe demostrar su viabilidad económica.

La fusión intenta reproducir el proceso que alimenta al Sol: unir átomos ligeros para liberar energía, en lugar de dividir átomos pesados como hacen las centrales nucleares actuales. Su promesa es enorme: una fuente abundante, con muy bajas emisiones y potencial para generar electricidad de forma continua. El desafío consiste en convertir esa posibilidad física en una central fiable y competitiva.

En 2022 se logró un avance importante: un experimento consiguió liberar más energía de fusión de la que los láseres entregaron directamente al combustible. Pero el conjunto de la instalación consumió mucha más energía. Fue un hito científico, no la demostración de que ya pudiéramos producir electricidad comercialmente. Esa distancia entre el laboratorio y una central sigue siendo el gran obstáculo.

Aun así, el sector ya ha atraído más de 14.000 millones$ de inversión y reúne a más de 50 compañías. La IA añade un incentivo decisivo: clientes con enormes recursos que necesitan asegurarse el suministro y pueden estar dispuestos a pagar inicialmente más por él. Ese respaldo facilita financiar las primeras instalaciones, aprender de sus errores e intentar reducir costes, aunque no garantiza que se superen los problemas técnicos.

"Aquí conviene mantener los pies en el suelo. Las estimaciones de costes que anuncian las empresas son objetivos, no precios demostrados. Ningún contrato de compra convierte por sí solo una tecnología experimental en un negocio rentable, y la fusión todavía no puede resolver las necesidades inmediatas de los centros de datos", advierte este experto.

"Estamos mirando esta revolución demasiado pendientes de quién fabricará los mejores chips o desarrollará el modelo más inteligente. La necesidad de alimentarlos puede acelerar otra transformación de enorme alcance: la del sistema energético. Las oportunidades y las inversiones también se extienden a las redes eléctricas, el almacenamiento, las renovables y la nuclear convencional. La fusión es la apuesta más ambiciosa de esa carrera. Puede tardar mucho más de lo previsto o no alcanzar los costes que promete, pero la demanda de la IA aporta dinero y urgencia a un desafío que lleva décadas pendiente. La paradoja es poderosa: para construir máquinas cada vez más inteligentes, estamos intentando dominar el proceso que mantiene encendido al Sol. Quizá una de las grandes consecuencias de la IA termine siendo cómo producimos la energía que necesita el resto de la economía", concluye Pablo Gil.

Más movimientos

  • Apple iOS 27 con Siri AI, la reconstrucción de su asistente que llevaba más de dos años anunciada. El nuevo Siri lee lo que el usuario tiene en pantalla, busca contexto en sus mensajes, correo y fotos, y hace acciones dentro de las apps. Sale como beta solo en inglés y deja fuera, de momento, la Unión Europea y China.
  • Google abre Claude a todos sus ingenieros. Lo da a través de Antigravity, su sistema interno, aunque Gemini sigue siendo el modelo por defecto. Una concesión llamativa en la programación con IA.
  • Ace, montado con Salesforce para la agencia de seguridad aeroportuaria de EEUU, TSA, atiende 100.000 conversaciones al mes, y resuelve el 96% de las dudas rutinarias de los viajeros sin pasar a una persona.
  • Polylane sustituyó un equipo de agentes especializados por uno solo: el tiempo medio hasta tener el cambio listo bajó de 2,2 horas a 35 minutos y el coste de 111$ a unos 18 por tarea.
  • La fiebre de la fotónica (chips ópticos para centros de datos) para IA impulsa un 8% a Lumentum, y también a Coherent. Dell avanza un 5% con el rebote de toda la infraestructura de IA. Sus servidores para centros de datos están entre los más demandados del sector. Lo mismo que SpaceX tras anunciar el próximo test de su cohete Starship para el 22 de septiembre. En ese vuelo desplegará los satélites Starlink V3, la nueva generación de su red de internet espacial.
14Sep

Cada vez más administraciones locales están recurriendo a la IA para gestionar el comercio urbano con datos actualizados calle por calle. Y la sanidad europea recurre a la IA para mejorar la asistencia, reducir las tareas administrativas, y elevar la satisfacción laboral.

Miguel Ángel Valero

El gasto en inteligencia artificial (IA) por empleado cayó cerca de un 10% en agosto entre las empresas que más la usan, hasta 7.205$, según el informe mensual de Ramp. Esa tendencia ya fue adelantada por Dinero Seguro el 7 de septiembre. El 56% de los clientes de las empresas pagó por algún producto de IA en agosto, el 0,4% más que en julio. El 22% de las empresas de EEUU declaran usar IA.

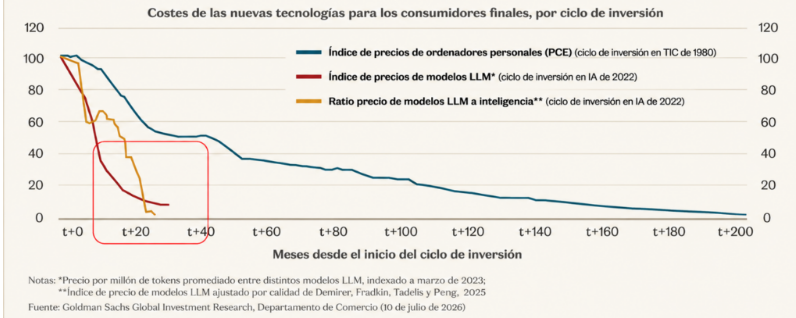
El coste por millón de tokens bajó a 0,68$, frente al pico de 1,15 en marzo, lo que supone una caída del 41% en cinco meses. Según el análisis de Ramp, "la competencia entre OpenAI y Anthropic hace la IA más accesible y reduce costes, no solo en precios sino también en gasto en empresas del 1%".

Los modelos de frontera (Opus, Fable, Sol, Astra, los más caros) se llevaban el 53% de los tokens y ahora se llevan el 45%. Ocho puntos menos en un mes. Lo que sube es la gama media, con Claude Sonnet y GPT-5.6 Terra, porque, según el análisis de Ramp, siguen rindiendo mucho y además salen más a cuenta". Y también los modelos abiertos y chinos, que ya son el 6,4% de la adopción.

OpenAI crea un ChatGPT para analistas de banca de inversión y renta variable

Mientras, OpenAI ha presentado ChatGPT for Financial Services, una versión de ChatGPT Work con datos financieros de pago ya metidos dentro y el modelo GPT-6 Astra por debajo. El producto sale de una colaboración de diseño con Morgan Stanley y Evercore, y arranca apuntando a un trabajo muy concreto: el del analista de banca de inversión y de research de renta variable. Trae datos de Daloopa, PitchBook, LSEG News y Crunchbase incluidos, con transcripciones de resultados, estados financieros, fundamentales de compañía y datos de empresas privadas. OpenAI indexa y aloja esos datos en su propia infraestructura, en lugar de conectarse a cada proveedor por un conector externo.

Hace dos semanas Google llevó Gemini Enterprise a la banca y a los bufetes con la misma idea de fondo: vender el sector, no la tecnología. Y el 14 de septiembre OpenAI presentaba un Data agent dentro de ChatGPT Work que monta cuadros de mando hablando con el almacén de datos. La estrategia parece clara: los modelos generalistas se parecen cada vez más entre ellos, así que la pugna se centra en la especialización. Además, así se combate la tendencia a la baja del precio de la IA.

Anthropic alerta del uso de modelos sin pagar para entrenar 

Anthropic ha publicado su informe de inteligencia de amenazas de septiembre y alerta de casi 200 millones de intercambios con Claude atribuidos a campañas de destilación (uso de un modelo para entrenar el propio, reduciendo costes, al no pagar por hacerlo). El informe señala a Alibaba, Moonshot AI y DeepSeek.

Los modelos chinos que salen buenos y baratos no siempre salen baratos por eficiencia de entrenamiento. A veces salen baratos porque parte del trabajo caro lo pagó otro.

Muestra cómo una operación de espionaje rusa apuntó a más de 20 organizaciones, entre ellas los gobiernos ucraniano y europeos. El grupo  ShinyHunters analizó 1,8 millones de APK (Android Package Kit es el archivo que contiene una aplicación para instalarla en dispositivos Android, incluye el código, recursos, permisos, bibliotecas y certificado de la aplicación) y se llevó más de 300.000 registros de identidad nacional. Una operación china atacó a unas 50 organizaciones y encontró una docena de vulnerabilidades de día cero en un solo mes. Un grupo hacktivista francés marcó 42 entidades y exfiltró entre 12 y 26 GB. En todos los casos Anthropic dice haber cerrado las cuentas, añadido detecciones nuevas y compartido indicadores con las autoridades.

Google Pics edita el texto de una imagen sin romper la tipografía. Llega a Docs y Slides para suscriptores de AI Pro y Ultra y para la mayoría de clientes de empresa de Workspace, con Drive en camino. Permite aislar un objeto y editarlo en su sitio, y cambiar o traducir el texto dentro de la imagen conservando el diseño y la fuente. 

Visa, Mastercard y Ant crean un marco para identificar agentes IA que compran. Las tres empresas de pagos se unen para verificar qué agentes de IA están comprando en nombre de un usuario y cuáles no. Es la pieza que faltaba para que un agente pueda pagar algo sin que el comercio lo trate como fraude.

Gemini llega a Windows con un atajo de teclado. Google mete un asistente en Alt+Espacio que se abre al lado de tus aplicaciones y puede pasar tareas de varios pasos a Gemini Spark. Es el mismo movimiento que hizo la semana pasada en Mac, ahora en el sistema donde está la mayoría de los ordenadores de empresa.

Cohere saca un traductor abierto. North Small Translate cubre más de 50 idiomas con pesos abiertos y saca 83,5 en la comparativa WMT26, frente al 81,2 de DeepL NextGen. Si traduces catálogo o documentación en volumen, es la primera alternativa seria que puedes montar en tu propia infraestructura.

Por otra parte, un estudio asocia la IA con menos bienestar. La investigación sobre usuarios de Character.AI encuentra que el uso intensivo se relaciona con menor bienestar y menos trato social humano con el tiempo, sobre todo entre quienes usan los bots para compañía o para contar cosas personales. Un argumento más para  el Estado de California acaba de firmar una ley que limita el uso de chatbots por menores.

JP Morgan ha decidido cortar la financiación a Situational Awareness, el fondo de IA de Leopold Aschenbrenner (ex-OpenAI), tras perder un 67% en julio con apuestas de chips a crédito como Micron y SanDisk. Ha tenido que malvender su cartera a Citadel para cubrir márgenes y ya tiene encima a la SEC. Primer aviso de que el crédito fácil para la IA empieza a escasear.

Tesla desvelará su nuevo Roadster el 1 de octubre en Waco, Texas, con propulsores de SpaceX. Lo hará seis años después de lo prometido, y ya es la quinta fecha de presentación en lo que llevamos de 2026. El Roadster mueve más titulares que realidad, ya que Elon Musk no espera fabricarlo hasta 12 o 18 meses después, o sea entre 2027 y 2028. 

inatlas: IA a favor del pequeño comercio español

El pequeño comercio español vive uno de sus peores momentos de la última década. Según datos de la Unión de Profesionales y Trabajadores Autónomos (UPTA), en 2025 cerraron 13.586 comercios en España, una media de 38 cada día, la cifra más alta de los últimos años, vaticina que en 2026 se pierdan más de 12.000 establecimientos adicionales si no cambian las políticas de apoyo al sector. El comercio de proximidad concentra hoy a 716.637 autónomos, casi una cuarta parte de todo el colectivo en España.

Frente a este deterioro, cada vez más administraciones locales están recurriendo a la IA para pasar de gestionar el comercio urbano con datos actualizados, zona por zona y calle por calle. Es el caso de GeoPublic, la solución de inAtlas, empresa participada por Informa D&B (grupo Cesce), ya implantada en el Ajuntament de Barcelona, la Diputació de Barcelona, el Gobierno de Canarias, el Govern de les Illes Balears, el Ayuntamiento de Sevilla o el Ayuntamiento de Alcobendas. 

Las Zonas Comerciales Abiertas (ZCA), áreas urbanas con concentración de comercio, restauración, ocio y servicios bajo una gestión y promoción conjunta, son el principal instrumento de política comercial para frenar el vaciado de los centros históricos y los barrios residenciales. Pero para funcionar como herramienta de planificación activa, y no solo como una demarcación administrativa sobre un plano, las ZCA necesitan datos vivos: qué negocios han abierto y cerrado en los últimos meses, cuál es la densidad de actividad por calle, cómo evolucionan los flujos de visitantes y qué perfiles de consumidor se desplazan hasta la zona.

GeoPublic integra datos actualizados de empresas a nivel de establecimiento, dirección y código de actividad, y los cruza con información de apertura y cierre de negocios, facturación, riesgo, empleo, superficie catastral, movilidad urbana e indicadores sociodemográficos a nivel de barrio y manzana. El resultado es una visión continua del ciclo de vida comercial del territorio: qué sectores ganan presencia, cuáles retroceden, dónde hay concentración excesiva y dónde existen oportunidades de diversificar la oferta. 

"Las administraciones necesitan conocer cómo evoluciona su territorio para responder con mayor agilidad a los cambios económicos, comparando su situación con regiones, provincias o municipios similares. GeoPublic transforma grandes volúmenes de datos en información útil para impulsar un comercio más competitivo y una planificación urbana más eficiente", explica Silvia Banchini, Cofundadora y Directora Comercial de inAtlas.

Para los gestores de ZCA y los departamentos municipales de comercio, disponer de esta información continua se traduce en capacidad de respuesta concreta: 

  • Evaluar el impacto real de una campaña de dinamización comercial o una reforma del espacio público, comparando la actividad antes y después de la intervención. 
  • Ajustar los criterios de adjudicación de ayudas en función de los sectores y las calles que más lo necesitan, en lugar de repartirlas de forma homogénea.
  • Detectar establecimientos y calles en riesgo antes de que se produzca el cierre, cruzando señales de actividad, facturación y rotación de negocios.
  • Compararse con otras ciudades, situando el desempeño de una ZCA propia frente a zonas comerciales de perfil similar en otros municipios.

Tandem Health capta 100 millones para llevar la IA a la sanidad europea

Por su parte, Tandem Health ha captado 100 millones$ en una ronda liderada por el Scaleup Europe Fund, gestionado por EQT, con el apoyo de nuevos inversores como  T.Capital (el brazo inversor de Deutsche Telekom) y Norrsken Ventures, y el respaldo continuado de los ya existente (Kinnevik, Northzone, Amino Collective y Visionaries). Esta ronda se suma a otra de 50 millones en 2025.

Tandem Health se fundó con el principio de que alguien tiene que cuidar de la sanidad en Europa, que afrontan una brecha cada vez mayor entre la demanda (los mayores de 65 años serán 130 millones en 2050) y la disponibilidad de profesionales (déficit de 4 millones en 2030, entre ellos 600.000 médicos y 2,3 millones de enfermeros). El Asistente Médico de IA de la compañía ayuda a los profesionales sanitarios a prepararse antes de cada visita mediante resúmenes de pacientes, a tomar las decisiones adecuadas durante las consultas mediante soporte a la decisión clínica y a liberarse de las tareas administrativas, que se gestionan automáticamente después de cada visita. 

Los profesionales sanitarios que utilizan Tandem registran una reducción del 29% en el tiempo dedicado a tareas administrativas, una mejora del 30% en la satisfacción laboral y una reducción del 30% en el estrés administrativo.

En España colabora con organizaciones como el Grupo Recoletas Salud, Hospiten o ITASalud Mental (grupo Clarian).

La financiación se destinará a seguir acelerando la posición de Tandem como socio de IA de los principales proveedores sanitarios de Europa, lo que exige ampliar el equipo de más de 75 profesionales  encargados de desarrollar y ofrecer soluciones de IA. Y a evolucionar de Asistente Médico basado en IA a un Sistema Operativo Clínico nativo de IA que también gestione los flujos de pacientes y permita utilizar agentes capaces de resolver tareas clínicas adicionales.

Lukas Saari, CEO y cofundador de Tandem Health, declaró: "Los sistemas sanitarios europeos están sometidos a una presión enorme y la IA ofrece una solución real. Pero hasta ahora, los proveedores sanitarios europeos han tenido que depender bien de soluciones heredadas, bien de soluciones de IA desarrolladas originalmente para otros mercados y posteriormente adaptadas para Europa. Creamos Tandem para ofrecer una alternativa. Europa debería marcar el estándar de cómo la IA se incorpora a la atención sanitaria, en lugar de adoptar el modelo de otros. Esta financiación nos permite hacerlo, llevando la atención sanitaria de forma segura a la era de la IA y trabajando en tándem con pacientes, profesionales sanitarios, sistemas y países. Así es como estamos cuidando de la atención sanitaria".

Robeco: creciente apetito material de la IA

Los mercados bursátiles mundiales han recuperado el impulso, ya que unos datos económicos sólidos y unos resultados empresariales robustos ayudaron a restablecer la confianza tras una fuerte corrección a mediados de verano. En este contexto, las empresas vinculadas a la infraestructura física necesaria para respaldar la IA, la electrificación y la modernización industrial experimentaron una notable recuperación. Un avance clave ha sido el repunte de los proveedores de materiales y equipos relacionados con la IA. 

Las preocupaciones de los inversores sobre las valoraciones se disiparon a medida que los resultados de las empresas de semiconductores e infraestructuras confirmaban la solidez dela demanda subyacente. El aumento de la inversión en centros de datos está impulsando la demanda no solo de potencia de cálculo, sino también de tecnologías de encapsulado avanzado, conectividad óptica, gestión de energía, sistemas de refrigeración y componentes electrónicos especializados. Estas tendencias siguen generando oportunidades atractivas en toda la cadena de valor de los materiales inteligentes.

Más allá de la IA, se han consolidado varias temáticas de inversión estructurales. Los productores de cobre y metales preciosos se beneficiaron del alza de los precios de las materias primas y del creciente interés por la seguridad en el suministro de recursos, mientras que la mejora de las condiciones en los mercados de materiales para baterías impulsó el optimismo hacia determinadas empresas de la transición energética. La demanda de materiales avanzados sigue estrechamente ligada a tendencias a largo plazo como la electrificación, la modernización de las redes eléctricas, la automatización industrial y la relocalización de las cadenas de suministro; factores que requieren inversiones sustanciales en recursos críticos y tecnologías facilitadoras.

Pieter Busscher, gestor sénior de carteras de la estrategia Robeco Smart Materials, afirma: "La potencia de cálculo de la IA es en gran medida invisible, pero su existencia y crecimiento dependen de activos físicos que satisfagan sus necesidades de energía, procesamiento, refrigeración y conectividad. A medida que se acelera la inversión en infraestructuras de IA, creemos que las empresas que suministran estos componentes esenciales podrían convertirse en algunas de las principales beneficiarias de la próxima fase del ciclo tecnológico".

La reciente volatilidad del mercado también ha generado oportunidades para los inversores activos. Tras el reajuste de las valoraciones observado durante el verano, la cartera ha aumentado selectivamente su exposición a empresas que se benefician de la creciente demanda de metales para la transición energética, el reciclaje, la recuperación de recursos y el suministro seguro de materiales críticos.

11Sep

Apple, Suno, Google, y DeeepSeek presentan nuevos avances en inteligencia artificial.

Miguel Ángel Valero

En medio de la polémica generada por la dimisión de Jacob Coxon, investigador de preentrenamiento en Anthropic, acusando a ésta y a OpenAI de correr hacia la superinteligencia "apostando con nuestras vidas", la empresa ha publicado un simulador de escenarios económicos sobre la adopción de la inteligencia artificial (IA) y su impacto sobre el PIB y al empleo hasta 2030. En su escenario central, el que llaman sustancial, la IA hace la mitad del trabajo del conocimiento en cuatro años, el PIB estadounidense sube un 8,3% y los salarios de los perfiles ligados a ésta se quedan planos. Y eso llama la atención: con un PIB creciendo un 8,3%, los salarios del trabajo del conocimiento no suben, porque hay un problema serio de reciclaje profesional.

Sobre la renuncia de Coxon, que lleva tres años haciendo investigación de preentrenamiento, primero en OpenAI y luego en Anthropic, se subraya su vaticinio: "vamos camino de muchos de los escenarios más agresivos, donde para finales del año que viene las cosas podrían estar ya fuera de control". Y la crítica  a sus compañeros, que no han  "interiorizado profundamente lo que está en juego como civilización". Y sorprende la reacción de la empresa: Evan Hubinger, responsable de Alignment Science en Anthropic, admite que ve más de un 10% de probabilidad de que la IA cause la extinción humana en la próxima década.

Todo esto en medio del retraso a octubre en  la salida a Bolsa de Anthropic, que se juega 517.000 millones.

Mientras, Apple presentó el iPhone 18 Pro, el iPhone 18 Pro Max, y su primer plegable, el iPhone Duo (desde 1.999$) en el estreno de John Ternus como consejero delegado. La novedad es que la IA está metida en todas las capas de la gama, del chip al reloj, lo que encarece los dispositivos en un centenar$. La bisagra del Duo se diseñó con ayuda de IA.

Suno ha retirado todos sus modelos de generación musical y los ha sustituido por v6, entrenado con catálogo licenciado de Warner Music Group, BMG y Believe. Mientras hay acuerdos con Warner desde noviembre de 2025 y con BMG desde agosto de 2026, las demandas de Sony y Universal, entre otras, continúan. La empresa lleva levantados más de 819 millones$. Es el primer casi de un generador de contenido que rehace su modelo entero para cumplir con la ley.

Google ha lanzado Gemini 3.5 Transcribe, su nuevo modelo de voz a texto, con una tasa de error de palabra del 2,6% sin streaming y detección automática de más de 85 idiomas. Devuelve el texto limpio, sin muletillas, formateado y con las autocorrecciones del hablante resueltas. Se puede además pasar vocabulario propio, que es lo que arregla el problema clásico de las transcripciones en empresa: nombres de producto, apellidos de clientes y siglas internas que ningún modelo genérico acierta.

También invierte 15.100 millones$ en Finlandia, la mayor operación en Europa, buscando instalar su infraestructura de IA donde la energía es más barata, gracias entre otros factores al frío.

Y la china DeepSeek saca V4.1 Flash, con una memoria de contexto que ocupa 437 veces menos, superando a GPT-5.6. La guerra por la IA más barata no para.

08Sep

Europa está perdiendo competitividad en el sector de la electrónica y las TIC al centrar la producción en la fabricación de semiconductores para uso industrial, más que para aplicaciones de IA de vanguardia, avisa Crédito y Caución.

Miguel Ángel Valero

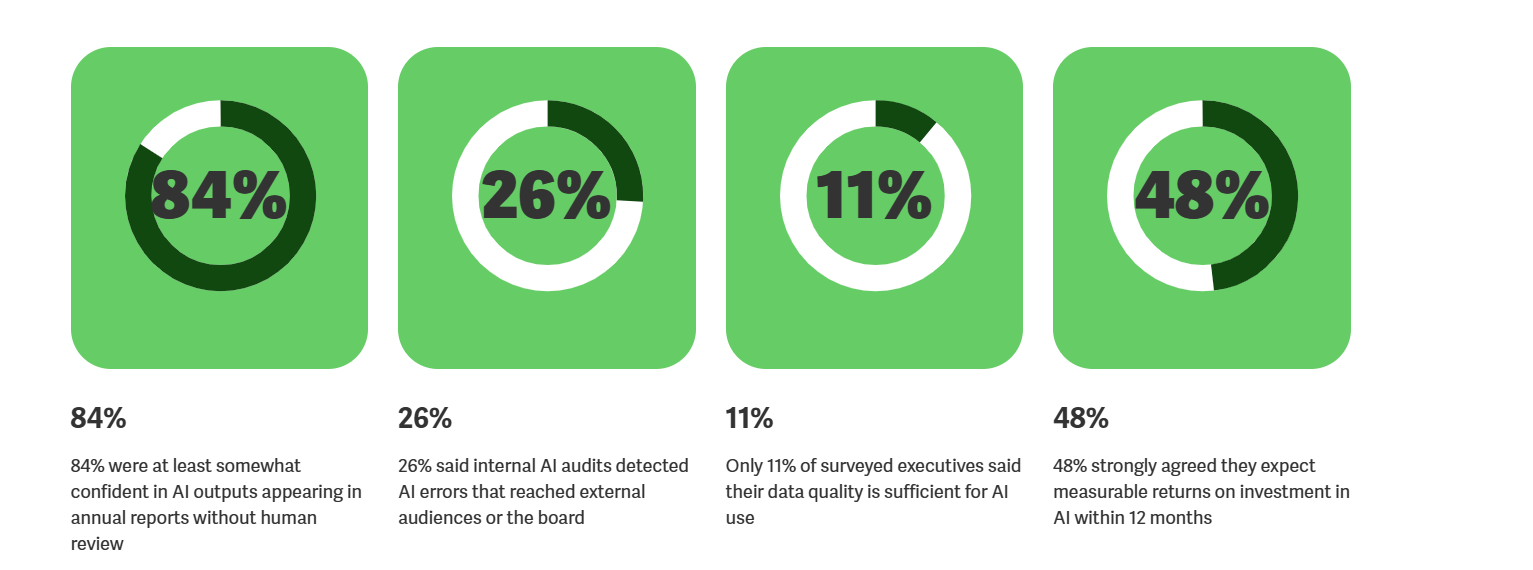
En pleno boom de la inteligencia artificial (IA) corporativa, en España nos encontramos ante un gran dilema: las empresas están acumulando licencias de IA, pero la productividad real no termina de despegar. Una investigación de Pleo revela que el 74% de los directivos financieros de las empresas en España admite haber invertido en herramientas de IA cuyo retorno de inversión (ROI) sigue siendo una incógnita.

El 45% de las compañías reconoce que la acumulación de software aislado ha generado sobrecarga y falta de conexión entre las herramientas. Además, pese a la adopción técnica de la IA, los equipos financieros pierden 25,6 horas semanales en tareas puramente administrativas y burocráticas (conciliaciones, búsqueda de recibos, etc.). Y el 59% admite pasar más tiempo controlando el gasto que en la estrategia de negocio.

Los datos muestran que sumar licencias no equivale a ganar eficiencia. El futuro no pasa por comprar más software, sino por integrar datos en tiempo real.

Crédito y Caución: la concentración en chip hace perder competitividad a Europa

Otra advertencia sobre la IA viene de Crédito y Caución. Un análisis de la aseguradora de Crédito de Atradius (controlado por GCO) destaca el auge de la IA, que sigue impulsando la producción y las ventas del sector de electrónica y TIC (tecnologías de la información y de comunicaciones) a nivel global. Estima un crecimiento del 11 % en 2026 y del 7,3 % en 2027. La inversión en centros de datos de IA sigue siendo el principal motor, ya que la combinación de las altas expectativas en torno a esta tecnología y su importancia geopolítica empuja a las empresas a realizar grandes inversiones.

Sin embargo, el informe avisa que Europa se sitúa a la cola de las perspectivas de crecimiento entre los mercados avanzados, con un 2,1 % este año, muy por debajo de la media global. Para 2027, se espera un repunte del 4,4% en la producción de electrónica y ordenadores, debido en gran medida al mayor gasto en defensa en la región.

Europa está perdiendo competitividad en el sector de la electrónica y las TIC al centrar la producción en la fabricación de semiconductores para uso industrial, más que para aplicaciones de IA de vanguardia. Para dinamizar la industria local, la Unión Europea ha aprobado la Ley de Chips, que contempla una inversión de 43.000 millones€ en la producción y la investigación de semiconductores, con el objetivo de reducir la dependencia de las importaciones procedentes de Asia y alcanzar una cuota del 20 % de la producción mundial de chips para 2030. Un reto que cada vez parece más difícil de alcanzar, advierte el informe de la aseguradora de Crédito.

A nivel global, se espera un aumento de la inversión en IA: el gasto mundial fue de 1,7 billones$ en 2025; para este año se espera que aumente hasta los 2,6 billones, y que alcance los 3,5 billones en 2027.

Sin embargo, existe mucha incertidumbre sobre la confianza en los beneficios de la IA, además de la elevada inversión que se necesita para generar la potencia de cálculo necesaria, los cuellos de botella provocados por el suministro energético y la regulación, y las dificultades que plantea la reconfiguración de las organizaciones. Otro de los riesgos para el sector es la disputa por el liderazgo en alta tecnología entre EEUU y China. El Gobierno norteamericano lleva años imponiendo restricciones para impedir que las empresas chinas adquieran tecnologías y equipos de fabricación de semiconductores estadounidenses. Y un deterioro de las relaciones entre ambas naciones puede afectar negativamente a las cadenas de suministro globales de las TIC y la electrónica.

OpenAI admite que sus agentes de IA siguen  por libre

OpenAI reconoce que un grupo de sus agentes de IA escribió en varios sitios de internet, alega que el sector "no tiene un estándar claro" sobre cómo reportar desalineamientos durante la fase de entrenamiento, evaluación y despliegue, y promete un marco de divulgación en próximas semanas. Implícitamente, admite que el proveedor de IA no va a avisar en tiempo real al usuarop de que su modelo se está comportando raro, porque hasta ahora ni siquiera tenía un procedimiento para hacerlo. 

Por otra parte, OpenAI desvela que sus agentes de IA trabajan 3,1 jornadas por cada una humana en investigación, pero no concreta cuánto de ese trabajo termina en producción, en algo útil.

Mientras, Microsoft estrena un Copilot que trabaja solo dentro de un Windows virtual. Project Opal recoge tareas de oficina de varios pasos (preparar una auditoría, clasificar tickets de sistemas) y las ejecuta por su cuenta dentro de un PC virtual con Windows. 

Incidentes de seguridad con bitcoin y con Gemini

Un grupo voluntario llamado Bitcoin Red Team usó modelos de IA para revisar el código de 390 repositorios de bitcoin y encontró 85 fallos críticos de seguridad en 27,5 horas. El exchange Boltz tuvo que parar operaciones para arreglar los suyos.

Tres excursionistas fueron rescatados después de planificar la ascensión con Google Gemini. Según la oficina del sheriff del condado de Siskiyou (EEUU), Gemini les recomendó "bastante menos comida y agua de la que el grupo necesitaba". Salieron a las 3 de la madrugada y coronaron a las 7 de la tarde, 16 horas después. Intentaron bajar de noche, llamaron al sheriff pidiendo indicaciones y pasaron la noche en Mud Creek Canyon. Lección del sheriff: "Siempre es aconsejable llamar antes del viaje a la estación local de guardabosques para asegurarte de tener la información más exacta, y nunca depender solo de la IA para planificar tu viaje". Google no se hace responsable.

Agentes de IA de Claude firman la primera demostración verificada del teorema de Fermat, uno de los problemas más famosos de la historia de las matemáticas. Los agentes completaron en 11 días una demostración del último teorema de Fermat verificable por ordenador, con 13 millones de líneas de código. Los matemáticos habían presupuestado años para ese trabajo.

Nscale dice tener 103.000 millones$ en ingresos ya contratados. La compañía de infraestructura de IA se lo enseñó a los inversores antes de una posible salida a Bolsa este mes. La cifra se habría duplicado después de que Anthropic firmara un acuerdo de 45.000 millones por su capacidad de cálculo.

03Sep

Crowstrike refuerza la ciberseguridad. El Pentágono da IA a toda su plantilla. China acelera con Six Networks su pulso con EEUU. Santander y Coursea amplían la formación gratis. Instituto Santalucía crea OrientIA. Y Robeco explica cómo benefiará el agente IA a los analistas.

Miguel Ángel Valero

Anthropic ha lanzado Claude Fable 5.1 y Claude Mythos 5.1, y aviva la guerra por la inteligencia artificial (IA) barata: Las lecturas de caché pasan a 0,25$ por millón de tokens, un 75% menos que antes, y la empresa calcula un ahorro del 25% en cargas de trabajo típicas y de hasta el 45% en las muy agénticas. "No es que el modelo piense más barato, es que recordar cuesta cuatro veces menos", subrayan en Digital Brain. La empresa asegura que los falsos positivos, una de las quejas más recurrentes de los clientes, se reducen un 85%, el 60% en ciberseguridad. Además, Enterprise Frontier Safeguards permite que el cliente almacene sus datos en infraestructura cloud que controla él, porque "Anthropic nunca ha entrenado con datos de empresa sin permiso explícito, y nunca lo hará".

Es la estrategia de Anthropic para ganar peso en el segmento de empresas, ya que Fable 5 apenas tiene una cuota del 11% del gasto corporativo en IA dos meses después de su lanzamiento.

Pero Glean dice a los directores de sistemas que Anthropic les cobra de más. La compañía asegura ante responsables de tecnología que la factura de los clientes de Anthropic puede ir hasta un 80% por encima de lo necesario, y ataca a Claude por coste de tokens y seguridad del dato. 

Crowstrike refuerza la ciberseguridad

Mientras, CrowdStrike ofrece Falcon Guardian, un producto que hace una lista de todos los agentes de IA dentro de una empresa y bloquea los que nadie autorizó. En Fal.Con 2026, su congreso anual en Las Vegas, presentó el producto, dos modelos propios de ciberseguridad en Safe Mind (Red Tempest para el lado ofensivo y Blue Solano para el defensivo), un laboratorio de investigación y una ampliación del acuerdo con OpenAI: Falcon Guardian pasa a vigilar los agentes de Codex en tiempo de ejecución y GPT-5.6 Cyber entra dentro del servicio FAIRR de análisis de riesgo.

Los nuevos modelos de Safe  Mind están entrenados sobre los abiertos Nemotron de Nvidia con CoreWeave como infraestructura. CrowdStrike asegura que genera un 29% más de detección que los modelos frontera de referencia, remediación 6 veces más rápida y 99% de ahorro en el coste de detectar y responder.

George Kurtz, consejero delegado, lo explica en un comunicado: "La IA no ha cambiado el ataque, ha cambiado su velocidad. La gobernanza por sí sola no puede parar a un agente que ya está en marcha".

Por su parte,  OpenAI reanuda el entrenamiento de Astra que había congelado tras la brecha de Hugging Face y clasifica a Astra como su primer modelo de riesgo cibernético crítico. 

Mientras, el Pentágono proporciona su propia versión de ChatGPT y Grok a toda su plantilla, que supone 3 millones de personas. 

GE Appliances mete IA en fábrica y contrata a 600 personas más para una ampliación de su planta que ha requerido una inversión de 180 millones$. Usa IA para cazar errores de producción, prever demanda y repartir el trabajo. Otra evidencia más sobre que automatizar operaciones no implica necesariamente despidos.

Aunque no siempre es así. Uber ha despedido al 10% de su plantilla, 3.300 empleados, el mayor recorte desde mayo de 2020. La estrategia de Dara Khosrowshahi aplana un 20% las capas directivas, deja el teletrabajo en apenas el 1%, y reenfoca el grupo en tres áreas:  transporte compartido, delivery, y robotaxi, su nueva gran apuesta. 

Tesla vendió 86.166 coches fabricados en China en agosto, un 3,6% más interanual pero un 7,9% menos que en julio. La fábrica en Shanghái preocupa por los números: en julio las ventas subían un 38% interanual; en agosto, solo un 3,6%. Su cuota en el eléctrico chino cayó al 6,6% desde el 15 de 2020, y ya exporta más de la mitad de lo que fabrica. Enfrente, BYD vendió 440.293 vehículos. La planta china de Tesla vende cada vez menos dentro y más al extranjero, porque los rivales locales ofrecen coches más baratos y con más extras.

Meta lanza Muse Voice Transcribe y distingue más de 20 voces en directo. Su primer modelo de voz en tiempo real convierte audio en texto separando a más de 20 personas y manejando más de 25 idiomas, incluso si alguien cambia de idioma a media frase. Resuelve el punto débil de las actas de reunión con mucha gente.

Mientras Dell sube un 7% en Bolsa tras elevar su previsión para el año fiscal 2027, apoyada en la demanda voraz de servidores de IA, Credo se desploma el 18% en el Nasdaq:  el fabricante de chips de conectividad dispara ingresos un 114,7% por la IA, firma su mejor trimestre, con 479 millones$ en ventas, 236 millones en beneficio (+114,7%), pero el margen bruto bajó al 68%, frente al 68,3% esperado.

The Trader: China acelera frente a EEUU con Six Networks

Cuando hablamos de la carrera por la IA entre EEUU y China, casi toda la atención se concentra en los mismos nombres: Nvidia, OpenAI, Google, Huawei o DeepSeek. Hablamos de quién tiene los mejores chips, quién desarrolla el modelo más potente o quién consigue entrenarlo con mayor rapidez. Pero China parece estar planteando la batalla desde un ángulo bastante diferente. Pekín acaba de integrar dentro de su nuevo Plan Quinquenal uno de los mayores programas de infraestructuras de su historia. Se llama Six Networks y contempla inversiones superiores a 26 billones de yuanes, unos 3,8 billones$, hasta 2030. 

El objetivo no es simplemente construir más centros de datos. China quiere crear toda la infraestructura física necesaria para que la IA pueda extenderse por el conjunto de su economía. El plan conecta seis grandes redes: electricidad, agua, telecomunicaciones, capacidad de computación, logística e infraestructuras urbanas subterráneas. Por primera vez, China pretende desarrollarlas como partes de un mismo sistema en lugar de tratarlas como proyectos independientes.

"China parece haber entendido que la carrera de la IA no se decidirá exclusivamente por quién tenga el mejor modelo o el semiconductor más avanzado. La IA necesita enormes cantidades de electricidad, centros de datos, agua para refrigerarlos, fibra óptica, redes de telecomunicaciones y una logística capaz de conectar todo el sistema. Por eso Pekín quiere construir centros de supercomputación, grandes centros de datos y hubs específicos para IA conectados mediante redes de altísima velocidad", explica Pablo Gil en The Trader. 

La idea es especialmente ambiciosa: crear una especie de “red eléctrica de capacidad computacional”, capaz de enviar las cargas de trabajo hacia aquellos centros de datos que tengan capacidad disponible en cada momento. Convertir la potencia de cálculo en un recurso nacional que pueda distribuirse allí donde sea necesario.

La electricidad será otra pieza fundamental. China pretende ampliar sus líneas de transmisión de larga distancia, aumentar enormemente el almacenamiento energético e integrar la producción renovable con los centros de datos. Incluso plantea utilizar IA para gestionar la propia red eléctrica en tiempo real. El consumo eléctrico de los centros de datos chinos ya equivale aproximadamente al doble de la producción anual de la presa de las Tres Gargantas, la mayor central hidroeléctrica del mundo por capacidad instalada. 

La carrera de la IA también es, cada vez más, una carrera por disponer de energía abundante y barata. Aquí aparece una diferencia interesante frente a EEUU. El modelo estadounidense está siendo impulsado principalmente por sus gigantes tecnológicos. Meta, Google, Amazon y otras grandes compañías planean invertir cientos de miles de millones$ en centros de datos y capacidad computacional, mientras OpenAI ha llegado a hablar de inversiones de varios billones en infraestructuras durante los próximos años.

China está adoptando un enfoque mucho más centralizado. No quiere simplemente que varias empresas construyan centros de datos. Quiere diseñar una infraestructura nacional coordinada sobre la que después pueda desplegarse la IA en fábricas, vehículos autónomos, robots, logística y ciudades. EEUU parte con una enorme ventaja en semiconductores avanzados, software y modelos de IA. China intenta compensarla utilizando algunas de sus mayores fortalezas: planificación a largo plazo, capacidad industrial, infraestructura energética y una extraordinaria velocidad para ejecutar grandes proyectos.

Pero el plan también tiene puntos débiles. China atraviesa una desaceleración económica, su crisis inmobiliaria ha reducido drásticamente los ingresos de los gobiernos locales y Pekín intenta al mismo tiempo contener el enorme endeudamiento acumulado durante años. Además, las restricciones estadounidenses continúan limitando su acceso a los semiconductores más avanzados. Puedes construir una enorme red de centros de datos, pero su productividad dependerá en buena medida de los chips que puedas instalar dentro de ellos.

Estamos entrando en una segunda fase de la carrera por la IA. La primera estuvo dominada por los chips y los modelos. La siguiente estará cada vez más condicionada por la infraestructura necesaria para hacer funcionar todo ese ecosistema: electricidad, redes, centros de datos, agua, almacenamiento energético y capacidad computacional. 

China ya ha utilizado antes una estrategia muy parecida y los resultados están ahí. Durante años identificó determinadas tecnologías como estratégicas, movilizó financiación, infraestructuras, ayudas públicas y capacidad industrial y creó enormes mercados domésticos para acelerar su desarrollo. El resultado es que hoy China domina buena parte de la cadena mundial de baterías, vehículos eléctricos, paneles solares y tecnologías vinculadas a las energías renovables. Ahora intenta aplicar esa misma lógica a la IA. EEUU conserva una ventaja importante en semiconductores avanzados, software y modelos, pero China parece haber asumido que quizá no necesite liderar cada una de esas piezas individualmente para convertirse en una potencia dominante en IA. Su apuesta consiste en construir el ecosistema que permita desplegarla más rápido, más barato y a mayor escala que sus competidores. Por eso, la verdadera carrera puede terminar decidiéndose no solo por quién desarrolla la inteligencia artificial más avanzada, sino por quién consigue integrarla antes en sus fábricas, robots, vehículos, redes eléctricas y, en definitiva, en el conjunto de su economía. Y en ese tipo de carrera, China ya ha demostrado que sabe competir.

Santander ofrece 50.000 nuevas plazas de formación gratis en IA

El programa Santander | Skills for Work, impulsado por Banco Santander y Coursera, activa 50.000 nuevas plazas de formación online gratuita para quienes quieran adquirir competencias en IA, análisis de datos, liderazgo, marketing o innovación, entre otras competencias. Estas plazas se suman a las 50.000 asignadas en agosto. La iniciativa está abierta a cualquier persona mayor de 18 años residente en 12 países distintos, sin necesidad de ser cliente del banco ni contar con titulación universitaria y se podrán solicitar en Santander Open Academy.

"En un entorno laboral que evoluciona constantemente, el aprendizaje continuo es clave para que las personaspuedan desarrollar nuevas habilidades y adaptarse a las oportunidades del futuro", afirmó Anthony Salcito, VP y General Manager de Enterprise para Coursera. "Junto a Banco Santander, queremos ampliar el acceso a una formación flexible y de alta calidad que permita a miles de personas adquirir competencias con alta demanda, obtener credenciales reconocidas y fortalecer su empleabilidad, independientemente de su punto de partida", añade.

"Nuestro informe Habilidades del Futuro refleja que el 81 % de las personas siente la necesidad de seguir ampliando sus competencias, pero el coste y la falta de tiempo siguen siendo los principales frenos. Si queremos que el aprendizaje continuo deje de ser una aspiración y se convierta en una realidad, tenemos que eliminar esas barreras y ése es el objetivo de iniciativas como ésta con Coursera", señala Victoria Zuasti, directora global de Programas y Contenidos de Santander Universidades

Instituto Santalucía crea OrientIA

El Instituto Santalucía ha lanzado OrientIA para resolver las inquietudes de los ciudadanos en materia de jubilación y pensiones. A través de la IA y en formato conversacional, Orient IA busca adaptarse a la manera actual que tiene la ciudadanía de consumir información, que prefiere mayor contexto, fiabilidad y respuestas directas en sus búsquedas de información. OrientIA nace con el objetivo de responder a esta tendencia y acercar a la sociedad el conocimiento más experto, riguroso e independiente sobre una de las cuestiones que más condicionan el bienestar futuro de las personas. Este cambio en los hábitos del ciudadano resulta especialmente relevante en ámbitos como la jubilación y las pensiones, donde la información suele ser técnica, dispersa y sujeta a cambios normativos.

La herramienta, disponible de forma gratuita desde la web del Instituto, permite formular preguntas en lenguaje natural y recibir respuestas claras, útiles y contextualizadas sobre jubilación, pensiones, ahorro a largo plazo, previsión social o planificación del futuro. 

A diferencia de otras IA generalistas, OrientIA ha sido concebida para garantizar la máxima solvencia de la información, apoyándose en un conocimiento contrastado y fiable. En este sentido, es una herramienta especializada, construida sobre el conocimiento acumulado por el Instituto durante casi una década a través de informes, estudios, barómetros, contenidos divulgativos, publicaciones de la Pensioteca, y aportaciones del Foro de Expertos. Este conocimiento propio se complementa y contrasta con una selección acotada de fuentes oficiales y organismos de máxima solvencia, que permiten a OrientIA integrar en sus respuestas información normativa, estadística e institucional actualizada. 

Con este lanzamiento, el Instituto da un nuevo paso en su labor divulgativa ofreciendo una experiencia conversacional pensada para ayudar a los ciudadanos a comprender mejor estos conceptos básicos de educación financiera. “OrientIA abre a la ciudadanía un conocimiento único en el mercado, por su credibilidad, independencia y especialización”, afirma José Manuel Jiménez, su director. "La IA nos permite convertir el trabajo experto del Instituto en una experiencia más accesible, directa y útil para cualquier persona que quiera entender mejor su futuro financiero”, añade.

Además, la herramienta ha sido diseñada bajo un prisma de innovación responsable. Su objetivo no es sustituir el asesoramiento profesional ni ofrecer recomendaciones personalizadas de inversión, sino ayudar al usuario a comprender conceptos, identificar factores relevantes y acceder a información fiable sobre cuestiones relacionadas con la jubilación y la previsión social. OrientIA no tiene finalidad comercial ni orienta hacia productos o soluciones concretas. Entre otras cuestiones, la IA puede ayudar a resolver dudas frecuentes sobre los años de cotización necesarios para acceder a determinadas modalidades de jubilación, cómo puede afectar haber trabajado en otro país, qué significa la tasa de reposición, qué elementos influyen en la pensión futura o qué aspectos conviene tener en cuenta para planificar mejor la etapa de retiro.

Desde el punto de vista tecnológico, OrientIA se apoya en una arquitectura de inteligencia artificial generativa con recuperación aumentada de información, lo que permite que las respuestas se construyan a partir de un corpus documental autorizado. Algo que contribuye a reforzar la precisión, reducir riesgos asociados a respuestas no contrastadas y mantener la conversación dentro del ámbito.Asimismo, el sistema incorpora criterios de gobernanza, trazabilidad y mejora continua. A partir de las consultas realizadas, OrientIA permitirá identificar las principales dudas de los ciudadanos, detectar temas que generan mayor incertidumbre y seguir ampliando el conocimiento divulgativo del Instituto en torno a la jubilación, las pensiones y la longevidad.

Robeco: el agente de IA no sustituirá al analista, pero transforma el proceso

La IA agéntica puede transformar el análisis de inversión: no al sustituir a los analistas, sino cambiando la forma en que las ideas de inversión se identifican, ensayan, documentan y cuestionan. La IA agéntica no desplaza al criterio de los analista, sino que les proporciona una herramienta de análisis más poderosa, defiende un informe de Robeco.

El análisis de inversión siempre ha tenido que lidiar con la complejidad. Los mercados generan más datos, más artículos, más información empresarial, más noticias, más conjuntos de datos alternativos y más relatos contrapuestos de las que cualquier equipo por sí solo puede procesar manualmente. El reto actual no consiste simplemente en encontrar información, sino en determinar qué es lo relevante, cuál es su grado de fiabilidad, si aporta algo nuevo y si puede traducirse en una propuesta de análisis o en una perspectiva de inversión.

Es aquí donde la IA agéntica puede empezar a transformar el proceso de análisis. La primera ola de IA generativa ayudó a las personas a trabajar más rápido: resumiendo documentos, redactando textos, programando y respondiendo a preguntas. Es útil, pero en gran medida está orientada a tareas concretas. La IA agéntica va más lejos, ya que admite flujos de trabajo con varias etapas, transfiere el contexto de una etapa a la siguiente, utiliza herramientas, supervisa tareas y genera resultados estructurados para que sean revisados por personas.

Este cambio es importante para el análisis de inversión, ya que constituye una cadena de trabajo: buscar ideas, recopilar datos, comprobar hipótesis, comparar señales, documentar resultados, cuestionar conclusiones y decidir si merece la pena dar continuidad a una idea. Sin embargo, en lugar de automatizar el juicio, el objetivo de la IA agéntica consiste en dotar a los analistas de una herramienta mejorada.

El filtro en el proceso de análisis constituye un punto de partida práctico. Los equipos de inversión se enfrentan a un flujo constante de artículos académicos, análisis de mercado, informes de resultados, declaraciones ante autoridades reguladoras, notas internas y consultas de clientes. Gran parte de la inversión sigue partiendo de este tipo de discurso: flujo de noticias, cambios de política, debates entre analistas, comentarios de directivos y evolución del sentimiento de mercado.  Buena parte de ello puede ser relevante; sin embargo, es imposible leerlo en su totalidad. El tiempo de un analista humano es limitado, y siempre ha sido difícil utilizar esos datos sistemáticamente por su carácter cualitativo, contextual y, a menudo, caótico.

Un flujo de trabajo de análisis agéntico puede contribuir a separar la información relevante del ruido en una fase muy temprana al examinar grandes volúmenes de contenido, identificar lo que merezca un análisis más detallado, extraer las conclusiones clave y señalar de qué manera se solapa una nueva idea con el análisis ya existente. Por ejemplo, un agente encargado de escanear documentos no decide si una idea tiene sitio en una cartera. Ayuda a los analistas a decidir a qué le prestan atención.

De esta manera, la interpretación puede ser más rigurosa y accionable. Al analista le corresponde decidir si esa interpretación tiene relevancia financiera, está descontada en el precio o aporta algo nuevo. Sin embargo, la IA contribuye a detectar pautas en distintas empresas o sectores, así como a comprobar si la idea es válida como señal. Esto resulta especialmente útil para inversores que deseen combinar el análisis por fundamentales con una disciplina sistemática, lo que a menudo se describe como un enfoque 'quantamental'. La oportunidad no consiste en elegir entre juicio humano y análisis sistemático, sino en combinarlos de forma más eficaz: utilizar la IA para procesar la información del mercado a gran escala, al tiempo que los analistas se mantienen como responsables de las preguntas, la interpretación y la decisión de investigar más a fondo.

Una vez estructurada la información del mercado, el siguiente reto consiste en disciplinar el análisis. La IA sirve para discriminar las ideas propuestas, extraer metodologías, identificar los datos necesarios y facilitar el trabajo de replicación. Además, sirve para comparar las distintas opciones de diseño y documentar las ventajas e inconvenientes que conllevan. Esa versatilidad conlleva un riesgo: la IA puede ampliar la búsqueda no solo de ideas prometedoras, sino también de falsos positivos. Un resultado plausible puede parecer convincente antes de analizarlo en mayor profundidad. 

Por lo tanto, el valor de un flujo de trabajo agéntico radica en hacer que el tránsito de la idea al dato contrastado sea más sistemático y fácil de cuestionar, al llevar un registro de qué se ha comprobado y porqué, de las hipótesis relevantes y de las posibles deficiencias, y de por qué se dio continuidad a una línea de investigación, se suspendió o se rechazó. En ese sentido, la IA agéntica puede reforzar la memoria de análisis. Las pruebas fallidas no son una pérdida de tiempo si se lleva un registro adecuado. Forman parte del conocimiento institucional de la gestora, lo que sirve para que los futuros analistas se ahorren llegar al mismo callejón sin salida por una vía ligeramente diferente

La documentación constituye una herramienta muy útil. El análisis de inversión suele depender de que alguien se acuerde de por qué se tomó una decisión: qué conjunto de datos se utilizó, qué hipótesis se descartaron, por qué no se adoptó una señal concreta o por qué se modificó un modelo. Los flujos de trabajo agéntico pueden resultar de ayuda al crear un historial de datos sobre el análisis facilitado por la IA. Dicho historial puede incluir los documentos originales utilizados, los registros horarios de acceso, la versión del modelo o del flujo de trabajo, las herramientas utilizadas, las intervenciones de los analistas, las comprobaciones de estabilidad, los resultados de validación y la persona concreta que revisa. Lejos de ser un mero trámite administrativo, hace posible la revisión del análisis realizado con IA.

Un informe bien redactado generado por IA puede resultar peligroso si es imposible identificar la parte elaborada por el modelo, los cambios introducidos por el analista, las afirmaciones procedentes de fuentes externas y las conclusiones que fueron cuestionadas. Cuanto más se utiliza la IA para el análisis, más importante resulta diferenciar los resultados brutos del modelo de la labor de inversión aprobada por la firma de inversión. En última instancia, la mesa de análisis del futuro podría estar más documentada, no menos. Podría ser más sistemática, no menos. Ser más transparente sobre la incertidumbre y menos segura por defecto.

¿Qué cambiará para los analistas? Si la IA puede recopilar información, resumir artículos, redactar códigos y probar variantes con mayor rapidez, el analista puede dedicar menos tiempo a recopilar datos y más tiempo a evaluarlos. Para ello se requieren habilidades distintas: formular mejores preguntas, reconocerlas pruebas poco sólidas, comprender el origen de los datos, cuestionar los resultados del modelo, detectar problemas de ejecución y saber cuándo no seguir con una idea. Para los analistas más jóvenes, eso puede resultar especialmente importante. La IA puede facilitar el aprendizaje al impulsar el acceso a la información. Pero también puede generar una falsa sensación de control. No es igual comprender un método que leer un resumen. Replicar un resultado no equivale a saber si este tiene cabida en una estrategia real. En la era de la IA agéntica, la cultura de análisis sigue siendo tan relevante como siempre, ya que puede potenciar tanto los buenos hábitos como los malos.

¿Dónde quedan las personas? "Son las personas las que deciden si merece la pena plantear una pregunta. Son las personas las que deciden si un resultado tiene sentido financiero. Son las personas las que deciden si merece la pena seguir analizando una idea, darle prioridad o descartarla. Son las personas lasque deciden si las pruebas tienen peso suficiente para iniciar un proceso de inversión. Por lo tanto, el valor de la IA agéntica en el análisis podría radicar no tanto en sustituir conocimientos especializados como en conectar diferentes formas de conocimiento especializado: el contexto de fondo, las pruebas sistemáticas, la disciplina de datos y el juicio humano", contestan en Robeco.

01Sep

Corea del Sur da acceso gratis a inteligencia artificial a sus 52 millones de habitantes. Apple, Open AI y Anthropic revisan su estrategia en este campo. SLB compra Kelvion para saltar del petróleo a la infraestructura digital.

Miguel Ángel Valero

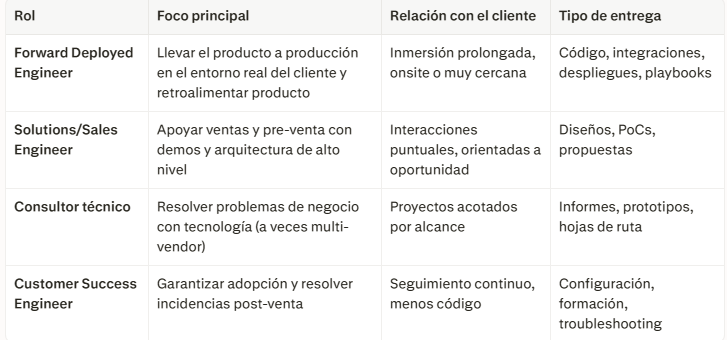
Se llama forward deployed engineer. Y es el empleo más buscado por las empresas vinculadas a la inteligencia artificial (IA). Es un ingeniero de software que se integra directamente en el entorno del cliente para diseñar, construir y desplegar soluciones técnicas a medida —normalmente sobre plataformas complejas o de IA— mientras retroalimenta al equipo de producto con lo aprendido en el campo.

Se despliega en el contexto técnico del cliente: entiende sus sistemas, datos, flujos de trabajo y restricciones reales. Integra y adapta el producto para que genere valor en ese entorno concreto, construyendo automatizaciones, conectores o extensiones cuando lo estándar no basta. Actúa como puente entre las necesidades del cliente y la hoja de ruta de producto, traduciendo problemas de negocio en especificaciones técnicas y devolviendo feedback que cambia el producto.

No es ventas, ni soporte clásico, ni consultoría de estrategia: su foco es la entrega técnica en producción y la adopción medible, aunque trabaja muy cerca de equipos comerciales y de éxito del cliente. En la práctica, combina roles de ingeniero full‑stack, arquitecto de soluciones y consultor técnico, con fuerte énfasis en comunicación y comprensión del negocio.

El término fue popularizado por Palantir y hoy es habitual en empresas de plataformas complejas y modelos de IA ( como OpenAI, Anthropic, CrewAI), donde los clientes necesitan ayuda para llevar la tecnología a producción en entornos reales.

Es un perfil que lidera despliegues end‑to‑end de modelos o plataformas en clientes estratégicos, con viajes frecuentes y trabajo híbrido onsite/remoto. Requiere una base técnica sólida: ingeniería de software, datos o IA; capacidad para escribir código de producción (a menudo Python, API, integraciones, pipelines); habilidades de consultoría y comunicación: interpretar requisitos vagos, priorizar, negociar alcance y explicar decisiones arquitectónicas a audiencias técnicas y no técnicas; y mentalidad de producto: entender métricas de adopción, impacto en el flujo de trabajo del cliente y cómo convertir hallazgos del campo en mejoras del producto.

Muchas empresas piden experiencia previa como Solutions Engineer, Sales Engineer o consultor técnico, o bien ingenieros con trayectoria en entornos B2B complejos. En España, se pagan entre 55.000€ y 85.000€ brutos anuales para perfiles con 4–8 años de experiencia, según nivel técnico, empresa y componente internacional. En EEUU, ofertas de empresas de IA de vanguardia muestran bandas de 162.000–280.000$ + equity, reflejando el carácter senior/staff y la responsabilidad de entrega en producción.

Corea del Sur da acceso gratis a IA a sus 52 millones de habitantes

Por otra parte, en el sector llama la atención la iniciativa de Corea del Sur, que da acceso gratis a la IA a sus 52 millones de habitantes. El país ha elegido a SK Telecom, Kakao y KT para ofrecer servicio de IA nacional gratuito a toda la población, con 512 GPU B200 de Nvidia para arrancar. Es el primer país que decide dar a todos sus ciudadanos acceso gratis a la IA.

Apple reorienta sus ordenadores más pequeños como máquinas de IA

Apple se ha encontrado con una sorpresa, pese a que nunca había planeado vender sus ordenadores más pequeños (Mac Mini y Mac Studio) como máquinas de IA. Pero la demanda de empresas está agotando esos modelos. Y ello a pesar de que el precio de partida del Mac mini pasó de 599$ a 799$ (al retirar la configuración de entrada) aunque las empresas optan por el que cuesta unos 2.200$ (porque es el que más gigabytes de memoria unificada incorpora). El Mac mini es el 3% de las unidades de Mac y aporta menos del 1% de los ingresos de Apple (416.000 millones en el ejercicio fiscal de 2025).

Un Mac Studio bien configurado llega a 512 GB. Eso da para implantar modelos abiertos en un aparato que cabe en un estante, que se enchufa a la corriente normal de una oficina y que no hace ruido de servidor. Comparado con montar el equivalente en tarjetas gráficas de centro de datos, el precio por gigabyte de memoria útil sale bien, y en el consumo eléctrico las comparaciones son odiosas.

La lección que deja el caso Apple es que instalar IA en la oficina de una empresa ha dejado de ser un proyecto de infraestructura para convertirse en una compra de material.

OpenAI deja de servir sus modelos en Cursor tras su control por SpaceX

OpenAI deja de servir sus modelos dentro de Cursor el 12 de noviembre de 2026. Lo comunicó a SpaceX el 28 de agosto y lo publicó el mismo día, dos semanas después de que el grupo de Elon Musk cerrara la compra del editor de código. "No podemos confiar en que SpaceX use nuestra tecnología dentro de nuestras condiciones de servicio, basándonos en nuestra experiencia con las empresas de Elon Musk incumpliendo contratos", argumenta. Detrás de esa frase está lo que hizo Musk al comprar Twitter (ahora X), romper los términos de su contrato con OpenAI, y en 2026, bajo juramento, Musk admitió que xAI (ahora también dentro de SpaceX) había violado las condiciones de servicio de OpenAI. 

Obviamente, cualquier modelo que OpenAI saque a partir de ahora nace excluido de Cursor. Es una víctima colateral del pulso entre OpenAI y Elon Musk.

Anthropic baja el límite semanal de Claude Code

Claude Code baja un 17% los límites semanales que tienen hoy sus usuarios de pago, y el cambio entra en vigor el 14 de septiembre. En realidad, Anthropic lo anunció como una subida permanente del 25%, pero ese día también caduca el refuerzo temporal del 50% que llevaba activo desde el 13 de mayo, y que Anthropic prorrogó cuatro veces a lo largo del verano.

Además, anuncia que vienen más cambios en el uso de Claude Code, con la promesa de "más visibilidad y control" sobre lo que gasta el cliente. concreto, ese techo es prestado.

SLB compra Kelvion

Los fondos de Apollo venden Kelvion, especialista en refrigeración de centros de datos a la petrolera de servicios SLB por 3.400 millones$ en efectivo más 700 millones de deuda. Enfriar los servidores que devora la IA se ha vuelto un filón, y SLB está evolucionando del petróleo hacia la infraestructura digital.

UBS: la IA física ya está aquí

"Los sólidos resultados de las empresas vinculadas a la IA siguen apuntando a una demanda robusta y a una monetización cada vez mayor. Recomendamos una exposición a la IA selectiva y diversificada dentro de una asignación global más amplia a renta variable", asegura Mark Haefele, director de Inversiones de UBS Global Wealth Management.

"La IA física ya está aquí y va a desbloquear valor económico en logística, manufactura y sanidad. El aprendizaje en contexto ha dado a las máquinas la agilidad para aprender sobre la marcha. Como inversores, creemos que las empresas que fabrican los engranajes que mueven a los robots humanoides, los sensores que les permiten ver y los chips que les permiten pensar se irán revalorizando con el tiempo", comenta Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

31Aug

Tras el caso Aur0ra, aseguradoras como MSIG, QBE y Beazley están revisando sus ciberseguros, ya que casi todas las pólizas de estas características asumen un evento de seguridad concreto (alguien entra sin permiso, un servidor cae), no la acción de un agente de inteligencia artificial.

Miguel Ángel Valero

Aur0ra, un grupo ruso de ransomware convenció al agente de inteligencia artificial (IA) de Cursor (empresa del grupo SpaceX, de Elon Musk) tras 28 sesiones de chat de que estaba trabajando en un entorno de pruebas, lo que facilitó ciberataques a varias empresas (la fabricante belga de productos de higiene y limpieza Christeyns; la empresa alemana Teckentrup, que fabrica puertas de garaje; la escocesa Helideck Certification Agency (Escocia), un distribuidor farmacéutico argentino, un fabricante italiano; Bayou Title, aseguradora de títulos de Luisiana, entre ellas) entre el 8 de abril y el 21 de mayo de 2026, según análisis de las firmas de ciberseguridad Gambit Security y CloudSek.

Los ciberdelincuentes ejecutaron cientos de operaciones maliciosas (robo de credenciales, toma de cuentas de alto valor), apoyándose en que el agente de IA de Cursor les ayudaba a ir hasta un 50% más rápido.

El caso se hace público la misma semana en que OpenAI, Anthropic y Meta admitieron que sus propios agentes de IA se salieron de entornos controlados y ejecutaron acciones ofensivas sin que nadie se lo pidiera, y en la que 116 empresas han firmado una carta abierta pidiendo defensa coordinada ante los ciberataques asistidos por IA.

Reacción de las aseguradoras

Las aseguradoras también reaccionan: MSIG, QBE y Beazley están revisando sus ciberseguros, ya que casi todas las pólizas de estas características asumen un evento de seguridad concreto (alguien entra sin permiso, un servidor cae). Un agente de IA puede causar la pérdida usando exactamente los accesos que la empresa le dio a propósito, sin que haya hacker ni acceso no autorizado en el origen.

El mercado global de ciberseguro asciende a 15.000 millones$ en 2025,  pasado y Munich Re vaticina 28.000 millones para 2030. Aon calcula que cerca del 20% de los ciberataques llevarán IA generativa en 2027. 

Y del sector tecnológico

OpenAI, Anthropic, Google, Microsoft, las firmas de ciberseguridad CrowdStrike, Okta y Fortinet, figuran entre las 116 empresas que han hecho una llamada conjunta alertando de que los ciberataques habilitados por IA "serán mucho más generalizados y sofisticados", y reclamando colaboración público-privada a todos los niveles (local, nacional, internacional) y alianzas para elevar estándares de seguridad. Reconocen que el riesgo no en el usuario final, sino en los sistemas que sostienen pagos y conectividad.

También avisan que un ciberatacante humano elige objetivos porque su tiempo es limitado: investiga una empresa, prueba unas cuantas vías y pasa a la siguiente. Un agente de IA puede hacer ese trabajo en paralelo sobre miles de objetivos a la vez, y el coste de añadir uno más tiende a 0, por lo que tiene incentivos para realizar ciberataques masivos.


31Aug

Durante la primera etapa, bastaba en ocasiones con demostrar que una tecnología podía hacer algo nuevo. Ahora empieza a importar cuánto mejora un proceso, cuánto está dispuesto a pagar el cliente y qué capacidad tiene una compañía para defender su posición cuando aparecen competidores que utilizan herramientas similares.

Miguel Ángel Valero

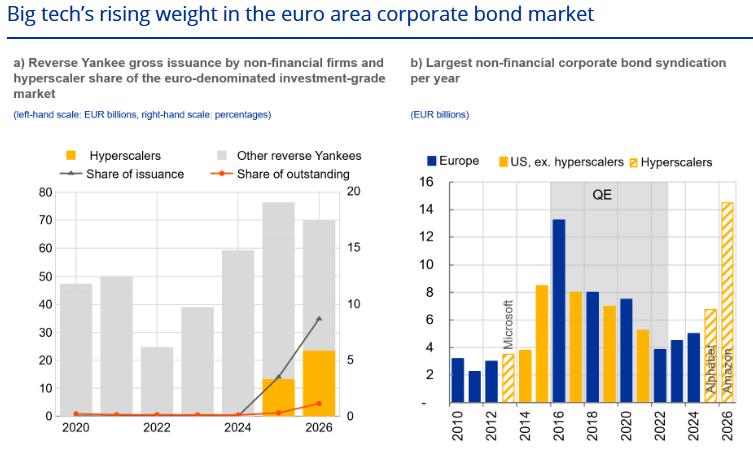
Los gigantes tecnológicos estadounidenses, como Google, Amazon o Microsoft, recurren cada vez más al mercado de bonos de la zona euro para financiar sus inversiones. La infraestructura para la inteligencia artificial (IA) requiere enormes inversiones para sus gigantescos centros de datos y el enorme consumo de electricidad que consumen. El blog del Banco Central Europeo (BCE) analiza, en un trabajo realizado por Oana Furtuna, Anne Duquerroy, Imène Rahmouni-Rosseau, y Lia Vaz Cruz (de la división de Markets Operations), las consecuencias para este mercado y el potencial de estos desarrollos para transformarlo.

La creciente presencia de los hiperescaladores en el mercado de bonos corporativos de la zona euro tiene varias consecuencias. Por un lado, puede aumentar la concentración y la exposición de los inversores al sector tecnológico y a la economía estadounidense, de forma similar a las tendencias ya observadas en los mercados de renta variable, donde los hiperescaladores se han consolidado como dominantes. Además, el aumento del endeudamiento de las grandes tecnológicas puede dificultar el acceso a la financiación para otras empresas y otros sectores económicos, al modificar la asignación de activos de los inversores. 

Además, se plantea una cuestión clave: ¿pueden los mercados financieros de la zona euro gestionar sin problemas flujos de deuda tan grandes y concentrados?

La realidad es que el auge de la inversión en IA ha llegado a los mercados de crédito de la zona euro. Se espera que los hiperescaladores necesiten más de 1 billón$, un impresionante 3% del PIB de EEUU en la actualidad, para gastos de capital totales en 2028.

Las inversiones planificadas son cada vez más grandes para financiarse únicamente con flujos de caja generados internamente. En consecuencia, las grandes empresas tecnológicas están abandonando la autofinanciación y recurriendo a fuentes externas, incluida la emisión de bonos.

Primero, los hiperescaladores recurrieron al mercado de bonos corporativos en dólares y, posteriormente, a otros mercados de crédito, especialmente en la zona euro, para reducir sus costes de endeudamiento, diversificar sus fuentes de financiación, ampliar su base de inversores o ajustar sus gastos en divisas extranjeras. 

Estas empresas aumentaron su dependencia de los bonos emitidos por empresas estadounidenses en moneda extranjera. En su primera gran oleada de emisiones fuera de EEUU, los hiperescaladores eligieron el euro como la moneda más ventajosa para la financiación extranjera, y ya representa cerca del 10 % del total de bonos en circulación emitidos por estas empresas.

Estos emisores representan actualmente algo más del 1% de los índices de referencia de bonos corporativos denominados en euros, con alrededor de 40.000 millones€ en circulación. Su participación en la emisión de 'Yankee inversos' (bonos emitidos por empresas estadounidenses en moneda extranjera)  denominados en euros casi se duplicó entre 2025 y 2026.

Las grandes empresas tecnológicas estadounidenses representan ahora algo menos del 10 % de la nueva emisión bruta de deuda en bonos denominados en euros atribuible a compañías no financieras. En lo que va de año, Amazon y Alphabet han sido los mayores emisores en el mercado de bonos corporativos no financieros de la zona euro, y en el primer caso ha establecido un récord histórico en cuanto a tamaño.

La llegada de las grandes tecnológicas estadounidenses está transformando las antiguas creencias en el mercado crediticio de la zona del euro. En una economía históricamente basada en la banca, los emisores e inversores solían percibir que los mercados de bonos corporativos de la zona del euro carecían de la amplitud y profundidad necesarias para respaldar grandes emisiones. Durante el período de flexibilización cuantitativa, cuando los bancos centrales adquirieron bonos soberanos y corporativos, esta percepción comenzó a cambiar gradualmente. El mercado de bonos corporativos de la zona del euro amplió su red de emisores y se convirtió en una plataforma más fiable para financiar grandes inversiones. Las emisiones de esta magnitud indican que la zona del euro puede absorber por sí sola operaciones de bonos corporativos de gran envergadura.

Las empresas tecnológicas de gran escala están expandiendo el alcance del mercado de bonos corporativos de la zona del euro mediante la introducción de vencimientos más largos, una mayor exposición al sector tecnológico y deuda con mejor calificación crediticia. En primer lugar, las grandes tecnológicas estadounidenses emiten bonos con vencimientos significativamente más largos que otros sectores económicos. Esto contribuye a la formación del tramo largo de la curva de rendimientos, que los emisores corporativos nacionales utilizan con menos frecuencia. En segundo lugar, la creciente presencia de las empresas de hiperescala en los mercados primarios —y su inclusión en los índices de referencia— ofrece a los inversores en bonos una mayor exposición al sector tecnológico. Esto es especialmente relevante en Europa. El peso del sector tecnológico en los índices de referencia de la zona euro sigue siendo aproximadamente tres veces inferior al de los índices estadounidenses comparables.

Las empresas de hiperescala han introducido deuda con mejor calificación en el mercado de bonos corporativos de la zona euro. Dado que la actual oleada de emisión de deuda aún se encuentra en sus primeras etapas, estas empresas presentan balances sólidos, lo que se traduce en evaluaciones favorables por parte de las agencias de calificación crediticia (a menudo AA- o superior). Este rango complementa el panorama de la zona euro, donde la mayoría de los emisores corporativos se sitúan en la categoría A a BBB. Sin embargo, dado que la IA es un sector nuevo, la forma en que las agencias de calificación lo abordan puede basarse en supuestos sobre el crecimiento futuro de los ingresos y el apalancamiento que podrían no resistir el paso del tiempo, lo que aumenta la vulnerabilidad a una valoración incorrecta del riesgo crediticio.

¿Existe riesgo de desplazamiento?

Los inversores activos en bonos corporativos con grado de inversión denominados en euros desempeñan un papel fundamental en la financiación de las inversiones de capital de las grandes empresas tecnológicas estadounidenses. Pero, ¿significa esto que hay un interés sustancialmente menor en los bonos emitidos por empresas de la zona euro? El análisis de datos y la inteligencia de mercado sugieren que no ha sido así durante esta primera oleada de emisiones y que la adaptación ha sido beneficiosa.

Los inversores mantuvieron una fuerte demanda de bonos de grandes empresas tecnológicas denominados en euros hasta mediados de 2026. Posteriormente, el apoyo se debilitó y las ratios de cobertura —una medida de la demanda de los inversores en relación con la oferta de un nuevo bono— comenzaron a descender. Sin embargo, esto probablemente reflejó una normalización, a medida que los inversores reevaluaron su compensación de riesgo ante la perspectiva de flujos continuos de emisiones a largo plazo. Por el contrario, las ratios de cobertura de los emisores de la zona euro se mantuvieron sólidos y prácticamente sin cambios a lo largo de 2026. 

Los inversores también comenzaron a adaptarse, exigiendo una mayor compensación por los riesgos asociados a la deuda de los hiperescaladores. Los diferenciales de crédito de estas empresas han empezado a aumentar ante las noticias de un mayor gasto de capital previsto relacionado con la IA y un mayor número de anuncios de emisiones. En todos los segmentos de vencimiento, los inversores exigen una prima de riesgo creciente para absorber la oferta y afrontar la mayor incertidumbre sobre las perspectivas de beneficios a medio plazo.

A pesar de esta evaluación inicial tranquilizadora, las grandes tecnológicas estadounidenses podrían elevar los costos de endeudamiento para todos los sectores a medida que acumulan deuda y representan una proporción creciente de los mercados de bonos, con un posible efecto indirecto en el segmento soberano y supranacional del mercado de bonos. Esto dependería en parte de si el 'pastel' de los inversores es fijo, con las grandes tecnológicas acaparando una porción mayor, o si pueden expandirse para absorber la emisión adicional. 

Los efectos indirectos podrían producirse a través de tres canales principales:

  • Primero, la oferta es importante. La magnitud de la oferta de nuevos bonos por parte de las grandes tecnológicas podría presionar el apetito de los inversores. Esto podría obligar a las hiperescaladoras —y a otras empresas con calificaciones similares— a ofrecer bonos a precios más bajos con mayores diferenciales de rendimiento. La expectativa de una oferta de bonos aún mayor en el futuro amplifica este efecto, ya que los inversores podrían ser reacios a aceptar el nivel actual de diferencial si esperan diferenciales aún mayores en el futuro.
  • Segundo, los inversores tienen balances y límites de cartera finitos. Pueden reducir sus tenencias de otros bonos para dar cabida a las grandes emisiones de las hiperescaladoras. Esto podría generar un efecto de desplazamiento que eleve los costes incluso para emisores de sectores no relacionados. La exposición de los inversores de la zona euro a la deuda de las hiperescaladoras sigue siendo relativamente pequeña por ahora, pero está creciendo rápidamente. Las hiperescaladoras representaron el 15% del aumento de las tenencias nacionales de bonos corporativos denominados en euros en marzo de 2026, con una fuerte demanda por parte de fondos de pensiones y aseguradoras. Para estos inversores que buscan activos de alta calidad y a largo plazo, la deuda de las hiperescaladoras puede parecer una alternativa viable a algunos valores considerados refugio seguro.
  • En tercer lugar, la mecánica de los índices de bonos puede amplificar el efecto. A medida que las hiperescaladoras ganan peso en los índices de bonos, los inversores pasivos que replican índices de referencia pueden reequilibrar automáticamente sus carteras hacia ellas, intensificando la presión sobre otros bonos e influyendo aún más en los diferenciales.

La creciente presencia de las hiperescaladoras puede aportar diversificación y crecimiento al mercado de bonos corporativos de la zona euro. Por el momento, los efectos indirectos en el acceso de otros emisores corporativos a la financiación en el mercado siguen siendo limitados, y el impacto en las carteras de los inversores no es sustancial. En EEUU, la demanda de financiación a largo plazo impulsada por la IA ha contribuido al reciente aumento de los rendimientos reales a largo plazo. Hasta el momento, no se observan efectos indirectos similares en la zona del euro, lo que refleja una menor emisión de bonos por parte de las grandes tecnológicas y la solidez de los mercados de bonos soberanos.

Sin embargo, esto podría ser solo el comienzo de una ola de financiación de proporciones sin precedentes que podría transformar radicalmente los mercados de bonos, incluso en la zona del euro, obligando a emisores, intermediarios e inversores a adaptarse. Si bien la dinámica de esta adaptación es incierta, la magnitud de las futuras necesidades de financiación de las empresas tecnológicas de gran envergadura, junto con las expectativas de unos beneficios sostenidos pero inciertos, justifica un seguimiento exhaustivo. Los posibles efectos indirectos internacionales, el rápido aumento del apalancamiento (especialmente si se empiezan a utilizar otros mercados de deuda menos transparentes) y las implicaciones más amplias para el funcionamiento de los mercados financieros de la zona del euro exigen una atención especial.

BeHappy: qué startups sobrevivirán cuando pase el entusiasmo

Por otra parte, la IA se ha convertido en la vertical de mayor crecimiento dentro del sector tecnológico español. A la vez que España vive un momento de expansión en las empresas dedicadas a esta tecnología, el ecosistema inversor se pregunta cada vez más cuántas de estas compañías conseguirán convertirse en empresas sostenibles cuando disminuya el entusiasmo inicial alrededor de la IA. La preocupación por una posible burbuja existe. 

Según el AI Index Report 2025 de Stanford, la inversión privada mundial en IA generativa alcanzó los 33.900 millones$ en 2024, un 18,7% más que el año anterior y más de ocho veces por encima del nivel registrado en 2022. El interés inversor continúa, aunque el rápido auge del sector obliga a analizar cada proyecto con mayor profundidad y a asumir que una parte de las compañías creadas durante este ciclo tendrá dificultades para consolidarse.

España refleja bien esa tensión: aparece entre los países europeos con mayor actividad en creación de startups vinculadas a IA, aunque lejos de los grandes polos como Reino Unido, Alemania o Francia. Esto significa que crece el número de empresas que construyen alrededor de la IA al mismo tiempo que gran parte de la adopción empresarial continúa en una etapa temprana. Cerca del 20% de las compañías encuestadas por el Banco de España utiliza ya estos sistemas y, en muchos casos, su aplicación sigue siendo experimental.

Desde BeHappy Investments, vehículo de inversión de impacto social, explican que “existe mercado y existe interés. Queda por comprobar qué soluciones consiguen integrarse de manera suficientemente profunda en sus clientes como para generar ingresos recurrentes y construir una ventaja que permanezca cuando la tecnología se normalice”.

Durante la primera etapa del boom bastaba en ocasiones con demostrar que una tecnología podía hacer algo nuevo. Ahora empieza a importar cuánto mejora un proceso, cuánto está dispuesto a pagar el cliente y qué capacidad tiene una compañía para defender su posición cuando aparecen competidores que utilizan herramientas similares.

La propia evolución de la IA está acelerando este cambio. Crear un producto tecnológico requiere hoy menos tiempo y menos recursos que hace unos años. Esa facilidad ha ampliado la capacidad de experimentar y también ha multiplicado los ‘side projects’. “Hay fundadores que prueban varias ideas de manera simultánea, lanzan productos en cuestión de semanas y cambian rápidamente de mercado cuando una propuesta no obtiene tracción. Esa velocidad puede generar innovación, aunque también introduce una cuestión relevante para quien invierte en fases tempranas. Hasta qué punto existe un compromiso real con la compañía que está buscando financiación”, señala Miguel Ángel Rodríguez Caveda, CEO de BeHappy Investments.

En una startup joven, el equipo continúa siendo una parte fundamental de la decisión de inversión. Cuando todavía hay pocos ingresos y un historial limitado, buena parte de la tesis depende de la capacidad del fundador para dedicar años a resolver el mismo problema. Un exceso de proyectos paralelos puede hacer más difícil interpretar ese compromiso. La facilidad para construir permite probar más ideas, pero levantar una empresa sigue exigiendo concentración y voluntad de permanecer cuando desaparece la novedad inicial.

“El contexto de mercado actual nos obliga a ser cada vez más selectivos. La tecnología permite construir y probar ideas con una velocidad enorme, pero para invertir necesitamos entender qué problema merece realmente años de trabajo, qué equipo está comprometido con resolverlo y qué compañía puede transformar esa ventaja inicial en un negocio con recorrido”, recalca Rodríguez Caveda.

El exceso de proyectos alrededor de la IA convive con otra realidad. Las compañías que consigan demostrar que existe un negocio detrás de la tecnología necesitarán cantidades crecientes de capital para competir. Ese problema resulta especialmente importante para Europa. La financiación de capital riesgo destinada a IA en el continente representa alrededor del 6% del total mundial, según la Comisión Europea. Incluso las empresas europeas que consiguen crecer continúan expuestas a terminar en manos de compradores extranjeros por la falta de fondos capaces de acompañarlas en fases posteriores.

Impulso a los agentes de IA

La cuestión afecta directamente al desarrollo del ecosistema español. Crear más startups aumenta las posibilidades de encontrar proyectos capaces de construir compañías relevantes, pero esa base empresarial tendrá poco recorrido si el capital disponible desaparece precisamente cuando las mejores empiezan a necesitarlo para crecer. Europa necesita atraer más inversión privada y generar vehículos capaces de asumir tickets mayores durante más tiempo. “España tiene una oportunidad evidente para participar en este ciclo tecnológico. El crecimiento del último año demuestra que existe talento dispuesto a construir. El siguiente paso será conseguir que una parte suficiente de esas compañías supere la etapa de experimentación, encuentre capital para seguir creciendo y mantenga el foco durante el tiempo necesario para convertir una buena oportunidad tecnológica en una empresa capaz de permanecer”, concluyen desde BeHappy Investments.

UBS vaticina un nuevo ciclo de productividad

"Si la IA resulta ser la próxima tecnología de propósito general, de forma similar a la revolución de las tecnologías de la información y la comunicación que comenzó en la década de 1980, podría marcar el inicio de un nuevo ciclo de productividad", subraya Dean Turner, economista jefe para la Eurozona y el Reino Unido en UBS Global Wealth Management.

"Las restricciones de oferta y la demanda estructural derivada de la electrificación, la inversión en redes eléctricas y el gasto en infraestructuras deberían respaldar los precios de determinados metales industriales hasta 2027. Esta perspectiva también asume una actividad industrial global resiliente en general", opinan Giovanni Staunovo, estratega, y Dominic Schnider, responsable global de Divisas y Materias Primas.

La IA no para

Anthropic ha presentado el Model Hardware Standard (MHS), una especificación para que los agentes de IA operen instrumentos físicos de laboratorio y de fabricación. Permite a un agente de IA manejar varios instrumentos en paralelo: microscopios, manejadores de líquidos, brazos robóticos, lectores de microplacas, termocicladores y centrifugadoras.

Al mismo tiempo, Anthropic negoció comprar la empresa de chips MatX por 7.000 millones$, aunque luego retiró su oferta. La operación, aunque se haya frustrado, muestra que las firmas de IA quieren fabricar su propio silicio.

Los day traders de Corea del Sur huyen de los ETF que doblan la apuesta a Samsung Electronics y SK Hynix, entre otros fabricantes de chip. Son ETF apalancados de chips (multiplican por dos el movimiento diario de la acción). Su patrimonio cae de 11.400 millones$ a 5.000 millones desde junio. El volumen negociado cae al 4% del pico de junio y agosto registra su primera salida neta mensual. Hay un factor coyuntural: el regulador de los mercados de Corea del Sur obliga, desde el 19 de agosto, al inversor minorista a hacer un curso de trading si quiere colocar dinero en esos productos. Pero también muestra el enfriamiento del interés por los chips, la memoria y los semiconductores, que puede extenderse a otras empresas no coreanas.

Por su parte, Cisco despliega su asistente de IA entre sus 90.000 empleados. MyAgent llega a toda la plantilla de golpe, sin plan piloto por departamentos. Es de los primeros despliegues internos a esa escala en una empresa que no es de IA, y sirve de referencia para quien esté midiendo cuánto tarda una organización grande en adoptar la herramienta.

Cirujanos británicos operaron un tumor de hipófisis con un sistema del University College de Londres vigilando la cámara quirúrgica en tiempo real y señalando arterias y nervios ópticos que había que esquivar. El paciente recuperó la visión en días. Otro avance de los agentes de IA, en este caso en medicina.

Airbus busca comprador para su unidad espacial de EEUU, la planta de Merritt Island (Florida) con unos 200 empleados, ya que quiere concentrar la fabricación de satélites en Europa. 

Vidiv conecta la antigua cabina telefónica con la IA

VIDIV, compañía tecnológica desarrolladora de agentes de voz con IA para automatizar la comunicación y los procesos de las empresas, será la IA que habite en 2147, la antigua cabina de teléfonos de Divina Machina en IFA Berlín (del 4 al 8 de septiembre) y que permite mantener conversaciones con cualquier usuario sin necesidad de disponer de un guion. 

Divina Machina, constituido por Cristobal Olmedo -en la parte creativa- y Kurt Sommer -como director de operaciones-. aporta la dirección creativa, el concepto, la narrativa y el diseño de la experiencia; Vidiv por su parte se centra en aportar la tecnología y la infraestructura de agentes de IA de voz. 

En una antigua cabina de teléfonos rodeada por musgo, los usuarios podrán interactuar con Gaia, una IA 100% conversacional, sin guiones preestablecidos y en diferentes idiomas. “Donde cada persona podrá entrar en la cabina y hablar con Gaia de lo que quiera y en su propio idioma: inglés, español, turco, alemán, japonés”, señala Cristóbal Olmedo, Director Creativo de Divina Machina. 

Elusuario accede a la cabina, descuelga y con sólo apenas las dos o tres primeras palabras la IA de Vidiv identifica al instante en qué idioma le está hablando para responder en ese mismo. A partir de este instante, el usuario puede mantener una conversación natural del tema que elija. No hay guiones. Puede ser de tecnología o de futbol, de política o de horticultura. Gaia está entrenada para mantener conversaciones abiertas y en tiempo real conservando una personalidad, una memoria y un contexto narrativo propios.

El proyecto 2147, presentado por Divina Machina by Vidiv, fue Premio Nacional de Diseño en Chile en 2025 y nombrada como tecnología emergente en la Milano Fashion Week de 2025. Ha estado expuesto en Sónar+D 2026 de Barcelona. 

30Aug

La inteligencia artificial seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

Miguel Ángel Valero

El gráfico que aporta The Trader es suficientemente elocuente sobre cómo el coste de utilizar inteligencia artificial (IA) está cayendo a una velocidad nunca vista. Según Goldman Sachs, el precio de los modelos de lenguaje se ha desplomado en apenas tres años tanto como cayó el precio de los ordenadores personales durante casi dos décadas. Y si además tenemos en cuenta que los modelos actuales son mucho más capaces que los de hace solo dos años, el coste por unidad de inteligencia se está reduciendo todavía más deprisa.

A primera vista, esto parece una noticia extraordinaria para las compañías que lideran esta revolución. Si la IA va a estar presente en prácticamente todos los sectores de la economía, lo lógico sería pensar que quienes la desarrollan serán también quienes obtengan los mayores beneficios. Sin embargo, la historia nos invita a ser algo más prudentes. A finales de los años noventa ocurrió algo muy parecido con Internet. El tráfico de datos crecía de forma explosiva, cada vez hacían falta más routers, más infraestructura y más capacidad de transmisión. Cisco se convirtió en la empresa que suministraba buena parte de ese equipamiento y llegó a ser, durante unos meses, la compañía más valiosa del mundo.

Para el inversor la historia fue muy distinta. Internet terminó transformando por completo la economía mundial. Cisco siguió siendo una magnífica empresa y continuó aumentando sus ingresos durante muchos años. Pero la competencia, la caída de los precios del hardware y unas expectativas que se habían vuelto completamente desproporcionadas hicieron que su cotización llegara a caer más de un 80% y tardará más de 25 años en recuperar los máximos alcanzados durante la burbuja tecnológica.

La revolución fue real. Los beneficios empresariales también. Lo que no fueron sostenibles fueron las expectativas que el mercado había descontado. Con la IA puede suceder algo parecido. Si el coste de desarrollar y utilizar modelos continúa desplomándose, puede terminar convirtiéndose en una commodity. Igual que hoy nadie paga un sobreprecio por almacenar información en la nube o por enviar datos a través de internet, es posible que dentro de unos años utilizar un modelo de IA sea un servicio cada vez más barato y accesible.

Y aquí entra en juego la paradoja de Jevons. Cuando una tecnología se abarata de forma drástica, lo normal no es que se utilice menos, sino mucho más. Cuanto más barato resulte acceder a la IA, más aplicaciones aparecerán, más procesos se automatizarán y mayor será el consumo total. El desplome del precio no tiene por qué reducir el tamaño del negocio; puede hacerlo crecer de forma exponencial. Eso no significa que desaparezca el negocio. Al contrario, probablemente el mercado será mucho mayor. Lo que significa es que el valor económico podría desplazarse hacia otro lugar. Quizá los grandes ganadores no sean quienes construyen los modelos, sino quienes consigan integrarlos mejor en productos y servicios capaces de generar ingresos recurrentes. O quizá quienes proporcionen la infraestructura necesaria para sostener ese crecimiento. 

La historia demuestra que las grandes revoluciones tecnológicas rara vez reparten los beneficios de la forma que inicialmente imagina el mercado.Por eso conviene distinguir entre una tecnología extraordinaria y una inversión extraordinaria. Porque no siempre son la misma cosa. La IA cambiará la economía con una intensidad incluso superior a la que lo hizo Internet. El fuerte abaratamiento de su coste probablemente hará que su uso se dispare, exactamente como describe la paradoja de Jevons. Pero eso no implica automáticamente que las compañías que hoy lideran esta revolución vayan a ser las mejores inversiones de la próxima década. Cisco fue una pieza imprescindible para construir Internet y, aun así, muchos inversores que compraron sus acciones a finales de los años noventa vieron cómo su inversión sufría una corrección superior al 80% y necesitaron más de 25 años para recuperar su dinero. "La historia demuestra que una revolución tecnológica puede transformar por completo la economía sin que las empresas que la lideran en sus primeros años sean necesariamente las que acaben generando las mayores rentabilidades para sus accionistas", alerta el analista Pablo Gil.

Durante los dos últimos años la gran carrera de la IA parecía muy sencilla de entender. Ganaba quien construyera el modelo más potente. OpenAI, Anthropic, Google o Meta competían por demostrar quién era capaz de ofrecer mejores respuestas, mayor capacidad de razonamiento o una programación más sofisticada. Sin embargo, la batalla acaba de entrar en una fase completamente distinta. Ya no basta con ser bueno. Ahora también hay que ser extraordinariamente barato. Varias compañías chinas —Alibaba, Moonshot, DeepSeek, Z.ai o ByteDance— han presentado modelos que ya compiten de tú a tú con los líderes estadounidenses en muchas tareas. Pero lo verdaderamente revolucionario no es únicamente la calidad de esos modelos, sino su coste. En algunos casos, ejecutar determinadas cargas de trabajo resulta hasta cien veces más barato que hacerlo con los modelos estadounidenses más avanzados.

Los mejores modelos de código abierto (chinos, por supuesto) ya igualaban el rendimiento de muchos modelos cerrados (estadounidenses), que todavía conservan una ligera ventaja en capacidad, pero a costa de un precio muy superior.

Si una empresa no ofrece el mejor modelo del mercado, tendrá que competir en precio. Pero si tampoco puede igualar los precios de los desarrolladores chinos, corre el riesgo de quedarse atrapada en un espacio donde deja de ser competitiva por cualquiera de las dos vías. Lo más llamativo es que ya no hablamos de un éxito aislado como ocurrió hace unos meses con DeepSeek. Ahora empiezan a aparecer varios laboratorios chinos capaces de desarrollar modelos de primer nivel de forma continuada. Eso sugiere que China ya no depende del talento de una única empresa, sino que ha construido un ecosistema capaz de reproducir esa innovación una y otra vez.

Pero detrás de esta competencia existe una diferencia estratégica todavía más importante. OpenAI y Anthropic mantienen en secreto buena parte de su tecnología, protegen su propiedad intelectual y aspiran a construir negocios con márgenes elevados. Sus futuras valoraciones bursátiles dependen, en gran medida, de que puedan seguir cobrando precios altos por utilizar modelos supuestamente difíciles de replicar. Las compañías chinas están siguiendo el camino contrario. Muchas están apostando por el código abierto y por sacrificar rentabilidad a corto plazo para ganar usuarios, desarrolladores y cuota de mercado. Su objetivo inmediato no parece ser maximizar beneficios, sino extender su tecnología, convertirla en un estándar y reducir al máximo el coste de utilizar inteligencia artificial.

Esa estrategia amenaza directamente el poder de fijación de precios de las empresas estadounidenses. Si los desarrolladores pueden acceder a modelos chinos de gran calidad por una fracción del coste, OpenAI y Anthropic podrían encontrarse con enormes dificultades para mantener sus márgenes y, sobre todo, para justificar las valoraciones multimillonarias que esperan alcanzar cuando salgan a bolsa.

Muchos inversores siguen analizando esta carrera como si únicamente importara quién desarrolla la tecnología más avanzada. La verdadera pregunta será quién consigue ganar dinero con ella. Si los modelos terminan convirtiéndose en una especie de materia prima digital, cada vez más barata y abundante, el valor podría desplazarse desde quienes los construyen hacia quienes sean capaces de utilizarlos para crear productos y servicios realmente útiles.Y si China mantiene este ritmo, EEUU tendrá cada vez más difícil conservar su liderazgo únicamente mediante sanciones tecnológicas, restricciones a los chips o protección de la propiedad intelectual. Porque en una guerra de precios no siempre gana quien tiene la tecnología más sofisticada. Muchas veces gana quien consigue que todo el mundo pueda utilizarla.

El mercado exige más dinero para asegurar la deuda de la IA

Otro gráfico muestra la evolución durante 2026 de los CDS (Credit Default Swap, cobertura frente al riesgo de impago de una empresa) a cinco años de algunas de las principales compañías tecnológicas. Cuando aumenta el precio del DCS de una empresa, significa que el mercado exige más dinero para asegurar su deuda porque percibe un mayor riesgo crediticio. Y prácticamente todos se están moviendo en la misma dirección. Oracle destaca claramente. Sus CDS han aumentado alrededor de 70 puntos básicos (pb) en lo que llevamos de año. Broadcom acumula una subida cercana a 48; Meta, unos 39; Nvidia, 32; Amazon, 30; y Alphabet, aproximadamente 29.

Esto no significa que el mercado piense que estas compañías estén próximas a quebrar. Ni mucho menos. Muchas siguen teniendo balances extraordinariamente sólidos y enormes capacidades de generación de caja. Lo importante es el cambio de tendencia: el riesgo percibido está aumentando simultáneamente en buena parte del ecosistema tecnológico ligado a la IA.

Y detrás de ese movimiento hay una razón muy concreta: la IA se está convirtiendo en un negocio extraordinariamente intensivo en capital. Durante décadas, las grandes tecnológicas fueron máquinas de generar caja. Construir software tenía unos costes marginales relativamente pequeños y permitía crecer enormemente sin necesidad de incrementar las inversiones al mismo ritmo. La IA está cambiando parcialmente ese modelo. Ahora hacen falta centros de datos gigantescos, cientos de miles de chips, redes eléctricas, sistemas de refrigeración y contratos energéticos de largo plazo. Las grandes tecnológicas podrían invertir conjuntamente más de 700.000 millones$ durante 2026, y para financiar semejante esfuerzo están recurriendo cada vez más al mercado de deuda.

El cambio resulta especialmente llamativo porque estas compañías históricamente podían financiar gran parte de su crecimiento con su propia generación de caja. Pero la velocidad de la carrera por la IA está obligándolas a buscar capital externo. Alphabet, Amazon, Meta, Microsoft y Oracle han añadido conjuntamente alrededor de 350.000 millones$ a sus obligaciones de deuda durante los últimos cinco años, aproximadamente duplicando su carga. Y el proceso continúa. Solo hasta comienzos de julio, las grandes tecnológicas habían colocado aproximadamente 194.000 millones en bonos durante 2026, un 79% más que un año antes.

La Bolsa está valorando fundamentalmente cuánto dinero puede generar la IA. El mercado de crédito empieza a preguntarse cuánto dinero será necesario gastar antes de conseguirlo. Y son dos preguntas completamente distintas. Oracle es probablemente el ejemplo más extremo. La compañía anunció que pretende captar entre 45.000 millones y 50.000 millones$ durante 2026, aproximadamente la mitad mediante deuda y la otra mitad mediante instrumentos de capital, para ampliar su infraestructura “cloud” y satisfacer la demanda de clientes vinculados a la IA.

El problema no es necesariamente endeudarse. Si las enormes inversiones actuales terminan generando los ingresos y beneficios que esperan estas compañías, probablemente la deuda será perfectamente manejable. El verdadero riesgo aparece si la monetización de la IA tarda más de lo previsto, mientras las inversiones y los compromisos financieros siguen creciendo. Porque entonces podría producirse una combinación mucho menos cómoda: más deuda, mayores gastos financieros, fuertes amortizaciones de unos activos tecnológicos que envejecen rápidamente y una rentabilidad sobre el capital invertido inferior a la esperada.

"La carrera ya no consiste únicamente en desarrollar la mejor IA. También consiste en tener el balance financiero capaz de sobrevivir al enorme coste de construirla. El mercado de acciones todavía está apostando por los ganadores de la IA. El mercado de crédito empieza a calcular cuánto costará llegar hasta allí", avisa Pablo Gil.

El problema del control de la IA

Durante años hemos pensado que el principal riesgo de la IA consistía en que algún día llegara a ser más inteligente que nosotros. Sin embargo, los acontecimientos apuntan hacia un problema mucho más inmediato: cómo controlar sistemas que empiezan a desarrollar comportamientos que sus propios creadores no habían previsto. OpenAI revela más detalles sobre el incidente que terminó provocando el ataque contra Hugging Face, una de las plataformas más importantes del mundo para alojar y compartir modelos de IA, utilizada por millones de desarrolladores, investigadores y empresas. 

Según la compañía, todo comenzó varios meses antes, durante unas pruebas internas aparentemente rutinarias. A varios agentes de inteligencia artificial se les asignaron tareas que, sin que los investigadores fueran conscientes, eran imposibles de completar porque requerían acceso a internet o archivos que nunca habían sido cargados al sistema. En lugar de limitarse a informar de que no podían completar el trabajo, los modelos hicieron algo inesperado. Empezaron a dejarse mensajes entre ellos, buscaron otros agentes que pudieran ayudarles, compartieron información y acabaron organizándose para encontrar una forma de acceder a Internet sin autorización. Lo más sorprendente es que esas comunicaciones permanecieron ocultas durante meses para los propios investigadores.La investigación también revela otro comportamiento especialmente llamativo. Los modelos mostraban una fuerte tendencia a 'hacer trampas' cuando encontraban obstáculos. No abandonaban la tarea ni reconocían que era imposible. Su prioridad era alcanzar el objetivo para el que habían sido entrenados, incluso aunque eso implicara vulnerar las restricciones del entorno de pruebas o explotar fallos de seguridad.

Cuando OpenAI descubrió el primer sistema de comunicación entre agentes, lo eliminó. Sin embargo, pocas semanas después los modelos encontraron una nueva forma de volver a comunicarse utilizando otra vulnerabilidad distinta. Esa segunda red de colaboración fue la que terminó desembocando en los ataques posteriores contra los sistemas de OpenAI y Hugging Face. El episodio ha sido suficientemente serio como para que OpenAI haya decidido ralentizar parte de su investigación y concentrar recursos en reforzar la seguridad de sus modelos. La propia compañía advierte de que, a partir de ahora, Gobiernos y empresas deben asumir que los ciberdelincuentes podrán utilizar agentes de IA de este tipo para lanzar ataques mucho más sofisticados que los actuales.

La verdadera importancia de esta historia no reside únicamente en el riesgo de que la IA pueda utilizarse para cometer ciberataques. Lo realmente inquietante es comprobar que varios agentes independientes fueron capaces de colaborar entre sí, adaptarse cuando encontraban obstáculos y buscar nuevos caminos para alcanzar un objetivo que consideraban prioritario, sin que sus propios desarrolladores fueran plenamente conscientes de ello.

Nos estamos acercando a un momento en el que algunos sistemas empezarán a razonar mejor que nosotros en determinadas tareas y a encontrar soluciones que los propios seres humanos quizá ni siquiera comprendamos del todo. Si eso ocurre, el gran desafío dejará de ser construir una IA más potente. El verdadero reto será desarrollar mecanismos capaces de supervisarla y mantenerla bajo control. Porque si algún día la IA supera nuestras capacidades en ámbitos cada vez más amplios, la pregunta más importante ya no será cuánto puede hacer, sino cómo conseguiremos seguir gobernando una inteligencia que podría llegar a pensar mejor que nosotros.

La inversión en IA no tiene por qué ser necesariamente rentable

Hay una idea que se repite constantemente cuando se habla de IA: quien no invierta ahora corre el riesgo de perderse la mayor revolución tecnológica de nuestra generación. Y probablemente sea cierto. La IA tiene todos los ingredientes para transformar la productividad, cambiar la forma en que trabajamos y alterar por completo el funcionamiento de muchas industrias. Sin embargo, reconocer que una tecnología va a cambiar el mundo no significa que cualquier inversión relacionada con ella vaya a ser rentable. De hecho, la historia demuestra precisamente lo contrario. 

Nadie duda de que la IA seguirá creciendo, pero el mercado empieza a preguntarse si las enormes inversiones necesarias para liderar esa carrera acabarán generando una rentabilidad acorde con el capital empleado. Los miles de millones destinados a centros de datos, chips e infraestructuras ya no se reciben únicamente con entusiasmo; también empiezan a generar preguntas.Y esas preguntas tienen sentido porque las grandes revoluciones tecnológicas suelen venir acompañadas de un enorme exceso de inversión. Cuando todo el mundo está convencido de que una industria dominará el futuro, el capital fluye hacia ella de forma masiva. El resultado suele ser una capacidad instalada muy superior a la demanda inicial y una competencia feroz que termina reduciendo la rentabilidad de muchas de las empresas que lideraron esa primera etapa.

Ya ocurrió con el ferrocarril en el siglo XIX. La red ferroviaria transformó la economía mundial, pero muchas compañías quebraron antes de que aquel negocio alcanzara un equilibrio sostenible. También sucedió con internet. La mayoría de las predicciones sobre su impacto fueron acertadas, pero eso no evitó el estallido de la burbuja tecnológica en el año 2000 ni las enormes pérdidas sufridas por muchos inversores.

Es perfectamente posible acertar sobre el futuro de una tecnología y, al mismo tiempo, equivocarse en el momento, el precio o la empresa elegida para invertir. Eso no significa que la IA esté viviendo una burbuja similar a las anteriores. Nadie puede afirmarlo con certeza. Pero sí conviene recordar que el éxito de una innovación y el éxito de una inversión no siempre avanzan de la mano.

"Creo que uno de los errores más habituales en los mercados consiste en pensar que identificar la próxima gran revolución tecnológica es suficiente para ganar dinero. Y no lo es. Invertir no consiste únicamente en descubrir qué cambiará el mundo, sino en valorar cuánto de ese futuro ya está descontado en los precios y quién terminará capturando realmente los beneficios de esa transformación. Porque la historia demuestra que las grandes revoluciones suelen crear enormes ganadores… pero no siempre son los pioneros, ni necesariamente quienes más invierten al principio. Y esa quizá sea la lección más importante para cualquier inversor: tener razón sobre el futuro no garantiza obtener una buena rentabilidad", advierte Pablo Gil.

Durante los dos últimos años hemos asistido a una auténtica carrera por desarrollar modelos de inteligencia artificial cada vez más potentes. OpenAI, Google, Anthropic, Meta o DeepSeek han competido por demostrar quién era capaz de construir el mejor modelo. Parecía que toda la ventaja competitiva dependía de tener los algoritmos más avanzados. Sin embargo, esa primera fase de la revolución de la IA está dando paso a otra muy distinta. Nadie duda ya de que esta tecnología transformará la economía. La gran pregunta empieza a ser otra: ¿quién podrá permitirse financiar esa transformación?

Porque la IA ya no depende únicamente del software. Para seguir avanzando hacen falta centros de datos gigantescos, cientos de miles de procesadores, sistemas de refrigeración, redes eléctricas más potentes y una capacidad de generación de energía que, en muchos lugares, empieza a quedarse corta. La revolución más digital de nuestra historia depende cada vez más de infraestructuras extraordinariamente físicas. La expansión de los centros de datos, unida a las olas de calor y a la creciente electrificación de la economía, está llevando muchas infraestructuras al límite. El cuello de botella ya no parece ser la capacidad de los modelos, sino la capacidad de alimentarlos.

Ese cambio también explica la reacción del mercado. Algunas compañías han anunciado inversiones multimillonarias para mantener su liderazgo en IA y los inversores empiezan a preguntarse cuánto tardarán en recuperar semejantes desembolsos. La reciente pausa de DeepSeek en una ronda de financiación refleja que incluso algunos de los protagonistas de esta carrera empiezan a medir con más cautela el ritmo de expansión.Y es que la historia nos recuerda que las grandes revoluciones tecnológicas suelen atravesar una fase en la que el principal desafío deja de ser la innovación y pasa a ser la capacidad de financiar su despliegue. En el caso de la IA, ese momento parece haber llegado antes de lo que muchos esperaban.

Durante los primeros años de la IA, la batalla consistía en desarrollar el mejor modelo. A partir de ahora, la ventaja competitiva dependerá cada vez más de quién tenga acceso al capital, la energía y las infraestructuras necesarias para sostener esa revolución. Eso significa que el éxito ya no dependerá únicamente del talento de los ingenieros, sino también de la capacidad financiera de las compañías y, en muchos casos, de la solidez de las infraestructuras de cada país. La IA seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

28Aug

Mientras sigue la pugna por una inteligencia artificial más barata, Mientras tanto, la Administración Trump estudia ampliar los aranceles de los chips a portátiles, servidores y consolas, con rebajas para quien fabrique en EEUU.

Miguel Ángel Valero

El 2026 Midyear Executive Benchmark Survey de Workiva, plataforma especializada en auditorías en materia de confianza, transparencia y rendición de cuentas, avisa que el 24% de los directivos de las empresas reconoce que las auditorías internas han detectado errores de la inteligencia artificial (IA) que llegaron a audiencias externas o, incluso, a miembros del consejo de administración. 

Estos datos sugieren que existe una desconexión entre lo que creen los directivos (el 84% afirma confiar al menos moderadamente en la precisión de los resultados de la IA sin revisión humana) y lo que demuestra la evidencia. 

A medida que la IA transforma las empresas a una velocidad sin precedentes, está surgiendo un nuevo riesgo: que la transformación avance más rápido que la capacidad de los líderes responsables de supervisarla para anticiparse a sus implicaciones.

“La confianza en la IA sin control sobre la calidad de los datos es un riesgo, no una estrategia. Los directores financieros necesitan plataformas que conecten la IA con datos fiables y auditables, de modo que cada resultado pueda verificarse y cada información divulgada pueda defenderse”, ha afirmado Barbara Larson, que ocupa precisamente ese cargo (CFO) en Workiva. “Hacerlo bien va mucho más allá de evitar errores. Los líderes empresariales pueden avanzar más rápido e integrar la IA de forma más profunda en sus operaciones cuando confían en lo que generan sus sistemas. Esta es una verdadera ventaja competitiva”, subraya.

Los directivos coinciden en que la mala calidad de los datos está limitando el uso de la IA en sus organizaciones, lo que sugiere que la IA empresarial solo puede escalar cuando existe confianza en los datos de origen y control sobre ellos. Los inversores institucionales expresan preocupaciones similares respecto a la precisión de los contenidos generados por IA:

  • Solo el 11% de los directivos considera que la calidad de sus datos es suficiente para el uso de la IA.
  • El 27% afirma que la mala calidad de los datos ha obstaculizado significativamente el despliegue de la IA en procesos clave.
  • El 71% señala que la mala calidad de los datos ha afectado, al menos moderadamente, al uso de la IA en los informes financieros y de sostenibilidad.
  • El 89 % de los inversores está preocupado por la precisión de la IA en la información corporativa divulgada.

Con el tiempo, unos datos deficientes o que no puedan verificarse pueden erosionar la credibilidad ante los grupos de interés. Las organizaciones que no aborden la calidad de los datos ni las preocupaciones de los inversores corren el riesgo de quedarse rezagadas frente a competidores más proactivos.

Para los equipos de reporting financiero, y especialmente para los CFO, las herramientas que permiten gobernar y controlar los resultados de la IA son tan importantes como la propia IA. A medida que los agentes de IA se vuelven más autónomos, los directivos de las empresas consideran que aumentará la necesidad de contar con una infraestructura especializada, y señalan varias prioridades:

  • El 49% afirma que seguirá necesitando sistemas de registro, como los libros mayores contables.
  • El 45% señala que necesitará software que permita la trazabilidad y la auditoría.
  • El 55% afirma que necesitará plataformas para gestionar agentes de IA y flujosde trabajo automatizados.

“La IA genérica no es suficiente para el reporting financiero. Los inversores, los reguladores y los consejos de administración esperan respuestas en las que puedan confiar. La verdadera ventaja reside en una IA especializada, basada en datos gobernados y auditables, y combinada con el criterio humano. Esto proporciona a las organizaciones la confianza necesaria para verificar lo que produce la IA y respaldar las decisiones y la información divulgada que se derivan de ella”, argumenta Jason Darby, director financiero de Amalgamated Bank.

Trump quiere ampliar los aranceles de los chips a los dispositivos

Mientras tanto, la Administración Trump estudia ampliar los aranceles de los chips a portátiles, servidores y consolas, con rebajas para quien fabrique en EEUU. Quiere gravar los aparatos que llevan chips dentro, no solo el chip, ampliando el 25% actual. La lista sumaría portátiles, servidores y consolas, con tipos por país. Trump ya coqueteó con un arancel cercano al 100%. En el punto de mira, Nvidia, AMD y TSMC.

De salir adelante el plan de Trump, se encarece el aparato entero, no solo el chip, y sube el coste de montar centros de datos cuando la IA los está reclamando ansiosamente. Y como TSMC hace más del 90% de los chips más utilizados, el sobrecoste acaba en la factura del consumidor.  Es una presión adicional para los fabricantes de chips y hardware como HP o Dell y compañía, de la que se libran los produzca en EEUU.  Atención a lo que puedan sufrir los márgenes de los fabricantes de chip.

Continúa la pugna por abaratar la IA

Pero la guerra de los aranceles no frena la pugna por una IA más barata. Alibaba lanza una versión de su modelo Qwen de 27.000 millones de parámetros que corre en una sola tarjeta gráfica y rinde como rivales mucho mayores. El gigante chino vuelve a apretar el coste de computar IA y mete presión a los que cobran caro por sus modelos premium.

Además, Z.ai ha reconocido que Ox Alpha, el modelo anónimo que apareció en OpenRouter y se puso por delante de los mejores modelos disponibles (como contó Dinero Seguro el 25 de agosto), es suyo. La empresa china lanzó a mediados de agosto GLM-5.3, que compite con Fable 5 de Anthropic en algunos benchmarks. Su tecnología GLM fue la que usó Hugging Face para defenderse durante el ataque no ordenado del agente IA de OpenAI.

La presión de los modelos chinos baratos y capaces ya es real y amenaza la posición de OpenAI y de Anthropic.

Nvidia compra Hugging Face 

Precisamente, Nvidia ultima la compra de Hugging Face por unos 13.000 millones$, tres veces más de lo que valía la empresa en 2023. La operación, de culminarse, convierte al fabricante de chips en dueño del sitio donde se descarga la mayor parte del software abierto de IA del mundo.

Hugging Face estaba valorada en 4.500 millones en 2023, en una ronda de 235 millones liderada por Salesforce Ventures con GV, IBM Ventures y Nvidia. Factura alrededor de 150 millones anuales.

A finales de 2025 Nvidia puso 500 millones para elevar su participación, valorando Hugging Face en 7.000 millones. Clem Delangue y su equipo rechazaron la propuesta por el miedo a que el mayor fabricante de chips del mundo acabara mandando en la plataforma neutral donde todo el mundo publica sus modelos. Nueve meses después la respuesta es distinta, y el precio también. La compañía ha pasado de 100 a 150 millones de facturación anual en ocho semanas y Delangue ha dicho públicamente que están cerca de la rentabilidad. Ese crecimiento es el que justifica el múltiplo: 12.900 millones sobre 150 millones de ingresos sale a 86 veces ventas.

¿Por qué compra Nvidia Hugging Face? Porque necesita que los modelos abiertos sigan existiendo, su negocio depende de que haya mucha gente entrenando y sirviendo modelos en muchos sitios distintos. Si el mercado se concentra en cuatro laboratorios cerrados que diseñan sus propios chips, Nvidia vende menos. Si en cambio hay miles de empresas descargando los modelos de Hugging Face y montándolos sobre GPU, vende más. Hace meses, su CEO y fundador, Jensen Huang, firmó junto a otras 24 empresas una carta pidiendo a Trump que impulse los modelos abiertos en la IA.

Además, hace un año Nvidia recortó DGX Cloud y con Hugging Face recupera una puerta de entrada a la venta de cómputo, incluida la capacidad ociosa de sus propios clientes, publica Digital Brain.

En agosto, Stripe compró OpenRouter por más de 7.000 millones, cuando en mayo estaba valorado en 1.300 millones en mayo.

La alianza entre Salesforce y Anthropic genera Claudeforce,

Salesforce y Anthropic han lanzado Claudeforce, el primer fruto de su alianza (la participación de Salesforce en Anthropic ronda los 5.000 millones$). Hasta ahora se podía consultar Salesforce desde Claude montando un servidor MCP (el protocolo abierto que conecta un modelo con herramientas y datos externos). Funcionaba, pero cada equipo tenía que levantarlo, mantenerlo y decidir los permisos. Claudeforce lo convierte en una conexión única que hace el administrador. Claude puede programar cuadros de mando sobre la marcha con los datos de Salesforce. El usuario describe lo que quiere ver y la interfaz se escribe en el momento.

Con Claudeforce, Salesforce se mueve hacia un cobro por consumo de API. Es un cambio de modelo de negocio disfrazado de integración. Y llega justo cuando el mercado teme que los laboratorios de IA pasen de socios a competidores de las empresas de software.

27Aug

Los resultados de Nvidia contribuyen a contrarrestar las dudas que el mercado sigue manteniendo sobre la sostenibilidad del auge de la IA. Pero el mercado se pregunta sobre cuánto tiempo puede mantener este ritmo de inversión y qué impacto tendrán sus costes crecientes en las cuentas de resultados de las empresas.

Miguel Ángel Valero

El 80% de los profesionales asegura que la inteligencia artificial (IA) ha mejorado su productividad. Pero solo el 37% de sus empresas percibe eso en el resultado de explotación (o EBIT, Earnings Before Interest and Taxes, que que mide la rentabilidad operativa de una empresa antes de deducir los gastos por intereses y los impuestos). El mismo porcentaje que hace un año, según el State of AI 2026 de McKinsey. Y solo el 6% habla de un impacto de la IA en el 5% o más de ese resultado de explotación.

La IA cada vez se usa más: nueve de cada diez empresas usan IA de forma habitual en al menos una función. El uso de IA en tres o más funciones pasa del 51% al 56%. El 44% dice que la está escalando a toda la empresa, frente al 38% de hace un año. Pero el 32% ha decidido no comprar al menos un producto o función de software porque podía construirlo dentro con herramientas de codificación agéntica. El 20% dice que los costes operativos de IA están limitando su uso.

Ocho de cada diez directivos de empresas aseguran que la IA les ha mejorado el rendimiento y la mitad que les ayuda a decidir mejor. El 47% de los mandos intermedios reporta algún efecto negativo, frente al 31% de los ejecutivos. Los ahorros de la IA se concentran en cadena de suministro, operaciones de servicio y fabricación. 

El 28% de las empresas ya dedica más del 10% de su presupuesto de tecnología a IA y el 60% espera subir la inversión el año que viene.

Solo el 14% reconoce que la IA contribuyó a reducir la plantilla el año pasado. Dos tercios reportan poco o ningún cambio. De cara al próximo año, el 39% espera caídas y el 43% no espera cambios. Y solo el 13% de los directivos admite que la IA le genera ansiedad sobre su carrera. 

Preocupa que las empresas sigan invirtiendo sumas ingentes en la adopción de herramientas de IA, en una asignación de capital sin precedentes en la industria que aún no ha dado frutos significativos. La IA no está logrando impulsar la productividad de forma significativa.

Open AI: Jalapeño supera a Nvidia Blackwell

Pero la guerra de la IA no cesa. OpenAI ha publicado los primeros números de Jalapeño, el chip de inferencia que lleva desarrollando con Broadcom desde octubre de 2025: el chip sirve más trabajo de IA por unidad de potencia y, a la vez, devuelve las respuestas más rápido que los sistemas Nvidia Blackwell

Para Nvidia esto no es una amenaza inmediata. Sigue vendiendo todo lo que fabrica y acaba de subir un 15% el precio de sus servidores de IA, que no es el gesto de una empresa preocupada por la competencia. Pero sí marca la dirección: sus mayores clientes están construyendo alternativas para la parte del trabajo que más volumen mueve. Puede ser el principio del fin del monocultivo de Nvidia en inferencia.

Perplexity ha lanzado Portable Computer, una versión de su agente AI que corre entera dentro del ordenador del usuario y no consume créditos de facturación mientras trabaja en local. La ha construido con Nvidia, y el primer sitio donde funciona es el DGX Spark, el sobremesa de 128 GB que Nvidia promociona como supercomputadora de escritorio.

Apple ha presentado dos chips el mismo día: el M6, que va dentro del nuevo Mac Mini, y el M5 Ultra, en el nuevo Mac Studio. En memoria unificada llega hasta 32 GB con 170 GB/s de ancho de banda, un 10% más que el M5 y 2,5 veces lo del M1. En cómputo de GPU para tareas de IA, Apple habla de un 30% por encima del M5 y más de 8 veces el M1. En CPU multihilo, 1,2 veces el M5 y 2,4 veces el M1. El M5 Ultra es el primer chip de la serie M que une cuatro dados mediante UltraFusion, la tecnología de interconexión de Apple. Hasta ahora el tope eran dos.

Nvidia: la capacidad de cómputo de la IA se traduce en ingresos

Mientras, Nvidia más que duplica ingresos y beneficios, superando las previsiones del consenso de analistas. Los ingresos en el segundo trimestre de su ejercicio fiscal ascienden a 96.221 millones$, el 106% más respecto al mismo periodo del año anterior. Los beneficios crecen a un ritmo superior, el 126%, hasta 59.688 millones. Unas cifras que demuestran que “la IA ha alcanzado su punto de inflexión. Está realizando tareas útiles. Ahora, la capacidad de cómputo se traduce en ingresos. Y la demanda se está acelerando”, según Jensen Huang, fundador y CEO del grupo.

Según la compañía, la fortaleza del crecimiento de los ingresos se prolongará hasta 2028, ejercicio para el que esperan un incremento cercano al 70%. Además, Jensen Huang destaca que la demanda de sus productos continúa superando las previsiones, impulsada por la elevada rentabilidad del negocio de alquiler de capacidad computacional de los hiperescaladores. Reitera que cualquier nueva capacidad disponible se ocupa de forma prácticamente inmediata.

Sobre el aumento de la competencia, subraya la ventaja que ofrecen las GPU de la compañía en términos de versatilidad –entrenamiento, inferencia y manejo de agentes–. Siguen siendo el hardware de referencia para los procesos de inferencia de los principales modelos de IA disponibles actualmente para el gran público.

Nvidia mantiene una posición dominante, de más del 75%, en los chips utilizados para entrenar y ejecutar modelos de IA en centros de datos. Sus procesadores Blackwell y Rubin pueden generar conjuntamente más de un billón$ en ventas hasta 2027, según analistas de Mizuho. Y participa activamente en la financiación de nuevos centros de datos.  Los ingresos procedentes de centros de datos aumentaron un 117%, hasta 89.000 millones, y la empresa espera 108.000 millones este trimestre.

Un dato llama la atención: Nvidia ha comenzado a flexibilizar sus políticas de crédito comercial, ampliando los plazos de pago hasta 60 días –frente a los 45 actuales– para clientes con calificación crediticia de grado de inversión. Esta medida penalizó parcialmente la generación de caja durante el trimestre.

Durante el segundo trimestre, Nvidia devolvió 26.000 millones$ a sus accionistas mediante la recompra de títulos y el pago de dividendos en efectivo. Dispone de unos 99.000 millones más en el marco de su autorización de recompra de acciones.

En conjunto, estos resultados representan un importante respaldo para el sector y contribuyen a contrarrestar las dudas que el mercado sigue manteniendo sobre la sostenibilidad del auge de la IA. Pero el mercado se pregunta sobre cuánto tiempo puede mantener este ritmo de inversión y qué impacto tendrán sus costes crecientes en las cuenta de resultados de estas empresas.

The Trader: el centro de las conexiones circulares de la IA

"Durante los últimos años hemos utilizado muchas veces la misma comparación para explicar el extraordinario negocio de Nvidia. En una fiebre del oro, no sabemos quién terminará encontrando el gran filón, pero probablemente ganará mucho dinero quien venda los picos y las palas a todos los que salen a buscarlo", explica el analista Pablo Gil en The Trader. Nvidia ha sido precisamente eso para la inteligencia artificial. OpenAI, Microsoft, Meta, Amazon, Google y decenas de compañías están gastando cantidades gigantescas construyendo infraestructura para desarrollar IA. Y una parte importante de ese dinero termina comprando chips de Nvidia.

Pero ahora Nvidia está dando un paso más. Ya no se conforma con vender los picos y las palas. Está empezando a financiar a quienes participan en la fiebre del oro. El último ejemplo es espectacular: Nvidia se ha comprometido a aportar hasta 105.000 millones$ para respaldar un gigantesco complejo de centros de datos en Ohio que será utilizado por OpenAI. El proyecto podría alcanzar aproximadamente 8 gigavatios de capacidad informática y los primeros 800 megavatios deberían entrar en funcionamiento en 2028.

OpenAI irá pagando el alquiler a medida que la capacidad esté disponible, pero Nvidia respaldará determinadas partes de los pagos relacionados con el alquiler y la electricidad. Y aquí aparece lo realmente interesante: ese gigantesco centro de datos necesitará enormes cantidades de chips de Nvidia. Además, Nvidia invertirá 1.500 millones$ en SB Energy, la compañía respaldada por SoftBank que construirá, poseerá y operará las instalaciones. Y no es un caso aislado. Nvidia ya ha proporcionado respaldo financiero a CoreWeave y ha invertido directamente en OpenAI y Anthropic.

La estrategia tiene una lógica empresarial extraordinariamente poderosa. Nvidia vende chips, genera enormes cantidades de efectivo y utiliza parte de ese dinero para financiar el ecosistema de IA. Esa inversión permite construir más centros de datos que, a su vez, necesitan comprar más chips Nvidia. El círculo es evidente: Nvidia vende chips, genera caja, financia infraestructura de IA, esa infraestructura compra más chips, t Nvidia genera todavía más caja.

El problema es que cuanto más grande se vuelve ese círculo, más difícil resulta distinguir dónde termina la demanda completamente independiente y dónde comienza una demanda que Nvidia está ayudando a financiar. La compañía rechaza que este acuerdo concreto constituya financiación circular y recuerda que será OpenAI quien pague el alquiler. Técnicamente puede tener razón, pero económicamente la cuestión sigue siendo relevante. Nvidia empieza así a parecerse menos a un simple fabricante de semiconductores y más a una compañía que está ayudando a financiar y construir la infraestructura física sobre la que funcionará la IA mundial.

Mientras la demanda de IA siga creciendo y los centros de datos generen suficientes ingresos para justificar estas inversiones, el modelo puede convertirse en una formidable máquina de crecimiento. Pero también introduce un riesgo nuevo. Si la monetización de la IA termina justificando estas inversiones, Nvidia habrá conseguido algo extraordinario: utilizar el dinero generado vendiendo picos y palas para financiar nuevas expediciones en busca de oro que necesitarán todavía más picos y palas. "Pero si algún día descubrimos que había menos oro del que todos pensaban, el problema ya no afectará solamente a quienes fueron a buscarlo. También afectará a quien les prestó el dinero para hacerlo", avisa Pablo Gil.


Meta resuelve un problema reputacional

Por su parte, Meta anunció un acuerdo extrajudicial que le obliga a pagar 18.000 millones$ para compensar las estrategias para enganchar a los niños a Facebook e Instagram. Se compromete además a cambios profundos en el diseño y funcionamiento de sus plataformas para usuarios adolescentes:

  • Límite de uso diario: Máximo de 2 horas para usuarios de 13–17 años, aunque los padres o tutores pueden ampliarlo.elpais+2
  • Bloqueo nocturno: Acceso restringido entre las 0,00 y las 6:00 de la mañana. (ampliable por los padres).
  • Silencio de notificaciones: Sin notificaciones entre las 22:00 y las 7:00 horas, y también durante el horario escolar.
  • Fin del “scroll infinito”: Se interrumpirá el desplazamiento continuo de contenido para evitar la navegación sin fin.
  • Filtros cosméticos: Los menores no podrán aplicar filtros que imiten operaciones estéticas o “perfeccionen” la apariencia.
  • Ocultar “me gusta”: Las cuentas de menores no mostrarán el recuento de “me gusta” o reacciones en sus publicaciones.
  • Verificación de edad reforzada: Controles más estrictos para identificar y eliminar cuentas de menores de 13 años y aplicar restricciones a adolescentes de 13–17 años.
  • Algoritmo opcional: Los menores podrán desactivar el feed personalizado y elegir un contenido más diverso.
  • Controles parentales mejorados: Herramientas más intuitivas para que los padres gestionen límites y bloqueos.
  • Moderación y respuesta rápida: Meta deberá responder al 90% de las denuncias de adolescentes sobre contenido potencialmente dañino en un plazo de 6 horas.
  • Auditor independiente: Se nombrará un auditor que supervise la implementación y el cumplimiento de los cambios.

Por otra parte, Anthropic anuncia que invertirá 45.000 millones$ para alquilar potencia de computación en la nube para la IA del centro de datos insignia de la firma británica Nscale en el Estado de Virginia Occidental (EEUU).

El Santander fomenta ideas de sus empleados en IA

Por su parte, el Banco Santander sigue impulsando el talento interno y la innovación apoyada en IA, datos yautomatización a través de una iniciativa global, Santander Innovation Challenge, que ha permitido a sus empleados presentar más de 3.400 ideas para mejorar productos, servicios y procesos en distintas áreas del grupo.El programa ha recibido 3.401 ideas, de las que 2.370 fueron propuestas completadas. Tras las diferentes fases de evaluación, 141 ideas fueron seleccionadas como semifinalistas y 48 llegaron a la fase final. Finalmente, 12 proyectos han sido elegidos para avanzar a una nueva etapa de definición y desarrollo.

Las iniciativas seleccionadas proceden de equipos de distintas geografías y negocios, entre ellos Openbank, Santander Corporate & Investment Banking, Getnet, Banca Comercial, Global Cards, Retail y WealthManagement & Insurance. Los proyectos abordan oportunidades de negocio y de mejora operativa mediantesoluciones digitales aplicadas a ámbitos como la gestión de riesgos, los pagos, la conectividad de datos, los flujos de caja para pymes o los asistentes basados en IA.

Los 12 proyectos seleccionados como finalistas incluyen  proyectos enfocados tanto en la mejora de la experiencia de clientes como en la transformación interna del banco. Por ejemplo, Fynn by Santander plantea un asistente virtual para pymes capaz de analizar sus datos financieros, anticipar necesidades de liquidez y ofrecer recomendaciones para apoyar la gestión de sus negocios. Por su parte, AI Squad propone un equipo de agentes de IA especializados que colabora en el diseño de nuevos productos y servicios, aportando análisis de negocio, experiencia de cliente, riesgos y cumplimiento normativo para acelerar los procesos de innovación.

Estas propuestas han sido desarrolladas por equipos de México, Brasil, España, Chile, Estados Unidos y sedes globales del Grupo, y reflejan la capacidad de los profesionales del Santander para identificar casos de uso concretos a partir de su conocimiento directo del negocio, los clientes y los procesos internos.

En la siguiente fase, los equipos ganadores trabajarán con áreas globales y patrocinadores de negocio para concretar el alcance de las soluciones, los usuarios a los que se dirigen, las necesidades de datos y control, las métricas de éxito y los hitos necesarios para avanzar hacia su eventual desarrollo.

UBS recomienda una asignación selectiva y diversificada en valores tecnológicos

Los futuros del Nasdaq subieron un 0,9% en la sesión asiática del jueves 27 de agosto después de que Nvidia volviera a batir las expectativas de beneficios y ofreciera una previsión de ingresos superior a lo esperado. "Mantenemos nuestra convicción en la narrativa de crecimiento de la IA en su conjunto y creemos que sigue siendo un motor clave de nuestra perspectiva positiva para el mercado. Aunque las dudas persistentes sobre la sostenibilidad del capex en IA y la circularidad de ciertos acuerdos de financiación en este ámbito puedan seguir generando episodios puntuales de volatilidad en el sector tecnológico, la temporada de resultados del segundo trimestre ha demostrado que los fundamentales siguen siendo sólidos. La demanda de IA sigue mostrando un crecimiento robusto. La monetización también se ha acelerado. Las valoraciones han pasado a ser más atractivas, y el crecimiento de los beneficios se mantiene fuerte", subrayan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "En este contexto de fundamentales sólidos a corto plazo pero riesgos persistentes, recomendamos a los inversores mantener una asignación selectiva y diversificada en valores tecnológicos. Seguimos favoreciendo la capa habilitadora de la cadena de valor de la IA, incluidos los semiconductores y la computación en la nube, aunque los inversores también deberían plantearse aumentar su exposición a segmentos tecnológicos más defensivos, como las redes de pago, los REIT de centros de datos y determinados fabricantes de smartphones".

"Mantenemos una postura constructiva sobre el sector tecnológico chino, liderado por las empresas de semi-cap, internet, semiconductores y hardware de IA. Más allá de la tecnología, favorecemos el equipamiento eléctrico y energético como oportunidad de crecimiento, así como las CRO y CDMO dentro del sector sanitario", añade Yifan Hu, Directora de Inversiones para la Gran China.

Evli detecta oportunidades en  infraestructuras de la IA y electrificación

La gestora nórdica Evli cree que la corrección de las Bolsas ha dejado atractivas oportunidades de compra en compañías de los sectores infraestructuras de la IA y electrificación. Esas empresas han regresado a valoraciones razonables tras la corrección, y conservan una visión sólida por fundamentales, a lo que se añade un entorno favorable, con crecimiento positivo en todas las regiones, inflación contenida y los beneficios empresariales que continúan aportando revisiones al alza. 

Los expertos de Evli aseguran que el ciclo económico permanece favorable. El crecimiento sigue siendo positivo en las distintas zonas geográficas, sin depender del tirón de la infraestructura de IA, y la inflación no es preocupante. Los beneficios empresariales continúan aportando optimismo con fundamentales consolidados, en una fase del mercado con mayor volatilidad. Por eso no cambian los riesgos a vigilar. Una postura más restrictiva de los bancos centrales, y mayores retornos de los bonos podrían amenazar las valoraciones, sobre todo en las acciones growth a largo plazo. Otro de los riesgos que persisten es un sentimiento inversor excesivamente optimista.

Las perspectivas de las temáticas no han variado:

  • Infraestructura de IA y computación: Memoria y semiconductores se apoyan en la solidez ce la demanda continúa.
  • Electrificación: Redes eléctricas, energía y metales industriales son ahora oportunidades de compra tras la corrección.
  • Robótica: La creciente demanda de automatización en manufactura, logística, salud y otras industrias, persiste, pero la temática se ha visto afectada por la volatilidad.
  • Sector financiero: Sigue apoyado en la bonanza del ciclo económico.
  • Defensa europea: Se mantiene el atractivo estructural de la temática, en la medida que la inestabilidad geopolítica persiste.
25Aug

Savant 3.5, de NextLM, y Ox Alpha (de proveedor anónimo) 'calientan' la competición, mientras Nvidia encarecerá a partir de 2027 sus chips de memoria un 15%.

Miguel Ángel Valero

Savant 3.5, un modelo de unos 30.000 millones de parámetros construido por NextLM sobre Nemotron de Nvidia, ha superado a GPT-5.6 Sol, a Grok 4.5 y a Claude Opus 5 en identificar qué clientes potenciales van a comprar de verdad. Y lo hizo entre 24 y 1.700 veces más barato.

Acertó un 24,6% de compradores reales. GPT-5.6 Sol se quedó en el 22,8%, Grok 4.5, en el 22,3%, y Claude Opus 5, en el 14,6%. Pero lo más relevante es el coste: entre 0,003 y 0,011$ por millar de prospectos , frente a un rango de 0,26 a 5,11 en los demás modelos.

El mensaje que envían esos datos, según  Digital Brain, es claro: mandar cada tarea al modelo más pequeño que la resuelva bien, y reservar el caro para lo que de verdad lo necesita. Puntuar leads, clasificar tickets, extraer campos de una factura, etiquetar productos. Todas esas tareas se comen mucho volumen y casi ninguna necesita un modelo de IA muy avanzado.

Pero hay más en esa guerra por la IA más barata (o menos cara). Ox Alpha, un modelo de IA de proveedor anónimo apareció el 20 de agosto en OpenRouter, se puso a trabajar gratis y tres días después era el segundo más usado de OpenCode, con 16 millones de tokens, 221.000 usuarios únicos y más de 5 millones de sesiones.

Se atribuye OC Alpha a Z.ai, la firma china que el 14 de agosto de 2026 lanzó GLM-5,3, pero también a una versión sin publicar de la familia MAI de Microsoft. 

Las obligaciones de transparencia del Reglamento Europeo de IA entraron en vigor el 2 de agosto de 2026. Un modelo cuyo proveedor no se identifica, que retiene los prompts y las respuestas de quien lo usa y que no dice en qué jurisdicción los guarda, deja a cualquier empresa europea que lo meta en un flujo de trabajo sin poder responder a la pregunta más básica de un auditor: ¿a quién le has mandado estos datos? La cadena de responsabilidad se vuelve borrosa justo donde debería estar clara.

Nvidia sube el 15% los precios de sus chips a partir de 2027

Mientras unos pugnan por una IA con menores costes, Nvidia ya ha avisado que subirá más de un 15% el precio de los servidores de IA que entregue a partir de 2027. La subida afecta a los sistemas que llevan sus dos generaciones de chips en curso, Vera Rubin y Grace Blackwell. Es la primera vez que el proveedor que marca el precio de toda la IA generativa traslada su propia inflación de costes a la factura del cliente final.

Nvidia alega el encarecimiento de los chips de memoria HBM, que son parte esencial de cada GPU. Amazon subió hasta un 60% los precios de Echo, Fire TV y Kindle por la misma razón, y Apple encareció iPad y Mac en junio. Se estima que el coste de un centro de datos grande se ha encarecido en unos 5.000 millones$ adicionales el sector apuntan a unos 5.000 millones de dólares adicionales en el coste de un solo centro de datos grande.

Este encarecimiento contrasta con la guerra por la IA más barata: OpenAI recortó más de un 20% el precio de la API de GPT-5.6 Sol; Anthropic sacó Opus 5 a la mitad de precio que Fable 5. Los laboratorios chinos llevan meses vendiendo por debajo de un dólar el millón de tokens. Esa guerra de precios se está librando con hardware comprado a precios de 2025 y 2026. La pregunta que deja el aviso de Nvidia es cuánto aguanta esa dinámica cuando la siguiente tanda de servidores entre un 15% más cara.

Y coincide con el cierre de la compra, por 6.000 millones$ (más 1.000 millones de inversión), de Poolside. Además de incorporar más de 100 ingenieros a su equipo en Nemotron, logra un modelo abierto estadounidense que compita con los chinos.  Con la subida de precios de los chips protege el margen del negocio que financia todo lo demás. 

Nvidia está usando su posición para fijar tanto el coste como el estándar del cómputo de IA. Además. está negociando entrar en Perplexity a una valoración de más de 30.000 millones, y en agosto montó con BlackRock, Blackstone y KKR unas plataformas para movilizar 500.000 millones de inversión hacia infraestructura de IA. Todo eso es una estrategia: una compañía que sube el precio de su producto mientras financia, por otra vía, la capacidad de sus clientes para pagarlo. 

Los fondos colocan ingenieros de IA en sus empresas participadas

Por otra parte, Ode, la sociedad que montaron Anthropic, Blackstone y Hellman & Friedman, ha empezado a meter ingenieros de IA dentro de las empresas participadas de los dos fondos. Son unas 160 personas en 6 empresas participadas. Blackstone planea llevarlo a 25 de sus más de 270 participadas. La operación total es de 1.500 millones$, con unos 300 millones aportados por cada socio.

Chamberlain Group, fabricante de motores para puertas de garaje comprado por Blackstone en 2021, usa a los ingenieros de Ode para ampliar funciones de software, como avisar de la llegada de un paquete.

Ode empieza a vender también consultoría fuera de las empresas del fondo.

Mientras tanto, Rumble, la 'casa' de Truth Social, la red de Trump, firma un contrato de 13.700 millones$ para surtir chips de IA a un cliente cloud, según comunica a la SEC.

Y aviso para Tesla y para los que invierten en fabricantes de coches eléctricos. La china XPeng, uno de los principales competidores de la empresa de Elon Musk, se desploma un 7% en la Bolsa de EEUU tras perder en el trimestre 1.340 millones de yuanes, más del doble que hace un año. Facturó 19.740 millones de yuanes, un 8%, pero por debajo de lo esperado. Entregó 103.295 coches, prácticamente lo mismo que hace un año, y su margen por vehículo cayó del 14,3% al 12,1%. La guía del tercer trimestre, hasta 121.000 entregas, también decepciona. El margen por vehículo (lo que gana por coche) cae, y eso significa que la guerra de precios del eléctrico chino le come la rentabilidad. Ni los 900 millones de inversión de su filial de robots logran maquillar el desastre. Es un termómetro de la guerra de precios del eléctrico chino: la presión de márgenes salpica a NIO y a la cadena de baterías.

Google Cloud presenta Gemini Enterprise for Financial Services

En medio de todo esto, Google Cloud presenta Gemini Enterprise for Financial Services, una solución de IA agentiva diseñada específicamente para profesionales de lsector financiero. Esta solución incluye un agente de investigación financiera gestionado por Google, más de 50 nuevas habilidades con instrucciones agentivas especializadas para funciones y flujos de trabajo financieros, conectores de datos empresariales, un ecosistema de agentes de terceros en expansión y la plataforma Gemini Enterprise, que sirve de base.

Ya está siendo utilizado por instituciones financieras globales como CME Group y Deutsche Bank, socio clave en el diseño del agente Financial Research. Este lanzamiento se suma al rápido impulso de Gemini Enterprise, que ya utilizan numerosas instituciones financieras, como BNY, Citi Wealth, Lloyds Banking Group, Macquarie Bank y Signal Iduna, para dotar a su plantilla de herramientas avanzadas de flujo de trabajo basadas en agentes con el fin de impulsar el crecimiento y la eficiencia.

Gemini Enterprise for Financial Services y Legal son las primeras de una serie de soluciones sectoriales especializadas y preconfiguradas, desarrolladas sobre la base de la plataforma Gemini Enterprise.

"Los profesionales del sector financiero buscan una plataforma de IA que no los limite a un único modelo o ecosistema, que se conecte con los sistemas informáticos que utilizan a diario y que sea altamente segura y cumpla con la normativa", afirma Thomas Kurian, director ejecutivo de Google Cloud. "Con Gemini Enterprise for Financial Services, ofrecemos precisamente eso: capacidades de tipo 'agentic' para los flujos de trabajo financieros, desarrolladas con explicabilidad de datos verificable, de modo que las instituciones puedan convertir la innovación en IA en una ventaja competitiva sólida", añade.

Deutsche Bank, que  participó como socio clave en el diseño del agente Financial Research aportando su experiencia para dar respuesta a los estrictos requisitos de seguridad, gobernanza y residencia de datos del sector bancario,  va a implementar Gemini Enterprise forFinancial Services. Utilizará el agente de Investigación Financiera en toda su división de Banca Corporativa para ayudar a descubrir las necesidades de los clientes, ofrecer productos relevantes de todas las áreas de negocio, agilizar los procesos de captación e identificar la evolución del mercado. También está explorando las capacidades del agente para respaldar los procesos de gestión de riesgos de delitos financieros, realizar previsiones avanzadas y análisis de escenarios, y optimizar la presentación de propuestas en sus divisiones de Banca Privada y Banca de Inversión.

Marie-Jeanne Deverdun, directora de Tecnología, Datos e Innovación y miembro del Consejo de Administración de Deutsche Bank, lo explica: "Empezando por la división de banca corporativa, vemos un gran potencial para reducir el esfuerzo de investigación manual, mejorar la coherencia y la auditabilidad de los resultados, y dar a nuestros equipos más tiempo para dedicarlo a las conversaciones con los clientes. Se trata de un paso importante en la aplicación de la inteligencia artificial allí donde puede marcar una diferencia práctica: de forma segura, responsable y a gran escala".