21Oct

Francia se enfrenta a un creciente escrutinio por parte de los mercados sobre la sostenibilidad de sus finanzas públicas. En Alemania, se frena el optimismo de los inversores y analistas. Y en Reino Unido se percibe una mayor traslación de los precios de la energía a la inflación.

Miguel Ángel Valero

Las tensiones en Francia continúan tras el aplazamiento de la votación sobre la parte de ingresos del Presupuesto, ante una oleada de 2.600 enmiendas. A pesar de la reducción de tipos del 20 de octubre, el diferencial francés se mantiene en niveles extremos, especialmente en un contexto de creciente descontento y fuertes protestas, que podrían afectar a la llegada de turistas y ralentizar la actividad económica del país. En Francia, la constatación de una mejora parece todavía lejana, con un debate presupuestario que se prolongará hasta diciembre y unas elecciones que se anticipan tensas el próximo año.

Francia ha aprobado un plan urgente de ayudas para los comercios afectados por los saqueos. Entre las medidas destacan la concesión inmediata de préstamos sin intereses de hasta 50.000€, el aplazamiento de obligaciones tributarias, además de subvenciones directas a pequeñas y medianas empresas. Al mismo tiempo, con cerca de 2.500 detenidos, la normativa también busca penalizar a los infractores de los disturbios: descontará de ayudas y subsidios públicos que reciban, los ingresos obtenidos de forma ilícita a través de los saqueos y robos. 

En este contexto de tensión social, Francia también se enfrenta a un creciente escrutinio por parte de los mercados sobre la sostenibilidad de sus finanzas públicas. En este sentido, se han retrasado las primeras votaciones en la Asamblea de la parte correspondiente a los ingresos al 3 de noviembre, mientras que dentro de dos días se conocerá la revisión de la calificación crediticia de Moody’s.

En Alemania, se frena el optimismo de los inversores y analistas. En octubre el índice ZEW de expectativas económicas bajó más de lo esperado al retroceder hasta niveles de 28,1 desde el 34,7 previo y por debajo del 30 esperado. Frente a ello, la lectura de la situación actual mostró una ligera mejora con el subíndice subiendo hasta -35,9 desde el -47,1 previo.

Las cifras de inflación en el Reino Unido, al igual de lo visto en otras grandes economías, confirman el repunte de los precios con el IPC avanzando un 3,5% interanual en septiembre, una aceleración del crecimiento de cuatro décimas y situándose una décima por encima de las expectativas. Esta subida de la tasa general se explicó en gran medida por el fuerte aumento de los precios de los combustibles que aumentaron un 5,4% mensual. Además, también se aceleró la tasa subyacente que aumenta a ritmos del 2,8% interanual y se aleja de los objetivos del Banco de Inglaterra. Este incremento de la inflación subyacente se explicó en gran parte por el mayor crecimiento de los precios de los servicios, que avanzaron un 3,7% interanual, un repunte de tres décimas en el mes, lo que apunta a una mayor traslación de los precios de la energía a la inflación de los servicios en el Reino Unido.

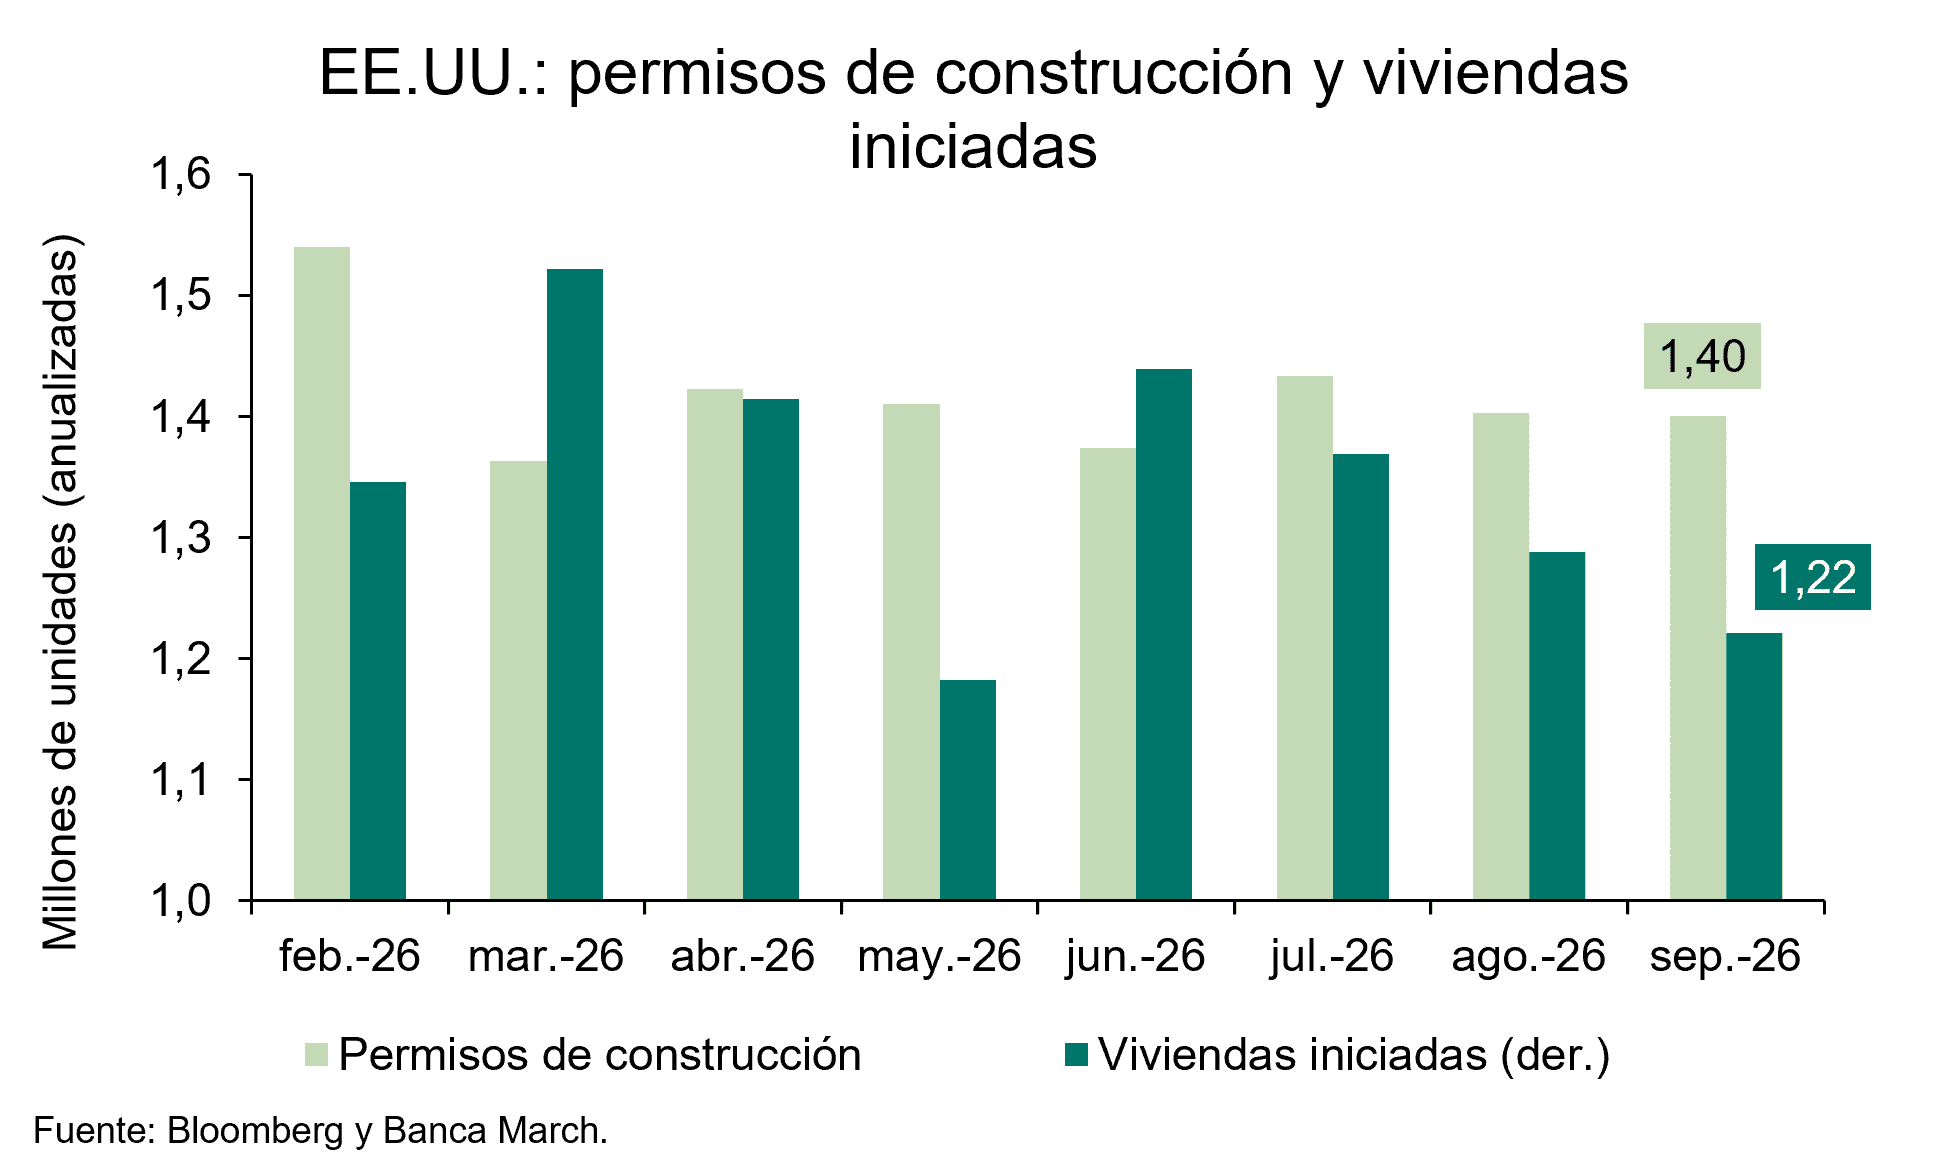
Continúa la debilidad de los datos del sector inmobiliario en EEUU, con una nueva caída de las viviendas iniciadas y también de los permisos de construcción, unos datos que unidos a la caída de la confianza de los constructores apuntan a una mayor debilidad de la actividad del sector en la parte final del año. Las viviendas iniciadas retrocedieron un 5,2% mensual, tras el retroceso del 5,9% anterior y con ello se situaron en septiembre en 1,22 millones de unidades anualizadas, acumulando tres meses consecutivos de caídas. Por su parte, también se frenaron los permisos de construcción, que bajaron un 0,3% en el mes hasta 1,4 millones de unidades anualizadas. Caen un 7,3% mensual las ventas pendientes de viviendas, lo que eleva el ritmo de caída hasta el -12,6% frente al mismo periodo del año pasado. Todos los indicadores apuntan a que la subida de los costes de financiación está impactando negativamente en el sector inmobiliario estadounidense.

UBS: Francia no debe ocultar una Eurozona en mejora

Las autoridades impusieron toques de queda en zonas de varias grandes ciudades francesas tras un fin de semana de protestas, disturbios y saqueos. La agitación se produce mientras el Gobierno busca contener el déficit presupuestario de Francia y estabilizar su creciente carga de deuda. Sin embargo, ni los disturbios en sí ni las tensiones fiscales de Francia deberían ocultar una economía de la eurozona en mejora y un ciclo de beneficios empresariales que sigue fortaleciéndose.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Mantenemos nuestra calificación de Atractivo para la renta variable de la Eurozona. La mejora de la actividad regional es favorable, pero la combinación de la demanda global de inversión, la ampliación del crecimiento de los beneficios y la exposición a potentes tendencias estructurales ofrece una base aún más sólida para muchas de las principales empresas europeas”.

Las empresas del Stoxx 600 ganarán el 20,7% más

Las empresas del Stoxx 600 ganarían un 20,7% en el tercer trimestre, según LSEG. La energía tira del carro con un 124% más gracias al crudo de la guerra con Irán. Detrás, tecnología con casi un 33%, de la mano de ASML (AMS:ASML), e industriales con un 11%. Con el listón ya alto, el examen es el trimestre siguiente, el 4º, que mide todo el ejercicio. Si Oriente Medio se calma, la energía deja de empujar pero quedan industriales e IA. Atención al consumo básico europeo, 13,6 veces beneficios, un 35% más barato que el de EEUU.

Eastspring ve potencial a las empresas asiáticas con dividendos altos

Christina Woon, Head of Core and Income Equities, y Sam Bentley, Client Portfolio Manager de la gestora de activos Eastspring Investments, creen que el potencial de la inversión en empresas asiáticas con elevados dividendos está creciendo. Sin embargo, el escenario actual puede hacer que los inversores en compañías asiáticas con altos dividendos se planteen dudas. Por tres motivos: las altas rentabilidades actuales de los bonos pueden aportar un mismo nivel de retorno con menos riesgo; la fuerte subida de la renta variable asiática puede suponer que se renuncie a dichas alzas invirtiendo sólo en dividendos; y esta estrategia puede verse limitada por un estilo defensivo o Value. 

Los expertos de Eastspring Investments explican que para maximizar una estrategia de inversión en altos dividendos, es necesario  "mirar más allá de la rentabilidad actual", buscando la generación de ingresos, no sólo la rentabilidad por dividendos.
Su visión se resume en los siguientes puntos:

  • Las tendencias de crecimiento estructural impulsan los beneficios y los flujos de caja libres (free cash flow), mientras que las reformas del gobierno corporativo refuerzan la remuneración del accionista.
  • Una estrategia convencional de altos dividendos puede tener dificultades durante una subida del mercado impulsada por el crecimiento, porque utilizar como criterio de selección las rentabilidades actuales más elevadas tiende a favorecer a empresas maduras y a sectores orientados al Value.
  • Un enfoque prospectivo de la renta variable asiática orientada a la generación de ingresos permite acceder a tres motores de rentabilidad complementarios: ingresos estables, dividendos crecientes y recuperación de los payouts (porcentaje del beneficio neto que la empresa destina a pagar a los accionistas), con el objetivo de lograr una rentabilidad total atractiva para los inversores.

Nordea: Ormuz muestra la importancia de invertir en consumir menos energía

Henning Padberg, co-gestor de cartera de la estrategia Global Climate & Environment de Nordea, destaca que se ha puesto de relieve, una vez más, una vulnerabilidad estructural que la economía global aún no ha resuelto del todo. Cuando el estrecho de Ormuz se cerró y el crudo Brent superó los 110$ por barril, los gobiernos recurrieron a las respuestas habituales: liberación de reservas estratégicas, desvío de oleoductos y diplomacia de emergencia. La incómoda realidad es que no existe una cobertura fiable contra la dependencia de los combustibles fósiles concentrados en regiones políticamente volátiles. La oferta se puede diversificar, pero la exposición subyacente no se puede gestionar por completo únicamente mediante la logística o la diplomacia. 

Una de las respuestas más contundentes —que se potencia con el tiempo, mejora la competitividad nacional y aborda simultáneamente el riesgo climático— es, en primer lugar, consumir menos energía. Para los inversores, esa conclusión apunta hacia una de las oportunidades estructuralmente más atractivas que existen hoy en día.

Esta convicción es fundamental en la filosofía de inversión de la Estrategia Global de Clima y MedioAmbiente de Nordea, y rara vez ha parecido tan relevante. La eficiencia en el uso de recursos no es simplemente una temática dentro de esta estrategia; es la convicción dominante y representa aproximadamente el 70% de la asignación total. Esto refleja la firme creencia de que las oportunidades más atractivas desde el punto de vista económico y medioambiental en la transición ecológica no se limitan a la generación de nueva energía limpia —por importante que esto sea—, sino que radican en mejorar drásticamente la eficiencia de los sistemas energéticos, los edificios, los procesos industriales y la infraestructura digital que ya tenemos.

Tan solo los edificios representan casi el 34% de las emisiones globales de CO2 y siguen sufriendo una falta crónica de inversión en mejoras de eficiencia. Las operaciones industriales consumen energía a un ritmo que la automatización y la digitalización modernas pueden reducir de manera sustancial. Y los centros de datos, la infraestructura física que sustenta la revolución de la IA, están consumiendo electricidad a un ritmo comparable al de naciones enteras. 

Cada uno de estos desafíos representa una oportunidad de inversión significativa para aquellas empresas que cuenten con las soluciones adecuadas, las globales que ofrecen soluciones basadas en el mercado y diseñadas para abordar desafíos climáticos y medioambientales urgentes: negocios cuyos productos y servicios ya están implementados y generando ingresos.

Dentro de la eficiencia en el uso de recursos, dos temáticas estructurales han emergido con especial fuerza este año. El primero es el imperativo de la eficiencia energética en el corazón de la IA. La carrera de la IA, que comenzó como una competencia por la potencia informática bruta, se ha convertido en una carrera por la energía. Para las empresas tecnológicas más grandes del mundo, la eficiencia energética ha pasado de ser una aspiración medioambiental a una prioridad operativa.

Se proyecta que la demanda de electricidad de los centros de datos aproximadamente se duplicará, pasando de unos 485 TWh en 2025 a casi 950 TWh para 2030; un nivel de consumo que ya rivaliza con el uso anual de electricidad de Alemania. Las arquitecturas de chips para aplicaciones específicas, la infraestructura de redes avanzada, los equipos de fabricación de semiconductores y las plataformas de gestión de energía forman parte de esta historia. La transición ya está en marcha de manera firme.

El segundo motor es la modernización y expansión de la propia red eléctrica. El crecimiento de los centros de datos impulsado por la IA, la electrificación del transporte y la calefacción, y la relocalización de la capacidad industrial (reshoring) están ejerciendo una enorme presión sobre una infraestructura de red que ya está envejecida. La inversión global en redes, que se situaba en torno a los 300.000 millones$ anuales en 2020, ya ha aumentado drásticamente y se prevé que sume casi 6 billones a nivel mundial entre 2026 y 2035, con Estados Unidos absorbiendo por sí solo aproximadamente 1 billón. Los precios de adjudicación en las subastas de capacidad de la mayor red eléctrica de EEUU han alcanzado máximos históricos, multiplicándose casi por diez en dos años.

Las empresas que facilitan esta construcción física y modernización —desde contratistas de ingeniería que tienden líneas de transmisión e integran conexiones renovables, hasta fabricantes de cables y equipos que suministran sistemas de alta tensión en una situación de aguda escasez global, pasandopor empresas de servicios públicos reguladas (utilities) que despliegan capital a ambos lados del Atlántico— se sitúan en la intersección de varias grandes temáticas de crecimiento estructural. La red es el lugar donde el boom de la IA, la transición energética y la relocalización de la industria chocan físicamente. Resolver ese cuello de botella probablemente será un factor catalizador del crecimiento.

14Oct

Estamos en la época del año en la que la comunidad inversora empieza a formular su estrategia de inversión para 2027. Mientras los aranceles dominaban las preocupaciones de los inversores por estas fechas el año pasado, la inquietud que más les preocupa ahora es el temor de que la infraestructura de IA sea una burbuja como de las puntocom.

Miguel Ángel Valero

Los mercados financieros mantienen un tono de cautela y de esperar y ver, en un contexto marcado por las tensiones geopolíticas en Oriente Próximo –los ataques iraníes en la región vuelven a niveles no vistos en mucho tiempo–, los elevados precios de la energía y las dudas sobre la sostenibilidad de las fuertes inversiones en inteligencia artificial (IA) y la carrera por la supremacía tecnológica, con China como protagonista en las últimas sesiones tras sus aparentes progresos en el diseño de chips locales. 

En este contexto, el arranque de la temporada de resultados sitúa al sector financiero en el foco de atención. Y es que la publicación de resultados del tercer trimestre de 2026 de parte de los grandes bancos estadounidenses deja un balance desigual, aunque con una evolución del negocio de mercados más sólida de lo que se esperaba. Pese a las dudas sobre la sostenibilidad del fuerte crecimiento de los ingresos por trading de los últimos trimestres, la actividad en renta variable volvió a sorprender positivamente, impulsada por la volatilidad de los mercados, los elevados volúmenes de negociación y la demanda de financiación por parte de los inversores institucionales. Destacaron especialmente las buenas cifras de Goldman Sachs y JP Morgan, cuyos ingresos por intermediación de renta variable aumentaron un 72% y 50% interanual respectivamente, lo que contribuye a disipar los temores de una desaceleración brusca de la actividad. 

La fortaleza del negocio de renta variable contrastó con la mayor debilidad de las actividades de renta fija, divisas y materias primas, donde el incremento de las rentabilidades de los bonos y la menor actividad en determinados segmentos de crédito e hipotecas penalizaron los ingresos.

En el negocio bancario tradicional, los mayores tipos de interés continuaron favoreciendo los márgenes financieros, mientras que el consumo de los hogares y la calidad crediticia mostraron una resistencia razonable. En conjunto, los resultados reflejan un sector bancario todavía sólido, aunque con una creciente divergencia entre líneas de negocio y cierta incertidumbre sobre la sostenibilidad de los elevados ingresos.   

En Europa, la atención se centra en los resultados de ASML: el grupo holandés fabricante de máquinas litográficas mejora el extremo inferior de sus previsiones de ventas en el ejercicio, pero advierte que su capacidad de producción no será suficiente para atender toda la demanda durante los próximos dos años. Comentarios que, en definitiva, ponen de manifiesto la fortaleza del ciclo inversor en semiconductores, aunque introduce dudas sobre los cuellos de botella que podrían limitar su crecimiento. 

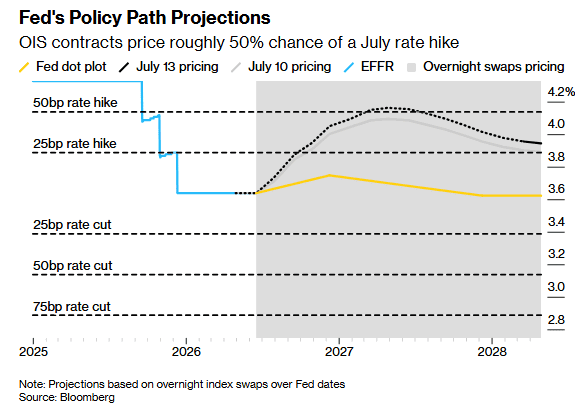
Destaca también la bueva batería de comentarios por parte de responsables de la Reserva Federal, aunque con un impacto relativamente limitado sobre las expectativas de tipos. El mensaje más seguido por el mercado llegó de la mano de John Williams, presidente de la Fed de Nueva York, quien reiteró que una subida adicional de tipos sigue siendo apropiada para lo que resta de año, si bien no aprecia en estos momentos la necesidad de prolongar el ciclo de endurecimiento monetario durante 2027. En la práctica, sus declaraciones fueron interpretadas como una validación del escenario dibujado por el dot-plot de septiembre: una subida más antes de un periodo prolongado de estabilidad en los tipos de interés. En paralelo, Susan Collins, presidenta de la Fed de Boston, volvió a mostrarse favorable a un incremento adicional de los tipos oficiales este año, mientras que Thomas Barkin, presidente de la Fed de Richmond, insistió en la necesidad de seguir combatiendo unas presiones inflacionistas que continúan mostrando una elevada persistencia. En conjunto, los comentarios reflejan una institución que continúa inclinándose hacia un último ajuste, aunque sin transmitir señales de un ciclo de endurecimiento más agresivo. Con todo, el mercado apenas alteró sus expectativas. La probabilidad implícita de una subida de tipos en octubre se mantiene en torno al 20%, muy por debajo del 70% descontado apenas dos semanas atrás.

Gescooperativo; 5 indicadores básicos

Gescooperativo, la sociedad gestora de instituciones de inversión colectiva del Grupo Caja Rural, en el marco de su iniciativa para fomentar la cultura financiera, subraya la importancia de que los inversores conozcan e interpreten correctamente algunos de los principales indicadores económicos y financieros para comprender mejor qué está ocurriendo en los mercados, identificar las tendencias que se van dibujando y contextualizar la información económica que reciben a diario. La entidad explica que, si bien la gestión de las carteras corresponde a profesionales, una mayor cultura financiera permite al ahorrador entender mejor el entorno en el que se mueve su inversión y evitar interpretaciones precipitadas ante cada nuevo dato. 

Cada día, los medios económicos informan de nuevos datos de inflación, empleo, actividad empresarial, tipos de interés o resultados de las compañías. Las cifras se suceden y los mercados reaccionan a veces con movimientos que pueden resultar difíciles de interpretar para el inversor particular. Por ello, Gescooperativo considera que familiarizarse con algunos indicadores básicos puede ayudar al ahorrador a orientarse mejor entre la abundante información económica y financiera que recibe. Los expertos de la gestora aclaran que no se trata de seguir decenas de estadísticas ni de convertirse en economista, sino de revisar periódicamente cinco indicadores básicos para disponer de una fotografía bastante completa de la marcha de la economía y de su posible incidencia en los mercados. 

Estos cinco indicadores son el PMI, la inflación, los datos de empleo, la curva de tipos de interés y las expectativas de beneficios empresariales. “Lo verdaderamente importante no es analizar cada indicador de forma aislada, sino entender cómo se relacionan entre sí y qué nos dicen conjuntamente sobre el momento que atraviesa la economía”, señalan. 

  • PMI: tomar el pulso a la actividad antes que otros indicadores. El PMI —siglas de Purchasing Managers’ Index o índice de gestores de compras— es uno de los termómetros más utilizados para conocer la evolución de la actividad económica. Se elabora a partir de encuestas realizadas a empresas sobre cuestiones como sus nuevos pedidos, producción, empleo o plazos de entrega. Su principal ventaja es que se publica con rapidez y ofrece información adelantada. Una empresa que empieza a recibir menos pedidos o frena sus contrataciones puede estar anticipando una menor actividad antes de que esa desaceleración aparezca reflejada en otras estadísticas económicas. El nivel de 50 puntos sirve como referencia: por encima suele indicar expansión de la actividad y, por debajo, contracción. Pero quedarse únicamente con esa frontera puede llevar a conclusiones equivocadas. Un PMI que avanza de 40 a 48 sigue reflejando contracción de la actividad económica, aunque a un ritmo menor; es una señal de mejora, sin indicar todavía una fase de expansión. Lo importante, a partir de este dato, es determinar si la economía está ganando o perdiendo impulso. “Tan importante como saber dónde está el indicador es observar de dónde viene. En economía y mercados, la tendencia suele aportar mucha más información que una cifra aislada”, explican los especialistas de la gestora de las Cajas Rurales.
  • Inflación: distinguir entre el dato general y las presiones persistentes. La inflación condiciona el poder adquisitivo de los hogares, los costes de las empresas y, especialmente, las decisiones de los bancos centrales. De ahí que sea uno de los datos que más atención recibe por parte de los mercados. Conviene diferenciar entre inflación general e inflación subyacente. La primera recoge la evolución del conjunto de precios, mientras que la segunda excluye componentes especialmente volátiles, como la energía y determinados alimentos, y permite observar mejor hasta qué punto las presiones inflacionistas están arraigadas en la economía. Una moderación de la inflación suele ser interpretada favorablemente cuando se produce de forma compatible con una economía que continúa creciendo. Pero tampoco aquí funciona siempre la ecuación “menos inflación igual a mejores noticias”. Una caída provocada por un fuerte deterioro de la actividad tendría una lectura muy diferente. También importa la trayectoria. Una inflación situada en un determinado nivel puede parecer controlada de forma aislada, pero resultar preocupante si lleva varios meses acelerándose.
  • Empleo: la fortaleza que sostiene el consumo. El mercado laboral proporciona otro elemento fundamental para comprender el ciclo económico. Un empleo sólido favorece la renta disponible y el consumo de los hogares, uno de los principales motores de la actividad. No existe, sin embargo, un único indicador laboral. Algunos datos permiten anticipar cambios y otros los confirman con cierto retraso. La tasa de desempleo, por ejemplo, suele reaccionar más tarde, porque las empresas normalmente no reducen sus plantillas hasta que el debilitamiento de la actividad es evidente. Algunos indicadores, como las vacantes o el dato de creación de empleo, pueden proporcionar señales más tempranas. Y, de nuevo, el contexto resulta esencial. Un mercado laboral extremadamente tensionado puede contribuir a mantener las presiones salariales y dificultar una reducción de la inflación. Por eso, incluso un dato aparentemente positivo puede tener una interpretación distinta dependiendo del momento del ciclo económico. “En cualquier caso, la pregunta que tiene que hacerse el inversor es si el mercado laboral mantiene su fortaleza o empieza a mostrar signos de deterioro”, explican los expertos.
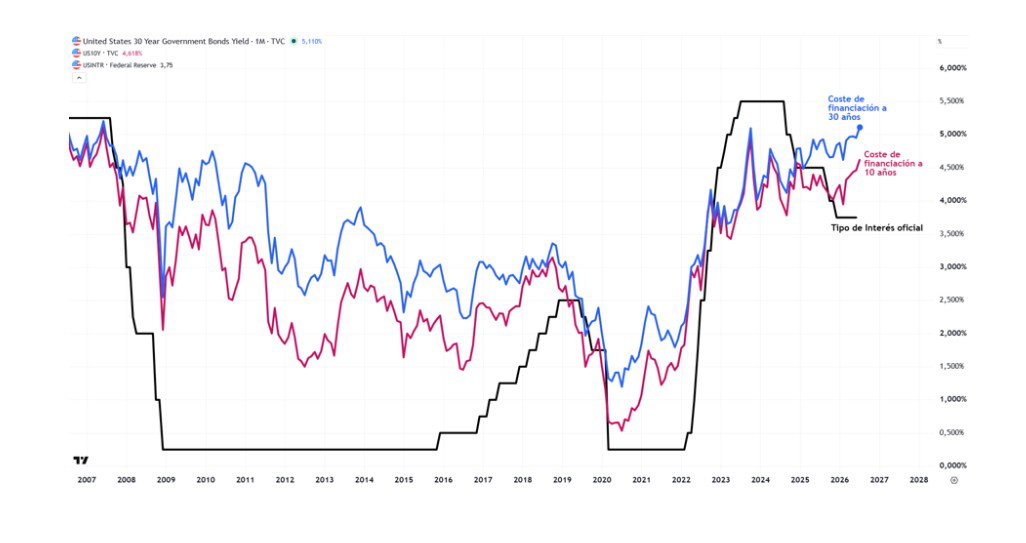
  • Curva de tipos: qué espera el mercado del futuro. La curva de tipos de interés representa los rendimientos de la deuda para diferentes vencimientos y es una de las herramientas que más información proporciona sobre las expectativas de los inversores. Su parte más corta está muy condicionada por las previsiones acerca de las decisiones de los bancos centrales. Si los tipos a corto plazo descienden, por ejemplo, el mercado puede estar anticipando futuras bajadas de los tipos oficiales. Sin embargo, en los vencimientos largos pesan especialmente las expectativas sobre crecimiento e inflación, junto con las primas de riesgo y de plazo. De este modo, la curva permite observar qué escenario está descontando el mercado tanto para la política monetaria como para la economía de los próximos años. También aquí conviene evitar conclusiones automáticas. Una inversión puntual de la curva —cuando determinados tipos a corto plazo superan a los de largo plazo— no debe interpretarse por sí sola como garantía de una futura recesión. La persistencia del movimiento y el contexto económico aportan mucha más información que un episodio aislado. La curva tiene además una relación especialmente directa con la renta fija y con la remuneración de la liquidez, ya que los tipos de interés determinan buena parte de las rentabilidades exigidas a estos activos. Los expertos de Gescooperativo explican que la curva de tipos ofrece información valiosa sobre lo que descuenta el mercado acerca de los próximos movimientos de los tipos oficiales y sobre las perspectivas de crecimiento e inflación a más largo plazo.
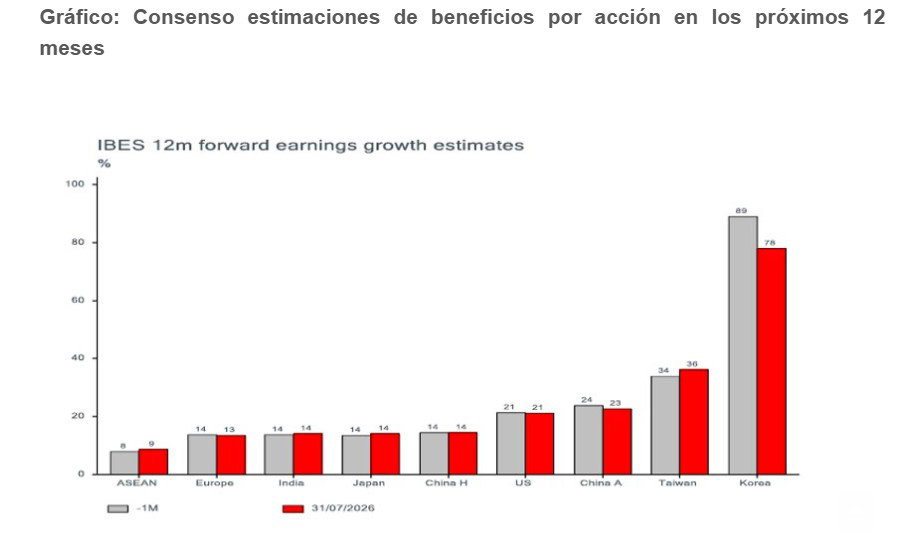
  • Beneficios empresariales: el termómetro más próximo a la Bolsa. Si los anteriores indicadores permiten observar la economía desde una perspectiva macroeconómica, las expectativas de beneficios llevan el análisis directamente a las empresas. Para la Bolsa son especialmente relevantes porque el valor que los inversores atribuyen a una compañía depende en gran medida de su capacidad esperada para generar beneficios en el futuro. Ahora bien, tampoco basta con conocer cuánto ha ganado una empresa. Hay que preguntarse qué esperaba previamente el mercado. Una compañía puede presentar beneficios récord y, sin embargo, caer en Bolsa si los inversores esperaban resultados todavía mejores. Y puede ocurrir lo contrario cuando las cifras superan unas previsiones poco exigentes. Este principio es aplicable también a los indicadores económicos. “Los mercados tienden a anticiparse. Si un dato coincide exactamente con lo esperado, gran parte de esa información probablemente ya esté incorporada a los precios. Lo que suele generar mayores movimientos es la sorpresa respecto a las expectativas”, apuntan los expertos. 

Una brújula, no un botón de compra o venta. Para el inversor particular, consultar estos indicadores una vez al mes puede ser suficiente para comprender cómo está evolucionando el escenario económico. Su utilidad no consiste en provocar cambios continuos en una cartera de largo plazo, sino en ofrecer contexto y mejorar la comprensión de los mercados. Los especialistas de Gescooperativo advierten, precisamente, de que uno de los errores más habituales de los inversores particulares es intentar encontrar una explicación única para cada movimiento diario de las Bolsas. “Que un índice caiga el mismo día en que se publica un PMI, un dato de inflación o una estadística de empleo no significa necesariamente que ese dato sea responsable de todo el movimiento. Los mercados incorporan simultáneamente multitud de factores, como expectativas, noticias empresariales, acontecimientos geopolíticos, política monetaria o cambios en el posicionamiento de los inversores”, aclaran. Por eso, más que seguir obsesivamente las cotizaciones, recomiendan observar la tendencia de los últimos meses, preguntarse qué esperaba el mercado y contrastar cada indicador con los demás. “Esa comprensión es probablemente la mejor brújula, no para anticipar cada movimiento del mercado, sino para evitar perderse entre el ruido diario”.

UBS: la renta variable de EEUU tiene margen para seguir subiendo

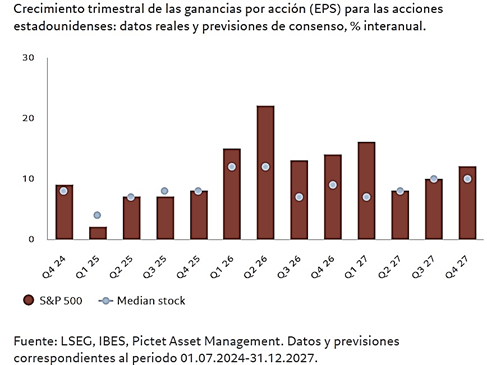
Las acciones estadounidenses cerraron ligeramente a la baja, ya que los inversores se mantuvieron cautelosos ante la publicación de los datos de inflación, mientras que los resultados de los bancos plantearon dudas sobre las presiones de financiación. Los precios del petróleo, aún elevados, y los conflictos geopolíticos en curso también pesaron sobre el sentimiento. "Pero creemos que el impacto sobre los beneficios agregados del S&P 500 es limitado. Prevemos un crecimiento del beneficio por acción del 28% en el trimestre de septiembre, respaldado por la demanda de IA, una mejora en los segmentos cíclicos y un gasto del consumidor resiliente. El crecimiento de la IA sigue siendo el principal motor de los beneficios. La fortaleza de los sectores cíclicos debería ampliar el crecimiento de los beneficios. Un mercado laboral sólido debería respaldar el gasto de los consumidores", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Si bien es probable que la volatilidad continúe, creemos que la renta variable estadounidense tiene margen para seguir subiendo en un contexto de crecimiento de los beneficios aún sólido. Recomendamos un posicionamiento bien diversificado, que combine exposición cíclica y secular. Además de nuestras Oportunidades de Innovación Transformadora en IA, Energía y recursos, y Longevidad, nos gustan los sectores de financieras, industriales, servicios públicos (utilities), salud y consumo discrecional”.

“Seguimos siendo constructivos sobre las perspectivas a largo plazo del entretenimiento en vivo y los deportes en EEUU. Esperamos que esta categoría siga creciendo por encima del gasto total de los hogares a medio plazo, respaldada por el poder de fijación de precios, la premiumización, el crecimiento de los patrocinios, la monetización de los medios y el gasto relacionado en viajes”, añade Sunny Mehra, Estratega.

Eastspring: renta fija y variable seguirán alcistas en 2027

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economista, y Viola Wang, Economist de la gestora de activos Eastspring Investments, afirman que, pese a que la historia sugiere que el escenario actual de endurecimiento monetario, endurecimiento fiscal, y shock de los precios de la energía puede traer vientos en contra para los mercados en 2027, tal como ha sucedido en etapas similares anteriores, en esta ocasión esto no está tan claro. Y ello porque en 2027 tanto la renta variable como la renta fija continuarán su recorrido alcista, puesto que en el entorno actual se dan una serie de factores que no se produjeron en otros períodos anteriores:

  • Fuertes inversiones en infraestructuras de la IA tanto en EEUU como en países asiáticos y Australia, junto a una gran concentración del capital en muy pocas megaempresas muy rentables, con ROE del 20% y coste de capital inferior al 10%.
  • Las necesidades de financiación de este elevado capex impulsan los rendimientos de las bolsas globales al alza.
  • Menor impacto del endurecimiento fiscal y de la subida de precios del petróleo que en fases anteriores.
  • Los mercados de crédito para financiar emisiones de menor calidad son ahora en su mayoría privados, no públicos como en períodos históricos anteriores.
  • La alta probabilidad de que Trump pierda el control del Congreso en las elecciones mid-term de noviembre empujará las Bolsas al alza, tal como ha sucedido siempre.

Estamos en la época del año en la que la comunidad inversora empieza a pensar en “el año que viene” y a formular su estrategia de inversión para 2027. Mientras los aranceles dominaban las preocupaciones de los inversores por estas fechas el año pasado, la inquietud que más les preocupa ahora es el temor de que la infraestructura de IA sea una burbuja con riesgo de repetir el auge y la caída de las puntocom de 1997 a 2000.

La historia sugiere que las fases de endurecimiento monetario son difíciles para los mercados, especialmente cuando van acompañados de endurecimiento fiscal, aunque no siempre. El periodo actual podría resumirse como un auge global de la inversión con inflación al alza, a causa de un shock energético que está forzando el endurecimiento de la política monetaria. Los aspectos más importantes del entorno económico global actual son los siguientes:

  • La IA generativa ha impulsado a EEUU hacia lo que potencialmente podría ser su mayor ciclo de infraestructuras para el uso generalizado de toda la historia.
  • El auge del capex se está extendiendo a todo el mundo en forma de centros de datos en China, India, Australia, Japón, Malasia y Corea, así como de una nueva capacidad en DRAM (datos que pueden ser almacenados en la memoria para ser procesados) y semiconductores a escala global, pero sobre todo en Corea y Taiwán.
  • Concentración del capital en un pequeño número de empresas muy grandes a nivel económico y de mercado en EEUU y en algunas otras geografías como Corea y Taiwán.
  • Un gran shock de precios de la energía derivado de la guerra entre Irán y EEUU.
  • Nuevos aranceles, restricciones a la inversión, y subsidios que amenazan con revertir o distorsionar la globalización en las grandes economías.
  • Un cambio resultante desde la relajación monetaria de 2024 y 2025 hacia un endurecimiento monetario este año, que se espera se extienda hasta comienzos de 2027.
  • Es probable que la política fiscal pase de ser moderadamente expansiva este año en Estados Unidos, Europa y algunas economías emergentes de Asia, a ser moderadamente contractiva en 2027. China y Japón son quizá las principales excepciones.
  • Las necesidades de financiación del capex, junto con déficits presupuestarios históricamente elevados en las economías desarrolladas, están empujando al alza los rendimientos globales.
  • La economía doméstica de China se está debilitando bajo el peso de la persistente deflación del mercado inmobiliario.

Otros factores son un crecimiento de beneficios muy fuerte, aunque alcanzando su pico, en EEUU y el norte de Asia; presiones en el crecimiento salarial generalmente contenidas en la mayoría de las economías; rendimientos reales ya elevados; y una reciente compresión de valoraciones en la mayoría de los mercados.

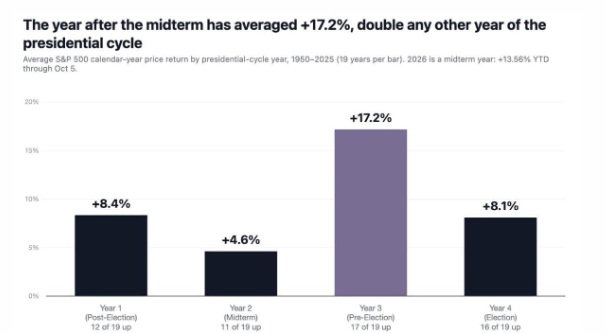
Por otra parte, desde 1950, el S&P 500 ha rendido de media un 17,2% en el año siguiente a las elecciones de mitad de mandato, más del doble que cualquier otro año del ciclo presidencial. Con las midterms a la vuelta de la esquina, la estadística juega a favor del toro.


08Oct

Sus gestores advierten que hay muchas compañías infravaloradas, dentro de una infra ponderación tanto de Asia, como de Emergentes o de Japón.

Miguel Ángel Valero

Los mercados desarrollados ganan claramente a los emergentes en la última década. Pero los analistas de Eastspring Investments (Eric Fang, Gestor de Renta Fija asiática, y Alexander Davey, Director European Distribution) creen que "hay una gran oportunidad" en los segundos, que están ganando peso en la inversión global. "ASia es un lugar en el que estar", subrayan. De hecho, a 31 de agosto la rentabilidad de Emergentes, 21,9%, prácticamente dobla a la de EEUU (12,3%) y a la de Europa (10,9%).

Estos expertos reconocen que los bonos asiáticos funcionaron mejor en 2025 que en el ejercicio en curso, pero resaltan que aportan diversificación. Subrayan que hay muchas compañías infravaloradas, dentro de una infra ponderación tanto de Asia, como de Emergentes o de Japón.

Los Emergentes crecieron el 2,1% en 2025, lo harán el 2,4% en 2026, y el 2,7% en 2027. Asia se mantendrá en torno al 5% logrado en 2025, mientras el global se situará en el 3%.

El gran reto de Asia es la dependencia energética de Oriente Medio, ya que de allí procede la mitad de lo que consume. La paz en la zona es clave, también para la inflación, que este año será del 4,7% global, 3% en desarrollados (3,2% en EEUU, 2,6% en la Eurozona, 2,2% en Japón), 5,8% en Emergentes y 2,6% en Asia. Aquí recomiendan "esperar y ver", ya que consideran que si el petróleo se mantiene en 105$ el barril, en un año se estabilizará la inflación.

Los países más pobres (Filipinas, Indonesia, Tailandia) se han visto muy perjudicados por el alza del petróleo y del gas, mientras Taiwan, Corea del Sur y Singapur disparan sus ingresos gracias a la inteligencia artificial.

La gran ventaja es que la deuda asiática evoluciona mejor que la de EEUU o la de Europa porque sus bancos centrales no han tenido que ser tan agresivos al sufrir mucha menos presión inflacionista. Los precios de los bonos han caído mucho en 2026, y sus tipos serán más atractivos en 2027, por lo que es "un buen momento para invertir", sobre todo en la parte larga de la curva.

"Asuma el riesgo adecuado en el mercado adecuado", recomiendan los expertos de Eastspring, con el foco puesto en la duración, el carry, y en los tipos de cambio. Se muestra positivos sobre Singapur y Malasia; neutrales sobre China, Tailandia e Indonesia; selectivos en Corea; y en India optan por duraciones cortas.

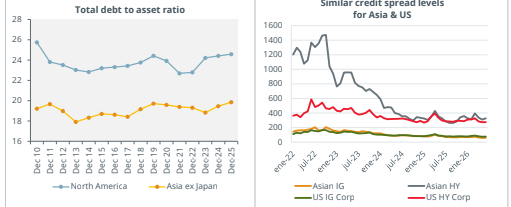
Las ratios de deuda sobre activos de las empresas asiáticas con muy inferiores a las de EEUU: 20% (sin Japón) frente a 25%. Sin embargo, los diferenciales de crédito son muy estrechos.

Otro dato: en 2006, los emergentes aportaban el 47% del PIB mundial; en 2026 será el 61%, y en 2030, el 64%. La contribución de los emergentes al crecimiento nominal global, 60% en 2010, se elevará al 70% este año, y al 75% en 2030.

30Sep

Banca March y Eastspring coinciden en recomendar más inversión en bonos de mercados emergentes. UBS cree que el escenario beneficia a los hedge funds.

Miguel Ángel Valero

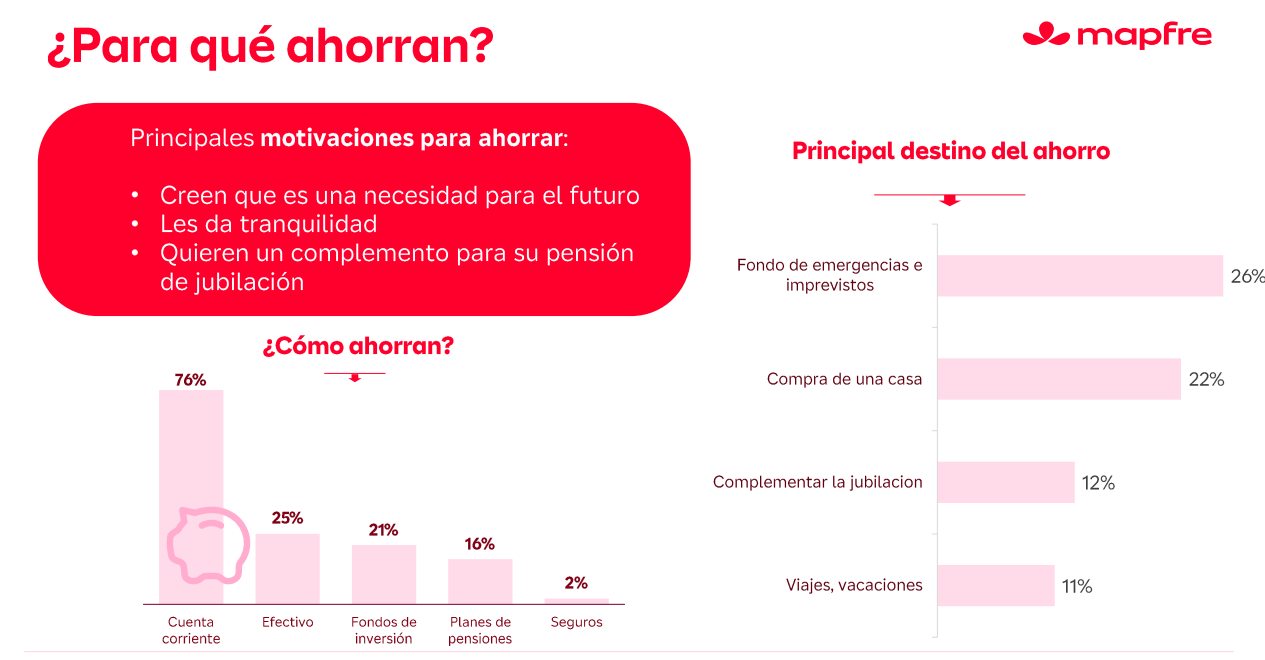
Siete de cada diez españoles afirman ahorrar de forma habitual, una cifra que refleja la importancia que la población concede a la planificación financiera y a la preparación del futuro. Sin embargo, detrás de este dato positivo se esconden diferencias significativas entre colectivos, especialmente entre hombres y mujeres: la tasa de ahorro alcanza el 74% entre los hombres, mientras que desciende al 67% entre las mujeres. Además, ellas ahorran una media de 236€ al mes, 70€ menos que los hombres (306€), según el estudio ¿Cómo ahorran los españoles? Tendencias y opiniones sobre el ahorro y la inversión, realizado por Mapfre.  

El ahorro medio mensual de los españoles se sitúa en 265€. Sin embargo, la distribución es desigual: el 21% concentra aproximadamente la mitad de todo el dinero que se ahorra en España y destina más de 400€ al mes a este propósito. El informe pone además de manifiesto que los españoles que no ahorran no rechazan el ahorro como concepto, sino que consideran que no disponen de capacidad económica para hacerlo. La gran mayoría atribuye esta situación a ingresos insuficientes, dificultades para llegar a fin de mes o al incremento del coste de la vida. De hecho, el 59% de quienes actualmente no ahorran sí lo hizo en algún momento del pasado.  

Pero la capacidad de ahorro tampoco depende únicamente de los ingresos. El estudio identifica otros acontecimientos vitales con un fuerte impacto. Así, las personas separadas o divorciadas presentan una tasa de ahorro del 55,8%, frente al 71,4% de quienes viven en pareja y al 72,4% de los solteros. 

El análisis también revela una fuerte relación entre educación financiera y la capacidad de ahorro. Mientras que el 58% de quienes afirman no tener ningún conocimiento financiero consigue ahorrar, este porcentaje aumenta hasta el 72% entre quienes cuentan con conocimientos básicos y se acerca al 80% entre quienes se consideran más preparados. El estudio concluye que el salto decisivo no está en convertirse en experto, sino en adquirir unos conocimientos mínimos que permitan gestionar mejor las finanzas personales.  

En cuanto al principal destino de ese ahorro, uno de cada cuatro dedica ese dinero a un fondo de emergencias que le ayude a cubrir gastos imprevistos, el 22% a la compra de una vivienda, el 12% a complementar la jubilación y el 11% lo destina a un viaje futuro.   Además, solo un tercio de los ahorradores planifica el ahorro, principalmente transfiriendo una cantidad fija a otra cuenta o producto financiero. Llama la atención que un 7% de los españoles no sabe cuánto ahorra al mes. Como dato positivo, la tendencia a ahorrar crece, y un 39% de los encuestados afirma ahorrar más que hace cinco años.  

Entre los jóvenes de 18 a 33 años hay un mayor número de ahorradores (un 78%), aunque guardan al mes 12 euros€ que la media. Por su parte, el 74% de los de mediana edad (de 34 a 49 años) ahorra, mientras que este porcentaje cae al 64% de 50 a 65 años.  Las diferencias generacionales también son evidentes en el destino y los instrumentos utilizados para ahorrar. Los menores de 35 años concentran su ahorro principalmente en efectivo y cuentas corrientes, mientras que apenas recurren a planes de pensiones. Por el contrario, entre los mayores de 55 años ganan peso los fondos de inversión y los planes de pensiones, y el ahorro está más orientado a complementar los ingresos durante la jubilación 

Por su parte, los que viven en entornos urbanos muestran una mayor propensión al ahorro que quienes viven en zonas rurales. Mientras el 73% de los habitantes de ciudades asegura ahorrar, este porcentaje desciende al 66% en el ámbito rural. Además, los ahorradores urbanos suelen presentar perfiles financieros más avanzados y una mayor utilización de productos de ahorro e inversión. 

El ahorro también dibuja una clara diferencia geográfica en España. Las comunidades del noroeste, las dos Castillas y el Levante concentran una mayor proporción de ahorradores, mientras que las Islas Canarias y las regiones del sur de la Península registran niveles más moderados.  

El ahorrador tipo en España es un hombre residente en un entorno urbano, con empleo, estudios superiores y un nivel de ingresos medio o medio-alto. Suele tener un mayor conocimiento financiero que la media y dispone de varios productos. Su ahorro se canaliza principalmente a través de una cuenta corriente, aunque una parte también utiliza fondos de inversión o planes de pensiones. Ahorra una media cercana a los 265€ al mes, cantidad que aumenta cuanto mayor es su nivel de ingresos y formación.  

La empresa sigue siendo una vía prácticamente inexplorada para impulsar el ahorro de los españoles. Según el estudio de Mapfre, más de una cuarta parte de los trabajadores desconoce si su compañía dispone de sistemas de ahorro para empleados y solo el 5% utiliza actualmente este tipo de instrumentos. Los datos reflejan, sin embargo, un importante potencial de crecimiento. Entre quienes sí saben que su empresa ofrece soluciones de ahorro, cerca de la mitad participa en ellas, lo que evidencia la necesidad de reforzar la divulgación y el conocimiento de estas alternativas como complemento al ahorro individual. 

Solo el 27% de los ahorradores afirma invertir el dinero que consigue reservar cada mes para intentar rentabilizarlo, una proporción que aumenta con la edad, el nivel de ingresos y el conocimiento financiero. El conocimiento espontáneo de productos de inversión es bajo, y un 42% no conoce ninguno. Entre quienes sí invierten, los fondos son la opción preferida (58%), seguidos por las acciones (25%) y las Letras del Tesoro (11%). Sólo un 3% afirma invertir en oro. 

Para Mapfre, estos resultados ponen de relieve la importancia de seguir impulsando la educación financiera, fomentar hábitos de ahorro desde edades tempranas y acercar a los ciudadanos herramientas que les permitan planificar mejor su futuro económico y aprovechar las oportunidades que ofrecen los distintos productos de ahorro e inversión. 

Banca March: ya está el pico  de presión sobre los precios de la energía

Por otra parte, el flujo de petróleo a través del estrecho continúa incrementándose. Tras un mes de agosto en el que los ataques iraníes contra buques comerciales generaron cierta preocupación, el control cada vez más evidente del estrecho de Ormuz por parte del ejército estadounidense está permitiendo que la navegación comience incluso a normalizarse durante los últimos días de septiembre. No obstante, aunque el tránsito de crudo se esté recuperando, los datos relativos a los destilados, especialmente al diésel, siguen siendo relativamente débiles. Las refinerías del Golfo continúan en fase de restablecimiento de su producción, por lo que la normalización de los precios energéticos será paulatina bajo este nuevo escenario en el estrecho.

El bloqueo a Irán sigue siendo férreo y el rechazo por parte de EEUU de un eventual acuerdo de paz deja al régimen en una situación cada vez más comprometida. Octubre será un mes decisivo para evaluar la capacidad de resistencia del régimen ante las restricciones a sus exportaciones, ya que podría alcanzarse el punto en el que se agoten las reservas de petróleo almacenadas en el exterior del estrecho y, por tanto, se reduzca drásticamente la entrada de divisas al país persa, agravando aún más la asfixia económica. Mientras tanto, en la península arábiga, las fuerzas combinadas de la Corona saudí y del Gobierno de Yemen lanzarán ofensivas contra centros logísticos hutíes y tratarán también de neutralizar a especialistas en drones y misiles pertenecientes tanto a las milicias hutíes como a la Guardia Revolucionaria iraní.

Todo apunta a que el pico de presión sobre los precios de la energía podría estar produciéndose en estas semanas. "Consideramos que, si se mantiene esta tendencia hacia una cierta estabilidad en los flujos del estrecho, podríamos asistir a una mayor contención de los precios energéticos, con el Brent manteniéndose de forma sostenida por debajo de los 100$s por barril. Este escenario serviría de alivio para los mercados de renta fija, después de que los bonos pusieran fin a su reciente racha negativa. Sin embargo, los niveles de los tipos de interés continúan situándose cerca en máximos del 2007", señalan en Banca March.

En Europa, también empieza a asomar el riesgo de crédito en Francia. El diferencial entre los bonos soberano francés y alemán a 10 años se ha ampliado hasta los 120 puntos básicos (pb), el nivel más alto desde la crisis del euro en 2011-2012. La proximidad de las elecciones presidenciales del próximo año, junto con unas encuestas que favorecen a candidatos situados en los extremos del espectro político y el reciente anuncio del Tesoro francés de un programa de financiación récord, con emisiones previstas por valor de 340.000 millones€, dibujan un panorama especialmente exigente de cara a la presentación del nuevo presupuesto para 2027 este jueves 1 de octubre.

"Ante este escenario, mantenemos una posición prudente en duración –continuamos sin ver atractivo a los tramos de largos de la curva– y seguimos considerando el crédito con grado de inversión como la principal herramienta defensiva frente al deterioro fiscal. La mejor situación relativa de las cuentas públicas en los mercados emergentes nos lleva a mantener una preferencia por la deuda de estos países", subrayan.

UBS: escenario favorable a los hedge funds

La liquidación (sell-off) generalizada de bonos globales continuó, con el rendimiento del bono del Tesoro de EEUU a 30 años cotizando brevemente por encima del 5,6%, un nivel no visto desde 2002. Esto se produjo después de que los principales bancos centrales dejaran claro que los tipos de interés deberán mantenerse elevados a corto plazo, en un contexto de inflación persistente y crecimiento económico resiliente. Históricamente, un entorno de política monetaria global de este tipo ha resultado favorable para los hedge funds (fondos de cobertura).

"Seguimos calificando a la renta fija como Atractiva en el entorno actual. Unos tipos más altos no garantizan un buen desempeño de los hedge funds. Pero cuando el coste del capital aumenta, los fundamentales de las empresas, las diferencias de política monetaria y las valoraciones relativas tienden a cobrar mayor importancia. Esperamos que estas condiciones sostengan las oportunidades de generación de alfa de cara a 2027. Unos mayores costes de financiación están recompensando la selección de valores La divergencia entre bancos centrales está ampliando el conjunto de oportunidades macro. Un reajuste de precios desigual está generando oportunidades de valor relativo", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que unos tipos más altos refuerzan los argumentos a favor de una exposición diversificada a estrategias selectas de hedge funds. Los gestores de estrategias equity market neutral, macro discrecional y de valor relativo en renta fija están bien posicionados para aprovechar distintas fuentes de rentabilidad a medida que el entorno de mercado se vuelve más selectivo".

"Seguimos favoreciendo áreas donde el impulso de los beneficios empresariales ya es evidente, en particular dentro de las acciones A (A-shares). Para los inversores, las oportunidades más atractivas siguen estando en los sectores que se benefician de tendencias de crecimiento estructural y de una resiliencia demostrable en sus beneficios, más que en aquellos que dependen de una rápida mejora de la economía en general", asegura Yifan Hu, Directora de Inversiones para la Gran China.

"El argumento de inversión más sólido a favor de las materias primas es la diversificación. Históricamente, las materias primas han mostrado correlaciones de rentabilidad relativamente bajas con los activos financieros tradicionales", añaden Giovanni Staunovo y Hannes Hütt, Estrategas.

Eastspring recomienda bonos de mercados emergentes

Eric Fang, Portfolio Manager Asia Fixed Income, y Gabriel Tay, Credit Analyst de la gestora de activos Eastspring Investments, creen que cualquier cartera global de bonos con una exposición mixta a Investment Grade y High Yield, debería albergar bonos de los mercados emergentes. Argumentan que la deuda de mercados emergentes es más amplia, de mayor calidad y más invertible de lo que muchos inversores suponen, habiéndose convertido en un mercado de 52 billones$ , con una proporción creciente de emisiones con grado de inversión. Añadir deuda de mercados emergentes a carteras mixtas de bonos estadounidenses y europeos mejora los rendimientos ajustados al riesgo en general, lo que refuerza el argumento a favor de la deuda de mercados emergentes como una asignación estratégica en renta fija. Dada la creciente dispersión macroeconómica a nivel global y unas valoraciones que siguen siendo atractivas en determinados mercados de bonos emergentes, mantener una asignación insuficiente a la deuda de mercados emergentes podría significar perderse una fuente de rentabilidad y diversificación más resiliente y cada vez más relevante.

17Sep

Los mercados creen que las subidas de tipos por parte de los bancos centrales no van a ser suficientes para compensar las presiones inflacionistas de los costes energéticos, y que serán necesarios más incrementos.

Miguel Ángel Valero

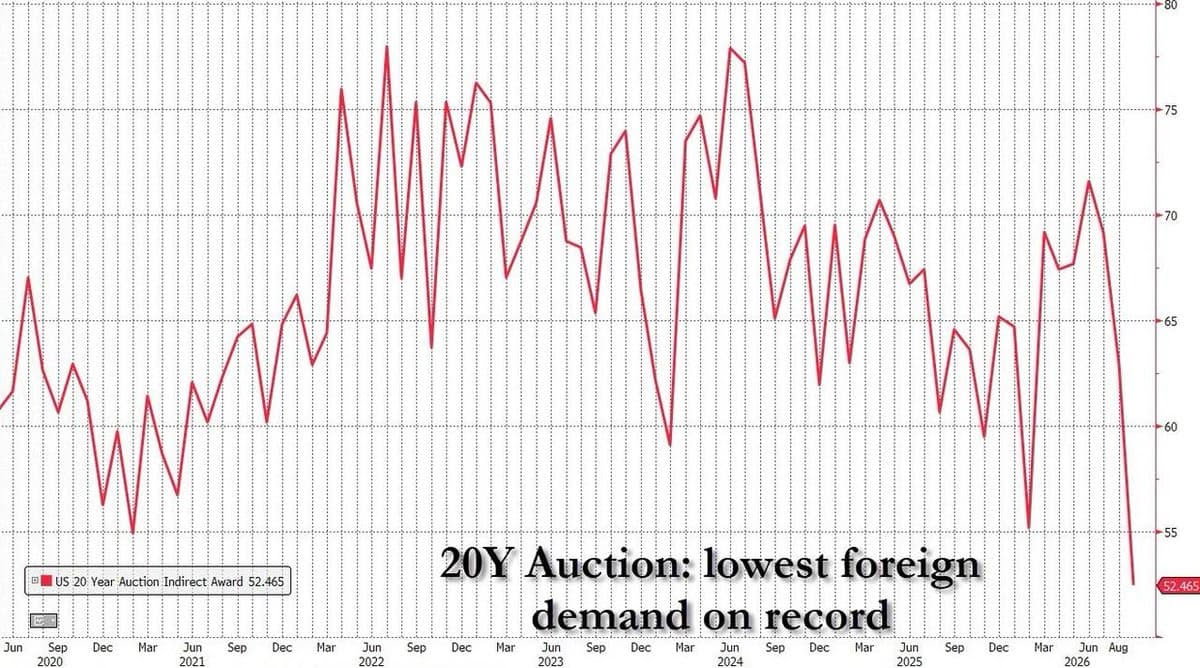
La subasta del Treasury a 20 años registró la menor demanda extranjera jamás recordada. Los inversores foráneos le hacen ascos a la deuda a largo plazo de EEUU justo cuando Washington más financiación necesita. Esta actitud de los inversores extranjeros añade más presión si cabe al alza para los tipos de interés a largo plazo. Y contribuye a la desmitificación del bono del Tesoro de EEUU como activo sin riesgo.

Todo esto, en medio de las reacciones a la primera subida de tipos de interés de la Fed en tres años pese a las presiones de Donald Trump ("¡bajad los tipos de interés para EEUU, y hacedlo rápido!", grita en Truth Social con sus características mayúsculas). El precio oficial del dinero en EEUU ya está entre el 3,75% y el 4%, cuando según Trump debería situarse en el 1% "o menos".

Es significativo el cambio radical en las preocupaciones de los gestores de fondos, según Bank of America. El miedo a un salto brusco de los tipos largos ya supera al que genera la supuesta burbuja de la inteligencia artificial (IA). Un 33% de los gestores ve el alza desordenada de los tipos largos como principal riesgo, frente al 28% que cita a la IA. La liquidez en sus carteras sube al 3,9%, mientras el peso de la Bolsa baja del 56% al 49%. Tiene lógica: cuando los gestores intuyen que el bono puede hundirse, suben efectivo y bajan en acciones, porque un bono a la baja arrastra a la Bolsa. Van un 48% infra ponderados en deuda, el nivel más bajo desde 2022.

Además, el mercado se centra ahora en que las subidas de tipos (BCE, Fed)  y las que se esperan en Reino Unido y Japón pueden no ser suficientes para compensar los efectos de las guerras en Ucrania (por la invasión rusa de 2022) y en Oriente Medio (por lo ataques de Israel y de EEUU a Irán en febrero de 2026) y del encarecimiento de los costes energéticos en la inflación.

The Trader: la Fed es demasiado optimista con la evolución de la inflación

Hace apenas unos meses, el debate en los mercados era cuántas veces iba a seguir bajando los tipos de interés la Reserva Federal. Hoy el mensaje es otro: ¿cuántas veces más va a subir el coste del dinero? El cambio es importante porque la política monetaria estadounidense llevaba aproximadamente dos años moviéndose en dirección expansiva y la última subida de tipos se produjo hace más de tres años. Sin embargo, la combinación de una economía resiliente, un mercado laboral todavía sólido y, sobre todo, unas presiones inflacionistas que se niegan a desaparecer está obligando a los inversores a replantearse completamente el escenario.

La inflación estadounidense se mantuvo en agosto en el 3,4% interanual, claramente por encima del objetivo del 2% de la Reserva Federal. Pero probablemente más preocupante que el dato anual sea lo que está ocurriendo en los últimos meses. Los precios aumentaron un 0,4% solamente en agosto, frente al 0,1% de julio, mientras que la inflación subyacente avanzó un 0,3% mensual, algo más de lo esperado. Además, los precios industriales aumentaron un 0,4% durante el mes y nada menos que un 5,4% respecto al año anterior.

Detrás de buena parte de este deterioro está nuevamente la energía. En julio, antes incluso de las últimas subidas del petróleo, los precios energéticos ya acumulaban un incremento del 14,7% respecto al año anterior y la gasolina subía un 24,6%. En agosto, la energía siguió presionando al alza la inflación y la gasolina aumentó otro 3,9% solamente durante el mes.

Aquí aparece el verdadero problema para la Fed. Un banco central normalmente intenta no reaccionar demasiado ante una subida puntual del petróleo porque no puede producir más barriles subiendo los tipos de interés. Pero la situación cambia cuando la energía permanece cara durante suficiente tiempo como para trasladarse al transporte, la producción, los alimentos, los servicios y, finalmente, a las expectativas de inflación.

Y, al mismo tiempo, la economía estadounidense todavía no está dando a la Reserva Federal demasiados motivos para mirar hacia otro lado. En agosto se crearon 162.000 empleos y la tasa de paro permaneció en el 4,1%. Los salarios aumentaron un 3,1% respecto al año anterior. No estamos ante un mercado laboral extraordinariamente fuerte, pero tampoco ante uno que esté enviando señales claras de recesión.

La reunión de septiembre ha confirmado finalmente ese cambio de dirección. La Reserva Federal ha subido los tipos de interés en 25 pb y, probablemente, lo más importante no haya sido la decisión en sí misma, sino el mensaje que Kevin Warsh ha transmitido durante la rueda de prensa. Warsh ha descrito una economía estadounidense que continúa mostrando una notable fortaleza y que, en su opinión, incluso podría fortalecerse todavía más. Al mismo tiempo, considera que las tendencias del mercado laboral son compatibles con una economía prácticamente en pleno empleo. Eso deja a la Reserva Federal frente a un problema muy concreto: de las dos partes de su mandato dual, una funciona razonablemente bien y la otra claramente no.

La inflación continúa siendo demasiado elevada. Warsh ha insistido en que lleva cinco años sin regresar de manera sostenible al objetivo del 2% y ha dejado claro que la Reserva Federal no puede utilizar los acontecimientos externos como excusa para aceptar indefinidamente esa situación. La Fed no puede controlar el precio del petróleo ni resolver los conflictos geopolíticos que están encareciendo la energía, pero su responsabilidad sigue siendo impedir que esas presiones terminen consolidándose en el conjunto de la economía.

Y aquí probablemente estuvo uno de los mensajes más importantes de toda la rueda de prensa. Warsh no considera que la política monetaria actual sea restrictiva. Al contrario, sigue viéndola como acomodaticia y ha presentado la subida de 25 puntos básicos como la retirada de una pequeña dosis de ese estímulo.

La diferencia es importante. Si la Fed creyera que los tipos actuales ya están frenando claramente la economía, tendría muchos más motivos para detenerse. Pero si considera que la política monetaria continúa siendo acomodaticia, tiene margen para seguir subiendo los tipos sin pensar necesariamente que está llevando a la economía hacia una recesión.

El “dot plot” refuerza esa posibilidad y apunta a una nueva subida antes de terminar el año. Diciembre aparece, por tanto, como una reunión especialmente importante, más aún porque los próximos datos de inflación empezarán a incorporar con mayor intensidad el reciente encarecimiento del petróleo y su transmisión a la gasolina y el diésel. Si la economía continúa mostrando fortaleza y la inflación vuelve a repuntar, los argumentos para detener el proceso de endurecimiento monetario serán cada vez menores.

Pero durante la rueda de prensa apareció además otro asunto que merece nuestra atención: el comportamiento del mercado de bonos y el incremento de las rentabilidades de la deuda estadounidense. Preguntado por ello, Warsh dejó claro que el volumen de deuda pública y la política fiscal corresponden fundamentalmente al Tesoro y al Gobierno, no a la Reserva Federal. Sin embargo, señaló tres factores que pueden ayudar a entender por qué las rentabilidades de los bonos están sometidas a tanta presión:

  1. El primero es precisamente la fortaleza de la economía estadounidense. Una economía que sigue creciendo y manteniendo niveles elevados de empleo puede soportar tipos de interés más altos durante más tiempo.
  2. El segundo es la creciente competencia por el ahorro. Estados Unidos necesita financiar enormes cantidades de deuda pública al mismo tiempo que las mayores compañías tecnológicas del mundo necesitan cantidades extraordinarias de capital para construir centros de datos, adquirir chips, desarrollar redes eléctricas y financiar toda la infraestructura necesaria para la inteligencia artificial. Los grandes hyperscalers están recurriendo cada vez más al mercado de deuda y ofreciendo rentabilidades que compiten por el mismo ahorro que necesita captar el Tesoro estadounidense.
  3. Y el tercer elemento vuelve a llevarnos al punto de partida: la combinación de incertidumbre geopolítica y persistencia de la inflación. Cuanto mayor sea la incertidumbre sobre la evolución futura de los precios, más rentabilidad exigirán los inversores para prestar dinero a largo plazo.

Después de escuchar a Kevin Warsh, "creo que hay una contradicción especialmente interesante entre el discurso que hemos escuchado y las previsiones que acaba de publicar la propia Reserva Federal", señala Pablo Gil en The Trader. Warsh nos presenta una economía muy sólida, prácticamente en pleno empleo, con una política monetaria que todavía considera acomodaticia y una inflación que califica de inaceptablemente elevada. A eso hay que añadir una situación geopolítica extraordinariamente incierta y un fuerte encarecimiento de la energía cuyo impacto todavía no hemos visto completamente reflejado en los datos. Sin embargo, cuando miramos las previsiones de la Fed descubrimos un escenario sorprendentemente benigno. Esperan que la inflación PCE termine este año en el 3,7%, pero que caiga hasta el 2,3% en 2027 y prácticamente regrese al objetivo, con un 2,1%, en 2028.

Para que la inflación pase del 3,7% al 2,3% en apenas un año tiene que producirse una desinflación muy importante. Es posible que parte del repunte actual de los precios energéticos desaparezca por simples efectos base, pero resulta difícil asumir que todas las fuerzas que hoy están presionando la inflación vayan a quedar prácticamente contenidas dentro de 2026. Eso exigiría, entre otras cosas, que el shock energético no se prolongue, que los problemas geopolíticos no sigan deteriorándose y que el encarecimiento del petróleo no termine filtrándose de manera persistente hacia el transporte, los costes empresariales, los bienes y los servicios. Y todo ello mientras la propia Fed espera que la economía estadounidense continúe creciendo con bastante solidez.

"Por eso creo que la gran pregunta después de esta reunión ya no es solamente cuántas veces más va a subir los tipos la Reserva Federal. Es si sus previsiones de inflación para 2027 son demasiado optimistas.Porque si el PCE no cae hacia ese 2,3% que hoy proyecta la Fed, sino que la inflación demuestra ser mucho más persistente, el escenario cambia considerablemente. Los tipos podrían tener que subir más de lo que hoy contempla el mercado o permanecer elevados durante bastante más tiempo. La Reserva Federal ha dejado claro hoy que está dispuesta a luchar contra la inflación. Lo que todavía está por demostrar es que la inflación vaya a ponérselo tan fácil como sugieren sus propias previsiones",resalta.

Banca March: no hay un inicio de ciclo de endurecimiento monetario

Para los analistas de Banca March, la atención se centró en los argumentos esgrimidos por Kevin Warsh durante la rueda de prensa posterior. El presidente de la Fed sustentó la decisión en tres factores principales: la solidez de la economía y del mercado laboral, una inflación que mostró una moderación insuficiente durante el verano y el deterioro del contexto geopolítico, al que también vinculó parte del reciente repunte de las rentabilidades de la deuda a largo plazo.

"La medida respondió a una doble lógica: necesaria y preventiva. Necesaria, porque permitía preservar la credibilidad de la Reserva Federal y, especialmente, la de Kevin Warsh, después de que el propio presidente hubiera contribuido a orientar al mercado hacia un escenario de endurecimiento monetario durante Jackson Hole. En este contexto, la autoridad monetaria optó por validar unas expectativas más hawkish, en un entorno además condicionado por la presión política ejercida por Donald Trump, partidario de unos tipos de interés más bajos. Al mismo tiempo, interpretamos esta subida como una actuación de carácter preventivo, y no como el inicio de un nuevo ciclo de endurecimiento monetario. El objetivo sigue siendo evitar que el actual shock energético se transmita de forma más persistente al conjunto de la economía y termine desanclando las expectativas de inflación", explican.

La evidencia histórica respalda esta interpretación. Si definimos como preventivos aquellos episodios en los que la Reserva Federal acometió tres o menos subidas de tipos en medio de un proceso de relajación monetaria, desde 1980 únicamente se han registrado tres casos. Mientras que el episodio de 1982 coincidió con una recesión, los ciclos iniciados en 1984 y 1995 se desarrollaron en un contexto de aterrizaje suave y no derivaron en una contracción de la actividad. En consecuencia, la historia sugiere que un endurecimiento preventivo no provoca un deterioro significativo del ciclo económico.

Más allá de la propia decisión –ampliamente descontada–, lo más relevante fue el mensaje transmitido por el diagrama de puntos (dot-plot) que "refuerza nuestra visión de que los ajustes serán limitados y responderán a una lógica preventiva". En un ejercicio en el que Kevin Warsh volvió a abstenerse de participar, 16 de los 18 miembros que integran el dot-plot –de los cuales únicamente 11 cuentan con derecho a voto– anticipan una subida adicional para lo que resta de año. De materializarse este escenario, la mediana de las previsiones apunta a unos tipos estables durante 2027 y a un posterior proceso de bajadas a partir de 2028.

Arabia Saudí espera restablecer en los próximos días alrededor de la mitad de la capacidad del oleoducto Este-Oeste y recuperar su operatividad plena en un plazo aproximado de seis semanas. Esta infraestructura fue atacada el 10 de septiembre por milicias respaldadas por Irán. El oleoducto conecta los campos petroleros del Golfo Pérsico con el puerto de Yanbu, en el mar Rojo, y desempeña un papel estratégico al ofrecer una ruta alternativa al estrecho de Ormuz para las exportaciones de crudo saudí. La capacidad máxima de transporte de esta red alcanza los 7 millones de barriles diarios (mbd). De ese volumen, aproximadamente 2 mbd se destinan al abastecimiento de las refinerías saudíes de la costa occidental, mientras que hasta 5 mbd pueden dedicarse a la exportación. Por ello, una interrupción prolongada del suministro habría supuesto una inmovilización de una parte significativa de las exportaciones de crudo del país. No obstante, Arabia Saudí confía en una recuperación rápida de la operativa. Como precedente, en abril una estación de bombeo del mismo sistema también fue atacada –aunque con daños más limitados– y las operaciones volvieron a la normalidad en apenas tres días.

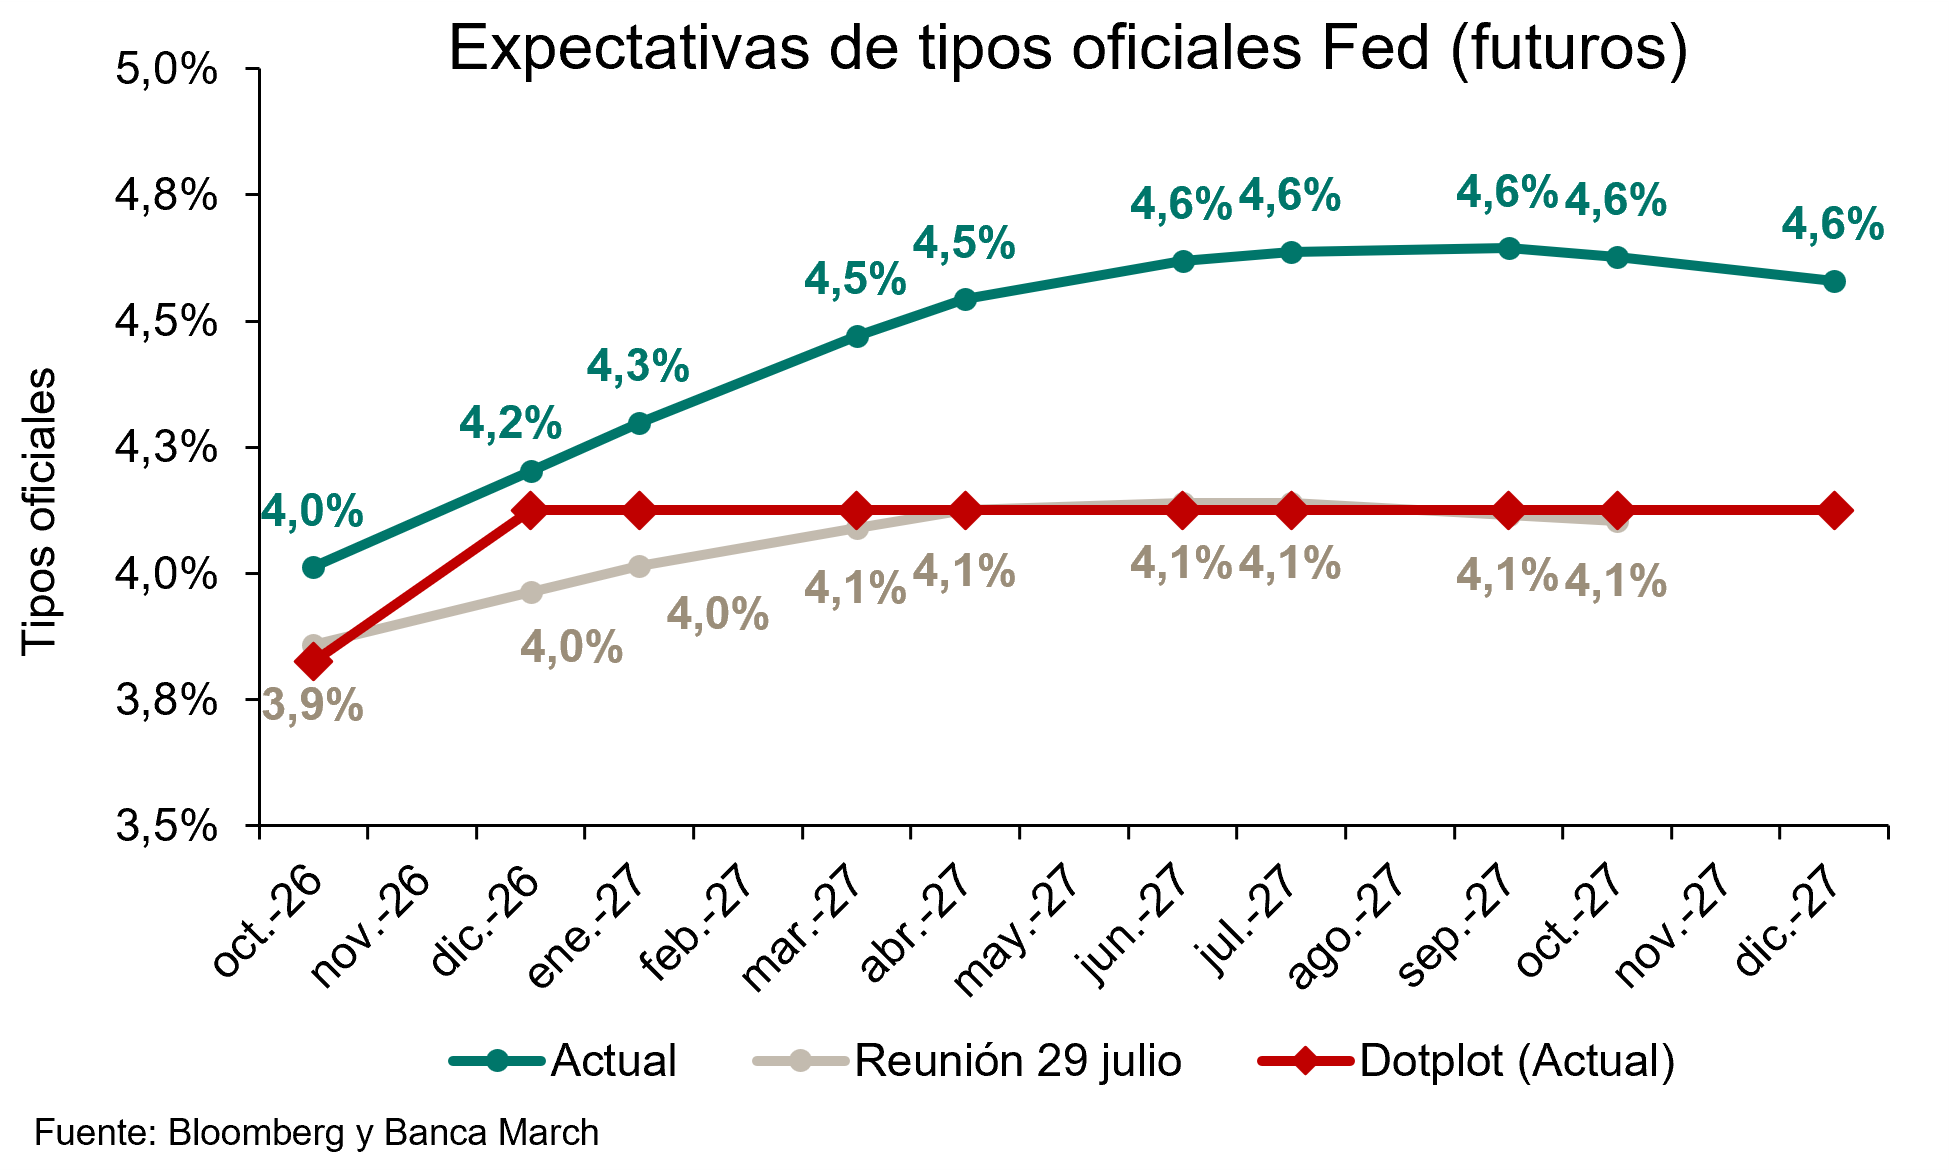
"Por el momento, desde Banca March nos mantenemos expectantes a la evolución del conflicto de Irán antes de modificar y elevar nuestras previsiones sobre los tipos de interés. Nuestro grado de convicción se ha ido reduciendo en las últimas semanas ante el enquistamiento de las negociaciones entre EEUU e Irán y las nuevas interrupciones en el suministro de petróleo procedente de Arabia Saudí, que han incrementado el riesgo de que las presiones energéticas terminen trasladándose al resto de componentes, pero la situación se mantiene lo suficientemente volátil para elevar nuestra visión sobre la curva. En cualquier caso, seguimos considerando excesivo el escenario que descuenta actualmente la curva de futuros, que incorpora hasta tres subidas adicionales de tipos durante los próximos doce meses. Con todo, nos adentramos en un periodo en el que las elecciones de medio término en Estados Unidos irán ganando cada vez más peso en las Bolsas. Desde nuestra perspectiva, y más allá del ruido político de fondo, la clave sigue estando en los sólidos beneficios empresariales que se extienden a más sectores y regiones, por lo que aprovecharíamos una toma de beneficios para seguir añadiendo riesgo", añaden.
Ebury: es injustificado un endurecimiento más intenso

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, ha revisado sus previsiones sobre la Reserva Federal y espera ahora una nueva subida de tipos en diciembre, después del incremento de 25 pb aprobado esta semana, que situó el tipo oficial en el 3,75%-4%. Considera que el tono más restrictivo de la Fed, la fortaleza de la economía estadounidense y la falta de avances suficientes en la lucha contra la inflación justifican este nuevo movimiento antes de finalizar el año. 

“El mensaje de la Fed ha sido claramente más agresivo de lo que esperábamos y nos lleva a abandonar nuestra previsión de una sola subida este año”, señala Matthew Ryan, CFA, jefe de Estrategia de Mercado de Ebury. No obstante, Ebury considera injustificado un endurecimiento mucho más intenso, dado que la inflación subyacente mantiene una tendencia descendente, los elevados rendimientos de los bonos ya están contribuyendo a restringir las condiciones financieras y el mercado laboral no presenta un sobrecalentamiento suficiente.

La decisión de la Fed impulsó inmediatamente al dólar, llevando al EUR/USD por debajo de 1,15 por primera vez desde finales de julio. “El tono restrictivo de la Fed debería seguir respaldando al dólar a corto plazo, aunque seguimos esperando cierto debilitamiento de la divisa estadounidense en nuestro horizonte de previsión”, apunta Anthony Malouf, analista de Mercado de Ebury. No obstante, este retroceso debería ser moderado, ya que la incertidumbre en torno a Irán, los elevados precios del petróleo y el aumento global de las rentabilidades de la deuda continúan ofreciendo soporte a la moneda estadounidense.

Fidelity: la estructura de la economía ha cambiado

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, considera que el mensaje más importante de la subida de tipos de la Fed "fue que la función de reacción de la política monetaria está siendo cada vez más clara". Y la decisión fue unánime, algo relevante porque proporciona al presidente Kevin Warsh un respaldo institucional en un momento en que la Administración ha estado presionando para lograr una política monetaria más acomodaticia. No se trató de una decisión ajustada ni controvertida. El Comité, en su conjunto, consideró que la inflación y la resiliencia de la actividad económica justificaban una política más restrictiva. 

Las proyecciones reforzaron ese mensaje. El punto medio del diagrama de puntos apunta a una subida adicional en 2026 y a la ausencia de recortes en 2027. Más llamativo aún es que no se espera que la inflación vuelva al objetivo del 2% hasta 2029, la principal señal macroeconómica que deja esta reunión. Si las previsiones de la Fed son, en términos generales, correctas, EEUU habrá pasado aproximadamente ocho años con una inflación por encima del objetivo antes de restablecer la estabilidad de precios. 

"Esto encaja estrechamente con el escenario que incorporamos en nuestras hipótesis a largo plazo para los mercados de capitales, donde desde hace tiempo esperamos que la inflación siga siendo más persistente y se estabilice por encima de los niveles a los que los inversores se acostumbraron tras la crisis financiera global", explica.

La cuestión no es simplemente que la inflación esté tardando más en moderarse. La estructura de la economía ha cambiado. La fragmentación geopolítica, la seguridad energética, una mayor presencia fiscal, la duplicación de cadenas de suministro y la elevada intensidad de capital asociada al ciclo de inversión en inteligencia artificial apuntan a un entorno en el que es probable que la inflación siga siendo más persistente. Las propias proyecciones de la Fed reconocen cada vez más esa realidad. 

La rueda de prensa de Warsh también mantuvo un tono restrictivo y fue, en líneas generales, coherente con el mensaje que transmitió en Jackson Hole. Señaló que la Fed había retirado parte del estímulo monetario, lo que implica que sigue considerando que los tipos de interés se sitúan por debajo del nivel neutral a corto plazo. La inflación continúa siendo demasiado elevada y la Fed necesita pruebas más claras de que está avanzando hacia su objetivo con suficiente rapidez. Hasta entonces, el sesgo seguirá inclinándose hacia una política más restrictiva. 

Sigue sin haber una orientación futura convencional, aunque, en comparación con julio, la función de reacción resulta ahora más fácil de interpretar. La inflación continúa por encima del objetivo, la actividad económica se mantiene resiliente y la inversión empresarial continúa siendo sólida. Mientras esa combinación no cambie, nuevas subidas de tipos siguen siendo una posibilidad. 

También merece la pena destacar la reacción del tramo largo de la curva. Las rentabilidades de los bonos del Tesoro estadounidense a largo plazo han caído pese a la subida de tipos y al tono restrictivo reflejado en el diagrama de puntos. Es una evolución constructiva, aunque todavía es pronto para extraer conclusiones firmes sobre la credibilidad de la política monetaria. Como mínimo, los mercados no interpretaron esta reunión como un factor que aumente el riesgo de inflación a largo plazo. 

La cuestión más relevante es hasta dónde llegará este ciclo. "Nuestra hipótesis de trabajo sigue siendo que este terminará convirtiéndose en un ciclo de tres o cuatro subidas de tipos, más que en un simple ajuste puntual. No obstante, esta visión depende de que el ciclo de inversión en inteligencia artificial se mantenga intacto. Dicha inversión está respaldando la demanda en la actualidad, al tiempo que puede impulsar la productividad a lo largo del tiempo. El gasto necesario en centros de datos, semiconductores, generación eléctrica, redes, infraestructuras y financiación tiene una magnitud suficiente como para influir en el ciclo macroeconómico. Mientras esa inversión siga siendo sólida, la economía estadounidense podría ser capaz de absorber unos tipos de interés más elevados con mayor facilidad de lo que sugeriría un marco convencional de final de ciclo. Pero si la inversión en inteligencia artificial se desacelera de forma significativa, el cálculo cambiará rápidamente. El crecimiento económico se volvería más vulnerable a un mayor endurecimiento monetario y la Fed tendría que reevaluar el equilibrio de riesgos", argumenta.

Por ahora, el mensaje es relativamente sencillo. La Fed ha reanudado el endurecimiento monetario, el Comité está unido y el diagrama de puntos sugiere que el ciclo aún no ha terminado. Y, lo que es más importante, la Fed proyecta ahora un periodo mucho más prolongado de inflación por encima del objetivo, en línea con el régimen de inflación estructural que incorporamos en nuestras hipótesis para los mercados de capitales. La trayectoria de la política monetaria seguirá dependiendo de los datos. "Pero si el ciclo de inversión en inteligencia artificial se mantiene intacto y la inflación continúa siendo persistente, seguimos pensando que este ciclo de endurecimiento monetario aún tiene recorrido”, concluye.

Goldman Sachs: una subida más, en diciembre

Kay Haigh, responsable global y CIO de Renta Fija y Soluciones de Liquidez en Goldman Sachs Asset Management, interpreta que "la Fed ha dado a entender que, por el momento, no prevé un ciclo de endurecimiento monetario agresivo. Según el Resumen de Proyecciones Económicas (SEP, por sus siglas en inglés), la mayoría de los miembros del FOMC contempla un total de dos subidas de tipos este año, y es probable que la Fed no los mueva en la reunión de octubre, dada su cercanía a las elecciones de mitad de mandato. Nuestro escenario central es una subida más este año, en diciembre, aunque esto sigue dependiendo de los próximos datos del IPC y de la evolución de los precios de la energía".

Robeco: la Fed puede endurecer sin deteriorar el crecimiento

Colin Graham, Head of Multi Asset Strategies de Robeco, apunta que la subida de tipos de 25 pb de la Fed señala un avance gradual hacia lo que los responsables de la política monetaria consideran una postura neutral. El mensaje del presidente Warsh fue claro: dado que el mercado laboral sigue sólido y la inflación se sitúa por encima del objetivo, la Fed considera que continuar con la normalización es adecuado para garantizar la estabilidad de precios. "Desde nuestra perspectiva, la economía estadounidense sigue mostrando una considerable resiliencia. El apoyo fiscal, la buena salud de los balances de los hogares y los efectos remanentes de unos tipos de interés históricamente bajos continúan apuntalando la demanda, lo que reduce el riesgo de una desaceleración brusca", precisa.

Un aspecto interesante de las últimas proyecciones es el descenso previsto de la inflación subyacente; se estima que el índice PCE caerá del 3,7% en 2026 al 2,5% en 2027 y al 2,1 % en 2028. Si bien la tendencia es alentadora, la experiencia histórica sugiere que la evolución real de la inflación dependerá, en última instancia, de los datos que se vayan conociendo, más que de las previsiones.

La reacción del mercado ha sido, en líneas generales, coherente con el mantenimiento de la credibilidad de la Fed. El fortalecimiento del dólar, la caída del precio del oro y la relativa estabilidad de los rendimientos a largo plazo sugieren que, por ahora, los inversores conceden el beneficio de la duda a las autoridades monetarias. El aplanamiento de la curva de tipos indica que los mercados confían en que la Fed puede seguir endureciendo la política monetaria sin provocar un deterioro significativo de las perspectivas de crecimiento ni desanclar los tipos de interés a largo plazo.

UBS: el endurecimiento no descarrilará el repunte de la renta variable

"No esperamos que un ciclo de endurecimiento moderado por parte de la Fed haga descarrilar el repunte de la renta variable. Gran parte de este endurecimiento monetario ya está descontado por el mercado. La fortaleza económica hace que el endurecimiento sea más manejable. Unos beneficios empresariales sólidos pueden contrarrestar unos rendimientos más elevado", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos posicionados para nuevas subidas de la renta variable, al mismo tiempo que nos preparamos para una posible volatilidad a corto plazo. Si el endurecimiento monetario se mantiene moderado, los diferenciales de crédito permanecen estables y los beneficios empresariales continúan creciendo, el repunte debería tener margen para ampliarse a más sectores y regiones. Recomendamos una exposición diversificada en renta variable, evitando al mismo tiempo una concentración excesiva en áreas especialmente sensibles a los tipos de interés o que dependen de un único factor de rentabilidad".

La decisión de la Fed "es coherente con nuestra previsión de otra subida en diciembre, ya que el listón para mantenerse sin cambios parece bastante alto, con solo dos informes de inflación más previstos antes de esa fecha. El amplio respaldo a dos subidas —y casi la mitad de los participantes a favor de una tercera— indica que los riesgos están sesgados al alza. Sin embargo, en nuestra opinión, lo que el mercado descuenta actualmente, un total de cuatro subidas, resulta excesivo. Esperamos una desinflación bastante estable durante los próximos seis meses, mientras que unos efectos de base favorables en el primer semestre de 2027 deberían debilitar los argumentos a favor de una larga secuencia de subidas", añade Andrew Dubinsky, Economista.

Eastspring: el mercado espera una orientación más agresiva

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de la gestora de activos Eastspring Investments, opinan que el regreso de las bruscas subidas en los precios del crudo, junto a las alzas de más de 30 pb en los rendimientos de los bonos soberanos en los mercados desarrollados desde Jackson Hole, han obligado a los bancos centrales a realizar subidas de tipos generalizadas. Subidas que, sin embargo, no son suficientes para revertir los efectos de segunda ronda de este nuevo repunte inflacionista en las economías.

El alza del crudo hasta niveles de 108$/barril propicia un entorno de restricciones energéticas persistentes, dado el encarecimiento de los precios de la producción. Algo que todavía no ha percibido el mercado, que descuenta previsiones de producción excesivamente optimistas. Eastspring Investments cree que el reciente shock del petróleo tendrá efectos negativos en el transporte, la producción manufacturera y los bienes de consumo.

Mientras tanto, los bancos centrales tienen que lidiar no sólo con las expectativas inflacionistas, sino también con la fuerte subida de los rendimientos de los bonos soberanos, 30 pb en los bonos a 10 años de los mercados desarrollados.

Por ello, desde Eastspring Investments creen que las subidas generalizadas de tipos de esta semana, ya descontadas por el mercado, no serán suficientes, y que el mercado espera una orientación más agresiva, especialmente desde la Fed. En Asia, la debilidad del dólar y una revalorización anticipada han generado mayor resiliencia en los tipos, aunque las alzas del crudo y una reevaluación de la inflación podrían provocar endurecimiento monetario en diferentes países. Eastspring Investments prevé subidas de tipos en 2026 en India, Indonesia, Filipinas, Corea, Malasia y Taiwán.
03Sep

Las rentabilidades actuales de la renta fija vuelven a ofrecer una combinación de retorno esperado y protección frente a escenarios adversos que resulta difícil ignorar para el inversor de largo plazo.

Miguel Ángel Valero

Alberto Salgado, director de Inversiones en Gescooperativo, cree que el continuado repunte de las rentabilidades de la deuda pública ha devuelto el atractivo a la renta fija de una forma que no veíamos desde hacía muchos años. Buena parte de este movimiento responde al temor de los inversores a que la subida del precio del petróleo, que ya ronda los 95$ por barril Brent, termine trasladándose con mayor intensidad a la inflación subyacente. Por el momento, ésta continúa mostrando un comportamiento más contenido que el IPC general, pero el riesgo de efectos de segunda ronda ha llevado al mercado a exigir mayores rentabilidades para prestar dinero a largo plazo.

A ello se suma la creciente preocupación por la estabilidad de los suministros energéticos en Oriente Medio. El estrecho de Ormuz continúa siendo uno de los principales puntos estratégicos del comercio mundial de crudo, y cualquier amenaza sobre su normal funcionamiento tiene un impacto inmediato en las expectativas de inflación. El petróleo, una vez más, se ha convertido en un factor determinante para la evolución de los mercados de bonos.

Sin embargo, "creemos que niveles próximos al 3,37% o al 3,83% en la deuda alemana y española a diez años ofrecen una oportunidad atractiva para el inversor. Aunque durante determinados periodos la inflación pueda situarse por encima de esas referencias, consideramos altamente probable que, en promedio durante la próxima década, se mantenga en niveles inferiores. Ello permitiría obtener una rentabilidad real positiva y razonable, algo extraordinariamente escaso en lo que llevamos de siglo, periodo en el que los ahorradores han convivido con tipos reales mínimos e incluso negativos", explica.

Es cierto que existen fuerzas estructurales que presionan al alza las rentabilidades. Los elevados déficits fiscales, unas ratios de deuda pública sobre PIB históricamente altas, y la necesidad de financiar crecientes necesidades presupuestarias aumentan la oferta de bonos. Paralelamente, responsables económicos como Scott Bessent han defendido la conveniencia de evitar un repunte excesivo de los costes de financiación, reflejando una preocupación cada vez mayor por el control de la curva de tipos.

No obstante, existe también un límite natural a las subidas. Unos tipos demasiado elevados terminarían endureciendo severamente las condiciones financieras y empujarían a muchas economías hacia la recesión. Conscientes de ello, los bancos centrales disponen de un margen relativamente reducido para seguir elevando los tipos de interés. Y si finalmente se produjera una desaceleración económica significativa, la propia debilidad de la demanda contribuiría a reconducir las presiones inflacionistas. En ese contexto, las rentabilidades actuales de la renta fija vuelven a ofrecer una combinación de retorno esperado y protección frente a escenarios adversos que resulta difícil ignorar para el inversor de largo plazo.

The Trader:  preguntarnos cuánto de nuestra cartera depende de que el dinero vuelva a ser barato

Durante meses, una parte importante del mercado había construido sus expectativas sobre una idea bastante cómoda: la inflación seguiría moderándose y el siguiente movimiento relevante de la Reserva Federal sería, tarde o temprano, bajar los tipos. Kevin Warsh acaba de poner esa narrativa en duda. Su mensaje en Jackson Hole fue claramente más restrictivo de lo esperado. La inflación PCE todavía avanza un 3,7% interanual y, lo que quizá sea más preocupante, el 54% de los bienes y servicios que componen el índice siguen registrando aumentos superiores al 3%. La inflación no solo continúa demasiado alta: sigue estando muy extendida. Warsh no anunció una subida de tipos, pero dejó claro que la Fed está dispuesta a actuar si la inflación no converge con suficiente claridad hacia el 2%. Y el mercado reaccionó inmediatamente.

Antes de su intervención, los futuros asignaban aproximadamente un 35% de probabilidad a una subida de 25 puntos básicos (pb) en septiembre. Después del discurso, esa probabilidad saltó hasta alrededor del 57%. Y la posibilidad de que los tipos alcancen el 4%-4,25% en diciembre ronda ya el 40%, lo que implicaría dos subidas desde los niveles actuales.

La reacción de los activos fue coherente con este cambio de expectativas: la rentabilidad del Treasury a dos años subió casi 12 pb, el dólar se fortaleció, mientras el oro cayó más de un 3%, el Bitcoin sufrió presión y el Nasdaq terminó a la baja.

Pero quizá lo más importante no sea si finalmente la Fed sube los tipos en septiembre. Lo verdaderamente relevante es que el mercado había eliminado prácticamente las subidas de tipos de su mapa de escenarios y ahora tiene que volver a incorporarlas. Esto importa especialmente para los activos cuyas valoraciones dependen de tipos bajos y beneficios muy alejados en el tiempo. Y ahí aparece inevitablemente la tecnología y, en particular, muchas compañías vinculadas a la inteligencia artificial. Si aumenta la tasa utilizada para descontar esos beneficios futuros, el precio que estamos dispuestos a pagar hoy por ellos disminuye.

Jackson Hole no garantiza nuevas subidas de tipos. Los próximos datos de empleo e inflación pueden volver a cambiar completamente las probabilidades. Pero Warsh sí ha destruido una complacencia peligrosa: el siguiente movimiento de la Fed ya no tiene por qué ser mantener o bajar tipos. También puede ser subirlos. Y cuando cambia el abanico de escenarios posibles, también debería cambiar nuestra forma de valorar el riesgo. "No se trata de venderlo todo ni de intentar adivinar qué hará la Fed en septiembre. Se trata de preguntarnos cuánto de nuestra cartera depende de que el dinero vuelva a ser barato y cuánto margen de seguridad tenemos si, finalmente, eso tarda bastante más de lo que el mercado esperaba", advierte Pablo Gil en The Trader.

Pictet: los beneficios empresariales avalan el atractivo de la Bolsa

Arun Sai, estratega de multiactivos en Pictet AM, cree que, con un crecimiento de beneficios empresariales en niveles sorprendentemente saludables, el mercado bursátil puede mantener su buen comportamiento los próximos meses, especialmente en tecnología, industria y finanzas y mercados emergentes. La rentabilidad de los bonos del Tesoro de EEUU a 30 años ha llegado a máximos desde 2008 y desde a diez años enero de 2025, en medio de datos económicos mejores de lo esperado, presiones inflacionarias, aluvión de emisión de deuda empresarial y cambios impredecibles en las políticas estadounidenses.

Con el aumento de la rentabilidad de los bonos del Gobierno, los mayores costes del endeudamiento y menor valor presente de los beneficios de las empresas cabe preguntarse si las acciones pueden ampliar las subidas de doble dígito que llevan lo que va de año. Pero las preocupaciones son exageradas. Los beneficios siguen creciendo a ritmo notable, en parte con la creciente adopción de nuevas tecnologías como la inteligencia artificial (IA). Las previsiones de aumento de beneficios de los analistas son cerca de 30% este año y consideramos hasta 35%.

Históricamente el aumento de precios del petróleo deteriora los términos de intercambio de los importadores, impulsa la inflación, erosiona los ingresos reales de los hogares y lastra el crecimiento económico. Los bancos centrales se vuelven más agresivos, los activos de riesgo se resienten y los mercados emergentes están entre los primeros en sufrir. Sin embargo, el petróleo tiene actualmente un impacto mucho menor en el ciclo financiero y las principales economías mundiales están invirtiendo a gran escala. 

Es verdad que la mayor rentabilidad de los bonos puede atribuirse en parte a presiones inflacionarias y altos déficits públicos. Pero los mercados de renta fija están descontando niveles de crecimiento saludables. En este sentido, históricamente, el aumento de rentabilidad de los bonos no siempre está asociado a caídas en los mercados de renta variable. Es el caso en períodos de buen comportamiento de la economía, como 1994 y 2013, siendo el panorama actual similar, con el índice de sorpresas económica en positivo desde finales de 2025.

La economía europea está comportándose mejor de lo que la mayoría preveía al inicio del conflicto con Irán, por consumo e inversión empresarial. Aunque en EEUU el aumento del consumo los últimos meses se ha ralentizado al 1,8% anual, por debajo de la tendencia de largo plazo de 2,5%, la inversión en capital fijo compensa con creces, las vinculadas a IA en algunos casos 25% interanual y las importaciones de bienes de capital más del 20 %. Respecto a emergentes, en China el consumo interno se debilita y el mercado inmobiliario atraviesa dificultades, pero en conjunto estas economías se benefician de los altos precios de las materias primas, fuerte crecimiento de las exportaciones y tipos de interés relativamente bajos, con exposición al sector de IA y una dinámica de crecimiento favorable.

Además, las valoraciones justifican sobre ponderar renta variable. La rentabilidad por dividendo de las acciones en relación con la de los bonos del Tesoro de EEUU indica baja prima de riesgo de la renta variable, pero lejos de indicar vulnerabilidad de las acciones, lo que requiere que la rentabilidad de los bonos aumente aun sustancialmente. Por otra parte, aunque septiembre suele ser complicado para las acciones, las encuestas indican que los inversores no mantienen posiciones excesivamente alcistas en renta variable.

El atractivo del sector de semiconductores probablemente ha alcanzado máximo, pero el dinamismo de beneficios en IA sigue muy fuerte. El aumento del valor de las acciones de las grandes empresas de IA representa el 27% del total y el 56% del aumento de beneficios. Además, el auge de la inversión impulsada por IA y necesidad de la correspondiente infraestructura favorecen al sector industrial, que sobre ponderamos. Por su parte, las acciones del sector financiero ofrecen beneficios estables, dado el sólido crecimiento económico y mayores tipos de interés.

Pero estamos neutrales empresas de servicios públicos. Sus características defensivas y sostenibilidad de dividendos resultan menos atractivas frente a los bonos, dada la posibilidad de subidas de tipos de interés. Además, infra ponderamos consumo, pues el crecimiento está impulsado principalmente por inversión empresarial y gubernamental, más que gasto de los hogares.

Aunque las acciones estadounidenses siguen generando beneficios sólidos, con la mediana de aumento de beneficios en el S&P 500 del 12 % el segundo trimestre, nos preocupa cuánto se debe a apoyo fiscal y el superciclo de inversión en IA, pues consumo, vivienda y otros sectores sensibles al aumento de tipos de interés siguen relativamente débiles. Para una perspectiva más positiva en acciones estadounidenses nos gustaría ver indicios de crecimiento más allá de la inversión y gasto empresarial. Por su parte las acciones de mercados emergentes (excluyendo China), se benefician de unas exportaciones que crecen a más de doble ritmo que la tendencia prepandémica, con aumento del comercio intrarregional. China, fuertemente comprometida con la carrera por la IA, continúa incrementando sus importaciones, a un ritmo anual del 8,6%, con una parte significativa de otros emergentes. En cuanto a acciones latinoamericanas, cotizan a valoraciones especialmente atractivas, siendo la región más barata.

El principal riesgo es monetario en EEUU para contener el endeudamiento. Su Gobierno ha mostrado poco interés en reducir la deuda, que supera los 40 billones$. Además, la oferta de deuda del sector privado ha aumentado considerablemente, principalmente para financiar infraestructura de IA. El fabricante de chips Nvidia ha anunciado un acuerdo de financiación de medio billón de dólares, 1,5% del PIB estadounidense. Esta carrera por el capital probablemente aumente el endeudamiento total de EEUU al 16% del PIB, nivel cercano al de antes de la crisis financiera. Aunque la sorpresiva decisión del Tesoro de EEUU de duplicar el volumen de recompras de bonos a largo plazo puede contener fluctuaciones desordenadas de rentabilidad de la deuda, no aborda el desequilibrio fiscal y sugiere que se prioriza estabilización de rentabilidades de la deuda frente al fortalecimiento del dólar. 

El caso es que hay riesgo de dominancia fiscal, limitando la capacidad de la Reserva Federal para alcanzar su objetivo de inflación. Además, el abandono de la institución monetaria de la orientación a futuro hace menos predecible la evolución de tipos de interés. Estas presiones se extienden a bonos de otros países desarrollados. La excepción son los bonos del Tesoro ligados a la inflación, con rentabilidades reales por encima de la tendencia del crecimiento del PIB, punto de entrada históricamente atractivo. Pero en conjunto estamos neutrales bonos del Tesoro de EE. UU. y deuda soberana de la Eurozona. En crédito los diferenciales de rentabilidad a vencimiento están ajustados, ofreciendo compensación limitada frente a riesgos de la dinámica fiscal, incertidumbre monetaria e inflación. Infra ponderamos la liquidez. Pero favorecemos la deuda en moneda local de mercados emergentes sin China. Los favorables términos de intercambio comercial y resistencia que están mostrando a las fluctuaciones del precio del petróleo pueden respaldar sus economías y sus bonos. Además, el oro es un activo menos expuesto a riesgos fiscales y monetarios, que se beneficia de las tensiones geopolíticas y de las compras de los bancos centrales.

UBS: oportunidades de carry respaldadas por fundamentales sólidos

Los precios del petróleo al alza y el cambio en las expectativas sobre los bancos centrales han impulsado los rendimientos globales, pero los mercados de divisas están reaccionando de forma selectiva. "Nos decantamos por oportunidades de carry respaldadas por fundamentales más sólidos, y creemos que los inversores deberían centrarse en construir carteras robustas, diversificadas y con una gestión adecuada del riesgo", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Dentro del universo de divisas, favorecemos aquellas que combinan un carry atractivo con bases fiscales más sólidas, entre ellas la NOK y el NZD, mientras que la GBP y el CNY también se mantienen Atractivos. Seguimos prefiriendo los bonos gubernamentales de corto y medio plazo, tanto por sus ingresos como por su papel diversificador en la cartera, aunque también vemos mérito en diversificar las posiciones de liquidez a través de distintas herramientas, como depósitos a plazo fijo, certificados de depósito, estrategias diversificadas de renta fija y determinadas estrategias estructuradas, para equilibrar la rentabilidad frente al riesgo. Vemos valor en mantener una asignación estratégica al oro, que puede complementar estas posiciones gracias a la sólida demanda de los bancos centrales y a su papel como cobertura de la cartera frente a la depreciación de las divisas y la presión fiscal en EE. UU".

"Vemos más recorrido al alza para la renta variable europea, especialmente en la Eurozona y Alemania, de carácter más cíclico, y destacamos cuatro oportunidades de inversión clave en la región: 

  • 1) impulsores del gasto de capital, incluidas las industriales europeas, el sector de TI, y nuestros temas de inversión Power and Resources y Automation and Robotics; 
  • 2) los bancos europeos como un apoyo clave para la inversión; 
  • 3) los líderes europeos, que incluyen a las empresas de primer nivel de la región expuestas a las principales tendencias estructurales, 
  • y 4) las medianas capitalizadas suizas como nuestra expresión preferida dentro de Suiza",

apuntan Dean Turner, Chief Eurozone and UK Economist, y Rolf Ganter, Head Equities Europe, UBS Global Wealth Management

"Las materias primas podrían aportar fuentes de rentabilidad adicionales a una cartera, con tendencias de demanda a largo plazo que respaldan a los metales base y con desafíos climáticos y geopolíticos particulares que sustentan al sector agrícola. Las materias primas pueden ofrecer a los inversores primerizos una vía para aprovechar el crecimiento económico global, cubrirse frente a la inflación y diversificar el riesgo. También pueden brindar exposición a segmentos de los mercados financieros que quizá estén poco representados en el mercado bursátil", señala Matthew Carter, Strategist.

Eastspring; subidas de tipos en Fed, BCE y Banco de Japón

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de Eastspring Investments, creen que tanto la Fed como el BCE y el Banco de Japón (BoJ) emprenderán en breve una política monetaria más restrictiva con subidas de tipos. Y ello porque en el caso de la Fed, constata que la política monetaria actual no se ajusta al nivel de inflación ni a las expectativas de mejora del empleo, que incluso podrían llevar a adelantar la subida de tipos de la Fed de octubre a septiembre. Un mes en el que subirán tipos 25 pb tanto el BCE como el BoJ. Un movimiento que impedirá la apreciación del dólar, escenario que no favorece a las Bolsas, lo que hace más necesaria una correcta selección de valores.

El discurso de Warsh mantiene nuestra previsión de que la Fed elevará el tipo de los fondos federales. Interpretamos el discurso no solo como una expresión de preocupación por una inflación que sigue por encima del objetivo de la Fed, sino también como un reconocimiento de que, en un contexto de sólido crecimiento económico y una tasa de desempleo históricamente baja, del 4,1 %, la política monetaria no es restrictiva. Los mercados deberán prestar mayor atención a la tasa de desempleo en los datos laborales de Estados Unidos que se publicarán este viernes 4 de septiembre que a la variación general de las nóminas.

La reducción de la población activa estadounidense, derivada de la combinación de una inmigración neta negativa y la tendencia descendente de la tasa de participación laboral, implica que incluso aumentos modestos de las nóminas pueden mantener tensionado el mercado laboral estadounidense. Prevemos que las nóminas igualen, como mínimo, el actual consenso de un aumento de 55.000 empleos en agosto y que la tasa de desempleo se mantenga sin cambios en el 4,1 %. Nuestra inclinación es prever unas nóminas ligeramente superiores, y no nos sorprendería que la tasa de desempleo descendiera al 4%. Las encuestas de los bancos regionales de la Reserva Federal apuntan a un empleo más sólido. Las solicitudes iniciales de subsidio por desempleo disminuyeron durante las tres primeras semanas de agosto, y el indicador semanal de empleo de ADP aumentó a principios de agosto. Un informe de empleo sólido podría llevar a los mercados a descontar plenamente una subida de tipos en octubre, si no en septiembre.

Antes de la Fed, esperamos que el BCE suba 25 pb en su reunión del 10 de septiembre y que el Banco de Japón suba 25 pb el 18 de septiembre. Las subidas de tipos en estas grandes economías y en Asia están limitando la capacidad del dólar para apreciarse en respuesta a la Fed, al restringir los movimientos de los diferenciales de tipos de interés a favor del dólar estadounidense. Seguimos considerando que el dólar se encuentra en una tendencia bajista cíclica de largo plazo. Una o dos subidas de la Fed podrían retrasar ligeramente esta evolución, pero, cuanto antes se produzcan, mayor será la probabilidad de que el dólar se debilite en 2027. Históricamente, la debilidad del dólar ha beneficiado a los mercados bursátiles asiáticos al fomentar los flujos de fondos hacia Asia.

Después de la amplia relajación de la política monetaria mundial en 2024 y 2025, la política monetaria se está endureciendo ahora ligeramente. Esto supone un obstáculo gradual para los mercados de renta variable en 2027 y debería incrementar la importancia de una selección activa de valores, bien fundamentada mediante análisis, frente a la inversión generalizada en índices.

17Aug

Michael Hartnett, estratega de Bank of America, aconseja recortar riesgo en la cartera y rotar del growth de la IA hacia valor, biotecnología y materias primas. Pero Nvidia tiene una participación en SpaceX valorada en 21.000 millones$, y Eastspring vaticina que el auge de la IA beneficiará a las empresas asiáticas.

Miguel Ángel Valero 

El modelo de inteligencia artificial (IA) más potente del mercado no es precisamente el que más éxito comercial tiene. Ni el que más se utiliza. El índice de IA de Ramp en agosto, que mide el gasto real de las empresas estadounidenses a través de sus tarjetas corporativas, sitúa a Fable 5 en el 6% de los tokens que compran a Anthropic y en el 11,4% del dinero que le pagan. Cuesta unos 2,75$ por tarea, frente a los 1,04$ de GPT-5.6 Sol de OpenAI. Consecuencia: se usa poco y sale caro cuando se utiliza. 

Las empresas de EEUU optan por Anthropic en un 43,5% (sube 1,1 puntos en el mes), OpenAI (39,7%, +0,23), SpacexAI, 4% (+0,94). Las plataformas (Fireworks, Together, entre otras) aparecen en el 6,1% de las empresas que usan IA. Es la puerta por la que entran los modelos abiertos, y se está ensanchando: AT&T dice que ya mueve el 25% de su uso de IA con esos modelos abiertos.

El gasto por empleado incrementa la brecha:  7.400$ de mediana en el 1% que más gasta, 650 en el top 10, 11,95 en la empresa mediana. El techo no es de capacidad, es de precio.

Las tecnológicas lo saben. Esto explica que Anthropic lanzara Claude Opus 5, igualando a Fable 5 en código a mitad de precio. Y que Google estrene Gemini 3.7 Flash a 0,75$, aunque el 1 de enero de 2027 será 1,5$, el doble. Hay dos estrategias claras: una es bajar el precio del tope de gama, que es lo que hizo Anthropic sacando Claude Opus 5 al nivel de Fable 5 por la mitad; la otra es empaquetar el modelo caro dentro de un producto con suscripción, donde el usuario no ve el precio.

Bank of America recomienda rotar la  cartera de IA hacia biotecnología y materias primas

En este contexto, Michael Hartnett, estratega de Bank of America, aconseja recortar riesgo en la cartera y rotar del growth de la IA hacia valor, biotecnología y materias primas. Su indicador de optimismo ha escalado a 9,7 sobre 10, máximo desde 2021. En la última semana entraron 53.700 millones$ a liquidez, 32.900 millones a  Bolsa, y 23.100 millones a bonos. El oro y las materias primas apenas sumaron.

Este experto argumenta que la IA se traga un gasto enorme en centros de datos y la productividad prometida no aparece. Por eso prefiere lo barato (valor, biotech y materias primas) frente a los Siete Magníficos. 

Pero Nvidia no parece hacer mucho caso a esas recomendaciones, ya que aparece entre los accionistas de SpaceX, con una participación valorada en 21.000 millones$. Esta inversión es fruto del pacto con Elon Musk para equipar sus centros de datos con los chips que fabrica. El gasto en IA se cruza ya con la carrera espacial. Y hay que prestar la máxima atención a la exposición cruzada de Nvidia y a toda su cadena de proveedores.

Eastspring: la IA impulsa los resultados de las empresas de EEUU y también a las de Asia

Los analistas de Eastspring Investments creen que la mejora de resultados empresariales en EEUU beneficiará a las empresas asiáticas. El auge de la inversión de capital vinculada a la IA, que podría alcanzar 950.000 millones$ este año, 1,3 billones en 2027, y 1,5 billones en 2028, permanece intacto, y está favoreciendo el crecimiento de los beneficios empresariales en EEUU. Las empresas que cotizan en el S&P han visto crecer su beneficio por acción un 20%.Por tanto, la esperada subida de los beneficios de las empresas asiáticas, también sigue intacta, especialmente en Corea, Taiwán y las acciones A en China, mientras que las empresas tecnológicas de Tailandia, Malasia e India siguen logrando beneficios muy sólidos. Con el añadido de que las caídas recientes en Bolsa les aportan mejores valoraciones. Las perspectivas de crecimiento de los beneficios en los mercados de Corea, Taiwán y acciones A de China superan ampliamente las de EEUU, mientras que determinadas empresas vinculadas a la tecnología en Tailandia, Malasia e India ofrecen un crecimiento muy sólido de los beneficios. o que incluso descienda hacia el 4%.
Ebury: el BCE subirá tipos, la Fed, no
La inflación estadounidense de julio se situó exactamente según lo previsto y apenas hubo noticias en otros frentes que movieran los mercados. Las acciones, los bonos y el dólar cerraron prácticamente en los mismos niveles en los que habían abierto el lunes, en una semana típica de escasa actividad bursátil veraniega. La guerra en Oriente Medio parece estar entrando en un escenario de resistencia económica a largo plazo entre EEUU e Irán y, por ahora, está generando pocos titulares que muevan los mercados. Los miembros de la Reserva Federal se guardan bien sus cartas respecto a la próxima reunión de septiembre, y parece seguro que el BCE subirá los tipos ese mismo mes. La divisa que más se ha movido esta semana ha sido el real brasileño, que se vio arrastrado por la caída de los activos brasileños ante la preocupación por una posible victoria de la izquierda en las próximas elecciones presidenciales.

Esta semana también se perfila como tranquila en los mercados. El evento más destacado será la publicación mundial, el viernes, de los datos del Índice de Gestores de Compras (PMI) de agosto. Esto cobra especial importancia en la Eurozona, debido al carácter rezagado de los datos económicos concretos allí. La avalancha de informes laborales del Reino Unido correspondientes a junio y julio, que se publicarán el martes, y las cifras de inflación del país británico, que se darán a conocer el miércoles, serán clave para la libra esterlina. Las actas de la última reunión de la Reserva Federal, que se publicarán este miércoles, también podrían atraer más atención de lo habitual, dado el giro del hacia una menor comunicación y menos orientación prospectiva.

  • USD. Tanto la demanda como las presiones sobre los precios en EEUU parecen estar moderándose. Las cifras mensuales de inflación subyacente han registrado una media de alrededor del 0,2% desde que comenzó la guerra, lo que se corresponde con un nivel anualizado ligeramente superior al 2% y muestra pocos indicios de que los precios más altos de la energía estén teniendo un efecto de contagio. Aunque no confiamos plenamente en las encuestas del mercado laboral, los datos concretos, como las ventas al por menor, parecen confirmar la tendencia a la moderación de la demanda. Solo quedan por publicarse un informe sobre el mercado laboral y otro sobre la inflación antes de la reunión de septiembre de la Reserva Federal. Creemos que es poco probable que las cifras sorprendan al alza lo suficiente como para que los 'halcones' puedan forzar una subida de los tipos, y nos sentimos seguros con nuestra previsión de que los tipos se mantendrán sin cambios.
  • EUR: El impulso económico del segundo trimestre, junto con las persistentes presiones inflacionistas (que podrían verse agravadas por los bajos niveles del Rin y su impacto en los costes de transporte), hace que los mercados estén dando por casi seguro que el BCE aplicará otra subida de tipos en su reunión de septiembre. No discrepamos de esta opinión, que es una de las razones por las que seguimos pronosticando una subida moderada del euro de cara a 2027.Esta semana, la publicación de un PMI sólido, en línea con un crecimiento constante, y los datos sobre los salarios negociados en el segundo trimestre—que se espera que muestren un nuevo aumento— deberían reforzar aún más nuestras previsiones.
  • GBP: Los datos trimestrales y mensuales del PIB del Reino Unido confirmaron que la economía crecía a un ritmo aceptable, de alrededor del 1,5% anual, en las fechas en que Andy Burnham asumió el cargo de primer ministro. Será interesante ver si este impulso se mantiene hasta el tercer trimestre de 2026,momento en el que su mandato podrá empezar a atribuirse el mérito o la culpa de la evolución de la economía. Las cifras de inflación y empleo de esta semana son clave para que el Banco de Inglaterra decida si sube los tipos en 2026; seguimos esperando que no lo haga, y el mercado parece estar acercándose poco a poco a nuestra opinión. Esperamos que el subíndice subyacente siga acercándose al objetivo y registre un ligero descenso hasta el 2,5% anualizado.

UBS: la productividad respalda un mercado alcista global

El dólar debería seguir contando con respaldo por el momento, gracias a una Reserva Federal relativamente hawkish. Sin embargo, las crecientes preocupaciones fiscales y la elevada asignación de los inversores a activos en dólares apuntan a una debilidad a más largo plazo, lo que refuerza los argumentos a favor de una exposición selectiva a otras divisas, al oro y a las materias primas en general. Las divisas de alto rendimiento pueden ofrecer un potencial de carry en un mercado de divisas que se mueve lateralmente (sin una tendencia clara). El oro debería seguir respaldado por la demanda de los bancos centrales y una política estable de la Fed. Las materias primas en general pueden beneficiarse de la debilidad del dólar y de los riesgos por el lado de la oferta.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque a corto plazo el margen para movimientos direccionales en las principales divisas pueda ser limitado, en nuestra opinión seguimos viendo oportunidades potenciales de carry y de mejora en la rentabilidad. También creemos que la exposición a materias primas en general puede aprovechar la debilidad del dólar, al tiempo que ofrece una fuente diferenciada de rentabilidad para la cartera".

"Un impulso plurianual de productividad y la aparición de un nuevo orden mundial están respaldando el mercado alcista global. Los inversores deberían mantenerse invertidos. Las poderosas rotaciones de capital de nuestra época, tanto a nivel global como sectorial, ilustran el poder de la diversificación", asegura Burkhard Varnholt, Asesor de Mercados Financieros.

10Aug

La rentabilidad del bono a diez años ronda el 4,65%, pese a que Donald Trump quiere tipos de interés más bajos a toda costa.

Miguel Ángel Valero

Wall Street lee en los últimos movimientos del secretario del Tesoro, Scott Bessent, que teme un susto en la deuda. El interés de la deuda americana a largo plazo se ha ido a máximos de 19 años, y eso enciende las alarmas. Bessent parece dispuesto a evitar que los bonos estadounidenses monten otro incendio. Tras tocar máximos, el secretario del Tesoro intervino para sostener el yen por primera vez desde 1998, reduciendo el riesgo de que Japón venda 'Treasuries' para conseguir dólares. Además, el Tesoro abrió la puerta a recortar futuras emisiones de deuda a largo plazo. 

Bessent también ha respaldado la estrategia de comunicación del presidente de la Reserva Federal, Kevin Warsh, después de que sus mensajes sobre la inflación disparasen las rentabilidades de la deuda de EEUU. El Tesoro tiene que pagar más para que los inversores compren su deuda. Éstos están cada día más preocupados por unos déficits anuales que, lejos de disminuir, crecen y ya están en volúmenes cercanos a los 2 billones$, en medio de una inflación persistente y de un petróleo encarecido por la guerra con Irán. La rentabilidad del bono a diez años ronda el 4,65%, pese a que Donald Trump quiere tipos de interés más bajos a toda costa.

The Trader: la Fed reduce su exposición a la deuda de EEUU a largo plazo

Cuando pensamos en la Reserva Federal solemos fijarnos en una única pregunta: ¿va a subir o bajar los tipos de interés? Sin embargo, hay otro movimiento mucho más discreto que está pasando prácticamente desapercibido y que puede decirnos mucho sobre cómo interpreta la Fed los riesgos a los que se enfrenta la economía estadounidense. El gráfico que acompaña este análisis de Pablo Gil en The Trader muestra que, desde finales de 2025, la Reserva Federal ha incrementado en casi 300.000 millones$ sus tenencias de letras del Tesoro, deuda con vencimientos inferiores a un año. Al mismo tiempo, ha seguido dejando vencer parte de los bonos de largo plazo que adquirió durante los programas de expansión monetaria de la última década.

A primera vista podría parecer un simple cambio técnico dentro de su balance. Sin embargo, detrás de esta decisión hay una diferencia fundamental. Los tipos de interés a corto plazo dependen casi por completo de la política monetaria de la Reserva Federal. Si decide subir o bajar el precio oficial del dinero, las rentabilidades de las letras del Tesoro suelen ajustarse de forma muy rápida. En cambio, los bonos con vencimientos a diez, veinte o treinta años obedecen a otra lógica. Ahí pesa mucho más la percepción que tienen los inversores sobre la inflación futura, el crecimiento económico y, sobre todo, la sostenibilidad de las cuentas públicas estadounidenses. Es el mercado quien termina fijando el precio del dinero a largo plazo.

Por eso este cambio en la composición del balance resulta tan interesante. Al aumentar el peso de las letras del Tesoro, la Reserva Federal concentra su cartera en el tramo de la curva donde mantiene un control mucho mayor y reduce su exposición al segmento donde las dudas sobre la credibilidad fiscal de EEUU podrían provocar movimientos mucho más difíciles de contener. No significa necesariamente que la Fed anticipe una crisis de deuda. Tampoco que esté preparando un nuevo programa de compra masiva de activos. Pero sí parece una estrategia que le proporciona mayor flexibilidad en un momento en el que el Tesoro estadounidense necesita emitir cantidades récord de deuda y el mercado exige cada vez más rentabilidad para financiar los plazos largos.

Muchas veces nos obsesionamos con el tamaño del balance de la Reserva Federal y pasamos por alto un detalle igual de importante: su composición. Quizá el verdadero mensaje no sea cuánto está comprando la Fed, sino qué tipo de deuda prefiere mantener. El nuevo presidente de la Reserva Federal, Kevin Warsh, afirmó en su primer discurso que quiere reducir al máximo el uso de las políticas monetarias no convencionales, como el Quantitative Easing (QE), porque considera que distorsionan el precio de los activos financieros. En ese contexto, dejar vencer progresivamente los bonos de largo plazo y sustituirlos por letras del Tesoro podría formar parte de esa nueva estrategia.

Hay, además, otro aspecto especialmente revelador. En los últimos meses la Reserva Federal ha reducido los tipos de interés oficiales, pero esa bajada apenas se ha trasladado a las rentabilidades de la deuda a largo plazo. Y eso es importante porque el bono estadounidense a diez años actúa como referencia para multitud de activos: desde las hipotecas hasta la financiación empresarial o las valoraciones de buena parte de los mercados financieros.

"Quizá ese sea el mensaje más interesante. La Reserva Federal sigue teniendo un enorme poder para influir sobre el dinero a corto plazo, pero el precio del dinero a largo plazo depende cada vez más de lo que decidan los inversores. Si el propio banco central está desplazando su balance hacia el tramo de la curva que mejor controla, la pregunta ya no es únicamente cuándo bajará o subirá los tipos de interés, sino hasta qué punto sigue teniendo capacidad para influir sobre el coste de financiación que realmente condiciona el conjunto de la economía", concluye este experto.

Ebury: los mercados retrasan sus expectativas de subidas de tipos en la Fed

El dólar cerró la semana a la baja frente a todas las principales divisas. Estos datos han dado más argumentos a los 'palomas' de la Reserva Federal y los mercados de tipos de interés han seguido retrasando sus expectativas de subida de tipos en EEUU. El dólar ha perdido terreno frente a todas las principales divisas del mundo, con la notable excepción del yen. Sin embargo, la moneda japonesa se ha apreciado enormemente en las últimas dos semanas debido a la agresiva intervención de Japón y EEUU, por lo que la debilidad mostrada debe ponerse en perspectiva. 

Más allá de los mercados de divisas, los precios de los bonos se han estabilizado y los de las acciones siguen batiendo récords, ya que, por ahora, los inversores optan por ignorar la falta de avances en las negociaciones entre EEUU e Irán, así como los precios obstinadamente altos del petróleo. Todas las miradas están puestas ahora en el informe de inflación de EEUU correspondiente a julio, que se publicará el miércoles 12 de agosto. Hasta ahora, la inflación estadounidense ha mostrado pocos indicios de efectos de segunda ronda. Este informe es uno de los dos que quedan antes de la crucial reunión de la Reserva Federal de septiembre, por lo que otro dato moderado, tal y como esperan los mercados, podría ayudar a sellar la decisión de no modificar los tipos de interés en esa ocasión. También prestaremos atención a una serie de importantes subastas de bonos del Tesoro a lo largo de la semana. El jueves 13 de agosto se publicarán los datos del PIB del Reino Unido correspondientes al segundo trimestre de2026, que también serán un indicador clave, aunque algo obsoleto.

  • EUR: En una semana con pocos datos en general, los datos alemanes empiezan amostrar que la economía por fin se está beneficiando del paquete fiscal de 2025.Los indicadores de alta frecuencia de la zona del euro, como los índices PMI, también se han recuperado, lo que indica que el impulso económico experimentado en el segundo trimestre se está extendiendo al tercero. Los mercados están descontando una probabilidad del 80 % de que se produzca una segunda subida de tipos en la reunión del BCE de septiembre, lo que está contribuyendo a que el euro continúe su repunte frente al dólar.
  • USD: El informe de nóminas no agrícolas publicado el viernes, que resultó más débil de lo esperado, fue una sorpresa negativa, aunque otros indicadores no reflejan un cambió significativo en el mercado laboral estadounidense. La creación de empleo sigue siendo moderada aunque suficiente para absorber la menor oferta de trabajadores. No vemos motivos para modificar nuestras previsiones sobre la economía estadounidense. En cuanto a la Reserva Federal, los últimos datos sobre empleo e inflación reafirman nuestra opinión de que mantendrá los tipos sin cambios en septiembre. La próxima prueba será el informe de inflación de julio, que se publicará el miércoles; no obstante, creemos que se necesitaría una sorpresa al alza significativa —algo poco probable—para inclinar la balanza de los votantes del FOMC hacia una subida de tipos en septiembre.
  • GBP: Los bonos del Estado parecen haberse estabilizado últimamente y se están guiando por el tono ligeramente positivo de los datos económicos procedentes del Reino Unido. Por ahora, se están ignorando los rumores que sugieren que Andy Burnham podría adoptar una postura más flexible respecto a las normas fiscales del Reino Unido y la libra esterlina se suma al buen comportamiento general de los activos británicos. Se espera que las cifras trimestrales del PIB de esta semana muestren una economía impulsada principalmente por el gasto público, mientras que la inversión privada se queda rezagada. Estas no son las mejores condiciones para impulsar el crecimiento futuro, pero, por ahora, los mercados se han contentado con ello.

UBS: la Fed se mantendrá sin cambios este año

Las preocupaciones geopolíticas siguieron siendo un factor clave para el mercado, con el petróleo repuntando ante la persistencia de dudas sobre los avances hacia la resolución del conflicto entre Irán y EEUU. Los datos de empleo mixtos ofrecieron pocos indicios de una presión alcista significativa sobre la inflación, aunque los responsables de la Fed siguen dispuestos a endurecer la política monetaria si la desinflación se estanca. "Sin embargo, aunque los riesgos de un endurecimiento de la política son evidentes, nuestro escenario base es que la Fed se mantendrá sin cambios este año, lo que crea un contexto favorable para la renta fija de calidad. Los datos de empleo, aunque mixtos, no han apuntado a una presión alcista significativa sobre la inflación. La inflación subyacente ha ido evolucionando en la dirección correcta. Los responsables de la Fed están preservando la opción de endurecer la política, en lugar de comprometerse con una subida", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma:"Seguimos favoreciendo asegurar rendimientos atractivos en bonos de calidad con vencimientos cortos y medios. Creemos que las expectativas actuales del mercado sobre subidas de tipos por parte de los bancos centrales siguen siendo demasiado agresivas. Los elevados rendimientos iniciales ofrecen una atractiva fuente de ingresos y un colchón considerable frente a posibles nuevas subidas de tipos antes de que se materialice una pérdida potencial. Los bonos de calidad también pueden ayudar a diversificar las carteras y tienen potencial para comportarse bien si una ralentización de la actividad económica termina llevando al mercado a reducir sus expectativas de un mayor endurecimiento monetario. La inflación, las preocupaciones fiscales y el deterioro del crédito siguen siendo riesgos importantes, lo que refuerza nuestra preferencia por la calidad y por los tramos de vencimiento corto y medio del mercado".

Eastspring: postura favorable a la exposición al riesgo, pero vigilando la geopolítica

Los analistas de la gestora de activos  Eastspring Investments proponen una asignación táctica de activos para los inversores en su informe sobre las perspectivas del tercer trimestre. El 'asset allocation' más ajustado al entorno de mercados actual se caracteriza por una postura táctica favorable a la exposición al riesgo, aunque manteniendo la cautela, y estando vigilantes de las tensiones geopolíticas.

Respecto a la renta variable global, el entorno se mantiene constructivo para esta clase de activo. Especialmente en los mercados fuera de Europa (EEUU y Asia), donde la renta variable de EEUU se ve apoyada por el gasto de los consumidores, el mercado laboral sólido y la inversión de capital en IA, entre otros; mientras que en Asia, el crecimiento del PIB sostiene las ganancias empresariales, y no hay señales de recesión en los mercados laborales, los diferenciales de crédito, y los indicadores adelantados, sino un entorno que pasa de "sin aterrizaje a aterrizaje suave", lo que favorece al riesgo.

En renta fija, los analistas de Eastspring Investments se decantan por los bonos de gobiernos europeos con una visión temporal a 3 meses, en un escenario de equilibrio entre un débil crecimiento y los riesgos de inflación por la subida de precios de energía. Los bonos High Yield de EEUU a 3 meses, apoyados en los sólidos fundamentales crediticios, bajas tasas de default y retornos atractivos (YTW del 7%), pese al ajuste en diferenciales. Los bonos corporativos emergentes denominados en dólares USD son otro activo cuya visión a 3 meses es favorable para Eastspring Investments. Porque les respalda el atractivo carry, los fundamentales sólidos y una demanda de ingresos recurrentes, factores que generan un retorno/riesgo favorable en el corto plazo.

30Jul

La ausencia de señales claras sobre la dirección futura de la política monetaria reavivó las dudas sobre el grado de compromiso del nuevo presidente de la Fed con el control de la inflación, provocando una intensa venta de bonos del Tesoro estadounidense de largo plazo.

Miguel Ángel Valero

M2 es una medida de la oferta monetaria que suma M1 (dinero en circulación más depósitos a la vista), depósitos de ahorro, menores de 100.000$, y fondos monetarios. Viene a medir el dinero que se puede gastar de una forma prácticamente inmediata, ya que está disponible con suma rapidez. Un crecimiento rápido de la M2 puede señalar mayor liquidez en el sistema, lo que a veces precede a presiones inflacionistas o burbujas de activos. 

Por eso. los bancos centrales como el BCE o la Fed monitorizan la evolución de la M2 para calibrar el impacto de sus políticas sobre tipos de interés o reducción de balances. Además, las variaciones de M2 (en términos reales o frente a PIB) se suelen utilizar como señal de fase del ciclo crediticio y de riesgo.

Pues bien, la M2 estadounidense marca máximo histórico en 23,155 billones de dólares. Más dinero circulando justo cuando la Fed se plantea subir tipos por la inflación, como ha contado Dinero Seguro. 

El problema es que el presidente de la Fed, Kevin Warsh, evita ofrecer una guía clara sobre los próximos pasos de la política monetaria y tampoco precisa si respaldaría nuevas subidas de tipos en caso de que la inflación dejara de moderarse. En su argumentación, sostiene que el reciente repunte de las rentabilidades de mercado ya está contribuyendo a endurecer las condiciones financieras, reduciendo así la urgencia de actuar. Los inversores no tardaron en expresar su descontento, reduciendo exposición a la renta variable, la renta fija y el dólar. En el mercado de bonos, las ventas se concentraron especialmente en los tramos largos de la curva, impulsando la rentabilidad exigida al bono a 30 años hasta niveles no vistos en casi dos décadas y poniendo de manifiesto las dudas existentes sobre la capacidad de la Fed para anclar las expectativas de inflación a largo plazo.

El mercado recibió con frialdad el escueto estilo de comunicación de Kevin Warsh tras la decisión de la Reserva Federal de mantener los tipos sin cambios. La ausencia de señales claras sobre la dirección futura de la política monetaria reavivó las dudas sobre el grado de compromiso del nuevo presidente con el control de la inflación, provocando una intensa venta de bonos del Tesoro estadounidense de largo plazo.

Crédito y Caución: la energía y la caída de las importaciones lastran al comercio global

Se espera que el crecimiento del comercio mundial se ralentice en 2026, tras un 2025 más sólido de lo previsto, impulsado por la anticipación de los aranceles y la fuerte demanda de productos relacionados con la IA, especialmente procedente de Asia. Tal y como recoge el Economic Outlook de Crédito y Caución, el aumento de los precios de la energía, la menor demanda de importaciones y la continua incertidumbre en materia de política comercial situarán el crecimiento del comercio por debajo del 2 % en 2026, frente al 4,6 % del año anterior.

En 2025, se registró un robusto crecimiento del comercio de bienes relacionados con la IA, por encima del 35 %, lo que benefició a sectores como la electrónica, los productos farmacéuticos y químicos y la maquinaria, entre otros. Aunque se prevé que la inversión en infraestructuras de IA siga siendo dinámica este año, el conflicto en Oriente Medio empieza a tener ya consecuencias en la evolución del comercio mundial.

El cierre del estrecho de Ormuz ha provocado un aumento de los precios de las materias primas que no se registraba desde 2022. Las relacionadas con el sector alimentario subieron un 3 % en marzo con respecto al mes anterior y se espera que los índices de precios de los alimentos aumenten a lo largo del horizonte de previsión, aunque sea de forma marginal. Todo ello ha desencadenado una escalada inflacionista que afecta al poder adquisitivo de los consumidores. La inflación general de EEUU subió en mayo hasta el 4,2 % interanual, frente al 2,4 % de enero, y la inflación de la zona del euro lo hizo hasta el 3,2 %, frente al 1,7 % de enero. Además, la crisis energética ha reducido el volumen total de importaciones de los países importadores de energía, que disminuyen a medida que el mercado se adapta al aumento de los precios.

En la zona euro, las perspectivas comerciales también son débiles. El informe de la aseguradora de Crédito prevé un descenso de las exportaciones del 0,2 % en 2026. Además, se prevé que los exportadores pierdan cuota de mercado en el sector de bienes, lo que refleja una presencia limitada en sectores relacionados con la IA, de rápido crecimiento y con un intenso volumen comercial. El fuerte turismo internacional y los servicios comerciales transfronterizos suponen una gran ventaja para España y Francia, mientras que la economía alemana, orientada a la industria manufacturera, se enfrenta a unos costes de los insumos estructuralmente más elevados, lo que mantiene a su sector manufacturero bajo una intensa presión.

La duración del conflicto, con un débil alto el fuego, marcará la evolución del comercio a nivel global. Aunque el escenario base de Crédito y Caución parte de una reapertura gradual del estrecho y de una mayor relajación de los precios de la energía, los riesgos a la baja para las perspectivas siguen siendo elevados.

Ebury: la Fed es más cauta pero no cambia el ru

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, explica que la decisión de la Fed de mantener los tipos de interés sin cambios, ampliamente esperada por el mercado; “refleja la voluntad de seguir evaluando la evolución de la economía y de la inflación antes de realizar nuevos movimientos. Aunque algunos miembros del comité mostraron una postura más restrictiva, el mensaje principal es que la Fed considera que las condiciones actuales no justifican todavía una modificación de la política monetaria”.

La Fed reconoce que la economía estadounidense continúa mostrando una notable resiliencia, especialmente en el mercado laboral, mientras que las presiones inflacionistas, aunque más moderadas que en meses anteriores, siguen situándose por encima del objetivo del 2%. “Este escenario permite a la Fed adoptar una posición de espera, observando si la desaceleración de la inflación se consolida sin necesidad de endurecer aún más las condiciones financieras” señalan los analistas de Ebury.

La decisión transmite un mensaje de cautela más que de cambio de rumbo. La Fed evita comprometerse con futuras bajadas de tipos y mantiene abiertas todas las opciones para las próximas reuniones, dependiendo de la evolución de los datos macroeconómicos. Esta postura refuerza la idea de que el proceso de normalización monetaria será gradual y dependerá estrictamente de la trayectoria de la inflación y del crecimiento económico.

En consecuencia, “el escenario central sigue siendo el de unos tipos estables durante los próximos meses, con una elevada dependencia de los datos económicos. Para los mercados financieros y para el dólar, este mensaje supone una señal de continuidad y estabilidad, aunque la incertidumbre sobre el calendario de futuros movimientos continuará condicionando las expectativas de inversores y empresas”.

UBS: la renta fija de calidad asegura ingresos atractivos

La Reserva Federal mantuvo los tipos de interés sin cambios y se abstuvo de ofrecer demasiadas indicaciones sobre el futuro. "Sin embargo, los inversores interpretaron el resultado de forma dovish, lo cual es más coherente con nuestra visión de que la política monetaria se mantendrá sin cambios este año. Seguimos atentos a posibles cambios a más largo plazo en la forma en que la Fed comunica su política y gestiona su balance", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Los cambios específicos aún están por verse, y seguimos recomendando que los inversores mantengan asignaciones suficientes a renta fija de calidad dentro de sus carteras. Creemos que los rendimientos actuales ofrecen una oportunidad para asegurar ingresos atractivos, particularmente en bonos de calidad con vencimientos cortos y medios. Una exposición selectiva a segmentos del mercado de bonos con mayor rendimiento, como los mercados emergentes y el high yield, también puede ayudar a los inversores a construir unos ingresos de cartera más diversificados".

Eastspring: ralentización del crecimiento global por la guerra en Oriente Medio

Los analistas de la gestora de activos  Eastspring Investments esperan una ralentización del crecimiento global desde el 3,5% hasta el 3% a causa de la subida de precios del petróleo provocada por la guerra en Oriente Medio. Y habrá una mayor dispersión del crecimiento por países y sectores, dado el enorme gasto de capital en IA por parte de las grandes tecnológicas de EEUU. En Asia se esperan crecimientos superiores, lo que provoca que la inflación continúe en niveles elevados, con la excepción de China, afectada por la debilidad de su demanda interna. La política monetaria se endurecerá con subidas generalizadas de tipos, tanto en EEUU como en los países asiáticos, con la excepción de nuevo de China. Y en las divisas, los diferenciales del tramo corto de la curva de tipos empiezan a dejar de apoyar al dólar USA, mientras que sigue la divergencia entre las divisas asiáticas.

Eastspring Investments también menciona los principales riesgos para los mercados. En EEUU, la inflación y el crecimiento salarial, junto al enorme gasto de capital en infraestructuras de la IA. Otros riesgos son la recuperación del mercado laboral en EEUU que podría impulsar el crecimiento sin que aumenten  los salarios. Y por último, la inestabilidad geopolítica. 

La política monetaria ha pasado de una fase de relajación a otra de endurecimiento selectivo. Los analistas de la gestora asiática esperan que la Fed suba el tipo de los fondos federales en 25 puntos básicos (pb) en su reunión de septiembre u octubre, sobre la base de que el crecimiento esperado del empleo en EEUU seguirá siendo sólido, y la inflación subyacente seguirá siendo persistente. La debilidad en cualquiera de estos dos factores pondría en cuestión dichas previsiones. 

En ausencia de sorpresas negativas en empleo e inflación subyacente, se considera que los rendimientos de los bonos del Tesoro de EEUU necesitan que el nuevo presidente de la Fed, Warsh, cumpla con su retórica agresiva sobre la inflación para mantener las caídas en retornos. En Asia, es probable que se produzcan subidas de tipos allí donde la inflación, la presión cambiaria, o los balances externos, estén más tensionados. Es probable que los tipos oficiales suban en Indonesia, India, Corea, Filipinas y Taiwán.

Sigue sin vislumbrarse una solución duradera al conflicto entre Irán y Estados Unidos. Es probable que los alto el fuego sigan siendo frágiles en un futuro próximo. Por lo tanto, hay que seguir vigilando la posibilidad de que surjan tensiones derivadas de las relaciones entre China y Taiwán relativas al Estrecho, así como de las disputas entre China y Filipinas sobre los límites de las aguas territoriales.

24Jul

El petróleo por encima de los 100$/barril, niveles no vistos desde mayo, reaviva las preocupaciones sobre un repunte de la inflación que provocaría subidas en los tipos de interés por parte de los principales bancos centrales. El nuevo esquema de aranceles para alrededor de 60 economías mundiales añade un nuevo foco de incertidumbre sobre el comercio internacional y el crecimiento global, contribuyendo al deterioro del sentimiento de mercado.

Miguel Ángel Valero

La intensificación de las tensiones geopolíticas en Oriente Medio, después de nuevos ataques de los hutíes en el mar Rojo y del incremento de la presión entre Irán y EEUU, con insistentes amenazas de Trump sobre nuevos ataques en territorio iraní, lleva al petróleo a superar los 100$/barril, niveles no vistos desde mayo, reavivando las preocupaciones sobre un repunte de la inflación que provocaría subidas en los tipos de interés por parte de los principales bancos centrales. 

Este contexto se agrava con la confirmación de la nueva política comercial de la Administración Trump, al establecer un nuevo esquema de aranceles para alrededor de 60 economías mundiales. Aunque los gravámenes fueron, en muchos casos, menos severos de lo que se había especulado inicialmente, la medida añade un nuevo foco de incertidumbre sobre el comercio internacional y el crecimiento global, contribuyendo al deterioro del sentimiento de mercado. 

La Administración Trump ha impuesto aranceles que van desde el 10% al 12,5% a importaciones procedentes de 60 países, al considerar que no están haciendo lo suficiente para frenar el comercio de bienes producidos con trabajo forzoso. La medida sustituye al arancel global del 10% aplicado bajo la sección 122 y cuya vigencia expiraba el viernes 24 de julio. Por tanto, el anuncio genera más ruido que sorpresa, dado que la carga arancelaria resultante se mantiene en niveles muy similares a los existentes hasta ahora. Entre las excepciones, figuran importaciones de combustibles, determinados alimentos y fertilizantes, así como otros productos sujetos a gravámenes específicos, como los automóviles, metales y medicamentos. 

En el desglose por países, contempla la aplicación de un arancel del 10% a regiones como la Unión Europea, Reino Unido, México, Canadá e India mientras que el tipo del 12,5% afectaría a China, Japón, Suiza y Brasil, entre otros. Los gravámenes se amparan en la investigación sobre prácticas comerciales desleales de la sección 301. El informe recomendaba un arancel del 12,5% para los países que carecen de legislación que prohíba las importaciones producidas mediante trabajo forzoso. Para aquellos países que sí cuentan con tales prohibiciones, pero no las aplican de manera suficiente o se han comprometido recientemente a hacerlo, se recomendó un arancel del 10%.  Resulta llamativo que países como India, Bangladés o Pakistán queden encuadrados en el grupo sujeto al 10%, mientras que otros como Noruega, Australia o Suiza afronten un gravamen superior, del 12,5%. Aun así, nada garantiza que los importadores estadounidenses no recurran también estos nuevos aranceles ante los tribunales. 

En paralelo, la Oficina de Aduanas y Protección Fronteriza de EEUU continúa reembolsando los importes cobrados por los denominados aranceles “recíprocos” de Trump, después de que fueran declarados ilegales por el Tribunal Supremo en febrero. La incertidumbre podría aumentar una vez concluyan las investigaciones actualmente abiertas sobre los excesos de capacidad productiva, que probablemente terminarán sumándose a las medidas anunciadas por Trump.  Sin embargo, todavía no está claro cuándo se publicarán sus conclusiones.

La nueva norma deja un amplio margen de discrecionalidad a la Administración estadounidense para establecer otras excepciones en caso de “productos que podrían causar perturbaciones en toda la economía si estuvieran sujetos a estos aranceles; materias primas que podrían provocar la falta de disponibilidad de suministro nacional, y productos que no pueden cultivarse o producirse en cantidades suficientes en los EEUU”.

También introduce tratamientos específicos para los socios con los que ya alcanzó acuerdos comerciales, como la UE, Japón, Corea del Sur o Suiza. Incluye exenciones para semiconductores, productos farmacéuticos, acero, aluminio, automóviles, aeronaves civiles y materiales informativos, entre otros.

UBS: la recuperación de la producción de petróleo será más lenta

"Tras la pausa hawkish del BCE, esperamos que la Fed, el BoE y el BoJ actúen de forma similar, restando importancia a la reciente moderación de la inflación y manteniendo un sesgo de endurecimiento monetario", señalan Clémence Dumoncel, estratega, y Dominic Schnider, responsable global de Divisas y Materias Primas de UBS Global Wealth Management.

"Seguimos esperando que el proceso de recuperación de la producción en Oriente Medio sea más lento de lo que anticipa el mercado, ya que requiere un aumento en la llegada de buques. Con la reanudación del conflicto, esos flujos se mantienen deprimidos. Esto debería mantener el mercado petrolero ajustado y los precios respaldados", añade Giovanni Staunovo, estratega.

Eastspring: EEUU y China reducen sus reservas

Vis Nayar, Chief Investment Officer, Ray Farris,  Chief Economist Office, y Viola Wong, Economist de Eastspring Investments, advierten en un informe sobre los peligros que conlleva la reanudación de las hostilidade, especialmente respecto a la subida del petróleo. Avisan que se abre un período de incertidumbre. Porque la caída de la oferta debido al menor suministro de crudo que provocó el cierre del Estrecho de Ormuz, fue mitigada mediante el uso de reservas estratégicas tanto en EEUU, como en China, que redujo sus importaciones de forma drástica.  Sin embargo, hay dudas sobre si el nuevo descenso de crudo transportado a través de Ormuz, y la consiguiente subida del precio, podria ser neutralizado como se hizo anteriormente. Y ello por el descenso de las reservas en ambos países.

Se muestran confiados en que finalmente, Irán y EEUU reconducirán las hostilidades y retomarán las negociaciones. Porque EEUU afronta en tres meses elecciones a las Cámaras legislativas e Irán necesita reanudar sus exportaciones de crudo para su reconstrucción económica y su rearme.Vuelve a aumentar el riesgo de encarecimiento de los precios de la energía

Los ataques iraníes contra buques que trataban de cruzar el estrecho de Ormuz y los ataques de represalia que ha lanzado EEUU contra Irán, han reducido el volumen confirmado de crudo transportado desde aproximadamente 12,5 millones de barriles diarios hace una semana, a unos 5 millones. Todo ello ha hecho que los precios del crudo Brent hayan vuelto a subir.

Los flujos de productos refinados procedentes de Oriente Próximo también se han reducido. La actividad de las refinerías rusas ha disminuido, lo que ha agravado aún más la escasez de productos refinados en el mercado mundial. Una combinación sostenida de precios más elevados del crudo y de los productos refinados, podría aumentar la presión sobre la inflación de los bienes, y provocar subidas de tipos de interés más acusadas de lo esperado. 

Las dos principales fuentes alternativas de suministro que hasta ahora han mitigado la pérdida de energía procedente de Oriente Próximo podrían estar llegando a su límite.  En primer lugar, el actual programa de liberación de petróleo de la Reserva Estratégica de EEUU podría agotarse ya en octubre, o quizás incluso antes. El Departamento de Energía ha señalado que, a fecha de 10 de julio, las reservas habían descendido hasta los 316,5 millones de barriles, 98,9 millones menos que a finales de febrero y su nivel más bajo en 43 años. Así, quedarían por liberar unos 73,1 millones de barriles de los 172 millones previstos inicialmente. En segundo lugar, el desplome de las importaciones chinas de petróleo hasta mínimos de una década, ha sido un factor decisivo en la demanda mundial de crudo, pero su sostenibilidad es incierta. Los datos sobre las reservas estratégicas de China son limitados, aunque se estiman en alrededor de 1.100 millones de barriles, y han disminuido en unos 41 millones. Es cuestionable que China esté dispuesta a seguir contrayendo sus importaciones.

En tres meses, el gobierno estadounidense deberá enfrentarse a las elecciones legislativas de mitad de mandato, y el encarecimiento de la gasolina y las bajas entre las fuerzas estadounidenses incrementan el riesgo de que los demócratas obtuvieran suficientes escaños para hacerse con el control tanto de la Cámara de Representantes, como del Senado. 

Irán, por su parte, quizás necesite que sus ventas de petróleo vuelvan a aumentar para financiar las urgentes tareas de reconstrucción y rearme. 

15Jul

Los mercados ya dan un 50% de probabilidad a una subida de tipos de la Fed en julio. El retorno de las hostilidades en Oriente Medio provocará más inflación y subidas de tipos en Asia.

Miguel Ángel Valero

Con EE.UU, Canadá y México habiendo iniciado la revisión formal del T‐MEC las negociaciones se esperan especialmente complejas y con importantes implicaciones para el comercio en Norteamérica. Sin embargo, pese a las crecientes tensiones entre los tres socios y a las exigencias de la Administración Trump para modificar aspectos clave del acuerdo , los economistas de Coface consideran poco probable una ruptura de la integración económica, debido al profundo grado de interdependencia industrial entre los tres países. Y es que las exportaciones a EEUU representan el 30% del PIB de México y el 17 % del de Canadá.

El 1 de julio marcó el inicio de la primera revisión oficial del T-MEC, que entró en vigor en 2020 para sustituir al Tratado de Libre Comercio de América del Norte (TLCAN).Esta revisión, inicialmente concebida como una simple actualización, se está desarrollando finalmente en un contexto de importantes tensiones comerciales. La administración Trump desea renegociar en profundidad varias disposiciones del tratado, en particular las reglas de origen para el sector automovilístico, las relaciones comerciales con China, el acceso al mercado canadiense de productos lácteos y determinadas políticas energéticas mexicanas. Ante estas exigencias, México y Canadá tienen sólidos motivos para mantenerse firmes en sus posiciones, lo que sugiere que las negociaciones serán largas y complejas .

Desde la entrada en vigor del T-MEC, el valor total del comercio entre EEUU y cada uno de sus dos vecinos ha aumentado de alrededor de 615.000 millones$ en 2019 a casi 800.000 millones en 2022 , superando así a China como principal socio comercial de Estados Unidos. Esta interdependencia resulta especialmente evidente en sectores estratégicos. Canadá y México representan el 51% de los vehículos importados por EEUU y el 58% de los componentes de automoción que el país adquiere en el extranjero. En algunos casos, un componente automovilístico cruza la frontera entre EEUU y México entre cinco y siete veces antes de incorporarse a un vehículo terminado. 

Estas complementariedades son igualmente fuertes en el sector energético, donde Canadá representa el 60% de las importaciones estadounidenses de petróleo crudo. Las cadenas de valor norteamericanas se han vuelto demasiado integradas como para que una reversión pueda producirse sin un elevado coste económico.

En el marco de la actual guerra comercial, la relevancia del acuerdo no ha hecho más que aumentar. El cumplimiento de las normas del T-MEC se ha convertido en el principal medio para que las empresas canadienses y mexicanas obtengan exenciones arancelarias. Los productos conformes con el T-MEC han quedado exentos de la mayoría de los aranceles impuestos sucesivamente por la Casa Blanca. Esta situación otorga actualmente a Canadá y México una importante ventaja competitiva frente a otros socios comerciales de EEUU, especialmente China. 

En un contexto de reorganización de las cadenas de suministro mundiales, el acceso preferencial al mercado estadounidense se está convirtiendo en un activo estratégico de primer orden para ambos países. Sin embargo, este éxito también está aumentando las tensiones en torno al tratado. A medida que se amplía la diferencia entre las condiciones de acceso concedidas a los socios norteamericanos y las impuestas a China, Washington teme que su política comercial sea eludida y que Pekín siga manteniendo influencia en determinadas cadenas de suministro regionales. Precisamente por ello, EEUU pretende endurecer ciertas disposiciones del acuerdo, especialmente las reglas de origen para el sector automovilístico y el marco que regula las relaciones comerciales entre sus vecinos y China.

Las conversaciones podrían prolongarse hasta 2027. Las posiciones defendidas actualmente parecen difíciles de conciliar y las primeras conversaciones preparatorias no han logrado reducir las diferencias. No obstante, el escenario de una retirada total de EEUU sin una solución alternativa sigue siendo poco probable. Una decisión de este tipo provocaría importantes perturbaciones en las cadenas de suministro norteamericanas y en numerosos sectores industriales de los tres países. Por tanto, un compromiso pragmático sigue siendo el desenlace más creíble. Éste podría adoptar la forma de concesiones específicas que permitan a cada parte proteger sus intereses estratégicos, manteniendo al mismo tiempo un marco preferencial para el comercio regional.

“Las negociaciones que comienzan ahora serán largas y conflictivas. Pero la integración industrial construida durante tres décadas está demasiado arraigada como para ponerse en cuestión de la noche a la mañana. Incluso en caso de bloqueo en torno al T-MEC, es probable que Canadá y México mantengan algún tipo de acceso preferencial al mercado estadounidense, ya que el coste económico de una ruptura sería considerable para los tres países”, afirma Marcos Carias, economista para Norteamérica de Coface.

Nueva rectificación de Trump

Una nueva rectificación del presidente estadounidense que matiza sus declaraciones anteriores y señala que el peaje equivalente al 20% del valor del cargamento, planteado para garantizar la seguridad de los buques que transiten por el estrecho de Ormuz, será sustituido por un acuerdo de inversión con los aliados del Golfo en EEUU. Se trata de un convenio abierto y sin cuantías definidas, lo que constituye, de facto, un reconocimiento de que la tasa propuesta por la Administración estadounidense carecía de sentido económico.

No obstante, el problema persiste y el estrecho continúa prácticamente cerrado para ambas partes. La actualización de las últimas cifras confirma, sin embargo, que la interrupción fue algo menos abrupta de lo que se estimaba inicialmente, ya que se han registrado algo más de una decena de tránsitos frente al parón casi total observado en los días previos. Esta revisión se explica porque los datos de seguimiento en tiempo real no incluyen a los buques que navegan sin emitir señal, cuyos movimientos se incorporan posteriormente una vez se confirma su paso, horas o incluso días después, tras volver a activar el transpondedor.

Aun así, el tráfico sigue siendo muy reducido, situado en torno al 10% de los niveles habituales. Además, los ataques iraníes a barcos comerciales continúan, la normalización de la actividad marítima se retrasa y, en consecuencia, también lo hace la recuperación de las exportaciones de petróleo y gas de la región. Esta situación mantiene la presión sobre los mercados energéticos: la referencia Brent supera los 85$ por barril, mientras que el gas en Europa asciende hasta los 54€/MWh.

Tras la marcha atrás de Trump, se abre ahora una fase de negociación y se esperan avances en las conversaciones entre Irán y EEUU durante los próximos días. Un escenario de doble bloqueo no resulta beneficioso para ninguna de las partes, y la necesidad de alcanzar algún tipo de entendimiento aumenta a medida que se prolonga la tensa situación actual.

Fed: 50% de probabilidad de que suba tipos en julio

El dato de inflación en EEUU ofreció cierto alivio a los mercados, al mostrar señales de moderación más allá del componente energético. Sin embargo, el presidente de la Fed, Kevin Warsh, volvió a adoptar un tono marcadamente restrictivo al afirmar que la lucha contra la inflación aún no ha concluido. En sus comparecencias semestrales ante sendos Comités en la Cámara de Representantes y en el Senado, ratificó un cambio de régimen en la estrategia monetaria del banco central. Warsh adoptó una postura de firmeza frente a las presiones de precios, al declarar una política de “tolerancia cero” ante la inflación persistente, calificando explícitamente de “error” el marco de objetivo de inflación promedio adoptado por la Fed en 2020.

Además de insistir en la reestructuración operativa de la Fed mediante cinco grupos de trabajo orientados a auditar los modelos de inflación, la gestión del balance y los canales de comunicación con los mercados, confirmó su intención de abandonar progresivamente el uso tradicional del 'forward guidance' en favor de una política estrictamente dependiente de los datos económicos en tiempo real, buscando un modelo de comunicación más prudente. A pesar del alivio cuantitativo que supuso la publicación del IPC de junio, Warsh enfrió las expectativas de un giro inmediato hacia nuevos recortes de tipos de interés. 

Es más, los traders del mercado monetario ya ven un 50% de probabilidades de que la Fed suba tipos en julio. El relato ha girado de recortes a subidas en tiempo récord, y eso lo cambia todo para bonos, dólar y bolsa. Ojito.

UBS: el PCE subyacente se acercará al objetivo de la Fed a final de año

"Un entorno de inflación más moderado, combinado con la reaparición de expectativas de crecimiento más débiles en la segunda mitad del año —a medida que el apoyo fiscal y el crecimiento de la renta real se moderan—, debería acercar el PCE subyacente al objetivo del 2% de la Fed hacia final de año. En conjunto, estas dinámicas deberían llevar a la Fed hacia una postura más acomodaticia y a un retorno de los tipos de referencia hacia una estimación neutral en torno al 3%", opinan Paul Hsiao, Estratega de Asignación de Activos, y Andrew Dubinsky, Economista, de UBS Global Wealth Management.

Eastspring: Asia sufrirá una subida de inflación y de tipos

Vis Nayar, Chief Investment Officer, Ray Farris,  Chief Economist, y Viola Wong, Economist de Eastspring Investments, creen que la reanudación de las hostilidades en Oriente Medio ha reforzado los riesgos de un repunte de la inflación y un la subida de tipos de interés en la región Asia. En China, una desaceleración del crecimiento que podría impulsar el gasto en la segunda mitad del año. En Corea, una subida de 25 pb en los tipos de interés.  En la India, un repunte inflacionista que podría acarrear subida de tipos y depreciación de la divisa. Sin embargo, en los paises ASEAN (sureste de Asia), el crecimiento esperado para Singapur y Malasia sigue siendo sólido, y no se prevén cambios en la política monetaria.

En cualquier caso, la gestora advierte que los países asiáticos con divisas débiles se verán más afectados por los riesgos inflacionistas y de endurecimiento monetario. En este escenario, el atractivo de Asia y sus diferentes países para la inversión persiste, pero es necesario un enfoque más selectivo dado el incremento del nivel de riesgo en la región.

09Jul

Asia crece gracias a las exportaciones de infraestructuras y semiconductores para la inteligencia artificial, pero aumentan los riesgos inflacionistas y de endurecimiento de las políticas monetarias.

Miguel Ángel Valero

El fabricante surcoreano de semiconductores SK Hynix cierra una colocación de certificados de depósito (ADR) de 28.000 millones$ en EEUU y la operación quedó sobresuscrita en más de 7 veces la oferta disponible. Un dato que confirma que el apetito por la memoria de IA, la famosa HBM que alimenta a los chips de Nvidia sigue intacto pese al susto de las valoraciones.

Ý sigue la fiesta pese a las advertencias de analistas: Broadcom sube un 6% tras ampliar Apple la alianza a más de 30.000 millones$ y 15.000 millones de chips que se fabricarán en la planta de Fort Collinsm que se ampliará. Todo 'made in USA'. Llama la atención que Apple solo suba el 1%.

MasTec vale ahora un 6% más en Bolsa porque la infraestructura de energía para centros de datos compra Superior Group, contratista eléctrico, por unos 1.650 millones$ en cash y acciones. Una forma más de cabalgar el boom del capex en IA.

Eastspring: las exportaciones de IA impulsan a Asia

Vis Nayar, Chief Investment Officer de Eastspring Investments,  Ray Farris,  Chief Economist, y Viola Wong, Economist, creen que los últimos indicadores PMI de junio de junio, refuerzan la continuidad del crecimiento en las economías asiáticas. Un crecimiento que se apoya en las elevadas exportaciones, especialmente relacionadas con las infraestructuras para la IA y los semiconductores de los países asiáticos hacia Europa y EEUU, que también presentan indicadores PMI positivos, y en la continuidad del ciclo de inversión en IA.

Sin embargo, la combinación de un sólido crecimiento con el shock de precios de la energía tras la guerra de Irán, aumenta los riesgos inflacionistas. Y favorece la posibilidad de un endurecimiento de las políticas monetarias de algunos países asiáticos.

Los índices de gestores de compras (PMI) del sector manufacturero se moderaron en general en junio, pero se mantuvieron en niveles históricamente elevados, lo que apunta a un crecimiento industrial fuerte y sostenido durante los próximos meses en la mayoría de los países. Solo los PMI de India, Indonesia y Filipinas muestran debilidad. Entre estos rezagados, la reciente estabilización de la moneda de India debería combinarse con la caída de los precios de la energía para mejorar la confianza empresarial y la actividad. Un riesgo clave es que la continuación de lluvias mucho más débiles de lo normal pueda provocar malas cosechas y un menor crecimiento de los ingresos rurales en India.

Las exportaciones están impulsando la fortaleza del sector manufacturero asiático. Los PMI de EEUU y UE se sitúan en un nivel sólido, aunque probablemente cerca de su máximo, y constituyen una señal para las exportaciones asiáticas. Sin embargo, el marcado exceso de crecimiento de las exportaciones asiáticas frente al aumento de este indicador aproximado de crecimiento de los mercados desarrollados refleja la concentración del crecimiento en la demanda relacionada con la IA de hardware informático, especialmente semiconductores.

La bifurcación del crecimiento de las exportaciones en la región asiática refleja además este efecto del gasto de capital en IA. Corea, Taiwán, Hong Kong, Singapur y Malasia están mejor integrados en la cadena de suministro de hardware de IA que la mayoría de los demás países.

El aumento de las presiones inflacionarias en las fases iniciales de la cadena de producción es un efecto secundario negativo de la combinación observada este año entre un crecimiento sólido y un importante shock en los precios de la energía. Los subcomponentes de precios de producción de los PMI han aumentado con fuerza desde el inicio de la guerra de Irán a finales de febrero.

El auge de la IA está añadiendo presión a estos precios de bienes en las etapas iniciales de la cadena al elevar los costes de los semiconductores y de los equipos electrónicos, que se incorporan a una amplia gama de bienes de consumo, no solo a ordenadores y servidores.

Vinculados a estos factores, los precios de exportación de China están aumentando rápidamente en términos de dólares estadounidenses, que es, en la práctica, el precio relevante para la mayoría de los importadores de bienes chinos.

"Seguimos esperando aumentos de los tipos de interés oficiales en India, Indonesia, Corea y Filipinas. Aunque no es nuestro escenario base, no descartamos un mayor endurecimiento en Singapur mediante un aumento de la pendiente de apreciación de la cesta de política del dólar singapurense", concluyen en Eastspring.