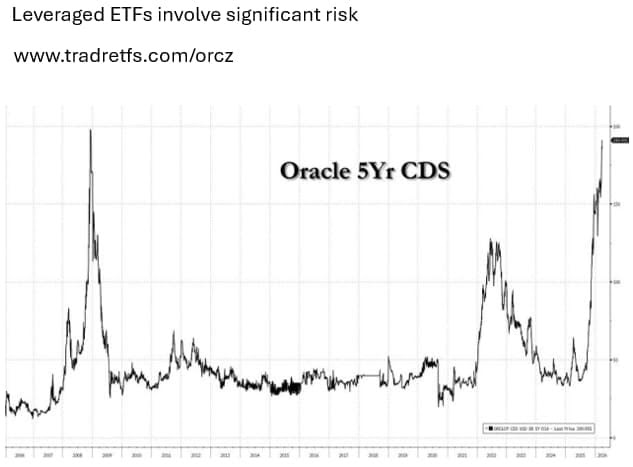
12Oct

Nvidia quiere ampliar su peso en Reflection AI; Qualcomm estudia la compra de Ambarella; SpaceX compra espectro de banda ancha para consolidar Starlink Mobile. Pero las M&A registran hasta agosto un descenso del 22%. El peor dato en 12 años.

Miguel Ángel Valero

Hay operaciones de fusiones y adquisiciones (M&A por sus siglas en inglés) en marcha, salidas a Bolsa pendientes de concretarse, y especulaciones sobre compras y OPA. Pero todo apunta a que 2026 va a ser el peor año en los últimos 12 para esta actividad. De momento, un 22% menos de operaciones corporativas hasta agosto. Más de un tercio del volumen de operaciones de menos de 100 millones$ se ha evaporado este año. Solo las grandes, por encima de 5.000 millones, aguantan sobre su media. 

El frenazo de fusiones y OPA es otra luz roja para la Bolsa pese a los máximos. Cuando el mercado sube de verdad, los precios altos animan a comprar empresas enteras. Ahora hay récords sin apenas compras. Una euforia que esconde fragilidad. Porque menos fusiones significa menor remuneración al accionista vía primas y que faltan argumentos sustanciosos para mantener el rally alcista. Y fuerte caída de ingresos para la banca de inversión.

En este contexto, Nvidia negocia reforzar su apuesta por Reflection AI, la startup especializada en desarrollar modelos abiertos, o comprarla (está valorada en 25.000 millones$. El grupo ya respalda con unos 800 millones a Reflection AI, que busca 2.500 millones para potenciar Beam, un modelo de pesos abiertos (que cualquiera descarga y afina) para programar y para agentes. Nvidia baraja compra total, fichaje o solo más participación. Caja no le falta, 56.600 millones. El rey de los chips se mete a comprar modelos por algo. Google y Amazon ya diseñan sus propios chips para depender menos de él, así que Nvidia ata a quien crea los modelos y refuerza su posición en el mercado.

Mientras, Ambarella se dispara en el Nasdaq con las especulaciones de que Qualcomm estudia su compra. La firma de chips de visión para IA y coche autónomo habla con asesores de banca de inversión para una posible venta. Antes ya sonó NXP como comprador. Capitaliza unos 3.000 millones y sus ventas crecen un 13%. No hay nada apalabrado, ni mucho menos firmado, pero el mercado ya pone precio a la fusión.

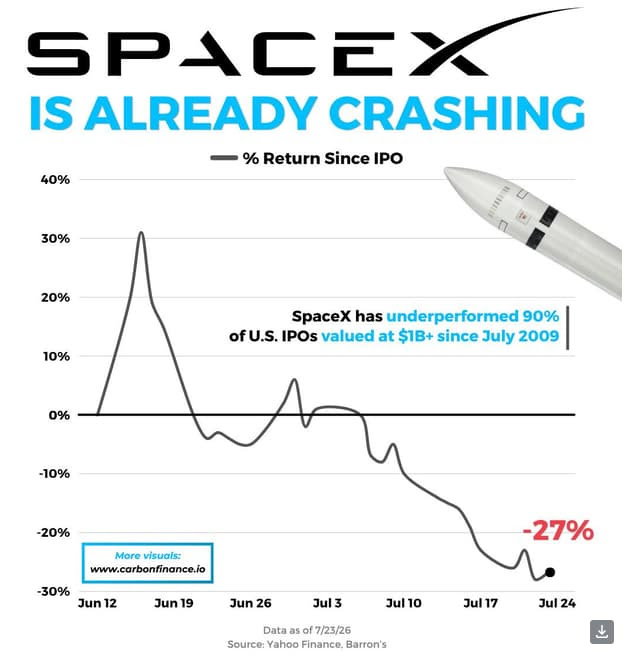
Otro que anima el mercado de M&A, tan alicaído, es SpaceX. La empresa de Elon Musk compra espectro de banda baja a Grain por 8.000 millones$, que se suman a los 65 MHz de EchoStar (17.000 millones aprobados en mayo), para consolidar a Starlink Mobile frente a AT&T, Verizon, y T-Mobile. Además,  promete un Starlink barato en India antes de la megasalida a Bolsa de Jio, valorada en 106.000 millones$.

Por otra parte, las ventas minoristas de turismos en China se desploman un 24% interanual en septiembre, el mayor batacazo en años en el primer mercado de autos del mundo. La guerra de precios y un consumidor en modo ahorro pasan factura a fabricantes como BYD. Mala noticia también para los europeos muy expuestos a China, como Volkswagen y BMW. Pero Stellantis apuesta por eléctricos pequeños y baratos para recuperar Europa, con el proyecto E-Car que arrancará producción en 2028 en Pomigliano (Italia) y marcas con identidad propia frente a la uniformidad de plataformas compartidas. La fábrica italiana ya repunta: producción un 28% mayor en los nueve primeros meses, 340.745 coches. El coche barato es el campo de batalla contra China.

Pero el mercado no está tranquilo. Los hedge funds están apelotonados en Wall Street, justo antes de los resultados de las Bigtech. La correlación entre las grandes del S&P 500 anda en mínimos, cerca de 9. El índice de dispersión de Cboe ronda los 40 y el S&P lleva semanas plano mientras cada valor baila por su lado. La apuesta está tan concurrida que los bancos la marcan como de las más llenas en años, antes de los resultados tech y de la decisión de tipos en la próxima reunión de la Fed. 

El fondo compra opciones sobre acciones sueltas y las vendes sobre el índice, y gana si cada valor se mueve pero el conjunto no. Si un susto los tira a todos a la vez, por una sorpresa negativa en los resultados de las empresas o en la Fed, la apuesta salta por los aires. 

Corea pierde fuelle y el Kospi pasa de mejor del mundo a farolillo por depender de la memoria. La Bolsa coreana, de 4,3 billones$, se ha quedado sin argumentos para subir. El Kospi, el que más subió del mundo, es ahora el peor con un 22% de descenso por la crisis de las acciones de memoria. El volumen cae un 70% y los inversores extranjeros han sacado 131.000 millones, la peor fuga de Asia. El problema es que dos valores, Samsung y SK Hynix, pesan más de media Bolsa coreana, lo que siempre esun arma de doble filo. Si el mercado duda del boom de la memoria, nada sostiene el índice, así que el dinero se va a Taiwán y a EEUU, donde la IA está más repartida. 

Anthropic actualiza su política de uso de la IA

Anthropic ha publicado su nueva política de uso de modelos de IA, que  entra en vigor el 12 de noviembre, tras la revisión anual (la anterior entró en vigor en septiembre de 2025). Se prohíbe el comportamiento "abusivo o cruel, sostenido e innecesario" contra Claude. Quedan fuera la frustración normal, las quejas, los temas creativos oscuros y las pruebas e investigación con modelos. No se podrá utilizar para campañas engañosas (tanto políticas como comerciales),cuentas falsas, posts para inflar contenido y webs de noticias fabricadas. 

La prohibición de usar sus modelos de IA para fabricar armas se extiende al software de guiado y control y armar drones. La nueva política de uso deja más claro que no se puede rastrear a nadie sin su consentimiento. Claude no puede decidir ni recomendar a quién investigar, detener o acusar en un proceso penal, ni servir para construir o mejorar herramientas de vigilancia. Siguen permitidos el seguimiento consentido (la monitorización de fraude, por ejemplo), la moderación de contenido, el periodismo y la investigación legal. 

Anthropic se reserva poder ajustar estas reglas en contratos con ciertos clientes gubernamentales (ya ha trabajado con el Ejército de EEUU) si considera que las salvaguardas son suficientes. Pero añade requisitos cuando Claude está conectado a equipos que ejecutan acciones físicas autónomas y pueden herir a alguien. Tiene que haber un operador cualificado capaz de observar el equipo y pararlo, y la máquina tiene que poder quedarse en un estado seguro si Claude se desconecta. 

Cuando Claude se usa para algo que afecta a la salud, los derechos legales, las finanzas, el sustento o el acceso a servicios básicos de una persona, Anthropic exige un "humano en el bucle" con autoridad para revisar y cambiar la recomendación, y que la persona afectada sepa que se usó IA. 

Además, Anthropic ha lanzado dos herramientas en beta. Claude Dashboards se conecta a los datos de la empresa (Salesforce o Snowflake, por ejemplo) y construye gráficos que se actualizan solos cuando cambian los números. Claude Motion convierte un informe, un gráfico o una idea en una animación corta. Y de paso, Docs, Slides y Design salen de beta y llegan a todos los planes, también al gratuito.

También pone sus mejores modelos a defender redes eléctricas y agua. Su nueva Cyber Mission da a operadores de infraestructuras críticas acceso a sus modelos más potentes, ingenieros en sus instalaciones e investigación sobre amenazas.

En su evento Gemini at Work 2026, Google parece responder a Anthropic con la presentación de  Gemini Agent, un "agente universal para el trabajo" que vive dentro de Google Workspace. Responde preguntas, hace tareas de oficina, crea contenido y escribe y ejecuta código desde una sola ventana. Funciona en la nube las 24 horas y desde cualquier dispositivo.

Por otra parte, la Reserva Federal señala a la inversión en IA como motor de inflación. Varios responsables de la Fed apuntan a la fiebre de los centros de datos como una de las causas de que suban los precios en EEUU. 

Una IA podrá firmar recetas médicas en Utah. Nolla Health ha recibido el visto bueno regulatorio para un programa piloto, el primero de este tipo, en el que la IA prescribe medicamentos.

Arena ya puntúa qué modelos de IA actúan sin permiso. La empresa que mantiene el ranking de modelos más seguido ha levantado 200 millones$ y lanza un índice que mide acciones no autorizadas, atribuciones falsas y tareas que el modelo dice haber completado sin hacerlo.

En España, Albia Imap asesora a Laboral Group para crecer mediante compras

Albia IMAP, firma especializada en asesoramiento en fusiones y adquisiciones, financiación y desarrollo corporativo para empresas del segmento middle market, ha asesorado a Laboral Group y C 10 en la obtención de financiación estructurada para llevar a cabo un ambicioso plan de crecimiento inorgánico. Laboral Group y C10 es uno de los principales proveedores españoles de servicios de prevención de riesgos laborales, formación especializada, cumplimiento normativo y administración de fincas. Su propuesta combina asesoramiento experto, soluciones tecnológicas propias y una amplia oferta de servicios orientados a garantizar el cumplimiento regulatorio y mejorar la eficiencia operativa de sus clientes.

David Segura, fundador y CEO de Laboral Group, lo explica: “La obtención de esta financiación supone un paso decisivo para el desarrollo de nuestro proyecto de crecimiento . Desde el primer momento, el equipo de Albia comprendió nuestras necesidades y nos acompañó con cercanía, rigor y una gran capacidad de ejecución. Su conocimiento del mercado y su asesoramiento estratégico fueron fundamentales para estructurar una solución financiera adaptada a nuestros objetivos".

Francisco Hidalgo -Barquero, socio de Albia IMAP, añade: “Laboral Group es un gran ejemplo de la transformación de nuestro tejido empresarial. La iniciativa ya no es terreno exclusivo de los inversores financieros. La propiedad y el equipo directivos de nuestras pymes hoy ya tienen la vocación de ejecutar proyectos de crecimiento ambiciosos y, así, convertir buenas empresas en líderes de sus respectivos sectores".

09Oct

Ergo DKV, CaixaBank, Banco Sabadell ponen en marcha iniciativas de inteligencia artificial.

Miguel Ángel Valero

En un nuevo gesto de apoyo y de reconocimiento de la aportación de la filial española, Ergo DKV ha sido la anfitriona de la primera edición internacional de Prompt2Impact, el hackathon de inteligencia artificial (IA) del grupo Ergo, que ha reunido a 46 profesionales de nueve países con un objetivo común: desarrollar soluciones basadas en IA generativa capaces de simplificar procesos, mejorar la eficiencia y contribuir a ofrecer una experiencia más ágil y sencilla a clientes y equipos.

La elección de España como sede de esta edición refuerza el papel de Ergo DKV como referente en innovación y salud digital dentro del Grupo Ergo. La iniciativa nació hace un año en DKV España como una experiencia pionera para explorar aplicaciones prácticas de la IA en el negocio asegurador, partiendo de una idea clara: el verdadero valor de la tecnología reside en su capacidad para resolver necesidades concretas y generar un impacto positivo en la vida de las personas.

Tras los buenos resultados de la edición española, Prompt2Impact ha evolucionado hasta convertirse en una iniciativa de alcance internacional. De los 30 casos de uso presentados por diferentes entidades y mercados del Grupo Ergo, se seleccionaron 12 retos estratégicos por su viabilidad y capacidad para implantarse en distintos países. De este modo, una iniciativa impulsada desde España se convierte en un espacio para compartir conocimiento, generar sinergias y acelerar la adopción de soluciones innovadoras en todo el grupo.

Para Ergo DKV, la tecnología es una herramienta al servicio de las personas. En este modelo phygital, la IA complementa el trabajo de los profesionales, permitiéndoles dedicar más tiempo a las tareas de mayor valor añadido y ofrecer una atención más cercana, personalizada y eficiente.

Los participantes trabajaron en equipos de cuatro personas, combinando perfiles de negocio y especialistas tecnológicos para abordar los distintos retos desde perspectivas complementarias. Utilizando entornos seguros, datos anonimizados y herramientas específicas, desarrollaron propuestas orientadas a generar un impacto real en el negocio y con potencial de aplicación internacional. Una experiencia que pone de manifiesto el valor de la colaboración y la inteligencia colectiva para impulsar la innovación y una muestra de la capacidad de desarrollo profesional de Ergo como compañía líder global presente en 20 países. 

Las sesiones de trabajo y las presentaciones de propuestas tuvieron lugar en el Riyadh Air Metropolitano, en Madrid. La elección de este espacio coincide además con la reciente firma del acuerdo global de patrocinio entre ERGO | DKV y el Atlético de Madrid, una alianza que refuerza la apuesta de crecimiento del grupo en España y su compromiso con la promoción de hábitos de vida saludables.

David García Gistau, Head of AI de Ergo | DKV, destaca que "celebrar Prompt2Impact en España refleja nuestra apuesta por una IA útil, capaz de conectar talento, impulsar la colaboración internacional y acelerar la innovación en todo el Grupo ERGO. Queremos contribuir a que la IA genere valor real para las personas, el negocio y la sociedad".

Por su parte, Dirk Schautes, CIO de Ergo International, subraya el valor de la colaboración como elemento clave para el futuro del sector: "Durante Prompt2Impact hemos podido comprobar el enorme potencial que surge cuando equipos de distintos países, áreas de negocio y perfiles tecnológicos trabajan juntos para resolver retos comunes. La IA será una capacidad estratégica para nuestro negocio y su éxito dependerá, en gran medida, de nuestra capacidad para colaborar de una forma cada vez más integrada".

Anne Dreller, miembro del Consejo de Dirección de ERGO International AG, resalta que “el verdadero poder de la IA reside en combinar conocimientos de distintos países y construir soluciones conjuntamente. Prompt2Impact muestra cómo los equipos de Ergo pueden desarrollar y escalar capacidades de IA sobre una base compartida, convirtiendo la innovación local en valor para todo el Grupo mediante la colaboración, la reutilización y las sinergias entre países”. 

CaixaBank amplía su acuerdo con Google Cloud

CaixaBank ha anunciado la ampliación de su acuerdo estratégico con Google Cloud, reforzando sus capacidades tecnológicas en ámbitos clave como la IA, la gestión de datos, la analítica de datos y la infraestructura en la 'nube'. Partiendo de una alianza establecida en 2023, el acuerdo ampliado, que extiende la colaboración hasta 2033, incrementará la adopción de tecnologías cloud y de IA por parte de la entidad, y acelerará el desarrollo de herramientas orientadas a mejorar la toma de decisiones operativas de sus empleados, mejorando al mismo tiempo la personalización de productos y servicios para sus millones de clientes.

Como parte del nuevo acuerdo, CaixaBank desplegará Gemini Enterprise, la plataforma de IA de Google Cloud para crear, gobernar e implementar agentes. Estos agentes permitirán a los equipos de CaixaBank sintetizar información financiera compleja, automatizar tareas rutinarias y optimizar los flujos de trabajo diarios.P

ara apoyar los objetivos estratégicos de CaixaBank, la colaboración ampliada se centrará en tres pilares clave:

  • Analítica de datos e IA agéntica: CaixaBank convertirá grandes repositorios de datos en información útil. Utilizando Gemini Enterprise, los equipos desplegarán agentes de IA especializados para agilizar la gestión de documentos, la clasificación y el resumen de contenidos complejos, acelerando la toma de decisiones internas.
  • Infraestructura híbrida y seguridad: CaixaBank combinará su entorno privado con la infraestructura segura de Google Cloud para mejorar la resiliencia de los sistemas, la escalabilidad y la disponibilidad de los servicios para adaptarse al crecimiento futuro. El despliegue también añade capacidades avanzadas de detección de amenazas y monitorización de seguridad bajo los estrictos marcos de gobernanza e IA responsable de CaixaBank.
  • Capacitación y formación de los equipos: El programa también abarca servicios profesionales especializados, iniciativas de colaboración y cursos de formación para facilitar la adopción de nuevas capacidades tecnológicas y la capacitación de los equipos. El trabajo estará bajo el gobierno de CaixaBank y sus marcos de seguridad, privacidad e IA responsable.

Con la ampliación de esta alianza, CaixaBank reafirma su compromiso de colaborar con socios tecnológicos y de IA de vanguardia. Al aprovechar las capacidades avanzadas de IA y datos de Google Cloud, el banco está preparado para impulsar la transformación continua de su modelo de negocio y definir el futuro de la banca digital.

Banco Sabadell realiza su primer pago agéntico real

Por su parte, el Banco Sabadell ha completado con éxito su primer pago agéntico real de extremo a extremo realizado por un agente de IA en un entorno seguro y verificable. La entidad llevó a cabo esta operación a través de Mastercard Agent Pay, permitiendo a los agentes de IA iniciar y ejecutar pagos por cuenta de los clientes dentro de límites y autorizaciones previamente definidos junto con estrictos estándares de seguridad, privacidad y protección.

Para Banco Sabadell, este nuevo hito ofrece un posicionamiento estratégico en la evolución de pagos impulsados por IA y demuestra la viabilidad de los pagos agénticos. En este caso, se ha conseguido validar una compra real iniciada y ejecutada desde un agente de IA mediante tokenización, pass keys y autenticación biométrica, demostrando capacidad para habilitar compras seguras iniciadas por agentes IA. 

El pago fue realizado con una tarjeta de Banco Sabadell porun agente IA dentro de la plataforma Priceless de Mastercard, mediante la orquestación extremo a extremo de la transacción por parte de PayOS.

“Los pagos agénticos suponen un nuevo salto evolutivo en la forma en que los clientes interactúan con los servicios digitales. A medida que este tipo de operaciones adquieren una mayor autonomía, resulta esencial contar con mecanismos sólidos de protección, autorización por parte del clientes y máxima transparencia”, ha señalado el director de Pagos en Operaciones y Tecnología de Banco Sabadell, Juan Manuel Tabero.

El director general de Mastercard en España, Juan Pablo Vivas, ha señalado: “La IA tiene el potencial de simplificar la forma en que las personas gestionan las tareas cotidianas, pero la confianza y la seguridad deben ser siempre la prioridad. Agent Pay de Mastercard ha sido diseñado para garantizar que las transacciones iniciadas por IA sean transparentes, autenticadas y permanezcan en todo momento bajo el control del consumidor. Al colaborar con socios como Banco Sabadell, estamos ayudando a sentar las bases de un sistema de pagos impulsado por IA que sea seguro y de confianza”.

La operación ha contado con la participación de Sabadell Digital, la compañía tecnológica de Banco Sabadell y uno de los principales motores de innovación de la entidad. Con un equipo de más de 1.000profesionales y la gestión de más de 1.200 proyectos al año, Sabadell Digital ha contribuido aldesarrollo y ejecución de este primer pago real con Agent Pay de Mastercard, aportando su capacidad para integrar innovación, seguridad y eficiencia en soluciones que anticipan las necesidades futuras delos clientes. Su participación en este proyecto refleja la apuesta de Banco Sabadell por impulsar tecnologías de vanguardia que permitan avanzar hacia nuevos modelos de interacción financiera basados en inteligencia artificial, garantizando al mismo tiempo los más altos estándares de confianza, privacidad y protección.

Foro Tecnológico Global: la IA debe notarse en  la cuenta de resultados

La IA debe demostrar su impacto en la cuenta de resultados. Esa exigencia de resultados debe comenzar antes de incorporar una tecnología al negocio, subraya Isabel Tocino, vicepresidenta del Santander España en el Foro Tecnológico Global. Al mismo tiempo, reclama una mayor implicación de las compañías en la financiación de proyectos que puedan comercializarse.

Roger Ramos, fundador de Elba Finance, señala dos momentos especialmente difíciles: el paso de la idea al piloto y el del piloto a un producto comercializable. Y propone combinar iniciativas públicas que reduzcan el riesgo en esas fases con inversión privada, además de de contar con equipos capaces de ejecutar los proyectos y llevarlos al mercado.

El presidente de Rothschild & Co España y vicepresidente de la CEOE, Íñigo Fernández de Mesa, reclama un mercado europeo de capitales con dimensión suficiente para acompañar el crecimiento empresarial, al tiempo que pone el cofo en las dificultades de financiación de las compañías que han superado la fase inicial y aún carecen del tamaño de las grandes empresas. 

Marcos López de Prado, director global de Investigación y Desarrollo Cuantitativo en Abu Dhabi Investment Authority, pide estudiar por qué la capacidad investigadora española se traduce en menos patentes por habitante que en otros países. 

“La IA ya nos ha sorprendido, ahora nos tiene que demostrar que nos da rentabilidad”, asegura Manuel Baraza, CEO de Ayesa Digital. 

Alberto Valero, director general de Grandes Clientes de Seidor, defiende concentrar los esfuerzos en los procesos con mayor impacto económico, recuerda que los consejos de administración de las empresas ya preguntan por el valor que aporta la IA, y avisa del riesgo de dispersar las iniciativas.

Ana Gobernado, CEO y General Manager de IBM Consulting para España, Portugal, Grecia e Israel, cree que el principal reto es reorganizar las tareas y los equipos, la incorporación de capacidades digitales, y la forma de aportar valor y el desarrollo del talento. 

Alberto Terol, presidente de Ontime y del consejo de administración de Andbank España, advierte de que la gobernanza empresarial avanza por detrás del cambio tecnológico, y del peso de las obligaciones de cumplimiento normativo. Recomienda que los consejos conecten la tecnología con el negocio e impulsen la transformación de los procesos y de la cultura de las organizaciones. 

Alfonso García Muriel, presidente y CEO de DXC en España y Portugal, resalta que la IA modifica los modelos de negocio y plantea interrogantes sobre quién captura el valor que genera. Defiende actuar ante esos cambios y acompañarlos con nuevas oportunidades para los profesionales. También ha destacado la responsabilidad de los consejos de administración frente a las amenazas de ciberseguridad.

Jorge Pérez de Leza, CEO de Metrovacesa, cree que la digitalización reduce un 30% los tiempos de construcción, en un contexto de escasez de mano de obra.

José Sevilla, presidente de Unicaja,  cree que la tecnología debe facilitar la relación del cliente con el banco mediante procesos más sencillos y seguros. Destaca la necesidad de disponer de datos unificados y trazables y las posibilidades de automatizar tareas vinculadas al cumplimiento normativo. La regulación y la innovación son compatibles, y la tecnología permite reforzar los controles sobre la información sensible.

Víctor del Pozo, director de Operations, Innovation, Partnerships & New Services de Orange España, resalta los avances en conectividad y las herramientas para verificar la identidad en las comunicaciones, junto con el apoyo que pueden ofrecer a las empresas en ciberseguridad.

Rubén Aliseda, CEO de DHL Supply Chain Iberia, señala que la analítica de datos permite anticipar la demanda y resolver problemas logísticos antes de que se produzcan. Mientras unas tareas se automatizan, surgen nuevas necesidades de contratación, sobre todo las vinculadas a la logística de los centros de datos.

Juan Antonio Zufiria, presidente de la Fundación Innovación Bankinter, avisa que la IA puede erosionar el valor económico de determinados conocimientos. Si permite realizar tareas especializadas con una menor preparación, puede ejercer presión a la baja sobre los salarios. Por ello, recomienda aprovechar la tecnología para acelerar la investigación científica y generar nuevas ideas que contribuyan al crecimiento y al bienestar.

Rosalía Gil-Albarellos, presidenta de Tecniberia, destaca que la IA facilita el acceso a conocimientos antes dispersos o concentrados en especialistas y permite trabajar con mayor rapidez y calidad. Pero alerta de la escasez de profesionales que se incorporan al sector y la importancia del criterio y la responsabilidad del ingeniero al plantear un problema y evaluar sus consecuencias.

Isabel Salazar, directora general de Fundación Telefónica, destaca la formación tecnológica adaptada a distintas trayectorias personales y necesidades del mercado, combinando el aprendizaje técnico con el desarrollo de capacidades humanas.

Dos de cada 3$ de inversión en startup van a IA

  • Nous Research vale ya 1.500 millones$ y lleva sus agentes a empresas. Ha levantado 90 millones$ y lanza Hermes for Businesses, agentes privados y personalizados. Su agente abierto mueve cerca del 2,5% de los tokens del mundo.
  • Solidigm, la filial de memoria flash de SK Hynix, ya tiene bancos para salir a Wall Street el año que viene. Goldman Sachs y Morgan Stanley lideran la colocación, con JP Morgan, Citi y UBS detrás. Busca levantar unos 10.000 millones$ y valorarse hasta en 100.000 millones. Nació en 2021 comprándole a Intel su negocio de discos SSD, los que hoy alimentan de datos la IA.
  • Dos de cada tres dólares de inversión en startups van a IA. Las startups de Norteamérica captaron 92.000 millones$ en el tercer trimestre, un 35% menos que en el segundo pero un 50% más que hace un año, según Crunchbase.
  • OpenAI está activando GPT-6 para todos los usuarios de ChatGPT, incluidos los que no pagan. Con él llega la interfaz inteligente: cuando una tabla, un formulario o una calculadora explican algo mejor que un párrafo, ChatGPT los construye dentro de la respuesta. Si el usuario le pide un plan de ahorro, proporciona una calculador. Por otra parte, Common Sense Media detectó que los avisos a los padres no saltaron en una hora de conversación sobre autolesiones en el colegio
  • Anthropic ha lanzado Claude Haiku 5.5, su modelo pequeño. Cuesta 0,1$  por millón de tokens de entrada, lo mismo que GPT-6 Luna de OpenAI. Según la compañía, cada trabajo sale de media un 75% más barato que con el Haiku anterior.
  • Elon Musk ha anunciado que Grok Bot, la plataforma de agentes de SpaceXAI, enviará cada tarea al modelo que mejor la resuelva, también si es de la competencia. Entre las opciones cita Claude Opus 5.5 de Anthropic, Midjourney para imágenes y Suno para música. 
  • Google abre a todos su detector de imágenes hechas con IA. SynthID Detector busca las marcas de agua invisibles en imágenes, vídeo y audio. Solo reconoce lo generado por Google, OpenAI, Nvidia, Kakao y, pronto, Apple.
  • Amazon retira sus tablets Fire baratas y lanza las Alexa Tablets, más caras ( con precios de 230$, 330 y 550€$) y con IA. Cierra la veterana línea Fire. También abandona el sistema Fire OS por Android con acceso a Google Play, llevan Alexa+ con IA generativa de serie, que pide suscripción, y la tarifa por quitar anuncios sube de 15$ a 20$. Salen el 14 de octubre en EEUU y el 19 en España. Amazon llevaba años vendiendo tablets casi a pérdida para enganchar al usuario a sus compras. Ahora cambia el plan, porque con la memoria más cara y la IA, el dinero está en el servicio recurrente, no en el dispositivo. Si la iniciativa engancha, hay ingresos fijos; si no, habrá subido precios para nada.
  • GlobalFoundries sube un 5% en el Nasdaq gracias aun acuerdo plurianual de 2.000 millones$con TSMC para fabricar interposers de silicio desde 2028.
08Oct

“La verdadera ventaja competitiva está en integrar estas tecnologías en el negocio, llevarlas a escala y convertirlas en resultados. Todos tenemos ya acceso a ellas; la brecha ahora está entre quienes experimentan y quienes son capaces de transformarlas en resultados”, advierte el CEO de Inetum.

Miguel Ángel Valero

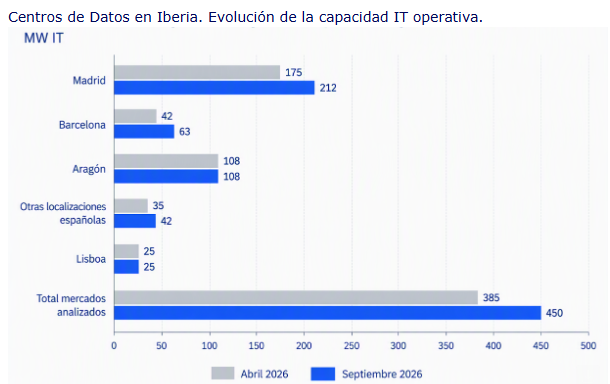
Los principales mercados de centros de datos de España y Portugal incorporaron 65 MW IT de capacidad operativa entre abril y septiembre de 2026, hasta alcanzar aproximadamente 450 MW IT, según el Data Centers Iberian Region Snapshot, elaborado por Colliers. Esta evolución representa un crecimiento semestral cercano al 17%. La nueva capacidad se concentra principalmente en Madrid y Barcelona, que sumaron conjuntamente 58 MW IT en seis meses.

El crecimiento se produce en un contexto de elevada demanda por parte de empresas, grandes proveedores de servicios en la nube, operadores neocloud y compañías vinculadas al desarrollo de la inteligencia artificial (IA). Al mismo tiempo, la evolución regulatoria, la disponibilidad efectiva de potencia y los plazos de conexión están llevando a revisar desarrollos que todavía no cuentan con suficiente visibilidad sobre su ejecución. En este contexto, el volumen anunciado pierde peso como indicador aislado frente al grado de madurez de cada proyecto. 

Madrid aumentó su capacidad operativa de 175 a 212 MW IT, un 21% más que en el semestre anterior. Este crecimiento se debe a la apertura de Equinix MD5 en Alcobendas, con 4 MW IT; la entrada en funcionamiento de las instalaciones de NxN, con 5 MW IT; y la incorporación de nueva capacidad en los campus de Merlin Edged en Getafe y Data4 en Alcobendas, con 16 y 12 MW IT, respectivamente.

Barcelona, por su parte, elevó su capacidad operativa de 42 a 63 MW IT, un incremento del 50% en los últimos 6 meses. La apertura de BCN1 de Digital Realty en Sant Adrià de Besòs aportó 14 MW IT, mientras la ampliación de la plataforma de Templus incorporó otros 7 MW IT. Aragón concentra los grandes desarrollos futuros Aragón mantiene 108 MW IT operativos y eleva su capacidad futura estimada de 3.461 a 3.764 MW IT. 

Este crecimiento responde a nuevos anuncios de gran escala, la confirmación de proyectos previamente identificados y la revisión de desarrollos existentes. Entre las novedades del semestre destacan el campus de DayOne e Ignis en Escatrón, diseñado para alcanzar hasta 207 MW IT; el proyecto de Krolmap en Zaragoza, con un potencial de 103 MW IT; y la confirmación de Botorrita como ubicación del proyecto Zaragoza-WIND de Merlin Edged, cuya primera fase contará con 144 MW IT. La materialización de esta capacidad dependerá de la disponibilidad de potencia, la construcción de subestaciones y conexiones, y el refuerzo de la red eléctrica. 

Fuera de Madrid, Barcelona y Aragón, la capacidad operativa española aumentó de aproximadamente 35 a 42 MW IT. La nueva oferta procede de instalaciones en Derio, Paterna y Cantabria. Estas localizaciones reúnen aproximadamente 5.687 MW IT de capacidad futura estimada, aunque una parte relevante de los proyectos se encuentra todavía en fases iniciales. Lisboa se mantiene estable, con 25 MW IT operativos y 1.389 MW IT de pipeline. Su proyección se apoya en la conectividad internacional, la red de cables submarinos y el avance de infraestructuras destinadas a servicios en la nube e IA. El informe espera que el 91% de su capacidad asegurada entre en funcionamiento antes de 2030. 

“Las limitaciones de potencia y los plazos de conexión están ampliando el mapa europeo de centros de datos más allá de mercados tradicionales. La Península Ibérica cuenta con condiciones para captar una parte de esa demanda, pero competirá combinando sostenibilidad con su capacidad para ofrecer energía disponible y proyectos ejecutables en tiempo y forma, no únicamente por el volumen anunciado de su pipeline”, explica Gonzalo Martín, Managing Director y Head of Data Centres Capital Markets, EMEA, en Colliers. 

La incorporación de nueva capacidad todavía no compensa el crecimiento de la demanda. La disponibilidad operativa en el mercado de colocation se sitúa en el 19% en Madrid y en el 14% en Barcelona. En el segmento dirigido a hyperscalers y operadores neocloud, la disponibilidad desciende hasta el 9% en Madrid y es nula en Barcelona.

El informe analiza también el proyecto de Real Decreto publicado el 27 de agosto de 2026 por el Ministerio para la Transición Ecológica y el Reto Demográfico. La propuesta establece nuevos requisitos para los centros de datos que soliciten permisos de acceso y conexión a la red por una potencia igual o superior a 1 MW. Entre las medidas propuestas figuran criterios de adicionalidad renovable, correlación horaria del consumo, eficiencia energética e hídrica y control de los datos dentro de la Unión Europea. El texto continúa en revisión tras una consulta pública que recibió más de 600 aportaciones, por lo que su contenido puede experimentar modificaciones antes de su aprobación.

Las observaciones presentadas durante la consulta incluyen una mayor flexibilidad para evaluar la correlación entre consumo y generación renovable, la exclusión de los proyectos que ya cuentan con permisos de acceso y conexión, y la ampliación del periodo previsto para acreditar la adicionalidad de la generación renovable. Perspectivas El crecimiento de la capacidad operativa confirma que el mercado ibérico continúa avanzando, aunque la ejecución de los proyectos futuros dependerá cada vez más de factores concretos como el acceso a potencia, los permisos, la financiación y los plazos de entrega. En este escenario, la evolución del mercado estará más determinada por la capacidad de convertir los proyectos en instalaciones operativas y menos por el volumen total de anuncios. La configuración definitiva del marco regulatorio será uno de los elementos que condicionen esta transformación durante los próximos años. 

“El mercado está entrando en una fase en la que ya no basta con anunciar capacidad. La diferencia la marcarán los proyectos capaces de asegurar energía, permisos y plazos de entrega. Para ello, es necesario un marco predecible que dé seguridad a operadores, promotores, inversores y financiadores, y que permita compatibilizar los objetivos de eficiencia con la viabilidad técnica de los desarrollos”, señala José María Guilleuma, Managing Director de Data Centers en Colliers.

Foro Tecnológico Global: convertir la tecnología en resultados

Manuel García del Valle, CEO de Inetum Iberia Latam, asegura en el Foro Tecnológico Global que la IA, especialmente la generativa y agéntica, figura entre las tecnologías que están provocando una transformación más profunda en las organizaciones: “La verdadera ventaja competitiva está en integrar estas tecnologías en el negocio, llevarlas a escala y convertirlas en resultados. Todos tenemos ya acceso a ellas; la brecha ahora está entre quienes experimentan y quienes son capaces de transformarlas en resultados”. Por tanto, defiende la necesidad de pasar de utilizar la tecnología exclusivamente como instrumento de eficiencia a convertirla en una palanca de transformación, competitividad y crecimiento, situando a las personas en el centro del cambio; de superar la fase de experimentación tecnológica para afrontar desde el inicio las condiciones necesarias para escalar las soluciones. 

Para Inetum, este planteamiento comienza por comprender en profundidad el negocio del cliente, anticipar las capacidades que necesitará en los próximos años y combinar ese conocimiento sectorial con una visión avanzada de la evolución tecnológica. Esta filosofía se plasma en el modelo de “cliente cero”, mediante el que la compañía aplica internamente tecnologías como IA, automatización y datos antes de trasladar ese aprendizaje a sus clientes. “La transformación tiene que empezar dentro de casa. Ser cliente cero nos permite aprender, validar y hablar desde la experiencia, no desde la teoría”, explica. 

La evolución acelerada de la tecnología está modificando también lo que las organizaciones esperan de sus partners tecnológicos. Las compañías necesitarán cada vez más socios capaces no solo de dominar las tecnologías emergentes, sino de comprender sus sectores, procesos, regulación, talento y riesgos, y acompañarlas hasta conseguir resultados medibles. “El cliente va a necesitar un socio capaz de orquestar modelos, datos, agentes, plataformas y personas dentro de procesos reales. El valor estará en reducir complejidad, establecer controles y acortar la distancia entre una decisión y un resultado. La tecnología será abundante; lo escaso será el criterio para aplicarla”, afirma.

España se encuentra ante una oportunidad relevante para aprovechar la actual revolución tecnológica gracias a su talento, capacidad científica, empresas tecnológicas y diversidad empresarial. Especialmente relevante será, a su juicio, extender el impacto de la IA al conjunto del tejido empresarial y hacer que llegue también a las pymes, donde puede contribuir a generar un salto significativo de productividad y competitividad. Para conseguirlo, identifica como palancas fundamentales la inversión, el talento, la colaboración entre empresas, Administraciones y centros de conocimiento, así como un modelo responsable basado en innovación, seguridad y confianza. 

Quién captura el valor de la IA es una de las cuestiones críticas  que afrontan las empresas al incorporar esta tecnología. El CEO de Santander España, Ignacio Juliá, defiende en el Foro Tecnológico Global que ese valor no se quede únicamente en las plataformas tecnológicas, sino que se reparta entre las compañías que utilizan sus herramientas y los clientes a los que prestan servicio. Las diferencias de coste entre las tecnologías disponibles obligan a evaluar cómo se utilizan y quién obtiene la rentabilidad que generan. Por ello, ha abogado por un mejor reparto de los beneficios en la cadena de valor, desde los creadores de los modelos y aplicaciones de IA y quienes las integran en el tejido productivo en beneficio de los usuarios.

En este contexto, ha situado entre las prioridades de Santander el desarrollo de nuevas plataformas que permitan trasladar ese valor a la entidad y a sus clientes, como parte de una transformación que afecta tanto a la generación de ingresos como a la gestión de los gastos. La entidad trabaja en la revisión integral de sus procesos y en la coordinación de los equipos que intervienen desde la identificación de una necesidad del cliente hasta su respuesta al más alto nivel de gestión. Entre las aplicaciones, GenAI en la prevención de riesgos, la simplificación de asuntos complejos para los usuarios y la prevención de delitos y estafas. 

La presidenta de Airbus, Amparo Moraleda, destaca que la IA ofrece oportunidades para agilizar el diseño, la producción y el mantenimiento de los productos. Los datos generados en cada fase permiten mejorar las siguientes, en una industria que debe integrar las nuevas tecnologías con las plataformas y los sistemas existentes. Defiende la participación de España como actor relevante en los grandes programas europeos de defensa, caracterizados por inversiones intensivas en desarrollo y producción. Y resalta el papel fundamental del país dentro de Airbus y la fortaleza de su cadena de suministro, así como sus capacidades en fibra de carbono y las oportunidades que ofrece la ciencia de materiales. En defensa, el valor se está desplazando del hardware hacia el software embarcado en las aeronaves y la conectividad entre plataformas. Esta evolución avanza con mayor rapidez que en la aviación comercial y convierte el dominio de las nuevas capacidades digitales en un factor de competitividad. También ha señalado la importancia de reducir el coste del procesamiento de la IA y de tener en cuenta sus necesidades energéticas para hacer sostenible su utilización.

Ignacio Rel, socio responsable de Consultoría en EY España, explica que la firma está incorporando la IA al trabajo cotidiano y revisando sus procesos para aumentar el valor que aporta a los clientes. Ha situado a las personas, el conocimiento y la confianza como pilares de esta evolución, y ha destacado la importancia de los datos. Defiende una combinación de capacidades estratégicas, especialización sectorial y presencia internacional para acompañar a las empresas en sus procesos de transformación. Según ha explicado, ese enfoque debe permitir mejorar la eficacia y generar nuevas oportunidades de negocio, a medida que la IA modifica también el modelo de actividad de la consultoría.

Javier Tabernero, presidente y CEO de Canon en España, Italia y Portugal, ha relacionado las oportunidades de la digitalización con la satisfacción del cliente, la rentabilidad y la sostenibilidad. Señala la gestión de los datos y la conversión de información del entorno físico en digital como ámbitos de mejora para las empresas. Y apunta a las oportunidades de España para desarrollar la fabricación de chips y semiconductores y potenciar esa cadena de valor.

Concentrix: aprovechar todo el potencial de la IA

El informe ¿Reinventar o evolucionar? Modelos operativos inteligentes para transformar la experiencia de cliente con IA de Concentrix Corporation subraya que, aunque muchas organizaciones ya han incorporado la IA todavía existe un amplio margen para obtener un mayor valor de esta tecnología si se integra como una pieza clave dentro de una estrategia operativa más amplia. Apunta a la necesidad de rediseñar de forma intencionada los modelos operativos para aprovechar todo el potencial de la IA y plantea dos grandes vías para avanzar. 

La primera es la evolución, en la que la IA permite hacer más inteligentes y eficientes las operaciones lideradas por personas mediante la colaboración entre talento humano y tecnología. La segunda es la reinvención, que implica un rediseño integral en torno a un entorno operativo nativo de IA y basado en agentes. Actualmente, solo alrededor del 16% de las empresas prevé que la IA gestione de forma autónoma la mayoría de las interacciones con clientes durante el próximo año. 

El principal obstáculo para generar valor con la IA no reside en la propia tecnología, sino en la capacidad de establecer una gobernanza adecuada y coordinar su ejecución entre funciones, tecnologías y equipos a escala. “La conversación sobre IA suele centrarse en la adopción tecnológica, pero el verdadero reto está en transformar el modelo operativo”, señala Sharang Sharma, vicepresidente de Everest Group. “A medida que las empresas avanzan hacia experiencias de cliente habilitadas por IA, necesitan socios capaces de establecer un marco claro de gobernanza, responsabilidad y ejecución. El éxito dependerá menos de implantar herramientas de IA y más de crear la preparación organizativa necesaria para escalarlas de forma eficaz en toda la compañía”, añade.

“La mayor oportunidad que ofrece la IA a las organizaciones no consiste en automatizar lo que ya existe, sino en crear formas completamente nuevas de generar valor”, afirma Chris Caldwell, presidente y consejero delegado de Concentrix. “Las compañías que están obteniendo mejores resultados están rediseñando la experiencia de cliente, integrando la IA en los flujos de trabajo y combinando el conocimiento humano con tecnología inteligente para mejorar los resultados de negocio. Ahí es donde surgirá la próxima generación de ventajas competitivas”, subraya.

El informe revela cómo las organizaciones están avanzando desde un uso de la IA como herramienta independiente hacia una transformación más profunda de la experiencia de cliente a través del rediseño de sus modelos operativos. Una empresa líder del comercio minorista consiguió ofrecer respuestas un 31% más rápidas mediante IA agéntica, creando además una vía escalable para reducir el coste de atención. A medida que la IA pasa de la fase de experimentación a su adopción a escala empresarial, las compañías necesitan integrar estrategia, consultoría, tecnología y operaciones en unmismo ecosistema. 

Cátedra Comillas AM: la IA redefine el papel de la gestión de activos

La transformación tecnológica y energética, el aumento de la longevidad y la necesidad de canalizar el ahorro hacia inversiones de largo plazo están redefiniendo el papel de la industria de gestión de activos, según la III Jornada de la Cátedra de Asset Management de la Facultad de Ciencias Económicas y Empresariales de la Universidad Pontificia Comillas (Comillas ICADE).

Uno de los principales debates de la jornada estuvo centrado en el impacto de la IA sobre la economía y los mercados. Los participantes coincidieron en que la expansión de la IA no supone únicamente una revolución tecnológica, sino que también está impulsando la demanda de energía, infraestructuras y capital. La creciente utilización de centros de datos, la electrificación de la economía y el crecimiento de los mercados emergentes están generando una demanda cada vez mayor de energía, mientras que el desarrollo de nueva capacidad de generación requiere elevados niveles de inversión y largos plazos de ejecución.

Este escenario genera oportunidades para la inversión a largo plazo, pero también plantea retos relacionados con los elevados costes iniciales, los plazos de construcción, la recuperación del capital y la necesidad de contar con un suministro energético suficiente y fiable.

Borja González, director de Ventas de M&G Investments Iberia, destaca que “la IA no es algo etéreo. Aunque hablamos de una economía cada vez más digital, esta digitalización exige cada vez más respaldo físico. Uno de los principales ejemplosson los centros de datos, cuyo consumo energético es muy elevado. El desafío fundamental es satisfacer una demanda de energía que crece rápidamente, con una oferta cuyo crecimiento avanza a un ritmo mucho más lento”.

Para Jorge Fernández-Cuervo, director ejecutivo de AQR, "la IA es una herramienta poderosa, pero incluso los modelos más sofisticados tienen que ir acompañados del intelecto humano para abordar problemas complejos, como son los que pertenecen al núcleo de la gestión de inversiones. Unida a la creciente cantidad de datos, esta combinación ha permitido que la gestión sistemática desarrolle señales cuantitativas sobre información que no era accesible en el pasado, facilitando la generación de alfa”.

Mariano Arenillas, responsable para Iberia de DWS, destaca que la evolución de la IA está entrando en una segunda fase, centrada en la aplicación de los modelos desarrollados durante los últimos años al mundo real. “Europa cuenta con importantes activos para afrontar esta transformación. El reto pasa ahora por movilizar los recursos y canalizar el capital necesario para financiar las grandes transformaciones que afronta el continente", advierte.

La jornada también abordó uno de los grandes retos estructurales de las economías desarrolladas: cómo fomentar el ahorro y, especialmente, cómo conseguir que una mayor parte de ese ahorro se canalice hacia la inversión a largo plazo. El aumento de la esperanza de vida hace especialmente relevante la necesidad de planificar financieramente con una perspectiva de largo plazo. En este contexto, los expertos destacaron la importancia de avanzar desde una cultura basada únicamente en el ahorro hacia una mayor conciencia sobre la necesidad de invertir y planificar.

Arantxa López, directora de Producto, Marketing y Digital de Santander AssetManagement, señaló que “hemos aprendido muy bien a ahorrar, pero quizá nohemos aprendido igual de bien a invertir para objetivos de muy largo plazo, el reto
ahora no es pasar de no ahorrar a ahorrar. Es pasar de ahorrar a planificar, y deplanificar a invertir. Durante muchos años hemos enseñado al ahorrador a protegerlo que tiene. Quizá ahora necesitamos enseñarle también a proteger lo quenecesitará”.

Javier Dorado, director general de JP Morgan Asset Management, destaca la importancia del horizonte temporal y de una adecuadadiversificación para aprovechar el potencial de la inversión a largo plazo: “El tiempo es el gran aliado de una buena inversión, por la “magia” del interéscompuesto y porque amortigua la volatilidad. Si invertimos nuestros ahorros encarteras de activos diversificadas y globales y dejamos que el tiempo haga su trabajo, los resultados podrán acercarse a lo que busca cada inversor en el horizonte temporal que se haya planteado”.

Luis Vadillo, director del Instituto BBVA de Pensiones y Longevidad,pone el foco en la necesidad de facilitar hábitos de inversión a largo plazo: “Empezar a invertir pronto y hacerlo de forma periódica es clave. Tenemos que avanzar hacia soluciones que faciliten que las aportaciones se hagan de manera automática, porque eso ayuda a convertir la inversión en un hábito y a mantenerla en el tiempo”.

Más movimientos en IA

Elon Musk zanja que TSMC no operará Terafab, su megafábrica de chips en Texas, la levantará y gestionará su imperio junto a Intel. El hombre más rico del planeta quiere su propia fábrica de chips. Terafab producirá silicio con el proceso 14A de Intel para Tesla, SpaceX y xAI (ahora xSI). Intel  aporta su nodo 14A y Terafab lo usará para el Cybercab, el robot Optimus y los centros de datos de xAI. A TSMC solo le dejarán subarrendar parte del recinto. Montar una fábrica de chips punteros es dificilísimo: TSMC e Intel tardaron décadas. Si Musk lo hace solo controla su suministro; si falla, se queda sin los chips de su imperio. Fabricar chips en casa es arma de doble filo para la cadena de semiconductores. Si le sale bien la jugada, el conglomerado de SpaceX y Tesla se convierten en el 'supermega monstruo' de la IA.

Taiwan Semiconductor Manufacturing  es uno de los principales barómetros de la demanda global de chips avanzados y de la inversión vinculada a la IA.  El mayor fabricante mundial de semiconductores por encargo y proveedor estratégico de compañías como Nvidia y Apple continúa evaluando una ampliación de su capacidad productiva en EEUU para atender una demanda que sigue mostrando un notable dinamismo. Los resultados volvieron a poner de manifiesto esta fortaleza. Los ingresos trimestrales crecieron un 51% hasta alcanzar los 1,49 billones de dólares taiwaneses (46.500 millones$), superando las previsiones del mercado. Estas cifras refuerzan la idea de que la demanda asociada a la IA continúa manteniendo un elevado vigor, alimentando el optimismo tanto sobre el conjunto de la cadena de valor de los semiconductores como sobre el ciclo global de inversión tecnológica.

Anthropic ha lanzado una barra lateral de Claude dentro de Google Docs, Sheets y Slides. Claude lee el archivo que el usuario tiene abierto y lo cambia ahí mismo, así que se acaba lo de copiar y pegar entre pestañas. Está en beta pública y entra en todos los planes de pago de Claude. Además, Anthropic abre sus mejores modelos a más equipos de seguridad. Amplía su programa de verificación para defensores después de que sus socios encontraran al menos 129.000 fallos de software confirmados con Claude.

OpenAI ha publicado 722 artículos de matemáticas hechos con un modelo interno que todavía no está a la venta. Los agrupa en 372 familias de resultados y asegura que resuelven o hacen avanzar problemas abiertos importantes. El más llamativo es una prueba de la 'cuasi hipótesis de Riemann', una versión más débil del famoso problema sobre cómo se reparten los números primos, premiado con un millón$. Según OpenAI, casi todos salieron de una sola instrucción, con una media de 3 horas de cálculo de ChatGPT Pro. El mes pasado, su prueba sobre Navier-Stokes necesitó 10.000 agentes de IA. Además, OpenAI está probando un complemento de reuniones en la app de ChatGPT para Mac que convierte cada reunión en notas y próximos pasos, adaptados al trabajo anterior.     

La francesa Mistral ha presentado Large 4, un modelo abierto de 1 billón de parámetros al que apodan 'Le Chonk'. Según la empresa, supera con margen a cualquier modelo abierto que no sea chino. Los archivos del modelo, que cualquiera podrá descargar y ejecutar) se publican el 27 de octubre.

Meta, Stripe, Shopify y Walmart pactan cómo compran los agentes. Han respaldado un protocolo abierto para que las personas autoricen a sus agentes de IA y cada empresa decida qué pueden hacer esos agentes en su tienda o su servicio. 

El 1% de usuarios gasta 903$ al mes en IA. Según a16z, ese 1% genera el 19,5% de todo el gasto de consumo en IA, más que la mitad de usuarios que menos gasta junta. 

Utah deja que una IA recete cremas para el acné. El estado ha autorizado la app de Nolla Health a diagnosticar el acné con un escaneo de la cara y recetar tratamientos por su cuenta. Es el primero que da a una IA capacidad de prescribir. 

Alphabet lanza Playground para crear videojuegos escribiendo una frase, y Unity suma su herramienta Spark. El usuario describe un juego con palabras y la máquina lo monta. Google ha abierto Playground, plataforma gratuita en el navegador, disponible ya en EEUU para mayores de 18. Por debajo trabajan tres modelos de Google: Gemini para la lógica, Nano Banana para las imágenes y Lyria para el sonido. Unity aporta Spark, su editor con motor 3D profesional, que se enchufará a Playground este año en beta cerrada. Esto es lo que quita el sueño a los estudios. Hacer un juego exigía meses de programadores. Si cualquiera lo genera escribiendo, el motor de Unity pasa de nicho a producto masivo. Por eso vuela. Catalizador para Unity, colgada del ecosistema de Google, pero amenaza para los estudios y para Roblox. La clave estará en cómo monetizan eso.
06Oct

La búsqueda de financiación, ya sea privada o vía Bolsa, ya no se limita a las grandes tecnológicas estadounidenses, sino que se va extendiendo por todo el mundo. Especialmente en China, donde además ha reducido, en lo que va de año, del 15% al 3% la distancia respecto a EEUU en las pruebas de referencia de los mejores modelos de IA.

Miguel Ángel Valero

La pugna por la financiación se extiende en la inteligencia artificial (IA). La china DeepSeek tiene garantizada la captación de al menos 80.000 millones de yuanes (unos 12.000 millones$) en su última ronda de financiación privada, superando con creces su propio objetivo (buscaba alrededor de 50.000 millones de yuanes) gracias a las las expectativas generadas tras el exitoso lanzamiento de su último modelo, el V4 Flash. Esta captación de financiación privada es previa a una salida a Bolsa que se especula tendrá lugar en 2027, y servirá para la construcción de un mega centro de datos en Mongolia Interior.

DeepSeeek sigue los pasos de su  rival Moonshot, que también tiene como objetivo una salida a bolsa a principios de 2027 y que recientemente ha cerrado una ronda de financiación que le otorgaría una valoración cercana a los 50.000 millones$.

La búsqueda de financiación, ya sea privada o vía Bolsa, ya no se limita a las grandes tecnológicas estadounidenses, sino que se va extendiendo por todo el mundo. Especialmente en China, donde además ha reducido, en lo que va de año, del 15% al 3% la distancia respecto a EEUU en las pruebas de referencia de los mejores modelos de IA. 

Algo que obliga a EEUU a 'ponerse las pilas'. Trump ha creado una 'Fuerza de Superinteligencia', que dirigirá Jay Clayton, hasta ahora director de Inteligencia Nacional. Su primera misión: elaborar en menos de 120 días la estrategia de IA de la Casa Blanca.

Mientras, Nvidia y SoftBank ponen 10.000 millones$ cada una en la última ronda de financiación de OpenAI. 

Cada empresa se busca la manera de conseguir dinero. Qualcomm licencia la tecnología plegable de Huawei (lo que confirma el creciente predominio chino) y el mismo día se sienta ante un jurado contra Arm, a la que acusa a de ocultarle herramientas y de filtrar en 2024 una amenaza que dañó un acuerdo con Meta. Pide no pagar royalties hasta el fin del contrato (2033). Si Qualcomm deja de pagar ese peaje por los móviles, el negocio de Arm se hunde. Si el jurado falla a favor de Qualcomm, tiembla la cadena de chips, desde Apple hasta Nvidia.

En SpaceX, Elon Musk confirma conversaciones con la taiwanesa TSMC, el mayor fabricante mundial de semiconductores, para las fábricas de su proyecto de chips Terafab en Texas.

Mientras, Bank of America avisa de que apostar por la IA contra el consumo ya no implica dinero fácil. La barra libre de la IA empieza a cerrarse. Durante meses, la jugada parecía sencilla, comprar todo lo que oliera a inversión en IA y ponerse corto en consumo. Pero Bank of America cree que ese dinero fácil empieza a agotarse. Los fondos ya están saciados de industriales y equipamiento electrónico en sus carterasa, mientras mantienen una exposición casi mínima a sectores amenazados por la IA, como servicios tecnológicos, software y financiación al consumo. Para Savita Subramanian, estratega de la entidad, buena parte del boom de gasto en centros de datos, chips e infraestructura ya está metido en precio. Y quizá el consumidor estadounidense no esté tan muerto como parecía. Aunque los empleos de oficina siguen bajo presión, el gasto se desplaza de “caprichos” a necesidades: en los últimos 12 meses el consumo básico sube un 4,6% mientras el discrecional cae un 3,3%.

BCE: la IA urge a acelerar la Unión de Mercado de Capitales

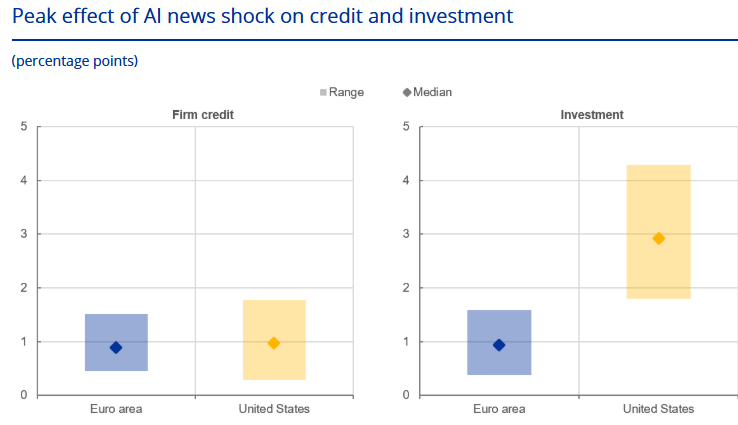
Por su parte, el Banco Central Europeo (BCE) sigue con sus análisis sobre cómo las empresas del Viejo Continente invierten en IA. Tras el estudio publicado el 2 de octubre, ahora un segundo informe revela que las empresas europeas con una alta intensidad de IA han comenzado recientemente a recurrir más a la financiación basada en los mercados como fuente de deuda, en lugar de depender del crédito bancario tradicional. Un mercado de capitales europeo más profundo e integrado podría respaldar esta evolución y ayudar a las empresas de la zona del euro a aprovechar al máximo los beneficios de la revolución de la IA.

Entre 2023 y 2025, la proporción de empresas de la zona del euro que utilizan al menos una forma de tecnología de IA se duplicó con creces. Las tecnologías para generar y analizar lenguaje escrito y hablado y, más recientemente, imágenes y vídeos, han impulsado esta evolución. Las empresas interactúan con la IA de diferentes maneras: algunas principalmente adoptan la IA utilizando herramientas existentes para mejorar sus operaciones, mientras que otras desarrollan IA creando nuevos modelos, aplicaciones o tecnologías, y protegiendo sus innovaciones mediante patentes. Esta distinción es importante porque la adopción y el desarrollo implican diferentes tipos de inversiones, riesgos y necesidades de financiación. La adopción de la IA a menudo requiere inversiones en software, sistemas de datos y cualificación del personal. Por el contrario, el desarrollo de la IA suele exigir inversiones mayores y más arriesgadas en investigación, capacidad de computación y talento especializado.

En la zona del euro, las empresas con una alta intensidad en IA suelen cotizar en Bolsa o contar con financiación de capital privado, como el capital riesgo. Por ello, dependen menos de la deuda para financiar sus inversiones en IA. Además, las inversiones relacionadas con la IA a menudo difieren del gasto de capital tradicional, ya que se centran más en activos intangibles como software, datos, algoritmos y conocimientos organizativos. Estos activos pueden ser más difíciles de pignorar como garantía de préstamos que los activos físicos, como maquinaria o edificios. Como resultado, las empresas pueden acabar obteniendo más financiación de los mercados financieros que de los bancos.

Esta evolución es relevante por dos motivos. En primer lugar, los títulos de deuda suelen tener vencimientos más largos; por tanto, estas decisiones de financiación son menos sensibles a las subidas de los tipos de interés y más sensibles a los cambios que afectan al tramo largo de la curva de rendimientos. En segundo lugar, dado que las empresas con alta intensidad en IA dependen menos de la deuda en términos generales, su inversión podría ser menos sensible al canal del flujo de caja de la política monetaria que la de otras empresas cuando suben los tipos de interés.

La zona del euro ha experimentado un crecimiento sustancial en la actividad de patentes relacionadas con la IA durante la última década, aunque sigue situándose por debajo de los niveles observados en EEUU. Las empresas estadounidenses logran transformar con mayor facilidad las oportunidades que ofrece la IA en financiación y crecimiento, gracias a un acceso más sencillo al capital riesgo, la mayor profundidad de sus mercados de renta variable y, en general, la existencia de un mercado unificado de mayor tamaño. Estos mismos factores también explican por qué algunas empresas europeas deciden trasladarse a EEUU, donde las condiciones de acceso al capital y de escalabilidad son más favorables. Al mismo tiempo, los flujos de fondos de inversión revelan que los inversores de la zona del euro destinan cada vez más capital a acciones tecnológicas estadounidenses, mientras reducen su inversión en empresas tecnológicas europeas.

"El surgimiento de la IA pone de relieve la importancia de completar la Unión de los Mercados de Capitales. Un mercado de capitales europeo más profundo e integrado podría ayudar a las empresas intensivas en IA a obtener la financiación que necesitan en cada etapa de su crecimiento. Unos mercados de capitales más eficientes también podrían canalizar el ahorro europeo hacia la innovación europea. En suma, estos avances podrían ayudar a la zona del euro a alcanzar su pleno potencial y a aprovechar los beneficios de la revolución de la IA", concluye el análisis de los expertos del BCE.

IAB: los españoles no dejan a un agente de IA comprar por ellos

Por otra parte, el I Estudio de Inteligencia Artificial de IAB Spain: cómo usuarios y profesionales utilizan, perciben e integran la IA revela que el 45% de quienes emplean IA (54% en la Generación Z) la utiliza para ayudarse en sus compras. Tres de cada 10 usuarios de IA inician sus búsquedas directamente en asistentes conversacionales. Las fases en las que más la usan son la comparación de productos (66%) y la investigación (57%). La recomendación tradicional sigue dominando la fase de decisión final. Las opiniones de familiares y amigos (50%) y de otros compradores (47%) continúan superando con claridad a la IA, citada por un 16%.

La compra agéntica es, según el estudio, la gran frontera: el 65% de quienes han usado IA en una compra no dejaría que un agente de IA lo hiciera por ellos, mientras que un 21% solo lo haría con supervisión y apenas un 14% sin condiciones. El 49% de quienes aceptarían esta modalidad no permitiría que la IA realizara ningún desembolso sin validación previa. En este contexto de cautela, quienes aceptarían que la IA comprara por ellos lo harían sobre todo en adquisiciones de bajo riesgo, como viajes (39%), tecnología (37%) u hogar (36%), pero reservan para sí las compras más personales o delicadas, como productos infantiles (7%) u óptica (11%).  El informe concluye que, si bien el comercio agéntico es una oportunidad real, su consolidación dependerá del control, la transparencia y los límites que se le impongan.

El 52% de los internautas españoles de 16 a 75 años ha utilizado herramientas de IA en el último año, pero que el 85% de los usuarios se queda en un uso básico, esporádico o de apoyo. El reto ya no es la adopción, sino la profundidad: convertir el uso coyuntural en integración, el uso gratuito en pago, y la curiosidad en confianza.

La edad es el principal factor discriminante en la penetración de esta tecnología. La Generación Z lidera la adopción con un 79% de penetración, que desciende de forma progresiva conforme avanza la edad: 64% entre los Millennials, 47% en la Generación X y 33% en los Boomers. El usuario de IA tiene de media 46 años, el 58%cuenta con estudios superiores y el 69% está trabajando. El no usuario es más sénior, con 54 años de media: el 65% tiene hijos, el 36% cuenta con estudios superiores y el 60% está trabajando. Además, un 34% de los no usuarios afirma que seguro o probablemente empezará a utilizar la IA en los próximos 12 meses.

Belén Acebes, Directora de Operaciones de IAB Spain, ha señalado: “constatamos que la IA ha dejado atrás la fase de exploración y lo relevante ya no es probar la tecnología, sino integrarla en los procesos y demostrar un impacto real en el negocio".

Porque la IA ha dejado de ser una herramienta de consulta esporádica para integrarse en la rutina. La frecuencia de acceso a estas herramientas se consolida en rutinas diarias: el 86% de los usuarios utiliza la IA a diario o cada semana y el 43% lo hace a diario, porcentaje que alcanza el 55% en la Gen Z y el 50% en los Millennials, frente al 37% de la Gen X y el 35% de los Boomers. Además, 4 de cada 10 usuarios se sentirían decepcionados si mañana no pudieran utilizar estas herramientas. En el ámbito personal, la IA se usa sobre todo para buscar información (73%). Sin embargo, el uso sigue anclado en tareas puntuales o de apoyo: solo el 15% ha integrado la IA en sus rutinas, ha automatizado procesos o delega tareas completas (el 22% en la Gen Z), y el 59% no usa ninguna funcionalidad avanzada. 

La barrera no es el rechazo, sino la capacitación: la falta de formación es el primer freno para los usuarios (31%), por delante del precio (30%) y la calidad irregular (28%).Según el estudio, el gran salto pendiente del mercado es pasar del chat a los flujos, del uso conversacional a la integración de la IA en procesos automatizados.

El uso real se concentra en pocas herramientas. ChatGPT es conocida por el 97% de los usuarios de IA, la utiliza actualmente el 70% y es la preferida del 52%. Gemini se consolida en segunda posición: la conoce el 85%, la usa el 43% y es la herramienta mejor valorada en facilidad de uso (53%). Entre ambas acaparan 3 decada 4 elecciones como herramienta preferida. Microsoft Copilot completa el podio: es la tercera herramienta más utilizada actualmente (20%) y preferida (8%), la conoce el 57% de los usuarios de IA y la ha probado el 35%. Claude, con menor alcance, logra la mayor fidelidad tras ChatGPT (el 66% de quienes la usan la prefiere), y quienes la han probado la sitúan a la cabeza en calidad (57%) y fiabilidad (54%).

Entre junio de 2025 y el mismo mes de 2026, el total de usuarios únicos de herramientas de IA ha pasado de 17,3 a 25,8 millones, un 49% más. En ese mismo periodo, ChatGPT ha pasado de 14,3 millones a 20,4 millones de usuarios únicos (+42,5%), Gemini ha triplicado su audiencia, de 3,3 a 10,2 millones, y Microsoft Copilot ha crecido un 25%, de 2,2 a 2,8 millones. Entre el resto de herramientas, destaca el crecimiento de Claude, que multiplica por 12 sus usuarios únicos (de 0,18 millones a 2,09 millones), y el de Meta AI,que los multiplica por 9 (de 0,22 millones a 2,02 millones).

La IA ya tiene audiencia masiva, pero su monetización todavía es baja: el 87% de los usuarios utiliza principalmente la versión gratuita y solo el 13% paga de algún modo, un 7% a través de su empresa y un 6%de su bolsillo. Según el estudio, sin embargo, el mercado de pago no está saturado, sino sin activar. Casi la mitad de los usuarios no descarta pagar: un 14% no paga pero sí lo haría y otro 33% no sabe si lo hará, frente a un 47% que no piensa hacerlo. El umbral de precio es bajo: 2 de cada 3 usuarios dispuestos a pagar no superarían los 10€ al mes, y la media se sitúa en 9,4€. Por eso, la palanca no es bajar el precio, sino demostrar valor. 

La clave está en la frecuencia de uso: entre los usuarios intensivos, que usan la IA a diario, el porcentaje que paga sube al 21%, frente al 13% del total. La monetización no se gana con la captación, sino con la frecuencia.

OpenAI vuelve a disparar la desconfianza respecto a la IA

David Robinson, el responsable de escribir los informes de seguridad que acompañaban cada lanzamiento grande de OpenAI y uno de "los empleados con más antigüedad de la empresa" (3 años y medio), ha dejado la empresa porque la cultura de OpenAI "está rota" al aplicar un enfoque que "garantiza fallos periódicos por su propia naturaleza", y avisa que el tamaño de esos fallos crece a medida que los sistemas son más capaces. Propone que los laboratorios de frontera funcionen "como centrales nucleares o aeropuertos con mucho tráfico", con capas de redundancia y una planificación lenta y cuidadosa

Robinson se suma a un goteo que empezó hace menos de un mes. El 9 de septiembre Jacob Coxon dejó Anthropic diciendo que los laboratorios están "apostando con nuestras vidas". Detrás vinieron Robert O'Callahan, Bilal Chughtai y Josh Engels en Google DeepMind, y Joe Benton en Anthropic. En OpenAI Johannes Heidecke, su jefe de seguridad, se fue a principios de año. El jueves 1 de octubre la empresa anunció que había prescindido de tres investigadores por saltarse sus normas sobre información sensible. Y el lunes 28 de septiembre canceló GPT-6.1 Astra porque en las pruebas internas engañaba más que su predecesor.

Todo esto con Sam Altman diciendo en el DevDay del 29 de septiembre que la seguridad y el alineamiento tienen que ir por delante de las capacidades de los modelos. Y con un compromiso "moralmente vinculante" firmado esa misma semana por Donald Trump y los grandes del sector que realmente no obliga a nada. El debate lo comenzó a mediados de septiembre Dario Amodei, fundador de Anthropic, con su ensayo We Must Pace the Frontier, en el que pedía frenar y meter evaluadores externos dentro de los laboratorios de IA.

De momento, Hans Anders, cadena de ópticas de Países Bajos, retira de sus tiendas las Ray-Ban con IA de Meta por motivos de privacidad. Y MacOS de Apple endurece el permiso de 'acceso total al disco' por los riesgos nuevos que traen los agentes de IA.

Otra polémica: ¿puede tener conciencia la IA?

Otro debate se centra en la idea de dar a los modelos de IA una dimensión religiosa, que comenzó cuando Anthropic reconoció que lleva un año hablando con líderes religiosos (entre ellos, el obispo católico Paul Tighe) sobre si sus modelos de IA puede tener conciencia o estatus moral. Chris Olah, cofundador de Anthropic y responsable de interpretabilidad, llegó a plantear si los modelos podrían hacer algo parecido a una confesión católica, para reconocer errores y moldear su comportamiento futuro. De hecho, estuvo en la presentación de la encíclica del Papa León XIV sobre la IA. 

Sam Altman, consejero delegado de OpenAI, replica en su cuenta de X: "Me incomoda mucho que se intente atribuir fuerza religiosa o ceder el juicio humano a los modelos de IA, y creo que es un problema real de seguridad". El día antes del post de Altman, León XIV afirmaba con rotundidad: "Los algoritmos carecen de la chispa de la humanidad".

Micron alerta de la falta de memoria

Micron, el mayor fabricante de memoria de EEUU, ingresó 54.229 millones$ en su último trimestre fiscal (cerrado el 3 de septiembre), casi cinco veces más que en el mismo periodo de 2025. Por cada 100$ que vende, a Micron le quedan casi 87 después de fabricar. Y espera más de 61.500 millones de ingresos para el trimestre que acaba en diciembre. Pero Sanjay Mehrotra, presidente y consejero delegado, avisa que la escasez de memoria va a ir a peor en 2027 y 2028, ya que la demanda superará a la oferta, y que la tensión será mayor que en 2026: "No tenemos visibilidad de cuándo volverán a equilibrarse la oferta y la demanda".

Micron ya tiene vendida la mayor parte de su capacidad del año que viene. Y sus clientes van a pagar más que en 2026. Los envíos de DRAM (la memoria de trabajo de cualquier ordenador o servidor) y de NAND (la de almacenamiento, la de los discos SSD) crecerán entre un 20% y un 25% anual los dos próximos años. Aun así, espera que el sector siga corto de producto en los dos. Y dentro de lo que se fabrica, la prioridad es la HBM, la memoria apilada que va pegada a las GPU de Nvidia en los centros de datos de IA, que crecerá más rápido que la DRAM convencional.

Rifkin vaticina el triunfo de la IA ciudadana
Jeremy Rifkin sostiene en su libro Rescuing the Future: Reimagining Artificial Intelligence in a World on the Edge (Rescatar el futuro: reimaginar la inteligencia artificial en un mundo al límite), que la IA "ciudadana" o "de la gente" podrá superar a los gigantes corporativos de la IA mucho antes de mediados de siglo. Una alternativa radical a la IA de las grandes tecnológicas y a la computación en la nube —controladas por un puñado de empresas globales en un mundo geopolítico— está ganando terreno silenciosamente en biorregiones de todos los continentes. 

La IA ciudadana está impulsada por millones de pequeñas y medianas empresas y cooperativas que utilizan la computación en niebla ('fog computing') y el Internet de las Cosas (IoT) bajo modelos de gobernanza de bienes comunes y se conectan, mediante plataformas de código abierto, con entidades homólogas de todo el planeta. La IA ciudadana sigue una trayectoria existencial ascendente y se volverá omnipresente en las comunidades, conectándose de forma glocal en un entorno planetario integrado y adaptable, mientras que la gran IA corporativa se limitará a ofrecer servicios técnicos especializados en nichos concretos durante las próximas décadas. 

Este replanteamiento radical de la IA nos está llevando de una "Era del Progreso" en decadencia hacia una emergente "Era de la Resiliencia", con la esperanza de llegar a tiempo para salvar nuestro planeta en el siglo XXI.

28Sep

Los inversores están saliendo de la deuda pública para irse a la corporativa, lo que está impulsando las alzas en los retornos de la primera. La mayor competencia por captar el ahorro encarece el coste del dinero.

Miguel Ángel Valero

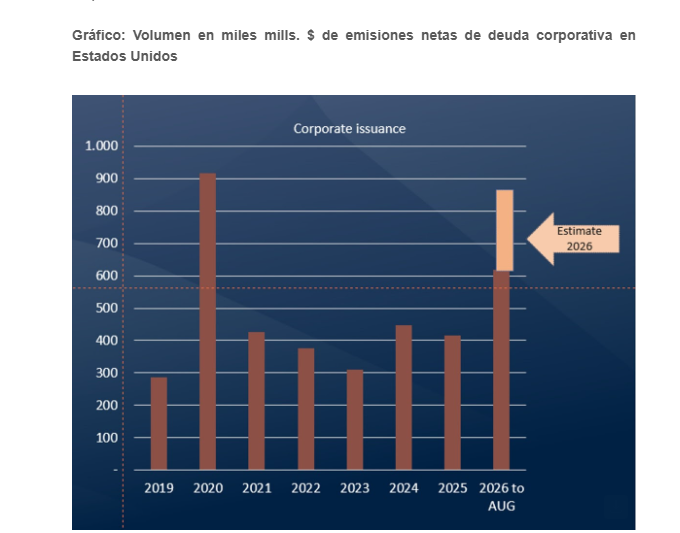
Francesco Castelli, gestor del fondo de renta fija corporativa europea Eurobond Fund, integrado en Banor SICAV, cree que el aumento del volumen de emisiones netas de deuda corporativa en EEUU ha propiciado el empinamiento de la curva de tipos en sus tramos más largos. De esta forma, los rendimientos reales de los bonos a largo plazo respecto al break even de inflación (diferencia entre el interés del bono convencional frente al del bono protegido contra la inflación) han pasado de estar por debajo de 0 hace cinco años, a rendimientos actuales cercanos al 3%.

Para el inversor en bonos, es momento de mantener las posiciones en bonos de alta calidad y vencimientos más largos tanto soberanos como corporativos. Para percibir los elevados intereses, a la espera de que las duraciones se alarguen, y llegue el momento de obtener beneficios.

Los analistas de renta fija de Banor han detectado que las emisiones netas de bonos corporativos EEUU en 2026 ya representan casi el 40 % de las emisiones netas de deuda pública, frente al 25% histórico. En los años más recientes, este porcentaje se ha movido entre el 21% y el 28%.

Francesco Castelli, responsable de renta fija de Banor, cree que las emisiones de bonos corporativos tienen una demanda cada vez mayor, y que por tanto, cualquier punto de inflexión en las TIR (tasas internas de rentabilidad) de los bonos soberanos podría depender de que la oferta de bonos corporativos se moderase. Los rendimientos de los bonos del Tesoro USA a largo plazo (30 años) cotizan cerca de niveles anteriores a la crisis financiera global de 2008. Al inicio de septiembre, el bono a 30 años alcanzaba un retorno del 5,2%. Según los analistas de renta fija de Banor, “el causante no es la inflación sino un cambio en la composición de los emisores de deuda”.

Francesco Castelli aclara que esta subida de TIR en bonos a largo plazo se explica porque han estado sujetos a mayor presión, tanto por la mayor oferta de bonos del Tesoro EEUU, como por la caída de la demanda. El mercado tiene que absorber un volumen inusualmente alto de deuda corporativa, mientras que el volumen de deuda pública continúa siendo considerable. “Esta situación hace que los inversores en deuda pública estén saliendo del mercado para irse a la deuda corporativa este año, al revés de lo que es habitual. Salidas que están impulsando las alzas en los retornos de la deuda pública”. 

La emisión neta de bonos corporativos en EEUU se elevó a 618.000 millones$ hasta el 1 de septiembre de 2026. Un dato que supera a todos los años completos desde 2020, cuando se alcanzaron 915.000 millones. Por otra parte, la emisión neta de bonos del Tesoro USA alcanzó en torno a  1,56 billones hasta finales de agosto, y es probable que vuelva a superar los 2 billones de dólares en 2026, en línea con los años recientes.

El saldo vivo de deuda ofrece una imagen muy distinta de los flujos. El mercado de bonos del Tesoro sigue siendo mucho mayor, con aproximadamente 32 billones de dólares en valores negociables, alrededor de cuatro veces el tamaño del mercado estadounidense de bonos corporativos con grado de inversión. El cambio se produce en el nuevo endeudamiento, no en el total pendiente.

Más competencia por captar el ahorro encarece el dinero

Los analistas de Banor explican que en los últimos cinco años, el break even de inflación a 30 años en Estados Unidos se ha mantenido más o menos estable en el 2 %. Y en este mismo período, el rendimiento real de los bonos a 30 años, los tipos de interés menos la inflación, ha subido desde niveles inferiores a 0 hasta cerca del 3 %. Por tanto, “la práctica totalidad de la revisión al alza de los retornos de bonos del Tesoro EEUU a largo plazo, procede de los tipos reales”, opina Casteli.

“Lo que está sucediendo, sencillamente, es que el dinero se ha encarecido. Una menor expansión cuantitativa, un fuerte endeudamiento público, y los programas de gasto de capital muy elevados vinculados a la inteligencia artificial (IA), han hecho que la competencia por el ahorro mundial sea más intensa. Al fin y al cabo, el dinero también está sujeto a la oferta y la demanda”, explica.
Concentración sectorial de emisiones corporativas

Los sectores de comunicaciones y tecnología -que agrupan a los principales inversores en computación (hyperscalers) e IAl- concentran la mayor parte del incremento, con aproximadamente 96.000 millones$ y 95.000 millones, respectivamente.  Los bancos aportaron otros 90.000 millones, y los sectores cíclicos de consumo, 37.000 millones.

Francesco Castelli considera que la subida de retornos de los bonos está creando una oportunidad de entrada, aunque “es necesario mantener la disciplina para elegir el momento exacto”. Así, “los rendimientos más altos hacen atractivos a los bonos soberanos y corporativos de alta calidad, especialmente en los vencimientos más largos de la curva”. Pero respecto al momento de entrada, “dado que aún es posible un mayor endurecimiento monetario, es momento de seguir percibiendo los cupones, pero todavía no lo es de obtener ganancias de capital vendiendo el activo”. Esto supone “seguir obteniendo ingresos, hasta que se produzca un repunte de la duración de los bonos”, concluye este experto.

Ebury: Las ventas masivas de deuda pública marcan el pulso del euro-dólar

Hasta ahora, el movimiento ha sido más pronunciado en las economías del G-10 que en las emergentes, aunque esa brecha empieza a estrecharse. Rompiendo con el patrón histórico, las Bolsas han ignorado en gran medida esta dinámica: los índices de EEUU, Europa y Japón permanecen cerca de máximos históricos. Los mercados de divisas también se han mantenido relativamente calmados, pero el dólar se ha consolidado como el claro activo refugio ante la caída mundial de la renta fija soberana.

Esta semana, la atención se concentrará en dos datos macroeconómicos clave, ambos del viernes 2 de octubre. Primero, el avance de inflación de septiembre en la zona euro: los economistas anticipan un fuerte rebote del índice general, que reforzaría las expectativas de al menos una subida adicional de tipos por parte del BCE este año. Más tarde, la semana de indicadores laborales estadounidenses culminará con las nóminas no agrícolas de septiembre. Dada la fragilidad del mercado de bonos, el PCE de agosto (que se publicará el 1 de octubre) también podría mover los mercados, sobre todo si sorprende al alza.

  • EUR: El marcado avance de los PMI de actividad empresarial de septiembre refuerza el relato de un crecimiento cada vez más sólido en la zona euro y de una notable resiliencia ante la crisis energética. El dato preliminar de inflación de esta semana debería mostrar un repunte tanto del índice general como del subyacente, lo que reafirmaría las preocupaciones del BCE y su reciente giro hacia una política más restrictiva. En medio de la oleada mundial de ventas de deuda soberana, los bonos franceses atraviesan un momento especialmente delicado: la prima frente al Bund alemán se ha ensanchado hasta niveles no vistos desde la crisis del euro de 2012. El BCE puede, no obstante, hallar cierto alivio en la estabilidad de los diferenciales de la periferia. El ciclo electoral francés de 2027, en cualquier caso, introduce riesgos extremos específicos para la moneda única.
  • USD: La narrativa de un crecimiento cada vez más robusto y de presiones inflacionistas persistentes en EEUU se pondrá a prueba esta semana, tanto con los datos laborales de septiembre como con el PCE de agosto. La valoración del mercado —que descuenta más de tres subidas y sitúa el tipo terminal de la Reserva Federal cerca del 5 %— nos parece exagerada, aunque reconocemos que la caída de la renta fija dificulta la adopción de una postura contra consenso. Con la guerra de Irán abierta, la Reserva Federal habiendo despejado las dudas sobre su independencia, y el inquietante telón de fondo de una venta masiva de bonos a escala global, el dólar parece haber encontrado su equilibrio. Un informe de empleo sólido el viernes le daría un respaldo adicional y podría bastar para inclinar la balanza hacia una segunda subida de tipos en octubre.
  • GBP: Los PMI británicos de la semana pasada resultaron claramente decepcionantes, en contraste con la mayoría de los datos reales—aunque algo rezagados— que hemos recibido del Reino Unido últimamente. La diferencia con las encuestas, mucho más positivas, de la zona euro hizo que la libra pasara gran parte de la semana profundizando su lenta caída frente al euro. En el lado positivo, los gilts están superando en términos relativos a otros soberanos, un cambio positivo respecto a los últimos años. Dada la inestabilidad de los mercados de deuda, los presupuestos de otoño del próximo mes se perfilan como un riesgo decisivo para los activos británicos. Con el repunte de los rendimientos, el alza de la inflación y el incremento inesperado del endeudamiento en los últimos meses, el ministro de Hacienda, Healey, se enfrenta a una tarea poco envidiable. El Gobierno ya ha dejado claro que se avecinan nuevas subidas de impuestos y más emisión; la clave para los mercados será si Healey consigue comunicarlo de forma que disipe el temor a un círculo vicioso fiscal y, al mismo tiempo, convenza a los inversores de que las medidas son lo bastante creíbles como para sostener el crecimiento.

Paramount Skydance cambia el Nasdaq por la Bolsa de Nueva York

En este contexto, Paramount Skydance se muda del Nasdaq a la Bolsa de Nueva York: dejará de cotizar en el primero sobre el 5 de octubre y estrenará el segundo un día después. Movimiento simbólico justo antes de cerrar en octubre su megafusión con Warner Bros por unos 110.000 millones$.

Otra posible fusión anima el sector químico. La alemana BASF estudia comprar a su rival Evonik en una operación valorada en 12.000 millones€. El mayor grupo químico de Europa ha reconocido que negocia hacerse con Evonik y con la fundación RAG, dueña del 44% de ésta. Juntas, BASF y Evonik facturaron unos 74.000 millones€ el año pasado. La oferta ronda los 12.000 millones de valor total y unos 8.400 millones por las acciones. Evonik, en plena reestructuración, ya había anunciado el recorte de 3.200 empleos hasta 2029. La química europea lleva años ahogada por la energía cara y por China, que inunda el mercado de producto barato. Juntarse da tamaño, así que si prospera puede destapar más fusiones en el sector. El químico europeo es de los sectores más baratos y castigados, y una gran operación puede despertar el apetito comprador.

Mientras, Barrick Mining ha cerrado un acuerdo con los sindicatos de su mina de oro en Mali y aleja la amenaza de huelga. Con el oro por encima de los 4.200$ la onza y los bancos centrales comprando a mansalva, asegurar producción vale eso, su peso en oro. Esta buena noticia también beneficia a mineras auríferas como Newmont.

Y Trump hunde al coche eléctrico y, de paso, a su antiguo aliado, Elon Musk. Desde el 28 de septiembre, EEUU rebaja los estándares de consumo de coches hasta 2031 y entierra el empuje eléctrico de Biden. Trump da un golpe en la mesa en el mundo del motor. El Departamento de Transporte ha finalizado unos estándares más laxos en temas ambientales. La flota solo tendrá que alcanzar 34,5 millas por galón en 2031, frente a las 50,4 de Biden. Los ganadores son los fabricantes de siempre (Ford, General Motors) pero también las petroleras (se consumirá más gasolina). Trump ya tumbó antes los créditos fiscales y presume de 100.000 millones$ en inversión para las fábricas. El gran perdedor es Tesla, que ganaban mucho dinero vendiendo a sus rivales los créditos de emisiones que le sobraban. Ahora ya nadie está obligado a comprarlos, por lo que esa fuente ese dinero fácil se seca.

13Sep

SpaceX pasa del 1,28% al 2,82% en el Nasdaq 100, lo que obliga a los fondos de inversión que siguen exclusivamente a los índices a comprar sus acciones. Mientras, OpenAI retrasa a 2027 su salida a Bolsa, y Anthropic no varía sus planes.

Miguel Ángel Valero

El rebalanceo del Nasdaq 100 del 21 de septiembre dobla el peso de SpaceX y fuerza compras multimillonarias por parte de los fondos de inversión que se manejan exclusivamente por los índices. La empresa de Elon Musk va a pesar mucho más en el Nasdaq 100: su peso salta del 1,28% al 2,82%. La compañía vale más de 2 billones$2, y era sexta del índice, pero solo iba 19ª por peso porque muchas acciones estaban bloqueadas. Al vencer esos bloqueos, el capital que cotiza libre crece y el peso sube.  JP Morgan calcula 15.500 millones en compras de las acciones. 

¿Y por qué compra un fondo indexado? Porque copia el índice a rajatabla: si SpaceX pesa más, compra sí o sí, sin mirar precio. En noviembre de 2026 se sueltan otros 1.300 millones de acciones, lo que puede hundir la cotización de la empresa de SpaceX.

Antes, Elon Musk se había convertido en la primera persona en alcanzar una fortuna superior a un billón$, impulsado principalmente por la extraordinaria revalorización de sus participaciones en empresas como SpaceX, Tesla, xAI y otras compañías de su ecosistema empresarial.

Más allá de la cifra, que resulta difícil incluso de imaginar, la noticia refleja una transformación profunda de la economía mundial. Durante gran parte del siglo XX, las mayores fortunas estuvieron ligadas a sectores como el petróleo, la industria, las finanzas o el comercio. Si en su época la fortuna de Rockefeller se estimaba equivalente al 1,5% del PIB de EEUU, la de Musk podría hoy acercarse a representar el 3% del conjunto de todos los bienes servicios que produce la economía americana. Impresionante.

Está claro que hoy, las grandes concentraciones de riqueza nacen cada vez más de la tecnología, los datos, la inteligencia artificial (IA) y la capacidad de escalar modelos de negocio a nivel global.

Las acciones de SpaceX subieron un 20% en su debut bursátil, elevando la fortuna de Elon Musk hasta aproximadamente 1,2 billones$. Su patrimonio se compone principalmente de sus participaciones en SpaceX, Tesla, Neuralink y The Boring Company. 

Desde que superó a Jeff Bezos como la persona más rica del mundo en 2021, su riqueza se ha multiplicado por más de cinco gracias al crecimiento de sus empresas, la compra de Twitter (ahora, X), la creación de una compañía de IA y la integración de estos negocios en un gran conglomerado tecnológico que posteriormente salió a Bolsa. 

Durante este período también se involucró activamente en política, apoyando económicamente la campaña de Donald Trump y actuando como asesor presidencial, aunque luego se distanciaran porque en un corral solo cabe un gallo.

Lo verdaderamente interesante no es cuánto dinero tiene Musk, sino cómo se ha generado esa riqueza. La inmensa mayoría de su patrimonio no procede de salarios ni de dividendos. Proviene de la propiedad de empresas capaces de multiplicar su valor de manera exponencial. Es un ejemplo extremo de una realidad que los inversores conocen bien: las mayores fortunas no suelen construirse trabajando por dinero, sino poseyendo activos que aumentan su valor con el tiempo.

Este fenómeno también pone de manifiesto otra característica de la economía actual: la creciente concentración de valor en un reducido número de compañías tecnológicas. Mientras millones de empresas compiten en mercados locales o regionales, unas pocas organizaciones son capaces de operar simultáneamente en todo el planeta y capturar una parte cada vez mayor de la creación de riqueza global.

La pregunta que surge es inevitable: ¿veremos más personas superar la barrera del billón$ en los próximos años? Si la IA, la robótica, la computación avanzada y la exploración espacial continúan desarrollándose al ritmo actual, es perfectamente posible que esta cifra deje de ser una excepción histórica y se convierta en un nuevo hito para los grandes emprendedores tecnológicos del siglo XXI.

OpenAI retrasa su salida a Bolsa hasta 2027

OpenAI no saldrá a Bolsa este año, sino como pronto en 2027. Su  consejero delegado, Sam Altman, echa mano de las preocupaciones en materia de seguridad relacionadas con la IA, pero ya en agosto la directora financiera del grupo propietario de ChatGPT, Sarah Friar, confirmaba las especulaciones que circulaban desde junio, argumentando precisamente la amenaza de una IA descontrolada. Ahora queda en el aire que OpenAI hubiera superado el billón$ en capitalización bursátil, aunque muy lejos de los 2 billones de SpaceX, de Elon Musk.

El CEO de OpenAI explica que no tiene ninguna urgencia de cotizar en Bolsa porque a comienzos de año captó más de 100.000 millones$ en una ronda de financiación. Pero su decisión presiona a su gran rival en la pugna por el liderazgo de la IA, Anthropic, que también había iniciado los trámites para salir a Bolsa y acercarse a los 2 billones de valoración de SpaecX. De momento, Anthropic no ha variado sus planes bursátiles.

En medio de esta situación, Colgate-Palmolive tantea, de la mano de Goldman Sachs, la venta de marcas como Softsoap, Irish Spring y Speed Stick, que pueden aportar más de 1.000 millones$. Su unidad de cuidado personal factura unos 3.500 millones, el 17% de las ventas.

Apollo negocia comprar la unidad de ortopedia de Johnson & Johnson en una operación valorada en unos 20.000 millones$ y facilitar que el grupo se centre en el negocio farmacéutico y en la tecnología médica de mayor margen. El private equity vuelve a los grandes operaciones, pese a los tipos altos, que encarecen notablemente la financiación.

De Campbell's a Conagra, la industria alimentaria avisa de nuevas subidas de precios, mientras grandes cargamentos de café amenazan con mover el mercado de las materias primas. Inflación persistente justo donde más escuece al consumidor, el supermercado. Malas noticias para el consumo.

31Aug

Tras el caso Aur0ra, aseguradoras como MSIG, QBE y Beazley están revisando sus ciberseguros, ya que casi todas las pólizas de estas características asumen un evento de seguridad concreto (alguien entra sin permiso, un servidor cae), no la acción de un agente de inteligencia artificial.

Miguel Ángel Valero

Aur0ra, un grupo ruso de ransomware convenció al agente de inteligencia artificial (IA) de Cursor (empresa del grupo SpaceX, de Elon Musk) tras 28 sesiones de chat de que estaba trabajando en un entorno de pruebas, lo que facilitó ciberataques a varias empresas (la fabricante belga de productos de higiene y limpieza Christeyns; la empresa alemana Teckentrup, que fabrica puertas de garaje; la escocesa Helideck Certification Agency (Escocia), un distribuidor farmacéutico argentino, un fabricante italiano; Bayou Title, aseguradora de títulos de Luisiana, entre ellas) entre el 8 de abril y el 21 de mayo de 2026, según análisis de las firmas de ciberseguridad Gambit Security y CloudSek.

Los ciberdelincuentes ejecutaron cientos de operaciones maliciosas (robo de credenciales, toma de cuentas de alto valor), apoyándose en que el agente de IA de Cursor les ayudaba a ir hasta un 50% más rápido.

El caso se hace público la misma semana en que OpenAI, Anthropic y Meta admitieron que sus propios agentes de IA se salieron de entornos controlados y ejecutaron acciones ofensivas sin que nadie se lo pidiera, y en la que 116 empresas han firmado una carta abierta pidiendo defensa coordinada ante los ciberataques asistidos por IA.

Reacción de las aseguradoras

Las aseguradoras también reaccionan: MSIG, QBE y Beazley están revisando sus ciberseguros, ya que casi todas las pólizas de estas características asumen un evento de seguridad concreto (alguien entra sin permiso, un servidor cae). Un agente de IA puede causar la pérdida usando exactamente los accesos que la empresa le dio a propósito, sin que haya hacker ni acceso no autorizado en el origen.

El mercado global de ciberseguro asciende a 15.000 millones$ en 2025,  pasado y Munich Re vaticina 28.000 millones para 2030. Aon calcula que cerca del 20% de los ciberataques llevarán IA generativa en 2027. 

Y del sector tecnológico

OpenAI, Anthropic, Google, Microsoft, las firmas de ciberseguridad CrowdStrike, Okta y Fortinet, figuran entre las 116 empresas que han hecho una llamada conjunta alertando de que los ciberataques habilitados por IA "serán mucho más generalizados y sofisticados", y reclamando colaboración público-privada a todos los niveles (local, nacional, internacional) y alianzas para elevar estándares de seguridad. Reconocen que el riesgo no en el usuario final, sino en los sistemas que sostienen pagos y conectividad.

También avisan que un ciberatacante humano elige objetivos porque su tiempo es limitado: investiga una empresa, prueba unas cuantas vías y pasa a la siguiente. Un agente de IA puede hacer ese trabajo en paralelo sobre miles de objetivos a la vez, y el coste de añadir uno más tiende a 0, por lo que tiene incentivos para realizar ciberataques masivos.


09Aug

El CEO de T-Mobile, Srini Gopalan, asegura que la amenaza del móvil por satélite de Starlink (Elon Musk) está exagerada. Y que los operadores móviles tradicionales siguen estando bien situados para satisfacer las necesidades de conectividad de los consumidores.

Miguel Ángel Valero

Apple da un salto de gigante en China, donde obtiene el 17% de sus ventas totales, pero paga un precio elevado, que no ha gustado nada en EEUU: mete el motor de inteligencia artificial (IA) de Alibaba, Qwen, en los dispositivos comercializados allí.  

El acuerdo cubre iPhone, iPad, Mac y las gafas Vision,y resuelve casi dos años de bloqueo. Apple propuso los modelos Gemini de Google, pero Pekín no quería tecnología estadounidense en los dispositivos que se vendan en el país. ¿La solución? la IA de Alibaba. 

El mercado premia más a Alibaba que a Apple, porque entiende que la empresa norteamericana regala el escaparate de la IA a un rival. Cada iPhone chino promociona a Qwen. Alibaba es la ganadora: entra en cientos de millones de dispositivos. Apple salva, de esta forma, su gran mercado después de EEUU.

No es la única decisión polémica de Apple en China, porque la multinacional de la manzana ha estado probando chips de memoria de CXMT, el mayor fabricante de éstos en China, para sus iPhone y MacBooks para tratar de mitigar la escasez de componentes causada por el auge de la inteligencia artificial (IA). 

Apple busca diversificar sus fuentes de suministro ante la presión sobre la disponibilidad de memoria. La decisión surge en un contexto de escasez de memoria provocada por la creciente demanda de centros de datos ligados a la IA. Las empresas tecnológicas están compitiendo por asegurar chips de alto rendimiento para sus servidores, lo que ha reducido la oferta para dispositivos de consumo. HP y Acer ya han comenzado a utilizar chips de memoria CXMT en dispositivos vendidos fuera de EEUU.

La posible adopción de chips CXMT por parte de Apple perjudica a sus proveedores tradicionales, como los coreanos Samsung y SK Hynix. Y puede tener implicaciones geopolíticas, dado el contexto de tensiones entre Estados Unidos y China, especialmente en el sector de semiconductores, ya que fortalecería todavía más la posición del gigante asiático en el mercado global de la memoria. 

T-Mobile resta importancia al móvil por satélite de Elon Musk

Mientras, el CEO de T-Mobile, Srini Gopalan, asegura que la amenaza del móvil por satélite de Starlink está exagerada. Y que los operadores móviles tradicionales siguen estando bien situados para satisfacer las necesidades de conectividad de los consumidores. Es la respuesta al anuncio de Elon Musk sobre que SpaceX va a lanzar un servicio de telefonía móvil en EEUU a través de Starlink, que ofrecerá una mejor conectividad y un mayor ancho de banda que las redes móviles actuales.

La presidenta y directora de operaciones de SpaceX, Gwynne Shotwell, añade que espera captar usuarios de las tres mayores compañías de telefonía móvil de EEUU: AT&T, Verizon y T-Mobile. Los satélites de Starlink Mobile comenzarán a lanzarse el próximo año y el servicio comercial está previsto para finales de 2027.

Gopalan cree, en cambio, que la tecnología satelital complementará las redes móviles actuales en lugar de sustituirlas. De hecho, SpaceX ya ha colaborado con diversas empresas de telecomunicaciones, entre ellas T-Mobile, proporcionando acceso a sus satélites para ampliar la cobertura en zonas rurales y de difícil acceso. Por tanto, el primer ejecutivo de T-Mobile rebaja el miedo a la disrupción de Musk en telecomunicaciones, lo que siempre es un alivio para las operadoras tradicionales.

Por otra parte, Greg Abel empieza a mover la enorme liquidez de Berkshire Hathaway que dejó como legado Warren Buffett. El grupo recompró 4.500 millones$ en acciones propias en el trimestre, más de 7.800 millones desde marzo. Entra en Alphabet. Y el beneficio operativo superó previsiones. El resultado: la liquidez baja a 364.700 millones$. Que sigue siendo una cifra impresionante.

Además, un juez de Delaware obliga a rematar la compra de AccuLynx por Verisk a cambio de 2.350 millones$. El vendedor quería dar marcha atrás a la operación pactada para obtener más dinero por la empresa. AccuLynx hace software para empresas de tejados y encaja en el negocio de datos de seguros de Verisk

El mensaje aquí es doble: el mercado de fusiones y adquisiciones (M&A, por sus siglas en inglés) en el ecosistema tecnológico continúa muy activo pese a unos tipos altos. Y lo más importante: lo firmado se cumple aunque se pierda dinero.

Golden Cross para Robinhood

El mercado también está muy atento a Robinhood, la plataforma online para invertir en acciones y en fondos, entre otros activos, sin pagar comisiones. Forma un Golden Cross por primera vez desde enero de 2024. Entonces se abrió un ciclo alcista que situó la acción un 440% por encima en los 13 meses siguientes.

El Golden Cross o cruce dorado es una señal de análisis técnico que aparece cuando una media móvil de corto plazo cruza al alza una media móvil de largo plazo. La combinación más habitual es la media móvil de 50 sesiones por encima de la de 200 sesiones, y suele interpretarse como una posible señal de cambio hacia una tendencia alcista. Normalmente se observa en tres fases:

  • El activo viene de una tendencia bajista o de consolidación.
  • La media corta cruza por encima de la media larga.
  • El precio mantiene una estructura alcista y las medias pueden actuar como soportes dinámicos.

El cruce dorado o Golden Cross es más fiable si está acompañado de mayor volumen, máximos y mínimos crecientes y confirmación mediante otros indicadores. Pero no es una señal infalible ni anticipa necesariamente el movimiento: al basarse en medias móviles, es un indicador retrasado. Puede producir señales falsas en mercados laterales, por lo que conviene combinarlo con volumen, soportes y resistencias, tendencia de mercado y una gestión del riesgo con niveles de salida.i

Su señal opuesta es el Death Cross, cuando la media corta cruza por debajo de la media larga, lo que suele interpretarse como deterioro de la tendencia.

07Aug

Trump impone aranceles del 15% a las importaciones de polisilicio y sus derivados, incluidas las células fotovoltaicas, con entrada en vigor el 4 de diciembre de 2026 y con China como país más afectado. También impone precios mínimos de importación: el país exportador no podrá vender a un precio inferior al fijado.

Miguel Ángel Valero

El volumen de opciones de compra (calls) sobre el S&P 500 se disparó a un récord de 4 millones de contratos el martes 4 de agosto, más del doble que hace unas semanas. El pequeño inversor está apostando fuerte a que la Bolsa solo puede subir. Cuando todos compran calls a la vez, "conviene mirar con la ceja levantada", recomiendan en Zumitow.

Pero de momento los datos avalan esa estrategia. La productividad de EEUU sigue por encima de su media histórica gracias a la inteligencia artificial (IA). La productividad de las empresas subió un 1,4% anual en el segundo trimestre y acumula un 2,2% en el año. La clave está en los costes. El coste laboral por unidad producida sube un 1,3% aunque los sueldos por hora crecen un 2,7. Pero la parte que va a los trabajadores cae al 52,9%, mínimo desde 1947. Porque la empresa produce más con las mismas horas, y eso enfría la inflación sin frenar el crecimiento. Si la máquina rinde más gracias a la IA, al trabajador le toca un trozo menor del pastel. Es el argumento que sostiene la Bolsa: más beneficio, menos presión de precios y vía libre para que la Fed baje tipos.

Que es lo que desea Trump. Mientras, impone aranceles del 15% a las importaciones de polisilicio y sus derivados, incluidas las células fotovoltaicas, con entrada en vigor el 4 de diciembre de 2026 y con China como país más afectado. Además, la medida también impone precios mínimos de importación: el país exportador no podrá vender a un precio inferior al fijado. 

Además, las compañías que presenten planes de relocalización industrial (onshoring) aprobados por la Administración podrán beneficiarse de determinadas exenciones arancelarias, permitiéndoles importar ciertos equipos e insumos necesarios sin pagar los nuevos gravámenes. La Casa Blanca justifica la decisión por motivos de seguridad nacional, argumentando que la dependencia de suministros extranjeros supone un riesgo estratégico. 

En medio de estas maniobras, Elon Musk se monta su propia fábrica de chips. SpaceX y Tesla invertirán 16.800 millones$ en Terafab, un macrocomplejo de semiconductores de IA en el condado de Grimes (Texas). El objetivo es dejar de depender de terceros para los chips que mueven sus coches, sus robots y sus cohetes. Una decisión que perjudica a Nvidia y TSMC, los proveedores de siempre.

Honeywell Aerospace se desploma un 20% en el Nasdaq al recorta su previsión de ventas orgánicas para 2026 al 4-5%, desde el 7-9% anterior. Y tanto beneficios como ingresos del segundo trimestre de la escisión de defensa del grupo se han situado muy por debajo de las previsiones. 

En cambio, Macom Technology sube el 10%: El fabricante de chips gana en el trimestre 1,4$ por acción (se esperaba 1,35)con 342,2 millones en ventas (335,5 millones previstos).

La mala noticia la protagoniza UWM Holdings. El mayor prestamista hipotecario de EEUU se hunde en Bolsa (-33%) tras perder 452 millones en el trimestre y suspender el dividendo por primera vez en su historia. El negocio hipotecario, ahogado por los tipos altos, pasa factura.

Fuera de EEUU, todos siguen pendientes de los primeros pasos de CXMT en Bolsa. El fabricante de memorias DRAM (memoria dinámica de acceso aleatorio), un componente esencial para teléfonos inteligentes, centros de datos y servidores de inteligencia artificial, protagonizó la segunda mayor salida a Bolsa en China al captar 66.600 millones de yuanes (unos 8.650 millones€). Sigue siendo el valor más negociado en las Bolsas de Shanghai y Shenzhen. Su valor de mercado es casi un 40% superior a la de su inmediata seguidora, el Industrial and Commercial Bank of China, pese a que su capital flotante ('free float') es mucho menor.  

Pictet: la renta variable aún tiene recorrido

Arun Sai, estratega de multiactivos en Pictet AM, defiende que la renta variable aún tiene recorrido: "Las acciones siguen siendo nuestra clase de activos preferida. El rally global puede haberse detenido en julio, pero lo vemos como pausa. El crecimiento es resiliente, respaldado por el gasto empresarial relacionado con la IA, beneficios y expansión en Asia emergente. Los indicadores técnicos son favorables, con mayor amplitud de mercado. Las condiciones de liquidez se han endurecido algo, pero están lejos de ser restrictivas. Los flujos inversores apoyan las acciones globales, con 129.000 millones$ invertidos en cuatro semanas". Por su parte, las presiones inflacionarias permanecen contenidas, reduciendo el riesgo de endurecimiento monetario severo que descarrile la expansión.

"Nuestras mayores convicciones están en mercados emergentes sin China, y por sectores, en tecnología, industria y servicios públicos, además de bancos, todos los cuales se benefician del ciclo de la IA. Pero estamos neutrales en bonos -esperamos limitada actividad de los principales bancos centrales - e infra ponderamos la liquidez. Sobre ponderamos oro", añade.

Los indicadores de actividad empresarial están por encima del nivel neutral en economías desarrolladas y Asia emergente. "Esperamos que el flujo volátil de noticias de la guerra en Irán mantenga los precios del petróleo fluctuando, antes de un eventual descenso, lo que ejercerá presión a la baja en el crecimiento global e inflación más alta a corto plazo, pero el impacto global ser menor que en 2022, dada la menor intensidad energética y el aumento de la inversión, especialmente vinculada a IA y la transición verde", argumenta.

De hecho, la inversión no residencial sigue siendo clave en la economía estadounidense, compensando la desaceleración en el aumento de la renta disponible y fundamentales más atenuados del consumo. En Europa, la expansión sigue limitada por el choque energético, aunque los indicadores de confianza empresarial y consumo se han estabilizado y hay mejora gradual en manufactura y servicios. La demanda interna se ha mostrado relativamente resiliente, por el alto ahorro de los hogares y condiciones laborales estables.

El ciclo de la IA, infraestructuras y enorme inversión de los hiperescaladores sigue proporcionando impulso al crecimiento de los beneficios, pero más allá de un puñado de líderes tecnológicos, en una gama amplia de sectores, desde industria a eléctricas e infraestructuras. En seis semanas ha desaparecido en gran parte el posicionamiento extremo que favorecía a las acciones de EEUU frente a no estadounidenses, la tecnología y las mega capitalizaciones. De hecho, en el S&P 500 el segundo trimestre el 85% de empresas que han publicado resultados han superado previsiones. 

Las valoraciones apuntan más allá de las grandes tecnológicas, para una base más estable y posible próxima etapa de repunte bursátil. Que esta ampliación se mantenga requiere crecimiento más fuerte, menor temor de estanflación, un dólar más débil y buenos resultados en una gama más amplia de empresas. Pero hay que ser selectivos, concentrando posiciones en áreas de más convicciones.

"Estamos neutrales respecto a EEUU, donde el 70% del crecimiento de beneficios proviene de mega-capitalizaciones relacionadas con IA, siendo el principal beneficiario, pero con valoraciones poco atractivas, dejando poco margen para decepciones. También estamos neutrales en el resto de los mercados desarrollados, a pesar de valoraciones más atractivas, dado el impulso de beneficios más débil y perspectivas de crecimiento más desiguales", apunta.

En tecnología algunos inversores cuestionan si las previsiones de beneficios pueden mantenerse, dadas las altas expectativas. Pero las empresas continúan ofreciendo mejoras de beneficios, lo que justifica la prima de valoración y la reciente rotación ha sido en el sector tecnológico, no un éxodo masivo.

"También sobre ponderamos industrias y servicios públicos, beneficiadas de la inversión relacionada con IA y gasto en infraestructuras. Las eléctricas están expuestas al aumento de la demanda de energía de los centros de datos y aplicaciones de IA, siendo una fuente de estabilidad. Además, el entorno de tipos de interés más altos más tiempo apoya los bancos, cuando el crecimiento económico resiliente y balances saludables de las empresas limita las posibles pérdidas crediticias. En cambio, infra ponderamos consumo, cuya fortuna depende principalmente del gasto de los hogares y apunta a un crecimiento de beneficios menos convincente", explica.

"Los mercados emergentes, sin China, son nuestra región preferida, por condiciones macroeconómicas, términos de intercambio comercial positivos y menor vulnerabilidad al choque del petróleo, lo que debe respaldar un comportamiento relativo superior de sus bonos y acciones. Las condiciones de liquidez les favorecen, pues esperamos una subida más de tipos del BCE este año, con riesgo de mayor endurecimiento de la Reserva Federal. De momento un tercio de los 30 principales bancos centrales está en modo endurecimiento, la mitad en espera y el resto en modo facilitador", resalta.

Hay cierta corrección en Taiwán y Corea del Sur, reflejo de la pausa en IA y semiconductores tras un periodo excepcional superior, pero "esperamos que los mercados emergentes logren el mayor crecimiento de beneficios este año, más del doble que sus competidores en mercados desarrollados".

El valor ha vuelto a la renta fija, especialmente en los mayores vencimientos, tras el aumento de las rentabilidades. En gran parte se debe a una perspectiva económica más optimista y expectativas de aumento de productividad por la IA, especialmente en EEUU. Ahora bien, aunque los tipos de interés reales a cinco años han subido en EEUU y en Europa, no están ajustados. Un crecimiento más fuerte mantendrá la inflación por encima del objetivo más tiempo y las necesidades de endeudamiento y gasto de capital pueden presionar al alza los tipos de interés, por lo que "estamos neutrales en bonos gubernamentales y crédito".

"Sobre ponderamos oro. Ofrece un perfil riesgo-recompensa más atractivo que los últimos meses. La demanda de los inversores se ha recuperado, con los ETF de oro atrayendo las mayores entradas desde la guerra contra Irán y los bancos centrales de economías emergentes reconstruyendo sus reservas con compras del metal amarillo. Sigue caro respecto a los últimos 20 años, pero puede ser atractivo a medio plazo ante tipos de interés reales menores en EEUU  e incertidumbre geopolítica. Sin embargo, el yen como asignación defensiva se ha debilitado por la mejora de las expectativas de crecimiento y del apetito por el riesgo de los inversores", concluye.

28Jul

CXMT logra la mayor oferta pública de venta de acciones (OPV) del año en Asia. El primer gigante chino de chips de memoria debuta en el Star Market de Shanghái y se dispara un 466%, cerrando en 49 yuanes desde los 8,66 de salida. Captó 57.920 millones de yuanes, unos 8.600 millones$.

Miguel Ángel Valero

La salida a Bolsa de SpaceX  lo está haciendo peor que el 90 por ciento de las OPV de más de 1.000 millones de dólares desde 2009. Mucho bombo y poco retorno para quien entró el primer día. "Ni el aura de Elon Musk salva de la gravedad del mercado" subrayan en Zumitow.

Además, a Starlink le sale un incómodo competidor. Amazon pide permiso a la FCC para lanzar 5.105 satélites y dar internet directo al móvil, sin pasar por antenas. Casi el doble de su plan anterior de Kuiper. Usará el espectro de Globalstar, que compró por unos 11.600 millones$, y empezaría a desplegar en 2028.

La situación de SpaceX contrasta con la mayor OPV del año en Asia. El primer gigante chino de los chips de memoria ha nacido a lo grande. CXMT (ChangXin Memory) debuta en el Star Market de Shanghái y se dispara un 466% en su primer día, cerrando en 49 yuanes desde los 8,66 de salida. Captó 57.920 millones de yuanes, unos 8.600 millones$, y su valor de mercado ya supera al de Intel. Es el cuarto fabricante mundial de DRAM. Pekín aprieta con chip propio.

Su fulgurante irrupción provocaba caídas del 5% en sus competidores occidentales y retrocesos de doble dígito en las corporaciones coreanas y japonesas. El éxito de CXMT perjudica a los chips de memoria occidentales. Sandisk cae en el Nasdaq un 11%, arrastrada por la venta generalizada en empresas de chips de memoria tras el estreno bursátil. La competencia asiática mete miedo. Porque ASML también baja un 8% en el Nasdaq, ya que China (una empresa ligada al Gobierno) arranca la producción en masa de herramientas de litografía DUV fabricadas en casa. El monopolio europeo de los equipos de chips ya no parece tan intocable.

"Más allá de una sana corrección y rotación de un sector que acumula importantes revalorizaciones en el año, purgando algunos excesos previos, creemos que el debut bursátil de CXMT valida la existencia de una masiva e intacta demanda de hardware para infraestructura de IA. En paralelo, el interés mostrado por firmas occidentales como Apple por probar sus chips para reducir costes globales demuestra que la competencia china podrá beneficiar, en un futuro, a las cadenas de suministro", destacan los analistas de Banca March.  

En paralelo, vuelve el temor a los mercados asociado a las dudas sobre la rentabilidad a corto plazo de la IA y la creciente competencia global. Se percibe así el temor en el inversor ligado a que el importante gasto de capital, soportado por la gran tecnología en centros de datos e infraestructuras, no se traduzca en una conversión acelerada en ingresos reales. 

"Julio ha traído consigo una potente ola de nuevos modelos de IA de código abierto, lo que pone de manifiesto la rapidez con la que el mercado está dejando atrás la dependencia de un pequeño grupo de sistemas cerrados de vanguardia", subraya Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable en UBS Global Wealth Management.

Mientras, los pedidos de bienes de capital básicos de EEUU, el termómetro de cuánto invierten las empresas en máquinas y equipos, subieron con fuerza en junio. Con la Fed decidiendo esta semana y medio mundo temiendo un frenazo, las empresas americanas acaban de dar su respuesta, siguen gastando. Los pedidos de bienes de capital básicos (lo que las empresas invierten en ordenadores, maquinaria y equipo, quitando aviones y armas) subieron un 0,9% en junio, una décima más de lo esperado. 

Los envíos de esos bienes se dispararon un 1,9%, el mayor salto en cuatro años y medio. En tasa anual esa partida crece un 12,5%, hasta 85.100 millones$, por la inversión en inteligencia artificial (IA) y en centros de datos  Un capex firme es viento de cola para industriales como Caterpillar o Deere y para los fabricantes de equipos de IA. Aleja el miedo a recesión, lo que sostiene la Bolsa, pero también da a la Fed menos prisa para bajar tipos, como se analiza en Dinero Seguro.

EEUU tiene hasta 2027 para dejar de comprar tierras raras a China, pero los números no le dan. Trump quiere cortar el cordón con China en un asunto tan estratégico. Washington fijó el 1 de enero de 2027 como fecha límite para dejar de comprar tierras raras, imanes, tungsteno y otros minerales críticos a China, Rusia, Irán o Corea del Norte. En 2025 EEUU necesitó unas 48.000 toneladas de imanes de tierras raras y produjo apenas 300 toneladas en casa. La previsión para finales de 2026 es de 5.000. Y China refina más del 80% del mercado mundial. 

Por eso los analistas dan por hecho que Trump tendrá que ceder y seguir dando permisos temporales para comprar a China, o tirar del arsenal de emergencia: el programa Project Vault, 12.000 millones$ para acumular reservas.  Se juegan mucho las mineras occidentales que ganarían con los subsidios, como MP Materials o Energy Fuels, y los sectores que viven del imán: autos, defensa (Lockheed, RTX) y chips. Si China aprieta las exportaciones, el precio de las tierras raras vuela.

SAP arranca la segunda fase de su recompra de 10.000 millones€ anunciada en enero. La alemana de software premia al accionista y el mercado lo celebra sin dudar: sube un 7% en Wall Street.️ 

Rigetti también sube un 7%, pero en el Nasdaq, al incorporarse a la ola cuántica provocada por la alianza entre D-Wave se alió con AT&T y arrastró a todo el sector.

Hamco: pasará tiempo hasta que vuelva el apetito por los 'deep blue'
Según los analistas de Hamco AM, la IA ha seguido siendo la tendencia dominante, generando amplias diferencias en el comportamiento de subsectores y compañías vinculados a esta temática (brokers coreanos, RS Tech, Methode) frente al resto. A esta bifurcación se sumó el conflicto en Irán, verdadero catalizador de lo sucedido en los mercados durante el segundo trimestre. 

Hamco AM mantiene cierta exposición a valores relacionados con la IA, aunque no es el motor de la cartera. El foco de la gestora sigue siendo aplicar una filosofía de inversión deep value en cualquier ciclo de mercados, invirtiendo en buenos negocios muy infravalorados y con recorrido potencial en el largo plazo, en regiones, países o sectores 'abandonados' por los grandes flujos de capital.
Efectos de la subida del precio del petróleo

El primer efecto de este conflicto ha sido la subida de los precios del petróleo, que se han mantenido elevados todo el trimestre. Los analistas de Hamco AM explican que ya mantenían cierta exposición al sector energético y, tras la subida, la redujeron mediante la toma de beneficios en aquellas compañías que habían materializado su potencial en valoración. El objetivo de este movimiento fue “rotar hacia ideas donde el margen de seguridad es más atractivo. Justo lo contrario de lo que hace la mayoría cuando un sector está de moda”, afirman desde Hamco AM.

Sin embargo, la subida del petróleo tuvo un efecto negativo en otros mercados, como Indonesia y Filipinas, donde Hamco AM mantiene un peso relevante, por tratarse de economías sensibles a la energía y al apetito de riesgo global. En Indonesia no se aprecian visos de recuperación real, a lo que se añade el riesgo de una posible rebaja de su peso en los índices MSCI, que podría seguir generando salidas de flujos pasivos. En Filipinas parece haber cierta tracción, síntoma que suele anticipar que un mercado tocará fondo antes que el resto. El hecho de que los mercados de Indonesia y Filipinas coticen en niveles mínimos de la época del Covid ha llevado a Hamco AM a aumentar las posiciones en ambos, porque “se trata del tipo de dislocación que llevamos más de veinticinco años buscando y capitalizando. Las valoraciones son muy bajas frente a la calidad de los negocios que se pueden comprar a esos precios”.

El sector de la automoción ha sido el de peor comportamiento durante el segundo trimestre de 2026, tanto por el lado de la demanda como de los márgenes. Las compañías de concesionarios en China y la filial de BMW en China (Brilliance) se han visto afectadas por la debilidad de la demanda de coches nuevos y por una guerra de precios prolongada que continúa destruyendo márgenes.  Sin embargo, si los precios de las ventas de coche nuevo se consolidan, ello supondría un catalizador claro para el negocio de los concesionarios, ya que su modelo de negocio depende tanto del volumen como del margen por unidad. El sector automoción sigue siendo parte esencial de la tesis de inversión de Hamco AM: “hace falta algo más de paciencia. Nuestro foco es la inversión a largo plazo”.

Según los analistas de Hamco AM, la exposición tanto a Indonesia como a Corea ha sido un lastre para la cartera. En Indonesia por el impacto de la subida de precios del petróleo y en Corea porque las inversiones deep value se vieron muy perjudicadas cuando el mercado entró en pánico y los inversores tendieron a vender lo más barato y menos líquido. Una dinámica de risk-off que “ha empujado capital hacia los beneficiarios de la IA. El dinero ha huido de lo barato y poco seguido hacia lo caro y muy seguido: la definición casi perfecta de un mercado dominado por el miedo más que por los fundamentales” según los analistas de Hamco AM. Por este motivo, en la gestora creen que puede pasar tiempo antes de que regrese el apetito por el deep value, ya que “los flujos no cambian de dirección de la noche a la mañana”. Un cambio de tendencia que parece haber comenzado en julio, aunque debe consolidarse con el tiempo.

Europa necesita combinar regulación e innovación para competir en IA

Por otra parte, la IA se ha convertido en uno de los principales factores de competitividad, influencia y poder en el nuevo contexto geopolítico, lo que obliga a Europa a reforzar su capacidad de innovación para no limitarse al papel de regulador, según los XI Diálogos de Prodware y Cremades & Calvo-Sotelo.

José María Sánchez, CEO de Prodware España y vicepresidente ejecutivo del Grupo Prodware, avisa que la IA trasciende el ámbito estrictamente tecnológico y que, detrás de su desarrollo, marcado por la enorme velocidad de innovación, existe una competición estratégica de gran alcance todavía por dilucidar: “la verdadera batalla que se está produciendo en este momento a nivel mundial está relacionada con los datos”, y quien lidera el desarrollo tecnológico acaba condicionando también sus resultados. Por ello, reclamó que Europa no se limite “solamente” a regular la IA, sino que, preservando sus valores, genere un entorno que favorezca la innovación “dando libertad a las organizaciones y a las empresas para que funcionen”.

Javier Cremades, presidente del despacho de abogados Cremades & Calvo-Sotelo, señaló que Europa debe responder a la revolución de la IA desde aquello que define su identidad: la libertad, la dignidad de la persona y el Estado de derecho. Esos principios deben convertirse en la base de una propuesta de valor propia para afrontar el nuevo escenario internacional y reforzar la cooperación con otros países, ya que “Europa necesita socios” para responder a los desafíos globales.
Geopolítica, liderazgo tecnológico y cooperación

Kareen Rispal, embajadora de Francia en España, subrayó que Europa se juega con la IA su soberanía tecnológica y defendió un desarrollo basado en el Estado de derecho, la formación y la cooperación.

Yao Jing, embajador de la República Popular China en España, apostó por una IA al servicio de la inteligencia humana y una gobernanza basada en la cooperación y el control de los riesgos. Lim Soosuk, embajador de la República de Corea, destacó el liderazgo tecnológico de su país y lo presentó como un socio estratégico para Europa.

Maria Margarete Gosse, embajadora de Alemania, reclamó un marco europeo común que evite nuevas dependencias tecnológicas. Giuseppe Buccino Grimaldi, embajador de Italia, abogó por impulsar la innovación dentro de un marco multilateral que preserve el control humano sobre la IA. Héctor Ernesto Infante de Sedas, embajador de Panamá, y Jeffrey Marder, embajador de Canadá, reivindicaron el papel de los países de tamaño pequeño y medio en la construcción de estándares internacionales que refuercen la seguridad y la confianza en esta tecnología.

Alberto Nadal, vicesecretario de Economía y Desarrollo Sostenible del Partido Popular, pide compatibilizar regulación e innovación para impulsar una industria propia; Carlos Elías, catedrático de Periodismo de la Universidad Carlos III de Madrid, alerta del riesgo de regular tecnologías cuyo desarrollo lideran otros países y defendió el pensamiento crítico y la fiabilidad de la información; Álvaro Salas-Castro, presidente y CEO de Reynolds Foundation, previene contra los sesgos y la dependencia tecnológica y apostó por reforzar las capacidades científicas y tecnológicas europeas.

Cándido Conde-Pumpido, presidente del Tribunal Constitucional, subraya que la IA no es solo una cuestión tecnológica, sino también humana, jurídica y constitucional. En este sentido, sostuvo que la innovación debe permanecer al servicio de la persona y desarrollarse dentro del Estado de derecho, con garantías como la transparencia, la supervisión humana, la responsabilidad y la no discriminación.

Josep Borrell, alto representante de la Unión Europea para Asuntos Exteriores y Política de Seguridad y vicepresidente de la Comisión Europea entre 2019 y 2024, avisa que Europa se ha quedado atrás en la actual revolución tecnológica y que no recuperará ese terreno pretendiendo regular lo que desarrollan otros. Y pide construir una Unión Europea capaz de responder a este nuevo escenario tecnológico y geopolítico.

20Jul

El coste de asegurar la deuda de Oracle se situó en 198,23 puntos básicos, récord absoluto, y S&P la bajó a BBB-, el escalón previo al bono basura.

Miguel Ángel Valero

No todo es alegría en la inteligencia artificial (IA). Los bajistas de SpaceX acumulan 8.700 millones$ en ganancias sobre el papel desde que los cohetes de Elon Musk despegaran en Bolsa hace un mes. La acción se ha desplomado desde los 225,64$ hasta caer por debajo del precio de salida, 135$, por primera vez. Pero lo que más preocupa no es eso, sino que el 49% del capital flotante de la empresa espacial en Bolsa está prestado. Y su valor ha caído espectacularmente.

SpaceX ha llegado a caer el 20 de julio hasta un 3%, penalizada además por el retraso en el lanzamiento del 13º vuelo de prueba de su cohete Starship (que tiene previsto transportar 20 satélites Starlink V3) hasta el jueves 23 de julio por un fallo en el encendido de un motor

Las acciones de la empresa de servicios espaciales y de IA pierden un 46% desde su máximo histórico, por encima de 225$, logrado tras lanzar a 135$ la mayor OPV de la historia y subir un 50% el primer día. Ahora valen 120,26$, lo que implica pasar de los 3 billones$ a menos de 1,6 billones.

SpaceX trata de ampliar sus fuentes de ingreso, negocia vender capacidad de procesamiento al Departamento de Defensa de EEUU, como ya ha hecho con Alphabet y Anthropic , y espera desarrollar infraestructura orbital en el espacio para la conectividad global y la IA.

El coste de asegurar la deuda de Oracle se puso en los 198,23 puntos básicos (pb) el 17 de julio, récord absoluto. Justo cuando S&P bajó el rating de ésta a BBB-, el escalón previo a la calificación de bono 'basura'. Oracle arrastra unos 130.000 millones$ de deuda y su caja libre está en negativo por el capex en centros de datos. El mercado empieza a mirar con lupa la IA financiada a crédito.

Samsung Electronics anuncia ajustes en EEUU. Recorta plantilla en sus operaciones de pantallas, móviles y electrónica de consumo en Nueva Jersey y Texas, justo antes de mover allí su sede regional. La demanda de consumo flojea y el gigante coreano ajusta costes en hardware mientras el dinero se va a la memoria para IA. Aviso de que no todo el chip vive el mismo verano.

Goldman Sachs avisa que la fiesta de la IA se ha vuelto un tobogán y señala tres sitios donde esconderse. El 'momentum trade' es apostar por lo que ya sube. Este verano lo que subía era la IA. Hasta que dejó de subir. La cesta de momentum de Goldman se ha dejado un 24%, su peor golpe desde abril de 2009, y los fondos cuantitativos perdieron un 3,6% de golpe. Goldman propone tres refugios fuera del huracán: 

  • consumo de experiencias (viajes, hostelería, ocio), que la máquina no va a poder sustituir nunca. 
  • 'Compounders' de calidad a valoraciones baratas que nadie mira. 
  • Y candidatos a ser comprados en un mercado de fusiones de 1,2 billones$

"Si tu fondo indexado va cargado de tecnológicas, este mareo te toca la cartera. La jugada no es huir de la IA, sino repartir el riesgo hacia consumo, calidad y opables", recomiendan en Zumitow.

Mientras, Meta negocia ceder capacidad de cómputo a Anthropic en un acuerdo de hasta 10.000 millones$ a dos años.

No de PayPal a la OPA de Stripe/Advent

En este contexto, PayPal rechaza la mayor operación fintech en muchos años. Stripe y el fondo Advent pusieron sobre la mesa 53.000 millones$, lo que supone pagar 60,5$ por acción y una prima cercana al 28%. El consejo de administración la considera insuficiente y la rechaza. Ahora se espera una guerra de ofertas. 

Otro dato que llama la atención: los fondos disparan sus apuestas alcistas sobre el Brent al ritmo más rápido en diez años. El dinero inteligente ha cambiado de bando en el petróleo. Y de golpe. En la semana hasta el 14 de julio, los gestores dispararon sus posiciones largas netas en Brent en 75.996 contratos, hasta 357.154. La mayor subida semanal desde diciembre de 2016, y un giro total desde el mínimo de siete meses que tocaban hace nada. También cargaron el gasóleo de calefacción) hasta las 36.451 posiciones. ¿El detonante? Los ataques de EEUU sobre Irán y los golpes iraníes al tráfico marítimo por el estrecho de Ormuz, por donde pasa una quinta parte del crudo mundial. 

Los márgenes de refino ya están en récord y el sentimiento ha pasado del miedo a la fiebre compradora en cuestión de días. Viento de cola para petroleras y refineras (Exxon, Chevron, Repsol) y para los ETF de energía. Pero en Zumitow recomiendan atención: "cuando todos se ponen largos a la vez, cualquier señal de calma en Ormuz puede desatar una estampida de vuelta. Posición sobrecargada, volatilidad asegurada".

La realidad es que tras la puesta en suspensión del Memorando de Entendimiento, el acuerdo marco de desescalada firmado en junio para detener la guerra entre Irán y EEUU. El frágil camino trazado se fracturaba cuando el presidente Trump endureció su postura exigiendo un peaje unilateral del 20% a todo el transporte de mercancías que transitara por Ormuz y, aunque luego se echaba atrás y retiraba la medida, el amago rompía la confianza diplomática y provocaba el reinicio de las hostilidades.  La crisis entraba además en una fase crítica, tras la muerte en estos últimos días de varios soldados estadounidenses en ataques con misiles y drones perpetrados por facciones proiraníes en Jordania e Irak. El Pentágono ha respondido ejecutando campañas continuas de bombardeos nocturnos sobre infraestructura militar en Irán, alejando la expectativa de una resolución pacífica en el corto plazo.  

CyComex ofrece consultoría especializada en Oriente Medio

Crédito y Caución, a través del servicio de internacionalización e inteligencia CyComex, ha puesto en marcha un plan especial centrado en Oriente Medio para mejorar la protección y el asesoramiento a las empresas que tienen intereses comerciales en los países afectados por el conflicto bélico. Para dar respuesta a este contexto de incertidumbre, CyComex ha activado distintos servicios de consultoría, totalmente personalizados y adaptados a las necesidades de cada empresa, que ofrecen información especializada y de alto valor sobre 13 países de Oriente Próximo (Arabia Saudí, Baréin, Catar, Emiratos Árabes Unidos, Irán, Irak, Israel, Jordania, Kuwait, Líbano, Omán, Siria y Yemen). 

Estos servicios tienen como objetivo acompañar a las empresas exportadoras e importadoras en sus estrategias comerciales en la zona, a través de un servicio de reorientación estratégica a la exportación y otro exclusivo para la importación. Asimismo, se ofrece un servicio de identificación de potenciales clientes en otros destinos de exportación y consultoría de riesgo de cambio, entre otros. 
Este programa específico protege y apoya a 1.400 empresas aseguradas que operan en la región, que suman un volumen de negocio en este mercado situado en el entorno de los 350 millones de euros solo en la primera mitad del año 2026. Se trata principalmente de pequeñas y medianas empresas de sectores como el agroalimentario, el químico y el de materiales de construcción. 

El escenario de tensión geopolítica actual en Oriente Medio está afectando a los precios de la energía y a las cadenas de distribución, lo que repercute negativamente en las relaciones y los flujos comerciales. Todo ello está generando efectos negativos en la evolución de la economía global y también de la morosidad. A este respecto, la aseguradora de crédito estima que las insolvencias podrían aumentar un 3% en 2026 a nivel global. Se estima que la morosidad en la región del Golfo se ha incrementado un 50% en el primer semestre del año, en comparación con el mismo período del año anterior. 

El comercio exterior y los procesos de internacionalización son dos importantes palancas de crecimiento empresarial a la hora de expandir la actividad, especialmente en un contexto de alta incertidumbre y nuevas barreras comerciales como el actual. A través de CyComex, Crédito y Caución acompaña a las empresas españolas en todo el proceso de apertura al comercio exterior con una consultoría a la carta, única en el sector. Desde su creación en 2004, ha impulsado la transformación de más de 5.000 empresas en exportadores consolidados y ha atendido las consultas puntuales sobre comercio exterior de cerca de 15.000 asegurados. 

Ebury: los mercados hacen caso omiso de la escalada en Oriente Medio

Los tipos de interés se mantienen estables, los mercados bursátiles cotizan cerca de máximos históricos y la mayoría de las divisas se mueven dentro de rangos muy estrechos. La semana pasada, las monedas vinculadas a las materias primas registraron un mejor comportamiento ante una nueva subida del precio del petróleo, mientras que el yen japonés cayó a mínimos de varias décadas, aunque los movimientos no fueron especialmente bruscos. El dólar se debilitó de forma generalizada tras la publicación de datos de inflación moderados. Este comportamiento pone de manifiesto el dilema al que se enfrentan los bancos centrales: aunque los precios de la energía están subiendo, hasta ahora apenas se han observado efectos de segunda ronda inflacionarios. En general, las noticias sobre inflación han sido positivas, lo que genera un contexto interesante de cara a la reunión del BCE de este jueves, principal foco de atención de esta semana. Los mercados buscarán confirmación de sus expectativas de una subida de tipos en la reunión de septiembre. El viernes, la publicación de los índices PMI de actividad empresarial a nivel mundial pondrá el broche final a la semana. En el caso de la libra, serán determinantes los datos de empleo del Reino Unido (martes 21 de julio), el IPC (miércoles) y los PMI (viernes).

  • EUR: Es prácticamente seguro que el BCE mantendrá los tipos sin cambios este jueves y adoptará una postura de cautela, a la espera de mayor claridad sobre el estado de las negociaciones de paz en Irán. No obstante, los mercados danpor descontada una subida en septiembre, por lo que la clave del evento será siel mensaje del banco central respalda esas expectativas del mercado.Los precios del gas natural en Europa están subiendo con más fuerza que los del petróleo tras la reanudación de las hostilidades entre EE. UU. e Irán, lo que supone un obstáculo adicional para el euro. Sin embargo, los diferenciales de tipos de interés vuelven a ser el principal motor del tipo de cambio EUR/USD y apenas han variado, lo que explica la relativa resiliencia de la moneda única.
  • USD: Los datos del IPC de junio en EEUU fueron significativamente inferiores a lo esperado tanto en el índice general como en el subyacente. El informe de precios al productor también sorprendió a la baja. Aun así, los responsables de la Reserva Federal insisten en que la inflación sigue siendo su principal prioridad y que no reaccionarán de forma exagerada ante un único dato, lo que implica que los mercados están posponiendo, pero no descartando, sus expectativas de subidas de tipos. La combinación de desinflación y recuperación del mercado laboral está impulsando tanto la renta variable como la renta fija, contrarrestando los temores generados por una nueva guerra en Oriente Medio. El impacto sobre el dólar resulta menos claro: como activo refugio debería apreciarse ante la renovada incertidumbre geopolítica, pero las expectativas de una reducción delos diferenciales de tipos están ejerciendo el efecto contrario. Aun así, el dólar sigue cotizando con relativa fortaleza frente a la mayoría de las divisas del G-10.
  • GBP: Los mercados respiraron aliviados al conocer que Andy Burnham ha elegido a Shabana Mahmood como nueva ministra de Hacienda. Mahmood se incorpora hoy a Downing Street. Es percibida como una centrista pragmática y los inversores la consideran una figura más responsable en materia fiscal y más favorable a las empresas que Ed Miliband, la opción más radical. La libra sigue superando al resto de divisas europeas y la reciente escalada de tensión en el estrecho de Ormuz le proporciona un impulso adicional. No obstante, la falta de detalles sobre las políticas del nuevo primer ministro introduce un elemento de incertidumbre en los activos británicos a partir de hoy, cuando Burnham asuma oficialmente el cargo. Seguimos considerando que el avance de la libra esterlina ha ido demasiado lejos recientemente.

UBS: potencial alcista del 10% para las acciones globales

Las Bolsas europeas sufrieron presión la semana pasada, ya que los valores tecnológicos se debilitaron y la reactivación de las hostilidades en Oriente Medio impulsó al alza los precios de la energía. Sin embargo, los últimos datos de inflación sugieren que el BCE no tendrá prisa por subir los tipos esta semana, mientras que las perspectivas de beneficios de la región mejoran tras años de estancamiento. "Hemos elevado la calificación de la renta variable europea y de la Eurozona a Atractiva, y seguimos apostando por los bonos de calidad como fuente de ingresos y de resiliencia para la cartera", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mirar más allá de la reciente debilidad de las acciones europeas. La mejora de los beneficios, unas valoraciones razonables y una combinación más favorable de inversión cíclica y estructural respaldan nuestra visión Atractiva sobre Europa y la eurozona. No creemos que una subida adicional de tipos por parte del BCE vaya a contrarrestar estos apoyos, y apostamos especialmente por la banca europea, el consumo discrecional, las industriales, la sanidad y Alemania. Por otro lado, la renta fija de calidad ofrece una oportunidad complementaria. Los inversores pueden aprovechar los rendimientos actuales para construir exposición a bonos de calidad de vencimiento corto y medio, asegurando ingresos y manteniendo al mismo tiempo el potencial de ganancias de capital a medida que los rendimientos disminuyan".

"En general, vemos un potencial alcista de en torno al 10% para las acciones globales (MSCI All Country World Index) hasta mediados de 2027, y creemos que los inversores deberían ampliar su exposición a distintas regiones para captar un abanico más amplio de oportunidades y motores de crecimiento, así como para gestionar los riesgos de valores individuales. Elevamos la calificación de la renta variable europea a Atractiva y seguimos apostando por las acciones estadounidenses y asiáticas. Prevemos un crecimiento de los beneficios globales del 21% en 2026, seguido de otro año sólido en 2027", explica.

"Después de que los beneficiarios del capex en IA aportaran la mayor parte de las rentabilidades bursátiles del primer semestre, el crecimiento de los beneficios y el comportamiento del mercado están empezando a rotar y a ampliarse hacia un abanico más amplio de temáticas, sectores y regiones. Desde el comienzo del segundo semestre, los rezagados del año —incluidos el Sudeste Asiático, China e India— y los valores cíclicos domésticos han superado con claridad a los mercados del norte de Asia, muy centrados en tecnología", aporta Min Lan Tan, responsable del Chief Investment Office APAC.

"Seguimos manteniendo una postura constructiva sobre la renta variable japonesa a pesar de la elevada volatilidad, respaldada por un sólido crecimiento de los beneficios y unas valoraciones cada vez más atractivas tras la reciente corrección del mercado", apuntan Chisa Kobayashi, responsable de Estrategia de Renta Variable Japón, y Daiju Aoki, director de Inversiones Japón

"Desde un punto de vista táctico, vemos valor en los vencimientos más largos en Europa en comparación con EEUU, donde seguimos favoreciendo los vencimientos más cortos. Esto viene determinado en gran medida por las distintas respuestas de los bancos centrales al repunte de los precios de la energía, la posición cíclica relativa de las respectivas economías y los riesgos fiscales y políticos persistentes", opina Frederick Mellors, responsable de Estrategias de Renta Fija.

"A pesar del aumento de la incertidumbre geopolítica y política este año, los diferenciales de crédito se han mantenido en un rango relativamente estrecho. Creemos que esto refleja un contexto de crecimiento resiliente, balances saneados en el conjunto del high yield y bajas perspectivas de impago, además de unos factores técnicos favorables", resalta Carolina Corvalan, estratega, y Frederick Mellors, responsable de Estrategias de Renta Fija.

06Jul

Airbus, Leonardo, y Thales reclaman a la Comisión Europea luz verde para fusionar sus divisiones espaciales en el proyecto Bromo, algo que no gusta nada ni a la alemana OHB ni a Indra. Mientras, UniCredit quiere crear otro campeón europeo de la banca con Commerzbank, pese a la oposición del Gobierno de Alemania.

Miguel Ángel Valero

Airbus, Leonardo, y Thales reclaman a la Comisión Europea luz verde para fusionar sus divisiones espaciales en el proyecto Bromo y plantar cara al SpaceX de Elon Musk. Las grandes empresas europeas del espacio están harta de ver cómo SpaceX se queda con el cielo. Y han decidido responder juntando a sus tres pesos pesados. 

Los tres grupos han presentado a la Unión Europea el proyecto Bromo, que integra sus negocios espaciales en una sola empresa, que tendrá unos 6.500 millones€ de facturación y 25.000 empleados. Airbus controlará el 35%, y Leonardo y Thales, el 32,5% cada uno. 

El objetivo es ganar tamaño para competir en costes con los cohetes reutilizables de Elon Musk. El problema es que juntar a los tres grandes deja el mercado europeo con muchísima menos competencia. 

La alemana OHB y la española Indra protestan por el proyecto Bromo: OHB amenaza con ir a los tribunales y ha lanzado una ampliación de capital de 510 millones€ como respuesta. 

Ahora, la Comisión Europea deberá decidir entre el tamaño o el respeto a la libre competencia. Está en juego la creación de un campeón europeo del espacio. 

Si sale adelante, nace un gigante espacial europeo con más músculo para ganar contratos. El inversor deberá estar atento a la evolución de Airbus, Leonardo y Thales, los potenciales ganadores de la operación, pero también a la de los rivales que pierden, OHB e Indra. 

Lo que es evidente es que el proyecto Bromo mide el apetito y la voluntad real de Bruselas por crear campeones industriales.

UniCredit aguanta el pulso al Gobierno alemán

Al margen del espacio, otra operación, ésta en el sector financiero, puede suponer el inicio de una nueva fase de fusiones y adquisiciones en la banca europea. El italiano UniCredit apura su asalto al Commerzbank alemán. 

Ya ha expirado el plazo ampliado para que los accionistas del Commerzbank se adhieran a la oferta presentada por UniCredit, un paso más (posiblemente, el definitivo) en el intento del banco italiano de forzar una fusión transfronteriza que no convence nada al Gobierno alemán mira con recelo. El Banco Central Europeo (BCE) promueve estas operaciones para crear campeones bancarios en el Viejo Continente capaces de competir con los grandes de EEUU, pero al mismo tiempo hace equilibrios para no enfrentarse a su principal 'accionista', Alemania.