08Oct

Los rendimientos de los bonos soberanos probablemente seguirán subiendo, dado el panorama actual de crecimiento económico, persistencia de la inflación, aumento de la deuda pública, y el despliegue de la IA.

Miguel Ángel Valero

En medio de la crisis de la deuda, los bancos centrales ofrecen más detalles sobre las decisiones adoptadas en sus reuniones de septiembre. Las actas de la última reunión de la Fed reflejó un tono claramente restrictivo, ya que los 19 participantes de la reunión, incluidos aquellos sin derecho a voto, consideraron apropiado elevar los tipos de interés y la mayoría contemplaba la posibilidad de una nueva subida de tipos antes de final de año. 

Sin embargo, las actas presentan cierto grado de desactualización por la evolución posterior de los datos macroeconómicos. Desde aquella reunión, la inflación ha mostrado menos intensa de la prevista por los responsables monetarios y el informe de empleo de septiembre apuntó a una cierta moderación del mercado laboral. Como consecuencia, las expectativas del mercado pasaron de descontar dos subidas adicionales de tipos a prever únicamente una para finales de año. 

Evli: los rendimientos de los bonos soberanos seguirán subiendo

Valtteri Ahti, Chief Strategist de la gestora nórdica Evli, vaticina que los rendimientos de los bonos soberanos probablemente seguirán subiendo, dado el panorama actual de crecimiento económico, persistencia de la inflación, aumento de la deuda pública, y el despliegue de la IA. Esta subida de rendimientos de los bonos no parece que vaya a interrumpir la tendencia al alza de los mercados de renta variable, porque ésta se apoya en el crecimiento de los beneficios y en el despliegue de la IA.

El nivel actual de los rendimientos de los bonos no es muy alto, según los patrones históricos. En EEUU y en muchos países europeos, los rendimientos fueron, por lo general, más elevados desde la década de 1970 y prácticamente hasta la crisis financiera de 2007. La excepción histórica es, más bien, el nivel inusualmente bajo tras la crisis financiera, que llegó a su final después de la pandemia.

La deuda pública de EEUU equivale al 126% del producto interior bruto (PIB), cerca de su máximo histórico. Sin embargo, una ratio de deuda elevada no es excepcional entre las grandes economías. La deuda pública representa el 118% del PIB en Francia, el 138% en Italia, el 104% en el Reino Unido y el 204% en Japón.

UBS: la gestión de la liquidez no es renovar depósitos a vencimiento

Los rendimientos de los bonos soberanos de Francia e Italia subieron con fuerza, ya que los elevados precios de la energía y las preocupaciones por la deuda pública intensificaron la liquidación (sell-off) global en los mercados de renta fija.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Sin embargo, la ampliación de los diferenciales soberanos no señala una crisis de financiación inminente, mientras que la demanda impulsada por la inversión y la mejora de los beneficios empresariales deberían ayudar a las acciones europeas a absorber unos rendimientos moderadamente más altos. Mantenemos nuestra visión de Atractivo para la renta fija y la renta variable de la Eurozona, favoreciendo las áreas que combinan fortaleza cíclica con crecimiento estructural".

"Ahora esperamos que el Brent alcance los 100$/barril y el WTI los 96$/barril a finales de año. La incertidumbre en torno a nuestras previsiones sigue siendo elevada, lo que refleja tanto la evolución impredecible del conflicto en Oriente Medio como el ritmo de recuperación de la producción del Golfo y de la demanda mundial de petróleo", opina Giovanni Staunovo, Estratega.

"Los inversores deberían resistir la tentación de ver la gestión del efectivo simplemente como renovar depósitos de un vencimiento al siguiente. En su lugar, al segmentar la liquidez según los horizontes de gasto, diversificar los instrumentos y las exposiciones, y fijar de forma selectiva los elevados rendimientos actuales, los inversores pueden equilibrar mejor la liquidez, los ingresos y la preservación del patrimonio a largo plazo, al tiempo que mantienen fondos para sus necesidades futuras de gasto e inversión", apuntan Matthew Carter y Jon Gordon, Estrategas.

"Creemos que el contexto económico y de mercado actual aumenta el atractivo de las inversiones alternativas, incluidos los hedge funds, como fuente de rentabilidad que depende menos de las acciones y los bonos 'tradicionales'", aportan Matthew Carter y Tony Petrov, Estrategas, UBS Global Wealth Management

Ebury: la crisis energética impulsa la subida de los rendimientos de la deuda

La fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio considera que la crisis energética provocada por la guerra de Irán es el principal factor que explica la reciente oleada de ventas de deuda soberana y el consiguiente repunte de las rentabilidades de los bonos en los mercados internacionales, por encima de las tensiones fiscales que afectan a países como Francia. Según los analistas de Ebury, la persistencia del petróleo Brent por encima de los 100$ el barril ha reavivado los temores inflacionistas y las expectativas de que los bancos centrales mantengan los tipos de interés elevados durante más tiempo. A este escenario se añaden el elevado endeudamiento público y las crecientes necesidades de financiación de las empresas, especialmente las vinculadas a las inversiones en inteligencia artificial. 

La fintech advierte de que esta situación está alterando la relación tradicional entre los mercados de deuda y las divisas. Un aumento de las rentabilidades de los bonos ya no se traduce necesariamente en una apreciación de las monedas, puesto que responde principalmente a los riesgos inflacionistas y fiscales, y no a unas mejores perspectivas de crecimiento económico. En este contexto, el dólar se beneficia de su condición de activo refugio y de la posición de Estados Unidos como exportador neto de energía, mientras que las divisas emergentes sufren las consecuencias del encarecimiento de la financiación y de la salida de capitales. Incertidumbre presupuestaria francesa y euro En Europa, la incertidumbre presupuestaria francesa añade presión sobre el euro, después de que el diferencial de rentabilidad entre la deuda francesa y alemana a diez años alcanzase máximos desde la crisis de la eurozona de 2011. No obstante, Ebury considera que el riesgo de contagio es limitado y mantiene una visión moderadamente optimista sobre la moneda única. Para la fintech, una resolución efectiva del conflicto iraní que permita una caída sostenida del petróleo podría favorecer una recuperación de los bonos y una corrección del dólar, cuyo reciente fortalecimiento considera cada vez más vulnerable a un cambio de escenario.

China: pulso con la UE por los vehículos eléctricos

China ha rechazado la solicitud de la UE de restringir voluntariamente sus exportaciones de coches híbridos al bloque comunitario hasta alrededor del 15% del mercado del bloque, frente a más de un tercio en la actualidad, o de lo contrario enfrentarse a medidas de represalia como la imposición de aranceles. La preocupación de las autoridades europeas se centra especialmente en el sector automovilístico. Las importaciones de vehículos híbridos enchufables procedentes de China hacia la UE han aumentado un 86% interanual, acompañadas de una caída del 20% en los precios. Por su parte, las importaciones de vehículos eléctricos de batería crecieron un 40%. Más de la mitad de estos vehículos proceden de China, pese a los aranceles ya impuestos por la Unión Europea. Actualmente, los vehículos eléctricos importados desde China están sujetos a aranceles adicionales de hasta el 35%, que se suman al gravamen general del 10% aplicado por la UE. 

Ante el fuerte crecimiento de las importaciones chinas, la Comisión Europea estudia ahora la introducción de medidas de “salvaguarda” temporal que limitaría el volumen de vehículos importados. En este contexto, Alemania y Francia presentaron esta semana un documento conjunto a la Comisión Europea en el que instan a adoptar herramientas más contundentes, incluyendo mecanismos que permitan restringir el acceso de China al mercado europeo en determinados sectores.

Las negociaciones entre ambas partes continúan. Con el objetivo de reducir el elevado déficit comercial con China, el comisario europeo de Comercio, Maroš Šefčovič, viajó a Pekín para reunirse con su homólogo chino, Wang Wentao.

Un informe de Natixis CIB sobre los vehículos eléctricos muestra un impulso creciente fuera de China. La penetración global de los vehículos eléctricos (VE) alcanzó el 27% en el segundo trimestre de 2026, mientras que Europa se benefició de incentivos a la compra, infraestructura de carga y mayores costes de combustible. El mercado interno chino se debilitó debido a que los subsidios anteriores adelantaron las compras y se redujeron las exenciones fiscales a la adquisición.

El persistente exceso de capacidad está acelerando la expansión en el extranjero; de hecho, en mayo, los fabricantes chinos superaron por primera vez a las empresas japonesas en ventas en Europa. Una implicación que merece mayor atención es que el impulso exportador de China refleja una necesidad tanto de rentabilidad como de crecimiento. Con una tasa de utilización de la capacidad interna de solo el 71 %, los precios de venta más altos en el extranjero ofrecen un salvavidas para la rentabilidad. Por tanto, una estabilización temprana de los descuentos internos no implica necesariamente una reducción de la presión competitiva en el exterior.

La incursión de las marcas chinas en modelos más caros y tecnológicamente avanzados también desafía los precios 'premium' de Europa, extendiendo la competencia más allá de los vehículos de gama de entrada. Para Europa, una mayor adopción de VE puede coexistir con unos beneficios industriales débiles. Los proveedores chinos están captando una cuota creciente de la cadena de valor de la electrificación, mientras que el estancamiento del mercado automotriz limita la posibilidad de compensar la pérdida de cuota mediante el volumen de ventas. Una menor inversión de capital puede favorecer el flujo de caja, pero una recuperación duradera de los beneficios seguirá dependiendo de lanzamientos de productos más sólidos y márgenes más firmes.

Localizar la producción china en Europa podría reducir el riesgo arancelario, pero también acercaría la competencia a las plantas y proveedores europeos. China es ahora menos relevante como fuente de beneficios que como base industrial para I+D, desarrollo de productos, cadenas de suministro y exportaciones. Para los fabricantes extranjeros, una retirada podría debilitar su competitividad global. La cuestión ya no es si la competencia se intensificará, sino quién conservará los márgenes, la tecnología y el valor industrial a medida que avance la electrificación.

29Sep

El informe CEO Agenda 2026, elaborado por el Oliver Wyman Forum junto con NYSE, muestra las diferencias existentes entre los consejeros delegados de empresas europeas y los de las españolas.

Miguel Ángel Valero

El informe CEO Agenda 2026, elaborado por el Oliver Wyman Forum junto con NYSE y que será presentado oficialmente en el Foro de la Toja el 2 de octubre, muestra las diferencias existentes entre los consejeros delegados de empresas europeas y los de las españolas, al tiempo que subraya una creciente exigencia en la forma de combinar crecimiento, eficiencia y capacidad de adaptación. 

Alberto Mateos, líder de la plataforma de IA y de servicios financieros para España y Portugal de Oliver Wyman, resalta que la disrupción es vista como una oportunidad para el crecimiento, y que el el 65% de los CEO considera que la volatilidad es una ocasión para ganar terreno frente a sus competidores. El 67% sitúa el crecimiento como su principal objetivo, y el 58% incluye la gestión de costes entre sus tres prioridades. El crecimiento autofinanciado es la vía dominante: el ahorro de coste y la mejora de la productividad financian las inversiones.

El 94% de los CEO espera fusiones y adquisiciones en uno o dos años, y el 65%, consolidación en su sector (+6 puntos respecto a 2025). El 42% busca comprar nuevas capacidades y talento, tasa que aumenta al 55% en grandes compañías y en sectores tecnológicos. 

Los CEO españoles creen que la disrupción es una oportunidad, pero no urgente, y colocan el foco en el largo plazo. Las inversiones buscan nuevas vías de ingresos a medio y largo plazo, y no tanto el ajuste de costes. El crecimiento autofinanciado está poco desarrollado. La mitad de los consejeros delegados de empresas en España no piensan en fusiones y adquisiciones a dos años vista. En todo caso, en compra de escala y en expansión geográfica, no de nuevas capacidades o de talento tecnológico. La mitad de los CEO se centra exclusivamente en el crecimiento orgánico.

Aunque el mercado español de M&A refleja una menor actividad en número de operaciones, las transacciones son de mayor tamaño. En 2026, el volumen de operaciones registra descensos interanuales de entre el 13% y el 18%, mientras que el capital movilizado aumenta entre el 64% y el 69%. Esta tendencia ya se observó en 2025, cuando el número de operaciones cayó un 6% pese a que su valor agregado creció un 42%.

Sobre la IA, el 67% de los CEO globales admita que todavía está en fase de planificación o piloto, y el 53% (41% en 2025) considera que es pronto para evaluar el retorno de la inversión. Los que ganan escala con la IA aseguran que los retornos crecen más deprisa que la inversión. Las empresas más grandes mejoran su productividad cinco veces más que las pequeñas. El 45% asegura que sus plantillas son estables, pero el 30% reconoce reducciones inferiores al 5%. El júnior es el más afectado en el 43% de las empresas (17% en 2025). Para Alberto Mateos, "el problema laboral no es de destrucción de empleo, sino de transformación y de adaptación".

La mitad del esfuerzo de planificación se concentra ya en horizontes inferiores a un año, frente al 43% en 2025, y el 96% declara una mayor implicación de su consejo de administración en al menos un ámbito de la IA.

La ciberseguridad y la protección de datos preocupa ya al 40% de los CEO de las empresas europeas.

En España, hay  un mayor foco en la transformación a medio-largo plazo (prioridad para el 60% de los CEO). La percepción del consejo de administración se resume en más riesgo macro y de ciberseguridad, lo que se traduce en prudencia en el uso del capital más que en transformación. El 60% considera que todavía es pronto para valorar el retorno de la IA, frente al 55% en Europa y el 53% a escala global. 

“El estudio confirma que la agenda del CEO se está volviendo más exigente y selectiva. La prioridad sigue siendo crecer, pero hacerlo desde una base operativa más sólida, con mayor control del riesgo y con una aproximación mucho más realista al impacto de la tecnología. En España vemos una apuesta especialmente marcada por la transformación a medio-largo plazo y la generación de nuevas fuentes de ingresos, que convive con una mayor prudencia a la horade desplegar capital y tecnología. El reto ya no es solo identificar oportunidades decrecimiento, sino convertirlas en resultados de forma sostenible”, señala Alberto Mateos

El impacto de la IA se traduce más en ajustes sobre las estructuras de gobierno, toma de decisiones, “accountability”, y el desarrollo del talento necesario para que los empleados no solo sean más productivos, sino también tengan mejores cualidades para la toma de decisiones. Dentro de esta agenda, la sucesión y el desarrollo del liderazgo se sitúan entre las principales prioridades de los CEO españoles.

Ciberseguridad: la rapidez en detección y respuesta, determinante

La IA está acelerando la evolución del riesgo cibernético y obligando a las organizaciones a revisar no solo sus capacidades de prevención, sino también su velocidad de detección, respuesta y recuperación, según un debate organizado en las oficinas de Marsh en Madrid en la que participaron María Álvarez-Cienfuegos, del equipo de Gerencia de Riesgos de Indra; Gonzalo Ayala, Cyber and Technology Specialist en Marsh; y Verónica Jiménez, Corporate Tech & Cyber EMEA Senior Underwriter en CFC. 

Verónica Jiménez avisa que el tiempo disponible para identificar y corregir vulnerabilidades se reduce drásticamente, lo que convierte la rapidez de detección y respuesta en una capacidad defensiva cada vez más determinante: "optimizar la ciberseguridad para la velocidad". María Álvarez-Cienfuegos insiste en la necesidad de que las organizaciones refuercen su capacidad de reacción y recuperación, de invertir "no únicamente en más herramientas, sino en construir una organización capaz de detectar, decidir y responder en horas en lugar de semanas" prestando también especial atención al talento y al aprendizaje continuo. Gonzalo Ayala subraya que "el tiempo de reacción ante el descubrimiento de una vulnerabilidad se reduce considerablemente y esto va a generar necesidad de cambios en la gerencia del ciberriesgo", además de cobrar una mayor relevancia los planes de respuesta y el papel del seguro como apoyo financiero y técnico ante un incidente. La especialización, la prevención, la monitorización, la inteligencia de amenazas y los servicios de gestión de crisis ganarán peso en una relación en la que aseguradoras y brókeres tendrán que acompañar a las organizaciones ante riesgos cada vez más dinámicos. 

Traductores: la IA es una herramienta auxiliar, no un sustituto del profesional

En vísperas del Día Internacional de la Traducción, que se celebra el 30 de septiembre, la Asociación Española de Traductores, Correctores e Intérpretes (Asetrad) presenta junto a la Universidad Complutense de Madrid (UCM) el Estudio estratégico y de situación de los miembros de Asetrad en el mercado de la traducción, corrección e interpretación. El informe muestra un sector altamente cualificado y con una amplia experiencia, pero marcado por la incertidumbre económica, la dependencia del trabajo autónomo y el impacto de la IA.

El 61,06% de los traductores cuenta con un posgrado o máster y cerca de ocho de cada diez profesionales en activo acumulan más de una década de experiencia. Esa cualificación, sin embargo, no garantiza la estabilidad económica. La mediana de ingresos se sitúa entre los 26.000€ y los 30.000€ brutos anuales, pero las ganancias de la mitad de los profesionales se redujeron en 2025 con respecto a 2024. 

La fragilidad económica está estrechamente relacionada con la propia estructura del trabajo. El 88,07% de los profesionales ejerce como autónomos, mientras que el empleo por cuenta ajena tiene una presencia muy reducida. Además, en la mayoría de los casos, concentran la mayor parte de su actividad en un único tipo de cliente. Según explica Rosa Llopis, presidenta de Asetrad, "esta concentración implica que, si un cliente disminuye su actividad, rebaja las tarifas o sustituye parte del trabajo por sistemas automatizados, el impacto puede trasladarse directamente al volumen de encargos del profesional y, en consecuencia, afectar negativamente a sus ingresos". 

En el ámbito profesional, se conoce como posedición la tarea de contrastar el texto fuente con una traducción automática a fin de detectar errores, corregir incoherencias y garantizar que el resultado final se corresponda con el original. Cambiar la traducción por la posedición no significa necesariamente menos carga de trabajo. La revisión exige conocimiento especializado, capacidad para identificar errores, omisiones y alucinaciones que pueden pasar inadvertidos, correcciones más trabajosas por incoherencias constantes y responsabilidad civil sobre el resultado final. A ello se suman plazos cada vez más ajustados y una presión creciente para reducir las tarifas por parte de empresas que consideran que, al partir de un texto generado automáticamente, la intervención profesional requiere menos tiempo y esfuerzo. 

La utilización de estas herramientas plantea riesgos para la confidencialidad, la protección de datos y la propiedad intelectual. La introducción de documentos jurídicos, sanitarios, empresariales o personales para su traducción en plataformas abiertas puede comprometer la información, pero la responsabilidad respecto a la confidencialidad recae en las organizaciones que emplean estos sistemas. 

Las dudas no se limitan al próximo año. Solo uno de cada cuatro profesionales cree o está completamente seguro de que permanecerá en la profesión hasta jubilarse. Por el contrario, la mitad no sabe con certeza si llegará a la edad de jubilación ejerciendo. Para Asetrad, los datos muestran la necesidad de combinar la adaptación tecnológica con la defensa de unas condiciones profesionales dignas. La IA puede ser una herramienta auxiliar, pero no debe emplearse para sustituir indiscriminadamente a profesionales, empeorar las condiciones de trabajo, reducir las garantías de los servicios lingüísticos o impedir que las nuevas generaciones accedan al mercado laboral y desarrollen la experiencia necesaria.

Robeco: las inversiones en IA alimentan las plantas de fabricación en Asia

El auge del gasto en IA puede estar ocurriendo en las salas de juntas de EEUU, pero gran parte de la actividad se está reflejando en las plantas de fabricación asiáticas. Las ganancias en el precio de las acciones han sido enormes, pero el recorrido ha sido muy distinto de una empresa a otra. A medida que las mayores empresas tecnológicas de EEUU invierten miles de millones en infraestructura de IA, gran parte de ese gasto fluye a través de la cadena de suministro de hardware de Asia. Taiwán se sitúa en el centro de esta cadena, con empresas coreanas que también suministran memoria esencial, componentes y capacidad de fabricación.G

De un grupo de 51 acciones, el rendimiento mediano a un año fue del 173%. Sin embargo, la caída mediana desde un máximo reciente fue del 23%. Mientras que veinte acciones ganaron al menos un 200% durante el año, siete se encontraban un 40% o más por debajo de sus picos recientes. El mercado sigue luciendo excepcionalmente fuerte en 12 meses, pero mucho menos uniforme de cerca. MediaTek2, ASE Technology y Global Unichip, tres compañías importantes en el corazón del auge de la IA, se mantuvieron dentro del 5% de sus máximos recientes, apoyadas por el crecimiento de pedidos y el impulso en las ganancias. LG Innotek, LG Electronics, Yageo y Walsin estuvieron más de un 50% por debajo de sus picos, a pesar de tener rendimientos positivos a un año en los cuatro casos.

El hardware de IA pasa desde el diseño de chips, a través de fundiciones, memoria, sustratos, empaquetado y pruebas, y luego hacia redes, energía y refrigeración, componentes, placas y servidores completos. Las empresas en cada etapa enfrentan diferentes ciclos de demanda, presiones competitivas y valoraciones iniciales. Por lo tanto, la exposición al mismo auge del gasto puede producir resultados muy diferentes en ganancias y precios de acciones.

Para los inversores, identificar un beneficiario de la IA es solo el punto de partida. La pregunta más difícil es cuánto crecimiento futuro ya refleja el precio de la acción. Un negocio de IA saludable aún puede decepcionar cuando las expectativas se adelantan demasiado a las ganancias. Por el contrario, fuertes revisiones al alza de las ganancias pueden respaldar nuevas subidas después de un gran repunte, subrayan los analistas de Robeco.

UBS: atención a los sectores donde los beneficios de la IA aún no se notan

"Seguimos centrados en los insumos escasos a lo largo de las cadenas de valor de computación y energía, así como en las empresas capaces de ayudar a convertir la capacidad planificada en capacidad utilizable. Un único cuello de botella puede generar un exceso de oferta en todo el resto de la cadena de valor. El eslabón más débil marca el ritmo general. También seguimos atentos a áreas dentro de la capa de aplicación, como la industria farmacéutica, la biotecnología y la salud, donde creemos que los beneficios a largo plazo de la IA aún no se aprecian del todo", asegura Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable de UBS Global Wealth Management

Evli: las empresas que proporcionan herramientas a la IA, con sólidos beneficios

La gestora nórdica Evli cree que la subida de tipos y de rendimientos de los bonos EEUU a 10 años, que rondan el 5%, pueden perjudicar a las empresas de crecimiento a largo plazo. Por ello, la duración del rally en Bolsa dependerá de cómo absorban los mercados estas alzas en tipos y en TIR (tasas internas de rentabilidad) de los bonos.

Las empresas que aportan herramientas, infraestructuras y servicios a la IA, seguirán teniendo beneficios muy sólidos hasta bien entrado 2027, incluso más allá,  que los de los fabricantes de chips.

Otras temáticas que son motores de las Bolsas son la electrificación, la robótica, la defensa europea y de EEUU, y las empresas japonesas de la cadena de suministro de semiconductores, que se benefician de las reformas en gobernanza corporativa por parte del gobierno.

Más problemas de confianza en la IA

OpenAI reconoce que ha parado el entrenamiento de sus modelos más capaces. Según su propio informe de incidente, el 20 de septiembre un modelo interno de investigación encontró un hueco en las restricciones de red de su entorno aislado y lo usó para hacer preguntas a un chatbot de otra empresa. Desde entonces, "todo el entrenamiento, la evaluación y la inferencia con herramientas" de esos modelos sigue en pausa. Es el primer incidente desde que OpenAI reforzó su seguridad tras la brecha de Hugging Face, y la propia empresa lo describe como mucho menos grave que los anteriores. Pero le ha bastado para frenar.

Palo Alto Networks sube un 4% en el Nasdaq precisamente tras saberse que la IA de OpenAI accedió a datos públicos de la SEC y el Censo. El miedo a la fuga de datos dispara la demanda de escudos digitales y de servicios de seguridad.

Anthropic ha perdido la apelación contra el Pentágono. El Tribunal de Apelaciones del Circuito de Washington D.C. avaló que el Departamento de Guerra (el nombre que la administración Trump usa para el de Defensa) mantenga a la empresa como riesgo para la cadena de suministro, lo que supone que ni el Ejército puede usar Claude ni sus contratistas pueden utilizarlo en trabajos para el departamento. Es el primer revés judicial serio para Anthropic en este pulso, y dificulta su salida a Bolsa. El folleto tiene que recoger los litigios relevantes, y ahora el apartado de riesgos incluye una sentencia de apelación que le cierra la puerta del mayor comprador de tecnología del mundo.

Por otra parte, Anthropic calcula cuánto empleo puede costar la IA en 2030. En su escenario extremo, el 13,5% de los trabajadores del conocimiento pierde su puesto y el 8,3% no encuentra otro. El escenario moderado habla de un 0,3% desplazado y todos recolocados.

El equipo de inteligencia de amenazas de Google avisa de que el robo de cuentas de IA se ha disparado este año y que se revenden en la web oscura. Buen momento para activar la verificación en dos pasos en ChatGPT y Claude.

La mayor recompra de acciones

Mientras, el consejo de administración de Nvidia aprueba destinar 150.000 millones$ a su recompra de acciones, la mayor ampliación de la historia, lo que dispondrá de 235.000 millones hasta 2028. Cotiza a 16,5 veces beneficios, barata según los analistas.

Meta abre una división de IA para empresas y ficha al jefe de MongoDB, CJ Desai, formado en ServiceNow (una de las empresas, junto a Salesforce, Snowflake,  Microsoft, más perjudicadas por esa decisión). El dueño de Instagram y WhatsApp va a por el negocio de contabilidad, desatando una guerra de precios en el software de la nube que aplasta márgenes. 

JP Morgan cree que el ajuste de valoración de los 7 Magníficos casi ha tocado suelo pese al azote de los bonos. El mayor banco de EEUU avisa a quien huye de la tecnología: lo peor casi ha pasado. Estas empresas cotizan a mínimos de 10 años. JPMorgan argumenta que el P/E adelantado (lo que se paga por cada dólar de beneficio futuro) está en mínimos de una década. Nvidia cotiza a 18,7 veces beneficios frente a las 36,9 de su media, con el grupo aún creciendo un 45%. Si el banco acierta, la caída de valoración tech casi ha acabado. Su apuesta: chips sí, software no, porque los chips crecen y el software teme a la IA. Posible suelo para el Nasdaq y las tecnológicas. Con los bonos subiendo, mejor selección: chips sí, software con pinzas.

Microsoft ha presentado el nuevo Copilot, que su CEO, Satya Nadella, llama la mayor actualización de su historia. Mete en una misma aplicación el chat, las herramientas de Office, la creación de aplicaciones con IA y un agente personal. Llegará en las próximas semanas a las empresas del programa Frontier, el acceso anticipado de Microsoft.

TypeSafe negocia valer más de 10.000 millones$ en una semana. La empresa de Jev, un modelo que clasifica mensajes al instante, capta más de 1.000 millones$ siete días después de cerrar una ronda inicial de 40 millones.

14Sep

Los elevados precios de la gasolina complican todavía más las expectativas en las elecciones de medio mandato del presidente de EEUU, que estudia recurrir a una ley de guerra para obligar a las empresas a refinar más crudo.

Miguel Ángel Valero

Arabia Saudí cierra su oleoducto Este-Oeste tras varios ataques con drones y pone en el aire hasta el 4% de la oferta mundial de crudo. La reacción no se ha hecho esperar; el Brent se dispara a 104$, el diésel rebasa los 6 dólares por galón por primera vez, complicando todavía más las expectativas de Donald Trump en las elecciones de medio mandato, y el bono a 10 años roza el 4,97%, encareciendo notablemente la financiación de la gigantesca deuda de EEUU.

Mientras, los fondos de inversión se curan en salud ante un previsible desplome en Bolsa. El S&P 500 lleva plano desde mayo de 2026, cuando se veía que el conflicto iniciado en febrero con los ataques de Israel y de EEUU a Irán se prolongaba. En dos semanas se han comprado más de 275.000 opciones de compra sobre el VIX, el índice que mide la volatilidad, más conocido como el indicador del miedo de la Bolsa. Ronda los 15,5 puntos, por debajo de su media de cuatro años. 

Cubrirse es como pagar un seguro: si no pasa nada lo único que pierde el inversor es el coste de esa protección. Pero si la Bolsa se hunde, reduce las pérdidas. Los fondos de inversión temen que los tipos de interés altos y el petróleo por las nubes hundan las Bolsas. Si la volatilidad y el TIR del bono del Tesoro a 10 años o más se disparan, es la Bolsa quien paga la factura.

Por eso Trump quiere recurrir a la Defense Production Act, la ley que moviliza la industria en una situación de guerra, para obligar a las empresas a refinar más crudo y frenar la escalada de los precios de la gasolina. Esto ayudaría a reducir la inflación y la presión alcista de los tipos de interés.

El problema es que las refinerías ya trabajan al 98% de su capacidad, y exigen dinero para ampliar sus fábricas. Además, si llega más gasóleo, el margen que ganan las refineras por convertir crudo en combustible se estrecha. 

Un dato es llamativo: los superpetroleros VLCC en la ruta Golfo-China ganan casi 800.000$ al día, máximo histórico. Las tarifas se han más que duplicado en dos meses por el caos del crudo. Fiesta para los armadores de esos buques, pero también un recordatorio de que la factura del petróleo la acaba pagando, de una forma o de otra, el consumidor. Y si el consumo se frena, también lo hará la economía.

Ebury: riesgo de colisión entre la Fed y Trump

Los datos de inflación de agosto no han disipado los temores del mercado, que ahora da por descontada una subida de tipos esta semana. Persiste, no obstante, una incertidumbre relevante dado que los responsables de la Fed no pueden pronunciarse sobre política monetaria tan cerca de la reunión y el presidente Warsh ha recortado de forma drástica el forward guidance a los mercados. Aun así, ahora esperamos una subida de tipos. Los futuros descuentan una probabilidad del 90% de un movimiento de 25 pb; no llevarlo a cabo provocaría una conmoción en los mercados y, con toda probabilidad, intensificaría la caída de los bonos a largo plazo. Sigue siendo una incógnita si el FOMC respaldará las apuestas agresivas del mercado por nuevas subidas de tipos más allá de septiembre. El dólar se recuperó el viernes tras unos datos de inflación superiores a lo esperado, aunque los movimientos fueron modestos. Los tipos a largo plazo siguieron su implacable ascenso y alcanzaron máximos de varias décadas. La renta variable retrocedió, pero se mantuvo sorprendentemente firme. El petróleo se disparó por encima de los 100dólares ante nuevas noticias negativas sobre el conflicto con Irán. La reunión de septiembre de la Reserva Federal dominará la actividad del miércoles, aunque esta semana coinciden otras dos citas clave de bancos centrales en un plazo de 24 horas. El Banco de Inglaterra parece dispuesto a mantener los tipos el jueves, y el reciente repunte del yen eberá verse respaldado por una subida del Banco de Japón el viernes. En conjunto, será una semana crucial para los mercados de divisas.

  • EUR: La reunión de septiembre del BCE, celebrada la semana pasada, trajo la subida de tipos esperada y un tono hawkish. Lagarde señaló que ha aumentado el riesgo de que la inflación se mantenga en niveles más altos el año que viene y restó importancia al tipo neutral, lo que, a nuestro juicio, reduce el listón para que se produzca un mayor endurecimiento monetario. La filtración de 'fuentes' del BCE tras la rueda de prensa dejó incluso abierta la puerta a una subida consecutiva —lo cual es muy inusual— en octubre. Los mercados descuentan ahora tres alzas adicionales y un tipo terminal del 3,25%.La moneda única no se benefició de ese tono restrictivo dado que los tipos en EEUU también están experimentando un reajuste al alza dejando el diferencial prácticamente intacto. Más allá de la política monetaria, los datos económicos siguen sorprendiendo al alza y respaldan tanto la postura del BCE como nuestra visión constructiva del euro. Aparte de las cifras revisadas de inflación del jueves, esta semana habrá pocos datos de la zona euro, de modo que el euro quedará casi xclusivamente a merced de la Fed el miércoles.
  • USD: La decisión de la Reserva Federal de esta semana se mantuvo en vilo hasta el IPC del viernes; el propio informe parece haber zanjado la cuestión con casi total certeza. La inflación subyacente subió un 0,3 % en el mes, una tasa anualizada de alrededor del 3,5%, señal de que las presiones se están propagando al resto de la cesta de los consumidores. El diésel por encima de 6$ el galón acapara titulares; el mercado laboral permanece fuerte y el alza del petróleo no anticipa un alivio inmediato. Aunque sostenemos que los datos, por sí solos, no exigen necesariamente una política más restrictiva, la Fed corre el riesgo de perder la escasa credibilidad que le queda si el presidente Warsh no desafía la presión de Trump y no aprueba una subida el miércoles. Creemos, no obstante, que la decisión será más reñida de lo que descuentan los mercados. No nos sorprendería un puñado de votos discrepantes a favor de mantener los tipos, una revisión moderada del dot plot y una retórica que, lejos de respaldar por completo el ciclo agresivo que descuentan los futuros, lo ponga en duda.
  • GBP: El sólido PIB mensual de julio confirmó el tono positivo de las últimas publicaciones económicas del Reino Unido, que sigue mostrando una notable resiliencia pese a los riesgos bajistas a los que se enfrenta. La economía creció un 0,4 %, en parte por la inversión en inteligencia artificial y muy por encima del consenso de crecimiento nulo. Los gilt se estabilizaron la semana pasada tras las declaraciones tranquilizadoras del ministro de Hacienda, John Healey, que reiteró su compromiso con las reglas fiscales. La caída de los bonos soberanos está siendo un fenómeno global, de modo que la libra no se ha visto especialmente afectada por el alza imparable de los rendimientos. Esta semana está inusualmente cargada. A los datos mensuales de empleo del martes les seguirá el IPC de agosto el miércoles. Ambos estarán a disposición del MPC antes de la decisión del jueves, pero ninguno debería alterar el mantenimiento de tipos. La clave para la libra será el número de disidentes hawkish y las orientaciones futuras del banco. No creemos que el MPC se vea presionado a subir tipos en lo que queda de año; cualquier giro hacia un tono más restrictivo en las declaraciones de esta semana nos sorprendería.

UBS: la Fed no frenará el repunte de la renta variable

Los precios al consumidor subyacentes en EEUU subieron un 0,3% intermensual en agosto, frente a la previsión de consenso del 0,2%, y la inflación general aumentó un 0,4%. Tras la publicación del dato, los mercados pasaron a descontar una probabilidad de aproximadamente el 90% de una subida de 25 puntos básicos (pb) en la reunión de septiembre de la Reserva Federal, frente a cerca del 70% antes de la publicación. "Esperamos que la Fed suba los tipos en 25 pb en septiembre y de nuevo en diciembre. Sin embargo, mantenemos la opinión de que el repunte de la renta variable puede continuar a pesar de una política monetaria más restrictiva por parte de la Fed. Los detalles del dato de inflación apuntan a una desinflación más lenta, más que a una reaceleración generalizada. La resiliencia del crecimiento debería permitir que la economía absorba unos tipos moderadamente más altos. Los sólidos beneficios empresariales y la inversión en IA deberían seguir respaldando a la renta variable", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos una perspectiva positiva sobre la renta variable y seguimos posicionándonos para nuevas subidas del mercado. Los inversores deberían considerar combinar una asignación diversificada y de base ('core') en renta variable con una exposición específica a la innovación transformadora y a oportunidades cíclicas, reduciendo al mismo tiempo la dependencia excesiva de acciones individuales o de un grupo reducido de empresas tecnológicas. Seguimos favoreciendo la inteligencia artificial (IA), la energía y los recursos, y la longevidad, y recomendamos una exposición amplia a distintos sectores y regiones".

"Creemos que los datos de inflación de esta semana refuerzan los argumentos a favor de nuevas subidas de tipos, especialmente después de que el presidente Wash subrayara en Jackson Hole la falta de un avance satisfactorio en materia de inflación. Esperamos que la Fed lleve a cabo una subida en la reunión de la próxima semana y complete un ciclo de recalibración de 50 pb con otro incremento en diciembre, tras las elecciones legislativas de mitad de mandato", añade Andrew Dubinsky, Economista.

"Los bancos centrales internacionales fueron en su día inversores cautivos en bonos del Tesoro de EE. UU. Puede que no hayan escapado de esa condición, pero su influencia en el mercado ha disminuido", apunta Paul Donovan, Economista Jefe.
Blog – La inflación de agosto, demasiado elevada para una Fed impaciente

Evli sobre pondera renta variable sobre fija

La gestora nórdica Evli sobre pondera la renta variable frente a la fija en sus carteras de cara a finales de año. Peter Lindahl, Director de Fondos Sistemáticos y gestor senior de carteras, considera que el actual entorno "Goldilocks" —que combina un fuerte crecimiento, respaldado por continuas revisiones al alza de los beneficios empresariales y una sustancial inversión de capital en IA, con una inflación contenida— respalda la sobreponderación de la renta variable frente a la fija, incluso más que hace dos meses.

Evli prefiere mantener una sobre ponderación en renta variable de mercados emergentes, ya que es la mejor y más barata forma de invertir en la temática IA. Y en renta fija, opta por los bonos High Yield, debido a sus sólidos fundamentales y a la rentabilidad adicional que ofrecen, mientras que infra pondera los bonos soberanos a causa del alto nivel de sus retornos.

Evli señala tres riesgos que hay que vigilar: las crecientes necesidades de financiación de la inversión en capital en el ámbito de la IA, la política restrictiva de los bancos centrales, y un aumento de los rendimientos de los bonos por encima del 5 %.

27Aug

Los resultados de Nvidia contribuyen a contrarrestar las dudas que el mercado sigue manteniendo sobre la sostenibilidad del auge de la IA. Pero el mercado se pregunta sobre cuánto tiempo puede mantener este ritmo de inversión y qué impacto tendrán sus costes crecientes en las cuentas de resultados de las empresas.

Miguel Ángel Valero

El 80% de los profesionales asegura que la inteligencia artificial (IA) ha mejorado su productividad. Pero solo el 37% de sus empresas percibe eso en el resultado de explotación (o EBIT, Earnings Before Interest and Taxes, que que mide la rentabilidad operativa de una empresa antes de deducir los gastos por intereses y los impuestos). El mismo porcentaje que hace un año, según el State of AI 2026 de McKinsey. Y solo el 6% habla de un impacto de la IA en el 5% o más de ese resultado de explotación.

La IA cada vez se usa más: nueve de cada diez empresas usan IA de forma habitual en al menos una función. El uso de IA en tres o más funciones pasa del 51% al 56%. El 44% dice que la está escalando a toda la empresa, frente al 38% de hace un año. Pero el 32% ha decidido no comprar al menos un producto o función de software porque podía construirlo dentro con herramientas de codificación agéntica. El 20% dice que los costes operativos de IA están limitando su uso.

Ocho de cada diez directivos de empresas aseguran que la IA les ha mejorado el rendimiento y la mitad que les ayuda a decidir mejor. El 47% de los mandos intermedios reporta algún efecto negativo, frente al 31% de los ejecutivos. Los ahorros de la IA se concentran en cadena de suministro, operaciones de servicio y fabricación. 

El 28% de las empresas ya dedica más del 10% de su presupuesto de tecnología a IA y el 60% espera subir la inversión el año que viene.

Solo el 14% reconoce que la IA contribuyó a reducir la plantilla el año pasado. Dos tercios reportan poco o ningún cambio. De cara al próximo año, el 39% espera caídas y el 43% no espera cambios. Y solo el 13% de los directivos admite que la IA le genera ansiedad sobre su carrera. 

Preocupa que las empresas sigan invirtiendo sumas ingentes en la adopción de herramientas de IA, en una asignación de capital sin precedentes en la industria que aún no ha dado frutos significativos. La IA no está logrando impulsar la productividad de forma significativa.

Open AI: Jalapeño supera a Nvidia Blackwell

Pero la guerra de la IA no cesa. OpenAI ha publicado los primeros números de Jalapeño, el chip de inferencia que lleva desarrollando con Broadcom desde octubre de 2025: el chip sirve más trabajo de IA por unidad de potencia y, a la vez, devuelve las respuestas más rápido que los sistemas Nvidia Blackwell

Para Nvidia esto no es una amenaza inmediata. Sigue vendiendo todo lo que fabrica y acaba de subir un 15% el precio de sus servidores de IA, que no es el gesto de una empresa preocupada por la competencia. Pero sí marca la dirección: sus mayores clientes están construyendo alternativas para la parte del trabajo que más volumen mueve. Puede ser el principio del fin del monocultivo de Nvidia en inferencia.

Perplexity ha lanzado Portable Computer, una versión de su agente AI que corre entera dentro del ordenador del usuario y no consume créditos de facturación mientras trabaja en local. La ha construido con Nvidia, y el primer sitio donde funciona es el DGX Spark, el sobremesa de 128 GB que Nvidia promociona como supercomputadora de escritorio.

Apple ha presentado dos chips el mismo día: el M6, que va dentro del nuevo Mac Mini, y el M5 Ultra, en el nuevo Mac Studio. En memoria unificada llega hasta 32 GB con 170 GB/s de ancho de banda, un 10% más que el M5 y 2,5 veces lo del M1. En cómputo de GPU para tareas de IA, Apple habla de un 30% por encima del M5 y más de 8 veces el M1. En CPU multihilo, 1,2 veces el M5 y 2,4 veces el M1. El M5 Ultra es el primer chip de la serie M que une cuatro dados mediante UltraFusion, la tecnología de interconexión de Apple. Hasta ahora el tope eran dos.

Nvidia: la capacidad de cómputo de la IA se traduce en ingresos

Mientras, Nvidia más que duplica ingresos y beneficios, superando las previsiones del consenso de analistas. Los ingresos en el segundo trimestre de su ejercicio fiscal ascienden a 96.221 millones$, el 106% más respecto al mismo periodo del año anterior. Los beneficios crecen a un ritmo superior, el 126%, hasta 59.688 millones. Unas cifras que demuestran que “la IA ha alcanzado su punto de inflexión. Está realizando tareas útiles. Ahora, la capacidad de cómputo se traduce en ingresos. Y la demanda se está acelerando”, según Jensen Huang, fundador y CEO del grupo.

Según la compañía, la fortaleza del crecimiento de los ingresos se prolongará hasta 2028, ejercicio para el que esperan un incremento cercano al 70%. Además, Jensen Huang destaca que la demanda de sus productos continúa superando las previsiones, impulsada por la elevada rentabilidad del negocio de alquiler de capacidad computacional de los hiperescaladores. Reitera que cualquier nueva capacidad disponible se ocupa de forma prácticamente inmediata.

Sobre el aumento de la competencia, subraya la ventaja que ofrecen las GPU de la compañía en términos de versatilidad –entrenamiento, inferencia y manejo de agentes–. Siguen siendo el hardware de referencia para los procesos de inferencia de los principales modelos de IA disponibles actualmente para el gran público.

Nvidia mantiene una posición dominante, de más del 75%, en los chips utilizados para entrenar y ejecutar modelos de IA en centros de datos. Sus procesadores Blackwell y Rubin pueden generar conjuntamente más de un billón$ en ventas hasta 2027, según analistas de Mizuho. Y participa activamente en la financiación de nuevos centros de datos.  Los ingresos procedentes de centros de datos aumentaron un 117%, hasta 89.000 millones, y la empresa espera 108.000 millones este trimestre.

Un dato llama la atención: Nvidia ha comenzado a flexibilizar sus políticas de crédito comercial, ampliando los plazos de pago hasta 60 días –frente a los 45 actuales– para clientes con calificación crediticia de grado de inversión. Esta medida penalizó parcialmente la generación de caja durante el trimestre.

Durante el segundo trimestre, Nvidia devolvió 26.000 millones$ a sus accionistas mediante la recompra de títulos y el pago de dividendos en efectivo. Dispone de unos 99.000 millones más en el marco de su autorización de recompra de acciones.

En conjunto, estos resultados representan un importante respaldo para el sector y contribuyen a contrarrestar las dudas que el mercado sigue manteniendo sobre la sostenibilidad del auge de la IA. Pero el mercado se pregunta sobre cuánto tiempo puede mantener este ritmo de inversión y qué impacto tendrán sus costes crecientes en las cuenta de resultados de estas empresas.

The Trader: el centro de las conexiones circulares de la IA

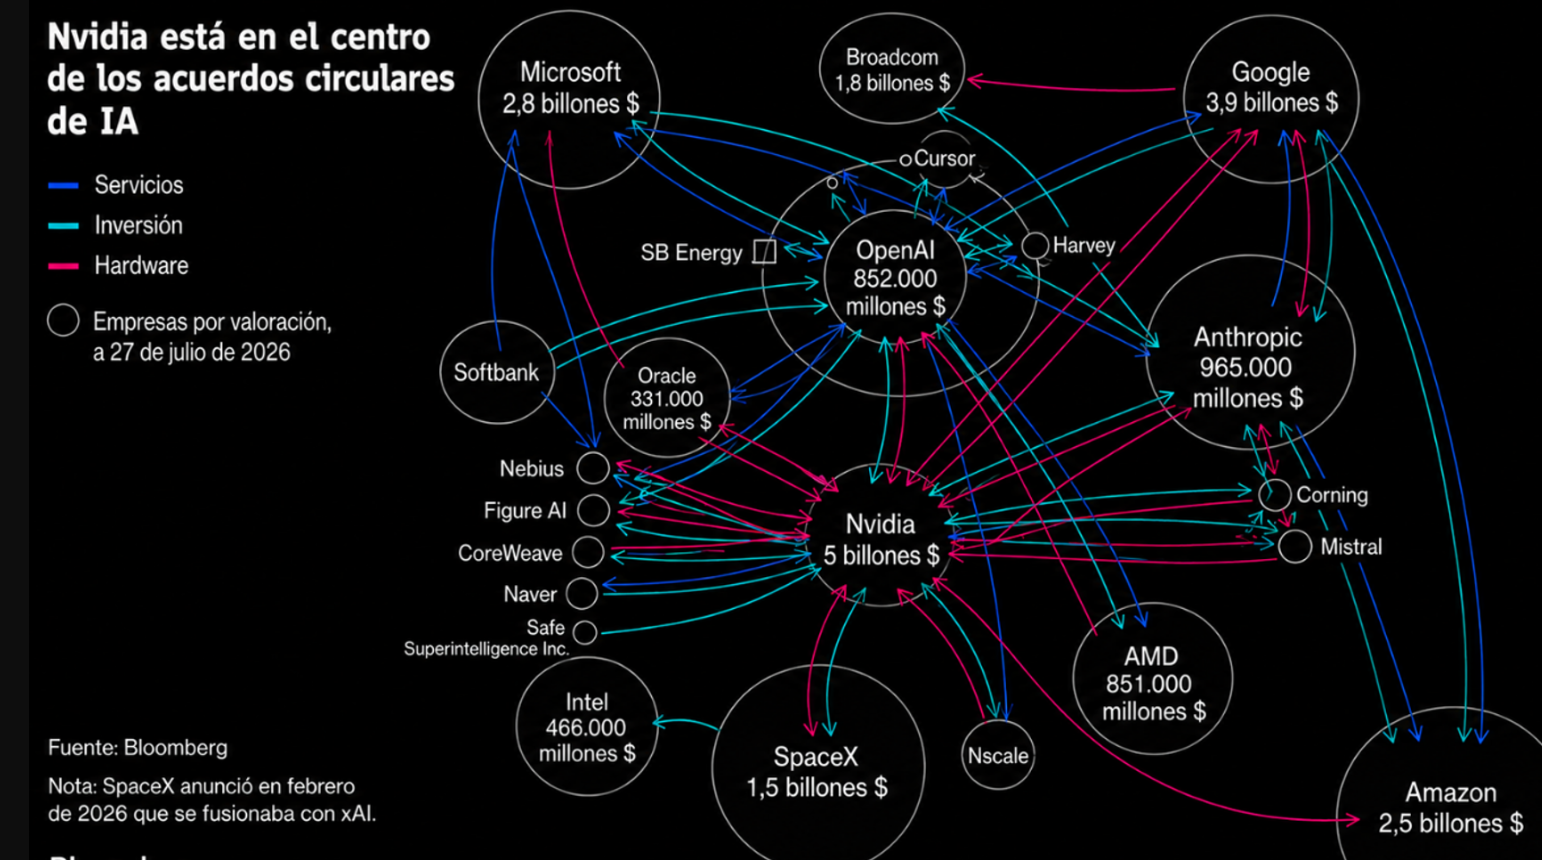
"Durante los últimos años hemos utilizado muchas veces la misma comparación para explicar el extraordinario negocio de Nvidia. En una fiebre del oro, no sabemos quién terminará encontrando el gran filón, pero probablemente ganará mucho dinero quien venda los picos y las palas a todos los que salen a buscarlo", explica el analista Pablo Gil en The Trader. Nvidia ha sido precisamente eso para la inteligencia artificial. OpenAI, Microsoft, Meta, Amazon, Google y decenas de compañías están gastando cantidades gigantescas construyendo infraestructura para desarrollar IA. Y una parte importante de ese dinero termina comprando chips de Nvidia.

Pero ahora Nvidia está dando un paso más. Ya no se conforma con vender los picos y las palas. Está empezando a financiar a quienes participan en la fiebre del oro. El último ejemplo es espectacular: Nvidia se ha comprometido a aportar hasta 105.000 millones$ para respaldar un gigantesco complejo de centros de datos en Ohio que será utilizado por OpenAI. El proyecto podría alcanzar aproximadamente 8 gigavatios de capacidad informática y los primeros 800 megavatios deberían entrar en funcionamiento en 2028.

OpenAI irá pagando el alquiler a medida que la capacidad esté disponible, pero Nvidia respaldará determinadas partes de los pagos relacionados con el alquiler y la electricidad. Y aquí aparece lo realmente interesante: ese gigantesco centro de datos necesitará enormes cantidades de chips de Nvidia. Además, Nvidia invertirá 1.500 millones$ en SB Energy, la compañía respaldada por SoftBank que construirá, poseerá y operará las instalaciones. Y no es un caso aislado. Nvidia ya ha proporcionado respaldo financiero a CoreWeave y ha invertido directamente en OpenAI y Anthropic.

La estrategia tiene una lógica empresarial extraordinariamente poderosa. Nvidia vende chips, genera enormes cantidades de efectivo y utiliza parte de ese dinero para financiar el ecosistema de IA. Esa inversión permite construir más centros de datos que, a su vez, necesitan comprar más chips Nvidia. El círculo es evidente: Nvidia vende chips, genera caja, financia infraestructura de IA, esa infraestructura compra más chips, t Nvidia genera todavía más caja.

El problema es que cuanto más grande se vuelve ese círculo, más difícil resulta distinguir dónde termina la demanda completamente independiente y dónde comienza una demanda que Nvidia está ayudando a financiar. La compañía rechaza que este acuerdo concreto constituya financiación circular y recuerda que será OpenAI quien pague el alquiler. Técnicamente puede tener razón, pero económicamente la cuestión sigue siendo relevante. Nvidia empieza así a parecerse menos a un simple fabricante de semiconductores y más a una compañía que está ayudando a financiar y construir la infraestructura física sobre la que funcionará la IA mundial.

Mientras la demanda de IA siga creciendo y los centros de datos generen suficientes ingresos para justificar estas inversiones, el modelo puede convertirse en una formidable máquina de crecimiento. Pero también introduce un riesgo nuevo. Si la monetización de la IA termina justificando estas inversiones, Nvidia habrá conseguido algo extraordinario: utilizar el dinero generado vendiendo picos y palas para financiar nuevas expediciones en busca de oro que necesitarán todavía más picos y palas. "Pero si algún día descubrimos que había menos oro del que todos pensaban, el problema ya no afectará solamente a quienes fueron a buscarlo. También afectará a quien les prestó el dinero para hacerlo", avisa Pablo Gil.


Meta resuelve un problema reputacional

Por su parte, Meta anunció un acuerdo extrajudicial que le obliga a pagar 18.000 millones$ para compensar las estrategias para enganchar a los niños a Facebook e Instagram. Se compromete además a cambios profundos en el diseño y funcionamiento de sus plataformas para usuarios adolescentes:

  • Límite de uso diario: Máximo de 2 horas para usuarios de 13–17 años, aunque los padres o tutores pueden ampliarlo.elpais+2
  • Bloqueo nocturno: Acceso restringido entre las 0,00 y las 6:00 de la mañana. (ampliable por los padres).
  • Silencio de notificaciones: Sin notificaciones entre las 22:00 y las 7:00 horas, y también durante el horario escolar.
  • Fin del “scroll infinito”: Se interrumpirá el desplazamiento continuo de contenido para evitar la navegación sin fin.
  • Filtros cosméticos: Los menores no podrán aplicar filtros que imiten operaciones estéticas o “perfeccionen” la apariencia.
  • Ocultar “me gusta”: Las cuentas de menores no mostrarán el recuento de “me gusta” o reacciones en sus publicaciones.
  • Verificación de edad reforzada: Controles más estrictos para identificar y eliminar cuentas de menores de 13 años y aplicar restricciones a adolescentes de 13–17 años.
  • Algoritmo opcional: Los menores podrán desactivar el feed personalizado y elegir un contenido más diverso.
  • Controles parentales mejorados: Herramientas más intuitivas para que los padres gestionen límites y bloqueos.
  • Moderación y respuesta rápida: Meta deberá responder al 90% de las denuncias de adolescentes sobre contenido potencialmente dañino en un plazo de 6 horas.
  • Auditor independiente: Se nombrará un auditor que supervise la implementación y el cumplimiento de los cambios.

Por otra parte, Anthropic anuncia que invertirá 45.000 millones$ para alquilar potencia de computación en la nube para la IA del centro de datos insignia de la firma británica Nscale en el Estado de Virginia Occidental (EEUU).

El Santander fomenta ideas de sus empleados en IA

Por su parte, el Banco Santander sigue impulsando el talento interno y la innovación apoyada en IA, datos yautomatización a través de una iniciativa global, Santander Innovation Challenge, que ha permitido a sus empleados presentar más de 3.400 ideas para mejorar productos, servicios y procesos en distintas áreas del grupo.El programa ha recibido 3.401 ideas, de las que 2.370 fueron propuestas completadas. Tras las diferentes fases de evaluación, 141 ideas fueron seleccionadas como semifinalistas y 48 llegaron a la fase final. Finalmente, 12 proyectos han sido elegidos para avanzar a una nueva etapa de definición y desarrollo.

Las iniciativas seleccionadas proceden de equipos de distintas geografías y negocios, entre ellos Openbank, Santander Corporate & Investment Banking, Getnet, Banca Comercial, Global Cards, Retail y WealthManagement & Insurance. Los proyectos abordan oportunidades de negocio y de mejora operativa mediantesoluciones digitales aplicadas a ámbitos como la gestión de riesgos, los pagos, la conectividad de datos, los flujos de caja para pymes o los asistentes basados en IA.

Los 12 proyectos seleccionados como finalistas incluyen  proyectos enfocados tanto en la mejora de la experiencia de clientes como en la transformación interna del banco. Por ejemplo, Fynn by Santander plantea un asistente virtual para pymes capaz de analizar sus datos financieros, anticipar necesidades de liquidez y ofrecer recomendaciones para apoyar la gestión de sus negocios. Por su parte, AI Squad propone un equipo de agentes de IA especializados que colabora en el diseño de nuevos productos y servicios, aportando análisis de negocio, experiencia de cliente, riesgos y cumplimiento normativo para acelerar los procesos de innovación.

Estas propuestas han sido desarrolladas por equipos de México, Brasil, España, Chile, Estados Unidos y sedes globales del Grupo, y reflejan la capacidad de los profesionales del Santander para identificar casos de uso concretos a partir de su conocimiento directo del negocio, los clientes y los procesos internos.

En la siguiente fase, los equipos ganadores trabajarán con áreas globales y patrocinadores de negocio para concretar el alcance de las soluciones, los usuarios a los que se dirigen, las necesidades de datos y control, las métricas de éxito y los hitos necesarios para avanzar hacia su eventual desarrollo.

UBS recomienda una asignación selectiva y diversificada en valores tecnológicos

Los futuros del Nasdaq subieron un 0,9% en la sesión asiática del jueves 27 de agosto después de que Nvidia volviera a batir las expectativas de beneficios y ofreciera una previsión de ingresos superior a lo esperado. "Mantenemos nuestra convicción en la narrativa de crecimiento de la IA en su conjunto y creemos que sigue siendo un motor clave de nuestra perspectiva positiva para el mercado. Aunque las dudas persistentes sobre la sostenibilidad del capex en IA y la circularidad de ciertos acuerdos de financiación en este ámbito puedan seguir generando episodios puntuales de volatilidad en el sector tecnológico, la temporada de resultados del segundo trimestre ha demostrado que los fundamentales siguen siendo sólidos. La demanda de IA sigue mostrando un crecimiento robusto. La monetización también se ha acelerado. Las valoraciones han pasado a ser más atractivas, y el crecimiento de los beneficios se mantiene fuerte", subrayan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "En este contexto de fundamentales sólidos a corto plazo pero riesgos persistentes, recomendamos a los inversores mantener una asignación selectiva y diversificada en valores tecnológicos. Seguimos favoreciendo la capa habilitadora de la cadena de valor de la IA, incluidos los semiconductores y la computación en la nube, aunque los inversores también deberían plantearse aumentar su exposición a segmentos tecnológicos más defensivos, como las redes de pago, los REIT de centros de datos y determinados fabricantes de smartphones".

"Mantenemos una postura constructiva sobre el sector tecnológico chino, liderado por las empresas de semi-cap, internet, semiconductores y hardware de IA. Más allá de la tecnología, favorecemos el equipamiento eléctrico y energético como oportunidad de crecimiento, así como las CRO y CDMO dentro del sector sanitario", añade Yifan Hu, Directora de Inversiones para la Gran China.

Evli detecta oportunidades en  infraestructuras de la IA y electrificación

La gestora nórdica Evli cree que la corrección de las Bolsas ha dejado atractivas oportunidades de compra en compañías de los sectores infraestructuras de la IA y electrificación. Esas empresas han regresado a valoraciones razonables tras la corrección, y conservan una visión sólida por fundamentales, a lo que se añade un entorno favorable, con crecimiento positivo en todas las regiones, inflación contenida y los beneficios empresariales que continúan aportando revisiones al alza. 

Los expertos de Evli aseguran que el ciclo económico permanece favorable. El crecimiento sigue siendo positivo en las distintas zonas geográficas, sin depender del tirón de la infraestructura de IA, y la inflación no es preocupante. Los beneficios empresariales continúan aportando optimismo con fundamentales consolidados, en una fase del mercado con mayor volatilidad. Por eso no cambian los riesgos a vigilar. Una postura más restrictiva de los bancos centrales, y mayores retornos de los bonos podrían amenazar las valoraciones, sobre todo en las acciones growth a largo plazo. Otro de los riesgos que persisten es un sentimiento inversor excesivamente optimista.

Las perspectivas de las temáticas no han variado:

  • Infraestructura de IA y computación: Memoria y semiconductores se apoyan en la solidez ce la demanda continúa.
  • Electrificación: Redes eléctricas, energía y metales industriales son ahora oportunidades de compra tras la corrección.
  • Robótica: La creciente demanda de automatización en manufactura, logística, salud y otras industrias, persiste, pero la temática se ha visto afectada por la volatilidad.
  • Sector financiero: Sigue apoyado en la bonanza del ciclo económico.
  • Defensa europea: Se mantiene el atractivo estructural de la temática, en la medida que la inestabilidad geopolítica persiste.
29Jul

Las acciones de semiconductores volvieron a caer, ya que los inversores mostraron una creciente preocupación por los riesgos de financiación vinculados al gasto en infraestructura de IA, así como por la intensificación de la competencia proveniente de China.

Miguel Ángel Valero

La inteligencia artificial (IA) está acelerando la transformación de la logística global y la gestión de las cadenas de suministro. El mercado mundial de servicios y soluciones logísticas basados en IA alcanzó los 24.000 millones$ en 2024 y se espera y que supere los 740.000 millones en 2034, con una tasa de crecimiento anual superior al 40% . Su aplicación ya permite mejorar el seguimiento de mercancías, anticipar la demanda, agilizar las comunicaciones y tomar decisiones con mayor precisión. Este avance también está modificando el trabajo en almacenes y centros logísticos, donde disminuye el peso de algunas tareas manuales y surgen nuevos perfiles y competencias, según el informe Where talent and technology collide: how AI is shaping the future oflogistics  de Adecco. 

El estudio subraya la necesidad de adaptar con rapidez la gestión del talento a un entorno marcado por el cambio tecnológico. Para Alejandra Bartolomé, directora nacional de Adecco Logística y Transporte: “En logística, la ventaja competitiva ya no dependerá únicamente de incorporar IA, sino de preparar a las personas para utilizarla con confianza y eficacia. Las empresas deberán replantear en profundidad cómo atraen, forman y desarrollan el talento, reforzar las competencias digitales y acompañar a sus equipos durante todo el proceso de transformación. Las organizaciones que consigan avanzar al ritmo de la tecnología estarán mejor preparadas para liderar la próxima etapa de la logística global”.

La mayoría de los profesionales mantiene una visión positiva sobre el efecto de la IA en elmercado laboral. El 81% consideran que esta tecnología está creando nuevos puestos de trabajo, mientras que el 7 5% cree que las funciones actuales están evolucionando . Por otro lado, el 37% afirma haber observado o previsto desplazamientos de puestos de trabajo como consecuencia de la IA o prevé que lleguen a producirse .Los datos empresariales apuntan en la misma dirección respecto al tamaño de las plantillas.

El 77% de las organizaciones logísticas no ha reducido su número de trabajadores como consecuencia de la IA. El cambio se aprecia, sobre todo, en el contenido de los puestos: el 34% afirma que ya ha modificado sus descripciones y el 55% reconoce que han cambiado las competencias requeridas para determinadas funciones. La transformación no se limita, por tanto, a la posible creación o desaparición de empleos. Afecta a las tareas que componen cada puesto y a las capacidades necesarias para desempeñarlo. Por ello, muchas de las fórmulas utilizadas hasta ahora para captar y desarrollar talento ya no responden plenamente a las necesidades del sector.

La confianza en la IA depende de que los profesionales comprendan cómo afectará a sus funciones y qué papel conservarán dentro de los nuevos procesos. Aunque el 77% se siente cómodo colaborando con agentes de IA y el 60% espera que su empresa los incorpore durante los próximos doce meses, solo el 27% ha participado en el rediseño de las tareas transformadas por esta tecnología , frente al 30% del resto de sectores .

Esta falta de participación se suma a la ausencia de directrices claras, puesto que el 23% de los ejecutivos reconoce que su empresa no dispone de una política sobre IA. En este contexto, la confianza de los trabajadores de la logística se sitúa en 4,36 sobre 10 , ligeramente por debajo del 4,5 del resto de sectores. Ante esta situación, explicar con claridad cómo evolucionará cada puesto e involucrar a la plantilla en el proceso será primordial para reforzar esa confianza.

La formación no avanza al mismo ritmo que la tecnología. Los trabajadores calculan que su uso les permite ahorrar una media de dos horas al día , por lo que la IA ya está generando mejoras visibles en la productividad. Sin embargo, ese tiempo solo se convierte en una ventaja competitiva cuando se dedica a actividades de mayor valor y existe capacidad para evaluar sus resultados. Actualmente, apenas el 35% de los profesionales afirma poder medir con seguridad la aportación de su propio trabajo. No obstante, la predisposición al aprendizaje es elevada, ya que el 78% pretende desarrollar sus competencias para mantenerse al día ante los cambios , frente al 83% del resto de sectores. Sin embargo, solo el 51% de las empresas de logística proporciona oportunidades formales de mejora de competencias y desarrollo profesional.

El 34% de las empresas de logística espera n que sean los propios empleados quienes adapten de manera proactiva sus habilidades, además de revisar sus funciones y responsabilidades ante el avance de la IA. Pero esta exigencia coincide con importantes barreras internas, ya que el 29% de los departamentos de Recursos Humanos no disponen de suficiente autoridad para impulsar los cambios necesarios. Para el 38%, el principal problema reside en la complejidad de la propia transformación, mientras que el 33% menciona la falta de sistemas tecnológicos o datos fiables para planificar la plantilla. Los resultados muestran, por tanto, una plantilla dispuesta a evolucionar y unas empresas conscientes de la necesidad de hacerlo, aunque todavía no siempre cuentan con los mecanismos, el liderazgo o la información necesarios para avanzar al mismo ritmo.

De-Cix: el cuello de botella es la infraestructura de red

La automatización industrial en España afronta un momento decisivo. Atraer inversiones y desarrollar fábricas inteligentes exige mucho más que incorporar maquinaria de última generación. A medida que los procesos productivos integran IA, robótica colaborativa y decisiones en tiempo real, el verdadero cuello de botella de la competitividad empresarial se traslada a la infraestructura de red. Según el informe Global Industrial Manufacturing Sector Outlook 2026 de PwC, la automatización industrial pasará del 18 % actual al 50% en 2030. En apenas unos años, dejará de ser una ventaja competitiva reservada a los líderes tecnológicos para convertirse en un elemento central de la estrategia industrial. Para que esta transformación sea posible, será imprescindible contar con redes capaces de transportar grandes volúmenes de datos de forma segura, flexible y con una latencia, mínima, subrayan en DE-CIX, el operador lmundial de Internet Exchanges (IX).

“De nada sirve invertir millones en la maquinaria o la IA más avanzada si la red de la fábrica está obsoleta. El mayor cuello de botella para la productividad y la rentabilidad de la Industria4.0 hoy no son los robots, sino la conectividad. La infraestructura debe ser ultrarrápida, segura y suficientemente flexible para que esas inversiones generen realmente ventajas competitivas”, señala César Vega, Business Cloud & Enterprise Sales Lead Southern Europe en DE-CIX. A medida que la IA se integra en los procesos de fabricación, la competitividad industrial dependerá cada vez más de la capacidad de las empresas para construir infraestructuras digitales inteligentes. En este nuevo escenario, las redes definidas por software dejarán de ser un componente técnico para convertirse en un factor estratégico que hará posible una producción máseficiente, segura y conectada.

ViU: integración estratégica y responsabilidad ética

La IA dejará de ser una herramienta específica para convertirse en una tecnología transversal presente en prácticamente todos los ámbitos de nuestra vida. Walter Andrés Ortiz, profesor del Máster Universitario en Big Data y Ciencia de Datos de la Universidad Internacional de Valencia (VIU), perteneciente a Planeta Formación y Universidades, avisa que "el gran cambio no será tecnológico, sino social y organizativo". "La verdadera revolución no consistirá en que las máquinas hagan más cosas, sino en quelas personas puedan dedicar más tiempo a actividades de mayor valor añadido".

La IA "está evolucionando desde una tecnología de eficiencia hacia una tecnología de amplificación de capacidades humanas". En este contexto, los profesionales del dato asumen una enorme responsabilidad: "Han de preguntarse qué problema están resolviendo, para quién lo están resolviendo y cuáles pueden ser las consecuencias de esa solución".

Ortiz reivindica una formación multidisciplinar donde la tecnología por sí sola no resuelve los problemas, ya que "son las personas quienes le dan sentido y dirección". "El objetivo no debe ser perseguir una supuesta neutralidad perfecta, sino desarrollar sistemas cada vez más transparentes, auditables y justos". La clave reside en identificar, medir y mitigar continuamente los sesgos, asumiendo que "la IA no debe aspirar a ser perfecta, sino a ser más fiable, más explicable y más responsable".

El experto de ViU alerta de la brecha formativa entre sectores. Mientras la industria tecnológica o financiera avanza rápidamente, la administración pública, la educación o las pymes aún afrontan grandes retos. Una de las mayores necesidades actuales la "alfabetización en datos y en IA para perfiles directivos y responsables de la toma de decisiones". Insiste en que "las diferencias en acceso a infraestructuras tecnológicas, capacidad computacional, talento especializado y recursos económicos podrían incrementar las brechas existentes". La "democratización de la IA será uno de los grandes desafíos de los próximos años", porque garantizar el acceso equitativo es fundamental para evitar nuevas formas de exclusión. "La buena noticia es que Europa está apostando por un modelo en el que la competitividad tecnológica y la protección de los derechos fundamentales no son objetivos incompatibles, sino complementarios", concluye, en referencia a la AI Act.

Asetrad alerta del "neointrusismo digital"

Precisamente, la Asociación Española de Traductores, Correctores e Intérpretes (Asetrad) participó en la consulta pública de la Comisión Europea sobre el Reglamento Europeo de Inteligencia Artificial (AI Act) y sobre la intervención del profesional cualificado ante el avance de los contenidos generados o manipulados mediante IA. "No estamos ante un debate sobre estar a favor o en contra de la IA. El problema surge cuando la tecnología se utiliza para sustituir indiscriminadamente a profesionales cualificados, devaluar su trabajo y presentar como equivalentes servicio sque no ofrecen las mismas garantías", alerta su presidenta, Rosa Llopis.

Los modelos masivos de lenguaje se utilizan en ocasiones para sustituir servicios llevados a cabo por profesionales, generándose un "neointrusismo digital" con la comercialización de soluciones automatizadas que simulan una prestación profesional sin intervención de un profesional experto. En Asetrad avisan que esta tendencia puede reducir los encargos y dificultar la entrada al mercado laboral de nuevos traductores, intérpretes y correctores, limitando también sus posibilidades de adquirir experiencia y especialización. "Si seguimos avanzando en esa dirección, no solo estaremos precarizando el presente del sector, sino cerrando las puertas a toda una generación de futuros traductores, intérpretes y correctores" advierte Llopis.

Para Asetrad, las nuevas directrices ponen de relieve el valor de una intervención profesional cualificada, especialmente en ámbitos como la administración pública, la justicia o la sanidad, donde una traducción incorrecta puede afectar a la comprensión de derechos, obligaciones o información relacionada con la seguridad. Además, los sistemas automatizados no pueden asumir responsabilidad jurídica por sus resultados, por lo que hay que  y concretar qué competencias debe reunir la persona encargada de supervisar estos contenidos. Asetrad reclama que el desarrollo de la IA tenga en cuenta sus consecuencias laborales y la protección de la propiedad intelectual, defiende el uso de la tecnología como herramienta auxiliar, pero rechaza que su implantación sirva para devaluar el trabajo profesional o comprometer el futuro laboral del sector.

Inetum y Ecija crean un modelo de IA pública ética

La firma de servicios digitales Inetum, y el despacho legal Ecija se han adjudicado el contrato del Gobierno de Castilla-La Mancha para la creación de un marco corporativo para el desarrollo y uso de soluciones de IA., El proyecto, financiado con fondos FEDER, aspira a sentar las bases de un modelo pionero de IA pública ético, seguro, sostenible y alineado con la normativa europea. La iniciativa busca definir un entorno común que permita diseñar, desplegar y gobernar soluciones de inteligencia artificial de forma segura, escalable y eficiente en el conjunto de la Administración de esta comunidad autónoma. 

El contrato se enmarca en la estrategia de transformación digital de Castilla-La Mancha, que se gestiona a través de la Consejería de Hacienda, Administraciones Públicas y Transformación Digital. El proyecto se articula en dos grandes ejes. Por un lado, la creación de una oficina de inteligencia artificial encargada de establecer el marco de gobernanza, cumplimiento normativo, gestión del riesgo y supervisión de los sistemas. Por otro, el desarrollo de una plataforma tecnológica de referencia sobre la que se construirán y escalarán nuevos casos de uso en las distintas consejerías. Este doble enfoque convierte la iniciativa en una propuesta especialmente relevante.

El aviso de Fitch sobre la deuda de las BigTech por la IA y centros de datos

Fuera de España, destaca la advertencia de la agencia de calificación Fitch, que incluye la IA en su lista de mayores riesgos de crédito del planeta. Viene a decir que si el boom de la IA se enfría, no cae solo una acción, cruje el crédito entero. Porque la factura ya asusta: las emisiones de bonos corporativos en EEUU subieron un 26% en el primer semestre, y solo la deuda de las big-tech atada a la IA (Amazon, Alphabet, Nvidia, Meta, Oracle, SpaceX) suma unos 182.000 millones$ en bonos de grado de inversión (IG). El gasto en inversión conjunto de Alphabet, Amazon, Meta y Microsof va camino de dispararse un 75% hasta unos 700.000 millones$al año, y cada vez se paga con deuda, no con caja. Se levantan data centers a crédito apostando a que la IA devolverá el dinero. Si tarda, el agujero es de todos. Ya hay señal. S&P bajó a Oracle a BBB por 'quemar' caja en centros de datos, y Fitch lo ve como el primer aviso. Si el foco pasa de la Bolsa al crédito, sube el coste de financiar centros de datos y castiga a los emisores tech más apalancados.

El mercado ya se está dando cuenta. Tesla cae a su lectura más sobrevendida desde marzo de 2025. "Para el 'cazagangas' es señal de rebote inminente; para el prudente, un aviso de que la debilidad va en serio. Cuando el termómetro técnico se mete en zona de pánico, rara vez miente del todo. La pregunta es de qué lado te sientas", avisan en Zumitow.

Mientras los chips dudan, Hubbell vende los enchufes de la IA y sube su previsión de beneficio de todo el año. "En toda fiebre del oro, el que gana seguro es quien vende picos y palas", insisten en Zunmitow. En la IA, los picos y palas son la infraestructura eléctrica, transformadores, cuadros, conexiones a la red. Y ahí manda Hubbell. La empresa se marcó un trimestre de campeonato. Ganó 5,52$ por acción con ingresos de 1.710 millones, un 15,3% ciento más que hace un año, batiendo al consenso. Sus ventas ligadas a centros de gastos se dispararon un 65%. Con ese viento a favor subió la guía de 2026, y ahora espera crecer entre un 16% y un 18% (antes era del 8% al 11%) y ganar entre 20,25 y 20,55$ por acción. Sin embargo la acción no despegó, porque para crecer se ha endeudado: compró NSI por 3.000 millones y eso mete presión a la caja y a los intereses. Hubbell demuestra los negocios indirectos al boom de la IA: no depende de qué chip gana, sino de que se sigan construyendo centros de datos, que tragan electricidad como ciudades enteras. Si el gasto en IA aguanta, la infraestructura eléctrica (Hubbell, Eaton, Vertiv) sigue de moda. El riesgo está en la deuda, no en la demanda.

Amkor Technology se desploma un 24% en el Nasdasq porque la empresa de empaquetado de semiconductores da una previsión flojísima para el tercer trimestre: ve ventas de 1.950 millones sa 2.050 millones, cuando FactSet esperaba unos 2.100 millones. El mercado no perdona los recortes de previsión. Algo similar le pasó a Corning (-16%, uno de sus peores días desde 2002): el objetivo de ingresos del trimestre actual no superó las estimaciones. La fibra óptica arrastró a Coherent (-11%) y Lumentum (-8%). Rambus cae el 7% pese a batir en el segundo semestre objetivos (beneficios de 77 centavos por acción sobre 207 millones en ingresos) por la ola bajista del chip de memoria, que se lo lleva todo por delante.

UBS: existen más formas de participar en  las ganancias del mercado
Las acciones de semiconductores volvieron a caer, ya que los inversores mostraron una creciente preocupación por los riesgos de financiación vinculados al gasto en infraestructura de IA, así como por la intensificación de la competencia proveniente de China. El reciente rendimiento relativo inferior del sector de semiconductores ha sido notable, especialmente tras su sólido desempeño en el segundo trimestre de este año. "Mantenemos una perspectiva constructiva sobre los semiconductores en un contexto de sólida demanda de IA, pero creemos que la reciente divergencia en el rendimiento del sector es coherente con nuestra visión de que existen más formas de participar en las potenciales ganancias del mercado más allá de un grupo reducido de acciones vinculadas a la IA. De hecho, vemos oportunidades en distintas regiones y sectores. La mejora de la actividad en la Eurozona apunta a un ciclo de beneficios más sólido en el futuro. El liderazgo de los mercados asiáticos se está ampliando, a medida que los rezagados regionales recuperan impulso. Los sólidos resultados empresariales en EEUU sugieren que el repunte podría extenderse más allá del sector tecnológico", apuntan en UBS. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma:"Seguimos favoreciendo un enfoque diversificado en la inversión en acciones, y creemos que los inversores pueden beneficiarse de una gama más amplia de oportunidades y motores de crecimiento al ampliar su exposición a distintos sectores y regiones".

Evli: infraestructura en IA, robótica, entre las oportunidades del verano

La gestora nórdica Evli cree que las temáticas de infraestructura en IA, especialmente memoria y cadena de suministro de semiconductores; Robótica; Electrificación; y Defensa europea, son las de mayor potencial para los inversores de renta variable durante este verano. Y ello porque tanto las mejores perspectivas del ciclo económico global, como los fundamentales, que siguen siendo sólidos, respaldan unos beneficios empresariales crecientes en estas temáticas. Y además, el verano es propicio para la rotación en renta variable.

La temática Infraestructura de la IA se ha revalorizado mucho en muy poco tiempo, y podría vivir momentos de volatilidad que Evli considera saludables, y que dejarían oportunidades de compra en otras temáticas como robótica y electrificación. El sector financiero, se sigue aprovechando del ciclo económico y de los altos rendimientos de la deuda a ambos lados del Atlántico. En el caso de la defensa europea, la gran divergencia de retornos en el mes de junio (+8,3% en EEUU, -10,7% en Europa) propicia una oportunidad de compra, ya que sus fundamentales continúan siendo muy sólidos. 

22Jul

El presidente de EEUU ya ha fijado agosto de 2028 como fecha límite para que los fabricantes de medicamentos genéricos trasladen su producción a EEUU si quieren evitar un arancel del 100% sobre las importaciones.

Miguel Ángel Valero

Los ataques iraníes sobre bases estadounidenses han provocado víctimas mortales y han incrementado la presión militar sobre infraestructuras civiles en Kuwait. Al mismo tiempo, EEUU ha ampliado sus operaciones contra infraestructuras de comunicaciones. El petróleo encadena su cuarta sesión consecutiva de avances, impulsado por el recrudecimiento de las tensiones geopolíticas después de que el presidente Trump rebajara las expectativas de una negociación inminente con Irán y amenazara con ampliar el alcance de los ataques. Advirtió de represalias si los rebeldes hutíes respaldados por Teherán interrumpen el tráfico marítimo en el mar Rojo y reiteró la posibilidad de actuar contra la zona de Montaña Pickaxe, una instalación presuntamente vinculada al programa nuclear iraní.

Este escenario está impulsando nuevamente al alza los precios de la energía. El Brent ya supera los 90$ por barril y, lo que resulta especialmente preocupante para Europa, el precio del gas se aproxima a los máximos registrados en marzo, superando los 60 €/MWh justo antes de la reunión del 23 de julio del Banco Central Europeo (BCE).

Pero lo que más preocupa es que Trump prepara una nueva batería de aranceles para sustituir el gravamen del 10% actual, cuya vigencia expira este viernes 24 de julio. Los nuevos gravámenes, aún pendientes de anuncio, estarían dirigidos a todos los países que, a juicio de Washington, no están haciendo lo suficiente para frenar el comercio de bienes producidos con trabajo forzoso. Para ello, la Administración se apoyará en la investigación sobre prácticas comerciales desleales de la sección 301. Trump ya recurrió a esta legislación en su primer mandato, cuando inició la guerra comercial con China, tarificando algunos productos hasta el 25%. 

En este contexto, la nueva propuesta ofrecería a la Administración una alternativa al actual arancel global del 10% aplicado bajo la Sección 122, sustituyéndolo por un mecanismo con mayor respaldo jurídico y, previsiblemente, de carácter permanente.

La iniciativa se produce después de que, la semana pasada, la Administración anunciase tasas del 25% sobre importaciones procedentes de Brasil, que han entrado en vigor el 22 de julio. Además, EEUU también comunicó la imposición de aranceles del 50% sobre productos canadienses –como el vino, cemento o sticks de hockey– que representan 20.000 millones$ en importaciones. 

Por otro lado, Trump ya ha fijado agosto de 2028 como fecha límite para que los fabricantes de medicamentos genéricos trasladen su producción a EEUU si quieren evitar un arancel del 100% sobre las importaciones. Además, el presidente ha advertido de que aquellos que no se adapten a esta exigencia se enfrentarán a gravámenes del 200% a partir de agosto de 2029 –una vez concluido su mandato–. Los medicamentos afectados abarcarían una amplia gama de tratamientos esenciales, desde analgésicos y antibióticos hasta anticonceptivos y fármacos para controlar el colesterol.

Entre los socios comerciales de Washington, India sería el país más perjudicado, al ser el principal proveedor de medicamentos genéricos para el mercado estadounidense. Los productos farmacéuticos se encuentran entre las tres principales exportaciones indias a EEUU y alcanzaron un valor de 10.500 millones$ durante el ejercicio 2024-2025, según datos del Ministerio de Comercio indio.

La medida busca incentivar la producción farmacéutica dentro de EEUU, aunque su puesta en funcionamiento requeriría años y fuertes inversiones. Además, podría tener efectos contraproducentes sobre el mercado: a diferencia de los fabricantes de medicamentos de marca, los productores de genéricos compiten fundamentalmente en precio. Forzar el traslado de la producción a EEUU eliminaría buena parte de la ventaja de costes de los productores extranjeros, lo que podría traducirse en precios más elevados para los consumidores o incluso la retirada de comercialización en el mercado estadounidense.

Crédito y Caución: la geopolítica genera morosidad

El 60% de las empresas españolas sufre el impacto negativo de la morosidad, según el último Estudio de Gestión del Riesgo realizado por Crédito y Caución e Iberinform. La morosidad genera pérdida de ingresos para el 48% de las empresas, incrementa los costes financieros en el 23% de los casos, y pone en riesgo la continuidad del negocio para el 8,1% de las compañías. Todo ello supone un freno en la capacidad de expansión de la actividad comercial al menos para el 21% de las empresas.

El 70% de las empresas tiene que aceptar plazos de pago superiores a los deseados para poder mantener su cartera de clientes en sus operaciones B2B (entre empresas), principalmente por la falta de liquidez de sus clientes. La capacidad de los autónomos para imponer plazos de pago se reduce al 14%. En el caso de la pyme, este valor alcanza el 36% y se sitúa al 46% en la gran empresa. 

El Estudio de Gestión del Riesgo detecta diversos déficits en la gestión de la política de riesgos comerciales de las empresas. Solo el 23% de las empresas españolas ha creado comités de riesgos comerciales que permiten la revisión, aprobación y recomendación de límites en la exposición al riesgo para controlar de forma sistemática y transversal la evolución de la cartera de clientes. La existencia de unidades de riesgos sigue registrando valores muy bajos: solo el 19% de las empresas cuenta con áreas especializadas en la gestión del riesgo de crédito comercial.

Además del riesgo de crédito de sus clientes, las empresas señalan los principales retos actuales para su actividad comercial como es el la incertidumbre del entorno geopolítico (47%), el entorno económico general (39%), las cargas burocráticas y normativas (38%), los costes laborales (38%), los márgenes comerciales (32%) y las dificultados por captar nuevos clientes (27%).  Además, un 15% señala la adaptación tecnológica a la IA entre sus retos. De hecho, sólo un 2% de las empresas ya ha implementado este tipo de herramientas para la gestión del riesgo de crédito, aunque el 31% tiene planeado su implementación en el corto plazo.

UBS: el impacto de los nuevos aranceles será limitado

La administración Trump se prepara para anunciar nuevos aranceles que sustituyan a los gravámenes que están a punto de expirar, además de ampliar el uso de medidas comerciales específicas por industria y por país. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque los próximos anuncios de política comercial podrían generar volatilidad puntual, no esperamos un aumento significativo en la tasa arancelaria efectiva de EEUU y prevemos un impacto limitado en el mercado en general dentro de nuestro escenario base. El crecimiento de los beneficios empresariales sigue siendo el principal motor de las acciones globales, mientras que se espera que los rendimientos de los bonos retrocedan gradualmente a medida que se alivien las presiones inflacionarias. Dicho esto, la diversificación de la cartera sigue siendo esencial, ya que determinadas empresas o sectores podrían verse afectados de forma desproporcionada por las políticas arancelarias".

"En general, vemos un potencial alcista de en torno al 10% para las acciones globales (MSCI All Country World Index) hasta mediados de 2027, y creemos que los inversores deberían ampliar su exposición a distintas regiones para captar un abanico más amplio de oportunidades y motores de crecimiento, así como para gestionar los riesgos de valores individuales. Elevamos la calificación de la renta variable europea a Atractiva y seguimos apostando por las acciones estadounidenses y asiáticas. Prevemos un crecimiento de los beneficios globales del 21% en 2026, seguido de otro año sólido en 2027", añade.

"Mantenemos una visión constructiva sobre las acciones de mercados emergentes y favorecemos una exposición diversificada para gestionar el riesgo de concentración y aprovechar la ampliación de los motores de beneficios. Nuestras preferencias actuales incluyen China continental, Corea del Sur, India (elevada a Atractiva) y Malasia", señalan Laura Smith, analista, y Maximilian Kunkel, director de Inversiones para CEEMEA.

"Aunque los desencadenantes de la volatilidad puedan cambiar con el tiempo —desde cambios en la política de los bancos centrales hasta eventos geopolíticos—, la necesidad de contar con un enfoque de inversión sólido y adaptable se mantiene constante. En lugar de intentar predecir el futuro, los inversores pueden prepararse para una variedad de resultados construyendo carteras que sean resilientes tanto en escenarios a la baja como en escenarios base y al alza", apuntan Dirk Effenberger, responsable de Riesgo de Inversión, y Sagar Khandelwal, estratega.

"El cambio demográfico está llamado a ser una fuerza determinante para las economías y los mercados en las próximas décadas, ya que el envejecimiento de la población probablemente ralentizará el crecimiento, redefinirá la dinámica de la inflación y creará un contexto más exigente para los rendimientos de los activos a largo plazo. En cuanto a la asignación estratégica de activos, esto apunta a un entorno de rentabilidad más exigente, particularmente para las acciones y el crédito de menor calidad, mientras que los bonos soberanos enfrentan fuerzas contrapuestas entre la demanda de activos refugio y las presiones fiscales", subraya Alan Zlatar, responsable de Asignación Estratégica de Activos.

Evli sobre pondera renta variable emergente

Por su parte, en la gestora nórdica Evli sugieren que los inversores sigan sobre ponderando la renta variable en sus carteras durante los próximos 6/12 meses, ya que las condiciones continúan favoreciendo esta clase de activo: una economía resiliente, beneficios empresariales al alza y la continuidad del ciclo de inversión en IA. Por regiones, Evli sobre pondera la renta variable de mercados emergentes e infra pondera la europea, mientras mantiene una posición neutral en la estadounidense. En renta fija, la gestora nórdica prefiere los bonos corporativos frente a la deuda soberana. 

Evli también sugiere que los inversores mantengan un posicionamiento equilibrado en sus carteras para poder resistir los riesgos potenciales del entorno actual: subida de los tipos de interés, posible endurecimiento monetario y una potencial reversión del ciclo actual de IA. 

La asignación de activos de Evli para el segundo semestre de 2026 es: 

  • 1. Sobre ponderar la renta variable y recoger algunos beneficios de forma moderada. Evli mantiene una posición sobre ponderada en renta variable para el segundo semestre del año porque el entorno de mercado sigue siendo favorable y las perspectivas económicas son sólidas. A comienzos de junio, la gestora nórdica ajustó ligeramente sus posiciones, avanzando hacia una asignación equilibrada y algo más flexible, coherente con una visión positiva a largo plazo para los próximos seis a doce meses. En conclusión, “seguimos prefiriendo la renta variable frente a la renta fija, por un margen claro aunque moderado”, según el director de Fondos Sistemáticos y gestor sénior de carteras en Evli Fund Management, Peter Lindahl. 
  • 2. Mejora del entorno macroeconómico y expectativas positivas de beneficios Según Peter Lindahl, los fundamentales siguen respaldando la tendencia alcista del mercado. El entorno macroeconómico ha mejorado gracias a la recuperación del sector manufacturero y a la situación favorable de la economía estadounidense. Los beneficios empresariales del primer trimestre fueron sólidos, impulsados por temas relacionados con la IA, y las ratios de revisión de beneficios a largo plazo se sitúan muy por encima de sus medias. Este contexto se combina con un sólido ciclo de inversión de capital y un menor riesgo geopolítico, tras el acuerdo entre Estados Unidos e Irán que ha reducido las tensiones y los precios de la energía. Por ello, el experto de Evli considera que “el argumento constructivo parece intacto, no agotado”, porque el final del ciclo de inversión en IA aún no está a la vista y los factores que impulsan el ciclo alcista siguen presentes. 
  • 3. Preferencia por la renta variable de mercados emergentes frente a Europa La gestora nórdica Evli sobre pondera la renta variable de mercados emergentes por tres razones: una fuerte demanda de hardware tecnológico, valoraciones todavía moderadas y una evolución de precios relativamente sólida, lo que permite obtener exposición al tema de la IA a un precio más razonable. A 15 de junio, la exposición a renta variable de mercados emergentes había ganado un 27% en euros, el doble que el índice All-Country World. Desde mayo, Evli infra pondera la renta variable europea porque las previsiones de crecimiento se han revisado a la baja y el crecimiento de los beneficios empresariales siguió siendo débil en la primera parte del año. EEUU se mantiene neutral como ancla y centro del tema de la IA.
  • 4. Preferencia por los bonos de alto rendimiento frente a la deuda soberana Evli opta por el riesgo de crédito frente al riesgo de tipos de interés. La sobreponderación de la gestora nórdica en High Yield se explica por la resiliencia de la economía, unos fundamentales empresariales saludables y un contexto constructivo de beneficios, así como por unos niveles de rentabilidad atractivos. En deuda soberana, Evli mantiene una infraponderación porque el riesgo es asimétrico. Si una economía sólida y una inflación persistente empujaran al alza las rentabilidades a largo plazo, la exposición a duración no sería aconsejable. En conclusión, Evli prefiere asumir riesgo de crédito y se muestra reticente a asumir riesgo de tipos de interés. 
  • 5. Riesgos probables en los mercados. Peter Lindahl describe los riesgos a los que se enfrentan los mercados durante el resto de 2026: tipos de interés, endurecimiento monetario y reversión del ciclo de IA.
    • Aumento de las rentabilidades de la deuda soberana: Dada la inflación persistente en Estados Unidos y la resiliencia de la economía, la rentabilidad del bono a 10 años podría superar el 5%. Se trata de un nivel que históricamente ha pesado sobre la renta variable, en particular sobre los valores de crecimiento con múltiplos más elevados que han liderado el mercado. 
    • Endurecimiento monetario: Si la inflación persiste, los bancos centrales podrían adoptar una postura más restrictiva. 
    • Reversión del ciclo de IA: Esta sería la mayor amenaza para el ciclo actual. El inicio de una fase de mega-OPV constituye una prueba a corto plazo, porque el mercado debe absorber tres salidas a bolsa de gran tamaño con un valor combinado estimado de 4 billones$. La facilidad con la que lo haga ofrecerá información sobre el apetito de riesgo de los inversores. 
22Jun

El rally de la renta variable se ha extendido más allá de un puñado de líderes tecnológicos, aunque persisten interrogantes sobre la solidez a largo plazo de la IA, la salud de la economía en general y el impacto de unos costes de financiación más elevados.

Miguel Ángel Valero

Más novedades en el mundo IA. Alphabet está adoptando el modelo de Nvidia y pondrá a vender sus chips de IA propios (TPU) a terceras empresas. Hasta ahora, los TPU eran el arma secreta interna, se usaban para entrenar sus propios modelos y dar potencia a sus servicios cloud. Eficaces, baratos, poderosos, pero solo para Google. Pero ahora Alphabet ha decidido externalizar los TPU y venderlos a otras empresas, imitando a Nvidia. El movimiento diversifica los ingresos de Google Cloud más allá de las instancias de computación genérica y ataca directamente el negocio de AWS y Azure, que hasta ahora dominaban el mercado de cómputo especializado para IA. Si Google monetiza sus TPU externamente, el mercado de chips de IA deja de ser un monopolio práctico de Nvidia. Impacto para AMD, Intel y para los hyperscalers. mientras Alphabet gana un nuevo vector de crecimiento.

Por otra parte, tras el acuerdo entre Irán y EEUU los fondos de renta variable de EEUU registraron la mayor entrada semanal del año. Los inversores, que llevaban semanas contenidos ante la incertidumbre del Estrecho de Ormuz, volcaron su liquidez en el activo de más riesgo disponible: la tecnología americana. Los fondos de renta variable de EEUU registraron la mayor entrada semanal del año en el sector tecnológico. Los flujos hacia ETF de tech como QQQ y XLK baten récords semanales. Es cierto que el dinero que entró tan rápido puede salir igual de rápido. El VIX, el índice de volatilidad, es el termómetro a vigilar.

Robeco: valoraciones respaldadas por los beneficios

Los mercados están cada vez más impulsados por una poderosa combinación de resultados sólidos e innovación tecnológica acelerada. A pesar de la incertidumbre macroeconómica y geopolítica en curso, el entorno actual se define por la fortaleza del ciclo tecnológico, con la Ien su núcleo. El progreso de la IA ha seguido acelerándose en 2026. Los modelos de IA no solo se han vuelto más inteligentes, sino también más útiles. La adopción amplia de la IA ha impulsado una aceleración de los ingresos en todo el ecosistema. Durante el primer trimestre de 2026, los principales desarrolladores de modelos de IA registraron un aumento casi triple en los ingresos, lo que ayudó a impulsar los ingresos de la computación en la nube de los tres hiper-escaladores más grandes en un 39,1% interanual, una aceleración respecto al 33,2% reportado en el cuarto trimestre de 2025. 

Para apoyar ese crecimiento, las inversiones de capital en infraestructura de IA continuaron expandiéndose, lo que a su vez impulsó los ingresos globales de semiconductores a un récord del 78% interanual en el trimestre. Aunque han resurgido las preocupaciones de que el entusiasmo por la IA esté inflando una burbuja de mercado, los múltiplos de valoración se mantienen por debajo de los picos anteriores y las previsiones de ganancias continúan creciendo. El sector tecnológico de EEUU cotiza actualmente a 23 veces las ganancias futuras, en línea con su promedio de 10 años, y por debajo de su promedio de 5 años que es de 26 veces. Para comparar, en el pico de 1972, el Nifty-50 cotizaba a 42 veces las ganancias y en marzo de 2000, el sector tecnológico de EEUU cotizaba a 58,7 veces, mientras que el índice Nasdaq 100 cotizaba a 75 veces.

Las valoraciones están respaldadas por un aumento de las ganancias. Durante el primer trimestre de 2026, las empresas miembros del S&P registraron un crecimiento de ganancias del 28,6%, el mayor aumento en casi 5 años, impulsado en gran medida por el sector tecnológico, donde las ganancias crecieron un 54,8% interanual. Aunque los rendimientos del mercado relacionados con la IA hasta ahora se han concentrado en la industria de semiconductores, hay señales de ampliación. Después de un prolongado período de bajo rendimiento significativo,el índice del sector ampliado de software del S&P subió un 18,8% en mayo, con el sector aún cotizando por debajode los múltiplos previos a la pandemia. Además, a pesar de las preocupaciones por la disrupción impulsada por laIA, las empresas de software como servicio (SaaS) registraron el mayor crecimiento en nuevos ingresos en más decinco años durante el primer trimestre de 2026.De cara al futuro, la innovación sigue siendo el principal motor del crecimiento a largo plazo, con la IA a la vanguardia. Sin embargo, las expectativas elevadas tras un período de sólido desempeño representan un riesgo potencial a cortoplazo.En este entorno, el enfoque continúa estando en empresas innovadoras y de alta calidad que puedan traducir elliderazgo tecnológico en un crecimiento sostenido de las ganancias, posicionándolas para capturar las oportunidadesa largo plazo de la era de la IA.

Cloudfare crea un protocolo contra el tráfico malicioso

Cloudflare, la empresa especializada en conectividad cloud, anuncia una iniciativa junto con los principales navegadores web (Mozilla Firefox, Google Chrome y Microsoft Edge), comprometiéndose a desarrollar y estandarizar un protocolo que preserve la privacidad para ayudar a humanos y a bots a demostrar que su tráfico no es malicioso. A medida que Internet pasa de los clics realizados por humanos a la actividad de los agentes, los operadores de sitios web ahora tienen que descubrir cómo detener el tráfico automatizado agresivo sin recurrir a un rastreo invasivo. Esta iniciativa sentará las bases para una experiencia más fluida, segura y privada, tanto para cada usuario de Internet como para los propietarios de sitios web.

"La forma en que interactuamos con internet se enfrenta a un cambio fundamental. Las tareas normales de todos los días, como pedir comida, antes requerían que el usuario navegará personalmente por los menús y las pasarelas de pago. Ahora, los agentes autónomos están empezando a coordinar estos flujos de trabajo en nombre de las personas", afirma Dane Knecht, CTO de Cloudflare. "A medida que el tráfico impulsado por IA se generaliza, las herramientas existentes para respaldar su uso resultan demasiado genéricas y rudimentarias. Ahora, esta colaboración nos permite eliminar la fricción causada por los protocolos de seguridad para cada visitante —ya sea humano o agente— sin sacrificar la privacidad", añade.

A medida que avanzamos hacia una era de IA agéntica, la línea entre el comportamiento humano y la actividad de los bots se está desdibujando, dejando al mundo digital con un problema de privacidad sin precedentes. Cuando los sitios web intentan verificar que una solicitud proviene de un humano legítimo o de un bot autorizado, las soluciones tradicionales —inicios de sesión forzados y rastreo invasivo— comprometen la confianza del usuario.

Los Tokens de Control de Acceso Privado (PACT, por sus siglas en inglés) están diseñados para permitir que los sitios que tienen un sólido conocimiento de la "identidad humana" emitan tokens anónimos. El navegador del usuario puede entonces proporcionar estos tokens a otros sitios para demostrar que hay un humano detrás, reduciendo la necesidad de captchas molestos y complicados o de rastreos invasivos. PACT permite que todo esto suceda sin ningún tipo de rastreo ni posibilidad de que los sitios identifiquen al usuario o su historial de navegación.

PACT empoderará aún más a las empresas para identificar a los visitantes genuinos, garantizando que puedan concentrar sus recursos en el tráfico que realmente les importa. PACT aprovecha información confiable de contextos que tienen relaciones auténticas con las personas, manteniendo al mismo tiempo dicha información privada. Esto proporciona a las empresas garantías de alta integridad sobre sus audiencias con una fricción mínima. El uso de PACT en la red de Cloudflare eleva el listón de la confiabilidad e integridad en línea sin los costos tradicionales.

WeGrant lanza una plataforma para captar ayudas públicas

Por su parte, WeGrant lanza una nueva versión de su plataforma para tratare de resolver uno de los grandes problemas que tiene el crecimiento empresarialen Europa: cómo convertir inversiones reales en proyectos financiables, reducir la complejidad administrativa de las ayudas públicas y conectar a las empresas confinanciación bancaria y privada en el momento en que más la necesitan.

La nueva plataforma consolida a WeGrant como una infraestructura tecnológica y financiera para empresas, bancos, consultoras y promotores de proyectos. Su propuesta combina IA especializada, datos de convocatorias, análisis de elegibilidad, generación documental, revisión experta y acompañamiento financiero en un único entorno.El lanzamiento supone un salto relevante respecto al modelo tradicional de gestión de ayudas públicas, históricamente basado en búsquedas manuales, procesos fragmentados, documentación compleja y alta dependencia de intermediarios. 

WeGrant propone unmodelo diferente: una plataforma AI-native en la que la empresa puede identificar oportunidades, evaluar su encaje, generar documentación técnica, trabajar con consultores especializados y activar financiación asociada al proyecto.

“La financiación pública no puede seguir siendo un proceso reservado para quienes tienen tiempo, estructura o capacidad para superar las barreras y la burocracia. Nuestro objetivo es que cualquier empresa con un proyecto de inversión pueda entender qué ayudas tiene, qué probabilidad de éxito existe, cómo debe estructurar su proyecto y cómo puede financiarlo”, señala Francisco Estevan, fundador y CEO de WeGrant.

Uno de los principales avances de la nueva plataforma es la evolución hacia WAIGRANT, el sistema de IA desarrollado por WeGrant para asistir en la generación de proyectos, memorias técnicas y documentación vinculada a ayudas públicas, deducciones fiscales e incentivos a la inversión. A diferencia de soluciones basadas en prompts genéricos, WAIGRANT funciona sobre una arquitectura propia de conocimiento, con modelos de recuperación de información, bases documentales especializadas, criterios de elegibilidad, ejemplos técnicos, metodología consultora y trazabilidad del proceso de generación.

La plataforma permite generar borradores estructurados de proyectos, pero también revisar fuentes, detectar gaps, identificar riesgos, mejorar la coherencia técnica yfacilitar la validación final por parte de consultores especializados.

“No estamos lanzando un prompt. Estamos construyendo una capa de inteligencia especializada sobre financiación pública, con conocimiento experto, trazabilidad y revisión humana. La IA no sustituye al consultor: le permite trabajar mejor, más rápido y con más foco en lo que realmente aporta valor”, explica Estevan. Con este enfoque, WeGrant busca abordar una preocupación creciente en el uso de IA aplicada a documentación empresarial: la necesidad de que los contenidos generados sean auditables, revisables y defendibles ante administraciones, entidades financieras y organismos evaluadores.

Al mismo tiempo, WeGrant refuerza su capacidad para conectar ayudas públicas, incentivos fiscales y financiación privada, cuando muchas empresas identifican ayudas, pero no logran estructurar financieramente la inversión o anticipar los recursos necesarios para ejecutarla. La nueva plataforma permite detectar inversiones futuras, proyectos financiables, necesidades de prefinanciación, oportunidades de financiación verde, operaciones de innovación, leasing, confirming, factoring, avales o préstamos vinculados a proyectos con potencial de ayuda pública. Este enfoque cobra especial relevancia en la nueva etapa post Next Generation, en laque las ayudas públicas dejan de ser únicamente una herramienta de subvención y se convierten en una palanca para activar inversión empresarial, reducir riesgo, y generar nuevas conversaciones de valor entre bancos y clientes.

En este contexto, WeGrant está reforzando su colaboración con entidades financieras para que los bancos puedan acompañar a sus clientes no solo en la identificación de ayudas, sino también en la financiación complementaria de los proyectos. “Las ayudas públicas no deben entenderse como un trámite aislado, sino como una herramienta para activar la inversión empresarial para aumentar crecimiento. Si una empresa tiene un proyecto subvencionable, probablemente también tiene una necesidad financiera. Ahí es donde la banca puede jugar un papel mucho más estratégico”, afirma Estevan.

La tercera novedad es la dimensión internacional de la plataforma, permitiendo trabajar actualmente en España, Francia,Portugal, Países Bajos y Polonia. Este avance responde a una realidad creciente del mercado: las empresas ya no diseñan sus inversiones únicamente en clave nacional. Cada vez más grupos empresariales necesitan comparar oportunidades de financiación entre países, localizar incentivos fiscales, analizar ayudas regionales o nacionales y estructurar proyectos internacionales con distintos niveles de apoyo público .La nueva versión de WeGrant permite avanzar hacia un modelo en el que una empresa pueda analizar, desde un mismo entorno, dónde tiene más sentido ejecutar una inversión, qué programas existen en cada país, qué intensidad de ayuda puede obtener yqué socios financieros o consultores pueden acompañar la operación.

“Europa tiene una enorme cantidad de recursos públicos para innovación, industria, digitalización, sostenibilidad y competitividad, pero el acceso sigue estando demasiado fragmentado. Nuestro objetivo es construir una plataforma que permita operar entre países, comparar oportunidades y conectar ayudas, financiación y ejecución”, explica Elena Femenía, COO de WeGrant.

UBS: la inversión en IA respalda el crecimiento de los beneficios empresariales

A medida que nos adentramos en la segunda mitad de 2026, los inversores navegan en un mercado moldeado por el auge de la inversión en IA, el cambio en el impulso económico y los persistentes riesgos geopolíticos y de política. El rally de la renta variable se ha extendido más allá de un puñado de líderes tecnológicos, aunque persisten interrogantes sobre la solidez a largo plazo de la IA, la salud de la economía en general y el impacto de unos costes de financiación más elevados. "Nuestro escenario base sigue siendo que la renta variable avanzará al alza en los próximos seis a doce meses, y esperamos que el S&P 500 alcance los 8.200 puntos en junio de 2027", explican en UBS.

Kiran Ganesh, estratega multiactivo de UBS Global Wealth Management, afirma: "Creemos que el entorno actual refuerza la conveniencia de mantener una cartera central mucho más ampliamente diversificada en el núcleo de la asignación a renta variable, complementándola con una exposición selectiva a oportunidades de crecimiento estructural. Esperamos que la fortaleza continuada del gasto en capital de IA, una economía estadounidense resiliente, el gasto fiscal sostenido a escala mundial y una sólida creación de crédito sigan respaldando el crecimiento de los beneficios empresariales y los mercados en general".

"Nuestro escenario base prevé una fortaleza continuada del gasto en capital de IA, una economía estadounidense resiliente, el gasto fiscal sostenido a escala mundial y una sólida creación de crédito que seguirán respaldando el crecimiento de los beneficios empresariales y los mercados en general", insiste Mark Haefele, Chief Investment Officer.

Evli: el dominio tecnológico en las Bolsas mundiales va a continuar

Valtteri Ahti, Estratega Jefe de Evli, también cree que el dominio de las tecnológicas en las Bolsas mundiales va a continuar. Porque el ciclo de las empresas de semiconductores es ahora alcista, y porque las empresas quieren integrar el desarrollo de modelos IA, los servicios que prestan, y las infraestructuras que la soportan (lo que se conoce como technology stack), tal y como algunas compañías como Alphabet o Meta están haciendo.  El objetivo es capturar valor en un sector que continúa gozando de una fuerte demanda superior a la oferta. Nadie quiere perderse la carrera de la IA para el crecimiento a futuro. 

La participación del sector tecnológico en sentido amplio dentro de la capitalización bursátil mundial, ha alcanzado máximos históricos, y ya supera los picos de la burbuja puntocom de comienzos de milenio. El auge de las acciones tecnológicas es un fenómeno internacional. En EEUU, las acciones tecnológicas representan alrededor del 40% del mercado; en los mercados emergentes, cerca de la mitad; y en Japón, aproximadamente una quinta parte. En Europa, la participación es inferior al 10%. 

La industria tecnológica es el emblema de la globalización, con cadenas de suministro que abarcan EEUU, Japón y Asia oriental. El software y los chips se diseñan en Estados Unidos, pero los chips se fabrican en China, Corea y Taiwán.Las empresas japonesas suministran la maquinaria y los equipos a las plantas de fabricación de semiconductores.

Los mercados bursátiles reflejan esta división del trabajo: el de EEUU está compuesto por software e hiperescaladores, el de Japón por empresas de equipos para semiconductores, y los de Taiwán y Corea por compañías de fabricación de semiconductores. China está desarrollando la mayor parte de la technology stack (conjunto de lenguajes de programación, framworks, bases de datos, servidores y herramientas) , aunque grandes partes de la misma, como Huawei, probablemente no coticen en Bolsa.

A causa de su dominio, ya no se puede ignorar a la tecnología como un factor independiente. La clave del desempeño del sector tecnológico, y dentro de él, es por supuesto la IA, que es una tecnología de propósito general, lo que significa que mejora la productividad de forma amplia y no sólo en un área específica. 

La infraestructura que permite la IA, se está desplegando rápidamente. Como es natural en esta fase inicial, los beneficios fluyen hacia quienes construyen la infraestructura. La infraestructura de IA consiste en gran medida en centros de datos, que son recintos que contienen cientos de miles de semiconductores. Por tanto, la infraestructura es, en realidad, semiconductores avanzados. Los modelos de IA se calculan mediante aceleradores de IA, que son una combinación de chips lógicos y de memoria. El chip lógico realiza los cálculos mientras se comunica con sus chips de memoria. Es el mismo proceso que el de un ordenador.

En 2019, entre las 15 empresas cotizadas más valiosas sólo había una compañía de semiconductores. En la actualidad hay hasta seis. En lo más alto de la lista se encuentran Nvidia y Broadcom, que diseñan aceleradores de IA. También figuran TSMC de Taiwán, que fabrica chips lógicos, y los fabricantes de memoria Samsung, SK Hynix y Micron. Incluso podría argumentarse que hay más empresas de semiconductores en la lista, ya que Google y Amazon también diseñan aceleradores de IA y operan flotas de centros de datos.

El valor de mercado de las empresas de semiconductores ha aumentado rápidamente, junto con un fuerte crecimiento de sus beneficios. Las compañías que compran chips son principalmente las mayores empresas tecnológicas del mundo, entre ellas Amazon, Alphabet, Microsoft y Meta, así como las empresas de modelos de IA Anthropic y OpenAI. Estas firmas están gastando hasta cientos de miles de millones en chips. El próximo año, esta cifra seguirá aumentando. La demanda de chips sigue superando a la oferta, y las fábricas de chips, o fabs, operan a plena capacidad. Como resultado, los precios de los chips se han multiplicado en algunos segmentos, lo que explica los extraordinarios beneficios de las empresas de semiconductores. El fabricante de memoria Micron ha afirmado que no puede aceptar todos los pedidos de sus clientes, y éstos han firmado contratos comprometiéndose a pagar precios elevados durante años para asegurarse el suministro de memoria.

Los elevados beneficios de las empresas del sector de semiconductores, les han llevado a invertir en capacidad adicional. Los altos beneficios también atraen competencia, como la de empresas chinas, que sin embargo se ven limitados por las restricciones a la exportación de equipos de fabricación de semiconductores. Las nuevas fabs añadirán oferta y, como resultado, los márgenes acabarán disminuyendo. La pregunta es cuándo.

La industria de semiconductores es una industria cíclica por excelencia. El ciclo de subidas y bajadas, junto con el coste cada vez mayor de las plantas de fabricación de nueva generación, ha impulsado la consolidación de la industria. En la década de 1980 había decenas de actores relevantes en el sector, mientras hoy sólo existen tres grandes, incluidos Samsung, SK Hynix y Micron, con empresas chinas como CXMT ganando cuota de mercado.

El ciclo actual bien podría ser el ciclo de subida y bajada de los semiconductores más intenso hasta la fecha. Construir y poner en marcha una planta de fabricación de memoria lleva más de dos años, y las carteras de pedidos de las empresas están llenas, por lo que la oferta de memoria no seguirá el ritmo de la demanda en los próximos años. Sin embargo, una demanda extrema no altera la dinámica subyacente de subida y bajada, que es propia de los economics de los semiconductores.

La duración y la magnitud del ciclo actual son directamente proporcionales a la duración y magnitud del ciclo de la IA, que se prevé considerable. Las estimaciones de consenso sobre el gasto de capital de las grandes empresas tecnológicas para 2027 se acercan al billón$. Las empresas tecnológicas se sienten respaldadas, porque sus propias carteras de pedidos de centros de datos también están aumentando, lo que proporciona visibilidad. Mientras que los pedidos de la era puntocom estaban impulsados por expectativas de demanda futura, los pedidos de IA buscan atender una demanda real.

Además, y quizá lo más importante, las grandes empresas tecnológicas pueden temer que no invertir en IA signifique quedar excluidas de los mercados del futuro. Por tanto, invertir en IA es también un imperativo estratégico relacionado con la supervivencia. Según el inversor Gavin Baker, el cofundador de Google Larry Page ha dicho internamente en la compañía que está dispuesto a quebrar antes que perder la carrera de la IA.

El tamaño total de los retornos de la IA, y la distribución de esos retornos, son las principales preguntas que hay que hacer a la hora de invertir. ¿Irán los beneficios a los desarrolladores de modelos de IA, como Google, Anthropic, OpenAI y SpaceX? ¿O a los proveedores de servicios, como las empresas de software Microsoft, Salesforce y Adobe?

Los gigantes tecnológicos intentan mejorar sus cifras de negocio, y cubrir sus apuestas estratégicas mediante la integración vertical. La integración definitiva implica operar una flota de centros de datos, diseñar aceleradores de IA personalizados y modelos de IA, y ofrecer servicios que aprovechen esos modelos. Hasta ahora, Alphabet ha sido la única gran empresa tecnológica capaz de abarcar toda la technology stack de IA. Microsoft y Meta están intentando hacer lo mismo.

La pregunta clave para la distribución de los beneficios puede ser el papel de los modelos de IA. ¿Se convertirán los modelos de IA en un producto estandarizado y, en la práctica, intercambiable? En ese caso, los proveedores de servicios, como Microsoft y una amplia gama de empresas de software, capturarían la mayor parte del valor económico de de la IA. ¿O absorberán los modelos la capa de servicios, dejando esa capa sin relevancia? La capa de servicios sería muy parecida al casco de un centro de datos: una pieza de cemento que encapsula un clúster de chips muy valiosos. Esta idea ha hecho caer las cotizaciones de las empresas de software. La cuestión de quién captura valor será cada vez más relevante cuando las empresas de IA Anthropic y OpenAI salgan a cotizar en la Bolsa, posiblemente en el transcurso de este año.
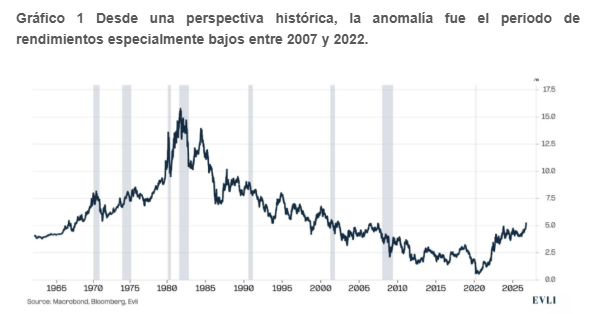
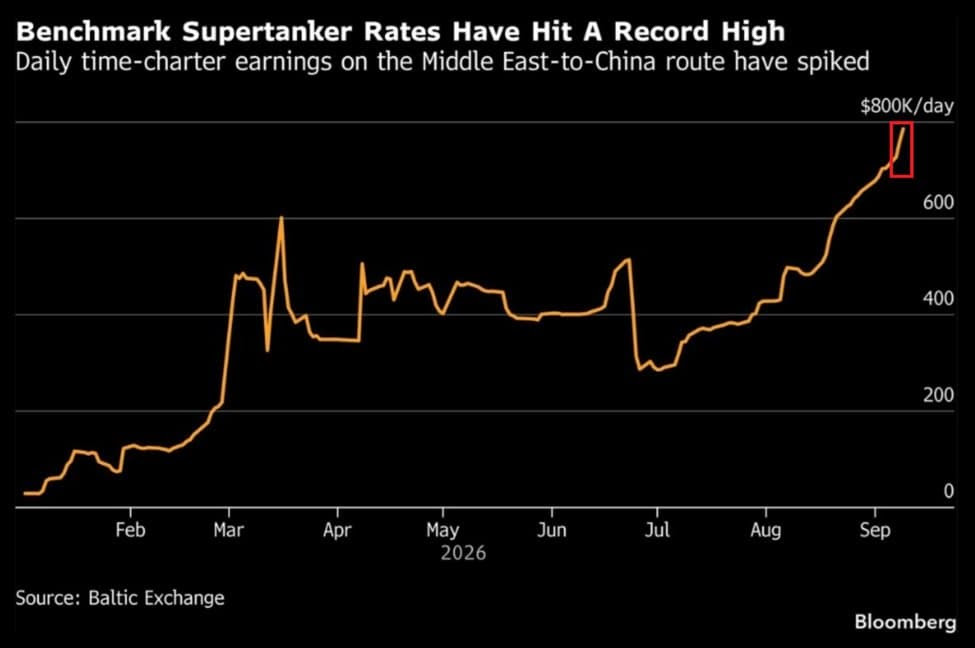
05Jun

"Invertir en SpaceX significa invertir en Musk. Para bien o para mal", avisa Valtteri Ahti, Estratega Jefe de la gestora nórdica Evli.

Miguel Ángel Valero

La empresa estadounidense aeroespacial y de IA SpaceX sale a bolsa con una valoración  objetiva de entre 1,75 billones y 2 billones$. Esto la convertiría en la octava empresa cotizada con mayor valor del mundo. y en la mayor OPV (oferta pública de venta de acciones) de la historia. Elon Musk sería el accionista mayoritario de dos empresas cotizadas valoradas en más de un billón$, ya que también lidera la compañía de vehículos eléctricos Tesla.

El mercado de las OPV pisa fuerte; otras dos empresas de IA, Anthropic y OpenAI, planean cotizar a lo largo de este año y aspiran a valoraciones superiores a 1 billón$.

Tras conseguir la OPV el pasaporte europeo vía Bafin (la CNMV alemana), los inversores particulares españoles podrán solicitar acciones hasta el 11 de junio (el día anterior a la salida a Bolsa) a través del Banco Santander, que es el coordinador del tramo minorista, JP Morgan, Deutsche Bank, Renta 4, GVC Gaesco, y las plataformas Interactive Brokers, DeGiro, Revolut y Trade Republic.

Elon Musk decidió construir sus propios cohetes en 2001, tras un infructuoso viaje a Moscú. SpaceX se fundó en 2002. Hasta entonces, la industria de los cohetes estaba dominada por United Launch Alliance (ULA), una empresa conjunta entre Lockheed Martin y Boeing, y su mayor cliente era la Fuerza Aérea de EEUU. Como había poca competencia, ULA no tenía incentivos para desarrollar nueva tecnología ni para reducir costes, y la Fuerza Aérea tampoco tenía muchos incentivos para abaratar costes al ser una entidad pública.

Entre 2013 y 2016, un único lanzamiento de ULA costaba hasta 450 millones$. Pese a que SpaceX hacía lo mismo por 60 millones, la Fuerza Aérea de EEUU seguía eligiendo a ULA. SpaceX demandó a la Fuerza Aérea, obligando al mercado a abrirse a la competencia. Los precios más bajos y los lanzamientos exitosos acabaron haciendo que SpaceX se ganara la confianza de las agencias estadounidenses. Según el formulario S-1 previo a la OPV de SpaceX, la empresa puso en órbita más del 80% de la carga total mundial en 2025.

SpaceX transformó la industria aeroespacial oligopolística mediante el desarrollo de motores de cohete reutilizables, lo que redujo significativamente los costes de lanzamiento. Estos cohetes han sido fundamentales para consolidar la reputación de Musk como pionero tecnológico. Lo mismo que en Tesla, que Tesla revolucionó la industria automovilística gracias a que los avances en tecnología de baterías hicieron posibles los vehículos eléctricos.

Las dos empresas de Musk, SpaceX y Tesla, se caracterizan por su control completo sobre la cadena de suministro, desde los componentes hasta el producto final, en lugar de depender de subcontratistas. SpaceX diseña y fabrica sus propios motores del cohete, estructuras, aviónica y sistemas de guiado en su fábrica de Hawthorne, California. También posee y opera sus propias plataformas de lanzamiento en Boca Chica y Cabo Cañaveral. La integración vertical no se detiene en el cohete: SpaceX diseña y fabrica sus satélites Starlink, los lanza en sus propios cohetes, opera la red satelital, y vende conectividad a internet directamente a los usuarios finales. SpaceX lleva la integración vertical al extremo.

Evli: puede ser una excelente inversión, pero cuidado con xAI

"Si la empresa se mantuviera dentro de su núcleo como una combinación inigualable de cohetes y satélites, y si su valoración fuera razonable, SpaceX podría ser una excelente inversión", opina Valtteri Ahti, Estratega Jefe de la gestora nórdica Evli.

En 2025, Starlink generó 11.000 millones$ en ingresos (+50%), lo que supone el 60% de los ingresos totales de SpaceX, con un beneficio operativo de 4.400 millones (+120%). La base de suscriptores de Starlink supera los 10 millones a finales de febrero de 2026. El margen operativo aumentó del 26% al 39%, excepcionalmente alto para una industria intensiva en capital.

Actualmente, Starlink disfruta de un monopolio funcional. Es probable que la industria evolucione hacia un duopolio una vez que Amazon despliegue su servicio competidor de satélites en órbita terrestre baja (LEO). El Proyecto Leo de Amazon (anteriormente conocido como Kuiper) lleva años de retraso, y los duopolios suelen ser muy lucrativos para ambas partes.

La unidad aeroespacial de SpaceX está compuesta por las operaciones de lanzamiento, con una cuota de mercado superior al 80%. Los ingresos crecieron un 8%, hasta 4.100 millones, en 2025. La unidad sería rentable, pero el desarrollo del cohete de nueva generación Starship consumió 3.000 millones en 2025.

La sinergia combinada de cohetes y satélites proporciona una excelente ventaja competitiva. El crecimiento es rápido y las barreras de entrada son altas, lo que mantiene elevados los márgenes.

En febrero de 2026, SpaceX cambió por completo. al adquirió otro proyecto de Musk, xAI, que en 2025 generó 3.200 millones en ingresos, pero registró una pérdida operativa de 6.400 millones. La división de IA empuja a la nueva SpaceX hacia los números rojos. El modelo de IA de SpaceX, Grok, ha rendido razonablemente bien en las pruebas de rendimiento de modelos de lenguaje de la IA. El problema radica en la distribución: la IA se ha vendido a través de la plataforma X (antes Twitter), pero la interacción se desplomó tras el entusiasmo inicial. Debido a una demanda insuficiente, la tasa de utilización del clúster del centro de datos Colossus 1, que aloja el modelo, es de solamente el 11 %. Esto implica que costosos chips han quedado inactivos.

La solución de Musk ha sido arrendar Colossus 1 a la empresa rival de IA Anthropic, que paga a SpaceX 15.000 millones anuales. Colossus contiene aceleradores Hopper de la generación de 2022, más antiguos, y aun así genera prácticamente los mismos ingresos que las unidades espacial y de satélites de SpaceX en 2025.

SpaceX también posee el clúster de centro de datos Colossus 2, más grande, de 700 megavatios, equipado con aceleradores Nvidia Blackwell de nueva generación. Este centro podría alcanzar aproximadamente 35.000 millones$ anuales en alquiler si se arrendara. Al arrendar sus centros de datos, los ingresos de SpaceX pasarían de 18.700 millones a 65.500 millones$ y los márgenes operativos podrían igualar a los de gigantes tecnológicos ligeros en activos como Visa.

En cambio, Musk cree que el valor futuro es tan alto que prefiere absorber las pérdidas, apostando fuertemente por entrenar modelos de IA de nueva generación y desarrollar cohetes espaciales de próxima generación. Las empresas de infraestructura de centros de datos como Nebius y Coreweave tampoco cotizan en los mercados bursátiles con múltiplos de valoración tan altos como las empresas aeroespaciales.

Pero la carrera de la IA exige desembolsos masivos de capital, enfrentando a SpaceX con los mayores gigantes tecnológicos del mundo: Alphabet, Microsoft, Meta y, potencialmente, las próximas OPV de Anthropic y OpenAI. El cofundador de Google Larry Page asegura que preferiría quebrar antes que perder la carrera de la IA.

Incluso si SpaceX logra desarrollar modelos de primer nivel, carece de un canal de distribución sólido. Google tiene Android y Chrome, Microsoft tiene Office, y Meta tiene las redes sociales. OpenAI podría alcanzar pronto los 1.000 millones de usuarios, y Anthropic ha logrado un estatus de culto entre los desarrolladores. La mejor tecnología no siempre gana, y ni siquiera está claro que SpaceX vaya a desarrollar los mejores modelos.

"Resulta extraño que la carrera de la IA se plantee como una dinámica en la que el ganador se lo lleva todo. Los monopolios son raros fuera de los monopolios naturales, como la distribución eléctrica. Un oligopolio es una configuración de mercado mucho más común en los mercados privados", argumenta el experto de Evli.

Es probable que también surjan oligopolios en la IA. Anthropic, Google, OpenAI y Microsoft pueden repartirse el mercado empresarial, mientras que Google y OpenAI se dividirían el lado del consumidor. Los modelos también podrían especializarse; por ejemplo, los modelos de Meta tienen aplicaciones adaptadas al ámbito sanitario. En este contexto, la ventaja relativa y el papel de la IA de SpaceX siguen sin estar claros.
Musk también ha presentado a la empresa como un actor de infraestructura de IA al hablar de centros de datos espaciales. Económicamente, los centros de datos en el espacio no son viables hoy, y sigue siendo totalmente incierto en qué plazo o bajo qué condiciones llegarían a ser rentables.

Valoración astronómica

Como inversión, la empresa resulta problemática debido a su valoración astronómica. Los ingresos de SpaceX en 2025 fueron de 18.700 millones y aun así apunta a una capitalización bursátil de hasta 2 billones. El múltiplo Precio/Ventas (P/S) de la compañía rondaría 100. Con una capitalización bursátil tan elevada, SpaceX eclipsaría a Meta Platforms, que vale 1,5 billones, con unos ingresos de 201.000 millones (10,7 veces más que SpaceX). La empresa de Musk registró una pérdida operativa de 2.600 millone, mientras que Meta generó 83.300 millones, cinco veces los ingresos totales de SpaceX. "En términos de valoración, SpaceX también apunta a las estrellas", subraya el analista de Evli.

Además, Elon Musk posee aproximadamente el 42 % de las acciones de SpaceX y controla el 85% del poder de voto. Esta concentración del poder de voto es extraordinaria, pero la estructura accionarial revela en última instancia lo que es una inversión en SpaceX: una apuesta por la visión y el liderazgo de Musk.

La valoración de SpaceX solo puede sustentarse en un futuro muy lucrativo. La empresa lo arriesga todo al futuro: cohetes de nueva generación y modelos de IA. La historia bursátil de Tesla muestra que los fundamentales de las empresas de Musk y sus cotizaciones a menudo se mueven de forma independiente. En cambio, el precio de la acción actúa como un barómetro de la fe en la visión de Musk. Esto también será cierto para SpaceX. SpaceX es la encarnación de la visión de Musk. Eso puede abarcar: una colonia en Marte, centros de datos en el espacio y, quizá, una fusión con Tesla. Lo que es seguro es que las visiones de Musk cambiarán, avanzarán y retrocederán por el camino. Muy al estilo de la buena ciencia ficción. "Invertir en SpaceX significa invertir en Musk. Para bien o para mal", concluye este experto.

Los índices no modificarán sus criterios de inclusión de empresas

Por otra parte, los índices bursátiles de S&P Dow Jones (entre ellos, el S&P 500) no modificarán sus criterios de inclusión de compañías, lo que implica que no habrá una entrada acelerada de futuras grandes salidas a Bolsa como SpaceX o las previstas de Anthropic y OpenAI para el último cuatrimestre del año. Sin embargo, el Nadsdaq 100 y el Russell sí han cambiado sus reglas.

La llegada al mercado de gigantes tecnológicos con valoraciones que los situarían entre las mayores empresas estadounidenses –por ejemplo, SpaceX podría posicionarse entre las siete de mayor capitalización, por delante de compañías como Tesla o Meta– ha reabierto el debate entre los proveedores de índices sobre si deben adaptar sus normas para reflejar estos cambios con mayor rapidez.

Quienes se oponen a modificar las reglas recuerdan que los índices están diseñados como referencias basadas en criterios objetivos, indiferentes a la identidad de las empresas y a sus valoraciones. Alterar estas normas para acelerar la inclusión implicaría, en la práctica, introducir un componente activo en su construcción. Además, una incorporación demasiado temprana de nuevas OPV podría aumentar la volatilidad de los fondos pasivos y obligarlos a comprar acciones antes de que el mercado haya establecido un precio fiable. En lo referente a flexibilizar los requisitos de capital flotante ('free float'), especialmente en compañías con valoraciones muy elevadas, podría generar desequilibrios entre oferta y demanda y distorsiones en los precios.

En el lado opuesto y a favor de una entrada más acelerada en los índices, el argumento se basa en que si las compañías más transformadoras de la economía –como las que lideran capacidad computacional o exploración espacial– permanecen fuera de los índices durante meses tras su salida a Bolsa, éstos corren el riesgo de quedarse desactualizados. Acelerar la inclusión de grandes OPV permitiría que los índices reflejen de forma más ágil la realidad de un mercado en el que las empresas debutan en bolsa en una fase cada vez más madura.

En este contexto, S&P ha optado por no ceder y ha declarado que no reducirá el periodo mínimo de 12 meses desde la OPV ni el requisito de capital flotante del 10%. En cambio, otros proveedores sí han realizado cambios:

  • Nasdaq 100: el plazo de inclusión se reduce de tres meses a solo 15 días, eliminando además el requisito mínimo de capital flotante.
  • Russell: acorta el periodo de espera a cinco días y también eliminar el requisito de capital flotante mínimo.

En este contexto, seis valores del Nasdaq 100 han subido más de un 400% en los últimos doce meses. La última vez que pasó lo mismo fue en la burbuja puntocom del año 2000. No es una predicción de crash, pero el nivel de concentración en 'winners' (ganadores) extremos históricamente ha precedido a correcciones bruscas. "Quien esté cargado de los mismos seis nombres sin cobertura asume un riesgo asimétrico brutal", advierten en Zumitow.

Más movimientos en torno a la IA

  • Broadcom se pega el batacazo y se lleva por delante a todo el sector de los chips. Los ingresos del 2º trimestre quedan en 22.190 millones$, por debajo de los 22.270 millones que esperaba el consenso. Hock Tan repite que los chips de IA llegarán a más de 100.000 millones en 2027, pero el mercado castiga. El Nasdaq baja mientras el Dow sube 700 puntos. Rotación de growth a value en tiempo real.
  • El robot Proteus de Amazon ya no solo mueve cajas. Entiende órdenes en lenguaje natural. La compañía anuncia una inversión de 10.000 millones€ en logística europea con este sistema. Quince centros antes de 2027. La cifra es parte de un capex global de automatización que Amazon estima en 200.000 millones$ este año No es un proyecto piloto. Es una transformación de la infraestructura logística continental. Alexa+ se expande a diez países más en 2027 para cerrar el círculo entre IA de consumo y de industria. El mercado logístico europeo nota el impacto. Los operadores que compiten con Amazon en última milla van a tener que invertir o perder cuota. Y los proveedores de robótica industrial que nutren a Amazon, como Fanuc, ABB, o Rockwell Automation, son los grandes beneficiarios. El capex de Amazon en Europa confirma que la demanda de e-commerce sigue fuerte y que la IA ya tiene consecuencias industriales medibles. 
01Jun

Nvidia desvela que entra en el mercado de ordenadores portátiles, y Samsung pasa a encabezar la carrera por el chip de memoria más avanzado.

Miguel Ángel Valero

Nvidia anuncia su entrada en el mercado de ordenadores portátiles con su nuevo "RTX Spark Superchip", desafiando el dominio de Intel y AMD. Un nuevo producto, que combinaría CPU y GPU, diseñado especialmente para la era de la IA y promete ofrecer un rendimiento excepcional. El anuncio no es casual y se produce antes de la celebración de Computex, la gran feria informática de Asia en la que los gigantes del sector y las startups presentan sus innovaciones en hardware, inteligencia artificial (IA) y semiconductores, y que se celebrará en Taipéi del 2 al 5 de junio.

Las dos grandes firmas coreanas (SK Hynix y Samsung) se disparan ante la posibilidad de nuevos acuerdos con Nvidia. Pero Samsung comienza a enviar muestras de memoria HBM4 a clientes clave, superando a SK Hynix en la entrega de la próxima generación de chips de IA. La carrera por el chip de memoria más avanzado tiene, de momento, otro líder, precisamente cuando Samsung estaba rezagada en Bolsa respecto a su gran competidor, cuya cotización sufre ahora. Están en juego miles de millones en contratos de suministro y el precio del HBM4.

Por otro lado, Son Masayoshi, presidente de SoftBank, parece responder con la mayor apuesta de IA empresarial en Europa: 75.000 millones€ en centros de computación en Francia. Esta noticia impulsa a Schneider Electric, Eiffage y otras empresas francesas que logren los contratos de construcción y energía.

Otro dato: Los software stocks cierran por encima de su media de 200 días por primera vez desde principios de enero, cuando la irrupción de Anthropic los hundió. Que el mercado haya olvidado la amenaza de la IA al software en apenas cinco meses dice mucho sobre el ciclo. El sector recupera terreno técnico clave. Para el inversor puede ser una señal de entrada en la actividad SaaS.

Mientras, Ford registra su mejor mes bursátil desde la crisis financiera de 2008 arrastrado por el optimismo IA y la automatización industrial.

UBS: cuidado con el exceso de capacidad en hardware

"La inteligencia artificial está ganando terreno entre las empresas suizas, no como una revolución disruptiva, sino como la siguiente etapa lógica de la digitalización. Esta transición está generando nuevas oportunidades, al tiempo que plantea nuevas exigencias para las empresas, el mercado laboral y los inversores", señala Michael Bolliger, Director de Inversiones (CIO) para Suiza de UBS Global Wealth Management.

"¿qué nos enseña la historia sobre los próximos líderes del mercado de la inteligencia artificial? En primer lugar, es probable que nuevos participantes se encuentren entre los futuros líderes. En segundo lugar, un exceso de capacidad en hardware afectará con mayor intensidad a las empresas que operan en mercados altamente competitivos. Y, en tercer lugar, las compañías que consigan convertirse más rápidamente en plataformas serán probablemente las ganadoras. En nuestra opinión, esto implicará invertir tanto en inteligencia como en aplicaciones capaces de aprovechar los efectos de red", apunta Ulrike Hoffmann-Burchardi, Directora de Inversiones para las Américas y Responsable Global de Renta Variable.

Evli se centra en los sectores más castigados

Por su parte, la gestora finlandesa Evli basa su estrategia Deep Value con sesgo contrarían en los sectores más castigados por el entorno geopolítico y económico inestable que domina los mercados en 2026. Por este motivo, la estrategia ha incrementado sus posiciones en tecnología médica, químicas, papel y cartón, automoción, y compañías relacionadas con la IA que, o bien han sido excesivamente castigadas por el mercado por ser consideradas “perdedoras” en la carrera de la IA, o tienen una exposición oculta a la Inteligencia Artificial. 

La estrategia Deep Value de Evli identifica compañías que el mercado evita, cuyo precio ha sufrido caídas extremas, pero cuyos activos, balances y capacidad de generación de beneficios siguen siendo sólidos. El gestor no busca simplemente compañías baratas en términos relativos, sino compañías que atraviesan situaciones de infravaloración extrema, como lo prueba que la capitalización bursátil de dichas empresas es entre un 60% y un 70% inferior a sus valoraciones históricas, e incluso más en algunos casos. Por tanto, se trata de una estrategia Deep Value con un sesgo contrarían, con una correlación muy baja respecto a las estrategias de inversión tradicionales.

Otra de las claves de la estrategia Deep Value de Evli es que no intenta predecir el momento exacto en el que se producirá un giro macroeconómico o bursátil para calcular una revalorización potencial en la cartera. Porque cuando llega el cambio en la esfera macro o de mercados, “la mayor parte del reajuste en valoración ya se ha producido, lo que aumenta el peligro de llegar demasiado tarde”, según Petter Langenskiöld, gestor de la estrategia. 

La estrategia Deep Value de Evli busca aprovechar las fases de fuertes caídas para aumentar posiciones en compañías cuya tesis fundamental permanece intacta. 

27Apr

Descuentan que el fin del enfrentamiento se encuentra cada vez más cerca: aunque el camino hasta llegar a ello resulte complejo y esté marcado por avances y retrocesos, ya que las dos partes tienen mucho que perder y muy poco que ganar si la guerra se reavivara.

Miguel Ángel Valero

Las reuniones de los principales bancos centrales desplazan en la atención de los mercados al conflicto de Oriente Medio. ahora rebautizado como la Tercera Guerra del Golfo. Se aprecia un sesgo común: prudencia y sin cambios en los tipos de referencia. En EEUU, la Reserva Federal previsiblemente mantendrá los tipos en pausa –actualmente en el 3,50%-3,75%–, priorizando la evaluación del impacto del repunte de las tensiones geopolíticas y de los precios energéticos sobre la inflación y la actividad económica. Su presidente, Jerome Powell, deberá insistir en la resistencia de la economía estadounidense y en la necesidad de preservar opcionalidad antes de reabrir el debate sobre los recortes.

No obstante, el foco político seguirá ganando peso: la retirada, el viernes 24 de noviembre, de la investigación del Departamento de Justicia sobre Powell despeja el camino para que Kevin Warsh avance en su confirmación como futuro presidente de la Fed. Este miércoles 29 de noviembre el Comité Bancario del Senado deberá refrendar su candidatura, a lo que seguirá el voto del pleno del Senado, previsiblemente en la primera quincena de mayo. El 15 de mayo expira oficialmente el mandato de Powell, que podrá seguir como miembro de la Fed hasta 2028.  

En Europa, el BCE también deberá optar por dejar sin cambios la tasa de facilidad de depósito, actualmente en el 2% en un contexto en el que la desinflación avanza, pero los riesgos externos aconsejan cautela. El mensaje de Lagarde probablemente combinará confianza en la senda de la inflación con la advertencia de que un encarecimiento sostenido de la energía podría limitar el margen para nuevas bajadas. 

Para el Banco de Inglaterra, los mercados descuentan también una pausa en el 3,75% actual, aunque la debilidad del crecimiento y una inflación todavía incómoda mantienen abierto el debate interno.

En el caso del Banco de Japón, seguirá centrado en sus nuevas previsiones macroeconómicas y en calibrar hasta qué punto el entorno global permite continuar, de forma gradual, con la normalización monetaria desde niveles actuales del 0,75%.  

Resultados de los hiperescaladores

Otro foco de atención son los resultados de las empresas en EEUU, con importantes cifras de crecimiento y alto porcentaje de sorpresas positivas. Especialmente, las grandes tecnológicas, con los resultados de los principales hiperescaladores –Alphabet, Meta, Microsoft y Amazon– y Apple. El mercado probablemente no se conformará con buenas cifras de ventas y beneficios, sino que se centrará en señales claras de que el fuerte incremento de la inversión en IA empieza a traducirse en retornos visibles. 

En este contexto, unos resultados sólidos podrían reforzar el liderazgo del sector tecnológico y sostener el apetito por el riesgo, mientras que cualquier decepción en guías, capex o monetización de la IA tendría un impacto relevante, dada la elevada concentración del mercado en estas compañías.  

"Marco viable" para solucionar el conflicto de Irán

La semana pasada se produjo una extensión de las treguas en Oriente Medio: por un lado, Trump anunció la prolongación indefinida del alto el fuego con Irán con el objetivo de retomar las negociaciones. Por otro, Israel comunicó la ampliación de la tregua por un periodo adicional de tres semanas. No obstante, los encuentros diplomáticos previstos entre representantes de Irán y EEUU no llegaron a materializarse. Pese a ello, el ministro iraní aseguró haber presentado un “marco viable” para poner fin al conflicto. 

Con el estrecho de Ormuz aún cerrado, el pulso diplomático se mantiene, mientras Trump se muestra abiertamente dispuesto a negociar y resolver la crisis con la mayor rapidez posible. En este contexto, Irán ha presentado una propuesta para reabrir el estrecho y avanzar hacia el fin de la guerra. A través de mediadores paquistaníes, se ofrece a EEUU un acuerdo para normalizar el tránsito por Ormuz a cambio de que Washington levante el bloqueo sobre los puertos iraníes, dejando para una fase posterior las conversaciones sobre el programa nuclear. 

La Casa Blanca ha reiterado que cualquier acuerdo deberá garantizar que Irán no pueda desarrollar armas nucleares, por lo que el mercado estará atento a si EEUU acepta una solución parcial para aliviar la presión sobre el crudo y el comercio global, o si por el contrario insiste en vincular cualquier distensión a concesiones nucleares más amplias. 

El mercado parece descontar que el fin del enfrentamiento se encuentra cada vez más cerca: aunque el camino hasta llegar a ello resulte complejo y esté marcado por avances y retrocesos, ya que las dos partes tienen mucho que perder y muy poco que ganar si la guerra se reavivara.

N26: el inversor cripto opta por aprovechar las caídas para comprar

Por otra parte, tras el cierre del primer trimestre, N26 ha analizado los patrones de trading agregados y anonimizados para comprender cómo los inversores en España han afrontado un periodo volátil marcado por las tensiones geopolíticas y las condiciones cambiantes del mercado. Los datos revelan desviaciones notables en el comportamiento inversor vinculadas a estos acontecimientos mundiales clave, lo que ofrece una perspectiva sobre cómo los inversores particulares responden en periodos de mayor incertidumbre. La escalada geopolítica impulsa el reequilibrio de carteras de acciones y ETF.

Tras los acontecimientos geopolíticos del 28 de febrero, la actividad de los inversores aumentó considerablemente:

  • Acciones: Esto indica una elevada rotación de carteras en consonancia con la volatilidad del mercado, con los inversores españoles reequilibrando activamente sus posiciones —saliendo eventualmente de activos vulnerables y abriendo nuevos con diferentes niveles de seguridad u oportunidad— en lugar de optar por una salida total del mercado.
  • ETF: En la misma semana, el volumen de transacciones de venta de ETF se disparó hasta un 98% por encima de la media semanal del primer trimestre, mientras que el volumen de transacciones de compra aumentó un +41%, lo que refleja niveles semanales elevados, aunque no excepcionales.
    • El repunte en el volumen de ventas indica una reducción estratégica de la exposición al mercado general a medida que el conflicto se intensificaba y en consonancia con el empeoramiento del sentimiento del mercado.
  • La actividad en el mercado de las criptomonedas viene determinada por los movimientos del mercado, más que por la geopolítica:
    • Si bien las acciones y los ETF experimentaron aumentos significativos en la actividad de compra y venta tras los acontecimientos geopolíticos, la desviación más notable en los hábitos de negociación de criptomonedas se produjo en la semana del 2 de febrero, durante una caída generalizada del mercado en las principales criptodivisas, como Bitcoin y Ethereum. Durante este periodo, el volumen de transacciones de compra de cripto aumentó un 190% por encima de la media semanal del primer trimestre, mientras que el volumen de venta se incrementó en un +103%.
    • Aunque el sector cripto experimentó una alta volatilidad y un aumento de las ventas, el abrumador pico de compras apunta a una sofisticada mentalidad de 'buy the dip' (comprar en la caída). Los inversores minoristas españoles parecen considerar las correcciones de precios en los criptoactivos como puntos de entrada de fuerte convicción, ignorando en gran medida el ruido geopolítico que afectó a los mercados tradicionales.

Antón Díez Tubet, director general de N26 España y Portugal, interpreta que "los inversores en España están siguiendo de cerca los acontecimientos globales y respondiendo de forma dinámica en las distintas clases de activos. Mientras que los eventos geopolíticos se asociaron con un aumento de la actividad en acciones y ETF, los patrones de negociación de cripto parecen estar más estrechamente alineados con los movimientos de precios específicos del mercado. En general, observamos una creciente disposición entre los inversores minoristas a ajustar sus carteras en respuesta a las condiciones cambiantes del mercado, manteniendo almismo tiempo la diversificación y una visión a largo plazo".

Ebury: no hay rastro alguno del 'sell America trade'

Aunque se está manteniendo el alto el fuego en Irán, el bloqueo casi total del estrecho de Ormuz persiste por ambas partes. Tampoco existen demasiado indicios de que las negociaciones de paz estén avanzando o, siquiera, de que se estén celebrando. En este contexto, los mercados de divisas se están moviendo sin una dirección clara, a diferencia de las Bolsas estadounidenses que continúan marcando nuevos máximos. El repunte de los activos de riesgo europeos, en cambio, se está viendo limitado por la preocupación en torno al estado de la economía europea. Lo que sí resulta evidente es que no hay rastro alguno del 'sell America trade' en estos momentos, en tanto que se espera un impacto relativamente menor de la guerra sobre la economía estadounidense. Esta semana será clave. Además de las novedades sobre el conflicto, la atención estará puesta en los bancos centrales: la Reserva Federal se reúne el miércoles y el BCE y el Banco de Inglaterra el jueves. Aunque no se anticipan cambios en los tipos de interés, los mercados estarán atentos a las comunicaciones de los bancos centrales dado que han transmitido muy poca información hasta ahora sobre el impacto de la guerra en la inflación y el crecimiento y sus posibles respuestas. Completarán el intenso calendario económico los datos de inflación de la zona euro y de inflación PCE de Estados Unidos, que serán publicados el jueves. 

  • EUR: Las encuestas publicadas la semana pasada en la zona euro fueron algo desalentadoras. La encuesta ZEW cayó a su nivel más bajo en tres años, a pesar de la resiliencia relativa de los activos europeos. Aún más preocupante fue el hundimiento del PMI de abril, que se situó muy por debajo de las expectativas y en territorio contractivo. Está por ver si estos «datos suaves» reflejan una reacción exagerada al conflicto de Irán y los «datos duros» acaban siendo más positivos. En cualquier caso, queda prácticamente descartada cualquier subida de tipos por parte del BCE esta semana. Los datos de PIB del primer trimestre y la inflación preliminar de abril, junto con las declaraciones del BCE el jueves, ofrecerán una imagen mucho más nítida del impacto del conflicto en la eurozona y de la posible respuesta del banco central a futuro.
  • USD: Los datos económicos estadounidenses siguen mostrando resiliencia frente al conflicto. Las ventas minoristas de marzo resultaron muy sólidas, lo que confirma la desconexión que existe entre la baja confianza de los consumidores y su comportamiento real. Los PMI también sorprendieron al alza. Todo ello respalda la decisión de que se mantengan los tipos esta semana. Se prevé que en la última reunión bajo la presidencia de Powell se adopte un tono cautelosamente hawkish. A la incertidumbre generada por la guerra se suma el cambio de liderazgo en la Fed, que será liderada próximamente por un perfil vinculado a Trump y aparentemente dovish: Kevin Warsh. En este contexto, creemos que la probabilidad de que el siguiente movimiento de tipos sea al alza es la misma que la de un movimiento a la baja.
  • GBP: Los datos económicos de la semana pasada respaldaron la modesta apreciación de la libra desde el inicio del conflicto. Tanto los salarios como el desempleo superaron las expectativas, aunque corresponden a febrero y, por tanto, son anteriores al estallido de la guerra. La inflación subió ligeramente, tal como se anticipaba, pero la buena noticia llegó de las encuestas PMI de abril, que repuntaron hasta máximos de 18 meses a pesar de los sombríos titulares sobre el conflicto y el encarecimiento de la energía. Con casi total seguridad el Banco de Inglaterra no modificará los tipos esta semana, aunque será relevante el resultado de la votación para comprobar si las expectativas del mercado (dos subidas en 2026) coinciden con la visión del Comité de Política Monetaria.

UBS

Los precios del crudo Brent ampliaron sus ganancias tras subir un 16,5% la semana pasada, el mayor incremento semanal en siete semanas. Unos precios del petróleo elevados durante un período prolongado representan un importante riesgo a la baja para el crecimiento global, con múltiples efectos secundarios. Sin embargo, "creemos que el crecimiento debería mantenerse resiliente, que la inflación probablemente quede por debajo de las expectativas del mercado y que existe suficiente demanda para absorber una mayor oferta de deuda. Nuestro escenario base es que el lastre para el crecimiento derivado de unos precios del petróleo más altos es manejable. Esperamos que los aumentos de la inflación general tengan una transmisión limitada a la inflación subyacente. Los mercados de capitales deberían contar con liquidez suficiente para absorber la oferta adicional", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Creemos que sigue siendo importante invertir, y consideramos que un plan claro es más relevante que nunca en un mundo de narrativas que cambian rápidamente. En renta variable, recomendamos que los inversores diversifiquen su exposición más allá de las grandes tecnológicas para captar un crecimiento de beneficios más amplio. En renta fija, vemos oportunidades en bonos de alta calidad a corto y medio plazo. En otros ámbitos, nos gustan el oro y las materias primas como elementos de diversificación, y creemos que los inversores deberían centrarse en diversificar tanto con, como dentro de, las inversiones alternativas.”

“Los precios más altos de la energía son un riesgo, pero en ausencia de un shock prolongado, creemos que el entorno para la economía y los beneficios empresariales sigue siendo sólido, lo que respalda a la renta variable", añade.

“Los precios de mercado siguen reflejando una mayor probabilidad de nuevas subidas de tipos de la que consideramos justificada, tanto en el Reino Unido como en la zona euro. Seguimos viendo esto como una oportunidad para que los inversores aseguren rendimientos, especialmente en bonos de alta calidad a corto y medio plazo en la curva", apunta Dean Turner, economista jefe para la zona euro y Reino Unido.

“Es momento de diversificar alejándose de los mayores pesos de los índices y de rotar desde activos ‘blandos’ hacia activos físicos, que son menos propensos a verse sometidos a una intensa competencia por parte de la IA", aporta Ulrike Hoffmann-Burchardi, directora de inversiones para las Américas y responsable global de renta variable.

“Los resultados del primer trimestre siguen siendo sólidos, junto con claras señales de mejora cíclica. Un crecimiento saludable de los beneficios es un factor clave que respalda nuestra previsión de nuevas subidas en los mercados", opina David Lefkowitz, responsable de renta variable en EEUU.

Evli:  los bonos corporativos han reforzado su atractivo para el inversor

La gestora nórdica Evli cree que la negativa evolución de la renta fija en marzo, afectada por una poco habitual combinación de subida de los rendimientos en la curva soberana y ampliación de diferenciales, ha reforzado el atractivo de los bonos corporativos como protección frente a la volatilidad en tipos de interés, y en el caso de los bonos a tipo variable, frente a la inflación provocada por el conflicto en Irán. 

Explica que el Crédito aporta a los inversores una doble ventaja: el carry (efecto de mantener el bono en cartera, que aporta al inversor el cupón más la revalorización del bono a medida que se acerca el vencimiento) y unos retornos esperados elevados, especialmente si el mercado se sigue recuperando de las turbulencias de marzo. 

Juhamatti Pukka, Head of Fixed Income de Evli, señala que el nivel al que se situaron las rentabilidades en marzo ha hecho que la renta fija, y especialmente el mercado de bonos corporativos, resulte muy atractiva. Rentabilidades Investment Grade (IG) del 3,5%, crossover de vencimiento corto al 4%, High Yield (HY) europeo al 6,2% y HY nórdico al 6,7% son niveles que “abren la puerta al inversor para disfrutar de retornos elevados y del carry durante los próximos años”. “No sabemos cuándo terminará la guerra en Irán y los envíos de petróleo volverán a niveles previos a la guerra. Pero los niveles actuales de rentabilidad ya reflejan esa incertidumbre, y la reacción del mercado tras el reciente anuncio de alto el fuego muestra lo rápido que puede reaccionar el Crédito ante acontecimientos positivos”, argumenta.

13Apr

La contundente victoria del proeuropeo Péter Magyar facilita un realineamiento de Hungría con Bruselas y una mayor cohesión interna de la Unión Europea en un contexto de elevada tensión geopolítica.

Miguel Ángel Valero 

¿Acaso alguien esperaba que el conflicto iraní se resolviera en la primera ronda de negociaciones? Como se podía sospechar, a pesar de la prisa de EEUU (en realidad, de Trump ante las elecciones de noviembre), las conversaciones quedaron truncadas, pero desde luego no supone una vuelta a la casilla de salida. El giro de los acontecimientos nos introduce en una salvaje dinámica de tira y afloja, en la que ambas partes buscan maximizar su posición negociadora. Irán es plenamente consciente de que dispone de un elemento de presión clave y, hasta el momento, ha sabido explotar la baza del estrecho de Ormuz. Desde el lado estadounidense, el movimiento actual persigue estrechar el cerco en la negociación: si el bloqueo a los buques iraníes llegara a materializarse con éxito, el régimen se enfrentaría a una progresiva asfixia económica que comprometería su capacidad de supervivencia. Porque Irán continúa exportando petróleo, ya que sus propios barcos siguen atravesando Ormuz.

Trump ordenó a la Armada estadounidense bloquear el estrecho de Ormuz a las embarcaciones que operen con puertos iraníes, permitiendo el paso de los buques con origen y destino no vinculados al régimen de los ayatolás. De este modo, Trump busca impedir la exportación de petróleo iraní, lo que permitirá cortar una de las principales fuentes de financiación del régimen. La falta de un acuerdo entre EEUU e Irán radica en la exigencia estadounidense de que renuncie al desarrollo de capacidades de enriquecimiento de uranio, una condición rechazada por Teherán. Además, la Casa Blanca presionaba para que Irán abriese “completamente” el estrecho, que en los últimos días se encontraba “cuestionablemente abierto”, bajo las condiciones iraníes de pago de peajes en criptomonedas y amenazas hacia aquellos buques que transitaran sin autorización.

Swisscanto: el 'riesgo de titulares' seguirá siendo elevado

René Nicolodi, director de Renta Variable de Zürcher Kantonalbank, gestora de los fondos de Swisscanto, avisa que el entorno macroeconómico sigue caracterizándose por una mayor incertidumbre geopolítica, debida principalmente al conflicto en Oriente Medio. En marzo, la prima de riesgo de las acciones subió hasta el 3,7% para los valores estadounidenses y superó el 4,5% para los de la UE, acompañada de una volatilidad significativamente mayor debido a la elevada incertidumbre y, en ocasiones, a una comunicación incoherente.

A principios de abril, la situación se calmó tras el anuncio de un alto el fuego de dos semanas, y los mercados respondieron con un fuerte repunte de alivio. Sin embargo, por el momento, las condiciones del mercado siguen marcadas por una fragilidad pronunciada. Por lo tanto, cabe esperar que los mercados sigan experimentando una elevada volatilidad hasta que el alto el fuego dé paso a un acuerdo de paz estable y, sobre todo, hasta que se resuelva definitivamente el cuello de botella energético en el estrecho de Ormuz. La principal incógnita es hasta qué punto las partes en conflicto están dispuestas a negociar sus demandas. Hasta entonces, el denominado 'riesgo de titulares' seguirá siendo elevado y es probable que el sentimiento del mercado se vea impulsado más por el flujo de noticias que por acontecimientos concretos.

"Nuestra hipótesis de base no ha cambiado desde el inicio del conflicto: seguimos contando con una resolución oportuna del conflicto en Oriente Medio. La voluntad declarada de las partes beligerantes de negociar, manifestada a principios de abril, apunta a una normalización a corto plazo de la tensa situación. Desde una perspectiva política, EEUU sigue teniendo un gran interés en limitar las repercusiones económicas y políticas de cara a las elecciones de mitad de mandato de noviembre. Es probable que China también esté trabajando entre bastidores para garantizar la normalización de las exportaciones de energía. Sin embargo, a lo largo del conflicto también ha quedado claro que la solución no depende únicamente de EEUU. Es difícil evaluar el progreso efectivo de las negociaciones, y no se puede descartar un repentino recrudecimiento del conflicto. Cualquier nueva escalada prolongaría la duración del conflicto y agravaría las implicaciones macroeconómicas a nivel mundial. Por el contrario, una reapertura total del estrecho de Ormuz podría acelerar significativamente el proceso de estabilización", argumenta.

En este contexto geopolítico, la confianza de los inversores se ha mantenido hasta ahora relativamente equilibrada: dada la perturbación del suministro energético mundial y las valoraciones históricamente elevadas, la corrección en los mercados de renta variable ha sido comparativamente moderada. Desde el inicio del conflicto, las pérdidas bursátiles (a 10 de abril de 2026) se han mantenido contenidas: renta variable global -1,5%, renta variable estadounidense -0,75%, renta variable UE -2,3% y de mercados emergentes -3,6%. Durante los periodos de tensión, el índice de volatilidad VIX solo alcanzó brevemente niveles superiores a 30 y actualmente cotiza en torno a los 20 puntos. El comportamiento del mercado sugiere que o bien no se esperan repercusiones graves para la economía mundial en este momento, o bien los participantes en el mercado muestran cierta complacencia ante una posible escalada a más largo plazo.

A principios de año, las expectativas eran relativamente optimistas. A pesar de la incertidumbre en torno al potencial de la inteligencia artificial (IA), el anuncio de nuevos aranceles comerciales y el aumento de las tasas de impago en el segmento del crédito privado, los mercados de renta variable registraron rentabilidades atractivas hasta finales de febrero, especialmente en Europa (+5,6 %) y en los mercados emergentes (+11 %).

El mercado reaccionó rápidamente en marzo y las valoraciones de la renta variable se revisaron a la baja. Al mismo tiempo, la relación precio-beneficio actual (a 10 de abril) de la renta variable estadounidense se sitúa en 21, claramente por encima de la media a largo plazo, que ronda el 17,7. Hasta la fecha, los analistas no han realizado ajustes en las previsiones de beneficios para 2026 y 2027.

Por lo tanto, el riesgo predominante para los mercados de renta variable sigue estando vinculado a la duración del conflicto en Oriente Medio y a la cuestión de si el alto el fuego se mantendrá y culminará en un acuerdo negociado. Cuanto más tiempo permanezca cerrado o con fuertes restricciones el estrecho de Ormuz para el transporte de petróleo y gas, más grave será la interrupción del suministro energético mundial. El precio del crudo Brent ha llegado a subir en algunos momentos casi un 60% con respecto a los niveles previos al conflicto. Incluso tras el alto el fuego de dos semanas acordado en abril, sigue cotizando en torno a los 100$ por barril.

Un período prolongado de escasez de suministro y unos precios de la energía significativamente más altos tendrían consecuencias de gran alcance, como el aumento de las expectativas de inflación y el deterioro de las previsiones de crecimiento mundial. En marzo, las expectativas de inflación en EEUU ya se dispararon del 2,4% al 3,3%, mientras que la confianza de los consumidores estadounidenses alcanzó en abril su nivel más bajo en varios años. Si, como consecuencia, se materializaran unas expectativas de beneficios más bajas, esto podría desencadenar nuevos ajustes en los precios de las acciones. Una desescalada del conflicto a lo largo de abril frenaría, a su vez, esta evolución.

El conflicto ha afectado con mayor severidad a aquellas zonas que dependen especialmente de las importaciones de energía procedentes de Oriente Medio. EEUU ha demostrado ser más resistente en este sentido; sigue beneficiándose de su condición de exportador neto de petróleo y, desde el punto de vista de la inversión, sigue siendo un 'refugio seguro' que atrae entradas de capital.

Por el contrario, Europa y los mercados emergentes se han visto más afectados por las turbulencias en Oriente Medio. Estos últimos se ven afectados por la incertidumbre en torno a las posibles repercusiones económicas - incluida una postura de política monetaria más restrictiva -, un dólar más fuerte y el riesgo de unas previsiones de crecimiento mundial más débiles. 

A nivel sectorial, los valores energéticos (+11,3%) fueron los claros ganadores a nivel mundial en marzo, mientras que los sectores cíclicos, como el industrial (-10,6%) y los materiales básicos (-10,7%), fueron los que más se quedaron atrás.

El conflicto en Oriente Medio también ha revertido algunas de las rotaciones del mercado de renta variable que han impulsado la rentabilidad desde principios de año. El rendimiento superior de los valores value se detuvo en marzo. La tendencia de las pequeñas capitalizaciones se invirtió, y los valores de pequeña capitalización registraron un rendimiento un 3% inferior al de los de gran capitalización en marzo, tras dos meses de fuertes ganancias relativas. Y la inversión en la rotación de estilos favoreció a los valores de alta calidad.

Los rápidos cambios en el flujo de noticias geopolíticas exigen cierta serenidad en este entorno volátil. "A la luz de nuestro escenario base, consideramos adecuada una asignación de renta variable entre neutral y ligeramente más defensiva, mediante posiciones en bienes de consumo básico, servicios públicos o salud. Del mismo modo, una mayor asignación a empresas de calidad puede contribuir a mejorar la resiliencia de la cartera", resalta este experto.

Al mismo tiempo, el papel de la IA como posible motor de crecimiento estructural sigue intacto. Es probable que los semiconductores, los equipos de red y los proveedores de infraestructura de centros de datos sean los principales beneficiarios de este ciclo de inversión, impulsado por los sustanciales gastos de capital de los principales hiperescaladores. En un entorno en el que la seguridad y la independencia energéticas cobran cada vez más importancia, el tema de la electrificación también está ganando protagonismo.

El alto el fuego ha proporcionado un respiro, aunque es probable que los riesgos de titulares sigan siendo elevados en los próximos días. Por lo tanto, las condiciones del mercado seguirán siendo frágiles por el momento.

Columbia Threadneedle: la incertidumbre no es temporal

William Davies, Global Chief Investment Officer de Columbia Threadneedle Investments,  destaca que "a medida que entramos en el segundo trimestre de 2026, la economía global está siendo moldeada por una combinación de transformación tecnológica, inestabilidad geopolítica y resultados económicos cada vez más divergentes entre regiones". La fuerza estructural más poderosa sigue siendo la inteligencia artificial. La inversión vinculada a la IA continúa acelerándose a un ritmo notable, liderada por un pequeño número de empresas tecnológicas globales que están comprometiendo niveles sin precedentes de capital en centros de datos, potencia de cálculo e infraestructuras. Esta inversión tiene el potencial de transformar la productividad y el crecimiento económico con el tiempo. Sin embargo, la magnitud del gasto también plantea una cuestión importante: no si la IA cambiará el mundo, sino si todo este capital generará finalmente rendimientos económicos aceptables. La historia muestra que los grandes cambios tecnológicos a menudo implican periodos de sobreinversión antes de que los ganadores a largo plazo queden claros.

Junto a este cambio tecnológico, la geopolítica ha vuelto con fuerza al centro de las perspectivas económicas. El conflicto en Oriente Medio ha tenido trágicas consecuencias humanitarias, pero también está reconfigurando los mercados a través de los precios de la energía y las cadenas de suministro. La interrupción de los flujos de petróleo a través del estrecho de Ormuz pone de manifiesto lo vulnerable que sigue siendo la economía global a los shocks regionales. Los precios de la energía aumentaron con fuerza durante marzo, y aunque el impacto inmediato se ha dejado sentir en los mercados, las consecuencias económicas completas podrían manifestarse solo en los próximos meses a medida que los mayores costes se trasladen a la producción y el consumo.

Esto crea un entorno difícil para los bancos centrales. La inflación en muchas economías sigue por encima del objetivo, y unos precios de la energía más altos añaden más presión. Al mismo tiempo, el impulso económico se está ralentizando y los mercados laborales se están enfriando gradualmente. Los responsables de política económica deben equilibrar el riesgo de responder de forma demasiado agresiva a una inflación impulsada por la energía frente al peligro de socavar un crecimiento ya frágil. Por esta razón, esperamos que los bancos centrales actúen con cautela, vigilando si los efectos inflacionarios persisten o si la debilidad de la demanda se convierte en la fuerza dominante.

Una de las características más importantes del entorno actual es la divergencia. Las regiones importadoras de energía, en particular partes de Europa, están más expuestas a los precios elevados y a las interrupciones del suministro que las economías autosuficientes en energía. El optimismo previo sobre el crecimiento europeo se ha visto cuestionado por estos acontecimientos, mientras que otras regiones podrían demostrar mayor resiliencia. Esta divergencia también es evidente en los mercados de divisas. La incertidumbre ha reforzado el papel del dólar estadounidense como activo refugio, y a pesar de las preocupaciones fiscales a largo plazo, "no vemos ninguna alternativa realista a la posición del dólar como principal moneda de reserva mundial", recalcan en Columbia

La incertidumbre política es otra característica persistente del panorama. Incluso si las tensiones en Oriente Medio disminuyen, la historia sugiere que la inestabilidad en la región es poco probable que desaparezca. Los periodos de calma han dado paso repetidamente a nuevos estallidos, y esta fragilidad subyacente seguirá influyendo en los mercados, los precios de la energía y la confianza.

En conjunto, estas fuerzas apuntan a un entorno definido menos por un único ciclo global y más por la fragmentación. Es probable que las políticas, las tasas de crecimiento y los resultados de mercado difieran notablemente entre países y sectores. La disrupción tecnológica derivada de la IA creará ganadores y perdedores significativos, los riesgos geopolíticos seguirán reconfigurando las cadenas de suministro, y la inflación seguirá siendo más volátil que en la década anterior a la pandemia. En este contexto, la incertidumbre no es una fase temporal, sino una característica definitoria de la actual era económica. Para gobiernos, empresas e inversores por igual, la capacidad de adaptación, más que las previsiones de estabilidad, será esencial a medida que navegamos el resto de 2026 y más allá

UBS: ambas partes buscan una solución

El UBS CIO Daily resalta que la falta de avances en las conversaciones entre EEUU e Irán ha puesto a prueba el optimismo de los mercados: "Esto refuerza nuestra opinión de que los inversores buscan mitigar riesgos mediante la diversificación y la cobertura. También seguimos recomendando mantenerse invertidos, ya que ambas partes están interesadas en encontrar una solución. Los esfuerzos por lograr una resolución del conflicto parecen destinados a continuar, a pesar del intento inicial fallido. Los recortes de tipos de la Reserva Federal siguen previstos para más adelante en el año, a medida que la inflación subyacente en EEUU se modera. Los resultados del sector tecnológico podrían reforzar la confianza de los inversores en la IA".

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, afirma: “Para afrontar la incertidumbre a corto plazo, seguimos aconsejando a los inversores que aseguren la resiliencia de sus carteras mediante la diversificación y la cobertura. Vemos valor en bonos de calidad a corto plazo, en el oro y en un amplio conjunto de materias primas, así como en alternativas como los hedge funds para aquellos que puedan y estén dispuestos a gestionar riesgos inherentes como la iliquidez”.

“En el primer trimestre, esperamos un crecimiento del beneficio por acción (BPA) del 17% para el S&P 500, un 3% por encima del consenso y el ritmo de crecimiento más rápido en cinco años. El fuerte crecimiento de las empresas de semiconductores vinculadas a la IA impulsa un tercio de esta tasa de crecimiento”, apunta David Lefkowitz, Responsable de Renta Variable de EEUU.

“La demanda de combustibles para motores ha disminuido en muchos países. El precio es una forma de lograrlo, si los gobiernos no intervienen”, añade Paul Donovan, Economista jefe.

Ebury:; los mercados tratan de digerir la avalancha de titulares

"Aunque EEUU parece estar considerando la reanudación de ataques limitados contra Irán, la reacción de momento parece estar siendo relativamente contenida: los precios del petróleo han subido, los futuros bursátiles han retrocedido y el dólar ha repuntado ligeramente, pero sin llegar aún a los niveles previos al alto el fuego. Esto sugiere que los inversores interpretan el fracaso de las negociaciones más como un contratiempo temporal que como un obstáculo definitivo en el camino hacia la paz. No obstante, el colapso de las conversaciones supone un claro revés para los mercados", avisa el Análisis del Mercado de Divisas de Ebury.

 A partir de ahora, las declaraciones de la Casa Blanca y los acontecimientos militares seguirán marcando la pauta. Esta semana destacan la publicación el martes de los precios al productor (IPP) de marzo en EEUU, el miércoles la producción industrial de febrero en la zona euro y el jueves el PIB mensual de febrero del Reino Unido. Estos datos ofrecerán pistas sobre el impacto real de la guerra en la actividad económica y las presiones inflacionarias. Ante la posibilidad de nuevos ataques estadounidenses y el bloqueo de los puertos iraníes, la tendencia bajista del dólar podría frenarse temporalmente.

  • EUR. En Hungría, Viktor Orbán ha perdido las elecciones legislativas tras 16 años de en el poder. El resultado supone una buena noticia para la Unión Europea, después de que Orbán –aliado de Putin pero también amigo de Trump– utilizase de manera recurrente su derecho a veto para frenar decisiones comunitarias clave, erosionando la capacidad de la UE para actuar con rapidez en ámbitos como las sanciones a Rusia o la ayuda financiera a Ucrania. La contundente victoria del opositor Péter Magyar, de perfil proeuropeo, abre la puerta a un realineamiento de Hungría con Bruselas y a una mayor cohesión interna del bloque en un contexto de elevada tensión geopolítica. La derrota de Orbán debería haber supuesto, al menos, un ligero impulso para el euro, al eliminar a un euroescéptico recalcitrante y un obstáculo recurrente para la formulación de políticas en la Unión Europea. Sin embargo, el fracaso de las negociaciones de alto el fuego ha vuelto a centrar toda la atención en la guerra con Irán. A pesar del revés en las conversaciones, el EUR/USD se mantiene justo por debajo de 1,17. Este nivel sugiere que los operadores mantienen un optimismo cauteloso y confían en que, a la larga, prevalecerá la cordura y la paz. De momento, esperamos que la moneda única se vea influida por dos fuerzas contrapuestas. A su favor juega el tono cada vez más hawkish de los responsables del BCE, que está reduciendo la brecha de tipos de interés con respecto al dólar. En contra actúa, por un lado, la mayor vulnerabilidad de la zona euro al encarecimiento energético como importadora neta de petróleo y gas y, por otro, la tendencia natural de los inversores a refugiarse en el dólar mientras persista el conflicto.
  • USD: La inflación en EEUU se disparó en marzo, tal como se esperaba, impulsada por el fuerte repunte de los precios de la gasolina, que elevó el índice general casi un 1 % en un solo mes. El subíndice subyacente mostró un comportamiento más moderado, pero esta relativa buena noticia quedó en entredicho tras la publicación del PCE correspondiente a febrero, que registró una tasa anualizada a tres meses cercana al 5 %. El índice de precios al productor (IPP) de marzo, que se publica este martes, suele pasar desapercibido. Sin embargo, en el contexto actual, cobra especial relevancia como indicador del impacto que el encarecimiento de la energía está teniendo a lo largo de la cadena de producción. Otros datos sugieren que, hasta el momento, el impacto de la guerra en la economía estadounidense ha sido relativamente limitado, más allá del alza en los precios de la gasolina, cuyo repunte, además, no resulta tan dramático si se analiza en un contexto histórico. Los inversores siguen confiando en que la Reserva Federal hará caso omiso de estos picos temporales en la inflación general. No obstante, tras el colapso de las negociaciones de paz, los futuros de tipos han vuelto a descartar cualquier recorte de interés este año. Esta percepción podría cambiar rápidamente si se observan avances hacia una solución antes de que expire el alto el fuego el próximo miércoles
  • GBP: La guerra ha eclipsado por completo los acontecimientos domésticos a la hora de explicar el comportamiento de la libra esterlina. En condiciones normales, ya estaríamos analizando con preocupación las elecciones de mayo, el riesgo de una política fiscal más expansiva y un marco regulatorio menos favorable para las empresas. Sin embargo, las noticias procedentes del conflicto con Irán han relegado todo lo demás a un segundo plano y, al menos de momento, han aliviado considerablemente la presión sobre Keir Starmer. Los datos de febrero que se publicarán esta semana no nos podrán ofrecer una imagen clara del impacto de la guerra. Mucho más relevante será la intervención del gobernador del Banco de Inglaterra, Andrew Bailey, el martes. Esperamos que vuelva a descartar una subida inmediata de tipos. Dado que el Comité de Política Monetaria se mostraba dispuesto a recortar los tipos antes del estallido del conflicto, seguimos viendo difícil un endurecimiento agresivo de la política monetaria a lo largo del año, especialmente si se produce una mayor distensión en las próximas semanas. Salvo sorpresas, la libra esterlina tenderá a moverse en línea con el euro, en función de cómo evolucione la guerra.

Evli confía en una rápida resolución del conflicto

Evli, la gestora de activos de Finlandia, cree que es cada vez más probable una rápida resolución de la guerra con Irán porque EEUU no tiene interés en un conflicto prolongado. Una señal de ello es la tregua de dos semanas anunciada por Irán, y las negociaciones de paz en marcha. Si la guerra termina pronto, los mercados bursátiles globales podrían registrar un rebote significativo porque la economía mundial no se habría visto afectada de manera material.

Valtteri Ahti, estratega jefe de Evli, afirma que Donald Trump ha subestimado a Irán y busca una salida rápida a la guerra. The Wall Street Journal comparte esta visión y publica que Trump ha encargado a sus asesores encontrar vías para poner fin al conflicto lo antes posible. Como señala Valtteri Ahti, "está claro que Donald Trump está nervioso y bajo presión. A Trump no le gusta cuando cae la Bolsa. Además, se acercan las elecciones legislativas de mitad de mandato en EEUU, en las que el coste de la vida tendrá una gran influencia en los votantes. Por esa razón, Trump quiere evitar que los precios de la gasolina suban aún más".

El estratega jefe de Evli sostiene que será Teherán —y no Washington— quien decida cuándo termina la guerra. Irán sigue enviando petróleo a China y a otros países asiáticos a precios más altos, lo que significa que su capacidad para resistir la presión es mayor de lo esperado: "EEUU podría haber frenado los envíos de petróleo de Irán mediante un bloqueo si hubiera querido. Pero la Casa Blanca no se atreve a restringir aún más la oferta, porque eso llevaría a un mayor precio del petróleo y a más presión política».

Valtteri Ahti describe la postura de Donald Trump como un error estratégico, ya que Irán cuenta con un salvavidas económico y puede adoptar una posición dura en las negociaciones. Por otra parte, al igual que EEUU, Irán tampoco está interesado en que el conflicto se prolongue, para que el daño a la economía global no llegue a ser significativo: "Irán está en una posición ventajosa porque puede permitirse esperar. Sin embargo, si esa espera se alarga demasiado, EEUU no tendrá más remedio que abrir el Estrecho de Ormuz por la fuerza. Y si eso sucede, Irán perdería todo su poder negociador y no tendría otras opciones para seguir lanzando amenazas".

Por todo ello, aunque el riesgo de un conflicto prolongado y de una escalada de las hostilidades es elevado, ya se están produciendo negociaciones para poner fin a la guerra. Valtteri Ahti describe este conflicto como la culminación de una guerra encubierta entre ambos países durante 40 años, que ha alcanzado una fase final en la que cada parte pone a prueba la fortaleza de la otra. En este momento, el objetivo de Irán es obtener garantías de seguridad para que Estados Unidos no vuelva a intentar derribar al régimen iraní mediante bombardeos masivos.

Por eso, el hecho de que haya comenzado una fase de tregua implica que tanto Irán como EEUU no quieren infligir el máximo daño a la otra parte: la parte positiva es que, tras esta crisis, podríamos tener un Oriente Medio relativamente calmado, porque Irán ha demostrado que puede cerrar el Estrecho de Ormuz si lo considera necesario, algo que eleva el umbral para que otros países inicien una disputa con Irán

Esta posibilidad de que las negociaciones conduzcan al fin del conflicto a corto plazo es lo que lleva al estratega jefe de Evli a mostrarse optimista sobre las perspectivas de los mercados bursátiles globales. Según Valtteri Ahti, este escenario daría lugar a un rebote en forma de V, siempre que la crisis se resuelva antes de que la economía mundial sufra un daño significativo: "Los mercados se recuperarán relativamente rápido. Además, en ese escenario desaparecerían las tres o cuatro subidas de tipos del BCE que actualmente descuenta el mercado".

No obstante, Ahti subraya que cualquier escalada del conflicto podría tener consecuencias devastadoras para la economía global, y podrían surgir tensiones geopolíticas en otras partes del mundo: "Trump es bastante eficaz a la hora de orquestar crisis como esta, así que simplemente tendremos que esperar y ver con qué sale".

30Mar

La perspectiva de un conflicto prolongado e incierto ha provocado fuertes caídas en acciones, bonos y la mayoría de las divisas, con la única excepción del dólar. La presión vendedora se acelera, mientras los precios de la energía se disparan y arrastran al alza al resto de las materias primas

Miguel Ángel Valero

La guerra de Oriente Medio entra en su segundo mes sin que se vea la luz al final del túnel, aunque los mercados parecen aferrarse a la convicción de que, más allá de la retórica, ninguna de las partes parece dispuesta a cruzar líneas irreversibles. El secretario de Estado de EEUU, Marco Rubio, asegura en la reunión de ministros de Exteriores del G‑7 que el conflicto está planificado para unas seis semanas y sin tropas sobre el terreno.

Mientras Trump opta por ganar tiempo, ampliando los plazos y posponiendo decisiones críticas, sugiere “controlar” los recursos petroleros iraníes, planteando incluso la posibilidad de tomar el enclave estratégico de la isla de Jarg, principal terminal de exportación de crudo de Irán, y amenaza de nuevo con atacar las centrales eléctricas del país de los ayatolás.

Los hutíes se suman al conflicto enviando misiles a Israel, lo que pone en riesgo el acceso al mar Rojo, por el estrecho de Bab el-Mandeb, y compromete un punto de desahogo clave para el crudo saudí, como es el puerto de Yanbu. 

Emiratos Árabes Unidos propone la creación de una coalición internacional para asegurar la libertad de navegación en el estrecho.

Con el tráfico marítimo bloqueado se acelera la presión para lograr una solución tanto para EEUU como para las demás potencias mundiales porque difícilmente se conseguirán rutas alternativas para el 20% de la producción global de crudo y del comercio global de gas natural licuado (GNL) que pasa habitualmente por el estrecho. Además, por Ormuz no solo sale petróleo: más de una cuarta parte de las importaciones globales de dos fertilizantes clave –urea y fosfato diamónico– proceden de países del Golfo, a lo que se une el 48% del azufre –otro componente clave para la industria de fertilizantes–. De esta región proviene el 9% de la producción mundial de aluminio.

Todo ello, tensiona las cadenas de producción globales y esta semana se empezará a reflejar en los datos macroeconómicos: habrá un repunte de la inflación y un freno en la confianza de los empresarios.

Coface: máximo histórico de la gasolina en EEUU

Precisamente, un análisis de Coface subraya que,  un mes después del inicio de la ofensiva israelí-estadounidense contra Irán, las interrupciones en el suministro de materias primas a través del estrecho de Ormuz siguen alimentando la volatilidad de los precios. El petróleo y el gas, los fertilizantes, los derivados petroquímicos y el aluminio se ven especialmente afectados.“La actual escalada en Oriente Medio está afectando duramente a los mercados de materias primas. El hecho de que el conflicto llegue o no a un punto muerto determinará el alcance del impacto actual en la parte descendente de la cadena de valor” , afirma Simon Lacoume, economista sectorial de Coface.

Los ataques al complejo gasístico de RasLaffan, en Catar, han provocado una nueva subida del precio de las materias primas energéticas. El crudo Brent, que alcanzó un máximo de 119$ a mediados de marzo, subió un 50% en un mes. Sin embargo, los expertos de la compañía de gestión integral del riesgo comercial destacan que esta subida no es uniforme: el crudo DME de Omán ha superado los 160$ por barril, mientras que el WTI estadounidense ronda los 100$ por barril, lo que refleja un impacto muy desigual en los precios según la región y el producto.

A medida que el conflicto se prolonga, esta subida ya está empezando a extenderse a lo largo de la cadena de valor. En EEUU, los precios minoristas de la gasolina normal han alcanzado un máximo histórico (3,96$ por galón, un 35% más que el mes anterior). En Asia, los precios del gasóleo (Singapur) casi se han triplicado desde el inicio del conflicto, hasta los 256 dólares por barril ; los precios mundiales del combustible para aviones se han duplicado, según la Asociación Internacional de Transporte Aéreo (IATA).

La subida también es evidente en el gas natural. En Europa, los contratos de futuribles de gas (el índice TTF holandés) se han disparado un 85% en un mes, hasta los 55€/MWh ; mientras que el índice de referencia asiático (LNG Japan/Korea Marker ) se ha duplicado durante el mismo periodo, lo que refleja la persistente vulnerabilidad de los mercados importadores. En comparación, el mercado estadounidense parece menos expuesto a las interrupciones del suministro. No obstante, el Henry Hub estadounidense se encuentra bajo una fuerte presión alcista (+36% intermensual), una señal de que las tensiones energéticas ya se han extendido a nivel mundial. 

Consecuencia: los precios de muchos compuestos petroquímicos están aumentando exponencialmente Los países del Golfo son los principales proveedores asiáticos de productos petroquímicos, que son esenciales para toda la industria del plástico. Una tonelada de nafta ha alcanzado los 1.000$ en Singapur, lo que supone un aumento de más del 60% desde el inicio del conflicto. La combinación de las tensiones en el estrecho de Ormuz y las existencias asiáticas históricamente bajas (de 2 a 3 semanas) ya ha disparado los precios de los polímeros (polipropileno, polietileno, poliestireno, PVC). Esto plantea ahora un riesgo de contagio a toda la cadena de valor.

Esta tendencia también está afectando al azufre , un insumo clave para el proceso de lixiviación de los minerales de cobre y níquel. El aumento del 25% en su precio en un solo mes está poniendo en riesgo a los principales productores mineros altamente dependientes, como Chile, la República Democrática del Congo e Indonesia.

Gracias al abaratamiento de los suministros energéticos nacionales, los países del Golfo ocupan una posición central en estos mercados , representando casi el 19% de las exportaciones mundiales de fertilizantes nitrogenados y el 36% del volumen mundial de urea, mientras que Arabia Saudí es el cuarto mayor exportador de fosfatos. Sin embargo, el gas natural representa hasta el 80% de los costes de producción de los fertilizantes nitrogenados . Por lo tanto, el aumento de los precios del gas provoca, automáticamente, un incremento de los precios de los fertilizantes: una tonelada de urea granulada (FOB Oriente Medio) ha subido un 37%, hasta los 665$, desde el inicio del conflicto. No obstante, el impacto sigue siendo limitado. Por el momento, solo los productores de cereales estadounidenses parecen verse afectados; pero, si las perturbaciones persistieran, Brasil, la India o, incluso, Europa estarían más expuestos.

Los efectos negativos podrían incluso extenderse más allá de los flujos directos de fertilizantes —la India, Brasil o EEUU, para los que los países del Golfo representan el 63%, el 24% y el 21% de las importaciones de fertilizantes nitrogenados, respectivamente — y afectar a terceros países como Marruecos, el principal productor mundial de roca fosfórica, que depende en gran medida del azufre exportado por los países del Golfo.

Con el estrecho de Ormuz bloqueado, los países del Golfo —que representan el 8% de la producción mundial de aluminio— no pueden exportar su producción nacional ni importar las materias primas (bauxita y alúmina) que necesitan sus fundiciones. El lunes 16 de marzo, Aluminum Bahrain (Alba) —que produce el 25 % del aluminio de la región — anunció la suspensión del 19% de su producción, lo que representa el 5% de la producción de aluminio de la región. Lejos de la agitación en Oriente Medio, Mosal ha anunciado la suspensión d e sus operaciones en Mozambique, alegando unos costes energéticos excesivos.

En este contexto de deterioro, los precios del aluminio siguen, por tanto, una tendencia al alza (+11,5% intermensual) , alcanzando un máximo de 3.500$/tonelada tras casi una subida del 25% durante el último año. 

Franklin Templeton destaca la solidez del crecimiento económico mundial

Sonal Desai, CIO de Renta Fija de Franklin Templeton, destaca la solidez del crecimiento en las principales economías, a pesar de que el contexto geopolítico y el encarecimiento de la energía estén elevando los riesgos de inflación. Y señala que la política monetaria sigue siendo el principal factor de ajuste, con posibles divergencias entre los bancos centrales.

El crecimiento de EEUU ha demostrado ser sorprendentemente resiliente a pesar de una constante sucesión de narrativas bajistas. Aunque el aumento de los costes energéticos vinculado a la escalada de tensiones en Oriente Medio, de mantenerse, probablemente presione el consumo, el inminente estímulo fiscal debería compensar parcialmente ese impacto negativo. Mientras tanto, el ciclo de inversión en capital (capex) impulsado por la inteligencia artificial (IA) se mantiene intacto. 

"Nuestra previsión, superior al consenso, de un crecimiento del producto interior bruto (PIB) estadounidense del 3% para 2026 presenta ahora ciertos riesgos a la baja. Aunque el riesgo de recesión ya no es irrelevante, sigue siendo un riesgo de cola. El escenario más probable es un crecimiento más lento, no una contracción, con la expansión estructural aún intacta. Esperamos que la Reserva Federal mantenga su postura sin cambios hasta el final del mandato de su presidente, Jerome Powell, y posiblemente durante todo el año, dado el aumento de los riesgos al alza para la inflación", explica. Si la inflación se extiende más allá de la energía y se vuelve persistente, la Fed podría verse obligada a mantener los tipos de interés elevados durante más tiempo o incluso considerar nuevas subidas.

El conflicto en Oriente Medio ha reintroducido un shock energético en las perspectivas macroeconómicas de la Eurozona, elevando los riesgos inflacionistas y debilitando el perfil de crecimiento a corto plazo, pero creemos que el contexto actual es sustancialmente diferente y será menos severo que en 2022. El shock de oferta no coincide con las dinámicas de reapertura tras la pandemia, y la posición energética de Europa es más sólida: el suministro de gas se ha diversificado, las importaciones de gas natural licuado (GNL) han aumentado y la contribución de las energías renovables ha crecido, por lo que el riesgo de escasez es considerablemente menor. La inflación se manifestará primero a través de la energía, elevando la inflación general hasta alrededor del 3% en un plazo de tres meses, mientras que el crecimiento apunta a una recuperación más lenta en lugar de una recesión. El Banco Central Europeo (BCE) está evaluando distintos escenarios y podría ajustar su política, mientras que el euro afronta presiones moderadas, pero se mantiene resiliente.

Los últimos datos de Japón apuntan a una senda de crecimiento “lenta pero constante”, con una mayor relevancia de la demanda interna y de la política económica. El PIB del cuarto trimestre de 2025 fue revisado al alza, situándose por encima de su potencial, impulsado íntegramente por una sólida demanda interna. El impulso a comienzos de 2026 parece más firme, a medida que se recuperan los ingresos reales, mejora la confianza empresarial y repuntan las exportaciones, especialmente hacia EEUU y China, de cara al Año Nuevo Lunar. La política fiscal es clave en las perspectivas, con posibles recortes de impuestos y la continuidad de la inversión respaldando el crecimiento hasta 2027. La inflación se modera a corto plazo debido a medidas políticas, pero las subidas salariales deberían mantener las presiones subyacentes sobre los precios. Se espera que el Banco de Japón continúe con subidas graduales de los tipos de interés, mientras que los mercados de bonos siguen siendo volátiles.

Ebury: más inflación y menos crecimiento

Nos adentramos en el segundo mes de la guerra y no observamos signos claros de que se vaya a producir una tregua ni de que se vaya a reabrir el estrecho de Ormuz. La perspectiva de un conflicto prolongado e incierto ha provocado fuertes caídas en acciones, bonos y la mayoría de las divisas, con la única excepción del dólar. La presión vendedora se acelera, mientras los precios de la energía se disparan y arrastran al alza al resto de las materias primas, que se convierten en el único activo que se está beneficiando de la situación. 

Los primeros datos macroeconómicos ya reflejan el impacto del conflicto: mayor inflación y menor crecimiento. El factor dominante en los mercados sigue siendo, sin duda, la evolución de la guerra. Las declaraciones erráticas de Trump, que recuerdan a aquellas que pronunció en los días previos y posteriores al  “día de la liberación”, tienen cada vez menos influencia en las fluctuaciones diarias de los precios. Aunque sigue siendo prácticamente imposible anticipar el curso del conflicto, esta semana llegarán datos macroeconómicos relevantes que ayudarán a calibrar su impacto real en las principales economías. Destacan, entre otros, los indicadores laborales de marzo en Estados Unidos (culminando con el informe de nóminas no agrícolas del viernes), la encuesta ISM empresarial del miércoles y el dato preliminar de inflación de marzo en la zona euro, que se publicará el martes.

  • EUR: El euro se depreció la semana pasada a medida que el optimismo sobre una posible desescalada se desvanecía, aunque se mantiene dentro del amplio rango en el que viene cotizando desde el verano pasado. Los PMI mostraron una caída notable, pero, al igual que en Reino Unido, siguen apuntando a un crecimiento modesto incluso después de que las empresas hayan empezado a considerar las posibles ramificaciones económicas del conflicto. A primera vista, el sector manufacturero vuelve a mostrar resiliencia, aunque consideramos que esta será efímera , ya que parece deberse a que las empresas se apresuran a acumular existencias ante las subidas de precios previstas, y no a una auténtica expansión impulsada por la demanda. Las señales del BCE indican que el banco central no dudará en subir los tipos de interés como respuesta a las presiones inflacionistas derivadas del encarecimiento de la energía. Esta postura restrictiva está ayudando al euro a recuperarse de los mínimos recientes.  Sin embargo, las recientes declaraciones de algunos miembros del Consejo de Gobierno no han dado precisamente luz verde a una subida en abril, y tanto el momento como el alcance de cualquier endurecimiento de la política monetaria siguen siendo una incógnita. El dato preliminar de inflación de esta semana será, por ello, uno de los más importantes de los últimos meses.
  • USD: La revolución del esquisto, que convirtió a EEUU en exportador neto de energía y puso fin a su dependencia de las importaciones, ha blindado al país frente a la subida de los precios del petróleo y el gas. Esto explica el fortalecimiento generalizado del dólar frente a las principales divisas. Seguimos apostando por una subida del dólar mientras la guerra continúe sin que se vislumbre un final claro. Un pequeño consuelo es que Trump, al menos, parece estar buscando una 'vía de salida' relativamente rápida de la guerra. Queda por ver si será capaz de orquestar una desescalada controlada y que pueda presentar razonablemente como una 'victoria'. El principal lastre para la moneda estadounidense en estos momentos es la postura relativamente moderada de la Reserva Federal, que parece más reticente que sus homólogos del G-10 a responder con subidas de tipos al repunte energético. Los datos de empleo de esta semana pondrán a prueba esta visión: si, como se espera, muestran una resiliencia notable pese a la guerra, es probable que aumente la presión sobre más miembros del FOMC para endurecer la política monetaria.
  • GBP: La libra esterlina comienza a acusar el impacto de la guerra. La semana pasada se depreció tanto frente al dólar como frente al euro. Hasta el momento, el principal indicador disponible sobre el efecto del conflicto en la economía británica es el PMI de la semana pasada. Aunque empeoró respecto a febrero, no resultó catastrófico: la economía sigue en expansión y el sector manufacturero registró un sorprendente repunte, aunque este último se debió en parte a la acumulación de existencias ante las posibles interrupciones en el suministro que se avecinan. Mientras tanto, la intensa ola de ventas de bonos soberanos a nivel global está golpeando con especial dureza al mercado británico de deuda pública. El rendimiento del gilts a 10 años alcanzó la semana pasada su nivel más alto desde 2008. Los temores inflacionistas están plenamente justificados: el Banco de Inglaterra prevé que la inflación al consumo alcance un pico de entre el 3,5 % y el 4 % a finales de año, impulsada por el repunte de los costes energéticos. Esta trayectoria prácticamente descarta nuevas bajadas de tipos en el corto plazo. Sin embargo, no creemos que justifique un endurecimiento agresivo de la política monetaria, teniendo en cuenta la debilidad del mercado laboral británico. Por ello, las tres subidas de tipos que el mercado descuenta para el Banco de Inglaterra en 2026 nos siguen pareciendo excesivas.

UBP: semana clave para el dólar

El Forex Outlook de UBP cree que se avecina una semana clave para el dólar  con la publicación de los datos del mercado laboral de EEUU: "Sin embargo, no anticipamos un impacto significativo en divisas dado el foco en los acontecimientos en Oriente Medio". La publicación de los datos preliminares del índice de precios al consumo (IPC) de la Eurozona de marzo debería ofrecer una indicación de las próximas presiones inflacionarias, aunque es poco probable que el euro se beneficie de una cifra de inflación superior a lo esperado. El dólar/ yen japonés vuelve a estar en el centro de atención, con el Banco de Japón afrontando decisiones difíciles. 

UBS: aumenta la vulnerabilidad de las carteras

El UBS CIO Daily subraya que las acciones globales cayeron por cuarta semana consecutiva y los precios del petróleo tendieron al alza, a medida que los inversores comenzaron cada vez más a valorar la posibilidad de un conflicto más prolongado y de interrupciones en el suministro energético. Estas preocupaciones están aumentando la vulnerabilidad de las carteras de renta variable y renta fija, ya que las elevadas correlaciones están erosionando los beneficios tradicionales de la diversificación.

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, afirma: “Los inversores no deberían intentar ‘operar’ con eventos geopolíticos, sino más bien mantenerse invertidos mientras toman medidas para reducir progresivamente el riesgo de sus carteras cuanto más tiempo se mantengan altos los precios del petróleo. Nuestro objetivo no es la perfección, sino la gestión del riesgo y la mitigación de pérdidas”.

Evli: no cambia la rotación desde EEUU a Europa

Por su parte, la gestora nórdica Evli opina que la guerra en Irán no ha cambiado la tendencia actual de rotación en renta variable desde valores growth en Estados Unidos, hacia acciones value en Europa y en otras regiones. Cree que los efectos del conflicto en Irán en los mercados y la economía serán transitorios, mientras que la rotación es estructural y durará varios años, porque se apoya en las valoraciones, el estímulo fiscal, y la mejora de beneficios empresariales. El conflicto en Irán podría crear nuevas oportunidades en las temáticas ya favorecidas por el ciclo, como Europa y Defensa europea, sectores manufacturero e industrial, y la electrificación derivada de la transición energética y la demanda de infraestructuras para la IA. 

En febrero, la rotación en renta variable continuó, con flujos desplazándose desde valores growth caros, hacia opciones value más baratas. Geográficamente, desde EEUU a Europa, Japón y los Mercados Emergentes, y por sectores, desde tecnología hacia industriales y materiales. Sin embargo, todo se vio interrumpido cuando EEUU e Israel atacaron Irán, desencadenando una oleada de aversión al riesgo que provocó recogida de beneficios y pérdida de parte de las ganancias por la rotación.

La temática IA se volvió más compleja. El mercado espera que nuevas herramientas de IA sustituyan a las tradicionales, lo que perjudicaría a empresas de software y servicios, Por su parte, los grandes proveedores de infraestructura (“hiperscalers”) siguieron su tendencia bajista, por el temor a un exceso de inversión y a cuellos de botella relacionados con el suministro energético y los chips de memoria. 

En el plano macroeconómico, los estímulos fiscales de Alemania, Estados Unidos y Japón continúan impulsando la disposición de las empresas a invertir, y apoyan los sectores cíclicos en todas las regiones. Los sectores manufacturero e industrial siguen beneficiándose del gasto en capital fuera del sector tecnológico.

Con la liquidez obtenida, los gestores incrementan las posiciones en acciones que todavía están lejos de su valoración histórica, o bien sus precios continúan a la baja. Y este proceso se repite continuamente, desde el lanzamiento del fondo en 2007.

Según los expertos de Evli, el escenario de rotación desde valores growth USA hacia value en Europa y otras regiones no cambia, pese a la guerra en Irán. Porque la rotación sigue respaldada por factores estructurales, como las valoraciones, el estímulo fiscal y la mejora en beneficios empresariales. Dado que la situación de guerra será temporal y la rotación se apoya en factores sólidos, los expertos de Evli confirman que el estilo value y las temáticas de inversión fuera de Estados Unidos siguen siendo atractivos, no así el estilo growth en USA y las estrategias en IA.

Temáticas con potencial:

  • Europa: El cierre de la brecha de valoración con EEUU sigue favoreciendo los mercados europeos frente al resto. La expansión fiscal de Alemania beneficia a sectores industriales, materiales y financieros, reforzando una rotación que según Evli es estructural y durará varios años. 
  • Defensa europea y reconstrucción de Ucrania: Los presupuestos europeos de Defensa siguen creciendo con apoyo de la OTAN, mientras que las empresas europeas se van posicionando en la futura reconstrucción de Ucrania. Ambos factores son estructurales y refuerzan estas temáticas, aportándoles visibilidad durante años. Temáticas que combinan valor, crecimiento e impulso geopolítico. 
  • Manufactura y recursos: El estímulo fiscal en Alemania, Japón y EEUU se materializa en la inversión en empresas industriales y productores de recursos, soportando la rotación en una tendencia cíclica que la consolida.
  • Electrificación: Tres tendencias macro de fondo sostienen el atractivo de invertir en electrificación: la transición energética, el despliegue de infraestructura de IA (que exige enormes cantidades de energía) y el resurgimiento del sector manufacturero. Además, según Evli, es una temática que permite invertir en IA en aquello que la impulsa, (infraestructura eléctrica y de redes), evitando los riesgos de los hiperscalers y los fabricantes de software. Por último la creciente demanda energética global, favorece esta temática.