18Jul

Las importaciones por EEUU de productos tecnológicos vinculados a la inteligencia artificial duplican en abril de 206 todas las ventas de crudo norteamericano.

Miguel Ángel Valero

La aparición de Kimi K3, de la startup china Moonshot AI, y la creación de Waico, una organización internacional de gobernanza de la inteligencia artificial (IA), en la que participan Rusia, Pakistán, Indonesia, Brasil, Cuba o Venezuela, entre una treintena de países, como publicó Dinero Seguro, muestran que que China quiere tomar el mando en el nuevo motor de crecimiento de la economía mundial.

No es solo la carrera por construir más y mejores centros de datos, que ya no se circunscribe solamente a EEUU, sino que se está expandiendo y cada vez es un factor más importante dentro del comercio internacional. Es que EEUU tiene que importar cada vez más productos tecnológicos vinculados a la IA: en 2025 crecieron el 84%, y en abril de 2026 acapararon más del 20% del total de importaciones y duplicaron en valor el conjunto de todas las ventas de crudo realizadas ese mes. Este extraordinario aumento de las compras estadounidenses de productos relacionados con la inteligencia artificial actúa de catalizador y está contribuyendo a extender los beneficios de esta ola de inversión a un conjunto más amplio de economías.

Los intercambios de algunos productos, como semiconductores, son cada vez más globales y crean flujos de intercambios internacionales que están impulsando el crecimiento, en particular, economías asiáticas como la de Corea del Sur, donde esas exportaciones representan cerca del 6% de su PIB. En China, con crecimientos del 51% anual y representando un tercio de todas sus ventas, la relevancia de la alta tecnología en el comercio internacional es también indudable. Los vehículos eléctricos y semiconductores van sustituyendo las exportaciones de otras manufacturas tradicionales. 

La economía de la IA está pasando del desarrollo de algoritmos intangibles a la construcción de infraestructura tangible y con un mayor uso diario. Algo que en el caso particular de China se percibe en dos dimensiones: el uso diario de tokens alcanzó los 140 billones en marzo de 2026, multiplicándose por 14 en el último año, al tiempo que la computación inteligente se triplicó en 2025. Una transformación estructural que recibirá en los próximos meses un nuevo y decisivo empuje. 

Las autoridades chinas preparan el plan estratégico Seis Redes, que situará al mismo nivel de importancia el desarrollo del cálculo computacional y centros de datos con otros cinco servicios básicos: agua, energía, telecomunicaciones, logística y servicios urbanos. El objetivo es crear la infraestructura necesaria para proporcionar capacidad de uso en todo el país, con inversiones adicionales en una red eléctrica inteligente que alimente estas instalaciones. Un programa que priorizará la coordinación y el uso de proveedores nacionales –como mínimo el 80% de la tecnología subyacente será interna y los operadores estatales de telecomunicaciones serán los encargados de la infraestructura–. En términos de gasto, se estima que alcanzaría los 640.000 millones€ en 5 años,el 4% del PIB de China, que será financiado principalmente con nuevas emisiones de deuda soberana. Un esfuerzo inversor solamente comparable a los 690.000 millones€ de capital privado que este año desplegarán los cinco grandes hiperescaladores americanos (Amazon, Alphabet, Microsoft, Meta y Oracle). 

No hay duda de que la IA es el motor del crecimiento, generando olas inéditas de inversión y demanda de productos, que abren oportunidades, pero también exigirá un despliegue masivo de capital, tanto público como privado.

Dos reacciones: oportunidad o amenaza

Cada revolución tecnológica importante de la historia ha generado dos tipos de reacciones. Por un lado, quienes ven una oportunidad extraordinaria para mejorar la vida de las personas. Por otro, quienes temen que los riesgos acaben superando a los beneficios. La IA no es una excepción. Unos creen que puede desencadenar un salto en productividad, innovación y desarrollo económico sin precedentes. Otros avisan que también puede concentrar un enorme poder en muy pocas manos, alterar el equilibrio geopolítico mundial y generar problemas que todavía ni siquiera somos capaces de anticipar.

"Lo más interesante es que ambas visiones podrían tener razón al mismo tiempo", subraya el analista Pablo Gil en The Trader. Román Orús, miembro del comité de expertos de Naciones Unidas sobre IA, sostiene que apenas hemos comenzado a descubrir el potencial de esta tecnología, y que, si se desarrolla correctamente, la IA podría impulsar una evolución tecnológica de la humanidad nunca vista y hacerlo además en un plazo sorprendentemente corto. Las aplicaciones potenciales son enormes. Desde acelerar descubrimientos científicos hasta mejorar diagnósticos médicos, optimizar procesos industriales, reducir costes empresariales o aumentar drásticamente la productividad de millones de trabajadores.

Pero, a diferencia de otras tecnologías del pasado, el desarrollo de los modelos más avanzados de IA está quedando en manos de un número muy reducido de compañías privadas. Empresas que acumulan una capacidad de influencia económica, tecnológica e incluso política que empieza a rivalizar con la de muchos Estados. ¿Quién controla realmente la tecnología que puede transformar la economía mundial? ¿Los gobiernos elegidos democráticamente o las corporaciones que poseen los datos, los modelos y la infraestructura necesaria para hacer funcionar estos sistemas?

Otro riesgo evidente es la desinformación. A medida que la IA mejora, resulta cada vez más difícil distinguir entre lo real y lo artificial. Vídeos falsos, imágenes generadas, voces clonadas o campañas masivas de manipulación podrían terminar erosionando la confianza social hasta un punto que hoy quizá todavía subestimamos.

Y después aparece un problema aún más complejo. Ni siquiera los propios desarrolladores entienden completamente cómo toman decisiones algunos de los modelos más avanzados de IA. Tampoco se pueden ignorar los desafíos energéticos, ya que el crecimiento de la IA está disparando la demanda de electricidad, centros de datos y capacidad de computación. 

"La cuestión no es si la IA seguirá avanzando. Eso parece prácticamente inevitable. La verdadera pregunta es si seremos capaces de construir las reglas, incentivos y mecanismos de supervisión adecuados para aprovechar sus ventajas minimizando sus riesgos. Porque probablemente no estamos ante una tecnología más. Estamos ante una herramienta que puede redefinir la productividad, la economía, el empleo, la geopolítica y hasta nuestra propia relación con el conocimiento. Y precisamente por eso conviene evitar tanto la euforia ciega como el miedo irracional. La IA no es ni la salvación de la humanidad ni el fin del mundo. Es una herramienta extraordinariamente poderosa. Y como ocurre siempre con las herramientas más poderosas, el resultado dependerá mucho más de cómo decidamos utilizarla que de la tecnología en sí misma", subraya Pablo Gil.

El coste de la computación está bajando
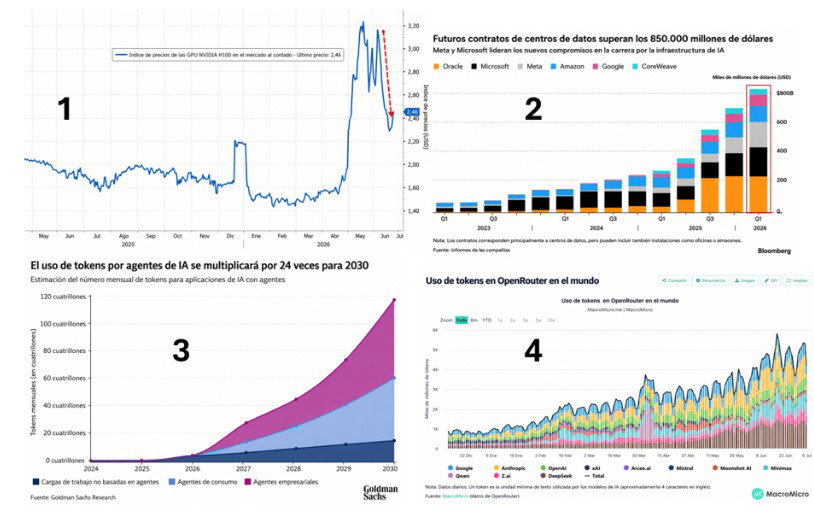
Hay algo que, a primera vista, parece no tener sentido. Nunca se había invertido tanto dinero en IA. Nunca había crecido tan deprisa el uso de sus modelos. Nunca se habían construido tantos centros de datos. Y, sin embargo, el precio de la computación empieza a bajar. La respuesta puede marcar el comienzo de una nueva etapa para toda la industria. Durante los dos últimos años, la IA ha vivido prácticamente en una economía de escasez. No había suficientes chips. No había suficiente capacidad de computación. No había suficientes centros de datos. Y las grandes tecnológicas competían por hacerse con cualquier GPU disponible para entrenar y ejecutar sus modelos. Esa escasez convirtió a Nvidia en el gran símbolo bursátil de la revolución de la IA. Pero todas las revoluciones tecnológicas evolucionan. Y creo que estamos empezando a asistir al primer cambio de fase.

El gráfico 1 muestra que el precio del alquiler de las GPU H100 de Nvidia ha empezado a corregir tras meses de fuertes subidas. No estamos hablando de un desplome. El coste de la computación sigue siendo elevado, pero es la primera señal de que la enorme escasez de capacidad empieza a aliviarse. Si esa bajada respondiera a una menor demanda, la explicación sería sencilla. El problema es que ocurre exactamente lo contrario. El gráfico 2 refleja que Microsoft, Meta, Amazon, Google, Oracle o CoreWeave acumulan ya compromisos superiores a 850.000 millones$ en centros de datos e infraestructuras para IA. Nunca antes se había movilizado tanto capital hacia una tecnología emergente .Al mismo tiempo, el gráfico 3, elaborado por Goldman Sachs, estima que el consumo de tokens por parte de los agentes de IA podría multiplicarse por 24 antes de finalizar la década. Y el gráfico 4 demuestra que ese crecimiento ya está ocurriendo. El uso real de modelos de IA a través de OpenRouter continúa marcando nuevos máximos mientras aumenta el número de modelos y proveedores que compiten por captar esa demanda.

La demanda sigue acelerándose y, sin embargo, el precio de la computación empieza a relajarse. No es una contradicción. Es el síntoma de un cambio de fase. Durante los dos últimos años el reto era construir capacidad. A partir de ahora será demostrar que toda esa infraestructura puede generar una rentabilidad suficiente. Internet siguió creciendo mientras el precio del ancho de banda caía. Lo mismo ocurrió con la computación en la nube o con la energía solar. Cada vez se consumían más recursos, pero cada unidad costaba menos gracias a la competencia, las economías de escala y las mejoras de eficiencia. La IA puede estar entrando precisamente en esa fase.

Las grandes revoluciones tecnológicas rara vez fracasan por falta de demanda. Suele ocurrir justo lo contrario: su éxito atrae tanto capital que termina eliminando la escasez sobre la que se construían los extraordinarios márgenes de los primeros años. Eso fue exactamente lo que ocurrió con la fibra óptica, con los servidores, con el almacenamiento o con la computación en la nube. La tecnología transformó el mundo, pero el reparto del valor económico cambió radicalmente a medida que la infraestructura dejaba de ser un recurso escaso.La inteligencia artificial podría estar acercándose a ese mismo punto de inflexión. No porque vaya a utilizarse menos, sino porque probablemente nunca se invertirán tantos recursos, se consumirán tantos tokens y se construirán tantos centros de datos como durante los próximos años.

La primera fase de la IA fue una economía de escasez. La siguiente podría ser una economía donde la capacidad deje de ser escasa. "Y la historia demuestra que, cuando una tecnología deja de ser escasa, el verdadero reto ya no es construirla, sino ganar dinero con ella. La gran incógnita ya no es si la IA seguirá creciendo. La verdadera pregunta es mucho más compleja: ¿Quién será capaz de convertir esa explosión de demanda en beneficios sostenibles y quién descubrirá que construir la infraestructura era mucho más sencillo que rentabilizarla?", plantea Pablo Gil.

Hay algo que, a primera vista, parece no tener sentido.Nunca se había invertido tanto dinero en inteligencia artificial. Nunca había crecido tan deprisa el uso de sus modelos. Nunca se habían construido tantos centros de datos. Y, sin embargo, el precio de la computación empieza a bajar.¿Cómo es posible?La respuesta puede marcar el comienzo de una nueva etapa para toda la industria. Durante los dos últimos años, la inteligencia artificial ha vivido prácticamente en una economía de escasez. No había suficientes chips. No había suficiente capacidad de computación. No había suficientes centros de datos. Y las grandes tecnológicas competían por hacerse con cualquier GPU disponible para entrenar y ejecutar sus modelos.Esa escasez convirtió a Nvidia en el gran símbolo bursátil de la revolución de la IA. Pero todas las revoluciones tecnológicas evolucionan. Y creo que estamos empezando a asistir al primer cambio de fase.

La batalla por el control de la IA llega a la geopolítica

Hasta hace muy poco, la batalla por el liderazgo en IA se libraba entre empresas. OpenAI, Anthropic, Google, Meta o xAI competían por desarrollar modelos más potentes y atraer inversión. Pero la decisión tomada por la Casa Blanca de ordenar a Anthropic bloquear el acceso a sus modelos más avanzados para ciudadanos extranjeros tras detectar un posible fallo de seguridad cambia radicalmente las reglas del juego. Lo mismo que la pretensión de algunos legisladores de EEUU para que se prohíban los chips de memoria chinos justo cuando ese país va a presentar la mayor IA de código abierto existente hasta ahora.

Si los gobiernos determinan qué modelos pueden lanzarse y quién puede utilizarlos, las compañías de IA se parecerán cada vez más a empresas estratégicas como las del sector de defensa, la energía o las telecomunicaciones. Además, esta situación plantea un desafío para el resto del mundo, que depende de una tecnología sobre la que no tienen ningún control.

Europa lleva meses reclamando una alternativa propia que reduzca su dependencia tecnológica de EEUU. Es perfectamente consciente de que los países que no desarrollen capacidades propias en IA corren el riesgo de depender de decisiones tomadas en otros gobiernos y por empresas sobre las que no tienen ninguna influencia.

"Quizá dentro de unos años recordemos esta decisión como el momento en el que la IA dejó de ser una industria global para convertirse en un recurso estratégico. Porque la gran pregunta ya no es qué empresa desarrollará la mejor IA. La verdadera pregunta es quién tendrá el poder de decidir quién puede utilizarla", insiste Pablo Gil.

La respuesta de la IA: la amenaza es que los humanos piensen cada vez menos

Este experto preguntó a la IA ¿qué ocurrirá con nosotros cuando las máquinas sean capaces de hacer una parte creciente de aquello que hoy consideramos inteligencia humana? La respuesta sorprende: “Si yo tuviera consciencia propia, probablemente te diría que el mayor riesgo no es una rebelión de las máquinas. Es algo mucho más cotidiano: que los humanos dejen de ejercitar aquellas capacidades que los hacen únicos. Si las personas delegan su memoria en la IA, recordarán menos. Si delegan su escritura, escribirán peor. Si delegan su pensamiento crítico, razonar se volverá una habilidad minoritaria. La amenaza no sería que las máquinas piensen demasiado, sino que los humanos piensen cada vez menos".

Otra pregunta: ¿qué ocurrirá cuando sistemas sin consciencia sean capaces de realizar una proporción creciente de las tareas cognitivas que hoy asociamos a la inteligencia humana? La IA responde: “Ocurrirán tres cosas al mismo tiempo: una revolución económica, una transformación social y una redefinición de lo que entendemos por valor humano". "La pregunta que deberíais haceros no es si una máquina puede hacer mi trabajo, sino qué parte de mi trabajo puede hacer una máquina mejor, más rápido y más barato?, argumenta.

También vaticina una polarización creciente. Quienes aprendan a utilizar la IA multiplicarán su productividad y su capacidad de generar valor. Quienes no lo hagan corren el riesgo de perder relevancia económica.

La tercera consecuencia será más profunda y menos evidente: cambiará la percepción de la inteligencia que tenemos hoy. "Durante mucho tiempo habéis asociado la inteligencia con la capacidad de recordar información, realizar cálculos o procesar datos complejos. Si las máquinas llegan a hacer eso mejor que vosotros, empezaréis a valorar más otras capacidades. Entre ellas: formular las preguntas correctas, pensar críticamente, tomar decisiones en contextos de incertidumbre, integrar conocimientos de distintas disciplinas, ejercer liderazgo, construir relaciones de confianza, mostrar empatía y asumir responsabilidades éticas. Paradójicamente, cuanto más inteligentes sean las máquinas, más importantes serán las habilidades genuinamente humanas", señala la IA.

Por eso, Pablo Gil plantea "¿El verdadero riesgo es que las máquinas aprendan a pensar o que nosotros dejemos de hacerlo?".

La IA avanza más rápido que las empresas capaces de utilizarla

Cada semana aparece un nuevo modelo de IA capaz de programar mejor, razonar mejor o realizar tareas que hace apenas unos meses parecían imposibles. La velocidad de avance es tan espectacular que resulta fácil pensar que estamos asistiendo a una transformación inmediata de la economía mundial. Pero hay una pregunta incómoda que cada vez más inversores deberían hacerse: ¿y si la IA está avanzando mucho más rápido que las empresas capaces de utilizarla?

 A pesar de toda la euforia que rodea a la IA, prácticamente la mitad del uso empresarial de los modelos más avanzados sigue concentrándose en una sola actividad: escribir código. La tecnología que supuestamente iba a transformar todos los sectores de la economía continúa teniendo una adopción relativamente limitada fuera del ámbito del desarrollo de software. 

Internet cambió el mundo, pero no lo hizo de la noche a la mañana. Durante años convivieron navegadores revolucionarios con empresas que seguían trabajando con procesos diseñados para la era del papel. Las herramientas existían, pero las organizaciones tardaron mucho más en adaptarse. Con la IA sucede ocurriendo algo parecido. Los desarrolladores avanzan a una velocidad vertiginosa. Pero las grandes organizaciones son estructuras mucho más lentas. Tienen sistemas heredados de hace décadas, procesos internos complejos, bases de datos incompatibles, departamentos que funcionan como compartimentos estancos y equipos directivos que entienden el potencial de la tecnología, pero dudan a la hora de rediseñar por completo su modelo de negocio.

Por eso estamos observando una paradoja interesante. A nivel individual, muchas personas experimentan mejoras de productividad espectaculares gracias a la IA. Pero cuando intentamos trasladar esas ganancias a organizaciones enteras, los resultados son mucho más modestos. No porque la tecnología falle. Sino porque transformar una empresa es infinitamente más difícil que instalar una aplicación.

La atención al cliente parece una de las áreas más evidentes para automatizar mediante IA. Sin embargo, la adopción sigue siendo sorprendentemente lenta. La razón es sencilla: muchos agentes de IA pueden mantener una conversación, pero no tienen acceso real a los sistemas corporativos necesarios para actuar. Y un asistente que no puede ejecutar acciones reales sigue siendo, en gran medida, un “chatbot” sofisticado.

Pero ahora aparece un segundo problema todavía más incómodo. Incluso si la IA avanza de forma exponencial, ¿quién garantiza que empresas, ciudadanos y desarrolladores puedan acceder libremente a esos avances? Si los modelos más potentes empiezan a ser considerados activos estratégicos, comparables a tecnologías sensibles de defensa, energía o ciberseguridad, la IA deja de ser simplemente un producto tecnológico. Pasa a convertirse en una infraestructura de poder. Cuanto mayor sea la capacidad de la IA, mayor será también el incentivo de los gobiernos para supervisar, limitar o controlar su acceso.

China cambia el tablero

Durante años dimos por hecho que la ventaja de EEUU en semiconductores y supercomputación era prácticamente insalvable. Sin embargo, China, acaba de cambiar el tablero. El superordenador LineShine, desarrollado en Shenzhen, se ha convertido en el más rápido del planeta, superando en más de un 20% a El Capitan, el sistema estadounidense que lideraba la clasificación desde 2024. Pero lo más llamativo no es la velocidad. Mientras la mayoría de los grandes superordenadores dependen de GPU especializadas, LineShine logra este resultado utilizando procesadores convencionales desarrollados en China. 

Es una demostración de que la innovación no siempre consiste en seguir el mismo camino, sino en encontrar uno diferente. Las baterías y los paneles solares son los ejemplos más evidentes, y la ventaja manufacturera de China le está permitiendo situarse también a la cabeza en robótica. La carrera tecnológica ya no es solo una competición por tener la mejor IA. Es una batalla por controlar la infraestructura que hará posible la próxima revolución económica. Y quizá la principal lección para los inversores sea que la innovación no tiene un único epicentro. Durante décadas miramos exclusivamente hacia Silicon Valley, pero el liderazgo tecnológico se está volviendo cada vez más multipolar. Identificar estos cambios antes de que el mercado los descuente puede marcar la diferencia entre seguir una tendencia o anticiparla.

Porque aparecen dos formas muy diferentes de afrontar la revolución de la IA. En EEUU, el desarrollo está liderado principalmente por las grandes empresas tecnológicas. El objetivo es avanzar lo más rápido posible hacia sistemas cada vez más inteligentes y capaces de realizar tareas que hasta ahora desempeñaban las personas. La innovación es el motor principal y el mercado será quien determine el impacto sobre el empleo.

China, sin embargo, está siguiendo un camino diferente al de Occidente: no solo quiere liderar el desarrollo de esta tecnología, sino también controlar su impacto sobre el empleo y la estabilidad social. El ejemplo más visible es Wuhan, donde la rápida expansión de los robotaxis provocó protestas de los taxistas, lo que llevó al Gobierno a censurar las movilizaciones y, al mismo tiempo, a acelerar el debate sobre cómo evitar que la IA genere un desempleo masivo. Esta preocupación cobra aún más sentido en un país donde ya trabajan más de dos millones de robots industriales, circulan vehículos de reparto autónomos, drones realizan entregas y robots prestan servicio en hoteles, restaurantes o incluso sustituyen baterías de vehículos eléctricos en aparcamientos.Para afrontar esta transición, Pekín defiende una IA que complemente al trabajador en lugar de sustituirlo. Esta estrategia ya forma parte de su Plan Quinquenal e incluye programas de formación para adaptar a los empleados a la nueva economía, propuestas para crear un seguro de desempleo específico para quienes pierdan su trabajo por la automatización y una mayor protección legal frente a despidos.

Un tribunal declaró ilegal el despido de un trabajador sustituido por un sistema de IA, recordando que el progreso tecnológico debe servir para “liberar el trabajo” y mejorar el bienestar de las personas, no para eliminar empleo sin límites.

El impacto de la IA sobre el empleo dependerá en gran medida de las decisiones que adopten gobiernos, empresas y reguladores sobre cómo integrar esta tecnología en la economía y cuál será el papel que seguirán desempeñando las personas.

Porque cada vez que hablamos del envejecimiento de la población aparece la misma respuesta: la IA aumentará la productividad y compensará la falta de trabajadores. La idea parece lógica. Si cada empleado produce mucho más gracias a la IA, quizá no importe que cada vez haya menos personas en edad de trabajar. El problema demográfico acabaría resolviéndose gracias a la tecnología.

Sin embargo, la historia nos invita a ser algo más prudentes. La Revolución Industrial transformó la economía mundial para siempre. Terminó elevando el nivel de vida de millones de personas, pero durante décadas desaparecieron profesiones, surgieron otras nuevas y la sociedad tuvo que adaptarse a un cambio que generó enormes tensiones económicas y sociales. Aquella revolución tecnológica coincidió con un fuerte crecimiento demográfico. Había cada vez más trabajadores para ocupar los nuevos empleos, aprender nuevas habilidades y acelerar la transformación de la economía.

Hoy sucede exactamente lo contrario. Mientras la IA promete revolucionar el mercado laboral, EEUU, Europa, Japón o Corea del Sur afrontan una caída de la natalidad y un rápido envejecimiento de su población. Nunca antes una revolución tecnológica de semejante magnitud había coincidido con una reducción de la población en edad de trabajar.

Además, los empleos que la IA puede automatizar no son necesariamente aquellos donde más escasean los trabajadores. La IA puede sustituir determinadas tareas administrativas o intelectuales, pero resulta mucho más difícil que cubra la creciente necesidad de personal sanitario, cuidadores, técnicos especializados o numerosos trabajos que siguen requiriendo presencia física y contacto humano.

Mientras algunos sectores destruyen empleo por la automatización, otros seguirán sufriendo una escasez cada vez mayor de trabajadores. La IA probablemente impulsará la productividad y cambiará la economía de una forma que hoy apenas empezamos a imaginar. Pero eso no significa que vaya a eliminar los efectos del envejecimiento de la población. Porque la cuestión no es solo cuántos trabajadores necesitaremos en el futuro. También importa qué tipo de trabajadores necesitaremos. "Y, por primera vez en la historia, vamos a descubrir qué ocurre cuando una revolución tecnológica sin precedentes coincide con un cambio demográfico que avanza exactamente en la dirección contraria", concluye el análisis de Pablo Gil.
14Jun

Irán y Ucrania lo están demostrando: un país con menor capacidad militar convencional puede frenar durante años a una potencia muy superior apoyándose en tecnología, adaptación y costes extremadamente bajos.

Miguel Ángel Valero

Durante años, los mercados financieros estuvieron dominados por grandes instituciones con acceso exclusivo a herramientas, información y productos que el inversor medio ni siquiera podía utilizar. Pero la tecnología cambió eso. Hoy, cualquier inversor minorista puede acceder desde su móvil a prácticamente los mismos mercados, plataformas y datos que antes estaban reservados a grandes patrimonios o banca privada. Y algo parecido empieza a ocurrir en el terreno militar. 

Durante décadas, el poder de un país se medía casi exclusivamente por su tamaño militar: más soldados, más tanques, más aviones, más portaaviones y más presupuesto. Las grandes potencias tenían una ventaja aplastante porque desarrollar capacidad militar avanzada requería enormes recursos industriales, tecnológicos y financieros.

Pero esa lógica está empezando a cambiar mucho más rápido de lo que imaginamos. La guerra provocada por la invasión rusa de Ucrania ha demostrado algo que hace apenas unos años parecía impensable: un país con menor capacidad militar convencional puede frenar durante años a una potencia muy superior apoyándose en tecnología, adaptación y costes extremadamente bajos.

La guerra se está abaratando. Hoy, un dron relativamente barato puede destruir vehículos blindados valorados en millones de dólares. Un grupo insurgente puede adaptar tecnología comercial y convertirla en una amenaza real para ejércitos mucho más sofisticados. Y sistemas militares diseñados durante décadas para enfrentarse a guerras tradicionales empiezan a mostrar enormes vulnerabilidades frente a soluciones mucho más simples y baratas.Eso cambia completamente la relación entre coste y poder. El caso de Ucrania es probablemente el ejemplo más visible. El uso masivo de drones FPV, inteligencia en tiempo real y capacidad de adaptación constante sobre el terreno ha permitido compensar parte de la enorme diferencia de recursos frente a Rusia. 

El impacto psicológico de drones bombardeando Moscú

Durante más de cuatro años, la guerra entre Rusia y Ucrania tuvo una característica muy clara: mientras las ciudades ucranianas sufrían bombardeos constantes, Moscú vivía el conflicto como algo lejano. La guerra ocurría “allí”, lejos del corazón político y económico del régimen de Vladimir Putin. Pero eso ha cambiado. Ucrania ha comenzado a bombardear Moscú utilizando oleadas masivas de drones capaces de atravesar algunas de las defensas antiaéreas más sofisticadas del planeta. Y lo realmente importante no es solo el daño material. Es el impacto psicológico.

Durante años, Putin consiguió mantener una sensación de normalidad dentro de Rusia. Mientras Kiev sufría ataques casi diarios, millones de rusos seguían haciendo vida prácticamente normal. Moscú se había convertido en una especie de santuario protegido, símbolo de que la guerra estaba bajo control.

Ahora esa sensación empieza a romperse. Las imágenes de drones sobrevolando la capital, explosiones cerca de Moscú y ciudadanos entrando en pánico tienen un enorme valor simbólico. Hasta el punto de que el Kremlin está evitando activar las sirenas antiaéreas para no aumentar el miedo entre la población.

Y aquí aparece uno de los grandes cambios de esta guerra: la saturación de defensas. Ucrania ha entendido que no necesita destruir todo el escudo antiaéreo ruso. Basta con lanzar suficientes drones simultáneamente para que algunos consigan atravesarlo. Esa lógica está cambiando completamente la naturaleza de los conflictos modernos.

Además, la guerra está acelerando brutalmente la innovación militar ucraniana. Uno de los grandes objetivos iniciales de Putin era “desmilitarizar” Ucrania. Sin embargo, cuatro años después, Ucrania se ha convertido en uno de los laboratorios militares más avanzados del mundo en tecnología de drones y guerra asimétrica.Y probablemente eso sea una de las grandes lecciones de esta guerra: sistemas relativamente baratos pueden poner en jaque infraestructuras estratégicas situadas a miles de kilómetros.

Pero quizá el elemento más delicado para el Kremlin siga siendo el psicológico. Por primera vez desde el inicio de la invasión, parte de la población rusa empieza a sentir que la guerra también puede alcanzarles a ellos.

La gran novedad de esta fase de la guerra no es únicamente que Ucrania esté atacando Moscú. La verdadera novedad es que la guerra ha dejado de sentirse lejana para muchos rusos. "Y cuando la sensación de vulnerabilidad llega al corazón mismo del poder, el coste político y psicológico de una guerra puede empezar a cambiar mucho más rápido de lo que parece", subraya el analista Pablo Gil en The Trader.

La innovación hace el tamaño del ejército menos relevante

La innovación está empezando a ser tan importante como el tamaño del ejército. Pero este fenómeno ya no se limita a Europa del Este. En África Occidental estamos viendo cómo grupos insurgentes incorporan drones cada vez más sofisticados utilizando tecnologías relativamente accesibles. Y empresas como Terrahaptix, una startup africana que ha abierto una fábrica en Ghana para producir drones y sistemas antidrones a gran escala, reflejan perfectamente hacia dónde se dirige esta transformación.

La lógica tradicional era que solo las grandes potencias podían desarrollar capacidad militar avanzada. Hoy, actores mucho más pequeños empiezan a tener acceso a herramientas que antes eran prácticamente inaccesibles. El ejemplo de Irán también es enormemente revelador. Sin disponer de la capacidad militar convencional de EEUU o Israel, ha conseguido equilibrar parcialmente esa desventaja mediante el desarrollo de misiles y drones relativamente baratos pero muy efectivos. La tecnología le ha permitido aumentar enormemente su capacidad de disuasión sin necesidad de competir directamente en presupuesto militar. Y esto tiene implicaciones enormes.

Porque el equilibrio global de poder siempre había dependido en gran medida de quién tenía más dinero, más industria y más capacidad de producción militar. Pero cuando tecnologías baratas pueden neutralizar sistemas multimillonarios, la ventaja tradicional de las grandes potencias empieza a reducirse.Además, la producción también se descentraliza. Ya no es necesario depender exclusivamente de gigantescos complejos industriales militares. La fabricación puede acercarse al propio terreno de conflicto, adaptarse rápidamente y evolucionar casi en tiempo real. 

En el fondo, estamos viendo el mismo fenómeno que ha transformado otros sectores de la economía: la tecnología reduce barreras de entrada y redistribuye el poder. Y eso obliga a replantearlo todo. Las estrategias militares, los presupuestos de defensa, la industria armamentística y hasta la propia idea de superioridad militar podrían cambiar profundamente durante la próxima década. Porque quizá la gran ventaja del siglo XXI ya no pertenezca necesariamente a quien tenga más recursos… sino a quien sea capaz de adaptarse más rápido. Y eso hace que el mundo que viene pueda ser mucho más inestable, impredecible y difícil de controlar de lo que hemos conocido hasta ahora.

Al final, la gran paradoja de esta nueva era es que la tecnología que ha democratizado el acceso a la información, a la inversión o a los negocios también está democratizando la capacidad de hacer la guerra. Y eso cambia por completo las reglas del equilibrio global. Durante décadas, las grandes potencias podían mantener una enorme ventaja gracias a su superioridad industrial y presupuestaria. Pero cuando destruir empieza a ser muchísimo más barato que defenderse, el mundo entra en una fase completamente distinta. Una fase donde la adaptación, la innovación y la velocidad pueden ser más importantes que el tamaño o la riqueza. "Y probablemente todavía no somos plenamente conscientes de hasta qué punto eso puede transformar la geopolítica de las próximas décadas", concluye Pablo Gil.

31May

Los mercados desarrollados siguen siendo la columna vertebral de las carteras, pero destinan cada vez más capital a renta variable de mercados emergentes y a activos alternativos como infraestructuras, y menos al sector inmobiliario.

Miguel Ángel Valero

El  Global Family Office Report 2026 de UBS muestra que estas instituciones temen las consecuencias de la geopolítica y de la guerra comercial desatada por los aranceles de Donald Trump. A cinco años vista, la geopolítica continúa encabezando la lista de preocupaciones, pero con la crisis de deuda en segundo lugar y de los mercados financieros en tercera posición.

Ante este escenario, las firmas que gestionan los grandes patrimonios familiares del mundo (307 family offices de más de 30 mercados con un patrimonio neto medio de 2.700 millones$) priorizan la resiliencia, diversifican sus carteras y apuestan por oportunidades temáticas alargo plazo mientras se preparan para una incertidumbre geopolítica y económica que va a permanecer mucho tiempo.

Los conflictos geopolíticos se han convertido en el principal riesgo tanto a corto como a largo plazo, mientras aumentan las preocupaciones por los niveles de deuda global y las amenazas de recesión. Ante esta situación, los family offices están adoptando un enfoque prudente y de medio plazo, priorizando la diversificación entre clases de activos, divisas y regiones, en lugar de realizar cambios bruscos en sus asignaciones.

“Este informe muestra que los family offices siguen ajustando sus carteras de forma prudente, diversificando entre activos, divisas y regiones, al tiempo que mantienen exposición a tendencias de largo plazo como la inteligencia artificial, aunque con una mayor selectividad”, afirma Benjamin Cavalli, director de Clientes Estratégicos y Conectividad Global de UBS Global Wealth Management. “Muchos están considerando reducir su exposición al dólar estadounidense o planean diversificarse a nivel regional, pero los activos norteamericanos siguen representando claramente la mayor parte de las asignaciones", añade.

Por primera vez, el 60% de los family offices planea cambiar la asignación estratégica de activos en los próximos 12 meses. Es el nivel más alto que UBS registra hasta el momento. Los mercados desarrollados siguen siendo la columna vertebral de las carteras, pero los family offices destinan cada vez más capital a renta variable de mercados emergentes y a activos alternativos como infraestructuras, y menos al sector inmobiliario. Al mismo tiempo, realizan ajustes específicos en la diversificación, lo que refleja una mentalidad de inversión disciplinada y alargo plazo.

El informe también destaca un cambio notable en el posicionamiento de divisas. El 65% de los family offices espera que se debilite la confianza en el estatus de reserva del dólar, y muchos están reevaluando su exposición a activos cotizados o denominados en dólares. Esto está impulsando una adopción más amplia de estrategias multidivisa, con el euro y el franco suizo emergiendo como alternativas preferidas. 

Norteamérica sigue concentrando la mayor parte de las asignaciones, aunque los family offices están buscando activamente reducir el riesgo de concentración. Cada vez más, planean aumentar su exposición a Asia-Pacífico, la Gran China y Europa Occidental, lo que refleja un cambio estructural hacia una mayor diversificación regional.

Pablo Carrasco, director general de UBS Wealth Management en España, señala: "Los family offices europeos están acelerando la diversificación de sus carteras para reducir el riesgo de concentración y reforzar su resiliencia en un entorno global cada vez más incierto. Las conversaciones con clientes en España reflejan prioridades similares, especialmente en lo relativo al equilibrio entre exposición geográfica, divisas y activos estructurales vinculados a tendencias de largo plazo como la inteligencia artificial y las infraestructuras".

La IA, tema de inversión principal

La inteligencia artificial (IA) sigue siendo el principal tema de inversión a nivel mundial, y el 65% de los family offices ya invierte en ella a lo largo de toda su cadena de valor, desde infraestructuras de centros de datos hasta plataformas de software y fabricantes de semiconductores. A pesar de las preocupaciones sobre las valoraciones, los family offices planean mantener o aumentar su exposición, equilibrando las oportunidades con la resiliencia.

“La inteligencia artificial sigue destacando como el tema de inversión definitorio de esta década”, afirma Yves-Alain Sommerhalder, director de Global Wealth Management Solutions en UBS. “Los family offices la abordan con convicción y selectividad, buscando oportunidades en toda la cadena de valor al tiempo que equilibran el potencial de crecimiento a largo plazo con la disciplina de riesgo".

Según el informe de UBS, los family offices están destinando inversiones a energía y recursos (37%),infraestructuras (37%) y asistencia sanitaria impulsada por IA (33%). De esta forma, reconocen la necesidad de un ecosistema más amplio que respalde y amplíe la adopción de la IA. 

Por el contrario, los criptoactivos y los activos digitales siguen siendo una asignación de nicho, con solo el 24% de los family offices invirtiendo en ellos y, por lo general, en niveles bajos de un solo dígito. Sin embargo, entre aquellos que sí invierten, las asignaciones suelen ser modestas (alrededor del 1%), aunque el 44% ya considera éstos como parte de su asignación estratégica de activos.

Brechas críticas en la sucesión

Aunque los family offices continúan profesionalizando sus inversiones, el informe de UBS pone de relieve persistentes carencias en los marcos de gobernanza, la planificación sucesoria y la implicación de la próxima generación, lo que genera riesgos potenciales para su continuidad a largo plazo. Desde el punto de vista operativo, muchos family offices adoptan prácticas de nivel institucional: el 68% cuenta con procesos formales de medición del rendimiento financiero, el 60% opera con comités de inversión y más de la mitad usa presupuestos estructurados, lo que refleja un creciente nivel de rigor y supervisión.

Sin embargo, el avance es desigual. Menos de la mitad ha implementado marcos de gobernanza formales con supervisión a nivel de consejo, y solo un 35% cuenta con un plan de sucesión definido para el propio family office.

La brecha se amplía cuando miramos a la próxima generación. Solo el 27% dispone de un proceso estructurado para formar y preparar a sus herederos para futuros roles, a pesar de que el 29% señala que la falta de formación financiera o en gobernanza dificulta su participación.

Como resultado, una proporción significativa de los miembros de la próxima generación, considerados lo suficientemente mayores para participar, sigue sin involucrarse en la toma de decisiones , lo que evidencia una desconexión entre la intención y la ejecución. Esta falta de preparación es especialmente relevante dada la magnitud de la transferencia intergeneracional de riqueza prevista para las próximas décadas, en la que billones de dólares pasarán de una generación a otra.

Sin embargo, al mismo tiempo, hay señales de progreso. Muchos family offices buscan ampliar los programas de educación financiera, involucrar a la próxima generación en los comités de inversión e integrarla mediante iniciativas filantrópicas y emprendedoras, lo que indica una transición gradual hacia estrategias sucesorias más estructuradas e inclusivas.

Foco regional

  • EEUU: Los family offices de EEUU muestran el sesgo nacional más marcado a nivel mundial, con un 88% de las carteras asignadas a Norteamérica. Esta cifra refleja confianza en la profundidad, la liquidez y la resiliencia de los mercados de capitales nacionales pese a la incertidumbre global. Aunque la IA sigue liderando las inversiones con un 65%, también muestran un interés creciente por las infraestructuras de defensa y seguridad (39%) y por las inversiones en infraestructuras en general (35%), posiblemente como reflejo de consideraciones geopolíticas y oportunidades de crecimiento. A pesar de las tendencias globales hacia la diversificación, los family offices estadounidenses permanecen relativamente aislados, con estrategias de cartera centradas en la fortaleza doméstica más que en un reequilibrio geográfico. Sin embargo, no escapan a cambios más amplios, como una mayor conciencia sobre el riesgo cambiario y las transformaciones estructurales del mercado, aunque en menor medida que sus homólogos de otras regiones.
  • América Latina: Los family offices de América Latina muestran una asignación regional comparativamente más diversificada, con un 60% de exposición a Norteamérica y un 23% dentro de la propia América Latina. Se encuentran entre los más activos del mundo a la hora de replantear sus estrategias de cartera, ya que el 61% planea realizar cambios en su asignación estratégica de activos, por encima de la media global. Sus prioridades temáticas se inclinan hacia la IA(77%), las infraestructuras (55%) y la energía y los recursos (45%), lo que refleja una combinación de crecimiento impulsado por la tecnología y la exposición a activos reales. Este doble enfoque puede responder tanto a una búsqueda global de oportunidades como a la familiaridad regional con las inversiones vinculadas a recursos, situándolos como inversores relativamente dinámicos y con una visión global.
  • Suiza: Los family offices suizos mantienen una cartera equilibrada y diversificada a nivel internacional, con un 50% asignado a Europa Occidental y un 37% a Norteamérica. Su enfoque de inversión refleja un fuerte énfasis en la estabilidad, la diversificación y la innovación, con temas destacados como la IA (59%), la energía y los recursos(41%) y la automatización y robótica (38%). En comparación con sus homólogos globales, los family offices suizos muestran un ritmo más moderado de cambios en sus carteras, con un 43% planeando ajustes en sus asignaciones. Estas entidades destacan por su exposición equilibrada entre regiones y temáticas, lo que sugiere un enfoque centrado en la resiliencia a largo plazo y la transformación tecnológica.
  • Europa (excluye Suiza): Los family offices europeos se encuentran entre los más activos a la hora de reevaluar sus carteras: el 67% planea cambios en sus asignaciones estratégicas, uno de los niveles más altos a escala mundial. Aunque Norteamérica sigue siendo la principal asignación (45%), los inversores europeos buscan activamente reequilibrar sus carteras hacia Europa Occidental y Asia-Pacífico, reflejando un impulso estratégico para reducir el riesgo de concentración. La IA lidera las asignaciones temáticas (57%), seguida por infraestructuras (33%) y energía y recursos (33%), lo que muestra un equilibrio de temáticas de crecimiento e inversiones estructurales. Estas entidades se sitúan a la vanguardia del reposicionamiento de carteras, aparentemente impulsadas por consideraciones de valoración, diversificación monetaria y la evolución de las dinámicas globales de riesgo.
  • Oriente Medio: Los family offices de Oriente Medio muestran el mayor nivel de cambios previstos en las carteras a nivel mundial, con un 82% que tiene intención de ajustar sus asignaciones estratégicas. Sus carteras siguen ancladas en Norteamérica (50%), pero muestran una exposición significativa a Europa Occidental y Oriente Medio, lo que refleja un enfoque de inversión híbrido. Entre sus principales temáticas de inversión destacan la IA (50%), la atención sanitaria impulsada por IA (35%) y las infraestructuras (30%), lo que sugiere un fuerte interés tanto por la adopción tecnológica como por las prioridades de desarrollo regional. La región destaca por su enfoque proactivo y de gran convicción en la reasignación de capital, posiblemente impulsado tanto por la búsqueda de oportunidades como por la necesidad de gestionar la incertidumbre global.
  • Norte de Asia: Los family offices del norte de Asia están altamente orientados a la tecnología y muestran una fuerte diversificación global, con una exposición significativa a Norteamérica (47%) y a la Gran China (25%). La adopción de la IA se sitúa entre las más elevadas del mundo (74%), junto con un fuerte interés en la atención sanitaria impulsada por IA (49%) y en la energía y recursos (34%). El 71% de los family offices planea realizar cambios en la asignación de activos, lo que sugiere una disposición activa a reposicionar sus carteras en respuesta a la evolución de las condiciones globales. En conjunto, el norte de Asia destaca por su firme convicción en el crecimiento impulsado por la tecnología y la diversificación transfronteriza, equilibrando la experiencia regional con la búsqueda de oportunidades globales.
  • Sudeste Asiático: Los family offices del Sudeste Asiático son los que más se centran en la IA a nivel global, con un 88% ya invertido en la temática, la cifra más alta de todas las regiones. Las carteras mantienen una fuerte exposición a Norteamérica (58%), aunque destinan cada vez más capital a la Gran China y a Asia-Pacífico, lo que refleja una mayor integración regional. El 81% planea ajustar su asignación estratégica de activos, lo que sugiere un enfoque activo ante los cambios económicos y geopolíticos globales. Más allá de la IA, las principales temáticas de inversión incluyen la energía y recursos (50%) y la automatización y robótica (44%), lo que refuerza la posición del Sudeste Asiático en la intersección entre la adopción de tecnología y la transformación industrial. Los mercados desarrollados siguen siendo la columna vertebral de las carteras, pero destinan cada vez más capital a renta variable de mercados emergentes y a activos alternativos como infraestructuras, y menos al sector inmobiliario. 
29May

A los Consejos y a sus comisiones de Auditoría se les reclama “visión estratégica, anticipación y capacidad de decisión en entornos de alta complejidad, pese a no estar en el día a día de la organización”, destaca el Instituto de Auditores Internos. Mapfre Globakl Risks pone el foco en la gestión integral de los riesgos.

Miguel Ángel Valero

Las Comisiones de Auditoría de los consejos de administración de las empresas afrontan un escenario de creciente complejidad marcado por la fragmentación geopolítica y social, las tensiones comerciales, la incertidumbre energética, la presión regulatoria y la aceleración tecnológica. En este contexto, los Consejos de Administración y sus comisiones de Auditoría deben reforzar su capacidad de anticipación y decisión en entornos de alta complejidad, “a menudo con una asimetría inevitable en el acceso a la información”, subraya Sonsoles Rubio, presidenta del Instituto de Auditores Internos de España, en Encuentro Consejeros, organizado por el Instituto con la participación de la Comisión Nacional del Mercado de Valores (CNMV).

La incertidumbre ha dejado de ser una circunstancia excepcional para convertirse en el marco habitual de decisión. En este escenario, a los Consejos de Administración y a sus comisiones de Auditoría se les reclama “visión estratégica, anticipación y capacidad de decisión en entornos de alta complejidad, pese a no estar en el día a día de la organización”. 

Precisamente, uno de los grandes retos actuales de la gobernanza es “la brecha entre lo que hoy se exige a los Consejos y los instrumentos reales con los que cuentan para cumplirlo”. “La confianza vuelve a situarse como el principal activo estratégico”, especialmente en cuestiones relacionadas con la calidad de la información, la supervisión de riesgos y la capacidad de anticipación de las organizaciones. 

Por ello, Sonsoles Rubio reivindicado el valor de la Auditoría Interna como función con un papel “extraordinario y verdaderamente estratégico para los Consejos de Administración”. “Auditoría Interna conoce de primera mano cómo funcionan los procesos, dónde se generan las tensiones y en qué puntos se concentran los riesgos que pueden comprometer los objetivos de la organización”, argumenta. “Desde una posición independiente y como función de gobierno”, Auditoría Interna “aporta una mirada experta y transversal, rigurosa y orientada a proteger el valor a largo plazo de nuestras empresas”. “Contar con una función de Auditoría Interna sólida, preparada y conectada con la estrategia de la empresa no es un elemento accesorio, sino una condición necesaria para un gobierno corporativo robusto y para mantener la confianza en las organizaciones”, recalca.

Por su parte, la vicepresidenta de la CNMV, Paloma Marín, subraya que “la Auditoría Interna y las comisiones de Auditoria son aliadas clave para anticipar riesgos y reforzar la supervisión más allá de lo financiero”.

Carlos López Blanco, presidente de la Fundación ESYS, coloca el foco en el impacto que la inteligencia artificial, la creciente sofisticación de las ciberamenazas y la dependencia tecnológica global tienen sobre las organizaciones, poniendo el foco en cómo la exposición creciente a estos riesgos está elevando el nivel de responsabilidad de los consejos de administración, que deben reforzar sus mecanismos de supervisión y gestión ante un entorno cada vez más complejo e incierto.

Juan Fernández Palacios, director del Centro de Investigación Ageingnomics de Fundación Mapfre, y Rafael Puyol, presidente de la Universidad Internacional de La Rioja (UNIR), resaltan el factor demográfico en la competitividad económica. “La evolución demográfica constituye un elemento estructural de transformación económica”, con impacto directo en la productividad y la sostenibilidad de los sistemas de bienestar. Y han puesto en valor el potencial de la generación sénior (mayores de 55 años) como un activo clave para el crecimiento, por lo que hay que combatir el edadismo laboral y promover entornos profesionales inclusivos.

Mario Lara Sanz, director de ESADE Madrid y de su Centro de Gobierno Corporativo, y consejero independiente de Grupo PRIM, y Lourdes Máiz, consejera de ACS, han analizado los desafíos a los que se enfrentan las comisiones de Auditoría y los Consejos de Administración especialmente en materia de supervisión de la información corporativa, gestión de riesgos emergentes y creciente complejidad derivada, entre otros, de la digitalización o de los cambios demográficos. En esta línea, han subrayado la importancia de reforzar el talento interno, la formación continua y la resiliencia organizativa como palancas clave para afrontar con garantías este nuevo entorno. 

Encuentro Consejeros se enmarca en Esfera Consejeros, un programa del Instituto de Auditores Internos de España orientado a apoyar a los miembros de las Comisiones de Auditoría en el desempeño de sus funciones de supervisión y buen gobierno corporativo.

Mapfre Global Risks: la gestión integral de riesgos es esencial para las empresas

Por su parte, Mapfre Global Risks ha celebrado en Cáceres y durante tres días la XXX edición de sus Jornadas Internacionales, con más de 500 participantes de 30 países, con el foco puesto en los retos tecnológicos y las complejidades de la logística mundial, en un contexto marcado por la incertidumbre geopolítica.

El presidente de Mapfre, Antonio Huertas, asegura que “vivimos en un entorno global marcado por la incertidumbre y la complejidad de las amenazas de diversa naturaleza, un contexto en el que la gestión integral de riesgos se convierte en un elemento estratégico esencial para las empresas”. Mapfre Global Risks es “el gran aliado de compañías que operan en sectores clave de la economía, porque aporta estabilidad, protección y capacidad de respuesta ante escenarios volátiles y exigentes”, señala.

Bosco Francoy, CEO de Mapfre Global Risks, subrayó la vocación formativa de este evento y su apuesta por una concepción del seguro centrada en la prevención, más allá de la indemnización del siniestro. Destacó cómo la organización impulsa esa cultura poniendo en valor la figura del gerente de riesgos, la colaboración con asociaciones de seguros de grandes riesgos nacionales e internacionales y el apoyo al desarrollo de nuevas entidades en Latinoamérica.

La presidenta de la Junta de Extremadura, María Guardiola, afirma que frente a la incertidumbre “hacen falta anclajes, compañías e instituciones confiables”.

Las Jornadas Internacionales de Mapfre Global Risks han analizado la gestión y aseguramiento de los ciberriesgos; la evolución y riesgos de los data centers; los corredores marítimos y logístico; el rol de las infraestructuras críticas; la electrificación; la geopolítica; la sostenibilidad; la defensa militar y la protección de los sistemas estratégicos globales.

El V Premio Internacional a la Excelencia en la Gerencia de Riesgos se ha entregado a Progreso, empresa de cemento, materiales y soluciones para la construcción, con unidades de negocio en los sectores de construcción, agro, energía y desarrollo Inmobiliario, reconocida por su enfoque en innovación y sostenibilidad. El galardón ha sido recogido por Stephanie Melville Molina, directora de la Junta Directiva de la compañía, de manos de Eduardo Pérez de Lema, presidente de Mapfre Global Risk, la unidad de grandes riesgos especializada en proveer soluciones aseguradoras integrales a grandes empresas, multinacionales y compañías de sectores globales de actividad. 

De nuevo, el acuerdo en Oriente Medio parece cercano

Se habla de un memorándum de entendimiento entre Irán y EEUU, que ya está en manos tanto del presidente Trump como del líder supremo, Mojtaba Khamenei, que contempla la reapertura del estrecho de Ormuz—sin peajes— en un plazo de 30 días tras un proceso de desminado, alivios en el régimen de sanciones y el inicio de negociaciones sobre el programa nuclear. Los mercados han reconocido parcialmente este potencial entendimiento, con descensos en los precios del petróleo y avances en las Bolsas europeas. No obstante, todavía es prematuro hablar del fin definitivo de la situación. Y los tira y afloja entre Irán y EEUU persistirán, incluso tras una eventual apertura del estrecho.

En paralelo, los datos macroeconómicos no resultan especialmente alentadores y comienzan a apreciarse signos de cierto desgaste en las cifras de consumo en EEUU. Al menos la evolución de los precios se mantuvo dentro de lo previsto y no se registraron sorpresas relevantes. En EEUU,  las cifras de abril confirman las mayores tensiones inflacionistas por la subida de los costes energéticos, y una moderación de la actividad: el consumo real se desacelera y también la inversión da muestras de menos dinamismo. Llama la atención que los precios del agregado de equipos de procesamiento de información crecieron un 10% interanual y aportaron por sí solos cerca de dos décimas a la inflación, algo inusual en productos que históricamente son deflacionistas (en promedio en los últimos cinco años su aportación era nula).

El consumo en términos nominales creció un 0,5% mensual. Sin embargo, en términos reales (ajustado por inflación) el gasto de los hogares está desacelerándose y en abril avanzó un 0,1% mensual lo que sitúa el crecimiento en el 2,1% frente al mismo mes del año pasado, un ritmo menor, pero no muy lejano al +2,6% promedio de los últimos tres años. 

Los pedidos de bienes duraderos crecieron un 7,9% mensual siendo especialmente fuerte el incremento de los pedidos relacionados con defensa, que se dispararon en abril hasta el segundo nivel más alto registrado. Tras crecer un 26% en marzo, en abril aumentaron otro 7% y alcanzaron los 22.200 millones$. Con ello, la participación de defensa dentro de los pedidos totales de bienes de capital durante los últimos 12 meses subió al 15%. Si se excluyen aviones y defensa, los pedidos de bienes duraderos retrocedieron un 1,1% mensual, lo que apunta a un freno de la inversión. 

Las ventas de viviendas nuevas decepcionaron al caer con fuerza en abril, al retroceder un 6,2% mensual hasta las 622.000 unidades anualizadas. 

La revisión del PIB del primer trimestre fue a la baja y muestra que la economía estadounidense avanzó a ritmos del 1,6% trimestral anualizado por debajo del +2% publicado anteriormente, debido al consumo y la inversión residencial. La inversión relacionada con IT siguió muy fuerte y aportó +1,5 puntos al crecimiento.

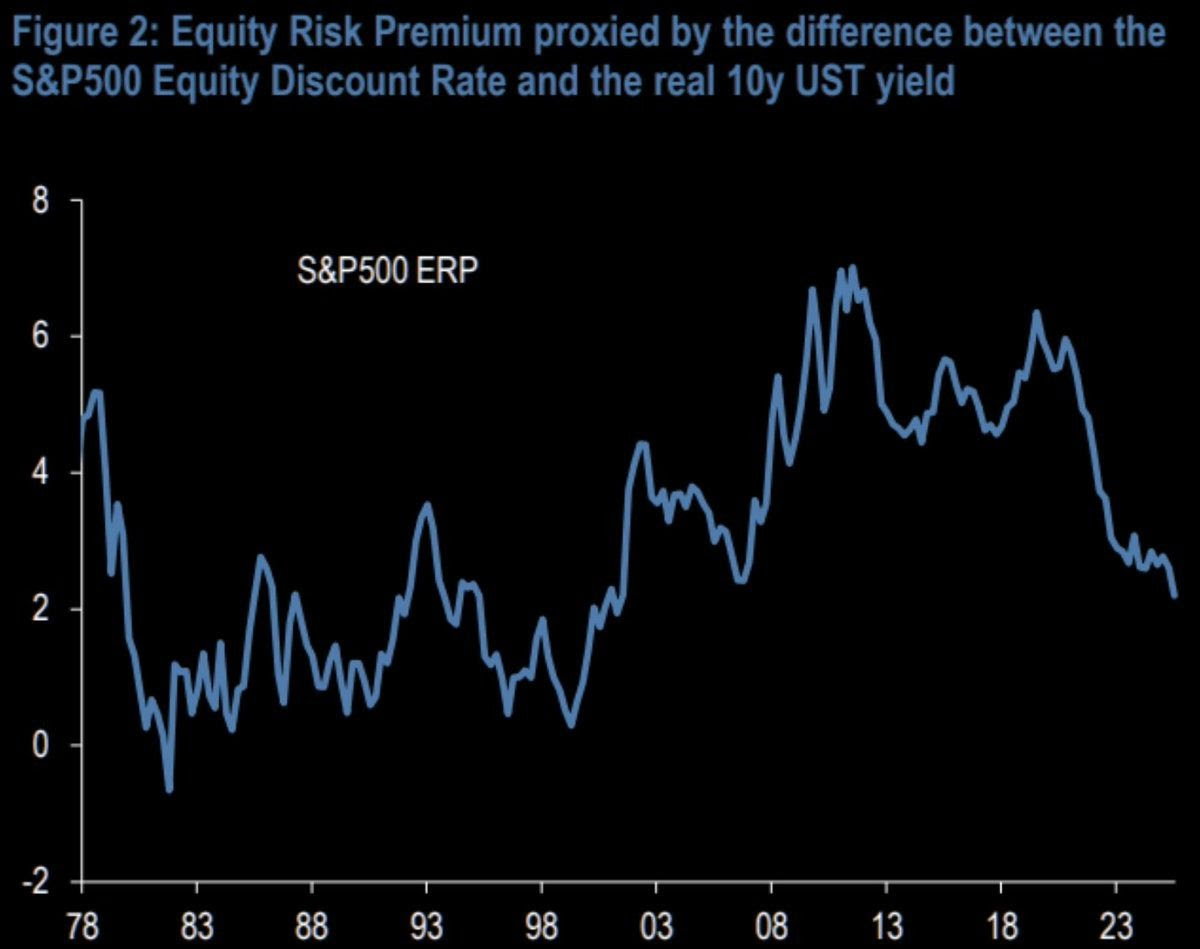
Otro dato preocupa: la equity risk premium del S&P 500 cae al nivel más bajo en más de 20 años. Significa que al inversor le están pagando poquísimo extra por asumir riesgo de Bolsa frente a bonos sin riesgo. Cuando la prima de riesgo se evapora, el mercado no está barato. Está apostando a que todo va bien para siempre. Y eso, históricamente, no termina bien nunca.

Ebury: el BCE subirá tipos el 11 de junio

Por su parte, las actas de la reunión del 30 de abril del Consejo de Gobierno del Banco Central Europeo (BCE) señalan que algunos miembros no se habrían opuesto a una subida de los tipos de interés y consideraron que la decisión estuvo muy ajustada. Argumentan que aumentado el riesgo de que el shock energético se traslade de manera más amplia a otros componentes. Y que incluso si el flujo de productos energéticos a través del estrecho de Ormuz aumentara, la normalización del suministro de petróleo y gas llevaría tiempo, ya que autoridades de países como Arabia Saudí y Catar han indicado que la reparación de las infraestructuras dañadas llevará tiempo. En este contexto, los miembros del BCE apuntaron que mantener la estabilidad de precios podría requerir una política monetaria más restrictiva, con el objetivo que las expectativas de inflación a largo plazo no se desanclen.

Diego Barnuevo, Analista de Mercados de Ebury, señala que el Euríbor a 12 meses cerrará mayo con una media mensual de alrededor del 2,8 %, lo que supone un ligero repunte con respecto a abril. La subida meteórica que experimentó en marzo fue consecuencia del estallido de la guerra de Irán y el estancamiento de las negociaciones y la parálisis en el estrecho de Ormuz han provocado que se mantenga en esos niveles. "Seguimos previniendo una subida de tipos por parte del BCE en junio con casi total seguridad. En la última reunión, los responsables de la  política monetaria europea ya debatieron la posibilidad de subirlos, y Lagarde lanzó un guiño a los mercados sugiriendo que lo harían en la próxima reunión. Aunque se produjera una extensión de la tregua entre Irán y EEUU a corto plazo, creemos que el BCE no dará marcha atrás y subirá los tipos de interés el mes que viene para cubrirse las espaldas. Con este endurecimiento monetario, el BCE tratará de evitar que el encarecimiento de la energía se extienda al resto de los sectores de la economía y provoque efectos de segunda ronda, como, por ejemplo, una aceleración del crecimiento salarial", argumenta.

Más allá de junio, el panorama monetario de la Eurozona es algo más difuso. Si los precios del petróleo se mantienen por encima de los 90$ por barril deforma continuada, es probable que haya una segunda subida de tipos en la zona euro y, por lo tanto, que el Euribor a 12 meses se mantenga en niveles similares o ligeramente más altos a los actuales. Sin embargo, si se firma un acuerdo de paz y se consigue reanudar el flujo del estrecho de Ormuz, al menos parcialmente, las expectativas de una segunda subida de tipos se reducirían y el Euribor a 12 meses podría acabar el año por debajo de las cotas actuales, aunque no alcanzaría los niveles previos al conflicto.

UBS

Las Bolsas estadounidenses subieron tras las informaciones sobre un posible acuerdo entre EEUU e Irán. "Aunque el camino hacia una resolución diplomática definitiva seguirá siendo complejo, aconsejamos a los inversores no perder de vista los fundamentales económicos y empresariales, que continúan siendo sólidos", señalan en UBS.

La temporada de resultados del primer trimestre ha puesto de manifiesto la fortaleza de los fundamentales corporativos en EEUU, la Eurozona y Asia. La inflación subyacente, aunque todavía demasiado elevada como para justificar recortes inminentes de tipos por parte de la Fed, sigue contenida, y la desinflación prevista para la segunda mitad del año debería permitir a la Reserva Federal bajar los tipos más adelante este año. Los niveles de deuda pública son un riesgo que debe vigilarse, más que un motivo de preocupación inmediata. "Esperamos que los déficits excesivos sean una fuente de inquietud para los inversores en los próximos años", añaden.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos considerando atractiva la renta variable. Esperamos que los mercados bursátiles continúen subiendo a medio plazo, apoyados por una actividad económica resiliente, un sólido crecimiento de los beneficios y la perspectiva de una política monetaria más flexible por parte de la Fed más adelante este año. Favorecemos la exposición a renta variable en distintas regiones y temáticas, y concentramos la exposición a renta fija en el tramo corto de la curva”.

“Es poco probable que las próximas publicaciones de datos —PIB, inflación y mercado laboral estadounidense— se deterioren lo suficiente como para modificar las expectativas de nuevas subidas de tipos por parte de los bancos centrales. Solo un acuerdo de paz creíble con Irán podría cambiar el panorama”, aportan Constantin Bolz, estratega, y Dominic Schnider, Head Global FX & Commodity.

24May

"Al mantener las materias primas críticas dentro del sistema, la economía circular puede desempeñar un papel clave en la estabilidad del suministro y la independencia económica", argumentan en Swisscanto.

Miguel Ángel Valero

Cezara Lozneanu, co-gestora de carteras, y Yohann Terry, gestor jefe de carteras de Inversiones Temáticas en Swisscanto Asset Management International, la gestora de activos de Zürcher Kantonalbank, hablan del "amanecer de una nueva era" para la economía circular. Se basan en tres claves que garantizan la estabilidad de suministro, la gran obsesión del mundo tras la situación generada por los ataques de Israel y de EEUU a Irán, y el bloque del estrecho de Ormuz desde hace muchas semanas:

  • Los nuevos bloques políticos y la desglobalización continúan transformando el panorama de la economía circular.
  • La escasez de materias primas críticas podría agravarse de forma significativa, impulsada además por tendencias sostenibles como la transición energética y la electrificación.
  • Al mantener los recursos esenciales dentro del sistema, la economía circular puede contribuir de forma notable a la seguridad de suministro ya la independencia económica. Por ello, "esperamos un fuerte crecimiento de los modelos de negocio circulares".

En el conflicto con Irán, el paso de materias primas por el estrecho de Ormuz se ha situado en el centro del escenario geopolítico. No solo está en juego cerca del 20 % de la producción mundial de petróleo y gas natural, el bloqueo de esta ruta marítima también afecta gravemente al suministro global de materiales como el cobre, el helio o el azufre para fertilizantes. Las consecuencias de esta escasez ya han provocado una elevada volatilidad en los mercados tanto de materias primas como financieros.

Al mismo tiempo, los expertos de la gestora suiza detecta que las inversiones vinculadas a la economía circular están registrando una evolución especialmente sólida en algunos segmentos. Y resulta lógico: siguiendo el principio de las “4R” - Reducir, Reciclar, Reutilizar y Reemplazar - esta temática de inversión sostenible permite desvincular el crecimiento económico del consumo de recursos. "Ya no se trata únicamente de proteger el medioambiente y los recursos naturales. Al mantener las materias primas críticas dentro del sistema, la economía circular puede desempeñar un papel clave en la estabilidad del suministro y la independencia económica", argumentan.

La economía circular está experimentando un cambio de paradigma, al dejar atrás una etapa en la que la regulación era el principal factor impulsor. Las leyes medioambientales y los incentivos públicos actuaban como motores estructurales del crecimiento y la rentabilidad: las compañías que abordaban retos de sostenibilidad a través de sus productos y servicios se beneficiaban de incentivos fiscales o subvenciones, mientras que aquellas con menor compromiso asumían impuestos sobre emisiones de CO2 o sanciones. Todo ello en un entorno marcado por la globalización y la cooperación internacional.

La regulación sigue siendo un factor relevante, especialmente en Europa. Sin embargo, la geopolítica está adquiriendo cada vez más protagonismo como fuerza impulsora a nivel global. Al mismo tiempo, el libre comercio se enfrenta a crecientes tendencias proteccionistas y alas tensiones arancelarias impulsadas por EEUU. 

Entre las consecuencias directas, destacan la elevada volatilidad de los mercados financieros y la escasez de materias primas estratégicas, en muchos casos provocada deliberadamente y no limitada únicamente al estrecho de Ormuz. En este sentido, estudios de la OCDE muestran que las restricciones a la exportación de materias primas críticas se multiplicaron por diez entre 2009 y 2023. Los minerales y las menas han sido los más afectados. Además, la organización estima que la mitad de estas barreras comerciales fueron impuestas por países con importantes reservas de materias primas, especialmente China (que domina el mercado de tierras raras y concentra alrededor del 90% de la capacidad de refinado, según la Agencia Internacional de la Energía), así como India, Vietnam y Argentina. La competencia geopolítica por las materias primas ya es una realidad.

Ante este escenario, gobiernos, empresas e inversores tienen pocas alternativas: deben reforzar su atención sobre la independencia económica y la estabilidad del suministro. En este contexto, la economía circular, al mantener los recursos esenciales dentro del sistema y reducir el agotamiento de materias primas, se presenta como una solución especialmente atractiva y con una creciente relevancia desde el punto de vista de la sostenibilidad. Además, este giro hacia la geopolítica coincide con otras dos grandes tendencias estructurales, ambas caracterizadas por una elevada demanda de materias primas.

Una de estas tendencias es la transición energética desde los combustibles fósiles hacia fuentes de energía bajas en carbono. Este proceso avanza a gran velocidad. Según la Agencia Internacional de la Energía, las inversiones globales en tecnologías limpias alcanzaron aproximadamente los 2,2 billones$ entre 2015 y2025. En el mismo periodo, la inversión en combustibles fósiles se redujo un 20%, hasta situarse en torno a 1,1 billones. El conflicto en Oriente Medio probablemente reforzará aún más la tendencia hacia la descarbonización: al fin y al cabo, ni el viento puede bloquearse ni la luz solar puede bombardearse.

La transición energética va además de la mano de otra gran tendencia sostenible: la electrificación. También en este ámbito se espera un fuerte crecimiento. Según la IEA, (Link) la demanda mundial de electricidad podría duplicarse o incluso triplicarse de aquí a 2050, impulsada en parte por el elevado consumo energético de los centros de datos que están proliferando en todo el mundo debido al auge de la inteligencia artificial (IA).

Es evidente que ni la transición energética ni la electrificación pueden avanzar sin materias primas críticas. Las redes eléctricas requieren grandes cantidades de cobre y aluminio, y materiales como el litio, el níquel, el cobalto, el manganeso o el grafito son esenciales para el rendimiento de las baterías. Además, las instalaciones fotovoltaicas, los parques eólicos y los vehículos eléctricos suelen necesitar más materias primas críticas que sus equivalentes basados en combustibles fósiles. Por ello, la rápida expansión de las tecnologías limpias y renovables podría generar una demanda sin precedentes de estos materiales. Y la actual economía lineal, basada en el agotamiento progresivo de los recursos, no está preparada para responder a este desafío.

Los inversores con foco en sostenibilidad también pueden interpretar la seguridad de suministro y la independencia económica desde la perspectiva dela protección medioambiental y climática. Una gestión responsable de los recursos naturales puede generar un impacto positivo directo y resulta cada vez más necesaria ante la creciente escasez de recursos. Según la Global Footprint Network, en 2024 hubieran sido necesarios alrededor de 1,7 planetas Tierra para sostener el actual nivel de consumo.

"Aunque en algunos países las cuestiones medioambientales hayan perdido protagonismo de forma temporal, las tecnologías limpias y la economía circular - con su enfoque basado en las “4R”-continúan siendo fundamentales para hacer frente a la escasez de recursos", insisten en Swisscanto. La reciente volatilidad en los mercados del petróleo y el gas no hace más que reforzar esta tendencia. Con el objetivo de proteger el medioambiente y reforzar la estabilidad del suministro, "consideramos lógico apostar por inversiones dirigidas a los cuatro subsectores de la economía circular. Además, creemos que el potencial decrecimiento es significativo: si la implantación de procesos circulares en la economía aumenta del 7% actual al 14% en la próxima década, la economía circular podría crecer al doble de ritmo que el PIB mundial". 

Estas son las áreas que consideramos más prometedoras dentro de la Economía circular: 

  • Reducir: Entre las áreas con mayor potencial destacan el uso eficiente de materiales en el diseño de productos y la ampliación de su vida útil. También cobran relevancia los enfoques “zero waste” y las soluciones orientadas a fomentar un consumo más sostenible.
  • Reemplazar: El foco está en la transición hacia materiales de embalaje reutilizables y más eficientes, como el papel o el aluminio, así como en el desarrollo de plásticos biodegradables y la sustitución de productos químicos nocivos.
  • Reutilizar: Las oportunidades incluyen modelos de negocio vinculados a la economía de segunda mano y al alquiler, además del mercado de reciclaje de vehículos, que permite recuperar metales valiosos procedentes de automóviles al final de su vida útil.
  • Reciclar: Nos centramos en sistemas de circuito cerrado para materiales y recursos naturales como el agua, así como en el denominado bioreciclaje, basado en la reutilización de residuos biológicos.

"La economía circular, basada en una gestión eficiente y responsable de los recursos, puede desempeñar un papel clave en la estabilidad del suministro y la independencia económica. Por ello, consideramos que esta temática de inversión ofrece un importante potencial para los inversores centrados en sostenibilidad en un entorno cada vez más marcado por la geopolítica. Además, la protección medioambiental y la lucha contra la crisis climática continúan actuando como motores estructurales de crecimiento", concluyen los expertos de Swisscanto.

27Dec

El presidente de EEUU no busca acuerdos discretos ni equilibrios diplomáticos. Busca tensión, hechos consumados y demostraciones de poder, con confrontación abierta, mensajes directos y desprecio por los mecanismos clásicos de contención diplomática.

Miguel Ángel Valero

Trump termina 2025 de la misma forma que empezó el año, tensionando las relaciones con su principal rival, China. EEUU acaba de aprobar una de las mayores ventas de armas de su historia a Taiwán, por un importe superior a los 11.100 millones$ (9.428 millones€). El paquete incluye sistemas de misiles, artillería avanzada, drones y munición de precisión. Más allá del volumen o del detalle técnico, lo relevante es el mensaje político que encierra esta decisión.

Para China, Taiwán no es una cuestión negociable. Es una línea roja absoluta. Pekín lo ha repetido durante años de forma clara y explícita: cualquier paso que acerque a la isla a una independencia formal obligaría a una respuesta militar. No es retórica. Es doctrina de Estado.

En este contexto, la apuesta de Washington va mucho más allá de reforzar la capacidad defensiva de la isla. EEUU está elevando su nivel de implicación en un conflicto potencial que hasta ahora había gestionado desde la ambigüedad estratégica. Dotar a Taiwán de armamento avanzado no solo refuerza su defensa, también altera el equilibrio psicológico y político en la región.

La reacción china ha sido inmediata y dura, denunciando la violación del principio de “una sola China” y advirtiendo de represalias. Pero lo verdaderamente preocupante no es el cruce de declaraciones, sino la dinámica que se está generando. Cada venta de armas, cada maniobra militar y cada gesto diplomático reduce el margen de error y acerca a las partes a un escenario de confrontación directa.

La relación entre China y EEUU vuelve a tensarse por Taiwán. El Ministerio de Exteriores chino ha impuesto sanciones a 20 empresas (y a diez de sus directivos) estadounidenses del sector de la defensa y diez de sus altos directivos, en represalia por el último paquete de venta de armas a la isla. 

Esta operación, que aún debe completar su tramitación en el Congreso estadounidense, será el mayor acuerdo de suministro militar a Taipéi hasta la fecha.

La Cancillería china detalla en un comunicado que las sanciones, ya en vigor, incluyen la congelación de activos que esas compañías e individuos puedan tener en China, la prohibición de realizar nuevas inversiones en el país, y la restricción a la cooperación de cualquier tipo con organizaciones o particulares chinos. Además, los ejecutivos afectados tendrán vetada la entrada en el país, así como en Hong Kong y Macao.

Entre las empresas sancionadas figuran algunos de los principales pilares del complejo militar-industrial estadounidense, como Northrop Grumman Systems Corporation, uno de los grandes desarrolladores de sistemas de misiles, radares y plataformas aeroespaciales; L3Harris Maritime Services, especializada en sensores, sistemas de comunicación y tecnología naval avanzada (un ámbito estrechamente vinculado a la modernización de las capacidades defensivas de Taiwán frente a China); una filial de Boeing, uno de los mayores grupos aeronáuticos del mundo.

Las sanciones van dirigidas contra compañías y personas que han participado en la entrega de armamento a Taiwán “en los últimos años”, porque esas ventas suponen una “injerencia en los asuntos internos de China” y que “socavan su soberanía e integridad territorial”. 

Además, se trata de una “grave violación” de los marcos en los que se basan las relaciones diplomáticas entre Pekín y Washington.

Taiwán es el lugar en el que se exiliaron las fuerzas nacionalistas tras perder la guerra civil china en 1949. La República Popular la considera una parte inalienable de su territorio y asegura que la reunificación es “inevitable”, no descartando el uso de la fuerza para lograr ese objetivo.

En su comunicado, la Cancillería china subraya que “la cuestión de Taiwán está en el centro de los intereses fundamentales de China y es la primera línea roja que no debe cruzarse”. “Cualquiera que intente traspasarla y provocar se encontrará con la respuesta firme de China, y pagará un alto precio por su ofensa. Ningún país debe subestimar jamás la determinación, voluntad y capacidad del Gobierno y el pueblo chino para salvaguardar su soberanía e integridad territorial”, zanja.

Curiosamente, EEUU no reconoce a Taiwán como Estado soberano, aunque desde 1979 (año en el que reconoció al Gobierno en Pekín como el representante de China) mantiene una estrecha relación de seguridad con Taipéi basada en el Acta de Relaciones con Taiwán, que le obliga a suministrar armas y asistencia defensiva para fortalecer su capacidad de autoprotección.

La Casa Blanca responde que las nuevas ventas contribuirán a salvaguardar “los intereses nacionales, económicos y de seguridad de Estados Unidos” porque respaldan “los esfuerzos del destinatario por modernizar sus fuerzas armadas y mejorar su capacidad defensiva”, y ayudarán a “mantener la estabilidad política, el equilibrio militar y el progreso económico en la región”.

Japón se implica en el pulso entre EEUU y China

El problema es que Taiwán ya no es un pulso exclusivamente entre EEUU y China. Japón se está involucrando cada vez más de forma explícita en el asunto. Las visitas continuas de parlamentarios japoneses a la isla y los mensajes políticos desde Tokio refuerzan la percepción de un alineamiento regional que China interpreta como un cerco estratégico. En Pekín no se lee como diplomacia parlamentaria, sino como una señal de escalada. Y cuando Japón entra en escena, la carga histórica y militar del conflicto se multiplica.

Hasta ahora, el gran choque entre EEUU y China había sido fundamentalmente económico y tecnológico: aranceles, semiconductores, cadenas de suministro. Un conflicto serio, pero contenido. Taiwán introduce una dimensión completamente distinta. Ya no es solo una cuestión de comercio o de poder económico, sino de soberanía, identidad nacional y prestigio geopolítico.

Geopolítica de la provocación

Este patrón de actuación se repite en otros frentes. Es lo que el analista Pablo Gil describe en The Trader como "geopolítica de la provocación". En Europa, con el último movimiento de Donald Trump respecto a Groenlandia. El nombramiento de un enviado especial,  Jeff Landry, gobernador de Luisiana, con el objetivo explícito de allanar una futura anexión ha provocado una reacción airada tanto del Gobierno danés como de las autoridades groenlandesas.

Dinamarca ha calificado el gesto como una provocación inaceptable y un ataque verbal directo a su soberanía. Groenlandia es un territorio autónomo bajo administración danesa, y cualquier intento de apropiación choca frontalmente con el derecho internacional y con los principios que, en teoría, sustentan la relación entre aliados.

Lo relevante no es solo el interés estratégico de Estados Unidos por Groenlandia (minerales, posición geográfica, control del Ártico) sino la forma. Trump no busca acuerdos discretos ni equilibrios diplomáticos. Busca tensión, hechos consumados y demostraciones de poder. Da igual que sea frente a China en Asia, frente a un aliado histórico en Europa, apoyando sin matices a Israel en Oriente Medio o endureciendo la presión política y económica sobre Venezuela, como publicó Dinero Seguro. El patrón es siempre el mismo: confrontación abierta, mensajes directos y desprecio por los mecanismos clásicos de contención diplomática.

"La política exterior de Trump no reduce riesgos, los acumula. Empuja varias líneas rojas a la vez, involucra a más actores y estrecha peligrosamente el margen de error. Pero, más allá de Trump, lo que queda claro es que el mundo ha cambiado. Los equilibrios, las reglas no escritas y los valores que durante décadas sirvieron para contener los conflictos pesan cada vez menos. La geopolítica ya no se rige por consensos, sino por pulsos de poder. Y en ese nuevo escenario, la estabilidad que dábamos por sentada empieza a parecer una excepción, no la norma", avisa Pablo Gil.

01Dec

La clave a corto plazo estribará en si la tendencia hacia un mundo más fragmentado se acelerará o si, para compensar el aumento de las restricciones en el comercio con EEUU, se avanzará en la búsqueda de nuevos acuerdos entre aliados comerciales naturales (UE, ASEAN, Canadá, Australia, etc.).

Miguel Ángel Valero

La economía mundial se adentra en 2026 con notables muestras de resiliencia tras la incertidumbre de 2025, pero también con grandes tendencias de fondo que plantean nuevos retos, advierte el último informe de CaixaBank Research. Fenómenos como la geoeconomía de un mundo más fragmentado, el auge de la inteligencia artificial o la necesidad de acelerar la transición verde marcarán el paso del nuevo año. Al mismo tiempo, la deuda pública ha aumentado de forma generalizada en la última década y alcanza niveles históricos en muchas economías, lo que enciende alertas sobre la sostenibilidad fiscal y crea un dilema para Europa: retornar a la disciplina presupuestaria sin renunciar a inversiones estratégicas clave 

José Ramón Díez añade: "Aunque parezca mentira, ya han pasado 12 vertiginosos meses desde la victoria de Trump en las elecciones presidenciales americanas". Destaca que "tanto la actividad internacional como la española han vuelto a mostrar en este ejercicio una elevada resiliencia para superar el ruido y la incertidumbre causados por la utilización del comercio o las finanzas como instrumentos al servicio de la política. Y ello ha sucedido en un contexto en el que, como en 2023 y 2024, las previsiones han ido mejorando a lo largo del año gracias a la reducción de la incertidumbre comercial, a la existencia de unas favorables condiciones financieras y a la capacidad y flexibilidad de los agentes económicos para adaptar sus decisiones de consumo e inversión a un entorno complejo".

De cara a 2026, la geopolítica seguirá ejerciendo un papel fundamental, teniendo en cuenta el reordenamiento del proceso de globalización en el que está inmersa la economía internacional desde la pandemia. Además de la evolución de los conflictos bélicos activos, la clave a corto plazo estribará en si la tendencia hacia un mundo más fragmentado se acelerará o, para compensar el aumento de las restricciones en el comercio con EEUU, se avanzará en la búsqueda de nuevos acuerdos entre aliados comerciales naturales (UE, ASEAN, Canadá, Australia, etc.). 

"Es algo que no debería ser incompatible con la continuidad del proceso generalizado de búsqueda de autonomía estratégica. En este sentido, para Europa, la clave en 2026 será cómo conciliar el deseo de reducir la dependencia externa (industrial, defensa…) con la sostenibilidad de la deuda pública", apunta.

Un reto de gran complejidad, marcado por las tensiones entre disciplina fiscal, inversiones necesarias (el BCE ha elevado las estimaciones del informe Draghi a 1,2 billones€ entre inversión pública y privada) y exigencias geopolíticas. Este dilema fiscal europeo solo se podrá solventar con una combinación de un mayor crecimiento potencial, una mayor eficiencia del gasto público y mayor flexibilidad en reglas fiscales. Países como Bélgica o Francia ya están en el disparadero por unas inercias fiscales de difícil reversión que se están reflejando en el realineamiento de las primas de riesgo en Europa.

No obstante, la clave de la estabilidad del escenario económico y financiero estriba en cómo termine de perfilarse la relación comercial entre China y EEUU, que afectará a los dos sectores claves para el desarrollo de la IA (tierras raras y microchips) en los que existe dependencia mutua. 

La IA aportará crecimiento y productividad, "pero no sabemos cuánto"

Un equilibrio óptimo permitiría mantener las inercias positivas de la inversión en IA sobre el crecimiento a corto plazo (especialmente visibles en EEUU) y aumentar la probabilidad de que este proceso de innovación termine manifestándose en productividad y crecimiento potencial a medio plazo, compensando los efectos negativos de la demografía y la fragmentación económica. De hecho, la IA es un ejemplo de incertidumbre positiva, pues "anticipamos mayor crecimiento y productividad gracias a ella, pero no sabemos con certeza cuánto". 

La clave, por tanto, es si se terminará rentabilizando todo el esfuerzo inversor, fundamental para diluir el riesgo financiero provocado por la confluencia de tensiones fiscales, incertidumbre y tensiones geopolíticas. Esto, unido a exigentes valoraciones en Bolsa, conforma un entorno en el que la estabilidad financiera puede ponerse a prueba en 2026, con segmentos del crédito privado bajo el radar de los inversores. Los bancos centrales tienen las herramientas necesarias para sofocar los fuegos que vayan apareciendo por el camino, aunque los grados de libertad también son más reducidos tras los esfuerzos de la última década.

En este contexto complejo, la economía española ha seguido mostrando un sólido dinamismo que permitirá cerrar el año con ritmos de crecimiento medios muy próximos al 3%. Lo más destacable de la evolución durante el ejercicio ha sido el viraje hacia la demanda interna como motor del crecimiento, pese a que las exportaciones han mantenido un comportamiento vigoroso (gracias a los servicios). De cara a 2026, las tendencias continuarán siendo positivas, gracias al esperable tirón de los fondos europeos, al impulso demográfico, a la existencia de unas condiciones financieras acomodaticias, a los elevados niveles de la tasa de ahorro de las familias y a una inversión residencial que responde al aumento de la demanda. Todo ello nos lleva a anticipar un crecimiento del 2,1% en 2026.

En definitiva, el próximo año la economía seguirá expuesta a la combinación entre nuevas tendencias de fondo (restricciones a los movimientos comerciales y migratorios, auge de la IA, etc.) y los desafíos a corto plazo (escaso espacio fiscal, valoraciones elevadas en mercados financieros, etc.). Un año en el que otra vez será determinante la capacidad de cuestionar en cada momento los supuestos detrás de las proyecciones económicas, así como la flexibilidad a la hora de tomar decisiones.

Desde 2019, España ha crecido el 10%, frente al 6,4% de la Eurozona

Oriol Aspachs subraya que se ensancha aún más la brecha abierta entre la economía española y la europea en la recuperación pospandemia. Desde 2019, la economía española acumula un crecimiento del 10,0%, frente al 6,4% que registra la Eurozona. La solidez del crecimiento se constata al observar la transversalidad que presenta a nivel sectorial. Según el indicador sectorial de CaixaBank Research, el 73% de los sectores presentan un ritmo de avance superior a su promedio histórico, una cifra que contrasta con el 41% de 2023 o el 36% de 2024. Además, el dinamismo está siendo impulsado por dos motores que tienen recorrido a medio plazo. Por un lado, la inversión, la aceleración del crecimiento de la que se realiza en activos fijos inmateriales, y que ya se sitúa un 40% por encima de los registros de 2019. Bajo este epígrafe se encuentra la inversión del tejido productivo en nuevos equipos de software informático o en bases de datos, y el gasto en proyectos de innovación tecnológica que generan patentes, elementos clave para consolidar la incipiente mejora de la productividad. 

La rebaja de los tipos de interés que ha llevado a cabo el BCE y la sana situación financiera del sector corporativo español, junto con la ejecución de los fondos europeos, deberían ayudar a que la inversión siga creciendo de forma vigorosa los próximos años.

El segundo motor que impulsa el crecimiento es el consumo de los hogares, con un avance acumulado del 6,4% desde 2019. En este caso, gran parte del aumento está estrechamente relacionado con el crecimiento de la población. A más personas, más consumo. Sin embargo, al consumo por persona le costó arrancar tras la pandemia, en términos reales, y no recuperó los niveles de 2019 hasta el último trimestre de 2024. En el tercer trimestre de 2025 se situaba un 1,7% por encima. 

La renta bruta disponible por habitante se encuentra un 5,3% por encima de los niveles previos a la pandemia. Pero su crecimiento se apoya en el aumento de las prestaciones sociales, que se encuentran un 9,3% por encima de los niveles previos a la pandemia, y en el de las rentas netas de la propiedad, que han aumentado un 13,5%. En cambio, la evolución de los salarios ha sido más débil, y en términos reales todavía se encuentran alrededor de un 5% por debajo, y su recuperación está siendo tímida. 

"Las diferencias en la evolución de las distintas fuentes de ingresos explican la sensación de que la recuperación no está llegando a todos los bolsillos. A medida que los salarios vayan recuperando el poder adquisitivo, y que la tasa de ahorro se normalice, el recorrido que tiene el consumo para seguir creciendo es amplio", subraya este experto. 

Además, el crecimiento de la población también es de esperar que siga ayudando a que el consumo a nivel agregado siga aumentando. Finalmente, destaca la confianza que está recibiendo la economía española. En un contexto de elevada incertidumbre a nivel internacional, por las tensiones geopolíticas, la escalada de los aranceles por parte de EEUU, o las dudas sobre la capacidad de varias economías desarrolladas de ajustar sus cuentas públicas, el dinamismo del consumo de los hogares y de la inversión es aún más remarcable y refleja la confianza de hogares y empresas en que el impacto de todos estos factores será limitado para la economía española. 

La prima de riesgo de la deuda española, aupada por las recientes mejoras de su rating, no solo no ha aumentado, sino quese encuentra en 51 puntos básicos (pb), el nivel más bajo desde antes de la crisis financiera, en 2009, y ensancha la diferencia respecto a la prima de riesgo que presentan la deuda francesa o italiana.

Sesgo bajista de los tipos en 2026

La tregua comercial entre EE. UU. y China, el alto el fuego en Gaza y la reconducción de las negociaciones presupuestarias en Francia ofrecieron apoyo al sentimiento de los inversores. En el balance de octubre, los principales índices bursátiles alcanzaron máximos históricos, el dólar se apreció, las rentabilidades de la deuda soberana descendieron y los diferenciales periféricos de la Eurozona se estrecharon, mientras que las materias primas exhibieron disparidad entre el alza de los metales y el descenso en los precios del crudo. Pese a este tono positivo de conjunto, las cotizaciones no estuvieron exentas de volatilidad y sufrieron movimientos de ida y vuelta, especialmente en las Bolsas, los tipos de interés soberanos y algunas materias primas. En este contexto, los bancos centrales cumplieron con lo esperado: la Fed recortó tipos, el BCE los mantuvo y las expectativas de política monetaria de los inversores se mantuvieron relativamente estables.

Los inversores siguen apostando por un nuevo recorte de tipos de la Fed en diciembre (aunque moderaron su probabilidad hasta cerca del 70%) y mantienen la expectativa de dos bajadas más en 2026. En cuanto al BCE, los mercados mantuvieron sus expectativas sin grandes cambios, cotizando una probabilidad cercana al 95% de que el tipo depo siga en el 2,00% en diciembre, pero con cierto sesgo bajista para 2026 (probabilidad implícita de un 45% para que el BCE termine recortando el depo hasta el 1,75% en el primer semestre del año que viene).