12Aug

Intel amplía capital en 20.000 millones$ (frente a los 15.000 millones previstos) tras generar una demanda superior a los 100.000 millones. La oferta pública de venta de acciones (OPV) de Unitree en la Bolsa de Shanghai es sobresuscrita más de 8.000 veces entre los inversores minoristas, confirmando la fiebre por la robótica china.

Miguel Ángel Valero

Pese a las dudas sobre la rentabilidad de las cuantiosas inversiones en inteligencia artificial (IA) y centros de datos, el dinero está ansioso de entrar en estas actividades. Mientras las curvas de los tipos de interés de los bonos soberanas se tensionan y encarecen el coste de la deuda, el sector tecnológico busca vías alternativas de financiación para no frenar sus planes de expansión en IA. 

Muestra inequívoca de esta dinámica es la colosal ampliación de capital anunciada por Intel, la primera que efectúa la compañía desde 1971: la compañía ha aprovechado su reciente rally bursátil, tras quintuplicar su valor bursátil en el último año, para levantar 20.000 millones$ mediante una emisión de 210,5 millones acciones. La operación supone incrementar sus planes iniciales de 15.000 millones ante una demanda institucional que superaba los 100.000 millones, y la realiza a un precio de 95$/acción, lo que implica un descuento algo superior al 6% frente al precio de cierre anterior al anuncio. Esta masiva inyección de liquidez irá destinada a expandir su infraestructura de fundición y plantas de empaquetado avanzado para satisfacer el boom de la demanda de chips de IA. 

No se queda atrás la OPV de Unitree, el fabricante chino de robots, ya que se sobresuscribe más de 8.000 veces entre los minoristas. Estalla la fiebre total por la robótica, dando la razón a los que creen que será la siguiente gran narrativa tras la IA, junto a la computación cuántica. 

La empresa, líder indiscutible del robot humanoide chino, salió a Bolsa en Shánghai a 150,80 yuanes por acción, un 50% por encima de lo previsto. La colocación captó 6.100 millones de yuanes, y valora la empresa en 61.000 millones (unos 9.000 millones$). Son 219 veces sus beneficios de 2025 y 36 veces ventas. Los inversores  minoristas pidieron 8.000 veces más acciones de las que había, y solo el 0,018% las consiguió. Es el termómetro de la fiebre por la robótica y la IA china. Arrastra a toda la cadena; ojo a rivales como Tesla, pero 219 veces beneficios pide cautela.

UBS: creciente interés inversor por diversificar más allá de la IA

El STOXX Europe 600 alcanzó un nuevo máximo histórico el martes 11 de agosto, respaldado por unos sólidos resultados empresariales y un creciente interés de los inversores por diversificar más allá de la volátil inteligencia artificial (IA) y las grandes tecnológicas estadounidenses. Los ETF de acciones europeas registraron flujos netos positivos en julio por primera vez desde que comenzó el conflicto entre Irán y EEUU a finales de febrero. "Pero incluso después de las sólidas ganancias del mercado, creemos que las acciones europeas todavía tienen potencial de subida adicional. Las principales empresas de Europa están registrando un crecimiento de beneficios mucho más sólido que el de la economía regional. Europa también está bien posicionada para beneficiarse de un ciclo de inversión duradero. El contexto cíclico está empezando a mejorar", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Consideramos que las acciones europeas son Atractivas, si bien hacemos hincapié en la importancia de la selectividad tras el sólido avance del mercado. Dentro de la región, favorecemos a los bancos, la salud, el sector industrial, el consumo discrecional y Alemania. Los inversores también pueden considerar los 'Líderes Europeos' para diversificar su exposición entre empresas bien posicionadas para beneficiarse del ciclo de inversión estructural de la región".


11Aug

Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Muse Glimmer es un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta.

Miguel Ángel Valero

Desde luego, la inteligencia artificial (IA) no se ha ido de vacaciones. En plena canícula de agosto, llega la alianza de Nvidia con seis grandes firmas de Wall Street –Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR– para crear plataformas de financiación que pretenden movilizar más de 500.000 millones$ de capital de terceros, destinado al desarrollo de centro de datos e infraestructura de IA. Nvidia podría respaldar hasta 125.000 millones, el 25% de las operaciones. 

La iniciativa supone abrir el ciclo inversor de la IA al capital privado e institucional, reduciendo la dependencia de los balances de las grandes tecnológicas ante unas necesidades de financiación cada vez mayores.

Aunque la interpretación de la iniciativa es positiva, también es lógico cuestionarse tanto el conflicto de interés como la creciente interdependencia financiera que supone: Nvidia participa en la financiación de una infraestructura que terminará utilizando sus propios chips.

En esta carrera, nadie toma descanso. Porque Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Mark Zuckerberg lanza Muse Glimmer, un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Zuckerberg redobla su apuesta por el 'open-weight', cuya familia Llama supera ya los 1.000 millones de descargas, y aprieta a la IA cerrada de OpenAI y Anthropic. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta, después de que la compañía se mostrara más cautelosa, recientemente, por motivos de seguridad.

Mientras, Intel coloca 15.000 millones$ en acciones nuevas para pagar su empujón en IA. El rally de la reestructuración le da el momento perfecto para pedir dinero al mercado, pero el truco tiene letra pequeña: emitir tanto papel diluye a los accionistas de siempre.

Más presión sobre China

El republicano John Moolenaar presiona al Departamento de Comercio para cerrar el grifo de chips avanzados a firmas chinas sancionadas. El jefe del comité sobre China en el Congreso ha pedido al Departamento de Comercio que aplique la regla de enero de 2025. La regla obliga a fábricas como TSMC a mirar con lupa los pedidos de chips avanzados que puedan acabar en tapaderas de firmas chinas sancionadas. Y llega cuando Nvidia y AMD acaban de ceder al Gobierno el 15% de sus ventas en China. 

La Casa Blanca dejó volver a vender para rascar ese 15% , pero si Comercio aplica la letra pequeña, muchos chips no saldrían. Por eso cada carta mueve a Nvidia y TSMC. "Si llevas Nvidia o TSMC, esto marca cuánta caja china se les permite: cuanto más dura Washington, menos venden allí. Beneficia a la memoria de Micron", avisan en Zumitow.

Coface: nuevos aranceles en el horizonte de Trump

EEUU ha sustituido los aranceles temporales por otros de entre el 10% y el 12,5% dirigidos a 60 países, que representan el 99% de sus importaciones de bienes. Lejos de suponer una relajación de la política arancelaria, esta medida pone de manifiesto la determinación de Washington de mantener una elevada protección comercial mientras prepara nuevas medidas, destacan los economistas de Coface.

El fin de los aranceles temporales establecidos en virtud de la Sección 122 no supone un repliegue de la política comercial estadounidense. El 24 de julio expiraron estos aranceles, pero han sido sustituidos por nuevos aranceles de entre el 10 % y el 12,5%, basados en la Sección 301, aplicables a 60 países que representan el 99% de las importaciones estadounidenses de bienes. Esta medida pone de manifiesto la determinación de Washington de mantener un elevado nivel de protección arancelaria, pese a los obstáculos jurídicos encontrados en los últimos meses.

Se espera que el impacto inmediato sobre el nivel medio de los derechos de aduana sea limitado : las nuevas medidas no se suman automáticamente a los aranceles ya existentes y no modifican de forma significativa el tipo medio aplicado a las importaciones estadounidenses. No obstante, demuestran la capacidad de la Administración estadounidense para adaptar sus instrumentos y seguir avanzando en su estrategia comercial.

La Sección 301 ya ha sido utilizada por EEUU para imponer aranceles, especialmente a China durante la primera Administración Trump. A diferencia del régimen basado en la IEEPA, cuya solidez se ha visto cuestionada por la ausencia de una autorización expresa para imponer aranceles, la Sección 301 proporciona a la Casa Blanca una base jurídica más sólida y claramente establecida. No obstante, esta mayor solidez jurídica no excluye la posibilidad de futuras impugnaciones. Para justificar estos aranceles, Washington argumenta que los países afectados no cuentan con mecanismos eficaces para prohibir o controlar las importaciones derivadas del trabajo forzoso. Las empresas importadoras podrían cuestionar esta justificación, especialmente teniendo en cuenta que se aplica a un grupo muy amplio de socios comerciales.

“Esta decisión no es simplemente una renovación técnica de los aranceles vigentes. Demuestra, ante todo, la voluntad de Washington de convertir un régimen cuestionado en un marco arancelario más sostenible. Para las empresas, el mensaje es claro: el riesgo de los aranceles estadounidenses sigue siendo elevado, incluso cuando una medida está a punto de expirar”, explica Marcos Carias, economista para Norteamérica de Coface.

Los nuevos aranceles de entre el 10 % y el 12,5 % restablecen un marco arancelario común para una gran parte de las importaciones estadounidenses, pero no recuperan por completo el régimen anterior. Este incluía también recargos adicionales dirigidos a determinados países o productos. Es precisamente esta segunda capa de medidas la que Washington podría tratar de restablecer en los próximos meses.

Ya está en marcha una nueva investigación en virtud de la Sección 301 , centrada esta vez en la sobrecapacidad estructural de 16 economías , entre ellas China, la Unión Europea, Japón, Corea del Sur, Taiwán, India, Vietnam, México y varios países del Sudeste Asiático. Este procedimiento podría permitir a Washington dirigir sus medidas de manera más específica contra determinadas economías. También se están llevando a cabo otras investigaciones sectoriales específicas, especialmente en los sectores aeroespacial, de drones, equipamiento médico, robótica, maquinaria industrial, turbinas eólicas, minerales críticos y polisilicio. Estas investigaciones confirman que la política arancelaria estadounidense sigue en plena evolución.

La presión que se está ejerciendo sobre Canadá ilustra esta dinámica. EEUU ha anunciado nuevos aranceles del 50% sobre importaciones canadienses por valor de 20.000 millones$, equivalentes al 5,2% de las exportaciones canadienses hacia EEUU, cuya entrada en vigor está prevista para el 19 de agosto de 2026. A primera vista, esta medida parece concebida como una herramienta de negociación en el marco de las conversaciones comerciales norteamericanas. Su impacto macroeconómico seguiría siendo limitado en caso de entrar en vigor, pero confirma el uso cada vez más frecuente de los aranceles como instrumento de presión económica y diplomática .

UBS: exposición diversificada a la IA

Los sólidos resultados empresariales se están extendiendo más allá de la IA y los líderes tecnológicos estadounidenses, mientras que unos datos laborales más débiles en EE. UU. están aliviando las preocupaciones sobre la trayectoria de tipos de la Reserva Federal. "Vemos motivos para mantenerse invertido, aprovechando la actual fortaleza del mercado para diversificar la exposición regional y reforzar la resiliencia de la cartera", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos siendo constructivos respecto a las acciones, respaldados por unos sólidos beneficios empresariales, una participación más amplia del mercado y una inversión continua a lo largo de toda la cadena de valor de la IA, tanto en EEUU como a nivel global. Los inversores con una exposición concentrada en tecnología estadounidense podrían considerar aprovechar la actual fortaleza del mercado para diversificar hacia Europa, Asia y sectores cíclicos seleccionados. Los resultados empresariales reforzaron las oportunidades generadas por la inversión en infraestructura de IA, electrificación e innovación en salud. Los resultados de las principales empresas del sector energético y de cuidado ocular aportarán nueva evidencia sobre la demanda. Seguimos favoreciendo una exposición diversificada en nuestras temáticas de IA, Energía y recursos, y Longevidad".

"Muchas de las clasificaciones de inversión tradicionales están mal preparadas para un mundo de IA con alto costo de capital y alta productividad: el modelo 60/40 entre acciones y bonos, las categorías por estilo, la distinción entre mercados emergentes y desarrollados, y la distinción entre mercados privados y públicos. En su lugar, vemos argumentos a favor de un marco de asignación en dos niveles: por un lado, inversiones en los beneficiarios de esta disrupción, y por otro, aquellas que aportan estabilidad independientemente de la IA", añade Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

Banor: dudas sobre el rendimiento de las inversiones en IA

Angelo Meda, gestor de Banor Mistral, cree que los mercados de renta variable continúan su tendencia alcista, apoyados en previsiones de beneficios empresariales mejores de lo esperado, un crecimiento económico resiliente, el enorme gasto de capital en IA, y un sentimiento de mercado positivo. Sin embargo, las valoraciones elevadas, la necesidad del mercado de comprobar que las grandes inversiones realizadas en la IA se convierten en rendimientos tangibles, la incertidumbre sobre el precio del petróleo y la ralentización de la economía, son factores que hacen recomendable continuar en la renta variable, pero con mayor cautela.

La temporada de resultados ha sido recibido con escepticismo, tibieza e incluso con reacciones negativas por parte de los inversores, pese a que más del 80% de las empresas superaron las expectativas, tanto en beneficios como en ingresos. Alphabet fue el ejemplo más evidente. Su negocio Google Cloud logró una subida del 82% en sus ingresos, lo que demuestra la fuerte demanda de capacidad de computación vinculada a la IA. Pero el mercado estuvo más pendiente del incremento en el gasto de capital previsto por la compañía para 2026, una cifra entre 195.000 millones y 205.000 millones$, así como de su primer trimestre negativo con flujo de caja libre (free cash flow) negativo.

Las dudas sobre la IA en Asia hicieron que los rendimientos de los bonos reaccionaran con nerviosismo, y afectaron sobre todo a las acciones growth, más sensibles al factor coste del capital. En realidad, bajo este nerviosismo en los mercados subyace la percepción de que la inteligencia artificial “promete un futuro maravilloso, pero, en el presente, los servidores, la energía y los centros de datos todavía deben pagarse”, resalta Angelo Meda.

Corea del Sur, Taiwán y Japón son los países que concentran las industrias que han generado la revolución de la IA, y por ese motivo, están más expuestos a los cambios en el sentimiento de los inversores. A mediados de julio, ni siquiera los resultados excepcionales de TSMC, que subió el 77% sus beneficios trimestrales, bastaron para evitar una fuerte corrección en todo el sector.

El gestor de Banor Mistral explica que “el mercado está reescribiendo el guion. Porque distingue entre empresas que se benefician realmente de la demanda de IA, y aquellas que simplemente afirman trabajar con la IA”. Un ejemplo de ello fue la fuerte toma de beneficios por parte de inversores extranjeros en los mercados surcoreano y taiwanés, que vendieron posiciones por importe de 137.000 millones$ en acciones asiáticas en la primera mitad de 2026. Angelo Meda matiza que “estos flujos parecen reflejar un reequilibrio de carteras y los esfuerzos por reducir la concentración, más que un abandono definitivo de esta temática”. “La revolución de la IA sigue intacta, aunque los inversores empiezan a exigir mayor rentabilidad sobre el capital invertido”, avisa.

Los mercados europeos están soportados en los bancos, las empresas industriales y el sector energético. En tecnología, SAP ha logrado unos buenos resultados por su actividad vinculada a la nube, aunque el contexto sigue obligando a ser selectivos, porque mientras algunas empresas tecnológicas consiguen el interés de los inversores, otras sufren fuertes correcciones ante la menor señal de debilidad.
19Jun

Con Irán en vías de solución, Trump presiona a Europa con la OTAN y más aranceles. La IA suma y sigue. UBS destaca que índices globales superan a la Bolsa de EEUU. Y Ofi Invest destaca la división interna en la Fed.

Miguel Ángel Valero

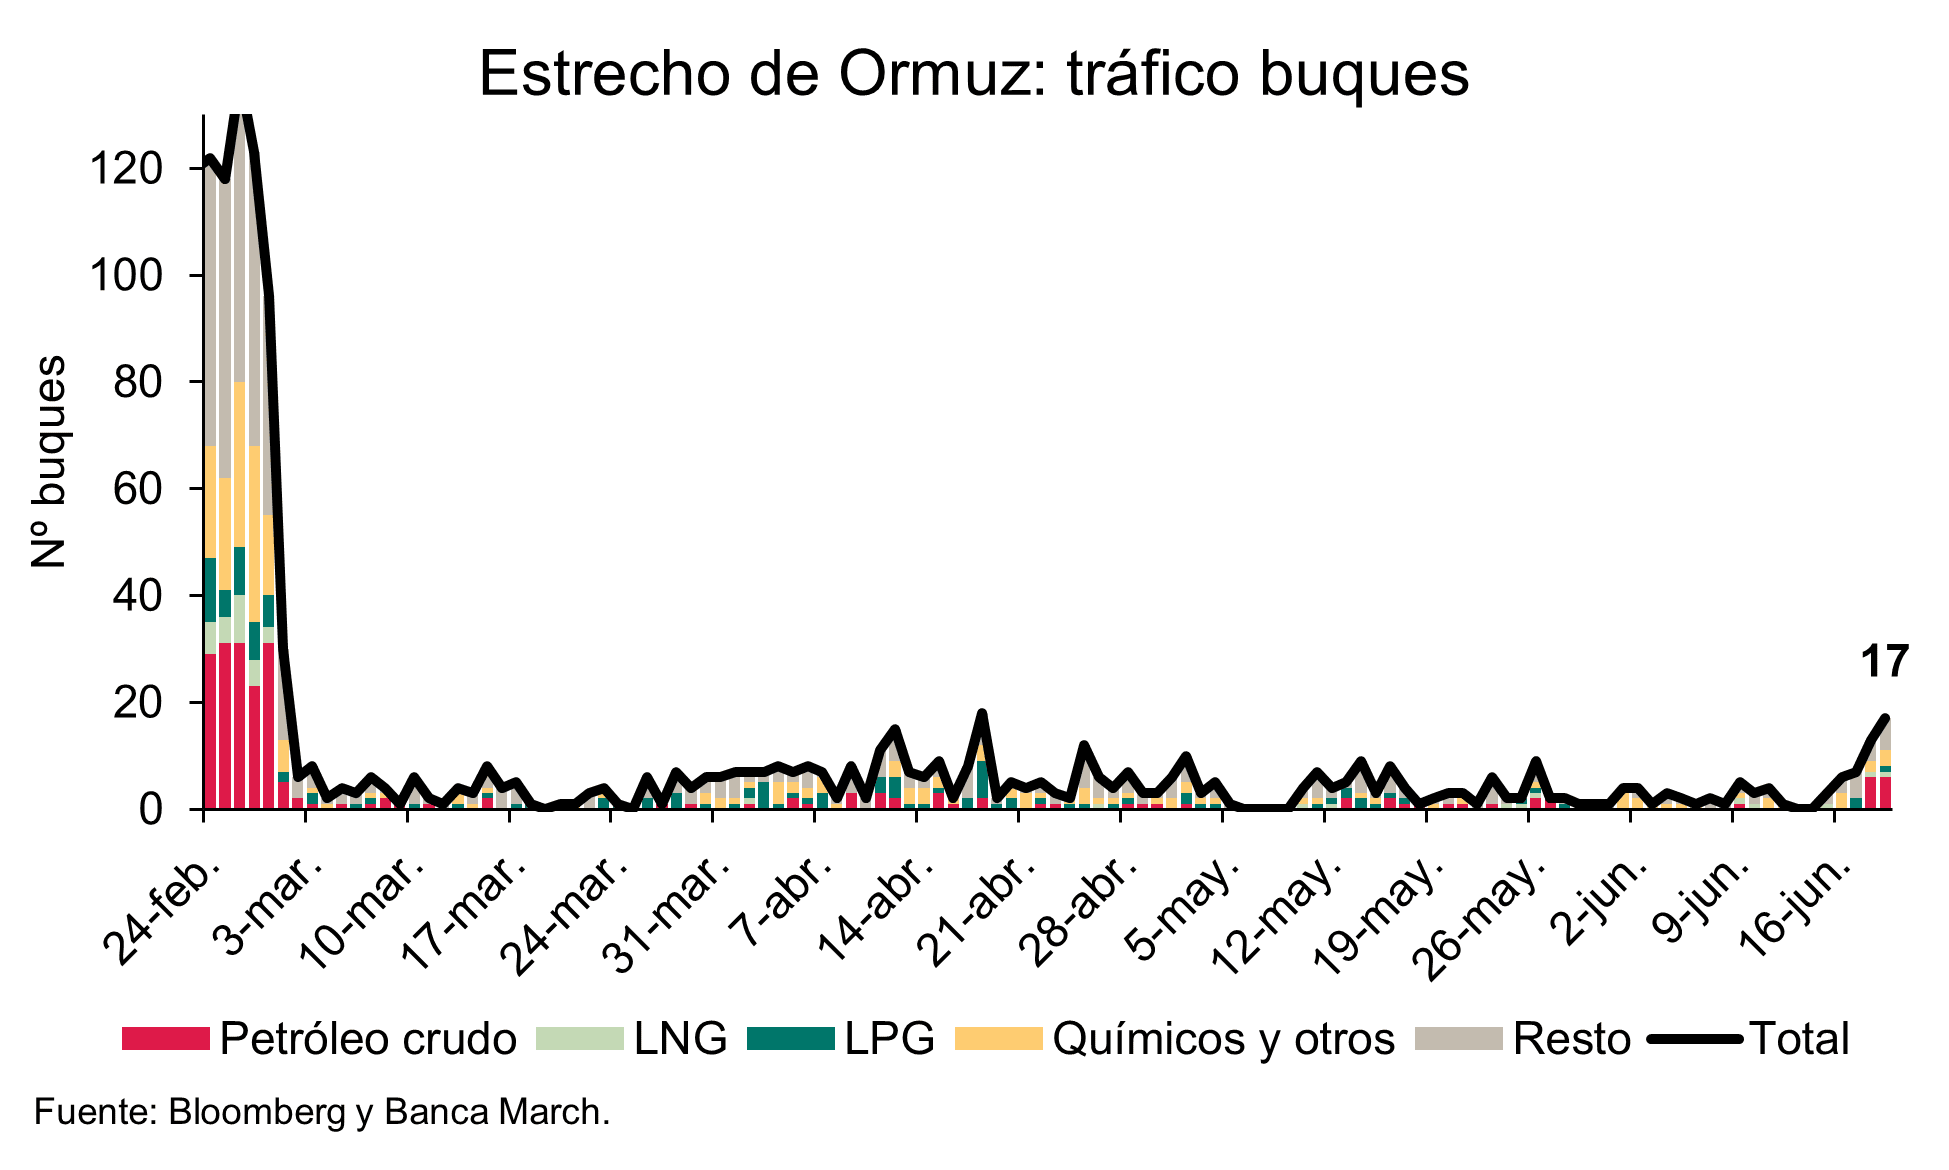
Tras la firma del acuerdo de paz entre Irán y EEUU, ya comienzan a observarse señales del nuevo estatus en el estrecho de Ormuz. El vicepresidente de EEUU, JD Vance, ha señaló que alrededor de 12 millones de barriles de petróleo atravesaron la zona el miércoles 17 de junio, y los últimos datos de transpondedores indican el 19 de junio el paso de 17 buques —la mayor cifra desde el 18 de abril—. La compañía petrolera nacional de Emiratos Árabes ha indicado a sus clientes que dirijan sus cargueros a los puertos dentro del golfo Pérsico, plenamente operativos desde finales de abril; de hecho, los buques del país han sido los más exitosos en cruzar el bloqueo discretamente. 

Por su parte, en el mercado de seguros marítimos, algunas compañías ya están reduciendo precios para ganar cuota ante la inminente reapertura.

Estas señales contrastan con las noticias sobre la suspensión del encuentro de las delegaciones negociadoras de EEUU e Irán, debido a las hostilidades israelíes (los principales perjudicados por el acuerdo de paz) en Líbano. La reapertura en curso puede experimentar episodios de tensión; no obstante, la firma del memorando supone un paso adicional hacia la normalización –el más relevante para los mercados–, ya que ambas partes han levantado el bloqueo y el tráfico marítimo está recuperándose.

Más presión de Trump sobre Europa: OTAN y aranceles

Mientras, la Administración Trump eleva la presión sobre Europa. Por una parte, el secretario de Defensa, Pete Hegseth, anunció que durante los próximos seis meses se realizará un proceso de reevaluación del despliegue militar estadounidense en Europa, lo que podría desembocar en nuevas retiradas de tropas y recortes de capacidades dentro de la OTAN. La Casa Blanca ya anunció en mayo la retirada de 5.000 soldados destinados en Alemania y ahora vuelve la presión, con Hegseth advirtiendo nuevamente que Europa debe responsabilizarse de una forma más decidida de su defensa y que Washington ya no está dispuesto a seguir desempeñando el mismo papel que en las últimas décadas.

La otra vía de presión es la arancelaria, que vuelve a centrar titulares, pero como en ocasiones previas todo apunta a una solución negociada. EEUU ha iniciado una nueva investigación contra Alemania bajo la Sección 301 –una disposición legal que permite al Representante de Comercio de EEUU (USTR) tomar medidas unilaterales contra países considerados con barreras comerciales desleales–. La razón principal es la acusación de que Alemania paga precios persistentemente bajos por productos farmacéuticos innovadores, lo que, según EEUU, obliga a los pacientes estadounidenses a subsidiar una parte desproporcionada de los costos globales de investigación y desarrollo (I+D) de la industria. El USTR ha programado una audiencia sobre la investigación para el 22 de septiembre y recibirá comentarios públicos hasta el 10 de agosto. 

Aunque la investigación podría llevar a aranceles, el Representante de Comercio de EE.UU. ha sugerido que el conflicto podría resolverse mediante negociaciones, similar a un acuerdo previo con el Reino Unido.

IA suma y sigue gracias al acuerdo Intel-Apple

  • Intel vuela tras el anuncio de Trump de que Apple va a asociarse con el fabricante de chips para diseñar y producir semiconductores en suelo americano. Un contrato con Apple le garantizaría a Intel demanda estable de una de las mayores empresas de electrónica de consumo del mundo, un espaldarazo para su reputación y sus ventas mientras intenta recortar distancia con TSMC.
  • Marvell Technology sube un 12% a remolque del acuerdo Apple-Intel. Si Intel fabrica chips para Apple, todo el ecosistema de semiconductores sale ganando, y Marvell, especialista en chips de red para centros de datos, es de los primeros en surfear la ola.
  • Sandisk también se apunta al rally de los chips. Con Intel anunciando fabricación americana para Apple, el sector de memoria entero despierta. Micron Technology sube un 8%, y Western Digital, el 6%.
  • Los inversores chinos originales de Manus, la startup de IA que Meta compró por 2.000 millones$ negocian recomprar la empresa al mismo precio que pagó la multinacional de EEUU. El movimiento llega después de que Pekín ordenara deshacer la operación por razones de seguridad nacional. Entre los potenciales compradores están Tencent, HSG y ZhenFund.
  • Accenture sufrió el 17 de junio la peor caída de Bolsa de su historia reciente. El detonante fue doble: un recorte de los objetivos anuales y una megaoperación de 4.180 millones$ en ciberseguridad que el mercado interpretó como señal de apuro. Los ingresos del tercer trimestre fiscal suben el 6%, hasta 18.720 millones$, pero por debajo de las expectativas del consenso. La compañía ajustó su previsión de crecimiento para el año completo al rango 3-4%, frente al 5% inicial. Accenture anuncia la compra de una participación mayoritaria en Dragos y la adquisición completa de runZero y NetRise por 4.180 millones$ en total. Las tres empresas suman unos 208 millones$ en ingresos recurrentes anuales. El plan es claro: pivotar hacia ciberseguridad industrial cuando el negocio de consultoría tradicional se ve amenazado por la automatización con IA. Accenture es el canario en la mina de la consultoría tecnológica global. Si la mayor del sector recorta objetivos y pierde contratos por la guerra en Oriente Medio y la IA, el ciclo de inversión IT corporativo está frenando. Esto exige vigilar los próximos resultados de IBM, Infosys, Cognizant y Capgemini.

UBS: muchos índices globales han superado a la Bolsa de EEUU

En su última Carta Mensual, Mark Haefele, Director de Inversiones de UBS Global Wealth Management, explica cómo la IA se ha consolidado como la fuerza más determinante en los mercados este año, y cómo los valores vinculados a la IA han impulsado al alza los índices bursátiles a pesar del aumento de los rendimientos de los bonos, los riesgos geopolíticos y una inflación más persistente.

Los inversores que prestaron demasiada atención a los titulares geopolíticos durante el primer semestre pasaron por alto la señal de mercado más relevante. Y, aunque la Bolsa estadounidense ha acaparado la atención mediática, muchos índices globales han obtenido mejores resultados. El índice Nikkei 225 de Japón ha subido alrededor de un 40% en lo que va de año, y el Kospi de Corea del Sur acumula una revalorización de más del 100%.

Mark Haefele lo explica: "Nuestro escenario base contempla que la renta variable puede seguir subiendo en los próximos seis y doce meses, y esperamos que el S&P 500 alcance los 8.200 puntos en junio de 2027. Nuestro escenario base prevé que la fortaleza del gasto en capital en IA se mantenga, que la economía estadounidense siga siendo resiliente, que el gasto fiscal continúe a nivel global y que una sólida creación de crédito siga respaldando el crecimiento de los beneficios empresariales y los mercados en general".

En cuanto a la asignación de activos, "calificamos la renta variable como Atractiva y nos decantamos por EEUU, Asia ex-Japón, Suiza, Japón y los mercados emergentes. En renta fija, preferimos la calidad y los mercados emergentes. También nos gustan las materias primas en términos generales". "Mantenemos una visión positiva sobre los bonos de duración corta y media, donde seguimos esperando ganancias a medida que los temores de endurecimiento se disipen en los próximos meses, especialmente si una solución más duradera en Oriente Medio refuerza la confianza en el suministro energético", recalca.

"El rally bursátil se ha extendido más allá de un puñado de líderes tecnológicos, aunque persisten dudas sobre la sostenibilidad de la IA, la salud de la economía en general y el impacto de unos costes de financiación más elevados. En este entorno, creemos que un enfoque disciplinado —basado en la diversificación y una lista de verificación clara para el verano— sigue siendo esencial", opina Kiran Ganesh, Estratega.

"A corto plazo, hay varias razones para esperar que el rally continúe: la caída del precio del petróleo reduce las expectativas de inflación, alivia la presión sobre los bancos centrales y respalda los activos de riesgo. Esto también podría ampliar el rally bursátil hasta finales de año; junto a los valores tecnológicos, los segmentos de mercado más cíclicos podrían beneficiarse cada vez más de un crecimiento aún sólido, los estímulos de política fiscal y unas perspectivas monetarias menos restrictivas", aporta Michael Bolliger, Director de Inversiones Suiza.

"La combinación de vientos de cola macroeconómicos y estructurales augura buenos resultados para los beneficios empresariales, y anticipamos un crecimiento del BPA del 20% para el índice MSCI AC World este año. Aunque es probable que los sectores tecnológicos sigan liderando, esperamos que el crecimiento de los beneficios y el rendimiento se amplíen durante el resto de 2026", resaltan Fabian Deriaz, Estratega, y Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

"De cara a la segunda mitad del año, creemos que las Bolsas tienen margen para seguir subiendo. El comportamiento similar en lo que va de año tanto del S&P 500 ponderado por igual como del ponderado por capitalización bursátil indica que la evolución ha sido relativamente amplia. Esto subraya que el entorno macroeconómico sigue siendo favorable y esperamos que el mercado alcista continúe", apunta David Lefkowitz, Responsable de Renta Variable estadounidense, UBS Global Wealth Management

"La selección de valores y la diversificación siguen siendo fundamentales. En general, preferimos centrarnos en empresas de calidad y líderes en rentabilidad, así como en determinados valores de mediana capitalización y cíclicos". recomienda Stefan R. Meyer, Estratega.

"Seguimos apostando por un enfoque diversificado y activo en la renta variable emergente, dada la concentración del liderazgo y la incertidumbre macroeconómica, con foco en los beneficiarios de la IA, el apoyo de las políticas internas y las mejoras estructurales —concretamente, China continental y su sector tecnológico, Corea del Sur, Indonesia y Malasia", remarcan Laura Smith, Analista, y Alejo Czerwonko, Director de Inversiones para Mercados Emergentes en América.

"Creemos que la exposición amplia a materias primas ofrece una combinación atractiva de diversificación y potencial de crecimiento. Las materias primas constituyen una cobertura valiosa frente a la inflación y las perturbaciones de oferta, y su baja correlación habitual con la renta variable y la renta fija las convierte en un diversificador eficaz de carteras, especialmente en períodos de tensión en los mercados", afirman Giovanni Staunovo, Estratega, y Dominic Schnider, Responsable Global de Divisas y Materias Primas.

"Favorecemos una exposición selectiva a divisas pro-cíclicas y de carry. La corona sueca y la libra esterlina se encuentran ahora entre nuestras principales apuestas para el tercer trimestre, respaldadas por unos tipos de interés reales atractivos y su sensibilidad al crecimiento global", aconseja Dominic Schnider.

"La caída del precio del petróleo está condicionando las expectativas de crecimiento global, lo que apunta a una posible recuperación por delante. Por ello, reiteramos nuestra previsión de un déficit de mercado en el cobre este año y anticipamos precios más altos en el segundo semestre de 2026", añade.

"Esperamos que el EURCHF tienda al alza hacia 0,93, con una ampliación de la ventaja de rendimiento del euro. Los principales riesgos incluyen una renovada aversión al riesgo global o una escalada geopolítica, mientras que el sentimiento favorable al riesgo y las operaciones de carry deberían seguir pesando sobre el franco". avisan Constantin Bolz y Clémence Dumoncel, Estrategas. "El euro sigue respaldado por el tono restrictivo del BCE y su compromiso con la estabilidad de precios, aunque persisten riesgos de crecimiento a corto plazo", comcluyen Bolz y Schnider.

Ofi Invest: una subida de tipos gana más probabilidad

Ombretta Signori, Head of Macro & Strategy de Ofi Invest AM, cree que, tras la última reunión de la Fed, no cambia el escenario base de mantenimiento de los tipos en 2026, pero sí aumenta la probabilidad de un escenario alternativo de bajadas de tipos para este año. Ello supone más incertidumbre en la política monetaria, y más volatilidad en los mercados, al menos en la primera fase de ajuste tras los cambios anunciados por Kewin Warsh.

Una reducción del balance de la Fed busca separar mejor la política fiscal de la monetaria y limitar la inflación de los precios de los activos financieros, que contribuye al aumento de la desigualdad. Esto restauraría el margen para bajar los tipos oficiales y ayudaría a evitar un endurecimiento excesivo de las condiciones monetarias y financieras.

Warhs también anuncia una posible revisión de las métricas de inflación, con referencia a medidas más reducidas. Y la idea de que la IA impulsa el crecimiento sin generar presiones inflacionarias, creando un entorno potencialmente favorable para recortes de tipos.

M. Barr, miembro de la Junta de la Reserva Federal, discrepa de Warsh, al sostener que reducir el balance de la Fed es un error, ya que podría debilitar la resiliencia de los bancos, perturbar los mercados monetarios y, en última instancia, plantear riesgos para la estabilidad financiera, al tiempo que podría ampliar la huella de la Fed en los mercados financieros.

A pesar de una votación unánime, las proyecciones de los 'dots' revelan un FOMC más fragmentado que nunca de cara a este año: 6 miembros esperan dos subidas, 3 esperan una subida, 8 no esperan cambios y 1 espera un recorte. Solo se debatió de forma significativa un escenario alternativo, y sin una discusión profunda. 

"Nuestro escenario base permanece sin cambios, con los tipos oficiales estables durante el resto de 2026; sin embargo, el escenario alternativo de una subida de tipos sí ha ganado probabilidad. Dos conclusiones clave: ¿Significa esto más incertidumbre en torno a la política monetaria? Sí. ¿Implica esto más volatilidad en los mercados? Probablemente, al menos durante esta fase inicial de ajuste", concluye.