08Sep

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida.

Miguel Ángel Valero

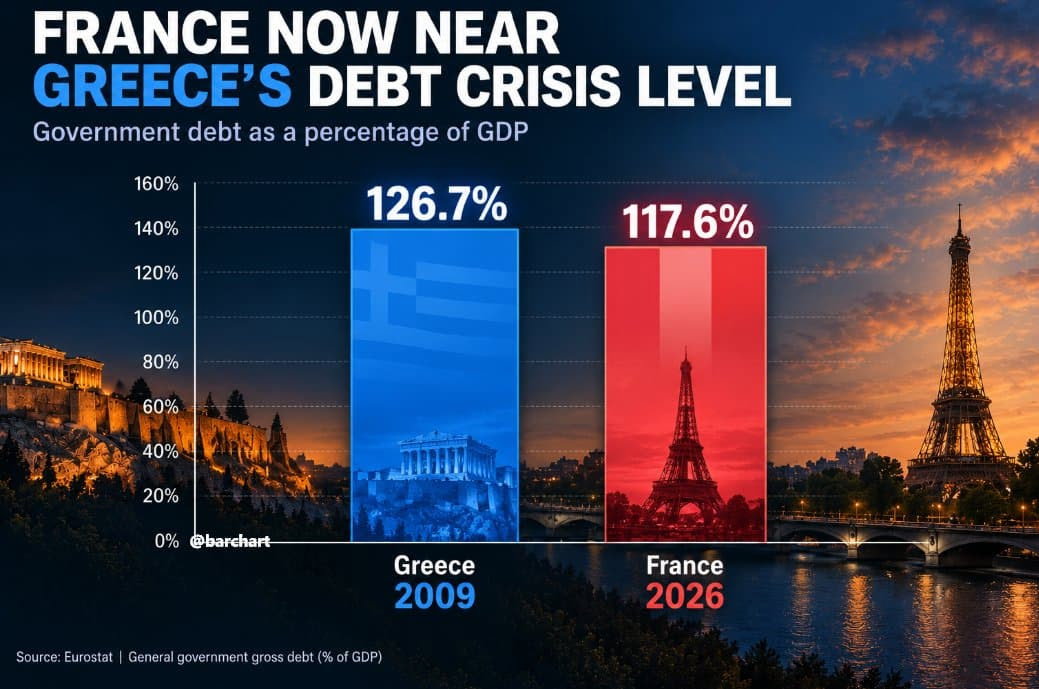
Un dato muy preocupante. Y no es el único. La deuda de Francia se acerca ya al nivel que tenía Grecia en 2009, cuando arrancó la crisis de deuda europea. Un aviso sobre la sostenibilidad fiscal en el corazón del euro, con el bono francés cada vez más vigilado.
El crecimiento de la zona euro aguantó mejor de lo esperado y además en septiembre mejora la confianza de los inversores. El Eurostat revisó al alza la cifra de crecimiento del PIB del 2º trimestre de la zona euro, que avanzó un 0,6% trimestral, dos décimas por encima de la cifra preliminar y una clara aceleración tras el estancamiento registrado en el 1º, situando éste como el mejor trimestre de crecimiento desde 2022. Aunque gran parte de este dinamismo se debió a la revisión de los datos de Irlanda –cuyo PIB creció un 10,2% entre abril y junio, muy por encima del +3,9% estimado inicialmente, revirtiendo además la contracción del -7,8% registrada en el primer trimestre–, unos datos distorsionados por el elevado peso que tienen en el país las multinacionales extranjeras, no deja de reflejar una notable resiliencia de la actividad en el conjunto de la Eurozona. 

Y es que, pese a que la inflación se encuentra en máximos de los últimos tres años como consecuencia de las tensiones derivadas de la guerra en Oriente Medio, el crecimiento interanual del PIB regional se aceleró hasta el 1,2%, apoyado en el aumento de la inversión en defensa e infraestructuras, así como en el fuerte impulso de los proyectos vinculados a la inteligencia artificial (IA).

Alemania, la mayor economía de la región, parece estar dejando atrás un prolongado letargo de varios años, con su PIB acumulando tres trimestres de crecimiento positivo y acelerando el avance interanual hasta el 1%. 

Por el lado negativo, Francia se estanca tras haber registrado una contracción del -0,2% en los primeros tres meses del año, por lo que se extiende los malos datos de actividad. 

El índice Sentix de confianza de los inversores en la zona euro se elevó en septiembre hasta +5,1 desde el +0,9 previo y por encima del +1,7 previsto.

Pero la producción industrial alemana cae un 1,1% en julio, su peor mes en un año, hundida por el automóvil, cuando se esperaba un crecimiento. ¿El culpable? La producción de coches se desplomó un 9,2% por un parón de varias semanas en las plantas. La manufactura sin contar energía cayó un 2,2%. Solo la energía renovable subió, un 4,7 por ciento. El problema es el momento: el BCE se plantea subir tipos el jueves 10 de septiembre para frenar la inflación, así que el dinero se encarece justo cuando la industria pincha. Malo para el DAX y para fabricantes como Volkswagen, pero también para el bono alemán -bund-, que muchos usan de refugio. 

Coface: los ríos sin agua complican el transporte de mercancías en Europa

En agosto, las barcazas que navegaban por el Rin transportaban únicamente alrededor del 20% de su carga habitual. Los niveles históricamente bajos de agua en los ríos Rin y Danubio están perturbando el transporte de mercancías, comprometiendo infraestructuras energéticas y agravando las presiones sobre varios sectores industriales europeos. Aunque se espera que los niveles de agua sigan siendo bajos a corto plazo, sus efectos podrían persistir durante los próximos meses y afectar al crecimiento de las economías más vulnerables, advierten en Coface.

Desde hace varios meses, Europa está experimentando condiciones excepcionalmente cálidas y secas , que han reducido de forma significativa el caudal de numerosos ríos. Las consecuencias son especialmente visibles en el Rin y el Danubio, dos vías fluviales estratégicas para el transporte y la actividad económica del continente. El nivel del agua del Rin alcanzó un nuevo mínimo histórico a principios de agosto en la estación de medición de Kaub (Alemania), descendiendo hasta apenas 8 cm, muy por debajo del umbral de 78 cm a partir del cual la navegación se vuelve restringida e, incluso, por debajo del anterior mínimo histórico de 25 cm, registrado en 2018. Varios tramos del Danubio en Hungría y Rumanía también registraron niveles nunca antes observados.

Más allá de la problemática medioambiental, esta situación está teniendo ya efectos económicos tangibles. Los bajos niveles de agua afectan directamente al transporte de mercancías, al funcionamiento de determinadas instalaciones energéticas y, por extensión, a la actividad de los sectores industriales que dependen de estas infraestructuras.

Aunque el transporte fluvial representa solo una pequeña proporción del de mercancías en Europa, desempeña un papel estratégico en varios países atravesados por el Rin y el Danubio (el 5,4% en Alemania y hasta el 19,2 % en Rumanía). Además, el 72% del transporte europeo por vías navegables interiores corresponde al Rin (60%) y al Danubio (12%) , y la posibilidad de recurrir a otros modos de transporte sigue siendo limitada: una embarcación fluvial puede transportar cerca de 2.000 toneladas, frente a un máximo de 1.500 para un tren de carga y apenas 25 toneladas para un camión cisterna.

Por otro lado, las consecuencias de los bajos niveles de agua ya son evidentes , tanto en los volúmenes transportados como en los costes de transporte. A principios de agosto, algunas barcazas que navegaban por el Rin solo podían transportar alrededor del 20% de su capacidad habitual. En determinados tramos del Danubio, los operadores también se han visto obligados a reducir sus cargas, en algunos casos hasta un40 % en el tramo rumano del río.

Durante el anterior gran episodio de sequía, en 2018, el coste del transporte fluvial aumentó 2,5 veces para las mercancías secas a granel y hasta 4,5 veces para los productos líquidos a granel, como consecuencia de las restricciones de carga y los recargos aplicados por los operadores . Una realidad que podría verse replicada con este nuevo evento climático.

En Hungría y Rumanía, los bajos niveles del río ya han alterado las operaciones de las centrales de Paks y Cernavodă, respectivamente. Estas instalaciones constituyen las únicas fuentes de energía nuclear de sus países y representan aproximadamente el 40% de la generación eléctrica de Hungría y el 20,5% de la de Rumanía. Para compensar la reducción de la producción, los operadores deben importar electricidad o recurrir a centrales de ciclo combinado alimentadas por gas, una opción más costosa. Aunque no existe un riesgo inmediato de cortes generalizados de suministro eléctrico, esta situación contribuye a incrementar las facturas energéticas y a agravar las tensiones en los mercados regionales. En Rumanía, por ejemplo, la electricidad importada cuesta entre 2 y 2,5 veces más que la generada en el país. Además, los gobiernos de Hungría y Rumanía ya han adoptado medidas para reducir temporalmente el consumo eléctrico de algunos grandes consumidores industriales, con el fin de aliviar la presión sobre el sistema. Estas reducciones afectan especialmente a las industrias de alto consumo energético, como los sectores automovilístico , químico y metalúrgico.

El sector químico alemán, ampliamente concentrado a lo largo del Rin, es uno de los sectores más dependientes del transporte fluvial. La planta de BASF en Ludwigshafen ilustra claramente esta vulnerabilidad. Situada al sur del punto crítico de Kaub, transporta aproximadamente el 40% de sus mercancías por barcaza fluvial. Un mayor descenso del nivel del agua podría provocar nuevas interrupciones en las conexiones con los grandes puertos de Ámsterdam, Róterdam y Amberes , fundamentales para su cadena de suministro. De hecho, durante el anterior episodio importante de bajos niveles de agua en 2018, el crecimiento real del PIB de Alemania se redujo entre 0,3 y 0,4 puntos. Este contratiempo se produce en un momento en que la industria química alemana ya se encuentra debilitada por los elevados costes energéticos y la pérdida de competitividad  y cuando su producción ha caído aproximadamente un 20% desde 2018.

A corto plazo, las previsiones hidrológicas apuntan a una mejora limitada de la situación. En el Rin, el periodo estacional de bajos niveles de agua suele prolongarse hasta el otoño, lo que sugiere que las perturbaciones podrían continuar durante las próximas semanas. Más a largo plazo, el retroceso de los glaciares y el aumento de las olas de calor extremas pueden hacer que este tipo de episodios sea más frecuente en el futuro. 

Esta situación pone de manifiesto la necesidad de que las empresas y los responsables públicos integren más plenamente los riesgos climáticos en sus estrategias logísticas, industriales y energéticas. Para las empresas que dependen del transporte por vías navegables interiores, el desafío ya no se limita a la gestión puntual de un episodio aislado de sequía: plantea la cuestión de la diversificación de las cadenas de suministro y de su capacidad para absorber interrupciones climáticas cada vez más frecuentes.

“Los bajos niveles de agua en el Rin y el Danubio demuestran que los fenómenos meteorológicos extremos ya no son solo una cuestión medioambiental. Se están convirtiendo en un factor económico capaz de afectar simultáneamente a la logística, la energía y la actividad industrial. La situación actual resulta aún más preocupante porque se ha producido antes y con mayor intensidad que en 2018,en un contexto de crecimiento económico más débil en Europa ”, explica Eve Barré, economista de Coface.

Banco de España: dos años de informe Draghi

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida. “El problema no es la falta de ambición entre los líderes. Es lo que ocurre después, cuando esa ambición entra en la maquinaria. Los acuerdos se tramitan en comités que los diluyen y retrasan hasta que el resultado apenas se parece a las intenciones originales”, avisaba Mario Draghi, en su discurso del Premio Carlomagno, en mayo de 2026.

El Informe Draghi, presentado en septiembre de 2024, proponía tres grandes objetivos o transformaciones para frenar el declive económico de la Unión Europea y mejorar su capacidad de crecimiento a largo plazo. El primero, cerrar la brecha de innovación con EEUU y China; el segundo, descarbonizar la economía; y el tercero incrementar la seguridad económica reduciendo dependencias externas. Todo ello sin renunciar al modelo social europeo. Su diagnóstico y recomendaciones han impregnado desde entonces las políticas de Bruselas, como muestra la Brújula para la Competitividad presentada por la Comisión Europea en enero de 2025. 

Pero ¿cuánto de esa ambición se ha traducido ya en cambios reales? ¿En qué ámbitos se ha avanzado más? Un análisis de Luis Díez Catalán, de Política Monetaria y Economía Internacional del Banco de España, publicado en el Blog de la institución destaca que "la ambición de las propuestas sigue superando el margen político y práctico para llevarlas a cabo" y la distancia entre intenciones y resultados: "Muchas veces hay más voluntad declarada que resultados".

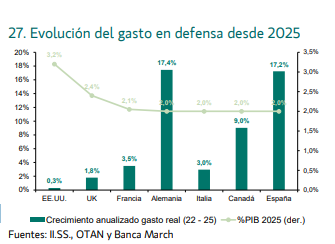
Por un lado, no existe una relación clara entre el potencial transformador de un eje y su ritmo de ejecución. Materias primas críticas roza el 40% de medidas implementadas; en contraste, energía apenas supera el 1%, el peor dato de todos los ejes analizados. Defensa es uno de los ejes que más ha progresado: las medidas parcial o totalmente implementadas pasaron del 22% al 53% entre septiembre de 2025 y julio de 2026, impulsadas por las dudas sobre el compromiso de la Administración Trump con la defensa europea y la OTAN. 

El cambio de contexto y el sentido de urgencia han acelerado compromisos mucho más rápido de lo que el mapa político original podía sugerir.La limitada capacidad de la viabilidad política para anticipar el grado de ejecución también se observa en otros ejes sin datos de implementación directa, como el capital humano o la gobernanza. Ambos son fundamentales para el crecimiento europeo y para desbloquear reformas de calado. Pero apenas ocupan espacio en las prioridades políticas europeas. En parte, porque no generan la misma sensación de urgencia que otras áreas como la defensa o las materias primas críticas.

El caso del capital humano es especialmente ilustrativo: pese a situarse entre los ejes con mayor viabilidad política, es el que menos presencia tiene en las cartas de mandato que la presidenta Ursula von der Leyen envió a sus comisarios con la hoja de ruta hasta 2029 (solo está explícitamente presente en el 17% de ellas).

Y eso que buena parte de la agenda Draghi no requiere movilizar recursos adicionales: el 53% de las 176 propuestas no necesita inversión pública nueva. Hay margen para avanzar sin más gasto público. En simplificación regulatoria, el 92% de las medidas no exige inversión. En financiación y competencia, el porcentaje llega al 100%. Hay, pues, margen para avanzar sin aumentar el gasto público. En muchos casos, bastan cambios normativos y coordinación institucional.

La inversión adicional que reclamaba la agenda, unos 800.000 millones€ al año en su estimación original, se ha revisado al alza hasta 1,2 billones al incorporar defensa y constituye un reto importante en algunos ejes, como digitalización y mercado único sectorial. Pero en la mayoría de los ámbitos, el obstáculo principal sigue siendo poner de acuerdo a los 27, más que encontrar financiación.

Dos años después, la agenda avanza donde aparece una urgencia compartida (como en materias primas o defensa, y como ha ocurrido en cada crisis europea). Y se estanca donde solo hay buenas intenciones, como en energía y digitalización. El propio Draghi resumía el problema de fondo: no se trata tanto de qué reformas son más transformadoras, más viables políticamente o más costosas, sino cuánto de la ambición original sobrevive al proceso de convertirla en un acuerdo, un reglamento o una directiva capaz de reconciliar los intereses de los 27. Nada nuevo bajo el sol europeo.

UBS: el inversor debe diversificar sus fuentes de rentabilidad

Los titulares de prensa sugieren que el repunte de las rentabilidades de la deuda pública a nivel global se ha debido principalmente a los comentarios de tono más duro de la Reserva Federal y a un informe de empleo estadounidense de agosto más sólido de lo esperado. La trayectoria de las rentabilidades soberanas en Europa también responde a su propio contexto de crecimiento económico, más favorable. "En nuestro escenario base, los efectos negativos del conflicto en Irán y las consiguientes interrupciones en el suministro energético se irán disipando a medida que el estrecho de Ormuz reabra gradualmente. Y a medida que la relajación fiscal alemana, el consumo privado —respaldado por unas tasas de ahorro elevadas— y unos mercados laborales resilientes refuercen la actividad de cara a final de año y en 2027, esperamos que el BCE mantenga un sesgo hawkish y lleve a cabo una subida de tipos adicional en septiembre para reforzar su credibilidad en la lucha contra la inflación, antes de virar hacia un sesgo más acomodaticio en 2027", señalan en UBS.

"Con la revalorización de las expectativas de tipos a nivel global ya en marcha, creemos que el argumento de inversión para asegurar rentabilidades elevadas en deuda pública (y para que la deuda pública de corto y medio plazo bata a la liquidez) se ha debilitado. Por ello, creemos que este es un momento oportuno para que los inversores que dependen de sus carteras para generar ingresos busquen formas de diversificar sus fuentes de rentabilidad", advierten.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Si bien el argumento a favor de la renta fija de corto y medio plazo frente a la liquidez ha perdido fuerza, seguimos creyendo que los bonos de alta calidad conservan su papel como diversificador y estabilizador de la cartera junto a los activos de riesgo (especialmente en escenarios de crecimiento adversos). Los inversores que antes dependían exclusivamente de los bonos de alta calidad para generar una rentabilidad sostenible quizá tengan que ampliar su radio de acción en lo que podría ser un periodo de volatilidad elevada en las rentabilidades de la deuda, condicionada por los datos".

"La inflación general de la Eurozona se aceleró en agosto, pero la inflación subyacente y la de servicios se moderaron. Los inversores evaluarán si el BCE señala que a la esperada subida de tipos de septiembre le seguirá una pausa prolongada. Mantenemos una postura Atractiva en renta variable de la Eurozona", añade.

"Con unos datos de inflación y de empleo que ofrecen un panorama mixto respecto a los dos objetivos del mandato dual de la Fed, esta se enfrenta a una decisión muy reñida entre subir tipos o mantenerlos", destaca Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities.

Tras la victoria del ultra AfD en Sajonia-Anhal, "seguimos esperando que el crecimiento económico se vea respaldado por las medidas de estímulo fiscal en 2026 y 2027. Las implicaciones para los Bunds deberían seguir siendo limitadas. Aunque la incertidumbre política podría mantenerse elevada durante un tiempo, la expansión fiscal alemana no está en peligro y, por tanto, se espera que las perspectivas a largo plazo de la deuda pública y del coste de financiación soberano se vean, en gran medida, poco afectadas", considera Maelle Quillevere, economista.

Más inquietud en Oriente Medio

Por otra parte, el giro ofensivo adoptado por Irán y sus aliados en la regióncomienza a generar inquietud tanto en EEUU como en los países del Golfo. En esta ocasión, un ataque contra instalaciones situadas en el sur de Arabia Saudí ha limitado parcialmente la operativa de algunos complejos de la zona, provocando retrasos en el flujo de petróleo que transita por el mar Rojo. Paralelamente, Irán ha intensificado su postura agresiva mediante ataques dirigidos contra buques militares estadounidenses con el objetivo de reducir la presencia y capacidad de control de Washington en el estrecho.

Este cambio de rumbo también refleja el creciente malestar dentro del régimen iraní, que observa cómo el tránsito marítimo por el estrecho sigue sin quedar completamente restringido. Aunque el volumen de tráfico continúa muy por debajo de los niveles habituales, los buques siguen cruzando la zona, lo que debilita la capacidad de presión de Teherán y limita sus aspiraciones estratégicas. Omán e Irán están en conversaciones para un acuerdo de peaje, algo que no estaría bien visto por el lado americano que busca devolver el estrecho al régimen anterior al conflicto.

Como consecuencia, el precio del crudo Brent ha vuelto a situarse cerca de los 100$/barril. Ambas partes han entrado en una dinámica de presión económica, por la parte americana, y guerra de guerrillas por el lado iraní, que contribuye a enquistar el conflicto y que previsiblemente mantendrá una prima de riesgo geopolítico sobre los precios del petróleo durante los próximos meses.

Bombardier paga la factura de la guerra comercial entre EEUU y Canadá

La guerra comercial,  por otra parte, se agrava. Trump prohíbe, a través de Truth Social, a la canadiense Bombardier vender en EEUU salvo que fabrique allí. EEUjU es el destino de la mitad de sus 5.100 aviones, salvo que fabrique allí. En enero ya descertificó los Global Express y amenazó con aranceles del 50% a los aviones de Canadá. Bombardier fabrica en Kansas aviones de misión especial y en julio facturó 2.150 millones$, un 6%. Un peaje encubierto que golpea a Bombardier y tensa el pulso comercial entre Washington y Ottawa. Habrá que ver que represalias adipta Canadá.

La decisión de Trump se conoce el mismo día en que entran en vigor las medidas de represalia anunciadas por Canadá sobre EEUU, que gravan importaciones estadounidenses por un valor aproximado de 20.000 millones$ anuales. Ottawa ha establecido aranceles del 50% sobre productos como el acero, el aluminio, los muebles y las prendas de vestir; del 25% sobre determinados electrodomésticos y productos alimentarios; y del 15% sobre algunos bienes electrónicos y herramientas. Las medidas afectarán a bienes que representan aproximadamente el 4,5% de las importaciones canadienses procedentes de EEUU una magnitud similar al impacto de los aranceles estadounidenses más recientes sobre Canadá, que alcanzan alrededor del 5% de las exportaciones canadienses hacia su principal socio comercial.

El representante de Comercio de EEUU, Jamieson Greer, abre la puerta a la imposición de aranceles adicionales e incluso a la prohibición de determinadas importaciones procedentes de Canadá, aunque dentro del propio Partido Republicano también hay quien aboga por una desescalada del conflicto. El presidente de la Cámara de Representantes, El presidente de la Cámara de Representantes, Mike Johnson, hizo un llamamiento a retomar las negociaciones entre ambos países.

En medio de todo esto, Henry Allen, estratega del Deutsche Bank, avisa que los inversores pueden estar infravalorando cuánto tendrán que subir los tipos para frenar la inflación. El índice ISM de servicios de EEUUapunta a que los precios de los insumos crecen al ritmo más rápido visto tras la pandemia, cuando la inflación estadounidense rondaba el 5%. Para Allen, la desconexión entre estas presiones y las modestas subidas descontadas por el mercado es llamativa. Los swaps descuentan solo dos subidas de la Fed hasta julio de 2027, pese a que Kevin Warsh advirtió que la inflación apenas afloja. Para Allen, si los tipos aprietan más, las acciones y el crédito pagarán la factura.

China amplía su superávit comercial pese a Trump

Otro dato que no gustará a Trump. En agosto China logró ampliar su superávit comercial hasta los 119.090 millones$, reflejando el elevado dinamismo de su sector exportador, impulsado significativamente por la demanda global asociada a la IA. El crecimiento de las exportaciones (+25%), estuvo impulsado por las de alta tecnología (+57) y las de circuitos integrados (+130%), empujados al alza además por el fuerte aumento de los precios de estos bienes. Estas cifras consolidan la posición de China en la cadena de valor tecnológica global. Por otro lado, también se elevaron las importaciones con un crecimiento del +28,2%. Con todo ello, en el acumulado del año, el superávit comercial se elevó hasta los 806.000 millones$, lo que apunta a que China se encamina a un récord de superávit externo.

Una de las cifras más llamativas es que las exportaciones de China a EEUU se han incrementado un +4% interanual, lo que dejó el superávit comercial chino en los 29.000 millones$, un crecimiento del 44% interanual y el mayor saldo positivo desde la vuelta de Trump a la Casa Blanca.

Además, el Gobierno inyecta 360.000 millones de yuanes (unos 54.000 millones$) en ocho bancos y aseguradoras estatales: hasta 100.000 millones al ICBC y hasta 160.000 millones al Agricultural Bank. Otra inyección para su economía.
01Sep

El acuerdo de EEUU con Venezuela tendrá efectos a largo plazo, pero antes requerirá años de inversiones. Mientras, se dispara el interés de los acuerdos de compra de energía (PPA). Y Defensa se impulsa por el presupuesto récord de Japón.

Miguel Ángel Valero

El presidente de Irán, Masoud Pezeshkian,  se ha reunido con algunos de sus principales socios económicos, como China, Rusia e India, durante la cumbre anual de la Organización de Cooperación de Shanghái, evidenciando que Teherán no se encuentra tan aislado como aspira Washington. El encuentro se produce apenas una semana después de que el secretario del Tesoro de EEUU, Scott Bessent, anunciara una nueva batería de medidas económicas contra Irán y sus socios comerciales. La participación de dirigentes como el presidente chino, Xi Jinping; el presidente ruso, Vladímir Putin; y el primer ministro indio, Narendra Modi, entre otros países –representan conjuntamente un 25% del PIB mundial–, pone de manifiesto que los aliados económicos de Irán resisten a la presión estadounidense.

En paralelo, Donald Trump ha tratado de minimizar la relevancia del conflicto al describirlo como una guerra “relativamente pequeña”. Resta importancia a las preocupaciones sobre un posible desgaste de la capacidad militar estadounidense, asegurando que el país dispone de suficientes recursos y municiones para sostener sus operaciones.

En España, desde el 1 de septiembre entra en vigor una modificación de las bonificaciones a los carburantes: el descuento sobre el diésel aumenta de 10 a 20 céntimos/litro, mientras que la ayuda aplicable a la gasolina se reduce de 10 a 5 céntimos/litro. La medida responde a la reanudación de las hostilidades en Oriente Medio, que ha activado la cláusula automática de salvaguarda prevista por el Gobierno para mitigar el impacto del encarecimiento de los combustibles. El precio del diésel registró un aumento superior al 15% durante el mes de julio, umbral que desencadena automáticamente un mayor alivio fiscal de 20 céntimos/litro. Sin embargo, la gasolina se encareció un 7,3% (por debajo del 15%), por lo que la ayuda se reduce a 5 céntimos/litro. Estas bonificaciones permanecerán vigentes, en principio, hasta finales de septiembre.

OBS: el acuerdo de EEUU y Venezuela requerirá años de inversiones

Víctor Ruiz Ezpeleta, ingeniero y profesor de OBS Business School, destaca que EEUU y Venezuela han firmado un acuerdo a largo plazo mediante una entidad mixta que otorga acceso de explotación sobre 17 campos petroleros estratégicos en la Faja del Orinoco por hasta 100 años. El pacto abarca reservas probadas de hasta 65.000 millones de barriles. El objetivo fijado a medio plazo es alcanzar una producción orientada a los 1,5 millones de barriles diarios (mbd) mediante aportación de capital y tecnología estadounidense.

El crudo venezolano, que es del calificado de tipo pesado y extrapesado, es idóneo para el complejo de refinerías del Golfo de México, diseñadas para procesar este tipo de petróleo denso. Las importaciones directas reducen la dependencia de suministros de Oriente Medio y reducen costes logísticos al acortar rutas marítimas. En el mercado doméstico, esto incrementa el margen de refino y aporta estabilidad a los precios de los combustibles para el consumidor final.

Las expectativas a corto plazo en el impacto en los precios globales es moderado debido al deterioro estructural de las infraestructuras de Petróleos de Venezuela, que requerirá años de inversiones para maximizar la extracción. 

A largo plazo, añadir hasta 1,5 mbd a la oferta global aumenta la presión a la baja sobre el precio del barril (Brent y WTI), contrarrestando posibles recortes de la OPEP+ y reduciendo el poder de mercado de otros productores de crudo pesado. Venezuela espera con esta operación actualizar su producción y ayudar a su economía, mientras que EEUU gana peso en el mercado global del petróleo, aumenta sus reservas para autoconsumo y un mayor control de los precios en un mercado tradicionalmente difícil y dominado por los países de la OPEP.

UBS: no altera las perspectivas del mercado petrolero a corto plazo

Donald Trump anunció el viernes 28 de agosto un acuerdo con Venezuela que otorga a empresas estadounidenses un papel destacado en el desarrollo de los yacimientos petrolíferos venezolanos, que cuentan con más de 65.000 millones de barriles de reservas probadas. El acuerdo llega en un contexto de precios del petróleo elevados y de continuas perturbaciones en torno al Estrecho de Ormuz. Y "es estratégicamente significativo. Sin embargo, es poco probable que altere de forma sustancial las perspectivas del mercado petrolero a corto plazo", precisan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos viendo valor en una exposición amplia a materias primas, tanto como posible fuente de rentabilidad como elemento diversificador de las carteras en periodos de tensión geopolítica e incertidumbre inflacionaria". Y añade: "Dentro de la renta variable estadounidense, mantenemos una visión Neutral sobre el sector energético. Tras un sólido comportamiento en lo que va de año, vinculado al aumento de los precios del crudo y a unos márgenes de refino elevados, esperamos que el sector se comporte de forma más acorde con el mercado en general. Dentro del sector, preferimos una exposición selectiva a los servicios petroleros, que deberían beneficiarse del aumento del gasto internacional durante los próximos años".

IEEFA: Oriente Medio dispara el interés de los acuerdos de compra de energía

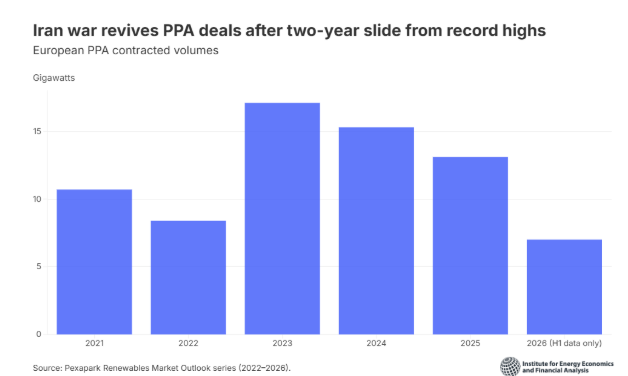
Jonathan Bruegel, analista del sector energético para Europa del Institute for Energy Economics and Financial Analysis (IEEFA), recuerda que antes del ataque de Estados Unidos e Israel a Irán el 28 de febrero de 2026, el acuerdo europeo de compra de energía (PPA) era un instrumento de sostenibilidad para la mayoría de las empresas. Ahora se ha convertido en una herramienta para protegerse de los altos precios.

Los equipos de compras solían firmar PPA para cumplir con los objetivos ambientales, sociales y de gobernanza (ASG) y satisfacer los requisitos de información sobre emisiones. La dirección toleraba la prima sobre los precios mayoristas de la electricidad como el coste del cumplimiento. El argumento de la seguridad energética existía en teoría, pero rara vez se validaba.

La guerra de Irán de 2026 ha cambiado este panorama más rápidamente que cualquier intervención política implementada en la década anterior. Las empresas que en enero de 2026 debatían si la prima del PPA estaba justificada, ahora se enfrentan a precios de la electricidad para el día siguiente de entre 120 y 150 € por megavatio-hora (MWh) en Alemania e Italia.

El gas determina el precio marginal de la electricidad en países como Alemania e Italia durante una parte sustancial del tiempo. Esto se debe a que las centrales de gas suelen ser la última y más costosa fuente de energía a la que se recurre para satisfacer la demanda. Las continuas interrupciones en el Estrecho de Ormuz han disparado los precios del gas en Europa, incrementando con ellos los precios mayoristas de la electricidad. Esta situación ha puesto de relieve los PPA. Las empresas han acelerado las decisiones sobre los PPA que ya estaban en trámite y, en varios casos, han reactivado acuerdos que se habían estancado a la espera de aprobación.

Los precios actuales de los PPA en Europa se sitúan entre 60 y 85 €/MWh, según la plataforma de precios LevelTen Energy. Esto representa aproximadamente la mitad de los precios del mercado spot de la electricidad (120-150 €/MWh) durante los periodos de crisis, según la Red Europea de Operadores de Sistemas de Transmisión de Electricidad.

Para los fabricantes con alto consumo energético, los operadores de centros de datos y las grandes empresas minoristas, la cuestión ya no es si los PPA justifican el sobreprecio, sino por qué no tienen más. Este debate es muy diferente al que se mantenía en la mayoría de las industrias europeas con alto consumo eléctrico hace 12 meses.

Las condiciones de los acuerdos han cambiado sustancialmente. El cambio de un modelo de contratación de PPA (Acuerdos de Compra de Energía) centrado en la sostenibilidad a uno centrado en la gestión de riesgos genera contratos fundamentalmente diferentes. Los PPA centrados en la sostenibilidad suelen tener plazos largos y precios fijos. El objetivo es lograr una contabilidad de carbono estable y avanzar en los objetivos de sostenibilidad. Asegurar 15 años de suministro de energías renovables permite alcanzar ambos objetivos.

El modelo de contratación centrado en la gestión de riesgos prioriza la protección contra las fluctuaciones de precios en lugar de la certeza de precios a largo plazo. El resultado es un mercado que se inclina hacia contratos de 5 a 10 años con precios mínimos y máximos y cláusulas de indexación, características que, según informa la plataforma de precios Pexapark, se han convertido en estándar en los acuerdos recientes. Éstas eran preferencias minoritarias hasta 2023.

Un precio mínimo de 50-55 €/MWh protege al desarrollador si finaliza la guerra con Irán y bajan los precios del gas. Un precio máximo que limita lo que pagan los compradores a 90-100 €/MWh proporciona certeza presupuestaria. La indexación vinculada a los precios del gas o del mercado del carbono sustituye a los aumentos anuales de precios, lo que refleja un mercado que ahora tiene en cuenta el riesgo de las materias primas.

Varios promotores también están vendiendo entre el 30 % y el 40 % de la producción de sus proyectos en el mercado al contado, en lugar de contratarla en su totalidad. Al hacerlo, apuestan a que el entorno de precios actual se mantendrá y se exponen a la volatilidad de los precios mundiales del gas.

La gestión de riesgos en la contratación pública pone de manifiesto un problema estructural que la contratación en materia de sostenibilidad podría ignorar en gran medida: el desajuste entre el momento en que las energías renovables generan electricidad y el momento en que el mercado fija los precios de esa producción.

Los picos de precios de la electricidad generada con gas suelen producirse en las horas punta de la tarde. Mientras tanto, la creciente generación solar está reduciendo cada vez más los precios de la electricidad al mediodía a cero o incluso menos en mercados como Alemania, España e Italia. Los proyectos solares en mercados con alta producción solar obtienen ingresos inferiores al precio de la electricidad de base cuando su producción alcanza su máximo.

Un contrato de compraventa de energía (PPA, por sus siglas en inglés) para protegerse contra los precios elevados no puede limitarse a suministrar energía cuando es barata y abundante. Debe cubrir las horas en que los precios se disparan. La respuesta es un rápido cambio hacia contratos PPA que suministran energía cuando el riesgo de costes es mayor. Estos contratos presentan estructuras adaptadas, divisiones día/noche, paquetes híbridos de energía solar, eólica y almacenamiento, y productos equivalentes a la carga base con respaldo de almacenamiento. Lo que hace dos años era una estructuración a medida se está convirtiendo en un requisito habitual en las transacciones de mayor envergadura.

Si bien muchos compradores ven ahora los PPA como una forma de protección financiera, la oferta tiene sus reservas. Por lo tanto, una mayor demanda no se ha traducido automáticamente en una ejecución de acuerdos más rápida. Firmar un PPA a 75-85 €/MWh implica que los promotores perderían los 120-150 €/MWh que podrían obtener vendiendo en el mercado spot. Varios promotores en Alemania e Italia prefieren la exposición al mercado spot a asegurar ingresos contractuales a los niveles actuales.

Las entidades financieras que financian proyectos también se están volviendo más estrictas, exigiendo a menudo mayores márgenes de seguridad en los reembolsos de la deuda, precios mínimos garantizados para los PPA y contratos más cortos. Esto crea un desajuste: las entidades financieras exigen la cobertura del PPA durante todo el período del préstamo, de 10 a 15 años, pero el mercado demanda contratos de 5 a 7 años. Esto deja un vacío de refinanciación en la segunda mitad del plazo del préstamo que los promotores deben cubrir con los ingresos proyectados del mercado spot o con capital adicional.

La reforma del diseño del mercado eléctrico de la UE, con sus contratos bidireccionales por diferencia, está llevando a algunos desarrolladores a optar por la certeza de ingresos respaldada por el Estado en lugar de los PPA corporativos, especialmente en países con programas de subastas.

El cambio en la demanda de PPA no depende de que la guerra con Irán persista. Las reservas de gas de la UE estaban al 27,6 % de su capacidad a principios de abril de 2026, muy por debajo del 58,5 % en la misma fecha de 2024. Esto deja a la UE con una escasez estructural de gas y expuesta a la próxima crisis de precios, por lo que el incentivo para cubrirse no se restablecerá cuando termine la guerra con Irán. La exposición estructural de los precios mayoristas de la electricidad al gas permanece inalterada. Un alto el fuego no corrige esa vulnerabilidad.

La memoria institucional de la crisis energética de 2022 ya ha sobrevivido 18 meses de normalización de precios. Los consumidores industriales no olvidarán los precios spot de la electricidad de 120-150 €/MWh que han soportado en 2026, cuando los precios del gas en el Title Transfer Facility —el centro de referencia europeo para el comercio de gas— vuelvan a bajar a 40 €/MWh.

Existe una sólida cartera de proyectos de energías renovables en Europa que pueden satisfacer la demanda de los PPA (Acuerdos de Compra de Energía). El mercado de PPA que surja tras la guerra con Irán será más sofisticado financieramente, estará más diferenciado geográficamente y será más difícil de gestionar que el que existía antes de febrero de 2026. Pero su base de demanda ahora se fundamenta en la seguridad energética, no solo en la sostenibilidad. Esto constituye una base mucho más sólida para los PPA.

Japón bate récord con su presupuesto de Defensa

Por otra parte, el Ministerio de Defensa japonés pide para 2027 un presupuesto récord de 8,9 billones de yenes, unos 56.000 millones$. Mucho de este dinero macaba en manos occidentales. RTX firma 745 millones$ en interceptores SM-3, con 278 millones pagados por Tokio. Lockheed Martin vende el radar SPY-7 y los F-35, y comparte el caza de nueva generación con BAE Systems y Leonardo

Japón lleva décadas comprando armamento estadounidense. Rearmarse rápido es comprar lo que ya funciona, y lo fabrican empresas de EEUU. Por tanto, el rearme asiático es viento de cola para la defensa occidental: RTX, Lockheed, BAE y Leonardo ganan un cliente que sube gasto cada año.

26Aug

La incertidumbre sobre la guerra económica con Irán y el pulso de los aranceles con Canadá se unen a las dudas sobre la deuda y las perspectivas fiscales de EEUU.

Miguel Ángel Valero

El anuncio de Trump sobre el desminado del estrecho de Ormuz se suma a la creciente presión ejercida por el Gobierno estadounidense sobre el régimen iraní. En la misma línea, el secretario de Estado, Marco Rubio, ha señalado que EEUU no tiene previstas nuevas operaciones militares (reconociendo, implícitamente, el fracaso de éstas tras seis meses de guerra) y que priorizará la presión económica como principal herramienta de actuación.

Por su parte, China asegura que las sanciones impuestas por EEUU a Irán son ilegales. Pekín, principal comprador del petróleo iraní, no tiene intención, al menos por el momento, de reducir voluntariamente sus relaciones comerciales con Teherán.

Donde no hay tregua es en la guerra comercial. Canadá impondrá aranceles de hasta el 50% sobre 700 productos estadounidenses, que representan importaciones valoradas en unos 20.000 millones$ anuales, al tiempo que pondrá en marcha un paquete de apoyo para las empresas canadienses afectadas por la disputa comercial. El ministro de Finanzas canadiense presentó la lista de productos que estarán sujetos a los nuevos gravámenes a partir del 8 de septiembre. Entre ellos, se incluyen aranceles del 50% sobre acero, aluminio, muebles y prendas de vestir, del 25% sobre determinados electrodomésticos y productos alimentarios, y del 15% sobre productos electrónicos y herramientas. Las medidas afectarán a bienes que representan aproximadamente el 4,5% de las importaciones canadienses procedentes de EEUU, una magnitud similar al impacto de los aranceles estadounidenses sobre Canadá, que alcanzan alrededor del 5% de las exportaciones canadienses hacia su principal socio comercial.

Además, Ottawa ha anunciado un paquete de apoyo de 5.500 millones$ destinado a mitigar el impacto de los aranceles sobre empresas y trabajadores. El plan incluye ayudas a pequeñas y medianas compañías, medidas de apoyo a la liquidez y la concesión de préstamos sin intereses. Estas medidas constituyen la respuesta de Canadá a los aranceles del 50% impuestos por EEUU el sábado 22 de agosto. 

Pero Trump amenaza con elevar los aranceles sobre automóviles y componentes canadienses a partir del 1 de enero de 2027.

Mientras, la subida de los costes de financiación y de las gasolinas pesa en los últimos datos de actividad estadounidenses: caen las ventas de viviendas y la confianza de los consumidores retrocede a mínimos del año. Las ventas de viviendas nuevas decepcionaron al caer un 10,5% mensual en julio, descendiendo hasta 607.000 unidades anualizadas, su menor nivel desde enero, y más que revirtiendo la fuerte subida del mes previo (+7,6%), lo que difumina las señales de reactivación de la actividad en el sector que se está viendo impactado por el aumento de los costes de financiación. Con estas cifras, los inventarios de viviendas en venta siguieron incrementándose y ahora representan 9,6 meses de demanda (frente a 8,5 en junio). Por su parte, el precio mediano bajó un 0,9% interanual hasta situarse en 393.800$.

En cuanto a la confianza de los consumidores, el índice de la Conference Board salió peor de lo esperado al retroceder hasta 89,4, su menor nivel desde enero. La nota más negativa vino por el lado de los componentes dado que este descenso estuvo explicado íntegramente por el componente de expectativas que bajó con fuerza hasta 68,2 desde el 74 anterior. Entre otros factores, los consumidores señalaron en la encuesta los altos precios de las gasolinas y el aumento del coste de vida como factores negativos. 

Por otro lado, la sorpresa positiva vino por los indicadores de confianza relativos al mercado laboral, donde los hogares que señalan que existe una abundancia de empleo aumentó en agosto mientras que los que apuntan a que el empleo es cada vez más complejo de conseguir se redujo. Unos datos que apuntan a una estabilización del mercado laboral tras los datos menos positivos vistos en julio.

UBS recomienda oro y materias primas frente al dólar

El interés de los inversores por el desplazamiento a largo plazo respecto al dólar estadounidense, conocido como dedolarización, se ha intensificado recientemente en medio de la renovada preocupación por las perspectivas fiscales de EEUU. 

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "A medida que continúa el desplazamiento a largo plazo respecto al dólar estadounidense, creemos que la exposición al oro, a las materias primas en sentido amplio y a determinadas divisas puede contribuir a sostener la rentabilidad y a gestionar los riesgos de la cartera. Un enfoque de gestión activa de las materias primas también puede ayudar a los inversores a afrontar los cambios en las condiciones de la oferta, los riesgos geopolíticos y los cambios de liderazgo en el mercado".

"Seguimos atentos a una serie de riesgos, pero esperamos que la fortaleza continuada del gasto de capital en IA, la resiliencia de la economía estadounidense, el gasto fiscal sostenido en todo el mundo y la sólida creación de crédito sigan respaldando el crecimiento de los beneficios corporativos y los mercados", añade Dirk Effenberger, Head Investment Risk.

"Los inversores deberían posicionarse para las ganancias de los mercados de renta variable en todas las regiones, sectores y temáticas. Pero quienes sean más conscientes del riesgo también pueden posicionarse para obtener potenciales ganancias en renta variable, gestionando al mismo tiempo el riesgo de pérdidas, mediante estrategias estructuradas", apunta Matthew Carter, Strategist.

25Aug

La cuenta del Tesoro en la Fed asciende a 950.000 millones$, que se destinarían recomprar deuda a largo plazo para bajar el coste de financiación de la deuda de EEUU. Pero el mercado sigue dudando de la utilidad de ese plan de Bessent.

Miguel Ángel Valero

El secretario del Tesoro estadounidense, Scott Bessent, pone en marcha el 'Día D económico contra Irán' anunciado por Donald Trump, con sanciones a 60 compañías vinculadas al régimen de los ayatolás. Entre ellas destaca el conglomerado energético y de materias primas Wellbred, lo que incrementa la presión sobre el magnate iraní Hossein Shamkhani, una figura clave en la comercialización de petróleo sujeto a sanciones internacionales.

Esta iniciativa también sitúa el foco sobre las relaciones comerciales con China, principal comprador del crudo iraní, y sobre el delicado equilibrio que deberá mantener la Administración estadounidense entre aumentar la presión sobre Teherán y evitar perturbaciones en las relaciones bilaterales con Pekín.

Este nuevo frente de presión llega en un momento en el que la fragilidad de la economía iraní resulta cada vez más evidente. La depreciación del rial frente al dólar alcanza ya el 55%, con crecientes dificultades de los operadores iraníes para acceder a divisas extranjeras y realizar operaciones comerciales internacionales. A ello se suma el descontento entre empleados públicos y miembros de las Fuerzas Armadas, que continúan sufriendo retrasos en el cobro de sus salarios.

EEUU parece haber sustituido la presión militar por una estrategia de aislamiento económico. Este movimiento confirma que el conflicto se ha enquistado y que una solución definitiva al conflicto en Oriente Medio se aleja en el tiempo, adquiriendo un carácter más prolongado e incierto, lo que podría traer nuevas presiones sobre los precios de la energía.

El férreo control social ejercido por la Guardia Revolucionaria impide protestas internas capaces de desestabilizar al régimen. Además, Irán mantiene su capacidad para exportar parte de su petróleo, sigue contando con China como un socio estratégico, y conserva la carta de la presión militar sobre los países del Golfo, especialmente a través de posibles ataques contra infraestructuras energéticas, como mecanismo de disuasión.

De momento, el brent baja un 2.3% y se sitúa en los 91,3 $/barril. 

El mercado sigue sin creer en el rescate de la deuda de EEUU

Pese a los renovados esfuerzos del Tesoro estadounidense por contener las rentabilidades de largo plazo, apenas logró mínimos avances para la deuda soberana. El mercado sigue digiriendo la posibilidad de que el Tesoro utilice parte de los recursos acumulados en la Treasury General Account (TGA) –la cuenta corriente que mantiene en la Reserva Federal– para financiar recompras de bonos. La rentabilidad del Treasury a 10 años corrigió apenas -4 puntos básicos, hasta el 4,7%.

La cuenta del Tesoro en la Fed asciende a 950.000 millones$, que se destinarían recomprar deuda a largo plazo para bajar el coste de financiación de la deuda de EEUU. "Si el Tesoro compra sus propios bonos, sube su precio y baja su rentabilidad, la que fija hipotecas y créditos. Pero para no vaciar la hucha tendría que emitir más deuda, y con 40 billones encima el mercado duda del parche. Si funciona, alivio para growth, utilities y el bono largo. Si no, se dispara la prima de plazo (el extra por prestar a tan largo)", avisan en Zumitow.

Más aranceles y buques mercante nucleares contra China

Al mismo tiempo, Trump planea imponer aranceles del 7,5% a China por exceso de capacidad manufacturera. La medida formaría parte de la estrategia de la Administración Trump para reconstruir su esquema arancelario tras la anulación por parte de los tribunales de los aranceles específicos sobre países bajo la denominada IEEPA. Antes de la suspensión judicial, China soportaba una carga arancelaria efectiva cercana al 47%, de la que 20 puntos quedaron sin efecto. 

Recientemente, Washington ha impuesto un nuevo arancel del 12,5% sobre las importaciones chinas en el marco de una investigación relacionada con trabajo forzoso. Por tanto, de aprobarse el gravamen planteado del 7,5%, la carga arancelaria volvería prácticamente a los niveles vigentes antes de la decisión judicial.

Esta iniciativa se está llevando a cabo en un momento clave entre ambos países: Trump y Xi Jinping tienen previsto reunirse el 24 de septiembre para abordar la posible extensión de la tregua comercial de un año, cuya expiración está prevista para el 10 de noviembre. Ese acuerdo permitió paliar la escalada arancelaria, cuando el actual mandato de Trump había llegado a incrementar los aranceles sobre China en más de 145 puntos.

Al mismo tiempo, EEUU y la británica Core Power impulsan una flota mercante nuclear para retar a China en construcción naval. Pekín fabrica ya más de la mitad de de los mercantes del mundo. Washington y Core Power firman el marco regulatorio (licencias, seguros, puertos, seguridad) de los barcos nucleares civiles. Core Power ya ha reunido 200 millones$ de Mitsui, Mitsubishi y Sumitomo, sin dinero público, y quiere botar su primer buque en 2028. 

¿Por qué nuclear? Un barco así navega años sin tocar puerto a repostar, como un submarino cargado de contenedores. EEUU no gana a China en precio, así que compite en tecnología. No habrá flota civil hasta los 2030. "Frente industrial y estratégico: viento de cola a largo plazo para astilleros y nuclear de EE.UU. como BWX Technologies. Apuesta a años, no a meses", comentan en Zumitow.

UBS: los mercados elevan la prima de riesgo de EEUU

Los rendimientos de los bonos del Tesoro estadounidense a largo plazo se mantienen elevados pese a la reciente intervención del gobierno de EEUU, mientras los mercados esperan detalles del plan de consolidación fiscal anunciado por el secretario del Tesoro, Scott Bessent. El repunte reciente en el tramo largo de la curva ha estado impulsado por unos rendimientos reales más altos, en un contexto en el que los mercados están reajustando la prima de riesgo ante el resurgir de las preocupaciones fiscales y de inflación.

"Para los inversores, la pregunta esencial ahora es cómo responder, si es que corresponde hacerlo, ante esta subida de los rendimientos. Nuestro escenario base sigue siendo que los rendimientos deberían bajar a medida que la inflación se modere. Un desenlace macroeconómico tan benigno respaldaría una ampliación continuada del rally bursátil. A más largo plazo, las iniciativas que deriven en represión financiera y en una reducción artificial de los rendimientos también deberían favorecer a la renta variable, mientras que el oro sería otro de los beneficiarios de este escenario. Centrarse en bonos de calidad con vencimientos de corto a medio plazo. Mantenerse invertido a medida que el rally bursátil se amplía. Mantener una asignación estratégica al oro", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "A pesar de la preocupación del mercado por los rendimientos a largo plazo, creemos que los inversores con horizonte de largo plazo deben mantenerse invertidos a través de una cartera ampliamente diversificada. Mantenemos una perspectiva constructiva sobre la renta variable global, favorecemos los bonos de calidad con vencimientos de corto a medio plazo, y consideramos el oro como un diversificador eficaz de la cartera".

"Kevin Warsh se encuentra atrapado en un clásico dilema entre Escila y Caribdis. Si no has visto The Odyssey de Christopher Nolan, véla. Tiene las mejores imágenes para representar el dilema de Warsh. Está intentando conducir la economía por un estrecho muy estrecho, equilibrando un mercado inmobiliario tensionado por un lado frente al auge del gasto de capital impulsado por la tecnología por el otro", apunta Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

06Aug

Samsung y SK Hynix prueban equipos de la china AMEC para fabricar chips en sus plantas de China. El movimiento de las dos empresas coreanas, que copan cerca del 70% de la memoria mundial, se produce porque EEUU aprieta las restricciones desde 2022 y puede dejar sin servicio sus máquinas occidentales en China.

Miguel Ángel Valero 

Los fondos de salud captaron 2.440 millones$ en julio mientras la tecnología sigue en su montaña rusa bursátil. El dinero está abandonando las tecnológicas de moda y refugiándose en un sector más 'aburrido' pero desde luego muchísimo más barato: la salud, que llevaba años en el olvido. La salud cotiza con descuento. Y hay fusiones en marcha, como la que intentan AstraZeneca y Bristol Myersque pueden animar su cotización. Además, los analistas vaticinan que el sector crecerá a doble dígito el menos hasta 2027.

En este contexto, Eli Lilly se dispara en Bolsa un 5% tras mejoras sus previsiones para final de año, hasta los 87.000 millones$ en ingresos. En el trimestre, las ventas de Mounjaro se dispararon un 91% hasta 9.940 millones, y Zepbound sumó 4.930 millones. Los dos medicamentos ya son el 64,7% de sus ingresos. 

En cambio, Novo Nordisk se hundió un 10% tras decepcionar su ensayo cardiovascular. Lleva meses intentando demostrar que hay vida más allá de Wegovy y Ozempic, y el mercado le dice que todavía no. La diversificación se retrasa y deja a la farmacéutica danesa aún más pegada a la obesidad, justo donde Eli Lilly más aprieta.

La banca también recibe flujos del dinero que ha dejado el sector tecnológico porque lo ve carísimo y con riesgos de burbuja si las empresas  no consiguen rentabilizar las cuantiosas inversiones en centros de datos y en inteligencia artificial (IA). 

JP Morgan Chase quiere pisar el acelerador en el mercado de la vivienda en EEUU. El mayor banco del país por activos destinará más de 750.000 millones$ hasta 2035 para impulsar la construcción, facilitar el acceso a la compra de viviendas y reforzar su iniciativa American Dream, que también incluye más financiación para pequeñas empresas y un mayor acceso a la sanidad. El plan contempla aumentar en más del 40% la concesión de hipotecas para ayudar a 500.000 clientes a comprar una casa. Además, la entidad contribuirá a construir o preservar más de un millón de viviendas asequibles, contratará a 850 nuevos asesores hipotecarios y presidirá el nuevo Housing Advisory Council de la Cámara de Comercio de EEUU. 

El mercado inmobiliario estadounidense sigue atascado por los elevados tipos de interés y la escasez de oferta, que mantiene los precios por las nubes. En este contexto, JPMorgan originó el año pasado 52.800 millones$ en hipotecas, un 30% más que en 2024, y ahora quiere echar más carbón a la locomotora.

Samsung y SK Hynix buscan cómo sortear el veto de EEUU al chip chino

Samsung y SK Hynix prueban equipos de la china AMEC para fabricar chips en sus plantas de China. El movimiento de las dos empresas coreanas, que copan cerca del 70% de la memoria mundial, se produce porque EEUU aprieta las restricciones desde 2022 y puede dejar sin servicio sus máquinas occidentales en China. Sin mantenimiento, esas fábricas se paran. El equipo chino es solo un plan B por si el veto norte. No es un compromiso a gran escala. Pero un pedido serio sería un aval para China y un aviso para ASML, que copa el 90% de la litografía, un mercado de 100.000 millones al año.

Si el plan B de las grandes tecnológicas coreanas sale adelante y Asia se pasa a la memoria china, es una muy mala noticia para los fabricantes occidentales de chip (no solo ASML, también Applied Materials). La guerra de los chips reordena quién vende las máquinas. Y eso sería muy bueno para la Bolsa china.

China toma represalias tras las restricciones anunciadas por EEUU relacionadas con un componente utilizado para la transmisión de datos en los centros de datos. La Comisión Federal de Comunicaciones (FCC) es la que ya impuso medidas contra los equipos de compañías como Huawei o Hikvison, además de restricciones sobre drones y routers chinos. Como respuesta, China reforzará los controles sobre las exportaciones de drones hacia EEUU, que pasarán a estar sujetas a una revisión individualizada “caso por caso”. China es el principal fabricante mundial de vehículos aéreos no tripulados. DJI Technologies representó aproximadamente el 70% del mercado estadounidense de drones comerciales el año pasado. Además, el Ministerio de Comercio chino anunció sanciones contra seis entidades estadounidenses, entre ellas la empresa biotecnológica Applied DNA Sciences. 

Mientras, Arista Networks sube un 11% en Bolsa porque el trimestre bate objetivos, revisa al alza las previsiones para el año, y sigue vendiendo la red que conecta los centros de datos de la inteligencia artificial (IA).

El Mundial de fútbol sale muy caro para Nike y Adidas

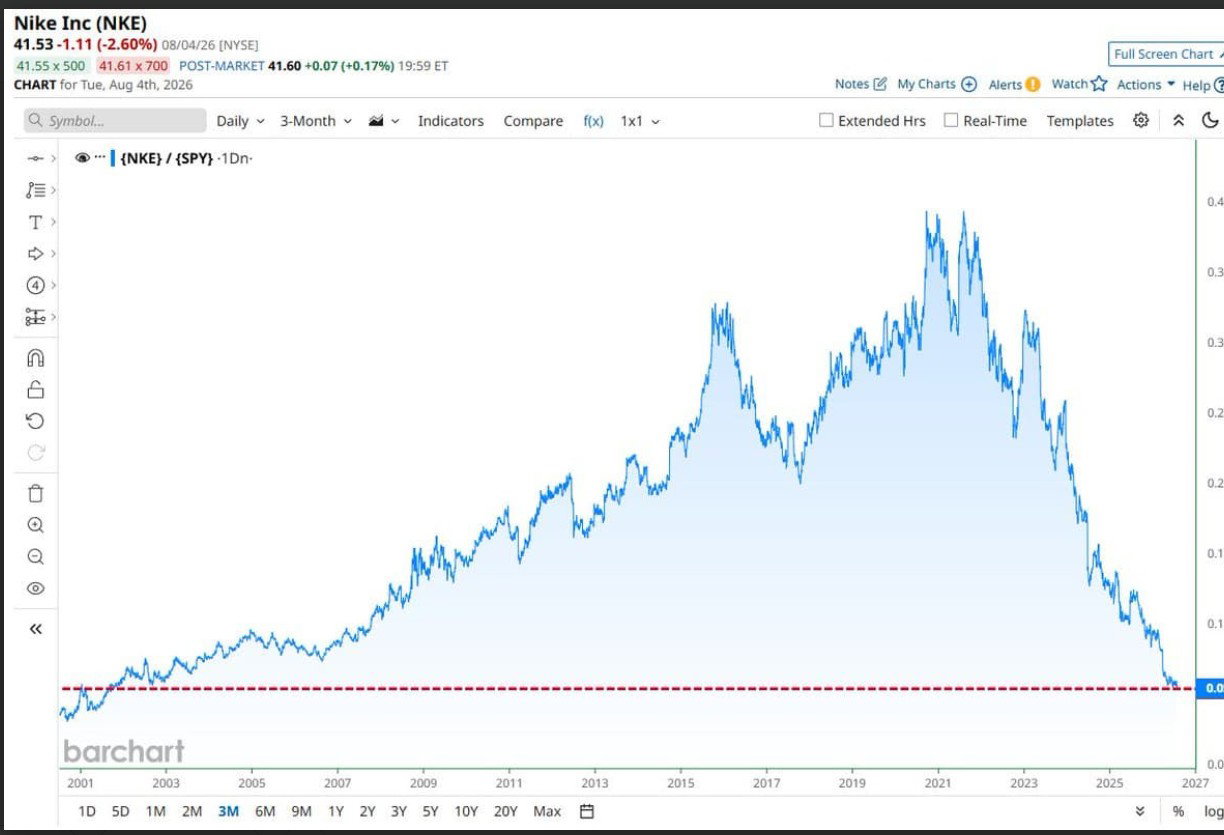
Tras el Mundial de fútbol de EEUU, México y Canadá, brillantemente ganado por España, viene la resaca. Nike rinde peor que el S&P 500 por el mayor margen en 25 años. Cuando una marca histórica se descuelga tanto del índice, o es una ganga escondida o una señal de que el negocio está tocado. La competencia de New Balance y On y un consumidor que parece más 'tacaño' con las zapatillas premium le pasan factura.

También a Adidas, que ha llegado a bajar el 19% en Bolsa pese a lograr ventas récord trimestrales de 6.700 millones€. El problema es el margen, y un gasto de 924 millones en marketing, 212 millones más que hace un año, que dejan el beneficio operativo en 574 millones cuando el consenso pedía 623 millones.

El acuerdo entre Irán y Omán presiona a EEUU

Por otra parte, Irán y Omán han alcanzado un acuerdo sobre la gestión del estrecho de Ormuz, que otorgaría a Teherán capacidad de supervisión sobre los buques que accedan al Golfo Pérsico, aunque sin facultad para imponer peajes o tasas de tránsito. No obstante, aún queda pendiente de determinar si esto excluye la posibilidad de que puedan establecerse contribuciones 'voluntarias' destinadas a cubrir costes de seguridad, vigilancia o rescate. En cuanto a la ruta, contemplaría un corredor de entrada próximo a las costas iraníes y otro de salida a través de aguas omaníes, con un carácter temporal de entre dos y cuatro meses.

El borrador ya ha sido compartido con Estados Unidos, varios países de la región y las máximas autoridades iraníes, quienes deben dar la aprobación definitiva. Aunque desde Teherán se insiste en que este entendimiento no supone una reapertura inmediata del estrecho, sí constituye un avance relevante y un posible catalizador para que Irán y EEUU avancen en las conversaciones. De hecho, hace apenas dos días Trump mostró su voluntad de alcanzar un entendimiento al afirmar que un acuerdo para reabrir Ormuz se podría materializar próximamente.

Si las negociaciones continúan avanzando, el aspecto verdaderamente relevante para los mercados son las noticias vinculadas a la normalización del tráfico marítimo y de los flujos energéticos, más allá de lo que ocurra con el programa nuclear iraní y otras disposiciones. 

UBS: exposición diversificada en Europa, Asia y renta fija de calidad

Los sólidos resultados empresariales y la reducción de los riesgos geopolíticos llevaron al S&P 500 a un máximo histórico esta semana, impulsando la ganancia acumulada del índice en lo que va de año hasta casi un 13%. "Creemos que las acciones estadounidenses tienen margen para seguir subiendo en un contexto de crecimiento resiliente, una fortaleza generalizada en los beneficios empresariales y una Reserva Federal paciente. Pero unas perspectivas constructivas para los mercados europeos y asiáticos también deberían respaldar nuevas subidas, mientras que los elevados rendimientos de los bonos ofrecen un atractivo ingreso y diversificación para las carteras. Consideramos que la fortaleza actual del mercado supone un momento oportuno para que los inversores aumenten la resiliencia de sus carteras y reequilibren posiciones concentradas hacia una exposición diversificada en Europa, Asia y renta fija de calidad. El impulso de mejora en los beneficios de Europa ofrece oportunidades. El repunte bursátil en Asia tiene margen para ampliarse. Los elevados rendimientos hacen que los bonos de calidad resulten atractivos por su ingreso y diversificación", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque el repunte de las acciones estadounidenses todavía tiene margen para continuar, los inversores con posiciones concentradas deberían aprovechar la fortaleza del mercado para diversificar. Asia, Europa y los bonos de calidad pueden ayudar a ampliar las fuentes de rentabilidad, mejorar los ingresos y aumentar la resiliencia de la cartera".

"Las acciones de semiconductores han seguido registrando pérdidas, lo que ha llevado a algunos de los principales índices a sufrir caídas considerables. Sin embargo, seguimos esperando que los mercados bursátiles avancen al alza durante el resto de este año, a medida que los sólidos beneficios se extiendan más allá de la IA", apunta Matthew Carter, estratega.

04Jul

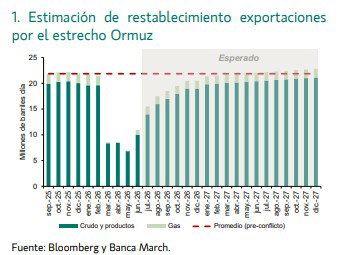
La recuperación de las exportaciones del estrecho de Ormuz se irá produciendo de forma paulatina: en un mes se alcanzará un 70% de los niveles previos a la guerra y, para finales de año, un 95%. Y el precio del petróleo irá volviendo a los niveles previos a los ataques de Israel y EEUU a Irán.

Miguel Ángel Valero

Según la mitología persa, tras la muerte, todas las almas deben cruzar el Puente del Chinvat, un lugar en el que un tribunal divino presidido por Rashnu, guardián de la justicia, pesa con una balanza de oro el conjunto de las buenas y malas acciones del difunto. Para los justos el puente se ensancha convirtiéndose en un camino hacia el paraíso. Sin embargo, en el caso de los malvados, el puente se estrecha hasta volverse tan fino como el filo de una espada, haciéndolo imposible de cruzar hasta que las almas caen hacia el abismo del infierno. 

Irán pretende convertir Ormuz en su propio Puente del Chinvat determinando quién es justo o malvado. Los ayatolás se resisten a aceptar que una parte importante de la navegación por el estrecho se haga ahora por las aguas de Omán evitando ser “identificado”. La intención de los armadores es clara: sortear a la nueva “Autoridad del Estrecho del Golfo” creada por Irán –a modo de Rashnu– para que no exista una base administrativa sobre la que, en un futuro, se puedan cobrar tasas y comisiones de tránsito. Por ello, el Estado iraní ha atacado de forma selectiva a algunos barcos vinculados con intereses occidentales mientras deja pasar a petroleros chinos. 

Todo apunta a que se trata de escaramuzas diseñadas para ejercer presión. Desde el 17 de junio verdaderamente se ha entrado en una nueva fase. Ambas partes se continúan “tanteando” sin pretender acabar con el paulatino proceso de reapertura del estrecho. Por más que se produzcan altibajos, el camino hacia la normalización tiene difícil vuelta atrás y así lo reflejan los precios del crudo. A 72$, el barril de Brent no solo cede un 39% desde máximos, sino que la estructura de la curva de futuros se ha aplanado completamente. El contado cotiza al mismo nivel que el contrato a 6 meses, augurando una menor restricción de los inventarios. Este precio coincide con el promedio de los últimos dos años y es una excelente noticia para muchas compañías que, como por ejemplo las aerolíneas, comprometen sus compras con 6 meses de adelanto.

La recuperación de las exportaciones del estrecho de Ormuz se irá produciendo de forma paulatina: en un mes se alcanzará un 70% de los niveles previos a la guerra y, para finales de año, un 95%. 

"Probablemente, y con Trump de por medio, nuestro Puente del Chinvat no será un dulce camino hacia el paraíso acompañados por Daena, la bella doncella sagrada, pero al mercado le queda recorrido para seguir subiendo", subraya Joan Bonet,  Director de Estrategia de Mercados y Asesoramiento de Banca March.

Normalidad antes de que acabe 2026

La firma del Memorando de Entendimiento (MoU) entre Irán y EEUU representa un paso decisivo hacia la desescalada y, en apenas dos semanas, el paso de cargueros por el estrecho de Ormuz recuperó niveles equivalentes al 25% del tráfico habitual previo al conflicto. Aunque la ansiada normalización del transporte de crudo no ocurrirá de la noche a la mañana – se requiere un barrido de minas y restablecer las coberturas de seguros–, lo que prima para las partes es reabrir lo antes posible el mayor paso marítimo de crudo del mundo. El proceso se acelerará, tratando de recuperar antes del final de año la práctica totalidad del crudo que circulaba por el estrecho antes del conflicto. 

Mientras se restablece el tránsito por Ormuz, seguirán presentes otros factores mitigantes que apoyarán el reequlibrio del mercado del petróleo: desde el inicio del conflicto, EEUU aumentó sus exportaciones de crudo en 1,7 mb/d y China rebajó sus importaciones en 2,3 mb/d. Por otro lado, el bloqueo del estrecho ha dado un mayor protagonismo a rutas alternativas que son ahora utilizadas intensivamente y que están recibiendo nuevas inversiones para su mejora. Estas vías adicionales, que eluden el paso por el estrecho, estarían permitiendo a tres de los principales productores de crudo del golfo Pérsico transportar ya unos 7,3 mb/d: Arabia Saudí incrementó la utilización de su red nacional de oleoductos para transportar crudo por vía terrestre hacia los puertos de la costa del Mar Rojo (Yanbu), mientras que Emiratos Árabes Unidos desvió crudo a través de oleoductos directamente hacia el puerto de Fujairah y, finalmente, Irak ha reforzado su ruta de exportación terrestre hacia el puerto de Ceyhan en Turquía.

Sin duda alguna, dado que estas rutas se están mostrando fiables, serán previsiblemente utilizadas en el futuro para ir consolidando la menor dependencia de Ormuz en los años venideros. En este entorno, entraremos ahora en una fase en la cual el déficit de crudo se irá reduciendo gradualmente, limitando las tensiones en los precios, mientras que las compras necesarias para reponer las reservas estratégicas pondrán presión al alza sobre los precios. 

Estas fuerzas contrapuestas mantendrán en el corto plazo el barril de Brent cotizando en niveles entre 70-80$/barril. Sin embargo, a medio plazo, la aceleración de la producción de países fuera de Oriente Medio (fundamentalmente EE.UU.), unido a la mejora de las rutas alternativas y de la eficiencia energética de las economías consumidoras, favorecerá un descenso más acusado de los precios hasta volver a situarlos en un rango similar a los registrados antes del conflicto (65-70$/barril). Aun así, un barril de Brent en los 80$ implica un encarecimiento de menos del 10% frente a la media registrada en los dos años previos al conflicto. Una subida de los costes energéticos que, si bien retiraría décimas al crecimiento mundial, no sumiría a la economía global en una recesión. 

Aunque habrá una desaceleración, el crecimiento resistirá y lo peor ha quedado atrás. De manera paralela al conflicto de Irán, la economía mundial continúa dando muestras de resiliencia, lo que nos permite anticipar que la desaceleración derivada del shock energético será contenida y, más importante aún, lo peor ha quedado atrás.

El crecimiento del PIB mundial se moderará este año hasta un avance del 2,9%, 4 décimas menos que lo previsto antes del inicio del conflicto y una desaceleración de medio punto frente a lo registrado el año pasado. Tasas que se mantienen lejos de niveles de recesión. Por regiones, el impacto será más acusado en la zona euro donde el avance del PIB se quedará en un mero +0,7% (-8 décimas desde el inicio del conflicto), mientras que en EEUU la rebaja es más suave (-5 décimas) y el crecimiento se mantendrá un año más por encima del 2%, según las previsiones de Banca March.

18Jun

Trump ha decidido retirarse a tiempo del conflicto con Irán y mantener contenida su pérdida de popularidad a menos de cinco meses de las elecciones de medio mandato.

Miguel Ángel Valero

Anthropic y Google han propuesto en la cumbre del G7 la creación de una coalición liderada por EEUU para establecer normas y estándares en el desarrollo de la inteligencia artificial (IA). A la reunión, celebrada a puerta cerrada, asistieron jefes de Estado —entre ellos Donald Trump— junto con directivos de las principales compañías tecnológicas, incluidos Meta y OpenAI.

Trump asegura que las negociaciones con Anthropic para restablecer el acceso a sus modelos más avanzados “van bien”. La semana pasada, el Gobierno estadounidense impuso controles a la exportación de los dos modelos más recientes de la compañía —Fable 5 y Mythos 5— por motivos de seguridad nacional. Como consecuencia, Anthropic suspendió el acceso global a estos sistemas el viernes 12 de junio, lo que ha intensificado el debate internacional sobre el acceso equitativo a la IA y la necesidad de coordinación entre países.

"Si bien las megacaps tecnológicas han impulsado las ganancias de los índices, la historia muestra que los períodos de concentración extrema pueden conllevar riesgos; se recomienda a los inversores vigilar posibles señales de deterioro en la eficiencia del capital y considerar el reequilibrio de sus carteras para evitar una exposición excesiva", señala Matteo Ramenghi, Chief Investment Officer Italia en UBS Global Wealth Management.

Mientras tanto, Jabil facturó 8.750 millones$ en su tercer trimestre fiscal, un 11,8% más que hace un año, con un beneficio por acción de 3,16$ cuando el mercado esperaba 3,1. El objetivo para todo el año sube a 12,7$ por acción y 35.000 millones en ventas. La demanda de centros de datos para IA es "extremadamente fuerte".

Amazon se enfrenta a una demanda de la FTC por sus prácticas en publicidad digital. Los reguladores llevan meses investigando y la cifra potencial en multas podría alcanzar miles de millones de dólares. La compañía ya tiene abiertos varios frentes con la agencia antimonopolio de EEUU. Además, afronta una situación incómoda: las ventas minoristas en EEUU suben un 0,9% en mayo, casi el doble de lo previsto, pero el ahorro se desploma a mínimos de cuatro años. El consumidor aguanta, pero lo está haciendo tirando de la hucha, que baja al 2,8% del PIB según la Fe de Atlanta. Para Zumitow, la caída del ahorro es señal de agotamiento futuro y recomienda vigilar Amazon, Home Depot, Target, Capital One y Synchrony, y otros bancos que se basan en el crédito de consumo.

TACO de Trump con Irán

Trump lo ha vuelto a hacer. Como ya nos tiene acostumbrados, el presidente norteamericano ha decidido retirarse a tiempo y mantener contenida su pérdida de popularidad a menos de cinco meses de las elecciones de medio mandato. Un día antes de lo previsto, Irán y EEUU han firmado electrónicamente un acuerdo provisional de 14 puntos, que abre un periodo de 60 días para negociar los términos definitivos. 

Entre los aspectos más relevantes destacan:

  • Cese de las operaciones militares en todos los frentes, incluido Líbano. Algo que no ha gustado nada a Israel
  • Levantamiento del bloqueo marítimo por ambas partes.
  • Inicio de negociaciones entre Irán y Omán para definir la futura “gestión” del estrecho de Ormuz.
  • Retirada de las sanciones estadounidenses y liberación de activos iraníes congelados.
  • Compromiso de Irán de no desarrollar ni adquirir armamento nuclear.•
  • Participación de EEUU, junto con socios regionales, en un plan de reconstrucción de Irán de al menos 300.000 M$.

Más allá de las declaraciones triunfalistas de ambas partes, el balance económico del conflicto es claro: mayor presión en los precios y un deterioro del crecimiento global. La eventual introducción de un peaje en el estrecho de Ormuz por parte de Irán y Omán es una clara muestra de que todos salen peor parados de este enfrentamiento. 

Con todo, y al margen del ruido político, la economía global se ha mostrado resiliente ante un shock energético sin precedentes cercanos, que de un día para el otro interrumpió la circulación de casi 20 millones de barriles de petróleo diarios. En este contexto, el ciclo seguirá avanzando, si bien a un ritmo más moderado y con la inversión como protagonista. En materia de inflación, los efectos de segunda ronda permanecen contenidos por el momento, por lo que será determinante una rápida normalización del tráfico energético –condicionada a la retirada de minas en la zona, que en principio llevará alrededor de 30 días– para evitar su transmisión al resto de componentes.

14Jun

Irán y Ucrania lo están demostrando: un país con menor capacidad militar convencional puede frenar durante años a una potencia muy superior apoyándose en tecnología, adaptación y costes extremadamente bajos.

Miguel Ángel Valero

Durante años, los mercados financieros estuvieron dominados por grandes instituciones con acceso exclusivo a herramientas, información y productos que el inversor medio ni siquiera podía utilizar. Pero la tecnología cambió eso. Hoy, cualquier inversor minorista puede acceder desde su móvil a prácticamente los mismos mercados, plataformas y datos que antes estaban reservados a grandes patrimonios o banca privada. Y algo parecido empieza a ocurrir en el terreno militar. 

Durante décadas, el poder de un país se medía casi exclusivamente por su tamaño militar: más soldados, más tanques, más aviones, más portaaviones y más presupuesto. Las grandes potencias tenían una ventaja aplastante porque desarrollar capacidad militar avanzada requería enormes recursos industriales, tecnológicos y financieros.

Pero esa lógica está empezando a cambiar mucho más rápido de lo que imaginamos. La guerra provocada por la invasión rusa de Ucrania ha demostrado algo que hace apenas unos años parecía impensable: un país con menor capacidad militar convencional puede frenar durante años a una potencia muy superior apoyándose en tecnología, adaptación y costes extremadamente bajos.

La guerra se está abaratando. Hoy, un dron relativamente barato puede destruir vehículos blindados valorados en millones de dólares. Un grupo insurgente puede adaptar tecnología comercial y convertirla en una amenaza real para ejércitos mucho más sofisticados. Y sistemas militares diseñados durante décadas para enfrentarse a guerras tradicionales empiezan a mostrar enormes vulnerabilidades frente a soluciones mucho más simples y baratas.Eso cambia completamente la relación entre coste y poder. El caso de Ucrania es probablemente el ejemplo más visible. El uso masivo de drones FPV, inteligencia en tiempo real y capacidad de adaptación constante sobre el terreno ha permitido compensar parte de la enorme diferencia de recursos frente a Rusia. 

El impacto psicológico de drones bombardeando Moscú

Durante más de cuatro años, la guerra entre Rusia y Ucrania tuvo una característica muy clara: mientras las ciudades ucranianas sufrían bombardeos constantes, Moscú vivía el conflicto como algo lejano. La guerra ocurría “allí”, lejos del corazón político y económico del régimen de Vladimir Putin. Pero eso ha cambiado. Ucrania ha comenzado a bombardear Moscú utilizando oleadas masivas de drones capaces de atravesar algunas de las defensas antiaéreas más sofisticadas del planeta. Y lo realmente importante no es solo el daño material. Es el impacto psicológico.

Durante años, Putin consiguió mantener una sensación de normalidad dentro de Rusia. Mientras Kiev sufría ataques casi diarios, millones de rusos seguían haciendo vida prácticamente normal. Moscú se había convertido en una especie de santuario protegido, símbolo de que la guerra estaba bajo control.

Ahora esa sensación empieza a romperse. Las imágenes de drones sobrevolando la capital, explosiones cerca de Moscú y ciudadanos entrando en pánico tienen un enorme valor simbólico. Hasta el punto de que el Kremlin está evitando activar las sirenas antiaéreas para no aumentar el miedo entre la población.

Y aquí aparece uno de los grandes cambios de esta guerra: la saturación de defensas. Ucrania ha entendido que no necesita destruir todo el escudo antiaéreo ruso. Basta con lanzar suficientes drones simultáneamente para que algunos consigan atravesarlo. Esa lógica está cambiando completamente la naturaleza de los conflictos modernos.

Además, la guerra está acelerando brutalmente la innovación militar ucraniana. Uno de los grandes objetivos iniciales de Putin era “desmilitarizar” Ucrania. Sin embargo, cuatro años después, Ucrania se ha convertido en uno de los laboratorios militares más avanzados del mundo en tecnología de drones y guerra asimétrica.Y probablemente eso sea una de las grandes lecciones de esta guerra: sistemas relativamente baratos pueden poner en jaque infraestructuras estratégicas situadas a miles de kilómetros.

Pero quizá el elemento más delicado para el Kremlin siga siendo el psicológico. Por primera vez desde el inicio de la invasión, parte de la población rusa empieza a sentir que la guerra también puede alcanzarles a ellos.

La gran novedad de esta fase de la guerra no es únicamente que Ucrania esté atacando Moscú. La verdadera novedad es que la guerra ha dejado de sentirse lejana para muchos rusos. "Y cuando la sensación de vulnerabilidad llega al corazón mismo del poder, el coste político y psicológico de una guerra puede empezar a cambiar mucho más rápido de lo que parece", subraya el analista Pablo Gil en The Trader.

La innovación hace el tamaño del ejército menos relevante

La innovación está empezando a ser tan importante como el tamaño del ejército. Pero este fenómeno ya no se limita a Europa del Este. En África Occidental estamos viendo cómo grupos insurgentes incorporan drones cada vez más sofisticados utilizando tecnologías relativamente accesibles. Y empresas como Terrahaptix, una startup africana que ha abierto una fábrica en Ghana para producir drones y sistemas antidrones a gran escala, reflejan perfectamente hacia dónde se dirige esta transformación.

La lógica tradicional era que solo las grandes potencias podían desarrollar capacidad militar avanzada. Hoy, actores mucho más pequeños empiezan a tener acceso a herramientas que antes eran prácticamente inaccesibles. El ejemplo de Irán también es enormemente revelador. Sin disponer de la capacidad militar convencional de EEUU o Israel, ha conseguido equilibrar parcialmente esa desventaja mediante el desarrollo de misiles y drones relativamente baratos pero muy efectivos. La tecnología le ha permitido aumentar enormemente su capacidad de disuasión sin necesidad de competir directamente en presupuesto militar. Y esto tiene implicaciones enormes.

Porque el equilibrio global de poder siempre había dependido en gran medida de quién tenía más dinero, más industria y más capacidad de producción militar. Pero cuando tecnologías baratas pueden neutralizar sistemas multimillonarios, la ventaja tradicional de las grandes potencias empieza a reducirse.Además, la producción también se descentraliza. Ya no es necesario depender exclusivamente de gigantescos complejos industriales militares. La fabricación puede acercarse al propio terreno de conflicto, adaptarse rápidamente y evolucionar casi en tiempo real. 

En el fondo, estamos viendo el mismo fenómeno que ha transformado otros sectores de la economía: la tecnología reduce barreras de entrada y redistribuye el poder. Y eso obliga a replantearlo todo. Las estrategias militares, los presupuestos de defensa, la industria armamentística y hasta la propia idea de superioridad militar podrían cambiar profundamente durante la próxima década. Porque quizá la gran ventaja del siglo XXI ya no pertenezca necesariamente a quien tenga más recursos… sino a quien sea capaz de adaptarse más rápido. Y eso hace que el mundo que viene pueda ser mucho más inestable, impredecible y difícil de controlar de lo que hemos conocido hasta ahora.

Al final, la gran paradoja de esta nueva era es que la tecnología que ha democratizado el acceso a la información, a la inversión o a los negocios también está democratizando la capacidad de hacer la guerra. Y eso cambia por completo las reglas del equilibrio global. Durante décadas, las grandes potencias podían mantener una enorme ventaja gracias a su superioridad industrial y presupuestaria. Pero cuando destruir empieza a ser muchísimo más barato que defenderse, el mundo entra en una fase completamente distinta. Una fase donde la adaptación, la innovación y la velocidad pueden ser más importantes que el tamaño o la riqueza. "Y probablemente todavía no somos plenamente conscientes de hasta qué punto eso puede transformar la geopolítica de las próximas décadas", concluye Pablo Gil.

18May

Los mercados consideran cada vez más que el actual impulso inversor en torno a la inteligencia artificial se prolongará durante un periodo más largo, ya que los cinco grandes hiperescaladores han revisado nuevamente al alza sus estimaciones de gasto en capital.

Miguel Ángel Valero

Las perspectivas para el sector tecnológico estadounidense siguen siendo, en términos generales, positivas, con algunas áreas mostrando un impulso especialmente sólido. Los analistas han revisado significativamente al alza sus estimaciones de gasto en capital (capex) de los “Big 5” hyperscalers —Alphabet (Google), Amazon, Microsoft, Meta y Oracle— durante los últimos doce meses. La magnitud de estas revisiones ha sido más pronunciada que la observada en las previsiones de ingresos o beneficios. Esto resulta especialmente evidente al analizar horizontes más largos: mientras que los ajustes para 2026 ya son relevantes, los de 2027 son aún más significativos. En conjunto, esto sugiere que los mercados consideran cada vez más que el actual impulso inversor se prolongará durante un periodo más largo.

Mirar atrás ayuda a contextualizar los desarrollos recientes. Al igual que ocurrió en el verano y otoño de 2025, los mercados están reaccionando actualmente de forma intensa ante novedades y, en algunos casos, desarrollos inesperados, especialmente el renovado aumento de los planes de inversión anunciados por las grandes compañías tecnológicas. Las reiteradas revisiones al alza indican que los planes reales de gasto han superado con frecuencia las expectativas iniciales. Actualmente, se espera que las inversiones aumenten alrededor de un 70% en 2026. Como destaca Tobias Rommel, gestor de renta variable global de DWS, el gasto en infraestructura de inteligencia artificial se aproxima este año a los 800.000 millones$.

Uno de los principales motores de esta evolución es la continua expansión de la infraestructura de IA. Una gran parte de las inversiones parece dirigirse a capacidad computacional —incluyendo servidores, unidades de procesamiento gráfico (GPU) y almacenamiento—, mientras que el resto se destina a edificios, suministro energético y sistemas de refrigeración. Al mismo tiempo, los elevados volúmenes de pedidos pendientes entre los proveedores cloud apuntan a una demanda estructuralmente robusta. En este contexto, las compañías podrían seguir enfrentándose a presión para aumentar sus niveles de inversión con el fin de mantener su competitividad.

Esta dinámica inversora empieza a reflejarse en la evolución de los beneficios de aquellas compañías que suministran componentes de la infraestructura de IA. En particular, los segmentos de semiconductores y memoria están mostrando un fuerte crecimiento. Tobias Rommel señala: “Esperamos un crecimiento de beneficios de alrededor del 60% para las acciones tecnológicas este año”. Al mismo tiempo, las valoraciones en muchos segmentos vinculados a la IA se han normalizado respecto a los máximos anteriores. Como resultado, el foco se está desplazando gradualmente desde expectativas puramente futuras hacia la capacidad real de generación de beneficios.

Además, está emergiendo una mayor dispersión entre compañías. Aquellas más directamente expuestas a las tendencias de inversión relacionadas con la IA están, en general, superando el comportamiento del resto. Esto podría generar oportunidades adicionales con el tiempo, especialmente para las empresas que logren integrar con éxito la IA en sus modelos de negocio.

Para los inversores, esto dibuja un panorama más diferenciado. Aunque el mercado refleja claramente una fuerte confianza en el potencial a largo plazo del sector, la cuestión clave sigue siendo la velocidad a la que las inversiones se traducen en beneficios. Las primeras señales de monetización comienzan a hacerse visibles, respaldadas por el aumento de los ingresos relacionados con IA y por un fuerte incremento de los pedidos pendientes en servicios cloud, lo que apunta a un fortalecimiento del vínculo entre inversión y comercialización.

Banca March: fuerte caída de los precios de los bonos soberanos

Las negociaciones con Irán no avanzan, Ormuz sigue cerrado e iniciamos la semana con el precio del crudo nuevamente por encima de los 110$ el barril. La fragilidad del alto el fuego en Oriente Medio, evidenciada por ataques con drones registrados en los Emiratos Árabes Unidos y un nuevo cambio en la retórica del presidente Trump, que insta a que Irán se “mueva rápido”, vuelven a tensionar el tablero geopolítico. A ello, se unen las advertencias de la semana pasada de la Agencia Internacional de la Energía sobre los riesgos a un desabastecimiento de crudo si el estrecho de Ormuz continúa bloqueado.

En Irán las evidencias apuntan a que la capacidad de almacenamiento está alcanzando sus límites. Las imágenes satelitales reflejan que el almacenamiento visible se encuentra prácticamente lleno y, la Isla de Jark, principal centro logístico de exportación de petróleo para el país persa no ha registrado salidas de buques en seis días. Por su parte, Reino Unido y Francia anunciaron su compromiso para salvaguardar el tránsito marítimo en el estrecho de Ormuz, condicionado a la consecución de un alto al fuego “estable”. 

Con este telón de fondo, se endurecen las condiciones financieras. La preocupación por la inflación y los niveles de deuda pública han provocado una fuerte caída en los precios de los bonos soberanos a nivel mundial y el promedio de los tipos de interés a 10 años de los países del G-7 alcanzan su tasa más alta de las últimas dos décadas. Escalan con mayor celeridad las rentabilidades exigidas a la deuda de largo plazo, llevando a que la tasa a 30 años del bono estadounidense se acerque al 5,15% (máximos desde 2007), los de Alemania al 3,69% (máximo desde 2011) y de manera similar, los bonos japoneses han saltado a niveles no vistos desde 1996. 

Un impacto que se está viendo reflejado también en las expectativas de política monetaria y que han llevado a que el mercado, en apenas dos meses, ha pasado de descontar dos bajadas de tipos por parte de la Fed a considerar ahora una subida de tipos antes del final del año. Este agresivo giro pone mayor presión para lograr desbloquear el paso de buques por Ormuz, dado que el tensionamiento de las condiciones financieras va claramente en contra de los intereses del presidente Trump, que siempre ha defendido la necesidad de rebajar los costes de financiación a los hogares estadounidenses. 

Los datos macro de EEUU muestran una tendencia al alza en los precios y resiliencia del crecimiento, tanto por el lado de la oferta (producción industrial) como de la demanda (ventas minoristas). En primer lugar, el IPC de abril registró un fuerte repunte impulsado por el encarecimiento de la energía. El índice general aumentó un 3,8% interanual (frente al +2,4% de febrero, previo al conflicto con Irán). Esta aceleración se debió principalmente al componente energético, que creció un +8% interanual, con especial incidencia de la gasolina (+28%). En términos de contribución, la energía pasó de tener un impacto prácticamente nulo a aportar 0,8 puntos en marzo y 1,1 puntos en abril. Por su parte, el avance del índice subyacente (+2,8% frente al +2,5% de febrero) respondió en gran medida a un factor técnico puntual en la medición de los alquileres. Además, se observan presiones al alza en los precios de servicios discrecionales, como las tarifas aéreas y los servicios recreativos.

En cuanto a las ventas minoristas, encadenan su tercer mes al alza en términos nominales (+0,5% mensual), reflejando cierta resiliencia del consumo. No obstante, este comportamiento se ve explicado por el aumento de precios en gasolina y alimentos, apoyados por factores como las devoluciones fiscales y el efecto riqueza derivado del buen comportamiento bursátil. 

Por su parte, la producción industrial creció un +0,7%, impulsada principalmente por el repunte en los bienes duraderos –especialmente la producción de vehículos–, junto con el incremento en metales, minerales, maquinaria agrícola y electrónica, lo que apunta a que continúa la mejora de la actividad manufacturera.

Aunque la caída de los precios de los bonos contagia a las Bolsas, la renta variable sigue soportada por una favorable temporada de publicación de resultados empresariales. El miércoles 20 de mayo se conocerán las cifras trimestrales de Nvidia, la principal protagonista del actual auge de la inversión en IA. Las expectativas de la compañía apuntan a un crecimiento de los ingresos de nada menos que del 78% hasta superar los 78.000 millones$, lo que debería permitir alcanzar un beneficio por acción de 1,77$. La vigilancia del mercado estará también centrada en la evolución de los márgenes donde se espera confirmar que la transición desde la arquitectura de sus chips de Blackwell a Vera Rubin no esté suponiendo una compresión de los márgenes de la empresa, así como el impacto del incremento en los costes de fabricación. Los comentarios de Jensen Huang (CEO) sobre la inversión en capital (capex) de los hiperescaladores será otro de los puntos de atención principal: el gasto en IA de Amazon, Microsoft, Meta, Alphabet y Oracle (713.000 millones para este año) sigue siendo el motor fundamental de la tesis de crecimiento de Nvidia para la segunda mitad de 2026. 

Una vez más, los resultados de la mayor empresa por capitalización del S&P 500 serán una prueba de fuego para la demanda de chips y la inversión en la construcción de infraestructura relacionada con la IA. Unas cifras que llegan tras el fuerte avance de las Bolsas, donde las acciones de Nvidia se han anotado un +36% desde mínimos de marzo, mientras que el índice de semiconductores de Filadelfia (el conocido como SOX) se anota una subida de más del 60% en el mismo periodo. Además, en esta ocasión la publicación de estas cifras coincidirá con la realización de la principal conferencia de desarrolladores de Google, un evento que ofrece las últimas novedades de la empresa en inteligencia artificial y herramientas de programación.

Más allá de la tecnología, saldrán a escena empresas minoristas estadounidenses que permitirán medir la verdadera temperatura del consumo: destacarán el jueves 21 de mayo los resultados de Walmart, que ofrecerá detalles sobre cómo están afrontando los consumidores los altos precios de la energía. Home Depot y Target ya han recortado sus perspectivas de beneficios debido a la débil demanda de mejoras para el hogar y una menor afluencia en las tiendas, y los resultados que publicarán esta semana mostrarán si la tendencia continúa o comienza a estabilizarse.

Por el lado macro, está la reunión de los ministros de finanzas del G7, en un momento en el cual el tensionamiento de los tipos de interés y la crisis energética por el conflicto con Irán centrarán los debates, y que sigue el martes 19 de mayo. Por otro lado, la Fed publicará las actas de su última reunión (realizada en abril), una referencia que pierde algo de relevancia dado el reciente cambio de presidente (Warsh está al frente desde el 15 de mayo). Entre el 21 y 22 de mayo se conocerán los indicadores de confianza de los empresarios y de los consumidores a ambos lados del Atlántico.

UBS: IA, pero también longevidad

Los sólidos resultados empresariales y la sostenida demanda de inteligencia artificial han respaldado el rally tecnológico durante las últimas siete semana, con el Nasdaq subiendo más de un 26 % desde finales de marzo. "Mantenemos nuestra convicción en el crecimiento a largo plazo de las oportunidades vinculadas a la inteligencia artificial, pero también esperamos que la tendencia estructural de la longevidad genere oportunidades de varios billones$ durante la próxima década. Desde un punto de vista fundamental, los recientes resultados empresariales y los próximos catalizadores sugieren que la temática de la longevidad cuenta con el respaldo tanto de una fuerte demanda como de un ecosistema de innovación cada vez más sólido en distintas regiones. Los próximos resultados de ensayos clínicos deberían impulsar las perspectivas de crecimiento a largo plazo. La oportunidad de ingresos a largo plazo en el mercado de la obesidad resulta atractiva. La creciente capacidad de innovación en China ofrece nuevas oportunidades", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos viendo oportunidades atractivas en el sector sanitario a nivel global, no solo porque ofrece características defensivas en medio de la actual incertidumbre geopolítica, sino también por el crecimiento a largo plazo asociado a la tendencia estructural de la longevidad”. Y añade: “Los inversores pueden considerar complementar sus posiciones actuales en inteligencia artificial con una exposición selectiva al sector sanitario, invirtiendo directamente en nuestra selección en evolución de compañías vinculadas a la longevidad o mediante enfoques diversificados y modulares que combinen líderes del sector salud con empresas ajenas al ámbito sanitario, a medida que madura la cadena de valor”.

“Los tipos de interés más altos no descarrilan los mercados alcistas cuando el crecimiento económico se mantiene sólido. Aunque puede haber correcciones bursátiles de corta duración mientras el mercado se ajusta a un entorno de tipos más elevados antes de retomar su tendencia alcista”, aporta Ulrike Hoffmann-Burchardi, directora de inversiones para las Américas y responsable global de renta variable.

Natixis: EEUU y China siguen sin resolver los conflictos de fondo

Tras la visita de Donald Trump a China, Alicia García Herrero, economista jefe para Asia Pacífico en Natixis CIB, subraya en un análisis que la cumbre en Pekín mostró públicamente un clima de cooperación económica y nuevos acuerdos comerciales, pero el verdadero objetivo fue reducir temporalmente las tensiones estratégicas entre EEUU y China. Detrás de los anuncios sobre inversiones y comercio, ambos países negociaron límites en la guerra tecnológica ligada a la inteligencia artificial y los semiconductores. 

EEUU mantiene el control sobre los chips avanzados y China domina minerales críticos y tierras raras, “por lo que ambos poseen herramientas capaces de dañar seriamente al otro”. La reunión sirvió para frenar momentáneamente esta escalada, aunque sin resolver los conflictos de fondo. “Washington exige que China deje de apoyar militarmente a Irán, mientras Pekín insiste en que EEUU reduzca su apoyo armamentístico a Taiwán. Ninguna de las dos partes cedió realmente en estos temas.” En conclusión, la cumbre no representa una reconciliación duradera, sino una tregua táctica para evitar una confrontación económica y tecnológica más peligrosa mientras continúa la competencia estratégica entre ambas potencias.

En el encuentro predominó el marketing político sobre la materialización de avances sustanciales. Se pactó que China adquiera al menos 17.000 millones$ anuales en productos agrícolas hasta 2028. También acordaron reducir aranceles sobre algunos productos –aún sin especificar– y la compra por parte de China de aviones estadounidenses Boeing (200 según declaraciones de Trump). En cuanto a cuestiones de mayor calado, los comunicados incluyeron referencias generales, pero sin detalles ni planes de acción concretos sobre la escasez de suministro de tierras raras y otros minerales críticos (China no se pronunció), sobre que Irán no puede tener un arma nuclear, y sobre la reapertura del estrecho de Ormuz (donde acordaron que ningún país u organización debe poder cobrar peajes).

Ebury: la caída del mercado de bonos empuja a los inversores hacia al dólar

Las noticias económicas estuvieron marcadas por la fuerte caída registrada en los mercados de bonos de todo el mundo. Se han acumulado varios factores que han generado inquietud entre los tenedores de bonos: la perspectiva de que los precios de la energía se mantengan elevados durante más tiempo, los indicios de efectos inflacionarios de segunda ronda y la inestabilidad política en países como el Reino Unido. Aunque resulta difícil de cuantificar, todos los inversores son conscientes de la falta de progreso en la reducción de los déficits públicos y de la perspectiva de una emisión continua de deuda pública. Estas tendencias se ven agravadas por las dinámicas demográficas en todo el mundo. Las Bolsas han mostrado cierta resiliencia a la fuerte subida de los rendimientos de bonos, "aunque no podemos decir lo mismo sobre el mercado de divisas", apuntan en Ebury. Todas las principales monedas perdieron terreno frente al dólar, con un comportamiento especialmente débil de la libra esterlina y el real brasileño por la agitación política doméstica.

  • EUR: La fuerte venta de bonos se ha extendido ya al tramo corto de la curva estadounidense, lo que ha impedido que el diferencial de tipos entre la Eurozona y Estados Unidos se haya estrechado aún más en las últimas dos semanas. Consideramos que este movimiento ha sido uno de los principales impulsores de la reciente depreciación del euro frente al dólar. Los otros dos factores clave han sido la búsqueda natural de refugio provocada por el conflicto en Irán y el mayor impacto negativo que el encarecimiento de la energía está teniendo sobre la economía europea en comparación con la estadounidense. Esta semana seguiremos con atención los PMI preliminares de mayo para evaluar si la subida de los precios energéticos sigue lastrando la actividad empresarial en la Eurozona. Los economistas esperan un ligero repunte del índice compuesto, aunque desde niveles consistentes con una clara contracción económica. Nuestra hipótesis base es un periodo de estancamiento económico en el segundo trimestre en la eurozona, si bien no puede descartarse un escenario de crecimiento negativo.
  • USD: Un par de sorpresas alcistas en los datos de inflación de abril avivaron la oleada de ventas en el mercado de bonos americano. Tanto la inflación general como la subyacente superaron las previsiones, con las presiones de precios extendiéndose desde el sector energético al resto de la economía. Los precios de producción también superaron ampliamente las expectativas, señal de que las tensiones inflacionistas se están propagando a lo largo de la cadena de suministro. En este contexto, los rumores sobre recortes de tipos han desaparecido prácticamente por completo. El mercado descuenta ahora que el próximo movimiento de la Reserva Federal será al alza, y la principal incógnita ahora es el momento exacto en el que se producirá. Un dato especialmente preocupante es que la inflación a largo plazo descontada por el mercado ha comenzado a repuntar, lo que genera inquietud en la Fed. La semana pasada se confirmó oficialmente el nombramiento de Kevin Warsh como nuevo presidente del FOMC. La reunión de junio será la primera que presida. Creemos que le resultará complicado conseguir el apoyo de los 'halcones', por lo que la principal preocupación de los inversores será que reduzca las orientaciones prospectivas (forward guidance, en inglés) de la Fed.
  • GBP: Las caídas en los mercados de bonos de la semana pasada se iniciaron en el Reino Unido por el temor a que Keir Starmer sea sustituido por un Gobierno aún más irresponsable desde el punto de vista fiscal, tras el mal resultado del Partido Laborista en las elecciones locales. La presión se extendió rápidamente al resto de países del G10. La libra se vio afectada por ello y cedió terreno frente a todas las principales divisas. El único punto positivo es que los datos económicos británicos han resistido razonablemente bien últimamente: el PIB creció un sólido 0,6% en el primer trimestre y los PMI recientes sugieren que el impacto del conflicto de Irán ha sido, hasta ahora, moderado. La avalancha de datos de esta semana pondrá a prueba esa resiliencia. Prestaremos especial atención a los datos de confianza empresarial ante la inestabilidad política actual. Aunque la libra ya descuenta un alto grado de incertidumbre política, un giro adicional hacia la izquierda en el Gobierno probablemente desencadenaría nuevas caídas de la divisa. El alcalde del Gran Mánchester, Andy Burnham —que primero deberá ganarlas elecciones parciales en Makerfield—, es actualmente el favorito de las casas de apuestas para suceder a Starmer. Consideramos que Burnham representaría el peor escenario posible para los bonos soberanos británicos y la libra, dada su clara preferencia por un mayor endeudamiento público, impuestos más altos y sus declaraciones que han pretendido quitar peso al mercado de bonos.
16May

A menos de seis meses de las elecciones legislativas de medio mandato en noviembre, el presidente republicano debería centrarse en revertir el signo de unas encuestas que, tras el inicio de la guerra, anticipan su pérdida de control de las dos cámaras.

Miguel Ángel Valero

A pesar de la enorme diferencia de fuerzas que existe entre EEUU. e Irán, a lo largo de la historia ha quedado probado que la hegemonía de los grandes imperios no viene exclusivamente determinada por su supremacía militar. Hay ocasiones en las que la humildad y la estrategia para abordar las contiendas puede llegar a condicionar enormemente su resultado. Bien lo saben los iraníes, que son conocedores del salvaje final de Ciro II, el gran fundador del imperio persa. Este colosal rey guerrero se apoderó de Babilonia y de Lidia, conquistó Mesopotamia y llevó la frontera de su imperio hasta las costas del mar Egeo. Nada se le resistía hasta que se adentró en la inmensidad de las estepas de Asia Central –el actual Uzbekistán– y batalló contra los masagetas de la reina Tomiris, cuyo hijo apresó. 

Tomiris juró ante su dios Sol que si los persas no le devolvían a su vástago sano y salvo se vengaría hasta que quedara saciada su sed de sangre. Ciro, como Trump en nuestros días, convencido de su extrema superioridad ignoró la amenaza, se rio de la reina de la tribu bárbara y liquidó a su hijo. A pesar de la enorme desigualdad de fuerzas Tomiris logró apresar a Ciro el Grande y cumplió con su promesa decapitándolo y enterrando su cabeza en un odre de vino. 

Aunque dos milenios y medio más tarde, el pescuezo de Trump no parece estar en juego, el presidente norteamericano se ha metido en un buen lío. Debe encontrar una salida rápida y el memorando de entendimiento que está sobre la mesa puede ser una buena alternativa para proclamar ante los suyos una “victoria suficiente” y reabrir el pulmón energético del Golfo Pérsico. Trump no puede empecinarse en alargar un conflicto que no es prioritario para EEUU, ni obcecarse en resolver un complicado pacto nuclear mientras sus ciudadanos comienzan a sufrir las consecuencias económicas del bloqueo de Ormuz con el encarecimiento de la gasolina (+50%), de los vuelos (+15%), o hipotecas al 6,4%.

A menos de seis meses de las elecciones legislativas de medio mandato en noviembre, el presidente republicano debería centrarse en revertir el signo de unas encuestas que, tras el inicio de la guerra, anticipan su pérdida de control de las dos cámaras. La disputa en el Senado está tan reñida que la victoria se dirimirá entre apenas siete Estados bisagra –principalmente Michigan, Maine y Ohio–. El tiempo corre y, mientras se intensifica la presión económica, la cumbre de Pekín con Xi Jinping no ha generado ningún avance en el conflicto, ni en la guerra comercial entre EEUU y China, ni en el frente geopolítico. 

Trump debe buscar un acuerdo antes de que se agote el poco margen adicional que le concede la Resolución de Poderes de Guerra para mantener la intervención en Irán sin la aprobación del Congreso, que concluye el 28 de mayo.

Irán, por su parte, también está sometido a gran presión. Aunque, a diferencia de lo que le ocurrió a Ciro II, la subsistencia de su régimen teocrático parece garantizada por el momento, éste ha sufrido enormes daños militares y el bloqueo de las fuerzas norteamericanas no solo limita la exportación del 98% de sus recursos energéticos, sino que, con una capacidad de almacenamiento ya al 92%, le obligará a frenar la producción energética en el plazo aproximado de una semana. De alargarse esta situación, complicaría de forma muy significativa el rearranque de sus pozos más antiguos, lo que supondría la pérdida permanente de aproximadamente el 13% de su capacidad productiva actual. Por este motivo, desde hace varias semanas y tras el alto el fuego, el país se ha mostrado dispuesto a negociar y ha presentado diversas propuestas concretas de acuerdo. 

En cuanto a las Bolsas, tras más de dos meses de conflicto, se ha demostrado válida la estrategia de mantener exposición y no dejarse arrastrar por los titulares alarmistas, confiando en la superioridad de los incentivos electorales frente a las ansias trumpistas de “imperializar” Irán. 

Las Bolsas 'pasan' del conflicto y suben por la IA y los resultados empresariales

El mercado sigue la pauta de que la revalorización mediana del S&P 500, tras un año del inicio de los principales conflictos bélicos, es del +7,8%. A pesar de las subidas y los nuevos máximos, EEUU y algunos mercados emergentes cotizan incluso a múltiplos más atractivos que a comienzos de año –un 8% y 13% respectivamente–, gracias gracias a la publicación de unos sólidos resultados empresariales.

Los beneficios del primer trimestre, favorecidos por la tecnología, han sorprendido de forma muy positiva y crecen al 29% frente al 14% que esperaba el consenso. Sin duda la inversión en inteligencia artificial (IA) se mantiene firme y la oleada de destrucción creativa continúa superando estimaciones con fuerza.

Como referencia, solo el capex que este año llevarán a cabo los cinco principales hiperescaladores –Amazon, Google, Meta, Microsoft y Oracle–, que se cifra en 800.000 millones$, es equivalente a todo lo que se gastaron el año pasado la totalidad de empresas no tecnológicas del S&P 500, y supone el doble de la inversión que llevaron a cabo en 2025, y el triple de 2024. Un contexto que sigue ofreciendo potencial a la renta variable de cara al extraordinario ciclo de inversión actual y que no tiene pinta de que vaya a desfallecer.

14May

Conviene no perder de vista que el bloqueo en Ormuz persiste desde hace más de dos meses y que el tiempo se acaba tanto para Irán como para EEUU.

Miguel Ángel Valero

Las bombas han dejado de caer en Irán, pero el estrecho de Ormuz sigue cerrado desde hace más de dos meses. El conflicto ha dado paso al bloqueo naval. EEUU ha cambiado las reglas: ahora Irán también tiene prisa. Todo dependerá de quien parpadee primero. De momento, ninguno de los dos parece querer dar su brazo a torcer, "aunque suponemos que lo que se filtra dista mucho de lo que realmente se está negociando", señala el equipo de Ibercaja Gestión. Los escenarios para acabar con el conflicto se centran cada vez más en una solución parcial del mismo, en el que la prima de riesgo implícita en el precio del petróleo se mantenga elevada. "Nuestro escenario base es el de un acuerdo de mínimos, de difícil cumplimiento y que no satisfaga a ninguna de las partes. Hemos subido también nuestra previsión de precios del crudo para lo que queda de año en todos los casos por la oferta que se ha perdido ya y que no se va a poder recuperar". añade.

Este shock del precio del petróleo ya pasa factura a las principales economías mundiales. Los datos del PIB del primer trimestre son robustos en EEUU y China, y más flojos en la Zona Euro. "A perro flaco, todo son pulgas", apunta. Las encuestas de confianza empresarial muestran que esta debilidad de la economía europea puede continuar. Los índices de manufacturas mejoran, pero no es suficiente para compensar la pérdida de visibilidad en el sector servicios tras el alza del coste energético.

La encuesta de confianza del consumidor del BCE muestra un importante repunte de las previsiones de inflación a medio y largo plazo. "Gasolina para los halcones del BCE", subraya.

La temporada de presentación de resultados del primer trimestre está siendo espectacular, sobre todo en EEUU. Con la mitad de las cuentas publicada, las compañías americanas sorprenden con un 18% al alza en beneficios y un 2% en ventas. Cifras que no veíamos hace mucho tiempo y que se están viendo reflejadas en las previsiones de crecimiento de beneficios para el conjunto de 2026, que ya se sitúan en el 20%, 4 puntos por encima de como empezaron el año. Toda esta mejora viene explicada por la revisión al alza en el sector de tecnología, con energía como único otro sector con aportación significativa aunque a bastante distancia. En Europa, los resultados tan solo cumplen con las expectativas, por ahora; pero las previsiones para el conjunto del año mejoran en casi 4 puntos, tanto como en EE.UU. En este caso, no obstante, es el sector de energía es el que más aporta a estas revisiones.

Hemos tenido el rebote de alivio sin reapertura del estrecho, con lo que debería haber algo de consolidación. No obstante, este rebote ha estado muy concentrado en tecnología y en servicios de comunicación, con otros sectores “descansando”. Si se llega finalmente a un acuerdo de paz, éstos pueden tomar el relevo. Por áreas geográficas, pasa parecido con EEUU como la zona más estresada técnicamente. Europa y China podrían recuperar algo de terreno.

A corto plazo, la niebla de la guerra sigue pero, de fondo, a largo plazo, lo que importa son los beneficios y las tendencias son robustas. "Todavía no podemos dar por concluida esta crisis y, posiblemente, no podamos hacerlo de una manera definitiva a corto plazo. Sin embargo, de nuevo se ha demostrado que mantener la calma en los momentos de nerviosismo es fundamental para obtener mejores resultados en el largo plazo. Las crisis generan oportunidades y hay que estar preparados para aprovecharlas", resaltan en la gestora de Ibercaja.

Tras las ampliaciones vividas en marzo junto a la mejora de sentimiento de abril, la TIR de los fondos de Ibercaja Gestión sigue en niveles atractivos y eso "nos lleva a estimar que la recuperación de los liquidativos de los fondos de renta fija llegará en los próximos dos meses para los fondos de corto plazo y 6 para los de mayor duración". Importante revalorización en abril, acompañada por una relajación de la volatilidad, favoreciendo especialmente a los mercados emergentes y también a los norteamericanos.

No obstante, "consideramos establecer ciertas coberturas parciales en nuestras carteras, pero sin que nos afectara a posibles movimientos alcistas en caso de que la solución del conflicto se produjera de forma rápida". Con las subidas de mercado el sentimiento se ha tornado bastante más optimista, mientras las noticias sobre la guerra cada vez dejan detener menos efecto. Las ratios de flujos se están estabilizando después de las fuertes salidas vistas en abril. El posicionamiento de los fondos de control de riesgo se ha incrementado conforme la volatilidad se iba relajando. Se está corrigiendo parcialmente el fuerte posicionamiento en commodities y están volviendo parcialmente los flujos a Treasury americano. Los niveles de valoración están lejos de extremos.

DWS: la inversión en IA impulsa las Bolsas de EEUU

El aumento de dos dígitos registrado en lo que va de año en el índice tecnológico estadounidense Nasdaq, frente al estancamiento del índice de referencia alemán Dax, ofrece una imagen clara de las diferencias en la forma en que las distintas regiones se están viendo afectadas por las repercusiones del conflicto en Oriente Medio. La aparente resistencia de los mercados bursátiles estadounidenses no es una coincidencia.

“El crecimiento de los beneficios de las empresas estadounidenses en el primer trimestre fue sorprendentemente sólido”, afirma el director de inversiones de DWS, Vincenzo Vedda. Los mercados dan por hecho actualmente que esta tendencia podría continuar. Los principales motores del rendimiento de la renta variable estadounidense son los de siempre. “El auge aparentemente imparable de la inversión en inteligencia artificial es actualmente la fuerza clave detrás de las fuertes subidas de precios en el mercado estadounidense”, señala Vedda. 

Europa, por el contrario, está mucho más expuesta a las consecuencias de la guerra con Irán, sobre todo en lo que respecta al suministro. “Por lo tanto, hemos rebajado la calificación de Europa a neutral y hemos elevado la de EEUU a neutral”, explica Vedda. Además de unas perspectivas de beneficios más favorables, la renta variable estadounidense también se ve respaldada por la posibilidad de recortes de tipos de interés por parte de la Reserva Federal, aunque estas medidas quizá no se materialicen hasta 2027. En la zona del euro, por el contrario, ahora parece más probable que se produzcan subidas de tipos de interés.

Pero el optimismo no está del todo libre de nubarrones. Esto se hace evidente en los mercados de bonos, que han sufrido mucho más por el conflicto de Oriente Medio que las acciones. Los rendimientos han subido bruscamente, mientras que los precios han caído en consecuencia. Si los rendimientos se mantuvieran en estos niveles elevados, podrían ejercer presión sobre las altas valoraciones observadas en los mercados de renta variable. Los precios de la energía representan otro factor de riesgo. “Es probable que se mantengan altos, ya que más del 10% de la producción mundial de petróleo sigue sin estar disponible para el mercado”, afirma Vedda. Además, la capacidad de refino mundial ha disminuido.

Temas que impulsan los mercados:

  • Economía: es probable que el crecimiento se ralentice en los mercados desarrollados, pero no en China. Se espera que el crecimiento económico en EEUU se modere ligeramente este año, debido en gran medida al aumento de los precios de la energía. Sin embargo, la actividad inversora y el gasto de los consumidores deberían seguir proporcionando apoyo. En Europa, los elevados precios de la energía están lastrando más la demanda. A diferencia de la mayoría de las economías desarrolladas, es probable que el crecimiento en China repunte ligeramente.
  • Inflación: los precios han subido considerablemente, sin que se vislumbre un final
    El aumento de los precios de la energía también ha contribuido a una mayor inflación en EEUU, donde la tasa se situó recientemente en el 3,5%. En 2026, se espera que la inflación se mantenga elevada, en torno al 3,2%. En Alemania, el coste de la vida subió un 2,9 % en abril, frente al 2,7 % de marzo. Los precios de la energía fueron el principal factor impulsor, con un aumento del 10,1 %. La evolución de la inflación a partir de ahora dependerá fundamentalmente de si se reabre el estrecho de Ormuz y de cuándo se haga.
  • Bancos centrales: es probable que EEUU y Europa sigan trayectorias divergentes en materia de tipos de interés. "Esperamos una subida de tipos en la zona del euro en los próximos meses", señala.
  • Riesgos: Nuevas subidas de los precios del petróleo, la inflación y los rendimientos de los bonos. Si los precios del petróleo se mantuvieran por encima de los 110$ por barril durante un periodo prolongado, esto podría obligar a los bancos centrales a adoptar una política monetaria más restrictiva, incluso en un contexto de desaceleración del crecimiento económico. Nuevas subidas de los rendimientos de los bonos podrían ejercer presión sobre las elevadas valoraciones observadas en los mercados de renta variable. 

Durante un breve periodo de tiempo, los mercados de renta variable parecieron adoptar una visión más crítica de la inteligencia artificial (IA). Pero ese escepticismo no duró más de unas pocas semanas. Las acciones de IA están impulsando de nuevo los mercados estadounidenses hacia máximos históricos cada vez más altos. ¿Siguen estando justificadas estas valoraciones? ¿Y existen paralelismos con la burbuja puntocom, el auge especulativo de las acciones de Internet y tecnología a finales de la década de 1990, que terminó de estallar en marzo de 2000? 

El estratega de inversiones Dirk Schlüter recurre al denominado enfoque CROCI, una metodología diseñada para hacer más comparable la creación de valor de diferentes empresas. CROCI son las siglas de Cash Return on Capital Invested (rendimiento en efectivo del capital invertido). Según Schlüter, la cuestión de si se está formando una burbuja no tiene una respuesta clara:“Una diferencia clave entre la situación actual y la era de las puntocom es el nivel significativamente más alto de rentabilidad empresarial. Las grandes empresas estadounidenses son hoy mucho más rentables de lo que lo eran hace 25 años”. Sin embargo, el lado negativo es el crecimiento de los ingresos entre las empresas que invierten fuertemente en IA. Tanto entonces como ahora, el gasto en inversión ha aumentado una media de alrededor del 20 %. En aquel entonces, los ingresos siguieron el mismo ritmo. Hoy, por el contrario, solo han aumentado una media de alrededor del 10 %. 

“Lo que estamos viendo en este momento es una apuesta por el futuro”, afirma Schlüter. Existe el riesgo de que la rentabilidad del capital invertido pueda disminuir en las empresas con una fuerte exposición a la inversión en IA. Como era de esperar, esto se aplica casi exclusivamente a EEUU, donde los volúmenes de inversión son muchas veces superiores a los de Europa. Otro factor de riesgo es la menor vida económica de las inversiones en la actualidad. La vida útil de los servidores, por ejemplo, oscila actualmente entre tres y seis años.

En el pasado, las inversiones a gran escala, como las centrales eléctricas, solían tener una vida útil de entre 20 y 30 años. Por lo tanto, las empresas disponían de mucho más tiempo para obtener rentabilidad de su capital. En el lado positivo, hasta ahora las empresas han financiado la mayor parte de sus inversiones con su propio flujo de caja. Quedan muchas preguntas sin respuesta, entre ellas si los gigantes actuales de la IA seguirán liderando el sector a medio plazo o si los verdaderos ganadores serán los futuros usuarios de la tecnología.

The Trader: Trump y Xi Jinping miden la voluntad de un equilibrio

El analista Pablo Gil asegura en The Trader que la reunión entre Trump y Xi Jinping en Pekín probablemente será una de las más importantes de los últimos años. No porque vaya a resolver los enormes problemas existentes entre ambas potencias, sino porque servirá para medir hasta qué punto todavía existe voluntad de mantener cierto equilibrio global o si, por el contrario, el mundo sigue avanzando hacia una etapa de bloques cada vez más enfrentados. Porque esto hace tiempo que dejó de ser una simple guerra comercial.

Durante décadas, la globalización se apoyó sobre una idea muy concreta: cuanto más comercio y más interdependencia económica existiera entre países, menor sería el riesgo de conflicto. Pero esa lógica empieza a romperse. Tanto EEUU como China han comenzado a asumir que la dependencia mutua ya no es una garantía de estabilidad, sino una vulnerabilidad estratégica.

Washington intenta mantener su liderazgo tecnológico, financiero y militar global. Pekín, por su parte, acelera su independencia estratégica para reducir su exposición al enorme poder económico y financiero estadounidense. Y esa rivalidad ya no afecta únicamente a los aranceles. Se extiende a la inteligencia artificial, los semiconductores, la energía, las materias primas críticas, las cadenas de suministro e incluso el sistema financiero internacional.

EEUU ha endurecido las restricciones sobre tecnología avanzada y chips para frenar el avance chino. Pero al mismo tiempo empieza a preocuparse seriamente por otra dependencia mucho más incómoda: las tierras raras y minerales estratégicos que China domina a nivel mundial. Son recursos esenciales para fabricar baterías, vehículos eléctricos, satélites, equipamiento militar o centros de datos ligados a la inteligencia artificial. Precisamente por eso Washington ha impulsado el “Project Vault”, un ambicioso programa destinado a reforzar sus reservas estratégicas de minerales críticos. EEUU ha comprendido que depender de Pekín para recursos esenciales puede convertirse en un enorme problema si la tensión geopolítica continúa aumentando.

La IA añade además una dimensión todavía más importante a esta disputa. Ya no hablamos únicamente de productividad o crecimiento económico. Hablamos de soberanía tecnológica, ciberseguridad y control del poder económico global durante las próximas décadas. Tanto Washington como Pekín consideran que quien domine la IA tendrá una ventaja estratégica decisiva en el siglo XXI.

Y en medio de todo esto aparece Oriente Medio. El rechazo por parte de Donald Trump al plan de paz planteado desde Teherán deja claro que Washington no busca únicamente una desescalada militar en la región. El mensaje también va dirigido a China. Pekín continúa comprando petróleo iraní pese a las sanciones occidentales y eso proporciona al régimen iraní una fuente de financiación esencial. Para EEUU, parte de la capacidad de resistencia económica y militar de Irán depende precisamente de esa relación energética con China, en una dinámica muy similar a la que ha permitido a Rusia amortiguar buena parte del impacto de las sanciones occidentales durante los últimos años.

Además, tanto Trump como Xi llegan a esta reunión con importantes problemas internos. En EEUU crecen las dudas sobre la sostenibilidad fiscal, el aumento de la deuda y el desgaste político derivado de la guerra en Oriente Medio. China, por su parte, sigue lidiando con un consumo interno débil, la crisis inmobiliaria y una enorme dependencia energética de Oriente Próximo.

Y mientras tanto, Taiwán continúa siendo probablemente el punto más peligroso de toda esta rivalidad. Pekín considera la isla una línea roja absoluta, mientras Washington mantiene su apoyo militar y estratégico. El temor es que cualquier error de cálculo pueda desencadenar una crisis mucho más seria de lo que actualmente descuentan los mercados.

Todo esto empieza a recordar cada vez más a otros momentos históricos de transición hegemónica. Cuando una potencia dominante percibe el ascenso acelerado de otra, la rivalidad deja de ser únicamente económica. Se vuelve tecnológica, política, militar e incluso ideológica.

"Estamos entrando en un mundo muy distinto al que hemos conocido durante las últimas décadas. Un mundo donde la estabilidad ya no dependerá tanto de la cooperación económica como de la capacidad de cada bloque para asegurar recursos, tecnología, energía y poder estratégico. Y eso probablemente implica más volatilidad, más fragmentación y también más incertidumbre para la economía global y los mercados", subraya Pablo Gil.

Por eso esta reunión entre Trump y Xi es mucho más importante de lo que parece. Porque detrás de las fotografías, los discursos diplomáticos y los posibles acuerdos comerciales, lo que realmente estamos viendo es a las dos mayores potencias del planeta preparándose para competir por el liderazgo del siglo XXI en un entorno de creciente desconfianza geopolítica.

Trump en China, entre malos datos macro, Taiwán e Irán

Por otra parte, el recibimiento de Xi Jinping a Donald Trump en el Gran Salón del Pueblo de Pekín muestra un despliegue colorido y cargado de simbolismo. Hay reuniones conjuntas de la delegación estadounidense, que incluye a varios de los principales empresarios del país con intereses comerciales en China. Entre ellos destacan figuras del sector financiero como David Solomon (Goldman Sachs) o Larry Fink (BlackRock), así como Elon Musk –que se vuelve a acercar a Trump tras su efímero paso por la Casa Blanca– y representantes industriales y tecnológicos de primer nivel, como Kelly Ortberg (Boeing), Jensen Huang (Nvidia) o Tim Cook (Apple). Cualquier anuncio de nuevos vínculos comerciales sería recibido con entusiasmo por los mercados, especialmente si se produjera algún avance en el acceso a chips de última generación, lo que abriría de nuevo la puerta de China a Nvidia. No obstante, más allá de declaraciones conciliadoras y de potenciales acuerdos favorables para las grandes cotizadas, no se esperan resultados extraordinarios de las reuniones que se celebrarán durante estos dos días.

Persisten, además, dos puntos especialmente incómodos. Por un lado, Taiwán, respecto al cual Xi Jinping dejó entrever la conveniencia de no tensar la cuerda. Por otro, el secretario de Estado de EEUU, Marco Rubio, señaló que uno de los objetivos de las conversaciones será solicitar a China una mayor implicación en el conflicto con Irán y una presión diplomática más intensa para facilitar la apertura del estrecho de Ormuz.

Mientras tanto, el régimen de los ayatolás parece estar aprovechando el alto el fuego para reconstruir sus capacidades militares. 

En este escenario, las Bolsas lograron sobreponerse a un dato de inflación superior a lo esperado y a un entorno de tipos más elevados, alcanzando nuevos máximos en el S&P 500. La fiesta en China está otorgando cierto margen a la renta variable, que continúa dando validez a que "la gasolina está en los beneficios" y que los mercados encuentran petróleo en los resultados de las empresas.

Pero  conviene no perder de vista que el bloqueo en Ormuz persiste y el tiempo se acaba tanto para Irán como para EEUU.

Porque los costes de producción (la inflación mayorista) en EEUUse aceleró en abril por encima de lo previsto, marcando su ritmo de avance más rápido desde 2022. El Índice de Precios de Producción (IPP) registró una variación mensual del +1,4%, elevando su tasa de crecimiento hasta el +6% interanual. Ambas cifras se sitúan sustancialmente por encima del +0,5% y del +4,8% esperados, respectivamente. Este tensionamiento no se limitó a los componentes más volátiles, ya que la tasa subyacente —que excluye alimentos y energía— también mostró una notable aceleración hasta el +5,2% interanual, su mayor avance en más de tres años.

El principal catalizador de esta escalada ha sido el encarecimiento de la energía, con un alza del +7,8% en abril. Este impacto se ha trasladado de forma directa a los costes de transporte y logística, como evidencia el avance del 5% en los precios de esos servicios. Es particularmente significativo el incremento del 8,1% en los costes del transporte de mercancías por carretera, el mayor desde 2009. Esta dinámica confirma la propagación de las presiones energéticas al resto de la estructura de precios. En consecuencia, estos datos añaden presión sobre la Reserva Federal y alejan la posibilidad de recortes de tipos en el corto plazo.

La Fed inicia nueva etapa

Precisamente, Kevin Warsh ha sido confirmado como nuevo presidente de la Reserva Federal con el margen más estrecho registrado hasta la fecha en una votación de este tipo. Tradicionalmente, los nombramientos al frente de la Fed han contado con un amplio respaldo bipartidista –como ocurrió en el año 2000, cuando Alan Greenspan fue ratificado por unanimidad–. Sin embargo, en esta ocasión la votación se ha saldado con 54 votos a favor y 45 en contra, reflejando una fuerte división política. El resultado pone de manifiesto la preocupación entre los demócratas, que temen que Warsh pueda ceder a las presiones de Trump. De hecho, solo un senador demócrata respaldó su candidatura.

Tras la ratificación del presidente de EEUU, se espera que Warsh asuma el cargo la próxima semana. El nuevo presidente de la Fed iniciará su mandato en un contexto económico complejo, marcado por un repunte significativo de la inflación e incertidumbres geopolíticas. Durante su audiencia de confirmación, subrayó que la política monetaria se mantendría “estrictamente independiente”, tratando de disipar dudas sobre posibles “interferencias” políticas en las decisiones de la Reserva Federal. También ha planteado la necesidad de reducir de forma progresiva el balance de la Fed, que actualmente se sitúa en 6,7 billones$.

Desaceleración de la actividad en Europa

Mientras, en la zona euro la primera revisión del PIB del primer trimestre confirmó la desaceleración de la actividad, manteniendo el crecimiento en el +0,1% trimestral (frente al +0,2% previo), el menor avance desde el segundo trimestre de 2024. Con ello, la tasa interanual se modera hasta un débil +0,8%, sin que se aprecien señales de reactivación. 

Por su parte, la producción industrial de marzo reflejó el impacto de los mayores costes energéticos, con un crecimiento mensual de solo el +0,2%. Este dato débil no impidió que la contracción interanual se intensificara hasta el -2,1% (frente al -0,8% del mes previo), confirmando la atonía del sector industrial en la región.

Ebury mejora sus previsiones sobre el yuan

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, señala en su informe de previsión sobre monedas asiáticas correspondiente a mayo que el yuan chino ha sido la divisa de la región que mejor ha resistido el impacto derivado de la guerra en Irán y del repunte de los precios del petróleo. Según explican los analistas de la compañía, “el yuan ha actuado como un pilar de estabilidad durante la crisis gracias a unos fundamentales sólidos, la gestión activa del Banco Popular de China (PBOC) mediante ajustes diarios y las importantes reservas estratégicas de crudo del país”. 

Ebury asegura además que está revisando al alza sus previsiones para la moneda china debido “al amplio superávit por cuenta corriente de China, su menor exposición directa al conflicto iraní y la aparente comodidad de las autoridades con una apreciación gradual del yuan como señal de confianza económica y mensaje político hacia sus socios comerciales”. 

La fintech considera que el auge de la inteligencia artificial constituye “un factor estructuralmente positivo tanto para el yuan como para el won surcoreano”, debido al fuerte posicionamiento de ambas economías en sectores vinculados a los semiconductores y al hardware asociado a la IA. 

En contraste, la exposición estructural de Asia como región importadora neta de energía ha penalizado a buena parte de las divisas asiáticas desde el inicio del conflicto. “Desde nuestra última actualización, tanto la rupia india como la rupia indonesia han caído hasta mínimos históricos. El won surcoreano también se ha debilitado hasta niveles próximos a mínimos de dos décadas por su elevada sensibilidad al apetito global por el riesgo y su dependencia energética del Estrecho de Ormuz”, explican los analistas. Ebury advierte de que un conflicto prolongado podría deteriorar las balanzas por cuenta corriente de varias economías asiáticas, aumentar las presiones inflacionistas y obligar a los bancos centrales de la región a mantener políticas monetarias más restrictivas.


13May

El mercado parece haber alcanzado un nuevo equilibrio, una opinión respaldada por las primas de riesgo de inflación a largo plazo estables, a pesar del reciente repunte de los precios de la energía.

Miguel Ángel Valero

Donald Trump está en China. en el primer viaje de un mandatario estadounidense en casi una década, desde la visita del propio Trump en 2017. Este desplazamiento de tres días servirá, sobre todo, como ejercicio de marketing político para un presidente desgastado en el frente interno. El primer encuentro cara a cara tendrá lugar el jueves 14 de mayo, mientras que el viernes 15 ambos líderes compartirán una comida conjunta.

EEUU acude con una amplia comitiva de empresarios, interesados también en cerrar nuevos acuerdos comerciales. Paralelamente, la delegación estadounidense buscará que Pekín incremente la presión sobre Irán, uno de sus principales proveedores energéticos. A cambio, China intentará negociar la eliminación de las sanciones impuestas por Washington a varias de sus compañías petroleras por la compra de crudo iraní. 

Trump, además, se ha comprometido a poner sobre la mesa la situación de Taiwán, especialmente tras la reciente venta de armamento a la isla 'rebelde' por valor de unos 11.000 millones$. 

Mientras tanto, al otro lado del continente, el estrecho de Ormuz continúa sometido a un doble bloqueo, y comienzan a aparecer las primeras evidencias de que la capacidad de almacenamiento iraní está alcanzando sus límites. Imágenes satelitales muestran que la isla de Jark, principal centro de exportación de crudo iraní y con una capacidad de almacenaje de unos 35 millones de barriles, no ha recibido ningún buque durante tres días consecutivos, algo inédito desde el inicio del conflicto. Esto podría indicar una saturación de las instalaciones o problemas en la infraestructura de carga, especialmente después de que el pasado 6 de mayo se informara de una posible fuga de petróleo. Las mismas imágenes sugieren, además, que el almacenamiento visible se encuentra prácticamente lleno. Se trata de las primeras señales tangibles del impacto del bloqueo sobre las exportaciones de crudo iraní.

No obstante, las informaciones internas más recientes no apuntan a una moderación de la postura iraní. Se ha comunicado el nombramiento de Mehdi Khamoushi como jefe del equipo asesor del líder supremo, una figura estrechamente vinculada a la Guardia Revolucionaria que ocupa un puesto de elevado peso político. Kuwait ha denunciado que seis miembros de la Guardia Revolucionaria se han intentado infiltrar en la isla kuwaití de Bubiyan, y se han registrado ejercicios militares en las proximidades de Teherán, lo que podría indicar que Irán está preparando una reactivación de las hostilidades.

Reino Unido y Francia han anunciado su compromiso para salvaguardar el tránsito marítimo en el estrecho de Ormuz, condicionado a la consecución de un alto el fuego “estable”. Este anuncio se produjo en la cumbre de ministros de Defensa de 44 países, aunque no se han concretado qué socios participarán finalmente en la operación.

HelpMyCash: ¿vuelve la guerra por el ahorro?

Durante años, el dinero de millones de españoles ha permanecido inmóvil. Quieto en cuentas corrientes que no pagan intereses, atrapado en depósitos que apenas compensan la inflación y protegido bajo una idea profundamente arraigada en el país: más vale no arriesgar. Pero algo empieza a moverse en los escaparates bancarios. Y lo hace deprisa. “En apenas cuatro días, cuatro entidades financieras han elevado la remuneración de sus cuentas y depósitos hasta rozar —o alcanzar directamente— el 3% TAE”, explica Andrea Morales, experta del comparador HelpMyCash

Un movimiento inusual que ha devuelto al mercado una pregunta que parecía enterrada desde las últimas subidas de tipos del BCE: ¿vuelve la guerra por el ahorro? La escena recuerda, aunque todavía de forma más tímida, a la batalla comercial que vivió el mercado hipotecario el año pasado. Entonces, los bancos competían por captar a los clientes con mejores perfiles. Ahora el objetivo es otro: atraer liquidez. Captar ahorro. Conseguir clientes con dinero en cuenta a los que después poder vender otros productos financieros.

“Estamos ante el inicio de una nueva guerra de rentabilidad sin riesgo. Los bancos buscan nuevos clientes con pasivo, vinculables. Y para atraerlos están utilizando el gancho más efectivo para el ahorrador conservador: pagar más por su dinero”, añade.

La señal más visible llegó de la mano de Trade Republic, el neobanco alemán que el 12 de mayo elevó del 2% al 3,04%TAE la remuneración de su cuenta para nuevos clientes. No fue un movimiento aislado. Las subidas arrancaron el viernes de la semana pasada con la entidad lituana SME Bank, que llegó al 2,96%TAE; a inicios de esta semana el letón BluOr Bank subió al 3%TAE y solo un día después Mano Bank subió su plazo fijo a 12 meses al 3,05% TAE. 

“En HelpMyCash llevamos la cuenta y desde finales de abril, al menos ocho bancos han revisado al alza sus productos de ahorro”, detalla Morales. El dato tiene relevancia porque llega en un momento inesperado. El BCE dejó los tipos de interés en el 2% en su reunión del pasado 30 de abril, lo que en teoría reducía los incentivos delas entidades para seguir mejorando sus ofertas. Sin embargo, los neobancos y varias entidades europeas han decidido ir en dirección contraria. Y eso ha cambiado el tablero. La rentabilidad media de los mejores depósitos a un año vuelve a superar ya el 2,5%, después de meses estancada en torno al 2%. Puede parecer un movimiento pequeño, pero psicológicamente supone una frontera importante en un país donde la mayoría del ahorro sigue atrapado en productos que apenas generan rendimiento.

Porque España sigue siendo, por encima de todo, un país de ahorradores conservadores. Los hogares acumulan más de 1,1 billones€ entre cuentas corrientes y depósitos que prácticamente no dan nada, según los últimos datos del Banco de España. La remuneración media de los depósitos a la vista apenas alcanza el 0,26%, y a plazo ofrecen de media un 1,86%. Todo ello con una inflación que en abril se situó en el 3,2%, según el indicador adelantado del INE.

La consecuencia es sencilla, aunque muchas veces invisible para el ahorrador. El dinero no desaparece de la cuenta, pero pierde valor cada día. Un hogar que mantenga 50.000€ inmovilizados en una cuenta sin remuneración pierde alrededor de 1.500 de poder adquisitivo al año con una inflación del 3%. “No es que el ahorrador español quiera perder dinero. El problema es que muchas veces no es consciente de que lo está perdiendo”, señala Morales.

Esa preferencia por la seguridad explica también la enorme distancia entre el dinero depositado en cuentas y el invertido en productos financieros. Mientras los depósitos a la vista —este concepto comprende plazos fijos y cuentas bancarias— superan el billón€, el patrimonio en fondos de inversión ronda los 500.000 millones, según Inverco. Menos de la mitad. Y buena parte de ese crecimiento se explica por las fuertes subidas bursátiles de los últimos años.

Una batalla que aún no han liderado los grandes bancos. El resultado es un mercado profundamente desequilibrado. Los grandes bancos españoles—Santander, BBVA o CaixaBank— apenas necesitan captar liquidez porque ya cuentan con exceso de depósitos. Por eso no ofrecen remuneración salvo campañas concretas en las que ofrecen dinero a cambio de mayor vinculación. Son, sobre todo, los neobancos y las entidades europeas quienes están agitando el mercado. Ahí aparecen nombres como Trade Republic, Bankinter, Banca March, Deutsche Bank, EBN Banco, Wizink Arquia. Algunas entidades ofrecen cuentas remuneradas con liquidez inmediata; otras apuestan por depósitos a plazo fijo que exigen inmovilizar el dinero durante varios meses a cambio de asegurar un interés mayor.

Bankinter mantiene una cuenta remunerada que alcanza el 2,5% hasta 100.000€. Deutsche Bank, por su parte, arranca con su depósito a 12 meses a 2,25%TAE y bonifica progresivamente la rentabilidad si el cliente domicilia nómina o utiliza la tarjeta. Son fórmulas distintas para un mismo objetivo: atraer ahorro en un momento en el que el cliente empieza, por fin, a mirar cuánto le paga realmente su banco.

La cuestión es si este movimiento acabará convirtiéndose en una guerra abierta como la vivida entre 2022 y 2023, cuando las subidas constantes de tipos del BCE obligaban a las entidades a competir agresivamente por el pasivo. De momento, el fenómeno sigue siendo parcial y protagonizado sobre todo por actores digitales y bancos extranjeros. Pero la tendencia parece clara. Para el ahorrador, el mensaje también lo es. “Por primera vez en muchos meses vuelven a existir opciones conservadoras capaces, al menos parcialmente, de acercarse a la inflación y reducir la pérdida de poder adquisitivo. No se trata de construir grandes patrimonios ni de duplicar el capital. Para eso sigue siendo necesario asumir riesgo e invertir. Pero sí de evitar que el dinero permanezca completamente dormido”, puntualiza Morales.

Crédito y Caución: el bloqueo de Ormuz daña a la industria química

El cierre del estrecho de Ormuz y los elevados precios de la energía están teniendo un gran impacto en la industria química. La región del Golfo suministra aproximadamente la mitad de las exportaciones mundiales de etilenglicol y casi el 40% del metanol, ambos esenciales para los plásticos y los productos químicos industriales. Además, una amplia gama de bienes industriales requiere de productos químicos para su fabricación por lo que el aumento de los precios del petróleo y el gas repercuten en los costes de fabricación, los precios al productor y, en última instancia, la inflación al consumo. 

Crédito y Caución trabaja en dos escenarios, en función de la duración del conflicto. En el escenario base, que contempla la reapertura del estrecho de Ormuz en mayo, la producción mundial aumentaría apenas un 0,6% en 2026. Pero en el escenario pesimista, con el cierre del estrecho hasta septiembre, se reduciría un 1,7%. 

A la guerra del Golfo se suma la continua incertidumbre en materia de política comercial. Aunque los aranceles impuestos por EEUU en 2025 están paralizados por el Tribunal Supremo, las empresas químicas se enfrentan a una renovada incertidumbre en torno a los regímenes arancelarios y a los riesgos legales. 

En Europa, el informe de Crédito y Caución prevé una caída de la producción del 2,2%. El repetido repunte de los precios del gas en Europa está agravando los problemas de competitividad, especialmente en relación con China y EEUU. Por una parte, los productores chinos dependen cada vez más de materias primas basadas en el carbón. Por otra parte, en Estados Unidos el incremento de los precios del gas ha sido más moderado, lo que beneficia a los competidores estadounidenses. 

Además de estos factores perturbadores, las empresas químicas europeas se enfrentan a una presión creciente para invertir en automatización, transformación y digitalización. Las pymes sin cobertura energética y sin capacidad de inversión para la descarbonización corren un riesgo especial. Por todo ello, la Unión Europea está perdiendo cuota de mercado mundial de productos químicos en los últimos años. Mientras en 2014 contaba con una cuota cercana al 20%, en 2024 había descendido al 14%. En este contexto, Crédito y Caución ha rebajado la perspectiva de rendimiento empresarial y riesgo crediticio para la industria química en Bélgica, Italia, los Países Bajos y el Reino Unido. 

Otro importante reto para el sector es el posible desvío de mercancías chinas, que inicialmente iban destinadas a EEUU hacia otros mercados, en particular Europa. Este cambio podría suponer una acumulación de stock de productos chinos a menor coste impactando en la demanda de productos europeos, lo que reduciría la producción interna y, por extensión, de los productos químicos utilizados en su fabricación. 

En conclusión, la industria química se enfrenta a retos derivados del cierre del estrecho de Ormuz y la volatilidad de los precios de la energía. Junto a ello, las interrupciones en la cadena de suministro causadas por tensiones geopolíticas, el aumento del proteccionismo, desastres naturales o problemas logísticos suponen riesgos que supondrán un lastre para el crecimiento de la producción en 2026.

Coface: más insolvencias de empresas en EEUU

Desde que Donald Trump inició la guerra comercial en 2025, el debate sobre quién asume realmente el coste final de los aranceles sigue abierto. El presidente estadounidense afirma que son las empresas extranjeras las que, para preservar su acceso al mercado estadounidense, bajarían sus precios y, por lo tanto, absorberían la mayor parte del impacto. Sin embargo, tarde o temprano, es el consumidor quien lo termina pagando en forma de mayor inflación, según indican los economistas de Coface en un nuevo análisis sobre el coste arancelario y la resiliencia del comercio global, tras un año de la imposición de los aranceles de Trump.

Salvo algunas excepciones, los márgenes de los exportadores extranjeros se han mantenido prácticamente intactos y no se observa una tendencia generalizada de las empresas extranjeras a bajar sus precios para preservar su cuota de mercado en EEUU. 

Además, si bien se observa un aumento de la inflación al consumidor, por el momento es significativamente más moderada de lo estimado. De hecho, 2025 finalizó con una tasa de inflación anual promedio del 2,8 %, manteniéndose muy por debajo del 3,5-4% previsto, con aranceles promedio de alrededor del 15 %. Aunque es cierto que, de no haber existido una guerra comercial, lo más probable es que la tasa hubiera sido del 2%, estas cifras, por el momento, no sugieren un alto grado de repercusión de los costes en el consumidor. 

En conjunto, estas dos observaciones indican que, en esta etapa, son las empresas estadounidenses las que están absorbiendo la mayor parte de los costes. Asimismo, existen otros datos corroboran esta evaluación. Tal es el caso del índice de precios de importación, que aumentó un 0,7% en 2025 (una tasa muy cercana a su incremento anual promedio del 0,5% desde 2010). A pesar de esto, algunas categorías de productos registraron excepcionalmente caídas de precios significativas, en particular, bebidas alcohólicas, madera, cosméticos, acero y textiles.

Se ha producido un fuerte aumento en los costes de los insumos entre las empresas más expuestas a aranceles. Para finales de 2025, la inflación de los insumos se sitúa en el 20% en la industria metalúrgica, el 9% en electrodomésticos, el 8% en el sector automotriz, el 6% en maquinaria industrial y textiles, y el 5% en electrónica. En la mayoría de estos sectores, los márgenes brutos se encuentran estancados o, incluso, se contraen.

A primera vista, estos hallazgos pueden parecer contradictorios dada la resiliencia mostrada por la economía estadounidense. Sin embargo, aunque el PIB está creciendo, esto no significa que todas las empresas estén prosperando.  El aumento de las insolvencias lo confirma. La guerra comercial ha coincidido con un rápido incremento en las solicitudes de quiebra: actualmente, se sitúa un 15% por encima de la media de 2019, y esto se ha mantenido durante tres trimestres consecutivos por primera vez desde la pandemia. A pesar de que la mayoría de las empresas aún logran resistir este entorno adverso recurriendo a sus reservas de efectivo o compensando el impacto mediante mejoras en la productividad, un número creciente de ellas se encuentra en una posición vulnerable. 

También parece que los consumidores estadounidenses están ahora menos dispuestos a aceptar nuevas subidas de precios significativas tras el repunte inflacionario que siguió a la pandemia de la COVID-19. La sensación de que el coste de la vida se ha vuelto inaceptablemente alto está dando lugar a un discurso sobre una "crisis de asequibilidad" que podría costarles caro a los republicanos en las elecciones de mitad de mandato de noviembre.

La ofensiva arancelaria estadounidense ha provocado una importante turbulencia en el comercio mundial. Inicialmente, avivó la volatilidad en el flujo de mercancías: las importaciones estadounidenses aumentaron un 25 % en volumen en el primer trimestre de 2025, en comparación con el mismo período de 2024, ya que las empresas anticiparon la entrada en vigor de los aranceles. En abril, el anuncio de una tregua de 90 días desencadenó una nueva oleada de compras. Este repunte de la actividad afectó negativamente a las importaciones estadounidenses, lo que provocó un descenso en la segunda mitad del año. Finalmente, EEUU mantuvo un fuerte dinamismo en sus importaciones durante 2025.  Los precios subieron un 4,2 % durante el año, lo que supone una desaceleración moderada en comparación con el crecimiento del 5,2 % registrado en 2024. Este impulso contribuyó a la persistencia del déficit comercial estadounidense, a pesar de que reducirlo era uno de los objetivos declarados de la administración estadounidense a través de su política arancelaria.

Esta inestabilidad ha repercutido en el coste del transporte marítimo. Las tarifas de flete no se vieron afectadas en el primer trimestre, ya que las navieras habían previsto un aumento de mercancías antes de la imposición de aranceles. Sin embargo, no se había previsto la segunda oleada de demanda. Mientras tanto, las empresas habían reducido la capacidad en las rutas transpacíficas, anticipando una desaceleración sostenida. El resultado: las tarifas de flete de contenedores se dispararon un 70% en cuatro semanas desde principios de mayo, con un aumento espectacular de casi el 120 % en la ruta Shanghái-Los Ángeles.

También han propiciado una reconfiguración del comercio mundial, o más bien, la aceleración de este fenómeno. Y es que, los aranceles han vuelto a poner de relieve la importancia de los países 'puente', un concepto que surgió en el contexto de la guerra comercial entre China y EEUU que comenzó en 2018. Estos países actúan como nexos comerciales entre Estados Unidos y China, principal objetivo de la ofensiva arancelaria. No obstante, a diferencia de años anteriores, la elección de estos países puente también ha estado condicionada por la dinámica arancelaria relativa. En consecuencia, los países que ya actuaban como puente han visto cómo su papel adquiría una nueva dimensión, beneficiándose de aranceles más favorables que los aplicados a China. 

Vietnam es el ejemplo más llamativo. Entre 2017 y 2024, la participación de este país en las importaciones estadounidenses aumentó en un promedio de 0,3 puntos anuales, pasando del 2 % al 4,2 %. Solo en 2025, el aumento fue de 1,5 puntos, una aceleración de cinco veces más que en años anteriores. Las importaciones estadounidenses procedentes de Vietnam se dispararon un 42% en valor, lo que representa el 44% de la disminución de las importaciones procedentes de China. Al mismo tiempo, las exportaciones chinas a Vietnam aumentaron en una cantidad similar, lo que sugiere su papel como centro de intermediación. 

Si bien el aumento de las importaciones estadounidenses procedentes de Tailandia fue la mitad en valor, coincidió con el incremento de las exportaciones chinas a ese país. En cuanto a México, a menudo citado como país de conexión, el caso es más ambiguo: sus exportaciones a su vecino estadounidense aumentaron en 2025. Sin embargo, este incremento es cuatro veces mayor que el de las exportaciones chinas a México, lo que pone en perspectiva su papel como intermediario.

De los 272.000 millones$ recaudados en aranceles desde marzo de 2025, cerca de 166.000 millones —recaudados en virtud de la IEEPA— podrían ser reembolsados a las empresas estadounidenses que los pagaron.

En este contexto, se desprenden tres lecciones principales:

  • En primer lugar, la administración estadounidense sigue decidida a defender un régimen arancelario agresivo. Por lo tanto, una rápida flexibilización de las restricciones destinadas a amortiguar el posible impacto de la inflación energética tras la crisis del estrecho de Ormuz representaría un giro radical e incompatible con la línea política declarada. La hipótesis de que Trump “siempre se acobarde” parece, por consiguiente, muy improbable en este sentido.
  • En segundo lugar, al basarse en argumentos legales endebles, la administración Trump contribuye a aumentar la incertidumbre en torno al comercio. Si incluso los aranceles vigentes desde hace casi un año pueden revocarse, ¿cuándo podrán los agentes económicos considerar estable el régimen arancelario? Además, los nuevos aranceles anunciados tras la decisión de la Corte Suprema son, en sí mismos, impugnables legalmente, lo que alimenta aún más la incertidumbre.
  • En tercer lugar, no hay garantía de que las empresas sigan absorbiendo los costes indefinidamente sin trasladar una proporción cada vez mayor a los consumidores. La capacidad de reducir márgenes o depender de aumentos de productividad tiene sus límites. Tras la fase inicial de aranceles de 2025, la guerra comercial podría entrar ahora en una fase de "maratón": más lenta, más prolongada y potencialmente más inflacionaria.

Swisscanto: puede exigirse una prima de riesgo al bono de EEUU

Thomas Kirchmair, Senior Portfolio manager Global Fixed Income de Zürcher Kantonalbank / Swisscanto, comenta: "Hace solo unas semanas, el mercado anticipaba en gran medida que los principales bancos centrales relajarían sus tipos de interés de referencia o, al menos, los mantendrían estables. La Reserva Federal ya había bajado los tipos tres veces en 2025, y los inversores descontaban nuevas bajadas para 2026. Mientras tanto, la tasa de inflación estadounidense parecía acercarse gradualmente al objetivo del 2%. Se observaron tendencias similares en el BCE y el Banco de Inglaterra.  Pero entonces, el 28 de febrero, estalló el conflicto con Irán, lo que trastocó el panorama mundial de los tipos de interés en muy poco tiempo".

Desde entonces, la fuerte subida de los precios de la energía provocada por el conflicto armado en Oriente Próximo ha reavivado los temores inflacionistas y ha modificado radicalmente las expectativas del mercado. La esperanza de una bajada de los tipos ha dado paso a la preocupación de que los bancos centrales se vean obligados a aplicar una política monetaria más restrictiva, con el fin de contener la inflación impulsada por los precios de la energía. La reacción de los inversores fue clara: en el mercado de bonos se produjo lo que se conoce como 'bear flattening'. Esto significa que los rendimientos aumentan en todos los plazos, pero especialmente en el extremo corto de la curva de tipos. Los bonos del Estado británico (los Gilts) fueron los más afectados por esta evolución. Pero también en EEUU y en la zona del euro los costes de refinanciación aumentaron considerablemente. Para EEUU, esta evolución llega en un momento de lo más inoportuno. El 17 de marzo de 2026, la deuda bruta del país superó por primera vez la barrera de los 39 billones$. El aumento de los tipos de interés intensifica la presión sobre una situación presupuestaria ya de por sí tensa, ya que una parte cada vez mayor del presupuesto debe destinarse al servicio de la deuda. En este contexto, resurge una y otra vez el debate sobre la condición de los bonos del Estado estadounidense, los Treasuries, como valor refugio.

Si bien el elevado endeudamiento de EEUU constituye un problema estructural, no debe sobrevalorarse, no desempeña un papel significativo en las decisiones a corto plazo sobre los tipos de interés del Comité Federal de Mercado Abierto (FOMC). Sin embargo, podría ser necesaria una prima de riesgo más elevada para los bonos estadounidenses, lo que a largo plazo se reflejaría sobre todo en el extremo largo de la curva de tipos.

La valoración actual de las subidas de tipos nos sugiere que el mercado podría haber alcanzado un nuevo equilibrio, una opinión respaldada por las primas de riesgo de inflación a largo plazo estables, a pesar del reciente repunte de los precios de la energía.   

Los bonos en USD a corto plazo siguen ofreciendo oportunidades de inversión interesantes. Los bonos del Tesoro, por su parte, se encuentran entre los activos más líquidos del universo de la renta fija, y esta liquidez puede resultar muy valiosa, especialmente en un entorno volátil. Permite actuar con rapidez cuando surgen oportunidades. Además, el nivel actual de los tipos de interés, especialmente en el extremo corto de la curva, es atractivo. "Vemos aquí potencial para beneficiarnos del aumento de los rendimientos corrientes", señala.

Es probable que los bonos europeos también alcancen sus máximos de rendimiento, a pesar de que el BCE mantendrá una postura cautelosa durante más tiempo debido al efecto retardado de la crisis energética en las cifras de inflación. En el caso de los bonos periféricos, "volvemos a ver algo más de valor, aunque en euros nos mantendríamos cerca de la duración del índice de referencia. Además, hemos abierto posiciones más pequeñas en CHF y CAD, que representan una beta más baja. En Europa, por el contrario, estamos reduciendo lentamente las posiciones en bonos indexados a la inflación, los llamados 'linkers'. Al mismo tiempo, seguimos aumentando las posiciones en linkers a más largo plazo en EEUU", explica.

Si, en este contexto, la Fed prestara mayor atención al mercado laboral, las expectativas de inflación a largo plazo en EEUU también podrían aumentar. Los linkers reflejan las expectativas de inflación y no la inflación actual, un aspecto que hace que la Fed parezca menos restrictiva que el BCE. 

Incluir bonos de mercados emergentes en las carteras también puede resultar interesante para los inversores con mayor apetito de riesgo. Los rendimientos reales, por lo general más elevados, y la estabilidad de las divisas deberían permitirles obtener un rendimiento superior al de los mercados desarrollados. Sin embargo, sigue existiendo cierta reserva: "nuestra estrategia se basa en la hipótesis de que los mercados de materias primas se estabilizarán en las próximas semanas y alcanzarán una 'nueva normalidad'. No obstante, si el conflicto se intensificara de nuevo y los precios de las materias primas provocaran también efectos de segunda ronda, reevaluaremos la situación rápidamente".

UBS: los bonos de calidad ofrecen una atractiva relación riesgo-recompensa

Los rendimientos de los bonos del Tesoro estadounidense subieron tras la publicación del índice de precios al consumo (IPC) de abril en EE. UU., y el rendimiento del bono a 10 años cerró en el 4,46 %, su nivel más alto en 10 meses. Los rendimientos de los bonos gubernamentales de referencia denominados en euros también aumentaron, con el rendimiento del bund alemán a 30 años situándose en su nivel más alto desde 2011 en medio del continuo cierre del estrecho de Ormuz. "Sin embargo, seguimos creyendo que el umbral para una subida de tipos por parte de la Fed continúa siendo elevado, y esperamos que los rendimientos de los bonos del Tesoro estadounidense caigan en los próximos meses a medida que la inflación en EEUU se modere y los inversores reajusten sus expectativas sobre la política monetaria de la Fed. Los rendimientos de los bonos gubernamentales de referencia en euros también deberían alejarse de sus recientes máximos debido a las preocupaciones sobre el crecimiento económico", apuntan en UBS. El BCE sigue atento a los riesgos para el crecimiento. La inflación en EE. UU. debería moderarse en los próximos meses. Los signos de debilidad en el mercado laboral estadounidense también deberían respaldar el argumento a favor de una mayor flexibilización monetaria.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos pensando que la valoración actual de los mercados de tipos es demasiado agresiva en términos de expectativas de endurecimiento monetario. Esto significa que los bonos de calidad ofrecen una atractiva relación riesgo-recompensa en el entorno actual, ya que los rendimientos deberían caer tanto si los inversores reducen sus expectativas de subidas de tipos como si los riesgos de recesión y los recortes de tipos pasan a ocupar el centro de atención. Favorecemos los bonos de calidad con vencimientos cortos y medios, así como una exposición selectiva a segmentos de mayor beta, como mercados emergentes, high yield o deuda subordinada”.

Banor: las grandes tecnológicas dejan las recompras de acciones

Angelo Meda, gestor de Banor Mistral, cree que el hecho de que grandes tecnológicas como Alphabet o Meta hayan dejado de recomprar acciones durante el primer trimestre de 2026 es una señal de que el “motor” de la renta variable global está empezando a desinflarse. Hasta la fecha, los mecanismos que han impulsado a la renta variable han sido el crecimiento de los beneficios, los dividendos y las recompras. Pero éstas dejan de ser uno de los impulsores de la renta variable, porque se están desinflando, e incluso desapareciendo, en algunas compañías muy relevantes en los índices. 

La ausencia de recompras de acciones significa que no hay exceso de caja disponible para devolver a los accionistas y, como la compañía no quiere aumentar su deuda bruta, se ve obligada a recortar de la forma más sencilla el gasto discrecional: eliminando las recompras de acciones. 

Todo esto significa que los inversores necesitarán evaluar la rentabilidad sobre el capital de las inversiones realizadas por estas compañías, y comprobar si otros sectores van sustituyendo a las grandes tecnológicas como impulsores de los mercados globales de renta variable.