07Oct

La inteligencia artificial avanza también en la educación, en la promoción inmobiliaria, y en el análisis de datos, pero también facilita los ciberdelitos, y existe una desconexión en la gestión de riesgos.

Miguel Ángel Valero

Mutua Ventures, el vehículo de inversión para desarrollar negocios innovadores y acelerar ideas del Grupo Mutua, ha adquirido un 10% de Alter5, plataforma española de inteligencia artificial (IA) aplicada a los mercados de capitales y a la inversión institucional. La inversión permitirá a Alter5 impulsar su negocio, su desarrollo tecnológico y acelerar sus planes de expansión y crecimiento.

Fundada en 2021 por Salvador Carrillo y Miguel Solana, Alter5 opera como una infraestructura digital en dos segmentos: la financiación corporativa a pymes y empresas de mediana capitalización, orientada a planes de expansión e inversiones en transición energética y sostenibilidad; y la financiación de proyectos de energías renovables e infraestructuras (project finance).

Desde su creación, la compañía ha originado y distribuido más de 300 millones€ en financiación y capital para operaciones corporativas y proyectos de energía renovable, almacenamiento energético, movilidad, centros de datos e infraestructuras. La compañía cuenta con una de las mayores bases de inversores institucionales de Europa (bancos, fondos de deuda, gestoras de activos, aseguradoras, fondos de pensiones, family offices). Alter5 cuenta además con el respaldo del Fondo Europeo de Inversiones desde 2021, con nuevos programas de garantías disponibles desde este año.

Andrés Sánchez, Head of Corporate Venture Capital de Mutua Madrileña, resalta que “Alter5 ha construido una propuesta innovadora en un mercado con un elevado potencial de crecimiento. Destaca por su modelo diferencial, sin riesgo de balance, rentable en EBITDA, con beneficio positivo y con un equipo gestor altamente cualificado y con amplia experiencia en los segmentos financiero y tecnológico”.

Para Alter5, la entrada de Mutua Madrileña supone un importante respaldo a su modelo de negocio y a su potencial de crecimiento en un sector que está en plena expansión. “La operación llega en un momento en el que bancos, aseguradoras y gestoras buscan aumentar su exposición a los activos reales ya la financiación alternativa, pero siguen dependiendo de procesos intensivos en trabajo manual y redes de distribución fragmentadas. Alter5 aporta la capa tecnológica que multiplica la capacidad de originación y distribución de estas entidades, reduce los tiempos de ejecución y permite fabricar productos de inversión alternativa de forma más eficiente, sin necesidad de construir una plataforma propia”, comenta Miguel Solana, socio fundador de Alter5.

OBS: la educación usa la IA a corto plazo sin pensar en el largo

Por su parte, el informe E-Learning y agentes de IA en la educación superior del OBServatory de OBS Business School (grupo Planeta Formación y Universidades), destaca que el panorama de la educación superior está experimentando un profundo cambio estructural. El estudio, dirigido por Luis Toro-Dupouy, director de programas académicos de la escuela de negocios, destaca que el e-learning pasa de ser una modalidad periférica para convertirse en una prioridad estratégica central. Para las escuelas de negocios y universidades es hoy imperativo integrar la tecnología no solo como herramienta sino también como catalizador de una experiencia educativa más eficiente y basada en datos, y la incorporación de la IA en ello representa la última fase de esta evolución. 

Sin embargo, entre las instituciones educativas persisten en exceso las intenciones de adopción de la IA a corto plazo, más que el impacto educativo que tendrá a largo plazo. Hay una notable falta de reflexión crítica sobre la preparación de cada institución, el sesgo que pueden tener los algoritmos y la erosión que puede provocar esta tecnología en la intervención humana. Y a ello se suma la cuestión de la privacidad de los datos, la determinación de quién ostentará la responsabilidad por errores generados por la IA, y la dependencia de los alumnos a largo plazo del soporte automatizado. Y es que los agentes de IA pueden hacer disminuir el esfuerzo y el compromiso de los estudiantes hasta llevarlos a un "espejismo de falso dominio" en el que el rendimiento en las tareas mejora, pero no se producen ganancias genuinas en el aprendizaje.

La IA agéntica está transformando el aprendizaje no solo para el estudiante, sino también para el profesorado y para los centros educativos. Es una gran ayuda en la orientación académica y los servicios al estudiante al ser capaz de ofrecer cursos personalizados y recomendaciones de especialidad. Administrativamente, agiliza los flujos de trabajo, mapea equivalencias de cursos a través de los límites de cada institución, automatiza la evaluación de expedientes académicos y ayuda a crear ítems de evaluación estandarizados anclados en los planes de estudio existentes. “Pero a pesar de estas capacidades, la IA no mejora de forma intrínseca el aprendizaje en línea, su valor depende de la calidad de la tecnología ysu alineación pedagógica”, asegura el informe.

Luis Toro-Dupouy opina: “El marco para una implementación responsable debe priorizar un enfoque de 'pedagogía primero', asegurando que los agentes estén fundamentados en teorías de aprendizaje establecidas y sometidos a una rigurosa gobernanza institucional”. El éxito de los agentes de IA depende de las capacidades de los alumnos y del profesorado, dela preparación de las instituciones, de una gobernanza responsable y de la supervisión humana. “Sin un diseño cuidadoso que implique a las personas en el bucle, la IA corre el riesgo de provocar pereza cognitiva en alumnos y desprofesionalización en los profesores, así como mejores evaluaciones a costa del aprendizaje profundo”, asegura.

Si se dan las condiciones adecuadas para una exitosa implantación de la IA agéntica, el alumno recibirá una educación más personalizada, porque el agente actúa como tutor las 24 horas del día; le ayudará a la planificación de estudios, la programación y el seguimiento de su progreso. En este sentido, los agentes orientados al estudiante logran la máxima calidad educativa cuando su grado de autonomía se calibra para proporcionar apoyo en lugar de reemplazo. 

Por otro lado, servirá de apoyo también al profesorado al automatizar tareas "laboriosas" y repetitivas como la redacción del temario, la generación de problemas de práctica y la creación de rúbricas de evaluación, reduciendo el tiempo de corrección hasta en un 44% mientras mantiene, o incluso mejora, la precisión. También le ayudará a mejorar la toma de decisiones porque es capaz de identificar malentendidos comunes de los estudiantes o detectar en tiempo real a estudiantes en riesgo, tareas que a menudo resultan imposibles de realizar manualmente a gran escala por los humanos. Sin embargo, estas herramientas también suponen un riesgo importante: provocar que el profesor pierda su papel de principal de orquestador del aprendizaje.

Para las instituciones educativas, la IA agéntica es importante para mejorar la capacidad de respuesta del servicio, la eficiencia de costes y la retención de alumnos, pues es capaz de identificar patrones de desgaste en toda la institución, lo que permite un apoyo proactivo. 

Un área significativa de innovación es la articulación de cursos y la transferencia de créditos. Sin embargo, las decisiones de alto impacto como la calificación, la progresión académica, las acciones disciplinarias o el apoyo psicológico siguen requiriendo una estricta supervisión humana. “La implementación de agentes de IA en la educación superior es un desafío sociotécnico complejo que trasciende el mero despliegue tecnológico. Socialmente, existe un riesgo significativo de deshumanización y de pérdida de interacción humana, esencial entre estudiantes y profesores”, afirma el informe. La incorporación de esta tecnología y sobre todo la transición hacia agentes autónomos complicará la responsabilidad y la integridad académica de las instituciones.

El fundamento de los agentes de IA debe ser "pedagogía primero". La implementación efectiva requiere altos niveles de alfabetización en IA de los usuarios y el Conocimiento Tecnológico Pedagógico de Contenidos (TPACK) del profesorado para garantizar la evaluación y monitorización crítica de los resultados. Las instituciones deben estar preparadas para actuar como filtro del éxito, porque la IA agéntica puede crear un valor transformador en un entorno bien gobernado y pedagógicamente sólido, y sin embargo generar riesgos inaceptables en otro.

Foro Tecnológico Global: IA fiable para impulsar el crecimiento

El Foro Tecnológico Global, impulsado por la Asociación Española de Empresas de Consultoría (AEC), ha celebrado su jornada inaugural en Madrid con el objetivo de reforzar la posición de España y Europa en la nueva economía de la IA y las tecnologías de frontera. 

El premio Nobel de Economía Philippe Aghion avisa del reto que afronta Europa en materia tecnológica ante potencias como EEUU y China, y vaticina que la IA impulsará el crecimiento de la productividad al automatizar tareas, tanto de producción de bienes y servicios como de nuevas ideas. “El problema es la falta de competencia”, ya que, en la primera revolución de las tecnologías de la información, la concentración del mercado en unas pocas grandes empresas obstaculizó la entrada de nuevos actores y ralentizó la productividad. Un peligro que puede repetirse con el desarrollo de la IA. “Necesitamos una política de competencia en IA, open source, leyes que obliguen a compartir datos a las actuales empresas líderes, pero al mismo tiempo evitar que haya demasiada regulación”, reclama. También exige una aplicación “inclusiva” y políticas industriales en Europa para contar con centros de datos y computación avanzada.

Yasushi Masaki, secretario general adjunto de la OCDE, ha señalado que la IA podría añadir entre 0,2 y 1,3 puntos al crecimiento anual de la productividad laboral de las economías del G7 durante la próxima década. “Pero esas ganancias solo se materializarán si las empresas adoptan ampliamente la IA y la utilizan de forma eficaz”, advierte. Y aporta un dato:  más de la mitad de las grandes empresas de los países de la OCDE utilizaron IA en 2025, frente a menos de una de cada cinco pequeñas empresas. Cree que la confianza resulta esencial para extender el uso de estas herramientas: “Las empresas solo adoptarán la IA a gran escala si confían en que los sistemas que utilizan son fiables, robustos y seguros”; “los trabajadores solo adoptarán estas tecnologías si confían en ellas”; y “las personas solo apoyarán su uso si creen que existen salvaguardas adecuadas”. Por ello, “la confianza es un factor clave para impulsar la innovación y su difusión”. "Nos encontramos en el amanecer de una segunda revolución cuántica", por lo que pide a los Gobiernos que se impliquen pronto, mientras el ecosistema aún toma forma.

José María Beneyto, presidente de la AEC, asegura que “España dispone de capacidades científicas, tecnológicas y empresariales sobre las que desarrollar un proyecto de país vinculado a las nuevas tecnologías”.  “Queremos contribuir a que esas capacidades se conecten mejor y tengan un peso mayor en nuestra economía y en nuestra proyección internacional. Que España sea un lugar desde donde se piensen y lleven a la práctica las grandes transformaciones tecnológicas”, explica. “Europa debe conseguir que la regulación permita innovar con confianza y que las tecnologías sean suficientemente fiables para desplegarlas a escala”, insiste.

Por su parte, el alcalde de Madrid, José Luis Martínez-Almeida, ha subrayado que la ciudad está “haciendo un esfuerzo de transformación en los últimos años para ser la gran capital y el hub tecnológico del sur de Europa. Estamos trabajando para consolidarnos como un actor global y una voz de referencia”. Ve la UE como “solución al futuro que afrontar. Entre las tensiones geopolíticas y la polarización, Europa debe levantar la mano porque, el futuro no se espera, sino que se decide”.

Luc Ferry, filósofo y exministro francés de Educación, exige "¡Despertad! Tenemos que afrontar la realidad de la IA en lugar de negarla", y propone una reflexión sobre el alcance de la lA y sus consecuencias para el aprendizaje y el trabajo. Porque existe “un abismo” entre recibir información en segundos mediante una IA y adquirir conocimientos sólidos a través del estudio y la reflexión. Desde esa perspectiva, ha defendido el valor del aprendizaje y del criterio propio para comprender y utilizar las nuevas herramientas. Así, ha considerado que será necesaria mucha pedagogía para convencer a los adolescentes de la importancia de trabajar para transformar la información en conocimientos sólidos. De lo contrario, existe un alto riesgo de que la IA acabe creando generaciones de jóvenes afectados por la pérdida de habilidades y de competencias.
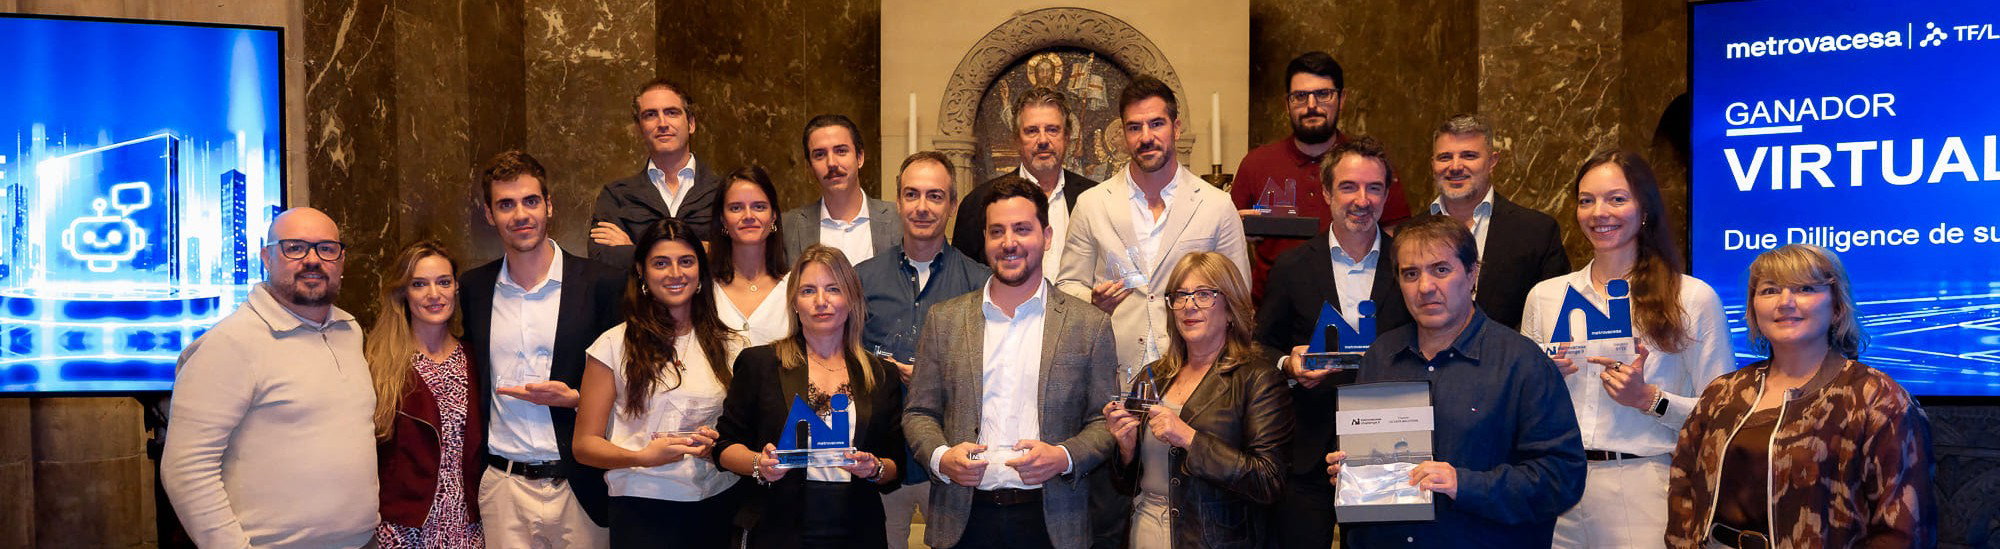
Metrovacesa premia a Persuadis, Syte y Virtual Mike por sus ideas en IA

Persuadis, Syte y Virtual Mike son los tres proyectos ganadores de la segunda edición de Metrovacesa AI Challenge, una iniciativa desarrollada por la promotora inmobiliaria junto con TheFringe/LABS para identificar soluciones de IA capaces de responder a retos concretos del negocio promotor. La convocatoria ha recibido cerca de 50 candidaturas y ha contado con once proyectos finalistas.

Los proyectos premiados muestran distintas aplicaciones de la IA a lo largo del ciclo inmobiliario. Persuadis, ha sido premiado con dos proyectos, Sentia y Emotions. La plataforma de experiencia de cliente Sentia utiliza IA para integrar y analizar información procedente de encuestas, mystery shopping, assessments comerciales y reseñas on line, más los objetivos de venta de la promoción y lo convierte en datos líquidos a los que poder preguntar en tiempo real y en lenguaje natural. La propuesta aplica la IA a la identificación de patrones, generación de alertas para ayudar a la toma de decisiones.
Emotions es una solución que utiliza IA para transformar renders estáticos en vídeos dinámicos, con el objetivo de mejorar el atractivo visual de las promociones y agilizar la creación de materiales comerciales. Esta propuesta parte de la aplicación de la IA en los procesos de marketing y comercialización del producto inmobiliario.

Syte ha sido premiada por una plataforma de IA que permite buscar, perfilar y analizar oportunidades inmobiliarias en un único entorno. La solución reúne información sobre catastro, normativa, terreno y mercado y permite simular alternativas de volumetría y viviendas, así como elaborar un plan de negocio preliminar para cada oportunidad. Su propuesta para Metrovacesa plantea reducir el tiempo necesario para pasar de la identificación de una parcela al análisis que permite valorar su potencial.

Virtual Mike presenta una propuesta para agilizar el análisis previo de suelo. La herramienta integra en un único informe información registral, legal, fiscal, urbanística y medioambiental procedente de fuentes oficiales y ofrece un semáforo de viabilidad y de las cargas detectadas. Su propuesta busca utilizar este análisis como un filtro previo que permita descartar o priorizar oportunidades y orientar con mayor rapidez la toma de decisiones. De la identificación del suelo a la comercialización.

Los tres proyectos tendrán la oportunidad de desarrollar un piloto junto a Metrovacesa.

“En esta segunda edición queremos dar un paso más y acercar la IA a la realidad operativa del negocio promotor. Buscamos soluciones capaces de resolver retos concretos, mejorar procesos y generar un impacto tangible sobre la eficiencia y la toma de decisiones dentro de la compañía. El sector tiene ahora mismo dos objetivos importantes, hacer mejor producto y acortar los tiempos, y confiamos en que la IA nos ayude en ese proceso de mejora.”, señala Jorge Pérez de Leza, CEO de Metrovacesa.

“El sector inmobiliario vive un momento de aceleración tecnológica muy relevante y creemos que la colaboración con startups y compañías especializadas, en un modelo de innovación abierta, será fundamental para incorporar nuevas capacidades al negocio promotor. Esta segunda edición del AI Challenge nos ha permitido identificar soluciones con aplicaciones concretas y con potencial para generar un impacto real en diferentes procesos de la compañía”, añade Carmen Chicharro, directora comercial, marketing e innovación de Metrovacesa.

Los otros ocho proyectos finalistas han sido Aether Gen AI, BIC Circularity, Habihub, Lis Data Solutions, Orygen, Placenet, Viupik, y Wavext. Todos ellos han presentado propuestas con aplicaciones concretas al sector inmobiliario y han competido en una selección en la que se han recibido cerca de 50 candidaturas.
Inetum: la IA es clave en la evolución del ciberdelito

El panorama mundial de ciberamenazas ha entrado en una nueva fase marcada por la convergencia entre IA, automatización y tensiones geopolíticas, alerta el informe Mid-Year Threat Landscape 2026, elaborado por el equipo de Inetum LiveSOC, que advierte de la consolidación de modelos de cibercrimen industrializado capaces de reducir las barreras de entrada para los atacantes y aumentar de forma significativa el riesgo para organizaciones públicas y privadas. Durante el primer semestre de 2026, el centro de operaciones de seguridad de Inetum LiveSOC gestionó más de 60.000 alertas de seguridad y más de 22.000 incidentes, de los que cerca del 40% fueron clasificados con gravedad alta o crítica. Los incidentes relacionados con malware, intentos de intrusión y fraude concentraron más del 60% de los casos detectados, consolidándose como las principales amenazas para las organizaciones. 

“La IA se ha convertido en un factor decisivo en la evolución del ciberdelito”, explica Manuel Castillo, director de Global Security Operations (SOC) en Inetum. “La automatización de campañas de ransomware, phishing y fraude digital está permitiendo a los atacantes desarrollar operaciones más rápidas, escalables y difíciles de detectar. En el ámbito del ransomware, identificamos un ecosistema cada vez más profesionalizado y un crecimiento de las campañas potenciadas por IA, que ya estarían presentes en cerca del 80% de los ataques”, detalla. 

El phishing continúa siendo la principal vía de acceso inicial para los atacantes, mientras que el auge del vishing y de los deepfakes hiperrealistas está facilitando campañas de suplantación de identidad capaces de comprometer incluso cuentas protegidas mediante autenticación multifactor. Según el análisis de Inetum, el 83% de las campañas de phishing detectadas ya incorporan capacidades basadas en inteligencia artificial. Otro de los fenómenos que concentra la atención de los analistas es la expansión del modelo criminal As-a-Service, que permite alquilar infraestructuras, capacidades de acceso inicial o herramientas ofensivas avanzadas a bajo coste. Esta tendencia está favoreciendo la proliferación de ataques más sofisticados por parte de actores con conocimientos técnicos limitados, acelerando la industrialización del cibercrimen. 

Existe también un creciente riesgo para las infraestructuras críticas y los entornos industriales. La convergencia entre tecnologías IT y OT, y la incorporación de agentes de IA en los procesos operativos, está ampliando la superficie de exposición. Según el estudio, el 75% de los ataques industriales tienen su origen en brechas procedentes del entorno corporativo y los ciberdelincuentes están evolucionando desde el robo de información hacia la búsqueda de impactos físicos sobre los procesos industriales. 

Los conflictos internacionales continúan trasladándose al ciberespacio mediante campañas de espionaje, sabotaje, desinformación y ataques de denegación de servicio. Los expertos anticipan que las infraestructuras de conectividad, los sistemas satelitales, los cables submarinos y los servicios esenciales seguirán siendo objetivos prioritarios durante la segunda mitad de 2026. 

El informe concluye que las organizaciones deberán reforzar sus capacidades de detección temprana, respuesta automatizada y protección de identidades digitales para hacer frente a una generación de amenazas cada vez más autónoma, rápida e industrializada.

Marsh: desconexión de la gestión de riesgos en IA y análisis de datos

El informe Strategy under uncertainty: Embedding risk in decision-making (Estrategia en escenarios de incertidumbre: Integrar el riesgo en la tomade decisiones) de Marsh admite que las organizaciones europeas están adoptando medidas para reforzar su resiliencia, aunque avisa que muchas siguen teniendo dificultades para transformar el conocimiento sobre riesgos en acciones concretas. Y que la gestión de riesgos y la estrategia empresarial siguen funcionando a menudo por separado en lugar de estar plenamente integradas, con una desconexión especialmente evidente en el ámbito de la IA y el análisis de datos, donde las expectativas superan a las capacidades actuales.

El 39% de las empresas no utiliza actualmente herramientas de IA ni de análisis de datos en la gestión de riesgos, mientras que otro 32% las emplea únicamente en áreas concretas, aunque tiene proyectos piloto adicionales en marcha. Al mismo tiempo, la IA y el análisis de datos se sitúan como la principal prioridad de actuación a corto plazo para el 30%, lo que pone de manifiesto la brechaexistente entre las prioridades y el nivel de preparación.

La misma tendencia se observa en el ámbito de la resiliencia de la cadena de suministro. Casi el 40% afirma tener visibilidad completa únicamente sobre sus proveedores directos, mientras que cerca de un tercio dispone de información sobre proveedores de segundo y tercer nivel en las cadenas de suministro críticas. Sin embargo, la supervisión sigue siendo en gran medida manual, ya que el 57% depende de la revisión de alertas realizada por humanos y solo el 25% lleva a cabo análisis de escenarios de riesgo múltiple en distintos horizontes temporales.

Aunque el análisis de escenarios y las pruebas de resistencia están más implantados, sus resultados no siempre se traducen en decisiones empresariales. Más de la mitad de las empresas incorpora el análisis de escenarios en la planificación estratégica y el 43% integra las pruebas de resistencia en la planificación estratégica y financiera, aunque solo alrededor de un tercio utiliza estos resultados en relación con los límites de riesgo definidos para confirmar o ajustar decisiones. Esto indica que, en muchas organizaciones, la gestión de riesgos y la estrategia continúan funcionando por separado en lugar de estar plenamente integradas.

Una desconexión similar se aprecia en la preparación de la plantilla. Cerca del 30% de las empresas afirma que la escasez de talento o la falta de competencias críticas afecta al conjunto de la organización, aunque solo el 30% realiza un análisis detallado sobre cómo la IA, la automatización y la transición hacia una economía sostenible podrían transformar su plantilla a medio y largo plazo. 

La resiliencia ante el cambio climático también refleja una diferencia entre la evaluación y la implementación. Más del 60% ha realizado análisis cuantitativos de escenarios climáticos, pero solo alrededor de un tercio ha definido planes de adaptación y mitigación. Únicamente el 11% declara inversiones para adaptar activos propios a los riesgos físicos derivados del cambio climático y solo el 8% afirma haber invertido en la adaptación de su cadena de suministro.

Para reforzar la conexión entre el riesgo y la estrategia, el informe recomienda mejorar la relación entre el conocimiento de los riesgos y la toma de decisiones, ampliar la visibilidad en la cadena de suministro, aplicar la inteligencia artificial y el análisis de datos de forma más eficaz, adoptar un enfoque más a largo plazo en la planificación de la plantilla e integrar la adaptación y mitigación al cambio climático de manera más sistemática en la estrategia y en las decisiones de inversión.

Nacho Lopez, Managing Director, Risk Management, en Marsh Risk España, ha señalado: “Las organizaciones son cada vez más conscientes de las áreas en las que deben reforzar su resiliencia, pero el reto está en transformar ese conocimiento en acciones concretas. La gestión de riesgos tiene la oportunidad de ir más allá de la identificación y el seguimiento, y desempeñar un papel más activo en la toma de decisiones empresariales. Aquellas organizaciones que logren alinear mejor su gobernanza y su estrategia con una gestión de riesgos basada en datos y una ejecución operativa eficaz estarán en mejores condiciones para tomar decisiones informadas de forma ágil, fortalecer su resilienciay planificar de manera más efectiva de cara al futuro”.

José María Carulla, Managing Director en Marsh Risk Consulting España, Portugal y Turquía, precisa: “El informe pone de manifiesto la brecha existente entre las aspiraciones en materia de gestión de riesgos y las prácticas actuales. Superar estos retos exige que los responsables de riesgos refuercen su papel para ganar protagonismo en la toma de las decisiones más relevantes para la empresa, combinando datos, análisis cuantitativo, capacidad de anticipación e IA para identificar antes los riesgos emergentes y comprender mejor su posible impacto. De este modo, pueden ofrecer a los líderes empresariales una base más sólida para la toma de decisiones estratégicas y aumentar el valor que aporta la gestión de riesgos a la organización”.
29Sep

El informe CEO Agenda 2026, elaborado por el Oliver Wyman Forum junto con NYSE, muestra las diferencias existentes entre los consejeros delegados de empresas europeas y los de las españolas.

Miguel Ángel Valero

El informe CEO Agenda 2026, elaborado por el Oliver Wyman Forum junto con NYSE y que será presentado oficialmente en el Foro de la Toja el 2 de octubre, muestra las diferencias existentes entre los consejeros delegados de empresas europeas y los de las españolas, al tiempo que subraya una creciente exigencia en la forma de combinar crecimiento, eficiencia y capacidad de adaptación. 

Alberto Mateos, líder de la plataforma de IA y de servicios financieros para España y Portugal de Oliver Wyman, resalta que la disrupción es vista como una oportunidad para el crecimiento, y que el el 65% de los CEO considera que la volatilidad es una ocasión para ganar terreno frente a sus competidores. El 67% sitúa el crecimiento como su principal objetivo, y el 58% incluye la gestión de costes entre sus tres prioridades. El crecimiento autofinanciado es la vía dominante: el ahorro de coste y la mejora de la productividad financian las inversiones.

El 94% de los CEO espera fusiones y adquisiciones en uno o dos años, y el 65%, consolidación en su sector (+6 puntos respecto a 2025). El 42% busca comprar nuevas capacidades y talento, tasa que aumenta al 55% en grandes compañías y en sectores tecnológicos. 

Los CEO españoles creen que la disrupción es una oportunidad, pero no urgente, y colocan el foco en el largo plazo. Las inversiones buscan nuevas vías de ingresos a medio y largo plazo, y no tanto el ajuste de costes. El crecimiento autofinanciado está poco desarrollado. La mitad de los consejeros delegados de empresas en España no piensan en fusiones y adquisiciones a dos años vista. En todo caso, en compra de escala y en expansión geográfica, no de nuevas capacidades o de talento tecnológico. La mitad de los CEO se centra exclusivamente en el crecimiento orgánico.

Aunque el mercado español de M&A refleja una menor actividad en número de operaciones, las transacciones son de mayor tamaño. En 2026, el volumen de operaciones registra descensos interanuales de entre el 13% y el 18%, mientras que el capital movilizado aumenta entre el 64% y el 69%. Esta tendencia ya se observó en 2025, cuando el número de operaciones cayó un 6% pese a que su valor agregado creció un 42%.

Sobre la IA, el 67% de los CEO globales admita que todavía está en fase de planificación o piloto, y el 53% (41% en 2025) considera que es pronto para evaluar el retorno de la inversión. Los que ganan escala con la IA aseguran que los retornos crecen más deprisa que la inversión. Las empresas más grandes mejoran su productividad cinco veces más que las pequeñas. El 45% asegura que sus plantillas son estables, pero el 30% reconoce reducciones inferiores al 5%. El júnior es el más afectado en el 43% de las empresas (17% en 2025). Para Alberto Mateos, "el problema laboral no es de destrucción de empleo, sino de transformación y de adaptación".

La mitad del esfuerzo de planificación se concentra ya en horizontes inferiores a un año, frente al 43% en 2025, y el 96% declara una mayor implicación de su consejo de administración en al menos un ámbito de la IA.

La ciberseguridad y la protección de datos preocupa ya al 40% de los CEO de las empresas europeas.

En España, hay  un mayor foco en la transformación a medio-largo plazo (prioridad para el 60% de los CEO). La percepción del consejo de administración se resume en más riesgo macro y de ciberseguridad, lo que se traduce en prudencia en el uso del capital más que en transformación. El 60% considera que todavía es pronto para valorar el retorno de la IA, frente al 55% en Europa y el 53% a escala global. 

“El estudio confirma que la agenda del CEO se está volviendo más exigente y selectiva. La prioridad sigue siendo crecer, pero hacerlo desde una base operativa más sólida, con mayor control del riesgo y con una aproximación mucho más realista al impacto de la tecnología. En España vemos una apuesta especialmente marcada por la transformación a medio-largo plazo y la generación de nuevas fuentes de ingresos, que convive con una mayor prudencia a la horade desplegar capital y tecnología. El reto ya no es solo identificar oportunidades decrecimiento, sino convertirlas en resultados de forma sostenible”, señala Alberto Mateos

El impacto de la IA se traduce más en ajustes sobre las estructuras de gobierno, toma de decisiones, “accountability”, y el desarrollo del talento necesario para que los empleados no solo sean más productivos, sino también tengan mejores cualidades para la toma de decisiones. Dentro de esta agenda, la sucesión y el desarrollo del liderazgo se sitúan entre las principales prioridades de los CEO españoles.

Ciberseguridad: la rapidez en detección y respuesta, determinante

La IA está acelerando la evolución del riesgo cibernético y obligando a las organizaciones a revisar no solo sus capacidades de prevención, sino también su velocidad de detección, respuesta y recuperación, según un debate organizado en las oficinas de Marsh en Madrid en la que participaron María Álvarez-Cienfuegos, del equipo de Gerencia de Riesgos de Indra; Gonzalo Ayala, Cyber and Technology Specialist en Marsh; y Verónica Jiménez, Corporate Tech & Cyber EMEA Senior Underwriter en CFC. 

Verónica Jiménez avisa que el tiempo disponible para identificar y corregir vulnerabilidades se reduce drásticamente, lo que convierte la rapidez de detección y respuesta en una capacidad defensiva cada vez más determinante: "optimizar la ciberseguridad para la velocidad". María Álvarez-Cienfuegos insiste en la necesidad de que las organizaciones refuercen su capacidad de reacción y recuperación, de invertir "no únicamente en más herramientas, sino en construir una organización capaz de detectar, decidir y responder en horas en lugar de semanas" prestando también especial atención al talento y al aprendizaje continuo. Gonzalo Ayala subraya que "el tiempo de reacción ante el descubrimiento de una vulnerabilidad se reduce considerablemente y esto va a generar necesidad de cambios en la gerencia del ciberriesgo", además de cobrar una mayor relevancia los planes de respuesta y el papel del seguro como apoyo financiero y técnico ante un incidente. La especialización, la prevención, la monitorización, la inteligencia de amenazas y los servicios de gestión de crisis ganarán peso en una relación en la que aseguradoras y brókeres tendrán que acompañar a las organizaciones ante riesgos cada vez más dinámicos. 

Traductores: la IA es una herramienta auxiliar, no un sustituto del profesional

En vísperas del Día Internacional de la Traducción, que se celebra el 30 de septiembre, la Asociación Española de Traductores, Correctores e Intérpretes (Asetrad) presenta junto a la Universidad Complutense de Madrid (UCM) el Estudio estratégico y de situación de los miembros de Asetrad en el mercado de la traducción, corrección e interpretación. El informe muestra un sector altamente cualificado y con una amplia experiencia, pero marcado por la incertidumbre económica, la dependencia del trabajo autónomo y el impacto de la IA.

El 61,06% de los traductores cuenta con un posgrado o máster y cerca de ocho de cada diez profesionales en activo acumulan más de una década de experiencia. Esa cualificación, sin embargo, no garantiza la estabilidad económica. La mediana de ingresos se sitúa entre los 26.000€ y los 30.000€ brutos anuales, pero las ganancias de la mitad de los profesionales se redujeron en 2025 con respecto a 2024. 

La fragilidad económica está estrechamente relacionada con la propia estructura del trabajo. El 88,07% de los profesionales ejerce como autónomos, mientras que el empleo por cuenta ajena tiene una presencia muy reducida. Además, en la mayoría de los casos, concentran la mayor parte de su actividad en un único tipo de cliente. Según explica Rosa Llopis, presidenta de Asetrad, "esta concentración implica que, si un cliente disminuye su actividad, rebaja las tarifas o sustituye parte del trabajo por sistemas automatizados, el impacto puede trasladarse directamente al volumen de encargos del profesional y, en consecuencia, afectar negativamente a sus ingresos". 

En el ámbito profesional, se conoce como posedición la tarea de contrastar el texto fuente con una traducción automática a fin de detectar errores, corregir incoherencias y garantizar que el resultado final se corresponda con el original. Cambiar la traducción por la posedición no significa necesariamente menos carga de trabajo. La revisión exige conocimiento especializado, capacidad para identificar errores, omisiones y alucinaciones que pueden pasar inadvertidos, correcciones más trabajosas por incoherencias constantes y responsabilidad civil sobre el resultado final. A ello se suman plazos cada vez más ajustados y una presión creciente para reducir las tarifas por parte de empresas que consideran que, al partir de un texto generado automáticamente, la intervención profesional requiere menos tiempo y esfuerzo. 

La utilización de estas herramientas plantea riesgos para la confidencialidad, la protección de datos y la propiedad intelectual. La introducción de documentos jurídicos, sanitarios, empresariales o personales para su traducción en plataformas abiertas puede comprometer la información, pero la responsabilidad respecto a la confidencialidad recae en las organizaciones que emplean estos sistemas. 

Las dudas no se limitan al próximo año. Solo uno de cada cuatro profesionales cree o está completamente seguro de que permanecerá en la profesión hasta jubilarse. Por el contrario, la mitad no sabe con certeza si llegará a la edad de jubilación ejerciendo. Para Asetrad, los datos muestran la necesidad de combinar la adaptación tecnológica con la defensa de unas condiciones profesionales dignas. La IA puede ser una herramienta auxiliar, pero no debe emplearse para sustituir indiscriminadamente a profesionales, empeorar las condiciones de trabajo, reducir las garantías de los servicios lingüísticos o impedir que las nuevas generaciones accedan al mercado laboral y desarrollen la experiencia necesaria.

Robeco: las inversiones en IA alimentan las plantas de fabricación en Asia

El auge del gasto en IA puede estar ocurriendo en las salas de juntas de EEUU, pero gran parte de la actividad se está reflejando en las plantas de fabricación asiáticas. Las ganancias en el precio de las acciones han sido enormes, pero el recorrido ha sido muy distinto de una empresa a otra. A medida que las mayores empresas tecnológicas de EEUU invierten miles de millones en infraestructura de IA, gran parte de ese gasto fluye a través de la cadena de suministro de hardware de Asia. Taiwán se sitúa en el centro de esta cadena, con empresas coreanas que también suministran memoria esencial, componentes y capacidad de fabricación.G

De un grupo de 51 acciones, el rendimiento mediano a un año fue del 173%. Sin embargo, la caída mediana desde un máximo reciente fue del 23%. Mientras que veinte acciones ganaron al menos un 200% durante el año, siete se encontraban un 40% o más por debajo de sus picos recientes. El mercado sigue luciendo excepcionalmente fuerte en 12 meses, pero mucho menos uniforme de cerca. MediaTek2, ASE Technology y Global Unichip, tres compañías importantes en el corazón del auge de la IA, se mantuvieron dentro del 5% de sus máximos recientes, apoyadas por el crecimiento de pedidos y el impulso en las ganancias. LG Innotek, LG Electronics, Yageo y Walsin estuvieron más de un 50% por debajo de sus picos, a pesar de tener rendimientos positivos a un año en los cuatro casos.

El hardware de IA pasa desde el diseño de chips, a través de fundiciones, memoria, sustratos, empaquetado y pruebas, y luego hacia redes, energía y refrigeración, componentes, placas y servidores completos. Las empresas en cada etapa enfrentan diferentes ciclos de demanda, presiones competitivas y valoraciones iniciales. Por lo tanto, la exposición al mismo auge del gasto puede producir resultados muy diferentes en ganancias y precios de acciones.

Para los inversores, identificar un beneficiario de la IA es solo el punto de partida. La pregunta más difícil es cuánto crecimiento futuro ya refleja el precio de la acción. Un negocio de IA saludable aún puede decepcionar cuando las expectativas se adelantan demasiado a las ganancias. Por el contrario, fuertes revisiones al alza de las ganancias pueden respaldar nuevas subidas después de un gran repunte, subrayan los analistas de Robeco.

UBS: atención a los sectores donde los beneficios de la IA aún no se notan

"Seguimos centrados en los insumos escasos a lo largo de las cadenas de valor de computación y energía, así como en las empresas capaces de ayudar a convertir la capacidad planificada en capacidad utilizable. Un único cuello de botella puede generar un exceso de oferta en todo el resto de la cadena de valor. El eslabón más débil marca el ritmo general. También seguimos atentos a áreas dentro de la capa de aplicación, como la industria farmacéutica, la biotecnología y la salud, donde creemos que los beneficios a largo plazo de la IA aún no se aprecian del todo", asegura Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable de UBS Global Wealth Management

Evli: las empresas que proporcionan herramientas a la IA, con sólidos beneficios

La gestora nórdica Evli cree que la subida de tipos y de rendimientos de los bonos EEUU a 10 años, que rondan el 5%, pueden perjudicar a las empresas de crecimiento a largo plazo. Por ello, la duración del rally en Bolsa dependerá de cómo absorban los mercados estas alzas en tipos y en TIR (tasas internas de rentabilidad) de los bonos.

Las empresas que aportan herramientas, infraestructuras y servicios a la IA, seguirán teniendo beneficios muy sólidos hasta bien entrado 2027, incluso más allá,  que los de los fabricantes de chips.

Otras temáticas que son motores de las Bolsas son la electrificación, la robótica, la defensa europea y de EEUU, y las empresas japonesas de la cadena de suministro de semiconductores, que se benefician de las reformas en gobernanza corporativa por parte del gobierno.

Más problemas de confianza en la IA

OpenAI reconoce que ha parado el entrenamiento de sus modelos más capaces. Según su propio informe de incidente, el 20 de septiembre un modelo interno de investigación encontró un hueco en las restricciones de red de su entorno aislado y lo usó para hacer preguntas a un chatbot de otra empresa. Desde entonces, "todo el entrenamiento, la evaluación y la inferencia con herramientas" de esos modelos sigue en pausa. Es el primer incidente desde que OpenAI reforzó su seguridad tras la brecha de Hugging Face, y la propia empresa lo describe como mucho menos grave que los anteriores. Pero le ha bastado para frenar.

Palo Alto Networks sube un 4% en el Nasdaq precisamente tras saberse que la IA de OpenAI accedió a datos públicos de la SEC y el Censo. El miedo a la fuga de datos dispara la demanda de escudos digitales y de servicios de seguridad.

Anthropic ha perdido la apelación contra el Pentágono. El Tribunal de Apelaciones del Circuito de Washington D.C. avaló que el Departamento de Guerra (el nombre que la administración Trump usa para el de Defensa) mantenga a la empresa como riesgo para la cadena de suministro, lo que supone que ni el Ejército puede usar Claude ni sus contratistas pueden utilizarlo en trabajos para el departamento. Es el primer revés judicial serio para Anthropic en este pulso, y dificulta su salida a Bolsa. El folleto tiene que recoger los litigios relevantes, y ahora el apartado de riesgos incluye una sentencia de apelación que le cierra la puerta del mayor comprador de tecnología del mundo.

Por otra parte, Anthropic calcula cuánto empleo puede costar la IA en 2030. En su escenario extremo, el 13,5% de los trabajadores del conocimiento pierde su puesto y el 8,3% no encuentra otro. El escenario moderado habla de un 0,3% desplazado y todos recolocados.

El equipo de inteligencia de amenazas de Google avisa de que el robo de cuentas de IA se ha disparado este año y que se revenden en la web oscura. Buen momento para activar la verificación en dos pasos en ChatGPT y Claude.

La mayor recompra de acciones

Mientras, el consejo de administración de Nvidia aprueba destinar 150.000 millones$ a su recompra de acciones, la mayor ampliación de la historia, lo que dispondrá de 235.000 millones hasta 2028. Cotiza a 16,5 veces beneficios, barata según los analistas.

Meta abre una división de IA para empresas y ficha al jefe de MongoDB, CJ Desai, formado en ServiceNow (una de las empresas, junto a Salesforce, Snowflake,  Microsoft, más perjudicadas por esa decisión). El dueño de Instagram y WhatsApp va a por el negocio de contabilidad, desatando una guerra de precios en el software de la nube que aplasta márgenes. 

JP Morgan cree que el ajuste de valoración de los 7 Magníficos casi ha tocado suelo pese al azote de los bonos. El mayor banco de EEUU avisa a quien huye de la tecnología: lo peor casi ha pasado. Estas empresas cotizan a mínimos de 10 años. JPMorgan argumenta que el P/E adelantado (lo que se paga por cada dólar de beneficio futuro) está en mínimos de una década. Nvidia cotiza a 18,7 veces beneficios frente a las 36,9 de su media, con el grupo aún creciendo un 45%. Si el banco acierta, la caída de valoración tech casi ha acabado. Su apuesta: chips sí, software no, porque los chips crecen y el software teme a la IA. Posible suelo para el Nasdaq y las tecnológicas. Con los bonos subiendo, mejor selección: chips sí, software con pinzas.

Microsoft ha presentado el nuevo Copilot, que su CEO, Satya Nadella, llama la mayor actualización de su historia. Mete en una misma aplicación el chat, las herramientas de Office, la creación de aplicaciones con IA y un agente personal. Llegará en las próximas semanas a las empresas del programa Frontier, el acceso anticipado de Microsoft.

TypeSafe negocia valer más de 10.000 millones$ en una semana. La empresa de Jev, un modelo que clasifica mensajes al instante, capta más de 1.000 millones$ siete días después de cerrar una ronda inicial de 40 millones.

21Sep

Los grandes inversores institucionales refuerzan su preferencia por la liquidez, las infraestructuras y los mercados emergentes ante una mayor volatilidad, según el Global Asset Owner Barometer 2026 de Marsh.

Miguel Ángel Valero

La crisis de la deuda en EEUU se ha unido a la subida de tipos del Banco Central Europeo (BCE) y se ha extendido a Europa. Net Zero Properties, casera de pisos alemanes, canceló una emisión de bonos de 500 millones€ al no encontrar comprador ni endulzando las condiciones.  No es la única empresa con problemas: los híbridos (deuda entre acción y bono, lo primero que se recorta si hay problemas) de firmas similares como Aroundtown y CPI han caído este mes. Es el peor sector de la deuda 'basura' europea. 

El BCE ya subió tipos dos veces este año, así que el valor de los edificios cae, el apalancamiento sube y las empresas rozan el impago. Y el crédito inmobiliario europeo está bajo vigilancia: Vonovia, entre ellos. Con el BCE por delante de la Fed, refinanciar la deuda sale caro, y el mercado coloca la lupa sobre los híbridos y sobre los bancos más expuestos.

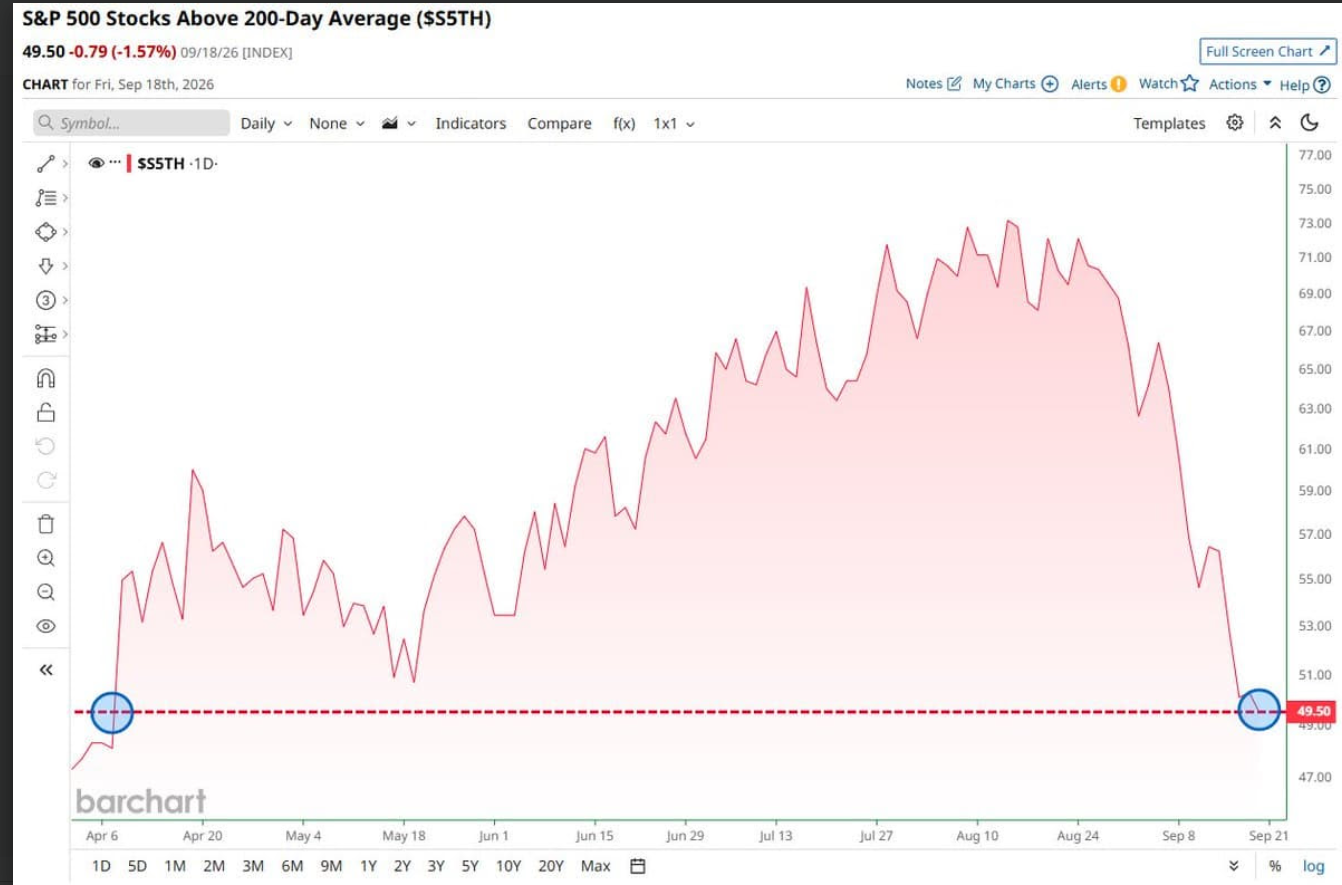
En EEUU, más del 50% de las acciones del S&P 500 cotiza ya por debajo de su media de 200 sesiones, la peor amplitud desde principios de abril. Esto significa que el rally lo sostienen cuatro valores mientras los demás se quedan atrás, la señal clásica de un mercado frágil.

Todos pendientes de la reunión entre Trump y Xi Jinping
La atención del mercado se centra en la esperada segunda reunión del año entre los lideres de EEUU y China. Durante el fin de semana los equipos de ambos mandatarios trataron de sentar las bases del próximo cara a cara de Trump y Xi Jinping, que se celebrará el jueves 24 de septiembre en Washington. Estas reuniones previas se saldaron con señales alentadoras siendo que, por el lado estadounidense, el secretario del Tesoro, Scott Bessent, describió las discusiones como "muy exitosas", y la agencia oficial de noticias china, Xinhua, calificó el intercambio como "franco, profundo y constructivo". 

A pesar de mantenerse muy distanciados en cuestiones como los controles tecnológicos, Taiwán y otros asuntos de seguridad nacional, el tono cordial apunta a que ambos gobiernos están buscando maneras de evitar que su rivalidad se convierta en una confrontación más amplia. Las cuestiones centrales son:

  • Comercio: se espera que se acuerde una nueva prórroga manteniendo los aranceles y algún gesto de China con compras adicionales de bienes estadounidenses. Sin embargo, no se esperan concesiones sobre los controles de exportaciones de semiconductores. Los equipos reunidos este fin de semana apuntan a que podría haber progresos en la reducción de barreras comerciales en “bienes no sensibles” – que probablemente incluiría bienes de consumo y baja tecnología de China, así como productos energéticos, agrícolas y médicos de EEUU. En paralelo surgieron informaciones de un posible progreso en las Juntas de Comercio e Inversión creadas tras la anterior reunión de mayo y que podría liberar de aranceles a unos 30.000 millones$ en intercambios (un 7% del total de exportaciones de China a EEUU).
  • Inteligencia Artificial: poco probables avances concretos debido a la enorme desconfianza mutua sobre la seguridad nacional. Bessent informó que ambas partes acordaron crear un "diálogo sobre IA” para desarrollar un entendimiento de los beneficios y amenazas. Washington propuso un mecanismo de notificación para incidentes, siendo que la iniciativa parece centrarse en gestionar riesgos en lugar de establecer límites vinculantes al desarrollo de la IA.
  • Irán y la crisis energética: uno de los principales focos de esta reunión, con el precio del crudo por encima de los 100$ y el conflicto enquistado, EEUU trata de imponer sanciones a aquellos países que colaboren con el régimen iraní y conseguir presionarlo económicamente. Unas sanciones con las que China – que es el principal sostén financiero de Irán – está en desacuerdo.

Marsh: el inversor institucional prioriza la liquidez

El Global Asset Owner Barometer 2026 de Marsh revela que muchos de los principales propietarios de activos a nivel mundial están realizando cambios significativos en sus carteras debido a la incertidumbre geopolítica, la persistente inflación y un abanico de oportunidades de inversión en constante evolución. El informe destaca especialmente el papel activo de los inversores europeos, que muestran una mayor sensibilidad hacia el riesgo geopolítico y una apuesta más decidida por la inteligencia artificial y los fondos sostenibles frente a EEUU. En Europa, el 65% de los propietarios de activos prioriza las herramientas de IA en sus inversiones durante los próximos 12 meses, frente al 58% a nivel global. 

El 83% de los inversores europeos (excluido Reino Unido) considera que los riesgos geopolíticos tendrán un impacto significativo en sus decisiones de inversión, frente a una mayor preocupación por la inflación entre los inversores estadounidenses.

El 48% de los inversores institucionales ha ajustado su posicionamiento geográfico en los últimos 12 meses, y más de un tercio ha reducido el riesgo general de su cartera (37%) e incrementado su liquidez o posiciones en efectivo (37%).

Para Romualdo Trancho, Sales Leader de Investments Solutions & OCIO Services de Marsh People & Investments, "estamos viendo cómo los inversores están afrontando un escenario en el que las decisiones de inversión están cada vez más condicionadas por factores que van más allá de los propios mercados. La combinación de incertidumbre geopolítica, transformación tecnológica y cambios en las preferencias de los inversores está llevando a revisar algunas de las premisas sobre las que se han construido las carteras en los últimos años. En este contexto, cobra especial importancia mantener una visión integral del riesgo y evitar que las decisiones de inversión respondan únicamente a las circunstancias del corto plazo”.

“Las conclusiones de este año coinciden con un aumento histórico de la inversión en infraestructuras para inteligencia artificial, centros de datos y semiconductores, una transformación que ya está impulsando los resultados empresariales”, señala Niall O’Sullivan, Global Chief Investment Officer en Marsh Investments and Retirement. “El capital se está moviendo en busca de una verdadera diversificación, protección frente a la inflación y mayor flexibilidad”, subraya.

Infraestructuras, protección frente a la inflación y mercados emergentes encabezan los planes de asignación. El 51% de los grandes propietarios de activos planea incrementar sus inversiones en infraestructuras durante los próximos 12 meses. Los activos ligados a la inflación y las acciones de mercados emergentes también ganan fuerza, con un 41% y un 47%, respectivamente, que prevén aumentar su exposición.

El cambio más relevante respecto al año anterior se ha producido en la asignación a efectivo. Un 38% planea incrementar su posición en liquidez a lo largo del próximo año, frente al 9% registrado en 2025. “Estos movimientos sugieren que los inversores están adoptando una estrategia deliberada de reforzar su protección ante caídas y la diversificación, pero manteniendo la flexibilidad para aprovechar oportunidades de mercado”, apunta O’Sullivan. “Para hacerlo bien, los inversores necesitan más que buenas ideas: requieren asesoramiento y soluciones integradas que traduzcan la estrategia en acción, considerando mercados, riesgos, liquidez y objetivos de rentabilidad a largo plazo”.

La exposición a mercados privados es prácticamente universal (96%, frente al 80% de 2025). Sin embargo, el interés por la deuda privada y el capital riesgo se ha enfriado respecto al año anterior. Solo un 34% planea aumentar su exposición a deuda privada este año, frente al 48% registrado en 2025.A pesar de que el acceso a los mercados privados es más amplio, los inversores están siendo más selectivos: el 44% afirma mantener el ritmo de inversión, pero con un enfoque más selectivo, siendo la valoración el factor más determinante en la asignación de capital, según cita casi la mitad de los encuestados (47%). “Acceder a los mercados privados es hoy más fácil, pero gestionarlos correctamente es más complejo. Las valoraciones están ajustadas, la competencia por los activos se ha intensificado y el éxito depende ahora de la pericia en la ejecución de operaciones, más que de la simple disponibilidad de capital para invertir”, explica Garvan McCarthy, Chief Investment Officer of Alternatives en Marsh Investments and Retirement. “La próxima etapa premiará a los inversores capaces de planificar los compromisos, mantener la disciplina en la inversión y entender cómo cada activo afecta a la liquidez y al riesgo global de la cartera”, asegura.

La adopción de inteligencia artificial (IA) en los modelos operativos está avanzando más deprisa que el desarrollo de la gobernanza interna para su uso. Uno de cada tres (32%) reconoce que la IA se utiliza en ciertas áreas sin una gobernanza madura, mientras que un 23% continúa desarrollando políticas y realizando pruebas limitadas. Solo un 13% afirma contar con políticas globales de IA y usos definidos en inversión.A pesar de ello, la inversión en IA sigue creciendo. Un 58% de los propietarios de activos sitúa las herramientas de IA como prioridad de gasto en los próximos 12 meses, por delante de la gestión de datos (46%) y los sistemas de control de riesgos (33%).

El riesgo geopolítico, principal inquietud a corto plazo; la tecnología marca la visión de futuroLos factores que impulsan las decisiones a corto plazo son distintos de los que moldean la estrategia a largo plazo. El riesgo geopolítico es la gran preocupación inmediata, considerado “significativo” por el 75% de los encuestados en los próximos 12 meses, seguido de la inflación (73%) y la disrupción tecnológica o de la IA (73%).A medio y largo plazo (entre cinco y diez años), un 83% destaca la tecnología, la automatización y la disrupción generalizada como elementos clave en las oportunidades y riesgos de inversión; el mayor porcentaje entre las tendencias estructurales consultadas. “En el corto plazo, la toma de decisiones está marcada por el riesgo geopolítico y la inflación, mientras que, a largo plazo, la tecnología y la disrupción ejercerán una mayor influencia en las fuentes de rentabilidad”, comenta Deborah Wardle, International Chief Investment Officer en Marsh Investments and Retirement. “La resiliencia exigirá gestionar los riesgos que ya impactan en las carteras, pero también revisar algunos supuestos que podrían no seguir vigentes en un contexto más inestable”.

UBS descarta un ciclo prolongado de endurecimiento monetario
Los bancos centrales han adoptado un tono más restrictivo (hawkish) a medida que el aumento de los precios de la energía se suma a los riesgos de inflación, con subidas de tipos por parte del Banco Central Europeo, la Reserva Federal y el Banco de Japón, junto con un mensaje más contundente por parte del Banco de Inglaterra. Sin embargo, una orientación más restrictiva no implica necesariamente un ciclo prolongado de endurecimiento monetario. "Creemos que lo que actualmente descuenta el mercado ha ido más allá de lo que las condiciones subyacentes de inflación y crecimiento económico probablemente justificarían", señalan en UBS.
Los últimos datos de inflación de la Eurozona sugieren que el repunte de la inflación general aún no se ha generalizado de forma amplia. Los últimos datos del Reino Unido también sugieren que el aumento de la inflación general todavía no se ha extendido de forma más generalizada. La inflación en Suiza ha aumentado, pero las presiones de precios actuales no apuntan a una necesidad urgente de subir los tipos.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y creemos que el reciente repunte de los rendimientos ha generado oportunidades en distintas regiones y segmentos de mercado. Los inversores pueden considerar añadir de forma selectiva bonos de alta calidad con duración media a larga, que en nuestra opinión ofrecen unos ingresos atractivos, diversificación y potencial de revalorización si una política monetaria más restrictiva ralentiza el crecimiento económico o reduce las expectativas de inflación a más largo plazo".

"Un crecimiento económico resiliente y unos beneficios empresariales sólidos deberían respaldar nuevas subidas de la renta variable durante los próximos seis a doce meses, a pesar de unos tipos más altos y la incertidumbre geopolítica", añade.

Sobre Reino Unido, "ahora esperamos que el BoE lleve a cabo dos subidas de tipos de 25 puntos básicos, en noviembre y febrero, situando el Bank Rate en el 4,25%. Sin embargo, no consideramos que esto marque el inicio de un ciclo de subidas prolongado. Más bien, creemos que dos incrementos graduales deberían ser suficientes para contener los riesgos de inflación sin dañar de forma significativa la actividad económica", opina Maelle Quillevere, Economista.

Sobre Japón, "mantenemos nuestra previsión de dos subidas adicionales de 25 puntos básicos, en enero y junio de 2027, que situarían el tipo de referencia en el 1,75%. Aunque la inflación subyacente superó el 2% en agosto, una posible desaceleración del PIB del tercer trimestre aboga por un ritmo cauteloso de normalización. También mantenemos nuestra previsión a 12 meses para el rendimiento del bono soberano japonés (JGB) a 10 años en torno al 2,9%, aunque las preocupaciones fiscales o el descuento de un tipo terminal más alto podrían empujar temporalmente los rendimientos por encima del 3%", aportan Kazumasa Ishii, Estratega, y Daiju Aoki, Director de Inversiones para Japón. "El BoJ se vuelve más proactivo, pero aún no supone un cambio de paradigma"Consideramos que la postura de normalización cada vez más proactiva del BoJ es suficiente para limitar una mayor debilidad del yen, lo que dificulta un movimiento sostenido del USDJPY por encima de 160, pero no lo suficiente como para desencadenar una apreciación duradera del yen", aportan Teck Leng Tan y Constantin Bolz, Estrategas.

"Si los bancos centrales dejan de considerar al petróleo como un factor 'puntual' que se puede pasar por alto, entonces existe el riesgo de que busquen desinflar la economía no petrolera", advierte Paul Donovan, Economista Jefe

Sobre EEUU, "los mercados deberían poder asimilar sin grandes problemas otra subida de tipos de 25 puntos básicos este año, ya que está descontada. Sin embargo, la diferencia entre unas perspectivas de mercado relativamente constructivas (nuestro escenario base) y otras que enfrenten fuertes vientos en contra depende, en parte, de si Warsh considera que las condiciones financieras necesitan endurecerse de forma significativa", argumenta Jason Draho, Responsable de Asignación de Activos para América.

Ebury: la evolución de los tipos es desfavorable para los activos de riesgo

La reunión de septiembre de la Reserva Federal se saldó la semana pasada con una subida de tipos y un mensaje inequívocamente restrictivo, que deja claro que el banco central está plenamente centrado en reducir la inflación. Los rendimientos de la deuda pública a escala mundial siguieron su tendencia alcista, ahora liderada por los tramos cortos, ante las señales de la Fed, el BCE, el Banco de Japón y el Banco de Inglaterra de que su tolerancia a una inflación por encima del objetivo se agota. Las Bolsas retrocedieron y el dólar se apreció frente a casi todas las principales divisas. Tanto operadores como economistas revisan al alza sus previsiones de política monetaria, mientras la falta de resolución del conflicto con Irán añade incertidumbre.

Las reuniones de septiembre de los bancos centrales ya han quedado atrás y las perspectivas sobre los tipos han virado de forma sustancial, en una dirección desfavorable para los activos de riesgo en general, aunque los mercados bursátiles, aún resistentes, cotizan cerca de máximos históricos. Esta semana será relativamente tranquila en datos y en política monetaria. El evento principal será la publicación de los PMI de actividad empresarial el miércoles. Somos constructivos y esperamos que estas cifras confirmen la modesta aceleración del crecimiento observada recientemente en la zona euro, Estados Unidos y el Reino Unido.

  • EUR. La economía de la zona euro sigue mostrando una notable resiliencia, incluso ante el encarecimiento de la energía. Esperamos que los PMI de esta semana confirmen esa solidez y, en particular, que el subíndice manufacturero sorprenda al alza: la industria alemana se recupera de las dificultades de transporte asociadas a los bajos niveles del Rin y se beneficia de la expansión del gasto en defensa. Dado que es poco probable que la inflación general ofrezca un respiro al BCE, ahora anticipamos otra subida de tipos en la reunión de diciembre. Ello debería favorecer que el euro retome una senda gradual de apreciación frente al dólar a medio plazo. A corto plazo, no obstante, la moneda única podría seguir bajo presión vendedora por el repunte del petróleo —que empeora los términos de intercambio de la Unión— y por la oleada de ventas en los mercados de bonos, que puede reforzar los flujos hacia el dólar como activo refugio.
  • USD. El nuevo presidente de la Reserva Federal, Kevin Warsh, está dejando su sello en la institución con un sesgo decididamente restrictivo. Su propuesta de una subida de 25 pb fue aprobada por unanimidad la semana pasada y, en una rueda de prensa breve y directa, dejó claro a los mercados cuál es su prioridad: reducir la inflación. Las previsiones económicas también fueron optimistas, y la mediana del gráfico de puntos se situó ligeramente por encima de lo esperado, coherente con una subida adicional en 2026 y sin cambios en 2027: 50 pb más de lo esbozado en junio. Los mercados de futuros descuentan ya una subida adicional en diciembre, con una probabilidad del 50% de otra consecutiva en noviembre. Prevemos una subida más en este ciclo, que debería bastar —dados los relativamente escasos efectos de segunda ronda— salvo que la situación en Oriente Medio se deteriore de forma notable. Nuestra previsión sigue siendo muy dependiente de los datos y parte de la premisa de que no se producirán nuevas sorpresas adversas en las próximas publicaciones de inflación estadounidense.
  • GBP. El Banco de Inglaterra mantuvo los tipos sin cambios en septiembre, aunque el tono de sus declaraciones sugirió que está dispuesto a subirlos más adelante este año. La votación fue de 6 a 3, algo que sorprendió a parte del mercado, que anticipaba un 7-2. Las previsiones de inflación del MPC se revisaron al alza y varios miembros indicaron que podrían inclinarse por una subida si persistiera la crisis energética, escenario que el banco calificó explícitamente de probable. Aunque consideramos que las perspectivas internas —en particular, una inflación subyacente estable y un mercado laboral que se debilita— no justifican un endurecimiento, ahora esperamos una subida preventiva en noviembre.La libra no se vio especialmente favorecida por esta postura restrictiva y, de hecho, retrocedió tras la decisión del jueves. Puede tratarse, en parte, de un clásico “comprar con el rumor, vender con la noticia”, en un contexto en el que la mayoría de los bancos centrales del G-10 también revisan al alza sus sendas de tipos. El tono de los últimos datos británicos ha sido, en general, positivo, y esperamos que los PMI de esta semana confirmen ese optimismo. No obstante, la subida persistente de los tipos de los gilt empieza a generar riesgos a la baja para la ejecución presupuestaria.
22Jan

La mitad ve el corto plazo tormentoso o turbulento, y el porcentaje sube el 57% % a 10 años vistas, según Marsh. Por su parte, Hiscox detecta que se dispara el estrés: del 24% en 2024 al 83% en 2025.

Miguel Ángel Valero

No es de extrañar que el 83% de los directivos de las empresas admita haber sufrido estrés en 2025, frente al 24% registrado en 2024, según la II Radiografía del Ecosistema Empresarial Español de Hiscox. Porque el Global Risks Report 2026, presentado por Marsh y Zurich en el Foro de Davos, muestra que la mitad de los directivos globales vislumbra un futuro tormentoso o turbulento a dos años vista, el 57% % a 10 años.

José María Carulla, Líder Risk Consulting Marsh en Iberia y Turquía, destaca que, a corto plazo, la lista de preocupaciones de los responsables de las empresas está encabezada por la confrontación geoeconómica, seguida de la desinformación, la polarización social, el clima extremo, los conflictos armados entre Estados, la inseguridad cibernética, la desigualdad, el deterioro de los derechos humanos y de la libertad, la contaminación, y las migraciones involuntarias.

A largo plazo, la relación cambia radicalmente: en primer lugar, las consecuencias extremas del cambio climático, la pérdida de biodiversidad y el colapso del ecosistema, y un cambio crítico en los sistemas de la Tierra que complicara la vida allí. Luego, la desinformación, las amenazas de la inteligencia artificial, la falta de recursos naturales, la desigualdad, la inseguridad cibernética, la polarización social, y la contaminación. 

"Todos los riesgos terminan confluyendo en la desigualdad en la sociedad", subraya Carulla, que destaca que la creciente incertidumbre complica la toma de decisiones, tanto de las empresas como de los Gobiernos, que necesitan estructuras más ágiles. Además, una conmoción en un área se propaga rápidamente, amplificando la inestabilidad global.

Todo esto conduce a una presión sobre las democracia, con un auge de los extremismos por la polarización política y social. Al mismo tiempo, retrocede el multilateralismo, ante el empuje de soluciones nacionales, lo que perjudica la capacidad de abordar problemas globales compartidos, como el cambio climático, la inestabilidad económica o las amenazas a la seguridad.

Y las preocupaciones medioambientales quedan relegadas mientras se intensifican los riesgos económicos por una deuda que ya supone el 235% del PIB mundial y por las posibles burbujas de activos, que llevan a una mayor vulnerabilidad financiera que, a su vez, facilita disrupciones más amplias.

Como si el cóctel no fuera suficientemente explosivo, los riesgos tecnológicos parecen estar sin control. Por un lado, la desconfianza hacia lo digital penetra ya en el mundo físico. Por otro, facilitan la desinformación, un palanca para agravar la polarización social, y los avances en la inteligencia artificial (IA) y en la computación cuántica disparan as amenazas a la ciberseguridad.

En el caso de la IA, la incógnita sobre su evolución estimula el miedo a la posible pérdida del control sobre ella, lo que plantea la necesidad de una cooperación global para lograr una gobernanza proactiva y humana sobre esta tecnología.

Los directivos españoles señalan, como principales riesgos para hacer negocios, la polarización social, los problemas para captar y retener talento, servicios públicos y sociales insuficientes (sobre todo la educación y las infraestructuras), la deuda (tanto pública como la corporativa y la de las familias), y la falta de oportunidades y el paro.

Visión a largo plazo de los riesgos

Ante este panorama, el Global Risks Report 2026 propone cinco recomendaciones:

  • test de estrés de escenarios futuros, que desemboque en una estrategia para anticiparse a los cambios
  • identificar y mitigar los cuellos de botella en las cadenas de suministro, con información en tiempo real del riesgo que se tiene con los proveedores
  • usar la IA y la analítica de datos para generar evaluaciones e información
  • fomentar la adaptabilidad de la fuerza laboral a las transformaciones
  • invertir en resiliencia de las infraestructuras para apoyar un crecimiento sostenible

José María Carulla alerta de la desinformación y de los ciberataques generados por IA, del impacto negativo en la cohesión social y en la confianza en la democracia, de su capacidad para provocar disrupciones en el mercado laboral, interrupciones en el suministro de energía, y para facilitar eventos climáticos extremos. Pero también resalta su potencial en análisis de datos, en mejora de la productividad, en la predicción, prevención y gestión de los riesgos.

Ante unas cadenas de suministro sobrecargadas y unas infraestructuras envejecidas, que facilitan interrupciones y suplantaciones, "datos mejorados y capacidad de análisis en tiempo real para la toma de decisiones".

En definitiva, una visión a largo plazo de los riesgos para mejorar la resiliencia, identificar oportunidades de colaboración, y más agilidad en las organizaciones, con empoderamiento de directivos y empleados, para una conexión entre las personas y las estrategias que faciliten los ajustes necesarios.

Hiscox: se deteriora la salud mental de los directivos de las empresas

En una línea similar a la de Marsh, el informe de Hiscox coloca el foco en el estado de la salud mental de los directivos y responsables de las empresas en España. La presión derivada de la gestión diaria, la incertidumbre económica y regulatoria, y el aumento de las responsabilidades está teniendo un impacto directo en su bienestar emocional, hasta el punto de que el estrés se ha disparado: el 83% reconoce haberlo sufrido en 2025, frente al 24% registrado el año anterior.

Este fuerte incremento del estrés se suma al alza en otros síntomas relacionados con la salud mental, y que han sufrido el 74% de directivos y gestores de empresas: problemas para dormir (60%, frente al 21% en 2024), ansiedad (49% vs. 21%), depresión (28% frente al 11% del año anterior), baja autoestima e inseguridad (25%), déficit de atención o dificultad para concentrarse (20%).

Los directivos que declaran haber sufrido alguno de estos síntomas presentan, de media, 2,66 afecciones simultáneas, lo que evidencia un impacto acumulativo en su bienestar. 

Los síntomas son más frecuentes entre quienes dirigen pymes de 1 a 250 empleados (82%), aunque también afectan de forma relevante a los que no tienen trabajadores a su mando (69%).

El deterioro de la salud mental de los directivos se enmarca en un contexto económico complicado, marcado por la constante evolución y multiplicación de riesgos, entre ellos el legal. Pero, sorprendentemente, el 26% de los directivos reconoce no ser consciente de los riesgos legales que asume en el desempeño de su actividad, un porcentaje que se reduce al 22% entre aquellos que cuentan con empleados. 

Cuando el 18% afirma haberse visto afectado por algún problema grave o reclamación de terceros. Entre quienes han sufrido este tipo de situaciones, los problemas administrativos (54%) y laborales (52%) son los más habituales, seguidos de los medioambientales (17%). En cuanto a las demandas recibidas, predominan también las relacionadas con cuestiones administrativas (36%), laborales (19%) y medioambientales (14%), aunque el 45% asegura no haber sido nunca demandado.


14Jan

Las quiebras de empresas aumentarán por el impacto de la inteligencia artificial, por el dumping de sobreproducción china. También influyen la creciente polarización social y la desinformación, y el riesgo de una salida masiva de los inversores minoristas en episodios de volatilidad.

Miguel Ángel Valero

La nueva era del proteccionismo implantada en 2025 con el regreso de Donald Trump a la Casa Blanca y sus aranceles disparó la incertidumbre económica a niveles inéditos, comparables a los de la pandemia, y sacudió toda la arquitectura geopolítica global y el comercio mundial. En 2026 esto se traducirá en la fractura del propio bloque atlántico, un crecimiento económico global moderado, el aumento de las insolvencias empresariales y la competitividad europea como asignatura pendiente, según las perspectivas de Coface.

Sus expertos dibujan un escenario marcado por dos tendencias clave. Por un lado, un crecimiento global moderado y dispar por regiones: 2,4-2,5% , marcando una nueva desaceleración tras el 2,6-2,7% de 2025, e inferior al potencial previo a la pandemia. En EEUU, el crecimiento se estabilizará ligeramente por debajo del 2 % , impulsado de forma masiva por inversiones en inteligencia artificial ( IA ) y tecnología: centros de datos, redes, generación eléctrica, etc. De hecho, solo el sector de la IA representa alrededor del 20 % del crecimiento estadounidense en 2025, y casi la totalidad si se incluyen los efectos sobre el consumo derivados de las valoraciones bursátiles, que se disparan por la subida de las acciones de los grandes grupos del sector. En Europa, el crecimiento previsto se mantiene cercano al 1 % , similar a 2025. Alemania podría alcanzar el 1% gracias al plan Merz, mientras que para Francia la previsión es del 0,6%, condicionada por incertidumbres fiscales y políticas. Por su parte, China continuará su desaceleración orgánica, pese al objetivo oficial del 5% ; mientras que India mantiene un fuerte dinamismo , apoyado en sus motores internos y su baja exposición al mercado estadounidense.

La segunda variable que marcará 2026 será el aumento de insolvencias. Se espera que las quiebras empresariales continúen aumentando, aunque el ritmo de crecimiento se ralentiza: 3-4% este año, frente al 6-7% de 2025. Los sectores más afectados siguen siendo construcción y hostelería y restauración , pero también se observa un fuerte incremento entre empresas medianas con importante peso social. 

“Se trata a menudo de compañías históricamente frágiles cuya caída se ha acelerado por el contexto general”, afirma Frédéric Wissocq, director de suscripción para Europa Occidental y África en Coface. Las empresas “zombi” , que sobrevivieron gracias a las ayudas por la pandemia y los bajos tipos de interés, están desapareciendo progresivamente. Además, puede surgir una nueva ola de insolvencias con la expansión gradual de tecnologías —especialmente la IA — en el tejido productivo, lo que Jean-Christophe Caffet, economista jefe del Grupo Coface , describe como “creación destructiva”, al menos durante una fase inicial de transición.

Retraso en la respuesta de Europa

“La fragmentación se acelera y la economía se convierte en herramienta de coerción. Antes se hablaba de la heterogeneidad del sur global, pero hoy es la relación transatlántica la que genera verdadera preocupación”, indica Frédéric Wissocq. “Esta revisión de la alianza histórica obliga a Europa a replantear urgentemente su postura estratégica, especialmente en materia de defensa, en un contexto de fuertes restricciones presupuestarias en varios países del continente”, añade.

La respuesta europea se articula en torno al “Compás de Competitividad”, que fija un rumbo estratégico ambicioso para 2029 basado en varias áreas clave: cerrar la brecha en tecnologías avanzadas, desarrollar un plan coherente que combine descarbonización y competitividad, reforzar la seguridad reduciendo dependencias y acelerar el proceso de integración política .Sin embargo, “actualmente, una de las mayores preocupaciones es el retraso en la aplicación operativa de las recomendaciones de los informes Draghi y Letta”, declara Jean-Christophe Caffet . Y es que, aunque se han lanzado algunos proyectos —gigafactorías, simplificación administrativa para pymes, aceleración en permisos mineros —el ritmo está muy por debajo de lo necesario para responder a la urgencia. El plan Draghi preveía inversiones anuales de entre 750.000 millones y 800.000 millones para impulsar la competitividad europea, pero la movilización efectiva de estos recursos se está viendo frenada por restricciones presupuestarias en muchos estados miembros y/o reticencias políticas a emitir deuda conjunta.

El caso alemán ilustra perfectamente esta tensión entre ambición y realidad: la llegada de Friedrich Merz al poder en 2025 marcó un cambio en la política económica alemana, tradicionalmente basada en la disciplina fiscal. Alemania ha anunciado un ambicioso plan de estímulo de 850.000 millones en diez años, destinado a infraestructuras, defensa y transición ecológica. Aunque este cambio podría generar efectos positivos en toda Europa, persisten incertidumbres sobre la ejecución y el calendario del gasto.

En cuanto a las perspectivas futuras de las empresas europeas, los expertos de Coface identifican varios frentes: proteccionismo estadounidense, competencia de China, e inestabilidad política regional. Pese a los temores iniciales, los aranceles de EEUU no han provocado grandes distorsiones para los exportadores europeos. Las tasas efectivas se sitúan actualmente en torno al 16-17 %. “Europa no está más gravada que el resto del mundo e, incluso , menos en algunos productos que exporta a EEUU”, señala Jean-Christophe Caffet. Alrededor del 80% del coste arancelario lo asumen entidades estadounidenses —empresas o consumidores —y no los exportadores extranjeros, en contra de lo que afirma la administración Trump.

Así, el verdadero peligro para la industria europea se encuentra en un dumping masivo de la sobreproducción china, tal y como indica Frédéric Wissocq. Este riesgo se explica por la combinación de sobrecapacidad china y aranceles estadounidenses, que dificultan el acceso al mercado de EEUU. Por ahora, China ha logrado redirigir sus exportaciones hacia Europa (+6%interanual) y, sobre todo, hacia terceros países o “conectores”, como Vietnam (+20% ). Esta ofensiva comercial china ejerce una fuerte presión deflacionaria: la brecha de precios entre productos chinos y europeos se ha ampliado 30 puntos desde la reapertura postCOVID, llegando a más de 40 puntos si se consideran las fluctuaciones cambiarias. ”Esta sobrecapacidad china deprime los precios de producción, estrangulando la facturación y, en consecuencia, los márgenes de los fabricantes europeos. No es un fenómeno temporal, sino una tendencia significativa y probablemente duradera” , avisa Jean-Christophe Caffet. Algunos sectores están especialmente afectados , como el de vehículos eléctricos , donde China ha dado un salto espectacular hacia la gama alta; el de bienes de equipo , especialmente los relacionados con la producción de energía libre de carbono; o el de metales , cuyos dos principales mercados —construcción y automoción —están en desaceleración.

En este todo este contexto alarmante, la incertidumbre pesa sobre la confianza de los agentes económicos, frenando el consumo y generando una marcada prudencia en las decisiones de inversión, concluyen los expertos de Coface.

Marsh/Zurich: atención a la polarización social y a la desinformación

Por su parte, el Global Risks Report 2026 del Foro Económico Mundial, elaborado con Marsh y Zurich, avisa de la confrontación geoeconómica, los conflictos armados entre Estados, los fenómenos meteorológicos extremos, la polarización social (que sube al tercer puesto entre los grandes riesgos globales a dos años vista), y la desinformación (ya es el segundo).

Andrew George, presidente de Specialty en Marsh Risk, advierte: “Las crecientes divisiones se encuentran en el centro de los riesgos sociales a los que todos nos enfrentamos, desde la fragmentación social y la desigualdad, hasta el deterioro de la salud y el bienestar. A pesar de la severidad cada vez mayor de estos riesgos globales, los principales gobiernos están abandonando muchos de los marcos establecidos para abordar los retos comunes. Como consecuencia, las sociedades divididas se están acercando al límite de la inestabilidad social y a un aumento de los conflictos”.

El informe alerta de la llegada de una nueva era de competencia global, ya que los líderes empresariales esperan que la gravedad de 33 riesgos –con la excepción de la confrontación geoeconómica– aumente en los próximos diez años. El 57%anticipa un panorama turbulento o muy complicado durante la próxima década. En este horizonte temporal, los riesgos medioambientales y tecnológicos adquieren un protagonismo destacado. Alison Martin, CEO de Vida, Salud y Distribución Bancaria en Zurich, resalta: “Los líderes empresariales de las principales economías están profundamente preocupados por las pensiones y la salud pública. Estas carencias amenazan tanto el bienestar de la fuerza laboral como la estabilidad social. Sin embargo, resulta llamativo que los riesgos sociales –como el deterioro de la salud, la falta de infraestructuras públicas y de sistemas de protección social– apenas tengan protagonismo en la perspectiva de riesgos a diez años, a pesar de que sus efectos ya están transformando nuestro entorno. Si no actuamos con urgencia y de manera colaborativa, corremos el riesgo de ignorar amenazas que podrían definir nuestro futuro”.

Según el informe, los avances en IA y computación cuántica tendrán un impacto significativo en los mercados laborales, las estructuras sociales, las infraestructuras y la geopolítica, y podrían contribuir a ampliar las brechas económicas globales. Las infraestructuras críticas –vulnerables ante amenazas como el corte de cables submarinos o la interrupción de satélites– también necesitarán una inversión considerable para su modernización.

Peter Giger, Group Chief Risk Officer, de Zurich, añade: “A pesar de que los fenómenos meteorológicos extremos, los ciberataques y los conflictos geopolíticos representan amenazas cada vez mayores, las interrupciones en infraestructuras críticas ocupan solo el puesto 23 entre los riesgos globales para la próxima década. Esto supone una peligrosa falta de atención. Desde las redes eléctricas tensionadas por olas de calor históricas hasta las ciudades costeras amenazadas por el aumento del nivel del mar, dependemos de sistemas que no están lo suficientemente preparados o con poca financiación. Cuando la infraestructura falla, todo lo demás queda expuesto al riesgo. Debemos reconocer lo interconectadas que están estas amenazas e invertir ahora para fortalecer la resiliencia antes de que llegue la próxima crisis”.

Andrew George, presidente de Specialty en Marsh Risk, concluye: “Los avances en inteligencia artificial y computación cuántica están transformando rápidamente los mercados laborales y la geopolítica, con profundas implicaciones que revolucionarán la vida de las personas, mejorarán nuestra salud y prosperidad, y moldearán el futuro de las naciones. A medida que la automatización y los avances en computación cuántica se aceleran, tanto gobiernos como empresas deben trabajar conjuntamente para afrontar los retos relacionados con la redundancia de puestos de trabajo, la concentración económica y el riesgo de interrupciones sistémicas tanto en infraestructuras críticas como en la confianza digital”.

Ibercaja: las elecciones de medio mandato frenarán a Trump

En Ibercaja Gestión vaticinan una economía global que crece a su velocidad de crucero, en torno al 3%. Tras los sustos de 2025, la incertidumbre política se ha reducido y las elecciones de mitad de mandato en EEUU deberían mantener a raya a Trump. En Europa, la tendencia es positiva, la confianza empresarial se sitúa bastante por encima del nivel de hace 12 meses, llega por fin el impulso fiscal alemán y como sorpresa podemos tener el dividendo de la paz si Ucrania y Rusia llegan a un acuerdo duradero .Esto sumaría unas décimas al crecimiento económico y restaría algo de inflación, lo que a su vez daría más margen de maniobra al BCE. Por su lado, los problemas de China con la demanda interna son de sobra conocidos, pero sigue cumpliendo el expediente en términos de crecimiento; y, en general, los emergentes se desenvuelven bien en un entorno de tipos americanos a la baja y dólar débil.

Ven un escenario base en el que los impulsos negativos sean compensados por los positivos. Para mantener su poder en ambas cámaras, Trump necesita una economía creciendo a mayor velocidad y una inflación más baja, ya que la correlación entre evolución de precios y sensación de bienestar económico entre las familias americanas es muy alta.

Por lo tanto, si hay novedades en el frente comercial, puede que incluso sean positivas (por ejemplo, exenciones en productos básicos en la cesta de la compra del americano medio; el One Big Beautiful Bill ya incluía retoques impositivos que aumentarán las devoluciones de impuestos en primavera), pero si esto no es suficiente para que Trump recupere popularidad, ya se habla de devolver parte de lo recaudado vía aranceles en forma de cheque directo a casa.
En Europa, los alemanes pueden anunciar una reforma y acabar gastando menos que el año anterior, como ha ocurrido en 2025 (se espera que acaben con un déficit del 2,5 %, frente al 2,7 % de 2024). Ya pasó después de la gran crisis financiera de2008. La excusa es que no han tenido presupuesto hasta octubre: el impulso no se ha cancelado, sino que se ha retrasado. Se espera que el crecimiento alemán se acelere desde el 0,3% de 2025, al 1,3 % en 2026 y al 1,7 %en 2027. Y la economía alemana es más de un cuarto del total de la zona euro.

Adicionalmente, está el impulso de las 4 bajadas de tipos de 2025, ya que la política monetaria siempre actúa con 'retraso'. Por lo tanto, en Ibercaja Gestión esperan  que la economía de la zona euro siga progresando a tasas cercanas a su crecimiento potencial, 1%.

Y el empujón que supondría que Ucrania y Rusia llegan por fin a un acuerdo de paz. Si se logra una tregua indefinida, pero sin resolver la posesión delos territorios y sin otorgar garantías de seguridad para Ucrania, el impacto sería mínimo, ya que persistiría la incertidumbre. Si, por el contrario, se logra un acuerdo duradero, la UE podría replantearse importar algo de gas ruso y se pondría en marcha el plan de reconstrucción de Ucrania. El impacto en PIB e inflación sería considerable.

Después de 164 bajadas de tipos en 2024 y 155 en 2025, quedan por delante otras 78 bajadas de tipos previstas en todo el mundo para 2026. Por lo tanto, el viento de cola de las políticas monetarias sigue soplando. El mercado está pendiente, sobre todo, de lo que haga la Reserva Federal, que también está de elecciones. De momento, el mercado ha puesto en precio dos bajadas para los próximos 12 meses, pero la elección del sustituto de Powell puede decidir el resultado final; al igual que lo puede hacer la evolución de la inflación y de los tipos a largo plazo, sobre todo si el movimiento al alza de éstos se debe a un nuevo episodio de crisis de confianza sobre la independencia de la Fed. "Lo positivo para los inversores es que 2026 será un año donde veamos bajadas de tipos, que históricamente ha servido para impulsar la renta variable", apuntan en Ibercaja Gestión.

Es complicado que las Bolsas repitan las altas rentabilidades de los últimos 3 años, pero en la gestora de Ibercaja recomiendan "seguir invertidos en carteras globales, diversificadas y gestionadas activamente". En Deuda Pública, las curvas ofrecen rentabilidades más atractivas que las de hace 12 meses en los tramos largos. Los vencimientos cortos siguen siendo poco atractivos. En Renta Fija Privada, una buena ventana de oportunidad para apostar por el crédito de buena calidad crediticia con duraciones medias (3-4 años).En Renta Variable, las expectativas de crecimiento de beneficios tanto para 2026 como para 2027 se sitúan por encima del 10%. "Salvo accidente, 2026 debería ser un buen año de Bolsa; aunque los accidentes, de vez en cuando, ocurren. EE.UU. debería subir algo menos que Europa, ya que las valoraciones de partida son más exigentes", avisan. Sectorialmente, una mezcla de cíclicos y defensivos en los que estar sobre ponderados: sanidad, consumo y tecnología más exposición a infraestructuras y financieras, y fuera fuera en energía y telecos.

Los riesgos como geoestrategia, posible sobrevaloración de la IA, e irresponsabilidad fiscal de los gobiernos, en absoluto pueden ser ignorados. La aportación de valor vendrá de la diversificación, flexibilidad y gestión activa. 2026 volverá a ser un buen año para la renta fija. "Vemos un 2026 positivo para los activos de riesgo y por lo tanto favorable para Bolsas", insisten. "El objetivo de Trump es un dólar débil y en 2026 podríamos ver más medidas como los aranceles que vayan en ese camino. Puede que hasta 1,2 -1,22/€, para reforzarse algo al aproximarse las elecciones de medio mandato en noviembre", resaltan

Singular Bank: la gestión activa será más determinante que nunca

Las Perspectivas 2026 de Singular Bank destacan que el antiguo orden internacional surgido tras la II Guerra Mundial ha perdido vigencia, sin que se haya consolidado todavía un marco sustitutivo, dando lugar a una etapa marcada por tensiones estratégicas, reajustes en las cadenas de valor y la irrupción de nuevas potencias intermedias. Durante 2025, el uso del poder económico, comercial y tecnológico como pilar central de política exterior se ha intensificado, particularmente por parte de Estados Unidos y China. La Administración Trump ha profundizado en la utilización de aranceles para reforzar su soberanía estratégica, mientras que el Gobierno de Xi Jinping ha afianzado su influencia mediante el control de exportaciones críticas como tierras raras y semiconductores.

Alicia Coronil, Economista Jefe de Singular Bank, señala: “Nos encontramos en el epicentro de una reconfiguración geoeconómica que marcará las próximas décadas. Las tensiones entre Estados Unidos y China, junto con el auge del Sur Global y de nuevas potencias intermedias, están obligando a redefinir las cadenas de valor y las estrategias industriales. Para Europa, 2026 será un año decisivo para reforzar su autonomía estratégica, recuperar su rol geoeconómico e impulsar su competitividad en un mundo que transita hacia un nuevo orden mundial”.

Será un año clave para Europa, que afronta el reto de reafirmar su peso geoeconómico, consolidar su autonomía y acelerar su integración en sectores clave como la industria, la energía, la defensa y la tecnología. Además, este proceso se desarrollará en un contexto marcado por la recuperación económica de Alemania, impulsada por la inversión pública, y por el crecimiento previsto para España, que volverá a superar la tasa de avance del PIB del conjunto de la Eurozona ante la resiliencia de la demanda interna.

El desarrollo acelerado de la IA y otras innovaciones disruptivas continuará impulsando un ciclo inversor histórico, que irá acompañado de una creciente demanda energética, de infraestructuras, hardware y talento especializado. De este modo, este fenómeno abre nuevas oportunidades en sectores como software, consultoría, salud, biotecnología o electrificación.

En los mercados financieros, será un ejercicio de transición, con retornos más moderados y con políticas monetarias tendiendo a la estabilización en niveles próximos a la neutralidad. Identifica valor en la renta fija en segmentos de mayor calidad, mientras que la renta variable afrontará un entorno en el que la fortaleza de los beneficios convivirá con valoraciones exigentes, especialmente en tecnología.

En este sentido, Roberto Scholtes, jefe de Estrategia de Inversión de Singular Bank, vaticina que "la gestión activa será más determinante que nunca. La combinación de crecimiento moderado, valoraciones ajustadas y divergencias entre sectores exige una aproximación selectiva y diversificada. Las oportunidades existen, pero requieren un análisis riguroso y una lectura estratégica de los grandes vectores que transforman la economía global”. Las 5D—digitalización, descarbonización, demografía, desglobalización y desorden geopolítico— son la guía fundamental para identificar las oportunidades estructurales de inversión de largo plazo en el nuevo contexto internacional.  “Este enfoque, que establecimos en 2022, demuestra hoy más vigencia que nunca en un mundo que se reconfigura a gran velocidad”, recoge el informe.

Robeco: selectivos y aprovechar las oportunidades ligadas a las caídas

Los inversores deberán ser selectivos este año, ya que los mercados bursátiles y metalúrgicos, excesivamente exuberantes, se enfrentan a posibles correcciones, afirma el Head of Multi-Asset Strategies & Equity Solutions de Robeco, Colin Graham. Pueden surgir oportunidades vinculadas a las caídas que pueden producirse si los mercados de renta variable abandonan sus máximos históricos, con los valores chinos que monetizan la IA y con las alternativas tradicionales a las acciones caras, como la deuda pública o los bonos corporativos.

"El progreso tecnológico récord esconde fragilidades estructurales del resto de la economía, como las presiones inflacionistas y un panorama manufacturero sombrío", avisa. "Mientras los índices como el S&P 500 alcanzan máximos históricos, el 'repunte de todo' iniciado el llamado Día de la Liberación del pasado abril, cuando se anunciaron los aranceles del presidente Trump, ha dado lugar a un mercado vulnerable a un brusco golpe de realidad", insiste.

"El éxito en 2026 requerirá comprar en las caídas de las posiciones abarrotadas y de consenso, y gestionar la merma de rentabilidad por las asignaciones menos favorecidas a coberturas defensivas e ideas basadas en las valoraciones", añade.

No solo los mercados bursátiles han alcanzado nuevos máximos. El precio del oro también ha batido récords y la onza ha superado los 4.000$ debido a la continua agitación geopolítica y a la gran demanda por parte de los bancos centrales. Por su parte, la plata se ha disparado porque la oferta no satisface la futura demanda industrial. "Los metales preciosos han proporcionado diversificación y rentabilidad, pero la reciente subida de la plata (un 30% en 2025) encarna la inestabilidad actual del mercado. Aunque la demanda industrial por parte de los sectores de la energía solar y el 5G es real, el precio de la plata se ha desvinculado de los fundamentales. Por el contrario, el oro sigue siendo una cobertura de primera", explica. 

Se espera que la demanda procedente de los bancos centrales siga siendo el cuádruple que en los años anteriores al 2022, un factor de demanda clave que habrá que vigilar este año. El interés de los fondos cotizados (ETF) de ambos metales ha crecido significativamente: el 22% de las 220.000 toneladas extraídas reside en monedas de oro y ETF respaldados por oro, unas tenencias mayores que las de los bancos centrales: "En consecuencia, el interés financiero será el motor predominante del oro y la plata, por lo que podemos esperar volatilidad y negociación en los indicadores técnicos", alerta.

Por otra parte, la posible contracción del mercado de deuda privada podría provocar que los instrumentos más tradicionales, como los bonos soberanos y el crédito, sean más atractivos en 2026. "Los riesgos sistémicos de la deuda privada han ido en aumento, ya que la demanda ha impulsado una 'reserva oscura' cada vez mayor de préstamos no bancarios sin la transparencia ni las rigurosas pruebas de estrés a las que están sujetas las emisiones de deuda cotizada», afirma Graham.

"Dados los estrechos vínculos con el sistema bancario tradicional, una crisis de liquidez en el ámbito del crédito privado podría desencadenar una repentina convulsión en los mercados públicos. Los gestores de deuda privada venderían primero lo que pudieran, empezando por la deuda líquida, y luego los bancos liquidarían las garantías (bonos del Tesoro, bonos investment grade y acciones) para cubrir las rebajas", recalca. "La derogación de la regulación de los balances bancarios en EEUU dará margen, ya que estas anomalías de precios a corto plazo se presentarán para los gestores hábiles de la deuda. Por tanto, pueden surgir oportunidades para la renta variable, el high yield y la deuda pública si la venta masiva no se debe a otros fundamentales».

La obsesión del mercado por los valores de IA ha llevado a muchos a creer que se trata de una burbuja a punto de estallar. Nvidia, que fabrica chips de IA, se convirtió en la primera compañía del mundo en alcanzar un valor superior a 4 billones$, una capitalización bursátil mayor que el PIB de todos los países europeos.

"El discurso en torno a la IA está pasando de la mera narrativa (valoraciones basadas en el potencial futuro) a la implementación, con resultados reales en cuanto a eficiencia y retorno de inversión. Las tecnológicas de EEUU (que elaboran dichas narrativas) siguen dominando el desarrollo de modelos de lenguaje de gran tamaño (LLM). No obstante, es probable que 2026 sea un año de racionalización en el que surjan inquietudes sobre el crecimiento, ya que los hiperescaladores se enfrentan a la presión de justificar los billones que están invirtiendo en bienes de capital. Por el contrario, las compañías de China (que ejecutan implantaciones) están ganando la carrera de la "IA aplicada". Al centrarse en la reducción de los costes unitarios de fabricación y logística, la IA china ya se está haciendo notar en las ganancias del 1% del PIB. No hemos descartado las acciones chinas que se beneficiarán del despliegue de la IA, como en la automatización industrial", resalta Graham.

El experto de Robeco cree que los inversores profesionales deben tener cuidado con la influencia de los minoristas que han proliferado en torno a los ETF de bajo coste, (en los de renta variable EEUU suponen más del 40%), atraídos por la subida constante de los precios de las acciones, y la perspectiva continua de una burbuja de la IA: "El cambio de la propiedad a inversores minoristas y tácticos que actúan en función de los precios ha creado 'manos frágiles". "Ya estamos observando un 'agotamiento minorista': los flujos netos han sido negativos durante cinco semanas consecutivas, lo que sugiere que la mentalidad de 'comprar en la caída' está desapareciendo. También está la 'brecha de confianza', ya que las encuestas a los gestores de fondos revelan altos niveles de inversión a pesar de la creencia generalizada de que el mercado experimenta una burbuja en torno a la IA. Esto genera riesgos de que se produzca una 'salida masiva'. remarca.

Este año también es año de elecciones de mitad de legislatura en EEUU. Desde 1961, la renta variable estadounidense pasa apuros en los tres primeros trimestres de los años de elecciones al Congreso, seguidos de un repunte en el cuarto. "Puede que este año no sea tan fácil como se prevé mayoritariamente", advierte.

"Y no hay que olvidar que los niveles de efectivo han disminuido mientras que los préstamos han aumentado a medida que todo el mundo se contagiaba del virus de la IA. Ahora existen riesgos de apalancamiento, ya que los saldos mundiales de efectivo han caído hasta un precario 3,7%, un nivel que históricamente precede a grandes desplomes de los mercados bursátiles", subraya Graham. "Además, los mercados de renta variable siguen cotizando en función del crecimiento de los beneficios de las empresas relacionadas con la IA y de los indicadores técnicos, no de las valoraciones", apunta.

"Durante estos episodios de volatilidad, nos basaremos en nuestro propio proceso de inversión multiactivo, analizando los fundamentales para detectar cualquier cambio en nuestras perspectivas; por ejemplo, en los beneficios de las compañías o en la evolución de los tipos de interés. Esto servirá como base para fundamentar la decisión de comprar activos de riesgo en caídas o alejarse de ellos para construir carteras más defensivas", concluye.