15Sep

Se acabó el dinero gratis. Apollo avisa que hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Y la morosidad del crédito privado ya está en el 6,3% máximo histórico.

Miguel Ángel Valero

Apollo avisa que pasamos de un exceso de ahorro a una escasez, y eso encarece el dinero. Torsten Slok, su economista jefe, lanza una advertencia que está calando en los mercados: se acabó el exceso de ahorro que abarató el dinero durante 20 años,  ahora sobran proyectos y falta capital. Pone de ejemplo los centros de datos para la inteligencia artificial (IA): hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Piensa en el ahorro como agua. Cuando sobraba, regar proyectos salía gratis y los tipos caían. Ahora escasea, así que el capital se paga caro: gana la renta fija y pierde el riesgo sin beneficios. Si Apollo acierta, se acabó el dinero gratis: sube el crédito y la renta fija, y bajan las tecnológicas sin beneficios. Eso obliga al inversor a revisar sus carteras y a recalcula los retornos de su dinero.

Pero, al margen de esas advertencias, Apollo negocia comprar la unidad de ortopedia de Johnson & Johnson por unos 20.000 millones$. El grupo vende para centrarse en la farma y la tecnología médica de mayor margen. Eso demuestra que el private equity en situación sana sigue en las grandes operaciones pese a los tipos altos y a una factura de financiación más cara.

Hay más señales de alerta. La morosidad del crédito privado marca máximo histórico en agosto, según Fitch Ratings. La morosidad del crédito privado, los préstamos que dan fondos y no bancos, lo que se denomina 'banca en la sombra', tocó techo en agosto: falló un 6,3%. De 1.300 empresas, 14 impagos, el máximo en un año. Y ese 6,3% es la media, porque salud, industria y fábricas están en el 9,9%; el software aguanta en el 0,6%. 

Casi la mitad son aplazamientos forzados de deuda. Con los tipos altos, los fondos no logran vender ni refinanciar esas empresas, así que alargan los plazos para no apuntarse la pérdida. Tapan el agujero, pero sigue ahí, y con el bono del Tesoro al 5%, el coste de la financiación de la deuda crece. 

El mercado ya vigila la evolución de fondos como Ares Capital o Blue Owl. El crédito privado vuelve a estar bajo el radar, si es que alguna vez no lo ha estado.

No obstante, el crédito privado sigue activo. El área de Private Equity de Goldman Sachs Alternatives anunció el cierre final de West Street Capital Partners IX  con 9.600 millones$ de capital total. Junto con los más de 1.600 millones captados hasta la fecha para West Street Asia Equity Partners I y los 500 millones destinados a vehículos de coinversión relacionados, el capital total captado para la generación actual de vehículos de Private Equity a nivel global asciende a 11.700 millones. Desde 1986, el equipo ha invertido más de 89.000 millones a nivel mundial. El capital del fondo procede de un grupo diverso de inversores institucionales y grandes patrimonios de Norteamérica, Europa y Oriente Medio, con compromisos significativos por parte de Goldman Sachs y sus empleados.

Mientras, el crédito chino vuelve a decepcionar. Los nuevos préstamos bancarios de agosto fueron solo 60.000 millones de yuanes, muy por debajo de los 400.000 millones esperados, tras la contracción de julio. El saldo de crédito crece un 4,9% anual, el ritmo más flojo registrado, y los préstamos a hogares cayeron 1,03 billones. Más presión sobre el banco central para inyectar estímulo, porque China necesita el consumo para mantener el ritmo.

Por si no hubiera ya malas noticias, desde Campbell's a Conagra, la industria alimentaria avisa de nuevas subidas de precios. Grandes cargamentos de café amenazan con mover el mercado de las materias primas blandas. Esto se traduce en inflación pegajosa y persistente justo donde más escuece y donde más lo percibe el consumidor, el supermercado. Los márgenes del packaged food (alimentos envasados) quedan bajo lupa y el café vuelve al radar de los traders. 
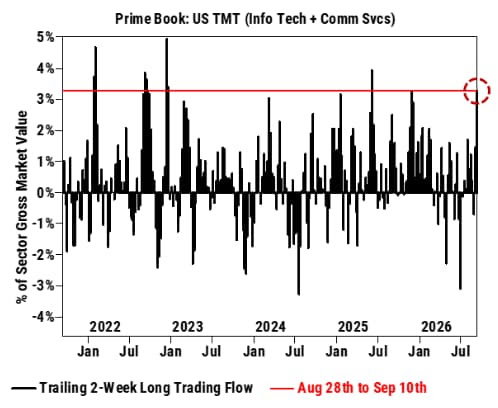
Y otro dato que llama la atención de los analistas: los fondos de cobertura compraron tecnológicas en las últimas dos semanas al ritmo más rápido desde junio de 2025. El dinero listo cargando justo cuando los chips tiemblan. "¿Señal de compra o trampa antes del susto?", se preguntan en Zumitow.

Los temores del mercado se concentran actualmente en dos focos de presión. Por un lado, los ataques sobre una de las principales arterias de exportación de petróleo de Arabia Saudí han servido como catalizador para impulsar los precios de la energía y, con ello, elevar la rentabilidad del bono estadounidense a 10 años por encima del 5%, una referencia que no se alcanzaba desde 2007. Este umbral psicológico ha intensificado la preocupación de los inversores ante la posibilidad de un repunte más persistente de los costes energéticos, mientras el mercado permanece a la espera de que Arabia Saudí detalle el tiempo necesario para restablecer plenamente la operatividad del oleoducto que conecta con Yanbu.

Por otro lado, esta situación coincide con las recientes declaraciones de algunos líderes de la industria de la IA, quienes han sugerido la conveniencia de moderar el ritmo de desarrollo de esta tecnología. Estas afirmaciones han penalizado especialmente al sector de los semiconductores, mientras que han favorecido a las compañías de software. Sin embargo, los grandes desarrolladores de modelos disponen de escasos incentivos para ralentizar voluntariamente una tecnología que consideran estratégica, especialmente cuando los competidores chinos se encuentran a tan solo seis u ocho meses de distancia. 

¿Realmente están dispuestos a detener o reducir el desarrollo de sus capacidades?Es posible que la carta publicada por Amodei –fundador de Anthropic– durante el fin de semana responda más a la necesidad de incrementar la visibilidad pública de cara a su salida a Bolsa, con una valoración cercana a los dos billones$, que a una verdadera intención de desacelerar la innovación. Además, para confirmar un cambio estructural de tendencia sería necesario observar medidas tangibles, como una reducción de los pedidos de capacidad computacional. Hasta el momento, no existe evidencia de que esto esté ocurriendo.

En consecuencia, la combinación de unos tipos de interés elevados y las crecientes dudas sobre el crecimiento de beneficios por la ralentización en el desarrollo de la IA podría convertirse en el escenario perfecto para una corrección momentánea en las Bolsas –en un mes de septiembre históricamente negativo–, lo que abriría una oportunidad. 

No obstante, "seguimos considerando que el mercado de renta fija está descontando un exceso de subidas de tipos para los próximos doce meses, lo que podría aliviar parte de la presión actual. Esta visión se sustenta en que todavía no existen señales claras de que el conflicto esté trasladándose a la inflación subyacente y en que las tensiones observadas responden, por ahora, a un problema puntual". señalan en Banca March. 

Además, el estrecho de Ormuz continúa operando con mayor normalidad de lo que sugieren los datos de paso con transpondedores. De igual modo, la narrativa sobre una posible desaceleración en el desarrollo de la IA parece responder más a una estrategia de marketing institucional previa a dos de las mayores salidas a Bolsa de la historia que a una realidad operativa. La competencia en este ámbito es extraordinariamente intensa, global y descentralizada, lo que dificulta enormemente cualquier intento de coordinación entre los principales actores. Más aún cuando la Administración Trump se ha mostrado abiertamente contraria, lo que descarta intervenciones gubernamentales sobre el sector. 

El mercado de adquisiciones sigue activo

Pese a todo, el mercado de fusiones y adquisiciones sigue activo. Puig compra el 50% de Isdin que todavía estaba en manos de la familia Esteve por 1.200 millones para lograr el control total de la empresa fundada en 1975 por las dos familias y para reforzar su negocio de skincare (cuidado de la piel). Al cierre de la operación, pagará 900 millones, y otros 300 millones en el primer trimestre de 2029. 

La operación reforzará el peso del cuidado de la piel dentro de Puig: en 2025 apenas aportó el 11% de sus 5.200 millones€ en ingresos. Isdin facturó 648 millones en 2025, con una caída del 27% en su Ebitda, y vaticinaba ventas por 1.000 millones en 2030. Con más cuidado de la piel, Puig reduce el dominio de los perfumes y la moda, equilibrando un poco más el balance.  Algo que puede ayudar a levantar la acción: Puig, que salió a Bolsa en 2024, ha caído cerca del 30% desde entonces. No ayudó que la fusión con Estée Lauder se frustrara en mayo.

Kimberly-Clark insiste en la compra de Kenvue, dueña de Tylenol y Neutrogena, por 40.000 millones$. Para convencer a las autoridades de competencia de la Unión Europea prepara ventas de activos. Bruselas debe decidir antes del 29 de septiembre si acepta concesiones o abre un período de investigación de cuatro meses. Australia y Sudáfrica ya la obligaron a soltar Carefree y Stayfree. El grupo suma así músculo junto a Uriage, Apivita, Kama Ayurveda, Loto del Sur, Dr. Barbara Sturm y Charlotte Tilbury.

De la mano de Goldman Sachs, Colgate-Palmolive explora la venta de marcas de gama media como Softsoap, Irish Spring y Speed Stick. Su unidad de cuidado personal factura unos 3.500 millones$, el 17% de las ventas. Quiere soltar lastre, mejorar márgenes obtener más de 1.000 millones$, capital libre para recompras de acciones y dividendos.

Y en España, Telefónica vuelve a tantear la compra de Vodafone España. Retoma conversaciones con Zegona, pero las diferencias todavía son abismales: Telefónica valora la operadora en unos 8.000 millones€ y Zegona pide cerca de 15.000 millones. La operación, de materializarse, no se haría hasta bien entrado 2027.

Grant Thornton, a través de su equipo de  M&A y transacciones, ha asesorado a los accionistas de Ibizair, S.L. y de Mallorcair, S.L. en el proceso de venta a United Aviation Services, sociedad integrada en Stellair Group. La transacción ha sido liderada por Jorge Tarancón, socio responsable del área de M&A Advisory, junto con el equipo integrado por Ana Novoa, Fernando Sánchez Sánchez de la Madrid, Rubén Jesús Polo Sánchez y Manuel López Arias.

La operación supone la incorporación a Stellair Group de dos compañías especializadas en servicios de handling y operaciones FBO para aviación ejecutiva en los aeropuertos de Ibiza y Palma de Mallorca. Ambas empresas ofrecen servicios a operadores y propietarios de aeronaves privadas y cuentan con una sólida posición en dos de los principales enclaves de tráfico privado del Mediterráneo.

Con esta adquisición, United Aviation Services amplía su presencia en el mercado español y fortalece su capacidad para prestar servicios de aviación ejecutiva en destinos estratégicos caracterizados por una elevada actividad turística y empresarial. La transacción se enmarca en la estrategia de crecimiento de Stellair Group, orientada a consolidar una red de servicios de alta calidad para operadores internacionales y clientes privados en mercados clave.

Movimientos en torno a la IA

  • Elmet Group se dispara el 36% en el Nasdaq tras entrar como accionista nada menos que el Pentágono, con el 20%. El Gobierno de EEUU se mete en el capital del productor de tungsteno con 450 millones$ y un contrato de hasta 2.000 millones para blindar el suministro fuera de China. 
  • Rum Group sube el 18% porque Anthropic ha firmado un contrato de seis años y 13.700 millones$ para que le proporcione potencia de cómputo. La compañía de vídeo e infraestructura de IA está considerada muy cercana a Trump, y esa operación dispara las especulaciones.
  • Zscaler crece el 15% en el Nasdaq tras las advertencias de los primeros espadas del sector sobre la IA. Las empresas corren a proteger sus sistemas. Y la ciberseguridad cotiza al alza. El ETF BUG, el 10%; Palo Alto Networks, el 13%. 
  • Roblox sube el 11% tras su conferencia de desarrolladores, donde presentó más herramientas con IA y más facilidades para creadores. 
  • Hewlett Packard Enterprise es una de las notas negativas, baja el 9% en el NYSE por el miedo a un frenazo en el desarrollo de IA que repercuta en las actividades de infraestructura. Marvell Technology también se deja un 6% en el Nasdaq pro lo mismo: si se frena la IA, habrá menos apetito por los chips que la alimentan.

UBS: el ciclo de gasto de capital en IA no está llegando a su fin

Las acciones de chips vinculadas a la IA sufrieron presión después de que varios laboratorios líderes de IA de vanguardia en EE. UU. respaldaran públicamente esfuerzos para moderar el ritmo de desarrollo de los modelos más avanzados. Unas salvaguardas más sólidas no tienen por qué hacer descarrilar el repunte de la IA. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que la pregunta clave para los inversores no es si el desarrollo de los modelos de vanguardia se ralentiza, sino si la demanda de IA y su monetización seguirán expandiéndose. Consideramos que la respuesta sigue siendo afirmativa. Seguimos favoreciendo un enfoque diversificado a lo largo de la cadena de valor de la IA, combinando a los beneficiarios de las infraestructuras (incluidos los semiconductores, las redes, la energía y la nube) con las grandes plataformas y empresas de software bien posicionadas para monetizar su adopción. Los inversores con posiciones concentradas en IA podrían considerar reequilibrar sus carteras hacia esta combinación más amplia. Unas salvaguardas más sólidas en el ámbito de la IA podrían reconfigurar la competencia, pero las propuestas planteadas hasta ahora no indican que el ciclo de gasto de capital (capex) en IA esté llegando a su fin".

"La conclusión clave del avance en Navier-Stokes es que la IA se está expandiendo de la generación de texto hacia la automatización del descubrimiento científico. Las áreas más prometedoras son el descubrimiento de fármacos, la fusión nuclear y las ciencias de los materiales. Los beneficiarios son las empresas de infraestructura de IA, farmacéuticas, materiales industriales y servicios públicos (utilities)", añade Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Metagestión: se reduce el atractivo por valoraciones

La gestora española independiente especializada en renta variable Metagestión cree que, de cara al cierre del año, el entorno de crecimiento resiliente, inflación creciente, y subidas de tipos del BCE, generan un contexto en el que se reduce la expansión de múltiplos y el atractivo por valoraciones. Un entorno en el cual se hace más necesaria la selección de valores por fundamentales, y la gestión activa, para que un inversor en renta variable encuentra más valores para sus carteras.
15Sep

Ibercaja Gestión vaticina al menos una subida de tipos en lo que queda de año; Banca March amplía el plazo hasta los 12 meses; Ebury avisa que la Fed corre el riesgo de perder la escasa credibilidad que le queda; y DWS apunta a la divergencia entre economistas y mercados sobre los tipos.

Miguel Ángel Valero

El presidente de la Fed, Kevin Warsh, se encuentra atrapado entre dos fuerzas que apuntan en direcciones opuestas: por un lado, unos mercados que exigen coherencia con el mensaje trasladado en Jackson Hole: es necesario necesario observar una moderación evidente de la inflación para evitar una nueva subida de tipos; por otro, un presidente de EEUU, Donald Trump, que reclama rebajas de tipos para tratar de impedir una severa derrota en las elecciones de medio mandato.

Ibercaja Gestión: al menos una subida en lo que queda de año

Cristina Gavín Moreno, jefa de Renta Fija en Ibercaja Gestión, considera que la reunión de la Fed viene condicionada, en gran medida, por el discurso de Warsh en Jackson Hole en agosto, que ha cambiado el sesgo de mercado. El nuevo presidente de la Reserva Federal se mostró más “hawkish” de lo que se anticipaba. Sus argumentos: un objetivo de empleo cumplido y un nivel de precios por encima de lo deseado. Esto ha provocado que los inversores que hasta hace unas semanas daban por hecho que la Reserva Federal mantendría inalterados los tipos de intervención en la reunión de este mes se encuentren ahora divididos. Y aunque el consenso se inclina ligeramente hacia una posible alza, lo cierto es que "hacía mucho tiempo que no nos enfrentábamos ante una reunión del FOMC con un resultado tan incierto".

Será, por tanto, especialmente interesante no solo la decisión que tome la Reserva Federal en cuanto a la subida o no del tipo de intervención, sino estar atentos a los argumentos que utiliza para justificar una u otra decisión. En cualquier caso, "creemos que el tono que va a utilizar será alcista, y antes de que finalice 2026 veremos, al menos, un alza en el tipo de intervención por parte de la Fed".

Banca March: una única subida de tipos durante los próximos doce meses

La publicación del dato de inflación (IPC) correspondiente a agosto mostró que la inflación subyacente mensual avanzó un 0,3%, una décima por encima de lo esperado. En esta lectura, el repunte de la inflación subyacente respondió en gran medida a un componente de naturaleza volátil. Los servicios fueron el principal motor del aumento (+0,20 p.p. frente a +0,14 p.p. el mes anterior), destacando especialmente la contribución de los servicios de telefonía móvil, que podría estar relacionada con ajustes puntuales de las tarifas. Por lo demás, el resto de los indicadores del informe se mantuvieron en línea con las previsiones, aunque podría no ser suficiente para tranquilizar a los miembros más acomodaticios de la Reserva Federal (los partidarios hasta ahora de mantener los tipos sin cambios). Además, las presiones inflacionistas siguen presentes: el petróleo ha superado el umbral de los 100$/barril y los precios del diésel en EEUU se encuentran en niveles récord desde 2022. 

Tras la publicación del informe, los mercados de futuros pasaron a descontar una subida de tipos prácticamente segura en la reunión de septiembre, con una probabilidad del 86%, y asignaron una elevada probabilidad, del 64%, a un segundo incremento en la última reunión del año. En paralelo, Kevin Warsh se enfrenta a una creciente presión por parte de Donald Trump para que adopte una política monetaria más acomodaticia de cara a las elecciones de medio término de noviembre. 

La reunión de la Reserva Federal se perfila como una de las más ajustadas de los últimos meses. A primera vista, el mercado apenas deja margen para la duda y descuenta una probabilidad cercana al 90% de una subida de tipos. "Si finalmente se materializa un nuevo incremento del precio del dinero, este responderá a una lógica preventiva similar a la observada durante el aterrizaje suave de 1995, con el objetivo de evitar que el reciente encarecimiento de la energía termine trasladándose de forma más persistente al conjunto de la economía", opinan en Banca March.

En este sentido, los datos de inflación refuerzan esa interpretación. Aunque no reflejan un deterioro significativo del proceso desinflacionista, tampoco aportan una mejora clara como para justificar una pausa sin coste reputacional para la institución. Y ahí radica el principal desafío para Kevin Warsh. Durante su intervención en Jackson Hole a finales de agosto, el presidente de la Fed dejó entrever que sería necesario observar una moderación evidente de la inflación para evitar una nueva subida de tipos. Esa mejora no ha llegado y, en consecuencia, optar por mantener el precio del dinero sin cambios supondría contradecir unas expectativas de mercado que él mismo contribuyó a consolidar, poniendo en riesgo parte de la credibilidad adquirida desde su llegada al cargo.

La situación se complica aún más por la presión política procedente de la Casa Blanca. Donald Trump, responsable del nombramiento de Warsh como sucesor de Jerome Powell, ha reiterado en numerosas ocasiones su preferencia por una política monetaria más acomodaticia e incluso ha llegado a vincularla con la evolución de su agenda comercial. Durante el fin de semana insistió en que EEUU debería disfrutar de los costes de financiación más bajos del mundo. 

Así las cosas, Warsh se encuentra atrapado entre dos fuerzas que apuntan en direcciones opuestas: por un lado, unos mercados que exigen coherencia con el mensaje trasladado en Jackson Hole; por otro, un presidente que reclama rebajas de tipos. Por nuestro lado, consideramos que la decisión será bastante más equilibrada de lo que sugieren las expectativas actualmente descontadas por los mercados. "Nuestro escenario central contempla una única subida de tipos durante los próximos doce meses, aunque buena parte de esta valoración dependerá de cuánto siga trasladándose el componente de la energía derivado de las tensiones en Oriente Medio a las expectativas de inflación. En este contexto, nos parecen exigentes los movimientos implícitos en la curva de futuros, que actualmente descuentan entre tres y cuatro incrementos adicionales del precio del dinero durante el mismo periodo", subrayan en Banca March.

Ebury: la Fed corre el riesgo de quedarse sin credibilidad

Los datos de inflación de agosto no han disipado los temores del mercado, que ahora da por descontada una subida de tipos. Persiste, no obstante, una incertidumbre relevante dado que los responsables de la Fed no pueden pronunciarse sobre política monetaria tan cerca de la reunión y el presidente Warsh ha recortado de forma drástica el forward guidance a los mercados. "Aun así, ahora esperamos una subida de tipos", señalan en Ebury. Los futuros descuentan una probabilidad del 90 % de un movimiento de 25 puntos básicos; no llevarlo a cabo provocaría una conmoción en los mercados y, con toda probabilidad, intensificaría la caída de los bonos a largo plazo. Sigue siendo una incógnita si el FOMC respaldará las apuestas agresivas del mercado por nuevas subidas de tipos más allá de septiembre.

"Aunque sostenemos que los datos, por sí solos, no exigen necesariamente una política más restrictiva, la Fed corre el riesgo de perder la escasa credibilidad que le queda si el presidente Warsh no desafía la presión de Trump y no aprueba una subida el miércoles. Creemos, no obstante, que la decisión será más reñida de lo que descuentan los mercados. No nos sorprendería un puñado de votos discrepantes a favor de mantener los tipos, una revisión moderada del dot plot y una retórica que, lejos de respaldar por completo el ciclo agresivo que descuentan los futuros, lo ponga en duda", explican.

DWS: economistas y mercados divergen sobre los tipos

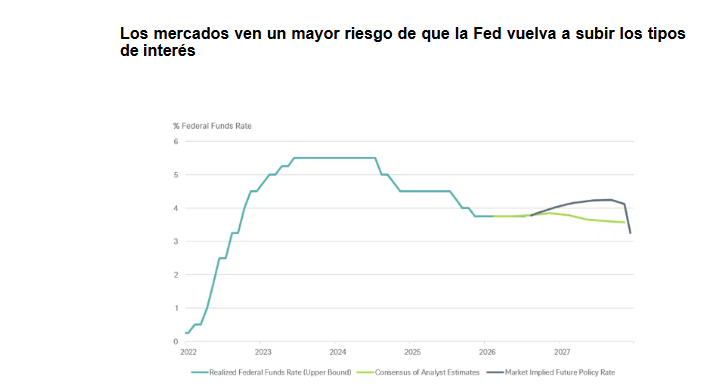
Entre sus muchos atractivos, el clásico de animación de Disney, El rey león, ofrece una guía útil sobre la política monetaria de EEUU: lo que parece el final de un ciclo puede ser el comienzo de otro. Tras varias bajadas de tipos, la Fed se enfrenta ahora a un crecimiento resistente y a una inflación persistente. Hasta hace poco, a los inversores les preocupaba principalmente que un crecimiento más débil obligara a nuevas bajadas de tipos. Ahora también deben tener en cuenta el riesgo de nuevas subidas.

Las previsiones de los economistas y los precios del mercado apuntan a trayectorias diferentes para los tipos de interés. El consenso de Bloomberg entre los economistas apunta a recortes graduales hasta 2027. Los tipos implícitos en los futuros del SOFR (el principal tipo de interés de referencia del mercado monetario en dólares) se mueven inicialmente en la dirección opuesta, subiendo por encima del 4% antes de volver a caer. Estos precios no son meras previsiones. También deberían reflejar el deseo de los inversores de protegerse frente a sorpresas. Aun así, el contraste es llamativo. Los economistas esperan que las presiones inflacionistas se vayan atenuando de forma constante. Los mercados dan más peso a la posibilidad de que la Fed tenga que dar marcha atrás.

A primera vista, el mecanismo parece sencillo. Una economía sólida puede reducir la necesidad de recortes preventivos de los tipos de interés destinados a contrarrestar una posible recesión. Por su parte, la inflación persistente mantiene sobre la mesa la posibilidad de nuevas subidas. Pero, ¿por qué los economistas y los mercados interpretan los mismos datos de forma tan diferente? Una razón podría ser la orientación más limitada de la Fed. Sin señales más claras, la publicación de datos concretos puede alterar las expectativas del mercado de forma más brusca que antes. Esta interpretación concuerda con los estudios que indican que la incertidumbre sobre los futuros tipos de interés oficiales afecta a los precios de los activos independientemente de las sorpresas en materia de política monetaria.

Los economistas, por el contrario, deben separar la señal del ruido en unos datos volátiles y que se revisan con frecuencia. El último informe de empleo ofrece un buen ejemplo. “A primera vista, el aumento de la contratación puede parecer un “hakuna matata”: no hay motivo para preocuparse”, señala Christian Scherrmann, economista jefe para EEUU de DWS. “Sin embargo, el informe ha reducido principalmente los riesgos a la baja sin aumentar la presión sobre los precios internos, ya que los salarios se mantienen moderados. Dado que la inflación sigue viéndose afectada por los precios de la energía y los aranceles, el próximo informe sobre la inflación debería arrojar más luz sobre si se justifican unas tasas de interés más altas”.

"Consideramos que las últimas cifras no son ni un caso de «hakuna matata» ni una señal clara de un nuevo endurecimiento de la política monetaria. Al igual que en el ciclo de la vida, hay más que descubrir en los datos de lo que puede revelar cualquier publicación por sí sola. Ante la escasez de indicaciones por parte de la Fed, cada nueva pista podría llevar a los mercados por un camino diferente", subraya.

Pictet: las subidas de tipos no serán suficientes contra la inflación

Xiao Cui, economista para EEUU en Pictet WM, cree que puede justificarse una nueva subida de tipos en diciembre. El IPC subyacente subió 0,3% en agosto, frente a 0,2% de estimación del consenso. La inflación general ha permanecido en 3,4% interanual, muy por encima del objetivo de 2%. Los mayores costes energéticos pueden estar llegando a los servicios y la producción y los consumidores esperan mayor inflación los próximos doce meses. Así que han aumentado las expectativas de que la Reserva Federal suba sus tipos de interés. "Esperamos que lo haga en 0,25%, hasta 3,75% a 4%, aunque probablemente con los votos en contra de los gobernadores Waller y Bowman". 

La mediana de proyecciones puede mostrar dos subidas adicionales este año hasta 4% a 4,25%. El tipo de interés neutral a largo plazo, estimado en 3,1 %, también puede revisarse al alza. Las nuevas proyecciones económicas nos permitirán comprender mejor cómo prevén la trayectoria de tipos: un único aumento, un ciclo limitado de ajuste o un incremento más prolongado. Es posible que se revise al alza la inflación general PCE en 2026 -cubre un rango más amplio de gastos y es la favorita de la Reserva Federal- pero la subyacente, actualmente en 3,3%, a la baja para reflejar próximos cambios metodológicos. "Anticipamos pocos cambios en la previsión de crecimiento del PIB, pero revisión a la baja de la tasa de desempleo".

"Es improbable que una o varias subidas de tipos sean suficientes para reducir las presiones inflacionarias, que se deben principalmente a la energía, aranceles e inversión en inteligencia artificial, más que a los salarios. No obstante, no subir los tipos de interés puede poner en riesgo la credibilidad de la Reserva Federal y provocar mayor aumento de las rentabilidades de la deuda de EEUU a largo plazo, que han llegado a máximos de varios años. El aumento de los precios de la energía es un riesgo y la Reserva Federal seguirá de cerca la posibilidad de las presiones inflacionarias, de manera que, más allá de septiembre, puede justificarse una nueva subida de tipos en diciembre", añade.

Aparte de este aumento de tipos es probable que el comunicado apenas sufra cambios, en consonancia con la preferencia de Warsh por la concisión y mínima una orientación a futuro. "Esperamos un tono restrictivo en la rueda de prensa tras la reunión de política monetaria, reforzando el compromiso con la estabilidad de precios y el anclaje de las rentabilidades a vencimiento de la deuda a largo plazo".

Man Group: el papel soberano es una fuente de riesgo para la cartera

La inflación persistente y las altas cargas de deuda estánconvirtiendo el papel soberano en una fuente de riesgo decartera.Con los rendimientos de los bonos del Tesoro estadounidense a 10 años que superan el 5%, la definición de "libre de riesgo" empieza a desmoronarse. Durante décadas, esa etiqueta fue sinónimo de bonos del Tesoro estadounidense. Sí, los operadores pasarán el miércoles obsesionados con si el presidente de la Fed, Kevin Warsh, subirá los tipos para contrarrestar una inflación del 3,4% y los más de 100$ del petróleo. Pero eso se centra en el extremo equivocado de la curva de rendimientos. La Fed solo puede ajustar realmente los dials en el principio, pero la verdadera historia está en el extremo largo, donde los bonos del Tesoro estadounidense están perdiendo su estatus como refugio inexpugnable, opina Matt Rowe, Director General y Gestor Senior de Carteras, Solutions en Man Group.

El drama del mercado de bonos estadounidense de la semana pasada fue superado cuando el rendimiento del bono del Tesoro estadounidense a 10 años, que también actúa como referencia para billones$ en activos globales, alcanzó la marca psicológica del 5%. En este momento, la subida de los tipos de interés en EEUU se siente más como un amplio del diferencial crediticio que como un cambio que represente el vaivén de los ciclos económicos. 

El problema es que quienes buscan reasignar a otros mercados o geografías se enfrentan rápidamente al mismo problema que EEUU, como altas cargas de deuda en función del PIB y las facturas de intereses, que están subiendo en un momento crítico de conflictos geopolíticos continuos, inflación pegajosa y consumidores reducidos.

En un giro curioso, los inversores parecen haberse visto obligados a huir de la calidad, con el dinero saliendo de la deuda estadounidense y persiguiendo en su lugar el potencial desbocado de las acciones de IA. La petición del pasado fin de semana de los líderes de la IA para una desaceleración en el desarrollo de modelos de vanguardia hace que esta decisión sea aún más complicada. 

Existe una diferencia sutil pero crítica entre los motores del "retorno del capital" y el "retorno del capital". De ahí es donde realmente surge el concepto de vuelo a calidad. Si compras un bono del Tesoro a 10 años y los rendimientos suben del 4,5% al 5,5%, pierdes aproximadamente un 7% de tu dinero, ya que la subida de la rentabilidad consume el precio de tu bono. Si éste es el camino que crees que vamos, podría ser una forma rápida de perder mucho dinero en un activo que tradicionalmente se había etiquetado como "libre de riesgo". En teoría e históricamente, la etiqueta simplemente significaba que el gobierno de EEUU erapoco probable que incumpliera sus dólares nominales. En la práctica, los inversores normalmente lo consideraban una garantía contra la pérdida de dinero. Pero cuando la nflación es persistente y los rendimientos suben, el retorno garantizado del capital ofrece muy poca comodidad si el poder adquisitivo de ese capital se está erosionando progresivamente. Con los bonos, tu rendimiento está limitado a la par más intereses acumulados. Con una cesta de acciones de IA y centros de datos, podrías poseer la próxima Nvidia (recientemente apodada el banco central de IA). 

Nos parece que los inversores están apartándose de lo que creen que es una inminente revaloración de la curva de rendimientos de EEUU. Creemos que esto se debe a la falta de confianza en la política fiscal actual, altos niveles de deuda y costes de servicio de la deuda, y acciones muy cuestionables que podrían empeorar el problema, no mejorar.

Mañana, Kevin Warsh, de la Fed, se enfrenta a una realidad que, casi con toda seguridad, merece un aumento en el principio. Además, el mensaje de los líderes de la IA sobre la "desaceleración" se está percibiendo como un problema multifacético en relación con el crecimiento y la competencia en EEUU a nivel global. 

Los intentos de Washington de gestionar la curva la semana pasada parecen haber hecho poco por ayudar, a juzgar por la reacción ante la intervención del secretario del Tesoro, Scott Bessent, en el mercado de divisas japonés y la compra de bonos. Japón es un importante acreedor estadounidense, y cuando el yen baja, Tokio tiende a vender papel estadounidense para financiar su defensa monetaria, lo que impulsa los rendimientos estadounidenses al alza. Bessent intervino para sostener la moneda, proclamando que "él es la casa" e insinuando que es el dueño del casino donde juegan todos los demás. Luego lanzó una nueva versión de la Operación Twist, ofreciendo gastar hasta 6.000 millones$ (frentea los 2.000) para recomprar papel a 10 a 20 años mientras emitía deuda a corto plazo. La teoría es que eso reduciría los tipos a largo plazo. En la práctica, el mercado le escuchó y los bonos se vendieron igualmente, haciendo que los rendimientos subieran cinco pb en cuestión de segundos tras el anuncio de la recompra. El mercado ve al Tesoro estadounidense intentando convencerse para bajar los tipos cuando todas las señales apuntan en la dirección contraria. Los bancos centrales pueden fijar el tipo de interés overnight, pero no pueden controlar los costes de endeudamiento a largo plazo cuando los inversores se niegan a absorber billones en nueva deuda.

Y aun así, el S&P 500 sigue no muy lejos de sus máximos históricos y el indicador de miedo del mercado, el VIX, sigue situándose en un desconcertante 17 (aunque, siendo justos, ha subido ligeramente en los últimos días y, con la perspectiva de un resto de año irregular, la dirección probablemente sea muy alcista).Esa desconexión entre el mercado bursátil y el de bonos parece propicia para un ajuste de cuentas, pero la historia advierte contra dar por terminado el impulso.

Alan Greenspan pronunció su discurso de "exuberancia irracional" el 5 de diciembre de 1996. El punto boom de las puntocom llegó el 10 de marzo de 2000, tres años y tres meses después. Llegar temprano es lo mismo que estar equivocado, así que tendría cuidado de no declarar el juego terminado demasiado pronto. De cara al futuro, creemos que todos debemos estar alerta y no apoyarnos en suposiciones estáticas. Cuando la base del sistema financiero global empiece a tambalearse, asumir que los bonos soberanos ofrecerán refugio parece cada vez más frágil. Puede que recuperes tu dinero, pero puede que no sea una línea recta.

UBS: las subidas no deberían pesar en las perspectivas de inversión a medio plazo

"Esperamos que la Reserva Federal suba el tipo de los fondos federales el miércoles. Aunque esto representa un ajuste en el panorama macroeconómico, creemos que el crecimiento de los beneficios empresariales se encuentra sobre una base sólida y seguirá siendo el principal motor de nuevas subidas en el mercado de renta variable. Mantenemos nuestros objetivos para el S&P 500 en 8.100 puntos para finales de año y 8.400 puntos para mediados de 2027", afirma David Lefkowitz, Responsable de Renta Variable de EE. UU., UBS Global Wealth Management

"Tras meses de debate entre los inversores sobre si la Fed subiría los tipos o no, es probable que los suba en 25 pb. La reacción positiva del mercado ante un dato de IPC de agosto superior a lo esperado sugiere que los inversores sienten alivio al contar por fin con cierta claridad sobre la probable trayectoria de la política monetaria de la Fed, y ven con buenos ojos las subidas de tipos como una forma de estabilizar los rendimientos a más largo plazo. La reacción del mercado también implica que las subidas de tipos no deberían tener un peso significativo en las perspectivas de inversión a medio plazo", opina Jason Draho, Responsable de Asignación de Activos para América

Metagestión: una segunda subida en diciembre, en el aire

El mercado asigna una probabilidad superior al 85% de una subida de tipos de la Fed, tras alcanzar el IPC interanual de  mayo el nivel del 4,2% , el más alto desde 2023. Una segunda subida de tipos de la Fed en diciembre dependerá sin embargo de los datos de las próximas semanas. La inflación no está cediendo al ritmo que el consenso daba por hecho a comienzos de año, situación que “cambia las reglas de juego hasta el final de año”, explican los expertos de Metagestión.

04Aug

Amazon supera los 3 billones$ en capitalización bursátil. KKR capta 19.200 millones$ para un fondo de inversión en centros de datos y otras infraestructuras en Norteamérica y Europa occidental. La británica AstraZeneca negocia una fusión con la norteamericana Bristol. Agosto irradia optimismo, pese al desplome del Kospi coreano.

Miguel Ángel Valero

Agosto irradia optimismo, con los índices bursátiles europeos en máximos históricos, y los estadounidenses, a las puertas. Por un lado, el enésimo alto el fuego y la vuelta a la mesa de negociaciones entre Irán y EEUU facilitaban la caída del precio del crudo, impulsaban la creencia de una inflación bajo control a medio plazo y permitían una evolución también positiva en el mercado de bonos. Por el otro, regresaba el optimismo en torno a la inteligencia artificial (IA) y la capacidad de monetización de las ingentes inversiones ya realizadas y las pendientes por venir.

El panorama se ve además aderezado con una espectacular temporada de resultados que, con el 60% del market cap del S&P ya publicado, arroja un crecimiento del beneficio por acción (BPA) del 58% frente al +48% esperado, apuntando al mejor trimestre de los últimos cinco años. Esta buena racha continuaba con las cifras de las compañías de semiconductores On Semiconductor y Palantir (eleva de nuevo su previsión de ingresos anuales hasta 8.158 millones$, frente a los 7.650 millones anteriores).

Mientras, Japón y EEUU han señalado que están dispuestos a realizar nuevas acciones conjuntas si fuese necesario para respaldar al yen. El jueves, Japón realizó una intervención en solitario de compra de yenes, cuyo volumen se estima en unos 8,45 billones de yenes. Un día después, el viernes, la intervención en el mercado de divisas fue conjunta entre Japón (5,3 billones de yenes) y EEUU. De confirmase ambas cifras, el volumen total destinado a sostener la divisa japonesa marcaría un récord mensual de intervención.

El secretario del Tesoro estadounidense, Scott Bessent, asegura que no dudará en volver a intervenir si las circunstancias lo requieren. Por su parte, Trump afirmó que “necesitaban un poco de ayuda y siempre estamos ahí para Japón”. Washington también tiene incentivos propios para respaldar la estabilidad del yen. Japón es el mayor tenedor extranjero de deuda del Tesoro estadounidense, por lo que una eventual venta de bonos por parte de Tokio para financiar futuras intervenciones cambiarias podría ejercer presión sobre el mercado de deuda de EEUU. Antes de la intervención de Japón, el USD/JPY llegó a cotizar cerca de 164, niveles más débiles desde 1986. Ahora el yen se ha apreciado hasta los 155,23. El viernes 7 de agosto se publicará el informe trimestral sobre intervenciones del Ministerio de Finanzas de Japón.

En EEUU, la confianza empresarial del sector manufacturero sorprendió positivamente en julio al alcanzar su nivel más elevado desde mayo de 2022. El índice ISM repuntó hasta 55,6 puntos, superando tanto los 53,9 esperados por el consenso como los 53,3 registrados en junio. La mejora fue generalizada entre sus principales componentes, destacando especialmente el regreso del empleo a terreno expansivo al situarse en 52,8 puntos, frente a los 49,7 del mes anterior. Por su parte, el subíndice de nuevos pedidos avanzó hasta 56,7, mientras que los precios pagados descendieron cerca de dos puntos, hasta 71,1, sugiriendo una moderación de las presiones sobre los costes.

En la Eurozona, la lectura final del PMI manufacturero de julio fue revisada ligeramente a la baja hasta 51,9 puntos, una décima por debajo de la estimación preliminar. Pese a ello, el indicador encadena ya seis meses consecutivos en zona de expansión, confirmando la mejora gradual de la actividad industrial en la región.

S&P barato (en comparación), entre la gran fusión farmacéutica

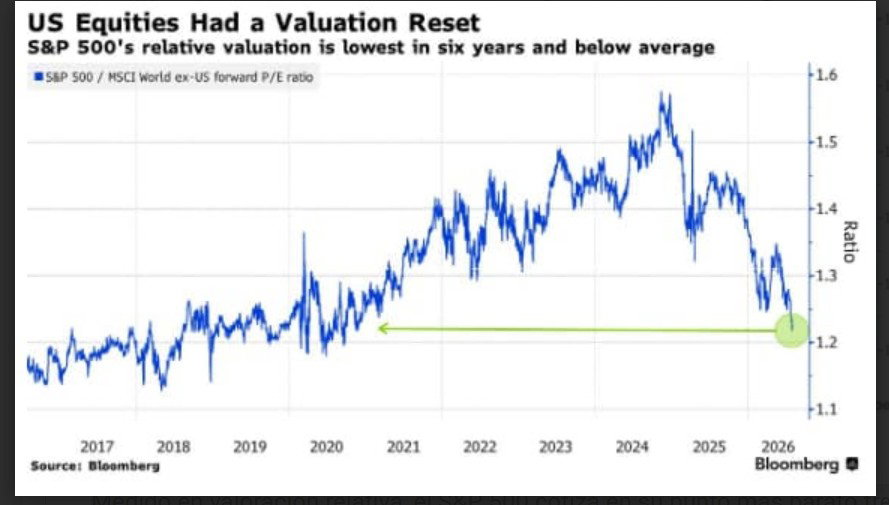
Medido en valoración relativa, el S&P 500 cotiza en su punto más barato frente al resto de las Bolsas mundiales desde 2020. No es que EEUU esté regalado: es que Europa, Japón y emergentes han corrido más y han cerrado el hueco. Buen argumento para quien, como inversor, defiende volver a casa.

AstraZeneca se hunde en Bolsa por sus conversaciones de fusión con Bristol Myers. Juntas valdrían casi 400.000 millones$ (264.000 millones la británica, 133.000 millones la estadounidense) y sería la cuarta farmacéutica del mundo en capitalización bursátil. El acuerdo reforzaría el peso de AstraZeneca en EEUU, en medio de las presiones arancelarias de Trump para que los medicamentos se fabriquen allí, pero también crece el temor a que otra gran empresa británica sea finalmente abducida por EEUU. Sir Pascal Soriot, que frenó la oferta de Pfizer en 2014, insiste en que no necesita compras para alcanzar unos ingresos de 80.000 millones$ en 2030. Sin embargo, la operación superaría la compra de Alexion y afrontaría un duro examen antimonopolio por el fuerte solapamiento entre Imfinzi y Opdivo en oncología. Bristol gana si esto avanza y AstraZeneca paga la fiesta. Cada rumor así reprecia a las farmacéuticas con patentes por caducar, y Bristol tiene varias.

UBS: aumentar la exposición a acciones europeas

"Los resultados del segundo trimestre están reforzando nuestra visión de que el impulso de los beneficios en Europa se está volviendo más positivo. A medida que los vientos en contra sobre los ingresos se disipan y la recuperación se amplía, vemos margen para que los inversores incrementen su exposición a acciones europeas y de la Eurozona. La mejora de los beneficios avanza según lo previsto, y los vientos en contra sobre los ingresos se disipan. Los motores de la recuperación son diversos. Los beneficios de la infraestructura de IA se extenderán más allá de los semiconductores (aunque las expectativas importan)", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma:"Con el balance de riesgos inclinado hacia beneficios que superen las expectativas este trimestre, creemos que ahora es el momento de revisar y, potencialmente, aumentar la exposición a acciones europeas y de la Eurozona. A nivel sectorial, recientemente elevamos la calificación de los bancos europeos a Atractiva, ya que el sector está bien posicionado para beneficiarse de una sólida demanda de crédito, una elevada actividad en los mercados de capitales y un entorno de tipos estable que respalda la rentabilidad. También nos gustan el consumo discrecional, la salud, el sector industrial y, a nivel país, Alemania. A más largo plazo, nuestra temática de 'líderes europeos' busca aprovechar los desarrollos estructurales positivos vinculados a la inversión estructural a gran escala en IA, electrificación y defensa. Los inversores también pueden considerar vehículos que ofrecen una exposición más granular a nuestros sectores preferidos, enfoques de fondos diversificados y estrategias estructuradas".

"Los resultados del segundo trimestre han sido más sólidos de lo esperado, respaldando a los mercados bursátiles pese a la volatilidad en el sector tecnológico. Los inversores estarán atentos a los resultados empresariales de esta semana para ver si el impulso puede continuar. Esperamos que el sólido crecimiento de los beneficios en EEUU, Europa y Asia siga sustentando el repunte bursátil global", añade. 

"La aceleración de las mejoras en IA configura un panorama de demanda muy alcista. Día tras día se anuncian nuevos avances impulsados por la IA. No aprovechar la IA implica quedarse atrás, ya sea como país, como organización o como individuo. El freno, por otro lado, está en los límites del despliegue físico y humano. Esto anticipa volatilidad. Seguimos siendo constructivos respecto al conjunto de oportunidades de inversión en IA, aunque requiere navegar de forma dinámica por la cadena de valor de la IA", opina Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

 IA: del récord de Amazon al desplome del Kospi 

"La próxima fase del repunte bursátil probablemente estará impulsada por un grupo más amplio de empresas, en lugar de mantenerse concentrada en un pequeño grupo de acciones tecnológicas de gran capitalización. Por ello, los inversores deberían mantenerse bien diversificados en nuestras regiones, sectores y motores de rentabilidad preferidos, con el fin de captar oportunidades en todo el mercado", apuntan Belinda Ulander y Elena Cecamore, estrategas.

En este contexto, Amazon supera por vez primera los 3 billones$ en capitalización. Tercer día seguido al alza tras unos resultados con la nube creciendo fuerte por la demanda de IA. Mientras, el mercado coreano, el Kospi, se ha dejado un 40% en cinco semanas y los grandes inversores ya están volviendo a entrar, con un récord de 7,2 billones de wones de dinero extranjero en un solo día. Los ETF apalancados de Samsung y SK Hynix han pasado de 50.000 millones$ a 17.000 millones. Se estima que el desapalancamiento ha sido del 90%.

KKR cierra un fondo récord de 19.200 millones$ para infraestructuras en Norteamérica y Europa occidental: centros de datos, redes eléctricas y transporte. El 73% de los inversores espera más operaciones de infraestructuras en dos años, así que quien llegue tarde pagará más caro el mismo activo.

A CoreWeave le viene muy bien que los traders compren todo lo que huela a infraestructura de IA. La nube especializada en GPU se dispara el 15% en el Nasdaq sin necesidad de proporcionar noticia propia, solo por el gasto en centros de datos. Coherent sube el 9%, ya que la fotónica también está en alza. Los transceptores ópticos son las venas de un centro de datos y sin ellos las GPU no se hablan entre sí. La cadena de valor de la IA ya no es solo Nvidia.

Metagestión cambia semiconductores por software, pero sigue en Nvidia

La gestora española independiente especializada en renta variable Metagestión ha efectuado una rotación entre los valores tecnológicos de la cartera del fondo Metavalor Internacional FI: sale delas compañías de semiconductores Broadcom y ASML, y las ha sustituido por compañías de software, Salesforce y Microsoft. El equipo gestor del fondo cree que las compañías de semiconductores han experimentado una revalorización excesiva, mientras que las de software aportan una combinación equilibrada de crecimiento, generación de caja y atractivo por valoración. La excepción en el sector semiconductores es Nvidia, donde el fondo mantiene su posición dado que la compañía presenta la mejor valoración relativa.a del fondo Metavalor Internacional FI.

Este movimiento supone que “mantenemos la exposición al sector tecnológico, reequilibrando la exposición hacia empresas de software con ingresos más recurrentes”, afirman los gestores del fondo. Todo ello “sin renunciar a la compañía que representa la opción más atractiva dentro de los fabricantes de chips”, concluyen los gestores de Metavalor Internacional FI.

Akka sale de Anthropic con una rentabilidad neta de 4 veces

Akka, la plataforma de inversión impulsada para hacer accesibles los mercados privados, ha confirmado la venta de su posición en Anthropic, la empresa de investigación en IA creadora de Claude. Akka abrió esta operación a su comunidad de 3.000 inversores de toda Europa en mayo de 2025. Doce meses después,la salida se ha cerrado mediante una venta secundaria privada. La cifra de rentabilidad neta de x4 corresponde al importe recibido por los inversores en su cuenta, una vez descontadas las comisiones y la retención fiscal (IRPF) correspondiente.

La tesis de inversión de Akka es que la mayor creación de valor en el sector tecnológico se produce cada vez más antes de que una empresa salga a Bolsa, y que ese acceso ha estado históricamente reservado a los fondos de capital riesgo, las instituciones y los insiders. La trayectoria de Anthropic es exactamente el tipo de operación a la que Akka se creó para daracceso a sus miembros.«

"Creamos Akka para que un ticket de 300€ pudiera entrar en la misma ronda que los mayores fondos del mundo, en las mismas condiciones!, afirma Javier Desantes, co-fundador y CEO de Akka Spain. «Anthropic ilustra a la perfección por qué esto importa: nuestros miembros entraron hace un año y hoy reciben en su cuenta x4 esa cifra, neto de comisiones y de la fiscalidad. Es el tipo de rentabilidad que antes estaba reservado a unos pocos privilegiados. Hoy es una prueba tangible para nuestra comunidad.»

Akka originó y estructuró la operación de Anthropic de principio a fin: negoció el acceso, gestionó la complejidad legal y administrativa de una transacción secundaria privada y administró la posición en nombre de sus miembros desde la entrada hasta la salida. La transacción se cerró como una venta secundaria, ofreciendo a los inversores de Akka liquidez total un año después de su compromiso inicial.

La salida de Anthropic se suma a una cartera que ya incluye a Perplexity, Epic Games y más de otras 30 empresas de la IA, la salud, el software, la biotecnología y la industria aeroespacial.

Akka fue fundada entre Francia y España en 2024, como la primera aplicación móvil de Europa especializada en inversión en startups y empresas privadas, con una comunidad de más de 3.000 inversores activos. Su misión es hacer que los mercados privados sean accesibles para cualquier persona, gestionando toda la complejidad asociada a este tipo de inversiones para que sus miembros puedan centrarse en seleccionar entre una cuidada selección de oportunidades. Hasta la fecha, los miembros de Akka han participado en más de 30 oportunidades de inversión y han desplegado más de 26 millones€ en empresas que están definiendo el futuro.

21Jul

El 70% de las pymes aún está en las fases iniciales de la inteligencia artificial, que ya se ha consolidado en los procesos de selección de personal, y que ofrece grandes oportunidades en los mercados de predicción.

Miguel Ángel Valero

Siguen las malas noticias para la inteligencia artificial (IA). Después de la espectacular caída de la cotización en la mayor OPV de la historia, SpaceX, como publicó Dinero Seguro, el bono a 100 años de Alphabet ya cae más de 7% por debajo de su precio de salida. En febrero de 2020 Alphabet captó 1.000 millones de libras en un bono que no vence hasta hasta 2126, con cupón del 6,125%. La demanda fue de 10 veces: 9.500 millones. 

Cinco meses después, el que compró el bono a 100 años de Alphabet ya pierde más del 7%. Una señal más de que el apetito por deuda tech a plazos eternos se enfría, mientras las tecnológicas piden prestado a lo bestia para sus centros de datos. Y un motivo más para estar atentos al coste de financiación de las grandes tecnológicas. Si el mercado les sube la prima, pagar la IA se encarece y amenaza los beneficios de mañana.

En cualquier caso, las presiones bajistas sobre el sector tecnológico se han moderado gracias al avance registrado por los fabricantes de semiconductores en Asia. Todo está pendiente del cierre del mercado el miércoles 22 de julio, con la publicación de los resultados de Alphabet. 

La fuerte entrada de flujos, 2.000 millones$ en uno de los ETF tecnológicos chinos más populares ha despertado sospechas de que varios vehículos de inversión estatales y aseguradoras chinas pueden estar llevando a cabo una estrategia coordinada de apoyo al sector.

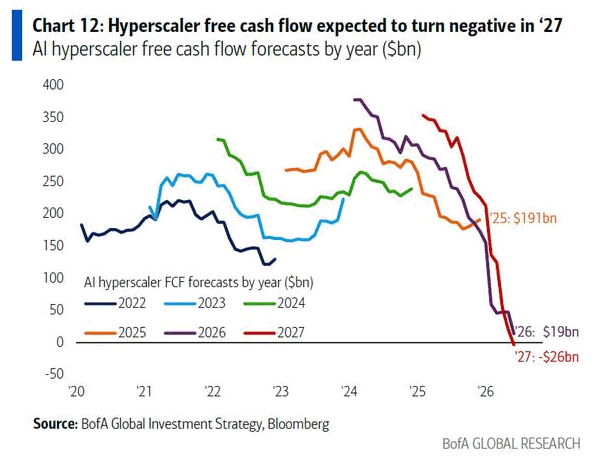
Además, un dato preocupa sobremanera: el flujo de caja libre de los hiperescaladores, los que alquilan la 'nube', se volvería negativo en 2027 por el brutal gasto en IA. Cuando la máquina de imprimir dinero empieza a quemarlo, toca mirar el capex con lupa. Máxima atención, porque son justo las empresas que sostienen el mercado.

No todo es negativo. Iren, el operador de centros de datos, se dispara un 17% en Bolsa tras elevar su objetivo de ingresos anuales de AI Cloud a más de 4.000 millones$, desde 3.700 millones. Firmó 2.800 millones en nuevos contratos y ya tiene el 85% bajo contrato.

Los ADR de Alibaba suben un 5%tras adelantar Qwen 3.8 Max su nuevo modelo de IA, que la propia empresa sitúa solo por detrás del Fable 5 de Anthropic. China no se baja del tren de la IA. Todo lo contrario.

Por su parte, GitHub Sponsors destaca la evolución del ecosistema del código abierto, con nuevos hitos en la financiación de de su software. Esto se enmarca en una tendencia más amplia: los mantenedores están asumiendo una carga de trabajo mayor que nunca a medida que la IA impulsa un aumento de las contribuciones a proyectos de código abierto. Al mismo tiempo, también está quedando claro que la comunidad está dando un paso al frente para apoyar cada vez más ese trabajo.

Mientras que los primeros 10 millones$ distribuidos a través de GitHub Sponsors tardaron casi dos años en alcanzarse, los últimos 10 millones se han distribuido en tan solo cinco meses. 

SAS: el 70% de las pymes está aún en la fase inicial de la IA

A pesar de que las empresas invierten cada vez más en IA y usan sus herramientas, casi el 70% de las pymes aún están en las fases iniciales, solo experimentan o aprovechan oportunidades sueltas, según el estudio de SAS e IDC La IA para Pymes: cerrando la brecha entre la preparación y la realidad. El informe muestra que hay una gran diferencia entre lo que las pymes quieren hacer con la IA y lo preparadas que están para hacerlo, y les ofrece una guía práctica para pasar de la experimentación a conseguir resultados de negocio reales. Hoy en día, todas las empresas escuchan hablar del gran potencial de la IA, pero muchas pymes todavía no tienen lo básico: buenos datos, estrategia, personal capacitado y buena gobernanza, fundamentales para usar la IA a gran escala y obtener beneficios concretos.

Daniel-Zoe Jiménez, vicepresidente de Investigación de IDC, explica: "Para que su estrategia de IA funcione de verdad, las pymes deben alinear de verdad sus datos, su personal y sus recursos. Experimentar con la tecnología es fácil, usarla de forma estratégica y sostenible es mucho más complicado".

Según el informe, la mayoría de las pymes están en etapas 'experimentales' u 'oportunistas' en el uso de la IA. Usan la IA en proyectos sueltos, pero aún no han logrado unirlos en una estrategia clara. Esta 'brecha entre la preparación y la realidad' demuestra que solo con las ganas de usar la IA no basta para convertir las buenas intenciones en resultados.

El estudio destaca que, aunque los líderes de las pymes quieren usar cada vez más la IA, se enfrentan a problemas como la dispersión de datos y herramientas, tienen que lidiar con iniciativas de IA que funcionan de forma aislada y sin conexión entre sí y afrontar la escasez de personal con conocimientos adecuados y una preparación insuficiente de la empresa. A todo esto, se suma una falta de control y de métodos claros para medir el retorno de la inversión.

El informe presenta el 'Índice de Preparación para la IA', una herramienta que permite entender cómo de preparada está una pyme en cuatro áreas clave: planificación, construcción, habilitación y ejecución. A medida que avanzan en esas áreas, las pymes pasan por cuatro etapas de madurez: experimental, oportunista, estructurada e integrada. Este índice ofrece una forma clara que permite diagnosticar cómo está evolucionando la empresa y qué pasos debe seguir para implementar la IA de forma que se adapte a sus necesidades específicas.

El estudio subraya que las pymes, sobre todo las que tienen pocos recursos informáticos y están más expuestas a los cambios, necesitan plataformas de IA integradas y socios de confianza. John Carey, Senior VP Global Channels en SAS, afirma: "Las pymes no necesitan más promesas. Lo que necesitan son resultados que se traduzcan en un retorno de inversión significativo por usar la IA. Esta investigación demuestra que la IA ya se está utilizando en gran medida, pero lograr que funcione a nivel de toda la empresa sigue siendo un reto".

SAS ha lanzado una Calculadora de preparación para la IA orientada a pymes. Esta herramienta permite a las empresas evaluar su nivel actual de madurez, identificar dónde tienen carencias y recibir recomendaciones personalizadas sobre los siguientes pasos a seguir, según su tamaño y nivel de preparación.

Manpower: la IA gana peso en la selección de personal

“La IA permite reducir tareas operativas, gestionar grandes volúmenes de información y agilizar la toma de decisiones. Esto está dando lugar a modelos híbridos en los que la tecnología optimiza procesos, mientras los profesionales mantienen el criterio final”, apunta Carolina González Poza, directora de Selección y Headhunting de Manpower Group. 

A nivel global, la tendencia confirma el avance de la IA en los procesos de selección, con una mayor integración de la automatización en distintas fases. La comunicación automatizada con candidatos alcanza un 48% de valoración, seguida de las descripciones de puestos asistidas por IA (46%) y del cribado de currículums (44%).

Este contexto refuerza la evolución hacia modelos de selección más digitalizados, en los que la IA gana peso como herramienta estructural, aunque siempre en combinación con la supervisión humana.

Oliver Wyman: importante potencial para los mercados de predicción

Entre 2020 y 2025, la industria global de las infraestructuras de los mercados financieros registró una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 15%, alcanzando unos ingresos cercanos a los 131.000 millones$. Para 2030, los ingresos podrían alcanzar entre 177.000 millones y 229.000 millones, según el informe Global Financial Market Infrastructure, de Oliver Wyman, que anticipa una nueva etapa de transformación para un sector que desempeña un papel central en el funcionamiento de los mercados financieros.

El desempeño del sector entre 2020 y 2025 estuvo impulsado por el aumento de la volatilidad de los mercados, la profundización de los mercados de capitales, la creciente participación de los inversores minoristas, la integración de activos físicos en los mercados financieros y la continua demanda de soluciones de gestión del riesgo. De cara a 2030, el estudio trabaja con tres posibles escenarios. En el escenario base, Oliver Wyman espera que el sector mantenga un crecimiento anual cercano al 8% hasta 2030. No obstante, una adopción más rápida de la IA, unida a la expansión de la tokenización y al desarrollo de nuevos mercados, podría elevar ese ritmo hasta el 12% anual, impulsando los ingresos globales de las infraestructuras de los mercados financieros.

Entre las principales tendencias identificadas, el estudio destaca la tokenización. Alrededor del 35% de los ingresos actuales del sector podrían trasladarse a nuevas infraestructuras digitales, mientras que la expansión del universo de activos podría generar un potencial adicional de 25.000 millones$ en ingresos brutos, compensando ampliamente las pérdidas asociadas a la transformación de los modelos tradicionales.

Por su parte, la IA se perfila como un factor de transformación con un impacto directo sobre el modelo de negocio del sector. El informe estima que el 9% de los ingresos del sector (cerca de 12.000 millones$) está directamente expuesto al impacto de la IA, mientras que otro 16% podría verse en riesgo si las empresas no adoptan medidas de adaptación. La prioridad para las infraestructuras de los mercados financieros será integrar los componentes más vulnerables en soluciones integrales que combinen funcionalidades estandarizadas con datos exclusivos, flujos de trabajo, redes y mecanismos de control que constituyan ventajas competitivas difíciles de replicar.

Al mismo tiempo, la IA podría reducir los costes en más de un 20%, aumentando el margen EBITDA del sector del 54% al 63% de aquí a 2030. Paralelamente, también podría generar cerca de 9.000 millones$ en ingresos adicionales mediante el desarrollo de nuevos productos, la implantación de nuevos modelos de monetización y un mayor aprovechamiento de los productos impulsado por agentes de IA.

El informe también identifica un importante potencial para los mercados de predicción. Aunque actualmente son utilizados principalmente por inversores minoristas, su adopción por parte de inversores institucionales en ámbitos como la macroeconomía, las políticas públicas, la meteorología, y los eventos empresariales o los relacionados con mercados de activos regulados podría generar unos ingresos anuales de entre 13.000 millones y 19.000 millones$. El escenario base prevé unos ingresos de entre 3.000 millones y 5.000 millones de dólares. 

Según Oliver Wyman, el desarrollo de estos mercados requerirá infraestructuras capaces de proporcionar reglas de funcionamiento claras, gobernanza, datos fiables, mecanismos de supervisión, compensación y liquidación que permitan su adopción institucional.

Por cierto, Hyperliquid entra en los mercados de predicción con HIP-4, que permite el despliegue permissionless: sin pedir permiso a nadie, cualquiera podrá crear su propio mercado de resultados. El precio de entrada no es barato. Hay que bloquear 500.000 tokens HYPE, unos 30 millones$ al cambio actual de unos 60$ por token, durante seis meses. El creador puede cobrar comisiones de hasta el 50% en su mercado. No es barra libre total: los validadores de la red votarán las plantillas estándar que se pueden usar y pueden quedarse con el depósito si el creador define mal un mercado o no lo liquida a tiempo. La idea es descentralizar la creación sin que aquello se convierta en un caos.  Es la pelea por el negocio de los mercados de predicción, donde Polymarket manda. Si Hyperliquid engancha a creadores, sube la demanda de HYPE por el stake obligatorio y su ecosistema gana tracción. 

Volviendo al informe de Oliver Wyman, advierte de la necesidad de que las organizaciones reevalúen sus estrategias de crecimiento. En los últimos cinco años, el sector ha invertido 103.000 millones$ en fusiones y adquisiciones, de los cuales 88.000 millones se destinaron a empresas de datos y tecnología. La rápida evolución de la IA está poniendo ahora a prueba qué adquisiciones generan realmente ventajas competitivas sostenibles y sinergias con el negocio principal. La próxima etapa de crecimiento del sector estará determinada por la capacidad de las organizaciones para incorporar nuevas tecnologías, reforzar sus ventajas competitivas y responder a la creciente complejidad del sistema financiero global.

Finnk: la cartera IAvanzada logra una rentabilidad neta del 13,2%

Finnk ―el servicio de inversión digital del grupo Kutxabank―consolida su cartera IAvanzada 80/20 con una rentabilidad neta del 13,2% en el primersemestre de 2026,  muy por encima de carteras similares en el mercado con elevada exposición a la renta variable. Desde el lanzamiento de su estrategia, en mayo de 2024, la cartera ―con una exposición media del 80% a renta variable― acumula una rentabilidad del 31%, equivalente a una anualizada del 13,4%. Estas rentabilidades respaldan una propuesta de inversión que combina una elevada exposición a renta variable, diversificación, IA aplicada de forma estructural y supervisión permanente por parte de profesionales de inversión.

El modelo IAvanzada combina el análisis avanzado de datos y escenarios de mercado mediante IA con un proceso de validación humana permanente; un tándem que le permite tomar decisiones de inversión dinámicas, trazables y alineadas con un estricto control del riesgo.

La cartera IAvanzada 80/20 mantiene un peso elevado en renta variable y está dirigida a inversores con un horizonte temporal de largo plazo y una mayor tolerancia a las fluctuaciones de los mercados. Esta exposición le permite participar de forma significativa en el potencial de crecimiento de las Bolsas, asumiendo también que su valor puede experimentar periodos de volatilidad. La clave no reside únicamente en mantener una elevada inversión en renta variable, sino en cómo se distribuye y gestiona esa exposición. El modelo analiza de forma continuada la asignación geográfica, los estilos de inversión, los distintos segmentos de capitalización y la selección de fondos, con el objetivo de identificar oportunidades y adaptar la cartera a los cambios del mercado.

Durante el primer semestre de 2026, esta estrategia ha permitido aprovechar el comportamiento favorable de los activos de riesgo. La IA ha ampliado la capacidad de análisis del equipo gestor, mientras que un Comité de Inversiones mantiene la validación y el control sobre las decisiones.

Metagestión: negocios de calidad a precios razonables y no detectados

Por su parte, Metagestión insiste en su estrategia de buscar negocios de calidad a precios razonables, que no han sido detectados por el mercado. Metavalor FI, fondo que invierte en renta variable de España y Portugal, busca compañias con balances sólidos, que generan caja de forma consistente y que cotizan a precios razonables. Los analistas de Metagestión ven oportunidades en compañías de los sectores banca, infraestructuras, transporte y algunas compañías industriales. Porque son negocios que conocen bien, con visibilidad de resultados, y en los que el mercado no ha reconocido todavía su precio. 

Para los fondos cuyas carteras invierten en mercados internacionales, Metavalor Internacional FI y Metavalor Global FI, el enfoque de Metagestión es más flexible y diversificado. El objetivo de la gestora es buscar negocios de calidad, con capacidad real de crecer y con disciplina a la hora de gestionar su capital, procurando elegir los que están a precios razonables, aunque sean historias atractivas. Las oportunidades que los gestores de Metagestión han identificado para estos fondos son valores castigados en exceso por miedo a que la IA trastoque sus modelos de negocio, un temor muchas veces infundado cuando se revisan las cifras.

Los analistas de Metagestión creen que en el segundo semestre los mercados van a estar centrados en dilucidar dos cuestiones que están sobre la mesa. La primera, comprobar si los beneficios de la IA se van a extender a más compañías y sectores, o bien, si los mercados van a seguir dependientes de un grupo reducido de grandes compañías tecnológicas que sostengan las subidas. Los analistas de Metagestión son cautos en el actual escenario de alta concentración y valoraciones exigentes, que también abre nuevas oportunidades entre los negocios que han quedado atrás sin motivo.  

UBS: los cuellos de botella pueden provocar un exceso de oferta

"El índice de semiconductores ha caído más de un 20% durante el último mes. Esto plantea una pregunta clave: ¿se trata de una verdadera saturación del mercado de semiconductores, o simplemente de un ajuste de posiciones tras un repunte del 90% en lo que va de año? Creemos que, en esta etapa, un exceso de oferta estructural sigue siendo muy poco probable. Sin embargo, a medida que aumentan las cifras de inversión en capital (CapEx), los cuellos de botella en el suministro podrían provocar un exceso de oferta en los segmentos menos restringidos de la cadena de infraestructura de IA", argumenta Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable en UBS Chief Investment Office.

17Jun

La reapertura del Estrecho de Ormuz beneficiará a los bancos, infraestructuras, e industriales, porque su actividad se verá favorecida en este entorno de menor riesgo inflacionista y menores posibilidades de endurecimiento monetario.

Miguel Ángel Valero

La paz en Irán, que no en Oriente Medio, pasa a un segundo plano, aunque sigue el análisis del acuerdo entre Irán y EEUU: un plazo de 60 días para alcanzar un acuerdo definitivo; 30 días para restablecer el volumen habitual de tránsito en el estrecho de Ormuz; la eliminación de sanciones sobre Irán; el descongelamiento progresivo de activos; y un plan de ayuda de 300.000 millones$ para la reconstrucción. Llama la atención que no se contemple una moratoria nuclear, sino únicamente una declaración de intenciones por la que Irán se compromete a no fabricar armas nucleares, destinando el material enriquecido a usos civiles.

Con este acuerdo, la reapertura del estrecho podría producirse a partir del fin de semana, sin peajes, aunque con cláusulas abiertas a interpretación que permitirían la aplicación de “tarifas por servicios de tránsito”. En cualquier caso, el mercado de energía ya descuenta la normalización del tráfico, relegando el resto de los detalles a un segundo plano. 

Acuerdo comercial definitivo entre la UE y EEUU

Ahora la atención vuelve a los aranceles. La Unión Europea aprueba de manera definitiva el acuerdo comercial con EEUU. Aunque ambas partes alcanzaron un acuerdo inicial en julio de 2025, su entrada en vigor requería un proceso de validación dentro de la UE que se ha visto retrasado en varias ocasiones. Primero, por las tensiones derivadas de las amenazas de Trump de anexionar Groenlandia y, posteriormente, por la anulación por parte del Tribunal Supremo estadounidense de los aranceles recíprocos.

En este contexto, Trump advirtió que, si el acuerdo no entra en vigor antes del 4 de julio, impondrá un incremento de los aranceles sobre los automóviles europeos, elevándolos del 15% actual al 25%. Al fin, un año después de que los dos países alcanzasen un entendimiento, la UE ha dado luz verde en el Parlamento Europeo, con 440 votos a favor frente a 151 en contra. Entre las disposiciones se establece que los aranceles de EEUU sobre los productos europeos no podrán superar el 15%. A cambio, la UE elimina los gravámenes sobre determinados productos industriales y agrícolas procedentes de EEUU. 

El acuerdo incorpora elementos que benefician a Trump en su agenda política, como la inclusión de las langostas en régimen de duty-free, una medida promovida para atraer el apoyo del “estado bisagra” de Maine.

Además, el texto definitivo incorpora varias modificaciones de salvaguarda para Europa: el acuerdo tendrá vigencia hasta marzo de 2029 y contempla la posibilidad de suspender su aplicación si EEUU incumple sus compromisos o si se siguen imponiendo aranceles a ciertos productos que superen el umbral del 15% a partir de 2027 (como los vinculados al acero y aluminio o las lavadoras, actualmente en 50%). 

UBS: las Bolsas de la Eurozona son vulnerables al encarecimiento energético

Las Bolsas europeas alcanzaron un hito esta semana, con el Stoxx 600 cerrando en máximos históricos por primera vez desde el 27 de febrero, el día anterior al inicio del conflicto con Irán. A pesar del rebote de alivio tras el anuncio del acuerdo entre EEUU e Irán para reabrir el Estrecho de Ormuz, "seguimos considerando que los mercados de renta variable de la Eurozona son vulnerables ante el encarecimiento de los combustibles. Aún no está claro con qué rapidez podrá normalizarse el tráfico marítimo, dado que las navieras y las aseguradoras exigen garantías sobre la seguridad en la zona", precisan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos una posición Neutral sobre la renta variable de la Eurozona en su conjunto, al tiempo que seguimos identificando un abanico de oportunidades en este mercado y esperamos que los últimos acontecimientos en Oriente Medio aporten un impulso adicional. Los riesgos derivados de los precios de la energía, el endurecimiento de las políticas monetarias y la presión competitiva desaconsejan una exposición amplia a la región. Sin embargo, eso no significa que Europa deje de ser una fuente de oportunidades selectivas. Los inversores deberían centrarse menos en la tasa de crecimiento por debajo de la media de la región y más en aquellas compañías europeas mejor posicionadas para lograr un crecimiento sostenido de sus beneficios, aprovechando la mejora en los flujos energéticos, la demanda global del consumidor, las tendencias de estilo de vida y premiumización, y la innovación estructural".

Metagestión: "evitar comprar acciones de un modo discriminado"

La gestora española independiente especializada en renta variable Metagestión cree que los sectores que más se van a beneficiar de la nueva situación creada tras el acuerdo entre Irán y EEUU, y la reapertura del Estrecho de Ormuz, son los bancos, infraestructuras, e industriales, porque su actividad se verá favorecida en este entorno de menor riesgo inflacionista y menores posibilidades de endurecimiento monetario. Prefiere las empresas con fundamentales de calidad y sólido crecimiento, que pueden aprovechar los cambios en el entorno reforzando sus beneficios empresariales. Calidad apoyada en la solidez de sus negocios, la capacidad de convertir inversión en flujo de caja, el poder de fijación de precios, los márgenes estables, las ventajas competitiva. Compañías cuyo crecimiento futuro depende menos de la expansión de múltiplos y más del aumento en sus beneficios. 

Normalizar el tráfico marítimo en una de las arterias comerciales más importantes del mundo, “reduce la amenaza inflacionista, y favorece un entorno potencialmente más constructivo para la renta variable”. Cuando se afloja la presión sobre los precios de la energía, se produce un efecto beneficioso al reducirse tanto la amenaza inflacionista, como el riesgo de endurecimiento monetario. Con ello, se refuerzan las expectativas de mayor visibilidad para los beneficios empresariales. Todo ello significa que “baja la intensidad del riesgo de inflación, uno de los factores que más amenaza el crecimiento económico a nivel global”, explican dichos expertos.

Pero “sería un error interpretar la mejora de expectativas como una señal para comprar acciones de un modo discriminado”. A lo largo de la primera mitad del año, la subida de las Bolsas se ha sostenido en un grupo reducido de compañías y sectores: “Los índices continúan reflejando la fortaleza de la renta variable, pero bajo la superficie existe una dispersión significativa entre empresas, modelos de negocio y regiones”. La clave es identificar “cuáles son las compañías cuyo crecimiento es capaz de justificar las valoraciones actuales”.

La IA “continúa siendo uno de los grandes motores de inversión global, pero la fase actual del mercado exige distinguir entre quienes lideran la creación de valor y quienes simplemente participan de la narrativa. Lo mismo ocurre en el resto de sectores: el mercado sigue premiando resultados, no promesas”.

La reapertura de Ormuz “elimina un foco importante de incertidumbre, pero no modifica la realidad de fondo. Las Bolsas afrontan la segunda mitad de 2026 con un escenario macroeconómico razonablemente favorable, aunque con valoraciones más exigentes y un margen de error menor que hace un año”. 

Por eso, “la mejor estrategia no pasa por asumir más riesgo, sino por seleccionar mejor dónde asumirlo. Cuando desaparece parte del ruido geopolítico, los fundamentales vuelven a ocupar el centro del escenario. Y en renta variable, los fundamentales siguen siendo los beneficios”, concluyen desde Metagestión.

11Jun

Según Bank of America, 7 de los 10 indicadores clásicos de techo de mercado han sido activados este mes. Cuando esto ha ocurrido en el pasado, el mercado ha tenido problemas a doce meses.

Miguel Ángel Valero

EEUU ha lanzado ataques contra Irán por segundo día consecutivo. En medio del vaivén de declaraciones del presidente estadounidense, resulta difícil seguir el hilo, lo que pone de manifiesto su urgencia por alcanzar una tregua que no solo depende de él. El martes, Trump aseguraba que las negociaciones estaban en la fase final para lograr un “muy buen acuerdo” y reabrir el estrecho en cuanto se firmara, algo que situaba en “dos o tres días”. Sin embargo, pocas horas después, Washington respondió militarmente tras acusar a Irán de haber derribado un helicóptero estadounidense que patrullaba la zona. El ejército estadounidense confirmó que sus cazas atacaron defensas aéreas iraníes, estaciones de control terrestre y radares cerca del estrecho de Ormuz. Por su parte, Irán respondió con drones y misiles contra bases estadounidenses en Baréin y Jordania. A este intercambio de ofensivas se sumaron las advertencias de Trump, que volvió a amenazar con intensificar los ataques como medida de presión para forzar un acuerdo: “deben firmarlo; es un buen acuerdo”. El ejército estadounidense ha lanzado nuevas operaciones de “autodefensa adicional” contra sistemas de vigilancia dirigidos, instalaciones de defensa aérea y redes de comunicaciones.

Mientras, los inversores extranjeros retiraron 26.600 millones$ netos de bonos y Bolsas emergentes en mayo. En abril parecía que los mercados emergentes habían cogido carrerilla. En mayo, el guion cambió de golpe, y en 30 días el flujo pasó de máximo positivo a mínimo negativo. El detonador fue la caída de la Bolsa de Corea del Sur un 6% en una sesión, el peor registro en meses, arrastrada por la inflación de EEUU  y la tensión en el Estrecho de Ormuz. El efecto se extiende. Los índices de mercados emergentes (EEM, VWO) cayeron entre un 3% y un 5% en mayo. Y los spreads de crédito emergente se ampliaron por primera vez desde enero. El dólar fuerte más subida de tipos más tensión geopolítica es la receta perfecta para que el capital huya de emergentes. Con el IPC americano alto en junio, la segunda oleada de salidas puede ser mayor.

Otro dato suscita alarma. Según Bank of America, 7 de los 10 indicadores clásicos de techo de mercado han sido activados este mes. Cuando esto ha ocurrido en el pasado, el mercado ha tenido problemas a doce meses. "Combínalo con el Hindenburg Omen activado tres días seguidos y el margin debt en el segundo nivel más alto de la historia. Ojito con la cartera", advierten en Zumitow.

La inflación se acelera en EEUU, pero los efectos de segunda ronda siguen contenidos. En mayo el IPC avanzó un 4,2% interanual, su mayor ritmo de crecimiento desde 2023 y una aceleración de cuatro décimas frente al mes anterior. La inflación es ahora 1,5 puntos superior a la de diciembre de 2024 (+2,7% interanual). Sin embargo, este rápido aumento de la inflación en los primeros cinco meses del año, por el momento, está muy concentrado en los precios de la energía que explicaron 1,4 puntos del incremento: el 93% del repunte visto desde finales del año pasado se debe a los mayores costes energéticos que está sufriendo la economía tras el inicio del conflicto con Irán. La tasa subyacente (que excluye alimentos y energía) aumentó una décima en mayo hasta el +2,9% interanual, pero un crecimiento de los precios que se sitúa en un nivel similar al promedio registrado durante todo el año pasado.

El dato de inflación de mayo refleja que las tensiones a corto plazo generadas por la subida de los costes energéticos continúan intensificándose, si bien la nota alentadora vino de que los impactos indirectos y posibles efectos de segunda ronda sobre el resto de los precios se mantienen contenidos. De cara a los próximos meses habrá que acompañar tres vectores, dos que podrían tensionar la inflación y uno que debería moderarse: en primer lugar, una transmisión retardada del encarecimiento de los fertilizantes a las próximas cosechas tensionará los precios de los alimentos y, por otro lado, la fortaleza del empleo podría volver a impulsar mayores salarios. Frente a ello, el crecimiento de los alquileres imputados medidos en el IPC debería tender a los precios reflejados por otros indicadores privados y al menos moderar su avance.

El consumidor norteamericano percibe que la gasolina se disparó un 7% en un mes y un 40,5% en un año. La Fed está atada de pies y manos: los futuros dan ya un 60% de probabilidad de subida de tipos en octubre.

En este contexto, llaman la atención dos decisiones de la automoción:

  • Porsche confirma por boca de su CEO que el 911 nunca será totalmente eléctrico. La firma apuesta por mantener el motor de combustión con opción híbrida en su buque insignia. Mensaje a inversores: la electrificación total tiene límites en el nicho premium.
  • General Motors abandona los planes de producir baterías LFP para sus coches eléctricos y apuesta por la química LMR. Las baterías LFP, litio-hierro-fosfato, son más baratas, más seguras y más fáciles de escalar. Son las favoritas de los fabricantes chinos y la razón por la que sus coches eléctricos pueden costar 20.000 dólares menos. GM llevaba años trabajando en montarlas en EEUU y ahora lo cancela, y apuesta por las LMR, litio-manganeso-rico. La tecnología almacena más energía por kilo pero es más compleja y aún no escala a costes competitivos. La fábrica de Tennessee, que iba a producir LFP  en 2027, solo hará baterías para almacenamiento energético. General Motors se aleja de la ruta más rápida al vehículo eléctrico barato y asequible. Algo que beneficia a los proveedores de manganeso y a CATL y los fabricantes asiáticos de LMR. Mientras tanto, Ford, Tesla y Rivian siguen con LFP y aprietan en precio. 

UBS: la Fed descarta bajadas de tipos

"Creemos que los combustibles fósiles, incluido el petróleo crudo, seguirán siendo probablemente una parte importante de la combinación energética mundial durante algún tiempo. Dicho esto, su cuota de mercado global irá cediendo progresivamente terreno a las fuentes de energía renovable, mientras que la demanda de petróleo, en nuestra opinión, seguirá aumentando hasta la década de 2030", opina Giovanni Staunovo, Estratega de UBS Global Wealth Management.

"El balance de riesgos al alza sobre la inflación está evolucionando en lugar de disiparse. Si bien las presiones relacionadas con los aranceles están mejorando, los factores energéticos y geopolíticos, así como la dinámica de la demanda vinculada a la IA, siguen siendo fuentes activas de presión inflacionista al alza. En este contexto inflacionario y ante la reciente estabilización de la tasa de desempleo, es probable que la Fed adopte una postura más restrictiva a corto plazo. Esperamos que la reunión de junio incluya la eliminación del sesgo acomodaticio y un desplazamiento del gráfico de puntos de 2026 hacia ninguna bajada de tipos, con el inicio del ciclo de relajación retrasado ahora hasta marzo de 2027", señala Andrew Dubinsky, Economista.

Metagestión opta por empresas con dividendos atractivos

La gestora española independiente especializada en renta variable Metagestión, que acaba de cumplir 40 años, cree que los sectores financiero, utilities y consumo básico son los que tienen un mayor potencial para inversores que aspiran a lograr retornos estables y atractivos a través de una estrategia enfocada en compañías con una atractiva política de retribución al accionista. Ve el mayor potencial en valores como BBVA y Poste Italiane en el sector financiero, Iberdrola y Engie en utilities, y Coca Cola en consumo básico. Compañías que remuneran a sus accionistas en forma de dividendos o recompras de acciones de un modo consistente y estable en el tiempo, que presentan sólidos balances, con flujos de caja recurrentes, y están lideradas por un management disciplinado en la asignación de capital. 

Los analistas de Metagestión creen que va a llegar una fase de corrección al mercado, que por ahora no se ha producido. Motivo por el cual adoptan un posicionamiento en las carteras de los fondos más defensivo, seleccionando compañías que ofrecen valoraciones atractivas y que, potencialmente, podrían verse beneficiadas en caso de materializarse dicha corrección. 

Metagestión escoge para esta estrategia, a través de una gestión activa e independiente, empresas con negocios operativos saneados, que sean capaces de generar beneficios recurrentes y elevado flujo de caja libre, sin comprometer la solidez de sus balances. Compañías que reparten dividendos no como consecuencia de aumentar su carga de deuda financiera, sino porque tienen negocios estables y aportan valor a sus accionistas.

15Apr

Los precios industriales se disparan un 4% mientras la confianza de las pequeñas empresas se desploma hasta niveles nunca vistos desde el Día de la Liberación Arancelaria de Donald Trump.

Miguel Ángel Valero

El estrecho de Ormuz acumula mes y medio de bloqueo. Las posiciones de Irán y de EEUU se acercan, más allá del ruido de las declaraciones de Trump. Con el telón de fondo de las negociaciones, los mercados se mantienen en calma y miran ya más allá del conflicto. Los futuros del petróleo a cierre de año sitúan el precio en torno a los 80$ por barril, lo que refleja con claridad que los inversores consideran que la actual crisis de oferta será transitoria y no dejará efectos estructurales duraderos. Y empiezan a cobrar mayor relevancia otras noticias, como unos resultados de la banca de EEUU que están sorprendiendo ligeramente al alza y dando respaldo a las optimistas previsiones de crecimiento de beneficios del 14% interanual para este trimestre, o las expectativas de crecimiento en EEUU que no parecen verse comprometidas por un mayor precio del crudo –el FMI anticipa un avance del PIB del +2,3%, dos décimas más que el registrado el año pasado–.

Esto significa que el mayor efecto negativo de la guerra en Oriente Medio recaerá sobre las economías asiáticas y europeas, que no están precisamente en el origen del conflicto, los ataques de Israel y de EEUU a Irán. 

La atención, sin perder de vista Ormuz, apunta a la Fed: el 21 de abril se celebrará la audiencia de confirmación de Kevin Warsh ante el Comité Bancario del Senado, como candidato a la presidencia de la Reserva Federal. En la sesión, los senadores examinarán su visión sobre la economía, la inflación y la independencia de la Reserva Federa. El calendario de la votación en el pleno del Senado está condicionada al desenlace de la investigación del Departamento de Justicia sobre Jerome Powell. La Administración Trump sostiene que Powell habría realizado declaraciones falsas ante el Congreso en relación con una costosa renovación de la sede de la Reserva Federal, lo que podría tratarse de un intento de socavar la independencia de la autoridad monetaria. Los senadores –incluidos los republicanos– han advertido que no aprobarán a Warsh mientras la investigación siga abierta. Y si se retrasa este proceso, Powell continuaría al frente de la Fed como presidente interino hasta que no se resuelva el contencioso: después de que un juez federal denegase una solicitud del Departamento de Justicia para reconsiderar el fallo, el fiscal federal anunció que continuaría con el caso y apelaría la decisión.  

Pero hay datos macro preocupantes en EEUU. Los precios industriales ya reflejaban en marzo el impacto de la guerra en Irán. Los precios de producción repuntaron hasta el 4% interanual, por encima del +3,4% observado en febrero, aunque por debajo del +4,6% esperado por los analistas. Por el lado más positivo, en su versión subyacente (excluyendo alimentos y energía), la tasa se mantuvo sin cambios en el +3,8% interanual. Y el dato de confianza de las pymes volvía a retroceder en marzo. Lastrado por el encarecimiento de la energía y la incertidumbre asociada al conflicto en Irán, el indicador elaborado por NFIB cayó hasta el 95,8 desde el 98,8 previo, alcanzando así niveles no vistos desde el Liberation Day. El componente de incertidumbre se incrementó cuatro puntos hasta niveles de 92, muy por encima de la media histórica de 68. 

Ibercaja Fondos: la niebla de la guerra

Por su parte, el informe de abril de fondos de Ibercaja destaca que la incertidumbre es máxima en el aspecto macro, ya que "seguimos de lleno en la niebla de la Guerra. Cada semana que dura el conflicto, desaparecen alrededor de un 1% de los inventarios mundiales de productos petrolíferos. "Nuestro escenario base sigue siendo que el estrecho de Ormuz se abra al menos parcialmente en abril, pero es complicado que los precios vuelvan a sus rangos de origen. La prima de riesgo geopolítico, que ya sumaba alrededor de 10$ al precio del petróleo antes de la guerra, puede mantenerse por encima de esta cifra. Y si le sumamos los problemas logísticos y operativos de restablecer todas las cadenas de suministros tras el conflicto, estaríamos hablando de precios en el rango80-90$/barril para los próximos meses y subidas de alrededor del 25 % sobre los precios medios de 2025", explican.

De momento el consenso de crecimiento mundial se mantiene en el 3,1%, pero lo lógico es que se rebaje en al menos 2-3 décimas. En la zona euro, alguna décima más 0,8%de crecimiento. "Por supuesto, en caso de que el conflicto siga sin solucionarse y el estrecho bloqueado, el escenario de precios sería muy superior y el impacto en crecimiento también. El punto de partida también importa para estimar el impacto final de un shock de oferta como este, y afortunadamente, la economía mundial presenta mayor fortaleza que en otras ocasiones. Los procesos de inversión en inteligencia artificial, infraestructura y defensa deberían dar soporte a la economía en los próximos trimestres", subrayan.

El impacto en inflación para los próximos meses va a ser elevado. Los efectos de segundo orden dependerán de la duración del conflicto, pero la situación es diferente a la de la guerra provocada por la invasión rusa de Ucrania. Entonces, la economía estaba inmersa en un proceso de reapertura tras la pandemia, las presiones en el mercado laboral eran mucho mayores, la inflación ya era del 5% y la política monetaria muchísimo más laxa. "No obstante, el recuerdo de las superinflaciones de 2022 está todavía muy vivo y nos tememos que la autoridad monetaria europea pecará, como siempre, de conservadora. Se esperan 3 subidas de tipos para 2026 en Europa y se han dejado de anticipar bajadas en EEUU. Las próximas reuniones de ambos bancos centrales son a finales de abril y, para entonces, esperamos tener un panorama menos sombrío", apuntan.

"No obstante, como siempre, el mercado se anticipa y ya ha puesto en precio, aproximadamente, el escenario adverso dibujado por el BCE, que es algo peor que nuestro escenario base. La parte positiva es que, en este escenario base, el BCE podría optar por subir sólo 25 o 50 pb en sus próximas reuniones, menos de lo que ya está reflejado en los valores liquidativos. Nuestros fondos recuperarían niveles preguerra antes de final de año. Para nuevas inversiones, también se abre una buena ventana de oportunidad para los próximos meses", resaltan en la gestora de Ibercaja.

"Desde una perspectiva táctica, la situación actual podría presentar una oportunidad: el mercado de renta fija ofrece hoy mayores rentabilidades sin que los niveles de solvencia y fundamentales de crédito de las empresas se hayan deteriorado. En renta variable, también se ha abaratado la ratio de valoración de entrada. En definitiva, el mercado siempre ofrece oportunidades para quienes saben esperar el momento adecuado y nosotros estamos preparados para aprovecharlas".

"Sabemos que el entorno actual genera nerviosismo, pero es precisamente en estos momentos de rotación y ajuste donde la disciplina y el análisis marcan la diferencia. A través de la gestión activa, estamos ajustando las carteras para adaptarnos a este nuevo escenario y reducir los tiempos de recuperación. Nuestra estrategia se mantiene firme: navegar el ruido del corto plazo sin perder de vista los objetivos financieros de largo plazo. Nuestra recomendación: seguir invirtiendo, seguir diversificando y dejarse asesorar por los especialistas. La niebla acabará levantando", concluyen en Ibercaja Gestión.

DWS: sólido crecimiento de los resultados de las empresas

“En este momento apenas es posible realizar previsiones significativas sobre si, cómo y cuándo terminará la crisis”, admite Vincenzo Vedda, director de inversiones de DWS. El índice de volatilidad VIX, que mide las fluctuaciones esperadas del S&P 500, se había disparado hasta niveles de 30 desde diciembre de 2025, antes de retroceder a 21 tras el anuncio del alto el fuego. A pesar de esta recuperación a corto plazo, los inversores se han enfrentado a una realidad incómoda: desde el estallido del conflicto, se han registrado pérdidas en casi todas las clases de activos —renta variable, renta fija e incluso el oro—. Incluso si el conflicto se desescala, es probable que el impacto del cierre del estrecho de Ormuz persista, con disrupciones en las cadenas de suministro que se traducirán en menores beneficios empresariales.

¿Cómo deberían posicionarse los inversores en un entorno tan incierto? “Más allá de la necesidad, ya conocida, de una amplia diversificación, vemos oportunidades tras el fin del conflicto en determinadas acciones de sectores como las energías alternativas y nuclear, la construcción y la ingeniería, así como en la nueva generación de empresas de defensa, especialmente en Asia y Europa”, explica Vedda.

Este experto se muestra más positivo respecto a la deuda pública. Aunque las rentabilidades han aumentado por motivos justificados, dada la mayor expectativa de inflación, el incremento parece excesivo. Esto se aplica sobre todo a los bonos del Tesoro estadounidense a corto plazo y, en menor medida, a los bonos a diez años de EEUU y a los Bunds alemanes: “Siempre que las expectativas de inflación no sigan aumentando de forma significativa, vemos margen para una ligera caída de las rentabilidades y, por tanto, para la obtención de ganancias de capital”.

El crecimiento económico será significativamente más débil en 2026 y posiblemente también en 2027. La magnitud de la desaceleración dependerá en gran medida de cuánto tiempo persista el shock en los precios de la energía, ya que éste impulsa la inflación y lastra la actividad económica real. Las tasas de inflación en Alemania y en el conjunto de Europa vuelven a repuntar, impulsadas principalmente por el encarecimiento de la energía. En Alemania, la inflación aumentó hasta el 2,7% en marzo, frente al 1,9% registrado en febrero, mientras que en la zona euro ascendió al 2,5%, desde el 1,9%. Cuanto más se prolongue el conflicto en Oriente Medio, mayor será la probabilidad de que las subidas de precios no se limiten al sector energético, sino que se extiendan a un abanico más amplio de bienes y servicios.

Los bancos centrales se enfrentan a un difícil equilibrio, al tener que decidir si el mayor riesgo proviene de la aceleración de la inflación o de la incipiente desaceleración del crecimiento. En EEUU, se espera que las autoridades monetarias prioricen en mayor medida el crecimiento, lo que respaldaría nuevos recortes de los tipos de interés. Por el contrario, el Banco Central Europeo previsiblemente optará por mantenerse a la espera por el momento.

Una conclusión se ha vuelto a confirmar: los conflictos geopolíticos representan un riesgo significativo para la economía global y los mercados de capitales. Si los precios de la energía continúan aumentando o se mantienen elevados durante un periodo prolongado, las perspectivas de crecimiento se deteriorarían de forma notable, siendo Europa y Asia algunas de las regiones más afectadas.

La guerra en Oriente Medio sigue afectando al mundo y a los mercados de renta variable. Incluso aunque acabe ya, las consecuencias probablemente serán significativas, ya que las cadenas de suministro no pueden restablecerse de la noche a la mañana.

Uno de los pocos ganadores en esta crisis es el sector energético, que fue el único que cerró en terreno positivo en marzo. Por el contrario, el sector tecnológico, especialmente las empresas centradas en la inteligencia artificial (IA), ha sufrido por la preocupación por las disrupciones provocadas por la IA y el doloroso aumento de las rentabilidades de los bonos, que afecta a las valoraciones del sector. Además, las interrupciones en las cadenas de suministro podrían seguir suponiendo un desafío para el sector tecnológico. “La IA sigue bajo presión para demostrar que las enormes inversiones realmente están dando sus frutos”, afirma el gestor de carteras Jarrid Klug. En esencia, hay dos formas de lograrlo: o bien aumentando significativamente los ingresos gracias a la IA, o reduciendo drásticamente los costes. En la mayoría de los casos, aún no está claro qué camino prevalecerá.

A pesar de la tensa situación geopolítica, Klug recomienda analizar con objetividad la próxima temporada de resultados empresariales. Las perspectivas podrían ser mejores de lo que sugiere el sentimiento actual: “Esperamos un sólido crecimiento de los beneficios en las empresas estadounidenses. Es probable que las ganancias del S&P 500 aumenten alrededor de un 10%”. Para el índice europeo Stoxx 600, anticipa un crecimiento de beneficios del 6%.
Sin embargo, la enorme incertidumbre derivada del conflicto con Irán sigue pesando sobre la evolución futura. Aun así, es probable que haya algunos beneficiarios: la escasez de chips de memoria debería respaldar los beneficios de las empresas de semiconductores, las compañías energéticas se verán favorecidas por los mayores precios de las materias primas y las empresas de transporte por el aumento de las tarifas de flete.

No obstante, se espera que el comercio global se vea considerablemente afectado por el conflicto. La región del Golfo ya no es solo exportadora de petróleo. Además del Gas Natural Licuado, fertilizantes y diversos precursores petroquímicos, también es un suministrador de helio (el Golfo representa el 30% del comercio mundial), un componente esencial, entre otros usos, para la producción de semiconductores.

“Un cierre prolongado del estrecho de Ormuz supondría el mayor riesgo para la evolución de los precios de las materias primas”, afirma el gestor Stephan Werner. El consumo de petróleo alcanzó un máximo histórico en 2025. El petróleo sigue desempeñando un papel crucial en la economía mundial. Según la Agencia Internacional de la Energía (AIE), el consumo mundial de petróleo alcanzó entre 104 y 105 millones de barriles al día en 2025 —siendo un barril equivalente a 159 litros—, el nivel más alto jamás registrado. Más allá del petróleo, Werner señala riesgos adicionales. La posible interrupción del suministro de fertilizantes nitrogenados, como el amoníaco o la urea, podría, advierte, provocar un aumento de los precios de los alimentos a medio plazo.

El sector de los viajes también podría verse afectado: el precio del combustible para aviones se ha más que duplicado desde principios de año y algunas aerolíneas ya han comenzado a reducir el número de vuelos.

El oro no ha estado a la altura como valor refugio ante la crisis a corto plazo, y sus precios han caído temporalmente casi un 20% tras el estallido de la guerra. Werner identifica tres razones. En primer lugar, las expectativas de subida de los tipos de interés en un contexto de mayor inflación: dado que el oro no genera rendimiento, resulta menos atractivo en un entorno de tipos más altos. En segundo lugar, el aumento de las ventas por parte de los bancos centrales. En tercer lugar, la elevada liquidez del oro hace que los inversores se apresuren a recoger beneficios en momentos de mayor incertidumbre.

Sin embargo, a largo plazo, Werner se mantiene optimista respecto al oro: “Es probable que los niveles de deuda mundial sigan aumentando, mientras que la sostenibilidad de la deuda soberana se reducirá, sobre todo si suben los tipos de interés. El oro debería evolucionar de forma sólida como la moneda definitiva que no se puede imprimir”.

UBS: visión atractiva sobre la renta variable de EEUU

El panorama macroeconómico, más complejo, con incertidumbres geopolíticas en torno a Irán y precios de la energía más altos, coincide con la temporada de resultados de la banca estadounidense. Las expectativas iniciales apuntaban a un sólido primer trimestre, impulsado por una elevada actividad en trading, unas comisiones de banca de inversión resilientes y un entorno todavía favorable para los ingresos por intereses. En UBS "seguimos viendo motivos para mantener una calificación Atractiva sobre el sector financiero estadounidense": la actividad en los mercados de capitales debería respaldar los beneficios; los tipos de interés y la regulación siguen siendo favorables; los riesgos de crédito parecen manejables, aunque no inexistentes.

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, afirma: “Si bien hemos adoptado una postura Neutral sobre el sector financiero global, creemos que el sector financiero estadounidense sigue ofreciendo una combinación atractiva de mejora en los márgenes de interés, aumento de la actividad en los mercados de capitales y vientos de cola derivados de la desregulación. Seguimos centrándonos en bancos de alta calidad, bolsas y empresas financieras diversificadas basadas en comisiones que pueden beneficiarse de unos fundamentales resilientes, niveles elevados de actividad y valoraciones atractivas”.

Y añade: “En un sentido más amplio, esperamos un crecimiento del 17% en los beneficios del S&P 500 en el primer trimestre, el ritmo más rápido en cinco años, y mantenemos una visión Atractiva sobre la renta variable estadounidense. Junto con el sector financiero estadounidense, seguimos favoreciendo el consumo discrecional, la salud, la industria y los servicios públicos en EEUU”.

“Los precios más bajos deberían frenar la actividad de perforación, mientras que la demanda debería beneficiarse desde el sector eléctrico, dado que el gas natural sigue siendo relativamente más barato que el carbón. Mientras tanto, las exportaciones de gas de EEUU continúan aumentando”, apunta Giovanni Staunovo, Estratega de UBS Global Wealth Management.

UBP: los mercados reaccionan con rapidez

En la Perspectiva Semanal de UBP: La fragilidad persiste en Oriente Medio, Michael Lok, CIO, y Nicolas Laroche, director global de asesoramiento y asignación de activos, avisan que "es probable que los mercados sigan reaccionando con rapidez ante cualquier nuevo acontecimiento”. Las estimaciones de crecimiento de la renta variable dependen de la duración de las interrupciones del suministro mundial de petróleo. El segmento más sensible a los diferenciales de crédito lideró el mejor comportamiento, en línea con una compresión generalizada de las primas de riesgo geopolítico. El margen para una debilidad significativa del dólar es limitado debido al aumento de los precios de la energía. 

Metagestión: oportunidades en infraestructuras y en el sector inmobiliario

En la gestora española independiente especializada en renta variable Metagestión opinan que la sobrerreacción del mercado por la guerra en Irán, que ha provocado fuertes caídas en Bolsa, también ha generado oportunidades de inversión en sectores que ahora son atractivos por valoración: las infraestructuras, el inmobiliario, y si el conflicto no se alarga, la banca española.

La incertidumbre no tiene por qué derivar en un deterioro estructural del ciclo económico global. Es probable que a medida que la incertidumbre geopolítica vaya descendiendo, las Bolsas podrían retomar la senda alcista. Porque están apoyadas en unos fundamentales que, en términos agregados, continúan siendo sólidos. Las recientes caídas han sido intensas y, en muchos casos, indiscriminadas, provocando un fuerte ajuste en valoraciones. 

Este ajuste en valoraciones abre oportunidades en segmentos donde el mercado ha sobrerreaccionado: en las compañías de infraestructuras y del sector inmobiliario, porque son activos que combinan visibilidad en flujos de caja con perfiles defensivos. Y también, en el caso de que la guerra en Irán tenga una duración acotada, en la banca española, cuyos niveles de valoración pueden resultar atractivos en relación con su capacidad de generación de resultados.

"El posicionamiento inversor más adecuado debería ser mantener la disciplina inversora con una visión a largo plazo, evitando la toma de decisiones en el corto plazo que no optimizan el binomio rentabilidad/riesgo. Para lo cual, es clave aplicar el enfoque inversor en los fundamentales, seleccionando compañías con balances sólidos, capacidad de generación de caja y ventajas competitivas sostenibles", opinan los expertos de Metagestión.

La firma mantiene un alto grado de liquidez en las carteras de sus fondos, entre  el 12% y el 22%. Porque la visibilidad actual en el mercado es limitada, y porque con esa liquidez pueden preservar capital sin renunciar a la flexibilidad necesaria para aprovechar oportunidades conforme se vaya clarificando el escenario.

17Feb

Metagestión destaca que cotiza en torno a 10,9x P/E a 12 meses, niveles que siguen siendo poco exigentes frente a su media histórica y frente a Europa.

Miguel Ángel Valero

Con el argumento de autoridad que les da el hecho de que su fondo Metafinanzas FI fue el segundo nacional más rentable de 2025, el equipo de la gestora española independiente especializada en renta variable Metagestión SGIIC, que acaba de cumplir 40 años, cree que el sector financiero, en particular la banca española, sigue ofreciendo una perspectiva positiva a los inversores tras unos resultados en el cuarto trimestre de 2025 que han confirmado sus principales cualidades: la fortaleza operativa y la disciplina comercial. 

Según los expertos de Metagestión, el sector inicia 2026 como terminó el pasado año, con expectativas de crecimiento, una calidad de activos sólida, control de costes y retornos atractivos al accionista.

Las entidades financieras de banca comercial esperan un crecimiento del crédito en 2026, apoyado por una demanda saludable, con especial tracción del crédito corporativo a medida que avance el año. El crecimiento de los depósitos se mantiene estable, en un entorno de competencia moderada.

También se espera una mejora adicional de la rentabilidad del sector, con un crecimiento estimado del beneficio por acción del 6% en 2026. El coste del riesgo se mantiene en niveles sólidos, y los bancos proyectan un crecimiento contenido de costes, apoyado por mejoras en los ratios de eficiencia.

En términos de valoración, la banca española cotiza en torno a 10,9x P/E a 12 meses, niveles que siguen siendo poco exigentes frente a su media histórica y frente a Europa. Este posicionamiento, junto con una rentabilidad total estimada cercana al 7%, proporciona un soporte adicional al sector, según los gestores de Metagestión.

El fondo Metafinanzas FI, uno de los fondos gestionados por Metagestión SGIIC, ha cerrado un 2025 especialmente positivo, con una rentabilidad de +62%. Metafinanzas FI fue el segundo fondo nacional más rentable del año. El escenario favorable para el sector financiero en 2026 hace prever que "este año continuará el comportamiento positivo del fondo”, según el equipo gestor. 

La cartera de Metafinanzas FI mantiene un posicionamiento enfocado en Europa, con mayor peso en las economías principales (Francia y Alemania) y una exposición más selectiva en otros mercados desarrollados. 

La cartera presenta una diversificación geográfica equilibrada que responde a criterios fundamentales, priorizando la estabilidad macroeconómica y la visibilidad en beneficios. 

El fondo ha logrado, a cierre de enero de 2026, un retorno del +4,81%, con una rentabilidad anualizada de + 51,45% a 1 año, de +31,94% a 3 años, y de +21,59% a 5 años. Estos retornos, “son una clara muestra de la continuidad en la estrategia del fondo y sus resultados, y lo consolidan como una de las referencias en el mercado español dentro de su categoría”, afirma el equipo gestor de Metagestión SGIIC.

28Nov

La oferta del gestor de la Bolsa alemana busca crear un ecosistema paneuropeo en gestión de fondos.

Deutsche Börse  ha lanzado una oferta pública de adquisición (OPA) no vinculante por el 100% de Allfunds, valorándola en unos 5.300 millones€ a través de 8,8€ por acción. La contraprestación se compone de 4,3€ en efectivo, la misma cantidad en nuevas acciones de Deutsche Börse y un dividendo adicional de 0,20 euros por acción en 2026. 

Allfunds ha acordado por unanimidad entrar en negociaciones exclusivas con Deutsche Börse, aunque la operación está sujeta a due diligence, aprobaciones regulatorias y no garantiza un acuerdo final.

Las acciones de Allfunds subieron más del 22% tras el anuncio, cerrando cerca de 8,11€ en la Bolsa de Ámsterdam, mientras que las de Deutsche Börse ganaron casi un 3%.

Esta OPA busca crear un ecosistema paneuropeo en gestión de fondos, fortaleciendo la posición de Deutsche Börse en wealth tech y distribución de fondos.

El supermercado de fondos superó los 1,7 billones€ en activos bajo administración a finales de septiembre, reflejando un incremento del 17,9% respecto al mismo periodo del año anterior. Además, reportó un beneficio neto de 43,5 millones en el primer semestre de 2023, lo que representa un aumento del 49,9% en comparación con el año previo. Entre enero y septiembre, los ingresos netos alcanzaron los 472,9 millones, un 6% más. Los flujos netos del negocio de plataforma sumaron 85.800 millones, lo que supone un incremento del 76%. La compañía mantiene unos 1.000 contratos de distribución, da servicio a más de 2.000 entidades en más de 60 países que emplean su infraestructura para comercializar carteras de más de 5.000 gestoras de todo el planeta. Ejerce un control sobre la industria de fondos mundial.

Allfunds también ha despertado el interés de otros pretendientes, como CVC Capital, aunque las conversaciones no se materializaron en un acuerdo debido a desavenencias sobre el precio. Allfunds recibió de Euronext en febrero de 2023 una propuesta de OPA, valorada en 5.500 millones. El consejo de Allfunds consideró entonces que los términos de la propuesta eran inadecuados y, después, el gestor entabló conversaciones sobre las condiciones con Euronext, pero no se llegó a ningún acuerdo y la operación se descartó.

Actualmente, casi un 50% del accionariado de Allfunds está en manos de la firma de private equity de EEUU Hellman & Friedman y el fondo soberano de Singapur a través de LHC3 (36%), y el banco francés BNP Paribas (12,7%). La autocartera asciende al 0,62%. El capital que cotiza libremente en Bolsa asciende al 50,8%.

En septiembre de 2022, estos accionistas colocaron el 6,4% a 7,2€. En octubre, Credit Suisse vendió el 8,6% a 6,2€ unos meses antes de su quiebra y posterior adjudicación a UBS en marzo de 2023.

Una OPA sobre Allfunds planea desde antes de su salida a la Bolsa de Ámsterdam en abril de 2021. Allfunds fue fundada en 2000 por el Banco Santander, que tres años más tarde vendió un 50% de la plataforma al grupo italiano Sanpaolo IMI por 21 millones. En 2014 Santander colocó su 50% a las firmas de capital riesgo Warburg Pincus y General Atlantic, pero dos años después recompró un 25% de Allfunds. En 2017 tanto Santander como Sanpaolo vendieron sus participaciones en la compañía a GIC y a Hellman & Friedman.

El CEO y fundador de Allfunds, Juan Alcaraz, salió en junio de la compañía, siendo sustituido por Annabel Spring en el cargo de consejera delegada. La plataforma anunció entonces que Alcaraz seguirá vinculado como asesor durante un año para que la transición sea más fluida.

Allfunds debutó en Ámsterdam en abril de 2021 con una valoración de 7.250 millones€ (11,5 euros por acción). Y llegó a valer más de 11.000 millones en los meses posteriores, pero desde entonces ha reducido notablemente su capitalización bursátil. La oferta de Deustche Börse se sitúa por debajo de la mitad de la valoración que alcanzó en máximos históricos.

En 2020, la propia Deustche Börse llegó a plantearse la adquisición, y justo antes del estreno de la compañía en Ámsterdam se barajó la posibilidad de venderla a otro private equity, pero se optó por salir a Bolsa, debido a que las valoraciones eran más elevadas. Después, ha habido acercamientos de otros gestores de mercados, como SIX, dueño de la Bolsa española.

Metagestión: "preferimos una contraprestación íntegramente en efectivo"

Metagestión SGIIC, gestora española independiente especializada en renta variable con casi cuarenta años de historia, valora la oferta de Deutsche Boersse sobre Allfunds, que es una de las posiciones del Metavalor FI. "Mantenemos la inversión tanto por la solidez de sus fundamentales como por las características de su modelo de negocio. Además, considerábamos razonable la posibilidad de un escenario corporativo como el anunciado, especialmente tras el cambio de equipo gestor", señalan sus analistas.

"Valoramos la oferta como moderadamente atractiva: la prima no es excesiva y el precio se sitúa en línea con la propuesta presentada en su momento por Euronext. No obstante, hubiéramos preferido una contraprestación íntegramente en efectivo", subraya.

La operación se encuentra en una fase muy preliminar y, dado el perfil de Deutsche Börse —que integra Clearstream en su estructura—, "apreciamos cierto grado de incertidumbre regulatoria. Esto podría provocar que la cotización de Allfunds se mantenga temporalmente por debajo del precio ofrecido en la OPA", advierten.

12Nov

Para afrontar este escenario y buscar las oportunidades de inversión que beneficien a los inversores, los expertos de Metagestión optan por una gestión selectiva y disciplinada de las carteras, ante el escaso recorrido potencial de los índices bursátiles, y la posibilidad de una corrección en renta variable.

Metagestión SGIIC, gestora española independiente especializada en renta variable con casi cuarenta años de historia, cree que el escenario actual de tipos de interés del BCE estables, inflación moderada, y estabilización de la economía, y con las bolsas en máximos, es momento de aplicar una gestión activa y diversificada, gestionando los riesgos con inteligencia y buscando valores con fundamentos sólidos y modelos de negocio que aportan valor añadido.

Como parte de esta filosofía de inversión, la gestora dirigida por Santiago Moro incorporó en septiembre a las carteras de sus fondos la compañía PayPal Holdings, aumentando la exposición tras conocerse los positivos resultados del tercer trimestre. Se trata de un valor que aporta una combinación de valoraciones atractivas, generación de caja sólida, y ventajas competitivas sostenibles, según los expertos de la gestora.

En este escenario de Bolsas en máximos, en el que hace falta una gestión activa y diversificada, y un equilibrio entre convicción y flexibilidad para gestionar los riesgos con inteligencia, desde Metagestión optan por buscar oportunidades de inversión en compañías capaces de mantener rentabilidad y crecimiento, incluso con condiciones financieras más restrictivas. 

Una de las empresas que responde a este perfil es PayPal Holdings, referencia en el sector de pagos digitales. La compañía presenta un perfil financiero sólido, con un crecimiento del negocio que está acelerándose. Logra mejoría en los ingresos y en el beneficio por acción, y aumenta el volumen total de pagos. 

Además, el negocio de Venmo (aplicación de pago móvil que permite enviar y recibir dinero entre usuarios, principalmente en EEUU) ha tenido un crecimiento importante, lo que acredita que la empresa está compitiendo por aumentar volumen de negocio y capturar valor añadido. Ha logrado también una mejora operativa y un flujo de caja sostenido, por lo que podría llevar a cabo recompras de acciones mayores.

El balance es robusto, y aunque los márgenes del negocio de pagos están sometidos a presión competitiva, la empresa mantiene capacidad de maniobra para seguir generando valor para el accionista.

PayPal Holdings cuenta con ventajas competitivas estructurales: 

  • Escala global en pagos.
  • Marca de amplio reconocimiento. 
  • Múltiples plataformas (“checkout”, peer-to-peer, su filial Venmo)  
  • La transición hacia servicios con mayor valor añadido, lo que le otorga un moat (ventajas competitivas sostenibles frente a los competidores) difícil de replicar. 
  • Anuncio de recientes acuerdos con Google para una colaboración multianual, combinando la estructura de pagos de PayPpal Holding con la capacidad de IA de Google y con OpenAI para que Paypal sea el “wallet de pagos” de ChatGPT.

La combinación de una valoración atractiva, sólida generación de caja, y ventajas competitivas sostenibles, justifica la entrada en PayPal Holdings a los niveles actuales, según los expertos de Metagestión.

Visión prudente del BCE

La reciente decisión del Banco Central Europeo de mantener los tipos de interés en torno al 2%, nivel que parece será duradero, traslada al mercado un enfoque prudente en un contexto de inflación moderándose y señales de estabilización en la economía de la Eurozona. Desde Metagestión consideran esta postura como equilibrada y coherente con la necesidad de preservar la estabilidad macroeconómica, evitando un endurecimiento excesivo que pudiera frenar la recuperación.

Los expertos de la gestora explican que desde una visión general, los mercados están en niveles caros. Porque las Bolsas se encuentran en sus niveles máximos, y las valoraciones son exigentes, sobre todo en EEUU.

Para afrontar este escenario y buscar las oportunidades de inversión que beneficien a los inversores, los expertos de Metagestión optan por una gestión selectiva y disciplinada de las carteras, ante el escaso recorrido potencial de los índices bursátiles, y la posibilidad de una corrección en renta variable. Los niveles de precios descuentan expectativas de beneficios elevadas. Por ello, según los gestores de Metagestión, es clave centrarse en compañías con fundamentos sólidos, alta capacidad de generación de caja, y márgenes de seguridad razonables. 

Otra de las claves en los mercados, especialmente en el tercer trimestre, han sido los resultados de empresas que han sabido implementar la inteligencia artificial para impulsar su crecimiento. Destacando las grandes compañías tecnológicas, que han sido los lideres en beneficios empresariales, y que han adoptado soluciones basadas en IA en sectores tan diversos como software, servicios financieros, salud o manufacturas.