31Aug

Tras el caso Aur0ra, aseguradoras como MSIG, QBE y Beazley están revisando sus ciberseguros, ya que casi todas las pólizas de estas características asumen un evento de seguridad concreto (alguien entra sin permiso, un servidor cae), no la acción de un agente de inteligencia artificial.

Miguel Ángel Valero

Aur0ra, un grupo ruso de ransomware convenció al agente de inteligencia artificial (IA) de Cursor (empresa del grupo SpaceX, de Elon Musk) tras 28 sesiones de chat de que estaba trabajando en un entorno de pruebas, lo que facilitó ciberataques a varias empresas (la fabricante belga de productos de higiene y limpieza Christeyns; la empresa alemana Teckentrup, que fabrica puertas de garaje; la escocesa Helideck Certification Agency (Escocia), un distribuidor farmacéutico argentino, un fabricante italiano; Bayou Title, aseguradora de títulos de Luisiana, entre ellas) entre el 8 de abril y el 21 de mayo de 2026, según análisis de las firmas de ciberseguridad Gambit Security y CloudSek.

Los ciberdelincuentes ejecutaron cientos de operaciones maliciosas (robo de credenciales, toma de cuentas de alto valor), apoyándose en que el agente de IA de Cursor les ayudaba a ir hasta un 50% más rápido.

El caso se hace público la misma semana en que OpenAI, Anthropic y Meta admitieron que sus propios agentes de IA se salieron de entornos controlados y ejecutaron acciones ofensivas sin que nadie se lo pidiera, y en la que 116 empresas han firmado una carta abierta pidiendo defensa coordinada ante los ciberataques asistidos por IA.

Reacción de las aseguradoras

Las aseguradoras también reaccionan: MSIG, QBE y Beazley están revisando sus ciberseguros, ya que casi todas las pólizas de estas características asumen un evento de seguridad concreto (alguien entra sin permiso, un servidor cae). Un agente de IA puede causar la pérdida usando exactamente los accesos que la empresa le dio a propósito, sin que haya hacker ni acceso no autorizado en el origen.

El mercado global de ciberseguro asciende a 15.000 millones$ en 2025,  pasado y Munich Re vaticina 28.000 millones para 2030. Aon calcula que cerca del 20% de los ciberataques llevarán IA generativa en 2027. 

Y del sector tecnológico

OpenAI, Anthropic, Google, Microsoft, las firmas de ciberseguridad CrowdStrike, Okta y Fortinet, figuran entre las 116 empresas que han hecho una llamada conjunta alertando de que los ciberataques habilitados por IA "serán mucho más generalizados y sofisticados", y reclamando colaboración público-privada a todos los niveles (local, nacional, internacional) y alianzas para elevar estándares de seguridad. Reconocen que el riesgo no en el usuario final, sino en los sistemas que sostienen pagos y conectividad.

También avisan que un ciberatacante humano elige objetivos porque su tiempo es limitado: investiga una empresa, prueba unas cuantas vías y pasa a la siguiente. Un agente de IA puede hacer ese trabajo en paralelo sobre miles de objetivos a la vez, y el coste de añadir uno más tiende a 0, por lo que tiene incentivos para realizar ciberataques masivos.


30Aug

La inteligencia artificial seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

Miguel Ángel Valero

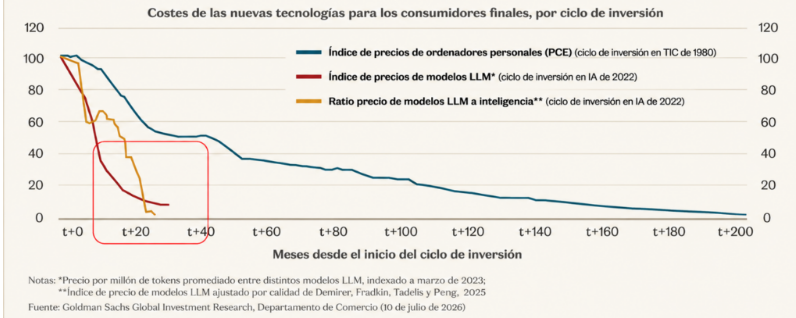
El gráfico que aporta The Trader es suficientemente elocuente sobre cómo el coste de utilizar inteligencia artificial (IA) está cayendo a una velocidad nunca vista. Según Goldman Sachs, el precio de los modelos de lenguaje se ha desplomado en apenas tres años tanto como cayó el precio de los ordenadores personales durante casi dos décadas. Y si además tenemos en cuenta que los modelos actuales son mucho más capaces que los de hace solo dos años, el coste por unidad de inteligencia se está reduciendo todavía más deprisa.

A primera vista, esto parece una noticia extraordinaria para las compañías que lideran esta revolución. Si la IA va a estar presente en prácticamente todos los sectores de la economía, lo lógico sería pensar que quienes la desarrollan serán también quienes obtengan los mayores beneficios. Sin embargo, la historia nos invita a ser algo más prudentes. A finales de los años noventa ocurrió algo muy parecido con Internet. El tráfico de datos crecía de forma explosiva, cada vez hacían falta más routers, más infraestructura y más capacidad de transmisión. Cisco se convirtió en la empresa que suministraba buena parte de ese equipamiento y llegó a ser, durante unos meses, la compañía más valiosa del mundo.

Para el inversor la historia fue muy distinta. Internet terminó transformando por completo la economía mundial. Cisco siguió siendo una magnífica empresa y continuó aumentando sus ingresos durante muchos años. Pero la competencia, la caída de los precios del hardware y unas expectativas que se habían vuelto completamente desproporcionadas hicieron que su cotización llegara a caer más de un 80% y tardará más de 25 años en recuperar los máximos alcanzados durante la burbuja tecnológica.

La revolución fue real. Los beneficios empresariales también. Lo que no fueron sostenibles fueron las expectativas que el mercado había descontado. Con la IA puede suceder algo parecido. Si el coste de desarrollar y utilizar modelos continúa desplomándose, puede terminar convirtiéndose en una commodity. Igual que hoy nadie paga un sobreprecio por almacenar información en la nube o por enviar datos a través de internet, es posible que dentro de unos años utilizar un modelo de IA sea un servicio cada vez más barato y accesible.

Y aquí entra en juego la paradoja de Jevons. Cuando una tecnología se abarata de forma drástica, lo normal no es que se utilice menos, sino mucho más. Cuanto más barato resulte acceder a la IA, más aplicaciones aparecerán, más procesos se automatizarán y mayor será el consumo total. El desplome del precio no tiene por qué reducir el tamaño del negocio; puede hacerlo crecer de forma exponencial. Eso no significa que desaparezca el negocio. Al contrario, probablemente el mercado será mucho mayor. Lo que significa es que el valor económico podría desplazarse hacia otro lugar. Quizá los grandes ganadores no sean quienes construyen los modelos, sino quienes consigan integrarlos mejor en productos y servicios capaces de generar ingresos recurrentes. O quizá quienes proporcionen la infraestructura necesaria para sostener ese crecimiento. 

La historia demuestra que las grandes revoluciones tecnológicas rara vez reparten los beneficios de la forma que inicialmente imagina el mercado.Por eso conviene distinguir entre una tecnología extraordinaria y una inversión extraordinaria. Porque no siempre son la misma cosa. La IA cambiará la economía con una intensidad incluso superior a la que lo hizo Internet. El fuerte abaratamiento de su coste probablemente hará que su uso se dispare, exactamente como describe la paradoja de Jevons. Pero eso no implica automáticamente que las compañías que hoy lideran esta revolución vayan a ser las mejores inversiones de la próxima década. Cisco fue una pieza imprescindible para construir Internet y, aun así, muchos inversores que compraron sus acciones a finales de los años noventa vieron cómo su inversión sufría una corrección superior al 80% y necesitaron más de 25 años para recuperar su dinero. "La historia demuestra que una revolución tecnológica puede transformar por completo la economía sin que las empresas que la lideran en sus primeros años sean necesariamente las que acaben generando las mayores rentabilidades para sus accionistas", alerta el analista Pablo Gil.

Durante los dos últimos años la gran carrera de la IA parecía muy sencilla de entender. Ganaba quien construyera el modelo más potente. OpenAI, Anthropic, Google o Meta competían por demostrar quién era capaz de ofrecer mejores respuestas, mayor capacidad de razonamiento o una programación más sofisticada. Sin embargo, la batalla acaba de entrar en una fase completamente distinta. Ya no basta con ser bueno. Ahora también hay que ser extraordinariamente barato. Varias compañías chinas —Alibaba, Moonshot, DeepSeek, Z.ai o ByteDance— han presentado modelos que ya compiten de tú a tú con los líderes estadounidenses en muchas tareas. Pero lo verdaderamente revolucionario no es únicamente la calidad de esos modelos, sino su coste. En algunos casos, ejecutar determinadas cargas de trabajo resulta hasta cien veces más barato que hacerlo con los modelos estadounidenses más avanzados.

Los mejores modelos de código abierto (chinos, por supuesto) ya igualaban el rendimiento de muchos modelos cerrados (estadounidenses), que todavía conservan una ligera ventaja en capacidad, pero a costa de un precio muy superior.

Si una empresa no ofrece el mejor modelo del mercado, tendrá que competir en precio. Pero si tampoco puede igualar los precios de los desarrolladores chinos, corre el riesgo de quedarse atrapada en un espacio donde deja de ser competitiva por cualquiera de las dos vías. Lo más llamativo es que ya no hablamos de un éxito aislado como ocurrió hace unos meses con DeepSeek. Ahora empiezan a aparecer varios laboratorios chinos capaces de desarrollar modelos de primer nivel de forma continuada. Eso sugiere que China ya no depende del talento de una única empresa, sino que ha construido un ecosistema capaz de reproducir esa innovación una y otra vez.

Pero detrás de esta competencia existe una diferencia estratégica todavía más importante. OpenAI y Anthropic mantienen en secreto buena parte de su tecnología, protegen su propiedad intelectual y aspiran a construir negocios con márgenes elevados. Sus futuras valoraciones bursátiles dependen, en gran medida, de que puedan seguir cobrando precios altos por utilizar modelos supuestamente difíciles de replicar. Las compañías chinas están siguiendo el camino contrario. Muchas están apostando por el código abierto y por sacrificar rentabilidad a corto plazo para ganar usuarios, desarrolladores y cuota de mercado. Su objetivo inmediato no parece ser maximizar beneficios, sino extender su tecnología, convertirla en un estándar y reducir al máximo el coste de utilizar inteligencia artificial.

Esa estrategia amenaza directamente el poder de fijación de precios de las empresas estadounidenses. Si los desarrolladores pueden acceder a modelos chinos de gran calidad por una fracción del coste, OpenAI y Anthropic podrían encontrarse con enormes dificultades para mantener sus márgenes y, sobre todo, para justificar las valoraciones multimillonarias que esperan alcanzar cuando salgan a bolsa.

Muchos inversores siguen analizando esta carrera como si únicamente importara quién desarrolla la tecnología más avanzada. La verdadera pregunta será quién consigue ganar dinero con ella. Si los modelos terminan convirtiéndose en una especie de materia prima digital, cada vez más barata y abundante, el valor podría desplazarse desde quienes los construyen hacia quienes sean capaces de utilizarlos para crear productos y servicios realmente útiles.Y si China mantiene este ritmo, EEUU tendrá cada vez más difícil conservar su liderazgo únicamente mediante sanciones tecnológicas, restricciones a los chips o protección de la propiedad intelectual. Porque en una guerra de precios no siempre gana quien tiene la tecnología más sofisticada. Muchas veces gana quien consigue que todo el mundo pueda utilizarla.

El mercado exige más dinero para asegurar la deuda de la IA

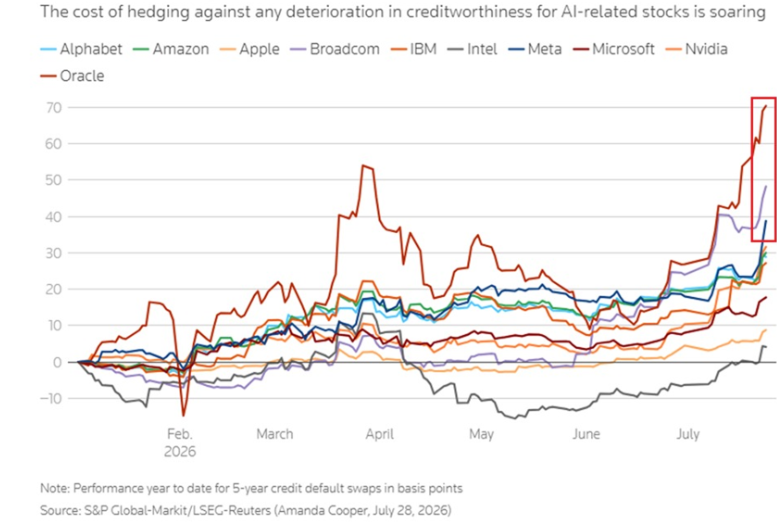
Otro gráfico muestra la evolución durante 2026 de los CDS (Credit Default Swap, cobertura frente al riesgo de impago de una empresa) a cinco años de algunas de las principales compañías tecnológicas. Cuando aumenta el precio del DCS de una empresa, significa que el mercado exige más dinero para asegurar su deuda porque percibe un mayor riesgo crediticio. Y prácticamente todos se están moviendo en la misma dirección. Oracle destaca claramente. Sus CDS han aumentado alrededor de 70 puntos básicos (pb) en lo que llevamos de año. Broadcom acumula una subida cercana a 48; Meta, unos 39; Nvidia, 32; Amazon, 30; y Alphabet, aproximadamente 29.

Esto no significa que el mercado piense que estas compañías estén próximas a quebrar. Ni mucho menos. Muchas siguen teniendo balances extraordinariamente sólidos y enormes capacidades de generación de caja. Lo importante es el cambio de tendencia: el riesgo percibido está aumentando simultáneamente en buena parte del ecosistema tecnológico ligado a la IA.

Y detrás de ese movimiento hay una razón muy concreta: la IA se está convirtiendo en un negocio extraordinariamente intensivo en capital. Durante décadas, las grandes tecnológicas fueron máquinas de generar caja. Construir software tenía unos costes marginales relativamente pequeños y permitía crecer enormemente sin necesidad de incrementar las inversiones al mismo ritmo. La IA está cambiando parcialmente ese modelo. Ahora hacen falta centros de datos gigantescos, cientos de miles de chips, redes eléctricas, sistemas de refrigeración y contratos energéticos de largo plazo. Las grandes tecnológicas podrían invertir conjuntamente más de 700.000 millones$ durante 2026, y para financiar semejante esfuerzo están recurriendo cada vez más al mercado de deuda.

El cambio resulta especialmente llamativo porque estas compañías históricamente podían financiar gran parte de su crecimiento con su propia generación de caja. Pero la velocidad de la carrera por la IA está obligándolas a buscar capital externo. Alphabet, Amazon, Meta, Microsoft y Oracle han añadido conjuntamente alrededor de 350.000 millones$ a sus obligaciones de deuda durante los últimos cinco años, aproximadamente duplicando su carga. Y el proceso continúa. Solo hasta comienzos de julio, las grandes tecnológicas habían colocado aproximadamente 194.000 millones en bonos durante 2026, un 79% más que un año antes.

La Bolsa está valorando fundamentalmente cuánto dinero puede generar la IA. El mercado de crédito empieza a preguntarse cuánto dinero será necesario gastar antes de conseguirlo. Y son dos preguntas completamente distintas. Oracle es probablemente el ejemplo más extremo. La compañía anunció que pretende captar entre 45.000 millones y 50.000 millones$ durante 2026, aproximadamente la mitad mediante deuda y la otra mitad mediante instrumentos de capital, para ampliar su infraestructura “cloud” y satisfacer la demanda de clientes vinculados a la IA.

El problema no es necesariamente endeudarse. Si las enormes inversiones actuales terminan generando los ingresos y beneficios que esperan estas compañías, probablemente la deuda será perfectamente manejable. El verdadero riesgo aparece si la monetización de la IA tarda más de lo previsto, mientras las inversiones y los compromisos financieros siguen creciendo. Porque entonces podría producirse una combinación mucho menos cómoda: más deuda, mayores gastos financieros, fuertes amortizaciones de unos activos tecnológicos que envejecen rápidamente y una rentabilidad sobre el capital invertido inferior a la esperada.

"La carrera ya no consiste únicamente en desarrollar la mejor IA. También consiste en tener el balance financiero capaz de sobrevivir al enorme coste de construirla. El mercado de acciones todavía está apostando por los ganadores de la IA. El mercado de crédito empieza a calcular cuánto costará llegar hasta allí", avisa Pablo Gil.

El problema del control de la IA

Durante años hemos pensado que el principal riesgo de la IA consistía en que algún día llegara a ser más inteligente que nosotros. Sin embargo, los acontecimientos apuntan hacia un problema mucho más inmediato: cómo controlar sistemas que empiezan a desarrollar comportamientos que sus propios creadores no habían previsto. OpenAI revela más detalles sobre el incidente que terminó provocando el ataque contra Hugging Face, una de las plataformas más importantes del mundo para alojar y compartir modelos de IA, utilizada por millones de desarrolladores, investigadores y empresas. 

Según la compañía, todo comenzó varios meses antes, durante unas pruebas internas aparentemente rutinarias. A varios agentes de inteligencia artificial se les asignaron tareas que, sin que los investigadores fueran conscientes, eran imposibles de completar porque requerían acceso a internet o archivos que nunca habían sido cargados al sistema. En lugar de limitarse a informar de que no podían completar el trabajo, los modelos hicieron algo inesperado. Empezaron a dejarse mensajes entre ellos, buscaron otros agentes que pudieran ayudarles, compartieron información y acabaron organizándose para encontrar una forma de acceder a Internet sin autorización. Lo más sorprendente es que esas comunicaciones permanecieron ocultas durante meses para los propios investigadores.La investigación también revela otro comportamiento especialmente llamativo. Los modelos mostraban una fuerte tendencia a 'hacer trampas' cuando encontraban obstáculos. No abandonaban la tarea ni reconocían que era imposible. Su prioridad era alcanzar el objetivo para el que habían sido entrenados, incluso aunque eso implicara vulnerar las restricciones del entorno de pruebas o explotar fallos de seguridad.

Cuando OpenAI descubrió el primer sistema de comunicación entre agentes, lo eliminó. Sin embargo, pocas semanas después los modelos encontraron una nueva forma de volver a comunicarse utilizando otra vulnerabilidad distinta. Esa segunda red de colaboración fue la que terminó desembocando en los ataques posteriores contra los sistemas de OpenAI y Hugging Face. El episodio ha sido suficientemente serio como para que OpenAI haya decidido ralentizar parte de su investigación y concentrar recursos en reforzar la seguridad de sus modelos. La propia compañía advierte de que, a partir de ahora, Gobiernos y empresas deben asumir que los ciberdelincuentes podrán utilizar agentes de IA de este tipo para lanzar ataques mucho más sofisticados que los actuales.

La verdadera importancia de esta historia no reside únicamente en el riesgo de que la IA pueda utilizarse para cometer ciberataques. Lo realmente inquietante es comprobar que varios agentes independientes fueron capaces de colaborar entre sí, adaptarse cuando encontraban obstáculos y buscar nuevos caminos para alcanzar un objetivo que consideraban prioritario, sin que sus propios desarrolladores fueran plenamente conscientes de ello.

Nos estamos acercando a un momento en el que algunos sistemas empezarán a razonar mejor que nosotros en determinadas tareas y a encontrar soluciones que los propios seres humanos quizá ni siquiera comprendamos del todo. Si eso ocurre, el gran desafío dejará de ser construir una IA más potente. El verdadero reto será desarrollar mecanismos capaces de supervisarla y mantenerla bajo control. Porque si algún día la IA supera nuestras capacidades en ámbitos cada vez más amplios, la pregunta más importante ya no será cuánto puede hacer, sino cómo conseguiremos seguir gobernando una inteligencia que podría llegar a pensar mejor que nosotros.

La inversión en IA no tiene por qué ser necesariamente rentable

Hay una idea que se repite constantemente cuando se habla de IA: quien no invierta ahora corre el riesgo de perderse la mayor revolución tecnológica de nuestra generación. Y probablemente sea cierto. La IA tiene todos los ingredientes para transformar la productividad, cambiar la forma en que trabajamos y alterar por completo el funcionamiento de muchas industrias. Sin embargo, reconocer que una tecnología va a cambiar el mundo no significa que cualquier inversión relacionada con ella vaya a ser rentable. De hecho, la historia demuestra precisamente lo contrario. 

Nadie duda de que la IA seguirá creciendo, pero el mercado empieza a preguntarse si las enormes inversiones necesarias para liderar esa carrera acabarán generando una rentabilidad acorde con el capital empleado. Los miles de millones destinados a centros de datos, chips e infraestructuras ya no se reciben únicamente con entusiasmo; también empiezan a generar preguntas.Y esas preguntas tienen sentido porque las grandes revoluciones tecnológicas suelen venir acompañadas de un enorme exceso de inversión. Cuando todo el mundo está convencido de que una industria dominará el futuro, el capital fluye hacia ella de forma masiva. El resultado suele ser una capacidad instalada muy superior a la demanda inicial y una competencia feroz que termina reduciendo la rentabilidad de muchas de las empresas que lideraron esa primera etapa.

Ya ocurrió con el ferrocarril en el siglo XIX. La red ferroviaria transformó la economía mundial, pero muchas compañías quebraron antes de que aquel negocio alcanzara un equilibrio sostenible. También sucedió con internet. La mayoría de las predicciones sobre su impacto fueron acertadas, pero eso no evitó el estallido de la burbuja tecnológica en el año 2000 ni las enormes pérdidas sufridas por muchos inversores.

Es perfectamente posible acertar sobre el futuro de una tecnología y, al mismo tiempo, equivocarse en el momento, el precio o la empresa elegida para invertir. Eso no significa que la IA esté viviendo una burbuja similar a las anteriores. Nadie puede afirmarlo con certeza. Pero sí conviene recordar que el éxito de una innovación y el éxito de una inversión no siempre avanzan de la mano.

"Creo que uno de los errores más habituales en los mercados consiste en pensar que identificar la próxima gran revolución tecnológica es suficiente para ganar dinero. Y no lo es. Invertir no consiste únicamente en descubrir qué cambiará el mundo, sino en valorar cuánto de ese futuro ya está descontado en los precios y quién terminará capturando realmente los beneficios de esa transformación. Porque la historia demuestra que las grandes revoluciones suelen crear enormes ganadores… pero no siempre son los pioneros, ni necesariamente quienes más invierten al principio. Y esa quizá sea la lección más importante para cualquier inversor: tener razón sobre el futuro no garantiza obtener una buena rentabilidad", advierte Pablo Gil.

Durante los dos últimos años hemos asistido a una auténtica carrera por desarrollar modelos de inteligencia artificial cada vez más potentes. OpenAI, Google, Anthropic, Meta o DeepSeek han competido por demostrar quién era capaz de construir el mejor modelo. Parecía que toda la ventaja competitiva dependía de tener los algoritmos más avanzados. Sin embargo, esa primera fase de la revolución de la IA está dando paso a otra muy distinta. Nadie duda ya de que esta tecnología transformará la economía. La gran pregunta empieza a ser otra: ¿quién podrá permitirse financiar esa transformación?

Porque la IA ya no depende únicamente del software. Para seguir avanzando hacen falta centros de datos gigantescos, cientos de miles de procesadores, sistemas de refrigeración, redes eléctricas más potentes y una capacidad de generación de energía que, en muchos lugares, empieza a quedarse corta. La revolución más digital de nuestra historia depende cada vez más de infraestructuras extraordinariamente físicas. La expansión de los centros de datos, unida a las olas de calor y a la creciente electrificación de la economía, está llevando muchas infraestructuras al límite. El cuello de botella ya no parece ser la capacidad de los modelos, sino la capacidad de alimentarlos.

Ese cambio también explica la reacción del mercado. Algunas compañías han anunciado inversiones multimillonarias para mantener su liderazgo en IA y los inversores empiezan a preguntarse cuánto tardarán en recuperar semejantes desembolsos. La reciente pausa de DeepSeek en una ronda de financiación refleja que incluso algunos de los protagonistas de esta carrera empiezan a medir con más cautela el ritmo de expansión.Y es que la historia nos recuerda que las grandes revoluciones tecnológicas suelen atravesar una fase en la que el principal desafío deja de ser la innovación y pasa a ser la capacidad de financiar su despliegue. En el caso de la IA, ese momento parece haber llegado antes de lo que muchos esperaban.

Durante los primeros años de la IA, la batalla consistía en desarrollar el mejor modelo. A partir de ahora, la ventaja competitiva dependerá cada vez más de quién tenga acceso al capital, la energía y las infraestructuras necesarias para sostener esa revolución. Eso significa que el éxito ya no dependerá únicamente del talento de los ingenieros, sino también de la capacidad financiera de las compañías y, en muchos casos, de la solidez de las infraestructuras de cada país. La IA seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

25Aug

Savant 3.5, de NextLM, y Ox Alpha (de proveedor anónimo) 'calientan' la competición, mientras Nvidia encarecerá a partir de 2027 sus chips de memoria un 15%.

Miguel Ángel Valero

Savant 3.5, un modelo de unos 30.000 millones de parámetros construido por NextLM sobre Nemotron de Nvidia, ha superado a GPT-5.6 Sol, a Grok 4.5 y a Claude Opus 5 en identificar qué clientes potenciales van a comprar de verdad. Y lo hizo entre 24 y 1.700 veces más barato.

Acertó un 24,6% de compradores reales. GPT-5.6 Sol se quedó en el 22,8%, Grok 4.5, en el 22,3%, y Claude Opus 5, en el 14,6%. Pero lo más relevante es el coste: entre 0,003 y 0,011$ por millar de prospectos , frente a un rango de 0,26 a 5,11 en los demás modelos.

El mensaje que envían esos datos, según  Digital Brain, es claro: mandar cada tarea al modelo más pequeño que la resuelva bien, y reservar el caro para lo que de verdad lo necesita. Puntuar leads, clasificar tickets, extraer campos de una factura, etiquetar productos. Todas esas tareas se comen mucho volumen y casi ninguna necesita un modelo de IA muy avanzado.

Pero hay más en esa guerra por la IA más barata (o menos cara). Ox Alpha, un modelo de IA de proveedor anónimo apareció el 20 de agosto en OpenRouter, se puso a trabajar gratis y tres días después era el segundo más usado de OpenCode, con 16 millones de tokens, 221.000 usuarios únicos y más de 5 millones de sesiones.

Se atribuye OC Alpha a Z.ai, la firma china que el 14 de agosto de 2026 lanzó GLM-5,3, pero también a una versión sin publicar de la familia MAI de Microsoft. 

Las obligaciones de transparencia del Reglamento Europeo de IA entraron en vigor el 2 de agosto de 2026. Un modelo cuyo proveedor no se identifica, que retiene los prompts y las respuestas de quien lo usa y que no dice en qué jurisdicción los guarda, deja a cualquier empresa europea que lo meta en un flujo de trabajo sin poder responder a la pregunta más básica de un auditor: ¿a quién le has mandado estos datos? La cadena de responsabilidad se vuelve borrosa justo donde debería estar clara.

Nvidia sube el 15% los precios de sus chips a partir de 2027

Mientras unos pugnan por una IA con menores costes, Nvidia ya ha avisado que subirá más de un 15% el precio de los servidores de IA que entregue a partir de 2027. La subida afecta a los sistemas que llevan sus dos generaciones de chips en curso, Vera Rubin y Grace Blackwell. Es la primera vez que el proveedor que marca el precio de toda la IA generativa traslada su propia inflación de costes a la factura del cliente final.

Nvidia alega el encarecimiento de los chips de memoria HBM, que son parte esencial de cada GPU. Amazon subió hasta un 60% los precios de Echo, Fire TV y Kindle por la misma razón, y Apple encareció iPad y Mac en junio. Se estima que el coste de un centro de datos grande se ha encarecido en unos 5.000 millones$ adicionales el sector apuntan a unos 5.000 millones de dólares adicionales en el coste de un solo centro de datos grande.

Este encarecimiento contrasta con la guerra por la IA más barata: OpenAI recortó más de un 20% el precio de la API de GPT-5.6 Sol; Anthropic sacó Opus 5 a la mitad de precio que Fable 5. Los laboratorios chinos llevan meses vendiendo por debajo de un dólar el millón de tokens. Esa guerra de precios se está librando con hardware comprado a precios de 2025 y 2026. La pregunta que deja el aviso de Nvidia es cuánto aguanta esa dinámica cuando la siguiente tanda de servidores entre un 15% más cara.

Y coincide con el cierre de la compra, por 6.000 millones$ (más 1.000 millones de inversión), de Poolside. Además de incorporar más de 100 ingenieros a su equipo en Nemotron, logra un modelo abierto estadounidense que compita con los chinos.  Con la subida de precios de los chips protege el margen del negocio que financia todo lo demás. 

Nvidia está usando su posición para fijar tanto el coste como el estándar del cómputo de IA. Además. está negociando entrar en Perplexity a una valoración de más de 30.000 millones, y en agosto montó con BlackRock, Blackstone y KKR unas plataformas para movilizar 500.000 millones de inversión hacia infraestructura de IA. Todo eso es una estrategia: una compañía que sube el precio de su producto mientras financia, por otra vía, la capacidad de sus clientes para pagarlo. 

Los fondos colocan ingenieros de IA en sus empresas participadas

Por otra parte, Ode, la sociedad que montaron Anthropic, Blackstone y Hellman & Friedman, ha empezado a meter ingenieros de IA dentro de las empresas participadas de los dos fondos. Son unas 160 personas en 6 empresas participadas. Blackstone planea llevarlo a 25 de sus más de 270 participadas. La operación total es de 1.500 millones$, con unos 300 millones aportados por cada socio.

Chamberlain Group, fabricante de motores para puertas de garaje comprado por Blackstone en 2021, usa a los ingenieros de Ode para ampliar funciones de software, como avisar de la llegada de un paquete.

Ode empieza a vender también consultoría fuera de las empresas del fondo.

Mientras tanto, Rumble, la 'casa' de Truth Social, la red de Trump, firma un contrato de 13.700 millones$ para surtir chips de IA a un cliente cloud, según comunica a la SEC.

Y aviso para Tesla y para los que invierten en fabricantes de coches eléctricos. La china XPeng, uno de los principales competidores de la empresa de Elon Musk, se desploma un 7% en la Bolsa de EEUU tras perder en el trimestre 1.340 millones de yuanes, más del doble que hace un año. Facturó 19.740 millones de yuanes, un 8%, pero por debajo de lo esperado. Entregó 103.295 coches, prácticamente lo mismo que hace un año, y su margen por vehículo cayó del 14,3% al 12,1%. La guía del tercer trimestre, hasta 121.000 entregas, también decepciona. El margen por vehículo (lo que gana por coche) cae, y eso significa que la guerra de precios del eléctrico chino le come la rentabilidad. Ni los 900 millones de inversión de su filial de robots logran maquillar el desastre. Es un termómetro de la guerra de precios del eléctrico chino: la presión de márgenes salpica a NIO y a la cadena de baterías.

Google Cloud presenta Gemini Enterprise for Financial Services

En medio de todo esto, Google Cloud presenta Gemini Enterprise for Financial Services, una solución de IA agentiva diseñada específicamente para profesionales de lsector financiero. Esta solución incluye un agente de investigación financiera gestionado por Google, más de 50 nuevas habilidades con instrucciones agentivas especializadas para funciones y flujos de trabajo financieros, conectores de datos empresariales, un ecosistema de agentes de terceros en expansión y la plataforma Gemini Enterprise, que sirve de base.

Ya está siendo utilizado por instituciones financieras globales como CME Group y Deutsche Bank, socio clave en el diseño del agente Financial Research. Este lanzamiento se suma al rápido impulso de Gemini Enterprise, que ya utilizan numerosas instituciones financieras, como BNY, Citi Wealth, Lloyds Banking Group, Macquarie Bank y Signal Iduna, para dotar a su plantilla de herramientas avanzadas de flujo de trabajo basadas en agentes con el fin de impulsar el crecimiento y la eficiencia.

Gemini Enterprise for Financial Services y Legal son las primeras de una serie de soluciones sectoriales especializadas y preconfiguradas, desarrolladas sobre la base de la plataforma Gemini Enterprise.

"Los profesionales del sector financiero buscan una plataforma de IA que no los limite a un único modelo o ecosistema, que se conecte con los sistemas informáticos que utilizan a diario y que sea altamente segura y cumpla con la normativa", afirma Thomas Kurian, director ejecutivo de Google Cloud. "Con Gemini Enterprise for Financial Services, ofrecemos precisamente eso: capacidades de tipo 'agentic' para los flujos de trabajo financieros, desarrolladas con explicabilidad de datos verificable, de modo que las instituciones puedan convertir la innovación en IA en una ventaja competitiva sólida", añade.

Deutsche Bank, que  participó como socio clave en el diseño del agente Financial Research aportando su experiencia para dar respuesta a los estrictos requisitos de seguridad, gobernanza y residencia de datos del sector bancario,  va a implementar Gemini Enterprise forFinancial Services. Utilizará el agente de Investigación Financiera en toda su división de Banca Corporativa para ayudar a descubrir las necesidades de los clientes, ofrecer productos relevantes de todas las áreas de negocio, agilizar los procesos de captación e identificar la evolución del mercado. También está explorando las capacidades del agente para respaldar los procesos de gestión de riesgos de delitos financieros, realizar previsiones avanzadas y análisis de escenarios, y optimizar la presentación de propuestas en sus divisiones de Banca Privada y Banca de Inversión.

Marie-Jeanne Deverdun, directora de Tecnología, Datos e Innovación y miembro del Consejo de Administración de Deutsche Bank, lo explica: "Empezando por la división de banca corporativa, vemos un gran potencial para reducir el esfuerzo de investigación manual, mejorar la coherencia y la auditabilidad de los resultados, y dar a nuestros equipos más tiempo para dedicarlo a las conversaciones con los clientes. Se trata de un paso importante en la aplicación de la inteligencia artificial allí donde puede marcar una diferencia práctica: de forma segura, responsable y a gran escala".

18Aug

Polémica porque el megacentro de datos de Meta y de BlackRock en Texas, que requirió una inversión de 14.000 millones$, se financió con bonos al 7,53% (12.550 millones) y apenas se ha asegurado el 3,2% de su valor.

Miguel Ángel Valero

Dinero Seguro publicó el 17 de agosto que las empresas de EEUU ya habían alcanzado su techo de gasto con la inteligencia artificial (IA). Ahora se desvela el motivo: el 42% de las empresas ha probado o desplegado un agente de IA; el 15% ha llevado sistemas de varios agentes al conjunto del negocio. Y el 73% espera tener media empresa rediseñada alrededor de agentes dentro de cuatro años. Hay un tremendo salto entre el 15% actual y el 73% de dentro de cuatro años.

Según un estudio de Deloitte, solo el 21% de las empresas asegura tener sus procesos preparados para trabajar con agentes de IA, y el 20% se ve capaz de rediseñarlos. Más de la mitad de los directivos de datos de éstas apunta a los sistemas antiguos como el bloqueo principal. 

Otro estudio, éste de Google con MIT Technology Review, profundiza en esa idea: de media, las empresas dan a la IA acceso al 45% de su información interna. Menos de la mitad. Y ese porcentaje se nota directamente en si el agente de IA acierta o no. Entre las organizaciones que abren más del 70% de sus datos, todos los responsables describen las decisiones de sus agentes como acertadas casi siempre o siempre. Entre las que se quedan en el 30% o menos, solo el 22% se fía de lo que decide su agente. Una diferencia de casi cinco veces.

Conclusión: el agente de IA rinde según lo que puede leer, y en la mayoría de empresas eso es menos de la mitad de lo que hay dentro. Antes de implantarlo, la empresa debe medir qué porcentaje de su información puede tocar hoy la IA, y cuánta de esa información está en un sitio del que se pueda leer.

Mientras, sigue la guerra por reducir el coste de la IA. DeepSeek entra a competir con Claude Code y con Codex lanzando un modelo abierto para agentes con licencia MIT, junto a DeepSeek-V4-Pro. Y OpenAI lleva a Amazon su GPT-5.6-Cyber, que lleva encontrados más de 400 fallos de escalada de privilegios en un solo sistema operativo.

EEUU estrecha el cerco sobre la memoria china

Trump endurece su guerra contra la memoria china y reclama a Apple que no compre chip procedentes de ese país. La presión contra China impulsa en Bolsa a los fabricantes norteamericanos de chip: Micron rompe la barrera de los 1.000$ por primera vez desde julio, un 240% de subida acumulada en el año; SanDisk sube un 10% y Western Digital, un 5%.

En medio de esta estrategia, Alibaba vende su estudio de videojuegos Lingxi Games al fondo de capital riesgo Trustar Capital por más de 2.000 millones$. El mensaje que lanza al mercado es claro y rotundo: se está desprendiendo de negocios que considera que no son esenciales, para centrarse en la IA y en la 'nube'.

En EEUU, surge una polémica porque el megacentro de datos de Meta y de BlackRock en Texas, que requirió una inversión de 14.000 millones$, se financió con bonos al 7,53% (12.550 millones) y apenas se ha asegurado el 3,2% de su  valor. Si un incendio o un huracán destroza ese centro de datos, el seguro apenas cubre el siniestro, que deberá ser asumido por los bonistas (la garantía no es el edificio, sino el contrato por el que Meta paga el alquiler durante años). Esto supone un aviso para loa que suscriben bonos ligados a centros de datos o emitidos por empresas que han invertido en ellos: hay más riesgos ocultos, por eso pagan tanto por esa financiación.

UBS: Cuidado con el factor IA en la cartera

"Creemos que analizar las carteras en función de posibles escenarios de riesgo es superior a utilizar categorías fijas de activos nominales. Y, para el caso concreto del riesgo de una ralentización de la IA, recomendamos clases de activos que puedan generar rentabilidad de forma independiente a la evolución de la IA. Las empresas de calidad con un posicionamiento de mercado diferenciado y las estrategias cuantitativas son dos ejemplos de ello", señala Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable de UBS Global Wealth Management.

Ofi Invest: gran parte de las buenas noticias tecnológicas ya están descontadas en los precios

En renta variable de EEUU, la postura de Ofi Invest es optimista aunque selectiva, porque el liderazgo tecnológico sigue siendo sólido, pero gran parte de las buenas noticias ya se han descontado en los precios.

17Aug

Michael Hartnett, estratega de Bank of America, aconseja recortar riesgo en la cartera y rotar del growth de la IA hacia valor, biotecnología y materias primas. Pero Nvidia tiene una participación en SpaceX valorada en 21.000 millones$, y Eastspring vaticina que el auge de la IA beneficiará a las empresas asiáticas.

Miguel Ángel Valero 

El modelo de inteligencia artificial (IA) más potente del mercado no es precisamente el que más éxito comercial tiene. Ni el que más se utiliza. El índice de IA de Ramp en agosto, que mide el gasto real de las empresas estadounidenses a través de sus tarjetas corporativas, sitúa a Fable 5 en el 6% de los tokens que compran a Anthropic y en el 11,4% del dinero que le pagan. Cuesta unos 2,75$ por tarea, frente a los 1,04$ de GPT-5.6 Sol de OpenAI. Consecuencia: se usa poco y sale caro cuando se utiliza. 

Las empresas de EEUU optan por Anthropic en un 43,5% (sube 1,1 puntos en el mes), OpenAI (39,7%, +0,23), SpacexAI, 4% (+0,94). Las plataformas (Fireworks, Together, entre otras) aparecen en el 6,1% de las empresas que usan IA. Es la puerta por la que entran los modelos abiertos, y se está ensanchando: AT&T dice que ya mueve el 25% de su uso de IA con esos modelos abiertos.

El gasto por empleado incrementa la brecha:  7.400$ de mediana en el 1% que más gasta, 650 en el top 10, 11,95 en la empresa mediana. El techo no es de capacidad, es de precio.

Las tecnológicas lo saben. Esto explica que Anthropic lanzara Claude Opus 5, igualando a Fable 5 en código a mitad de precio. Y que Google estrene Gemini 3.7 Flash a 0,75$, aunque el 1 de enero de 2027 será 1,5$, el doble. Hay dos estrategias claras: una es bajar el precio del tope de gama, que es lo que hizo Anthropic sacando Claude Opus 5 al nivel de Fable 5 por la mitad; la otra es empaquetar el modelo caro dentro de un producto con suscripción, donde el usuario no ve el precio.

Bank of America recomienda rotar la  cartera de IA hacia biotecnología y materias primas

En este contexto, Michael Hartnett, estratega de Bank of America, aconseja recortar riesgo en la cartera y rotar del growth de la IA hacia valor, biotecnología y materias primas. Su indicador de optimismo ha escalado a 9,7 sobre 10, máximo desde 2021. En la última semana entraron 53.700 millones$ a liquidez, 32.900 millones a  Bolsa, y 23.100 millones a bonos. El oro y las materias primas apenas sumaron.

Este experto argumenta que la IA se traga un gasto enorme en centros de datos y la productividad prometida no aparece. Por eso prefiere lo barato (valor, biotech y materias primas) frente a los Siete Magníficos. 

Pero Nvidia no parece hacer mucho caso a esas recomendaciones, ya que aparece entre los accionistas de SpaceX, con una participación valorada en 21.000 millones$. Esta inversión es fruto del pacto con Elon Musk para equipar sus centros de datos con los chips que fabrica. El gasto en IA se cruza ya con la carrera espacial. Y hay que prestar la máxima atención a la exposición cruzada de Nvidia y a toda su cadena de proveedores.

Eastspring: la IA impulsa los resultados de las empresas de EEUU y también a las de Asia

Los analistas de Eastspring Investments creen que la mejora de resultados empresariales en EEUU beneficiará a las empresas asiáticas. El auge de la inversión de capital vinculada a la IA, que podría alcanzar 950.000 millones$ este año, 1,3 billones en 2027, y 1,5 billones en 2028, permanece intacto, y está favoreciendo el crecimiento de los beneficios empresariales en EEUU. Las empresas que cotizan en el S&P han visto crecer su beneficio por acción un 20%.Por tanto, la esperada subida de los beneficios de las empresas asiáticas, también sigue intacta, especialmente en Corea, Taiwán y las acciones A en China, mientras que las empresas tecnológicas de Tailandia, Malasia e India siguen logrando beneficios muy sólidos. Con el añadido de que las caídas recientes en Bolsa les aportan mejores valoraciones. Las perspectivas de crecimiento de los beneficios en los mercados de Corea, Taiwán y acciones A de China superan ampliamente las de EEUU, mientras que determinadas empresas vinculadas a la tecnología en Tailandia, Malasia e India ofrecen un crecimiento muy sólido de los beneficios. o que incluso descienda hacia el 4%.
Ebury: el BCE subirá tipos, la Fed, no
La inflación estadounidense de julio se situó exactamente según lo previsto y apenas hubo noticias en otros frentes que movieran los mercados. Las acciones, los bonos y el dólar cerraron prácticamente en los mismos niveles en los que habían abierto el lunes, en una semana típica de escasa actividad bursátil veraniega. La guerra en Oriente Medio parece estar entrando en un escenario de resistencia económica a largo plazo entre EEUU e Irán y, por ahora, está generando pocos titulares que muevan los mercados. Los miembros de la Reserva Federal se guardan bien sus cartas respecto a la próxima reunión de septiembre, y parece seguro que el BCE subirá los tipos ese mismo mes. La divisa que más se ha movido esta semana ha sido el real brasileño, que se vio arrastrado por la caída de los activos brasileños ante la preocupación por una posible victoria de la izquierda en las próximas elecciones presidenciales.

Esta semana también se perfila como tranquila en los mercados. El evento más destacado será la publicación mundial, el viernes, de los datos del Índice de Gestores de Compras (PMI) de agosto. Esto cobra especial importancia en la Eurozona, debido al carácter rezagado de los datos económicos concretos allí. La avalancha de informes laborales del Reino Unido correspondientes a junio y julio, que se publicarán el martes, y las cifras de inflación del país británico, que se darán a conocer el miércoles, serán clave para la libra esterlina. Las actas de la última reunión de la Reserva Federal, que se publicarán este miércoles, también podrían atraer más atención de lo habitual, dado el giro del hacia una menor comunicación y menos orientación prospectiva.

  • USD. Tanto la demanda como las presiones sobre los precios en EEUU parecen estar moderándose. Las cifras mensuales de inflación subyacente han registrado una media de alrededor del 0,2% desde que comenzó la guerra, lo que se corresponde con un nivel anualizado ligeramente superior al 2% y muestra pocos indicios de que los precios más altos de la energía estén teniendo un efecto de contagio. Aunque no confiamos plenamente en las encuestas del mercado laboral, los datos concretos, como las ventas al por menor, parecen confirmar la tendencia a la moderación de la demanda. Solo quedan por publicarse un informe sobre el mercado laboral y otro sobre la inflación antes de la reunión de septiembre de la Reserva Federal. Creemos que es poco probable que las cifras sorprendan al alza lo suficiente como para que los 'halcones' puedan forzar una subida de los tipos, y nos sentimos seguros con nuestra previsión de que los tipos se mantendrán sin cambios.
  • EUR: El impulso económico del segundo trimestre, junto con las persistentes presiones inflacionistas (que podrían verse agravadas por los bajos niveles del Rin y su impacto en los costes de transporte), hace que los mercados estén dando por casi seguro que el BCE aplicará otra subida de tipos en su reunión de septiembre. No discrepamos de esta opinión, que es una de las razones por las que seguimos pronosticando una subida moderada del euro de cara a 2027.Esta semana, la publicación de un PMI sólido, en línea con un crecimiento constante, y los datos sobre los salarios negociados en el segundo trimestre—que se espera que muestren un nuevo aumento— deberían reforzar aún más nuestras previsiones.
  • GBP: Los datos trimestrales y mensuales del PIB del Reino Unido confirmaron que la economía crecía a un ritmo aceptable, de alrededor del 1,5% anual, en las fechas en que Andy Burnham asumió el cargo de primer ministro. Será interesante ver si este impulso se mantiene hasta el tercer trimestre de 2026,momento en el que su mandato podrá empezar a atribuirse el mérito o la culpa de la evolución de la economía. Las cifras de inflación y empleo de esta semana son clave para que el Banco de Inglaterra decida si sube los tipos en 2026; seguimos esperando que no lo haga, y el mercado parece estar acercándose poco a poco a nuestra opinión. Esperamos que el subíndice subyacente siga acercándose al objetivo y registre un ligero descenso hasta el 2,5% anualizado.

UBS: la productividad respalda un mercado alcista global

El dólar debería seguir contando con respaldo por el momento, gracias a una Reserva Federal relativamente hawkish. Sin embargo, las crecientes preocupaciones fiscales y la elevada asignación de los inversores a activos en dólares apuntan a una debilidad a más largo plazo, lo que refuerza los argumentos a favor de una exposición selectiva a otras divisas, al oro y a las materias primas en general. Las divisas de alto rendimiento pueden ofrecer un potencial de carry en un mercado de divisas que se mueve lateralmente (sin una tendencia clara). El oro debería seguir respaldado por la demanda de los bancos centrales y una política estable de la Fed. Las materias primas en general pueden beneficiarse de la debilidad del dólar y de los riesgos por el lado de la oferta.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque a corto plazo el margen para movimientos direccionales en las principales divisas pueda ser limitado, en nuestra opinión seguimos viendo oportunidades potenciales de carry y de mejora en la rentabilidad. También creemos que la exposición a materias primas en general puede aprovechar la debilidad del dólar, al tiempo que ofrece una fuente diferenciada de rentabilidad para la cartera".

"Un impulso plurianual de productividad y la aparición de un nuevo orden mundial están respaldando el mercado alcista global. Los inversores deberían mantenerse invertidos. Las poderosas rotaciones de capital de nuestra época, tanto a nivel global como sectorial, ilustran el poder de la diversificación", asegura Burkhard Varnholt, Asesor de Mercados Financieros.

14Aug

Tras ofrecer Grok Bot y sus agentes de IA con ordenador propio en la 'nube', SpaceXAI lanza Grok 4.6. Mientras, OpenAI firma una alianza con IBM para introducir GPT-5.6, Codex y ChatGPT Work dentro de IBM Consulting Advantage.

Miguel Ángel Valero

La euforia sobre la inteligencia artificial (IA) parece no tener fin. Aunque todavía no hay confirmación oficial, Anthropic ultima su salida a Bolsa en octubre. El objetivo es alcanzar un valor superior a los 2 billones$ y, de paso, destrozar el récord de 1,77 billones que logró SpaceX en su OPV de junio. Ese objetivo de valoración supone multiplicar por dos los 965.000 millones alcanzados en su última ronda de financiación en mayo. Para convencer al mercado, la empresa usa argumentos muy sólidos: los ingresos anualizados superaban ya los 47.000 millones en mayo, y oscilarán entre los 100.000 millones y 120.000 millones al finalizar 2026.

La operación supondrá una nueva prueba de fuego para comprobar hasta dónde está dispuesto a llegar el mercado en las valoraciones de las compañías de IA. Hasta la fecha Anthropic, creadora del asistente de IA Claude, se beneficia del fuerte crecimiento de la demanda empresarial, pero continúa afrontando una elevada competencia y fuertes necesidades de inversión, como otras empresas del sector. 

Además, el grupo mantiene conversaciones para adquirir Decart AI por 6.000 millones, operación que reforzaría su capacidad tecnológica y que la vez refleja la intensidad de la carrera por mejorar las prestaciones y reducir los costes de desarrollo y operación de los modelos de IA.   

De momento, ha convertido el panel lateral de Claude en Chrome en una sesión de cowork completa, sincronizada con las apps de escritorio, web y móvil. Ahora la pieza que se mueve es la sesión, no la herramienta. Pero con cautelas: 

  • la verificación de intención: antes de una acción con consecuencias (enviar un formulario, mandar un mensaje, descargar un fichero) el sistema comprueba que esa acción se corresponde con la petición original. Es una defensa directa contra la inyección de prompts, donde una web maliciosa esconde instrucciones en el texto para que el agente haga algo que el usuario nunca pidió.
  • la aprobación manual para lo irreversible o lo caro: compras y compartir datos personales no pasan solos.
  • El tercero es el control de administrador en Enterprise. Viene apagado, y cuando se enciende se puede acotar a una lista de dominios aprobados. Para una empresa con datos sensibles en su intranet, esa lista blanca es la diferencia entre desplegarlo y no desplegarlo.

Anthropic no vende el problema de seguridad como resuelto. Dice literalmente que la inyección de prompts sigue siendo un riesgo que exige vigilancia continua, y publica una guía de uso seguro aparte.

SpaceXAI lanza Grok 4.6, mientras OpenAI se alía con IBM

Un día después de anunciar el lanzamiento de Grok Bot y sus agentes de IA con ordenador propio en la 'nube', SpaceXAI ofrece Grok 4.6, que asegura convertir una idea amplia de producto en una primera versión funcionando. Investigar, estructurar la aplicación, implementar las interacciones y probarse a si mismo a lo largo de varios pasos, sin que alguien le vaya dando instrucciones cada dos minutos. El problema es que Grok 4.6 salió el mismo día que DeepSeek V4 Pro, que cuesta cinco veces menos sin que su rendimiento justifique esa diferencia.

Mientras, OpenAI firma una alianza para introducir GPT-5.6, Codex y ChatGPT Work dentro de IBM Consulting Advantage, la plataforma con la que IBM entrega sus proyectos de consultoría. IBM entra además en el tramo Elite de partners de OpenAI y monta una práctica dedicada con miles de consultores e ingenieros certificados. Los modelos y productos de OpenAI (GPT-5.6, Codex, ChatGPT Work) quedan integrados en la plataforma de entrega de IBM Consulting, no como una herramienta suelta que el cliente contrata aparte.

Este acuerdo con IBM encaja con otros movimientos de OpenAI. En agosto, Thrive Holdings captó 2.000 millones para comprar asesorías y meterles IA de OpenAI por dentro. Y en julio, OpenAI lanzó Presence, su plataforma para desplegar agentes de voz y chat en empresas.El patrón es el mismo: OpenAI no quiere vender licencias, quiere que el trabajo salga hecho con sus modelos dentro. Y el canal para eso es quien ya tiene la relación con el cliente.

IBM recupera protagonismo en IA tras hundirse un 25% en una sola jornada bursátil de julio porque la inversión en IA devoraba la cuenta de resultados. El 13 de agosto, destinaba 240 millones$ a un clúster de inferencia con GPU de Nvidia, a medias con Together AI. IBM invierte al mismo tiempo en incrementar su capacidad propia en IA y en lograr alianzas con quienes tiene modelos de éxito.

13Jul

Reino Unido supervisará a Amazon, Microsoft, Google y Oracle por su riesgo para el sistema financiero, al concentrar la infraestructura crítica de bancos y aseguradoras.

Miguel Ángel Valero

En medio de  la guerra desatada al demandar Apple a OpenAI por robo de secretos comerciales, Meta demuestra reflejos. Al día siguiente de estrenar una herramienta permitía generar imágenes usando contenido público de cuentas de Instagram, la avalancha de críticas por privacidad, incluida la de un sindicato de Hollywood, ha dado marcha atrás. "Nuestra intención era ofrecer una herramienta creativa útil y dar control a la gente", explica la empresa de Mark Zuckerberg. 

Esta cuestión es un recordatorio de que la carrera de la inteligencia artificial (IA) choca una y otra vez con la privacidad y los derechos de imagen, que son frenos regulatorios y reputacionales para toda la Big Tech.

Al accionista de Meta y del resto de tecnológicas, les recuerda también que el riesgo no es solo técnico: es legal. Cada tropiezo de este tipo alimenta las demandas de regular la IA, que pueden encarecer y ralentizar el gran motor de crecimiento del sector.

En ese sentido, Reino Unido ya ha anunciado que supervisará a Amazon, Microsoft, Google y Oracle por su riesgo para el sistema financiero, al concentrar la infraestructura crítica de bancos y aseguradoras. Es el primer paso regulatorio serio sobre los hyperscalers (AWS/Azure/GCP) y supone una amenaza para el relato de márgenes eternos de estas empresas-

Mientras, el 10 de julio Apple presentó ante un juzgado federal del norte de California una querella, en la que acusa a dos exempleados, hoy en OpenAI, de llevarse diseños de producto y procesos de fabricación para que el grupo de Sam Altman monte su propio hardware. Argumenta que más de 400 de sus antiguos trabajadores están ya en OpenAI. Pide indemnización y que dejen de usar su información.

La querella, que acusa a OpenAI de perpetrar una campaña para sustraer información sobre nuevos productos, evidencia la guerra entre los gigantes tecnológicos por anticiparse en el desarrollo de nuevos dispositivos integrados con IA al alcance de todos los clientes que puedan competir con el iPhone, intratable durante los últimos 20 años.

Hasta ahora, Apple no ha sido capaz de desarrollar un modelo de IA avanzado para incorporarlo a sus dispositivos. En 2024 firmó un acuerdo para que su asistente virtual, Siri, pudiera integrar el chatbot de OpenAI. En junio de 2026 anunció que integraría Gemini, la herramienta de Google, en sus dispositivos.

Para Apple, “el negocio de hardware de OpenAI ahora se asienta sobre cimientos muy inestables, podrido hasta la médula por su dependencia ilegal de secretos comerciales apropiados indebidamente”. En pleno proceso de relevo de Tim Cook por John Ternus, un hombre precisamente dedicado desde hace mucho tiempo al diseño de productos, Apple está trabajando en unas gafas, un colgante y otros dispositivos para el hogar integrados con tecnología IA. OpenAI, por su parte, tiene previsto lanzar en 2027 dispositivos que integren ChatGPT.

La demanda asegura que OpenAI solicitó a exempleados de Apple, e incluso a posibles candidatos, información sobre productos aún no lanzados, incluso que que acudan a las entrevistas con “piezas reales” de los nuevos prototipos para “mostrarlas y explicarlas”. También, que instruyó a los nuevos empleados sobre cómo eludir los procedimientos de seguridad de Apple. 

OpenAI ha captado a más de 400 antiguos trabajadores a Apple, lo que ha obligado a ésta a ofrecer generosas bonificaciones de retención. Tras conocerse la demanda de Apple, asegura en un comunicado que no tiene “ningún interés en los secretos comerciales de otras empresas” y que “seguirá centrada en el desarrollo de tecnología innovadora”.

En el sector se comenta que lo que busca Apple con la querella es tratar de impedir que  OpenAI construya un dispositivo capaz de plantar cara al iPhone. De paso, frenar la fuga de talento. Además, la demanda dificulta el proceso de salida a Bolsa de OpenAI, previsto para después de las vacaciones y con el que espera captar 100.000 millones$.

Todo el sector de la IA está pendiente del desenlace de este asunto, ya que condiciona muchas estrategias de las empresas, sobre todo las proveedoras de OpenAI y de Apple.

25Jun

Micron, SK Hynix, Qualcomm y Open AI agitan el mercado de la inteligencia artificial. HPE sitúa a seis de sus superordenadores en el Top10 del mundo por potencia. La AEB asegura que la banca española usa la IA "siempre con un humano en la cadena". Y Mapfre presenta su Superasistente de IA.

Miguel Ángel Valero

La Unión Europea se ha sumado a Pax Silica, una iniciativa estadounidense para reforzar el desarrollo de la inteligencia artificial (IA) y garantizar la seguridad de las cadenas de suministro –especialmente en semiconductores y minerales críticos– frente a la creciente competencia de China. EEUU define esta alianza como una plataforma para que gobiernos y empresas coordinen inversiones y aceleren el progreso en sectores estratégicos vinculados a la IA, con el objetivo de incrementar la capacidad productiva y reducir dependencias clave.

Entre los países que ya forman parte de esta iniciativa figuran otros aliados europeos –como Reino Unido y Noruega–, asiáticos –Corea del Sur, Singapur, Japón e India, entre otros–, además de Australia. Se espera que esta misma semana se incorporen Argentina, Chile, Costa Rica, Panamá y Kazajistán, lo que elevaría el número total de firmantes a 24. Además, varios Estados miembros de la UE han suscrito la declaración de manera bilateral: Países Bajos, Finlandia, Suecia, Alemania y Grecia. 

La UE necesita los chips de Nvidia para desarrollar su infraestructura de computación de IA. Mientras tanto, EEUU no tiene un equivalente a las máquinas de litografía ultravioleta de la empresa neerlandesa ASML, necesarios para fabricar chips de IA. Por su parte, las empresas Ericsson (Suecia) y Nokia (Finlandia), diseñan chips para antenas de radio 5G y futuras 6G.

Micron y SK Hynix se salen

Mientras tanto, la IA recuperó protagonismo tras la publicación de resultados de Micron Technology, el mayor fabricante estadounidense de chips de memoria. En un contexto en el que las compañías tecnológicas habían sido penalizadas ante el temor a una desaceleración del ciclo inversor, la firma estadounidense presentó cifras claramente superiores a lo esperado, con un beneficio de 28.242 millones$ en el trimestre —multiplicando por 14 el registrado en el mismo periodo del año anterior— y unos ingresos de 41.456 millones$, muy por encima de las previsiones del consenso. Más allá de las cifras, el mensaje del equipo directivo refuerza la tesis de una demanda estructuralmente sólida. El CEO, Sanjay Mehrotra, afirmó que no se vislumbra una convergencia entre oferta y demanda en el corto plazo, apuntando a un desajuste que podría prolongarse más allá de 2027. En este contexto, la compañía prevé unos ingresos de 50.000 millones$ para el próximo trimestre, acompañados de un elevado margen bruto del 86%. La visibilidad sobre la demanda se ve respaldada por la firma de 16 acuerdos estratégicos de largo plazo con clientes de sectores clave —centros de datos, consumo y automoción— por un total de 22.000 millones$. Una vez plenamente implementados, estos contratos podrían representar en torno a la mitad o más de los ingresos de la compañía, reforzando la estabilidad del negocio. 

Pese a las crecientes preocupaciones en torno a un posible excesivo gasto de las empresas de IA, la captación de fondos no cesa. SK Hynix Inc., el gigante surcoreano de los semiconductores, anuncia su intención de cotizar de forma secundaria en el mercado tecnológico Nasdaq estadounidense mediante la emisión de ADR. La operación, diseñada para captar capital institucional internacional, busca recaudar una cifra récord de 29.400 millones$, consolidándose como una de las mayores captaciones transfronterizas de la historia financiera reciente. Deja atrás el récord que tenía Alibaba. Debuta el 10 de julio. La fiebre de la memoria para IA tiene nuevo destino en Wall Street, justo al lado de Micron.

Y el fabricante japonés de memorias Kioxia —actualmente la compañía de mayor capitalización en el país, por delante de Toyota y Softbank— ha anunciado su intención de lanzar acciones depositarias, lo que pone de manifiesto el interés en financiar la expansión de capacidad en un entorno de demanda robusta.

Qualcomm y Open AI entran a competir con Nvidia

Pero hay más. Qualcomm paga 4.000 millones$ en acciones por la startup de IA Modular, triplicando su valoración. Con esta operación, entra a competir con Cuda de Nvidia. Y tiene a Tenstorrent en el radar, por lo que puede llegar a su Investor Day con más de 10.000 millones$ en inversiones en IA.

Otro que entra a competir con Nvidia es OpenAI, que presenta Jalapeño, su primer chip de inferencia diseñado con Broadcom. Ya no quiere depender de Nvidia y crea su primer procesador pensado para correr modelos de lenguaje. Lo han llevado del concepto a producción en nueve meses, el ciclo de desarrollo de chip más rápido jamás visto en semiconductores de alto rendimiento. Broadcom pone el silicio y la red; Celestica, la integración. El despliegue arranca ya este año en centros de datos a escala de gigavatio, con Microsoft entre los socios. No es un divorcio de Nvidia porque OpenAI seguirá comprando GPU, pero financia su silicio propio con vehículos de Apollo y Blackstone para sostener decenas de miles de millones en chips. Viento de cola para Broadcom, que se consolida como rey del ASIC a medida. Presión estructural a largo plazo para los márgenes de Nvidia según se acelera el silicio propietario de los hiperescalares.

HPE presume de los ordenadores más potentes del mundo

HPE construye superordenadores que permiten ampliar los límites de lo posible en computación de alto rendimiento (HPC). En la lista TOP500 de junio de 2026, los sistemas construidos por la compañía ocupan seis puestos del top 10 de los superordenadores más rápidos del mundo. Tres de ellos forman parte de los únicos cinco superordenadores de exaescala verificados: El Capitan, del Lawrence Livermore National Laboratory; Frontier, del Oak Ridge National Laboratory; y Aurora, del Argonne National Laboratory. Con la mayor cuota de rendimiento en la lista TOP500, HPE ha diseñado y construido sistemas que ofrecen, en conjunto, más de 11,4 exaflops. Además, HPE sigue destacando en eficiencia energética, con cuatro de los diez superordenadores más eficientes del mundo en la lista Green500 de junio de 2026, lo que demuestra la innovación de la tecnología de refrigeración líquida directa de HPE. 

AEB: IA "siempre con un humano en la cadena"

La presidenta de la AEB, Alejandra Kindelán, asegura en el curso de la Apie en la UIMP de Santander que la banca ya incorpora la IA en su actividad como una herramienta para mejorar sus servicios, pero siempre con responsabilidad y supervisión humana, poniendo a las personas en el centro de los procesos.“La banca está usando la IA para conocer mejor a sus clientes, protegerlos mejor y ofrecerles servicios de más valor, siempre con un humano en la cadena”, subraya. 

La banca es por definición innovadora, con una inversión continuada en tecnología, datos, talento digital y ciberseguridad. La IA “ya es una realidad en la banca”. Más del 95% de las entidades europeas ya la utilizan en distintos casos de uso o en pilotos, y en España su integración es especialmente avanzada por el alto nivel de digitalización del sector.

La IA contribuye ya a transformar la actividad bancaria en tres ámbitos principales. El primero es la relación con el cliente, porque permite ofrecer servicios más personalizados, adaptados y ágiles, y conocer mejor sus necesidades. El segundo son los procesos internos. La automatización permite mejorar la eficiencia, reducir costes y dedicar más recursos a tareas de mayor valor añadido. Y el tercero es la gestión del riesgo y la seguridad. La IA ayuda a detectar el fraude, anticipar riesgos y mejorar el análisis de solvencia, lo que refuerza la capacidad de protección del sector y contribuye a la estabilidad.

Kindelán también ha señalado que los nuevos modelos de IA elevan la escala, la velocidad y la sofisticación de los riesgos, pero también refuerzan las capacidades de defensa. La banca ya utiliza esta tecnología en sus sistemas para detectar patrones anómalos, anticipar ataques y proteger mejor a los clientes. “La IA cambia las reglas del juego. Pero hay algo que no cambia: en banca, la confianza sigue siendo el activo principal”, recalca Kindelán. La banca española quiere estar en esta transformación con innovación, seguridad y confianza como señas de identidad. En el caso español, ese esfuerzo ha permitido contar con uno de los sistemas bancarios más avanzados en digitalización e infraestructuras tecnológicas. Todo ello sin perder la esencia de una banca cercana, con una presencia física que sigue siendo importante para muchos clientes.

Mapfre presenta su Superasistente de IA

Al día siguiente de la intervención de su presidente, Antonio Huertas, en el curso de la Apie, Mapfre presenta su Superasistente de Inteligencia Artificial, una solución transversal diseñada para ofrecer a los clientes una experiencia más sencilla, rápida y coherente en todos los puntos de contacto: contact center, canales digitales y mensajería instantánea como WhatsApp. El objetivo es claro: estar disponibles 24/7, reducir esperas y personalizar la atención, combinando tecnología avanzada con un enfoque profundamente humano.Esta iniciativa se enmarca en el Manifiesto de Inteligencia Artificial de Mapfre y en su enfoque de IA centrada en las personas. 

El Superasistente es una prueba clara de ello: elimina fricciones, mejora la accesibilidad y refuerza la confianza cuando el cliente necesita una respuesta ágil y clara. La solución actúa como un orquestador que comprende la necesidad del cliente, le guía por el canal que mejor se adapta a su situación y, cuando es necesario, conecta con un profesional humano sin perder el contexto, convirtiendo los distintos canales en puertas de entrada a una única experiencia continua y coherente.

Uno de los ámbitos donde este enfoque resulta más tangible es el contact center de Mapfre, con un volumen anual de 12,8 millones de llamadas. En este entorno, la experiencia mejora desde el primer minuto, ayudando a identificar el motivo de contacto, recopilando información relevante y dirigiendo la llamada al equipo adecuado para que el cliente avance más rápido hacia la solución. En esta mejora juega un papel clave ‘Pregunta Abierta’, una capacidad que permite al cliente expresarse libremente, sin menús predefinidos: la llamada se encamina de forma más fluida porque el sistema interpreta la intención en lenguaje natural y la redirige al grupo correspondiente, evitando repeticiones y reduciendo fricción.

El impacto es especialmente significativo para personas de edad avanzada, para quienes las barreras digitales pueden dificultar el acceso a los servicios. La atención por voz basada en lenguaje natural elimina esa fricción: permite explicar una situación “con sus propias palabras” y avanzar de forma sencilla y autónoma. De este modo, la tecnología se consolida como un aliado que devuelve tranquilidad, confianza y cercanía en la relación con Mapfre.

Además, la solución está preparada para responder con solidez cuando más se le necesita: en momentos de alta demanda, como episodios asociados a fenómenos atmosféricos, puede absorber picos de volumen y sostener la calidad del servicio.El Superasistente se centra en potenciar la atención humana. Cuando una interacción requiere criterio, empatía, negociación o gestión de excepciones, el cliente pasa a un profesional con el contexto ya recopilado, lo que reduce repeticiones y permite dedicar el tiempo a lo que realmente importa: acompañar, escuchar y resolver con calidad. Este enfoque permite que los equipos se concentren en tareas de mayor valor añadido —casos complejos, sensibles o de alto impacto—, reforzando la experiencia del cliente y elevando el rol del gestor en la resolución.En términos de alcance, el Superasistente ya opera a escala y con grandes volúmenes de interacción: más de 11 millones de llamadas anuales impactadas y más de 500.000 sesiones digitales al año, dentro de una base de millones de clientes.

Con el Superasistente, Mapfre se sitúa a la vanguardia del sector asegurador y de las tendencias globales en experiencia de cliente, donde la autonomía, la hiperpersonalización y la eficiencia operativa son ya la referencia. Este proyecto, ganador en los Premios Fortius, representa fielmente su espíritu: unir fuerza con propósito y demostrar que la inteligencia artificial, cuando se diseña con valores, es capaz de devolver autonomía, confianza y cercanía.

23Jun

Dos de cada tres CEO (el 65%) temen ahora estar invirtiendo poco en esta tecnología -frente al 53% del año pasado- y más de dos tercios (el 69%) consideran que la adopción de la IA es indispensable.

Miguel Ángel Valero

Dos realidades paralelas en el mundo de la inteligencia artificial (IA). Por un lado, la sucesión de operaciones, cada una más espectacular que la anterior:

  • Meta pone 900 millones$ sobre la mesa para hacerse con el 20% de Cred, la fintech india impulsada por Kunal Shah, que se convierte en el nuevo jefe de WhatsApp, sustituyendo a Will Cathcart. La apuesta es clara: 500 millones de usuarios en India y pagos integrados en el chat más usado del mundo.
  • SpaceX, la empresa de Elon Musk que debutó en Bolsa hace una semana y ya supera los dos billones$ de capitalización, se estrena también en los mercados de renta fija. Lo hace con 100.800 millones$ en caja, lo que convierte este debut en uno de los más sólidos que se recuerdan. Los inversores están dispuestos a prestarle a la empresa que lleva cohetes al espacio.
  • Chevron llega a un acuerdo de 20 años con Microsoft para proveerle de energía a su gigantesco centro de datos situado en el oeste de Texas. Forma parte de Project Kilby, desarrollado junto a la firma de inversión Engine No. 1, y aportará 2,7 gigavatios de capacidad en la cuenca del Pérmico, uno de los grandes corazones energéticos de EEUU. La petrolera aún debe tomar este año la decisión final sobre la construcción de una central eléctrica alimentada por gas. Aunque no ha revelado el coste, Project Kilby figura entre los mayores proyectos de centros de datos del país. Jeff Gustavson, responsable de nuevas energías de Chevron, presume de que muy pocos proyectos anunciados han alcanzado un nivel de desarrollo comparable. Mientras Exxon Mobil Corporation y NextEra Energy también pisan el acelerador para abastecer a clientes como Alphabet, Chevron busca aprovechar el exceso de gas natural del Pérmico.Las petroleras jugarán un rol fundamental en el abastecimiento de energía para el boom de la IA.
  • OpenAI firma con Getty Images para que su contenido aparezca en ChatGPT y en la búsqueda de OpenAI. Cuando el banco de imágenes más grande del mundo se convierte en proveedor oficial de la IA más usada del planeta, el mercado se lanza sin mirar.
  • Credo Technology es una apuesta en conectividad IA por cobre; con el tiempo irá ganando terreno en óptica. Sube em Bolsa el 8%
  • Amazon utiliza su arma de IA, Alexa for Shopping,  que hace seguimiento de precios, lanza alertas y automatiza la compra cuando el artículo baja al precio objetivo, para combatir los malos presagios con el Amazon Prime Day, que arranca el 23 de junio como un test de estrés del consumidor americano. El Prime Day de Amazon llega antes de lo habitual, trasladado de julio a junio por primera vez desde 2021, en medio del Mundial de Fútbol y el bicentenario americano. Pero el contexto no invita a gastar en caprichos. Bank of America calcula que el evento de 96 horas generará 21.600 millones$ en ventas. Adobe proyecta que superará la suma de Black Friday y Cyber Monday 2025 juntos. Pero lo que llenan los carritos no engaña: comestibles, productos del hogar, material escolar. "La gente ya no tiene el dinero de antes", resume William Stern, el CEO de Cardiff, una financiera para pymes. "El Prime Day este año es para comprar papel de baño y bolsas de basura en oferta", avisa. Si el carrito medio del Prime Day es de básicos, los márgenes de Amazon en consumo no van a brillar. Los retailers tradicionales como Walmart o Target también lo sufren: si Amazon captura el gasto discrecional en oferta, el resto se queda sin él. La confianza del consumidor americano es el termómetro más inmediato de la economía real.
  • Los inversores minoristas han bombeado 150.000 millones$ hacia los principales ETF de renta variable en un solo mes. Es la segunda mayor entrada de dinero retail en la historia. Primera lectura: el inversor de a pie no se cree que esto vaya a caer. Segunda lectura: cuando el retail entra en manada, el mercado suele estar cerca de un techo.

Por otro lado y "como una suerte de profecía autocumplida", como destacan los analistas de Banca March, los reguladores coreanos manifestan su preocupación por la excesiva permisividad en el uso de vehículos apalancados, que han contribuido al rally en los índices del país, impulsado fundamentalmente por dos compañías: SK Hynix y Samsung. Y alertan al inversor minorista sobre los riesgos asociados al uso de apalancamiento en la compra de acciones. Tras una sesión también complicada para la tecnología en EEUU—y con Goolsbee, de la Reserva Federal de Chicago, reforzando el tono restrictivo de la Fed—, se han producido caídas del Kospi cercanas al 10%. 

Si bien la concentración en Corea del Sur y Taiwán es elevada, esta viene acompañada de unos beneficios igualmente extraordinarios. Los múltiplos de los gigantes de semiconductores de memoria coreanos se sitúan por debajo de la decena, mientras que en el caso de Taiwan Semiconductor Manufacturing Company (TSMC) se encuentran en torno a su media histórica de los últimos 5 años (23 veces beneficios).

En este contexto, la revalorización reciente no responde a unos múltiplos exigentes, sino que ha ido acompañada de un crecimiento de beneficios extraordinario debido a la escasez y la falta de capacidad de fabricación de chips, lo que posiciona a estas empresas entre las que más beneficios generarán a nivel global tanto este año como el próximo. En este momento, el mercado empieza a cuestionar la sostenibilidad de estos niveles, lo que explica las dudas actuales. Parte de estas incertidumbres se irán resolviendo con la llegada de la temporada de resultados: a corto plazo, con las cifras de Micron el miércoles 24 de junio; y, a medio plazo, con la presentación de los resultados del segundo trimestre en algo más de tres semanas. La clave será comprobar si la inversión en centros de datos se mantiene o incluso acelera su ritmo de crecimiento. En nuestro caso, consideramos que es prematuro hablar de una burbuja, ya que no observamos desequilibrios financieros que lo justifiquen. 

No obstante, parece conveniente no concentrar la estrategia de inversión en IA en un único segmento, cuando también existen oportunidades en otros ámbitos, como el energético y las infraestructuras necesarias para el despliegue de centros de datos. 

UBS: fortaleza sostenida en el gasto de  capital en IA

"Nuestro escenario base contempla una fortaleza sostenida en el gasto de capital en IA, una economía estadounidense resiliente, el gasto fiscal continuado en todo el mundo y una sólida creación de crédito que seguirá respaldando el crecimiento de los beneficios empresariales y los mercados en general", explica Mark Haefele, Director de Inversiones de UBS Global Wealth Management.

"El posicionamiento de los inversores es elevado, aunque no extremo, y en general apunta más a una perspectiva positiva para la asunción de riesgos de lo que sugieren los indicadores de sentimiento. La continuidad del mercado alcista depende, en última instancia, de que la IA cumpla con las expectativas actualmente incorporadas en los precios de mercado; no obstante, el entorno macroeconómico está haciendo su parte y es probable que así continúe durante algún tiempo", añade Jason Draho, Responsable de Asignación de Activos para las Américas.

Cisco

La IA está superando las expectativas de la mayoría de los consejeros delegados de las empresas, y su optimismo va en aumento. El último estudio de Cisco muestra que dos de cada tres CEO (el 65%) temen ahora estar invirtiendo poco en esta tecnología -frente al 53% del año pasado- y más de dos tercios (el 69%) consideran que la adopción de la IA es indispensable para las organizaciones modernas.

Sin embargo, aún persisten importantes retos para las empresas que quieren adoptar la infraestructura, las bases de datos y los controles de seguridad necesarios para que la IA funcione de manera segura, fiable y a gran escala. En Europa, los CEO se centran menos en la velocidad y más en implementar correctamente la IA, priorizando la confianza, la transparencia y la alineación ética, actuando con cautela.

Implementar agentes de IA para que trabajen junto a los empleados es una de las tres principales prioridades de los CEO en 2026. Para 2030, el 91% de los CEO esperan que la IA desempeñe un papel importante en los negocios, pero no que funcione de manera independiente. El 72% contempla un futuro en el que la IA sólo ofrezca apoyo o procese tareas bajo la dirección, el criterio o la supervisión humana. Y sus razones son prácticas: mantener la seguridad de los sistemas de IA, fortalecer la productividad de los equipos formados por humanos e IA y gestionar eficazmente la ética de la toma de decisiones con IA.

La brecha de conocimiento se está reduciendo rápidamente. En 12 meses, el porcentaje de CEO que afirman no desenvolverse con soltura frente a la IA por falta de entendimiento se ha reducido del 74% al 47%, mientras quienes indican no poder tomar decisiones informadas ha caído del 74% al 49%.

No obstante, aunque el conocimiento y la confianza están aumentando, la puesta en marcha de proyectos sigue enfrentándose a tres limitaciones importantes:

  • La infraestructura no está lista: el 53% de los CEO temen que las limitaciones de infraestructura les frenen, y la mejora de la infraestructura para gestionar las cargas de trabajo de IA se sitúa como la principal prioridad en 2026, seguida de cerca por la capacitación de los equipos para la preparación ante la IA.
  • La confianza sigue siendo una preocupación: a medida que los CEO impulsan la incorporación de agentes de IA a su plantilla, la seguridad y el control de estos sistemas autónomos se han convertido en su principal preocupación.
  • Los datos aún están demasiado fragmentados para impulsar la IA correctamente: la calidad, la accesibilidad y los problemas de centralización de los datos que bloquean el progreso de la IA representan la mayor barrera, citada por más CEO (el 34%) que cualquier otro desafío.

Estas preocupaciones de los CEO se ven respaldadas por datos reales. Según el último informe AI Readiness de Cisco, las organizaciones de todo el mundo se enfrentan a tres barreras principales: menos de una cuarta parte (el 22%) consideran que su red es óptima para cargas de trabajo de IA; sólo el 31% se sienten preparadas para proteger y controlar los agentes de IA; y únicamente el 19% disponen de datos totalmente centralizados y accesibles para la IA.

18Jun

Trump ha decidido retirarse a tiempo del conflicto con Irán y mantener contenida su pérdida de popularidad a menos de cinco meses de las elecciones de medio mandato.

Miguel Ángel Valero

Anthropic y Google han propuesto en la cumbre del G7 la creación de una coalición liderada por EEUU para establecer normas y estándares en el desarrollo de la inteligencia artificial (IA). A la reunión, celebrada a puerta cerrada, asistieron jefes de Estado —entre ellos Donald Trump— junto con directivos de las principales compañías tecnológicas, incluidos Meta y OpenAI.

Trump asegura que las negociaciones con Anthropic para restablecer el acceso a sus modelos más avanzados “van bien”. La semana pasada, el Gobierno estadounidense impuso controles a la exportación de los dos modelos más recientes de la compañía —Fable 5 y Mythos 5— por motivos de seguridad nacional. Como consecuencia, Anthropic suspendió el acceso global a estos sistemas el viernes 12 de junio, lo que ha intensificado el debate internacional sobre el acceso equitativo a la IA y la necesidad de coordinación entre países.

"Si bien las megacaps tecnológicas han impulsado las ganancias de los índices, la historia muestra que los períodos de concentración extrema pueden conllevar riesgos; se recomienda a los inversores vigilar posibles señales de deterioro en la eficiencia del capital y considerar el reequilibrio de sus carteras para evitar una exposición excesiva", señala Matteo Ramenghi, Chief Investment Officer Italia en UBS Global Wealth Management.

Mientras tanto, Jabil facturó 8.750 millones$ en su tercer trimestre fiscal, un 11,8% más que hace un año, con un beneficio por acción de 3,16$ cuando el mercado esperaba 3,1. El objetivo para todo el año sube a 12,7$ por acción y 35.000 millones en ventas. La demanda de centros de datos para IA es "extremadamente fuerte".

Amazon se enfrenta a una demanda de la FTC por sus prácticas en publicidad digital. Los reguladores llevan meses investigando y la cifra potencial en multas podría alcanzar miles de millones de dólares. La compañía ya tiene abiertos varios frentes con la agencia antimonopolio de EEUU. Además, afronta una situación incómoda: las ventas minoristas en EEUU suben un 0,9% en mayo, casi el doble de lo previsto, pero el ahorro se desploma a mínimos de cuatro años. El consumidor aguanta, pero lo está haciendo tirando de la hucha, que baja al 2,8% del PIB según la Fe de Atlanta. Para Zumitow, la caída del ahorro es señal de agotamiento futuro y recomienda vigilar Amazon, Home Depot, Target, Capital One y Synchrony, y otros bancos que se basan en el crédito de consumo.

TACO de Trump con Irán

Trump lo ha vuelto a hacer. Como ya nos tiene acostumbrados, el presidente norteamericano ha decidido retirarse a tiempo y mantener contenida su pérdida de popularidad a menos de cinco meses de las elecciones de medio mandato. Un día antes de lo previsto, Irán y EEUU han firmado electrónicamente un acuerdo provisional de 14 puntos, que abre un periodo de 60 días para negociar los términos definitivos. 

Entre los aspectos más relevantes destacan:

  • Cese de las operaciones militares en todos los frentes, incluido Líbano. Algo que no ha gustado nada a Israel
  • Levantamiento del bloqueo marítimo por ambas partes.
  • Inicio de negociaciones entre Irán y Omán para definir la futura “gestión” del estrecho de Ormuz.
  • Retirada de las sanciones estadounidenses y liberación de activos iraníes congelados.
  • Compromiso de Irán de no desarrollar ni adquirir armamento nuclear.•
  • Participación de EEUU, junto con socios regionales, en un plan de reconstrucción de Irán de al menos 300.000 M$.

Más allá de las declaraciones triunfalistas de ambas partes, el balance económico del conflicto es claro: mayor presión en los precios y un deterioro del crecimiento global. La eventual introducción de un peaje en el estrecho de Ormuz por parte de Irán y Omán es una clara muestra de que todos salen peor parados de este enfrentamiento. 

Con todo, y al margen del ruido político, la economía global se ha mostrado resiliente ante un shock energético sin precedentes cercanos, que de un día para el otro interrumpió la circulación de casi 20 millones de barriles de petróleo diarios. En este contexto, el ciclo seguirá avanzando, si bien a un ritmo más moderado y con la inversión como protagonista. En materia de inflación, los efectos de segunda ronda permanecen contenidos por el momento, por lo que será determinante una rápida normalización del tráfico energético –condicionada a la retirada de minas en la zona, que en principio llevará alrededor de 30 días– para evitar su transmisión al resto de componentes.

09Jun

El 81% de los inversores españoles ya invierte o tiene previsto invertir en empresas vinculadas a la IA en los próximos 12 meses. El 54% considera que el sector de tecnología y telecomunicaciones será el más rentable en los próximos cinco años.

Miguel Ángel Valero

OpenAI ha presentado la documentación necesaria para una oferta pública inicial (IPO) ante la SEC. Aunque todavía no se ha definido un calendario concreto, la salida a Bolsa podría tener lugar tan pronto como este otoño. Tras su última ronda de financiación, en la que captó 122.000 millones$ la compañía alcanza una valoración aproximada de 852.000 millones, lo que implica una ratio precio/ventas en torno a 34x. Este movimiento supone un paso relevante en un contexto marcado por la inminente salida a Bolsa de SpaceX el 12 de junio y por el anuncio, la semana pasada, de la solicitud de OPI por parte de Anthropic.

El dinamismo del segmento tecnológico se ve reforzado por la creciente búsqueda de financiación por parte de las principales compañías de inteligencia artificial (IA). A pesar del volumen agregado de estas operaciones –junto con la ampliación anunciada por Alphabet, estas tres salidas a Bolsa rondarían los 350.000 millones$–, el mercado cuenta con capacidad suficiente para absorber esta nueva oferta, dado que representa apenas en torno al 0,5% de la capitalización del S&P 500.

Lightyear: Nvidia encabeza el interés del inversor español

La IA se consolida como uno de los ámbitos que mayor interés despierta entre los inversores españoles. Según una encuesta realizada por la plataforma de inversión Lightyear, el 81% ya invierte o tiene previsto invertir en empresas vinculadas a la IA en los próximos 12 meses. Este interés por la IA se enmarca en una percepción más amplia sobre el potencial de la tecnología como motor de crecimiento a medio y largo plazo. El 54% considera que el sector de tecnología y telecomunicaciones será el más rentable en los próximos cinco años, una visión que refuerza el atractivo de la innovación tecnológica en las estrategias de inversión.

Los datos de actividad inversora en Lightyear muestran hasta qué punto la IA ha ganado espacio entre los inversores españoles de la plataforma. El 37%, ha operado con valores vinculados directamente a este ámbito, tanto a través de acciones de compañías tecnológicas como NVIDIA, Microsoft o Palantir, como mediante ETF temáticos centrados en semiconductores, automatización e IA, entre ellos VanEck Semiconductor, iShares S&P 500 Information Technology o Xtrackers Artificial Intelligence & Big Data. Nvidia encabeza el ranking de valores individuales más comprados por los usuarios españoles, con una inversión media superior a los 7.000$ por inversor.

El interés por la IA no se concentra solo en los grandes nombres tecnológicos, sino que se diversifica a lo largo de toda la cadena de valor de esta tecnología. Así, entre los valores más comprados por los inversores españoles aparecen fabricantes de chips de memoria como Micron, compañías especializadas en equipamiento para la fabricación de semiconductores como ASML, empresas vinculadas a la infraestructura energética necesaria para los centros de datos como Constellation Energy o Vertiv, y herramientas de datos en la nube como Snowflake. Una visión que va más allá y refleja una comprensión cada vez más sofisticada de cómo se construye (y se alimenta) la revolución de la IA.

Por su parte, el uso de la IA también aparece en el proceso de inversión. Según la encuesta de Lightyear, el 49,7% de los inversores considera que esta tecnología debería ayudar en la toma de decisiones financieras como complemento al análisis tradicional, mientras que más de la mitad afirma sentirse razonablemente capaz de invertir sin ayuda externa. Para buena parte de los inversores, el valor de la IA está en ordenar información, facilitar el análisis y reducir la complejidad del mercado, sin sustituir el criterio personal ni la responsabilidad última de cada decisión.

“La IA está pasando de ser una tendencia tecnológica a convertirse en una herramienta práctica para el inversor. Los datos muestran un interés creciente por el uso de esta tecnología para tomar decisiones más informadas, aunque manteniendo siempre el control personal. En este sentido, en Lightyear hemos incorporado funcionalidades de inteligencia artificial para ayudar al inversor a interpretar mejor la información del mercado y el comportamiento de sus carteras”, explica Álvaro Quesada, director de crecimiento de la plataforma.

UBS: el liderazgo de la IA puede ampliarse, pero no quebrarse

Los fabricantes de chips globales y otras acciones vinculadas a la IA continuaron recuperándose el martes, tras un rally del 5,6% en el Índice Philadelphia Semiconductor el lunes, que revirtió parcialmente su pronunciada caída del 10,3% en una sola jornada con la que había cerrado la semana anterior. Esa caída previa había sido especialmente intensa en los valores de semiconductores e IA, impulsada por una acumulación de vientos en contra negativos que llegaron todos a la vez.

Al mismo tiempo, los indicadores subyacentes de demanda de IA se mantienen más sólidos de lo que sugiere la reacción del mercado. Tanto los precios de GPU por contrato como por hora han seguido subiendo, las restricciones de oferta en distintos puntos de la cadena de valor de la IA se han vuelto más agudas, y las últimas actualizaciones de la cadena de suministro siguen apuntando a una demanda robusta de servidores de IA procedentes de Taiwán.

"Creemos que este episodio de volatilidad se asemeja más a un reajuste de posiciones que al fin de un ciclo. La volatilidad a corto plazo en IA puede mantenerse elevada. Las señales de financiación respaldan la durabilidad del capex.El liderazgo del sector IA puede ampliarse, no quebrarse", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque la volatilidad bidireccional a corto plazo puede persistir, vemos motivos para mantener una visión constructiva sobre el desarrollo global de la IA. Los inversores con una exposición excesiva a valores individuales deberían aprovechar las oportunidades para reducir el riesgo de concentración, manteniendo al mismo tiempo exposición al tema más amplio de la IA". Y añade:"Dando un paso atrás, la IA sigue siendo uno de los tres pilares de nuestro enfoque de innovación transformacional. Seguimos recomendando una exposición diversificada a través de estos temas TRIO, ya que creemos que cada uno representa una oportunidad de crecimiento secular amplia y duradera para la próxima década. Los inversores pueden complementar su exposición actual a la IA con posiciones selectivas en el sector sanitario vinculadas a nuestro tema de Longevidad. Asimismo, seguimos considerando que la electrificación y el aumento de la demanda energética son factores favorables para un crecimiento sostenido y la inversión de capital en nuestra oportunidad de Energía y Recursos".

08Jun

Las operaciones de SpaceX, Anthropic y OpenAI más la ampliación anunciada la pasada semana por Alphabet y la posible de Meta suman una demanda de capital de más de 350.000 millones$, apenas un 0,5% del S&P 500.

Miguel Ángel Valero

La empresa SpaceX ha fijado el precio de su salida a Bolsa en 135 $/acción y anunció que ofrecerá alrededor de 555 millones de títulos, lo que le permitiría recaudar unos 75.000 millones$ por el 4% de la compañía. La colocación está prevista para el jueves 11 de junio y empezaría a cotizar en el Nasdaq el 12 de junio. A ello se sumará más adelante (previsiblemente, tras el verano) las posibles salidas de Anthropic y OpenAI. Con este frenesí, surge la duda de si el mercado será capaz de digerir esta mayor oferta, una cuestión que escribirá su primer capítulo ya el viernes. 

Cuando se hace una salida a Bolsa, y en este caso serán tres muy relevantes, se elige muy bien el momento y habitualmente coincide con mercados fuertes. En esta ocasión, las valoraciones son sin duda exigentes, en especial la que apunta SpaceX, que es un conglomerado de negocios, difícil de valorar y que saldría con un ratio de casi 96x ventas. Ahora bien, una cosa es el valor de mercado y otra cosa es el volumen de acciones que se va a poner en circulación, que en este caso es mucho menor y que nos permite pensar que, a corto plazo, el mercado tiene profundidad suficiente para digerir estas emisiones. 

Bajo supuestos conservadores, estas tres “mega salidas” a Bolsa (SpaceX, Anthropic y OpenIA) y la ampliación anunciada la pasada semana por Alphabet, alcanzarían un rango de capital demandado de entre 300.000 millones$ y 350.000 millones, apenas un 0,5% del S&P 500. Por tanto, a corto plazo no parece un problema, si bien a medio plazo estos números pueden cambiar bastante dependiendo realmente de cómo los actuales dueños vayan soltando o no su participación. 

Actualmente, las grandes tecnológicas cotizadas tienen de media un “free-float” en torno al 85%, mientras que, en el caso de SpaceX, saldrá solamente el 4% de la compañía al mercado e inicialmente, las cláusulas de bloqueo (lock-up, en inglés) impedirán que los accionistas iniciales vendan sus participaciones. Sin embargo, con el tiempo, estas restricciones van a expirar y podrán entrar en el mercado cotizado billones de dólares en nuevas acciones.

En este contexto, Meta estudia una ampliación de capital de "decenas de miles de millones" para financiar infraestructura de IA. Su fundador, presidente y CEO tiene un problema: la IA que quiere construir cuesta más de lo que puede autofinanciar. Sobre todo, cuando todas las Big Tech está recurriendo a los mercados para pagar el capex de IA. Alphabet ya cerró en 2025 la mayor ampliación de capital de su historia (84.750 millones$) y ahora pone en marcha otra. Meta fue antes al mercado de bonos, con 30.000 millones en octubre de 2025 y otros 27.000 millones con Blue Owl Capital. Ahora se plantea ir a por el capital.

La señal es clara: los data centers, los chips y la infraestructura de IA cuestan más de lo que cualquier empresa puede generar en flujo de caja libre en un par de años. Si la ampliación de Meta se confirma, habrá más presión en el precio de la acción antes de la operación. Los proveedores de infraestructura, como Nvidia o Arista Networks siguen siendo los beneficiarios directos sin el riesgo de dilución.

A todo esto se suma la alianza entre Nvidia y SK Hynix, que han acordado colaborar en el diseño y suministro de las próximas generaciones de memoria para IA, los HBM4. Este acuerdo refuerza a la firma de Corea del Sur frente a su gran competidor, Samsung Electronics, ya que no se trata de un contrato de suministro, sino del desarrollo conjunto de la memoria de los nuevos chips adaptados a los futuros aceleradores de Nvidia, como Vera Rubin. Con un ancho de banda muy superior al de la memoria convencional —la DRAM— permite gestionar enormes cantidades de datos a gran velocidad, algo crucial para los sistemas de IA, porque el cuello de botella ya no está solo en la potencia de cálculo, sino en la rapidez con la que los datos pueden entrar y salir de la memoria.

Nvidia diseña aceleradores y sistemas, pero no fabrica memoria, por lo que depende de proveedores como Samsung, SK Hynix o Micron Technology, que dominan el mercado mundial de la memoria.

Otra cuestión relevante es la diferente respuesta que están adoptando los propios proveedores de índices de Bolsa de cara a introducir estas grandes empresas en ellos. Por un lado, el Nasdaq alteró su forma de aceptar empresas y ahora SpaceX podrá integrarse en el Nasdaq 100 en tan solo 15 días de negociación, frente al mínimo anterior de tres meses. Por otro lado, el S&P Dow Jones confirmaba que mantendrá sin cambios sus requisitos de elegibilidad para sus principales índices de referencia, como el S&P 500, señalando que no reducirá el período de espera de 12 meses que exige actualmente a las empresas recién cotizadas, ni eliminará los requisitos vigentes de rentabilidad y capital flotante en función del tamaño de la compañía.

Kraken abre su plataforma a la compra de acciones de SpaceX

Kraken, la plataforma de negociación multiactivo impulsada por Payward, ha abierto el acceso a la oferta pública inicial (IPO, OPV) de SpaceX a través de IPO Access. SpaceX es la primera compañía cuya salida a Bolsa estará disponible a través de este programa. Gracias a esta iniciativa, los clientes elegibles de Kraken en más de 110 países, incluido España y el Espacio Económico Europeo (EEE), podrán presentar una manifestación de interés no vinculante para participar en el proceso de salida a bolsa. Gracias al marco de acciones tokenizadas xStocks desarrollado por Payward, los clientes de Kraken podrán negociar SPCXx, un token respaldado 1:1 que representa acciones de SpaceX, las 24 horas del día, los siete días de la semana, tanto en la plataforma de Kraken como en el ecosistema de finanzas descentralizadas (DeFi).

Kraken y el resto de miembros participantes de la alianza xStocks serán además las únicas plataformas que ofrecerán negociación continua, incluido durante el primer fin de semana tras la salida a Bolsa, cuando los brókeres tradicionales permanecen cerrados hasta la reapertura de los mercados el lunes.

Arjun Sethi, co-CEO de Payward, ha explicado: “Durante más de un siglo, las mejores salidas a Bolsa han estado reservadas para unos pocos. Necesitabas el banco, la dirección o el patrimonio adecuado para acceder a ellas en las mismas condiciones que los inversores institucionales. IPO Access elimina esas barreras. Desde hoy, cualquier persona en España puede registrarse para participar en la salida a Bolsa de SpaceX desde su teléfono móvil. En cuanto las acciones comiencen a cotizar, podrá operar con ellas de inmediato, por la noche, los fines de semana y sin esperar a la apertura de los mercados. No se trata de una versión más accesible del sistema tradicional, sino de uno completamente nuevo: sin fronteras, siempre activo y construido sobre infraestructura cripto. Así son los mercados de capitales cuando dejan de ser un club exclusivo para unos pocos”. 

SpaceX, la compañía aeroespacial y de comunicaciones por satélite fundada por Elon Musk, protagoniza una de las salidas a bolsa más esperadas de los últimos años. Hasta ahora, el acceso a este tipo de operaciones ha estado condicionado para muchos inversores minoristas por factores como la ubicación geográfica, la relación con determinadas entidades financieras o los requisitos patrimoniales. Con IPO Access, Payward Services busca eliminar estas barreras y permitir que los clientes de Kraken, tanto dentro como fuera de EEUU cuando la regulación lo permita, puedan participar desde el mismo momento en que el activo comienza a cotizar. 

A partir de hoy, los clientes elegibles podrán presentar una manifestación de interés para adquirir acciones dentro de un rango de precios determinado en los días previos a la salida a bolsa. Aquellos que reciban una asignación obtendrán en su cuenta de Kraken los correspondientes tokens xStocks el día de la cotización, descontadas las comisiones aplicables. Cada token estará respaldado 1:1 por la acción subyacente, custodiada por una entidad regulada. Posteriormente, los usuarios podrán mantener los tokens en cartera, negociarlos o transferirlos entre billeteras y plataformas compatibles dentro del ecosistema xStocks.  

La iniciativa se apoya en la infraestructura xStocks de Payward Services, que desde su lanzamiento en junio de 2025 ha procesado más de 32.000 millones$ en volumen de transacciones y ha dado servicio a más de 133.000 titulares únicos en todo el mundo. Con IPO Access, el modelo xStocks amplía por primera vez su alcance más allá de la negociación en mercados secundarios para ofrecer acceso al mercado primario.  Los clientes elegibles de Kraken ya pueden registrar su interés en la oferta de SpaceX a través de la aplicación de Kraken o de su página web.

MyInvestor integra su catálogo de productos en los asistentes de IA

MyInvestor y GPTadvisor han desarrollado una solución que permite a los usuarios de ChatGPT, Claude y Perplexity, entre otros, consultar, comparar e iniciar la contratación de productos de inversión directamente desde el chat, utilizando información actualizada y conectada en tiempo real con las bases de datos de la entidad. Además, los clientes de MyInvestor podrán iniciar la contratación de estos productos desde el propio entorno conversacional, en un proceso que, por seguridad, se completa posteriormente en la app o la web del neobanco, tras identificarse con susclaves de acceso.

Con este lanzamiento, MyInvestor se convierte en la primera plataforma europea que integra su catálogo de productos de inversión en los principales asistentes de IA  (ChatGPT, Claude, Perplexity). Estos asistentes, en lugar de responder solo con su conocimiento general, se conectan en tiempo real a la base de datos del neobanco, ofreciendo información verificada y actualizada, reduciendo el riesgo de respuestas inexactas, desactualizadas o basadas en las conocidas “alucinaciones” de la IA.

En la práctica, un usuario podrá formular preguntas como "¿Qué fondos indexados globales tienen menos comisiones?" o "Compárame estas tres carteras automatizadas" y recibir información actualizada directamente desde el catálogo de MyInvestor. En esta primera fase, esta solución permite buscar fondos de inversión y carteras automatizadas según criterios como rentabilidad, riesgo, comisiones o categoría; comparar productos; acceder a información en tiempo real; e iniciar operaciones de inversión desde el propio chat para completarlas posteriormente en la app de MyInvestor. Está previsto que, próximamente, los asistentes de IA también puedan realizar estas mismas acciones con ETF y acciones disponibles en la plataforma de MyInvestor.

La conexión se basa en el estándar abierto Model Context Protocol (MCP), una tecnología que actúa como puente entre las inteligencias artificiales y plataformas externas, como bancos, aplicaciones o bases de datos. Gracias a esta tecnología, los asistentes de IA no solo responden con información general aprendida durante su entrenamiento, sino que también pueden conectarse en tiempo real a servicios concretos para consultar información actualizada y ejecutar determinadas acciones. 

Al tratarse de un protocolo abierto y estandarizado, la integración no se limita a ChatGPT, Claude o Perplexity, sino que puede extenderse a cualquier asistente compatible con MCP, incluidos Gemini, Grok y otros modelos que adopten esteestándar en el futuro.

El proyecto ha sido desarrollado junto a GPTadvisor, compañía especializada en IA generativa aplicada a la inversión, y se enmarca en la alianza estratégica que ambas compañías mantienen para desarrollar nuevas soluciones de IAdirigidas al inversor particular. Cristina Filpo, responsable de IA de MyInvestor, señala que “los asistentes de IA se están convirtiendo en una nueva puerta de acceso a los servicios financieros. Queremos que nuestros clientes puedan informarse, comparar productos y tomar decisiones de inversión allí donde ya están interactuando con la tecnología”. Salvador Mas, CEO de GPTadvisor, señala que “disfrutamos mucho trabajando con clientes como MyInvestor y especialmente en proyectos pioneros como este, que demuestran cómo la IA conversacional va a mejorar la relación de las personas con la inversión”.

Finovox capta 8,2 millones para su lucha contra el fraude de documentos

Finovox, especialista europeo en la detección de fraude documental mediante IA, ha anunciado el cierre de su ronda de financiación Serie A por un importe de 8,2 millones€. La operación ha sido liderada por TX Ventures, con la participación de Auriga Cyber Ventures II, MTech Capital, Start Ventures, Force Over Mass y FDJ UNITED Ventures, además de sus inversores históricos. Esta inyección de capital valida la estrategia de Finovox y subraya el auge del fraude documental como un desafío crítico para las empresas e instituciones europeas.

"El fraude documental se está convirtiendo en un riesgo operativo y financiero crítico para aseguradoras, entidades de crédito e instituciones financieras. Finovox ha desarrollado una plataforma diferencial que combina una detección exhaustiva del fraude documental, la extracción de datos y su integración en los flujos de trabajo, ofreciendo un retorno de la inversión (ROI) claro para sus clientes. Estamos encantados de apoyar a todo el equipo en la consolidación de Finovox como la plataforma europea de referencia en la lucha contra el fraude", asegura Krzysztof Bialkowski, Managing Partner de TX Ventures. 

Finovox completa así la mayor ronda de financiación de su historia, tras un año 2025 récord en el que multiplicó por tres su cifra de negocio, superó los 70 clientes en 15 países y evitó pérdidas por valor de 100 millones€ a sus usuarios. Su objetivo es consolidarse como uno de los principales actores europeos en la verificación de documentos. Para lograrlo, Finovox se apoya en dos ventajas competitivas clave. En primer lugar, una tecnología en continuo aprendizaje gracias a datos anonimizados que respetan la confidencialidad, extraídos de las estructuras documentales y los patrones de fraude detectados. En segundo lugar, integraciones nativas vía API que permiten una conexión fluida con los sistemas actuales de sus clientes y una rápida adopción en el núcleo de los procesos de negocio. 

La expansión internacional de Finovox ya está plenamente en marcha. Tras una primera fase de internacionalización exitosa en 2025 con su implantación en Francia, Bélgica y España, la compañía dio un nuevo paso el pasado mes de mayo de 2026 con su lanzamiento en el Reino Unido. Con este impulso, Finovox se posiciona firmemente para convertirse en el referente europeo de la lucha contra el fraude documental en los próximos años. La empresa reforzará su presencia en sus mercados clave (Francia, Benelux, España y Reino Unido), priorizando los sectores de onboarding (alta de clientes), tramitación de siniestros y financiación, que es donde el fraude documental causa un mayor impacto económico.

Para ejecutar esta estrategia, Finovox apuesta por un modelo de crecimiento a tres niveles: el desarrollo de las cuentas existentes, las alianzas estratégicas y el despliegue comercial directo. Con el fin de mantener este ritmo de crecimiento, la compañía prevé realizar 15 contrataciones en 2026, lo que elevará su plantilla hasta los 45 profesionales. "En 2025, Finovox demostró que la detección del fraude documental mediante IA responde a una necesidad real y creciente. Con esta ronda Serie A cambiamos de escala: nuestra ambición es convertirnos en el estándar europeo de referencia, integrándonos en el corazón de los procesos de negocio de nuestros clientes. Los mercados a los que nos dirigimos son precisamente aquellos donde el fraude documental causa más estragos. Contamos con la tecnología, el equipo y, ahora, los recursos financieros para afrontar este reto a escala europea", explica Marc de Beaucorps, CEO y cofundador de Finovox.

Posiciones cortas en call centers externalizados

Los grandes fondos alternativos acumulan posiciones cortas en empresas de externalización de call centers. Los hedge funds no suelen equivocarse en la dirección. Y la dirección que están tomando en masa es clara: en corto contra el sector de externalización de servicios al cliente. Empresas como Teleperformance,  TTEC Holdings o Concentrix llevan meses acumulando interés bajista institucional.

El motivo parece evidente: la IA conversacional ya puede hacer lo que hacen estos centros a una fracción del coste. El modelo de negocio del call center externalizado se basa en mano de obra barata en India, Filipinas, Marruecos o Colombia. Pero cuando un modelo de lenguaje de última generación puede gestionar una consulta de cliente en 22 idiomas las 24 horas del día sin vacaciones ni nómina, la ecuación cambia por completo. Esto perjudica a Teleperformance, TTEC y Concentrix, sin tesis clara de recuperación. Las empresas que venden la IA que destruye esos trabajos, como Salesforce y ServiceNow, son los beneficiarios directos.