A la monumental deuda se une la guerra en Oriente Medio y el pulso de los aranceles con Canadá, mientras aumentan las presiones para que la Fed baje tipos.
Miguel Ángel Valero
Al comienzo de la semana expiró la tregua de 60 días contemplada en el Memorando de Entendimiento entre Irán y EEUU. Sin indicios de una prórroga, a la falta de avances diplomáticos se sumaron las amenazas de la Administración Trump, a la espera de que se anuncien nuevas medidas de presión económica dirigidas a reforzar el aislamiento económico de Irán.
A pesar de las tensiones, las últimas noticias relacionadas con el estrecho rebajan parte del pesimismo. Por un lado, se han revelado detalles sobre la operación desplegada por las Fuerzas Armadas estadounidenses para garantizar el tránsito marítimo mediante un corredor protegido. Según Axios, durante las dos últimas semanas han transitado cada noche entre 15 y 20 petroleros por el canal sur del estrecho, próximo a Omán, escoltados por un amplio dispositivo militar que incluye cobertura aérea. Las exportaciones diarias han sido de unos 10 millones de barriles diarios de petróleo, aproximadamente la mitad del volumen previo a la guerra. Por otro lado, Irán ha autorizado el paso de varios petroleros iraquíes por el estrecho de Ormuz tras las peticiones realizadas por Bagdad.
Los datos observados (muchos buques navegan por la zona sin los transponedores activados) muestran un repunte de los tránsitos el sábado 22 de agosto hasta situarse en torno al 16% de los niveles previos a la guerra.
En medio del conflicto, el Tesoro de EEUU anunció nuevas medidas destinadas a mejorar la liquidez del mercado de deuda pública y aliviar la presión sobre los costes de financiación a largo plazo de su deuda, que ya supera los 40 billones$.
La jefa de renta variable de Allspring, Ann Miletti, recomienda estar muy atentos a la reunión de bancos centrales en Jackson Hole, que empieza el jueves 27 de agosto y termina el sábado 29. Especialmente, a la intervención del presidente de la Fed, Kevin Warsh, en ese foro, el 28 de agosto. La rentabilidad del bono americano sube desde la última reunión de la Fed, encareciendo el dinero. Si Warsh no aclara cuándo bajará los tipos, el mercado se pone nervioso. Cuando el dinero cuesta más, las empresas endeudadas sufren; por eso Miletti aconseja refugiarse en salud e industriales pequeñas, y evitar tecnológicas caras y empresas endeudadas.
En el ámbito comercial, las posiciones entre EEUU y Canadá se han distanciado significativamente cuando todo apuntaba a la consecución de un acuerdo. El fracaso de las negociaciones ha llevado a la entrada en vigor, desde el sábado 22 de agosto, de aranceles estadounidenses del 50% sobre importaciones canadienses valoradas en unos 20.000 millones$ (5% del total). Entre los bienes afectados se encuentran productos derivados de madera, alcohol y material deportivo. Por su parte, Canadá ha anunciado represalias, cuya aplicación está prevista a partir del 8 de septiembre.
UBS: la turbulencia en bonos no debe reducir la exposición a la renta variable
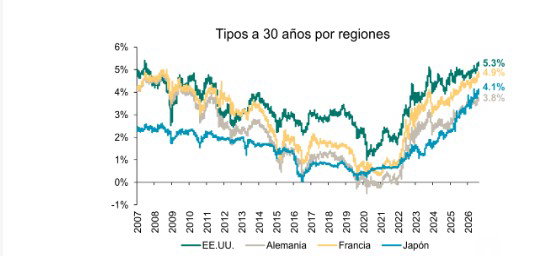
La intervención del Tesoro de EEUU en el mercado de bonos la semana pasada ha tenido, por ahora, un efecto relativamente pasajero sobre los costes de financiación a largo plazo. Tras una caída inicial de las rentabilidades, los bonos gubernamentales de mayor plazo han retomado las ventas, con la rentabilidad del bono a 30 años repuntando hasta cerca del 5,27%, unos 10 puntos básicos (pb) por encima de su mínimo intrasemanal.
Los inversores siguen sensibles a las fuerzas estructurales que empujan las rentabilidades al alza, entre ellas los abultados déficits fiscales, los elevados precios de la energía y la fuerte demanda de capital ligada a la IA. La presión alcista continuada sobre las rentabilidades sugiere que estas preocupaciones están pesando actualmente más que los esfuerzos de las autoridades por contener los costes de financiación a largo plazo.
"Al mismo tiempo, no descartaríamos el posible impacto de nuevas actuaciones del Tesoro, sobre todo porque las autoridades ya han mostrado una mayor disposición a intervenir si las condiciones de mercado se deterioran. Mantener el foco en bonos de duración corta y media. El oro todavía tiene recorrido al alza. La debilidad del dólar estadounidense podría amortiguar los activos de riesgo. La renta variable mantiene su trayectoria alcista", apuntan en UBS.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Por ahora no vemos la turbulencia del mercado de bonos como motivo para reducir la exposición a la renta variable. No obstante, sí refuerza el argumento a favor de una exposición diversificada en acciones, repartida entre sectores y regiones, con un equilibrio entre valores cíclicos, tecnológicos y defensivos".
"Es probable que la inflación caiga lo suficiente en los próximos meses como para que la Fed mantenga los tipos sin cambios, lo que permitiría que las rentabilidades a largo plazo desciendan a medida que se descartan las expectativas de subidas de tipos. Este desenlace macroeconómico benigno debería respaldar la continuidad del rally de ampliación en la renta variable", añade Jason Draho, Responsable de Asignación de Activos para América en UBS Global Wealth Management.
Ebury: el mercado exige soluciones, no maniobras
El gradual pero persistente aumento de los tipos de interés a largo plazo continúa marcando la evolución de los mercados a escala mundial. La Administración Trump está claramente preocupada. El secretario del Tesoro, Scott Bessent, anunció un aumento de las emisiones de deuda a corto plazo para financiar recompras de deudaa largo plazo, pero el mercado no parecía dispuesto a dejarse tranquilizar por este tipo de maniobras y el repunte de los bonos duró poco. "La única solución al aumento de las rentabilidades pasa por un programa serio de subidas de impuestos y recortes del gasto que reduzca significativamente el enorme volumen de emisiones de deuda", subrayan en Ebury.
El fracaso de Bessent deterioró el sentimiento hacia el dólar y reavivó las expectativas de una nueva fase de la estrategia de depreciación de éste. La moneda estadounidense cayó frente a todas las principales divisas mundiales, con la única excepción del yen japonés, que afronta sus propios problemas de endeudamiento.
A medida que los mercados centran cada vez más su atención en la escalada de los tipos a largo plazo, el encuentro de los principales bancos centrales del mundo en Jackson Hole este fin de semana cobra especial importancia. Los inversores estarán muy atentos a la reacción de los responsables de política monetaria ante el veredicto implícitamente negativo que está emitiendo el mercado de bonos sobre su actuación colectiva. "Esperamos que el BCE y el Banco de Japón confirmen las expectativas del mercado de sendas subidas de tipos en septiembre, mientras que el presidente de la Reserva Federal, Kevin Warsh, probablemente mantendrá la incertidumbre sobre la decisión del banco central estadounidense, aunque nosotros esperamos que mantenga los tipos sin cambios", añaden. Al margen de Jackson Hole, el miércoles 26 de agosto se publicará el índice de precios PCE de Estados Unidos, la medida de inflación preferida de la Fed.
- EUR: La alentadora mejora de la confianza en el sector manufacturero impulsó en agosto el PMI compuesto de actividad empresarial, confirmando quela economía de la eurozona mantiene un moderado dinamismo al inicio del tercer trimestre de 2026. A medida que las recientes subidas de los precios de la energía comiencen a reflejarse en los datos del IPC, creemos que la combinación de una actividad económica razonablemente sólida y una mayor inflación refuerza definitivamente los argumentos a favor de una subida de tipos del BCE en septiembre, una perspectiva que también comparte el mercado. Mientras tanto, el euro se está beneficiando de una nueva fase de la estrategia de depreciación del dólar, en un momento en el que los mercados someten a un escrutinio cada vez mayor la insostenible dinámica de la deuda estadounidense.
- USD: Los indicadores económicos de segundo nivel publicados en EEUU confirmaron, en términos generales, el escenario de moderación de la demanda y de las presiones inflacionistas, reduciendo parte de la presión sobre la Reserva Federal para subir los tipos el próximo mes. Con muy pocos indicadores adelantados relevantes por publicarse de aquí ala reunión de diciembre, creemos que el listón para justificar una subida es muy elevado y esperamos que los tipos permanezcan sin cambios. Las presiones de la Administración Trump para mantener bajos los tipos de interés y reducir en términos reales el creciente peso de la deuda mediante la inflación también jugarán en contra de los miembros más restrictivos del FOMC. Mientras tanto, el dólar ha retomado la senda bajista, que continúa siendo la dirección de menor resistencia, sin que por el momento haya señales claras de que haya encontrado suelo.
- GBP: Los índices PMI de agosto del Reino Unido mostraron una apreciable mejora de la actividad empresarial, liderada por el sector servicios. Sin embargo, los informes sobre el mercado laboral y la inflación ofrecieron señales algo contradictorias. El primero mostró que el mercado de trabajo británico sigue presentando cierta holgura, mientras que el segundo apuntó a un moderado repunte de las presiones inflacionistas. El consenso del mercado sigue esperando que el Banco de Inglaterra mantenga los tipos sin cambios en su reunión de septiembre, pese al repunte de la inflación medida por el IPC, una previsión con la que coincidimos.
India: más dependencia del petróleo ruso y rezago histórico frente al S&P
Por otra parte, a dependencia india del petróleo ruso toca máximo histórico y evidencia la vulnerabilidad energética de Nueva Delhi, con Oriente Medio en llamas y el Brent rondando los 94$. A las refineras como Reliance les viene de perlas el crudo barato, pero el riesgo de sanciones sube. Atención al diferencial entre el Brent y el crudo procedente de los Urales.
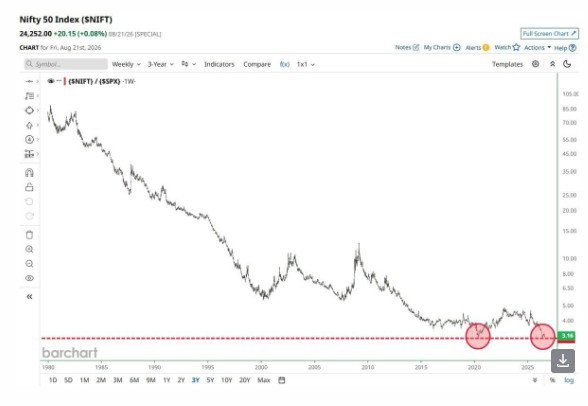
Además, las Bolsas indias se acercan a su mayor rezago histórico frente al S&P 500. La fiesta de la IA americana no llega a Bombay y el capital rota fuera de los emergentes caros. Ojo a la infra ponderación de India y al flujo de dinero desde ese país hacia EEUU.
China: el consumo del lujo se recupera
Burberry dispara un 9% sus ventas en China; el lujo europeo ve brotes verdes en su mercado clave. La generación Z tiró del carro y las ventas subieron en el último trimestre. El grupo facturó 455 millones de libras, un 5% más. Por zonas: América creció un 12%, la Gran China, un 9% y Asia-Pacífico un 3%, mientras Europa y Oriente Medio cayeron un 3%. China es el termómetro del lujo, y ya ve rebotar el consumo en la cosmética cara. Si el chino vuelve a gastar, respiran LVMH, Richemont y Kering. Es la señal de que la recuperación china, aún frágil, llega al bolsillo. Y de que un buen dato chino mueve todo el sector mundial del lujo.
Europa: las posiciones bajistas contra el diésel se convierten en alcistas
Los hedge funds recortan a mínimos de dos años sus apuestas bajistas sobre el diésel europeo ante una escasez histórica. Los grandes fondos han dado la vuelta al gasóleo y eso nos habla de que esperan mas dolor en el mercado de la energía. Recortaron 309 posiciones cortas, mínimo de más de dos años, y montaron casi 1.500 contratos al alza. El motivo es el margen de refino. Lo que gana la refinería al convertir crudo en diésel roza récord con 76,42$ por barril sobre el Brent, y el del diésel en EEUU. toca 102. La escasez tiene dos culpables, salen menos barriles de Oriente Medio y Rusia tiene vetada la exportación mientras Ucrania machaca sus refinerías. Con pocas plantas nuevas, cuando falta producto los márgenes vuelan; por eso ganan refineras como Valero o Repsol. Diésel escaso significa inflación de transporte y viento de cola para las refineras, justo antes de la llegada del invierno.