20Oct

La falta de habilidades o de confianza de los empleados es, con diferencia, la primera barrera para la adopción de IA, señalada por el 47%. Le siguen la formación insuficiente (32%), la falta de claridad en la gobernanza (31%), el temor a la pérdida de empleo (31%) y los procesos de trabajo no rediseñados para la IA (21%).

Miguel Ángel Valero

La inteligencia artificial (IA) se está instalando en el día a día de las organizaciones más rápido de lo que estas son capaces de preparar a las personas que deben usarla. El BTS AI Pulse Survey 2026 revela que la mención de la IA en las presentaciones de resultados de las compañías del S&P 500 está en máximos, pero en muchos casos lo que los datos macro muestran es que el hype ha avanzado más rápido que el retorno y que, pese a los cientos de miles de millones invertidos en infraestructura IA, la productividad total considerando todos los factores no muestra señales de aceleración.

Según el estudio, el 65% afirma que más de una cuarta parte de la plantilla de su organización utiliza herramientas de IA de forma habitual en su trabajo diario. Un 26% sitúa ese uso entre el 51% y el 75% de la plantilla, y un 15% lo eleva por encima del 75%. La capacitación, sin embargo, no ha seguido el mismo ritmo. Cuando se pregunta por la formación efectivamente recibida, solo el 38% señala que más de la mitad de sus empleados ha recibido formación específica en IA, y un 22% reconoce que menos del 10% de su plantilla ha sido formada. 

Hay organizaciones donde el acceso a la herramienta se ha generalizado mientras la formación sigue siendo testimonial y esto cobra ahora especial relevancia tras la entrada en vigor del AI Act de la Unión Europea, que permite ya a las autoridades nacionales verificar el cumplimiento del artículo 4 del Reglamento, que obliga a garantizar la alfabetización en IA de la plantilla de las empresas. La formación en IA ha pasado, así, de ser una palanca de productividad a ser también un requisito normativo que debe poder acreditarse.

“Lo que múltiples estudios y análisis muestran es que la mayoría de las organizaciones está enIA ‘a través de suscripciones’, pero muy pocas la han convertido en una capacidad real. Nuestro estudio sugiere el por qué: el acceso se ha democratizado; la capacitación, no”, indica Isaac Cantalejo, Managing Director de Netmind, compañía del grupo BTS.

La falta de habilidades o de confianza de los empleados es, con diferencia, la primera barrera para la adopción de IA, señalada por el 47%. Le siguen la formación insuficiente (32%), la falta de claridad en la gobernanza (31%), el temor a la pérdida de empleo (31%) y los procesos de trabajo no rediseñados para la IA (21%). Las limitaciones tecnológicas o de las propias herramientas quedan relegadas al sexto puesto (19%).

“Las organizaciones están dando acceso a la IA antes de dar a las personas la capacidad de usarla bien. Ese desfase es hoy el principal freno a la adopción, no la tecnología, sino la confianza de quienes tienen que trabajar con ella. El patrón que emana de nuestro estudio confirma lo que vemos en nuestro trabajo con clientes: la IA es, ante todo, una oportunidad de personas, y los frenos principales son humanos, culturales y organizativos, no técnicos”, explica André Ribeiro, Senior Vice President & Partner y Head of Iberia en BTS.

El propio estudio confirma que las organizaciones han identificado el problema. Las tres prioridades que encabezan la agenda de IA para los próximos doce meses son de capacitación de personas: construir habilidades y confianza en los empleados (47%), crear tiempo y espacio para aprender y experimentar (47%) y ampliar el acceso a las herramientas (46%). Objetivos más avanzados como la IA agéntica (26%) o el desarrollo de marcos de gobernanza y políticas de uso (23%) quedan claramente por detrás.

“Las tres prioridades que marcan la agenda: construir habilidades y confianza, crear tiempo para experimentar y ampliar el acceso; tienen algo en común: son decisiones sobre las personas, no sobre la tecnología. Y ése es el giro real que tienen que dar ahora las organizaciones en cómo contratan y desarrollan talento: de la experiencia a la curiosidad, del cumplimiento a la capacidad de adaptarse”, afirma Ribeiro. “El riesgo ahora es confundir formar con dar un curso. Esa brecha no se cierra con un catálogo de formación ni con más licencias, sino construyendo capacidades propias que potencien el valor de las inversiones en IA rediseñando procesos, fijando criterios y levantando modelos de gobierno que aguanten, aunque cambien las herramientas o los proveedores. El retorno de la IA no llega cuando se compra la licencia, sino cuando las personas saben usarla. Y eso es, además, lo único que una organización podrá acreditar después ante un regulador”, concluye Cantalejo.

Desconfianza sobre las neoclouds: CoreWeave

Por otra parte, la desconfianza sobre la IA parece centrarse en CoreWeave y el segmento de las denominadas neoclouds. El extraordinario auge de la IA ha impulsado el crecimiento de estas compañías, cuyo modelo se basa en el alquiler de capacidad de computación en un entorno de escasez de servidores. Sin embargo, se trata de un sector con estructuras muy apalancadas y en plena fase de expansión, por lo que cualquier duda sobre una eventual desaceleración de la demanda de capacidad computacional puede traducirse rápidamente en cuestionamientos sobre la viabilidad de estos modelos de negocio. En este contexto, los bonos subordinados de CoreWeave han entrado en niveles considerados de deuda “estresada”, reflejando que el mercado comienza a asignar una probabilidad relevante de impago.

Pero cerca del 60% de la deuda cotizada de la compañía está respaldada por los centros de datos que opera y alquila –su mayor emisión, con un nominal de 8.500 millones$, mantiene una calificación A y se sitúa en el tramo más seguro–. Esto sugiere que las preocupaciones se concentran principalmente en la deuda subordinada, que representa aproximadamente el 40% del total. 

CoreWeave cuenta con el respaldo de Nvidia, propietaria del 10% de su capital y potencial fuente de apoyo en un estrés. La principal preocupación a corto plazo sigue siendo la generación de caja frente a una cartera de pedidos de más de 100.000 millones$, cuya ejecución previsiblemente requerirá acudir al mercado en busca de financiación. Aunque las ambiciones de la empresa pasan por elevar su inversión hasta 60.000 millones$, apenas supone alrededor del 5% del gasto de capital previsto por los grandes hiperescaladores —grupo al que se suma SpaceX—. 

Aunque se trata del actor más relevante dentro del universo neocloud, un eventual problema financiero tendría un impacto significativo sobre el sector, pero difícilmente bastaría para poner fin al actual ciclo de inversión en IA.

UBS favorece a los hiperescaladores, semiconductores y hardware

En la misma línea se pronuncian los expertos de UBS: las presiones de financiación están poniendo a prueba el modelo de crecimiento de los proveedores especializados de infraestructura en la nube, pero la demanda de capacidad de computación para IA se mantiene sólida. Unos beneficios resilientes en semiconductores y el aumento de las tarifas de alquiler de GPU respaldan nuestra visión positiva sobre el crecimiento estructural de la IA. Las “neoclouds” y los hyperscalers tienen modelos de crecimiento muy diferentes. El impacto sobre el gasto total relacionado con la IA debería ser limitado, ya que la oferta de capacidad de computación sigue siendo escasa. Unos resultados resilientes del tercer trimestre deberían reforzar la confianza en los fundamentales de la IA.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Mantenemos nuestra perspectiva positiva sobre el crecimiento estructural de la IA, aunque reconocemos que los riesgos de financiación y de ejecución podrían reforzarse mutuamente en todo el ecosistema de infraestructura de IA”. Añade: “Para los inversores, este contexto exige un enfoque selectivo. Seguimos limitando la exposición a las neoclouds ante las presiones de financiación y construcción, y favorecemos en cambio a los hyperscalers con buena financiación, por su mejor relación riesgo-rentabilidad. También nos gustan los beneficiarios de alta calidad del gasto en IA dentro de los sectores de semiconductores y hardware, y creemos que los inversores deberían considerar la exposición a áreas defensivas del sector tecnológico, como las redes de pagos, determinados fabricantes de electrónica de consumo y determinadas empresas de software”.

“El aumento de los precios de las GPU sugiere que las tensiones de financiación y la demanda de capacidad de computación no deben tratarse como lo mismo. Unos precios firmes de las GPU indican que el aumento de los costes de financiación puede compensarse con precios más altos en las renovaciones de contratos. Pero incluso si se llegara a una situación de dificultades provocadas por los tipos de interés, los valiosos activos de GPU pueden redistribuirse hacia balances más sólidos, dejando intacta la historia estructural de la demanda de semiconductores”, aporta Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Amazon 'pasa' de Nvidia

  • Amazon regala software para entrenar IA en sus chips sin pasar por Nvidia. El grupo de Bezos presenta TorchNeuron, un programa gratuito y de código abierto que ya usan más de 30 clientes con sus chips Trainium. Con él, el código escrito en PyTorch, el lenguaje de IA que usa la mayoría de desarrolladores, corre en los chips de Amazon que compiten con Nvidia Trainium2 y Trainium3 con un solo cambio de configuración. Sin reescribir nada. Nvidia lleva más de 10 años puliendo Cuda, el software que hace volar PyTorch en sus chips. Ése era el candado. Si mudarse sale gratis, el chip se elige por precio.  "Nvidia cobra caro porque irse cuesta meses de trabajo. El riesgo no está en sus ventas de hoy, sino en sus márgenes de mañana. De momento ni se inmuta", subrayan en Zumitow.
  • Telefónica se une a Deutsche Telekom, Orange y Vodafone para estudiar una puja conjunta por el espectro de satélite en Europa. Quieren dar cobertura directa al móvil y plantar cara a Starlink sin pagarse una constelación propia: buscarán un socio para los satélites. Los derechos actuales caducan en 2027 y las nuevas frecuencias podrían usarse desde mediados de 2029.
  • Siemens quiere que la IA haga hasta el 80% del trabajo de sus fábricas. Cedrik Neike, consejero de Siemens, quiere subir la automatización de las fábricas del grupo alemán del 30% actual (40% en el mejor de los casos) al 80%. El escaparate será Erlangen, con 500 millones€ de inversión hasta 2030. Con Nvidia ya usa gemelos digitales, copias virtuales de la fábrica que recortan hasta un 20% el coste de planificar y hasta un 40% el tiempo de lanzamiento.  Neike calcula que la industria necesita hasta un 9% más de productividad al año. No basta con apretar más a la plantilla, así que toca poner máquinas que aprenden. El negocio no es ahorrar en casa, es vender la receta: cada planta propia sirve de folleto para su división de automatización. ABB y Schneider Electric compiten también en ese campo.
15Sep

Se acabó el dinero gratis. Apollo avisa que hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Y la morosidad del crédito privado ya está en el 6,3% máximo histórico.

Miguel Ángel Valero

Apollo avisa que pasamos de un exceso de ahorro a una escasez, y eso encarece el dinero. Torsten Slok, su economista jefe, lanza una advertencia que está calando en los mercados: se acabó el exceso de ahorro que abarató el dinero durante 20 años,  ahora sobran proyectos y falta capital. Pone de ejemplo los centros de datos para la inteligencia artificial (IA): hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Piensa en el ahorro como agua. Cuando sobraba, regar proyectos salía gratis y los tipos caían. Ahora escasea, así que el capital se paga caro: gana la renta fija y pierde el riesgo sin beneficios. Si Apollo acierta, se acabó el dinero gratis: sube el crédito y la renta fija, y bajan las tecnológicas sin beneficios. Eso obliga al inversor a revisar sus carteras y a recalcula los retornos de su dinero.

Pero, al margen de esas advertencias, Apollo negocia comprar la unidad de ortopedia de Johnson & Johnson por unos 20.000 millones$. El grupo vende para centrarse en la farma y la tecnología médica de mayor margen. Eso demuestra que el private equity en situación sana sigue en las grandes operaciones pese a los tipos altos y a una factura de financiación más cara.

Hay más señales de alerta. La morosidad del crédito privado marca máximo histórico en agosto, según Fitch Ratings. La morosidad del crédito privado, los préstamos que dan fondos y no bancos, lo que se denomina 'banca en la sombra', tocó techo en agosto: falló un 6,3%. De 1.300 empresas, 14 impagos, el máximo en un año. Y ese 6,3% es la media, porque salud, industria y fábricas están en el 9,9%; el software aguanta en el 0,6%. 

Casi la mitad son aplazamientos forzados de deuda. Con los tipos altos, los fondos no logran vender ni refinanciar esas empresas, así que alargan los plazos para no apuntarse la pérdida. Tapan el agujero, pero sigue ahí, y con el bono del Tesoro al 5%, el coste de la financiación de la deuda crece. 

El mercado ya vigila la evolución de fondos como Ares Capital o Blue Owl. El crédito privado vuelve a estar bajo el radar, si es que alguna vez no lo ha estado.

No obstante, el crédito privado sigue activo. El área de Private Equity de Goldman Sachs Alternatives anunció el cierre final de West Street Capital Partners IX  con 9.600 millones$ de capital total. Junto con los más de 1.600 millones captados hasta la fecha para West Street Asia Equity Partners I y los 500 millones destinados a vehículos de coinversión relacionados, el capital total captado para la generación actual de vehículos de Private Equity a nivel global asciende a 11.700 millones. Desde 1986, el equipo ha invertido más de 89.000 millones a nivel mundial. El capital del fondo procede de un grupo diverso de inversores institucionales y grandes patrimonios de Norteamérica, Europa y Oriente Medio, con compromisos significativos por parte de Goldman Sachs y sus empleados.

Mientras, el crédito chino vuelve a decepcionar. Los nuevos préstamos bancarios de agosto fueron solo 60.000 millones de yuanes, muy por debajo de los 400.000 millones esperados, tras la contracción de julio. El saldo de crédito crece un 4,9% anual, el ritmo más flojo registrado, y los préstamos a hogares cayeron 1,03 billones. Más presión sobre el banco central para inyectar estímulo, porque China necesita el consumo para mantener el ritmo.

Por si no hubiera ya malas noticias, desde Campbell's a Conagra, la industria alimentaria avisa de nuevas subidas de precios. Grandes cargamentos de café amenazan con mover el mercado de las materias primas blandas. Esto se traduce en inflación pegajosa y persistente justo donde más escuece y donde más lo percibe el consumidor, el supermercado. Los márgenes del packaged food (alimentos envasados) quedan bajo lupa y el café vuelve al radar de los traders. 

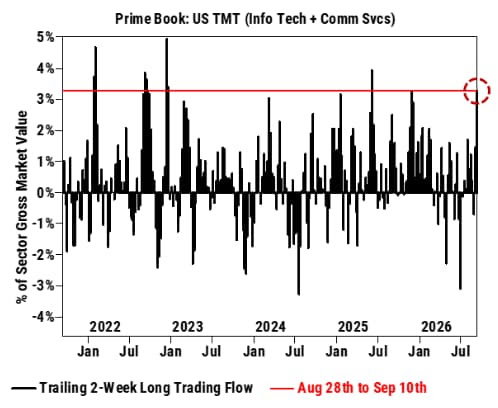
Y otro dato que llama la atención de los analistas: los fondos de cobertura compraron tecnológicas en las últimas dos semanas al ritmo más rápido desde junio de 2025. El dinero listo cargando justo cuando los chips tiemblan. "¿Señal de compra o trampa antes del susto?", se preguntan en Zumitow.

Los temores del mercado se concentran actualmente en dos focos de presión. Por un lado, los ataques sobre una de las principales arterias de exportación de petróleo de Arabia Saudí han servido como catalizador para impulsar los precios de la energía y, con ello, elevar la rentabilidad del bono estadounidense a 10 años por encima del 5%, una referencia que no se alcanzaba desde 2007. Este umbral psicológico ha intensificado la preocupación de los inversores ante la posibilidad de un repunte más persistente de los costes energéticos, mientras el mercado permanece a la espera de que Arabia Saudí detalle el tiempo necesario para restablecer plenamente la operatividad del oleoducto que conecta con Yanbu.

Por otro lado, esta situación coincide con las recientes declaraciones de algunos líderes de la industria de la IA, quienes han sugerido la conveniencia de moderar el ritmo de desarrollo de esta tecnología. Estas afirmaciones han penalizado especialmente al sector de los semiconductores, mientras que han favorecido a las compañías de software. Sin embargo, los grandes desarrolladores de modelos disponen de escasos incentivos para ralentizar voluntariamente una tecnología que consideran estratégica, especialmente cuando los competidores chinos se encuentran a tan solo seis u ocho meses de distancia. 

¿Realmente están dispuestos a detener o reducir el desarrollo de sus capacidades?Es posible que la carta publicada por Amodei –fundador de Anthropic– durante el fin de semana responda más a la necesidad de incrementar la visibilidad pública de cara a su salida a Bolsa, con una valoración cercana a los dos billones$, que a una verdadera intención de desacelerar la innovación. Además, para confirmar un cambio estructural de tendencia sería necesario observar medidas tangibles, como una reducción de los pedidos de capacidad computacional. Hasta el momento, no existe evidencia de que esto esté ocurriendo.

En consecuencia, la combinación de unos tipos de interés elevados y las crecientes dudas sobre el crecimiento de beneficios por la ralentización en el desarrollo de la IA podría convertirse en el escenario perfecto para una corrección momentánea en las Bolsas –en un mes de septiembre históricamente negativo–, lo que abriría una oportunidad. 

No obstante, "seguimos considerando que el mercado de renta fija está descontando un exceso de subidas de tipos para los próximos doce meses, lo que podría aliviar parte de la presión actual. Esta visión se sustenta en que todavía no existen señales claras de que el conflicto esté trasladándose a la inflación subyacente y en que las tensiones observadas responden, por ahora, a un problema puntual". señalan en Banca March. 

Además, el estrecho de Ormuz continúa operando con mayor normalidad de lo que sugieren los datos de paso con transpondedores. De igual modo, la narrativa sobre una posible desaceleración en el desarrollo de la IA parece responder más a una estrategia de marketing institucional previa a dos de las mayores salidas a Bolsa de la historia que a una realidad operativa. La competencia en este ámbito es extraordinariamente intensa, global y descentralizada, lo que dificulta enormemente cualquier intento de coordinación entre los principales actores. Más aún cuando la Administración Trump se ha mostrado abiertamente contraria, lo que descarta intervenciones gubernamentales sobre el sector. 

El mercado de adquisiciones sigue activo

Pese a todo, el mercado de fusiones y adquisiciones sigue activo. Puig compra el 50% de Isdin que todavía estaba en manos de la familia Esteve por 1.200 millones para lograr el control total de la empresa fundada en 1975 por las dos familias y para reforzar su negocio de skincare (cuidado de la piel). Al cierre de la operación, pagará 900 millones, y otros 300 millones en el primer trimestre de 2029. 

La operación reforzará el peso del cuidado de la piel dentro de Puig: en 2025 apenas aportó el 11% de sus 5.200 millones€ en ingresos. Isdin facturó 648 millones en 2025, con una caída del 27% en su Ebitda, y vaticinaba ventas por 1.000 millones en 2030. Con más cuidado de la piel, Puig reduce el dominio de los perfumes y la moda, equilibrando un poco más el balance.  Algo que puede ayudar a levantar la acción: Puig, que salió a Bolsa en 2024, ha caído cerca del 30% desde entonces. No ayudó que la fusión con Estée Lauder se frustrara en mayo.

Kimberly-Clark insiste en la compra de Kenvue, dueña de Tylenol y Neutrogena, por 40.000 millones$. Para convencer a las autoridades de competencia de la Unión Europea prepara ventas de activos. Bruselas debe decidir antes del 29 de septiembre si acepta concesiones o abre un período de investigación de cuatro meses. Australia y Sudáfrica ya la obligaron a soltar Carefree y Stayfree. El grupo suma así músculo junto a Uriage, Apivita, Kama Ayurveda, Loto del Sur, Dr. Barbara Sturm y Charlotte Tilbury.

De la mano de Goldman Sachs, Colgate-Palmolive explora la venta de marcas de gama media como Softsoap, Irish Spring y Speed Stick. Su unidad de cuidado personal factura unos 3.500 millones$, el 17% de las ventas. Quiere soltar lastre, mejorar márgenes obtener más de 1.000 millones$, capital libre para recompras de acciones y dividendos.

Y en España, Telefónica vuelve a tantear la compra de Vodafone España. Retoma conversaciones con Zegona, pero las diferencias todavía son abismales: Telefónica valora la operadora en unos 8.000 millones€ y Zegona pide cerca de 15.000 millones. La operación, de materializarse, no se haría hasta bien entrado 2027.

Grant Thornton, a través de su equipo de  M&A y transacciones, ha asesorado a los accionistas de Ibizair, S.L. y de Mallorcair, S.L. en el proceso de venta a United Aviation Services, sociedad integrada en Stellair Group. La transacción ha sido liderada por Jorge Tarancón, socio responsable del área de M&A Advisory, junto con el equipo integrado por Ana Novoa, Fernando Sánchez Sánchez de la Madrid, Rubén Jesús Polo Sánchez y Manuel López Arias.

La operación supone la incorporación a Stellair Group de dos compañías especializadas en servicios de handling y operaciones FBO para aviación ejecutiva en los aeropuertos de Ibiza y Palma de Mallorca. Ambas empresas ofrecen servicios a operadores y propietarios de aeronaves privadas y cuentan con una sólida posición en dos de los principales enclaves de tráfico privado del Mediterráneo.

Con esta adquisición, United Aviation Services amplía su presencia en el mercado español y fortalece su capacidad para prestar servicios de aviación ejecutiva en destinos estratégicos caracterizados por una elevada actividad turística y empresarial. La transacción se enmarca en la estrategia de crecimiento de Stellair Group, orientada a consolidar una red de servicios de alta calidad para operadores internacionales y clientes privados en mercados clave.

Movimientos en torno a la IA

  • Elmet Group se dispara el 36% en el Nasdaq tras entrar como accionista nada menos que el Pentágono, con el 20%. El Gobierno de EEUU se mete en el capital del productor de tungsteno con 450 millones$ y un contrato de hasta 2.000 millones para blindar el suministro fuera de China. 
  • Rum Group sube el 18% porque Anthropic ha firmado un contrato de seis años y 13.700 millones$ para que le proporcione potencia de cómputo. La compañía de vídeo e infraestructura de IA está considerada muy cercana a Trump, y esa operación dispara las especulaciones.
  • Zscaler crece el 15% en el Nasdaq tras las advertencias de los primeros espadas del sector sobre la IA. Las empresas corren a proteger sus sistemas. Y la ciberseguridad cotiza al alza. El ETF BUG, el 10%; Palo Alto Networks, el 13%. 
  • Roblox sube el 11% tras su conferencia de desarrolladores, donde presentó más herramientas con IA y más facilidades para creadores. 
  • Hewlett Packard Enterprise es una de las notas negativas, baja el 9% en el NYSE por el miedo a un frenazo en el desarrollo de IA que repercuta en las actividades de infraestructura. Marvell Technology también se deja un 6% en el Nasdaq pro lo mismo: si se frena la IA, habrá menos apetito por los chips que la alimentan.

UBS: el ciclo de gasto de capital en IA no está llegando a su fin

Las acciones de chips vinculadas a la IA sufrieron presión después de que varios laboratorios líderes de IA de vanguardia en EE. UU. respaldaran públicamente esfuerzos para moderar el ritmo de desarrollo de los modelos más avanzados. Unas salvaguardas más sólidas no tienen por qué hacer descarrilar el repunte de la IA. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que la pregunta clave para los inversores no es si el desarrollo de los modelos de vanguardia se ralentiza, sino si la demanda de IA y su monetización seguirán expandiéndose. Consideramos que la respuesta sigue siendo afirmativa. Seguimos favoreciendo un enfoque diversificado a lo largo de la cadena de valor de la IA, combinando a los beneficiarios de las infraestructuras (incluidos los semiconductores, las redes, la energía y la nube) con las grandes plataformas y empresas de software bien posicionadas para monetizar su adopción. Los inversores con posiciones concentradas en IA podrían considerar reequilibrar sus carteras hacia esta combinación más amplia. Unas salvaguardas más sólidas en el ámbito de la IA podrían reconfigurar la competencia, pero las propuestas planteadas hasta ahora no indican que el ciclo de gasto de capital (capex) en IA esté llegando a su fin".

"La conclusión clave del avance en Navier-Stokes es que la IA se está expandiendo de la generación de texto hacia la automatización del descubrimiento científico. Las áreas más prometedoras son el descubrimiento de fármacos, la fusión nuclear y las ciencias de los materiales. Los beneficiarios son las empresas de infraestructura de IA, farmacéuticas, materiales industriales y servicios públicos (utilities)", añade Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Metagestión: se reduce el atractivo por valoraciones

La gestora española independiente especializada en renta variable Metagestión cree que, de cara al cierre del año, el entorno de crecimiento resiliente, inflación creciente, y subidas de tipos del BCE, generan un contexto en el que se reduce la expansión de múltiplos y el atractivo por valoraciones. Un entorno en el cual se hace más necesaria la selección de valores por fundamentales, y la gestión activa, para que un inversor en renta variable encuentra más valores para sus carteras.

26Aug

La nueva norma el decreto puede elevar el capex, alargar los plazos de desarrollo y aumentar la complejidad de la estructuración contractual. A cambio, favorece proyectos con contratos de capacidad, clientes ancla y PPA de calidad.

Miguel Ángel Valero

El Gobierno ultima un real decreto para filtrar la avalancha de proyectos de centros de datos en España y reducir el riesgo de especulación en torno a la inteligencia artificial (IA), el suelo y la capacidad eléctrica. La norma endurecerá especialmente los requisitos energéticos, medioambientales y de soberanía digital.

De esta forma, los centros de datos deberán respaldar al menos el 80% de su consumo con nueva generación renovable en España, acreditada hora a hora. El suministro podrá proceder de instalaciones propias o de contratos de compraventa de energía a largo plazo—PPA—. Cada megavatio adicional de demanda debería estar acompañado por capacidad renovable equivalente, evitando que los centros datos simplemente absorban electricidad ya disponible. Las instalaciones de más de 1 MW tendrán que alcanzar la máxima calificación, la categoría A, en un sistema de etiquetado similar al de los electrodomésticos. También deberán informar sobre consumo energético y de agua.

El centro de datos deberá estar gestionado por una entidad establecida en la Unión Europea. Ésta tendrá la obligación de mantener determinados datos dentro del territorio comunitario y protegerlos frente a accesos de autoridades de terceros países que no estén amparados por el Derecho europeo.

Inicialmente, los promotores acreditarían el cumplimiento mediante declaraciones responsables. Los incumplimientos podrían acarrear sanciones, penalizaciones e incluso la pérdida de la conexión a la red.

El problema central de los centros de datos es el suministro de energía. Hasta ahora se han anunciado proyectos que sumarían unos 10,5 GW de capacidad entre España y Portugal, aunque las estimaciones más pesimistas creen que menos de la mitad puede llegar a ejecutarse.

El Gobierno estima que el sector puede movilizar hasta 70.000 millones€ de inversión a largo plazo, pero teme que muchas solicitudes de acceso a la red sean meramente especulativas: promotores que reservan capacidad durante años con la expectativa de vender posteriormente el proyecto, el suelo o el propio derecho de conexión.

España dispone, según el Gobierno, de unos 6 GW en la red de transporte y otros 6 GW en distribución potencialmente utilizables por centros de datos. Pero eso no significa que esté disponible en los nudos y territorios donde se concentran los proyectos.

Las consecuencias de la nueva normativa para los inversores en centros de datos serán:

  • mayor inversión inicial, ya que será necesario asegurar renovables adicionales, PPA y capacidad eléctrica real.
  • menor especulación: reservar un punto de conexión sin ejecutar el proyecto será más costoso y arriesgado.
  • los grandes operadores partirán con ventaja: las empresas con balance, experiencia energética y capacidad tecnológica estarán mejor situadas.
  • los desarrollos con conexión incierta, baja eficiencia o dependencia de compensaciones energéticas tienen más riesgo de quedarse fuera.
  • mayor certidumbre a largo plazo: los proyectos aprobados tendrán más posibilidades de ser sostenibles técnica y políticamente.

En términos financieros, el decreto puede elevar el capex, alargar los plazos de desarrollo y aumentar la complejidad de la estructuración contractual. A cambio, puede reducir el riesgo de activos varados —por ejemplo, terrenos con capacidad eléctrica reservada pero sin demanda firme— y favorecer proyectos con contratos de capacidad, clientes ancla y PPA de calidad.

El Gobierno de España tiene muy en cuenta la experiencia de Irlanda:  allí, en 2025, los centros de datos llegaron a consumir el 23% de toda la electricidad nacional, frente al 28% del conjunto de los hogares, lo que llevó a adoptar restricciones por saturación de la red. La diferencia con Irlanda es que España cuenta con una amplia base renovable; su principal problema parece estar menos en la generación que en la red de transporte y distribución, la disponibilidad de agua y la aceptación social de grandes instalaciones en algunos territorios.

El Gobierno asegura que no pretende frenar la expansión de los centros de datos en España, pero sí implantar un modelo que conceda prioridad a los proyectos con energía adicional, conexión creíble, eficiencia elevada, consumo hídrico controlado y garantías de soberanía digital.

Bruselas autoriza el consorcio español

Mientras comienza el proceso de audiencia pública de la nueva norma, Bruselas aprobaba el 20 de agosto la joint venture de ACS (a través de su filial ACS AI Infraestructure Development), Telefónica, Banco Santander y el propio Gobierno (a través de la Sociedad Española para la Transformación Tecnológica, SETT, más conocida como la 'SEPI digital') para construir centros de datos en España. Los tres socios privados (Santander, ACS y Telefónica) controlan el 15,67% del capital cada uno, y suman el 47,1%. La SETT aporta 719 millones€ de los fondos Next GenerationEU y se queda con el 47,99%. 

El objetivo del consorcio es pparticipar en la Iniciativa de Gigafactorías de IA de la UE, que busca reforzar la infraestructura soberana de computación para inteligencia artificial en Europa mediante la construcción de 7 megacentros de datos. Para ello, plantea una candidatura multisede, con ubicaciones de centros de datos en Mora la Nova (Tarragona) y en San Fernando de Henares (Madrid).

La competición por los chips se agudiza

Mientras, OpenAI y Broadcom han desarrollado un chip especializado capaz de alcanzar rendimientos similares a los de la generación anterior de Nvidia en tareas de inferencia, aunque con un consumo energético inferior.

Bank of America recomienda  invertir en semiconductores, aunque al mismo tiempo avise de otra posible caída del 10% en el sector: entre ellos, Nvidia, AMD, Micron, Intel, Lam Research, ON Semiconductor. El grupo cotiza a 20 veces beneficios frente a un crecimiento previsto del 70% anual hasta 2028. ¿Por qué comprar en la caída? Porque los analistas del Bank of America creen que ese 10% solo devolvería las valoraciones a niveles previos al boom de la IA, y no se debe a un problema real de negocio.

De paso, la recomendación impulsa en Bolsa a Marvell Technology (que presenta resultados el jueves 27 de agosto) tras la ampliación del acuerdo con Google en chips XPU. El analista Raymond James vaticina que AMD adelantará a Intel en el mercado de CPU.️ Navitas Semiconductor cierra un acuerdo para suministrar soluciones de gestión de energía a Claros, valorado en 232,8 millones$ entre efectivo y acciones.️ 

Por otra parte, Tesla encarece dos versiones del Cybertruck en Estados Unidos. La Dual Motor sube 5.000$ hasta 74.990 y la Premium, también, hasta 84.990$. Otra señal de que Elon Musk prioriza margen sobre volumen en un mercado de eléctricos cada vez más competido. Pero Cyberbeast ya vivió una subida de 15.000$ en 2025 que luego tuvo que revertir.

Jack Ma compra más de 600 millones$ de Hong Kong (unos 77 millones$) en acciones de Alibaba, justo después de que la compañía captara un récord de 10.200 millones$ en una colocación para financiar su apuesta de IA. El presidente Joe Tsai y el consejero delegado Eddie Wu ya habían invertido otros 15 millones$, en una señal de confianza en el futuro del grupo.

JPMorgan relaja su norma de no prestar contra acciones recién cotizadas para captar a los nuevos ricos de la IA. El mayor banco de EEUU va a prestar dinero a empleados e inversores tempranos de esas empresas con sus acciones recién cotizadas como aval, algo vetado hasta ahora durante 135 días. Ya aceptó las acciones de SpaceX antes de su estreno y se embolsó unos 75 millones$ en comisiones; ahora hará lo mismo con Anthropic. Goldman Sachs suele exigir solo 30 días de espera. Estos préstamos con acciones en prenda (dejadas como garantía sin venderlas) dan liquidez al millonario sin pagar impuestos por la venta. Por eso la banca pelea por ellos, quien presta primero se queda el cliente. "Más crédito contra acciones tech alimenta la subida del Nasdaq, pero también el riesgo, si el índice se gira, de que esas garantías valgan menos", advierten en Zumitow.

28May

El BCE resalta que la IA mejora la supervisión y avisa: cada banco debe “encontrar un equilibrio entre innovación y control, evitando tanto la adopción desordenada de nuevas tecnologías como el riesgo de quedarse atrás en un contexto de transformación acelerada”.

Miguel Ángel Valero

El 90% de los directivos de pymes españolas aseguran que la inteligencia artificial (IA) mejora la competitividad de su empresa, según el informe “La inteligencia artificial se convierte en el nuevo motor económico de las pymes”, realizado por The Adecco Group Institute. La IA ya está teniendo un impacto tangible en el día a día de las pymes españolas. Esta mejora se materializa principalmente en una optimización de los tiempos de trabajo (50,1%), avances en la calidad del producto o servicio (39,6%) y en la reducción de costes (35,2%), lo que refuerza la idea de que la IA, además de agilizar procesos, aporta valor al negocio.

“La clave no está solo en incorporar IA, sino en hacerlo con criterio, de forma progresiva y poniendo a las personas en el centro. Solo así las pymes podrán consolidar un crecimiento sostenido y reforzar su posición competitiva en el largo plazo”, apunta Carlos Arcas, director de The Adecco Group Institute.

Esa mejora se refleja de forma directa en la productividad operativa. El 86,6% de las empresas reconoce que la adopción de la IA tiene efectos en este ámbito: el 48,9% destaca la reducción de los tiempos de proceso; el 46% observa un uso más eficiente de los recursos; y un 39,1% apunta a una disminución de errores, lo que contribuye a una mayor fiabilidad en las operaciones.

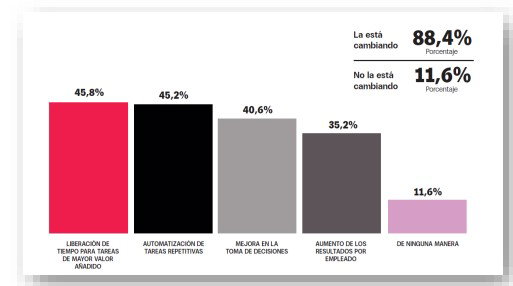
Más allá de los indicadores operativos, la IA también está transformando la forma en la que se organiza el trabajo. El 88,4% de los directivos señala cambios en la productividad laboral, con efectos que van desde la liberación de tiempo para tareas de mayor valor añadido (45,8%) hasta la automatización de procesos repetitivos (45,2%). A esto se suma una mejora en la toma de decisiones (40,6%), evidenciando un impacto más estratégico en la gestión empresarial.

El 84,8% de los directivos considera que la IA facilita el acceso a nuevas oportunidades comerciales, con una mayor rapidez de respuesta al cliente (52,5%) y una mejora de su experiencia (45%). El 35,4% señala que permite personalizar la oferta y un 22,9% apunta a su papel en los procesos de internacionalización.

Pero el 88,9% de los directivos reconoce la existencia de riesgos y barreras asociadas a la adopción de la IA. Entre los más relevantes figuran la seguridad y la privacidad de los datos (39,1%), la dependencia tecnológica (39%) y la falta de conocimiento (37,8%), factores que demuestran la necesidad de avanzar en formación y gobernanza tecnológica.

En cualquier caso, la percepción general apunta a que su impacto seguirá creciendo en los próximos años. El 90,8% de los directivos cree que la IA influirá en algún aspecto clave de su empresa, especialmente en la productividad (51,2%), en la competitividad (40,4%) y en su papel como ventaja estratégica (33,1%).

Por eso, las pymes aceleran la adopción de la IA, apoyándose en la creciente digitalización: el 54,3% ya ha logrado un nivel medio; el 35,7% presenta un grado alto y solo un 10% se encuentra en un estadio bajo. El 51,4% de las empresas cuenta con un grado medio de adopción de la IA, un 20% ya alcanza niveles altos. Por el contrario, un 20,9% mantiene un desarrollo limitado y solo un 7,7% afirma no haber implantado aún este tipo de soluciones. 

La IA se concentra en áreas directamente vinculadas con la actividad y la relación con el cliente. Marketing y ventas lideran su uso (53,4%), seguidas de la atención al cliente (47,5%) y de los ámbitos financieros y de planificación(36,9%). Esta distribución muestra cómo las empresas priorizan aquellos espacios donde el impacto es más inmediato y medible.

Los asistentes de IA, como ChatGPT, Gemini o Copilot, son los más extendidos (63,5%), lo que constata una adopción accesible y orientada a mejorar tareas del día a día. A estos se suman la IA generativa(39,7%) y los chatbots o asistentes virtuales (37,4%), que permiten automatizar procesos y optimizar la interacción con clientes.

El 48,9% de las pymes desarrolla programas de formación en IA, mientras que un 41% apuesta por incorporar o disponer de perfiles con competencias específicas en este ámbito. Además, un 36,9% está reforzando la inversión económica en soluciones basadas en IA, lo que confirma una apuesta progresiva por su integración en el negocio.

El 37% de las pymes señala que la IA está impulsando la creación de nuevos perfiles profesionales, vinculados principalmente a la gestión y uso de estas tecnologías. Un 30% reconoce que está recurriendo a la externalización de determinadas tareas, mientras que un 26,4% indica que la adopción de la IA ha provocado cambios en el número de empleados, lo que certifica un ajuste progresivo de las estructuras laborales.

Para Ángel Bartolomé, director de la Cátedra CEU-The Adecco Group, "la IA amplía las capacidades, pero no desplaza a las personas. Cuando existe formación adecuada, los profesionales pueden centrarse en tareas de mayor valor y aportar más al negocio”.

El efecto también se deja notar en la calidad del empleo. En el 80% de las empresas, la IA está introduciendo cambios en este ámbito, con impactos visibles en la carga de trabajo(44,5%), en la evolución de las condiciones laborales, ya sea en sentido positivo o negativo (31,3%), y en el nivel de cualificación exigido a los profesionales (29,1%). Estos datos apuntan a una transformación que va más allá de la cantidad de empleo y que incide directamente en cómo se trabaja. 

Desde la perspectiva de los equipos, la percepción de estos cambios es igualmente relevante. El 79,7% de los directivos considera que la adopción de la IA está teniendo efectos sobre los trabajadores. El 47,8% observa un impacto en el grado de aceptación de estas tecnologías, mientras que un 31,4% señala cambios en las funciones que desempeñan y un 25% identifica efectos en su nivel de motivación.

El 76,3% de los directivos de pymes considera que la IA puede tener efectos beneficiosos en el bienestar de las personas. Esta visión se acompaña de una predisposición clara a incorporarla en el entorno laboral, ya que al 74,5% le gustaría utilizarla en su propio trabajo. De forma similar, el 74,3% cree que gran parte de la sociedad se beneficiará de un futuro marcado por la IA, mientras que un 72,3% la define como una tecnología estimulante desde el punto de vista profesional.

Esta percepción positiva convive, además, con un nivel moderado de escepticismo ante los riesgos más extremos. El 47% descarta que la IA sea una tecnología siniestra y un 39,8%. que puedan verse perjudicadas a medida que su uso se generalice.

El 71,9% cree que la inversión en soluciones de IA ha generado o generará un retorno adecuado para la empresa (71,4%). El 69,7% considera que su adopción ha tenido un impacto positivo en el desempeño global del negocio. El 68,7% de los directivos afirma que su empresa tiene previsto aumentar la inversión en IA, lo que confirma que su integración forma parte de una apuesta sostenida en el tiempo.

“El verdadero reto de la adopción de la IA pasa por preparar a las personas. Sin formación ni actualización de competencias, la IA no alcanzará todo su potencial; pero si se apuesta por ello, las pymes tienen ante sí una oportunidad real para avanzar y posicionarse mejoren el futuro”, concluye Carlos Arcas, director de The Adecco Group Institute.

Grant Thornton: la IA mejora la gestión de riesgos en la banca

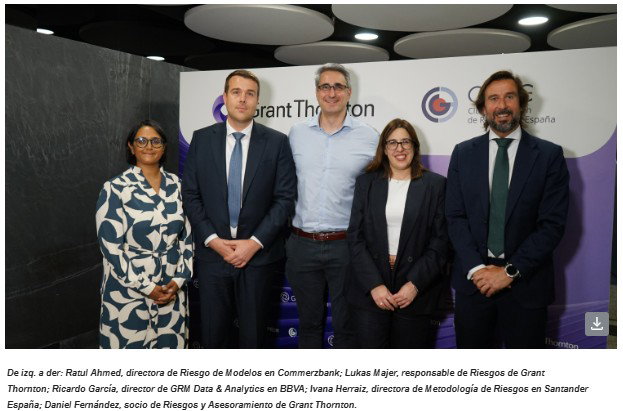
Pero el impacto de la IA no se limita a las pymes, porque se ha convertido en una herramienta relevante para la gestión de riesgos en el sector bancario, según la jornada “AI in the banking sector: transforming risk management and decision-making”, organizada por Grant Thornton en colaboración con el Club de Gestión de Riesgos de España que ha reunido a representantes del Banco Central Europeo (BCE), BBVA, Banco Santander, Lloyds Banking Group y Commerzbank.

El debate se produce en un contexto de creciente atención supervisora sobre la banca europea en materia de IA, ciberseguridad y resiliencia operativa. El BCE coloca el foco sobre la preparación de las entidades frente a potenciales ciberataques potenciados con IA, así como sobre la necesidad de reforzar sus planes de defensa, protocolos de respuesta y capacidades de detección ante este nuevo tipo de amenazas. En este escenario, la gobernanza, la trazabilidad y la capacidad de control se consolidan como elementos clave para adoptar estas tecnologías de forma segura y alineada con las expectativas del supervisor.

Lukasz Kubicki, jefe de la División de Tecnología e Innovación del BCE, resalta el papel de la IA en la supervisión bancaria. Y recuerda que lleva desde 2020 impulsando “una estrategia de transformación digital apoyada en dos grandes pilares: el desarrollo de herramientas tecnológicas avanzadas y la capacitación de los equipos supervisores”. La IA permite mejorar el análisis de datos, agilizar la revisión documental, acelerar la detección de riesgos y reforzar la eficiencia de los procesos de supervisión. No obstante, matiza que estas herramientas no sustituyen el juicio supervisor, sino que actúan como apoyo a los equipos expertos, bajo un enfoque en el que la decisión final sigue correspondiendo a las personas. De esta forma, el supervisor ha abogado por involucrar a todo el equipo directivo de la entidad “en la comprensión de estas tecnologías, hay que hacerles comprender las oportunidades que ofrecen y todo lo que implican”. Y avisa que una posición excesivamente prudente o de espera puede convertirse también en un riesgo: cada banco debe “encontrar un equilibrio entre innovación y control, evitando tanto la adopción desordenada de nuevas tecnologías como el riesgo de quedarse atrás en un contexto de transformación acelerada”.

Por su parte, Daniel Fernández, socio de Riesgos y Asesoramiento de Grant Thornton, avisa que “el reto no está solo en incorporar inteligencia artificial, sino en hacerlo con criterios claros de gobernanza, control y responsabilidad. La innovación en banca debe avanzar de forma compatible con la confianza, la trazabilidad y la gestión adecuada del riesgo”.

Ivana Herraiz, directora de Metodología de Riesgos en Santander España; Ricardo García, director de GRM Data & Analytics en BBVA; Andy Weller, director de Riesgo de Modelos en Lloyds Banking Group; y Ratul Ahmed, directora de Riesgo de Modelos en Commerzbank, moderados por Dwayne Price, socio asesor de Grant Thornton Irlanda, coinciden en que la adopción de la IA en banca ya es una realidad, si bien su grado de desarrollo y control varía en función del tipo de uso. En este sentido, distinguen entre aplicaciones orientadas a productividad y eficiencia interna y casos de uso de mayor riesgo, vinculados a clientes, procesos críticos, riesgo de crédito, prevención del blanqueo de capitales o toma de decisiones automatizada.

“Cuando se trata de IA con fines de productividad y eficiencia, la automatización puede ser suficiente. Pero en los casos de mayor riesgo o mayor materialidad necesitamos algo más: una responsabilidad clara y total sobre el uso de estas herramientas”, opina Ricardo García. “En los casos de mayor riesgo no basta con una simple revisión humana. Necesitamos responsabilidad total y una evolución del papel del ser humano dentro del proceso”, añade Andy Weller

“El problema no son solo los datos, sino los retos que existen detrás: sistemas heredados, trazabilidad, inconsistencias y nuevos riesgos tecnológicos. Hemos incrementado la dependencia de determinados proveedores y eso no es solo una cuestión regulatoria, sino un riesgo que debemos controlar”, advierte Ivana Herraiz.

Los marcos tradicionales de gestión del riesgo de modelos deben evolucionar para responder a la naturaleza de la IA generativa. Frente a modelos más deterministas, estos sistemas incorporan comportamientos más complejos, nuevas capacidades de interacción y mayores exigencias en materia de trazabilidad, explicabilidad, control continuo y supervisión del sistema completo. Esto requeire contar con inventarios completos de casos de uso, clasificados según su complejidad, materialidad, volumen de usuarios, impacto regulatorio y exposición al cliente. También han subrayado la importancia de definir responsabilidades claras entre las tres líneas de defensa: propiedad y control desde la primera línea, supervisión y validación desde la segunda, y una función sólida de auditoría interna desde la tercera.

“Cada organización parte de una realidad diferente. La forma en que actúan la primera y la segunda línea, la estructura de las funciones de riesgo y tecnología, y los distintos marcos nacionales obligan a adaptar la gobernanza de la IA a cada contexto”, recalca Ratul Ahmed.

También destacan la necesidad de avanzar desde esquemas de validación periódica hacia modelos de monitorización continua. Los sistemas de IA requieren indicadores claros, puntos de control definidos, mecanismos de seguimiento permanente y, en los casos de mayor criticidad, capacidades de intervención o desconexión ante comportamientos no esperados.

Lukas Majer, responsable de Riesgos de Grant Thornton, coloca el foco en la validación de sistemas completos de IA: no basta con analizar la precisión de un modelo, sino que es necesario evaluar la calidad y seguridad de los datos, el comportamiento del agente, la coherencia de los resultados, la intervención humana y los mecanismos de monitorización continua.

Nau!: la IA que detecta cuándo hay que cambiar de hipoteca

En este contexto nace en España nau!, la IA que detecta cuándo merece la pena cambiar de hipoteca. Analiza de forma continua las condiciones del mercado y la situación específica de cada cliente para detectar el momento óptimo para cambiar de banco y calcular el beneficio real de la operación. Con un enfoque integral y automatizado, se posiciona como el primer servicio en España que actúa como un gestor inteligente del cambio hipotecario, facilitando decisiones financieras más sencillas.

En España hay casi 6 millones de hogares con una hipoteca activa (INE), mientras el porcentaje que representan los cambios de hipoteca no supera el 5% de las constituidas anualmente. Muy pocas personas están cambiando su hipoteca de un banco a otro para mejorar sus condiciones. Por eso nau! se presenta como un monitor continuo de hipotecas en tiempo real que detecta, de manera gratuita, cuándo merece la pena cambiar de hipoteca: “gracias a la IA más avanzada, nau!  muestra exactamente cuánto mejora tu situación. Además, en siguientes fases de desarrollo,  iremos ampliando nuestro servicio y aportando mayor valor al usuario. Sin que tengas que buscar nada, sin que tengas que perseguir a nadie”, añade Sergio Carbajal.

Telefónica y otros movimientos en torno a la IA

  • -Telefónica entra en la carrera de la IA europea. Aspira a entrar como "desarrollador" en la gigafactoría europea de IA con hasta un 15% del capital. La operación todavía está en negociación, según Zumitow, pero si lo logra el grupo español se situaría como pieza clave de la infraestructura de IA del continente. Si lo consigue, es una palanca de revalorización importante en un momento en que el negocio de telecomunicaciones tradicional sigue bajo presión.
  • -El gasto en infraestructura de IA ha superado en términos reales el pico del Dotcom. Microsoft, Google, Meta y Amazon llevan gastados cientos de miles de millones en data centers, cables submarinos y chips en los últimos 18 meses. Un ritmo que en el año 2000 hubiera parecido ciencia ficción. Pero esta vez los ingresos acompañan. Nvidia factura más de 40.000 millones al trimestre. Los servicios cloud crecen a doble dígito. Los modelos de lenguaje ya generan ingresos reales. No es 1999, donde todo era promesa y powerpoint. La diferencia entre el Dotcom y hoy es que ahora hay flujo de caja real detrás. Pero el interrogante no desaparece: ¿Cuánto tiempo más puede sostenerse este ritmo de inversión antes de que el mercado exija retornos más grandes? Esto afecta directamente a las grandes posiciones del S&P 500: Nvidia, Microsoft, Alphabet y Meta. Si el capex sigue y los ingresos aguantan, estas posiciones tienen combustible. Si el ciclo se tuerce, el daño será proporcional al tamaño de las inversiones.
  • -Coinbase acaba de conectar el mundo de la IA con el de las finanzas descentralizadas de una forma que hace seis meses parecía futurista. Base MCP es una integración que permite a los modelos de lenguaje grandes, los mismos que usas para escribir correos o buscar información, ejecutar transacciones reales en blockchain con lenguaje natural. El protocolo se conecta directamente con DeFi y wallets. Sin código. Sin extensiones raras. Sin tener que aprender a firmar transacciones manualmente. Es la primera integración a escala de este tipo en la industria cripto. El impacto para Coinbase es doble. Por un lado, Base se consolida como la blockchain de referencia para el desarrollo de aplicaciones de IA con pagos integrados. Por otro, coloca a Coinbase en el centro de la narrativa de "agentes de IA con dinero real", que es exactamente hacia donde van todas las grandes plataformas de IA del mundo. Coinbase es el primer beneficiado directo: más volumen en Base, más ingresos, más narrativa de infraestructura. Si los grandes modelos de IA integran pagos nativos en cripto, los rails de liquidación como Base y Ethereum ganan tráfico real.

12Jan

Un análisis de Ibercaja Gestión destaca que para EEUU "no es una prioridad llevar a cabo una transición del régimen. Se quieren recuperar los activos petrolíferos expropiados a empresas estadounidenses e incentivar la inversión en reconstrucción y nuevos desarrollos".


Un análisis de Ibercaja Gestión sobre la situación de Venezuela tras la captura de Nicolás Maduro por Trump destaca la voluntad de EEUU por colaborar para establecer un gobierno interino en el país, donde Delcy Rodríguez -vicepresidenta de Maduro- parece la mejor situada. Pero "no es una prioridad llevar a cabo una transición del régimen. Se quieren recuperar los activos petrolíferos expropiados a empresas estadounidenses e incentivar la inversión en reconstrucción y nuevos desarrollos".

No se espera que sea necesario el despliegue de tropas de EEUU en el país. La voluntad de Trump es clara: que todo el territorio americano sea pro EEUU y que la influencia de China y Rusia a ese lado del atlántico sea marginal. "Si a eso le sumas la posibilidad de recuperar parte de las explotaciones de petróleo expropiadas a las empresas de su país y quedar como un héroe ante quien le vota, la jugada es redonda", argumentan los expertos de la gestora de Ibercaja.

Para los mercados la operación ha sido más bien irrelevante. La superioridad militar de EEUU hace improbable una escalada y, salvo en el mercado del crudo, Venezuela es un país que pasa desapercibido para los inversores.

Venezuela es un país rico en recursos energéticos, miembro de la OPEP, pero a pesar de ser el que cuenta con mayores reservas de petróleo del planeta, los niveles de producción son relativamente bajos. Es el país con más reservas de petróleo que menos produce.

Venezuela cuenta con alrededor de 300.000 millones de barriles de reservas probadas de petróleo crudo, representando cerca del 20% de las globales en el mundo. El problema es que las infraestructuras de Venezuela están obsoletas y requieren de inversiones considerables, hasta ahora limitadas por la inestabilidad política, económica y fiscal del país.

No se espera que tenga un impacto en el precio del crudo a corto plazo, pero podría afectar a medio. Con una transición política, se estima que Venezuela podría aumentar la producción de petróleo a 1,3-1,4 millones de barriles diarios en dos años y alcanzar potencialmente los 2,5 millones de barriles diarios durante la próxima década, frente a los aproximadamente 0,9 millones de barriles diarios actuales.

Repsol: la compañía española más afectada por los acontecimientos en Venezuela

De las empresas del Ibex, la que mayor exposición tiene a Venezuela es Repsol. Los datos de 2024 indican que las reservas de petróleo de Repsol en Venezuela son de 256mbep, lo que aproximadamente supone un 15% de las reservas totales del grupo. El 88% de las reservas son de gas, cuya extracción sigue en funcionamiento y es un elemento clave en Venezuela, ya que suministra cerca de un tercio de todo el gas que consume el país. Por este motivo, a pesar de las restricciones geopolíticas de los últimos años, la producción de Repsol en Venezuela no se ha visto reducida.

La compañía produce actualmente unos 45.000 barriles diarios de crudo y gas, enfocándose en suministros para la demanda interna venezolana, ya que tiene las exportaciones restringidas por EEUU desde marzo de 2025.

En la reunión del 9 de enero entre Trump y petroleras con exposición a la región, entre ellas Repsol, su CEO, Josu Jon Imaz, anunció la disposición a "invertir con fuerza" y triplicar la producción a 135.000 barriles diarios en 2-3 años, sujeto a condiciones favorables como licencias y seguridad. 

Repsol tiene en Venezuela cinco operaciones:

  • Perla: al 50% con la italiana Eni, en gas
  • Tomoporo: al 50% con PDVSA, petróleo y gas
  • Quiriquiere Gas Profundo: 60% Repsol Upstream, resto PDVSA, gas
  • Ceiba: 40% Repsol, 60% PDVSA, petróleo
  • Quiriquire Petróleo: 40% Repsol, 60% PDVSA, petróleo y gas

Los analistas ven potencial para mayor generación de caja, aunque destacan riesgos políticos. Se esperan más detalles en el Capital Markets Day de Repsol el 10 de marzo.

Repsol quiere reanudar las exportaciones de crudo, prácticamente paralizadas desde marzo de 2025. Una transición exitosa en Venezuela podría actuar como catalizador positivo para la compañía. El valor en libros de los activos en Venezuela es de 500 millones€, con 5.000 millones de cuentas por cobrar totalmente depreciadas de PDVSA. Los activos venezolanos generan cerca de 200 millones€ de flujos de caja operativo al año, pero el mayor potencial de revalorización está en las reservas. Hasta la fecha, el mercado apenas les asignaba valor por el elevado riesgo de expropiación y la incertidumbre acerca de su monetización. 

Si finalmente vuelve la estabilidad al país, el valor de mercado de las unidades equivalentes de barriles ascendería a los 15.000 millones$, y el valor económico de su explotación para Repsol podría ser de hasta 3.000 millones$.

El compromiso del CEO de Repsol contrasta  con el escepticismo de su colega de ExxonMobil, que llegó a calificar a Venezuela como “inviable para invertir”. Y se sitúa en la misma línea que su homólogo de Chevron (la única petrolera de EEUU con presencia real actualmente en Venezuela), que aseguró estar comprometido y listo para aumentar la producción.

El análisis de Ibercaja Gestión también se detiene otras empresas españolas con presencia en Venezuela:

  • BBVA: el Provincial tiene un valor en libros de 100 millones€, escasa contribución a los beneficios del grupo, 200 sucursales y 2.000 empleados
  • Telefónica: comercializa servicios de telefonía fija, móvil e internet, y también para empresas. Hace un año anunció una inversión de 500 millones€ en redes de telefonía. Esta actividad está dentro de los planes de desinversión del grupo en América Latina
  • Mapfre: destaca que cuenta con 20 oficinas, la mitad en Caracas. Como publicó Dinero Seguro, su presidente Antonio Huertas señala que "nunca nos hemos planteado salir del país en el que entramos a principios de los años 90, ni siquiera en los momentos más difíciles, y no lo vamos a hacer ahora, vamos a seguir reforzando nuestro compromiso allí, con nuestros 320 empleados”. A lo largo de los últimos cinco años, Mapfre ha tenido que ir devaluando su posición en Venezuela, debido a la hiperinflación provocada por años de régimen chavista. Ahora “se está produciendo un momento muy convulso, pero no vamos a tener que hacer ningún tipo de provisión por nuestra presencia allí, lo que sí esperamos es que se empiece a abrir un periodo económico más positivo”. La situación de Venezuela está "encapsulada", y el presidente de Mapfre no cree que afecte a otros países de la zona, como Colombia. "Todo lo contrario, la tendencia en Latinoamérica es a mejor, con lo que esperamos que sea un gran año".
  • Iberia: Venezuela supone el 1,5% de la actividad de larga distancia
  • Meliá: cuenta con un hotel de 5 estrellas en Caracas

Groenlandia, el nuevo objetivo

Tras el anuncio de la captura de Maduro, el presidente de EEUU no ha dudado en seguir empujando su voluntad en cuanto a política exterior. El nuevo objetivo es Groenlandia, cuya ubicación estratégica es clave para la seguridad nacional del país. Trump, fue tajante -es su estilo- con sus aspiraciones en Groenlandia asegurando que es un territorio “necesario” para ellos.

Independientemente de la voluntad de los groenlandeses, que quieren independizarse de Dinamarca, pero de momento no han mostrado interés por unirse a EEUU, lo cierto es que la región está ubicada en un punto militarmente estratégico. La costa de Groenlandia cubre buena parte del Océano Ártico, por donde cada vez pasan más cargueros chinos y rusos. Con el deshielo, la ruta ártica empezará a ser clave para el comercio, ya que es una alternativa más rápida para llegar a Europa desde China que el Canal de Suez.

Por la ubicación de las bases militares rusas, la trayectoria de un misil nuclear con fines de impactar a EEUU pasa por Groenlandia. EEUU ya cuenta con bases militares en la región con sensores capaces de detectar misiles de largo alcance, pero quiere incrementar su fuerza militar allí.