Sin rating pero rentables, los bonos nórdicos ganan atractivo
Miguel Ángel Valero
Los países nórdicos (Dinamarca, Finlandia, Suecia, Noruega e Islandia) son política y económicamente estables, tienen un largo historial de igualdad, sostenibilidad e innovación, y son conocidos en todo el mundo por su transparencia y por su política comercial abierta. Están entre las naciones más ricas del mundo en PIB per cápita (supera ampliamente al de la Unión Europea) y entre las menos endeudadas.
Esta zona económica tan interdependiente y tan unida se beneficia de vínculos culturales, históricos, valores compartidos, y marcos jurídicos y sociales. Además, cada país se especializa en un campo: Finlandia, en industrias manufactureras pesadas, incluyendo al forestal y la maquinaria industrial; Suecia, en la excelencia de marcas icónicas en varias industrias y en empresas emergentes; Dinamarca, en el sector farmacéutico y en sostenibilidad, Noruega, en petróleo y gas, y en la industria de productos del mar, como el salmón.
A los mercados nórdicos de renta fija solo se puede acceder a través de una gestión activa. La pasiva, con los índices y los productos indexados, prácticamente no existe. El inversor en bonos nórdicos suele ser conservador, de estrategia buy & hold (comprar y mantener), De hecho, se presentan como "la auténtica última frontera" de la gestión activa. Además, la mayor parte de las emisiones carecen de calificación crediticia, ya que las entidades han recurrido a instituciones locales para obtener financiación sin tener que recurrir al respaldo de agencias internacionales de rating.
Para los expertos de Evli la menor volatilidad (al no estar vinculados a índices pasivos que tienden a sobre reaccionar indiscriminadamente durante episodios de inestabilidad) y la ausencia de rating constituyen una "oportunidad única" para el inversor, generalmente institucional, ya que se basa únicamente en los fundamentales del emisor, lo que supone una "garantía adicional".
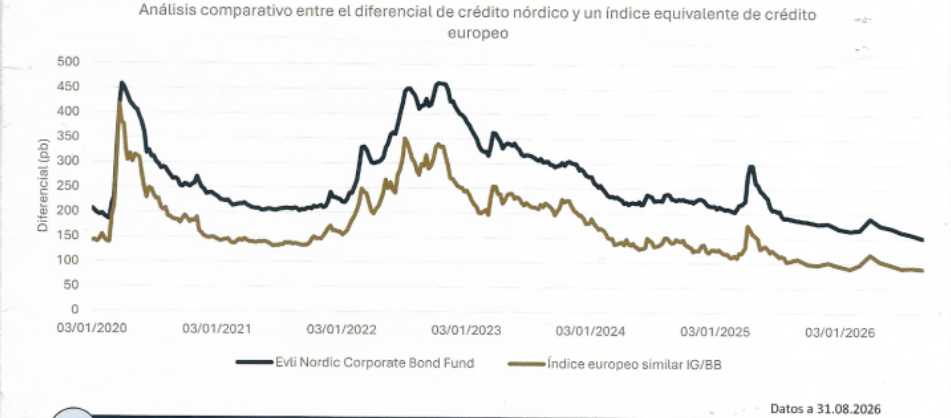
Los bonos nórdicos sin calificación pero con un perfil de crédito sólido y comparable a los europeos con rating ofrecen una rentabilidad adicional de entre 50 puntos básicos (pb) y 200. Tienen vencimientos más cortos, lo que limita el impacto de cambios en los tipos de interés a largo plazo. Y la alta proporción de bonos de tipo flotante, sobre todo en Suecia, contribuye a reducir aún más la duración, ya que sus cupones se ajustan periódicamente en función de las condiciones del mercado. Esa combinación ofrece al inversor un perfil de riesgo más conservador y protección ante las variaciones de los tipos.
El mercado nórdico de bonos corporativos, compuesto por medio millar de emisores, tiene aproximadamente el mismo tamaño que el europeo de high yield (HY). Evli, que tiene 40 años de experiencia en este campo, ofrece el Evli Short Corporate Bond Fund, que invierte en crédito corporativo europeo BBB y BB, con una duración máxima de 2,5 años, límite del 25% en un sector y 40% en posiciones sin rating: el vencimiento de las líneas de cartera no puede superar los 50 años para el 90% de la cartera, 8 años para el 10% restante. El Evli Nordic Corporate Bond Fund está concentrado geográficamente en los países nórdicos: duración entre 2 y 3 años, 60% investment grade (IG) y 40% HY, sin exposición a HY de baja calidad, y límite del 40-50% en posiciones sin calificación crediticia.
Retorno ajustado al riesgo más atractivo
Juhamatti Pukka, Jefe de Renta Fija de la gestora nórdica de activos Evli, explica que en el complicado escenario actual para la renta fija, los bonos corporativos son los que presentan un retorno ajustado al riesgo más atractivo, frente a los bonos soberanos de larga duración. En este escenario, los tramos más cortos de la curva, los más castigados por las subidas de tipos, se verían más beneficiados por el fin del conflicto en Irán, dado que su elevada rentabilidad representa un colchón ante futuros movimientos de tipos y de diferenciales. Por otra parte, los bonos flotantes son los que aportan estabilidad a la cartera de renta fija en el entorno inestable actual de empinamiento de la curva de tipos.
En este contexto, los bonos corporativos nórdicos pueden aportar un atractivo adicional para los inversores. Porque aportan estabilidad a la cartera, ya que muchos tienen estructura variable con bonos flotantes, y porque aportan una prima atractiva respecto al nivel de los diferenciales.
El legado de la etapa de tipos cero se ha reflejado en los retornos en los bonos en la presente década: -2,5% anual para los bonos soberanos de la eurozona, + 0,1% para Investment Grade y +2,8% para Hìgh Yield. El año 2026 está siendo peor, porque la subida de retornos de la deuda soberana ha afectado la rentabilidad de todos los segmentos de la renta fija. Los bonos soberanos de la Eurozona pierden -3,24%, el Euro Investment Grade -1,24% y el Euro High Yield gana +0,17%.
Uno de los factores que han impulsado los retornos de la deuda soberana ha sido la guerra en Irán, que produjo alzas en los precios de la energía y la inflación, haciendo que los bancos centrales subieran los tipos oficiales de forma generalizada. Esto ha castigado sobre todo el tramo corto de la curva, que ha sufrido los movimientos más bruscos, porque los mercados han comenzado a descontar nuevas subidas.
Otros factores que también han influido en el empinamiento de la curva de tipos son las enormes necesidades de inversión, los déficits fiscales, una mejora de las perspectivas de crecimiento de la zona euro y la preocupación de que la inflación se estabilice persistentemente por encima del objetivo del Banco Central Europeo (BCE)
Los diferenciales de crédito han resistido bien hasta el otoño, pero su reciente ampliación ha hecho que se encuentran en valoraciones razonables, “ni baratos ni caros”, según Juhamatti Pukka. Además, están respaldados por unos sólidos fundamentales: la deuda neta sobre EBITDA de las compañías emisoras de deuda se ha mantenido estable, con 2,4x como valor mediano para Investment Grade y 3,9x para High Yield, y con posiciones de caja elevadas: el 28% de la deuda en los emisores europeos Investment Grade, y el 22% en High Yield. “La rentabilidad es sólida y, en un entorno incierto, las empresas han mantenido el foco en la eficiencia y en la reparación de sus balances”, subraya el experto de Evli.
Dado que los rendimientos han aumentado de forma notable, esta situación se va a trasladar directamente al nivel de retornos esperados en los próximos años. La estimación de la gestora nórdica sobre las rentabilidades anuales de los activos de renta fija en los próximos tres años es 3%–4% para bonos soberanos de la Eurozona, 4%–5% para Euro Investment Grade y 6%–7% para Euro High Yield.
En todo caso, las rentabilidades de los bonos corporativos son elevadas en términos históricos: High Yield en torno al 7,1% e Investment Grade en torno al 4,3%. Niveles que “les acercan a las rentabilidades a largo plazo de la renta variable", por ejemplo el 6,1% anual del Stoxx 600 (1999–2026).
El mayor riesgo es “una guerra prolongada con Irán, que podría mantener la inflación elevada y a los bancos centrales en una postura agresiva. Los mercados ya descuentan cerca de tres subidas adicionales del BCE y alrededor de tres de la Fed durante el próximo año.”
Por otra parte, los riesgos en la zona Euro persisten. El diferencial de Francia frente a Alemania superó los 150 pb, señal de un excesivo endeudamiento y de déficits crónicos que podrían provocar una pérdida credibilidad de los bonos franceses. Esta situación puede tener su efecto en los diferenciales, que "podrían ampliarse aún más si se deteriora el apetito por el riesgo”.
Las enormes necesidades de emisiones de deuda por parte de los hyperscalers generan un riesgo por el lado de la oferta. El peso de este sector en el EUR Investment Grade podría pasar del 1,2% actual al 5,7%–7,9% a finales de 2030. Aunque la mayor parte de las emisiones se ha realizado en el mercado en dólares.
El tramo corto de la curva, según el experto de renta fija de Evli, ha sufrido excesivamente, y sería el más beneficiado del final de la guerra en Irán. Además los bonos corporativos siguen aportando atractivas rentabilidades que pueden servir de colchón frente a futuros movimientos de tipos y diferenciales. Juhamatti Pukka afirma por ello que “los bonos corporativos ofrecen la rentabilidad ajustada al riesgo más atractiva dentro de la renta fija” en comparación con los bonos soberanos de larga duración.
A medida que la curva de tipos se desplaza al alza, las inversiones a tipo flotante aportan estabilidad a la cartera de renta fija. Dentro de los bonos corporativos, los nórdicos son especialmente atractivos para los inversores en el escenario actual, ”tanto por su estructura variable a tipo flotante, como por su prima de diferencial”.
Además, el riesgo de refinanciación es relativamente bajo. Los emisores han refinanciado activamente los vencimientos próximos, desplazando los muros de vencimiento muy hacia el futuro, mientras que los ratios de caja sobre deuda de las compañías High Yield siguen muy por encima de sus medias de largo plazo.
La estrategia de Evli se basa en Sobre ponderar bonos bonos corporativos e infra ponderar bonos soberanos de larga duración. Los bonos corporativos son la mejor opción porque los fundamentales de crédito continúan siendo sólidos, y el activo aporta el mejor retorno ajustado al riesgo frente a los bonos soberanos de larga duración, que la gestora nórdica estima que seguirán viéndose perjudicados por la subida de rentabilidades en el tramo largo de la curva. También, en tener paciencia para aprovechar potencial a futuro: Los movimientos de los tipos en 2026 han perjudicado a los retornos en el corto plazo, pero han reforzado el potencial de retorno a futuro a su nivel más alto en mucho tiempo.