La vivienda devora 7,8 años de salario íntegro
Miguel Ángel Valero
El índice Euribor a un año, que es utilizado como principal referencia para fijar el tipo de interés de los préstamos hipotecarios concedidos por las entidades de crédito españolas, se situó en septiembre en el 3,247% frente al 2,954% del mes anterior. Tomando como referencia los últimos 12 meses, el índice registra un ascenso de 1,075 puntos.
Diego Barnuevo, Analista de Mercados de Ebury, destaca que cierra otro mes al alza, impulsado por la subida de tipos del BCE y por la expectativa de un nuevo endurecimiento monetario que debería materializarse en diciembre. La reunión de septiembre dejó un tono claramente restrictivo entre los inversores, por el énfasis en la inflación y en la resiliencia económica del bloque. Lagarde señaló que ha aumentado el riesgo de que la inflación se mantenga elevada el próximo año. En consecuencia, las proyecciones se revisaron al alza: se prevé una media del 3% este año, antes de moderarse al 2,5% en 2027 (frente al 2,3% anterior) y al 2,1% en 2028 (frente al 2%), y de permanecer por encima del objetivo durante el primer semestre de 2027. Las previsiones de crecimiento también se elevaron, hasta el 0,9% en 2026 (desde el 0,8%) y el 1,4% en 2027 (desde el 1,2 %), con una expansión prevista del 1,5 % en 2028.
Aunque se especula con nuevas subidas de tipos en octubre, diciembre—cuando se publicarán las nuevas previsiones hasta 2029— puede resultar 'más adecuado'. Los datos publicados desde aquella reunión del BCE no han hecho sino reforzar la expectativa de una subida en diciembre: los PMI de septiembre se han adentrado aún más en territorio expansivo y la inflación del as principales economías de la Eurozona ha seguido al alza. "Creemos, por tanto, que la subida de tipos de diciembre está prácticamente garantizada y que, mientras los precios energéticos se mantengan elevados, el BCE conservará un sesgo restrictivo en sus comunicaciones. Por ese motivo, al Euribor a 12 meses todavía podría quedarle recorrido alcista", explica. Una reanudación de las negociaciones de paz en Irán podría ayudar a estabilizar o incluso revertir esta tendencia, pero las posibilidades de un acuerdo antes de las elecciones de medio mandato siguen pareciendo muy remotas.
Gohipoteca: el precio de entrada crece más que la capacidad de ahorro
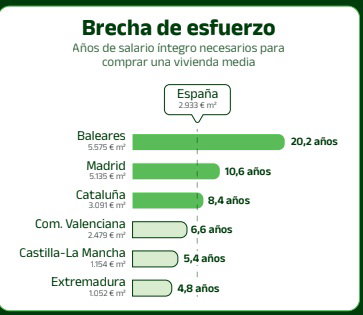
España cerró 2025 con 714.237 compraventas de vivienda, un 11,5 % más que el año anterior y el mayor volumen desde 2007. También se firmaron 501.073 hipotecas, el mejor resultado desde 2010. Sin embargo, este elevado nivel de actividad coincide con un deterioro acelerado del acceso a la vivienda para el comprador medio. El precio de la vivienda usada alcanzó en julio los 2.933€ por metro cuadrado, un 13,1% más que hace un año y el máximo histórico de la serie de Idealista. Comprar una vivienda media requiere ya 7,8 años de salario íntegro, mientras el esfuerzo teórico se sitúa en el 36,1 % de la renta bruta del hogar y acumula seis trimestres de empeoramiento, según el informe ‘El acceso a la vivienda en España 2026’, elaborado por la firma española especializada en intermediación hipotecaria, GoHipoteca. El estudio advierte de una brecha creciente entre el volumen de actividad y la capacidad real de los hogares para incorporarse al mercado. “Las cifras pueden transmitir la imagen de un mercado fuerte, pero detrás del récord hay cada vez más personas que tardan años en reunir el dinero necesario para comprar. El precio de entrada está creciendo mucho más rápido que la capacidad de ahorro y eso está dejando fuera a hogares que sí podrían asumir una cuota hipotecaria”, explica Jordi Sánchez Rodríguez, director del departamento de Ventas Online de GoHipoteca.
Los datos internos de GoHipoteca muestran que el titular principal tiene una edad mediana de 35 años y percibe un salario de 1.791€ mensuales. El precio medio dela vivienda adquirida alcanza los 165.000€ y el préstamo se sitúa en 148.000, lo que refleja una necesidad de financiación cercana al 90 %.Uno de cada cuatro clientes vivía de alquiler antes de comprar y pagaba una renta mediana de 700€ mensuales. En muchos casos, ese importe es similar a la posterior cuota hipotecaria. El principal bloqueo aparece al reunir el ahorro necesario para cubrir la parte del precio que no financia el banco y los gastos de la operación.
La edad media de adquisición de la primera vivienda ha ascendido hasta los 41 años, siete más que la media europea. Al mismo tiempo, alrededor del 30% de las viviendas vendidas en 2025 se compraron sin hipoteca. Esta diferencia aumenta la ventaja de quienes disponen de patrimonio previo o apoyo familiar frente a quienes dependen exclusivamente de su salario.
“Estamos avanzando hacia un mercado en el que la capacidad de pago mensual ya no garantiza el acceso. Cada vez pesa más la situación familiar de partida. Cuando una persona lleva años pagando un alquiler de forma puntual, pero no puede reunir la entrada, existe capacidad económica, aunque necesita una estructura de financiación adecuada”, señala Sánchez.
La dificultad de acceso también está modificando el mapa residencial. Madrid y Barcelona perdieron conjuntamente 35.742 residentes netos frente al resto de España durante 2024. Parte de esa población se está trasladando hacia provincias como València, Tarragona, Toledo, Castellón o Guadalajara, donde los precios eran más contenidos. Este desplazamiento ya está acelerando el encarecimiento de los mercados receptores. Toledo registra la mayor subida provincial del precio de la vivienda, con un 20,5%, mientras las compraventas aumentaron un 39,4% en Zamora, un 31% en Almería y un 25,7% en Albacete. Los territorios que actuaban como alternativa asequible empiezan así a perder parte de esa ventaja.“El problema de acceso que durante años asociábamos a Madrid y Barcelona se está extendiendo hacia sus coronas y hacia ciudades de tamaño medio. Los hogares buscan precios asumibles, pero esa demanda trasladada termina elevando el coste en los nuevos destinos. Estamos viendo cómo la tensión se propaga por el territorio”, afirma Jordi Carabella Nolla, director del departamento de Ventas Offline de GoHipoteca.
La falta de oferta agrava esta situación. España crea alrededor de 240.000 hogares cada año, pero en 2025 solo se terminaron 88.254 viviendas. El Banco de España estima que el déficit acumulado alcanza ya las 750.000 unidades. Mientras esa distancia continúe creciendo, el ahorro inicial seguirá aumentando y el acceso a la primera vivienda dependerá cada vez más de la financiación disponible y del respaldo familiar.
The Trader: el problema es la falta de vivienda social
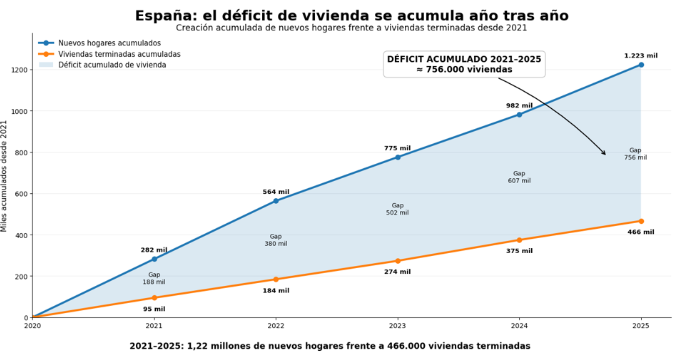
España ha convertido la vivienda en una nueva batalla ideológica. El desahucio de Maricarmen, una mujer de 87 años, ha actuado como detonante de unas protestas que han obligado al Gobierno a reaccionar y han vuelto a enfrentar dos formas muy diferentes de entender el problema. PSOE y Sumar han acordado nuevas medidas que refuerzan la protección del inquilino: ampliación de la protección frente a determinados desahucios, regulación de los alquileres de temporada y por habitaciones, prórrogas de contratos y restricciones a determinadas compras realizadas por fondos. El planteamiento de la izquierda pone el énfasis en proteger al inquilino y limitar determinadas actuaciones de propietarios e inversores.El PP propone prácticamente lo contrario: aumentar la oferta. Feijóo plantea movilizar suelo, agilizar licencias, dar mayor seguridad jurídica al propietario, ofrecer incentivos fiscales y construir hasta un millón de viviendas. Su argumento es que intervenir cada vez más el mercado puede retraer la oferta y que, sin construir muchas más viviendas, el problema no desaparecerá.Pero quizá estamos dedicando demasiado tiempo a discutir sobre quién tiene la culpa y demasiado poco a observar los números. Desde 2021, España ha terminado aproximadamente 90.000-100.000 viviendas nuevas al año, mientras el número de hogares ha crecido mucho más deprisa. El Banco de España calcula que entre 2021 y 2025 se acumuló una diferencia de alrededor de 700.000 viviendas entre la creación de nuevos hogares y la construcción de vivienda nueva. Es difícil encontrar una explicación más sencilla de por qué los precios están sometidos a semejante presión.A ello se suma la demografía. España ya roza los 50 millones de habitantes. Solo durante 2025 ganó más de 440.000 residentes y el INE señala que el crecimiento poblacional reciente se explica por el aumento de la población nacida en el extranjero, mientras disminuye la nacida en España. A julio de 2026 había 10,29 millones de residentes nacidos fuera de España: más del 20% de la población, aproximadamente uno de cada cinco habitantes del país.Esto no convierte la inmigración en “la culpable” del problema. Significa algo mucho más elemental: si aumenta rápidamente la población y el número de hogares, también debe aumentar la oferta de vivienda. Si no ocurre, el desequilibrio termina apareciendo en forma de precios más altos, alquileres más caros y mayores dificultades de acceso.Y existe otra cifra particularmente incómoda para un país que lleva años poniendo la vivienda en el centro del debate político. España dispone de un parque público equivalente aproximadamente al 3,6% de las viviendas principales, frente al 7,1% de media de la OCDE, el 14% de Francia, el 16,4% del Reino Unido y más del 20% en Austria y Países Bajos. En 2025 se terminaron apenas 11.000 viviendas protegidas, cuando en los años noventa se construían unas 62.000 anuales. Ése debería ser, al menos, uno de los puntos de encuentro entre izquierda y derecha. España necesita construir más, movilizar suelo, agilizar trámites y generar seguridad suficiente para que exista oferta privada. Pero también necesita un parque público y social mucho mayor que permita proteger precisamente a quienes el mercado no puede atender.El problema de la vivienda en España se ha convertido en una batalla entre inquilinos y propietarios, izquierda y derecha, ciudadanos y fondos de inversión. Pero detrás de todo ese ruido existe una realidad mucho más sencilla: tenemos un enorme problema de oferta. Durante años nuestros gobernantes no han conseguido que la construcción de vivienda acompañe las necesidades de una población que, al mismo tiempo, han permitido que creciera con fuerza gracias fundamentalmente a la inmigración. No hay nada intrínsecamente malo en que aumente la población. Lo difícil de entender es hacerlo sin garantizar simultáneamente que existan suficientes viviendas, infraestructuras y servicios para atenderla.Y resulta especialmente difícil de justificar que, después de años de gobierno socialdemócrata y progresista, España siga teniendo uno de los parques de vivienda pública más pequeños de las economías desarrolladas. Si queremos proteger de verdad a jóvenes, familias con pocos recursos o personas vulnerables, parece lógico preguntarse por qué no hemos construido durante los últimos ocho años muchas más viviendas sociales y de alquiler asequible.Porque quizá ahí reside una de las grandes contradicciones de este debate. En lugar de reconocer primero las carencias de las políticas públicas de vivienda, una parte del discurso político ha terminado señalando al propietario como responsable del problema. Y la inmensa mayoría de los propietarios no son grandes empresas ni fondos buitre. Son ciudadanos que ahorraron durante años, compraron una vivienda con mucho esfuerzo y decidieron ponerla en alquiler. Convertirlos ahora en sospechosos, reducir su seguridad jurídica o presentarlos como especuladores a los que se les puede expropiar su vivienda en casos extremos, puede ser políticamente rentable, pero difícilmente hará aparecer los cientos de miles de viviendas que nos faltan.Ya es hora de dejar de politizar problemas que afectan de lleno a la vida de los ciudadanos. Basta de utilizarlos para buscar votos, de señalar siempre al culpable en el bando contrario y de negarse a reconocer que llevamos demasiado tiempo haciendo las cosas mal. La vivienda no se convirtió ayer en un problema: lleva años acumulándose mientras muchas de las promesas electorales de construir cientos de miles de viviendas y crear un verdadero parque público de alquiler social quedaban sin cumplir. "Ahora, cuando el problema amenaza con traducirse también en pérdida de votos, llegan las prisas, las acusaciones y las soluciones de urgencia. Pero detrás de todo ese ruido político permanece una realidad mucho más sencilla: faltan viviendas. Y mientras nuestros políticos estén más preocupados por decidir a quién culpar que por construirlas y garantizar una solución habitacional a quienes realmente no pueden acceder a una, seguiremos discutiendo sobre las consecuencias sin resolver la causa", acusa Pablo Gil en The Trader.