Abanca gana el 2,4% más en beneficio bruto
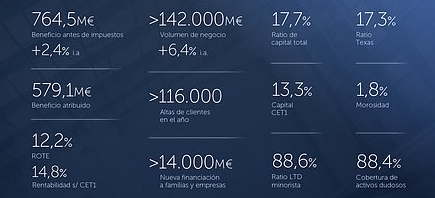
Abanca obtuvo en los primeros nueves meses de 2026 un beneficio antes de impuestos de 764,5 millones€ un 2,4% más en términos interanuales. El beneficio después de impuestos se situó en 579,1 millones, un 13,6% menos que en el mismo periodo del año anterior, debido al incremento de la tasa fiscal efectiva provocado por el menor uso de créditos fiscales. La rentabilidad ROTE se situó en el 12,2% y la rentabilidad sobre CET 1 en el 14,8%, con una elevada holgura sobre el coste del capital.
El resultado obtenido se basa en el crecimiento eficiente del negocio recurrente y la buena gestión del balance. La entidad sigue mostrando un elevado dinamismo comercial, con una intensa captación de nuevos clientes que refuerza su franquicia ibérica. La entidad ha incorporado en lo que va de año más de 116.000 nuevos clientes en el conjunto de España y Portugal, la mayoría (7 de cada 10) en áreas distintas a su zona de origen. Este fuerte ritmo de crecimiento se ve acompañado de elevados índices de satisfacción: tres de cada cuatro nuevos clientes valoran su relación con la entidad con una nota de 9 o más puntos (sobre 10), destacando la excelente percepción de la calidad de servicio.
El volumen de negocio se ha situado en 142.859 millones€, lo que supone un 6,4% más que en septiembre de 2025. El banco destinó más de 14.000 millones en nueva financiación para apoyar a familias y empresas, con crecimientos de las nuevas formalizaciones del 8,3% y el 5,6% respectivamente. Por su parte, los recursos de clientes aumentaron un 5,5% en el período, con crecimiento tanto en los depósitos como en el fuera de balance. La domiciliación de nóminas creció en un 11,3%. En el mercado de seguros, la entidad alcanzó un hito muy relevante al superar el millón de pólizas gestionadas, gracias a una estrategia diferencial basada en productos propios. Las primas de seguros generales y Vida Riesgo crecieron un 11,5% respecto a hace un año, hasta los 746 millones. El número de pólizas se sitúa en el entorno de los 1,2 millones, con más de 750.000 clientes.
Por su parte, B100, la propuesta 100% digital de Abanca, continúa su evolución con fuertes incrementos desde septiembre del año pasado en número de clientes (73%) y volumen de negocio (61%). B100 desempeña un papel esencial en la estrategia de crecimiento en mercados sin presencia física y de competencia frente a las entidades con modelos de negocio sólo digitales.
Abanca gana cuota de mercado en seguros generales (35 puntos básicos, pb), fondos de inversión (25 pb), TPV (19 pb) y tarjetas en circulación (18 pb).
Durante el trimestre, la entidad ha seguido avanzando en su transformación tecnológica a través de una adopción intensiva de la IA, con una estrategia digital orientada al cliente, la ciberseguridad y la excelencia operativa. Los 250 casos de uso de IA implantados para la transformación de los procesos permiten una mayor personalización de la oferta y un importante ahorro de tiempo que se refleja en mejor atención al cliente.
El margen bruto crece un 3,7%, por encima de los gastos de explotación, lo que posibilita una mejora de la eficiencia operativa. El coste del riesgo se mantiene controlado, evidenciando una elevada prudencia en la identificación y provisión de riesgos. La gestión de precios y volúmenes permite la mejora del margen de intereses, que aumentó en el tercer trimestre de 2026 un 5,3% respecto al mismo periodo del ejercicio pasado. La entidad espera que esta progresión positiva continúe en los próximos trimestres.
Los ingresos por prestación de servicios y negocio asegurador se incrementaron en un 14,1%. Destacan especialmente las líneas de seguros, cuyos ingresos crecieron un 29,9%, servicios bancarios, con un 31,6%, y gestión del ahorro, con un 14,9%.La obtención de sinergias procedentes de las operaciones corporativas y la aplicación de políticas de racionalización se tradujeron en un crecimiento de los costes inferior al de los ingresos (3,6% frente a 3,7%) y también inferior a la media del sector (5,1%) e inflación (+4,9%). Gracias a ello la ratio de eficiencia mejoró en el tercer trimestre del año en 21 pb frente al anterior.
Abanca sigue aplicando una política de máxima prudencia en la dotación de provisiones y refuerza sus ya sólidos niveles de cobertura. El coste del riesgo está situado en el 0,22%, la ratio de dudosos en el 1,8% y su cobertura en el 88,4%.
El crédito a la clientela se situó en 56.579 millones, y los recursos totales alcanzaron los 86.280 millones (+5,5%). El crédito en situación normal alcanzó los 56.271 millones, un 7,9% más respecto a septiembre de 2025. La cartera de crédito al sector privado, que supone el 84% del total, creció un 4,7% interanual. En recursos de clientes, los depósitos a la vista y a plazo suponen el 74%, y los recursos fuera de balance (fondos de inversión, pensiones y seguros de ahorro) el 26% restante. Los depósitos de clientes aumentaron un 1,7% interanual, situándose en los 63.855 millones . Los saldos a la vista crecieron un 2,9%. La cartera presenta un perfil netamente minorista: sobre el total, el 95% corresponde a familias y empresas, y la mayoría (69%) tiene un saldo inferior a los 100.000 euros. La entidad sigue creciendo con intensidad en fuera de balance y comercialización de seguros. El volumen de recursos fuera de balance se situó en 22.425 millones, un 18,4% más respecto a septiembre del ejercicio pasado. Las primas de seguros generales y de vida riesgo aumentaron un 11,5%, hasta los 746 millones. Decesos, un 26%, las de Vida Riesgo un 24%, las de empresas un 18%, y las de Salud un 14%.