China usa la energía y la IA para desafiar el liderazgo de EEUU
Miguel Ángel Valero
El VIII Encuentro del Banco de España con la Red de Investigadores en Internacionalización (RII), coorganizado con la Cátedra Nebrija en internacionalización de empresas, se centró en la evolución de las exportaciones chinas. La apertura institucional corrió a cargo del director general adjunto de Economía del Banco de España, Javier Pérez. A continuación, el director de la Cátedra, Gonzalo Solana, presentó el contenido de la sesión.
En el encuentro, se analizó el fenómeno del China shock 2.0, la nueva fase exportadora e industrial del país asiático, centrada en sectores de mayor valor añadido, y sus posibles efectos sobre la economía europea. Se realizaron dos sesiones centradas en la resiliencia de las relaciones comerciales de Europa y en los retos para la inversión extranjera directa.
En la primera sesión, Aránzazu Narbona (ESADE), David Córcoles (Universidad de Castilla-La Mancha), Ana Mª López Garcia y Milagros Dones (Instituto Universitario de Predicción Económica L.R. Klein – Universidad Autónoma de Madrid) disertaron sobre las dinámicas de largo plazo a partir de la entrada de China en la Organización Mundial del Comercio, las dependencias y vulnerabilidades de la economía europea y la situación de la industria automovilística europea.
En la segunda, Andrés Garcia (SIFDI), Juan de Lucio Fernández (Universidad de Alcalá de Henares) y Francisco Requena (Universitat de València) analizaron las dinámicas de la inversión directa extranjera, innovación y producción.
Crédito y Caución: depende cada vez más de la demanda externa
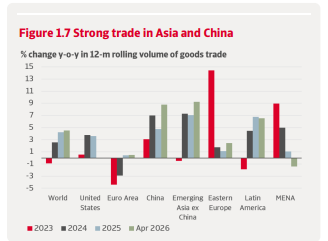
China sigue siendo un pilar clave del crecimiento mundial, pero cada vez depende más del aumento de la demanda externa para compensar la debilidad del consumo de los hogares y de la inversión. El Economic Outlook de Crédito y Caución Atradius vaticina un crecimiento de la economía china del 4,8% en 2026, a pesar del debilitamiento del entorno exterior, y del 4,6% en 2027, a medida que el estímulo fiscal pierda impulso y las debilidades estructurales de la demanda interna frenen la actividad.
Uno de los factores que explican el dinamismo económico es el impulso de las exportaciones chinas, principal motor del crecimiento en 2026. En el primer trimestre del año, registraron un sólido incremento interanual del 17%. El país está aprovechando la resiliencia de su cadena de suministro y la creciente competitividad de sus productos. Junto a ello, la inversión en energías renovables, impulsada por la guerra en Irán, y en infraestructuras relacionadas con la inteligencia artificial (IA) también está incrementando la demanda.
China sigue estando profundamente arraigada en los sectores de la electrónica, el hardware relacionado con la IA, la energía limpia, los vehículos eléctricos, las baterías, los paneles solares y los minerales críticos. Como resultado, desempeña un papel central tanto en el comercio regional como en la transición energética mundial.
Además, está resistiendo mejor los efectos de la crisis de los precios de la energía gracias a sus grandes reservas estratégicas de petróleo, su posición de liderazgo en la fabricación de tecnologías de energía limpia y la importancia que sigue teniendo el carbón en la demanda de energía primaria.
Por el contrario, se espera un debilitamiento del consumo, a pesar de que la inflación se mantiene moderada. Las autoridades se han comprometido a impulsar el gasto de los hogares, pero el apoyo de las políticas solo ha tenido un efecto limitado hasta la fecha. A falta de reformas más profundas, es poco probable que el consumo sirva como motor estable del crecimiento a corto plazo.
Otro de los retos a los que se enfrenta la economía de China es un posible endurecimiento de la supervisión de las cadenas de suministro, los minerales críticos y las exportaciones de tecnología, junto con medidas que puedan entrar en conflicto con los requisitos occidentales. Todo ello podría aumentar los costes de cumplimiento normativo, la incertidumbre en las cadenas de suministro y la volatilidad de los precios. Estos acontecimientos también pueden animar a las empresas a diversificar sus fuentes de abastecimiento y reducir su dependencia de China.
The Trader: la fábrica del mundo compite con EEUU por el liderazgo tecnológico
Hace apenas 25 años, China era conocida fundamentalmente por fabricar productos baratos para las grandes multinacionales occidentales. Hoy compite con EEUU por el liderazgo tecnológico, domina sectores industriales estratégicos y se ha convertido en una potencia capaz de disputar la hegemonía económica mundial. ¿Cómo ha conseguido semejante transformación en tan poco tiempo? Y, sobre todo, ¿qué ha hecho de manera diferente a Occidente?
El 11 de diciembre de 2001 marcó un antes y un después en la historia económica mundial. Aquel día, China ingresó en la Organización Mundial del Comercio (OMC). EEUU y Europa celebraron su incorporación convencidos de que generaría enormes oportunidades comerciales y favorecería una progresiva convergencia hacia el modelo occidental. "Lo primero ocurrió. Lo segundo, no", subraya el analista Pablo Gil en The Trader.
Multinacionales como Walmart, Nike o Microsoft aprovecharon los bajos costes laborales chinos para trasladar parte de su producción a Asia. China se convirtió en la fábrica del mundo, mientras numerosas regiones industriales estadounidenses y europeas sufrían un proceso de desindustrialización cuyas consecuencias todavía estamos pagando. Pero Occidente cometió un error de cálculo: pensar que China se conformaría con fabricar barato. En apenas dos décadas y media pasó de ensamblar productos diseñados por otros a competir en sectores como los vehículos eléctricos, las baterías, las energías renovables, las telecomunicaciones, la robótica o la IA.
Y aquí aparece una de las grandes diferencias entre el modelo chino y el occidental: la capacidad de planificar a largo plazo y mantener una estrategia industrial durante décadas.
Mientras en muchas democracias occidentales las prioridades económicas cambian con cada ciclo electoral, China establece planes quinquenales que orientan la inversión, la investigación y el desarrollo industrial con una visión de largo plazo. El Estado identifica sectores estratégicos y moviliza recursos para impulsarlos, pero una parte fundamental del éxito procede también de la iniciativa privada y de una extraordinaria capacidad de emprendimiento. El resultado es un “capitalismo” con características propias, donde las empresas compiten ferozmente, pero el Partido Comunista conserva el control de las grandes prioridades económicas.
Otra diferencia fundamental es la cultura del trabajo y del esfuerzo. Los empleados de las empresas chinas trabajan una media de 48,3 horas semanales, frente a las 34,4 horas registradas en Estados Unidos, aunque las estadísticas no son perfectamente comparables. La velocidad de ejecución, la disciplina y la capacidad de adaptación forman parte de una cultura empresarial extremadamente competitiva. Incluso la actitud frente a la IA resulta diferente: mientras Occidente debate sus riesgos para el empleo, China parece mucho más centrada en aprovechar sus oportunidades. Occidente atraviesa su fase “Black Mirror”, preocupado por los peligros tecnológicos, mientras China sigue en su fase “Star Trek”, entusiasmada con sus posibilidades.
Naturalmente, este modelo también tiene importantes contradicciones. Las largas jornadas laborales generan agotamiento, muchos jóvenes encuentran dificultades para prosperar y el envejecimiento demográfico amenaza con reducir la población activa. A ello se suman los problemas inmobiliarios, el endeudamiento y los riesgos de sobreinversión derivados de la intervención estatal. No estamos, por tanto, ante un modelo perfecto ni necesariamente replicable en Occidente.
Sin embargo, China ha demostrado una extraordinaria capacidad para aprender, adaptarse y ejecutar sus estrategias. Durante décadas estudió las tecnologías occidentales, absorbió conocimientos y desarrolló sus propias capacidades industriales, construyendo cadenas de suministro que hoy resultan esenciales para la economía mundial. Todo ello con una visión estratégica que va mucho más allá de los resultados del siguiente trimestre.
Lo paradójico es que Occidente abrió las puertas del comercio mundial a China convencido de que acabaría transformándola a su imagen y semejanza. Sin embargo, China aprovechó aquella oportunidad para desarrollar un modelo propio que hoy desafía directamente el liderazgo económico y tecnológico de EEUU. La batalla por la hegemonía mundial ya no se libra únicamente en términos militares. Se disputa en los semiconductores, la inteligencia artificial, las materias primas estratégicas, la energía, las infraestructuras y el control de las cadenas de suministro.
"Hay una lección especialmente importante para Europa: no basta con tener buenas ideas, excelentes universidades o empresas innovadoras. También necesitamos capacidad de ejecución, inversión productiva y una estrategia industrial que sobreviva a los cambios de gobierno. Porque mientras unos países siguen discutiendo qué quieren ser dentro de cinco años, otros llevan décadas trabajando para decidir qué papel quieren desempeñar dentro de cincuenta. Y esa diferencia puede acabar determinando quién liderará la economía mundial durante el resto del siglo XXI", advierte este experto.