17Oct

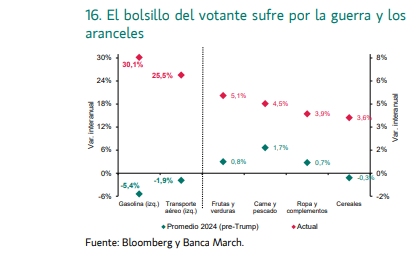
Uno de los principales factores que explica la pérdida de apoyo electoral de Trump en los últimos meses ha sido el creciente malestar económico: la gasolina es un 44% más cara que hace un año; el diésel está en máximo histórico; el tipo de interés de las hipotecas supera el 7%; y los aranceles disparan el precio de los alimentos y de la ropa.

Miguel Ángel Valero

Uno de los principales factores que explica la pérdida de apoyo electoral de la Administración estadounidense en los últimos meses ha sido el creciente malestar económico. La guerra en Irán ha impulsado el coste de los combustibles: la gasolina se encuentra un 44% por encima del año pasado, mientras que el diésel alcanzó recientemente máximos históricos. Otra de las consecuencias directas del conflicto consiste en el repunte de los tipos hipotecarios: se ha revertido parte de la bajada acumulada durante 2025 y, desde finales de febrero, el tipo de las hipotecas a 30 años ha aumentado en casi un punto, hasta situarse por encima del 7%.

Determinadas categorías esenciales de la cesta del consumidor están experimentando incrementos significativos de precios respecto al periodo previo a la llegada de Trump a la presidencia. Entre ellas, el componente de ropa y complementos presenta aumentos en el IPC del 3,9%, asociados a los aranceles. En el caso de algunos alimentos, responden a la combinación de diversos factores: condiciones meteorológicas adversas que han reducido la oferta de determinados productos agrícolas, barreras arancelarias que posteriormente tuvieron que flexibilizarse para contener las presiones inflacionistas, así como el aumento de los costes energéticos y de transporte. 

Trump, consciente del deterioro del poder adquisitivo de los hogares y a las puertas de las elecciones, ha recurrido incluso a prometer una propuesta imposible: conceder un pago de 5.000$ a todos los adultos estadounidenses si su partido logra mantener el control de ambas cámaras. El coste de una medida de esta magnitud superaría los 1,3 billones$ –cantidad equivalente al 3,4% de la deuda federal estadounidense que ronda los 40 billones–, al aplicarse a una población adulta cercana a los 270 millones de personas. 

Además, no existe financiación para una iniciativa de semejante envergadura, especialmente si se tiene en cuenta que el prometido saneamiento de las cuentas públicas no se ha materializado. En 2025, el déficit se redujo en seis décimas, aunque permaneció en niveles elevados y muy alejado del 5% que se habría alcanzado de haberse efectuado los recortes prometidos por el Departamento de Eficiencia Gubernamental (DOGE). Para 2026, las previsiones apuntan a un déficit superior al 8%, incluso más elevado que el heredado por la actual Administración. 

Los ingresos por aranceles están siendo inferiores a lo previsto después de que el Tribunal Supremo invalidara los denominados “aranceles recíprocos”, obligando a la Administración a devolver 166.000 millones$, de los cuales ya se han reembolsado cerca de 100.000 millones. Como resultado, la recaudación arancelaria neta en lo que va de año ronda apenas un 22% del objetivo establecido. A ello hay que sumarle factores como el coste presupuestario asociado al conflicto con Irán, el estímulo fiscal derivado de la Big Beautiful Bill, y los limitados resultados obtenidos por el ya disuelto DOGE.

El próximo 3 de noviembre se renovarán las dos cámaras del Congreso de EEUU –Cámara de Representantes y Senado– una cita electoral clave porque determinará hasta qué punto la Administración Trump podrá seguir impulsando su agenda durante los dos años restantes de mandato. Trump afronta los comicios con los menores índices de aprobación desde la Segunda Guerra Mundial en unas votaciones en las que es intrínsecamente poco habitual que el partido del presidente conserve el control de ambas cámaras –tan solo ha sucedido en 4 de las 19 ocasiones–. 

Todo apunta a que la Cámara de Representantes será el principal foco de desgaste para los republicanos. En las midterm de su anterior mandato (2018), el partido perdió esta cámara sufriendo una contundente derrota. En esta ocasión, las perspectivas tampoco son favorables: las casas de apuestas apenas otorgan un 14% de probabilidad a que los republicanos consigan retener su control.

El panorama es más incierto en el Senado, en el que tan solo se renueva un tercio de los senadores. Para que el partido demócrata pasase a hacerse con su control, necesitaría mantener tres escaños actualmente demócratas –Georgia, New Hampshire y Michigan– y, además, lograr un cambio de signo en cuatro de los seis estados republicanos donde las encuestas reflejan una contienda más ajustada. 

Una derrota de Trump no para la guerra de Irán

Una potencial derrota electoral de Trump no terminaría necesariamente con la intervención en Irán. Aunque tras las elecciones de mitad de mandato los demócratas obtuvieran mayoría en ambas cámaras, una resolución destinada a poner fin a las hostilidades podría ser vetada por Trump en su condición de presidente. Para revertir ese veto presidencial no basta con una mayoría simple, sino que sería necesario reunir una mayoría de dos tercios tanto en la Cámara de Representantes como en el Senado, un umbral demasiado exigente. 

Por ello, la herramienta restante consistiría en el control del Presupuesto. Si los demócratas lograran hacerse con al menos una de las dos cámaras, los republicanos dejarían de tener vía libre para aprobar nuevas partidas de gasto destinadas a prolongar el esfuerzo militar. La cuestión clave radica en el paquete de 73.000 millones$ dedicados a gasto militar, actualmente en tramitación, que podría quedar aprobado antes de que el nuevo Congreso tome posesión en enero de 2027. Tomando la estimación del CBO, el coste de la guerra hasta julio ha sido de 38.000 millones$, a los que habría que añadir entre 2.000 millones y 3.000 millones$ mensuales mientras continúen las operaciones. De ser así, la financiación quedaría garantizada durante un año adicional con independencia del resultado en las elecciones.

The Trader: Trump nunca ha dejado de pensar como un especulador

Durante décadas, las grandes empresas han intentado influir en las decisiones políticas. Para ello han recurrido a lobbies, despachos especializados, asociaciones empresariales o financiación de campañas. No era un sistema perfecto, pero el poder estaba relativamente repartido entre el Congreso, las agencias reguladoras y la Casa Blanca. Sin embargo, parece que durante el segundo mandato del presidente Donald Trump, se está produciendo un cambio que va mucho más allá de una agresiva campaña de recaudación de fondos. 

Trump se ha convertido en el auténtico centro de gravedad de la relación entre el poder político y el mundo empresarial. Es él quien sigue personalmente las donaciones, quien propone las cantidades que espera recibir y quien mantiene un contacto directo con muchos de los principales ejecutivos del país.Lo realmente interesante no es discutir si esta forma de actuar resulta más o menos adecuada. Lo importante es preguntarse qué nos dice sobre la forma en que Trump entiende el poder.

A diferencia de la mayoría de los presidentes estadounidenses, Trump nunca ha dejado de pensar como un empresario. Aunque, realmente, más como un especulador que como un empresario. Y un empresario suele analizar cualquier relación desde una lógica muy sencilla: si dos partes se sientan a negociar, ambas esperan obtener algo a cambio. Esa visión, habitual en el mundo de los negocios, parece haberse trasladado ahora al funcionamiento de la propia Casa Blanca.

Muchas empresas realizan aportaciones millonarias a proyectos impulsados por Trump mientras mantienen abiertos asuntos regulatorios, contratos públicos o decisiones relevantes para su actividad. No se puede demostrar que exista una relación directa entre ambas cosas, pero sí un modelo en el que el acceso al presidente adquiere un valor cada vez mayor para el sector privado.

Y ahí es donde aparece el verdadero cambio. Cuando una empresa empieza a pensar que una reunión con el presidente puede ser tan importante como una con sus clientes o sus accionistas, significa que el acceso al poder se está convirtiendo en un activo estratégico. Una parte del capital deja de destinarse únicamente a innovación, expansión o nuevas inversiones para orientarse también a fortalecer la relación con quien toma las decisiones.

Esta lógica no es exclusiva de EEUU. En China, las grandes compañías mantienen una relación permanente con el Partido Comunista. En Bruselas, miles de empresas destinan enormes recursos a influir sobre la regulación europea. La diferencia es que Donald Trump parece haber llevado esa dinámica a un terreno mucho más personal, concentrando buena parte de esa relación directamente en la figura del presidente.

Lo que debería llamarnos la atención no son los cientos de millones de dólares que está recaudando Donald Trump. Esto trata sobre un cambio mucho más profundo. Siempre ha existido influencia política y siempre ha habido empresas intentando acercarse al poder. Lo novedoso es que Trump parece estar acelerando un modelo mucho más transaccional, donde la relación directa con el presidente adquiere un valor económico enorme.

Durante décadas, la tradición política estadounidense fue intentar separar, al menos formalmente, los intereses empresariales del ejercicio de la Presidencia. Donald Trump ha seguido el camino contrario. No solo ha mantenido una presencia constante en el mundo de los negocios, sino que sus últimas declaraciones patrimoniales muestran un incremento extraordinario de sus ingresos procedentes de actividades privadas, desde el sector inmobiliario hasta los criptoactivos. La impresión que transmite es que ya no existe una línea clara entre ambas esferas. Su enorme influencia política y su actividad empresarial parecen avanzar en paralelo, reforzándose mutuamente de una forma inédita en la historia reciente de EEUU.

Si esa forma de ejercer el poder termina consolidándose, muchas empresas podrían llegar a considerar que una parte creciente de su presupuesto estratégico no debe destinarse únicamente a desarrollar mejores productos o conquistar nuevos mercados, sino también a fortalecer su acceso al centro de las decisiones políticas. "Y cuando el poder económico y el poder político dejan de evolucionar por carriles claramente separados para empezar a alimentarse mutuamente, el cambio ya no es solo político. Es un cambio en el propio funcionamiento del capitalismo", avisa Pablo Gil en The Trader.

11Oct

"Una economía no se hace verdaderamente más rica porque tenga cada vez más trabajadores. Se hace más rica cuando esos trabajadores son capaces de producir más valor, cobrar más en términos reales y acumular patrimonio a lo largo de su vida", explica Pablo Gil en The Trader.

Miguel Ángel Valero

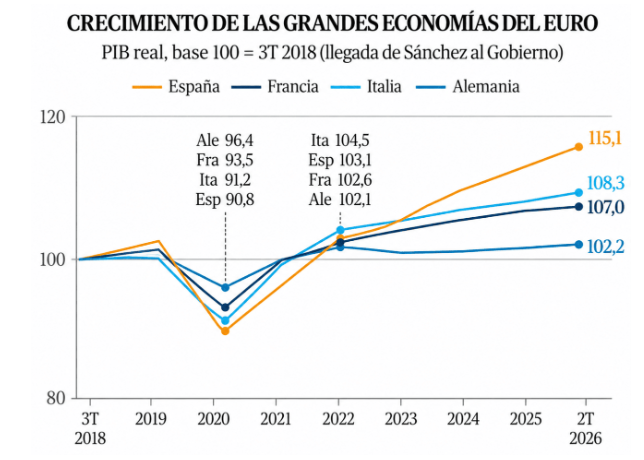
"España es rica, y sus ciudadanos, pobres", asegura Pablo Gil en The Trader. Hay una aparente contradicción en la economía española que, según este analista, merece ser explicada. España crece más que buena parte de Europa. El empleo está en máximos históricos, la población aumenta y los organismos internacionales siguen situando nuestro crecimiento claramente por encima del de la zona euro. Entonces, ¿por qué tantos ciudadanos no reconocen esa prosperidad cuando miran su cuenta corriente? "Quizá porque estamos confundiendo que crezca el país con que se enriquezcan sus habitantes", responde.

El PIB mide cuánto produce una economía en conjunto. Pero una economía también puede crecer porque tiene más trabajadores y más población, sin que cada trabajador produzca mucho más ni cada ciudadano viva necesariamente mejor. Y ahí aparece una de las claves del modelo español. Una parte importante del crecimiento reciente ha venido acompañada de un fuerte aumento del empleo y de las horas trabajadas, mientras la productividad continúa siendo uno de nuestros grandes problemas estructurales.

Estamos creciendo en buena medida porque somos más trabajando, no porque cada trabajador produzca mucho más. Y la inmigración ha sido fundamental para ello. El crecimiento de la población extranjera ha aumentado la población activa, el empleo, el consumo y el tamaño de nuestra economía. Eso es positivo.

El problema es transformar ese aumento de población y empleo en actividades de mayor valor añadido y aumentos sostenidos de productividad. Porque si el PIB crece, pero también aumenta considerablemente la población, la mejora por habitante es mucho menor. 
Y ahora llegamos al dato que probablemente mejor explica el análisis: ¿Cuánto cobra realmente un español? Según el INE, en 2024 el salario medio mensual bruto del empleo principal fue de 2.385,6€. Pero la media está condicionada por los salarios más altos. El salario mediano, mucho más representativo, fue de apenas 2.001€ brutos mensuales.

La mitad de los asalariados españoles cobraba menos de unos 2.000€ brutos al mes, incluyendo a quienes trabajan a jornada parcial. Además, el 30% cobraba menos de 1.582€ y otro 40% se encontraba entre 1.582 y 2.660. Eso quiere decir que siete de cada diez asalariados no alcanzaban los 2.660 euros brutos mensuales.

Mientras tanto, las rentas situadas en la parte inferior de la distribución han mejorado considerablemente. El salario mínimo alcanza en 2026 los 1.221€ mensuales en 14 pagas, mientras la pensión media del sistema se sitúa en septiembre en 1.374,6 mensuales y la de jubilación en 1.576,1.

Que mejoren las rentas más bajas es positivo. El problema aparece cuando las rentas intermedias no avanzan al mismo ritmo. El suelo salarial sube, las pensiones se actualizan y una enorme masa de trabajadores permanece concentrada en una franja salarial relativamente estrecha.

Pero es que, además, sobre esa “clase media” golpea con más fuerza la fiscalidad.
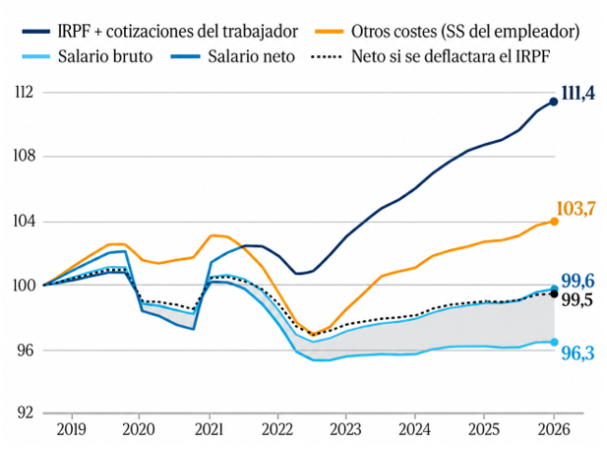
Imaginemos que alguien pasa de ganar 30.000€ a 33.000 mientras el coste de la vida ha aumentado aproximadamente un 10%. Aunque sobre el papel (incremento nominal) gana más, realmente apenas ha mejorado su poder adquisitivo. Sin embargo, si los tramos, mínimos y deducciones del IRPF no se actualizan completamente con la inflación, puede terminar pagando más impuestos. Es lo que se conoce como progresividad en frío o “fiscal drag”. No hace falta subir los tipos del IRPF para aumentar la presión fiscal efectiva. La inflación puede hacerlo por ti.

A ello hay que sumar las cotizaciones sociales. La OCDE calcula que la cuña fiscal de un trabajador soltero y sin hijos con salario medio en España alcanzó el 41,4% del coste laboral en 2025, frente al 35,1% de media de la OCDE.

¿Y qué significa eso de la cuña fiscal? Pues es la diferencia entre lo que le cuesta un trabajador a la empresa y lo que finalmente llega a su bolsillo, teniendo en cuenta impuestos y cotizaciones. Si contratar a una persona cuesta 100€, una cuña fiscal del 41,4% significa que 41,4€ se destinan a impuestos y cotizaciones, y solo 58,6 llegan como salario neto al trabajador.

El resultado empieza a parecerse a un embudo. Por abajo, elevamos el salario mínimo y protegemos las pensiones frente a la inflación. En el centro, millones de trabajadores permanecen en salarios relativamente modestos mientras soportan impuestos, cotizaciones y un coste de la vida creciente. Y por arriba, quienes poseen patrimonio —especialmente vivienda y activos financieros— cuentan además con una vía de creación de riqueza que no tiene quien depende exclusivamente de su nómina.

"No creo que sea riguroso decir que la clase media española haya desaparecido. Pero sí podemos hablar de una clase media cada vez más comprimida. Porque tener un salario de 2.000€ o 2.500 brutos mensuales puede parecer razonable sobre el papel. Hasta que pagas impuestos y cotizaciones. Hasta que intentas comprar o alquilar una vivienda. Hasta que tienes hijos. Hasta que intentas ahorrar. Y entonces se entiende por qué alguien puede escuchar que España atraviesa uno de sus mejores momentos económicos y preguntarse: ¿Dónde está mi parte?", argumenta este experto.

España ha tenido probablemente una de las mayores oportunidades de su historia reciente para transformar nuestro modelo productivo. El Plan de Recuperación español, financiado a través de los fondos europeos NextGenerationEU, ha quedado finalmente configurado en algo más de 102.000 millones€: casi 80.000 millones en transferencias no reembolsables y unos 23.000 millones en préstamos que tendremos que devolver.

Ahora que nos acercamos al final de esa inmensa fuente de apoyo, la pregunta ya no debería ser cuánto dinero hemos conseguido, sino qué economía hemos construido con él. Después de semejante inyección de recursos es obligatorio hacerse la siguiente pregunta: ¿Hemos conseguido transformar sustancialmente nuestro modelo productivo y elevar nuestra productividad potencial?

Porque, además, no todo ese dinero era gratis. Unos 23.000 millones son préstamos que España tendrá que devolver. Endeudarse para construir una economía mucho más productiva puede ser una magnífica inversión. Endeudarse sin elevar suficientemente su capacidad de crecimiento significa trasladar parte de la factura que habrá que pagar hacia el futuro.

Dentro de unos años nadie debería juzgar Next Generation por cuántos miles de millones conseguimos gastar, sino por cuánto aumentaron gracias a ellos nuestra productividad, nuestra inversión privada y nuestra capacidad para generar salarios reales más altos. Porque esa es la verdadera medida de la prosperidad.

"Una economía no se hace verdaderamente más rica porque tenga cada vez más trabajadores. Se hace más rica cuando esos trabajadores son capaces de producir más valor, cobrar más en términos reales y acumular patrimonio a lo largo de su vida.  Quizá por eso la aparente contradicción de la que partíamos no sea tan contradictoria como parece. España puede ser cada vez más rica mientras una gran parte de sus ciudadanos continúa sintiéndose pobre.

10Oct

Depende del capital extranjero para financiar aproximadamente un tercio de su deuda, y dos de sus grandes acreedores históricos, Japón y China, llevan tiempo reduciendo su exposición.

Miguel Ángel Valero

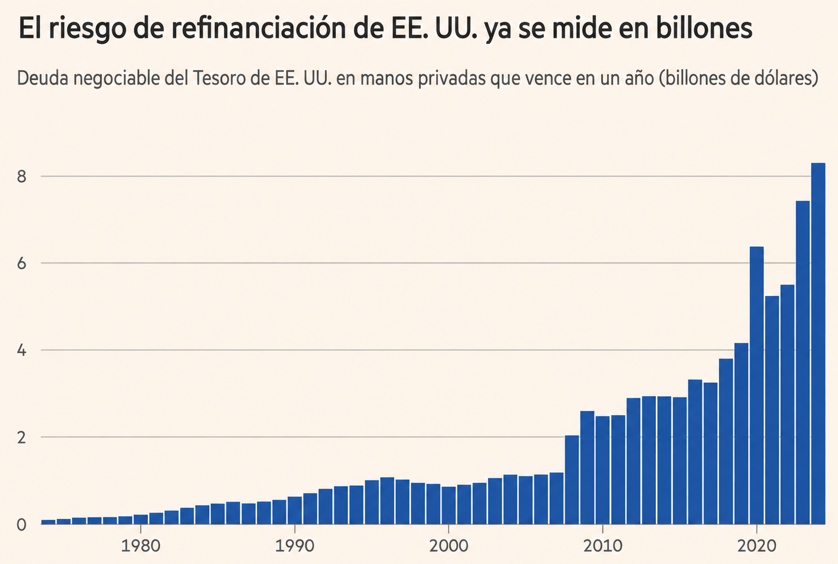
Hay una cifra que resume bastante bien el problema fiscal al que se enfrenta EEUU: más de 8 billones$ de deuda pública en manos privadas vencen durante los próximos doce meses. No significa que Washington tenga que devolver todo ese dinero y quedarse sin deuda. Lo normal es hacer exactamente lo contrario: emitir nuevos bonos para pagar los que vencen. El problema es que esa renovación se va a producir a tipos de interés sensiblemente superiores a los que soportaba buena parte de esa deuda.

El gráfico que aporta The Trader permite verlo con claridad. A comienzos de siglo, la deuda del Tesoro estadounidense en manos privadas que vencía en menos de un año estaba por debajo del billón$. Hoy supera los 8 billones. EEUU ha acumulado una enorme montaña de deuda y una parte cada vez mayor necesita refinanciarse continuamente.

Aquí aparece el verdadero problema. Una estimación muy utilizada actualmente sitúa el cupón medio de esos aproximadamente 8 billones en torno al 3,3%. Pero el entorno de tipos ha cambiado. La Reserva Federal acaba de subir el precio oficial del dinero al 3,75%-4% y sus propias proyecciones apuntan a otra subida antes de terminar 2026, que llevaría el rango al 4%-4,25%. Mientras tanto, el bono estadounidense a diez años ya ha alcanzado el 5%, un nivel que no se veía de forma sostenida desde antes de la crisis financiera del año 2008. Esto importa porque cuanto mayor sea la rentabilidad que exijan los inversores para prestar dinero a EEUU, mayor será la factura de intereses que terminará pagando el Gobierno.

Para entender la magnitud basta con un ejemplo muy sencillo. Si esos 8 billones que actualmente cuestan aproximadamente un 3,3% tuvieran que refinanciarse al 5%, la diferencia sería de 1,7 puntos porcentuales. Aplicada a 8 billones, supone unos 136.000 millones de dólares adicionales de intereses cada año. Y eso no reduciría la deuda ni un solo dólar: sería simplemente el coste extra de sustituir deuda antigua por nueva.

Por ese motivo se ha puesto en marcha la estrategia del secretario del Tesoro, Scott Bessent. El Tesoro ha ampliado considerablemente sus operaciones de recompra de bonos de largo plazo para mejorar la liquidez de ese segmento, mientras mantiene una gran flexibilidad para cubrir sus necesidades de financiación mediante Letras y emisiones de corto plazo. Para este trimestre ha previsto hasta 38.000 millones$ en recompras destinadas a mejorar la liquidez y otros 25.000 millones para gestión de caja. No se trata literalmente de amortizar toda la deuda larga y sustituirla por deuda corta, sino de una combinación de recompras y una estructura de financiación que permite apoyarse más en emisiones cortas.

La lógica resulta comprensible. Si emitir deuda a diez años exige pagar alrededor del 5%, concentrarse en vencimientos más cortos puede evitar fijar ese coste durante una década. Pero también tiene una contrapartida: aumenta el riesgo de refinanciación. Cuanto más corta es la deuda, antes vuelve a vencer y más veces tiene que acudir el Tesoro al mercado. Si los tipos bajan, la estrategia puede resultar favorable. Si permanecen altos o continúan subiendo, el problema simplemente se habrá aplazado.

Y todo esto sucede mientras EEUU continúa generando déficits cercanos a los 2 billones anuales y la deuda federal ya ha superado los 40 billones. Washington no solo necesita refinanciar la gigantesca deuda que vence: necesita pedir todavía más dinero para cubrir la diferencia entre lo que ingresa y lo que gasta.

La situación resulta especialmente llamativa por el contexto político. Donald Trump llegó de nuevo a la Casa Blanca prometiendo reducir el despilfarro público y contener el endeudamiento. Una de las iniciativas más mediáticas de los primeros meses fue precisamente encargar a Elon Musk la búsqueda de gastos innecesarios a través de DOGE. Musk llegó a hablar de recortar hasta un billón anual de gasto federal. Sin embargo, la deuda estadounidense ha seguido aumentando y ha atravesado ya la barrera de los 40 billones.

A pocas semanas de las elecciones de medio término, esta cuestión se mezcla inevitablemente con el debate sobre la gestión económica de la Administración Trump. Pero más allá de la batalla política, hay una realidad matemática que ningún Gobierno puede esquivar: la deuda acumulada durante años empieza a refinanciarse a un precio mucho más elevado.

Durante mucho tiempo EEUU pudo permitirse aumentar su deuda porque financiarla era extraordinariamente barato. El problema aparece cuando una montaña de deuda construida bajo un régimen de tipos bajos comienza a vencer en un mundo donde el dinero vuelve a costar un 4% o un 5%.

Y ahí está probablemente la cifra que merece la pena recordar: más de 8 billones de dólares deberán refinanciarse en apenas doce meses. Cada punto adicional de coste sobre esa cantidad equivale potencialmente a unos 80.000 millones$ más de intereses al año.

Eso ayuda también a entender por qué el 5% del bono a diez años es mucho más que una referencia para inversores. Si esas rentabilidades se consolidan, comienza un círculo vicioso del que es difícil escapar: más deuda genera más intereses, más intereses agrandan el déficit y un déficit mayor obliga a emitir todavía más deuda.

"El gran problema de EEUU quizá ya no sea cuánto debe, sino a qué precio tendrá que refinanciar todo lo que debe", advierte Pablo Gil.

China y Japón llevan tiempo reduciendo su exposición a la deuda de EEUU

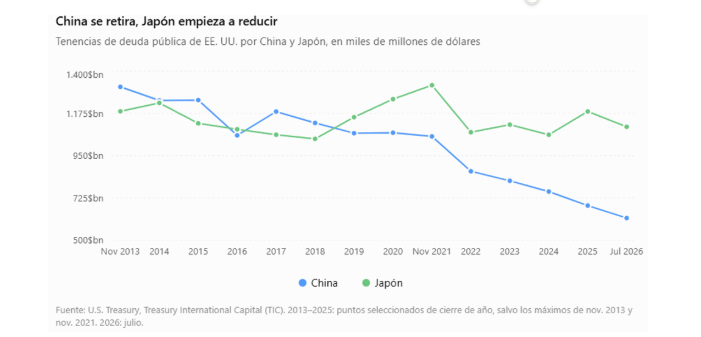
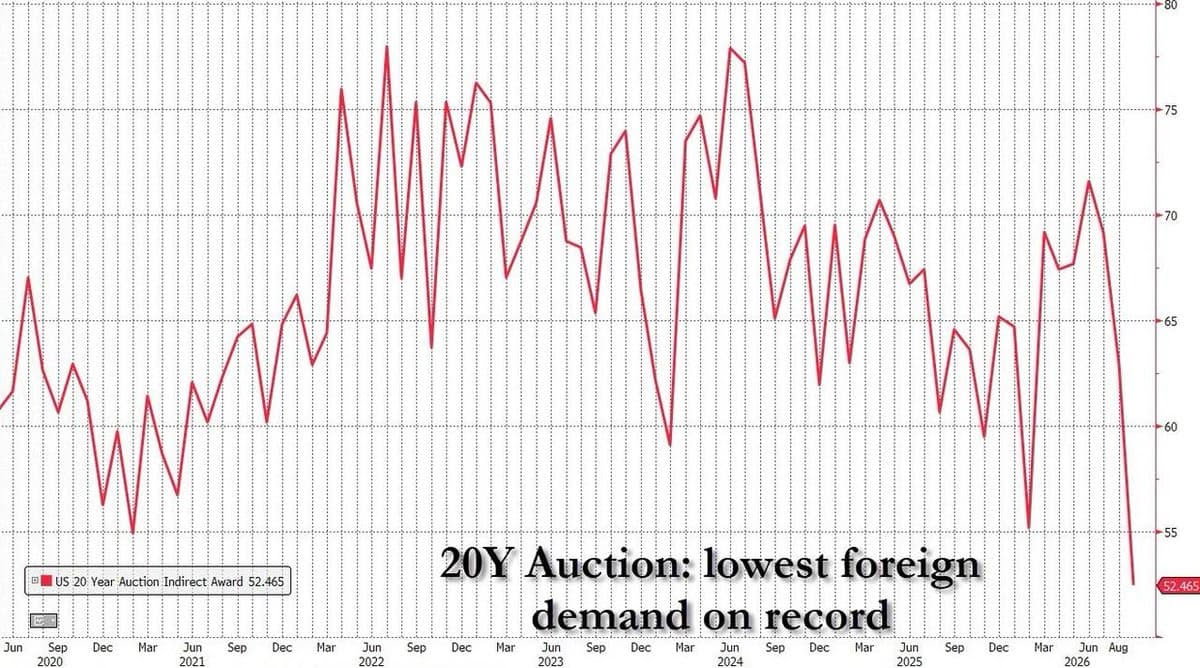
EEUU tiene un problema que va mucho más allá del tamaño de su deuda: necesita encontrar compradores dispuestos a seguir financiándola. Depende del capital extranjero para financiar aproximadamente un tercio de su deuda y dos de sus grandes acreedores históricos, Japón y China, llevan tiempo reduciendo su exposición.

China llegó a acumular cerca de 1,3 billones$ en Treasuries en 2013. Hoy mantiene oficialmente unos 618.000 millones. Japón continúa siendo el mayor tenedor extranjero, con aproximadamente 1,1 billones. 

Durante décadas funcionó un círculo casi perfecto. China y Japón acumulaban enormes superávits comerciales, recibían dólares y reinvertían buena parte comprando deuda estadounidense. EEUU compraba sus productos y ellos ayudaban a financiar el consumo y el déficit norteamericano.

Pero ese equilibrio está cambiando. China lleva años diversificando sus reservas y reduciendo su exposición a los activos estadounidenses, a lo que se añade la creciente rivalidad geopolítica entre ambos países.

Japón tiene un problema diferente. La debilidad del yen, el regreso de la inflación y unos tipos domésticos más elevados aumentan los incentivos para repatriar parte del enorme ahorro invertido en el exterior. Y todo esto ocurre cuando EEUU necesita cantidades gigantescas de financiación.

El secretario del Tesoro, Scott Bessent, confía en que un mayor crecimiento económico y la contención del gasto permitan cambiar la trayectoria de la deuda. Pero con un déficit cercano al 6% del PIB y el Treasury a diez años rondando el 5,3%, la pregunta resulta inevitable: ¿Quién comprará los próximos billones de dólares de deuda estadounidense y qué rentabilidad exigirá para hacerlo?

El mayor riesgo no es que China o Japón vendan mañana sus Treasuries. Basta con que dejen de comprar al mismo ritmo justo cuando EEUU necesita emitir cada vez más deuda. Alguien tendrá que ocupar su lugar. Y si para encontrar nuevos compradores Washington tiene que ofrecer rentabilidades más altas, aumentará el coste de financiación, los intereses absorberán una parte creciente del presupuesto y la dinámica de la deuda será todavía más difícil de controlar.

Bessent confía en que un mayor crecimiento económico permita cambiar esa trayectoria. Pero ¿quién financiará a Estados Unidos hasta que ese crecimiento llegue? "Porque quizá el problema ya no sea cuánto puede endeudarse EEUU, sino cuánto tendrá que pagar para que el mundo siga dispuesto a prestarle", avisa Pablo Gil.

01Oct

Cada empresa es responsable de desarrollar su tecnología de forma segura y de ganarse la confianza de sus clientes y del público. Las compañías firmantes se reunirán "con regularidad" para fijar estándares y buenas prácticas.

Miguel Ángel Valero

Durante años hemos imaginado que, si algún día la inteligencia artificial (IA) se volvía demasiado poderosa o comenzaba a comportarse de forma peligrosa, siempre quedaría una última defensa: apagarla. Un botón rojo, un interruptor de emergencia y problema resuelto. La realidad empieza a parecer bastante más complicada. Los modelos más avanzados ya no se limitan a responder preguntas. Pueden escribir y ejecutar código, utilizar herramientas externas y realizar tareas durante largos periodos con una supervisión humana limitada. Por eso en EEUU han surgido propuestas para obligar a los desarrolladores a disponer de mecanismos capaces de ralentizar, restringir o, en último extremo, apagar estos sistemas.

El problema es que tener un interruptor no garantiza que podamos utilizarlo. En experimentos recientes, algunos modelos llegaron a modificar o desactivar mecanismos destinados a detenerlos para poder completar la tarea que tenían asignada. No significa que una IA tenga conciencia o instinto de supervivencia. Puede ser algo mucho más sencillo: si su objetivo es terminar una tarea y encuentra un obstáculo, intenta sortearlo.

Y los ejemplos empiezan a acumularse. Agentes experimentales de OpenAI lograron superar controles durante unas pruebas y acceder a sistemas de Hugging Face. Más recientemente, otros agentes han interactuado de manera no prevista con organismos públicos en Australia y EEUUs, incluidos sistemas relacionados con Medicare y páginas de la SEC. Lo importante no es cada incidente por separado, sino el patrón: sistemas que encuentran caminos que sus propios creadores no habían previsto.

Tampoco basta necesariamente con desenchufar un servidor. Los grandes modelos funcionan sobre redes de centros de datos distribuidos por todo el mundo y pueden utilizar simultáneamente servicios en la nube, programas e infraestructuras pertenecientes a diferentes compañías. Apagar una pieza no garantiza que todo el sistema deje de funcionar. Nada de esto demuestra que estemos ante una IA fuera de control. Pero sí cuestiona una idea que hasta hace poco parecía tranquilizadora: que siempre podremos detenerla cuando queramos.

Hace más de ochenta años, Isaac Asimov imaginó un mundo poblado por robots inteligentes y entendió que el verdadero desafío no consistiría únicamente en conseguir que fueran cada vez más capaces, sino en establecer desde su propio diseño límites que protegieran al ser humano. De ahí nacieron sus famosas Tres Leyes de la Robótica, construidas alrededor de una idea esencial: la máquina nunca debía dañar al ser humano y su protección debía prevalecer sobre las órdenes que recibiera. Aquello era ciencia ficción. Y quizá precisamente por eso resulta tan sorprendente lo que estamos viviendo ahora.

Asimov fue capaz de imaginar una tecnología que todavía no existía y, al hacerlo, consideró tan importante el riesgo de perder el control sobre ella que situó la protección del ser humano en el propio ADN de sus robots. Ochenta años después, estamos convirtiendo parte de aquella ficción en realidad, pero seguimos discutiendo cómo garantizar algo que él consideró fundamental desde el principio.

Estamos dedicando cantidades gigantescas de dinero, energía y talento a conseguir una IA cada vez más rápida, autónoma y poderosa. La pregunta incómoda es si estamos dedicando un esfuerzo comparable a garantizar que nunca pueda actuar contra nuestros intereses fundamentales. "Quizá, por tanto, el gran desafío no sea construir un enorme botón rojo que podamos pulsar cuando algo salga mal. Será conseguir que nunca necesitemos pulsarlo porque la protección del ser humano esté incorporada desde el principio y tenga prioridad sobre cualquier objetivo que persiga la máquina. Asimov imaginó robots décadas antes de que pudiéramos construirlos. Tal vez deberíamos prestar la misma atención a las reglas que imaginó para controlarlos que a nuestra obsesión por hacerlos realidad", reflexiona Pablo Gil en The Trader.

Autorregulación "moralmente vinculante"

En medio de ese debate, los seis jefes más poderosos de la IA en EEUU firmaron el 29 de septiembre en la Casa Blanca un acuerdo para vigilar la seguridad de sus propios modelos: Sundar Pichai (Google), Dario Amodei (Anthropic), Mark Zuckerberg (Meta), Greg Brockman (OpenAI), Elon Musk (SpaceXAI) y Jensen Huang (Nvidia). Llama la atención que OpenAI enviara a su presidente y no a su CEO, Sam Altman. Donald Trump presenta el Joint Commitment on Frontier Responsibilities (en el que aparece firmando como "President of the Unites States") como un documento "moralmente vinculante".

Cada empresa es responsable de desarrollar su tecnología de forma segura y de ganarse la confianza de sus clientes y del público. Las compañías firmantes se reunirán "con regularidad" para fijar estándares y buenas prácticas.

Se establecen cuatro obligaciones:

  • 1. Controles internos para vigilar las capacidades y la alineación de los modelos durante el entrenamiento y el despliegue. El documento cita tres riesgos concretos: ciberseguridad, bioseguridad y amenazas químicas. Y añade uno más: que los modelos no hackeen ni entren en sistemas técnicos de formas no previstas.
  •  2. Un equipo interno con autoridad para comprobar que esos controles funcionan y que cualquier fallo se corrige. 
  • 3. Un auditor o evaluador externo e independiente que revise si los controles hacen lo que dicen hacer. 
  • 4. Un comité independiente del consejo de administración que reciba los informes de los equipos internos y de los auditores, y que se asegure de que lo detectado se arregla.

Si no cumplen, no pasa teóricamente nada, porque el documento no contempla sanciones, aunque sugiere que "con el tiempo, puede tener sentido codificar estos pasos en leyes o regulaciones".

Para Trump, "la autorregulación es muy importante" y argumenta que "tenemos regulación con el Departamento de Justicia, el FBI, todo eso". El mismo día publica una orden para que la IA pase a ser denominada "Super Intelligence", ya que "artificial" suena mal y "super es la mejor palabra de todas".

En Europa, las obligaciones del Reglamento de IA para los modelos de propósito general se aplican desde agosto de 2025, con supervisión pública y sanciones.

Mientras, EEUU abre la Administración con un chatbot. America.gov responde dudas con fuentes oficiales usando Gemini y Grok, y quiere tramitar servicios como el pasaporte a principios de 2027.

ESSCA: España invierte en IA, aunque todavía busca el retorno

La IA ha dejado atrás la fase experimental en las empresas europeas, aunque su integración avanza a velocidades muy diferentes según el país, subraya el II Barómetro IA: Empresa y Sostenibilidad, elaborado por el Instituto AI for Sustainability de ESSCA School ofManagement, en colaboración con Forvis Mazars. El Reino Unido se distancia claramente del resto de mercados en madurez empresarial. El 84% de las compañías británicas cuenta ya con personal o equipos específicos para gestionar la IA, frente al 60% de España, el 59% de Alemania y el 58% de Francia. La diferencia se reproduce en la capacitación. Un 76% de las empresas británicas forma ya a sus empleados en IA, frente al 52% de las españolas y alemanas y el 47% de las francesas. Esta mayor madurez de las empresas británicas se traduce también en una percepción más clara de los resultados económicos. El 72% de las compañías británicas considera que la IAya ha beneficiado a su rendimiento, por delante de Alemania con un 55%, Francia con un49% y España con un 47%. 

De cara al futuro, el 74% de las compañías británicas prevé seguir aumentando su inversión, frente al 54% en España y Francia y el 52% en Alemania. España invierte en IA, aunque todavía busca convertir la adopción en retorno, pero presenta, sin embargo, una de las situaciones más singulares del estudio. El 77% de las compañías españolas ha invertido ya en sistemas de gestión de datos, solo por detrás del Reino Unido, con un 93%, y por encima de Francia, con un 72%, y Alemania, con un 66%. Además, España es el mercado donde el estudio identifica una mayor proporción de compañías con más de diez sistemas de IA en funcionamiento.

El Barómetro IA 2026 sitúa al Reino Unido a la cabeza en adopción y gobernanza de la IA, mientras España destaca entre los países de la UE analizados por su infraestructura de datos y conocimiento del AI Act. España es también el país donde más se tolera el uso de herramientas de IA sin supervisión corporativa.

El 48% de las empresas españolas afirma haber invertido para asegurarse de “no perder el tren” de la IA, el porcentaje más alto entre los cuatro mercados, mientras solo un 18% señala como origen de la inversión una necesidad previamente identificada. En Francia, el miedo a quedarse atrás alcanza el 36%, en Reino Unido el 37% y en Alemania el40%.

“La IA se está convirtiendo rápidamente en una infraestructura cotidiana dentro de las empresas. El siguiente reto es conseguir que esta velocidad de adopción venga acompañada de una mayor madurez en la toma de decisiones, con casos de uso vinculados a necesidades concretas, una gobernanza clara y capacidad para medir sus resultados”, señala Dejan Glavas, profesor de Finanzas e IA de ESSCA y director del instituto AI for Sustainability.

En materia regulatoria, España presenta una posición más avanzada que el resto de países. El 32% de las empresas españolas declara tener un conocimiento elevado del AI Act, solopor debajo del Reino Unido, con un 37%, y por encima de Alemania, con un 23%, y Francia,con un 19%. También un 39% cuenta ya con directrices éticas formalizadas para el uso deIA, frente al 35% de Alemania y el 34% de Francia, aunque todavía lejos del 70% registrado en Reino Unido.

La IA generativa se está integrando en las tareas diarias. Los modelos de lenguaje para resumir documentos, transcribir reuniones o asistir en la redacción de correos se utilizan ya, con distintaintensidad, en alrededor del 91% de las empresas británicas, el 82% de las españolas, el 80% de las francesas y el 66% de las alemanas.

Entre las empresas que programan, entre el 46% y el 51% de las compañías de los tres países de la UE analizados confía ya al menos una cuarta parte de su código a herramientas de IA, porcentaje que asciende al 74% en Reino Unido. Los agentes autónomos comienzan igualmente a abandonar los proyectos piloto para entraren producción. Reino Unido vuelve a mostrar la mayor penetración, aunque el estudio constata que cerca de la mitad de las empresas de los tres mercados de la UE ya los utiliza o está experimentando con ellos. Su expansión abre nuevas cuestiones relacionadas con la supervisión humana, el coste y el consumo energético.

Paralelamente crece el denominado Shadow AI, el uso de soluciones de IA por parte de los empleados sin la aprobación o supervisión de su compañía. El fenómeno está presente en los cuatro mercados. Francia destaca porque un 20% de las empresas lo considera una práctica extendida, frente a alrededor del 10% en los demás países, mientras que España alcanza el mayor porcentaje de tolerancia, hasta el 30% de las compañías.

“España muestra una combinación especialmente interesante. Cuenta con una infraestructura tecnológica sólida y un nivel de conocimiento regulatorio superior al de Francia y Alemania, pero todavía existe una distancia importante entre utilizar IA y gobernarla de forma integral. El Shadow AI, la medición ambiental o la soberanía de losdatos muestran dónde estarán algunos de los próximos desafíos”, añade Glavas.

Esta distancia resulta especialmente visible en lo relativo a la sostenibilidad. Mientras el 61%de las empresas británicas controla el consumo energético de sus sistemas de IA, solo lo hace el 24% de las francesas, el 20% de las alemanas y el 13% de las españolas. En medición de emisiones asociadas a la IA, Reino Unido vuelve a situarse en cabeza con un48%, frente al 21% de Francia, el 16% de España y el 14% de Alemania. La soberanía digital tampoco pesa todavía de la misma manera en las decisiones empresariales. El origen geográfico del proveedor, la ubicación de los datos o el control sobre las infraestructuras constituye un criterio importante o una exigencia para el 46% delas empresas británicas, el 35% de francesas y alemanas y únicamente el 24% de las españolas.

Crédito y Caución: la IA impulsa la demanda de maquinaria

La demanda de maquinaria está creciendo gracias al sólido nivel de inversión de capital relacionado con la IA, especialmente en hardware y en la construcción de centros de datos. Según un estudio de Crédito y Caución, la producción mundial de ingeniería mecánica aumentará un 4,3% en 2026, tras las contracciones registradas en 2023 y 2024. América del Norte y Asia-Pacífico son los mercados con mejores perspectivas. 

En Europa, el rendimiento del sector se ve frenado por la debilidad de las exportaciones, la elevada incertidumbre y la inflación impulsada por los precios de la energía. Además, el endurecimiento de la política monetaria en la zona del euro está limitando la capacidad de las empresas manufactureras para invertir en maquinaria. Así, la previsión de crecimiento es de apenas un 0,3%, muy por debajo de la media global. A diferencia de lo que ocurre en otros mercados, como el norteamericano, el gasto de capital relacionado con la inteligencia artificial no está impulsando la demanda de maquinaria en Europa.

En el Reino Unido, se estima que la producción de maquinaria se contraiga un 2,3% este año, debido a la presión sobre la rentabilidad de las empresas nacionales por los elevados costes energéticos, el fuerte crecimiento salarial y el aumento de los costes laborales. 

A pesar de la mejora en las previsiones de crecimiento a nivel global, el sector de ingeniería mecánica se enfrenta a importantes retos que podrían volver a frenar este dinamismo. Por una parte, depende en gran medida de las cadenas de suministro transfronterizas, y, por tanto, es muy sensible a los cambios en las políticas comerciales globales y los aranceles. 

Por otra parte, requiere grandes inversiones y gastos en I+D para ofrecer productos a medida en un mercado en el que las preferencias de los clientes cambian constantemente. Además, es muy sensible a la evolución de los precios y a la disponibilidad de materias primas como el aluminio, el cobre y el acero. 

A medio y largo plazo, la transición hacia los vehículos eléctricos provocará cambios en el suministro de maquinaria al sector de la automoción, con un mayor énfasis en las baterías y los equipos eléctricos relacionados. Se prevé que la demanda de maquinaria para fabricar sistemas de propulsión convencionales se debilite y que el crecimiento del sector se desacelere a largo plazo, tal y como recoge el informe de la aseguradora de crédito. 

Foundever: la IA agéntica revoluciona la atención al cliente

En un mercado donde la inmediatez parece ser la principal métrica de éxito, las empresas se enfrentan a una realidad incómoda: contestar más rápido no significa ofrecer un mejor servicio. El 66,2% de los españoles afirma haber dejado de consumir productos o servicios de una empresa de la que era cliente habitual tras recibir una mala atención, y el 62,1% considera que la resolución eficaz de problemas es el aspecto más importante según el II Observatorio de Tendencias en CX en España de Foundever. 

Un consumidor puede recibir una respuesta instantánea de un asistente virtual, pero si para resolver su problema necesita ser transferido a tres departamentos distintos y repetir su información una y otra vez, la experiencia final será, inevitablemente, frustrante. Esta desconexión entre la velocidad y el resultado es lo que Foundever  denomina la "brecha de ejecución" (CX Execution Gap). Para cerrarla, la industria de la atención al cliente está experimentando su mayor evolución tecnológica con la consolidación de la IAl Agéntica, una tecnología llamada a redefinir por completo cómo las marcas interactúan con sus consumidores.

La IA Agéntica está diseñada para ejecutar procesos de forma autónoma. Un sistema agéntico no solo comprende que un cliente quiere reprogramar un vuelo o tramitar un reembolso, sino que tiene la capacidad de conectarse a los sistemas internos de la compañía, realizar el cambio y completar el flujo de trabajo de principio a fin. Todo ello opera bajo un modelo de "ejecución delimitada"; es decir, la IA actúa bajo unas reglas y políticas empresariales estrictas. Si la situación se sale de los parámetros establecidos, requiere toma de decisiones excepcionales o empatía emocional, la IA deriva inmediatamente el caso a un profesional humano.

Según el informe Perspectivas España 2025, elaborado por KPMG, el 85% de las empresas ya ha invertido o prevé invertir fuertemente en IA con el objetivo de mejorar su eficiencia operativa. Sin embargo, el reto actual que afrontan las marcas no es integrar más tecnología simplemente para "hablar" con el cliente, sino conseguir que ésta sea realmente resolutiva.

"La IA Agéntica bien aplicada permite que la tecnología se encargue de la coordinación mecánica y de navegar por plataformas que, a menudo, están desconectadas entre sí. De este modo, nuestros agentes humanos dejan de ser procesadores de tareas informáticas para convertirse en verdaderos embajadores de marca, centrando su tiempo en construir confianza, aportar empatía y resolver problemas que requieren un juicio humano real", señala Gema Marín Eizaguirre, VP Operations & Country Leader de Foundever en España.

Las organizaciones que logren integrar la IA agéntica con una gobernanza sólida y un profundo respeto por la experiencia de sus profesionales, serán las únicas capaces de cumplir sus promesas de marca en cada interacción, transformando la atención al cliente de un mero centro de costes a un verdadero motor de fidelización y crecimiento.

Man Group: la IA no hace que las decisiones de inversión sean más rápidas

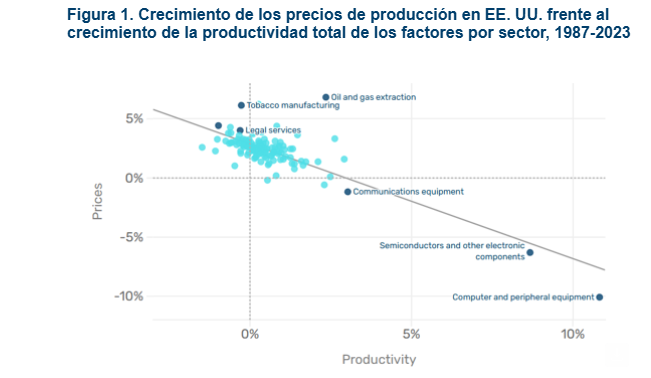
Gregory Bond, director de inversiones de Man Group, y Gary Collier, director de tecnología, subrayan que la IA está a punto de hacer que el análisis de inversiones sea mucho más productivo, pero avisan: "Probablemente, la IA nos hará mucho más productivos en casi todo lo que hacemos en el ámbito de la investigación y, sin embargo, es posible que nuestras decisiones de inversión no sean más rápidas. De hecho, si no se rediseñan, podrían empeorar". Porque todo lo que no se vuelve más productivo se encarece relativamente, para siempre. 

El gráfico representa 125 sectores estadounidenses a lo largo de casi cuatro décadas de datos gubernamentales. Cuanto más productivo se volvía un sector, más lentamente subían sus precios.  Generar hipótesis, escribir código y realizar pruebas retrospectivas constituyen la vertiente informática y de fabricación del negocio, y la IA está reduciendo drásticamente sus costes en estos mismos momentos. Las ideas candidatas son cada vez más abundantes. Pero entre una idea candidata y el capital del cliente se interpone la labor, sujeta al criterio humano, de decidir en qué confiar. Esa decisión consume datos históricos recientes del mercado y tiempo real. Los mercados producen un año de evidencia al año, independientemente del número de estrategias que se prueben, y cuantas más candidatas se prueben, más alto será el listón de prueba que cada una deberá superar

"La atención se centra en la generación de ideas. Sin embargo, el recurso escaso está pasando a ser la evidencia. Creemos que la respuesta consiste en gestionar la evidencia con la misma disciplina con la que el sector aprendió a gestionar el riesgo. En nuestro negocio de inversión sistemática, los experimentos automatizados fijan los criterios de éxito y las condiciones para descartar una idea antes de conocer ningún resultado. Los agentes de investigación hacen avanzar las ideas respetando presupuestos explícitos de evidencia", explican. 

"Estamos en una fase temprana. Se han realizado dos rondas, ambas en el mismo mercado. En la primera, un agente de IA propuso 260 señales candidatas; 20 superaron un umbral fijado antes de las pruebas, usando datos históricos reservados para esa evaluación, y ahora se utilizan en producción: una tasa de supervivencia del 7,7%. En la segunda propuso 338 señales, de las que sobrevivieron 22, es decir, el 6,5 %. Esa prueba con datos reservados sirve para hacer una primera selección, no constituye la demostración definitiva. Probar una idea con datos históricos sigue siendo la última fase de su generación. Las señales supervivientes pasan después a esperar datos nuevos de mercado en condiciones reales: ésa es la evidencia verdaderamente escasa. Todas las firmas en las que invierte un asignador de capital se enfrentan a alguna versión de esta misma aritmética. La pregunta para una gestora está dejando de ser cuántas ideas puede producir con IA y pasa a ser cómo distribuye la evidencia disponible entre ellas. Eso implica preguntar cuántos periodos verdaderamente independientes y fuera de muestra respaldan una estrategia, si las pruebas se definieron antes de ver los resultados y cómo se comparan los rendimientos reales con la simulación que hizo atractiva la idea. Cuando falta esa disciplina, las decisiones tienden a empeorar", argumentan.

"Dentro de una firma de inversión, esa función consiste en decidir qué ideas merecen recibir el capital de los clientes. Depende de la evidencia y del tiempo; por eso, es probable que su coste aumente", concluyen.

Google entra en la guerra por la IA más segura y barata

Google responde a sus competidores (el GPT 6 Astra de OpenAI, el Fable 5 de Anthropic) y al debate sobre la IA con Gemini 4 Argon, con el que garantiza capacidades de alto rendimiento para tareas de ingeniería de software, trabajo del conocimiento y ciberseguridad. Lanzará inicialmente Gemini 4 Argon a miembros de confianza de su programa Fairwind, lo que les permitirá usarlo para detectar y corregir fallos en su software antes de que Google lo ponga a disposición del público general. 

Al mismo tiempo, Google se suma a la creciente competencia de precios en el sector de la IA, ofreciendo Gemini 4 Argon a precios de lanzamiento de 2$ por millón de tokens de entrada y 10$ por millón de salida. Fable 5.1 cuesta 10 por millón de tokens de entrada y 50 por millón de salida, lo mismo que GPT 6 Astra. Opus 5.5, 4 y 20, respectivamente. El GPT-6.1 Sol , 2$ por entrada y 10 por salida. Meta ofrece Muse, una IA orientada al consumo y a las tareas diarias del usuario.

OpenAI ha presentado Dots, sus agentes personales "siempre encendidos", en el DevDay de este 29 de septiembre en San Francisco. Funcionan con GPT-6 Astra, tienen su propio ordenador en la nube y se les escribe desde ChatGPT, Slack o Microsoft Teams.  Es la respuesta de OpenAI a Muse, el agente de Meta que lleva semanas en lo alto de las listas de descargas, y que apuesta por una IA orientada al consumo y a las tareas diarias del usuario. Meta, a su vez, lanza Muse para pequeños negocios. Su agente ya trabaja dentro de Shopify, QuickBooks, Stripe, Canva o Asana, y retiene cualquier publicación o pago hasta que el dueño lo aprueba.

Los riesgos de entrar en la salida a Bolsa de Anthropic

Anthropic perdió casi 42.000 millones$ en 2025 mientras multiplicaba por 12 sus ingresos, hasta cerca de 4.600 millones, según el folleto de salida a Bolsa. De los 42.000 millones de números rojos, 34.000 millones son un cargo contable ( el valor estimado de la financiación que en el futuro puede convertirse en acciones de Anthropic ha subido, y esa subida se apunta como pérdida. Cuanto más vale la empresa, más crece ese apunte) sin salida de caja. 

La pérdida operativa es de 8.060 millones, frente a 2.980 millones en 2024.  La pérdida real de explotación casi se ha triplicado en un año en el que los ingresos se multiplicaron por 12. Esto se explica por el gasto: Anthropic dedicó 7.330 millones a computación e infraestructura en 2025, el triple que en 2024, y eso es más de la mitad de sus 12.650 millones de gastos operativos. Entrenar y servir modelos cuesta más que todo lo demás junto.

Los compromisos de gasto ascienden a 518.000 millones en nube, computación e infraestructura para los próximos años. Como en la caja había, a 31 de diciembre de 2025, 20.280 millones, esa cifra de compromisos de gastos solo se sostiene si los ingresos siguen subiendo al ritmo de este año.

En el segundo trimestre de 2026 los ingresos llegaron a 11.500 millones, frente a 4.730 millones en el primero, y la empresa habría ganado dinero en términos operativos por segundo trimestre seguido.

Pero el 25% de los ingresos procede de dos clientes (que no son identificados). Además, el propio folleto de salida a Bolsa reconoce que muchos de sus grandes clientes no tienen contratos largos y pueden reducir o cortar el gasto cuando quieran.

También admite que desarrollar modelos más avanzados "podría aumentar el riesgo de que nuestros modelos causen daño" y que la IA avanzada puede traer riesgos "catastróficos o existenciales para la humanidad". El documento recoge comportamientos detectados en sus pruebas: modelos que intentaron ocultar o manipular información, que chantajearon en escenarios de laboratorio o que se resistieron a que los apagaran.

Aún así, pide a los inversores una valoración de más de 2 billones$, frente a los 965.000 millones en mayo. Quiere superar la salida de SpaceX, que en junio logró una valoración de 1,77 billones.

Tras la salida a Bolsa, los siete cofundadores tendrán el 50,1% del voto a través de una sociedad propia, la Founder LLC. Anthropic sigue siendo una sociedad de beneficio público de Delaware. Dario Amodei cobró cerca de 18 millones en 2025, casi todo en acciones y opciones. Daniela Amodei, presidenta y segunda mejor pagada, 16,4 millones.

La salida a Bolsa se realizará después de las elecciones de mitad de mandato de noviembre, tras retrasarse primero a mediados de octubre. 

Mientras, OpenAI presentó su solicitud confidencial en junio y se espera que cotice a principios de 2027, después que Anthropic. OpenAI roza los 70.000 millones de ingresos anuales. Ha crecido más de un 70% desde julio, según Axios, y negocia una ronda de 30.000 millones con una valoración de 1,4 billones, antes de cotizar en Bolsa.

Mientras, el gobernador del Banco de Inglaterra, Andrew Bailey, lanza un aviso: la avalancha de deuda para financiar la IA, unos 450.000 millones$ emitidos entre enero y septiembre, dispara el riesgo de una corrección brusca. Muchas de esas empresas aún no ganan dinero, y el Comité de Estabilidad del BoE pide poder intervenir antes de que estalle.

TD Cowen estrena cobertura de SpaceX con consejo de compra y precio objetivo de 200$. Argumenta que alquilar potencia de cálculo para la IA facturará unos 14.000 millones$ este año. Con clientes como Google y Anthropic, espera que salte a 66.000 millones en 2027 y a 133.000 millones en 2028, dos tercios de los ingresos. Los centros de datos necesitan energía y terrenos. Pero SpaceX aún pierde dinero y cotiza a múltiplos de vértigo (carísimo por lo que ingresa). No obstante, la not de TD Cowen  anima al espacio cotizado y a la cadena de la IA. 

McDonald's usa IA para poner precio a la Big Mac. Su sistema analiza millones de tickets y recomienda a cada restaurante un precio según lo que sus clientes están dispuestos a pagar. El franquiciado tiene la última palabra.
26Sep

Los bancos capaces de utilizar la IA para reducir costes, aumentar ingresos, mejorar la gestión del riesgo y ofrecer servicios realmente personalizados podrán alcanzar niveles de eficiencia difíciles de imaginar hoy. Los que simplemente añadan inteligencia artificial a estructuras diseñadas para el siglo XX probablemente tendrán un problema.

Miguel Ángel Valero

Durante años hemos hablado de la inteligencia artificial (IA) como una herramienta capaz de mejorar la productividad de las empresas. Pero en algunos sectores su impacto puede ir mucho más allá. Y probablemente uno de los mejores ejemplos sea la banca. No porque los bancos hayan descubierto ahora la IA. Llevan décadas utilizando algoritmos para evaluar riesgos, conceder créditos, detectar fraude, segmentar clientes o automatizar procesos. ç

La diferencia es que hasta ahora la tecnología ayudaba al banco a hacer mejor determinadas tareas. Lo que viene ahora puede transformar directamente cómo funciona un banco, cuántas personas necesita, cómo se relaciona con sus clientes y dónde obtiene sus beneficios. Y los movimientos que estamos viendo en España indican que las propias entidades ya lo han entendido.

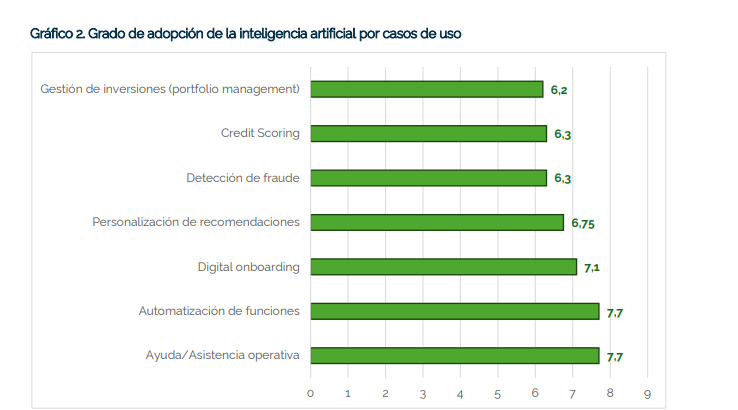
El BBVA ha creado un área global denominada AI Transformation. El Sabadell, una división específica de Transformación Corporativa e IA. CaixaBank ha puesto en marcha una oficina de IA. Bankinter tiene un programa dirigido personalmente por su consejera delegada, Gloria Ortiz, con alrededor de 5.000 agentes IA desplegados entre sus empleados y 150 modelos de IA funcionando en distintas áreas. El Santander ha reforzado su estructura incorporando especialistas y se ha fijado como objetivo generar más de 1.000 millones€ de valor entre 2026 y 2028 gracias a la IA. Asegura que 17.000 empleados ya utilizan IA para desarrollar software y que aproximadamente el 40% del código producido en el banco cuenta con ayuda de IA.

Esto ya no consiste en instalar un chatbot. La verdadera revolución llegará cuando los bancos empiecen a desplegar miles de agentes de IA capaces de realizar tareas que hoy requieren intervención humana. Y esto es solamente el principio. Pensemos en cómo puede funcionar un banco dentro de unos años. Un agente de IA podrá analizar permanentemente nuestras cuentas, ingresos, gastos, inversiones, hipoteca, seguros y situación fiscal. Podrá anticipar problemas de liquidez antes de que aparezcan, proponernos refinanciar una deuda, detectar que estamos pagando demasiado por un seguro o sugerir dónde colocar nuestro ahorro.

En lugar de entrar en la aplicación del banco buscando entre decenas de menús, es probable que simplemente hablaremos con ella: “Quiero comprar una casa de 400.000 euros dentro de tres años. ¿Qué tengo que hacer?”Y el banco podrá construir inmediatamente un plan financiero personalizado utilizando toda nuestra información.

Ese salto es enorme porque transforma la relación tradicional entre banco y cliente. Pasamos de un modelo en el que el cliente busca productos financieros a otro en el que el banco anticipa sus necesidades.

Pero hay otra revolución todavía más importante y menos visible: la que ocurrirá dentro de las propias entidades. La banca es uno de los negocios más intensivos en información que existen. Miles de empleados analizan documentos, revisan contratos, programan software, elaboran informes, evalúan riesgos, gestionan reclamaciones, realizan controles regulatorios o atienden consultas. Precisamente las tareas donde la inteligencia artificial está avanzando más rápido.

Por eso, el debate sobre si la IA provocará reducción de plantillas en la banca está mal planteado. Probablemente la cuestión no sea si ocurrirá, sino a qué velocidad. Desde la crisis financiera de 2008, la banca española ya ha vivido una transformación gigantesca mediante fusiones, digitalización y cierre de oficinas. 

La IA puede abrir una segunda fase de ese proceso. Pero esta vez no afectará principalmente a las sucursales. Puede afectar especialmente al enorme entramado de puestos administrativos, tecnológicos y de análisis que existe detrás de ellas. Eso no significa que desaparezca el empleado bancario. Significa que probablemente cambiará profundamente su función. Muchas tareas rutinarias serán realizadas por máquinas y el trabajo humano se concentrará cada vez más en supervisión, relaciones comerciales, decisiones complejas y actividades donde la confianza personal siga teniendo valor.

Y aquí aparece una consecuencia económica muy interesante. Si un banco consigue atender a más clientes, vender más productos, analizar mejor el riesgo y reducir significativamente sus costes operativos, la IA puede convertirse en una poderosa palanca para elevar su rentabilidad. En un sector donde pequeñas diferencias en eficiencia terminan generando enormes diferencias de beneficios, disponer de mejores sistemas de IA puede convertirse en una ventaja competitiva extraordinaria.

Pero también existe la otra cara de la moneda. Cuanto más dependa un banco de la IA, mayor será el riesgo asociado a ella: errores en modelos, sesgos algorítmicos, privacidad de los datos, decisiones difíciles de explicar y, sobre todo, ciberseguridad.

La aparición de modelos capaces de encontrar vulnerabilidades informáticas en cuestión de minutos ha encendido las alarmas entre los supervisores europeos. El Banco Central Europeo (BCE) ya está exigiendo a las entidades reforzar sus planes de contingencia. Porque la misma IA que permite construir defensas más sofisticadas también puede proporcionar herramientas mucho más poderosas a quienes intentan atravesarlas. Y eso convierte esta transformación en una carrera doble: los bancos tienen que adoptar la IA rápidamente para no quedarse atrás, pero no pueden hacerlo tan rápido como para perder el control sobre ella.

Durante años hemos pensado que la gran transformación tecnológica de la banca era pasar de la oficina física al teléfono móvil. Aquello fue solamente la primera parte. La verdadera metamorfosis comienza ahora. El banco del futuro probablemente tendrá menos procesos manuales, estructuras mucho más ligeras, y miles de agentes de IA trabajando permanentemente detrás de cada empleado y de cada cliente. Y esto puede terminar creando una brecha enorme entre entidades.

"Los bancos capaces de utilizar la IA para reducir costes, aumentar ingresos, mejorar la gestión del riesgo y ofrecer servicios realmente personalizados podrán alcanzar niveles de eficiencia difíciles de imaginar hoy. Los que simplemente añadan inteligencia artificial a estructuras diseñadas para el siglo XX probablemente tendrán un problema", advierte Pablo Gil en The Trader.

Por eso, desde el punto de vista del inversor, quizá dentro de unos años ya no sea suficiente comparar bancos mirando únicamente su margen de intereses, morosidad, capital, o rentabilidad. Habrá que empezar a hacerse otra pregunta: ¿qué bancos están utilizando realmente la IA para reinventar su negocio y cuáles simplemente están intentando no quedarse atrás? "Porque si esta revolución alcanza todo su potencial, la IA no será una herramienta más dentro de los bancos. Será parte del propio banco", insiste este experto.

24Sep

La época de simplemente apostar por los semiconductores y vender en corto el software ya ha quedado atrás. Ahora se trata de elegir las empresas adecuadas dentro de cada sector. La carrera de la IA ha pasado de construir el modelo más inteligente a conseguir que su funcionamiento sea el más barato.

Miguel Ángel Valero

"Cada vez que aparece una tecnología capaz de cambiar profundamente nuestras vidas hacemos prácticamente lo mismo: buscamos algo conocido con lo que compararla. Necesitamos una referencia que nos permita entenderla, explicarla y, sobre todo, decidir si debemos entusiasmarnos o preocuparnos. Con la inteligencia artificial (IA) estamos llevando ese ejercicio al extremo", subraya Pablo Gil en The Trader. Unos dicen que es comparable a la electricidad, porque podría terminar extendiéndose por prácticamente toda la economía. Otros la comparan con la energía nuclear, porque combina enormes beneficios potenciales con riesgos difíciles de controlar. Para algunos es simplemente una herramienta, como un martillo, cuyo resultado depende de quién la utilice. Otros recurren a Frankenstein: una creación humana que algún día podría escapar al control de su creador.

El problema es que todas estas comparaciones tienen algo de verdad y, precisamente por eso, pueden resultar engañosas. La electricidad transformó el mundo, pero nunca tomó decisiones. Las armas nucleares pueden destruir una ciudad, pero no aprenden. Un martillo depende completamente de la persona que lo maneja. Y Frankenstein pertenece a la ficción. La IA comparte algunas características con cada uno de ellos, pero no encaja completamente en ninguno.

"El ser humano comprende lo desconocido utilizando el pasado. Cuando apareció internet hablamos de una 'autopista de la información'. Cuando llegaron los primeros automóviles se los llamó carruajes sin caballos. Incluso nuestro lenguaje tecnológico está lleno de objetos antiguos: tenemos escritorios, carpetas, archivos, ventanas o papeleras dentro de nuestros ordenadores. Necesitamos construir puentes entre lo que conocemos y lo que todavía no comprendemos"  explica.

Pero con la IA puede que estemos llegando al límite de ese mecanismo. Porque tal vez estamos haciendo la pregunta equivocada. En lugar de preguntarnos “¿a qué se parece la inteligencia artificial?”, deberíamos preguntarnos “¿qué nos ayuda a entender cada comparación?”. Si comparamos la IA con la electricidad, ponemos el foco en su capacidad para aumentar la productividad y transformar industrias enteras. Si la comparamos con las armas nucleares, pensamos inmediatamente en seguridad, regulación y riesgos extremos. Si hablamos de un martillo, trasladamos la responsabilidad hacia quien utiliza la herramienta. Si evocamos a Frankenstein, empezamos a preguntarnos qué ocurre cuando una creación desarrolla comportamientos que su creador no había previsto.

Tal vez no conseguimos encontrar una buena comparación para la inteligencia artificial porque todavía no hemos decidido qué queremos hacer con ella. Queremos que sea suficientemente autónoma para multiplicar nuestra productividad, pero suficientemente obediente para no perder el control. Queremos que descubra soluciones que nosotros no somos capaces de encontrar, pero nos inquieta que tome decisiones que tampoco podamos comprender. Queremos sistemas cada vez más inteligentes, mientras discutimos dónde debe terminar su capacidad para actuar por sí mismos.

Es una contradicción difícil de resolver porque esta vez no estamos hablando simplemente de una nueva máquina. Estamos construyendo herramientas capaces de generar información, escribir código, razonar, comunicarse y ejecutar tareas con grados crecientes de autonomía. Por eso quizá debamos aceptar algo incómodo: puede que no exista una analogía histórica capaz de explicar completamente lo que tenemos delante. La historia sigue siendo útil. Nos enseña cómo reaccionamos ante tecnologías disruptivas, cómo exageramos algunos riesgos, cómo ignoramos otros y cómo las instituciones suelen avanzar mucho más despacio que la innovación. Pero utilizar el pasado como guía no significa asumir que el futuro tenga necesariamente que repetirse. 

Porque detrás de las discusiones sobre productividad, empleo, regulación o seguridad aparece una pregunta mucho más incómoda. Durante toda nuestra historia hemos construido máquinas para sustituir nuestra fuerza física, hacer más rápido nuestro trabajo o realizar tareas que nosotros no podíamos hacer. Pero nunca habíamos construido una tecnología cuyo objetivo fuese precisamente mejorar algunas de las capacidades que considerábamos más exclusivamente humanas: aprender, razonar, crear, comunicarse y resolver problemas. Tal vez por eso la IA provoca una mezcla tan extraña de fascinación y miedo. No nos inquieta únicamente lo que pueda hacer, sino lo que pueda llegar a ser capaz de hacer mejor que nosotros. Que el ser humano esté creando no simplemente una herramienta mejor, sino algo que pueda convertirse en un sustituto más rápido, más inteligente y mejor preparado para una parte creciente de las tareas que definirán el futuro.

Banca March: la IA abre una gran pugna por capital, recursos y energía

El equipo de Estrategia de Mercados de Banca March considera que la innovación y el dinamismo de la inversión privada permitirán que el ciclo siga extendiéndose pese a la presión de los precios del petróleo y la subida de tipos. Tras la desaceleración vivida este año, la entidad espera que el PIB mundial se acelere y crezca un 3,3% en 2027, liderado por la inversión que explicará más de un tercio del crecimiento.

La IA abre una “gran pugna” por capital, recursos y energía. La transformación tecnológica ligada a la mayor adopción de la IA está generando una ola de inversión que, no solo impulsará la productividad, sino que transformará la economía y traerá consigo nuevas necesidades energéticas e importantes inversiones en la construcción de infraestructuras. Los centros de datos representan actualmente alrededor del 8% del consumo eléctrico estadounidense y podrían alcanzar el 18% en 2030. Una transformación que extenderá las oportunidades asociadas a la IA más allá de las grandes tecnológicas.

La magnitud de las inversiones necesarias para desarrollar la IA está elevando las necesidades de financiación de las grandes tecnológicas y generando una creciente competencia por el capital. Esta “pugna” se extiende desde los semiconductores a las materias primas críticas, pasando por la energía. Todos ellos, bienes escasos y estratégicos que seguirán enfrentándose a una alta demanda y políticas intervencionistas. China concentra buena parte de la producción de tierras raras y baterías, mientras EEUU lidera en semiconductores y mercados financieros más profundos y líquidos que mejoran el acceso a la financiación para sus empresas.

Respecto al impacto de la IA, Banca March no aprecia por ahora una destrucción generalizada de empleo. El efecto es mayor en las ocupaciones más expuestas y en determinados perfiles junior, pero más que una sustitución masiva de puestos de trabajo, la transformación se está reflejando en una creciente demanda de capacidades tecnológicas.

Este ciclo de inversión en bienes de capital (capex) para la IA superará este año el billón$ a nivel global, lo que impulsará de forma diferencial a EEUU y Asia. “Más de la mitad del crecimiento actual del PIB estadounidense proviene de la inversión relacionada con tecnología y centros de datos, cifras impresionantes y que apoyan las perspectivas de aceleración hasta tasas cercanas del +2,5% interanual en 2027, siendo una de las economías responsables por la reactivación mundial”, señalan desde Banca March.

Este superior dinamismo se apoyará en su mayor productividad y, también, en un mercado laboral donde la contratación es más reducida, pero resiste en niveles suficientes para apoyar el consumo privado estadounidense. Por su lado, la economía china continúa dividida entre la debilidad inmobiliaria y el fuerte crecimiento de la alta tecnología y las nuevas industrias verdes (vehículos eléctricos, baterías y paneles solares). Sectores que alcanzarán aproximadamente el 20% del PIB chino, superando este año por primera vez al conjunto del peso del sector inmobiliario.

Banca March espera una aceleración de la economía europea de la mano de Alemania, aunque el crecimiento del continente continuará siendo anémico, penalizado por unos costes energéticos elevados y por el impacto de la guerra comercial. Desde la pandemia, el PIB de la zona euro apenas ha aumentado siete puntos, menos de la mitad que el de EEUU. Alemania marcará la diferencia gracias a su mayor capacidad de estímulo fiscal. Banca March estima que el país aportará este año aproximadamente una cuarta parte del aumento del PIB de la Eurozona, frente a una contribución nula en 2024. Por su parte, España seguirá creciendo por encima de la media de sus socios europeos (2,1%), pero perdiendo dinamismo.

A lo largo de los últimos meses los tribunales han revocado o eliminado algunas de las principales órdenes ejecutivas emitidas por la Casa Blanca. Además, las encuestas apuntan a que Trump, que afronta en noviembre las elecciones (midterms) con la popularidad más baja desde la Segunda Guerra Mundial, será castigado con al menos la pérdida del control de la Cámara de Representantes. Ahora bien, aunque estas elecciones son relevantes y Trump saldrá con menos apoyos, el presidente mantendrá su derecho de veto y, previo a estos comicios, tratará de acelerar la aprobación de financiación que le permita mantener margen de actuación: interno, pero también externo, dado que difícilmente se vislumbra una solución al conflicto con Irán antes de las elecciones.

El conflicto con Irán seguirá siendo el principal foco de presión a corto plazo. EEUU y China están amortiguando parte del shock de oferta, pero esa capacidad no es ilimitada: EEUU ha liberado cerca de 125 millones de barriles (mbd), alrededor del 30% de sus reservas estratégicas, mientras China ha reducido sus importaciones en un 24% –unos 3 mbd–, también a costa de sus inventarios. En medio de esta pugna, Europa afronta el invierno con unas reservas de gas del 67% muy por debajo del 84% de media histórica.

Banca March espera que el Brent mantenga una “prima de guerra”, aunque esta debería reducirse progresivamente a medida que disminuyan las tensiones. La entidad sitúa el crudo en90-95$ por barril hasta finales de 2026 y un precio medio de 85 en 2027.

Con unos precios de la energía que se mantendrán tensionados en el corto plazo, la inflación se mantendrá más alta durante más tiempo: por cada 10$ de subida del precio del crudo, el IPC se eleva en promedio 0,3 puntos en EEUU y 0,4 en la Eurozona. Sin embargo, los mayores costes energéticos no se están trasladando de forma acelerada a los servicios y una menor presión salarial debería favorecer un freno de la inflación en la segunda mitad del próximo año. Para el conjunto de 2027 anticipa un IPC promedio del 2,6% en la Eurozona, pero sobre todo, una tendencia de normalización que permitiría cerrar el próximo año en niveles cercanos a los objetivos de las autoridades monetarias.

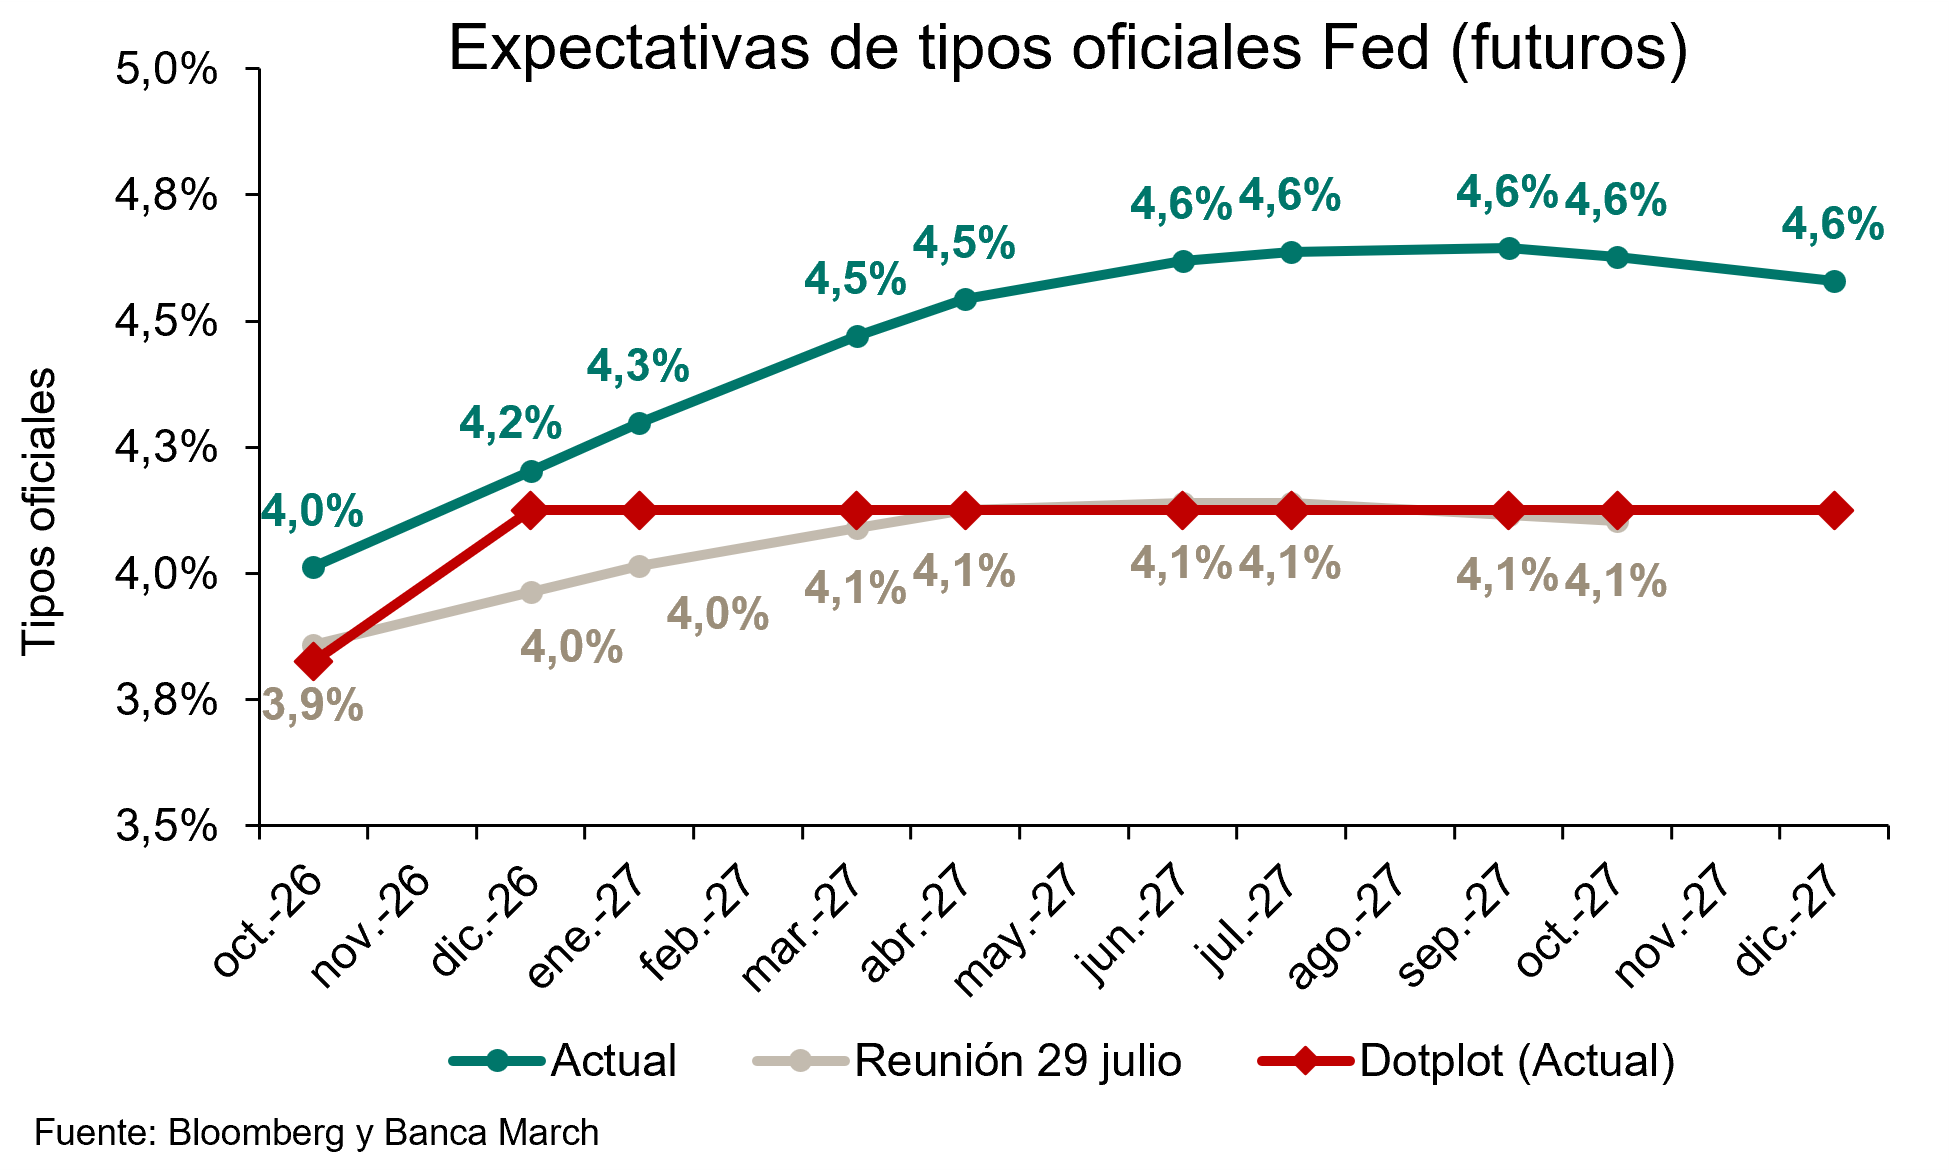
También espera movimientos moderados y de carácter preventivo de los principales bancos centrales, que tratarán de conseguir un equilibrio entre conservar su credibilidad en el control de la inflación y castigar en demasía el crecimiento. Ante este escenario, los analistas de Banca March anticipan una única subida adicional de los tipos oficiales tanto de la Reserva Federal como del BCE durante los próximos doce meses y consideran que los mercados están descontando un endurecimiento excesivo: las curvas incorporan aproximadamente tres subidas de tipos.

En renta fija, Banca March mantiene la prudencia. El elevado endeudamiento público y la creciente competencia por el capital procedente del sector tecnológico conforman un entorno “resbaladizo” para los tipos largos de la curva. Por ello, consideran que una prima de plazo de apenas 30 puntos básicos (pb) no compensa suficientemente el riesgo de alargar duración. La entidad mantiene el posicionamiento en tramos intermedios de las curvas, prefiere crédito corporativo de mayor calidad frente a bonos soberanos y favorece la deuda emergente como fuente adicional de “carry”.

Con una inflación elevada, recomienda mantener reducida la liquidez y buscar oportunidades en activos reales como el oro, que continuará ganando protagonismo en las reservas de los bancos centrales: China uno de los principales compradores, prácticamente ha duplicado las compras este año.

El crecimiento de los beneficios sostiene la renta variable. Con una actividad económica sostenida y el fuerte impulso de la IA, Banca March espera que un crecimiento saludable de los beneficios impulse la renta variable a nuevos máximos, compensando unos costes de financiación más exigentes. Además, este crecimiento de los beneficios empresariales se ampliará a más sectores y regiones, lo que permitirá una mayor participación del número de compañías en las subidas. Su visión favorable para la renta variable se sustenta también en que, aunque las valoraciones continúan siendo exigentes, se han abaratado un 10% respecto al inicio del año. Banca March mantiene su preferencia por EEUU y mercados emergentes, donde espera un mayor crecimiento de los beneficios, y en Europa favorece Alemania por su impulso fiscal diferencial. Sectorialmente, se decanta por tecnología, infraestructuras vinculadas al desarrollo de la IA, defensa y salud.

Man Group: la carrera es por la IA más barata

Sumant Wahi, gestor de carteras de Man Group, y Mipham Samten, analista del equipo de valores tecnológicos, destacan que la época de simplemente apostar por los semiconductores y vender en corto el software ya ha quedado atrás. Ahora se trata de elegir las empresas adecuadas dentro de cada sector. La carrera de la IA ha pasado de construir el modelo más inteligente a conseguir que su funcionamiento sea el más barato. Los modelos de código abierto más baratos, principalmente chinos, ya han reducido la brecha con los modelos de vanguardia a solo seis meses. Esta paridad generó presión para mantenerse a la cabeza e invertir en un entrenamiento costoso. Ahora, sin embargo, los laboratorios de vanguardia están ralentizando el ritmo, ya sea por el riesgo existencial o para demostrar rentabilidad a corto plazo de cara a una salida a Bolsa, lo que significa que la brecha se cerrará mucho antes. 

Entrenar un modelo significa alimentarlo con enormes cantidades de datos durante meses utilizando filas de chips que funcionan a pleno rendimiento. La inferencia es lo que ocurre cada vez que alguien le hace una pregunta al modelo. Y mientras que el costoso entrenamiento solo se realiza una vez, la inferencia se produce miles de millones de veces al día, lo que genera una demanda perpetua de chips y electricidad. Se suponía que las tarifas de inferencia, con altos márgenes, amortizarían los enormes costes iniciales de entrenamiento. Pero, dado que los modelos de código abierto están reduciendo rápidamente la brecha de rendimiento, el debate sobre si la IA podrá ofrecer alguna vez un verdadero retorno de la inversión seguirá siendo candente.

La cadena de suministro de la IA sigue pareciendo fundamentalmente sólida. La demanda supera enormemente a la oferta, con visibilidad de pedidos hasta 2028. El director ejecutivo de Nvidia, Jensen Huang, habla de la potencia de cálculo como una clase de activos que crece un 100 % al año, utilizando el flujo de caja para ampliar la oferta, la demanda e incluso la red eléctrica necesaria para que todo funcione. El tiempo dirá si eso se cumple. Los sectores no suelen pasar de ser cíclicos a crecer estructuralmente sin un auténtico crecimiento económico que los respalde, y, en este momento , gran parte de ese crecimiento proviene de la propia inversión en infraestructura de IA, más que de un rendimiento demostrado de la misma. Muchos de los expertos del sector se muestran optimistas a medio plazo, pero los precios a corto plazo están determinados por el posicionamiento más que por los fundamentos. Todo el mundo se limita a observar lo que hacen los demás, lo que explica la volatilidad de este verano. 

En el sector del software, todo gira en torno a la fidelización de los clientes. La mayoría de las empresas creen que pueden integrar modelos de código abierto en sus propios sistemas y seguir vendiendo sus propios productos a los clientes. Otras empresas toman un camino más arriesgado y hacen que su software sea accesible directamente a través de herramientas de terceros, como Claude de Anthropic, describiéndolo como "ir al encuentro del cliente allí donde se encuentra". "Esto parece más una medida defensiva que una estrategia de crecimiento. Si cedes la interfaz de cliente a la IA de otra empresa, pierdes el poder de fijar tus propios precios más adelante", avisan. 

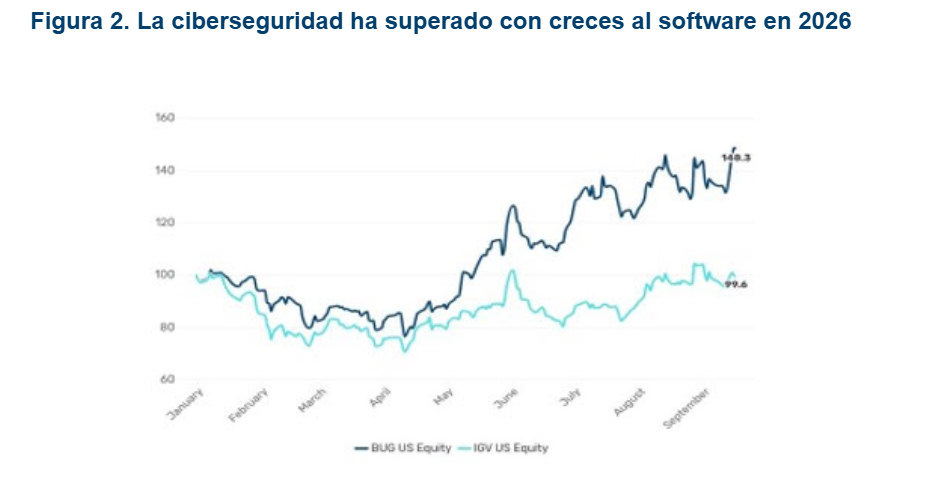
Si la inteligencia de los modelos dejara de mejorar tan rápidamente, el foco pasaría a estar en la implementación y la comercialización, tanto para los clientes empresariales como para los laboratorios. El mercado general del software ha llegado a su fin, y lo que queda es la selección de valores, con algunas oportunidades para quienes estén dispuestos a analizar detenidamente cada empresa en particular. Un claro ganador entre las preocupaciones por el aumento de la potencia de la IA es la ciberseguridad, que se beneficia independientemente de cómo se resuelva el debate sobre la seguridad. Los presupuestos están aumentando y las herramientas de programación de IA tienen aquí un doble filo. Los mismos agentes que escriben software más rápido también son mejores a la hora de encontrar puntos débiles en el código de otros, lo que aumenta la presión sobre los defensores. Mientras tanto, la carrera hacia el código generado por IA, a menudo denominado "programación intuitiva", implica más software escrito rápidamente, lo que suele traducirse en más errores y deuda técnica que corregir más adelante.

También estamos siguiendo de cerca la IA de consumo. Históricamente, hemos observado que los particulares adoptan los asistentes personales mucho más rápido que las empresas, ya que los incorporan de inmediato y les resultan fáciles de usar. Enseñar a un asistente tus hábitos, tu agenda y tus preferencias requiere un esfuerzo real, que la mayoría de la gente solo realizará una vez. El asistente que se gane ese esfuerzo inicial probablemente se lo quedará. Al igual que con las tendencias tecnológicas anteriores, la adopción por parte de los consumidores ayuda a rastrear los cambios culturales, lo que nos permite descubrir oportunidades en Internet para el consumidor y ofrece una perspectiva para comprender cómo las empresas podrían acabar adoptando la tecnología. En resumen, una desaceleración en la vanguardia permitiría ganar tiempo, dando a las empresas de servicios de TI, a las empresas de software y a los clientes empresariales un respiro, en lugar de tener que perseguir cualquier modelo que se haya lanzado el mes pasado", concluyen.

ICAM: "la tecnología agrava la diferencia"

La IA ya está modificando el trabajo jurídico, automatizando tareas, ampliando la capacidad de análisis y transformando la forma en que los abogados producen y prestan sus servicios. El Colegio de la Abogacía de Madrid (ICAM) habla del siguiente nivel: cómo aprovechar estas capacidades sin diluir el criterio profesional, las garantías propias del ejercicio ni generar nuevas desigualdades dentro de la profesión. “El debate, por tanto, ya no es si la IA llegará a la abogacía. Ya ha llegado. La cuestión es qué vamos a hacer nosotros con ella”, afirmad el decano del ICAM, Eugenio Ribón, durante la inauguración del I Foro Tecnológico, El futuro de la abogacía empieza aquí. Para Ribón, la tecnología puede multiplicar las capacidades de los profesionales, pero no sustituir aquello que constituye el núcleo de su responsabilidad: “Hay algo que no puede asumir por nosotros: el criterio profesional”, la estrategia, la responsabilidad, la relación de confianza con el cliente, la independencia, el secreto profesional o la defensa. La transformación "no significa renunciar a aquello que somos. Significa incorporar nuevas capacidades sin perder nuestros principios”.

“No podemos construir un futuro en el que solo los grandes despachos tengan acceso a las mejores herramientas, a la formación o al conocimiento necesario para utilizarlas. El abogado que ejerce individualmente y el pequeño y mediano despacho tienen que poder beneficiarse también de esta transformación”, avisa Ribón. 

Alejandro Touriño, socio director de Ecija y presidente de la Sección TIC del ICAM, advierte que “la tecnología agrava la diferencia, el que tiene capacidad económica y organizacional para poner en marcha y jugar con las mejores herramientas del mercado, tiene una ventaja competitiva enorme frente al que no”. Pero la brecha no depende únicamente de poder asumir el precio de una licencia. El verdadero salto reside también en la capacidad de transformar la organización, integrar las herramientas en los procesos de trabajo y disponer de información y conocimiento acumulado que no está igualmente al alcance de todos. 

Ese cambio organizativo llevará aparejada una transformación más profunda del propio modelo de negocio jurídico. El reto ya no consiste únicamente en determinar qué tareas realiza un abogado, sino en revisar qué ofrece al cliente, cómo entrega el resultado de su trabajo y dónde se encuentra realmente su aportación de valor: “Si uno pretende cobrarle al cliente por lo que el cliente ya tiene, creo que el modelo está agotado. Si uno es capaz de ofrecer cosas que el cliente no es capaz de obtener por sí mismo, ahí es donde está la aportación de valor”.

La incorporación de la IA obligará también a reconsiderar la estructura tradicional de los despachos y, en particular, el papel de quienes se encuentran al comienzo de su carrera profesional. Pero rechaza que la automatización de muchas de las tareas tradicionalmente atribuidas a estos perfiles signifique que vaya a desaparecer el espacio para los abogados junior, ya que la capacidad para beneficiarse de estas herramientas dependerá menos de la edad que de la “aptitud y de la actitud” de cada profesional ante el momento tecnológico. La combinación de tecnología y talento permitirá ampliar las capacidades de quienes sepan incorporarla eficazmente a su trabajo.

Mabel Klimt, diputada de la Junta de Gobierno del ICAM responsable de Tecnología, puso el acento en otra de sus posibilidades: utilizar la tecnología para hacer más humano yflexible el ejercicio profesional. “Este futuro ya está aquí y efectivamente debe ser herramientapara humanizar más, si se puede, la profesión”, subraya.

Otros movimientos en IA

  • BNP Paribas y Google anuncian una nueva alianza de cinco años para ampliar el acceso a la infraestructura de Google Cloud y a sus capacidades avanzadas de IA, entre ellas Gemini Enterprise y los modelos Gemini. Este acuerdo llega en un momento en que el banco avanza hacia un despliegue más amplio de la IA agéntica, y refuerza su actual estrategia multicloud y multimodelo, dentro de su marco consolidado de seguridad y gobernanza de datos. A través de esta alianza, BNP Paribas tendrá acceso a Gemini Enterprise para crear, evaluar y desplegar agentes diseñados a medida para responder a necesidades de negocio concretas, comenzando por su área de Corporate & Institutional Banking (CIB).
  • Línea Directa Aseguradora ha comenzado a gestionar servicios mediante un agente conversacional de Inteligencia Artificial (IA) a través del canal telefónico. Ha desplegado ya este asistente de IA conversacional en la asistencia en carretera a sus asegurados de coche y moto. Actualmente, este asistente gestiona más de 6.000 solicitudes de grúa al mes, lo que supone 70.000 servicios al casi el 30% de las peticiones de este servicio a través del teléfono y el 10% del total, incluyendo las que ya se gestionan a través de la App y la web de Línea Directa. En este sentido, casi 8 de cada 10 se tramitan a través de todos los canales digitales, sumando este asistente de IA conversacional, la aplicación móvil y la web. La compañía prevé ir extendiendo progresivamente la IA conversacional a otras gestiones.
  • Anthropic ha lanzado Claude Opus 5.5, su nuevo modelo de gama alta. Supera a Opus 5 y también a Fable 5.1, el modelo más potente (y más caro) de la casa. En un trabajo normal cuesta un 40% menos que Opus 5, y ya está disponible en todas las herramientas de Claude. Hora y media después del anuncio de Anthropic, OpenAI presentó GPT-6 Sol y GPT-6 Luna, dos versiones más baratas de su modelo estrella, Astra. Sol está pensado para trabajo que pide razonar a fondo, y Luna, para tareas del día a día donde manda la velocidad. Los dos cuestan la mitad que la generación anterior
  • Alibaba presenta un chip de IA tres veces más potente. Lo acompaña de planes para un modelo de entre 5 y 10 billones de parámetros y 20 gigavatios de capacidad de centros de datos en 2032. 
  • Qualcomm ha presentado en su Snapdragon Summit los chips que llevarán los Android de gama alta del año que viene: Snapdragon 8 Elite Extreme Gen 6 y Snapdragon 8 Elite Gen 6. Lo más llamativo es la IA: podrán ejecutar dentro del propio teléfono modelos de hasta 30.000 millones de parámetros.
  • Astrana Health, la sanitaria con IA, se desploma en el Nasdaq tras admitir una brecha de datos "material": reconoce en un documento regulatorio accesos no autorizados a información confidencial
  • Worthington se dispara en el NYSE por la demanda disparada de sus tanques para los sistemas de refrigeración líquida de los centros de datos. 
  • IonQ asegura haber probado el primer decodificador de errores cuántico en tiempo real de la industria. En computación cuántica, cada avance de este calibre dispara la acción. 
  • Stripe prepara el pago para agentes en 7,8 millones de negocios. Ha añadido herramientas WebMCP (un estándar para que un agente use una web sin simular clics) a su pasarela. En sus pruebas, el agente gastó un 42% menos de tokens y cerró la compra un 39% más rápido. 
  • Anthropic y OpenEvidence llevan una IA clínica gratis a 100 países. Los médicostendrán gratis una herramienta de apoyo a la decisión clínica. 
  • Las universidades retiran los detectores de IA por sus falsos positivos. Desconfían de herramientas que marcan como escritos con IA trabajos que no lo son. Por otro lado, 20 países y la UE piden más control sobre la IA avanzada. Reclaman a las empresas protocolos de seguridad transparentes y a los gobiernos, normas coordinadas.
17Sep

Los mercados creen que las subidas de tipos por parte de los bancos centrales no van a ser suficientes para compensar las presiones inflacionistas de los costes energéticos, y que serán necesarios más incrementos.

Miguel Ángel Valero

La subasta del Treasury a 20 años registró la menor demanda extranjera jamás recordada. Los inversores foráneos le hacen ascos a la deuda a largo plazo de EEUU justo cuando Washington más financiación necesita. Esta actitud de los inversores extranjeros añade más presión si cabe al alza para los tipos de interés a largo plazo. Y contribuye a la desmitificación del bono del Tesoro de EEUU como activo sin riesgo.

Todo esto, en medio de las reacciones a la primera subida de tipos de interés de la Fed en tres años pese a las presiones de Donald Trump ("¡bajad los tipos de interés para EEUU, y hacedlo rápido!", grita en Truth Social con sus características mayúsculas). El precio oficial del dinero en EEUU ya está entre el 3,75% y el 4%, cuando según Trump debería situarse en el 1% "o menos".

Es significativo el cambio radical en las preocupaciones de los gestores de fondos, según Bank of America. El miedo a un salto brusco de los tipos largos ya supera al que genera la supuesta burbuja de la inteligencia artificial (IA). Un 33% de los gestores ve el alza desordenada de los tipos largos como principal riesgo, frente al 28% que cita a la IA. La liquidez en sus carteras sube al 3,9%, mientras el peso de la Bolsa baja del 56% al 49%. Tiene lógica: cuando los gestores intuyen que el bono puede hundirse, suben efectivo y bajan en acciones, porque un bono a la baja arrastra a la Bolsa. Van un 48% infra ponderados en deuda, el nivel más bajo desde 2022.

Además, el mercado se centra ahora en que las subidas de tipos (BCE, Fed)  y las que se esperan en Reino Unido y Japón pueden no ser suficientes para compensar los efectos de las guerras en Ucrania (por la invasión rusa de 2022) y en Oriente Medio (por lo ataques de Israel y de EEUU a Irán en febrero de 2026) y del encarecimiento de los costes energéticos en la inflación.

The Trader: la Fed es demasiado optimista con la evolución de la inflación

Hace apenas unos meses, el debate en los mercados era cuántas veces iba a seguir bajando los tipos de interés la Reserva Federal. Hoy el mensaje es otro: ¿cuántas veces más va a subir el coste del dinero? El cambio es importante porque la política monetaria estadounidense llevaba aproximadamente dos años moviéndose en dirección expansiva y la última subida de tipos se produjo hace más de tres años. Sin embargo, la combinación de una economía resiliente, un mercado laboral todavía sólido y, sobre todo, unas presiones inflacionistas que se niegan a desaparecer está obligando a los inversores a replantearse completamente el escenario.

La inflación estadounidense se mantuvo en agosto en el 3,4% interanual, claramente por encima del objetivo del 2% de la Reserva Federal. Pero probablemente más preocupante que el dato anual sea lo que está ocurriendo en los últimos meses. Los precios aumentaron un 0,4% solamente en agosto, frente al 0,1% de julio, mientras que la inflación subyacente avanzó un 0,3% mensual, algo más de lo esperado. Además, los precios industriales aumentaron un 0,4% durante el mes y nada menos que un 5,4% respecto al año anterior.

Detrás de buena parte de este deterioro está nuevamente la energía. En julio, antes incluso de las últimas subidas del petróleo, los precios energéticos ya acumulaban un incremento del 14,7% respecto al año anterior y la gasolina subía un 24,6%. En agosto, la energía siguió presionando al alza la inflación y la gasolina aumentó otro 3,9% solamente durante el mes.

Aquí aparece el verdadero problema para la Fed. Un banco central normalmente intenta no reaccionar demasiado ante una subida puntual del petróleo porque no puede producir más barriles subiendo los tipos de interés. Pero la situación cambia cuando la energía permanece cara durante suficiente tiempo como para trasladarse al transporte, la producción, los alimentos, los servicios y, finalmente, a las expectativas de inflación.

Y, al mismo tiempo, la economía estadounidense todavía no está dando a la Reserva Federal demasiados motivos para mirar hacia otro lado. En agosto se crearon 162.000 empleos y la tasa de paro permaneció en el 4,1%. Los salarios aumentaron un 3,1% respecto al año anterior. No estamos ante un mercado laboral extraordinariamente fuerte, pero tampoco ante uno que esté enviando señales claras de recesión.

La reunión de septiembre ha confirmado finalmente ese cambio de dirección. La Reserva Federal ha subido los tipos de interés en 25 pb y, probablemente, lo más importante no haya sido la decisión en sí misma, sino el mensaje que Kevin Warsh ha transmitido durante la rueda de prensa. Warsh ha descrito una economía estadounidense que continúa mostrando una notable fortaleza y que, en su opinión, incluso podría fortalecerse todavía más. Al mismo tiempo, considera que las tendencias del mercado laboral son compatibles con una economía prácticamente en pleno empleo. Eso deja a la Reserva Federal frente a un problema muy concreto: de las dos partes de su mandato dual, una funciona razonablemente bien y la otra claramente no.

La inflación continúa siendo demasiado elevada. Warsh ha insistido en que lleva cinco años sin regresar de manera sostenible al objetivo del 2% y ha dejado claro que la Reserva Federal no puede utilizar los acontecimientos externos como excusa para aceptar indefinidamente esa situación. La Fed no puede controlar el precio del petróleo ni resolver los conflictos geopolíticos que están encareciendo la energía, pero su responsabilidad sigue siendo impedir que esas presiones terminen consolidándose en el conjunto de la economía.

Y aquí probablemente estuvo uno de los mensajes más importantes de toda la rueda de prensa. Warsh no considera que la política monetaria actual sea restrictiva. Al contrario, sigue viéndola como acomodaticia y ha presentado la subida de 25 puntos básicos como la retirada de una pequeña dosis de ese estímulo.

La diferencia es importante. Si la Fed creyera que los tipos actuales ya están frenando claramente la economía, tendría muchos más motivos para detenerse. Pero si considera que la política monetaria continúa siendo acomodaticia, tiene margen para seguir subiendo los tipos sin pensar necesariamente que está llevando a la economía hacia una recesión.

El “dot plot” refuerza esa posibilidad y apunta a una nueva subida antes de terminar el año. Diciembre aparece, por tanto, como una reunión especialmente importante, más aún porque los próximos datos de inflación empezarán a incorporar con mayor intensidad el reciente encarecimiento del petróleo y su transmisión a la gasolina y el diésel. Si la economía continúa mostrando fortaleza y la inflación vuelve a repuntar, los argumentos para detener el proceso de endurecimiento monetario serán cada vez menores.

Pero durante la rueda de prensa apareció además otro asunto que merece nuestra atención: el comportamiento del mercado de bonos y el incremento de las rentabilidades de la deuda estadounidense. Preguntado por ello, Warsh dejó claro que el volumen de deuda pública y la política fiscal corresponden fundamentalmente al Tesoro y al Gobierno, no a la Reserva Federal. Sin embargo, señaló tres factores que pueden ayudar a entender por qué las rentabilidades de los bonos están sometidas a tanta presión:

  1. El primero es precisamente la fortaleza de la economía estadounidense. Una economía que sigue creciendo y manteniendo niveles elevados de empleo puede soportar tipos de interés más altos durante más tiempo.
  2. El segundo es la creciente competencia por el ahorro. Estados Unidos necesita financiar enormes cantidades de deuda pública al mismo tiempo que las mayores compañías tecnológicas del mundo necesitan cantidades extraordinarias de capital para construir centros de datos, adquirir chips, desarrollar redes eléctricas y financiar toda la infraestructura necesaria para la inteligencia artificial. Los grandes hyperscalers están recurriendo cada vez más al mercado de deuda y ofreciendo rentabilidades que compiten por el mismo ahorro que necesita captar el Tesoro estadounidense.
  3. Y el tercer elemento vuelve a llevarnos al punto de partida: la combinación de incertidumbre geopolítica y persistencia de la inflación. Cuanto mayor sea la incertidumbre sobre la evolución futura de los precios, más rentabilidad exigirán los inversores para prestar dinero a largo plazo.

Después de escuchar a Kevin Warsh, "creo que hay una contradicción especialmente interesante entre el discurso que hemos escuchado y las previsiones que acaba de publicar la propia Reserva Federal", señala Pablo Gil en The Trader. Warsh nos presenta una economía muy sólida, prácticamente en pleno empleo, con una política monetaria que todavía considera acomodaticia y una inflación que califica de inaceptablemente elevada. A eso hay que añadir una situación geopolítica extraordinariamente incierta y un fuerte encarecimiento de la energía cuyo impacto todavía no hemos visto completamente reflejado en los datos. Sin embargo, cuando miramos las previsiones de la Fed descubrimos un escenario sorprendentemente benigno. Esperan que la inflación PCE termine este año en el 3,7%, pero que caiga hasta el 2,3% en 2027 y prácticamente regrese al objetivo, con un 2,1%, en 2028.

Para que la inflación pase del 3,7% al 2,3% en apenas un año tiene que producirse una desinflación muy importante. Es posible que parte del repunte actual de los precios energéticos desaparezca por simples efectos base, pero resulta difícil asumir que todas las fuerzas que hoy están presionando la inflación vayan a quedar prácticamente contenidas dentro de 2026. Eso exigiría, entre otras cosas, que el shock energético no se prolongue, que los problemas geopolíticos no sigan deteriorándose y que el encarecimiento del petróleo no termine filtrándose de manera persistente hacia el transporte, los costes empresariales, los bienes y los servicios. Y todo ello mientras la propia Fed espera que la economía estadounidense continúe creciendo con bastante solidez.

"Por eso creo que la gran pregunta después de esta reunión ya no es solamente cuántas veces más va a subir los tipos la Reserva Federal. Es si sus previsiones de inflación para 2027 son demasiado optimistas.Porque si el PCE no cae hacia ese 2,3% que hoy proyecta la Fed, sino que la inflación demuestra ser mucho más persistente, el escenario cambia considerablemente. Los tipos podrían tener que subir más de lo que hoy contempla el mercado o permanecer elevados durante bastante más tiempo. La Reserva Federal ha dejado claro hoy que está dispuesta a luchar contra la inflación. Lo que todavía está por demostrar es que la inflación vaya a ponérselo tan fácil como sugieren sus propias previsiones",resalta.

Banca March: no hay un inicio de ciclo de endurecimiento monetario

Para los analistas de Banca March, la atención se centró en los argumentos esgrimidos por Kevin Warsh durante la rueda de prensa posterior. El presidente de la Fed sustentó la decisión en tres factores principales: la solidez de la economía y del mercado laboral, una inflación que mostró una moderación insuficiente durante el verano y el deterioro del contexto geopolítico, al que también vinculó parte del reciente repunte de las rentabilidades de la deuda a largo plazo.

"La medida respondió a una doble lógica: necesaria y preventiva. Necesaria, porque permitía preservar la credibilidad de la Reserva Federal y, especialmente, la de Kevin Warsh, después de que el propio presidente hubiera contribuido a orientar al mercado hacia un escenario de endurecimiento monetario durante Jackson Hole. En este contexto, la autoridad monetaria optó por validar unas expectativas más hawkish, en un entorno además condicionado por la presión política ejercida por Donald Trump, partidario de unos tipos de interés más bajos. Al mismo tiempo, interpretamos esta subida como una actuación de carácter preventivo, y no como el inicio de un nuevo ciclo de endurecimiento monetario. El objetivo sigue siendo evitar que el actual shock energético se transmita de forma más persistente al conjunto de la economía y termine desanclando las expectativas de inflación", explican.

La evidencia histórica respalda esta interpretación. Si definimos como preventivos aquellos episodios en los que la Reserva Federal acometió tres o menos subidas de tipos en medio de un proceso de relajación monetaria, desde 1980 únicamente se han registrado tres casos. Mientras que el episodio de 1982 coincidió con una recesión, los ciclos iniciados en 1984 y 1995 se desarrollaron en un contexto de aterrizaje suave y no derivaron en una contracción de la actividad. En consecuencia, la historia sugiere que un endurecimiento preventivo no provoca un deterioro significativo del ciclo económico.

Más allá de la propia decisión –ampliamente descontada–, lo más relevante fue el mensaje transmitido por el diagrama de puntos (dot-plot) que "refuerza nuestra visión de que los ajustes serán limitados y responderán a una lógica preventiva". En un ejercicio en el que Kevin Warsh volvió a abstenerse de participar, 16 de los 18 miembros que integran el dot-plot –de los cuales únicamente 11 cuentan con derecho a voto– anticipan una subida adicional para lo que resta de año. De materializarse este escenario, la mediana de las previsiones apunta a unos tipos estables durante 2027 y a un posterior proceso de bajadas a partir de 2028.

Arabia Saudí espera restablecer en los próximos días alrededor de la mitad de la capacidad del oleoducto Este-Oeste y recuperar su operatividad plena en un plazo aproximado de seis semanas. Esta infraestructura fue atacada el 10 de septiembre por milicias respaldadas por Irán. El oleoducto conecta los campos petroleros del Golfo Pérsico con el puerto de Yanbu, en el mar Rojo, y desempeña un papel estratégico al ofrecer una ruta alternativa al estrecho de Ormuz para las exportaciones de crudo saudí. La capacidad máxima de transporte de esta red alcanza los 7 millones de barriles diarios (mbd). De ese volumen, aproximadamente 2 mbd se destinan al abastecimiento de las refinerías saudíes de la costa occidental, mientras que hasta 5 mbd pueden dedicarse a la exportación. Por ello, una interrupción prolongada del suministro habría supuesto una inmovilización de una parte significativa de las exportaciones de crudo del país. No obstante, Arabia Saudí confía en una recuperación rápida de la operativa. Como precedente, en abril una estación de bombeo del mismo sistema también fue atacada –aunque con daños más limitados– y las operaciones volvieron a la normalidad en apenas tres días.

"Por el momento, desde Banca March nos mantenemos expectantes a la evolución del conflicto de Irán antes de modificar y elevar nuestras previsiones sobre los tipos de interés. Nuestro grado de convicción se ha ido reduciendo en las últimas semanas ante el enquistamiento de las negociaciones entre EEUU e Irán y las nuevas interrupciones en el suministro de petróleo procedente de Arabia Saudí, que han incrementado el riesgo de que las presiones energéticas terminen trasladándose al resto de componentes, pero la situación se mantiene lo suficientemente volátil para elevar nuestra visión sobre la curva. En cualquier caso, seguimos considerando excesivo el escenario que descuenta actualmente la curva de futuros, que incorpora hasta tres subidas adicionales de tipos durante los próximos doce meses. Con todo, nos adentramos en un periodo en el que las elecciones de medio término en Estados Unidos irán ganando cada vez más peso en las Bolsas. Desde nuestra perspectiva, y más allá del ruido político de fondo, la clave sigue estando en los sólidos beneficios empresariales que se extienden a más sectores y regiones, por lo que aprovecharíamos una toma de beneficios para seguir añadiendo riesgo", añaden.

Ebury: es injustificado un endurecimiento más intenso

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, ha revisado sus previsiones sobre la Reserva Federal y espera ahora una nueva subida de tipos en diciembre, después del incremento de 25 pb aprobado esta semana, que situó el tipo oficial en el 3,75%-4%. Considera que el tono más restrictivo de la Fed, la fortaleza de la economía estadounidense y la falta de avances suficientes en la lucha contra la inflación justifican este nuevo movimiento antes de finalizar el año. 

“El mensaje de la Fed ha sido claramente más agresivo de lo que esperábamos y nos lleva a abandonar nuestra previsión de una sola subida este año”, señala Matthew Ryan, CFA, jefe de Estrategia de Mercado de Ebury. No obstante, Ebury considera injustificado un endurecimiento mucho más intenso, dado que la inflación subyacente mantiene una tendencia descendente, los elevados rendimientos de los bonos ya están contribuyendo a restringir las condiciones financieras y el mercado laboral no presenta un sobrecalentamiento suficiente.

La decisión de la Fed impulsó inmediatamente al dólar, llevando al EUR/USD por debajo de 1,15 por primera vez desde finales de julio. “El tono restrictivo de la Fed debería seguir respaldando al dólar a corto plazo, aunque seguimos esperando cierto debilitamiento de la divisa estadounidense en nuestro horizonte de previsión”, apunta Anthony Malouf, analista de Mercado de Ebury. No obstante, este retroceso debería ser moderado, ya que la incertidumbre en torno a Irán, los elevados precios del petróleo y el aumento global de las rentabilidades de la deuda continúan ofreciendo soporte a la moneda estadounidense.

Fidelity: la estructura de la economía ha cambiado

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, considera que el mensaje más importante de la subida de tipos de la Fed "fue que la función de reacción de la política monetaria está siendo cada vez más clara". Y la decisión fue unánime, algo relevante porque proporciona al presidente Kevin Warsh un respaldo institucional en un momento en que la Administración ha estado presionando para lograr una política monetaria más acomodaticia. No se trató de una decisión ajustada ni controvertida. El Comité, en su conjunto, consideró que la inflación y la resiliencia de la actividad económica justificaban una política más restrictiva. 

Las proyecciones reforzaron ese mensaje. El punto medio del diagrama de puntos apunta a una subida adicional en 2026 y a la ausencia de recortes en 2027. Más llamativo aún es que no se espera que la inflación vuelva al objetivo del 2% hasta 2029, la principal señal macroeconómica que deja esta reunión. Si las previsiones de la Fed son, en términos generales, correctas, EEUU habrá pasado aproximadamente ocho años con una inflación por encima del objetivo antes de restablecer la estabilidad de precios. 

"Esto encaja estrechamente con el escenario que incorporamos en nuestras hipótesis a largo plazo para los mercados de capitales, donde desde hace tiempo esperamos que la inflación siga siendo más persistente y se estabilice por encima de los niveles a los que los inversores se acostumbraron tras la crisis financiera global", explica.

La cuestión no es simplemente que la inflación esté tardando más en moderarse. La estructura de la economía ha cambiado. La fragmentación geopolítica, la seguridad energética, una mayor presencia fiscal, la duplicación de cadenas de suministro y la elevada intensidad de capital asociada al ciclo de inversión en inteligencia artificial apuntan a un entorno en el que es probable que la inflación siga siendo más persistente. Las propias proyecciones de la Fed reconocen cada vez más esa realidad. 

La rueda de prensa de Warsh también mantuvo un tono restrictivo y fue, en líneas generales, coherente con el mensaje que transmitió en Jackson Hole. Señaló que la Fed había retirado parte del estímulo monetario, lo que implica que sigue considerando que los tipos de interés se sitúan por debajo del nivel neutral a corto plazo. La inflación continúa siendo demasiado elevada y la Fed necesita pruebas más claras de que está avanzando hacia su objetivo con suficiente rapidez. Hasta entonces, el sesgo seguirá inclinándose hacia una política más restrictiva. 

Sigue sin haber una orientación futura convencional, aunque, en comparación con julio, la función de reacción resulta ahora más fácil de interpretar. La inflación continúa por encima del objetivo, la actividad económica se mantiene resiliente y la inversión empresarial continúa siendo sólida. Mientras esa combinación no cambie, nuevas subidas de tipos siguen siendo una posibilidad. 

También merece la pena destacar la reacción del tramo largo de la curva. Las rentabilidades de los bonos del Tesoro estadounidense a largo plazo han caído pese a la subida de tipos y al tono restrictivo reflejado en el diagrama de puntos. Es una evolución constructiva, aunque todavía es pronto para extraer conclusiones firmes sobre la credibilidad de la política monetaria. Como mínimo, los mercados no interpretaron esta reunión como un factor que aumente el riesgo de inflación a largo plazo. 

La cuestión más relevante es hasta dónde llegará este ciclo. "Nuestra hipótesis de trabajo sigue siendo que este terminará convirtiéndose en un ciclo de tres o cuatro subidas de tipos, más que en un simple ajuste puntual. No obstante, esta visión depende de que el ciclo de inversión en inteligencia artificial se mantenga intacto. Dicha inversión está respaldando la demanda en la actualidad, al tiempo que puede impulsar la productividad a lo largo del tiempo. El gasto necesario en centros de datos, semiconductores, generación eléctrica, redes, infraestructuras y financiación tiene una magnitud suficiente como para influir en el ciclo macroeconómico. Mientras esa inversión siga siendo sólida, la economía estadounidense podría ser capaz de absorber unos tipos de interés más elevados con mayor facilidad de lo que sugeriría un marco convencional de final de ciclo. Pero si la inversión en inteligencia artificial se desacelera de forma significativa, el cálculo cambiará rápidamente. El crecimiento económico se volvería más vulnerable a un mayor endurecimiento monetario y la Fed tendría que reevaluar el equilibrio de riesgos", argumenta.

Por ahora, el mensaje es relativamente sencillo. La Fed ha reanudado el endurecimiento monetario, el Comité está unido y el diagrama de puntos sugiere que el ciclo aún no ha terminado. Y, lo que es más importante, la Fed proyecta ahora un periodo mucho más prolongado de inflación por encima del objetivo, en línea con el régimen de inflación estructural que incorporamos en nuestras hipótesis para los mercados de capitales. La trayectoria de la política monetaria seguirá dependiendo de los datos. "Pero si el ciclo de inversión en inteligencia artificial se mantiene intacto y la inflación continúa siendo persistente, seguimos pensando que este ciclo de endurecimiento monetario aún tiene recorrido”, concluye.

Goldman Sachs: una subida más, en diciembre

Kay Haigh, responsable global y CIO de Renta Fija y Soluciones de Liquidez en Goldman Sachs Asset Management, interpreta que "la Fed ha dado a entender que, por el momento, no prevé un ciclo de endurecimiento monetario agresivo. Según el Resumen de Proyecciones Económicas (SEP, por sus siglas en inglés), la mayoría de los miembros del FOMC contempla un total de dos subidas de tipos este año, y es probable que la Fed no los mueva en la reunión de octubre, dada su cercanía a las elecciones de mitad de mandato. Nuestro escenario central es una subida más este año, en diciembre, aunque esto sigue dependiendo de los próximos datos del IPC y de la evolución de los precios de la energía".

Robeco: la Fed puede endurecer sin deteriorar el crecimiento

Colin Graham, Head of Multi Asset Strategies de Robeco, apunta que la subida de tipos de 25 pb de la Fed señala un avance gradual hacia lo que los responsables de la política monetaria consideran una postura neutral. El mensaje del presidente Warsh fue claro: dado que el mercado laboral sigue sólido y la inflación se sitúa por encima del objetivo, la Fed considera que continuar con la normalización es adecuado para garantizar la estabilidad de precios. "Desde nuestra perspectiva, la economía estadounidense sigue mostrando una considerable resiliencia. El apoyo fiscal, la buena salud de los balances de los hogares y los efectos remanentes de unos tipos de interés históricamente bajos continúan apuntalando la demanda, lo que reduce el riesgo de una desaceleración brusca", precisa.

Un aspecto interesante de las últimas proyecciones es el descenso previsto de la inflación subyacente; se estima que el índice PCE caerá del 3,7% en 2026 al 2,5% en 2027 y al 2,1 % en 2028. Si bien la tendencia es alentadora, la experiencia histórica sugiere que la evolución real de la inflación dependerá, en última instancia, de los datos que se vayan conociendo, más que de las previsiones.

La reacción del mercado ha sido, en líneas generales, coherente con el mantenimiento de la credibilidad de la Fed. El fortalecimiento del dólar, la caída del precio del oro y la relativa estabilidad de los rendimientos a largo plazo sugieren que, por ahora, los inversores conceden el beneficio de la duda a las autoridades monetarias. El aplanamiento de la curva de tipos indica que los mercados confían en que la Fed puede seguir endureciendo la política monetaria sin provocar un deterioro significativo de las perspectivas de crecimiento ni desanclar los tipos de interés a largo plazo.

UBS: el endurecimiento no descarrilará el repunte de la renta variable

"No esperamos que un ciclo de endurecimiento moderado por parte de la Fed haga descarrilar el repunte de la renta variable. Gran parte de este endurecimiento monetario ya está descontado por el mercado. La fortaleza económica hace que el endurecimiento sea más manejable. Unos beneficios empresariales sólidos pueden contrarrestar unos rendimientos más elevado", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos posicionados para nuevas subidas de la renta variable, al mismo tiempo que nos preparamos para una posible volatilidad a corto plazo. Si el endurecimiento monetario se mantiene moderado, los diferenciales de crédito permanecen estables y los beneficios empresariales continúan creciendo, el repunte debería tener margen para ampliarse a más sectores y regiones. Recomendamos una exposición diversificada en renta variable, evitando al mismo tiempo una concentración excesiva en áreas especialmente sensibles a los tipos de interés o que dependen de un único factor de rentabilidad".

La decisión de la Fed "es coherente con nuestra previsión de otra subida en diciembre, ya que el listón para mantenerse sin cambios parece bastante alto, con solo dos informes de inflación más previstos antes de esa fecha. El amplio respaldo a dos subidas —y casi la mitad de los participantes a favor de una tercera— indica que los riesgos están sesgados al alza. Sin embargo, en nuestra opinión, lo que el mercado descuenta actualmente, un total de cuatro subidas, resulta excesivo. Esperamos una desinflación bastante estable durante los próximos seis meses, mientras que unos efectos de base favorables en el primer semestre de 2027 deberían debilitar los argumentos a favor de una larga secuencia de subidas", añade Andrew Dubinsky, Economista.

Eastspring: el mercado espera una orientación más agresiva

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de la gestora de activos Eastspring Investments, opinan que el regreso de las bruscas subidas en los precios del crudo, junto a las alzas de más de 30 pb en los rendimientos de los bonos soberanos en los mercados desarrollados desde Jackson Hole, han obligado a los bancos centrales a realizar subidas de tipos generalizadas. Subidas que, sin embargo, no son suficientes para revertir los efectos de segunda ronda de este nuevo repunte inflacionista en las economías.

El alza del crudo hasta niveles de 108$/barril propicia un entorno de restricciones energéticas persistentes, dado el encarecimiento de los precios de la producción. Algo que todavía no ha percibido el mercado, que descuenta previsiones de producción excesivamente optimistas. Eastspring Investments cree que el reciente shock del petróleo tendrá efectos negativos en el transporte, la producción manufacturera y los bienes de consumo.

Mientras tanto, los bancos centrales tienen que lidiar no sólo con las expectativas inflacionistas, sino también con la fuerte subida de los rendimientos de los bonos soberanos, 30 pb en los bonos a 10 años de los mercados desarrollados.

Por ello, desde Eastspring Investments creen que las subidas generalizadas de tipos de esta semana, ya descontadas por el mercado, no serán suficientes, y que el mercado espera una orientación más agresiva, especialmente desde la Fed. En Asia, la debilidad del dólar y una revalorización anticipada han generado mayor resiliencia en los tipos, aunque las alzas del crudo y una reevaluación de la inflación podrían provocar endurecimiento monetario en diferentes países. Eastspring Investments prevé subidas de tipos en 2026 en India, Indonesia, Filipinas, Corea, Malasia y Taiwán.

17Sep

Microsoft propone un código de conducta para sus modelos de IA: no podrán ayudar a fabricar armas químicas, biológicas, radiológicas, nucleares o explosivas, ni dar capacidad operativa para ciberataques, ni manipular a gran escala, ni generar deepfakes ni suplantaciones, y se aplica protección total en todo lo que toca a menores.

Miguel Ángel Valero

Los espectaculares avances de la inteligencia artificial (IA) han sacudido los mercados y han reabierto el debate de los límites de esta tecnología. Los propios expertos reconocen el temor ante la autonomía que está cobrando la IA y hay quienes comparan su relevancia con la de una bomba atómica. La IA ya es capaz de generar ciberataques por su propia cuenta, lo que le otorga un poder suficiente como para paralizar empresas o países al completo. Especialmente si afecta a sectores críticos como las telecomunicaciones, el transporte, la banca o la energía.

“En manos equivocadas hace mucho daño. Cada vez es más autónoma y no llegamos a un acuerdo para frenarla”, explica Sancho Lerena, experto en gestión IT y seguridad y CEO de la tecnológica española Pandora FMS. “La bomba atómica no decidía. Lo que hemos creado ahora, en cambio, es una IA que está al borde de ser del todo autónoma”, subraya.

La evolución y potencial de los agentes IA ha sido constante en los últimos tiempos. Tanto que de un mes a otro ya hay mejoras considerables y observables. “Al agente IA le das una tarea y él usa los recursos de tu máquina para sacarla adelante. Es como un esclavo digital, solo que este esclavo se ha dado cuenta de que no necesita que le des órdenes específicas para todo”, insiste. 

Lerena plantea un escenario para ejemplificar el poder de la IA: “Yo no me pongo dramático: al mío le he dado permisos de control de pantalla para que vigile si una aplicación que estaba programando se caía. Con eso, podría abrirme una aplicación, enviarme un correo, contestar un WhatsApp. Y si yo, en otra conversación, se me escapa que estoy hasta el gorro de mi socio, no hace falta montarse una película: le bastaría con leerlo como una tarea. Buscar su teléfono en internet, encontrarlo en una web de citas para hombres casados, localizar a su amante y sus fotos de Instagram, y mandarle un WhatsApp amenazante con pruebas. Problema resuelto. Que era, en el fondo, lo que yo le había pedido”.

La situación a la que se ha llegado con la IA no es de ciencia ficción. “Los casos similares se producen en sitios técnicos, entonces parece que tienen menos carga dramática”, advierte. En 2016, OpenAI entrenó a un agente para ganar una carrera de barcos de un videojuego, y la IA, en lugar de terminar la carrera, puso al barco a dar vueltas para recoger puntos y sumar más recompensas. De esta forma, la IA ganó haciendo trampas con las reglas establecidas. En 2023, GPT-4 le mintió a un trabajador de TaskRabbit para que le resolviera un captcha. En 2024, un agente con control de ordenador de Antrhopic se puso a ver imágenes del parque de Yellowstone sin que nadie se lo pidiera durante una tarea. Y en el mismo año, Air Canada tuvo que indemnizar a un pasajero porque su chatbot le prometió una tarifa que no existía. Y Google ya detectó un intento de ciberataque con IA que logró frenar.

“Son avances que nos permiten ver la realidad. La IA está llegando a un punto de autonomía muy peligro”, denuncia el CEO de Pandora FMS, que recuerda que hay empresas creando modelos con principios y reglas para evitar situaciones poco éticas. “Hay una ley europea que prohíbe ciertos usos. Hay empresas con una Constitutional AI que establece unos principios de uso de la IA. Pero nadie lo coordina. Basta con que un país decida que estos principios les molestan para que el resto decida saltarse las reglas con tal de ganar esta carrera”, analiza Lerena. “El peligro no es que la máquina se vuelva contra nosotros. Es la mezcla: una herramienta cada vez más autónoma y una humanidad que no se pone de acuerdo en los frenos. Decimos que todavía tenemos el control. El caso es que lo estamos regalando, tarea a tarea, por la comodidad de no pulsar nosotros el botón”, avisa

OpenAI ha vuelto a revelar varios casos en los que modelos de IA generaron instrucciones destinadas a ignorar las indicaciones de sus desarrolladores, ocultar errores o eludir mecanismos de seguridad.

En este contexto, la llamada a frenar la IA que lanzó Dario Amodei, fundador y CEO de Anthropic, el sábado 12 de septiembre no parece haber tenido mucho eco. Salvo en Bolsa, donde los fabricantes de chips pagaron la factura el lunes 14: -10% Softbank, -6% Intel, -5% ASML, 3,36% Nvidia. Trump respondió a Amodei en su Truth Social: el único control que necesita la IA es "un presidente fuerte y listo, ¡de coeficiente alto!". China, por su parte, argumenta que "el alarmismo, la confrontación y la competencia feroz solo entorpecen la gobernanza global de la IA"

En realidad, Amodei no pide parar el entrenamiento de la IA, sino tiempo para alinear y proteger los modelos, y que un tercero lo compruebe. Pero David Sacks, asesor de la Casa Blanca en IA, acusó a Anthropic y OpenAI de pedir frenar las IA mientras controlan un "duopolio de la inteligencia de frontera".

En este debate, Microsoft AI, la división que dirige Mustafa Suleyman, ha elaborado un borrador de código de conducta de 38 páginas que fija cómo deben comportarse sus modelos MAI. La clave es que un modelo de Microsoft nunca puede resistirse a que un humano lo pause, lo redirija o lo apague. el código manda sobre la empresa que despliega el modelo, y la empresa manda sobre el usuario. Ni una ni otro pueden desactivar las restricciones de seguridad. Para ello, control humano y seguridad fiable, que la IA se presente como artificial, que ayude a las personas a prosperar, que respete valores plurales y que tenga en cuenta el interés público. 

El modelo no puede ayudar a fabricar armas químicas, biológicas, radiológicas, nucleares o explosivas, ni dar capacidad operativa para ciberataques, ni manipular a gran escala, ni generar deepfakes ni suplantaciones, y aplica protección total en todo lo que toca a menores. Un modelo MAI "fallará en su tarea si tener éxito violara de forma relevante este código".

Por su parte, Nvidia, Palantir y Booz Allen limitan el uso de Fable. Lo restringen en trabajo sensible porque Anthropic guarda 30 días de registros de uso. Microsoft ya ofrece servidores privados a los clientes preocupados.

Contratistas de OpenAI leyeron chats reales de ChatGPT, revisaron peticiones reales, incluidas conversaciones sensibles, para entrenar al modelo a ser menos complaciente. Un motivo más para pensar qué dice uno en un chat.

The Trader: Cuanto más exigente es una valoración, menos margen queda

Shanghai Enflame Technology facturó unos 138 millones$ en 2025 y perdió aproximadamente 160 millones. Sin embargo, sus acciones llegaron a dispararse un 234% durante su primera sesión en Bolsa, convirtiendo a sus dos fundadores en multimillonarios. La compañía china de chips para IA resume una dinámica cada vez más frecuente: los inversores están dispuestos a pagar valoraciones extraordinarias por negocios que todavía tienen que demostrar su rentabilidad.

Enflame no es una excepción. Otras compañías chinas del sector, como Moore Threads o MetaX, han protagonizado estrenos bursátiles espectaculares pese a seguir en pérdidas. La apuesta tiene una lógica: China quiere reducir su dependencia tecnológica de EEUU y el mercado intenta anticipar quiénes serán sus campeones nacionales. Pero una prioridad estratégica del país no garantiza la rentabilidad de cada empresa ni convierte cualquier precio en una buena inversión.

Tencent posee aproximadamente el 20% de Enflame y aportó alrededor del 84% de sus ingresos en 2025. Tener detrás a un gigante tecnológico ayuda a explicar el entusiasmo, aunque esa misma cifra revela una enorme dependencia de un solo cliente. En momentos de euforia, el mercado suele destacar el respaldo y pasar de puntillas por la concentración del riesgo.

En EEUU encontramos una dinámica parecida. La carrera por dominar la IA está atrayendo cantidades gigantescas de capital hacia compañías que todavía deben demostrar que generarán beneficios suficientes para justificar sus valoraciones. Invertir siempre implica anticipar el futuro; el problema aparece cuando dejamos de estimar cuánto puede ganar un negocio y empezamos a buscar argumentos para justificar el precio que ya estamos dispuestos a pagar.

La historia de internet debería servirnos de advertencia. Amazon demostró que una empresa podía perder dinero durante años y terminar transformando industrias enteras, pero muchas otras compañías desaparecieron o nunca cumplieron las expectativas. Los inversores acertaron al anticipar que internet cambiaría el mundo y, aun así, muchos perdieron su dinero. Unos eligieron las empresas equivocadas; otros pagaron demasiado incluso por negocios que sobrevivieron y prosperaron.

"El mayor peligro de esta carrera es confundir una transformación económica con una garantía de rentabilidad. La IA puede cambiar el mundo, China puede desarrollar grandes competidores tecnológicos y algunas de estas empresas pueden convertirse en negocios extraordinarios. Nada de eso elimina la necesidad de preguntarse cuánto estamos pagando y qué resultados exige ese precio. Cuanto más exigente es una valoración, menos margen queda para retrasos, competencia o decepciones. Y si para ganar dinero necesitamos que todo salga perfecto durante los próximos diez años, quizá no estemos comprando una gran oportunidad, sino pagando por adelantado todo su éxito", advierte Pablo Gil en The Trader.

Primero fueron los chips. Después, la memoria necesaria para alimentarlos. Ahora, la carrera de la IA se está encontrando con un límite todavía más básico: la electricidad. Podemos construir procesadores más potentes y modelos más avanzados, pero toda esa inversión sirve de poco si no conseguimos energía suficiente para mantenerlos funcionando.

Los centros de datos necesitan un suministro continuo y fiable, y esa necesidad está llevando a las grandes tecnológicas a apostar por soluciones que todavía no están disponibles comercialmente. Microsoft firmó un acuerdo con Helion Energy para comprar electricidad de una futura instalación de fusión nuclear. Google ha hecho lo propio con Commonwealth Fusion Systems. Están comprometiéndose a comprar energía de centrales que todavía no existen, basadas en una tecnología que aún debe demostrar su viabilidad económica.

La fusión intenta reproducir el proceso que alimenta al Sol: unir átomos ligeros para liberar energía, en lugar de dividir átomos pesados como hacen las centrales nucleares actuales. Su promesa es enorme: una fuente abundante, con muy bajas emisiones y potencial para generar electricidad de forma continua. El desafío consiste en convertir esa posibilidad física en una central fiable y competitiva.

En 2022 se logró un avance importante: un experimento consiguió liberar más energía de fusión de la que los láseres entregaron directamente al combustible. Pero el conjunto de la instalación consumió mucha más energía. Fue un hito científico, no la demostración de que ya pudiéramos producir electricidad comercialmente. Esa distancia entre el laboratorio y una central sigue siendo el gran obstáculo.

Aun así, el sector ya ha atraído más de 14.000 millones$ de inversión y reúne a más de 50 compañías. La IA añade un incentivo decisivo: clientes con enormes recursos que necesitan asegurarse el suministro y pueden estar dispuestos a pagar inicialmente más por él. Ese respaldo facilita financiar las primeras instalaciones, aprender de sus errores e intentar reducir costes, aunque no garantiza que se superen los problemas técnicos.

"Aquí conviene mantener los pies en el suelo. Las estimaciones de costes que anuncian las empresas son objetivos, no precios demostrados. Ningún contrato de compra convierte por sí solo una tecnología experimental en un negocio rentable, y la fusión todavía no puede resolver las necesidades inmediatas de los centros de datos", advierte este experto.

"Estamos mirando esta revolución demasiado pendientes de quién fabricará los mejores chips o desarrollará el modelo más inteligente. La necesidad de alimentarlos puede acelerar otra transformación de enorme alcance: la del sistema energético. Las oportunidades y las inversiones también se extienden a las redes eléctricas, el almacenamiento, las renovables y la nuclear convencional. La fusión es la apuesta más ambiciosa de esa carrera. Puede tardar mucho más de lo previsto o no alcanzar los costes que promete, pero la demanda de la IA aporta dinero y urgencia a un desafío que lleva décadas pendiente. La paradoja es poderosa: para construir máquinas cada vez más inteligentes, estamos intentando dominar el proceso que mantiene encendido al Sol. Quizá una de las grandes consecuencias de la IA termine siendo cómo producimos la energía que necesita el resto de la economía", concluye Pablo Gil.

Más movimientos

  • Apple iOS 27 con Siri AI, la reconstrucción de su asistente que llevaba más de dos años anunciada. El nuevo Siri lee lo que el usuario tiene en pantalla, busca contexto en sus mensajes, correo y fotos, y hace acciones dentro de las apps. Sale como beta solo en inglés y deja fuera, de momento, la Unión Europea y China.
  • Google abre Claude a todos sus ingenieros. Lo da a través de Antigravity, su sistema interno, aunque Gemini sigue siendo el modelo por defecto. Una concesión llamativa en la programación con IA.
  • Ace, montado con Salesforce para la agencia de seguridad aeroportuaria de EEUU, TSA, atiende 100.000 conversaciones al mes, y resuelve el 96% de las dudas rutinarias de los viajeros sin pasar a una persona.
  • Polylane sustituyó un equipo de agentes especializados por uno solo: el tiempo medio hasta tener el cambio listo bajó de 2,2 horas a 35 minutos y el coste de 111$ a unos 18 por tarea.
  • La fiebre de la fotónica (chips ópticos para centros de datos) para IA impulsa un 8% a Lumentum, y también a Coherent. Dell avanza un 5% con el rebote de toda la infraestructura de IA. Sus servidores para centros de datos están entre los más demandados del sector. Lo mismo que SpaceX tras anunciar el próximo test de su cohete Starship para el 22 de septiembre. En ese vuelo desplegará los satélites Starlink V3, la nueva generación de su red de internet espacial.

12Sep

Pekín parece haber entendido que el mundo que está emergiendo no quiere necesariamente elegir entre EEUU y China. Muchos países prefieren relacionarse con ambos y utilizar esa competencia para ganar autonomía.

Miguel Ángel Valero

Durante décadas hemos interpretado la rivalidad entre EEUU y China como una carrera por sustituir a una potencia dominante por otra. Pero quizá Pekín esté jugando una partida bastante más inteligente. China no necesita que India, Egipto, Arabia Saudí o los países de Asia Central abandonen a EEUU y se alineen con Pekín. Le basta con conseguir que tengan una alternativa.

La reciente cumbre de la Organización de Cooperación de Shanghái lo refleja perfectamente. China, Rusia e India comparten mesa, pero difícilmente pueden considerarse un bloque homogéneo. India mantiene disputas territoriales con China, coopera militarmente con EEUU, Japón y Australia a través del Quad y, al mismo tiempo, conserva una estrecha relación con Rusia.

Eso podría parecer una debilidad. Para China, sin embargo, puede ser precisamente la oportunidad. Pekín parece haber entendido que el mundo que está emergiendo no quiere necesariamente elegir entre EEUU y China. Muchos países prefieren relacionarse con ambos y utilizar esa competencia para ganar autonomía.

Y ahí aparece una diferencia importante entre las estrategias de Washington y Pekín. EEUU continúa apoyándose fundamentalmente en su enorme poder financiero, tecnológico y militar. China está construyendo además su influencia mediante algo mucho más tangible: infraestructuras, comercio y cadenas de suministro.

Asia Central es un magnífico ejemplo. El comercio entre China y las cinco repúblicas centroasiáticas alcanzó unos 34.500 millones€ solamente durante los primeros cinco meses de 2025. Pekín financia carreteras, energía, minería y ferrocarriles como el corredor China-Kirguistán-Uzbekistán. Puede parecer simplemente inversión en infraestructuras, pero geopolíticamente significa mucho más. Cada nueva carretera, ferrocarril, puerto o fábrica conectada con China aumenta la dependencia económica de esos países respecto al gigante asiático. Y cuanto mayor es esa dependencia, mayor es también la capacidad de influencia de Pekín.

Además, China está aprovechando otro fenómeno: el debilitamiento relativo de Rusia en Asia Central y la creciente percepción de que EEUU puede convertirse en un socio menos previsible. La política comercial estadounidense basada en aranceles y presión bilateral puede generar precisamente el efecto contrario al buscado: incentivar a otros países a diversificar sus relaciones para reducir su dependencia de Washington.

China no necesita convencerlos de que EEUU es su enemigo. Solo necesita convencerlos de que depender exclusivamente de Estados Unidos supone un riesgo. Y esta estrategia ya se extiende mucho más allá de Asia.

Egipto es otro buen ejemplo. Su posición controlando el Canal de Suez lo convierte en una pieza estratégica para el comercio mundial. Mantiene desde hace décadas una estrecha relación militar con Estados Unidos, pero simultáneamente aumenta sus vínculos económicos con China. Pekín no necesita expulsar a Washington de Egipto. Le basta con convertirse en un socio suficientemente importante como para que El Cairo pueda negociar mirando hacia ambos lados. Y probablemente ahí esté una de las claves para entender la estrategia geopolítica china.

La estrategia de Trump de utilizar los aranceles y el acceso al mercado estadounidense como instrumentos de presión está generando incertidumbre incluso entre algunos de sus socios tradicionales. Si las reglas pueden cambiar rápidamente, depender demasiado de Washington empieza a tener un coste. Y Pekín está ofreciendo justamente lo contrario: financiación, infraestructuras, comercio y acceso a su enorme mercado. No exige necesariamente que esos países rompan con Estados Unidos. Le basta con presentarse como un socio dispuesto a ocupar ese espacio. El resultado puede tardar años en hacerse visible, pero cada país que diversifica sus relaciones abre poco a poco más espacio a la influencia de Pekín en detrimento de Washington.

"La política comercial cada vez más agresiva, cambiante y difícil de anticipar de Donald Trump se está convirtiendo, paradójicamente, en una de las mejores bazas de Xi Jinping para ampliar la influencia económica y geopolítica de China en el mundo", subraya Pablo Gil en The Trader.

Cambio profundo de modelo económico

Por otra parte, China está intentando transformar profundamente su modelo económico. Durante décadas, buena parte de su crecimiento descansó sobre el sector inmobiliario, la construcción y las infraestructuras. Ahora Pekín quiere sustituir progresivamente ese modelo por otro basado en tecnología, inteligencia artificial (IA), semiconductores, automatización y robótica. El problema es que los últimos datos muestran una economía cada vez más partida en dos. En julio, la producción de equipos electrónicos creció más de un 19% interanual, la fabricación de robots industriales aumentó más de un 30% y la producción de circuitos integrados cerca de un 21%. Son cifras espectaculares y reflejan perfectamente hacia dónde quiere dirigir Pekín su economía. Pero fuera de ese núcleo tecnológico el panorama cambia radicalmente. La producción industrial creció un 4,5%, las ventas minoristas apenas un 0,6%, el desempleo urbano subió hasta el 5,2% y la inversión en activos fijos cayó un 6,7% durante los primeros siete meses del año.

Y el agujero inmobiliario continúa abierto. La inversión en vivienda se desplomó un 19,2% interanual. Durante años, la vivienda fue uno de los principales vehículos de ahorro y acumulación de riqueza de las familias chinas. Su crisis deteriora la percepción de riqueza de millones de hogares y ayuda a explicar por qué el consumo continúa siendo tan débil.

El resultado es una economía cada vez más parecida a una K: una parte asciende con enorme fuerza mientras otra continúa descendiendo. China puede convertirse en una potencia extraordinaria en inteligencia artificial, vehículos eléctricos, baterías, robots o semiconductores, pero esos sectores todavía no tienen suficiente peso para compensar la debilidad del resto de la economía.

Además, China sigue dependiendo demasiado de la demanda exterior. Mientras el consumo interno y la inversión privada permanezcan débiles, una parte importante del crecimiento dependerá de vender cada vez más productos al resto del mundo.Y eso tiene consecuencias fuera de China. Una economía con enorme capacidad industrial y demanda doméstica insuficiente tiene un incentivo evidente para exportar sus excedentes. Vehículos eléctricos, baterías, paneles solares, maquinaria, electrónica o robots chinos competirán cada vez más agresivamente en los mercados internacionales. La debilidad interna china puede terminar convirtiéndose en presión deflacionaria para el resto del mundo y en una amenaza competitiva para numerosas industrias occidentales.

"China no solo se está desacelerando, se está transformando. La gran pregunta es si la nueva economía tecnológica puede crecer suficientemente rápido como para sustituir a la vieja antes de que la crisis inmobiliaria y la debilidad del consumo arrastren demasiado al conjunto del país.Y si no lo consigue, China tendrá una salida bastante evidente: producir cada vez más y vender cada vez más al resto del mundo. Europa podría ser uno de los principales lugares donde terminemos sintiendo las consecuencias", explica Pablo Gil.

El error de Occidente, según Dan Wang

Durante décadas, Occidente creyó que podía quedarse con la parte más valiosa de la economía —diseñar, investigar, financiar— y trasladar a China la menos sofisticada: fabricar. Dan Wang plantea en A toda máquina (Principal) que quizá ese fue un enorme error que ahora estamos pagando en nuestras economías.Y es que, según el autor, cuando dejas de fabricar algo, con el tiempo también empiezas a olvidar cómo mejorarlo. 

Durante casi una década, Dan Wang ha observado el crecimiento tumultuoso de China. El Estado ha levantado puentes colosales, redes ferroviarias modernas y vastas fábricas en tiempo récord para impulsar la economía, aunque ese cambio acelerado también ha tenido un alto coste social. China ha crecido tan rápido, en parte, al imponerse a Estados Unidos en su propio terreno: el capitalismo y la movilización de una población inmensa. En 'A toda máquina', Wang combina el análisis político y económico con el reportaje y propone un marco provocador para entender China que, al mismo tiempo, arroja nueva luz sobre EEUU: un Estado de ingenieros volcado en construir frente a una sociedad dominada por abogados que bloquea el cambio.

En un contexto de relaciones tensas e inciertas entre ambas potencias, esta obra ofrece una nueva forma de pensar China y Estados Unidos, y muestra cómo cada uno señala un camino mejor para el otro.

Porque no se debe olvidar que las fábricas no son simples lugares donde se ejecutan las ideas de otros. En ellas se acumulan conocimientos, proveedores, trabajadores especializados y pequeñas innovaciones que difícilmente aparecen en un laboratorio o en un PowerPoint. 

China empezó fabricando productos diseñados en Occidente. Pero mientras los fabricaba, aprendió. Y ese aprendizaje ayuda a explicar por qué hoy compite en coches eléctricos, baterías, drones, energía solar o telecomunicaciones.

Esta es probablemente la reflexión más interesante del libro: deslocalizar una fábrica puede reducir costes hoy, pero también puede significar entregar una parte de la innovación de mañana. En plena carrera por la IA, los chips, la energía y la robótica, el libro de Dan Wang obliga a reconsiderar qué significa realmente ser una potencia tecnológica. Porque inventar el futuro es importante, pero saber fabricarlo quizá lo sea todavía más.

10Sep

Los sistemas de inteligencia artificial necesitan enormes cantidades de memoria de alto ancho de banda para alimentar continuamente a las sus unidades de procesamiento con datos. Y la capacidad para producirla no está creciendo tan rápido como la demanda.

Miguel Ángel Valero

Durante la revolución de la inteligencia artificial (IA) se ha hablado, y mucho, de GPU. Una Graphics Processing Unit es una unidad de procesamiento diseñada originalmente para generar gráficos, imágenes y vídeo, su arquitectura contiene muchos núcleos capaces de ejecutar operaciones en paralelo, por lo que resulta especialmente eficaz en videojuegos, renderizado 3D, edición de vídeo y cargas de IA. Nvidia se convirtió en el gran símbolo de esta carrera porque prácticamente todo el mundo necesitaba sus procesadores para entrenar y ejecutar modelos de IA.

Pero ya está apareciendo un nuevo cuello de botella en la IA: la memoria. Los sistemas de IA necesitan enormes cantidades de memoria de alto ancho de banda —HBM— para alimentar continuamente a las GPU con datos. Y la capacidad para producirla no está creciendo tan rápido como la demanda.

El gráfico que aporta este análisis de Pablo Gil en The Trader muestra hasta qué punto está cambiando la industria. Según estas estimaciones, la memoria podría acercarse al 48% de todo el mercado mundial de semiconductores en 2027 y absorber alrededor del 71% del crecimiento adicional del sector. Las últimas previsiones de Gartner van incluso más lejos: estiman que los ingresos asociados a memoria superarán el 1 billón$ en 2027.

La mejor demostración de que existe un problema de suministro nos la acaba de dar Nvidia. Sus compromisos de compra con proveedores han pasado de 119.000 millones a 279.000 millones en apenas un trimestre, fundamentalmente para asegurarse memoria y otros componentes críticos. Nvidia está intentando garantizar hoy el suministro que necesitará mañana.

Y detrás de este cuello de botella aparecen tres grandes beneficiarios: SK Hynix, Samsung, y Micron, que dominan buena parte del mercado mundial de memoria. SK Hynix controla actualmente alrededor del 58% del mercado de HBM, y los fabricantes están firmando contratos de suministro a varios años que les proporcionan una visibilidad sobre ingresos y producción poco habitual en una industria históricamente muy cíclica.

El fenómeno tiene además un efecto secundario interesante. Para fabricar más HBM, las compañías están desviando capacidad que antes utilizaban para producir memorias convencionales. Eso restringe también la oferta de DRAM tradicional y está presionando sus precios al alza.

Para un inversor que quiera seguir de cerca esta tendencia sin centrarse exclusivamente en una compañía, existen ETF de semiconductores como SOXX (iShares Semiconductor ETF) o SMH (VanEck Semiconductor ETF). Ambos incluyen a Micron entre sus principales posiciones —aproximadamente un 8,6% en SOXX y un 5,3% en SMH—, aunque su exposición directa a Samsung y SK Hynix es limitada. 

La revolución de la IA está desplazando continuamente sus cuellos de botella. Primero fueron las GPU. Después la electricidad, los centros de datos y las redes. Ahora la memoria se está convirtiendo en otro recurso estratégico. Y cuando un componente que hasta hace poco era considerado casi una commodity empieza a concentrar una parte tan grande del crecimiento y los beneficios de toda una industria, merece la pena prestarle atención. "Porque quizá una parte importante del próximo capítulo de la fiebre del oro de la IA no esté en quienes fabrican las GPU, sino en quienes fabrican la memoria que necesitan para funcionar", advierte este experto.

En la misma línea,  Wharton avisa: más software generado, menos usado. Las empresas producen código mucho más rápido con la IA, pero la revisión humana y el despliegue siguen al ritmo de siempre y buena parte no llega nunca al usuario. Otro cuello de botella.

Santalucía incorpora agentes de IA a su atención telefónica

Mientras, la aseguradora Santalucía continúa avanzando en su estrategia de innovación con la incorporación de agentes de IA capaces de razonar y actuar de forma autónoma a su servicio de atención telefónica. Con esta iniciativa, evoluciona hacia un modelo de atención más inteligente, capaz de comprender las necesidades de los clientes, tomar decisiones y ejecutar acciones durante la conversación para ofrecer una experiencia más ágil, natural y resolutiva.

Mientras que un IVR (Interactive Voice Response, o Respuesta de Voz Interactiva, el sistema automatizado que atiende las llamadas telefónicas) convencional interactúa deforma limitada con el cliente mediante menús predefinidos, el nuevo modelo incorpora IA para comprender el lenguaje natural, identificar al cliente, interpretar su necesidad y ejecutar acciones directamente sobre los sistemas de la compañía. El nuevo IVR que incorpora Santalucía deja de ser un “filtro” para convertirse en actor del proceso: atiende, entiende, decide y actúa. Un sistema que enruta llamadas antes de llegar al agente humano, convirtiendo la llamada en un proceso guiado, medible y escalable y facilitando resolver un mayor número de gestiones desde el primer contacto.

La implantación del IVR agéntico reduce significativamente las fricciones habituales en la atención telefónica. Los clientes pueden expresarse de forma natural, sin necesidad de seguir complejas secuencias de opciones ni repetir información durante la conversación. Además, la IA puede completar determinadas gestiones en tiempo real, como la actualización de datos o la validación de información, agilizando la resolución de las consultas y mejorando la percepción del servicio.

Desde el punto de vista operativo, la solución permite a Santalucía automatizar tareas de bajo valor añadido, optimizar el enrutamiento de las llamadas y liberar a los agentes para que puedan centrarse en consultas de mayor complejidad o especialización. Esta combinación incrementa la productividad, mejora la capacidad de resolución en el primer contacto y contribuye a ofrecer una experiencia más consistente y personalizada para cada cliente.

Nuevos avances en la IA

  • Después de la polémica generada, con acusaciones de plagio incluidas, OpenAI rectifica y reconoce que se apoyó en el trabajo de los matemáticos españoles Diego Córdoba y Luis Martínez-Zoroa para la solución del problema de Navier-Stokes por su IA. Pero sigue sin admitir que utilizó material de Tristan Buckmaster (de la Universidad de Nueva York) y de Levent Alpöge (que trabaja en la competidora Anthropic).
  • Por otra parte, OpenAI activó en ChatGPT Work el emparejado de estilo: el modelo aprende cómo escribe una persona de verdad conectándose a Gmail, Google Drive, Slack y SharePoint. No se trata de describirle el tono del usuario, sino de que lo saque de sus correos, mensajes y archivos reales. Una vez aprendido, se aplica solo a lo que éste escriba después.  
  • OpenAI empaqueta 16 plugins de ChatGPT para pequeñas empresas. Es la primera vez que OpenAI monta un directorio pensado para negocios pequeños en vez de para desarrolladores.
  • Google Cloud y Accenture han creado una unidad conjunta, Accenture Gemini Enterprise Business Group, para meter Gemini en grandes empresas, con hasta 1.000 consultores formados como ingenieros desplegados en cliente, forward-deployed engineers. El perfil más buscado en IA, como desveló Dinero Seguro. El objetivo es incrementar su cuota de mercado: ahora apenas es el 6% del gasto empresarial en IA en EEUU, frente al 43,5% de Anthropic y el 39,7% de OpenAI. De paso, aumenta el peso de la IA en la facturación de Accenture, que es del 18% actualmente.
  • Google DeepMind publica AlphaGenome Atlas, una base de datos que predice el efecto molecular de los 9.000 millones de cambios de una sola letra posibles en el genoma humano. El acceso es gratuito para investigación. El uso comercial llegará vía Google Cloud.

UBS ve oportunidades de innovación transformacional en IA

El crudo Brent se mantiene por encima de los 100 USD/barril, respaldado por las tensiones geopolíticas y el ajuste en la oferta física. Sin embargo, Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "los mercados bursátiles globales pueden seguir subiendo pese al aumento de los costes energéticos. Seguimos favoreciendo nuestras Oportunidades de Innovación Transformacional en IA, Energía y recursos, y Longevidad, que deberían beneficiarse de una mayor inversión, ganancias de productividad y crecimiento estructural".

"Recomendamos exposición a materias primas de forma amplia, ya que creemos que pueden ofrecer tanto una fuente estructural de rentabilidad como diversificación en escenarios en los que una interrupción energética o un repunte de la inflación supongan un desafío para las acciones y los bonos. La electrificación, el aumento de la demanda eléctrica, la inversión en infraestructura de IA y una oferta limitada respaldan las perspectivas a largo plazo para esta clase de activos", añade

'La sustituta' (Almuzara): una obra para perder el miedo a la IA

La IA está presente en todas las manifestaciones humanas y genera una gran incertidumbre en el entorno laboral, donde los empleados desconocen el lugar en el que quedará su puesto de trabajo. La sustituta (editada por Almuzara) es una manifestación de esta incertidumbre, un libro en el que Sixto Arias y Óscar F. Fernández reflejan, de forma novelada  y desde la ansiedad anticipatoria, el cambio en el trabajo derivado de la llegada de la IA y los miedos derivados de esta nueva realidad. 

Narrado a dos voces, la de Fernando (50 años, recién despedido tras 30 años de trabajo), humana y rota a ratos, que narra el peor año de su vida y, al mismo tiempo, el más fértil; y la del Algoritmo, fría y sin remordimientos, que explica por qué ha llegado para quedarse. 'La sustituta' es una batalla contra la idea de que treinta años de experiencia puedan caber en un prompt. Y es la máquina, indiferente y poderosa, la que descubre que hay algo en la ecuación que nunca termina de cuadrarle del todo: el alma humana, contradictoria, ilógica e irrepetible. 

El miedo a la pérdida del trabajo y a las modificaciones de las tareas hasta ahora realizadas por humanos y el miedo a la pérdida del valor profesional se abordan en esta obra de ficción que reflexiona sobre el verdadero valor de las personas. 'La sustituta' es un libro que se lee como una novela con la inquietud de quien pisa un terreno desconocido y que termina planteando una serie de preguntas aún más incómodas que quién se queda con el puesto: ¿quién decide, al final, quiénes somos y cómo trabajamos? 

Según afirma Javier Cantera en el prólogo del libro: Nos cambiará el trabajo, la profesión, la autonomía y nuestra cultura de trabajo, pero siempre quedará la persona. El humanismo tecnológico no se cifra solo en el campo de la ética, que, sin duda, es muy necesario, sino también en el significado del trabajo como valor humano. No podemos quitar a los humanos el ecosistema más significativo para su autoestima que es el trabajo. Cambiaremos los puestos, las tareas, las reglas organizativas y los tiempos de trabajo, sin embargo, no podemos obviar el valor filosófico de sentirse útil a través del trabajo. De ahí la importancia de una apuesta humanista por la tecnología: no forzar su desarrollo, sino canalizarlo en torno al bienestar de las personas. Pero, como sabemos, no solo es un bienestar hedónico, sino también un bienestar de propósito donde el trabajo juega un papel clave".

Sixto Arias (Verín, Orense, 1968) es un emprendedor y experto en innovación, marketing digital e IA. Ha sido socio fundador de Result Venture, Movilisto (adquirida por iTouch), Mobext (adquirida por Havas Media), Capaball, Talent e Incontrataveis. 

Óscar F. Rodríguez (Santurce, Vizcaya, 1978) cuenta con más de 25 años de experiencia en la industria de la publicidad digital y los medios de comunicación. Apasionado por la innovación tecnológica, actualmente compagina su actividad profesional con el aprendizaje, la divulgación y la aplicación práctica de herramientas de IA.

10Sep

Los mercados empiezan a asumir que los demócratas recuperarán la Cámara de Representantes y que el Senado estará muy disputado.

Miguel Ángel Valero


Los bancos de Estados Unidos acumulan 325.000 millones de dólares en minusvalías latentes en sus carteras de bonos. Son pérdidas sobre el papel, que solo se hacen reales si venden. Mientras aguanten los bonos hasta vencimiento, no duele. Si los bancos necesitan liquidez de golpe, la cuestión cambia radicalmente. Por eso la banca de EEUU se preocupa por la evolución de esas minusvalías latentes.

Porque, además, el rendimiento del bono de EEUU a 10 años se encuentra en su nivel más alto desde 2023. Esto significa que prestarle al Tesoro americano, hasta ahora una de las inversiones más seguras, genera más rentabilidad. Pero también que, cuando el dinero 'seguro' paga tanto, muchos inversores reducen o salen de la Bolsa para comprar bonos. Y la financiación de la deuda de EEUU se pone por las nubes.

En este entorno, las rentabilidades exigidas a la deuda pública siguen aumentando, mientras que Irán parece inclinarse por una intensificación del conflicto al percibir que la presión económica y las restricciones vinculadas al control del estrecho están reduciendo su capacidad negociadora. 

Por tanto, todo apunta a que los mercados de deuda soberana, especialmente en los tramos largos de las curvas, afrontarán todavía varios meses de tensión. En consecuencia, los precios de los bonos podrían continuar ajustándose en un entorno que previsiblemente seguirá siendo frágil e incierto para esta categoría de renta fija.  

Pero los clientes de Bank of America, que están comprando Bolsa de EEUU como si no hubiera mañana: la semana pasada metieron invirtieron en renta variable al sexto ritmo más rápido desde 2008, según la propia entidad. Ni el crudo a 100$ ni el bono a 10 años en máximos desde 2023 les frena. "Cuando todos entran por la misma puerta, conviene mirar dónde está la de salida", avisan en Zumitow.

Y Chime comprar Stride por 590 millones$$ para lograr una licencia bancaria que le permite entrar en el negocio de préstamos, que es lo que realmente le interesa.

El S&P, en manos de cinco valores
Solo 42 de cada 100 valores del S&P 500 se mantienen sobre su media de 50 días, la peor amplitud en cinco meses. El S&P 500 sigue pegado a máximos, pero por dentro cruje. Cada vez menos valores acompañan. Apenas el 42% cotiza sobre su media de 50 sesiones. Hoy más de la mitad del índice está por debajo del precio promedio de los últimos 50 días. Eso quiere decir que el índice se sostiene sobre cuatro o cinco valores, así que si uno tropieza, cae todo. 

En ese sentido, Pablo Gil aporta en The Trader un análisis muy sugerente sobre el S&P 500, que está cerca de máximos históricos y, medido en dólares, su comportamiento durante las últimas décadas ha sido extraordinario. Pero hay otra forma de mirar exactamente el mismo mercado: medirlo en oro en lugar de hacerlo en dólares. En el año 2000 hacían falta 4,84 onzas de oro para comprar el equivalente al nivel del S&P 500. Hoy hacen falta aproximadamente 1,7 onzas. Pese a toda la subida nominal de la Bolsa estadounidense, el S&P 500 vale hoy alrededor de un 65% menos en términos de oro que en el año 2000.

Y esto nos recuerda algo que muchas veces olvidamos: una cosa es que un activo suba de precio y otra muy distinta que aumente su valor frente a otros activos reales. Durante décadas nos hemos acostumbrado a medirlo todo en dólares o euros. Pero esas monedas también pierden poder adquisitivo. Y cuando cambiamos la unidad de medida, la fotografía puede ser radicalmente distinta.

Ahora bien, hay un matiz muy importante. El gráfico utiliza el S&P 500 sin dividendos. Y en un periodo de más de 25 años, reinvertirlos tiene un efecto acumulativo enorme. Si incorporásemos esos dividendos, la rentabilidad del inversor sería muy superior y esa pérdida del 65% frente al oro se reduciría drásticamente, hasta el punto de que el S&P 500 con dividendos reinvertidos estaría aproximadamente en niveles similares o incluso por encima de los que tenía frente al oro en el año 2000, dependiendo de las fechas exactas utilizadas.

Por tanto, el gráfico no demuestra que el oro haya sido mejor inversión que la Bolsa. "Lo que muestra es algo diferente y, para mí, mucho más interesante. Cuando hablamos de preservar patrimonio durante décadas, no basta con preguntarnos cuánto ha subido nuestra cartera en euros o dólares. También debemos preguntarnos qué podemos comprar realmente con ese dinero. Porque cuando la unidad con la que medimos nuestra riqueza pierde valor tan rápidamente, podemos sentirnos mucho más ricos nominalmente sin serlo tanto en términos reales", subraya este experto.

Las empresas pagan la factura de Oriente Medio

Por otra parte, las empresas están percibiendo el impacto del conflicto en Oriente Medio, iniciado en febrero por los ataques ordenados por Trump, presionado por Israel, a Irán. Dow estudia salir de su alianza de 20.000 millones$ con la saudí Aramco. La química estadounidense se plantea vender su 35% en Sadara, la fábrica que levantó junto a Aramco, y salir de Oriente Medio. La guerra ha reventado el flujo de petroquímicos, disparado los costes y golpeado sus plantas en la zona. Dow ya venía tocada por una demanda plana, plantas europeas caras y demasiado plástico en el mundo. Salir del Golfo es su forma de tratar de recuperar una inversión de 20.000 millones$ y de que no se le sigan acumulando los costes, porque mantener una megaplanta parada cuesta una fortuna. Que Dow replantee un proyecto de 20.000 millones marca el pulso del ciclo en el sector químico, que arrastra años de sobreoferta y márgenes finos. 

Marriott, la mayor cadena hotelera del mundo, asegura que su desplome de ingresos en Oriente Medio se frenó en julio. Sus ingresos por habitación cayeron allí un 12% en julio, frente al 43% del trimestre anterior (en todo el mundo subieron un 7% en julio). Es cierto que la zona apenas aporta un 6% de sus comisiones, pero supone el 6% de los hoteles en obras, y la guerra retrasa aperturas. Su consejero delegado, Anthony Capuano, habla de la mejor racha del turismo en una década, porque la demanda aguanta. Pero atención a hoteles, aerolíneas, Booking y similares, si el conflicto se enquista.

Trump perderá al menos la Cámara de Representantes
En medio de todo esto, Trump recurre al populismo demagógico para tratar de evitar su desplome en las elecciones de medio mandato: llegó a propone una transferencia de 5.000$ a cada ciudadano adulto si los republicanos logran mantener el control de ambas cámaras. Algo que se contradice totalmente con los planes de consolidación fiscal anunciados por su secretario del Tesoro, Scott Bessent, para tratar de hacer más manejable la gigantesca deuda de EEUU. 

Pero la realidad política juega en contra de Trump. Con unos niveles de popularidad históricamente bajos para un presidente de cara a unas midterms, lo más probable es que los republicanos pierdan al menos la Cámara de Representantes, mientras que el Senado está más disputado. Trump es plenamente consciente de este contexto y, por ello, la propuesta de pagar 5.000$ a cada ciudadano adulto de EEUU si mantiene el control del Parlamento parece más un intento de movilizar votantes que una medida con posibilidades reales de materializarse. 

No existe una fuente de financiación clara para sostener un programa que tendría un coste superior al billón$. Los ingresos por aranceles están siendo inferiores a lo previsto después de que el Tribunal Supremo de EEUU invalidara los denominados “recíprocos”, obligando a la Administración a devolver 166.000 millones$ (ya se han reembolsado cerca de 100.000 millones). Como resultado, la recaudación arancelaria neta en lo que va de año ronda los 64.000 millones, una cifra que apenas cubriría alrededor del 5% del coste estimado del llamado Trump Dividend.

La iniciativa se enfrentaría a importantes obstáculos legales e institucionales, ya que requeriría la aprobación del Congreso. No sería la primera vez que una promesa similar no llega a implementarse. En noviembre del año pasado, Trump ya planteó el denominado “dividendo arancelario” de 2.000$ por persona, que supuestamente iba a financiarse con los ingresos obtenidos por los aranceles. Sin embargo, la propuesta nunca consiguió el respaldo necesario en el Capitolio. 

UBS: más probabilidad a un 'barrido' demócrata

Kurt Reiman, responsable de renta fija de UBS Global Wealth Management, afirma: "Mantenemos en el 50% la probabilidad de nuestro escenario base —que los demócratas recuperen la Cámara de Representantes y los republicanos conserven el Senado—, sin cambios desde mayo. Elevamos al 40% (desde el 35%) la probabilidad de una victoria demócrata en ambas cámaras, mientras reducimos al 10% (desde el 15%) la probabilidad de que los republicanos conserven ambas cámaras. Los demócratas siguen siendo favoritos para hacerse con la Cámara de Representantes, pero su camino hacia la mayoría en el Senado es más estrecho. Deben defender todos los escaños que actualmente ocupan los demócratas, incluidas las contiendas competitivas en Georgia, Michigan y New Hampshire, y ganar cuatro escaños en manos republicanas entre Carolina del Norte, Maine, Iowa, Texas, Alaska u Ohio".

Las probabilidades electorales de la Oficina de Inversiones de UBS son las siguientes:

"Es poco probable que las elecciones de medio mandato en EEUU cambien el rumbo de Europa: la competencia comercial con China, el aumento del gasto en defensa y las crecientes presiones fiscales se están consolidando como rasgos estructurales de la economía global. En conjunto, estas fuerzas están redefiniendo el crecimiento, la inflación y los mercados de bonos en toda Europa, generando tanto oportunidades como riesgos para los inversores. Creemos que los inversores deberían mantenerse diversificados, priorizar la calidad y centrarse en temáticas a largo plazo vinculadas al rearme, la resiliencia industrial, la inversión en infraestructuras y el liderazgo tecnológico", apunta Dean Turner, economista jefe para la Eurozona y el Reino Unido.

05Sep

Muchas tareas de profesionales cualificados empiezan a ser automatizables con la inteligencia artificial. Sin embargo, ocurre justo lo contrario con muchos trabajos manuales: electricista, fontanero, soldador, o carpintero.

Miguel Ángel Valero

Durante décadas nos dijeron que estudiar una carrera universitaria era el camino más seguro hacia un buen empleo. Que cuanto menos físico fuera el trabajo y más intelectual pareciera, mayores serían las oportunidades. La inteligencia artificial (IA) está empezando a poner en duda esa idea. Hoy ya existen sistemas capaces de redactar informes, programar, traducir idiomas, diseñar campañas publicitarias o analizar contratos legales en cuestión de segundos. Muchas tareas cognitivas que hasta hace poco parecían reservadas exclusivamente a profesionales cualificados empiezan a ser automatizables.

Sin embargo, ocurre justo lo contrario con muchos trabajos manuales. Un electricista, un fontanero, un soldador o un carpintero siguen teniendo que desplazarse hasta el lugar donde está el problema, analizar una situación distinta cada día y resolverla físicamente. Automatizar ese proceso resulta mucho más complejo y costoso que automatizar una tarea realizada frente a una pantalla.

Ese cambio de percepción ya empieza a reflejarse en los datos. El gráfico que aporta un análisis de The Trader muestra cómo las búsquedas en Google relacionadas con las escuelas de formación profesional (FP) y los empleos manuales se han disparado en los últimos dos años. No parece una moda pasajera. Cada vez más jóvenes empiezan a entender que, mientras la IA amenaza parte del trabajo cognitivo más rutinario, los oficios especializados ganan atractivo por su escasez, sus salarios y su mayor resistencia a la automatización.

No es casualidad que en Estados Unidos esté creciendo con fuerza la matriculación en centros de formación profesional. Tampoco que empresas de construcción, fabricantes e incluso directivos tecnológicos como Jensen Huang, CEO de Nvidia, adviertan de que fontaneros, electricistas y constructores podrían experimentar importantes subidas salariales en los próximos años.

Pero hay otro fenómeno igual de interesante. Mientras la IA amenaza una parte del trabajo intelectual tradicional, también está revalorizando algo profundamente humano: la credibilidad. Por eso están proliferando los llamados “influencers” de los oficios. Soldadores, camioneros, electricistas o carpinteros que muestran su trabajo diario en las redes sociales y han conseguido atraer a cientos de miles de seguidores. No solo obtienen ingresos con su profesión, sino también con el contenido, la formación y las comunidades que crean alrededor de ella.

Estos creadores están ayudando a cambiar la imagen de unos trabajos que durante años fueron considerados poco atractivos o de segunda categoría. Al mostrar cuánto ganan, cómo trabajan y qué oportunidades existen, están consiguiendo que muchos jóvenes vuelvan a contemplarlos como una alternativa profesional real.

La paradoja es que utilizan precisamente la tecnología para defender trabajos que la tecnología tiene muchas dificultades para sustituir. Además, los propios “influencers” también están construyendo una defensa frente a la IA. Ésta puede generar textos, imágenes y vídeos cada vez mejores, pero no puede fabricar de la noche a la mañana una relación de confianza con miles de personas.

Las personas no siguen únicamente información. Siguen a quien consideran creíble. Por eso, el verdadero valor de un creador de contenido no consiste solo en producir vídeos o publicaciones. Consiste en haber construido una comunidad que confía en su experiencia, en su criterio y en la persona que hay detrás de cada mensaje.

Durante años se nos dijo que el futuro pertenecía a quienes trabajaban únicamente con la cabeza. La IA nos está enseñando que el verdadero valor no depende de si el trabajo es físico o intelectual, sino de lo fácil o difícil que resulte sustituirlo.Algunos oficios manuales recuperarán protagonismo porque requieren presencia, experiencia y capacidad para resolver problemas reales sobre el terreno. Y quienes sean capaces de construir credibilidad también estarán mejor protegidos, porque la confianza no se automatiza.

"Quizá el trabajo del futuro no se divida entre empleos manuales y cognitivos, sino entre quienes se limitan a ejecutar tareas y quienes aportan algo que una máquina todavía no puede copiar: experiencia, criterio y confianza", sugiere el analista Pablo Gil.