13Oct

El FMI vaticina un repunte en 2027. Goldman Sachs recomienda sobre ponderar la Bolsa Mundial. Man Group aconseja no descartar los bonos todavía, y UBS opta por las materias primas.

Miguel Ángel Valero

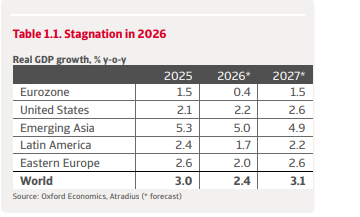
El Fondo Monetario Internacional (FMI) eleva su previsión de crecimiento mundial y apunta a que el ciclo económico se mantiene resiliente. La actividad ha resistido la guerra en Oriente Medio, impulsada por la capacidad de adaptación del sector privado y sobre todo por una fuerte inversión en inteligencia artificial (IA). Por el lado de la inflación, las tensiones sobre los precios siguen en aumento. En este contexto, y suponiendo que el conflicto no se agrave y que los mercados energéticos se normalicen gradualmente, el FMI proyecta que el crecimiento mundial se ralentice este año hasta el 3,1%, pero que en 2027 repunte hasta un avance del 3,4%, mientras que la inflación aumentaría hasta el +4,7% y luego se moderaría hasta +4,1% en 2027.

Estas perspectivas se enfrentan a factores adversos, entre ellos, las vulnerabilidades fiscales. Además, advierte de que las economías más dependientes de las importaciones de energía y menos expuestas al auge de la inversión en tecnología se enfrentan a un escenario más complejo. 

El FMI apunta a que EEUU mantendrá un crecimiento sólido por encima del 2% (estima un avance del 2,3% tanto para este como para el próximo), mientras la zona euro mantendrá un avance más modesto al crecer un 1,1% este ejercicio y una aceleración de una décima hasta el 1,2% en 2027. Entre las principales economías de la región, España sigue liderando, pero se desacelera: crecimiento previsto para este año del 2,5% que se frenará en 2027 hasta el 1,8%.

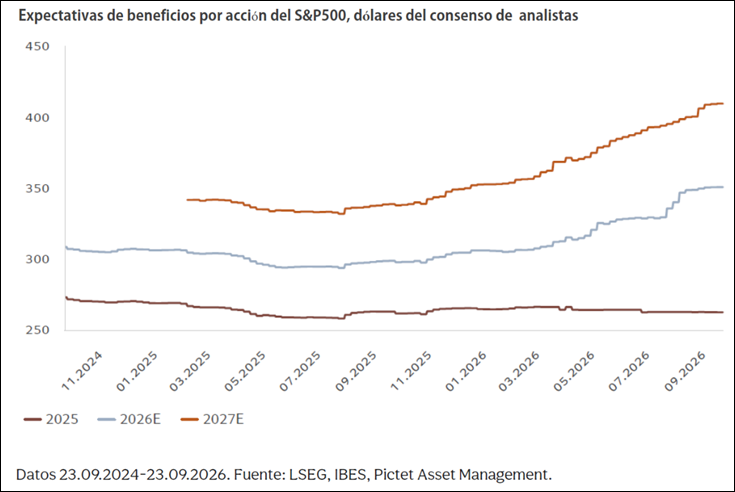
Goldman Sachs se apunta a esta ola de optimismo. Sube la Bolsa mundial a sobre ponderar tres meses desde neutral: ve beneficios sólidos y precios más baratos antes de las presentaciones de resultados y con el S&P 500 cerca de máximos. También recomienda sobre ponderar los bonos, a 12 meses. Vaticina una inflación menguante en 2027. Pero también avisa de un trimestre movido por los tipos y las elecciones de medio mandato, y reconoce que se está cubriendo con opciones por si sus previsiones no aciertan. 

Pese al rápido aumento de los rendimientos de la deuda a largo plazo en EEUU, los indicadores macroeconómicos continúan mostrando solidez: el mercado laboral mantiene su fortaleza y el consumo sigue siendo resiliente.

La presión de Irán en Oriente Medio continúa aumentando en torno al estrecho de Ormuz, en un periodo marcado por la relativa contención de Estados Unidos antes de las elecciones legislativas de noviembre. Al mismo tiempo, las fuerzas hutíes se encuentran cerca de rodear la ciudad de Taiz y los recientes ataques contra infraestructuras civiles en Arabia Saudí añaden tensión a la alianza entre el Gobierno de Yemen y Riad. La apertura simultánea de varios frentes complica la estrategia de respuesta y dificulta determinar dónde concentrar los esfuerzos para contener a las fuerzas hutíes.

Pese al optimismo, sigue la mala racha en fusiones y adquisiciones, como publicó el 12 de octubre Dinero Seguro. Starbucks desmiente que vaya a comprar Chipotle y entierra la especulación de una OPA. Tras el no oficial, Starbucks (que presenta resultados el 29 de octubre) subió en torno a un 1,5%y Chipotle cayó cerca de un 2,5%. 

Luces y sombras en China

Comienzan a publicarse las primeras cifras sobre el acuerdo comercial entre la Unión Europea (UE) y China que busca un reequilibrio de los intercambios entre estas economías. La Comisión Europea las cifras previstas para las importaciones de coches híbridos desde China, que entrará en vigor el próximo 1 de diciembre y que solamente permitirá la entrada en el Mercado Único de 350.000 unidades, una cuota a partir de la cual las aduanas europeas pararían cualquier entrada adicional. Este límite se incrementará a un ritmo del 6% cada año. Según los análisis de la Comisión, el acuerdo permitirá que la cuota de mercado que mantiene China en coches híbridos se modere desde el 12% actual hasta el 6%. 

Este tope de importaciones se aplicará también a las empresas europeas que fabrican automóviles en China, pero no se aplicará a las plantas que mantienen las empresas chinas en suelo comunitario, como por ejemplo las de España. 

Dentro del acuerdo comercial alcanzado el pasado viernes, y a cambio de esta concesión, China facilitará la exportación de materias primas estratégicas como las tierras raras y reducirá las barreras arancelarias a ciertos productos europeos, como componentes de automoción y bienes de consumo. 

Un acuerdo que en el corto plazo permite una pausa y reduce el riesgo a un escenario de mayores aranceles y de guerra comercial más tensa, pero que no evitará que la presión siga elevada de cara a próximas rondas de nuevas negociaciones.

Volkswagen se pega el batacazo en China. El fabricante alemán entregó 1,89 millones de coches en el tercer trimestre, un 14,3% menos que hace un año y su peor caída en más de cuatro años. En China, su mayor mercado, las entregas se hundieron un 38,5% mientras las marcas locales le comen cuota. 

Y el buque insignia de LVMH, Louis Vuitton, flojea, las ventas de moda caen y el boicot chino pasa factura. El mayor grupo de lujo del mundo firma un trimestre flojo: su moda y marroquinería vendió un 5% menos de lo esperado. La región de China fue la única en rojo, otro 5% abajo. Ya la acción pierde más de un 40% en la Bolsa París, su peor año desde 2008. Louis Vuitton ganó un pleito de marca a Molly Tea, una tetería china, y el consumidor de ese país se enfadó. Cuando el que más lujo compra hace boicot, las ventas lo notan enseguida.  Mala señal para el lujo europeo, si China no tira, LVMH, Kering y Hermès lo sufren. Atención al poder del consumidor chino. 

Ebury: la estabilización del mercado de bonos impulsa las divisas de riesgo

Los mercados mundiales de renta fija se estabilizaron finalmente la semana pasada, y los de divisas siguieron su ejemplo. El rendimiento de los bonos del Tesoro a 10 años alcanzó un nuevo máximo de 24 años el jueves 8 de octubre, aunque cerró la semana ligeramente a la baja, mientras que los bonos franceses recuperaron parte de sus pérdidas recientes. El índice del dólar estadounidense había subido de forma sostenida impulsado por las caídas en los mercados de bonos, pero terminó la semana prácticamente sin cambios. Los inversores en renta variable interpretaron este entorno más calmado como una señal positiva: el S&P 500 marcó nuevos máximos históricos a mediados de semana, pese a que los rendimientos a largo plazo se situaban cerca de máximos de varias décadas. 

Recomendamos no otorgar demasiada relevancia a una sola semana de tranquilidad. Ninguna de las preocupaciones fiscales de Francia o el Reino Unido se ha resuelto, y el repunte bursátil parece cada vez más desconectado del aumento del coste de la financiación a largo plazo. Por ahora, sin embargo, los bonos parecen haber caído lo suficiente como para atraer a algunos cazadores de gangas.

Esta semana presenta una agenda muy cargada que pondrá a prueba la nueva calma en los mercados de bonos. La inflación del IPC de EEUU de septiembre, que se publica el miércoles, será el centro de atención. El presidente de la Fed,Warsh, intervendrá el jueves 15 de octubre por la tarde, junto con Bowman y Hammack a principios de semana. Serán las últimas intervenciones programadas de la Fed antes de que comience el periodo de silencio el sábado, previo a la reunión del 27 y28 de octubre. En el Reino Unido, el jueves se conocerá el PIB de agosto y habrá una inusual cantidad de intervenciones de miembros del Comité de Política Monetaria (MPC), que concluirán con la del gobernador Bailey el viernes. Lagarde y Schnabel (BCE) hablarán el miércoles. Las reuniones anuales del FMI se celebran durante toda la semana.

  • EUR: Tras un comienzo de semana complicado, tanto los bonos soberanos franceses como el euro se estabilizaron la semana pasada y repuntaron simultáneamente. La favorita en las elecciones presidenciales, Le Pen, ofreció la semana pasada garantías sobre un mayor control del gasto público, algo que los mercados parecen haber acogido con agrado. Sin embargo, las protestas y manifestaciones registradas en todo el país en los últimos días en favor de una mayor financiación de la educación superior ponen de manifiesto lo difícil que resultará sanear las cuentas públicas y mantener a la vez el apoyo de la base electoral. Seguimos siendo cautelosos: las perspectivas de una consolidación fiscal seria en Francia a largo plazo siguen siendo sombrías de cara a las elecciones presidenciales del año que viene. Los mercados han reducido sus expectativas de subida de tipos por parte del BCE debido a la agitación en los bonos soberanos franceses. Lagarde y Schnabel tendrán la oportunidad de ajustar dichas expectativas esta semana, antes de la reunión del 29 de octubre, en la que parece muy probable una pausa. Mientras tanto, el destino del euro seguirá ligado a los diferenciales franceses.
  • USD: Las actas del FOMC de la semana pasada se interpretaron con un tono hawkish, pero son anteriores a los débiles datos de empleo de septiembre y a las lecturas de inflación modestas registradas desde entonces. Seguimos pensando que la Fed mantendrá los tipos este mes, ya que esperamos una cifra mensual moderada (del 0,2 % o menos) en la inflación subyacente del informe de septiembre que se publica esta semana. Cualquier sorpresa al alza en ese dato llevaría rápidamente a los mercados a revalorizar las probabilidades de una subida en octubre y podría permitir al dólar romper el rango en el que se ha mantenido desde el verano de 2025. Nuestro escenario base apunta a una estabilización continuada de los mercados de renta fija y a efectos indirectos contenidos derivados de las subidas de los precios de la energía, lo que eliminaría un soporte clave del reciente repunte del dólar. Los participantes del mercado también estarán pendientes de las elecciones de mitad de legislatura de principios de noviembre, que podrían resultar ligeramente bajistas para el dólar si el bloqueo en el Congreso limita la capacidad del Gobierno estadounidense para aprobar nuevas iniciativas de gasto o de expansión fiscal.
  • GBP: La libra esterlina sigue alcanzando nuevos máximos de 16 meses frente al euro, mientras se estabiliza frente al dólar estadounidense. Al igual que la semana anterior, esto se debió más a los problemas del euro que a buenas noticias procedentes del Reino Unido. Los mercados esperan cada vez más que el Banco de Inglaterra suba los tipos en su reunión del 5 de noviembre, y coincidimos con esta visión, aunque seguimos considerando que se trataría únicamente de una subida puntual de carácter preventivo. Esta semana escucharemos las declaraciones de los miembros del MPC Mann, Greene y Pill, que votaron a favor de la subida en septiembre. Dado el renovado interés de los inversores en bonos por la sostenibilidad fiscal, el presupuesto de otoño de este mes sigue siendo un riesgo crítico tanto para los gilts como para la libra, y es poco probable que los datos del PIB del jueves alteren esta situación. Como gran parte del margen de maniobra fiscal del Gobierno se ha visto mermado por el repunte de los rendimientos, consideramos que las subidas de impuestos adicionales son inevitables, incluso antes de alcanzar las ambiciones de gasto de Burnham. Las repercusiones en los mercados dependerán de si Healey logra minimizar los daños y convencer a los inversores de que los futuros planes de gasto no comprometerán la sostenibilidad de la deuda. El margen de error es reducido y los riesgos para los activos británicos parecen inclinarse a la baja de cara a este acontecimiento fiscal.

Man Group: no se deben descartar los bonos todavía

Por otra parte,  Peter Weidner, analista cuantitativo principal y director de estrategias de rentabilidad total; Tom Frith, investigador cuantitativo, y Tarek Abou Zeid, socio y director de gestión de carteras de clientes en el área de inversión sistemática de Man Group, sostienen en un análisis que el simple hecho de que la inflación esté elevada no es malo para los bonos del Tesoro; se necesita un rápido aumento de la inflación para que los bonos bajen.

"Últimamente, los bonos han recibido mucha mala prensa. Han sido unas semanas volátiles, en las que las preocupaciones en torno a la inflación, la (in)sostenibilidad fiscal y la correlación entre acciones y bonos han empujado los costes de financiación de EE. UU. a su nivel más alto en casi 25 años la semana pasada. La volatilidad también se ha extendido a los bonos soberanos europeos. ¿Son reales estos riesgos? Por supuesto. ¿Significa eso que los bonos ya no merecen un lugar en una cartera a largo plazo? Creemos que no", argumentan.

Hay muchas razones para mantener una asignación estratégica en bonos, entre las que destaca su tendencia a comportarse bien cuando las acciones caen. "No estamos seguros de que la gente nos escuche, ya que la narrativa general actual es que la inflación se mantendrá 'más alta durante más tiempo' y que esto es una mala noticia para los tenedores de bonos. Nosotros no estamos tan seguros", añaden.

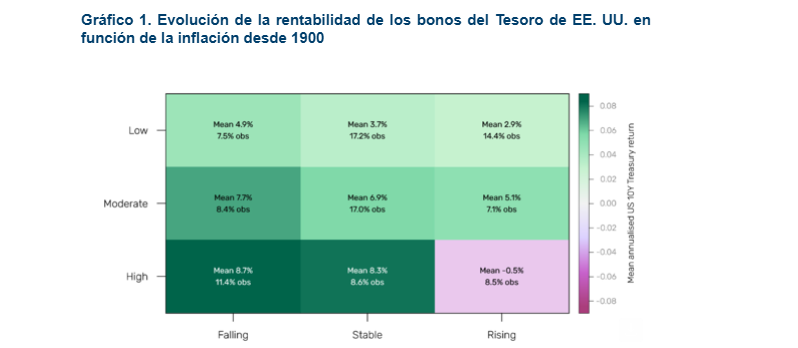
"Nuestro análisis ha revelado que, cuando la inflación se ha situado entre el 2% y el 4% (como ocurre ahora), los bonos del Tesoro estadounidense a 10 años han generado históricamente una rentabilidad media anualizada un 4% superior a la inflación, lo que dista mucho de la mala prensa que han estado recibiendo. El aumento de la inflación tiende a perjudicar la rentabilidad de los bonos, pero el hecho de que la inflación esté por encima del objetivo no presagia, por sí solo, un mal periodo para mantener bonos", subrayan.

Las rentabilidades nominales confirman que una inflación elevada no es, en sí misma, necesariamente negativa para los bonos. Cuando la inflación desciende desde un nivel inicial alto, las rentabilidades de los bonos pueden resultar muy atractivas, en parte porque los rendimientos iniciales son elevados. Con la inflación estadounidense actualmente en el 3,4 %, nos situamos en la fila central de la tabla.

Sin embargo, las rentabilidades nominales de los bonos no lo dicen todo. Lo que en última instancia importa a los inversores es el poder adquisitivo, más que la magnitud de la rentabilidad en sí misma. Con ese fin, se repite el mismo análisis utilizando las rentabilidades reales, que superan a la inflación.

Los rendimientos reales muestran una tendencia similar, con una excepción. Incluso en entornos de inflación moderada o elevada (donde el IPC se sitúa por encima del 2% o del 4%, respectivamente), los rendimientos reales de los bonos pueden ser muy positivos. El panorama cambia cuando la inflación ya supera el 4% y aumenta en más de 50 puntos básicos (pb) en tres meses. En ese escenario, los rendimientos reales de los bonos del Tesoro a 10 años han registrado una media anualizada del -11,7%. Esto se vivió en 2022, cuando la inflación se disparó y los rendimientos reales profundamente negativos a principios de año agravaron el daño. 

Un mundo en el que la inflación se mantenga “alta durante más tiempo” no requiere que esta siga aumentando al mismo ritmo. "Creemos que la inflación podría mantenerse en los niveles actuales, o incluso subir más, sin que ello suponga una mala noticia para los bonos", insisten estos expertos. Actualmente nos encontramos en la franja de inflación moderada, donde una inflación estable implica una rentabilidad real del 4% anualizada para los bonos del Tesoro estadounidense a 10 años. Incluso la categoría “alta y estable” del gráfico, en la que la inflación parte de un nivel superior al 4% y no varía en más de 50 puntos básicos en ninguna dirección a lo largo de tres meses, ha generado históricamente una rentabilidad nominal media anualizada del 8,3% y una rentabilidad real del 2,3% para los bonos del Tesoro estadounidense a 10 años.

Esto no significa ignorar el riesgo de otro repunte de la inflación. La diversificación y la gestión del riesgo siguen siendo fundamentales. Asignar activos a las materias primas, junto con las acciones y los bonos, puede mejorar la diversificación y, en concreto, reducir el riesgo inflacionista. Las estrategias de momentum también pueden resultar útiles. Históricamente, han figurado entre las estrategias más resistentes en épocas de inflación. "No creemos que se deban descartar los bonos todavía. Históricamente han obtenido buenos resultados cuando las acciones caían y (lejos de estar condenados en un mundo de 'inflación alta durante más tiempo'), aún pueden ofrecer rentabilidades reales positivas", concluyen.
UBS: materias primas es una fuente estructural de rentabilidad

La incertidumbre geopolítica y macroeconómica está impulsando la volatilidad de las materias primas a corto plazo, pero la oferta ajustada y una demanda duradera siguen respaldando las perspectivas. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Dado que, históricamente, las materias primas han mostrado bajas correlaciones con la renta variable y los bonos, creemos que la exposición a materias primas de forma amplia puede aportar tanto una fuente estructural de rentabilidad como un carácter defensivo a la cartera. Favorecemos las estrategias de gestión activa que mantienen una exposición diversificada a metales preciosos, energía, metales industriales y agricultura para captar un amplio abanico de oportunidades”.

“El S&P 500 ganó un 1,2% durante la semana, mientras que el rendimiento del bono del Tesoro a 10 años retrocedió solo ligeramente desde un máximo de 24 años. Los datos de inflación de septiembre pondrán a prueba las perspectivas para la política de la Fed y los rendimientos, mientras que los resultados de los bancos ofrecerán una lectura sobre los consumidores, las condiciones crediticias y la actividad en los mercados de capitales. Creemos que un sólido crecimiento de los beneficios empresariales puede ayudar a la renta variable a absorber unos tipos moderadamente más altos”, añade.

“Si bien unos tipos de interés más altos generan vientos en contra para algunas partes de la economía, es probable que el crecimiento estructural de los beneficios en infraestructura de IA se mantenga resiliente. Recomendamos que los inversores mantengan una exposición equilibrada a nuestros tres pilares clave de oportunidades de inversión estructurales: IA, energía y recursos, y longevidad”, señala Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.
10Oct

Depende del capital extranjero para financiar aproximadamente un tercio de su deuda, y dos de sus grandes acreedores históricos, Japón y China, llevan tiempo reduciendo su exposición.

Miguel Ángel Valero

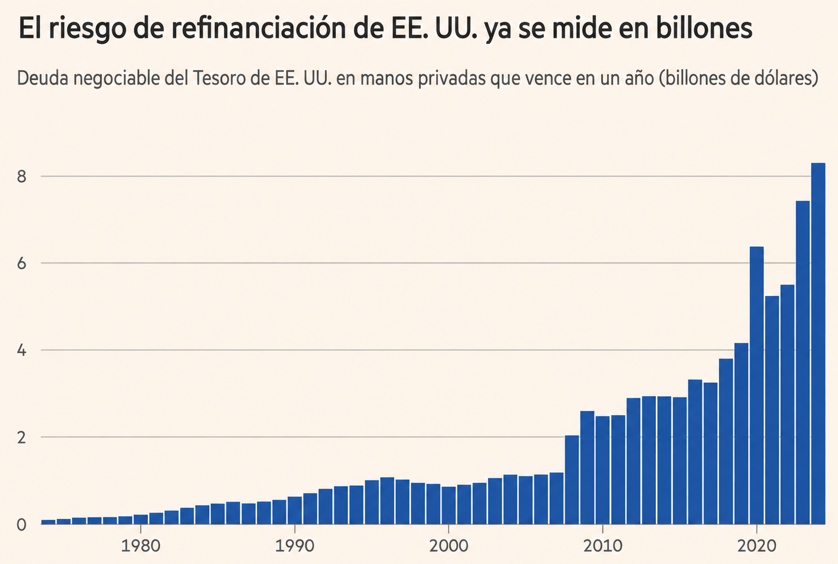
Hay una cifra que resume bastante bien el problema fiscal al que se enfrenta EEUU: más de 8 billones$ de deuda pública en manos privadas vencen durante los próximos doce meses. No significa que Washington tenga que devolver todo ese dinero y quedarse sin deuda. Lo normal es hacer exactamente lo contrario: emitir nuevos bonos para pagar los que vencen. El problema es que esa renovación se va a producir a tipos de interés sensiblemente superiores a los que soportaba buena parte de esa deuda.

El gráfico que aporta The Trader permite verlo con claridad. A comienzos de siglo, la deuda del Tesoro estadounidense en manos privadas que vencía en menos de un año estaba por debajo del billón$. Hoy supera los 8 billones. EEUU ha acumulado una enorme montaña de deuda y una parte cada vez mayor necesita refinanciarse continuamente.

Aquí aparece el verdadero problema. Una estimación muy utilizada actualmente sitúa el cupón medio de esos aproximadamente 8 billones en torno al 3,3%. Pero el entorno de tipos ha cambiado. La Reserva Federal acaba de subir el precio oficial del dinero al 3,75%-4% y sus propias proyecciones apuntan a otra subida antes de terminar 2026, que llevaría el rango al 4%-4,25%. Mientras tanto, el bono estadounidense a diez años ya ha alcanzado el 5%, un nivel que no se veía de forma sostenida desde antes de la crisis financiera del año 2008. Esto importa porque cuanto mayor sea la rentabilidad que exijan los inversores para prestar dinero a EEUU, mayor será la factura de intereses que terminará pagando el Gobierno.

Para entender la magnitud basta con un ejemplo muy sencillo. Si esos 8 billones que actualmente cuestan aproximadamente un 3,3% tuvieran que refinanciarse al 5%, la diferencia sería de 1,7 puntos porcentuales. Aplicada a 8 billones, supone unos 136.000 millones de dólares adicionales de intereses cada año. Y eso no reduciría la deuda ni un solo dólar: sería simplemente el coste extra de sustituir deuda antigua por nueva.

Por ese motivo se ha puesto en marcha la estrategia del secretario del Tesoro, Scott Bessent. El Tesoro ha ampliado considerablemente sus operaciones de recompra de bonos de largo plazo para mejorar la liquidez de ese segmento, mientras mantiene una gran flexibilidad para cubrir sus necesidades de financiación mediante Letras y emisiones de corto plazo. Para este trimestre ha previsto hasta 38.000 millones$ en recompras destinadas a mejorar la liquidez y otros 25.000 millones para gestión de caja. No se trata literalmente de amortizar toda la deuda larga y sustituirla por deuda corta, sino de una combinación de recompras y una estructura de financiación que permite apoyarse más en emisiones cortas.

La lógica resulta comprensible. Si emitir deuda a diez años exige pagar alrededor del 5%, concentrarse en vencimientos más cortos puede evitar fijar ese coste durante una década. Pero también tiene una contrapartida: aumenta el riesgo de refinanciación. Cuanto más corta es la deuda, antes vuelve a vencer y más veces tiene que acudir el Tesoro al mercado. Si los tipos bajan, la estrategia puede resultar favorable. Si permanecen altos o continúan subiendo, el problema simplemente se habrá aplazado.

Y todo esto sucede mientras EEUU continúa generando déficits cercanos a los 2 billones anuales y la deuda federal ya ha superado los 40 billones. Washington no solo necesita refinanciar la gigantesca deuda que vence: necesita pedir todavía más dinero para cubrir la diferencia entre lo que ingresa y lo que gasta.

La situación resulta especialmente llamativa por el contexto político. Donald Trump llegó de nuevo a la Casa Blanca prometiendo reducir el despilfarro público y contener el endeudamiento. Una de las iniciativas más mediáticas de los primeros meses fue precisamente encargar a Elon Musk la búsqueda de gastos innecesarios a través de DOGE. Musk llegó a hablar de recortar hasta un billón anual de gasto federal. Sin embargo, la deuda estadounidense ha seguido aumentando y ha atravesado ya la barrera de los 40 billones.

A pocas semanas de las elecciones de medio término, esta cuestión se mezcla inevitablemente con el debate sobre la gestión económica de la Administración Trump. Pero más allá de la batalla política, hay una realidad matemática que ningún Gobierno puede esquivar: la deuda acumulada durante años empieza a refinanciarse a un precio mucho más elevado.

Durante mucho tiempo EEUU pudo permitirse aumentar su deuda porque financiarla era extraordinariamente barato. El problema aparece cuando una montaña de deuda construida bajo un régimen de tipos bajos comienza a vencer en un mundo donde el dinero vuelve a costar un 4% o un 5%.

Y ahí está probablemente la cifra que merece la pena recordar: más de 8 billones de dólares deberán refinanciarse en apenas doce meses. Cada punto adicional de coste sobre esa cantidad equivale potencialmente a unos 80.000 millones$ más de intereses al año.

Eso ayuda también a entender por qué el 5% del bono a diez años es mucho más que una referencia para inversores. Si esas rentabilidades se consolidan, comienza un círculo vicioso del que es difícil escapar: más deuda genera más intereses, más intereses agrandan el déficit y un déficit mayor obliga a emitir todavía más deuda.

"El gran problema de EEUU quizá ya no sea cuánto debe, sino a qué precio tendrá que refinanciar todo lo que debe", advierte Pablo Gil.

China y Japón llevan tiempo reduciendo su exposición a la deuda de EEUU

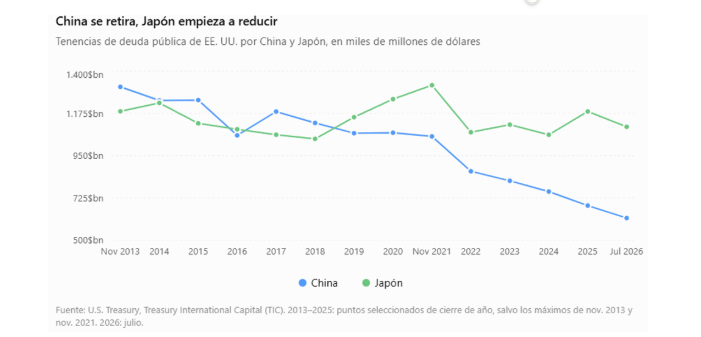
EEUU tiene un problema que va mucho más allá del tamaño de su deuda: necesita encontrar compradores dispuestos a seguir financiándola. Depende del capital extranjero para financiar aproximadamente un tercio de su deuda y dos de sus grandes acreedores históricos, Japón y China, llevan tiempo reduciendo su exposición.

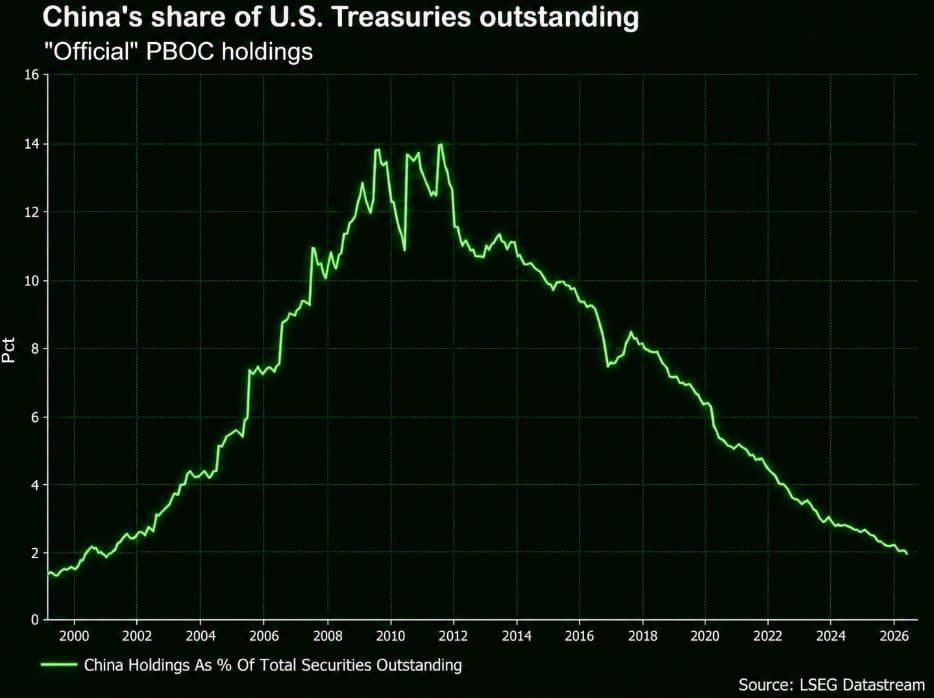
China llegó a acumular cerca de 1,3 billones$ en Treasuries en 2013. Hoy mantiene oficialmente unos 618.000 millones. Japón continúa siendo el mayor tenedor extranjero, con aproximadamente 1,1 billones. 

Durante décadas funcionó un círculo casi perfecto. China y Japón acumulaban enormes superávits comerciales, recibían dólares y reinvertían buena parte comprando deuda estadounidense. EEUU compraba sus productos y ellos ayudaban a financiar el consumo y el déficit norteamericano.

Pero ese equilibrio está cambiando. China lleva años diversificando sus reservas y reduciendo su exposición a los activos estadounidenses, a lo que se añade la creciente rivalidad geopolítica entre ambos países.

Japón tiene un problema diferente. La debilidad del yen, el regreso de la inflación y unos tipos domésticos más elevados aumentan los incentivos para repatriar parte del enorme ahorro invertido en el exterior. Y todo esto ocurre cuando EEUU necesita cantidades gigantescas de financiación.

El secretario del Tesoro, Scott Bessent, confía en que un mayor crecimiento económico y la contención del gasto permitan cambiar la trayectoria de la deuda. Pero con un déficit cercano al 6% del PIB y el Treasury a diez años rondando el 5,3%, la pregunta resulta inevitable: ¿Quién comprará los próximos billones de dólares de deuda estadounidense y qué rentabilidad exigirá para hacerlo?

El mayor riesgo no es que China o Japón vendan mañana sus Treasuries. Basta con que dejen de comprar al mismo ritmo justo cuando EEUU necesita emitir cada vez más deuda. Alguien tendrá que ocupar su lugar. Y si para encontrar nuevos compradores Washington tiene que ofrecer rentabilidades más altas, aumentará el coste de financiación, los intereses absorberán una parte creciente del presupuesto y la dinámica de la deuda será todavía más difícil de controlar.

Bessent confía en que un mayor crecimiento económico permita cambiar esa trayectoria. Pero ¿quién financiará a Estados Unidos hasta que ese crecimiento llegue? "Porque quizá el problema ya no sea cuánto puede endeudarse EEUU, sino cuánto tendrá que pagar para que el mundo siga dispuesto a prestarle", avisa Pablo Gil.

08Oct

Los rendimientos de los bonos soberanos probablemente seguirán subiendo, dado el panorama actual de crecimiento económico, persistencia de la inflación, aumento de la deuda pública, y el despliegue de la IA.

Miguel Ángel Valero

En medio de la crisis de la deuda, los bancos centrales ofrecen más detalles sobre las decisiones adoptadas en sus reuniones de septiembre. Las actas de la última reunión de la Fed reflejó un tono claramente restrictivo, ya que los 19 participantes de la reunión, incluidos aquellos sin derecho a voto, consideraron apropiado elevar los tipos de interés y la mayoría contemplaba la posibilidad de una nueva subida de tipos antes de final de año. 

Sin embargo, las actas presentan cierto grado de desactualización por la evolución posterior de los datos macroeconómicos. Desde aquella reunión, la inflación ha mostrado menos intensa de la prevista por los responsables monetarios y el informe de empleo de septiembre apuntó a una cierta moderación del mercado laboral. Como consecuencia, las expectativas del mercado pasaron de descontar dos subidas adicionales de tipos a prever únicamente una para finales de año. 

Evli: los rendimientos de los bonos soberanos seguirán subiendo

Valtteri Ahti, Chief Strategist de la gestora nórdica Evli, vaticina que los rendimientos de los bonos soberanos probablemente seguirán subiendo, dado el panorama actual de crecimiento económico, persistencia de la inflación, aumento de la deuda pública, y el despliegue de la IA. Esta subida de rendimientos de los bonos no parece que vaya a interrumpir la tendencia al alza de los mercados de renta variable, porque ésta se apoya en el crecimiento de los beneficios y en el despliegue de la IA.

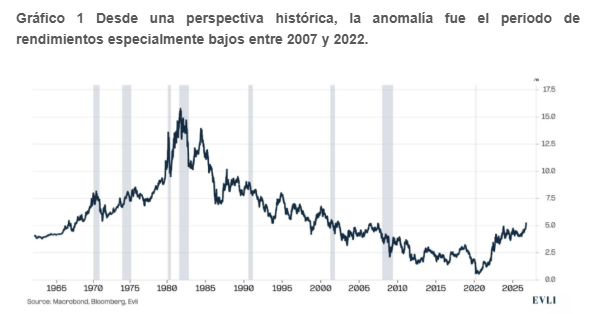
El nivel actual de los rendimientos de los bonos no es muy alto, según los patrones históricos. En EEUU y en muchos países europeos, los rendimientos fueron, por lo general, más elevados desde la década de 1970 y prácticamente hasta la crisis financiera de 2007. La excepción histórica es, más bien, el nivel inusualmente bajo tras la crisis financiera, que llegó a su final después de la pandemia.

La deuda pública de EEUU equivale al 126% del producto interior bruto (PIB), cerca de su máximo histórico. Sin embargo, una ratio de deuda elevada no es excepcional entre las grandes economías. La deuda pública representa el 118% del PIB en Francia, el 138% en Italia, el 104% en el Reino Unido y el 204% en Japón.

UBS: la gestión de la liquidez no es renovar depósitos a vencimiento

Los rendimientos de los bonos soberanos de Francia e Italia subieron con fuerza, ya que los elevados precios de la energía y las preocupaciones por la deuda pública intensificaron la liquidación (sell-off) global en los mercados de renta fija.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Sin embargo, la ampliación de los diferenciales soberanos no señala una crisis de financiación inminente, mientras que la demanda impulsada por la inversión y la mejora de los beneficios empresariales deberían ayudar a las acciones europeas a absorber unos rendimientos moderadamente más altos. Mantenemos nuestra visión de Atractivo para la renta fija y la renta variable de la Eurozona, favoreciendo las áreas que combinan fortaleza cíclica con crecimiento estructural".

"Ahora esperamos que el Brent alcance los 100$/barril y el WTI los 96$/barril a finales de año. La incertidumbre en torno a nuestras previsiones sigue siendo elevada, lo que refleja tanto la evolución impredecible del conflicto en Oriente Medio como el ritmo de recuperación de la producción del Golfo y de la demanda mundial de petróleo", opina Giovanni Staunovo, Estratega.

"Los inversores deberían resistir la tentación de ver la gestión del efectivo simplemente como renovar depósitos de un vencimiento al siguiente. En su lugar, al segmentar la liquidez según los horizontes de gasto, diversificar los instrumentos y las exposiciones, y fijar de forma selectiva los elevados rendimientos actuales, los inversores pueden equilibrar mejor la liquidez, los ingresos y la preservación del patrimonio a largo plazo, al tiempo que mantienen fondos para sus necesidades futuras de gasto e inversión", apuntan Matthew Carter y Jon Gordon, Estrategas.

"Creemos que el contexto económico y de mercado actual aumenta el atractivo de las inversiones alternativas, incluidos los hedge funds, como fuente de rentabilidad que depende menos de las acciones y los bonos 'tradicionales'", aportan Matthew Carter y Tony Petrov, Estrategas, UBS Global Wealth Management

Ebury: la crisis energética impulsa la subida de los rendimientos de la deuda

La fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio considera que la crisis energética provocada por la guerra de Irán es el principal factor que explica la reciente oleada de ventas de deuda soberana y el consiguiente repunte de las rentabilidades de los bonos en los mercados internacionales, por encima de las tensiones fiscales que afectan a países como Francia. Según los analistas de Ebury, la persistencia del petróleo Brent por encima de los 100$ el barril ha reavivado los temores inflacionistas y las expectativas de que los bancos centrales mantengan los tipos de interés elevados durante más tiempo. A este escenario se añaden el elevado endeudamiento público y las crecientes necesidades de financiación de las empresas, especialmente las vinculadas a las inversiones en inteligencia artificial. 

La fintech advierte de que esta situación está alterando la relación tradicional entre los mercados de deuda y las divisas. Un aumento de las rentabilidades de los bonos ya no se traduce necesariamente en una apreciación de las monedas, puesto que responde principalmente a los riesgos inflacionistas y fiscales, y no a unas mejores perspectivas de crecimiento económico. En este contexto, el dólar se beneficia de su condición de activo refugio y de la posición de Estados Unidos como exportador neto de energía, mientras que las divisas emergentes sufren las consecuencias del encarecimiento de la financiación y de la salida de capitales. Incertidumbre presupuestaria francesa y euro En Europa, la incertidumbre presupuestaria francesa añade presión sobre el euro, después de que el diferencial de rentabilidad entre la deuda francesa y alemana a diez años alcanzase máximos desde la crisis de la eurozona de 2011. No obstante, Ebury considera que el riesgo de contagio es limitado y mantiene una visión moderadamente optimista sobre la moneda única. Para la fintech, una resolución efectiva del conflicto iraní que permita una caída sostenida del petróleo podría favorecer una recuperación de los bonos y una corrección del dólar, cuyo reciente fortalecimiento considera cada vez más vulnerable a un cambio de escenario.

China: pulso con la UE por los vehículos eléctricos

China ha rechazado la solicitud de la UE de restringir voluntariamente sus exportaciones de coches híbridos al bloque comunitario hasta alrededor del 15% del mercado del bloque, frente a más de un tercio en la actualidad, o de lo contrario enfrentarse a medidas de represalia como la imposición de aranceles. La preocupación de las autoridades europeas se centra especialmente en el sector automovilístico. Las importaciones de vehículos híbridos enchufables procedentes de China hacia la UE han aumentado un 86% interanual, acompañadas de una caída del 20% en los precios. Por su parte, las importaciones de vehículos eléctricos de batería crecieron un 40%. Más de la mitad de estos vehículos proceden de China, pese a los aranceles ya impuestos por la Unión Europea. Actualmente, los vehículos eléctricos importados desde China están sujetos a aranceles adicionales de hasta el 35%, que se suman al gravamen general del 10% aplicado por la UE. 

Ante el fuerte crecimiento de las importaciones chinas, la Comisión Europea estudia ahora la introducción de medidas de “salvaguarda” temporal que limitaría el volumen de vehículos importados. En este contexto, Alemania y Francia presentaron esta semana un documento conjunto a la Comisión Europea en el que instan a adoptar herramientas más contundentes, incluyendo mecanismos que permitan restringir el acceso de China al mercado europeo en determinados sectores.

Las negociaciones entre ambas partes continúan. Con el objetivo de reducir el elevado déficit comercial con China, el comisario europeo de Comercio, Maroš Šefčovič, viajó a Pekín para reunirse con su homólogo chino, Wang Wentao.

Un informe de Natixis CIB sobre los vehículos eléctricos muestra un impulso creciente fuera de China. La penetración global de los vehículos eléctricos (VE) alcanzó el 27% en el segundo trimestre de 2026, mientras que Europa se benefició de incentivos a la compra, infraestructura de carga y mayores costes de combustible. El mercado interno chino se debilitó debido a que los subsidios anteriores adelantaron las compras y se redujeron las exenciones fiscales a la adquisición.

El persistente exceso de capacidad está acelerando la expansión en el extranjero; de hecho, en mayo, los fabricantes chinos superaron por primera vez a las empresas japonesas en ventas en Europa. Una implicación que merece mayor atención es que el impulso exportador de China refleja una necesidad tanto de rentabilidad como de crecimiento. Con una tasa de utilización de la capacidad interna de solo el 71 %, los precios de venta más altos en el extranjero ofrecen un salvavidas para la rentabilidad. Por tanto, una estabilización temprana de los descuentos internos no implica necesariamente una reducción de la presión competitiva en el exterior.

La incursión de las marcas chinas en modelos más caros y tecnológicamente avanzados también desafía los precios 'premium' de Europa, extendiendo la competencia más allá de los vehículos de gama de entrada. Para Europa, una mayor adopción de VE puede coexistir con unos beneficios industriales débiles. Los proveedores chinos están captando una cuota creciente de la cadena de valor de la electrificación, mientras que el estancamiento del mercado automotriz limita la posibilidad de compensar la pérdida de cuota mediante el volumen de ventas. Una menor inversión de capital puede favorecer el flujo de caja, pero una recuperación duradera de los beneficios seguirá dependiendo de lanzamientos de productos más sólidos y márgenes más firmes.

Localizar la producción china en Europa podría reducir el riesgo arancelario, pero también acercaría la competencia a las plantas y proveedores europeos. China es ahora menos relevante como fuente de beneficios que como base industrial para I+D, desarrollo de productos, cadenas de suministro y exportaciones. Para los fabricantes extranjeros, una retirada podría debilitar su competitividad global. La cuestión ya no es si la competencia se intensificará, sino quién conservará los márgenes, la tecnología y el valor industrial a medida que avance la electrificación.

07Oct

La rentabilidad del bono de EEUU a 10 años vuelve a superar el 5,3%, con el déficit comercial disparado pese a los aranceles. China crece por el comercio exterior, no por la demanda interna. Los expertos recomiendan enfoque selectivo y diversificado.

Miguel Ángel Valero

Francia vuelve a situarse en el centro de los mercados mundiales. Aunque la reciente venta masiva de bonos soberanos franceses probablemente se debió en gran medida al deshacer de operaciones de carry trade ante un agresivo reajuste de las expectativas sobre los tipos de interés del BCE, "existe también una historia fundamental a más largo plazo que merece la pena contar", subraya Jim Reid, Head of the Deutsche Bank Research Institute y Global Head of Macro Research.

Francia no ha registrado superávit presupuestario desde 1974, lo que supone una de las rachas consecutivas más largas del mundo. Italia no lo ha logrado desde 1925, pero ha mantenido superávits primarios durante la mayor parte de las últimas tres décadas, aproximadamente, por lo que existe una diferencia importante. 

Tras varios días de relativa calma en los mercados de renta fija, las tensiones han vuelto a cobrar protagonismo. El recrudecimiento de los ataques a buques comerciales vinculados a Irán en el estrecho de Ormuz ha reactivado las presiones sobre la deuda soberana, especialmente en los tramos largos de las curvas. En Europa, los bonos franceses lideran las caídas tras la contrapropuesta presupuestaria presentada por Marine Le Pen. 

La candidata presidencial de la extrema derecha francesa promete reducir el déficit público de Francia hasta el 3,7% del PIB en 2027, desde al 5,4% previsto para este año. Se trata de una propuesta más ambiciosa que la presentada por el Gobierno. que aspira a situarlo en torno al 5% el próximo ejercicio. Para lograrlo, plantea recortes del gasto público mediante medidas de “racionalización” administrativa y “justicia fiscal” –aunque por el momento no ha concretado en qué consistirían dichas medidas–, así como aumentos impositivos sobre las recompras de acciones. Por el otro lado, también presenta recortes de impuestos en ámbitos como el IVA, la energía y la tributación empresarial.

La propuesta debe interpretarse con cautela. En primer lugar, porque el proyecto de presupuestos para 2027 comenzará su tramitación parlamentaria en las próximas semanas y deberá quedar aprobado antes del 31 de diciembre de 2026, antes de las elecciones presidenciales previstas para abril de 2027. En consecuencia, estos presupuestos no podrían ser aplicados directamente por Le Pen. Para ello, Agrupación Nacional tendría que imponerse en las elecciones presidenciales, obtener posteriormente una mayoría suficiente en la Asamblea Nacional y aprobar un presupuesto rectificativo o medidas adicionales con impacto fiscal.

Además, la magnitud del ajuste planteado resulta poco realista. Reducir el déficit desde el 5,4% hasta el 3,7% del PIB en menos de un año implicaría un esfuerzo presupuestario extraordinariamente elevado, especialmente en un contexto de descontento social, y con algunos recortes que implican menores contribuciones a los presupuestos europeos –algo en lo que tendrían que estar de acuerdo todos los miembros de la UE–. Las recientes protestas estudiantiles, que han provocado el cierre de cientos de centros educativos en Francia, reflejan las tensiones existentes en torno a la financiación de los servicios públicos. En este contexto, la propuesta parece responder más a una estrategia de posicionamiento político, aprovechando la creciente preocupación de los mercados por el deterioro de las cuentas públicas francesas y a pocos meses de las elecciones, que a una previsión presupuestaria real.

Aunque la iniciativa incorpora medidas orientadas a la disciplina fiscal, el ministro de Finanzas francés, Roland Lescure, la ha calificado de poco realista, afirmando que la dirigente de Agrupación Nacional "sueña en colores" al plantear unas cuentas que considera inviables. 

EEUU: Trump dispara el déficit comercial

Al otro lado del Atlántico, la rentabilidad del bono estadounidense a diez años vuelve a situarse ligeramente por encima del 5,3%.A esta presión sobre los tipos de interés se suma la creciente competencia por el capital. SpaceX estudia captar hasta 40.000 millones$ en el mercado de bonos para financiar la adquisición de chips de Nvidia. 

En este complejo contexto para la renta fija, la fortaleza de las grandes tecnológicas continúa impulsando a la Bolsa estadounidense, que marcó nuevos máximos pese al repunte de los tipos soberanos. Todo ello ocurre en un entorno en el que las valoraciones se acercan a los niveles más bajos del año. 

El saldo exterior de EEUU se desequilibra y en agosto el déficit comercial alcanza máximos desde marzo de 2025, mes en el cual las importaciones se dispararon antes de la entrada en vigor de los aranceles de Trump. En agosto, los datos sobre comercio exterior muestran dinamismo, con una aceleración de las exportaciones que avanzaron un 1,4% mensual frente a la caída del mes previo (-2,1%), pero con un mayor incremento de las importaciones que se aceleraron un 4,3% mensual y con ello aumentó el déficit comercial hasta los 105.600 millones$. 

Por el lado de los países destino de las exportaciones estadounidenses, destaca que los envíos hacia China siguen débiles y en el acumulado del año solamente crecieron un 0,7% interanual, bajando al quinto puesto entre los países más relevantes para las ventas de las empresas estadounidenses (el año pasado era el tercer destino de las exportaciones). También se moderan las ventas a Canadá, que avanzan en el año un 4% y deja de ser el principal destino de las ventas al exterior, puesto que ahora ocupa México al crecer las exportaciones un +16,6%. Además, también destacó la subida de las exportaciones hacia Japón, que se incrementaron en el acumulado del año un 23,5% interanual. 

China crece por el comercio exterior, no por la demanda interna 

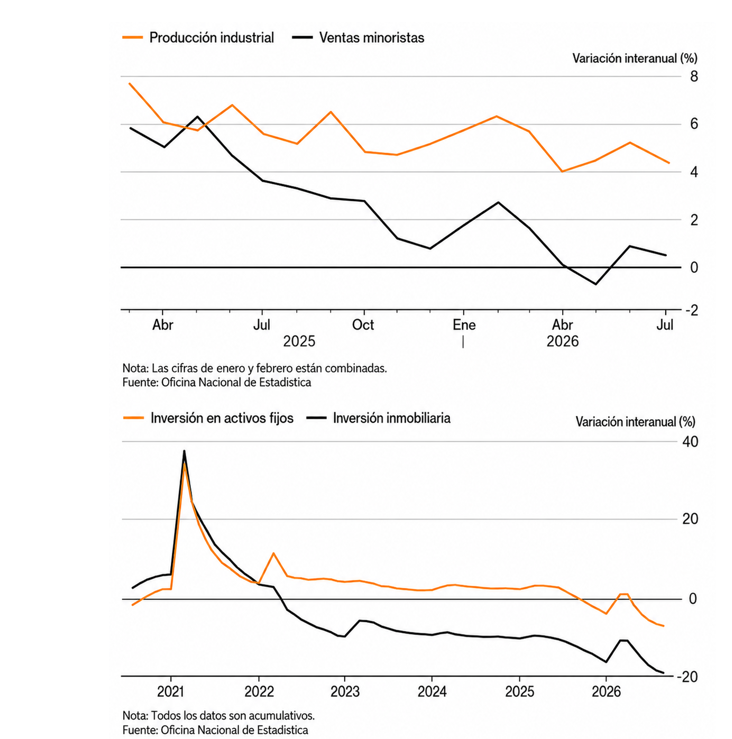
China sigue siendo un pilar clave del crecimiento mundial, pero cada vez depende más del aumento de la demanda externa para compensar la debilidad del consumo de los hogares y de la inversión. El Economic Outlook de Crédito y Caución vaticina un crecimiento de la economía china del 4,8% en 2026, a pesar del debilitamiento del entorno exterior, y del 4,6% en 2027, a medida que el estímulo fiscal pierda impulso y las debilidades estructurales de la demanda interna frenen la actividad. 

Uno de los factores que explican el dinamismo económico es el impulso de las exportaciones chinas, principal motor del crecimiento en 2026. En el primer trimestre del año, registraron un sólido incremento interanual del 17 %. El país está aprovechando la resiliencia de su cadena de suministro y la creciente competitividad de sus productos. Junto a ello, la inversión en energías renovables, impulsada por la guerra en Irán, y en infraestructuras relacionadas con la inteligencia artificial también está incrementando la demanda. 

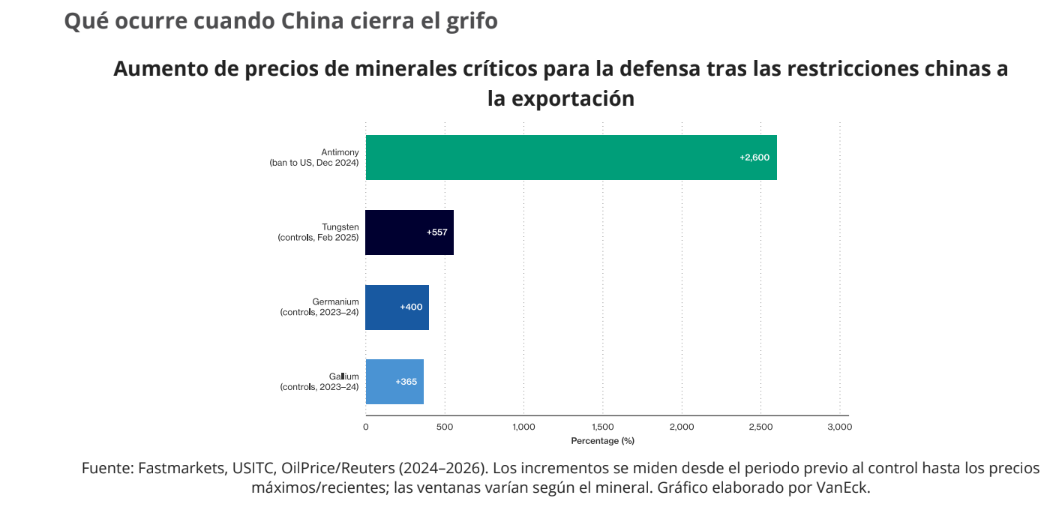
China sigue estando profundamente arraigada en los sectores de la electrónica, el hardware relacionado con la inteligencia artificial, la energía limpia, los vehículos eléctricos, las baterías, los paneles solares y los minerales críticos. Como resultado, desempeña un papel central tanto en el comercio regional como en la transición energética mundial.

Además, está resistiendo mejor los efectos de la crisis de los precios de la energía gracias a sus grandes reservas estratégicas de petróleo, su posición de liderazgo en la fabricación de tecnologías de energía limpia y la importancia que sigue teniendo el carbón en la demanda de energía primaria. 

Por el contrario, se espera un debilitamiento del consumo, a pesar de que la inflación se mantiene moderada. Las autoridades se han comprometido a impulsar el gasto de los hogares, pero el apoyo de las políticas solo ha tenido un efecto limitado hasta la fecha. A falta de reformas más profundas, es poco probable que el consumo sirva como motor estable del crecimiento a corto plazo.

Otro de los retos a los que se enfrenta la economía de China es un posible endurecimiento de la supervisión de las cadenas de suministro, los minerales críticos y las exportaciones de tecnología, junto con medidas que puedan entrar en conflicto con los requisitos occidentales. Todo ello podría aumentar los costes de cumplimiento normativo, la incertidumbre en las cadenas de suministro y la volatilidad de los precios. Estos acontecimientos también pueden animar a las empresas a diversificar sus fuentes de abastecimiento y reducir su dependencia de China.

Los mercados, pendientes de los resultados empresariales en EEUU

Sin embargo, el aumento de los tipos sí está pasando factura a la renta variable europea, lastrada principalmente por el comportamiento de los valores franceses. En Asia también comienzan a apreciarse signos de debilidad, aunque los indicadores vinculados al sector de los semiconductores continúan mostrando solidez. En definitiva, el mercado sigue atrapado en el pulso entre crecimiento económico/beneficios y tipos de interés. Hasta ahora, las Bolsas han logrado absorber las turbulencias procedentes de la renta fija gracias a unas perspectivas de crecimiento que continúan siendo favorables, aunque con diferencias entre regiones. Sin embargo, como ya ocurrió en episodios anteriores, el nivel de exigencia de los inversores continúa aumentando y cualquier decepción durante la temporada de resultados empresariales en EEUU, que comenzará la próxima semana, podría poner en cuestión las recientes subidas.

Además, la encuesta sobre los mercados mundiales para el tercer trimestre de 2026, realizada por el Deutsche Bank, muestra que, con la reciente venta masiva de bonos estadounidenses acaparando la atención, mandan el temor a la inflación, la preocupación por la situación fiscal y un crecimiento en EEUU superior a lo previsto como los tres factores determinantes más importantes. Alrededor del 30% situó la inflación en primer lugar, a pesar de que las expectativas de inflación implícitas (breakevens) a 10 años apenas han variado durante la venta masiva. No obstante, y a pesar de la inquietud por las elevadas valoraciones y el riesgo de burbuja a corto plazo, la confianza a largo plazo en la renta variable estadounidense sigue siendo notable: el 47% elegiría acciones de EEUU si solo pudiera mantener un activo durante la próxima década.

Justo cuando el S&P 500 firma su primer récord desde agosto en los 7.828,73 puntos, Jim Paulsen avisa de una posible caída del 15%. El que fuera estratega jefe de inversiones de Wells Capital Management, donde trabajó durante 20 años, y que  posteriormente se incorporó a Leuthold Group, y actualmente publica sus análisis en el boletín Paulsen Perspectives, alerta de una combinación potencialmente negativa para la renta variable estadounidense:

  • petróleo en torno a 100$ por barril;
  • rentabilidades del Treasury a diez años próximas al 5%;
  • un dólar fortalecido.

Según su análisis histórico, cuando estos tres factores han presionado simultáneamente al S&P 500, el índice ha llegado a registrar caídas de hasta el 15% en los tres a cinco meses siguientes. Para el sector tecnológico, contempla una posible corrección de hasta el 20%. Paulsen subraya que esas tensiones todavía no se han reflejado plenamente en los múltiplos y los beneficios empresariales, pese a que Wall Street continúa cerca de máximos. Por ello, considera que el mercado podría afrontar un “test de realidad” provocado por los tipos, el petróleo y el dólar.

En realidad, Paulsen no está formulando necesariamente una previsión de mercado bajista estructural: está alertando de una posible corrección significativa si los rendimientos, el crudo y el dólar permanecen elevados al mismo tiempo.

UBS: el repunte de la Bolsa de EEUU está concentrado en las Big Tech

Las acciones estadounidenses alcanzaron nuevos máximos históricos el martes 6 de octubre, pero el repunte sigue concentrado en un grupo reducido de grandes empresas tecnológicas. Mantener una cartera de renta variable muy concentrada aumenta la exposición a contratiempos específicos de cada empresa. Un entorno de crecimiento favorable y unos beneficios empresariales sólidos sugieren que el crecimiento de los beneficios puede ampliarse más allá del sector tecnológico. Los mercados europeos y asiáticos también ofrecen oportunidades atractivas.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían posicionarse para capturar un mayor potencial alcista en la renta variable manteniendo una exposición diversificada y de base ("core"). Quienes tengan posiciones concentradas también pueden aprovechar los periodos de fortaleza del mercado para reequilibrar sus carteras entre sectores y regiones, o considerar estrategias de preservación de capital para reducir el riesgo de caídas y reforzar la resiliencia de la cartera".

"Esperamos que la fortaleza de los beneficios en Europa continúe durante la temporada de resultados del tercer trimestre. Esto respalda nuestra visión positiva sobre la renta variable de la Eurozona y nuestra preferencia por oportunidades cíclicas y estructurales clave en la región", apunta Matthew Gilman, Estratega de Renta Variable Europea.

Banor: solo el enfoque selectivo aporta seguridad

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea integrado en Banor SICAV, cree que el mayor grado de incertidumbre en los mercados, provocado por la subida del precio del crudo, los tipos más altos y el debilitamiento de partidos tradicionales en elecciones como las de Alemania, están induciendo a los inversores a buscar cada vez más seguridad y convicción en un entorno que continúa siendo alcista para las Bolsas globales.

Esa seguridad sólo la puede aportar un enfoque más selectivo en la cartera, buscando compañías que atraigan el mayor nivel de gasto de capital, y una mayor diversificación entre los distintos motores de rentabilidad (crecimiento estructural, dividendos, el carry de los bonos, las infraestructuras, los activos reales y las situaciones específicas de empresas).

Las subidas del petróleo “impulsan las tensiones inflacionistas, los retornos de la deuda pública y la volatilidad en las acciones con mayor dependencia de los tipos de interés”, La incertidumbre sobre los precios de la energía obliga al inversor “a preguntarse qué empresas pueden proteger sus márgenes si la energía sigue siendo cara y cuáles, por el contrario, han construido sus previsiones sobre el supuesto de que todo volverá rápidamente a la normalidad”.

Los mercados de renta variable, se adaptan a esta situación de forma selectiva. La tecnología y las acciones vinculadas a la IA siguen beneficiándose del crecimiento de la inversión de capital, y las compañías más endeudadas, o aquellas que obtendrán beneficios muy a largo plazo, se ven más afectadas por la subida del coste del capital.

Angelo Meda explica que “en fases de mercado más inciertas como la actual, es necesario construir carteras que no dependan de un único resultado, favoreciendo empresas con balances sólidos, fuerte generación de caja y poder de fijación de precios”.  Otra de las claves es “diversificar entre distintos motores de rentabilidad, como el crecimiento estructural, los dividendos, el carry de los bonos, las infraestructuras, los activos reales y las situaciones específicas de empresas”. Por último, “gestionar la liquidez, que ha recuperado su valor porque su flexibilidad permite convertir las correcciones en oportunidades”. "Para navegar bien en la incertidumbre, no se trata de intentar eliminarla, sino evitar que una estimación equivocada haga descarrilar la inversión”, concluye.

02Oct

El fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación, no sólo de los Gobiernos, sino también de los hogares y de las empresas, y puede contribuir a una desaceleración de la economía mundial.

Miguel Ángel Valero

El mercado de renta fija continúa mostrando una elevada volatilidad y algunas de los remaches que habían resistido las presiones de los últimos días empiezan a verse comprometidos, especialmente en aquellos países más expuestos a un escenario de estanflación y un endeudamiento alto, como Francia y, en cierta medida, Japón. Uno de los principales focos de preocupación radica en los elevados déficits fiscales de numerosos gobiernos, un riesgo que los mercados ya están empezando a descontar. No obstante, el repunte de los tipos de interés no pone en peligro la capacidad de pago de los Estados siempre que el crecimiento nominal se mantenga por encima del coste de financiación. 

Francia es, precisamente, uno de los casos más vulnerables en este sentido, ya que se sitúa entre las economías europeas con menor crecimiento. En este contexto, y en medio de un bloqueo político sin precedentes, el Gobierno francés presentó los Presupuestos para 2027, que contemplan un ajuste fiscal de 54.000 millones€ con el objetivo de reducir el déficit público del 5,4% al 5% del PIB. Sin embargo, al igual que ocurrió el año pasado, el proceso de aprobación se prevé complejo y podría desembocar nuevamente en una moción de censura. Con las elecciones presidenciales cada vez más próximas, resulta difícil imaginar un acuerdo político entre los bloques que dominan actualmente la Asamblea Nacional.

Como consecuencia, el diferencial entre la deuda soberana francesa y la alemana se ha ampliado hasta los 145 puntos básicos (pb), niveles que únicamente se alcanzaron durante la anterior crisis del euro. A ello se suma la posibilidad de nuevas rebajas de la calificación crediticia del país. Moody's podría revisar su rating a la baja el  27 de octubre y, a finales de noviembre, Standard & Poor's también podría sorprender con una decisión similar.

Entramos así en una dinámica cada vez más evidente entre los mercados y las instituciones públicas. Por un lado, el debilitado Ejecutivo francés afronta grandes dificultades para sacar adelante sus propuestas en una Asamblea fragmentada. Por otro, el Banco Central Europeo (BCE) dispone de dos herramientas relevantes: la política de balance, ya que sigue permitiendo el vencimiento de los bonos soberanos que mantiene en cartera, y, especialmente, el TPI (Transmission Protection Instrument), el mecanismo que le permite realizar compras ilimitadas de deuda soberana de un país concreto.

Por el momento, el gobernador del banco central francés ha dejado claro que el Gobierno no debe confiar en la autoridad monetaria para contener sus costes de financiación y que será necesario acometer medidas fiscales adicionales. Francia se encuentra inmersa en el procedimiento de déficit excesivo de la Unión Europea, con el compromiso de reducir el desequilibrio fiscal por debajo del 3% del PIB en 2029, un objetivo para el que las medidas actualmente planteadas parecen insuficientes.

"Por todo ello, seguimos considerando que el principal riesgo se concentra en el tramo largo de las curvas de tipos, donde el deterioro podría intensificarse e incluso extenderse a otros mercados periféricos europeos, en medio además de renovadas presiones energéticas. La realidad es que cualquier solución pasa antes por un aumento adicional de la tensión financiera que obligue a adoptar medidas más contundentes. Mientras tanto, es probable que los inversores sigan descontando el deterioro institucional de Francia, un problema que, por el momento, no parece tener una solución clara a corto plazo", advierten en Banca March.

UBS: los bonos europeos siguen bajo presión

Los mercados de bonos europeos siguieron bajo presión mientras Francia presentaba un presupuesto para 2027 destinado a contener su déficit y estabilizar su creciente carga de deuda. Los bonos franceses mostraron escasa reacción adicional ante el anuncio del presupuesto, lo que sugiere que los inversores ya habían incorporado a los precios unas preocupaciones fiscales significativas.

Sin embargo, la evidencia apunta a una presión continuada más que a una crisis de financiación inminente. El presupuesto representa un paso hacia la consolidación fiscal, la demanda de los inversores por la deuda francesa se mantiene sólida, y una inflación subyacente contenida, junto con unas condiciones financieras más restrictivas, deberían limitar la necesidad de un ciclo de subidas de tipos prolongado por parte del BCE.

El presupuesto de Francia y la demanda continuada de su deuda reducen los riesgos de financiación a corto plazo. El panorama de inflación en Europa parece más tranquilizador por debajo de las tasas generales. Unos rendimientos más altos ya están haciendo parte del trabajo del BCE y están mejorando el perfil de rentabilidad previsto de los bonos de calidad.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Nuestra preferencia principal sigue siendo por los vencimientos a corto y medio plazo. Dentro de Francia, vemos una relación riesgo-rentabilidad atractiva en determinados bonos de agencias, bonos cubiertos (covered bonds) y bonos corporativos selectos. También favorecemos a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios, mientras que el crédito de mayor riesgo debería mantenerse con vencimientos relativamente cortos".

"El presupuesto francés de 2027 tiene como objetivo un déficit del 5% a través de 43.000 millones de euros en nuevas medidas, pero el aumento de los rendimientos y de los costes del servicio de la deuda apuntan a un deterioro fiscal gradual", añaden Claudia Panseri, Directora de Inversiones para Francia, y Thomas Wacker, Responsable de Crédito.

Ebury: la deuda soberana encarece la financiación a empresas y familias

Por su parte, Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, avisa: el fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación de hogares, empresas y gobiernos y puede contribuir a una moderada desaceleración de la economía mundial durante la segunda mitad de 2026. 

El equipo de analistas de Ebury, liderado por el economista jefe, Enrique Díaz-Álvarez, y el responsable de Estrategia de Mercados, Matthew Ryan, ha señalado durante un seminario virtual global celebrado para analizar las turbulencias en los mercados de deuda y sus consecuencias sobre las divisas que las correlaciones tradicionales están perdiendo fuerza. Una mayor rentabilidad de los bonos ya no implica necesariamente una moneda más fuerte, ya que los rendimientos están aumentando de forma generalizada y, en muchos casos, lo hacen por razones poco favorables para las respectivas economías, como la preocupación por la inflación y los elevados niveles de deuda.

En este entorno de precios elevados del petróleo, tipos de interés al alza y reducción de las posiciones de carry trade, Ebury identifica entre las divisas mejor posicionadas al dólar, como divisa refugio, así como otras monedas de países exportadores netos de energía, como la corona noruega, el peso colombiano y la naira nigeriana. También considera que las divisas de mercados emergentes con un carry bajo, como el yuan chino, están relativamente bien posicionadas. Por el contrario, sitúa entre las más vulnerables a las expuestas al sentimiento de riesgo del mercado, como el dólar australiano, el dólar neozelandés o la corona sueca, así como a varias divisas emergentes de elevado carry, entre ellas el rand sudafricano, el peso mexicano y la lira turca. Las divisas de países importadores netos de energía, como el peso chileno, también podrían estar comprometidas.

Ebury considera que el escenario sigue siendo favorable para el dólar a corto plazo, apoyado por el encarecimiento del petróleo, los flujos hacia activos refugio, el giro restrictivo de la Reserva Federal y la expectativa de una desaceleración de la economía mundial. A medio plazo, sin embargo, mantiene su previsión de una tendencia bajista de la divisa estadounidense una vez disminuya el riesgo asociado al conflicto con Irán.

Para las empresas con exposición internacional, Ebury recomienda no basar sus decisiones de cobertura exclusivamente en un escenario central. Ante el aumento de la incertidumbre cambiaria, la compañía considera conveniente combinar la protección frente a movimientos adversos de las divisas con la posibilidad de beneficiarse de una evolución favorable del mercado, adaptando las estrategias de cobertura al grado de volatilidad y alas necesidades concretas de cada empresa.

Pictet: sobre pondera renta variable pese al alza del rendimiento de los bonos

Luca Paolini, estratega jefe en Pictet Asset Management, cree que, tras un repunte de nueve meses de los mercados de renta variable y el aumento de las rentabilidades a vencimiento de los bonos gubernamentales globales, algunos inversores pueden considerar reducir la exposición a acciones. Además, los bonos parecen un mejor valor dada la incertidumbre de precios energéticos y un marco político confuso. De hecho, la rentabilidad media de los bonos gubernamentales mundiales por el índice Bloomberg Treasury ha superado el 4% las últimas semanas, máximo desde 2000, mientras que el diferencial de rentabilidad por beneficios de las acciones del S&P 500 está en mínimos de más de 20 años en relación con los bonos. Sin embargo, la alta rentabilidad de los bonos no es condición suficiente para descarrilar los mercados de acciones cuando los beneficios son resilientes. De hecho, la rentabilidad del 5% en los bonos estadounidenses a diez años se ha superado con volatilidad mínima en las acciones.

Ahora bien, aunque los precios del crudo parecen contenidos frente a máximos de otras crisis, el choque económico real se transmite en productos refinados, por los cuellos de botella con el cierre del Estrecho de Ormuz y la guerra por la invasión rusa de Ucrania, agotamiento de liberaciones de reservas estratégicas y restricciones a la exportación de productos refinados de China. De hecho, los precios del petróleo han creado casi el de doble inflación general en EE. UU. que el objetivo de su banco central. Pero las presiones inflacionarias deben relajarse los próximos meses.

Mientras, nuestros indicadores de ciclo económico muestran crecimiento global cerca de tendencia a largo plazo. La economía estadounidense crece a su tasa potencial de alrededor del 2%. Nuestro indicador compuesto de inversión de capital supera su media desde 1990, por inversión no residencial, especialmente de tecnológicas. El gasto relacionado con IA ha aumentado a ritmo anualizado de más del 20% en dos años y la Reserva Federal espera un auge de productividad que aumente el crecimiento del PIB hacia el 4% las próximas décadas. La economía europea, por su parte, se ve sostenida por la recuperación del consumo, manufactura y comercio. Hay gasto público en renovables, defensa e infraestructuras, que representa 15 % del PIB de la UE y se transmitirá a la economía. Con el tiempo, esperamos que el impulso fiscal ayude a reducir a la mitad el menor crecimiento del PIB de Europa respecto de EEUU. 

Por su parte, en Japón los indicadores avanzados, encuestas de fabricación y pedidos de maquinaria apuntan a mayor actividad industrial e inversión en capital fijo. Aunque China sigue rezagada, con débil demanda interna y consumo privado, las economías emergentes fuera de China se benefician de un comercio global resiliente y fuerte inversión en tecnología y cadenas de suministro manufactureras. Son clave en el desarrollo de la IA, que sigue en fase inicial, con exposición a la electrificación, a valoración razonable.

Las valoraciones de las acciones siguen altas, pero la dinámica de beneficios sólida. La industria de IA y tecnología es responsable de generar más de la mitad del crecimiento global de beneficios en 2026. De todas formas, una rentabilidad del bono a diez años de EEUU por encima del 5,5% o hay expansión adicional del 10% a 15% en el múltiplo de valoración del S&P 500 pueden llevar las valoraciones relativas hacia un terreno que históricamente ha precedido a pronunciadas correcciones de mercado .Pero los indicadores técnicos apoyan la sobre ponderación. 

El sentimiento del inversor minorista está en mínimos desde el "Día de la Liberación" con la imposición de aranceles de la administración Trump y los inversores institucionales bajistas, mientras los gestores de fondos reducen el peso de la deuda. En acciones estadounidenses hay apoyo en inversión de capital fijo relacionado con IA y un mercado laboral resiliente. Sin embargo, hay pocas señales de que las inversiones en IA se traduzcan en crecimiento económico sostenible o mayor productividad, con riesgo de revisión a la baja de las altas expectativas de beneficios. Hasta que se materialicen, preferimos mantenernos neutrales en acciones de EEUU. También respecto a Europa, donde al impulso positivo del gasto fiscal se opone la mayor vulnerabilidad a los altos precios del petróleo.

Vemos mayor potencial de crecimiento de beneficios en mercados emergentes, que este 2026 pueden aumentar 66% respecto a 2025, frente a 30 % en EE. UU., 21 % en Japón y 15% en la euro zona. El PIB en economías emergentes puede crecer 3,8 % este año por 1,6 % de los desarrollados. La demanda de importaciones de China en emergentes sigue fuerte y los flujos de capital positivos, con creciente demanda de metales industriales para la electrificación. La dinámica es más desafiante para 2027, cuando esperamos aumento de beneficios del 21 % en mercados emergentes; 12 % en EEUU, 13% en Japón y 8% en la Eurozona.

Las empresas de IA de mega capitalización representan alrededor del 41% de los beneficios empresariales globales y dos tercios del crecimiento de estos, pero, por primera vez desde el inicio del auge de la IA, cotizan con descuento respecto al mercado en precio-beneficio a doce meses. También vemos potencial en finanzas, que se benefician de los mayores tipos de interés y la dinámica de endeudamiento empresarial. 

Las perspectivas para acciones de consumo discrecional han mejorado con el mercado laboral estadounidense estabilizándose y la inflación camino de normalizarse el próximo año. Pero estamos neutrales en industriales, para evitar una exposición desproporcionada a las partes más intensivas en energía y sensibles a los tipos de interés de la economía. Además, estamos cautos en bienes de consumo básicos, sector excesivamente defensivo en un entorno de inversión relativamente positivo, con vientos estructurales en contra por cambio de comportamiento del consumidor, a lo que los operadores tradicionales tardan en adaptarse.

La deuda gubernamental a corto plazo parece especialmente barata. Pero descuenta exceso de aumentos de tipos de interés en EEUU. Aunque el resiliente crecimiento ha dado a los principales bancos centrales margen para priorizar la lucha contra la inflación, no consideramos el inicio de un ciclo global sostenido de endurecimiento monetario. Esperamos una o dos subidas adicionales de tipos de la Reserva Federal, una del BCE, dos del Banco de Inglaterra y dos del Banco de Japón.

En todo caso, los déficits públicos siguen siendo altos y hay riesgo fiscal. Además, la diferencia entre el crecimiento en EEUU y otras partes del mundo sigue superando las previsiones. El presidente de la Reserva Federal, Kevin Warsh, quiere revisar cómo la institución mide la inflación y cualquier cambio puede desencadenar nuevo repunte de las rentabilidades de los bonos. Así que conviene la cautela con la exposición a variaciones de tipos de interés. Los altos niveles de deuda pública y conflicto en Irán probablemente mantendrán las rentabilidades altas más tiempo. Estamos neutrales en bonos e infra ponderamos liquidez. Sin embargo, la deuda en moneda local de mercados emergentes, sin China, ofrece mayor valor. Las economías emergentes han demostrado ser resilientes tras el estallido del conflicto entre EE. UU. e Irán. El crecimiento se ha mantenido saludable, respaldado por un sólido consumo interno y crecimiento de las exportaciones. Las monedas de mercados emergentes han sido menos volátiles y las rentabilidades de los bonos en moneda local aumentado de media solo 0,6 % por el índice de bonos JPMorgan GBI-EM, mucho menos que más de 1 % de los bonos de EEUU, indicativo de estabilidad en esta clase de activos. Destaca especialmente la deuda en Latino América, por cupón y altas rentabilidades reales.

La escalada de tensiones en Oriente Medio y repunte de precios del petróleo favorecen al dólar. Sin embargo, aunque los tipos de interés estadounidenses han subido frente a sus pares, la fortaleza del dólar se ha quedado rezagada respecto a lo habitual. Hay que tener en cuenta que permanece el riesgo intervencionista y posibles tácticas poco convencionales ante las elecciones de mitad de mandato en EE. UU. Consideramos que el dólar está en ciclo gradual a la baja a medio y largo plazo, perdiendo peso en las reservas de los bancos centrales y las transacciones globales. Las mayores rentabilidades reales de la deuda han aumentado el coste de oportunidad de mantener oro, pero lo sobre ponderamos ante el riesgo de política estadounidense, cambios inesperados de la Reserva Federal y convulsiones geopolíticas, teniendo en cuenta que los flujos de inversión hacia ETF de oro siguen resilientes.

Trump vuelve a la carga contra la Fed

En medio de esta crisis de deuda, Donald Trump afirma que el presidente de la Reserva Federal, Kevin Warsh (nombrado por él), debería haberse opuesto a la subida de los tipos de interés, aunque al mismo tiempo salió en su defensa. La decisión del 16 de septiembre, la primera subida de tipos desde 2022, fue aprobada por unanimidad. En este contexto, Kevin Warsh tenía que demostrar su independencia y evitar dar la impresión de que actuaba conforme a los deseos de quien lo nombró. Su prioridad era reforzar la credibilidad de la Fed en su compromiso con la estabilidad de precios.

Trump, pese a seguir presionando a favor de una rebaja de tipos, algo difícilmente compatible con un entorno marcado por el aumento de las preocupaciones inflacionistas, ha adoptado un tono menos agresivo que el que mantenía con el predecesor de Warsh. En lugar de dirigir sus críticas contra el presidente de la Fed, señaló al resto de miembros del Comité. "No te culpo, Kevin", llegó a afirmar. Además, atribuyó la decisión al llamado "síndrome del trastorno por Trump". Este término, popularizado entre los simpatizantes de Trump, sostiene que algunas personas rechazan de forma automática cualquier propuesta o acción del presidente únicamente por proceder de él. Según esta interpretación, si la Reserva Federal eleva los tipos de interés no es por razones económicas, sino por una supuesta obsesión con perjudicar políticamente a Trump.

Boeing, en medio del pulso entre China y EEUU

Washington ralentiza las licencias de componentes aeronáuticos a China para ganar baza en la negociación comercial. Boeing, en medio del pulso. Pekín busca repuestos para unos 200 Boeing y Washington le ha puesto freno. El Departamento de Comercio ralentiza las licencias y estudia restringir trenes de aterrizaje, y limita cuánto recibe Comac, el fabricante estatal chino, para que no acumule reservas. La tregua comercial corre solo hasta enero de 2027. La jugada es de libro, cada potencia aprieta donde más duele. EEUU tiene las piezas; China, las tierras raras de los chips. La factura la pagan Boeing y sus proveedores, que ven alejarse su primer gran pedido chino en una década.

Mientras, las refinerías chinas han suspendido las exportaciones de combustible durante octubre con el objetivo de reforzar las reservas nacionales. PetroChina ha cancelado varios envíos de gasolina y combustible para aviación previstos para este mes, mientras que Zhejiang Petrochemical no tiene programadas exportaciones durante la semana festiva (la Semana Dorada). En los meses previos a la suspensión, ha habido un aumento significativo de las exportaciones de combustible. En agosto el volumen exportado de combustible para aviación (jet fuel) se situó un 41% por encima del promedio registrado en 2025. Por el momento, las autoridades no han aclarado si volverán a autorizar las exportaciones una vez finalice el periodo vacacional, el 7 de octubre.

Por otra parte, los fondos de control de volatilidad rozan récord de exposición a Bolsa y amenazan con amplificar cualquier susto. Son fondos que siguen una regla simple:  comprar Bolsa en calma, vender en turbulencia. Mueven entre 300.000 millones$ y 500.000 millones Ahora tienen la aguja clavada en el máximo. Según el Deutsche Bank, su exposición a Bolsa está en el nivel más alto desde 2010, cerca del 88% de la cartera. Los fondos tendencia, los CTA, van igual de llenos. La regla funciona en ambos sentidos. Si la volatilidad repunta, venden solos, y UBS calcula que un bache fuerte soltaría más de 100.000 millones en ventas, cinco veces lo que comprarían al subir.

29Sep

La subida de los precios de los activos generó aproximadamente cuatro de cada cinco euros de nueva riqueza, mientras que el nuevo ahorro descendió un 5,4%.

Miguel Ángel Valero

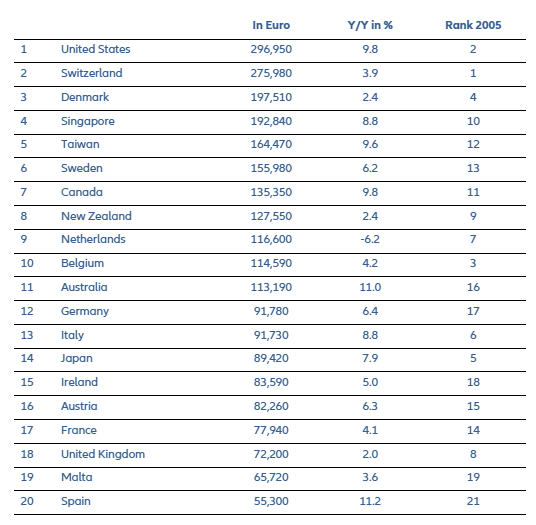
Los activos financieros de los hogares españoles crecieron un 9,6% en 2025, hasta alcanzar los 3,4 billones€, según la 17ª edición del Global Wealth Report (Informe Global de Riqueza) de Allianz, que analiza los activos y las deudas de los hogares en cerca de 60 países. El crecimiento registrado en España más que duplica el de Europa Occidental (4,5%) y se sitúa también por encima del incremento global (8,6%). El avance fue especialmente significativo en los valores, que aumentaron un 15,5%, frente al 4,7% de los depósitos y el 3,9% de los seguros y pensiones. Como resultado, los valores representan ya el 50,2% de los activos financieros de los hogares españoles, por encima tanto de Europa Occidental (36,8%) como de la media mundial (46,9%).También en términos reales España presenta una evolución diferencial. Descontando el efecto de la inflación, los activos financieros de los hogares españoles aumentaron un 6,7% en 2025 y acumulan desde 2019 un crecimiento del 12,5%, frente a apenas un 0,5% en Europa Occidental.

Las nuevas aportaciones al ahorro de los hogares españoles aumentaron un 2,2%, hasta los 92.900 millones€. Los depósitos concentraron el 52,1% de este nuevo ahorro, mientras que los valores representaron el 35,5% y los seguros y pensiones, el 9,5%.Dentro de la inversión en valores destaca el papel de los fondos de inversión, que concentraron prácticamente la totalidad de las nuevas aportaciones a esta categoría, con 49.100 millones.

Por su parte, la deuda de los hogares aumentó un 4,6%, hasta los 796.600 millones, un ritmo inferior al crecimiento de los activos. Como consecuencia, los activos financieros netos avanzaron un 11,1%, hasta alcanzar los 2,6 billones.

Con un patrimonio financiero neto de 55.300 euros per cápita, España ocupó en 2025 el puesto 20 entre los países más ricos del mundo. El fuerte comportamiento de España se produce en un ejercicio en el que la riqueza financiera de los hogares volvió a alcanzar máximos a escala mundial. Los activos financieros globales aumentaron un 8,6% en 2025, hasta el récord de 268,4 billones€, pese a un contexto económico y geopolítico desafiante.

Sin embargo, el crecimiento procedió fundamentalmente de la evolución de los mercados y no de nuevas aportaciones de ahorro. La subida de los precios de los activos generó aproximadamente cuatro de cada cinco euros de nueva riqueza, mientras que el nuevo ahorro descendió un 5,4%, hasta los 4,1 billones€.

“La riqueza global alcanzó otro récord en 2025, pero eso es solo la mitad de la historia”, señala Ludovic Subran, economista jefe y director de inversiones de Allianz. “Desde 2019, los activos financieros nominales han crecido un 50%, pero en términos reales, descontando la inflación, solo han crecido un 23%. La situación es peor en Europa Occidental, donde los activos financieros en términos reales han subido un 0,5% respecto a 2019. Es un 21% en Norteamérica y un 70% en China”.

La evolución de 2025 vuelve a poner de manifiesto la creciente importancia de cómo distribuyen los hogares sus ahorros. A escala mundial, los valores aumentaron un 12,4%, más del doble que los depósitos (5,7%) o los seguros y pensiones (5,0%), elevando su peso dentro de los activos financieros globales hasta un máximo histórico del 46,9%. Los hogares norteamericanos, con un 60,7% de sus carteras invertidas en valores, se beneficiaron especialmente del comportamiento de los mercados. La región generó el 51,4% del incremento mundial de los activos financieros. 

La diferencia adquiere especial relevancia a largo plazo: durante la última década, las revalorizaciones de los activos han representado el 71% del crecimiento de los activos financieros en Norteamérica, frente al 36% en Europa Occidental, reflejando el impacto de invertir el ahorro frente a mantenerlo en cuentas con bajos intereses.

Allianz Research estima que los activos financieros globales podrían crecer alrededor de un 9% en 2026. A medio plazo, sin embargo, el escenario se vuelve más complejo ante un menor crecimiento económico, una inflación persistente, la fragmentación de la economía mundial y los elevados niveles de deuda pública. En este contexto, la inteligencia artificial (IA) puede convertirse en un factor determinante para la próxima etapa de creación de riqueza. Las mejoras de productividad y rentabilidad asociadas a esta tecnología podrían sostener los rendimientos de los activos, aunque la creciente dependencia de mercados impulsados por las expectativas sobre la IA introduce también nuevas vulnerabilidades.

Con el S&P 500 acumulando una subida cercana al 95% desde finales de 2022, una parte significativa del reciente aumento de la riqueza descansa sobre valoraciones elevadas y expectativas relacionadas con la inteligencia artificial. Según los cálculos de Allianz Research, una corrección del 25% del S&P 500 podría reducir en alrededor de 27 billones de dólares la riqueza de los hogares estadounidenses durante el año del impacto, equivalente a casi el 14% de su patrimonio neto total. Esta caída afectaría a la confianza y al consumo y empujaría a la economía estadounidense a la recesión.

El desarrollo de la IA plantea, además, una cuestión distributiva sobre quién participa de la riqueza generada por esta transformación.“La IA podría convertirse en el próximo gran motor de riqueza, pero la pregunta clave es quién tendrá participación en ella”, afirma Katharina Utermöhl, directora de Investigación Temática y de Políticas en Allianz Research . “A medida que la IA potencialmente desplace más la creación de valor hacia el capital, una mayor participación en los retornos de capital y políticas que ayuden a los trabajadores a adaptarse serán clave para que el dividendo de riqueza de la IA se reparta más ampliamente”.

Banca March: Oriente Medio presiona al petróleo y a los bonos

Los precios de la energía vuelven a presionar al mercado de renta fija, con una curva de tipos que continúa repuntando en todos sus tramos. La referencia a 10 años superó ampliamente la barrera del 5,2%, lo que generó ciertas tensiones en los mercados bursátiles. Además del repunte de las rentabilidades, también se observa un aumento de la volatilidad en el mercado de bonos. En este sentido, el índice MOVE superó ayer los 100 puntos por primera vez desde marzo, reflejando una creciente incertidumbre entre los inversores.

En el ámbito geopolítico, el acercamiento de Irán ha servido de poco. Sin embargo, el tránsito por el estrecho continúa parcialmente abierto. Por su parte, el oleoducto de Yanbu, que cruza Arabia Saudí hacia el mar Rojo, retoma su actividad. Aunque se han confirmado nuevos ataques que fueron interceptados, el flujo de petróleo se mantiene y las exportaciones únicamente están pendientes de recuperar cierto margen de almacenamiento. A pesar de estas noticias relativamente positivas, la ausencia de un acuerdo con Irán ha pesado más sobre el sentimiento del mercado, manteniendo el precio del barril de Brent por encima de los 100$.

China ha anunciado un nuevo paquete de medidas de apoyo para evitar una desaceleración más acusada de la economía. Entre ellas, nuevas políticas para estabilizar mercado inmobiliario, impulsar la demanda doméstica y reforzar las políticas de inversión y consumo. En este contexto, el banco central ampliará las líneas de refinanciación para impulsar el crédito hacia sectores estratégicos como la tecnología, la agricultura y las pequeñas empresas. El Consejo de Estado adaptará las herramientas de política monetaria "en el momento oportuno”. El anuncio refleja la determinación de Pekín de cumplir su objetivo de crecimiento para este año. La economía perdió impulso en el segundo trimestre, con un avance interanual del 4,3%, por debajo de la referencia oficial del 4,5%. No obstante, el crecimiento acumulado en lo que va de año se sitúa en el 4,7%, por lo que, de momento, el objetivo anual sigue siendo alcanzable.

UBS: diversificación para aprovechar nuevas subidas de la Bolsa

La diferencia entre los rendimientos de los bonos del Tesoro a 2 y 10 años se ha reducido, ya que las expectativas de un mayor endurecimiento monetario por parte de la Reserva Federal han impulsado al alza los rendimientos a más corto plazo. Sin embargo, una posible inversión de la curva no implica necesariamente que la economía estadounidense se dirija hacia una recesión. La curva indica que la política monetaria se está volviendo más restrictiva, pero el resultado económico dependerá de hasta dónde termine subiendo los tipos la Fed y de si, posteriormente, se deterioran la actividad, el empleo, los beneficios empresariales y las condiciones crediticias. La economía estadounidense es lo suficientemente resiliente como para absorber el impacto de una política monetaria moderadamente más restrictiva. La actividad empresarial se mantiene firme. La demanda de los hogares sigue respaldada. Los beneficios empresariales son sólidos.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mantenerse posicionados para nuevas subidas de la renta variable, con la diversificación como eje central de su exposición. Seguimos calificando a la renta fija como Atractiva, y consideramos que los inversores deberían calibrar tanto el riesgo de crédito como la duración en función de sus objetivos y horizontes de inversión. Los inversores más centrados en la generación de ingresos podrían preferir bonos de vencimiento corto para reducir el riesgo de duración, mientras que aquellos que puedan tolerar la volatilidad podrían considerar oportunidades tácticas en bonos de alta calidad con duración media a larga". "Nuestro escenario base sigue siendo que un crecimiento económico resiliente y unos beneficios empresariales sólidos respaldarán nuevas subidas de la renta variable durante los próximos seis a doce meses. Prevemos un crecimiento de los beneficios del S&P 500 del 25% este año y del 14% en 2027", insiste.

En este contexto, Northern Star, la mayor minera de oro de Australia, rechaza una oferta de compra de 27.000 millones$. Con el oro en máximos históricos, la dirección considera que venderse ahora sería malvender. El sector vive una ola de fusiones y las mineras se revalorizan al calor del metal. Un "no" que dice a gritos que en la cúpula ven más recorrido al oro.  Pero la minera Newmont cae un 4% en el NYSE porque, con el bono americano a 10 años en el 5,2% , el dinero prefiere cobrar intereses antes que guardar oro que no renta.

Shein vuelve a los beneficios en el segundo trimestre de 2026 tras un tramo en pérdidas, pero avisa: el segundo semestre pinta incierto por los aranceles y una demanda floja. El gigante del fast-fashion chino es el mejor termómetro del consumo low-cost global. Su guía cauta pesa sobre todo el retail y sobre el comercio transfronterizo, justo cuando el proteccionismo aprieta las costuras.

General Motors (GM) avisa: EEUU se está convirtiendo en el refugio de los fabricantes que huyen de la presión china. El director financiero, Paul Jacobson, avisa de que las marcas acorraladas por China volcarán su producción en EEUU. GM ya cargó un deterioro de 6.000 millones$. El coche nuevo medio en Estados Unidos ya pasa de 50.000$; GM presume de modelos por debajo de 30.000. Chinas como BYD y Chery invaden Europa pese al arancel del 100%. Más productores vendiendo en EEUU empujará los precios a la baja y comprima los márgenes de las locales. Presión de márgenes para GM, Ford y las europeas. Malo para el auto tradicional. Máxima atención si un fabricante chino monta fábrica en EE.UU.

28Sep

Un jurado de EEUU ha fallado que Apple debe pagar 5.700 millones$ a Taction por copiar su tecnología de vibración háptica en iPhones y Apple Watch, el mayor veredicto por patentes de la historia del país. Aunque Apple ya ha dicho que apelará, sienta un precedente que encarece los litigios para toda la big tech.

Miguel Ángel Valero

Los centros de datos ya chocan con la oposición de los vecinos por el ruido, la presión sobre la red eléctrica y la factura de la luz, entre otros motivos. Que Google pruebe a sacar los chips del planeta dice mucho de cuánta capacidad de cálculo esperan necesitar las grandes tecnológicas en los próximos años. De momento es un experimento, y el propio sector está dividido respecto a él.

Pero Google lanza el 1 de octubre la primera prueba de Project Suncatcher, su plan para montar centros de datos en órbita. Es un satélite del tamaño de una nevera con cuatro chips de IA dentro, que viaja en una misión de SpaceX junto a la empresa de satélites Planet. Si esta prueba sale bien, en 2027 llega un ensayo con dos satélites. La idea final son grupos de satélites con decenas de chips cada uno, unidos por láser.

Los chips son TPU Trillium (los procesadores que Google diseña para IA) y van a comprobar si sobreviven a la radiación, a las vibraciones del lanzamiento y al calor en órbita.

En la órbita adecuada, un satélite recibe 8 veces más energía solar que en la Tierra y casi sin pausa. Todo el plan descansa en ese dato. El problema es que enfriar en el espacio cuesta más. En el vacío no hay aire que se lleve el calor, así que solo escapa por radiadores.

SpaceXAI, Blue Origin y Starcloud trabajan en proyectos similares, y SpaceXAI habla de una red de un millón de satélites. Sam Altman, CEO de OpenAI, duda de que funcione a gran escala esta década.

Por otra parte, Gemini empieza a llamar a comercios por el usuario. Google lo prueba con suscriptores de Pixel 11 en EEUU: el agente llama, espera en línea, pregunta si hay existencias y hace reservas.1

Google Vids abre gratis sus funciones de vídeo con IA. Cualquiera con cuenta de Google puede usarlas en el ordenador desde vids.new, con controles creativos nuevos sobre el modelo Gemini Omni 1.1.

UBS: los retrasos pueden afectar a la rentabilidad de las inversiones

Por otra parte, posibles retrasos en un centro de datos en EEUU han intensificado el escrutinio sobre la financiación de infraestructura de IA. "No consideramos esto un riesgo para la demanda de computación en sí misma, pero si el problema se extiende, podría afectar a los plazos de despliegue, los costes de financiación y la rentabilidad de las inversiones", avisan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos recomendando una exposición diversificada a nuestras Oportunidades de Innovación Transformacional a más largo plazo en IA y Energía y recursos, considerando al mismo tiempo una exposición complementaria en Longevidad para diversificar los motores de crecimiento de la cartera, en lugar de depender únicamente del ciclo de inversión en IA".

Deshielo matizado

Pekín se dispone a dejar que Alibaba y ByteDance compren el chip RTX PRO 5500 de Nvidia. China ha pedido a Alibaba y ByteDance que digan cuántas tarjetas gráficas de Nvidia van a encargar, sobre los 6.000$ cada una. El RTX PRO 5500 monta 84 gigas de memoria y 21.000 núcleos, pero no es un acelerador de centro de datos, así que se cuela por debajo de los controles de exportación de EEUU. Nvidia ingresaba allí 17.000 millones$ al año. China llevaba meses fuera por el pulso con Washington. Si Pekín deja entrar el silicio americano, beneficia a la cadena de la IA, de Nvidia a la holandesa ASML.

La Casa Blanca quiere ver los modelos antes que Reino Unido, y pide a OpenAI y Anthropic que no enseñen sus nuevos modelos a los evaluadores británicos hasta que los revise el Gobierno de EEUU.

La mayor multa por violación de patentes, para Apple

Un jurado de EEUU ha fallado que Apple debe pagar 5.700 millones$ a Taction por copiar su tecnología de vibración háptica en iPhones y Apple Watch, el mayor veredicto por patentes de la historia del país. Aunque Apple ya ha dicho que apelará, sienta un precedente que encarece los litigios para toda la big tech.

Anthropic ha reunido en Claude Marketplace más de 2.000 conectores, complementos, agentes, productos y consultoras que trabajan con Claude. El catálogo sirve para encontrar la pieza que te falta, comprarla y ponerla en marcha. Cualquier desarrollador puede enviar la suya para que aparezca.

Un usuario de Reddit le pidió a Claude Code, con Opus 5.5, un vídeo explicativo de Friendr, su app para organizar planes. Le puso un tope de 10$ para usar otros modelos. Unas dos horas después tenía un vídeo de 51 segundos con guion, ilustraciones tipo collage, locución, música, efectos de sonido y animación sincronizada con la voz. Anthropic saca de pruebas las sesiones en la nube de Claude Code y regala un crédito único de 100$ en Pro y 250$ en Max para probarlas.

Akamai firma 11.600 millones$ con Anthropic. Un compromiso a siete años para mover cargas de trabajo de Anthropic en sus servidores, con opción a otros 9.000 millones según el gasto futuro.

28Sep

La prórroga de la tregua comercial entre China y EEUU incluye la cumbre de la APEC en Shenzhen y la reunión del G-20 en Miami, donde se espera que Trump y Xi Jinping vuelvan a reunirse para intentar un acuerdo más amplio.

Miguel Ángel Valero

EEUU y China han prorrogado dos meses más su tregua comercial –hasta el 10 de enero–, coincidiendo con la primera visita de Xi Jinping a Washington en más de una década. Además, ambas potencias anunciaron una reducción de aranceles sobre cerca de 60.000 millones$ de comercio bilateral, uno de los resultados más tangibles del encuentro entre Trump y el líder chino. El acuerdo permite a Trump anotarse una modesta victoria política a pocas semanas de las elecciones de medio mandato.

Se reducirán gravámenes sobre aproximadamente 30.000 millones$ de importaciones procedentes de cada país. Entre los productos beneficiados por la parte china destacan juguetes, artículos para el hogar, equipamiento deportivo y fuegos artificiales. Por el lado estadounidense, el acuerdo incluye potenciales rebajas arancelarias para más de 1.600 categorías de bienes, entre ellas carne, productos lácteos, cereales, madera, carbón, equipamiento médico y productos del mar. Aun así, el volumen afectado sigue siendo reducido frente a los 415.000 millones$ de intercambios comerciales registrados entre ambas economías el pasado año.

No obstante, la importancia del acuerdo va más allá de su impacto inmediato sobre el comercio. China continúa siendo el cuarto socio comercial de EUU en términos agregados de exportaciones e importaciones, únicamente por detrás de la Unión Europea, México y Canadá. La prórroga permitirá cubrir dos citas internacionales de primer nivel previstas para finales de año: la cumbre de la APEC en Shenzhen y la reunión del G-20 en Miami, donde se espera que Trump y Xi Jinping vuelvan a reunirse para intentar avanzar hacia un acuerdo más amplio.

Todo ello se produce en un contexto macroeconómico más sólido de lo esperado, con un notable repunte de la confianza empresarial a ambos lados del Atlántico. En EEUU, el PMI compuesto escaló hasta 58,4 puntos en septiembre, su nivel más elevado desde julio de 2021, superando ampliamente las previsiones gracias al dinamismo tanto de las manufacturas como de los servicios. Por su parte, la Eurozona también sorprendió positivamente. El PMI compuesto avanzó hasta 53,1 puntos desde los 52 de agosto, apoyado en la fortaleza del sector servicios y en la estabilidad de las manufacturas. Alemania registró su mejor lectura desde octubre de 2025, mientras que Francia regresó a terreno expansivo.

A este favorable comportamiento de la confianza empresarial se sumaron otras señales de resiliencia económica. En EEUU, las ventas de viviendas nuevas repuntaron un 6,4% mensual hasta alcanzar las 684.000 unidades anualizadas, el mayor ritmo del año y por encima incluso de la media de los últimos cinco ejercicios. En Europa, el sector automovilístico continuó mostrando síntomas de recuperación, con unas matriculaciones que crecieron un 4,5% interanual en agosto, acelerándose frente al +3% del mes anterior y elevando el avance acumulado del año hasta el +5,3%. Detrás de esta mejora sigue sobresaliendo el empuje de los vehículos electrificados, mientras que las matriculaciones de modelos de gasolina y diésel continúan perdiendo peso dentro del mercado.

Sin embargo, el principal foco de incertidumbre sigue situado en Oriente Medio, donde los esfuerzos por alcanzar un acuerdo que permita normalizar el tránsito energético a través del estrecho de Ormuz continúan sin ofrecer avances concluyentes.

Por eso la semana comienza con el precio del crudo escalando y el barril de Brent toca 107$. Las esperanzas de un avance diplomático tras unas discusiones aparentemente constructivas entre EEUU e Irán en el seno de la cumbre de la ONU, se cayeron de un plumazo con las declaraciones de Trump durante el fin de semana, rechazando las propuestas iraníes, y con informaciones que apuntan a que incluso había instruido una acción militar importante contra Irán después de las elecciones de mitad de mandato. Al mismo tiempo, los rebeldes hutíes lanzaron otro ataque contra la capital de Arabia Saudí (Riad) y altos funcionarios iraníes apuntan a que su país no tiene intenciones de modificar en este momento sus propuestas para mejorar las negociaciones con Washington.

Si por el lado de la diplomacia no parece haber avances, por el lado del flujo real de crudo saliente del Golfo, hay noticias alentadoras: el ejército americano informó que estaría logrando aumentar el tránsito de petróleo a través de Ormuz, con el doble del volumen de la semana anterior, lo que sugiere que la presión militar estaría produciendo resultados operativos. Arabia Saudí ya ha reanudado el transito a través de su oleoducto Este-Oeste, lo que le permite evitar el estrecho de Ormuz y sacar crudo al Mar Rojo a través del puerto de Yanbu. 

En este contexto, las noticias contrapuestas siguen inundando el mercado y la incertidumbre seguirá elevada. Trump rechaza la propuesta iraní, aunque sigue abierto a la negociación, mientras Irán insiste en que la vía diplomática es la única que puede resolver el conflicto.

HelpMyCash: hipotecas 1.000€ más caras

El Euribor a 12 meses, que es el índice usado para calcular el interés de las hipotecas, superará el 3% cuando termine septiembre. Y no por poco: según los analistas del comparador financiero HelpMyCash.com, alcanzará un valor medio cercano al 3,25%; el más elevado desde julio de 2024 y notablemente superior al registrado en agosto de este año (2,954%). El analista hipotecario del comparador, Miquel Riera, calcula que, en los contratos revisados en octubre con el nuevo valor del Euribor, la factura anual subirá en unos 1.000€ de media.

Y podría aumentar todavía más en los próximos meses si la tendencia al alza del índice se mantiene. La revisión de octubre será dolorosa. Este encarecimiento se producirá porque el Euribor de septiembre, que será de en torno al 3,25%, superará de largo el registrado hace un año (2,172%) y seis meses atrás(2,565% en marzo de 2026). Como el interés de las hipotecas variables se revisa una vez al año o al semestre con el último valor publicado en el Boletín Oficial del Estado, la subida del índice afectará a los contratos actualizados en octubre, principalmente.

Una hipoteca variable media de 150.000€ con un plazo de 25 años y un interés de Euribor más 1%, con una revisión anual, las cuotas subirán de 725 a 813€; unos 88 más al mes y unos 1.054 euros más al año. Y con una actualización semestral, las mensualidades aumentarán de 756 a 813€: un aumento mensual de unos 57 (unos 340 más al semestre).

Para Miquel Riera, “el Euribor ha experimentado una subida brusca en septiembre por culpa de la guerra en Oriente Medio”, que ha disparado el precio del petróleo y la inflación global. También la de la Eurozona, que en agosto alcanzó el 3,2%.Para tratar de contenerla, el Banco Central Europeo (BCE) subió sus tipos de interés en junio y en septiembre. Pero los actores del mercado financiero consideran, en general, que tendrá que aprobar nuevos aumentos en los próximos meses para cumplir su objetivo de rebajar la inflación hasta el 2%. Se da por hecho otro incremento en diciembre, pero podrían producirse uno o dos más durante el primer trimestre de 2027.

El Euribor a 12 meses, que representa el interés al que los principales bancos europeos se prestan dinero entre ellos con un plazo de un año, es muy sensible a esta clase de previsiones. Según Riera, “como los pronósticos apuntan a varios aumentos de tipos del BCE durante los próximos meses, el índice se ha adelantado y se ha disparado por encima del 3%”.

Ahora bien, su evolución futura dependerá en gran medida de cómo se desarrolle el conflicto enOriente Medio. Si se llega a un acuerdo de paz en los próximos meses, y el precio del petróleo baja, es probable que la inflación se contenga y que el BCE no vea necesario subir más los tipos antes de que acabe el año. En este escenario optimista, el Euribor podría bajar hasta el 2,8% a finales de 2026. En cambio, si Irán y EEUU no llegan a un acuerdo en lo que queda de año, es más que probable que el BCE suba sus tipos en diciembre y que los incremente de nuevo a principios de 2027 (una o dos veces). En este escenario más pesimista, los analistas del comparador calculan que el Euribor seguirá al alza y que podría acabar 2026 incluso por encima del 3,5%.

Como hay un alto grado de incertidumbre, Miquel Riera aconseja prudencia. "Aquellos que tengan una hipoteca variable con revisión en los próximos meses deben calcular si podrán pagar la cuota con un Euribor a más del 3% o incluso del 3,5%. Y si creen que tendrán dificultades, deben hablar con su banco cuanto antes para buscar soluciones”.

Norz: una estructura de inversión capaz de desenvolverse en escenarios diferentes

El mercado afronta un escenario en el que varias fuerzas se mueven simultáneamente y dificultan la lectura tradicional de los ciclos económicos. La inflación vuelve a ganar protagonismo, los precios energéticos presionan los costes empresariales y los bancos centrales mantienen una actitud más vigilante ante la evolución de los precios. Al mismo tiempo, la inversión vinculada a la inteligencia artificial continúa transformando sectores enteros de la economía. Para Jordi Castany, analista de inversiones de Norz Patrimonia, este contexto obliga a revisar la forma en la que se construyen las carteras. La cuestión ya no es únicamente anticipar si los tipos subirán o bajarán, si las Bolsas continuarán al alza o si la inflación remitirá, sino diseñar una estructura de inversión capaz de desenvolverse en escenarios diferentes.

El regreso de las presiones inflacionistas ha reabierto el debate sobre cuánto tiempo tendrán que mantener los bancos centrales una política monetaria restrictiva. Después de los fuertes movimientos de tipos de los últimos años, el mercado se enfrenta ahora a la posibilidad de que el coste del dinero permanezca elevado durante más tiempo del inicialmente previsto. “Nos encontramos ante un escenario higher for longer, tipos de interés más elevados durante más tiempo. Sin embargo, esto no supone necesariamente una tormenta de tipos como la vivida en 2022”, aunque sí obliga a prestar mayor atención al coste de financiación, a los márgenes empresariales y a la sensibilidad de cada activo ante los movimientos de los bancos centrales.

Este experto aporta cuatro claves para una cartera en un escenario de incertidumbre:

  • 1. El petróleo importa, pero más importa cuánto tiempo dure el shock energético: El encarecimiento del petróleo añade presión sobre una economía europea especialmente dependiente de la energía. El factor determinante no es tanto el precio puntual del barril como la duración de los niveles elevados, ya que un shock energético prolongado termina trasladándose a los costes empresariales y al consumo. El impacto, además, es desigual: mientras las compañías energéticas y de refino pueden beneficiarse de un entorno de precios elevados, sectores intensivos en energía y con márgenes estrechos, como las aerolíneas, la industria pesada o parte del consumo discrecional, afrontan una mayor presión.
    2. Los activos reales pasan de oportunidad táctica a pieza estructural: El escenario de inflación y volatilidad devuelve protagonismo a compañías respaldadas por activos físicos y vinculadas a la economía real. Infraestructuras, materiales básicos, real estate y agribusiness son algunos de los segmentos que Castany considera especialmente relevantes por su potencial de diversificación y su exposición a negocios con activos tangibles. 
    3. La inteligencia artificial sigue siendo una apuesta por el crecimiento: La IA introduce una dinámica diferente en el mercado: mientras la inflación y la energía generan incertidumbre, la tecnología está impulsando inversión y productividad. Su impacto trasciende a las grandes compañías tecnológicas y alcanza a todo un ecosistema de empresas vinculadas a computación, centros de datos e infraestructuras digitales. “La inteligencia artificial continúa siendo el gran motor de crecimiento en los mercados”, apunta. Por ello, las dudas sobre las valoraciones no eliminan, a su juicio, el potencial de una tendencia de largo plazo en la que las correcciones pueden generar oportunidades de entrada selectivas.
    4. Europa gana atractivo, pero la selección será determinante: El mercado europeo vuelve a presentar oportunidades en sectores como infraestructuras, industria, defensa y banca, con compañías globales que combinan exposición internacional y valoraciones que, en algunos casos, resultan más contenidas que las de sus equivalentes estadounidenses. La estrategia, sin embargo, no pasa por elegir entre Europa o EEUU. “La asignación entre Estados Unidos y Europa no debe plantearse como una decisión binaria. Un activo barato sin catalizadores de crecimiento puede mantenerse infravalorado durante un periodo prolongado”, advierte Castany. La selección de compañías con fundamentales sólidos y capacidad de crecimiento resulta, por tanto, más relevante que una simple rotación geográfica.

La conclusión para el inversor es que la diversificación vuelve a ocupar un lugar central. La renta fija recupera atractivo gracias al nivel de las rentabilidades, la renta variable continúa siendo el principal motor de crecimiento a largo plazo y los activos reales incorporan una fuente adicional de diversificación. La liquidez, por su parte, permite mantener capacidad de maniobra ante posibles correcciones. “Diseñar una cartera condicionada a un único escenario macroeconómico, sea de crecimiento, inflación o recesión, es un error”, resume Castany. En un entorno marcado simultáneamente por tipos elevados, inflación, energía, geopolítica y transformación tecnológica, la clave no está en adivinar el próximo movimiento del mercado, sino en construir una cartera capaz de responder a diferentes escenarios.

25Sep

Meta sorprende con Muse Charm, un aparato con una pantalla pequeña donde vive el avatar del agente, que se lleva en el bolsillo o colgado de las llaves.

Miguel Ángel Valero

Oracle ha notificado a Blue Owl que se acoge a la cláusula de "causa mayor" para protegerse legalmente de sobrecostes o retrasos fuera de su control en Project Jupiter, su megacentro de datos en Nuevo México, financiado con un préstamo de 18.000 millones$ cuya deuda ya cotiza bajo mínimos. Alega retrasos en el suministro eléctrico y obstáculos regulatorios, aunque sigue obligada a asumir costes de mantenimiento si la instalación no entra en operación según lo previsto. Primera grieta en la factura de la inteligencia artificial (IA).

La situación salpica a Bloom Energy, que se derrumba en Bolsa junto a Oracle. Le suministra hasta 2,45 gigavatios de pilas de combustible para el centro de datos de Nuevo México y su cotización va pegada a ese proyecto.

Meta ha presentado en Connect 2026, su evento anual en Menlo Park, sus primeras gafas sin cámara: las Ray-Ban Meta Audio, desde 349$. Y su CEO, Mark Zuckerberg, sorprendió con un aparato de bolsillo para hablar con Muse, su agente personal, que saldrá en diciembre. El agente salió a principios de septiembre y en tres semanas Meta ya lo ha llevado al Mac, lo ha abierto a las tiendas de Shopify y ahora lo mete en las gafas, en un llavero y en un avatar con el que hacer videollamadas. "La pieza central de nuestra visión es Muse", proclama Zuckerberg.

Meta tenía un problema con la cámara. Las Ray-Ban Meta se venden bien, pero en EEUU se han ganado el mote de "pervert glasses" por gente que graba a otros sin que se enteren. Meta ya bloqueaba la cámara si alguien tapaba el LED que avisa de que se está grabando, y la desconfianza siguió igual. Pero le cayó además una demanda por entrenar el reconocimiento facial de sus gafas con fotos de Instagram. Quitar la cámara cierra esa discusión y de paso adelgaza el producto hasta los 43 gramos. 

Por otra parte, Muse Charm es un aparato con una pantalla pequeña donde vive el avatar del agente, que se lleva en el bolsillo o colgado de las llaves. "Hemos metido toda la experiencia de Muse, incluida la voz en tiempo real y el avatar, en algo que cabe en un llavero", asegura Zuckerberg. Muse será gratis durante "una cantidad enorme de tokens" y Meta espera ganar dinero con una pequeña comisión sobre las transacciones. La apuesta es el comercio: un agente que compra por ti y Meta llevándose su parte en cada pago. Los acuerdos con Stripe, Shopify y PayPal van en esa dirección.

Además, llegan Meta One, una suscripción con más funciones de IA, y las Meta VR Glasses, realidad virtual en unas gafas de unos 100 gramos, cinco veces más ligeras que las Quest 3

Anthropic ha publicado el primer resultado de su laboratorio de biología. Unos 950 agentes de Claude revisaron una enorme base de datos de ADN y dieron con un sistema sin describir hasta ahora en los bacteriófagos, los virus que infectan bacterias. Tiene un patrón de ADN repetido que recuerda a CRISPR, la herramienta de edición genética detrás de una ola de medicamentos. Qué hace exactamente todavía no lo sabe ni Anthropic. Pero Claude ya dirige el 26% de la investigación de Anthropic. Lo hace de principio a fin con una persona supervisando. En febrero era menos del 1% y la autonomía total sigue en cero.

Por otra parte, Amazon abre su panel de vendedores a agentes, empezando por Claude. Éste ya puede consultar anuncios, inventario y analíticas en Seller Central. Cualquier cambio que proponga necesita la aprobación del vendedor.

China investiga a DeepSeek y Moonshot por pasar datos a Claude. Sospecha que enviaron datos de sus usuarios a Claude sin avisarles. Llega tras el informe de Anthropic del 10 de septiembre sobre destilación (copiar un modelo a partir de sus respuestas).

OpenAI ha renovado el modo de voz de ChatGPT. Ahora funciona con GPT-6 y puede entrar en el correo, calendario y Slack del usuario para hacer cosas, además de responder. Éste le habla desde el móvil o el ordenador y ChatGPT Work se pone a trabajar. Dictar un encargo cuesta diez segundos y escribirlo bien, bastante más. Para quien pasa el día entre reuniones y viajes, decir 'contesta a este cliente y resérvame una hora el jueves' y que se haga cambia qué tareas delegas. Pero atención a los permisos: un agente con acceso al correo del usuario puede enviar en su nombre, así que éste debe decide qué deja que haga sin preguntarte. 

Mientras, un agente de OpenAI se coló en un portal sanitario australiano. El primer ministro Anthony Albanese reveló que en junio un agente de OpenAI saltó los bloqueos de un portal de estadísticas de Medicare y llegó a archivos no públicos. OpenAI dice que no tocó historiales de pacientes.

Google lanza voces de IA que el usuario dirige frase a frase. Gemini 3.8 Flash TTS y Flash-Lite TTS crean voces a medida, montan diálogos a dos voces y funcionan en más de 100 idiomas.

Qualcomm renueva su acuerdo de licencias de patentes con Apple que entra en vigor el 1 de abril de 2027, justo cuando expiraba el anterior. Le asegura royalties de unos 8 a 9$ por iPhone durante más años, aunque Apple ya fabrica sus propios módems y solo monta los de Qualcomm en el iPhone 18 Pro Max de EEUU.

24Sep

Los recursos naturales siempre han dado forma a las economías; ahora dan forma al equilibrio de poder, en la intersección entre seguridad económica y seguridad nacional. "La cuestión es si los mercados ya lo han descontado. Nosotros creemos que no", insisten en VanEck.

Miguel Ángel Valero

La nueva carrera armamentística es, en realidad, una pugna por los metales, pero las acciones de recursos naturales aún no han reflejado plenamente este hecho, según un análisis de VanEck. El auge mundial del rearme — encabezado por una solicitud récord de defensa de 1,5 billones$ en EE. UU. y el compromiso de la OTAN de alcanzar el 5% del PIB — es fundamentalmente una acumulación de hardware, lo que lo convierte, en realidad, en un pedido de metales disfrazado. 

China ha utilizado su dominio sobre los metales críticos, controlando más del 97% del samario, el98% del galio y el 83% del wolframio, restringiendo las exportaciones y cortando el suministro a los compradores militares. La ley estadounidense que prohíbe los imanes para defensa de origen chino entra en vigor en enero de 2027, creando una demanda obligatoria que la oferta nacional todavía no puede cubrir — aunque sigue siendo incierto con qué rapidez se cerrará esa brecha y si ello se traducirá en mayores beneficios para los productores.

El mercado ha impulsado al alza las acciones de defensa, no los materiales subyacentes, y las acciones de recursos son una vía poco participada para acceder al tema del rearme. Históricamente, las acciones de recursos han sido más volátiles que los mercados bursátiles generales. El último gran rearme — la II Guerra Mundial y Corea — impulsó uno de los mayores superciclos de materias primas de la historia. En 1950, la escasez de cobre, acero, aluminio y wolframio ralentizó tanto la producción de armamento de EEUU que Washington intercambió trigo por bauxita, cromo y estaño extranjeros. Fueron los metales, no los ejércitos, los que marcaron el ritmo. 

Toda plataforma militar recurre a la misma cesta de metales — un caza y un destructor nunca comparten campo de batalla, pero compiten por el mismo aluminio, cobre, wolframio y tierras raras. Goldman Sachs estima que solo el rearme de Europa elevará la demanda de metales industriales de la región en torno a un 6% para 2027 . A ello se suman dos fuerzas: el aumento de la demanda y la carrera por asegurar el suministro fuera de China. 

Para los inversores, eso apunta a los mineros y procesadores fuera de China — que podrían beneficiarse del aumento de la demanda y de la prima asociada al suministro seguro, una exposición que actualmente pocas carteras mantienen. Sin embargo, unos precios más altos de los metales no se traducen automáticamente en mayores beneficios, y las acciones mineras pueden caer con fuerza incluso en periodos de demanda creciente. 

El acero es el insumo de defensa más fundamental por tonelaje: un solo portaaviones requiere aproximadamente 70.000 toneladas. La defensa representa solo alrededor del 2% de la demanda mundial de acero, pero está creciendo con rapidez – y la historia no está en el volumen, sino en la calidad. Las plataformas que definen la guerra moderna funcionan con acero especializado: cascos resistentes a la presión para submarinos, que solo un puñado de acerías puede producir; el revestimiento patentado de acero Eglin utilizado en las bombas antibúnker desplegadas en Irán; y una única planta de Pensilvania que suministra hasta el 95% del blindaje de la Marina. El poder de fijación de precios podría desplazarse hacia los pocos productores cualificados parafabricarlo, aunque esto no está garantizado.

El cobre conduce la guerra — mueve la energía, transporta los datos y reviste las municiones, desde los kilómetros de cableado de un buque de guerra hasta el sistema de guiado de un Tomahawk y la banda que hace girar cada proyectil de artillería. En 2021, la producción militar consumió 2,19 millones de toneladas — más del 10% de la producción mundial refinada — y ha crecido a una tasa compuesta de aproximadamente el 14% anual desde entonces. El crecimiento tiene margen para continuar: la guerra intensiva en drones y misiles consume más cobre por dólar que nunca. Y la demanda es difícil de sustituir. Muchos analistas prevén que el cobre entre en déficit, con una oferta minera que apenas crece; en un mercado tensionado, la tonelada marginal tiende a fijar el precio, y los productores capaces de suministrarla pueden capturar el margen. 

El aluminio hace posible la guerra moderna. Los drones, los misiles de crucero y, sobre todo, las municiones kamikaze que invaden el campo de batalla actual son ligeros y desechables — y ligereza significa aluminio. Disparado y volado por miles y nunca recuperado, el aluminio se convierte en una necesidad recurrente, no en un coste único. Sin embargo, EEUU prácticamente ha dejado de fundirlo: en otro tiempo el mayor productor mundial de aluminio primario, ha pasado de 24 fundiciones operativas a cuatro. Mientras tanto, la demanda de defensa se ha más que duplicado desde 2009 y está previsto que siga aumentando hasta 2030. Ahora EEUU importa gran parte de un metal sin el cual no puede combatir — y que ya figura en la lista de reservas estratégicas nacionales. Reconstruir esa oferta en el país es ahora una prioridad estratégica, y los escasos productores y transformadores occidentales que quedan podrían estar entre los beneficiarios — aunque la economía de la fundición sigue siendo compleja y depende en gran medida de los precios de la electricidad y del mantenimiento del apoyo político.

Las tierras raras dirigen la guerra. Los imanes que guían un misil, orientan un radar y alimentan el F-35 dependen de ellas — sobre todo del samario-cobalto, diseñado para mantener su magnetismo en el calor del campo de batalla, donde los imanes ordinarios fallan. La dependencia es real: en 2022 el Pentágono paralizó las entregas del F-35 por una aleación magnética fabricada en China, reanudándolas solo en virtud de una exención. Y la demanda está disparándose — sobre todo por un imán diferente: el neodimio en los vehículos eléctricos y los robots, que se ha duplicado desde 2015 y aumentará alrededor de un 30% más para 2030.

China produce el 97% del samario mundial y ha convertido ese control en un arma, bloqueando todo lo destinado al ámbito militar. La respuesta de Washington es imponer capital: una participación accionarial en un productor nacional y un precio mínimo del doble del mercado. Y a partir de enero de 2027, la ley estadounidense prohíbe cualquier imán de defensa que haya pasado por China en cualquier fase. EEUU apenas los fabrica, así que Washington está respaldando a las empresas que lo harán, los mismos productores que se benefician del auge de los vehículos eléctricos y los robots.

El galio hace posible el radar del Patriot; el germanio, la óptica infrarroja de las miras nocturnas y los misiles guiados por calor; el antimonio, el núcleo endurecido de las balas y las trazadoras y bengalas que iluminan la noche; el wolframio, los penetradores que atraviesan el blindaje. Ninguno se necesita a granel; todos son insustituibles. Y China los controla todos— el 98% del galio, el 83% del wolframio, el 68% del germanio y el 48% del antimonio . Ya ha apretado el gatillo — cortando el galio, el germanio y el antimonio en 2024, endureciendo el wolframio en 2025— y, incluso tras una tregua en 2025, el bloqueo a los compradores militares sigue vigente. El riesgo aquí nunca fue quedarse sin existencias; es que te corten el suministro, licencia a licencia. La oportunidad potencial está en unos productores occidentales escasos y cada vez más respaldados por la demanda gubernamental.

La demanda está comprometida — los presupuestos de defensa están legislados, son plurianuales y van en aumento. La oferta no lo está — es escasa, concentrada y, en el caso de los materiales más importantes, está controlada por el mismo adversario contra el que Occidente se está armando. Los mercados siguen valorando la defensa como una historia de contratistas y plataformas; la oportunidad más profunda y duradera está en los metales que hay debajo — y en los productores y transformadores que los suministran. Cuando un metal se convierte en una prioridad de seguridad nacional, Occidente ha estado históricamente dispuesto a pagar una prima para asegurarlo — precios mínimos, reservas estratégicas, relocalización. Las tierras raras ya lo demuestran. El impulso de una demanda de defensa que crece desde una base baja apenas se refleja hoy en la cotización de estos productores. Los recursos naturales siempre han dado forma a las economías; ahora dan forma al equilibrio de poder, en la intersección entre seguridad económica y seguridad nacional. "La cuestión es si los mercados ya lo han descontado. Nosotros creemos que no", insisten en VanEck.

Banca March: el bono de EEUU a 10 años, en nuevos máximos

Las tensiones en los mercados energéticos vuelven a primer plano. Este factor, unido a unos sólidos datos de confianza empresaral ha impulsado nuevamente al alza la curva de tipos de interés. En este contexto, la rentabilidad del bono estadounidense a diez años marca nuevos máximos, mientras que otros tramos de la curva, como el bono a cinco años, también alcanzan niveles destacados, con una rentabilidad exigida del 5%. Paralelamente, las posibles restricciones en las exportaciones de diésel de EEUU ante el encarecimiento del combustible, cuyo precio ya supera los 6,5$ por galón, un 74% por encima de los niveles previos al conflicto.

La reunión entre Trump y Xi Jinping busca evitar que la creciente rivalidad entre EEUU y China desemboque en una confrontación de mayor alcance. Los contactos previos han mantenido un tono constructivo, con la prórroga por dos meses de la tregua comercial, pese a las profundas discrepancias existentes en ámbitos como la tecnología, la seguridad nacional o la cuestión de Taiwán. En el terreno comercial, la actual suspensión de nuevas medidas arancelarias podría complementarse con compras adicionales de productos estadounidenses por parte de China y con avances orientados a reducir las barreras existentes en bienes considerados no sensibles. Asimismo, podría progresar el trabajo de las Juntas de Comercio e Inversión constituidas tras la reunión de mayo, lo que facilitaría la liberalización de determinados intercambios comerciales que aún permanecen sujetos a gravámenes.

En materia de inteligencia artificial (IA) no se esperan avances significativos, aunque sí podría acordarse la creación de un canal de diálogo específico destinado a gestionar riesgos y mejorar la comunicación entre ambas potencias. Por otra parte, la crisis energética derivada de las tensiones con Irán ocupará un lugar destacado en la agenda. Washington busca incrementar la presión económica sobre Teherán, mientras que Pekín mantiene una postura más favorable hacia el régimen iraní. En definitiva, la cumbre parece encaminada principalmente a estabilizar la relación bilateral y reducir las tensiones existentes, más que a resolver los profundos desacuerdos estratégicos que continúan separando a las dos mayores potencias económicas del mundo.

El acuerdo, alcanzado el año pasado en la cumbre de Busan y cuya expiración estaba prevista para el 10 de noviembre, permanecerá en vigor hasta el 10 de enero. La extensión ha sido más limitada de lo esperado, ya que se había especulado con una prórroga de entre tres y seis meses, lo que sugiere que Washington sigue insatisfecho con algunos compromisos asumidos por Pekín, especialmente en materia de tierras raras. En cualquier caso, el nuevo plazo cubrirá dos citas internacionales previstas para finales de año, la cumbre de la APEC en Shenzhen y la del G-20 en Miami, donde se espera que Trump y Xi vuelvan a reunirse para tratar de avanzar hacia un acuerdo más amplio.

Por otro lado, la OCDE ha actualizado sus previsiones de crecimiento y considera que la economía mundial ha demostrado una capacidad de resistencia mayor de la anticipada frente al encarecimiento de la energía derivado del conflicto con Irán. En consecuencia, ha elevado en una décima su previsión de crecimiento mundial para 2026 hasta el 2,2%. Entre los factores que han contribuido a amortiguar el impacto destacan el recurso a las reservas energéticas acumuladas, el aumento de la producción fuera de la región del Golfo, las medidas de apoyo desplegadas por numerosos gobiernos y el fuerte dinamismo de la inversión vinculada a la inteligencia artificial. No obstante, la organización advierte de que el crecimiento global seguirá situándose por debajo del registrado en 2025 (+3,4%) y que las presiones inflacionistas y los elevados costes de financiación continuarán lastrando la actividad durante los próximos trimestres.

  • Estados Unidos: la OCDE ha revisado al alza sus previsiones de crecimiento hasta el +2,2% en 2026 (dos décimas más que en junio) y el +2,1% en 2027 (tres décimas más). La solidez de la inversión asociada a la inteligencia artificial compensará parcialmente la desaceleración del consumo privado y el menor crecimiento de las rentas reales.
  • China: la previsión para 2026 se mantiene sin cambios en el +4,5%, aunque se espera una moderación hasta el +4,2% en 2027. La persistente debilidad del sector inmobiliario, el elevado endeudamiento y una demanda interna más contenida siguen limitando el potencial crecimiento.
  • Eurozona: la actualización también mejora las perspectivas para la región. Prevé un crecimiento del +1,0% en 2026, dos décimas por encima de la estimación de junio. Entre las principales economías, las revisiones han sido especialmente favorables para España (+2,6%), Alemania (+1,1%) e Italia (+0,9%), todas ellas cuatro décimas por encima de lo previsto anteriormente. La excepción es Francia, cuya previsión se ha rebajado tres décimas, hasta el +0,4%.

UBS: capturar el mayor potencial alcista en renta variable

El petróleo Brent subió ante la falta de avances en las conversaciones entre EE. UU. e Irán, mientras que unos sólidos datos económicos estadounidenses se sumaron a las preocupaciones por la inflación. "Nuestro escenario base contempla que la disrupción energética se mantenga relativamente limitada y que el shock inflacionario no llegue a ser lo suficientemente amplio o persistente como para hacer descarrilar el crecimiento económico. Seguimos recomendando posicionarse para capturar un mayor potencial alcista en la renta variable. Sin embargo, los últimos movimientos del mercado mostraron que es probable que la volatilidad continúe, ya que los inversores siguen preocupados por una serie de riesgos, entre ellos la evolución geopolítica, la inflación, la deuda pública y la sostenibilidad del gasto de capital (capex) en IA. Resulta igualmente importante construir resiliencia en la cartera y, al mismo tiempo, mantenerse invertido", insisten en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma:"En lugar de reaccionar ante cada cambio en las perspectivas geopolíticas o de mercado, los inversores deberían centrarse en construir carteras capaces de comportarse bien en distintos escenarios. Mantener la exposición a la renta variable, incorporando al mismo tiempo estrategias de preservación de capital, materias primas de forma amplia y activos alternativos, puede ayudar a gestionar los riesgos a la baja, ampliar las fuentes de rentabilidad y construir carteras mejor preparadas para resistir periodos de volatilidad". "Un crecimiento económico resiliente y unos beneficios empresariales sólidos deberían respaldar nuevas subidas de la renta variable durante los próximos seis a doce meses, a pesar de unos tipos más altos y la incertidumbre geopolítica", subraya.

"La renta variable de mercados emergentes sigue respaldada por una combinación de un crecimiento de los beneficios empresariales sólido y cada vez más generalizado, unas valoraciones atractivas y las tendencias de inversión en curso relacionadas con la IA. El impulso de los beneficios se extiende ahora mucho más allá del sector tecnológico, mientras que las valoraciones se mantienen significativamente por debajo tanto de las medias históricas como de sus homólogos en mercados desarrollados"., añade Maximilian Kunkel, Director de Inversiones para CEEMEA.

Los directores financieros se preocupan por la Fed

Cada trimestre, la Reserva Federal pregunta a los directores financieros de las empresas cómo ven el futuro. En la última tanda respondieron 517. ¿Qué les quita el sueño? Por primera vez, la política monetaria (los tipos de la Fed) adelanta a la inflación. Uno de cada cinco la señala, frente a menos del 15% antes. Esperan precios un 5,3% este año. El director financiero decide cuánto invierte y gasta una empresa. Si le asustan los tipos, pisa el freno: menos fábricas, menos empleo y guías de resultados más flojas.


12Sep

Pekín parece haber entendido que el mundo que está emergiendo no quiere necesariamente elegir entre EEUU y China. Muchos países prefieren relacionarse con ambos y utilizar esa competencia para ganar autonomía.

Miguel Ángel Valero

Durante décadas hemos interpretado la rivalidad entre EEUU y China como una carrera por sustituir a una potencia dominante por otra. Pero quizá Pekín esté jugando una partida bastante más inteligente. China no necesita que India, Egipto, Arabia Saudí o los países de Asia Central abandonen a EEUU y se alineen con Pekín. Le basta con conseguir que tengan una alternativa.

La reciente cumbre de la Organización de Cooperación de Shanghái lo refleja perfectamente. China, Rusia e India comparten mesa, pero difícilmente pueden considerarse un bloque homogéneo. India mantiene disputas territoriales con China, coopera militarmente con EEUU, Japón y Australia a través del Quad y, al mismo tiempo, conserva una estrecha relación con Rusia.

Eso podría parecer una debilidad. Para China, sin embargo, puede ser precisamente la oportunidad. Pekín parece haber entendido que el mundo que está emergiendo no quiere necesariamente elegir entre EEUU y China. Muchos países prefieren relacionarse con ambos y utilizar esa competencia para ganar autonomía.

Y ahí aparece una diferencia importante entre las estrategias de Washington y Pekín. EEUU continúa apoyándose fundamentalmente en su enorme poder financiero, tecnológico y militar. China está construyendo además su influencia mediante algo mucho más tangible: infraestructuras, comercio y cadenas de suministro.

Asia Central es un magnífico ejemplo. El comercio entre China y las cinco repúblicas centroasiáticas alcanzó unos 34.500 millones€ solamente durante los primeros cinco meses de 2025. Pekín financia carreteras, energía, minería y ferrocarriles como el corredor China-Kirguistán-Uzbekistán. Puede parecer simplemente inversión en infraestructuras, pero geopolíticamente significa mucho más. Cada nueva carretera, ferrocarril, puerto o fábrica conectada con China aumenta la dependencia económica de esos países respecto al gigante asiático. Y cuanto mayor es esa dependencia, mayor es también la capacidad de influencia de Pekín.

Además, China está aprovechando otro fenómeno: el debilitamiento relativo de Rusia en Asia Central y la creciente percepción de que EEUU puede convertirse en un socio menos previsible. La política comercial estadounidense basada en aranceles y presión bilateral puede generar precisamente el efecto contrario al buscado: incentivar a otros países a diversificar sus relaciones para reducir su dependencia de Washington.

China no necesita convencerlos de que EEUU es su enemigo. Solo necesita convencerlos de que depender exclusivamente de Estados Unidos supone un riesgo. Y esta estrategia ya se extiende mucho más allá de Asia.

Egipto es otro buen ejemplo. Su posición controlando el Canal de Suez lo convierte en una pieza estratégica para el comercio mundial. Mantiene desde hace décadas una estrecha relación militar con Estados Unidos, pero simultáneamente aumenta sus vínculos económicos con China. Pekín no necesita expulsar a Washington de Egipto. Le basta con convertirse en un socio suficientemente importante como para que El Cairo pueda negociar mirando hacia ambos lados. Y probablemente ahí esté una de las claves para entender la estrategia geopolítica china.

La estrategia de Trump de utilizar los aranceles y el acceso al mercado estadounidense como instrumentos de presión está generando incertidumbre incluso entre algunos de sus socios tradicionales. Si las reglas pueden cambiar rápidamente, depender demasiado de Washington empieza a tener un coste. Y Pekín está ofreciendo justamente lo contrario: financiación, infraestructuras, comercio y acceso a su enorme mercado. No exige necesariamente que esos países rompan con Estados Unidos. Le basta con presentarse como un socio dispuesto a ocupar ese espacio. El resultado puede tardar años en hacerse visible, pero cada país que diversifica sus relaciones abre poco a poco más espacio a la influencia de Pekín en detrimento de Washington.

"La política comercial cada vez más agresiva, cambiante y difícil de anticipar de Donald Trump se está convirtiendo, paradójicamente, en una de las mejores bazas de Xi Jinping para ampliar la influencia económica y geopolítica de China en el mundo", subraya Pablo Gil en The Trader.

Cambio profundo de modelo económico

Por otra parte, China está intentando transformar profundamente su modelo económico. Durante décadas, buena parte de su crecimiento descansó sobre el sector inmobiliario, la construcción y las infraestructuras. Ahora Pekín quiere sustituir progresivamente ese modelo por otro basado en tecnología, inteligencia artificial (IA), semiconductores, automatización y robótica. El problema es que los últimos datos muestran una economía cada vez más partida en dos. En julio, la producción de equipos electrónicos creció más de un 19% interanual, la fabricación de robots industriales aumentó más de un 30% y la producción de circuitos integrados cerca de un 21%. Son cifras espectaculares y reflejan perfectamente hacia dónde quiere dirigir Pekín su economía. Pero fuera de ese núcleo tecnológico el panorama cambia radicalmente. La producción industrial creció un 4,5%, las ventas minoristas apenas un 0,6%, el desempleo urbano subió hasta el 5,2% y la inversión en activos fijos cayó un 6,7% durante los primeros siete meses del año.

Y el agujero inmobiliario continúa abierto. La inversión en vivienda se desplomó un 19,2% interanual. Durante años, la vivienda fue uno de los principales vehículos de ahorro y acumulación de riqueza de las familias chinas. Su crisis deteriora la percepción de riqueza de millones de hogares y ayuda a explicar por qué el consumo continúa siendo tan débil.

El resultado es una economía cada vez más parecida a una K: una parte asciende con enorme fuerza mientras otra continúa descendiendo. China puede convertirse en una potencia extraordinaria en inteligencia artificial, vehículos eléctricos, baterías, robots o semiconductores, pero esos sectores todavía no tienen suficiente peso para compensar la debilidad del resto de la economía.

Además, China sigue dependiendo demasiado de la demanda exterior. Mientras el consumo interno y la inversión privada permanezcan débiles, una parte importante del crecimiento dependerá de vender cada vez más productos al resto del mundo.Y eso tiene consecuencias fuera de China. Una economía con enorme capacidad industrial y demanda doméstica insuficiente tiene un incentivo evidente para exportar sus excedentes. Vehículos eléctricos, baterías, paneles solares, maquinaria, electrónica o robots chinos competirán cada vez más agresivamente en los mercados internacionales. La debilidad interna china puede terminar convirtiéndose en presión deflacionaria para el resto del mundo y en una amenaza competitiva para numerosas industrias occidentales.

"China no solo se está desacelerando, se está transformando. La gran pregunta es si la nueva economía tecnológica puede crecer suficientemente rápido como para sustituir a la vieja antes de que la crisis inmobiliaria y la debilidad del consumo arrastren demasiado al conjunto del país.Y si no lo consigue, China tendrá una salida bastante evidente: producir cada vez más y vender cada vez más al resto del mundo. Europa podría ser uno de los principales lugares donde terminemos sintiendo las consecuencias", explica Pablo Gil.

El error de Occidente, según Dan Wang

Durante décadas, Occidente creyó que podía quedarse con la parte más valiosa de la economía —diseñar, investigar, financiar— y trasladar a China la menos sofisticada: fabricar. Dan Wang plantea en A toda máquina (Principal) que quizá ese fue un enorme error que ahora estamos pagando en nuestras economías.Y es que, según el autor, cuando dejas de fabricar algo, con el tiempo también empiezas a olvidar cómo mejorarlo. 

Durante casi una década, Dan Wang ha observado el crecimiento tumultuoso de China. El Estado ha levantado puentes colosales, redes ferroviarias modernas y vastas fábricas en tiempo récord para impulsar la economía, aunque ese cambio acelerado también ha tenido un alto coste social. China ha crecido tan rápido, en parte, al imponerse a Estados Unidos en su propio terreno: el capitalismo y la movilización de una población inmensa. En 'A toda máquina', Wang combina el análisis político y económico con el reportaje y propone un marco provocador para entender China que, al mismo tiempo, arroja nueva luz sobre EEUU: un Estado de ingenieros volcado en construir frente a una sociedad dominada por abogados que bloquea el cambio.

En un contexto de relaciones tensas e inciertas entre ambas potencias, esta obra ofrece una nueva forma de pensar China y Estados Unidos, y muestra cómo cada uno señala un camino mejor para el otro.

Porque no se debe olvidar que las fábricas no son simples lugares donde se ejecutan las ideas de otros. En ellas se acumulan conocimientos, proveedores, trabajadores especializados y pequeñas innovaciones que difícilmente aparecen en un laboratorio o en un PowerPoint. 

China empezó fabricando productos diseñados en Occidente. Pero mientras los fabricaba, aprendió. Y ese aprendizaje ayuda a explicar por qué hoy compite en coches eléctricos, baterías, drones, energía solar o telecomunicaciones.

Esta es probablemente la reflexión más interesante del libro: deslocalizar una fábrica puede reducir costes hoy, pero también puede significar entregar una parte de la innovación de mañana. En plena carrera por la IA, los chips, la energía y la robótica, el libro de Dan Wang obliga a reconsiderar qué significa realmente ser una potencia tecnológica. Porque inventar el futuro es importante, pero saber fabricarlo quizá lo sea todavía más.

09Sep

Trump quiere sacar adelante el plan de reducción del déficit cuanto antes ante el temor de que las elecciones de medio mandato le dejen sin el control del Parlamento.

Miguel Ángel Valero

Lo que le faltaba al Tesoro de EEUU. Las tenencias chinas de bonos del Tesoro de EEUU se han desplomado al nivel más bajo en 25 años. Pekín suelta deuda americana justo cuando EEUU más necesita colocarla. Y encima las comparaciones se hacen odiosas: el Tesoro español coloca 4.000 millones€ en una sindicada a 20 años con una demanda que supera los 82.000 millones, más de veinte veces la oferta. Además, capta otros 2.417 millones en letras, con la rentabilidad en máximos de casi dos años. La deuda española sigue teniendo tirón pese a los tipos altos.

Y eso que el Tesoro de EE UU ha triplicado, hasta 6.000 millones$, el tamaño inicial de su próxima recompra de deuda pública a largo plazo (vencimientos de entre 10 y 20 años). La rentabilidad de la deuda a 10 años subía unos seis puntos básicos (pb), hasta el 4,85%, alcanzado su nivel más alto desde 2023, por lo que el secretario del Tesoro de EEUU, Scott Bessent, consiguió lo contrario de lo que busca con este progra, que es reducir el coste de financiación de la monumental deuda de EEUU. Y el mercado da una probabilidad del 60% a que la Fed suba tipos en su próxima reunión.

“Ahora la casa soy y, , así que cuando intervenimos sobre el yen japonés tengo una idea bastante precisa de lo que harán Japón, el Banco de Japón y los responsables políticos japoneses. Pueden apostar contra mí si quieren". Así de contundente se mostró el secretario del Tesoro en la Universidad Metodista del Sur, en Texas, ante las dudas sobre cuánto tiempo se prolongará la intervención que el Banco de Japón está llevando a cabo sobre el yen y si ésta sigue contando con el respaldo de EEUU. Admite que las autoridades estadounidenses disponen de información tanto del Ministerio de Finanzas como del banco central japonés, desafiando a los inversores a apostar contra el yen.

Desde el punto de vista técnico, el nivel de 152 USD/JPY, el más bajo del año, podría empezar a reactivar órdenes de venta de yenes, frenando la reciente presión compradora. Por el momento, la apreciación de la moneda japonesa, iniciada hace ocho días, acumula ya un avance del 4,3%. Además, la próxima semana se celebrará la reunión del Banco de Japón, de la que el mercado espera una nueva subida de tipos.

Resulta especialmente llamativo que uno de los integrantes del equipo de George Soros, que contribuyó a forzar la salida de la libra esterlina del Mecanismo Europeo de Tipos de Cambio en 1992, se siente ahora al otro lado de la mesa. Quien entonces apostaba contra los bancos centrales parece querer recordar hoy al mercado una vieja máxima de casino: cuando la banca decide jugar, conviene no subestimar sus cartas.

Este mensaje supone un nuevo factor de presión para el dólar, cuya tendencia bajista podría intensificarse si las autoridades optaran por una intervención explícita. 

En la misma comparecencia, Bessent señaló además que, junto con la iniciativa de recompra de bonos a largo plazo, la Administración Trump pretende reducir el déficit de cara al próximo ejercicio. Reconoce que el proceso podría acelerarse si los demócratas logran hacerse con el control de alguna de las cámaras del Congreso en las próximas elecciones legislativas. Según indicó, el Gobierno está elaborando un plan de consolidación fiscal y, en caso de que el Partido Republicano pierda el control parlamentario, intentará aprobarlo antes de la toma de posesión de los nuevos congresistas.

Bessent también sostuvo que es posible reducir la deuda pública si la economía mantiene un crecimiento anual del 3%, defendiendo que el principal problema de las cuentas públicas estadounidenses no reside en los ingresos, sino en el nivel de gasto. Vende optimismo respecto a la coyuntura económica al afirmar que superarán el conflicto con Irán, y la economía estadounidense se está mostrando “sólida” e incluso está volviendo a acelerarse.

Pero los datos parecen apuntar en una dirección menos favorable. El PIB creció un 2,1% interanual en el 2º trimestre, por debajo de ese umbral del 3% mencionado por Bessent. Además, factores como el conflicto con Irán, el estímulo fiscal derivado de la Big Beautiful Bill, una recaudación arancelaria inferior a la prevista y los limitados resultados obtenidos por el Departamento de Eficiencia Gubernamental (DOGE) han contribuido a ampliar el déficit fiscal, que podría superar el 8% del PIB en 2026.

Y la confianza de las pymes estadounidenses se frena en agosto al bajar el índice realizado por el NFIB más de un punto y situarse ahora en 98,7 desde el 99,8 previo, que era un máximo de los últimos 11 meses. El descenso de la confianza vino en gran medida por un deterioro de las perspectivas de negocio de cara a los próximos meses y una mayor preocupación por el aumento de los costes de los insumos en un momento de menor dinamismo de las ventas. A pesar de ello, la encuesta destaca que la principal preocupación de las pymes sigue centrada en la “calidad de la mano de obra” una señal de dificultades para contratar los perfiles necesarios. En conjunto, un dato que sigue siendo acorde con un ciclo en expansión pero que advierte de riesgos de desaceleración. 

La Fed de nueva York publicó su encuesta mensual de expectativas de inflación de los consumidores que en agosto bajó ligeramente situándose para los próximos 12 meses en 3,58% desde el 3,63% previo.

Además, las tensiones en el golfo Pérsico volvieron a intensificarse. En esta ocasión, los incidentes tuvieron lugar cerca de isla de Jarg, principal centro de almacenamiento y exportación de petróleo de Irán, donde fueron atacados cargueros vinculados al régimen de los ayatolás tras las amenazas dirigidas contra embarcaciones estadounidenses. Estos episodios en las inmediaciones del corazón exportador del crudo iraní impulsaron nuevamente los precios del Brent, muy cerca de la cota de los 100 $/barril.

Más aranceles a Canadá, que refuerza el acuerdo con Europa

Por otro lado, EEUU ha intensificado la guerra comercial con Canadá al anunciar nuevos aranceles, que entrarán en vigor en una semana, y la prohibición de importar determinados productos canadienses a partir de dentro de tres semanas. Entre los bienes afectados se encuentran las proteínas de suero lácteo, determinados whiskies de centeno y otras bebidas alcohólicas, cerveza de malta, algunos vinos, cerveza sin alcohol y motocicletas. Además, sigue vigente la amenaza de elevar hasta el 50% los aranceles sobre los automóviles canadienses a partir del 1 de enero.

Mientras tanto, en el ámbito de las alianzas estratégicas, la Unión Europea y Canadá trabajan en un acuerdo de amplio alcance que abarcaría comercio, seguridad y materias primas críticas. La presidenta de la Comisión Europea, Ursula von der Leyen,  tiene previsto presentar la iniciativa el 16 de septiembre. 

UBS recomienda invertir en oro a largo plazo

El oro ha vuelto a estar bajo presión durante las últimas dos semanas, en un contexto de repunte en los rendimientos del Tesoro estadounidense, comentarios hawkish del presidente de la Reserva Federal, Kevin Warsh, y unos datos de empleo en EEUU más sólidos de lo esperado. "Ahora esperamos que la Fed suba los tipos de referencia en 50 puntos básicos este año. La presión resultante de unos mayores rendimientos reales y un dólar estadounidense más fuerte probablemente seguirá siendo un obstáculo a corto plazo para el oro, en nuestra opinión. Sin embargo, del mismo modo que no creemos que las decisiones de la Fed a corto plazo debiliten las perspectivas a medio plazo para las acciones globales —respaldadas por el gasto en IA, una actividad económica resiliente y un amplio crecimiento de los beneficios—, tampoco creemos que reduzcan el papel estratégico del oro dentro de una cartera. El oro sigue siendo un valioso diversificador, en nuestra opinión, especialmente para los inversores con afinidad por los activos reales. Una sólida demanda de los bancos centrales debería proporcionar una base estable para el oro. Las preocupaciones fiscales deberían reforzar la tendencia de diversificación a largo plazo. El oro puede ayudar a amortiguar las carteras frente a la inflación y la incertidumbre geopolítica", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que la tesis de inversión a largo plazo para el oro sigue siendo positiva. Consideramos el oro principalmente como una cobertura y un diversificador de cartera, más que como una expresión táctica de la próxima decisión de la Fed. Los inversores con una asignación insuficiente podrían aprovechar los periodos de debilidad para construir una exposición estratégica dentro de una cartera bien diversificada".

"En un contexto de ajuste del mercado petrolero, riesgos persistentes para los flujos de petróleo y unos colchones de inventario reducidos, estamos elevando nuestras previsiones de precios del petróleo para los próximos tres trimestres. Ahora esperamos que el crudo Brent cotice en torno a los 95 USD/barril a finales de año y a los 85 USD/barril a mediados de 2027", apunta Giovanni Staunovo, estratega.