08Sep

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida.

Miguel Ángel Valero

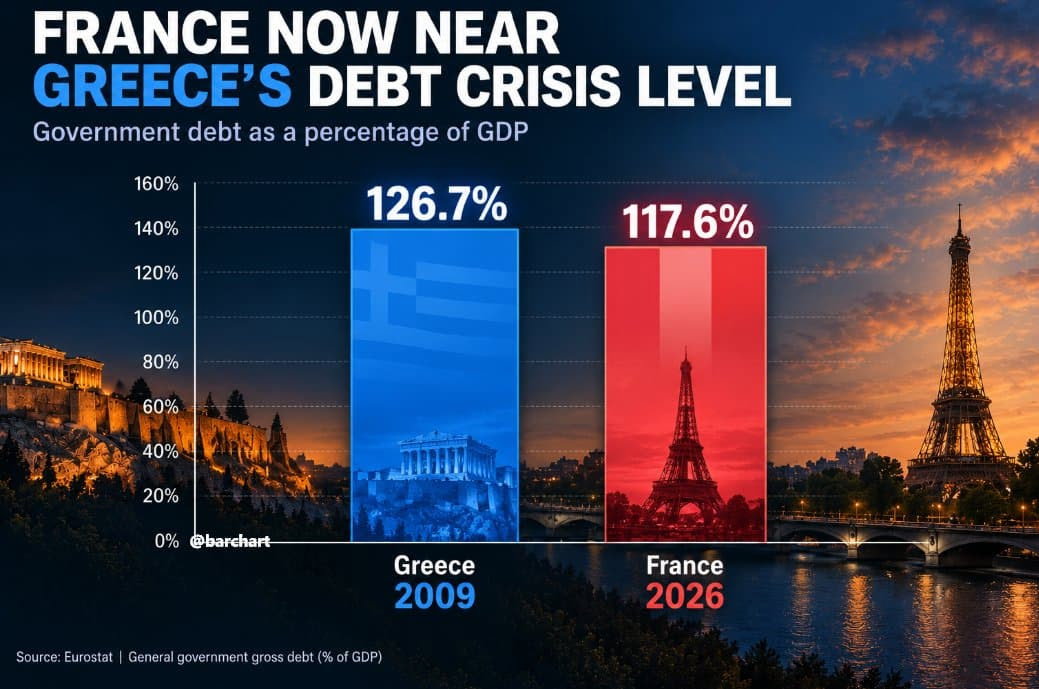
Un dato muy preocupante. Y no es el único. La deuda de Francia se acerca ya al nivel que tenía Grecia en 2009, cuando arrancó la crisis de deuda europea. Un aviso sobre la sostenibilidad fiscal en el corazón del euro, con el bono francés cada vez más vigilado.
El crecimiento de la zona euro aguantó mejor de lo esperado y además en septiembre mejora la confianza de los inversores. El Eurostat revisó al alza la cifra de crecimiento del PIB del 2º trimestre de la zona euro, que avanzó un 0,6% trimestral, dos décimas por encima de la cifra preliminar y una clara aceleración tras el estancamiento registrado en el 1º, situando éste como el mejor trimestre de crecimiento desde 2022. Aunque gran parte de este dinamismo se debió a la revisión de los datos de Irlanda –cuyo PIB creció un 10,2% entre abril y junio, muy por encima del +3,9% estimado inicialmente, revirtiendo además la contracción del -7,8% registrada en el primer trimestre–, unos datos distorsionados por el elevado peso que tienen en el país las multinacionales extranjeras, no deja de reflejar una notable resiliencia de la actividad en el conjunto de la Eurozona. 

Y es que, pese a que la inflación se encuentra en máximos de los últimos tres años como consecuencia de las tensiones derivadas de la guerra en Oriente Medio, el crecimiento interanual del PIB regional se aceleró hasta el 1,2%, apoyado en el aumento de la inversión en defensa e infraestructuras, así como en el fuerte impulso de los proyectos vinculados a la inteligencia artificial (IA).

Alemania, la mayor economía de la región, parece estar dejando atrás un prolongado letargo de varios años, con su PIB acumulando tres trimestres de crecimiento positivo y acelerando el avance interanual hasta el 1%. 

Por el lado negativo, Francia se estanca tras haber registrado una contracción del -0,2% en los primeros tres meses del año, por lo que se extiende los malos datos de actividad. 

El índice Sentix de confianza de los inversores en la zona euro se elevó en septiembre hasta +5,1 desde el +0,9 previo y por encima del +1,7 previsto.

Pero la producción industrial alemana cae un 1,1% en julio, su peor mes en un año, hundida por el automóvil, cuando se esperaba un crecimiento. ¿El culpable? La producción de coches se desplomó un 9,2% por un parón de varias semanas en las plantas. La manufactura sin contar energía cayó un 2,2%. Solo la energía renovable subió, un 4,7 por ciento. El problema es el momento: el BCE se plantea subir tipos el jueves 10 de septiembre para frenar la inflación, así que el dinero se encarece justo cuando la industria pincha. Malo para el DAX y para fabricantes como Volkswagen, pero también para el bono alemán -bund-, que muchos usan de refugio. 

Coface: los ríos sin agua complican el transporte de mercancías en Europa

En agosto, las barcazas que navegaban por el Rin transportaban únicamente alrededor del 20% de su carga habitual. Los niveles históricamente bajos de agua en los ríos Rin y Danubio están perturbando el transporte de mercancías, comprometiendo infraestructuras energéticas y agravando las presiones sobre varios sectores industriales europeos. Aunque se espera que los niveles de agua sigan siendo bajos a corto plazo, sus efectos podrían persistir durante los próximos meses y afectar al crecimiento de las economías más vulnerables, advierten en Coface.

Desde hace varios meses, Europa está experimentando condiciones excepcionalmente cálidas y secas , que han reducido de forma significativa el caudal de numerosos ríos. Las consecuencias son especialmente visibles en el Rin y el Danubio, dos vías fluviales estratégicas para el transporte y la actividad económica del continente. El nivel del agua del Rin alcanzó un nuevo mínimo histórico a principios de agosto en la estación de medición de Kaub (Alemania), descendiendo hasta apenas 8 cm, muy por debajo del umbral de 78 cm a partir del cual la navegación se vuelve restringida e, incluso, por debajo del anterior mínimo histórico de 25 cm, registrado en 2018. Varios tramos del Danubio en Hungría y Rumanía también registraron niveles nunca antes observados.

Más allá de la problemática medioambiental, esta situación está teniendo ya efectos económicos tangibles. Los bajos niveles de agua afectan directamente al transporte de mercancías, al funcionamiento de determinadas instalaciones energéticas y, por extensión, a la actividad de los sectores industriales que dependen de estas infraestructuras.

Aunque el transporte fluvial representa solo una pequeña proporción del de mercancías en Europa, desempeña un papel estratégico en varios países atravesados por el Rin y el Danubio (el 5,4% en Alemania y hasta el 19,2 % en Rumanía). Además, el 72% del transporte europeo por vías navegables interiores corresponde al Rin (60%) y al Danubio (12%) , y la posibilidad de recurrir a otros modos de transporte sigue siendo limitada: una embarcación fluvial puede transportar cerca de 2.000 toneladas, frente a un máximo de 1.500 para un tren de carga y apenas 25 toneladas para un camión cisterna.

Por otro lado, las consecuencias de los bajos niveles de agua ya son evidentes , tanto en los volúmenes transportados como en los costes de transporte. A principios de agosto, algunas barcazas que navegaban por el Rin solo podían transportar alrededor del 20% de su capacidad habitual. En determinados tramos del Danubio, los operadores también se han visto obligados a reducir sus cargas, en algunos casos hasta un40 % en el tramo rumano del río.

Durante el anterior gran episodio de sequía, en 2018, el coste del transporte fluvial aumentó 2,5 veces para las mercancías secas a granel y hasta 4,5 veces para los productos líquidos a granel, como consecuencia de las restricciones de carga y los recargos aplicados por los operadores . Una realidad que podría verse replicada con este nuevo evento climático.

En Hungría y Rumanía, los bajos niveles del río ya han alterado las operaciones de las centrales de Paks y Cernavodă, respectivamente. Estas instalaciones constituyen las únicas fuentes de energía nuclear de sus países y representan aproximadamente el 40% de la generación eléctrica de Hungría y el 20,5% de la de Rumanía. Para compensar la reducción de la producción, los operadores deben importar electricidad o recurrir a centrales de ciclo combinado alimentadas por gas, una opción más costosa. Aunque no existe un riesgo inmediato de cortes generalizados de suministro eléctrico, esta situación contribuye a incrementar las facturas energéticas y a agravar las tensiones en los mercados regionales. En Rumanía, por ejemplo, la electricidad importada cuesta entre 2 y 2,5 veces más que la generada en el país. Además, los gobiernos de Hungría y Rumanía ya han adoptado medidas para reducir temporalmente el consumo eléctrico de algunos grandes consumidores industriales, con el fin de aliviar la presión sobre el sistema. Estas reducciones afectan especialmente a las industrias de alto consumo energético, como los sectores automovilístico , químico y metalúrgico.

El sector químico alemán, ampliamente concentrado a lo largo del Rin, es uno de los sectores más dependientes del transporte fluvial. La planta de BASF en Ludwigshafen ilustra claramente esta vulnerabilidad. Situada al sur del punto crítico de Kaub, transporta aproximadamente el 40% de sus mercancías por barcaza fluvial. Un mayor descenso del nivel del agua podría provocar nuevas interrupciones en las conexiones con los grandes puertos de Ámsterdam, Róterdam y Amberes , fundamentales para su cadena de suministro. De hecho, durante el anterior episodio importante de bajos niveles de agua en 2018, el crecimiento real del PIB de Alemania se redujo entre 0,3 y 0,4 puntos. Este contratiempo se produce en un momento en que la industria química alemana ya se encuentra debilitada por los elevados costes energéticos y la pérdida de competitividad  y cuando su producción ha caído aproximadamente un 20% desde 2018.

A corto plazo, las previsiones hidrológicas apuntan a una mejora limitada de la situación. En el Rin, el periodo estacional de bajos niveles de agua suele prolongarse hasta el otoño, lo que sugiere que las perturbaciones podrían continuar durante las próximas semanas. Más a largo plazo, el retroceso de los glaciares y el aumento de las olas de calor extremas pueden hacer que este tipo de episodios sea más frecuente en el futuro. 

Esta situación pone de manifiesto la necesidad de que las empresas y los responsables públicos integren más plenamente los riesgos climáticos en sus estrategias logísticas, industriales y energéticas. Para las empresas que dependen del transporte por vías navegables interiores, el desafío ya no se limita a la gestión puntual de un episodio aislado de sequía: plantea la cuestión de la diversificación de las cadenas de suministro y de su capacidad para absorber interrupciones climáticas cada vez más frecuentes.

“Los bajos niveles de agua en el Rin y el Danubio demuestran que los fenómenos meteorológicos extremos ya no son solo una cuestión medioambiental. Se están convirtiendo en un factor económico capaz de afectar simultáneamente a la logística, la energía y la actividad industrial. La situación actual resulta aún más preocupante porque se ha producido antes y con mayor intensidad que en 2018,en un contexto de crecimiento económico más débil en Europa ”, explica Eve Barré, economista de Coface.

Banco de España: dos años de informe Draghi

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida. “El problema no es la falta de ambición entre los líderes. Es lo que ocurre después, cuando esa ambición entra en la maquinaria. Los acuerdos se tramitan en comités que los diluyen y retrasan hasta que el resultado apenas se parece a las intenciones originales”, avisaba Mario Draghi, en su discurso del Premio Carlomagno, en mayo de 2026.

El Informe Draghi, presentado en septiembre de 2024, proponía tres grandes objetivos o transformaciones para frenar el declive económico de la Unión Europea y mejorar su capacidad de crecimiento a largo plazo. El primero, cerrar la brecha de innovación con EEUU y China; el segundo, descarbonizar la economía; y el tercero incrementar la seguridad económica reduciendo dependencias externas. Todo ello sin renunciar al modelo social europeo. Su diagnóstico y recomendaciones han impregnado desde entonces las políticas de Bruselas, como muestra la Brújula para la Competitividad presentada por la Comisión Europea en enero de 2025. 

Pero ¿cuánto de esa ambición se ha traducido ya en cambios reales? ¿En qué ámbitos se ha avanzado más? Un análisis de Luis Díez Catalán, de Política Monetaria y Economía Internacional del Banco de España, publicado en el Blog de la institución destaca que "la ambición de las propuestas sigue superando el margen político y práctico para llevarlas a cabo" y la distancia entre intenciones y resultados: "Muchas veces hay más voluntad declarada que resultados".

Por un lado, no existe una relación clara entre el potencial transformador de un eje y su ritmo de ejecución. Materias primas críticas roza el 40% de medidas implementadas; en contraste, energía apenas supera el 1%, el peor dato de todos los ejes analizados. Defensa es uno de los ejes que más ha progresado: las medidas parcial o totalmente implementadas pasaron del 22% al 53% entre septiembre de 2025 y julio de 2026, impulsadas por las dudas sobre el compromiso de la Administración Trump con la defensa europea y la OTAN. 

El cambio de contexto y el sentido de urgencia han acelerado compromisos mucho más rápido de lo que el mapa político original podía sugerir.La limitada capacidad de la viabilidad política para anticipar el grado de ejecución también se observa en otros ejes sin datos de implementación directa, como el capital humano o la gobernanza. Ambos son fundamentales para el crecimiento europeo y para desbloquear reformas de calado. Pero apenas ocupan espacio en las prioridades políticas europeas. En parte, porque no generan la misma sensación de urgencia que otras áreas como la defensa o las materias primas críticas.

El caso del capital humano es especialmente ilustrativo: pese a situarse entre los ejes con mayor viabilidad política, es el que menos presencia tiene en las cartas de mandato que la presidenta Ursula von der Leyen envió a sus comisarios con la hoja de ruta hasta 2029 (solo está explícitamente presente en el 17% de ellas).

Y eso que buena parte de la agenda Draghi no requiere movilizar recursos adicionales: el 53% de las 176 propuestas no necesita inversión pública nueva. Hay margen para avanzar sin más gasto público. En simplificación regulatoria, el 92% de las medidas no exige inversión. En financiación y competencia, el porcentaje llega al 100%. Hay, pues, margen para avanzar sin aumentar el gasto público. En muchos casos, bastan cambios normativos y coordinación institucional.

La inversión adicional que reclamaba la agenda, unos 800.000 millones€ al año en su estimación original, se ha revisado al alza hasta 1,2 billones al incorporar defensa y constituye un reto importante en algunos ejes, como digitalización y mercado único sectorial. Pero en la mayoría de los ámbitos, el obstáculo principal sigue siendo poner de acuerdo a los 27, más que encontrar financiación.

Dos años después, la agenda avanza donde aparece una urgencia compartida (como en materias primas o defensa, y como ha ocurrido en cada crisis europea). Y se estanca donde solo hay buenas intenciones, como en energía y digitalización. El propio Draghi resumía el problema de fondo: no se trata tanto de qué reformas son más transformadoras, más viables políticamente o más costosas, sino cuánto de la ambición original sobrevive al proceso de convertirla en un acuerdo, un reglamento o una directiva capaz de reconciliar los intereses de los 27. Nada nuevo bajo el sol europeo.

UBS: el inversor debe diversificar sus fuentes de rentabilidad

Los titulares de prensa sugieren que el repunte de las rentabilidades de la deuda pública a nivel global se ha debido principalmente a los comentarios de tono más duro de la Reserva Federal y a un informe de empleo estadounidense de agosto más sólido de lo esperado. La trayectoria de las rentabilidades soberanas en Europa también responde a su propio contexto de crecimiento económico, más favorable. "En nuestro escenario base, los efectos negativos del conflicto en Irán y las consiguientes interrupciones en el suministro energético se irán disipando a medida que el estrecho de Ormuz reabra gradualmente. Y a medida que la relajación fiscal alemana, el consumo privado —respaldado por unas tasas de ahorro elevadas— y unos mercados laborales resilientes refuercen la actividad de cara a final de año y en 2027, esperamos que el BCE mantenga un sesgo hawkish y lleve a cabo una subida de tipos adicional en septiembre para reforzar su credibilidad en la lucha contra la inflación, antes de virar hacia un sesgo más acomodaticio en 2027", señalan en UBS.

"Con la revalorización de las expectativas de tipos a nivel global ya en marcha, creemos que el argumento de inversión para asegurar rentabilidades elevadas en deuda pública (y para que la deuda pública de corto y medio plazo bata a la liquidez) se ha debilitado. Por ello, creemos que este es un momento oportuno para que los inversores que dependen de sus carteras para generar ingresos busquen formas de diversificar sus fuentes de rentabilidad", advierten.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Si bien el argumento a favor de la renta fija de corto y medio plazo frente a la liquidez ha perdido fuerza, seguimos creyendo que los bonos de alta calidad conservan su papel como diversificador y estabilizador de la cartera junto a los activos de riesgo (especialmente en escenarios de crecimiento adversos). Los inversores que antes dependían exclusivamente de los bonos de alta calidad para generar una rentabilidad sostenible quizá tengan que ampliar su radio de acción en lo que podría ser un periodo de volatilidad elevada en las rentabilidades de la deuda, condicionada por los datos".

"La inflación general de la Eurozona se aceleró en agosto, pero la inflación subyacente y la de servicios se moderaron. Los inversores evaluarán si el BCE señala que a la esperada subida de tipos de septiembre le seguirá una pausa prolongada. Mantenemos una postura Atractiva en renta variable de la Eurozona", añade.

"Con unos datos de inflación y de empleo que ofrecen un panorama mixto respecto a los dos objetivos del mandato dual de la Fed, esta se enfrenta a una decisión muy reñida entre subir tipos o mantenerlos", destaca Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities.

Tras la victoria del ultra AfD en Sajonia-Anhal, "seguimos esperando que el crecimiento económico se vea respaldado por las medidas de estímulo fiscal en 2026 y 2027. Las implicaciones para los Bunds deberían seguir siendo limitadas. Aunque la incertidumbre política podría mantenerse elevada durante un tiempo, la expansión fiscal alemana no está en peligro y, por tanto, se espera que las perspectivas a largo plazo de la deuda pública y del coste de financiación soberano se vean, en gran medida, poco afectadas", considera Maelle Quillevere, economista.

Más inquietud en Oriente Medio

Por otra parte, el giro ofensivo adoptado por Irán y sus aliados en la regióncomienza a generar inquietud tanto en EEUU como en los países del Golfo. En esta ocasión, un ataque contra instalaciones situadas en el sur de Arabia Saudí ha limitado parcialmente la operativa de algunos complejos de la zona, provocando retrasos en el flujo de petróleo que transita por el mar Rojo. Paralelamente, Irán ha intensificado su postura agresiva mediante ataques dirigidos contra buques militares estadounidenses con el objetivo de reducir la presencia y capacidad de control de Washington en el estrecho.

Este cambio de rumbo también refleja el creciente malestar dentro del régimen iraní, que observa cómo el tránsito marítimo por el estrecho sigue sin quedar completamente restringido. Aunque el volumen de tráfico continúa muy por debajo de los niveles habituales, los buques siguen cruzando la zona, lo que debilita la capacidad de presión de Teherán y limita sus aspiraciones estratégicas. Omán e Irán están en conversaciones para un acuerdo de peaje, algo que no estaría bien visto por el lado americano que busca devolver el estrecho al régimen anterior al conflicto.

Como consecuencia, el precio del crudo Brent ha vuelto a situarse cerca de los 100$/barril. Ambas partes han entrado en una dinámica de presión económica, por la parte americana, y guerra de guerrillas por el lado iraní, que contribuye a enquistar el conflicto y que previsiblemente mantendrá una prima de riesgo geopolítico sobre los precios del petróleo durante los próximos meses.

Bombardier paga la factura de la guerra comercial entre EEUU y Canadá

La guerra comercial,  por otra parte, se agrava. Trump prohíbe, a través de Truth Social, a la canadiense Bombardier vender en EEUU salvo que fabrique allí. EEUjU es el destino de la mitad de sus 5.100 aviones, salvo que fabrique allí. En enero ya descertificó los Global Express y amenazó con aranceles del 50% a los aviones de Canadá. Bombardier fabrica en Kansas aviones de misión especial y en julio facturó 2.150 millones$, un 6%. Un peaje encubierto que golpea a Bombardier y tensa el pulso comercial entre Washington y Ottawa. Habrá que ver que represalias adipta Canadá.

La decisión de Trump se conoce el mismo día en que entran en vigor las medidas de represalia anunciadas por Canadá sobre EEUU, que gravan importaciones estadounidenses por un valor aproximado de 20.000 millones$ anuales. Ottawa ha establecido aranceles del 50% sobre productos como el acero, el aluminio, los muebles y las prendas de vestir; del 25% sobre determinados electrodomésticos y productos alimentarios; y del 15% sobre algunos bienes electrónicos y herramientas. Las medidas afectarán a bienes que representan aproximadamente el 4,5% de las importaciones canadienses procedentes de EEUU una magnitud similar al impacto de los aranceles estadounidenses más recientes sobre Canadá, que alcanzan alrededor del 5% de las exportaciones canadienses hacia su principal socio comercial.

El representante de Comercio de EEUU, Jamieson Greer, abre la puerta a la imposición de aranceles adicionales e incluso a la prohibición de determinadas importaciones procedentes de Canadá, aunque dentro del propio Partido Republicano también hay quien aboga por una desescalada del conflicto. El presidente de la Cámara de Representantes, El presidente de la Cámara de Representantes, Mike Johnson, hizo un llamamiento a retomar las negociaciones entre ambos países.

En medio de todo esto, Henry Allen, estratega del Deutsche Bank, avisa que los inversores pueden estar infravalorando cuánto tendrán que subir los tipos para frenar la inflación. El índice ISM de servicios de EEUUapunta a que los precios de los insumos crecen al ritmo más rápido visto tras la pandemia, cuando la inflación estadounidense rondaba el 5%. Para Allen, la desconexión entre estas presiones y las modestas subidas descontadas por el mercado es llamativa. Los swaps descuentan solo dos subidas de la Fed hasta julio de 2027, pese a que Kevin Warsh advirtió que la inflación apenas afloja. Para Allen, si los tipos aprietan más, las acciones y el crédito pagarán la factura.

China amplía su superávit comercial pese a Trump

Otro dato que no gustará a Trump. En agosto China logró ampliar su superávit comercial hasta los 119.090 millones$, reflejando el elevado dinamismo de su sector exportador, impulsado significativamente por la demanda global asociada a la IA. El crecimiento de las exportaciones (+25%), estuvo impulsado por las de alta tecnología (+57) y las de circuitos integrados (+130%), empujados al alza además por el fuerte aumento de los precios de estos bienes. Estas cifras consolidan la posición de China en la cadena de valor tecnológica global. Por otro lado, también se elevaron las importaciones con un crecimiento del +28,2%. Con todo ello, en el acumulado del año, el superávit comercial se elevó hasta los 806.000 millones$, lo que apunta a que China se encamina a un récord de superávit externo.

Una de las cifras más llamativas es que las exportaciones de China a EEUU se han incrementado un +4% interanual, lo que dejó el superávit comercial chino en los 29.000 millones$, un crecimiento del 44% interanual y el mayor saldo positivo desde la vuelta de Trump a la Casa Blanca.

Además, el Gobierno inyecta 360.000 millones de yuanes (unos 54.000 millones$) en ocho bancos y aseguradoras estatales: hasta 100.000 millones al ICBC y hasta 160.000 millones al Agricultural Bank. Otra inyección para su economía.
01Sep

Hipotecas más caras, pero también mayor remuneración del ahorro: Scalable Capital paga el 2,75% a 12 meses, y Mapfre llega al 3,4% en un unit linked ligado al Eurostoxx 50.

Miguel Ángel Valero

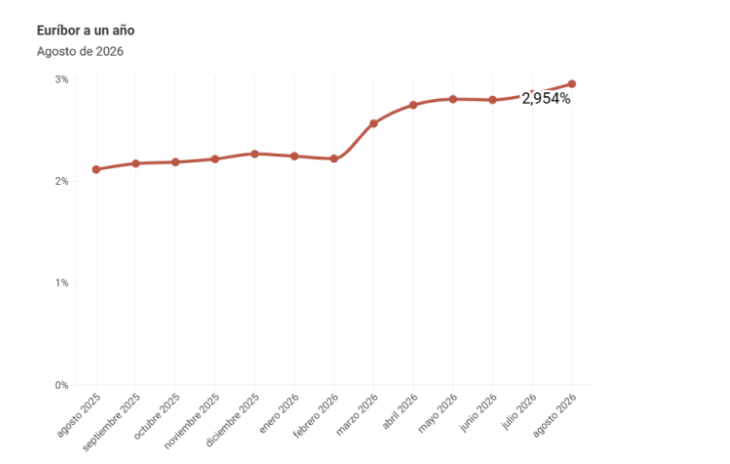
El índice Euribor a un año, que es utilizado como principal referencia para fijar el tipo de interés de los préstamos hipotecarios concedidos por las entidades de crédito españolas, se situó en agosto en el 2,954% frente al 2,855% del mes anterior. Tomando como referencia los últimos 12 meses, el índice registra un ascenso de 0,840 puntos, según las estadísticas oficiales del Banco de España.

Ebury: queda margen alcista

Diego Barnuevo, Analista de Mercados de Ebury, destaca que el Euribor ha continuado su tendencia alcista ante el repunte de la inflación (2,9% la general, 2,6%, la subyacente, lo que resulta más alarmante, ya que podría reflejar una propagación de las presiones inflacionarias hacia componentes no volátiles). Dada la resiliencia que está mostrando la actividad económica, como evidenciaron los PMI de julio, los inversores están cada vez más convencidos de que el crecimiento de la Eurozona es lo suficientemente robusto como para afrontar una nueva subida de tipos por parte del Banco Central Europeo (BCE) en septiembre. 

Tanto es así que el mercado de swaps ya descuenta plenamente este endurecimiento monetario. "Aunque seguimos pensando que el BCE está actuando con excesiva prudencia, ya que aún no se han observado efectos inflacionarios de segunda ronda, estamos convencidos de que no dará marcha atrás y volverá a subir los tipos en septiembre. La reanudación de las hostilidades entre Estados Unidos e Irán y el precio de los futuros del gas natural europeo no hacen sino reforzar nuestra convicción", explica. 

Al Euribor le puede quedar algo de margen alcista, aunque el repunte inmediatamente posterior a la reunión de septiembre debería ser relativamente moderado, dado que este movimiento está plenamente descontado. 

"Más allá de septiembre, nos cuesta apostar por más subidas de tipos. El actual repunte inflacionario está causado íntegramente por el lado de la oferta y, ni mucho menos, nos encontramos con una economía que se está acelerando en exceso. No obstante, todo dependerá de cuánto perdure la guerra de Irán", matiza.

HelpMyCash: el Euribor puede terminar al año en el 3,1%

El conflicto armado que libran Irán y EEUU tiene efectos muy graves para la economía mundial: eleva el precio del petróleo, lo que aumenta el coste del combustible y provoca un efecto contagio que encarece la cesta de la compra y aumenta la inflación. Pero hay un sector de la población española que lo nota en lo que paga por su vivienda: aquellos que tienen firmada una hipoteca variable. Por culpa del recrudecimiento del conflicto, explican desde el comparador financiero HelpMyCash.com, el Euribor encarecerá aquellos préstamos que vayan a revisarse en las próximas semanas.

El analista hipotecario del comparador, Miquel Riera, explica que el valor del Euribor en agosto de 2025 (2,114%) era sensiblemente inferior al de este año. Y también lo fue el registrado hace un semestre (2,221% en febrero de 2026). En consecuencia, las hipotecas variables que se revisen en septiembre pasarán a tener unas mensualidades notablemente más caras que las anteriores. Para una hipoteca variable media de 150.000€ a 25 años con un interés del 1%, con una revisión anual, las cuotas subirán de 720 a 788€, un incremento mensual de unos 68€ (más de 800 al año). Y si la revisión es cada seis meses, las mensualidades aumentarán de 727 a 788, unos 59 más al mes y más de 350€ al semestre.

Las subidas del Euribor tienen un origen común: la guerra librada en Oriente Medio entre Estados Unidos (junto a su aliado Israel) e Irán. La inflación causada por el conflicto obligó al BCE a incrementar sus tipos de interés en junio para controlar los precios. Y miembros de su Comité Ejecutivo como la alemana Isabel Schnabel abogan por aumentarlos de nuevo en septiembre.

“El incremento del índice en agosto avanza que el BCE podría subir sus tipos al menos dos veces más antes de que acabe el año: una en septiembre y otra probablemente en diciembre”, resalta Riera. ¿Superará el Euribor el 3%? Si hay un acuerdo de paz antes de que acabe el año, existe la posibilidad de que los precios se moderen y de que no sea necesario ese incremento de tipos. En ese escenario optimista, Miquel Riera cree que el valor del Euribor se moderaría hasta acabar el año en el 2,8%, pues el actual refleja dos posibles subidas de tipos. 

Pero si el conflicto se enquista y no se resuelve para finales de 2026, el índice alcanzará el 3% en diciembre, con opciones de llegar a situarse en el 3,1%. En cualquier caso, Riera alerta de que el Euribor acabará el año por encima de los valores de finales de 2025. Por ello, lanza la siguiente recomendación: “Los que tienen una hipoteca variable deben calcular si podrán pagar las cuotas con un índice al 3% o más. Si su capacidad económica no se lo permite, es importante hablar con el banco para tratar de buscar soluciones, como pasarse al tipo fijo o reducir la cuota mediante una prolongación del plazo”.

Scalable Capital llega al 2,75% TAE a 12 meses

En este escenario, no solo suben las hipotecas, también la remuneración del ahorro. Scalable Capital amplía su oferta de productos remunerados con el nuevo Depósito a plazo fijo y, al mismo tiempo, aumenta el tipo de interés de la Cuenta de ahorro. Con el Depósito a plazo fijo, los ahorradores pueden asegurarse ahora un 2,75% TAE durante 12 meses. A su vez, la entidad aumenta la remuneración de los depósitos flexibles de su Cuenta de ahorro, que pasa a ofrecer un 2,63% TAE variable sobre saldos ilimitados. Entre las ventajas adicionales se incluyen el abono mensual de intereses, la ausencia de depósito mínimo, la disponibilidad diaria y un IBAN específico para realizar ingresos y retiradas en tiempo real. Como componente estable y sin riesgo de mercado, el nuevo Depósito a plazo fijo complementa la cartera. Los clientes pueden mantener abiertos hasta cinco Depósitos a plazo fijo al mismo tiempo.

“Tanto si los ahorradores buscan seguridad como si quieren conservar plena flexibilidad, ofrecemos una alternativa atractiva para sus ahorros”, afirma Erik Podzuweit, fundador y co-CEO de Scalable Capital. “Con el 2,63 % TAE de las Cuentas de ahorro flexibles y el 2,75 % TAE de nuestros nuevos Depósitos a plazo fijo, los clientes pueden adaptar sus ahorros a sus objetivos y seguir invirtiendo a largo plazo a través de nuestro bróker”, añade.

Ahorrar con los Depósitos a plazo fijo de Scalable es muy sencillo, basta con elegir el plazo, fijar el importe y listo. La cuenta se abre al instante y el saldo se transfiere en tiempo real desde la cuenta de compensación del bróker o desde la Cuenta de ahorro, y los intereses empiezan a devengarse de inmediato. Durante el plazo contratado, el tipo de interés no cambia y no se aplican comisiones ocultas por operaciones ni por mantenimiento de la cuenta. Gracias a la plena integración del Depósito a plazo fijo en la plataforma de Scalable, los clientes actuales no tienen que realizar ningún trámite adicional. Al vencimiento, todo el proceso está automatizado: el capital y los intereses se devuelven a la Cuenta de ahorro o a la cuenta de compensación del bróker del cliente, donde quedan disponibles de inmediato para nuevas inversiones. La opción de reinversión transfiere automáticamente el importe resultante a un nuevo Depósito a plazo fijo, lo que garantiza un efecto de capitalización sin interrupciones.

Además, los padres pueden abrir una Cuenta de ahorro o un Depósito a plazo fijo directamente a nombre de sus hijos como parte de la cuenta Scalable Kids. El dinero pertenece legalmente al menor, y son los padres quienes gestionan la inversión desde su app.

Mapfre ofrece el 3,4% anual en un unit linked ligado al Eurostoxx50

Mapfre, por su parte, aprovecha para lanzar un seguro de ahorro de tipo unit linked a cuatro años, que paga una rentabilidad del 3,4% cada año en que el índice Eurostoxx50 sea igual o superior al valor que tenga en la fecha fijada como inicio. Además, este producto incorpora una ventaja especialmente atractiva: la "memoria de cupones". Esta característica permite recuperar, en ejercicios posteriores, la rentabilidad que no hubiera podido abonarse previamente por no haberse cumplido la condición establecida. De este modo, los cupones no percibidos pueden acumularse y abonarse en cuanto se cumplan las condiciones previstas en el producto.

Si en octubre de 2027, el valor del Eurostoxx 50 es igual o superior a su valor inicial de octubre de 2026 se cobra el cupón, y así sucesivamente hasta completar los cuatro años. En caso de que no se cumpla la condición establecida, ese año no se abonará el cupón correspondiente. No obstante, existe la posibilidad de recuperarlo en el futuro. Si en octubre de 2028, el índice está por debajo del valor inicial (octubre de 2026), ese año no se cobra el cupón; pero, si en octubre de 2029, el valor del Eurostoxx 50 es igual o superior a su valor inicial, se cobra el cupón de ese año y el de 2028 que no se cobró. Y así, hasta el vencimiento.

La rentabilidad total acumulada para el cliente al finalizar los cuatro años, en el supuesto de que se pagasen todos los cupones, sería del 13,6%. Además, garantiza la devolución íntegra del capital invertido al vencimiento, eliminando cualquier riesgo de pérdida sobre la inversión inicial.

Garantía Memoria está dirigido a clientes con perfil de riesgo bajo que quieran obtener una rentabilidad superior a la inflación esperada durante ese periodo. Se puede contratar desde 3.000€ y hasta 80 años, incluye una cobertura adicional por fallecimiento y permite el rescate total a partir del primer año

14May

El Informe de Estabilidad Financiera de primavera advierte sobre los riesgos de la IA, que puede dejar obsoletos algunos modelos de negocio, además de disparar las ciberamenazas.

Miguel Ángel Valero

El Banco de España insiste en que la exposición directa de los bancos españoles a Oriente Medio y a Asia es limitada. La concentración o especialización en el crédito a sectores empresariales intensivos en energía no es elevada.  La edición de Primavera del Informe de Estabilidad Financiera llama la atención sobre las elevadas valoraciones de los activos con riesgo, que han sufrido correcciones contenidas y en algunos casos transitorias tras el inicio de la crisis en Oriente Medio, a pesar del aumento de la incertidumbre que ha supuesto.

También sobre la incertidumbre sobre las valoraciones del sector tecnológico y deterioro de percepción del riesgo en el crédito privado. Y avisa que el conflicto en Oriente Medio ha provocado ampliaciones moderadas en los diferenciales de riesgo de la deuda soberana europea aunque éstos no han mostrado señales de fragmentación financiera en el área del euro.

En el Informe de Estabilidad Financiera de otoño se destacaron las tensiones geopolíticas y las posibles correcciones abruptas de las valoraciones en los mercados financieros como los principales riesgos. Este diagnóstico se ha visto reforzado desde el inicio de la guerra de Israel y EEUU contra Irán en Oriente Medio en febrero. Este conflicto ha ocasionado efectos negativos sobre los mercados energéticos y las condiciones globales de oferta, que son de un alcance incierto. Para afrontar este contexto, los hogares, empresas y bancos españoles parten de una situación financiera relativamente favorable, mientras que el elevado endeudamiento público representa un factor de cierta vulnerabilidad.

Las tensiones geopolíticas globales se han intensificado de manera significativa, situándose el conflicto en Oriente Medio como el principal foco de riesgo. El estallido de la guerra en febrero ha provocado un aumento sustancial de la incertidumbre económica global, que ya se encontraba en niveles elevados. Esta mayor incertidumbre afecta especialmente a la evolución de los precios de la energía y a la inflación. El impacto del conflicto sobre los mercados energéticos ha sido especialmente intenso. Desde el inicio de los ataques, los precios del petróleo y del gas natural en Europa alcanzaron en la segunda mitad de marzo aumentos en torno a un 84 % y un 92 %, respectivamente. Posteriormente, en particular desde el anuncio de la tregua, su nivel se relajó, pero la alta volatilidad ha continuado y ha experimentado repuntes en fechas más recientes, alcanzándose en el caso del petróleo precios superiores a los de marzo. A esta evolución han contribuido en particular las severas restricciones al tránsito por el estrecho de Ormuz. 

Aunque los mercados de futuros anticipan una reducción gradual de los precios, las expectativas para los próximos años, en particular para el 2026, permanecen claramente por encima de los niveles previos al conflicto. La relevancia del shock energético deriva de la magnitud de la oferta potencialmente afectada. En condiciones normales, por el estrecho de Ormuz transita alrededor del 20 % del petróleo mundial y de las exportaciones globales de gas natural licuado, mientras que la producción de petróleo del conjunto de la región del golfo Pérsico representa cerca del 30 % del total mundial. El conflicto ha llegado a frenar aproximadamente la producción de 10 millones de barriles de petróleo diarios, en torno al 10 % de la oferta mundial previa a la guerra, una proporción superior a la observada tras la invasión rusa de Ucrania en 2022 y de más difícil sustitución debido al bloqueo físico del suministro. 

Este proceso puede generar efectos persistentes sobre la oferta energética, ya que la reanudación de la producción requiere tiempo y, en algunos casos, la interrupción prolongada de la extracción puede reducir de forma permanente el volumen recuperable de los yacimientos. Los daños que el conflicto bélico ha ocasionado en las infraestructuras energéticas, y los adicionales que se puedan producir, acentuarían estos efectos persistentes.

La guerra también plantea riesgos más amplios para las cadenas globales de valor. Por el estrecho de Ormuz circula una parte sustancial del comercio mundial de fertilizantes, así como suministros críticos de helio y neón, esenciales para la fabricación de semiconductores. A ello se suman los efectos indirectos derivados de la alteración de rutas marítimas estratégicas y del encarecimiento del combustible, que podrían elevar los costes de transporte y producción de numerosos sectores a escala global.

Las medidas de mitigación adoptadas hasta ahora, como la liberación de reservas estratégicas de petróleo y subsidios fiscales, han amortiguado solo parcialmente el impacto del shock. No obstante, la capacidad de estas medidas es limitada en relación con la magnitud de la producción afectada, y la prolongación de las de corte fiscal podría contribuir a un mayor endeudamiento público, que se sitúa ya en niveles elevados. 

Elevada incertidumbre sobre los aranceles

A los riesgos geopolíticos contribuye también la elevada incertidumbre en torno a la política comercial de EEUU. El fallo del Tribunal Supremo que limita el uso de determinados instrumentos arancelarios ha dado lugar a un esquema temporal de aranceles generalizados, que convive con distintas medidas sectoriales establecidas previamente. El nivel medio de los aranceles se ha reducido tras el fallo, aunque de forma heterogénea por geografías, siendo la rebaja arancelaria poco significativa para el área del euro. No obstante, la falta de claridad sobre la posible prolongación del esquema temporal o sobre nuevas medidas a adoptar incrementa la incertidumbre para las empresas exportadoras y dificulta la planificación a medio plazo plazo de las cadenas globales de suministro. 

De forma más general, el deterioro de la cooperación multilateral hace menos predecible la evolución de las políticas económicas a nivel global y reduce la probabilidad de respuestas coordinadas ante potenciales crisis. 

La economía española y la del conjunto del área del euro presentan una elevada apertura comercial y dependencia energética. No obstante, en torno al escenario central, la crisis geopolítica actual tendría un impacto macroeconómico acotado y podría reducir en alguna medida la rentabilidad bancaria, pero sin llegar a tener efectos significativos sobre la solvencia de este sector. 

En escenarios adversos de mayor intensidad y persistencia del conflicto en Oriente Medio y del shock energético asociado, se producirían caídas del PIB y repuntes de la inflación y de los tipos de interés superiores a los contemplados en los ejercicios de previsión macroeconómica. Teniendo esto en cuenta, el informe examina escenarios alternativos, de baja probabilidad, pero plausibles, para evaluar los riesgos para la estabilidad financiera planteados por el conflicto de Oriente Medio y, de forma particular, la resiliencia del sector bancario. La solvencia del sector bancario español muestra una resiliencia agregada notable ante escenarios de subidas marcadas del precio del petróleo y de otros inputs energéticos, en línea con crisis energéticas graves de la segunda mitad del siglo XX. Sin embargo, su capacidad de generación de beneficios se vería muy reducida con respecto al escenario base, y la provisión de crédito a hogares y empresas se frenaría significativamente. 

A pesar de una corrección inicial moderada tras el inicio del conflicto, las condiciones en los mercados financieros siguen siendo favorables, y el riesgo de ajustes abruptos e intensos en las valoraciones se habría incrementado ante un entorno de mayor incertidumbre. En particular, las valoraciones en los mercados de renta variable y de bonos corporativos se sitúan en niveles elevados, sustentadas en expectativas optimistas de beneficios. Éstas podrían verse frustradas si se deterioran las perspectivas macroeconómicas o si algunos sectores de actividad de especial importancia se ven afectados por perturbaciones particulares. 

La IA puede dejar obsoletos algunos modelos de negocio

En este sentido, la evolución de las tecnologías de inteligencia artificial (IA) introduce riesgos de mercado relevantes debido, en primer lugar, a su carácter disruptivo, al poder dejar obsoletos algunos modelos de negocio. Así, los mercados financieros han penalizado en el período reciente a sectores percibidos como más expuestos a esta disrupción, como los servicios de desarrollo de software. 

Por otra parte, las propias empresas de IA afrontan riesgos asociados al nivel de competencia en este sector, al efecto de la fragmentación geopolítica y al cumplimiento incierto de las expectativas de ganancias de productividad asociadas a esta tecnología, entre otros.

El conflicto en Oriente Medio puede afectar negativamente al sector de la IA al alterar el suministro de semiconductores y elevar los costes energéticos, siendo un factor de vulnerabilidad relevante la elevada intensidad energética de esta tecnología. Como se ha mencionado ya, el crédito privado presenta vulnerabilidades adicionales, con episodios recientes de insolvencias empresariales y, también, tensiones de liquidez en algunos fondos especializados, lo que podría amplificar las perturbaciones financieras. 

La deuda soberana podría verse afectada por el deterioro fiscal asociado al menor crecimiento y a la crisis energética, especialmente en economías que parten de posiciones fiscales frágiles. 

Se identifican también algunos riesgos adicionales relacionados con la composición del crecimiento en España, las vulnerabilidades fiscales, y los posibles efectos negativos a medio plazo sobre el crecimiento de los problemas de accesibilidad en el mercado de la vivienda. 

Se observan riesgos emergentes como los cibernéticos y otros vinculados a la transición a un sistema financiero más digitalizado y al auge de los mercados de criptoactivos (por ejemplo, la expansión de stablecoins globales). En particular, en el ámbito de la ciberseguridad, algunos avances recientes en materia de IA podrían elevar ya los riesgos, al facilitar la identificación y explotación de vulnerabilidades cibernéticas, lo que reduce drásticamente el tiempo entre dicha identificación y su potencial uso malicioso, y puede generar situaciones de inestabilidad financiera. Los avances en computación cuántica, a través de su efecto disruptor sobre las técnicas criptográficas actuales, plantean también un riesgo emergente sobre la estabilidad financiera, aunque menos inmediato que los vinculados a la IA. 

Crédito privado

En el caso del crédito privado, el Informe de Estabilidad Financiera de primavera del Banco de España recuerda que la exposición directa media de los bancos españoles a  otros bancos y al sector financiero no bancario es inferior al 10%. El 80% del volumen originado proviene de fondos de EEUU y otros países no comunitarios. Pero la concentración del mercado es elevada: en España, los 5 principales prestamistas originan el 54% del volumen y financian al 27% de prestatarios.

El crédito privado es complementario al bancario: en España, financia a empresas más jóvenes, menos rentables, con más inversión y menos deuda. Pero el peso de las exposiciones indirectas de los bancos españoles al sistema financiero no bancario del área del euro ha aumentado moderadamente desde 2019.

En cualquier caso, se lanzan cuatro mensajes:

  • El sector financiero no bancario es vulnerable a nivel global a correcciones en las condiciones en los mercados financieros 
  • Los fondos de inversión domiciliados en España presentan un perfil de riesgo contenido, en comparativa temporal y europea 
  • El crédito privado a empresas en España y la UEM crece, pero representa un peso reducido de su financiación, y no muestra las señales de fragilidad observadas en este segmento en EEUU
  • Los impactos sobre el SFNB de correcciones abruptas en los mercados financieros pueden afectar a los bancos europeos a través de interconexiones
04May

Para los mercados bursátiles globales, el impacto de la guerra en Irán parece haber terminado e, impulsados por la Bolsa estadounidense, los índices han vuelto a un máximo histórico.

Miguel Ángel Valero

Desde el inicio de la guerra de Irán, Crédito y Caución está analizando el impacto del conflicto para las principales economías, trabajando en dos posibles escenarios, en función de la duración del conflicto. El escenario base contempla un rápido acuerdo de paz y el fin del bloqueo del estrecho de Ormuz en mayo. Por el contrario, el escenario pesimista parte de un cierre del estrecho de seis meses y una escalada del conflicto a medida que las negociaciones se estancan.

En ambos casos, Crédito y Caución pone el foco en los sectores más afectados por su dependencia del petróleo o de materias primas derivadas del petróleo, como es el caso del agroalimentario. El aumento de los precios de los fertilizantes se traducirá en un aumento de los precios de los alimentos a finales de este año. Además, el incremento de los precios de la energía repercute en todas las etapas de la producción alimentaria, desde la siembra y la cosecha hasta el procesamiento, el almacenamiento y el transporte. En este sentido, según las previsiones de Crédito y Caución, el precio promedio global de los principales productos agrícolas básicos podría aumentar un 8,5 % este año y un 3,8 % en 2027. Estos niveles se alejan de las estimaciones previas al conflicto, que eran del 0,7% y el 2,5%. 

Otro de los sectores más afectados es el transporte, con especial foco en el marítimo. Un aumento sostenido del 50% en los precios del petróleo podría elevar los costes del transporte por mar entre un 15% y un 20%. Las economías asiáticas serían las más afectadas. Para el transporte terrestre, la guerra de Irán está agravando una situación difícil de partida. En muchos mercados avanzados, la alta competencia, la escasez de mano de obra y salarios elevados están reduciendo los márgenes comerciales.

Junto a ello, el suministro de metales esenciales para sectores estratégicos también atraviesa momentos de dificultad. La región del Golfo genera el 10% de la producción mundial de aluminio, y gran parte de este se transporta a través del estrecho de Ormuz. La pérdida de ese suministro provocaría una importante crisis de precios a nivel mundial. Incluso si la guerra terminara rápidamente, reiniciar la producción paralizada puede llevar meses.

En cuanto a las principales economías, los países de Oriente Medio serán los más afectados, debido a su dependencia tanto de la venta de combustibles fósiles como de sectores intensivos en energía y orientados a la exportación, como los productos químicos y los metales. Los países de Asia-Pacífico, a excepción de China, también se verán gravemente impactados debido a su elevado consumo de petróleo y gas de Oriente Medio. 

Europa es otro importante consumidor de gas del Golfo, pero la invasión de Ucrania por parte de Rusia creó una crisis energética que no ha desaparecido. Por ese motivo, se prevé que la industria manufacturera de la zona del euro se contraiga un 0,2 % este año, que podría llegar al 1,9% en el escenario más pesimista.

A nivel global, el resultado inmediato del conflicto es un aumento de los precios del petróleo y el gas, que repercute en el precio de los alimentos y, por lo tanto,  una mayor inflación, seguida de una reducción del gasto por parte de los consumidores. Si los bancos centrales suben los tipos de interés para aliviar la presión inflacionista, aumentan los costes de financiación. De esta manera, se genera una reacción en cadena con alto impacto en la salud financiera de las empresas.

Swisscanto: el apetito por el riesgo aumenta significativamente

Roger Rüegg, responsable de Multi-Asset Solutions en Zürcher Kantonalbank, gestora delegada de los fondos Swisscanto, opina que para los mercados bursátiles globales, el impacto de la guerra en Irán parece haber terminado e, impulsados por la Bolsa estadounidense, los índices han vuelto a un máximo histórico. El foco ha pasado del Estrecho de Ormuz hacia los beneficios empresariales, impulsados en gran medida por la inteligencia artificial (+23 % para las empresas estadounidenses en el primer trimestre interanual). "Además, esperamos una política monetaria más acomodaticia que el consenso. En este contexto, nuestra asignación de activos se mantiene sobre ponderada en renta variable, aunque algo más moderada tras el fuerte rebote y ante las vulnerabilidades en Oriente Medio", explica.

Los mercados bursátiles suelen reaccionar de forma pasajera a los eventos políticos, y una vez más se ha demostrado. Tras corregir alrededor de un 10% en marzo, menos de un mes después ya estábamos de nuevo en un máximo histórico. La disposición a la desescalada por parte de los actores implicados ha sido suficiente para sostener la confianza de los inversores en renta variable, pese a que el estrecho de Ormuz continúa prácticamente cerrado y el precio del petróleo se mantiene por encima de los 100$ tras dos meses.

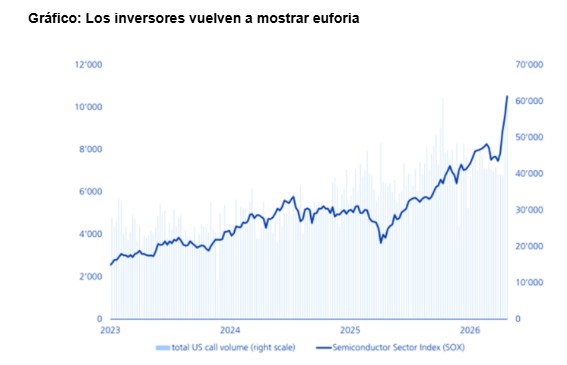
El foco del mercado ha vuelto a desplazarse hacia otros temas, como la inteligencia artificial o las inversiones en centros de datos. Las acciones del sector de los semiconductores, por ejemplo, repuntaron cerca de un 50 % en abril. Este comportamiento apunta a un renovado componente de euforia, con un sector que se sitúa en niveles claramente de sobre compra.

En conjunto, el apetito por el riesgo ha aumentado significativamente y los volúmenes de opciones de compra son muy superiores a los de opciones de venta. Por ello, "de nuevo reducimos ligeramente el momentum en renta variable para mayo, y, con ello, al tema de la electrificación, que ha concentrado gran parte del interés reciente", añade.

En la primera fase de la guerra en Irán, el repunte de los precios del petróleo reavivó los temores de inflación. Como resultado, el mercado llegó a descontar subidas de tipos por parte de casi todos los bancos centrales. Sin embargo, esta tensión se ha moderado y las expectativas de inflación han disminuido. En el caso de la Reserva Federal, se ha vuelto a anticipar un nuevo recorte de tipos a finales de año. "Desde Swisscanto lo preveemos así, por lo que decidimos aumentar la duración a finales de marzo", subraya. 

No obstante, empiezan a surgir cuestiones sobre el crecimiento. "Nuestros economistas han revisado de nuevo a la baja sus previsiones de PIB para EEUU. Hasta ahora, los indicadores adelantados se han mantenido sorprendentemente sólidos y una recesión sigue siendo poco probable. Para los mercados de renta variable, este entorno no sería necesariamente negativo, ya que un crecimiento más débil hace más probables nuevos recortes de tipos. En combinación con unos beneficios empresariales robustos, este escenario sigue respaldando la clase de activo", remarca. 

"Fuera de la renta variable, mantenemos un posicionamiento prudente. En renta fija, seguimos claramente infra ponderados en crédito y, en cambio, sobre ponderados en deuda soberana global a largo plazo. Vemos un mayor potencial de revalorización por la caída de las rentabilidades, especialmente fuera de Suiza. Mantenemos una posición neutral en inmobiliario y materias primas, y continuamos favoreciendo los bonos de catástrofe. En este contexto, el oro pasa también a una posición neutral.  En divisas, dejamos de sobre ponderar el yen japonés y el dólar australiano, manteniendo únicamente una sobre ponderación en el franco suizo. Su bajo nivel de deuda pública y su reducida inflación lo convierten, a nuestro juicio, en el principal activo refugio en el entorno actual", apunta.

El índice bursátil europeo Eurostoxx 50, cuyas cinco principales posiciones han estado tradicionalmente dominadas por compañías de los sectores de lujo, farmacéutico, software, banca y seguros, que lleva varios meses liderado por ASML, el fabricante neerlandés de equipos para la producción de chips. El principal motor de esta evolución es el auge de la inteligencia artificial, que está generando una fuerte demanda de microchips de alto rendimiento, centros de datos y de los factores de producción asociados, como la energía y la infraestructura de red. Como consecuencia, estas empresas están registrando actualmente el mayor crecimiento de beneficios.  

Sin embargo, el mercado en su conjunto sigue rezagado frente a EEUU, sobre todo, porque los sectores de consumo cíclico (como automoción y lujo), alimentación y farmacéutico se enfrentan a un entorno complejo. "Es por ello que todavía no vemos que se den las condiciones para una reversión de la infrarrentabilidad del Eurostoxx, de en torno al 8% frente a EEUU desde el inicio del conflicto en Irán a principios de marzo", concluye. 

UBS: diversificación de inversiones más allá de las grandes tecnológicas

El S&P 500 cerró con una subida del 0,3% el viernes 1 de mayo, alcanzando un nuevo máximo histórico, ya que los inversores dejaron de lado por ahora los temores a la estanflación para centrarse en unos sólidos resultados empresariales. Los precios más altos del petróleo, debido al cierre continuo del estrecho de Ormuz, siguen alimentando la preocupación de los inversores por su impacto en la inflación y el crecimiento económico. Estas inquietudes se reflejaron en el tono restrictivo adoptado por los responsables de los bancos centrales del Banco Central Europeo, el Banco de Inglaterra y la Reserva Federal la semana pasada.

Ante la falta de avances significativos hacia una resolución del conflicto entre Estados Unidos e Irán, todo apunta a que la volatilidad del precio del petróleo y la incertidumbre económica seguirán siendo elevadas. En medio de esta volatilidad, el análisis de UBS destaca que "la tecnología lidera, pero el crecimiento de beneficios se está ampliando" y que "los mercados descuentan una política monetaria más restrictiva a medida que se intensifica el debate sobre los tipos de interés de los bancos centrales".

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, añade: “En renta variable, recomendamos a los inversores diversificar su exposición más allá de las grandes tecnológicas para captar el crecimiento más amplio de los beneficios. Dentro del sector tecnológico, seguimos posicionándonos para aprovechar las ganancias de la amplia oportunidad que ofrece la inteligencia artificial, pero favorecemos un enfoque equilibrado en torno a la IA en sus distintas capas: habilitadora, de inteligencia y de aplicaciones, incluyendo semiconductores y equipos de fabricación de chips, energía y recursos, infraestructuras, y determinadas empresas en EE. UU., Asia y Europa que creemos que se beneficiarán de la adopción de la IA. Los inversores también pueden considerar estrategias estructuradas con características de preservación de capital o que aprovechen nichos de volatilidad para generar ingresos y esperar a comprar acciones de IA a precios más bajos”.

"La renta variable británica tiene una base global de inversores y ya parece barata en comparación con sus homólogos, por lo que es poco probable que sufra en exceso. La libra esterlina debería mostrarse resistente, respaldada por unos tipos de interés que siguen siendo elevados en un contexto global”, apunta Dean Turner, economista jefe para la Eurozona y Reino Unido. “A pesar del aumento de la inflación, el Banco de Inglaterra mantuvo el tipo de interés en el 3,75% en su reunión de abril. Ahora esperamos que los tipos permanezcan sin cambios durante el resto del año y retrasamos nuestras previsiones de la próxima bajada al primer trimestre de 2027”, aportan Maelle Quillevere, economista, y Thomas Wacker, responsable de crédito, UBS Global Wealth Management

“Esperamos que el BCE mantenga los tipos sin cambios durante el resto del año, pero el riesgo de subidas aumenta cuanto más se prolongue el conflicto en Oriente Medio”, advierte Turner.

“Varias reuniones de grandes bancos centrales esta semana (incluyendo EEUU, Europa, Reino Unido, Canadá y Japón) tuvieron un tono más restrictivo de lo esperado. Las rentabilidades han aumentado, presionando ligeramente a las divisas sensibles al riesgo. El impacto limitado del tono agresivo de la Fed pone de relieve que el sentimiento favorable al riesgo sigue predominando”, señalan Constantin Bolz, estratega, y Dominic Schnider, responsable global de divisas y materias primas.

“La volatilidad a corto plazo puede surgir por las elecciones locales en Reino Unido y los riesgos geopolíticos en curso, pero esperamos que la libra se fortalezca moderadamente a medida que los mercados vuelvan a centrarse en los fundamentales y en la postura restrictiva del Banco de Inglaterra”, añaden.

"Prevemos que el EURUSD se mantenga en el rango actual de 1,15-1,20, aunque existen riesgos claros de movimientos por encima o por debajo dependiendo del resultado del conflicto con Irán”, precisan.

“Hasta ahora, los efectos de la IA en el mercado laboral parecen modestos: el desempleo en EEUU podría ser solo unos 0,1 puntos porcentuales más alto, con debilidad concentrada entre los trabajadores más jóvenes y el sector tecnológico. La evidencia actual no justifica una respuesta de la Fed: la inflación sigue siendo la principal limitación mientras la pérdida de empleo relacionada con la IA sea gradual, aunque las tendencias de adopción requieren un seguimiento cercano”, opina Andrew Dubinsky, economista,

“Lo que más importa en los próximos 12 meses es la evolución de los beneficios empresariales, que seguimos creyendo que será sólida. Por ello, esperamos nuevas subidas en los mercados de renta variable, aunque la reanudación de los flujos energéticos desde Oriente Medio será clave en las próximas semanas”, resalta David Lefkowitz, responsable de renta variable estadounidense.

“La economía estadounidense está experimentando un auge de la inversión, fuertemente concentrado en actividades relacionadas con la IA. Esto está impulsando el crecimiento cíclico en la actualidad y debería elevar el crecimiento estructural a largo plazo gracias a una mayor productividad”, destaca Jason Draho, responsable de asignación de activos para América

“El sentimiento del consumidor sigue siendo muy pesimista, pero los consumidores parecen capaces de sobreponerse y gastar más que nunca”, argumenta Paul Donovan, economista jefe.

“Esperamos que el EURGBP se estabilice en nuestra previsión de 0,86. A medio plazo, debería mantenerse en ese nivel, aunque creemos que la libra esterlina ofrecerá mejores rendimientos totales gracias a un mayor carry”, insisten Constantin Bolz y Clémence Dumoncel, estratega. “Esperamos que el par suba gradualmente con el Banco de Inglaterra manteniendo una postura restrictiva y el Banco Nacional Suizo previsiblemente en pausa. Dada la elevada diferencia de carry, creemos que la libra ofrece mejor potencial de rentabilidad que el franco suizo”, añaden. “Prevemos que el EURCHF cotice en un rango de 0,91 a 0,93 en los próximos meses, y solo contemplamos caídas por debajo de ese rango en un escenario muy adverso. Mantenemos nuestras previsiones para finales de junio y septiembre del USDCHF en 0,79 para reflejar la mayor probabilidad de un dólar estadounidense más fuerte en los próximos meses”, remarcan.

Eurizon: visión positiva en renta variable y crédito

El informe mensual The Globe de Eurizon de abril destaca que la economía global mantiene un escenario de crecimiento, con impactos solo temporales derivados de la guerra en Irán. La inflación repunta de forma moderada, sin alcanzar niveles como los de 2022, y no se esperan efectos relevantes más allá de 2026. La guerra en Irán genera volatilidad pero se considera un shock transitorio, con impacto limitado en el crecimiento y mayor efecto en la inflación a corto plazo. Los mercados anticipan un posible acuerdo de paz como escenario más probable. Los mercados financieros se apoyan en sólidos beneficios empresariales, especialmente en el sector tecnológico, mientras que la renta fija ofrece cupones superiores a la inflación y spreads atractivos como fuente adicional de rentabilidad. El posicionamiento de inversión es positivo en renta variable y crédito, con preferencia por EEUU y mercados emergentes, valoración favorable de la deuda pública (EEUU y Alemania) y una visión neutral sobre el dólar y positiva sobre el yen.

Foco en los resultados de las empresas, pese a los aranceles

El conflicto entra de lleno en su tercer mes,  dominado por la persistente tensión geopolítica en Oriente Medio, con el estrecho de Ormuz acumulando ya tres semanas bajo un bloqueo de facto tanto por parte de EEUU como de Irán. Desde la óptica estadounidense, la estrategia persigue asfixiar la economía iraní mediante la interrupción de sus exportaciones de petróleo –que representan cerca de una quinta parte de su PIB–; forzando el agotamiento de su capacidad de almacenamiento –ya utilizada en más de un 60%– y favoreciendo la salida de capitales. 

Los incentivos para alcanzar un acuerdo siguen presentes, dado que una reanudación de las hostilidades tendría elevados costes para ambas partes. En este sentido, Trump afirmó que los representantes estadounidenses están manteniendo “conversaciones muy positivas” con Irán que podrían desembocar en algo “muy positivo para todos”, pero no ofreció más detalles.

También ha anunciado que comenzará a guiar buques aliados y neutrales atrapados en el Golfo Pérsico con el objetivo de facilitar su salida del estrecho de Ormuz. La iniciativa pretende restablecer parcialmente los flujos comerciales sin levantar el bloqueo ni reducir la presión económica y política sobre Irán, y podría incluir el uso de destructores lanzamisiles, aviones y drones.Pero el impacto del conflicto se irá trasladando de forma más tangible a la economía real, a medida que el encarecimiento sostenido de la energía y las disrupciones en los flujos comerciales empiecen a reflejarse en los costes de producción, las expectativas de inflación y las decisiones de consumo e inversión. 

La escasa novedad en las negociaciones con Irán pasó a un segundo plano, ya que los mercados financieros mostraron una notable resiliencia, apoyados en una temporada de resultados claramente positiva. En EEUU, los grandes hiperescaladores tecnológicos volvieron a validar el fuerte ciclo de inversión en inteligencia artificial, destacando el crecimiento del negocio en la nube de Alphabet, Amazon y Microsoft, mientras que Meta generó más dudas por la elevada intensidad de capital y la falta de visibilidad en los retornos de dichas inversiones. En el segmento de semiconductores, el aumento de los precios de los chips de memoria impulsó de forma significativa los beneficios trimestrales de compañías como Micron, cuyos beneficios trimestrales alcanzaron los 14.000 millones$, frente a los 4.800 millones de 2025. Esta solidez se ha traducido en una duplicación del crecimiento esperado de los beneficios para el primer trimestre hasta el 29%. En conjunto, el buen tono de la temporada de resultados ha actuado, al menos por ahora, como contrapeso frente a los riesgos geopolíticos.

En paralelo al conflicto, Trump abrió un nuevo frente en el ámbito comercial con la Unión Europea. El presidente de EEUU señaló su intención de eliminar, desde esta misma semana, los aranceles reducidos a la importación de automóviles europeos. Actualmente, los fabricantes europeos se benefician de una tarifa máxima del 15% sobre vehículos y componentes, en vigor desde agosto. Aunque no se ofrecieron mayores detalles, el contexto del mensaje publicado en redes sociales sugiere que la propuesta pasaría por restablecer el arancel del 25% exclusivamente sobre los vehículos terminados, excluyendo las piezas y componentes.

En el frente monetario, los principales bancos centrales optaron por la cautela. La Reserva Federal mantuvo los tipos sin cambios, en una decisión más dividida de lo habitual, y Jerome Powell confirmó su intención de permanecer como gobernador una vez finalice su mandato como presidente, reforzando el mensaje de independencia institucional. En Europa, el BCE también dejó los tipos estables, aunque Christine Lagarde abrió explícitamente la puerta a una posible subida en junio si las presiones inflacionistas ligadas a la energía persisten. El mensaje común fue de prudencia en un entorno de elevada incertidumbre, con un delicado equilibrio entre el repunte de la inflación y el deterioro de las perspectivas de crecimiento.

Los datos macro publicados reflejan ya el impacto del encarecimiento energético. En EEUU, el PIB del primer trimestre mostró un repunte apoyado en la inversión empresarial, que creció un 2% trimestral anualizado frente al +0,5% del trimestre anterior, con especial protagonismo del sector tecnológico. Por el contrario, el consumo comienza a mostrar señales de moderación. En cuanto a la inflación, el deflactor del consumo (PCE) continuó al alza hasta el +3,5%, con un incremento también en el componente subyacente, que alcanzó el +3,2%. Por su parte, la confianza empresarial se mantiene en terreno positivo, con el ISM manufacturero en niveles de expansión (52,7), aunque ligeramente por debajo de los registros de febrero.

En la zona euro, el crecimiento fue más débil de lo esperado, con un avance del PIB del 0,1% trimestral y señales de desaceleración más evidentes de cara al segundo trimestre. Destacó el buen comportamiento de Alemania (+0,3% trimestral) y España (+0,6% trimestral), frente a la decepción de Francia, que registró un crecimiento nulo. En cuanto a la inflación, el índice general continuó repuntando hasta el +3%, desde el +2,6% del mes anterior, en línea con lo esperado y explicado en gran medida por el componente energético. En el segmento de servicios, por el momento no se observan repuntes significativos, lo que permite mantener la inflación subyacente contenida en el +2,2% vs.+2,3% de marzo.

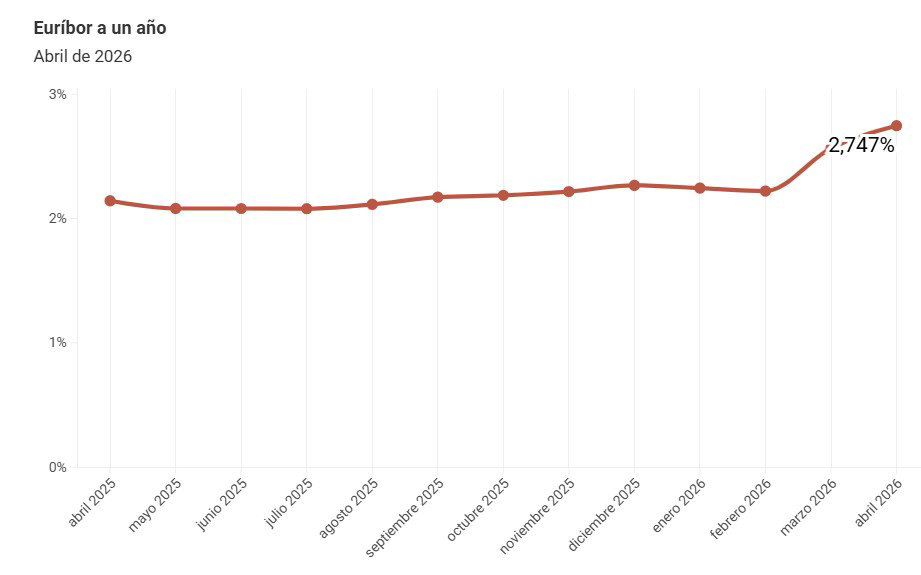
El conflicto lleva el Euribor al 2,747% en abril

Por otra parte, el Banco de España comunica que el principal índice de referencia de los préstamos hipotecarios (Euribor a un año) se sitúa en el 2,747% en abril, 0,604 puntos más que hace un año El índice, que es utilizado como principal referencia para fijar el tipo de interés de los préstamos hipotecarios concedidos por las entidades de crédito españolas, se situó en abril en el 2,747% frente al 2,565% del mes anterior.

28Apr

Con el conflicto de Oriente Medio camino del tercer mes, los mercados estadounidenses están en máximos por el empuje de las tecnológicas. Las gestoras recomiendan ir aumentando el nivel de riesgo de las carteras.

Miguel Ángel Valero

Ya lo avisó la subgobernadora del Banco de España, Soledad Núñez, el 15 de abril ante la Asociación Española de Banca (AEB): preocupa la exposición de la banca a los sectores más afectados por la guerra en Oriente Medio, como las manufacturas intensivas en energías, el transporte, la agricultura, la pesca y la ganadería. Y lo vuelve a hacer el supervisor aprovechando la presentación de la Memoria de Supervisión de 2025.

El Banco de España destaca la capacidad y la buena posición del sector financiero para resistir escenarios adversos, pero también subraya la necesidad de mantener la cautela ante la persistencia de tensiones geopolíticas y macroeconómicas, que pueden impactar en la actividad bancaria. Junto con los rápidos avances tecnológicos, el refuerzo de la ciberseguridad y la creciente relevancia de los riesgos climáticos, la actividad supervisora se orientó a aumentar la resiliencia del sistema financiero, anticipar riesgos y acompañar la transformación del sector, manteniendo un enfoque prudente y basado en riesgos. Y se identificaron áreas de mejora en los controles del riesgo de crédito.

Las pruebas de resistencia realizadas en 2025, tanto en el marco europeo como en los ejercicios del Banco de España, confirman que la solvencia se mantendría robusta incluso en escenarios de fuerte tensión. Además, en 2025 se ha registrado una ligera rebaja de los recargos de capital destinados a encarar posibles crisis futuras y un descenso significativo en los requerimientos y recomendaciones, lo que refleja un mejor perfil de riesgo y la efectividad de la labor supervisora. 

En el ámbito macroprudencial, la actuación del Banco de España se centró en reforzar la capacidad de absorción de riesgos cíclicos. Así, en 2025 se elevó el colchón de capital anticíclico del 0,5% al 1%, que será aplicable a partir de octubre de 2026.

Hacia el tercer mes de guerra en Oriente Medio

Superados ya los dos meses de guerra, las negociaciones avanzan con lentitud. Irán presenta una nueva propuesta a EEUU en la que ofrece reanudar las conversaciones nucleares con el estrecho de Ormuz abierto, siempre que previamente se levantara el bloqueo estadounidense. Esa reapertura, no obstante, estaría condicionada al control iraní del paso y mantendría los actuales mecanismos de coordinación con las autoridades persas para el tránsito marítimo. Aunque Donald Trump señala que se trata de una oferta mejor que la recibida la semana anterior, la considera insuficiente. En la misma línea, Marco Rubio, secretario de Estado, afirma que una apertura supeditada al control iraní equivale, en la práctica, a una ficción y que no se puede normalizar que Teherán ejerza control sobre aguas internacionales.

Mientras tanto, los mercados parecen centrados en otros factores. La temporada de resultados empresariales está aflorando el sesgo más optimista de las Bolsas, algo especialmente visible en los mercados estadounidenses, de nuevo en máximos pese a una sesión volátil. El sector tecnológico continúa impulsando a los índices a superar nuevas resistencias, mientras que otras regiones, con menor peso de este sector, se han quedado relativamente rezagadas, destacando en este sentido el comportamiento más débil de Europa.

Así, el optimismo de los mercados bursátiles actúa, por ahora, como contrapeso a las presiones procedentes de Irán. La liberación de reservas estratégicas ha conseguido contener el impacto del secuestro iraní sobre el comercio mundial de crudo. Paralelamente, la presión sobre la economía iraní continúa intensificándose. Teherán está recurriendo a yacimientos de menor calidad para evitar una paralización de la producción, explotando al máximo la opción de las reservas flotantes, manteniendo los petroleros próximos a los límites impuestos por el bloqueo estadounidense –con el objetivo de una rápida salida en caso de acuerdo– e incluso explorando el envío de petróleo a China por vía ferroviaria, una alternativa claramente menos rentable. La producción iraní puede reducirse de 2 millones de barriles diarios a 1,3 millones a mediados de mayo, con una reactivación especialmente costosa, dado que se trataría de pozos más antiguos –con menor presión– y de una industria que dispone de maquinaria menos avanzada. El apremio, por tanto, sigue aumentando y ya no procede exclusivamente del frente estadounidense.

UBS: escenario favorable para la renta variable de EEUU

El CIO Daily de UBS destaca, por su parte, que el S&P 500 alcanzó un nuevo máximo histórico el lunes tras subir más de un 13% desde finales de marzo. Las señales de desescalada en la guerra con Irán y la continua confianza en la adopción de la IA han respaldado este comportamiento, con el índice de semiconductores de Filadelfia subiendo más de un 45% en las últimas cuatro semanas. Con el precio del crudo Brent por encima de los 109$/barril, el sentimiento del mercado puede verse afectado por nuevos titulares. "Aun así, creemos que el escenario para la renta variable estadounidense sigue siendo favorable. Un crecimiento sólido de los beneficios debería seguir impulsando el mercado alcista. La política de la Fed debería seguir siendo favorable. La adopción de la IA continúa siendo un factor de impulso", señala.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, añade: “Mantenemos nuestra calificación de ‘Atractivo’ para la renta variable estadounidense, con un objetivo para el S&P de 7.500 a final de año. A nivel sectorial, seguimos favoreciendo consumo discrecional, financieros, salud, industriales y utilities. Recomendamos a los inversores mantener una exposición diversificada a la temática de la IA a través de sectores y geografías.” “Los precios más altos de la energía son un riesgo, pero a falta de un shock prolongado, creemos que el entorno para la economía y los beneficios empresariales sigue siendo sólido, lo que respalda a las acciones”, recalca.

Sobre el platino, "la tensión en el mercado físico que hemos visto durante los últimos 12 meses parece haber empezado a disminuir, con una bajada de las tasas de leasing. Teniendo en cuenta un mercado menos ajustado y los riesgos para el crecimiento económico, reducimos nuestras previsiones en 200$/onza hasta 2.300$/onza. Mantenemos una visión moderadamente constructiva, respaldada por nuestra expectativa de un precio del oro más alto”, aportan Giovanni Staunovo y Wayne Gordon, estrategas.

Sobre el paladio, "dadas las preocupaciones actuales sobre el crecimiento económico y la perspectiva de que el metal blanco pase a un superávit estructural en los próximos años, reducimos nuestras previsiones en todos los plazos en 200 $/onza hasta 1.600$/onza”, añaden estos expertos.

Al mismo tiempo, UBS publica su Global Next Generation Report: What’s on the horizon?, sobre cómo las nuevas generaciones están redefiniendo la gestión del patrimonio a nivel global. El estudio aborda por primera vez este cambio generacional desde una perspectiva estructural y pone cifras a la mayor transferencia de riqueza de la historia, estimada en 83 billones$. Entre sus principales conclusiones destacan:

  • Un tercio de las familias ya está en pleno proceso de transferencia de riqueza.
  • El 41% de la nueva generación lo asocia principalmente a responsabilidad, más que al fallecimiento.
  • En familias de cuarta y quinta generación (muy representativas en Europa), cerca del 50% lo vincula a responsabilidad.
  • Los “pares” ganan peso como fuente de asesoramiento, por delante incluso de Banca Privada.
  • La falta de comunicación es la principal fuente de conflicto en los procesos de sucesión.
  • La inversión de impacto gana terreno frente a activos como las criptomonedas.

Lombard Odier: sobre ponderación de Bolsas emergentes

El Informe Mensual de Estrategia de Inversión de Lombard Odier correspondiente a mayo de 2026, resalta que una economía estadounidense estable está resistiendo el impacto de los precios más altos de la energía: "en Europa esperamos que los tipos de interés se mantengan sin cambios en abril, pero que aumenten en reuniones posteriores. Las economías emergentes más importantes a nivel sistémico, especialmente en Asia Oriental, cuentan con los medios para amortiguar los impactos si los flujos energéticos se reanudan rápidamente".

Dado que los mercados aparentemente están dejando atrás el 'pico de incertidumbre', "asumimos un nivel moderado de riesgo en las carteras, expresado principalmente mediante una sobre ponderación en renta variable de mercados emergentes. Nos mantenemos neutrales en renta fija, conservamos una visión negativa sobre el dólar estadounidense y una sobre ponderación en oro".

Un entorno macroeconómico global sólido, beneficios empresariales firmes, valoraciones razonables y condiciones de liquidez adecuadas deberían seguir impulsando nuevas subidas en la renta variable. Las acciones de mercados emergentes ofrecen un fuerte crecimiento de beneficios con valoraciones atractivas. "En mercados desarrollados, mantenemos una sobre ponderación en Japón y una infra ponderación en el Reino Unido", explica.

"Mantenemos una postura general neutral en renta fija y seguimos favoreciendo los bonos de mercados emergentes frente a los de mercados desarrollados. Seguimos infra ponderados en deuda pública global y esperamos que los bonos del Tesoro estadounidense a 10 años converjan gradualmente hacia una rentabilidad del 4,1%. Esperamos un debilitamiento del dólar estadounidense y hemos elevado nuestra previsión a 12 meses para el EUR/USD a 1,2. Las divisas de mercados emergentes pueden comportarse bien, pero la selección sigue siendo clave. Seguimos siendo positivos respecto al oro, con un objetivo a 12 meses de 5.400$ por onza", apunta.

Ofi Invest: oportunidades de entrada en mercados mundiales

La gestora francesa Ofi Invest cree que la alta volatilidad en los mercados de renta fija en marzo, no resta atractivo a este activo, soportado por los fundamentales en el caso del Crédito, y por los atractivos niveles actuales en el caso del monetario y de la deuda soberana europea. Sin embargo, se requiere prudencia para amortiguar el impacto de la volatilidad. En cuanto a la renta variable, esta mayor volatilidad ha generado oportunidades de entrada en diferentes mercados mundiales, especialmente Japón, que ha perdido casi todas las ganancias desde inicio del año. Ofi Invest AM sugiere ir aumentando gradualmente la exposición al activo, aunque será clave seguir la evolución del conflicto en Oriente Medio. 

11Nov

El 56% de las empresas españolas sufre el impacto negativo de la morosidad en su cuenta de resultados y el 5,6% afirma que corre el riesgo de cerrar por el impacto de los impagados.

Miguel Ángel Valero

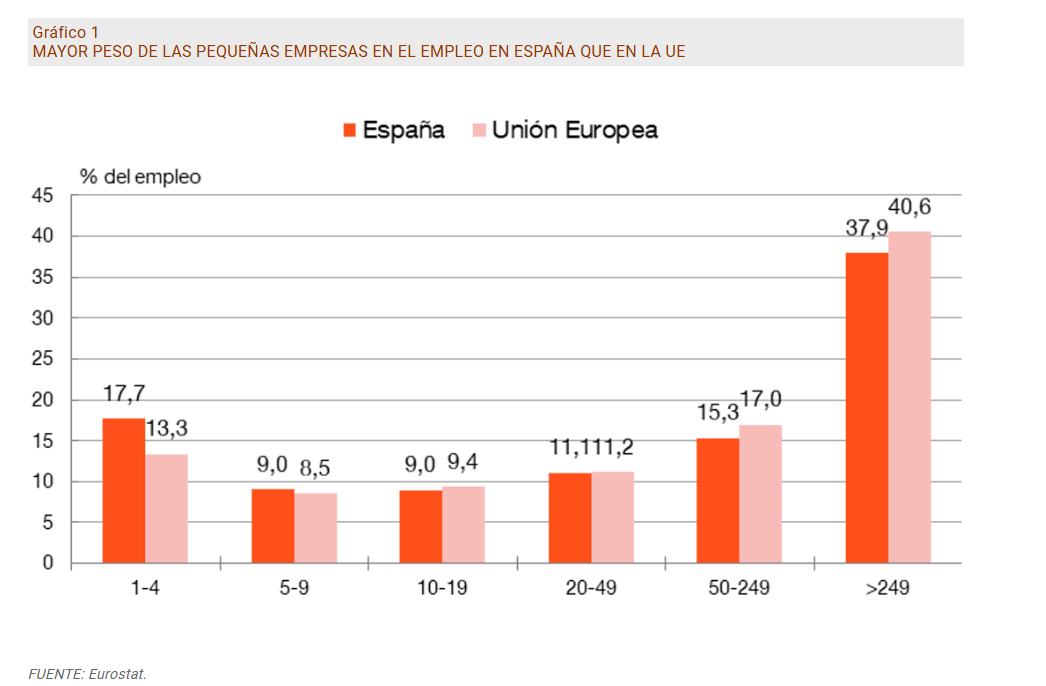
España se enfrenta a un reto estructural: el reducido tamaño de sus empresas. Esta limitación frena la productividad, la innovación y el empleo. ¿Por qué nuestras compañías crecen menos que las europeas? "Entenderlo es clave para construir una economía más dinámica y productiva", subrayan Beatriz González y Eduardo Gutiérrez, de Análisis de la Economía Española, en el Blog del Banco de España, donde dejan muy claro que "el tamaño sí importa".

El tejido empresarial constituye la columna vertebral de la economía de cualquier país: de él depende en gran medida la productividad, el crecimiento económico y, en última instancia, nuestro bienestar colectivo. Las empresas españolas tienen, en promedio, menos empleados que las de nuestros vecinos europeos y crecen más lentamente. Estas características lastran nuestro crecimiento económico. Aunque en la última década las empresas españolas están ganando escala, el reto de incrementar su tamaño sigue vigente. Entender por qué nuestras empresas son más pequeñas y qué factores frenan su desarrollo ayuda a pensar cómo favorecer su crecimiento.   

Las empresas españolas tenían, de media, 8,8 empleados, frente a los 12,1 de la Unión Europea (UE). El bajo tamaño promedio en España se debe, principalmente, a dos factores:

  • Mayor proporción de microempresas (con menos de 10 empleados): como se observa en el gráfico, representan el 89% del total de empresas con asalariados y concentran el 27% del empleo en España. En el conjunto de la UE, estas cifras son menores: el 85% de empresas y el 22% del empleo. Y la diferencia es aún mayor en el caso de las empresas con menos de 5 empleados: suponen el 77 % de las empresas y el 18 % del empleo en España frente al 71 % y el 13 % en la UE.
  • Menor tamaño de las empresas de más de 10 empleados: en España, estas empresas alcanzan los 59 empleados de media frente a 65 en el caso de nuestros vecinos europeos.
  • La diferencia es relevante porque el tamaño empresarial tiene un impacto directo sobre la productividad, el empleo, la innovación y, de modo indirecto, sobre el crecimiento y el bienestar. 

La especialización de la economía española en sectores como los servicios, donde predominan las empresas pequeñas, no parece ser la causa principal. La diferencia en el tamaño empresarial se da en la mayoría de los sectores. En el caso del sector servicios, la empresa media en España tiene 8,3 empleados, frente a casi 11 en la UE. En el sector manufacturero, la brecha es aún más pronunciada: 10,6 frente a 15,9 de media; más de 5 empleados de diferencia. 

Tampoco explica la brecha de tamaño la falta de dinamismo empresarial, el ritmo de creación y destrucción de empresas. España está en línea con la media europea: se crean empresas a un ritmo parecido (9,4% anual frente al 8,7% en la UE en las empresas con asalariados), y  desaparecen anualmente el 9,3% en España y un 8% en la UE. Estas tasas son similares en las empresas sin asalariados.

Las empresas españolas con asalariados nacen con un tamaño parecido al de las europeas —en torno a 2 empleados de media—, pero con el paso del tiempo se quedan rezagadas. A partir del quinto año de vida, la diferencia se acentúa: mientras que las empresas europeas alcanzan los 17 empleados de media, las españolas se quedan en 12. El bajo crecimiento de las empresas españolas frente a las europeas no se debe solo al peso de las más pequeñas: las empresas que nacen con 10 o más empleados también se acaban distanciando de las europeas, y explican casi el 30 % de la brecha de tamaño a los cinco años.

Ventajas del tamaño

Las empresas de mayor tamaño suelen ser más productivas que las pequeñas. La razón es que las empresas grandes pueden aprovechar ventajas fuera del alcance de las pequeñas, como:

  • Mejor acceso a la financiación: las empresas grandes suelen contar con mayor cantidad de financiación y a un menor coste. Además, disponen de más fuentes de financiación: no solo el crédito bancario, sino que pueden emitir bonos o acudir a los mercados de capitales.
  • Economías de escala, especialización y gestión: las empresas grandes pueden repartir costes fijos entre una mayor producción y mejorar sus cadenas de valor. Además, suelen tener una mayor especialización del trabajo y procesos de gestión profesionalizados, que favorecen la eficiencia y la productividad.
  • Innovación: ambos factores anteriores les permiten invertir en innovación de nuevos productos y procesos, lo que favorece el crecimiento empresarial y los efectos positivos al resto de la economía.

La mayor productividad se traduce en beneficios para todos. Cuando hay competencia en el mercado, las empresas grandes suelen ofrecer mejores salarios, generar más empleos y facilitar el acceso a bienes y servicios de calidad a precios más accesibles.

A pesar de que el menor tamaño empresarial sigue siendo una característica estructural de la economía española, en la última década se observan algunas señales alentadoras. Desde 2012, las empresas con menos de 5 empleados han ido perdiendo peso en el empleo total, tanto en España como en el conjunto de la UE. Pero el declive ha sido más intenso en España: el peso del empleo en este tipo de empresas se redujo en unos 6 puntos, frente a una caída de aproximadamente 3 puntos en nuestros socios europeos. El menor peso relativo de las empresas pequeñas puede contribuir al crecimiento de la productividad de la economía en su conjunto.

"El reto es hacer que las empresas crezcan. Que este cambio se consolide dependerá de que las empresas españolas encuentren condiciones favorables para crecer. Hay diversos factores facilitadores: un entorno económico dinámico y favorable; la capacidad, sobre todo para las pymes, de acceder a financiación adecuada y atraer talento; la reducción o superación de los obstáculos regulatorios y administrativos que limitan su expansión", concluyen los expertos del Banco de España.

Círculo de Empresarios: barreras que impiden ganar tamaño 

En la misma línea, la Encuesta Empresarial Círculo 2025 subraya la existencia de barreras administrativas y regulatorias que dificultan que las empresas ganen tamaño (742%). Pero se reconoce la falta de visión y de ambición del empresario (27,4%).

Para ganar tamaño, se recomienda internacionalización (58,5%), profesionalización de la gestión (56,7%), más innovación (49,1%), fusiones y adquisiciones (47,6%) e incorporación de socios estratégicos (39%).

El 56% de las empresas sufre en sus cuentas la morosidad

Por otra parte, el impacto de la morosidad sobre el tejido empresarial se ha mantenido a lo largo de 2025 en niveles muy elevados. El 56% de las empresas españolas sufre el impacto negativo de la morosidad en su cuenta de resultados y el 5,6% afirma que corre el riesgo de cerrar por el impacto de los impagados, según la oleada de otoño del Estudio de la Gestión del Riesgo de Crédito en España, que impulsan Crédito y Caución e Iberinform.

El 49% de las firmas españolas afronta pérdidas de ingresos significativas a causa de la morosidad, lo que supone un deterioro de tres puntos con respecto a los niveles de 2024. En un contexto de tipos de interés aún elevados, el retraso en el pago de los clientes también provoca que el 23% del tejido empresarial registre un incremento de sus costes financieros. El 17% tiene que frenar su expansión comercial y el 11% se ve obligado a limitar sus nuevas inversiones. 

La falta de control sobre la morosidad es un riesgo para la actividad empresarial. El incumplimiento de los pagos acordados genera importantes tensiones de liquidez en una situación como la actual y es especialmente desestabilizadora en la operativa de las empresas de menor tamaño. Si se llega al impago de una venta a crédito comercial, la pérdida equivale a los costes de producción del producto.

El impacto de un impagado comercial se acentúa cuanto menor sea el margen de beneficios, pues multiplica el número de ventas con clientes solventes necesarias para compensar la pérdida. Si una sociedad con un margen comercial del 10% sufre un impago de 10.000€, deberá generar un nuevo negocio por 100.000€ para compensar el impacto de los 9.000 en costes de producción.

En un contexto de estrechamiento de los márgenes comerciales, como consecuencia de los incrementos de costes de producción y de tipos de interés todavía elevados, es especialmente importante para la supervivencia de la empresa gestionar adecuadamente sus riesgos de impago.

Crédito y Caución acaba de lanzar One Invoices, una nueva herramienta que permite la gestión de la póliza y del cobro de las facturas de manera mucho más ágil y adaptada a las necesidades del usuario. La plataforma CyCred One garantiza un acceso privado y totalmente confidencial a la información relativa a los datos de facturación y saldos de los clientes.

Este nuevo servicio ofrece importantes ventajas para los asegurados ya que les permite simplificar procesos y mejorar el seguimiento de sus facturas. La automatización de las tareas de gestión de la póliza, como la vigilancia de los cúmulos de riesgo o la declaración de ventas e incidencias de pago, se realiza de manera automática según la configuración personalizada que el usuario haya programado tanto para un cliente en concreto como para un grupo de clientes o de toda la cartera.

Con esta herramienta, sin coste añadido para el asegurado, Crédito y Caución da un paso más en la personalización de la gestión del credit managment por parte de las empresas, de una manera más ágil y centralizada, realizando recordatorios a los clientes y vigilando el estado y evolución del negocio a través de gráficos interactivos

“Nuestro objetivo no es otro que ofrecer mayores facilidades a los gestores de crédito en su día a día. A partir de ahora, podrán diseñar cómo hacer el seguimiento de sus facturas con total seguridad y mayor agilidad, unificando procesos dispersos y facilitando el control de gestión”, explica el responsable de Innovación y Servicios de valor Añadido en Atradius Crédito y Caución, Sergio Manzano.

Los deudores concursados crecen el 3% en el tercer trimestre

Durante el tercer trimestre de 2025 el número de deudores concursados ha sido de 12.509, lo que supone un crecimiento del 3% respecto al trimestre anterior, y un incremento anual del 27,2%, según la Estadística del Procedimiento Concursal del Colegio de Registradores. En cuanto a los concursos de personas jurídicas empresas, han experimentado un descenso del 2,9% respecto al mismo período del año anterior. Los concursos de personas físicas constituyen el 90,7% del total de deudores concursados, con un total de 11.352 procedimientos iniciados.

 Con relación al tipo de concurso, 12.484 procedimientos han sido voluntarios, lo que supone un crecimiento del 3,2% respecto al segundo trimestre. Por su parte, tampoco se han registrado concursos consecutivos durante el tercer trimestre de 2025, respondiendo a la aplicación de la reforma del TRLC establecida por la Ley 16/2022. Los concursos necesarios, a su vez, se han reducido en un 47,9%. Según la clase de procedimiento, los concursos sin masa han aumentado el 7,1% en el trimestre, y han supuesto un 87,0% del total. También se ha reducido el número de procedimientos ordinarios, con una caída del 16,7%, hasta representar únicamente el 10,2% del conjunto. Por su parte, se han registrado 347 aperturas de procedimientos especiales para microempresas, lo que supone una disminución del 22,2% respecto al trimestre anterior.

Durante el tercer trimestre se han iniciado 12.509 procedimientos concursales, de los cuales 1.157 han correspondido a personas jurídicas empresas (9,2% del total) y 11.352 a personas físicas (90,8%). Entre estas últimas, 1.138 desarrollaban alguna actividad empresarial o profesional, lo que representa el 9,1% del total y el 10% de las personas físicas concursadas. El número de personas jurídicas empresas que inician algún tipo de procedimiento concursal ha disminuido un 2,9% en el tercer trimestre de 2025 respecto al mismo periodo del año anterior. Por forma jurídica, el 92,4% de las empresas concursadas son Sociedades de Responsabilidad Limitada (1.069 casos). En cuanto al volumen de negocio, el 36,4% de las empresas se situó en el tramo más bajo (hasta 250.000 euros anuales), mientras que solo el 1,7% superó los 5 millones de euros.

El 26,9% de las empresas concursadas tienen como actividad económica principal el Comercio, el 16,9% la Construcción, y el 12,3% la Industria. En relación con el número de asalariados, el 44,1% del total de empresas concursadas cuenta con menos de dos trabajadores, y dentro de este grupo, el 52,3% no tiene ningún asalariado.

El 19,2% del total de empresas que ha entrado en concurso durante el tercer trimestre tiene una antigüedad de 20 o más años. Mientras que, el 57,2% tiene ocho o menos años de antigüedad. Por sectores, en Hostelería el 61,3% de las empresas concursadas tiene menos de cuatro años de antigüedad, seguida por las Actividades profesionales con el 48,1%. Por su parte, en Industria y energía, el 38,6% de las concursadas tiene veinte o más años de antigüedad.

Las comunidades autónomas con mayor número de deudores concursados en el tercer trimestre de 2025, al igual que en trimestres anteriores, han sido Cataluña (3.060), Comunidad de Madrid (2.276), Comunitat Valenciana (1.766) y Andalucía (1.270), concentrando en ellas un 66,9% del total de casos.

Ceuta y Melilla, La Rioja y Andalucía son las únicas Comunidades Autónomas que presentan decrementos anuales del número de concursados respecto al mismo período del año anterior (77,1% 51% y 12,5% respectivamente); y, en el otro extremo, Madrid, Navarra e Illes Balears registraron los mayores incrementos anuales (89,4% 76,2% y 68,3% respectivamente).

28Oct

El Banco de España, el Observatorio Securitas Direct, Entreculturas, Fain, Aprocose, analizan el impacto de la DANA un año después. El Instituto de Auditores Internos avisa que la preocupación por el clima en las empresas baja del 6º al 10º puesto.

Miguel Ángel Valero

Un análisis de Iván Kataryniuk, subdirector del departamento de Análisis de la Economía Española, y Alejandro Fernández Cerezo, del departamento de Política Monetaria y Economía Internacional, publicado en el blog del Banco de España, subraya que desastres naturales como las inundaciones en València paralizan la actividad económica. La reconstrucción facilita la recuperación del PIB y la reposición de capital por otro más productivo puede dinamizarlo. Pero las fuertes pérdidas en el stock de riqueza y capital podrían limitar el crecimiento en la zona de modo duradero.

Las lluvias extremas pueden tener efectos catastróficos en términos humanos, sociales y económicos. Es el caso de la DANA del 29 de octubre de 2024 -hace ahora un año-, que provocó grandes inundaciones, especialmente a la provincia de València. Además de las trágicas consecuencias en términos de víctimas (cerca de 230 fallecidos), el desastre también tuvo un grave impacto económico en la zona, tanto sobre el flujo de actividad, como sobre los factores de producción y la riqueza de los hogares, con consecuencias duraderas. No obstante, la reconstrucción económica puede generar un rebote en la actividad y mejoras de la capacidad de producción, con implicaciones relevantes en el medio y largo plazo. 

Impacto inmediato

Es muy negativo, tanto sobre el flujo de producción como sobre el patrimonio de los afectados:

  • 1. Disrupción de la actividad económica: la paralización de sectores como el comercio, el transporte, el turismo o la construcción en las semanas posteriores a la DANA provocó una caída transitoria del PIB.
    • El acceso de los trabajadores a sus centros de trabajo se vio dificultado por las restricciones a la movilidad, interrumpiendo la producción de numerosas empresas.
    • Las dificultades de acceso a los servicios bancarios y a los medios de pago (incluyendo el deterioro de billetes) obstaculizaron la actividad, dificultades que el Banco de España vigiló de cerca y contribuyó a mitigar.
    • Los daños en carreteras y líneas férreas provocaron interrupciones en el transporte de mercancías. El desvío de la circulación por el cierre de autovías supuso retrasos de suministros y mayores costes de producción.
    • El índice de “cuellos de botella” en la cadena de producción se disparó en la DANA —de modo similar al observado con el huracán Katrina en 2005—y, tras dos semanas, se fue normalizando.
    • Los daños en las infraestructuras y establecimientos turísticos y en las playas redujeron las reservas de hoteles y restaurantes en la zona
  • 2. Destrucción del stock de capital y riqueza: las inundaciones dañaron o destruyeron todo tipo de activos físicos en las zonas afectadas, golpeando la riqueza de las familias —como viviendas y vehículos—, las empresas —locales comerciales, fábricas, camiones, maquinaria— y las infraestructuras públicas —redes de transporte, centros educativos o administrativos—. El PIB no recoge esta pérdida de capital y patrimonio. De hecho, la caída en el stock de riqueza es mucho mayor que el impacto de la DANA reflejado en el PIB, de apenas unas décimas. Así, algunas estimaciones sitúan en más de 17.000 millones€ la pérdida de riqueza para la provincia de València, lo que supone más del 20% de su PIB  Aunque la DANA ha provocado una pérdida extraordinaria de riqueza y capital en las zonas afectadas, su efecto negativo en el PIB es reducido

Impacto a corto plazo

Pasado el impacto inicial de la catástrofe, la reposición del capital dañado y las ayudas públicas a la reconstrucción reactivan la actividad económica. Este efecto flujo positivo puede suponer un rebote del PIB:

  • 1. Mayor gasto para la reposición de bienes duraderos dañados: tras los desastres naturales aumenta el gasto de empresas y familias para reparar o sustituir bienes dañados. Los damnificados por la DANA han tenido que reparar y reconstruir domicilios y establecimientos, impulsando la demanda de la construcción y los servicios profesionales. Asimismo, el reemplazo de electrodomésticos, muebles o automóviles incrementa el gasto privado, revitalizando la economía local. Las matriculaciones de turismos en València se dispararon a partir de diciembre de 2024.
  • 2. Ayudas a la reconstrucción: el esfuerzo privado está respaldado por medidas públicas de apoyo. En el caso de la DANA, se han movilizado recursos extraordinarios que incluyen ayudas directas, indemnizaciones del Consorcio de Compensación de Seguros, avales públicos para empresas y moratorias en préstamos. Estas medidas suponen transferencias fiscales importantes. De hecho, la evidencia de situaciones parecidas señala que estas transferencias son esenciales para la recuperación económica tras una catástrofe. Las ayudas a la reconstrucción y el gasto en reponer bienes y capital dañado puede hacer rebotar el PIB en los trimestres siguientes

Impacto a medio y largo plazo

La pérdida de recursos y patrimonio puede lastrar la actividad económica en el futuro, pero la renovación del capital puede dinamizarla:

  1. Pérdida de capacidad productiva y riqueza que limita la actividad. El daño a los activos de las empresas y familias puede afectar negativamente a su solidez financiera e, incluso, llevar al cierre de negocios. Estas pérdidas también suponen más dificultades para acceder a financiación externa. El resultado es una menor capacidad, no solo productiva, sino de gasto y de consumo. Todos estos factores pueden tener un impacto negativo duradero sobre el PIB.
  2. Reposición por capital más productivo: a más largo plazo, las inundaciones podrían tener un impacto positivo sobre la productividad, cuando las empresas supervivientes reemplazan el capital viejo por uno más moderno y productivo. Por ejemplo, una fábrica podría sustituir sus líneas de producción deterioradas por nuevos robots automatizados e incorporar la inteligencia artificial para optimizar la producción.

Las catástrofes naturales como la DANA suponen una merma importante del patrimonio y riqueza de las familias, las empresas y el sector público, y provocan una caída inmediata de la actividad. Este impacto negativo sobre el PIB puede ser corregido en los meses siguientes por un efecto rebote: retrocede de modo transitorio para recuperarse rápidamente después. Pero es mucho más complejo analizar el impacto de largo plazo sobre la actividad de la zona afectada, porque la posible pérdida de capacidad productiva puede verse compensada por la reposición con capital más productivo.

Securitas: los incendios e inundaciones se han más que duplicado

Por otra parte, el último informe del Observatorio Securitas Direct sobre Incendios en Hogares y Negocios en España revela que, en los últimos cuatro años, los casos relacionados con incendios e inundaciones atendidos por la Central Receptora de Alarmas de la compañía, se han más que duplicado. Este incremento está estrechamente vinculado a la creciente frecuencia de fenómenos meteorológicos extremos, como la DANA que afectó a la zona de Levante en 2024, y que provocó 429 incidencias en Valencia.

A pesar del aumento de incidentes, la preocupación ciudadana por los incendios en el hogar ha disminuido notablemente. Actualmente, el 41,3% de los españoles manifiesta inquietud ante este riesgo, frente al 54,2% registrado el año anterior. Esta reducción se atribuye a una mayor confianza en las medidas de prevención, en la capacidad de respuesta ante emergencias y en el refuerzo de la protección en los hogares.

Por su parte, la preocupación por las inundaciones en el hogar ha irrumpido este año con un 24% de los españoles reconociendo su inquietud ante el auge de los fenómenos meteorológicos extremos, como la DANA de octubre de 2024.

El Observatorio de Securitas Direct muestra que el número de incidencias atendidas por la central receptora de alarmas se ha duplicado en los últimos cuatro años.Estas incidencias incluyen tanto incendios como inundaciones en hogares y negocios. Los datos de 2024 reflejan un aumento del 43% respecto al año anterior, principalmente como consecuencia de las lluvias torrenciales registradas. Valencia concentró 429 incidentes el año pasado debido al mayor volumen de inundaciones provocado por la DANA, frente a las 56 incidencias de 2023.En Barcelona, la central receptora de alarmas registró 144 incidencias relacionadas con incendios e inundaciones en 2024, 25 más que un año antes, y en Madrid la cifra alcanzó las 130 el año pasado frente a las 117 de 2023.Por su parte, se registró un descenso de las incidencias atendidas en Toledo, Sevilla y Málaga.

Pese a la menor percepción del riesgo de incendios, un 19% de los españoles aseguran contar con un detector de humos en sus hogares, de los que casi el 85% los revisa y mantiene con regularidad. Los propietarios de negocios y de segundas residencias muestran una mayor concienciación ante el riesgo que suponen los incendios. Así, el 49 % de quienes tienen un negocio dispone de un detector de humos, al igual que el 32 % de los propietarios de segundas residencias. En esta línea, uno de cada cuatro españoles asegura contar con un plan de evacuación ante incendios para su hogar y algo menos de la mitad (48%) reconocen haber recibido formación sobre prevención, la mayoría en la escuela o el trabajo. Respecto a la intención de instalar una alarma específica en las viviendas principales, el 3,8% de quienes todavía no disponen de una lo contempla. La cifra sube al 8% en las segundas residencias y al 10,4% en los negocios.

Entreculturas: atención immediata y acompañamiento a medio y largo plazo

La DANA dejó 229 personas fallecidas (más dos aún desaparecidas) y afectó a más de 100.000 inmuebles, de los cuales al menos 60.900 eran viviendas. Cerca de 40.000 alumnos y alumnas vieron interrumpidas sus clases. Ante esta catástrofe, la Compañía de Jesús, a través de sus obras en la Comunidad Valenciana: la comunidad del Centro Arrupe, las Escuelas San José, Entreculturas Valencia y SJM Valencia, activó una respuesta conjunta que se desplegó en 17 municipios de la provincia de Valencia. "Pusimos el foco en la atención inmediata y el acompañamiento a medio y largo plazo de quienes más necesitaban apoyo y seguimiento: niños, personas migrantes, mayores en soledad, familias en situación de vulnerabilidad y personas con problemas de salud mental", explican en Entreculturas. A lo largo de este año, "hemos atendido y acompañado" a más de 3.434 personas de manera directa, a través de:

  • La distribución de alimentos y ayudas de emergencia.
  • Alojamiento y acogida.
  • La reconstrucción de espacios.
  • La acogida educativa.
  • La atención psicosocial y psicoeducativa.

Y más de 7.661 personas han participado en acciones que han impulsado el bienestar y la reconstrucción social, como: 

  • El desarrollo de actividades de sensibilización y comunicación, a través de la difusión de mensajes y eventos solidarios.
  • La atención espiritual, grupos de  escucha y acompañamiento.

"Ha sido un año lleno de dificultades y retos pero también de colaboración, apoyo, acogida y esperanza. Gracias al compromiso y la ayuda de quienes han colaborado en esta emergencia, podemos seguir al lado de las personas más afectadas y que se encuentran en situaciones de mayor vulnerabilidad", subrayan en Entreculturas.

Fain: más del 80% de los 427 ascensores afectados están operativos

En apenas unas horas, la DANA provocó que más de 427 ascensores gestionados por Grupo FAIN quedaron fuera de servicio, afectando a miles de vecinos. Hoy, gracias al esfuerzo colectivo y a la coordinación técnica, más del 80% de esos equipos ya están operativos, y el resto —los más complejos, que requieren sustituciones completas o modificaciones de gran envergadura— se encuentran en fase final de reparación.

La respuesta fue inmediata. En los primeros días tras el temporal, la Delegación de FAIN en Valencia reorganizó por completo su operativa, reforzó su plantilla con técnicos desplazados de otras regiones y de fuera de España, e incorporó una nueva nave logística de más de 1.000 m² para almacenar materiales y repuestos. Además, se establecieron reuniones diarias de coordinación con la dirección del grupo para planificar los trabajos y priorizar las intervenciones más urgentes, especialmente en comunidades donde residen personas mayores o con movilidad reducida.

En circunstancias normales, un proyecto de sustitución o reemplazo de ascensor puede requerir entre ocho y doce semanas de trabajo, dependiendo del modelo y la estructura del edificio. Sin embargo, en Valencia, los equipos de Grupo FAIN lograron reducir drásticamente esos plazos gracias a una respuesta ininterrumpida, con turnos ampliados, fines de semana operativos y una red logística reforzada.

"Lo que vivimos en Valencia fue un desafío técnico y humano sin precedentes. Nuestros equipos demostraron la vocación de servicio que define al sector de la elevación: un trabajo muchas veces invisible, pero absolutamente esencial para la vida diaria", explica Sergio Mayo, Manager de Servicio de FAIN en Valencia.

El sector de la elevación rara vez aparece en el foco mediático, pero su papel es determinante en la movilidad cotidiana. Más del 70% de los españoles vive en edificios con ascensor, y miles de personas mayores o con discapacidad dependen de él para algo tan básico como salir de casa. En la DANA, muchos de esos vecinos quedaron atrapados durante días. Durante este año, Grupo FAIN ha trabajado no solo para devolver la normalidad, sino también para mejorar sus protocolos de actuación ante emergencias o catástrofes naturales, compartiendo su experiencia con las autoridades y el sector. 

La compañía ha reforzado la formación de sus técnicos en gestión de crisis, revisado sus planes de abastecimiento y promovido medidas de prevención para situaciones similares. "Cada ascensor que vuelve a moverse representa mucho más que un avance técnico: es la historia de una comunidad que recupera su independencia. Las emergencias nos enseñan quiénes somos, y en nuestro caso nos reafirmaron en algo que siempre hemos tenido claro: servir a las personas sin descanso hasta devolver un servicio tan esencial al 100% de los afectados por la DANA", concluye Mayo.

Auditores Internos: el clima pierde peso en las preocupaciones de las empresas

El panorama de riesgos empresariales en Europa se caracteriza en 2026 por una creciente complejidad e interdependencia. La incertidumbre geopolítica, económica y regulatoria impregna todos los ámbitos y redefine las prioridades de las organizaciones, que ya no pueden abordar los riesgos de forma aislada. Así lo refleja el informe Risk in Focus 2026, presentado por el Instituto de Auditores Internos (IAI) de España en un acto celebrado en la sede de la CEOE, que ha sido inaugurado por el director de Economía de CEOE, Gregorio Izquierdo, y por la presidenta del IAI España, Sonsoles Rubio. 

Ésta destacó que “en un entorno de habitual incertidumbre, las organizaciones solo pueden lograr estabilidad si gestionan bien sus riesgos. Por eso, identificar, conocer y anticiparse a ellos es esencial”. A este respecto señaló que “la Auditoría Interna juega un papel clave, porque aporta la visión transversal y estratégica necesaria para generar confianza y permitir que las empresas no solo cumplan, sino que prosperen”. 

Por su parte, el director de Economía de CEOE subrayó que "las mejores prácticas de política de riesgos son las que están integradas dentro del gobierno corporativo, alineadas con la estrategia de la empresa y que cuentan con profesionales especializados en Auditoría Interna para identificar y seguir los riesgos que sean más críticos y/o relevantes.  Por ello, es obligado reconocer la relevancia y utilidad de la función del auditor interno en la empresa".

El estudio, elaborado por los Institutos de Auditores Internos de 15 países europeos, identifica los principales riesgos que preocupan a las empresas para el próximo año y advierte que, aunque la ciberseguridad sigue siendo la mayor amenaza, los riesgos asociados al capital humano, la disrupción tecnológica y la incertidumbre macroeconómica y geopolítica se sitúan ahora en niveles muy próximos, reflejando su creciente interconexión. La incertidumbre macroeconómica y geopolítica comparte el cuarto puesto en importancia con los cambios en leyes y regulaciones, reflejando la compleja y volátil situación global actual. Factores como la guerra provocada por la invasión rusa de Ucrania, tensiones comerciales, y cambios normativos impactan no solo en la economía general sino también en riesgos específicos como la liquidez financiera, la continuidad del negocio y las cadenas de suministro. 

Llama la atención que el riesgo de cambio climático, biodiversidad y sostenibilidad pierde peso en la agenda empresarial europea en 2026, registrando el descenso más acusado del año al pasar del sexto al décimo puesto. Pese al agravamiento de los fenómenos meteorológicos extremos en Europa, el informe atribuye esta caída a la incertidumbre regulatoria y política, el retroceso de las políticas verdes y la falta de una visión estratégica a largo plazo por parte de las organizaciones. 

Aprocose: SOS Valencia, El valor de las personas

La Asociación Profesional de Corredores de Seguros (Aprocose) celebró el encuentro “SOS Valencia: el valor de las personas”, como espacio de reflexión sobre la gestión de la DANA y como escenario para reconocer la labor de instituciones y profesionales durante la catástrofe. Su presidente, Martín Julián Rojo, explicaba el objetivo: “poner sobre la mesa el valor de las personas”.

Un debate reunió a los primeros ediles de cinco municipios especialmente afectados. José Miguel Ferris, alcalde de Albal, subrayó que “el 70% del casco urbano quedó afectado por la DANA. Gracias a las medidas preventivas que tomamos evitaron que la catástrofe fuera mayor”. Robert Raga, alcalde de Riba-roja, afirmó que “el impacto que hemos tenido en la localidad ha sido terrible”, pero “la solidaridad que mostraron los ciudadanos, las empresas y las fuerzas del estado fue abrumadora”. José Francisco Cabanes, alcalde de Sedaví y presidente de la Mancomunitat de l’Horta Sud, avisa que “el daño psicológico va a durar muchos años. Por eso, los alcaldes reivindicamos la necesidad de psicólogos post-catástrofe, pues van a seguir haciendo falta”.  Ricardo Gabaldón, alcalde de Utiel, reconoce que “no estábamos preparados para algo así. Nosotros no nos hemos olvidado de la DANA porque la seguimos viviendo cada día. Tardaremos en recuperarnos”. Guillermo Luján, alcalde de Aldaia, cree que “es hora de poner en valor el trabajo de muchos profesionales que nos ayudaron a salir del caos, como son los corredores, los administradores de finca… pero en especial, la gente joven nos ha dado esperanza”.

Se hizo un homenaje póstumo a Miguel Beltrán, cuyo legado y dedicación fueron recordados con la proyección de un vídeo que conmovió a todos los asistentes. En un gesto cargado de simbolismo, se hizo entrega de una placa conmemorativa a su familia en reconocimiento a su trayectoria y valores.

Los Premios Aprocose a la Excelencia se repartieron así:

  • Al Compromiso Social: Cesal, por su extraordinaria labor humanitaria y de apoyo a los afectados. Raúl Jiménez recibió el galardón de manos de Mónica Quílez. 
  • Excelencia Institucional: Unidad Militar de Emergencias (UME) por su intervención decisiva y profesional durante la catástrofe. Juan José Gómez hizo entrega del premio a Manuel Parra, que agradeció este reconocimiento que "llega en un momento muy especial, en el aniversario de la DANA, y que nos recuerda que cuando trabajamos juntos somos capaces de cualquier cosa”.
  • Excelencia Profesional: a los corredores de seguros que trabajaron intensamente durante y después de la DANA, un reconocimiento que Manuel Ferrer y Enrique Baixauli recogieron en nombre de Corredores de Seguros en la DANA. Baixauli resaltó que “hacen faltan protocolos con las compañías, con los mediadores, con los consorcios… para poder atender mejor a nuestros clientes. A raíz de la DANA hemos demostrado que somos imprescindibles”.
    La encargada de clausurar el XV aniversario de Aprocose fue Ruth Merino, consellera de Hacienda y Economía: “gracias, por vuestra implicación, compromiso y solidaridad demostrada durante la DANA y especialmente, por vuestra cercanía”.