20Oct

Lejos de estar gobernada por un único conjunto coherente de reglas, la nueva era de alianzas cambiantes implica que los países pueden ser socios económicos en un área y rivales estratégicos en otra. Algunos mercados emergentes cuentan con los fundamentos económicos y la estrategia para navegar con éxito este nuevo entorno.

Miguel Ángel Valero

Los mercados siguen con el foco continúa situado en Francia. Tras los episodios de violencia registrados durante el fin de semana, la deuda soberana sufrió un nuevo revés, con la rentabilidad exigida al bono a 10 años alcanzando su nivel más elevado desde 2002. Más llamativo aún fue el comportamiento del diferencial frente al Bund alemán, que se amplió hasta los 148 puntos básicos (pb), máximos desde 2012 y muy por encima de los 54 pb que llegó a registrar antes del estallido de la guerra en Oriente Medio. De cara a las próximas sesiones, el mercado aguarda la revisión que llevará a cabo Moody’s antes de que finalice la semana, una revisión especialmente relevante ya que sigue otorgando a Francia una calificación superior a la de S&P y Fitch. Aunque una eventual rebaja no tendría consecuencias inmediatas sobre la capacidad de financiación del país, sí serviría para validar el mensaje que el mercado de bonos viene transmitiendo desde hace meses: una creciente percepción de riesgo en torno a la sostenibilidad de la deuda soberana francesa.

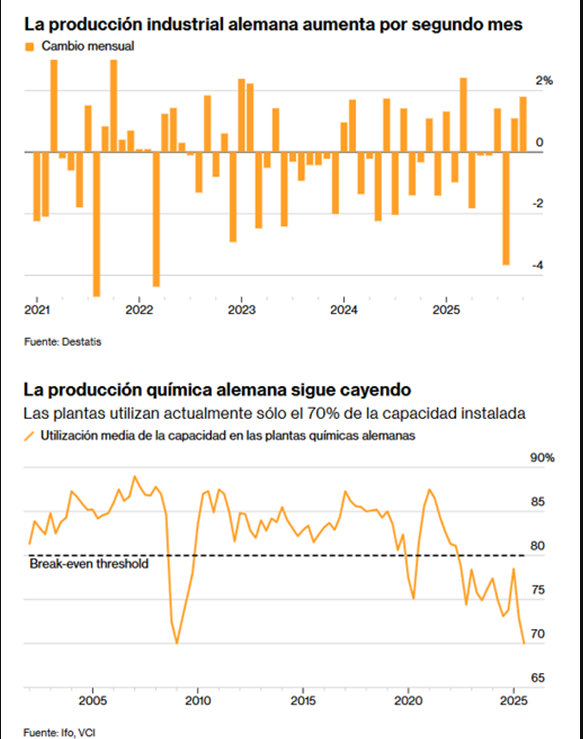
En Alemania nuevos datos apuntan a que los costes de producción de la industria se están acelerando, lo que seguirá elevando la presión sobre la inflación en los próximos meses. En septiembre los precios de producción industrial se han disparado más de lo esperado al crecer un 1,9% mensual, lo que aceleró con intensidad el ritmo de crecimiento interanual hasta el +6,7% desde el +4,6% anterior y situándose en su mayor avance desde inicios de 2023. Una vez más, este aumento de los costes de producción estuvo liderado por el componente de la energía, que se disparó un +5,8% mensual (lo que eleva hasta el +14,9% el encarecimiento de la factura frente al mismo periodo del año pasado). Entre estos costes, hay que destacar la electricidad y el gas, que solamente en septiembre se encarecieron un +5,6% mensual.

En EEUU, Trump ha prometido un programa de apoyo de 8.000 millones$ destinado a los agricultores para compensar el encarecimiento del diésel durante la temporada de cosecha. Las ayudas se concederán en función de la superficie sembrada y de las estimaciones de costes de producción, si bien las cuantías específicas para cada cultivo no se conocerán hasta noviembre. El presidente estadounidense es consciente de que algunas de sus políticas están generando crecientes tensiones entre colectivos tradicionalmente afines al Partido Republicano, como agricultores y ganaderos, que se enfrentan al impacto de los aranceles, al aumento de los costes de producción y del combustible, así como a una menor disponibilidad de mano de obra. 

No es casualidad que el anuncio se realizara en Kansas, un estado donde la agricultura desempeña un papel fundamental y que además constituye uno de los bastiones republicanos: desde 1950, todos los senadores elegidos por el estado han pertenecido al Partido Republicano. Sin embargo, la contienda actual se presenta mucho más ajustada, con las encuestas otorgando al candidato republicano una ventaja mínima, de apenas tres décimas. En este contexto, si los demócratas logran retener todos los escaños que actualmente controlan, necesitarían un cambio de signo en cuatro de los siete estados republicanos donde las elecciones al Senado actualmente se prevén más disputadas. Entre ellos destacan Carolina del Norte, al que los mercados de apuestas asignan una probabilidad de un 96% a un vuelco electoral, así como Alaska (74%), Texas (66%) y Ohio (63%).

Decepciona la confianza de los constructores en EEUU, una señal de que los mayores costes de financiación se están trasladando a las expectativas empresariales y actuando de freno en un sector muy dependiente de la financiación. El índice realizado por el NAHB mostró que la confianza de los constructores cayó tres puntos en octubre hasta situarse en 29, su peor nivel de los últimos 14 años. Una lectura inferior a 50 puntos refleja que son más los constructores que perciben un deterioro de las condiciones de negocio que aquellos que observan una mejora. Se trata de una situación que el indicador lleva registrando de forma ininterrumpida desde hace más de dos años y que pone de manifiesto las dificultades que sigue atravesando el sector residencial. Entre los principales obstáculos destacan el elevado coste de financiación (el tipo hipotecario en EEUU está por encima del 7%), el encarecimiento de los materiales de construcción y la persistente escasez de mano de obra cualificada.

UBS prefiere los activos reales de cara a 2027

“Los mercados recibieron señales contradictorias sobre las perspectivas de los tipos de la Fed la semana pasada, ya que la inflación superó las expectativas, pero los responsables de política monetaria siguieron mostrando paciencia. Los índices de gestores de compras (PMI) preliminares ofrecerán las principales señales sobre la actividad y los precios en EE. UU. esta semana. Esperamos un endurecimiento adicional moderado”, apunta Mark Haefele, Director de Inversiones (CIO), UBS Global Wealth Management. 

“Nos gustan los activos reales de cara a 2027 gracias a tendencias seculares duraderas como el despliegue de la IA y la electrificación, mientras que algunas materias primas, como el oro, pueden ayudar a proteger las carteras frente a riesgos persistentes, entre ellos la incertidumbre fiscal y las tensiones geopolíticas sin resolver”, añaden Giovanni Staunovo, Estratega, y Thomas Veraguth, Analista.

Man Group: los hogares de EEUU pierden poder adquisitivo

Kristina Hooper, Estratega Jefa de Mercados en Man Group, cree que el IPC de EEUU de septiembre ofreció otro dato de inflación caliente, con la general como subyacente por encima de lo esperado. Esto añade presión a los hogares estadounidenses y complica el panorama para la Fed.

Con una inflación del 3,7% interanual y el informe de empleo de septiembre mostrando un crecimiento salarial de solo un 3% interanual, muchos hogares estadounidenses están perdiendo poder adquisitivo. Esto es un problema real. La presidenta de la Fed de Cleveland, Beth Hammack, describió el dolor que escucha al hablar con trabajadores de ingresos bajos y medios que tienen dificultades para pagar sus facturas. Y los hogares estadounidenses ya tenían dificultades para pagar sus facturas el año pasado. En la Encuesta de Finanzas al Consumidor, el 20% de las familias estaban atrasadas en los pagos de los préstamos a finales de 2025 (frente al 12% a finales de 2022).

Las presiones sobre los precios son generalizadas. No debería sorprender que la inflación siga elevada dadas todas las fuerzas inflacionarias que actúan en la economía estadounidense, especialmente las guerras en Oriente Medio y Europa del Este. Hammack también destacó la naturaleza generalizada de los aumentos de precios, diciendo que le preocupa que las presiones inflacionarias sean persistentes y puedan arraigarse, especialmente en el sector servicios. El riesgo de estanflación sigue aumentando.

Esta cifra caliente hizo que los mercados reconsideraran la reunión de la Fed a finales de este mes. La herramienta FedWatch de CME Group mostró solo un 22% de probabilidad de subida de tipos; tras la publicación del IPC, esa probabilidad subió al 49%. "A pesar de ello, no espero que la Fed suba los tipos en su reunión de octubre. Cae una semana antes de las elecciones de mitad de mandato, así que creo que el listón es alto para lo que podría obligar a la Fed a subir". señala Kristina Hooper.

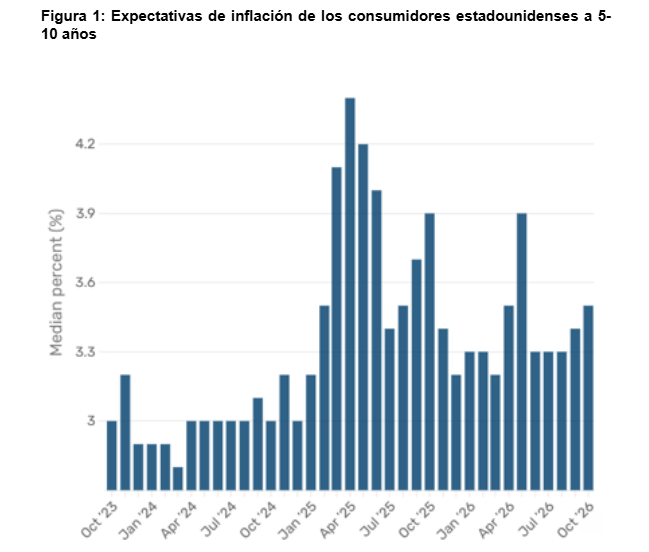
Las expectativas de inflación al consumidor están elevadas, pero no están desacelerando: la lectura más reciente mostró expectativas de inflación a 5-10 años en un 3,5%, el mismo nivel que en abril y por debajo del 3,9% de mayo. En entornos estagflacionarios, las estrategias de tendencia multiactivo y el oro y los metales preciosos han tenido un buen desempeño, subraya esta experta.

Banor: el rendimiento de los bonos de EEUU no anticipa una recesión

Francesco Castelli, gestor de Banor Euro Bond Fund, fondo de renta fija corporativa integrado en Banor SICAV, cree que el hecho de que los rendimientos reales de los bonos del Tesoro USA (diferencia entre el retorno del bono y la inflación), hayan llegado al nivel del 3%, no anticipa necesariamente una recesión de la economía. Porque, tal y como sucedió en los años 90, retornos de los bonos soberanos altos pueden convivir con un fuerte crecimiento de la economía. Mientras una bajada de los tipos sigue en duda, Castelli considera que el posicionamiento en duración debe orientarse a captar las excelentes oportunidades del mercado para maximizar los rendimientos.

La elevada oferta de bonos soberanos y la emisión récord de los hyperscalers han situado a los tipos de interés en “niveles vistos por última vez a finales de la década de 1990”. 

Un cambio en las expectativas sobre la Fed podría favorecer una bajada de los tipos, pero el rally de los bonos dista mucho de estar garantizado. “Un rendimiento del bono Treasury a 10 años por encima del 5% no debería ser alarmante” porque es coherente con el fuerte ritmo de crecimiento de la economía en EEUU.

Para desencadenar una bajada de los tipos, será necesario que las expectativas de política monetaria de la Fed empiecen a descontar una pausa, algo que el mercado todavía no anticipa. Lo que prevé la Fed es una subida final de tipos en diciembre, y el mercado piensa que la Reserva Federal elevará los tipos en otro medio punto porcentual en 2027. Por todo ello, el escenario de un repunte del mercado de bonos impulsado por la caída en los tipos, “sigue lejos de materializarse”, concluye Francesco Castelli.

Robeco: la rivalidad China-EEUU es una ventaja estructural para los emergentes

Jan de Bruijn, Gestor de carteras de clientes de Robeco, destaca que, para algunos países, como India, Vietnam y México, la rivalidad entre EEUU y China ya representa una ventaja estructural. Al mantener diferentes formas de flexibilidad estratégica, estos países han podido captar flujos de inversión, comercio y manufactura desde ambos lados de la rivalidad. Esta capacidad para manejar de manera efectiva el comercio y la política exterior entre bloques económicos en competencia es ahora un criterio cada vez más importante.

Sin embargo, el nuevo panorama del comercio global no es solo una función de la rivalidad entre grandes potencias, siendo la estrategia de cadena de suministro 'China-plus-one' solo una parte de un panorama geoeconómico mucho más amplio. Ravi Menon, exdirector general del MAS, sostiene que ahora vivimos en un “mundo cuántico”: una era de geoeconomía intensificada en la que la política comercial sirve fines estratégicos más que puramente económicos. Esto puede abarcar:

  • Aranceles o subsidios para proteger industrias domésticas estratégicas•
  • Controles de exportación que restringen el acceso de otro país a insumos o tecnología crítica
  • Sanciones y límites al acceso a la banca, mercados de capital o sistemas de pago
  • Revisión o bloqueo de inversiones extranjeras en infraestructuras sensibles, recursos, telecomunicaciones o datos
  • ‘Friend-shoring’ en la cadena de suministro para reducir la dependencia de rivales potenciales
  • Competencia por minerales críticos, seguridad energética, infraestructura de datos yestándares industriales

Lejos de estar gobernada por un único conjunto coherente de reglas, la nueva era de alianzas cambiantes implica que los países pueden ser socios económicos en un área y rivales estratégicos en otra. Algunos mercados emergentes cuentan con los fundamentos económicos y la estrategia para navegar con éxito este nuevo entorno. 

Este panorama cambiante ya es evidente en los flujos comerciales. En 2016, EEUU realizaba más comercio con China que con cualquier otra nación, y el comercio bilateral total representaba más del 13% del comercio global estadounidense; para 2025, la cuota de China se había desplomado hasta aproximadamente un 6,4%, y México y Canadá se habían convertido en los dos principales socios de EEUU. Un análisis del Banco Mundial muestra que la participación de China en las importaciones estadounidenses cayó más de cinco puntos entre 2017 y 2023, y que seis economías captaron esencialmente esa cuota: Vietnam (+1,9 puntos), Taiwán (+1), Canadá (+0,75), México (+0,64), India (+0,57) y Corea del Sur(+0,53). Para estas economías, la rápida construcción de un muro arancelario entre China y EE.UU. ha sido beneficiosa.

Aunque China ha perdido algo de acceso al mercado estadounidense, sus exportaciones de bienes a mercados emergentes y fronterizos se han duplicado desde 2015, representando el 44% del total de exportaciones en 2024, con un valor de 1,6 billones$, y ahora afirma ser el mayor socio comercial de más de 160 países

La reubicación de cadenas de suministro y la rápida adopción de nuevas tecnologías y sistemas desde China probablemente representan un saldo positivo neto para muchos países en desarrollo. Además, aunque los mercados emergentes están importando más desde China, sus exportaciones hacia EE. UU. han crecido, lo que valida la tesis de la relocalización. En 2025 las exportaciones de Vietnam a EEUU crecieron un 41%, las de Tailandia un 43%, las de India un 11% y las de Indonesia un 34%, a pesar de la imposición generalizada de aranceles por parte de EEUU.

El comercio también se está profundizando entre mercados emergentes, de manera independiente de EEUU y China. Según el FMI, este comercio ha crecido desde aproximadamente el 5% del comercio global total en 1990 hasta el 21% en 2024. El comercio intra-mercados emergentes representa ahora casi la mitad del total de estos mercados, frente al 24% en 1990. Excluyendo a China, el comercio intra-mercados emergentes representa el 38% del comercio total de éstos. Esto es importante para la inversión en mercados emergentes porque una ampliación de las relaciones comerciales puede reducir la dependencia directa de sus economías respecto a la demanda estadounidense, aunque las condiciones financieras y los ciclos económicos globales siguen estrechamente interconectados. El progreso económico en los mercados emergentes también se refleja en una creciente participación en el PIB mundial.

  • México: una historia de éxito de nearshoring. A pesar de las fricciones políticas con EEUU relativas a derechos de agua, drogas y migración, México ha reforzado su papel como proveedor clave para Estados Unidos de productos manufacturados, componentes y recursos primarios en la última década, con exportaciones equivalentes al 48% del PIB en 2025. En 2023, México superó a China como la mayor fuente de importaciones de bienes de EE. UU. por primera vez en más de dos décadas, gracias al Acuerdo Estados Unidos-México-Canadá (USMCA). La dependencia de México del mercado estadounidense lo expone a incertidumbres políticas y en la política comercial, incluyendo la revisión conjunta del USMCA en 2026. No obstante, ser un centro de nearshoring para la economía más grande del mundo es una posición privilegiada que ha acelerado el desarrollo económico del país. La relación comercial de México con China no es tan relevante económicamente, pero no menos compleja. Las importaciones de electrónica, maquinaria, equipo eléctrico y componentes automotrices apoyan la producción para el mercado estadounidense, mientras que los bienes terminados chinos, en particular coches y camiones, han encontrado una mayor resistencia. Para Robeco, México está gestionando con cierta habilidad sus delicadas relaciones comerciales, por lo que mantiene una pequeña posición con sobre ponderación en el país, mientras "seguimos atentos a nuevas oportunidades".
  • Vietnam es el campeón de la estrategia China-plus-one, aprovechando las barreras arancelarias entre EEUU y China para convertirse en una ubicación alternativa de cadena de suministro y un centro de transbordo para China, construyendo simultáneamente un enorme superávit comercial con EEUU en la última década. El impacto positivo que ha tenido en el desarrollo económico de Vietnam es ya evidente, y su rápida modernización industrial y la aparición de empresas altamente eficientes y rentables está atrayendo la atención de los inversores. Esto queda destacado por su reciente inclusión en un índice importante de mercados emergentes, lo que incrementará los flujos de inversores a través de vehículos pasivos. A pesar de los riesgos inherentes a este acto de equilibrio entre EEUU y China, la combinación de Vietnam de una demografía ventajosa con una rápida industrialización y financiarización lo convertirá en un país cada vez más importante en el universo de mercados emergentes.
  • India es la máxima expresión de la neutralidad geoeconómica. Nueva Delhi lo denomina ‘multialineación’, una política de relacionarse con todas las partes en sus propios términos, sin subordinarse a ninguna. Depende del petróleo ruso con descuento y de sistemas de defensa rusos, mientras intenta profundizar simultáneamente la cooperación en semiconductores, espacio y seguridad con EEUU. Además, India y la Unión Europea concluyeron las negociaciones del Acuerdo de Libre Comercio (TLC) en enero de 2026, aunque su entrada en vigor está pendiente de revisión legal, firma y ratificación. También se está negociando un acuerdo comercial India-EE. UU., cuya implementación depende de que EEUU. conceda a India un régimen arancelario mejorado y ofrezca garantías sobre futuras acciones comerciales estadounidenses. La emergencia de India como centro manufacturero, vital para sus intereses a medida que abre su economía a más importaciones, es especialmente visible en el sector de la electrónica. En el segundo trimestre de 2025, los smartphones fabricados en India representaron el 44 % de las importaciones estadounidenses, frente al 13 % un año antes, con una producción india que se disparó un 240%,superando a China como principal proveedor de EEUU. India tiene un déficit significativo en bienes con China, principalmente en componentes electrónicos, maquinaria industrial y alguna tecnología de energía renovable, pero es menos dependiente económicamente que mercados de tamaño similar. La posición de India como la quinta economía más grande del mundo con demografía ventajosa implica que su influencia en el comercio y la política global solo tiende a crecer. No obstante, Robeco mantiene una posición de infra ponderación en acciones indias debido a preocupaciones continuas sobre valoración y la ausencia de catalizadores por los altos precios de la energía.
  • Brasil sigue una estrategia similar a la de India, con multialineación, y al igual que India, cuenta con el peso político y la escala económica para llevarla a cabo con éxito. China es, con diferencia, el principal socio comercial de Brasil, especialmente en exportaciones de materias primas e importaciones manufacturadas; EEUU tiene un volumen menor de comercio pero sigue siendo muy importante en inversión, manufactura avanzada, servicios, finanzas y tecnología. Su economía se ha diversificado cada vez más, con oportunidades crecientes en servicios financieros, tecnología, sectores de consumo, aeroespacial e infraestructura. Además, el país ha avanzado en el desarrollo de mercados de capital domésticos más profundos y reformas de pensiones que han aumentado la participación de la inversión local. Persisten desafíos fiscales, pero el sector corporativo brasileño continúa mostrando resiliencia y adaptabilidad. Para los inversores activos, los periodos de incertidumbre macroeconómica suelen crear oportunidades de valoración atractivas, y la estrategia de acciones de mercados emergentes de Robeco mantiene una sobre ponderación en Brasil. 
  • Argentina es actualmente un aliado político fuerte de EEUU, pero no es muy dependiente ni de EEUU ni de China en términos comerciales. En octubre de 2025, EEUU ayudó a rescatar al gobierno argentino con un swap de moneda de 20.000 millones$, del cual aproximadamente 2.500 millones fueron utilizados y posteriormente reembolsados, dándole al presidente Milei un tiempo vital para continuar su programa de reformas, una intervención unilateral y rápida que habría sido improbable bajo el anterior orden internacional basado en reglas. A pesar de su alineación política con EEUU., Argentina conserva una opción geoeconómica. China sigue siendo un destino importante para las exportaciones de recursos de Argentina y los bancos centrales de ambos países renovaron un acuerdo bilateral de swap de moneda por cinco años, valorado en un potencial de 130.000 millones de yuanes (unos 19.000 millones$). La inflación, los controles de capital y las crisis soberanas recurrentes han minado durante mucho tiempo la confianza de los inversores, por lo que las reformas recientes de Milei se han centrado en restaurar la disciplina fiscal, reducir las distorsiones del mercado y reconstruir la credibilidad con los inversores. Aunque el proceso de ajuste sigue siendo desafiante, sujeto a críticas internas significativas y con riesgos elevados, la dirección de la política finalmente ha cambiado de manera significativa. Para los inversores, hasta ahora las señales son alentadoras: Argentina está pasando cada vez más de ser un país en crisis perpetua a un mercado donde las reformas podrían desbloquear un valor sustancial a largo plazo si se implementan con éxito. La estrategia de acciones de mercados emergentes de Robeco ahora tiene una pequeña exposición a Argentina, un país que sigue fuera de los índices de mercados emergentes.
09Oct

España y Alemania revisan el alza sus perspectivas de crecimiento económico para este año y el que viene.

Miguel Ángel Valero

El Banco de Inglaterra avisa de que los Gobiernos se quedan sin margen para gastar en la próxima crisis. Su gobernador, Andrew Bailey, (en la fotografía) avisa desde Estambul (Turquía) que con el bono británico a 30 años por encima del 6%, récord desde 1998, los gobiernos no tienen casi ya munición para atajar el problema con su deuda. A esta advertencia se suma EY, que calcula que el margen del Tesoro británico ha caído de 23.600 millones de libras a 11.300 millones desde marzo. Con la inflación en el 3,1%, el bono británico a 10 años tiene que pagar un 5,52% para captar inversores. 

Munición fiscal es el margen que tiene un Gobierno para bajar impuestos o gastar en una recesión. Si el bono sube, los intereses de la deuda se comen ese margen y al Gobierno le queda menos red cuando hace falta. Toca a los gilts, los bonos del Estado británico, y que si el mercado desconfía, su precio cae y la rentabilidad sube, elevando el coste de financiación de la deuda. Esto tiene repercusiones en los Presupuestos que el Gobierno debe presentar en noviembre, y también en la libra.

Las advertencias del Banco de Inglaterra se producen en un momento en el que los nuevos ataques iraníes contra petroleros en el Golfo Pérsico reavivaron el temor a una escalada del conflicto en Oriente Medio, y a nuevos encarecimientos de la energía, que llevan las expectativas de inflación en EEUU a máximos desde 2023. 

En la reunión de los ministros de Economía y Finanzas de la Eurozona (Eurogrupo), la presidenta del Banco Central Europeo (BCE), Christine Lagarde, asegura que éste dispone de herramientas para hacer frente a movimientos desordenados en los diferenciales de deuda.

Al otro lado del Atlántico, Donald Trump también trata de frenar las tensiones y proclama que EEUU no tiene previsto atacar a Irán antes de las elecciones de mitad de mandato.

Aunque de fondo no hay nada nuevo, el momento de los dos mensajes ha sido significativo. Con las primas de riesgo francesas superando los 140 puntos básicos (pb) y el barril de Brent llegando a cotizar por encima de 105 $/barril, estas declaraciones permiten una estabilización de los mercados a la espera de la próxima gran prueba: la temporada de resultados empresariales ganará tracción, con los bancos estadounidenses publicando sus cuentas desde el martes 13; en Europa, las miradas estarán puestas en la tecnológica ASML que publica el miércoles 14. 

De cara a esta temporada de publicaciones el crecimiento esperado de los beneficios es exigente en su tasa agregada, dado que se anticipa un avance del 30% interanual para las empresas del S&P 500, apoyándose en la fuerte inversión en inteligencia artificial (IA) y las mayores ganancias del sector energético. Pero será decisivo confirmar que el resto de la economía no está perdiendo dinamismo y que todos los sectores del S&P 500 lograrán crecimientos de sus beneficios en este trimestre. Una tendencia que de confirmarse debería permitir una mayor participación en las subidas de las Bolsas en la parte final del año.

El Banco de España, más optimista

En medio de todo esto, el Banco de España revisa al alza sus previsiones de crecimiento para este año (2,6%, +3 décimas) y para 2027 (2,2%, +5 décimas) por la resiliencia de la economía española, la demanda interna (sobre todo, el consumo de las familias), el fuerte dinamismo del mercado de trabajo, la evolución demográfica (por los flujos migratorios, no por la natalidad) y  el buen comportamiento del sector exterior. 

El consumo de los hogares se mantiene como el auténtico motor de la expansión de la economía gracias al paulatino incremento de la renta real disponible, una tasa de ahorro que se sitúa en el 11% (muy por encima de su media histórica), y la fortaleza del crédito al consumo Estos factores “proporcionan margen para que los hogares amortigüen el impacto del shock inflacionista y el aumento de los tipos de interés sobre la renta real disponible”.

Pero no todo es optimismo, ya que el Banco de España alerta de las presiones inflacionistas que complican el horizonte macroeconómico a medio plazo. Para el cierre de 2026, las nuevas proyecciones elevan la inflación media hasta el 3,9%, lo que representa una revisión al alza de tres décimas respecto a lo que señaló en junio y un salto de más de un punto respecto al año previo, por la guerra en Oriente Medio y el encarecimiento del coste de la energía. En 2027, la inflación estará en el 3,7%, 1,1 puntos más de lo estimado hasta ahora.

La inflación subyacente (que excluye los alimentos frescos y los productos energéticos por ser los componentes más volátiles de la cesta de la compra) crecerá hasta el 3,4% en 2026 (+2 décimas sobre el cálculo de junio)  y 3,5% en 2027 (+3 décimas).

España sufre un encarecimiento del coste de la vida superior a la media europea: "“entre julio de 2025 y septiembre de 2026, el diferencial de inflación —esto es, la diferencia entre el ritmo de avance de los precios en España y en la Unión Económica y Monetaria (UEM)— se situó en promedio en 0,9 puntos para la inflación general y en 0,8 puntos para la subyacente”. Desde el estallido del conflicto en Oriente Medio, esta brecha se ha ampliado hasta alcanzar en septiembre los 1,2 puntos para la inflación general y el punto para la subyacente. La diferencia se debe a la mayor aceleración de los precios energéticos en España y a la resistencia a la baja de los servicios, donde el turismo, la hostelería y el ocio siguen avanzando a tasas superiores al 4% anual. Pero también hay que tener en cuenta que España multiplica por más de dos el crecimiento económico del conjunto de Europa en los últimos años.

Además, la inversión en vivienda en España avanza a un ritmo muy lento, por la acumulación de problemas: tramitación de nuevas promociones, falta de trabajadores y de suelo, dificultades para obtener acceso y conexión a la red eléctrica, lentitud de los trámites urbanísticos municipales. Aunque las obras iniciadas han repuntado hasta las 140.000 viviendas anuales, las terminadas siguen por debajo de las 90.000. Como el período medio de ejecución y tramitación de una promoción oscila entre 2,5 años y 3, el paulatino aumento de la actividad promotora no se percibirá hasta 2028, siempre en “magnitudes moderadas que apenas amortiguarán el déficit acumulado", que llega al millón de viviendas. Todo esto tensiona los precios de la vivienda, tanto en compra como en alquiler.

Además, los paquetes fiscales diseñados por el Gobierno para hacer frente al golpe energético provocado por los conflictos en Ucrania y en Oriente Medio (que sitúan a España entre los países más activos en este campo), añadirán tres décimas al déficit de las Administraciones Públicas en 2026 (2,6% del PIB), y dos décimas en 2027 (2,25), aunque por debajo del límite que exige Bruselas. La ratio de deuda pública se situará previsiblemente en el 98,5% del PIB en 2026 y se reducirá aún más el próximo año, hasta el 96,2%, porque el PIB nominal crece a un ritmo mayor que la deuda.

Alemania también revisa al alza su crecimiento económico para 2026 y 2027

El Gobierno alemán también quiere aportar su granito de arena a esos intentos de inyectar optimismo en los mercados y ha revisado al alza sus previsiones de crecimiento económico para 2026 y 2027 al considerar que el impacto de la guerra con Irán sobre la actividad está siendo menos severo de lo previsto inicialmente. Ha elevado en ocho décimas su estimación para 2026: desde el +0,5% contemplado en abril a un +1,3%. También ha revisado al alza el crecimiento de 2027, pasando de un +0,9% previsto con anterioridad a un +1,1%. 

El Ejecutivo alemán no ha sido el único en mostrar una visión más optimista sobre la evolución de la economía. La OCDE también revisó al alza sus previsiones en septiembre respecto a las publicadas en junio, elevando su estimación de crecimiento para Alemania en 2026 hasta el +1,1%, desde el +0,7% anterior. La mejora de las perspectivas responde, en gran medida, al impulso derivado de los programas de inversión pública en infraestructuras financiados mediante endeudamiento y al incremento del gasto destinado al fortalecimiento de las capacidades de defensa del país.

UBS: el repunte no ha terminado

Las acciones estadounidenses se alejaron de sus máximos históricos esta semana, ya que los elevados rendimientos del Tesoro, el aumento de los precios del petróleo y los renovados riesgos geopolíticos pesaron sobre el sentimiento. Pero esperar a que estas preocupaciones se disipen podría significar perderse nuevas subidas del mercado. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Los inversores no deberían interpretar las preocupaciones persistentes del mercado como una señal de que el repunte ha terminado. Creemos que el enfoque más duradero consiste en mantenerse posicionado para obtener ganancias a largo plazo mediante una cartera bien diversificada. Los inversores dispuestos y capaces de tolerar los riesgos asociados también pueden considerar materias primas de forma amplia y activos alternativos, como los hedge funds, como fuentes diferenciadas de rentabilidad potencial”.

“Consideramos que los niveles por debajo de 1,12 resultan atractivos para establecer posiciones largas en EURUSD, ya sea mediante una exposición directa con un stop-loss por debajo de 1,10 o mediante la venta de riesgo a la baja en el par”, aportan Constantin Bolz y Giovanni Staunovo, Estrategas. “Mantenemos una visión positiva a medio plazo. A medida que los mercados reducen sus expectativas de subidas de tipos por parte de la Fed, creemos que el oro debería recuperar impulso hacia finales de año y de cara a 2027”, añade Giovanni Staunovo.

Starbucks quiere devorar Chipotle

Mientras, se especula con la mayor adquisición de la historia en el sector de la restauración. Starbucks tantea comprar Chipotle y llegó a consultar a algunos bancos de inversión. Starbucks vale en Bolsa unos 103.000 millones$ y Chipotle unos 42.000. Juntas rozarían los 50.000 millones con prima, más que Burger King y Tim Hortons en 2014.

Un dato parece clave: Brian Niccol, jefe de Starbucks, dirigió la cadena de burritos de origen mexicano hasta 2024. 

Si Starbucks da el paso de comprarla, aplicará un giro radical en su estrategia de crecimiento actual, denominada Back to Starbuks, centrada en el cierre de locales y en la renovación de otros para mejorar el servicioy recuperar las cifras de consumo en sus establecimientos.

En Norteamérica, especialmente en EEUU, está cerrando 250 locales desde septiembre de 2026, con un coste estimado de 300 millones$. Son tiendas que no alcanzan resultados financieros aceptables o no pueden ofrecer la experiencia de cliente y empleado que Starbucks busca. Un  año antes, ya cerró otros 627 locales en Norteamérica y Europa.

Mientras, ha renovado más de un millar de tiendas, y el objetivo es llegar a las 1.500 antes del cierre de su ejercicio fiscal. El plan global de aperturas netas (entradas menos salidas) se mantiene.

Como suele suceder en una adquisición, al tener que pagar una prima y endeudarse, la Bolsa castiga a Starbucks. Además, los analistas dan solo un 20% de probabilidad a la operación. En cambio, la cotización de Chipotle se dispara.

01Oct

Tras cerrar el peor trimestre para los bonos soberanos globales desde 2024, con una caída del 2% entre junio y septiembre, las ventas vuelven a imponerse y las rentabilidades exigidas continúan coronando máximos desde abril de 2002, con el bono estadounidense a 10 años cotizando ya en el 5,34%.

Miguel Ángel Valero

Comenzamos el último trimestre del año y, aunque empiezan a aparecer algunas señales alentadoras –como la mejora de los flujos de crudo a través del estrecho de Ormuz o la reciente moderación de la inflación en Estados Unidos–, la presión sobre la deuda pública a largo plazo no amaina. Tras cerrar el peor trimestre para los bonos soberanos globales desde 2024, con una caída del 2% entre junio y septiembre, las ventas vuelven a imponerse y las rentabilidades exigidas continúan coronando máximos desde abril de 2002, con el bono estadounidense a 10 años cotizando ya en el 5,34%.

Todo ello sucede a pesar de las fuertes caídas registradas en el petróleo, en un contexto en el que el mercado continúa evaluando la progresiva normalización de los flujos energéticos en Oriente Medio. Las exportaciones de crudo desde el Golfo han recuperado niveles próximos a los previos al conflicto gracias a los convoyes escoltados y al uso de rutas alternativas.

Arabia Saudí resulta un ejemplo especialmente ilustrativo. Durante las tres primeras semanas de septiembre, el país árabe exportó cerca de 5,4 mbd, un 56% por encima de todo lo vendido en agosto y apenas un 16% por debajo del promedio registrado en 2025. En este contexto, también resulta reveladora la composición de esas exportaciones. Cerca del 60% del crudo saudí salió en septiembre a través del Golfo Pérsico, frente al 30% observado en agosto, una señal de que el tránsito por el estrecho de Ormuz comienza a recuperar protagonismo bajo protección estadounidense, reduciendo la dependencia del oleoducto Este-Oeste y de las rutas alternativas a través del mar Rojo.

UBS: continúa la venta de bonos del Tesoro de EEUU

La liquidación (sell-off) de bonos del Tesoro de EEUU continúa con el rendimiento del bono a 30 años renovando su máximo de 24 años y superando el 5,6%, mientras los inversores sopesaban unos datos de inflación estadounidense más suaves de lo esperado frente a un crecimiento económico robusto. Además, el índice de precios del gasto en consumo personal (PCE) subyacente aumentó un 0,2% intermensual en agosto, por debajo de las expectativas de un crecimiento del 0,3%. Los futuros sobre los fondos federales implican ahora una probabilidad del 62% de que la Fed mantenga los tipos de interés sin cambios en su reunión de política monetaria de octubre, frente a una probabilidad del 29% hace una semana.

El último conjunto de datos es coherente con una tendencia de desinflación en curso y una economía estadounidense resiliente, lo cual, en nuestra opinión, debería seguir respaldando nuevas subidas de la renta variable, junto con un sólido crecimiento de los beneficios empresariales y una adopción acelerada de la IA. La desinflación y el crecimiento económico resiliente ofrecen un contexto favorable. Un sólido crecimiento de los beneficios empresariales debería compensar la presión que suponen sobre las valoraciones unos rendimientos más altos. La adopción de la IA debería respaldar un mayor crecimiento de los beneficios.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Recomendamos a los inversores posicionarse para capturar un mayor potencial alcista en la renta variable, y prevemos subidas de aproximadamente un 10% para el S&P 500 de cara a mediados de 2027. Los inversores deberían asegurarse de que sus exposiciones estén ampliamente diversificadas por sectores y considerar asignaciones a otros mercados globales, como la eurozona, Asia excluyendo Japón, y Japón".

Citi: el apetito por el riesgo está concentrado en las megacaps de EEUU

Por su parte, Citi alerta sobre que el apetito por el riesgo está concentrado en las megacaps de EEUU, mientras se hace caso omiso a los valores de pequeña capitalización. Su radar asegura que el dinero 'valiente' está en un puñado de valores gigantes, y las pequeñas del Russell 2000 firman su apuesta más bajista del año. Por regiones, ve al S&P 500 sumando y al Nasdaq plano. Europa manda con el EuroStoxx, aunque muchos van en pérdidas, y Asia es el patito feo con el Hang Seng. 

Advierte que un mercado estrecho es un edificio con cuatro pilares en vez de veinte: si una grande tropieza, la caída se contagia sin red. El inversor debe examinar si su fondo replica al S&P 500, porque eso significa que está cargado de esas megacaps. Pero también puede ser una oportunidad para las empresas clásicas value de cara a un repunte.

Francia: el Gobierno busca un ajuste de 54.000 millones€

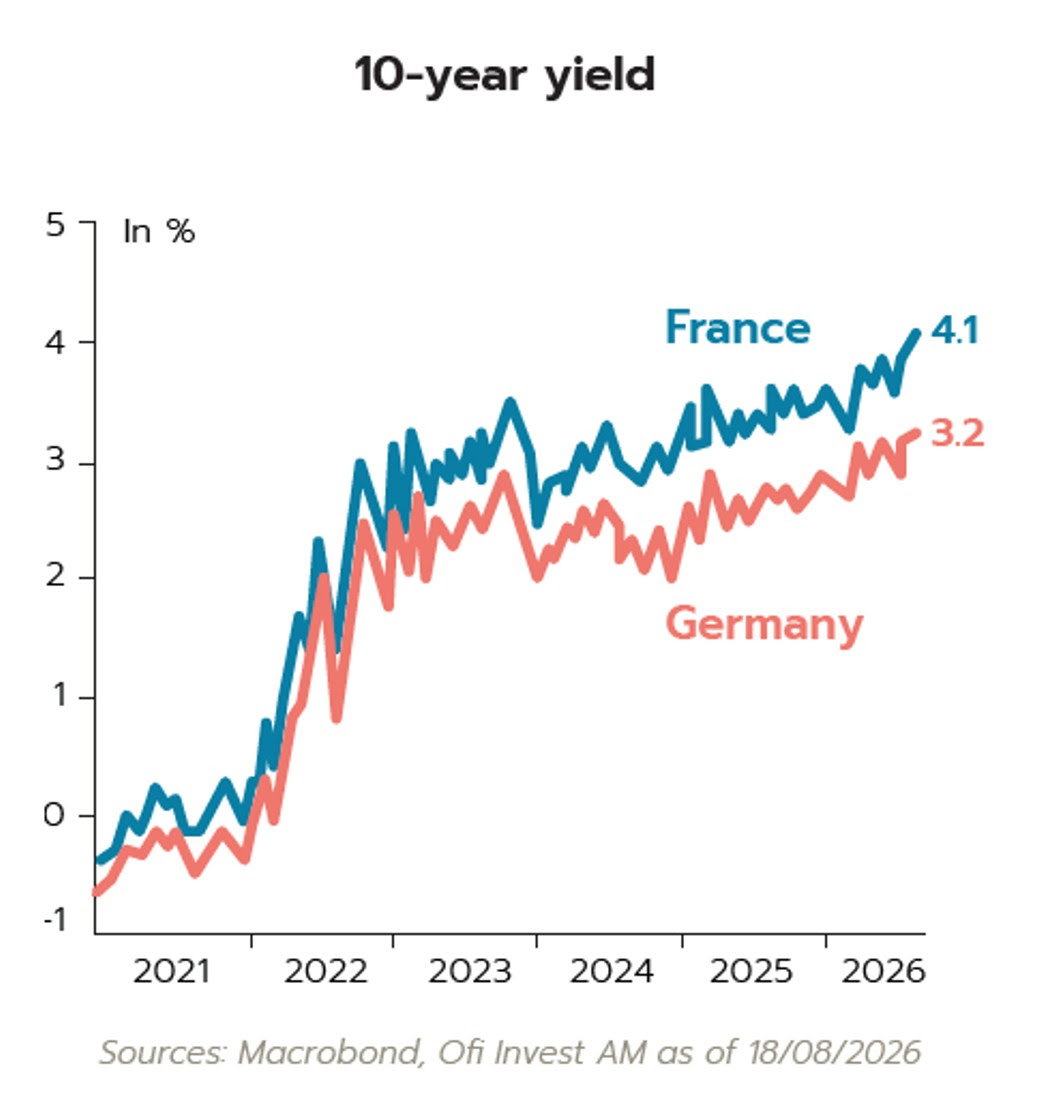
El Gobierno francés presenta un proyecto de Presupuestos para 2027 con el objetivo de reducir el déficit fiscal del 5,4% previsto para 2026 al 5% el año que viene. Francia se encuentra en una situación delicada: años de escasa disciplina presupuestaria, una elevada fragmentación política y la proximidad de las elecciones presidenciales han erosionado la confianza de los mercados. Como reflejo de ello, la tasa interna de rentabilidad (TIR, lo que el inversor exige por prestar su dinero) de la deuda soberana francesa a 10 años se ha incrementado en 139 puntos básicos (pb) en lo que llevamos de año y el diferencial frente al bono alemán ya se sitúa en 133 pb.

El ministro de Economía y Finanzas, Roland Lescure, avisa que el coste de los intereses de la deuda alcanzará aproximadamente los 91.000 millones€ en 2027, superando incluso las partidas presupuestarias destinadas a Defensa y Educación. Para contener el deterioro de las cuentas públicas, el Ejecutivo plantea un ajuste de 54.000 millones€, gracias a medidas como la congelación salarial de los empleados públicos, la reducción del gasto asociado a las bajas por enfermedad y la prórroga del impuesto extraordinario a las grandes empresas.

El proyecto presupuestario deberá quedar aprobado antes de finales de diciembre. Si el Gobierno no consigue reunir el respaldo parlamentario necesario, podrá recurrir al artículo 49.3 de la Constitución, que permite la aprobación de una ley sin votación directa en la Asamblea Nacional. No obstante, el uso de este mecanismo incrementa el riesgo de que la oposición impulse una moción de censura contra el primer ministro.

Ofi Invest: no implica una crisis de financiación

La gestora francesa Ofi Invest AM cree que el hecho que la prima de riesgo de Francia haya alcanzado 100 pb supone un nuevo entorno crediticio para Francia, en el cual la jerarquía crediticia europea ha cambiado, y el coste de capital ha subido en este país. Según Christophe Herpet, Chief Investment Officer, la inestabilidad geopolítica en Oriente Medio, las próximas elecciones presidenciales, y los temores del mercado sobre el alejamiento de Francia del marco fiscal europeo, son los factores que han impulsado la ampliación de la  prima de riesgo francesa hasta el entorno de los 100 pb.

La subida de la prima de riesgo del bono francés, según Christophe Herpet “no supone una crisis de financiación. El mercado se ha vuelto más exigente y tiene en cuenta no sólo la capacidad de Francia para emitir deuda, sino también, su credibilidad política que sostiene su trayectoria fiscal”. 

En ocho meses Francia celebrará elecciones presidenciales, y en pocas semanas votará el presupuesto de 2027. El diferencial OAT-Bund “se está convirtiendo en un barómetro de este cambio de entorno”, afirma el experto de Ofi Invest AM.

La subida de la prima de riesgo en Francia se produce en un momento en el que el precio de la duración (impacto en los precios de los bonos de las cambios en tipos de interés)  se está revalorizando, a causa de una serie de factores: la inestabilidad geopolíca en Oriente Medio nutre los riesgos tanto energético como de inflación; los gobiernos tienen mayores necesidades de financiación; los bancos centrales han dejado de ser compradores estructurales de deuda; las decisiones del Tesoro de EEUU en materia de vencimientos de la deuda han aumentado la volatilidad; y compradores marginales son de nuevo decisivos en el mercado, y exigen una prima a plazo más elevada. “La duración ya no significa un seguro gratuito”, indica el CIO de Ofi Invest AM.

La rentabilidad del bono alemán a 10 años (bund) alcanzó el pasado 2 de septiembre el 3,4%, el más alto de los últimos quince años. El bono del Tesoro USA a 10 años, entre el 4,7%-4,8 % en la misma fecha, y la OAT francesa (Obligation Assimilable du Trésor) a 10 años llegó a un retorno del 4,25 %, el más alto desde noviembre de 2008.

El diferencial OAT-Bund incorpora una importante prima de riesgo político y presupuestario, aunque sigue dependiendo de tres factores favorables: un marco fiscal europeo restrictivo, un BCE creíble y, en última instancia, un cierto grado de disciplina fiscal. El mercado “podria poner a prueba la disciplina fiscal”, según la gestora francesa. Y ello porque la subida del coste de los intereses erosiona el margen financiero y provoca que la trayectoria de la deuda esté más expuesta al riesgo de rendimientos elevados en los bonos durante cierto tiempo.

Las subastas de bonos franceses a largo plazo de septiembre y octubre de 2026 son las primeras pruebas que van a testar la capacidad del mercado para absorber la deuda pública francesa en sus niveles actuales de rendimientos. Según Christophe Herpet, esta capacidad se medirá “en función de las tasas de cobertura, la calidad de la demanda y la reacción del mercado secundario. Aunque una sola subasta servirá como punto de referencia, pero no como veredicto”. 

Los bancos franceses habían prefinanciado el 85 % de sus necesidades de bonos para 2026 a finales de junio, y quieren cubrir las de 2027 antes que acabe el presente año. Un colchón de liquidez que “proporciona a los bancos protección a corto plazo, pero no los protege frente a una subida duradera del riesgo francés”, afirma Ofi Invest AM. Y ello porque una ampliación del diferencial OAT-Bund aumentaría los costes de financiación, perjudicaría a las valoraciones y reactivaría el círculo vicioso entre el Estado y los bancos (los problemas financieros del gobierno contagian a los bancos, y viceversa, agravando las crisis económicas).

Respecto a las empresas, las necesidades de refinanciación en el segmento Investment Grade no superan los 40.000 millones€ en 2026 y 150.000 millones en 2027. Una liquidez abundante que “sólo ofrece un respiro temporal, porque un mayor coste del capital afectaría a las empresas que dependen de contratos de contratación pública o de la demanda interna más apalancadas, con vencimientos de su deuda en 2027” señala Christophe Herpet.

El presupuesto de 2027 “será juzgado por su ejecución, no sólo por su objetivo”, afirman los expertos de la gestora francesa. El mercado tendrá en cuenta el impacto de cada orientación fiscal que se apruebe, “la credibilidad de que se apruebe cada proyecto de ley, el volumen del ahorro previsto y la compatibilidad del presupuesto con el marco fiscal europeo”, según Ofi Invest AM. El mercado “prefiere una una trayectoria modesta pero viable, a un ajuste ambicioso pero políticamente frágil”. 

La cancelación o congelación de parte de la deuda francesa en manos del Eurosistema (el BCE y las autoridades monetarias de los países de la Eurozona) “no forma parte de nuestro escenario principal”, afirma Christophe Herpet. Si esta opción sigue siendo una mera hipótesis, el impacto sería limitado, pero si se materializa, el riesgo sería tanto institucional como fiscal, porque “el mercado cuestionaría la estabilidad del marco monetario europeo, no solo el de Francia.”, según los expertos de la gestora francesa.

Los indicadores a vigilar son la curva de rendimientos de Francia, el diferencial OAT-swap, el comportamiento de Francia en relación con España e Italia, la volatilidad de los tipos de interés, los diferenciales bancarios, el euro y los CDS (Credit Default Swaps) soberanos de Francia. Será necesario vigilar no sólo los CDS de Francia, sino también el diferencial entre los CDS denominados en dólares y su equivalente denominado en euros, porque cualquier ampliación podría suponer un incremento no sólo del riesgo asociado al crédito, sino también de fragmentación o redenominación”, explica Christophe Herpet.

Además, “estos indicadores deben observarse conjuntamente. Una ampliación aislada del diferencial OAT-Bund no envía la misma señal que un deterioro simultáneo de los CDS, los diferenciales bancarios y el euro”, señalan los expertos de Ofi Invest AM.

El calendario de calificación de la deuda soberana francesa es otro factor a vigilar por el mercado. Fitch emitió su calificación crediticia el 28 de agosto, DBRS y Scope el 18 de septiembre, Moody’s lo hará el 23 de octubre y S&P el 27 de noviembre. La reacción del mercado a estas calificaciones depende “de cualquier comentario que se haga sobre la gobernanza de Francia, su capacidad de ajuste fiscal y la trayectoria de su deuda”, en opinión de Ofi Invest AM.

Para la elaboración de estos escenarios, los analistas de Ofi Invest AM han descontado gran parte del riesgo, pero no el de una desviación radical del marco fiscal europeo. El diferencial de 100 pb en el 4º trimestre es el escenario base de la gestora francesa, con un riesgo de ampliación más severa, en caso de superarse.

  • 1.  Escenario base: 80-100 pb: Las encuestas electorales permanecen estables y el debate fiscal es tenso, pero no hay señales de que Francia se aparte del marco fiscal europeo. Un retraso presupuestario en forma de un proyecto de ley especial provisional es una posibilidad, que mantendría alta la prima de riesgo durante un tiempo, aunque no lo suficiente como para que el alejamiento del marco fiscal europeo sea radical . El diferencial OAT-Bund ha alcanzado los 100 pb aunque existe el riesgo de que pueda alcanzar puntualmente a zona de 100-120 pb.
  • 2.  Escenario favorable: 65-80 pb: Se aprueba el presupuesto de 2027 y las perspectivas electorales se perciben más consensuadas. Se despliega un programa de consolidación de la deuda creíble, documentado y viable que restablece la confianza, con el diferencial retornando a niveles 65-80 pb.
  • 3.  Escenario de tensión: 120-150 pb: Hundimiento de la credibilidad fiscal de Francia, con un déficit sigue siendo persistentemente elevado, un presupuesto poco creíble, rebaja de la calificación crediticia, surgen tensiones con Europa, y la posibilidad de que se materialice un programa de alejamiento radical del marco fiscal europeo. El diferencial OAT-Bund superaría los 120 pb, sin un limite fijo. En un mercado desordenado, la magnitud del movimiento dependeria menos del umbral a partir del cual el BCE intervendría automáticamente, y más de la liquidez del mercado, los flujos y la percepción de sostenibilidad fiscal. Este escenario probablemente provocaría un peor comportamiento de los bancos franceses, una ampliación de los diferenciales de CDS, y un aumento de la volatilidad.

Los analistas de Ofi Invest AM concluyen que el diferencial de 100 pb marca un importante umbral psicológico, pero no implica una crisis de financiación, sino que significaría una nueva jerarquía europea del riesgo soberano y un aumento duradero del coste del capital de Francia. 

06Jul

Airbus, Leonardo, y Thales reclaman a la Comisión Europea luz verde para fusionar sus divisiones espaciales en el proyecto Bromo, algo que no gusta nada ni a la alemana OHB ni a Indra. Mientras, UniCredit quiere crear otro campeón europeo de la banca con Commerzbank, pese a la oposición del Gobierno de Alemania.

Miguel Ángel Valero

Airbus, Leonardo, y Thales reclaman a la Comisión Europea luz verde para fusionar sus divisiones espaciales en el proyecto Bromo y plantar cara al SpaceX de Elon Musk. Las grandes empresas europeas del espacio están harta de ver cómo SpaceX se queda con el cielo. Y han decidido responder juntando a sus tres pesos pesados. 

Los tres grupos han presentado a la Unión Europea el proyecto Bromo, que integra sus negocios espaciales en una sola empresa, que tendrá unos 6.500 millones€ de facturación y 25.000 empleados. Airbus controlará el 35%, y Leonardo y Thales, el 32,5% cada uno. 

El objetivo es ganar tamaño para competir en costes con los cohetes reutilizables de Elon Musk. El problema es que juntar a los tres grandes deja el mercado europeo con muchísima menos competencia. 

La alemana OHB y la española Indra protestan por el proyecto Bromo: OHB amenaza con ir a los tribunales y ha lanzado una ampliación de capital de 510 millones€ como respuesta. 

Ahora, la Comisión Europea deberá decidir entre el tamaño o el respeto a la libre competencia. Está en juego la creación de un campeón europeo del espacio. 

Si sale adelante, nace un gigante espacial europeo con más músculo para ganar contratos. El inversor deberá estar atento a la evolución de Airbus, Leonardo y Thales, los potenciales ganadores de la operación, pero también a la de los rivales que pierden, OHB e Indra. 

Lo que es evidente es que el proyecto Bromo mide el apetito y la voluntad real de Bruselas por crear campeones industriales.

UniCredit aguanta el pulso al Gobierno alemán

Al margen del espacio, otra operación, ésta en el sector financiero, puede suponer el inicio de una nueva fase de fusiones y adquisiciones en la banca europea. El italiano UniCredit apura su asalto al Commerzbank alemán. 

Ya ha expirado el plazo ampliado para que los accionistas del Commerzbank se adhieran a la oferta presentada por UniCredit, un paso más (posiblemente, el definitivo) en el intento del banco italiano de forzar una fusión transfronteriza que no convence nada al Gobierno alemán mira con recelo. El Banco Central Europeo (BCE) promueve estas operaciones para crear campeones bancarios en el Viejo Continente capaces de competir con los grandes de EEUU, pero al mismo tiempo hace equilibrios para no enfrentarse a su principal 'accionista', Alemania.

03Jul

Los mercados, que venían apuntando a una subida de tipos en la reunión de octubre de la Fed, ahora dan por hecho que esperará hasta su reunión de diciembre. Para UBS sigue siendo demasiado hawkish (restrictivo), y "esperamos que la Fed se abstenga de subir tipos".

Miguel Ángel Valero

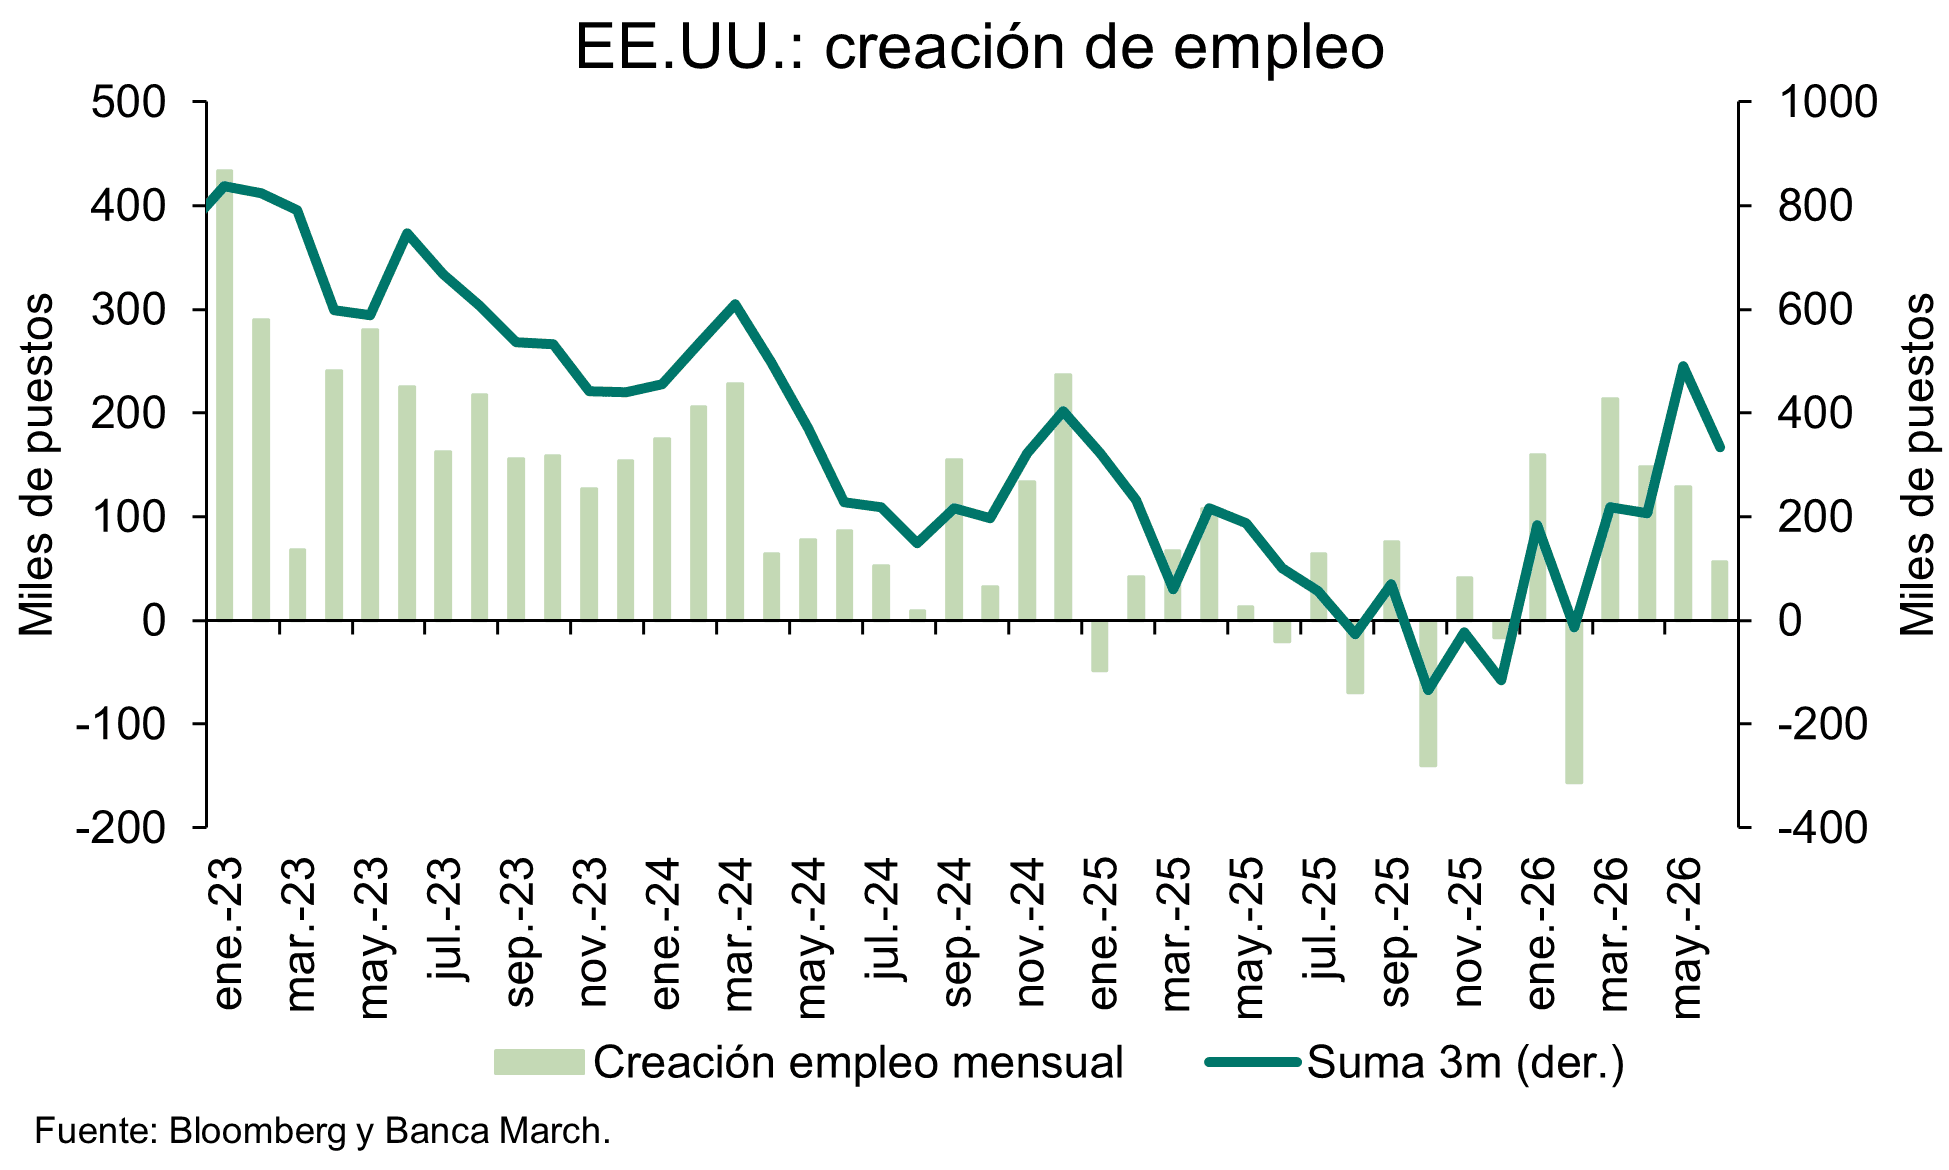
En Estados Unidos, la creación de empleo oficial (nóminas no agrícolas) de junio ofreció un dato más débil de lo previsto de 57.000 puestos (frente a 113.000 esperados) y los dos meses anteriores se revisaron a la baja. El principal factor detrás de la desaceleración en nuevos puestos vino del lado del sector de ocio y hostelería, debido a una contratación estacional más débil de lo habitual. Este sector había liderado la creación de empleo en mayo, impulsado por el efecto del Mundial de Fútbol. Sin embargo, en junio registró el comportamiento opuesto y lidero las caídas, con una destrucción de 61.000 empleos, frente a los +40.000 puestos creados en mayo. Dentro del sector, destacaron las caídas en restauración (-33.000) y alojamiento (-22.000). En cuanto a los sectores que tuvieron un comportamiento más favorable, educación y sanidad lideraron el avance con +69.000 nuevos puestos, seguido de servicios profesionales (+36.000). La ocupación aumentó tanto en la industria manufacturera como en la construcción.

Por otro lado, la tasa de paro descendió una décima a 4,2%, frente al 4,3% esperado. Esta reducción reflejó principalmente la salida de trabajadores de la población activa y no una mayor incorporación de trabajadores al mercado laboral. En conjunto, se trata de un informe algo más débil de lo previsto, pero que sigue siendo compatible con un mercado laboral estable. Los analistas destacan la resiliencia que continúa mostrando el empleo estadounidense.

La estela que ha dejado el dato de empleo en EEUU ha sido positiva. Aunque las cifras no han superado las expectativas, sí resultan suficientes –especialmente con una tasa de paro a la baja– para que el mercado laboral continúe mostrando solidez La ligera decepción se reflejó en las expectativas sobre los tipos oficiales, que han moderado su visión para este año, aunque siguen descontando al menos una subida adicional.

La debilidad del dato de empleo en EEUU llevó a los inversores a posponer sus expectativas de endurecimiento monetario: los futuros sobre tipos de interés sitúan ahora la primera subida en diciembre, mientras que previamente la anticipaban para octubre. En este contexto, la rentabilidad exigida al 10 años cerró en tablas en niveles del 4,48% .

En el mercado de divisas, el dato de empleo en EEUU alentó las salidas de dinero en el dólar, permitiendo que el cruce con el euro cerrara por encima del 1,14€/$. Ante el aplazamiento de las expectativas de una subida de tipos en EEUU la referencia euro-dólar escaló un +0,5% finalizando en 1,143€/$.

Trump señala que sigue negociando con Irán, quien “ha aceptado prácticamente todo lo que necesita”.  En este contexto, la cotización del petróleo registró un avance del 0,3% al cierre, acariciando los 72 $/barril. En paralelo, el oro sigue recuperando terreno y amanece con alzas cercanas al 1%. Aupado por la reciente debilidad del dólar, el oro acumula una revalorización del +1,8% en el cómputo semanal al situarse en 4.164 $/onza.

Por otra parte, Trump ha pausado la firma de la Housing Bill –un paquete de medidas acordado por ambos partidos en el Congreso para mejorar el acceso a la vivienda– condicionándolo a la aprobación del Save America Act, que incrementa los requisitos de identificación en los procesos de votación. Y continúa buscando una vía legal para destituir a Lisa Cook de la Fed tras el reciente rechazo del Tribunal Supremo. 

Alemania: 10.000 millones€ en rebajas fiscales

El Gobierno alemán ha presentado un plan de reformas fiscales, que incluye 10.000 millones de euros anuales en rebajas fiscales sobre la renta.  El alivio tributario sería de unos 600€ al año para los hogares de rentas bajas y medias, y se financiará mediante el aumento de la carga fiscal para los contribuyentes con ingresos superiores a 250.000€ anuales. 

Entre otras medidas, también contempla la creación del Fondo Alemania, un vehículo de inversión público-privado para movilizar capital privado hacia proyectos considerados estratégicos para la economía alemana. El canciller alemán, Friedrich Merz, defendió que este paquete de reformas puede contribuir a elevar el crecimiento potencial de la economía y permitir que el PIB vuelva a expandirse por encima del 1% en 2027. 

Estas iniciativas llegan después de que el Gobierno revisara a la baja sus previsiones económicas el pasado mes de abril, en un contexto marcado por la incertidumbre geopolítica y el encarecimiento de la energía, reduciendo su estimación de crecimiento para 2026 del 1% al +0,5% y para 2027 del +1,3% al +0,9%.

UBS: la Fed se abstendrá de subir los tipos

El presidente de la Reserva Federal, Kevin Warsh, aseguró en el Foro de Sintra que se mantendrá fiel al objetivo de inflación del 2% y que "decepcionará" a quienes esperen lo contrario, reiterando el compromiso de la Fed con la estabilidad de precios. No obstante, Warsh también señaló que los riesgos de inflación han disminuido en las últimas semanas, con unas expectativas a la baja.

Los mercados, que venían apuntando a una subida de tipos en la reunión de octubre de la Fed, ahora dan por hecho que esperará hasta su reunión de diciembre. Para UBS sigue siendo demasiado hawkish (restrictivo), y "esperamos que la Fed se abstenga de subir tipos". La resistencia del mercado laboral estadounidense no está generando presiones sobre los precios. La inflación debería moderarse a medida que avance el año. Los nuevos grupos de trabajo de la Fed podrían retrasar los ajustes de política monetaria.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que la Fed mantendrá los tipos estables a corto plazo y vemos margen para que los mercados reduzcan sus expectativas de endurecimiento monetario por parte de la Fed. Esto debería beneficiar a los bonos de calidad de vencimiento corto y medio a medida que caigan las rentabilidades, y consideramos que los actuales niveles elevados de rentabilidad son una oportunidad para que los inversores aseguren unos ingresos de cartera duraderos".

"Aunque la fortaleza del USD podría persistir a corto plazo, creemos que el listón para una subida de tipos de la Fed es alto, y una eventual recalibración del mercado debería traducirse en una corrección del USD a medio plazo", apuntan Teck Leng Tan, Estratega, y Dominic Schnider, Responsable Global de Divisas y Materias Primas

"EEUU es una economía productiva, y la IA podría hacerla aún más. Aunque eso no garantiza que la productividad sea la Palabra Financiera del Año 2026, sí constituye un argumento convincente en el ecuador del año", aporta Jason Draho, Responsable de Asignación de Activos para América.

"El informe de empleo de junio debería aliviar las preocupaciones sobre un recalentamiento del mercado laboral, aunque el crecimiento del empleo y de los salarios se mantiene lo suficientemente firme como para que la Fed siga centrada en los riesgos de inflación", opina Andrew Dubinsky, Economista.

Swisscanto apuesta por lo cíclico

En contraste con el tiempo actual en Europa, los mercados de renta variable se enfriaron algo en junio debido a las preocupaciones sobre los tipos de interés a corto plazo. A pesar de los sólidos datos macroeconómicos, "seguimos sin esperar que la Fed suba los tipos y, por tanto, estamos incrementando nuestra exposición a renta variable cíclica", explican en Swisscanto, donde han hecho ajustes en sus carteras:

  • Exposición cíclica en la economía circular: Los datos económicos siguen sorprendiendo al alza en muchas regiones y la renta variable cíclica está ganando impulso. Las compañías industriales que operan en la economía circular resultan especialmente atractivas.
  • Incremento de la posición en bonos soberanos globales: El precio del petróleo cotiza aproximadamente en su nivel previo a la guerra e inflación y las expectativas de inflación han caído bruscamente. La presión alcista sobre las rentabilidades probablemente se ha pausado por el momento, mientras que el carry sigue siendo atractivo.
  • Sobreponderación en renta variable ampliada de nuevo: Sólidos datos macro, sin subidas de tipos por parte de la Fed, sentimiento de mercado equilibrado y beneficios empresariales robustos: el entorno para la renta variable sigue siendo constructivo.
  • Los valores defensivos resultan menos atractivos; la renta variable de la zona euro se beneficia de la caída del precio del petróleo: Volvemos a cerrar nuestra posición en renta variable del Reino Unido. En particular, la cobertura energética ya no parece apropiada. Al mismo tiempo, cerramos nuestra subponderación en renta variable de la zona euro (UEM), ya que las presiones inflacionarias se están moderando.
  • Reducción de la subponderación en USD: El dólar está ganando impulso tras la sólida primera comparecencia del presidente de la Fed, Kevin Warsh, y ha realizado una ruptura técnica al alza. Aunque seguimos viendo argumentos para un USD más débil a largo plazo, deseamos reducir este riesgo durante el verano e incrementamos algo de USD.

Aunque sigue siendo incierto si el Estrecho de Ormuz está actualmente abierto o no, el precio del crudo Brent ya ha caído significativamente desde los 120$ hasta aproximadamente los 70, volviendo aproximadamente a su nivel previo a la guerra. Como resultado, las expectativas de inflación en Europa y EEUU se han derrumbado. La tasa de inflación descontada en los TIPS estadounidenses a un año ha caído de más del 5% a menos del 2%. Las expectativas de inflación a más largo plazo también han descendido, a lo que probablemente ha contribuido la postura "restrictiva" del nuevo presidente de la Fed, Kevin Warsh. No obstante, contrariamente a lo que descuenta el mercado, "seguimos sin esperar que la Fed suba los tipos. Es probable que el descenso de las rentabilidades de las últimas semanas continúe y estamos incrementando nuestra sobre ponderación en bonos soberanos globales".

El mercado espera que el crecimiento de los beneficios para la próxima temporada de resultados sea robusto; las previsiones son del +27% interanual en EEUU y del +12% en la zona euro. El momentum de precios también sigue siendo sólido. Sin embargo, dado que los mercados de renta variable se enfriaron algo en junio, el sentimiento ya no es eufórico y nuestros indicadores técnicos ya no generan señales de venta. Dado que los datos macro son también sólidos y los temores inflacionarios se han disipado, "volvemos a incrementar nuestra sobre ponderación en renta variable para julio, que es típicamente un mes fuerte. Junto con nuestra exposición a tecnología, seguimos favoreciendo la renta variable cíclica, como las pequeñas capitalizaciones y el sector industrial. Ahora estamos infra ponderados en el defensivo mercado de renta variable del Reino Unido, ya que su elevada ponderación en valores energéticos probablemente sufrirá presión vendedora en un entorno de fuerte caída del precio del petróleo". 

Por el contrario, las perspectivas para la renta variable de la zona euro (UEM) están mejorando, ya que la moderación de las presiones inflacionarias podría llevar al Banco Central Europeo a reconsiderar su postura restrictiva. El consiguiente debilitamiento a corto plazo del euro también podría suponer un impulso adicional para las empresas exportadoras europeas.

"Llevamos varios meses manteniéndonos al margen en oro y materias primas, y esto ha dado sus frutos. Los metales preciosos y el petróleo en particular han sufrido fuertes caídas y, en nuestra opinión, se encuentran en una tendencia bajista. Si bien somos estructuralmente positivos en oro, vemos riesgos técnicos, tras haberse perforado temporalmente no solo la media móvil de 200 días, sino también el nivel de los 4.000 dólares. El precio del petróleo podría caer aún más; los precios agrícolas, por el contrario, probablemente subirán debido a la sequía extrema. Por tanto, seguimos con una ponderación neutral en materias primas", concluyen en Swisscanto.

10Jun

Sectores como la automoción, la industria manufacturera y determinadas ramas agroalimentarias convivirán con una menor presión arancelaria sobre las exportaciones y, al mismo tiempo, un aumento de la competencia en el mercado europeo.

Miguel Ángel Valero

El pacto alcanzado el 20 de mayo entre el Consejo de la Unión Europea (UE) y el Parlamento Europeo sobre los textos que ratifican el Acuerdo de Turnberry marca una nueva etapa en las relaciones comerciales entre Bruselas y Washington. Sin embargo, tras la apariencia de un deshielo transatlántico, el acuerdo refleja, ante todo, un enfoque de gestión de riesgos: el objetivo es evitar un nuevo recrudecimiento del proteccionismo estadounidense, al tiempo que se conservan los medios para tomar represalias en caso de que EEUU incumpla sus compromisos , ya de por sí ajustados.

Un análisis de Coface avisa que las principales consecuencias de este acuerdo se concentrarán en sectores como la automoción, la industria manufacturera y determinadas ramas agroalimentarias, donde convivirán una menor presión arancelaria sobre las exportaciones con un aumento de la competencia en el mercado europeo.

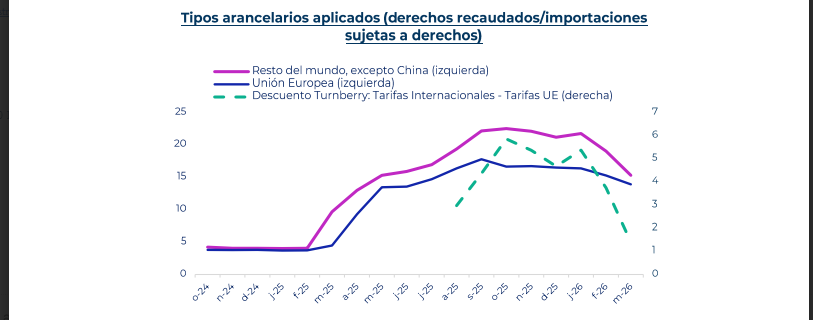
Firmado en el verano de 2025, cuando Donald Trump amenazaba con imponer aranceles de hasta el 30% a los productos europeos, el Acuerdo de Turnberry limitó este nivel al 15%. A cambio, la UE se comprometió a eliminar sus aranceles sobre las importaciones industriales estadounidenses y a mejorar el acceso al mercado para determinados productos agrícolas y agroalimentarios.

Aunque el acuerdo ha sido muy criticado en Europa por ser desequilibrado, sigue una lógica clara: asegurar el marco comercial y evitar un escenario considerado aún más costoso para los exportadores europeos.

El rasgo distintivo del compromiso europeo con la nueva ratificación reside en los mecanismos de protección incorporados en los textos de aplicación . Este enfoque se basa en tres elementos:

  • Una cláusula de suspensión en caso de que EEUU no cumpla el tope del 15 %, ya sea por la introducción de nuevos aranceles o por una reducción insuficiente de los ya vigentes (especialmente en el caso dela cero y los productos derivados del aluminio, cuyos aranceles pueden seguir alcanzando hasta el 50%). La fecha límite fijada por la UE para el cumplimiento de esta restricción arancelaria es el 31 de diciembre de 2026.
  • Un mecanismo de salvaguardia que puede activarse en caso de un aumento de las importaciones que cause un perjuicio grave a la industria europea.
  • Una cláusula de caducidad que establece que las concesiones expirarán el 31 de diciembre de 2029 en ausencia de una prórroga legislativa. De este modo, la UE ratifica un acuerdo de carácter condicionado y reversible

Desde su firma en el verano de 2025, el contexto ha cambiado. La sentencia del Tribunal Supremo de EEUU sobre el uso de la IEEPA (International Emergency Economic PowersAct, Ley de Poderes Económicos en Situaciones de Emergencia Internacional) ha reducido la capacidad de la administración Trump para imponer de forma inmediata aumentos arancelarios masivos .

Como consecuencia, el valor relativo del acuerdo para Europa resulta hoy menos claro de lo que era en 2025. El denominado ‘descuento de Turnberry’ —la ventaja arancelaria de la que disfrutaba la UE frente al resto del mundo, excluida China — se redujo así de 4,4 puntos a 1,4 entre septiembre de 2025 y marzode 2026.

No obstante, la amenaza no ha desaparecido. Las recientes presiones de EEUU sobre el sector de la automoción, así como la posibilidad de nuevas medidas comerciales a través de otras bases jurídicas en la segunda mitad del año, han convencido a los europeos de que el riesgo de escalada sigue siendo muy real.

En el caso de la industria manufacturera europea, el panorama es desigual. El sector del automóvil muestra esta ambigüedad: los exportadores europeos se enfrentarán a un arancel del 15 % en lugar del 25 % en EEUU, pero a costa de una mayor competencia en el mercado europeo . En el ámbito de la agricultura , las concesiones europeas siguen siendo más específicas, con reducciones significativas en determinados productos transformados y contingentes arancelarios en segmentos sensibles , como el de la leche.

“Este acuerdo no supone una vuelta a la normalidad en las relaciones comerciales transatlánticas. Sobre todo, refleja el deseo de Europa de contener el riesgo de una nueva escalada arancelaria, al tiempo que se reserva explícitamente el derecho a dar marcha atrás si EEUU incumple sus compromisos”, afirma Olivier Rozenberg, analista político de Coface.

Alemania protege su industria pesada

En este contexto, la UE permite a Alemania combinar su precio eléctrico subsidiado para industria con las compensaciones ya existentes. El subsidio eléctrico industrial alemán acaba de recibir luz verde de Bruselas para ampliar su alcance. La UE permite ahora combinar el mecanismo de precio eléctrico subsidiado con las compensaciones de costes indirectos ya existentes. El coste para el contribuyente alemán sube otros 1.000 millones€. ¿Quién gana? Los grandes consumidores industriales de energía: Basf, Thyssenkrupp, y el sector químico alemán son los beneficiarios directos. El argumento de competitividad frente a las plantas asiáticas se sostiene un poco más. Pero el debate de fondo es más serio. Si la competitividad industrial de la primera economía europea depende de subvenciones energéticas estatales cada vez más costosas, hay un problema estructural que nadie quiere nombrar. El modelo energético europeo tiene una factura creciente. Para el inversor, es una señal de que Berlín protege su industria pesada a cualquier coste.

Rusia: la UE retrasará la actualización del tope de precios al petróleo

Por otra parte, la UE planea retrasar la actualización del tope de precios aplicado al petróleo ruso –y, por tanto, evitar su incremento– como parte del 21º paquete de sanciones. Desde 2022, la UE y el G7 establecieron este precio máximo dinámico al que Rusia puede comercializar su petróleo, con el objetivo de reducir sus ingresos sin generar disrupciones significativas en el mercado global. Hasta un 30% del petróleo ruso transportado por vía marítima sigue comerciándose dentro del tope, mientras que el resto se transporta mediante una “flota fantasma”.

El cálculo del tope se calcula descontando un 15% al precio medio del crudo ruso durante 22 semanas, por lo que el efecto del conflicto en Oriente Medio implicaría un aumento significativo del límite, lo que permitiría a Rusia incrementar sus ingresos por exportaciones energéticas. Actualmente, el tope se sitúa en 44,1$/barril, pero una actualización bajo las condiciones actuales lo elevaría por encima de los 70 $/barril. Para evitar este efecto, la Comisión Europea propone aplazar la revisión durante seis meses, hasta enero de 2027. Además, la Comisión considera añadir 30 buques adicionales a la lista negra de la “flota fantasma”, en la que más de 630 buques tienen prohibido el acceso a puertos europeos. Para sacarlas adelante, las medidas requerirán la aprobación unánime de los Estados miembros el próximo 15 de julio.

China: los aranceles de Trump no logran frenar las exportaciones

El Pentágono publica su lista de empresas chinas que ayudan al ejército de Pekín. Entran Alibaba, Baidu, BYD, NIO, WuXi AppTec y YMTC. Estas compañías no podrán optar a contratos del gobierno de EEUU. La tregua comercial Trump-Xi Jinping de mayo empieza a mostrar sus grietas.

Además, las exportaciones de China se aceleraron en mayo, impulsadas por ventas a EEUU y por tecnología, contradiciendo los temores de que los aranceles de Trump frenaran el comercio chino.  Éstos siguen en pie. La guerra de Irán ha encarecido el shipping y el combustible. Y sin embargo, las exportaciones chinas en mayo aceleran. Impulsadas por tecnología y por ventas a EEUU, de todos los destinos posibles. El mercado lo interpreta como una señal de que la economía china es más resistente de lo que el consenso esperaba. Pero también como una señal de que los exportadores chinos están desviando rutas y usando terceros países como puente hacia el mercado americano. Un consumidor chino con más capacidad de exportación tiene más renta disponible.  El yuan se fortalece. Las empresas europeas con exposición a China tienen viento de cola a corto plazo. Pero si los aranceles se endurecen en otoño, el rebote de mayo podría ser el último trimestre bueno. Zumitow recomienda vigilar el renminbi y las revisiones de objetivos  de LVMH y Volkswagen en julio.

"Se espera que la fortaleza de las exportaciones continúe durante la segunda mitad del año, respaldada por las ventajas de costes, el ciclo expansivo de la inteligencia artificial y la demanda de energías verdes en un contexto de persistentes tensiones energéticas", aporta Yifan Hu, director de inversiones para Gran China de UBS Global Wealth Management.

En China, la inflación va a ritmos diferentes: la subida de los costes energéticos acelera los costes de producción, mientras que la debilidad de la demanda interna mantiene más contenidos los precios al consumo. En mayo se aceleró con fuerza el crecimiento de los precios de producción industriales que aumentaron un 3,9% interanual frente al +2,8% del mes previo y alcanzando su mayor nivel desde julio de 2022. Por otro lado, el IPC repitió un bajo ritmo de crecimiento manteniéndose en el +1,2% interanual y con una moderación de una décima en la tasa subyacente que se situó ahora en +1,1% y sigue mostrando la ausencia de presiones inflacionistas por el lado de la demanda en la economía.

EEUU: la confianza de las pymes, en el nivel más bajo desde octubre de 2024

En EEUU, la confianza de las pymes vuelve a retroceder y se sitúa en su menor nivel desde octubre de 2024, el mes previo a la victoria de Trump en las elecciones presidenciales. El índice realizado por NFIB cayó 0,6 puntos hasta el 95,3 en mayo, frente a la esperada mejora. Este retroceso se debió a que las presiones de los precios se intensificaron y también a que un mayor número de empresarios apunta a dificultades en las cadenas de suministro. En este punto, el porcentaje neto de responsables de pymes que señalan que han aumentado los precios de venta subió 6 puntos al 36%, el nivel más alto desde marzo de 2023, mientras que alrededor del 70% informaron de interrupciones en la cadena de suministro que afectaron a su negocio en cierta medida. Unos factores negativos que están pesando en los planes de inversión y contratación de las empresas: las intenciones de gasto de capital (capex) cayeron 1 punto al 16%, el nivel más bajo desde marzo de 2009 y los planes para crear nuevos empleos en los próximos tres meses cayeron 4 puntos a un neto del 9%, la lectura más débil desde mayo de 2020.

El déficit comercial se redujo apoyado en las mayores ventas de petróleo que compensaron las mayores importaciones de productos tecnológicos y necesarios para seguir desarrollando la IA. En abril, el saldo negativo de la balanza comercial se situó en los -55.900 millones$, una reducción del 1,2% mensual explicada en parte por el incremento del 7,7% de las exportaciones de petróleo, que en abril registraron un volumen récord –también se dispararon los envíos de gasolina, diésel y combustible para aviones–. 

Estos ingresos extraordinarios han ayudado a compensar un persistente aumento de las importaciones de bienes de capital vinculados a la construcción de centros de datos: en términos nominales, las importaciones de semiconductores, ordenadores y accesorios continuaron aumentando y aglutinaron cerca del 21% de todas las compras de bienes del extranjero. Finalmente, sorprendieron positivamente las ventas de viviendas de segunda mano, que crecieron en mayo más de lo esperado al acelerarse un +3,2% mensual hasta 4,17 millones de unidades anualizadas, su mayor nivel en el año. A pesar del repunte, el mercado de transacciones sigue estancado con unos precios que en promedio para las viviendas usadas aumentaron un 1,3% frente al año pasado hasta los 429.300$.

23Apr

Alemania reduce a la mitad su previsión de crecimiento este año, y 4 décimas la de 2027. Mientras la IA acelera, las empresas logísticas buscan alternativas a Ormuz, y los mercados ponen el foco en la recuperación posguerra.

Miguel Ángel Valero

El tránsito por el estrecho de Ormuz se complica aún más, con intervenciones iraníes sobre buques occidentales y acciones estadounidenses contra embarcaciones vinculadas al petróleo iraní. Un doble candado en el paso reduce la capacidad de circulación, en un contexto de táctica del desgaste por ambas partes. Los mercados energéticos han reaccionado de forma contenida ante esta nueva situación, conscientes de que la postura iraní resulta difícilmente sostenible en el tiempo, dado el creciente desgaste económico que se suma a un ya significativo desgaste militar.

Mientras, la factura de la situación en Oriente Medio la paga Europa. En Alemania, el Ministerio de Economía ha recortado a la mitad su previsión de crecimiento para este año, del +1% al +0,5%, como consecuencia del conflicto. Según explicó la ministra de Economía, Katherina Reiche, está provocando un encarecimiento de la energía y de las materias primas, lo que supone una mayor carga financiera para empresas y hogares. También revisó a la baja sus estimaciones para 2027, reduciendo el crecimiento esperado del +1,3% al +0,9%. En materia de precios, el Gobierno prevé que la inflación se sitúe en torno al +2,7% este año y alcance el +2,8% en 2027. Pese a este escenario, la recuperación económica está siendo impulsada sobre todo por la demanda interna. Con el incremento de los ingresos reales, el consumo privado continúa siendo uno de los pilares de la economía alemana, a pesar de la pérdida de poder adquisitivo derivada del shock energético. En términos reales, se espera que el consumo crezca un 0,4% este año y un 0,5% en 2027. El gasto público –especialmente en infraestructuras y defensa– contribuirá al crecimiento económico, con un aumento estimado del 2%.

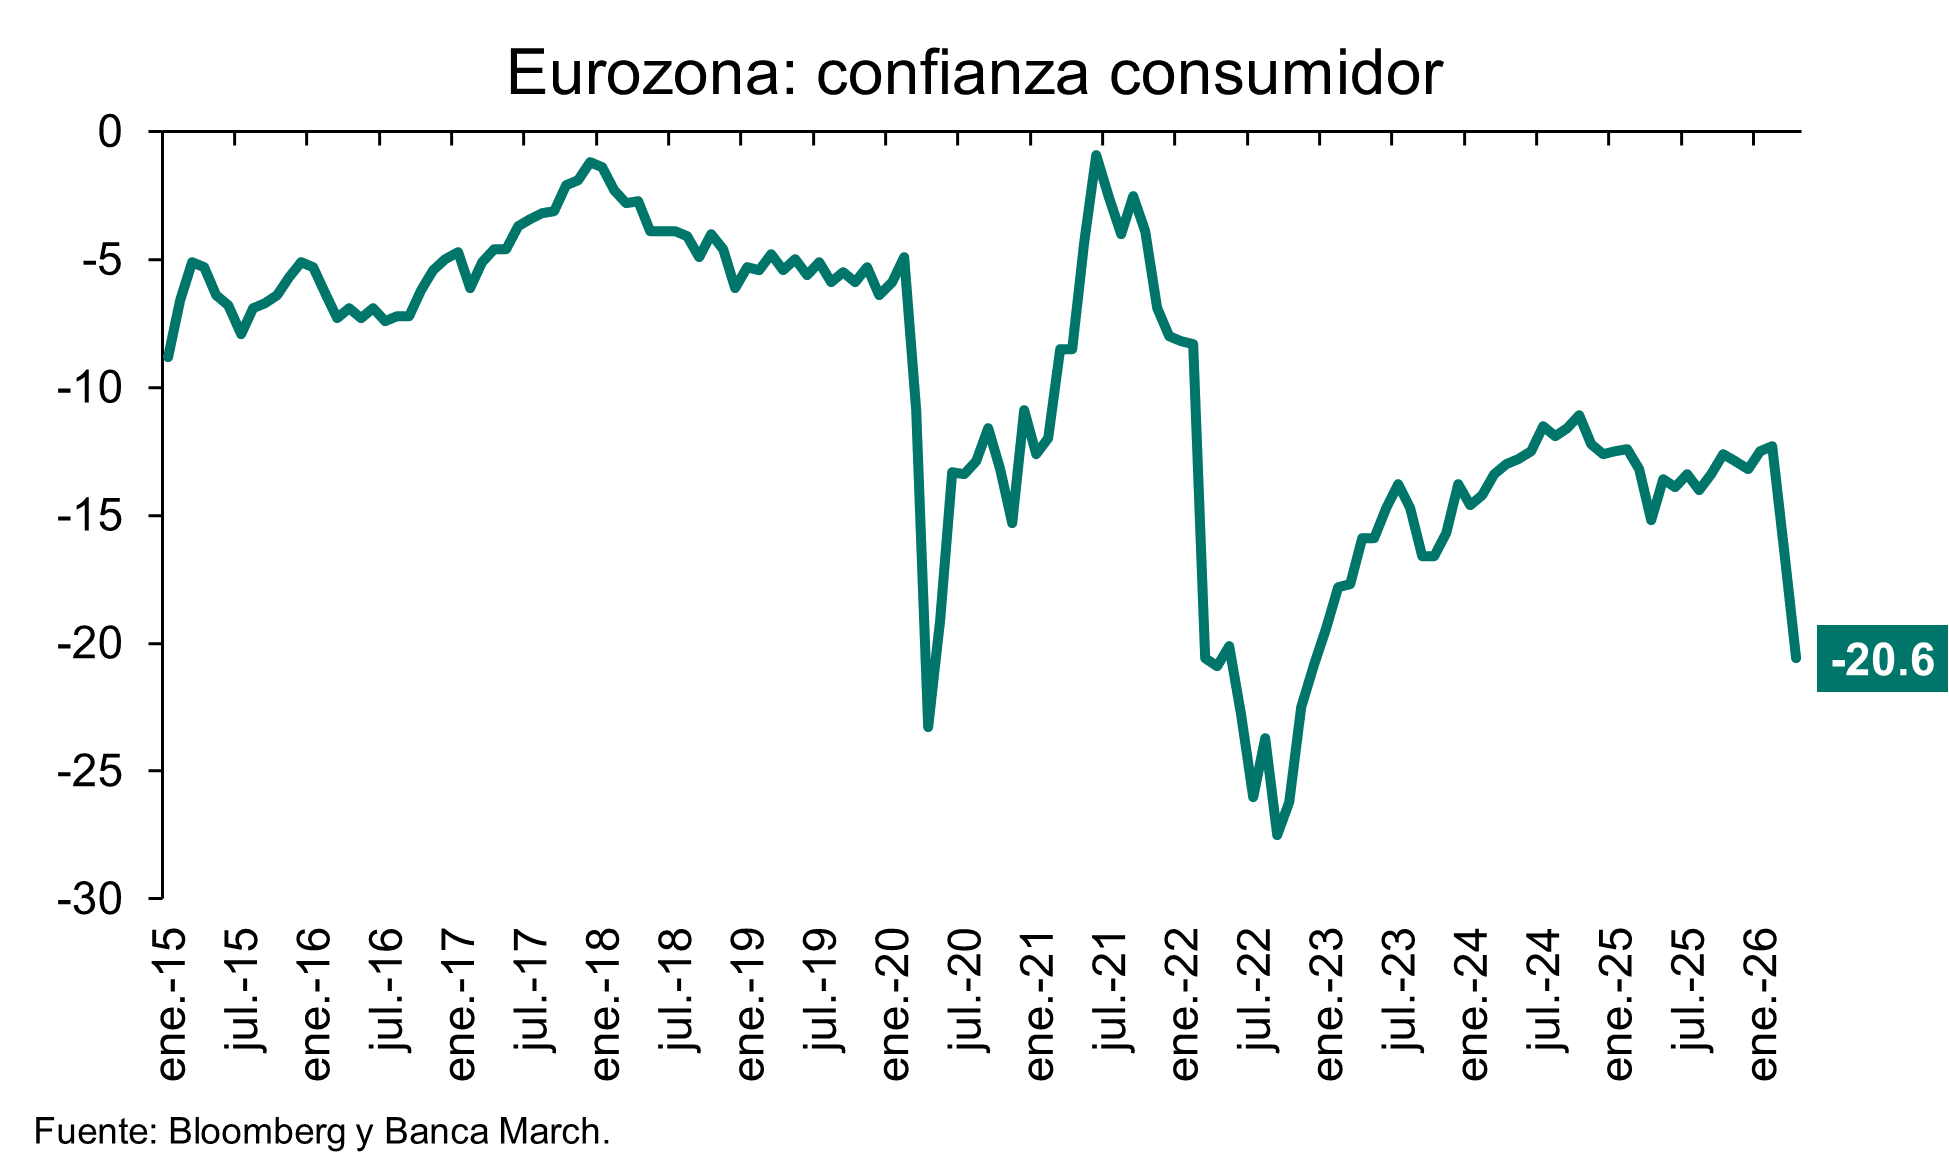
En la zona euro, la confianza de los consumidores sigue reflejando el efecto significativo del encarecimiento de la energía, alcanzando niveles no vistos desde diciembre de 2022. En abril, el indicador adelantado elaborado por Eurostat retrocedió hasta -20,6, por debajo del -17,2 estimado y del -16,4 correspondiente a marzo. 

Investing.com: Tesla muestra el crecimiento en IA

En cambio, la guerra no parece afectar a la IA. Thomas Monteiro, analista senior de Investing.com, destaca que Tesla fue el primer gran indicador de esta temporada de resultados en cuanto a la narrativa de inversión en capital (capex) en IA frente al crecimiento, que volverá a dominar el sentimiento del mercado, y lo hizo sorprendentemente bien tanto en el frente de gastos como en el de monetización. Si bien la empresa continúa lidiando con varios desafíos estructurales y macroeconómicos en su negocio principal —lo que debería seguir presionando el crecimiento de los beneficios a lo largo del año—, la verdadera historia aquí fue el flujo de caja. Esto, sin duda, le otorga a Elon Musk y a su equipo significativamente más capacidad —y, lo más importante, tiempo— para volver a competir en la economía de la innovación, que ahora se extiende mucho más allá de los vehículos eléctricos hacia la monetización de servicios impulsados por IA.

En ese sentido, el trimestre ofreció las primeras señales tangibles de que el agresivo ciclo de inversión en IA de la compañía ya podría estar traduciéndose en ingresos reales más rápido de lo esperado. En un mundo donde la demanda de vehículos eléctricos y los créditos regulatorios siguen siendo difíciles de escalar, un giro hacia una base de ingresos más diversificada y centrada en servicios debería ayudar a sostener los márgenes a largo plazo. Además, la combinación de un crecimiento en las suscripciones de FSD y un entorno regulatorio que mejora gradualmente debería seguir respaldando la próxima narrativa de innovación.

Si bien todavía hay numerosos desafíos por delante para Elon Musk y su empresa, estos resultados mejores de lo esperado mantienen viva la posibilidad de que Tesla pueda recuperar su posición en la vanguardia de la economía de la innovación, un lugar que, sin duda, nunca debería haber abandonado. Pero "todavía necesitamos ver que la innovación se traduzca en ofertas escalables y listas para el mercado antes de adoptar una postura más optimista sobre la acción", avisa este experto.

UBS: enfoque diversificado en toda la cadena de valor de la IA

La carrera de la IA sigue acelerándose en los mercados públicos y privados. Desde la actividad de capital riesgo hasta la demanda de chips, las últimas señales apuntan a un impulso continuo en todo el ecosistema. Para los inversores, "creemos que la próxima fase de la inversión en IA recompensará cada vez más la ejecución y la rentabilidad, no solo la exposición al tema. El desequilibrio entre oferta y demanda sigue respaldando precios elevados en el hardware. La adaptación marcará la diferencia entre los beneficiarios tradicionales y los rezagados. El capital privado sigue viendo un largo recorrido para la IA", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, añade: “Los desarrollos de esta semana refuerzan que la IA sigue expandiéndose en financiación, hardware y adopción empresarial, incluso mientras el mercado se vuelve más selectivo sobre dónde se generarán los retornos. A medida que se acerca la temporada de resultados, creemos que los inversores deberían observar tres aspectos: la solidez de los negocios principales que respaldan la inversión en IA, cualquier aumento en los planes de gasto de capital y la perspectiva de las direcciones sobre la rentabilidad del capital. Nuestra preferencia sigue siendo un enfoque diversificado a lo largo de la cadena de valor de la IA, en línea con nuestro posicionamiento AI TRIO, equilibrando sólidos fundamentos a largo plazo con riesgos geopolíticos, creciente competencia y presiones sobre el flujo de caja libre”.

KLN refuerza sus soluciones logísticas alternativas a Ormuz

El cierre del Estrecho de Ormuz está provocando una reorganización significativa de las rutas comerciales globales. Esta vía estratégica para el transporte energético y marítimo internacional, conecta Europa, Asia y África, y su interrupción ha obligado a navieras y operadores logísticos a rediseñar rutas, asumir mayores costes operativos y afrontar mayores tiempos de tránsito e incertidumbre. En paralelo, la presión sobre el transporte aéreo y los principales hubs internacionales ha aumentado, generando tensiones en la capacidad disponible y complicando la planificación de inventarios en sectores como automoción, retail, industrial o farmacéutica.

En este contexto, KLN está reforzando su red de soluciones logísticas alternativas con el objetivo de mantener la continuidad de las cadenas de suministro hacia Oriente Medio, especialmente hacia los países del Golfo, en la medida de lo posible. Porque el cierre de Ormuz no representa únicamente una interrupción puntual, sino un factor que acelera una tendencia estructural: la necesidad de cadenas de suministro más flexibles, diversificadas y resilientes frente a cambios geopolíticos. En la actualidad, el transporte marítimo se enfrenta a mayores tiempos de tránsito y menor previsibilidad, mientras que el transporte aéreo opera con una capacidad más ajustada y costes elevados. Este escenario incrementa la complejidad en la planificación logística y afecta directamente a la disponibilidad de productos y a la estabilidad de los flujos comerciales entre Europa y Oriente Medio.

Con presencia en 59 países y más de 18.000 empleados, KLN, integrada en SF Holding, está impulsando un modelo logístico multimodal basado en la combinación de distintos medios de transporte para aumentar la flexibilidad operativa. Air-Truck, la solución diseñada para envíos urgentes, combina transporte aéreo desde Europa hasta Abu Dabi, donde se centraliza la operación logística, con distribución por carretera hacia los distintos países del Golfo. Este sistema permite reducir los tiempos de tránsito entre uno y seis días, siendo especialmente adecuado para mercancías de alto valor o con requisitos de entrega críticos. En Sea-Truck, orientada a envíos en los que el equilibrio entre coste, capacidad y fiabilidad es prioritario, la mercancía se transporta por vía marítima desde puertos del Mediterráneo y continúa por carretera hasta su destino final en el Golfo. El servicio incluye gestión aduanera y coordinación logística integral, con tiempos de tránsito estimados de entre 15 y 20 días y una mayor previsibilidad frente a rutas actualmente afectadas por desvíos y congestión.

Desde KLN señalan que el impacto del cierre del Estrecho de Ormuz refleja una transformación estructural en la logística global: “El sector logístico está entrando en una fase en la que la eficiencia ya no depende únicamente del coste o del tiempo, sino también de la capacidad de adaptación ante disrupciones”.

Eastspring Investments: el foco se traslada a la recuperación posguerra

Vis Nayar, Chief Investment Officer de Eastspring Investments, Ray Farris, Chief Economist, y Viola Wong, Economist, creen que los mercados son optimistas tras la prórroga del alto el fuego el 22 de abril. Porque piensan que los buenos resultados empresariales, junto a los datos sólidos del mercado laboral estadounidense, seguirán soportando una tendencia favorable. 

Respecto a los mercados asiáticos, los expertos de la gestora identifican oportunidades en renta variable por la mayor demanda de infraestructura vinculada a la IA, y en sectores del universo de empresas de China que gozan del apoyo del gobierno o con márgenes resilientes frente a la subida de los precios de la energía. En renta fija, la guerra ha generado oportunidades por la subida brusca de rendimientos de la deuda soberana en algunos países, y por la subida de diferenciales en Crédito de segmentos con menor calificación crediticia que no se justifican por fundamentales. 

Los mercados están desplazando el foco desde Oriente Medio hacia el potencial de una recuperación posguerra de la oferta mundial de energía, más que en escenarios peores. La resiliencia de los beneficios en EEUU también está respaldando a los mercados. Aunque hasta ahora sólo el 10% de las empresas del S&P han presentado resultados del 1T, el 88% ha superado las estimaciones, con beneficios un 10,8% por encima de lo previsto. Estos porcentajes de sorpresas positivas están por encima de las medias en los últimos 5 y 10 años. A nivel macro, la caída de las solicitudes iniciales y continuadas de subsidio por desempleo en EE.UU. a principios de abril, sugiere que la economía estadounidense está creciendo pese a los mayores precios de la energía.

Esta combinación de sólidos beneficios en EEUU y un mercado laboral estadounidense que sigue siendo robusto, refuerza la confianza del mercado en las recientes revisiones al alza de las estimaciones de beneficios en la mayoría de los mercados asiáticos.

28Dec

Alemania debe cambiar de modelo económico en el peor momento posible: con una industria que pierde competitividad, un Gobierno incapaz de alinearse, una guerra que exige cada vez más recursos, y un socio estadounidense cada vez más reacio.

Miguel Ángel Valero

Alemania ha vivido durante décadas de un modelo que parecía inamovible: energía barata, industria exportadora fuerte, una automoción hegemónica y una disciplina fiscal que se vendía como ejemplo para toda Europa. Aquella combinación ya no existe. Y lo más inquietante es que Alemania debe reinventarse justo cuando su entorno político, económico y geopolítico hace que cualquier error sea más costoso que nunca.

El repunte de la producción industrial es una buena noticia, pero no cambia el diagnóstico: el viejo modelo está agotado. La industria química trabaja al 70% de su capacidad, la manufactura pierde peso y la ventaja competitiva de Alemania se erosiona. El país necesita un giro profundo hacia tecnologías limpias, digitalización y autonomía energética, pero ese giro requiere un consenso político que hoy no existe.

Y mientras Alemania discute consigo misma, dos amenazas externas presionan sin descanso.

La primera es China. Durante años fue un socio estratégico y un mercado clave para los fabricantes alemanes. Hoy se ha convertido en su principal rival sistémico. China exporta coches eléctricos a un ritmo que trastoca todo el equilibrio europeo, ofreciendo precios y volúmenes que la industria alemana no puede igualar sin una transformación acelerada. Los gigantes del automóvil alemán, que durante décadas marcaron el estándar global, se enfrentan ahora a un competidor que domina la cadena tecnológica y que cuenta con un respaldo estatal masivo. Para Alemania, es un choque frontal con su industria más emblemática.

La segunda amenaza es la guerra provocada por la invasión rusa de Ucrania. Berlín ha tenido que abandonar, casi de un día para otro, la comodidad estratégica que sostuvo durante décadas. Requiere miles de millones en defensa, en munición, en apoyo logístico y en un rearme que choca directamente con su tradicional aversión al gasto militar. Alemania tiene que reindustrializarse y rearmarse al mismo tiempo. Y eso es algo que no había tenido que hacer desde la posguerra.

A todo ello se suma un problema silencioso, pero clave: la pérdida de rigor fiscal. Las reglas que durante años definieron el ADN económico alemán se han ido flexibilizando una y otra vez, primero para capear crisis, luego para responder a la pandemia, después para amortiguar la crisis energética. La “Schuldenbremse”, el freno de deuda ha dejado de ser un pilar y ahora es un obstáculo para un Gobierno que necesita gastar, pero que ya no sabe justificar ante sus ciudadanos por qué todo lo que antes era imposible hoy se vuelve urgente.

Alemania debe cambiar de modelo económico en el peor momento posible: con una industria que pierde competitividad, un Gobierno incapaz de alinearse y una guerra que exige cada vez más recursos en un contexto en el que el socio estadounidense, que durante décadas financió buena parte de la seguridad europea, ha decidido que su compromiso tiene límites. 

"Alemania se enfrenta a un dilema histórico: cambiar rápido o perder centralidad. El problema no es solo económico, es estratégico. Sin un nuevo modelo industrial y energético, Alemania dejará de ser el ancla de Europa. Y si Alemania se debilita, el proyecto europeo entra en una fase mucho más incierta", advierte el analista Pablo Gil en The Trader.