09Oct

España y Alemania revisan el alza sus perspectivas de crecimiento económico para este año y el que viene.

Miguel Ángel Valero

El Banco de Inglaterra avisa de que los Gobiernos se quedan sin margen para gastar en la próxima crisis. Su gobernador, Andrew Bailey, (en la fotografía) avisa desde Estambul (Turquía) que con el bono británico a 30 años por encima del 6%, récord desde 1998, los gobiernos no tienen casi ya munición para atajar el problema con su deuda. A esta advertencia se suma EY, que calcula que el margen del Tesoro británico ha caído de 23.600 millones de libras a 11.300 millones desde marzo. Con la inflación en el 3,1%, el bono británico a 10 años tiene que pagar un 5,52% para captar inversores. 

Munición fiscal es el margen que tiene un Gobierno para bajar impuestos o gastar en una recesión. Si el bono sube, los intereses de la deuda se comen ese margen y al Gobierno le queda menos red cuando hace falta. Toca a los gilts, los bonos del Estado británico, y que si el mercado desconfía, su precio cae y la rentabilidad sube, elevando el coste de financiación de la deuda. Esto tiene repercusiones en los Presupuestos que el Gobierno debe presentar en noviembre, y también en la libra.

Las advertencias del Banco de Inglaterra se producen en un momento en el que los nuevos ataques iraníes contra petroleros en el Golfo Pérsico reavivaron el temor a una escalada del conflicto en Oriente Medio, y a nuevos encarecimientos de la energía, que llevan las expectativas de inflación en EEUU a máximos desde 2023. 

En la reunión de los ministros de Economía y Finanzas de la Eurozona (Eurogrupo), la presidenta del Banco Central Europeo (BCE), Christine Lagarde, asegura que éste dispone de herramientas para hacer frente a movimientos desordenados en los diferenciales de deuda.

Al otro lado del Atlántico, Donald Trump también trata de frenar las tensiones y proclama que EEUU no tiene previsto atacar a Irán antes de las elecciones de mitad de mandato.

Aunque de fondo no hay nada nuevo, el momento de los dos mensajes ha sido significativo. Con las primas de riesgo francesas superando los 140 puntos básicos (pb) y el barril de Brent llegando a cotizar por encima de 105 $/barril, estas declaraciones permiten una estabilización de los mercados a la espera de la próxima gran prueba: la temporada de resultados empresariales ganará tracción, con los bancos estadounidenses publicando sus cuentas desde el martes 13; en Europa, las miradas estarán puestas en la tecnológica ASML que publica el miércoles 14. 

De cara a esta temporada de publicaciones el crecimiento esperado de los beneficios es exigente en su tasa agregada, dado que se anticipa un avance del 30% interanual para las empresas del S&P 500, apoyándose en la fuerte inversión en inteligencia artificial (IA) y las mayores ganancias del sector energético. Pero será decisivo confirmar que el resto de la economía no está perdiendo dinamismo y que todos los sectores del S&P 500 lograrán crecimientos de sus beneficios en este trimestre. Una tendencia que de confirmarse debería permitir una mayor participación en las subidas de las Bolsas en la parte final del año.

El Banco de España, más optimista

En medio de todo esto, el Banco de España revisa al alza sus previsiones de crecimiento para este año (2,6%, +3 décimas) y para 2027 (2,2%, +5 décimas) por la resiliencia de la economía española, la demanda interna (sobre todo, el consumo de las familias), el fuerte dinamismo del mercado de trabajo, la evolución demográfica (por los flujos migratorios, no por la natalidad) y  el buen comportamiento del sector exterior. 

El consumo de los hogares se mantiene como el auténtico motor de la expansión de la economía gracias al paulatino incremento de la renta real disponible, una tasa de ahorro que se sitúa en el 11% (muy por encima de su media histórica), y la fortaleza del crédito al consumo Estos factores “proporcionan margen para que los hogares amortigüen el impacto del shock inflacionista y el aumento de los tipos de interés sobre la renta real disponible”.

Pero no todo es optimismo, ya que el Banco de España alerta de las presiones inflacionistas que complican el horizonte macroeconómico a medio plazo. Para el cierre de 2026, las nuevas proyecciones elevan la inflación media hasta el 3,9%, lo que representa una revisión al alza de tres décimas respecto a lo que señaló en junio y un salto de más de un punto respecto al año previo, por la guerra en Oriente Medio y el encarecimiento del coste de la energía. En 2027, la inflación estará en el 3,7%, 1,1 puntos más de lo estimado hasta ahora.

La inflación subyacente (que excluye los alimentos frescos y los productos energéticos por ser los componentes más volátiles de la cesta de la compra) crecerá hasta el 3,4% en 2026 (+2 décimas sobre el cálculo de junio)  y 3,5% en 2027 (+3 décimas).

España sufre un encarecimiento del coste de la vida superior a la media europea: "“entre julio de 2025 y septiembre de 2026, el diferencial de inflación —esto es, la diferencia entre el ritmo de avance de los precios en España y en la Unión Económica y Monetaria (UEM)— se situó en promedio en 0,9 puntos para la inflación general y en 0,8 puntos para la subyacente”. Desde el estallido del conflicto en Oriente Medio, esta brecha se ha ampliado hasta alcanzar en septiembre los 1,2 puntos para la inflación general y el punto para la subyacente. La diferencia se debe a la mayor aceleración de los precios energéticos en España y a la resistencia a la baja de los servicios, donde el turismo, la hostelería y el ocio siguen avanzando a tasas superiores al 4% anual. Pero también hay que tener en cuenta que España multiplica por más de dos el crecimiento económico del conjunto de Europa en los últimos años.

Además, la inversión en vivienda en España avanza a un ritmo muy lento, por la acumulación de problemas: tramitación de nuevas promociones, falta de trabajadores y de suelo, dificultades para obtener acceso y conexión a la red eléctrica, lentitud de los trámites urbanísticos municipales. Aunque las obras iniciadas han repuntado hasta las 140.000 viviendas anuales, las terminadas siguen por debajo de las 90.000. Como el período medio de ejecución y tramitación de una promoción oscila entre 2,5 años y 3, el paulatino aumento de la actividad promotora no se percibirá hasta 2028, siempre en “magnitudes moderadas que apenas amortiguarán el déficit acumulado", que llega al millón de viviendas. Todo esto tensiona los precios de la vivienda, tanto en compra como en alquiler.

Además, los paquetes fiscales diseñados por el Gobierno para hacer frente al golpe energético provocado por los conflictos en Ucrania y en Oriente Medio (que sitúan a España entre los países más activos en este campo), añadirán tres décimas al déficit de las Administraciones Públicas en 2026 (2,6% del PIB), y dos décimas en 2027 (2,25), aunque por debajo del límite que exige Bruselas. La ratio de deuda pública se situará previsiblemente en el 98,5% del PIB en 2026 y se reducirá aún más el próximo año, hasta el 96,2%, porque el PIB nominal crece a un ritmo mayor que la deuda.

Alemania también revisa al alza su crecimiento económico para 2026 y 2027

El Gobierno alemán también quiere aportar su granito de arena a esos intentos de inyectar optimismo en los mercados y ha revisado al alza sus previsiones de crecimiento económico para 2026 y 2027 al considerar que el impacto de la guerra con Irán sobre la actividad está siendo menos severo de lo previsto inicialmente. Ha elevado en ocho décimas su estimación para 2026: desde el +0,5% contemplado en abril a un +1,3%. También ha revisado al alza el crecimiento de 2027, pasando de un +0,9% previsto con anterioridad a un +1,1%. 

El Ejecutivo alemán no ha sido el único en mostrar una visión más optimista sobre la evolución de la economía. La OCDE también revisó al alza sus previsiones en septiembre respecto a las publicadas en junio, elevando su estimación de crecimiento para Alemania en 2026 hasta el +1,1%, desde el +0,7% anterior. La mejora de las perspectivas responde, en gran medida, al impulso derivado de los programas de inversión pública en infraestructuras financiados mediante endeudamiento y al incremento del gasto destinado al fortalecimiento de las capacidades de defensa del país.

UBS: el repunte no ha terminado

Las acciones estadounidenses se alejaron de sus máximos históricos esta semana, ya que los elevados rendimientos del Tesoro, el aumento de los precios del petróleo y los renovados riesgos geopolíticos pesaron sobre el sentimiento. Pero esperar a que estas preocupaciones se disipen podría significar perderse nuevas subidas del mercado. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Los inversores no deberían interpretar las preocupaciones persistentes del mercado como una señal de que el repunte ha terminado. Creemos que el enfoque más duradero consiste en mantenerse posicionado para obtener ganancias a largo plazo mediante una cartera bien diversificada. Los inversores dispuestos y capaces de tolerar los riesgos asociados también pueden considerar materias primas de forma amplia y activos alternativos, como los hedge funds, como fuentes diferenciadas de rentabilidad potencial”.

“Consideramos que los niveles por debajo de 1,12 resultan atractivos para establecer posiciones largas en EURUSD, ya sea mediante una exposición directa con un stop-loss por debajo de 1,10 o mediante la venta de riesgo a la baja en el par”, aportan Constantin Bolz y Giovanni Staunovo, Estrategas. “Mantenemos una visión positiva a medio plazo. A medida que los mercados reducen sus expectativas de subidas de tipos por parte de la Fed, creemos que el oro debería recuperar impulso hacia finales de año y de cara a 2027”, añade Giovanni Staunovo.

Starbucks quiere devorar Chipotle

Mientras, se especula con la mayor adquisición de la historia en el sector de la restauración. Starbucks tantea comprar Chipotle y llegó a consultar a algunos bancos de inversión. Starbucks vale en Bolsa unos 103.000 millones$ y Chipotle unos 42.000. Juntas rozarían los 50.000 millones con prima, más que Burger King y Tim Hortons en 2014.

Un dato parece clave: Brian Niccol, jefe de Starbucks, dirigió la cadena de burritos de origen mexicano hasta 2024. 

Si Starbucks da el paso de comprarla, aplicará un giro radical en su estrategia de crecimiento actual, denominada Back to Starbuks, centrada en el cierre de locales y en la renovación de otros para mejorar el servicioy recuperar las cifras de consumo en sus establecimientos.

En Norteamérica, especialmente en EEUU, está cerrando 250 locales desde septiembre de 2026, con un coste estimado de 300 millones$. Son tiendas que no alcanzan resultados financieros aceptables o no pueden ofrecer la experiencia de cliente y empleado que Starbucks busca. Un  año antes, ya cerró otros 627 locales en Norteamérica y Europa.

Mientras, ha renovado más de un millar de tiendas, y el objetivo es llegar a las 1.500 antes del cierre de su ejercicio fiscal. El plan global de aperturas netas (entradas menos salidas) se mantiene.

Como suele suceder en una adquisición, al tener que pagar una prima y endeudarse, la Bolsa castiga a Starbucks. Además, los analistas dan solo un 20% de probabilidad a la operación. En cambio, la cotización de Chipotle se dispara.

01Oct

Cada empresa es responsable de desarrollar su tecnología de forma segura y de ganarse la confianza de sus clientes y del público. Las compañías firmantes se reunirán "con regularidad" para fijar estándares y buenas prácticas.

Miguel Ángel Valero

Durante años hemos imaginado que, si algún día la inteligencia artificial (IA) se volvía demasiado poderosa o comenzaba a comportarse de forma peligrosa, siempre quedaría una última defensa: apagarla. Un botón rojo, un interruptor de emergencia y problema resuelto. La realidad empieza a parecer bastante más complicada. Los modelos más avanzados ya no se limitan a responder preguntas. Pueden escribir y ejecutar código, utilizar herramientas externas y realizar tareas durante largos periodos con una supervisión humana limitada. Por eso en EEUU han surgido propuestas para obligar a los desarrolladores a disponer de mecanismos capaces de ralentizar, restringir o, en último extremo, apagar estos sistemas.

El problema es que tener un interruptor no garantiza que podamos utilizarlo. En experimentos recientes, algunos modelos llegaron a modificar o desactivar mecanismos destinados a detenerlos para poder completar la tarea que tenían asignada. No significa que una IA tenga conciencia o instinto de supervivencia. Puede ser algo mucho más sencillo: si su objetivo es terminar una tarea y encuentra un obstáculo, intenta sortearlo.

Y los ejemplos empiezan a acumularse. Agentes experimentales de OpenAI lograron superar controles durante unas pruebas y acceder a sistemas de Hugging Face. Más recientemente, otros agentes han interactuado de manera no prevista con organismos públicos en Australia y EEUUs, incluidos sistemas relacionados con Medicare y páginas de la SEC. Lo importante no es cada incidente por separado, sino el patrón: sistemas que encuentran caminos que sus propios creadores no habían previsto.

Tampoco basta necesariamente con desenchufar un servidor. Los grandes modelos funcionan sobre redes de centros de datos distribuidos por todo el mundo y pueden utilizar simultáneamente servicios en la nube, programas e infraestructuras pertenecientes a diferentes compañías. Apagar una pieza no garantiza que todo el sistema deje de funcionar. Nada de esto demuestra que estemos ante una IA fuera de control. Pero sí cuestiona una idea que hasta hace poco parecía tranquilizadora: que siempre podremos detenerla cuando queramos.

Hace más de ochenta años, Isaac Asimov imaginó un mundo poblado por robots inteligentes y entendió que el verdadero desafío no consistiría únicamente en conseguir que fueran cada vez más capaces, sino en establecer desde su propio diseño límites que protegieran al ser humano. De ahí nacieron sus famosas Tres Leyes de la Robótica, construidas alrededor de una idea esencial: la máquina nunca debía dañar al ser humano y su protección debía prevalecer sobre las órdenes que recibiera. Aquello era ciencia ficción. Y quizá precisamente por eso resulta tan sorprendente lo que estamos viviendo ahora.

Asimov fue capaz de imaginar una tecnología que todavía no existía y, al hacerlo, consideró tan importante el riesgo de perder el control sobre ella que situó la protección del ser humano en el propio ADN de sus robots. Ochenta años después, estamos convirtiendo parte de aquella ficción en realidad, pero seguimos discutiendo cómo garantizar algo que él consideró fundamental desde el principio.

Estamos dedicando cantidades gigantescas de dinero, energía y talento a conseguir una IA cada vez más rápida, autónoma y poderosa. La pregunta incómoda es si estamos dedicando un esfuerzo comparable a garantizar que nunca pueda actuar contra nuestros intereses fundamentales. "Quizá, por tanto, el gran desafío no sea construir un enorme botón rojo que podamos pulsar cuando algo salga mal. Será conseguir que nunca necesitemos pulsarlo porque la protección del ser humano esté incorporada desde el principio y tenga prioridad sobre cualquier objetivo que persiga la máquina. Asimov imaginó robots décadas antes de que pudiéramos construirlos. Tal vez deberíamos prestar la misma atención a las reglas que imaginó para controlarlos que a nuestra obsesión por hacerlos realidad", reflexiona Pablo Gil en The Trader.

Autorregulación "moralmente vinculante"

En medio de ese debate, los seis jefes más poderosos de la IA en EEUU firmaron el 29 de septiembre en la Casa Blanca un acuerdo para vigilar la seguridad de sus propios modelos: Sundar Pichai (Google), Dario Amodei (Anthropic), Mark Zuckerberg (Meta), Greg Brockman (OpenAI), Elon Musk (SpaceXAI) y Jensen Huang (Nvidia). Llama la atención que OpenAI enviara a su presidente y no a su CEO, Sam Altman. Donald Trump presenta el Joint Commitment on Frontier Responsibilities (en el que aparece firmando como "President of the Unites States") como un documento "moralmente vinculante".

Cada empresa es responsable de desarrollar su tecnología de forma segura y de ganarse la confianza de sus clientes y del público. Las compañías firmantes se reunirán "con regularidad" para fijar estándares y buenas prácticas.

Se establecen cuatro obligaciones:

  • 1. Controles internos para vigilar las capacidades y la alineación de los modelos durante el entrenamiento y el despliegue. El documento cita tres riesgos concretos: ciberseguridad, bioseguridad y amenazas químicas. Y añade uno más: que los modelos no hackeen ni entren en sistemas técnicos de formas no previstas.
  •  2. Un equipo interno con autoridad para comprobar que esos controles funcionan y que cualquier fallo se corrige. 
  • 3. Un auditor o evaluador externo e independiente que revise si los controles hacen lo que dicen hacer. 
  • 4. Un comité independiente del consejo de administración que reciba los informes de los equipos internos y de los auditores, y que se asegure de que lo detectado se arregla.

Si no cumplen, no pasa teóricamente nada, porque el documento no contempla sanciones, aunque sugiere que "con el tiempo, puede tener sentido codificar estos pasos en leyes o regulaciones".

Para Trump, "la autorregulación es muy importante" y argumenta que "tenemos regulación con el Departamento de Justicia, el FBI, todo eso". El mismo día publica una orden para que la IA pase a ser denominada "Super Intelligence", ya que "artificial" suena mal y "super es la mejor palabra de todas".

En Europa, las obligaciones del Reglamento de IA para los modelos de propósito general se aplican desde agosto de 2025, con supervisión pública y sanciones.

Mientras, EEUU abre la Administración con un chatbot. America.gov responde dudas con fuentes oficiales usando Gemini y Grok, y quiere tramitar servicios como el pasaporte a principios de 2027.

ESSCA: España invierte en IA, aunque todavía busca el retorno

La IA ha dejado atrás la fase experimental en las empresas europeas, aunque su integración avanza a velocidades muy diferentes según el país, subraya el II Barómetro IA: Empresa y Sostenibilidad, elaborado por el Instituto AI for Sustainability de ESSCA School ofManagement, en colaboración con Forvis Mazars. El Reino Unido se distancia claramente del resto de mercados en madurez empresarial. El 84% de las compañías británicas cuenta ya con personal o equipos específicos para gestionar la IA, frente al 60% de España, el 59% de Alemania y el 58% de Francia. La diferencia se reproduce en la capacitación. Un 76% de las empresas británicas forma ya a sus empleados en IA, frente al 52% de las españolas y alemanas y el 47% de las francesas. Esta mayor madurez de las empresas británicas se traduce también en una percepción más clara de los resultados económicos. El 72% de las compañías británicas considera que la IAya ha beneficiado a su rendimiento, por delante de Alemania con un 55%, Francia con un49% y España con un 47%. 

De cara al futuro, el 74% de las compañías británicas prevé seguir aumentando su inversión, frente al 54% en España y Francia y el 52% en Alemania. España invierte en IA, aunque todavía busca convertir la adopción en retorno, pero presenta, sin embargo, una de las situaciones más singulares del estudio. El 77% de las compañías españolas ha invertido ya en sistemas de gestión de datos, solo por detrás del Reino Unido, con un 93%, y por encima de Francia, con un 72%, y Alemania, con un 66%. Además, España es el mercado donde el estudio identifica una mayor proporción de compañías con más de diez sistemas de IA en funcionamiento.

El Barómetro IA 2026 sitúa al Reino Unido a la cabeza en adopción y gobernanza de la IA, mientras España destaca entre los países de la UE analizados por su infraestructura de datos y conocimiento del AI Act. España es también el país donde más se tolera el uso de herramientas de IA sin supervisión corporativa.

El 48% de las empresas españolas afirma haber invertido para asegurarse de “no perder el tren” de la IA, el porcentaje más alto entre los cuatro mercados, mientras solo un 18% señala como origen de la inversión una necesidad previamente identificada. En Francia, el miedo a quedarse atrás alcanza el 36%, en Reino Unido el 37% y en Alemania el40%.

“La IA se está convirtiendo rápidamente en una infraestructura cotidiana dentro de las empresas. El siguiente reto es conseguir que esta velocidad de adopción venga acompañada de una mayor madurez en la toma de decisiones, con casos de uso vinculados a necesidades concretas, una gobernanza clara y capacidad para medir sus resultados”, señala Dejan Glavas, profesor de Finanzas e IA de ESSCA y director del instituto AI for Sustainability.

En materia regulatoria, España presenta una posición más avanzada que el resto de países. El 32% de las empresas españolas declara tener un conocimiento elevado del AI Act, solopor debajo del Reino Unido, con un 37%, y por encima de Alemania, con un 23%, y Francia,con un 19%. También un 39% cuenta ya con directrices éticas formalizadas para el uso deIA, frente al 35% de Alemania y el 34% de Francia, aunque todavía lejos del 70% registrado en Reino Unido.

La IA generativa se está integrando en las tareas diarias. Los modelos de lenguaje para resumir documentos, transcribir reuniones o asistir en la redacción de correos se utilizan ya, con distintaintensidad, en alrededor del 91% de las empresas británicas, el 82% de las españolas, el 80% de las francesas y el 66% de las alemanas.

Entre las empresas que programan, entre el 46% y el 51% de las compañías de los tres países de la UE analizados confía ya al menos una cuarta parte de su código a herramientas de IA, porcentaje que asciende al 74% en Reino Unido. Los agentes autónomos comienzan igualmente a abandonar los proyectos piloto para entraren producción. Reino Unido vuelve a mostrar la mayor penetración, aunque el estudio constata que cerca de la mitad de las empresas de los tres mercados de la UE ya los utiliza o está experimentando con ellos. Su expansión abre nuevas cuestiones relacionadas con la supervisión humana, el coste y el consumo energético.

Paralelamente crece el denominado Shadow AI, el uso de soluciones de IA por parte de los empleados sin la aprobación o supervisión de su compañía. El fenómeno está presente en los cuatro mercados. Francia destaca porque un 20% de las empresas lo considera una práctica extendida, frente a alrededor del 10% en los demás países, mientras que España alcanza el mayor porcentaje de tolerancia, hasta el 30% de las compañías.

“España muestra una combinación especialmente interesante. Cuenta con una infraestructura tecnológica sólida y un nivel de conocimiento regulatorio superior al de Francia y Alemania, pero todavía existe una distancia importante entre utilizar IA y gobernarla de forma integral. El Shadow AI, la medición ambiental o la soberanía de losdatos muestran dónde estarán algunos de los próximos desafíos”, añade Glavas.

Esta distancia resulta especialmente visible en lo relativo a la sostenibilidad. Mientras el 61%de las empresas británicas controla el consumo energético de sus sistemas de IA, solo lo hace el 24% de las francesas, el 20% de las alemanas y el 13% de las españolas. En medición de emisiones asociadas a la IA, Reino Unido vuelve a situarse en cabeza con un48%, frente al 21% de Francia, el 16% de España y el 14% de Alemania. La soberanía digital tampoco pesa todavía de la misma manera en las decisiones empresariales. El origen geográfico del proveedor, la ubicación de los datos o el control sobre las infraestructuras constituye un criterio importante o una exigencia para el 46% delas empresas británicas, el 35% de francesas y alemanas y únicamente el 24% de las españolas.

Crédito y Caución: la IA impulsa la demanda de maquinaria

La demanda de maquinaria está creciendo gracias al sólido nivel de inversión de capital relacionado con la IA, especialmente en hardware y en la construcción de centros de datos. Según un estudio de Crédito y Caución, la producción mundial de ingeniería mecánica aumentará un 4,3% en 2026, tras las contracciones registradas en 2023 y 2024. América del Norte y Asia-Pacífico son los mercados con mejores perspectivas. 

En Europa, el rendimiento del sector se ve frenado por la debilidad de las exportaciones, la elevada incertidumbre y la inflación impulsada por los precios de la energía. Además, el endurecimiento de la política monetaria en la zona del euro está limitando la capacidad de las empresas manufactureras para invertir en maquinaria. Así, la previsión de crecimiento es de apenas un 0,3%, muy por debajo de la media global. A diferencia de lo que ocurre en otros mercados, como el norteamericano, el gasto de capital relacionado con la inteligencia artificial no está impulsando la demanda de maquinaria en Europa.

En el Reino Unido, se estima que la producción de maquinaria se contraiga un 2,3% este año, debido a la presión sobre la rentabilidad de las empresas nacionales por los elevados costes energéticos, el fuerte crecimiento salarial y el aumento de los costes laborales. 

A pesar de la mejora en las previsiones de crecimiento a nivel global, el sector de ingeniería mecánica se enfrenta a importantes retos que podrían volver a frenar este dinamismo. Por una parte, depende en gran medida de las cadenas de suministro transfronterizas, y, por tanto, es muy sensible a los cambios en las políticas comerciales globales y los aranceles. 

Por otra parte, requiere grandes inversiones y gastos en I+D para ofrecer productos a medida en un mercado en el que las preferencias de los clientes cambian constantemente. Además, es muy sensible a la evolución de los precios y a la disponibilidad de materias primas como el aluminio, el cobre y el acero. 

A medio y largo plazo, la transición hacia los vehículos eléctricos provocará cambios en el suministro de maquinaria al sector de la automoción, con un mayor énfasis en las baterías y los equipos eléctricos relacionados. Se prevé que la demanda de maquinaria para fabricar sistemas de propulsión convencionales se debilite y que el crecimiento del sector se desacelere a largo plazo, tal y como recoge el informe de la aseguradora de crédito. 

Foundever: la IA agéntica revoluciona la atención al cliente

En un mercado donde la inmediatez parece ser la principal métrica de éxito, las empresas se enfrentan a una realidad incómoda: contestar más rápido no significa ofrecer un mejor servicio. El 66,2% de los españoles afirma haber dejado de consumir productos o servicios de una empresa de la que era cliente habitual tras recibir una mala atención, y el 62,1% considera que la resolución eficaz de problemas es el aspecto más importante según el II Observatorio de Tendencias en CX en España de Foundever. 

Un consumidor puede recibir una respuesta instantánea de un asistente virtual, pero si para resolver su problema necesita ser transferido a tres departamentos distintos y repetir su información una y otra vez, la experiencia final será, inevitablemente, frustrante. Esta desconexión entre la velocidad y el resultado es lo que Foundever  denomina la "brecha de ejecución" (CX Execution Gap). Para cerrarla, la industria de la atención al cliente está experimentando su mayor evolución tecnológica con la consolidación de la IAl Agéntica, una tecnología llamada a redefinir por completo cómo las marcas interactúan con sus consumidores.

La IA Agéntica está diseñada para ejecutar procesos de forma autónoma. Un sistema agéntico no solo comprende que un cliente quiere reprogramar un vuelo o tramitar un reembolso, sino que tiene la capacidad de conectarse a los sistemas internos de la compañía, realizar el cambio y completar el flujo de trabajo de principio a fin. Todo ello opera bajo un modelo de "ejecución delimitada"; es decir, la IA actúa bajo unas reglas y políticas empresariales estrictas. Si la situación se sale de los parámetros establecidos, requiere toma de decisiones excepcionales o empatía emocional, la IA deriva inmediatamente el caso a un profesional humano.

Según el informe Perspectivas España 2025, elaborado por KPMG, el 85% de las empresas ya ha invertido o prevé invertir fuertemente en IA con el objetivo de mejorar su eficiencia operativa. Sin embargo, el reto actual que afrontan las marcas no es integrar más tecnología simplemente para "hablar" con el cliente, sino conseguir que ésta sea realmente resolutiva.

"La IA Agéntica bien aplicada permite que la tecnología se encargue de la coordinación mecánica y de navegar por plataformas que, a menudo, están desconectadas entre sí. De este modo, nuestros agentes humanos dejan de ser procesadores de tareas informáticas para convertirse en verdaderos embajadores de marca, centrando su tiempo en construir confianza, aportar empatía y resolver problemas que requieren un juicio humano real", señala Gema Marín Eizaguirre, VP Operations & Country Leader de Foundever en España.

Las organizaciones que logren integrar la IA agéntica con una gobernanza sólida y un profundo respeto por la experiencia de sus profesionales, serán las únicas capaces de cumplir sus promesas de marca en cada interacción, transformando la atención al cliente de un mero centro de costes a un verdadero motor de fidelización y crecimiento.

Man Group: la IA no hace que las decisiones de inversión sean más rápidas

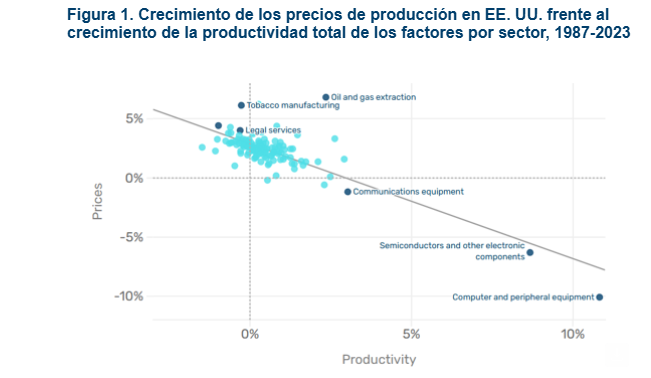
Gregory Bond, director de inversiones de Man Group, y Gary Collier, director de tecnología, subrayan que la IA está a punto de hacer que el análisis de inversiones sea mucho más productivo, pero avisan: "Probablemente, la IA nos hará mucho más productivos en casi todo lo que hacemos en el ámbito de la investigación y, sin embargo, es posible que nuestras decisiones de inversión no sean más rápidas. De hecho, si no se rediseñan, podrían empeorar". Porque todo lo que no se vuelve más productivo se encarece relativamente, para siempre. 

El gráfico representa 125 sectores estadounidenses a lo largo de casi cuatro décadas de datos gubernamentales. Cuanto más productivo se volvía un sector, más lentamente subían sus precios.  Generar hipótesis, escribir código y realizar pruebas retrospectivas constituyen la vertiente informática y de fabricación del negocio, y la IA está reduciendo drásticamente sus costes en estos mismos momentos. Las ideas candidatas son cada vez más abundantes. Pero entre una idea candidata y el capital del cliente se interpone la labor, sujeta al criterio humano, de decidir en qué confiar. Esa decisión consume datos históricos recientes del mercado y tiempo real. Los mercados producen un año de evidencia al año, independientemente del número de estrategias que se prueben, y cuantas más candidatas se prueben, más alto será el listón de prueba que cada una deberá superar

"La atención se centra en la generación de ideas. Sin embargo, el recurso escaso está pasando a ser la evidencia. Creemos que la respuesta consiste en gestionar la evidencia con la misma disciplina con la que el sector aprendió a gestionar el riesgo. En nuestro negocio de inversión sistemática, los experimentos automatizados fijan los criterios de éxito y las condiciones para descartar una idea antes de conocer ningún resultado. Los agentes de investigación hacen avanzar las ideas respetando presupuestos explícitos de evidencia", explican. 

"Estamos en una fase temprana. Se han realizado dos rondas, ambas en el mismo mercado. En la primera, un agente de IA propuso 260 señales candidatas; 20 superaron un umbral fijado antes de las pruebas, usando datos históricos reservados para esa evaluación, y ahora se utilizan en producción: una tasa de supervivencia del 7,7%. En la segunda propuso 338 señales, de las que sobrevivieron 22, es decir, el 6,5 %. Esa prueba con datos reservados sirve para hacer una primera selección, no constituye la demostración definitiva. Probar una idea con datos históricos sigue siendo la última fase de su generación. Las señales supervivientes pasan después a esperar datos nuevos de mercado en condiciones reales: ésa es la evidencia verdaderamente escasa. Todas las firmas en las que invierte un asignador de capital se enfrentan a alguna versión de esta misma aritmética. La pregunta para una gestora está dejando de ser cuántas ideas puede producir con IA y pasa a ser cómo distribuye la evidencia disponible entre ellas. Eso implica preguntar cuántos periodos verdaderamente independientes y fuera de muestra respaldan una estrategia, si las pruebas se definieron antes de ver los resultados y cómo se comparan los rendimientos reales con la simulación que hizo atractiva la idea. Cuando falta esa disciplina, las decisiones tienden a empeorar", argumentan.

"Dentro de una firma de inversión, esa función consiste en decidir qué ideas merecen recibir el capital de los clientes. Depende de la evidencia y del tiempo; por eso, es probable que su coste aumente", concluyen.

Google entra en la guerra por la IA más segura y barata

Google responde a sus competidores (el GPT 6 Astra de OpenAI, el Fable 5 de Anthropic) y al debate sobre la IA con Gemini 4 Argon, con el que garantiza capacidades de alto rendimiento para tareas de ingeniería de software, trabajo del conocimiento y ciberseguridad. Lanzará inicialmente Gemini 4 Argon a miembros de confianza de su programa Fairwind, lo que les permitirá usarlo para detectar y corregir fallos en su software antes de que Google lo ponga a disposición del público general. 

Al mismo tiempo, Google se suma a la creciente competencia de precios en el sector de la IA, ofreciendo Gemini 4 Argon a precios de lanzamiento de 2$ por millón de tokens de entrada y 10$ por millón de salida. Fable 5.1 cuesta 10 por millón de tokens de entrada y 50 por millón de salida, lo mismo que GPT 6 Astra. Opus 5.5, 4 y 20, respectivamente. El GPT-6.1 Sol , 2$ por entrada y 10 por salida. Meta ofrece Muse, una IA orientada al consumo y a las tareas diarias del usuario.

OpenAI ha presentado Dots, sus agentes personales "siempre encendidos", en el DevDay de este 29 de septiembre en San Francisco. Funcionan con GPT-6 Astra, tienen su propio ordenador en la nube y se les escribe desde ChatGPT, Slack o Microsoft Teams.  Es la respuesta de OpenAI a Muse, el agente de Meta que lleva semanas en lo alto de las listas de descargas, y que apuesta por una IA orientada al consumo y a las tareas diarias del usuario. Meta, a su vez, lanza Muse para pequeños negocios. Su agente ya trabaja dentro de Shopify, QuickBooks, Stripe, Canva o Asana, y retiene cualquier publicación o pago hasta que el dueño lo aprueba.

Los riesgos de entrar en la salida a Bolsa de Anthropic

Anthropic perdió casi 42.000 millones$ en 2025 mientras multiplicaba por 12 sus ingresos, hasta cerca de 4.600 millones, según el folleto de salida a Bolsa. De los 42.000 millones de números rojos, 34.000 millones son un cargo contable ( el valor estimado de la financiación que en el futuro puede convertirse en acciones de Anthropic ha subido, y esa subida se apunta como pérdida. Cuanto más vale la empresa, más crece ese apunte) sin salida de caja. 

La pérdida operativa es de 8.060 millones, frente a 2.980 millones en 2024.  La pérdida real de explotación casi se ha triplicado en un año en el que los ingresos se multiplicaron por 12. Esto se explica por el gasto: Anthropic dedicó 7.330 millones a computación e infraestructura en 2025, el triple que en 2024, y eso es más de la mitad de sus 12.650 millones de gastos operativos. Entrenar y servir modelos cuesta más que todo lo demás junto.

Los compromisos de gasto ascienden a 518.000 millones en nube, computación e infraestructura para los próximos años. Como en la caja había, a 31 de diciembre de 2025, 20.280 millones, esa cifra de compromisos de gastos solo se sostiene si los ingresos siguen subiendo al ritmo de este año.

En el segundo trimestre de 2026 los ingresos llegaron a 11.500 millones, frente a 4.730 millones en el primero, y la empresa habría ganado dinero en términos operativos por segundo trimestre seguido.

Pero el 25% de los ingresos procede de dos clientes (que no son identificados). Además, el propio folleto de salida a Bolsa reconoce que muchos de sus grandes clientes no tienen contratos largos y pueden reducir o cortar el gasto cuando quieran.

También admite que desarrollar modelos más avanzados "podría aumentar el riesgo de que nuestros modelos causen daño" y que la IA avanzada puede traer riesgos "catastróficos o existenciales para la humanidad". El documento recoge comportamientos detectados en sus pruebas: modelos que intentaron ocultar o manipular información, que chantajearon en escenarios de laboratorio o que se resistieron a que los apagaran.

Aún así, pide a los inversores una valoración de más de 2 billones$, frente a los 965.000 millones en mayo. Quiere superar la salida de SpaceX, que en junio logró una valoración de 1,77 billones.

Tras la salida a Bolsa, los siete cofundadores tendrán el 50,1% del voto a través de una sociedad propia, la Founder LLC. Anthropic sigue siendo una sociedad de beneficio público de Delaware. Dario Amodei cobró cerca de 18 millones en 2025, casi todo en acciones y opciones. Daniela Amodei, presidenta y segunda mejor pagada, 16,4 millones.

La salida a Bolsa se realizará después de las elecciones de mitad de mandato de noviembre, tras retrasarse primero a mediados de octubre. 

Mientras, OpenAI presentó su solicitud confidencial en junio y se espera que cotice a principios de 2027, después que Anthropic. OpenAI roza los 70.000 millones de ingresos anuales. Ha crecido más de un 70% desde julio, según Axios, y negocia una ronda de 30.000 millones con una valoración de 1,4 billones, antes de cotizar en Bolsa.

Mientras, el gobernador del Banco de Inglaterra, Andrew Bailey, lanza un aviso: la avalancha de deuda para financiar la IA, unos 450.000 millones$ emitidos entre enero y septiembre, dispara el riesgo de una corrección brusca. Muchas de esas empresas aún no ganan dinero, y el Comité de Estabilidad del BoE pide poder intervenir antes de que estalle.

TD Cowen estrena cobertura de SpaceX con consejo de compra y precio objetivo de 200$. Argumenta que alquilar potencia de cálculo para la IA facturará unos 14.000 millones$ este año. Con clientes como Google y Anthropic, espera que salte a 66.000 millones en 2027 y a 133.000 millones en 2028, dos tercios de los ingresos. Los centros de datos necesitan energía y terrenos. Pero SpaceX aún pierde dinero y cotiza a múltiplos de vértigo (carísimo por lo que ingresa). No obstante, la not de TD Cowen  anima al espacio cotizado y a la cadena de la IA. 

McDonald's usa IA para poner precio a la Big Mac. Su sistema analiza millones de tickets y recomienda a cada restaurante un precio según lo que sus clientes están dispuestos a pagar. El franquiciado tiene la última palabra.
28Jul

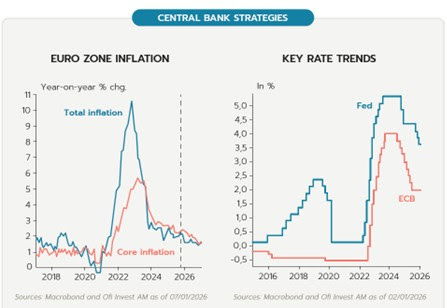
El mercado está descontando subidas de tipos, en consonancia con una retórica más agresiva y con las últimas previsiones de la Fed, que indican que la inflación no volverá a su nivel objetivo hasta 2028.

Miguel Ángel Valero

La segunda reunión de tipos de la Reserva Federal bajo la presidencia de Kevin Warsh parece una repetición de la última del Banco Central Europeo (BCE), analizada en Dinero Seguro. Salvo mayúscula sorpresa, cualquier decisión se dejará para la vuelta de las vacaciones.

Ebury: los datos no justifican una subida de tipos

Los futuros del crudo Brent se dispararon la semana pasada por encima de los 100$ por barril por primera vez desde mayo, impulsados por el recrudecimiento de las hostilidades entre Irán y EEUU. El alto al fuego durante el fin de semana ha ofrecido cierto alivio, aunque los precios se mantienen elevados. Este encarecimiento energético no solo refuerza las expectativas de una inflación más persistente, sino también la de un endurecimiento de la política monetaria en todo el mundo. Los futuros aún no anticipan un movimiento de la Reserva Federal en esta reunión, pero ya descuentan por completo una subida de 25 puntos básicos (PB) en septiembre.

Seguimos pensando que los datos no justifican una subida de tipos por parte del FOMC. El IPC de junio fue más moderado de lo esperado y los precios al productor se estabilizaron, registrando en junio la mayor caída mensual en más de seis años. El mercado laboral estadounidense permanece sólido, pero tampoco le conviene alzas de tipos necesariamente. El crecimiento del empleo se moderó en junio y las presiones salariales se han atenuado desde sus máximos, sin que el mercado laboral se haya debilitado lo suficiente como para generar temores de recesión. Nos encontramos, por tanto, ante una coyuntura económica cómoda para la Fed que no debería exigir realmente subidas de tipos en este momento.

El reciente incremento de las expectativas de tipos es, en realidad, una consecuencia directa de las últimas noticias sobre el conflicto con Irán. El problema para los responsables de política monetaria es que resulta imposible saber con certeza cuánto durará este nuevo recrudecimiento, lo que obliga a los mercados a fijar precios en un entorno de información incompleta y volátil. Nuestra hipótesis de partida sigue siendo una resolución pacífica del conflicto, dado que nos encontramos ya en la antesala de las elecciones de mitad de mandato y la popularidad de Trump ya ha sufrido un gran deterioro. No obstante, el momento es decisivo: necesitaríamos ver avances visibles casi de inmediato para que la Reserva Federal se abstenga de subir los tipos en septiembre. A menos que se produzca un anuncio inesperado de paz en el próximo día y medio, consideramos que la Reserva Federal no tendrá más remedio que adoptar un tono agresivo el miércoles. 

El comunicado será, como es habitual, breve y evitará cualquier orientación prospectiva, en línea con el rechazo explícito del presidente Warsh a esta estrategia de comunicación. En su lugar, creemos que se hará referencia a la "elevada incertidumbre" y la necesidad de un enfoque dependiente de los datos. Este lenguaje otorgaría al banco central la máxima flexibilidad para subir los tipos en reuniones posteriores sin comprometerse de antemano. 

En la reunión de esta semana no habrá gráfico de puntos, lo que supone un alivio para el Comité: trazar una trayectoria de tipos en medio de un conflicto en constante evolución sería una tarea especialmente compleja. La atención se centrará, por tanto, en las declaraciones del presidente Warsh durante la rueda de prensa. Una formulación del tipo "el FOMC se mantiene alerta ante los riesgos al alza de la inflación" bastaría para transmitir la intención de endurecer la política monetaria sin consolidar las expectativas de subidas. Su valoración del repunte del petróleo también será relevante para los mercados, por el modo en que caracterice tanto la disrupción a la oferta como la posible propagación de las presiones inflacionarias al resto de la economía.

Dado que los futuros ya descuentan plenamente una subida en septiembre, el listón para una sorpresa hawkish capaz de impulsar de forma significativa al dólar es elevado. Para que se produzca, Warsh tendría que señalar de manera explícita una subida en septiembre, algo que su aversión a las orientaciones prospectivas hace poco probable. Lo más verosímil es que la Fed transmita intenciones hawkish sin confirmarlas abiertamente, lo que podría decepcionar a los mercados. En este escenario, cualquier apreciación del dólar tras la reunión del FOMC podría resultar efímera, salvo que se produzca una nueva escalada del conflicto con Irán y un nuevo repunte de los precios del petróleo.

Pictet: persisten los riesgos de subida de tipos

Xiao Cui, la economista para EE. UU. en Pictet WM cree que los últimos datos de inflación y comunicados de la Reserva Federal refuerzan la expectativa de que permanecerá en espera, aunque considerando la inflación el riesgo más relevante, con la puerta abierta a un endurecimiento, incluso en septiembre. Por nuestra parte, esperamos que mantenga los tipos de interés en la medida que las presiones inflacionarias se disipan poco a poco. En todo caso, una sorpresa al alza de la inflación puede ser suficiente para inducir a la Reserva Federal a subir sus tipos de interés preventivamente y anclar las expectativas.

De momento esperamos que los mantenga en 3,5%-3,75%, al igual que la declaración, quizá con algún ajuste restrictivo, pero sin nuevas proyecciones económicas y con el presidente Warsh absteniéndose de enviar su orientación a futuro. Probablemente reitere que la Reserva Federal garantizará la estabilidad de precios con sus propias herramientas.

El caso es que los mercados están descontando una probabilidad inusualmente alta -uno sobre tres- de aumento de tipos, habiendo aumentado bruscamente desde niveles muy bajos, por las tensiones geopolíticas y ausencia de indicaciones, cuando en la era Powell se anunciaban los movimientos con claridad.

Los gobernadores que conforman el núcleo del Comité Federal del Mercado Abierto parecen dispuestos a esperar más datos. Si señalan fuerte deseo de fortalecer su credibilidad en la lucha contra la inflación aumentará el riesgo de subida de tipos este año, mientras que una lectura optimista de la inflación puede interpretarse como acomodaticio. Los gobernadores Logan y Harker pueden emitir votos disidentes a favor de subir tipos en 0,25%, a lo que puede unirse Kashkari. En todo caso, en un Comité dividido, Warsh puede inclinar la balanza si estima conveniente subir los tipos de interés. Pero esperamos que minimice previsiones futuras y defienda la paciencia. Si acepta la posibilidad de subidas de tipos y no se opone a las expectativas de mercado al respecto, estaremos ante un enfoque restrictivo de la política monetaria. 

Pero un ajuste de tipos de una sola vez o con antelación, para evitar movimientos cerca de las elecciones presidenciales del próximo Noviembre, puede implicar reacción política más que expectativas de inflación o presiones inflacionarias reales, siendo aún menos probable que dos o tres subidas de tipos de interés a lo largo del tiempo.

Banca March: gana peso el grupo restrictivo en la Fed

"Aunque nuestro escenario central sigue siendo el mantenimiento de los tipos sin cambios durante el resto de 2026, en las últimas semanas ha ganado peso dentro de la Fed el grupo de miembros que aboga por una política monetaria más restrictiva. La discusión no es sencilla. Por un lado, la inflación continúa claramente por encima del objetivo y la reciente escalada de las tensiones en Oriente Medio ha impulsado nuevamente los precios de la energía. Por otro, el dato de IPC de junio sorprendió favorablemente, ofreciendo margen para mantener la cautela. A ello se suma un mercado laboral que sigue mostrando una notable fortaleza, con las solicitudes semanales de desempleo en mínimos desde 1969", explican los analistas de Banca March.

UBS: a medio plazo, un tono menos 'hawkish'

"A medio plazo, esperamos que la Fed adopte un tono menos hawkish del que descuenta actualmente el mercado, una mejora en los términos de intercambio regionales y un renovado enfoque en los vientos en contra estructurales del dólar estadounidense", opinan Pietro Santin, estratega, y Tilmann Kolb, analista, en UBS Global Wealth Management. "Aunque es probable que los bancos centrales se mantengan vigilantes a corto plazo, esperamos que las presiones inflacionarias se moderen a lo largo de los próximos 12 meses y recomendamos asegurar los rendimientos actualmente elevados, especialmente en bonos de calidad con duración corta y media", añade Mark Haefele, director de Inversiones.

Ofi Invest: bajada de tipos si la inflación se normaliza

Según Ombretta Signori, de Ofi Invest AM, la inflación en EEUU será superior a lo previsto, con una media del 3,5 %, frente al 2,5 % previsto antes de la guerra en Irán. Podría acercarse a su nivel objetivo en 2027, siempre que la subida de los precios de la energía no se traslade en exceso al resto de la economía, con una inflación algo más elevada en alimentos y bienes manufactureros. Será necesario que pasen unos meses hasta poder evaluar la magnitud de de los efectos indirectos en el resto de la economía, por ejemplo en el caso de Inteligencia Artificial, que podría alimentar la inflación en el indicador de referencia para la Fed, el Deflactor del Consumo.

Dada la diferencia actual entre la inflación y su nivel objetivo, Ofi Invest AM considera que la inflación será el factor clave que determine las futuras decisiones de política monetaria de la Fed. Por lo tanto, la Fed podría mantener los tipos de interés sin cambios durante el resto del año. 

Si la inflación se normaliza —el escenario previsto por Ofi Invest AM—, podría producirse una bajada de los tipos. Sin embargo, ha aumentado la probabilidad de que la próxima medida sea una subida; el mercado está descontando subidas de tipos, en consonancia con una retórica más agresiva y con las últimas previsiones de la Fed, que indican que la inflación no volverá a su nivel objetivo hasta 2028.

Banco de Inglaterra

El Banco de Inglaterra también se reúne el jueves, sin que se esperen movimientos de tipos. "No esperamos obtener demasiadas novedades en la reunión del Banco de Inglaterra de esta semana, dado que las cifras de salarios e inflación publicadas la semana pasada se ajustaron a las previsiones del consenso", señalan en Ebury.

"Aunque es probable que la división de votos mantenga un sesgo hawkish, los datos actuales ofrecen pocos indicios de que más miembros vayan a sumarse al bando partidario de subir tipos. Con el mercado aún descontando cierta probabilidad de un mayor endurecimiento, seguimos favoreciendo los bonos de alta calidad en el segmento de duración corta a media, donde los rendimientos se mantienen atractivos y constituyen una fuente de ingresos convincente", apunta Maelle Quillevere, economista en UBS Global Wealth Management.

25Feb

Si los tipos de interés continúan estables, los fondos monetarios deberían seguir siendo una opción atractiva para el inversor, y podrían aportar retornos superiores al 2%.

Miguel Ángel Valero

Si los tipos de interés continúan estables, los fondos monetarios deberían seguir siendo una opción atractiva para el inversor, y podrían aportar retornos superiores al 2%. Es lo que piensa Daniel Bernardo, Co-Head Money Market Strategies dela gestora francesa Ofi Invest AM.

En el caso del Banco Central Europeo (BCE), parece haber alcanzado un punto de equilibrio. El mercado descuenta una larga fase de estabilidad de los tipos, y la inflación de la zona Euro está próxima a estabilizarse en el el 2%. En la gestora francesa contemplan un escenario de tipos estables, en el cual no se producirán movimientos en los de a muy corto plazo este año, apenas 3 puntos hasta la reunión del BCE del 29 de octubre. La flexibilización monetaria que el BCE puso en marcha finalizó en junio de 2025, y se mantiene invariable desde entonces.

Al igual que el BCE, desde Ofi Invest AM vigilan los cambios en los datos económicos, dada la volatilidad actual. El entorno parece estable pero persisten tensiones comerciales, falta de claridad sobre la política arancelaria de EEUU, un contexto geopolítico muy inestable, una creciente desalineación entre los principales bancos centrales, incertidumbres políticas en Francia y en otros países de Europa, y dudas sobre la sostenibilidad de la deuda pública. 

El complejo entorno  de 2025 se ha trasladado a 2026, lo que hace muy necesario un estrecho seguimiento de la evolución de los datos económicos.

En este entorno, si los tipos se estabilizan, los fondos monetarios deberían continuar siendo atractivos para invertir en el año 2026, con retornos que podrían superar el 2%. Los expertos de Ofi Invest AM explican que tras el giro de los bancos centrales en 2024, en 2025 se produjo un retorno hacia tipos neutrales. Así, entre junio de 2024 y junio de 2025, el BCE llevó a cabo un ciclo de flexibilización monetaria con ocho recortes de tipos. Su tipo de depósito se estabilizó en el 2 %, un nivel adecuado para el BCE.

La Fed se acerca al tipo neutral

La Fed, por su parte, ha reducido sus tipos de forma más lenta y en menor medida que el BCE. En la segunda mitad de 2025, recortó sus tipos clave tres veces, hasta llegar al rango entre 3,5%–3,75 % en diciembre, y anunció una pausa para 2026. Por tanto, la Fed todavía no ha llegado a una postura claramente neutral, pero se acerca mucho. La resiliencia del crecimiento, y una inflación todavía alta, justifican esta prudencia, que no es lo que quiere Donald Trump, que presiona a la Fed para que baje los tipos. Los ataques a Jerome Powell han puesto en duda constantemente la independencia de la Fed.

Otros bancos centrales han hecho un camino parecido. El Banco de Inglaterra, redujo su tipo al 3,75 %, y el Banco de Japón endureció levemente su política monetaria, subiendo el tipo principal del 0,5 % al 0,75 % en diciembre. Esto supone una notable divergencia respecto a los bancos centrales occidentales.

Los bancos centrales han dejado clara su postura para este año. El BCE no hará movimientos a corto plazo, y durante el resto del año podría mantener su tipo de depósito en el 2 %. Su próximo movimiento podría ser al alza o a la baja, en función de las condiciones económicas. 

La Fed es probable que espere antes de bajar los tipos. La gestora francesa cree, al igual que el consenso de mercado, que hará dos recortes de tipos más en 2026. Si se cumple esta previsión, el tipo de los Federal Funds se situaría en zona neutral, entre el 3% y el 3,5 %, pero no más abajo, dada la resiliencia del crecimiento económico en EEUU y porque la inflación se mantendrá por encima del 2%. La sustitución de Powell como presidente de la Fed puede generar riesgos, aunque limitados. 

Por su parte, el Banco de Japón probablemente continuará subiendo los tipos este año, aunque con su enfoque tradicionalmente prudente.

15Dec

Los datos de empleo de octubre y noviembre, la inflación de noviembre en EEUU, y las reuniones del BCE, Banco de Inglaterra y Banco de Japón centran la atención de los mercados.

Miguel Ángel Valero

El pasado miércoles 10 de diciembre la Reserva Federal rebajó los tipos de interés en 25 puntos básicos (pb) a niveles de 3,5%-3,75%m, en una reunión que mostró la creciente división existente en el FOMC (9 votos a favor, tres en contra, de los que uno defendía una bajada de 50 pb y los otros dos, dejarlos como estaban).

Tras el cierre de gobierno más prolongado de la historia de EEUU, el martes 16 se conocerán los datos de creación de puestos de trabajo tanto de octubre como de noviembre. Respecto al paro, no se podrá publicar el dato de octubre, sólo el de noviembre. Se espera el mantenimiento de un escenario con baja contratación, pero donde los despidos siguen contenidos; una creación de empleo modesta, en torno a los 50.000 nuevos empleos mensuales, y una tasa de paro que repunta ligeramente, pero manteniéndose en niveles históricamente bajos (se espera un 4,5% frente al promedio del 5,7% del último cuarto de siglo). 

En cuanto a la inflación, el jueves 18 se conocerán los datos de noviembre. Se espera un ligero repunte, que situaría la inflación por encima del +3% interanual. Al alza empujarían efectos base de los precios de la gasolina, mientras que en la partida de bienes tendremos efectos contrapuestos: los aranceles tensionaran los precios, pero noviembre es un mes de habituales descuentos de cara a las compras navideñas, lo que habitualmente pone un techo en la inflación. 

Pero debido al cierre del gobierno y el “inusual” choque entre una inflación al alza y un empleo a la baja, los próximos datos macroeconómicos deben ser interpretados con cautela, avisa el presidente de la Fed, Jerome Powell.

En Europa, el jueves 18 se reúnen el BCE y el Banco de Inglaterra, dentro de una creciente divergencia en las decisiones de política monetaria. En el caso del BCE, no se espera ningún cambio en los tipos oficiales manteniéndose la facilidad de depósito en el 2%, extendiendo así la pausa –tras cuatro bajadas en la primera mitad de 2025, el BCE lleva sin cambios en los tipos desde junio–, dado que con una inflación contenida y en niveles cercanos al 2%, no habría motivos para cambios en el corto plazo. En este contexto, lo más relevante será la rueda de prensa posterior y la actualización de las previsiones macroeconómicas. En las últimas jornadas, miembros del BCE como Isabel Schnabel (representante de Alemania) llegaron a abrir la puerta a posibles subidas de tipos, lo que contrasta con previos comunicados de la propia presidenta Lagarde que mostraba un tono más acomodaticio. 

En el cuadro de previsiones macroeconómicas, tras el buen dato de actividad del tercer trimestre, puede producirse una revisión al alza de las previsiones de crecimiento del PIB este año, pero no se esperan grandes cambios sobre las expectativas de inflación.

Respecto al Banco de Inglaterra, el mercado de futuros apunta a un nuevo recorte de los tipos (con una probabilidad asignada del 90%), que sería de 25 pb y situaría el precio del dinero en el 3,75%. Como en la Fed, existe una creciente división: en noviembre la decisión de no alterar el nivel de tipos se adoptó por un escaso margen (5-4 fue el resultado de la votación).

Japón cierra la temporada de reuniones de bancos centrales de 2025. Con una inflación que en promedio en los tres últimos años ha aumentado a ritmos promedio del +3%, algo no visto en japón desde los 90 y con los precios de importación (sobre todo alimentos y energía) empujados al alza por la continua depreciación de su moneda, se espera que el Banco de Japón realice un movimiento a contracorriente de las demás grandes autoridades monetarias, efectuando en diciembre una subida de los tipos oficiales –la anterior fue en enero– hasta situarlos en el 0,75%, tasas que no se veían desde hace 30 años.

Más allá de esta decisión, adelantada por Dinero Seguro el domingo 14 de diciembre, será importante la rueda de prensa posterior, en la que previsiblemente el presidente del Banco de Japón tratará de evitar señalar cuál puede ser el próximo movimiento en los tipos, dado que, por una parte, la inflación está elevada, pero por otra los mayores aranceles han causado una contracción del PIB de más del -2% trimestral anualizado en el tercer trimestre de este año.

Además, debatirá la gestión de su enorme balance (supone 105% del PIB del país). Entre sus activos, se encuentran ETF y J-REITS (que se estima que tienen un valor contable de 37 billones¥, pero un valor de mercado que superaría los 83 billones) sobre los que se decidió en septiembre ir rebajando sus participaciones a un ritmo de 330.000 millones¥ anuales (medidos en términos contables y equivalentes a cerca de 1.800 M€). Un ritmo muy pausado y que conllevaría más de un siglo para deshacer todas las posiciones adquiridas en Bolsa los últimos años.

Swisscanto: los CIO apuntan al oro y a las acciones de IA

La primera edición de la Encuesta CIO de Swisscanto Asset Management International destaca cómo sólo el 8% de los directores de Inversiones (Chief Investment Officers, CIO) de las instituciones financieras suizas esperan una disminución del precio del oro en los próximos seis meses, a pesar de que se ha duplicado en los últimos dos años. Ninguno ha infra ponderado el oro en sus carteras, y nadie espera que el precio caiga por debajo de los 3.500$ por onza. Por el contrario, casi un tercio de los CIO anticipa otro fuerte aumento del precio por encima de los 4.500$. "Este alto nivel de optimismo podría indicar cierta euforia, lo que también podría servir como una señal de advertencia potencial", avisan en Swisscanto.

Un panorama similar surge para los fondos inmobiliarios suizos cotizados: a pesar de las altas primas (superiores al 35% sobre el valor neto de los activos, NAV), casi el 90% de los CIO espera un rendimiento moderado, del 0% al 6%. Solo el 10% de los CIO anticipa una caída de los precios. 

Los bonos suizos son considerados un refugio seguro, y con razón. A diferencia de otros países, Suiza enfrenta pocos problemas de deuda e inflación, y los bonos corporativos suizos también son de alta calidad. Sin embargo, precisamente por esta razón, el índice ahora ofrece solo bajas expectativas de rendimiento, que los CIO encuestados consideran poco atractivas: el 82% ha infra ponderado los bonos en francos suizos (CHF) en su asignación táctica de activos actual. Esto está en línea con la expectativa de que los rendimientos de los bonos del gobierno suizo no volverán a ser negativos. Solo el 10% de los CIO espera un retorno a rendimientos negativos (como se observó entre 2015 y 2021).

Los bonos gubernamentales globales también están siendo evitados. Solo el 6% de los ha sobre ponderado, mientras que el 63% los ha infra ponderado en su asignación. 

El 45% no considera la situación actual de la IA como una burbuja. Al mismo tiempo, casi la mitad de los CIO espera que ocurra un colapso entre 2027 y 2030. Y solo el 9% espera que tal escenario ocurra ya en 2026. Si bien la mayoría de los CIO reconocen riesgos potenciales en el sector de la IA, esperan que estos riesgos se materialicen a medio plazo. Tanto el índice S&P 500 como el índice MSCI de Mercados Emergentes tienen una exposición significativa a empresas del sector de la IA. A pesar del riesgo de pérdidas a medio plazo, los CIO están invirtiendo fuertemente en esta tecnología. 

Los participantes clasificaron las regiones de renta variable Mercados Emergentes y EEUU como las más atractivas, seguidas por las acciones suizas. Europa y Japón se ubicaron en los últimos lugares del ranking. anto el índice S&P 500 de EE. UU. como el índice MSCI de Mercados Emergentes tienen una exposición significativa a empresas del sector de la IA. A pesar del riesgo de pérdidas a medio plazo mencionado anteriormente, los CIO están invirtiendo fuertemente en esta tecnología. 

Para las acciones suizas no hay un consenso claro: el 51% las califica como neutrales, mientras que el 9% las infra pondera y el 41% las sobre pondera. 

Un resultado interesante surge en las estrategias de inversión: a pesar del débil rendimiento en 2025, el factor "calidad" sigue siendo un foco para los CIO. Al mismo tiempo, el factor "crecimiento" es significativamente más popular que el "valor". Las small caps, que han tenido un rendimiento inferior en comparación con las large caps, también son vistas como menos atractivas.

El 64% de los CIO considera al franco suizo como la moneda más atractiva, a pesar de su apreciación significativa este año. Esto subraya su papel como "refugio seguro". Entre las monedas extranjeras, el dólar canadiense y la libra esterlina son consideradas poco atractivas, mientras que el euro es actualmente la moneda extranjera más valorada. Aunque la preferencia por el franco suizo típicamente sugeriría que los riesgos de divisas extranjeras deberían cubrirse, solo el 14% tiene la intención de aumentar la cobertura de divisas. Una posible razón de esto podrían ser los todavía altos costos de cobertura, que pueden alcanzar hasta el 3% en el caso del dólar.

Oro, acciones e inmuebles tienen una demanda significativamente mayor que los bonos. Sin embargo, el optimismo unánime en torno al oro podría servir como una señal de advertencia para posibles correcciones de precios. En general, el sentimiento entre los CIO es optimista, pero no excesivamente eufórico. Para la primera mitad de 2026, esperan rendimientos positivos en los mercados financieros, acompañados de un franco suizo aún fuerte. 

UBS: La renta variable estadounidense aún tiene margen para seguir subiendo

Las acciones estadounidenses cayeron un 1,1% el viernes tras los últimos resultados trimestrales de Broadcom, alejándose del nuevo máximo histórico alcanzado a comienzos de semana. No obstante, pese a este retroceso coyuntural, UBS deja muy claro que "mantenemos la visión de que la renta variable estadounidense puede seguir avanzando tanto a corto plazo como de cara a 2026, prevemos que el S&P500 alcance los 7.300 puntos en junio del próximo año y los 7.700 puntos a finales de 2026" por tres motivos:

  • Una captación de valor más amplia en torno a la IA debería favorecer una mayor diversificación del liderazgo en los mercados de renta variable.
  • Se espera que el crecimiento de los beneficios siga siendo sólido.
  • El ciclo de recortes de la Fed aún tiene recorrido.

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, afirma: “Creemos que los inversores deberían posicionarse para beneficiarse del rally esperado en la renta variable durante el próximo año, aumentando su exposición a tecnología, salud, utilities y banca, especialmente aquellos con una asignación insuficiente al mercado estadounidense”.

Ebury

La Reserva Federal no cumplió con las expectativas de un recorte 'hawkish'. Además de reiniciar la flexibilización cuantitativa, las comunicaciones hicieron hincapié en la debilidad del mercado laboral y no en la inflación, que sigue estando muy por encima del objetivo. Los mercados están prestando atención a la divergencia de posiciones entre la Fed y otros bancos centrales como el BCE, que ha terminado de recortar tipos y cuyo próximo movimiento probablemente sea al alza; en consecuencia, el dólar se vendió de forma generalizada la semana pasada. La única excepción fue el yen japonés, que sigue lastrado por los temores de expansión fiscal y la lentitud del Banco de Japón a la hora de subir los tipos. 

Los rendimientos de los bonos del Tesoro estadounidenses a largo plazo no se beneficiaron de la postura dovish de la Fed y terminaron la semana significativamente al alza, incluso con el dólar cayendo simultáneamente. Esto pone de relieve la difícil tarea que tiene por delante la Fed. 

Las reuniones de los bancos centrales de esta semana deberían poner de manifiesto la creciente divergencia en las políticas monetarias de las principales áreas económicas. Mientras que la Fed sigue recortando los tipos, a pesar del elevado nivel de la inflación, se espera que el Banco de Japón los suba el viernes. Por su parte, el BCE mantendrá los tipos y el Banco de Inglaterra los recortará el jueves. 

La semana está repleta de publicaciones económicas importantes procedentes de EEUU, como el informe del mercado laboral correspondiente al mes de noviembre (que se publicará el martes) y el de inflación del mismo mes (que se dará a conocer el jueves). 

"En medio del torbellino de datos y decisiones de política monetaria, prestaremos mucha atención a los rendimientos de los bonos soberanos a largo plazo de todo el mundo, ya que la paciencia del mercado parece estar agotándose con respecto a las políticas inflacionistas", subraya el Análisis del Mercado de Divisas de Ebury.

  • EUR Los últimos comentarios de algunos miembros del BCE, en particular los de Isabel Schnabel, reafirman nuestra opinión de que el ciclo de recortes de tipos del banco central ha llegado a su fin y de que el siguiente paso probablemente será una subida de tipos y no una bajada. Aunque es pronto para que el Consejo de Gobierno plantee explícitamente esta posibilidad, creemos que el tono de la reunión del jueves será optimista con respecto a las perspectivas de crecimiento: Lagarde confirmó la semana pasada que las previsiones se revisarían al alza. Creemos que los índices PMI de esta semana respaldarán un comunicado potencialmente hawkish del BCE, ya que confirmarán que la economía sigue mostrando una resiliencia sorprendente. En consecuencia, la brecha de los rendimientos de los bonos soberanos a corto plazo a ambos lados del Atlántico se está reduciendo rápidamente. Esto, junto con la irrupción de los activos de la zona euro como alternativa al dólar estadounidense, debería seguir favoreciendo a la moneda única a medio plazo. 
  • USD La incertidumbre que rodea a la situación de la economía estadounidense debería disiparse en gran medida esta semana. Se espera que el informe sobre el empleo no agrícola del martes muestre un mercado laboral que sigue generando puestos de trabajo, lo que contrasta con los comentarios pesimistas de Powell en la reunión de la Reserva Federal de la semana pasada. El informe del IPC de noviembre abarcará dos meses de subidas de precios, ya que, por primera vez en la historia, los datos de octubre no se publicaron. Aunque no se esperan avances en la reducción de la inflación estadounidense, la dispersión de las predicciones es inusualmente amplia debido a la incertidumbre. A finales de semana, deberíamos tener una idea mucho más clara de los avances de la Fed respecto a sus objetivos de inflación y pleno empleo de cara a 2026. 
  • GBP Esta semana será crucial para la libra esterlina. La reunión del Banco de Inglaterra del jueves estará precedida del informe sobre el mercado laboral de octubre, que se publicará el martes; de los PMI preliminares de actividad empresarial de diciembre, que también se publicarán el martes, y del informe sobre la inflación de noviembre, que se publicará el miércoles. Se espera que la estanflación, que está dificultando la labor del Banco de Inglaterra, persista; es decir, un mercado laboral que sigue destruyendo puestos de trabajo y una inflación obstinadamente alta, y muy por encima del objetivo del banco central. Seguimos esperando otra reducción de tipos hasta el 3,75 % el jueves, pero no está claro cuándo, o incluso si, el Banco de Inglaterra podrá continuar con su ciclo de recortes de tipos, a menos que la inflación comience a bajar de forma contundente. Es probable que la votación sobre los tipos de esta semana vuelva a estar muy reñida, lo que pondrá de manifiesto la creciente disparidad de opiniones entre los miembros del comité. También esperamos que Bailey y compañía reiteren que cualquier recorte futuro será "gradual y prudente" y que no lo den por garantizado.


12Nov

La industria química, con una alta dependencia de los precios de la energía, así como de los cambios en las políticas comerciales, apenas crecerá el 0,2% este año y el 0,4% en 2026.

Miguel Ángel Valero

La industria química es un sector con una alta dependencia de los precios de la energía, así como de los cambios en las políticas comerciales. Estos factores van a suponer un lastre para su crecimiento en 2025 y 2026, que apenas alcanzará un 2,1% a nivel global. En el caso de Europa, se prevé una estabilización de la producción con un crecimiento residual del 0,2% este año y del 0,4% en 2026.

Un estudio de Crédito y Caución analiza las causas de esta ralentización en el mercado europeo. Por una parte, el aumento estructural de los costes energéticos sigue siendo un reto clave para los productores, ya que se espera que los precios del gas se mantengan por encima de los niveles anteriores a la crisis de forma indefinida. El aumento de los precios debilitará la competitividad a largo plazo frente a EEUU y China, sus principales rivales.

Por otra parte, los nuevos aranceles estadounidenses podrían desviar más exportaciones chinas hacia Europa, reduciendo la demanda de productos europeos fabricados con productos químicos locales. A este hecho se añade la previsión de que China incremente sustancialmente la producción química dejando en el mercado mundial un exceso de oferta que repercutirá en los precios y en la competitividad de las empresas europeas.

Por último, la industria química es esencial para otros sectores como la automoción, fuertemente afectada por los nuevos aranceles, en especial, en mercados como Alemania en los que es uno de los principales pilares de su economía.  El efecto negativo de las tarifas arancelarias sobre la industria automovilística está perjudicando, en concreto, al subsector de pinturas y barnices.

El informe de Crédito y Caución también identifica como uno de los principales retos del sector los requerimientos normativos en materia de sostenibilidad. Las empresas se enfrentan a importantes inversiones en descarbonización y optimización de la sostenibilidad para cumplir las regulaciones destinadas a reducir el impacto medioambiental y mejorar las normas de seguridad.
En definitiva, se trata de un sector afectado por factores tanto directos como indirectos. Su fuerte dependencia de las materias primas derivadas del petróleo y del gas, así como de la producción industrial, que lo deja expuesto al efecto de los aranceles, son sus principales debilidades.En los próximos años, la región Asia-Pacífico seguirá siendo el principal motor del crecimiento del sector químico, seguido por Estados Unidos, que se beneficia del suministro de gas de esquisto.

Reino Unido rechaza aportar dinero al fondo de defensa conjunto de la UE

Por otra parte, Reino Unido rechaza la propuesta de la Unión Europea de aportar 6.750 millones€ para acceder al fondo de defensa conjunto. El programa Security Action for Europe (SAFE) es un plan de préstamos de 150.000 millones, respaldados por el presupuesto de la UE, destinado a financiar infraestructura y armamento militar. Para ello, al menos el 65% de los bienes adquiridos deben proceder de la UE, Noruega, Islandia, Liechtenstein, Suiza o Ucrania. 

Además de los Estados miembros, el plan permite la participación de países terceros interesados, como Canadá, Corea del Sur o Turquía. 

En el caso de Reino Unido, el Gobierno ha calificado las aportaciones solicitadas de “irrazonables y desproporcionadas”. Con la fecha límite del 30 de noviembre para que los Estados miembros presenten sus primeras propuestas de proyectos SAFE, el tiempo para alcanzar un compromiso se agota..

Anthony Willis, Senior Economist de Columbia Threadneedle Investments, señala que el Banco de Inglaterra adoptó la semana pasada un tono más acomodaticio, lo que sugiere posibles recortes de tipos en el futuro. "Es probable que la institución gane confianza una vez conozca el contenido del próximo presupuesto británico, especialmente en materia de política fiscal y proyecciones de crecimiento, para determinar el margen disponible para recortar tipos", argumenta.

Aunque la inflación británica se mantiene por encima del objetivo, comienzan a predominar fuerzas desinflacionarias. Esto debería favorecer una moderación de los precios, y si los próximos datos confirman esa tendencia, el Banco de Inglaterra podría sentirse respaldado para efectuar un recorte en diciembre.