07Oct

La rentabilidad del bono de EEUU a 10 años vuelve a superar el 5,3%, con el déficit comercial disparado pese a los aranceles. China crece por el comercio exterior, no por la demanda interna. Los expertos recomiendan enfoque selectivo y diversificado.

Miguel Ángel Valero

Francia vuelve a situarse en el centro de los mercados mundiales. Aunque la reciente venta masiva de bonos soberanos franceses probablemente se debió en gran medida al deshacer de operaciones de carry trade ante un agresivo reajuste de las expectativas sobre los tipos de interés del BCE, "existe también una historia fundamental a más largo plazo que merece la pena contar", subraya Jim Reid, Head of the Deutsche Bank Research Institute y Global Head of Macro Research.

Francia no ha registrado superávit presupuestario desde 1974, lo que supone una de las rachas consecutivas más largas del mundo. Italia no lo ha logrado desde 1925, pero ha mantenido superávits primarios durante la mayor parte de las últimas tres décadas, aproximadamente, por lo que existe una diferencia importante. 

Tras varios días de relativa calma en los mercados de renta fija, las tensiones han vuelto a cobrar protagonismo. El recrudecimiento de los ataques a buques comerciales vinculados a Irán en el estrecho de Ormuz ha reactivado las presiones sobre la deuda soberana, especialmente en los tramos largos de las curvas. En Europa, los bonos franceses lideran las caídas tras la contrapropuesta presupuestaria presentada por Marine Le Pen. 

La candidata presidencial de la extrema derecha francesa promete reducir el déficit público de Francia hasta el 3,7% del PIB en 2027, desde al 5,4% previsto para este año. Se trata de una propuesta más ambiciosa que la presentada por el Gobierno. que aspira a situarlo en torno al 5% el próximo ejercicio. Para lograrlo, plantea recortes del gasto público mediante medidas de “racionalización” administrativa y “justicia fiscal” –aunque por el momento no ha concretado en qué consistirían dichas medidas–, así como aumentos impositivos sobre las recompras de acciones. Por el otro lado, también presenta recortes de impuestos en ámbitos como el IVA, la energía y la tributación empresarial.

La propuesta debe interpretarse con cautela. En primer lugar, porque el proyecto de presupuestos para 2027 comenzará su tramitación parlamentaria en las próximas semanas y deberá quedar aprobado antes del 31 de diciembre de 2026, antes de las elecciones presidenciales previstas para abril de 2027. En consecuencia, estos presupuestos no podrían ser aplicados directamente por Le Pen. Para ello, Agrupación Nacional tendría que imponerse en las elecciones presidenciales, obtener posteriormente una mayoría suficiente en la Asamblea Nacional y aprobar un presupuesto rectificativo o medidas adicionales con impacto fiscal.

Además, la magnitud del ajuste planteado resulta poco realista. Reducir el déficit desde el 5,4% hasta el 3,7% del PIB en menos de un año implicaría un esfuerzo presupuestario extraordinariamente elevado, especialmente en un contexto de descontento social, y con algunos recortes que implican menores contribuciones a los presupuestos europeos –algo en lo que tendrían que estar de acuerdo todos los miembros de la UE–. Las recientes protestas estudiantiles, que han provocado el cierre de cientos de centros educativos en Francia, reflejan las tensiones existentes en torno a la financiación de los servicios públicos. En este contexto, la propuesta parece responder más a una estrategia de posicionamiento político, aprovechando la creciente preocupación de los mercados por el deterioro de las cuentas públicas francesas y a pocos meses de las elecciones, que a una previsión presupuestaria real.

Aunque la iniciativa incorpora medidas orientadas a la disciplina fiscal, el ministro de Finanzas francés, Roland Lescure, la ha calificado de poco realista, afirmando que la dirigente de Agrupación Nacional "sueña en colores" al plantear unas cuentas que considera inviables. 

EEUU: Trump dispara el déficit comercial

Al otro lado del Atlántico, la rentabilidad del bono estadounidense a diez años vuelve a situarse ligeramente por encima del 5,3%.A esta presión sobre los tipos de interés se suma la creciente competencia por el capital. SpaceX estudia captar hasta 40.000 millones$ en el mercado de bonos para financiar la adquisición de chips de Nvidia. 

En este complejo contexto para la renta fija, la fortaleza de las grandes tecnológicas continúa impulsando a la Bolsa estadounidense, que marcó nuevos máximos pese al repunte de los tipos soberanos. Todo ello ocurre en un entorno en el que las valoraciones se acercan a los niveles más bajos del año. 

El saldo exterior de EEUU se desequilibra y en agosto el déficit comercial alcanza máximos desde marzo de 2025, mes en el cual las importaciones se dispararon antes de la entrada en vigor de los aranceles de Trump. En agosto, los datos sobre comercio exterior muestran dinamismo, con una aceleración de las exportaciones que avanzaron un 1,4% mensual frente a la caída del mes previo (-2,1%), pero con un mayor incremento de las importaciones que se aceleraron un 4,3% mensual y con ello aumentó el déficit comercial hasta los 105.600 millones$. 

Por el lado de los países destino de las exportaciones estadounidenses, destaca que los envíos hacia China siguen débiles y en el acumulado del año solamente crecieron un 0,7% interanual, bajando al quinto puesto entre los países más relevantes para las ventas de las empresas estadounidenses (el año pasado era el tercer destino de las exportaciones). También se moderan las ventas a Canadá, que avanzan en el año un 4% y deja de ser el principal destino de las ventas al exterior, puesto que ahora ocupa México al crecer las exportaciones un +16,6%. Además, también destacó la subida de las exportaciones hacia Japón, que se incrementaron en el acumulado del año un 23,5% interanual. 

China crece por el comercio exterior, no por la demanda interna 

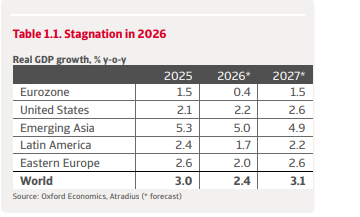
China sigue siendo un pilar clave del crecimiento mundial, pero cada vez depende más del aumento de la demanda externa para compensar la debilidad del consumo de los hogares y de la inversión. El Economic Outlook de Crédito y Caución vaticina un crecimiento de la economía china del 4,8% en 2026, a pesar del debilitamiento del entorno exterior, y del 4,6% en 2027, a medida que el estímulo fiscal pierda impulso y las debilidades estructurales de la demanda interna frenen la actividad. 

Uno de los factores que explican el dinamismo económico es el impulso de las exportaciones chinas, principal motor del crecimiento en 2026. En el primer trimestre del año, registraron un sólido incremento interanual del 17 %. El país está aprovechando la resiliencia de su cadena de suministro y la creciente competitividad de sus productos. Junto a ello, la inversión en energías renovables, impulsada por la guerra en Irán, y en infraestructuras relacionadas con la inteligencia artificial también está incrementando la demanda. 

China sigue estando profundamente arraigada en los sectores de la electrónica, el hardware relacionado con la inteligencia artificial, la energía limpia, los vehículos eléctricos, las baterías, los paneles solares y los minerales críticos. Como resultado, desempeña un papel central tanto en el comercio regional como en la transición energética mundial.

Además, está resistiendo mejor los efectos de la crisis de los precios de la energía gracias a sus grandes reservas estratégicas de petróleo, su posición de liderazgo en la fabricación de tecnologías de energía limpia y la importancia que sigue teniendo el carbón en la demanda de energía primaria. 

Por el contrario, se espera un debilitamiento del consumo, a pesar de que la inflación se mantiene moderada. Las autoridades se han comprometido a impulsar el gasto de los hogares, pero el apoyo de las políticas solo ha tenido un efecto limitado hasta la fecha. A falta de reformas más profundas, es poco probable que el consumo sirva como motor estable del crecimiento a corto plazo.

Otro de los retos a los que se enfrenta la economía de China es un posible endurecimiento de la supervisión de las cadenas de suministro, los minerales críticos y las exportaciones de tecnología, junto con medidas que puedan entrar en conflicto con los requisitos occidentales. Todo ello podría aumentar los costes de cumplimiento normativo, la incertidumbre en las cadenas de suministro y la volatilidad de los precios. Estos acontecimientos también pueden animar a las empresas a diversificar sus fuentes de abastecimiento y reducir su dependencia de China.

Los mercados, pendientes de los resultados empresariales en EEUU

Sin embargo, el aumento de los tipos sí está pasando factura a la renta variable europea, lastrada principalmente por el comportamiento de los valores franceses. En Asia también comienzan a apreciarse signos de debilidad, aunque los indicadores vinculados al sector de los semiconductores continúan mostrando solidez. En definitiva, el mercado sigue atrapado en el pulso entre crecimiento económico/beneficios y tipos de interés. Hasta ahora, las Bolsas han logrado absorber las turbulencias procedentes de la renta fija gracias a unas perspectivas de crecimiento que continúan siendo favorables, aunque con diferencias entre regiones. Sin embargo, como ya ocurrió en episodios anteriores, el nivel de exigencia de los inversores continúa aumentando y cualquier decepción durante la temporada de resultados empresariales en EEUU, que comenzará la próxima semana, podría poner en cuestión las recientes subidas.

Además, la encuesta sobre los mercados mundiales para el tercer trimestre de 2026, realizada por el Deutsche Bank, muestra que, con la reciente venta masiva de bonos estadounidenses acaparando la atención, mandan el temor a la inflación, la preocupación por la situación fiscal y un crecimiento en EEUU superior a lo previsto como los tres factores determinantes más importantes. Alrededor del 30% situó la inflación en primer lugar, a pesar de que las expectativas de inflación implícitas (breakevens) a 10 años apenas han variado durante la venta masiva. No obstante, y a pesar de la inquietud por las elevadas valoraciones y el riesgo de burbuja a corto plazo, la confianza a largo plazo en la renta variable estadounidense sigue siendo notable: el 47% elegiría acciones de EEUU si solo pudiera mantener un activo durante la próxima década.

Justo cuando el S&P 500 firma su primer récord desde agosto en los 7.828,73 puntos, Jim Paulsen avisa de una posible caída del 15%. El que fuera estratega jefe de inversiones de Wells Capital Management, donde trabajó durante 20 años, y que  posteriormente se incorporó a Leuthold Group, y actualmente publica sus análisis en el boletín Paulsen Perspectives, alerta de una combinación potencialmente negativa para la renta variable estadounidense:

  • petróleo en torno a 100$ por barril;
  • rentabilidades del Treasury a diez años próximas al 5%;
  • un dólar fortalecido.

Según su análisis histórico, cuando estos tres factores han presionado simultáneamente al S&P 500, el índice ha llegado a registrar caídas de hasta el 15% en los tres a cinco meses siguientes. Para el sector tecnológico, contempla una posible corrección de hasta el 20%. Paulsen subraya que esas tensiones todavía no se han reflejado plenamente en los múltiplos y los beneficios empresariales, pese a que Wall Street continúa cerca de máximos. Por ello, considera que el mercado podría afrontar un “test de realidad” provocado por los tipos, el petróleo y el dólar.

En realidad, Paulsen no está formulando necesariamente una previsión de mercado bajista estructural: está alertando de una posible corrección significativa si los rendimientos, el crudo y el dólar permanecen elevados al mismo tiempo.

UBS: el repunte de la Bolsa de EEUU está concentrado en las Big Tech

Las acciones estadounidenses alcanzaron nuevos máximos históricos el martes 6 de octubre, pero el repunte sigue concentrado en un grupo reducido de grandes empresas tecnológicas. Mantener una cartera de renta variable muy concentrada aumenta la exposición a contratiempos específicos de cada empresa. Un entorno de crecimiento favorable y unos beneficios empresariales sólidos sugieren que el crecimiento de los beneficios puede ampliarse más allá del sector tecnológico. Los mercados europeos y asiáticos también ofrecen oportunidades atractivas.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían posicionarse para capturar un mayor potencial alcista en la renta variable manteniendo una exposición diversificada y de base ("core"). Quienes tengan posiciones concentradas también pueden aprovechar los periodos de fortaleza del mercado para reequilibrar sus carteras entre sectores y regiones, o considerar estrategias de preservación de capital para reducir el riesgo de caídas y reforzar la resiliencia de la cartera".

"Esperamos que la fortaleza de los beneficios en Europa continúe durante la temporada de resultados del tercer trimestre. Esto respalda nuestra visión positiva sobre la renta variable de la Eurozona y nuestra preferencia por oportunidades cíclicas y estructurales clave en la región", apunta Matthew Gilman, Estratega de Renta Variable Europea.

Banor: solo el enfoque selectivo aporta seguridad

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea integrado en Banor SICAV, cree que el mayor grado de incertidumbre en los mercados, provocado por la subida del precio del crudo, los tipos más altos y el debilitamiento de partidos tradicionales en elecciones como las de Alemania, están induciendo a los inversores a buscar cada vez más seguridad y convicción en un entorno que continúa siendo alcista para las Bolsas globales.

Esa seguridad sólo la puede aportar un enfoque más selectivo en la cartera, buscando compañías que atraigan el mayor nivel de gasto de capital, y una mayor diversificación entre los distintos motores de rentabilidad (crecimiento estructural, dividendos, el carry de los bonos, las infraestructuras, los activos reales y las situaciones específicas de empresas).

Las subidas del petróleo “impulsan las tensiones inflacionistas, los retornos de la deuda pública y la volatilidad en las acciones con mayor dependencia de los tipos de interés”, La incertidumbre sobre los precios de la energía obliga al inversor “a preguntarse qué empresas pueden proteger sus márgenes si la energía sigue siendo cara y cuáles, por el contrario, han construido sus previsiones sobre el supuesto de que todo volverá rápidamente a la normalidad”.

Los mercados de renta variable, se adaptan a esta situación de forma selectiva. La tecnología y las acciones vinculadas a la IA siguen beneficiándose del crecimiento de la inversión de capital, y las compañías más endeudadas, o aquellas que obtendrán beneficios muy a largo plazo, se ven más afectadas por la subida del coste del capital.

Angelo Meda explica que “en fases de mercado más inciertas como la actual, es necesario construir carteras que no dependan de un único resultado, favoreciendo empresas con balances sólidos, fuerte generación de caja y poder de fijación de precios”.  Otra de las claves es “diversificar entre distintos motores de rentabilidad, como el crecimiento estructural, los dividendos, el carry de los bonos, las infraestructuras, los activos reales y las situaciones específicas de empresas”. Por último, “gestionar la liquidez, que ha recuperado su valor porque su flexibilidad permite convertir las correcciones en oportunidades”. "Para navegar bien en la incertidumbre, no se trata de intentar eliminarla, sino evitar que una estimación equivocada haga descarrilar la inversión”, concluye.
28Sep

Los inversores están saliendo de la deuda pública para irse a la corporativa, lo que está impulsando las alzas en los retornos de la primera. La mayor competencia por captar el ahorro encarece el coste del dinero.

Miguel Ángel Valero

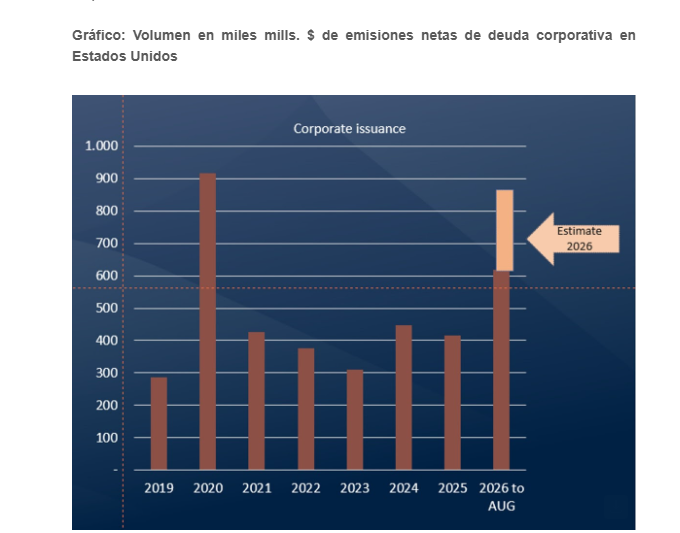
Francesco Castelli, gestor del fondo de renta fija corporativa europea Eurobond Fund, integrado en Banor SICAV, cree que el aumento del volumen de emisiones netas de deuda corporativa en EEUU ha propiciado el empinamiento de la curva de tipos en sus tramos más largos. De esta forma, los rendimientos reales de los bonos a largo plazo respecto al break even de inflación (diferencia entre el interés del bono convencional frente al del bono protegido contra la inflación) han pasado de estar por debajo de 0 hace cinco años, a rendimientos actuales cercanos al 3%.

Para el inversor en bonos, es momento de mantener las posiciones en bonos de alta calidad y vencimientos más largos tanto soberanos como corporativos. Para percibir los elevados intereses, a la espera de que las duraciones se alarguen, y llegue el momento de obtener beneficios.

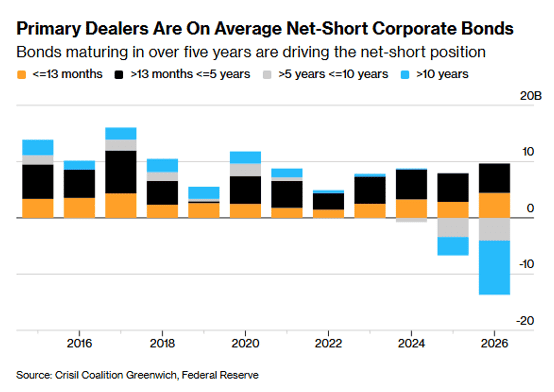
Los analistas de renta fija de Banor han detectado que las emisiones netas de bonos corporativos EEUU en 2026 ya representan casi el 40 % de las emisiones netas de deuda pública, frente al 25% histórico. En los años más recientes, este porcentaje se ha movido entre el 21% y el 28%.

Francesco Castelli, responsable de renta fija de Banor, cree que las emisiones de bonos corporativos tienen una demanda cada vez mayor, y que por tanto, cualquier punto de inflexión en las TIR (tasas internas de rentabilidad) de los bonos soberanos podría depender de que la oferta de bonos corporativos se moderase. Los rendimientos de los bonos del Tesoro USA a largo plazo (30 años) cotizan cerca de niveles anteriores a la crisis financiera global de 2008. Al inicio de septiembre, el bono a 30 años alcanzaba un retorno del 5,2%. Según los analistas de renta fija de Banor, “el causante no es la inflación sino un cambio en la composición de los emisores de deuda”.

Francesco Castelli aclara que esta subida de TIR en bonos a largo plazo se explica porque han estado sujetos a mayor presión, tanto por la mayor oferta de bonos del Tesoro EEUU, como por la caída de la demanda. El mercado tiene que absorber un volumen inusualmente alto de deuda corporativa, mientras que el volumen de deuda pública continúa siendo considerable. “Esta situación hace que los inversores en deuda pública estén saliendo del mercado para irse a la deuda corporativa este año, al revés de lo que es habitual. Salidas que están impulsando las alzas en los retornos de la deuda pública”. 

La emisión neta de bonos corporativos en EEUU se elevó a 618.000 millones$ hasta el 1 de septiembre de 2026. Un dato que supera a todos los años completos desde 2020, cuando se alcanzaron 915.000 millones. Por otra parte, la emisión neta de bonos del Tesoro USA alcanzó en torno a  1,56 billones hasta finales de agosto, y es probable que vuelva a superar los 2 billones de dólares en 2026, en línea con los años recientes.

El saldo vivo de deuda ofrece una imagen muy distinta de los flujos. El mercado de bonos del Tesoro sigue siendo mucho mayor, con aproximadamente 32 billones de dólares en valores negociables, alrededor de cuatro veces el tamaño del mercado estadounidense de bonos corporativos con grado de inversión. El cambio se produce en el nuevo endeudamiento, no en el total pendiente.

Más competencia por captar el ahorro encarece el dinero

Los analistas de Banor explican que en los últimos cinco años, el break even de inflación a 30 años en Estados Unidos se ha mantenido más o menos estable en el 2 %. Y en este mismo período, el rendimiento real de los bonos a 30 años, los tipos de interés menos la inflación, ha subido desde niveles inferiores a 0 hasta cerca del 3 %. Por tanto, “la práctica totalidad de la revisión al alza de los retornos de bonos del Tesoro EEUU a largo plazo, procede de los tipos reales”, opina Casteli.

“Lo que está sucediendo, sencillamente, es que el dinero se ha encarecido. Una menor expansión cuantitativa, un fuerte endeudamiento público, y los programas de gasto de capital muy elevados vinculados a la inteligencia artificial (IA), han hecho que la competencia por el ahorro mundial sea más intensa. Al fin y al cabo, el dinero también está sujeto a la oferta y la demanda”, explica.
Concentración sectorial de emisiones corporativas

Los sectores de comunicaciones y tecnología -que agrupan a los principales inversores en computación (hyperscalers) e IAl- concentran la mayor parte del incremento, con aproximadamente 96.000 millones$ y 95.000 millones, respectivamente.  Los bancos aportaron otros 90.000 millones, y los sectores cíclicos de consumo, 37.000 millones.

Francesco Castelli considera que la subida de retornos de los bonos está creando una oportunidad de entrada, aunque “es necesario mantener la disciplina para elegir el momento exacto”. Así, “los rendimientos más altos hacen atractivos a los bonos soberanos y corporativos de alta calidad, especialmente en los vencimientos más largos de la curva”. Pero respecto al momento de entrada, “dado que aún es posible un mayor endurecimiento monetario, es momento de seguir percibiendo los cupones, pero todavía no lo es de obtener ganancias de capital vendiendo el activo”. Esto supone “seguir obteniendo ingresos, hasta que se produzca un repunte de la duración de los bonos”, concluye este experto.

Ebury: Las ventas masivas de deuda pública marcan el pulso del euro-dólar

Hasta ahora, el movimiento ha sido más pronunciado en las economías del G-10 que en las emergentes, aunque esa brecha empieza a estrecharse. Rompiendo con el patrón histórico, las Bolsas han ignorado en gran medida esta dinámica: los índices de EEUU, Europa y Japón permanecen cerca de máximos históricos. Los mercados de divisas también se han mantenido relativamente calmados, pero el dólar se ha consolidado como el claro activo refugio ante la caída mundial de la renta fija soberana.

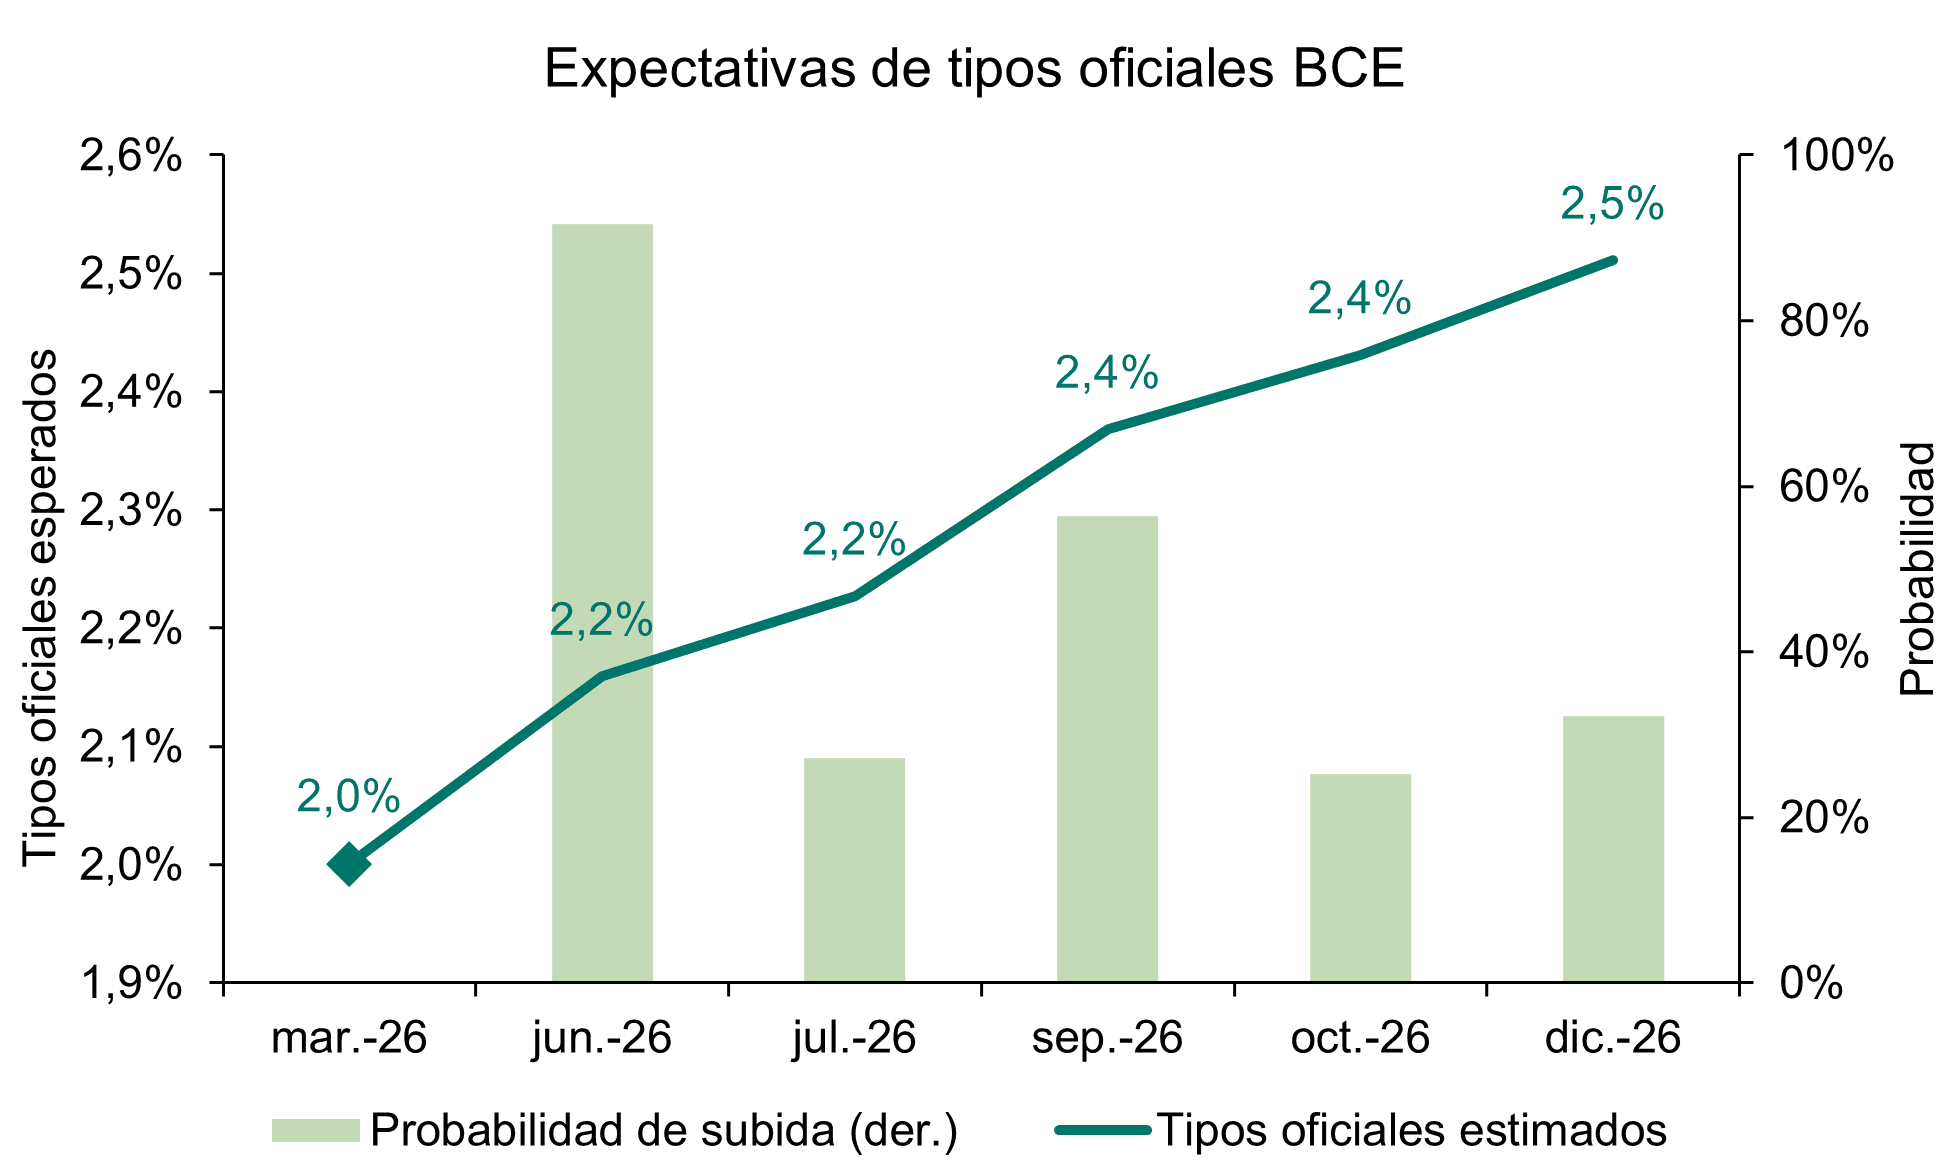
Esta semana, la atención se concentrará en dos datos macroeconómicos clave, ambos del viernes 2 de octubre. Primero, el avance de inflación de septiembre en la zona euro: los economistas anticipan un fuerte rebote del índice general, que reforzaría las expectativas de al menos una subida adicional de tipos por parte del BCE este año. Más tarde, la semana de indicadores laborales estadounidenses culminará con las nóminas no agrícolas de septiembre. Dada la fragilidad del mercado de bonos, el PCE de agosto (que se publicará el 1 de octubre) también podría mover los mercados, sobre todo si sorprende al alza.

  • EUR: El marcado avance de los PMI de actividad empresarial de septiembre refuerza el relato de un crecimiento cada vez más sólido en la zona euro y de una notable resiliencia ante la crisis energética. El dato preliminar de inflación de esta semana debería mostrar un repunte tanto del índice general como del subyacente, lo que reafirmaría las preocupaciones del BCE y su reciente giro hacia una política más restrictiva. En medio de la oleada mundial de ventas de deuda soberana, los bonos franceses atraviesan un momento especialmente delicado: la prima frente al Bund alemán se ha ensanchado hasta niveles no vistos desde la crisis del euro de 2012. El BCE puede, no obstante, hallar cierto alivio en la estabilidad de los diferenciales de la periferia. El ciclo electoral francés de 2027, en cualquier caso, introduce riesgos extremos específicos para la moneda única.
  • USD: La narrativa de un crecimiento cada vez más robusto y de presiones inflacionistas persistentes en EEUU se pondrá a prueba esta semana, tanto con los datos laborales de septiembre como con el PCE de agosto. La valoración del mercado —que descuenta más de tres subidas y sitúa el tipo terminal de la Reserva Federal cerca del 5 %— nos parece exagerada, aunque reconocemos que la caída de la renta fija dificulta la adopción de una postura contra consenso. Con la guerra de Irán abierta, la Reserva Federal habiendo despejado las dudas sobre su independencia, y el inquietante telón de fondo de una venta masiva de bonos a escala global, el dólar parece haber encontrado su equilibrio. Un informe de empleo sólido el viernes le daría un respaldo adicional y podría bastar para inclinar la balanza hacia una segunda subida de tipos en octubre.
  • GBP: Los PMI británicos de la semana pasada resultaron claramente decepcionantes, en contraste con la mayoría de los datos reales—aunque algo rezagados— que hemos recibido del Reino Unido últimamente. La diferencia con las encuestas, mucho más positivas, de la zona euro hizo que la libra pasara gran parte de la semana profundizando su lenta caída frente al euro. En el lado positivo, los gilts están superando en términos relativos a otros soberanos, un cambio positivo respecto a los últimos años. Dada la inestabilidad de los mercados de deuda, los presupuestos de otoño del próximo mes se perfilan como un riesgo decisivo para los activos británicos. Con el repunte de los rendimientos, el alza de la inflación y el incremento inesperado del endeudamiento en los últimos meses, el ministro de Hacienda, Healey, se enfrenta a una tarea poco envidiable. El Gobierno ya ha dejado claro que se avecinan nuevas subidas de impuestos y más emisión; la clave para los mercados será si Healey consigue comunicarlo de forma que disipe el temor a un círculo vicioso fiscal y, al mismo tiempo, convenza a los inversores de que las medidas son lo bastante creíbles como para sostener el crecimiento.

Paramount Skydance cambia el Nasdaq por la Bolsa de Nueva York

En este contexto, Paramount Skydance se muda del Nasdaq a la Bolsa de Nueva York: dejará de cotizar en el primero sobre el 5 de octubre y estrenará el segundo un día después. Movimiento simbólico justo antes de cerrar en octubre su megafusión con Warner Bros por unos 110.000 millones$.

Otra posible fusión anima el sector químico. La alemana BASF estudia comprar a su rival Evonik en una operación valorada en 12.000 millones€. El mayor grupo químico de Europa ha reconocido que negocia hacerse con Evonik y con la fundación RAG, dueña del 44% de ésta. Juntas, BASF y Evonik facturaron unos 74.000 millones€ el año pasado. La oferta ronda los 12.000 millones de valor total y unos 8.400 millones por las acciones. Evonik, en plena reestructuración, ya había anunciado el recorte de 3.200 empleos hasta 2029. La química europea lleva años ahogada por la energía cara y por China, que inunda el mercado de producto barato. Juntarse da tamaño, así que si prospera puede destapar más fusiones en el sector. El químico europeo es de los sectores más baratos y castigados, y una gran operación puede despertar el apetito comprador.

Mientras, Barrick Mining ha cerrado un acuerdo con los sindicatos de su mina de oro en Mali y aleja la amenaza de huelga. Con el oro por encima de los 4.200$ la onza y los bancos centrales comprando a mansalva, asegurar producción vale eso, su peso en oro. Esta buena noticia también beneficia a mineras auríferas como Newmont.

Y Trump hunde al coche eléctrico y, de paso, a su antiguo aliado, Elon Musk. Desde el 28 de septiembre, EEUU rebaja los estándares de consumo de coches hasta 2031 y entierra el empuje eléctrico de Biden. Trump da un golpe en la mesa en el mundo del motor. El Departamento de Transporte ha finalizado unos estándares más laxos en temas ambientales. La flota solo tendrá que alcanzar 34,5 millas por galón en 2031, frente a las 50,4 de Biden. Los ganadores son los fabricantes de siempre (Ford, General Motors) pero también las petroleras (se consumirá más gasolina). Trump ya tumbó antes los créditos fiscales y presume de 100.000 millones$ en inversión para las fábricas. El gran perdedor es Tesla, que ganaban mucho dinero vendiendo a sus rivales los créditos de emisiones que le sobraban. Ahora ya nadie está obligado a comprarlos, por lo que esa fuente ese dinero fácil se seca.

22Sep

"Debemos prestar mucha atención a los acontecimientos que podrían desencadenar una venta significativa. Y, por supuesto, es un recordatorio para mantener una buena diversificación con una exposición adecuada a activos alternativos", señala Kristina Hooper, Estratega Jefe de Mercados en Man Group.

Miguel Ángel Valero

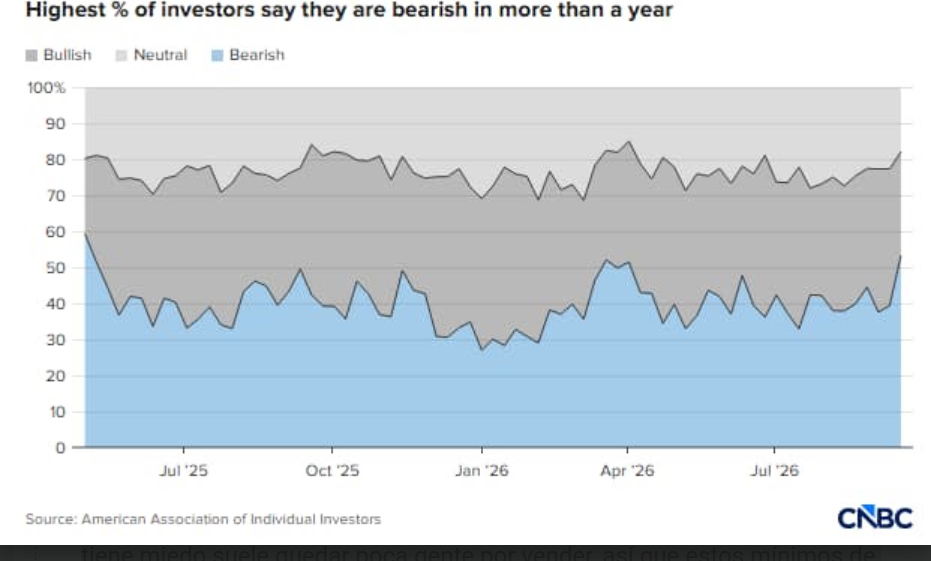
El 53% de los inversores está ahora bajista, el mayor nivel de pesimismo desde mayo de 2025. Pero cuando todo el mundo tiene miedo suele quedar poca gente por vender, así que estos mínimos de ánimo históricamente han precedido rebotes.

En ese sentido, Goldman Sachs asegura que el miedo a una burbuja de beneficios en las empresas de EEUU está exagerado, pese a subir un 30% en el semestre. Los márgenes están altos por tres razones pasajeras. El gasto de las tecnológicas en centros de datos roza los 800.000 millones$ y los chips ganan márgenes cercanos al 70%. La conclusión es que el beneficio no se hunde, solo pierde fuelle. Goldman Sachs lo ve subir un 11% en 2027 y 2028, así que apuesta a que el mercado gane otro 14% en un año. El riesgo son los chips, si sus márgenes se enfrían, el beneficio caería un 10%.

En este contexto, el éxito de Muse, el primer producto comercial de inteligencia artificial (IA) desarrollado por Meta, ha supuesto un revulsivo para el sector tecnológico. El nuevo agente de la compañía de Zuckerberg ha sido diseñado para actuar como asistente personal en tareas cotidianas, como reservar entradas, gestionar agenda, redes sociales, elaborar planes de ejercicio y realizar compras por internet. Por el momento, solo está disponible en EEUU, pero su lanzamiento inicial ha sido un éxito, situándose entre las aplicaciones más descargadas en las tiendas de Apple y Google, superando las de otros competidores. Hasta ahora, las funciones básicas son gratuitas, aunque existirán versiones de pago con precios que oscilarán entre los 20 y 100$ al mes, ofreciendo capacidades más avanzadas y más capacidad de tokens. Este impulso permitió que el sector tecnológico liderara el comportamiento de las bolsas y que los mercados se mantuvieran sólidos, a pesar de que los mercados energéticos continúan generando incertidumbre. De hecho, el precio del Brent cotizaba nuevamente por encima de los 100$ por barril. 

Por otra parte, la autorización para la entrada de la delegación de Irán para intervenir en la Asamblea General de la ONU representa un gesto de diálogo. Tras la intervención de Trump en este foro, el presidente iraní, Masoud Pezeshkian, aprovechará la suya para para defender la posición de su país ante la comunidad internacional. Este acto puede servir como oportunidad para propiciar contactos entre los dos países, aunque la delegación iraní únicamente podrá desplazarse por zonas restringidas entre su hotel y la sede de las Naciones Unidas.

Por tanto, el escenario a corto plazo mantiene el mismo equilibrio de fuerzas. Por un lado, continúa el fuerte impulso inversor vinculado a la IA; por otro, el conflicto con Irán sigue presionando al alza los precios de la energía y, en consecuencia, las expectativas de inflación, lo que podría obligar a los bancos centrales a adoptar una postura más restrictiva.

Robeco: La Gran Reconfiguración impulsará la renta variable y el inmobiliario

La 16.ª edición de la perspectiva a 5 años de Robeco, Expected Returns 2027-2031, La gran reconfiguración, subraya que la economía global está creando nuevas vías para sortear los obstáculos económicos, como el conflicto de Oriente Medio. Entre ellas,  el auge de la inversión en fuentes de energía renovables para reducir la dependencia de los combustibles fósiles.

Peter van der Welle, estratega de soluciones multiactivos en Robeco, opina: "El año pasado señalamos que el mundo estaba entrando en un 'Renacimiento estancado', un periodo en que el extraordinario progreso tecnológico coexistía con el lastre que suponía la elevada incertidumbre en materia de política económica. Este año seguimos plenamente comprometidos con la parte del Renacimiento de esa tesis, pero ahora nos inclinamos por matizar el elemento 'estancado'”. 

Laurens Swinkels, director de análisis de soluciones en Robeco: "Lo que ha cambiado es nuestra comprensión de las implicaciones cíclicas de las inversiones en bienes de capital en curso para facilitar la revolución de la IA, así como de la resiliencia de la economía global a la luz de la enorme perturbación de la oferta en el mercado global del petróleo provocada por el cierre del estrecho de Ormuz, además de las consecuencias de los aranceles estadounidenses más altos desde la década de 1930. Esta resiliencia se debe a la capacidad de adaptarse y reconfigurarse pese a la aparición de obstáculos".

La Gran Reconfiguración se produce en tres dimensiones estrechamente relacionadas que tendrán repercusiones en la rentabilidad futura de los activos. En primer lugar, el comercio se está reconfigurando a medida que las empresas diversifican las cadenas de suministro y los gobiernos valoran cada vez más la seguridad junto con la eficiencia. El mundo no se está desglobalizando, sino reorganizando, lo que genera una mayor dispersión en los volúmenes de comercio interregional. En segundo lugar, se está reconfigurando el papel del capital, ya que hemos llegado a un importante punto de inflexión desde una economía impulsada por el consumo hacia otra más impulsada por la inversión. La economía física, impulsada por una infraestructura a gran escala basada en la IA y las energías renovables, está en auge; el modelo económico ligero en activos puede empezar a perder terreno en los próximos 5 años. En tercer lugar, la propia producción se está reconfigurando. La siguiente fase del renacimiento de la productividad impulsado por la IA estará liderada por las empresas que consigan transformar y rediseñar los procesos de producción en torno a ella. "Creemos que la IA principalmente complementará el trabajo en lugar de sustituirlo", subrayan en Robeco.

Expected Returns ofrece tres hipótesis sobre cómo puede desarrollarse la situación en los próximos 5 años:

  • Hipótesis base: 50% de probabilidad. La Gran Reconfiguración provoca una expansión rejuvenecida. Es la historia de una transferencia de valor exitosa de los facilitadores de la IA a los adoptantes de la IA. Sin embargo, ello conlleva un coste: una mayor inflación y desempleo tecnológico. La reconfiguración del comercio fomenta la resiliencia más que la eficiencia; la reestructuración del capital aumenta la intensidad de la inversión; y la reconfiguración de la producción eleva la productividad mediante la automatización
  • Escenario alcista: El "Renacimiento luminoso" (15% de probabilidad). La gran reconfiguración resulta sustancialmente más exitosa de lo previsto a la hora de aumentar el crecimiento tendencial del PIB y propiciar una desinflación benigna. En este escenario, la economía global experimenta un auténtico renacimiento de la productividad que recuerda al de finales de la década de 1990. La diferencia clave es que la IA resulta más transformadora porque acelera no solo la automatización, sino también su propia difusión.
  • Escenario bajista: La "Decadencia sináptica" (35% de probabilidad). La gran reconfiguración se estanca antes de que puedan materializarse sus beneficios. La economía sigue asumiendo los costes de la adaptación, sin lograr captar las ganancias esperadas de la IA. Lo que empieza como una historia deflacionaria de sobrecapacidad cuando implosiona la burbuja de la IA se transforma gradualmente en una estanflación más preocupante. La inflación sigue siendo estructuralmente elevada y la economía global pierde conectividad más rápido de lo que gana capacidad de adaptación.

La gran reconfiguración implica que la renta variable vuelve a ser la clase de activo más favorecida, seguida del inmobiliario. Robeco espera que la renta variable de mercados emergentes ofrezca la mayor rentabilidad anualizada a cinco años, del 8% en euros, seguida de la renta variable de mercados desarrollados, con un 7%. El inmobiliario cotizado ofrecerá un 7%, con la perspectiva más positiva para los Real Estate Investment Trusts (REIT) desde 2014.E

El informe de este año también incluye cuatro temas específicos que reflejan el panorama cambiante delas inversiones:

  1. 1. Cuellos de botella y seguridad energética 2.0: cómo el conflicto en Oriente Medio ha redefinido la seguridad fiable del suministro energético a favor de las energías renovables.
  2. 2. Crédito privado: Oportunidad, riesgo y selectividad en un mercado en proceso de maduración: lo que antes era una fuente de financiación más especializada se ha convertido en una clase de activos de varios billones de dólares.
  3. 3. Mercados emergentes: Un mundo de destinos diferentes: exploración de la diversidad de países distintos, desde los centrados en la tecnología hasta los ricos en recursos.
  4. 4. Más allá de la sostenibilidad: Inversión 3D generalizada: añadir cualquier dimensión específica de cada inversor a la construcción moderna de carteras.

Man Group: riesgo de ventas masivas

Kristina Hooper, Estratega Jefe de Mercados en Man Group, habla de un adelantamiento de Halloween: desde el riesgo de extinción de la IA hasta la escalada deguerras y elecciones populistas, una lista aterradora para los mercados:

  • 1. Se presta mucha más atención a los posibles peligros de la IA. Lo que comenzó con una advertencia contundente de un antiguo empleado de Open AI y de Anthropic, Jacob Coxon, pronto se convirtió en un coro de precaución, con algunos incluso compartiendo lo que creen que es la probabilidad de que la IA cause el fin de la humanidad. Algunas de esas advertencias venían acompañadas de una solución propuesta: un marco regulatorio acordado por la comunidad internacional. Muchos argumentan que la IA debe tratarse como un arma nuclear, con una regulación estricta a través de la cooperación y supervisión internacional. Sin embargo, las señales tanto de China como de EEUU indican que avanzamos a toda velocidad con la IA. "Creo que las dificultades en la financiación crearán un obstáculo aún mayor para la inversión en IA que la regulación", sobre todo "si vemos que los centros de datos se deprecian rápidamente debido a que los avances tecnológicos los vuelven obsoletos; esto haría que el valor de los centros de datos sea posiblemente insuficiente para asegurar la deuda vinculada a ellos". "Incluso si la IA no termina con la humanidad, la carga de deuda relacionada con la IA podría golpear duramente a los grandes operadores de la nube".
  • 2. Las guerras en Oriente Medio y entre Rusia y Ucrania siguen empeorando. Los hutíes están ahora llevando a cabo una campaña agresiva contra los adversarios de Irán y han infligido daños significativos a Arabia Saudí, realizando ataques en el país, incluyendo su capital y algunas de sus refinerías. Los ataques a refinerías solo aumentan las presiones inflacionarias, ya que encarecen el costo de los productos petrolíferos refinados como el diésel. El impacto en la inflación es la razón por la que EEUU se centró hace unas semanas en lograr que Ucrania acordara dejar de bombardear refinerías rusas. Sin embargo, desde entonces, Rusia ha bombardeado objetivos civiles en Ucrania, y Estados Unidos ha intentado mediar una oferta de paz que requeriría que Ucrania aceptara los términos de Rusia. Eso parece haber puesto fin al acuerdo de Ucrania de no atacar refinerías. Así que la guerra entre Rusia y Ucrania se ha intensificado. Los precios siguen subiendo, con el precio promedio del galón de diésel en EEUU superando los 6,5$ por primera vez.
  • 3. Las elecciones en Alemania resultaron desastrosas para el partido de centroderecha,la Unión Demócrata Cristiana (UDC), liderada por el actual canciller alemán Friedrich Merz. El centro político se está desvaneciendo a medida que los votantes prefieren partidospopulistas más a la derecha y a la izquierda. Los resultados electorales sugieren que será más difícil para el canciller Merz lograr las reformas pro-crecimiento que tiene planeadas.
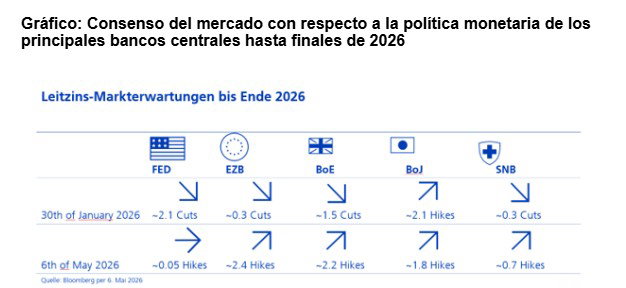
  • 4. Fed, Banco Central Europeo (BCE) y el Banco de Japón aumentaron las tasas de política monetaria en sus últimas reuniones; los rendimientos de los bonos a largo plazo retomaron su ascenso. El rendimiento del bono del Tesoro estadounidense a 10 años se ha mantenido alrededor del 5%, y "creo que es probable que suba debido a preocupaciones sobre la sostenibilidad fiscal y la inflación creciente". Si la tendencia actual en los rendimientos a largo plazo persiste, eso podría ser muy problemático para el presupuesto nacional. Los costos para atender la deuda se volverían tan caros que podrían acumularse con el tiempo y hacerse cada vez mayores. Además, un mayor rendimiento del bono del Tesoro a 10 años afecta las tasas hipotecarias y los créditos para automóviles, encareciendo el gasto de para los consumidores, añadiendo presión en un entorno ya difícil.
  • 5. El CEO de Dollar General, Todd J. Vasos, avisa: “Lo interesante de esta economía, debido a los otros vientos en contra sostenidos de la inflación a lo largo de los años recientes, es que incluso la clase media alta se está comportando más como un comprador de bajos ingresos en estos días". Ahora estamos empezando a ver que la accesibilidad se convierte en un problema más importante para los hogares con mayores ingresos. Cuanto más tiempo persista este problema de accesibilidad, es más probable que se extienda a los tramos de ingresos superiores. "Creo que hay una buena posibilidad de que ambos motores del crecimiento económico (IA y consumo de las clases medias) puedan desacelerarse, al menos modestamente, en el próximo año".

"Hay mucho de qué preocuparse. Eso no significa que las Bolsas no sigan escalando un muro de preocupaciones", pero "debemos prestar mucha atención a los acontecimientos que podrían desencadenar una venta significativa. Y, por supuesto, es un recordatorio para mantener una buena diversificación con una exposición adecuada a activos alternativos".

Pictet: neutrales en acciones

César Pérez, director global de inversiones en Pictet WM, destaca que la deuda estadounidense ha superado los 40 billones$, con el déficit fiscal que supone el 6,3% del PIB.  Aunque su crecimiento sigue sólido, debido a un nivel extraordinario de gasto en infraestructuras de inteligencia artificial, el consumidor se enfrenta altos precios de la gasolina, altos tipos hipotecarios y decaimiento del apoyo fiscal. Trump prometió un déficit un presupuestario inferior al 3% del PIB, crecimiento real del PIB del 3% y producción nacional de petróleo de más de 3 millones de barriles al día.  Pero políticas de su administración parecen más difíciles de llevar a cabo por las consecuencias del conflicto iraní, altos precios de la energía y alimentos, deuda récord y aumento de los costes de endeudamiento, sin que la mayoría del electorado aumente sus ingresos reales.

A ello se añade la reacción popular frente a centros de datos por preocupaciones de consumo de energía y costes de los servicios públicos.  Alrededor del 70% de votantes se opone a centros de datos de IA en su zona, con solo a favor del 40% de los Republicanos y 24% de Demócratas.  Con medidas más estrictas, especialmente en Texas, Pensilvania y Nueva York, hay retrasos, aunque en Washington poco interés en detenerlo por completo, dada la importancia estratégica de mantenerse competitivos con China.  Pero la emisión récord a largo plazo de deuda por IA contribuye al aumento de las rentabilidades a vencimiento de la deuda del Tesoro de EE. UU.

Con el tipo medio de interés de la deuda estadounidense en 3,4%, un aumento de éste de 1% puede aumentar el déficit otro 0,5% en un año y hay muchos inversores extranjeros financiando endeudamiento estadounidense y exigiendo rentabilidad real. 

Si estas presiones persisten los demócratas pueden mejorar sus posibilidades de recuperar el Congreso en las elecciones de mitad de mandato en noviembre.

Por su parte en Europa los beneficios se han mantenido, pero los mayores costes energéticos y condiciones crediticias más estrictas son vientos en contra.  La inflación general en la euro zona ha aumentado bruscamente por la energía.  Ahora bien, Alemania está preparando un paquete de medidas económicas y de seguridad de gran alcance para proteger a las industrias estratégicas frente a China, la cual, para apoyar su crecimiento, tiene intención de invertir fuertemente en infraestructuras de IA hasta 2030. 

"En este estado de cosas estamos neutrales en acciones globalmente. Aunque las revisiones de beneficios siguen positivas, las valoraciones de las "Siete Magníficas" tecnológicas estadounidenses se están reduciendo al ser cada vez más intensivas en inversión en infraestructuras, lo que ya reduce su flujo de caja libre, cuando el mercado cuestiona cuánto tiempo podrá mantenerse. Por otra parte, es creciente la cantidad de acciones que supera al índice S&P 500, con mayor amplitud de beneficios por sectores.  Pero el aumento de rentabilidades de la deuda reduce apoyo, pues solo 3 % de acciones del S&P 500 muestra rentabilidad por dividendo superior a la del bono del Tesoro a diez años", explica.

"Preferimos invertir en IA a través de sus beneficiarios que sus facilitadores.  Hay que tener en cuenta que el aumento de precios de chips es cada vez más difícil de mantener.  Los envíos han aumentado modestamente, pero los ingresos crecido mucho más rápido. Los altos precios erosionan la asequibilidad y promueven nueva capacidad, aumentando el riesgo de sobreoferta. De manera que hemos rebajado a neutral las acciones de mercados emergentes, cuyo buen comportamiento se ha debido en gran medida a un grupo reducido de empresas taiwanesas y surcoreanas de semiconductores y memorias", añade.

"Conviene mantener cierta liquidez.  Infra ponderamos la renta fija en general.  La consideramos a corto plazo y preferimos en EUR a dólares cuando la rentabilidad del bono del Tesoro a 10 años de EEUU ha llegado a superar el 5%, máximo desde 2007. Dadas las preocupaciones de credibilidad fiscal y monetaria, vemos debilidad del dólar hasta finales de año, que infra ponderamos frente a otras monedas".  Los datos de otras economías han mejorado en comparación con EEUU y la opaca estrategia de comunicación de la Reserva Federal reaviva preocupaciones.  La decisión del Banco de la Reserva de Australia de recortar su objetivo en dólares y aumentarlo en EUR es señal de que la confianza en el "excepcionalismo" del dólar se debilita.  China, por su parte, ya redujo en julio sus participaciones en bonos del Tesoro estadounidenses a mínimos de 18 años.

"En deuda empresarial infra ponderamos grado de inversión y de alta rentabilidad, tanto de EE. UU. como EUR, aunque estamos neutrales en deuda empresarial grado de inversión en EUR, en todo caso de buena calidad y vencimientos cortos, donde los diferenciales de rentabilidad respecto a deuda del Estado a corto plazo se han mantenido relativamente resilientes", apunta.

"Favorecemos activos tangibles, metales preciosos, materias primas, bienes inmuebles e infraestructuras. El oro es beneficiario de las preocupaciones por la deuda récord de EEUU, mayores déficits y sostenibilidad fiscal, respaldado por aumento de inversiones en fondos cotizados ETF de oro y mayor especulación.  Puede llegar a 5.000 la onza para fin de año.  Además, nos gustan las mineras globales, especialmente de metales industriales incluyendo cobre y aluminio.  Pueden beneficiarse del superciclo de inversión en capital fijo para IA y de los Gobiernos en infraestructuras para estabilizar cadenas de suministro, reforzar capacidades de defensa y reconfigurar los sistemas energéticos, con demanda estructural", concluye.

UBS: capturar el potencial alcista del mercado

La subida de los tipos de interés forma ahora parte del contexto de inversión que los inversores deben afrontar. Pero los tipos por sí solos no determinan el comportamiento de los mercados. Con un crecimiento económico resiliente y unos beneficios empresariales que siguen siendo sólidos, creemos que los inversores deberían mantenerse posicionados para capturar el potencial alcista del mercado. En nuestra opinión, la exposición a la innovación transformadora podría ser un factor diferenciador clave en el rendimiento de la renta variable a largo plazo. Es poco probable que un endurecimiento monetario moderado haga descarrilar el ciclo tecnológico. La rápida expansión de los centros de datos de IA refuerza el argumento de inversión en toda la cadena de valor de la energía y los recursos. Las cualidades defensivas del sector salud y sus impulsores de crecimiento a largo plazo respaldan la oportunidad de Longevidad.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "A medida que los cambios estructurales en la IA, la infraestructura energética y la salud amplían los fondos de beneficios globales y transforman industrias enteras, esperamos que nuestros temas de innovación transformadora ofrezcan acceso a oportunidades de crecimiento duraderas, capaces de mantenerse mucho más allá de la volatilidad de mercado a corto plazo".

Según el UBS Global Real Estate Bubble Index 2026, Zúrich es la ciudad que presenta el mayor riesgo de burbuja, seguida de Tokio. Miami, que había encabezado la clasificación en las dos ediciones anteriores, ha retrocedido a la categoría de riesgo elevado, donde también se encuentran Dubái, Seúl, Ginebra y Lisboa. En Europa, ciudades como Ámsterdam, Madrid, Fráncfort, Múnich y Milán se sitúan en la categoría de riesgo moderado, al igual que Los Ángeles, Sídney, Toronto, Vancouver, Hong Kong y Singapur fuera del continente. París y Londres presentan un riesgo bajo, categoría que comparten, fuera de Europa, con Nueva York, San Francisco y São Paulo. Lisboa y Seúl han registrado este año el mayor aumento del riesgo de burbuja. 

Matthias Holzhey, autor principal del estudio y economista en la Chief Investment Office de UBS GlobalWealth Management, afirma: "Es probable que unos costes de financiación más elevados durante más tiempo frenen la subida de los precios de la vivienda a corto plazo". En la mayoría de las ciudades, los costes anuales asociados a la compra de una vivienda superan el 40% de los ingresos brutos de un trabajador altamente cualificado, lo que pone de manifiesto la presión sobre la asequibilidad. En la actualidad, los costes de la vivienda en propiedad son sustancialmente superiores a los alquileres. Y la vivienda no ha servido como refugio frente a la inflación en los últimos cinco años.

Pablo Carrasco, director general de UBS Wealth Management en España y Portugal, comenta: "La evolución del mercado de la vivienda en Madrid en los últimos años refleja la solidez de sus fundamentales económicos y su atractivo continuado como lugar para vivir y trabajar. Al mismo tiempo, el estudio muestra cómo las condiciones de financiación globales, la regulación y las restricciones de oferta están influyendo cada vez más en los resultados del mercado local. Entender estas fuerzas de forma conjunta es clave para evaluar la trayectoria del mercado a más largo plazo".

Banor: enfoque mucho más selectivo en las Bolsas

Angelo Meda, gestor de Banor Mistral, cree que los mercados de renta variable globales continúan su tendencia alcista apoyados en los beneficios empresariales, la inversión de capital en IA, y la solidez del mercado laboral. Sin embargo, están apareciendo indicios de enfriamiento en el consumo de EEUU, principal motor de las bolsas. Esto, unido al hecho de que la inflación se mantiene por encima del objetivo, frena la expansión de múltiplos porque perjudica las valoraciones. Un entorno en el que Banor SICAV sigue optando por la renta variable, pero con un enfoque mucho más selectivo buscando valoraciones atractivas y solidez de negocio.

07Sep

Los inversores han asumido la tesis de que la inversión en inteligencia artificial representa un ciclo de varios años, no una tendencia especulativa a corto.

Miguel Ángel Valero

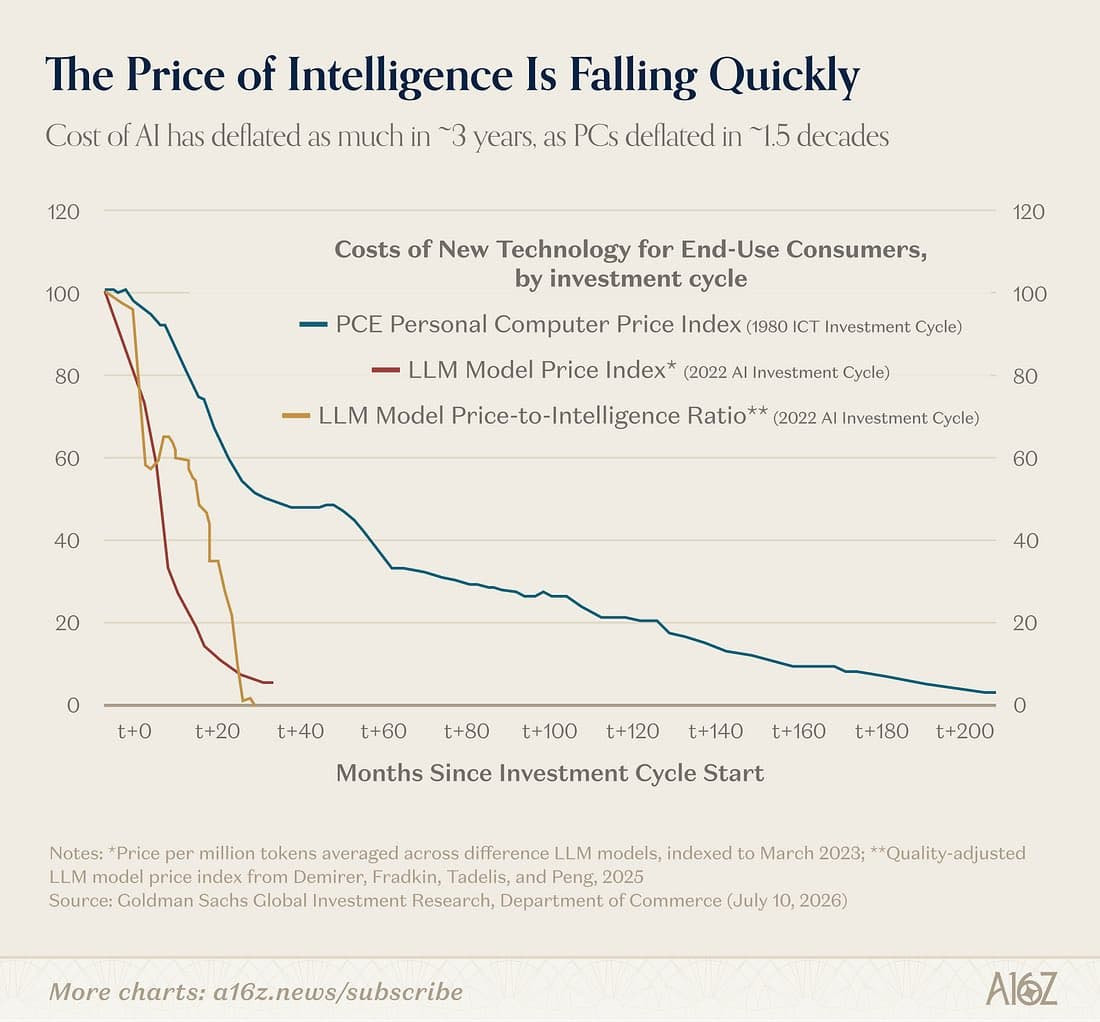
El precio de la inteligencia artificial (IA) ha caído en 3 años tanto como el de los ordenadores personales en 15. Deflación brutal en el cómputo: un regalo de márgenes para quien la usa y un dolor de cabeza para quien la vende barata a cambio de escala.

Pese a ello, Foxconn firma su mejor agosto de la historia: 921.800 millones de dólares taiwaneses facturados, un 52% más que hace un año. El tirón viene de los servidores de IA. En el segundo trimestre ganó 60.000 millones de taiwaneses, un 35% más, y en enero-agosto acumula 6,51 billones, récord. El consenso solo esperaba crecer un 37%.Foxconn monta los servidores que mueven la IA mundial, así que sus cifras confirman que sigue en alza.

Nvidia presenta Personal AI Router (PAIR), un router de IA personal gratuito y de código abierto que encuentra los ordenadores compatibles de una red local y reparte entre ellos las peticiones de inferencia. 

Por su parte, xAI ha abierto Grok Bot a clientes de empresa con la parte que faltaba para que un departamento de IT lo apruebe: controles de acceso, de red y de auditoría. Y con un detalle que cambia cómo se configuran estas cosas: al Bot se le enseña una rutina haciéndola una vez delante de él. Guarda la rutina, acepta correcciones y a partir de ahí la ejecuta solo.Los Bots se mensajean entre ellos y comparten contexto, así que no hay que ir pasando información de uno a otro.Entre los clientes que cita xAI están Legora, Supermicro y ServiceTitan, y dice que el uso más intenso está fuera de ingeniería.

El senador Bernie Sanders y el congresista Greg Casar, ambos demócratas, registraron una propuesta para ilegalizar la IA superinteligente y frenar el desarrollo avanzado, con penas de hasta 20 años para quien la incumpla. Marca por dónde va a ir el debate regulatorio sobre la nueva fase de la IA en EEUU.

Accel valora Thinking Machines en 40.000 millones$, 400 veces ventas

Mientras, Accel está negociando encabezar una ronda de 1.000 millones$ en Thinking Machines, la empresa de Mira Murati, a una valoración de al menos 40.000 millones. Con más de 100 millones de ingresos anualizados, el múltiplo sale por encima de 400 veces ventas. Una empresa de software SaaS cotiza entre 5 y 15 veces ingresos. Las mejores, en momentos de euforia, llegan a 30. 

Esa valoración no se justifica con el negocio actual. Lo que compra Accel a ese precio no es la facturación de Thinking Machines, es la posibilidad de que el equipo que salió del corazón de OpenAI construya algo del tamaño de esa empresa. Es una apuesta sobre personas, no sobre una cuenta de resultados, aunque varios cofundadores de Thinking Machines han vuelto a OpenAI, entre ellos Lilian Weng y Luke Metz.

Thinking Machines ofrece Inkling, un modelo de pesos abiertos que monetiza por cómputo de uso, y Tinker, una plataforma para adaptar modelos sobre datos propios. Frente a OpenAI y Anthropic vendiendo un modelo general al que llevas tu problema, Thinking Machines proporciona las herramientas para que cada empresa construya su propio modelo de IA.

GitHub ha presentado Project HydraFusion, que incorpora la orquestación inteligente de modelos en tiempo de ejecución a GitHub Copilot. HydraFusion ajusta dinámicamente el rendimiento, la latencia y el coste de cada tarea, creando planes de ejecución que pueden utilizar varios modelos para redactar, revisar y perfeccionar un trabajo, o recurrir a modelos más potentes cuando sea necesario. Las primeras evaluaciones muestran que HydraFusion puede mejorar la calidad de los resultados un 4,9% y reducir los costes estimados un 67%.

La investigación se basa en el éxito de la selección automática de modelos de GitHub. Solo en junio, GitHub dirigió más de 9.000 millones de solicitudes a través del modo automático, y más de la mitad de los usuarios de pago de Copilot optaron por dejar que GitHub seleccionara el modelo más adecuado para cada tarea.

La señal es clara: los desarrolladores quieren tener opciones, pero no necesariamente quieren gestionar por sí mismos la creciente complejidad del ecosistema de modelos. HydraFusion es el siguiente paso de GitHub para reducir esa complejidad, combinando las fortalezas de distintos modelos entre bastidores para ofrecer el mejor equilibrio entre calidad, velocidad y coste.

ViU: Cloud 3.0 evita la dependencia de un solo proveedor

La infraestructura digital está experimentando una transformación estructural que va mucho más allá de una simple actualización técnica. Tras décadas dominadas por la concentración del almacenamiento en gigantescos centros de datos centralizados, las organizaciones avanzan decididamente hacia el modelo Cloud 3.0 En este contexto, la descentralización, la nube híbrida, el multicloud, el edge computing y la interoperabilidad se perfilan como tendencias clave para gestionar la infraestructura digital según criterios normativos y de eficiencia, opina Horacio Daniel Kuna, profesor e investigador en Cloud Computing,Big Data y Ciencia de Datos en la Universidad Internacional de Valencia (VIU, de Planeta Formación y Universidades).

Según Kuna, aunque las fases anteriores del entorno nube mantuvieron en granmedida la dependencia estructural de los grandes hiperescaladores, el modelo Cloud3.0 permite que la orquestación y el control no recaigan necesariamente en una única entidad central: “Cloud 3.0 no es todavía una categoría cerrada, sino una forma útil de agrupar tendencias como la nube híbrida, el multicloud, el edge computing, la soberanía del dato y la interoperabilidad entre proveedores. La información puede residir y procesarse en múltiples ubicaciones, ya sea en nubes públicas, centros privados, proveedores locales o en el borde de la red, según criterios de latencia, coste, normativa o criticidad”.

Uno de los mayores avances metodológicos de esta nueva arquitectura es el giro conceptual respecto al Big Data tradicional. Durante años, la estrategia dominante implicaba mover masivos volúmenes de datos hacia un repositorio central (data lake),lo que generaba costes desorbitados de red y ralentizaba las decisiones en tiempo real. La analítica multi-localización propone exactamente lo inverso: “llevar el algoritmo a los datos”. “Ejecutar el procesamiento y la extracción de conocimiento allí donde los datos nacen —en el sensor de una máquina industrial, en la caja registradora de una tienda o en un hospital— reduce el tráfico de red, el gasto en ancho de banda y habilita respuestas casi inmediatas”, señala Kuna. “Una cadena de supermercados puede ajustar su inventario local en tiempo real sin saturar la sede central, o un centro sanitario puede analizar imágenes médicas de forma interna compartiendo únicamente métricas agregadas para proteger la privacidad”.

"Un diseño multi-localización permite que los datos sensibles de clientes o pacientesse almacenen y procesen estrictamente dentro de las fronteras jurisdiccionalespermitidas. No obstante, la soberanía digital no se logra solo con leyes, sino conprácticas técnicas medibles: cifrado, gestión soberana de claves, control de accesos yauditoría continua”, sostiene el docente de VIU.

La fragmentación de los datos entre diferentes proveedores de nube pública, privada yservidores locales aumenta la superficie de ataque y complica la detección deintrusiones. Ante la heterogeneidad de los registros de acceso (logs), una enfatiza el rol de la ciencia de datos y los modelos de aprendizajeautomático no supervisado (Isolation Forest, Autoencoders) para detectarpatrones inusuales y prevenir brechas de seguridad antes de que causen dañosmayores.

La adopción de arquitecturas Cloud 3.0 apoyadas en estándares abiertos ofrece a las empresas una vía para evitar la dependencia absoluta de un único proveedor tecnológico. No obstante, "la verdadera independencia se conquista desde el principio tomando decisiones de diseño, contrato y gobernanza que eviten atarse a servicios propietarios”.

“El reto fundamental es armonizar la agilidad de la nube con la disciplina de la gobernanza sin que una termine anulando a la otra. La nube soberana y segura no se gobierna con documentos archivados, sino con controles e inspecciones automatizadas que acompañan a cada dato y cada despliegue”, concluye este experto.

Banor: la demanda de chips y de infraestructuras de IA seguirá siendo sólida

Angelo Meda, gestor del fondo de renta variable europea Banor Mistral, opina que el enfriamiento de los semiconductores en Bolsa no se justifica por fundamentales, sino por las dudas en las valoraciones tras un rally alcista en el primer semestre de 2026. Pero ello no cambia la tesis de inversión, que permanece intacta. Porque la demanda de chips de memoria de alto rendimiento, GPU, HBM, así como de infraestructuras de la IA, seguirá siendo fuerte y sólida durante un largo periodo.

Tras un primer semestre extraordinario de los fabricantes de chips (semiconductores) en los mercados, impulsados por el rally inversor en IA, el sector atravesó una fase de toma de beneficios, en algunas ocasiones muy severas.  Movimientos que, sin embargo, sólo reflejan “una revisión de las expectativas, más que un deterioro significativo de la demanda subyacente”.

Según Meda, la recogida de ganancias se produjo por las dudas sobre las valoraciones que surgieron entre los inversores. Pero esta corrección del sector semiconductores no cambia el hecho de que la temática estructural de inversión permanece intacta. Porque se apoya en factores que siguen soportando el crecimiento global, tales como la fuerte demanda de memoria de alto rendimiento, GPU, HBM (High Bandwidth Memory o memoria de gran ancho de banda) y de infraestructura para la IA. En todo caso, los resultados empresariales de las compañías de semiconductores han acreditado que persiste la solidez de fundamentales en el sector. Las previsiones de fabricantes de memoria como Micron confirmaron la robustez de la demanda y visibilidad de pedidos a largo plazo.

Un entorno que, sin embargo, “no elimina el riesgo de volatilidad, pero confirma el recorrido potencial del sector en el largo plazo”, afirma Angelo Meda, que considera que “lo más probable es que estemos entrando en una fase de mayor exigencia de disciplina en valoraciones”.

Los resultados empresariales del segundo trimestre han confirmado tanto que la economía continúa impulsada por la inversión en IA, como que el mercado se ha vuelto más selectivo. Porque no todos los buenos resultados empresariales se han traducido en subida de los precios de las acciones. Los inversores, ahora, “están enfocados más en factores como la valoración, la monetización de la inversión en IA, y los rendimientos futuros” que en las previsiones de ganancias de las compañías.

El comportamiento de las Bolsas en 2026 refleja un delicado equilibrio entre el entusiasmo y la cautela. En EEUU, los índices siguen en máximos históricos, respaldados por la notable resiliencia del ciclo económico. Y en los mercados se ha producido una cierta rotación sectorial, porque algunos segmentos del sector tecnológico, sobre todo los semiconductores, han atravesado períodos de consolidación. En Europa, los mercados bursátiles han mantenido un tono constructivo, gracias a las expectativas de una política monetaria menos restrictiva y unos datos macro razonablemente positivos. Sin embargo, no se han resuelto los temores sobre los aranceles y las tensiones en las cadenas de suministro tecnológicas, aunque los inversores han asumido la tesis de que la inversión en IA representa un ciclo de varios años, no una tendencia especulativa a corto.

Y en Asia, el impulso de las Bolsas ha sido mayor. La de Corea del Sur, un termómetro global de la industria de los chips de memoria, ha reflejado la alta sensibilidad de las compañías de semiconductores a los cambios en las expectativas sobre la demanda de IA. Y ello porque “cuando los resultados de un sector son excepcionales, las expectativas aumentan con la misma rapidez y cada noticia —positiva o negativa— se amplifica”.

Meda cree que “el mercado atraviesa una fase de consolidación, no de reversión”. Las valoraciones de muchas empresas vinculadas a la IA son sin duda elevadas, lo que propicia fases de volatilidad.  Pero la fuerte y consolidada inversión de capital de los grandes proveedores de servicios en la nube, los centros de datos y la cadena de suministro tecnológica, refleja que la demanda de semiconductores seguirá alta mucho tiempo. Para los inversores, el desafío será elegir “aquellas compañías que realmente se beneficiarán de este ciclo de inversión, y aquellas que simplemente incluyen la palabra IA en sus comunicaciones al mercado”. Porque “a medida que el mercado madura, los inversores cambian su enfoque del entusiasmo por la IA hacia su ejecución efectiva”. “Incluso las historias de crecimiento estructural más sólidas necesitan tiempo para asimilar las expectativas antes de pasar al siguiente capítulo” concluye.

11Aug

Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Muse Glimmer es un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta.

Miguel Ángel Valero

Desde luego, la inteligencia artificial (IA) no se ha ido de vacaciones. En plena canícula de agosto, llega la alianza de Nvidia con seis grandes firmas de Wall Street –Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR– para crear plataformas de financiación que pretenden movilizar más de 500.000 millones$ de capital de terceros, destinado al desarrollo de centro de datos e infraestructura de IA. Nvidia podría respaldar hasta 125.000 millones, el 25% de las operaciones. 

La iniciativa supone abrir el ciclo inversor de la IA al capital privado e institucional, reduciendo la dependencia de los balances de las grandes tecnológicas ante unas necesidades de financiación cada vez mayores.

Aunque la interpretación de la iniciativa es positiva, también es lógico cuestionarse tanto el conflicto de interés como la creciente interdependencia financiera que supone: Nvidia participa en la financiación de una infraestructura que terminará utilizando sus propios chips.

En esta carrera, nadie toma descanso. Porque Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Mark Zuckerberg lanza Muse Glimmer, un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Zuckerberg redobla su apuesta por el 'open-weight', cuya familia Llama supera ya los 1.000 millones de descargas, y aprieta a la IA cerrada de OpenAI y Anthropic. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta, después de que la compañía se mostrara más cautelosa, recientemente, por motivos de seguridad.

Mientras, Intel coloca 15.000 millones$ en acciones nuevas para pagar su empujón en IA. El rally de la reestructuración le da el momento perfecto para pedir dinero al mercado, pero el truco tiene letra pequeña: emitir tanto papel diluye a los accionistas de siempre.

Más presión sobre China

El republicano John Moolenaar presiona al Departamento de Comercio para cerrar el grifo de chips avanzados a firmas chinas sancionadas. El jefe del comité sobre China en el Congreso ha pedido al Departamento de Comercio que aplique la regla de enero de 2025. La regla obliga a fábricas como TSMC a mirar con lupa los pedidos de chips avanzados que puedan acabar en tapaderas de firmas chinas sancionadas. Y llega cuando Nvidia y AMD acaban de ceder al Gobierno el 15% de sus ventas en China. 

La Casa Blanca dejó volver a vender para rascar ese 15% , pero si Comercio aplica la letra pequeña, muchos chips no saldrían. Por eso cada carta mueve a Nvidia y TSMC. "Si llevas Nvidia o TSMC, esto marca cuánta caja china se les permite: cuanto más dura Washington, menos venden allí. Beneficia a la memoria de Micron", avisan en Zumitow.

Coface: nuevos aranceles en el horizonte de Trump

EEUU ha sustituido los aranceles temporales por otros de entre el 10% y el 12,5% dirigidos a 60 países, que representan el 99% de sus importaciones de bienes. Lejos de suponer una relajación de la política arancelaria, esta medida pone de manifiesto la determinación de Washington de mantener una elevada protección comercial mientras prepara nuevas medidas, destacan los economistas de Coface.

El fin de los aranceles temporales establecidos en virtud de la Sección 122 no supone un repliegue de la política comercial estadounidense. El 24 de julio expiraron estos aranceles, pero han sido sustituidos por nuevos aranceles de entre el 10 % y el 12,5%, basados en la Sección 301, aplicables a 60 países que representan el 99% de las importaciones estadounidenses de bienes. Esta medida pone de manifiesto la determinación de Washington de mantener un elevado nivel de protección arancelaria, pese a los obstáculos jurídicos encontrados en los últimos meses.

Se espera que el impacto inmediato sobre el nivel medio de los derechos de aduana sea limitado : las nuevas medidas no se suman automáticamente a los aranceles ya existentes y no modifican de forma significativa el tipo medio aplicado a las importaciones estadounidenses. No obstante, demuestran la capacidad de la Administración estadounidense para adaptar sus instrumentos y seguir avanzando en su estrategia comercial.

La Sección 301 ya ha sido utilizada por EEUU para imponer aranceles, especialmente a China durante la primera Administración Trump. A diferencia del régimen basado en la IEEPA, cuya solidez se ha visto cuestionada por la ausencia de una autorización expresa para imponer aranceles, la Sección 301 proporciona a la Casa Blanca una base jurídica más sólida y claramente establecida. No obstante, esta mayor solidez jurídica no excluye la posibilidad de futuras impugnaciones. Para justificar estos aranceles, Washington argumenta que los países afectados no cuentan con mecanismos eficaces para prohibir o controlar las importaciones derivadas del trabajo forzoso. Las empresas importadoras podrían cuestionar esta justificación, especialmente teniendo en cuenta que se aplica a un grupo muy amplio de socios comerciales.

“Esta decisión no es simplemente una renovación técnica de los aranceles vigentes. Demuestra, ante todo, la voluntad de Washington de convertir un régimen cuestionado en un marco arancelario más sostenible. Para las empresas, el mensaje es claro: el riesgo de los aranceles estadounidenses sigue siendo elevado, incluso cuando una medida está a punto de expirar”, explica Marcos Carias, economista para Norteamérica de Coface.

Los nuevos aranceles de entre el 10 % y el 12,5 % restablecen un marco arancelario común para una gran parte de las importaciones estadounidenses, pero no recuperan por completo el régimen anterior. Este incluía también recargos adicionales dirigidos a determinados países o productos. Es precisamente esta segunda capa de medidas la que Washington podría tratar de restablecer en los próximos meses.

Ya está en marcha una nueva investigación en virtud de la Sección 301 , centrada esta vez en la sobrecapacidad estructural de 16 economías , entre ellas China, la Unión Europea, Japón, Corea del Sur, Taiwán, India, Vietnam, México y varios países del Sudeste Asiático. Este procedimiento podría permitir a Washington dirigir sus medidas de manera más específica contra determinadas economías. También se están llevando a cabo otras investigaciones sectoriales específicas, especialmente en los sectores aeroespacial, de drones, equipamiento médico, robótica, maquinaria industrial, turbinas eólicas, minerales críticos y polisilicio. Estas investigaciones confirman que la política arancelaria estadounidense sigue en plena evolución.

La presión que se está ejerciendo sobre Canadá ilustra esta dinámica. EEUU ha anunciado nuevos aranceles del 50% sobre importaciones canadienses por valor de 20.000 millones$, equivalentes al 5,2% de las exportaciones canadienses hacia EEUU, cuya entrada en vigor está prevista para el 19 de agosto de 2026. A primera vista, esta medida parece concebida como una herramienta de negociación en el marco de las conversaciones comerciales norteamericanas. Su impacto macroeconómico seguiría siendo limitado en caso de entrar en vigor, pero confirma el uso cada vez más frecuente de los aranceles como instrumento de presión económica y diplomática .

UBS: exposición diversificada a la IA

Los sólidos resultados empresariales se están extendiendo más allá de la IA y los líderes tecnológicos estadounidenses, mientras que unos datos laborales más débiles en EE. UU. están aliviando las preocupaciones sobre la trayectoria de tipos de la Reserva Federal. "Vemos motivos para mantenerse invertido, aprovechando la actual fortaleza del mercado para diversificar la exposición regional y reforzar la resiliencia de la cartera", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos siendo constructivos respecto a las acciones, respaldados por unos sólidos beneficios empresariales, una participación más amplia del mercado y una inversión continua a lo largo de toda la cadena de valor de la IA, tanto en EEUU como a nivel global. Los inversores con una exposición concentrada en tecnología estadounidense podrían considerar aprovechar la actual fortaleza del mercado para diversificar hacia Europa, Asia y sectores cíclicos seleccionados. Los resultados empresariales reforzaron las oportunidades generadas por la inversión en infraestructura de IA, electrificación e innovación en salud. Los resultados de las principales empresas del sector energético y de cuidado ocular aportarán nueva evidencia sobre la demanda. Seguimos favoreciendo una exposición diversificada en nuestras temáticas de IA, Energía y recursos, y Longevidad".

"Muchas de las clasificaciones de inversión tradicionales están mal preparadas para un mundo de IA con alto costo de capital y alta productividad: el modelo 60/40 entre acciones y bonos, las categorías por estilo, la distinción entre mercados emergentes y desarrollados, y la distinción entre mercados privados y públicos. En su lugar, vemos argumentos a favor de un marco de asignación en dos niveles: por un lado, inversiones en los beneficiarios de esta disrupción, y por otro, aquellas que aportan estabilidad independientemente de la IA", añade Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

Banor: dudas sobre el rendimiento de las inversiones en IA

Angelo Meda, gestor de Banor Mistral, cree que los mercados de renta variable continúan su tendencia alcista, apoyados en previsiones de beneficios empresariales mejores de lo esperado, un crecimiento económico resiliente, el enorme gasto de capital en IA, y un sentimiento de mercado positivo. Sin embargo, las valoraciones elevadas, la necesidad del mercado de comprobar que las grandes inversiones realizadas en la IA se convierten en rendimientos tangibles, la incertidumbre sobre el precio del petróleo y la ralentización de la economía, son factores que hacen recomendable continuar en la renta variable, pero con mayor cautela.

La temporada de resultados ha sido recibido con escepticismo, tibieza e incluso con reacciones negativas por parte de los inversores, pese a que más del 80% de las empresas superaron las expectativas, tanto en beneficios como en ingresos. Alphabet fue el ejemplo más evidente. Su negocio Google Cloud logró una subida del 82% en sus ingresos, lo que demuestra la fuerte demanda de capacidad de computación vinculada a la IA. Pero el mercado estuvo más pendiente del incremento en el gasto de capital previsto por la compañía para 2026, una cifra entre 195.000 millones y 205.000 millones$, así como de su primer trimestre negativo con flujo de caja libre (free cash flow) negativo.

Las dudas sobre la IA en Asia hicieron que los rendimientos de los bonos reaccionaran con nerviosismo, y afectaron sobre todo a las acciones growth, más sensibles al factor coste del capital. En realidad, bajo este nerviosismo en los mercados subyace la percepción de que la inteligencia artificial “promete un futuro maravilloso, pero, en el presente, los servidores, la energía y los centros de datos todavía deben pagarse”, resalta Angelo Meda.

Corea del Sur, Taiwán y Japón son los países que concentran las industrias que han generado la revolución de la IA, y por ese motivo, están más expuestos a los cambios en el sentimiento de los inversores. A mediados de julio, ni siquiera los resultados excepcionales de TSMC, que subió el 77% sus beneficios trimestrales, bastaron para evitar una fuerte corrección en todo el sector.

El gestor de Banor Mistral explica que “el mercado está reescribiendo el guion. Porque distingue entre empresas que se benefician realmente de la demanda de IA, y aquellas que simplemente afirman trabajar con la IA”. Un ejemplo de ello fue la fuerte toma de beneficios por parte de inversores extranjeros en los mercados surcoreano y taiwanés, que vendieron posiciones por importe de 137.000 millones$ en acciones asiáticas en la primera mitad de 2026. Angelo Meda matiza que “estos flujos parecen reflejar un reequilibrio de carteras y los esfuerzos por reducir la concentración, más que un abandono definitivo de esta temática”. “La revolución de la IA sigue intacta, aunque los inversores empiezan a exigir mayor rentabilidad sobre el capital invertido”, avisa.

Los mercados europeos están soportados en los bancos, las empresas industriales y el sector energético. En tecnología, SAP ha logrado unos buenos resultados por su actividad vinculada a la nube, aunque el contexto sigue obligando a ser selectivos, porque mientras algunas empresas tecnológicas consiguen el interés de los inversores, otras sufren fuertes correcciones ante la menor señal de debilidad.

05Aug

La actividad manufacturera en EEUU creció en julio al mayor ritmo en más de cuatro años, el gasto de capital ajeno a la inteligencia artificial aumenta un 10% y también acelera el crédito comercial e industrial.

Miguel Ángel Valero

WellsFargo asegura que la inversión en inteligencia artificial (IA) ha empezado a llegar al resto de la economía. La fiebre de la IA ya salpica a la 'vieja economía', y las industriales se frotan las manos gracias a la explosión de los centros de datos. Su estratega Ohsung Kwon destaca que las empresas de bienes de equipo, las que fabrican la maquinaria y las herramientas para levantarlos, son ahora las grandes beneficiadas, cada vez más ligadas al tirón de los semiconductores. Las señales se acumulan, la actividad manufacturera creció en julio al mayor ritmo en más de cuatro años, el gasto de capital ajeno a la IA aumenta un 10%  y también acelera el crédito comercial e industrial. 

Mientras tanto, las acciones industriales suben un 20% en 2026, solo por detrás de la energía y la tecnología. Kwon calcula que ya se construyen unos 40 megacentros y hay más de 100 previstos, sobre todo en Texas, Georgia, Virginia y Pensilvania. El gran riesgo es el rechazo político y vecinal por el consumo de energía y agua. Pero esta oleada de gasto en infraestructura beneficia a las empresas de materiales y similares.

Por otra parte, la geopolítica sigue complicando la vida a la IA. La Comisión Federal de Comunicaciones (FCC) de EEUU prepara el veto a los transceptores ópticos chinos. Un transceptor óptico es la pieza que convierte los datos en luz para moverlos entre servidores. Se trata de dispositivos esenciales para la transmisión de datos a alta velocidad a través de cables de fibra óptica dentro de los centros de datos. Si echan al proveedor barato, las grandes 'nubes' tendrán que comprarle al americano aunque cueste más, y por eso el mercado paga hoy la cuota de mañana. El veto de la FCC beneficia a Applied Optoelectronics, Coherent, Lumentum y Fabrinet. 

La FCC quiere sacar la norma este año, alegando posibles riesgos para la seguridad nacional, como el robo de datos, la introducción de software malicioso o la interrupción de servicios críticos. Pekín ya ha avisado de que responderá, porque el principal perjudicado será Zhongji Innolight, uno de los mayores fabricantes mundiales, con una cuota del 27% del mercado global de transceptores para centros de datos.

La FCC ya ha adoptado medidas similares contra otros productos tecnológicos chinos. A través de su lista restringida (Covered List), anunció restricciones sobre drones y routers chinos en diciembre de 2025 y en marzo de 2026, respectivamente.

Unitree, el fabricante chino de robots humanoides, valdrá más de 50.000 millones de yuanes (7.400 millones$) tras su salida a Bolsa, unos 7.400 millones de dólares, según los cálculos de su colocador Citic. Será la primera gran cotizada pura de robótica humanoide del mundo. Marca precio de referencia para el sector entero y aprieta a los fabricantes occidentales de automatización.

La ola de la IA beneficia a Caterpillar, que gana 8,17$ por acción cuando el consenso esperaba 6,2, factura 20.540 millones y deja la cartera de pedidos en 72.100 millones. Su negocio del sector de construcción sube un 35% y en Norteamérica, un 50%. Los centros de datos también compran excavadoras y generadores.

SpaceX batió las expectativas del mercado al registrar un crecimiento interanual del 92% en los ingresos (7.800 millones$), impulsado por el fuerte crecimiento de usuarios de Starlink –ya son 12 millones de suscriptores– y la división de IA –xAI, Grok y centros de datos–, que facturaba 2.561 millones. Lograba además reducir las pérdidas operativas a -143 millones, y las netas hasta los -541 millones (-1.000 millones en el año precedente. Pese a estas cifras prometedores, la ingente inversión prevista (el gasto de capital superó los 18.000 millones) y el -22% observado en el ingreso medio por suscriptor de Starlink provoca caídas del 6% del valor en Bolsa de la compañía fundada por Elon Musk.

Spotify tampoco no convence con sus resultados a pesar de la inversión en marketing e IA. Llamada de atención para el mundo del streaming. Pisa el freno con los usuarios, pero sigue apostando fuerte por la IA. La plataforma prevé alcanzar 788 millones de usuarios mensuales en el próximo trimestre, por debajo de los 793 millones que esperaba el mercado. En el segundo trimestre sumó 7 millones de suscriptores de pago y ya alcanza los 300 millones. Ingresó 4.800 millones€ y ganó 545 millones, por debajo de las previsiones de 587 millones. Los gastos operativos crecieron hasta 941 millones, un 19% más. El codirector ejecutivo Gustav Söderström aseguró que el aumento del gasto responde a inversiones temporales en marketing e IA y recordó que la plantilla no ha crecido en tres años, mientras los ingresos van camino de duplicarse. El margen bruto ya alcanza el 33%, frente al 25 por ciento de 2023. Los inversores buscan el próximo motor de crecimiento de Spotify. La compañía prepara suscripciones más caras con ventajas como acceso anticipado a conciertos, herramientas de remezcla con IA y pódcast generados por IA

NRG Energy cae un 15% en Bolsa al ganar 1,49$ por acción cuando se esperaban 1,69. En una eléctrica que cotiza por la historia de los centros de datos, fallar duele doble.️ 

Amazon también es noticia porque su presidente, Jeff Bezos, ha vendido 15 millones de acciones justo después de que el valor en Bolsa de la empresa superaba los 3 billones$. Ha obtenido unos 4.100 millones.

Dos indicadores preocupantes en EEUU

McDonald's crece solo un 0,8% en comparables en EEU, por debajo del 1,06 esperado y lejos del 2,5 de hace un año. Bate beneficio con 3,38$ por acción frente a 3,32, pero falla en ingresos con 7.100 millones. El menú barato ya no llena el local.

El precio de la madera cierra en negativo ocho sesiones seguidas, su peor racha en doce meses. Es el indicador adelantado más barato del residencial americano: si nadie compra tablones, no se están abriendo obras nuevas. Con el tipo hipotecario a 30 años en máximos de más de un año, encaja demasiado bien.

UBS: exposición diversificada a toda la cadena de valor de la IA
El repunte del sentimiento hacia el trade de la IA, los sólidos resultados empresariales y señales de avance diplomático en el conflicto entre EE. UU. e Irán impulsaron a las acciones al alza. La continua inversión en IA, la ampliación del crecimiento de los beneficios y una Fed paciente "respaldan nuestra visión constructiva sobre las acciones". Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Los sólidos resultados empresariales y una actividad económica decente respaldan nuestra expectativa de subidas en los índices bursátiles. Sin embargo, las amplias diferencias de rendimiento entre acciones individuales implican que los resultados de las carteras dependen, más que nunca, de qué activos se posean. Para gestionar los riesgos, los inversores deberían asegurarse de que su asignación principal en acciones esté ampliamente diversificada entre nuestras regiones, sectores y motores de rentabilidad preferidos, y pueden aprovechar los periodos de fortaleza del mercado para reequilibrar posiciones concentradas hacia esas exposiciones diversificadas". "Seguimos siendo constructivos respecto a la IA, pero creemos que la clave está en una exposición diversificada a lo largo de toda la cadena de valor. La reciente divergencia entre las empresas relacionadas con la IA subraya la creciente atención de los inversores hacia si el gasto de capital se está traduciendo en ingresos", añade.

"Mantenemos una visión constructiva sobre el sector tecnológico chino, con especial atención en semicap e internet. Más allá de la tecnología, también vemos oportunidades en equipos de generación eléctrica, salud y sectores defensivos de alto dividendo, como bancos, aseguradoras, utilities y consumo básico", apunta Yifan Hu, directora de Inversiones para la Gran China.

Banor: el capital no es gratis, tampoco para los campeones de la IA
Los analistas de Banor opinan que los bonos emitidos por los bancos se han convertido en la mejor oportunidad para los inversores en activos de Crédito (deuda emitida por las compañías). El entorno actual favorece a los bonos bancarios. El mercado cree que el equilibrio en los tipos de interés reales es más alto, gracias a la mayor resiliencia de lo previsto en la economía, apoyada en un mercado laboral y un crecimiento sólidos, y en una demanda de capital que sigue elevada.

Esta situación no afecta todavía a los diferenciales de crédito, que se mantienen estables, según los analistas de Banor. Sin embargo, el enorme gasto de capital que llevan a cabo las grandes empresas de la IA (hyperscalers) hace que esos diferenciales ya están recogiendo, además de buena calidad en las emisiones, unas necesidades de financiación futuras cada vez mayores. Ello obliga al inversor a ser cada vez más cauto con las emisiones de bonos de los “hyperscalers”. Y supone que los bonos emitidos por los bancos, se pueden convertir en la mejor oportunidad en el segmento del Crédito, porque su oferta es ahora más reducida (las emisiones netas se acercan a cero) y porque presentan una alta calidad por fundamentales.

Según los analistas de Banor, los mercados de bonos están fijando su atención no sólo en la resiliencia del consumo, sino también en el creciente ciclo de inversión en infraestructura física de la IA: centros de datos, chips, redes de fibra, generación eléctrica, sistemas de refrigeración, transformadores, terrenos y redes eléctricas. S&P Global estima que la inversión en centros de datos y alta tecnología añadió al PIB de EEUU medio punto porcentual en el segundo trimestre de 2025 respecto a un nivel gasto normal. La economía norteamericana estaría mucho más enfriada sin la aportación del gasto en IA. Según Goldman Sachs, el capex estimado para 2026 relacionado   con IA asciende a 765.000 millones$, y de 1,6 billones en 2031. McKinsey estima  6,7 billones$ de inversión acumulada en centros de datos para 2030. Morgan Stanley vaticina un gasto en construcción de centros de datos de 2,9 billones$ hasta 2028.Pero, como señalan los analistas de Banor,  “no todo este gasto se financiará mediante bonos Investment Grade, y no todo pasará por los mercados públicos”. En todo caso, “se trata de uno de los ciclos de inversión mayores de nuestra era”. 

Y ello porque las grandes compañías tecnológicas USA financiaron su crecimiento durante años, emitiendo deuda sólo de forma ocasional. En la actualidad, se financian a través de emisiones de deuda de modo habitual. En 2025, cinco hyperscalers (grandes empresas de computación en la nube que administran centros de datos gigantescos) -Amazon, Alphabet, Meta, Microsoft y Oracle- emitieron 121.000 millones$ en bonos corporativos, frente a una media anual de 28.000 millones los cinco años anteriores. La magnitud de la emisión de bonos tecnológicos en EEUU es tal que UBS calcula en 360.000 millones$ en 2026 las emisiones Investment Grade, casi una quinta parte de todo el mercado en este segmento crediticio. Los expertos de Banor creen que este factor “ya forma parte del entorno macroeconómico”.

Los expertos de Banor creen que esta situación también afecta a los diferenciales de Crédito en Estados Unidos, pese a que los diferenciales en el mercado de bonos corporativos se mantienen en 75 pb aproximadamente. Lo que el mercado está transmitiendo es, según Banor, que “el capital ya no es gratuito, ni siquiera para los campeones de la IA, y las necesidades futuras de financiación deben incorporarse a los precios”.

Los analistas de Banor explican que el entorno actual del mercado de Crédito exige prudencia respecto a los emisores del sector industrial más expuestos a la ola de gasto de capital en IA. Sin embargo, los bonos bancarios presentan el mayor atractivo de los últimos quince años. Los niveles de capital “han mejorado y el equilibrio entre oferta y demanda parece más favorable”, afirman. Y es probable que la emisión neta del sector bancario se mantenga cerca de cero, o incluso caiga levemente, lo que refuerza el atractivo de los bonos bancarios, tanto por su escasez como por sus fundamentales más sólidos.

23Jul

El nivel de gasto de capital actual es siete veces superior al registrado por el sector TMT entre 1999–2000. Sólo en 2026, las inversiones relacionadas con la IA podrían llegar a 800.000 millones$. Una cifra que plantea dudas sobre la sostenibilidad financiera en el largo plazo de este ciclo de inversión.

Miguel Ángel Valero

Alphabet y Tesla no son solo la cara y la cruz del actual momento de la inteligencia artificial (IA), tras presentar resultados. Constituyen también la mejor evidencia de la creciente desconfianza de los inversores sobre la capacidad de transformar en beneficios las enormes inversiones realizadas y comprometidas.

Alphabet volvió a sorprender al mercado, aunque con preocupantes sombras. El propietario de Google registró un crecimiento del 27% interanual en sus ingresos, hasta 104.000 millones$, y multiplicó por cuatro su beneficio hasta 112.000 millones. Excluyendo las plusvalías derivadas de sus inversiones en compañías vinculadas a la IA, como SpaceX y Anthropic, el beneficio alcanzó los 42.000 millones, lo que supone un crecimiento del 22%.

Aunque los servicios de Google siguen representando cerca del 80% de las ventas, toda la atención se concentra en el negocio de computación en la nube, Google Cloud. Los ingresos de esta división crecieron un 82% interanual hasta 24.768 millones, superando ampliamente las estimaciones del consenso. Al mismo tiempo, la cartera de pedidos de servicios cloud aumentó hasta 514.000 millones, frente a los aproximadamente 460.000 millones del trimestre anterior, reforzando las señales de una demanda sostenida de capacidad computacional asociada al desarrollo de la IA.

Al mercado le preocupa el capex: Alphabet elevó sus planes de gasto en centros de datos para 2026 hasta 200.000 millones$, un 5% por encima de la estimación previa, reabriendo el debate sobre la rentabilidad futura del esfuerzo inversor requerido por esta transformación tecnológica. 

Los resultados de Alphabet indican que la IA sigue funcionando como un potente motor de crecimiento, pero ya no todos sus negocios avanzan al mismo ritmo, lo que dispara las dudas de los inversores. Frente a la espectacular evolución de Cloud, el negocio de búsquedas, históricamente el más rentable del grupo, se situó por debajo de las expectativas al ingresar 63.270 millones cuando el consenso esperaba 63.280 millones.

En el segundo trimestre el beneficio ascendió a los 112.107 millones, el 298% más, lo que amplía el semestral un 178%, hasta 174.685 millones. El beneficio por acción alcanza los 9,11$ y supera las expectativas. 

En Alphabet destacan el fuerte avance de la 'nube' por el auge de la IA y que sus inversiones están “redefiniendo qué es posible en cada parte de nuestro negocio”. Pero los analistas no colocan el foco en el crecimiento, sino en cómo pueden seguir logrando retornos de unas inversiones que no parecen tener fin, ya que para 2027 se esperan 262.000 millones, tres veces más que en 2025. El resultado es que  las acciones cayeron más del 3% (llegaron a hacerlo un 4%), desde los máximos de mayo, Alphabet cae un 15%, aunque todavía acumula una revalorización del 9% en Bolsa (vale más de 4 billones$).

Tesla defrauda

Por su parte, Tesla defraudó al mercado, que le castiga con una caída del 2,5%. Ganó 0,32$ por acción, el 3% menos y lejos de los 0,51$ esperados, y, aunque el flujo de caja operativo aumentó un 85%, hasta los 4.697 millones, registra un flujo de caja libre negativo de 1.100 millones por unas inversiones de capital de 5.789 millones. El beneficio neto atribuible en el segundo trimestre es de 1.114 millones (-5%); el resultado bruto de explotación (Ebitda), 3.273 millones (-4%), el beneficio operativo descendió un 57%, hasta los 398 millones, y el margen operativo pasa en un año del 4,1% al 1,4%. 

No convencen las excusas de la empresa de Elon Musk, que echa la culpa de la caída de la rentabilidad al incremento de los gastos operativos, especialmente por las inversiones en IA y en I+D, así como a una reducción del precio medio de venta de los vehículos y a menores ingresos procedentes de créditos regulatorios.

Tesla cierra el primer semestre de 2026 con unos ingresos de 28.236 millones$ (+26%) gracias al aumento de las entregas de vehículos, el crecimiento de los negocios de almacenamiento energético y servicios, y las mayores suscripciones a su sistema de conducción asistida FSD (+56%, 1,48 millones, lo que supone el 55% de los nuevos vehículos entregados en EEUU).

Obviamente, Tesla destaca lo positivo: récord de entregas de vehículos, 480.126 en el segundo trimestre (+25%); máximo histórico de producción, con 451.758 unidades fabricadas; un 41% más de capacidad de almacenamiento energético; incremento del 18% en estaciones de carga. La división de Servicios registró un beneficio bruto de 648 millones y un margen del 14%.

Tesla ya produce el Cybercab en su planta de Texas, ha comenzado las pruebas de conducción del vehículo autónomo en vías pública, amplió el servicio Robotaxi sin supervisión en varias ciudades de Texas y Florida y continúa preparando su expansión a nuevas áreas metropolitanas de EEUU. Sigue desarrollando su robot humanoide Optimus. Tras desmantelar las líneas de producción de los modelos S y X en Fremont, la empresa está instalando las primeras líneas de fabricación del robot, cuya producción está prevista para este año con fines iniciales de entrenamiento y desarrollo.

De cara a los próximos trimestres, Tesla aseguró que mantiene su estrategia de maximizar la utilización de la capacidad de sus fábricas y continuar invirtiendo en IA, software, robótica y fabricación. El Tesla Semi y la nueva generación de Megapack mantienen su calendario de producción para este año, y las nuevas líneas de producción de Optimus continúan su instalación. A largo plazo, los beneficios procedentes del software, la IA y la flota autónoma complementarán progresivamente los ingresos derivados de la venta de vehículos. 

AMD, Super Micro Computer y Dell se suben a la ola de la IA

AMD invertirá hasta $5.000 millones en Anthropic, la dueña de Claude, y a cambio le venderá decenas de miles de millones en servidores. Anthropic desplegará hasta 2 gigavatios de los nuevos chips Instinct MI450 desde el primer semestre de 2027. Est supone un golpe directo al pretendido dominio de Nvidia en los data centers.

Super Micro Computer termina su cuarto trimestre fiscal con una rentabilidad mucho mejor de lo esperado, aunque los ingresos se quedan peligrosamente en la parte baja de su guía de objetivos. Pero el mercado premia el margen y se olvida de los ingresos. Su subida en Bolsa beneficia, curiosamente, a su competido Dell Technologies (+10%), ya que arrastra a todo el sector de servidores y le aúpa a la ola de la IA.

"Una vez más, las compañías se encargan de recordar al mercado dónde está el verdadero motor de las Bolsas. Desde nuestra perspectiva, esta primera batería de resultados vuelve a reforzar la idea de que el ciclo de inversión en inteligencia artificial se mantiene fuerte. En este contexto, consideramos oportuno mantener la exposición a mercado, con especial preferencia por aquellos segmentos que se benefician de esta tendencia estructural más allá de los propios hiperescaladores, aprovechando eventuales correcciones para incrementar posiciones", señalan los analistas de Banca March.

UBS recomienda acciones europeas y de emergentes

"Hemos elevado la calificación de las acciones europeas y de la Eurozona a Atractiva, ya que esperamos que la región deje atrás tres años de estancamiento en los beneficios. En nuestra opinión, la mejora del impulso cíclico y la moderación de la inflación están creando un contexto más favorable para los beneficios empresariales y para una participación más amplia del mercado", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Más allá de la inversión indexada convencional, seguimos viendo oportunidades en nuestra selección de valores de líderes europeos, en vehículos que ofrecen una exposición más granular a los sectores preferidos de CIO, en enfoques de fondos diversificados y en estrategias estructuradas".

"Los inversores deberían centrarse en mantener una exposición geográfica equilibrada dentro del universo de los mercados emergentes. El contexto macroeconómico es sólido. La actividad manufacturera se mantiene saludable, los precios de las materias primas están elevados y el crecimiento de los beneficios es sólido. Y pese al buen desempeño, las valoraciones de las acciones de mercados emergentes en realidad han bajado en lo que va de año", apunta Maximilian Kunkel, director de Inversiones para CEEMEA.

"En el entorno actual, creemos que la exposición al sector energético puede ayudar a amortiguar nuevas interrupciones en el suministro, los riesgos relacionados con El Niño deberían respaldar a las materias primas agrícolas, y el auge de la IA junto con la tendencia de electrificación siguen siendo factores positivos para los metales industriales. El oro, por su parte, debería mantenerse respaldado por la demanda de los bancos centrales, la continua diversificación fuera del dólar estadounidense y las preocupaciones sobre la deuda global a largo plazo", señalan Giovanni Staunovo, estratega, y Dominic Schnider, responsable global de Divisas y Materias Primas.

Banor: las valoraciones tan altas sufrirán severas correcciones

En este contexto, los analistas de Banor destacan que las valoraciones en la Bolsa de EEUU continúan extremadamente altas. El Warren Buffett Ratio, un indicador que muestra la relación entre la capitalización total del mercado bursátil y el PIB, y otros indicadores como la relación entre la capitalización de mercado y agregados monetarios como M2, muestran que las valoraciones se acercan o superan sus máximos históricos. Por tanto, el mercado descuenta que los crecimientos de los beneficios empresariales serán muy altos, y que también lo es la capacidad de las empresas para monetizar las nuevas tendencias tecnológicas.

El sólido crecimiento de los beneficios sigue siendo el principal soporte de las Bolsas, y los tipos de interés continúan en niveles normales. Mientras esto siga así, el repunte de las Bolsas seguirá, aunque “la calidad del avance parece menos robusta de lo que sugieren los índices principales”, según los analistas de Banor.

Un grupo pequeño de sectores y temáticas han sido las que han mantenido el rally de la Bolsa. El índice de referencia de los semiconductores ha subido casi un 100% en 2026; las empresas vinculadas directa o indirectamente a las infraestructuras de IA, como incluidos fabricantes de DRAM, proveedores de neo-nube (nuevas plataformas de computación en la nube especializadas en IA), suministradores de hardware, centros de datos y otros que se benefician del gasto de capital relacionado con la IA, han tenido un comportamiento en Bolsa muy sólido.

Los analistas de Banor afirman que el nivel de gasto de capital actual es aproximadamente siete veces superior al registrado por el sector Tecnología, Medios y Telecomunicaciones (TMT) entre 1999–2000. Sólo en 2026, las inversiones relacionadas con la IA podrían llegar a 800.000 millones$. Una cifra que “refleja la importancia de la transformación en marcha, y plantea dudas sobre la sostenibilidad financiera en el largo plazo de este ciclo de inversión”.

Pero el enorme gasto de capital podría absorber toda o casi toda la liquidez generada por las siete grandes cotizadas tecnológicas de EEUU. Ello supondría una menor capacidad por parte de los 7 Magníficos para apoyar al mercado con recompras de acciones, hasta ahora uno de los instrumentos que más han apoyado a las Bolsas. El mercado descuenta tanto un crecimiento muy potente impulsado por la IA, como la capacidad de convertir estas inversiones en ganancias rápidas y elevadas. Si el efecto FOMO (miedo a quedarse fuera) sobre las acciones de la IA se disipa, los segmentos con valoraciones más altas podrían estar expuestos a fuertes correcciones.  

Los analistas de Banor afirman que la relación inversa actual entre acciones cíclicas y defensivas, que ha subido hasta máximos históricos, es una señal de que en el mercado existe un mayor apetito por el riesgo. Lo que deja entrever que los inversores descuentan perspectivas muy favorables para el crecimiento económico y los beneficios empresariales, y también que penalizan las acciones defensivas. Niveles tan elevados en el diferente comportamiento de acciones cíclicas y defensivas, han sido señales de ciclos de mercado en fase muy avanzada, con márgenes de seguridad decrecientes.   

Por ello, los analistas de Banor creen que si el rally de la IA se ralentiza, el coste del capital aumenta, o los beneficios empresariales decepcionan, podría haber una fuerte rotación de acciones cíclicas a defensivas. 

Y además, las Bolsas fuera de EEUU presentan una brecha de valoración muy elevada, lo que podría impulsar los flujos desde ese mercado hasta Europa o China, que se han quedado rezagadas y presentan múltiplos muy baratos y atractivos. Las condiciones en la segunda mitad del año pueden favorecer a las bolsas europeas. Y ello porque la inflación parece algo más controlada, aunque habrá que comprobar qué empresas logran buenos beneficios.  En Europa, ha habido menos revisiones al alza en los beneficios que en EEUU, pero se han ampliado hacia más sectores. Los sectores industrial, tecnológico y financiero podrían ofrecer oportunidades atractivas, aunque con un enfoque selectivo, teniendo en cuenta el atractivo de cada acción por valoraciones, si su precio refleja o no el potencial. 

Otro punto clave para invertir en Bolsas europeas será el entorno geopolítico, que continuará inestable y seguirá generando oportunidades por la mayor volatilidad. Por ello, los analistas de Banor creen que para aprovechar las oportunidades del mercado europeo, los inversores tendrán que  diversificar, buscando valores sólidos y equilibrio en las carteras, con vistas a posibles movimientos inesperados en el entorno que pudieran producirse. 

Entre las Bolsas europeas destaca el comportamiento alcista del mercado italiano en 2026, que tiene mucha relación con su composición por sectores. Este repunte ha sido impulsado por el sector financiero gracias a la consolidación bancaria, y por empresas vinculadas a los centros de datos y los semiconductores (como STMicroelectronics y Prysmian). Sin embargo, el sector industrial y las pequeñas y medianas empresas (pymes) se han mantenido estables o han registrado leves caídas. El FTSE MIB, principal índice de la bolsa italiana, ha superado ampliamente al índice STAR (pequeñas y medianas empresas).  Y ello porque en Italia ha sucedido lo que en otras partes del mundo, los flujos de inversión se han dirigido hacia empresas de gran capitalización y hacia una serie de temáticas concretas, dando lugar a una concentración en los retornos cada vez mayor. 

Para la segunda mitad de 2026, desde Banor opinan que es más difícil que las tendencias actuales continúen en la Bolsa italiana, porque este mercado podría enfocarse hacia los valores que se han quedado rezagados, y por ello recomiendan una mayor diversificación.  Una diversificación que podría crear oportunidades en empresas industriales y valores de menor capitalización para reducir la brecha de retornos respecto a los líderes, y configurar un entorno de mercado más saludable y equilibrado, menos dependiente de un reducido número de empresas y sectores.

Por su parte, la Bolsa china sólo representa el 4 % del índice MSCI All Country World, muy alejado del tamaño real de la economía china, cuyo peso sobre el PIB mundial es de aproximadamente el 18 %, y cuyo sector industrial es cada vez de mayor calidad.  En China hay cada vez un mayor número de empresas competitivas, algunas líderes mundiales en sus respectivos sectores, que cotizan a valoraciones más de un 50% inferiores a las compañías comparables en EEUU. Los sectores donde China ha desarrollado ventajas competitivas estructurales son los de mayor potencial: vehículos eléctricos, paneles solares, componentes de automoción, robótica e IA. En un entorno probable de mayor rotación de flujos desde EEUU, el descuento en valoración podría impulsar a la renta variable china, opinan los analistas de Banor.

14Jul

La banca de EEUU acumula la mayor posición corta neta en bonos corporativos jamás registrada, por encima de 4.000 millones$.

Miguel Ángel Valero

Dos datos a vigilar. La banca de EEUU acumula la mayor posición corta neta en bonos corporativos jamás registrada, por encima de 4.000 millones$. La interpretación de Zumitow es que están apostando dinero a que el crédito lo va a pasar mal y que cuando quien mueve el dinero se cubre así, hay que estar atentos.

El otro dato no es menos inquietante. Los inversores minoristas compran acciones al ritmo más lento en más de seis años, justo con la Bolsa pegada a máximos. El dinero de los particulares ha sido una de las gasolinas del rally de ésta. Cuando el inversor de a pie compra a saco, la Bolsa vuela. Pues el minorista acaba de levantar el pie del acelerador. El ritmo de compras minoristas cae a mínimos de más de seis años, el nivel más bajo desde el covid. Las acciones individuales sufren mucho mas que los ETF.

El ahorrador de EEUU ve la Bolsa cara, o está nervioso, y prefiere quedarse quieto. I todo al mismo tiempo. Menos manos comprando es menos empuje por debajo del precio. Si los grandes inversores tampoco tiran, al mercado le queda menos combustible para seguir subiendo. No es una señal de venta, pero sí un aviso de que la fiesta pierde bailarines, de que hay que extremar cautela con las inversiones más especulativas, y de que, sin flujo retail por debajo, las caídas de la Bolsa pueden ser más traumáticas.

Otro TACO de Trump en Ormuz

Trump no ayuda a recuperar la confianza en la Bolsa. Su penúltimo arrebato en el estrecho de Ormuz ha dejado en suspenso el Memorándum de Entendimiento, reactivando las hostilidades en la zona y restableciendo el bloqueo a buques iraníes. Además, en esta ocasión, el presidente estadounidense exige un 20% de la mercancía como compensación por protección, lo que equivale a unos 30 millones$ por travesía, frente a los aproximadamente 2 millones que demanda Irán. En este contexto, Abbas Araghchi –ministro de Exteriores y negociador del régimen iraní– ha señalado que la decisión del mandatario estadounidense resulta coherente, ya que los servicios de seguridad deben ser remunerados, utilizando este sorprendente posicionamiento para legitimar la práctica coercitiva aplicada por Irán en el estrecho. No obstante, ante la ausencia de mecanismos operativos para implementar este nuevo peaje, los buques que han transitado por la zona han reaccionado con escepticismo y, hasta el momento, no se ha materializado ningún cobro; todo queda, por ahora, en intenciones. Horas después, nuevo TACO de Trump, que daba marcha atrás al cobro de peaje en Ormuz.

Por otro lado, las tensiones regionales han vuelto a intensificarse, con ataques iraníes a bases estadounidenses en varios países del Golfo. EEUU ha reanudado los bombardeos, aunque de forma más contenida que en los ataques de marzo y abril, centrados principalmente en capacidades militares iraníes vinculadas al control del estrecho de Ormuz, evitando extender las operaciones al resto del territorio.

La reactivación del bloqueo vuelve a ejercer presión sobre el único factor que había logrado moderar al ala dura del régimen iraní Aunque Irán consiguió exportar 57 millones de barriles desde el inicio de la tregua, la interrupción de su capacidad petrolera amenaza con agravarse de nuevo, dañando una economía ya debilitada. Fue el presidente Pezeshkian quien trasladó al líder supremo el impacto negativo del bloqueo, logrando persuadir a los sectores más rígidos para aceptar el alto el fuego en junio, siempre condicionado al mantenimiento de sus aspiraciones de control sobre el estrecho. Sin embargo, alternativas como el desvío por Omán, así como los ataques a cargueros comerciales, han actuado como detonantes de este nuevo episodio de tensión.

El alto el fuego formaba parte de una fase de negociación en curso, pero la confianza se ha deteriorado más de lo previsto. Llevamos cuatro días con una paralización severa del tráfico registrado por transpondedores –4 buques ayer–, y la recuperación se frena. En Banca March mantienen "un sesgo relativamente optimista, considerando que esta nueva escalada no es sostenible y responde, una vez más, a la estrategia de tensar, negociar y desescalar a la que nos tiene acostumbrado la Administración estadounidense".

Mientras, DP World, el principal operador portuario de Dubai, estudia la construcción de un nuevo puerto en la costa oriental de Emiratos Árabes Unidos, en el golfo de Omán, con el objetivo de reducir la dependencia logística del estrecho de Ormuz. El proyecto contempla desarrollar una infraestructura en el emirato de Fujairah conectada por vía terrestre con Jebel Ali, el principal puerto de Dubai, permitiendo desviar parte del tráfico marítimo en caso de interrupciones en Ormuz.  

La iniciativa pone de manifiesto cómo la creciente incertidumbre en torno al estrecho de Ormuz está empezando a traducirse en decisiones estratégicas de inversión en infraestructuras. Más allá del impacto inmediato sobre los precios del crudo y los mercados financieros, las empresas logísticas y los operadores portuarios dan señales de adaptación de sus redes para mitigar el riesgo de interrupciones. En el caso de DP World, aunque Jebel Ali seguirá siendo su principal puerto logístico, el nuevo puerto reforzaría la capacidad de Emiratos Árabes Unidos para mantener el flujo comercial y reducir su exposición a posibles cierres o restricciones en una de las rutas marítimas más estratégicas del mundo. 

Fed: Warsh declara la guerra a la persistente inflación

El nuevo presidente de la Fed, Kevin Warsh, comparece ante el Comité de Servicios Financieros de la Cámara de Representantes y asegura que no tolerará una inflación persistente tras cinco años en los que los precios han crecido por encima de su objetivo del 2%: “Los miembros de nuestro comité no toleran una inflación persistentemente elevada. Y compartimos un firme compromiso con el restablecimiento de la estabilidad de precios. Queremos que el cambio de precios, el aumento de la inflación, sea más limitado”.

“Los 63 meses de inflación por encima del objetivo han sido una carga injusta. Ha sido un impuesto para el pueblo y las empresas estadounidenses. Planeamos eliminar ese impuesto. Eso significa que necesitamos un cambio de régimen en la política y una nueva consideración de las prácticas, algunas de las cuales han funcionado y otras no”, argumenta.

Para Warsh, EEUU se encuentra “en un punto clave de la historia”, y en este contexto “el objetivo número uno de la Fed es acertar con la política monetaria. Si acertamos con las políticas, y lo haremos, el repunte inflacionario de los últimos cinco años será cosa del pasado”. "La Reserva Federal puede y va a ofrecer estabilidad de precios. Contamos con las herramientas, tanto los tipos de interés como la política de balance, que pueden ayudarnos a lograr ese objetivo. Así que es una cuestión de compromiso, responsabilidad, herramientas”, añade.

Palabras que han hecho que el mercado anticipe una subida de tipos de interés antes de que termine el año, como mínimo, pese al buen dato de la inflación en junio (3,5%, 7 décimas menos, el primer descenso mensual desde 2020).

Oliver Wyman: Europa pierde impulso frente a Estados Unidos y China

Claro que en Europa tampoco están para tirar cohetes. El 39% de los líderes europeos del sector de bienes industriales no prevé un crecimiento del sector para el año en curso y un 10% considera que experimentará un estancamiento o incluso pérdidas de ingresos, según el informe The State of the Industrial Goods Sector, elaborado por Oliver Wyman.

El estudio alerta de un clima empresarial complicado en Europa, impulsado principalmente por la creciente incertidumbre geopolítica. Los ejecutivos han valorado la situación actual del entorno empresarial con una media de 5,4 sobre 10, frente al 6,5 del año anterior, siendo los directivos alemanes los más pesimistas, con una puntuación media de 5.

El análisis de Oliver Wyman muestra que las empresas registraron un crecimiento mucho más moderado de su valor de mercado en 2024, con un aumento de tan solo el 4%, muy por debajo de la media de los últimos diez años, situada en torno al 11%. Por el contrario, el índice MSCI Europe creció un 5%, mientras que el sector norteamericano de bienes industriales registró un aumento del 16% en capitalización bursátil, cuatro veces superior al de las empresas europeas. Las compañías chinas también superaron a Europa, con un incremento del 17%. En términos de crecimiento de ingresos, los fabricantes europeos se quedaron por detrás de sus homólogos norteamericanos y chinos, logrando un crecimiento del 2% frente al 6% y el 7%, respectivamente.

Los problemas geopolíticos siguen siendo el principal riesgo empresarial para los responsables europeos del sector de bienes industriales: un 83% lo considera ahora una amenaza, frente al 68% del año pasado. Otras preocupaciones incluyen la debilidad de la demanda o la recesión (63%) y el aumento de costes (58%). Las empresas europeas son especialmente vulnerables a los aranceles y las restricciones a la exportación, dado que generan el 63% de sus ingresos en mercados internacionales. Ante este escenario, el 33% de las empresas europeas planea otorgar mayor autonomía a sus organizaciones regionales, especialmente en la regionalización de ventas, servicios, producción (46%) y desarrollo (22%).

"El sector europeo de bienes industriales afronta otro año complicado debido a la incertidumbre derivada de las políticas comerciales y arancelarias, lo que lleva a los clientes a retrasar sus inversiones. A pesar de estos retos, se espera que la electrificación y la inteligencia artificial impulsen el crecimiento de los fabricantes de equipos en 2025, mientras que el interés por el sector de defensa también va en aumento", afirma Wolfgang Krenz, socio y responsable de Bienes Industriales en Oliver Wyman.

"Los fabricantes europeos de bienes industriales han logrado mantener, de media, sus márgenes EBIT a pesar de los desafíos del año pasado, lo que refleja una sólida gestión de costes y eficiencia operativa. Sin embargo, el retraso en el crecimiento del valor de mercado indica que el mercado sigue infravalorando al sector. Muchas empresas planean regionalizarse para acceder a mercados con mayor potencial de crecimiento como India y mejorar su resiliencia geopolítica, lo que tendrá un impacto sobre toda la cadena de valor. Reforzar la resiliencia financiera a través del capital y la liquidez también resulta clave, ya que pueden surgir nuevas tensiones geopolíticas y comerciales", añade Daniel Kronenwett, socio de Bienes Industriales en Oliver Wyman.

UBS: "mantener una cartera diversificada es fundamental"

Las tensiones entre Irán y EEUU se intensificaron aún más, con el ejército estadounidense llevando a cabo una tercera noche consecutiva de ataques. Las continuas hostilidades ponen de manifiesto la dificultad de alcanzar un acuerdo duradero entre Washington y Teherán y siembran dudas sobre el futuro del acuerdo de paz provisional firmado el mes pasado, cuyo objetivo era reabrir el estrecho y poner fin al conflicto en un plazo de 60 días. 

"Aun así, creemos que ambas partes siguen teniendo incentivos para evitar un retorno a una guerra a gran escala y esperamos que el sólido crecimiento de los beneficios empresariales y un contexto económico resiliente sigan respaldando a los mercados. Nuestra visión sigue siendo que la renta variable global tiene margen para seguir subiendo y esperamos que las rentabilidades de los bonos disminuyan a medida que los mercados reduzcan sus expectativas de un mayor endurecimiento de la política monetaria por parte de los bancos centrales. Para los inversores, mantener una cartera diversificada sigue siendo fundamental, y vemos formas adicionales de reforzar su resiliencia: considerar aumentar la exposición a una cesta amplia de materias primas, utilizar estrategias de preservación de capital para adoptar un posicionamiento más defensivo, incluir una asignación a inversiones alternativas, como los hedge funds", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque los riesgos geopolíticos pueden seguir pesando sobre el sentimiento de mercado, creemos que una exposición amplia a materias primas, las estrategias de preservación de capital y determinados hedge funds pueden ayudar a que las carteras diversificadas resistan mejor la volatilidad a corto plazo". "La renta variable global continúa cerca de máximos históricos, aunque el comportamiento entre regiones divergió de forma significativa la semana pasada. El inicio de la temporada de resultados en Estados Unidos, junto con las principales publicaciones del sector de los semiconductores, pondrá a prueba si el crecimiento de los beneficios puede sostener un repunte más amplio del mercado. Seguimos manteniendo una visión positiva sobre la renta variable y recomendamos una exposición diversificada entre regiones y sectores.", añade.

"Aunque esperamos que el crecimiento de los beneficios empresariales continúe siendo sólido durante el segundo semestre de 2026 y a lo largo de 2027, los inversores deben tener en cuenta que tanto éstos como la inversión en IA (capex) probablemente comenzarán a moderarse", avisa David Lefkowitz, Head of US Equities.

Banor prefiere empresas no endeudadas

Poe su parte, los analistas de Banor creen que en el segundo semestre de 2026 la economía continuará creciendo a buen ritmo y favorecerá la tendencia alcistas de las bolsas. Sin embargo, irán apareciendo crecientes señales de desequilibrio por la combinación de factores como los sólidos fundamentales de las empresas, las valoraciones elevadas, y la mayor absorción de liquidez. 

En este escenario esperado para la segunda mitad del año, Banor prefiere acciones de compañías con sólidos fundamentales no endeudadas, y una mayor diversificación geográfica para aprovechar la posible rotación fuera del mercado USA. Como sector con mayor potencial, opta por el sector Defensa en Europa. En renta fija, bonos del sector bancario de alta calidad, porque se espera un aumento del coste de capital para las empresas que favorece a los emisores del sector financiero, mientras que perjudica a emisores del sector industrial. 

10Jun

La próxima fase del ciclo de inversión en inteligencia artificial puede favorecer cada vez más a las compañías que utilizan la IA para mejorar la productividad, automatizar flujos de trabajo y reforzar la toma de decisiones en la economía real.

Miguel Ángel Valero

Europa puede convertirse en una de las principales beneficiarias de la próxima etapa de la revolución de la inteligencia artificial (IA), pese a la extendida percepción de que carece de una exposición significativa a esta tecnología, según Marcel Stötzel, gestor de fondos del equipo de renta variable europea de Fidelity International. Mientras que hasta ahora los inversores se han centrado en los desarrolladores de modelos de IA y en los proveedores de infraestructuras, este experto cree que la próxima fase del ciclo de inversión en IA podría favorecer cada vez más a las compañías que utilizan la IA para mejorar la productividad, automatizar flujos de trabajo y reforzar la toma de decisiones en la economía real.

Este cambio podría beneficiar especialmente a Europa, donde los mercados bursátiles tienen una mayor exposición a sectores como el financiero, el industrial, el sanitario, la energía y las infraestructuras que muchos otros mercados desarrollados. Según el análisis de Fidelity, alrededor del 20% de las compañías del índice MSCI Europe ya tienen exposición directa en ingresos a actividades relacionadas con la IA.

“El último ciclo tecnológico estuvo liderado por el consumidor. El streaming, las redes sociales, los smartphones y los vehículos eléctricos transformaron la vida cotidiana, creando un enorme valor para las compañías que captaron usuarios, atención e interacción a gran escala. La IA está creando una arquitectura económica diferente. Aunque las aplicaciones orientadas al consumidor acaparan casi todos los titulares, la mayor oportunidad a largo plazo podría estar en la adopción empresarial", argumenta.

“Hasta ahora, los inversores han recompensado de forma abrumadora a los proveedores de infraestructuras de IA y a los desarrolladores de modelos, haciendo que sus cotizaciones suban con fuerza a medida que los mercados descuentan una aceleración de la demanda y un potencial creciente de beneficios. En cambio, los beneficiarios empresariales han despertado mucho menos entusiasmo, lo que genera una incoherencia en la narrativa más amplia sobre la IA", subraya.

“Muchas de las aplicaciones de IA más importantes todavía están en su infancia y aún no han tenido un impacto significativo en los beneficios. La mayoría de las soluciones de IA agéntica de nivel empresarial —sistemas capaces de automatizar flujos de trabajo completos en lugar delimitarse a ayudar con tareas— existen desde hace menos de seis meses. Por tanto, es demasiado pronto para que los beneficios a gran escala se reflejen claramente en las cifras publicadas. Ya hay señales tangibles de dónde la IA podría impulsar cambios significativos", apunta. 

Los bancos hablan cada vez más de la capacidad de la IA para automatizar la atención al cliente, el cumplimiento normativo y las operaciones internas. Las aseguradoras están utilizando la IA para mejorar la tarificación y la evaluación del riesgo, mientras que las herramientas de predicción meteorológica basadas en IA ya están ayudando a las aseguradoras agrícolas y a los agricultores a tomar mejores decisiones, con implicaciones claras para los reaseguradores. En todos los servicios profesionales, la IA tiene el potencial de aumentar de forma material la cantidad de trabajo que puede completarse con las plantillas existentes.

"La cuestión clave ya no parece ser si existen casos de uso viables para la IA agéntica, sino con qué rapidez pueden desplegarse estas soluciones a escala en las organizaciones", recalca.

"Europa está construida para un mundo de IA liderado por las empresas“, reitera. Este giro hacia los beneficiarios empresariales e industriales es importante para Europa. Existe una percepción común de que Europa carece de una exposición significativa a la IA porque no cuenta con la misma concentración de grandes compañías tecnológicas que EEUU o algunas partes de Asia. Sin embargo, esta visión malinterpreta dónde están surgiendo cada vez más las oportunidades de la IA. 

Los mercados bursátiles europeos son estructuralmente distintos de los de EEUU. Están menos dominados por plataformas de internet orientadas al consumidor y mucho más expuestos a sectores que probablemente se beneficien de la adopción empresarial de la IA, como los servicios financieros, la energía y las infraestructuras eléctricas, las farmacéuticas, la automatización industrial y la ingeniería. En muchos sentidos, la composición del mercado europeo está alineada de forma natural con un ciclo de IA más impulsado por las empresas.”

Europa también cuenta con una sólida base industrial que resulta crítica para ampliar a escala la infraestructura de IA a nivel global. Las compañías europeas son líderes mundiales en equipos de fabricación de semiconductores, sistemas eléctricos, gestión de energía, tecnologías de refrigeración, soluciones térmicas, automatización industrial e ingeniería de precisión. Estas empresas forman parte de la capa habilitadora de la IA, al suministrar la infraestructura física necesaria para respaldar sistemas cada vez más intensivos en capacidad de cálculo.

“La energía es un área clave de exposición. La IA es muy intensiva en consumo energético, lo que sitúa la generación de electricidad, la inversión en redes y la eficiencia energética en el centro de la tesis de inversión. Por ello, los proveedores europeos en estas áreas pueden beneficiarse directamente del aumento del despliegue de la IA y de la demanda de centros de datos", razona el experto de Fidelity.

Sin embargo, la oportunidad más infravalorada podría no estar en los facilitadores, sino en los propios usuarios empresariales de Europa. A medida que la adopción de la IA se amplíe en todos los sectores, los bancos, las aseguradoras, las compañías industriales y las empresas sanitarias europeas podrían convertirse en algunos de los mayores beneficiarios a largo plazo de las ganancias de productividad impulsadas por la IA.

Muchas empresas aún no han visto reflejado su potencial ligado a la IA en las cotizaciones, una desconexión que difícilmente persistirá indefinidamente. Históricamente, los mercados tienden a recompensar primero a los proveedores de infraestructuras al inicio de un ciclo tecnológico, porque el gasto de capital se hace visible de inmediato en los ingresos y en los beneficios. Los beneficios de productividad para los usuarios finales suelen surgir más tarde, una vez que la adopción se generaliza y las mejoras operativas empiezan a trasladarse a los resultados financieros. Ese patrón parece estar repitiéndose.

”Europa podría ser el beneficiario ignorado de la IA empresarial“, enfatiza este experto. La estructura del mercado europeo, con un gran peso de las empresas, implica que está mucho más expuesto a la IA de lo que sugiere la visión convencional. El mercado ya ha recompensado a los constructores de la IA. La siguiente cuestión es si está empezando a infravalorar a los beneficiarios a largo plazo que, en última instancia, la utilizarán con mayor eficacia. Aunque los consumidores seguirán beneficiándose, las ganancias económicas potencialmente mayores y más duraderas podrían recaer en las empresas, a través de mejoras de productividad ,automatización de flujos de trabajo y una mejor toma de decisiones. "Europa podría ser una de las vías más pasadas por alto para obtener exposición a esa oportunidad de la IA", concluye.

Lefebvre: cómo integrar la IA en los procesos y decisiones del sector legal

Lefebvre, compañía de contenido jurídico y soluciones tecnológicas para el sector legal, ha celebrado la 3ª edición del Congreso IA Derecho y Empresa “Del impacto a la acción: la nueva práctica jurídica”, colocando el foco en la gestión del riesgo, el cumplimiento normativo, la automatización de procesos, los nuevos modelos de Legal Operations y la evolución de los perfiles profesionales en el entorno legal. José Ángel Sandín, CEO de Lefebvre, asegura que  "hemos sido pioneros a la hora de abrir los ojos” a muchos profesionales sobre el potencial de la IA generativa. “Hoy el debate ya no es qué puede hacer esta tecnología por nosotros, sino cómo integrarla con garantías en nuestros procesos y decisiones”. El alcalde de Madrid, José Luis Martínez-Almeida, subraya el potencial transformador de la IA y defiende la necesidad de afrontar esta revolución tecnológica con las personas en el centro, combinando innovación, empresa y seguridad jurídica.

Xavier Marcet, vicepresidente del Grupo Marlex y experto en innovación, estrategia y management humanista, resalta el impacto de la IA en los modelos de liderazgo y gestión empresarial: “la verdadera estrategia son las personas. El producto tiene que estar bien, pero el impacto que consigues está en el know who, en quién hace las cosas”.

Rodrigo González, socio de DeloitteLegal; Estíbaliz Medina, responsable de Legal Tech & Ops and Corporate JV de Moeve, y J. Heraclio Peña Pérez, director de Asesoría Jurídica del Banco Santander, exploraron cuestiones relacionadas con el cumplimiento normativo, la protección de datos, la responsabilidad derivada de decisiones automatizadas o la trazabilidad de los resultados generados por sistemas de IA. Gónzalez reconoce que los proyectos de gobernanza de IA son cada vez más complejos “porque la regulación sigue evolucionando y muchos conceptos requieren interpretación práctica”.

Posteriormente, José Ángel Sandín; Francisca Hernádez Amezcua, Public Law& Litigation de Masorange; y Gonzalo F. Gállego, socio y responsable del Área de Protección de Datos, IA y Derecho Digital de Hogan Lovells, debatieron sobre la integración de la IA jurídica especializada en los despachos para minimizar riesgos y mejorar la fiabilidad de los resultados generados por esta herramienta. 

Sandín presentó las tres novedades de GenIA-L: el Agente Memento, el Razonamiento Lefebvre y el lanzamiento de la app móvil. “Estas novedades solo tienen utilidad si se ponen al servicio de los profesionales, para que puedan ser más eficientes y tomar las decisiones acertadas”.

María de la O Martínez, directora de Estrategia e Innovación de Lefebvre; Laura Paz, directora de Legal Operations de BDO Abogados; Óscar Peco,responsable de la Unidad de Comunicaciones Judiciales y Administrativas de Santander España, y Rocío Catalá, Head of Legal Operations de ECIJA, evaluaron cómo la IA y la automatización están impulsando nuevos modelos de colaboración y transformación cultural dentro de los departamentos jurídicos. Martínez, subrayó que “la función legales cada día más compleja. Por eso es importante entender cómo las Legal Ops ayudan a que todo funcione correctamente: conocimiento jurídico, tecnología, procesos, datos, IA y criterio profesional”.

Noemí Brito, socia responsable del área de Nuevas Tecnologías de KPMG Abogados, y Guillermo Zulueta, director de la Asesoría Jurídica de Bimba y Lola, se centran en el impacto de los agentes de IA en las organizaciones y en cómo los sistemas autónomos están transformando la estructura de los departamentos jurídicos.

La novedad de este año es la celebración de cuatro talleres prácticos orientados a aterrizar el uso real de la IA en despachos y organizaciones. Entre los focos principales destacan: la IA aplicada y los casos de uso; los ecosistemas necesarios para que pymes y despachos puedan aplicar correctamente estas herramientas tecnológicas; vibecoding y automatización, y el impacto de la IA en el talento junior y las nuevas competencias que demandará el sector jurídico en este sentido

UBS: incertidumbre sobre la capacidad de monetizar la IA

Un repunte de la renta variable perdió impulso el martes, ya que se reanudaron las ventas de acciones tecnológicas y se desvaneció el optimismo sobre un acuerdo inminente entre EEUU e Irán. El S&P 500 cayó un 0,3%, borrando el rebote del 0,3% registrado el lunes tras la caída del 2,6% del viernes. Al igual que ocurrió al final de la semana pasada, el sector tecnológico lideró los descensos. El Índice de Semiconductores de Filadelfia, que sigue la evolución de las mayores empresas del sector a nivel mundial, retrocedió un 8%, prolongando un reciente periodo de elevada volatilidad, que incluyó un rebote del 5,6% el lunes después de desplomarse un 10,3% el viernes. El sector tecnológico está sufriendo la presión de una combinación de factores: unas expectativas de tipos de interés más elevados, que reducen el valor actual de los beneficios futuros, y la preocupación por unas valoraciones exigentes y las incertidumbres sobre la capacidad de monetizar la IA.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que el entorno actual refuerza la importancia de la diversificación, la generación de ingresos y la gestión del riesgo, mientras los mercados afrontan una volatilidad elevada impulsada tanto por factores macroeconómicos como específicos de determinados sectores". "Recomendamos ampliar la exposición a los mercados, incluyendo nuestras preferencias como Japón, los mercados emergentes, China, la atención sanitaria global, Suiza y el consumo discrecional europeo. También apostamos por diversificar a lo largo de toda la cadena de valor de la IA, incorporando áreas como la industria global y los sectores de energía y recursos".

Banor: nadie tiene prisa por salir de la fiesta

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea de Banor SICAV, cree que las Bolsas continuarán su tendencia alcista apoyada en los buenos resultados empresariales, pese a su larga duración y a las presiones inflacionistas derivadas de la inestabilidad geopolítica. Y ello por tres motivos: la pujanza de la IA, la abundante liquidez, y la política acomodaticia que sigue favoreciendo el crecimiento por parte de los bancos centrales. Y a pesar de las valoraciones elevadas, unas expectativas del mercado muy ambiciosas, y el hecho de que los mercados parecen haber descontado ya todas las buenas noticias posibles.

Las Bolsas cerraron mayo con ocho días seguidos de subidas, y en la primera semana de junio continúa esta tendencia al alza. Angelo Meda cree que estas subidas no han terminado, pese a lo que esperan muchos inversores, y que el mercado les ha respondido “todavía no”.

Por sectores, la tecnología continúa siendo el principal soporte de las subidas, apoyado en la IA, que lleva a los índices a situarse cerca de máximos históricos. El Nasdaq como el más alcista, seguido de cerca por el S&P 500. Ambos índices, suben gracias al crecimiento de beneficios que hasta el momento, alimenta el apetito inversor.  Pero el mercado, según el gestor de Banor Mistral, continúa preguntándose cuánto tiempo va a durar este rally bursátil. Y la respuesta,  parece ser “más de lo que pensamos”.

Angelo Meda destaca que se ha producido un cambio en el lenguaje utilizado por las compañías tecnológicas en la información trimestral sobre resultados. De términos como nube, digital o metaverso, se ha pasado al predominio del término “inteligencia artificial”. 

El mercado observa con atención a las empresas que, aunque sea de forma tangencial, producen chips, centros de datos, software o infraestructuras digitales. Si estas compañías presentan resultados mejores de lo esperado, el mercado interpreta que el ciclo de inversión vinculado a la IA todavía está en sus primeras etapas.

“El mercado aún no ha agotado su energía. Porque la IA sigue siendo su principal combustible, la liquidez continúa siendo abundante, y los bancos centrales, aunque prudentes, no parecen inclinados a obstaculizar el crecimiento”, insiste. "Los mercados siguen viendo el vaso medio lleno, quizá incluso más que medio lleno. Por ahora, nadie parece tener especial prisa por recordar dónde está la salida de la fiesta”, concluye.

Otros datos

  • El pasado viernes 5 de junio se negoció un volumen récord de opciones put sobre índices bursátiles. Esto indica que muchos inversores buscaron protegerse ante posibles caídas del mercado o apostar por ellas. Suele reflejar miedo e incertidumbre, aunque a veces precede a rebotes bursátiles.
  • Caterpillar y Hochtief, empresas "de toda la vida" de maquinaria e ingeniería, se han convertido en beneficiarias directas del boom de los centros de datos de IA. El boom de los data centers no es solo chips y fibra óptica. Es cemento, acero, generadores diésel, maquinaria de excavación, estructuras metálicas. Cada data center de gran escala que Microsoft, Google, o Amazon construye necesita años de obra civil, enormes cantidades de materiales y flotas de maquinaria pesada. Caterpillar lleva trimestres reportando un incremento inesperado en la demanda de equipos de construcción para infraestructura tecnológica. Nucor  y otros proveedores de materiales industriales también están en el radar. "Si crees que el boom IA dura pero no quieres pagar 40 veces beneficios por Nvidia, Caterpillar cotiza a 17 veces y tiene exposición directa. Nucor para acero, Eaton  para electricidad. El argumento 'industrial picks and shovels' tiene recorrido si el capex de Big Tech sigue en los niveles actuales", destacan en Zumitow.
  • La venta masiva de semis arrastra a los proveedores de infraestructura de IA. Coherent cae un 13% y Lumentum otro 10%. Cuando Nvidia se resfría, todos los que le venden fibra óptica estornudan.
26May

Isabel Schnabel, miembro del Comité Ejecutivo del BCE, ha señalado la necesidad de subir los tipos de interés en la reunión del 11 de junio, incluso en el caso de que el conflicto en Oriente Medio finalizara ya.

Miguel Ángel Valero

Durante el fin de semana se produjo un acercamiento de posturas entre EEUU e Irán, hasta el punto de que se llegó a anunciar la inminencia de un acuerdo. Sin embargo, dos días después persisten reticencias en torno a varios aspectos. Los principales desacuerdos se centran, por un lado, en el programa nuclear iraní y, por otro, en la apertura del estrecho, condicionada al establecimiento de un peaje por parte de Irán.En este contexto, el secretario de Estado, Marco Rubio, durante su visita a la India, ha vuelto a transmitir un mensaje de optimismo, señalando que las últimas rondas de negociación han permitido avances significativos. En paralelo, Donald Trump ha convocado a los países del golfo Pérsico para sumarse a los Acuerdos de Abraham, reforzando así el marco diplomático regional. 

No obstante, esta madrugada Estados Unidos ha llevado a cabo ataques sobre varios buques iraníes que intentaban minar algunos tramos del estrecho, así como contra instalaciones de misiles en territorio iraní. El mando central estadounidense ha calificado estas acciones como estrictamente defensivas y, por el momento, no se ha registrado una respuesta por parte de Irán. Los negociadores confían en que esta dinámica favorable hacia un acuerdo no se diluya. Trump podría presentar el desenlace como una victoria política, especialmente si más países se adhieren al marco del acuerdo. Sin embargo, el resultado final del conflicto podría implicar concesiones relevantes, como un mayor control iraní del estrecho y el levantamiento de las sanciones.

En este contexto, Isabel Schnabel, miembro del Comité Ejecutivo del BCE, ha señalado la necesidad de subir los tipos de interés en la reunión del 11 de junio, incluso en el caso de que el conflicto en Oriente Medio finalizara ya. Schnabel justifica esta postura por el daño ya causado sobre la infraestructura energética y las cadenas de suministro globales, cuyos efectos previsiblemente se prolongarán en el tiempo. No obstante, también advierte que el BCE no debería comprometerse a otra subida más allá de la reunión del 11 de junio.Será especialmente relevante conocer las nuevas previsiones macroeconómicas del BCE, que presentarán más información sobre el impacto del conflicto. Los mercados de swaps descuentan actualmente dos subidas de tipos: una primera en junio, a la que asignan una probabilidad del 89%, y una segunda en octubre, con un 54%.

UBS también espera dos subidas de tipos

Los responsables del BCE siguen señalando que el aumento de los precios de la energía podría requerir una política monetaria más restrictiva, pese al renovado optimismo sobre un posible acuerdo en Oriente Medio. El tono más agresivo adoptado por los bancos centrales de todo el mundo también lleva a UBS a prever un endurecimiento adicional de la política monetaria, incluido por parte del BCE, donde "ahora esperamos dos subidas de tipos, además de revisar al alza nuestra previsión para la rentabilidad de los bonos alemanes a 10 años (bunds)".

No obstante, "aunque esperamos un mayor endurecimiento por parte del BCE, seguimos creyendo que los mercados han exagerado en sus expectativas sobre el alcance de las subidas de tipos y que es probable que las rentabilidades cierren el año en niveles más bajos".

Es probable que los responsables de política monetaria equilibren las preocupaciones por la inflación con el impacto negativo que los mayores precios de la energía tienen sobre el crecimiento económico. Las expectativas de inflación parecen seguir ancladas, lo que reduce la necesidad de un endurecimiento monetario más agresivo. Una solución diplomática en Oriente Medio aliviaría gradualmente las presiones energéticas y reduciría la necesidad de mantener una política monetaria restrictiva.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos siendo positivos con la renta fija de calidad y continuamos viendo el reciente aumento de las rentabilidades como una oportunidad para asegurar ingresos atractivos, especialmente en bonos de corta y media duración. Aunque los tipos de interés podrían seguir siendo volátiles a corto plazo mientras los bancos centrales responden a los riesgos inflacionarios, creemos que los mercados están sobreestimando hasta dónde llegará el endurecimiento monetario y subestimando el impacto de una desaceleración del crecimiento del PIB. En este entorno, la selectividad sigue siendo clave, pero los niveles actuales de rentabilidad ofrecen un valor muy atractivo para los inversores que buscan ingresos y potencial de revalorización del capital”.

  • Reino Unido: “La reciente retórica en torno al Brexit hace poco por cambiar las perspectivas subyacentes para la economía y los activos del Reino Unido. Es más probable que la volatilidad a corto plazo venga impulsada por otros factores, especialmente la trayectoria fiscal interna y acontecimientos externos como las tensiones en Oriente Medio. Por ello, nuestro mensaje sigue siendo el mismo: las carteras deben permanecer bien diversificadas y posicionadas para asegurar rentabilidades atractivas en bonos de calidad”, señala Maelle Quillevere, economista de UBS Global Wealth Management.
  • Oro: “Hemos reducido nuestra previsión para el precio del oro, ya que el aumento de las rentabilidades de los bonos, un dólar estadounidense más fuerte y una menor demanda de ETF de oro en el segundo trimestre están presionando al metal, reforzando un entorno más desafiante para los precios del lingote a corto plazo”, explica Dominic Schnider, responsable global de divisas y materias primas.
  • Plata: “Ahora mantenemos una visión estable de 80$ por onza para todos los horizontes de previsión. Aunque la demanda de inversión debería ayudar a compensar la débil demanda industrial y el aumento de la oferta minera, las perspectivas generales para la plata siguen siendo moderadas. Dado el poco atractivo de las perspectivas de rentabilidad, evitamos posiciones largas directas. En su lugar, seguimos favoreciendo estrategias que venden riesgo bajista de precio a cambio de una mayor rentabilidad”, añade Dominic Schnider
  • Cobre: “Reiteramos nuestra estimación de déficit de mercado de 520.000 toneladas métricas para 2026. En este contexto, preferimos mantener una posición larga en cobre y buscaríamos aumentar exposición en retrocesos de precio”, apunta Schnider.
  • Paladio: "Volvió a registrar déficit de oferta en 2025 por 14º año consecutivo. Creemos que el metal pasará a una situación de superávit este año”, apuntan Giovanni Staunovo y Wayne Gordon, estrategas
  • EURUSD: “Esperamos que el conflicto termine y que los precios de la energía se normalicen en la segunda mitad del año, reactivando los factores negativos para el USD a medida que la Fed adopte un tono más acomodaticio, mientras que el apoyo fiscal europeo y las subidas de tipos del BCE probablemente respalden al euro”, opinan Constantin Bolz, estratega, y Dominic Schnider
  • GBPUSD: "Aunque podría mantenerse débil a corto plazo debido al ruido político en Reino Unido y a los elevados precios del petróleo, esperamos una recuperación a medida que disminuya la incertidumbre, los precios del petróleo se normalicen y unos datos económicos sólidos respalden a la libra”, añaden.
  • EURSEK: “A pesar de los obstáculos a corto plazo derivados de los altos precios de la energía, las perspectivas a medio plazo para la corona sueca son constructivas, respaldadas por un sentimiento de riesgo resiliente y unas sólidas perspectivas de crecimiento interno. Seguimos esperando una caída del EURSEK, aunque a un ritmo más lento”, vaticinan Clémence Dumoncel y Constantin Bolz
  • EURNOK: “La corona noruega se ha apreciado significativamente este año, respaldada por los mayores precios del petróleo, el apetito por el riesgo y la reanudación de las subidas de tipos por parte del Norges Bank. Reconocemos que el Norges Bank necesita seguir elevando los tipos este año, dadas las crecientes presiones alcistas sobre la inflación en la economía doméstica y la orientación del banco central”, remarcan.
  • USDJPY: “Los elevados precios del petróleo siguen siendo un importante factor negativo para el yen, dado el gran déficit comercial energético de Japón. La reducción de los diferenciales de tipos entre EEUU y Japón volverá a convertirse en el principal motor del USDJPY durante los próximos 12 meses, basándonos en nuestras expectativas de que la Fed recorte tipos en 50 pb mientras el BoJ los sube en 75 pb”, creen Teck Leng Tan, estratega, y Dominic Schnider
  • ¿Tiene valor la riqueza?: “El aumento del valor de los activos puede reducir el incentivo de los consumidores para ahorrar, lo que se traduce en una menor tasa mensual de ahorro o en una reducción del volumen de ahorros acumulados. Un menor ahorro libera efectivo para un mayor consumo. Este efecto riqueza, muy común, tiene un límite natural. Si el efectivo ahorrado se agota, el consumo se detiene, independientemente de cuánto suban los precios de los activos”, subraya Paul Donovan, economista jefe.

Ebury: “Mercados muestran cautelosamente optimistas"

La semana pasada, las divisas del G10 se movieron en rangos muy estrechos y cerraron cerca de los niveles de apertura. Los precios del petróleo sí reaccionaron con más contundencia, registrando una caída significativa que ha impulsado a las monedas de los países emergentes importadores de crudo, como Sudáfrica y varias economías de la cuenca del Pacífico. Mientras tanto, las Bolsas estadounidenses continúan marcando máximos históricos y las del resto del mundo se quedan rezagadas. Ni siquiera los recientes ataques contra Irán han logrado frenar el apetito al riesgo. 

Esta semana la agenda económica está poco cargada, aunque destacan dos referencias de inflación: la del PCE en Estados Unidos y las encuestas de expectativas inflacionarias del BCE, que se publicarán el miércoles y el viernes respectivamente. Ante la escasez de noticias económicas, las negociaciones entre Washington y Teherán acapararán casi toda la atención. "Vigilaremos si el euro acaba reaccionando más intensamente de lo que lo ha hecho hasta ahora ante las posibles noticias sobre un acuerdo de paz", señalan en Ebury.

  • EUR: La preocupación por una posible estanflación en la eurozona se intensificó la semana pasada. Los PMI de mayo mostraron un nuevo y pronunciado deterioro, adentrándose más profundamente en territorio contractivo. En el mejor de los casos, se perfila otro trimestre de estancamiento. En el peor, una contracción, que parece cada vez más posible. Mantenemos la previsión de dos subidas de tipos por parte del BCE en 2026, pero el panorama más allá de la reunión de junio sigue siendo incierto, ya que aún es pronto para evaluar hasta qué punto el repunte de los precios energéticos se está transmitiendo al resto de la economía. Por otro lado, el diferencial de las expectativas de tipos entre Estados Unidos y la eurozona ha dejado de estrecharse y vuelve a inclinarse a favor del dólar, lo que ayuda a explicar la dificultad del euro para repuntar con más fuerza recientemente.
  • USD: A diferencia de la debilidad observada en Europa, la economía estadounidense parece relativamente inmune al encarecimiento del petróleo y sigue mostrando solidez. En mayo, los PMI se mantuvieron en niveles expansivos y los datos de alta frecuencia del mercado laboral —especialmente las solicitudes iniciales de subsidio por desempleo— continúan reflejando cierta resiliencia. No obstante, las expectativas de inflación están claramente subiendo y es probable que, con el tiempo, terminen pasando factura al mercado laboral. Esto complicará seriamente la misión de Kevin Warsh de impulsar recortes de tipos en el FOMC. Los mercados ya descuentan que una subida de tipos es más probable que una bajada. La fortaleza económica y la mayor probabilidad de un endurecimiento monetario están limitando las caídas que cabría esperar del dólar ante la distensión en la guerra de Irán.
  • GBP: La libra esterlina ha resistido con solvencia los resultados de las elecciones locales británicas de mayo. En gran medida porque el fuerte revés del Partido Laborista ya estaba ampliamente descontado. Los inversores apuestan a que esta derrota no pondrá fin al mandato de Keir Starmer, aunque la presión sobre el primer ministro se intensificará en los próximos días, con varios diputados laboristas reclamando ya abiertamente su dimisión. Ningún rival de peso de su ala izquierda ha presentado formalmente su candidatura, aunque circulan rumores de que figuras como Rayner y Streeting estarían valorando sus opciones. Lo que más preocupa a los mercados es un desplazamiento más a la izquierda del Gobierno actual, que podría traducirse en subidas de impuestos, mayor emisión de deuda y una prima de riesgo fiscal más elevada sobre los activos británicos. Mientras tanto, los datos macroeconómicos han sorprendido al alza en general, aunque algunos economistas cuestionan si parte de esta fortaleza se debe a distorsiones estadísticas pos-COVID. Por ello, el dato mensual del PIB de marzo, que se publicará esta semana, adquirirá especial relevancia

Banor recomienda invertir en empresas europeas con elevados dividendos

Gianmarco Rania, gestor del fondo Banor SICAV European Dividend Plus, sugiere, dado el entorno actual de mercados más incierto y con mayor volatilidad, invertir en empresas europeas con elevados dividendos. Compañías de calidad, que cotizan en el Eurostoxx 600, con balances sólidos y buenos fundamentales. Estas compañías aportan una rentabilidad por dividendo media en el entorno del 4%-5,5% anual, muy superior al 2% de las del S&P 500, y son una opción interesante para inversores que buscan generar ingresos en el largo plazo.

Además, como vía para obtener un retorno extra y proteger la cartera de posibles caídas, Gianmarco Rania aplica una estrategia activa de venta de opciones call cubiertas sobre una parte de la cartera.

13May

El mercado parece haber alcanzado un nuevo equilibrio, una opinión respaldada por las primas de riesgo de inflación a largo plazo estables, a pesar del reciente repunte de los precios de la energía.

Miguel Ángel Valero

Donald Trump está en China. en el primer viaje de un mandatario estadounidense en casi una década, desde la visita del propio Trump en 2017. Este desplazamiento de tres días servirá, sobre todo, como ejercicio de marketing político para un presidente desgastado en el frente interno. El primer encuentro cara a cara tendrá lugar el jueves 14 de mayo, mientras que el viernes 15 ambos líderes compartirán una comida conjunta.

EEUU acude con una amplia comitiva de empresarios, interesados también en cerrar nuevos acuerdos comerciales. Paralelamente, la delegación estadounidense buscará que Pekín incremente la presión sobre Irán, uno de sus principales proveedores energéticos. A cambio, China intentará negociar la eliminación de las sanciones impuestas por Washington a varias de sus compañías petroleras por la compra de crudo iraní. 

Trump, además, se ha comprometido a poner sobre la mesa la situación de Taiwán, especialmente tras la reciente venta de armamento a la isla 'rebelde' por valor de unos 11.000 millones$. 

Mientras tanto, al otro lado del continente, el estrecho de Ormuz continúa sometido a un doble bloqueo, y comienzan a aparecer las primeras evidencias de que la capacidad de almacenamiento iraní está alcanzando sus límites. Imágenes satelitales muestran que la isla de Jark, principal centro de exportación de crudo iraní y con una capacidad de almacenaje de unos 35 millones de barriles, no ha recibido ningún buque durante tres días consecutivos, algo inédito desde el inicio del conflicto. Esto podría indicar una saturación de las instalaciones o problemas en la infraestructura de carga, especialmente después de que el pasado 6 de mayo se informara de una posible fuga de petróleo. Las mismas imágenes sugieren, además, que el almacenamiento visible se encuentra prácticamente lleno. Se trata de las primeras señales tangibles del impacto del bloqueo sobre las exportaciones de crudo iraní.

No obstante, las informaciones internas más recientes no apuntan a una moderación de la postura iraní. Se ha comunicado el nombramiento de Mehdi Khamoushi como jefe del equipo asesor del líder supremo, una figura estrechamente vinculada a la Guardia Revolucionaria que ocupa un puesto de elevado peso político. Kuwait ha denunciado que seis miembros de la Guardia Revolucionaria se han intentado infiltrar en la isla kuwaití de Bubiyan, y se han registrado ejercicios militares en las proximidades de Teherán, lo que podría indicar que Irán está preparando una reactivación de las hostilidades.

Reino Unido y Francia han anunciado su compromiso para salvaguardar el tránsito marítimo en el estrecho de Ormuz, condicionado a la consecución de un alto el fuego “estable”. Este anuncio se produjo en la cumbre de ministros de Defensa de 44 países, aunque no se han concretado qué socios participarán finalmente en la operación.

HelpMyCash: ¿vuelve la guerra por el ahorro?

Durante años, el dinero de millones de españoles ha permanecido inmóvil. Quieto en cuentas corrientes que no pagan intereses, atrapado en depósitos que apenas compensan la inflación y protegido bajo una idea profundamente arraigada en el país: más vale no arriesgar. Pero algo empieza a moverse en los escaparates bancarios. Y lo hace deprisa. “En apenas cuatro días, cuatro entidades financieras han elevado la remuneración de sus cuentas y depósitos hasta rozar —o alcanzar directamente— el 3% TAE”, explica Andrea Morales, experta del comparador HelpMyCash. 

Un movimiento inusual que ha devuelto al mercado una pregunta que parecía enterrada desde las últimas subidas de tipos del BCE: ¿vuelve la guerra por el ahorro? La escena recuerda, aunque todavía de forma más tímida, a la batalla comercial que vivió el mercado hipotecario el año pasado. Entonces, los bancos competían por captar a los clientes con mejores perfiles. Ahora el objetivo es otro: atraer liquidez. Captar ahorro. Conseguir clientes con dinero en cuenta a los que después poder vender otros productos financieros.

“Estamos ante el inicio de una nueva guerra de rentabilidad sin riesgo. Los bancos buscan nuevos clientes con pasivo, vinculables. Y para atraerlos están utilizando el gancho más efectivo para el ahorrador conservador: pagar más por su dinero”, añade.

La señal más visible llegó de la mano de Trade Republic, el neobanco alemán que el 12 de mayo elevó del 2% al 3,04%TAE la remuneración de su cuenta para nuevos clientes. No fue un movimiento aislado. Las subidas arrancaron el viernes de la semana pasada con la entidad lituana SME Bank, que llegó al 2,96%TAE; a inicios de esta semana el letón BluOr Bank subió al 3%TAE y solo un día después Mano Bank subió su plazo fijo a 12 meses al 3,05% TAE. 

“En HelpMyCash llevamos la cuenta y desde finales de abril, al menos ocho bancos han revisado al alza sus productos de ahorro”, detalla Morales. El dato tiene relevancia porque llega en un momento inesperado. El BCE dejó los tipos de interés en el 2% en su reunión del pasado 30 de abril, lo que en teoría reducía los incentivos delas entidades para seguir mejorando sus ofertas. Sin embargo, los neobancos y varias entidades europeas han decidido ir en dirección contraria. Y eso ha cambiado el tablero. La rentabilidad media de los mejores depósitos a un año vuelve a superar ya el 2,5%, después de meses estancada en torno al 2%. Puede parecer un movimiento pequeño, pero psicológicamente supone una frontera importante en un país donde la mayoría del ahorro sigue atrapado en productos que apenas generan rendimiento.

Porque España sigue siendo, por encima de todo, un país de ahorradores conservadores. Los hogares acumulan más de 1,1 billones€ entre cuentas corrientes y depósitos que prácticamente no dan nada, según los últimos datos del Banco de España. La remuneración media de los depósitos a la vista apenas alcanza el 0,26%, y a plazo ofrecen de media un 1,86%. Todo ello con una inflación que en abril se situó en el 3,2%, según el indicador adelantado del INE.

La consecuencia es sencilla, aunque muchas veces invisible para el ahorrador. El dinero no desaparece de la cuenta, pero pierde valor cada día. Un hogar que mantenga 50.000€ inmovilizados en una cuenta sin remuneración pierde alrededor de 1.500 de poder adquisitivo al año con una inflación del 3%. “No es que el ahorrador español quiera perder dinero. El problema es que muchas veces no es consciente de que lo está perdiendo”, señala Morales.

Esa preferencia por la seguridad explica también la enorme distancia entre el dinero depositado en cuentas y el invertido en productos financieros. Mientras los depósitos a la vista —este concepto comprende plazos fijos y cuentas bancarias— superan el billón€, el patrimonio en fondos de inversión ronda los 500.000 millones, según Inverco. Menos de la mitad. Y buena parte de ese crecimiento se explica por las fuertes subidas bursátiles de los últimos años.

Una batalla que aún no han liderado los grandes bancos. El resultado es un mercado profundamente desequilibrado. Los grandes bancos españoles—Santander, BBVA o CaixaBank— apenas necesitan captar liquidez porque ya cuentan con exceso de depósitos. Por eso no ofrecen remuneración salvo campañas concretas en las que ofrecen dinero a cambio de mayor vinculación. Son, sobre todo, los neobancos y las entidades europeas quienes están agitando el mercado. Ahí aparecen nombres como Trade Republic, Bankinter, Banca March, Deutsche Bank, EBN Banco, Wizink o Arquia. Algunas entidades ofrecen cuentas remuneradas con liquidez inmediata; otras apuestan por depósitos a plazo fijo que exigen inmovilizar el dinero durante varios meses a cambio de asegurar un interés mayor.

Bankinter mantiene una cuenta remunerada que alcanza el 2,5% hasta 100.000€. Deutsche Bank, por su parte, arranca con su depósito a 12 meses a 2,25%TAE y bonifica progresivamente la rentabilidad si el cliente domicilia nómina o utiliza la tarjeta. Son fórmulas distintas para un mismo objetivo: atraer ahorro en un momento en el que el cliente empieza, por fin, a mirar cuánto le paga realmente su banco.

La cuestión es si este movimiento acabará convirtiéndose en una guerra abierta como la vivida entre 2022 y 2023, cuando las subidas constantes de tipos del BCE obligaban a las entidades a competir agresivamente por el pasivo. De momento, el fenómeno sigue siendo parcial y protagonizado sobre todo por actores digitales y bancos extranjeros. Pero la tendencia parece clara. Para el ahorrador, el mensaje también lo es. “Por primera vez en muchos meses vuelven a existir opciones conservadoras capaces, al menos parcialmente, de acercarse a la inflación y reducir la pérdida de poder adquisitivo. No se trata de construir grandes patrimonios ni de duplicar el capital. Para eso sigue siendo necesario asumir riesgo e invertir. Pero sí de evitar que el dinero permanezca completamente dormido”, puntualiza Morales.

Crédito y Caución: el bloqueo de Ormuz daña a la industria química

El cierre del estrecho de Ormuz y los elevados precios de la energía están teniendo un gran impacto en la industria química. La región del Golfo suministra aproximadamente la mitad de las exportaciones mundiales de etilenglicol y casi el 40% del metanol, ambos esenciales para los plásticos y los productos químicos industriales. Además, una amplia gama de bienes industriales requiere de productos químicos para su fabricación por lo que el aumento de los precios del petróleo y el gas repercuten en los costes de fabricación, los precios al productor y, en última instancia, la inflación al consumo. 

Crédito y Caución trabaja en dos escenarios, en función de la duración del conflicto. En el escenario base, que contempla la reapertura del estrecho de Ormuz en mayo, la producción mundial aumentaría apenas un 0,6% en 2026. Pero en el escenario pesimista, con el cierre del estrecho hasta septiembre, se reduciría un 1,7%. 

A la guerra del Golfo se suma la continua incertidumbre en materia de política comercial. Aunque los aranceles impuestos por EEUU en 2025 están paralizados por el Tribunal Supremo, las empresas químicas se enfrentan a una renovada incertidumbre en torno a los regímenes arancelarios y a los riesgos legales. 

En Europa, el informe de Crédito y Caución prevé una caída de la producción del 2,2%. El repetido repunte de los precios del gas en Europa está agravando los problemas de competitividad, especialmente en relación con China y EEUU. Por una parte, los productores chinos dependen cada vez más de materias primas basadas en el carbón. Por otra parte, en Estados Unidos el incremento de los precios del gas ha sido más moderado, lo que beneficia a los competidores estadounidenses. 

Además de estos factores perturbadores, las empresas químicas europeas se enfrentan a una presión creciente para invertir en automatización, transformación y digitalización. Las pymes sin cobertura energética y sin capacidad de inversión para la descarbonización corren un riesgo especial. Por todo ello, la Unión Europea está perdiendo cuota de mercado mundial de productos químicos en los últimos años. Mientras en 2014 contaba con una cuota cercana al 20%, en 2024 había descendido al 14%. En este contexto, Crédito y Caución ha rebajado la perspectiva de rendimiento empresarial y riesgo crediticio para la industria química en Bélgica, Italia, los Países Bajos y el Reino Unido. 

Otro importante reto para el sector es el posible desvío de mercancías chinas, que inicialmente iban destinadas a EEUU hacia otros mercados, en particular Europa. Este cambio podría suponer una acumulación de stock de productos chinos a menor coste impactando en la demanda de productos europeos, lo que reduciría la producción interna y, por extensión, de los productos químicos utilizados en su fabricación. 

En conclusión, la industria química se enfrenta a retos derivados del cierre del estrecho de Ormuz y la volatilidad de los precios de la energía. Junto a ello, las interrupciones en la cadena de suministro causadas por tensiones geopolíticas, el aumento del proteccionismo, desastres naturales o problemas logísticos suponen riesgos que supondrán un lastre para el crecimiento de la producción en 2026.

Coface: más insolvencias de empresas en EEUU

Desde que Donald Trump inició la guerra comercial en 2025, el debate sobre quién asume realmente el coste final de los aranceles sigue abierto. El presidente estadounidense afirma que son las empresas extranjeras las que, para preservar su acceso al mercado estadounidense, bajarían sus precios y, por lo tanto, absorberían la mayor parte del impacto. Sin embargo, tarde o temprano, es el consumidor quien lo termina pagando en forma de mayor inflación, según indican los economistas de Coface en un nuevo análisis sobre el coste arancelario y la resiliencia del comercio global, tras un año de la imposición de los aranceles de Trump.

Salvo algunas excepciones, los márgenes de los exportadores extranjeros se han mantenido prácticamente intactos y no se observa una tendencia generalizada de las empresas extranjeras a bajar sus precios para preservar su cuota de mercado en EEUU. 

Además, si bien se observa un aumento de la inflación al consumidor, por el momento es significativamente más moderada de lo estimado. De hecho, 2025 finalizó con una tasa de inflación anual promedio del 2,8 %, manteniéndose muy por debajo del 3,5-4% previsto, con aranceles promedio de alrededor del 15 %. Aunque es cierto que, de no haber existido una guerra comercial, lo más probable es que la tasa hubiera sido del 2%, estas cifras, por el momento, no sugieren un alto grado de repercusión de los costes en el consumidor. 

En conjunto, estas dos observaciones indican que, en esta etapa, son las empresas estadounidenses las que están absorbiendo la mayor parte de los costes. Asimismo, existen otros datos corroboran esta evaluación. Tal es el caso del índice de precios de importación, que aumentó un 0,7% en 2025 (una tasa muy cercana a su incremento anual promedio del 0,5% desde 2010). A pesar de esto, algunas categorías de productos registraron excepcionalmente caídas de precios significativas, en particular, bebidas alcohólicas, madera, cosméticos, acero y textiles.

Se ha producido un fuerte aumento en los costes de los insumos entre las empresas más expuestas a aranceles. Para finales de 2025, la inflación de los insumos se sitúa en el 20% en la industria metalúrgica, el 9% en electrodomésticos, el 8% en el sector automotriz, el 6% en maquinaria industrial y textiles, y el 5% en electrónica. En la mayoría de estos sectores, los márgenes brutos se encuentran estancados o, incluso, se contraen.

A primera vista, estos hallazgos pueden parecer contradictorios dada la resiliencia mostrada por la economía estadounidense. Sin embargo, aunque el PIB está creciendo, esto no significa que todas las empresas estén prosperando.  El aumento de las insolvencias lo confirma. La guerra comercial ha coincidido con un rápido incremento en las solicitudes de quiebra: actualmente, se sitúa un 15% por encima de la media de 2019, y esto se ha mantenido durante tres trimestres consecutivos por primera vez desde la pandemia. A pesar de que la mayoría de las empresas aún logran resistir este entorno adverso recurriendo a sus reservas de efectivo o compensando el impacto mediante mejoras en la productividad, un número creciente de ellas se encuentra en una posición vulnerable. 

También parece que los consumidores estadounidenses están ahora menos dispuestos a aceptar nuevas subidas de precios significativas tras el repunte inflacionario que siguió a la pandemia de la COVID-19. La sensación de que el coste de la vida se ha vuelto inaceptablemente alto está dando lugar a un discurso sobre una "crisis de asequibilidad" que podría costarles caro a los republicanos en las elecciones de mitad de mandato de noviembre.

La ofensiva arancelaria estadounidense ha provocado una importante turbulencia en el comercio mundial. Inicialmente, avivó la volatilidad en el flujo de mercancías: las importaciones estadounidenses aumentaron un 25 % en volumen en el primer trimestre de 2025, en comparación con el mismo período de 2024, ya que las empresas anticiparon la entrada en vigor de los aranceles. En abril, el anuncio de una tregua de 90 días desencadenó una nueva oleada de compras. Este repunte de la actividad afectó negativamente a las importaciones estadounidenses, lo que provocó un descenso en la segunda mitad del año. Finalmente, EEUU mantuvo un fuerte dinamismo en sus importaciones durante 2025.  Los precios subieron un 4,2 % durante el año, lo que supone una desaceleración moderada en comparación con el crecimiento del 5,2 % registrado en 2024. Este impulso contribuyó a la persistencia del déficit comercial estadounidense, a pesar de que reducirlo era uno de los objetivos declarados de la administración estadounidense a través de su política arancelaria.

Esta inestabilidad ha repercutido en el coste del transporte marítimo. Las tarifas de flete no se vieron afectadas en el primer trimestre, ya que las navieras habían previsto un aumento de mercancías antes de la imposición de aranceles. Sin embargo, no se había previsto la segunda oleada de demanda. Mientras tanto, las empresas habían reducido la capacidad en las rutas transpacíficas, anticipando una desaceleración sostenida. El resultado: las tarifas de flete de contenedores se dispararon un 70% en cuatro semanas desde principios de mayo, con un aumento espectacular de casi el 120 % en la ruta Shanghái-Los Ángeles.

También han propiciado una reconfiguración del comercio mundial, o más bien, la aceleración de este fenómeno. Y es que, los aranceles han vuelto a poner de relieve la importancia de los países 'puente', un concepto que surgió en el contexto de la guerra comercial entre China y EEUU que comenzó en 2018. Estos países actúan como nexos comerciales entre Estados Unidos y China, principal objetivo de la ofensiva arancelaria. No obstante, a diferencia de años anteriores, la elección de estos países puente también ha estado condicionada por la dinámica arancelaria relativa. En consecuencia, los países que ya actuaban como puente han visto cómo su papel adquiría una nueva dimensión, beneficiándose de aranceles más favorables que los aplicados a China. 

Vietnam es el ejemplo más llamativo. Entre 2017 y 2024, la participación de este país en las importaciones estadounidenses aumentó en un promedio de 0,3 puntos anuales, pasando del 2 % al 4,2 %. Solo en 2025, el aumento fue de 1,5 puntos, una aceleración de cinco veces más que en años anteriores. Las importaciones estadounidenses procedentes de Vietnam se dispararon un 42% en valor, lo que representa el 44% de la disminución de las importaciones procedentes de China. Al mismo tiempo, las exportaciones chinas a Vietnam aumentaron en una cantidad similar, lo que sugiere su papel como centro de intermediación. 

Si bien el aumento de las importaciones estadounidenses procedentes de Tailandia fue la mitad en valor, coincidió con el incremento de las exportaciones chinas a ese país. En cuanto a México, a menudo citado como país de conexión, el caso es más ambiguo: sus exportaciones a su vecino estadounidense aumentaron en 2025. Sin embargo, este incremento es cuatro veces mayor que el de las exportaciones chinas a México, lo que pone en perspectiva su papel como intermediario.

De los 272.000 millones$ recaudados en aranceles desde marzo de 2025, cerca de 166.000 millones —recaudados en virtud de la IEEPA— podrían ser reembolsados a las empresas estadounidenses que los pagaron.

En este contexto, se desprenden tres lecciones principales:

  • En primer lugar, la administración estadounidense sigue decidida a defender un régimen arancelario agresivo. Por lo tanto, una rápida flexibilización de las restricciones destinadas a amortiguar el posible impacto de la inflación energética tras la crisis del estrecho de Ormuz representaría un giro radical e incompatible con la línea política declarada. La hipótesis de que Trump “siempre se acobarde” parece, por consiguiente, muy improbable en este sentido.
  • En segundo lugar, al basarse en argumentos legales endebles, la administración Trump contribuye a aumentar la incertidumbre en torno al comercio. Si incluso los aranceles vigentes desde hace casi un año pueden revocarse, ¿cuándo podrán los agentes económicos considerar estable el régimen arancelario? Además, los nuevos aranceles anunciados tras la decisión de la Corte Suprema son, en sí mismos, impugnables legalmente, lo que alimenta aún más la incertidumbre.
  • En tercer lugar, no hay garantía de que las empresas sigan absorbiendo los costes indefinidamente sin trasladar una proporción cada vez mayor a los consumidores. La capacidad de reducir márgenes o depender de aumentos de productividad tiene sus límites. Tras la fase inicial de aranceles de 2025, la guerra comercial podría entrar ahora en una fase de "maratón": más lenta, más prolongada y potencialmente más inflacionaria.

Swisscanto: puede exigirse una prima de riesgo al bono de EEUU

Thomas Kirchmair, Senior Portfolio manager Global Fixed Income de Zürcher Kantonalbank / Swisscanto, comenta: "Hace solo unas semanas, el mercado anticipaba en gran medida que los principales bancos centrales relajarían sus tipos de interés de referencia o, al menos, los mantendrían estables. La Reserva Federal ya había bajado los tipos tres veces en 2025, y los inversores descontaban nuevas bajadas para 2026. Mientras tanto, la tasa de inflación estadounidense parecía acercarse gradualmente al objetivo del 2%. Se observaron tendencias similares en el BCE y el Banco de Inglaterra.  Pero entonces, el 28 de febrero, estalló el conflicto con Irán, lo que trastocó el panorama mundial de los tipos de interés en muy poco tiempo".

Desde entonces, la fuerte subida de los precios de la energía provocada por el conflicto armado en Oriente Próximo ha reavivado los temores inflacionistas y ha modificado radicalmente las expectativas del mercado. La esperanza de una bajada de los tipos ha dado paso a la preocupación de que los bancos centrales se vean obligados a aplicar una política monetaria más restrictiva, con el fin de contener la inflación impulsada por los precios de la energía. La reacción de los inversores fue clara: en el mercado de bonos se produjo lo que se conoce como 'bear flattening'. Esto significa que los rendimientos aumentan en todos los plazos, pero especialmente en el extremo corto de la curva de tipos. Los bonos del Estado británico (los Gilts) fueron los más afectados por esta evolución. Pero también en EEUU y en la zona del euro los costes de refinanciación aumentaron considerablemente. Para EEUU, esta evolución llega en un momento de lo más inoportuno. El 17 de marzo de 2026, la deuda bruta del país superó por primera vez la barrera de los 39 billones$. El aumento de los tipos de interés intensifica la presión sobre una situación presupuestaria ya de por sí tensa, ya que una parte cada vez mayor del presupuesto debe destinarse al servicio de la deuda. En este contexto, resurge una y otra vez el debate sobre la condición de los bonos del Estado estadounidense, los Treasuries, como valor refugio.

Si bien el elevado endeudamiento de EEUU constituye un problema estructural, no debe sobrevalorarse, no desempeña un papel significativo en las decisiones a corto plazo sobre los tipos de interés del Comité Federal de Mercado Abierto (FOMC). Sin embargo, podría ser necesaria una prima de riesgo más elevada para los bonos estadounidenses, lo que a largo plazo se reflejaría sobre todo en el extremo largo de la curva de tipos.

La valoración actual de las subidas de tipos nos sugiere que el mercado podría haber alcanzado un nuevo equilibrio, una opinión respaldada por las primas de riesgo de inflación a largo plazo estables, a pesar del reciente repunte de los precios de la energía.   

Los bonos en USD a corto plazo siguen ofreciendo oportunidades de inversión interesantes. Los bonos del Tesoro, por su parte, se encuentran entre los activos más líquidos del universo de la renta fija, y esta liquidez puede resultar muy valiosa, especialmente en un entorno volátil. Permite actuar con rapidez cuando surgen oportunidades. Además, el nivel actual de los tipos de interés, especialmente en el extremo corto de la curva, es atractivo. "Vemos aquí potencial para beneficiarnos del aumento de los rendimientos corrientes", señala.

Es probable que los bonos europeos también alcancen sus máximos de rendimiento, a pesar de que el BCE mantendrá una postura cautelosa durante más tiempo debido al efecto retardado de la crisis energética en las cifras de inflación. En el caso de los bonos periféricos, "volvemos a ver algo más de valor, aunque en euros nos mantendríamos cerca de la duración del índice de referencia. Además, hemos abierto posiciones más pequeñas en CHF y CAD, que representan una beta más baja. En Europa, por el contrario, estamos reduciendo lentamente las posiciones en bonos indexados a la inflación, los llamados 'linkers'. Al mismo tiempo, seguimos aumentando las posiciones en linkers a más largo plazo en EEUU", explica.

Si, en este contexto, la Fed prestara mayor atención al mercado laboral, las expectativas de inflación a largo plazo en EEUU también podrían aumentar. Los linkers reflejan las expectativas de inflación y no la inflación actual, un aspecto que hace que la Fed parezca menos restrictiva que el BCE. 

Incluir bonos de mercados emergentes en las carteras también puede resultar interesante para los inversores con mayor apetito de riesgo. Los rendimientos reales, por lo general más elevados, y la estabilidad de las divisas deberían permitirles obtener un rendimiento superior al de los mercados desarrollados. Sin embargo, sigue existiendo cierta reserva: "nuestra estrategia se basa en la hipótesis de que los mercados de materias primas se estabilizarán en las próximas semanas y alcanzarán una 'nueva normalidad'. No obstante, si el conflicto se intensificara de nuevo y los precios de las materias primas provocaran también efectos de segunda ronda, reevaluaremos la situación rápidamente".

UBS: los bonos de calidad ofrecen una atractiva relación riesgo-recompensa

Los rendimientos de los bonos del Tesoro estadounidense subieron tras la publicación del índice de precios al consumo (IPC) de abril en EE. UU., y el rendimiento del bono a 10 años cerró en el 4,46 %, su nivel más alto en 10 meses. Los rendimientos de los bonos gubernamentales de referencia denominados en euros también aumentaron, con el rendimiento del bund alemán a 30 años situándose en su nivel más alto desde 2011 en medio del continuo cierre del estrecho de Ormuz. "Sin embargo, seguimos creyendo que el umbral para una subida de tipos por parte de la Fed continúa siendo elevado, y esperamos que los rendimientos de los bonos del Tesoro estadounidense caigan en los próximos meses a medida que la inflación en EEUU se modere y los inversores reajusten sus expectativas sobre la política monetaria de la Fed. Los rendimientos de los bonos gubernamentales de referencia en euros también deberían alejarse de sus recientes máximos debido a las preocupaciones sobre el crecimiento económico", apuntan en UBS. El BCE sigue atento a los riesgos para el crecimiento. La inflación en EE. UU. debería moderarse en los próximos meses. Los signos de debilidad en el mercado laboral estadounidense también deberían respaldar el argumento a favor de una mayor flexibilización monetaria.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos pensando que la valoración actual de los mercados de tipos es demasiado agresiva en términos de expectativas de endurecimiento monetario. Esto significa que los bonos de calidad ofrecen una atractiva relación riesgo-recompensa en el entorno actual, ya que los rendimientos deberían caer tanto si los inversores reducen sus expectativas de subidas de tipos como si los riesgos de recesión y los recortes de tipos pasan a ocupar el centro de atención. Favorecemos los bonos de calidad con vencimientos cortos y medios, así como una exposición selectiva a segmentos de mayor beta, como mercados emergentes, high yield o deuda subordinada”.

Banor: las grandes tecnológicas dejan las recompras de acciones

Angelo Meda, gestor de Banor Mistral, cree que el hecho de que grandes tecnológicas como Alphabet o Meta hayan dejado de recomprar acciones durante el primer trimestre de 2026 es una señal de que el “motor” de la renta variable global está empezando a desinflarse. Hasta la fecha, los mecanismos que han impulsado a la renta variable han sido el crecimiento de los beneficios, los dividendos y las recompras. Pero éstas dejan de ser uno de los impulsores de la renta variable, porque se están desinflando, e incluso desapareciendo, en algunas compañías muy relevantes en los índices. 

La ausencia de recompras de acciones significa que no hay exceso de caja disponible para devolver a los accionistas y, como la compañía no quiere aumentar su deuda bruta, se ve obligada a recortar de la forma más sencilla el gasto discrecional: eliminando las recompras de acciones. 

Todo esto significa que los inversores necesitarán evaluar la rentabilidad sobre el capital de las inversiones realizadas por estas compañías, y comprobar si otros sectores van sustituyendo a las grandes tecnológicas como impulsores de los mercados globales de renta variable.

29Apr

Las gestoras coinciden en que el crecimiento de los beneficios empresariales es mucho más fuerte que las tensiones geopolíticas.

Miguel Ángel Valero

Aunque las cifras generales de insolvencias empresariales en Europa Central y Oriental se estabilizaron en su conjunto en2025, el último estudio de Coface revela una realidad mucho más fragmentada, con marcadas divergencias entrepaíses y sectores, cada vez más condicionadas por unas condiciones macroeconómicas divergentes. Los procedimientos de insolvencia aumentaron solo un 0,26%en 2025, hasta 46.161. La inflación se moderó, los tipos de interés comenzaron a bajar, los mercados energéticos mejoraron y las presiones salariales se atenuaron, lo que supuso un alivio parcial para los márgenes de las empresas. 

Sin embargo, estas mejoras no se tradujeron en una recuperación uniforme para las empresas de toda la región .“Las cifras generales sugieren una estabilización, pero la realidad subyacente es mucho más compleja”, afirma Mateusz Dadej, economista regional de Coface. “La brecha entre países se está ampliando y la dinámica de la insolvencia está cada vez más determinada por factores nacionales, como los marcos normativos, la política fiscal y la exposición a la demanda externa”.

En este sentido, Coface vaticina que las insolvencias empresariales aumenten en toda Europa Central y Oriental en 2026, ya que las renovadas presiones sobre los costes, las dependencias externas y la incertidumbre en materia de política económica pondrán a prueba la resiliencia de las empresas en toda la región. 

En 2025 surgieron tres patrones distintos en toda la región. Las tendencias de insolvencia divergieron marcadamente en Europa Central y Oriental, con algunas economías registrando descensos de dos dígitos, mientras que otras mostraban aumentos igualmente pronunciados. Polonia registró el mayor incremento, con un aumento de las insolvencias del 17,8 %, lo que refleja en gran medida el uso cada vez más extendido de los procedimientos de reestructuración, más que un deterioro repentino de la actividad empresarial. Eslovenia (+12,9%), Serbia (+9,6%), la República Checa (+8,7%) y Rumanía (+3,8%) también registraron un aumento de los niveles de insolvencia, impulsado por una combinación de endurecimiento fiscal, incertidumbre política, débil demanda externa y empeoramiento de los hábitos de pago.

Por el contrario, Croacia (-18,6 %), Eslovaquia (-14,5 %), Lituania (-13 %), Letonia (-7,4 %), Hungría (-6,6 %) y Bulgaria (-6,2 %) registraron descensos notables, lo que indica una normalización gradual tras los picos anteriores vinculados a la crisis energética, los cambios normativos y la retirada de las medidas excepcionales de la era de la pandemia. Estonia (+1,1 %) se mantuvo en general estable, lo que ilustra cómo la aparente resiliencia nacional puede seguir ocultando presiones sectoriales específicas.

Desde una perspectiva sectorial, los patrones de insolvencia fueron más homogéneos en toda la región. Los mayores aumentos en las quiebras empresariales se observaron en la industria manufacturera, la construcción y el transporte , lo que refleja su sensibilidad a las condiciones de financiación y a las fluctuaciones de la demanda externa. Aunque la bajada de los tipos de interés y la moderación de la inflación proporcionaron cierto alivio, el menor poder de fijación de precios y el impacto retardado de las anteriores crisis de costes continuaron ejerciendo presión sobre la liquidez , especialmente para las empresas más pequeñas .

La volatilidad energética reconfigura el entorno de riesgo

Es poco probable que cualquier estabilización aparente se mantenga en 2026. Coface vaticina que los riesgos de insolvencia en Europa Central y Oriental se intensifiquen en 2026, a medida que una nueva crisis energética afecte tanto a los hogares como a las empresas. El fuerte repunte de los precios del petróleo y el gas ya se está traduciendo en un aumento de los costes de los insumos, lo que reduce los márgenes y obliga a las empresas a absorber o repercutir el incremento de los gastos en un entorno en el que la demanda sigue siendo frágil.

Como importadora neta de materias primas energéticas, la región sigue estando especialmente expuesta. Las medidas de mitigación, como los límites máximos al precio del combustible o las reducciones fiscales, pueden suponer un alivio a corto plazo para los presupuestos familiares. Sin embargo, conllevan una mayor presión fiscal y riesgos potenciales para la seguridad del suministro. 

Al mismo tiempo, el aumento de las insolvencias en Alemania, el socio comercial más importante de la región de Europa Central y Oriental, incrementa el peligro de que se produzcan efectos de contagio a través de los vínculos comerciales y de la cadena de suministro. “Se vislumbran factores favorables en el horizonte, como una absorción acelerada de los fondos de la UE y una mayor demanda externa a finales de 2026. Sin embargo, es poco probable que estos aspectos positivos compensen por completo la volatilidad energética y los riesgos externos. A medida que el entorno operativo vuelve a ser más di fícil, las empresas deben centrarse en la gestión de la liquidez, el control de costes y el riesgo de contraparte”, destaca Jarosław Jaworski, director general regional de Coface para Europa Central y Oriental. 

Crisis en la OPEP

Por otra parte, Emiratos Árabes Unidos (EAU) han decidido abandonar la OPEP con el objetivo de poder responder con mayor flexibilidad al previsible repunte de la demanda de petróleo una vez se estabilice la situación tras la guerra en Oriente Medio, sin verse limitados por las cuotas de producción del grupo. La decisión supone la culminación de años de tensiones con Arabia Saudí. Ambos países han chocado en varias reuniones de la OPEP+: mientras Abu Dabi ampliaba su capacidad productiva mediante inversiones de más de 150.000 millones$, Riad defendía una política de restricción de la oferta.

Aunque la salida ya se había planteado en el pasado por el malestar de los EAU con las limitaciones impuestas por la organización, el conflicto ha actuado como catalizador final al reforzar los incentivos para aumentar la producción cuando la situación se normalice.

Miembro del cártel desde hace seis décadas, los EAU son el tercer mayor productor de la OPEP y aportan alrededor del 12% del suministro del grupo. Antes del conflicto bombeaban cerca de 3,4 mbd, pero cuentan con capacidad para elevar la producción hasta unos 5 mbd de crudo y líquidos. Para la OPEP y sus socios, la salida emiratí supone un nuevo golpe a su capacidad de gestionar los precios del petróleo mediante el control de la oferta, en un contexto en el que su influencia ya se ha visto mermada por el auge de la producción de EEUU por la retirada progresiva de miembros más pequeños: Angola, a finales de 2023; Ecuador, en 2020;  y Catar lo hizo en 2018 para centrarse en el desarrollo de su sector de gas natural.

Mientras, en EEUU, la confianza del consumidor de la Conference Board sorprendió al superar las expectativas a su nivel más elevado en los últimos diez meses a pesar de la guerra en Oriente Medio. Esta mejora puede reflejar que los hogares estadounidenses anticipan un posible alto el fuego en la región y perciben señales de estabilización en el mercado laboral. El indicador general aumentó en abril a 92,8 desde el 92,2 anterior y por encima del 89 esperado. Por componentes, el subíndice de expectativas de los próximos 6 meses repuntó (72,2 vs 71 anterior), mientras que el subíndice de condiciones actuales descendió ligeramente (123,8 vs 124,1). No obstante, el sentimiento subyacente sigue moderado: la confianza presenta tendencia a la baja desde la recuperación posterior al covid y muchos consumidores continúan preocupados por sus perspectivas laborales y el aumento de los precios. 

Esta lectura contrasta con la confianza del consumidor de la Universidad de Michigan, publicada la semana pasada, que cayó a un mínimo histórico. La divergencia se explica, en parte, por el distinto enfoque de ambos indicadores: el índice del Conference Board se centra principalmente en las condiciones del mercado laboral, mientras que el de la Universidad de Michigan pone mayor énfasis en las finanzas personales y el coste de la vida.

UBS: rendimientos atractivos

Para UBS, los rendimientos actuales son atractivos para los inversores que buscan diversificar sus carteras y aumentar sus ingresos, y ofrecen una oportunidad para aumentar la exposición a bonos de calidad. Una exposición diversificada a renta fija puede proporcionar fuentes adicionales de rentabilidad. Algunos mercados bursátiles y estructuras de renta variable son una alternativa para generar ingresos.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Si bien mantenemos una visión positiva sobre la renta variable global, vemos una serie de estrategias que los inversores pueden considerar para mejorar los ingresos y la resiliencia de sus carteras en un entorno de mercado incierto”. “Los precios más altos de la energía son un riesgo, pero en ausencia de un shock prolongado, creemos que el entorno para la economía y los beneficios empresariales sigue siendo sólido, lo que respalda a la renta variable”, argumenta.

“La tecnología y la IA son ahora motores clave del crecimiento de beneficios en los mercados emergentes, mientras que las materias primas siguen siendo un importante factor macroeconómico. El impacto de los precios de las materias primas es desigual, lo que pone de relieve la necesidad de una exposición selectiva”, apuntan Laura Smith, analista, y Maximilian Kunkel, estratega.

“El Banco de Japón mantuvo su tipo sin cambios, pero tres votos disidentes y una revisión al alza de las previsiones de inflación señalaron una subida anticipada. Ahora prevemos la próxima subida en junio, aunque seguimos estimando el tipo terminal en el 1,5%”, explican Kazumasa Ishii, estratega, y Daiju Aoki, director de inversiones en Japón. “La probabilidad de una recuperación significativa del yen (por debajo de 150 frente al USD) parece limitada por unos precios del petróleo elevados durante más tiempo, que presionan la balanza de pagos de Japón, y por un enfoque prudente del Banco de Japón ante las preocupaciones sobre la deuda fiscal interna”, precisan Teck Leng Tan, estratega, y Dominic Schnider, responsable global de divisas y materias primas.

“Las acciones tienden a moverse con las expectativas de beneficios, y la reciente fortaleza del crecimiento de beneficios, tanto real como esperado, ha sido un factor clave de apoyo para el mercado bursátil. Creemos que el crecimiento de beneficios seguirá siendo sólido, aunque no tan robusto como en las tendencias recientes”, insiste David Lefkowitz, responsable de renta variable estadounidense

UBP: mercados resistentes, bancos centrales cautelosos 

La última Perspectiva Semanal de UBP: mercados resistentes, bancos centrales cautelosos subraya que los mercados mundiales se mueven en un delicado equilibrio entre un crecimiento resistente, tensiones geopolíticas persistentes y bancos centrales cautelosos. Los activos de riesgo siguen respaldados por unos sólidos resultados empresariales y el optimismo en torno a la tecnología y la inteligencia artificial, mientras que los mercados de renta fija y divisas reflejan un reajuste prudente de las expectativas de tipos de interés y una demanda sostenida de activos refugio, como el oro.

Banor: las correcciones en Bolsa generan oportunidades

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea de Banor SICAV, afirma que las correcciones en las Bolsas suelen generar oportunidades, algo habitual. En el escenario actual, el principal motivo del buen comportamiento bursátil es el crecimiento de los beneficios empresariales, mucho más fuerte que las tensiones geopolíticas. De hecho, Meda, ni los aranceles implementados en abril de 2025, ni la guerra por la invasión rusa de Ucrania, ni los acontecimientos en Venezuela, ni las tensiones en Irán han afectado a los beneficios de las empresas. Beneficios mejores de lo esperado, que crecen a doble dígito pese a la incertidumbre económica, la fragmentación global y los conflictos geopolíticos persistentes.