24Jan

Las proyecciones basadas en el análisis de los proyectos ya anunciados y los que se estima que tendrán que llegar para sostener toda la demanda proyectan que la inversión acumulada en centros de datos hasta 2030 puede alcanzar los 5 trillones$, según un análisis de Ibercaja Gestión.

Miguel Ángel Valero

El crecimiento de la demanda de computación de alto rendimiento para el procesamiento de datos ha sido exponencial en los últimos dos años. Desde el nacimiento de la inteligencia artificial (IA), la necesidad de procesar datos se ha multiplicado.

Los modelos de IA requieren potencia de computación tanto para ser entrenados, como para ser usados. Esta potencia de computación se proporciona a través de centros de datos, que son instalaciones diseñadas para optimizar las tareas de almacenamiento y proceso de datos en grandes volúmenes. Allí se almacenan y procesan los datos de forma segura, con sistemas especiales de electricidad y refrigeración para que nada se apague ni se estropee, funcionando las 24 horas del día para que todo esté siempre disponible.

En consecuencia, la elevada demanda de procesamiento de datos requiere que la oferta de centros de datos se incremente a un ritmo similar, ya que de lo contrario se crea un cuello de botella que impide procesar toda la demanda.

Esta relación entre crecimiento de la demanda de procesamiento de datos y los centros de datos ha llevado a que la inversión en estos segundos sea un aspecto clave para el desarrollo de la IA, y ha provocado que las grandes empresas tecnológicas, que quieren tener un papel relevante en este nuevo desarrollo, inviertan cantidades extraordinarias de recursos.

Las proyecciones basadas en el análisis de los proyectos ya anunciados y los que se estima que tendrán que llegar para sostener toda la demanda proyectan que la inversión acumulada en centros de datos hasta 2030 puede alcanzar los 5 trillones$, según un análisis de Ibercaja Gestión.

Los proyectos actualmente previstos sitúan la capacidad instalada en 2030 cerca de los 200GW, representando la IA cerca de 130GW y prácticamente la totalidad de la inversión en centros de datos en los próximos años. Esto supone un incremento del 42% anual acumulado entre 2025 y2030. Y es probable que continúe, por lo que también crecerán las inversiones.

Se espera que EEUU sea el mayor inversor en centros de datos y que gran parte de la nueva capacidad de procesamiento se instale en ese país. La inversión actual prevista está determinada a producirse cerca de un 60% en EEUU., mientras que China sería la segunda economía con algo más del 20% y Europa se quedaría atrás con el 10%.

La energía puede limitar el crecimiento futuro de los centros de datos

La disponibilidad energética es quizás el principal factor de riesgo de generación de cuellos de botella operativos. De acuerdo con Bank of America, los factores relacionados con la energía representan más del 40% de los criterios de decisión a la hora de decidir dónde construir un centro de datos. Teniendo en cuenta que todos los hyperscalers tienen objetivos ASG agresivos (0 emisiones netas), las energías renovables y el gas natural son lo que debería alimentar el auge de los centros de datos.

Más allá de la generación, el acceso a la energía es el principal riesgo para el crecimiento de los centros de datos. Según una encuesta de Schneider Electric, el 92% considera que, en EEUU, las limitaciones de la red eléctrica son un reto. Para cubrir potenciales déficits de energía, se barajan soluciones como:

  • 1) convertir las instalaciones de minería de criptomonedas en centros de datos
  • 2)la ubicación de centros de datos en grandes centrales nucleares estadounidenses
  •  y 3) construir nuevas centrales eléctricas de gas natural.

Por su parte, las actividades que consumen mucha electricidad son muy intensivas en el uso de cobre, ya que es el mejor elemento para transmitir la electricidad. Actualmente, el precio del cobre se sitúa en niveles de máximos históricos. Sin embargo, este super-ciclo del cobre no se debe exclusivamente al boom de los centros de datos, ya que su consumo comenzó a incrementarse sustancialmente con la transición hacia la electrificación (renovables, residencial, automóviles, etc.).

En este sentido, la demanda global del cobre ya estaba destinada a superar a la oferta, pero a raíz de la necesidad inminente de construir centros de datos, el efecto se ha intensificado. Por tanto, el potencial desequilibrio entre la oferta y demanda genera incertidumbre acerca del futuro precio y disponibilidad del cobre. De producirse, este factor podría limitar el crecimiento esperado de los centros de datos.

Por otro lado, la alta potencia de cálculo provoca que los chips apilados requieran más energía y generen más calor durante su funcionamiento. Para disipar ese calor, el principal método es mediante el uso de agua, a través de sistemas de refrigeración de aire o líquido. La clave principal es que el agua es significativamente más eficiente transfiriendo el calor que el aire, ya que posee aproximadamente cuatro veces el calor específico del aire y es unas 800 veces más densa, lo que significa que puede absorber alrededor de 3.200 veces más calor que un volumen comparable de aire.

Paradójicamente, los sistemas de refrigeración por aire tienden a usar más agua que los sistemas de refrigeración líquidos. Llos sistemas de refrigeración basados en líquidos terminan consumiendo menos electricidad y, en aplicaciones computacionalmente más demandantes (e.g. entrenamiento de IA), menos agua en total, aunque suelen tener un coste y una complejidad de instalación mayores.

En este contexto, el sector de los centros de datos coincide en general en que la refrigeración de los chips con sistemas de refrigeración líquida es el futuro, al menos para los centros de datos enfocados en IA. Independientemente del método que se utilice para disipar el calor, el agua es necesaria y, en consecuencia, un factor fundamental a la hora de elegir la localización de un centro de datos.

Normativas estrictas en materia de consumo energético, emisiones, uso del agua, soberanía del dato o licencias urbanísticas suelen alargar los plazos de autorización y encarecer la construcción de nuevas instalaciones, reduciendo el atractivo para la inversión. Consecuentemente, la regulación es otro factor que puede limitar el crecimiento de los centros de datos, porque introduce incertidumbre, costes adicionales y restricciones operativas que afectan directamente a su viabilidad económica y velocidad de despliegue.

La inversión se duplicará para sostener la infraestructura en la nube

Los hyperscalers lideran la expansión de centros de datos con inversiones masivas. Se estima que, para 2030, la inversión actual se duplicará para sostener su infraestructura en la nube. La intensidad con la que los hyperscalers se han lanzado a invertir apenas tiene precedentes, y se produce además en un conjunto de empresas que año tras año consiguen aumentar sus ventas y flujos de caja operativos a tasas de doble dígito.

Los hyperscalers lideran la inversión en centros de datos para Inteligencia Artificial por cuatro razones estratégicas: 

  • su experiencia previa en la nube, 
  • sus masivos canales de distribución para productos como Copilot o Gemini, 
  • su enfoque tecnológico de vanguardia y 
  • su inmensa capacidad financiera, respaldada por flujos de caja robustos y máxima calidad crediticia.

La urgencia de esta carrera inversora responde a tres factores clave:

  • Amenaza competitiva: Para gigantes como Google, la IA pone en riesgo su dominio histórico en búsquedas, obligándolos a reaccionar agresivamente. 
  • Adopción masiva: La demanda de los usuarios crece a un ritmo sin precedentes. OpenAI pasó de 100 millones de usuarios semanales en 2023 a más de 800 millones en octubre de 2025. 
  • Escasez de recursos: Asegurar el suministro de GPUs (dominadas por Nvidia) es vital, ya que los nuevos modelos requieren una potencia de cómputo exponencialmente mayor.

Esta transición está transformando el modelo de negocio de estas empresas. Históricamente centradas en el desarrollo de software y propiedad intelectual —modelos de bajo capital y altos márgenes—, ahora están incrementando drásticamente su CAPEX y activos fijos. Aunque gran parte de estas inversiones aún figura como "obras en curso", su entrada en funcionamiento elevará los costes de amortización. Existe, por tanto, un riesgo financiero: si la monetización de la IA no avanza al mismo ritmo que la inversión, la rentabilidad se verá reducida. Tradicionalmente, los negocios intensivos en capital no ofrecen los retornos extraordinarios del software puro.

El dominio futuro de la IA dependerá de la capacidad de cómputo. Salvo que veamos una irrupción por parte de China, las empresas que posean los centros de datos serán las que controlen el mercado, aunque esto implique competir ferozmente entre ellas y transformar sus estructuras financieras tradicionales. 

¿Cómo se va a financiar estas inversiones? 

Se estima que las fuentes de financiación para la IA enfrentan techos naturales. Para 2026, el flujo de caja operativo agregado de los hyperscalers rondará los 750.000 millones$. Tras deducir otras inversiones, quedarían unos 300.000 millones anuales para IA, situando el ratio CAPEX/CFO por encima del 50%. No obstante, esto generaría una brecha de financiación de hasta 3,5 billones$.

Para cubrir este déficit, surgirán diversas alternativas:

  • Deuda Corporativa Grado de Inversión (IG): Dada su excelente calidad crediticia, empresas como Alphabet, Meta u Oracle ya han emitido bonos significativos, aunque esto ha elevado sus diferenciales de crédito (spreads) entre 20 y 35 puntos básicos. Microsoft y Amazon aún se mantienen al margen, esperando una mayor monetización antes de acudir masivamente a este mercado. 
  • Financiación Estructurada y Privada: A corto plazo, ganarán peso opciones más sofisticadas como el crédito privado, el leasing y la deuda ligada a activos (ABF). Aunque son más costosas, se adaptan mejor a los ciclos de caja de los centros de datos. 
  • Inversión estratégica de proveedores: Nvidia está emergiendo como un actor clave, no solo como proveedor, sino como financiador. Un ejemplo es su acuerdo de septiembre de 2025 con OpenAI para invertir hasta 100.000 millones$, destinados en parte a la adquisición de sus propias GPU. 

El capital no parece ser el cuello de botella. El desafío reside en el tiempo: es vital que la monetización masiva de la IA se produzca de forma progresiva para sostener este nivel de inversión sin comprometer la salud financiera de los gigantes tecnológicos.

¿Existe una burbuja?

"Creemos que existen diferencias entre este escenario y el de los fiberscalers y, la mayoría van en la línea de desmentir que estemos en una burbuja". subraya el análisis de Ibercaja Gestión, que aporta tres claves:

  • La adopción de las tecnologías: Un contrapunto que reduce los niveles de alarma  es que la adopción de la inteligencia artificial está siendo muy rápida. Gran parte de la inversión de aquella época se canalizó hacia redes de fibra que pretendían revolucionar las telecomunicaciones. A diferencia de lo que ocurre hoy con los centros de datos, al menos en EEUU, donde la tasa de ocupación ociosa es minúscula (5%), el uso de las redes de fibra construidas fue mucho más lento. En 2002, la tasa de ocupación no alcanzaba ni el 15%. Cerca del 85% de la capacidad construida tardó años en empezar a usarse.
  • Diferencias en las compañías que impulsan la revolución: Los actuales hyperscalers presentan una solidez financiera superior. Su capacidad para generar flujo de caja operativo es enorme, lo que les permite autofinanciarse sin recurrir a unos niveles de deuda excesivos. Mientras las antiguas empresas de fibra operaban con márgenes ajustados, los gigantes tecnológicos actuales disfrutan de un margen neto superior en más de 10 puntos. Además, se caracterizan por tener deuda neta nula o incluso excedentes de caja. Esta fortaleza estructural les permite evitar las emisiones de acciones o el apalancamiento que hundieron a los fiberscalers.
  • Las valoraciones: Las valoraciones actuales sugieren que, a diferencia del sector de telecomunicaciones a principios de siglo, no estamos ante una burbuja. Mientras que en el año 2000 las empresas pasaron de cotizar a un múltiplo PER de 25x a 200x, la revalorización actual de las tecnológicas ha ido acompañada de un crecimiento real en sus beneficios por acción (BPA). 

Aunque existe cierta sobrevaloración en activos específicos, la expansión de múltiplos no alcanza niveles irracionales. El contexto macroeconómico exige cautela, ya que el margen para bajar tipos es menor que en décadas pasadas, pero no se percibe una euforia desmedida; los inversores mantienen una vigilancia constante sobre las valoraciones.

Los fundamentos actuales distan de crisis pasadas. La clave para la sostenibilidad de esta tendencia será la monetización real de la IA. Habrá que seguir de cerc .métricas críticas como la tasa de ocupación de los centros de datos, el volumen de tokens procesados y los ingresos de firmas como OpenAI. Aunque eventos de volatilidad son previsibles en el corto plazo, el sentimiento de mercado sigue respaldando esta revolución tecnológica, siempre que la adopción avance según lo previsto.
06Jan

La paradoja que sufre el presidente de EEUU es evidente: quiere liderar el futuro con la inteligencia artificial mientras dinamita el único camino que permite alcanzarlo a tiempo, las energías renovables.

Miguel Ángel Valero

Desde que volvió a la Casa Blanca, Donald Trump insiste en que quiere convertir a EEUU en la superpotencia absoluta de la inteligencia artificial (IA). Para Trump, la IA es un asunto de seguridad nacional y un motor económico capaz de redefinir el futuro del país. Por eso está acelerando la construcción de centros de datos a una velocidad nunca vista. Pero, al mismo tiempo, su administración está levantando muros contra las energías renovables, atacando la solar y la eólica con la misma intensidad con la que defiende el gas, el carbón y la nuclear.

El problema es que ambas cosas no pueden coexistir. El sueño de dominar la IA requiere cantidades gigantescas de electricidad (más que cualquier tecnología anterior), y los datos muestran que la forma más rápida, más barata y escalable de producir toda esa energía no es el gas ni la nuclear, sino precisamente las renovables a las que Trump desprecia. La paradoja es evidente: quiere liderar el futuro mientras dinamita el único camino que permite alcanzarlo a tiempo.

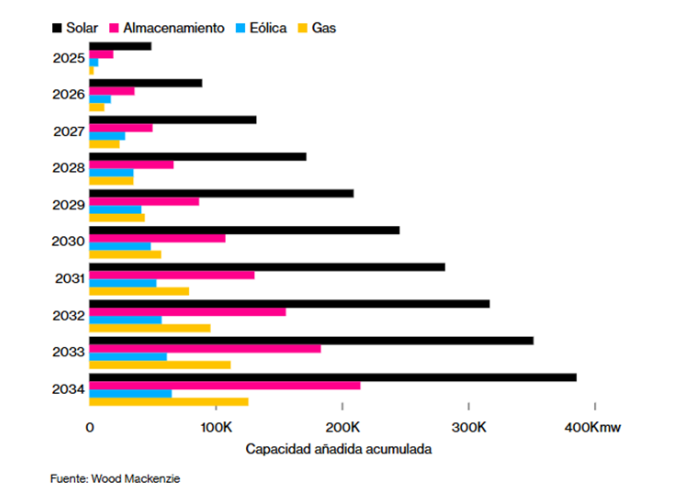
El crecimiento del consumo eléctrico es brutal. El despliegue masivo de modelos de IA, la expansión de los grandes centros de datos y la electrificación industrial están empujando la demanda a niveles que equivalen a alimentar cientos de millones de nuevos hogares en apenas una década. Y la respuesta del sector energético es unánime: si EEUU quiere tener suficiente electricidad entre 2025 y 2035, necesita construir solares, eólicas y baterías a un ritmo acelerado. Ninguna otra tecnología llega a tiempo. Ni el gas, que sufre escasez de turbinas y retrasos de suministro. Ni la nuclear, cuyos pequeños reactores modulares, no estarán disponibles hasta finales de la década, como mínimo. Ni el carbón, totalmente fuera de mercado por coste y tiempos de construcción. 

El gráfico aportado por el analista Pablo Gil en The Trader muestra la previsión de capacidad añadida acumulada necesaria durante la próxima década.

Sin embargo, casi todos los proyectos renovables de gran escala están siendo bloqueados, ralentizados o revisados por la administración Trump, que ha convertido la política energética en una guerra ideológica. Mientras tanto, en la trastienda, las grandes tecnológicas están haciendo lo contrario: Meta, Amazon, Google y Microsoft están firmando contratos masivos para asegurar energía limpia durante los próximos años, porque saben que sin ella sus centros de datos no podrán funcionar. Solo en el primer semestre de 2025 contrataron 9,6 gigavatios de energía renovable, suficientes para abastecer a más de siete millones de hogares.

La contradicción es total: Trump promete liderar la revolución tecnológica, pero sus decisiones energéticas están poniendo en riesgo la única vía realista para sostenerla. Defender el gas y la nuclear le permite alimentar el discurso político, pero no la infraestructura necesaria para que la IA sea viable. Y mientras la Casa Blanca se dedica a denunciar la “agenda verde” de su antecesor, Joe Biden, el propio mercado le recuerda que la física, los costes y los plazos no entienden de ideología: la electricidad limpia no es una opción estética, es un requisito técnico.

La ironía es que para cumplir la ambición de “Make America Great Again” en el terreno de la IA, Trump tendrá que apoyarse exactamente en aquello que más crítica: las renovables. "La política puede desafiar la coherencia, pero la tecnología no perdona. Y en esta carrera, negar la realidad energética es una forma muy eficiente de garantizar la derrota", advierte Pablo Gil.

03Dec

El auge de los centros de datos en España no es solo una tendencia tecnológica: es un movimiento estructural que afecta a la economía, el empleo y la soberanía digital.

Miguel Ángel Valero

La economía española atraviesa un momento de notable dinamismo, destaca el Observatorio Sectorial de CaixaBank Research. Superados los efectos de la pandemia y la crisis energética, se encuentra en una fase expansiva sólida, caracterizada por un crecimiento equilibrado y ampliamente distribuido entre sectores. Este avance se ha producido a pesar del complejo contexto internacional, marcado por las tensiones geopolíticas, un entorno comercial más proteccionista, la moderación de la demanda externa y la persistencia de ciertos cuellos de botella en las cadenas globales de suministro. Frente a estos desafíos, la economía española ha mostrado una notable resiliencia, apoyada en la fortaleza de la demanda interna, la bajada de los tipos de interés, la mejora del mercado laboral y el despliegue de los fondos europeos. 

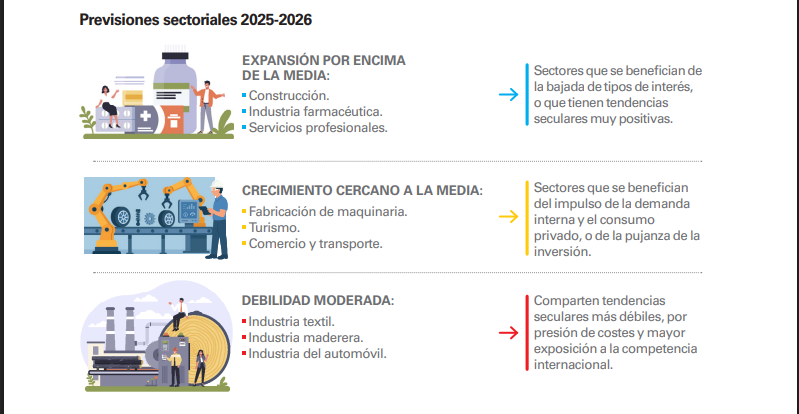
De los 22 sectores analizados, 16 se encuentran en fase expansiva en 2025, frente a solo dos en 2023. La industria lidera este impulso, especialmente la extractiva, química, farmacéutica y el refino, que han sabido adaptarse con agilidad a los desafíos de la transición energética y digital, registrando importantes avances en productividad y consolidando su papel como motor del crecimiento. 

De cara a 2025 y 2026, el crecimiento del PIB previsto (+2,9% y +2,1%, según las previsiones de CaixaBank Research) presenta un patrón transversal y resiliente, con una marcada homogeneidad sectorial que contrasta con ciclos anteriores y que sugiere una economía menos vulnerable a perturbaciones específicas. La construcción, las actividades profesionales, las TIC y la industria farmacéutica se perfilan como los sectores más dinámicos, mientras que otros como el turismo, la industria manufacturera en su conjunto y el comercio avanzan en línea con el promedio. Incluso sectores tradicionalmente más débiles, como el primario o la industria textil, muestran crecimientos positivos, aunque más moderados. 

Margen de mejora en productividad

Por otra parte, la reforma laboral de 2021 ha reducido drásticamente la temporalidad, de forma generalizada entre sectores, lo cual debería favorecer una mayor estabilidad laboral, la consiguiente inversión en capital humano y sentar las bases para un incremento de la productividad. Si bien el crecimiento del PIB por hora trabajada ha sido positivo, la productividad por ocupado apenas ha avanzado, lo que evidencia que aún queda margen de mejora y que el reto sigue siendo consolidar un modelo productivo más eficiente. 

La industria manufacturera española ha crecido al mismo ritmo que el conjunto del PIB, rompiendo con dos décadas de pérdida de peso relativo. En parte, este punto de inflexión se explica por una nueva ventaja competitiva: los costes energéticos en España han aumentado menos que en otras grandes economías europeas, gracias a la menor dependencia del gas ruso y al mayor peso de las energías renovables. Esta ventaja ha sido especialmente relevante para las ramas industriales intensivas en energía (como la química, la papelera o la metalúrgica, que han resistido mejor los shocks recientes). 

"En definitiva, la economía española no solo crece, sino que lo hace de forma equilibrada, con un mercado laboral más sólido, una industria revitalizada y una notable resiliencia frente a los desafíos globales. El reto es ahora transformar este ciclo expansivo en una senda de crecimiento sostenible, basada en la innovación, la mejora del capital humano y la eficiencia empresarial", concluyen los expertos de CaixaBank Research.

Los centros de datos crecerán hasta el 35% anual 

Por otra parte, España vive una expansión imparable del tejido de centros de datos instalado en su territorio; impulsada por la irrupción de la inteligencia artificial, la nube y el Internet de las Cosas (IoT, por sus siglas en inglés). Según los expertos, la potencia instalada podría haberse sextuplicado en dos años, alcanzando los cerca de 600 MW a comienzos de año y plasmando un crecimiento cercano al 275%; lo que refleja un importante incremento de los centros de datos habilitados en España. 

Esta tendencia seguirá agudizándose, al estimar que la necesidad de centros de datos crecerá a un ritmo del 25–35% anual hasta 2030. Este incremento viene de la mano de una mayor demanda de tecnología en todos los ámbitos de nuestra vida: los centros de datos sostienen la infraestructura crítica que da vida a servicios que usamos a diario como la mayor parte de telefonía móvil, el email, streaming, transacciones bancarias, IA… y garantiza su funcionamiento correcto y velocidad. 

Esta evolución se enmarca en una revolución silenciosa que está redefiniendo la arquitectura tecnológica del país. Madrid concentra ya más del 60% de la potencia operativa de centros de datos y se ha consolidado como uno de los hubs digitales más relevantes del sur de Europa. 

Según el informe anual de DoubleTrade España, en 2024 se convocaron 16.682 licitaciones TIC (un 3 % más que en 2023) con un volumen económico que roza los 11.749 millones de euros, evidenciando un dinamismo sostenido a pesar del contexto de ajuste presupuestario. 

En este pleno auge de los centros de datos en España, esta semana se ha anunciado la puesta en marcha del macroproyecto tecnológico más ambicioso de Extremadura: Nostrum Data Centers y la multinacional Aecom han firmado el acuerdo para la construcción del que será el mayor centro de datos del sur de Europa, y se ubicará en Badajoz. El proyecto, denominado Nostrum Evergreen, supera los 1.900 millones€ de inversión y aspira a convertirse en una de las infraestructuras digitales más avanzadas de España y un referente tecnológico en Europa. 

El informe subraya la importancia del sector como columna vertebral de la transformación digital. Madrid lideró la inversión pública en tecnología con 4.652 millones€, seguida de Andalucía (1.486 millones€) y Cataluña (1.167 millones€). ALos fondos europeos Next Generation han sido un catalizador: las administraciones están ejecutando el Plan de Digitalización 2021-2025, abriendo el camino para modernizar servicios y procesos ciudadanos.

“Estamos viendo un desplazamiento del foco tecnológico hacia modelos híbridos, donde el sector público se apoya en la industria privada para la promoción de nuevos y mejores centros de datos. Esto genera importantes oportunidades de negocio para todas aquellas empresas que tienen su foco de actividad en el desarrollo de esta infraestructura y es clave que sepan anticiparse a las necesidades de cada licitación para aprovechar la ola de oportunidades”, destaca Xavier Piccinini, director general de DoubleTrade España. 

Debido a la vital importancia de esta infraestructura, el sector privado ha redoblado su apuesta. Gigantes como Amazon esperan realizar inversiones de 15.700 millones€ en Aragón, mientras que en Cantabria se está desarrollando un macrocentro de datos de 500 MW con una inversión de 3.600 millones. Microsoft, Meta o Google también han reforzado su presencia en la Península, atraídos por la ubicación estratégica, la conectividad de cable submarino y la disponibilidad energética. 

“El atractivo de España es evidente: buenas conexiones, estabilidad regulatoria y creciente inversión pública. Debido a ello, nos hemos convertido en uno de los grandes centros de interconectividad del sur de Europa”, explica Piccinini. 

El sector público destinó importantes recursos a infraestructura digital: según DoubleTrade, en 2024 se alcanzaron los 139 000 millones€ en licitaciones públicas, con un crecimiento del 10,6%, reflejo de la apuesta estatal por la digitalización. 

Además de ser un foco de desarrollo económico para España, estos centros de datos también suponen un desafío energético: un solo centro de datos puede consumir más de 100 MW, superando el gasto energético de miles de hogares juntos. Además, la demanda de potencia podría llegar a duplicarse antes de 2030. 

El auge de los centros de datos en España no es solo una tendencia tecnológica: es un movimiento estructural que afecta a la economía, el empleo y la soberanía digital. Con un marco de licitación pública cada vez más activo y un interés privado creciente, el país se posiciona como epicentro de la transformación digital europea.

Iberinform: la industria extractiva tarda 124 días en pagar

Los plazos de pago de las empresas registraron en 2024, una reducción de un día hasta situarse en los 79 días, de acuerdo con el seguimiento sobre los plazos de pago en la empresa española realizado por Iberinform. Se trata del valor más bajo desde que el 2010 la legislación sobre plazos de pagos comerciales impulsó la limitación a los 60 días naturales a contar desde la fecha de recepción de las mercancías o prestación de los servicios. A lo largo de este periodo, los plazos de pago en España se han mantenido lejos del horizonte que trata de impulsar la legislación española y europea, en una horquilla que va de los 94 días de 2017 a los 79 actuales.

La fijación de los plazos comerciales es el resultado de millones de acuerdos entre empresas en la compraventa de sus productos y servicios a lo largo de la cadena de valor. En general, toda empresa trata de reducir los plazos de cobro a sus clientes y ampliar los plazos de pago a sus proveedores para incrementar su partida de tesorería y reducir sus necesidades operativas de financiación externa. 

Los plazos de pago en las relaciones comerciales entre empresas se han reducido de forma generalizada en la mayoría de los segmentos empresariales durante 2024. Se registra una caída de un día entre las grandes empresas, que son las que presentan los plazos más prolongados. Las medianas y las pequeñas empresas también registran una reducción de un día en sus plazos de pago. La microempresa es el único caso donde se observa una mayor reducción con 2 días menos y se sitúa en los mismos plazos que la pequeña empresa (78). Las medianas se sitúan en 83 días y las grandes, por segundo año consecutivo, se encuentran por debajo de los cien días. 

Ninguno de los sectores productivos logra situarse por debajo de los 60 días. Los plazos de pago en el sector primario se sitúan en 97 días. En los distintos sectores industriales los plazos de pago muestran una amplia horquilla. Los peores se registran en la industria extractiva (124 días), seguida del sector primario (97), electrónica y TIC y textil (86). Solo se sitúan por debajo de la media alimentación (77) y consumo duradero (76). La mayor reducción se registra en automoción y electrónica y TIC (4 días).

Entre los servicios, los peores plazos de pago se producen en servicios financieros (110), energía (106 días), Inmobiliario (95) y servicios a empresa (91). Se sitúan por debajo de la media comercio al por mayor y venta de TIC y electrónica (78), alojamiento (74), comercio al por menor (73), comercio de automoción (65), sanidad (59) y restauración (56). Las mayores reducciones se registran en comercio de automoción (-7), sanidad y transporte (-3) y alojamiento (-2).

Por comunidades autónomas, la evolución del comportamiento en pagos depende de diversos condicionantes entre los que cabe citar, principalmente, dos: los matices en la cultura de pagos o la composición sectorial. La horquilla supone 24 días adicionales de crédito comercial. Las regiones que presentan plazos de pago por debajo de la media  son: Canarias, Asturias, Cataluña, Cantabria, Aragón, Galicia, Navarra, Ceuta y Baleares. En el otro extremo, por encima de la media, se sitúan Melilla, Andalucía, Murcia, Madrid, Extremadura, Castilla-La Mancha, País Vasco, La Rioja y Castilla y León. Todas las comunidades y ciudades autónomas vuelven a situarse por debajo de los cien días. Solo Melilla y Cantabria registran empeoramientos de los plazos de pago.

08Oct

Hasta el año 2027, inclusive, se pondrán en funcionamiento más de 600 MW IT, de un pipeline total que supera los 7GW en proyectos anunciados a largo plazo. Madrid y Aragón, con un total combinado de 396 MW IT, concentran el 60%.

Miguel Ángel Valero

España emerge como una alternativa real a los principales mercados europeos de centros de datos, según el Data Centers Snapshot de Colliers, correspondiente al periodo abril–septiembre de 2025.

Hasta el año 2027, inclusive, se pondrán en funcionamiento más de 600 MW IT, de un pipeline total que supera los 7GW en proyectos anunciados a largo plazo. Madrid y Aragón, con un total combinado de 396 MW IT, concentran el 60% del pipeline que se pondrá en servicio hasta 2027. 

Madrid mantiene su protagonismo como hub digital del sur de Europa, con 244 MW IT hasta 2027 y proyectos emblemáticos anunciados equivalentes a 1.028 MW IT, entre los que se encuentran el campus de Iberdrola y Echelon, la expansión de Merlin Edged en Getafe y Tres Cantos, y nuevas instalaciones de Digital Realty, Equinix y Microsoft.

Aragón, por su parte, se consolida como destino preferente para desarrollos de gran escala, gracias a un marco regulatorio favorable y su ubicación estratégica entre Madrid y Barcelona. Iniciativas como “Project Rodes” de QTS/Blackstone, junto con despliegues de AWS, Microsoft, Vantage Data Centers y Samca, consolidan a la región como uno de los hubs más prometedores de Europa, con 2.790 MW IT planificados a largo plazo y 152 MW IT hasta 2027.

Barcelona, con 81 MW IT en pipeline hasta el 2027 y 244 MW IT en total sigue manteniendo un excepcional atractivo por su conectividad internacional y apuesta por la innovación. Así lo evidencian proyectos como CoreWeave, que instalará uno de los primeros superordenadores de entrenamiento e inferencia con tecnología Nvidia Hopper, en un centro de datos de Merlin Edged en Barcelona, o Qilimanjaro Quantum Tech, que lanzará el primer centro de datos cuántico de Europa.

Demanda de la IA

El informe de Colliers revela además las grandes tendencias que están definiendo el mercado de los centros de datos en España y que condicionarán su futuro desarrollo. La demanda de IA está impulsando la necesidad de infraestructuras de alto rendimiento y baja latencia, a la vez que el GPU-as-a-Service democratiza el acceso a tecnologías avanzadas, atrayendo a nuevos actores como startups y proveedores especializados. 

También evidencia la situación de saturación de la red eléctrica, tras la publicación de los primeros mapas oficiales de capacidad de la red en septiembre. Los últimos datos disponibles desvelan, según fuentes oficiales, que el 85% de los nodos de distribución en España ya están saturados y el 92% de la capacidad de acceso a potencia está ocupada.

“El mercado de data centers evoluciona de forma acelerada para dar respuesta a la demanda tecnológica. Estas nuevas tendencias no solo impulsarán nuevas formas de desarrollo sino también nuevas formas de operar en el mercado de centros de datos. Nuestra capacidad como región, de atraer esta nueva demanda, va a marcar el futuro desarrollo de la infraestructura digital en toda la Península Ibérica” comenta José María Guilleuma, director de Data Centers en Colliers.

“La Península Ibérica ha pasado de ser un mercado emergente a convertirse en un hub para el desarrollo de centros de datos en Europa. Los próximos 24 meses van a ser claves para ver qué proyectos son capaces de materializarse y superar los grandes retos del sector en nuestro país, como son los plazos en la gestión urbanística, el acceso a la potencia, la disponibilidad mano de obra o los nuevos requerimientos técnicos provenientes de los operadores”, asegura Gonzalo Martín, Head of Data Centers Capital Markets en Colliers para la Región EMEA.