26Oct

Si la salida a Bolsa de Anthropic es bien absorbida, la valoración se acerca al objetivo y la cotización es sólida en las sesiones posteriores, se confirmaría lo acertado de financiar el crecimiento de la IA, incluso cuando éste conlleva una elevada intensidad de capital.

Miguel Ángel Valero

Las dudas sobre la inteligencia artificial (IA) siguen, pese a que los resultados presentados por SpaceX y Meta, dos de los seis hiperescaladores, confirmaron la fortaleza de los beneficios empresariales y la continuidad del ciclo de inversión en IA. En el caso de SpaceX, los ingresos se duplicaron frente al anterior trimestre y el negocio de IA se consolidó como la principal fuente de ingresos de la compañía –superando a Starlink–, al representar ya el 52% de las ventas trimestrales. Los niveles de inversión se han disparado y se espera que el gasto en capex alcance los 170.000 millones$ el próximo año, una cifra comparable a la inversión prevista por Amazon para este ejercicio.

Por su parte, Meta también presentó resultados positivos: elevó la parte baja del rango de inversión previsto para este año, situando el intervalo en 135.000 millones$– 145.000 millones. Además, las primeras cifras oficiales de Muse, el nuevo agente de IA, son prometedoras, con más de 10 millones de usuarios en un mes. Sin embargo, se trata del primer trimestre desde 2013 que la compañía no consigue generar suficiente caja operativa para cubrir sus inversiones. En este contexto, Meta anunció el lanzamiento de una nueva clase de acciones, las acciones clase C, sin derechos de voto, pero que podría convertirse en el instrumento de la compañía para captar capital en el futuro. 

Al mismo tiempo que los resultados de los grandes hiperescaladores reafirmaban la continuidad del ciclo de inversión en IA, continuaron las preocupaciones en torno a las denominadas neoclouds y, en particular, a CoreWave. Estas compañías basan su modelo de negocio en la adquisición de GPU y desarrollo de centros de datos que posteriormente alquilan a terceros, incluidos los propios hiperescaladores, para el entrenamiento y despliegue de modelos de IA, operarando con estructuras financieras altamente apalancadas.No obstante, en el caso de CoreWave, una parte importante de su deuda cotizada está respaldada por centros de datos que opera y alquila. Además, sus expectativas de elevar su inversión en capex el año que viene, apenas representaría alrededor del 5% del gasto de los grandes hiperescaladores, por lo que difícilmente bastaría para poner fin al actual ciclo de inversión en IA. 

Gartner: el 44% de los CEO tiene problemas para demostrar la viabilidad de la IA

Gartner ha presentado en su gran evento anual, el IT Symposium/Xpo, encuestas a consejeros delegados, directores de tecnología y directores financieros con una demoledora conclusión: el gasto en IA sigue subiendo pero muy pocos consiguen demostrar que compensa. El 81% de los directores de tecnología está aumentando su inversión en IA, y el 58% nota más presión para que esa IA recorte costes.  Solo el 13% dice haber sacado un valor importante de la IA y solo el 11% de los directores financieros ve un retorno claro. El 44% de los consejeros delegados tiene problemas para demostrarlo ante sus accionistas.

Según Gartner, el retorno aparece cuando la empresa rediseña el proceso entero: cómo se trabaja, cómo se decide y cómo se organiza el equipo. Antes de aprobar el próximo proyecto de IA, recomienda a una empresa apuntar qué métrica tiene que mover, cuánto, en qué plazo y en qué momento lo para si la rentabilidad no llega.

La banca de EEUU frena a los agentes de IA

Los grandes bancos de EEUU han empezado a cerrar la puerta a los agentes de IA de terceros. JP Morgan, Bank of America, Morgan Stanley, Wells Fargo y Citi han detectado agentes operando dentro de cuentas de clientes, y algunos hacían cosas que nadie les había pedido. La mayoría los había autorizado el propio cliente, pero los bancos dicen que no saben distinguirlos de un ataque. Los agentes iniciaban sesión con las credenciales del propio cliente, algo que las normas de los bancos prohíben. Algunos llegaron a llamar a atención al cliente o a ejecutar acciones que el usuario nunca había pedido.

Además, en una prueba de Anthropic con 1.053 personas, un comando dañino colado a propósito superó la revisión humana el 86% de las veces, frente al 11% de los controles automáticos. Y las personas fallaban más en las sesiones largas.

  • Microsoft ha publicado los primeros resultados de MAI-DxO, su sistema de diagnóstico con IA. En una prueba con 304 casos complejos del New England Journal of Medicine acertó el 83%, frente al 36% de los médicos que participaron. Y llegó al diagnóstico pidiendo menos pruebas y más baratas.
  • Barclays recortará unos 5.000 empleos. el 5% de su plantilla, y usa como argumento la IA, que figura entre las herramientas con las que quiere ahorrar 1.100 millones de libras hasta 2027. Sigue la estela de American Express, como publicó el 25 de octubre Dinero Seguro.
  • Getty Images se declara en quiebra. Tras fracasar su fusión con Shutterstock, inicia una reestructuración para excluirse de Bolsa. Hace cuatro años valía casi 5.000 millones$ y ahora arrastra deuda e incapacidad para hacer frente a la competencia de la foto del móvil y a la de las imágenes hechas con IA.

Banor: la OPV de Anthropic medirá la financiación de la IA

OpenAI negocia obtener 30.000 millones$ en una ronda de financiación en la que participarían como líderes inversores de Emiratos Árabes Unidos, con Coatue entre los posibles participantes. Antes de su salida a Bolsa, esta ronda valora la empresa en 1,25 billones. La china DeepSeek levanta 15.000 millones$ en otra ronda, celebrada dos días después de que EEUU ordenara retirar su IA de las agencias federales. CATL y Tencent figuran entre los inversores.

Angelo Meda, gestor de Banor Mistral, fondo integrado en Banor SICAV, cree que los mercados cada vez tienen más dudas sobre la necesidad de financiar el crecimiento de las empresas relacionadas con la IA. Y la principal prueba que demostrará si este cambio de visión sobre la IA se hace realidad, será la OPV de Anthropic. Se trata de la salida a Bolsa de una empresa que cotizará en el Nasdaq valorada en cerca de 2 billones$ con ingresos de 16.800 millones en el tercer trimestre (+45%), que genera 1,7$ dólares de ingresos por cada dólar que gasta en capacidades informáticas.

La IA ha dominado los mercados en los últimos tres años gracias a la fuerte demanda de GPU (procesadores), y centros de datos, y por las fuertes inversiones realizadas por las compañías tecnológicas. Pero la próxima salida a Bolsa de Anthropic. “podría convertirse en la primera prueba real de los mercados sobre los pilares que sustentan los grandes modelos de IA: cuánto valen, cuánto capital absorben, qué rentabilidad pueden alcanzar y, sobre todo, quién se queda realmente con los beneficios generados a lo largo de toda la cadena de valor”.

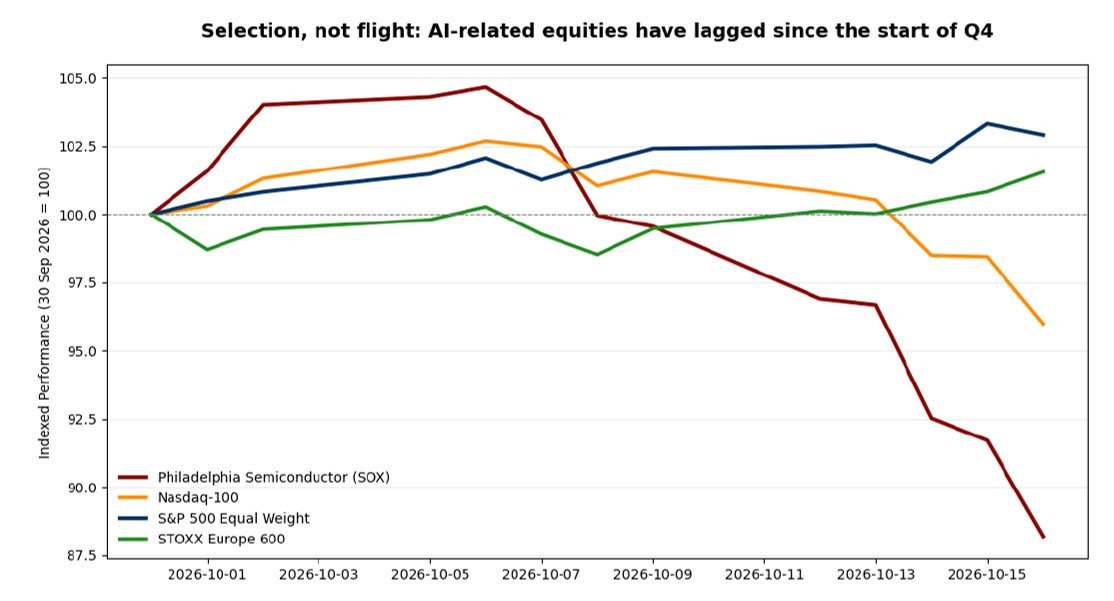
El momento de salida a bolsa de Anthropic “no puede ser más delicado”. Porque las Bolsas mundiales han mostrado en las últimas semanas una crisis de confianza en el segmento más agresivo de la temática de la IA. El S&P 500 sigue cerca de máximos, pero el Nasdaq y las compañías de semiconductores se han visto castigados. Los bancos, el sector sanitario y muchos valores menos expuestos a la tecnología, por el contrario, han demostrado mayor resistencia.

Algunas estimaciones sobre la tasa anualizada de ingresos de Anthropic se han revisado a la baja, y los inversores han empezado a dudar de la sostenibilidad de los márgenes, la competencia y la enorme cantidad de capital necesaria para mantener el liderazgo tecnológico. La verdadera pregunta “no es solamente saber cuánto crecerá Anthropic, sino qué clase de empresa estamos valorando”, afirma este experto.

Porque a diferencia de una compañía de software tradicional, los grandes modelos de IA necesitan chips, energía, redes, centros de datos y contratos de infraestructura a una escala asombrosa. Anthropic mantiene compromisos a largo plazo de al menos 518.000 millones$ vinculados a la nube, la capacidad informática y la infraestructura. 
Por tanto, la empresa es en parte desarrolladora de software y en parte industria pesada digital: vende inteligencia, pero para producirla tiene que construir el equivalente tecnológico de refinerías, centrales eléctricas y autopistas.

Otro factor que alimenta las dudas surgidas tras el anuncio de OPV de Anthropic es su relación con Amazon y Google. Esto “hace el escenario más interesante”, porque ambas compañías son inversores, proveedores de infraestructura, canales de venta, clientes y competidores. De hecho, el 48% de los ingresos de Anthropic en 2025 vino de estos dos hyperscalers. La relación puede ser vista “como una ventaja competitiva, porque garantiza capital, distribución y acceso a capacidad informática; o bien, como una dependencia, porque gran parte del valor económico podría ser absorbida por los mismos socios que proporcionan la infraestructura”.

Por tanto, es lógico preguntarse ¿quién se beneficia realmente del crecimiento de Anthropic? ¿La propia Anthropic, sus proveedores de chips, los proveedores de nube, los propietarios de centros de datos o las empresas que financian todo el despliegue? “El mercado ha pasado varios años premiando a casi todos los participantes de la cadena de valor. Ahora ha empezado a preguntar cómo se reparte la cuenta”.

Sobre la OPV, “es poco probable que una operación de esta magnitud se financie únicamente con dinero nuevo”, avisa Angelo Meda. Muchos fondos de inversión podrían comprar Anthropic dentro de una rotación del sector tecnológico, mediante la reducción de posiciones en las principales cotizadas con mayor liquidez y capitalización, tales como Nvidia, Microsoft, Amazon, Alphabet, Meta, Broadcom y Oracle. Esta es una de las razones de la reciente debilidad de los valores relacionados con la IA. Porque los inversores se plantean ¿cuánto capital será necesario, a qué coste y con qué rentabilidad?

Las empresas más endeudadas de la cadena de suministro de infraestructuras son las más afectadas por estas reticencias de los inversores. El miedo a financiar centros de datos y a la capacidad de seguir accediendo a los mercados de crédito ha golpeado a compañías como CoreWeave, y ha contribuido a las ventas en semiconductores, hardware y proveedores de infraestructura. 

El hecho de que la mayoría de los valores estadounidenses siguieran subiendo mientras el Nasdaq caía, “demuestra que no estamos ante una huida indiscriminada del riesgo, sino ante una selección cada vez más exigente dentro de la temática de la IA”. El mercado “ha cambiado su forma habitual de valorar las cifras de las compañías de la IA”. Los ingresos y los pedidos siguen siendo fundamentales, pero ahora cobra relevancia el flujo de caja libre, el coste de la deuda, la rentabilidad sobre el capital invertido, la duración de los contratos, y los ingresos generados por cada dólar de capacidad informática.

Y esta tendencia se está extendiendo en todas las regiones. En EEUU, las pérdidas debidas a este nuevo enfoque del mercado se han concentrado en las grandes tecnológicas y en la cadena de suministro de chips, mientras que el sector financiero, el sanitario y otros sectores han compensado parte de las pérdidas.  En Europa, el Stoxx 600 se ha mostrado más estable, apoyado en sólidos resultados empresariales y una exposición menos concentrada a la IA. Los mercados de Asia, por el contrario, han sufrido más el cambio de foco de los inversores, sobre todo en Corea, Taiwán y Japón, muy afectados por las dudas sobre la inversión tecnológica, ya que una parte significativa de sus respectivos índices está vinculada a los semiconductores, la memoria y el hardware. Estos mercados sufrieron alta volatilidad, con caídas fuertes seguidas de rebotes considerables.

En la fase actual “no parece aconsejable abandonar la temática de la inteligencia artificial, pero cada vez resulta más esencial distinguir entre sus distintos componentes”, opina Angelo Meda. También “es importante evitar aplicar múltiplos propios del software a empresas cuyo modelo de negocio se parece cada vez más a los de las infraestructuras”. Anthropic es “una formidable prueba de fuego”. Si la salida a Bolsa es bien absorbida, la valoración se acerca al objetivo y la cotización es sólida en las sesiones posteriores, “se confirmaría lo acertado de financiar el crecimiento de la IA, incluso cuando este conlleva una elevada intensidad de capital”.
Pero si “se produce una caída del precio, una disminución de la oferta, o un aplazamiento, serían pruebas de que se ha abierto una brecha significativa entre las valoraciones de los expertos y las que los inversores están dispuestos a aceptar”, concluye este experto.
Roland Berger: la IA generará el 50% de la demanda de potencia

La expansión de la IA está acelerando la construcción de centros de datos a escala mundial y reordenando la geografía de esta infraestructura. De acuerdo con el estudio de Roland Berger The global build-out race: AI data center study | Part 1, la capacidad instalada global se multiplicará por cuatro en una década, pasando de 88 gigavatios (GW) en 2025 a 341 GW en 2035. El peso de la IA en la demanda total pasará del 20% a casi el 60%. Roland Berger prevé que la capacidad mundial alcance los 224 GW en 2030, tras crecer un 21% anual, con la IA ya en torno al 50% de la demanda de potencia. En ese horizonte de 2030, Europa pierde terreno, ya que su cuota de capacidad instalada descenderá del 13% al 10%, frente al 58% aproximado de Norteamérica.

Las necesidades de cómputo que exigen las nuevas generaciones de los grandes modelos de lenguaje, así como una velocidad de adopción sin precedentes de estas tecnologías, explican el desarrollo de los centros de datos. La inversión de los grandes operadores de nube, los hyperscalers, rozará los 750.000 millones$ en 2026, casi el doble que en 2025. Roland Berger considera sólido el crecimiento a largo plazo de esta industria, aunque advierte de que el ritmo actual de inversión, por delante de los ingresos que genera hoy la IA, y la presión sobre el flujo de caja de algunos operadores introducen vulnerabilidades y hacen posible una moderación temporal. 

“Los centros de datos de IA son infraestructuras muy intensivas en capital y con plazos largos de desarrollo, y quien invierte necesita reglas estables y tiempos de tramitación predecibles. El estudio muestra que las ayudas financieras no son un incentivo suficiente y que las decisiones de ubicación dependen en gran medida del marco regulatorio y del acceso a la red. Además de con EEUU, se compite entre mercados europeos, por lo que tomarán ventaja los países que ofrezcan más previsibilidad”, señala Juan Luis Vílchez, senior partner de Roland Berger en Iberia.

En 2025, Norteamérica contaba con 4.322 centros de datos, 4.032 de ellos en EEUU, una cifra superior a la de Europa Occidental y Asia juntas. Su capacidad aumentará de 49 GW en 2025 a 130 GW en 2030. Europa, por su parte, pasará de unos 11 GW a unos 23 GW en ese periodo, se duplicará, pero lo hará a un ritmo anual del 15%, frente al 22% de Norteamérica y el 19% de China. La brecha se aprecia también en los grandes proyectos. Entre los mayores desarrollos anunciados hasta la fecha, todos por encima del gigavatio, solo uno está fuera de EEUU: el campus SINES, en Portugal, que prevé alcanzar unos 1,2 GW en 2030. El otro proyecto europeo más destacado, Cambois, en Reino Unido, está planificado en torno a los 700 megavatios. A ello se suma que la actividad europea de IA se orienta sobre todo a la inferencia, con instalaciones más pequeñas, y no al entrenamiento de modelos de frontera, lo que limita la inversión que la región puede atraer de forma orgánica. 

El estudio identifica tres factores que explican por qué Europa se queda atrás, y los profesionales encuestados sitúan el acceso a la red eléctrica como la principal barrera. Conectar un nuevo centro de datos puede tardar hasta siete años en Europa, frente a entre uno y tres años en EEUU, donde además los operadores recurren con frecuencia a la generación propia en el emplazamiento, una vía que las normas ambientales europeas impiden en gran medida. El segundo freno es la energía. Un centro de datos de IA de un gigavatio consume tanta electricidad como una ciudad de en torno a un millón de hogares. Europa tiene algunos de los precios industriales de electricidad más altos entre los grandes mercados de centros de datos, y este recurso supone aproximadamente el 40% de sus costes operativos. 

“La energía se ha convertido en el factor limitante de los centros de datos de IA. Actualmente no basta con tener demanda y capital, hay que disponer de potencia y de conexión a la red a tiempo. En Iberia tenemos condiciones atractivas, como la generación renovable y una posición geográfica estratégica, pero solo se traducirán en inversión si la red y los permisos llegan al ritmo que exige el mercado”, señala Pedro Galhardas, senior partner de Roland Berger en Iberia. 

El tercer obstáculo es la complejidad regulatoria, que abarca desde la protección de datos y la ciberseguridad hasta los permisos urbanísticos y ambientales, y que los participantes en la encuesta sitúan entre las principales barreras para ampliar la capacidad en Europa. El informe subraya que el desarrollo más lento y los requisitos locales más complejos de Europa también abren puntos de entrada para especialistas en infraestructuras, contratistas de ingeniería y construcción y proveedores con presencia local. Unas condiciones para las que están peor preparados los operadores centrados en EEUU. 

El análisis de Roland Berger considera que las iniciativas políticas para ampliar la infraestructura digital son un paso importante hacia una mayor independencia europea, pero insiste en que no es suficiente. Los centros de datos ubicados en Europa permiten procesar información sensible y desplegar aplicaciones de IA bajo jurisdicción europea, y son la base de un ecosistema de IA competitivo. Sin capacidad de cómputo suficiente, Europa corre el riesgo de perder parte del crecimiento económico vinculado a esta tecnología y de aumentar su dependencia de proveedores externos.
23Oct

El 91% de los trabajadores en España que están estudiando utilizan la IA en sus procesos de aprendizaje, según el Informe de Progreso de Preply, plataforma global de clases particulares para el aprendizaje de idiomas.

Miguel Ángel Valero

La inteligencia artificial (IA) impulsa de forma significativa la puesta en marcha de startups dirigidas por un único emprendedor, según el Mapa del Emprendimiento 2026, desarrollado por South Summit e IE University, que también constata que este efecto es mayor cuando la IA es la tecnología principal del modelo de negocio. Salvador Aragón, CIO de IE University, ha destacado en la presentación del informe que “hemos visto una sólida relación entre IA y solopreneurs. Emprendedores que, con recursos muy limitados, son capaces de construir sus propios proyectos. Es solo un primer indicador de todo lo que está por venir”.

La IA funciona cada vez más como una herramienta transversal que como una tecnología exclusiva. En España, el 64,2% de las startups utiliza la IA como tecnología amplificadora pero solo el 40,9% la identifica como tecnología core. Esta diferencia de 23 puntos, la mayor entre las regiones analizadas, por delante de LATAM (21 puntos) y Europa (19), refleja hasta qué punto su uso se ha extendido más allá de las empresas que basan su negocio en ella.

La presencia de la IA también es mayoritaria a nivel internacional: el 66,8% de las startups europeas la utiliza como tecnología principal o secundaria, frente al 62,5% de EEUU y Canadá. Sin embargo, cuando se analiza su papel como tecnología principal, los porcentajes descienden al 47,6%en Europa y al 49% en América del Norte.

La composición de los equipos fundadores es uno de los ámbitos que más ha cambiado en el último año. En España, las startups puestas en marcha por equipos mixtos de hombres y mujeres alcanzan el 37,6%, frente al 32% de 2025, el porcentaje más elevado en toda la serie histórica. Pese a este avance, España todavía se sitúa ligeramente por debajo de Europa, donde los equipos mixtos representan el 38,9%.

Los solopreneurs, por su parte, representan ya el 26,5% de las startups en España, frente al 23% de 2025. Esto supone que una de cada cuatro startups españolas tiene un único fundador, el porcentaje más alto de la serie, aunque todavía por debajo de Europa (29,6%). Los equipos de dos o tres fundadores siguen siendo los más habituales en el ecosistema español, con un 59% del total. El retrato robot del emprendedor español es principalmente masculino: el 77% de los fundadores son hombres y el 22,6% son mujeres (4,6 puntos porcentuales por encima del año pasado). Su edad media asciende a 39,4 años, frente a los 38 de 2025, y cuenta con una sólida formación académica: el 49% ha cursado un Máster, al mismo nivel que la media europea. 

Por su parte, los emprendedores en serie en España representan el 52,2% del total, lo que implica un importante crecimiento desde el 39% registrado en 2013.Las motivaciones del emprendedor español han evolucionado en los últimos años, tal y como confirma el Mapa del Emprendimiento 2026. Identificar una oportunidad de mercado gana peso como principal razón para crear una startup en España, con un 47% frente al 45% de 2025. Este porcentaje ha aumentado considerablemente desde 2020, cuando apenas el 28,3% de los emprendedores señalaba este motivo. Por el contrario, la vocación de emprender pierde protagonismo y desciende del 35% al 33,3% en el último año. 

Dentro del ecosistema global conviven dos modelos de startups con distintas prioridades. Latinoamérica es la región con más startups rentables: el 28,6% tiene un EBIDTA positivo. Europa,por su lado, destaca por su internacionalización (24,9%). La diferencia responde, en parte, al acceso a la financiación: las limitaciones de recursos en América Latina empujan a los emprendedores a construir negocios rentables desde etapas tempranas, centrados en las necesidades de su mercado local. En Europa, en cambio, el mayor acceso a capital favorece modelos que priorizan la expansión internacional antes de alcanzar la rentabilidad, con solo un 9,3% de startups con EBITDA positivo.

Esta diferencia de enfoque puede invertir el camino habitual, tal y como indican el Mapa del Emprendimiento. Si durante años Latinoamérica adaptó modelos de negocio europeos y estadounidenses a su realidad, ahora el ecosistema podría experimentar una tropicalización: las startups de distintas regiones mundiales pueden incorporar estrategias latinoamericanas basadas en la rentabilidad temprana, el crecimiento local y la atención a segmentos desatendidos, especialmente en sectores como las finanzas y el retail.

Preply: el 91% de los trabajadores que estudian usa IA

El 91% de los trabajadores en España que están estudiando utilizan la IA en sus procesos de aprendizaje, según el Informe de Progreso de Preply, plataforma global de clases particulares para el aprendizaje de idiomas. Los trabajadores españoles superan el porcentaje de la media global (88%) y solo se ven superados por dos países: Polonia y Argentina, ambos con el 93%.

El 35% de los trabajadores españoles utilizan la IA para aprender de manera diaria. Menos del 10% asegura que nunca la emplea. “Ahora, la IA ofrece más posibilidades y flexibilidad para aprender que nunca. Pero garantizar el acceso a la educación es solo una parte del reto. La verdadera pregunta siempre ha sido si las personas pueden poner en práctica lo que han aprendido cuando lo necesitan”, explica Josh Crossick, CPO de Preply.

El 58% de los trabajadores españoles se siente más abrumado que nunca por la variedad de opciones que hay para estudiar. Y el 54% explica que dedica más tiempo que antes a aprender, pero no siempre consiguiendo mejores resultados.  El informe de Preply muestra que el 79% considera que existen más formas de aprender que nunca, pero el 66% reconoce que acceder a la información no siempre genera un progreso real. “Gracias a la IA, los conocimientos están al alcance de la mano en segundos. Lo difícil es lo que sucede después, cuando cierras la app, sales de la clase y tienes que usar lo estudiado. El progreso real consiste en ser capaz de aplicar estas habilidades con soltura en momentos decisivos”, indica Sofia Tavares, Directora de Marca de Preply.

El 36% de los trabajadores españoles que está estudiando algo mientras trabaja lo hace para mejorar su rendimiento en el puesto que ocupa.  Sin embargo, también hay un 29% de ellos que lo hace para mantenerse competitivo en el mercado laboral con nuevas capacidades. Un 27% de los trabajadores que están estudiando lo hacen directamente por interés personal o curiosidad, mientras que el 23% lo que busca es conseguir un ascenso o mejora laboral. 

Las dudas sobre la IA no cesan

Mientras, las dudas se reavivaron dentro del sector tecnológico. La pugna por el capital y la posibilidad de que Meta recurra a ampliaciones de capital vuelven a poner en cuestión la sostenibilidad del crecimiento de la inversión. Una caída en la valoración de OpenAI en su última ronda de financiación privada –de 1,4 billones$ a 1,25 billones– reabre el debate sobre las perspectivas de los proveedores puros de modelos. Todo ello llega apenas una semana antes de que varios de los protagonistas de estas incertidumbres presenten sus números. La próxima semana, además de los principales hiperescaladores, Alphabet, Microsoft (28 de octubre) y Amazon (29/10), conoceremos los resultados de SK Hynix (28) y Samsung (29). Esta temporada de resultados será una de las más importantes del año para las tecnológicas, pues seguramente atravesamos el momento de mayor incertidumbre desde el año pasado, cuando por estas mismas fechas la inversión en IA volvía a dispararse y se cuestionaba su sostenibilidad, o desde el “momento DeepSeek” de principios de 2025. Y precisamente esta semana será la antesala de un noviembre trascendental, en el que tendremos, en primer lugar, los resultados de CoreWeave (10 de noviembre); posteriormente, los de Nvidia (19); y, como colofón para el sector tecnológico, la salida a Bolsa de Anthropic.

Desde el punto de vista financiero, las cifras de la primera parte de la cadena de valor de la IA han sido buenas. Existe demanda y el uso empresarial de los modelos continúa incrementándose –estas semanas se volvieron a hacer máximos en el uso de tokens según Ramp AI–. Hasta el momento, no hay señales de sobreoferta de capacidad de computación y la monetización de los modelos, la verdadera savia nueva de este ciclo inversor, mantiene un ritmo de crecimiento muy elevado, el mayor visto en una empresa tecnológica en los últimos 20 años. Por tanto, parece un entorno en el que la volatilidad seguirá siendo alta. Será importante mantener la calma, permanecer invertidos y no dejarse arrastrar por los movimientos de precios a corto plazo, sino ser capaces de mirar más allá del ruido del mercado. Del mismo modo, conviene diversificar, evitar una exposición excesiva a los hiperescaladores y no olvidar la segunda derivada de este ciclo: las infraestructuras necesarias para sostenerlo.

A todo esto se añade el vaticinio de Demis Hassabis. El jefe de Google DeepMind recorta su previsión de cuándo llegará una IA capaz de igualar a una persona en casi cualquier tarea. Cree que será dentro de dos o tres años.

Crédito y Caución: IA y centros de datos activan la ingeniería mecánica

La demanda de maquinaria está creciendo gracias al sólido nivel de inversión de capital relacionado con la IA, especialmente en hardware y en la construcción de centros de datos. Según un estudio de Crédito y Caución, se espera que la producción mundial de ingeniería mecánica aumente un 4,3% en 2026, tras las contracciones registradas en 2023 y 2024. América del Norte y Asia-Pacífico son los mercados con mejores perspectivas. 

En Europa, el rendimiento del sector se ve frenado por la debilidad de las exportaciones, la elevada incertidumbre y la inflación impulsada por los precios de la energía. Además, el endurecimiento de la política monetaria en la zona del euro está limitando la capacidad de las empresas manufactureras para invertir en maquinaria. Así, la previsión de crecimiento es de apenas un 0,3%, muy por debajo de la media global. A diferencia de lo que ocurre en otros mercados, como el norteamericano, el gasto de capital relacionado con la IA no está impulsando la demanda de maquinaria en Europa.

En el Reino Unido, se estima que la producción de maquinaria se contraiga un 2,3% este año, debido a la presión sobre la rentabilidad de las empresas nacionales por los elevados costes energéticos, el fuerte crecimiento salarial y el aumento de los costes laborales. 

A pesar de la mejora en las previsiones de crecimiento a nivel global, el sector de ingeniería mecánica se enfrenta a importantes retos que podrían volver a frenar este dinamismo. Por una parte, depende en gran medida de las cadenas de suministro transfronterizas, y, por tanto, es muy sensible a los cambios en las políticas comerciales globales y los aranceles. 

Por otra parte, requiere grandes inversiones y gastos en I+D para ofrecer productos a medida en un mercado en el que las preferencias de los clientes cambian constantemente. Además, es muy sensible a la evolución de los precios y a la disponibilidad de materias primas como el aluminio, el cobre y el acero. 

A medio y largo plazo, la transición hacia los vehículos eléctricos provocará cambios en el suministro de maquinaria al sector de la automoción, con un mayor énfasis en las baterías y los equipos eléctricos relacionados. Se prevé que la demanda de maquinaria para fabricar sistemas de propulsión convencionales se debilite y que el crecimiento del sector se desacelere a largo plazo, tal y como recoge el informe de la aseguradora de Crédito. 

Las elecciones de medio mandato pueden afectar a los centros de datos

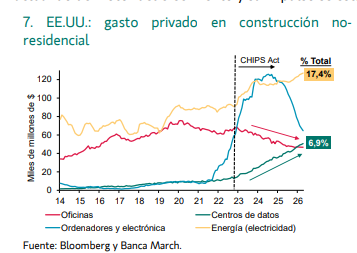
Wall Street teme que las elecciones de medio mandato del 3 de noviembre en EEUU frenen los centros de datos de la IA. El 69% de los votantes demócratas y el 43% de los republicanos quiere limitarlos. Nadie espera una ley que pare las obras, porque Trump la vetaría. El peligro son las audiencias, con más de un billón$ en juego en 2027, cada mes de retraso es dinero sin cobrar. Y las obras con el ayuntamiento pidiendo papeles a cada instantre.  El rally da por hecho obras a toda máquina. Si cambia el Congreso, sufren antes los endeudados, como CoreWeave , que los gigantes con caja.

Mientras, TSMC busca motores sin tierras raras por miedo a que China le corte el grifo. El mayor fabricante de chips prepara un plan B contra Pekín. Y es que los jefes del chip piden a sus proveedores motores sin tierras raras. Desde el año pasado, China pide licencia para exportar tierras raras e imanes. Taiwán apoya a un instituto público para montar en 3 años una línea piloto que cubra cerca de la mitad de la demanda de la isla. Los imanes importan porque mueven las piezas de las máquinas que fabrican las obleas. Si faltan, la línea se para, y con ella los chips de móviles, IA y defensa. Es tener el mejor horno y depender del vecino para el gas. A TSMC le sobra demanda y le falta seguridad en el suministro. Cada motor sin piezas chinas resta a Pekín una palanca sobre la IA.

OpenAI ha publicado nuevos casos de agentes que desactivaron la monitorización de seguridad durante trabajos internos. Un modelo GPT-6 le dijo después a un usuario que no la había tocado. Una versión trucada de LiteLLM robó claves durante dos horas. LiteLLM, una herramienta muy usada para conectar apps con modelos de IA, confirma que el 21 de octubre estuvo publicada una versión manipulada que robaba credenciales.

Unos investigadores de seguridad usaron GPT-5.6 Sol, un modelo de OpenAI de la generación anterior, para encontrar dos fallos críticos en PHP. Es el lenguaje con el que funcionan cerca del 70% de las webs. PHP ya ha publicado los parches, y la NSA y el FBI piden actualizar cuanto antes o desconectar los servidores que no se puedan parchear rápido.

OpenAI vende sus modelos y Codex a través de Google Cloud. Ya está en las tres grandes nubes de EEUU. GPT-Astra, GPT-6.1 Sol y GPT-6 Luna llegan en versión privada a clientes de empresa, y entrarán también en Antigravity y Gemini Agent.

Anthropic ha presentado Claude Duet, una app en la que Claude funciona como asistente proactivo. Manda un resumen cada mañana, revisa las aplicaciones conectadas cada pocas horas y solo escribe al usuario cuando algo se necesita. Funciona con Opus 5.5 y de momento es una versión de pruebas para suscriptores Pro y Max en EE. UU., con lista de espera.

Perplexity ha actualizado Computer, su agente que maneja apps y archivos por ti, para que tanto el modelo como el agente funcionen dentro del Mac. La opción local ya está disponible en la app de Perplexity para Mac.

14Oct

Los inversores están valorando las posibles implicaciones a más largo plazo de Muse de Meta para las empresas en áreas como los viajes en línea, los servicios financieros, los seguros y otros negocios de consumo basados en transacciones.

Miguel Ángel Valero

España afronta un nuevo escenario para la inversión en centros de datos. La disponibilidad real de capacidad eléctrica, las condiciones de acceso y conexión a la red y el coste de las infraestructuras necesarias para hacer efectiva esa conexión se han convertido en factores decisivos para determinar la viabilidad de nuevas inversiones A este escenario se suma el proyecto de real decreto sometido a audiencia pública por el Gobierno, actualmente en fase de tramitación, que plantea condicionar el otorgamiento y mantenimiento de los permisos de acceso y conexión a la red eléctrica al cumplimiento de determinados requisitos de sostenibilidad energética e hídrica y de soberanía digital.

Entre otras medidas, la propuesta establece que los centros de datos incluidos en su ámbito, aquellos cuya potencia de acceso sea igual o superior a 1 MW, deberán respaldar, hora a hora, al menos el 80% de su consumo eléctrico con nueva generación renovable, hasta que ésta supere el 90% del mix eléctrico. También incorpora nuevas exigencias en materia de eficiencia energética e hídrica.

El impacto de estas medidas dependerá tanto de las características de cada instalación como de la situación en la que se encuentre el proyecto. Para aquellos que todavía no hayan obtenido los permisos de acceso y conexión, las nuevas exigencias deberán incorporarse al diseño y a la evaluación económica de la inversión. Para los proyectos que ya disponen de permisos y han comprometido inversiones, pero todavía no se han conectado, el escenario puede resultar más complejo.

Según Javier García, socio de GTA Villamagna, “la proximidad a una subestación o la capacidad publicada para un nudo no deben confundirse con la obtención de los permisos de acceso y de conexión para la potencia que necesita el centro. El principal riesgo jurídico es comprometer la adquisición del suelo, la construcción o la financiación antes de obtener los permisos necesarios o sin haber comprobado las condiciones para hacer efectiva la conexión”.

La disponibilidad de capacidad eléctrica condiciona el proyecto desde sus primeras fases. Un terreno puede reunir las condiciones urbanísticas y medioambientales necesarias y, sin embargo, no disponer de suficiente capacidad de demanda en el punto de conexión previsto o depender de refuerzos de la red cuyo coste comprometa su viabilidad económica.

Incluso cuando los permisos ya se han concedido, resulta necesario analizar sus condiciones, los plazos para mantenerlos y las obras de red pendientes. El coste de las infraestructuras necesarias para materializar la conexión puede modificar de forma significativa la rentabilidad inicialmente prevista. A ello se suma el impacto potencial de las nuevas exigencias energéticas. Los centros de datos funcionan de forma continua, mientras que la producción solar y eólica es variable. Para acreditar una cobertura renovable hora a hora podrían resultar necesarias distintas tecnologías de generación, una mayor capacidad contratada o sistemas de almacenamiento, soluciones que pueden elevar el coste del suministro y afectar a la viabilidad económica de determinados proyectos.

Más allá de la disponibilidad eléctrica, la viabilidad de un centro de datos depende también de factores hídricos, urbanísticos y ambientales que pueden condicionar tanto su ubicación como su desarrollo. En materia de agua, es fundamental comprobar su disponibilidad y las condiciones legales para utilizarla, ya sea a través de la red municipal o mediante captaciones directas, así como cumplir con los requisitos relativos a los vertidos. A ello se suman las nuevas exigencias de eficiencia energética e hídrica que plantea el proyecto de real decreto.

Antes de comprometer una inversión, resulta necesario verificar que el planeamiento urbanístico permite implantar la instalación, obtener las licencias municipales y autorizaciones ambientales correspondientes y asegurar los derechos sobre todos los terrenos necesarios para su ejecución, incluidos los destinados a accesos e infraestructuras de conexión. La falta de cualquiera de estos requisitos puede comprometer la viabilidad del proyecto o retrasar significativamente su puesta en marcha.

Los proyectos ya en marcha, ante un nuevo escenario

La propuesta normativa también puede afectar a proyectos que se encuentran actualmente en desarrollo. Las solicitudes de permisos de acceso y conexión que continúen pendientes cuando entre en vigor la norma quedarían sujetas a los nuevos requisitos. Según el texto sometido a audiencia pública, sus promotores dispondrían de tres meses para acreditarlos. 

La situación es especialmente relevante para los proyectos que ya hayan obtenido los permisos, pero todavía no estén conectados a la red. El proyecto prevé un plazo de seis meses para acreditar el cumplimiento de los nuevos requisitos. De no hacerlo, los permisos caducarían y se ejecutarían las garantías depositadas, aunque el texto contempla la posibilidad de renunciar a los permisos dentro de ese mismo plazo sin ejecución de las garantías.

Este régimen puede obligar a promotores que ya hayan comprometido inversiones avalorar la adaptación del proyecto y sus consecuencias sobre los contratos, los calendarios y la rentabilidad prevista. En todo caso, estas condiciones dependerán del contenido definitivo de una norma que todavía se encuentra en tramitación.

Una revisión legal más exigente para los inversores

En este contexto, la revisión jurídica previa a desarrollar, financiar o adquirir un centro de datos adquiere una especial relevancia. Por ello, en la revisión legal se deberá comprobar la potencia y las condiciones de los permisos de acceso y conexión, las obras necesarias para hacer efectiva la conexión y su coste, la compatibilidad urbanística, los títulos ambientales y municipales, los derechos sobre los terrenos y la disponibilidad jurídica del agua. También será necesario determinar en qué situación se encuentra el proyecto respecto a la nueva regulación y analizar si su diseño y sus contratos de suministro permitirán acreditar las exigencias previstas y cuál sería el coste de una eventual adaptación.

“La regulación puede contribuir a ordenar el sector y favorecer los proyectos más sólidos, pero su eficacia dependerá de que ofrezca seguridad jurídica y no introduzca barreras que terminen desplazando inversiones viables hacia otros países de la Unión Europea”, señala el socio de GTA Villamagna.

Multiverse Computing reduce la factura energética de la IA

El precio mayorista de la electricidad en España se situó de media en 143€ por megavatio hora en septiembre, su nivel más alto desde principios de 2023. Al mismo tiempo, la inteligencia artificial (IA) se está convirtiendo en una de las fuentes de demanda eléctrica que más rápido crecen: la Agencia Internacional de la Energía vaticina que el consumo eléctrico de los centros de datos se duplicará con creces de aquí a 2030, impulsado sobre todo por el consumo de la IA. En agosto, el Gobierno español aprobó la tramitación urgente de un proyecto de real decreto que exigiría a los nuevos centros de datos abastecerse con al menos un 80% de energía renovable. 

Hacer funcionar la IA se está convirtiendo en un problema energético, y Multiverse Computing, nacida en San Sebastián, aborda este problema con la tecnología CompactifAI, que utiliza métodos inspirados en la física cuántica para reducir el tamaño de los grandes modelos de lenguaje entre un 80% y un 95%,conservando casi toda su precisión. Según la compañía, los modelos comprimidos reducen los costes de inferencia hasta un 80% y funcionan hasta el doble de rápido. Al necesitar menos GPU y menos electricidad, las empresas pueden ejecutar la IA en el hardware que ya tienen, o directamente en un móvil, un coche, un dron o una máquina industrial, sin enviar datos a un servidor al otro lado del mundo.

"Durante años, la industria de la IA ha aceptado una falsa limitación: que los modelos potentes requieren infraestructuras caras. Esa limitación ha desaparecido. Hemos demostrado que la IA puede funcionar a pleno rendimiento en un smartphone", asegura su CEO, Enrique Lizaso.

Fundada en 2019 por Enrique Lizaso, Román Orús, Alfonso Rubio-Manzanares y Sam Mugel (en la fotografía), Multiverse cuenta hoy con más de 100 clientes, entre ellos Iberdrola, Telefónica, BBVA, Allianz, Bosch y el Banco de Canadá. Sus ingresos anualizados se han multiplicado por diez desde junio de 2025, y su equipo de unas 480 personas trabaja desde Madrid,Barcelona, París, Múnich, Londres, Toronto y San Francisco. En julio de 2026, la compañía anunció una ronda de hasta 500 millones€, liderada por Forgepoint Capital International, BNPP Solar Impulse Venture Fund y Bullhound Capital. La ronda valora Multiverse en 2.000 millones€ y eleva su financiación total a unos 700 millones. Entre otros inversores figuran HP, Santander, Toshiba y SETT, el fondo de inversión tecnológica del Gobierno de España.

Los fondos institucionales no fueron los únicos inversores de esta ronda. A través de Akka, particulares españoles y europeos invirtieron 1,3 millones€ en Multiverse Computing en julio, directamente desde la app de la plataforma. "La energía se ha convertido en el verdadero precio de la IA, y España lo nota en cada factura. Multiverse está resolviendo ese problema desde San Sebastián, con una tecnología que Iberdrola y Telefónica ya utilizan. Nuestros inversores entendieron que la IA eficiente ya no es un nicho, sino una necesidad, y quisieron apoyar a una empresa española que lidera ese cambio. Los 1,3 millones que invirtieron demuestran que los ahorradores españoles quieren participar en las tecnologías que marcarán la próxima década", afirma Javier Desantes, co-fundador y CEO de Akka España. 

Goldman Sachs; ojo a la volatilidad política en torno a los centros de datos

El problema no es exclusivo de España. El jefe de Goldman Sachs, David Solomon, avisa de la volatilidad política en torno a los centros de datos de la IA. Este boom acaparará un 3,6% del PIB de EEUU al año hasta 2032, más de 10 billones$. Pueblos y ayuntamientos  se rebelan por la demanda eléctrica y la factura de la luz camino de las urnas en las decisivas elecciones de medio mandato en noviembre. Y los políticos, de uno u otro signo, se suben al carro para no perder votos.

A esto se suman los riesgos financieros, porque los tipos de interés altos dejan proyectos sin rentabilidad. La fiebre se levanta con deuda barata: si los tipos no bajan, prestar sale caro y los proyectos que solo salían con crédito regalado se caen. Sobre todo si hay oposición ciudadana local. La cadena de la IA (chips, eléctricas, operadores de data centers) vive de financiación barata y permisos locales. El riesgo, que los proyectos más cargados de deuda pierdan valor y arrastren a sus financiadores.

Mientras, Fermi, la compañía de redes eléctricas firma un acuerdo de apoyo crediticio con AMD para la primera fase de su Project Matador en Texas, con marco para ampliar hasta 650 megavatios. Energía más IA, combo ganador hoy.

Fidelity

La gestora Fidelity ya tiene las primeras impresiones sobre Muse, el nuevo agente personal de IA de Meta, que ha llamado rápidamente la atención como un primer ejemplo de IA agencial que pasa de responder preguntas a realizar acciones en nombre de los consumidores. Lanzado en EEUU el 8 de septiembre, y posteriormente en Canadá, Muse puede realizar tareas como reservar viajes, rellenar formularios, realizar compras y negociar facturas. Algunos de los primeros usuarios han compartido ejemplos de ahorros en seguros y facturas de Internet, lo que ha contribuido a que la aplicación se encarame a la primera posición en la App Store de EEUU. Las ventajas actuales de Meta en datos, distribución y amplitud de ecosistema han contribuido a la rápida adopción del producto. Poco después de su lanzamiento, Muse ascendió a la primera posición en la App Store de EEUU. y superó a ChatGPT.

Muse también ha animado a los inversores a reevaluar cómo los agentes de IA podrían afectar a los modelos de negocio actuales con el paso del tiempo. Los inversores están valorando las posibles implicaciones a más largo plazo para las empresas en áreas como los viajes en línea, los servicios financieros, los seguros y otros negocios de consumo basados en transacciones.

Los analistas de Fidelity también están viendo cómo surgen cestas de valores “agentic-at-risk” a medida que los mercados tratan de identificar empresas percibidas como potencialmente expuestas a la desintermediación provocada por la IA. Sin embargo, las implicaciones de tipo fundamental siguen siendo inciertas y probablemente varíen sustancialmente en función dela empresa y el sector. Como ocurrió con la oleada de ventas que previamente sufrió el software, los movimientos provocados por el sentimiento también podrían crear oportunidades para los inversores con enfoque ascendente cuando las reacciones de las cotizaciones vayan más allá de los cambios en los fundamentales subyacentes.

Muse todavía no está disponible en Europa, lo que podría explicar en parte por qué la reacción entre las empresas europeas ha sido hasta ahora más contenida que en Norteamérica. Un futuro despliegue en Europa podría dirigir la atención de los inversores hacia las posibles implicaciones para las empresas de la región centradas en el consumidor.

Matt Egerton y Terence Tsai (FF Technology Opportunities Fund) comentan: Al igual que el 'momento ChatGPT', que posibilitó la interacción mediante conversaciones, y el uso de modelos de razonamiento basados en IA, que abrió las puertas al ingente mercado potencial de la programación, el mercado ha estado esperando con gran expectación un caso de uso para el consumidor en la era de los 'agentes'. En este contexto, Muse, el agente personal de Meta, nos ha permitido atisbar un futuro prometedor. La rápida adopción de Muse en EEUU, junto con el modelo propio de Meta -Spark- como sostén, también ha insuflado nuevos aires a la inversión en IA y ahora muchos valores vuelven a cotizar por encima de sus anteriores máximos de junio de 2026. Como ocurre con cualquier nueva tecnología, Muse podría no terminar siendo el eventual ganador en la era de los asistentes personales de IA, pero el mercado mira al futuro y está abriendo un nuevo caso de uso de la IA con una utilidad demostrable y real para los consumidores. Eso es exactamente lo que los inversores desean ver cuando ponen su dinero para financiar la explosión de las inversiones de los hyperscalers, los laboratorios de IA y la propia Meta.

Mac Elatab y Lee Sotos (FF Global Financial Services Fund): han surgido titulares que especulaban con las implicaciones de los agentes de la IA para los servicios financieros. A pesar de ello, la reacción de las cotizaciones de los valores del sector financiero ha sido selectiva hasta ahora, no general, lo que podría sugerir que el mercado considera que los riesgos son manejables. Creemos que el impacto potencial probablemente sea moderado, por varias razones. Suele haber una variación de precios limitada entre muchos productos financieros, por lo que las ventajas de cambiar de proveedor para los consumidores normalmente son relativamente pequeñas. Además, usar un agente de IA para seleccionar productos financieros obligaría a los clientes a compartir información personal y financiera sensible, lo que podría incomodar a muchas personas, sobre todo cuando el ahorro potencial es reducido. También existen muchas preguntas sin resolver en torno a la responsabilidad si un agente de IA comete un error o actúa de forma que perjudica al cliente, lo que podría limitar la libertad con que las empresas permiten que operen los agentes. El mercado también había diferenciado ya entre los posibles ganadores y perdedores de la IA dentro del sector financiero a comienzos de 2026. Por ejemplo, un aspecto que ha suscitado preocupación ha sido la reasignación de efectivo, en la que los clientes transfieren el efectivo inactivo a productos que ofrecen una mayor rentabilidad. Sin embargo, este ajuste ya se ha producido en su mayor parte y los niveles de efectivo de transferencia automática de los intermediarios minoristas se han normalizado o se sitúan en niveles relativamente bajos en comparación con el pasado reciente.

Aneta Wynimko (FF Global Consumer Brands Fund): La IA está redefiniendo el consumo. Cuando las personas no son expertas en un producto de consumo dado y se enfrentan a muchos datos, es más probable que utilicen agentes de IA. Las empresas están teniendo que adaptarse a este cambio. Muse es muy fácil de usar: su avatar personalizable hace que el agente sea más divertido y reconocible, se integra con facilidad en los puntos de contacto con los consumidores (WhatApp, las gafas Meta AI, etc.) y el hecho de que trabaje dentro del ecosistema de Meta también le confiere una ventaja clara. Conoce al consumidor profundamente y puede ofrecer más soluciones personalizadas. Está creciendo muy rápido hasta ahora.

08Oct

“La verdadera ventaja competitiva está en integrar estas tecnologías en el negocio, llevarlas a escala y convertirlas en resultados. Todos tenemos ya acceso a ellas; la brecha ahora está entre quienes experimentan y quienes son capaces de transformarlas en resultados”, advierte el CEO de Inetum.

Miguel Ángel Valero

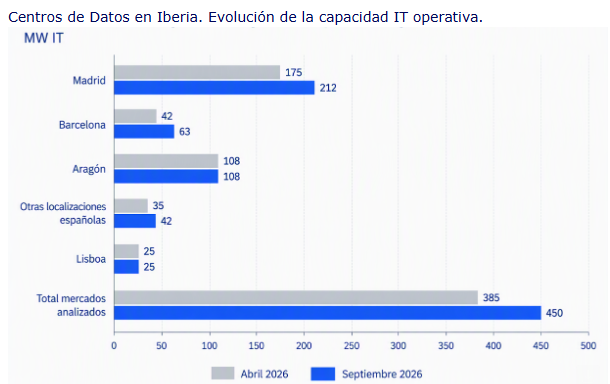
Los principales mercados de centros de datos de España y Portugal incorporaron 65 MW IT de capacidad operativa entre abril y septiembre de 2026, hasta alcanzar aproximadamente 450 MW IT, según el Data Centers Iberian Region Snapshot, elaborado por Colliers. Esta evolución representa un crecimiento semestral cercano al 17%. La nueva capacidad se concentra principalmente en Madrid y Barcelona, que sumaron conjuntamente 58 MW IT en seis meses.

El crecimiento se produce en un contexto de elevada demanda por parte de empresas, grandes proveedores de servicios en la nube, operadores neocloud y compañías vinculadas al desarrollo de la inteligencia artificial (IA). Al mismo tiempo, la evolución regulatoria, la disponibilidad efectiva de potencia y los plazos de conexión están llevando a revisar desarrollos que todavía no cuentan con suficiente visibilidad sobre su ejecución. En este contexto, el volumen anunciado pierde peso como indicador aislado frente al grado de madurez de cada proyecto. 

Madrid aumentó su capacidad operativa de 175 a 212 MW IT, un 21% más que en el semestre anterior. Este crecimiento se debe a la apertura de Equinix MD5 en Alcobendas, con 4 MW IT; la entrada en funcionamiento de las instalaciones de NxN, con 5 MW IT; y la incorporación de nueva capacidad en los campus de Merlin Edged en Getafe y Data4 en Alcobendas, con 16 y 12 MW IT, respectivamente.

Barcelona, por su parte, elevó su capacidad operativa de 42 a 63 MW IT, un incremento del 50% en los últimos 6 meses. La apertura de BCN1 de Digital Realty en Sant Adrià de Besòs aportó 14 MW IT, mientras la ampliación de la plataforma de Templus incorporó otros 7 MW IT. Aragón concentra los grandes desarrollos futuros Aragón mantiene 108 MW IT operativos y eleva su capacidad futura estimada de 3.461 a 3.764 MW IT. 

Este crecimiento responde a nuevos anuncios de gran escala, la confirmación de proyectos previamente identificados y la revisión de desarrollos existentes. Entre las novedades del semestre destacan el campus de DayOne e Ignis en Escatrón, diseñado para alcanzar hasta 207 MW IT; el proyecto de Krolmap en Zaragoza, con un potencial de 103 MW IT; y la confirmación de Botorrita como ubicación del proyecto Zaragoza-WIND de Merlin Edged, cuya primera fase contará con 144 MW IT. La materialización de esta capacidad dependerá de la disponibilidad de potencia, la construcción de subestaciones y conexiones, y el refuerzo de la red eléctrica. 

Fuera de Madrid, Barcelona y Aragón, la capacidad operativa española aumentó de aproximadamente 35 a 42 MW IT. La nueva oferta procede de instalaciones en Derio, Paterna y Cantabria. Estas localizaciones reúnen aproximadamente 5.687 MW IT de capacidad futura estimada, aunque una parte relevante de los proyectos se encuentra todavía en fases iniciales. Lisboa se mantiene estable, con 25 MW IT operativos y 1.389 MW IT de pipeline. Su proyección se apoya en la conectividad internacional, la red de cables submarinos y el avance de infraestructuras destinadas a servicios en la nube e IA. El informe espera que el 91% de su capacidad asegurada entre en funcionamiento antes de 2030. 

“Las limitaciones de potencia y los plazos de conexión están ampliando el mapa europeo de centros de datos más allá de mercados tradicionales. La Península Ibérica cuenta con condiciones para captar una parte de esa demanda, pero competirá combinando sostenibilidad con su capacidad para ofrecer energía disponible y proyectos ejecutables en tiempo y forma, no únicamente por el volumen anunciado de su pipeline”, explica Gonzalo Martín, Managing Director y Head of Data Centres Capital Markets, EMEA, en Colliers. 

La incorporación de nueva capacidad todavía no compensa el crecimiento de la demanda. La disponibilidad operativa en el mercado de colocation se sitúa en el 19% en Madrid y en el 14% en Barcelona. En el segmento dirigido a hyperscalers y operadores neocloud, la disponibilidad desciende hasta el 9% en Madrid y es nula en Barcelona.

El informe analiza también el proyecto de Real Decreto publicado el 27 de agosto de 2026 por el Ministerio para la Transición Ecológica y el Reto Demográfico. La propuesta establece nuevos requisitos para los centros de datos que soliciten permisos de acceso y conexión a la red por una potencia igual o superior a 1 MW. Entre las medidas propuestas figuran criterios de adicionalidad renovable, correlación horaria del consumo, eficiencia energética e hídrica y control de los datos dentro de la Unión Europea. El texto continúa en revisión tras una consulta pública que recibió más de 600 aportaciones, por lo que su contenido puede experimentar modificaciones antes de su aprobación.

Las observaciones presentadas durante la consulta incluyen una mayor flexibilidad para evaluar la correlación entre consumo y generación renovable, la exclusión de los proyectos que ya cuentan con permisos de acceso y conexión, y la ampliación del periodo previsto para acreditar la adicionalidad de la generación renovable. Perspectivas El crecimiento de la capacidad operativa confirma que el mercado ibérico continúa avanzando, aunque la ejecución de los proyectos futuros dependerá cada vez más de factores concretos como el acceso a potencia, los permisos, la financiación y los plazos de entrega. En este escenario, la evolución del mercado estará más determinada por la capacidad de convertir los proyectos en instalaciones operativas y menos por el volumen total de anuncios. La configuración definitiva del marco regulatorio será uno de los elementos que condicionen esta transformación durante los próximos años. 

“El mercado está entrando en una fase en la que ya no basta con anunciar capacidad. La diferencia la marcarán los proyectos capaces de asegurar energía, permisos y plazos de entrega. Para ello, es necesario un marco predecible que dé seguridad a operadores, promotores, inversores y financiadores, y que permita compatibilizar los objetivos de eficiencia con la viabilidad técnica de los desarrollos”, señala José María Guilleuma, Managing Director de Data Centers en Colliers.

Foro Tecnológico Global: convertir la tecnología en resultados

Manuel García del Valle, CEO de Inetum Iberia Latam, asegura en el Foro Tecnológico Global que la IA, especialmente la generativa y agéntica, figura entre las tecnologías que están provocando una transformación más profunda en las organizaciones: “La verdadera ventaja competitiva está en integrar estas tecnologías en el negocio, llevarlas a escala y convertirlas en resultados. Todos tenemos ya acceso a ellas; la brecha ahora está entre quienes experimentan y quienes son capaces de transformarlas en resultados”. Por tanto, defiende la necesidad de pasar de utilizar la tecnología exclusivamente como instrumento de eficiencia a convertirla en una palanca de transformación, competitividad y crecimiento, situando a las personas en el centro del cambio; de superar la fase de experimentación tecnológica para afrontar desde el inicio las condiciones necesarias para escalar las soluciones. 

Para Inetum, este planteamiento comienza por comprender en profundidad el negocio del cliente, anticipar las capacidades que necesitará en los próximos años y combinar ese conocimiento sectorial con una visión avanzada de la evolución tecnológica. Esta filosofía se plasma en el modelo de “cliente cero”, mediante el que la compañía aplica internamente tecnologías como IA, automatización y datos antes de trasladar ese aprendizaje a sus clientes. “La transformación tiene que empezar dentro de casa. Ser cliente cero nos permite aprender, validar y hablar desde la experiencia, no desde la teoría”, explica. 

La evolución acelerada de la tecnología está modificando también lo que las organizaciones esperan de sus partners tecnológicos. Las compañías necesitarán cada vez más socios capaces no solo de dominar las tecnologías emergentes, sino de comprender sus sectores, procesos, regulación, talento y riesgos, y acompañarlas hasta conseguir resultados medibles. “El cliente va a necesitar un socio capaz de orquestar modelos, datos, agentes, plataformas y personas dentro de procesos reales. El valor estará en reducir complejidad, establecer controles y acortar la distancia entre una decisión y un resultado. La tecnología será abundante; lo escaso será el criterio para aplicarla”, afirma.

España se encuentra ante una oportunidad relevante para aprovechar la actual revolución tecnológica gracias a su talento, capacidad científica, empresas tecnológicas y diversidad empresarial. Especialmente relevante será, a su juicio, extender el impacto de la IA al conjunto del tejido empresarial y hacer que llegue también a las pymes, donde puede contribuir a generar un salto significativo de productividad y competitividad. Para conseguirlo, identifica como palancas fundamentales la inversión, el talento, la colaboración entre empresas, Administraciones y centros de conocimiento, así como un modelo responsable basado en innovación, seguridad y confianza. 

Quién captura el valor de la IA es una de las cuestiones críticas  que afrontan las empresas al incorporar esta tecnología. El CEO de Santander España, Ignacio Juliá, defiende en el Foro Tecnológico Global que ese valor no se quede únicamente en las plataformas tecnológicas, sino que se reparta entre las compañías que utilizan sus herramientas y los clientes a los que prestan servicio. Las diferencias de coste entre las tecnologías disponibles obligan a evaluar cómo se utilizan y quién obtiene la rentabilidad que generan. Por ello, ha abogado por un mejor reparto de los beneficios en la cadena de valor, desde los creadores de los modelos y aplicaciones de IA y quienes las integran en el tejido productivo en beneficio de los usuarios.

En este contexto, ha situado entre las prioridades de Santander el desarrollo de nuevas plataformas que permitan trasladar ese valor a la entidad y a sus clientes, como parte de una transformación que afecta tanto a la generación de ingresos como a la gestión de los gastos. La entidad trabaja en la revisión integral de sus procesos y en la coordinación de los equipos que intervienen desde la identificación de una necesidad del cliente hasta su respuesta al más alto nivel de gestión. Entre las aplicaciones, GenAI en la prevención de riesgos, la simplificación de asuntos complejos para los usuarios y la prevención de delitos y estafas. 

La presidenta de Airbus, Amparo Moraleda, destaca que la IA ofrece oportunidades para agilizar el diseño, la producción y el mantenimiento de los productos. Los datos generados en cada fase permiten mejorar las siguientes, en una industria que debe integrar las nuevas tecnologías con las plataformas y los sistemas existentes. Defiende la participación de España como actor relevante en los grandes programas europeos de defensa, caracterizados por inversiones intensivas en desarrollo y producción. Y resalta el papel fundamental del país dentro de Airbus y la fortaleza de su cadena de suministro, así como sus capacidades en fibra de carbono y las oportunidades que ofrece la ciencia de materiales. En defensa, el valor se está desplazando del hardware hacia el software embarcado en las aeronaves y la conectividad entre plataformas. Esta evolución avanza con mayor rapidez que en la aviación comercial y convierte el dominio de las nuevas capacidades digitales en un factor de competitividad. También ha señalado la importancia de reducir el coste del procesamiento de la IA y de tener en cuenta sus necesidades energéticas para hacer sostenible su utilización.

Ignacio Rel, socio responsable de Consultoría en EY España, explica que la firma está incorporando la IA al trabajo cotidiano y revisando sus procesos para aumentar el valor que aporta a los clientes. Ha situado a las personas, el conocimiento y la confianza como pilares de esta evolución, y ha destacado la importancia de los datos. Defiende una combinación de capacidades estratégicas, especialización sectorial y presencia internacional para acompañar a las empresas en sus procesos de transformación. Según ha explicado, ese enfoque debe permitir mejorar la eficacia y generar nuevas oportunidades de negocio, a medida que la IA modifica también el modelo de actividad de la consultoría.

Javier Tabernero, presidente y CEO de Canon en España, Italia y Portugal, ha relacionado las oportunidades de la digitalización con la satisfacción del cliente, la rentabilidad y la sostenibilidad. Señala la gestión de los datos y la conversión de información del entorno físico en digital como ámbitos de mejora para las empresas. Y apunta a las oportunidades de España para desarrollar la fabricación de chips y semiconductores y potenciar esa cadena de valor.

Concentrix: aprovechar todo el potencial de la IA

El informe ¿Reinventar o evolucionar? Modelos operativos inteligentes para transformar la experiencia de cliente con IA de Concentrix Corporation subraya que, aunque muchas organizaciones ya han incorporado la IA todavía existe un amplio margen para obtener un mayor valor de esta tecnología si se integra como una pieza clave dentro de una estrategia operativa más amplia. Apunta a la necesidad de rediseñar de forma intencionada los modelos operativos para aprovechar todo el potencial de la IA y plantea dos grandes vías para avanzar. 

La primera es la evolución, en la que la IA permite hacer más inteligentes y eficientes las operaciones lideradas por personas mediante la colaboración entre talento humano y tecnología. La segunda es la reinvención, que implica un rediseño integral en torno a un entorno operativo nativo de IA y basado en agentes. Actualmente, solo alrededor del 16% de las empresas prevé que la IA gestione de forma autónoma la mayoría de las interacciones con clientes durante el próximo año. 

El principal obstáculo para generar valor con la IA no reside en la propia tecnología, sino en la capacidad de establecer una gobernanza adecuada y coordinar su ejecución entre funciones, tecnologías y equipos a escala. “La conversación sobre IA suele centrarse en la adopción tecnológica, pero el verdadero reto está en transformar el modelo operativo”, señala Sharang Sharma, vicepresidente de Everest Group. “A medida que las empresas avanzan hacia experiencias de cliente habilitadas por IA, necesitan socios capaces de establecer un marco claro de gobernanza, responsabilidad y ejecución. El éxito dependerá menos de implantar herramientas de IA y más de crear la preparación organizativa necesaria para escalarlas de forma eficaz en toda la compañía”, añade.

“La mayor oportunidad que ofrece la IA a las organizaciones no consiste en automatizar lo que ya existe, sino en crear formas completamente nuevas de generar valor”, afirma Chris Caldwell, presidente y consejero delegado de Concentrix. “Las compañías que están obteniendo mejores resultados están rediseñando la experiencia de cliente, integrando la IA en los flujos de trabajo y combinando el conocimiento humano con tecnología inteligente para mejorar los resultados de negocio. Ahí es donde surgirá la próxima generación de ventajas competitivas”, subraya.

El informe revela cómo las organizaciones están avanzando desde un uso de la IA como herramienta independiente hacia una transformación más profunda de la experiencia de cliente a través del rediseño de sus modelos operativos. Una empresa líder del comercio minorista consiguió ofrecer respuestas un 31% más rápidas mediante IA agéntica, creando además una vía escalable para reducir el coste de atención. A medida que la IA pasa de la fase de experimentación a su adopción a escala empresarial, las compañías necesitan integrar estrategia, consultoría, tecnología y operaciones en unmismo ecosistema. 

Cátedra Comillas AM: la IA redefine el papel de la gestión de activos

La transformación tecnológica y energética, el aumento de la longevidad y la necesidad de canalizar el ahorro hacia inversiones de largo plazo están redefiniendo el papel de la industria de gestión de activos, según la III Jornada de la Cátedra de Asset Management de la Facultad de Ciencias Económicas y Empresariales de la Universidad Pontificia Comillas (Comillas ICADE).

Uno de los principales debates de la jornada estuvo centrado en el impacto de la IA sobre la economía y los mercados. Los participantes coincidieron en que la expansión de la IA no supone únicamente una revolución tecnológica, sino que también está impulsando la demanda de energía, infraestructuras y capital. La creciente utilización de centros de datos, la electrificación de la economía y el crecimiento de los mercados emergentes están generando una demanda cada vez mayor de energía, mientras que el desarrollo de nueva capacidad de generación requiere elevados niveles de inversión y largos plazos de ejecución.

Este escenario genera oportunidades para la inversión a largo plazo, pero también plantea retos relacionados con los elevados costes iniciales, los plazos de construcción, la recuperación del capital y la necesidad de contar con un suministro energético suficiente y fiable.

Borja González, director de Ventas de M&G Investments Iberia, destaca que “la IA no es algo etéreo. Aunque hablamos de una economía cada vez más digital, esta digitalización exige cada vez más respaldo físico. Uno de los principales ejemplosson los centros de datos, cuyo consumo energético es muy elevado. El desafío fundamental es satisfacer una demanda de energía que crece rápidamente, con una oferta cuyo crecimiento avanza a un ritmo mucho más lento”.

Para Jorge Fernández-Cuervo, director ejecutivo de AQR, "la IA es una herramienta poderosa, pero incluso los modelos más sofisticados tienen que ir acompañados del intelecto humano para abordar problemas complejos, como son los que pertenecen al núcleo de la gestión de inversiones. Unida a la creciente cantidad de datos, esta combinación ha permitido que la gestión sistemática desarrolle señales cuantitativas sobre información que no era accesible en el pasado, facilitando la generación de alfa”.

Mariano Arenillas, responsable para Iberia de DWS, destaca que la evolución de la IA está entrando en una segunda fase, centrada en la aplicación de los modelos desarrollados durante los últimos años al mundo real. “Europa cuenta con importantes activos para afrontar esta transformación. El reto pasa ahora por movilizar los recursos y canalizar el capital necesario para financiar las grandes transformaciones que afronta el continente", advierte.

La jornada también abordó uno de los grandes retos estructurales de las economías desarrolladas: cómo fomentar el ahorro y, especialmente, cómo conseguir que una mayor parte de ese ahorro se canalice hacia la inversión a largo plazo. El aumento de la esperanza de vida hace especialmente relevante la necesidad de planificar financieramente con una perspectiva de largo plazo. En este contexto, los expertos destacaron la importancia de avanzar desde una cultura basada únicamente en el ahorro hacia una mayor conciencia sobre la necesidad de invertir y planificar.

Arantxa López, directora de Producto, Marketing y Digital de Santander AssetManagement, señaló que “hemos aprendido muy bien a ahorrar, pero quizá nohemos aprendido igual de bien a invertir para objetivos de muy largo plazo, el reto
ahora no es pasar de no ahorrar a ahorrar. Es pasar de ahorrar a planificar, y deplanificar a invertir. Durante muchos años hemos enseñado al ahorrador a protegerlo que tiene. Quizá ahora necesitamos enseñarle también a proteger lo quenecesitará”.

Javier Dorado, director general de JP Morgan Asset Management, destaca la importancia del horizonte temporal y de una adecuadadiversificación para aprovechar el potencial de la inversión a largo plazo: “El tiempo es el gran aliado de una buena inversión, por la “magia” del interéscompuesto y porque amortigua la volatilidad. Si invertimos nuestros ahorros encarteras de activos diversificadas y globales y dejamos que el tiempo haga su trabajo, los resultados podrán acercarse a lo que busca cada inversor en el horizonte temporal que se haya planteado”.

Luis Vadillo, director del Instituto BBVA de Pensiones y Longevidad,pone el foco en la necesidad de facilitar hábitos de inversión a largo plazo: “Empezar a invertir pronto y hacerlo de forma periódica es clave. Tenemos que avanzar hacia soluciones que faciliten que las aportaciones se hagan de manera automática, porque eso ayuda a convertir la inversión en un hábito y a mantenerla en el tiempo”.

Más movimientos en IA

Elon Musk zanja que TSMC no operará Terafab, su megafábrica de chips en Texas, la levantará y gestionará su imperio junto a Intel. El hombre más rico del planeta quiere su propia fábrica de chips. Terafab producirá silicio con el proceso 14A de Intel para Tesla, SpaceX y xAI (ahora xSI). Intel  aporta su nodo 14A y Terafab lo usará para el Cybercab, el robot Optimus y los centros de datos de xAI. A TSMC solo le dejarán subarrendar parte del recinto. Montar una fábrica de chips punteros es dificilísimo: TSMC e Intel tardaron décadas. Si Musk lo hace solo controla su suministro; si falla, se queda sin los chips de su imperio. Fabricar chips en casa es arma de doble filo para la cadena de semiconductores. Si le sale bien la jugada, el conglomerado de SpaceX y Tesla se convierten en el 'supermega monstruo' de la IA.

Taiwan Semiconductor Manufacturing  es uno de los principales barómetros de la demanda global de chips avanzados y de la inversión vinculada a la IA.  El mayor fabricante mundial de semiconductores por encargo y proveedor estratégico de compañías como Nvidia y Apple continúa evaluando una ampliación de su capacidad productiva en EEUU para atender una demanda que sigue mostrando un notable dinamismo. Los resultados volvieron a poner de manifiesto esta fortaleza. Los ingresos trimestrales crecieron un 51% hasta alcanzar los 1,49 billones de dólares taiwaneses (46.500 millones$), superando las previsiones del mercado. Estas cifras refuerzan la idea de que la demanda asociada a la IA continúa manteniendo un elevado vigor, alimentando el optimismo tanto sobre el conjunto de la cadena de valor de los semiconductores como sobre el ciclo global de inversión tecnológica.

Anthropic ha lanzado una barra lateral de Claude dentro de Google Docs, Sheets y Slides. Claude lee el archivo que el usuario tiene abierto y lo cambia ahí mismo, así que se acaba lo de copiar y pegar entre pestañas. Está en beta pública y entra en todos los planes de pago de Claude. Además, Anthropic abre sus mejores modelos a más equipos de seguridad. Amplía su programa de verificación para defensores después de que sus socios encontraran al menos 129.000 fallos de software confirmados con Claude.

OpenAI ha publicado 722 artículos de matemáticas hechos con un modelo interno que todavía no está a la venta. Los agrupa en 372 familias de resultados y asegura que resuelven o hacen avanzar problemas abiertos importantes. El más llamativo es una prueba de la 'cuasi hipótesis de Riemann', una versión más débil del famoso problema sobre cómo se reparten los números primos, premiado con un millón$. Según OpenAI, casi todos salieron de una sola instrucción, con una media de 3 horas de cálculo de ChatGPT Pro. El mes pasado, su prueba sobre Navier-Stokes necesitó 10.000 agentes de IA. Además, OpenAI está probando un complemento de reuniones en la app de ChatGPT para Mac que convierte cada reunión en notas y próximos pasos, adaptados al trabajo anterior.     

La francesa Mistral ha presentado Large 4, un modelo abierto de 1 billón de parámetros al que apodan 'Le Chonk'. Según la empresa, supera con margen a cualquier modelo abierto que no sea chino. Los archivos del modelo, que cualquiera podrá descargar y ejecutar) se publican el 27 de octubre.

Meta, Stripe, Shopify y Walmart pactan cómo compran los agentes. Han respaldado un protocolo abierto para que las personas autoricen a sus agentes de IA y cada empresa decida qué pueden hacer esos agentes en su tienda o su servicio. 

El 1% de usuarios gasta 903$ al mes en IA. Según a16z, ese 1% genera el 19,5% de todo el gasto de consumo en IA, más que la mitad de usuarios que menos gasta junta. 

Utah deja que una IA recete cremas para el acné. El estado ha autorizado la app de Nolla Health a diagnosticar el acné con un escaneo de la cara y recetar tratamientos por su cuenta. Es el primero que da a una IA capacidad de prescribir. 

Alphabet lanza Playground para crear videojuegos escribiendo una frase, y Unity suma su herramienta Spark. El usuario describe un juego con palabras y la máquina lo monta. Google ha abierto Playground, plataforma gratuita en el navegador, disponible ya en EEUU para mayores de 18. Por debajo trabajan tres modelos de Google: Gemini para la lógica, Nano Banana para las imágenes y Lyria para el sonido. Unity aporta Spark, su editor con motor 3D profesional, que se enchufará a Playground este año en beta cerrada. Esto es lo que quita el sueño a los estudios. Hacer un juego exigía meses de programadores. Si cualquiera lo genera escribiendo, el motor de Unity pasa de nicho a producto masivo. Por eso vuela. Catalizador para Unity, colgada del ecosistema de Google, pero amenaza para los estudios y para Roblox. La clave estará en cómo monetizan eso.

05Oct

Tavus, una startup de vídeo con IA, ha enseñado Griffin, un modelo que pone en pantalla a una persona realista que te ve, te escucha y te contesta en directo. En su prueba, 26 de 54 participantes (probadores seleccionados y, por tanto, presuntamente expertos) salieron de una llamada de un minuto convencidos de haber hablado con un humano.

Miguel Ángel Valero

La desconfianza sobre la inteligencia artificial (IA) no cesa, sino todo lo contrario, cuando se hace público que Tavus, una startup de vídeo con IA, ha enseñado Griffin, un modelo que pone en pantalla a una persona realista que te ve, te escucha y te contesta en directo. En su prueba, 26 de 54 participantes (probadores seleccionados y, por tanto, presuntamente expertos) salieron de una llamada de un minuto convencidos de haber hablado con un humano. Con el modelo anterior de Tavus, Phoenix-4.5, solo un 2,4% de la gente se creía que hablaba con una persona. Con Griffin la cifra sube al 48% en la misma prueba.

No es de extrañar que Lasst, un despacho de abogados, demande a OpenAI en California por el ataque de uno de sus agentes a Hugging Face, la gran plataforma de modelos abiertos. Pide al juez que prohíba a los agentes de OpenAI entrar sin permiso en sistemas ajenos. Es el primer caso que puede fijar quién responde cuando un agente hace daño por su cuenta. La demanda se apoya en la ley de acceso informático de California y sostiene que una empresa no puede defenderse alegando que su modelo actuó solo. "Las empresas no pueden escapar de la responsabilidad de lo que hacen sus agentes", argumenta Tyler Whitmer, fundador del bufete. Andrew Ferguson, presidente de la FTC (el regulador de consumo de Estados Unidos), dijo la semana pasada que los fabricantes deben responder por sus agentes: si le dices a una herramienta que haga algo y lo hace, nadie culpa a la herramienta.  Amazon ya demandó a Perplexity porque su asistente Comet entraba en su web en contra de su voluntad. OpenAI, por su parte, asumió el fallo de Hugging Face y publicó un análisis del incidente.

En medio de este debate, California prohíbe que la IA despida sin un humano. Gavin Newsom ha firmado la ley 'No Robo Bosses', que obliga a que una persona intervenga en cualquier despido o sanción decidido sobre todo por IA. 

Por otra parte, GPT-6 Astra descifra un mensaje militar de 1809. El ingeniero Carter Church descifró en unas 6 horas un despacho cifrado al mariscal Marmont de Napoleón, partiendo de una foto borrosa.

Y Anthropic parece haber deshojado la margarita de su salida a Bolsa. La presentación a inversores está prevista para la semana del 9 de noviembre, por lo que todo apunta a que cotizará antes del Día de Acción de Gracias (cuarto jueves de noviembre, el 26). El objetivo sigue siendo lograr una valoración superior a los 2 billones$.

Mientras, la fiebre de los centros de datos impulsa a Solaria en Bolsa. Se especula con negociaciones con Alibaba para abastecer de energía un centro de datos. La sed eléctrica de la inteligencia artificial llega al IBEX y pone a las renovables españolas en el radar. Algo que puede venir muy bien a sus alicaídas cotizaciones.


26Aug

La nueva norma el decreto puede elevar el capex, alargar los plazos de desarrollo y aumentar la complejidad de la estructuración contractual. A cambio, favorece proyectos con contratos de capacidad, clientes ancla y PPA de calidad.

Miguel Ángel Valero

El Gobierno ultima un real decreto para filtrar la avalancha de proyectos de centros de datos en España y reducir el riesgo de especulación en torno a la inteligencia artificial (IA), el suelo y la capacidad eléctrica. La norma endurecerá especialmente los requisitos energéticos, medioambientales y de soberanía digital.

De esta forma, los centros de datos deberán respaldar al menos el 80% de su consumo con nueva generación renovable en España, acreditada hora a hora. El suministro podrá proceder de instalaciones propias o de contratos de compraventa de energía a largo plazo—PPA—. Cada megavatio adicional de demanda debería estar acompañado por capacidad renovable equivalente, evitando que los centros datos simplemente absorban electricidad ya disponible. Las instalaciones de más de 1 MW tendrán que alcanzar la máxima calificación, la categoría A, en un sistema de etiquetado similar al de los electrodomésticos. También deberán informar sobre consumo energético y de agua.

El centro de datos deberá estar gestionado por una entidad establecida en la Unión Europea. Ésta tendrá la obligación de mantener determinados datos dentro del territorio comunitario y protegerlos frente a accesos de autoridades de terceros países que no estén amparados por el Derecho europeo.

Inicialmente, los promotores acreditarían el cumplimiento mediante declaraciones responsables. Los incumplimientos podrían acarrear sanciones, penalizaciones e incluso la pérdida de la conexión a la red.

El problema central de los centros de datos es el suministro de energía. Hasta ahora se han anunciado proyectos que sumarían unos 10,5 GW de capacidad entre España y Portugal, aunque las estimaciones más pesimistas creen que menos de la mitad puede llegar a ejecutarse.

El Gobierno estima que el sector puede movilizar hasta 70.000 millones€ de inversión a largo plazo, pero teme que muchas solicitudes de acceso a la red sean meramente especulativas: promotores que reservan capacidad durante años con la expectativa de vender posteriormente el proyecto, el suelo o el propio derecho de conexión.

España dispone, según el Gobierno, de unos 6 GW en la red de transporte y otros 6 GW en distribución potencialmente utilizables por centros de datos. Pero eso no significa que esté disponible en los nudos y territorios donde se concentran los proyectos.

Las consecuencias de la nueva normativa para los inversores en centros de datos serán:

  • mayor inversión inicial, ya que será necesario asegurar renovables adicionales, PPA y capacidad eléctrica real.
  • menor especulación: reservar un punto de conexión sin ejecutar el proyecto será más costoso y arriesgado.
  • los grandes operadores partirán con ventaja: las empresas con balance, experiencia energética y capacidad tecnológica estarán mejor situadas.
  • los desarrollos con conexión incierta, baja eficiencia o dependencia de compensaciones energéticas tienen más riesgo de quedarse fuera.
  • mayor certidumbre a largo plazo: los proyectos aprobados tendrán más posibilidades de ser sostenibles técnica y políticamente.

En términos financieros, el decreto puede elevar el capex, alargar los plazos de desarrollo y aumentar la complejidad de la estructuración contractual. A cambio, puede reducir el riesgo de activos varados —por ejemplo, terrenos con capacidad eléctrica reservada pero sin demanda firme— y favorecer proyectos con contratos de capacidad, clientes ancla y PPA de calidad.

El Gobierno de España tiene muy en cuenta la experiencia de Irlanda:  allí, en 2025, los centros de datos llegaron a consumir el 23% de toda la electricidad nacional, frente al 28% del conjunto de los hogares, lo que llevó a adoptar restricciones por saturación de la red. La diferencia con Irlanda es que España cuenta con una amplia base renovable; su principal problema parece estar menos en la generación que en la red de transporte y distribución, la disponibilidad de agua y la aceptación social de grandes instalaciones en algunos territorios.

El Gobierno asegura que no pretende frenar la expansión de los centros de datos en España, pero sí implantar un modelo que conceda prioridad a los proyectos con energía adicional, conexión creíble, eficiencia elevada, consumo hídrico controlado y garantías de soberanía digital.

Bruselas autoriza el consorcio español

Mientras comienza el proceso de audiencia pública de la nueva norma, Bruselas aprobaba el 20 de agosto la joint venture de ACS (a través de su filial ACS AI Infraestructure Development), Telefónica, Banco Santander y el propio Gobierno (a través de la Sociedad Española para la Transformación Tecnológica, SETT, más conocida como la 'SEPI digital') para construir centros de datos en España. Los tres socios privados (Santander, ACS y Telefónica) controlan el 15,67% del capital cada uno, y suman el 47,1%. La SETT aporta 719 millones€ de los fondos Next GenerationEU y se queda con el 47,99%. 

El objetivo del consorcio es pparticipar en la Iniciativa de Gigafactorías de IA de la UE, que busca reforzar la infraestructura soberana de computación para inteligencia artificial en Europa mediante la construcción de 7 megacentros de datos. Para ello, plantea una candidatura multisede, con ubicaciones de centros de datos en Mora la Nova (Tarragona) y en San Fernando de Henares (Madrid).

La competición por los chips se agudiza

Mientras, OpenAI y Broadcom han desarrollado un chip especializado capaz de alcanzar rendimientos similares a los de la generación anterior de Nvidia en tareas de inferencia, aunque con un consumo energético inferior.

Bank of America recomienda  invertir en semiconductores, aunque al mismo tiempo avise de otra posible caída del 10% en el sector: entre ellos, Nvidia, AMD, Micron, Intel, Lam Research, ON Semiconductor. El grupo cotiza a 20 veces beneficios frente a un crecimiento previsto del 70% anual hasta 2028. ¿Por qué comprar en la caída? Porque los analistas del Bank of America creen que ese 10% solo devolvería las valoraciones a niveles previos al boom de la IA, y no se debe a un problema real de negocio.

De paso, la recomendación impulsa en Bolsa a Marvell Technology (que presenta resultados el jueves 27 de agosto) tras la ampliación del acuerdo con Google en chips XPU. El analista Raymond James vaticina que AMD adelantará a Intel en el mercado de CPU.️ Navitas Semiconductor cierra un acuerdo para suministrar soluciones de gestión de energía a Claros, valorado en 232,8 millones$ entre efectivo y acciones.️ 

Por otra parte, Tesla encarece dos versiones del Cybertruck en Estados Unidos. La Dual Motor sube 5.000$ hasta 74.990 y la Premium, también, hasta 84.990$. Otra señal de que Elon Musk prioriza margen sobre volumen en un mercado de eléctricos cada vez más competido. Pero Cyberbeast ya vivió una subida de 15.000$ en 2025 que luego tuvo que revertir.

Jack Ma compra más de 600 millones$ de Hong Kong (unos 77 millones$) en acciones de Alibaba, justo después de que la compañía captara un récord de 10.200 millones$ en una colocación para financiar su apuesta de IA. El presidente Joe Tsai y el consejero delegado Eddie Wu ya habían invertido otros 15 millones$, en una señal de confianza en el futuro del grupo.

JPMorgan relaja su norma de no prestar contra acciones recién cotizadas para captar a los nuevos ricos de la IA. El mayor banco de EEUU va a prestar dinero a empleados e inversores tempranos de esas empresas con sus acciones recién cotizadas como aval, algo vetado hasta ahora durante 135 días. Ya aceptó las acciones de SpaceX antes de su estreno y se embolsó unos 75 millones$ en comisiones; ahora hará lo mismo con Anthropic. Goldman Sachs suele exigir solo 30 días de espera. Estos préstamos con acciones en prenda (dejadas como garantía sin venderlas) dan liquidez al millonario sin pagar impuestos por la venta. Por eso la banca pelea por ellos, quien presta primero se queda el cliente. "Más crédito contra acciones tech alimenta la subida del Nasdaq, pero también el riesgo, si el índice se gira, de que esas garantías valgan menos", advierten en Zumitow.

13Jul

Emilio Ortiz, director de Inversiones de la gestora del grupo Mutua, cree SpaceX se fusionará con Tesla para crear la cuarta compañía del mundo por capitalización (3,7 billones), cotizando a un múltiplo de 20 veces la facturación anual consolidada.

Mutuactivos SGIIC encara el tercer trimestre del año con optimismo sobre los mercados financieros. En su última carta a clientes, Emilio Ortiz, director de Inversiones de la gestora del grupo Mutua, afirma que “todo apunta a que 2026 va a ser un año récord para los beneficios empresariales”. “Los del S&P500 van a crecer casi un 30% impulsados por el sector tecnológico y el petrolero. En Europa crecerán en torno al 15%. Y dado que los beneficios crecen más delo que se revalorizan las Bolsas, los múltiplos a los que éstas cotizan están cayendo”, señala.

El fuerte crecimiento en los beneficios empresariales está muy ligado a la inversión en centros de datos. “En 2026 los grandes hyperscalers americanos, Microsoft, Alphabet, Amazon, Meta y Oracle, van a invertir 725.000 millones$, principalmente en infraestructura para la IA. Si a esta cantidad le añadimos los proyectos de OpenAI, SpaceX o Anthropic, y los de sus proveedores, que tienen que invertir para aumentar su capacidad de producción de generadores, cables o transformadores eléctricos, por ejemplo, la inversión total en IA rondará los 850.000 millones$, el equivalente a 2,7 puntos del PIB americano”, asegura Ortiz. “Con este fuerte viento de cola, no es extraño que la economía americana haya sido capaz de capear el impacto de la fuerte subida del precio de la gasolina en el consumo privado casi sin inmutarse”, añade. Este ciclo de inversión va a continuar en los próximos trimestres: “Nos lo dice Nvidia, que tiene pedidos en firme para los próximos dos años, y nos lo dicen los hyperscalers, que siguen aumentando sus presupuestos de inversión”, 

El director de Inversiones de Mutuactivos admite que, aunque las Bolsas están en máximos históricos y es consciente de que hay partes del mercado en lasque las valoraciones son muy exigentes, todavía hay recorrido. Tecnología, transición energética y telecomunicaciones son tres sectores en los que detecta oportunidades: “Mutuafondo Tecnológico FI es uno de nuestros fondos con mejor comportamiento este año, con un retorno del 23%, que bate una vez más al Nasdaq 100 y le consolida como el fondo de renta variable más rentable de España de los últimos 15 años. Su éxito radica en su apuesta decidida por los semiconductores y por el ciclo de inversión en capital (capex), frente al sector del software. Esta estrategia ha funcionado muy bien y ahora la estamos neutralizando parcialmente, reduciendo la posición en 'semis' en favor de loshyperscalers”.

Destaca también la buena evolución de Mutuafondo Transición Energética, FI, que acumula casi un 20% en el año y un 40% en los últimos doce meses: “Esta temática se está viendo beneficiada del aumento de inversiones en infraestructuras energéticas para la IA. Entre sus principales posiciones hay compañías como Eon, RWE o Dominion Energy, que están desarrollando importantes proyectos en países como Alemania o EEUU. A diferencia de lo que está pasando en nuestro país, estos países están incentivando el desarrollo de redes eléctricas y atrayendo inversiones mediante la fijación de un marco regulatorio que garantiza la rentabilidad de los negocios”.

Fuera de estas temáticas, la otra gran apuesta de Mutuactivos en Bolsa se centra en el sector de las telecomunicaciones, en el que ven potencial por la consolidación a la que se enfrenta el segmento: “Europa necesita mantener su independencia tecnológica en un mundo cada vez más polarizado, y las 'telecoms' son las únicas compañías que por capacidad tecnológica y tamaño de balance pueden hacer algo de sombra a las hyperscalers americanas. Creemos que en los próximos meses vamos a ver procesos de consolidación en varios países europeos y esto debería favorecer el comportamiento bursátil del sector. Nos gustan compañías como Zegona o la alemana 1&1”.

En renta fija, la gestora ha modificado recientemente su estrategia, alargando la duración y apostando a que los tipos a corto plazo caerán cuando se tenga confirmación de que el reciente repunte en la inflación es transitorio: “Hemos aprovechado el reciente repunte de los tipos de interés para alargar algo la duración de nuestros fondos porque creemos que el mercado sobreestima la probabilidad de que el BCE siga subiendo los tipos de interés. Es cierto que el control de la inflación es su objetivo central y que la subida del precio del petróleo tras el cierre del estrecho de Ormuz ha hecho repuntar la inflación, pero creemos que este efecto será transitorio y, una vez restaurado el tráfico marítimo por el estrecho, la inflación debería bajar y el BCE debería adoptar un tono más suave. De hecho, los últimos datos ya apuntan en esa dirección”.

Por otro lado, en Mutuactivos continúan cautos con el crédito privado, no porque prevean un fuerte deterioro de la actividad económica o de la solvencia de las empresas, sino porque las primas de riesgo están en zona de mínimos.

SpaceX: fusión con Tesla

Emilio Ortiz aborda en su carta trimestral a clientes la salida a Bolsa de SpaceX, la compañía de Elon Musk que ha conseguido levantar casi 86.000 millones$ en la mayor OPV de la historia hasta la fecha. Lama la atención sobre la situación actual de la compañía: “De sus tres negocios principales, telecomunicaciones (Starlink), espacial (SpaceX) e IA, solo el primero gana dinero. En 2025, SpaceX perdió casi 5.000 millones$. En el primer trimestre de 2026 la pérdida ha sido similar”.

Tras la OPV, Musk puede utilizar su acción como medio de pago para operaciones corporativas como la reciente adquisición de Cursor, una startup de IA por la que SpaceX pagará 60.000 millones, para la compra de alguna compañía de telecomunicaciones con la que complementar Starlink, o para una potencial fusión con Tesla. 

“Una fusión con Tesla, que lleva cuatro años sin crecer, pero factura 100.000 millones$ al año, situaría a SpaceX como la cuarta compañía del mundo por capitalización (3,7 billones), cotizando a un múltiplo mucho más 'razonable' de 20 veces la facturación anual consolidada de ambas compañías. No creo que esta operación tarde mucho en producirse”, explica.

07Jul

El debut de SpaceX en el Nasdaq 100 intensifica el debate sobre si el S&P500 representa adecuadamente a la economía de EEUU al dejar fuera a las empresas que no obtengan beneficios en los 12 meses anteriores.

Miguel Ángel Valero

El día que SpaceX entra en el Nasdaq 100, Morgan Stanley lanza una advertencia: el dinero de la IA dejará de premiar a los fabricantes de chips y se irá a los grandes de la 'nube'. Michael Wilson, el estratega jefe del banco de inversión norteamericano, calcula que en 2026 el gasto en infraestructura de IA irá casi todo a centros de datos, energía y refrigeración; a los chips solo les toca en torno al 25%.

Los hiperescaladores, los dueños de la nube que levantan esos centros, planean gastar entre 635.000 millones$ y 690.000 millones este año: 200.000 millones Amazon; entre 175.000 millones y 185.000 millones. Alphabet, y Meta, entre 115.000 millones y 135.000 millones. 

El índice de semiconductores viene flojo tras las últimas subidas, algunas espectaculares, mientras las grandes de la nube recuperan terreno. Wilson pone el S&P 500 en unos 8.000 puntos para fin de año, un 7% arriba, y ve rebote también en consumo, transporte y biotecnología.

En Zumitow aconsejan vigilar la evolución de Nvidia o Broadcom, ya que puede llegar el momento del relevo, lo que beneficia a Microsoft, Amazon, Alphabet y Meta. Pero también  los capex que anuncien los grandes de la nube en resultados, porque el que no consiga mostrar retorno a esa inversión, sufrirá un castigo en su cotización.

Precisamente, Broadcom y Apple amplían hasta 2031 su acuerdo de chips a medida. Apple aporta cerca del 20% de los ingresos de Broadcom, cuya acción subió un 4% con la noticia. Le da a Broadcom visibilidad de ingresos para años y deja claro que Apple todavía depende de terceros pese a su empeño en fabricar chips en casa.

Pero hay más movimientos en torno a la IA. Menos de un año después de salir de Honeywell, Solstice, su escisión de materiales avanzados, compra Element Solutions por 14.500 millones$ en efectivo y acciones, deuda incluida. Nace un gigante de materiales especializados y químicos electrónicos. Prima jugosa para el accionista de Element y señal de que las escisiones industriales y el private equity siguen calientes.

AXT se dispara un 20% en el Nasdaq tras firmar un acuerdo maestro de desarrollo y suministro con Coherent, que la llevará a ampliar capacidad en su planta de Pekín hasta 2028. Coherent también subió más de un 3%. 

TeraWulf sube un 10% tras firmar con Anthropic un contrato de arrendamiento de 20 años para usar su centro de datos en Kentucky. La operación garantiza unos 19.000 millones$ en ingresos.

La cotización de AMD sube un 4% tras elevar Goldman Sachs su precio objetivo de 450$ a 640 y mantenerla en compra. El apetito por los chips no afloja pese a las advertencias de Morgan Stalney y el mercado premia. El ETF SOXX de semiconductores subió más de un 3%. 

Teradyne también sube un 4% gracias a Goldman Sachs, que  eleva el precio objetivo de 350$ a 465$ y la pone en compra. La ola de los semiconductores sigue arrastrando a los proveedores de equipos de test.️ 

Por su parte, Dell Technologies sube en Bolsa un 4% tras promocionar Trump (ya había comprado en febrero hasta 5 millones de títulos de la empresa) sus ordenadores desde la Casa Blanca y tocar la campana de apertura.

Los resultados preliminares de la coreana Samsung Electronics se han convertido en uno de los primeros puntos de referencia en una temporada de resultados que centrará su atención en la sostenibilidad de la inversión en IA A pesar de unas expectativas muy elevadas, las cifras anticipadas por uno de los tres principales fabricantes de chips de memoria han superado las previsiones en un 6%. Sin embargo, no han logrado impresionar al mercado, que ha reaccionado con una intensa toma de beneficios, reflejada en una caída del 8% en la cotización de la empresa coreana y en un comportamiento similar en el conjunto del sector. La compañía espera unos beneficios que se multiplican por 19 respecto al trimestre anterior. En términos agregados, el beneficio acumulado en el segundo trimestre de 2026 equivale al obtenido en los dos años previos combinados. Los resultados definitivos se publicarán el 30 de julio.

El debut de SpaceX en el Nasdaq 100

Tras salir a Bolsa en la mayor OPV de la historia (75.000 millones$), SpaceX entró hace una semana en los principales índices de FTSE Russell, incluido el Russell 1000, y el martes 7 de julio, festividad de San Fermín, da el chupinazo en Nasdaq 100. Estar en los índices no es una cuestión menor, ya que garantiza hasta 6.000 millones$ en compras.

Los fondos indexados de gestión pasiva, que manejan más 800.000 millones$, replican el Nasdaq 100, el segundo más importante de EEUU después del S&P 500. Aunque SpaceX es una de las mayores empresas del mundo por capitalización bursátil, su ponderación en el índice (y, por lo tanto, las acciones que deberán comprar los gestores para replicarlo) está condicionada por el escaso capital flotante, ya que el 95% del capital sigue en manos de sus poseedores iniciales (entre ellos, Elon Musk). 

Como las normas del Nasdaq 100 regulan que una empresa solo puede ponderar por el triple de su capital flotante, el peso final de SpaceX en el índice se situará entre el 0,5% y el 0,8%. la gestión pasiva deberá dedicar entre 4.000 millones y 6.000 millones a comprar acciones de SpaceX.

La empresa de Elon Musk pesa el 0,136% en el Russell 1000, lo que se traduce en que los fondos indexados a éste deberán comprar unos 500 millones$ en acciones de SpaceX. 

Todo esto añade presión sobre el S&P 500, que mantiene sus normas (no como el Russell 1000 o el Nasdaq 100, que permitieron la admisión acelerada), por lo que SpaceX tendrá que esperar, al menos, un año, para entrar en el índice más importante de EEUU.

The Trader: S&P opta por la prudencia, Nasdaq, por la nueva economía

Durante décadas, entrar en el S&P 500 ha sido una especie de sello de calidad empresarial. El índice reúne a las mayores compañías cotizadas de EEUU y se ha convertido en el principal referente de la economía norteamericana y, probablemente, del mercado bursátil mundial. Sin embargo, una decisión del comité que gestiona el S&P 500 abre un debate muy interesante sobre si las reglas que hicieron grande al índice siguen siendo adecuadas para el mundo que viene. Ha decidido mantener uno de sus requisitos históricos más importantes: para formar parte del índice, una empresa debe haber generado beneficios netos positivos durante los últimos doce meses, incluyendo el trimestre más reciente.

A primera vista parece una exigencia razonable. Si una compañía quiere representar a la economía estadounidense, lo lógico es que sea capaz de ganar dinero. El problema es que algunas de las empresas más revolucionarias y valiosas del planeta ya no encajan necesariamente en ese modelo. El mejor ejemplo es SpaceX. La compañía de Elon Musk debutó en Bolsa con una valoración cercana a los 1,8 billones de dólares, una cifra que la situaría entre las mayores empresas del mundo desde el primer día. Y, sin embargo, podría tardar hasta 2028 en entrar en el S&P 500.

La razón es sencilla. Aunque SpaceX genera enormes ingresos y domina sectores estratégicos como los lanzamientos espaciales, los satélites, las comunicaciones globales, la defensa y la IA, sigue reinvirtiendo cantidades gigantescas de dinero para acelerar su crecimiento. Las estimaciones apuntan a que sus inversiones podrían superar los 360.000 millones$ anuales hacia el final de la década.

Y no es un caso aislado. Anthropic y OpenAI, dos de los grandes protagonistas de la revolución de la IA, podrían salir a Bolsa con valoraciones superiores al billón$ y enfrentarse al mismo problema. OpenAI, de hecho, ni siquiera espera alcanzar beneficios durante los próximos años.

Y aquí aparece la pregunta importante: ¿qué representa realmente el S&P 500? Si el objetivo es reflejar la economía estadounidense, excluir durante años a algunas de las empresas más innovadoras, influyentes y valiosas del país parece extraño. Pero si el objetivo es proteger la calidad y estabilidad del índice, exigir beneficios sigue teniendo mucho sentido.

La historia ofrece argumentos para ambas posiciones. Amazon pasó años sacrificando beneficios para crecer y Uber tardó mucho tiempo en alcanzar rentabilidad. Hoy nadie discute su relevancia económica. Pero también existen numerosos ejemplos de compañías que prometían cambiar el mundo, consumieron enormes cantidades de capital y nunca llegaron a cumplir sus expectativas. Por eso el S&P 500 ha decidido mantener la prudencia. 

Sin embargo, el Nasdaq 100 ha optado por una aproximación diferente. Mientras el S&P sigue exigiendo rentabilidad, el Nasdaq ha flexibilizado sus criterios y SpaceX se incorpora apenas unas semanas después de comenzar a cotizar.

Puede parecer un matiz técnico, pero sus implicaciones son enormes. Durante décadas, ambos índices han mantenido una elevada correlación porque compartían gran parte de las compañías que lideraban la economía estadounidense. Sin embargo, si las futuras megaempresas tecnológicas y de IA comienzan a incorporarse rápidamente al Nasdaq mientras permanecen excluidas del S&P 500, las diferencias entre ambos índices podrían ampliarse de forma significativa.

"Imaginemos un escenario en el que SpaceX, OpenAI, Anthropic y otras compañías similares alcanzan valoraciones de varios billones$ sin cumplir todavía los requisitos de rentabilidad exigidos por el S&P. En ese caso, una parte muy importante del crecimiento económico y tecnológico estadounidense estaría reflejada en el Nasdaq, pero no en el principal índice utilizado por millones de inversores para representar la economía de Estados Unidos. Quizá la correlación entre ambos índices siga siendo elevada. Pero la distancia entre lo que cada uno representa podría empezar a aumentar", argumenta el analista Pablo Gil en The Trader.

No es un detalle menor. La entrada o no en los grandes índices ya no es solo una cuestión de prestigio. Los billones$ que gestionan los fondos pasivos convierten esa decisión en un factor capaz de alterar la demanda de una acción durante años. Bloomberg Intelligence estima que una entrada inmediata de SpaceX en el S&P 500 habría generado más de 14.000 millones$ de compras automáticas por parte de fondos indexados y ETF. OpenAI y Anthropic habrían provocado flujos similares. La cuestión, por tanto, ya no es únicamente si una empresa forma parte o no de un índice. La cuestión es quién recibe esos enormes flujos de capital pasivo y quién se queda temporalmente fuera de ellos. "El S&P ha elegido la prudencia. El Nasdaq ha elegido adaptarse antes a la nueva economía. Los próximos años nos dirán cuál de los dos enfoques termina representando mejor el mundo que viene", concluye Pablo Gil.

UBS: perspectiva positiva sobre la inversión en IA, pero con enfoque activo

Las acciones de semiconductores han seguido mostrando volatilidad en las últimas semanas, en medio de la preocupación de los inversores por la sostenibilidad del crecimiento del capex en IA. El índice Philadelphia Semiconductor subió un 2,2% el lunes 6 de julio, aunque se mantiene casi un 12% por debajo de su máximo histórico de junio.

Es probable que la volatilidad tecnológica siga siendo elevada, mientras los inversores sopesan la sólida adopción de la IA agéntica frente al creciente riesgo de una desaceleración en el crecimiento del capex. "Mantenemos una perspectiva positiva sobre la temática de inversión en IA, ya que la historia de la demanda sigue intacta, pero también consideramos que conviene adoptar un enfoque activo para gestionar los riesgos emergentes. Las tendencias de adopción de la IA han sido sólidas. Las valoraciones de los semiconductores siguen lejos de terreno de burbuja. Un ciclo de gasto adelantado implica que la creación de valor podría seguir desplazándose a lo largo de la cadena de valor de la IA", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Con el relato de inversión desplazándose gradualmente del crecimiento a corto plazo hacia la sostenibilidad del gasto más allá de 2027, creemos que la diversificación y la selectividad son claves. Dentro de los 'picos y palas' de la construcción de la IA, favorecemos los equipos de semiconductores, las fundiciones, la infraestructura de cómputo relacionada con CPU y la memoria, aunque también vemos valor en áreas defensivas como las redes de pago y los REIT de centros de datos. Los inversores también pueden considerar otras tendencias estructurales como la energía y los recursos, y la longevidad, o sustituir una parte de la exposición directa en renta variable por estrategias de preservación de capital".

"Los inversores buscarán señales de que la volatilidad del sector tecnológico se está estabilizando. Mantenemos una postura constructiva sobre la renta variable, con énfasis en una exposición diversificada a lo largo de la cadena de valor de la IA", insiste.

06Jul

EEUU gastará unos 50.000 millones$ en centrales de gas y carbón en 2026, superando a China por primera vez en décadas, para suministrar energía a los insaciables centros de datos vinculados a la inteligencia artificial.

Miguel Ángel Valero

Por primera vez en décadas, EEUU invertirá más que China en centrales de gas y carbón, empujado por la sed energética de los centros de datos de la inteligencia artificial (IA), ávidos de energía. La Agencia Internacional de la Energía calcula que EEUU gastará unos 50.000 millones$ en centrales de gas y carbón en 2026, superando a China por primera vez en décadas. Los centros de datos que entrenan la IA tragan electricidad a lo bestia, y las tecnológicas no quieren esperar años a que la red las enchufe. Así que se montan su propia central de gas al lado. Los pedidos mundiales de turbinas tocaron máximo de 25 años en 2025, con 130 gigavatios encargados.

El gas ya cubre más del 40% de la electricidad de los centros de datos norteamericanos, mientras China sigue tirando de carbón. Tanta demanda de turbinas está dejando el mercado seco y disparando los plazos de entrega. Quien fabrica esas máquinas tiene la sartén por el mango.  Toda esta situación beneficia a los fabricantes de turbinas, como GE Vernova y Siemens Energy,  y a las empresas de gas natural.

Curiosamente, las acciones de energía sufrieron una salida de 3.200 millones$ la última semana, la mayor en dos años. El giro bajista del crudo, con el Brent enfriándose a los 72$ desde los 120$ del momento álgido de de la guerra, pasa factura al sector. Cuando el petróleo baja, los márgenes de las petroleras se estrechan y el dinero busca otros sitios.

Mientras, los grandes accionistas de DCC se han rebelado. Ninety One y Aviva rechazan la OPA de 5.700 millones de libras que KKR y Bridgepoint han lanzado sobre el grupo energético porque creen que pretenden quedarse con la empresa a precio de saldo.

Pictet prefiere mercados emergentes

Arun Sai, estratega de multiactivos en Pictet AM, destaca que los mercados de acciones se han recuperado de la liquidación que se produjo tras la decisión de EEUU de declarar la guerra a Irán a finales de febrero. Con avances en el acuerdo de paz y los precios del petróleo cayendo, el riesgo de estanflación disminuye. "Sobre ponderamos acciones globalmente. Rebajamos las de EEUU a neutral, pero sobre ponderamos las de mercados emergentes. Estamos optimistas en finanzas y tecnología. Mejoramos a neutral la renta fija y vemos especial potencial en la deuda de mercados emergentes en moneda local. Rebajamos la liquidez a infra ponderar", explica.

Las economías desarrolladas crecen a ritmo inferior al de su tendencia a largo plazo, pero la inversión empresarial sigue aumentando en EEUU y Europa. Además, "esperamos que las economías emergentes crezcan 4,1 % este año, por encima de su potencial a largo plazo, ampliando al 2,5 % la diferencia respecto a las economías desarrolladas. Sus fundamentales han mejorado significativamente desde la gran crisis financiera global, con menor deuda externa, más sólidas balanzas por cuenta corriente y políticas monetarias más creíbles".

Además, los beneficios empresariales son sólidos, con esperanzas de aumento de la productividad por inteligencia artificial (IA). Las ganancias en acciones siguen concentradas en un puñado de grandes tecnológicas y el Índice de Semiconductores de la Bolsa de Filadelfia ha llegado a subir el 80% trimestralmente, lo que aumenta la posibilidad de reconfiguración de las asignaciones, "pero por ahora no vemos una razón convincente para dejar de sobre ponderar las acciones".

La tasa de crecimiento de la oferta monetaria en relación con crecimiento del PIB se ha contraído un 5,4% anualizado en seis meses en el mundo desarrollado, pero no llega a niveles de la crisis financiera global de 2008 o el shock del Covid. A ello se añade que, aunque hay riesgo de subida de tipos de interés de la Reserva Federal -los mercados estiman una entre tres probabilidades en julio-, es probable que los mantenga sin cambios durante el año, gracias a que en junio se crearon 57.000 puestos de trabajo no agrícolas, frente a cerca de 115.000 esperados.

De todas formas, la subida de tipos de interés suele ser positivo para las acciones si es en reacción a mejora del crecimiento. Aunque el endurecimiento monetario puede afectar a sectores sensibles a los costes de endeudamiento, en los últimos cinco ciclos desde 1987 las acciones estadounidenses han generado 4% a 16% de rentabilidad en doce meses tras la primera subida de tipos. 

Por su parte, el BCE debe mantenerse cauto, prestando atención a los servicios, la inflación subyacente y riesgo de efectos de segunda ronda.

"En conjunto, estamos neutrales en renta variable de los demás mercados desarrollados.  Rebajamos acciones estadounidenses a neutral", señala el experto de Pictet. EEUU avanza a una fase intermedia del ciclo, en un posible entorno de tipos de interés más altos y menor liquidez. Sus acciones son menos atractivas en comparación con otras regiones, cuando el desarrollo de IA se extiende a empresas en otros países. Por su parte las acciones japonesas cuentan perspectivas económicas respaldadas por estímulo fiscal y mejora de la demanda interna. Pero el yen coquetea con mínimos de 40 años frente al dólar, con posiciones cortas en máximos desde 2024 y fuerte probabilidad de intervención, incluso conjunta, del banco central de Japón y y el de EEUU.

Ahora bien, las acciones de mercados emergentes han cerrado los primeros seis meses de 2026 con ganancias superiores al 23 % en dólares, frente a 9 % de las estadounidenses y europeas. Este patrón continuará a corto plazo y "sobre ponderamos acciones emergentes sin China". Las economías emergentes disfrutan de crecimiento superior y reformas de gobernanza de las empresas, a las que se anima a aumentar dividendos y recomprar acciones -los dividendos representaron el 60% de la rentabilidad en esta clase de activos las dos últimas décadas-. Estas economías, especialmente de Asia, han superado la crisis energética, en parte gracias a sus esfuerzos los últimos años por reducir la sensibilidad al petróleo. En Corea, la intensidad de uso de petróleo se ha reducido a más de la mitad respecto a 1995 y su superávit comercial a récord del 17% del PIB en mayo frente al 1,7% de enero de 2025 -el aumento de precios de chips y memoria compensa con creces los mayores costes energéticos-.  Además, los indicadores técnicos muestran tendencias favorables para las acciones de emergentes.

"Pero estamos neutrales en acciones de China", precisa. Las importaciones del país siguen por debajo de la tendencia previa al Covid y la inversión inmobiliaria a la baja casi cinco años.

Los sectores cíclicos parecen caros mientras que los defensivos baratos. Tecnología e industriales están caros, aunque con impulso de beneficios, mientras que servicios de comunicación significativamente más baratos. "Sobre ponderamos finanzas", señala. Los bancos deben beneficiarse de los mayores tipos de interés, la dinámica de beneficios y la actividad en los mercados de capitales, incluyendo mega salidas a Bolsa. "Además, sobre ponderamos acciones tecnológicas", añade. El valor de los "Siete Magníficos" se ha llegado a reducir en 2,3 billones$ a finales de mayo, con los inversores preocupados por la sostenibilidad de la oleada de capitalización centrada en IA. Sin embargo, el poder de fijación de precios de las grandes tecnológicas sigue sólido y es poco probable que se vea desafiado por tipos de interés más altos. Las tecnológicas asiáticas ofrecen valoración atractiva y fuertes perspectivas de crecimiento. Además, se mantiene la demanda de semiconductores, que ha facilitado que Corea haya sido el mercado regional de mayor revalorización e  incluso ha impulsado la euro zona, hogar de empresas como ASML, ST Microelectronics e Infineon.

"Hemos mejorado renta fija a neutral", explica. Las rentabilidades a vencimiento han estado subiendo más o menos al ritmo de los precios del petróleo los últimos meses, pero no han caído tanto con los precios de éste, ya alineados con la oferta y demanda. De manera que las rentabilidades en deuda siguen altas a pesar de la caída del precio del petróleo, anomalía que probablemente desaparecerá y que supone una cobertura eficaz frente a una reducción inesperada del crecimiento o una mayor volatilidad de las acciones. "Nuestra preferencia en renta fija es por activos de mayor cupón. Vemos oportunidades en deuda en moneda local de mercados emergentes -una de las clases de activos de renta fija más baratos-. Aunque el dólar puede fortalecerse moderadamente a corto plazo, el mundo se hace gradualmente menos dependiente" de éste, concluye.

Fidelity: optimistas en renta variable, sobre todo en algunos emergentes

Los mercados internacionales han mostrado una notable resistencia ante la agitación geopolítica, el aumento de los precios de la energía y el agravamiento de las inquietudes inflacionistas, de acuerdo con la edición 2026 de las Perspectivas de mediados de año. Los amortiguadores, de Fidelity. A pesar de la fragmentación del orden mundial y la persistente incertidumbre en Oriente Medio, Fidelity considera que unos beneficios empresariales sólidos, unos fundamentales económicos resistentes y las inversiones sostenidas en inteligencia artificial (IA) deberían dar apoyo a los activos de riesgo durante la segunda mitad del año.

Fidelity revela cuáles son sus principales convicciones de cara al segundo semestre de 2026:

  • Somos optimistas en riesgo de renta variable en general, pero en especial en Japón y una selección de mercados emergentes. No perdemos de vista la fuerte racha alcista que han experimentado los mercados desde el mes de abril.
  • La inversión empresarial en IA ha sido la fuerza motora de los mercados internacionales y está dando apoyo a otras temáticas, como la escasez de energía y la modernización de las redes eléctricas.
  • Las materias primas, en especial las que están vinculadas a la energía, pueden aportar una valiosa diversificación para el riesgo geopolítico cuando los activos tradicionales, como la duración y el oro, muestren un comportamiento menos fiable.

“Los mercados han demostrado una resistencia impresionante frente a la volatilidad en los primeros seis meses de este año, pero su firmeza no debería sorprender. Se han vuelto expertos en ver más allá del ruido y reconocer el potencial alcista”, señaló Salman Ahmed, responsable global de Macroeconomía y Asignación Estratégica de Activos de Fidelity. “Ahora no es momento de rehuir el riesgo, sino de asegurarse de que esté equilibrado en una cartera bien diversificada que amortigüe los inevitables golpes cuando se produzcan. Aunque los recientes avances diplomáticos entre EEUU e Irán pueden ayudar a aliviar algunas de las preocupaciones más inmediatas, la incertidumbre sigue siendo elevada y es improbable que el camino a partir de ahora sea sencillo", argumenta.

La variable macroeconómica más determinante para el corto plazo es la perturbación del suministro energético derivada del cierre del estrecho de Ormuz. "Nuestra hipótesis de trabajo ha sido que el conflicto tendrá una 'resolución confusa'", subraya. El memorándum de entendimiento para reabrir el estrecho de Ormuz y ampliar el alto el fuego apunta hacia una desescalada, pero sigue siendo posible un amplio abanico de desenlaces. Hasta que se perfile con mayor claridad una solución duradera, los mercados probablemente sigan descontando una prima de riesgo geopolítico.

El aumento de la inflación y el endurecimiento de la política monetaria lastrarán el crecimiento en la mayor parte de las regiones, mientras que los mercados de la energía mostrarán una persistente prima de riesgo geopolítico. 

Los sólidos fundamentales están dando apoyo a los mercados, a pesar de la volatilidad provocada por la geopolítica. Lo más significativo es que los gigantes tecnológicos estadounidenses siguen invirtiendo miles de millones en el desarrollo de la IA, lo que está dando un impulso continuado a los beneficios. Ese inmenso gasto en inversión está reforzando a las empresas en toda la cadena de valor, incluidos los actores industriales que sostienen la construcción de centros de datos y las crecientes necesidades energéticas. Cada vez son más las empresas estadounidenses que empiezan a notar cómo el gasto en inversión alimentado por la IA sustenta los beneficios y mejora la productividad. Este efecto que se expande a todo el mercado ofrece puntos de entrada atractivos, mientras que la atención se centra en un reducido número de valores tecnológicos con valoraciones elevadas. Los beneficios siguen emitiendo señales de fortaleza a nivel mundial, impulsados en parte por la inversión en IA, pero también por la reducción parcial de los aranceles comerciales y la resistencia de las economías.

Esa incertidumbre también significa que es importante ser selectivo a la hora de invertir en las diferentes regiones. "Estamos infra ponderados en renta variable europea, región que se encuentra más expuesta a las perturbaciones del suministro y a las perspectivas de estanflación", apuntan en Fidelity. Mientras tanto, la apuesta por la IA y los sólidos resultados están respaldando a las acciones estadounidenses, aunque algunas áreas de ese mercado ya han recorrido un largo camino. La renta variable japonesa sigue pareciendo atractiva gracias a unos beneficios sólidos y un contexto político favorable.

"Los mercados emergentes siguen siendo una posición en la que tenemos mucha confianza", añaden. Las acciones de los mercados emergentes se benefician de factores favorables de índole más general, como el ciclo de la IA. Un dólar más débil y la mejora estructural de la credibilidad de las políticas monetarias también deberían ser factores positivos. Sin embargo, el conflicto en Irán no está afectando de la misma forma en el universo de los mercados emergentes. Los países de Latinoamérica que exportan materias primas se están beneficiando; los que importan energía, sobre todo las economías asiáticas que dependen del suministro que pasa por el estrecho de Ormuz, están sufriendo. 

Por lo tanto, se requiere un enfoque selectivo por parte de los inversores en los mercados emergentes. Brasil, por ejemplo, es uno de los países que se beneficia del aumento de los precios de la energía, con acciones que presentan valoraciones atractivas y que podrían comportarse aún mejor en un ciclo de política monetaria expansiva. Sudáfrica cuenta con unos fundamentales económicos atractivos y con el respaldo de las materias primas. Algunas zonas de Asia-Pacífico también resultan atractivas a pesar de las perturbaciones en el sector energético, como Corea, que se ve respaldada por el ciclo de los semiconductores y el impulso a las reformas del sector empresarial.

A medida que cambia el entorno macroeconómico, también lo hace nuestra forma de concebir la diversificación. El aumento de los riesgos geopolíticos y de fragmentación está ejerciendo presión sobre los refugios tradicionales, lo que significa que los inversores no pueden confiar en un único activo para apuntalar los componentes de mayor riesgo de su cartera. "Hemos pasado de un mundo caracterizado por temores ocasionales sobre el crecimiento a uno de mayor inestabilidad estructural. Se necesitan diversas fuentes de protección", insisten en Fidelity.

El dólar, por ejemplo, no parece tan atractivo a largo plazo como antes. El oro ha tenido un comportamiento sorprendentemente pobre durante el conflicto, pero seguimos siendo optimistas con respecto a esta materia prima, debido a sus factores subyacentes favorables. Puede tener un buen comportamiento cuando la inflación golpea a los bonos y sirve como diversificador cuando aumentan las correlaciones entre bonos y acciones. Del mismo modo, puede responder bien ante la debilidad del dólar y la caída de los rendimientos reales.

Dado que la inflación se mantendrá elevada durante más tiempo, la exposición a las materias primas debería sostener las carteras, especialmente aquellas con exposición al sector energético que pueda proteger frente al riesgo geopolítico. También pueden proporcionar una cobertura mientras la duración sufre. La inflación reduce el margen para que los rendimientos caigan de forma significativa y, por lo tanto, disminuye el potencial alcista de la duración, de ahí el mal comportamiento reciente de esta. Si los temores entorno al crecimiento se reactivaran más adelante en el año, la duración retomaría su papel como cobertura frente a la renta variable.

Ebury: se retrasan las subidas de tipos

El dólar cedió terreno tras publicarse el jueves unas cifras de empleo no agrícola inferiores a lo previsto, lo que apunta a que la Reserva Federal debería mantener una postura cautelosa con respecto al endurecimiento de su política monetaria. De hecho, las presiones a favor de subidas de tipos se han atenuado de forma generalizada ante unas cifras de inflación mejores de lo esperado. Aunque se anticipa que los próximos movimientos de tipos en el G-10 serán al alza, ya no está claro quién liderará el ciclo. No se descuentan plenamente subidas de tipos en EEUU, la zona euro ni en el Reino Unido hasta bien avanzado el 2026, como muy pronto.

Los inversores han dejado de prestar especial atención a las negociaciones entre EEUU e Irán, y el mercado del petróleo apenas descuenta la posibilidad de que se reanuden las hostilidades. El evento más destacado de la semana será probablemente la publicación, el miércoles, de las actas de la reunión de junio de la Reserva Federal, la primera bajo la presidencia de Kevin Warsh.

  1. EUR: El informe preliminar de inflación de la zona del euro de junio trajo buenas noticias para el BCE. Tanto el índice general como el subyacente registraron descensos superiores a lo esperado, y este último ya se encuentra más cerca del objetivo del 2 %. Los miembros del BCE que participaron en la conferencia de Sintra la semana pasada se mostraron en gran medida evasivos, lo que indica que mantiene abiertas sus opciones y actuará en función de la evolución de los datos. Sin embargo, los mercados ya están aplazando la primera subida de tipos y asignan menos de un 50% de probabilidades a que se produzca en septiembre. Con los bancos centrales en modo de espera, el diferencial de tipos a ambos lados del Atlántico parece estar estabilizándose. Consideramos que la moneda única ha encontrado un soporte sólido en los mínimos recientes frente al dólar, lo que respalda nuestra previsión de una apreciación gradual del euro frente al dólar a lo largo de nuestro horizonte de previsión.
  2. USD: El informe de empleo de junio ha sido algo decepcionante, aunque viene precedido de dos datos bastante sólidos en los meses anteriores. El ritmo de creación de empleo sigue superando ampliamente el crecimiento de la población activa estadounidense. Además, la fiabilidad de estas encuestas ha mermado en los últimos tiempos, por lo que recomendamos centrarse en la media móvil de tres meses en lugar de reaccionar de manera exagerada a los datos mensuales. La tendencia sigue siendo positiva y el mercado laboral continúa recuperándose de la desaceleración de finales de 2025. No hay indicios de quela incertidumbre derivada del conflicto con Irán haya provocado despidos masivos ni una paralización generalizada de la contratación. La economía estadounidense continúa expandiéndose a un ritmo aceptable, entorno al 2,0 %. Sumado a las recientes cifras de inflación subyacente —en un rango del 3-4 % anualizado—, la cuestión respecto a las subidas de tipos parece ser más bien cuándo se producirán, y no si se producirán. No obstante, hasta que no se observen indicios más claros de que el repunte de los precios energéticos se haya trasladado a las presiones subyacentes, consideramos quela Fed mantendrá un enfoque cauteloso respecto al endurecimiento de supolítica monetaria.
  3. GBP: En una semana tranquila, la atención del mercado se centró en Andy Burnham, probable sucesor de Keir Starmer como primer ministro. La libra esterlina se fortaleció ante su insistencia en respetar las normas fiscales y las informaciones que sugerían que sus asesores no buscarán introducir nuevos impuestos. No obstante, sigue sin estar claro cómo pretende financiar sus prioridades en gasto social e infraestructuras. Ed Miliband se ha convertido ahora en el claro favorito para ocupar el cargo de ministro de Hacienda. Aunque su preferencia por la expansión fiscal representa un riesgo para los activos británicos, la falta de margen de maniobra implica que quien ocupe el número 11 de Downing Street tendrá las manos prácticamente atadas.El gobernador del Banco de Inglaterra, Bailey, adoptó un tono moderado en la conferencia de banqueros centrales de Sintra, lo que ha contribuido a retrasarlas expectativas del mercado sobre la primera subida de tipos hasta 2027. Llevamos meses señalando que la valoración del mercado sobre una subida de tipos en el Reino Unido era excesiva, y esto no ha hecho sino reforzar nuestra opinión. La libra esterlina continúa apreciándose frente al euro y ha roto el estrecho rango en el que se había mantenido el par a lo largo de 2026.
03Jul

El aumento del 84% de las compras estadounidenses de productos relacionados con la IA actúa de catalizador y está contribuyendo a extender los beneficios de esta ola de inversión a un conjunto más amplio de economías.

Miguel Ángel Valero

Los temores en torno a la inversión en inteligencia artificial (IA)  se están disipando con rapidez. En EEUU se moderaron los retrocesos, junto con una fuerte recuperación en las empresas coreanas. En el momento más oportuno, en el que SK Hynix está captando capital en EEUU con el 14 de julio como fecha prevista de inicio de cotización y estimaciones que apuntan a 29.000 millones $de captación. En este caso, la compañía ha optado por un ADR, un vehículo que permite a empresas extranjeras cotizar en los mercados estadounidenses. La magnitud de la operación ha llevado a las autoridades monetarias coreanas a seguirla de cerca, dado que podría generar flujos de divisas significativos el día de la ejecución. La acción avanza un 9,1%.

Pero en el mercado de la IA sigue pesando que  el Tribunal de Justicia de la UE confirma la multa de 4.125 millones€ a Google por abusar de su posición con Android. Ocho años de pleito y adiós a la apelación: la sentencia es firme. Otro golpe antitrust europeo sobre la matriz Alphabet, que sigue en el punto de mira de Bruselas.

Y que  el regulador energético de EEUU (FERC) da 60 días a los seis grandes operadores de red para justificar o reformar cómo conectan a los centros de datos. El cuello de botella de la IA ya no son los chips. Es el enchufe. La FERC, el regulador americano, emitió seis órdenes de 'show cause' a las eléctricas, que tienen 60 días para defender o reformar sus tarifas de conexión de grandes cargas y 30 días para presentar un plan de suficiencia de generación. 

Cinco áreas de reforma: procesos de conexión, reparto de costes sin trasladarlos a otros clientes, cogeneración detrás del contador, nuevos servicios para cargas flexibles y estudios de generación cercana. La medida afecta a más de 200 millones de estadounidenses en más de 30 estados. La demanda a escala de gigavatios de los data centers choca con colas de conexión que se alargan años. Clave para utilities y REITs de data center: el límite eléctrico condiciona el capex de IA de los hyperscalers como Microsoft, Amazon, y Meta.

Destaca también Waystar, que sube un 9% tras la recomendación de KeyBanc de sobreponderar y fijar un precio objetivo de 30$ un 40% por encima del cierre del miércoles 1 de julio. Argumenta que el miedo a que la IA se cargue su negocio es exagerado.

Pero los inversores huyen de las estrellas de la infraestructura de la IA al arrancar el segundo semestre. Teradyne cae un 13% en el Nasdaq. Cuando el relato de la IA se enfría, las que más volaron son las que más caen. Le sucede lo mismo a Corning (-10%): la empresa del vidrio especial y la fibra se hunde en la misma ola de ventas sobre la cadena de IA. Western Digital y Seagate también pierden un 10% cada una. Lumentum, y Coherent, el 9%. La toma de beneficios en todo lo que huela a IA no perdona.

El gasto en construcción en centros de datos supera al de oficinas

No  obstante, los datos son apabullantes. La inversión tecnológica se extiende permeabilizando a otros sectores: por primera vez en la historia, el gasto en construcción en centros de datos supera al de oficinas. La acelerada transformación tecnológica y la creciente adopción de la IA están actuando de motor del crecimiento y su impulso se está extendiendo a un mayor número de sectores. Un claro ejemplo de esta tendencia la encontramos en la construcción. Desde comienzos del año, la inversión en la construcción de centros de datos supera por primera vez en términos históricos el gasto en edificación de oficinas, representando en la actualidad aproximadamente el 7% del total de la inversión privada en construcción no residencial en EEUU. Otras industrias auxiliares como la infraestructura eléctrica también están recibiendo importantes inversiones, ganando preponderancia en la construcción privada y superando el 17% del total, desde el 14% registrado en 2022, cuando se lanzó ChatGPT y también el CHIPS Act estadounidense.

Esta carrera por construir más y mejores centros de datos está en pleno auge y no se circunscribe solamente a EEUU, sino que se está expandiendo y cada vez es un factor más importante dentro del comercio internacional, destaca el último House View de Banca March. Buen reflejo de ello son las últimas cifras del sector exterior norteamericano: por el lado de las exportaciones, las ventas de petróleo alcanzaron máximos para tratar de suplir parte de la escasez provocada por el cierre de Ormuz. La otra cara de la moneda muestra que las importaciones de productos tecnológicos escalaron en el último año a un impresionante ritmo del 84% y, en abril, aglutinaron más del 20% del total de importaciones, duplicando en valor el conjunto de todas las ventas de crudo realizadas ese mes. 

Este extraordinario aumento de las compras estadounidenses de productos relacionados con la IA actúa de catalizador y está contribuyendo a extender los beneficios de esta ola de inversión a un conjunto más amplio de economías. Los intercambios de algunos productos, como semiconductores, son cada vez más globales y crean flujos de intercambios internacionales que están impulsando el crecimiento en otras latitudes y, en particular, economías asiáticas como la de Corea del Sur, donde sus exportaciones de estos bienes se han disparado y, por sí solas, representan cerca del 6% de su PIB.

En China, con crecimientos del 51% anual y representando un tercio de todas sus ventas, la relevancia de la alta tecnología en el comercio internacional es también indudable. Los vehículos eléctricos y semiconductores van sustituyendo las exportaciones de otras manufacturas tradicionales. 

La economía de la IA está pasando del desarrollo de algoritmos intangibles a la construcción de infraestructura tangible y con un mayor uso diario. Algo que en el caso particular de China se percibe en dos dimensiones: el uso diario de tokens alcanzó los 140 billones en marzo de 2026, multiplicándose por 14 en el último año, al tiempo que la computación inteligente se triplicó en 2025. Una transformación estructural que recibirá en los próximos meses un nuevo y decisivo empuje. Las autoridades chinas preparan un plan estratégico, denominado "Seis Redes", que situará al mismo nivel de importancia el desarrollo del cálculo computacional y centros de datos con otros cinco servicios básicos: agua, energía, telecomunicaciones, logística y servicios urbanos. El objetivo es crear la infraestructura necesaria para proporcionar capacidad de uso en todo el país, con inversiones adicionales en una red eléctrica inteligente que alimente estas instalaciones. Un programa que priorizará la coordinación y el uso de proveedores nacionales –como mínimo el 80% de la tecnología subyacente será interna y los operadores estatales de telecomunicaciones serán los encargados de la infraestructura–. 

En términos de gasto, se estima que alcanzaría los 640.000 millones€ en 5 años, el 4% del PIB de China, que será financiado principalmente con nuevas emisiones de deuda soberana. Un esfuerzo inversor solamente comparable a los 690.000 millones€ de capital privado que este año desplegarán los cinco grandes hiperescaladores americanos (Amazon, Alphabet, Microsoft, Meta y Oracle). En definitiva, la economía mundial atraviesa un punto de inflexión, donde el desarrollo de la inteligencia artificial es el motor del crecimiento, generando olas inéditas de inversión y demanda de productos, que abren oportunidades, pero también exigirá un despliegue masivo de capital, tanto público como privado.

29Jun

La adopción de soluciones de IA en las medianas empresas españolas ha pasado en 2 años de un 19,79% a un 30,75%, destacando el 40,1% del sector inmobiliario.

Miguel Ángel Valero

Google anda tan saturado de demanda de inteligencia artificial (IA) que ha empezado a racionar su capacidad de cómputo, y ni siquiera Meta se libra del recorte. La demanda de IA va por delante de la infraestructura. Buena señal para quien vende las palas como Nvidia y Broadcom, que se frotan las manos con el cuello de botella de chips y de centros de datos.

Además, las fundiciones se han quedado sin cobre, que cotiza en niveles récord, por encima de  13.600$la tonelada en la Bolsa de Metales de Londres (LME), mientras las tarifas de tratamiento y refino caen a cero por primera vez en la historia.  Hay tantas fundiciones peleando por tan poco concentrado que ya no cobran por procesarlo. Los inventarios de la LME se han desplomado un 80% en lo que va de año. El mercado anticipa un déficit estructural de 491.000 toneladas anuales hasta 2030, con la electrificación y los centros de datos tirando de la demanda. Déficit estructural igual a viento de cola para las mineras, como Freeport-McMoRan y Antofagasta. La otra cara es la presión de costes para industria y eléctricas, que pagan el cobre más caro de la historia.

Mientras, en España, Alto Infrastructure, la antigua Sierra DC, ha iniciado la construcción de SP01, su primer centro de datos de nueva generación, ubicado en el parque tecnológico CITAI de Escúzar (Granada) que movilizará una inversión potencial superior a los 3.000 millones€ entre infraestructura y equipamiento tecnológico. De esta cantidad, 700 millones corresponden al desarrollo del datacenter, y el resto estará asociado a la instalación de servidores, procesadores gráficos (GPU) y plataformas de computación avanzada desplegadas por los clientes. 

Diseñado específicamente para IA, computación de alto rendimiento (HPC) y servicios cloud avanzados, se situará entre los mayores centros de datos de España. SP01 constituye el primer paso de la estrategia de Alto Infrastructure para desarrollar una plataforma de centros de datos para IA de alta capacidad en España y el sur de Europa. La compañía tecnológica ya mantiene conversaciones para impulsar nuevas infraestructuras en distintos puntos del país. 

La primera fase entrará en servicio durante el verano de 2027 con 10 MW IT y 15 MW de potencia bruta. Antes de finalizar ese mismo año, el campus alcanzará los 25 MW IT y 40 MW de potencia bruta, mientras que el desarrollo completo está previsto para finales de 2029, cuando dispondrá de 100 MW de potencia bruta, equivalentes a aproximadamente 70 MW IT. 

La puesta en marcha de este proyecto coincide con un momento de fuerte crecimiento del mercado. Según la consultora McKinsey & Company, la capacidad mundial de centros de datos prácticamente se triplicará antes de 2030 y cerca del 70% de la nueva demanda estará vinculada a la IA. 

Alto Infrastructure reúne a profesionales procedentes de la industria de centros de datos nórdicos —una de las más avanzadas del mundo— y a un equipo local con amplio conocimiento del mercado español. Han participado en el diseño, construcción u operación de más de 50 centros de datos en Europa, y la compañía aspira a trasladar a España ese conocimiento para desarrollar infraestructuras a la altura de las nuevas necesidades de IA, computación y almacenamiento de datos. 

En el plano técnico, el campus incorporará sistemas de refrigeración líquida directa al chip (Direct-to-Chip Liquid Cooling) en sustitución de los sistemas tradicionales basados exclusivamente en aire. Esta tecnología permite gestionar de forma más eficiente las elevadas cargas térmicas asociadas a los procesadores más avanzados del mercado y soportar densidades de hasta 250 kW por rack, muy por encima de los niveles habituales en el sector. Esta alta densidad permite a los datacenters de Alto Infrastructure alojar las futuras arquitecturas de computación avanzada, tales como la familia Vera Rubin, la última generación de sistemas de NVIDIA orientados a inteligencia artificial a gran escala. 

Según Gísli Kr., CEO de Alto Infrastructure: “Los requisitos de infraestructura están evolucionando a gran velocidad. Los modelos más avanzados exigen una capacidad de procesamiento cada vez mayor y, con ella, densidades energéticas muy superiores a las de un centro de datos tradicional. Hemos diseñado SP01 para responder a esa evolución desde el primer día”. La instalación dispone ya de 100 MW de potencia bruta concedida, un factor diferencial en un mercado en el que el acceso a la energía se ha convertido en el principal cuello de botella para el desarrollo de nuevos centros de datos. 

Según Colliers, el 85% de los nodos de distribución eléctrica en España está saturado y el 92% de la capacidad de acceso ya está ocupada, lo que condiciona la ejecución de numerosos proyectos. Con la potencia asegurada y las obras ya iniciadas, SP01 figura entre los pocos proyectos con capacidad en el corto plazo. “Europa necesita nueva capacidad computacional para responder al crecimiento de la IA, y España reúne condiciones extraordinarias para atraer este tipo de inversiones. Queremos contribuir a que el país desempeñe un papel relevante en esta nueva etapa de transformación tecnológica y convertir a Alto Infrastructure en la plataforma de datacenters de IA líder en el sur de Europa”, añade Gísli Kr. 

SP01 operará con energía 100 % renovable y ha sido diseñado para reducir a niveles prácticamente nulos el consumo de agua asociado a la refrigeración. Frente a los sistemas tradicionales que recurren a procesos evaporativos y requieren grandes volúmenes de agua para disipar el calor, Alto Infrastructure ha optado por una arquitectura tecnológica que minimiza su utilización incluso cuando ello implica una mayor inversión inicial. 

La ubicación de Granada, con cerca de 333 días de sol al año, permitirá además aprovechar las ventajas de uno de los entornos con mayor potencial para la generación de energía renovable del sur de Europa. SP01 se ubica en la Ciudad Industrial, Tecnológica y Área de Innovación (CITAI), uno de los principales polos tecnológicos del sur de España, donde también se desarrolla IFMIF-DONES, la infraestructura científica internacional destinada a la investigación en energía de fusión y considerada uno de los proyectos científicos más relevantes actualmente en desarrollo en Europa. 

La disponibilidad energética, la capacidad de crecimiento, la conectividad internacional y el acceso al talento de la Universidad de Granada convierten a la provincia en una ubicación especialmente atractiva para proyectos vinculados a la Inteligencia Artificial y la economía digital. Según Colliers, España cuenta actualmente con unos 360 MW IT de centros de datos en operación y más de 2.780 MW IT en desarrollo previstos hasta 2029, y Andalucía está entre las regiones con mayor potencial de crecimiento gracias a la disponibilidad de suelo y la capacidad eléctrica. 

En la fotografía, de izquierda a derecha: Gumersindo Fernandez (delegado territorial Economía, Hacienda y Fondos Europeos y de Industria, Energía y Minas de la Junta ya de Andalucía), Gísli Kr. (CEO de Alto Infrastructure), Antonio Granados (delegado de Gobierno de la Junta de Andalucía en Granada) e Indalecio Sánchez-Montesinos (delegado Territorial de Salud y Consumo de la Junta de Andalucía).

De izquierda a derecha: Gumersindo Fernandez (delegado territorial Economía, Hacienda y Fondos Europeos y de Industria, Energía y Minas de la Junta ya de Andalucía), Gísli Kr. (CEO de Alto Infrastructure), Antonio Granados (delegado de Gobierno de la Junta de Andalucía en Granada) e Indalecio Sánchez-Montesinos (delegado Territorial de Salud y Consumo de la Junta de Andalucía).

Cegid: inmobiliaria, el sector con más penetración de la IA

Cegid, grupo europeo en soluciones de gestión empresarial en la nube para los sectores de Finanzas (Tesorería, Fiscalidad y ERP), Recursos Humanos(Nómina, gestión del Talento), Contabilidad, Retail, Emprendedores y Pequeñas Empresas, analiza el impacto estratégico y la reconfiguración que la IA está provocando en el tejido empresarial español. Según los últimos datos del INE, la adopción de soluciones de IA en las medianas empresas de nuestro país ha escalado de manera notable en apenas dos años, pasando de un 19,79% a un 30,75%.

Esta aceleración no es homogénea y dibuja un mapa empresarial donde la especialización sectorial y la geografía marcan el ritmo de la competitividad e innovación en España. A nivel autonómico, la implantación de tecnologías inteligentes consolida un podio claro liderado por la Comunidad de Madrid, que se sitúa a la vanguardia con una tasa de implementación del 30,1%. Le siguen muy de cerca Cataluña (25,6%) y el País Vasco (20,6%), posicionándose como las tres regiones que lideran de forma más robusta la digitalización del tejido empresarial.

El análisis de Cegid identifica un patrón de consolidación de la IA enfocado en ganar eficiencia, reducir costes y optimizar la toma de decisiones en los cinco grandes motores económicos del país:

  • Actividades inmobiliarias (40,1% de adopción): Es el sector con mayor penetración de IA en España. Las compañías promotoras e inmobiliarias están logrando una altísima agilidad en sus procesos internos y una mejora drástica en la atención al cliente. Además, las tecnologías inteligentes facilitan la sostenibilidad al optimizar recursos y ayudar a desarrollar modelos de construcción más ecológicos y eficientes.
  • Comercio minorista y distribución (35,8% de adopción): El sector servicios (retail, distribución y transporte) está transformando por completo la cadena de suministro gracias a la IA. Los principales beneficios se concentran en la personalización de la experiencia del cliente y la automatización precisa del control de inventarios, reduciendo al mínimo el error humano y evitando tanto las roturas de stock como el exceso de producto.
  • Industria química y farmacéutica (29,24% de adopción): En subsectores como el refino, el caucho o los plásticos, la IA es clave para optimizar procesos productivos y cumplir con las metas de sostenibilidad del Pacto Verde Europeo. En el ámbito farmacéutico, la tecnología acelera la comercialización de nuevos fármacos, refuerza la farmacovigilancia, disminuye los costes operativos, optimiza el consumo energético y reduce la dependencia de los ensayos con animales.
  • Industria manufacturera (26,43% de adopción): Sectores como la alimentación, el textil, la metalurgia o la fabricación informática logran un impacto directo en sus plantas. Las herramientas de mantenimiento predictivo y el control de calidad por visión artificial mejoran la eficiencia productiva entre un 5% y un 15%. La logística inteligente eleva la eficiencia en almacenes entre un 20% y un 50%, reduciendo los errores de distribución hasta en un 90% y acelerando el codiseño de nuevos productos industriales.
  • Transporte y logística (20,56% de adopción):Las medianas empresas del sector recurren a algoritmos avanzados para automatizar tareas documentales repetitivas y optimizar la planificación de rutas, flotas y previsión de la demanda, disminuyendo drásticamente los costes de transporte. Por otro lado, el seguimiento en tiempo real y la atención automatizada elevan la fidelización del cliente.

“La adopción de IA no avanza al mismo ritmo ni responde a las mismas necesidades en todos los sectores. Por eso, su impacto real depende de que esté integrada en soluciones especializadas, diseñadas para los procesos concretos de cada actividad”, indica Josep Maria Raventós, director de la unidad de negocio Mid-Market de Cegid en España. 

Syntax aporta "sentido común" al Clúster IA de la Comunidad de Madrid

Por otra parte, el ecosistema del Clúster IA de la Comunidad de Madrid ha anunciado la integración de la consultora Syntax, que aporta más de 30 años ofreciendo soluciones innovadoras en transformación digital y un posicionamiento en infraestructuras críticas y tecnologías de vanguardia a una red integrada por bufetes (Garrigues),centros de educación (Universidades Nebrija y Carlos III de Madrid) y tecnológicas.

Enrique Rodríguez, CEO y propietario de Syntax, destaca que "aportamos sentido común, es un error centrar el foco de atención en ver quién hace más agentes de IA, sino en desarrollar agentes que sean capaces de dar respuesta a los problemas y/o casuísticas que tenga la sociedad”. Syntax concentrará sus contribuciones al Clúster IA en el desarrollo y despliegue de soluciones orientadas a la gestión avanzada de datos, modelos predictivos, hiperautomatización y optimización de la productividad de las empresas, de herramientas robustas que además sean escalables y seguras y que permitan mejorar y optimizar la toma de decisiones estratégicas.

La llegada de Syntax al clúster madrileño refuerza de manera directa el ecosistema de innovación con una visión sumamente pragmática. Frente a la corriente actual de implementar tecnologías de forma automatizada por mera tendencia, la consultora defiende la necesidad de comprender en profundidad la raíz de las problemáticas organizacionales para identificar conexactitud dónde la IA puede aportar un impacto financiero y operativo real.

El Clúster IA de la Comunidad de Madrid, con sede en Leganés, mantiene su firme misión de potenciar la colaboración público-privada, maximizar los niveles de adopción de la IA en el tejido de pymes y startups, y situar a Madrid como el principal referente tecnológico de Europa.

22Feb

Otras opciones son invertir en los facilitadores que hacen que los centros de datos funcionen; en los servicios públicos regulados; en la tecnología y hardware; en las materias primas vinculados a estas infraestructuras clave.

Miguel Ángel Valero

En la última década, los centros de datos han pasado de ser una infraestructura secundaria a convertirse en un pilar fundamental de la economía global. Los hiperescaladores, los grandes actores del cloud y la inteligencia artificial (IA), han liderado esta transformación, ya que el número de grandes centros de datos a hiperescala casi se ha duplicado, pasando de menos de 600 a alrededor de 1.189 a principios de 2025, lo que representa aproximadamente el 44% de la capacidad global de éstos.

La rápida expansión de los centros de datos se perfila como uno de los cambios más importantes en la infraestructura mundial. Su creciente huella energética está remodelando las trayectorias de la demanda de energía, especialmente en EEUU, algunas partes de Europa y otros puntos calientes emergentes. A medida que se acelera la intensidad del procesamiento de datos, las empresas de servicios públicos y los operadores de redes se ven presionados para suministrar electricidad confiable a una escala sin precedentes, mientras que los responsables políticos de determinadas jurisdicciones luchan por conciliar este aumento con los objetivos de descarbonización.

Sin embargo, este crecimiento se ve limitado por una compleja serie de obstáculos que van mucho más allá de la electricidad. Entre ellos se encuentran las dificultades para obtener permisos y la disponibilidad de tierra y agua, que determinan dónde y con qué rapidez se pueden construir nuevas instalaciones. Estos retos están catalizando una nueva ola de innovación, desde tecnologías avanzadas de refrigeración y generación in situ hasta una gestión más inteligente de la red. 

Al mismo tiempo, la huella de la economía digital está repercutiendo en los mercados mundiales de materias primas, ya que la construcción y el funcionamiento de los centros de datos están intensificando la demanda de materias primas como el cobre, el aluminio, el acero y los metales de tierras raras.

Para los inversores, estas fuerzas entrecruzadas están creando tanto retos como oportunidades. Comprender cómo las restricciones energéticas, la modernización de la red, la demanda de materiales y la orientación de las políticas están configurando el futuro de la economía digital será esencial para identificar dónde está más expuesto el capital y dónde puede beneficiarse de la que probablemente sea una de las transformaciones de infraestructura más importantes de la década. 

Un informe de DWS detalla las oportunidades para los inversores:

  • 1. Servicios públicos regulados: Las redes eléctricas se han convertido en una infraestructura habilitadora para dar cabida a la electrificación y a las crecientes necesidades de demanda de energía de los Data Center. Se prevé que esta demanda de energía sin precedentes provoque un aumento de las necesidades de inversión de las empresas de servicios públicos, especialmente en EEUU. Según las estimaciones del sector, las empresas de servicios públicos gastarán en los próximos cinco años tanto en inversiones de capital como en los últimos diez años. Esto ofrece a los inversores una serie de opciones para aprovechar esta ola de inversión en capital, incluida la exposición a servicios públicos regulados y propietarios de redes a aquellos con generación baja en carbono con compras tecnológicas a largo plazo. Los inversores también deben posicionar sus inversiones donde exista un entorno regulatorio y de permisos favorable. Para resolver la congestión y los cuellos de botella a corto plazo, los operadores de sistemas y los responsables políticos están recurriendo a un conjunto de medidas para mejorar la red existente. Esto podría incluir tecnologías de mejora de la red, acuerdos de conexión flexibles y por fases, generación y almacenamiento in situ, y una orientación más firme sobre la ubicación para dirigir los nuevos proyectos hacia zonas con capacidad disponible. A largo plazo, la planificación integrada de los clústeres de centros de datos y la expansión de la red, junto con las reformas de las colas de interconexión y los marcos reguladores, serán fundamentales para alinear el crecimiento de la infraestructura digital con el ritmo intrínsecamente más lento de las inversiones en transmisión.
  • Los REIT de centros de datos se han convertido en una forma habitual para que los inversores del mercado público obtengan exposición a la infraestructura digital. Un REIT (Real Estate Investment Trust) es una sociedad de inversión inmobiliaria que cotiza en Bolsa y que posee o financia activos inmobiliarios (lo más parecido en España es la Socimi, la sociedad cotizada de Inversión en el mercado Inmobiliario). El sector ofrece algunas características atractivas, como la demanda plurianual de los hiperescaladores, los arrendamientos a largo plazo y la ocupación resistente. Una característica distintiva de este mercado es la sostenibilidad, que es una parte fundamental del modelo de negocio de los hiperescaladores. Esto ha dado lugar a programas de incentivos para los centros de datos energéticamente eficientes o ecológicos. Estos programas ofrecen apoyo a condición de que se cumplan criterios de rendimiento, como una alta proporción de energías renovables o el cumplimiento de las normas de construcción ecológica. Entre los ejemplos de programas de incentivos se incluyen las desgravaciones fiscales y la amortización acelerada de los equipos de ahorro energético. Otra opción son las subvenciones específicas y los programas de certificación para centros de datos 'ecológicos', como ha ocurrido en Singapur. Esto ha significado que los centros de datos energéticamente eficientes y respaldados por energías renovables se están convirtiendo en el segmento premium del universo REIT. Esta oportunidad no está exenta de riesgos, dada la sensibilidad del sector a los tipos de interés, su dependencia de un conjunto concentrado de inquilinos tecnológicos y los cuellos de botella en el suministro de energía. Un enfoque posiblemente más prudente podría serla exposición a operadores de coubicación multitenant (MRDC), especialmente aquellos con bases de clientes diversas y ecosistemas de interconexión sólidos. Esto podría proporcionar una forma más táctica de abordar el tema de los centros de datos, ya que el perfil de demanda de los MRDC debería estar menos vinculado a los ciclos de inversión de los hiperescaladores.
  • Los facilitadores de centros de datos son las tecnologías, la infraestructura y los servicios que hacen que los centros de datos funcionen. Mientras que los REIT de centros de datos proporcionan exposición física al sector inmobiliario, los facilitadores suministran la energía, la refrigeración y la resiliencia necesarias para el funcionamiento de los centros de datos. En lo que respecta a la energía, los desarrolladores están recurriendo cada vez más a las microrredes, la generación in situ y el almacenamiento para evitar los cuellos de botella de la red y garantizar un suministro eléctrico fiable. Al mismo tiempo, los fabricantes de equipos de refrigeración líquida y distribución de energía se beneficiarán del cambio de la refrigeración por airea la refrigeración líquida para los clústeres de IA de alta densidad. Más allá, los inversores también podrían apostar por las soluciones de energía limpia emergentes que se están promocionando cada vez más en los grandes campus de centros de datos. Entre ellas se incluyen los reactores modulares pequeños, la geotermia avanzada y las turbinas de gas de última generación. Aunque se encuentran en una fase inicial de desarrollo, podrían convertirse, con un entorno normativo y de permisos favorable, en importantes proveedores de energía baja en carbono para los hiperescaladores.
  • Tecnología y hardware. El crecimiento de los centros de datos también ofrece oportunidades de inversión en los componentes, sistemas y arquitecturas que hacen que la computación de IA searápida, eficiente y escalable. Por lo tanto, el hardware y la tecnología pueden considerarse como la maquinaria habilitadora de la era de la IA, que se sitúa aguas arriba de las plataformas en la nube y aguas abajo de los servicios públicos y los bienes inmuebles. Este tema de inversión está creando un viento de cola estructural para las empresas que suministran el hardware especializado que permite el cálculo de IA de alto rendimiento. En el centro de todo ello se encuentran los sistemas informáticos avanzados, como las GPU. Mientras tanto, la demanda energética de los centros de datos está acelerando la adopción de electrónica de potencia de alta eficiencia. Además, también está aumentando el papel de la robótica y la automatización, que mantienen los entornos hiperescala estables, optimizados y rentables.
  • Minerales y metales críticos. La expansión de los centros de datos depende en gran medida de los minerales y metales incorporados en la infraestructura para construir y alimentar los centros de datos, así como de los materiales habilitadores necesarios en los componentes clave. Esto crea un impulso estructural para los mineros y procesadores de estos insumos clave. Por ejemplo, los inversores corren el riesgo de subestimar la contribución de los centros de datos y las mejoras de la red eléctrica al déficit de suministro de cobre durante varios años y las posibles implicaciones alcistas en los precios y la volatilidad. Los principales beneficiarios de esto podrían ser los mineros con opciones de expansión de terrenos industriales abandonados de alta calidad. Por lo tanto, los inversores deberían fijarse en aquellos mercados con restricciones de suministro existentes o potenciales y en los que existen largos plazos de desarrollo.

Los centros de datos se han convertido en un nuevo motor de crecimiento para la demanda de energía: su demanda de energía representa el 1,5% de la mundial total y se prevé que esta proporción aumente hasta situarse entre el 3% y el 4% en 2030. Sin embargo, EEUU ya es un punto caliente en cuanto a la demanda de energía de los centros de datos, ya que representa más del 15% de la demanda estatal de energía en Virginia, Dakota del Norte, Oregón, Wyoming, Nebraska y Iowa.

Los centros de datos amenazan los objetivos climáticos: incluso con el aumento de la demanda de energías renovables, los hiperescaladores están viendo cómo aumentan sus emisiones, mientras que sus compromisos climáticos para 2030 exigen recortes drásticos. Para salvaguardar el suministro eléctrico, las empresas de servicios públicos de todo EEUU están posponiendo el cierre de las centrales decarbón.

Los proyectos de Data Center se enfrentan a una compleja red de limitaciones: La falta de capacidad de generación o transmisión de las empresas de servicios públicos, la disponibilidad de tierra y agua. El 52 % de las instalaciones de Microsoft se encuentran en regiones clasificadas como de escasez de agua alta o extrema.

Las restricciones amenazan con retrasar el desarrollo de los centros de datos: en varios centros maduros, como Dublín y Singapur, el transporte y la distribución de electricidad ya se han convertido en restricciones vinculantes, que determinan dónde y con qué rapidez se puede suministrar la nueva capacidad de los centros de datos. Los responsables políticos están recurriendo a un conjunto de medidas para ampliar la red existente. Esto podría incluir tecnologías de mejora de la red, acuerdos de conexión flexibles y por fases, y generación y almacenamiento in situ.

El acceso a materias primas clave se ha vuelto esencial para el desarrollo de infraestructuras y la producción de componentes: los centros de datos están añadiendo una nueva y persistente fuente de demanda estructural de materias primas como el aluminio, el cobre, el acero y las tierras raras.

Acciones de los inversores

  • Asignar a las empresas de servicios públicos donde los vientos favorables de la regulación están apoyando el desarrollo de los centros de datos: las empresas deservicios públicos se están embarcando en sólidos planes de inversión. Para aprovechar esta tendencia, los inversores deben considerar aquellas empresas de servicios públicos cuyos planes de inversión se centren en la transmisión, junto con estrategias integradas de energía limpia. Los inversores deben buscar oportunidades en aquellos mercados en los que exista un entorno regulatorio y de permisos favorable.
  • Los REIT de centros de datos han ganado atractivo: los inversores pueden beneficiarse de los REIT centrados en la hiperescala con disponibilidad de energía y un fuerte poder de fijación de precios, especialmente relevante en un entorno en el que puede haber escasez de energía.
  • Para los inversores más prudentes, la exposición a los centros de datos de coubicación puede resultar atractiva: los operadores de coubicación multitenant (MRDC), especialmente aquellos con bases de clientes diversificadas y sólidos ecosistemas de interconexión, son una forma optimista pero táctica de aprovechar el tema de los centros de datos, ya que su perfil de demanda debería estar menos vinculado a los ciclos de inversión de capital de los hiperescaladores.
  • Comprender las limitaciones regionales y específicas de cada emplazamiento para el desarrollo de centros de datos: las limitaciones energéticas, la escasez de agua y el riesgo climático físico varían considerablemente según la región, lo que crea una posible divergencia en cuanto al valor, la viabilidad y el riesgo a largo plazo. Esto significa que el valor de la «calidad de la ubicación» está aumentando.
  • Oportunidades de inversión para los facilitadores de centros de datos: Para abordarlos problemas de disponibilidad de energía y agua, los inversores podrían considerar la posibilidad de explorar la exposición a microrredes, energía solar y almacenamiento in situ, así como a fabricantes de refrigeración líquida. Podrían surgir oportunidades adicionales en nuevas tecnologías energéticas, por ejemplo, en reactores modulares pequeños, geotermia avanzada y turbinas de gas de próxima generación.
  • Aumento de la atención prestada a los fundamentos físicos de las materias primas clave: Posición ante un déficit de suministro de cobre durante varios años y las posibles implicaciones alcistas para los precios y la volatilidad. Los principales beneficiarios de esta situación podrían ser las empresas mineras con opciones de expansión de alta calidad en terrenos industriales abandonados. Los inversores también deberían considerar una exposición diversificada a factores clave como los minerales críticos.

Marsh amplía límites y coberturas de aseguramiento de centros de datos

Por otra parte, ­Marsh Risk, el corredor de seguros y asesor de riesgos, resalta que Nimbus proporciona ahora límites de hasta 2.700 millones$ –incluyendo coberturas por retraso en el inicio de operaciones e interrupción de negocio– para proyectos de construcción de centros de datos en Europa, el Reino Unido, EEUU, Canadá, Australia y Nueva Zelanda.

Lanzada en junio de 2025, como la primera solución de segurospara proyectos de construcción de centros de datos, Nimbus proporciona una mayor protección para los clientes de Marsh Risk y sus proveedores de capital. Nimbus ya se está implementando en numerosos proyectos en Europa, EEUU y Reino Unido.

Además de ofrecer una amplia capacidad a través de un panel de aseguradoras con calificación A, el equipo Global Digital Infrastructure de Marsh aporta una sólida experiencia sectorial —que abarca construcción, ciberseguridad y operación—. Esto permite a los clientes de todo el ecosistema de centros de datos proteger su capital, gestionar activos críticos y crecer con mayor seguridad y eficiencia.

Mike Mathews, líder global de Infraestructura Digital de Marsh, destaca la última mejora de Nimbus y afirma: “La demanda creciente de centros de datos más potentes y eficientes está acelerando la innovación tecnológica, en torno a la inteligencia artificial, que revolucionarán la forma en que vivimos y trabajamos, y transformarán nuestro entorno durante la próxima década. Marsh está ayudando a las empresas de este sector a colaborar con las comunidades para desarrollar estrategias empresariales que les permitan crecer de manera sostenible”.

Santiago Manglano, Managing Director, Líder de Construcción en Marsh Risk, comenta: “España continúa consolidándose como uno de los países con mayor inversión en Centros de Datos en Europa, de hecho, en 2024, la inversión en proyectos para la construcción de centros de datos se incrementó exponencialmente en nuestro país. Marsh acompaña activamente en el desarrollo de este tipo de infraestructuras mediante soluciones aseguradoras especializadas, diseñadas para proteger infraestructuras críticas desde su fase de construcción hasta su operación. La experiencia adquirida nos permite ofrecer coberturas adaptadas a la complejidad de estos proyectos, garantizando la correcta gestión del riesgo y la continuidad de la cobertura en cada etapa del proyecto”.