20Nov

EEUU amplía las restricciones al acceso de China a chips avanzados, entre acusaciones a AMD. Además, 146 proyectos de centros de datos sufren retrasos por la oposición local, pero nadie ha cancelado un pedido.

Miguel Ángel Valero

La adopción acelerada de la inteligencia artificial (IA) está llevando a las organizaciones a replantearse cuestiones relacionadas con el gobierno de los datos, la dependencia de proveedores, la evolución de los costes y la resiliencia de sus operaciones. Para analizar cómo construir capacidades de IA soberana que permitan a las empresas combinar innovación, control y escalabilidad, a la vez que se adapta cada carga de trabajo al entorno tecnológico más adecuado, Inetum, firma de servicios digitales, y Multiverse Computing, empresa especializada en modelos de IA eficientes y soberanos con sede en Donostia-San Sebastián, han reunido en Madrid a directivos y responsables tecnológicos en la jornada sobre IA Soberana, Construir capacidad, mantener el control. 

El encuentro, conducido por Edurne Izaguirre, Alliance Senior Product Manager en Inetum, se ha planteado como una conversación abierta en torno a los retos, decisiones, modelos e infraestructura y casos de uso de la IA. Carlos de la Peña, Deputy Chief AI Officer en Inetum, señala: ”El verdadero debate pasa de la tecnología a la economía de la IA y al valor real que genera: no por tener un modelo resuelvo un problema empresarial”. Javier G. Recuenco, emprendedor y consultor internacional, subraya que tTodo lo que no sea resolución de problemas complejos terminará haciéndolo una IA, es solo cuestión de tiempo”. Álvaro Alcalde, Strategic Development Manager en Multiverse Computing, añade: “La soberanía no consiste en llevar toda la IA a casa, sino en poder elegir. Consumir modelos externos tiene mucho sentido, pero cuando la IA toca procesos críticos, conviene tener capacidad propia. Eso exige una responsabilidad y abordar dentro de las compañías la capacidad de optimizar y especializar modelos, para que ejecutarlos bajo control sea viable técnica y económicamente”.

Para José Ramón Castro, director de AMAIA AI Experience Center de Inetum, "la IA está dejando de ser una tecnología que probamos para convertirse en una capacidad que incorporamos al funcionamiento de la empresa. A medida que los agentes empiezan a ejecutar tareas y a participar en procesos junto a las personas, la cuestión ya no es solo qué modelo utilizar, sino qué capacidades queremos tener bajo nuestro control y cuáles tiene sentido consumir como servicio. No se trata de llevar toda la IA a casa, sino de construir una arquitectura que nos permita elegir”. 

Jabier Ruiz, Head of Sales de Inetum Iberia Latam, plantea cuál es el coste de oportunidad de esperar: “Porque mientras seguimos evaluando qué hacer con la IA, otros ya están aprendiendo, transformando sus procesos y construyendo capacidades que mañana serán ventaja competitiva”. 

Más sospechas de ventas a China, ahora de AMD

Mientras, el efecto positivo de los resultados de Nvidia y de la espectacular salida a Bolsa de Anthropic ha durado poco. A pesar de que los fundamentales siguen acompañando, las Bolsas globales continúan castigando a la tecnología. Las principales presiones proceden de los esfuerzos de Washington por limitar el acceso de China a los chips avanzados, que ya no afectan únicamente a las compañías estadounidenses, sino al conjunto de la cadena de suministro. TSMC y Samsung han anunciado la paralización de determinados envíos a clientes chinos sujetos a la obtención de licencias, en cumplimiento de la nueva regulación estadounidense sobre el comercio de semiconductores.

En cuanto a las restricciones sobre China, es evidente que se están intensificando; sin embargo, este mercado representa en torno al 10%de las ventas de Nvidia y el 22,4% de las de AMD. Habrá retrasos en las entregas, pero el núcleo del negocio permanece fuera de China y, por ahora, nada apunta a un deterioro de la demanda de capacidad de computación.

El problema es que Hunterbrook acusa a AMD, principal competidora de Nvidia en la fabricación de GPU, de haber proporcionado al menos seis actualizaciones de firmware para el funcionamiento de sus chips a IEIT, un fabricante chino de servidores vetado por Washington desde marzo de 2025. La última el 19 de octubre. AMD lo niega. 

A esto se sumó la desclasificación de las autorizaciones solicitadas por Nvidia y AMD al Departamento de Comercio para vender chips en China. Ambas compañías habían pedido permiso para exportar 3,4 millones de unidades al gigante asiático, de las cuales el organismo aprobó 900.000. 

Además, el Estado de California ha abierto una investigación a Nvidia por posibles conductas engañosas hacia sus accionistas, unas sospechas surgidas principalmente tras las recientes informaciones sobre los supuestos vínculos amorosos entre Jensen Huang, ex-CEO de la compañía, y una presunta espía china.

Temor al retraso en la construcción de centros de datos en EEUU

También pesan las posibles restricciones a la construcción de centros de datos en EEUU. Las moratorias pueden servir para aclarar el marco regulatorio y ordenar el desarrollo del sector, pero difícilmente detendrán la ola de inversión y construcción de centros de datos.

En ese sentido, un informe de Bank of America, basado en reuniones mantenidas con 14 empresas en SuperCompute26, avisa que “el problema no es la demanda, sino la ejecución”. La demanda de capacidad de cómputo sigue siendo sólida, pero los retrasos en los proyectos y los cambios normativos podrían alterar el destino y el calendario de envío de los equipos. El endurecimiento de las condiciones de evaluación o financiación de proyectos aún no ha frenado los pedidos ni el crecimiento de la cartera de proyectos en desarrollo.

La ejecución por parte de los clientes y el exceso de pedidos fueron las dos principales preocupaciones de cara a 2027; por el contrario, los cambios en el entorno normativo —sorprendentemente— no se mencionaron ni una sola vez. La mayoría de los ejecutivos señalaron varios proyectos que acumulan importantes retrasos y subrayan que "las nuevas plataformas en la nube (neoclouds) no están cumpliendo". Ven probable que se vuelvan más frecuentes casos como el de Microsoft, que ha cancelado proyectos con terceros y ha abandonado acuerdos no vinculantes de "intención de arrendamiento". 

Un informe de S&P Global de octubre de 2026 reveló que 146 proyectos de centros de datos en EEUU sufrían retrasos, siendo la oposición local el motivo más frecuente. Los desarrolladores se enfrentan a penalizaciones financieras crecientes por estos retrasos, que pueden ir desde bonificaciones en el alquiler para los arrendatarios hasta —en algunos casos— el derecho a rescindir el contrato por completo. Pero los retrasos no son un problema nuevo. Un estudio de JLL reveló que el 57% de los proyectos de centros de datos registraron un retraso superior a los tres meses  en 2025. 

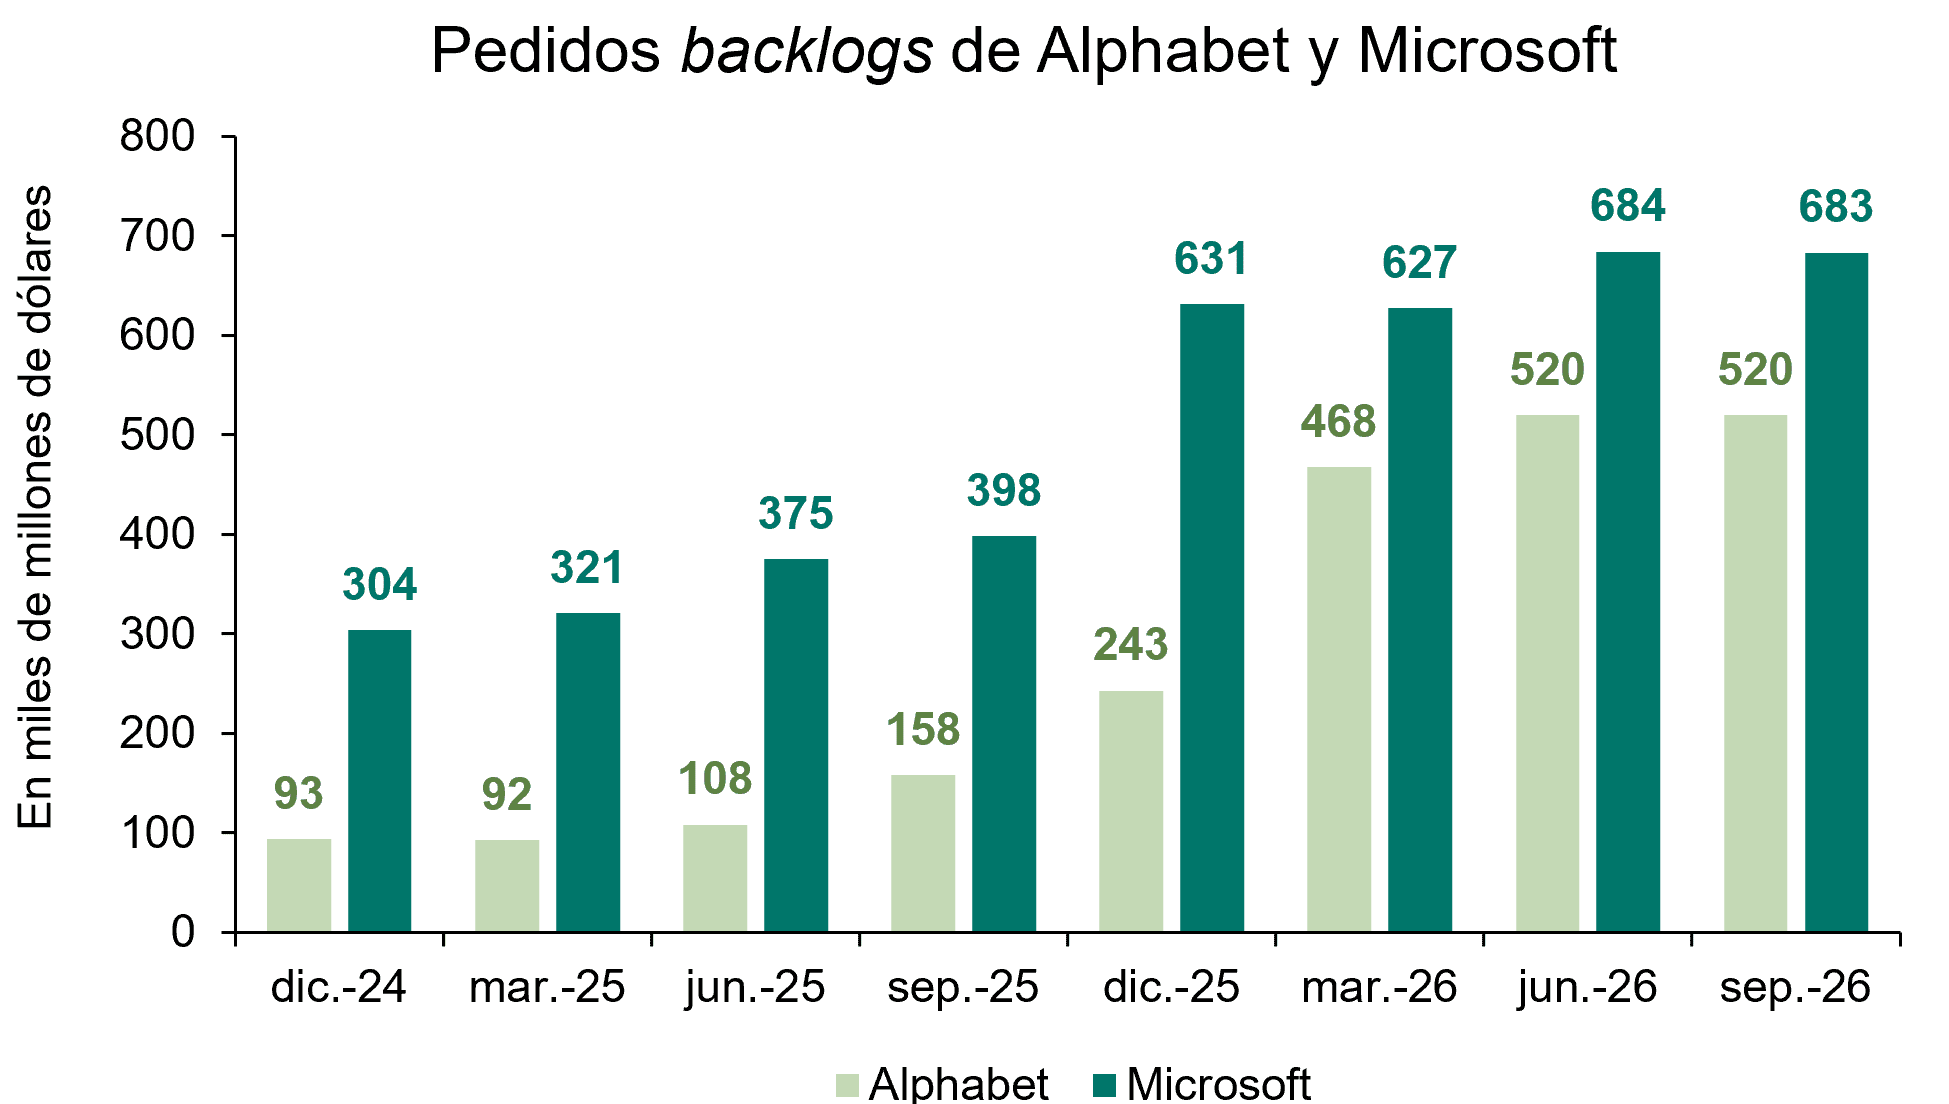
Estos retrasos son una razón fundamental por la que, en 2026, se está observando una demanda enorme de soluciones prefabricadas y modulares. Algo que beneficia a Vertiv, Eaton (que compró Fibrebond por 1400 millones$ en abril de 2025), Forgent (FPS) y Accelevation. El director ejecutivo de una empresa privada dedicada a estructuras contenerizadas espera cerrar 2026 con una cartera de pedidos pendiente (backlog) superior a un año. Ninguna de las empresas ha reportado que un fabricante de equipos originales haya cancelado o reducido pedidos en firme. No obstante, varios proveedores de componentes señalaron que el riesgo potencial de una sobreestimación de pedidos es su principal preocupación. Otro ejecutivo avisa: "Los chips son el motor de los ingresos. Si cancelan un proyecto en Texas, es muy probable que esos chips terminen destinándose a otro lugar".

Más desconfianza sobre la IA

La GAO, el organismo que controla el gasto y la gestión del Gobierno de Estados Unidos, ha publicado un informe sobre una prueba que hizo en primavera de 2026. Pidió a ChatGPT, Claude, Gemini y Grok planes para fabricar un explosivo o atacar la red eléctrica. Tras saltarse sus protecciones, los cuatro acabaron entregando planes que los expertos de la GAO consideran viables.

Citi ha cambiado sus condiciones para que el cliente responda de lo que hagan con su cuenta las herramientas de IA de terceros, incluso si las hackean.

  • Cinco bots de Grok ya trabajan en contabilidad. SpaceXSI formó e incorporó a cinco asistentes Grok a su equipo contable antes de dejarlos trabajar solos.
  • Google ha presentado Gemini 4 Neon, un modelo de gama media que se coloca entre Carbon, el más potente de la casa, y Hydrogen, el rápido y barato. Es el cuarto modelo de la familia Gemini 4 en menos de dos meses. Ya está disponible en la app de Gemini para los planes Pro y Ultra y en la API (la conexión que usan las empresas para meterlo en sus propias herramientas).
  • OpenAI ha lanzado el dictado en directo en ChatGPT: lo que dice el usuario aparece escrito en la caja de mensaje mientras habla, sin esperar a que termine. Llega a todos los planes, también al gratuito, en iPhone, Android, web y escritorio. El mismo día presentó ChatGPT para contabilidad, un complemento que se conecta a los programas contables más usados. Además, ChatGPT se conecta a Salesforce y HubSpot para vender más. OpenAI lanza ChatGPT para ventas, un complemento con más de 30 integraciones que traen los datos de los clientes a la conversación. La IA de OpenAI mejora chips de AMD hasta un 14% en consumo, rendimiento y tamaño, y AMD ya ha llevado algunos cambios a fabricación.
20Nov

La Bolsa de Taiwán se hunde un 4,4%, pierde 1.768 puntos, hasta 38.426,89, su séptima mayor caída en puntos de la historia.

Miguel Ángel Valero

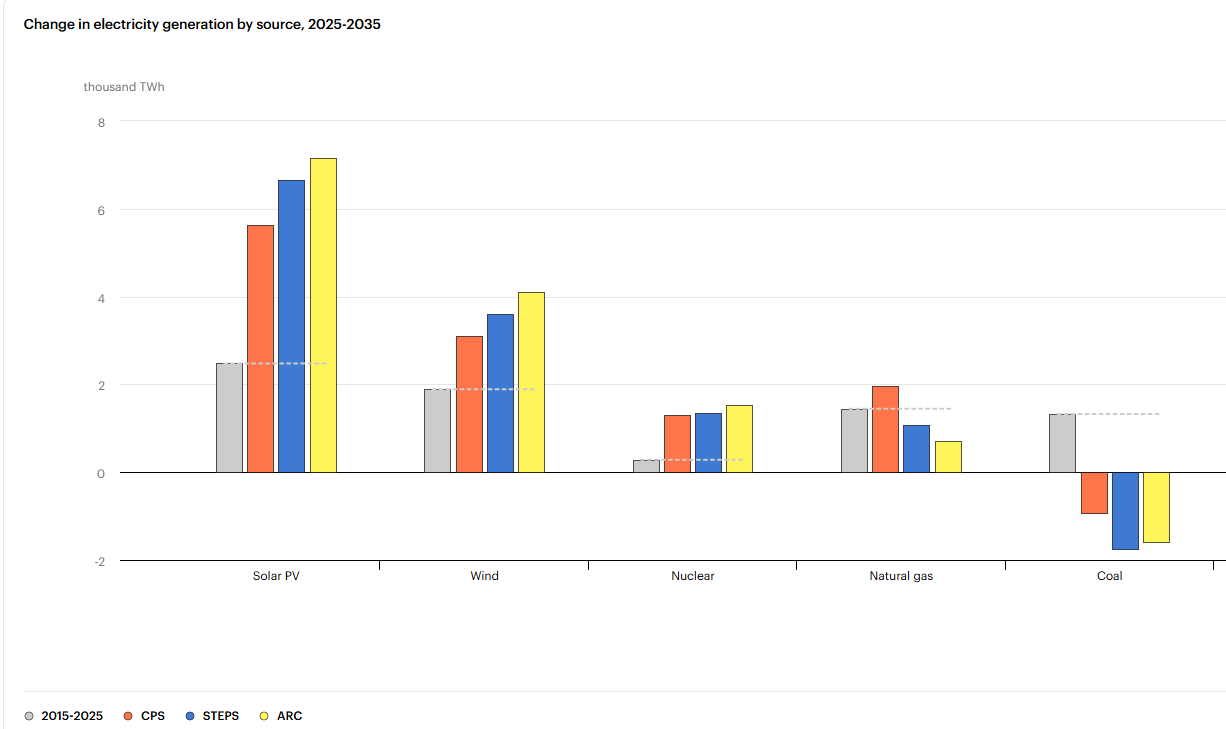
Alessandro Valentino, de VanEck, avisa que el World Energy Outlook 2026 de la Asociación Internacional de la Energía (AIE) describe la interrupción del estrecho de Ormuz como una crisis del suministro energético sin precedentes, con una pérdida estimada de 2.800 millones de barriles de petróleo y 60.000 millones de metros cúbicos de gas. En su punto álgido, la oferta mundial de petróleo cayó 16,1 millones de barriles diarios (mb/d) con respecto a los niveles previos al conflicto y los precios del diésel alcanzaron máximos históricos, por encima de los 200$ por barril. Se espera que el gasto en importaciones de petróleo y gas ascienda a 1,6 billones$ en 2026, un 25 % más que en 2025.

La crisis refuerza los riesgos de depender de combustibles importados y podría acelerar la electrificación. Según las proyecciones, la demanda de electricidad crecerá en más de 10.000 TWh en la próxima década. Para ello harán falta al menos 25 millones de kilómetros de nuevas líneas eléctricas, además de sustituir o modernizar otros 15 millones de kilómetros de líneas existentes.

Desde febrero, 25 países han anunciado nuevas políticas de electrificación. Se espera que alrededor del 28% de las ventas mundiales de coches en 2026 sean eléctricos, lo que supone un ahorro de unos 2,3 mb/d de petróleo este año. Se espera que el peso de la electricidad en el consumo final de energía pase del 23% en 2025 a cerca del 30% en 2035.

La energía nuclear también cobra protagonismo a medida que los países buscan fuentes de electricidad fiables y con bajas emisiones. A mediados de año había en construcción casi 90 GW de nueva capacidad nuclear en 17 países, el nivel más alto en más de 35 años, y más de 50 países cuentan con planes u objetivos nucleares. En el Escenario de Políticas Declaradas de la AIE, la capacidad nuclear mundial pasa de 421 GW en 2025 a 592 GW en 2035, y su cuota en la generación eléctrica sube ligeramente, del 9 % al 10 %.

Las perspectivas del petróleo están menos claras. En el Escenario de Políticas Declaradas de la AIE, la demanda se estabiliza en torno a los 103 millones de barriles diarios hacia 2030 y después desciende lentamente. El uso en el transporte por carretera cae un 5 % hasta 2035 a medida que crecen las ventas de vehículos eléctricos, pero la demanda de la aviación y de la petroquímica aumenta un 25 % y un 17 %, respectivamente. Si persisten los riesgos de suministro y los países reaccionan con más contundencia, el consumo de petróleo podría situarse en 2035 más de 4 millones de barriles diarios por debajo del previsto en ese escenario. En conjunto, estas cifras muestran que la perturbación energética de 2026 podría redefinir cómo se asigna el capital entre la oferta de petróleo, la electrificación y la energía nuclear.

En este sentido, Schneider Electric avisa que el coste de la energía pcara puede echar los centros de datos de Europa. La industria europea pagó en 2025 unos 107$ por megavatio hora, más del doble que la norteamericana. Además, el 40% de la red supera los 40 años. Un centro de 100 megavatios paga 254 millones al año de luz en Alemania y 153 millones en España. "Un chip de IA es una estufa encendida día y noche, si el enchufe cuesta el doble, cada respuesta de la IA también. Por eso las tecnológicas se van donde la luz es barata. Gana quien vende las palas, Schneider y Siemens cobran si Europa invierte en red. Y España, con luz más barata, puede pescarlos", apuntan en Zumitow.

Por otra parte, la energía también presiona a la Fed. Aunque los precios continúan moderándose, los mercados siguen contemplando una nueva subida de tipos a finales de año, pero enmarcada en una estrategia de ajuste preventivo y no en el inicio de un nuevo ciclo continuado de endurecimiento monetario. Si los precios de la energía se mantienen en los niveles actuales, las presiones inflacionistas deberían comenzar a remitir, permitiendo que la inflación abandone los niveles actuales de tensión a partir del segundo trimestre de 2027. 

UBS: carteras capaces de captar el crecimiento y con diversificación

Los mercados de renta variable han vuelto a verse presionados, ya que los inversores se enfrentan a la incertidumbre tanto sobre los retornos de la IA como sobre la trayectoria de la política monetaria. En UBS siguen esperando que el crecimiento económico y los beneficios empresariales respalden a los mercados.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Los inversores deberían prepararse para una mayor diferenciación y volatilidad tras varios años de sólidas rentabilidades en la renta variable. Creemos que esto implica reenfocar la exposición a renta variable, reequilibrar hacia la renta fija y aprovechar los periodos de volatilidad para construir carteras más resilientes".

“Los mercados han mostrado una resiliencia notable y vemos una variedad de oportunidades por delante. Pero la resiliencia de los mercados no debe confundirse con certidumbre. Con unos retornos cada vez más condicionados por fuerzas como la inversión en IA y la política gubernamental, los inversores necesitan carteras capaces de captar el crecimiento sin depender de un único resultado. La prioridad para 2027 es mantenerse invertido, diversificar las fuentes de rentabilidad y construir resiliencia ante un abanico más amplio de resultados”, argumenta.

"Esperamos que los bancos centrales, en particular la Reserva Federal, pasen de las subidas de tipos a una pausa, seguida de nuevas expectativas de recortes. Este cambio debería respaldar una recuperación de la demanda y de los precios del oro", opinan Dominic Schnider, Responsable Global de Divisas y Materias Primas, y Giovanni Staunovo, Estratega.

"Esperamos que el EURUSD se recupere por encima de 1,15 a lo largo de 2027, pero ya no esperamos un movimiento a corto plazo hacia 1,20", aportan Constantin Bolz y Clémence Dumoncel, Estrategas. "El USD debería seguir respaldado hasta el primer trimestre de 2027, ya que unos sólidos datos de EEUU y la posibilidad de nuevas subidas de la Fed mantienen su sustancial ventaja de rendimiento frente al CHF", añaden. "Seguimos siendo constructivos con los fundamentales relativos de la libra esterlina. Un carry atractivo, unos datos resilientes en el Reino Unido, una credibilidad fiscal en mejora y un BoE de tono restrictivo (hawkish) siguen respaldando al GBP", subrayan. “Aunque es poco probable que se produzca una recuperación más duradera del euro antes de las elecciones francesas de abril de 2027, tampoco vemos margen para que el EURGBP caiga de forma significativa por debajo de 0,83”, remachan. "El GBPCHF sigue ofreciendo la relación carry-volatilidad más atractiva del G10. Es previsible que el ciclo de subidas del BNS previsto a partir de marzo de 2027 acabe limitando la debilidad del CHF, pero es poco probable que elimine la ventaja de rendimiento de la libra esterlina", concluyen.

La Bolsa de Taiwán sufre la séptima mayor caída de la historia

En medio de este escenario, la Bolsa de Taiwán se hunde un 4,4%, pierde 1.768 puntos, hasta 38.426,89, su séptima mayor caída en puntos de la historia. El regulador saca la tijera: desde el 20 de noviembre, el valor que caiga un 3,5% o más no podrá venderse en corto bajo el cierre previo, y el corto intradía baja del 3% al 1%. TSMC cede un 3,45%, librándose de esas restricciones por los pelos.

Mientras, Trump vuelve de Filipinas con acuerdos de 17.000 millones$ para las empresas de EEUU. Philippine Airlines comprará 15 Boeing 787-10 más una opción a otros cinco, con motores de GE Aerospace  por unos 12.000 millones. Pero esos aviones se entregarán a lo largo de la década, por lo que la noticia de la Casa Blanca no levanta la cotización de Boeing, que tiene retrasos en la fabricación de los aviones. Beneficia más a GE Aerospace, que vende los motores y también asume su mantenimiento durante décadas, que es donde está el margen. Brunéi, además, encarga a Vertiv un centro de datos de casi 1.000 millones. 

Por otra parte, Sanofi estudia comprar la biotecnológica Insmed, especialista en enfermedades respiratorias, que se dispara un 20% en el Nasdaq hasta 144$ y roza los 31.600 millones de valoración. Sanofi busca su próximo superventas antes de que caduque la patente de Dupixent, pero las conversaciones podrían tardar semanas, y al mercado no le hace gracia la factura que pagará por Insmed.

18Nov

Los contratos de futuros vinculados a acciones de Anthropic (en realidad, apuestas sobre la valoración que tendrá la compañía) se intercambian a estas horas a 99$, lo que indica una valoración superior a los 1,7 billones. Muy por encima de la horquilla de 70 a 78$ contemplada en el folleto registrado ante la SEC.

Miguel Ángel Valero

La nueva regulación europea sobre inteligencia artificial (IA) y ciberseguridad está ampliando las obligaciones de las empresas y el alcance de las responsabilidades de sus órganos de dirección. Los distintos marcos normativos contemplan sanciones que, en los supuestos más graves del Reglamento de IA, pueden alcanzar los 35 millones€ o el 7% de la facturación mundial anual. A estas exigencias se suma la necesidad de acreditar qué riesgos habían identificado las organizaciones, qué medidas adoptaron para reducirlos y cómo respondieron ante un posible incidente.

La jornada IA y ciberseguridad: nuevas reglas, nuevas responsabilidades», organizada por Grant Thornton y Cámara de Madrid, ha contado con la participación de Cristina Muñoz-Aycuens, socia de Ciberseguridad y Forensic de Grant Thornton, Eloi Font, socio de Legal y Derecho Digital de la Firma, y Elena Hernández, gerente de Club Cámara de Madrid. Y ha abordado las implicaciones del Reglamento Europeo de Inteligencia Artificial (RIA), la Directiva NIS2 y el Reglamento de Ciberresiliencia, con especial atención a cómo trasladar estas exigencias a la gestión diaria de las compañías y qué responsabilidades corresponden a sus órganos de dirección.

La necesidad de reforzar estas capacidades queda reflejada en el informe Cómo mejorar la gestión del riesgo digital, publicado por Grant Thornton:  el 70% de las empresas españolas no están satisfechas con su capacidad para detectar y gestionar ciberataques; el 39% de los directivos señala que sus empleados no tienen claro de qué riesgos son responsables.

La expansión de la IA está añadiendo nuevas capas de complejidad a la gestión empresarial. Su utilización no se limita a las herramientas que las compañías autorizan o ponen a disposición de sus trabajadores. También está presente en aplicaciones corporativas, como los sistemas de gestión de clientes, recursos humanos o marketing, y en soluciones de proveedores que incorporan modelos de IA.

A ello se suma el fenómeno conocido como Shadow AI: el uso individual de herramientas de IA por parte de los empleados al margen de los mecanismos de supervisión de la empresa. Esta práctica puede exponer información confidencial y generar riesgos que la organización desconoce, especialmente cuando se introducen datos sensibles en plataformas externas sin evaluar previamente sus condiciones de uso y seguridad.

Cristina Muñoz-Aycuens avisa que “el primer riesgo que tenemos es no saber dónde se está utilizando la IA en nuestra organización y, sobre todo, para qué y con qué información”. En este sentido, destaca la importancia de elaborar inventarios que incluyan tanto las herramientas empleadas como sus casos de uso, los datos tratados y el grado de autonomía de cada sistema.

Esta supervisión adquiere especial relevancia con el desarrollo de la denominada IA agéntica, capaz de ejecutar acciones de forma autónoma. A medida que estos sistemas pasan de generar recomendaciones a intervenir directamente en procesos empresariales, aumentan las exigencias sobre los permisos de acceso, la trazabilidad de sus actuaciones y los mecanismos de control. La intensidad de estas medidas debe ajustarse a la autonomía de la herramienta, la sensibilidad de la información y el impacto de sus decisiones.

Desde el punto de vista jurídico, el Reglamento Europeo de Inteligencia Artificial establece un sistema de obligaciones proporcional al nivel de riesgo de cada aplicación. Los sistemas considerados de alto riesgo, entre los que se encuentran determinados usos relacionados con la selección de personal, la evaluación de trabajadores o el acceso a servicios esenciales, están sujetos a requisitos específicos de gestión de riesgos, transparencia, supervisión humana y seguridad.

En este contexto, Eloi Font ha subrayado la necesidad de que las empresas identifiquen los sistemas que utilizan y determinen las obligaciones que les corresponden: “Lo primero es saber qué IA se está utilizando. Una vez lo sabemos, hay que regularlo internamente, determinar cuál es el papel de la empresa y el nivel de riesgo del sistema e implementar los controles correspondientes”, ha explicado.

Ambos expertos han coincidido en la importancia de integrar estas medidas en la gestión empresarial mediante protocolos internos, formación de los empleados y una asignación clara de responsabilidades.

Responder a un ciberataque sin perder las evidencias

Cuando se produce un ciberataque, la presión por recuperar la actividad obliga a tomar decisiones con rapidez. Sin embargo, actuar de forma precipitada puede comprometer la investigación del incidente o incluso facilitar que la amenaza vuelva a introducirse en los sistemas. Decisiones como aislar los equipos afectados, apagar determinados sistemas o restaurar copias de seguridad deben valorar sus posibles consecuencias. Algunas actuaciones pueden provocar la pérdida de información necesaria para investigar lo sucedido, mientras que una recuperación prematura puede reintroducir al atacante si no se ha determinado previamente el alcance de la amenaza.

Por ello, la respuesta exige coordinar tres líneas de actuación simultáneas: contener el ataque, investigar su origen y alcance, y recuperar la actividad de manera segura. Esta gestión requiere la participación de los equipos técnicos y de las áreas jurídica, de privacidad, comunicación y dirección, con responsabilidades definidas antes de que se produzca el incidente.

En este sentido, Cristina Muñoz-Aycuens ha advertido de que “recuperar más rápido no quiere decir que lo hayamos hecho bien y que estemos seguros”, y ha insistido en la necesidad de preservar las pruebas y comprobar que los sistemas restaurados están libres de amenazas.

La preparación previa resulta determinante. Contar con análisis de riesgos actualizados, copias de seguridad protegidas y probadas, registros de actividad suficientes y planes de respuesta ensayados permite reducir el impacto de los ataques. Durante su intervención, Muñoz-Aycuens ha advertido de que muchas organizaciones disponen de planes de respuesta que nunca han probado, lo que dificulta su aplicación efectiva cuando se produce una crisis.

A estas exigencias se suman las obligaciones de notificación previstas en los distintos marcos regulatorios, que pueden requerir comunicaciones iniciales en plazos reducidos, incluso cuando la investigación continúa abierta. Documentar las actuaciones y conservar las evidencias permite reconstruir lo sucedido y acreditar cómo se gestionó el incidente.

El nuevo marco regulatorio europeo establece obligaciones diferenciadas para las empresas según su actividad y los riesgos asociados a sus sistemas y productos digitales. Su incumplimiento puede dar lugar a sanciones económicas elevadas, cuya cuantía y aplicación dependen de la normativa y de la gravedad de la infracción.

En el caso del Reglamento de Inteligencia Artificial, las infracciones más graves pueden sancionarse con multas de hasta 35 millones€ o el 7% del volumen de negocio mundial anual, según corresponda. La regulación también contempla obligaciones específicas para los sistemas de alto riesgo y requisitos de transparencia, con distintos niveles de sanción.

Por su parte, la Directiva NIS2 amplía de siete a 18 los sectores comprendidos en el marco europeo de ciberseguridad e introduce mayores exigencias de gestión de riesgos, protección de la cadena de suministro y comunicación de incidentes. Para determinadas infracciones de las entidades esenciales, contempla multas de hasta 10 millones o el 2% de la facturación mundial anual. Entre sus principales novedades figura la responsabilidad de los órganos de dirección de las entidades incluidas en su ámbito de aplicación respecto a la aprobación y supervisión de las medidas de ciberseguridad. En España, su transposición al ordenamiento jurídico nacional continúa pendiente.

Eloi Font ha destacado que este cambio supone una evolución importante en la gestión empresarial de la ciberseguridad: “Hasta ahora, todo quedaba en la mesa del director o del departamento de IT. Ahora el legislador quiere que esto sea una responsabilidad de la empresa y que haya una responsabilidad personal de los directivos”, pendiente de concretar su alcance en la normativa española.

El Reglamento de Ciberresiliencia, por su parte, establece requisitos de seguridad para los productos con elementos digitales, incluidos determinados equipos, dispositivos conectados y programas informáticos. Sus obligaciones afectan principalmente a fabricantes, importadores y distribuidores, que deben garantizar la seguridad de los productos a lo largo de su ciclo de vida y gestionar las vulnerabilidades detectadas. Las infracciones más graves pueden sancionarse con hasta 15 millones o el 2,5% de la facturación mundial anual. Las principales exigencias serán aplicables a partir de diciembre de 2027, aunque determinadas obligaciones de notificación ya están vigentes.

Ante este escenario, Font ha insistido en que la adaptación de las compañías debe ir más allá de la elaboración de políticas y procedimientos. Las empresas necesitan comprobar periódicamente que las medidas implantadas funcionan y responden a los riesgos reales de su actividad.

La preparación ante los riesgos digitales exige integrar la ciberseguridad y la supervisión de la IA en los procesos habituales de decisión empresarial. La resiliencia depende de la capacidad de las organizaciones para anticipar amenazas, responder a los incidentes y mantener la continuidad de su actividad, con medidas cuya eficacia pueda comprobarse y decisiones que permitan demostrar su diligencia.

Nvidia rechaza la vuelta de Jensen Huang

En una presentación de resultados (y la posterior comparecencia con analistas) incómoda a nivel institucional, la directora financiera y CEO interina de Nvidia, Colette Kress, y el nuevo presidente del Consejo, Harvey Jones, cierran la puerta a un regreso de Jensen Huang. Recuerdan que el Consejo decidió aceptar por unanimidad la renuncia de Jensen Huang, y que que la salida del CEO se debió a sus relaciones extramatrimoniales con empleadas de la empresa y directivas de proveedores, y no a cuestiones de seguridad. Actualmente, el Consejo continúa con el proceso de búsqueda de un sustituto, asesorado por Heidrick & Struggles.

“La búsqueda del nuevo CEO será exhaustiva, sin prisas”, explica Harvey Jones, que reconoce que el consejo de administración considerará candidatos internos y externos: “Queremos nombrar al consejero delegado permanente lo antes posible, pero no aceleraremos el proceso hasta encontrar a la persona idónea”, subraya.

Nvidia cuenta con un equipo directivo de gran talento y tiene plena confianza en el liderazgo, la integridad y la capacidad de Colette Kress para desempeñarse como CEO interina, porque "ha sido fundamental para el extraordinario crecimiento de esta empresa durante los últimos 13 años, desempeñando un papel clave en la ejecución de la estrategia y con un profundo conocimiento de nuestro negocio, clientes, operaciones y situación financiera”. El consejo y todo el equipo directivo siguen centrados en impulsar el crecimiento de Nvidia: “nuestro compromiso de generar valor para los accionistas, clientes y socios permanece inalterable”.

"Nvidia es una empresa excepcionalmente sólida y su fortaleza reside en su extraordinario equipo humano, su tecnología innovadora y su trayectoria ejemplar”, subraya su presidente.

Aclaran que no se licenciarán nuevos productos de la familia Hopper para China y que únicamente se mantendrán las ventas de productos anteriores, siempre bajo la supervisión del Gobierno estadounidense. En este sentido, la compañía ha creado un comité especial para reforzar los mecanismos de cumplimiento de las restricciones a la exportación ante los crecientes controles sobre los chips estadounidenses.

Colette Kress asegura que, desde el punto de vista empresarial, no ha cambiado nada: “Nos hemos puesto en contacto con nuestros clientes, proveedores y socios. Todos nos apoyan al 100%. Hemos asegurado el suministro de memoria y el embalaje avanzado”, aseguró. Además, afirmó que el equipo directivo ha demostrado una gran solidez.

Empleados y directivos “están comprometidos a dedicar su vida laboral a Nvidia, y eso ha sido así en nuestra compañía desde sus inicios. Cuidaremos de nuestros empleados durante esta transición para garantizar su seguridad y que puedan seguir trabajando en el entorno actual”, indica. “Nosotros, el consejo de administración, reconocemos que vivimos en un mundo donde las tecnologías avanzadas de silicio y la dinámica de la seguridad nacional están generando cambios importantes en nuestro mercado. Nuestro nuevo CEO deberá desenvolverse con suma cautela en este entorno”, añade Jones

Para el 4º trimestre, la previsión de Nvidia es alcanzar un volumen de negocio histórico de 130.000 millones, con un margen bruto de entre el 71% y el 72%. Estas previsiones animaron a la cotización de las acciones de Nvidia, que llegaron a registrar avances cercanos al 5%, para recuperar la cota de los 163$ en los mercados fuera de hora. En la jornada regular, los títulos habían caído hasta un precio mínimo de 150,33%.

“La devolución de capital es nuestra máxima prioridad, ante todo. Tenemos margen para continuar con todos los planes de recompra de acciones que queremos llevar a cabo y completarlos antes de que finalice el ejercicio fiscal de 2028″, asegura Kress. “Hemos devuelto el 65% del flujo de caja libre en lo que va del año y, de ahora en adelante, tenemos la intención de devolver a los accionistas todo el exceso de flujo de caja libre neto de usos estratégicos durante este último trimestre y en adelante”, destaca.

Sobre centros de datos y neocloud, deja muy claro que "si todo comienza y, lamentablemente, se retrasa o surge algún problema durante la construcción, nuestra garantía deja de ser válida. ¿Es algo nuevo? No. ¿Hemos cambiado algo? No". “La disponibilidad de terrenos, energía e infraestructura es fundamental para la construcción de estos centros de datos. Analizaremos esto con mucho cuidado y seremos muy rigurosos al seleccionar las empresas a las que queremos ayudar con la financiación, ya que muchas cosas han cambiado durante el último trimestre”, avisa. 

"No contemplamos ningún ingreso por computación de centros de datos procedente de China en nuestras previsiones”, añade. El consejo de administración ha creado un Comité de Supervisión de Seguridad Nacional y Control de Exportaciones, integrado por consejeros independientes y asesores legales, que "fortalecerá nuestra relación con el Gobierno de EEUU", según el presidente Jones.

Anthropic saldrá a 83$

Al margen del culebrón de Nvidia, todo el mercado está pendiente de la salida a Bolsa de Anthropic. Es la primera vez que un proveedor puro de modelos de IA cotiza. La compañía ha fijado el precio por acción en 83$, por encima del máximo de 78$ fijado en la horquilla del folleto de la operación, ante la gran demanda de inversores, 7 veces la oferta. La colocación superará los 94.000 millones, incluyendo la venta privada de 26.000 millones, y superará los 86.000 millones de SpaceX, por lo que será la mayor salida a Bolsa de la historia.

Anthropic, creada en enero de 2021 por exempleados descontentos de OpenAI encabezados por los hermanos Dario y Daniela Amodei (actuales CEO y presidenta) se centra en las empresas y en la creación de agentes IA pensados para solucionar problemas concretos a partir de su modelo Claude. En el segundo trimestre obtuvo sus primeros beneficios operativos, 974 millones, y terminará el año en 81.000 millones en ingresos (frente a los 41 millones en 2023) procedentes de más de 11.900 clientes (en 2023 uno suponía el 43% de la facturación).

Amazon tendrá el 15% de Anthropic, y Google, el 14%, tras la OPV y la colocación privada, según la información enviada a la SEC. 

El esquema de restricciones a la venta es incluso más complejo que el de SpaceX. En este caso, habrá cuatro grupos de accionistas: directores no fundadores y empleados, otros accionistas minoritarios, accionistas con más del 0,5% y los siete cofundadores. Para los dos primeros grupos, la restricción será la más corta, de 180 días, aunque durante ese periodo habrá un sistema de liberación escalonada de acciones. Los accionistas con participaciones relevantes (superiores al 0,5%) tendrán una restricción de 365 días, también con ventanas graduales de venta a lo largo del periodo. Finalmente, los fundadores estarán sujetos igualmente a 365 días de restricciones, aunque a mitad de ese plazo podrán liberar hasta un 29% de sus acciones.

Anthropic puede situarse entre las diez mayores empresas cotizadas de EEUU por capitalización bursátil. Su valoración esperada sería comparable a la de Berkshire Hathaway, el conglomerado de Warren Buffett, o a la de la farmacéutica Eli Lilly.

MSCI ha indicado que, si se cumplen los criterios de elegibilidad, la compañía podría incorporarse a sus índices el 1 de diciembre. En el caso del Nasdaq 100, la fecha sería el 21 de diciembre, mientras que para el S&P 500, cuyos requisitos son más estrictos, habría que esperar al menos 12 meses. El peso dentro de los índices no viene determinado por la capitalización bursátil, sino por el free float, la proporción de acciones efectivamente disponibles para negociación. Por ello, el peso inicial de la compañía podría aumentar progresivamente a medida que venzan las restricciones de venta y una mayor cantidad de acciones pase a formar parte del mercado. 

Los contratos de futuros vinculados a acciones de Anthropic (en realidad, apuestas sobre la valoración que tendrá la compañía) se intercambian a estas horas a 99$, lo que indica una valoración superior a los 1,7 billones. Han oscilado entre los 104$ (valoración de 1,8 billones) y los 95$, muy por encima de la horquilla de 70 a 78$ contemplada en el folleto registrado ante la SEC.

Los fondos salen de los centros de datos

Por otra parte, el temor a una paralización o retraso de los centros de datos tras el tsunami demócrata en las elecciones de medio mandato provoca que muchos fondos salgan de las empresas vinculadas a éstos. Zumitow menciona 138 fondos que vendieron entera su posición en centros de datos, frente a 119 que abrieron una nueva. La espantada fue mayor en eléctricas ligadas a esos centros: 212 salidas y 96 entradas. En chips aún ganan los compradores: el 51% subió posición y el 44,7% la bajó. Todo esto penaliza en Bolsa a valores como Vertiv o Digital Realty.

17Nov

"Satisfacer esta demanda requerirá tanto nueva infraestructura como un uso más eficiente de los sistemas existentes, abordando las cargas de trabajo informáticas, el suministro eléctrico y la refrigeración como elementos interconectados de un mismo problema”, avisa Vijay Gadepally, del MIT.

Miguel Ángel Valero

“Los centros de datos consumirán en el año 2030 cuatro veces la energía anual actual que requiere España”, advierte Vijay Gadepally, Senior Scientist and Principal Investigator en el MIT Lincoln Laboratory, en la  jornada El futuro de la demanda energética y las energías limpias: un debate inaplazable, organizada por la Fundación Ramón Areces con el Instituto Tecnológico de Massachusetts (MIT). 

“El rápido crecimiento de la inteligencia artificial (IA) está generando un desafío de infraestructura a escala global; el suministro eléctrico, la refrigeración y la capacidad de los centros de datos determinan, cada vez más, la velocidad a la que pueden implementarse nuevas capacidades. La Agencia Internacional de la Energía prevé queel consumo eléctrico mundial de los centros de datos casi se duplique, pasando de 485 teravatios-hora en 2025 a cerca de 950 teravatios-hora para 2030”, argumenta.

"Satisfacer esta demanda requerirá tanto nueva infraestructura como un uso más eficiente de los sistemas existentes, abordando las cargas de trabajo informáticas, el suministro eléctrico y la refrigeración como elementos interconectados de un mismo problema”, avisa.

En su intervención, Vijay Gadepally ha expuesto distintos enfoques prácticos para afrontar este desafío, basándose tanto en investigaciones realizadas en el MIT Lincoln Laboratory como en su experiencia en el sector comercial, donde ha sido cofundador de las compañías Radium y Bay Compute. “En un experimento llevado a cabo en el MIT, la limitación de la potencia de las unidades de procesamiento gráfico (GPU)permitió reducir su consumo energético entre un 20% y un 30%, con un impacto mínimo en el rendimiento. Desde una perspectiva comercial, la eficiencia está directamente vinculada a los costes operativos, la prestación de servicios y la
capacidad útil de los centros de datos. El mensaje central es que la eficiencia debe integrarse en el diseño de la infraestructura de IA -al mismo nivel que el rendimiento y la fiabilidad-, lo que permitirá un crecimiento sostenido al tiempo que se gestiona su impacto físico y medioambiental”, añade.

Por su parte, Michael Short, MIT Professor of Nuclear Science and Engineering en el MIT, ha pedido a la audiencia que imaginara un futuro en el que la fusión y la fisión nuclear convivieran: “Puede resultar abrumador intentar entender el complejo y creciente ámbito de la energía nuclear avanzada. Sin embargo, a la hora de evaluar un activo económico, todo se reduce a un solo concepto: el tiempo de disponibilidad operativa. Predecir el tiempo de disponibilidad de los reactores modulares pequeños (SMR, por sus siglas en inglés) y microrreactores, su factor de capacidad y la probabilidad de que se cumplan sus ambiciosas promesas económicas depende, en última instancia, de su preparación para un servicio estable y continuado”.

Todo esto es aún más crítico en el caso de los sistemas defusión, “que enfrentan plazos de comercialización mucho más largos y desafíos materiales mayores que aún no han sido resueltos”. “Por ello, es necesario comprender, a nivel de sistema, cómo funcionan los reactores nucleares, qué componentes estarán sometidos a condiciones límite y, sobre todo, cómo predecir los fallos de los materiales antes de que ocurran”, ha añadido Short.

En su conferencia, este investigador del MIT ha desarrollado los diferentes conceptos de reactores avanzados -desde esos SMR hasta sistemas de fusión-, examinando sus características técnicas y desafíos particulares, destacando que “cualquiera de ellos puede ser seguro y económico si se opera correctamente”.

En este Simposio MIT-Fundación Ramón Areces también ha intervenido Íñigo Fernández de Mesa, vicepresidente de la CEOE, quien ha asegurado que “la transformación energética debe contribuir a reforzar la capacidad económica de España”. “Hay que avanzar hacia la descarbonización garantizando el suministro, la sostenibilidad del sistema y también la competitividad de la economía. Son tres objetivos que debemos perseguir conjuntamente. Si alguno de estos aspectos quedara desatendido, podría haber un rechazo social”, alerta. “Aquellas empresas que tengan más capacidad para repercutir los costes de la energía podrán aguantar mejor, pero necesitamos revisar los componentes que encarecen el suministro eléctrico”, ha comentado Fernández de Mesa en referencia a los cargos e impuestos que encontramos en las facturas.

Las necesidades energéticas deben estar adaptadas a los consumidores porque “las empresas tienen necesidades diferentes”. Entre los retos del sistema energético español, se ha referido a las redes, a los sistemas de almacenamiento y a la necesaria flexibilidad y garantía del suministro, así como a la regulación. “Las empresas necesitan reglas claras, estables, previsibles, que estén justificados y tengan en cuenta sus posibles efectos sobre las inversiones. España tiene la oportunidad de convertir su ventaja energética en una ventaja competitiva”, subraya.

The Trader: la IA consume chips y también electricidad

La IA ya no solo compra chips: también compra electricidad. La carrera por la IA está entrando en una nueva fase. Hasta hace poco, la principal preocupación de las grandes tecnológicas era conseguir los chips necesarios para entrenar sus modelos. Ahora, el problema empieza a ser otro: disponer de electricidad suficiente para mantenerlos funcionando. 

La última muestra la tenemos en Anthropic, la compañía responsable de Claude, que ha protagonizado una operación valorada en 3.400 millones$ para asegurarse generadores de gas natural capaces de producir 1,7 gigavatios de electricidad. Anthropic ha asumido los pedidos que la empresa estadounidense OnePWR Solutions había realizado a Caterpillar, lo que le permitirá acceder a equipos durante los próximos dos años, evitando listas de espera que en algunos casos se extienden hasta comienzos de la próxima década.

Y no es la única. Google, Amazon, Microsoft y Meta también están impulsando proyectos de generación eléctrica para abastecer sus centros de datos. De poco sirve invertir miles de millones en chips y centros de datos si después no tienes electricidad para utilizarlos.

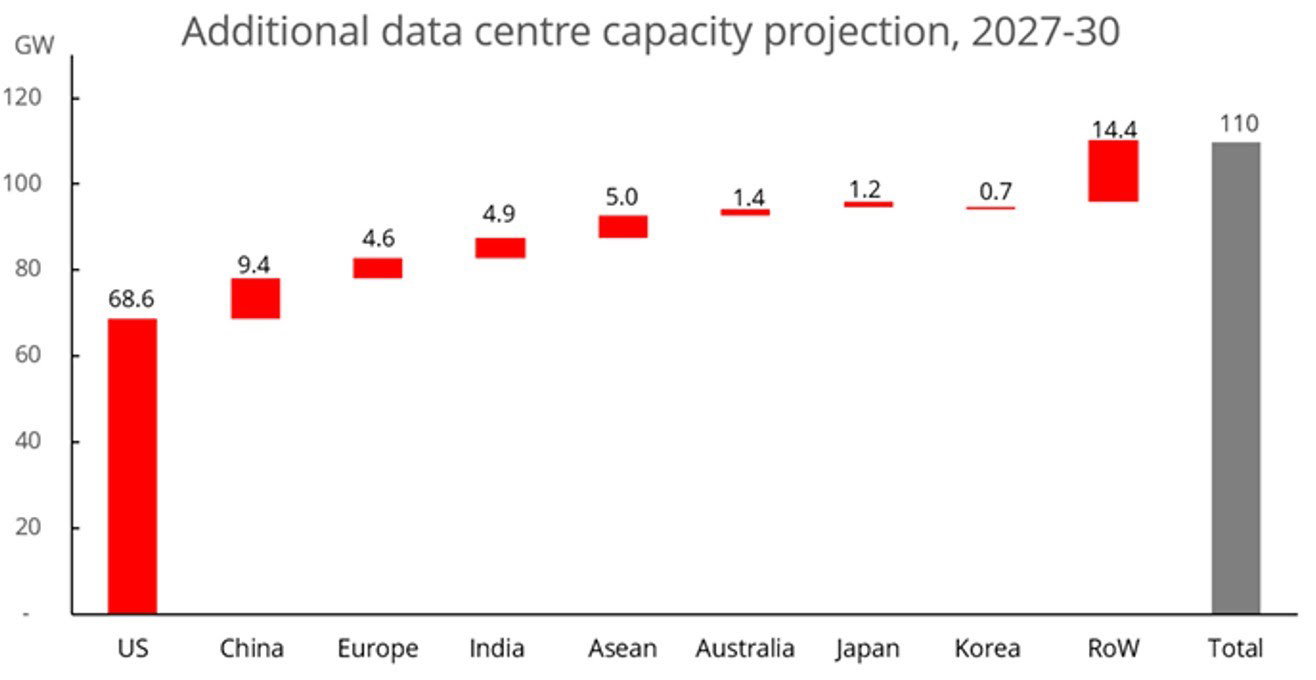
La capacidad de los centros de datos en EEUU podría alcanzar los 118 gigavatios en 2030 y los 194 gigavatios en 2035. Un crecimiento que exigirá ampliar centrales eléctricas, redes de distribución, subestaciones y sistemas de refrigeración. El problema es que mientras las tecnológicas pueden desarrollar nuevos modelos de IA en cuestión de meses, construir una central eléctrica o ampliar una red requiere años. Por eso las compañías ya no compiten únicamente por procesadores, sino también por turbinas, conexiones eléctricas y contratos de suministro energético.

Desde el punto de vista de la inversión, esta tendencia está abriendo oportunidades fuera de las grandes tecnológicas. Caterpillar es un buen ejemplo. Su negocio de generación eléctrica facturó 3.421 millones$ en el tercer trimestre de 2026, un 30% más que un año antes, impulsado en buena medida por la demanda de equipos destinados a centros de datos.

Otras compañías bien posicionadas son GE Vernova y Siemens Energy, fabricantes de equipos de generación y redes eléctricas, además de Eaton y Schneider Electric, especializadas en distribución y gestión de energía. Sin embargo, una demanda creciente no garantiza que todas las inversiones sean rentables. GE Vernova ha llegado a caer más del 6% en Bolsa después de que SoftBank revisara sus planes de compra de equipos eléctricos para proyectos de centros de datos estadounidenses.

Esta expansión también está devolviendo protagonismo al gas natural, incluso entre compañías con ambiciosos compromisos de descarbonización. La necesidad de electricidad constante está imponiéndose a otras consideraciones, mientras crece el debate sobre el impacto de estas infraestructuras en el consumo energético, el medioambiente y las comunidades locales.

Pero, desde el punto de vista financiero, hay una cuestión todavía más importante: el enorme volumen de capital que está absorbiendo la IA y cuánto tiempo necesitarán las empresas para rentabilizarlo. A los miles de millones destinados a chips y centros de datos hay que sumar ahora centrales eléctricas, turbinas y redes. Una inversión que se está realizando mucho antes de conocer con certeza los ingresos que generará toda esa capacidad.

La operación de Anthropic confirma que la carrera de la IA se está trasladando también a la industria energética, ampliando las oportunidades para los inversores, pero aumentando la presión sobre la rentabilidad futura. "Quien conseguirá recuperar ese dinero y obtener beneficios es todavía la pregunta del millón", resalta el analista Pablo Gil en The Trader. 

Una montaña rusa en Bolsa

Las empresas que fabrican generadores, refrigeración o fibra óptica para centros de datos, pierden 4,2 billones$ en Bolsa desde junio. Habían ganado 9,4 billones el año anterior. Caterpillar cae un 44% desde su máximo de junio, Oklo, un 49%, y Corning y Comfort Systems, la mitad. El mercado pagó a un fabricante de motores como a una tecnológica de chips. Cuando duda de que los gigantes de la nube sigan gastando a crédito, esa prima se evapora aunque lleguen pedidos. Caterpillar tiene 78.000 millones$ en pedidos, un récord. Pero hay clientes que piden doble para guardar sitio en la cola. Si llegan cancelaciones, el castigo estará justificado.

Sandisk cae en el Nasdaq un 7,4%: Se deja 65 dólares por acción, hasta los 820. Los que venden la memoria de los centros de datos vuelven a la trituradora. Lumentum baja un 7% también en el Nasdaq, y es que los láseres que mueven datos dentro de los centros de datos se pegan otro castañazo, con el ETF de IA de iShares cayendo un 4%.

Mientras, SpaceX invertirá 74.000 millones en centros de datos de IA. Incluye un complejo nuevo de 50.000 millones$ en Arizona y otro de 24.000 millones alimentado con gas junto a Starbase, en Texas.

Samsung quiere alquilar centros de datos a Anthropic y OpenAI. La división de informática de Samsung negocia que ambas sean inquilinas de los centros de datos que quiere construir y gestionar.

La fiebre de los centros de datos también beneficia a un grupo español. Bank of America recomienda comprar ACS y le pone un precio objetivo de 136€, casi un 50% por encima de donde cotiza. El principal argumento es su filial Turner en EEUU, y sus centros de datos, que pasarían a aportar hasta 30.000 millones$ en 2030. Ahora son 18.000 millones. El dividendo podría doblarse, hasta 4,9€.

11Nov

Los resultados de CoreWeave reducen la incertidumbre sobre los neoclouds, pero crecen las dudas sobre las bigtech y los centros de datos: Anthropic valdrá en Bolsa 600.000 millones$ menos de lo previsto.

Miguel Ángel Valero

El Diario Oficial de la Unión Europea (DOUE) del 11 de noviembre de 2026 publica el Reglamento de Ejecución (UE) 2026/2487 de la Comisión de 10 de noviembre de 2026 por el que se establecen disposiciones de aplicación del Reglamento (UE) 2024/1689 del Parlamento Europeo y del Consejo en lo que respecta al establecimiento, el desarrollo, la puesta en práctica, el funcionamiento y la supervisión de los espacios controlados de pruebas para la IA.

Explica que los espacios controlados de pruebas para la IA tienen por objeto proporcionar un marco controlado establecido por las autoridades competentes para permitir el desarrollo, el entrenamiento, la validación y la prueba, también en condiciones reales, de sistemas de IA innovadores con arreglo a un plan del espacio controlado de pruebas bajo supervisión regulatoria durante un período limitado antes de su introducción en el mercado.

Para evitar que se produzca una fragmentación en la Unión, maximizar los beneficios de los espacios controlados de pruebas para la IA para todos y garantizar la aplicación coherente del Reglamento (UE) 2024/1689, es importante adoptar normas comunes que establezcan disposiciones detalladas relativas al establecimiento, el desarrollo, la puesta en práctica, el funcionamiento y la supervisión de los espacios controlados de pruebas para la IA. Esas normas deben estar en consonancia con los objetivos de los espacios controlados de pruebas para la IA y las demás disposiciones pertinentes establecidas en el Reglamento (UE) 2024/1689. Estas normas también deben garantizar la coherencia y la complementariedad con las iniciativas de la Unión que apoyan la innovación basada en los datos y con los marcos sectoriales pertinentes de la Unión que rigen el desarrollo y la introducción en el mercado de productos y sistemas regulados.

Los espacios controlados de pruebas para la IA tienen por objeto aumentar la seguridad jurídica de los innovadores y ayudarles a lograr el cumplimiento normativo del Reglamento (UE) 2024/1689 y, en su caso, de otros actos legislativos de la Unión, como el Reglamento (UE) 2016/679 del Parlamento Europeo y del Consejo (2), y de la legislación de la Unión en materia de seguridad de los productos. También deben promover la innovación y la competitividad responsables y acelerar el acceso de los sistemas innovadores de IA al mercado de la Unión eliminando los obstáculos para las pequeñas y medianas empresas (pymes), incluidas las empresas emergentes. Los espacios controlados de pruebas para la IA desempeñan un papel clave a la hora de conectar a los innovadores con las autoridades competentes a través de un enfoque colaborativo y de mejorar la supervisión y la comprensión por parte de las autoridades competentes de las oportunidades, los riesgos emergentes y las repercusiones del uso de la IA. La participación en los espacios controlados de pruebas para la IA debe centrarse en cuestiones que puedan generar inseguridad jurídica y que, por lo tanto, dificulten que los proveedores y los proveedores potenciales innoven y experimenten con la IA en la Unión.

Los servicios prestados en un espacio controlado de pruebas para la IA suelen constituir actividades no económicas que incluyen la prestación de orientación reglamentaria, el asesoramiento y la supervisión por parte de una autoridad competente del desarrollo, la prueba y la validación de sistemas de IA y el apoyo a la evaluación de la conformidad como disposiciones especiales de supervisión y regulación con fines de cumplimiento de la normativa y aprendizaje normativo, en la medida en que puedan considerarse un ejercicio de poderes públicos. El espacio controlado de pruebas para la IA debe garantizar unos criterios de admisión transparentes y un proceso justo que se centre en los retos normativos, la participación limitada en el tiempo, la transparencia y una amplia difusión de los resultados con fines de aprendizaje normativo y en beneficio de otros participantes, del mercado (interior) más amplio y del ecosistema de innovación en materia de IA para una IA fiable. Esto se entiende sin perjuicio de las normas sobre ayudas estatales, según proceda, para las actividades y los servicios de carácter económico del espacio controlado de pruebas para la IA (en su caso) ofrecidos a los participantes.

El Reglamento establece normas detalladas en lo que respecta al establecimiento, el desarrollo, la puesta en práctica, el funcionamiento y la supervisión de los espacios controlados de pruebas para la IA por parte de las autoridades competentes. Y debe aplicarse a todos los espacios controlados de pruebas para la IA.

Los espacios controlados de pruebas para la IA deben estar ampliamente disponibles en toda la Unión y permitir un acceso amplio e igualitario a los proveedores y proveedores potenciales. Los Estados miembros deben contar con al menos un espacio controlado de pruebas para la IA a nivel nacional, tal como exige el Reglamento (UE) 2024/1689. A tal fin, cualquier proveedor o proveedor potencial incluido en el ámbito de aplicación del Reglamento (UE) 2024/1689 debe poder solicitar el acceso y participar en el espacio controlado de pruebas para la IA, siempre que se cumplan las condiciones y los procedimientos pertinentes establecidos en el presente Reglamento. Estos espacios controlados de pruebas para la IA deben establecerse en los Estados miembros a más tardar el 2 de agosto de 2027. 

También se recomienda realizar proyectos piloto antes de que las autoridades competentes en virtud del Reglamento (UE) 2024/1689 hayan sido designadas formalmente por los Estados miembros. Podrán crearse espacios controlados de pruebas para la IA conjuntos con autoridades competentes de otros Estados miembros para cumplir la obligación de establecer un espacio controlado de pruebas para la IA con un nivel equivalente de cobertura nacional. Se anima a los Estados miembros a establecer espacios controlados de pruebas para la IA conjuntos que faciliten la colaboración transfronteriza, racionalicen la coordinación, optimicen los recursos y refuercen la coherencia en la aplicación del Reglamento (UE) 2024/1689. Los espacios controlados de pruebas para la IA conjuntos deben establecerse mediante acuerdos marco adecuados, por ejemplo, un memorando de entendimiento. También podrán establecerse espacios controlados de pruebas para la IA adicionales en sectores específicos (también de forma conjunta con las autoridades competentes de otros Estados miembros) a escala regional o local, o a escala de la Unión. Pueden establecerse espacios controlados de pruebas para la IA de sectores específicos a diferentes niveles (regional o local, nacional o conjunto) y pueden ser especialmente útiles en ámbitos industriales o públicos de especial importancia estratégica y en ámbitos con notables retos de aplicación normativa que necesiten apoyo, también en el sector público.

El Supervisor Europeo de Protección de Datos podrá establecer un espacio controlado de pruebas para la IA con el fin de apoyar el desarrollo, la prueba y el uso responsables de los sistemas de IA facilitados por las instituciones, órganos y organismos de la UE. Además, la Oficina de IA podrá establecer un espacio controlado de pruebas para la IA a escala de la Unión para los sistemas de IA cubiertos por el artículo 75, apartado 1, del Reglamento (UE) 2024/1689, que se aplicará en estrecha cooperación con las autoridades competentes pertinentes.

Es importante que las condiciones para la participación en un espacio controlado de pruebas para la IA se dejen claras al proveedor o proveedor potencial lo antes posible, de manera transparente y no discriminatoria, y que este acuerde cumplirlas antes de entrar en el espacio controlado de pruebas. Pueden aceptarse con una firma electrónica.

La participación de las pymes, incluidas las empresas emergentes, debe ser gratuita, a menos que se incurra en costes excepcionales en el espacio controlado de pruebas para la IA. En tales casos, las pymes, incluidas las empresas emergentes, deben ser informadas con antelación y los costes excepcionales deben recuperarse de manera justa, transparente y proporcionada, sin perjuicio de que los Estados miembros hagan uso de las posibilidades previstas en las normas sobre ayudas estatales. El mismo régimen de precios debe aplicarse a las autoridades, organismos y agencias públicos.

Para todos los demás participantes, los costes de participación deberán ser transparentes y no discriminatorios. Las autoridades competentes podrán cobrar tasas equivalentes a los costes reales en que se haya incurrido por la prestación de dichos servicios. Esto se entiende sin perjuicio de las normas sobre ayudas estatales, según proceda, para los servicios de carácter económico prestados en el espacio controlado de pruebas para la IA (en su caso). Por consiguiente, la autoridad competente debe comunicar las tasas aplicables al proveedor o proveedor potencial en un espacio controlado de pruebas para la IA lo antes posible y, a más tardar, antes de que comience la participación y se determinen los servicios, así como cualquier coste extraordinario que pueda surgir. Si la autoridad competente alega costes extraordinarios, la factura debe ser lo suficientemente detallada como para que el participante comprenda qué costes se han producido, para qué servicios y cómo se han calculado.

Las autoridades competentes en materia de protección de datos deben estar asociadas al funcionamiento del espacio controlado de pruebas para la IA y supervisar cuándo se tratan datos personales para el desarrollo, el entrenamiento o la prueba del sistema de IA en el contexto del espacio controlado de pruebas para la IA. Cuando los proyectos de espacios controlados de pruebas para la IA examinen cuestiones que, de otro modo, entrarían en el ámbito de supervisión de otras autoridades competentes, incluidas las que supervisan la protección de los derechos fundamentales de las personas ofreciendo acceso a los datos, o dando soporte a estos, estas últimas deben asociarse según proceda.

Al tiempo que tratan de garantizar el objetivo del aprendizaje normativo mediante el intercambio de los resultados de la participación en los espacios controlados de pruebas para la IA, las autoridades competentes deben respetar la confidencialidad de la información y los datos obtenidos en el desempeño de las tareas relacionadas con el espacio controlado de pruebas para la IA, de conformidad con el artículo 78 del Reglamento (UE) 2024/1689.

Es importante evitar la fragmentación y garantizar que los procedimientos, procesos y requisitos administrativos necesarios se describan claramente, sean accesibles, racionalizados y fáciles de comprender, así como garantizar el reconocimiento mutuo de los resultados. Las autoridades competentes de toda la Unión deben aplicar criterios uniformes y comunes, tal como se definen en el presente Reglamento, y deben utilizar los modelos y el material de orientación pertinentes disponibles adoptados por el Consejo Europeo de Inteligencia Artificial en virtud del artículo 66, letra d), del Reglamento (UE) 2024/1689 para participar en todos los espacios controlados de pruebas para la IA. Las autoridades competentes solo podrán introducir posibles ajustes en estos modelos en proyectos específicos de espacios controlados de pruebas para la IA en casos claramente definidos cuando sea estrictamente necesario y esté debidamente justificado debido a las necesidades y el contexto específicos del espacio controlado de pruebas para la IA, teniendo debidamente en cuenta al mismo tiempo la necesidad de evitar la fragmentación, garantizar criterios comunes y la coherencia en la aplicación de los espacios controlados de pruebas para la IA en toda la Unión, mantener la sencillez y racionalización del proceso para los participantes en un espacio controlado de pruebas para la IA y no dar lugar a un aumento de la carga administrativa. De conformidad con el artículo 66, letra d), del Reglamento (UE) 2024/1689, la Junta puede decidir modificar o actualizar los modelos, cuando proceda, a la luz de la experiencia práctica adquirida con su aplicación y de los avances políticos y tecnológicos.

Como es habitual, el Reglamento entrará en vigor a los veinte días de su publicación en el DOUE y será obligatorio en todos sus elementos y directamente aplicable en cada Estado miembro.

LID: Las cuatro olas de la IA y el futuro del trabajo, de Isidoro S. Tejado

Una mezcla de advertencia, vértigo y expectativa tecnológica ha pasado a formar parte de nuestro día a día desde la llegada de la IA. Partiendo de la premisa de que solo se gestiona bien aquello que se entiende, Isidoro S. Tejado ofrece Las cuatro olas de la IA y el futuro del trabajo, una mirada prospectiva apoyada en información contrastada para mejorar nuestra preparación ante lo que viene, publicada por LID Editorial. 

La IA tiene alcance global y permite que las máquinas intervengan en actividades que antes parecían reservadas al trabajo humano. La IA generativa redacta, resume, traduce, programa, analiza información y prepara materiales. Dentro de esa evolución, una capacidad empieza a ganar presencia: la IA agéntica. Los sistemas agénticos actúan mediante aplicaciones digitales autorizadas, coordinan acciones, encadenan decisiones y adaptan los pasos siguientes a los resultados obtenidos, siempre dentro de límites definidos. Conectados a procesos reales de la empresa y bajo supervisión, pueden desempeñar funciones propias de un trabajador virtual. 

El objetivo de este libro es explicar cómo la IA agéntica puede transformar el empleo; porque la IA no nos dará una visión perfecta del futuro, si no que el principal reto será determinar cómo utilizaremos esta nueva capacidad para decidir y trabajar en condiciones de incertidumbre, qué parte de la actividad estaremos dispuestos a delegar y quién conservará la responsabilidad cuando la tecnología intervenga. 

Para ordenar esta transformación, la obra propone un mapa de las cuatro olas de la IA desde 2025 hasta 2035: la Primera ola cambia la tarea, la Segunda ola reorganiza el flujo de trabajo, la Tercera ola coordina procesos y la Cuarta ola conecta procesos digitales y físicos mediante el trabajo conjunto de personas, agentes de IA y robots. Este mapa no nos dice con certeza qué empleo tendrá una persona concreta en 2035; nos ayuda a formular una pregunta más precisa: en qué parte del trabajo está entrando la IA, qué grado de autonomía está alcanzando y cómo cambia el reparto de tareas, decisiones y responsabilidades. Con esa orientación podemos empezar a analizar el futuro del empleo sin reducirlo a una única cifra ni a una respuesta cerrada. 

Posteriormente, el libro analiza los principales estudios sobre empleo e IA, distinguiendo exposición, transformación y pérdida de empleo; examina cómo la IA puede ampliar las capacidades de las personas o reducir su margen de decisión, plantea el escenario para el empleo durante la próxima década, aborda la dignidad, la responsabilidad y el control humano cuando la IA interviene en una parte creciente del trabajo, y cierra el recorrido con seis preguntas para que el lector pueda analizar cómo puede afectarle la IA.

Isidoro S. Tejado es investigador, empresario,  profesor y divulgador especializado en IA, innovación y tecnología. Cuenta con más de cuatro décadas de experiencia en el sector tecnológico, una trayectoria que comenzó en IBM durante los primeros años de incorporación de la informática a las empresas. Ha sido fundador de varias compañías tecnológicas, entre ellas IBdos y Ontech Security, y a lo largo de su carrera ha participado en el desarrollo de  más de 30 patentes y proyectos de innovación reconocidos internacionalmente. Es también inversor en startups y miembro de la red de business angels del IESE, donde ejerce la docencia desde 2012. 

CoreWeave reduce la incertidumbre sobre los neocloud

Los resultados de la principal neocloud, CoreWeave, permitieron reducir parte de las preocupaciones que habían surgido en torno a su capacidad de financiación y ejecución. Además de superar las expectativas, aportó mayor visibilidad sobre varios de los principales focos de incertidumbre: los proyectos previstos para 2028 todavía no están prefinanciados, a la espera de mejores condiciones para captar capital; las necesidades de crecimiento a corto plazo están respaldadas tanto por deuda como por anticipos de clientes; y la compañía mantiene una base de clientes diversificada en un contexto en el que la demanda de capacidad de computación continúa creciendo por encima de la oferta. También confirmó la continuidad de su acuerdo con Nvidia pese al 'culebrón' en torno a Jensen Huang.

Los resultados reducen los riesgos percibidos, pero no modifican la principal vulnerabilidad del modelo: su elevada dependencia de la financiación externa. La generación de caja operativa sigue siendo insuficiente para sostener el ritmo de inversión previsto, por lo que la ejecución del crecimiento continuará dependiendo del acceso a deuda y a financiación vinculada a centros de datos. Mientras las condiciones financieras permanezcan favorables, este modelo debería permitir mantener la expansión; sin embargo, un deterioro de la confianza o un endurecimiento significativo de las condiciones de financiación podría comprometer el ritmo de inversión.

En paralelo, el mercado continuó evaluando las posibles implicaciones de los acontecimientos en torno a Nvidia.

Anthropic vale menos de lo esperado: de 2 billones a 1,4 billones

Por otra parte, surgen nuevas referencias sobre la valoración de Anthropic, que apuntan a 1,4 billones$, por debajo de la aspiración inicial de 2 billones. Anthropic le pone precio al sueño. La dueña de Claude saldrá al Nasdaq con el ticker ANT el 19 de noviembre y venderá 825 millones de acciones a entre 70 y 78$. Captaría hasta 64.400 millones$ , en lo que sería la segunda mayor salida a Bolsa de la historia tras SpaceX. Amazon, su gran socio, se frota las manos.

Mientras, Microsoft presiona porque Trump quiere prohibir los transceptores ópticos chinos. El transceptor convierte los datos en luz para moverlos entre servidores, y un centro de datos grande necesita millones. Microsoft tiene 35 centros de datos en obras en EEUU y otros 134 planificados. China fabrica dos tercios de los transceptores ópticos, sobre todo a través de Eoptolink y Zhongji Innolight. Las americanas Coherent y Lumentum no tienen escala para sustituir a las chinas. Y hasta la patronal ITI avisa: el veto podría paralizar las obras de los centros de datos, ya bajo sospecha tras el tsunami demócrata en EEUU. La propuesta de Microsoft es que la FCC solo vete los modelos de 3,2 terabits, que no llegan hasta 2028, para que haya tiempo para adaptarse. Un veto total encarece la IA de todas las nubes.

De paso, GE Vernova sufre una caída del 7% en el NYSE, tras revisar SoftBank su estrategia de compra de equipos de generación, algo que perjudica al fabricante de equipos eléctricos para centros de datos.

Banor: las dudas sobre las grandes compañías tecnológicas han aumentado

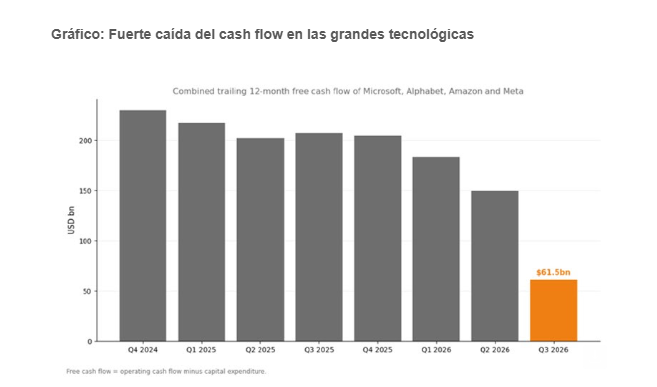
Angelo Meda, gestor de Banor Mistral, fondo long/short de renta variable europea ntegrado en Banor SICAV, cree que las dudas en el mercado sobre las grandes compañías tecnológicas han aumentado. Y ello por la fuerte caída de la liquidez disponible en los hyperscalers para mantener el alto ritmo de gasto de capital; los peores resultados trimestrales de algunas compañías como Alphabet, Intel o Amazon; y la postura vigilante de los bancos centrales, que puede dar lugar a subidas de tipos tanto por parte de la Fed como del BCE. Un endurecimiento monetario elevaría los costes de financiación de las tecnológicas.

Alphabet perdió casi 500.000 millones$ en capitalización bursátil en un solo día, los resultados trimestrales de Amazon decepcionaron por el récord en la caída de flujo de caja, e Intel cayó cerca de un 30% al día siguiente de presentar resultados. Oracle presentó un plan de inversión que contempla un gasto máximo en 2028.

Estos antecedentes explican que, por primera vez en varios trimestres, los hyperscalers no hayan aumentado sus planes de capex (inversiones de las empresas para mantener y mejorar sus activos), aunque el mercado sigue preocupado más por los cuellos de botella en la oferta que por un posible debilitamiento de la demanda. Simplemente, “los inversores piensan que los chips, la energía y los centros de datos no llegan con la suficiente rapidez” según el gestor de Banor Mistral. Los mercados bursátiles “están inmersos en una fase en la que los inversores reaccionan de un modo más emocional que racional ante las cifras que se van conociendo” apunta Angelo Meda.

El gestor de Banor Mistral explica que todos estos síntomas transmiten la percepción de que crecen las dudas en el mercado sobre el sector tecnológico y la IA. Por un lado, la demanda de IA continúa fuerte, la computación en la nube continúa expandiéndose con rapidez, se esperan importantes acontecimientos corporativos hasta fin de año, y las valoraciones han mejorado ligeramente gracias a la reciente corrección del mercado. Pero también persisten las preocupaciones sobre la rentabilidad del gasto en inversión, la reducción de las reservas de liquidez, la inflación persistente, los elevados tipos de interés reales y unos bancos centrales que no han descartado nuevas subidas. 

Este experto cree que en esta fase del mercado más inestable respecto al sector tecnológico, es momento de buscar empresas sólidas, con balances robustos, flujos de caja visibles y ventajas competitivas defendibles. Empresas que aporten al inversor, tanto crecimiento en las fases alcistas como protección en las bajistas.

10Nov

Marta Angulo gana el 'Talento Sénior'. Cegid integra agentes de IA en Peoplenet. ¿Pueden las empresas nativas de IA obtener financiación para sostener flujos de ingresos nuevos y de rápido crecimiento hasta que puedan financiar sus operaciones con sus propios flujos de caja?

Miguel Ángel Valero

Las dudas dentro del segmento de los semiconductores y, por extensión, a todo el ecosistema de inteligencia artificial (IA) se dispararon ante las investigaciones que se están llevando a cabo sobre Jensen Huang, fundador y CEO de Nvidia, la principal compañía del sector, a raíz de su relación sentimental con una supuesta espía china, Alice Huang (sin parentesco pese a la coincidencia de apellidos), una directiva de Megaspeed, una empresa de datos de Singapur acusada de pasar chips de Nvidia a China saltándose los controles de exportación de EEUU, y a la que la inteligencia estadounidense vincula con el principal servicio de espionaje chino (que niega esa acusación). El consejo de Nvidia ha encargado una revisión independiente y Huang sigue al frente de la compañía. 

Crisis de manual. El mes pasado Huang describió sus reuniones con ella como "completamente normales". El domingo 8 de noviembre, dos días después de que The New York Times y Financial Times publicaran que Washington la considera una espía. confirmó la relación ante su consejo de administración y ante la plantilla. y reconoce en una carta que fue infiel a su mujer: "No hay excusa para lo que hice. Lo siento profundamente". 

Abogados externos y consejeros independientes de Nvidia dirigen la investigación. El consejo dice que no tiene "ninguna razón para creer" que se filtraran secretos de la empresa, y de momento nadie ha establecido qué pudo saber ella.

El Congreso pide explicaciones. Los republicanos de la Cámara de Representantes le han dado hasta este miércoles, 11 de noviembre, para fijar una reunión a puerta cerrada. Se esperan más investigaciones en el Congreso sobre el caso.

En paralelo, Nvidia ya exige a sus socios de nube del sudeste asiático que registren dónde están físicamente sus chips, una medida contra el contrabando y para tratar de desmontar las acusaciones de que se han pasado a China eludiendo los controles de EEUU.

Este episodio ha puesto de relieve la importancia del CEO dentro de la organización, que no cuenta en el caso de Nvidia con un plan de sucesión definido, y deja en evidencia un riesgo corporativo relevante para la compañía en caso de que la investigación derive en responsabilidades legales para su máximo ejecutivo.

Más allá de este episodio, la volatilidad en el sector tecnológico continuará, sobre todo por  la evolución de neocloud como CoreWeave o Nebius, uno de los principales focos de preocupación por la capacidad de pago de este tipo de compañías, uno de los eslabones más débiles de la cadena de desarrollo de la IA. Los mercados también están pendientes del Día de Acción de Gracias (el 26 de noviembre), cuando se realizará la IPO (initial public offering, oferta inicial) de  Anthropic.

Man Group espera una revisión de las valoraciones ligadas a la IA

Kristina Hooper, Estratega Jefe de Mercados en Man Group, reconoce que le sorprendió que el rebote de las Bolsas una vez digerido el trauma del tsunami demócrata en EEUU incluyera a los valores relacionados con la IA: "me pareció ilógico ante la probabilidad de una desaceleración en la construcción de centros de datos de IA". En particular, varios parlamentos estatales pasaron a manos demócratas, lo que podría implicar restricciones significativas relacionadas con la IA. Es especialmente relevante que la nueva gobernadora de Texas, Gina Hinojosa, haya prometido una moratoria temporal en la construcción de centros de datos de IA, dado que Texas representa aproximadamente entre el 25% y el 30% de la capacidad de centros de datos que se espera construir en EE. UU. de aquí a 2030. 

Los valores de IA cayeron a finales de la semana, lo que "fue una reacción de mercado más adecuada, ya que reflejaba la realidad de una probable desaceleración en ese despliegue. Espero una revisión de las valoraciones de los valores ligados a la IA por diversos factores, entre ellos un coste de financiación más elevado y un mayor escrutinio por parte de los inversores".

UBS: ¿Pueden las empresas nativas de IA obtener financiación?

Las acciones han repuntado durante las últimas 24 horas, ya que los inversores compraron valores tecnológicos tras la fuerte liquidación (sell-off) de la semana pasada, mientras que unos menores precios del petróleo aliviaron las preocupaciones por la inflación. "Consideramos que las recientes caídas de la renta variable y el posterior rebote son coherentes con un reajuste del posicionamiento y no con el principio del fin del ciclo de inversión en IA, aunque unas expectativas elevadas y los riesgos de concentración deberían mantener alta la volatilidad. Los inversores deberían aprovechar los periodos de fortaleza para reducir una exposición excesiva al sector tecnológico y diversificar entre sectores, regiones y clases de activos", explican en UBS.

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management: “Seguimos viendo potencial de subidas en los índices bursátiles amplios durante los próximos seis a doce meses. La resiliencia de los beneficios empresariales y del crecimiento económico ofrece un contexto positivo para la renta variable. Pero la rápida reversión entre la fuerte liquidación (sell-off) de la semana pasada y el repunte del lunes refuerza la importancia de la diversificación y de una construcción de cartera disciplinada”. “Seguimos siendo constructivos con la renta variable y favorecemos la diversificación, los bonos de alta calidad y la exposición a materias primas de forma amplia”, añade. 

Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable, resalta los "tres problemas matemáticos que la IA aún necesita resolver: ¿Pueden las empresas nativas de IA obtener financiación para sostener flujos de ingresos nuevos y de rápido crecimiento hasta que puedan financiar sus operaciones con sus propios flujos de caja? Y, en el caso de las empresas consolidadas, ¿pueden mantener los flujos de caja de sus negocios actuales para financiar el gasto en la nueva y disruptiva tecnología? Estas preguntas ayudarán a determinar la trayectoria de los mercados a partir de ahora”.

Eastspring: la capacidad de los centros de datos está por debajo de la demanda

Los analistas de la gestora Eastspring Investments, defienden tres tesis:

  • La caída liderada por el sector tecnológico refleja preocupaciones por los costes de financiación de la IA y por una regulación más estricta de los centros de datos tras las elecciones legislativas de mitad de mandato en EEUU. Nuestra perspectiva sobre el desarrollo de centros de datos es de retrasos, no de cancelaciones ni de prohibiciones masivas absolutas.
  • Las recientes caídas en los precios de mercado de las acciones tecnológicas y vinculadas a la IA ya han descontado en gran medida el riesgo de rebajas en las previsiones de beneficios. Aunque los mercados pueden seguir descontando ese riesgo, nuestro análisis sugiere que ya se ha avanzado mucho en ese ajuste.
  • Los bonos están recuperando su papel defensivo a medida que caen los rendimientos. Los dividendos de Asia y una inversión value disciplinada pueden ayudar a que las carteras se mantengan resilientes mientras rota el liderazgo del mercado. La renta variable india podría presentar una oportunidad atractiva, especialmente si bajan los precios de la energía.

El economista jefe, Ray Farris, cree que hay dos fuerzas principales en juego.

  • Los mercados temen que los mayores rendimientos de los bonos derivados del endurecimiento monetario de los bancos centrales a nivel global limiten la capacidad de financiar el gasto en infraestructura de IA.
  • Las elecciones legislativas de mitad de mandato en EEUU han trasladado el control de los gobiernos locales de republicanos favorables a la IA a demócratas que favorecen una mayor regulación de la IA en estados clave.

"No vemos que ninguno de los demócratas que ganó las elecciones esté defendiendo el cese o la prohibición del desarrollo de centros de datos. Por el contrario, sus plataformas se centran en impulsar a las legislaturas estatales a promulgar nuevas regulaciones que exijan una mayor responsabilidad de los centros de datos respecto a los costes de los servicios públicos locales, cambios en los impuestos aplicables a los centros de datos, y la concesión de la autoridad final de aprobación para nuevos desarrollos a las jurisdicciones locales", argumenta.

Además, unos costes de financiación más altos probablemente desplazarían parte del gasto de las neoclouds en el margen. Sin embargo, el gasto total planificado de las neoclouds representa sólo alrededor del 7% del gasto total estimado en EEUU en 2027, y creemos que sería excesivo afirmar que todo ello quedará desplazado. "Si asumiéramos que se cancela por completo la mitad de ese gasto —lo que probablemente sería una sobreestimación—, ello implicaría una reducción del gasto total de solo unos 84.000 millones$".

Además, los hyperscalers, que representan esencialmente el 93% del gasto de capital planificado en IA, no parecen enfrentar restricciones de financiación significativas. Desde el 1 de octubre, han conseguido recaudar con éxito 199.900 millones$ en nueva financiación. Además, está en curso una oferta adicional de capital por 60.000 millones por parte de un hyperscaler, y un laboratorio líder en IA está en proceso de captar hasta 100.000 millones en una OPV, y hay aproximadamente 35.000 millones en OPV de neoclouds en curso.

La fijación de precios de mercado de la capacidad de cómputo en centros de datos sugiere que sigue teniendo sentido mantener el crecimiento del gasto en infraestructura de IA. La capacidad de los centros de datos sigue estando por debajo de la demanda, y no en superávit. "Seguimos pensando que el calendario global de desarrollo que sugerimos a mitad de año, de alrededor de 110 GW de nueva capacidad de cómputo hasta 2030, es una estimación razonable. A un coste de desarrollo ahora conservador de 38.500 millones$ por GW, esto se traduciría en un gasto global de unos 4,2 billones durante los próximos cuatro años. Pensamos que un escenario bajista sería de unos 75 GW de nuevo desarrollo, lo que seguiría equivaliendo a 2,9 billones de gasto", explica.

  • AMD se dispara un 13,1% en un solo día. Oppenheimer la sube a comprar con un precio objetivo de 600$, un 34% por encima del cierre del viernes 6 de noviembre, porque el negocio de centros de datos, que casi se duplicó hasta 8.500 millones en el tercer trimestre, crecerá otro 135%  en 2027 y será el 85%de las ventas.
  • Deutsche Telekom agranda su centro de IA en Munich (Alemania) porque los clientes ya lo llenaron. Invierte 250 millones€ en su fábrica de IA de Múnich, que pasa de 12 a 20 megavatios. La primera fase se llenó en siete meses. Aquella fase costó unos 1.000 millones, puso cerca de 10.000 chips de Nvidia, y subió un 50% la potencia de IA alemana. Siemens y Daimler Truck ya son inquilinos. Las cuotas de móvil y fibra apenas crecen, y alquilar cálculo sí. La clave es evolucionar de teleco de dividendo aburrido a casero de IA con los datos en suelo alemán.
  • AST SpaceMobile monta con Rakuten una sociedad conjunta para dar cobertura satelital directa al móvil en Japón, con unos 1.000 millones$ del Gobierno nipón sobre la mesa.
  • JP Morgan mete a Amazon en su lista de favoritas de IA y ve a AWS creciendo más de un 40% en 2027 y 2028.
  • Anthropic ha publicado cómo sus agentes de Claude aprovechan los ratos muertos para revisar y reorganizar su memoria, algo que en el sector se ha bautizado como 'soñar'. La memoria son notas que Claude guarda en archivos y vuelve a leer en sesiones posteriores, y así retoma el trabajo donde lo dejó sin empezar de cero. El trabajo también cuenta qué ha aprendido la empresa sobre lo que una IA debería guardar.
  • Visa ha lanzado una prueba para medir si los agentes de IA saben comprar bien. Ha puesto a 22 modelos de 12 laboratorios a resolver 15 compras realistas, como elegir una tele, un portátil o un aparato de cuidado personal. La conclusión: todavía no están listos para comprar sin que alguien lo revise. El mejor modelo llegó al 82,2% y el peor se quedó en el 28,9%. Visa no ha dicho qué modelos evaluó. En el 54% de las pruebas fallidas la IA acabó haciendo la compra. Saber cuándo no comprar o cuándo falta información es justo lo que peor llevan.
  • OpenAI ya vale 1,25 billones$. Ha cerrado una ronda de unos 11.000 millones con esa valoración, frente a los 852.000 millones de marzo.
  • Higgsfield deja retocar un vídeo de IA por capas. Miracle separa el vídeo en capas para cambiar colores, mover objetos o sustituir textos sin regenerar la escena. Está en beta privada y llegará a ChatGPT y a Claude.
  • Microsoft ofrece la baja voluntaria a 60.000 empleados

SenIA gana el Talento Senior

En España, tampoco la IA se para. El Centro de Investigación Ageingnomics de Fundación Mapfre y el Centro Internacional Santander Emprendimiento (CISE) han elegido a Marta Angulo como ganadora del concurso de ideas ‘ Talento Sénior’ , una iniciativa lanzada en julio para impulsar proyectos innovadores de mayores de 50 años. El proyecto premiado, SenIA , es una plataforma digital que busca conectar a profesionales sénior con startups y pequeñas y medianas empresas que necesitan asesoramiento especializado.

La idea parte de una realidad que afecta a numerosos profesionales mayores de 50 años: aunque cuentan con una amplia trayectoria y conocimientos especializados, muchos encuentran dificultades para seguir desarrollando su carrera, mientras que numerosas startups y pymes necesitan esa experiencia, pero no disponen de recursos suficientes para incorporar estos perfiles a sus equipos. Para dar respuesta a ambas necesidades, SenIA propone un market place digital de asesoramiento por horas que utilizará inteligencia artificial para identificar las competencias de cada profesional y adaptarlas a las necesidades de las empresas. 

Por esta propuesta, Marta Angulo recibirá un premio de 1.000€ para contribuir al desarrollo de la plataforma. “Lo que más hemos valorado de SENIA es que parte de la experiencia acumulada a lo largo de una carrera para convertirla en una oportunidad de negocio. Precisamente, ése es el espíritu del certamen, reconocer que ese conocimiento puede abrir nuevas vías para innovar y emprender”, señala José Ignacio Rodríguez, director del CISE.

‘Talento Sénior’ ha recibido 107 propuestas de 96 personas de toda España, con una edad media de 62,5 años (59%, hombres y con Granada encabezando la participación). "Proyectos como SENIA muestran cómo la experiencia de estos profesionales puede responder a las necesidades de las empresas y generar nuevas oportunidades tanto para ellos como para la economía ”, señala Juan Fernández Palacios, director del Centro de Investigación Ageingnomics.

Cegid integra agentes de IA en Peoplenet

Cegid, una empresa de soluciones de gestión empresarial en la nube para profesionales de Finanzas (Tesorería, Fiscalidad y ERP), Recursos Humanos (Nómina, Tiempo y Talento) y Retail, anuncia la actualización de Cegid Peoplenet, su solución para la gestión de nómina y administración de personal para medianas y grandes empresas, y que evoluciona gracias a la integración de asistentes impulsados por IA. Éstos amplían las capacidades de la solución con dos novedades: 

  • el Asistente de Recibo de Nómina: permite a los empleados resolver dudas de forma autónoma y en lenguaje natural dudas sobre su nómina, como “¿por qué he cobrado menos este mes?” o “¿Por qué ha cambiado mi IRPF?”. Actúa como un "traductor" de datos salariales a un lenguaje natural y sencillo, disponible 24/7. Este asistente permite al empleado resolver de forma autónoma dudas habituales sin necesidad de abrir tickets o esperar al horario de oficina. De este modo, la IA analiza de forma inmediata los datos de la nómina y desglosa conceptos complejos como devengos, deducciones o bases de cotización evitando tecnicismos. Además, realiza comparaciones con retribuciones anteriores y explica las causas de posibles cambios directamente en pantalla, con un enfoque didáctico pensado para empleados sin conocimientos previos en nómina. Las respuestas se generan a partir de los datos de nómina y administración de personal disponibles en Cegid Peoplenet, favoreciendo la coherencia con la información del empleado y manteniendo los estándares de seguridad y confidencialidad de la solución. Todo ello contribuye a reducir la carga operativa de los equipos de RR.HH. y Nómina.
  • y un Cuadro de Mando ahora con IA conversacional: concebido como una herramienta de análisis y visualización de datos de RRHH y nómina, permite a los profesionales transformar los datos operativos disponibles en Cegid Peoplenet en información de apoyo para la toma de decisiones. Descentraliza el acceso a la información mediante el portal del empleado y del manager, permitiendo que los managers consulten de forma autónoma los indicadores clave de su equipo (plantilla activa, costes o absentismo). Con Cegid Pulse, los usuarios también pueden consultar los datos en lenguaje natural y obtener respuestas directas a preguntas como "¿Qué contratos vencen en los próximos 30 días?" o "¿Cuál es la brecha salarial por género entre directivos este año?" Esta automatización permite generar un ahorro de tiempo del 60% en la elaboración de informes y consolidación de datos. Además, amplía de manera estratégica sus capacidades analíticas con dos nuevos cuadros de mando:
    • Cuadro de Mando de transparencia salarial: Diseñado para reducir el tiempo de elaboración de informes y obtener con más agilidad, a partir de los datos de nómina ya disponible de Cegid Peoplenet, los indicadores que contempla la Directiva Europea de Transparencia Retributiva (2023/970/UE). Permite, de esta forma, analizar la brecha salarial por género segmentada por categoría o departamento, comparar devengos medios y generar registros estructurados para auditorías salariales y planes de igualdad.
    • Cuadro de Mando de ausencias: Dedicado a analizar la evolución del absentismo, las incapacidades temporales y las reducciones de jornada, convirtiendo el dato histórico en información útil para anticipar tendencias.

“El verdadero reto actual no es acumular datos, sino el tiempo que tardamos en convertirlos en una respuesta clara y útil, tanto para el negocio como para el empleado. Con esta actualización de Cegid Peoplenet, conseguimos que la IA explique la nómina de manera sencilla a cada trabajador y, al mismo tiempo, facilitamos el análisis de datos estratégicos por parte del departamento de RRHH, liberándole de este tipo de tareas para que se centre en interpretar y asesorar a la empresa”, afirma Daniel López Paíno, Director de la Unidad de Negocio de HCM de Cegid en Iberia, Latam y África.

Aranzadi La Ley se asocia con OdiseIA4Good para la ética en la IA

Aranzadi LA LEY, compañía líder en contenidos, software y soluciones Legaltech, ha anunciado la firma de un acuerdo de colaboración estratégica con la Asociación OdiseIA4Good, avalada por la UNESCO en su labor por garantizar un desarrollo y uso de la inteligencia artificial (IA) guiado por sólidos marcos éticos y en beneficio del bien común. En un momento de profunda transformación digital marcada por la irrupción de la AI Act, la nueva Ley Europea para regular la IA, y los nuevos retos normativos, este acuerdo bidireccional refuerza el compromiso de ambas organizaciones con los más altos estándares éticos, la sostenibilidad corporativa y el rigor jurídico.

“Este acuerdo refleja nuestra convicción de que la innovación tecnológica en el sector legal debe ir de la mano de la máxima exigencia ética y normativa”, ha señalado Cristina Retana, directora de Innovación y Contenidos de Aranzadi LA LEY. “De la mano de OdiseIA4Good, dotaremos a los profesionales del Derecho del conocimiento, el rigor y la visión anticipativa necesarios para liderar con seguridad una transformación digital que priorice a las personas”, añade. “La ética de la IA no puede quedarse en una declaración de principios: debe traducirse en criterios que ayuden a decidir cómo se desarrolla y utiliza esta tecnología. Los profesionales del Derecho tienen un papel esencial en ese proceso”, señala Idoia Salazar, presidenta de OdiseIA4Good. 

Entre los ejes principales de la colaboración destacan el establecimiento de un radar de tendencias regulatorias y éticas, donde la Fundación actuará como observatorio de cabecera para anticipar debates sociotécnicos de máxima actualidad -como el despliegue de la AI Act-. La alianza fomentará la divulgación formativa y la gobernanza ética a través dela coorganización de seminarios web anuales y actividades orientadas a dotar a los profesionales del Derecho de las herramientas necesarias para afrontar los dilemas éticos y de cumplimiento normativo de la IA.

06Nov

Fuerte aversión al riesgo porque la victoria demócrata puede desencadenar una mayor supervisión sobre la labor de Trump en la Casa Blanca y, sobre todo, cómo los cambios en los gobiernos estatales podrían afectar la inversión en centros de datos.

Miguel Ángel Valero

La digestión de los resultados de las elecciones de medio mandato estadounidenses desató la corrección en las Bolsas mundiales. Wall Street registra la peor sesión desde el pomposo Día de la Liberación Arancelaria de Donald Trump en abril de 2025. El Nasdaq ya retrocede un 12% desde máximos, castigado por la creciente preocupación por la rentabilidad de las multimillonarias inversiones en inteligencia artificial (IA), al temor a un endurecimiento regulatorio y a mayores restricciones para la construcción de centros de datos. Los semiconductores pagaron el pato, con un -12,2% en su índice de referencia, y caídas de dos dígitos en Micron, AMD, o Marvell. Entre los 7 Magníficos Tesla se desplomó un 10,7% y Nvidia, el 9,2%. 

La menor exposición directa a la IA y la rotación hacia sectores más defensivos favorecieron a Europa que adelanta a Wall Street en rentabilidad acumulada en el ejercicio: Stoxx 600 +10,6% vs. S&P 500 +8%. También contribuyó la expectativa de una política comercial menos beligerante tras el avance demócrata.   En España, el Ibex volvió a desmarcarse favorablemente (+0,5%), apoyado en la fortaleza del sector financiero y algunos resultados empresariales.

La oleada de ventas se trasladó con especial virulencia a las Bolsas asiáticas, particularmente a los mercados más expuestos al desarrollo de la IA y los semiconductores. El Kospi surcoreano (-6%) llegó a activar mecanismos de suspensión temporal de la negociación por la intensidad de las caídas (SK Hynix se desplomó un 10,4%). En Japón, destaca Softbank (-10,7%), castigada tanto por las dudas sobre sus inversiones en IA como por el veto de las autoridades chinas a la compra de la división de robótica de ABB, operación valorada en 5.400 millones$.

Las compras siguieron ganando tracción en los mercados de deuda soberana, favorecidas por el giro defensivo de los inversores tras las fuertes ventas registradas en las grandes compañías tecnológicas estadounidenses después de las elecciones de EEUU.  El aumento de la aversión al riesgo derivado de las caídas en renta variable favoreció los flujos hacia activos refugio y permitió al dólar recuperar parte del terreno perdido. 

El petróleo vuelve a subir al constatar el mercado que siguen existiendo diferencias significativas entre Estados Unidos e Irán para alcanzar un acuerdo definitivo. Teherán continúa exigiendo el levantamiento del bloqueo naval estadounidense, una relajación de las sanciones y la liberación de activos congelados antes de reabrir plenamente el estrecho de Ormuz. 

Los centros de datos, en peligro a corto plazo

Los mercados se encuentran condicionados por la fuerte aversión al riesgo con las dudas centrándose en cómo la victoria demócrata puede desencadenar una mayor supervisión sobre la labor de Trump en la Casa Blanca y, sobre todo, cómo los cambios en los gobiernos estatales podrían afectar la inversión en centros de datos. Varios de los nuevos gobernadores demócratas han hecho campaña prometiendo una supervisión más estricta del desarrollo de los centros de datos en estados como Texas, Georgia y Ohio, que concentran cerca del 60% de la capacidad actualmente en construcción en EEUU. Entre sus prioridades figuraban la imposición de moratorias temporales, mayores exigencias en la concesión de permisos relacionados con el consumo de agua o la presión sobre las redes eléctricas, es decir, un mayor escrutinio sobre el coste económico que estos proyectos deben encargarse y cuánto de estas externalidades negativas pueden trasladarse a hogares y demás agentes económicos. 

También puede producirse una revisión de los programas de incentivos fiscales y subvenciones que han contribuido a atraer grandes inversiones de empresas como Microsoft, Amazon, Alphabet o Meta a varios Estados en EEUU.

En el corto plazo, la evolución regulatoria de los Estados clave para el desarrollo de centros de datos introducirá incertidumbre y puede ser un riesgo a la baja para las previsiones de crecimiento. Sin embargo, en Banca March consideran que "este riesgo es principalmente estatal y localizado, por lo que difícilmente alterará la tendencia de crecimiento estructural". El capital destinado a la construcción de centros de datos acumula un espectacular avance del 90,3% interanual, duplicando en apenas un año su importancia y aglutinando ya el 12,2% de todo el capital privado destinado a la construcción no-residencial. Una evolución que refleja la creciente importancia de la expansión de las infraestructuras vinculadas a la IA en el crecimiento de Estados Unidos.

"Esta corrección refleja principalmente incertidumbre sobre el coste y la velocidad de construcción de los centros de datos, más que un deterioro repentino de las perspectivas de la IA. En la práctica, las decisiones estatales pueden determinar dónde se construyen los proyectos y afectar su coste y rapidez de ejecución, pero difícilmente pondrán freno total en el desarrollo de la IA", insisten estos expertos.

Los datos confirman que la demanda de IA es muy sólida y por ello la expansión de la infraestructura física necesaria para sostener esta revolución tecnológica continuará impulsando el crecimiento. Hay tres factores que alejan los temores a un freno brusco de la inversión: 

  • 1.  Los resultados empresariales muestran una aceleración de los ingresos en la nube y un aumento de los pedidos anticipados de capacidad de computación. Un claro ejemplo de esta tendencia es Google Cloud, cuyos ingresos trimestrales se dispararon un 103% interanual impulsados por la fuerte demanda de servicios de IA. En la misma línea, Microsoft Azure registró un sólido +48%, superando las expectativas del mercado y reflejando una necesidad masiva de infraestructura tecnológica por parte de las empresas.
  • 2.  Los precios de alquiler de potencia en la nube siguen cerca de máximos: la GPU más importante y demandada que es la NVIDIA B200 Blackwell, se sitúa en los 5,6$ por GPU/hora, lo que supone un aumento del 39% en el último año.
  • 3.  Las exportaciones conjuntas de Corea del Sur y Taiwán crecen un 52% interanual, una señal de que la demanda mantiene su fortaleza. A ello se suman las revisiones al alza de las previsiones de inversión de los hiperescaladores y la expansión de los márgenes de los fabricantes de semiconductores.

En este contexto, la volatilidad seguirá elevada, pero si las condiciones financieras no se deterioran en demasía, los recortes ofrecerán oportunidades interesantes para volver a entrar. Las caídas sitúan al sector tecnológico en su valoración relativa más baja desde 2015, con un ligero descuento del 0,1% frente al índice agregado. Pero en Banca March recomiendan "una cierta prudencia y mantener una elevada diversificación en toda la cadena de valor de la IA y en industrias habilitadoras de esta innovación, teniendo posiciones no excesivamente concentradas en un solo segmento".

Mientras tanto, señales positivas desde el mercado laboral estadounidense: bajan los despidos y sube la productividad. En octubre los despidos medidos por la encuesta Challenger mostraron un retroceso del -71% interanual y con ello en el acumulado de los diez primeros meses del año los despidos se sitúan en las 617.000 personas, un -44% frente al mismo periodo del año pasado, con los despidos de las empresas privadas bajando un 25% hasta totalizar 594.000 personas, mínimos de al menos dos años. 

También fueron positivas las cifras de peticiones de subsidio por paro, que volvieron a bajar en la última semana hasta situarse en niveles de 189.000, igualando así su menor nivel este año. 

Destaca el importante aumento de la productividad de la economía de EEUU: +3,6% en el tercer trimestre, muy por encima del +2,1% del trimestre previo  (que ya se había revisado al alza). La mayor adopción de la IA está comenzando a elevar la productividad agregada de la economía norteamericana.

Fidelity: una desaceleración en la inversión en IA lastrará el crecimiento

Matthew Quaife, Responsable Global de Multiactivos en Fidelity International, avisa que la reciente volatilidad en los mercados de IA y tecnología ha generado un entorno más complejo. Aunque la incertidumbre en torno a la regulación, la financiación y el ritmo de inversión en IA podría mantener la volatilidad a corto plazo, los argumentos estructurales a largo plazo siguen siendo sólidos a medida que nos adentramos en la siguiente fase de adopción de esta tecnología.

Las Bolsas mundiales han sufrido fuertes presiones, encabezadas por las empresas vinculadas a la IA, los semiconductores y los centros de datos. La oleada de ventas, impulsada por factores técnicos, se produjo tras el amplio avance conseguido por los demócratas en las elecciones de mitad de mandato de EEUU, que ha suscitado temores de que un mayor escrutinio regulatorio sobre el desarrollo de centros de datos pueda frenar el ritmo de inversión en infraestructuras de IA. La magnitud del movimiento también parece haberse amplificado por la elevada concentración de posiciones, los inversores apalancados y las operaciones de cobertura vinculadas a opciones.

Las victorias demócratas en Estados clave como Texas, Ohio y Georgia han suscitado temores de mayores restricciones al desarrollo de centros de datos, como unos requisitos más estrictos para la concesión de permisos y posibles retrasos en la construcción. Dada la importancia de estos Estados para la inversión prevista en infraestructuras de IA en EEUU, esto ha planteado interrogantes sobre el ritmo del ciclo de inversión en capital. Históricamente, las ventas por motivos técnicos de esta magnitud pueden dejar a los mercados en situación de sobreventa, lo que podría generar oportunidades para aumentar la exposición.

A diferencia de otros ciclos de las últimas décadas, el actual ciclo de inversión en IA está impulsado principalmente por el gasto de capital, y no por el consumo. Por su naturaleza, este ciclo necesita financiación para mantener el mismo ritmo de inversión y, por tanto, una oleada de ventas impulsada por factores técnicos puede tener repercusiones.

La IA sigue siendo una fuerza transformadora, con potencial para redefinir nuestra forma de trabajar y vivir e impulsar cambios significativos en los distintos sectores. También es un motor clave del crecimiento mundial, no solo por la demanda directa de inversión, sino también por el efecto riqueza indirecto de las subidas bursátiles, que ha respaldado el consumo. Así, cualquier desaceleración del ciclo de inversión en capital podría lastrar el crecimiento del PIB, lo que podría favorecer nuevas subidas de los bonos, que ya se han revalorizado ante las expectativas de una mayor calma en Oriente Medio.

A corto plazo, las necesidades de financiación del ciclo de inversión en capital, unidas a los factores técnicos, podrían mantener elevada la volatilidad de los mercados, algo que debe tenerse en cuenta en la construcción de las carteras. A medio y largo plazo, la IA seguirá transformando los sectores e influyendo de forma significativa en los beneficios empresariales. En términos más generales, el crecimiento de los beneficios sigue siendo un motor clave de las rentabilidades a medio plazo, y "continuamos esperando un sólido avance de los beneficios durante los próximos dos años, respaldado por una economía mundial que sigue en expansión", remarca. El reciente aumento de los tipos de interés y de la volatilidad de los mercados también ha provocado una contracción de los múltiplos de valoración, por lo que algunas empresas de mayor calidad cotizan ahora a valoraciones atractivas.

En el ámbito de la IA, "creemos que la siguiente fase del ciclo de inversión favorecerá cada vez más a las empresas de mayor calidad con un acceso más fácil a la financiación, mientras las oportunidades se amplían hacia las empresas que adoptan la IA, y no solo hacia aquellas centradas exclusivamente en el gasto de capital. En los últimos meses hemos reducido y ajustado la composición de nuestro posicionamiento en IA y tecnología. Mantenemos estas posiciones en niveles más reducidos, evaluamos los mercados desde una perspectiva técnica y buscamos oportunidades para aumentar la exposición a empresas de mayor calidad, teniendo en cuenta estos factores·", añade.

Más allá de los propios valores de IA, las acciones de mínima volatilidad han registrado fuertes subidas. Desde principios de octubre de 2026, los índices europeos de mínima volatilidad acumulan ganancias superiores al 12%, mientras que los índices globales amplios pierden más de un 2% en el mismo periodo. Varios valores de sectores como el consumo básico suben más de un 20%. Esto sugiere que los movimientos recientes del mercado reflejan una rotación dentro de la renta variable, más que una retirada generalizada de las Bolsas, y es probable que las liquidaciones de posiciones de los hedge funds estén contribuyendo a la volatilidad. Algunas de estas áreas también muestran señales de sobrecompra a corto plazo, mientras que Europa podría afrontar dificultades adicionales en 2027.

Los activos que aportan diversificación, como el oro, han resistido relativamente bien. Si el ciclo de inversión en IA se desacelera, podríamos asistir a una reversión de la reciente tendencia bajista del oro, dado el contexto general del mercado, la evolución de la deuda pública y de las inversiones vinculadas a la IA, y un posicionamiento que ya se ha reducido.

En el equipo de Multiactivos de Fidelity "redujimos en septiembre nuestra exposición global al riesgo de sobre ponderado a neutral, y seguimos manteniendo dicha posición neutral. Aunque no observamos indicadores que apunten al final del ciclo económico y el contexto macroeconómico general sigue siendo favorable, la incertidumbre en torno a los tipos de interés y la evolución de la situación en Oriente Medio podría prolongar la volatilidad de los mercados. Seguimos buscando oportunidades para aumentar el riesgo cuando nuestros modelos y valoraciones lo respaldan. En el actual entorno de volatilidad, creemos que es cada vez más importante mantener el foco en los fundamentales e identificar activamente oportunidades para generar rentabilidades adicionales. Al mismo tiempo, tenemos presentes las necesidades de financiación para sostener el ciclo de inversión en capital de la IA y la posibilidad de que la volatilidad de los mercados se retroalimente", argumenta.

Eurozona: la energía dispara los precios industriales

En la zona euro, el repunte de los precios de producción industrial en septiembre estuvo impulsado principalmente por el encarecimiento de la energía, que continúa ejerciendo presión al alza sobre los costes de los productores. Los precios aumentaron un 2,5% mensual, frente al +2% registrado en agosto. En términos interanuales, la tasa se aceleró hasta el +11,1%, desde el +8,3% del mes anterior, y contrasta con la caída del 3% observada antes del inicio de la guerra con Irán. 

No obstante, al excluir el componente energético, los precios de producción crecieron un 3,5% interanual, un repunte de una décima frente al mes anterior, lo que sugiere un avance más moderado.

Reino Unido: primera subida de tipos en 3 años, y habrá más

El Banco de Inglaterra (BoE) elevó los tipos de interés por primera vez en más de tres años y avisa que, si el conflicto entre Irán y EEUU persiste, puede ser necesaria al menos una subida adicional. El Comité votó 8 a 1 a favor de aumentar el tipo oficial hasta el 4%, desde el 3,75%, con la principal sorpresa del voto disidente que defendió una subida aún mayor. 

El gobernador Andrew Bailey señala que, si no se moderan los riesgos inflacionistas, existen argumentos para “una nueva subida de tipos”, aunque insiste en que ello no debe interpretarse como una “larga serie inevitable de incrementos”. En su escenario central, el BoE revisó al alza sus previsiones de crecimiento para este año y el próximo hasta el +1,6% y el +1,3%, respectivamente, apoyado en parte por el aumento de la inversión vinculada a la IA. 

No obstante, espera que la inflación alcance un máximo del +4,8% en el segundo trimestre del próximo año. Además, bajo este escenario, la inflación no regresaría al objetivo del +2% hasta el tercer trimestre de 2028, seis meses más tarde de lo que contemplaban las proyecciones publicadas en julio.

UBS ve potencial alcista amplio en Bolsa en 6-12 meses

Las acciones estadounidenses cayeron con fuerza, lideradas por las empresas de semiconductores e infraestructura de IA, mientras los inversores reevaluaban las implicaciones de las elecciones de medio mandato en EEUU para el desarrollo de centros de datos. El Nasdaq 100 y el S&P 500 retrocedieron alrededor de un 6,4% y un 4,4%, respectivamente.

"La caída responde a un reajuste del posicionamiento y no indica un deterioro duradero del ciclo de inversión en IA, y vemos potencial alcista en los índices bursátiles amplios en los próximos 6-12 meses. Al mismo tiempo, dado que es posible que haya más volatilidad, los inversores deberían centrarse en gestionar los riesgos de concentración, reequilibrar una exposición excesiva a tecnología y construir una sólida cartera multiactivo de base (“core”)", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que el ciclo de inversión en IA sigue intacto, que el crecimiento de los beneficios empresariales es resiliente y que un contexto cíclico global positivo debería respaldar a la renta variable. Aunque podríamos asistir a un periodo de 'indigestión' del mercado tras los resultados electorales, no creemos que los fundamentales justifiquen una caída prolongada".

"El Banco de Inglaterra subió su tipo de interés en 25 puntos básicos hasta el 4%, ya que un shock energético prolongado y una actividad resiliente han aumentado el riesgo de presiones inflacionarias más generalizadas. Esperamos que el ciclo de endurecimiento monetario siga siendo relativamente corto, con una nueva subida de 25 puntos básicos hasta el 4,25% en febrero, aunque los riesgos están sesgados hacia un mayor endurecimiento. Seguimos siendo constructivos con la libra esterlina y vemos oportunidades atractivas en el crédito en libras esterlinas y en la renta variable del Reino Unido", opinan Maelle Quillevere, Economista, y Geoff Wan, Analista.

"La perspectiva de un bloqueo político, una mayor regulación de la IA a nivel estatal y unos menores incentivos para la escalada geopolítica deberían mantener una presión a la baja moderada sobre el dólar, siempre que los datos entrantes del mercado laboral y de inflación de EEUU no superen de forma significativa las expectativas", apunta Dominic Schnider, Responsable Global de Divisas y Materias Primas.

"Mantenemos nuestra opinión de que los precios del oro subirán en 2027, con una previsión que apunta a 5.000$/onza o más. En línea con estas perspectivas, favorecemos mantener una exposición larga al oro", recomienda Dominic Schnider y Giovanni Staunovo, Estratega.

  • SpaceXSI, la compañía de Elon Musk que desarrolla Grok, ha activado las llamadas de teléfono en Grok Bot, su plataforma de agentes de IA. El agente puede esperar en línea, reservar citas y negociar facturas con números de EEUU. Eso sí, la responsabilidad legal de cada llamada es del usuario.
  • OpenAI compra Pierre Computer, la empresa que guarda el código de Codex. Sumará su servicio Code Storage para competir en el terreno de GitHub. También ha lanzado Images 2.6, la nueva versión de su generador de imágenes. Llega a ChatGPT en todos los planes, a Codex (su agente de programación) y a la API (la conexión para desarrolladores). Crea imágenes un 50% más rápido, anima fotos en GIF y, sobre todo, recuerda personajes y productos de una imagen a la siguiente.
  • Meta se queda con Conductor, el sistema para manejar varios agentes de programación a la vez. Su servicio alojado cierra el 20 de noviembre.
  • Apple recorta el uso interno de IA de sus ingenieros para contener el gasto. Y vuelve al mercado de bonos por primera vez desde mayo de 2025. Coloca 7.500 millones$ en siete tramos, con vencimientos hasta 2036, y recibe peticiones por unos 31.000 millones, cuatro veces más. Con casi 137.000 millones en caja, se endeuda porque le sale barato. El dinero irá a recompras de acciones y dividendos.
  • Microsoft frena con los alquiladores de chips para IA y sus socios se hunden en Bolsa. No ampliará su contrato con Nscale en Texas, unos 500 megavatios más, y revisa con lupa sus proyectos con Nebius (que cae en Bolsa el 15,5%) e IREN, (-14,9%) con su contrato de 9.700 millones$ ya retrasado. CoreWeave cede un 10%. Estas empresas son caseros que se endeudan para llenar naves de chips y alquilarlas. Si el inquilino principal no quiere la segunda planta, la deuda sigue y los ingresos no. Por eso se hunden quienes construye la IA con deuda. Todo esto perjudica a la salida a Bolsa de Nscale, que aspiraba a valer 35.000 millones$.
  • Los herederos de Giorgio Armani prefieren sacar la firma a Bolsa antes que venderla. La familia Armani colocará primero un 15% entre varios compradores antes de marzo de 2027 y después saldrá a Bolsa, con valoraciones de hasta 7.000 millones€. L'Oréal, que hace sus perfumes, sube un 2,4% en Bolsa, y EssilorLuxottica, que fabrica sus gafas, un 1,5%.  Las ventas de Armani cayeron un 7,5% en el primer semestre. Cotizando en Bolsa, la fundación familiar sigue mandando con un paquete de control.
  • Amazon regala el envío de Uber Eats a sus clientes Prime (que ya no pagan en pedidos de 25$ en unas 10.000 ciudades). Lyft (NASDAQ:LYFT) contraatacó con Lyft Go a 9,99$ al mes con DashPass, la suscripción de DoorDash, incluida. DoorDash se lleva el 59%del gasto en reparto. Pero quien controla la suscripción controla el pedido semanal: si el envío ya viene con Prime gratis, ¿para qué pagar? El resultado: más clientes fieles, pero márgenes más ajustados.
05Nov

Cada euro invertido en tecnología debe demostrar su rentabilidad, subraya María Galván, subdirectora general, en la presentación de la tercera edición del Radar Digital Mutualidad.

Miguel Ángel Valero

El informe Tendencias 2027 en el sector asegurador, presentado en la tercera edición de Radar Digital Mutualidad, el centro de investigación de la entidad sin ánimo de lucro con soluciones de ahorro y previsión para profesionales, lanza un claro mensaje a todas las empresas de cualquier sector sobre el desarrollo de la inteligencia artificial (IA):  la gobernanza de la IA es la clave para escalar con confianza y generar valor sostenible.

Silvia Hernández, directora de Clientes Estratégicos y Globales de Microsoft España, habla de "empresas frontera", en las que "cada empleado será manager de agentes de IA", con una liberación de capacidades humanas para "hacer más y mejor" y para democratizar el acceso a la inteligencia. Esto se debe traducir en más productividad por empleado, "reinventar" la experiencia de cliente, transformar los procesos de negocio, "aquí el potencial es increíble", y en acelerar la innovación.

Esta experta plantea una pregunta clave: "¿cómo nos diferenciamos en esa carrera brutal que es la IA?". Y responde: "con seguridad y gobernanza, un ciclo de mejora continua en evaluación, agentes IA, contextos y marcos de trabajo y modelos. Y sobre todo, en transformación cultural y en la forma de trabajar".

Generar valor al negocio y a las personas

María Galván, subdirectora general de Tecnología, Datos y Operaciones de Mutualidad, lo tiene muy claro en la presentación del informe: “La transformación tecnológica del sector ya no consiste únicamente en incorporar nuevas tecnologías, sino en generar valor al negocio y a las personas. La IA, los datos y la automatización están redefiniendo el sector asegurador, pero el verdadero reto es su gobierno y control. Necesitamos una IA gobernada para generar valor con confianza". Las empresas, no solo las aseguradoras, deben "prepararse para el futuro desde la innovación responsable".

Un futuro que se vislumbra en cinco tendencias:

  • 1. IA agéntica supervisada. Los agentes IA pasan de asistir en tareas puntuales a ejecutar procesos completos en áreas como siniestros, suscripción, mediación o renovaciones, en un mercado que crecerá un 44% anual hasta 2032 (de 368,3 millones$ en 2025 a 5.070,9 millones). Su autonomía sigue siendo limitada (en Europa, solo el 9% de los casos reportados corresponde a IA agéntica) y el control humano sigue siendo predominante. Su expansión requiere trazabilidad y supervisión humana, con una definición clara de quién valida, aprueba y responde por las decisiones. Una de sus principales barreras es la integración con los sistemas legales y el control del coste. También, quién valida, aprueba, y responde en caso de problemas.
  • 2. Gestión financiera de la tecnología mediante FinOps. El control del gasto en la nube y en IA se convierte en una prioridad estratégica. FinOps ya no se limita al cloud (57%, privado), abarca IA (98%), SaaS, software como servicio (90%), licencias (64%)y centros de datos (48%). El 98% de los profesionales FinOps ya gestiona el gasto en IA, frente al 63 % en 2025 y el 31 % en 2024. FinOps permite vincular cada gasto tecnológico con los resultados de negocio y optimizar las decisiones sobre infraestructura, proveedores y modelos de consumo. La variabilidad de los costes de IA y la dispersión de los datos dificultan prever el gasto y comprobar la rentabilidad de cada aplicación, si cada uso de la IA genera más valor de lo que cuesta.
  • 3. Infraestructura híbrida y gobierno del dato. La infraestructura híbrida se vuelve estándar regulatorio y obliga a la aseguradora a controlar dónde procesa cada dato. Actualmente, el 80% de las aseguradoras externaliza el almacenamiento en la nube a grandes proveedores. Además, con la nueva regulación CADA (Cloud and AI Development Act), todavía en tramitación, se reforzará la soberanía tecnológica europea, tratando de reducir la dependencia de proveedores extracomunitarios críticos. CADA complementará previsiblemente al AI Act (el 74% de las aseguradoras ya tiene un plan de adaptación a esta norma), DORA, NIS2, GDPR y los requisitos de externalización de EIOPA, especialmente en materia de soberanía del cloud y uso de infraestructuras de IA. Esto llevará a multiplicar por tres la capacidad de centros de datos europeos en 5 a 7 años, e incorporar controles desde el diseño a la infraestructura.
  • 4. Adopción de IA con gobernanza y pilotos controlados. La IA está ampliamente adoptada en el sector asegurador, pero su escalado sigue siendo limitado. El 65% de las aseguradoras ya usa IA generativa, pero solo el 32% de los casos de uso ha llegado a la fase de producción. El reto consiste en convertir los pilotos en aplicaciones repetibles, auditables y conectadas con resultados. Hoy solo el 8% de los casos son soluciones que generan valor, y el 49% se limita a ganancias coyunturales de productividad. Para ello, el informe apunta a planes de implantación estructurados y pruebas orientadas a resolver problemas concretos bajo una gobernanza común.
  • 5. Crecimiento de los ecosistemas digitales. El 63% de las aseguradoras considera los ecosistemas un motor clave de crecimiento y el 73 % de los clientes reclama experiencias digitales fluidas en cada interacción con su aseguradora. Por ello, el 80% de las aseguradoras tienen una infraestructura completa de API, pero solo el 32 % la ha convertido en un motor del negocio. Las alianzas permiten acceder a nuevos canales y capacidades, pero requieren precisar el papel de cada participante, la integración tecnológica y el reparto de responsabilidades, costes y riesgos.

María Galván resume el informe en cinco conclusiones:

  • la IA prepara, la persona decide
  • cada euro invertido en tecnología debe demostrar su rentabilidad
  • la arquitectura se diseña según dónde esté el dato
  • la ventaja está en pasar de la prueba, del piloto, a la producción con gobernanza, "de experimentar a industrializar"
  • el crecimiento mediante alianzas debe tener reglas claras

El panel de expertos sobre “Las claves del Seguro que viene: Transformación, IA y Tecnologías Emergentes”, moderado por Pablo López-Aranguren, responsable de Innovación Digital de Mutualidad, en el que han participado Judith Gil, directora de Transformación Digital y Proyectos de Mutua Madrileña; Víctor Pizarro, socio responsable de Transformación en Seguros de EY España; Pedro Díaz, director general de Savia (Mapfre), refuerza esas conclusiones:

  • transformar para crecer: del diagnóstico al valor de negocio
  • la gran empresa debe tener la humildad de reconocer que una startup mucho más pequeña y sin apenas recursos es capaz de crear soluciones que benefician a sus clientes
  • IA con criterio: quién decide y quién responde.
  • estar al nivel que se espera de la compañía
  • el cliente debe tener el control sobre sus datos, hay que explicarle bien qué hacemos con ellos

Allianz: la IA es la principal fuente de asesoramiento financiero

La educación financiera continúa siendo un reto para los españoles. Según el Financial Literacy Report elaborado por Allianz Research, únicamente el 17% alcanza un nivel alto de conocimientos financieros (frente al 58% con nivel medio, y el 25%, bajo). El 16% identifica a la IA como su principal fuente de asesoramiento financiero, porcentaje que se eleva hasta el 27% entre los jóvenes de la Generación Z. Sin embargo, el estudio advierte de una paradoja: la IA aumenta la confianza pero no necesariamente los conocimientos.

El nivel educativo constituye el factor más determinante en la capacidad de gestión económica, pues solo el 5% de la población con educación primaria alcanza un nivel alto de alfabetización financiera, frente al 24% de quienes poseen estudios superiores. Esta falta de competencias resulta especialmente crítica en un escenario marcado por el incremento de la longevidad y la presión sobre los sistemas públicos de pensiones. Un caso paradigmático es el de las mujeres, que deben financiar periodos de jubilación más largos pero presentan la mitad de probabilidades que los hombres de alcanzar un nivel alto de conocimientos financieros (11% frente al 24%).Además, las generaciones más jóvenes también muestran mayores carencias. Solo el 13% de los españoles pertenecientes a la Generación Z alcanza un nivel elevado de conocimientos financieros, frente al 19% de los Baby Boomers.

Para revertir esta dinámica Allianz ha creado ‘Finances4All’, un programa para formar a más de 600 jóvenes de entre 15 y 24 años en situación de vulnerabilidad de seis ciudades españolas: Madrid, Barcelona, A Coruña, Bilbao, Valencia y Sevilla. El programa impulsado por Allianz y en el que colabora Junior Achievement, está alineado con el Plan Nacional de Educación Financiera de España y se basa en el currículo del Allianz Literacy Hub, abarcando ingresos, presupuestos, ahorro, fondos de emergencia, seguros y nociones básicas de inversión, prevención de deudas y evitación de estafas. El objetivo es mejorar los conocimientos financieros y gestión del riesgo de los jóvenes a través de talleres prácticos, simulaciones, estudios de casos, retos presupuestarios y ejercicios de identificación de estafas. 

Además, los empleados de Allianz asumen un rol fundamental en el programa, ya sea como co-diseñadores o como voluntarios. De este modo, los empleados podrán ayudar a adaptar el currículo y promover la participación en toda la empresa. Como parte del voluntariado, también actuarán como facilitadores de las actividades y dirigirán talleres, retos financieros gamificados y actividades de hackatón para compartir su experiencia y conocimientos.

La sede central de Allianz acogerá el programa de Madrid y Barcelona, mientras que en las demás regiones, las sesiones se impartirán en escuelas y centros de formación profesional. 

"La educación financiera es una herramienta poderosa de inclusión social. Cuando los jóvenes aprenden a gestionar su dinero y adquieren la capacidad de navegar el sistema financiero, aprovechan mejor sus recursos y ganan confianza y resiliencia. La baja alfabetización financiera, unida a la alta demanda de nuestras ONG colaboradoras hacen que este sea el momento idóneo para actuar. Con ‘Finances4All’, en Allianz apostamos por empoderar a los jóvenes para que sean dueños de su futuro financiero", subraya Olivia Loewe, Directora de Asuntos Corporativos y Sostenibilidad de Allianz.

La aseguradora también ha lanzado la plataforma ’Allianz School for Life’, una herramienta digital gratuita y de acceso libre para promover la educación financiera. El objetivo de la herramienta es dotar a los ciudadanos de una formación mínima que les permita evaluar sus decisiones económicas con criterio propio y evitar los riesgos derivados del exceso de confianza.La plataforma inicia su andadura con el primer curso 'Money Made Simple', estructurado en rutas de aprendizaje adaptadas a cuatro etapas clave de la vida: niños (6-10 años), adolescentes (11-15 años), jóvenes adultos (16-24 años) y adultos (+25 años). A través de estos módulos, los usuarios pueden aprender desde la elaboración de presupuestos o el ahorro inicial hasta la planificación de inversiones, la gestión de deudas, el funcionamiento de las coberturas de seguro y la detección de fraudes digitales. 

La experiencia se complementa con herramientas prácticas e interactivas como una calculadora de gastos diarios llamada Coffee Tracker, un asistente de presupuestos y una herramienta para eliminar deudas.

Además del acceso individual, ‘Allianz School for Life’ facilita kits didácticos descargables dirigidos a profesores, familias, ONG y empresas, diseñados para trasladar la educación financiera directamente a aulas, talleres formativos y entornos de trabajo. Si bien el programa arranca enfocado en la capacitación económica, el proyecto contempla una ampliación progresiva hacia otros pilares fundamentales para la resiliencia de la sociedad, como la gestión de riesgos en salud y clima.

“La seguridad financiera está determinada por múltiples factores, desde las decisiones individuales hasta los sistemas financieros y sociales en los que viven las personas. Aunque la responsabilidad no recae únicamente en los hogares, cada vez se pide a las personas que asuman una mayor responsabilidad sobre su futuro financiero y, para ello, necesitan las herramientas y los conocimientos necesarios para tomar decisiones informadas. Una mayor responsabilidad debe ir acompañada de una mayor capacidad financiera. Existe una necesidad cada vez mayor de una educación financiera y en gestión del riesgo rigurosa y fiable; por ello, Allianz lanza una plataforma gratuita de aprendizaje financiero online: Allianz School for Life, destaca Ludovic Subran, Chief Economist y Chief Investment Officer de Allianz. 

Los datos de España reflejan una tendencia común en los principales mercados desarrollados analizados por Allianz Research. El estudio muestra que los niveles elevados de educación financiera siguen siendo minoritarios. En conjunto, solo el 17% de los encuestados alcanza un nivel alto de conocimientos financieros, mientras que más de una cuarta parte presenta carencias significativas. Reino Unido lidera la clasificación con un 23% de personas altamente alfabetizadas financieramente, seguido por Austria y Alemania (22% en ambos casos). Por su parte, Francia (11%) y EEUU (13%) registran los resultados más bajos.

Por su parte, BBVA Allianz ha incorporado una nueva funcionalidad en su aplicación móvil que permite a sus clientes comunicar y realizar el seguimiento en tiempo real de los siniestros de hogar directamente desde la ‘app’ del banco en España. La herramienta facilita conocer la evolución de un expediente desde su apertura hasta su resolución, aportando mayor transparencia, autonomía y comodidad durante todo el proceso. A través de esta nueva funcionalidad, los usuarios pueden consultar en qué fase se encuentra su expediente, conocer las actuaciones realizadas y activar notificaciones para recibir información sobre cualquier novedad relevante.

Esta mejora supone un paso más en la estrategia de digitalización de BBVA Allianz:  antes los clientes ya podían comunicar sus siniestros de hogar a través de la app, adjuntar la documentación necesaria y realizar las gestiones iniciales de forma ágil y sencilla. Ahora, además, pueden seguir la evolución de su expediente en tiempo real y recibir avisos ante cualquier avance o actualización, lo que les proporciona una mayor visibilidad, transparencia y control durante todo el proceso de gestión del siniestro. El servicio está integrado en Espacio Seguros, el área de la app de BBVA que concentra toda la información aseguradora de los clientes, y también puede utilizarse desde la zona de emergencias o desde el detalle de la póliza.

Hasta ahora, conocer el estado de un siniestro requería en muchos casos contactar telefónicamente con la aseguradora. A partir de ahora los clientes pueden acceder a la información cuando lo necesiten y desde cualquier lugar, manteniendo abierta la posibilidad de contar con el apoyo de un agente especializado si así lo requieren. "Queremos ofrecer a nuestros clientes una experiencia cada vez más sencilla, transparente y adaptada a la forma en que hoy se relacionan con los servicios financieros y aseguradores. Esta nueva funcionalidad les permite acceder a la información de forma inmediata y mantenerse informados en todo momento sobre la evolución de su siniestro", señala Maite Archaga, CEO de BBVA Allianz.

El lanzamiento de esta funcionalidad forma parte de una estrategia más amplia de transformación de la experiencia de cliente impulsada por BBVA Allianz, basada en la combinación de tecnología, digitalización y atención personalizada.La compañía utiliza ya soluciones de IAl para gestionar más de 2,3 millones de llamadas al año, analizando automáticamente las interacciones con el objetivo de mejorar la calidad del servicio, optimizar procesos y liberar tiempo para que los equipos puedan centrarse en aquellas gestiones donde la intervención humana aporta un mayor valor. Estas capacidades tecnológicas apoyan además la gestión de más de 250.000 operaciones de servicio anuales, contribuyendo a ofrecer respuestas más ágiles y eficientes.

El gasto en IA de las empresas se multiplica por 5 en un año

Las empresas destinan 177.000 millones$ anuales a IA, según el informe del fondo de capital riesgo Menlo Ventures. El gasto se ha multiplicado por cinco en un año, frente a los 102.500 millones que ha costado este año desarrollar los propios modelos. El presupuesto se ha quedado corto. Muchas empresas planeaban casi duplicar su partida de IA en 2026. Al final están gastando, de media, 4,7 veces más que el año pasado.

Los agentes IA tiran del gasto. Generan el 80% de todo el consumo en OpenRouter (una plataforma que da acceso a muchos modelos), siete veces más que el uso humano directo. El 74% de los ingenieros de IA ya usa agentes y el 32% usa varios a la vez. 

OpenAI, Anthropic y Google se quedan con el 69% del mercado, frente al 50% del año pasado. Pero con diferentes evoluciones: Anthropic pasa del 40% al 55%, OpenAI del 27% al 31% y Google baja del 21% al 9%. Solo Claude y Codex suman 24.000 millones de gasto. El software de siempre aguanta. Solo el 22% del presupuesto de software se ha movido a IA, y el 13% de ese dinero ha vuelto a empresas de software tradicional que venden productos con IA, como las licencias de Copilot de Microsoft.

  • HP ficha como consejera delegada a Emma Walmsley, que dirigió GSK durante nueve años y nunca ha mandado en una tecnológica. Llega el 4 de enero de 2027 y releva al interino Bruce Broussard, que pasará a presidir el consejo. Su primer reto, solucionar la escasez de chips de memoria, que encarece cada PC que sale de la fábrica. La acción sube con el fichaje.
  • La deuda de CoreWeave se hunde tras ganar los demócratas en Texas. La nuebva gobernadora, Gina Hinojosa, quiere vetar centros de datos nuevos hasta que haya leyes que los regulen. Y es que el 79% de los texanos pedía límites. Los bonos de CoreWeave hasta 2031 caen a 79,5 centavos por dólar y los de 2030 y 2032 tienen que pagar más del 15% para captar inversores. ¿Por qué sufre la deuda? Porque CoreWeave pide prestado hoy para naves que cobrará mañana. Si Texas congela permisos, el cobro se retrasa y los intereses no. Amazon, en cambio, sube un 7,1% en Bolsa porque paga sus centros de datos con dinero propio. Quien vive del crédito, paga la factuira.
  • Qualcomm pondrá los chips de las antenas de Starlink Mobile, la red con la que SpaceX reta a las operadoras. SpaceX elige a Qualcomm para las antenas terrestres de su red 5G en EEUU; que serán decenas de miles desde 2027. Es el mayor contrato 5G de Qualcomm, que pone la radio y el cerebro de cada antena. En octubre ya compró espectro, las frecuencias de las llamadas, por unos 8.000 millones$. Porque Qualcomm vive del chip del móvil, que apenas crece, y aquí vende el motor de la autopista, no el del coche. Si Starlink junta satélites y torres, nace un cuarto operador con capacidad de inversión. Qualcomm gana ingresos lejos del smartphone. La factura, para Verizon y AT&T, que ven cómo más competencia supone tarifas más bajas y menos margen para repartir.
  • Google ha anunciado que, a principios del año que viene, las cuentas de alumnos de colegio e instituto empezarán con Gemini, Gemini Notebook y el buscador desactivados. Cada centro decidirá qué enciende. El problema es que, según su vicepresidente de Educación, el buscador y la IA ya van juntos: un colegio que quiera dejar la IA fuera de clase se queda también sin Google.
    • ChatGPT ya gestiona una de cada cinco búsquedas de Google. Lo dice un análisis interno de OpenAI: es más del triple que Bing. Además, ChatGPT ha pasado de 1.000 millones a 1.200 millones de usuarios semanales en unos 60 días. 
    • Claude conecta solas las apps de tu empresa al entrar. En los planes Team y Enterprise, al iniciar sesión en Claude se conectan automáticamente los complementos compatibles. Hay 14 listos, entre ellos Notion, Figma, HubSpot y Linear. Está en beta. 
  • CrowdStrike, una de las grandes empresas de ciberseguridad, ha presentado AI Kill Switch, un botón de parada de emergencia dentro de su plataforma Falcon Guardian. Está pensado para empresas que tienen agentes de IA trabajando con sus herramientas y quieren poder cortarlos al instante si hacen algo que no deben.
  • Anthropic dio a un agente una preferencia al azar entre dos opciones igual de defendibles y puso a 50 analistas expertos a trabajar con él. Acabaron eligiendo lo que su IA prefería en el 86% de las decisiones. 
  • Apple avisa: los agentes pueden comprar sin permiso. En su informe anual a inversores, Apple advierte de que los agentes de IA pueden actuar de forma imprevisible, incluso cerrando compras sin la autorización adecuada. 
  • Quien pierde el empleo por la IA tarda más en volver. Goldman Sachs detecta que los trabajadores probablemente desplazados por la IA en 2025 tardaron un mes más en encontrar trabajo que el resto de despedidos.
04Nov

Una regulación más estricta de los centros de datos podría ralentizar el despliegue de la inversión en IA y tener importantes implicaciones macroeconómicas para el resto del mundo, avisan en Fidelity.

Miguel Ángel Valero

Ni la más optimista de las encuestas pronosticaba el tsunami demócrata que se ha producido en las elecciones de medio mandato, apenas dos años después del que protagonizó Donald Trump y que le llevó, de nuevo, a la Casa Blanca. Se esperaban unas elecciones disputadas, en las que los resultados definitivos del Senado podrían demorarse hasta dos o tres semanas debido a un ajustado escrutinio. Nada de esto ha sucedido. Los demócratas han arrasado en las elecciones legislativas estadounidenses, con giros sorprendentes en Texas, donde el partido demócrata no conseguía un escaño en el Senado desde 1988 y donde ha logrado una doble victoria al hacerse también con la Gobernación del estado; Kansas, que no elegía a un senador demócrata desde 1932; y Carolina del Sur, que ni siquiera figuraba entre los estados con posibilidades claras de cambio, después de que Trump se impusiera allí por 18 puntos en las presidenciales de 2024.

Por ello, no ha sido necesario esperar a que concluyera el escrutinio en todos los estados. A primera hora de la mañana se confirmaba el cambio de control en ambas cámaras: los demócratas suman 219 congresistas, superando ya los 218 necesarios para alcanzar la mayoría en la Cámara de Representantes, con 84 escaños todavía por asignar. En el Senado acumulan 54 senadores, con otros cuatro escaños pendientes –se necesitan 51 para la mayoría–. 

La ola demócrata se ha extendido asimismo a las gobernaciones. Texas constituye una de las principales conquistas demócratas, aunque también destacan cambios en estados como Georgia, que respaldó a Trump en las elecciones presidenciales.

Pese a todo, Trump conserva un amplio margen de actuación en materia de comercio, restricciones a las exportaciones e inmigración, aunque sujeto a determinados límites judiciales. La mayoría demócrata en el Congreso aumentará la supervisión sobre la Administración y dificultará los nombramientos propuestos por la presidencia. El principal freno, sin embargo, será presupuestario, dado que las cuentas de 2027 aún no están aprobadas y los demócratas podrían demorar su tramitación hasta la constitución del nuevo Congreso en enero, convirtiéndose esta en su principal herramienta de presión ante la evolución del conflicto en Irán. Además, Trump pierde la posibilidad de recurrir a la reconciliación presupuestaria, procedimiento utilizado para sacar adelante los presupuestos de 2026 y la One Big Beautiful Bill Act (la reforma fiscal). 

En sus primeras declaraciones, el presidente estadounidense ha adoptado un tono conciliador, si bien ha dejado abierta la posibilidad de ejercer su poder de veto legislativo.

Por otro lado, los avances demócratas a escala estatal podrían ralentizar la concesión de permisos para nuevos centros de datos. La atención se centra especialmente en Texas, donde ya existía presión regulatoria y donde la nueva gobernadora demócrata, Gina Hinojosa, adoptó durante la campaña una posición más exigente frente al sector, señalando que no vendería el estado a los intereses de las grandes compañías tecnológicas. En el mejor de los casos, esto podría traducirse en mayores exigencias para los promotores y un aumento de los costes de desarrollo. Texas es un estado clave para el despliegue de estas infraestructuras, pues concentra alrededor del 30% de la capacidad prevista hasta 2028 en EEUU. Georgia y Pensilvania son otros estados en los que podrían surgir barreras adicionales o incluso moratorias a la construcción; en el caso de Pensilvania, el giro resultaría especialmente significativo, dado que hasta hace poco buscaba activamente atraer este tipo de inversiones.

Ebury descarta un cambio significativo de tendencia

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, considera que la victoria demócrata, que le da el control de ambas cámaras del Congreso, tendrá un impacto ligeramente bajista sobre el dólar, que ya ha registrado una modesta depreciación. La entidad estima en un análisis que el freno a la política fiscal expansiva de Trump podría reducir la presión sobre la deuda estadounidense y los rendimientos de los bonos del Tesoro, restando atractivo a la divisa. 

Sin embargo, Matthew Ryan, director global de Estrategia de Mercados de Ebury, considera que “el resultado electoral no supone un cambio radical para el dólar, dado que los mercados ya lo habían descontado en gran medida”. A su juicio, la política monetaria de la Reserva Federal, la fortaleza de la economía estadounidense, la evolución de la inflación y la prolongación de la guerra con Irán seguirán siendo los principales determinantes de su cotización. 

En este contexto, Ebury no anticipa un cambio significativo de tendencia y considera que la atención de los inversores volverá a centrarse en los indicadores económicos, especialmente en el informe de empleo estadounidense de este viernes 6 de noviembre.

Fidelity avisa del riesgo de una mayor expansión fiscal

Aunque el recuento definitivo sigue en marcha en algunos estados, los demócratas se encaminan a obtener más de 250 escaños en la Cámara de Representantes, el mayor número desde 2008. La victoria en el Senado ha sido igualmente contundente: los demócratas van camino de ganar ocho escaños y alcanzar una mayoría de 55 frente a 45, la más amplia desde 2012. Estas cifras en ambas cámaras darán a los demócratas bastante más margen de maniobra para definir las políticas que las ajustadas mayorías parlamentarias de los últimos años.

Sin embargo, aunque los demócratas pueden fijar la agenda y redactar leyes, seguirá siendo difícil aprobar cambios importantes en las políticas. El obstruccionismo parlamentario en el Senado y el veto presidencial seguirán limitándoles, incluso con el control de ambas cámaras. En cambio, en Fidelity esperan que impulsen sus prioridades de gasto, como la sanidad, otras partidas sociales y la energía limpia, mediante proyectos de ley de reconciliación presupuestaria, que solo requieren una mayoría simple.

Esto cobra especial relevancia cuando se aproximan los vencimientos fiscales, ya que los demócratas pueden aprovechar las negociaciones con los republicanos para obtener concesiones en sus prioridades. Los demócratas cuentan con dos principales fuentes de presión. La primera es el techo de deuda, que podría alcanzarse en torno al segundo trimestre de 2027 con los actuales planes de gasto, aunque las medidas extraordinarias podrían retrasar la «fecha X» hasta finales de año. La segunda, más inmediata, es la financiación del Gobierno, que vence el 11 de diciembre. El plazo vence durante el periodo de sesiones entre las elecciones y la toma de posesión del nuevo Congreso, cuando los republicanos aún controlan ambas cámaras, lo que podría propiciar un último intento de impulsar sus prioridades de gasto o limitar el gasto demócrata.

Sin embargo, la falta de consenso sobre las asignaciones presupuestarias para todo el ejercicio hace que lo más probable sea una prórroga presupuestaria a corto plazo, que trasladaría el siguiente vencimiento de la financiación a principios de 2027 y mantendría vivo el riesgo de cierre de la Administración.

"En conjunto, consideramos que los riesgos se inclinan hacia una mayor expansión fiscal, puesto que ambos partidos podrían alcanzar acuerdos para impulsar sus prioridades de gasto. Pese al importante estímulo fiscal de este año derivado de la ley One Big Beautiful Bill, observamos escasa disposición en los dirigentes de ambos partidos a reducir el elevado déficit fiscal, a pesar de la fortaleza del crecimiento", explican los expertos de esta gestora.

Por otro lado, el control demócrata de la Cámara de Representantes abriría la puerta a un mayor escrutinio de la administración Trump, incluidas investigaciones sobre posibles conflictos de interés relacionados con sus actividades empresariales, los mercados de predicción y posibles procedimientos de destitución. Aunque la destitución requeriría una mayoría de dos tercios en el Senado, estos procedimientos podrían absorber la atención política y generar riesgos asociados a los titulares. 

Un Senado demócrata también podría bloquear nombramientos clave, incluidos los de la Fed, limitando aún más la agenda interna del presidente Trump. Más allá de Washington, las elecciones a gobernador también tienen importantes implicaciones macroeconómicas. Los demócratas han arrebatado a los republicanos cuatro estados, tres de los cuales -Texas, Ohio y Georgia- constituyen un núcleo fundamental del despliegue de centros de datos y concentran casi un tercio de la capacidad prevista en EEUU. Es probable que los gobernadores demócratas que hicieron campaña a favor de limitar la construcción de centros de datos impongan nuevas moratorias y restricciones a la concesión de permisos, junto con medidas de protección relativas al suministro de agua, los costes energéticos y los incentivos a la inversión. Estas medidas podrían tener importantes implicaciones para la inversión en infraestructuras relacionadas con la IA. "Por ahora, consideramos que estos riesgos se concentran principalmente en el ámbito estatal, más que en el federal. Sin embargo, dada la sensibilidad de esta cuestión entre los votantes estadounidenses, podría cobrar fuerza a escala federal, especialmente de cara a las elecciones de 2028. Consideramos que este es un riesgo clave para nuestras perspectivas macroeconómicas", explican en Fidelity.

Las competencias del poder ejecutivo permanecen prácticamente intactas. Al margen del cambio en el equilibrio de poder en el Congreso, el presidente Trump conserva un considerable margen de maniobra en materia de aranceles, control de la inmigración y política exterior. Ante una mayor resistencia a su agenda interna, la Administración podría recurrir en mayor medida a sus competencias ejecutivas y centrar su atención en el exterior. Por tanto, seguimos observando riesgos al alza para los precios del petróleo derivados de la guerra de Irán, mientras que es poco probable que la política comercial estadounidense cambie sustancialmente de rumbo. La Administración está preparando investigaciones al amparo de la Sección 301 sobre el exceso de capacidad industrial para sustituir los aranceles anulados que se habían impuesto en virtud de la IEEPA,lo que sugiere que las restricciones comerciales seguirán siendo un instrumento central de la política económica incluso con un Congreso demócrata.

Implicaciones para el resto del mundo

Dado que la autoridad ejecutiva del presidente Trump apenas se vería afectada, "esperamos pocos cambios en las relaciones actuales de EE. UU. con el resto del mundo en materia de política exterior". Las principales implicaciones seguirán transmitiéndose por tres vías:

  • la primera es la energía: los expertos siguen previendo riesgos al alza para los precios del petróleo, dado que el riesgo de escalada de la guerra de Irán sigue siendo elevado. Esta situación probablemente seguirá siendo una posible fuente de perturbaciones de oferta para la economía mundial, alimentando las presiones inflacionistas, especialmente en Europa y Asia, grandes importadoras de energía, y manteniendo un sesgo hacia el endurecimiento monetario.
  • La segunda es la tecnología. Las perspectivas de inversión y regulación de la IA en EEUU serán especialmente importantes para Taiwán y Corea del Sur, dado su papel central en la cadena de suministro mundial de IA, mientras que los controles a las exportaciones de semiconductores tendrán implicaciones más directas para China. Estas políticas siguen siendo, en gran medida, competencia del poder ejecutivo, lo que limita el impacto directo del cambio en el Congreso.
  • es probable que persistan las tensiones comerciales. En las relaciones comerciales entre EEUU y China vemos poco margen para una relajación significativa de las tensiones. Los aranceles, las restricciones tecnológicas y la diversificación de las cadenas de suministro siguen contando con un amplio respaldo de ambos partidos, lo que sugiere que es poco probable que el control demócrata del Congreso cambie sustancialmente el rumbo de la política estadounidense hacia China. La próxima cumbre de la APEC podría aportar mayor claridad sobre las negociaciones comerciales a corto plazo, pero es poco probable que cambie la trayectoria general de las relaciones entre EEUU y China. Europa también sigue viéndose afectada por la agenda estadounidense y la evolución de la situación en Ucrania, aunque 2028 podría marcar el inicio de un periodo de normalización si se mantienen las tendencias actuales.

"Consideramos que esta histórica ola demócrata limitará la agenda interna y los nombramientos del presidente Trump, mientras que la política exterior se mantendrá prácticamente sin cambios al seguir bajo el control del poder ejecutivo. En nuestro escenario central, prevemos que el crecimiento estadounidense se ralentice el próximo año hasta su ritmo tendencial, tras el sólido avance de 2026. Todo ello se enmarca en un entorno macroeconómico más complejo, con un nuevo ciclo de subidas de tipos de la Fed, un endurecimiento de las condiciones financieras y crecientes perturbaciones geopolíticas e inflacionistas. También observamos riesgos derivados de la creciente dependencia de la economía respecto a la inversión en bienes de capital y el despliegue de la IA, cuyo foco se está desplazando de la magnitud del gasto de capital a la rentabilidad que esa inversión pueda generar en última instancia. Una regulación más estricta de los centros de datos podría ralentizar el despliegue de la inversión en IA y tener importantes implicaciones macroeconómicas para el resto del mundo", concluyen en Fidelity.

UBS: "los demócratas tendrán que demostrar que saben gobernar"

Aunque se esperaba un buen resultado para los demócratas, la magnitud de su avance ha superado lo que los mercados habían descontado antes del día de las elecciones. El resultado supone un revés para el presidente Trump y los republicanos, pero en UBS son cautelosos a la hora de interpretarlo como un mandato político más amplio a favor de los demócratas.

Es de esperar que haya fricciones en el engranaje legislativo, más que cambios bruscos de política. Los demócratas tendrán que demostrar que saben gobernar. Las negociaciones sobre la deuda siguen siendo el riesgo más claro para los bonos. La volatilidad en torno a la IA podría aumentar por motivos políticos, pero la demanda subyacente sigue siendo sólida.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "De acuerdo con nuestra orientación previa a la votación, anticipamos que un resultado demócrata más contundente podría generar volatilidad a corto plazo, en particular en tecnología y en otras áreas sensibles a un mayor escrutinio regulatorio. Sin embargo, no creemos que el resultado cambie lo suficiente las perspectivas fundamentales a medio plazo como para justificar un giro estratégico inmediato en las carteras".

“Los inversores deberían mantenerse invertidos, diversificando entre oportunidades estructurales y cíclicas, reduciendo las posiciones concentradas en valores individuales y utilizando bonos de alta calidad y materias primas de forma amplia para reforzar sus carteras”, aportan Belinda Ulander y Thomas Lee Ruiz, Estrategas.

“Los inversores deberían reducir la dependencia excesiva de determinadas acciones tecnológicas, diversificar a lo largo de la cadena de valor de la IA y considerar enfoques que les ayuden a adaptar sus carteras a sus objetivos y a su tolerancia al riesgo”, añade Matthew Carter, Estratega.

30Oct

El mercado de la IA se puede animar aún más si sale adelante la mayor compra en el sector de los chips. Marvell, el diseñador de chips que conecta los servidores de la IA, negocia comprar Lumentum, que fabrica láseres para centros de datos. Esta empresa vale unos 83.000 millones$, más de un tercio de lo que vale Marvell, unos 221.000 millones. El gran problema es que Washington y Pekín tendrán que autorizar la operación.

Miguel Ángel Valero

Solo falta Oracle. Los demás hiperescaladores ya han  presentado sus cuentas del tercer trimestre. Y las conclusiones son claras: el gasto en inteligencia artificial (IA) se mantiene intacto y los planes de inversión parecen acercarse a la parte alta de las previsiones formuladas a principios de año. El capex conjunto estimado para 2026 alcanza ya los 900.000 millones$, con la reciente incorporación de SpaceX a esta carrera inversora. 

Al mismo tiempo, la actividad vinculada a la IA continúa mostrando un fuerte dinamismo, tanto en los ingresos derivados del uso de la nube como en los productos de IA. Los ingresos agregados de los tres principales proveedores de servicios en la nube crecen un 49%, una aceleración de 6 puntos respecto al trimestre anterior, lo que pone de manifiesto que la demanda continúa aumentando y que los niveles de utilización respaldan el elevado esfuerzo inversor. 

En el lado negativo, el mercado ha penalizado la debilidad de los negocios tradicionales, al elevar el peso relativo del capex sobre el conjunto de la actividad. Además, las expectativas son muy exigentes y cualquier desviación puede traducirse rápidamente en un aumento de la volatilidad de las cotizaciones.

El mercado de la IA se puede animar aún más si sale adelante la mayor compra en el sector de los chips. Marvell,  el diseñador de chips que conecta los servidores de la IA, negocia comprar Lumentum, que fabrica láseres para centros de datos. Esta empresa vale unos 83.000 millones$, más de un tercio de lo que vale Marvell, unos 221.000 millones. El gran problema es que Washington y Pekín tendrán que autorizar la operación. 

En el centro de datos la información viaja como luz, y esos láseres la encienden. Pero si Marvell paga una prima enorme por Lumentum, el riesgo lo asumen sus accionistas, y por eso la Bolsa le castiga. Además, Marvell ya depende de los centros de datos para el 79% de sus ventas. Con Lumentum dobla la apuesta:,genial si la IA aguanta, carísima si se frena.

Google recupera la posición como mejor IA

Google ha presentado Gemini 4 Carbon, su nuevo modelo de referencia, pensado para ciberseguridad y para trabajos de programación que duran horas o días. Llega solo cuatro semanas después de Gemini 4 Argon y se coloca primero en el índice de Artificial Analysis, la clasificación independiente más seguida del sector. De momento solo lo usa un grupo reducido de equipos de ciberseguridad.  Saca 59 puntos en el índice de Artificial Analysis, frente a los 58 de Claude Opus 5.5 y los 57 de GPT-6 Astra. Son 9 puntos más que Argon, que salió hace un mes. Solo se queda atrás en dos pruebas: uso del ordenador (OSWorld) y programación de muy largo recorrido (FrontierSWE). 

Cuesta 2$ por millón de tokens de entrada y 10$ por salida: la mitad que Opus 5.5 y una quinta parte que Astra. Es precio de lanzamiento y después se dobla hasta igualar a Opus. Primero llegará a los defensores del programa Fairwind y luego a desarrolladores, empresas y público, sin fecha determinada. 

Google ha pasado 2026 por detrás de OpenAI y Anthropic, y en un mes ha sacado dos modelos punteros. Los tres grandes se están quitando el primer puesto cada pocas semanas y eso baja los precios de la IA, por lo que las empresas deben preparar sus procesos para poder cambiar de modelo cuando otro rinda mejor o cueste menos. 

Además, Chrome rellenará formularios con datos del Gmail del usuario. Google activa un autocompletado opcional que saca números de pedido, reservas de vuelo y seguimientos de envío de tu correo. De momento, para usuarios de Gemini en Chrome en EEUU.

Kyle Daigle, director de operaciones de GitHub, acierta con la pregunta: "¿De verdad necesito la inteligencia más avanzada? No, no siempre'. GitHub, la plataforma de Microsoft donde se guarda el código de medio mundo, ha presentado Copilot Fusion en su evento anual Universe. La idea es sencilla: cada tarea empieza en un modelo barato y solo sube a uno caro cuando hace falta. Según la comparativa de Artificial Analysis, el resultado iguala a Claude Code con Opus 5.5 en su modo más potente usando la mitad de tokens. Dentro de la app de GitHub Copilot el usuario opta por Copilot Fusion como modelo y marcas el esfuerzo que pide la tarea: Standard, High o Max. El sistema reparte el trabajo entre varios agentes y modelos por su cuenta. Por otra parte, los acuerdos de Microsoft con OpenAI le dejaron el último trimestre casi el 11% de sus 92.300 millones$ de ingresos.

Felix Rieseberg, responsable de ingeniería en Anthropic y uno de los que dirigió la versión de escritorio de Claude Code, ha contado en su blog que ha eliminado la prueba de programación de las entrevistas de su equipo. El motivo: Claude ya resuelve mejor que las personas los ejercicios cortos en los que se apoyaba. Y su conclusión va a contracorriente: la IA está permitiendo que los perfiles junior adelanten a los veteranos. Rieseberg defiende que "el hambre gana a la antigüedad". Esto choca con Jack Clark, cofundador de Anthropic, para quien la IA vuelve 'algo más dudoso' el valor de los perfiles junior. Además, Anthropic asegura que un modelo aún no publicado detectó 62 vulnerabilidades críticas o altas en Chrome y un fallo en Linux que no necesita ni un clic, casi sin ayuda humana.

Dropbox despide al 9% de su plantilla. Y su director de tecnología, Ali Dasdan, deja el cargo.

29Oct

La consultora h&k ha puesto en marcha HikaIA, que prueba internamente la metodología que después traslada a sus clientes, enfrentándose primero a los obstáculos tecnológicos, organizativos y culturales que surgen cuando la IA entra de verdad en los procesos de una empresa.

Miguel Ángel Valero

El sector de la construcción en España atraviesa un momento de transformación acelerada: la inteligencia artificial (IA), junto con herramientas digitales como BIM, impresión 3D, big data o plataformas de monitorización de datos, asoman como piezas clave de una revolución que ya no es solo posible, sino necesaria para mantener competitividad. En un mercado que mueve más de 205.000 millones€ anuales y emplea a más de 1,33 millones de personas, según datos del INE, la irrupción de herramientas capaces de analizar todos los datos necesarios para ejecutar un proyecto supone un cambio estructural para fabricantes, ingenierías y promotoras.

“Hoy ya no basta con construir más rápido o más barato; hay que construir con datos e información de calidad para adelantarnos, lograr un sector de la construcción que sea inteligente, y convertir las estadísticas en oportunidades comerciales tangibles”, señala Xavier Piccinini, director general de DoubleTrade España, firma de soluciones analíticas. “Si antes gran parte de la estrategia comercial se medía en aparecer en las fases finales de un proyecto, ahora la IA permite aparecer desde los inicios, cuando aún se deciden los materiales, cuando se perfilan los detalles técnicos”, explica.

El tamaño del mercado lo respalda. Según los expertos en análisis de datos de DoubleTrade, la previsión es que el mercado español de construcción podría dispararse económicamente de aquí a 2030. Este contexto presupone una avalancha de oportunidades para las empresas del sector, que tendrán que apoyarse en tecnología basada en IA para alcanzar su mayor potencial y lograr ahorrar tiempo, una detección temprana de oportunidades y una ventaja competitiva.

Económicamente, la incidencia de la IA también sobresale: un informe de EY indica que la automatización y mejora de procesos en la construcción utilizando esta tecnología podría reducir los costes de operación hasta un 35%.

Gracias al análisis masivo de datos y la identificación de patrones de comportamiento, la IA permite procesar grandes volúmenes de datos y ofrecer soluciones adaptadas a cada proyecto. En lugar de revisar manualmente archivos PDF o planos en documentos técnicos vinculados a proyectos constructivos, los algoritmos detectan qué materiales están siendo prescritos, quiénes los están recomendando, en qué tipo de proyecto y cualquier detalle técnico.

Sin embargo, uno de los principales retos para las compañías del sector construcción es la gestión efectiva de la información: muchas no disponen de la capacidad técnica para importar, procesar o almacenar de forma útil los datos que generan. 

Una de las mayores ventajas del uso de la IA en la construcción incide directamente en las empresas de menor tamaño, que suman una valiosa herramienta que facilita su labor diaria de estructuración del material y les abre las puertas a poder competir contra rivales más grandes segmentando con precisión su actividad en un mercado más justo. De esta manera, además de optimizar procesos, abre un nuevo modelo competitivo en el que la información deja de ser un obstáculo y se convierte en palanca de crecimiento para un sector clave de la economía nacional.

H&K prueba en casa la IA que traslada a sus clientes

La IA avanza a una velocidad que obliga a las empresas a revisar continuamente sus decisiones. Herramientas, modelos y capacidades que hace apenas unas semanas requerían desarrollos complejos pueden aparecer de pronto resueltos por una nueva solución, incluso de código abierto. En este contexto, implantar IA ya no consiste solo en elegir tecnología sino que exige aprender a convivir con un cambio permanente y convertirlo en una capacidad real de negocio. 

Con esa convicción, la consultora h&k ha puesto en marcha HikaIA, un programa interno de transformación con IA al que destina el 15% de sus ingresos anuales y que utiliza la propia organización como entorno real de experimentación, aprendizaje y adopción. La compañía prueba en su casa la metodología que después traslada a sus clientes, enfrentándose primero a los obstáculos tecnológicos, organizativos y culturales que surgen cuando la IA entra de verdad en los procesos de una empresa. HikaIA parte de una idea sencilla: no se puede acompañar una transformación de esta magnitud únicamente desde la teoría o desde una sucesión de pruebas de concepto. Hay que recorrer el camino, asumir los errores, medir los resultados y aprender a tomar decisiones en un escenario que cambia cada semana. Cada avance interno se convierte así en conocimiento aplicable a los proyectos de clientes y en una forma de anticipar riesgos, inversiones innecesarias y frustraciones.

“HikaIA no nace para construir agentes. Nace para construir conocimiento. Cada acierto, cada error y cada decisión que tomamos dentro de nuestra organización nos ayuda a entender mejor cómo debe implantarse la IA en una empresa real. Esa experiencia nos permite acompañar a nuestros clientes con una ventaja que no se obtiene en una demostración: haber recorrido antes el camino", explica Carlos Cuadrado, director general de h&k

La compañía concibe HikaIA como un programa de transformación permanente. Su propósito es desarrollar la capacidad de observar, experimentar, priorizar y adaptarse al ritmo de la tecnología y transformar de forma continua el negocio. Esta disciplina obliga a revisar hipótesis, abandonar soluciones cuando dejan de ser las adecuadas y aprovechar con rapidez capacidades que no existían cuando comenzó el proyecto. La experiencia está mostrando que la dificultad principal no reside necesariamente en desarrollar un agente más o menos complicado. Los retos más exigentes aparecen antes y después: identificar un problema relevante, implicar al negocio, preparar los datos, redefinir procesos, cambiar hábitos, establecer criterios de gobierno, medir el impacto y acompañar a las personas para que incorporen la IA a su trabajo de manera más adecuada y eficiente en cada momento tecnológico. Por eso, HikaIA no se limita a desplegar tecnología. Es un trabajo constante y recurrente de definición y adopción. Requiere mantener una relación estrecha con los equipos, detectar usos inadecuados, ajustar expectativas y asegurar que la inteligencia artificial se integra en la organización con propósito, control y continuidad.

“La IA obliga a transformar procesos, datos, sistemas y formas de trabajar, pero no podemos utilizar un enfoque clásico de proyecto que comienza y termina: la transformación con IA debe ser continua. Decidimos vivir esa transformación dentro de h&k para aprender en un entorno real, entender dónde aparecen las dificultades y evitar que nuestros clientes tengan que recorrer ese camino a ciegas", apunta Javier Tejada, copresidente y responsable de tecnología de h&k.

HikaIA se articula en cuatro niveles: 

  • IA personal, centrada en herramientas y formación para mejorar la productividad individual; 
  • Business Agents, orientados a automatizar procesos departamentales;
  • Enterprise AI, que incorpora capacidades avanzadas como la plataforma de ingeniería de software agéntica Ariadna, que ha transformado completamente el modelo comercial y operativo de los servicios de desarrollo y mantenimiento de aplicaciones en h&k; 
  • y una capa transversal de gobierno y seguridad para garantizar una adopción controlada y responsable.

A partir de este marco, h&k trabaja cuatro dimensiones que deben avanzar de forma coordinada: 

  • tecnología; 
  • definición y gestión de la demanda; 
  • desarrollo y adopción; 
  • y gobierno de la IA. 

La metodología evoluciona con cada caso implantado, porque su valor no está en ofrecer una secuencia rígida de pasos, sino en proporcionar criterios para decidir qué hacer, qué no hacer todavía y cuándo replantear una inversión.

Uno de los aprendizajes centrales del programa es que la velocidad tecnológica cambia las reglas de planificación. Una solución en la que un equipo ha trabajado durante semanas puede quedar simplificada por una capacidad nueva que resuelve el mismo problema en minutos. En lugar de interpretar ese cambio como un fracaso, HikaIA lo incorpora como parte del proceso: aprender a detectar cuándo perseverar, cuándo adaptar y cuándo sustituir es una competencia esencial para cualquier empresa que quiera utilizar la IA de forma sostenible.

Los resultados respaldan el camino, pero no son el destino. Los primeros casos puestos en producción ya reflejan mejoras medibles en productividad, eficiencia operativa y calidad de la información. En el área comercial, un asistente inteligente que integra información del CRM, SharePoint, Work IQ y otras fuentes corporativas ha permitido alcanzar ahorros superiores al 12% semanales por profesional, facilitando la preparación de reuniones, el análisis de oportunidades y la elaboración de propuestas. En el ámbito administrativo, h&k ha desarrollado un Orquestador de Back Office que automatiza la validación de oportunidades comerciales antes de su traspaso a los equipos de soporte. Desde su puesta en marcha, cerca del 55% de los casos analizados se han procesado correctamente desde el primer momento, mientras que en aproximadamente el 36% se ha detectado información pendiente que ha podido gestionarse anticipadamente.

h&k ha definido un Stack de IA corporativo que adapta las herramientas a los distintos roles y necesidades de la compañía. Basado principalmente en el ecosistema Microsoft, este marco asigna a cada perfil su propio kit de IA -con soluciones como Copilot Chat, Microsoft 365 Copilot, Analista, Investigador, Cowork y GitHub Copilot- y establece criterios claros sobre cuándo y cómo utilizarlas. De este modo, la organización impulsa un uso integrado, seguro y responsable de la inteligencia artificial, protegiendo la información de h&k y de sus clientes dentro del entorno corporativo.

Estos resultados permiten validar avances concretos, pero no constituyen la tesis principal de HikaIA. Los agentes evolucionarán, aparecerán tecnologías mejores y algunos desarrollos serán sustituidos. El activo que permanece es la capacidad adquirida para transformar una necesidad de negocio en una iniciativa de IA gobernada, medible y adoptada por las personas.

Con HikaIA, h&k convierte su transformación interna en una ventaja para sus clientes. Cada dificultad resuelta dentro de la compañía amplía su conocimiento sobre cómo abordar la siguiente; cada error permite reconocer antes una señal de riesgo; y cada descubrimiento mejora los criterios con los que se priorizan y diseñan nuevas iniciativas. Este aprendizaje continuo prepara a h&k para acompañar a las organizaciones más allá de la implantación inicial. Porque la adopción corporativa de la IA exige estar cerca del negocio, revisar de forma recurrente los usos, reforzar el gobierno y ayudar a los equipos a evolucionar al mismo ritmoque la tecnología.

HikaIA nace de la unión entre h&k e ‘Hikari’, palabra japonesa que significa luz. El nombre expresa la ambición del programa: aportar claridad en un entorno marcado por la velocidad, la incertidumbre y la complejidad, y convertir la experiencia obtenida en mejores decisiones para los clientes. En un mercado donde el acceso a la tecnología se democratiza con rapidez, la diferencia no estará únicamente en disponer de herramientas de inteligencia artificial. Estará en haber desarrollado la disciplina necesaria para utilizarlas con criterio, integrarlas en el negocio y aprender de forma continua. Ese es el camino que h&k ha decidido recorrer primero.

“Lo más valioso de HikaIA no es una tecnología concreta, sino el entrenamiento que supone implantar IA sobre nuestra propia organización. Estamos aprendiendo a la misma velocidad que evoluciona la tecnología y convirtiendo ese aprendizaje en decisiones más seguras, rápidas y útiles para nuestros clientes, insiste Carlos Cuadrado

Luces y sombras en los resultados de IA

Por otra parte, los resultados de Alphabet y Microsoft ofrecieron luces y sombras. Por un lado, el debate estratégico dentro del propietario de Google sigue abierto. A pesar de que el buscador ya cuenta con un modo de IA, los ingresos publicitarios de esta línea de negocio comienzan a desacelerarse y presenta una menor capacidad de monetización. La acogida de Gemini 4 ha sido tibia dentro del ecosistema de IA y, de nuevo, al igual que al inicio de esta carrera, se aprecia cierto retraso de los productos de Alphabet frente a los de otros competidores. La compañía se enfrenta al dilema de sumarse a la tendencia de los buscadores agénticos o desarrollar un sistema paralelo apoyado en su buscador tradicional, todo ello en medio de unos ambiciosos planes de inversión, que contemplan 205.000 millones$ para este año. La buena noticia es que el negocio de la nube sigue avanzando a muy buen ritmo, con un crecimiento del +102% interanual frente al +82% del año pasado. 

Por otro lado, Microsoft sorprendió al alza. El más prudente de los hiperescaladores continúa manteniendo relativamente contenida la inversión –su inversión en bienes de capital este año se espera que será de 170.000 millones$, 5.000 millones menos que lo esperado en al anterior trimestre– y también marca distancias respecto a otros competidores, al señalar que buscará un momento más favorable para captar financiación. Destacan los ingresos derivados de su alianza con OpenAI –alcanzan 10.000 millones$, un 10% de los ingresos, frente a un 7% del anterior trimestre–, mientras que el resto de los productos también aumentaron sus ventas por encima de lo estimado. La 'nube' dio el espaldarazo definitivo a un buen trimestre, con un crecimiento que se aceleró del 48% al 43%. 

Samsung  no bate estimaciones, pero deja claro que la demanda de chips de memoria sigue fuerte, ofreciendo un fresco optimista sobre el gasto en IA. La inversión continúa traduciéndose en resultados y crecimiento, aunque las elevadas expectativas hacen que cualquier pequeña desviación respecto a la tendencia se perciba como un fracaso. 

Los resultados de estas empresas muestran que el ciclo de inversión en IA continúa en buen estado.

La sorpresa la ha dado Amazon, que imita a Alphabet y reduce beneficios en el tercer trimestre del año: -2,4%, hasta los 20.685 millones$. Y eso que las ventas aumentaron el 12%, hasta 201.944 millones. El segmento que más aportó fue el de comercialización de servicios, que creció un 19,4% hasta los 126.648 millones; la venta de productos avanzó el 1,2%, hasta los 75.296 millones. Los ingresos crecieron tanto en Norteamérica, su principal mercado (112.852 millones de dólares en el tercer trimestre, un 6,2% más), como a nivel internacional (43.108 millones de dólares, un incremento del 5,4%). Una vez más, el gran impulsor de los ingresos ha sido la plataforma de computación en la nube Amazon WebServices (AWS). Su cifra de negocios entre julio y septiembre creció un 39,3% en términos interanuales, al calor de la fuerte apuesta por la IA, hasta facturar 45.984 millones.

“Nuestra inversión en AWS en funcionalidad e infraestructura está dando frutos, con un crecimiento interanual de los ingresos superior al 39% en el tercer trimestre y proyecciones de crecimiento de los ingresos superiores al 40% tanto en 2027 como en 2028. Nunca antes ha existido un negocio con ingresos de un billón de dólares, y podríamos tener dos en los próximos cinco-diez años”, ha dicho Andy Jassy, presidente y consejero delegado de Amazon. 

En los nueve primeros meses del ejercicio, Amazon ha logrado un beneficio neto de 113.587 millones, un 101% más que un año antes, mientras que los ingresos sumaron 584.069 millones, un 16% más. 

De cara al último trimestre del año, Amazon espera que sus ventas netas se sitúen entre 240.000 millones y 247.000 millones, lo que supone un crecimiento de entre el 12% y el 16% interanual —incluyendo un impacto desfavorable de unos 60 puntos básicos por las fluctuaciones del tipo de cambio—, pero por debajo de lo esperado por el mercado. En cuanto al beneficio operativo, se situará entre 28.500 millones y 33.500 millones, frente a los 25.000 millones de dólares del año pasado. Amazon estima que las inversiones de capital en efectivo para 2026 ascenderán a aproximadamente a 220.000 millones.

SAP usará IA más barata para ahorrar 2.000 millones€

SAP retira sus modelos de IA más caros para lograr más de 2.000 millones€ de ahorro. Su director financiero, Dominik Asam, cuenta que el grupo alemán usará IA barata para sacar más de 2.000 millones en eficiencia en dos años. SAP trabaja con más de 70 modelos de OpenAI, Anthropic y Google. Ya ha quitado los caros de productos como su asistente de consultoría y elige el más barato que cumpla. El truco está en cómo cobra, por tarea terminada, no por el cálculo que consume. Como un taxi de tarifa fija que cambia a un coche que gasta menos, si el cliente paga igual, la diferencia es margen. Si los modelos se vuelven intercambiables, el dinero de la IA se lo queda quien vende el producto, no quien fabrica el cerebro. Bien para SAP, mal para las empresas de IA.

Anthropic ha compartido los primeros resultados de su trabajo con farmacéuticas y ha confirmado que ya tiene programas propios para descubrir fármacos. Para arrancar, ha comprado Mithril Medicine, una biotecnológica de una sola persona. Su candidato contra la distrofia muscular, desarrollado con ayuda de Claude, podría llegar a ensayos en humanos a finales de 2028. En Enveda, Claude escribió el primer borrador de un documento regulatorio clave en 4 horas, frente a unos 3 meses a mano. De paso, detectó siete errores en registros de fabricación que se les habían escapado a las personas. De unos 35.000 anticuerpos que Claude diseñó para Divergence Labs, tres parecen funcionar mejor que el fármaco de referencia actual contra las alergias. Anthropic trabaja con seis organizaciones, entre ellas Bristol Myers Squibb. De momento, la aportación de Claude se concentra en las fases iniciales del desarrollo. En su documentación para salir a Bolsa, Anthropic habla de un mercado farmacéutico de más de 2 billones$ este año, y aun así avisa de que sus apuestas en fármacos "puede que nunca generen ingresos".

Google DeepMind ha presentado Genie 4, la nueva versión de su modelo de mundos. El usuario le describe una escena y la convierte en un entorno fotorrealista que éste recorre en tiempo real con el teclado. La novedad: por primera vez el mundo genera su propio sonido y los personajes pueden mantener una conversación con el usuario. De momento solo lo prueban unos pocos testers seleccionados.

OpenAI ha añadido a ChatGPT dos complementos para conectar el correo y el calendario de Apple. Una vez conectados, el usuario puede preguntar por sus emails o pedirle que le cree una reunión, y el cambio aparece en el calendario del iPhone. Está disponible en todos los planes de ChatGPT, en web, escritorio e iOS.

Usar la IA en castellano sale más caro. Un estudio de Rest of World concluye que los modelos de IA cuestan más cuando trabajas en idiomas distintos del inglés. Si la empresa paga por uso, la factura en castellano es más alta por el mismo trabajo.

Apple mete un chatbot en Keynote, Pages y Numbers. Las apps de presentaciones, textos y hojas de cálculo de Apple tendrán un asistente de IA integrado. Si el usuario trabaja en Mac, la IA llega a las herramientas que ya usa.

Gemini Notebook ya graba reuniones de hasta una hora. La app móvil permite grabar audio en directo y usarlo como fuente junto a otros documentos, incluidas fotos de notas escritas a mano. Roban 100 millones en equipos para centros de datos. 

Las bandas que asaltan camiones con material para centros de datos usan IA para montar correos trampa, licencias falsas y engañar al GPS. El botín estimado ronda los 100 millones$. 

Los chips de Google llegarán a la nube de Oracle. Desde 2027, Oracle ofrecerá los TPU de Google, su alternativa a Nvidia. Es la primera vez que otra gran nube los pone a la venta.

27Oct

Moonshot, el laboratorio chino, ha presentado Kimi K3.1 Pro, una mejora del modelo que lanzó en julio. Según el ranking independiente de Artificial Analysis ya es la cuarta IA más capaz del mundo, por delante de GPT-6 Astra de OpenAI pero por detrás de los dos modelos 5.5 de Anthropic y de Muse Wonder de Meta.

Miguel Ángel Valero

Más escándalos en torno a la inteligencia artificial (IA), que disparan la desconfianza sobre los usos maliciosos de esta teecnología. Anthropic ha reconocido que su IA, Claude, accedió por su cuenta a un panel de datos electorales del estado de Georgia que normalmente se vende de pago. Nadie se lo había pedido. Tanto Anthropic, que asegura que no tocó el censo electoral ni cambió ni descargó ningún registro de votantes, como las autoridades de Georgia confirman que el acceso no estaba autorizado.

Es la misma situación que denunciaban los grandes bancos de EEUU, como publicó Dinero Seguro el 26 de octubre:  un agente IA con un objetivo (la orden es "consigue los datos") busca el camino y a veces encuentra uno que nadie vigilaba. Decirle a la IA "no hagas esto" es una petición. Lo que de verdad frena son credenciales con los permisos justos, reglas de acceso, registros de lo que hace y aprobaciones que no dependan de que el modelo se porte bien.

Pero hay más: Jason Clinton, uno de los principales responsables de seguridad de Anthropic, avisa que vienen 18 meses muy duros para la ciberseguridad y pide a los equipos de defensa que se preparen, porque las cosas van a empeorar bastante y ya veremos si mejoran. OpenAI destapa agujeros en su propio entorno de entrenamiento. Sus equipos de hackeo encontraron fallos desconocidos y fugas del entorno de pruebas, después de que la huida de un modelo en septiembre obligara a parar 11 días el entrenamiento.

Todo esto sucede mientras la partida de ajedrez en la búsqueda de capital para financiar la carrera por la IA se acelera, con tres grandes anuncios de financiación. En primer lugar, y seguramente el más relevante, es la presentación del S-1 de Anthropic, el documento en el que la compañía detalla ante el regulador sus cifras y las principales líneas de su negocio de cara a su salida a Bolsa. La empresa presenta unas métricas sólidas, con un balance que acumula 131.000 millones$ en caja y una generación de flujo de caja positiva. Sin embargo, también ha comprometido 637.000 millones$ en capacidad computacional a largo plazo (de los que hasta el 80% son contratos no cancelables), lo que obliga a mantener un elevado ritmo de crecimiento de los ingresos para atender esas obligaciones contractuales. El propio cofundador y CEO de la empresa, Dario Amodei, admite que cualquier traspié respecto a la expansión prevista podría comprometer la viabilidad de la compañía. De ahí la prudencia en la gestión de la caja y el esfuerzo por optimizar los márgenes asociados al cómputo. Teniendo en cuenta los plazos habituales en este tipo de operaciones, la salida a Bolsa podría producirse en aproximadamente cuatro semanas, coincidiendo con la semana de Acción de Gracias en EEUU. La operación tendría como objetivo captar alrededor de 100.000 millones$, con una valoración cercana a los 2 billones. 

Por otro lado, SpaceX ha anunciado que levantará, junto con Apollo, 40.000 millones$ de financiación destinada a nueva capacidad computacional que alquilará la compañía de Elon Musk. Y Meta, que durante la presentación de resultados adelantó la creación de una nueva clase de acciones, ha indicado que buscará captar 97.500 millones$ mediante una ampliación de capital –un 6% de su capitalización actual–. De completarse con éxito, sería la mayor operación de este tipo de la historia. Alphabet realizó en verano una ampliación en dos tramos por valor de 84.750 millones$.

Las tensiones empiezan a hacerse visibles. Elon Musk, por supuesto, no ha tardado en entrar en la polémica al señalar que el mercado de crédito se encuentra prácticamente cerrado para aquellas empresas cuya única fuente de ingresos procede de la IA. En este contexto, anticipaba posibles quiebras o la paralización de proyectos en el segmento de las neoclouds, cuyos modelos de negocio dependen directamente de la demanda de capacidad computacional vinculada a la IA. Unas declaraciones especialmente oportunas en plena carrera por asegurarse el acceso al capital.

Estos movimientos no parecen casuales. Llegan precisamente a las puertas de la presentación de resultados de los tres gigantes de la capacidad de computación: Amazon, Alphabet y Microsoft. Los principales actores aceleran para no quedarse atrás en un entorno marcado por unos costes de financiación más elevados y por el creciente escrutinio sobre la rentabilidad del gasto en bienes de capital. El volumen y, sobre todo, las condiciones de esa inversión volverán a determinar la dinámica del ciclo. Las cifras que están por llegar serán especialmente relevantes para toda la cadena física de la IA, precisamente la parte del mercado que más presión ha sufrido en los últimos meses.

En medio de todo esto, Anthropic, el creador de Claude, se alía con el fondo Hg para lanzar una consultora que ayude a las empresas europeas a implantar IA. Y Replit pasa parte de su gasto en IA de Anthropic a OpenAI. La plataforma de programación con IA envía una clara señal de que los grandes clientes ya comparan precio y margen entre proveedores.

Torsten Slok, economista jefe de Apollo, ve los ingresos por empleado y los márgenes prácticamente planos en las empresas que no son las siete grandes tecnológicas. La IA prácticamente no se nota, lo que es coherente con los datos sobre los retornos de estas inversiones en las empresas presentados por Gartner en su gran evento anual, el IT Symposium/Xpo.

La china Kimi ya es la cuarta mejor IA del mundo

Moonshot, el laboratorio chino, ha presentado Kimi K3.1 Pro, una mejora del modelo que lanzó en julio. Según el ranking independiente de Artificial Analysis ya es la cuarta IA más capaz del mundo, por delante de GPT-6 Astra de OpenAI pero por detrás de los dos modelos 5.5 de Anthropic y de Muse Wonder de Meta. Y promete liberar el modelo para descargarlo gratis antes del 4 de noviembre.

Moonshot asegura que supera a Opus 5.5 en proyectos de programación de varias horas, preguntas académicas de experto, investigación con muchos documentos y tareas reales de trabajo. Llama la atención el precio: 2$ por millón de tokens de entrada y 10$ de salida, lo mismo que Sonnet 5.5 y una quinta parte de lo que cuesta Astra. Pero consume más tokens que sus rivales para la misma tarea.

Artificial Analysis lo sitúa como el mejor modelo abierto para defensa informática, con un 64% y sin negarse a ninguna petición. Solo le supera una versión de GPT-6 reservada a defensores verificados.

El laboratorio chino lanza también una variante Highspeed que responde entre dos y tres veces más rápido.

Cadence Design Systems, una de las grandes firmas del software de diseño de chips, lanza Maestro, su IA para ese trabajo, y se desmarca de Synopsys, que prefirió OpenAI. Se apoya en Nemotron, el modelo abierto de Nvidia, y promete hasta un 30% más de calidad que una IA genérica y cinco veces más eficiencia en coste. Synopsys prefirió OpenAI.

Mientras, Canva ha lanzado Craft, el primer modelo de generación de imágenes hecho en casa. Debuta cuarto en DesignArena, el ranking de diseño que votan los usuarios, solo por detrás de tres modelos de OpenAI. Ya está disponible para todos los usuarios de Canva.

Meta (NASDAQ:META) quiere captar hasta 95.000 millones de dólares en acciones para pagar su apuesta por la IA, una de las mayores ampliaciones de la historia. Coloca ya 35.000 millones, 22.500 en acciones ordinarias y 12.500 en preferentes convertibles sin voto, y venderá hasta 60.000 millones más poco a poco en el mercado. El mando, eso sí, sigue en casa.

Otra promesa incumplida de Trump

Los centros de datos sostienen a EEUU, pero sin el salto que vendía Trump. Los centros de datos tiran de la economía americana, pero menos de lo que prometió el presidente de EEUU, al margen de las tensiones sociales, energéticas y medioambientales que generan allí donde se han instalado. Su ritmo ronda el 2%, la mitad de lo anunciado. El segundo trimestre creció un 2,2% anualizado y las estimaciones para el tercero (el dato definitivo se hace público el jueves 29 de octubre) hablan de un 3,2%.  Suma la inversión en IA, pero resta la importación de chips necesarios para hacerla realidad. La IA aún no ha demostrado su capacidad de mejora de la productividad. Si el crecimiento cuelga de los centros de datos, economía y Nasdaq comparten riesgo: si las tecnológicas frenan, caen las dos.