29Oct

La consultora h&k ha puesto en marcha HikaIA, que prueba internamente la metodología que después traslada a sus clientes, enfrentándose primero a los obstáculos tecnológicos, organizativos y culturales que surgen cuando la IA entra de verdad en los procesos de una empresa.

Miguel Ángel Valero

El sector de la construcción en España atraviesa un momento de transformación acelerada: la inteligencia artificial (IA), junto con herramientas digitales como BIM, impresión 3D, big data o plataformas de monitorización de datos, asoman como piezas clave de una revolución que ya no es solo posible, sino necesaria para mantener competitividad. En un mercado que mueve más de 205.000 millones€ anuales y emplea a más de 1,33 millones de personas, según datos del INE, la irrupción de herramientas capaces de analizar todos los datos necesarios para ejecutar un proyecto supone un cambio estructural para fabricantes, ingenierías y promotoras.

“Hoy ya no basta con construir más rápido o más barato; hay que construir con datos e información de calidad para adelantarnos, lograr un sector de la construcción que sea inteligente, y convertir las estadísticas en oportunidades comerciales tangibles”, señala Xavier Piccinini, director general de DoubleTrade España, firma de soluciones analíticas. “Si antes gran parte de la estrategia comercial se medía en aparecer en las fases finales de un proyecto, ahora la IA permite aparecer desde los inicios, cuando aún se deciden los materiales, cuando se perfilan los detalles técnicos”, explica.

El tamaño del mercado lo respalda. Según los expertos en análisis de datos de DoubleTrade, la previsión es que el mercado español de construcción podría dispararse económicamente de aquí a 2030. Este contexto presupone una avalancha de oportunidades para las empresas del sector, que tendrán que apoyarse en tecnología basada en IA para alcanzar su mayor potencial y lograr ahorrar tiempo, una detección temprana de oportunidades y una ventaja competitiva.

Económicamente, la incidencia de la IA también sobresale: un informe de EY indica que la automatización y mejora de procesos en la construcción utilizando esta tecnología podría reducir los costes de operación hasta un 35%.

Gracias al análisis masivo de datos y la identificación de patrones de comportamiento, la IA permite procesar grandes volúmenes de datos y ofrecer soluciones adaptadas a cada proyecto. En lugar de revisar manualmente archivos PDF o planos en documentos técnicos vinculados a proyectos constructivos, los algoritmos detectan qué materiales están siendo prescritos, quiénes los están recomendando, en qué tipo de proyecto y cualquier detalle técnico.

Sin embargo, uno de los principales retos para las compañías del sector construcción es la gestión efectiva de la información: muchas no disponen de la capacidad técnica para importar, procesar o almacenar de forma útil los datos que generan. 

Una de las mayores ventajas del uso de la IA en la construcción incide directamente en las empresas de menor tamaño, que suman una valiosa herramienta que facilita su labor diaria de estructuración del material y les abre las puertas a poder competir contra rivales más grandes segmentando con precisión su actividad en un mercado más justo. De esta manera, además de optimizar procesos, abre un nuevo modelo competitivo en el que la información deja de ser un obstáculo y se convierte en palanca de crecimiento para un sector clave de la economía nacional.

H&K prueba en casa la IA que traslada a sus clientes

La IA avanza a una velocidad que obliga a las empresas a revisar continuamente sus decisiones. Herramientas, modelos y capacidades que hace apenas unas semanas requerían desarrollos complejos pueden aparecer de pronto resueltos por una nueva solución, incluso de código abierto. En este contexto, implantar IA ya no consiste solo en elegir tecnología sino que exige aprender a convivir con un cambio permanente y convertirlo en una capacidad real de negocio. 

Con esa convicción, la consultora h&k ha puesto en marcha HikaIA, un programa interno de transformación con IA al que destina el 15% de sus ingresos anuales y que utiliza la propia organización como entorno real de experimentación, aprendizaje y adopción. La compañía prueba en su casa la metodología que después traslada a sus clientes, enfrentándose primero a los obstáculos tecnológicos, organizativos y culturales que surgen cuando la IA entra de verdad en los procesos de una empresa. HikaIA parte de una idea sencilla: no se puede acompañar una transformación de esta magnitud únicamente desde la teoría o desde una sucesión de pruebas de concepto. Hay que recorrer el camino, asumir los errores, medir los resultados y aprender a tomar decisiones en un escenario que cambia cada semana. Cada avance interno se convierte así en conocimiento aplicable a los proyectos de clientes y en una forma de anticipar riesgos, inversiones innecesarias y frustraciones.

“HikaIA no nace para construir agentes. Nace para construir conocimiento. Cada acierto, cada error y cada decisión que tomamos dentro de nuestra organización nos ayuda a entender mejor cómo debe implantarse la IA en una empresa real. Esa experiencia nos permite acompañar a nuestros clientes con una ventaja que no se obtiene en una demostración: haber recorrido antes el camino", explica Carlos Cuadrado, director general de h&k

La compañía concibe HikaIA como un programa de transformación permanente. Su propósito es desarrollar la capacidad de observar, experimentar, priorizar y adaptarse al ritmo de la tecnología y transformar de forma continua el negocio. Esta disciplina obliga a revisar hipótesis, abandonar soluciones cuando dejan de ser las adecuadas y aprovechar con rapidez capacidades que no existían cuando comenzó el proyecto. La experiencia está mostrando que la dificultad principal no reside necesariamente en desarrollar un agente más o menos complicado. Los retos más exigentes aparecen antes y después: identificar un problema relevante, implicar al negocio, preparar los datos, redefinir procesos, cambiar hábitos, establecer criterios de gobierno, medir el impacto y acompañar a las personas para que incorporen la IA a su trabajo de manera más adecuada y eficiente en cada momento tecnológico. Por eso, HikaIA no se limita a desplegar tecnología. Es un trabajo constante y recurrente de definición y adopción. Requiere mantener una relación estrecha con los equipos, detectar usos inadecuados, ajustar expectativas y asegurar que la inteligencia artificial se integra en la organización con propósito, control y continuidad.

“La IA obliga a transformar procesos, datos, sistemas y formas de trabajar, pero no podemos utilizar un enfoque clásico de proyecto que comienza y termina: la transformación con IA debe ser continua. Decidimos vivir esa transformación dentro de h&k para aprender en un entorno real, entender dónde aparecen las dificultades y evitar que nuestros clientes tengan que recorrer ese camino a ciegas", apunta Javier Tejada, copresidente y responsable de tecnología de h&k.

HikaIA se articula en cuatro niveles: 

  • IA personal, centrada en herramientas y formación para mejorar la productividad individual; 
  • Business Agents, orientados a automatizar procesos departamentales;
  • Enterprise AI, que incorpora capacidades avanzadas como la plataforma de ingeniería de software agéntica Ariadna, que ha transformado completamente el modelo comercial y operativo de los servicios de desarrollo y mantenimiento de aplicaciones en h&k; 
  • y una capa transversal de gobierno y seguridad para garantizar una adopción controlada y responsable.

A partir de este marco, h&k trabaja cuatro dimensiones que deben avanzar de forma coordinada: 

  • tecnología; 
  • definición y gestión de la demanda; 
  • desarrollo y adopción; 
  • y gobierno de la IA. 

La metodología evoluciona con cada caso implantado, porque su valor no está en ofrecer una secuencia rígida de pasos, sino en proporcionar criterios para decidir qué hacer, qué no hacer todavía y cuándo replantear una inversión.

Uno de los aprendizajes centrales del programa es que la velocidad tecnológica cambia las reglas de planificación. Una solución en la que un equipo ha trabajado durante semanas puede quedar simplificada por una capacidad nueva que resuelve el mismo problema en minutos. En lugar de interpretar ese cambio como un fracaso, HikaIA lo incorpora como parte del proceso: aprender a detectar cuándo perseverar, cuándo adaptar y cuándo sustituir es una competencia esencial para cualquier empresa que quiera utilizar la IA de forma sostenible.

Los resultados respaldan el camino, pero no son el destino. Los primeros casos puestos en producción ya reflejan mejoras medibles en productividad, eficiencia operativa y calidad de la información. En el área comercial, un asistente inteligente que integra información del CRM, SharePoint, Work IQ y otras fuentes corporativas ha permitido alcanzar ahorros superiores al 12% semanales por profesional, facilitando la preparación de reuniones, el análisis de oportunidades y la elaboración de propuestas. En el ámbito administrativo, h&k ha desarrollado un Orquestador de Back Office que automatiza la validación de oportunidades comerciales antes de su traspaso a los equipos de soporte. Desde su puesta en marcha, cerca del 55% de los casos analizados se han procesado correctamente desde el primer momento, mientras que en aproximadamente el 36% se ha detectado información pendiente que ha podido gestionarse anticipadamente.

h&k ha definido un Stack de IA corporativo que adapta las herramientas a los distintos roles y necesidades de la compañía. Basado principalmente en el ecosistema Microsoft, este marco asigna a cada perfil su propio kit de IA -con soluciones como Copilot Chat, Microsoft 365 Copilot, Analista, Investigador, Cowork y GitHub Copilot- y establece criterios claros sobre cuándo y cómo utilizarlas. De este modo, la organización impulsa un uso integrado, seguro y responsable de la inteligencia artificial, protegiendo la información de h&k y de sus clientes dentro del entorno corporativo.

Estos resultados permiten validar avances concretos, pero no constituyen la tesis principal de HikaIA. Los agentes evolucionarán, aparecerán tecnologías mejores y algunos desarrollos serán sustituidos. El activo que permanece es la capacidad adquirida para transformar una necesidad de negocio en una iniciativa de IA gobernada, medible y adoptada por las personas.

Con HikaIA, h&k convierte su transformación interna en una ventaja para sus clientes. Cada dificultad resuelta dentro de la compañía amplía su conocimiento sobre cómo abordar la siguiente; cada error permite reconocer antes una señal de riesgo; y cada descubrimiento mejora los criterios con los que se priorizan y diseñan nuevas iniciativas. Este aprendizaje continuo prepara a h&k para acompañar a las organizaciones más allá de la implantación inicial. Porque la adopción corporativa de la IA exige estar cerca del negocio, revisar de forma recurrente los usos, reforzar el gobierno y ayudar a los equipos a evolucionar al mismo ritmoque la tecnología.

HikaIA nace de la unión entre h&k e ‘Hikari’, palabra japonesa que significa luz. El nombre expresa la ambición del programa: aportar claridad en un entorno marcado por la velocidad, la incertidumbre y la complejidad, y convertir la experiencia obtenida en mejores decisiones para los clientes. En un mercado donde el acceso a la tecnología se democratiza con rapidez, la diferencia no estará únicamente en disponer de herramientas de inteligencia artificial. Estará en haber desarrollado la disciplina necesaria para utilizarlas con criterio, integrarlas en el negocio y aprender de forma continua. Ese es el camino que h&k ha decidido recorrer primero.

“Lo más valioso de HikaIA no es una tecnología concreta, sino el entrenamiento que supone implantar IA sobre nuestra propia organización. Estamos aprendiendo a la misma velocidad que evoluciona la tecnología y convirtiendo ese aprendizaje en decisiones más seguras, rápidas y útiles para nuestros clientes, insiste Carlos Cuadrado

Luces y sombras en los resultados de IA

Por otra parte, los resultados de Alphabet y Microsoft ofrecieron luces y sombras. Por un lado, el debate estratégico dentro del propietario de Google sigue abierto. A pesar de que el buscador ya cuenta con un modo de IA, los ingresos publicitarios de esta línea de negocio comienzan a desacelerarse y presenta una menor capacidad de monetización. La acogida de Gemini 4 ha sido tibia dentro del ecosistema de IA y, de nuevo, al igual que al inicio de esta carrera, se aprecia cierto retraso de los productos de Alphabet frente a los de otros competidores. La compañía se enfrenta al dilema de sumarse a la tendencia de los buscadores agénticos o desarrollar un sistema paralelo apoyado en su buscador tradicional, todo ello en medio de unos ambiciosos planes de inversión, que contemplan 205.000 millones$ para este año. La buena noticia es que el negocio de la nube sigue avanzando a muy buen ritmo, con un crecimiento del +102% interanual frente al +82% del año pasado. 
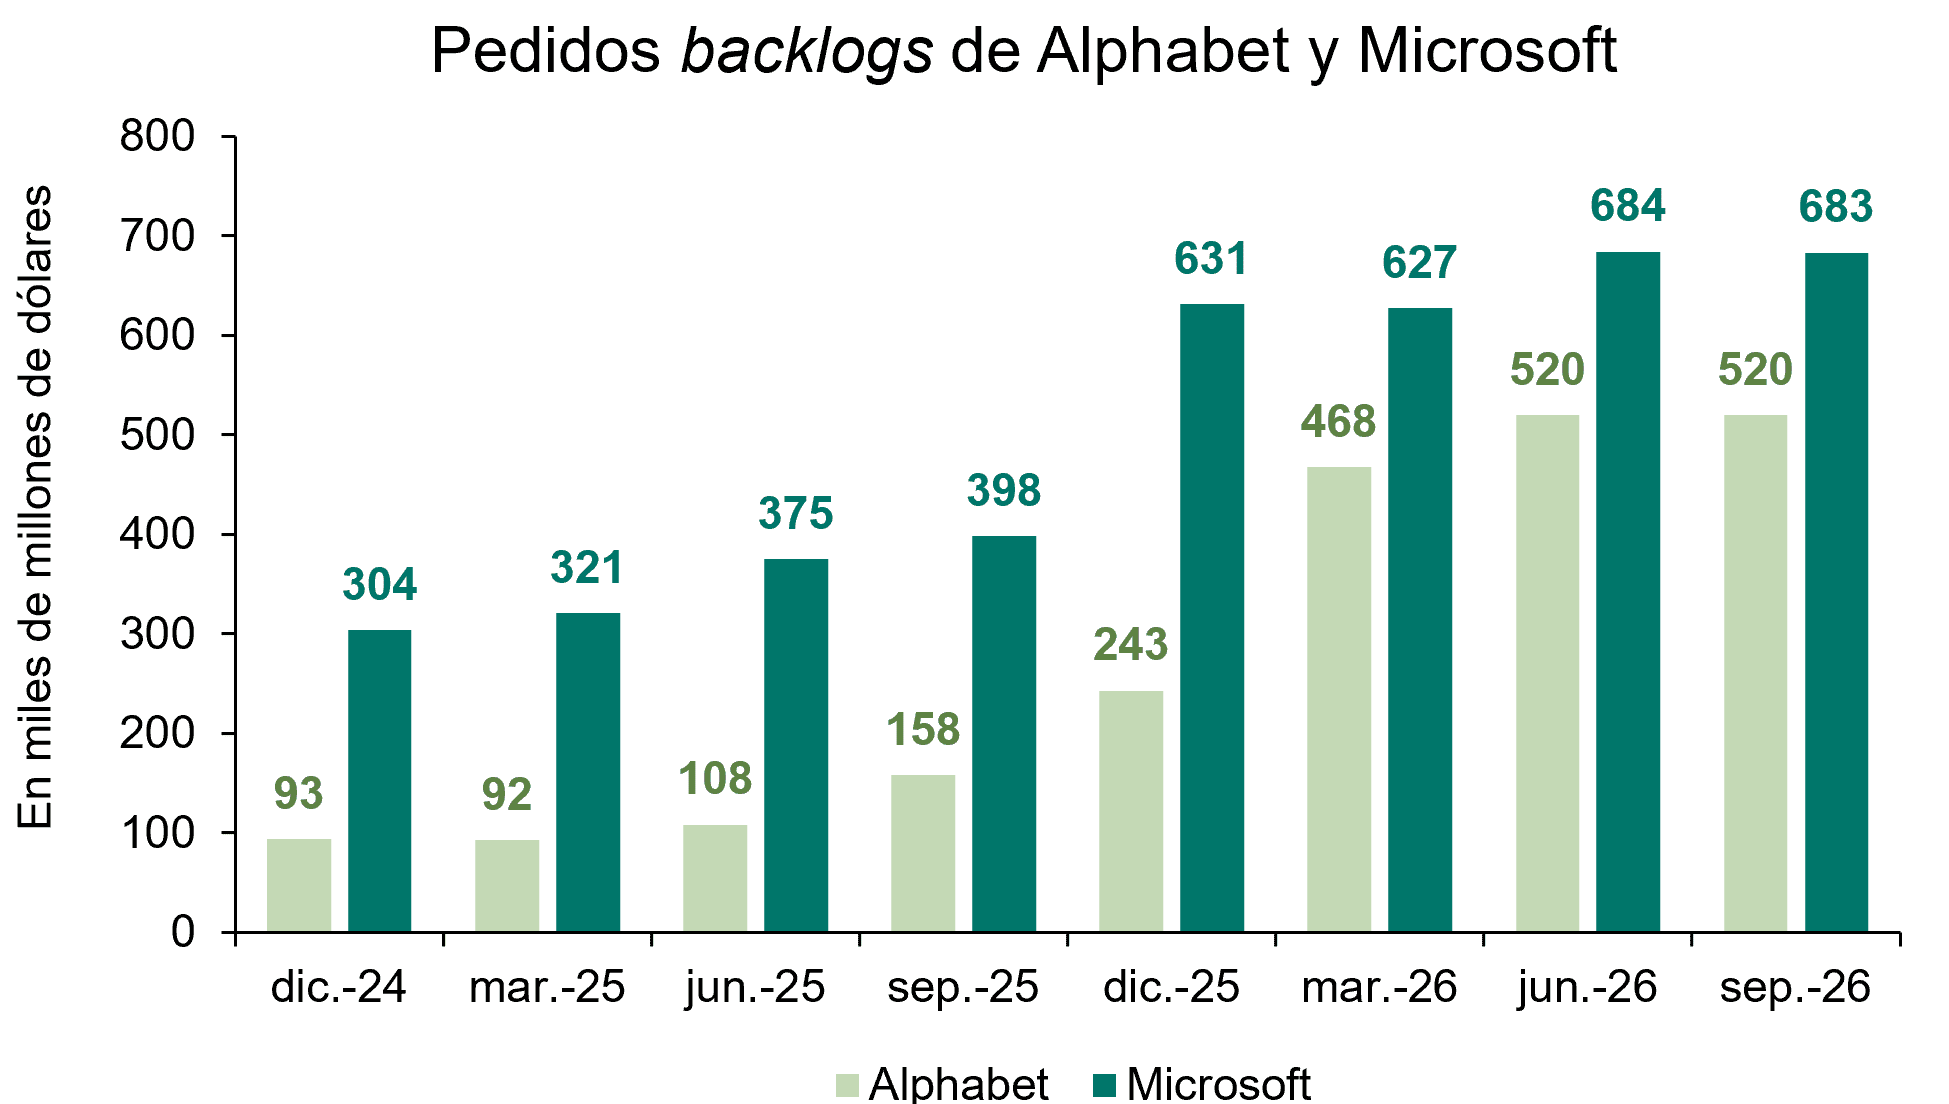
Por otro lado, Microsoft sorprendió al alza. El más prudente de los hiperescaladores continúa manteniendo relativamente contenida la inversión –su inversión en bienes de capital este año se espera que será de 170.000 millones$, 5.000 millones menos que lo esperado en al anterior trimestre– y también marca distancias respecto a otros competidores, al señalar que buscará un momento más favorable para captar financiación. Destacan los ingresos derivados de su alianza con OpenAI –alcanzan 10.000 millones$, un 10% de los ingresos, frente a un 7% del anterior trimestre–, mientras que el resto de los productos también aumentaron sus ventas por encima de lo estimado. La 'nube' dio el espaldarazo definitivo a un buen trimestre, con un crecimiento que se aceleró del 48% al 43%. 

Samsung  no bate estimaciones, pero deja claro que la demanda de chips de memoria sigue fuerte, ofreciendo un fresco optimista sobre el gasto en IA. La inversión continúa traduciéndose en resultados y crecimiento, aunque las elevadas expectativas hacen que cualquier pequeña desviación respecto a la tendencia se perciba como un fracaso. 

Los resultados de estas empresas muestran que el ciclo de inversión en IA continúa en buen estado.

La sorpresa la ha dado Amazon, que imita a Alphabet y reduce beneficios en el tercer trimestre del año: -2,4%, hasta los 20.685 millones$. Y eso que las ventas aumentaron el 12%, hasta 201.944 millones. El segmento que más aportó fue el de comercialización de servicios, que creció un 19,4% hasta los 126.648 millones; la venta de productos avanzó el 1,2%, hasta los 75.296 millones. Los ingresos crecieron tanto en Norteamérica, su principal mercado (112.852 millones de dólares en el tercer trimestre, un 6,2% más), como a nivel internacional (43.108 millones de dólares, un incremento del 5,4%). Una vez más, el gran impulsor de los ingresos ha sido la plataforma de computación en la nube Amazon WebServices (AWS). Su cifra de negocios entre julio y septiembre creció un 39,3% en términos interanuales, al calor de la fuerte apuesta por la IA, hasta facturar 45.984 millones.

“Nuestra inversión en AWS en funcionalidad e infraestructura está dando frutos, con un crecimiento interanual de los ingresos superior al 39% en el tercer trimestre y proyecciones de crecimiento de los ingresos superiores al 40% tanto en 2027 como en 2028. Nunca antes ha existido un negocio con ingresos de un billón de dólares, y podríamos tener dos en los próximos cinco-diez años”, ha dicho Andy Jassy, presidente y consejero delegado de Amazon. 

En los nueve primeros meses del ejercicio, Amazon ha logrado un beneficio neto de 113.587 millones, un 101% más que un año antes, mientras que los ingresos sumaron 584.069 millones, un 16% más. 

De cara al último trimestre del año, Amazon espera que sus ventas netas se sitúen entre 240.000 millones y 247.000 millones, lo que supone un crecimiento de entre el 12% y el 16% interanual —incluyendo un impacto desfavorable de unos 60 puntos básicos por las fluctuaciones del tipo de cambio—, pero por debajo de lo esperado por el mercado. En cuanto al beneficio operativo, se situará entre 28.500 millones y 33.500 millones, frente a los 25.000 millones de dólares del año pasado. Amazon estima que las inversiones de capital en efectivo para 2026 ascenderán a aproximadamente a 220.000 millones.

SAP usará IA más barata para ahorrar 2.000 millones€

SAP retira sus modelos de IA más caros para lograr más de 2.000 millones€ de ahorro. Su director financiero, Dominik Asam, cuenta que el grupo alemán usará IA barata para sacar más de 2.000 millones en eficiencia en dos años. SAP trabaja con más de 70 modelos de OpenAI, Anthropic y Google. Ya ha quitado los caros de productos como su asistente de consultoría y elige el más barato que cumpla. El truco está en cómo cobra, por tarea terminada, no por el cálculo que consume. Como un taxi de tarifa fija que cambia a un coche que gasta menos, si el cliente paga igual, la diferencia es margen. Si los modelos se vuelven intercambiables, el dinero de la IA se lo queda quien vende el producto, no quien fabrica el cerebro. Bien para SAP, mal para las empresas de IA.

Anthropic ha compartido los primeros resultados de su trabajo con farmacéuticas y ha confirmado que ya tiene programas propios para descubrir fármacos. Para arrancar, ha comprado Mithril Medicine, una biotecnológica de una sola persona. Su candidato contra la distrofia muscular, desarrollado con ayuda de Claude, podría llegar a ensayos en humanos a finales de 2028. En Enveda, Claude escribió el primer borrador de un documento regulatorio clave en 4 horas, frente a unos 3 meses a mano. De paso, detectó siete errores en registros de fabricación que se les habían escapado a las personas. De unos 35.000 anticuerpos que Claude diseñó para Divergence Labs, tres parecen funcionar mejor que el fármaco de referencia actual contra las alergias. Anthropic trabaja con seis organizaciones, entre ellas Bristol Myers Squibb. De momento, la aportación de Claude se concentra en las fases iniciales del desarrollo. En su documentación para salir a Bolsa, Anthropic habla de un mercado farmacéutico de más de 2 billones$ este año, y aun así avisa de que sus apuestas en fármacos "puede que nunca generen ingresos".

Google DeepMind ha presentado Genie 4, la nueva versión de su modelo de mundos. El usuario le describe una escena y la convierte en un entorno fotorrealista que éste recorre en tiempo real con el teclado. La novedad: por primera vez el mundo genera su propio sonido y los personajes pueden mantener una conversación con el usuario. De momento solo lo prueban unos pocos testers seleccionados.

OpenAI ha añadido a ChatGPT dos complementos para conectar el correo y el calendario de Apple. Una vez conectados, el usuario puede preguntar por sus emails o pedirle que le cree una reunión, y el cambio aparece en el calendario del iPhone. Está disponible en todos los planes de ChatGPT, en web, escritorio e iOS.

Usar la IA en castellano sale más caro. Un estudio de Rest of World concluye que los modelos de IA cuestan más cuando trabajas en idiomas distintos del inglés. Si la empresa paga por uso, la factura en castellano es más alta por el mismo trabajo.

Apple mete un chatbot en Keynote, Pages y Numbers. Las apps de presentaciones, textos y hojas de cálculo de Apple tendrán un asistente de IA integrado. Si el usuario trabaja en Mac, la IA llega a las herramientas que ya usa.

Gemini Notebook ya graba reuniones de hasta una hora. La app móvil permite grabar audio en directo y usarlo como fuente junto a otros documentos, incluidas fotos de notas escritas a mano. Roban 100 millones en equipos para centros de datos. 

Las bandas que asaltan camiones con material para centros de datos usan IA para montar correos trampa, licencias falsas y engañar al GPS. El botín estimado ronda los 100 millones$. 

Los chips de Google llegarán a la nube de Oracle. Desde 2027, Oracle ofrecerá los TPU de Google, su alternativa a Nvidia. Es la primera vez que otra gran nube los pone a la venta.
19Jul

Si en el momento del estallido de la Gran Recesión el crédito a la construcción y promoción inmobiliaria suponía el 42% del crédito al ladrillo (el que más pesaba era promoción inmobiliaria), en 2025 ese peso ha caído al 16%. De forma paralela, ha ido aumentando desde la crisis el peso del crédito para la compra de vivienda, que es el de mayor calidad al presentar las menores tasas de morosidad.

Miguel Ángel Valero

El sector bancario español ha reducido de forma significativa su exposición al sector inmobiliario ('ladrillo') desde la Gran Recesión, la crisis financiera internacional desatada en 2007 por el desplome del mercado de hipotecas subprime en EEUU y que contagió a todo el sistema mundial mediante titulizaciones y otros vehículos. Antes de la crisis, el crédito al ladrillo superaba el 61% del total al sector privado, con un elevado peso del destinado a la promoción inmobiliaria y construcción. 

Tras un fuerte proceso de desapalancamiento y saneamiento, la estructura del crédito al ladrillo es hoy más equilibrada (con mayor participación del crédito para la compra de vivienda) y con un peso inferior. Aunque España sigue algo por encima de la media europea en exposición a las actividades inmobiliarias, se debe a la importancia que tiene la vivienda en propiedad y, por tanto, el crédito para la compra de ésta. "En conjunto, el sistema bancario español es ahora más solvente y menos vulnerable que en el pasado a potenciales correcciones en el mercado de la vivienda", subraya un informe de Funcas.

El intenso ritmo de crecimiento del crédito al ladrillo en los años anteriores a 2007-8 situó a España entre las economías europeas con mayor dependencia financiera del ciclo inmobiliario, lo que amplificó el impacto de la crisis y del estallido de la burbuja inmobiliaria sobre el sector bancario.

Exposición al ladrillo es préstamo que la banca concede con tres destinos: la compra-rehabilitación de vivienda, al sector de la construcción y a la actividad de promoción inmobiliaria. Sumando los tres destinos del crédito, el stock vivo llegó a representar un máximo del 61,5% a la altura de 2006-2007, como consecuencia del intenso ritmo de crecimiento desde el año 2000. Con el estallido de la crisis financiera de 2008, ese peso ha ido cayendo de forma prácticamente ininterrumpida, hasta situarse en el 49,6% a finales de 2025.

Si en el momento del estallido de la Gran Recesión el crédito a la construcción y promoción inmobiliaria suponía el 42% del crédito al ladrillo (el que más pesaba era promoción inmobiliaria), en 2025 ese peso ha caído al 16%. De forma paralela, ha ido aumentando desde la crisis el peso del crédito para la compra de vivienda, que es el de mayor calidad al presentar las menores tasas de morosidad. Por tanto, ha aumentado mucho la calidad de la exposición inmobiliaria de la banca española. En la actualidad, el crédito para la compra de vivienda supone el 41,7% del crédito total al sector privado, la construcción el 2,1 % y la promoción inmobiliaria el 5,9 %. El que ha perdido más peso es el destinado a la promoción inmobiliaria, ya que llegó a representar el 17,5 % del total en 2009, triplicando el peso que tiene en la actualidad.

En el nuevo crédito, en el caso de la compra de vivienda, el crecimiento ha sido del 22% en 2025. Aunque el volumen de crédito concedido se sitúa en 2025 en su nivel máximo desde 2009, se sitúa en la mitad del que llegó a alcanzar en los años anteriores de la burbuja inmobiliaria. Por tanto, el aumento del precio de la vivienda de estos últimos años no está alimentado por un crecimiento desmesurado del crédito bancario. En el caso del crédito a la construcción cae el 0,2%, y en la promoción inmobiliaria sube el 2,2% en 2025 cuando llegó a hacerlo el 49% en 2006, y por encima del 40% de 2003 a 2006.

La elevada exposición inmobiliaria pasó una enorme factura como consecuencia del deterioro que sufrió ese préstamo por la caída del precio de los activos inmobiliarios y la propia crisis macroeconómica que afectó a la capacidad de pago de familias y empresas. Ese deterioro se ilustra con la evolución de la tasa de dudosidad del crédito. Antes de la crisis financiera, la tasa de dudosidad del crédito total no llegaba al 1% y escaló hasta un máximo del 13,6% en 2013. En el caso de promoción inmobiliaria, alcanzó su cota máxima del 30% en ese año y en construcción llegó al 34,3 %. Son niveles de morosidad que nada tienen que ver con el préstamo para la compra de vivienda, ya que en lo peor de la crisis se situó en el 6%. Es llamativo que, en esos años de crisis, de cada 100€ de préstamos morosos, 72 estuvieran en el ladrillo.

A finales de 2025, la tasa de dudosidad es del 2,71% en el crédito total al sector privado, 6,24% en la construcción, 1,87% en promoción inmobiliaria y 1,8% en el préstamo para la compra de vivienda. Y de cada 100€ de préstamos dudosos, el ladrillo supone 36, justo la mitad que en los años de crisis. Es el crédito para la promoción inmobiliaria en el que ha visto disminuir en mayor medida su tasa de morosidad.

El análisis realizado muestra que el sector bancario español ha llevado a cabo una profunda transformación en su exposición inmobiliaria desde el estallido de la crisis financiera de 2008. Frente a una situación previa caracterizada por una elevada concentración del crédito en actividades vinculadas al ladrillo (que llegó a representar más del 60 % del crédito total al sector privado y con un peso muy elevado de la promoción inmobiliaria y la construcción), el sector presenta hoy una estructura mucho más equilibrada. El intenso proceso de desapalancamiento, saneamiento de balances y fortalecimiento regulatorio ha permitido reducir significativamente tanto el volumen relativo de esta exposición como su nivel de riesgo. En la actualidad, el protagonismo corresponde al crédito hipotecario para adquisición de vivienda, que presenta históricamente menores tasas de morosidad, mientras que el peso del crédito promotor y constructor se ha reducido a mínimos históricos. 

La comparación europea confirma además que, aunque España continúa mostrando una exposición al ladrillo solo algo superior a la media de la UE, esta diferencia se explica por el mayor peso cultural y financiero de la vivienda en propiedad (es destino del ahorro y, por tanto, de riqueza), y no por una elevada financiación de actividades especulativas como ocurrió antes de la Gran Recesión. 

Los indicadores actuales de calidad crediticia reflejan una notable mejora respecto a los años de crisis, con tasas de morosidad mucho más reducidas y una menor contribución del ladrillo al total de préstamos dudosos. Y todo ello en un contexto en el que el sector privado de la economía está mucho menos endeudado que en el pasado. En consecuencia, la evidencia apunta a que "el sector bancario español afronta el actual ciclo inmobiliario (de subida de precios por presión de la demanda y escasez de oferta) desde una posición de mayor solvencia, menor vulnerabilidad y con una exposición al sector inmobiliario mucho más reducida y de naturaleza muy distinta a la que desencadenó los problemas del pasado", concluye el análisis de Funcas.

03Jul

El aumento del 84% de las compras estadounidenses de productos relacionados con la IA actúa de catalizador y está contribuyendo a extender los beneficios de esta ola de inversión a un conjunto más amplio de economías.

Miguel Ángel Valero

Los temores en torno a la inversión en inteligencia artificial (IA)  se están disipando con rapidez. En EEUU se moderaron los retrocesos, junto con una fuerte recuperación en las empresas coreanas. En el momento más oportuno, en el que SK Hynix está captando capital en EEUU con el 14 de julio como fecha prevista de inicio de cotización y estimaciones que apuntan a 29.000 millones $de captación. En este caso, la compañía ha optado por un ADR, un vehículo que permite a empresas extranjeras cotizar en los mercados estadounidenses. La magnitud de la operación ha llevado a las autoridades monetarias coreanas a seguirla de cerca, dado que podría generar flujos de divisas significativos el día de la ejecución. La acción avanza un 9,1%.

Pero en el mercado de la IA sigue pesando que  el Tribunal de Justicia de la UE confirma la multa de 4.125 millones€ a Google por abusar de su posición con Android. Ocho años de pleito y adiós a la apelación: la sentencia es firme. Otro golpe antitrust europeo sobre la matriz Alphabet, que sigue en el punto de mira de Bruselas.

Y que  el regulador energético de EEUU (FERC) da 60 días a los seis grandes operadores de red para justificar o reformar cómo conectan a los centros de datos. El cuello de botella de la IA ya no son los chips. Es el enchufe. La FERC, el regulador americano, emitió seis órdenes de 'show cause' a las eléctricas, que tienen 60 días para defender o reformar sus tarifas de conexión de grandes cargas y 30 días para presentar un plan de suficiencia de generación. 

Cinco áreas de reforma: procesos de conexión, reparto de costes sin trasladarlos a otros clientes, cogeneración detrás del contador, nuevos servicios para cargas flexibles y estudios de generación cercana. La medida afecta a más de 200 millones de estadounidenses en más de 30 estados. La demanda a escala de gigavatios de los data centers choca con colas de conexión que se alargan años. Clave para utilities y REITs de data center: el límite eléctrico condiciona el capex de IA de los hyperscalers como Microsoft, Amazon, y Meta.

Destaca también Waystar, que sube un 9% tras la recomendación de KeyBanc de sobreponderar y fijar un precio objetivo de 30$ un 40% por encima del cierre del miércoles 1 de julio. Argumenta que el miedo a que la IA se cargue su negocio es exagerado.

Pero los inversores huyen de las estrellas de la infraestructura de la IA al arrancar el segundo semestre. Teradyne cae un 13% en el Nasdaq. Cuando el relato de la IA se enfría, las que más volaron son las que más caen. Le sucede lo mismo a Corning (-10%): la empresa del vidrio especial y la fibra se hunde en la misma ola de ventas sobre la cadena de IA. Western Digital y Seagate también pierden un 10% cada una. Lumentum, y Coherent, el 9%. La toma de beneficios en todo lo que huela a IA no perdona.

El gasto en construcción en centros de datos supera al de oficinas

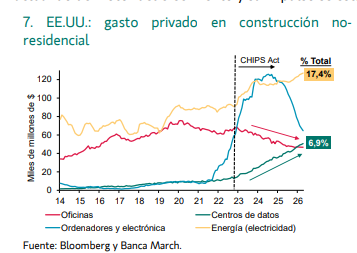
No  obstante, los datos son apabullantes. La inversión tecnológica se extiende permeabilizando a otros sectores: por primera vez en la historia, el gasto en construcción en centros de datos supera al de oficinas. La acelerada transformación tecnológica y la creciente adopción de la IA están actuando de motor del crecimiento y su impulso se está extendiendo a un mayor número de sectores. Un claro ejemplo de esta tendencia la encontramos en la construcción. Desde comienzos del año, la inversión en la construcción de centros de datos supera por primera vez en términos históricos el gasto en edificación de oficinas, representando en la actualidad aproximadamente el 7% del total de la inversión privada en construcción no residencial en EEUU. Otras industrias auxiliares como la infraestructura eléctrica también están recibiendo importantes inversiones, ganando preponderancia en la construcción privada y superando el 17% del total, desde el 14% registrado en 2022, cuando se lanzó ChatGPT y también el CHIPS Act estadounidense.

Esta carrera por construir más y mejores centros de datos está en pleno auge y no se circunscribe solamente a EEUU, sino que se está expandiendo y cada vez es un factor más importante dentro del comercio internacional, destaca el último House View de Banca March. Buen reflejo de ello son las últimas cifras del sector exterior norteamericano: por el lado de las exportaciones, las ventas de petróleo alcanzaron máximos para tratar de suplir parte de la escasez provocada por el cierre de Ormuz. La otra cara de la moneda muestra que las importaciones de productos tecnológicos escalaron en el último año a un impresionante ritmo del 84% y, en abril, aglutinaron más del 20% del total de importaciones, duplicando en valor el conjunto de todas las ventas de crudo realizadas ese mes. 

Este extraordinario aumento de las compras estadounidenses de productos relacionados con la IA actúa de catalizador y está contribuyendo a extender los beneficios de esta ola de inversión a un conjunto más amplio de economías. Los intercambios de algunos productos, como semiconductores, son cada vez más globales y crean flujos de intercambios internacionales que están impulsando el crecimiento en otras latitudes y, en particular, economías asiáticas como la de Corea del Sur, donde sus exportaciones de estos bienes se han disparado y, por sí solas, representan cerca del 6% de su PIB.

En China, con crecimientos del 51% anual y representando un tercio de todas sus ventas, la relevancia de la alta tecnología en el comercio internacional es también indudable. Los vehículos eléctricos y semiconductores van sustituyendo las exportaciones de otras manufacturas tradicionales. 

La economía de la IA está pasando del desarrollo de algoritmos intangibles a la construcción de infraestructura tangible y con un mayor uso diario. Algo que en el caso particular de China se percibe en dos dimensiones: el uso diario de tokens alcanzó los 140 billones en marzo de 2026, multiplicándose por 14 en el último año, al tiempo que la computación inteligente se triplicó en 2025. Una transformación estructural que recibirá en los próximos meses un nuevo y decisivo empuje. Las autoridades chinas preparan un plan estratégico, denominado "Seis Redes", que situará al mismo nivel de importancia el desarrollo del cálculo computacional y centros de datos con otros cinco servicios básicos: agua, energía, telecomunicaciones, logística y servicios urbanos. El objetivo es crear la infraestructura necesaria para proporcionar capacidad de uso en todo el país, con inversiones adicionales en una red eléctrica inteligente que alimente estas instalaciones. Un programa que priorizará la coordinación y el uso de proveedores nacionales –como mínimo el 80% de la tecnología subyacente será interna y los operadores estatales de telecomunicaciones serán los encargados de la infraestructura–. 

En términos de gasto, se estima que alcanzaría los 640.000 millones€ en 5 años, el 4% del PIB de China, que será financiado principalmente con nuevas emisiones de deuda soberana. Un esfuerzo inversor solamente comparable a los 690.000 millones€ de capital privado que este año desplegarán los cinco grandes hiperescaladores americanos (Amazon, Alphabet, Microsoft, Meta y Oracle). En definitiva, la economía mundial atraviesa un punto de inflexión, donde el desarrollo de la inteligencia artificial es el motor del crecimiento, generando olas inéditas de inversión y demanda de productos, que abren oportunidades, pero también exigirá un despliegue masivo de capital, tanto público como privado.

11Mar

Aunque este porcentaje es inferior al del régimen arancelario “recíproco”, sigue siendo muy superior al existente antes de 2025, cuando el tipo medio no superaba el 2,3 %. En la práctica, EEUU sigue manteniendo uno de los regímenes arancelarios más elevados de los últimos cien años.

Miguel Ángel Valero

El pasado 20 de febrero, el Tribunal Supremo de EEUU invalidó los “aranceles recíprocos” impuestos por la administración de Trump. Se trata de un importante revés legal, pero que no cambia el panorama general de la política comercial. EEUU sigue manteniendo sus aranceles históricamente elevados y el entorno sigue siendo inestable para las empresas, según señalan los expertos de Coface.

“La decisión del Tribunal Supremo supone un revés político para la Administración estadounidense. Sin embargo, EEUU sigue disponiendo de muchos instrumentos para mantener los aranceles elevados, lo que prolonga la incertidumbre para las empresas y el comercio mundial”, afirma Marcos Carias, economista para Norteamérica en Coface.

Si bien esta sentencia supone un revés político e institucional para la Casa Blanca, no implica una ruptura con la estrategia comercial seguida desde el regreso al poder de Donald Trump. La decisión solo se refiere a los aranceles basados en este marco jurídico específico y no cuestiona otras medidas existentes, en particular las específicas de determinados sectores.

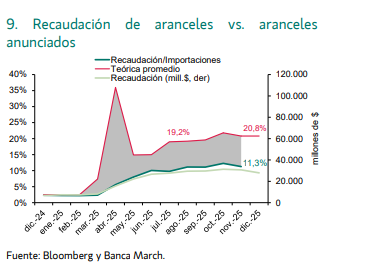
En las horas posteriores a la decisión, la Administración estadounidense anunció su intención de recurrir al artículo 122 de la Ley de Comercio de 1974 para introducir nuevos aranceles temporales. Esta medida autoriza al presidente a aplicar recargos de hasta el 15% durante un período máximo de 150 días en caso de desequilibrios externos; actualmente se está aplicando el tipo adicional del 10%. Esta sustitución da lugar a una disminución limitada del tipo arancelario medio de los EEUU, que ahora se sitúa cerca del 14%. Aunque este porcentaje es inferior al del régimen arancelario “recíproco”, sigue siendo muy superior al existente antes de 2025, cuando el tipo medio no superaba el 2,3 %. En la práctica, EEUU sigue manteniendo uno de los regímenes arancelarios más elevados de los últimos cien años.

El fin de los aranceles “recíprocos” no se traduce en un alivio generalizado. El impacto varía considerablemente en función de los socios comerciales de EEUU y la estructura de sus exportaciones. Los países cuyas ventas al mercado estadounidense se concentran en gran medida en los sectores cubiertos por los aranceles de la Sección 232 — acero, aluminio, automóviles y equipos industriales — siguen soportando una elevada carga arancelaria. Éste es especialmente el caso de la Unión Europea, Japón y Corea del Sur, cuyas exportaciones industriales siguen estando en gran medida expuestas a medidas justificadas por motivos de seguridad nacional. Los principales socios norteamericanos, Canadá y México, aunque parcialmente protegidos por el T-MEC, también siguen penalizados en varios segmentos industriales clave.

Por el contrario, algunos países que anteriormente estaban sujetos a aranceles “recíprocos” especialmente elevados se benefician ahora de una relativa desgravación, con un recargo del 10 % aplicado en virtud del artículo 122.Varias economías del sur y sudeste asiático, como Vietnam, Bangladesh y Sri Lanka, están viendo así cómo disminuye significativamente su exposición arancelaria, ya que sus exportaciones están menos concentradas en los sectores cubiertos por la Sección 232. 

Esta reestructuración acentúa las diferencias entre los socios comerciales de EEUU y aumenta la complejidad de un panorama arancelario mundial cada vez más fragmentado.

La incertidumbre jurídica y política parece que va a seguir. Más allá del plazo de 150 días, quedan varias incógnitas. Para extender los aranceles, se necesitaría la aprobación del Congreso, algo políticamente delicado en vísperas de las elecciones de mitad de mandato. Además, sigue sin resolverse la cuestión del reembolso de los derechos recaudados bajo el régimen ahora invalidado. El proceso podría durar varios años, lo que alimentaría un clima de incertidumbre duradera para las empresas, sus cadenas de suministro y sus decisiones de inversión.

Crédito y Caución: impacto en la construcción

El carácter nacional del mercado de la construcción y las cadenas de suministro relativamente regionalizadas hacen que la construcción se haya visto más aislada del efecto de los aranceles estadounidenses y la incertidumbre comercial mundial que otras industrias. Sin embargo, se enfrenta a importantes amenazas que están lastrando su crecimiento, como la escasez de mano de obra y los elevados precios de los materiales, lo que provoca un fuerte impacto en los márgenes de beneficio y los plazos de entrega. 

Según un informe de Crédito y Caucion, el sector de la construcción crecerá un 2,3% en 2026 a nivel mundial. En el caso de Europa, se prevé que aumente un 1,6%. El subsector residencial se verá impulsado por las bajadas de los tipos de interés aprobadas por el Banco Central Europeo. En la zona euro y Reino Unido, los costes de los materiales seguirán siendo más elevados que en el pasado y la escasez de mano de obra es estructural. Ambas cuestiones repercuten negativamente en los márgenes de los constructores y en el riesgo crediticio de las empresas, que sigue siendo elevado en la mayoría de los mercados europeos. 

Es el caso de Francia, donde el sector carece de motores de crecimiento importantes y la inestabilidad política está afectando a su crecimiento, por lo que se espera que las insolvencias sigan siendo elevadas en los próximos meses. 

Otro de los países con mayor nivel de riesgo es Alemania, donde el rendimiento del sector sigue viéndose afectado por el débil crecimiento económico y el nivel de impagos sigue siendo alto. Entre enero y octubre de 2025, el número de insolvencias aumentó un 9,3% con respecto al año anterior.

Italia es otro de los mercados europeos donde el riesgo crediticio es mayor debido a la fluctuación de la demanda, la escasez de liquidez, la reticencia de los bancos a conceder préstamos y los pagos prolongados. En este contexto, se prevé que el riesgo de insolvencia se mantenga elevado debido a las debilidades estructurales y a las continuas tensiones financieras.

En el Reino Unido, muchos proyectos de construcción nuevos siguen retrasándose debido a contratos heredados, problemas en la cadena de suministro, inflación de precios y retrasos en la aprobación de las solicitudes de planificación. En los próximos meses, se espera cierta mejoría en la situación del riesgo crediticio del sector, pero las condiciones del mercado siguen siendo difíciles.

En definitiva, aunque el sector de la construcción no está afectado directamente por las nuevas tasas arancelarias y las tensiones geopolíticas, sí sufre su impacto de manera colateral. Los problemas comerciales mundiales han aumentado la incertidumbre empresarial, lo que ha provocado una reducción del gasto en construcción comercial en muchos países. Este hecho, unido a los altos costes de producción y la falta de mano de obra, están lastrando su crecimiento. Los países con mayores niveles de riesgo de crédito son Austria, Dinamarca, Francia, Hungría, Suecia, Turquía, Reino Unido y Corea del sur. 

15Dec

“España debe responder con estrategia, no con resignación. Es necesario proteger a corto plazo a los sectores más expuestos, pero también convertir este nuevo contexto en una oportunidad para ganar presencia internacional con productos de mayor innovación y valor añadido”, subraya el Club de Exportadores.

Miguel Ángel Valero

La inflación y los costes emergen como nuevos desafíos para las empresas españolas. En un momento marcado por la nueva escalada del Índice de Precios al Consumidor (IPC) el 56% de las empresas reconoce durante el tercer trimestre que va a subir los precios  de sus productos durante 2026, como reacción al encarecimiento registrado en bienes como la energía y las materias primas, y también a los aranceles.

Así lo acredita la última edición -referente al tercer trimestre de 2025- del International Business Report (IBR), el informe elaborado por Grant Thornton a partir de una encuesta que analiza las expectativas y preocupaciones de las empresas del middle-market (en España, entre 50 y 3.000 empleados), a escala global y nacional. 

En esta edición, las expectativas de subir precios por parte de las empresas medianas han alcanzado el máximo histórico de la serie. Entre el segundo y el tercer trimestre, las expectativas de subir precios han crecido 7 puntos en España, que además refleja una tasa más elevada en este indicador que el dato de la Unión Europea (50%) y el global (53%).  

El dato refleja la tendencia que mantiene la inflación en España. En noviembre, el IPC alcanzó el 3% en España, según los datos adelantados por el Instituto Nacional de Estadística (INE). En el conjunto de la Eurozona, este indicador se situó 8 décimas por debajo, en el 2,2%. 

De igual forma, crece la inquietud por el encarecimiento de las materias primas (49%, nueve puntos más que en el segundo trimestre) y los costes de envío de mercancías (43%, cuatro puntos más). Unos niveles por encima de la media europea (43% y 39%, respectivamente). 

Repercusión de los aranceles sobre la internacionalización 

Más allá de la subida de los costes y la presión sobre los márgenes empresariales, la última edición del IBR refleja una desconexión entre el boyante crecimiento macroeconómico y las perspectivas empresariales en España. El porcentaje de directivos que considera que la economía mejorará en el próximo año se sitúa en el 59%, mínimos desde 2023. En el último año, el optimismo empresarial se ha desplomado diez puntos. Mientras tanto, en Europa se estabiliza, y marca máximos históricos a nivel global (75,7%); motivado por el resultado final de la guerra comercial, que no ha sido tan crítica como parecía en un primer momento.

En este contexto, las empresas señalan como palancas críticas la estabilidad regulatoria y la calidad institucional. La percepción de la regulación y la burocracia como barrera al crecimiento aumenta hasta el 47,8%, a la par que ganan peso la incertidumbre económica (54%) y las perturbaciones geopolíticas (49%). El 42% de los empresarios reclama una mayor simplificación administrativa y burocrática. De manera similar, ven relevante la reducción de carga fiscal a las empresas (40,4%), el impulso de la formación profesional y reciclaje (40%), un paquete de apoyo a sectores afectados por la guerra arancelaria (40%) y una bajada en las cotizaciones sociales (35,3%).

A nivel exterior, la guerra arancelaria está empezando a tener repercusión real sobre la internacionalización de las empresas españolas. El déficit comercial de España con Estados Unidos se situó en los nueve primeros meses del año en 10.785,6 millones€, cifra un 38,7% superior al saldo negativo de 7.772,4 millones de euros del mismo periodo de 2024.

Las exportaciones cayeron un 30% en agosto y un 7,4% hasta septiembre. Es cierto que España ha elevado a doble dígito sus exportaciones a Hong-Kong, Vietnam y Emiratos Árabes, pero estas cifras no cubren por el momento la caída de exportaciones hacia Estados Unidos recogida en los últimos meses. 

Aumento de los salarios, pero falta mano de obra

El middle‑market mantiene, eso sí, su apuesta por el empleo. La expectativa de aumentar plantilla mejora hasta el 48%. Tras dos trimestres consecutivos a la baja, el porcentaje de empresas que prevé un incremento real (por encima de la inflación) de los salarios vuelve a crecer. Según un informe publicado recientemente por Randstad, los salarios repuntarán un 5% en 2026 debido a la falta de mano de obra y la inflación.  En este sentido, la última edición del IBR demuestra que el porcentaje de empresas preocupadas por la falta de mano de obra también crece hasta el 46%. 

La estimación de rentabilidad repunta tres puntos frente al trimestre previo (del 50,9% al 53,7%). Eso sí, continúa por debajo del mismo periodo de 2024 y de la media global. En cuanto a facturación, el porcentaje de compañías que espera crecer en los próximos 12 meses se mantiene en niveles similares al trimestre anterior (57,2%), pero con una tendencia a la baja desde mediados de 2024.
Implantación de la Inteligencia Artificial 

Pese a la inestabilidad, las empresas del middle-market mantienen una apuesta estratégica por la sostenibilidad, la innovación y la digitalización. El 60% de las compañías encuestadas mantienen su intención de llevar a cabo inversiones en digitalización, y el 44,4% en ciberseguridad. 

La implantación de la Inteligencia Artificial avanza con rapidez, y el 38% de las empresas españolas reconoce utilizar la IA en su operativa diaria y otro 47% asegura que la usa pero su uso todavía no está muy extendido.

“Estamos viviendo un momento determinante en España, porque las amenazas son cada vez más crecientes y las empresas necesitan adaptar sus sistemas ante el nuevo entorno”, Cristina Muñoz-Aycuens, explica la socia de Ciberseguridad de Grant Thornton.

Además de ello, otras apuestas de inversión siguen siendo la marca, la sostenibilidad y los espacios de trabajo. Este último indicador crece seis puntos respecto al trimestre anterior, lo que consolida la tendencia de un teletrabajo limitado entre las empresas del middle-market. 

El Club de Exportadores exige ayudas para los afectados por el acuerdo EEUU-UE

Por su parte, el Club de Exportadores e Inversores Españoles ha publicado una Nota Técnica, elaborada por Rafael Pampillón, catedrático de la Universidad CEU San Pablo y de IE University, en la que se analizan las consecuencias del acuerdo comercial alcanzado en julio entre EEUU y la UE. La Nota destaca que el pacto ha devuelto estabilidad a las relaciones transatlánticas tras meses de tensiones arancelarias, aunque a un precio significativo para la competitividad de las exportaciones europeas.

Según el análisis, Estados Unidos impone hasta un 15% de arancel a los bienes procedentes de la UE, muy por encima del 4,5 % previo, mientras que Bruselas mantiene en el 0% los aranceles a los productos industriales estadounidenses. “Europa ha comprado estabilidad a cambio de aceptar un trato asimétrico”, afirma Pampillón, quien subraya que el acuerdo “rompe con el principio tradicional de reciprocidad y refuerza la dependencia europea de EEUU en energía, tecnología y seguridad”.

Esta asimetría, explica el experto, permite evitar una guerra comercial y desactiva la amenaza de aranceles extremos —como el 30% general que llegó a plantearse—, lo que proporciona previsibilidad para las empresas europeas. “Aunque un arancel del 15 % perjudica la competitividad, sigue siendo manejable y permite mantener la presencia en el mercado estadounidense”, apunta. 

La Nota Técnica señala que el impacto global para España será moderado, ya que solo alrededor del 5% de las exportaciones españolas de bienes se dirigen a EEUU, una de las proporciones más bajas entre los países europeos. España mantiene, además, una estructura comercial particular con EEUU: suele registrar déficit en mercancías, pero superávit en servicios, especialmente gracias al turismo. “A los servicios no se les pueden poner aranceles”, recuerda Pampillón, por lo que esta fuente de ingresos seguirá actuando como amortiguador del impacto negativo. No obstante, el acuerdo sí genera focos de riesgo en sectores clave, entre otros:

  • Automóvil: El arancel medio pasa del 5 % al 15 %, lo que afecta directamente a la competitividad del sector automoción y componentes.
  • Aceite de oliva: El sector evita el escenario extremo del 30 %, pero el nuevo marco mantiene incertidumbre.
  • Vino: La Federación Española del Vino advierte de un posible desplazamiento de productos europeos en favor de competidores con menor carga arancelaria.

“El nuevo marco comercial introduce desafíos en sectores donde España compite directamente con países que mantienen aranceles más bajos, como Marruecos o Turquía”, subraya Pampillón. Además, el compromiso europeo de aumentar las compras de gas y petróleo estadounidenses podría mantener los precios energéticos elevados, añadiendo presión a la inflación en las economías europeas. 

La Nota Técnica propone varias líneas estratégicas para afrontar la nueva situación. En primer lugar, destaca la necesidad de diversificar mercados y alianzas comerciales, impulsando la apertura de nuevos destinos de exportación —como Mercosur o países asiáticos como India e Indonesia— y reforzando los acuerdos ya existentes con México, Canadá, Japón o Corea. 

También subraya la importancia de ofrecer apoyo a los sectores más afectados, como el agroalimentario, el automóvil o el químico, que podrían requerir medidas de acompañamiento. 

Insiste en que la mejora de la competitividad será clave: la innovación, la calidad y la diferenciación resultan esenciales para que los consumidores estadounidenses sigan eligiendo productos españoles pese al incremento de costes. 

El análisis señala que la eliminación de aranceles europeos a los bienes industriales estadounidenses abre la puerta a aprovechar nuevas oportunidades, permitiendo importar maquinaria, equipos y piezas a precios más competitivos y ofreciendo margen para renegociar contratos o diversificar proveedores. “España debe responder con estrategia, no con resignación”, concluye Pampillón. “Es necesario proteger a corto plazo a los sectores más expuestos, pero también convertir este nuevo contexto en una oportunidad para ganar presencia internacional con productos de mayor innovación y valor añadido”. 

Constructoras: el 42%, en riesgo elevado de impago

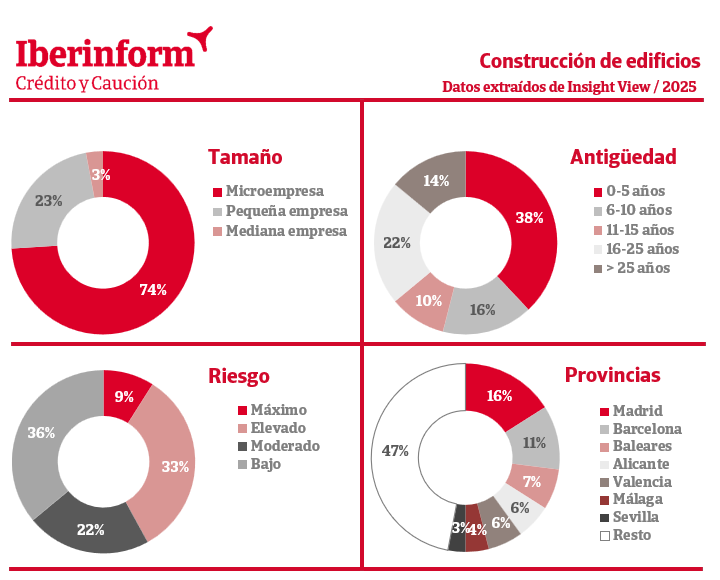
De acuerdo con los datos que ofrece Insight View, de Iberinform, el 42% de las constructoras dedicadas a la edificación residencial y no residencial se encuentra en un nivel máximo o elevado de impago, lo que supone un ligero empeoramiento con respecto a los niveles de 2024. El desempeño del sector está marcado por la falta de mano de obra cualificada, las dificultades de acceso a la financiación, la pérdida de dinamismo de los visados de obra nueva y el impacto de las variaciones de precio de los materiales de construcción en los márgenes comerciales.

El sector muestra una fuerte atomización, con un 97% del tejido compuesto por micro y pequeñas empresas. Las grandes empresas apenas representan el 0,3% del total. De acuerdo con los datos que ofrece Insight View, las constructoras de edificios residenciales y no residenciales se concentran en las provincias de Madrid (16%), Barcelona (11%), Baleares (7%), Alicante (6%), Valencia (6%), Málaga (4%) y Sevilla (3%). De las primeras provincias del sector por tamaño, Baleares presenta el mayor deterioro del riesgo de crédito: el 61% de las constructoras de edificios del archipiélago (tres puntos más que hace un año) se encuentra en un nivel máximo o elevado de impago. Le siguen Málaga (56%) y Madrid (47%). Los menores ratios se registran en Murcia (36%), Alicante y Sevilla  (38%) y Barcelona (40%).

El 54% de las empresas del sector cuenta con menos de 10 años. La antigüedad es un factor relevante en el riesgo de crédito: entre las empresas que se encuentran en su primera década, el 51% se encuentra en un nivel máximo o elevado de impago. Este porcentaje cae sensiblemente, hasta el 31%, entre las empresas entre los 11 y los 25 años y al 32% entre las de más de 25.

Acero: los aranceles de EEUU redirigen exportaciones hacia la UE

Por otra parte, un informe elaborado por Iñaki Ballesteros, coordinador de Analistas Zona Norte de Solunion España, recuerda que en 2013 la Comisión Europea presentó un plan de acción para una industria del acero competitiva y sostenible. El sector se encontraba entonces en una situación muy difícil, agravada por la crisis económica. La UE era el segundo mayor productor de acero del mundo, con una cuota global del 11% en un mercado ya globalizado, donde la débil demanda y la sobrecapacidad se convertían en el principal reto de la industria, al tiempo que se enfrentaba a unos precios de la energía elevados y a la necesidad de invertir para ajustarse a las exigencias de la economía verde. Doce años más tarde, estos retos, lejos de controlarse, se han agravado, en perjuicio de los mercados más maduros: UE, Norte América y Japón.

India ha adelantado a la UE como segundo productor mundial, y la sobrecapacidad global está ejerciendo una presión enorme sobre las importaciones, tanto en términos de precios como de volúmenes. Desde 2014, las importaciones han aumentado alrededor de un 70%. Durante los últimos años, China ha sido el principal actor internacional, inundando los mercados y exportando deflación ante la desaceleración de su mercado doméstico, con una demanda incapaz de absorber la producción interna que, a su vez, está subsidiada por el Estado. 

Como consecuencia de ello, la industria siderúrgica de la UE ha perdido una capacidad de más de 30 millones de toneladas (-15%). La tasa de utilización de la capacidad está en torno al 67 % en 2024, cuando se considera necesario un 80% para mantener unos niveles de rentabilidad razonables. 

Además, la introducción en junio de 2025, por parte de EEUU, de un arancel del 50% a las importaciones de acero y aluminio no solo está afectando negativamente a los productores europeos al limitar el acceso al mercado estadounidense, sino que también aumenta la presión de las exportaciones previamente destinadas a EEUU que son redirigidas hacia la UE. Se espera que el problema de sobrecapacidad aumente en los próximos años, con políticas de exportación más agresivas hacia la UE, siendo este el principal mercado de importación a nivel mundial por volumen, y uno de los más atractivos por precios.

Estos aumentos de capacidad no se corresponden con la demanda esperada, que se mantiene en niveles prácticamente planos en Europa, en un entorno de baja actividad. Esta situación presiona a la baja los precios, con unos costes de producción superiores a la mayor parte de terceros países, y evidentemente daña la competitividad de la industria europea.

En este contexto, desde julio de 2018 la Unión Europea ha venido aplicando medidas de salvaguarda en la industria, que legalmente expirarán el 30 de junio de 2026 (no pueden extenderse más allá de 8 años según la OMC), basadas en cuotas de importación específicas por país para los socios comerciales y otras cuotas residuales donde se incluye a los demás países no socios, con volúmenes de importación a la UE más pequeños. Fuera de estas cuotas, liquidables trimestralmente, se aplica un arancel del 25% a todas las importaciones.

La nueva propuesta de la Comisión Europea presentada en octubre 2025 endurece notablemente las barreras de protección, incluyendo los siguientes puntos:

  • La cuota libre de arancel se reduce a 18,3 millones de toneladas, lo que representa una reducción aproximada de -47% respecto a 2024.
  • Las importaciones que queden fuera de la cuota libre quedarán sujetas a un arancel del 50%.
  • Requisito de fundición (pour&melt): la norma exigirá a los importadores proporcionar evidencia del país donde se fundió el acero para mejorar la trazabilidad y evitar fraudes en la aplicación de las cuotas.

En julio de 2021, la Comisión Europea presentó una propuesta como parte de su iniciativa “Fit for 55”, que tenía como objetivo alcanzar una reducción neta del 55% de las emisiones de gases de efecto invernadero (GEI) para 2030 y alcanzar la neutralidad climática en 2050. 

La propuesta incluía un Mecanismo de ajuste en frontera por carbono (CBAM) y revisiones al Sistema de comercio de emisiones de la UE (ETS). El CBAM es un instrumento de política ambiental que busca aplicar a los productos importados los mismos costes del carbono en que incurrirían las instalaciones que operan en la UE. De este modo, reduce el riesgo de deslocalización por traslado de la producción a países con políticas medioambientales menos ambiciosas. Actualmente, la industria europea intensiva entrega derechos de emisión por cada tonelada de CO2 emitido. Dado que un porcentaje cada vez mayor de estos derechos se compran en subastas o en el mercado secundario, estos productores tienen que hacer frente a un «precio del carbono» sobre la base de sus emisiones. Sin embargo, en muchos países los productores no están sujetos a esta obligación. Con el fin de proteger a la industria en este periodo de transición hacia el acero verde, los fabricantes europeos han estado recibiendo una buena parte de sus derechos de emisión de forma gratuita. Sin embargo, a partir de 2026 se acelera la eliminación de la “asignación gratuita” de derechos de CO2 con su eliminación total en 2035. 

El CBAM busca que los importadores asuman unos costes del carbono similares a los fabricantes europeos y no dañar la competitividad de la industria local. De este modo, el importador de la UE debe declarar antes del 31 de mayo de cada año la cantidad de bienes y las emisiones incorporadas en dichos bienes importados a la UE durante el año anterior y, al mismo tiempo, debe comprar el número de certificados CBAM que corresponda a la cantidad de emisiones de gases de efecto invernadero incorporadas en los productos, cuyo precio estará vinculado a los ETS (Emission Trading System).

En ambos casos, los efectos inmediatos que veremos con las nuevas medidas de protección del comercio y del medio ambiente son:

  • Fuerte reducción de las importaciones, que algunos organismos calculan en torno al 30%, y que va a impulsar una subida de precios (~100€/150€ tonelada) por parte de las acerías europeas. 
  • Mayor presión sobre los centros de transformación del acero y sectores downstream, que van a tener que trasladar el incremento de precios a un mercado actualmente deprimido. Adicionalmente, hay un repunte de las importaciones previo a la implementación de estas medidas y ante la previsible subida de precios que conllevaran, que supone un volumen adicional que el mercado va a tener que digerir en los primeros meses del 2026.

España ocupa el puesto 17 en el ranking mundial, con 11,9 millones de toneladas producidas en 2024, un 3,7% más que en 2023. En los últimos 10 años ha perdido una posición y un 16% de su producción. El consumo aparente creció un 6,5% en 2024 hasta los 13,5 millones de toneladas, su mejor cifra desde 2018, aunque gran parte del crecimiento favoreció a proveedores extracomunitarios, que aumentaron su cuota hasta el 34,5 % del consumo nacional. También se detectó un mejor comportamiento de productos planos (+9,5%) frente a los largos (+3,7%).El Indicador de Coyuntura Industrial (ICI) muestra niveles de actividad bajos, aunque estables. Con datos a octubre, la producción de acero en los 10 primeros meses del 2025 se mantiene ~ +1%, con un impacto limitado de los aranceles del 50% aplicados por Estados Unidos desde junio de 2025: España exporta unas 250.000 toneladas de acero al año a EE. UU., con un valor de alrededor de 400 millones de € en 2024 (~ 3,5% del total de exportaciones de acero).

El principal reto es la rentabilidad. En un sector intensivo en capital, tanto por inversiones como por costes de producción, y que soporta una enorme presión de las importaciones, es complicado mejorar la rentabilidad cuando la demanda no soporta una subida de precios. Dentro del sector en España, vemos la fabricación y distribución de tubo como la más perjudicada en este momento. Es una industria muy pegada al ciclo y con sobrecapacidad estructural. Se espera que las nuevas medidas que aplicará la UE a partir de 2026 tengan un efecto inmediato positivo por revalorización de stocks aunque, más allá de esa primera rotación, sus costes de producción subirán por el incremento de precios de materia prima y, de nuevo, se van a enfrentar a un mercado con exceso de capacidad y baja demanda. En este sentido, habrá que observar si el mercado absorbe las subidas de precios sin deteriorar aún más el volumen de toneladas. 

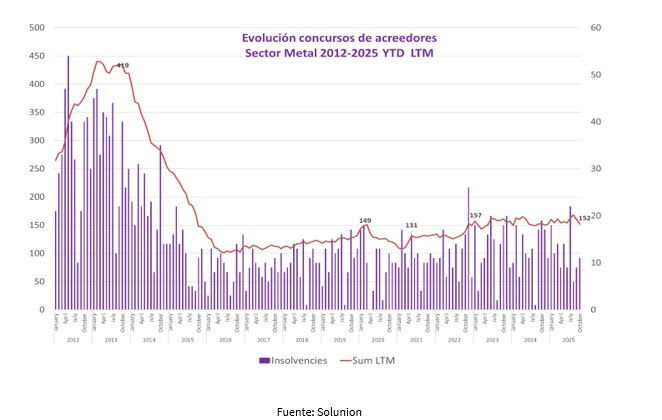
El ritmo anual de concursos en el sector se ha mantenido estable durante los últimos años, en torno a los 150-155 concursos al año. El sector metal mantiene una siniestralidad estructural por debajo de la media de sectores en España. El diferencial entre ambos se agrandó durante los años 2022 – 2024, debido al aumento de siniestralidad en otros sectores, mientras el sector metal se vio beneficiado por la extraordinaria rentabilidad en los años 2021 – 2022. El diferencial se ha ido estrechando, sin embargo, entre 2024 y 2025, debido a un peor comportamiento de metal con relación a la media del resto de sectores.

Por subsectores, hay una mayor volatilidad en la comercialización y distribución por la propia estructura de las compañías, aunque es la producción y transformación el subsector con mayor impacto en euros. *Informe elaborado por Iñaki Ballesteros, Coordinador de Analistas Zona Norte de Solunion España.

OBS: Menos opacidad con los sueldos

A final de año es cuando muchos trabajadores están negociando su salario para la próxima temporada. Vienen subidas, congelaciones, bonus… Pero ¿Somos capaces de hablar abiertamente con nuestros compañeros sobre nuestro sueldo? José Luis Bosch, director del máster en recursos humanos de OBS Business School, afirma que España es un país mucho más opaco que otros de Europa con este tipo de información. 

Según él, los salarios deberían ser públicos para todos dentro de una empresa; quizá no los detalles de cada persona pero, al menos, por equipos, tal como se hace en otros países. 

Todavía hay mucho empresario de cuño antiguo que considera que el salario es una prebenda a cambio de la cual recibirá la fidelidad del empleado, y acaba generando una cultura de “hacer la pelota”. “Eso genera una toxicidad muy propia de nuestro país”, asegura. Y recomienda publicar en la web los niveles salariales para que cada uno sepa en qué rango se mueve. Lo que marcará la diferencia es el 'salario emocional', es decir, el agradecimiento personal por una manera 'especial' de desarrollar el trabajo más allá del pago por el servicio prestado: mayor flexibilidad horaria y vacacional, por ejemplo", explica José Luis Bosch.