17Sep

Los mercados creen que las subidas de tipos por parte de los bancos centrales no van a ser suficientes para compensar las presiones inflacionistas de los costes energéticos, y que serán necesarios más incrementos.

Miguel Ángel Valero

La subasta del Treasury a 20 años registró la menor demanda extranjera jamás recordada. Los inversores foráneos le hacen ascos a la deuda a largo plazo de EEUU justo cuando Washington más financiación necesita. Esta actitud de los inversores extranjeros añade más presión si cabe al alza para los tipos de interés a largo plazo. Y contribuye a la desmitificación del bono del Tesoro de EEUU como activo sin riesgo.
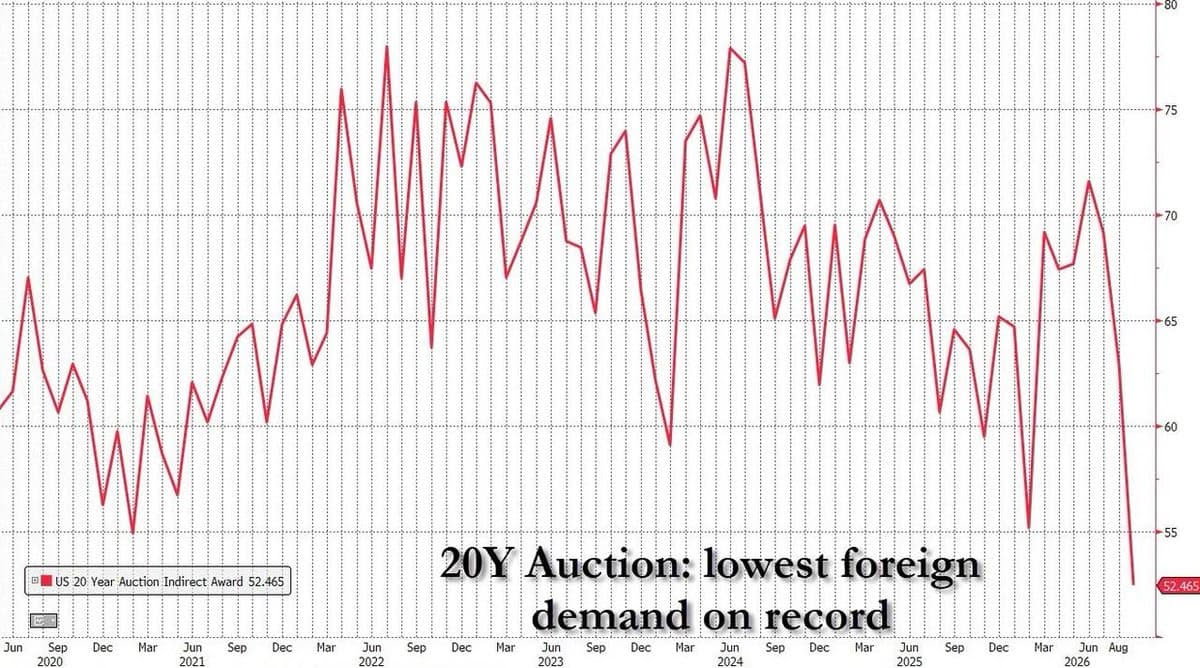
Todo esto, en medio de las reacciones a la primera subida de tipos de interés de la Fed en tres años pese a las presiones de Donald Trump ("¡bajad los tipos de interés para EEUU, y hacedlo rápido!", grita en Truth Social con sus características mayúsculas). El precio oficial del dinero en EEUU ya está entre el 3,75% y el 4%, cuando según Trump debería situarse en el 1% "o menos".

Es significativo el cambio radical en las preocupaciones de los gestores de fondos, según Bank of America. El miedo a un salto brusco de los tipos largos ya supera al que genera la supuesta burbuja de la inteligencia artificial (IA). Un 33% de los gestores ve el alza desordenada de los tipos largos como principal riesgo, frente al 28% que cita a la IA. La liquidez en sus carteras sube al 3,9%, mientras el peso de la Bolsa baja del 56% al 49%. Tiene lógica: cuando los gestores intuyen que el bono puede hundirse, suben efectivo y bajan en acciones, porque un bono a la baja arrastra a la Bolsa. Van un 48% infra ponderados en deuda, el nivel más bajo desde 2022.

Además, el mercado se centra ahora en que las subidas de tipos (BCE, Fed)  y las que se esperan en Reino Unido y Japón pueden no ser suficientes para compensar los efectos de las guerras en Ucrania (por la invasión rusa de 2022) y en Oriente Medio (por lo ataques de Israel y de EEUU a Irán en febrero de 2026) y del encarecimiento de los costes energéticos en la inflación.

The Trader: la Fed es demasiado optimista con la evolución de la inflación

Hace apenas unos meses, el debate en los mercados era cuántas veces iba a seguir bajando los tipos de interés la Reserva Federal. Hoy el mensaje es otro: ¿cuántas veces más va a subir el coste del dinero? El cambio es importante porque la política monetaria estadounidense llevaba aproximadamente dos años moviéndose en dirección expansiva y la última subida de tipos se produjo hace más de tres años. Sin embargo, la combinación de una economía resiliente, un mercado laboral todavía sólido y, sobre todo, unas presiones inflacionistas que se niegan a desaparecer está obligando a los inversores a replantearse completamente el escenario.

La inflación estadounidense se mantuvo en agosto en el 3,4% interanual, claramente por encima del objetivo del 2% de la Reserva Federal. Pero probablemente más preocupante que el dato anual sea lo que está ocurriendo en los últimos meses. Los precios aumentaron un 0,4% solamente en agosto, frente al 0,1% de julio, mientras que la inflación subyacente avanzó un 0,3% mensual, algo más de lo esperado. Además, los precios industriales aumentaron un 0,4% durante el mes y nada menos que un 5,4% respecto al año anterior.

Detrás de buena parte de este deterioro está nuevamente la energía. En julio, antes incluso de las últimas subidas del petróleo, los precios energéticos ya acumulaban un incremento del 14,7% respecto al año anterior y la gasolina subía un 24,6%. En agosto, la energía siguió presionando al alza la inflación y la gasolina aumentó otro 3,9% solamente durante el mes.

Aquí aparece el verdadero problema para la Fed. Un banco central normalmente intenta no reaccionar demasiado ante una subida puntual del petróleo porque no puede producir más barriles subiendo los tipos de interés. Pero la situación cambia cuando la energía permanece cara durante suficiente tiempo como para trasladarse al transporte, la producción, los alimentos, los servicios y, finalmente, a las expectativas de inflación.

Y, al mismo tiempo, la economía estadounidense todavía no está dando a la Reserva Federal demasiados motivos para mirar hacia otro lado. En agosto se crearon 162.000 empleos y la tasa de paro permaneció en el 4,1%. Los salarios aumentaron un 3,1% respecto al año anterior. No estamos ante un mercado laboral extraordinariamente fuerte, pero tampoco ante uno que esté enviando señales claras de recesión.

La reunión de septiembre ha confirmado finalmente ese cambio de dirección. La Reserva Federal ha subido los tipos de interés en 25 pb y, probablemente, lo más importante no haya sido la decisión en sí misma, sino el mensaje que Kevin Warsh ha transmitido durante la rueda de prensa. Warsh ha descrito una economía estadounidense que continúa mostrando una notable fortaleza y que, en su opinión, incluso podría fortalecerse todavía más. Al mismo tiempo, considera que las tendencias del mercado laboral son compatibles con una economía prácticamente en pleno empleo. Eso deja a la Reserva Federal frente a un problema muy concreto: de las dos partes de su mandato dual, una funciona razonablemente bien y la otra claramente no.

La inflación continúa siendo demasiado elevada. Warsh ha insistido en que lleva cinco años sin regresar de manera sostenible al objetivo del 2% y ha dejado claro que la Reserva Federal no puede utilizar los acontecimientos externos como excusa para aceptar indefinidamente esa situación. La Fed no puede controlar el precio del petróleo ni resolver los conflictos geopolíticos que están encareciendo la energía, pero su responsabilidad sigue siendo impedir que esas presiones terminen consolidándose en el conjunto de la economía.

Y aquí probablemente estuvo uno de los mensajes más importantes de toda la rueda de prensa. Warsh no considera que la política monetaria actual sea restrictiva. Al contrario, sigue viéndola como acomodaticia y ha presentado la subida de 25 puntos básicos como la retirada de una pequeña dosis de ese estímulo.

La diferencia es importante. Si la Fed creyera que los tipos actuales ya están frenando claramente la economía, tendría muchos más motivos para detenerse. Pero si considera que la política monetaria continúa siendo acomodaticia, tiene margen para seguir subiendo los tipos sin pensar necesariamente que está llevando a la economía hacia una recesión.

El “dot plot” refuerza esa posibilidad y apunta a una nueva subida antes de terminar el año. Diciembre aparece, por tanto, como una reunión especialmente importante, más aún porque los próximos datos de inflación empezarán a incorporar con mayor intensidad el reciente encarecimiento del petróleo y su transmisión a la gasolina y el diésel. Si la economía continúa mostrando fortaleza y la inflación vuelve a repuntar, los argumentos para detener el proceso de endurecimiento monetario serán cada vez menores.

Pero durante la rueda de prensa apareció además otro asunto que merece nuestra atención: el comportamiento del mercado de bonos y el incremento de las rentabilidades de la deuda estadounidense. Preguntado por ello, Warsh dejó claro que el volumen de deuda pública y la política fiscal corresponden fundamentalmente al Tesoro y al Gobierno, no a la Reserva Federal. Sin embargo, señaló tres factores que pueden ayudar a entender por qué las rentabilidades de los bonos están sometidas a tanta presión:

  1. El primero es precisamente la fortaleza de la economía estadounidense. Una economía que sigue creciendo y manteniendo niveles elevados de empleo puede soportar tipos de interés más altos durante más tiempo.
  2. El segundo es la creciente competencia por el ahorro. Estados Unidos necesita financiar enormes cantidades de deuda pública al mismo tiempo que las mayores compañías tecnológicas del mundo necesitan cantidades extraordinarias de capital para construir centros de datos, adquirir chips, desarrollar redes eléctricas y financiar toda la infraestructura necesaria para la inteligencia artificial. Los grandes hyperscalers están recurriendo cada vez más al mercado de deuda y ofreciendo rentabilidades que compiten por el mismo ahorro que necesita captar el Tesoro estadounidense.
  3. Y el tercer elemento vuelve a llevarnos al punto de partida: la combinación de incertidumbre geopolítica y persistencia de la inflación. Cuanto mayor sea la incertidumbre sobre la evolución futura de los precios, más rentabilidad exigirán los inversores para prestar dinero a largo plazo.

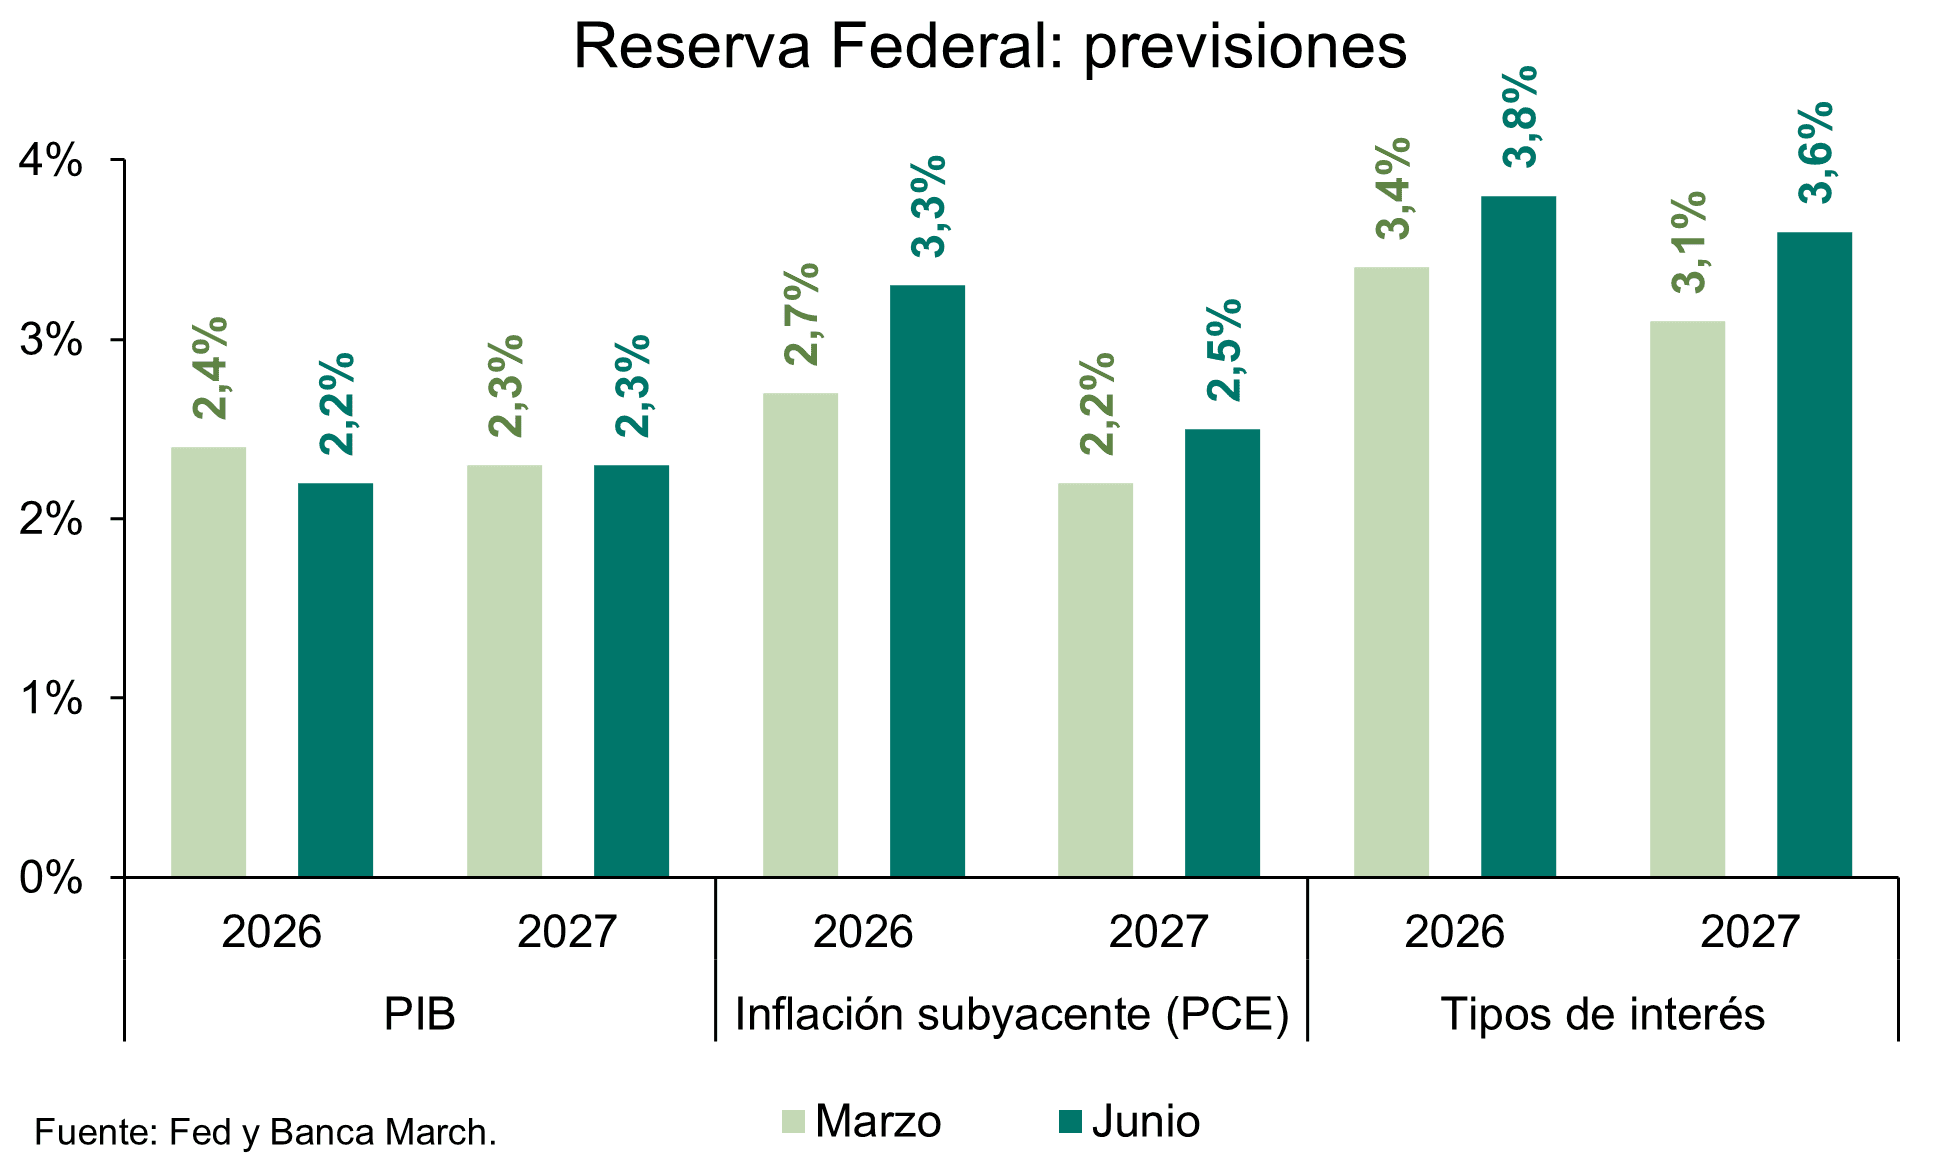
Después de escuchar a Kevin Warsh, "creo que hay una contradicción especialmente interesante entre el discurso que hemos escuchado y las previsiones que acaba de publicar la propia Reserva Federal", señala Pablo Gil en The Trader. Warsh nos presenta una economía muy sólida, prácticamente en pleno empleo, con una política monetaria que todavía considera acomodaticia y una inflación que califica de inaceptablemente elevada. A eso hay que añadir una situación geopolítica extraordinariamente incierta y un fuerte encarecimiento de la energía cuyo impacto todavía no hemos visto completamente reflejado en los datos. Sin embargo, cuando miramos las previsiones de la Fed descubrimos un escenario sorprendentemente benigno. Esperan que la inflación PCE termine este año en el 3,7%, pero que caiga hasta el 2,3% en 2027 y prácticamente regrese al objetivo, con un 2,1%, en 2028.

Para que la inflación pase del 3,7% al 2,3% en apenas un año tiene que producirse una desinflación muy importante. Es posible que parte del repunte actual de los precios energéticos desaparezca por simples efectos base, pero resulta difícil asumir que todas las fuerzas que hoy están presionando la inflación vayan a quedar prácticamente contenidas dentro de 2026. Eso exigiría, entre otras cosas, que el shock energético no se prolongue, que los problemas geopolíticos no sigan deteriorándose y que el encarecimiento del petróleo no termine filtrándose de manera persistente hacia el transporte, los costes empresariales, los bienes y los servicios. Y todo ello mientras la propia Fed espera que la economía estadounidense continúe creciendo con bastante solidez.

"Por eso creo que la gran pregunta después de esta reunión ya no es solamente cuántas veces más va a subir los tipos la Reserva Federal. Es si sus previsiones de inflación para 2027 son demasiado optimistas.Porque si el PCE no cae hacia ese 2,3% que hoy proyecta la Fed, sino que la inflación demuestra ser mucho más persistente, el escenario cambia considerablemente. Los tipos podrían tener que subir más de lo que hoy contempla el mercado o permanecer elevados durante bastante más tiempo. La Reserva Federal ha dejado claro hoy que está dispuesta a luchar contra la inflación. Lo que todavía está por demostrar es que la inflación vaya a ponérselo tan fácil como sugieren sus propias previsiones",resalta.

Banca March: no hay un inicio de ciclo de endurecimiento monetario

Para los analistas de Banca March, la atención se centró en los argumentos esgrimidos por Kevin Warsh durante la rueda de prensa posterior. El presidente de la Fed sustentó la decisión en tres factores principales: la solidez de la economía y del mercado laboral, una inflación que mostró una moderación insuficiente durante el verano y el deterioro del contexto geopolítico, al que también vinculó parte del reciente repunte de las rentabilidades de la deuda a largo plazo.

"La medida respondió a una doble lógica: necesaria y preventiva. Necesaria, porque permitía preservar la credibilidad de la Reserva Federal y, especialmente, la de Kevin Warsh, después de que el propio presidente hubiera contribuido a orientar al mercado hacia un escenario de endurecimiento monetario durante Jackson Hole. En este contexto, la autoridad monetaria optó por validar unas expectativas más hawkish, en un entorno además condicionado por la presión política ejercida por Donald Trump, partidario de unos tipos de interés más bajos. Al mismo tiempo, interpretamos esta subida como una actuación de carácter preventivo, y no como el inicio de un nuevo ciclo de endurecimiento monetario. El objetivo sigue siendo evitar que el actual shock energético se transmita de forma más persistente al conjunto de la economía y termine desanclando las expectativas de inflación", explican.

La evidencia histórica respalda esta interpretación. Si definimos como preventivos aquellos episodios en los que la Reserva Federal acometió tres o menos subidas de tipos en medio de un proceso de relajación monetaria, desde 1980 únicamente se han registrado tres casos. Mientras que el episodio de 1982 coincidió con una recesión, los ciclos iniciados en 1984 y 1995 se desarrollaron en un contexto de aterrizaje suave y no derivaron en una contracción de la actividad. En consecuencia, la historia sugiere que un endurecimiento preventivo no provoca un deterioro significativo del ciclo económico.

Más allá de la propia decisión –ampliamente descontada–, lo más relevante fue el mensaje transmitido por el diagrama de puntos (dot-plot) que "refuerza nuestra visión de que los ajustes serán limitados y responderán a una lógica preventiva". En un ejercicio en el que Kevin Warsh volvió a abstenerse de participar, 16 de los 18 miembros que integran el dot-plot –de los cuales únicamente 11 cuentan con derecho a voto– anticipan una subida adicional para lo que resta de año. De materializarse este escenario, la mediana de las previsiones apunta a unos tipos estables durante 2027 y a un posterior proceso de bajadas a partir de 2028.

Arabia Saudí espera restablecer en los próximos días alrededor de la mitad de la capacidad del oleoducto Este-Oeste y recuperar su operatividad plena en un plazo aproximado de seis semanas. Esta infraestructura fue atacada el 10 de septiembre por milicias respaldadas por Irán. El oleoducto conecta los campos petroleros del Golfo Pérsico con el puerto de Yanbu, en el mar Rojo, y desempeña un papel estratégico al ofrecer una ruta alternativa al estrecho de Ormuz para las exportaciones de crudo saudí. La capacidad máxima de transporte de esta red alcanza los 7 millones de barriles diarios (mbd). De ese volumen, aproximadamente 2 mbd se destinan al abastecimiento de las refinerías saudíes de la costa occidental, mientras que hasta 5 mbd pueden dedicarse a la exportación. Por ello, una interrupción prolongada del suministro habría supuesto una inmovilización de una parte significativa de las exportaciones de crudo del país. No obstante, Arabia Saudí confía en una recuperación rápida de la operativa. Como precedente, en abril una estación de bombeo del mismo sistema también fue atacada –aunque con daños más limitados– y las operaciones volvieron a la normalidad en apenas tres días.

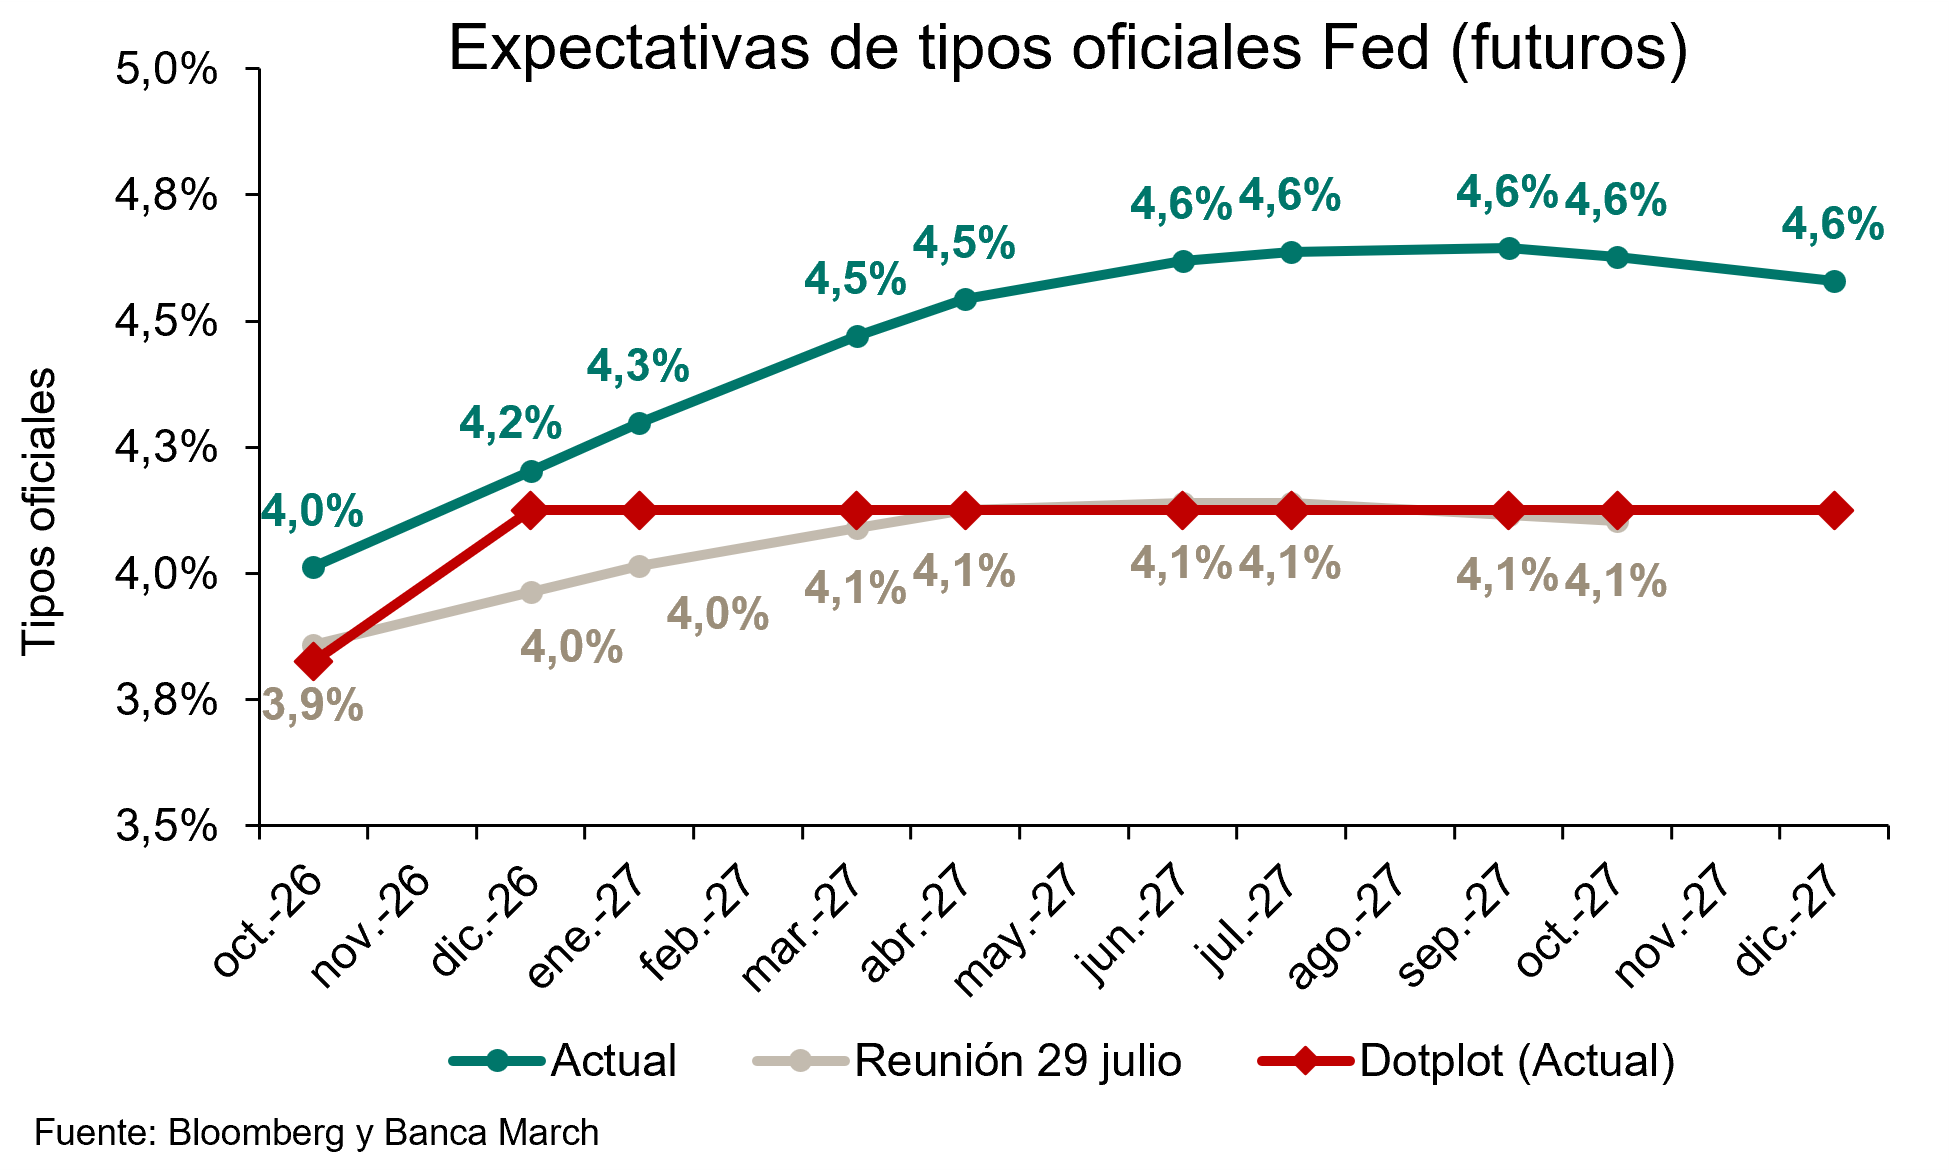
"Por el momento, desde Banca March nos mantenemos expectantes a la evolución del conflicto de Irán antes de modificar y elevar nuestras previsiones sobre los tipos de interés. Nuestro grado de convicción se ha ido reduciendo en las últimas semanas ante el enquistamiento de las negociaciones entre EEUU e Irán y las nuevas interrupciones en el suministro de petróleo procedente de Arabia Saudí, que han incrementado el riesgo de que las presiones energéticas terminen trasladándose al resto de componentes, pero la situación se mantiene lo suficientemente volátil para elevar nuestra visión sobre la curva. En cualquier caso, seguimos considerando excesivo el escenario que descuenta actualmente la curva de futuros, que incorpora hasta tres subidas adicionales de tipos durante los próximos doce meses. Con todo, nos adentramos en un periodo en el que las elecciones de medio término en Estados Unidos irán ganando cada vez más peso en las Bolsas. Desde nuestra perspectiva, y más allá del ruido político de fondo, la clave sigue estando en los sólidos beneficios empresariales que se extienden a más sectores y regiones, por lo que aprovecharíamos una toma de beneficios para seguir añadiendo riesgo", añaden.
Ebury: es injustificado un endurecimiento más intenso

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, ha revisado sus previsiones sobre la Reserva Federal y espera ahora una nueva subida de tipos en diciembre, después del incremento de 25 pb aprobado esta semana, que situó el tipo oficial en el 3,75%-4%. Considera que el tono más restrictivo de la Fed, la fortaleza de la economía estadounidense y la falta de avances suficientes en la lucha contra la inflación justifican este nuevo movimiento antes de finalizar el año. 

“El mensaje de la Fed ha sido claramente más agresivo de lo que esperábamos y nos lleva a abandonar nuestra previsión de una sola subida este año”, señala Matthew Ryan, CFA, jefe de Estrategia de Mercado de Ebury. No obstante, Ebury considera injustificado un endurecimiento mucho más intenso, dado que la inflación subyacente mantiene una tendencia descendente, los elevados rendimientos de los bonos ya están contribuyendo a restringir las condiciones financieras y el mercado laboral no presenta un sobrecalentamiento suficiente.

La decisión de la Fed impulsó inmediatamente al dólar, llevando al EUR/USD por debajo de 1,15 por primera vez desde finales de julio. “El tono restrictivo de la Fed debería seguir respaldando al dólar a corto plazo, aunque seguimos esperando cierto debilitamiento de la divisa estadounidense en nuestro horizonte de previsión”, apunta Anthony Malouf, analista de Mercado de Ebury. No obstante, este retroceso debería ser moderado, ya que la incertidumbre en torno a Irán, los elevados precios del petróleo y el aumento global de las rentabilidades de la deuda continúan ofreciendo soporte a la moneda estadounidense.

Fidelity: la estructura de la economía ha cambiado

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, considera que el mensaje más importante de la subida de tipos de la Fed "fue que la función de reacción de la política monetaria está siendo cada vez más clara". Y la decisión fue unánime, algo relevante porque proporciona al presidente Kevin Warsh un respaldo institucional en un momento en que la Administración ha estado presionando para lograr una política monetaria más acomodaticia. No se trató de una decisión ajustada ni controvertida. El Comité, en su conjunto, consideró que la inflación y la resiliencia de la actividad económica justificaban una política más restrictiva. 

Las proyecciones reforzaron ese mensaje. El punto medio del diagrama de puntos apunta a una subida adicional en 2026 y a la ausencia de recortes en 2027. Más llamativo aún es que no se espera que la inflación vuelva al objetivo del 2% hasta 2029, la principal señal macroeconómica que deja esta reunión. Si las previsiones de la Fed son, en términos generales, correctas, EEUU habrá pasado aproximadamente ocho años con una inflación por encima del objetivo antes de restablecer la estabilidad de precios. 

"Esto encaja estrechamente con el escenario que incorporamos en nuestras hipótesis a largo plazo para los mercados de capitales, donde desde hace tiempo esperamos que la inflación siga siendo más persistente y se estabilice por encima de los niveles a los que los inversores se acostumbraron tras la crisis financiera global", explica.

La cuestión no es simplemente que la inflación esté tardando más en moderarse. La estructura de la economía ha cambiado. La fragmentación geopolítica, la seguridad energética, una mayor presencia fiscal, la duplicación de cadenas de suministro y la elevada intensidad de capital asociada al ciclo de inversión en inteligencia artificial apuntan a un entorno en el que es probable que la inflación siga siendo más persistente. Las propias proyecciones de la Fed reconocen cada vez más esa realidad. 

La rueda de prensa de Warsh también mantuvo un tono restrictivo y fue, en líneas generales, coherente con el mensaje que transmitió en Jackson Hole. Señaló que la Fed había retirado parte del estímulo monetario, lo que implica que sigue considerando que los tipos de interés se sitúan por debajo del nivel neutral a corto plazo. La inflación continúa siendo demasiado elevada y la Fed necesita pruebas más claras de que está avanzando hacia su objetivo con suficiente rapidez. Hasta entonces, el sesgo seguirá inclinándose hacia una política más restrictiva. 

Sigue sin haber una orientación futura convencional, aunque, en comparación con julio, la función de reacción resulta ahora más fácil de interpretar. La inflación continúa por encima del objetivo, la actividad económica se mantiene resiliente y la inversión empresarial continúa siendo sólida. Mientras esa combinación no cambie, nuevas subidas de tipos siguen siendo una posibilidad. 

También merece la pena destacar la reacción del tramo largo de la curva. Las rentabilidades de los bonos del Tesoro estadounidense a largo plazo han caído pese a la subida de tipos y al tono restrictivo reflejado en el diagrama de puntos. Es una evolución constructiva, aunque todavía es pronto para extraer conclusiones firmes sobre la credibilidad de la política monetaria. Como mínimo, los mercados no interpretaron esta reunión como un factor que aumente el riesgo de inflación a largo plazo. 

La cuestión más relevante es hasta dónde llegará este ciclo. "Nuestra hipótesis de trabajo sigue siendo que este terminará convirtiéndose en un ciclo de tres o cuatro subidas de tipos, más que en un simple ajuste puntual. No obstante, esta visión depende de que el ciclo de inversión en inteligencia artificial se mantenga intacto. Dicha inversión está respaldando la demanda en la actualidad, al tiempo que puede impulsar la productividad a lo largo del tiempo. El gasto necesario en centros de datos, semiconductores, generación eléctrica, redes, infraestructuras y financiación tiene una magnitud suficiente como para influir en el ciclo macroeconómico. Mientras esa inversión siga siendo sólida, la economía estadounidense podría ser capaz de absorber unos tipos de interés más elevados con mayor facilidad de lo que sugeriría un marco convencional de final de ciclo. Pero si la inversión en inteligencia artificial se desacelera de forma significativa, el cálculo cambiará rápidamente. El crecimiento económico se volvería más vulnerable a un mayor endurecimiento monetario y la Fed tendría que reevaluar el equilibrio de riesgos", argumenta.

Por ahora, el mensaje es relativamente sencillo. La Fed ha reanudado el endurecimiento monetario, el Comité está unido y el diagrama de puntos sugiere que el ciclo aún no ha terminado. Y, lo que es más importante, la Fed proyecta ahora un periodo mucho más prolongado de inflación por encima del objetivo, en línea con el régimen de inflación estructural que incorporamos en nuestras hipótesis para los mercados de capitales. La trayectoria de la política monetaria seguirá dependiendo de los datos. "Pero si el ciclo de inversión en inteligencia artificial se mantiene intacto y la inflación continúa siendo persistente, seguimos pensando que este ciclo de endurecimiento monetario aún tiene recorrido”, concluye.

Goldman Sachs: una subida más, en diciembre

Kay Haigh, responsable global y CIO de Renta Fija y Soluciones de Liquidez en Goldman Sachs Asset Management, interpreta que "la Fed ha dado a entender que, por el momento, no prevé un ciclo de endurecimiento monetario agresivo. Según el Resumen de Proyecciones Económicas (SEP, por sus siglas en inglés), la mayoría de los miembros del FOMC contempla un total de dos subidas de tipos este año, y es probable que la Fed no los mueva en la reunión de octubre, dada su cercanía a las elecciones de mitad de mandato. Nuestro escenario central es una subida más este año, en diciembre, aunque esto sigue dependiendo de los próximos datos del IPC y de la evolución de los precios de la energía".

Robeco: la Fed puede endurecer sin deteriorar el crecimiento

Colin Graham, Head of Multi Asset Strategies de Robeco, apunta que la subida de tipos de 25 pb de la Fed señala un avance gradual hacia lo que los responsables de la política monetaria consideran una postura neutral. El mensaje del presidente Warsh fue claro: dado que el mercado laboral sigue sólido y la inflación se sitúa por encima del objetivo, la Fed considera que continuar con la normalización es adecuado para garantizar la estabilidad de precios. "Desde nuestra perspectiva, la economía estadounidense sigue mostrando una considerable resiliencia. El apoyo fiscal, la buena salud de los balances de los hogares y los efectos remanentes de unos tipos de interés históricamente bajos continúan apuntalando la demanda, lo que reduce el riesgo de una desaceleración brusca", precisa.

Un aspecto interesante de las últimas proyecciones es el descenso previsto de la inflación subyacente; se estima que el índice PCE caerá del 3,7% en 2026 al 2,5% en 2027 y al 2,1 % en 2028. Si bien la tendencia es alentadora, la experiencia histórica sugiere que la evolución real de la inflación dependerá, en última instancia, de los datos que se vayan conociendo, más que de las previsiones.

La reacción del mercado ha sido, en líneas generales, coherente con el mantenimiento de la credibilidad de la Fed. El fortalecimiento del dólar, la caída del precio del oro y la relativa estabilidad de los rendimientos a largo plazo sugieren que, por ahora, los inversores conceden el beneficio de la duda a las autoridades monetarias. El aplanamiento de la curva de tipos indica que los mercados confían en que la Fed puede seguir endureciendo la política monetaria sin provocar un deterioro significativo de las perspectivas de crecimiento ni desanclar los tipos de interés a largo plazo.

UBS: el endurecimiento no descarrilará el repunte de la renta variable

"No esperamos que un ciclo de endurecimiento moderado por parte de la Fed haga descarrilar el repunte de la renta variable. Gran parte de este endurecimiento monetario ya está descontado por el mercado. La fortaleza económica hace que el endurecimiento sea más manejable. Unos beneficios empresariales sólidos pueden contrarrestar unos rendimientos más elevado", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos posicionados para nuevas subidas de la renta variable, al mismo tiempo que nos preparamos para una posible volatilidad a corto plazo. Si el endurecimiento monetario se mantiene moderado, los diferenciales de crédito permanecen estables y los beneficios empresariales continúan creciendo, el repunte debería tener margen para ampliarse a más sectores y regiones. Recomendamos una exposición diversificada en renta variable, evitando al mismo tiempo una concentración excesiva en áreas especialmente sensibles a los tipos de interés o que dependen de un único factor de rentabilidad".

La decisión de la Fed "es coherente con nuestra previsión de otra subida en diciembre, ya que el listón para mantenerse sin cambios parece bastante alto, con solo dos informes de inflación más previstos antes de esa fecha. El amplio respaldo a dos subidas —y casi la mitad de los participantes a favor de una tercera— indica que los riesgos están sesgados al alza. Sin embargo, en nuestra opinión, lo que el mercado descuenta actualmente, un total de cuatro subidas, resulta excesivo. Esperamos una desinflación bastante estable durante los próximos seis meses, mientras que unos efectos de base favorables en el primer semestre de 2027 deberían debilitar los argumentos a favor de una larga secuencia de subidas", añade Andrew Dubinsky, Economista.

Eastspring: el mercado espera una orientación más agresiva

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de la gestora de activos Eastspring Investments, opinan que el regreso de las bruscas subidas en los precios del crudo, junto a las alzas de más de 30 pb en los rendimientos de los bonos soberanos en los mercados desarrollados desde Jackson Hole, han obligado a los bancos centrales a realizar subidas de tipos generalizadas. Subidas que, sin embargo, no son suficientes para revertir los efectos de segunda ronda de este nuevo repunte inflacionista en las economías.

El alza del crudo hasta niveles de 108$/barril propicia un entorno de restricciones energéticas persistentes, dado el encarecimiento de los precios de la producción. Algo que todavía no ha percibido el mercado, que descuenta previsiones de producción excesivamente optimistas. Eastspring Investments cree que el reciente shock del petróleo tendrá efectos negativos en el transporte, la producción manufacturera y los bienes de consumo.

Mientras tanto, los bancos centrales tienen que lidiar no sólo con las expectativas inflacionistas, sino también con la fuerte subida de los rendimientos de los bonos soberanos, 30 pb en los bonos a 10 años de los mercados desarrollados.

Por ello, desde Eastspring Investments creen que las subidas generalizadas de tipos de esta semana, ya descontadas por el mercado, no serán suficientes, y que el mercado espera una orientación más agresiva, especialmente desde la Fed. En Asia, la debilidad del dólar y una revalorización anticipada han generado mayor resiliencia en los tipos, aunque las alzas del crudo y una reevaluación de la inflación podrían provocar endurecimiento monetario en diferentes países. Eastspring Investments prevé subidas de tipos en 2026 en India, Indonesia, Filipinas, Corea, Malasia y Taiwán.
31Jul

"Sin un punto de referencia claro en materia de política monetaria, es cada vez más probable que los mercados reaccionen según su propia interpretación de los acontecimientos económicos y geopolíticos, lo que dará lugar a movimientos más bruscos a lo largo de la curva de rendimientos", avisan en Fidelity.

Miguel Ángel Valero

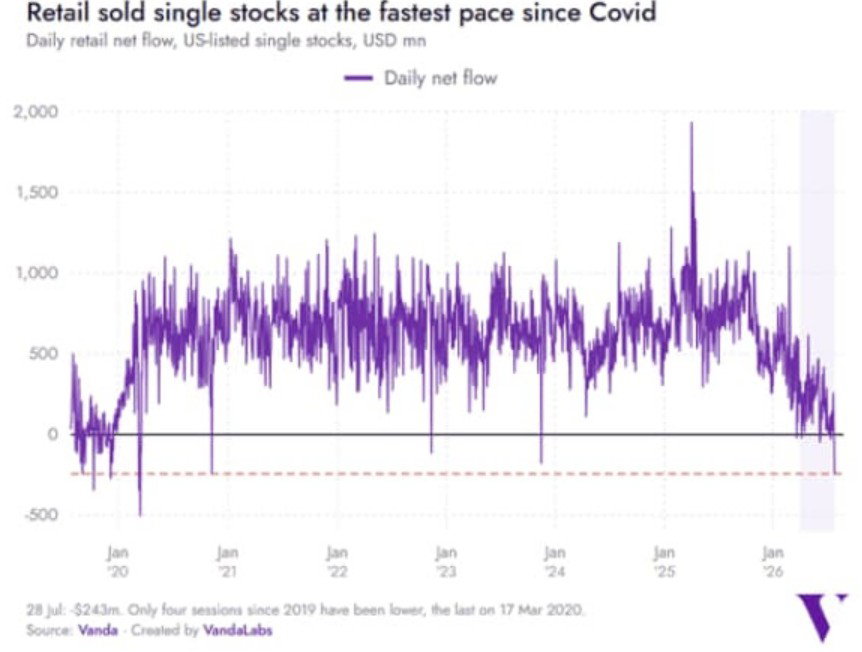
El dato llama poderosamente la atención: el 29 de julio de 2026, los inversores minoristas de EEUU vendieron acciones al ritmo más rápido desde el Covid. Los analistas interpretan que hay una desconfianza sobre la rentabilidad real que tendrán las gigantescas inversiones de las tecnológicas en inteligencia artificial (IA) y en centros de datos. Pero también pesa el giro del nuevo presidente de la Fed, Kevin Warsh, de no ofrecer pistas ni orientaciones sobre la política monetaria.

Esto no solo dispara la volatilidad, uno de los elementos que más asustan a los inversores, sino que hace que los mercados, sin un punto de referencia claro en materia de política monetaria, reaccionen según su propia interpretación de los acontecimientos económicos y geopolíticos, lo que dará lugar a movimientos más bruscos, en un sentido o en otro.

Ebury: el repunte del Euribor si no hay acuerdo de paz será contenido

El Euribor ha vuelto a repuntar este mes debido al recrudecimiento de las tensiones entre Irán y EEUU. Aunque resultaba previsible que se pudiesen producir contratiempos en las negociaciones, el memorando de entendimiento ha tenido una vigencia incluso más corta de lo que nos podríamos haber imaginado. La reanudación de las hostilidades, la nueva paralización del estrecho de Hormuz y las disrupciones en el Mar Rojo provocaron que el precio del Brent ascendiera por encima de los 100$ por barril.

En paralelo, las expectativas de subidas de tipos en la Eurozona volvieron a ascender y el BCE no ha tenido mayor opción que mantenerlas vivas de cara a su reunión de septiembre. En la reunión de este mes, el BCE no movió ficha, en línea con las expectativas del mercado, pero sí dejó la puerta abierta a un posible endurecimiento monetario en su próxima cita. Las comunicaciones de la institución fueron claramente hawkish: subrayaron que la inflación se mantendría por encima del objetivo durante la primera mitad del 2027 y algunos miembros del Consejo de Gobierno plantearon la posibilidad de subir los tipos en esa misma reunión.

A primera vista, los datos no apuntan a una necesidad imperiosa de endurecer la política monetaria. Aunque el crecimiento del segundo trimestre ha sorprendido al alza, sigue siendo moderado. Además, la inflación subyacente está relativamente contenida y no hemos observado efectos de segunda ronda, de momento. No obstante, cuanto más se prolongue el conflicto de Irán, más aumentarán las probabilidades de que estos últimos emerjan, complicando la convergencia de la inflación hacia el nivel objetivo. En este sentido, el BCE estará muy atento a los dos informes de inflación que se publicarán antes de la próxima reunión en septiembre, además de los PMI, para valorar cómo está evolucionando la actividad económica.

Sino se produce un acuerdo de paz duradero antes de dicha reunión que permita una recuperación del tráfico por el estrecho de Hormuz, creemos que al BCE no le quedará mejor opción que volver a subir los tipos de interés. Dado que el mercado asigna una alta probabilidad a este escenario, creemos que el repunte del Euribor a 12 meses sería relativamente contenido. Si, de forma inesperada, se evitara este escenario y las expectativas de subidas de tipos empezaran a moderarse, sí que esperaríamos una caída notable de este indicador de referencia. Sin embargo, este último escenario parece, a día de hoy, el menos probable.

Fidelity: subida de tipos de la Fed en diciembre

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, subraya que, puesto que la Reserva Federal apenas ofrece orientaciones o marcos, los mercados se han vuelto más sensibles a los datos que se publican y a los sucesos geopolíticos. En lugar de dar pistas sobre cómo podría responder la política monetaria, su presidente, Kevin Warsh, se mostró cómodo con la reciente incertidumbre previa a la reunión, argumentando que los mercados están aprendiendo a “fijarse en la pelota, en lugar del árbitro” y que el aumento de los rendimientos de mercado está endureciendo las condiciones financieras y haciendo parte del trabajo de la Fed. 

Aunque el incremento de los precios del petróleo y las expectativas de inflación podrían obligar a la Fed a actuar antes, "nuestra previsión principal sigue siendo que el endurecimiento de la política monetaria arranque en diciembre". 

Warsh reafirmó el compromiso de la Fed con la estabilidad de precios, volvió a negarse a proporcionar marcos u orientaciones y derivó las preguntas a las próximas recomendaciones del grupo de trabajo. "Eso refuerza la impresión de que la Fed está dispuesta a mantener la paciencia a pesar de las crecientes perturbaciones en el lado de la oferta y las presiones inflacionistas cada vez mayores", apunta el experto de Fidelity.

La consecuencia más evidente de no disponer de un marco de referencia, y menos aún de orientaciones, ha sido el regreso de la alta volatilidad. La reunión de la Fed supuso la mayor sorpresa de la entidad en más de una década, solo superada por el recorte sorpresa de 50 puntos básicos que Jerome Powell aplicó en septiembre de 2024. 

"Sin un punto de referencia claro en materia de política monetaria, es cada vez más probable que los mercados reaccionen según su propia interpretación de los acontecimientos económicos y geopolíticos, lo que dará lugar a movimientos más bruscos a lo largo de la curva de rendimientos". añade. Esta dinámica se reflejó en la evolución de los precios, que mostró una clara tendencia de aumento de la inclinación en la curva de rendimientos. Mientras que el extremo más corto repuntó, influenciado todavía por la reacción de sesgo expansivo a la rueda de prensa de Warsh, el extremo más largo sufrió una oleada de ventas, desvinculándose cada vez más de la Fed. La presión vendedora en el extremo más largo se debió en gran medida a un aumento de los 'breakevens' de inflación, lo que refleja una menor confianza en la capacidad de la Fed para mantener la estabilidad de precios. 

"Creemos que esto ejerce una presión cada vez mayor sobre Warsh para que respalde su discurso con medidas concretas y aumenta el riesgo de que la Fed tenga que subir los tipos antes de lo previsto si los precios del petróleo y las presiones inflacionistas siguen aumentando. No obstante, nuestra hipótesis de trabajo sigue siendo que la Fed iniciará su ciclo de subidas en diciembre. Nuestra interpretación de Warsh es que, a pesar de su retórica restrictiva sobre la inflación, en última instancia podría resultar más expansivo de lo que sugieren sus comentarios, sobre todo con la proximidad de las elecciones legislativas de mitad de mandato en EEUU", explica.

Las recomendaciones del grupo de trabajo, previstas para otoño o para finales de año, proporcionan una cobertura útil para mantener la orientación actual de la política monetaria mientras tanto. Además, es probable que los cambios en la metodología de la Oficina de Análisis Económico (BEA), que entrarán en vigor a finales de septiembre, atenúen en cierta medida los datos de inflación. "Estimamos que estos cambios podrían reducir el PCE subyacente en unos 30 puntos básicos con respecto a nuestras previsiones para finales de año, lo que aliviaría la presión para que se produzcan subidas de tipos antes. Los mercados ya han reducido la probabilidad de una subida en septiembre y coinciden cada vez más con nuestra opinión sobre el momento del próximo movimiento. Durante los próximos meses, seguiremos vigilando los datos económicos que se publiquen y la evolución de la situación geopolítica, ya que ambos factores siguen siendo fundamentales para la trayectoria de la política monetaria. También estaremos muy atentos a cómo evoluciona la relación entre Warsh y el resto del Comité. Observamos que la Fed sigue bastante dividida y habrá que ver en qué sentido se resuelven las 'riñas familiares' en el futuro", concluye.

23Jul

La presidenta del Banco Central Europeo, Christine Lagarde, enfría el debate sobre su marcha antes de agotar el mandato en octubre de 2027: "cuando hay nubes en el horizonte, el capitán sigue en el barco”.

Miguel Ángel Valero

El Consejo de Gobierno del Banco Central Europeo (BCE) ha decidido mantener, como se esperaba, sin variación los tipos de interés oficiales:  2,25% la facilidad de depósito; 2,4%, el de las operaciones principales de financiación; 2,65%, la facilidad marginal de crédito. Las perspectivas para los precios de la energía, aunque muy volátiles, se sitúan actualmente en un nivel próximo al del escenario de referencia de las proyecciones de los expertos del Eurosistema de junio y claramente por encima de los niveles registrados antes del inicio del conflicto en Oriente Próximo. 

La incertidumbre sigue siendo elevada y el impacto inflacionista de la perturbación energética no se ha materializado aún plenamente. Por tanto, el Consejo de Gobierno vigila de cerca la intensidad y la duración de la perturbación, así como sus efectos indirectos y de segunda vuelta. El Consejo de Gobierno se ha comprometido a definir su política monetaria de manera que asegure que la inflación se estabilice en su objetivo del 2% a medio plazo. 

Con esta decisión, el BCE asegura que continúa estando en una buena posición para navegar la incertidumbre causada por el conflicto y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de la política monetaria. En particular, las decisiones del Consejo de Gobierno sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, y sin comprometerse de antemano con ninguna senda concreta de tipos.

Su presidenta, Christine Lagarde, habla de "una cierta mejora de la actividad económica", de "una recuperación parcial de los servicios, tras acusar un considerable debilitamiento inmediatamente después de la perturbación energética". Los servicios digitales han mantenido su fortaleza, debido en parte a la creciente contribución de la actividad relacionada con la inteligencia artificial (IA). Las manufacturas han seguido mostrando resiliencia, respaldadas por la acumulación de existencias por parte de las empresas para protegerse frente a los riesgos en las cadenas de suministro y por el incremento del gasto en defensa. El paro se mantuvo en el 6,2 % en mayo, próximo a sus mínimos históricos. 

Pero también reconoce que las ofertas de empleo han continuado disminuyendo y tanto las empresas como los hogares esperan que el mercado de trabajo siga siendo más débil que antes del conflicto. Los indicadores adelantados sugieren que el crecimiento económico seguirá siendo moderado a corto plazo, lastrado por la perturbación energética y las incertidumbres relacionadas. 

"Con todo, los determinantes fundamentales del crecimiento a medio plazo se mantienen sin variación. El consumo privado, la inversión en nuevas tecnologías digitales, el gasto público en defensa e infraestructuras, y cierta recuperación de las exportaciones deberían contribuir al dinamismo general del crecimiento", subraya. Por tanto, el BCE reitera su llamamiento a la necesidad urgente de adoptar medidas para reforzar la economía de la zona del euro y mantener al mismo tiempo unas finanzas públicas saneadas. Simplificar y armonizar las normas en el conjunto del mercado único de la UE, acelerar la transición energética y completar la unión de ahorros e inversiones son elementos esenciales. 

Lagarde recuerda que "las respuestas fiscales a la perturbación energética deberían ser temporales, específicas y adaptadas", aunque admite que “la perturbación energética podría intensificarse aún más y sus efectos sobre otros precios y sobre los salarios podrían ser mayores de lo previsto actualmente”, y que "probablemente mantendrá la inflación muy por encima del objetivo hasta el primer semestre de 2027". Posteriormente la inflación debería descender, en un entorno en el que se espera una bajada de los precios de la energía y una subida más lenta de otros precios, señala.

Además no es solo el conflicto en Oriente Medio, sino que "nuevas fricciones en el comercio internacional podrían distorsionar adicionalmente las cadenas de suministro, reducir las exportaciones y debilitar el consumo y la inversión", en velada alusión a la nueva ofensiva de aranceles de Trump. Otras tensiones geopolíticas, en particular la guerra injustificada de Rusia contra Ucrania, continúan siendo una importante fuente de incertidumbre. 

En cambio, el crecimiento podría ser mayor si la economía y los mercados energéticos se adaptaran más rápido de lo previsto a la disrupción causada por el conflicto en Oriente Medio, o si éste se resolviera de manera duradera. El gasto previsto en defensa e infraestructuras, y las reformas orientadas a mejorar la productividad y completar el Mercado Único, así como la adopción de nuevas tecnologías por parte de las empresas de la zona del euro, pueden impulsar el crecimiento más de lo esperado, insiste la presidenta del BCE.

Christine Lagarde sugiere que no agotará su mandato en la presidencia del BCE, que finaliza en octubre de 2027, para que "se escuche una voz europea" en las elecciones presidenciales de Francia, previstas para primavera. Pero al mismo tiempo proclama que "cuando hay nubes en el horizonte, el capitán sigue en el barco”.

UBS; subida de tipos en septiembre y luego pausa prolongada

Dean Turner, Chief Eurozone and UK Economist en UBS Global Wealth Management, comenta que "la decisión del BCE de mantener los tipos sin cambios era ampliamente esperada tras la subida de junio. Aunque los últimos datos de inflación de la Eurozona han mostrado algunas señales alentadoras, la inflación subyacente sigue siendo persistente y los mayores precios de la energía continúan suponiendo riesgos al alza". "A menos que los precios de la energía retrocedan de forma significativa, es probable que el BCE reanude su ciclo de endurecimiento monetario en su reunión de septiembre, antes de pasar a una pausa más prolongada", argumenta.

"Actualmente, los mercados parecen estar descontando una trayectoria más agresiva para los tipos del BCE de la que nosotros esperamos. Por ello, seguimos favoreciendo los bonos de alta calidad de la Eurozona, en particular los de vencimientos a corto y medio plazo", señala

Fidelity: subida de 25 puntos básicos en septiembre

Conor Parle, economista para la Eurozona de Fidelity International, señala que "el BCE ha mantenido los tipos de interés sin cambios, pero, en un contexto de aumento de los precios de las materias primas y de las recientes tensiones crecientes en Oriente Medio, es probable que esta pausa sea temporal. Más allá del petróleo, los precios del gas ya estaban aumentando incluso antes de la reciente escalada de tensiones. La mayor demanda para reponer unos niveles de reservas bajos de cara al invierno, junto con el incremento de las importaciones por parte de China, probablemente estén contribuyendo a nuevas presiones alcistas en el mercado del gas. Es probable que estos acontecimientos mantengan las presiones sobre los precios de forma relativamente generalizada. Al mismo tiempo, la razonable resiliencia de la economía de la zona euro implica que, una vez que el BCE actualice sus previsiones en septiembre, probablemente se encuentre en una posición cómoda para subir los tipos otros 25 puntos básicos, alcanzando el extremo superior de su rango neutral, al tiempo que envía un mensaje claro sobre su compromiso con la estabilidad de precios." 

Goldman Sachs: hay margen para una segunda subida en lo que queda de año

Simon Dangoor, director adjunto de inversiones de Renta Fija y responsable de Inversión Macro en Renta Fija de Goldman Sachs Asset Management, también considera que "una subida de tipos en septiembre es la hipótesis central más probable, dado el creciente énfasis del BCE en los riesgos al alza para la inflación tras el recrudecimiento del conflicto en Oriente Próximo, que ha reavivado el temor a los efectos de segunda ronda. Existe margen para otra subida más adelante en el año si los precios de la energía siguen elevados".

Pictet: los datos decidirán los próximos movimientos del BCE

Nadia Gharbi, economista para Europa en Pictet WM, opina que, como era de esperar, el BCE deja sin cambios sus tipos de política monetaria, señalando que "las perspectivas para los precios de la energía, aunque altamente volátiles, actualmente se encuentran cerca de la línea de base de las proyecciones de junio y muy por encima de los niveles registrados antes del conflicto en el Medio Oriente". El BCE todavía se considera "bien situado para navegar por la incertidumbre causada por el conflicto". El Consejo de Gobierno no se compromete con una ruta y las decisiones sobre tipos dependerán de "la evaluación de las perspectivas de inflación y riesgos al respecto, a la luz de los datos económicos y financieros, así como la dinámica de inflación subyacente y fortaleza de la transmisión de la política monetaria".

La evaluación del BCE sobre riesgos de inflación no ha cambiado en comparación con junio: siguen al alza.En la sesión de preguntas y respuestas, cuando a Lagarde se le ha preguntado si la decisión de hoy es unánime, ha respondido que sí, aunque "algunos gobernadores se preguntado si es necesaria una guía" y que "estábamos situados adecuadamente para esperar", citando datos recientes relativamente benignos de precios y crecimiento y una caída más rápida de lo esperado en los precios del petróleo. Si bien los acontecimientos recientes en Medio Oriente son alarmantes y tendrán un impacto, no se han tenido en cuenta en la decisión". Respecto a quien soportará la carga de la prueba de la decisión de septiembre, Lagarde ha indicado que recae en los datos.

Sobre si podía descartar su partida, Lagarde dijo no se ha discutido y descarta firmemente la posibilidad, señalando que "cuando hay nubes en el horizonte, el capitán permanece en el barco".

Los nuevos billetes de euro buscan diseño

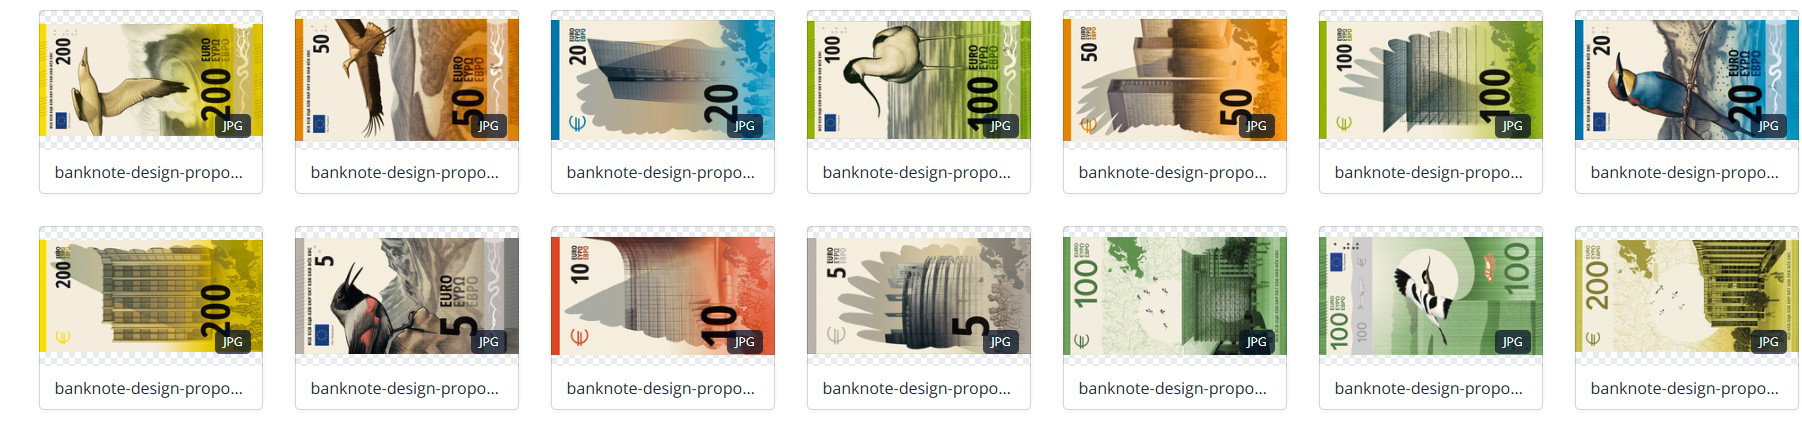
Por otra parte, el BCE ha hecho públicas las propuestas de diseño preseleccionadas para la próxima serie de billetes en euros y ha puesto en marcha una encuesta para recabar la opinión de los ciudadanos de toda Europa. Estas propuestas se inspiran en "La cultura europea" y "Ríos y aves". "Los billetes en euros son más que un medio de pago; son una de las expresiones más tangibles de Europa. Sus diseños, que combinan belleza y significado, reforzarán nuestra identidad compartida", subraya Lagarde. 

Las propuestas preseleccionadas son el resultado de un concurso de diseño organizado a escala de la Unión Europea en el que participaron más de 1.200 diseñadores gráficos, de los que 25 fueron invitados a presentar propuestas. Un jurado independiente formado por 21 expertos en diferentes ámbitos, como diseño gráfico, comunicación, neurociencias e historia, cada uno designado por un banco central de la zona del euro, preseleccionó diez propuestas de diseño. Los europeos podrán expresar ahora su opinión sobre las diez propuestas finalistas, tras la decisión del Consejo de Gobierno del BCE de organizar una encuesta online, que concluirá el 21 de septiembre de 2026. Una empresa de estudios de opinión independiente llevará a cabo una encuesta paralela en la que invitará a responder a las mismas preguntas a una muestra representativa de ciudadanos de la zona del euro. 

El BCE publicará un informe sobre los resultados de ambas encuestas una vez seleccionado el concepto de diseño definitivo. Las respuestas del público son un elemento fundamental del enfoque inclusivo del Eurosistema, que asegura que se tengan en cuenta las opiniones de los ciudadanos de toda Europa.

El Consejo de Gobierno prevé adoptar la decisión definitiva sobre el nuevo diseño de los billetes a finales de año. Basará su decisión en un conjunto de aportaciones, incluidas las conclusiones del jurado del concurso de diseño, una evaluación técnica y los resultados de las dos encuestas. El diseño seleccionado se someterá después a un proceso de desarrollo y pruebas, antes de pasar a la fase de producción. Se espera que los billetes de la nueva serie entren en circulación en los años siguientes. Los billetes en euros de las series anteriores mantendrán su validez y seguirán circulando junto con los de la nueva serie. 

Será el primer rediseño completo de los billetes en euros desde su emisión en 2002. "El rediseño de los billetes en euros forma parte del esfuerzo a largo plazo del Eurosistema para que el efectivo siga siendo un medio de pago seguro, eficiente y cercano a los ciudadanos, que preservará su acceso al dinero público y su libertad para elegir cómo pagar", explica Piero Cipollone, miembro del Comité Ejecutivo del BCE. 

La emisión periódica de nuevas series de billetes permite aprovechar los avances tecnológicos para ir por delante de los falsificadores. Los nuevos billetes incorporarán elementos de seguridad nuevos y mejorados para facilitar la comprobación de su autenticidad y hacerlos más accesibles, también para las personas con problemas de visión. El BCE también se esfuerza por reducir la huella ambiental de los billetes aumentando su durabilidad y utilizando materiales y procesos de producción más sostenibles.


21Jul

Es fundamental identificar a aquellas compañías capaces de continuar invirtiendo sin dejar de ser rentables.

Miguel Ángel Valero

En el décimo día de bombardeos de EEUU a Irán, el tráfico por el estrecho de Ormuz continúa en niveles mínimos y con nuevos ataques iraníes sobre barcos comerciales. No obstante, cobraron fuerza los rumores sobre un posible acercamiento entre las partes, con la posibilidad de alcanzar un nuevo acuerdo de alto el fuego que revitalizara el Memorándum de Entendimiento. Sin embargo, los hutíes, rebeldes asentados en Yemen, pueden unirse al conflicto en Oriente Medio si finalmente se materializa la amenaza de ataques norteamericanos contra las infraestructuras energéticas iraníes. Estos grupos podrían ejercer presión sobre el tráfico marítimo en el mar Rojo, que actualmente constituye la principal vía de salida del petróleo de Arabia Saudí, concretamente a través del puerto de Yanbu. 

Las tensiones en el estrecho continúan percibiéndose como un riesgo relevante, aunque los mercados insisten en una visión constructiva, conscientes de que la actual situación en Ormuz difícilmente puede prolongarse durante un periodo excesivamente largo. Además de la presión por las elecciones legislativas en EEUU, el sector más moderado de Irán, encabezado por el presidente Masoud Pezeshkian, ha vuelto a manifestar su preocupación durante la reunión del Consejo Supremo Judicial, subrayando los efectos económicos adversos del conflicto y el riesgo de que el creciente malestar ciudadano derive en protestas e inestabilidad interna. Al igual que ocurrió en primavera, el desgaste derivado del conflicto acaba suponiendo un coste para ambas partes.

Fidelity: las empresas todavía no han percibido todo el impacto

La reanudación de las hostilidades en Oriente Medio ha reavivado la preocupación por la inflación y las interrupciones en las cadenas de suministro, aunque muchas empresas todavía no han notado todo el impacto en sus costes, según el último Analyst Pulse Survey de Fidelity International. El 55% de los analistas esperan que las presiones inflacionarias en las empresas aumenten en los próximos 12 meses como consecuencia del conflicto en Oriente Medio.

Aunque hasta ahora muchas empresas han estado protegidas por los programas de cobertura energética y por sus existencias, los analistas consideran que el encarecimiento de la energía, el transporte y las materias primas se hará más visible a medida que esas protecciones vayan expirando. Se espera que las empresas de consumo, industriales y de servicios públicos sean las que experimenten el mayor aumento de las presiones sobre los costes, si bien los analistas anticipan un encarecimiento de los insumos en todos los sectores y regiones.

Niamh Brodie-Machura, directora de Inversiones de Renta Variable en Fidelity, lo explica: "El nuevo conflicto se suma a un contexto ya de por sí incierto para las empresas. Aunque muchas compañías todavía no han notado todo el impacto en su estructura de costes, nuestros analistas esperan que las presiones inflacionarias se hagan más patentes en los próximos meses, a medida que se agoten los colchones actuales. La capacidad de las empresas para gestionar esas presiones será, previsiblemente, un factor diferenciador cada vez más importante".

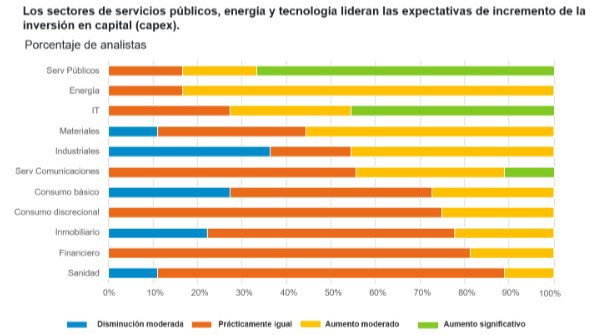
A pesar de este entorno más complicado, los analistas prevén que las empresas sigan aumentando su gasto de capital. Las expectativas son más sólidas en los sectores de servicios públicos, energía y tecnología de la información. Se espera que estos sectores desempeñen un papel central a la hora de respaldar la inversión continuada en infraestructura de inteligencia artificial (IA), desde la generación y las redes eléctricas hasta los semiconductores y los centros de datos.

Los analistas también esperan que la rentabilidad empresarial se mantenga resiliente durante los próximos 12 meses. A pesar del aumento previsto de los costes, son más los analistas que esperan una mejora de la rentabilidad que un deterioro, lo que sugiere que muchas empresas siguen bien situadas para gestionar las presiones inflacionarias pese a un entorno operativo más incierto.

Niamh Brodie-Machura concluye: "En conjunto, la encuesta pone de relieve tres tendencias que están marcando los mercados en la actualidad: unas presiones inflacionarias persistentes, un aumento del gasto de capital y una rentabilidad empresarial resiliente. Aunque la incertidumbre geopolítica está generando nuevos retos, muchas empresas parecen bien posicionadas para hacerles frente. Para los inversores, seguirá siendo fundamental identificar a aquellas compañías capaces de continuar invirtiendo sin dejar de ser rentables".

UBS: el contexto impulsa a las acciones globales

Las hostilidades en Oriente Medio están pesando sobre el sentimiento de los inversores, ya debilitado por la venta masiva de acciones de fabricantes de chips durante la última semana. Aunque la volatilidad del mercado podría aumentar mientras los inversores evalúan los riesgos actuales, "observamos un contexto macroeconómico y de resultados empresariales constructivo, que debería seguir respaldando a las acciones globales en los próximos meses. EEUU sigue mostrando interés en reanudar las conversaciones de paz. La demanda de IA se mantiene resiliente pese a los riesgos. El sólido crecimiento general de los beneficios debería aportar un respaldo adicional", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Vemos margen para que las acciones globales sigan subiendo, impulsadas por un fuerte crecimiento de los beneficios. Sin embargo, las amplias diferencias entre el rendimiento de las acciones individuales y los riesgos persistentes relacionados con la geopolítica y la inflación implican que los inversores deben asegurar una exposición diversificada. Esto supone considerar áreas más defensivas dentro del sector tecnológico, así como otros mercados globales que ofrecen oportunidades atractivas, como Europa y Asia". "En general, vemos un potencial alcista de en torno al 10% para las acciones globales (MSCI All Country World Index) hasta mediados de 2027, y creemos que los inversores deberían ampliar su exposición a distintas regiones para captar un abanico más amplio de oportunidades y motores de crecimiento, así como para gestionar los riesgos de valores individuales. Elevamos la calificación de la renta variable europea a Atractiva y seguimos apostando por las acciones estadounidenses y asiáticas. Prevemos un crecimiento de los beneficios globales del 21% en 2026, seguido de otro año sólido en 2027", añade.

"Las condiciones económicas en Europa parecen estar mejorando tras un prolongado período de debilidad, mientras que las perspectivas para India también se han fortalecido. La reunión del BCE de esta semana y los datos clave de encuestas ayudarán a los inversores a evaluar si la recuperación se está consolidando de forma más firme. Favorecemos las acciones de la Eurozona y los bancos europeos, hemos elevado la calificación de India y hemos rebajado la del mercado suizo a Neutral", apunta.

"Las mayores expectativas de tipos de interés reales han presionado al oro, mientras que los flujos de inversión visibles siguen siendo inconsistentes. Es probable que este entorno persista a corto plazo, lo que exige que los inversores adopten una perspectiva a más largo plazo a la hora de considerar su exposición al oro", señala Dominic Schnider, responsable global de Divisas y Materias Primas. "La normalización de la ratio oro-plata —actualmente apenas por encima de 70x— hace que el valor relativo de la plata resulte más atractivo, aunque todavía no ha alcanzado niveles que consideraríamos baratos. Seguimos prefiriendo la venta de volatilidad como nuestra estrategia favorita", añade.

Crédito y Caución: la geopolítica deteriora la situación de las empresas en Grecia

Casi dos tercios de las operaciones B2B (entre empresas) se realizan actualmente a crédito en Grecia, según refleja el último Barómetro de Prácticas de Pago de Crédito y Caución. Las empresas manufactureras y comerciales son más propensas a recurrir a la financiación de proveedores para mantener su competitividad y fomentar las relaciones a largo plazo con los clientes. Sin embargo, esta mayor dependencia del crédito comercial aumenta la vulnerabilidad financiera de las compañías, ya que alrededor de un tercio de las facturas se pagan fuera de plazo.

De hecho, los retrasos en los pagos están lastrando la liquidez de las empresas. Una de cada dos compañías afirma que el riesgo crediticio de sus clientes está limitando su disponibilidad diaria de efectivo, tal y como recoge el estudio de la aseguradora de Crédito. Señalan como principales efectos de estos impagos la reducción del margen de liquidez (51 %) y una menor capacidad para realizar inversiones (25 %).

Para intentar mitigar los efectos de las facturas vencidas sobre el capital circulante, se recurre con mayor frecuencia a la imposición de condiciones de pago más estrictas, a los pagos por adelantado y a los incentivos para el pago anticipado. Esto refleja el énfasis en aliviar la presión sobre la liquidez derivada de las operaciones a crédito. También se recurre a herramientas de protección frente a los impagos, como el seguro de Crédito.

Con este escenario de tensiones de tesorería, el 45 % de las empresas prevé un empeoramiento del riesgo de insolvencia en los próximos 12 meses.

En cuanto al entorno económico, los tipos de interés se mantienen altos y la demanda es frágil. Se prevé que las continuas perturbaciones geopolíticas y la incertidumbre en torno a las perspectivas comerciales durante los próximos meses aumenten la tensión. Las debilidades estructurales del mercado nacional, junto con las previsiones de aumento de las insolvencias, la presión constante sobre los márgenes comerciales y la exposición a la inestabilidad geopolítica, sugieren que el entorno de pagos B2B en Grecia seguirá siendo frágil y menos predecible a medida que avance el año.

14Jul

A los jóvenes les influye menos el coste (38%) que a las generaciones de mayor edad y conceden más importancia a la facilidad de uso (46%). En cambio, los inversores de entre 35 y 54 años son los más sensibles a las comisiones (43%), mientras que los mayores de 55 años muestran una mayor tendencia a confiar en las recomendaciones de profesionales.

El estudio global Be Invested de Fidelity sugiere que los inversores europeos están cada vez más familiarizados con la creciente variedad de estrategias de inversión disponibles a través de los fondos cotizados (ETF).La investigación, realizada entre 6.500 inversores minoristas de toda Europa, revela que los ETF se están consolidando como una parte habitual de las carteras de inversión, ya que el 35% de los inversores europeos afirma haber invertido en ETF o ETP (Exchange Traded Products, o productos cotizados, una familia que agrupa ETF, ETC y ETN que se negocian en Bolsa igual que una acción y replican un activo o índice subyacente).

Además, el 31% de los inversores europeos asegura comprender la diferencia entre los ETF activos y los pasivos, un nivel de conocimiento significativo si se tiene en cuenta que los primeros son una incorporación relativamente reciente. Esta creciente comprensión de los ETF activos también se refleja en los datos del mercado. Según ETFGI, los activos gestionados por ETF en Europa alcanzaron un máximo histórico de 3,77 billones$ a cierre de mayo de 2026, tras registrar entradas netas récord de 220.900 millones en lo que va de año. Los ETF activos están contribuyendo de forma significativa a este crecimiento, con casi 20.300 millones en entradas netas en lo que va de 2026, casi el doble del volumen registrado en el mismo periodo de 2025.

La encuesta de Fidelity revela que los inversores se sienten atraídos por los ETF principalmente por su facilidad para operar (44,8%), su diversificación (43,2%) y sus costes competitivos (41,4%), lo que pone de manifiesto el papel que desempeñan estos vehículos a la hora de facilitar el acceso a oportunidades de inversión de forma sencilla y flexible.

No obstante, el estudio también refleja una "Europa a dos velocidades" en cuanto al grado de madurez del mercado de ETF. Países como Alemania, Reino Unido y Suiza encabezan la adopción de estos productos, combinando mayores niveles de inversión con un mejor conocimiento de los distintos enfoques de gestión. Alemania registra el mayor porcentaje de inversores que entienden la diferencia entre los ETF activos y pasivos (47%), seguida del Reino Unido (39%) y Suiza (38%).

En España y los Países Bajos, el conocimiento es más moderado y la adopción mantiene un ritmo constante, con un 35,1% y un 32,7% de los inversores, respectivamente, que afirman comprender la diferencia entre ETF activos y pasivos. En cambio, Francia e Italia se sitúan algo por detrás, con un 28,7% y un 27,9%, respectivamente.

Brecha de edad

Los datos también revelan una marcada diferencia entre generaciones en la forma en que los inversores utilizan los ETF, tanto en términos de conocimiento como de comportamiento inversor. Los inversores más jóvenes encabezan el conocimiento sobre estos productos: el 44% de las personas de entre 18 y 34 años afirma comprender la diferencia entre los ETF activos y pasivos, frente a solo el 20% de los mayores de 55 años. De hecho, el 65% de este último grupo reconoce no entender esta distinción.

Aunque los inversores más jóvenes muestran una mayor familiaridad con los ETF, sus motivaciones son diferentes. Les influye menos el coste (38%) que a las generaciones de mayor edad y conceden más importancia a la facilidad de uso (46%). En cambio, los inversores de entre 35 y 54 años son los más sensibles a las comisiones (43%), mientras que los mayores muestran una mayor tendencia a confiar en las recomendaciones de profesionales. No obstante, en todos los grupos de edad se mantienen constantes los principales motivos para invertir en ETF: su simplicidad, accesibilidad, costes competitivos y capacidad para ofrecer una diversificación eficiente.

Stefan Kuhn, Responsable de Distribución de ETF de Fidelity International, afirma: "El mercado de ETF ofrece hoy a los inversores europeos más opciones que nunca. Tanto si buscan una exposición amplia al mercado mediante estrategias pasivas como soluciones de gestión activa diseñadas para desenvolverse en mercados cada vez más complejos, el formato ETF proporciona acceso a una amplia gama de capacidades de inversión. Es alentador que casi uno de cada tres inversores europeos ya comprenda la diferencia entre los ETF activos y pasivos, especialmente teniendo en cuenta el rápido desarrollo del mercado de ETF activos en Europa. A medida que continúa la innovación, ayudar a los inversores a entender los distintos enfoques disponibles -y cómo pueden contribuir a diferentes objetivos de inversión— será clave para reforzar su confianza. El fuerte impulso que han registrado los ETF activos hasta ahora demuestra que los inversores valoran cada vez más poder elegir entre distintos enfoques de inversión. Tanto los ETF activos como los pasivos pueden desempeñar un papel importante en una cartera, en función de los objetivos, el horizonte temporal y el perfil de riesgo de cada inversor".

06Jul

EEUU gastará unos 50.000 millones$ en centrales de gas y carbón en 2026, superando a China por primera vez en décadas, para suministrar energía a los insaciables centros de datos vinculados a la inteligencia artificial.

Miguel Ángel Valero

Por primera vez en décadas, EEUU invertirá más que China en centrales de gas y carbón, empujado por la sed energética de los centros de datos de la inteligencia artificial (IA), ávidos de energía. La Agencia Internacional de la Energía calcula que EEUU gastará unos 50.000 millones$ en centrales de gas y carbón en 2026, superando a China por primera vez en décadas. Los centros de datos que entrenan la IA tragan electricidad a lo bestia, y las tecnológicas no quieren esperar años a que la red las enchufe. Así que se montan su propia central de gas al lado. Los pedidos mundiales de turbinas tocaron máximo de 25 años en 2025, con 130 gigavatios encargados.

El gas ya cubre más del 40% de la electricidad de los centros de datos norteamericanos, mientras China sigue tirando de carbón. Tanta demanda de turbinas está dejando el mercado seco y disparando los plazos de entrega. Quien fabrica esas máquinas tiene la sartén por el mango.  Toda esta situación beneficia a los fabricantes de turbinas, como GE Vernova y Siemens Energy,  y a las empresas de gas natural.

Curiosamente, las acciones de energía sufrieron una salida de 3.200 millones$ la última semana, la mayor en dos años. El giro bajista del crudo, con el Brent enfriándose a los 72$ desde los 120$ del momento álgido de de la guerra, pasa factura al sector. Cuando el petróleo baja, los márgenes de las petroleras se estrechan y el dinero busca otros sitios.

Mientras, los grandes accionistas de DCC se han rebelado. Ninety One y Aviva rechazan la OPA de 5.700 millones de libras que KKR y Bridgepoint han lanzado sobre el grupo energético porque creen que pretenden quedarse con la empresa a precio de saldo.

Pictet prefiere mercados emergentes

Arun Sai, estratega de multiactivos en Pictet AM, destaca que los mercados de acciones se han recuperado de la liquidación que se produjo tras la decisión de EEUU de declarar la guerra a Irán a finales de febrero. Con avances en el acuerdo de paz y los precios del petróleo cayendo, el riesgo de estanflación disminuye. "Sobre ponderamos acciones globalmente. Rebajamos las de EEUU a neutral, pero sobre ponderamos las de mercados emergentes. Estamos optimistas en finanzas y tecnología. Mejoramos a neutral la renta fija y vemos especial potencial en la deuda de mercados emergentes en moneda local. Rebajamos la liquidez a infra ponderar", explica.

Las economías desarrolladas crecen a ritmo inferior al de su tendencia a largo plazo, pero la inversión empresarial sigue aumentando en EEUU y Europa. Además, "esperamos que las economías emergentes crezcan 4,1 % este año, por encima de su potencial a largo plazo, ampliando al 2,5 % la diferencia respecto a las economías desarrolladas. Sus fundamentales han mejorado significativamente desde la gran crisis financiera global, con menor deuda externa, más sólidas balanzas por cuenta corriente y políticas monetarias más creíbles".

Además, los beneficios empresariales son sólidos, con esperanzas de aumento de la productividad por inteligencia artificial (IA). Las ganancias en acciones siguen concentradas en un puñado de grandes tecnológicas y el Índice de Semiconductores de la Bolsa de Filadelfia ha llegado a subir el 80% trimestralmente, lo que aumenta la posibilidad de reconfiguración de las asignaciones, "pero por ahora no vemos una razón convincente para dejar de sobre ponderar las acciones".

La tasa de crecimiento de la oferta monetaria en relación con crecimiento del PIB se ha contraído un 5,4% anualizado en seis meses en el mundo desarrollado, pero no llega a niveles de la crisis financiera global de 2008 o el shock del Covid. A ello se añade que, aunque hay riesgo de subida de tipos de interés de la Reserva Federal -los mercados estiman una entre tres probabilidades en julio-, es probable que los mantenga sin cambios durante el año, gracias a que en junio se crearon 57.000 puestos de trabajo no agrícolas, frente a cerca de 115.000 esperados.

De todas formas, la subida de tipos de interés suele ser positivo para las acciones si es en reacción a mejora del crecimiento. Aunque el endurecimiento monetario puede afectar a sectores sensibles a los costes de endeudamiento, en los últimos cinco ciclos desde 1987 las acciones estadounidenses han generado 4% a 16% de rentabilidad en doce meses tras la primera subida de tipos. 

Por su parte, el BCE debe mantenerse cauto, prestando atención a los servicios, la inflación subyacente y riesgo de efectos de segunda ronda.

"En conjunto, estamos neutrales en renta variable de los demás mercados desarrollados.  Rebajamos acciones estadounidenses a neutral", señala el experto de Pictet. EEUU avanza a una fase intermedia del ciclo, en un posible entorno de tipos de interés más altos y menor liquidez. Sus acciones son menos atractivas en comparación con otras regiones, cuando el desarrollo de IA se extiende a empresas en otros países. Por su parte las acciones japonesas cuentan perspectivas económicas respaldadas por estímulo fiscal y mejora de la demanda interna. Pero el yen coquetea con mínimos de 40 años frente al dólar, con posiciones cortas en máximos desde 2024 y fuerte probabilidad de intervención, incluso conjunta, del banco central de Japón y y el de EEUU.

Ahora bien, las acciones de mercados emergentes han cerrado los primeros seis meses de 2026 con ganancias superiores al 23 % en dólares, frente a 9 % de las estadounidenses y europeas. Este patrón continuará a corto plazo y "sobre ponderamos acciones emergentes sin China". Las economías emergentes disfrutan de crecimiento superior y reformas de gobernanza de las empresas, a las que se anima a aumentar dividendos y recomprar acciones -los dividendos representaron el 60% de la rentabilidad en esta clase de activos las dos últimas décadas-. Estas economías, especialmente de Asia, han superado la crisis energética, en parte gracias a sus esfuerzos los últimos años por reducir la sensibilidad al petróleo. En Corea, la intensidad de uso de petróleo se ha reducido a más de la mitad respecto a 1995 y su superávit comercial a récord del 17% del PIB en mayo frente al 1,7% de enero de 2025 -el aumento de precios de chips y memoria compensa con creces los mayores costes energéticos-.  Además, los indicadores técnicos muestran tendencias favorables para las acciones de emergentes.

"Pero estamos neutrales en acciones de China", precisa. Las importaciones del país siguen por debajo de la tendencia previa al Covid y la inversión inmobiliaria a la baja casi cinco años.

Los sectores cíclicos parecen caros mientras que los defensivos baratos. Tecnología e industriales están caros, aunque con impulso de beneficios, mientras que servicios de comunicación significativamente más baratos. "Sobre ponderamos finanzas", señala. Los bancos deben beneficiarse de los mayores tipos de interés, la dinámica de beneficios y la actividad en los mercados de capitales, incluyendo mega salidas a Bolsa. "Además, sobre ponderamos acciones tecnológicas", añade. El valor de los "Siete Magníficos" se ha llegado a reducir en 2,3 billones$ a finales de mayo, con los inversores preocupados por la sostenibilidad de la oleada de capitalización centrada en IA. Sin embargo, el poder de fijación de precios de las grandes tecnológicas sigue sólido y es poco probable que se vea desafiado por tipos de interés más altos. Las tecnológicas asiáticas ofrecen valoración atractiva y fuertes perspectivas de crecimiento. Además, se mantiene la demanda de semiconductores, que ha facilitado que Corea haya sido el mercado regional de mayor revalorización e  incluso ha impulsado la euro zona, hogar de empresas como ASML, ST Microelectronics e Infineon.

"Hemos mejorado renta fija a neutral", explica. Las rentabilidades a vencimiento han estado subiendo más o menos al ritmo de los precios del petróleo los últimos meses, pero no han caído tanto con los precios de éste, ya alineados con la oferta y demanda. De manera que las rentabilidades en deuda siguen altas a pesar de la caída del precio del petróleo, anomalía que probablemente desaparecerá y que supone una cobertura eficaz frente a una reducción inesperada del crecimiento o una mayor volatilidad de las acciones. "Nuestra preferencia en renta fija es por activos de mayor cupón. Vemos oportunidades en deuda en moneda local de mercados emergentes -una de las clases de activos de renta fija más baratos-. Aunque el dólar puede fortalecerse moderadamente a corto plazo, el mundo se hace gradualmente menos dependiente" de éste, concluye.

Fidelity: optimistas en renta variable, sobre todo en algunos emergentes

Los mercados internacionales han mostrado una notable resistencia ante la agitación geopolítica, el aumento de los precios de la energía y el agravamiento de las inquietudes inflacionistas, de acuerdo con la edición 2026 de las Perspectivas de mediados de año. Los amortiguadores, de Fidelity. A pesar de la fragmentación del orden mundial y la persistente incertidumbre en Oriente Medio, Fidelity considera que unos beneficios empresariales sólidos, unos fundamentales económicos resistentes y las inversiones sostenidas en inteligencia artificial (IA) deberían dar apoyo a los activos de riesgo durante la segunda mitad del año.

Fidelity revela cuáles son sus principales convicciones de cara al segundo semestre de 2026:

  • Somos optimistas en riesgo de renta variable en general, pero en especial en Japón y una selección de mercados emergentes. No perdemos de vista la fuerte racha alcista que han experimentado los mercados desde el mes de abril.
  • La inversión empresarial en IA ha sido la fuerza motora de los mercados internacionales y está dando apoyo a otras temáticas, como la escasez de energía y la modernización de las redes eléctricas.
  • Las materias primas, en especial las que están vinculadas a la energía, pueden aportar una valiosa diversificación para el riesgo geopolítico cuando los activos tradicionales, como la duración y el oro, muestren un comportamiento menos fiable.

“Los mercados han demostrado una resistencia impresionante frente a la volatilidad en los primeros seis meses de este año, pero su firmeza no debería sorprender. Se han vuelto expertos en ver más allá del ruido y reconocer el potencial alcista”, señaló Salman Ahmed, responsable global de Macroeconomía y Asignación Estratégica de Activos de Fidelity. “Ahora no es momento de rehuir el riesgo, sino de asegurarse de que esté equilibrado en una cartera bien diversificada que amortigüe los inevitables golpes cuando se produzcan. Aunque los recientes avances diplomáticos entre EEUU e Irán pueden ayudar a aliviar algunas de las preocupaciones más inmediatas, la incertidumbre sigue siendo elevada y es improbable que el camino a partir de ahora sea sencillo", argumenta.

La variable macroeconómica más determinante para el corto plazo es la perturbación del suministro energético derivada del cierre del estrecho de Ormuz. "Nuestra hipótesis de trabajo ha sido que el conflicto tendrá una 'resolución confusa'", subraya. El memorándum de entendimiento para reabrir el estrecho de Ormuz y ampliar el alto el fuego apunta hacia una desescalada, pero sigue siendo posible un amplio abanico de desenlaces. Hasta que se perfile con mayor claridad una solución duradera, los mercados probablemente sigan descontando una prima de riesgo geopolítico.

El aumento de la inflación y el endurecimiento de la política monetaria lastrarán el crecimiento en la mayor parte de las regiones, mientras que los mercados de la energía mostrarán una persistente prima de riesgo geopolítico. 

Los sólidos fundamentales están dando apoyo a los mercados, a pesar de la volatilidad provocada por la geopolítica. Lo más significativo es que los gigantes tecnológicos estadounidenses siguen invirtiendo miles de millones en el desarrollo de la IA, lo que está dando un impulso continuado a los beneficios. Ese inmenso gasto en inversión está reforzando a las empresas en toda la cadena de valor, incluidos los actores industriales que sostienen la construcción de centros de datos y las crecientes necesidades energéticas. Cada vez son más las empresas estadounidenses que empiezan a notar cómo el gasto en inversión alimentado por la IA sustenta los beneficios y mejora la productividad. Este efecto que se expande a todo el mercado ofrece puntos de entrada atractivos, mientras que la atención se centra en un reducido número de valores tecnológicos con valoraciones elevadas. Los beneficios siguen emitiendo señales de fortaleza a nivel mundial, impulsados en parte por la inversión en IA, pero también por la reducción parcial de los aranceles comerciales y la resistencia de las economías.

Esa incertidumbre también significa que es importante ser selectivo a la hora de invertir en las diferentes regiones. "Estamos infra ponderados en renta variable europea, región que se encuentra más expuesta a las perturbaciones del suministro y a las perspectivas de estanflación", apuntan en Fidelity. Mientras tanto, la apuesta por la IA y los sólidos resultados están respaldando a las acciones estadounidenses, aunque algunas áreas de ese mercado ya han recorrido un largo camino. La renta variable japonesa sigue pareciendo atractiva gracias a unos beneficios sólidos y un contexto político favorable.

"Los mercados emergentes siguen siendo una posición en la que tenemos mucha confianza", añaden. Las acciones de los mercados emergentes se benefician de factores favorables de índole más general, como el ciclo de la IA. Un dólar más débil y la mejora estructural de la credibilidad de las políticas monetarias también deberían ser factores positivos. Sin embargo, el conflicto en Irán no está afectando de la misma forma en el universo de los mercados emergentes. Los países de Latinoamérica que exportan materias primas se están beneficiando; los que importan energía, sobre todo las economías asiáticas que dependen del suministro que pasa por el estrecho de Ormuz, están sufriendo. 

Por lo tanto, se requiere un enfoque selectivo por parte de los inversores en los mercados emergentes. Brasil, por ejemplo, es uno de los países que se beneficia del aumento de los precios de la energía, con acciones que presentan valoraciones atractivas y que podrían comportarse aún mejor en un ciclo de política monetaria expansiva. Sudáfrica cuenta con unos fundamentales económicos atractivos y con el respaldo de las materias primas. Algunas zonas de Asia-Pacífico también resultan atractivas a pesar de las perturbaciones en el sector energético, como Corea, que se ve respaldada por el ciclo de los semiconductores y el impulso a las reformas del sector empresarial.

A medida que cambia el entorno macroeconómico, también lo hace nuestra forma de concebir la diversificación. El aumento de los riesgos geopolíticos y de fragmentación está ejerciendo presión sobre los refugios tradicionales, lo que significa que los inversores no pueden confiar en un único activo para apuntalar los componentes de mayor riesgo de su cartera. "Hemos pasado de un mundo caracterizado por temores ocasionales sobre el crecimiento a uno de mayor inestabilidad estructural. Se necesitan diversas fuentes de protección", insisten en Fidelity.

El dólar, por ejemplo, no parece tan atractivo a largo plazo como antes. El oro ha tenido un comportamiento sorprendentemente pobre durante el conflicto, pero seguimos siendo optimistas con respecto a esta materia prima, debido a sus factores subyacentes favorables. Puede tener un buen comportamiento cuando la inflación golpea a los bonos y sirve como diversificador cuando aumentan las correlaciones entre bonos y acciones. Del mismo modo, puede responder bien ante la debilidad del dólar y la caída de los rendimientos reales.

Dado que la inflación se mantendrá elevada durante más tiempo, la exposición a las materias primas debería sostener las carteras, especialmente aquellas con exposición al sector energético que pueda proteger frente al riesgo geopolítico. También pueden proporcionar una cobertura mientras la duración sufre. La inflación reduce el margen para que los rendimientos caigan de forma significativa y, por lo tanto, disminuye el potencial alcista de la duración, de ahí el mal comportamiento reciente de esta. Si los temores entorno al crecimiento se reactivaran más adelante en el año, la duración retomaría su papel como cobertura frente a la renta variable.

Ebury: se retrasan las subidas de tipos

El dólar cedió terreno tras publicarse el jueves unas cifras de empleo no agrícola inferiores a lo previsto, lo que apunta a que la Reserva Federal debería mantener una postura cautelosa con respecto al endurecimiento de su política monetaria. De hecho, las presiones a favor de subidas de tipos se han atenuado de forma generalizada ante unas cifras de inflación mejores de lo esperado. Aunque se anticipa que los próximos movimientos de tipos en el G-10 serán al alza, ya no está claro quién liderará el ciclo. No se descuentan plenamente subidas de tipos en EEUU, la zona euro ni en el Reino Unido hasta bien avanzado el 2026, como muy pronto.

Los inversores han dejado de prestar especial atención a las negociaciones entre EEUU e Irán, y el mercado del petróleo apenas descuenta la posibilidad de que se reanuden las hostilidades. El evento más destacado de la semana será probablemente la publicación, el miércoles, de las actas de la reunión de junio de la Reserva Federal, la primera bajo la presidencia de Kevin Warsh.

  1. EUR: El informe preliminar de inflación de la zona del euro de junio trajo buenas noticias para el BCE. Tanto el índice general como el subyacente registraron descensos superiores a lo esperado, y este último ya se encuentra más cerca del objetivo del 2 %. Los miembros del BCE que participaron en la conferencia de Sintra la semana pasada se mostraron en gran medida evasivos, lo que indica que mantiene abiertas sus opciones y actuará en función de la evolución de los datos. Sin embargo, los mercados ya están aplazando la primera subida de tipos y asignan menos de un 50% de probabilidades a que se produzca en septiembre. Con los bancos centrales en modo de espera, el diferencial de tipos a ambos lados del Atlántico parece estar estabilizándose. Consideramos que la moneda única ha encontrado un soporte sólido en los mínimos recientes frente al dólar, lo que respalda nuestra previsión de una apreciación gradual del euro frente al dólar a lo largo de nuestro horizonte de previsión.
  2. USD: El informe de empleo de junio ha sido algo decepcionante, aunque viene precedido de dos datos bastante sólidos en los meses anteriores. El ritmo de creación de empleo sigue superando ampliamente el crecimiento de la población activa estadounidense. Además, la fiabilidad de estas encuestas ha mermado en los últimos tiempos, por lo que recomendamos centrarse en la media móvil de tres meses en lugar de reaccionar de manera exagerada a los datos mensuales. La tendencia sigue siendo positiva y el mercado laboral continúa recuperándose de la desaceleración de finales de 2025. No hay indicios de quela incertidumbre derivada del conflicto con Irán haya provocado despidos masivos ni una paralización generalizada de la contratación. La economía estadounidense continúa expandiéndose a un ritmo aceptable, entorno al 2,0 %. Sumado a las recientes cifras de inflación subyacente —en un rango del 3-4 % anualizado—, la cuestión respecto a las subidas de tipos parece ser más bien cuándo se producirán, y no si se producirán. No obstante, hasta que no se observen indicios más claros de que el repunte de los precios energéticos se haya trasladado a las presiones subyacentes, consideramos quela Fed mantendrá un enfoque cauteloso respecto al endurecimiento de supolítica monetaria.
  3. GBP: En una semana tranquila, la atención del mercado se centró en Andy Burnham, probable sucesor de Keir Starmer como primer ministro. La libra esterlina se fortaleció ante su insistencia en respetar las normas fiscales y las informaciones que sugerían que sus asesores no buscarán introducir nuevos impuestos. No obstante, sigue sin estar claro cómo pretende financiar sus prioridades en gasto social e infraestructuras. Ed Miliband se ha convertido ahora en el claro favorito para ocupar el cargo de ministro de Hacienda. Aunque su preferencia por la expansión fiscal representa un riesgo para los activos británicos, la falta de margen de maniobra implica que quien ocupe el número 11 de Downing Street tendrá las manos prácticamente atadas.El gobernador del Banco de Inglaterra, Bailey, adoptó un tono moderado en la conferencia de banqueros centrales de Sintra, lo que ha contribuido a retrasarlas expectativas del mercado sobre la primera subida de tipos hasta 2027. Llevamos meses señalando que la valoración del mercado sobre una subida de tipos en el Reino Unido era excesiva, y esto no ha hecho sino reforzar nuestra opinión. La libra esterlina continúa apreciándose frente al euro y ha roto el estrecho rango en el que se había mantenido el par a lo largo de 2026.
18Jun

La creación de cinco grupos de trabajo proporcionan un claro escudo frente a las llamadas a subidas de tipos más rápidas, ya que Warsh puede señalar la necesidad de completar esas tareas antes de actuar.

Miguel Ángel Valero

Para los analistas de Banca March, Kevin Warsh sorprendía a todos (y sobre todo a Trump) en su estreno público al frente de la Fed, al adoptar un tono más hawkish del que se podría esperar del candidato designado por Trump. Optó por un mensaje más conciso de lo habitual –el comunicado del FOMC se redujo de 341 a 130 palabras–. Con el foco puesto en la convergencia de la inflación hacia el 2%, se mostró cómodo con la fortaleza actual del mercado laboral. 

La decisión de política monetaria no deparó sorpresas –el precio del dinero se mantuvo sin cambios en el rango 3,50% - 3,75% por unanimidad–, pero sí el nuevo dot-plot (gráfico de puntos), donde nueve miembros se mostraron a favor de al menos una subida de tipos para 2026. Warsh, en línea con su intención de reducir la señalización anticipada de la trayectoria de los tipos de interés (forward guidance), optó por no mostrar sus cartas y no participó en el dot-plot. A su vez, las previsiones de crecimiento se revisaron levemente a la baja, mientras que las de inflación se ajustaron al alza; no obstante, la reciente caída del crudo pone en duda estas nuevas estimaciones y la continuidad en el tono restrictivo.

De cara a los próximos meses, el nuevo presidente apunta a cambios estructurales en el funcionamiento de la entidad y ha anunciado la creación de cinco grupos de trabajo enfocados en: 

  • comunicación; 
  • balance y marco operativo; 
  • fuentes de datos alternativas; 
  • productividad, empleo e inteligencia artificial;
  •  y (marco de inflación. 

Pero los resultados no se esperan hasta finales de año, por lo que, de momento, predomina el carácter declarativo de la iniciativa.

En este entorno, los inversores redujeron exposición a renta variable, renta fija y oro, aumentando posiciones en el dólar. Asimismo, reajustaron al alza las expectativas de tipos para este año en Estados Unidos, llegando a descontar entre una y dos subidas de cara a diciembre.

Ebury: la nueva Fed dificultará anticipar movimientos del dólar

Ebury advierte de que la menor orientación de la Fed dificultará anticipar los movimientos del dóla. La fintech global especializada en pagos internacionales e intercambio de divisas subraya en su análisis sobre la primera reunión de la Reserva Federal bajo la presidencia de Kevin Warsh que ésta ha dejado, como principal mensaje, que la Fed quiere recuperar flexibilidad y reducir las señales anticipadas al mercado. Para Ebury, esta menor disposición a orientar explícitamente sobre los próximos movimientos de los tipos de interés podría dificultar la predicción de la evolución del dólar en los próximos meses. 

Aunque el tono del FOMC fue más agresivo de lo esperado y elevó las expectativas de futuras subidas de tipos, Warsh evitó comprometerse con una senda concreta de política monetaria. Según Ebury, esta estrategia aumenta la dependencia de cada dato macroeconómico y puede traducirse en una mayor volatilidad tanto en los mercados financieros como en las divisas. "En este nuevo escenario, anticipar la dirección del dólar será más complejo, ya que los inversores dispondrán de menos referencias explícitas sobre las intenciones futuras de la Reserva Federal", asegura Matthew Ryan, jefe de Estrategias de Mercados de Ebury.

UBS: postura de política restrictiva prolongada

La Reserva Federal mantuvo la tasa de fondos federales sin cambios en el rango de 3,50-3,75% por cuarta reunión consecutiva, reafirmando una postura cautelosa ante una inflación persistente y una economía estadounidense que sigue mostrando solidez. Si bien la decisión en sí era ampliamente esperada, las orientaciones y proyecciones actualizadas que la acompañaron apuntan a una vigilancia más estrecha frente a los riesgos inflacionarios.

La reacción del mercado reflejó este giro más restrictivo: el S&P 500 cayó un 1,2% para cerrar en 7.420 puntos, mientras que los rendimientos de los bonos del Tesoro estadounidense a 2 años subieron 13 puntos básicos hasta el 4,18%. El índice del dólar estadounidense avanzó un 0,9%, y el oro retrocedió un 0,8% hasta los 4.296 $/oz.

Más allá del cambio en las expectativas de tipos, los desarrollos más amplios de la reunión también arrojan luz sobre cómo la Fed está reformulando y comunicando su enfoque de política monetaria bajo el liderazgo del nuevo presidente.

La orientación a futuro pasa a un segundo plano. El diagrama de puntos fue más restrictivo, aunque su futuro como herramienta de política es incierto. Las proyecciones macroeconómicas refuerzan la postura cautelosa de la Fed.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "La combinación de un nuevo liderazgo, proyecciones más restrictivas y una amplia dispersión de opiniones implica un umbral más alto para actuar a corto plazo en cualquier dirección. Esto apunta a un período prolongado de política en pausa, con ajustes significativos más probables una vez que el proceso del grupo de trabajo haya concluido y el Comité cuente con mayor claridad sobre las perspectivas económicas. La convicción actual del mercado en torno a subidas de tipos en 2026 nos parece algo agresiva, y seguimos recomendando exposición a bonos de calidad con duración corta y media".

"Si bien el Comité mantuvo la tasa de política sin cambios en el 3,5-3,75%, la combinación de proyecciones de inflación más elevadas, una distribución restrictiva de las previsiones de tipos y la eliminación de la orientación a futuro apunta a una postura de política restrictiva prolongada", añade Andrew Dubinsky, Economista.

Fidelity: sesgo hawkish de Warsh

Max Stainton, estratega senior de Macroeconomía Global en Fidelity, destaca que la primera reunión de la Fed bajo Warsh revela un sesgo hawkish. Optó por eliminar la orientación futura que proporciona a los mercados, sustituyéndola por una caracterización basada en datos de la economía que destacó la resiliencia de la dinámica de crecimiento gracias a las ganancias de productividad y una inflación “elevada” impulsada por shocks de oferta. El Comité también realizó una declaración contundente sobre “garantizar la estabilidad de precios”, que suena hawkish dadas las desviaciones al alza del objetivo de inflación de la Fed en los últimos cinco años. No obstante, esta declaración contó con el respaldo unánime del Comité, una mejora significativa frente a las tres disensiones observadas en la reunión anterior. Sin embargo, la mayor sorpresa de carácter hawkish provino del hecho de que nueve de los 18 miembros del comité prevén la necesidad de subidas de tipos este año, con seis miembros anticipando dos o más subidas. Este cambio significativo puede explicarse en parte por un fuerte aumento en las expectativas de inflación por parte de la gran mayoría del comité, lo que indica que esperan volver a incumplir su objetivo de inflación este año. 

La primera rueda de prensa de Warsh probablemente será considerada retrospectivamente como una de las más relevantes en esta nueva era de la política de la Fed. En primer lugar, reiteró el compromiso del comité con la estabilidad, señalando que el comité fue unánime en su compromiso con ella. En segundo lugar, como se esperaba, se negó firmemente a proporcionar orientación futura, ofreciendo en su lugar una caracterización factual del Resumen de Proyecciones Económicas (SEP, por sus siglas en inglés). 

En cambio, centró la mayor parte de la intervención en sus iniciativas para la Reserva Federal. Hay cinco grupos de trabajo para ello, que abarcan el conjunto de la política monetaria y, en su opinión, se espera que concluyan en otoño/finales de año. Estos grupos de trabajo probablemente cumplan dos funciones. En primer lugar, proporcionan un claro escudo frente a las llamadas a subidas de tipos más rápidas, ya que Warsh puede señalar la necesidad de completar el trabajo de estos grupos antes de actuar. En segundo lugar, le darán a Warsh múltiples oportunidades para modificar los parámetros operativos de la Fed. El efecto de estos cambios tendrá que evaluarse con el tiempo, pero resulta especialmente destacable que parece liderar el grupo de trabajo sobre datos, lo que potencialmente le daría margen para sesgar la medición de la inflación hacia una lectura más dovish, si así lo decide. 

Dada esta extrema falta de claridad sobre la dirección a corto plazo de la Fed, creemos que las declaraciones más filosóficas de Warsh revelan un sesgo hawkish. En primer lugar, reiteró su mantra de largo plazo de que “la inflación es una elección” y afirmó repetidamente que la Fed “va a garantizar” la estabilidad de precios. También hizo poca o ninguna mención al componente del empleo del mandato de la Fed, el elemento que a menudo ha llevado a la institución a adoptar una postura más dovish en comparación con un banco central centrado exclusivamente en la inflación. En conjunto, creemos que estos elementos evidencian un tono subyacente hawkish en la reacción de Warsh, una valoración que también reflejaron los mercados, con aumentos tanto en la rentabilidad a dos años como en el dólar. 

De cara al futuro, a medida que los mercados se centran cada vez más en la posible desescalada en Oriente Medio, las perspectivas de los tipos de interés para el resto del año estarán determinadas principalmente por la evolución de la economía doméstica estadounidense. Nuestro escenario central sigue contemplando que la economía de EE UU mantenga un sólido impulso de crecimiento como resultado del incremento del capex en IA. Dada esta fuerte trayectoria de crecimiento, junto con un mercado laboral que está mostrando una reaceleración y mayor tensión, nuestra previsión de inflación de base apunta a que continúe aumentando hasta aproximadamente el 3,5% a finales de año. En este contexto reflacionario, esperamos que el conjunto del comité de la Fed siga reforzando la necesidad de subidas de tipos este año. Aunque prevemos que Warsh pueda inicialmente resistir esta presión, señalando la necesidad de que sus distintos grupos de trabajo presenten sus conclusiones, si estas presiones inflacionistas persisten tras las elecciones legislativas de mitad de mandato en EE UU, esperamos que la Fed tenga que iniciar un ciclo de subidas de tipos. 

Goldman Sachs: los próximos datos de inflación serán cruciales

Kay Haigh, director global y CIO de Renta Fija y Soluciones de Liquidez en Goldman Sachs Asset Management: “La reunión confirma que el reciente giro más restrictivo de la Reserva Federal no se debía únicamente al aumento de los precios de la energía. A pesar de la reciente caída del petróleo, la mitad de los miembros del FOMC espera subidas de tipos tan pronto como este mismo año, lo que refleja la fortaleza de los datos del mercado laboral y de la inflación. Nuestro escenario base sigue siendo que la Fed podrá evitar por poco nuevas subidas de tipos, pero el margen es estrecho y los próximos datos de inflación tendrán una importancia crucial.”

16Jun

Los mercados compran el acuerdo entre Irán y EEUU, pero se frena la actividad industrial tanto en EEUU(con deterioro de la confianza empresarial) como en la Eurozona, pero no en China (donde se estanca la demanda interna). El Banco de Japón sube tipos hasta niveles no vistos desde 1995.

Miguel Ángel Valero

El 68% de las empresas españolas no están sufriendo, de momento, los efectos de la incertidumbre arancelaria, según el último Estudio de la Gestión del Riesgo de Crédito en España, que impulsan Crédito y Caución e Iberinform. Pero el 32% asegura estar sufriendo los efectos de la guerra comercial, que está impactando principalmente en el precio final de los productos (16%) y en un menor margen comercial (12%). Además, el 3% señala que la incertidumbre sobre los nuevos aranceles, que el Tribunal Supremo de EEUU ha paralizado, está motivando un cambio en sus estrategias de internacionalización y buscando nuevos mercados diferentes al norteamericano, uno de los principales socios comerciales de España.

La creciente incertidumbre del entorno geopolítico se sitúa como el principal reto que afronta el tejido productivo en su operativa diaria, con el 47%. Le siguen en importancia, como principales dificultades, el entorno económico general (39% de las empresas), las cargas burocráticas y normativas (38%), los costes laborales (38%), los márgenes comerciales (32%) y las dificultados por captar nuevos clientes (27%).  Además, un 15% señala la adaptación tecnológica a la IA entre sus retos. Un 11% de las empresas españolas sitúa entre sus principales preocupaciones el impacto de la morosidad, mientras que un 9% tiene dificultades para obtener financiación.

Los mercados compran el acuerdo entre Irán y EEUU, pero malos datos macro

Precisamente, el acuerdo entre Irán y EEUU hace temer que Trump vuelva a endurecer la presión arancelaria. Los mercados recuperan el tono optimista perdido en las últimas semanas, tras los vaivenes en Irán y cierta cautela en el sector de semiconductores después del rally de los últimos meses. Aunque se desconocen los términos del memorando de entendimiento que se firmará el viernes 19 de junio, el escenario que cotiza el mercado apunta a una reapertura. El precio del petróleo cae a mínimos de los últimos tres meses, se alivia la presión en las curvas de tipos de interés, y las Bolsas reaccionan positivamente ante esta situación. 

En caso de confirmarse la firma del acuerdo, lo más relevante será el restablecimiento del tránsito por el estrecho de Ormuz, ya sea mediante un sistema de pago o de libre circulación. Con la reanudación del tráfico, cobrará relevancia la capacidad de recuperación de la producción en los países del golfo Pérsico. En este sentido, Catar ya ha indicado que podrá recuperar hasta el 80% de su capacidad exportadora de gas en un plazo de dos meses. El gas es uno de los productos con mayor tiempo de recuperación, debido a las necesidades de enfriamiento y a los complejos sistemas de ingeniería requeridos para su transporte en forma de gas natural licuado.

Mientras, en EEUU se frena la actividad industrial en mayo. Tras unos datos de confianza empresarial alentadores, las cifras de actividad del mes decepcionaron al registrarse un freno que sitúa el avance de la producción industrial en un mero +0,1% mensual frente al +0,9% anterior. Si miramos solamente las manufacturas, el dato fue aún peor al registrarse un parón de la actividad (crecimiento del 0% frente al +0,6% del mes previo). Unos datos que situaron la utilización de la capacidad productiva en el 76,2% manteniéndose en niveles históricamente contenidos (el promedio de los últimos 50 años es de 79% y del 76,6% en la última década). 

Por otro lado, decepcionaron los primeros indicadores de confianza de junio: el índice Empire de manufacturas (el primer índice regional de confianza empresarial) bajó con fuerza al descender hasta niveles de 5,9 desde el 19,6 previo y por debajo del 13,7 esperado. También retrocedió más de lo esperado la confianza de los constructores, con el índice NAHB bajando dos puntos hasta niveles de 35 y apuntando a un freno de la actividad del sector constructor en los próximos meses.

En la zona euro, la actividad industrial también sigue modesta: en abril la producción fabril creció un +0,1% mensual, tres décimas menos que en el mes previo pero un dato que se revisó al alza. Con ello, en término interanual, la producción industrial volvió a terreno positivo al crecer un +0,3% frente al -2,8% del mes anterior. Cifras que en su conjunto siguen mostrando debilidad de la actividad en la zona euro, castigada por el incremento de los costes energéticos.

La economía de China se estanca: el gasto de los consumidores y la inversión han caído a niveles no vistos desde la pandemia, lo que expone la debilidad actual de la demanda interna, que no logra reactivarse a pesar del auge en las exportaciones, especialmente las relacionadas con la tecnología. Las ventas minoristas disminuyeron un 0,6% interanual en mayo, registrando su primera caída desde la reapertura tras los confinamientos por la COVID a finales de 2022. Una debilidad interna que se reflejó también en la inversión en activos fijos –se redujo un 4,1% en el acumulado de los primeros cinco meses del año– y en los precios de la vivienda que siguen retrocediendo –caída del 5,9% interanual en vivienda usada y del 3,6% en nueva vivienda–. 

En contraste con la debilidad de la demanda, la producción industrial aumentó un 4,5% interanual, superando las previsiones, empujada por el crecimiento de la IA, que está impulsando la demanda de hardware relacionado, y con ello el crecimiento de la producción de equipos de tecnología de la información se incrementó un 17% interanual frente al +15,6% del mes anterior. Este dinamismo de la producción industrial está permitiendo que la tasa de desempleo urbana bajara ligeramente hasta el 5,1% (una décima menos). 

El Banco de Japón colca los tipos en niveles no vistos desde 1995

El Banco de Japón elevó los tipos de interés en 25 puntos básicos (pb) hasta el 1%, alcanzando niveles no vistos desde 1995. Reitera que continuará ajustando al alza los tipos en función de la evolución económica, aunque eliminó la referencia a que los costes de financiación se mantienen en niveles significativamente bajos, lo que sugiere que los tipos se estarían aproximando al límite inferior del rango de su tasa neutral estimada. Por su parte, el mercado anticipa que el ritmo de subidas será muy gradual y, de hecho, no descuenta completamente un nuevo incremento de tipos en lo que resta de año. 

En cuanto al resultado de la votación, fue ampliamente consensuado, con 7 votos a favor y 1 en contra. El voto disidente correspondió a Toichiro Asada, quien se incorporó al consejo en abril como el primer miembro designado por la primera ministra, Sanae Takaichi, de perfil acomodaticio. Dado que los miembros nombrados por Takaichi comparten un sesgo más dovish, a finales de junio se sumará otro miembro al consejo también propuesto por Takaichi, previsiblemente con una orientación similar.

A la decisión de subida de tipos, se suma la otra herramienta de normalización monetaria: la reducción progresiva de las compras de bonos. El Banco de Japón espera disminuir sus adquisiciones en 200.000 millones de yenes cada trimestre hasta marzo y, a partir de abril de 2027, sus compras mensuales pasarán a situarse en 2 billones de yenes (10.760 millones de euros).

UBS: a ver la rapidez de la normalización del tráfico en Ormuz

En UBS destacan la reacción al acuerdo entre Irán y EEUU: el S&P 500 subió un 1,7%, el crudo Brent cayó a 83$ por barril (el nivel más bajo desde principios de marzo), el dólar se debilitó, el oro superó los 4.300$ por onza, y la rentabilidad del bono del Tesoro estadounidense a 10 años bajó ligeramente a medida que los inversores redujeron sus expectativas de una subida de tipos por parte de la Reserva Federal. El optimismo se moderó levemente el martes 16 de junio por la mañana, con los futuros del Stoxx Europe 600 bajando un 0,1%, mientras los inversores evaluaban la solidez del rebote y esperaban nuevos comentarios de la Fed. "Nuestro escenario base ha contemplado una resolución diplomática del conflicto con Irán, y los mercados acogen claramente con agrado este último desarrollo, aunque aún está por verse con qué rapidez puede normalizarse el tráfico a través del Estrecho", señala el análisis.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Dado el contexto actual, mantenemos nuestra opinión de que los inversores deben seguir posicionados para obtener ganancias bursátiles a largo plazo, gestionando al mismo tiempo los riesgos mediante una cartera diversificada. En renta variable, vemos argumentos a favor de una exposición diversificada entre sectores y geografías. Si bien mantenemos nuestra convicción en un mayor recorrido alcista del mercado, también consideramos que la mayor dispersión entre valores individuales exige una exposición core más diversificada, junto con una exposición selectiva a oportunidades de crecimiento estructural".

"Una de las consecuencias previsibles de la guerra en el Golfo es una aceleración de la inversión en energías renovables. Las renovables generan seguridad energética, no solo a nivel nacional, sino también para el individuo", apunta Paul Donovan, Economista Jefe.

Fidelity: "Se trata del inicio de un proceso, no del punto final"

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, subraya que, tras el acuerdo de paz, "nuestro escenario central no cambia: una resolución desordenada con efectos económicos persistentes. Es probable que el Brent se estabilice en el rango de 80-90 $ por barril. El riesgo geopolítico seguirá incorporado en los precios durante la segunda mitad del año".

"Se trata del inicio de un proceso, no del punto final. Los mercados han reaccionado con fuerza, pero siguen sin resolverse elementos clave y el riesgo de implementación continúa siendo significativo, especialmente dada la discrepancia abierta entre EEUU. e Israel", advierte. Los puntos principales son el cese de las hostilidades, el levantamiento del bloqueo naval estadounidense, y­   una vía para reabrir el estrecho de Ormuz al transporte marítimo mundial en un plazo de 60 días. El marco también incluye disposiciones clave sobre transporte marítimo, entre ellas la ausencia de peajes y compromisos de retirada de minas, lo que reconoce implícitamente el papel continuado de Irán en la gestión del acceso. Un enfoque gradual para el alivio de las sanciones y la descongelación progresiva de activos iraníes también siguen supeditados a los avances en el marco del acuerdo. 

Sin embargo, las cuestiones más controvertidas se han aplazado. El estatus a largo plazo del estrecho de Ormuz sigue sin resolverse, incluidas las cuestiones relativas al acceso, la aplicación y la supervisión, así como el papel futuro de Irán en la gestión del paso. El expediente nuclear, incluido el uranio enriquecido y la verificación a más largo plazo, también queda para la siguiente fase. Esta secuencia es deliberada: asegurar primero la desescalada y negociar después las restricciones más difíciles. En ese sentido, se entiende mejor como alto el fuego, reapertura y, después, negociación, más que como un acuerdo de paz integral. 

Desde una perspectiva macroeconómica, la variable clave siguen siendo los flujos de buques cisterna. Están apareciendo los primeros indicios de mejora, con algunos cargamentos de GNL y movimientos aislados de petroleros comunicados tras el anuncio. Sin embargo, el volumen de tránsito sigue situándose sustancialmente por debajo de los niveles normales. La retirada de minas, las elevadas primas de seguro y la congestión de buques sugieren que cualquier recuperación de los flujos será gradual y se desarrollará a lo largo de semanas, en lugar de normalizarse de forma inmediata. 

El petróleo ha bajado, con el crudo cotizando ahora en la zona baja de los 80$ por barril, mientras que los activos de riesgo han repuntado a medida que se reduce la prima geopolítica. Sin embargo, las curvas a plazo siguen elevadas en comparación con los niveles previos al conflicto, lo que sugiere que los mercados están descontando una menor probabilidad de los peores escenarios, más que valorando una normalización completa. Los precios del petróleo, más benignos recientemente, también se han visto respaldados por el aumento de las exportaciones estadounidenses, la reducción de las importaciones chinas, la sustitución por carbón y la reducción de los inventarios mundiales, factores que parecen estar proporcionando un colchón adicional a los mercados petroleros. 

Los riesgos, aunque han disminuido, siguen claramente presentes. El riesgo de implementación no es trivial. El marco a largo plazo para Ormuz y las negociaciones nucleares son las líneas de fractura más claras, lo que genera un riesgo de evento más definido durante los próximos 60 días. La retórica estadounidense también pone de relieve hasta qué punto esta distensión sigue siendo condicional: la falta de un acuerdo nuclear definitivo podría dar lugar a una nueva acción militar o a una postura de seguridad estadounidense más amplia en la región. 

"Creemos que el riesgo de una reanudación de la guerra abierta antes de las elecciones de mitad de mandato en EEUU. sigue siendo extremadamente bajo", señala. Al mismo tiempo, las diferencias en la forma en que ambas partes presentan el acuerdo, incluida la intención de Irán de mantener una clara influencia sobre Ormuz e impulsar un alivio integral de las sanciones, apuntan a negociaciones difíciles por delante. Los efectos de contagio regionales, en particular la postura de Israel sobre el Líbano, siguen planteando riesgos al alza para los precios de la energía. A medio plazo, las implicaciones estructurales siguen sin estar claras. El acuerdo puede reducir el riesgo inmediato de escalada, pero aún no responde a cuestiones más amplias sobre el papel de EEUU como proveedor de seguridad regional, la solidez de los acuerdos de seguridad marítima o la posible aparición de bloques de seguridad regionales. Estas cuestiones serán importantes para la persistencia de la prima de riesgo geopolítica, incluso si los flujos energéticos a corto plazo continúan recuperándose. 

"Hemos cruzado un umbral importante, desde la escalada hacia una desescalada activa y clara. Nuestro escenario central no cambia: una resolución desordenada con efectos económicos persistentes, en la que el Brent se estabiliza en el rango de 80 a 90 $ por barril, pero no revierte plenamente a su media, y el riesgo geopolítico permanece incorporado en los precios durante la segunda mitad del año", concluye.

Ebury: la paz impulsa las divisas latinoamericanas

Las divisas latinoamericanas están repuntando tras el anuncio del acuerdo marco de paz entre EEUU e Irán. El mayor apetito al riesgo se ha visto reflejado no sólo en el rendimiento de las divisas latinoamericanas, sino también en el de las Bolsas de casi todo el mundo y el de algunas materias primas correlacionadas con el ciclo económico, como el cobre. A la cabeza del pelotón se encuentra el peso chileno, que había sido una de las divisas más expuestas al shock energético.

Esta semana, la atención se desplaza a las reuniones de política monetaria de los bancos centrales de Chile y de Brasil.  "La caída en los precios del crudo creemos que reforzará el mantenimiento de las tasas en Chile. En Brasil, la elevada inflación que ya se sitúa por encima del nivel objetivo podría disuadir al banco central de recortar las tasas. No obstante, no se debe descartar una nueva bajada de tipos, si bien no es el escenario base descontado por los mercados", apunta Diego Barnuevo, analista de Ebury.

  • Real brasileño: "Sorprendentemente, y a pesar de su correlación con los precios del petróleo, el real brasileño está rindiendo mejor que muchos de sus pares regionales en los últimos días. Lo atribuimos a la menor volatilidad que ha experimentado el mercado de divisas en las últimas semanas, lo que favorece el uso de estrategias de carry trade que benefician al real dado el elevado nivel de la tasa Selic". Los datos de inflación general y subyacente volvieron a sorprender al alza. Como consecuencia, los economistas encuestados por el Banco Central de Brasil (BCB) han revisado aún más al alza sus expectativas de tipos de interés para los próximos dos años. Según la media de las estimaciones, la tasa Selic caería al 13,75% a finales de este año y al 12% a finales de 2027. En lo que respecta a la reunión del BCB de esta semana, la incertidumbre es bastante elevada. Los mercados asignan actualmente una probabilidad del 60 % a que la autoridad mantenga sin cambios su tasa de referencia, ante las persistentes presiones inflacionarias. Si el banco sorprendiera al mercado con un recorte, cabría esperar un tono marcadamente hawkish en su comunicado.
  • Peso chileno: No es de extrañar que el peso chileno esté siendo la divisa latinoamericana que mejor está rindiendo tras el anuncio del acuerdo de paz marco. Chile ha sido el país más expuesto al shock energético. Es por ello que la caída del precio del crudo aliviará de forma casi instantánea la presión sobre la cuenta corriente y, por ende, sobre el peso chileno. En paralelo, la distensión geopolítica ha impulsado ligeramente el precio del cobre, beneficiando a la divisa por partida doble. En cuanto a la reunión del Banco Central de Chile de esta semana, no se prevé que mueva ficha y el acuerdo de paz no hará sino reforzar este posicionamiento a lo largo del año. Lainflación general se moderó ligeramente, y la subyacente continúa por debajo del nivel objetivo. El banco central haría bien en mantener los tipos para evitar lastrar una economía en desaceleración en este primer semestre.
  • Peso colombiano: ya se ha apreciado más de un 8% en el último mes, impulsado por la victoria de De la Espriella en la primera vuelta de las elecciones presidenciales. Como han confirmado las últimas encuestas de AtlasIntel y Guarumo publicadas, De la Espriella mantiene una ventaja de entre 7 y 8 puntos porcentuales sobre Cepeda. Polymarket asigna al candidato de derechas una probabilidad implícita de victoria del 90%. Dado que el escenario base es que gane De la Espriella, es probable que la reacción del peso sea más moderada que la de la primera vuelta si se confirma su victoria. Tras el rally experimentado en las últimas semanas, el margen de apreciación bajo un mandato de De la Espriella dependerá de su capacidad para implementar su agenda económica. Teniendo en cuenta la elevada fragmentación política y la alta representación de la izquierda en el Congreso, es muy probable que se encuentre con dificultades o se vea forzado a moderar sus propuestas económicas.
  • Peso mexicano: Como divisa proxy del riesgo global, el peso mexicano también ha repuntado en este comienzo de semana. La semana anterior recibimos un dato de inflación que sorprendió a la baja: la general cayó del 4,45% al 3,94% y la subyacente del 4,26 % al 4,19 %. Esto debería provocar que se moderen las expectativas de subidas de tipos para este año. En el plano legislativo, la reciente aprobación de la reforma constitucional que permite anular elecciones por injerencia extranjera ha generado inquietud sobre la evolución de la calidad democrática en México. Aunque, de momento, no ha provocado una reacción inmediata en los mercados, será necesario esperar al desarrollo de lalegislación secundaria para valorar su alcance real. En cualquier caso, se trata de un proceso que conviene seguir de cerca.
  • Sol peruano: A medida que el voto extranjero se contabilizaba, Fujimori protagonizó un sorpasso frente a Roberto Sánchez, permitiendo la recuperación del sol. Con el 98,6 % del voto escrutado, Fujimori mantiene una ventaja de menos de 20.000 votos de diferencia. La mayoría de los votos que quedan por contabilizar son actas impugnadas provenientes de Lima, que deberían favorecer una victoria de Fujimori. Más allá de las elecciones, el repunte del cobre y la caída del crudos on factores positivos para el sol, que se sigue apoyando en una cuenta corriente nacional positiva. Por otro lado, el dato de PIB de abril sigue apuntando a un crecimiento sólido, representativo del buen momento que atraviesa la economía .
11Jun

El gasto previsto en defensa e infraestructuras, las reformas orientadas a mejorar la productividad y la adopción de nuevas tecnologías por parte de las empresas de la zona del euro podrían impulsar el crecimiento más de lo esperado. Una integración más profunda del mercado único también podría impulsar el crecimiento por encima de las expectativas actuales.

Miguel Ángel Valero

El Consejo de Gobierno del Banco Central Europeo (BCE) se ha comprometido a fijar su política monetaria de manera que asegure que la inflación se estabilice en su objetivo del 2% a medio plazo. Por lo que ha decidido subir los tres tipos de interés oficiales del BCE en 25 puntos básicos (pb). La guerra en Oriente Próximo está generando presiones inflacionistas y la decisión de aumentar los tipos de interés es adecuada en los diferentes escenarios que analizan la posible evolución de la perturbación y su impacto en las perspectivas a medio plazo para la zona del euro. 

El escenario de referencia de las nuevas proyecciones de los expertos del Eurosistema prevé que la inflación general se sitúe, en promedio, en el 3% en 2026, el 2,3% en 2027 y del 2% en 2028. La inflación subyacente, excluidos la energía y los alimentos, se situaría en un promedio del 2,5 % en 2026 y 2027, y del 2,2% en 2028, en ese escenario. En comparación con el ejercicio de marzo, los expertos han revisado al alza las proyecciones de referencia para la inflación en 2026 y 2027 debido a una senda más elevada de los precios de la energía, que se espera que se transmita en cierta medida a la inflación de los alimentos, los bienes y los servicios. 

El escenario de referencia prevé que el crecimiento económico se sitúe, en promedio, en el 0,8% en 2026, el 1,2% en 2027 y el 1,5% en 2028, lo que implica una revisión a la baja para 2026 y 2027, debido a un impacto más pronunciado de la guerra en los mercados de materias primas, en las rentas reales y en la confianza. Las perspectivas siguen siendo inciertas, con riesgos al alza para la inflación y a la baja para el crecimiento económico. Las plenas implicaciones de la guerra para la inflación y el crecimiento a medio plazo dependerán de la intensidad y la duración de la perturbación de los precios energéticos, así como de la magnitud de sus efectos indirectos y de segunda vuelta. Esta incertidumbre se refleja también en el amplio abanico de resultados para la inflación y el crecimiento en los escenarios ilustrativos actualizados.

Con esta decisión de subida de tipos, el Consejo de Gobierno del BCE "continúa estando en una buena posición para navegar la incertidumbre causada por la guerra". Realizará un atento seguimiento de la situación y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de la política monetaria. En particular, las decisiones del Consejo de Gobierno sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, sin comprometerse de antemano con ninguna senda concreta de tipos.

En consecuencia, los tipos de interés aplicables a la facilidad de depósito, a las operaciones principales de financiación y a la facilidad marginal de crédito aumentarán hasta el 2,25 %, el 2,40 % y el 2,65 %, respectivamente, con efectos a partir del 17 de junio de 2026. 

Sobre el Programa de compras de activos (APP) y programa de compras de emergencia frente a la pandemia (PEPP), el tamaño de las carteras está disminuyendo a un ritmo mesurado y predecible, dado que el Eurosistema ha dejado de reinvertir el principal de los valores que van venciendo. El Consejo de Gobierno está preparado para ajustar todos sus instrumentos en el marco de su mandato para asegurar que la inflación se estabilice en su objetivo del 2% a medio plazo y preservar el buen funcionamiento de la transmisión de la política monetaria. Además, el Instrumento para la Protección de la Transmisión está disponible para contrarrestar dinámicas de mercado no deseadas o desordenadas que constituyan una seria amenaza para la transmisión de la política monetaria en los países de la zona del euro, lo que permite al Consejo de Gobierno cumplir con mayor efectividad su mandato de estabilidad de precios.

Decisión adecuada

La presidenta del BCE, Christine Lagarde, se ha ganado el sueldo en su esfuerzo por convencer que "la decisión de aumentar los tipos de interés es adecuada en los diferentes escenarios que analizan la posible evolución de la perturbación y su impacto en las perspectivas a medio plazo para la zona del euro". La guerra en Oriente Próximo está afectando a la actividad y las encuestas apuntan a una desaceleración, especialmente en los servicios. Las manufacturas han resistido hasta ahora, debido en parte a que las empresas han acumulado inventarios para afrontar las presiones en la cadena de suministro, y también al aumento del gasto en defensa. El mercado de trabajo mantiene su vigor. El desempleo se situó en el 6,3 % en abril, manteniéndose próximo a sus mínimos históricos. En el primer trimestre se crearon nuevos puestos de trabajo, aunque a un ritmo más lento que en el último trimestre de 2025. La demanda de mano de obra se ha enfriado en mayor medida, y las empresas y los hogares prevén que el mercado de trabajo se debilite.

De cara al futuro, nuestros expertos prevén ahora que la demanda interna sea más débil que lo proyectado en marzo, ya que la guerra afecta a la confianza y la subida de los costes energéticos erosiona las rentas reales. Al mismo tiempo, la posición financiera de los hogares sigue siendo en general sólida, y el consumo debería continuar siendo el principal motor del crecimiento. 

Aunque el aumento de los costes de la energía y el deterioro de la confianza frenarán la inversión privada a corto plazo, ésta debería verse respaldada por la inversión de las empresas en nuevas tecnologías digitales. 

El aumento del gasto público en defensa e infraestructuras debería seguir apoyando la inversión pública. Se espera que estos factores proporcionen un cierto efecto mitigador frente a las repercusiones de la guerra. 

El BCE "destaca la necesidad urgente de reforzar la economía de la zona del euro y mantener al mismo tiempo unas finanzas públicas saneadas. La sostenibilidad fiscal es un ancla fundamental para la estabilidad económica más general. Las respuestas fiscales a la perturbación de los precios de la energía deberían ser temporales, específicas y adaptadas, como se subraya en el paquete del Semestre Europeo de primavera de 2026 de la Comisión Europea". 

Lagarde aprovecha la oportunidad para dejar muy claro que las reformas dirigidas a mejorar el potencial de crecimiento de la zona del euro y acelerar la transición energética para reducir su dependencia de los combustibles fósiles "son ahora más esenciales que nunca". Completar la Unión de ahorros e inversiones es fundamental para financiar la innovación, apoyar las transiciones verde y digital y aumentar la productividad. El euro digital y el dinero mayorista de banco central tokenizado reforzarán la autonomía estratégica, la competitividad y la integración financiera de Europa, e impulsarán la innovación en los pagos. Por tanto, es esencial adoptar rápidamente el Reglamento relativo a la instauración del euro digital. Simplificar y armonizar las normas en el conjunto del mercado único de la UE ayudará a las empresas europeas a crecer más rápido. 

Sobre la inflación, reconoce que el indicador del BCE de seguimiento de los salarios y los resultados de las encuestas sobre las expectativas salariales siguen apuntando a una moderación del crecimiento de los salarios a lo largo del año. No obstante, los costes de otros insumos están aumentado para las empresas, que, en consecuencia, prevén incrementar sus precios de venta. Además, algunos indicadores de la inflación subyacente ya se han visto impulsados al alza por el impacto de la perturbación energética. Las expectativas de inflación a corto plazo se mantienen muy por encima de los niveles registrados antes del inicio de la guerra en Oriente Próximo. Al mismo tiempo, la mayoría de las medidas de las expectativas de inflación a largo plazo se sitúan en torno al 2%, lo que apoya la estabilización de la inflación en torno al objetivo a medio plazo. 

El aumento de los precios de la energía hará que la inflación siga aumentando durante el verano y la mantendrá claramente por encima del objetivo hasta el primer semestre de 2027. Este incremento tendrá también un impacto sobre la inflación de los alimentos, los bienes y los servicios. Se espera que la inflación retorne al objetivo en el segundo semestre de 2027, respaldada por la bajada de los precios de la energía y subidas más lentas de otros precios. 

Con todo, la guerra en Oriente Próximo sigue siendo una fuente importante de incertidumbre. Cuanto más tiempo se mantengan los precios de la energía en niveles elevados, mayor será la probabilidad de que impulsen al alza la inflación general a través de efectos indirectos y de segunda vuelta. Por tanto, "vigilaremos de cerca la magnitud y la persistencia de esa subida de los precios de la energía y su impacto en la formación de precios y salarios, en las expectativas de inflación y en la dinámica económica general". 

Una alteración prolongada del suministro de energía podría hacer que los precios energéticos suban en mayor medida y durante más tiempo de lo previsto actualmente. Estos factores erosionarían las rentas reales en mayor medida y harían que las empresas y los hogares sean más reacios a invertir y gastar. El freno para el crecimiento se intensificaría si el cierre de las principales rutas marítimas causara una escasez aguda de insumos clave que obligue a las empresas de la zona del euro a reducir su producción. Un deterioro de la confianza de los mercados financieros mundiales o una oferta de crédito más restrictiva podrían lastrar la demanda. Nuevas fricciones en el comercio internacional también podrían alterar aún más las cadenas de suministro, reducir las exportaciones y debilitar el consumo y la inversión. Otras tensiones geopolíticas, en particular la guerra injustificada de Rusia contra Ucrania, continúan siendo una importante fuente de incertidumbre. 

En cambio, el crecimiento podría ser mayor si la economía y los mercados energéticos se adaptaran con mayor rapidez de lo esperado a la disrupción causada por la guerra en Oriente Próximo, o si el conflicto se resolviera de manera rápida y duradera. El gasto previsto en defensa e infraestructuras, las reformas orientadas a mejorar la productividad y la adopción de nuevas tecnologías por parte de las empresas de la zona del euro podrían impulsar el crecimiento más de lo esperado. Una integración más profunda del mercado único también podría impulsar el crecimiento por encima de las expectativas actuales. 

UBS: "seguimos identificando oportunidades en la Eurozona"

La volatilidad de la renta variable global ha aumentado en las últimas sesiones, con las incertidumbres sobre el sector tecnológico y la IA volviendo a primer plano. En este contexto, "hemos rebajado nuestra valoración del sector de Tecnología de la Información europeo de Atractivo a Neutral", señalan en UBS. "Sin embargo, aunque un menor crecimiento económico supone un entorno más difícil para la Eurozona y el sector TI resulta menos atractivo a nuestro juicio, seguimos identificando oportunidades en la región vinculadas a la demanda global y a la innovación estructural. Se espera que los beneficios de la Eurozona continúen superando el crecimiento económico de la región. Los inversores deberían considerar aumentar su exposición a los segmentos más resilientes de los mercados de la Eurozona, así como a aquellos que se benefician de tendencias globales. La innovación europea está integrada en la economía real", argumentan.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos una visión Neutral sobre la renta variable de la Eurozona en su conjunto, con preferencia por compañías con beneficios resilientes, exposición a la demanda global y motores de crecimiento estructural que no dependan exclusivamente de una recuperación de la economía regional".Y añade: "Los riesgos derivados de los precios de la energía, el endurecimiento de la política monetaria y las presiones competitivas en sectores como el del automóvil desaconsejan una exposición amplia a la región. Pero no desaconsejan Europa como fuente de oportunidades selectivas. En nuestra opinión, los inversores deberían centrarse menos en la tasa de crecimiento económico por debajo de la media de la región, y más en las compañías europeas mejor posicionadas para componer beneficios a través de la innovación en salud, la demanda global del consumidor, las tendencias de estilo de vida y premiumización, y el despliegue físico de la tecnología"."La renta variable de la Eurozona cuenta con el respaldo de unas perspectivas de beneficios en mejora, un entorno estructural más favorable y unas valoraciones razonables. Por ello, vemos margen de subida adicional en nuestro escenario base, aunque recomendamos un enfoque más selectivo para invertir en la región por el momento, dado que identificamos catalizadores limitados para impulsar la región de forma significativa en los próximos meses", explican Matthew Gilman, Estratega, y Rolf Ganter, Director de Renta Variable Europea.

Fidelity: el BCE volverá a subir tipos

Salman Ahmed, responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, destaca que el BCE ha optado por adoptar una postura prudente ante el shock energético en curso. Lo que destacó en particular fue la revisión al alza de las previsiones de inflación subyacente -con 2026 situándose ahora por encima de su anterior escenario adverso-, lo que muestra la clara naturaleza inflacionaria de este shock y justifica su decisión de subir tipos en esta reunión. "De cara al futuro, esperamos que el BCE vuelva a subir tipos en un contexto probable de precios de la energía más altos durante más tiempo, ya que no vemos una salida clara a la guerra entre EE. UU. e Irán; es probable que las materias primas coticen con una prima, con riesgos de cola de precios aún más elevados que seguirán presentes cuanto más tiempo permanezca cerrado el estrecho de Ormuz y mientras el riesgo de una mayor escalada se mantenga en el horizonte", explica. 

"No obstante, las perspectivas del BCE están empañadas por la incertidumbre y esto se refleja en el uso de diversos análisis por posibles escenarios, tanto los más severos como los más favorables. Dichos escenarios seguirán monitorizando tanto los riesgos al alza para la inflación como a la baja para el crecimiento, incluso si hasta la fecha se ha observado una relativa resiliencia en el crecimiento de la zona euro. Otros riesgos para las perspectivas provienen de los efectos del tipo de cambio, en particular si la Fed comienza a trazar una senda más acomodaticia en relación con las expectativas del mercado y el euro se aprecia, lo que llevaría al BCE a adoptar una postura menos restrictiva. También aumentará la sensibilidad a un posible deterioro de las relaciones entre la UE y China, así como a cualquier posible medida de represalia que pueda afectar negativamente a la economía europea", añade.

Goldman Sachs: aún caben dos subidas o más

Simon Dangoor, subdirector de inversiones de Renta Fija y responsable de inversión macro en Renta Fija de Goldman Sachs Asset Management, ofrece su interpretación: "Que el BCE siga insistiendo en la dependencia de los datos y en decidir reunión a reunión refleja su voluntad de no atarse a un rumbo fijado de antemano. La subida de hoy no tiene por qué ser el principio de un ciclo largo de subidas, pero la crisis energética deja la puerta abierta a nuevos ajustes. A la vez, el crecimiento pierde fuerza, lo que hace dudar cada vez más de hasta dónde, y a qué ritmo, podrá llegar el BCE. Creemos que aún caben dos subidas o más de 'gestión de riesgos' para frenar el riesgo de inflación, aunque el rumbo de la política monetaria dependerá mucho de lo que ocurra en Oriente Medio.

Pictet: la carga de la prueba ha cambiado

Nadia Gharbi, economista para Europa en Pictet WM, también cree que una segunda subida de tipos por parte del BCE sigue siendo posible: "De momento el BCE parece minimizar los riesgos de crecimiento y mantiene una postura muy agresiva respecto a inflación y potenciales efectos de segunda ronda. De hecho, parece más preocupado por los posibles efectos de segunda ronda y ahora requiere de pruebas más sólidas para evitar otro aumento de tipos -la carga de la prueba ha cambiado-. Probablemente será necesario un catalizador claro para que considere otra subida consecutivas de tipos en la reunión de Julio".

Su presidenta Lagarde ha declarado que "ha sido unánime, sin reservas. No ha habido grandes sorpresas en el comunicado de prensa y, como era de esperar, el tono en la sesión de preguntas y respuestas ha sido agresivo, como era de esperar. Lagarde ha enfatizado que el BCE "sigue bien situado para navegar la incertidumbre causada por la guerra" y que el Consejo de Gobierno continuará con un enfoque basado en datos, reunión a reunión. Por tanto, no se compromete con ninguna trayectoria.

Sobre inflación, ha señalado que hay signos de "ampliación de presiones de precios", pero que se necesita un análisis más profundo para determinar si la aceleración de inflación en los servicios se debe a efectos -directos, indirectos o ambos- del choque energético de la guerra en Oriente Medio, añadiendo que, hasta ahora, no hay evidencia de efectos de segunda ronda en los salarios. Las proyecciones de inflación general y subyacente han sido revisadas al alza y las previsiones de crecimiento del PIB rebajado ligeramente.

Respecto a preocupaciones sobre posible error de política monetaria, Lagarde argumenta que el crecimiento en la euro zona no está bajo amenaza significativa, señalando que el BCE solo ha rebajado ligeramente su previsión de crecimiento del PIB de 0,9%a 0,8%, lo que "consideramos algo optimista". También ha aclarado que la subida de tipos que se ha producido es más bien una "señal", siendo la decisión  "robusta para una variedad de escenarios".

10Jun

La próxima fase del ciclo de inversión en inteligencia artificial puede favorecer cada vez más a las compañías que utilizan la IA para mejorar la productividad, automatizar flujos de trabajo y reforzar la toma de decisiones en la economía real.

Miguel Ángel Valero

Europa puede convertirse en una de las principales beneficiarias de la próxima etapa de la revolución de la inteligencia artificial (IA), pese a la extendida percepción de que carece de una exposición significativa a esta tecnología, según Marcel Stötzel, gestor de fondos del equipo de renta variable europea de Fidelity International. Mientras que hasta ahora los inversores se han centrado en los desarrolladores de modelos de IA y en los proveedores de infraestructuras, este experto cree que la próxima fase del ciclo de inversión en IA podría favorecer cada vez más a las compañías que utilizan la IA para mejorar la productividad, automatizar flujos de trabajo y reforzar la toma de decisiones en la economía real.

Este cambio podría beneficiar especialmente a Europa, donde los mercados bursátiles tienen una mayor exposición a sectores como el financiero, el industrial, el sanitario, la energía y las infraestructuras que muchos otros mercados desarrollados. Según el análisis de Fidelity, alrededor del 20% de las compañías del índice MSCI Europe ya tienen exposición directa en ingresos a actividades relacionadas con la IA.

“El último ciclo tecnológico estuvo liderado por el consumidor. El streaming, las redes sociales, los smartphones y los vehículos eléctricos transformaron la vida cotidiana, creando un enorme valor para las compañías que captaron usuarios, atención e interacción a gran escala. La IA está creando una arquitectura económica diferente. Aunque las aplicaciones orientadas al consumidor acaparan casi todos los titulares, la mayor oportunidad a largo plazo podría estar en la adopción empresarial", argumenta.

“Hasta ahora, los inversores han recompensado de forma abrumadora a los proveedores de infraestructuras de IA y a los desarrolladores de modelos, haciendo que sus cotizaciones suban con fuerza a medida que los mercados descuentan una aceleración de la demanda y un potencial creciente de beneficios. En cambio, los beneficiarios empresariales han despertado mucho menos entusiasmo, lo que genera una incoherencia en la narrativa más amplia sobre la IA", subraya.

“Muchas de las aplicaciones de IA más importantes todavía están en su infancia y aún no han tenido un impacto significativo en los beneficios. La mayoría de las soluciones de IA agéntica de nivel empresarial —sistemas capaces de automatizar flujos de trabajo completos en lugar delimitarse a ayudar con tareas— existen desde hace menos de seis meses. Por tanto, es demasiado pronto para que los beneficios a gran escala se reflejen claramente en las cifras publicadas. Ya hay señales tangibles de dónde la IA podría impulsar cambios significativos", apunta. 

Los bancos hablan cada vez más de la capacidad de la IA para automatizar la atención al cliente, el cumplimiento normativo y las operaciones internas. Las aseguradoras están utilizando la IA para mejorar la tarificación y la evaluación del riesgo, mientras que las herramientas de predicción meteorológica basadas en IA ya están ayudando a las aseguradoras agrícolas y a los agricultores a tomar mejores decisiones, con implicaciones claras para los reaseguradores. En todos los servicios profesionales, la IA tiene el potencial de aumentar de forma material la cantidad de trabajo que puede completarse con las plantillas existentes.

"La cuestión clave ya no parece ser si existen casos de uso viables para la IA agéntica, sino con qué rapidez pueden desplegarse estas soluciones a escala en las organizaciones", recalca.

"Europa está construida para un mundo de IA liderado por las empresas“, reitera. Este giro hacia los beneficiarios empresariales e industriales es importante para Europa. Existe una percepción común de que Europa carece de una exposición significativa a la IA porque no cuenta con la misma concentración de grandes compañías tecnológicas que EEUU o algunas partes de Asia. Sin embargo, esta visión malinterpreta dónde están surgiendo cada vez más las oportunidades de la IA. 

Los mercados bursátiles europeos son estructuralmente distintos de los de EEUU. Están menos dominados por plataformas de internet orientadas al consumidor y mucho más expuestos a sectores que probablemente se beneficien de la adopción empresarial de la IA, como los servicios financieros, la energía y las infraestructuras eléctricas, las farmacéuticas, la automatización industrial y la ingeniería. En muchos sentidos, la composición del mercado europeo está alineada de forma natural con un ciclo de IA más impulsado por las empresas.”

Europa también cuenta con una sólida base industrial que resulta crítica para ampliar a escala la infraestructura de IA a nivel global. Las compañías europeas son líderes mundiales en equipos de fabricación de semiconductores, sistemas eléctricos, gestión de energía, tecnologías de refrigeración, soluciones térmicas, automatización industrial e ingeniería de precisión. Estas empresas forman parte de la capa habilitadora de la IA, al suministrar la infraestructura física necesaria para respaldar sistemas cada vez más intensivos en capacidad de cálculo.

“La energía es un área clave de exposición. La IA es muy intensiva en consumo energético, lo que sitúa la generación de electricidad, la inversión en redes y la eficiencia energética en el centro de la tesis de inversión. Por ello, los proveedores europeos en estas áreas pueden beneficiarse directamente del aumento del despliegue de la IA y de la demanda de centros de datos", razona el experto de Fidelity.

Sin embargo, la oportunidad más infravalorada podría no estar en los facilitadores, sino en los propios usuarios empresariales de Europa. A medida que la adopción de la IA se amplíe en todos los sectores, los bancos, las aseguradoras, las compañías industriales y las empresas sanitarias europeas podrían convertirse en algunos de los mayores beneficiarios a largo plazo de las ganancias de productividad impulsadas por la IA.

Muchas empresas aún no han visto reflejado su potencial ligado a la IA en las cotizaciones, una desconexión que difícilmente persistirá indefinidamente. Históricamente, los mercados tienden a recompensar primero a los proveedores de infraestructuras al inicio de un ciclo tecnológico, porque el gasto de capital se hace visible de inmediato en los ingresos y en los beneficios. Los beneficios de productividad para los usuarios finales suelen surgir más tarde, una vez que la adopción se generaliza y las mejoras operativas empiezan a trasladarse a los resultados financieros. Ese patrón parece estar repitiéndose.

”Europa podría ser el beneficiario ignorado de la IA empresarial“, enfatiza este experto. La estructura del mercado europeo, con un gran peso de las empresas, implica que está mucho más expuesto a la IA de lo que sugiere la visión convencional. El mercado ya ha recompensado a los constructores de la IA. La siguiente cuestión es si está empezando a infravalorar a los beneficiarios a largo plazo que, en última instancia, la utilizarán con mayor eficacia. Aunque los consumidores seguirán beneficiándose, las ganancias económicas potencialmente mayores y más duraderas podrían recaer en las empresas, a través de mejoras de productividad ,automatización de flujos de trabajo y una mejor toma de decisiones. "Europa podría ser una de las vías más pasadas por alto para obtener exposición a esa oportunidad de la IA", concluye.

Lefebvre: cómo integrar la IA en los procesos y decisiones del sector legal

Lefebvre, compañía de contenido jurídico y soluciones tecnológicas para el sector legal, ha celebrado la 3ª edición del Congreso IA Derecho y EmpresaDel impacto a la acción: la nueva práctica jurídica”, colocando el foco en la gestión del riesgo, el cumplimiento normativo, la automatización de procesos, los nuevos modelos de Legal Operations y la evolución de los perfiles profesionales en el entorno legal. José Ángel Sandín, CEO de Lefebvre, asegura que  "hemos sido pioneros a la hora de abrir los ojos” a muchos profesionales sobre el potencial de la IA generativa. “Hoy el debate ya no es qué puede hacer esta tecnología por nosotros, sino cómo integrarla con garantías en nuestros procesos y decisiones”. El alcalde de Madrid, José Luis Martínez-Almeida, subraya el potencial transformador de la IA y defiende la necesidad de afrontar esta revolución tecnológica con las personas en el centro, combinando innovación, empresa y seguridad jurídica.

Xavier Marcet, vicepresidente del Grupo Marlex y experto en innovación, estrategia y management humanista, resalta el impacto de la IA en los modelos de liderazgo y gestión empresarial: “la verdadera estrategia son las personas. El producto tiene que estar bien, pero el impacto que consigues está en el know who, en quién hace las cosas”.

Rodrigo González, socio de DeloitteLegal; Estíbaliz Medina, responsable de Legal Tech & Ops and Corporate JV de Moeve, y J. Heraclio Peña Pérez, director de Asesoría Jurídica del Banco Santander, exploraron cuestiones relacionadas con el cumplimiento normativo, la protección de datos, la responsabilidad derivada de decisiones automatizadas o la trazabilidad de los resultados generados por sistemas de IA. Gónzalez reconoce que los proyectos de gobernanza de IA son cada vez más complejos “porque la regulación sigue evolucionando y muchos conceptos requieren interpretación práctica”.

Posteriormente, José Ángel Sandín; Francisca Hernádez Amezcua, Public Law& Litigation de Masorange; y Gonzalo F. Gállego, socio y responsable del Área de Protección de Datos, IA y Derecho Digital de Hogan Lovells, debatieron sobre la integración de la IA jurídica especializada en los despachos para minimizar riesgos y mejorar la fiabilidad de los resultados generados por esta herramienta. 

Sandín presentó las tres novedades de GenIA-L: el Agente Memento, el Razonamiento Lefebvre y el lanzamiento de la app móvil. “Estas novedades solo tienen utilidad si se ponen al servicio de los profesionales, para que puedan ser más eficientes y tomar las decisiones acertadas”.

María de la O Martínez, directora de Estrategia e Innovación de Lefebvre; Laura Paz, directora de Legal Operations de BDO Abogados; Óscar Peco,responsable de la Unidad de Comunicaciones Judiciales y Administrativas de Santander España, y Rocío Catalá, Head of Legal Operations de ECIJA, evaluaron cómo la IA y la automatización están impulsando nuevos modelos de colaboración y transformación cultural dentro de los departamentos jurídicos. Martínez, subrayó que “la función legales cada día más compleja. Por eso es importante entender cómo las Legal Ops ayudan a que todo funcione correctamente: conocimiento jurídico, tecnología, procesos, datos, IA y criterio profesional”.

Noemí Brito, socia responsable del área de Nuevas Tecnologías de KPMG Abogados, y Guillermo Zulueta, director de la Asesoría Jurídica de Bimba y Lola, se centran en el impacto de los agentes de IA en las organizaciones y en cómo los sistemas autónomos están transformando la estructura de los departamentos jurídicos.

La novedad de este año es la celebración de cuatro talleres prácticos orientados a aterrizar el uso real de la IA en despachos y organizaciones. Entre los focos principales destacan: la IA aplicada y los casos de uso; los ecosistemas necesarios para que pymes y despachos puedan aplicar correctamente estas herramientas tecnológicas; vibecoding y automatización, y el impacto de la IA en el talento junior y las nuevas competencias que demandará el sector jurídico en este sentido

UBS: incertidumbre sobre la capacidad de monetizar la IA

Un repunte de la renta variable perdió impulso el martes, ya que se reanudaron las ventas de acciones tecnológicas y se desvaneció el optimismo sobre un acuerdo inminente entre EEUU e Irán. El S&P 500 cayó un 0,3%, borrando el rebote del 0,3% registrado el lunes tras la caída del 2,6% del viernes. Al igual que ocurrió al final de la semana pasada, el sector tecnológico lideró los descensos. El Índice de Semiconductores de Filadelfia, que sigue la evolución de las mayores empresas del sector a nivel mundial, retrocedió un 8%, prolongando un reciente periodo de elevada volatilidad, que incluyó un rebote del 5,6% el lunes después de desplomarse un 10,3% el viernes. El sector tecnológico está sufriendo la presión de una combinación de factores: unas expectativas de tipos de interés más elevados, que reducen el valor actual de los beneficios futuros, y la preocupación por unas valoraciones exigentes y las incertidumbres sobre la capacidad de monetizar la IA.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que el entorno actual refuerza la importancia de la diversificación, la generación de ingresos y la gestión del riesgo, mientras los mercados afrontan una volatilidad elevada impulsada tanto por factores macroeconómicos como específicos de determinados sectores". "Recomendamos ampliar la exposición a los mercados, incluyendo nuestras preferencias como Japón, los mercados emergentes, China, la atención sanitaria global, Suiza y el consumo discrecional europeo. También apostamos por diversificar a lo largo de toda la cadena de valor de la IA, incorporando áreas como la industria global y los sectores de energía y recursos".

Banor: nadie tiene prisa por salir de la fiesta

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea de Banor SICAV, cree que las Bolsas continuarán su tendencia alcista apoyada en los buenos resultados empresariales, pese a su larga duración y a las presiones inflacionistas derivadas de la inestabilidad geopolítica. Y ello por tres motivos: la pujanza de la IA, la abundante liquidez, y la política acomodaticia que sigue favoreciendo el crecimiento por parte de los bancos centrales. Y a pesar de las valoraciones elevadas, unas expectativas del mercado muy ambiciosas, y el hecho de que los mercados parecen haber descontado ya todas las buenas noticias posibles.

Las Bolsas cerraron mayo con ocho días seguidos de subidas, y en la primera semana de junio continúa esta tendencia al alza. Angelo Meda cree que estas subidas no han terminado, pese a lo que esperan muchos inversores, y que el mercado les ha respondido “todavía no”.

Por sectores, la tecnología continúa siendo el principal soporte de las subidas, apoyado en la IA, que lleva a los índices a situarse cerca de máximos históricos. El Nasdaq como el más alcista, seguido de cerca por el S&P 500. Ambos índices, suben gracias al crecimiento de beneficios que hasta el momento, alimenta el apetito inversor.  Pero el mercado, según el gestor de Banor Mistral, continúa preguntándose cuánto tiempo va a durar este rally bursátil. Y la respuesta,  parece ser “más de lo que pensamos”.

Angelo Meda destaca que se ha producido un cambio en el lenguaje utilizado por las compañías tecnológicas en la información trimestral sobre resultados. De términos como nube, digital o metaverso, se ha pasado al predominio del término “inteligencia artificial”. 

El mercado observa con atención a las empresas que, aunque sea de forma tangencial, producen chips, centros de datos, software o infraestructuras digitales. Si estas compañías presentan resultados mejores de lo esperado, el mercado interpreta que el ciclo de inversión vinculado a la IA todavía está en sus primeras etapas.

“El mercado aún no ha agotado su energía. Porque la IA sigue siendo su principal combustible, la liquidez continúa siendo abundante, y los bancos centrales, aunque prudentes, no parecen inclinados a obstaculizar el crecimiento”, insiste. "Los mercados siguen viendo el vaso medio lleno, quizá incluso más que medio lleno. Por ahora, nadie parece tener especial prisa por recordar dónde está la salida de la fiesta”, concluye.

Otros datos

  • El pasado viernes 5 de junio se negoció un volumen récord de opciones put sobre índices bursátiles. Esto indica que muchos inversores buscaron protegerse ante posibles caídas del mercado o apostar por ellas. Suele reflejar miedo e incertidumbre, aunque a veces precede a rebotes bursátiles.
  • Caterpillar y Hochtief, empresas "de toda la vida" de maquinaria e ingeniería, se han convertido en beneficiarias directas del boom de los centros de datos de IA. El boom de los data centers no es solo chips y fibra óptica. Es cemento, acero, generadores diésel, maquinaria de excavación, estructuras metálicas. Cada data center de gran escala que Microsoft, Google, o Amazon construye necesita años de obra civil, enormes cantidades de materiales y flotas de maquinaria pesada. Caterpillar lleva trimestres reportando un incremento inesperado en la demanda de equipos de construcción para infraestructura tecnológica. Nucor  y otros proveedores de materiales industriales también están en el radar. "Si crees que el boom IA dura pero no quieres pagar 40 veces beneficios por Nvidia, Caterpillar cotiza a 17 veces y tiene exposición directa. Nucor para acero, Eaton  para electricidad. El argumento 'industrial picks and shovels' tiene recorrido si el capex de Big Tech sigue en los niveles actuales", destacan en Zumitow.
  • La venta masiva de semis arrastra a los proveedores de infraestructura de IA. Coherent cae un 13% y Lumentum otro 10%. Cuando Nvidia se resfría, todos los que le venden fibra óptica estornudan.
20May

"Tener elevados porcentajes de liquidez puede parecer una opción más segura, pero con el tiempo puede limitar la capacidad de generar las rentabilidades necesarias para alcanzar los objetivos a largo plazo", alertan en Fidelity.

Miguel Ángel Valero

El ser humano está lleno de contradicciones. Y el inversor, más. Sobre todo si es español. Según un informe de Fidelity, España es el segundo país europeo que más retornos espera de sus inversiones, un 7,8%. Muy por detrás del primero, Reino Unido (9,2%) pero por delante de Países Bajos (7,4%), Suiza (7,3%), Alemania (6,7%), Francia (6,3%) e Italia (6,1%). La media europea está en (7,3%). 

Sin embargo, las expectativas de los inversores no son realistas; en parte, porque mantienen gran parte de su patrimonio en efectivo. Según una encuesta, los inversores españoles mantienen un 36% de su patrimonio en efectivo, justo en la media europea (también 36%). 

Los inversores minoristas europeos podrían correr el riesgo de no alcanzar sus objetivos financieros a largo plazo, ya que el 36% de sus activos invertibles se mantiene en liquidez, según el Be Invested Global Study de Fidelity. Este estudoo pone de relieve una creciente brecha entre las aspiraciones y los actos, de tal modo que la confianza de los inversores y las expectativas de rentabilidad no concuerdan con el posicionamiento real de las carteras.

De media, el 36% de los activos invertibles de los inversores europeos se mantiene en liquidez, el 24% en cuentas de ahorro y el resto en carteras de inversión. Los inversores mencionan razones prácticas para mantener la liquidez, como disponer de un fondo de emergencia (44%), la necesidad de tener acceso inmediato al dinero (13%), esperar a que mejoren las condiciones en los mercados (10%) e inquietudes ante las pérdidas potenciales (13%).

Sin embargo, este posicionamiento precavido convive con unas expectativas ambiciosas. Los inversores aspiran a unas rentabilidades medias anuales del 7,3% durante los próximos cinco años, y el 65% confía en que alcanzará sus metas financieras, lo que sugiere una discordancia entre las expectativas y la realidad actual de las carteras.

Óscar Esteban, responsable de negocio para España y Portugal de Fidelity International, comenta: “Aunque resulta alentador ver que los inversores confían en alcanzar sus metas a largo plazo, nuestro estudio sugiere que esta confianza no siempre se refleja en el posicionamiento de las carteras. Tener elevados porcentajes de liquidez puede parecer una opción más segura, pero con el tiempo puede limitar la capacidad de generar las rentabilidades necesarias para alcanzar los objetivos a largo plazo. Ahí está actuando la 'brecha' entre aspiraciones y actos, esa situación en la que las expectativas no están en consonancia con las decisiones de inversión. Para cerrar esa brecha, lo primero es una comprensión más clara de la relación entre riesgo y rentabilidad y cómo las asignaciones de activos determinan los resultados. Los inversores deben asegurarse de que sus carteras están en sintonía con sus objetivos y que sus expectativas reflejan cómo está invertido su dinero en realidad”.

El lastre de la liquidez pone en peligro las rentabilidades a largo plazo

De acuerdo con las Capital Market Assumptions (CMA) de Fidelity (una estimación sobre las rentabilidades de las clases de activos a largo plazo), se espera que una cartera íntegramente en liquidez genere rentabilidades reales negativas una vez descontada la inflación, lo que significa que los inversores se arriesgan a sufrir una merma de poder adquisitivo durante un periodo de diez años. En un plano más general, mantener elevados niveles de liquidez puede reducir sustancialmente los resultados, lo que podría dejar a los inversores casi un 40% por debajo de sus expectativas en el mismo plazo

“Los mercados han registrado un buen comportamiento durante los últimos años, pero la volatilidad ha regresado y las perspectivas siguen siendo inciertas. Nuestro análisis expone que los inversores no pueden confiar en que las rentabilidades pasadas van a continuar y las expectativas de alrededor del 7% anual podrían ser demasiado optimistas en el entorno actual. Sin embargo, manteniendo un porcentaje elevado en liquidez se corre el riesgo de conseguir rentabilidades reales negativas una vez descontada la inflación. Conservar las inversiones, y mantener la exposición a los activos de crecimiento, sigue siendo clave para elevar las probabilidades de alcanzar las metas a largo plazo”, insiste Óscar Esteban.

Un factor alentador es que muchos inversores están abiertos al cambio. El 34% asegura que se plantearía mover la liquidez a la Bolsa, junto con un 19% que lo haría a la renta fija, sobre todo con un mayor acceso al asesoramiento (18%), mayores incentivos fiscales (29%), más educación sobre dónde (19%) y cómo (18%) invertir, o un entorno menos atractivo para el ahorro en liquidez.

Cerrar la brecha entre las expectativas y los resultados que obtienen los inversores requiere unas políticas públicas más favorables que hagan que la inversión a largo plazo sea más sencilla, más accesible y más atractiva. Entre las medidas clave, destacamos las siguientes:

  • 1. Ampliar el uso de cuentas de ahorro sencillas y fiscalmente ventajosas en toda Europa: Animar a los países de la UE a instaurar cuentas de ahorro e inversión sencillas y fiscalmente ventajosas, como se estipula en la estrategia para la Unión de Ahorros e Inversiones de la Comisión Europea, compartiendo buenas prácticas entre los estados miembros. Estas cuentas deberían ser sencillas y flexibles, sin requisitos restrictivos de tipo local o en materia de productos, con el fin de dar a los ahorradores una forma accesible y sin complicaciones para pasar de la liquidez a las inversiones a largo plazo.
  • 2. Eliminar barreras y simplificar la inversión en toda Europa: Hacer más sencilla la inversión entre los mercados de la UE mediante una distribución de fondos optimizada y unas reglas de comercialización más coherentes, para que los inversores minoristas se beneficien de una oferta más amplia y una mayor competencia. Poner en consonancia la trayectoria que se ofrece al inversor y la comunicación para conseguir una mayor claridad y coherencia, explicando tanto los riesgos como las ventajas a largo plazo, y utilizar las innovaciones digitales para reducir las barreras a la inversión.
  • 3. Aumentar la participación en las pensiones y el ahorro a largo plazo. Promover la inclusión automática y las estrategias de inversión de ciclo de vida en los sistemas de pensiones para elevar la participación y mejorar los resultados financieros a largo plazo.

Óscar Esteban señala: “Cerrar la brecha entre las aspiraciones y los actos consiste en poner a trabajar la liquidez de forma más eficaz, manteniendo las inversiones y poniendo en consonancia las carteras con los objetivos a largo plazo”.

12May

Trump llega a la reunión con Xi Jinping con el conflicto de Oriente Medio sin resolver, lo que facilita una reiteración de la tregua comercial entre EEUU y China.

Miguel Ángel Valero

El tira y afloja vuelve a escena tras el intento fallido de acercamiento de EEUU. El ala militar iraní continúa marcando el ritmo de las negociaciones, mientras que el segmento civil, encabezada por el presidente Masoud Pezeshkian, trata de recabar apoyos internos para impulsar el acuerdo. Para el mandatario persa, el “caramelo” que supondría el acceso a los 100.000 millones$ en activos iraníes congelados justificaría iniciar la vía conciliatoria. Un dinero que serviría para la reconstrucción de una economía lastrada por graves desequilibrios inflacionistas, exacerbados por el conflicto, con  incrementos de hasta el 400% en el precio de los medicamentos, o subidas salariales prometidas a los empleados públicos que nunca llegan a materializarse.

Sin embargo, la Guardia Revolucionaria mantiene intacto su objetivo estratégico de controlar el estrecho y exhibir su capacidad de disuasión, con el fin de neutralizar cualquier atisbo de cambio de régimen. Desde esta óptica, consideran que prolongar la presión sobre Trump y sobre sus intereses políticos puede terminar doblegando la voluntad del presidente estadounidense y forzar una salida “digna” de un conflicto que sigue erosionando su capital político. 

No obstante, el efecto podría ser el contrario: la Administración norteamericana podría reactivar el Project Freedom, cuya ejecución a pleno rendimiento supondría un golpe directo al eje negociador iraní.

Además, EEUU ya no es el único actor que desafía el bloqueo. ADNOC, la compañía petrolera emiratí, está enviando buques con los transpondedores apagados y explorando vías para sortear las restricciones del estrecho. Aunque estas operaciones siguen siendo minoritarias, reflejan el creciente nivel de riesgo que asume el país árabe para preservar el flujo de exportaciones.

A las puertas de la reunión entre Trump y Xi, todo apunta a que el presidente estadounidense desviará el foco mediático hacia un encuentro concebido, previsiblemente, como una operación de marketing político en la gestión de la relación con su principal competidor estratégico. Este giro permitiría posponer un acercamiento con Irán y, al mismo tiempo, dejar que la asfixia sobre el petróleo iraní empiece a producir efectos, algo que debería hacerse visible en los últimos días de la semana. En ausencia de tensiones evidentes en el suministro energético occidental —el Brent no ha regresado a los máximos alcanzados durante el conflicto— y con las Bolsas en niveles récord, parece probable que Trump opte por mirar hacia otro lado en el corto plazo, confiando en que el paso del tiempo juegue a su favor, aun a riesgo de que esta estrategia encierre un doble filo.

Fidelity: el déficit de EEUU superará el 6,5% del PIB por los menores aranceles

Peiqian Liu, Economista para Asia del equipo de macro global y asignación de activos de Fidelity, cree que las expectativas de un gran acuerdo integral entre EEUU y China son bastante bajas, ya que éste es el primero de varios puntos de contacto entre ambos líderes este año. Habrá una cumbre de APEC en Shenzhen, la reunión del G20 en Miami, y una posible visita recíproca del presidente Xi a EEUU a finales de este año, a medida que continúen las negociaciones.

Dada la variedad de asuntos pendientes de tratar —incluidos comercio, tecnología, controles sobre las cadenas de suministro y cuellos de botella (así como otros temas geopolíticos, como Taiwán e Irán)—, "esperamos que la conversación entre líderes sea más estratégica y de carácter general. El trabajo preparatorio previo a la cumbre fue limitado y creemos que los resultados concretos también podrían ser modestos, centrándose más en orientaciones cualitativas que en medidas de política específicas. Nuestra lectura de los medios y de las comunicaciones oficiales indica que la agenda bilateral probablemente estará dominada por cuestiones geopolíticas, como acelerar una resolución en Oriente Medio y facilitar la reapertura del estrecho de Ormuz. Las cuestiones relativas a Taiwán también podrían ser tema de conversación, aunque tenemos expectativas moderadas de que se logre algún avance significativo". 

"En materia de comercio y aranceles, esperamos que el mensaje clave sea la reiteración de la tregua comercial, mientras que EEUU podría tratar de reconstruir sus 'muros arancelarios' tras el fallo sobre la Ley de Poderes Económicos de Emergencia Internacional (IEEPA) y el próximo vencimiento de la Sección 122", añade.

China probablemente aceptará ampliar sus compras de productos agrícolas y energéticos estadounidenses a cambio de algunas concesiones, como un alivio arancelario. Las conversaciones sobre las exportaciones de bienes tecnológicos y el control de las exportaciones de tierras raras pueden ser más complejas, pero "esperamos estabilidad en el corto plazo mientras ambos países continúan reduciendo riesgos en sus respectivas cadenas de suministro. En conjunto, nuestro escenario base es que se prorrogue el acuerdo de Busan de 2025 y que se mantengan los arreglos actuales en materia de tecnología y cadenas de suministro, con aranceles efectivos de EEUU sobre China sin cambios, en torno al 25%-30%".

La semana pasada, el Tribunal de Comercio Internacional anuló, por 2 votos a 1, los aranceles globales del 10% impuestos en virtud de la Sección 122. Estos aranceles se introdujeron como un sustituto más suave de los aranceles de la IEEPA, que fueron invalidados en febrero, lo que supone otro revés para la estrategia arancelaria de la Administración Trump. El tribunal dictaminó que no se había cumplido el umbral legal para utilizar la Sección 122, en concreto, que no existía una crisis de balanza de pagos que cumpliera los requisitos. Esto refuerza el rechazo judicial previo al uso de poderes ejecutivos de tipo “emergencia” para imponer aranceles amplios. No es una medida cautelar de alcance universal. El fallo se aplica de forma limitada solo a los demandantes, por lo que, por ahora, los aranceles generales del 10% siguen vigentes.

La Administración Trump ya ha recurrido y, según los precedentes, es probable que obtenga una suspensión mientras el caso avanza en instancias superiores. Esto probablemente mantendría los aranceles en vigor durante el proceso judicial. Las medidas de la Sección 122 son temporales. Están limitadas a 150 días salvo prórroga del Congreso y ya estaban previstas para expirar el 24 de julio. Es posible que el proceso de apelación se prolongue más allá de esa fecha. Para entonces, esperaríamos que la Administración reconstruyera los muros arancelarios utilizando vías legales más duraderas, en particular la Sección 301 y la Sección 232. La USTR ya ha iniciado investigaciones sobre excesos de capacidad estructurales en 16 economías, orientadas a recrear los aranceles de la IEEPA que los tribunales anularon. También se están poniendo a prueba algunos acuerdos arancelarios existentes, con EEUU planeando elevar de nuevo los aranceles a los automóviles de la UE del 15% al 25%. En esencia, el fallo no descarrila el destino final de la política comercial de EEUU. Sin embargo, el camino hacia ese destino se está volviendo más volátil y costoso a medida que la Administración busca una base legal más sólida. 

Aunque la estrategia a largo plazo se mantiene intacta, la principal implicación a corto plazo es que, si el fallo definitivo invalida los aranceles de la Sección 122, el Gobierno probablemente tendría que devolver los derechos recaudados bajo ellos, incluso si los aranceles ya han expirado. Esto reflejaría el proceso de reembolso que ahora está comenzando para los aranceles de la IEEPA invalidados. Los aranceles del 10% de la Sección 122 añaden alrededor de 3 a 4 puntos a la tasa arancelaria efectiva y han recaudado aproximadamente 8.000 millones$ al mes. En 150 días, ello implicaría unos 40.000 millones en posibles devoluciones, además de los 150.000 millones a 170.000 millones estimados vinculados a los aranceles de la IEEPA. 

Para los importadores y las pequeñas empresas, esto supondría un impulso relevante de liquidez, especialmente a medida que la economía absorbe el shock del petróleo. No está claro si las empresas trasladarán este colchón a los consumidores manteniendo bajos los precios finales, pero, en cualquier caso, supone un apoyo para el sector privado. Para el Gobierno federal, sin embargo, empeora un panorama fiscal ya de por sí exigente. La recaudación arancelaria ya ha caído casi un 30% desde su máximo de octubre hasta situarse en torno a 25.000 millones al mes en abril. La tasa arancelaria efectiva también ha descendido aproximadamente al 7%, desde un máximo de seguimiento cercano al 12%. Esto está por debajo tanto de las proyecciones de la Congressional Budget Office (CBO) como de "nuestras estimaciones anteriores". Si se combina con las obligaciones de reembolso, la brecha frente a las proyecciones actuales podría superar los 250.000 millones en el ejercicio fiscal, o aproximadamente el 0,8%-0,9% del PIB. Aunque esto apoye el crecimiento, este deterioro de los ingresos es inequívocamente negativo para las perspectivas fiscales.

"Según nuestras estimaciones actuales, el déficit de EE. UU. podría ampliarse por encima del 6,5% del PIB cuando acabe el ejercicio 2026, frente al 5,8% del escenario base", apunta el experto de Fidelity. 

El fallo puede debilitar marginalmente la base legal de la Administración, pero es poco probable que cambie la dirección política de la política comercial de EEUU. Para la reunión Trump-Xi de esta semana, la cuestión más relevante es si ambas partes ven valor en una desescalada táctica. El fallo judicial añade ruido legal, pero todavía no supone un cambio decisivo en el poder de negociación. 

UBS: la selección sigue siendo clave ante una geopolítica incierta

Los precios del petróleo siguieron subiendo, ya que sigue sin estar claro el camino para poner fin al conflicto en Oriente Medio. El sentimiento del mercado se debilitó antes de la apertura europea, con los futuros del Stoxx Europe 600 apuntando a una caída del 0,6%. Sin embargo, el lunes el índice de referencia logró registrar una modesta subida del 0,1%, mientras que el S&P 500 avanzó hasta marcar un nuevo máximo histórico. La demanda sostenida de inteligencia artificial y el sólido crecimiento de los beneficios empresariales han impulsado al alza las Bolsas mundiales durante las últimas seis semanas, pero en UBS creen que la selección sigue siendo clave para desenvolverse en un entorno geopolítico incierto y en un panorama de IA que evoluciona rápidamente. Los sólidos resultados empresariales de compañías vinculadas a la IA, la energía y los recursos, y la longevidad ponen de relieve el crecimiento a largo plazo. La menor correlación entre acciones subraya la importancia de la selectividad. Es probable que la innovación siga siendo un factor clave para el crecimiento a largo plazo.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos recomendando a los inversores que mantengan posiciones en nuestras temáticas de innovación transformacional, ya que creemos que cada una de estas tendencias estructurales puede generar oportunidades de mercado de varios billones de dólares y nuevos líderes durante la próxima década”. Y añade: “La mayor volatilidad de las acciones individuales y la menor sincronización entre ellas pueden favorecer estrategias más activas y ágiles, incluyendo asignaciones dinámicas para reflejar cadenas de valor en rápida evolución, ir más allá de la inversión indexada y utilizar estrategias estructuradas oportunistas que busquen aprovechar una mayor volatilidad implícita para generar rentabilidad y adquirir acciones a niveles más bajos”.

Columbia Threadneedle: los mercados obvian la mayor crisis energética de la historia

Anthony Willis, Senior Economist de Columbia Threadneedle Investments, resalta que el S&P cerró el viernes en máximos históricos, y el índice VIX (que mide la volatilidad del S&P) se sitúa en niveles relativamente bajos (17), por debajo de la media a largo plazo. Se disparó a lo largo de marzo debido a las preocupaciones en torno a Oriente Medio, pero recientemente se ha restablecido la calma. "Hemos asistido a un fuerte repunte en EEUU, así como a ganancias en otros mercados, a pesar de que el estrecho de Ormuz sigue cerrado, el suministro energético está bajo presión y un acuerdo de paz concreto aún está lejos. Resolver este cierre prolongado es de vital importancia para los mercados financieros y la economía mundial. Parece que los mercados de renta variable no están teniendo plenamente en cuenta el impacto de lo que la Agencia Internacional de la Energía (AIE) describe como la mayor crisis energética de la historia. En cambio, han tendido al alza desde sus mínimos de marzo, impulsados en gran medida por una temporada deresultados positiva en EEUU especialmente en el sector tecnológico".

Los mercados del sudeste asiático también han destacado por sus impresionantes ganancias, sobre todo Corea del Sur, que ha generado una rentabilidad de alrededor del 80% en lo que va de año. Una vez más, aparentemente sin tener en cuenta ningún problema significativo a largo plazo derivado del conflicto del Golfo. 

Los movimientos en los mercados de renta fija, sin embargo, apuntan a un contexto más complicado, ya que los mercados reflejan los posibles impactos de los acontecimientos.

En cuanto a la dispersión geográfica entre mercados, el sólido rendimiento actual de EEUU contrasta con los últimos 12-18 meses, durante los cuales se quedó rezagado respecto a otras regiones. Los excelentes rendimientos del sector tecnológico han sido el principal motor, pero es importante recordar que los índices estadounidenses se han visto impulsados al alza por un grupo relativamente reducido de grandes empresas. Sin embargo, nos alienta que los sólidos resultados empresariales se hayan generalizado en todo el mercado. 

"Si el conflicto llegara a su fin, ¿veríamos cómo se desvanece el rendimiento superior de EE. UU. respecto a otras regiones? Los resultados han sido, en general, aceptables en todas las zonas geográficas, por lo que probablemente tendremos que esperar y ver qué ocurre. Si nos fijamos específicamente en los activos del Reino Unido, sigue habiendo mucho ruido político, con el primer ministro Kier Starmer bajo una presión continua. Dada la incertidumbre en torno a un posible desafío a su liderazgo, es probable que veamos una prima de riesgo elevada en los bonos del Estado hasta que haya mayor claridad", advierte.

"A pesar de que el índice VIX muestra una disminución de la volatilidad, seguimos viendo riesgos, sobre todo en torno a las restricciones en el suministro energético. Asia y Europa parecen ser las más afectadas, dada su dependencia de las importaciones de energía. En conjunto, el contexto económico general sigue siendo relativamente favorable, y mantenemos una visión ligeramente constructiva sobre la renta variable. No obstante, las posiciones se revisan constantemente y estamos siguiendo de cerca los datos que reflejan el impacto de la crisis energética. Tras los recientes y fuertes movimientos alcistas, por ejemplo, hemos consolidado algunas ganancias", añade.

UBP: contexto macro complicado

La última Perspectiva Semanal de UBP: Mercados en movimiento: resultados empresariales frente a geopolítica, destaca que la renta variable global prolongó su rally, impulsada por la notable fortaleza del sector tecnológico y una destacada temporada de resultados: el crecimiento del beneficio por acción (BPA) del S&P 500 en el primer trimestre alcanzó el +27,7%, el doble de las expectativas iniciales. Los mercados emergentes superaron el rendimiento general, liderados por Taiwan y South Korea. Bajo la superficie, el contexto macroeconómico sigue siendo complicado: persisten las presiones inflacionistas, la confianza de los consumidores ha alcanzado un mínimo histórico y la geopolítica está dominando las perspectivas de los tipos de interés. El conflicto con Irán sigue impulsando la volatilidad de los precios del petróleo y de los tipos de interés, mientras que la cumbre entre EEUU y China de esta semana y los datos del índice de precios al consumo (IPC) serán los catalizadores clave atener en cuenta. Los fundamentos del crédito siguen siendo sólidos. El oro se mantiene firme. El dólar sigue oscilando dentro de un rango.

Ebury: el estancamiento de la paz no impide un repunte de las divisas de LatAm

Las principales divisas latinoamericanas, salvo el peso colombiano, le ganaron terreno al dólar, a pesar del fracaso de las conversaciones entre Irán y EEUU. Hasta ahora, el recrudecimiento del conflicto y la tensión geopolítica habían impulsado al dólar como divisa refugio. Sin embargo, el dólar está reaccionando cada vez menos a los vaivenes de las negociaciones con Irán. "Creemos que los mercados siguen descontando una desescalada lenta y progresiva, factor que probablemente esté pesando sobre el dólar e impulsando los activos de riesgo y, entre ellos, las Bolsas estadounidenses", apuntan en Ebury. De momento, la reacción de los principales bancos centrales de Latinoamérica al encarecimiento energético está siendo relativamente contenida. El banco central de México ha anunciado el final del ciclo de recortes y probablemente mantenga una pausa prolongada. El de Chile y  Perú parece que harán lo propio. En Brasil se espera que el  ciclo de recortes persista, aunque probablemente acabe siendo menos agresivo de lo estimado antes de la guerra. El único banco central que está manteniendo una postura marcadamente hawkish está siendo el colombiano, dada la inflación desbocada y el desanclaje total de las expectativas de los consumidores.

  • Real brasileño (BRL): prosiguió su tendencia alcista, respaldado por unos PMI de abril claramente expansivos y por el tono cauteloso que transmiten las minutas de la última reunión de política monetaria del Banco Central de Brasil (BCB). Por un lado, la actividad económica brasileña mostró una recuperación en abril. El PMI compuesto se situó en 52,4 puntos, frente a la contracción de 49,9 del mes anterior. Se trata de un rebote que también se ha observado en otras economías durante abril, coincidiendo con la distensión del conflicto en Oriente Medio. Por otro lado, las minutas del BCB reforzaron la expectativa de que el banco continuará con su “ciclo de calibración”. No obstante, la mención de que el comité podría ajustar el ritmo y la magnitud de los recortes en función de la evolución del conflicto sugiere que el BCB está dispuesto a reducir la relajación monetaria si las circunstancias lo justifican. Por ahora, lo más probable es que mantenga recortes modestos de 25 puntos básicos (pb) mientras evalúa el desarrollo de los acontecimientos. A pesar de haber revisado al alza su propia proyección de inflación y de observar un cierto desanclaje en las expectativas de los consumidores, el banco considera que el anterior ciclo de subidas de tipos sigue pesando sobre la economía. 
  • Peso chileno (CLP): es la divisa que mejor desempeño mostró frente al dólar. Las minutas del Banco Central de Chile (BCCh) reflejaron que el comité no tiene prisa por alzar las tasas de interés ante el repunte de los precios energéticos y que la estrategia de mantener una pausa prolongada “seguía vigente”. En este sentido, los últimos datos de actividad económica y de inflación refuerzan esta postura. El Imacec se contrajo en marzo por tercer mes consecutivo (-0,1%) debido, en parte, a una contracción de la producción minera. Esta desaceleración de la actividad económica, junto con la contención de las presiones inflacionarias subyacentes, nos sugieren que el mejor camino para el BCCh es mantener las tasas estables en el futuro inmediato. 
  • Peso colombiano (COP): fue la divisa que peor se comportó, por segunda vez consecutiva, tras la sorpresiva pausa que llevó a cabo el Banco de la República de Colombia (BanRep) en su última reunión de política monetaria, frente a las expectativas de una subida de tipos. Tal y como desvelaron las minutas de la reunión, la decisión se tomó por unanimidad y buscaba evitar que cualquier ajuste se interpretase como una acción política en el actual contexto electoral. A pesar de las pausas, las comunicaciones de BanRep apuntan un apetito notable por continuar el ciclo de subidas, dadas las presiones inflacionarias, el desanclaje total de las expectativas inflacionarias y el dinamismo que está mostrando la actividad económica y el mercado laboral. Dado que hemos entrado en temporada electoral, con la primera vuelta a la vuelta de la esquina (31 de mayo), el peso podría sufrir algunas turbulencias en las próximas semanas. En todas las encuestas parece que el candidato de izquierdas, Iván Cepeda, saldría ganador en la primera vuelta, siendo más ajustados los posibles resultados de segunda vuelta. Más allá del frente político, esta semana estaremos atentos al dato de crecimiento del PIB en el primer trimestre, que se publicará este viernes. 
  • Peso mexicano (MXN): ha comenzado mayo con excelente pie, acabando por recuperar el terreno que había perdido frente al dólar desde que comenzó la guerra de Irán. Las minutas de la última reunión de política monetaria de Banxico, en la que recortó las tasas 25pb, reflejaron que el actual ciclo de recortes ha llegado a su fin. Por otro lado, los pronósticos de inflación general fueron revisados al alza en el corto plazo, aunque se sigue esperando una convergencia hacia el nivel objetivo en 2027. Del comunicado del banco extraemos que el listón para que se produzca una subida de tipos está bastante alto y probablemente observemos un mantenimiento de tasas prolongado. La desescalada en Irán, el buen comienzo de las negociaciones del T-MEC y el desempeño positivo de la economía estadounidense, de la cual depende estrechamente la mexicana, están impulsando al peso recientemente. Veremos si consigue ganarle aún más terreno al dólar. 
  • Sol peruano (PEN): ha recuperado la mitad del terreno perdido frente al dólar desde que se celebró la primera vuelta de las elecciones presidenciales. Con más del 99% del voto escrutado y un escaso margen entre el segundo y el tercer candidato, todo apunta a que será una lucha entre izquierda y derecha: Sánchez frente a Keiko Fujimori. Polymarket apunta a una victoria de ésta en segunda vuelta con una probabilidad implícita del 64%, impulsada por un sentimiento anticastillista más fuerte que el antifujimorismo. De confirmarse esta victoria, probablemente veríamos un repunte mayor desde los niveles actuales del sol. Esta semana está cargada de macro con la publicación de la tasa de desempleo y los datos del PIB de marzo el viernes y la reunión del BCRP el jueves, para la cual no se esperan movimientos de tipos.

El mercado inmobiliario de EEUU sigue sin reactivarse

Mientras tanto, las ventas de viviendas de segunda mano siguen débiles en EEUU. Tras caer a mínimos de los últimos nueve meses, en abril registraron un ligero repunte, lo que no anticipa una reactivación del mercado inmobiliario. En el mes las ventas repuntaron un 0,2% mensual hasta un nivel de 4,02 millones de unidades anualizadas, una cifra débil teniendo en cuenta que entramos en el periodo del año en el cual habitualmente se acelera la compraventa de viviendas. De cara a los próximos meses, con unos costes de financiación altos –el tipo hipotecario a 30 años supera el 6,4%–, a lo que se une la subida de los precios de la gasolina, serán factores que continuarán pesando en la demanda. Es relevante que los compradores de primera vivienda bajaron hasta el 33% de las transacciones, una ligera reducción frente al nivel del año pasado. Por otro lado, aunque siguen recuperándose, los inventarios de viviendas en venta siguen en niveles históricamente bajos. Alcanzaron máximos para un mes de abril desde 2019 situándose en 1,47 millones de unidades (vs. 1,45 millones en abril del año pasado), pero todavía lejos de los 1,87 millones de promedio entre 2015-2019, lo que significaría que, al ritmo de ventas de abril, el stock acumulado cubriría 4,4 meses de la demanda. Este es uno de los factores que siguen soportando los precios: en abril el incremento interanual fue del 0,9% hasta situar la mediana en los 417.700$ (un récord para un mes de abril y cerca del máximo histórico de la serie, que fueron 432.700 $ registrados en el pasado mes de junio).

El Banco de Japón ultima subida de tipos

Por otra parte, el Banco de Japón abre la puerta a una nueva subida de los tipos de interés en su próxima reunión. Coincidiendo con el día en que el secretario del Tesoro estadounidense, Scott Bessent, se reúne en Tokio con la primera ministra japonesa, Sanae Takaichi, y la ministra de Finanzas, Satsuki Katayama, la autoridad monetaria de Japón ha publicado el resumen de conclusiones de su reunión de abril. El documento refleja un tono claramente restrictivo. Varios miembros del banco central se mostraron a favor de elevar el tipo de referencia en un futuro próximo, e incluso apuntaron a la posibilidad de un movimiento ya en junio. Uno de ellos afirmó que es “bastante posible” que se produzca una subida en la próxima reunión, aun cuando la evolución del conflicto en Oriente Medio siga siendo incierta. En la misma línea, otro miembro señaló que, si las tensiones se prolongan, será necesario llevar el tipo de interés oficial hasta su nivel neutral. Un tercero subrayó la necesidad de seguir corrigiendo el tipo de interés real negativo para prepararse ante los efectos de segunda ronda de las subidas de precios. En la reunión del 28 de abril, el consejo decidió mantener los tipos sin cambios en el 0,75% por una votación dividida de 6 votos a favor y 3 en contra. A pesar de ello, las previsiones de inflación subyacente fueron revisadas al alza de forma significativa, desde el +1,9% estimado en enero hasta el +2,8%. De cara a la próxima reunión de política monetaria el 15 y 16 de junio, los mercados asignan actualmente una probabilidad del 77% a una subida de tipos.