13Oct

El FMI vaticina un repunte en 2027. Goldman Sachs recomienda sobre ponderar la Bolsa Mundial. Man Group aconseja no descartar los bonos todavía, y UBS opta por las materias primas.

Miguel Ángel Valero

El Fondo Monetario Internacional (FMI) eleva su previsión de crecimiento mundial y apunta a que el ciclo económico se mantiene resiliente. La actividad ha resistido la guerra en Oriente Medio, impulsada por la capacidad de adaptación del sector privado y sobre todo por una fuerte inversión en inteligencia artificial (IA). Por el lado de la inflación, las tensiones sobre los precios siguen en aumento. En este contexto, y suponiendo que el conflicto no se agrave y que los mercados energéticos se normalicen gradualmente, el FMI proyecta que el crecimiento mundial se ralentice este año hasta el 3,1%, pero que en 2027 repunte hasta un avance del 3,4%, mientras que la inflación aumentaría hasta el +4,7% y luego se moderaría hasta +4,1% en 2027.

Estas perspectivas se enfrentan a factores adversos, entre ellos, las vulnerabilidades fiscales. Además, advierte de que las economías más dependientes de las importaciones de energía y menos expuestas al auge de la inversión en tecnología se enfrentan a un escenario más complejo. 

El FMI apunta a que EEUU mantendrá un crecimiento sólido por encima del 2% (estima un avance del 2,3% tanto para este como para el próximo), mientras la zona euro mantendrá un avance más modesto al crecer un 1,1% este ejercicio y una aceleración de una décima hasta el 1,2% en 2027. Entre las principales economías de la región, España sigue liderando, pero se desacelera: crecimiento previsto para este año del 2,5% que se frenará en 2027 hasta el 1,8%.

Goldman Sachs se apunta a esta ola de optimismo. Sube la Bolsa mundial a sobre ponderar tres meses desde neutral: ve beneficios sólidos y precios más baratos antes de las presentaciones de resultados y con el S&P 500 cerca de máximos. También recomienda sobre ponderar los bonos, a 12 meses. Vaticina una inflación menguante en 2027. Pero también avisa de un trimestre movido por los tipos y las elecciones de medio mandato, y reconoce que se está cubriendo con opciones por si sus previsiones no aciertan. 

Pese al rápido aumento de los rendimientos de la deuda a largo plazo en EEUU, los indicadores macroeconómicos continúan mostrando solidez: el mercado laboral mantiene su fortaleza y el consumo sigue siendo resiliente.

La presión de Irán en Oriente Medio continúa aumentando en torno al estrecho de Ormuz, en un periodo marcado por la relativa contención de Estados Unidos antes de las elecciones legislativas de noviembre. Al mismo tiempo, las fuerzas hutíes se encuentran cerca de rodear la ciudad de Taiz y los recientes ataques contra infraestructuras civiles en Arabia Saudí añaden tensión a la alianza entre el Gobierno de Yemen y Riad. La apertura simultánea de varios frentes complica la estrategia de respuesta y dificulta determinar dónde concentrar los esfuerzos para contener a las fuerzas hutíes.

Pese al optimismo, sigue la mala racha en fusiones y adquisiciones, como publicó el 12 de octubre Dinero Seguro. Starbucks desmiente que vaya a comprar Chipotle y entierra la especulación de una OPA. Tras el no oficial, Starbucks (que presenta resultados el 29 de octubre) subió en torno a un 1,5%y Chipotle cayó cerca de un 2,5%. 

Luces y sombras en China

Comienzan a publicarse las primeras cifras sobre el acuerdo comercial entre la Unión Europea (UE) y China que busca un reequilibrio de los intercambios entre estas economías. La Comisión Europea las cifras previstas para las importaciones de coches híbridos desde China, que entrará en vigor el próximo 1 de diciembre y que solamente permitirá la entrada en el Mercado Único de 350.000 unidades, una cuota a partir de la cual las aduanas europeas pararían cualquier entrada adicional. Este límite se incrementará a un ritmo del 6% cada año. Según los análisis de la Comisión, el acuerdo permitirá que la cuota de mercado que mantiene China en coches híbridos se modere desde el 12% actual hasta el 6%. 

Este tope de importaciones se aplicará también a las empresas europeas que fabrican automóviles en China, pero no se aplicará a las plantas que mantienen las empresas chinas en suelo comunitario, como por ejemplo las de España. 

Dentro del acuerdo comercial alcanzado el pasado viernes, y a cambio de esta concesión, China facilitará la exportación de materias primas estratégicas como las tierras raras y reducirá las barreras arancelarias a ciertos productos europeos, como componentes de automoción y bienes de consumo. 

Un acuerdo que en el corto plazo permite una pausa y reduce el riesgo a un escenario de mayores aranceles y de guerra comercial más tensa, pero que no evitará que la presión siga elevada de cara a próximas rondas de nuevas negociaciones.

Volkswagen se pega el batacazo en China. El fabricante alemán entregó 1,89 millones de coches en el tercer trimestre, un 14,3% menos que hace un año y su peor caída en más de cuatro años. En China, su mayor mercado, las entregas se hundieron un 38,5% mientras las marcas locales le comen cuota. 

Y el buque insignia de LVMH, Louis Vuitton, flojea, las ventas de moda caen y el boicot chino pasa factura. El mayor grupo de lujo del mundo firma un trimestre flojo: su moda y marroquinería vendió un 5% menos de lo esperado. La región de China fue la única en rojo, otro 5% abajo. Ya la acción pierde más de un 40% en la Bolsa París, su peor año desde 2008. Louis Vuitton ganó un pleito de marca a Molly Tea, una tetería china, y el consumidor de ese país se enfadó. Cuando el que más lujo compra hace boicot, las ventas lo notan enseguida.  Mala señal para el lujo europeo, si China no tira, LVMH, Kering y Hermès lo sufren. Atención al poder del consumidor chino. 

Ebury: la estabilización del mercado de bonos impulsa las divisas de riesgo

Los mercados mundiales de renta fija se estabilizaron finalmente la semana pasada, y los de divisas siguieron su ejemplo. El rendimiento de los bonos del Tesoro a 10 años alcanzó un nuevo máximo de 24 años el jueves 8 de octubre, aunque cerró la semana ligeramente a la baja, mientras que los bonos franceses recuperaron parte de sus pérdidas recientes. El índice del dólar estadounidense había subido de forma sostenida impulsado por las caídas en los mercados de bonos, pero terminó la semana prácticamente sin cambios. Los inversores en renta variable interpretaron este entorno más calmado como una señal positiva: el S&P 500 marcó nuevos máximos históricos a mediados de semana, pese a que los rendimientos a largo plazo se situaban cerca de máximos de varias décadas. 

Recomendamos no otorgar demasiada relevancia a una sola semana de tranquilidad. Ninguna de las preocupaciones fiscales de Francia o el Reino Unido se ha resuelto, y el repunte bursátil parece cada vez más desconectado del aumento del coste de la financiación a largo plazo. Por ahora, sin embargo, los bonos parecen haber caído lo suficiente como para atraer a algunos cazadores de gangas.

Esta semana presenta una agenda muy cargada que pondrá a prueba la nueva calma en los mercados de bonos. La inflación del IPC de EEUU de septiembre, que se publica el miércoles, será el centro de atención. El presidente de la Fed,Warsh, intervendrá el jueves 15 de octubre por la tarde, junto con Bowman y Hammack a principios de semana. Serán las últimas intervenciones programadas de la Fed antes de que comience el periodo de silencio el sábado, previo a la reunión del 27 y28 de octubre. En el Reino Unido, el jueves se conocerá el PIB de agosto y habrá una inusual cantidad de intervenciones de miembros del Comité de Política Monetaria (MPC), que concluirán con la del gobernador Bailey el viernes. Lagarde y Schnabel (BCE) hablarán el miércoles. Las reuniones anuales del FMI se celebran durante toda la semana.

  • EUR: Tras un comienzo de semana complicado, tanto los bonos soberanos franceses como el euro se estabilizaron la semana pasada y repuntaron simultáneamente. La favorita en las elecciones presidenciales, Le Pen, ofreció la semana pasada garantías sobre un mayor control del gasto público, algo que los mercados parecen haber acogido con agrado. Sin embargo, las protestas y manifestaciones registradas en todo el país en los últimos días en favor de una mayor financiación de la educación superior ponen de manifiesto lo difícil que resultará sanear las cuentas públicas y mantener a la vez el apoyo de la base electoral. Seguimos siendo cautelosos: las perspectivas de una consolidación fiscal seria en Francia a largo plazo siguen siendo sombrías de cara a las elecciones presidenciales del año que viene. Los mercados han reducido sus expectativas de subida de tipos por parte del BCE debido a la agitación en los bonos soberanos franceses. Lagarde y Schnabel tendrán la oportunidad de ajustar dichas expectativas esta semana, antes de la reunión del 29 de octubre, en la que parece muy probable una pausa. Mientras tanto, el destino del euro seguirá ligado a los diferenciales franceses.
  • USD: Las actas del FOMC de la semana pasada se interpretaron con un tono hawkish, pero son anteriores a los débiles datos de empleo de septiembre y a las lecturas de inflación modestas registradas desde entonces. Seguimos pensando que la Fed mantendrá los tipos este mes, ya que esperamos una cifra mensual moderada (del 0,2 % o menos) en la inflación subyacente del informe de septiembre que se publica esta semana. Cualquier sorpresa al alza en ese dato llevaría rápidamente a los mercados a revalorizar las probabilidades de una subida en octubre y podría permitir al dólar romper el rango en el que se ha mantenido desde el verano de 2025. Nuestro escenario base apunta a una estabilización continuada de los mercados de renta fija y a efectos indirectos contenidos derivados de las subidas de los precios de la energía, lo que eliminaría un soporte clave del reciente repunte del dólar. Los participantes del mercado también estarán pendientes de las elecciones de mitad de legislatura de principios de noviembre, que podrían resultar ligeramente bajistas para el dólar si el bloqueo en el Congreso limita la capacidad del Gobierno estadounidense para aprobar nuevas iniciativas de gasto o de expansión fiscal.
  • GBP: La libra esterlina sigue alcanzando nuevos máximos de 16 meses frente al euro, mientras se estabiliza frente al dólar estadounidense. Al igual que la semana anterior, esto se debió más a los problemas del euro que a buenas noticias procedentes del Reino Unido. Los mercados esperan cada vez más que el Banco de Inglaterra suba los tipos en su reunión del 5 de noviembre, y coincidimos con esta visión, aunque seguimos considerando que se trataría únicamente de una subida puntual de carácter preventivo. Esta semana escucharemos las declaraciones de los miembros del MPC Mann, Greene y Pill, que votaron a favor de la subida en septiembre. Dado el renovado interés de los inversores en bonos por la sostenibilidad fiscal, el presupuesto de otoño de este mes sigue siendo un riesgo crítico tanto para los gilts como para la libra, y es poco probable que los datos del PIB del jueves alteren esta situación. Como gran parte del margen de maniobra fiscal del Gobierno se ha visto mermado por el repunte de los rendimientos, consideramos que las subidas de impuestos adicionales son inevitables, incluso antes de alcanzar las ambiciones de gasto de Burnham. Las repercusiones en los mercados dependerán de si Healey logra minimizar los daños y convencer a los inversores de que los futuros planes de gasto no comprometerán la sostenibilidad de la deuda. El margen de error es reducido y los riesgos para los activos británicos parecen inclinarse a la baja de cara a este acontecimiento fiscal.

Man Group: no se deben descartar los bonos todavía

Por otra parte,  Peter Weidner, analista cuantitativo principal y director de estrategias de rentabilidad total; Tom Frith, investigador cuantitativo, y Tarek Abou Zeid, socio y director de gestión de carteras de clientes en el área de inversión sistemática de Man Group, sostienen en un análisis que el simple hecho de que la inflación esté elevada no es malo para los bonos del Tesoro; se necesita un rápido aumento de la inflación para que los bonos bajen.

"Últimamente, los bonos han recibido mucha mala prensa. Han sido unas semanas volátiles, en las que las preocupaciones en torno a la inflación, la (in)sostenibilidad fiscal y la correlación entre acciones y bonos han empujado los costes de financiación de EE. UU. a su nivel más alto en casi 25 años la semana pasada. La volatilidad también se ha extendido a los bonos soberanos europeos. ¿Son reales estos riesgos? Por supuesto. ¿Significa eso que los bonos ya no merecen un lugar en una cartera a largo plazo? Creemos que no", argumentan.

Hay muchas razones para mantener una asignación estratégica en bonos, entre las que destaca su tendencia a comportarse bien cuando las acciones caen. "No estamos seguros de que la gente nos escuche, ya que la narrativa general actual es que la inflación se mantendrá 'más alta durante más tiempo' y que esto es una mala noticia para los tenedores de bonos. Nosotros no estamos tan seguros", añaden.

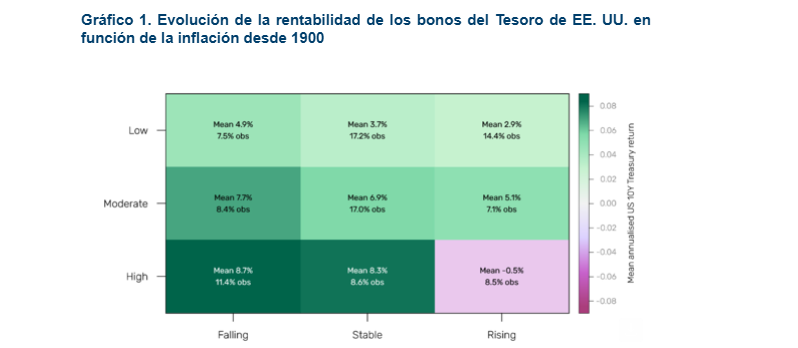
"Nuestro análisis ha revelado que, cuando la inflación se ha situado entre el 2% y el 4% (como ocurre ahora), los bonos del Tesoro estadounidense a 10 años han generado históricamente una rentabilidad media anualizada un 4% superior a la inflación, lo que dista mucho de la mala prensa que han estado recibiendo. El aumento de la inflación tiende a perjudicar la rentabilidad de los bonos, pero el hecho de que la inflación esté por encima del objetivo no presagia, por sí solo, un mal periodo para mantener bonos", subrayan.

Las rentabilidades nominales confirman que una inflación elevada no es, en sí misma, necesariamente negativa para los bonos. Cuando la inflación desciende desde un nivel inicial alto, las rentabilidades de los bonos pueden resultar muy atractivas, en parte porque los rendimientos iniciales son elevados. Con la inflación estadounidense actualmente en el 3,4 %, nos situamos en la fila central de la tabla.

Sin embargo, las rentabilidades nominales de los bonos no lo dicen todo. Lo que en última instancia importa a los inversores es el poder adquisitivo, más que la magnitud de la rentabilidad en sí misma. Con ese fin, se repite el mismo análisis utilizando las rentabilidades reales, que superan a la inflación.

Los rendimientos reales muestran una tendencia similar, con una excepción. Incluso en entornos de inflación moderada o elevada (donde el IPC se sitúa por encima del 2% o del 4%, respectivamente), los rendimientos reales de los bonos pueden ser muy positivos. El panorama cambia cuando la inflación ya supera el 4% y aumenta en más de 50 puntos básicos (pb) en tres meses. En ese escenario, los rendimientos reales de los bonos del Tesoro a 10 años han registrado una media anualizada del -11,7%. Esto se vivió en 2022, cuando la inflación se disparó y los rendimientos reales profundamente negativos a principios de año agravaron el daño. 

Un mundo en el que la inflación se mantenga “alta durante más tiempo” no requiere que esta siga aumentando al mismo ritmo. "Creemos que la inflación podría mantenerse en los niveles actuales, o incluso subir más, sin que ello suponga una mala noticia para los bonos", insisten estos expertos. Actualmente nos encontramos en la franja de inflación moderada, donde una inflación estable implica una rentabilidad real del 4% anualizada para los bonos del Tesoro estadounidense a 10 años. Incluso la categoría “alta y estable” del gráfico, en la que la inflación parte de un nivel superior al 4% y no varía en más de 50 puntos básicos en ninguna dirección a lo largo de tres meses, ha generado históricamente una rentabilidad nominal media anualizada del 8,3% y una rentabilidad real del 2,3% para los bonos del Tesoro estadounidense a 10 años.

Esto no significa ignorar el riesgo de otro repunte de la inflación. La diversificación y la gestión del riesgo siguen siendo fundamentales. Asignar activos a las materias primas, junto con las acciones y los bonos, puede mejorar la diversificación y, en concreto, reducir el riesgo inflacionista. Las estrategias de momentum también pueden resultar útiles. Históricamente, han figurado entre las estrategias más resistentes en épocas de inflación. "No creemos que se deban descartar los bonos todavía. Históricamente han obtenido buenos resultados cuando las acciones caían y (lejos de estar condenados en un mundo de 'inflación alta durante más tiempo'), aún pueden ofrecer rentabilidades reales positivas", concluyen.
UBS: materias primas es una fuente estructural de rentabilidad

La incertidumbre geopolítica y macroeconómica está impulsando la volatilidad de las materias primas a corto plazo, pero la oferta ajustada y una demanda duradera siguen respaldando las perspectivas. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Dado que, históricamente, las materias primas han mostrado bajas correlaciones con la renta variable y los bonos, creemos que la exposición a materias primas de forma amplia puede aportar tanto una fuente estructural de rentabilidad como un carácter defensivo a la cartera. Favorecemos las estrategias de gestión activa que mantienen una exposición diversificada a metales preciosos, energía, metales industriales y agricultura para captar un amplio abanico de oportunidades”.

“El S&P 500 ganó un 1,2% durante la semana, mientras que el rendimiento del bono del Tesoro a 10 años retrocedió solo ligeramente desde un máximo de 24 años. Los datos de inflación de septiembre pondrán a prueba las perspectivas para la política de la Fed y los rendimientos, mientras que los resultados de los bancos ofrecerán una lectura sobre los consumidores, las condiciones crediticias y la actividad en los mercados de capitales. Creemos que un sólido crecimiento de los beneficios empresariales puede ayudar a la renta variable a absorber unos tipos moderadamente más altos”, añade.

“Si bien unos tipos de interés más altos generan vientos en contra para algunas partes de la economía, es probable que el crecimiento estructural de los beneficios en infraestructura de IA se mantenga resiliente. Recomendamos que los inversores mantengan una exposición equilibrada a nuestros tres pilares clave de oportunidades de inversión estructurales: IA, energía y recursos, y longevidad”, señala Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.
20Feb

“Me avergüenzo de los jueces que votaron en contra; son una vergüenza para nuestro país, porque se dejaron influir por intereses extranjeros y no han tenido el coraje de hacer lo correcto”, proclama Trump horas después del fallo del Supremo, que tacha de “profundamente decepcionante”.

Miguel Ángel Valero

El día, que empezó mal para Trump al constatarse que los aranceles no han  servido para frenar el deterioro del déficit comercial de EEUU, termina peor, con un abrumador fallo de 170 páginas del Tribunal Supremo, anulando los los llamados aranceles recíprocos, aprobados por el presidente el 2 de abril de 2025 (pomposamente autoproclamado como Día de la Liberación Arancelaria) invocando la ley de poderes de emergencia de 1977 (IEEPA son sus siglas en inglés).

El argumento aprobado por seis votos a favor y tres en contra por los jueces del Supremo, es demoledor: “El Presidente ejerce la facultad extraordinaria de imponer unilateralmente aranceles de monto, duración y alcance ilimitados. Considerando la amplitud, la historia y el contexto constitucional de dicha facultad, debe identificar una autorización clara del Congreso para ejercerla”. Por tanto, "sostenemos que la IEEPA no autoriza al Presidente a imponer aranceles”.

La IEEPA fue aprobada por Jimmy Carter para limitar el poder presidencial en materia de economía exterior tras los intentos de Richard Nixon de saltarse las normas. En ese casi medio siglo de vida nunca fue utilizado para imponer aranceles.

La consecuencia es que EEUU puede tener que afrontar la devolución de hasta 175.000 millones$.

"Una vergüenza para nuestro país"

“Me avergüenzo de los jueces que votaron en contra; son una vergüenza para nuestro país, porque se dejaron influir por intereses extranjeros y no han tenido el coraje de hacer lo correcto”, proclama Trump horas después del fallo del Supremo, que tacha de “profundamente decepcionante”.

“Con efecto inmediato, todos los aranceles de seguridad nacional bajo la Sección 232 y los aranceles existentes bajo la Sección 301, están vigentes. Siguen vigentes, plenamente vigentes y en pleno vigor. Firmaré una orden para imponer un arancel global del 10% bajo la Sección 122, además de los aranceles habituales que ya se aplican. Además, estamos iniciando varias investigaciones bajo la Sección 301 y otras para proteger a nuestro país de las prácticas comerciales desleales de otros países y empresas”, anuncia.

El artículo en el que Trump se apoya para esa nueva tasa global permite imponerla durante 150 días, mientras recibe la aprobación de Congreso.

Los aranceles no frenan el deterioro del déficit comercial

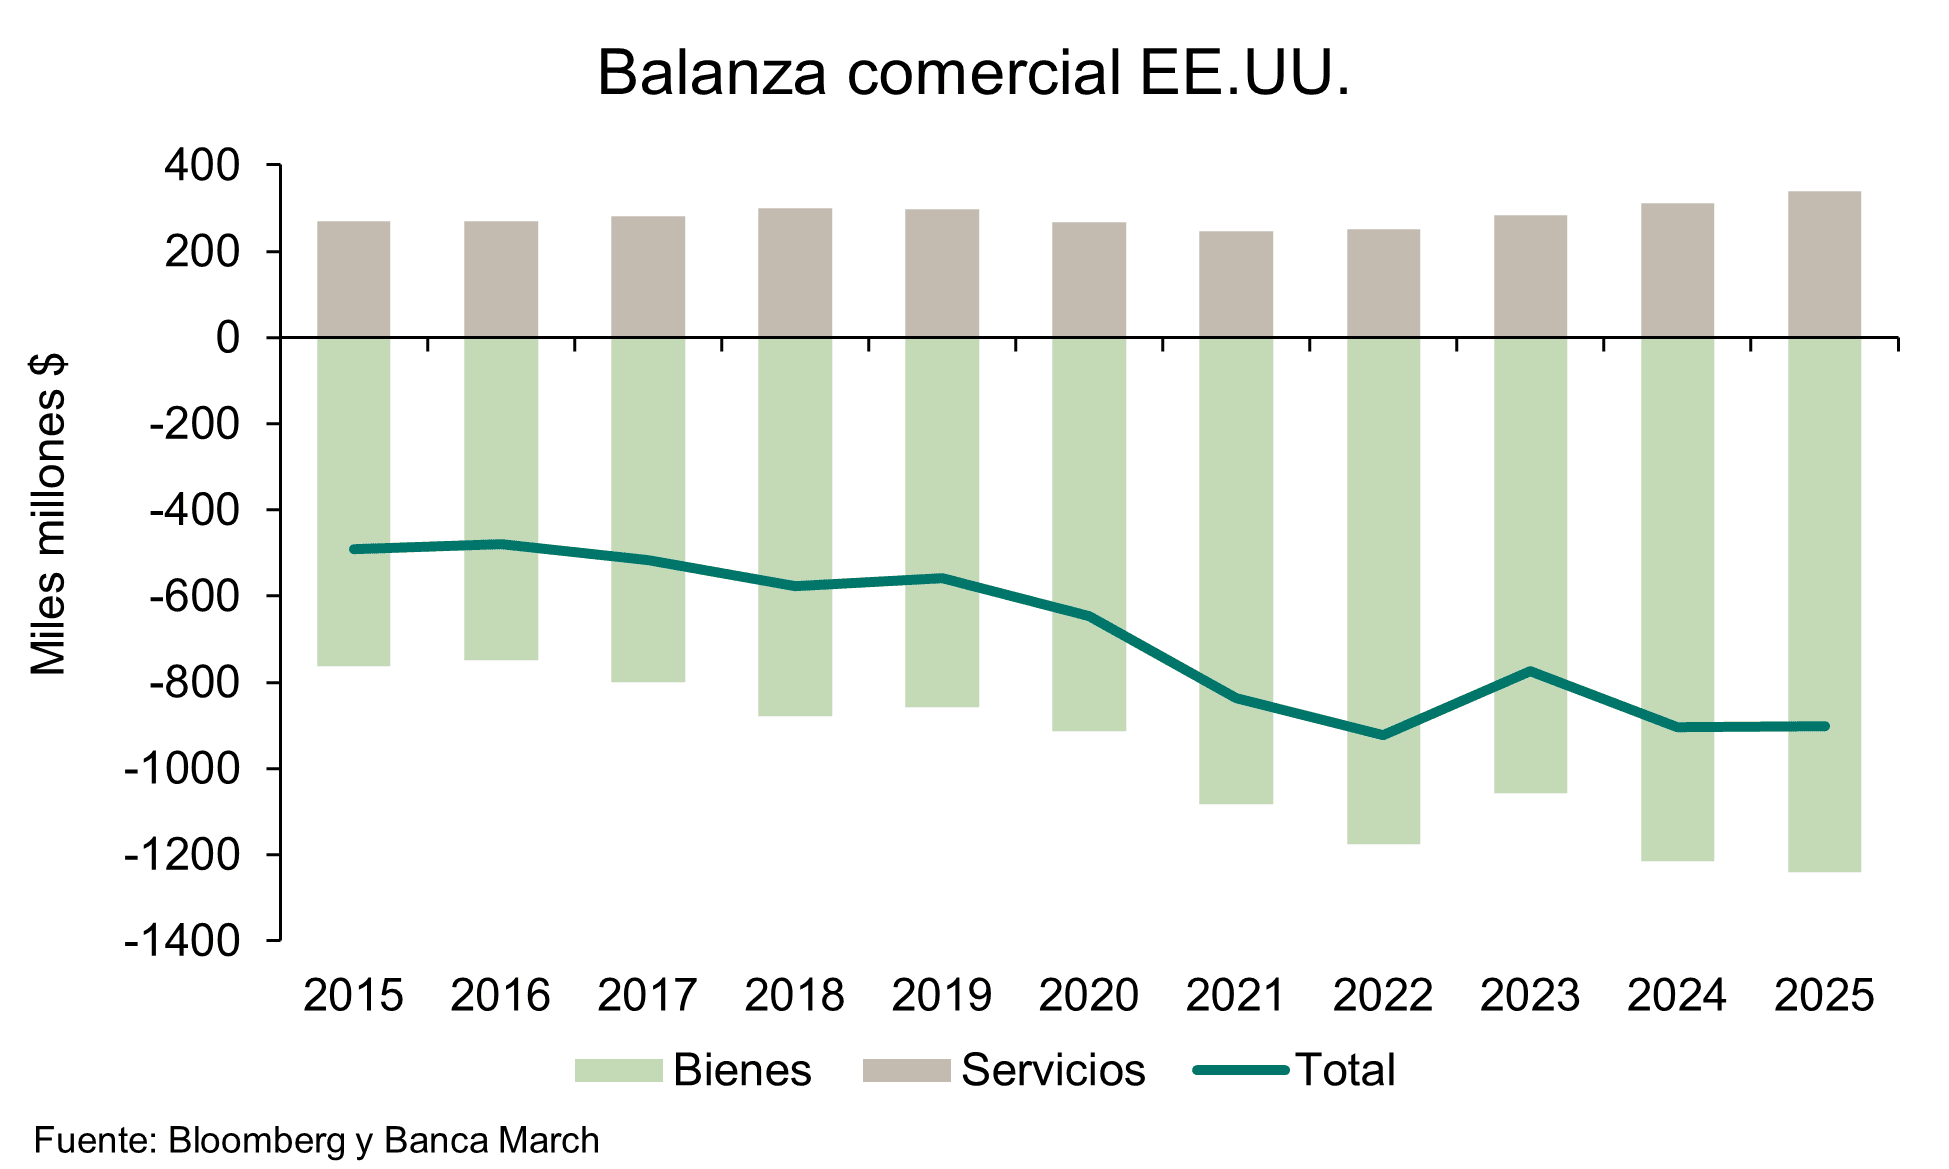
En cualquier caso, y a pesar de los aranceles, el déficit comercial de EEUU está lejos de corregirse. En el conjunto de 2025, se situó en -901.500 millones$, prácticamente el mismo que en 2024 (-903.532 millones). Se evidencia que la guerra arancelaria desatada por Donald Trump no han frenado el déficit comercial. 

Este saldo negativo se explica por un déficit de la balanza comercial de bienes, que alcanzó un máximo histórico de 1,24 billones, un aumento del 2,1%. Es el mayor déficit comercial de la historia. En los servicios, EEUU sí logró un superávit (339.472 millones de saldo positivo), lo que supone un incremento de casi el 9% frente a 2024. 

Las compras al exterior (bienes y servicios) ascendieron a 4,33 billones, un crecimiento del 4,8% frente al año previo, y las exportaciones también marcaron un récord con un volumen total de 3,43 billones, un 6,2% más. 

El déficit comercial con China bajó hasta -202.000 millones$ (295.510 millones en 2024), su menor nivel desde 2004, pero se dispararon las compras a Taiwán y el déficit prácticamente se duplicó alcanzando -146.760 millones.

En el caso de Canadá, el déficit comercial cayó (-46.440 millones$ vs. -61.980 millones en 2024), y aumentó el saldo deficitario con México (-196.910 millones$ vs. -171.490 millones del año previo).

En diciembre de 2025, llama la atención el fuerte crecimiento de las importaciones de bienes de capital, 5,5% mensual, que eleva el crecimiento interanual de las importaciones hasta el +28,1%, un indicador que apunta a que la inversión empresarial comenzará con un elevado dinamismo en 2026. Además, uno de los segmentos con mayor dinamismo fueron las importaciones de tecnología (ordenadores y electrónica) que avanzaron un 8,1%, reflejando la expansión de la infraestructura relacionada con la inteligencia artificial.

Por otra parte, las peticiones de subsidio por desempleo en la última semana bajaron más de lo esperado y se situaron en 206.000, por debajo de las 229.000 previas y superando las previsiones, siendo este dato acorde con una economía con un bajo nivel de despidos. 

En cambio, decepcionó el índice de indicadores adelantados al caer un 0,2% mensual y mantenerse así en terreno de contracción, aunque se trataba de un dato relativo a diciembre. Frente a ello, en febrero de este año el índice de confianza empresarial de la Fed de Filadelfia repuntó hasta 16,3 desde el 12,6 previo.

Los aranceles tampoco sirven para estimular la economía de EEUU. El PIB creció un 2,2% durante 2025, seis décimas menos que en 2024, el último año de Joe Biden en la Casa Blanca (2,8%), aunque hay que tener en cuenta el cierre de la Administración más prolongado de la historia del país, 43 días, en el cuarto trimestre (0,4%, frente al 1,1% del tercero).

Además, en el primer año del segundo mandato de Trump han desaparecido 250.000 puestos de trabajo en la Administración federal. 2025 ha sido el peor año excluyendo los periodos de recesión.

Ultimátum a Irán

Mientras tanto, las tensiones en Oriente Medio han escalado con fuerza tras el ultimátum de Trump a Irán, al que concedió entre 10 y 15 días para alcanzar un acuerdo sobre su programa nuclear. Considerando la importancia del país de los ayatolás en el mercado del crudo –es el sexto mayor productor a nivel global con casi 3,5 millones de barriles diarios– y su peso en el suministro de China –un 11% de las compras del gigante asiático provienen de Irán–, la cotización no ha tardado en reaccionar. El petróleo opera ahora en máximos de seis meses, acumulando un avance superior al 6% en el cómputo semanal.

En paralelo, la acumulación militar en la región se ha intensificado hasta niveles que superan el despliegue previo a la invasión a Irak en 2003 y eclipsa el incremento de fuerzas que Trump ordenó frente a las costas de Venezuela semanas atrás. Todo esto hace pensar en la posibilidad de una campaña más extensa, aunque es un escenario que los analistas consideran poco probable, y que generaría presiones adicionales sobre el precio de la energía, un riesgo incómodo para Trump que encara las elecciones de mitad de mandato con las encuestas en su contra. 

Los mercados ven más factible una intervención militar limitada y selectiva, similar a la de junio de 2025 sobre las instalaciones nucleares de Irán, aunque en esta ocasión con un impacto acotado en el petróleo. El objetivo es llevar a Teherán a la mesa de negociación.

El FMI 'regaña' a China

Por otra parte, el Fondo Monetario Internacional (FMI) ha instado a China a recortar las subvenciones públicas destinadas a sus sectores estratégicos. Según sus estimaciones, estos apoyos ascienden al 4% del PIB, y deberían reducirse a alrededor del 2% en el medio plazo. La cifra contrasta con el 1,5% que, en promedio, destinan los países de la Unión Europea. 

El informe del FMI reconoce que esta política industrial ha impulsado avances tecnológicos, pero concluye que, en conjunto, su impacto macroeconómico ha sido negativo. En los últimos años, China ha recurrido a las exportaciones de estos sectores como motor para sostener la actividad ante la debilidad de la demanda interna. 

Las autoridades chinas rechazan las conclusiones del FMI y sostienen que sobreestima la cuantía de los subsidios.

19Jan

El encaprichamiento de Trump con Groenlandia reaviva los temores de una guerra comercial, advierte Ebury. Pictet cree que el Supremo limitará sus aranceles. Coface alerta de más insolvencias empresariales; y Crédito y Caución vaticina un estancamiento de la economía global. El FMI reclama "una solución amistosa".

Miguel Ángel Valero

El Foro de Davos, una de las citas económicas más importantes del mundo, se celebra esta semana bajo el lema 'Un espíritu de diálogo', con 65 jefes de Estado (entre ellos, seis del G7), entre ellos Donald Trump (tiene previsto intervenir el miércoles 21 en la localidad suiza), y medio millar de líderes políticos y empresariales. Justo antes de que empiece, Trump hace saltar por los aires el lema del encuentro.

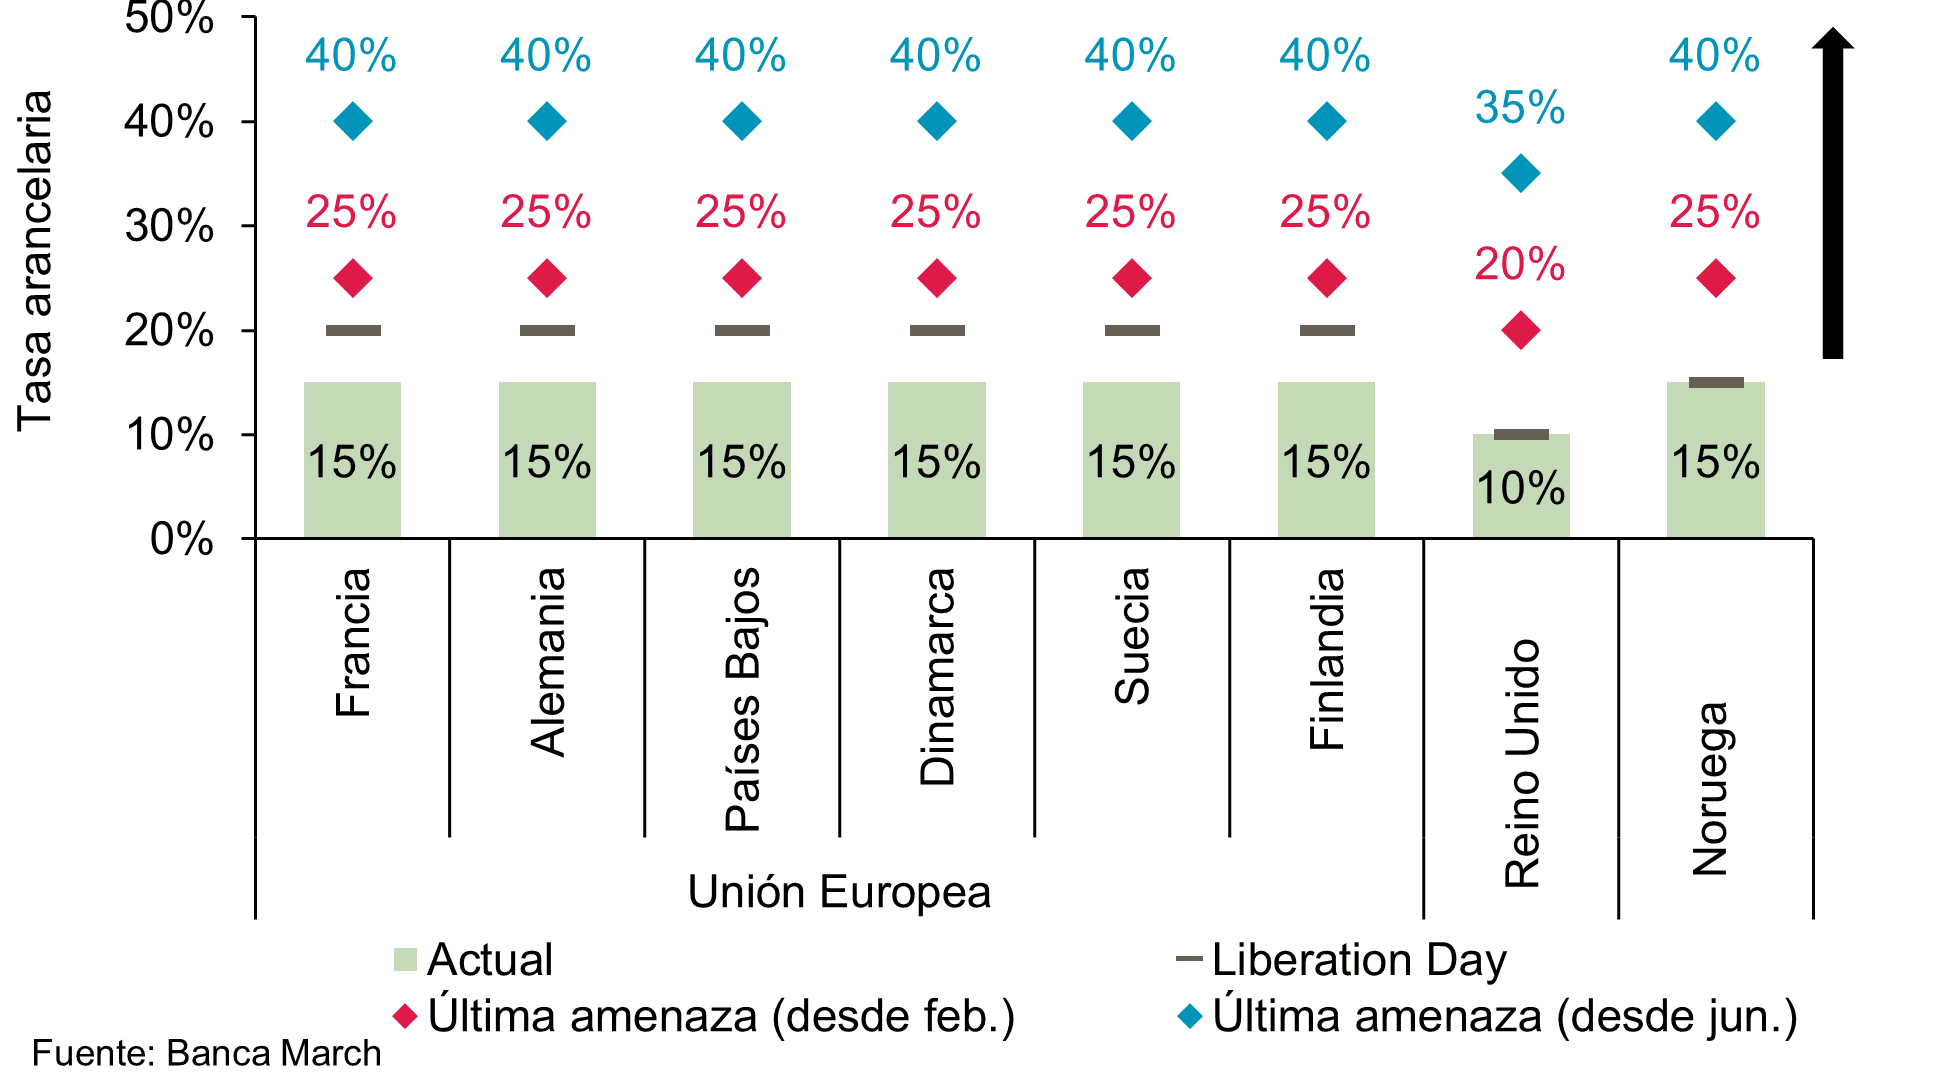
Trump vuelve a agitar la guerra de los aranceles y anuncia en su red social Truth que impondrá 1 de febrero un arancel adicional del 10% a las importaciones de productos de hasta ocho países europeos que participaron en un ejercicio militar en Groenlandia (Dinamarca, Noruega, Suecia, Francia, Alemania, Reino Unido, Países Bajos y Finlandia). Aranceles que se elevarían al 25% a partir de junio si no se alcanza un acuerdo para la compra completa de la isla por parte de EEUU.

Estas nuevas amenazas arancelarias de Trump, dependiendo de su aplicación,  pueden volver a situar las tasas en niveles por encima del 40%, lo que perjudicaría seriamente las relaciones comerciales con socios históricos. Además, ya están levantando rechazo incluso dentro de EEUU. Shaheen (demócrata) y Tillis (republicano), que son copresidentes del Grupo bipartidista de Observadores de la OTAN en el Senado, avisan que seguir por este camino sería perjudicial para EEUU, sus empresas y aliados, mostrándose contrarios a los argumentos de Trump.

Por su parte, las primeras reacciones europeas han comenzado y se debaten varias respuestas. Entre ellas, la aplicación de aranceles por valor de 93.000 millones€ a las importaciones estadounidenses – medida que se acordó suspender tras el acuerdo comercial con EEUU del pasado verano– si Trump avanza con nuevas tasas. 

Francia y otros países han pedido que en la réplica europea se valore utilizar el instrumento de anti-coerción, una herramienta que necesitaría más tiempo de negociación y una mayoría (tendría que ser aprobada por 15 de los 27 Estados comunitarios y que representen al menos un 65% de la población de la UE).

Ebury: El encaprichamiento con Groenlandia reaviva los temores de una guerra comercial   
El Análisis del Mercado de Divisas de Ebury resalta que "al más puro estilo trumpiano, el presidente de EEUU ha vuelto a sacudir las relaciones comerciales transatlánticas" al amenazar con imponer nuevos aranceles a ocho países europeos que se oponen a la adquisición de Groenlandia. Trump tiene un historial de utilizar estas amenazas arancelarias como táctica de negociación en la escena internacional. Sin embargo, Dinamarca claramente no tiene interés en vender, y tampoco parece que sus homólogos europeos tengan ganas de ceder a las demandas de Trump.

"En esta ocasión, la reacción inicial del mercado de divisas ha sido moderada", apunta. "Generalmente, las amenazas arancelarias de Trump no se han materializado o, como mínimo, se han ido diluyendo poco después. Aunque esperamos que la historia se repita, la imprevisibilidad de la Administración Trump implica que no podamos dar nada por sentado", advierten.

  • EUR: Estamos observando pruebas bastante claras de que el paquete fiscal alemán ya está teniendo el impacto deseado en la actividad económica de la zona euro. La producción industrial de la zona euro sorprendió al alza y creció de forma saludable en noviembre. Por lo tanto, no nos sorprendería ver una sorpresa positiva cuando se publiquen el viernes los PMI de actividad empresarial de enero, aunque las expectativas del consenso ya son bastante optimistas. El euro debería reaccionar positivamente ante cualquier sorpresa en los datos de esta semana, aunque cabe señalar que, por ahora, las preocupaciones geopolíticas relacionadas con Groenlandia y los nuevos aranceles estadounidenses probablemente serán un factor de mayor peso que los datos macroeconómicos. El gran temor es que se ponga en peligro el acuerdo comercial entre EEUU y la UE y desencadenar una guerra comercial total que causaría grandes estragos y perjudicaría el crecimiento mundial. Se dice que Trump siempre se acobarda y, aunque sospechamos que probablemente volverá a hacerlo, creemos que el nerviosismo del mercado aumentará hasta que lo haga.
  • USD: El dólar está mostrándose resiliente ante las preocupaciones por el deterioro institucional en EEUU y las noticias sobre la investigación penal al presidente de la Fed, Jerome Powell, han tenido un impacto limitado en el dólar hasta ahora, probablemente porque los mercados no esperan que el caso avance mucho más. Los sólidos datos macroeconómicos y el buen rendimiento de la renta variable han mantenido hasta ahora el dólar en niveles altos. Las cifras de solicitudes iniciales de subsidio por desempleo de la semana pasada reflejaron una economía con bajos niveles de despidos, a pesar de la reciente caída en la creación de empleo y es probable que la Fed se mantenga a la espera durante un tiempo. El informe de inflación PCE correspondiente a diciembre será una de las claves esta semana. Sin embargo, la incertidumbre sobre la política comercial probablemente será un factor de peso a corto plazo. Los mercados aún no han reaccionado a esta nueva oleada de volatilidad política vendiendo el dólar como hicieron en abril, pero eso podría cambiar en cualquier momento si Trump sigue presionando para llegar a un acuerdo sobre Groenlandia.
  • GBP: Por fin recibimos algunas noticias optimistas sobre el estado de la economía británica la semana pasada, en forma de sorpresas al alza en las últimas cifras mensuales del PIB y la producción industrial. La economía del Reino Unido se mantuvo sorprendentemente bien en noviembre, a pesar de la gran incertidumbre que rodeaba al presupuesto de otoño. Sin embargo, no nos dejamos llevar por el entusiasmo: los datos mensuales del PIB tienden a ser muy volátiles, mientras que la leve contracción de la actividad en octubre sugiere que la economía probablemente creció solo entre un 0,1 % y un 0,2 % en el cuarto trimestre, lo que equivale a un estancamiento en términos prácticos. No obstante, los mercados de swaps han seguido reduciendo sus apuestas a favor de nuevas bajadas de tipos por parte del Banco de Inglaterra (la próxima bajada de 25 pb no se descuenta totalmente hasta junio).Los datos laborales del Reino Unido de esta semana cobran mayor importancia para confirmar la fuerte desaceleración en la creación de empleo observada en los últimos meses. Aparte de la tasa de desempleo oficial, prestaremos especial atención a la variación en el número de empleados asalariados en diciembre. El repunte previsto para la inflación británica el día siguiente debería validar el enfoque cauteloso del Comité de Política Monetaria respecto a una mayor flexibilización monetaria y, de confirmarse, podría suponer un impulso alcista para la libra esterlina.

Pictet: el Supremo de EEUU fallará contra los aranceles de Trump

Los riesgos geopolíticos se intensifican globalmente –con focos en Groenlandia, Irán, Venezuela y Ucrania–, destaca un análisis de Pictet AM. Trump ha anunciado una nueva ronda de subidas arancelarias del 10 % a partir del 1 de febrero a todas las importaciones de ocho países europeos, que se elevarán al 25% hasta que se alcance un acuerdo para la compra de Groenlandia por EEUU. Dado que la UE es una unión aduanera, afecta a los 21 miembros restantes. Con ello el arancel medio ponderado de la UE puede aumentar hasta 25 % a partir del 1 de febrero y 40 % en junio. El impacto puede ser de -2 décimas en el PIB europeo y +2 décimas en la inflación de EEUU.

En respuesta los Estados de la Unión Europea barajan aplicar a EEUU aranceles por valor de 93.000 millones€ o imponer restricciones de acceso al mercado único para las empresas estadounidenses. 

Trump vuelve a utilizar los aranceles como herramienta de negociación. Puede provocar aún mayor gasto en defensa en la UE ante la fragmentación en la OTAN. De hecho EEUU crea un argumento aún más sólido para rearmar Europa.

Además, el Tribunal Supremo de EEUU está a punto de decidir si su aplicación es legal. Trump ha lanzado la idea de hipotecas a 50 años para reactivar la vivienda y cheques de 2.000$ a la mayoría de los estadounidenses, lo que beneficia especialmente a grupos de menores ingresos. La duda es cómo se financiará. Trump pretende que sea con aranceles. Pero el Tribunal Supremo puede declarar nulos la mayor parte respecto a la ley de Poderes Económicos para Emergencias Internacionales. De ser así, limitaría la capacidad del presidente de fijar aranceles arbitrariamente, aunque no determinará si Trump puede imponer aranceles, sino el procedimiento que deberá seguir. Puede hacer uso de otras potestades arancelarias para mantener los ingresos fiscales. El caso es que es probable que el Tribunal Supremo falle en contra de los aranceles de Trump, lo que hará más difícil aumentarlos a la UE, siendo posible cierta desescalada las próximas semanas.

Crédito y Caución: los aranceles estancarán el comercio global

En 2025, la economía mundial ha resistido mejor de lo inicialmente previsto a las tensiones geopolíticas, gracias a un auge sin precedentes de la inversión relacionada con la inteligencia artificial (IA), sobre todo en EEUU. Sin embargo, el impacto de la guerra comercial será especialmente significativo en el comercio global, que se estancará en 2026 después de crecer un 3,5% el pasado año, según recoge un informe de Crédito y Caución.  

Con la aplicación de los nuevos aranceles, las compañías acabarán repercutiendo el coste de los mismos a sus clientes, tanto empresas como consumidores. Esto significa que los precios subirán, lo que limitará la demanda de sus productos. Además, la incertidumbre en torno a la política de EEUU aún es elevada, lo que provocará retrasos en la inversión empresarial y en el gasto de los consumidores. También se espera un aumento del ahorro al percibirse un mayor riesgo sobre los ingresos.

Junto a ello, el comercio global sufrirá ahora las consecuencias de la anticipación de compras que se produjo en 2025 para evitar las nuevas tasas arancelarias. Este hecho motivó un crecimiento de la demanda de espacio de almacenamiento, más pronunciada en las zonas de comercio exterior y los almacenes aduaneros, donde las mercancías están protegidas de los aranceles adicionales después de su almacenamiento. Como las empresas y los hogares no pueden importar lo que ya se ha anticipado anteriormente, se producirá una desaceleración de los pedidos. Estos factores motivarán una desaceleración significativa del comercio global a lo largo de este año, que no volverá a registrar valores positivos hasta 2027, cuando se espera un crecimiento cercano al 2%, todavía por debajo de la evolución del PIB.

En este contexto, se espera que el repunte en la zona euro se sitúe cerca de la media mundial.  El cisne blanco es África, que crecerá gracias a la integración comercial y las inversiones en infraestructuras.

Coface: las multinacionales afrontan más morosidad e insolvencias de empresas

En un contexto de incertidumbre marcado por la desaceleración del crecimiento económico mundial, el aumento de las insolvencias empresariales y un entorno geopolítico complejo, los responsables de las empresas afrontan importantes desafíos para proteger su actividad comercial y sostener sus planes de desarrollo, según el Informe Global de Riesgos de Coface.

Las principales barreras que dificultan a las grandes multinacionales cumplir con sus objetivos de negocio son:

  • la presión sobre las cadenas de suministro (72%), 
  • el acceso limitado al capital (70%) 
  • los retrasos o impagos por parte de los clientes (68% )
  • la alta competencia del mercado (62%), 
  • la rotación de empleados (60%)
  • y los crecientes riesgos medioambientales asociados al cambio climático (59%)

Coface destaca que estos factores no suelen aparecer por separado, sino que se refuerzan mutuamente. Entre las compañías que declaran problemas en la cadena de suministro, el 79% también sufre dificultades para acceder a capital, y el 75 % afirma sufrir retrasos en los pagos . 

En cambio, entre las empresas menos expuestas a interrupciones logísticas, estos porcentajes descienden de forma notable (45% y 4%, respectivamente). En la práctica, esto dibuja un patrón claro: cuando la operativa se tensiona, la financiación y los cobros también se complican.

Los impagos o retrasos en el cobro de facturas, además de ser una de las principales barreras para alcanzar los objetivos de negocio, se han convertido en un freno directo para el crecimiento y la continuidad de muchas entidades. Según los datos de Coface, esta situación afecta de forma tangible a la operativa diaria de las multinacionales: el 63 % de los directivos ve alterado por este motivo su flujo de caja, el 55 % reconoce dedicar demasiado tiempo y recursos a perseguir pagos atrasados y el 53% admite, incluso, haber tenido que aplazar sus propias obligaciones financieras con proveedores por no cobrar a tiempo. 

De hecho, el impacto va más allá de la tesorería. Las multinacionales señalan que los retrasos en los pagos obligan también a reducir inversiones (49%), asumir mayores costes financieros (48%) o tener que recurrir a préstamos (42%). Esta última consecuencia es especialmente frecuente en sectores como transporte e infraestructuras (55%) o en Norteamérica (56%).

Ante este contexto, el informe subraya la importancia de que las empresas refuercen su capacidad de prevención y respuesta apoyándose en servicios de gestión integral del riesgo comercial, como la información comercial, el seguro de Crédito y el recobro de deudas, para anticipar riesgos, proteger la liquidez y tomar decisiones con mayor seguridad.

Para reforzar su resiliencia en un entorno incierto, las multinacionales de todo el mundo están reajustando sus prioridades y endureciendo sus políticas financieras y de crédito. En este sentido, el ‘Informe Global de Riesgos’ muestra que los principales objetivos empresariales pasan ahora mismo por reducir costes y mejorar la eficiencia (40%), fortalecer la disciplina en la gestión del crédito (34%), aumentar su cuota de mercado (32%), mantener la estabilidad y continuidad del negocio (32%) y mitigar el riesgo de impago del comprador (28%).

Se perciben, en este sentido, diferencias claras por regiones. En Norteamérica destaca con más fuerza que el resto el objetivo de aumentar la disciplina y la gobernanza en la gestión del crédito (48%) y, en paralelo, una mayor ambición de crecimiento: expandirse internacionalmente (42%) y a nivel nacional (32%).En EMEA (Europa, Oriente Medio y África), en cambio, estas prioridades aparecen con menor intensidad y de forma más equilibrada (27% en disciplina de crédito, el mismo porcentaje en expansión internacional y 23% en expansión nacional). Por su parte, en APAC (Asia -Pacífico) reforzar la gestión del crédito solo es importante para el 31%, mientras que la expansión, tanto internacional como nacional, queda también en un segundo plano (14% en ambos casos).

El FMI pide una "solución amistosa"

Por su parte, el Fondo Monetario Internacional (FMI) coloca a EEUU como economía más dinámica, tras dos años consecutivos de liderazgo de España, al mejorar tres décimas las perspectivas para 2026, hasta el 2,4%. No obstante, su economista jefe, Pierre-Olivier Gourinchas, reclama una “solución amistosa” que mantenga en marcha los flujos comerciales, avisa del “grave riesgo” que supone una escalada entre dos gigantes económicos: “Si entramos en una fase de escalada y políticas de ojo por ojo, el efecto en la economía sería más adverso. Subir los aranceles dañará a todas las partes que las suban y pondrá presión en la actividad global”, porque “una guerra comercial no tiene ganadores”.

De paso, defiende a la Fed del asalto de Trump, aunque sin citarlos: “La independencia de los bancos centrales es primordial para la estabilidad macroeconómica y el crecimiento económico. Desgraciadamente, las amenazas sobre los bancos centrales están aumentando”. Una credibilidad mermada que provoque expectativas de inflación más elevadas puede reducir en tres décimas el crecimiento global este año.

A España le eleva en tres décimas el crecimiento previsto para este año, hasta situarlo en el 2,3% (frente al 2% estimado en octubre) y otras dos décimas el calculado para 2027. El dato resulta una décima más optimista que el vaticinado por el Gobierno a finales de año (2,2%), y consolida a la economía española como la locomotora de la zona euro. Destaca unos niveles “robustos” de consumo e inversión privadas, el aumento de la fuerza laboral gracias a la inmigración y a los servicios relacionados con el turismo. 

Pese a la escalada arancelaria sobre la economía, el FMI mejora en dos décimas la expansión mundial prevista para este año, tras un cierre de 2025 mejor de lo previsto. El crecimiento mundial se situará en el 3,3% para este 2026, frente al 3,1% que se esperaba hace tres meses. Y en el 3,2% para 2027, sin cambios respecto a esos últimos cálculos. El impulso de las inversiones relacionadas con la inteligencia artificial, unidas a unas políticas fiscales y monetarias eminentemente estimulantes del crecimiento, están compensando la disrupción comercial y la incertidumbre.

El PIB global avanzó un 2,4% de forma anualizada en el tercer trimestre del año, gracias a EEUU (+4,3%),  la buena evolución de lasa ventas del sector aeroespacial de Francia, que elevó su crecimiento al 2,2%. Por contra, la debilidad de las exportaciones volvió a condenar a Alemania al estancamiento. España y el Reino Unido se vieron beneficiadas por el aumento de inversiones tecnológicas, si bien no en la misma medida que EEUU.

Para la zona euro, el FMI mantiene el crecimiento previsto del 1,3% este año y sube al 1,4% en 2027, por el plan de recuperación alemán y la aportación de España e Irlanda, pero urge a avanzar hacia un mercado único de verdad. 

China también ha visto revisada al alza su previsión de 2025 en dos décimas, del 4,8% al 5%, gracias a los programas de estímulos, y la de 2026 en tres, hasta el 4,5%.

Las previsiones del FMI se han  hecho con un arancel medio efectivo de EEUU del 18,5%, muy similar al de octubre de 2025, cuando se publicaron las previsiones anteriores (18,3%). La incertidumbre continuará “elevada” este año, pero se verá aliviada por un descenso del 7% en los precios de la energía, la contención de los del petróleo. El FMI insiste en una mayor disciplina fiscal de los países con el fin de prepararse ante cualquier sacudida en los mercados de deuda. 

18Oct

La historia económica nos demuestra que sus actores no son capaces de escapar de la combinación sistemática de una memoria cortoplacista (esta vez es diferente) con un endeudamiento crónico (mantener el nivel de bienestar a cualquier precio).

Miguel Ángel Valero

El Fondo Monetario Internacional estima que la deuda pública mundial alcanzará el 100% del PIB en 2029, el mayor nivel desde 1948. La institución ha lanzado una advertencia a EEUU, instándole a ordenar sus cuentas “más pronto que tarde”, ya que registra el mayor déficit estimado entre las economías avanzadas, con un -7,4% del PIB, y una deuda del 125 %, que podría aumentar hasta el 143% en 2030.

En contraste, la Eurozona presenta unas finanzas públicas más equilibradas, con déficits proyectados del -3,2 % en 2025 y del -3,4 % en 2026. Dentro de las cuatro principales economías europeas se observan dinámicas distintas:

  •  España continuará reduciendo su déficit hacia niveles más sostenibles (-2,7 % en 2025 y -2,5 % en 2026).
  • Italia también avanzará en la consolidación fiscal (-3,3 % en 2025 y -2,8 % en 2026).
  • Alemania, por el contrario, aplicará una política fiscal expansiva, aumentando su déficit del -2,5 % en 2025 al -3,4 % en 2026.
  • Francia mantendrá déficits elevados, con proyecciones del -5,4 % y -5,8 % para 2025 y 2026, respectivamente.

Llevamos décadas viviendo como si la deuda no tuviera consecuencias. Gobiernos, empresas y familias se han acostumbrado a un modelo que confunde crecimiento con endeudamiento, estabilidad con intervención y bienestar con dinero barato. Pero los grandes ciclos de deuda, como explica Ray Dalio en su libro “How Countries Go Broke, siempre terminan de la misma forma: con una crisis que obliga a empezar de nuevo. 

John Mauldin nos recuerda que los países no se arruinan de golpe, lo hacen lentamente, siguiendo un patrón tan antiguo como predecible. Primero llega la prosperidad, luego el exceso, después la complacencia, y finalmente, el ajuste. Y aunque cada generación promete no repetir los errores del pasado, siempre lo hace. Porque la historia económica nos demuestra que sus actores no son capaces de escapar de la combinación sistemática de una memoria cortoplacista (esta vez es diferente) con un endeudamiento crónico (mantener el nivel de bienestar a cualquier precio).

Durante la mayor parte del siglo XX, el sistema financiero vivió bajo reglas relativamente estables. Desde 1945 hasta 1971, el patrón oro de Bretton Woods imponía límites al crédito. Pero cuando Nixon cerró la “ventana del oro”, el dinero dejó de tener anclaje físico: nació la era del dinero Fiat. Desde entonces, nuestro sistema se ha sostenido sobre una promesa: que los bancos centrales podrán manejar el ciclo controlando los tipos de interés. Durante décadas funcionó. Cada crisis se resolvía bajando los tipos, inyectando liquidez y estimulando el crédito. 

Pero en 2008, tras la Gran Crisis Financiera, ese mecanismo se agotó. Los tipos llegaron a cero y el sistema amenazaba con colapsar. Entonces se abrió una nueva puerta: la de la monetización de deuda. Los bancos centrales empezaron a comprar bonos, luego activos financieros, e incluso acciones. La medida se creó con la idea de que fuese una herramienta excepcional para revertir una de las peores crisis que se recuerdan, pero con el tiempo se convirtió en la normalidad.

La pandemia de 2020 llevó el experimento un paso más allá. Los gobiernos y los bancos centrales coordinaron por primera vez una respuesta conjunta: gasto público masivo financiado por dinero recién creado. El resultado fue una avalancha de liquidez que evitó una depresión a raíz del COVID, pero trasladó una parte enorme de la deuda privada al balance de los Estados. Desde entonces vivimos en esa cuarta fase del ciclo: deuda pública disparada, déficit estructural y una dependencia total de la confianza del mercado.

Según Ray Dalio, ahora toca la fase de “desapalancamiento”, porque llega el momento en que la deuda total supera la capacidad del sistema para sostenerla, y ni siquiera imprimir dinero basta para mantener la ilusión. Ese punto puede desarrollarse de dos maneras: lentamente, con una inflación que erosiona el valor de la moneda, o bruscamente, con una crisis financiera que fuerza la reestructuración. En ambos casos, el desenlace es el mismo: pérdida de riqueza real y un nuevo orden monetario. 

Es a lo que Dalio se refiere con dos formas de afrontar el final: o bien el camino caótico, basado en la austeridad, los impagos y una recesión económica. O bien el camino más equilibrado, al que llama “un desapalancamiento bello” donde se combina la reestructuración de deuda (que enfría la economía) con una dosis controlada de inflación (que la estimula). Si se logra el equilibrio justo, el crecimiento nominal supera el coste de la deuda y el sistema puede renacer.

Aunque esta última opción suena bien, ningún país ni generación ha conseguido hacerlo sin atravesar por una crisis que provoque grandes daños, porque incluso por esta vía, la reestructuración castiga a los inversores, la inflación castiga a los ahorradores y mientras tanto el Estado castiga a los contribuyentes. Todos pierden algo, porque cuando la deuda crece más rápido que la productividad, no hay soluciones, solo diferentes formas de ajuste y sufrimiento. Pero incluso si se adopta la solución menos mala, para lograrlo harán falta decisiones impopulares, disciplina fiscal y un uso verdaderamente productivo del dinero público. Si seguimos creyendo que se puede crecer gastando lo que no se tiene, acabaremos repitiendo la historia una vez más.

El mundo desarrollado avanza hacia ese punto. La deuda pública estadounidense ya supera el 120% del PIB, Europa sigue financiando déficits eternos y Japón convive con un banco central que es dueño de la mitad del mercado. Creemos que los bancos centrales siempre podrán resolverlo, pero el margen de maniobra se estrecha. Los ciclos de deuda no se detienen con promesas ni discursos. Se detienen afrontando la realidad, y lo cierto es que esa realidad se acerca deprisa.

"La fase final del ciclo está marcada por ese momento en que el sistema se sostiene básicamente solo por la fe, y la fe, como la confianza, no es infinita", avisa el analista Pablo Gil en The Trader.