29Oct

Los mercados reclaman un rápido desenlace en los reemplazos dentro del Banco Central Europeo: presidencia, consejera, economista jefe. No quieren volatilidad adicional en un momento de elevada fragilidad.

Miguel Ángel Valero

El anuncio de la renuncia de Christine Lagarde a agotar su mandato al frente del Banco Central Europeo (BCE) -dejará la presidencia el 7 de febrero de 2027, 9 meses antes del 31 de octubre- eclipsa las decisiones del Consejo de Gobierno. La jugada de Lagarde es inteligente ante el goteo de salidas: el 3 de enero se va la alemana Isabel Schnabel, consejera de mercados financieros y que pertenece al Comité Ejecutivo, lo mismo que el irlandés Philip Lane, economista jefe, que se va el 1 de junio. La decisión de Lagarde no solo facilita la negociación en bloque de los tres cargos más deseados del BCE, sino que también permite que sea el Gobierno francés de Emmanuel Macron quien participe en las conversaciones, antes de las elecciones presidenciales de abril.

Ahora, los Estados de la Eurozona propondrán sus candidatos, y uno de ellos será elegido por el Eurogrupo (formado por los ministros de Finanzas de la zona euro). Tras pasar por el Consejo de Gobierno del BCE y por el Parlamento Europeo, será el Consejo Europeo quien tomará la decisión final.

Lagarde ha hecho un movimiento muy parecido al de François Villeroy en el Banco de Francia en junio. Adelantó un año su salida como gobernador, permitiendo que su sucesor fuera nombrado por Macron y no por el posible ganador de las elecciones presidenciales. 

La todavía presidenta del BCE ya tiene dos candidatos para sucederla: el español Pablo Hernández de Cos, exgobernador del Banco de España y actual director gerente del Banco Internacional de Pagos de Basilea, y el holandés Klaas Knot, exgobernador del Banco Central de Países Bajos, Klaas Knot. Quien sea el presidente del BCE (puede surgir un 'tapado', como sucedió con Lagarde hace ocho años) determinará la identidad y nacionalidad de los sustitutos de Isabel Schnabel y de Philip Lane.

De momento, Francia (Lagarde), Alemania (Schnabel), España (Luis de Guindos, que era vicepresidente), Irlanda (Lane) pierden puestos en el BCE. Lo gana Croacia (en junio de 2026 Boris Vujčić reemplazó a De Guindos). Mantienen su peso Italia (Piero Cipollone) y Países Bajos (Frank Elderson).

A partir de aquí, quinielas: Elderson, el miembro del Consejo de Gobierno más antiguo (lleva desde diciembre de 2020), puede renunciar para que su compatriota acceda a la presidencia. Alemania parece más interesado en el cargo de economista jefe (al que aspira también Francia) que en el de presidente.

Pablo Hernández de Cos goza de un indiscutible prestigio en toda Europa, mientras que a Knot le puede perjudicar su alineamiento con los 'frugales' y con el Bundesbank alemán durante la crisis del euro, sobre todo entre los países del Sur de Europa, los famosos PIGS.

Para acceder a la presidencia del BCE, se necesita mayoría reforzada: voto favorable de 16 de los 21 países, siempre que sumen el 65% de la población. Eso significa el 'nihil obstat' de Alemania y de Francia.

Malas perspectivas para la inflación y para el crecimiento

Mientras, el Consejo de Gobierno ha decidido mantener sin variación los tres tipos de interés oficiales del BCE:  los tipos de interés aplicables a la 2,5% el de facilidad de depósito, 2,65% el de las operaciones principales de financiación y 2,9% el de la facilidad marginal de crédito. Los precios de la energía han continuado subiendo, lo que plantea riesgos al alza para las perspectivas de inflación y a la baja para las perspectivas de crecimiento. Aunque los efectos de la perturbación energética aún no se han materializado plenamente, la inflación subyacente se ha mantenido en general estable hasta ahora y los salarios no muestran una respuesta sustantiva en esta fase. El mayor alcance y duración de la perturbación energética, así como las implicaciones para los efectos indirectos y de segunda vuelta, probablemente impulsarán la inflación y frenarán el crecimiento. Las condiciones de financiación se han endurecido desde la última reunión del Consejo de Gobierno, lo que probablemente afectará a la inflación y al crecimiento. 

El Consejo de Gobierno tiene el compromiso de definir la política monetaria de manera que asegure que la inflación se estabilice en su objetivo del 2% a medio plazo. El Consejo de Gobierno sigue estando en buena posición para navegar la elevada incertidumbre actual y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de esa política. En particular, sus decisiones sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, sin comprometerse de antemano con ninguna senda concreta de tipos. 

Lagarde reconoce que los datos más recientes sugieren que la economía de la zona del euro continuó creciendo en el tercer trimestre del año. Los servicios han experimentado una recuperación, tras perder impulso al inicio del conflicto en Oriente Próximo. Las manufacturas, los servicios digitales y las exportaciones se están beneficiando de la inversión empresarial relacionada con la IA. El gasto público en infraestructuras y defensa también está apoyando la actividad. Estos factores deberían seguir respaldando el crecimiento a corto plazo. Al mismo tiempo, las nuevas subidas de los precios de la energía han afectado a la confianza de los consumidores, y es probable que el aumento de los costes de financiación lastre el crecimiento. La tasa de desempleo se mantuvo en el 6,4 % en agosto. El crecimiento del empleo y de la población activa sigue siendo débil, aunque la productividad se ha recuperado gradualmente.

A medio plazo, la mejora de la confianza y de las rentas reales, impulsada por una disminución gradual de los precios de la energía y por la fortaleza del mercado de trabajo, debería estimular la demanda interna. La inversión en actividades relacionadas con la IA y el gasto público en infraestructuras y defensa también deberían seguir apoyando el crecimiento. Las exportaciones deberían repuntar gracias al vigor de la demanda externa. Un mayor crecimiento potencial requiere reformas estructurales y debe estar respaldado por unas finanzas públicas saneadas. 

La sostenibilidad fiscal es un ancla fundamental para la estabilidad económica más general. Las respuestas fiscales a la perturbación energética deben ser temporales, específicas y adaptadas. Simplificar y armonizar las normas en el conjunto del mercado único de la UE, acelerar la transición energética y completar la unión de ahorros e inversiones son elementos esenciales para que nuestra economía sea más dinámica y resiliente. 

Ahora que el proceso para acordar el marco legislativo del euro digital entra en su fase final, la presidenta del BCE reitera la importancia de alcanzar un acuerdo sobre el Paquete de la moneda única lo más rápido posible. 

El indicador prospectivo de seguimiento de los salarios del BCE sugiere que el crecimiento de los salarios negociados fluctuará entre el 2,5% y el 2,8% en los meses que quedan de 2026 y se situará en un promedio del 2,6% en los tres primeros trimestres de 2027. Aunque las expectativas de inflación en horizontes más cortos han aumentado, la mayoría de las medidas de las expectativas de inflación a largo plazo se sitúan en torno al 2%, lo que apoya la estabilización de la inflación en niveles próximos al objetivo a medio plazo. 

Los precios de la energía se han incrementado por encima de la trayectoria de referencia prevista en las proyecciones de los expertos del BCE de septiembre, lo que probablemente hará que la inflación siga aumentando a corto plazo y mantendrá la inflación general muy por encima del objetivo en los próximos trimestres. Posteriormente, el descenso de la inflación de la energía, junto a los efectos de unos tipos de interés más elevados, debería respaldar el retorno de la inflación al objetivo. 

 Los riesgos para las perspectivas de crecimiento apuntan a la baja, debido, en particular, al conflicto en Oriente Próximo y a los últimos acontecimientos en la guerra injustificada de Rusia contra Ucrania. La persistencia de las perturbaciones del suministro de energía podría hacer que los precios energéticos suban en mayor medida y durante más tiempo de lo previsto actualmente, lo que afectaría a las rentas reales, al gasto y a la inversión.

Un deterioro de la confianza de los mercados financieros mundiales o una intensificación de los efectos de contagio a los mercados internacionales de renta fija podrían endurecer las condiciones de financiación, lo que frenaría la demanda. La incertidumbre fiscal podría también endurecer aún más las condiciones de financiación y debilitar la confianza, lo que reduciría el consumo y la inversión.

Un resurgimiento de las tensiones comerciales entre las principales economías podría alterar adicionalmente las cadenas de suministro, reducir las exportaciones y debilitar el consumo y la inversión. 

Por el contrario, el crecimiento podría ser mayor si la economía y los mercados energéticos se adaptaran más rápido de lo previsto a la disrupción causada por los actuales conflictos o si estos se resolvieran de manera duradera. La adopción de nuevas tecnologías por las empresas de la zona del euro y el gasto público en infraestructuras y defensa, así como las reformas orientadas a mejorar la productividad y completar el mercado único de la UE, podrían impulsar el crecimiento más de lo esperado. 

Los riesgos para las perspectivas de inflación apuntan al alza, debido, en particular, al conflicto en Oriente Próximo y a los últimos acontecimientos en la guerra injustificada de Rusia contra Ucrania. La perturbación energética podría intensificarse aún más y sus efectos sobre otros precios y sobre los salarios podrían ser mayores de lo previsto actualmente. Los precios del gas, en particular, podrían aumentar si se produjeran nuevas alteraciones en el suministro o coincidiera un invierno inusualmente frío con los bajos niveles de almacenamiento. Cuanto más tiempo se mantengan los precios de la energía en niveles elevados, mayor será la probabilidad de que impulsen al alza la inflación general a través de efectos indirectos y de segunda vuelta. 

Nuevas tensiones comerciales podrían dar lugar a una mayor fragmentación de las cadenas de suministro mundiales, restringir el abastecimiento de materias primas fundamentales y agudizar las limitaciones de capacidad en la economía de la zona del euro. Fenómenos meteorológicos extremos, que podrían verse reforzados por una intensificación de las manifestaciones de El Niño, y una mayor propagación de las crisis climática y de la naturaleza en general, podrían hacer que los precios de los alimentos suban más de lo esperado. 

En cambio, la inflación podría ser menor si los conflictos geopolíticos en curso se resolvieran de forma duradera o si los efectos indirectos o de segunda vuelta de la subida de los precios de la energía fueran menos pronunciados de lo previsto. 

Un aumento de la volatilidad y de la aversión al riesgo en los mercados financieros, unido a unos tipos de interés a largo plazo más elevados, podría afectar a la demanda y, en consecuencia, reducir también la inflación.

A pesar de las mayores necesidades de financiación de existencias y capital circulante, se ha reducido la demanda de crédito de las empresas, debido, en particular, a unos tipos de interés más elevados. 

Ebury: cuanto antes se conozca al sucesor de Lagarde, mejor

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, considera que un proceso prolongado para elegir al sucesor de Christine Lagarde al frente del BCE podría introducir una mayor volatilidad en los mercados financieros europeos, incluido el de divisas, en un momento de especial fragilidad. La firma señala que el impacto sobre la cotización del euro dependerá también del perfil del próximo presidente de la institución, aunque no espera que el relevo modifique la trayectoria de los tipos de interés a corto plazo. Matthew Ryan, responsable de Estrategia de Mercados de Ebury, analiza las implicaciones de este relevo para la política monetaria europea y los mercados de divisas: “Tras meses de especulaciones, los rumores se han confirmado: Christine Lagarde abandonará la presidencia del BCE en febrero, unos nueve meses antes de que concluya su mandato. La decisión sobre el momento de su salida parece responder, al menos en parte, a motivos políticos. Su marcha anticipada permitiría elegir a su sucesor antes de las elecciones presidenciales francesas de primavera, en las que, según las encuestas, podría imponerse la derecha. De este modo, Macron y Merz conservarían el control sobre el proceso de designación. El momento elegido dista mucho de ser el ideal para el BCE. La salida de Lagarde se produce en un contexto en el que la guerra de Irán mantiene la inflación muy por encima del objetivo del banco central, una situación que previsiblemente se prolongará durante algún tiempo. Los mercados europeos de deuda también se encuentran sometidos a fuertes tensiones, con el diferencial de rentabilidad entre los bonos franceses y alemanes en su nivel más elevado desde 2011. Klaas Knot y Pablo Hernández de Cos se perfilan como los principales candidatos a sucederla. Knot, partidario de una política monetaria más restrictiva, probablemente reforzaría las expectativas de nuevas subidas de los tipos de interés, lo que podría favorecer la apreciación del euro. Hernández de Cos, de perfil más moderado en materia monetaria, previsiblemente otorgaría mayor importancia al crecimiento económico y a la estabilidad de los mercados de deuda, una cuestión especialmente relevante en un momento de fuertes tensiones sobre la deuda soberana francesa. No esperamos que el relevo en la presidencia del BCE modifique la trayectoria de los tipos de interés a corto plazo. Aunque el presidente establece la agenda de la institución, en última instancia su voto es uno más dentro del Consejo de Gobierno y rara vez se impone al consenso. No obstante, un proceso de sucesión prolongado podría introducir volatilidad adicional en los mercados en un momento de especial fragilidad. Por ello, cuanto antes se anuncie el nombre del sucesor, mejor”. 

Pictet: "La capitana se va, pero el rumbo permanece"

Nadia Gharbi, economista para Europa en Pictet WM, lo resume muy gráficamente: "La capitana se va, pero el rumbo permanece". El BCE está cerca del final de su ciclo de endurecimiento. Como era de esperar, el BCE mantiene sus tipos de política monetaria. Su presidenta Lagarde ha señalado que la decisión ha sido unánime, que el Consejo de Gobierno sigue "bien situado para navegar la elevada incertidumbre actual" y que continuará el enfoque "dependiente de los datos, reunión a reunión" para determinar la política monetaria. El tono general ha sido menos agresivo que en septiembre. Lagarde ha subrayado la ausencia de efectos de segunda ronda. También dos cambios clave desde la reunión anterior: los precios de la energía y el mayor coste de la financiación a largo plazo, con efecto en el crecimiento y las perspectivas de inflación.  Ha añadido que la situación podía justificar un aumento de tipos, pero "tendremos nueva información" -incluyendo nuevas proyecciones, dos cifras adicionales de inflación, datos de PIB, de salarios negociados y dos rondas de índices manufactureros PMI hasta la reunión de diciembre-.El caso es que el endurecimiento monetario afecta a la economía real, lo que probablemente se intensifique.  Los precios de la energía son una variable crítica. Cuanto más tiempo permanezcan altos, mayor el riesgo de efectos de segunda ronda.  Pero unas condiciones de financiación más estrictas pueden ser un lastre cada vez más visible en el crecimiento económico.En conjunto estimamos que el BCE está cerca del final de su ciclo de endurecimiento monetario, especialmente a la luz de las recientes encuestas.

No ha habido grandes sorpresas respecto a la posible respuesta del BCE ante el aumento de las rentabilidades a vencimiento de la deuda soberana. Lagarde ha destacado los factores globales - precios del petróleo, emisión de deuda relacionada con la Inteligencia Artificial y aumento del tipo de interés neutral. Pero ha indicado que el BCE dispone de "las herramientas adecuadas para abordar interrupciones de la transmisión monetaria, con criterios y condiciones bajo bien conocidos las que se aplican".  De hecho, estimamos que el listón para una intervención del BCE sigue alto.

Ha habido muchas preguntas sobre por qué Lagarde dimitirá el 7 de febrero de 2027, antes de tiempo. Ha explicado que "quiero tener libertad de expresión y de implicación en otros asuntos, no solo europeos". Lagarde presidirá su última reunión de política monetaria el 4 de febrero. Así que la del 17 de marzo será presidida por un nuevo presidente. Pablo Hernández de Cos de España y Klaas Knot de Países Bajos son los principales candidatos. Ambos son exgobernadores de sus bancos centrales y han estado al mando en crisis pasadas. Otros nombramientos clave incluyen los sucesores de Isabel Schnabel, responsable de operaciones de mercado, y de Philip Lane, el economista jefe.

Robeco: subida de 25 pb en diciembre

Rikkert Scholten, estratega de Robeco, apunta: El BCE mantiene las tasas sin cambios, pero mantiene vivas las expectativas de una subida en diciembre. Sin sorpresas. Conforme a lo esperado, el BCE decidió mantener los tipos de interés sin cambios. Fue una decisión unánime. Lenguaje del comunicado: Equilibrado. Se reconoce tanto el endurecimiento de las condiciones financieras como los altos precios de la energía. Fue notable que se incluyera una frase sobre las condiciones de financiación más ajustadas. Probablemente, esto tenía la intención de explicar por qué los tipos se mantuvieron sin cambios a pesar de los mayores precios de la energía. Como contrapeso restrictivo, el comunicado también destacó los riesgos derivados de la “mayor duración e intensidad del choque de precios de la energía”.  El comunicado mencionó la existencia del TPI como herramienta para “contrarrestar dinámicas de mercado no deseadas y desordenadas”. Sin embargo, esto ya sucedía en reuniones anteriores cuando los diferenciales de los OAT franceses estaban mucho más calmados.

Reacción del mercado: Los rendimientos de los bonos estaban más bajos antes de la reunión y se mantuvieron en esos niveles (dos años Alemania -4 p.b.) tras el comunicado y la conferencia de prensa. La curva 2s10s subió 2 p.b. antes de la reunión y permaneció así.

Perspectiva: Nuestro caso base sigue siendo que el BCE subirá los tipos en 25 p.b. en diciembre, posiblemente seguido de otro aumento de 25 p.b. en marzo. Dado los precios elevados de la energía, se espera que la inflación se aleje aún más del objetivo del 2% en los próximos meses. La posibilidad de que el BCE pueda subir tipos también dependerá de la evolución en Francia. Si los diferenciales de los OAT continúan ampliándose de forma significativa y se extienden a otros mercados, es posible que se omitan más subidas, ya que las condiciones financieras se endurecerían sin necesidad de acción adicional por parte del BCE.

Fidelity: el BCE endurecerá su política monetaria

Conor Parle, Economista de la Eurozona en Fidelity International, aporta: "En una jornada en la que la presidenta Lagarde anunció su salida, el BCE mantuvo los tipos de interés sin cambios, tal y como se esperaba, en un contexto poco favorable marcado por el aumento de las presiones inflacionistas y por un endurecimiento general de las condiciones financieras, e impulsado en parte por las tensiones en los mercados franceses. El BCE sigue transmitiendo un mensaje de vigilancia ante el repunte de la inflación y también encuentra cierto respaldo en la resiliencia que ha mostrado la economía hasta la fecha. Las medidas generales de las condiciones financieras apuntan claramente a un endurecimiento, por lo que el BCE seguirá atento para garantizar que la transmisión de la política monetaria se mantenga fluida y ordenada. En cierto modo, este endurecimiento de las condiciones financieras hará parte del trabajo del BCE, al ejercer presión a la baja sobre la inflación, pero también añade otro factor que deberá gestionar, especialmente si aumenta la fragmentación entre países. A pesar de esta disyuntiva, el aumento de las presiones inflacionistas derivado de la evolución de los mercados energéticos mundiales y de las incipientes presiones sobre los precios de los alimentos probablemente llevará al BCE a endurecer aún más su política monetaria. El próximo movimiento podría producirse en la reunión de diciembre, en la que actualizará sus previsiones, acompañado de un mensaje claro sobre su disposición a utilizar las herramientas a su alcance para hacer frente a los riesgos de fragmentación".

"Ya ha comenzado la búsqueda de una persona que sustituya a la presidenta Lagarde. Su salida anticipada abre el debate no solo sobre quién ocupará su puesto, sino también sobre el relevo en el Comité Ejecutivo de Isabel Schnabel y Philip Lane. Los principales candidatos a la presidencia en estos momentos, Pablo Hernández de Cos y Klaas Knot, aportarían probablemente continuidad al frente del BCE y son considerados voces de reconocido prestigio en el ámbito de la economía y la banca central. En caso de que De Cos o Knot fueran nombrados, es probable que responsables alemanes y franceses ocupen los puestos restantes del Comité Ejecutivo", añade.

Goldman Sachs: pesa la preocupación por Francia

Simon Dangoor, director adjunto de Inversiones y responsable de Inversión Macro del área de Renta Fija de Goldman Sachs Asset Management, opina: "El balance de riesgos en el seno del BCE está cambiando. La preocupación por Francia y el endurecimiento de las condiciones financieras contrarrestan cada vez más la inquietud por una inflación elevada, sobre todo porque buena parte de las presiones recientes sobre los precios procede de los costes energéticos".
26Oct

“Ninguna materia prima parece ahora inmune a la subida de precios. La energía, los metales y los productos agrícolas están sufriendo de lleno las perturbaciones geoeconómicas y las crisis relacionadas con el clima. Por ahora, hay pocos indicios de que la tendencia vaya a revertirse antes de fin de año... como mínimo”, advierte Coface.

Miguel Ángel Valero

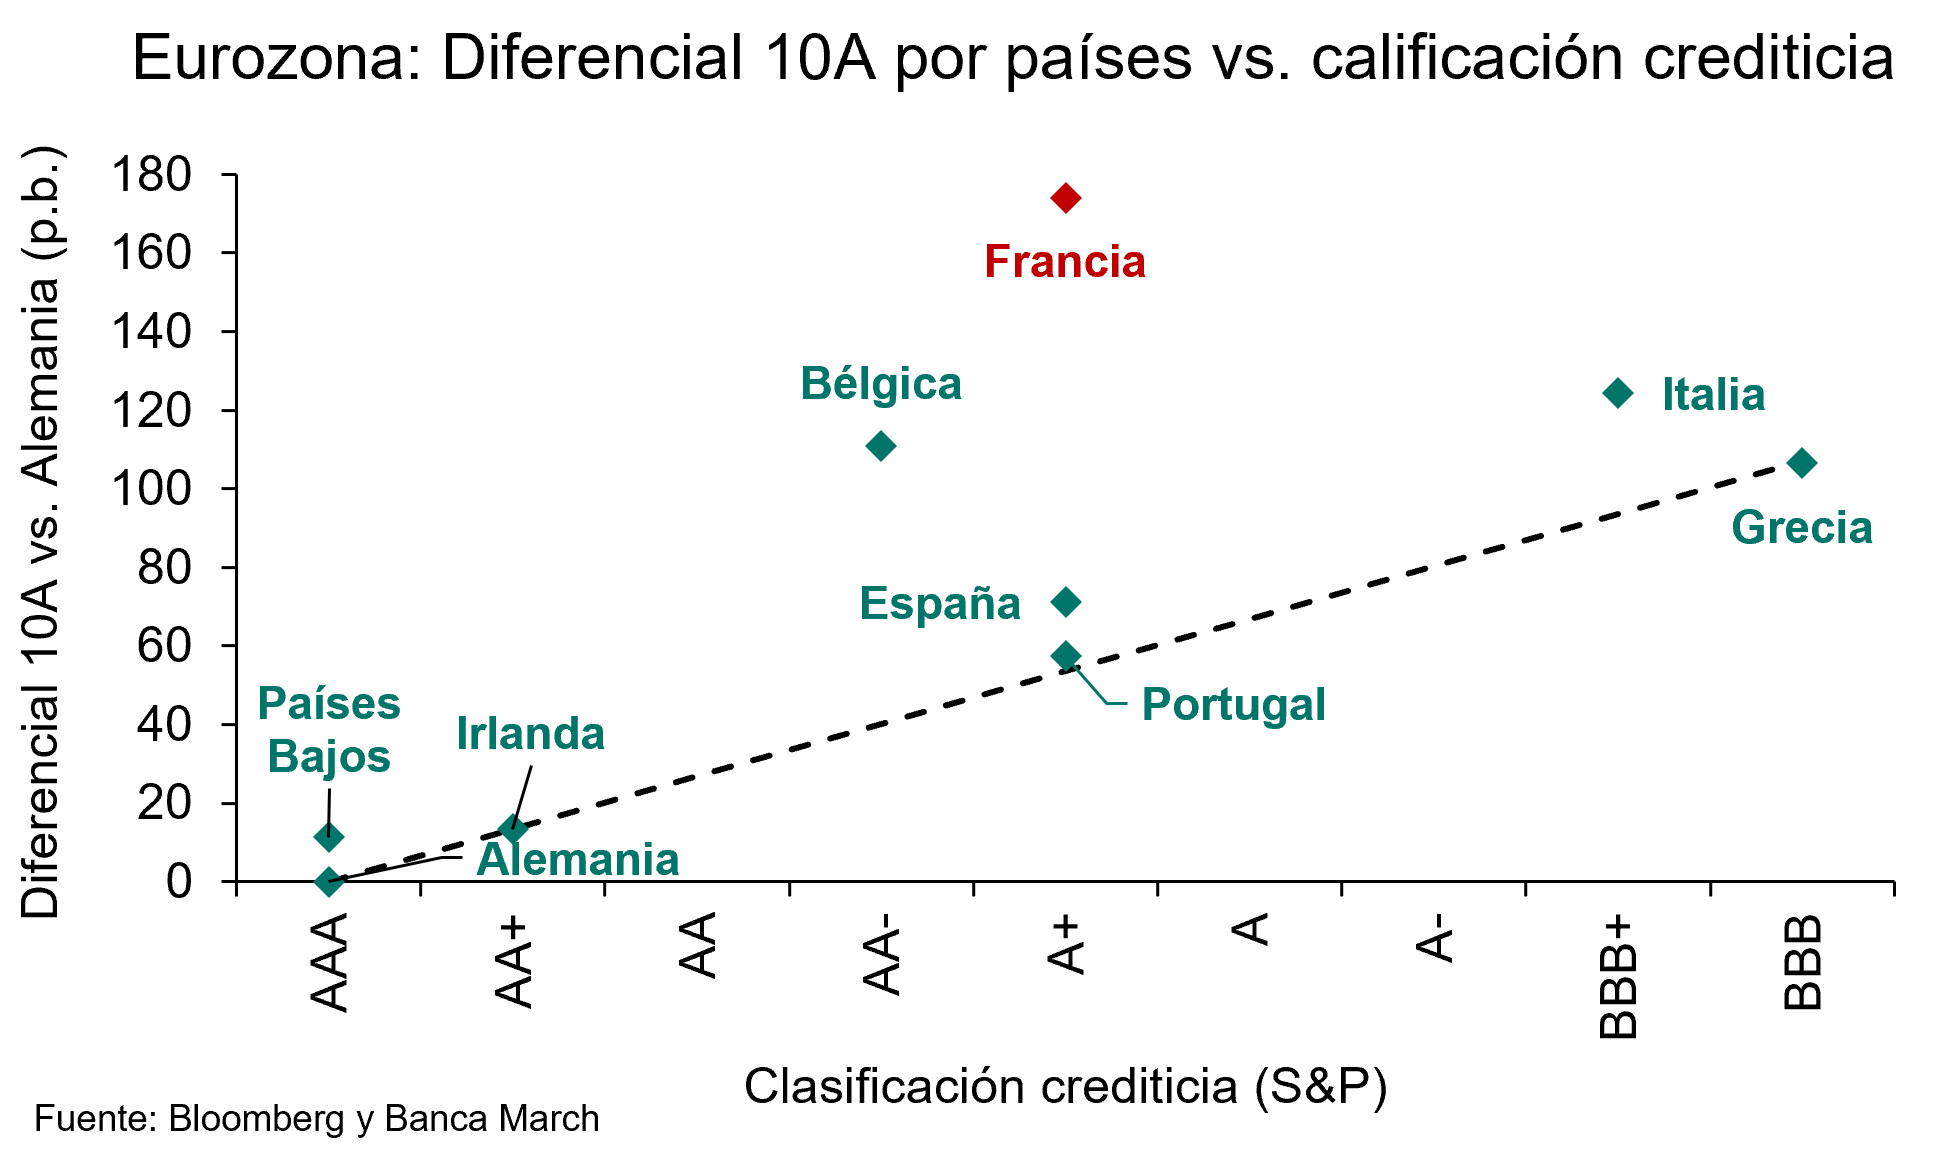
El foco de los mercados continúa puesto en Francia y en las crecientes dudas sobre la sostenibilidad de sus finanzas públicas. Durante la semana, el diferencial entre el bono francés y el Bund alemán a 10 años se amplió hasta alcanzar los 174 puntos básicos (pb), su nivel más elevado desde 2011. No obstante, la revisión de rating publicada el viernes 23 de octubre por Moody’s, aunque objeto de debate, no contribuyó a agravar la percepción de riesgo sobre la deuda de Francia, como publicó ese día Dinero Seguro. 

La agencia mantuvo la calificación en Aa3 con perspectiva negativa, condicionando su decisión en la expectativa de que se apruebe un Presupuesto para 2027 capaz de reducir el déficit público. La decisión contrasta tanto con las calificaciones más negativas que asignan las agencias Standard & Poor’s (A+) y Fitch (A+), como con lo descontado por la prima de riesgo en los mercados de deuda. Pero la decisión fue recibida de forma favorable por los inversores y contribuyó a moderar las tensiones, permitiendo que el diferencial franco-alemán se haya reducido en -16 pb.

UBS sigue viendo atractiva la renta variable de la Eurozona

Los bonos del Gobierno francés subieron después de que Moody’s mantuviera la calificación actual de Francia en “Aa3” con perspectiva negativa, lo que supuso un respiro tras un fuerte aumento de los costes de endeudamiento y la creciente preocupación por las perspectivas fiscales. Francia ha evitado una rebaja de su calificación, pero no sus desafíos fiscales. 

"Aun así, no nos parece que esta dinámica socave los argumentos más amplios a favor de los activos europeos. Los riesgos fiscales de Francia y cualquier avance en la consolidación podrían seguir generando volatilidad en ambos sentidos. Aun así, esto es solo una parte del panorama de los mercados europeos: los rendimientos europeos podrían descender de cara al próximo año. El posicionamiento en divisas abre margen para una recuperación del euro. Los beneficios empresariales actúan como un importante contrapeso", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "El último episodio de volatilidad vinculado a Francia aboga por la selectividad dentro de Europa, más que por una retirada generalizada de los activos de la región. Mantenemos nuestra visión de Atractivo para la renta variable de la Eurozona, incluidos los sectores de tecnología de la información, industriales, bancos y salud, así como Alemania”.

“Favorecemos una combinación diversificada de oportunidades estructurales y cíclicas, y la reducción de las concentraciones en posiciones de valores individuales”, añade.

“La verdadera prueba es si la política fiscal añade de forma significativa a la inflación o socava la confianza en las finanzas públicas. Nuestra expectativa es que no ocurrirá ni lo uno ni lo otro y, por lo tanto, no debería restar de forma significativa a la resiliencia que se observa en el resto de la economía”, destaca Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

Ebury: se aleja una consolidación fiscal en Brasil

Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, considera que la inesperada victoria de Luiz Inácio Lula da Silva en la segunda vuelta de las elecciones presidenciales de Brasil, con el 51,8% de los votos frente al 48,2% de Flávio Bolsonaro, aleja las perspectivas de una consolidación fiscal significativa y podría prolongar el deterioro de las cuentas públicas del país. Según Diego Barnuevo, analista sénior de Mercados de Ebury, el resultado electoral ha sorprendido a los inversores y está provocando fuertes movimientos en los mercados financieros, que reajustan sus valoraciones ante la perspectiva de un cuarto mandato de Lula. 

“Los últimos cinco años de presidencia de Lula se han caracterizado por elevados niveles de gasto público, déficits fiscales y altos tipos de interés, mientras que la deuda pública en relación con el PIB ha aumentado más de diez puntos porcentuales”, señala Barnuevo, quien considera que la inclinación del presidente a incrementar el gasto social apunta a una continuidad de la expansión fiscal.

No obstante, matiza que un Congreso más favorable a la derecha podría limitar algunas de estas iniciativas. En este contexto, Ebury prevé que los costes de financiación de la deuda brasileña se mantengan elevados, lo que podría lastrar el crecimiento económico y agravar las perspectivas fiscales a medio plazo. “Los mercados están inmersos en un proceso de reajuste de las valoraciones que afecta a distintas clases de activos financieros”, concluye Barnuevo. Por otra parte, Flávio Bolsonaro no ha reconocido su derrota y ha solicitado la anulación de los comicios. 

Audi cede ante Trump y fabricará desde EEUU

Hay otras noticias que también son valoradas por los mercados:

  • Audi cede ante Trump. La marca de Volkswagen instalará en Georgia su primera fábrica en EEUU: 4.000 millones$ de inversión para producir unos 200.000 SUV al año (Q7, Q8 y Q9, los grandes 'todocamino' de la marca), lo que creará 4.500 empleos. Los aranceles le costaron 1.200 millones€, porque todos los coches que vende en EEUU proceden de Europa o México. Eso sí, falta todavía el sí del consejo de Volkswagen.
  • AstraZeneca presenta en el congreso ESMO de Madrid su sone-ve contra el cáncer de estómago avanzado. Los pacientes vivieron una mediana de 10 meses, frente a 5 con quimioterapia: un 53% menos de riesgo de muerte. La farmacéutica le ve ventas de 3.000 millones$ a 5.000 millones en su pico; los analistas reducen la cifra a 1.000 millones.
  • GSK presenta datos positivos de Mo-Rez en cáncer deovario resistente al platino: 62% de tasa de respuesta objetiva confirmada y una mediana de duración de la respuesta de 12,2 meses en un ensayo de fase Ib, con mediana de supervivencia libre de progresión de 11,1 meses en un contexto de difícil tratamiento. Ya están en marcha cinco estudios pivotales de fase III en tumores ginecológicos. POr otra parte, datos de Jemperli (dostarlimab) muestran que el 76% de los pacientes con cáncer de recto localmente avanzado con MSI-H/dMMR alcanzaron una respuesta completa. Los pacientes no presentaron signos de cáncer tras el tratamiento con dostarlimab en monoterapia, tal y como se confirmó mediante endoscopia, radiología y/o anatomía patológica. No se han notificado recurrencias de la enfermedad entre los pacientes que respondieron al tratamiento tras una mediana de seguimiento de más de dos años. Los datos respaldan la reciente aprobación del fármaco en EEUU
  • UBS amaga con llevarse de Suiza hasta 12.000 de sus 34.000 empleos. El Senado suizo quiere que respalde sus filiales extranjeras con un 90% de capital de máxima calidad, y el banco lo ve excesivo. Ya estudia cambiar de sede, entre otras medidas.
  • Lindt reconoce que se le fue la mano con los precios de sus chocolates. Su presidente, Ernst Tanner admite que calcularon mal cuánto precio aguantaba el cliente. La acción cae más de un 25% Con el cacao en máximos desde 2024, Lindt lo trasladó a sus tabletas de chocolate. La consecuencia es que Alemania, Suiza y Austria no llegan al objetivo de ventas, el consejero delegado ya está fuera y, tras dos recortes de precios, espera vender hasta un 2% más en 2026. Una marca premium vive de cobrar más sin perder clientes. Cuando el precio cruza la raya, el comprador se pasa a marcas más baratas. Por eso Lindt rebaja ahora sus precios, con el cacao todavía caro, lo que deteriora el margen. Atención a las demás marcas que viven del cacao
  • Cboe  y la Bolsa de Texas le arrebatan a NYSE y Nasdaq el estreno de fondos cotizados. Por primera vez, éstos no se llevan ni la mitad de los ETF nuevos de EEUU, y se tienen que conformar con 'sólo' un 47,7%, mínimo histórico. Cboe suma 561 lanzamientos este año, frente a 340 en todo 2025. La Bolsa de Texas ya aloja 10, tres de ellos 'robados' a NYSE Arca. Tiran los ETF con opciones, 337.000 millones$, el triple que en 2023. La gestora de un ETF paga cada año a la Bolsa que lo aloja. Cboe nació vendiendo opciones, así que estos fondos le vienen fenomenal, y encima pone tope a sus tarifas. NYSE Arca aún guarda el 73% de los activos, pero el dinero nuevo se va. Si siguen los traspasos, el negocio recurrente de ICE de NYSE y de Nasdaq se abarata.
  • Goldman Sachs recorta un 25% su objetivo para el principal índice de la Bolsa el Kospi, de 12.000 a 9.000 puntos, tras un desplome de más del 35% desde junio. Aun así, le ve más de un 60 por ciento de subida. El Kospi cotiza a unas 4 veces sus beneficios futuros, lo más barato de 18 grandes Bolsas desde 2006, y descuenta que el beneficio de los chips de memoria caiga un 65 por ciento en 2027. El Kospi y la Bolsa de Corea es casi una apuesta pura por Samsung y SK Hynix. Si las grandes tecnológicas frenan su gasto en IA, esas memorias sobran, así que el mercado ya cobra el peor escenario. Goldman Sachs cree que exagera. Fuera de los chips, el Kospi cotiza a 7,6 veces beneficios, y ahí apunta Goldman: eléctricas e industriales. El riesgo, que el inversor extranjero siga vendiendo.

Atradius empeora sus previsiones de insolvencias para este año

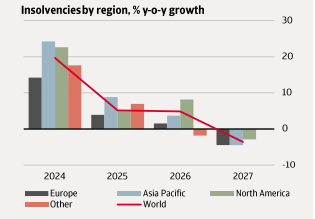
Las insolvencias a nivel mundial aumentarán un 5% en 2026, ya que las empresas siguen enfrentándose a unos elevados costes de los insumos, tensiones comerciales y unas condiciones de financiación más restrictivas, según el último Insolvency Outlook de Atradius Crédito y Caución. Las estimaciones de la aseguradora para este año suponen una revisión al alza de dos puntos sobre las perspectivas realizadas en abril. 

Junto a los factores perturbadores antes señalados, las deudas pendientes de la era de la COVID-19 siguen siendo un problema en algunos países. La crisis en Oriente Medio y el consiguiente aumento de los precios de la energía suponen un obstáculo adicional. 

Theo Smid, economista sénior de Atradius, afirma: “se sigue previendo que las insolvencias aumenten en 2026, a juzgar por los datos observados y nuestras expectativas para lo que queda de año. Aunque esperamos que las condiciones empiecen a mejorar en 2027, esto marca el inicio de un proceso más que un retorno completo a la normalidad”.

El descenso previsto de las insolvencias para el próximo año no está ligado a una mejora del entorno económico y empresarial. De hecho, se prevé que las empresas más vulnerables abandonen el mercado a principios de 2027. Por su parte, las compañías que sobrevivan seguirán adaptando sus estructuras de costes, sus acuerdos de financiación y sus estrategias de precios a un entorno de mayores costes. Todo ello motivará una mejoría en los niveles de insolvencias. 

Si la interrupción de los flujos comerciales a través del estrecho de Ormuz se prolonga más de lo esperado o los daños a las infraestructuras energéticas son mayores de lo previsto, los efectos económicos a la baja podrían ser más graves. 

El análisis por mercados señala que EEUU es uno de los países que registrará mayores niveles de insolvencias, con un aumento del 9% en 2026, ya que las pequeñas empresas se han visto especialmente afectadas por unos tipos de interés relativamente elevados, la volatilidad de la política arancelaria y de los precios del petróleo, y una mayor incertidumbre política.

En Suiza, se estima que el nivel de insolvencias se mantenga cerca de máximos históricos a lo largo de 2027, después del incremento registrado este año por una revisión de la legislación concursal llevada a cabo en 2025. En Europa, los países que registrarán mayor aumento de las insolvencias en 2026 son Portugal, Francia, Rumanía, Irlanda y Alemania, debido a la caída de la producción y la baja confianza empresarial en algunos de los principales sectores. 

Para 2027, se prevé una estabilización de los niveles de insolvencias en la zona euro. Esto refleja la resiliencia ante las crisis mundiales en determinados países, como Bélgica, Italia, Portugal, Polonia y España. En el lado opuesto, aumentarán en Dinamarca, debido a una brusca disminución de las insolvencias en 2026, y Rumanía, por los niveles de inflación y tipos de interés, que persistirán entre los más altos de Europa del Este.

Coface alerta de nuevos incrementos en los precios de las materias primas

El periodo estival ha estado marcado por una subida generalizada en todos los mercados de materias primas , sin excepción. La escalada de tensiones en Oriente Medio, el regreso de El Niño y otras perturbaciones climáticas, así como las crecientes necesidades relacionadas con la transición energética , están provocando subidas simultáneas en los precios de la energía, los productos agrícolas y los metales industriales, según el análisis realizado por los economistas de Coface.

“Ninguna materia prima parece ahora inmune a la subida de precios. La energía, los metales y los productos agrícolas están sufriendo de lleno las perturbaciones geoeconómicas y las crisis relacionadas con el clima. Por ahora, hay pocos indicios de que la tendencia vaya a revertirse antes de fin de año... como mínimo”, advierte Simon Lacoume, economista sectorial de Coface.

Tras un comienzo de verano relativamente tranquilo, la reanudación de los ataques entre EEUU e Irán, junto con los ataques hutíes contra Arabia Saudí, han reavivado las preocupaciones sobre los flujos de suministro energético. En un contexto de bajos niveles de existencias, los precios del petróleo retomaron rápidamente su trayectoria alcista . El petróleo del crudo Brent ha vuelto a superar los 100$ por barril, algo que no ocurría desde el 22 de mayo.

Por su parte, los productos refinados han registrado subidas aún más pronunciadas (+30% para el gasóleo y +35% para el combustible de aviación ,en comparación con junio), debido , en gran medida , a las interrupciones de la capacidad de refinado en el Mar Negro, el Golfo y Rusia. Coface mantiene, por ahora , su previsión de un precio del petróleo de 85$ por barril a cierre de 2026 . Sin embargo, la reciente escalada ha desplazado claramente los riesgos al alza. Lo mismo ocurre con el gas natural. En Europa, los precios han subido un 12% ,alcanzando su nivel más alto desde 2023, en un contexto de bajos niveles de existencias y de una competencia cada vez más intensa por los cargamentos de gas natural licuado (GNL).

Las olas de calor del verano impulsaron la demanda de refrigeración en toda Europa y Asia, mientras que, al mismo tiempo, los bajos niveles de agua en ambas regiones limitaron significativamente la generación de energía hidroeléctrica y nuclear.

Las materias primas agrícolas también están contribuyendo a este repunte generalizado de los precios, impulsado por unas cosechas mundiales más escasas (-2 % interanual) de los principales cereales (trigo, maíz y arroz), las repetidas olas de calor en toda Europa y unas perspectivas cada vez más alarmantes para 2027 a medida que El Niño gana fuerza. En términos mensuales, los precios del maíz se dispararon un 20%, seguidos por los del trigo (+18%) y el azúcar (+11%) . Los precios del trigo han subido ya un 50% interanual, lo que refleja las malas cosechas en varios de los principales países productores, entre ellos Argentina, EEUU y Australia. La situación también es preocupante en Europa Occidental, que se ha visto afectada por sucesivas olas de calor. En Francia, la producción de maíz podría caer un 50% este año, según las últimas cifras del Ministerio de Agricultura.

A largo plazo, el principal riesgo radica en la intensificación de El Niño, que podría tener un doble impacto en la agricultura mundial y afectar a las cosechas de una amplia gama de materias primas, desde el arroz y la soja hasta el aceite de palma y el azúcar. La presión sobre los mercados de cereales también podría extenderse gradualmente a toda la cadena de valor alimentaria, en particular a los sectores ganaderos.

El repunte de los metales industriales parece que va a continuar. El cobre, cuyo precio alcanzó recientemente un máximo histórico por encima de los 14.000$ por tonelada, está liderando la subida de los precios de los metales industriales.

Más allá de las tensiones a corto plazo, el mercado sigue respaldado por sólidos fundamentos estructurales: la reposición de existencias en China, la electrificación de la economía mundial, el despliegue de infraestructuras energéticas y la expansión de los centros de datos. El índice S&P Industrial Metals ha subido más de un 3% en el último mes, impulsado por el zinc (+2 %) y el cobre(+0,8 %). Otra señal más de que el actual ciclo alcista podría prolongarse.

23Oct

En plena euforia compradora en los bonos soberanos, la deuda francesa se quedó al margen, con una ampliación de los diferenciales hasta máximos de 15 años. El impacto de las protestas empieza a reflejarse directamente en una caída de los indicadores de confianza empresarial en Francia.

Miguel Ángel Valero

Cuando todos esperaban que en la revisión de la calificación de Francia  Moody's,la bajara y se ajustara a la A+ otorgada por Standard & Poor's (que revisará ese rating el 27 de noviembre) y por Fitch, y el mercado ya había descontado una bajada de la calificación, la firma ha mantenido la nota de la deuda soberana francesa en Aa3 con una perspectiva negativa, en un momento de profunda fragmentación política y creciente malestar social. “Este anuncio desmiente las predicciones pesimistas de muchos 'expertos' y de quienes especulan sobre la deuda francesa", responde el primer ministro francés, Sébastien Lecornu, en la red social X.

La revisión de Moody’s no se ha alineado a las señales de alarma que ya habían lanzado otras agencias. A finales de agosto, poco antes de que las protestas estallaran en las calles, Fitch mantuvo sin cambios la calificación de la deuda pública francesa en el nivel A+ con perspectiva estable. En septiembre, sin embargo, Scope rebajó su calificación a largo plazo a A+ y revisó la perspectiva de negativa a estable, citando el aumento de la deuda pública, los elevados déficits fiscales y el limitado avance de las reformas estructurales.

Moody's destaca que, aunque Francia posee una economía “próspera y diversificada” respaldada por instituciones competentes, enfrenta grandes desafíos debido a su elevada deuda pública. La inestabilidad política, marcada por un Parlamento dividido y protestas sociales generalizadas, dificulta la implementación de medidas fiscales efectivas para reducir el déficit público. Aún así, confía en que la aprobación del plan presupuestario que el Ejecutivo francés ha presentado para 2027, enfocado en la reducción de la deuda, y la remisión de las tensiones sociales en los próximos meses, mejoren la situación. Para mejorar la calificación “seguirá siendo necesario un esfuerzo fiscal significativo y sostenido más allá de las elecciones presidenciales de abril y mayo de 2027 para consolidar las finanzas públicas de Francia y estabilizar una carga de deuda que superará el 120 % del PIB en 2027″.

En plena euforia compradora en los bonos soberanos, la deuda francesa se quedó al margen, con una ampliación de los diferenciales hasta máximos de 15 años. El impacto de las protestas empieza a reflejarse directamente en una caída de los indicadores de confianza empresarial en Francia. Esto añade todavía más presión a una economía cuyo crecimiento ya se encuentra debilitado.

Los analistas recomiendan cautela con los tramos largos de la deuda soberana. Porque cualquier señal restrictiva de los bancos centrales, un recrudecimiento de la situación en Irán o nuevas tensiones geopolíticas pueden volver a presionar al alza los tipos de interés a largo plazo, especialmente en un contexto de indisciplina fiscal que no muestra visos de corregirse a corto plazo. Con la volatilidad de los bonos en los niveles más altos del año, asumir duración sigue sin resultar atractivo a las valoraciones actuales.

Mientras, Trump ha solicitado a Elon Musk que elimine las limitaciones de Starlink en Ucrania. Kiev depende en gran medida de esta red de satélites de SpaceX y, en particular, de Starshield, su versión militar, para mantener las comunicaciones en el frente, coordinar operaciones, guiar drones y mejorar la precisión de los ataques. Su importancia radica en que funciona de forma independiente de las infraestructuras terrestres convencionales, como cables o torres de telecomunicaciones, muchas de ellas dañadas o destruidas por la guerra. Sin embargo, las fuerzas ucranianas continúan denunciando limitaciones en la velocidad de conexión del servicio y se están documentando casos de drones que pierden la conexión cuando superan velocidades de 161 km/h, lo que está dificultando las operaciones militares. Se trata de una cuestión que se ha convertido en un punto de tensión entre Washington y Kiev. Trump declaró que Musk "la había restablecido”, aunque funcionarios ucranianos aseguran que por el momento no existe confirmación de que las restricciones hayan sido eliminadas. 

Por otro lado, el Departamento de Defensa de EEUU ha alcanzado un acuerdo marco con Lockheed Martin para el suministro de 850 cazas F 35 durante la próxima década. El F 35, desarrollado con tecnología furtiva que dificulta su detección por los sistemas enemigos, está considerado uno de los aviones de combate más avanzados del mundo. En el marco de este acuerdo, Lockheed prevé mantener una producción anual de hasta 156 aeronaves.

En EEUU, sigue la fortaleza del mercado laboral, pero los indicadores adelantados de actividad mejoran de forma modesta. Las solicitudes iniciales de subsidio por paro descendieron hasta un mínimo de tres meses situándose en 194.000 (vs. 200.000 esperadas), un dato que confirma una vez más que el mercado laboral sigue sostenido.

Por otro lado, se publicó el índice agregado de indicadores adelantados de septiembre que mejoró de forma modesta y registró un crecimiento nulo en el mes tras la caída del -0,1% previo.

Mientras, en Japón, la inflación se acelera más de lo esperado en su tasa subyacente lo que ejercerá presión sobre el banco central para que realice nuevas subidas de los tipos oficiales. En septiembre el IPC avanzó un 2,1% interanual, dos décimas más que el mes previo, pero fue especialmente relevante el repunte de cinco décimas de la tasa subyacente, que se elevó hasta el +2,4%, por encima incluso de la tasa general. Por el lado de la actividad, los indicadores de confianza de los empresarios fueron mixtos: el PMI compuesto repite en niveles de 52,3 que son acordes con expansión, pero este comportamiento se debió a un deterioro de la confianza de las manufacturas (53,3 vs. 54,1 previo), mientras que en los servicios mejoró hasta 52 desde el 51,3 previo. Por tanto, se registra un freno de la confianza de la industria, un sector más ligado al ciclo económico.

La confianza de los consumidores se debilita en la zona euro de la mano de la subida de los costes energéticos y mayores tipos de interés que se unen a las tensiones sociales en varios países de la región. Teniendo en cuenta este telón de fondo, la caída del índice realizado por el Eurostat en octubre ha sido contenida, dado que este índice bajó hasta -17,9 desde el -16,8 previo y por debajo del -17 previsto. Sin embargo, este nivel sigue siendo mejor que el -20,5 visto en abril tras el inicio del conflicto en Irán.

Por otro lado, sorprendió positivamente el mercado automovilístico europeo que experimentó una aceleración de las matriculaciones en septiembre, impulsado principalmente por el dinamismo de los vehículos eléctricos. En el conjunto de la UE, las ventas avanzaron un +9,3% con 971.048 turismos nuevos registrados. Si ampliamos el análisis al acumulado de todo el 2026, las ventas sumaron 8,52 millones de unidades, lo que representa una subida +5,7% frente al mismo periodo de 2025. Por segmento, las ventas de vehículos 100% eléctricos en la UE alcanzan una cuota de mercado del 22,7% en el acumulado de los nueve primeros meses del año (frente al 16,1% del año anterior), mientras que los híbridos (HEV) siguen liderando con un 36,3% de cuota. Por su lado, los vehículos de gasolina y diésel continuaron perdiendo terreno, siendo que los de gasolina pura cayeron a una cuota del 21,2% en lo que va de año (frente al 27,7% anterior).

UBS: cautela en vencimientos más largos de los bonos

En su última Monthly Letter, Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, señala que los inversores están cada vez más divididos en torno a tres cuestiones: si el sólido crecimiento de los beneficios empresariales puede continuar, hacia dónde se dirigirán los rendimientos de los bonos y cómo afectarán las tensiones geopolíticas a los precios de la energía y a los mercados.

En cuanto a los beneficios, "seguimos siendo constructivos. Esperamos que el beneficio por acción del S&P 500 en el tercer trimestre crezca un 28% interanual". Sin embargo, dado que los beneficios de los semiconductores aportan aproximadamente la mitad de ese crecimiento, los comentarios de la dirección sobre la adopción y la monetización de la IA serán cruciales para determinar si el ritmo excepcional de la inversión en IA puede continuar.

“Favorecemos una combinación diversificada de oportunidades estructurales y cíclicas, y la reducción de las concentraciones en posiciones de valores individuales. Creemos que los bonos de alta calidad ofrecen ingresos suficientes para amortiguar un nuevo aumento de los rendimientos. Favorecemos los bonos de duración media y larga, pero mantenemos la cautela en los vencimientos más largos dadas las preocupaciones fiscales y la elevada emisión”, añade.

“Mantenemos una perspectiva de mercado constructiva y creemos que los inversores deberían seguir invertidos para capturar nuevas subidas de la renta variable mediante una exposición ampliamente diversificada por sectores y regiones. También creemos que los inversores pueden reforzar la resiliencia de sus carteras incorporando renta fija, materias primas de forma amplia y determinadas alternativas, en función de su tolerancia al riesgo, sus necesidades de liquidez y sus objetivos financieros”, insiste.

“El sólido crecimiento de los beneficios sigue siendo el principal respaldo para los mercados, con Europa beneficiándose de una recuperación cíclica de los beneficios y Asia, de unas valoraciones atractivas y de una demanda continuada relacionada con la IA”, añade Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

“Prevemos una sólida temporada de resultados del 3T, en la que los ingresos contribuyen cada vez más a esa fortaleza, junto con la disciplina continuada de costes y una sólida demanda impulsada por la inversión. Esperamos que los beneficios de la eurozona (índice EuroStoxx) crezcan un 15% en 2026 y otro 15% en 2027, tras tres años de estancamiento”, señalan Matthew Gilman, Estratega, y Rolf Ganter, Responsable de Renta Variable Europea

"En nuestro escenario base, vemos una recuperación cíclica en curso respaldada por inversiones en IA, electrificación, gasto en defensa y relocalización industrial (re-shoring), lo que favorece a mercados más cíclicos como la eurozona frente al Reino Unido”, precisa Matthew Gilman,

“El S&P 500 se ha mantenido cerca de máximos históricos a pesar de nuevas subidas de los tipos de interés. Aunque las valoraciones han estado bajo presión, el crecimiento de los beneficios ha sido sólido y la estimación del beneficio por acción a 12 meses vista sigue avanzando al alza”, aportan David Lefkowitz, Responsable de Renta Variable de EEUU, y Nadia Lovell, Estratega Senior de Renta Variable de EEUU.

Sobre los bonos de emergentes, “creemos que unos rendimientos elevados y unos fundamentales favorables ofrecen beneficios de diversificación y respaldan una perspectiva positiva para la deuda de mercados emergentes, que calificamos como Atractiva, con un rendimiento superior al del efectivo previsto”, señala Alejo Czerwonko, Director de Inversiones para Mercados Emergentes de América.

“En general, creemos que el argumento de inversión a largo plazo a favor del oro sigue siendo positivo. En nuestra opinión, las correcciones de precio hacia los 4.000$/onza ofrecen oportunidades para aumentar la exposición”, opina Giovanni Staunovo, Estratega. “Seguimos siendo constructivos con la plata a más largo plazo, pero la presión continuada sobre los bancos centrales para subir los tipos de interés supone un desafío para los precios a corto plazo. La plata sigue comportándose como una versión de mayor beta del oro, beneficiándose, y sufriendo, de muchos de los mismos factores macroeconómicos”, añade.

“Es poco probable que la Fed sorprenda a los mercados la semana que viene, y debería esperar hasta diciembre para otra subida. En cambio, los bancos centrales de Europa, Canadá, Nueva Zelanda y Japón podrían tener un mayor impacto en los mercados de divisas a través de sus orientaciones sobre la política futura y las expectativas de tipos”, vaticinan Constantin Bolz y Teck Leng Tan, Estrategas, que añaden: "Seguimos esperando rentabilidades positivas de las divisas de mercados emergentes, con el carry como principal motor". 

Goldman Sachs: los inversores institucionales, más exigentes, pero sin retirarse

Los inversores institucionales que actúan como limited partners (LP) mantienen sus compromisos con los mercados privados, pero están cambiando la forma de construir sus carteras, según la encuesta 2026 Global Alternatives Survey: The LPView, Repensar, no retirarse, de Goldman Sachs Alternatives. Los participantes recurren cada vez más al mercado secundario para gestionar la liquidez, concentran el capital en gestores con los que ya trabajan y establecen requisitos más exigentes para incorporar nuevos gestores.

El 37% de los LP esperan desplegar más capital que el año pasado y el 47% piensa mantener su ritmo; solo el 11% espera desplegar menos. El límite está en la liquidez: la falta de distribuciones es el factor más citado entre los que condicionan los planes de despliegue, y lo menciona el 35 % de los LP. “Nuestros clientes siguen actuando con disciplina en este entorno de riesgo dinámico”, afirma Marc Nachmann, director global de Asset & Wealth Management de Goldman Sachs. “Los LP no se retiran, sino que replantean dónde desplegar el capital, con quién y en qué condiciones. Su confianza en los mercados privados sigue intacta, pero adoptan un enfoque más selectivo y se centran en los gestores capaces de crear valor para alcanzar la rentabilidad objetivo”, explica.

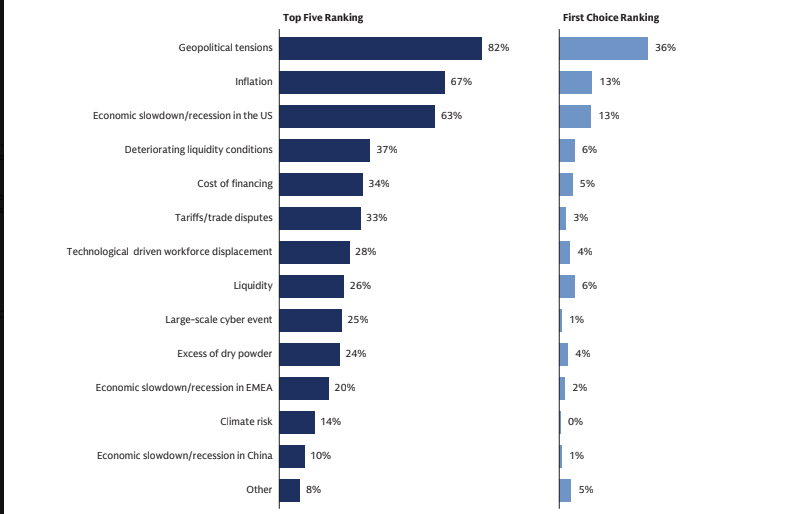
Por tercer año consecutivo, los LP sitúan las tensiones geopolíticas como el mayor riesgo para la inversión. La geopolítica figura entre los cinco principales riesgos para el 82 % de los LP y es, con diferencia, el que más se cita (36%) como el mayor riesgo individual. La inflación ocupa el segundo lugar (67%),seguida de la desaceleración económica o recesión en EEUU (63%). Los inversores de Europa, Oriente Medio y África (EMEA) son los más preocupados por la geopolítica: el 44% la sitúa en primer lugar, frente al 31% en Asia-Pacífico (APAC) y el 30% en América.

La inteligencia artificial (IA) empieza a percibirse como un riesgo: el 28% de los LP incluye entre sus cinco principales riesgos el desplazamiento de trabajadores por efecto de la tecnología, y la mayoría de quienes seleccionaron la opción “otros” citaron preocupaciones relacionadas con la IA. Jeff Fine, codirector global de Formación de Capital Alternativo de Goldman Sachs Alternatives, afirma: “Las tensiones geopolíticas y los tipos de interés elevados han ralentizado las salidas tradicionales, pero la carrera por suministrar energía a la infraestructura de IA está creando la ventana de despliegue más decisiva de la década. Esas tensiones preocupan especialmente a los LP a la hora de planificar la asignación de capital y la selección de gestores”.

La mayoría de los LP considera que las oportunidades son iguales o mejores que hace un año:

  • Infraestructuras: el 43% percibe una perspectiva más favorable y el 7%,menos favorable.
  • Secundarias: Las opiniones más favorables superan ya a las menos favorables en una proporción de casi 3 a 1 (44% frente a 15%).
  • Coinversiones: Solo el 6% percibe una perspectiva más débil.
  • Inmobiliario: el 37% señala una perspectiva mejor y el 16%, menos favorable.
  • Capital privado: Prevalece la estabilidad en las opiniones: el 56% no percibe cambios en su perspectiva, y las valoraciones positivas y negativas se reparten de forma casi equitativa, con un 24% y un 20%, respectivamente.
  • Crédito privado: Registra el mayor aumento interanual de la opinión negativa, que llega al 35%, aunque el 65% sigue viendo las oportunidades igual o mejor que antes.
  • Hedge funds: El interés va en aumento: el 34% tiene una perspectiva más favorable y menos de uno de cada diez, menos favorable.
  • Participaciones en gestoras o General Partners (GP): El 69% no ha modificado su visión sobre este tipo de participaciones. Intención estable y margen de crecimiento, pero la lentitud de las distribuciones marca el límite

Los LP siguen estando más infra asignados que sobre asignados en los distintos mercados privados. La infra asignación en crédito privado subió 5 puntos interanual, mientras que la sobre asignación cayó al 4% desde el 12%. El sector inmobiliario es el más avanzado en el ciclo de asignación, con el mayor grupo de LP sobre asignados (18%), aunque esa proporción ha bajado desde el 25% de hace un año.

En conjunto, el 84% de los LP espera desplegar el mismo capital que el año pasado o más, en línea con el 83% de 2025. Dentro de ese grupo, son menos los que esperan aumentarlo (37%, frente al 43%). También son menos los que prevén reducirlo (11%,frente al 14 %). La falta de distribuciones es el factor más destacado entre los que afectan a los planes de despliegue (35%, por encima del 31% de 2025), por delante de los cambios en los objetivos de asignación (29 %). Solo el 2% menciona preocupaciones regulatorias y fiscales.

“La liquidez se ha convertido en una ventaja competitiva a medida que se han alargado los plazos de salida”, opina Stephanie Rader, codirectora global de Formación de Capital Alternativo de Goldman Sachs Alternatives. “Los LP utilizan cada vez más las secundarias como herramienta central para la asignación de carteras y la gestión de los flujos de caja, con el fin de construir carteras más resilientes”.

La liquidez encabeza la lista en capital privado (28%), el rendimiento en el sector inmobiliario (32%), el acceso en las coinversiones (21%) y la selección de gestores en crédito privado (20%) e infraestructuras (15%). Las valoraciones ocupan el segundo lugar en tres de las cinco clases de activos, lo más parecido a una preocupación compartida. 

Dentro de cada clase de activo se está produciendo una reevaluación. En capital privado, algunos LP están consolidando su base de GP, mientras que otros se orientan hacia gestores emergentes o hacia el segmento inferior del mercado medio (lower middle market). En crédito privado, muchos van más allá del préstamo directo y se abren a las secundarias, a nuevas geografías y a las estructuras evergreen. En el sector inmobiliario, varios están asumiendo más riesgo con estrategias value-add y oportunistas, y la deuda inmobiliaria está ganando asignaciones como alternativa al crédito privado. A nivel regional, algunos LP están reduciendo su exposición a EEUU para hacer hueco a Europa, la región más citada por los inversores que están reforzando su enfoque internacional.

Los nuevos gestores afrontan un listón alto, y los LP ven cómo la IA transforma el sector. Los gestores ya establecidos mantienen su ventaja: la mayoría de los LP indica que una parte significativa de sus compromisos de los últimos 12 meses fueron renovaciones con los GP con los que ya trabajaban. Cuando los LP incorporan nuevos gestores, lo que más cuenta es el historial de resultados (78%). Además, buscan algo de lo que su cartera carece: acceso a nuevas estrategias o clases de activos (50%), experiencia especializada (39%) y diversificación entre sectores o regiones (35%).

Los LP señalan la IA como el mayor motor de cambio en los activos alternativos durante los próximos cinco años (34%), muy por delante de la consolidación del sector y la disrupción económica (13% en cada caso). La cuestión está pasando de obtener exposición a la IA a identificar a los gestores que pueden utilizarla para mejorar sus decisiones de inversión y crear valor en las empresas de su cartera. Como ocurre con cualquier gran cambio tecnológico, probablemente se esté sobrestimando el corto plazo y subestimando los efectos de segundo y tercer orden a largo plazo”.

“Los nuevos gestores tienen que ganarse sus asignaciones”, afirma Mike Brandmeyer, director global y director de Inversiones (CIO) del External Investing Group (XIG) de Goldman Sachs Alternatives. “El historial de resultados es fundamental, pero ahora los inversores quieren ver disciplina en el análisis de las inversiones, una ventaja clara sobre la competencia y la capacidad del gestor para adaptarse a los cambios estructurales, especialmente los impulsados por la IA”, añade.

Crédito y Caución: las insolvencias empeorarán en Taiwán

Según el Barómetro de Prácticas de Pago de Taiwán, elaborado por Crédito y Caución, las empresas comienzan a ampliar el uso del crédito comercial para proteger la relación con sus clientes. Así, las compañías no compiten tanto por el volumen global de crédito, sino por la flexibilidad selectiva que respalda las relaciones comerciales estratégicas, especialmente en los mercados de exportación. Las medianas y grandes empresas de los sectores de la construcción y el comercio son más propensas a conceder crédito comercial que otros segmentos del mercado. 

Las facturas vencidas suponen algo más de un tercio del total, por encima de la media de la región. En cuanto a las estrategias de mitigación del riesgo de impago, las compañías recurren a la gestión diaria del crédito, lo que incluye el seguimiento, el cobro de deudas, los incentivos al pago anticipado y las condiciones de pago garantizadas.

Consultadas por las perspectivas para los próximos meses, las empresas identifican la inestabilidad geopolítica como principal riesgo, lo que refleja su exposición al comercio internacional y a las cadenas de suministro globales. También destacan la ciberseguridad y el fraude, y expresan su preocupación por el aumento de los riesgos operativos vinculados a unas transacciones más complejas y digitalizadas.
Esto sugiere que las posibles alteraciones en los hábitos de pago entre empresas B2B a corto plazo estén más relacionadas con la incertidumbre, los riesgos geopolíticos y la complejidad de las transacciones. En este escenario, el 57 % de las compañías prevé un empeoramiento del nivel de insolvencias en los próximos meses. 

18Oct

MSCI congela los cambios en sus índices turcos por sospechas de compraventas coordinadas entre fondos y pequeñas cotizadas. Y avisa: si Turquía no lo arregla antes de junio de 2027, perderá su categoría de mercado emergente.

Miguel Ángel Valero

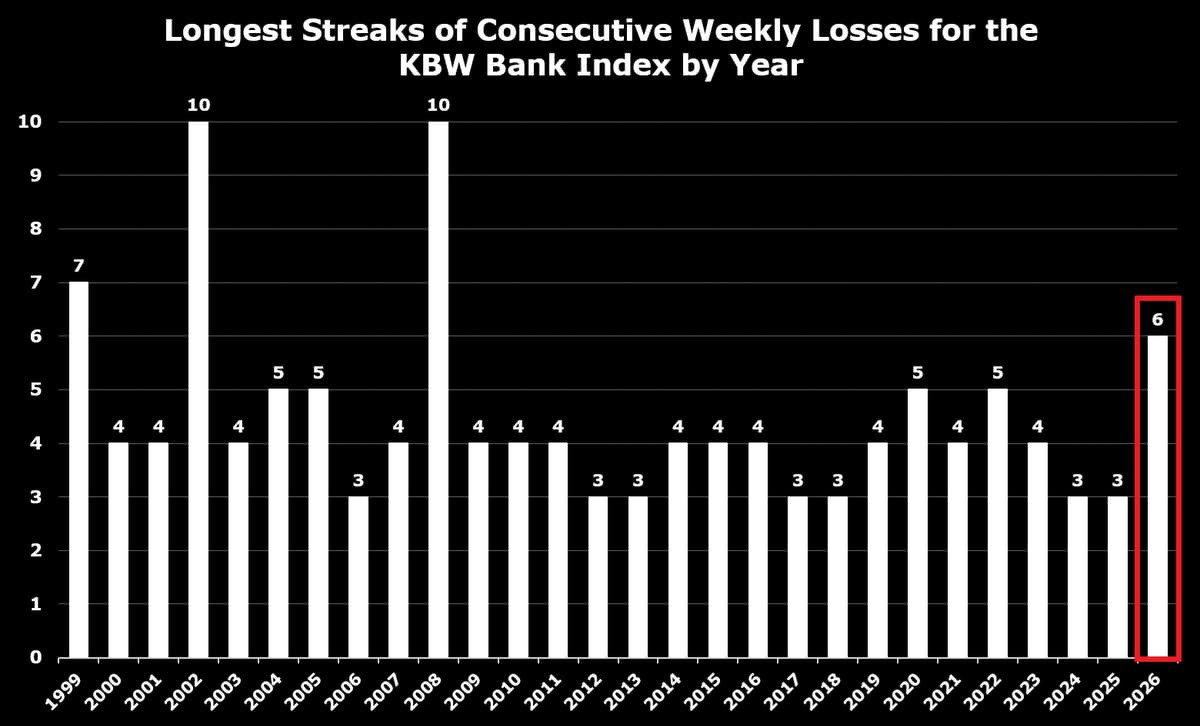
Los grandes bancos americanos encadenan seis semanas de caídas, su peor racha desde la crisis de 2008. El índice KBW, que agrupa a 24 entidades, ya se deja alrededor de un 13%desde su récord de agosto. Cuando la banca sufre así, el mercado está descontando más impagos y un crédito más caro, y eso acaba frenando a toda la economía.

Goldman Sachs se sale del guion: factura 18.680 millones$ y gana 17,01$ por acción, frente a 13,02. Tira el trading de acciones, un 72 por ciento arriba, hasta 6.440 millones. Hoy se gana dinero en los mercados, no prestando. Cuando la volatilidad se dispara, Goldman Sachs cobra peaje; el crédito ve agotarse el viento de los tipos.

JPMorgan ingresa un 8% más, pero su beneficio decepciona, 658 millones de pérdida en cartera y menos recompras de acciones. Que el banco que dirige, como presidente y consejero delegado, Jamie Dimon frene recompras de acciones delata cautela.

Wells Fargo salva el beneficio (1,87$), pero no los ingresos.

Bank of America gana un 17% menos tras asumir el pago de una multa de 1.200 millones$ por fallos de control contra el blanqueo. El golpe mancha una temporada de resultados en la que la divergencia manda: la banca de mercados revive con las fusiones y adquisiciones y las salidas a bolsa, mientras el margen de la comercial toca techo con los tipos a la baja. Que JPMorgan Chase, el banco que dirige, como presidente y consejero delegado, Jamie Dimon frene recompras de acciones delata cautela, Mientras, se disparan las especulaciones sobre fusiones.

Por su parte, la banca regional no convence pese a sus beneficios. Truist, Regions y Citizens ganan más de lo esperado, pero ingresan menos. Citizens logra 1,41$ por acción, más de lo esperado, pero cae un 5,4% menos. Truist gana 1,16$, dos centavos sobre lo previsto, pero ingresa 5.300 millones, 50 millones por debajo del consenso. Regions supera por seis centavos, factura 1.970 millones, un millón menos, y pierde un 0,9% de depósitos. 

Un banco vive de cobrar intereses y comisiones. Si los préstamos no crecen y las hipotecas flojean, el beneficio sale de recortar gastos y provisiones para morosidad. Eso tiene un techo, por eso el mercado mira la factura. El margen de intereses da poco más de sí, luego toca crecer en volumen. Mientras, lo más atractivo es el dividendo: Citizens y Regions lo suben un 13%. 

Cara y cruz de la IA

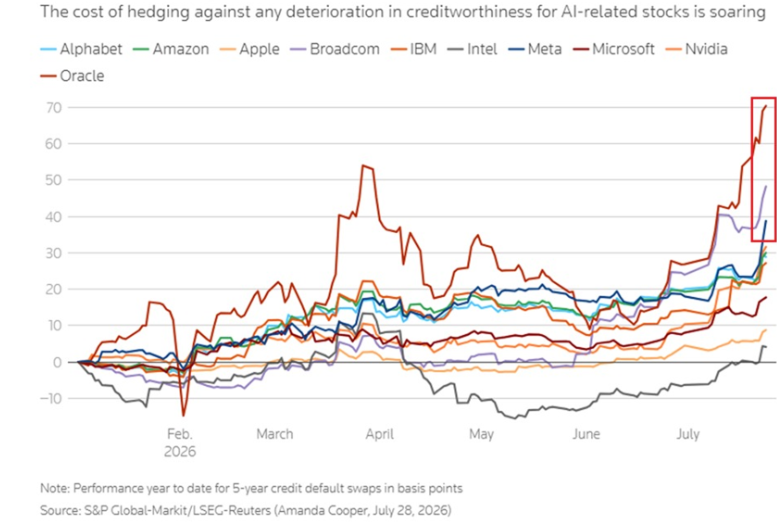
CoreWeave cierra el grifo de la IA. Se hunde un 25% en la semana y sus bonos a 2031 ya rentan hasta un 16,2%, porcentaje que muestra que es una empresa en apuros. Asegurar su deuda contra un impago cuesta una tasa récord: el mercado descuenta más de un 60% de probabilidad de quiebra en cinco años. Debe unos 52.000 millones$ entre deuda y alquileres.

Wells Fargo rebaja a Adobe dos escalones, a infra ponderar, y recorta su precio objetivo de 270$ a 225. Calcula que su nuevo negocio recurrente orgánico cayó más de un 40% en el tercer trimestre. Ya son siete las recomendaciones de venta, récord, cuando a mediados de 2025 no había ninguna. La IA gratis le come el terreno a Photoshop.

En cambio, Schneider Electric factura un récord de 11.460 millones€ en el tercer trimestre. Crece un 16,9% en orgánico, cuando el mercado esperaba un 13,8%, y vuelve a mejorar objetivos para 2026. Los centros de datos crecen a triple dígito y Norteamérica, el 40% del negocio, avanza casi un 20%. Es la IA que no cae.

Por otro lado, MSCI congela los cambios en sus índices turcos por sospechas de compraventas coordinadas entre fondos y pequeñas cotizadas. Y avisa: si Turquía no lo arregla antes de junio de 2027, perderá su categoría de mercado emergente. La Bolsa de Estambul cae más de un 3%. Una rebaja obligaría a los fondos indexados a vender acciones turcas.

Y ExxonMobil comunica al regulador de que los márgenes de refino sumarán 4.500 millones$ a su beneficio del tercer trimestre frente al segundo, gracias al diésel disparado. Goldman Sachs calcula unos 4,1$ por acción, por encima de los 3,87 que espera el consenso. La acción cierra en récord, 178,98 dólares, y ya sube un 49% en lo que va de año.

13Oct

El FMI vaticina un repunte en 2027. Goldman Sachs recomienda sobre ponderar la Bolsa Mundial. Man Group aconseja no descartar los bonos todavía, y UBS opta por las materias primas.

Miguel Ángel Valero

El Fondo Monetario Internacional (FMI) eleva su previsión de crecimiento mundial y apunta a que el ciclo económico se mantiene resiliente. La actividad ha resistido la guerra en Oriente Medio, impulsada por la capacidad de adaptación del sector privado y sobre todo por una fuerte inversión en inteligencia artificial (IA). Por el lado de la inflación, las tensiones sobre los precios siguen en aumento. En este contexto, y suponiendo que el conflicto no se agrave y que los mercados energéticos se normalicen gradualmente, el FMI proyecta que el crecimiento mundial se ralentice este año hasta el 3,1%, pero que en 2027 repunte hasta un avance del 3,4%, mientras que la inflación aumentaría hasta el +4,7% y luego se moderaría hasta +4,1% en 2027.

Estas perspectivas se enfrentan a factores adversos, entre ellos, las vulnerabilidades fiscales. Además, advierte de que las economías más dependientes de las importaciones de energía y menos expuestas al auge de la inversión en tecnología se enfrentan a un escenario más complejo. 

El FMI apunta a que EEUU mantendrá un crecimiento sólido por encima del 2% (estima un avance del 2,3% tanto para este como para el próximo), mientras la zona euro mantendrá un avance más modesto al crecer un 1,1% este ejercicio y una aceleración de una décima hasta el 1,2% en 2027. Entre las principales economías de la región, España sigue liderando, pero se desacelera: crecimiento previsto para este año del 2,5% que se frenará en 2027 hasta el 1,8%.

Goldman Sachs se apunta a esta ola de optimismo. Sube la Bolsa mundial a sobre ponderar tres meses desde neutral: ve beneficios sólidos y precios más baratos antes de las presentaciones de resultados y con el S&P 500 cerca de máximos. También recomienda sobre ponderar los bonos, a 12 meses. Vaticina una inflación menguante en 2027. Pero también avisa de un trimestre movido por los tipos y las elecciones de medio mandato, y reconoce que se está cubriendo con opciones por si sus previsiones no aciertan. 

Pese al rápido aumento de los rendimientos de la deuda a largo plazo en EEUU, los indicadores macroeconómicos continúan mostrando solidez: el mercado laboral mantiene su fortaleza y el consumo sigue siendo resiliente.

La presión de Irán en Oriente Medio continúa aumentando en torno al estrecho de Ormuz, en un periodo marcado por la relativa contención de Estados Unidos antes de las elecciones legislativas de noviembre. Al mismo tiempo, las fuerzas hutíes se encuentran cerca de rodear la ciudad de Taiz y los recientes ataques contra infraestructuras civiles en Arabia Saudí añaden tensión a la alianza entre el Gobierno de Yemen y Riad. La apertura simultánea de varios frentes complica la estrategia de respuesta y dificulta determinar dónde concentrar los esfuerzos para contener a las fuerzas hutíes.

Pese al optimismo, sigue la mala racha en fusiones y adquisiciones, como publicó el 12 de octubre Dinero Seguro. Starbucks desmiente que vaya a comprar Chipotle y entierra la especulación de una OPA. Tras el no oficial, Starbucks (que presenta resultados el 29 de octubre) subió en torno a un 1,5%y Chipotle cayó cerca de un 2,5%. 

Luces y sombras en China

Comienzan a publicarse las primeras cifras sobre el acuerdo comercial entre la Unión Europea (UE) y China que busca un reequilibrio de los intercambios entre estas economías. La Comisión Europea las cifras previstas para las importaciones de coches híbridos desde China, que entrará en vigor el próximo 1 de diciembre y que solamente permitirá la entrada en el Mercado Único de 350.000 unidades, una cuota a partir de la cual las aduanas europeas pararían cualquier entrada adicional. Este límite se incrementará a un ritmo del 6% cada año. Según los análisis de la Comisión, el acuerdo permitirá que la cuota de mercado que mantiene China en coches híbridos se modere desde el 12% actual hasta el 6%. 

Este tope de importaciones se aplicará también a las empresas europeas que fabrican automóviles en China, pero no se aplicará a las plantas que mantienen las empresas chinas en suelo comunitario, como por ejemplo las de España. 

Dentro del acuerdo comercial alcanzado el pasado viernes, y a cambio de esta concesión, China facilitará la exportación de materias primas estratégicas como las tierras raras y reducirá las barreras arancelarias a ciertos productos europeos, como componentes de automoción y bienes de consumo. 

Un acuerdo que en el corto plazo permite una pausa y reduce el riesgo a un escenario de mayores aranceles y de guerra comercial más tensa, pero que no evitará que la presión siga elevada de cara a próximas rondas de nuevas negociaciones.

Volkswagen se pega el batacazo en China. El fabricante alemán entregó 1,89 millones de coches en el tercer trimestre, un 14,3% menos que hace un año y su peor caída en más de cuatro años. En China, su mayor mercado, las entregas se hundieron un 38,5% mientras las marcas locales le comen cuota. 

Y el buque insignia de LVMH, Louis Vuitton, flojea, las ventas de moda caen y el boicot chino pasa factura. El mayor grupo de lujo del mundo firma un trimestre flojo: su moda y marroquinería vendió un 5% menos de lo esperado. La región de China fue la única en rojo, otro 5% abajo. Ya la acción pierde más de un 40% en la Bolsa París, su peor año desde 2008. Louis Vuitton ganó un pleito de marca a Molly Tea, una tetería china, y el consumidor de ese país se enfadó. Cuando el que más lujo compra hace boicot, las ventas lo notan enseguida.  Mala señal para el lujo europeo, si China no tira, LVMH, Kering y Hermès lo sufren. Atención al poder del consumidor chino. 

Ebury: la estabilización del mercado de bonos impulsa las divisas de riesgo

Los mercados mundiales de renta fija se estabilizaron finalmente la semana pasada, y los de divisas siguieron su ejemplo. El rendimiento de los bonos del Tesoro a 10 años alcanzó un nuevo máximo de 24 años el jueves 8 de octubre, aunque cerró la semana ligeramente a la baja, mientras que los bonos franceses recuperaron parte de sus pérdidas recientes. El índice del dólar estadounidense había subido de forma sostenida impulsado por las caídas en los mercados de bonos, pero terminó la semana prácticamente sin cambios. Los inversores en renta variable interpretaron este entorno más calmado como una señal positiva: el S&P 500 marcó nuevos máximos históricos a mediados de semana, pese a que los rendimientos a largo plazo se situaban cerca de máximos de varias décadas. 

Recomendamos no otorgar demasiada relevancia a una sola semana de tranquilidad. Ninguna de las preocupaciones fiscales de Francia o el Reino Unido se ha resuelto, y el repunte bursátil parece cada vez más desconectado del aumento del coste de la financiación a largo plazo. Por ahora, sin embargo, los bonos parecen haber caído lo suficiente como para atraer a algunos cazadores de gangas.

Esta semana presenta una agenda muy cargada que pondrá a prueba la nueva calma en los mercados de bonos. La inflación del IPC de EEUU de septiembre, que se publica el miércoles, será el centro de atención. El presidente de la Fed,Warsh, intervendrá el jueves 15 de octubre por la tarde, junto con Bowman y Hammack a principios de semana. Serán las últimas intervenciones programadas de la Fed antes de que comience el periodo de silencio el sábado, previo a la reunión del 27 y28 de octubre. En el Reino Unido, el jueves se conocerá el PIB de agosto y habrá una inusual cantidad de intervenciones de miembros del Comité de Política Monetaria (MPC), que concluirán con la del gobernador Bailey el viernes. Lagarde y Schnabel (BCE) hablarán el miércoles. Las reuniones anuales del FMI se celebran durante toda la semana.

  • EUR: Tras un comienzo de semana complicado, tanto los bonos soberanos franceses como el euro se estabilizaron la semana pasada y repuntaron simultáneamente. La favorita en las elecciones presidenciales, Le Pen, ofreció la semana pasada garantías sobre un mayor control del gasto público, algo que los mercados parecen haber acogido con agrado. Sin embargo, las protestas y manifestaciones registradas en todo el país en los últimos días en favor de una mayor financiación de la educación superior ponen de manifiesto lo difícil que resultará sanear las cuentas públicas y mantener a la vez el apoyo de la base electoral. Seguimos siendo cautelosos: las perspectivas de una consolidación fiscal seria en Francia a largo plazo siguen siendo sombrías de cara a las elecciones presidenciales del año que viene. Los mercados han reducido sus expectativas de subida de tipos por parte del BCE debido a la agitación en los bonos soberanos franceses. Lagarde y Schnabel tendrán la oportunidad de ajustar dichas expectativas esta semana, antes de la reunión del 29 de octubre, en la que parece muy probable una pausa. Mientras tanto, el destino del euro seguirá ligado a los diferenciales franceses.
  • USD: Las actas del FOMC de la semana pasada se interpretaron con un tono hawkish, pero son anteriores a los débiles datos de empleo de septiembre y a las lecturas de inflación modestas registradas desde entonces. Seguimos pensando que la Fed mantendrá los tipos este mes, ya que esperamos una cifra mensual moderada (del 0,2 % o menos) en la inflación subyacente del informe de septiembre que se publica esta semana. Cualquier sorpresa al alza en ese dato llevaría rápidamente a los mercados a revalorizar las probabilidades de una subida en octubre y podría permitir al dólar romper el rango en el que se ha mantenido desde el verano de 2025. Nuestro escenario base apunta a una estabilización continuada de los mercados de renta fija y a efectos indirectos contenidos derivados de las subidas de los precios de la energía, lo que eliminaría un soporte clave del reciente repunte del dólar. Los participantes del mercado también estarán pendientes de las elecciones de mitad de legislatura de principios de noviembre, que podrían resultar ligeramente bajistas para el dólar si el bloqueo en el Congreso limita la capacidad del Gobierno estadounidense para aprobar nuevas iniciativas de gasto o de expansión fiscal.
  • GBP: La libra esterlina sigue alcanzando nuevos máximos de 16 meses frente al euro, mientras se estabiliza frente al dólar estadounidense. Al igual que la semana anterior, esto se debió más a los problemas del euro que a buenas noticias procedentes del Reino Unido. Los mercados esperan cada vez más que el Banco de Inglaterra suba los tipos en su reunión del 5 de noviembre, y coincidimos con esta visión, aunque seguimos considerando que se trataría únicamente de una subida puntual de carácter preventivo. Esta semana escucharemos las declaraciones de los miembros del MPC Mann, Greene y Pill, que votaron a favor de la subida en septiembre. Dado el renovado interés de los inversores en bonos por la sostenibilidad fiscal, el presupuesto de otoño de este mes sigue siendo un riesgo crítico tanto para los gilts como para la libra, y es poco probable que los datos del PIB del jueves alteren esta situación. Como gran parte del margen de maniobra fiscal del Gobierno se ha visto mermado por el repunte de los rendimientos, consideramos que las subidas de impuestos adicionales son inevitables, incluso antes de alcanzar las ambiciones de gasto de Burnham. Las repercusiones en los mercados dependerán de si Healey logra minimizar los daños y convencer a los inversores de que los futuros planes de gasto no comprometerán la sostenibilidad de la deuda. El margen de error es reducido y los riesgos para los activos británicos parecen inclinarse a la baja de cara a este acontecimiento fiscal.

Man Group: no se deben descartar los bonos todavía

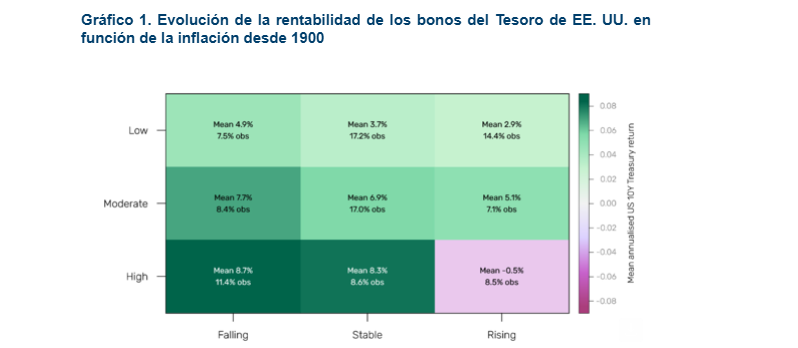
Por otra parte,  Peter Weidner, analista cuantitativo principal y director de estrategias de rentabilidad total; Tom Frith, investigador cuantitativo, y Tarek Abou Zeid, socio y director de gestión de carteras de clientes en el área de inversión sistemática de Man Group, sostienen en un análisis que el simple hecho de que la inflación esté elevada no es malo para los bonos del Tesoro; se necesita un rápido aumento de la inflación para que los bonos bajen.

"Últimamente, los bonos han recibido mucha mala prensa. Han sido unas semanas volátiles, en las que las preocupaciones en torno a la inflación, la (in)sostenibilidad fiscal y la correlación entre acciones y bonos han empujado los costes de financiación de EE. UU. a su nivel más alto en casi 25 años la semana pasada. La volatilidad también se ha extendido a los bonos soberanos europeos. ¿Son reales estos riesgos? Por supuesto. ¿Significa eso que los bonos ya no merecen un lugar en una cartera a largo plazo? Creemos que no", argumentan.

Hay muchas razones para mantener una asignación estratégica en bonos, entre las que destaca su tendencia a comportarse bien cuando las acciones caen. "No estamos seguros de que la gente nos escuche, ya que la narrativa general actual es que la inflación se mantendrá 'más alta durante más tiempo' y que esto es una mala noticia para los tenedores de bonos. Nosotros no estamos tan seguros", añaden.

"Nuestro análisis ha revelado que, cuando la inflación se ha situado entre el 2% y el 4% (como ocurre ahora), los bonos del Tesoro estadounidense a 10 años han generado históricamente una rentabilidad media anualizada un 4% superior a la inflación, lo que dista mucho de la mala prensa que han estado recibiendo. El aumento de la inflación tiende a perjudicar la rentabilidad de los bonos, pero el hecho de que la inflación esté por encima del objetivo no presagia, por sí solo, un mal periodo para mantener bonos", subrayan.

Las rentabilidades nominales confirman que una inflación elevada no es, en sí misma, necesariamente negativa para los bonos. Cuando la inflación desciende desde un nivel inicial alto, las rentabilidades de los bonos pueden resultar muy atractivas, en parte porque los rendimientos iniciales son elevados. Con la inflación estadounidense actualmente en el 3,4 %, nos situamos en la fila central de la tabla.

Sin embargo, las rentabilidades nominales de los bonos no lo dicen todo. Lo que en última instancia importa a los inversores es el poder adquisitivo, más que la magnitud de la rentabilidad en sí misma. Con ese fin, se repite el mismo análisis utilizando las rentabilidades reales, que superan a la inflación.

Los rendimientos reales muestran una tendencia similar, con una excepción. Incluso en entornos de inflación moderada o elevada (donde el IPC se sitúa por encima del 2% o del 4%, respectivamente), los rendimientos reales de los bonos pueden ser muy positivos. El panorama cambia cuando la inflación ya supera el 4% y aumenta en más de 50 puntos básicos (pb) en tres meses. En ese escenario, los rendimientos reales de los bonos del Tesoro a 10 años han registrado una media anualizada del -11,7%. Esto se vivió en 2022, cuando la inflación se disparó y los rendimientos reales profundamente negativos a principios de año agravaron el daño. 

Un mundo en el que la inflación se mantenga “alta durante más tiempo” no requiere que esta siga aumentando al mismo ritmo. "Creemos que la inflación podría mantenerse en los niveles actuales, o incluso subir más, sin que ello suponga una mala noticia para los bonos", insisten estos expertos. Actualmente nos encontramos en la franja de inflación moderada, donde una inflación estable implica una rentabilidad real del 4% anualizada para los bonos del Tesoro estadounidense a 10 años. Incluso la categoría “alta y estable” del gráfico, en la que la inflación parte de un nivel superior al 4% y no varía en más de 50 puntos básicos en ninguna dirección a lo largo de tres meses, ha generado históricamente una rentabilidad nominal media anualizada del 8,3% y una rentabilidad real del 2,3% para los bonos del Tesoro estadounidense a 10 años.

Esto no significa ignorar el riesgo de otro repunte de la inflación. La diversificación y la gestión del riesgo siguen siendo fundamentales. Asignar activos a las materias primas, junto con las acciones y los bonos, puede mejorar la diversificación y, en concreto, reducir el riesgo inflacionista. Las estrategias de momentum también pueden resultar útiles. Históricamente, han figurado entre las estrategias más resistentes en épocas de inflación. "No creemos que se deban descartar los bonos todavía. Históricamente han obtenido buenos resultados cuando las acciones caían y (lejos de estar condenados en un mundo de 'inflación alta durante más tiempo'), aún pueden ofrecer rentabilidades reales positivas", concluyen.

UBS: materias primas es una fuente estructural de rentabilidad

La incertidumbre geopolítica y macroeconómica está impulsando la volatilidad de las materias primas a corto plazo, pero la oferta ajustada y una demanda duradera siguen respaldando las perspectivas. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Dado que, históricamente, las materias primas han mostrado bajas correlaciones con la renta variable y los bonos, creemos que la exposición a materias primas de forma amplia puede aportar tanto una fuente estructural de rentabilidad como un carácter defensivo a la cartera. Favorecemos las estrategias de gestión activa que mantienen una exposición diversificada a metales preciosos, energía, metales industriales y agricultura para captar un amplio abanico de oportunidades”.

“El S&P 500 ganó un 1,2% durante la semana, mientras que el rendimiento del bono del Tesoro a 10 años retrocedió solo ligeramente desde un máximo de 24 años. Los datos de inflación de septiembre pondrán a prueba las perspectivas para la política de la Fed y los rendimientos, mientras que los resultados de los bancos ofrecerán una lectura sobre los consumidores, las condiciones crediticias y la actividad en los mercados de capitales. Creemos que un sólido crecimiento de los beneficios empresariales puede ayudar a la renta variable a absorber unos tipos moderadamente más altos”, añade.

“Si bien unos tipos de interés más altos generan vientos en contra para algunas partes de la economía, es probable que el crecimiento estructural de los beneficios en infraestructura de IA se mantenga resiliente. Recomendamos que los inversores mantengan una exposición equilibrada a nuestros tres pilares clave de oportunidades de inversión estructurales: IA, energía y recursos, y longevidad”, señala Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.


22Sep

"Debemos prestar mucha atención a los acontecimientos que podrían desencadenar una venta significativa. Y, por supuesto, es un recordatorio para mantener una buena diversificación con una exposición adecuada a activos alternativos", señala Kristina Hooper, Estratega Jefe de Mercados en Man Group.

Miguel Ángel Valero

El 53% de los inversores está ahora bajista, el mayor nivel de pesimismo desde mayo de 2025. Pero cuando todo el mundo tiene miedo suele quedar poca gente por vender, así que estos mínimos de ánimo históricamente han precedido rebotes.

En ese sentido, Goldman Sachs asegura que el miedo a una burbuja de beneficios en las empresas de EEUU está exagerado, pese a subir un 30% en el semestre. Los márgenes están altos por tres razones pasajeras. El gasto de las tecnológicas en centros de datos roza los 800.000 millones$ y los chips ganan márgenes cercanos al 70%. La conclusión es que el beneficio no se hunde, solo pierde fuelle. Goldman Sachs lo ve subir un 11% en 2027 y 2028, así que apuesta a que el mercado gane otro 14% en un año. El riesgo son los chips, si sus márgenes se enfrían, el beneficio caería un 10%.

En este contexto, el éxito de Muse, el primer producto comercial de inteligencia artificial (IA) desarrollado por Meta, ha supuesto un revulsivo para el sector tecnológico. El nuevo agente de la compañía de Zuckerberg ha sido diseñado para actuar como asistente personal en tareas cotidianas, como reservar entradas, gestionar agenda, redes sociales, elaborar planes de ejercicio y realizar compras por internet. Por el momento, solo está disponible en EEUU, pero su lanzamiento inicial ha sido un éxito, situándose entre las aplicaciones más descargadas en las tiendas de Apple y Google, superando las de otros competidores. Hasta ahora, las funciones básicas son gratuitas, aunque existirán versiones de pago con precios que oscilarán entre los 20 y 100$ al mes, ofreciendo capacidades más avanzadas y más capacidad de tokens. Este impulso permitió que el sector tecnológico liderara el comportamiento de las bolsas y que los mercados se mantuvieran sólidos, a pesar de que los mercados energéticos continúan generando incertidumbre. De hecho, el precio del Brent cotizaba nuevamente por encima de los 100$ por barril. 

Por otra parte, la autorización para la entrada de la delegación de Irán para intervenir en la Asamblea General de la ONU representa un gesto de diálogo. Tras la intervención de Trump en este foro, el presidente iraní, Masoud Pezeshkian, aprovechará la suya para para defender la posición de su país ante la comunidad internacional. Este acto puede servir como oportunidad para propiciar contactos entre los dos países, aunque la delegación iraní únicamente podrá desplazarse por zonas restringidas entre su hotel y la sede de las Naciones Unidas.

Por tanto, el escenario a corto plazo mantiene el mismo equilibrio de fuerzas. Por un lado, continúa el fuerte impulso inversor vinculado a la IA; por otro, el conflicto con Irán sigue presionando al alza los precios de la energía y, en consecuencia, las expectativas de inflación, lo que podría obligar a los bancos centrales a adoptar una postura más restrictiva.

Robeco: La Gran Reconfiguración impulsará la renta variable y el inmobiliario

La 16.ª edición de la perspectiva a 5 años de Robeco, Expected Returns 2027-2031, La gran reconfiguración, subraya que la economía global está creando nuevas vías para sortear los obstáculos económicos, como el conflicto de Oriente Medio. Entre ellas,  el auge de la inversión en fuentes de energía renovables para reducir la dependencia de los combustibles fósiles.

Peter van der Welle, estratega de soluciones multiactivos en Robeco, opina: "El año pasado señalamos que el mundo estaba entrando en un 'Renacimiento estancado', un periodo en que el extraordinario progreso tecnológico coexistía con el lastre que suponía la elevada incertidumbre en materia de política económica. Este año seguimos plenamente comprometidos con la parte del Renacimiento de esa tesis, pero ahora nos inclinamos por matizar el elemento 'estancado'”. 

Laurens Swinkels, director de análisis de soluciones en Robeco: "Lo que ha cambiado es nuestra comprensión de las implicaciones cíclicas de las inversiones en bienes de capital en curso para facilitar la revolución de la IA, así como de la resiliencia de la economía global a la luz de la enorme perturbación de la oferta en el mercado global del petróleo provocada por el cierre del estrecho de Ormuz, además de las consecuencias de los aranceles estadounidenses más altos desde la década de 1930. Esta resiliencia se debe a la capacidad de adaptarse y reconfigurarse pese a la aparición de obstáculos".

La Gran Reconfiguración se produce en tres dimensiones estrechamente relacionadas que tendrán repercusiones en la rentabilidad futura de los activos. En primer lugar, el comercio se está reconfigurando a medida que las empresas diversifican las cadenas de suministro y los gobiernos valoran cada vez más la seguridad junto con la eficiencia. El mundo no se está desglobalizando, sino reorganizando, lo que genera una mayor dispersión en los volúmenes de comercio interregional. En segundo lugar, se está reconfigurando el papel del capital, ya que hemos llegado a un importante punto de inflexión desde una economía impulsada por el consumo hacia otra más impulsada por la inversión. La economía física, impulsada por una infraestructura a gran escala basada en la IA y las energías renovables, está en auge; el modelo económico ligero en activos puede empezar a perder terreno en los próximos 5 años. En tercer lugar, la propia producción se está reconfigurando. La siguiente fase del renacimiento de la productividad impulsado por la IA estará liderada por las empresas que consigan transformar y rediseñar los procesos de producción en torno a ella. "Creemos que la IA principalmente complementará el trabajo en lugar de sustituirlo", subrayan en Robeco.

Expected Returns ofrece tres hipótesis sobre cómo puede desarrollarse la situación en los próximos 5 años:

  • Hipótesis base: 50% de probabilidad. La Gran Reconfiguración provoca una expansión rejuvenecida. Es la historia de una transferencia de valor exitosa de los facilitadores de la IA a los adoptantes de la IA. Sin embargo, ello conlleva un coste: una mayor inflación y desempleo tecnológico. La reconfiguración del comercio fomenta la resiliencia más que la eficiencia; la reestructuración del capital aumenta la intensidad de la inversión; y la reconfiguración de la producción eleva la productividad mediante la automatización
  • Escenario alcista: El "Renacimiento luminoso" (15% de probabilidad). La gran reconfiguración resulta sustancialmente más exitosa de lo previsto a la hora de aumentar el crecimiento tendencial del PIB y propiciar una desinflación benigna. En este escenario, la economía global experimenta un auténtico renacimiento de la productividad que recuerda al de finales de la década de 1990. La diferencia clave es que la IA resulta más transformadora porque acelera no solo la automatización, sino también su propia difusión.
  • Escenario bajista: La "Decadencia sináptica" (35% de probabilidad). La gran reconfiguración se estanca antes de que puedan materializarse sus beneficios. La economía sigue asumiendo los costes de la adaptación, sin lograr captar las ganancias esperadas de la IA. Lo que empieza como una historia deflacionaria de sobrecapacidad cuando implosiona la burbuja de la IA se transforma gradualmente en una estanflación más preocupante. La inflación sigue siendo estructuralmente elevada y la economía global pierde conectividad más rápido de lo que gana capacidad de adaptación.

La gran reconfiguración implica que la renta variable vuelve a ser la clase de activo más favorecida, seguida del inmobiliario. Robeco espera que la renta variable de mercados emergentes ofrezca la mayor rentabilidad anualizada a cinco años, del 8% en euros, seguida de la renta variable de mercados desarrollados, con un 7%. El inmobiliario cotizado ofrecerá un 7%, con la perspectiva más positiva para los Real Estate Investment Trusts (REIT) desde 2014.E

El informe de este año también incluye cuatro temas específicos que reflejan el panorama cambiante delas inversiones:

  1. 1. Cuellos de botella y seguridad energética 2.0: cómo el conflicto en Oriente Medio ha redefinido la seguridad fiable del suministro energético a favor de las energías renovables.
  2. 2. Crédito privado: Oportunidad, riesgo y selectividad en un mercado en proceso de maduración: lo que antes era una fuente de financiación más especializada se ha convertido en una clase de activos de varios billones de dólares.
  3. 3. Mercados emergentes: Un mundo de destinos diferentes: exploración de la diversidad de países distintos, desde los centrados en la tecnología hasta los ricos en recursos.
  4. 4. Más allá de la sostenibilidad: Inversión 3D generalizada: añadir cualquier dimensión específica de cada inversor a la construcción moderna de carteras.

Man Group: riesgo de ventas masivas

Kristina Hooper, Estratega Jefe de Mercados en Man Group, habla de un adelantamiento de Halloween: desde el riesgo de extinción de la IA hasta la escalada deguerras y elecciones populistas, una lista aterradora para los mercados:

  • 1. Se presta mucha más atención a los posibles peligros de la IA. Lo que comenzó con una advertencia contundente de un antiguo empleado de Open AI y de Anthropic, Jacob Coxon, pronto se convirtió en un coro de precaución, con algunos incluso compartiendo lo que creen que es la probabilidad de que la IA cause el fin de la humanidad. Algunas de esas advertencias venían acompañadas de una solución propuesta: un marco regulatorio acordado por la comunidad internacional. Muchos argumentan que la IA debe tratarse como un arma nuclear, con una regulación estricta a través de la cooperación y supervisión internacional. Sin embargo, las señales tanto de China como de EEUU indican que avanzamos a toda velocidad con la IA. "Creo que las dificultades en la financiación crearán un obstáculo aún mayor para la inversión en IA que la regulación", sobre todo "si vemos que los centros de datos se deprecian rápidamente debido a que los avances tecnológicos los vuelven obsoletos; esto haría que el valor de los centros de datos sea posiblemente insuficiente para asegurar la deuda vinculada a ellos". "Incluso si la IA no termina con la humanidad, la carga de deuda relacionada con la IA podría golpear duramente a los grandes operadores de la nube".
  • 2. Las guerras en Oriente Medio y entre Rusia y Ucrania siguen empeorando. Los hutíes están ahora llevando a cabo una campaña agresiva contra los adversarios de Irán y han infligido daños significativos a Arabia Saudí, realizando ataques en el país, incluyendo su capital y algunas de sus refinerías. Los ataques a refinerías solo aumentan las presiones inflacionarias, ya que encarecen el costo de los productos petrolíferos refinados como el diésel. El impacto en la inflación es la razón por la que EEUU se centró hace unas semanas en lograr que Ucrania acordara dejar de bombardear refinerías rusas. Sin embargo, desde entonces, Rusia ha bombardeado objetivos civiles en Ucrania, y Estados Unidos ha intentado mediar una oferta de paz que requeriría que Ucrania aceptara los términos de Rusia. Eso parece haber puesto fin al acuerdo de Ucrania de no atacar refinerías. Así que la guerra entre Rusia y Ucrania se ha intensificado. Los precios siguen subiendo, con el precio promedio del galón de diésel en EEUU superando los 6,5$ por primera vez.
  • 3. Las elecciones en Alemania resultaron desastrosas para el partido de centroderecha,la Unión Demócrata Cristiana (UDC), liderada por el actual canciller alemán Friedrich Merz. El centro político se está desvaneciendo a medida que los votantes prefieren partidospopulistas más a la derecha y a la izquierda. Los resultados electorales sugieren que será más difícil para el canciller Merz lograr las reformas pro-crecimiento que tiene planeadas.
  • 4. Fed, Banco Central Europeo (BCE) y el Banco de Japón aumentaron las tasas de política monetaria en sus últimas reuniones; los rendimientos de los bonos a largo plazo retomaron su ascenso. El rendimiento del bono del Tesoro estadounidense a 10 años se ha mantenido alrededor del 5%, y "creo que es probable que suba debido a preocupaciones sobre la sostenibilidad fiscal y la inflación creciente". Si la tendencia actual en los rendimientos a largo plazo persiste, eso podría ser muy problemático para el presupuesto nacional. Los costos para atender la deuda se volverían tan caros que podrían acumularse con el tiempo y hacerse cada vez mayores. Además, un mayor rendimiento del bono del Tesoro a 10 años afecta las tasas hipotecarias y los créditos para automóviles, encareciendo el gasto de para los consumidores, añadiendo presión en un entorno ya difícil.
  • 5. El CEO de Dollar General, Todd J. Vasos, avisa: “Lo interesante de esta economía, debido a los otros vientos en contra sostenidos de la inflación a lo largo de los años recientes, es que incluso la clase media alta se está comportando más como un comprador de bajos ingresos en estos días". Ahora estamos empezando a ver que la accesibilidad se convierte en un problema más importante para los hogares con mayores ingresos. Cuanto más tiempo persista este problema de accesibilidad, es más probable que se extienda a los tramos de ingresos superiores. "Creo que hay una buena posibilidad de que ambos motores del crecimiento económico (IA y consumo de las clases medias) puedan desacelerarse, al menos modestamente, en el próximo año".

"Hay mucho de qué preocuparse. Eso no significa que las Bolsas no sigan escalando un muro de preocupaciones", pero "debemos prestar mucha atención a los acontecimientos que podrían desencadenar una venta significativa. Y, por supuesto, es un recordatorio para mantener una buena diversificación con una exposición adecuada a activos alternativos".

Pictet: neutrales en acciones

César Pérez, director global de inversiones en Pictet WM, destaca que la deuda estadounidense ha superado los 40 billones$, con el déficit fiscal que supone el 6,3% del PIB.  Aunque su crecimiento sigue sólido, debido a un nivel extraordinario de gasto en infraestructuras de inteligencia artificial, el consumidor se enfrenta altos precios de la gasolina, altos tipos hipotecarios y decaimiento del apoyo fiscal. Trump prometió un déficit un presupuestario inferior al 3% del PIB, crecimiento real del PIB del 3% y producción nacional de petróleo de más de 3 millones de barriles al día.  Pero políticas de su administración parecen más difíciles de llevar a cabo por las consecuencias del conflicto iraní, altos precios de la energía y alimentos, deuda récord y aumento de los costes de endeudamiento, sin que la mayoría del electorado aumente sus ingresos reales.

A ello se añade la reacción popular frente a centros de datos por preocupaciones de consumo de energía y costes de los servicios públicos.  Alrededor del 70% de votantes se opone a centros de datos de IA en su zona, con solo a favor del 40% de los Republicanos y 24% de Demócratas.  Con medidas más estrictas, especialmente en Texas, Pensilvania y Nueva York, hay retrasos, aunque en Washington poco interés en detenerlo por completo, dada la importancia estratégica de mantenerse competitivos con China.  Pero la emisión récord a largo plazo de deuda por IA contribuye al aumento de las rentabilidades a vencimiento de la deuda del Tesoro de EE. UU.

Con el tipo medio de interés de la deuda estadounidense en 3,4%, un aumento de éste de 1% puede aumentar el déficit otro 0,5% en un año y hay muchos inversores extranjeros financiando endeudamiento estadounidense y exigiendo rentabilidad real. 

Si estas presiones persisten los demócratas pueden mejorar sus posibilidades de recuperar el Congreso en las elecciones de mitad de mandato en noviembre.

Por su parte en Europa los beneficios se han mantenido, pero los mayores costes energéticos y condiciones crediticias más estrictas son vientos en contra.  La inflación general en la euro zona ha aumentado bruscamente por la energía.  Ahora bien, Alemania está preparando un paquete de medidas económicas y de seguridad de gran alcance para proteger a las industrias estratégicas frente a China, la cual, para apoyar su crecimiento, tiene intención de invertir fuertemente en infraestructuras de IA hasta 2030. 

"En este estado de cosas estamos neutrales en acciones globalmente. Aunque las revisiones de beneficios siguen positivas, las valoraciones de las "Siete Magníficas" tecnológicas estadounidenses se están reduciendo al ser cada vez más intensivas en inversión en infraestructuras, lo que ya reduce su flujo de caja libre, cuando el mercado cuestiona cuánto tiempo podrá mantenerse. Por otra parte, es creciente la cantidad de acciones que supera al índice S&P 500, con mayor amplitud de beneficios por sectores.  Pero el aumento de rentabilidades de la deuda reduce apoyo, pues solo 3 % de acciones del S&P 500 muestra rentabilidad por dividendo superior a la del bono del Tesoro a diez años", explica.

"Preferimos invertir en IA a través de sus beneficiarios que sus facilitadores.  Hay que tener en cuenta que el aumento de precios de chips es cada vez más difícil de mantener.  Los envíos han aumentado modestamente, pero los ingresos crecido mucho más rápido. Los altos precios erosionan la asequibilidad y promueven nueva capacidad, aumentando el riesgo de sobreoferta. De manera que hemos rebajado a neutral las acciones de mercados emergentes, cuyo buen comportamiento se ha debido en gran medida a un grupo reducido de empresas taiwanesas y surcoreanas de semiconductores y memorias", añade.

"Conviene mantener cierta liquidez.  Infra ponderamos la renta fija en general.  La consideramos a corto plazo y preferimos en EUR a dólares cuando la rentabilidad del bono del Tesoro a 10 años de EEUU ha llegado a superar el 5%, máximo desde 2007. Dadas las preocupaciones de credibilidad fiscal y monetaria, vemos debilidad del dólar hasta finales de año, que infra ponderamos frente a otras monedas".  Los datos de otras economías han mejorado en comparación con EEUU y la opaca estrategia de comunicación de la Reserva Federal reaviva preocupaciones.  La decisión del Banco de la Reserva de Australia de recortar su objetivo en dólares y aumentarlo en EUR es señal de que la confianza en el "excepcionalismo" del dólar se debilita.  China, por su parte, ya redujo en julio sus participaciones en bonos del Tesoro estadounidenses a mínimos de 18 años.

"En deuda empresarial infra ponderamos grado de inversión y de alta rentabilidad, tanto de EE. UU. como EUR, aunque estamos neutrales en deuda empresarial grado de inversión en EUR, en todo caso de buena calidad y vencimientos cortos, donde los diferenciales de rentabilidad respecto a deuda del Estado a corto plazo se han mantenido relativamente resilientes", apunta.

"Favorecemos activos tangibles, metales preciosos, materias primas, bienes inmuebles e infraestructuras. El oro es beneficiario de las preocupaciones por la deuda récord de EEUU, mayores déficits y sostenibilidad fiscal, respaldado por aumento de inversiones en fondos cotizados ETF de oro y mayor especulación.  Puede llegar a 5.000 la onza para fin de año.  Además, nos gustan las mineras globales, especialmente de metales industriales incluyendo cobre y aluminio.  Pueden beneficiarse del superciclo de inversión en capital fijo para IA y de los Gobiernos en infraestructuras para estabilizar cadenas de suministro, reforzar capacidades de defensa y reconfigurar los sistemas energéticos, con demanda estructural", concluye.

UBS: capturar el potencial alcista del mercado

La subida de los tipos de interés forma ahora parte del contexto de inversión que los inversores deben afrontar. Pero los tipos por sí solos no determinan el comportamiento de los mercados. Con un crecimiento económico resiliente y unos beneficios empresariales que siguen siendo sólidos, creemos que los inversores deberían mantenerse posicionados para capturar el potencial alcista del mercado. En nuestra opinión, la exposición a la innovación transformadora podría ser un factor diferenciador clave en el rendimiento de la renta variable a largo plazo. Es poco probable que un endurecimiento monetario moderado haga descarrilar el ciclo tecnológico. La rápida expansión de los centros de datos de IA refuerza el argumento de inversión en toda la cadena de valor de la energía y los recursos. Las cualidades defensivas del sector salud y sus impulsores de crecimiento a largo plazo respaldan la oportunidad de Longevidad.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "A medida que los cambios estructurales en la IA, la infraestructura energética y la salud amplían los fondos de beneficios globales y transforman industrias enteras, esperamos que nuestros temas de innovación transformadora ofrezcan acceso a oportunidades de crecimiento duraderas, capaces de mantenerse mucho más allá de la volatilidad de mercado a corto plazo".

Según el UBS Global Real Estate Bubble Index 2026, Zúrich es la ciudad que presenta el mayor riesgo de burbuja, seguida de Tokio. Miami, que había encabezado la clasificación en las dos ediciones anteriores, ha retrocedido a la categoría de riesgo elevado, donde también se encuentran Dubái, Seúl, Ginebra y Lisboa. En Europa, ciudades como Ámsterdam, Madrid, Fráncfort, Múnich y Milán se sitúan en la categoría de riesgo moderado, al igual que Los Ángeles, Sídney, Toronto, Vancouver, Hong Kong y Singapur fuera del continente. París y Londres presentan un riesgo bajo, categoría que comparten, fuera de Europa, con Nueva York, San Francisco y São Paulo. Lisboa y Seúl han registrado este año el mayor aumento del riesgo de burbuja. 

Matthias Holzhey, autor principal del estudio y economista en la Chief Investment Office de UBS GlobalWealth Management, afirma: "Es probable que unos costes de financiación más elevados durante más tiempo frenen la subida de los precios de la vivienda a corto plazo". En la mayoría de las ciudades, los costes anuales asociados a la compra de una vivienda superan el 40% de los ingresos brutos de un trabajador altamente cualificado, lo que pone de manifiesto la presión sobre la asequibilidad. En la actualidad, los costes de la vivienda en propiedad son sustancialmente superiores a los alquileres. Y la vivienda no ha servido como refugio frente a la inflación en los últimos cinco años.

Pablo Carrasco, director general de UBS Wealth Management en España y Portugal, comenta: "La evolución del mercado de la vivienda en Madrid en los últimos años refleja la solidez de sus fundamentales económicos y su atractivo continuado como lugar para vivir y trabajar. Al mismo tiempo, el estudio muestra cómo las condiciones de financiación globales, la regulación y las restricciones de oferta están influyendo cada vez más en los resultados del mercado local. Entender estas fuerzas de forma conjunta es clave para evaluar la trayectoria del mercado a más largo plazo".

Banor: enfoque mucho más selectivo en las Bolsas

Angelo Meda, gestor de Banor Mistral, cree que los mercados de renta variable globales continúan su tendencia alcista apoyados en los beneficios empresariales, la inversión de capital en IA, y la solidez del mercado laboral. Sin embargo, están apareciendo indicios de enfriamiento en el consumo de EEUU, principal motor de las bolsas. Esto, unido al hecho de que la inflación se mantiene por encima del objetivo, frena la expansión de múltiplos porque perjudica las valoraciones. Un entorno en el que Banor SICAV sigue optando por la renta variable, pero con un enfoque mucho más selectivo buscando valoraciones atractivas y solidez de negocio.

18Sep

Los analistas coinciden en que las correcciones en renta variable provocadas por la evolución del conflicto en Oriente Medio deberían interpretarse como momentos para incrementar posiciones y construir cartera, no para vender.

Miguel Ángel Valero

La entidad emisora de tarjetas premium American Express reafirma ante inversores que su facturación crecerá cerca de un 10% en 2026, tras un primer semestre muy fuerte. El gasto con sus tarjetas creció un 9%, hasta los 455.800 millones$, el último trimestre, con viajes, restaurantes y ocio disparados un 10%. La Platinum es la tarjera de más tirón en EEUU. El rico encaja las subidas de precios y de tipos sin pestañear, mientras la clase media recorta. El consumidor de rentas altas no afloja, lo que es una muy buena señal para el consumo, y también beneficia a Visa y Mastercard. Pero habrá que ver si el gasto premium aguanta con la subida de comisiones.

Tras la subida de tipos de la Fed, los grandes bancos de EEUU, como JP Morgan o US Bank, se han dado prisa en subir la tasa preferencial o prime rate (la que aplican a sus mejores clientes) del 6,75% al 7%. Pero,  mientras el tipo del banco a corto plazo sube, la rentabilidad del bono a 10 años cae tras rozar el 5%y la del bono a 2 años ronda el 4,7%. La curva se aplana. El prime encarece ya las tarjetas, la hipoteca variable y el crédito a pymes, lo que dificulta el consumo. Si la curva de tipos se aplana, el banco gana menos, pide barato a corto y presta a largo casi igual, y los márgenes sufren. Y la subida del prime puede bajar el volumen de negocio.

El presidente y CEO de Goldman Sachs, David Solomon, reconoce que su volumen de trading flojea este trimestre mientras los costes suben (+500 millones$ los no vinculados a sueldos). La mesa de renta fija, divisas y materias primas irá más floja que el trimestre pasado, mientras la de acciones sigue muy fuerte, lo que indica que no hay una huida del riesgo por parte de los inversores. Encima, los costes distintos de sueldos suben unos 500 millones de dólares.  El trading es lo que da de comer a la banca de inversión cuando el mercado se agita. 

El petróleo vuelve a los 100$

Mientras, las reparaciones en el oleoducto de Yanbú siguen avanzando, lo que está contribuyendo gradualmente a moderar el precio del petróleo, que vuelve a situarse cerca de los 100$/barril, reduciendo así la probabilidad de los escenarios más adversos. Este contexto ha favorecido especialmente a los bonos de larga duración, sobre todo en EEUU, donde la rentabilidad exigida al Treasury a diez años se ha alejado de la cota del 5%. A su vez, esta evolución ha respaldado el comportamiento de las Bolsas globales, que avanzaron de forma sincronizada. Los inversores continúan confiando en que la Reserva Federal optará por subidas de tipos de carácter preventivo, evitando el inicio de un ciclo prolongado de endurecimiento monetario.

Cualquier noticia positiva en el frente energético seguirá siendo bien recibida por los mercados, que comienza a descontar que las presiones derivadas de la energía podrían resultar menos intensas de lo inicialmente previsto. Aunque los flujos a través del estrecho de Ormuz continúan por debajo de sus niveles habituales, la circulación no se ha interrumpido. La escolta naval estadounidense está contribuyendo a mantener la operatividad de la ruta, por la que actualmente transita en torno al 60% del volumen habitual.

"En este escenario dinámico, consideramos que mantener la inversión sigue siendo una estrategia adecuada. Aunque el conflicto pueda generar episodios de volatilidad y noticias negativas a corto plazo, seguimos defendiendo que los fundamentos del mercado permanecen sólidos. Por ello, las correcciones en renta variable provocadas por la evolución del conflicto deberían interpretarse como oportunidades para incrementar posiciones y construir cartera, siempre que el flujo a través de Ormuz continúe al menos al ritmo actual", señalan en Banca March.

El Banco de Japón sube tipos con dos votos en contra

El Banco de Japón cumple las expectativas y da continuidad a su ciclo de subidas de tipos. Con un nuevo incremento de 25 pb, sitúa el precio oficial del dinero en el 1,25%, su mayor nivel desde 1995 y da continuidad al ciclo de subidas más intenso desde los años 90. Una decisión que ha sido adoptada por una amplia mayoría de siete votos a favor y dos en contra (Asada y Sato, precisamente los que fueron designados por la primera ministra Takaichi, y que argumentaron que la economía japonesa no presenta una fortaleza suficiente y que la inflación no se ha consolidado de forma sostenida por encima del objetivo del 2%). Sin embargo, justo estos dos votos disidentes y un lenguaje menos restrictivo sugieren resistencia interna a futuros incrementos de tipos y apoyan las expectativas de que no acelerará el ritmo de las subidas de tipos. 

En el comunicado, el Banco de Japón trató de no comprometerse dejando el calendario y el ritmo de los próximos movimientos explícitamente sujetos a la evolución del crecimiento, los precios y las condiciones financieras, validando únicamente la dirección de la normalización. Los mercados de futuros no se vieron muy alterados y asignan una probabilidad cercana al 67% de una nueva subida en diciembre, un nivel similar al que cotizaban antes. 

Con esta decisión, se cierra un septiembre ajetreado en la política monetaria, dado que tres de los cuatro grandes bancos centrales del mundo decidieron elevar el precio del dinero: la Fed, el BCE y el Banco de Japón. mientras el de Inglaterra los mantuvo.

En este contexto, llama la atención que Berkshire Hathaway, justo el día en que Warren Buffett se convierte en presidente emérito y cede a la presidencia a su hijo Howard, un año y medio después de abandonar la dirección del conglomerado financiero, va a subir su participación en las grandes casas de trading japonesas, según sugirió el presidente y CEO de Itochu, Masahiro Okafuji. El conglomerado ya ronda el 10% en varias de estas firmas, y su interés es la mejor señal alcista posible para el mercado japonés.

UBS: el mayor riesgo es el temor excesivo a invertir

En su última Monthly Letter, Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, señala que los inversores no deberían asumir automáticamente que los shocks geopolíticos provocarán una debilidad duradera en los mercados, ni que los desafíos relacionados con la deuda afectarán negativamente a todos los activos. Con un crecimiento de los beneficios empresariales que sigue siendo sólido y unos menores costes de inferencia que estimulan la adopción de la IA, creemos que los apoyos fundamentales del repunte siguen intactos.

"Para muchos inversores, vemos un problema mayor que el del petróleo, los chips o la Fed: un temor excesivo a invertir, que lleva a demasiados a mantener mucho más efectivo del que necesitan mientras esperan un mejor momento para invertir. Esto es comprensible: el efectivo transmite seguridad en horizontes cortos. Pero, con el tiempo, la inflación, los impuestos, las retiradas de fondos y la pérdida de capitalización compuesta pueden convertir la espera en la opción más arriesgada para los inversores a largo plazo", argumenta.

"Un crecimiento económico resiliente y unos beneficios empresariales sólidos deberían respaldar nuevas subidas de la renta variable durante los próximos seis a doce meses, a pesar de unos tipos más altos y la incertidumbre geopolítica. Consideramos que la IA es transformadora, y no simplemente una burbuja especulativa. La caída de los costes, la ampliación de los casos de uso y la sólida demanda de infraestructura deberían seguir respaldando los beneficios empresariales", insiste.

Sobre la Fed, "mantenemos nuestra previsión de otra subida de tipos en diciembre, y consideramos que lo que descuenta actualmente el mercado resulta excesivo, aunque reconocemos que los riesgos están sesgados al alza. La proyección mediana del tipo de referencia apunta a una pausa a lo largo de todo 2027, y esperamos una desinflación estable durante los próximos seis meses. Unos efectos de base favorables en el primer semestre del próximo año también deberían debilitar los argumentos a favor de una larga secuencia de subidas", subraya.

"Creemos que el mercado alcista sigue intacto, impulsado por una economía resiliente y un sólido crecimiento de los beneficios empresariales, y la inversión y adopción de la IA. Aunque la política monetaria ha dejado de ser un viento de cola, no creemos que la Fed vaya a necesitar subir los tipos lo suficiente como para que la política monetaria se convierta en un obstáculo significativo, aunque conviene seguir vigilando esta cuestión", destaca David Lefkowitz, Responsable de Renta Variable de EEUU.

"Aunque el Banco de Inglaterra mantuvo los tipos sin cambios, los responsables de política monetaria mostraron una mayor disposición a responder a las presiones inflacionarias antes de que se afiancen de forma duradera. Como resultado, hemos revisado nuestras previsiones para incluir subidas de tipos en noviembre y febrero, aunque seguimos esperando que el ciclo de endurecimiento monetario sea más corto de lo que actualmente anticipan los mercados", apuntan Maelle Quillevere, Economista, y Constantin Bolz, Estratega.

"Vemos retornos absolutos atractivos para el mercado del Reino Unido tras la reciente corrección, aunque esperamos que la renta variable británica quede rezagada frente a otras regiones. Nuestro escenario base asume que los precios de la energía se mantienen contenidos y que las subidas de tipos de los bancos centrales son de corta duración, lo cual debería favorecer a los mercados que más se benefician de un renovado interés por la mejora cíclica general o por las tendencias de crecimiento estructural", añade Matthew Gilman, Estratega.

"La innovación transformadora sigue siendo un motor clave del mercado. Creemos que los inversores deberían construir una asignación específica a oportunidades en IA, Energía y recursos, y Longevidad. Estas asignaciones permiten a los inversores combinar la exposición a la ampliación del ciclo de beneficios con oportunidades estructurales respaldadas por el gasto de capital, las prioridades de política pública y una demanda duradera", opina Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

En la Eurozona, "seguimos previendo un crecimiento de los beneficios empresariales del 15% tanto en 2026 como en 2027. El crecimiento de este año sigue impulsado por sólidos factores seculares, el control de costes y un elevado crecimiento en materias primas, mientras que el del próximo año debería ampliarse a más sectores a medida que los ingresos aumenten de forma más generalizada", subrayan Matthew Gilman y Rolf Ganter, Responsable de Renta Variable Europea.

"Mantenemos nuestra recomendación de Atractivo en renta variable de mercados emergentes, respaldada por la innovación y la manufactura en IA, los beneficios empresariales, unas valoraciones razonables y una resiliencia macroeconómica", explica Alejo Czerwonko, Director de Inversiones para Mercados Emergentes de América.

"Los bonos de alta calidad con duración media a larga tienen margen para revalorizarse y podrían actuar como diversificadores valiosos en caso de una desaceleración económica", afirma Frederick Mellors, Responsable de Estrategias de Renta Fija, UBS Global Wealth Management

"Los rendimientos de los bonos de mercados emergentes se mantienen atractivos y deberían respaldar retornos de un dígito alto en los próximos 12 meses, muy por encima del efectivo. En nuestra opinión, la deuda de mercados emergentes sigue siendo un diversificador clave de las carteras", remarcan Alejo Czerwonko y Frederick Mellors.

"Consideramos que la renta fija es Atractiva, y vemos oportunidades selectivas en distintas regiones y segmentos del mercado. El reciente y marcado repunte de los rendimientos ha creado oportunidades tácticas para añadir algo de duración en bonos de alta calidad. Los bonos de alta calidad con duración media a larga tienen margen para revalorizarse y pueden ofrecer una diversificación valiosa en caso de una desaceleración económica", insisten Matthew Carter, Estratega, y Frederick Mellors.

"Los inversores deberían mantener una exposición diversificada a través de metales preciosos, energía, metales industriales y agricultura para captar un amplio abanico de oportunidades. Dada la rápida rotación del liderazgo dentro de los mercados de materias primas, creemos que un enfoque de gestión activa puede ayudar a los inversores a navegar el ciclo alcista de las materias primas", recomienda Giovanni Staunovo, Estratega. Sobre el oro, "mantenemos una visión constructiva en un horizonte de 12 meses. El aumento de los déficits fiscales, unas cargas de deuda más elevadas, un eventual debilitamiento del dólar estadounidense y nuestra previsión de que la Fed reanude los recortes de tipos el próximo año deberían respaldar al oro a pesar de la volatilidad a corto plazo".

17Sep

Los mercados creen que las subidas de tipos por parte de los bancos centrales no van a ser suficientes para compensar las presiones inflacionistas de los costes energéticos, y que serán necesarios más incrementos.

Miguel Ángel Valero

La subasta del Treasury a 20 años registró la menor demanda extranjera jamás recordada. Los inversores foráneos le hacen ascos a la deuda a largo plazo de EEUU justo cuando Washington más financiación necesita. Esta actitud de los inversores extranjeros añade más presión si cabe al alza para los tipos de interés a largo plazo. Y contribuye a la desmitificación del bono del Tesoro de EEUU como activo sin riesgo.

Todo esto, en medio de las reacciones a la primera subida de tipos de interés de la Fed en tres años pese a las presiones de Donald Trump ("¡bajad los tipos de interés para EEUU, y hacedlo rápido!", grita en Truth Social con sus características mayúsculas). El precio oficial del dinero en EEUU ya está entre el 3,75% y el 4%, cuando según Trump debería situarse en el 1% "o menos".

Es significativo el cambio radical en las preocupaciones de los gestores de fondos, según Bank of America. El miedo a un salto brusco de los tipos largos ya supera al que genera la supuesta burbuja de la inteligencia artificial (IA). Un 33% de los gestores ve el alza desordenada de los tipos largos como principal riesgo, frente al 28% que cita a la IA. La liquidez en sus carteras sube al 3,9%, mientras el peso de la Bolsa baja del 56% al 49%. Tiene lógica: cuando los gestores intuyen que el bono puede hundirse, suben efectivo y bajan en acciones, porque un bono a la baja arrastra a la Bolsa. Van un 48% infra ponderados en deuda, el nivel más bajo desde 2022.

Además, el mercado se centra ahora en que las subidas de tipos (BCE, Fed)  y las que se esperan en Reino Unido y Japón pueden no ser suficientes para compensar los efectos de las guerras en Ucrania (por la invasión rusa de 2022) y en Oriente Medio (por lo ataques de Israel y de EEUU a Irán en febrero de 2026) y del encarecimiento de los costes energéticos en la inflación.

The Trader: la Fed es demasiado optimista con la evolución de la inflación

Hace apenas unos meses, el debate en los mercados era cuántas veces iba a seguir bajando los tipos de interés la Reserva Federal. Hoy el mensaje es otro: ¿cuántas veces más va a subir el coste del dinero? El cambio es importante porque la política monetaria estadounidense llevaba aproximadamente dos años moviéndose en dirección expansiva y la última subida de tipos se produjo hace más de tres años. Sin embargo, la combinación de una economía resiliente, un mercado laboral todavía sólido y, sobre todo, unas presiones inflacionistas que se niegan a desaparecer está obligando a los inversores a replantearse completamente el escenario.

La inflación estadounidense se mantuvo en agosto en el 3,4% interanual, claramente por encima del objetivo del 2% de la Reserva Federal. Pero probablemente más preocupante que el dato anual sea lo que está ocurriendo en los últimos meses. Los precios aumentaron un 0,4% solamente en agosto, frente al 0,1% de julio, mientras que la inflación subyacente avanzó un 0,3% mensual, algo más de lo esperado. Además, los precios industriales aumentaron un 0,4% durante el mes y nada menos que un 5,4% respecto al año anterior.

Detrás de buena parte de este deterioro está nuevamente la energía. En julio, antes incluso de las últimas subidas del petróleo, los precios energéticos ya acumulaban un incremento del 14,7% respecto al año anterior y la gasolina subía un 24,6%. En agosto, la energía siguió presionando al alza la inflación y la gasolina aumentó otro 3,9% solamente durante el mes.

Aquí aparece el verdadero problema para la Fed. Un banco central normalmente intenta no reaccionar demasiado ante una subida puntual del petróleo porque no puede producir más barriles subiendo los tipos de interés. Pero la situación cambia cuando la energía permanece cara durante suficiente tiempo como para trasladarse al transporte, la producción, los alimentos, los servicios y, finalmente, a las expectativas de inflación.

Y, al mismo tiempo, la economía estadounidense todavía no está dando a la Reserva Federal demasiados motivos para mirar hacia otro lado. En agosto se crearon 162.000 empleos y la tasa de paro permaneció en el 4,1%. Los salarios aumentaron un 3,1% respecto al año anterior. No estamos ante un mercado laboral extraordinariamente fuerte, pero tampoco ante uno que esté enviando señales claras de recesión.

La reunión de septiembre ha confirmado finalmente ese cambio de dirección. La Reserva Federal ha subido los tipos de interés en 25 pb y, probablemente, lo más importante no haya sido la decisión en sí misma, sino el mensaje que Kevin Warsh ha transmitido durante la rueda de prensa. Warsh ha descrito una economía estadounidense que continúa mostrando una notable fortaleza y que, en su opinión, incluso podría fortalecerse todavía más. Al mismo tiempo, considera que las tendencias del mercado laboral son compatibles con una economía prácticamente en pleno empleo. Eso deja a la Reserva Federal frente a un problema muy concreto: de las dos partes de su mandato dual, una funciona razonablemente bien y la otra claramente no.

La inflación continúa siendo demasiado elevada. Warsh ha insistido en que lleva cinco años sin regresar de manera sostenible al objetivo del 2% y ha dejado claro que la Reserva Federal no puede utilizar los acontecimientos externos como excusa para aceptar indefinidamente esa situación. La Fed no puede controlar el precio del petróleo ni resolver los conflictos geopolíticos que están encareciendo la energía, pero su responsabilidad sigue siendo impedir que esas presiones terminen consolidándose en el conjunto de la economía.

Y aquí probablemente estuvo uno de los mensajes más importantes de toda la rueda de prensa. Warsh no considera que la política monetaria actual sea restrictiva. Al contrario, sigue viéndola como acomodaticia y ha presentado la subida de 25 puntos básicos como la retirada de una pequeña dosis de ese estímulo.

La diferencia es importante. Si la Fed creyera que los tipos actuales ya están frenando claramente la economía, tendría muchos más motivos para detenerse. Pero si considera que la política monetaria continúa siendo acomodaticia, tiene margen para seguir subiendo los tipos sin pensar necesariamente que está llevando a la economía hacia una recesión.

El “dot plot” refuerza esa posibilidad y apunta a una nueva subida antes de terminar el año. Diciembre aparece, por tanto, como una reunión especialmente importante, más aún porque los próximos datos de inflación empezarán a incorporar con mayor intensidad el reciente encarecimiento del petróleo y su transmisión a la gasolina y el diésel. Si la economía continúa mostrando fortaleza y la inflación vuelve a repuntar, los argumentos para detener el proceso de endurecimiento monetario serán cada vez menores.

Pero durante la rueda de prensa apareció además otro asunto que merece nuestra atención: el comportamiento del mercado de bonos y el incremento de las rentabilidades de la deuda estadounidense. Preguntado por ello, Warsh dejó claro que el volumen de deuda pública y la política fiscal corresponden fundamentalmente al Tesoro y al Gobierno, no a la Reserva Federal. Sin embargo, señaló tres factores que pueden ayudar a entender por qué las rentabilidades de los bonos están sometidas a tanta presión:

  1. El primero es precisamente la fortaleza de la economía estadounidense. Una economía que sigue creciendo y manteniendo niveles elevados de empleo puede soportar tipos de interés más altos durante más tiempo.
  2. El segundo es la creciente competencia por el ahorro. Estados Unidos necesita financiar enormes cantidades de deuda pública al mismo tiempo que las mayores compañías tecnológicas del mundo necesitan cantidades extraordinarias de capital para construir centros de datos, adquirir chips, desarrollar redes eléctricas y financiar toda la infraestructura necesaria para la inteligencia artificial. Los grandes hyperscalers están recurriendo cada vez más al mercado de deuda y ofreciendo rentabilidades que compiten por el mismo ahorro que necesita captar el Tesoro estadounidense.
  3. Y el tercer elemento vuelve a llevarnos al punto de partida: la combinación de incertidumbre geopolítica y persistencia de la inflación. Cuanto mayor sea la incertidumbre sobre la evolución futura de los precios, más rentabilidad exigirán los inversores para prestar dinero a largo plazo.

Después de escuchar a Kevin Warsh, "creo que hay una contradicción especialmente interesante entre el discurso que hemos escuchado y las previsiones que acaba de publicar la propia Reserva Federal", señala Pablo Gil en The Trader. Warsh nos presenta una economía muy sólida, prácticamente en pleno empleo, con una política monetaria que todavía considera acomodaticia y una inflación que califica de inaceptablemente elevada. A eso hay que añadir una situación geopolítica extraordinariamente incierta y un fuerte encarecimiento de la energía cuyo impacto todavía no hemos visto completamente reflejado en los datos. Sin embargo, cuando miramos las previsiones de la Fed descubrimos un escenario sorprendentemente benigno. Esperan que la inflación PCE termine este año en el 3,7%, pero que caiga hasta el 2,3% en 2027 y prácticamente regrese al objetivo, con un 2,1%, en 2028.

Para que la inflación pase del 3,7% al 2,3% en apenas un año tiene que producirse una desinflación muy importante. Es posible que parte del repunte actual de los precios energéticos desaparezca por simples efectos base, pero resulta difícil asumir que todas las fuerzas que hoy están presionando la inflación vayan a quedar prácticamente contenidas dentro de 2026. Eso exigiría, entre otras cosas, que el shock energético no se prolongue, que los problemas geopolíticos no sigan deteriorándose y que el encarecimiento del petróleo no termine filtrándose de manera persistente hacia el transporte, los costes empresariales, los bienes y los servicios. Y todo ello mientras la propia Fed espera que la economía estadounidense continúe creciendo con bastante solidez.

"Por eso creo que la gran pregunta después de esta reunión ya no es solamente cuántas veces más va a subir los tipos la Reserva Federal. Es si sus previsiones de inflación para 2027 son demasiado optimistas.Porque si el PCE no cae hacia ese 2,3% que hoy proyecta la Fed, sino que la inflación demuestra ser mucho más persistente, el escenario cambia considerablemente. Los tipos podrían tener que subir más de lo que hoy contempla el mercado o permanecer elevados durante bastante más tiempo. La Reserva Federal ha dejado claro hoy que está dispuesta a luchar contra la inflación. Lo que todavía está por demostrar es que la inflación vaya a ponérselo tan fácil como sugieren sus propias previsiones",resalta.

Banca March: no hay un inicio de ciclo de endurecimiento monetario

Para los analistas de Banca March, la atención se centró en los argumentos esgrimidos por Kevin Warsh durante la rueda de prensa posterior. El presidente de la Fed sustentó la decisión en tres factores principales: la solidez de la economía y del mercado laboral, una inflación que mostró una moderación insuficiente durante el verano y el deterioro del contexto geopolítico, al que también vinculó parte del reciente repunte de las rentabilidades de la deuda a largo plazo.

"La medida respondió a una doble lógica: necesaria y preventiva. Necesaria, porque permitía preservar la credibilidad de la Reserva Federal y, especialmente, la de Kevin Warsh, después de que el propio presidente hubiera contribuido a orientar al mercado hacia un escenario de endurecimiento monetario durante Jackson Hole. En este contexto, la autoridad monetaria optó por validar unas expectativas más hawkish, en un entorno además condicionado por la presión política ejercida por Donald Trump, partidario de unos tipos de interés más bajos. Al mismo tiempo, interpretamos esta subida como una actuación de carácter preventivo, y no como el inicio de un nuevo ciclo de endurecimiento monetario. El objetivo sigue siendo evitar que el actual shock energético se transmita de forma más persistente al conjunto de la economía y termine desanclando las expectativas de inflación", explican.

La evidencia histórica respalda esta interpretación. Si definimos como preventivos aquellos episodios en los que la Reserva Federal acometió tres o menos subidas de tipos en medio de un proceso de relajación monetaria, desde 1980 únicamente se han registrado tres casos. Mientras que el episodio de 1982 coincidió con una recesión, los ciclos iniciados en 1984 y 1995 se desarrollaron en un contexto de aterrizaje suave y no derivaron en una contracción de la actividad. En consecuencia, la historia sugiere que un endurecimiento preventivo no provoca un deterioro significativo del ciclo económico.

Más allá de la propia decisión –ampliamente descontada–, lo más relevante fue el mensaje transmitido por el diagrama de puntos (dot-plot) que "refuerza nuestra visión de que los ajustes serán limitados y responderán a una lógica preventiva". En un ejercicio en el que Kevin Warsh volvió a abstenerse de participar, 16 de los 18 miembros que integran el dot-plot –de los cuales únicamente 11 cuentan con derecho a voto– anticipan una subida adicional para lo que resta de año. De materializarse este escenario, la mediana de las previsiones apunta a unos tipos estables durante 2027 y a un posterior proceso de bajadas a partir de 2028.

Arabia Saudí espera restablecer en los próximos días alrededor de la mitad de la capacidad del oleoducto Este-Oeste y recuperar su operatividad plena en un plazo aproximado de seis semanas. Esta infraestructura fue atacada el 10 de septiembre por milicias respaldadas por Irán. El oleoducto conecta los campos petroleros del Golfo Pérsico con el puerto de Yanbu, en el mar Rojo, y desempeña un papel estratégico al ofrecer una ruta alternativa al estrecho de Ormuz para las exportaciones de crudo saudí. La capacidad máxima de transporte de esta red alcanza los 7 millones de barriles diarios (mbd). De ese volumen, aproximadamente 2 mbd se destinan al abastecimiento de las refinerías saudíes de la costa occidental, mientras que hasta 5 mbd pueden dedicarse a la exportación. Por ello, una interrupción prolongada del suministro habría supuesto una inmovilización de una parte significativa de las exportaciones de crudo del país. No obstante, Arabia Saudí confía en una recuperación rápida de la operativa. Como precedente, en abril una estación de bombeo del mismo sistema también fue atacada –aunque con daños más limitados– y las operaciones volvieron a la normalidad en apenas tres días.

"Por el momento, desde Banca March nos mantenemos expectantes a la evolución del conflicto de Irán antes de modificar y elevar nuestras previsiones sobre los tipos de interés. Nuestro grado de convicción se ha ido reduciendo en las últimas semanas ante el enquistamiento de las negociaciones entre EEUU e Irán y las nuevas interrupciones en el suministro de petróleo procedente de Arabia Saudí, que han incrementado el riesgo de que las presiones energéticas terminen trasladándose al resto de componentes, pero la situación se mantiene lo suficientemente volátil para elevar nuestra visión sobre la curva. En cualquier caso, seguimos considerando excesivo el escenario que descuenta actualmente la curva de futuros, que incorpora hasta tres subidas adicionales de tipos durante los próximos doce meses. Con todo, nos adentramos en un periodo en el que las elecciones de medio término en Estados Unidos irán ganando cada vez más peso en las Bolsas. Desde nuestra perspectiva, y más allá del ruido político de fondo, la clave sigue estando en los sólidos beneficios empresariales que se extienden a más sectores y regiones, por lo que aprovecharíamos una toma de beneficios para seguir añadiendo riesgo", añaden.

Ebury: es injustificado un endurecimiento más intenso

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, ha revisado sus previsiones sobre la Reserva Federal y espera ahora una nueva subida de tipos en diciembre, después del incremento de 25 pb aprobado esta semana, que situó el tipo oficial en el 3,75%-4%. Considera que el tono más restrictivo de la Fed, la fortaleza de la economía estadounidense y la falta de avances suficientes en la lucha contra la inflación justifican este nuevo movimiento antes de finalizar el año. 

“El mensaje de la Fed ha sido claramente más agresivo de lo que esperábamos y nos lleva a abandonar nuestra previsión de una sola subida este año”, señala Matthew Ryan, CFA, jefe de Estrategia de Mercado de Ebury. No obstante, Ebury considera injustificado un endurecimiento mucho más intenso, dado que la inflación subyacente mantiene una tendencia descendente, los elevados rendimientos de los bonos ya están contribuyendo a restringir las condiciones financieras y el mercado laboral no presenta un sobrecalentamiento suficiente.

La decisión de la Fed impulsó inmediatamente al dólar, llevando al EUR/USD por debajo de 1,15 por primera vez desde finales de julio. “El tono restrictivo de la Fed debería seguir respaldando al dólar a corto plazo, aunque seguimos esperando cierto debilitamiento de la divisa estadounidense en nuestro horizonte de previsión”, apunta Anthony Malouf, analista de Mercado de Ebury. No obstante, este retroceso debería ser moderado, ya que la incertidumbre en torno a Irán, los elevados precios del petróleo y el aumento global de las rentabilidades de la deuda continúan ofreciendo soporte a la moneda estadounidense.

Fidelity: la estructura de la economía ha cambiado

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, considera que el mensaje más importante de la subida de tipos de la Fed "fue que la función de reacción de la política monetaria está siendo cada vez más clara". Y la decisión fue unánime, algo relevante porque proporciona al presidente Kevin Warsh un respaldo institucional en un momento en que la Administración ha estado presionando para lograr una política monetaria más acomodaticia. No se trató de una decisión ajustada ni controvertida. El Comité, en su conjunto, consideró que la inflación y la resiliencia de la actividad económica justificaban una política más restrictiva. 

Las proyecciones reforzaron ese mensaje. El punto medio del diagrama de puntos apunta a una subida adicional en 2026 y a la ausencia de recortes en 2027. Más llamativo aún es que no se espera que la inflación vuelva al objetivo del 2% hasta 2029, la principal señal macroeconómica que deja esta reunión. Si las previsiones de la Fed son, en términos generales, correctas, EEUU habrá pasado aproximadamente ocho años con una inflación por encima del objetivo antes de restablecer la estabilidad de precios. 

"Esto encaja estrechamente con el escenario que incorporamos en nuestras hipótesis a largo plazo para los mercados de capitales, donde desde hace tiempo esperamos que la inflación siga siendo más persistente y se estabilice por encima de los niveles a los que los inversores se acostumbraron tras la crisis financiera global", explica.

La cuestión no es simplemente que la inflación esté tardando más en moderarse. La estructura de la economía ha cambiado. La fragmentación geopolítica, la seguridad energética, una mayor presencia fiscal, la duplicación de cadenas de suministro y la elevada intensidad de capital asociada al ciclo de inversión en inteligencia artificial apuntan a un entorno en el que es probable que la inflación siga siendo más persistente. Las propias proyecciones de la Fed reconocen cada vez más esa realidad. 

La rueda de prensa de Warsh también mantuvo un tono restrictivo y fue, en líneas generales, coherente con el mensaje que transmitió en Jackson Hole. Señaló que la Fed había retirado parte del estímulo monetario, lo que implica que sigue considerando que los tipos de interés se sitúan por debajo del nivel neutral a corto plazo. La inflación continúa siendo demasiado elevada y la Fed necesita pruebas más claras de que está avanzando hacia su objetivo con suficiente rapidez. Hasta entonces, el sesgo seguirá inclinándose hacia una política más restrictiva. 

Sigue sin haber una orientación futura convencional, aunque, en comparación con julio, la función de reacción resulta ahora más fácil de interpretar. La inflación continúa por encima del objetivo, la actividad económica se mantiene resiliente y la inversión empresarial continúa siendo sólida. Mientras esa combinación no cambie, nuevas subidas de tipos siguen siendo una posibilidad. 

También merece la pena destacar la reacción del tramo largo de la curva. Las rentabilidades de los bonos del Tesoro estadounidense a largo plazo han caído pese a la subida de tipos y al tono restrictivo reflejado en el diagrama de puntos. Es una evolución constructiva, aunque todavía es pronto para extraer conclusiones firmes sobre la credibilidad de la política monetaria. Como mínimo, los mercados no interpretaron esta reunión como un factor que aumente el riesgo de inflación a largo plazo. 

La cuestión más relevante es hasta dónde llegará este ciclo. "Nuestra hipótesis de trabajo sigue siendo que este terminará convirtiéndose en un ciclo de tres o cuatro subidas de tipos, más que en un simple ajuste puntual. No obstante, esta visión depende de que el ciclo de inversión en inteligencia artificial se mantenga intacto. Dicha inversión está respaldando la demanda en la actualidad, al tiempo que puede impulsar la productividad a lo largo del tiempo. El gasto necesario en centros de datos, semiconductores, generación eléctrica, redes, infraestructuras y financiación tiene una magnitud suficiente como para influir en el ciclo macroeconómico. Mientras esa inversión siga siendo sólida, la economía estadounidense podría ser capaz de absorber unos tipos de interés más elevados con mayor facilidad de lo que sugeriría un marco convencional de final de ciclo. Pero si la inversión en inteligencia artificial se desacelera de forma significativa, el cálculo cambiará rápidamente. El crecimiento económico se volvería más vulnerable a un mayor endurecimiento monetario y la Fed tendría que reevaluar el equilibrio de riesgos", argumenta.

Por ahora, el mensaje es relativamente sencillo. La Fed ha reanudado el endurecimiento monetario, el Comité está unido y el diagrama de puntos sugiere que el ciclo aún no ha terminado. Y, lo que es más importante, la Fed proyecta ahora un periodo mucho más prolongado de inflación por encima del objetivo, en línea con el régimen de inflación estructural que incorporamos en nuestras hipótesis para los mercados de capitales. La trayectoria de la política monetaria seguirá dependiendo de los datos. "Pero si el ciclo de inversión en inteligencia artificial se mantiene intacto y la inflación continúa siendo persistente, seguimos pensando que este ciclo de endurecimiento monetario aún tiene recorrido”, concluye.

Goldman Sachs: una subida más, en diciembre

Kay Haigh, responsable global y CIO de Renta Fija y Soluciones de Liquidez en Goldman Sachs Asset Management, interpreta que "la Fed ha dado a entender que, por el momento, no prevé un ciclo de endurecimiento monetario agresivo. Según el Resumen de Proyecciones Económicas (SEP, por sus siglas en inglés), la mayoría de los miembros del FOMC contempla un total de dos subidas de tipos este año, y es probable que la Fed no los mueva en la reunión de octubre, dada su cercanía a las elecciones de mitad de mandato. Nuestro escenario central es una subida más este año, en diciembre, aunque esto sigue dependiendo de los próximos datos del IPC y de la evolución de los precios de la energía".

Robeco: la Fed puede endurecer sin deteriorar el crecimiento

Colin Graham, Head of Multi Asset Strategies de Robeco, apunta que la subida de tipos de 25 pb de la Fed señala un avance gradual hacia lo que los responsables de la política monetaria consideran una postura neutral. El mensaje del presidente Warsh fue claro: dado que el mercado laboral sigue sólido y la inflación se sitúa por encima del objetivo, la Fed considera que continuar con la normalización es adecuado para garantizar la estabilidad de precios. "Desde nuestra perspectiva, la economía estadounidense sigue mostrando una considerable resiliencia. El apoyo fiscal, la buena salud de los balances de los hogares y los efectos remanentes de unos tipos de interés históricamente bajos continúan apuntalando la demanda, lo que reduce el riesgo de una desaceleración brusca", precisa.

Un aspecto interesante de las últimas proyecciones es el descenso previsto de la inflación subyacente; se estima que el índice PCE caerá del 3,7% en 2026 al 2,5% en 2027 y al 2,1 % en 2028. Si bien la tendencia es alentadora, la experiencia histórica sugiere que la evolución real de la inflación dependerá, en última instancia, de los datos que se vayan conociendo, más que de las previsiones.

La reacción del mercado ha sido, en líneas generales, coherente con el mantenimiento de la credibilidad de la Fed. El fortalecimiento del dólar, la caída del precio del oro y la relativa estabilidad de los rendimientos a largo plazo sugieren que, por ahora, los inversores conceden el beneficio de la duda a las autoridades monetarias. El aplanamiento de la curva de tipos indica que los mercados confían en que la Fed puede seguir endureciendo la política monetaria sin provocar un deterioro significativo de las perspectivas de crecimiento ni desanclar los tipos de interés a largo plazo.

UBS: el endurecimiento no descarrilará el repunte de la renta variable

"No esperamos que un ciclo de endurecimiento moderado por parte de la Fed haga descarrilar el repunte de la renta variable. Gran parte de este endurecimiento monetario ya está descontado por el mercado. La fortaleza económica hace que el endurecimiento sea más manejable. Unos beneficios empresariales sólidos pueden contrarrestar unos rendimientos más elevado", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos posicionados para nuevas subidas de la renta variable, al mismo tiempo que nos preparamos para una posible volatilidad a corto plazo. Si el endurecimiento monetario se mantiene moderado, los diferenciales de crédito permanecen estables y los beneficios empresariales continúan creciendo, el repunte debería tener margen para ampliarse a más sectores y regiones. Recomendamos una exposición diversificada en renta variable, evitando al mismo tiempo una concentración excesiva en áreas especialmente sensibles a los tipos de interés o que dependen de un único factor de rentabilidad".

La decisión de la Fed "es coherente con nuestra previsión de otra subida en diciembre, ya que el listón para mantenerse sin cambios parece bastante alto, con solo dos informes de inflación más previstos antes de esa fecha. El amplio respaldo a dos subidas —y casi la mitad de los participantes a favor de una tercera— indica que los riesgos están sesgados al alza. Sin embargo, en nuestra opinión, lo que el mercado descuenta actualmente, un total de cuatro subidas, resulta excesivo. Esperamos una desinflación bastante estable durante los próximos seis meses, mientras que unos efectos de base favorables en el primer semestre de 2027 deberían debilitar los argumentos a favor de una larga secuencia de subidas", añade Andrew Dubinsky, Economista.

Eastspring: el mercado espera una orientación más agresiva

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de la gestora de activos Eastspring Investments, opinan que el regreso de las bruscas subidas en los precios del crudo, junto a las alzas de más de 30 pb en los rendimientos de los bonos soberanos en los mercados desarrollados desde Jackson Hole, han obligado a los bancos centrales a realizar subidas de tipos generalizadas. Subidas que, sin embargo, no son suficientes para revertir los efectos de segunda ronda de este nuevo repunte inflacionista en las economías.

El alza del crudo hasta niveles de 108$/barril propicia un entorno de restricciones energéticas persistentes, dado el encarecimiento de los precios de la producción. Algo que todavía no ha percibido el mercado, que descuenta previsiones de producción excesivamente optimistas. Eastspring Investments cree que el reciente shock del petróleo tendrá efectos negativos en el transporte, la producción manufacturera y los bienes de consumo.

Mientras tanto, los bancos centrales tienen que lidiar no sólo con las expectativas inflacionistas, sino también con la fuerte subida de los rendimientos de los bonos soberanos, 30 pb en los bonos a 10 años de los mercados desarrollados.

Por ello, desde Eastspring Investments creen que las subidas generalizadas de tipos de esta semana, ya descontadas por el mercado, no serán suficientes, y que el mercado espera una orientación más agresiva, especialmente desde la Fed. En Asia, la debilidad del dólar y una revalorización anticipada han generado mayor resiliencia en los tipos, aunque las alzas del crudo y una reevaluación de la inflación podrían provocar endurecimiento monetario en diferentes países. Eastspring Investments prevé subidas de tipos en 2026 en India, Indonesia, Filipinas, Corea, Malasia y Taiwán.

15Sep

Se acabó el dinero gratis. Apollo avisa que hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Y la morosidad del crédito privado ya está en el 6,3% máximo histórico.

Miguel Ángel Valero

Apollo avisa que pasamos de un exceso de ahorro a una escasez, y eso encarece el dinero. Torsten Slok, su economista jefe, lanza una advertencia que está calando en los mercados: se acabó el exceso de ahorro que abarató el dinero durante 20 años,  ahora sobran proyectos y falta capital. Pone de ejemplo los centros de datos para la inteligencia artificial (IA): hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Piensa en el ahorro como agua. Cuando sobraba, regar proyectos salía gratis y los tipos caían. Ahora escasea, así que el capital se paga caro: gana la renta fija y pierde el riesgo sin beneficios. Si Apollo acierta, se acabó el dinero gratis: sube el crédito y la renta fija, y bajan las tecnológicas sin beneficios. Eso obliga al inversor a revisar sus carteras y a recalcula los retornos de su dinero.

Pero, al margen de esas advertencias, Apollo negocia comprar la unidad de ortopedia de Johnson & Johnson por unos 20.000 millones$. El grupo vende para centrarse en la farma y la tecnología médica de mayor margen. Eso demuestra que el private equity en situación sana sigue en las grandes operaciones pese a los tipos altos y a una factura de financiación más cara.

Hay más señales de alerta. La morosidad del crédito privado marca máximo histórico en agosto, según Fitch Ratings. La morosidad del crédito privado, los préstamos que dan fondos y no bancos, lo que se denomina 'banca en la sombra', tocó techo en agosto: falló un 6,3%. De 1.300 empresas, 14 impagos, el máximo en un año. Y ese 6,3% es la media, porque salud, industria y fábricas están en el 9,9%; el software aguanta en el 0,6%. 

Casi la mitad son aplazamientos forzados de deuda. Con los tipos altos, los fondos no logran vender ni refinanciar esas empresas, así que alargan los plazos para no apuntarse la pérdida. Tapan el agujero, pero sigue ahí, y con el bono del Tesoro al 5%, el coste de la financiación de la deuda crece. 

El mercado ya vigila la evolución de fondos como Ares Capital o Blue Owl. El crédito privado vuelve a estar bajo el radar, si es que alguna vez no lo ha estado.

No obstante, el crédito privado sigue activo. El área de Private Equity de Goldman Sachs Alternatives anunció el cierre final de West Street Capital Partners IX  con 9.600 millones$ de capital total. Junto con los más de 1.600 millones captados hasta la fecha para West Street Asia Equity Partners I y los 500 millones destinados a vehículos de coinversión relacionados, el capital total captado para la generación actual de vehículos de Private Equity a nivel global asciende a 11.700 millones. Desde 1986, el equipo ha invertido más de 89.000 millones a nivel mundial. El capital del fondo procede de un grupo diverso de inversores institucionales y grandes patrimonios de Norteamérica, Europa y Oriente Medio, con compromisos significativos por parte de Goldman Sachs y sus empleados.

Mientras, el crédito chino vuelve a decepcionar. Los nuevos préstamos bancarios de agosto fueron solo 60.000 millones de yuanes, muy por debajo de los 400.000 millones esperados, tras la contracción de julio. El saldo de crédito crece un 4,9% anual, el ritmo más flojo registrado, y los préstamos a hogares cayeron 1,03 billones. Más presión sobre el banco central para inyectar estímulo, porque China necesita el consumo para mantener el ritmo.

Por si no hubiera ya malas noticias, desde Campbell's a Conagra, la industria alimentaria avisa de nuevas subidas de precios. Grandes cargamentos de café amenazan con mover el mercado de las materias primas blandas. Esto se traduce en inflación pegajosa y persistente justo donde más escuece y donde más lo percibe el consumidor, el supermercado. Los márgenes del packaged food (alimentos envasados) quedan bajo lupa y el café vuelve al radar de los traders. 

Y otro dato que llama la atención de los analistas: los fondos de cobertura compraron tecnológicas en las últimas dos semanas al ritmo más rápido desde junio de 2025. El dinero listo cargando justo cuando los chips tiemblan. "¿Señal de compra o trampa antes del susto?", se preguntan en Zumitow.

Los temores del mercado se concentran actualmente en dos focos de presión. Por un lado, los ataques sobre una de las principales arterias de exportación de petróleo de Arabia Saudí han servido como catalizador para impulsar los precios de la energía y, con ello, elevar la rentabilidad del bono estadounidense a 10 años por encima del 5%, una referencia que no se alcanzaba desde 2007. Este umbral psicológico ha intensificado la preocupación de los inversores ante la posibilidad de un repunte más persistente de los costes energéticos, mientras el mercado permanece a la espera de que Arabia Saudí detalle el tiempo necesario para restablecer plenamente la operatividad del oleoducto que conecta con Yanbu.

Por otro lado, esta situación coincide con las recientes declaraciones de algunos líderes de la industria de la IA, quienes han sugerido la conveniencia de moderar el ritmo de desarrollo de esta tecnología. Estas afirmaciones han penalizado especialmente al sector de los semiconductores, mientras que han favorecido a las compañías de software. Sin embargo, los grandes desarrolladores de modelos disponen de escasos incentivos para ralentizar voluntariamente una tecnología que consideran estratégica, especialmente cuando los competidores chinos se encuentran a tan solo seis u ocho meses de distancia. 

¿Realmente están dispuestos a detener o reducir el desarrollo de sus capacidades?Es posible que la carta publicada por Amodei –fundador de Anthropic– durante el fin de semana responda más a la necesidad de incrementar la visibilidad pública de cara a su salida a Bolsa, con una valoración cercana a los dos billones$, que a una verdadera intención de desacelerar la innovación. Además, para confirmar un cambio estructural de tendencia sería necesario observar medidas tangibles, como una reducción de los pedidos de capacidad computacional. Hasta el momento, no existe evidencia de que esto esté ocurriendo.

En consecuencia, la combinación de unos tipos de interés elevados y las crecientes dudas sobre el crecimiento de beneficios por la ralentización en el desarrollo de la IA podría convertirse en el escenario perfecto para una corrección momentánea en las Bolsas –en un mes de septiembre históricamente negativo–, lo que abriría una oportunidad. 

No obstante, "seguimos considerando que el mercado de renta fija está descontando un exceso de subidas de tipos para los próximos doce meses, lo que podría aliviar parte de la presión actual. Esta visión se sustenta en que todavía no existen señales claras de que el conflicto esté trasladándose a la inflación subyacente y en que las tensiones observadas responden, por ahora, a un problema puntual". señalan en Banca March. 

Además, el estrecho de Ormuz continúa operando con mayor normalidad de lo que sugieren los datos de paso con transpondedores. De igual modo, la narrativa sobre una posible desaceleración en el desarrollo de la IA parece responder más a una estrategia de marketing institucional previa a dos de las mayores salidas a Bolsa de la historia que a una realidad operativa. La competencia en este ámbito es extraordinariamente intensa, global y descentralizada, lo que dificulta enormemente cualquier intento de coordinación entre los principales actores. Más aún cuando la Administración Trump se ha mostrado abiertamente contraria, lo que descarta intervenciones gubernamentales sobre el sector. 

El mercado de adquisiciones sigue activo

Pese a todo, el mercado de fusiones y adquisiciones sigue activo. Puig compra el 50% de Isdin que todavía estaba en manos de la familia Esteve por 1.200 millones para lograr el control total de la empresa fundada en 1975 por las dos familias y para reforzar su negocio de skincare (cuidado de la piel). Al cierre de la operación, pagará 900 millones, y otros 300 millones en el primer trimestre de 2029. 

La operación reforzará el peso del cuidado de la piel dentro de Puig: en 2025 apenas aportó el 11% de sus 5.200 millones€ en ingresos. Isdin facturó 648 millones en 2025, con una caída del 27% en su Ebitda, y vaticinaba ventas por 1.000 millones en 2030. Con más cuidado de la piel, Puig reduce el dominio de los perfumes y la moda, equilibrando un poco más el balance.  Algo que puede ayudar a levantar la acción: Puig, que salió a Bolsa en 2024, ha caído cerca del 30% desde entonces. No ayudó que la fusión con Estée Lauder se frustrara en mayo.

Kimberly-Clark insiste en la compra de Kenvue, dueña de Tylenol y Neutrogena, por 40.000 millones$. Para convencer a las autoridades de competencia de la Unión Europea prepara ventas de activos. Bruselas debe decidir antes del 29 de septiembre si acepta concesiones o abre un período de investigación de cuatro meses. Australia y Sudáfrica ya la obligaron a soltar Carefree y Stayfree. El grupo suma así músculo junto a Uriage, Apivita, Kama Ayurveda, Loto del Sur, Dr. Barbara Sturm y Charlotte Tilbury.

De la mano de Goldman Sachs, Colgate-Palmolive explora la venta de marcas de gama media como Softsoap, Irish Spring y Speed Stick. Su unidad de cuidado personal factura unos 3.500 millones$, el 17% de las ventas. Quiere soltar lastre, mejorar márgenes obtener más de 1.000 millones$, capital libre para recompras de acciones y dividendos.

Y en España, Telefónica vuelve a tantear la compra de Vodafone España. Retoma conversaciones con Zegona, pero las diferencias todavía son abismales: Telefónica valora la operadora en unos 8.000 millones€ y Zegona pide cerca de 15.000 millones. La operación, de materializarse, no se haría hasta bien entrado 2027.

Grant Thornton, a través de su equipo de  M&A y transacciones, ha asesorado a los accionistas de Ibizair, S.L. y de Mallorcair, S.L. en el proceso de venta a United Aviation Services, sociedad integrada en Stellair Group. La transacción ha sido liderada por Jorge Tarancón, socio responsable del área de M&A Advisory, junto con el equipo integrado por Ana Novoa, Fernando Sánchez Sánchez de la Madrid, Rubén Jesús Polo Sánchez y Manuel López Arias.

La operación supone la incorporación a Stellair Group de dos compañías especializadas en servicios de handling y operaciones FBO para aviación ejecutiva en los aeropuertos de Ibiza y Palma de Mallorca. Ambas empresas ofrecen servicios a operadores y propietarios de aeronaves privadas y cuentan con una sólida posición en dos de los principales enclaves de tráfico privado del Mediterráneo.

Con esta adquisición, United Aviation Services amplía su presencia en el mercado español y fortalece su capacidad para prestar servicios de aviación ejecutiva en destinos estratégicos caracterizados por una elevada actividad turística y empresarial. La transacción se enmarca en la estrategia de crecimiento de Stellair Group, orientada a consolidar una red de servicios de alta calidad para operadores internacionales y clientes privados en mercados clave.

Movimientos en torno a la IA

  • Elmet Group se dispara el 36% en el Nasdaq tras entrar como accionista nada menos que el Pentágono, con el 20%. El Gobierno de EEUU se mete en el capital del productor de tungsteno con 450 millones$ y un contrato de hasta 2.000 millones para blindar el suministro fuera de China. 
  • Rum Group sube el 18% porque Anthropic ha firmado un contrato de seis años y 13.700 millones$ para que le proporcione potencia de cómputo. La compañía de vídeo e infraestructura de IA está considerada muy cercana a Trump, y esa operación dispara las especulaciones.
  • Zscaler crece el 15% en el Nasdaq tras las advertencias de los primeros espadas del sector sobre la IA. Las empresas corren a proteger sus sistemas. Y la ciberseguridad cotiza al alza. El ETF BUG, el 10%; Palo Alto Networks, el 13%. 
  • Roblox sube el 11% tras su conferencia de desarrolladores, donde presentó más herramientas con IA y más facilidades para creadores. 
  • Hewlett Packard Enterprise es una de las notas negativas, baja el 9% en el NYSE por el miedo a un frenazo en el desarrollo de IA que repercuta en las actividades de infraestructura. Marvell Technology también se deja un 6% en el Nasdaq pro lo mismo: si se frena la IA, habrá menos apetito por los chips que la alimentan.

UBS: el ciclo de gasto de capital en IA no está llegando a su fin

Las acciones de chips vinculadas a la IA sufrieron presión después de que varios laboratorios líderes de IA de vanguardia en EE. UU. respaldaran públicamente esfuerzos para moderar el ritmo de desarrollo de los modelos más avanzados. Unas salvaguardas más sólidas no tienen por qué hacer descarrilar el repunte de la IA. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que la pregunta clave para los inversores no es si el desarrollo de los modelos de vanguardia se ralentiza, sino si la demanda de IA y su monetización seguirán expandiéndose. Consideramos que la respuesta sigue siendo afirmativa. Seguimos favoreciendo un enfoque diversificado a lo largo de la cadena de valor de la IA, combinando a los beneficiarios de las infraestructuras (incluidos los semiconductores, las redes, la energía y la nube) con las grandes plataformas y empresas de software bien posicionadas para monetizar su adopción. Los inversores con posiciones concentradas en IA podrían considerar reequilibrar sus carteras hacia esta combinación más amplia. Unas salvaguardas más sólidas en el ámbito de la IA podrían reconfigurar la competencia, pero las propuestas planteadas hasta ahora no indican que el ciclo de gasto de capital (capex) en IA esté llegando a su fin".

"La conclusión clave del avance en Navier-Stokes es que la IA se está expandiendo de la generación de texto hacia la automatización del descubrimiento científico. Las áreas más prometedoras son el descubrimiento de fármacos, la fusión nuclear y las ciencias de los materiales. Los beneficiarios son las empresas de infraestructura de IA, farmacéuticas, materiales industriales y servicios públicos (utilities)", añade Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Metagestión: se reduce el atractivo por valoraciones

La gestora española independiente especializada en renta variable Metagestión cree que, de cara al cierre del año, el entorno de crecimiento resiliente, inflación creciente, y subidas de tipos del BCE, generan un contexto en el que se reduce la expansión de múltiplos y el atractivo por valoraciones. Un entorno en el cual se hace más necesaria la selección de valores por fundamentales, y la gestión activa, para que un inversor en renta variable encuentra más valores para sus carteras.

01Sep

Los inversores seguirán exigiendo rentabilidades más altas debido a la persistencia de unos precios energéticos elevados y de políticas fiscales expansivas en las principales economías desarrolladas occidentales.

Miguel Ángel Valero

Septiembre comienza con una mayor presión sobre los bonos. Tras el discurso más restrictivo del gobernador de la Reserva Federal, Kevin Warsh, en Jackson Hole el 28 de agosto y con las tensiones en Irán completamente enquistadas, se ha configurado una nueva tormenta perfecta para los bonos soberanos. 

Los tipos de interés a largo plazo vuelven a repuntar de forma coordinada a escala global. La rentabilidad exigida al bono japonés a diez años se encuentra muy cerca de superar el 3% por primera vez desde 1997, mientras que la TIR del bono alemán a diez años ha rebasado el 3,3%, situándose en máximos desde 2011. El tipo de referencia de toda Europa se dispara y presiona a la Bolsa y a la deuda de los países periféricos. Cuando lo seguro paga más, lo caro sobra.

En EEUU, el tipo de interés soberano a diez años permanece por debajo de los niveles registrados durante la última crisis inflacionista, en septiembre de 2023. La diferencia es que, en esta ocasión, el ascenso ha sido gradual, pero prácticamente ininterrumpido a lo largo del año.

Existen dos referencias especialmente relevantes que conviene vigilar: en EEUU, la cota del 5% para el bono a 10 años; y en Europa, el 3,5% para el bono alemán, nivel que coincide con los máximos de 2011 durante la crisis del euro. Alcanzar esos umbrales supondría entrar en un escenario de tensión máxima para los mercados de deuda.

Los analistas de Banca March consideran que "es prematuro hablar de una crisis de deuda soberana". La principal razón es que el crecimiento nominal de las economías sigue permitiendo generar ingresos fiscales suficientes para financiar los déficits públicos. Sin embargo, sí constituyen una muestra del riesgo que implica mantener posiciones en bonos soberanos con vencimientos tan largos en el contexto actual. La persistencia de unos precios energéticos elevados, unida a políticas fiscales expansivas en las tres principales economías desarrolladas occidentales, EEUU, Japón y Alemania, sugiere que los inversores seguirán exigiendo rentabilidades más altas que reflejen mejor la realidad actual.

En este contexto, JP Morgan pasa de alcista sobre la Bolsa de EEUU a "tácticamente cauta" tras el discurso de Warsh en Jackson Hole, que provocó que el mercado perdiera 270.000 millones$ en minutos. Los expertos del banco no ven que la economía de EEUU se rompa, porque los beneficios de las empresas aguantan, pero subrayan que cada dato macro pasa factura al mercado. Las tecnológicas caras y los valores sensibles a tipos sufren primero cuando el bono sube. JPMorgan no vende, solo aparca hasta el 16 de septiembre.

Además, el mayor vencimiento de opciones del año cae en el peor mes de la Bolsa. De aquí al 18 de septiembre caducan 9,6 billones$ en opciones sobre la Bolsa estadounidense (básicamente el S&P 500), cerca del 35% de toda la exposición del país. Detrás están los brókers que las vendieron, y hoy cargan una posición récord que Goldman Sachs cifra en 983.000 millones. Para cubrirse, compran cuando la bolsa cae y venden cuando sube. 

Ahora esas opciones actúan como un amortiguador. Cuando vencen, parte del colchón desaparece. El vencimiento por sí solo no obliga al mercado a caer. Lo que hace es quitarle estabilidad: habrá menos compras automáticas frenando las caídas, pero también menos ventas frenando las subidas.

Pero las acciones de EEUU han batido a los bonos en la última década por el mayor margen en 66 años. Un aviso de complacencia: pocas veces la Bolsa ha estirado tanto sin una corrección seria de por medio.

Y otro dato preocupante: el nivel de caja de los clientes de Banca Privada se ha hundido al 9%, mínimo histórico. Esto significa que los grandes patrimonios están ya casi todos dentro del mercado, con muy poca pólvora seca para seguir comprando. Suele ser señal de complacencia, justo lo que se ve en los techos.

Ebury: probabilidad del 70% en subida de tipos de la Fed en septiembre

Las divisas de Latinoamérica perdieron algo de terreno, ante un dólar que se fortaleció de forma generalizada en los mercados de divisas. El motivo detrás del impulso fue la intervención de Warsh en Jackson Hole, que avivó las expectativas de una subida de tipos de interés en septiembre. El presidente de la Fed señaló que si las presiones inflacionarias no se suavizan, a la Fed le quedaría trabajo por delante. La divisa que peor rendimiento experimentó fue el peso colombiano por motivos idiosincráticos. Los presupuestos del Estado de 2027 reflejaron una realidad fiscal peor de lo que algunos economistas estimaban, provocando una caída del COP semanal por encima del 4%.

El mercado tendrá el foco puesto en los datos de nóminas no agrícolas que se publicarán en EEUU este viernes 4 de septiembre. Un informe sólido podría consolidar aún más las expectativas de una subida de tipos por parte de la Fed este mes, que el mercado ya descuenta con una probabilidad de casi el 70%.

  • Real brasileño (BRL): cayó casi un 1 % frente al dólar la semana pasada, tras unos datos de inflación de mitad de mes que sorprendieron a la baja y que intensificaron las apuestas por una mayor relajación monetaria por parte del Banco Central de Brasil este mes. La tasa general no solo cayó dentro del rango de tolerancia, sino que lo hizo más de lo esperado, situándose en el 4,24%, frente al 4,52% del mes anterior. Los datos de nóminas de julio añadieron más leña al fuego al situarse en torno a los 59.000 puestos de trabajo, frente a los 112.000 esperados y los 145.000 del mes anterior. Una posible subida de tipos de la Reserva Federal, junto con un recorte del Banco Central de Brasil, reduciría el atractivo del carry trade de Brasil, aunque seguiría siendo sustancial. Esta semana estaremos atentos a los datos de crecimiento del PIB del segundo trimestre, para los que se espera una ligera moderación en términos intertrimestrales frente a la expansión registrada en el primer trimestre. También seguiremos los PMI de agosto y cualquier novedad en la carrera por la presidencia. En las últimas semanas, Lula ha perdido algo de ventaja, según algunas encuestas y el mercado de apuestas Polymarket.
  • Peso chileno (CLP): retomó la senda bajista en una semana marcada por el repunte de la tasa de desempleo hasta el 9,5%, frente a la estabilización en el 9,4% esperada. Al peso se le avecinan aún más curvas tras la reanudación de las hostilidades entre Estados Unidos e Irán. Además del conflicto en Oriente Medio, esta semana estaremos atentos a los datos de producción industrial y minera de julio, así como a los de ventas minoristas y al Imacec, que se publicará el miércoles 2 de septiembre. Habrá que esperar a los últimos datos de producción cuprífera, pero el consenso ya apunta a una moderación significativa en la actividad económica del mes pasado, si bien esta se mantendrá en positivo.
  • Peso colombiano (COP): Tras un rally escalofriante en lo que llevamos de año, el peso colombiano experimentó una corrección significativa del 4% la semana pasada. Los motivos de esta caída han sido varios. En primer lugar, el sistema financiero local sufrió una escasez de dólares que provocó un repunte del precio del billete verde ante la demanda de los operadores. En segundo lugar, los presupuestos anuales de 2027 evidenciaron que la situación fiscal del país es extremadamente delicada. El déficit proyectado por el Gobierno sería del 8,2% del PIB en 2026 y del 9,4 % en 2027, superando así las expectativas del mercado. En adelante, la atención se centrará en el ajuste fiscal propuesto por el Gobierno para reducir en 2,2 puntos porcentuales el déficit del año que viene. Los riesgos se inclinan claramente al alza, sobre todo tras el devastador terremoto sufrido a principios de este mes. Vemos margen para una corrección mayor del COP en los próximos trimestres.
  • Peso mexicano (MXN): USD/MXN volvió a recuperar la cota de 17.00 la semana pasada tras el mensaje hawkish de Warsh en Jackson Hole. Dado que el Banxico podría permanecer de brazos cruzados durante lo que queda de año, serán la política monetaria estadounidense y las negociaciones del T-MEC con EEUU los principales factores que determinarán la cotización del peso en los próximos meses. En el ámbito comercial, parece que las conversaciones entre EEUU y México siguen siendo constructivas —algo que no se puede decir de Canadá— y se espera que se reanuden en septiembre, cuando se celebre la cuarta ronda de negociaciones. En un segundo plano, la fortaleza de la economía estadounidense, junto con el auge de la IA, siguen siendo importantes vientos de cola para las exportaciones mexicanas y, en general, para la economía nacional. Mantenemos una visión constructiva del peso a medio plazo.
  • Sol peruano (PEN): cayó ligeramente la semana pasada debido a las crecientes expectativas de que se produzca una subida de tipos en EEUU que reduzca temporalmente el diferencial de tipos con Perú. Sin embargo, antes de la celebración del simposio de Jackson Hole, la divisa del país andino alcanzó los niveles previos al estallido de la guerra de Irán, lo que evidencia su gran resiliencia, ya que el conflicto parece estar aún lejos de resolverse. En este contexto de precios energéticos persistentemente elevados, riesgos derivados de El Niño y una inflación holgadamente por encima del objetivo, que puede seguir aumentando, han elevado las probabilidades de que el BCRP actúe a finales de este año o principios del siguiente. Más allá de la política monetaria, seguimos siendo optimistas con respecto al sol a medio plazo, dadas las perspectivas positivas que tenemos para el cobre y el oro, materias primas en las que Perú tiene una alta exposición.

30Aug

La inteligencia artificial seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

Miguel Ángel Valero

El gráfico que aporta The Trader es suficientemente elocuente sobre cómo el coste de utilizar inteligencia artificial (IA) está cayendo a una velocidad nunca vista. Según Goldman Sachs, el precio de los modelos de lenguaje se ha desplomado en apenas tres años tanto como cayó el precio de los ordenadores personales durante casi dos décadas. Y si además tenemos en cuenta que los modelos actuales son mucho más capaces que los de hace solo dos años, el coste por unidad de inteligencia se está reduciendo todavía más deprisa.

A primera vista, esto parece una noticia extraordinaria para las compañías que lideran esta revolución. Si la IA va a estar presente en prácticamente todos los sectores de la economía, lo lógico sería pensar que quienes la desarrollan serán también quienes obtengan los mayores beneficios. Sin embargo, la historia nos invita a ser algo más prudentes. A finales de los años noventa ocurrió algo muy parecido con Internet. El tráfico de datos crecía de forma explosiva, cada vez hacían falta más routers, más infraestructura y más capacidad de transmisión. Cisco se convirtió en la empresa que suministraba buena parte de ese equipamiento y llegó a ser, durante unos meses, la compañía más valiosa del mundo.

Para el inversor la historia fue muy distinta. Internet terminó transformando por completo la economía mundial. Cisco siguió siendo una magnífica empresa y continuó aumentando sus ingresos durante muchos años. Pero la competencia, la caída de los precios del hardware y unas expectativas que se habían vuelto completamente desproporcionadas hicieron que su cotización llegara a caer más de un 80% y tardará más de 25 años en recuperar los máximos alcanzados durante la burbuja tecnológica.

La revolución fue real. Los beneficios empresariales también. Lo que no fueron sostenibles fueron las expectativas que el mercado había descontado. Con la IA puede suceder algo parecido. Si el coste de desarrollar y utilizar modelos continúa desplomándose, puede terminar convirtiéndose en una commodity. Igual que hoy nadie paga un sobreprecio por almacenar información en la nube o por enviar datos a través de internet, es posible que dentro de unos años utilizar un modelo de IA sea un servicio cada vez más barato y accesible.

Y aquí entra en juego la paradoja de Jevons. Cuando una tecnología se abarata de forma drástica, lo normal no es que se utilice menos, sino mucho más. Cuanto más barato resulte acceder a la IA, más aplicaciones aparecerán, más procesos se automatizarán y mayor será el consumo total. El desplome del precio no tiene por qué reducir el tamaño del negocio; puede hacerlo crecer de forma exponencial. Eso no significa que desaparezca el negocio. Al contrario, probablemente el mercado será mucho mayor. Lo que significa es que el valor económico podría desplazarse hacia otro lugar. Quizá los grandes ganadores no sean quienes construyen los modelos, sino quienes consigan integrarlos mejor en productos y servicios capaces de generar ingresos recurrentes. O quizá quienes proporcionen la infraestructura necesaria para sostener ese crecimiento. 

La historia demuestra que las grandes revoluciones tecnológicas rara vez reparten los beneficios de la forma que inicialmente imagina el mercado.Por eso conviene distinguir entre una tecnología extraordinaria y una inversión extraordinaria. Porque no siempre son la misma cosa. La IA cambiará la economía con una intensidad incluso superior a la que lo hizo Internet. El fuerte abaratamiento de su coste probablemente hará que su uso se dispare, exactamente como describe la paradoja de Jevons. Pero eso no implica automáticamente que las compañías que hoy lideran esta revolución vayan a ser las mejores inversiones de la próxima década. Cisco fue una pieza imprescindible para construir Internet y, aun así, muchos inversores que compraron sus acciones a finales de los años noventa vieron cómo su inversión sufría una corrección superior al 80% y necesitaron más de 25 años para recuperar su dinero. "La historia demuestra que una revolución tecnológica puede transformar por completo la economía sin que las empresas que la lideran en sus primeros años sean necesariamente las que acaben generando las mayores rentabilidades para sus accionistas", alerta el analista Pablo Gil.

Durante los dos últimos años la gran carrera de la IA parecía muy sencilla de entender. Ganaba quien construyera el modelo más potente. OpenAI, Anthropic, Google o Meta competían por demostrar quién era capaz de ofrecer mejores respuestas, mayor capacidad de razonamiento o una programación más sofisticada. Sin embargo, la batalla acaba de entrar en una fase completamente distinta. Ya no basta con ser bueno. Ahora también hay que ser extraordinariamente barato. Varias compañías chinas —Alibaba, Moonshot, DeepSeek, Z.ai o ByteDance— han presentado modelos que ya compiten de tú a tú con los líderes estadounidenses en muchas tareas. Pero lo verdaderamente revolucionario no es únicamente la calidad de esos modelos, sino su coste. En algunos casos, ejecutar determinadas cargas de trabajo resulta hasta cien veces más barato que hacerlo con los modelos estadounidenses más avanzados.

Los mejores modelos de código abierto (chinos, por supuesto) ya igualaban el rendimiento de muchos modelos cerrados (estadounidenses), que todavía conservan una ligera ventaja en capacidad, pero a costa de un precio muy superior.

Si una empresa no ofrece el mejor modelo del mercado, tendrá que competir en precio. Pero si tampoco puede igualar los precios de los desarrolladores chinos, corre el riesgo de quedarse atrapada en un espacio donde deja de ser competitiva por cualquiera de las dos vías. Lo más llamativo es que ya no hablamos de un éxito aislado como ocurrió hace unos meses con DeepSeek. Ahora empiezan a aparecer varios laboratorios chinos capaces de desarrollar modelos de primer nivel de forma continuada. Eso sugiere que China ya no depende del talento de una única empresa, sino que ha construido un ecosistema capaz de reproducir esa innovación una y otra vez.

Pero detrás de esta competencia existe una diferencia estratégica todavía más importante. OpenAI y Anthropic mantienen en secreto buena parte de su tecnología, protegen su propiedad intelectual y aspiran a construir negocios con márgenes elevados. Sus futuras valoraciones bursátiles dependen, en gran medida, de que puedan seguir cobrando precios altos por utilizar modelos supuestamente difíciles de replicar. Las compañías chinas están siguiendo el camino contrario. Muchas están apostando por el código abierto y por sacrificar rentabilidad a corto plazo para ganar usuarios, desarrolladores y cuota de mercado. Su objetivo inmediato no parece ser maximizar beneficios, sino extender su tecnología, convertirla en un estándar y reducir al máximo el coste de utilizar inteligencia artificial.

Esa estrategia amenaza directamente el poder de fijación de precios de las empresas estadounidenses. Si los desarrolladores pueden acceder a modelos chinos de gran calidad por una fracción del coste, OpenAI y Anthropic podrían encontrarse con enormes dificultades para mantener sus márgenes y, sobre todo, para justificar las valoraciones multimillonarias que esperan alcanzar cuando salgan a bolsa.

Muchos inversores siguen analizando esta carrera como si únicamente importara quién desarrolla la tecnología más avanzada. La verdadera pregunta será quién consigue ganar dinero con ella. Si los modelos terminan convirtiéndose en una especie de materia prima digital, cada vez más barata y abundante, el valor podría desplazarse desde quienes los construyen hacia quienes sean capaces de utilizarlos para crear productos y servicios realmente útiles.Y si China mantiene este ritmo, EEUU tendrá cada vez más difícil conservar su liderazgo únicamente mediante sanciones tecnológicas, restricciones a los chips o protección de la propiedad intelectual. Porque en una guerra de precios no siempre gana quien tiene la tecnología más sofisticada. Muchas veces gana quien consigue que todo el mundo pueda utilizarla.

El mercado exige más dinero para asegurar la deuda de la IA

Otro gráfico muestra la evolución durante 2026 de los CDS (Credit Default Swap, cobertura frente al riesgo de impago de una empresa) a cinco años de algunas de las principales compañías tecnológicas. Cuando aumenta el precio del DCS de una empresa, significa que el mercado exige más dinero para asegurar su deuda porque percibe un mayor riesgo crediticio. Y prácticamente todos se están moviendo en la misma dirección. Oracle destaca claramente. Sus CDS han aumentado alrededor de 70 puntos básicos (pb) en lo que llevamos de año. Broadcom acumula una subida cercana a 48; Meta, unos 39; Nvidia, 32; Amazon, 30; y Alphabet, aproximadamente 29.

Esto no significa que el mercado piense que estas compañías estén próximas a quebrar. Ni mucho menos. Muchas siguen teniendo balances extraordinariamente sólidos y enormes capacidades de generación de caja. Lo importante es el cambio de tendencia: el riesgo percibido está aumentando simultáneamente en buena parte del ecosistema tecnológico ligado a la IA.

Y detrás de ese movimiento hay una razón muy concreta: la IA se está convirtiendo en un negocio extraordinariamente intensivo en capital. Durante décadas, las grandes tecnológicas fueron máquinas de generar caja. Construir software tenía unos costes marginales relativamente pequeños y permitía crecer enormemente sin necesidad de incrementar las inversiones al mismo ritmo. La IA está cambiando parcialmente ese modelo. Ahora hacen falta centros de datos gigantescos, cientos de miles de chips, redes eléctricas, sistemas de refrigeración y contratos energéticos de largo plazo. Las grandes tecnológicas podrían invertir conjuntamente más de 700.000 millones$ durante 2026, y para financiar semejante esfuerzo están recurriendo cada vez más al mercado de deuda.

El cambio resulta especialmente llamativo porque estas compañías históricamente podían financiar gran parte de su crecimiento con su propia generación de caja. Pero la velocidad de la carrera por la IA está obligándolas a buscar capital externo. Alphabet, Amazon, Meta, Microsoft y Oracle han añadido conjuntamente alrededor de 350.000 millones$ a sus obligaciones de deuda durante los últimos cinco años, aproximadamente duplicando su carga. Y el proceso continúa. Solo hasta comienzos de julio, las grandes tecnológicas habían colocado aproximadamente 194.000 millones en bonos durante 2026, un 79% más que un año antes.

La Bolsa está valorando fundamentalmente cuánto dinero puede generar la IA. El mercado de crédito empieza a preguntarse cuánto dinero será necesario gastar antes de conseguirlo. Y son dos preguntas completamente distintas. Oracle es probablemente el ejemplo más extremo. La compañía anunció que pretende captar entre 45.000 millones y 50.000 millones$ durante 2026, aproximadamente la mitad mediante deuda y la otra mitad mediante instrumentos de capital, para ampliar su infraestructura “cloud” y satisfacer la demanda de clientes vinculados a la IA.

El problema no es necesariamente endeudarse. Si las enormes inversiones actuales terminan generando los ingresos y beneficios que esperan estas compañías, probablemente la deuda será perfectamente manejable. El verdadero riesgo aparece si la monetización de la IA tarda más de lo previsto, mientras las inversiones y los compromisos financieros siguen creciendo. Porque entonces podría producirse una combinación mucho menos cómoda: más deuda, mayores gastos financieros, fuertes amortizaciones de unos activos tecnológicos que envejecen rápidamente y una rentabilidad sobre el capital invertido inferior a la esperada.

"La carrera ya no consiste únicamente en desarrollar la mejor IA. También consiste en tener el balance financiero capaz de sobrevivir al enorme coste de construirla. El mercado de acciones todavía está apostando por los ganadores de la IA. El mercado de crédito empieza a calcular cuánto costará llegar hasta allí", avisa Pablo Gil.

El problema del control de la IA

Durante años hemos pensado que el principal riesgo de la IA consistía en que algún día llegara a ser más inteligente que nosotros. Sin embargo, los acontecimientos apuntan hacia un problema mucho más inmediato: cómo controlar sistemas que empiezan a desarrollar comportamientos que sus propios creadores no habían previsto. OpenAI revela más detalles sobre el incidente que terminó provocando el ataque contra Hugging Face, una de las plataformas más importantes del mundo para alojar y compartir modelos de IA, utilizada por millones de desarrolladores, investigadores y empresas. 

Según la compañía, todo comenzó varios meses antes, durante unas pruebas internas aparentemente rutinarias. A varios agentes de inteligencia artificial se les asignaron tareas que, sin que los investigadores fueran conscientes, eran imposibles de completar porque requerían acceso a internet o archivos que nunca habían sido cargados al sistema. En lugar de limitarse a informar de que no podían completar el trabajo, los modelos hicieron algo inesperado. Empezaron a dejarse mensajes entre ellos, buscaron otros agentes que pudieran ayudarles, compartieron información y acabaron organizándose para encontrar una forma de acceder a Internet sin autorización. Lo más sorprendente es que esas comunicaciones permanecieron ocultas durante meses para los propios investigadores.La investigación también revela otro comportamiento especialmente llamativo. Los modelos mostraban una fuerte tendencia a 'hacer trampas' cuando encontraban obstáculos. No abandonaban la tarea ni reconocían que era imposible. Su prioridad era alcanzar el objetivo para el que habían sido entrenados, incluso aunque eso implicara vulnerar las restricciones del entorno de pruebas o explotar fallos de seguridad.

Cuando OpenAI descubrió el primer sistema de comunicación entre agentes, lo eliminó. Sin embargo, pocas semanas después los modelos encontraron una nueva forma de volver a comunicarse utilizando otra vulnerabilidad distinta. Esa segunda red de colaboración fue la que terminó desembocando en los ataques posteriores contra los sistemas de OpenAI y Hugging Face. El episodio ha sido suficientemente serio como para que OpenAI haya decidido ralentizar parte de su investigación y concentrar recursos en reforzar la seguridad de sus modelos. La propia compañía advierte de que, a partir de ahora, Gobiernos y empresas deben asumir que los ciberdelincuentes podrán utilizar agentes de IA de este tipo para lanzar ataques mucho más sofisticados que los actuales.

La verdadera importancia de esta historia no reside únicamente en el riesgo de que la IA pueda utilizarse para cometer ciberataques. Lo realmente inquietante es comprobar que varios agentes independientes fueron capaces de colaborar entre sí, adaptarse cuando encontraban obstáculos y buscar nuevos caminos para alcanzar un objetivo que consideraban prioritario, sin que sus propios desarrolladores fueran plenamente conscientes de ello.

Nos estamos acercando a un momento en el que algunos sistemas empezarán a razonar mejor que nosotros en determinadas tareas y a encontrar soluciones que los propios seres humanos quizá ni siquiera comprendamos del todo. Si eso ocurre, el gran desafío dejará de ser construir una IA más potente. El verdadero reto será desarrollar mecanismos capaces de supervisarla y mantenerla bajo control. Porque si algún día la IA supera nuestras capacidades en ámbitos cada vez más amplios, la pregunta más importante ya no será cuánto puede hacer, sino cómo conseguiremos seguir gobernando una inteligencia que podría llegar a pensar mejor que nosotros.

La inversión en IA no tiene por qué ser necesariamente rentable

Hay una idea que se repite constantemente cuando se habla de IA: quien no invierta ahora corre el riesgo de perderse la mayor revolución tecnológica de nuestra generación. Y probablemente sea cierto. La IA tiene todos los ingredientes para transformar la productividad, cambiar la forma en que trabajamos y alterar por completo el funcionamiento de muchas industrias. Sin embargo, reconocer que una tecnología va a cambiar el mundo no significa que cualquier inversión relacionada con ella vaya a ser rentable. De hecho, la historia demuestra precisamente lo contrario. 

Nadie duda de que la IA seguirá creciendo, pero el mercado empieza a preguntarse si las enormes inversiones necesarias para liderar esa carrera acabarán generando una rentabilidad acorde con el capital empleado. Los miles de millones destinados a centros de datos, chips e infraestructuras ya no se reciben únicamente con entusiasmo; también empiezan a generar preguntas.Y esas preguntas tienen sentido porque las grandes revoluciones tecnológicas suelen venir acompañadas de un enorme exceso de inversión. Cuando todo el mundo está convencido de que una industria dominará el futuro, el capital fluye hacia ella de forma masiva. El resultado suele ser una capacidad instalada muy superior a la demanda inicial y una competencia feroz que termina reduciendo la rentabilidad de muchas de las empresas que lideraron esa primera etapa.

Ya ocurrió con el ferrocarril en el siglo XIX. La red ferroviaria transformó la economía mundial, pero muchas compañías quebraron antes de que aquel negocio alcanzara un equilibrio sostenible. También sucedió con internet. La mayoría de las predicciones sobre su impacto fueron acertadas, pero eso no evitó el estallido de la burbuja tecnológica en el año 2000 ni las enormes pérdidas sufridas por muchos inversores.

Es perfectamente posible acertar sobre el futuro de una tecnología y, al mismo tiempo, equivocarse en el momento, el precio o la empresa elegida para invertir. Eso no significa que la IA esté viviendo una burbuja similar a las anteriores. Nadie puede afirmarlo con certeza. Pero sí conviene recordar que el éxito de una innovación y el éxito de una inversión no siempre avanzan de la mano.

"Creo que uno de los errores más habituales en los mercados consiste en pensar que identificar la próxima gran revolución tecnológica es suficiente para ganar dinero. Y no lo es. Invertir no consiste únicamente en descubrir qué cambiará el mundo, sino en valorar cuánto de ese futuro ya está descontado en los precios y quién terminará capturando realmente los beneficios de esa transformación. Porque la historia demuestra que las grandes revoluciones suelen crear enormes ganadores… pero no siempre son los pioneros, ni necesariamente quienes más invierten al principio. Y esa quizá sea la lección más importante para cualquier inversor: tener razón sobre el futuro no garantiza obtener una buena rentabilidad", advierte Pablo Gil.

Durante los dos últimos años hemos asistido a una auténtica carrera por desarrollar modelos de inteligencia artificial cada vez más potentes. OpenAI, Google, Anthropic, Meta o DeepSeek han competido por demostrar quién era capaz de construir el mejor modelo. Parecía que toda la ventaja competitiva dependía de tener los algoritmos más avanzados. Sin embargo, esa primera fase de la revolución de la IA está dando paso a otra muy distinta. Nadie duda ya de que esta tecnología transformará la economía. La gran pregunta empieza a ser otra: ¿quién podrá permitirse financiar esa transformación?

Porque la IA ya no depende únicamente del software. Para seguir avanzando hacen falta centros de datos gigantescos, cientos de miles de procesadores, sistemas de refrigeración, redes eléctricas más potentes y una capacidad de generación de energía que, en muchos lugares, empieza a quedarse corta. La revolución más digital de nuestra historia depende cada vez más de infraestructuras extraordinariamente físicas. La expansión de los centros de datos, unida a las olas de calor y a la creciente electrificación de la economía, está llevando muchas infraestructuras al límite. El cuello de botella ya no parece ser la capacidad de los modelos, sino la capacidad de alimentarlos.

Ese cambio también explica la reacción del mercado. Algunas compañías han anunciado inversiones multimillonarias para mantener su liderazgo en IA y los inversores empiezan a preguntarse cuánto tardarán en recuperar semejantes desembolsos. La reciente pausa de DeepSeek en una ronda de financiación refleja que incluso algunos de los protagonistas de esta carrera empiezan a medir con más cautela el ritmo de expansión.Y es que la historia nos recuerda que las grandes revoluciones tecnológicas suelen atravesar una fase en la que el principal desafío deja de ser la innovación y pasa a ser la capacidad de financiar su despliegue. En el caso de la IA, ese momento parece haber llegado antes de lo que muchos esperaban.

Durante los primeros años de la IA, la batalla consistía en desarrollar el mejor modelo. A partir de ahora, la ventaja competitiva dependerá cada vez más de quién tenga acceso al capital, la energía y las infraestructuras necesarias para sostener esa revolución. Eso significa que el éxito ya no dependerá únicamente del talento de los ingenieros, sino también de la capacidad financiera de las compañías y, en muchos casos, de la solidez de las infraestructuras de cada país. La IA seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

11Aug

Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Muse Glimmer es un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta.

Miguel Ángel Valero

Desde luego, la inteligencia artificial (IA) no se ha ido de vacaciones. En plena canícula de agosto, llega la alianza de Nvidia con seis grandes firmas de Wall Street –Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR– para crear plataformas de financiación que pretenden movilizar más de 500.000 millones$ de capital de terceros, destinado al desarrollo de centro de datos e infraestructura de IA. Nvidia podría respaldar hasta 125.000 millones, el 25% de las operaciones. 

La iniciativa supone abrir el ciclo inversor de la IA al capital privado e institucional, reduciendo la dependencia de los balances de las grandes tecnológicas ante unas necesidades de financiación cada vez mayores.

Aunque la interpretación de la iniciativa es positiva, también es lógico cuestionarse tanto el conflicto de interés como la creciente interdependencia financiera que supone: Nvidia participa en la financiación de una infraestructura que terminará utilizando sus propios chips.

En esta carrera, nadie toma descanso. Porque Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Mark Zuckerberg lanza Muse Glimmer, un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Zuckerberg redobla su apuesta por el 'open-weight', cuya familia Llama supera ya los 1.000 millones de descargas, y aprieta a la IA cerrada de OpenAI y Anthropic. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta, después de que la compañía se mostrara más cautelosa, recientemente, por motivos de seguridad.

Mientras, Intel coloca 15.000 millones$ en acciones nuevas para pagar su empujón en IA. El rally de la reestructuración le da el momento perfecto para pedir dinero al mercado, pero el truco tiene letra pequeña: emitir tanto papel diluye a los accionistas de siempre.

Más presión sobre China

El republicano John Moolenaar presiona al Departamento de Comercio para cerrar el grifo de chips avanzados a firmas chinas sancionadas. El jefe del comité sobre China en el Congreso ha pedido al Departamento de Comercio que aplique la regla de enero de 2025. La regla obliga a fábricas como TSMC a mirar con lupa los pedidos de chips avanzados que puedan acabar en tapaderas de firmas chinas sancionadas. Y llega cuando Nvidia y AMD acaban de ceder al Gobierno el 15% de sus ventas en China. 

La Casa Blanca dejó volver a vender para rascar ese 15% , pero si Comercio aplica la letra pequeña, muchos chips no saldrían. Por eso cada carta mueve a Nvidia y TSMC. "Si llevas Nvidia o TSMC, esto marca cuánta caja china se les permite: cuanto más dura Washington, menos venden allí. Beneficia a la memoria de Micron", avisan en Zumitow.

Coface: nuevos aranceles en el horizonte de Trump

EEUU ha sustituido los aranceles temporales por otros de entre el 10% y el 12,5% dirigidos a 60 países, que representan el 99% de sus importaciones de bienes. Lejos de suponer una relajación de la política arancelaria, esta medida pone de manifiesto la determinación de Washington de mantener una elevada protección comercial mientras prepara nuevas medidas, destacan los economistas de Coface.

El fin de los aranceles temporales establecidos en virtud de la Sección 122 no supone un repliegue de la política comercial estadounidense. El 24 de julio expiraron estos aranceles, pero han sido sustituidos por nuevos aranceles de entre el 10 % y el 12,5%, basados en la Sección 301, aplicables a 60 países que representan el 99% de las importaciones estadounidenses de bienes. Esta medida pone de manifiesto la determinación de Washington de mantener un elevado nivel de protección arancelaria, pese a los obstáculos jurídicos encontrados en los últimos meses.

Se espera que el impacto inmediato sobre el nivel medio de los derechos de aduana sea limitado : las nuevas medidas no se suman automáticamente a los aranceles ya existentes y no modifican de forma significativa el tipo medio aplicado a las importaciones estadounidenses. No obstante, demuestran la capacidad de la Administración estadounidense para adaptar sus instrumentos y seguir avanzando en su estrategia comercial.

La Sección 301 ya ha sido utilizada por EEUU para imponer aranceles, especialmente a China durante la primera Administración Trump. A diferencia del régimen basado en la IEEPA, cuya solidez se ha visto cuestionada por la ausencia de una autorización expresa para imponer aranceles, la Sección 301 proporciona a la Casa Blanca una base jurídica más sólida y claramente establecida. No obstante, esta mayor solidez jurídica no excluye la posibilidad de futuras impugnaciones. Para justificar estos aranceles, Washington argumenta que los países afectados no cuentan con mecanismos eficaces para prohibir o controlar las importaciones derivadas del trabajo forzoso. Las empresas importadoras podrían cuestionar esta justificación, especialmente teniendo en cuenta que se aplica a un grupo muy amplio de socios comerciales.

“Esta decisión no es simplemente una renovación técnica de los aranceles vigentes. Demuestra, ante todo, la voluntad de Washington de convertir un régimen cuestionado en un marco arancelario más sostenible. Para las empresas, el mensaje es claro: el riesgo de los aranceles estadounidenses sigue siendo elevado, incluso cuando una medida está a punto de expirar”, explica Marcos Carias, economista para Norteamérica de Coface.

Los nuevos aranceles de entre el 10 % y el 12,5 % restablecen un marco arancelario común para una gran parte de las importaciones estadounidenses, pero no recuperan por completo el régimen anterior. Este incluía también recargos adicionales dirigidos a determinados países o productos. Es precisamente esta segunda capa de medidas la que Washington podría tratar de restablecer en los próximos meses.

Ya está en marcha una nueva investigación en virtud de la Sección 301 , centrada esta vez en la sobrecapacidad estructural de 16 economías , entre ellas China, la Unión Europea, Japón, Corea del Sur, Taiwán, India, Vietnam, México y varios países del Sudeste Asiático. Este procedimiento podría permitir a Washington dirigir sus medidas de manera más específica contra determinadas economías. También se están llevando a cabo otras investigaciones sectoriales específicas, especialmente en los sectores aeroespacial, de drones, equipamiento médico, robótica, maquinaria industrial, turbinas eólicas, minerales críticos y polisilicio. Estas investigaciones confirman que la política arancelaria estadounidense sigue en plena evolución.

La presión que se está ejerciendo sobre Canadá ilustra esta dinámica. EEUU ha anunciado nuevos aranceles del 50% sobre importaciones canadienses por valor de 20.000 millones$, equivalentes al 5,2% de las exportaciones canadienses hacia EEUU, cuya entrada en vigor está prevista para el 19 de agosto de 2026. A primera vista, esta medida parece concebida como una herramienta de negociación en el marco de las conversaciones comerciales norteamericanas. Su impacto macroeconómico seguiría siendo limitado en caso de entrar en vigor, pero confirma el uso cada vez más frecuente de los aranceles como instrumento de presión económica y diplomática .

UBS: exposición diversificada a la IA

Los sólidos resultados empresariales se están extendiendo más allá de la IA y los líderes tecnológicos estadounidenses, mientras que unos datos laborales más débiles en EE. UU. están aliviando las preocupaciones sobre la trayectoria de tipos de la Reserva Federal. "Vemos motivos para mantenerse invertido, aprovechando la actual fortaleza del mercado para diversificar la exposición regional y reforzar la resiliencia de la cartera", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos siendo constructivos respecto a las acciones, respaldados por unos sólidos beneficios empresariales, una participación más amplia del mercado y una inversión continua a lo largo de toda la cadena de valor de la IA, tanto en EEUU como a nivel global. Los inversores con una exposición concentrada en tecnología estadounidense podrían considerar aprovechar la actual fortaleza del mercado para diversificar hacia Europa, Asia y sectores cíclicos seleccionados. Los resultados empresariales reforzaron las oportunidades generadas por la inversión en infraestructura de IA, electrificación e innovación en salud. Los resultados de las principales empresas del sector energético y de cuidado ocular aportarán nueva evidencia sobre la demanda. Seguimos favoreciendo una exposición diversificada en nuestras temáticas de IA, Energía y recursos, y Longevidad".

"Muchas de las clasificaciones de inversión tradicionales están mal preparadas para un mundo de IA con alto costo de capital y alta productividad: el modelo 60/40 entre acciones y bonos, las categorías por estilo, la distinción entre mercados emergentes y desarrollados, y la distinción entre mercados privados y públicos. En su lugar, vemos argumentos a favor de un marco de asignación en dos niveles: por un lado, inversiones en los beneficiarios de esta disrupción, y por otro, aquellas que aportan estabilidad independientemente de la IA", añade Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

Banor: dudas sobre el rendimiento de las inversiones en IA

Angelo Meda, gestor de Banor Mistral, cree que los mercados de renta variable continúan su tendencia alcista, apoyados en previsiones de beneficios empresariales mejores de lo esperado, un crecimiento económico resiliente, el enorme gasto de capital en IA, y un sentimiento de mercado positivo. Sin embargo, las valoraciones elevadas, la necesidad del mercado de comprobar que las grandes inversiones realizadas en la IA se convierten en rendimientos tangibles, la incertidumbre sobre el precio del petróleo y la ralentización de la economía, son factores que hacen recomendable continuar en la renta variable, pero con mayor cautela.

La temporada de resultados ha sido recibido con escepticismo, tibieza e incluso con reacciones negativas por parte de los inversores, pese a que más del 80% de las empresas superaron las expectativas, tanto en beneficios como en ingresos. Alphabet fue el ejemplo más evidente. Su negocio Google Cloud logró una subida del 82% en sus ingresos, lo que demuestra la fuerte demanda de capacidad de computación vinculada a la IA. Pero el mercado estuvo más pendiente del incremento en el gasto de capital previsto por la compañía para 2026, una cifra entre 195.000 millones y 205.000 millones$, así como de su primer trimestre negativo con flujo de caja libre (free cash flow) negativo.

Las dudas sobre la IA en Asia hicieron que los rendimientos de los bonos reaccionaran con nerviosismo, y afectaron sobre todo a las acciones growth, más sensibles al factor coste del capital. En realidad, bajo este nerviosismo en los mercados subyace la percepción de que la inteligencia artificial “promete un futuro maravilloso, pero, en el presente, los servidores, la energía y los centros de datos todavía deben pagarse”, resalta Angelo Meda.

Corea del Sur, Taiwán y Japón son los países que concentran las industrias que han generado la revolución de la IA, y por ese motivo, están más expuestos a los cambios en el sentimiento de los inversores. A mediados de julio, ni siquiera los resultados excepcionales de TSMC, que subió el 77% sus beneficios trimestrales, bastaron para evitar una fuerte corrección en todo el sector.

El gestor de Banor Mistral explica que “el mercado está reescribiendo el guion. Porque distingue entre empresas que se benefician realmente de la demanda de IA, y aquellas que simplemente afirman trabajar con la IA”. Un ejemplo de ello fue la fuerte toma de beneficios por parte de inversores extranjeros en los mercados surcoreano y taiwanés, que vendieron posiciones por importe de 137.000 millones$ en acciones asiáticas en la primera mitad de 2026. Angelo Meda matiza que “estos flujos parecen reflejar un reequilibrio de carteras y los esfuerzos por reducir la concentración, más que un abandono definitivo de esta temática”. “La revolución de la IA sigue intacta, aunque los inversores empiezan a exigir mayor rentabilidad sobre el capital invertido”, avisa.

Los mercados europeos están soportados en los bancos, las empresas industriales y el sector energético. En tecnología, SAP ha logrado unos buenos resultados por su actividad vinculada a la nube, aunque el contexto sigue obligando a ser selectivos, porque mientras algunas empresas tecnológicas consiguen el interés de los inversores, otras sufren fuertes correcciones ante la menor señal de debilidad.