28Sep

La prórroga de la tregua comercial entre China y EEUU incluye la cumbre de la APEC en Shenzhen y la reunión del G-20 en Miami, donde se espera que Trump y Xi Jinping vuelvan a reunirse para intentar un acuerdo más amplio.

Miguel Ángel Valero

EEUU y China han prorrogado dos meses más su tregua comercial –hasta el 10 de enero–, coincidiendo con la primera visita de Xi Jinping a Washington en más de una década. Además, ambas potencias anunciaron una reducción de aranceles sobre cerca de 60.000 millones$ de comercio bilateral, uno de los resultados más tangibles del encuentro entre Trump y el líder chino. El acuerdo permite a Trump anotarse una modesta victoria política a pocas semanas de las elecciones de medio mandato.

Se reducirán gravámenes sobre aproximadamente 30.000 millones$ de importaciones procedentes de cada país. Entre los productos beneficiados por la parte china destacan juguetes, artículos para el hogar, equipamiento deportivo y fuegos artificiales. Por el lado estadounidense, el acuerdo incluye potenciales rebajas arancelarias para más de 1.600 categorías de bienes, entre ellas carne, productos lácteos, cereales, madera, carbón, equipamiento médico y productos del mar. Aun así, el volumen afectado sigue siendo reducido frente a los 415.000 millones$ de intercambios comerciales registrados entre ambas economías el pasado año.

No obstante, la importancia del acuerdo va más allá de su impacto inmediato sobre el comercio. China continúa siendo el cuarto socio comercial de EUU en términos agregados de exportaciones e importaciones, únicamente por detrás de la Unión Europea, México y Canadá. La prórroga permitirá cubrir dos citas internacionales de primer nivel previstas para finales de año: la cumbre de la APEC en Shenzhen y la reunión del G-20 en Miami, donde se espera que Trump y Xi Jinping vuelvan a reunirse para intentar avanzar hacia un acuerdo más amplio.

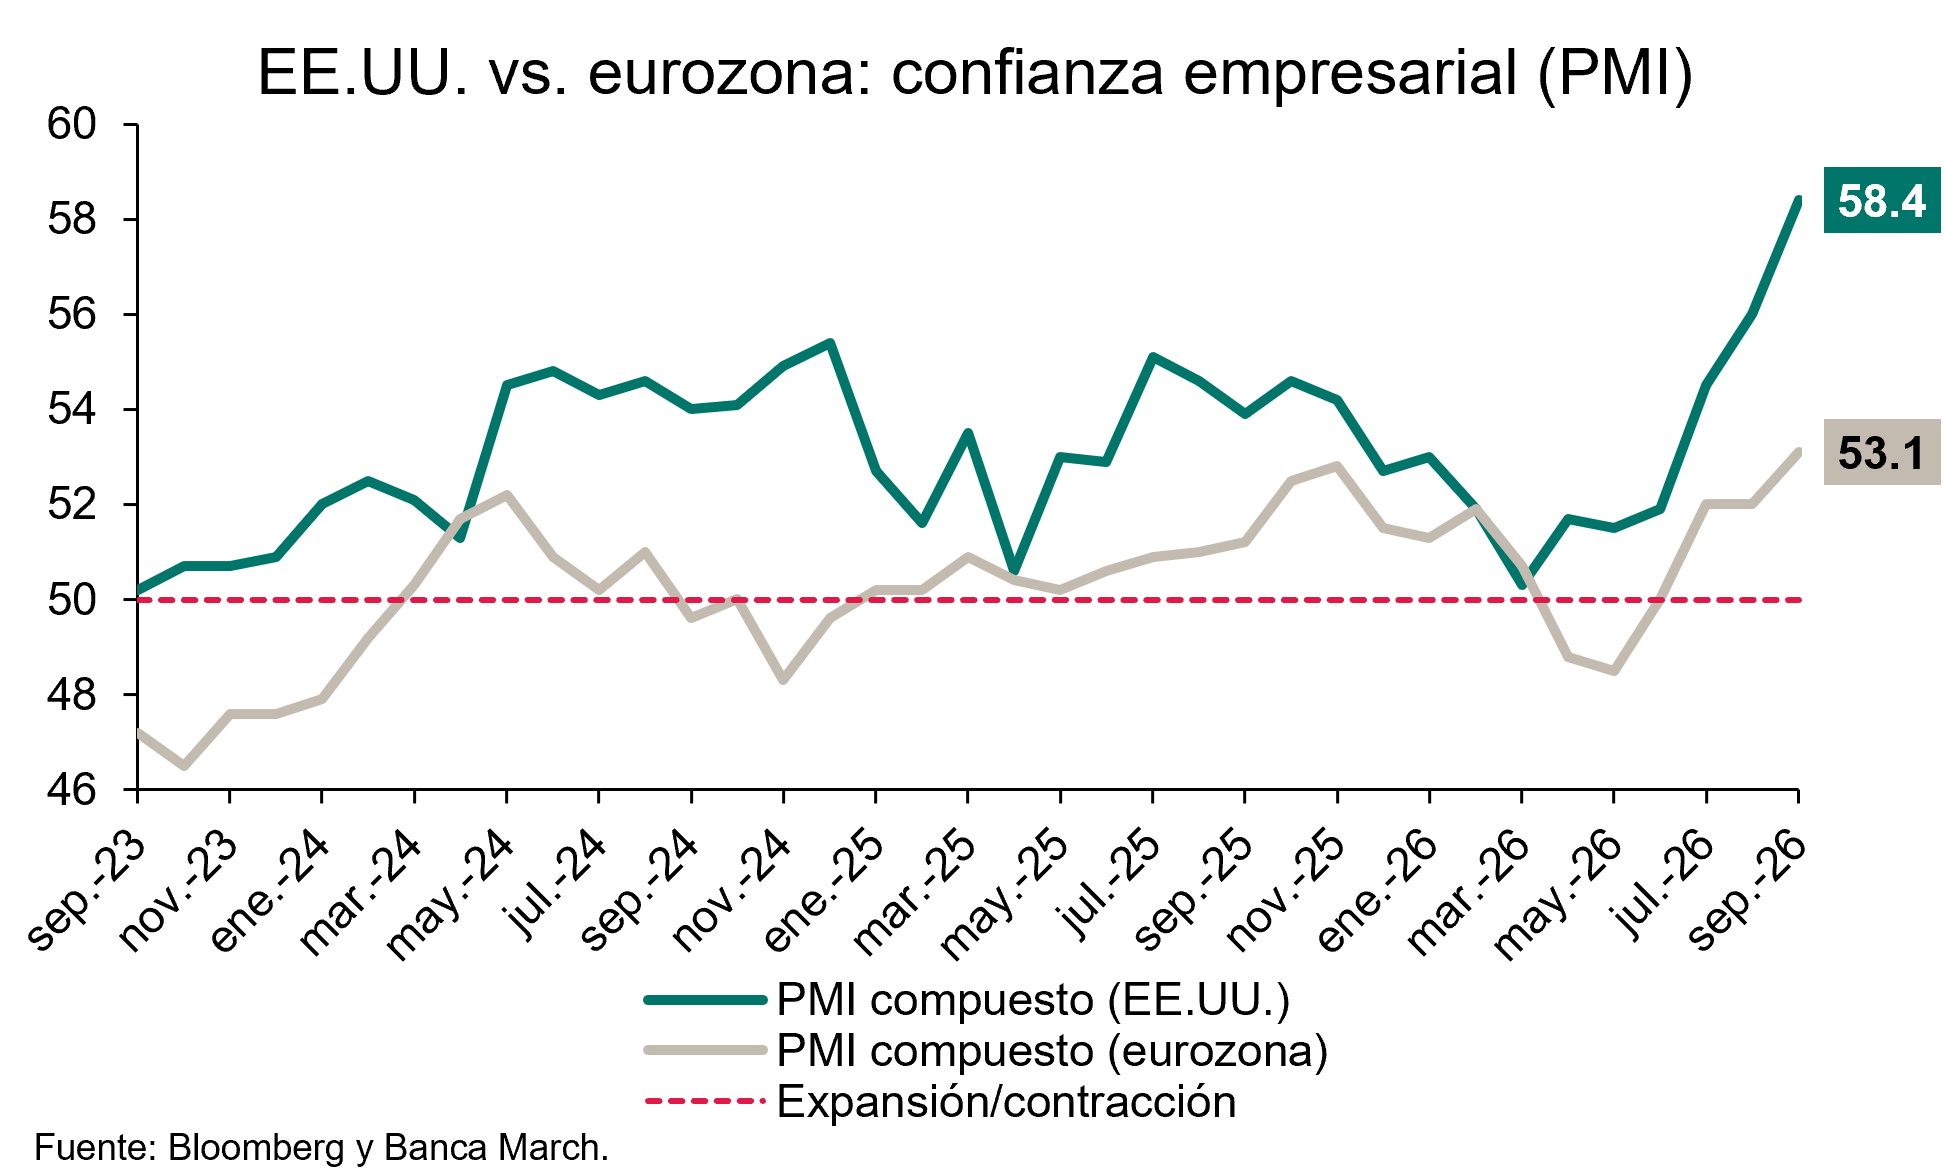
Todo ello se produce en un contexto macroeconómico más sólido de lo esperado, con un notable repunte de la confianza empresarial a ambos lados del Atlántico. En EEUU, el PMI compuesto escaló hasta 58,4 puntos en septiembre, su nivel más elevado desde julio de 2021, superando ampliamente las previsiones gracias al dinamismo tanto de las manufacturas como de los servicios. Por su parte, la Eurozona también sorprendió positivamente. El PMI compuesto avanzó hasta 53,1 puntos desde los 52 de agosto, apoyado en la fortaleza del sector servicios y en la estabilidad de las manufacturas. Alemania registró su mejor lectura desde octubre de 2025, mientras que Francia regresó a terreno expansivo.

A este favorable comportamiento de la confianza empresarial se sumaron otras señales de resiliencia económica. En EEUU, las ventas de viviendas nuevas repuntaron un 6,4% mensual hasta alcanzar las 684.000 unidades anualizadas, el mayor ritmo del año y por encima incluso de la media de los últimos cinco ejercicios. En Europa, el sector automovilístico continuó mostrando síntomas de recuperación, con unas matriculaciones que crecieron un 4,5% interanual en agosto, acelerándose frente al +3% del mes anterior y elevando el avance acumulado del año hasta el +5,3%. Detrás de esta mejora sigue sobresaliendo el empuje de los vehículos electrificados, mientras que las matriculaciones de modelos de gasolina y diésel continúan perdiendo peso dentro del mercado.

Sin embargo, el principal foco de incertidumbre sigue situado en Oriente Medio, donde los esfuerzos por alcanzar un acuerdo que permita normalizar el tránsito energético a través del estrecho de Ormuz continúan sin ofrecer avances concluyentes.

Por eso la semana comienza con el precio del crudo escalando y el barril de Brent toca 107$. Las esperanzas de un avance diplomático tras unas discusiones aparentemente constructivas entre EEUU e Irán en el seno de la cumbre de la ONU, se cayeron de un plumazo con las declaraciones de Trump durante el fin de semana, rechazando las propuestas iraníes, y con informaciones que apuntan a que incluso había instruido una acción militar importante contra Irán después de las elecciones de mitad de mandato. Al mismo tiempo, los rebeldes hutíes lanzaron otro ataque contra la capital de Arabia Saudí (Riad) y altos funcionarios iraníes apuntan a que su país no tiene intenciones de modificar en este momento sus propuestas para mejorar las negociaciones con Washington.

Si por el lado de la diplomacia no parece haber avances, por el lado del flujo real de crudo saliente del Golfo, hay noticias alentadoras: el ejército americano informó que estaría logrando aumentar el tránsito de petróleo a través de Ormuz, con el doble del volumen de la semana anterior, lo que sugiere que la presión militar estaría produciendo resultados operativos. Arabia Saudí ya ha reanudado el transito a través de su oleoducto Este-Oeste, lo que le permite evitar el estrecho de Ormuz y sacar crudo al Mar Rojo a través del puerto de Yanbu. 

En este contexto, las noticias contrapuestas siguen inundando el mercado y la incertidumbre seguirá elevada. Trump rechaza la propuesta iraní, aunque sigue abierto a la negociación, mientras Irán insiste en que la vía diplomática es la única que puede resolver el conflicto.
HelpMyCash: hipotecas 1.000€ más caras

El Euribor a 12 meses, que es el índice usado para calcular el interés de las hipotecas, superará el 3% cuando termine septiembre. Y no por poco: según los analistas del comparador financiero HelpMyCash.com, alcanzará un valor medio cercano al 3,25%; el más elevado desde julio de 2024 y notablemente superior al registrado en agosto de este año (2,954%). El analista hipotecario del comparador, Miquel Riera, calcula que, en los contratos revisados en octubre con el nuevo valor del Euribor, la factura anual subirá en unos 1.000€ de media.

Y podría aumentar todavía más en los próximos meses si la tendencia al alza del índice se mantiene. La revisión de octubre será dolorosa. Este encarecimiento se producirá porque el Euribor de septiembre, que será de en torno al 3,25%, superará de largo el registrado hace un año (2,172%) y seis meses atrás(2,565% en marzo de 2026). Como el interés de las hipotecas variables se revisa una vez al año o al semestre con el último valor publicado en el Boletín Oficial del Estado, la subida del índice afectará a los contratos actualizados en octubre, principalmente.

Una hipoteca variable media de 150.000€ con un plazo de 25 años y un interés de Euribor más 1%, con una revisión anual, las cuotas subirán de 725 a 813€; unos 88 más al mes y unos 1.054 euros más al año. Y con una actualización semestral, las mensualidades aumentarán de 756 a 813€: un aumento mensual de unos 57 (unos 340 más al semestre).

Para Miquel Riera, “el Euribor ha experimentado una subida brusca en septiembre por culpa de la guerra en Oriente Medio”, que ha disparado el precio del petróleo y la inflación global. También la de la Eurozona, que en agosto alcanzó el 3,2%.Para tratar de contenerla, el Banco Central Europeo (BCE) subió sus tipos de interés en junio y en septiembre. Pero los actores del mercado financiero consideran, en general, que tendrá que aprobar nuevos aumentos en los próximos meses para cumplir su objetivo de rebajar la inflación hasta el 2%. Se da por hecho otro incremento en diciembre, pero podrían producirse uno o dos más durante el primer trimestre de 2027.

El Euribor a 12 meses, que representa el interés al que los principales bancos europeos se prestan dinero entre ellos con un plazo de un año, es muy sensible a esta clase de previsiones. Según Riera, “como los pronósticos apuntan a varios aumentos de tipos del BCE durante los próximos meses, el índice se ha adelantado y se ha disparado por encima del 3%”.

Ahora bien, su evolución futura dependerá en gran medida de cómo se desarrolle el conflicto enOriente Medio. Si se llega a un acuerdo de paz en los próximos meses, y el precio del petróleo baja, es probable que la inflación se contenga y que el BCE no vea necesario subir más los tipos antes de que acabe el año. En este escenario optimista, el Euribor podría bajar hasta el 2,8% a finales de 2026. En cambio, si Irán y EEUU no llegan a un acuerdo en lo que queda de año, es más que probable que el BCE suba sus tipos en diciembre y que los incremente de nuevo a principios de 2027 (una o dos veces). En este escenario más pesimista, los analistas del comparador calculan que el Euribor seguirá al alza y que podría acabar 2026 incluso por encima del 3,5%.

Como hay un alto grado de incertidumbre, Miquel Riera aconseja prudencia. "Aquellos que tengan una hipoteca variable con revisión en los próximos meses deben calcular si podrán pagar la cuota con un Euribor a más del 3% o incluso del 3,5%. Y si creen que tendrán dificultades, deben hablar con su banco cuanto antes para buscar soluciones”.

Norz: una estructura de inversión capaz de desenvolverse en escenarios diferentes

El mercado afronta un escenario en el que varias fuerzas se mueven simultáneamente y dificultan la lectura tradicional de los ciclos económicos. La inflación vuelve a ganar protagonismo, los precios energéticos presionan los costes empresariales y los bancos centrales mantienen una actitud más vigilante ante la evolución de los precios. Al mismo tiempo, la inversión vinculada a la inteligencia artificial continúa transformando sectores enteros de la economía. Para Jordi Castany, analista de inversiones de Norz Patrimonia, este contexto obliga a revisar la forma en la que se construyen las carteras. La cuestión ya no es únicamente anticipar si los tipos subirán o bajarán, si las Bolsas continuarán al alza o si la inflación remitirá, sino diseñar una estructura de inversión capaz de desenvolverse en escenarios diferentes.

El regreso de las presiones inflacionistas ha reabierto el debate sobre cuánto tiempo tendrán que mantener los bancos centrales una política monetaria restrictiva. Después de los fuertes movimientos de tipos de los últimos años, el mercado se enfrenta ahora a la posibilidad de que el coste del dinero permanezca elevado durante más tiempo del inicialmente previsto. “Nos encontramos ante un escenario higher for longer, tipos de interés más elevados durante más tiempo. Sin embargo, esto no supone necesariamente una tormenta de tipos como la vivida en 2022”, aunque sí obliga a prestar mayor atención al coste de financiación, a los márgenes empresariales y a la sensibilidad de cada activo ante los movimientos de los bancos centrales.

Este experto aporta cuatro claves para una cartera en un escenario de incertidumbre:

  • 1. El petróleo importa, pero más importa cuánto tiempo dure el shock energético: El encarecimiento del petróleo añade presión sobre una economía europea especialmente dependiente de la energía. El factor determinante no es tanto el precio puntual del barril como la duración de los niveles elevados, ya que un shock energético prolongado termina trasladándose a los costes empresariales y al consumo. El impacto, además, es desigual: mientras las compañías energéticas y de refino pueden beneficiarse de un entorno de precios elevados, sectores intensivos en energía y con márgenes estrechos, como las aerolíneas, la industria pesada o parte del consumo discrecional, afrontan una mayor presión.
    2. Los activos reales pasan de oportunidad táctica a pieza estructural: El escenario de inflación y volatilidad devuelve protagonismo a compañías respaldadas por activos físicos y vinculadas a la economía real. Infraestructuras, materiales básicos, real estate y agribusiness son algunos de los segmentos que Castany considera especialmente relevantes por su potencial de diversificación y su exposición a negocios con activos tangibles. 
    3. La inteligencia artificial sigue siendo una apuesta por el crecimiento: La IA introduce una dinámica diferente en el mercado: mientras la inflación y la energía generan incertidumbre, la tecnología está impulsando inversión y productividad. Su impacto trasciende a las grandes compañías tecnológicas y alcanza a todo un ecosistema de empresas vinculadas a computación, centros de datos e infraestructuras digitales. “La inteligencia artificial continúa siendo el gran motor de crecimiento en los mercados”, apunta. Por ello, las dudas sobre las valoraciones no eliminan, a su juicio, el potencial de una tendencia de largo plazo en la que las correcciones pueden generar oportunidades de entrada selectivas.
    4. Europa gana atractivo, pero la selección será determinante: El mercado europeo vuelve a presentar oportunidades en sectores como infraestructuras, industria, defensa y banca, con compañías globales que combinan exposición internacional y valoraciones que, en algunos casos, resultan más contenidas que las de sus equivalentes estadounidenses. La estrategia, sin embargo, no pasa por elegir entre Europa o EEUU. “La asignación entre Estados Unidos y Europa no debe plantearse como una decisión binaria. Un activo barato sin catalizadores de crecimiento puede mantenerse infravalorado durante un periodo prolongado”, advierte Castany. La selección de compañías con fundamentales sólidos y capacidad de crecimiento resulta, por tanto, más relevante que una simple rotación geográfica.

La conclusión para el inversor es que la diversificación vuelve a ocupar un lugar central. La renta fija recupera atractivo gracias al nivel de las rentabilidades, la renta variable continúa siendo el principal motor de crecimiento a largo plazo y los activos reales incorporan una fuente adicional de diversificación. La liquidez, por su parte, permite mantener capacidad de maniobra ante posibles correcciones. “Diseñar una cartera condicionada a un único escenario macroeconómico, sea de crecimiento, inflación o recesión, es un error”, resume Castany. En un entorno marcado simultáneamente por tipos elevados, inflación, energía, geopolítica y transformación tecnológica, la clave no está en adivinar el próximo movimiento del mercado, sino en construir una cartera capaz de responder a diferentes escenarios.
27Aug

Trump anima las elecciones de medio mandato al ampliar temporalmente las importaciones de carne de vacuno magra con el objetivo de contener el precio de la carne picada para los consumidores estadounidenses.

Miguel Ángel Valero

La última encuesta de Reuters sitúa al S&P 500 cerrando 2026 un 3% por encima de los niveles actuales, apoyado en el optimismo de beneficios y en una distensión con Irán. Consenso alcista, pero con poco margen: si los beneficios fallan, ese 3% se evapora.

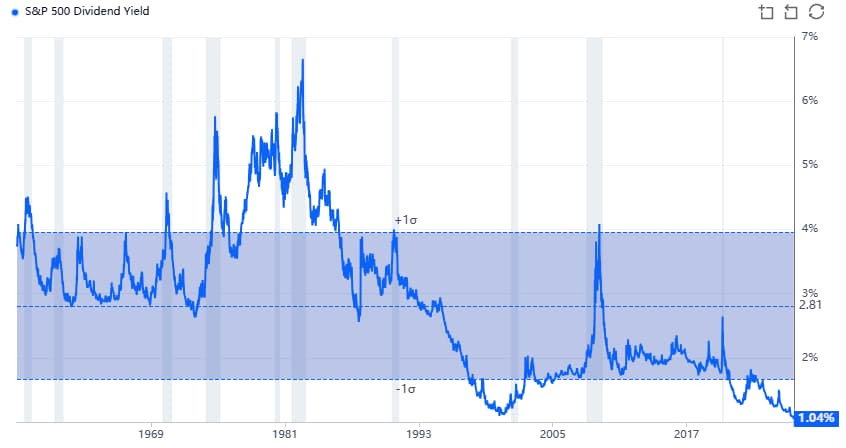
Además, la rentabilidad por dividendo del S&P 500 cae al 1,04%, la más baja jamás registrada. Comprar Bolsa hoy renta menos que nunca vía dividendo: casi todo el retorno se juega a que la cotización suba.

Mientras, en EEUU la inflación se muestra persistente. El deflactor del consumo personal (PCE) avanzó un 0,2% mensual, una décima por encima de lo previsto, lo que mantuvo el ritmo de crecimiento interanual en el +3,7%. Tendencia similar para la tasa subyacente, que repitió niveles de +3,3% interanual y se mantiene por encima de los objetivos de la Fed. Sin embargo, la lectura de los componentes muestra que este repunte mensual en gran medida estuvo afectado por un evento aislado que podría revertirse en los próximos meses: la subida de las comisiones de gestión de carteras (un componente específico dentro de la partida de Servicios Financieros), el cual aumentó un 5,6% mensual frente al +0,7% previo y por sí sola aportó +0,11 puntos a la inflación explicando gran parte de este inesperado aumento mensual. 

En cualquier caso, el dato confirma la persistencia de la inflación, pero también que el ritmo de aumento de los precios se está moderando: tras alcanzar un máximo del +4,1% en mayo, el deflactor del consumo personal se ha moderado hasta el +3,7%, reflejando una gradual pérdida de impulso en las presiones sobre los precios. 

Esta dinámica resulta todavía más evidente al analizar la inflación en términos semestrales anualizados. Bajo esta métrica, el ritmo de crecimiento de los precios se ha desacelerado hasta el +3,5%, alejándose sensiblemente del +5,4% registrado en mayo, un periodo que coincidió con los máximos anuales en los precios de la gasolina.

En cuanto al gasto de los hogares, el dato fue menos halagüeño, dado que se desaceleró una décima hasta el +0,2%, lo que significa que en términos reales el consumo se estancó en julio. Frente a ello, los ingresos mejoraron y en términos reales crecieron un +0,4%. 

En este contexto, tras meses de descenso del ahorro, los hogares estadounidenses revirtieron esta tendencia y en julio la tasa de ahorro repuntó hasta el 3% desde el 2,6% previo. Una cifra que mirando con perspectiva sigue en niveles históricamente bajos (el promedio de los últimos 30 años es del 5,7%) y que por tanto refleja una elevada disposición a consumir. 

TACO de Trump con la carne

En este contexto, Trump ha firmado una orden para ampliar temporalmente las importaciones de carne de vacuno magra con el objetivo de contener el precio de la carne picada para los consumidores estadounidenses. La medida estará vigente durante 90 días, coincidiendo prácticamente con la recta final hacia las elecciones de mitad de mandato. Durante ese periodo, las primeras 100.000 toneladas mensuales podrán acogerse a un régimen arancelario más favorable, mientras que las importaciones que superen ese volumen seguirán sujetas a los aranceles ordinarios que correspondan.

Según la Casa Blanca, esta actuación permitirá incrementar la oferta de carne de vacuno en torno a un 10% respecto a las previsiones actuales. La combinación de varios años de sequías, incendios forestales y las restricciones a las importaciones de ganado procedente de México debido al gusano barrenador ha reducido significativamente la disponibilidad de carne vacuna. De hecho, a comienzos de 2026 el censo de ganado bovino se situaba en 86,2 millones de cabezas, el nivel más bajo en más de siete décadas. Como consecuencia de esta escasez, el precio de la carne picada ha alcanzado los 6,9 $/libra, lo que supone un aumento cercano al 10% interanual y de alrededor del 40% en los últimos tres años.

Con esta iniciativa, la Administración Trump busca reforzar su mensaje de asequibilidad económica a escasas semanas de las elecciones. En los últimos meses, el presidente también ha impulsado otras medidas orientadas a aliviar el coste de la vida, como la flexibilización de determinados aranceles sobre otros alimentos importados y programas dirigidos a reducir el precio de los medicamentos. 

Sin embargo, estos esfuerzos se enfrentan a un contexto menos favorable para el consumidor, marcado por la persistencia de presiones inflacionistas y el encarecimiento de algunos componentes clave del gasto de los hogares, como la energía y los combustibles.

No se trata solo de los aranceles a la carne importada. Trump trata de mimar al voto rural y anuncia que revisará las regulaciones que afectan a las plantas que se encargan del despiece de carne de vacuno. El problema es que solo cuatro empresas acaparan el 85% de ese mercado: Cargill, Tyson Foods, JBS USA, y National Beef. . Y que Justicia ya investiga si inflaron los precios. 

Si bajan los aranceles entra ternera de fuera más barata y el consumidor paga menos, pero el ganadero de casa cobra menos. Por eso el lobby agrario le pide marcha atrás a esa decisión. Menos aranceles abaratan la carne y alivian la inflación de alimentos, pero aprietan los márgenes de procesadoras como las cuatro empresas mencionadas, que suman mucho empleo en zonas rurales. 

The Trader: EEUU quiere decidir quién y dónde se fabrica

Durante décadas nos acostumbramos a pensar que la globalización consistía en fabricar allí donde era más barato y vender en cualquier parte del mundo. Las empresas decidían dónde invertir en función de los costes, los consumidores se beneficiaban de precios más bajos y los gobiernos trataban, al menos en teoría, de intervenir lo menos posible en el comercio internacional. Ese modelo está cambiando a gran velocidad. Cuando se habla de la guerra comercial entre EEUU y China, la atención suele centrarse en los aranceles. Sin embargo, los acontecimientos muestran que estamos entrando en una fase mucho más profunda. Ya no se trata únicamente de gravar las importaciones, sino de decidir quién puede fabricar, dónde puede hacerlo y bajo qué condiciones.

EEUU ha endurecido las restricciones a productos procedentes de regiones sospechosas de utilizar trabajo forzoso, mientras presiona a países como México para que adopten barreras similares frente al acero chino. Al mismo tiempo, Alemania estudia imponer condiciones a inversiones extranjeras en sectores considerados estratégicos, e India aprovecha las nuevas negociaciones comerciales para ganar cuota de mercado en EEUU.

A primera vista parecen decisiones independientes. En realidad, todas responden a una misma lógica. Los gobiernos han dejado de considerar el comercio internacional como una cuestión exclusivamente económica y han empezado a utilizarlo como una herramienta de política industrial, seguridad nacional e influencia geopolítica. Durante años se asumió que la eficiencia era el principal objetivo de las cadenas de suministro. Hoy pesan cada vez más otros factores: la resiliencia, la autonomía estratégica o la seguridad del abastecimiento. Fabricar en el lugar más barato ha dejado de ser la única prioridad si eso implica depender de un país que, en un momento de tensión política, pueda interrumpir el suministro de componentes esenciales.

Por eso resulta engañoso interpretar lo que está ocurriendo como un simple regreso al proteccionismo. El comercio internacional no está desapareciendo. Lo que está haciendo es reorganizarse alrededor de bloques de confianza. Las empresas seguirán produciendo en distintos países, pero cada vez tendrán más en cuenta las afinidades políticas, la estabilidad institucional o el acceso preferente a determinados mercados. Estamos pasando de un mundo en el que las cadenas de producción eran globales a otro en el que serán, probablemente, más regionales y estratégicas.

Muchos inversores siguen interpretando estas noticias como si fueran episodios aislados: un nuevo arancel, una restricción comercial o una negociación más entre gobiernos. Sin embargo, cuando se observan en conjunto aparece una tendencia mucho más profunda. Durante décadas, las empresas competían casi exclusivamente por producir más barato. En los próximos años tendrán que competir también por producir de forma más segura, más cercana y menos dependiente de países considerados estratégicamente sensibles. Y eso tiene consecuencias muy concretas.

Es probable que la inflación estructural sea algo más elevada que en las décadas anteriores, porque fabricar con mayor redundancia y menor dependencia tiene un coste. También veremos más inversión en industria, logística, defensa, energía e infraestructuras dentro de los propios bloques económicos, mientras sectores muy dependientes del comercio global podrían enfrentarse a mayores costes y menores márgenes.

"La gran diferencia es que antes la geografía seguía a la economía. Hoy empieza a ser la geopolítica la que decide dónde se invierte, dónde se produce y, probablemente, dónde estarán las mejores oportunidades de inversión durante la próxima década", advierte el analista Pablo Gil en The Trader.


31May

Los mercados desarrollados siguen siendo la columna vertebral de las carteras, pero destinan cada vez más capital a renta variable de mercados emergentes y a activos alternativos como infraestructuras, y menos al sector inmobiliario.

Miguel Ángel Valero

El  Global Family Office Report 2026 de UBS muestra que estas instituciones temen las consecuencias de la geopolítica y de la guerra comercial desatada por los aranceles de Donald Trump. A cinco años vista, la geopolítica continúa encabezando la lista de preocupaciones, pero con la crisis de deuda en segundo lugar y de los mercados financieros en tercera posición.

Ante este escenario, las firmas que gestionan los grandes patrimonios familiares del mundo (307 family offices de más de 30 mercados con un patrimonio neto medio de 2.700 millones$) priorizan la resiliencia, diversifican sus carteras y apuestan por oportunidades temáticas alargo plazo mientras se preparan para una incertidumbre geopolítica y económica que va a permanecer mucho tiempo.

Los conflictos geopolíticos se han convertido en el principal riesgo tanto a corto como a largo plazo, mientras aumentan las preocupaciones por los niveles de deuda global y las amenazas de recesión. Ante esta situación, los family offices están adoptando un enfoque prudente y de medio plazo, priorizando la diversificación entre clases de activos, divisas y regiones, en lugar de realizar cambios bruscos en sus asignaciones.

“Este informe muestra que los family offices siguen ajustando sus carteras de forma prudente, diversificando entre activos, divisas y regiones, al tiempo que mantienen exposición a tendencias de largo plazo como la inteligencia artificial, aunque con una mayor selectividad”, afirma Benjamin Cavalli, director de Clientes Estratégicos y Conectividad Global de UBS Global Wealth Management. “Muchos están considerando reducir su exposición al dólar estadounidense o planean diversificarse a nivel regional, pero los activos norteamericanos siguen representando claramente la mayor parte de las asignaciones", añade.

Por primera vez, el 60% de los family offices planea cambiar la asignación estratégica de activos en los próximos 12 meses. Es el nivel más alto que UBS registra hasta el momento. Los mercados desarrollados siguen siendo la columna vertebral de las carteras, pero los family offices destinan cada vez más capital a renta variable de mercados emergentes y a activos alternativos como infraestructuras, y menos al sector inmobiliario. Al mismo tiempo, realizan ajustes específicos en la diversificación, lo que refleja una mentalidad de inversión disciplinada y alargo plazo.

El informe también destaca un cambio notable en el posicionamiento de divisas. El 65% de los family offices espera que se debilite la confianza en el estatus de reserva del dólar, y muchos están reevaluando su exposición a activos cotizados o denominados en dólares. Esto está impulsando una adopción más amplia de estrategias multidivisa, con el euro y el franco suizo emergiendo como alternativas preferidas. 

Norteamérica sigue concentrando la mayor parte de las asignaciones, aunque los family offices están buscando activamente reducir el riesgo de concentración. Cada vez más, planean aumentar su exposición a Asia-Pacífico, la Gran China y Europa Occidental, lo que refleja un cambio estructural hacia una mayor diversificación regional.

Pablo Carrasco, director general de UBS Wealth Management en España, señala: "Los family offices europeos están acelerando la diversificación de sus carteras para reducir el riesgo de concentración y reforzar su resiliencia en un entorno global cada vez más incierto. Las conversaciones con clientes en España reflejan prioridades similares, especialmente en lo relativo al equilibrio entre exposición geográfica, divisas y activos estructurales vinculados a tendencias de largo plazo como la inteligencia artificial y las infraestructuras".

La IA, tema de inversión principal

La inteligencia artificial (IA) sigue siendo el principal tema de inversión a nivel mundial, y el 65% de los family offices ya invierte en ella a lo largo de toda su cadena de valor, desde infraestructuras de centros de datos hasta plataformas de software y fabricantes de semiconductores. A pesar de las preocupaciones sobre las valoraciones, los family offices planean mantener o aumentar su exposición, equilibrando las oportunidades con la resiliencia.

“La inteligencia artificial sigue destacando como el tema de inversión definitorio de esta década”, afirma Yves-Alain Sommerhalder, director de Global Wealth Management Solutions en UBS. “Los family offices la abordan con convicción y selectividad, buscando oportunidades en toda la cadena de valor al tiempo que equilibran el potencial de crecimiento a largo plazo con la disciplina de riesgo".

Según el informe de UBS, los family offices están destinando inversiones a energía y recursos (37%),infraestructuras (37%) y asistencia sanitaria impulsada por IA (33%). De esta forma, reconocen la necesidad de un ecosistema más amplio que respalde y amplíe la adopción de la IA. 

Por el contrario, los criptoactivos y los activos digitales siguen siendo una asignación de nicho, con solo el 24% de los family offices invirtiendo en ellos y, por lo general, en niveles bajos de un solo dígito. Sin embargo, entre aquellos que sí invierten, las asignaciones suelen ser modestas (alrededor del 1%), aunque el 44% ya considera éstos como parte de su asignación estratégica de activos.

Brechas críticas en la sucesión

Aunque los family offices continúan profesionalizando sus inversiones, el informe de UBS pone de relieve persistentes carencias en los marcos de gobernanza, la planificación sucesoria y la implicación de la próxima generación, lo que genera riesgos potenciales para su continuidad a largo plazo. Desde el punto de vista operativo, muchos family offices adoptan prácticas de nivel institucional: el 68% cuenta con procesos formales de medición del rendimiento financiero, el 60% opera con comités de inversión y más de la mitad usa presupuestos estructurados, lo que refleja un creciente nivel de rigor y supervisión.

Sin embargo, el avance es desigual. Menos de la mitad ha implementado marcos de gobernanza formales con supervisión a nivel de consejo, y solo un 35% cuenta con un plan de sucesión definido para el propio family office.

La brecha se amplía cuando miramos a la próxima generación. Solo el 27% dispone de un proceso estructurado para formar y preparar a sus herederos para futuros roles, a pesar de que el 29% señala que la falta de formación financiera o en gobernanza dificulta su participación.

Como resultado, una proporción significativa de los miembros de la próxima generación, considerados lo suficientemente mayores para participar, sigue sin involucrarse en la toma de decisiones , lo que evidencia una desconexión entre la intención y la ejecución. Esta falta de preparación es especialmente relevante dada la magnitud de la transferencia intergeneracional de riqueza prevista para las próximas décadas, en la que billones de dólares pasarán de una generación a otra.

Sin embargo, al mismo tiempo, hay señales de progreso. Muchos family offices buscan ampliar los programas de educación financiera, involucrar a la próxima generación en los comités de inversión e integrarla mediante iniciativas filantrópicas y emprendedoras, lo que indica una transición gradual hacia estrategias sucesorias más estructuradas e inclusivas.

Foco regional

  • EEUU: Los family offices de EEUU muestran el sesgo nacional más marcado a nivel mundial, con un 88% de las carteras asignadas a Norteamérica. Esta cifra refleja confianza en la profundidad, la liquidez y la resiliencia de los mercados de capitales nacionales pese a la incertidumbre global. Aunque la IA sigue liderando las inversiones con un 65%, también muestran un interés creciente por las infraestructuras de defensa y seguridad (39%) y por las inversiones en infraestructuras en general (35%), posiblemente como reflejo de consideraciones geopolíticas y oportunidades de crecimiento. A pesar de las tendencias globales hacia la diversificación, los family offices estadounidenses permanecen relativamente aislados, con estrategias de cartera centradas en la fortaleza doméstica más que en un reequilibrio geográfico. Sin embargo, no escapan a cambios más amplios, como una mayor conciencia sobre el riesgo cambiario y las transformaciones estructurales del mercado, aunque en menor medida que sus homólogos de otras regiones.
  • América Latina: Los family offices de América Latina muestran una asignación regional comparativamente más diversificada, con un 60% de exposición a Norteamérica y un 23% dentro de la propia América Latina. Se encuentran entre los más activos del mundo a la hora de replantear sus estrategias de cartera, ya que el 61% planea realizar cambios en su asignación estratégica de activos, por encima de la media global. Sus prioridades temáticas se inclinan hacia la IA(77%), las infraestructuras (55%) y la energía y los recursos (45%), lo que refleja una combinación de crecimiento impulsado por la tecnología y la exposición a activos reales. Este doble enfoque puede responder tanto a una búsqueda global de oportunidades como a la familiaridad regional con las inversiones vinculadas a recursos, situándolos como inversores relativamente dinámicos y con una visión global.
  • Suiza: Los family offices suizos mantienen una cartera equilibrada y diversificada a nivel internacional, con un 50% asignado a Europa Occidental y un 37% a Norteamérica. Su enfoque de inversión refleja un fuerte énfasis en la estabilidad, la diversificación y la innovación, con temas destacados como la IA (59%), la energía y los recursos(41%) y la automatización y robótica (38%). En comparación con sus homólogos globales, los family offices suizos muestran un ritmo más moderado de cambios en sus carteras, con un 43% planeando ajustes en sus asignaciones. Estas entidades destacan por su exposición equilibrada entre regiones y temáticas, lo que sugiere un enfoque centrado en la resiliencia a largo plazo y la transformación tecnológica.
  • Europa (excluye Suiza): Los family offices europeos se encuentran entre los más activos a la hora de reevaluar sus carteras: el 67% planea cambios en sus asignaciones estratégicas, uno de los niveles más altos a escala mundial. Aunque Norteamérica sigue siendo la principal asignación (45%), los inversores europeos buscan activamente reequilibrar sus carteras hacia Europa Occidental y Asia-Pacífico, reflejando un impulso estratégico para reducir el riesgo de concentración. La IA lidera las asignaciones temáticas (57%), seguida por infraestructuras (33%) y energía y recursos (33%), lo que muestra un equilibrio de temáticas de crecimiento e inversiones estructurales. Estas entidades se sitúan a la vanguardia del reposicionamiento de carteras, aparentemente impulsadas por consideraciones de valoración, diversificación monetaria y la evolución de las dinámicas globales de riesgo.
  • Oriente Medio: Los family offices de Oriente Medio muestran el mayor nivel de cambios previstos en las carteras a nivel mundial, con un 82% que tiene intención de ajustar sus asignaciones estratégicas. Sus carteras siguen ancladas en Norteamérica (50%), pero muestran una exposición significativa a Europa Occidental y Oriente Medio, lo que refleja un enfoque de inversión híbrido. Entre sus principales temáticas de inversión destacan la IA (50%), la atención sanitaria impulsada por IA (35%) y las infraestructuras (30%), lo que sugiere un fuerte interés tanto por la adopción tecnológica como por las prioridades de desarrollo regional. La región destaca por su enfoque proactivo y de gran convicción en la reasignación de capital, posiblemente impulsado tanto por la búsqueda de oportunidades como por la necesidad de gestionar la incertidumbre global.
  • Norte de Asia: Los family offices del norte de Asia están altamente orientados a la tecnología y muestran una fuerte diversificación global, con una exposición significativa a Norteamérica (47%) y a la Gran China (25%). La adopción de la IA se sitúa entre las más elevadas del mundo (74%), junto con un fuerte interés en la atención sanitaria impulsada por IA (49%) y en la energía y recursos (34%). El 71% de los family offices planea realizar cambios en la asignación de activos, lo que sugiere una disposición activa a reposicionar sus carteras en respuesta a la evolución de las condiciones globales. En conjunto, el norte de Asia destaca por su firme convicción en el crecimiento impulsado por la tecnología y la diversificación transfronteriza, equilibrando la experiencia regional con la búsqueda de oportunidades globales.
  • Sudeste Asiático: Los family offices del Sudeste Asiático son los que más se centran en la IA a nivel global, con un 88% ya invertido en la temática, la cifra más alta de todas las regiones. Las carteras mantienen una fuerte exposición a Norteamérica (58%), aunque destinan cada vez más capital a la Gran China y a Asia-Pacífico, lo que refleja una mayor integración regional. El 81% planea ajustar su asignación estratégica de activos, lo que sugiere un enfoque activo ante los cambios económicos y geopolíticos globales. Más allá de la IA, las principales temáticas de inversión incluyen la energía y recursos (50%) y la automatización y robótica (44%), lo que refuerza la posición del Sudeste Asiático en la intersección entre la adopción de tecnología y la transformación industrial. Los mercados desarrollados siguen siendo la columna vertebral de las carteras, pero destinan cada vez más capital a renta variable de mercados emergentes y a activos alternativos como infraestructuras, y menos al sector inmobiliario.