La confianza empresarial resiste pese a Oriente Medio
Miguel Ángel Valero
EEUU y China han prorrogado dos meses más su tregua comercial –hasta el 10 de enero–, coincidiendo con la primera visita de Xi Jinping a Washington en más de una década. Además, ambas potencias anunciaron una reducción de aranceles sobre cerca de 60.000 millones$ de comercio bilateral, uno de los resultados más tangibles del encuentro entre Trump y el líder chino. El acuerdo permite a Trump anotarse una modesta victoria política a pocas semanas de las elecciones de medio mandato.
Se reducirán gravámenes sobre aproximadamente 30.000 millones$ de importaciones procedentes de cada país. Entre los productos beneficiados por la parte china destacan juguetes, artículos para el hogar, equipamiento deportivo y fuegos artificiales. Por el lado estadounidense, el acuerdo incluye potenciales rebajas arancelarias para más de 1.600 categorías de bienes, entre ellas carne, productos lácteos, cereales, madera, carbón, equipamiento médico y productos del mar. Aun así, el volumen afectado sigue siendo reducido frente a los 415.000 millones$ de intercambios comerciales registrados entre ambas economías el pasado año.
No obstante, la importancia del acuerdo va más allá de su impacto inmediato sobre el comercio. China continúa siendo el cuarto socio comercial de EUU en términos agregados de exportaciones e importaciones, únicamente por detrás de la Unión Europea, México y Canadá. La prórroga permitirá cubrir dos citas internacionales de primer nivel previstas para finales de año: la cumbre de la APEC en Shenzhen y la reunión del G-20 en Miami, donde se espera que Trump y Xi Jinping vuelvan a reunirse para intentar avanzar hacia un acuerdo más amplio.
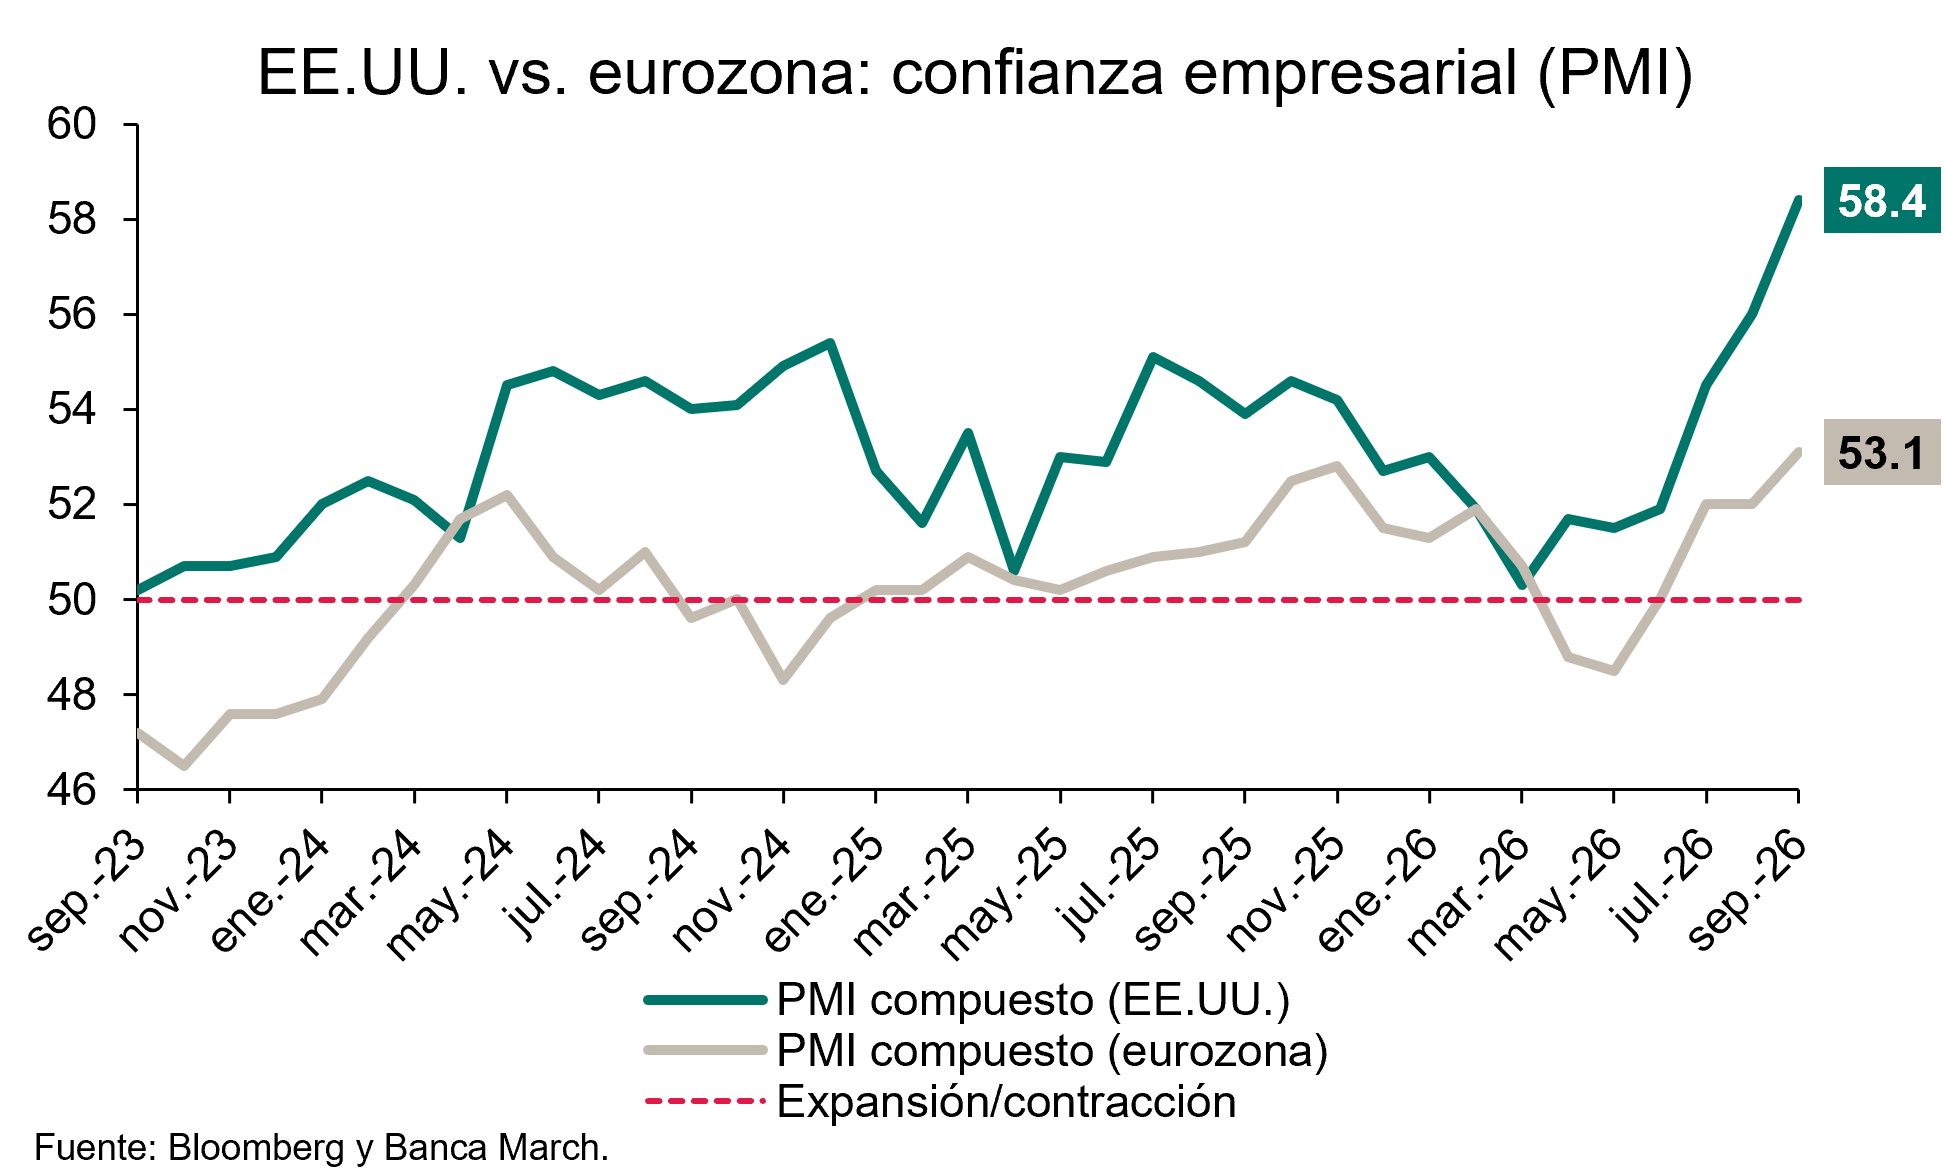
Todo ello se produce en un contexto macroeconómico más sólido de lo esperado, con un notable repunte de la confianza empresarial a ambos lados del Atlántico. En EEUU, el PMI compuesto escaló hasta 58,4 puntos en septiembre, su nivel más elevado desde julio de 2021, superando ampliamente las previsiones gracias al dinamismo tanto de las manufacturas como de los servicios. Por su parte, la Eurozona también sorprendió positivamente. El PMI compuesto avanzó hasta 53,1 puntos desde los 52 de agosto, apoyado en la fortaleza del sector servicios y en la estabilidad de las manufacturas. Alemania registró su mejor lectura desde octubre de 2025, mientras que Francia regresó a terreno expansivo.
A este favorable comportamiento de la confianza empresarial se sumaron otras señales de resiliencia económica. En EEUU, las ventas de viviendas nuevas repuntaron un 6,4% mensual hasta alcanzar las 684.000 unidades anualizadas, el mayor ritmo del año y por encima incluso de la media de los últimos cinco ejercicios. En Europa, el sector automovilístico continuó mostrando síntomas de recuperación, con unas matriculaciones que crecieron un 4,5% interanual en agosto, acelerándose frente al +3% del mes anterior y elevando el avance acumulado del año hasta el +5,3%. Detrás de esta mejora sigue sobresaliendo el empuje de los vehículos electrificados, mientras que las matriculaciones de modelos de gasolina y diésel continúan perdiendo peso dentro del mercado.
Sin embargo, el principal foco de incertidumbre sigue situado en Oriente Medio, donde los esfuerzos por alcanzar un acuerdo que permita normalizar el tránsito energético a través del estrecho de Ormuz continúan sin ofrecer avances concluyentes.
Por eso la semana comienza con el precio del crudo escalando y el barril de Brent toca 107$. Las esperanzas de un avance diplomático tras unas discusiones aparentemente constructivas entre EEUU e Irán en el seno de la cumbre de la ONU, se cayeron de un plumazo con las declaraciones de Trump durante el fin de semana, rechazando las propuestas iraníes, y con informaciones que apuntan a que incluso había instruido una acción militar importante contra Irán después de las elecciones de mitad de mandato. Al mismo tiempo, los rebeldes hutíes lanzaron otro ataque contra la capital de Arabia Saudí (Riad) y altos funcionarios iraníes apuntan a que su país no tiene intenciones de modificar en este momento sus propuestas para mejorar las negociaciones con Washington.
Si por el lado de la diplomacia no parece haber avances, por el lado del flujo real de crudo saliente del Golfo, hay noticias alentadoras: el ejército americano informó que estaría logrando aumentar el tránsito de petróleo a través de Ormuz, con el doble del volumen de la semana anterior, lo que sugiere que la presión militar estaría produciendo resultados operativos. Arabia Saudí ya ha reanudado el transito a través de su oleoducto Este-Oeste, lo que le permite evitar el estrecho de Ormuz y sacar crudo al Mar Rojo a través del puerto de Yanbu.
En este contexto, las noticias contrapuestas siguen inundando el mercado y la incertidumbre seguirá elevada. Trump rechaza la propuesta iraní, aunque sigue abierto a la negociación, mientras Irán insiste en que la vía diplomática es la única que puede resolver el conflicto.
HelpMyCash: hipotecas 1.000€ más caras
El Euribor a 12 meses, que es el índice usado para calcular el interés de las hipotecas, superará el 3% cuando termine septiembre. Y no por poco: según los analistas del comparador financiero HelpMyCash.com, alcanzará un valor medio cercano al 3,25%; el más elevado desde julio de 2024 y notablemente superior al registrado en agosto de este año (2,954%). El analista hipotecario del comparador, Miquel Riera, calcula que, en los contratos revisados en octubre con el nuevo valor del Euribor, la factura anual subirá en unos 1.000€ de media.
Y podría aumentar todavía más en los próximos meses si la tendencia al alza del índice se mantiene. La revisión de octubre será dolorosa. Este encarecimiento se producirá porque el Euribor de septiembre, que será de en torno al 3,25%, superará de largo el registrado hace un año (2,172%) y seis meses atrás(2,565% en marzo de 2026). Como el interés de las hipotecas variables se revisa una vez al año o al semestre con el último valor publicado en el Boletín Oficial del Estado, la subida del índice afectará a los contratos actualizados en octubre, principalmente.
Una hipoteca variable media de 150.000€ con un plazo de 25 años y un interés de Euribor más 1%, con una revisión anual, las cuotas subirán de 725 a 813€; unos 88 más al mes y unos 1.054 euros más al año. Y con una actualización semestral, las mensualidades aumentarán de 756 a 813€: un aumento mensual de unos 57 (unos 340 más al semestre).
Para Miquel Riera, “el Euribor ha experimentado una subida brusca en septiembre por culpa de la guerra en Oriente Medio”, que ha disparado el precio del petróleo y la inflación global. También la de la Eurozona, que en agosto alcanzó el 3,2%.Para tratar de contenerla, el Banco Central Europeo (BCE) subió sus tipos de interés en junio y en septiembre. Pero los actores del mercado financiero consideran, en general, que tendrá que aprobar nuevos aumentos en los próximos meses para cumplir su objetivo de rebajar la inflación hasta el 2%. Se da por hecho otro incremento en diciembre, pero podrían producirse uno o dos más durante el primer trimestre de 2027.
El Euribor a 12 meses, que representa el interés al que los principales bancos europeos se prestan dinero entre ellos con un plazo de un año, es muy sensible a esta clase de previsiones. Según Riera, “como los pronósticos apuntan a varios aumentos de tipos del BCE durante los próximos meses, el índice se ha adelantado y se ha disparado por encima del 3%”.
Ahora bien, su evolución futura dependerá en gran medida de cómo se desarrolle el conflicto enOriente Medio. Si se llega a un acuerdo de paz en los próximos meses, y el precio del petróleo baja, es probable que la inflación se contenga y que el BCE no vea necesario subir más los tipos antes de que acabe el año. En este escenario optimista, el Euribor podría bajar hasta el 2,8% a finales de 2026. En cambio, si Irán y EEUU no llegan a un acuerdo en lo que queda de año, es más que probable que el BCE suba sus tipos en diciembre y que los incremente de nuevo a principios de 2027 (una o dos veces). En este escenario más pesimista, los analistas del comparador calculan que el Euribor seguirá al alza y que podría acabar 2026 incluso por encima del 3,5%.
Como hay un alto grado de incertidumbre, Miquel Riera aconseja prudencia. "Aquellos que tengan una hipoteca variable con revisión en los próximos meses deben calcular si podrán pagar la cuota con un Euribor a más del 3% o incluso del 3,5%. Y si creen que tendrán dificultades, deben hablar con su banco cuanto antes para buscar soluciones”.
Norz: una estructura de inversión capaz de desenvolverse en escenarios diferentes
El mercado afronta un escenario en el que varias fuerzas se mueven simultáneamente y dificultan la lectura tradicional de los ciclos económicos. La inflación vuelve a ganar protagonismo, los precios energéticos presionan los costes empresariales y los bancos centrales mantienen una actitud más vigilante ante la evolución de los precios. Al mismo tiempo, la inversión vinculada a la inteligencia artificial continúa transformando sectores enteros de la economía. Para Jordi Castany, analista de inversiones de Norz Patrimonia, este contexto obliga a revisar la forma en la que se construyen las carteras. La cuestión ya no es únicamente anticipar si los tipos subirán o bajarán, si las Bolsas continuarán al alza o si la inflación remitirá, sino diseñar una estructura de inversión capaz de desenvolverse en escenarios diferentes.
El regreso de las presiones inflacionistas ha reabierto el debate sobre cuánto tiempo tendrán que mantener los bancos centrales una política monetaria restrictiva. Después de los fuertes movimientos de tipos de los últimos años, el mercado se enfrenta ahora a la posibilidad de que el coste del dinero permanezca elevado durante más tiempo del inicialmente previsto. “Nos encontramos ante un escenario higher for longer, tipos de interés más elevados durante más tiempo. Sin embargo, esto no supone necesariamente una tormenta de tipos como la vivida en 2022”, aunque sí obliga a prestar mayor atención al coste de financiación, a los márgenes empresariales y a la sensibilidad de cada activo ante los movimientos de los bancos centrales.
Este experto aporta cuatro claves para una cartera en un escenario de incertidumbre:
- 1. El petróleo importa, pero más importa cuánto tiempo dure el shock energético: El encarecimiento del petróleo añade presión sobre una economía europea especialmente dependiente de la energía. El factor determinante no es tanto el precio puntual del barril como la duración de los niveles elevados, ya que un shock energético prolongado termina trasladándose a los costes empresariales y al consumo. El impacto, además, es desigual: mientras las compañías energéticas y de refino pueden beneficiarse de un entorno de precios elevados, sectores intensivos en energía y con márgenes estrechos, como las aerolíneas, la industria pesada o parte del consumo discrecional, afrontan una mayor presión.
2. Los activos reales pasan de oportunidad táctica a pieza estructural: El escenario de inflación y volatilidad devuelve protagonismo a compañías respaldadas por activos físicos y vinculadas a la economía real. Infraestructuras, materiales básicos, real estate y agribusiness son algunos de los segmentos que Castany considera especialmente relevantes por su potencial de diversificación y su exposición a negocios con activos tangibles.
3. La inteligencia artificial sigue siendo una apuesta por el crecimiento: La IA introduce una dinámica diferente en el mercado: mientras la inflación y la energía generan incertidumbre, la tecnología está impulsando inversión y productividad. Su impacto trasciende a las grandes compañías tecnológicas y alcanza a todo un ecosistema de empresas vinculadas a computación, centros de datos e infraestructuras digitales. “La inteligencia artificial continúa siendo el gran motor de crecimiento en los mercados”, apunta. Por ello, las dudas sobre las valoraciones no eliminan, a su juicio, el potencial de una tendencia de largo plazo en la que las correcciones pueden generar oportunidades de entrada selectivas.
4. Europa gana atractivo, pero la selección será determinante: El mercado europeo vuelve a presentar oportunidades en sectores como infraestructuras, industria, defensa y banca, con compañías globales que combinan exposición internacional y valoraciones que, en algunos casos, resultan más contenidas que las de sus equivalentes estadounidenses. La estrategia, sin embargo, no pasa por elegir entre Europa o EEUU. “La asignación entre Estados Unidos y Europa no debe plantearse como una decisión binaria. Un activo barato sin catalizadores de crecimiento puede mantenerse infravalorado durante un periodo prolongado”, advierte Castany. La selección de compañías con fundamentales sólidos y capacidad de crecimiento resulta, por tanto, más relevante que una simple rotación geográfica.
La conclusión para el inversor es que la diversificación vuelve a ocupar un lugar central. La renta fija recupera atractivo gracias al nivel de las rentabilidades, la renta variable continúa siendo el principal motor de crecimiento a largo plazo y los activos reales incorporan una fuente adicional de diversificación. La liquidez, por su parte, permite mantener capacidad de maniobra ante posibles correcciones. “Diseñar una cartera condicionada a un único escenario macroeconómico, sea de crecimiento, inflación o recesión, es un error”, resume Castany. En un entorno marcado simultáneamente por tipos elevados, inflación, energía, geopolítica y transformación tecnológica, la clave no está en adivinar el próximo movimiento del mercado, sino en construir una cartera capaz de responder a diferentes escenarios.