09Sep

La diferencia entre el comportamiento de las hipotecas y el de los depósitos resulta llamativa: sólo los bancos extranjeros pagan más del 3%. Ebury y Pictet se desmarcan del consenso, y Franklin Templeton habla incluso de una bajada de tipos a finales de 2027.

Miguel Ángel Valero

El Banco Central Europeo (BCE) elevará los tipos de interés oficiales en 25 puntos básicos (PB) este jueves 10 de septiembre, salvo sorpresa de última hora. Si se cumplen las previsiones, la facilidad de depósito se situará en el 2,5%.Tras esta subida de tipos, la segunda del año, se encuentra el alza de la inflación y, sobre todo, el aumento del precio de la energía. En agosto, los precios subieron un 3,3% en la Eurozona, una cifra muy alejada del objetivo del 2% marcado por el BCE, y la energía se disparó un 14,3% interanual. Ese mismo mes, en España el IPC avanzó un 4,3%.

La previsible subida de tipos ha disparado el Euribor, cuyo valor ya supera el 3% en septiembre. El Euribor a 12 meses cerró agosto al 2,95%; sin embargo, su valor diario no ha bajado del 3% desde el inicio de este mes y ya ha superado la barrera del 3,1%.“Este comportamiento pone de manifiesto una de las principales características del Euribor: no espera a que el BCE anuncie oficialmente sus decisiones para reaccionar, sino que incorpora las expectativas de los mercados sobre la evolución futura de los tipos de interés, por lo que puede subir antes de que el banco central mueva ficha”, explican en el comparador de productos financieros HelpMyCash.com.

La banca no ha tardado en trasladar el aumento de los tipos de interés oficiales al Euribor, el índice que se usa para calcular las cuotas de la mayoría de las hipotecas variables de España y las consecuencias no se van a hacer esperar. De acuerdo con los cálculos de HelpMyCash, una hipoteca media de 150.000€ con un plazo de 25 años y un interés del 1% que se revise con el Euribor de agosto puede encarecerse más de 800 euros al año (ejemplo para una revisión anual).

En cualquier caso, el impacto final dependerá de las condiciones concretas de cada préstamo, del diferencial aplicado por el banco y del momento en el que se produzca la revisión. Además, una hipoteca que se revise una vez al año no sufrirá exactamente el mismo efecto que otra cuya cuota se actualice cada seis meses.

¿Qué va a pasar con los productos de ahorro? Una subida de tipos debería, sobre el papel, impactar sobre la rentabilidad de los productos de ahorro. Sin embargo, parece estar haciéndolo a un ritmo más lento que sobre el Euribor. Durante los últimos días, la banca no ha anunciado grandes mejoras en la rentabilidad de sus depósitos.

La diferencia entre el comportamiento de las hipotecas y el de los depósitos resulta llamativa. Mientras el mercado financiero anticipa las futuras subidas y el Euribor reacciona prácticamente de inmediato, las entidades no parecen tener la misma urgencia para mejorar la remuneración de los ahorros de sus clientes, explican en HelpMyCash. De hecho, los grandes bancos españoles siguen sin empujar sus plazos fijos abiertamente. En la web del Santander no hay ni rastro de los depósitos y el BBVA promociona únicamente un depósito combinado. CaixaBank es el único de los tres que reserva un espacio en su escaparate virtual para su plazo fijo, pero la rentabilidad máxima que ofrece es del 1,1% TAE, muy por debajo de la facilidad de depósito del BCE.

Aunque la banca española parece a la espera de lo que haga el BCE este jueves para reaccionar, la extranjera sí han actuado. Al menos media docena de entidades que comercializan sus depósitos en España ofrecen plazos fijos con una duración de un año cuyo interés alcanza o supera el 3%. Mano Bankas, entidad lituana con presencia en España a través de Raisin, llega a pagar hasta un 3,46% TAE a doce meses. Para los ahorradores, este tipo de ofertas son una alternativa a los depósitos de los grandes bancos españoles. La posibilidad de contratar productos de entidades de otros países europeos permite comparar rentabilidades sin limitarse a la oferta de las entidades tradicionales.

Ibercaja Gestión: ventana de oportunidad para preparar las carteras de cara a 2027

Al Banco de Japón no le gusta el tipo de cambio del yen; al Tesoro americano, la rentabilidad del bono a 30 años; al gobierno chino, la ralentización de su economía; a la Fed, su pérdida de credibilidad; y al BCE, el precio del petróleo y del gas natural. Durante agosto, todos han tratado de reconducir a los mercados financieros hacia una situación más cómoda para ellos. A los inversores no les suelen gustar tantas intervenciones; de ahí el buen comportamiento de los activos “reales”, oro, plata y bitcoin a la cabeza, la debilidad del dólar y el buen comportamiento de materiales y energía en Bolsa. Aun así, con tanto ruido, el resultado de agosto se puede calificar como satisfactorio, con avances de la renta variable y estabilidad en la renta fija, subraya un análisis de Ibercaja Gestión.

Los inversores regresan de vacaciones y empiezan a revisar sus carteras. La Bolsa está un poco por encima de como acabó el 2º trimestre; tecnología plana con energía +15 % y utilities -7 %; EEUU lo ha hecho un poco mejor que Europa, pero se más que compensa por la debilidad del dólar. Los tipos están unos 40 puntos básicos (pb)  por encima en la zona euro y unos 30 pb en la curva americana, donde además la pendiente entre el 2 años y el 10 años ha aumentado en 0,25%.El precio del petróleo ha subido un 24% y su influencia en los movimientos de los bonos ha sido importante. Los productos agrícolas (+21 %) y los metales preciosos (+10 %)también se han disparado. 

El acuerdo de paz entre Irán y EEUU es ya un triste recuerdo. Las hostilidades se han acelerado esta semana; justo después de que Trump declarase la guerra total económica a Irán con nuevas sanciones. A la vez, el petróleo parece fluir: Ormuz es estrecho, pero también poroso. Con el transito limitado tanto tiempo, el precio del petróleo está en los 100$/barril. Y el nivel de las reservas estratégicas estadounidenses no estaba tan bajo desde 1982.

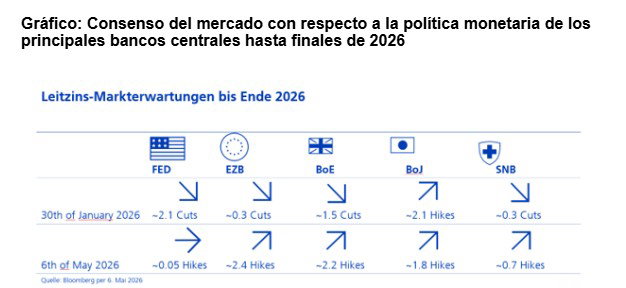
Septiembre también es mes de vuelta al cole para los bancos centrales. El día 10 se reúne el BCE, el 16 la Reserva Federal, el 17 el Banco de Inglaterra y el 18 el de Japón. La última semana del mes lo harán también los de Noruega, Suiza, Australia y Nueva Zelanda. El mercado da por hechas las subidas en la zona euro y Japón, y asigna bastantes probabilidades a movimientos restrictivos en EEUU, Noruega y Australia. 

La decisión más trascendental será la de la Reserva Federal. El discurso de Warsh en Jackson Hole parece indicar una subida, pero "de nuevo tenemos que acordarnos quién lo puso allí". Ganar credibilidad hablando es una cosa, pero subir los costes de financiación del Tesoro americano es otra. Warsh no puede quedarse en el lado perdedor de la votación, no obstante, y parece que cada vez hay más miembros del comité dispuestos a subir tipos, aunque esto signifique enfrentarse a Trump. El dato de empleo y el de inflación serán los que inclinen la balanza hacia uno u otro lado. "De momento, creemos que Warsh tratará de ganar tiempo, sin subir tipos, hasta que losdatos de inflación le den la razón. Esperemos que el mercado de bonos le conceda el beneficio de la duda.

Los datos de actividad desde marzo desafían las sensibilidades típicas de un shock en el precio energético. La temporada de resultados ha acabado como empezó, con números impresionantes: crecimiento interanual del 25 % y del 23 % en beneficios en EEUU y Europa respectivamente. Eso ha permitido que las previsiones de beneficios para el conjunto de 2026 sigan subiendo. En total, en los dos últimos meses, las estimaciones para el mercado americano han mejorado un 7 %, un 2 % para el europeo y un 9 % para el japonés. Esto ha permitido abaratar las ratios de valoración de las Bolsas, sobre todo en EEUU e India.

El mercado ya pone en precio 3 subidas de tipos por parte del BCE hasta abril del año que viene. "Si hacemos nuevas inversiones o anticipamos vencimientos de esta última parte del año y principios de 2027, ya nos aprovechamos de estas subidas potenciales", señalan en la gestora de Ibercaja. Para la decisión final del BCE será determinante el precio del petróleo y del gas natural en Europa. A los niveles actuales, la subida de septiembre es prácticamente inevitable; y si se mantienen así, otra en diciembre también es previsible. Para entonces ya tendremos más visibilidad de como vamos a pasar el invierno en términos de oferta y demanda de gas natural, esencial a la hora de fijar el precio de la electricidad. Si no hay más repuntes significará que habremos pasado la parte más crítica del año y que el BCE no debería acometer más subidas de tipos; pero eso será una historia para más adelante.

"De momento, con lo que conocemos actualmente, seguimos pensando que estamos ante una ventana de oportunidad para preparar nuestras carteras de cara a 2027, anticipando la reinversión de posiciones que vencen en la primera mitad del año que viene. Tras los movimientos de agosto, tenemos incluso un poco más de rendimiento interno en todas las carteras del que teníamos hace un mes", subrayan.

En renta variable, los números mandan y, aunque septiembre suele ser volátil, las tendencias de beneficios actuales no justifican una vuelta de vacaciones movida, que se suele producir cuando los analistas revisan a la baja sus estimaciones provocando la reacción negativa del mercado. Septiembre es tradicionalmente un mes malo para las revisiones de beneficios, pero "esperamos que este año sea la excepción que confirma la regla".

"Encaramos la última parte del año con las carteras en positivo en su mayoría, con buenos datos para las de renta variable y multiactivos, y con buenas sensaciones para los cuatro meses que nos quedan. En renta variable, nos queda superar septiembre y octubre que suelen ser volátiles, y entraríamos ya en la parte más favorable estacionalmente. En renta fija, aunque prevemos también algún vaivén, la rentabilidad interna de las carteras nos protege y la senda de recuperación hacia nuevos máximos sigue siendo válida. En conjunto, seguimos apostando por la diversificación y la inversión a largo plazo, y vemos un buen escenario para nuestras inversiones en los próximos meses", concluyen en Ibercaja Gestión.

Ebury: el BCE no debe entrar en territorio restrictivo

El BCE subirá el jueves, pero no debería cruzar el umbral restrictivo Con casi total certeza el Consejo de Gobierno llevará a cabo una nueva subida de tipos en respuesta a la crisis energética desencadenada por la guerra de Irán. Los mercados anticipan alzas adicionales más allá de la reunión de septiembre; "nosotros no compartimos esta expectativa", precisan en Ebury. El recrudecimiento del conflicto parece que forzará al BCE, de nuevo, a tomar cartas en el asunto, mientras el Brent escala a los 100$ por barril. La situación del gas en Europa también ha empeorado: el TTF neerlandés ha superado los 70 €/MW —su nivel más alto desde enero de 2023—, duplicando así los niveles de hace un año. 

De este escenario alertaba Lagarde en julio: un alto el fuego efímero ante los reiterados incumplimientos de la tregua. La energía, sugirió, se había convertido en el factor más determinante de cara a la próxima decisión del Consejo. El impacto ya se refleja en los datos. La inflación general se disparó en agosto hasta su cota más alta desde septiembre de 2023. La economía, en cambio, parece bien situada para absorber un nuevo endurecimiento monetario: el PIB sorprendió al alza en el segundo trimestre (0,4% intertrimestral) y los PMI del tercer trimestre han mejorado respecto al segundo. El PMI del sector manufacturero ha alcanzado su nivel más alto desde mayo de 2022, impulsado por la inversión en Alemania, el aumento del gasto militar y la inversión en capital fijo ligada a la inteligencia artificial.

"Aunque creemos que el BCE podrá justificar una subida preventiva este mes, también hay argumentos claros en contra: la inflación subyacente se ha moderado, no se observan efectos de segunda ronda y las presiones salariales permanecen contenidas. Sin embargo, cuanto más se prolongue el conflicto, mayor será el riesgo de contagio inflacionario y más firme la postura del Consejo. Por eso sospechamos que subirán los tipos de todos modos", explican en la fintech.

Varios factores apuntan en esa dirección. Tras reaccionar tarde a la crisis energética de 2022, el BCE parece decidido a no repetir el error. El crecimiento es lo suficientemente sólido como para absorber otra alza sin grandes dificultades. Y la medida está ampliamente anticipada, de modo que la credibilidad de la institución está en juego. Como los mercados de swaps ya descuentan por completo la subida de septiembre, los inversores buscarán sobre todo pistas sobre lo que vendrá después. Es poco probable que Lagarde se comprometa de antemano con una senda de tipos: no encaja con su estilo. En junio rechazó que la subida se tratase de una medida aislada preventiva y en julio, aunque insinuó implícitamente un posible movimiento en septiembre, se mantuvo fiel al mantra de la "dependencia de los datos". Aun así, el mercado escrutará su discurso. Si señala que los tipos se sitúan en el extremo superior del rango neutral, el listón para nuevas alzas quedará elevado. Si, por el contrario, insiste en el riesgo de efectos de segunda ronda —que podrían emerger cuanto más se alargue el conflicto—, mantendrá viva la posibilidad de un movimiento en diciembre.

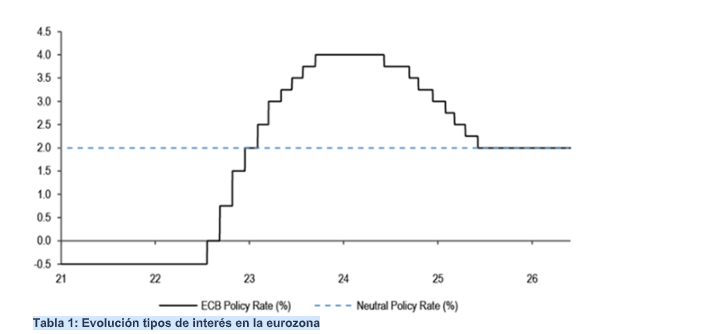
Hoy los mercados descuentan otra subida en diciembre y anticipan una más en marzo, "algo que nos parece excesivo". Philip Lane ha señalado el 2,5% como techo de la estimación del tipo neutral del BCE; cualquier endurecimiento adicional más allá de esta reunión situaría la política en territorio restrictivo. "Sería un error adentrar la política monetaria en territorio restrictivo, dados los riesgos para el crecimiento y el hecho de que el shock inflacionario provenga predominantemente del lado de la oferta. Además, nuevas alzas añadirían presión a unos mercados de renta fija que ya de por sí están tensionados. Esperamos, por tanto, que septiembre sea la última subida de este ciclo inusualmente breve", insisten en Ebury. 

Mucho dependerá de la evolución de la guerra con Irán. Un estancamiento prolongado o un recrudecimiento que provoque otro salto significativo en los precios de la energía —o efectos de segunda ronda relevantes— podría envalentonar a los 'halcones'. Una cotización sostenida del Brent por encima de los 100$, sumada a unos precios de la gasolina ya elevados, aumentaría el riesgo de que la inflación general se mantuviera por encima del 3% más tiempo del que prevé el BCE. 

En cualquier caso, es poco probable que Lagarde cierre del todo la puerta a subidas de tipos más allá de la de septiembre. Los riesgos para el euro se inclinan a la baja de cara a la reunión. Resulta difícil imaginar una sorpresa hawkish, dadas las elevadas expectativas del mercado por subidas de tipos adicionales. Una señal clara de que al BCE no le preocupan los efectos de segunda ronda, cualquier mensaje contrario a las expectativas de tipos del mercado o un énfasis en que el listón para nuevas subidas es ahora más alto provocarían caídas en la moneda. Un mensaje más equilibrado, que dejara la puerta abierta a un mayor endurecimiento, podría ofrecer cierto apoyo; una apreciación significativa exigiría un tono genuinamente hawkish, algo que, a juzgar por la retórica desde junio, parece improbable.

Pictet: atención a las proyecciones macro y a los efectos de segunda ronda

Nadia Gharbi, economista para Europa en Pictet WM, cree que la atención se centrará en las proyecciones macroeconómicas del BCE, así como en la evaluación de las perspectivas de política monetaria. "A pesar de la volatilidad de los precios de las materias primas, no prevemos cambios significativos respecto a junio, dado que la evolución se mantiene en gran medida en línea con el escenario central", explica. El IPC aumentó 0,4% en agosto, hasta 3,3 % interanual, en línea con el consenso, y la inflación subyacente se ha situado en 2,4% interanual. La inflación de servicios ha disminuido ligeramente hasta el 3%, por crecimiento salarial persistente, pero perdiendo impulso. Pero las empresas enfrentan presiones de costes del petróleo y gas. Así que es posible que el BCE presente nuevos escenarios alternativos.

"En cuanto a comunicación, estimamos pocos cambios y que su presidenta Christine Lagarde reafirme que la decisión de subir tipos permite una posición adecuada ante la incertidumbre derivada del conflicto del Golfo y que se mantendrá un enfoque basado en datos, reunión a reunión.  De todas formas, puede mantener un tono agresivo, sobre todo por los mercados energéticos", añade.

Cuanto más tiempo se mantengan las perturbaciones en el estrecho de Ormuz y altos los precios del petróleo y el gas, mayor el riesgo de efectos de segunda ronda en la inflación y de un tercer aumento de tipos este año, de 0,25 % en diciembre de 2026, "aunque de momento no es nuestra hipótesis principal". Ahora bien, hay que tener en cuenta que con la subida el tipo de interés está en el extremo superior del rango considerado neutral por el BCE (2,5%). Así que Lagarde puede recalcar que cualquier aumento adicional de tipos tenderá que evaluarse cuidadosamente.

Franklin Templeton: oportunidad para aumentar la duración de la cartera

David Zahn, responsable de renta fija europea de Franklin Templeton, cree que la subida del BCE mañana puede ser la última del ciclo, a menos que los precios de la energía sigan aumentando. El BCE comenzó a aplicar medidas de endurecimiento monetario relativamente pronto, y la combinación de unos rendimientos de los bonos más altos y unos costes energéticos elevados debería lastrar el crecimiento europeo a corto plazo, lo que daría margen a los responsables políticos para mantener los tipos sin cambios. 

Los mercados de renta fija ya han supuesto un endurecimiento significativo para la economía, por lo que será interesante escuchar los comentarios del BCE al respecto.
La próxima medida del BCE en materia de tipos, tras la del jueves, podría ser una bajada a finales de 2027. Por lo tanto, si los bonos alemanes (Bunds) alcanzan el 3,5%, podría ser una oportunidad para aumentar la duración de la cartera en previsión de unos rendimientos más bajos en 2027, aunque ello conllevaría una posible volatilidad a corto plazo.

La política también cobrará cada vez más protagonismo en 2027, especialmente de cara a las elecciones presidenciales francesas. La incertidumbre asociada podría lastrar la inversión a medida que se acerquen las elecciones.

Columbia Threadneedle: la clave es lo que vendrá después de septiembre

Anthony Willis, economista senior de Columbia Threadneedle, destaca que los bancos centrales afrontan un septiembre cargado de reuniones de política monetaria, con los mercados descontando una alta probabilidad de subidas de tipos en varias de las principales economías. El Banco de Inglaterra parece ser la excepción: el mercado anticipa una postura más cauta. La inflación persistente, la resiliencia del crecimiento en EEUU, y unos datos de empleo más sólidos refuerzan los argumentos a favor de una actuación inminente por parte de la Reserva Federal. Para los inversores, lo relevante no es tanto el próximo movimiento de tipos como las señales que den los bancos centrales sobre el rumbo de la política monetaria más allá de septiembre.

Unas rentabilidades de la deuda más altas y unas condiciones de financiación más exigentes podrían poner a prueba las valoraciones de los activos, especialmente en aquellos segmentos que más se han beneficiado de la abundancia de capital barato. 
"Para los inversores, la pregunta de fondo no es tanto si los bancos centrales subirán tipos en esta ronda de reuniones, sino qué anticipan sobre lo que vendrá después", destaca.

Natixis: pausa en las subidas hasta finales de 2027

El equipo de análisis de Natixis CIB ha elaborado el informe ‘Previsión del BCE para septiembre: otra subida preventiva’, en el que apunta a que mantendrá un tono relativamente neutral sobre los próximos movimientos, evitando anticipar un ciclo prolongado de subidas y manteniendo su estrategia de decisiones reunión a reunión y dependientes de los datos. Según el informe, la energía vuelve a ser el principal foco de riesgo para la inflación. Desde la última reunión del BCE, los precios energéticos han aumentado hasta un 8% en el horizonte 2026-2028, elevando el riesgo de que el repunte termine trasladándose a salarios y precios.

A pesar de ello, Natixis CIB considera que los efectos de segunda ronda siguen siendo moderados, gracias a la desaceleración del crecimiento salarial y al debilitamiento de las condiciones del mercado laboral. El euro también se ha apreciado alrededor de un 2% frente al dólar desde julio, contribuyendo a contener las presiones inflacionistas. En cuanto a la actividad, la economía de la Eurozona creció un 0,4% en el segundo trimestre, y España e Italia presentan una evolución especialmente positiva. En agosto, el PMI compuesto se situó en 53,6 en España, frente al 52,1 de la Eurozona, impulsado por el sector servicios, aunque la actividad manufacturera española perdió algo de fuerza.

De cara a los próximos meses, Natixis CIB anticipa una pausa en las subidas de tipos hasta finales de 2027, siempre condicionada a la evolución de los precios de la energía. El escenario podría adquirir un sesgo más restrictivo si las tensiones en Oriente Medio persisten y mantienen al alza los precios energéticos y las expectativas de inflación.
01Sep

Hipotecas más caras, pero también mayor remuneración del ahorro: Scalable Capital paga el 2,75% a 12 meses, y Mapfre llega al 3,4% en un unit linked ligado al Eurostoxx 50.

Miguel Ángel Valero

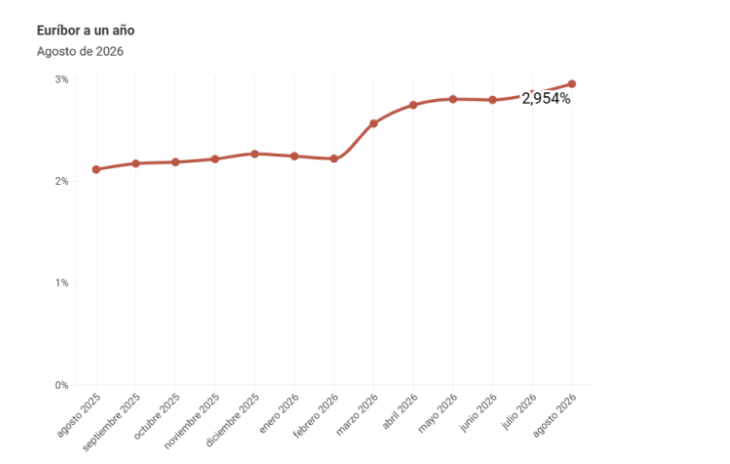
El índice Euribor a un año, que es utilizado como principal referencia para fijar el tipo de interés de los préstamos hipotecarios concedidos por las entidades de crédito españolas, se situó en agosto en el 2,954% frente al 2,855% del mes anterior. Tomando como referencia los últimos 12 meses, el índice registra un ascenso de 0,840 puntos, según las estadísticas oficiales del Banco de España.

Ebury: queda margen alcista

Diego Barnuevo, Analista de Mercados de Ebury, destaca que el Euribor ha continuado su tendencia alcista ante el repunte de la inflación (2,9% la general, 2,6%, la subyacente, lo que resulta más alarmante, ya que podría reflejar una propagación de las presiones inflacionarias hacia componentes no volátiles). Dada la resiliencia que está mostrando la actividad económica, como evidenciaron los PMI de julio, los inversores están cada vez más convencidos de que el crecimiento de la Eurozona es lo suficientemente robusto como para afrontar una nueva subida de tipos por parte del Banco Central Europeo (BCE) en septiembre. 

Tanto es así que el mercado de swaps ya descuenta plenamente este endurecimiento monetario. "Aunque seguimos pensando que el BCE está actuando con excesiva prudencia, ya que aún no se han observado efectos inflacionarios de segunda ronda, estamos convencidos de que no dará marcha atrás y volverá a subir los tipos en septiembre. La reanudación de las hostilidades entre Estados Unidos e Irán y el precio de los futuros del gas natural europeo no hacen sino reforzar nuestra convicción", explica. 

Al Euribor le puede quedar algo de margen alcista, aunque el repunte inmediatamente posterior a la reunión de septiembre debería ser relativamente moderado, dado que este movimiento está plenamente descontado. 

"Más allá de septiembre, nos cuesta apostar por más subidas de tipos. El actual repunte inflacionario está causado íntegramente por el lado de la oferta y, ni mucho menos, nos encontramos con una economía que se está acelerando en exceso. No obstante, todo dependerá de cuánto perdure la guerra de Irán", matiza.

HelpMyCash: el Euribor puede terminar al año en el 3,1%

El conflicto armado que libran Irán y EEUU tiene efectos muy graves para la economía mundial: eleva el precio del petróleo, lo que aumenta el coste del combustible y provoca un efecto contagio que encarece la cesta de la compra y aumenta la inflación. Pero hay un sector de la población española que lo nota en lo que paga por su vivienda: aquellos que tienen firmada una hipoteca variable. Por culpa del recrudecimiento del conflicto, explican desde el comparador financiero HelpMyCash.comel Euribor encarecerá aquellos préstamos que vayan a revisarse en las próximas semanas.

El analista hipotecario del comparador, Miquel Riera, explica que el valor del Euribor en agosto de 2025 (2,114%) era sensiblemente inferior al de este año. Y también lo fue el registrado hace un semestre (2,221% en febrero de 2026). En consecuencia, las hipotecas variables que se revisen en septiembre pasarán a tener unas mensualidades notablemente más caras que las anteriores. Para una hipoteca variable media de 150.000€ a 25 años con un interés del 1%, con una revisión anual, las cuotas subirán de 720 a 788€, un incremento mensual de unos 68€ (más de 800 al año). Y si la revisión es cada seis meses, las mensualidades aumentarán de 727 a 788, unos 59 más al mes y más de 350€ al semestre.

Las subidas del Euribor tienen un origen común: la guerra librada en Oriente Medio entre Estados Unidos (junto a su aliado Israel) e Irán. La inflación causada por el conflicto obligó al BCE a incrementar sus tipos de interés en junio para controlar los precios. Y miembros de su Comité Ejecutivo como la alemana Isabel Schnabel abogan por aumentarlos de nuevo en septiembre.

“El incremento del índice en agosto avanza que el BCE podría subir sus tipos al menos dos veces más antes de que acabe el año: una en septiembre y otra probablemente en diciembre”, resalta Riera. ¿Superará el Euribor el 3%? Si hay un acuerdo de paz antes de que acabe el año, existe la posibilidad de que los precios se moderen y de que no sea necesario ese incremento de tipos. En ese escenario optimista, Miquel Riera cree que el valor del Euribor se moderaría hasta acabar el año en el 2,8%, pues el actual refleja dos posibles subidas de tipos. 

Pero si el conflicto se enquista y no se resuelve para finales de 2026, el índice alcanzará el 3% en diciembre, con opciones de llegar a situarse en el 3,1%. En cualquier caso, Riera alerta de que el Euribor acabará el año por encima de los valores de finales de 2025. Por ello, lanza la siguiente recomendación: “Los que tienen una hipoteca variable deben calcular si podrán pagar las cuotas con un índice al 3% o más. Si su capacidad económica no se lo permite, es importante hablar con el banco para tratar de buscar soluciones, como pasarse al tipo fijo o reducir la cuota mediante una prolongación del plazo”.

Scalable Capital llega al 2,75% TAE a 12 meses

En este escenario, no solo suben las hipotecas, también la remuneración del ahorro. Scalable Capital amplía su oferta de productos remunerados con el nuevo Depósito a plazo fijo y, al mismo tiempo, aumenta el tipo de interés de la Cuenta de ahorro. Con el Depósito a plazo fijo, los ahorradores pueden asegurarse ahora un 2,75% TAE durante 12 meses. A su vez, la entidad aumenta la remuneración de los depósitos flexibles de su Cuenta de ahorro, que pasa a ofrecer un 2,63% TAE variable sobre saldos ilimitados. Entre las ventajas adicionales se incluyen el abono mensual de intereses, la ausencia de depósito mínimo, la disponibilidad diaria y un IBAN específico para realizar ingresos y retiradas en tiempo real. Como componente estable y sin riesgo de mercado, el nuevo Depósito a plazo fijo complementa la cartera. Los clientes pueden mantener abiertos hasta cinco Depósitos a plazo fijo al mismo tiempo.

“Tanto si los ahorradores buscan seguridad como si quieren conservar plena flexibilidad, ofrecemos una alternativa atractiva para sus ahorros”, afirma Erik Podzuweit, fundador y co-CEO de Scalable Capital. “Con el 2,63 % TAE de las Cuentas de ahorro flexibles y el 2,75 % TAE de nuestros nuevos Depósitos a plazo fijo, los clientes pueden adaptar sus ahorros a sus objetivos y seguir invirtiendo a largo plazo a través de nuestro bróker”, añade.

Ahorrar con los Depósitos a plazo fijo de Scalable es muy sencillo, basta con elegir el plazo, fijar el importe y listo. La cuenta se abre al instante y el saldo se transfiere en tiempo real desde la cuenta de compensación del bróker o desde la Cuenta de ahorro, y los intereses empiezan a devengarse de inmediato. Durante el plazo contratado, el tipo de interés no cambia y no se aplican comisiones ocultas por operaciones ni por mantenimiento de la cuenta. Gracias a la plena integración del Depósito a plazo fijo en la plataforma de Scalable, los clientes actuales no tienen que realizar ningún trámite adicional. Al vencimiento, todo el proceso está automatizado: el capital y los intereses se devuelven a la Cuenta de ahorro o a la cuenta de compensación del bróker del cliente, donde quedan disponibles de inmediato para nuevas inversiones. La opción de reinversión transfiere automáticamente el importe resultante a un nuevo Depósito a plazo fijo, lo que garantiza un efecto de capitalización sin interrupciones.

Además, los padres pueden abrir una Cuenta de ahorro o un Depósito a plazo fijo directamente a nombre de sus hijos como parte de la cuenta Scalable Kids. El dinero pertenece legalmente al menor, y son los padres quienes gestionan la inversión desde su app.

Mapfre ofrece el 3,4% anual en un unit linked ligado al Eurostoxx50

Mapfre, por su parte, aprovecha para lanzar un seguro de ahorro de tipo unit linked a cuatro años, que paga una rentabilidad del 3,4% cada año en que el índice Eurostoxx50 sea igual o superior al valor que tenga en la fecha fijada como inicio. Además, este producto incorpora una ventaja especialmente atractiva: la "memoria de cupones". Esta característica permite recuperar, en ejercicios posteriores, la rentabilidad que no hubiera podido abonarse previamente por no haberse cumplido la condición establecida. De este modo, los cupones no percibidos pueden acumularse y abonarse en cuanto se cumplan las condiciones previstas en el producto.

Si en octubre de 2027, el valor del Eurostoxx 50 es igual o superior a su valor inicial de octubre de 2026 se cobra el cupón, y así sucesivamente hasta completar los cuatro años. En caso de que no se cumpla la condición establecida, ese año no se abonará el cupón correspondiente. No obstante, existe la posibilidad de recuperarlo en el futuro. Si en octubre de 2028, el índice está por debajo del valor inicial (octubre de 2026), ese año no se cobra el cupón; pero, si en octubre de 2029, el valor del Eurostoxx 50 es igual o superior a su valor inicial, se cobra el cupón de ese año y el de 2028 que no se cobró. Y así, hasta el vencimiento.

La rentabilidad total acumulada para el cliente al finalizar los cuatro años, en el supuesto de que se pagasen todos los cupones, sería del 13,6%. Además, garantiza la devolución íntegra del capital invertido al vencimiento, eliminando cualquier riesgo de pérdida sobre la inversión inicial.

Garantía Memoria está dirigido a clientes con perfil de riesgo bajo que quieran obtener una rentabilidad superior a la inflación esperada durante ese periodo. Se puede contratar desde 3.000€ y hasta 80 años, incluye una cobertura adicional por fallecimiento y permite el rescate total a partir del primer año

22Jul

Los mercados de swaps anticipan casi dos subidas de 25 puntos básicos durante el resto del año, un cambio al alza en las expectativas sobre los tipos que, para Ebury, ha sido excesivamente agresivo.

Miguel Ángel Valero

El próximo 23 de julio todas las miradas volverán a dirigirse hacia el Banco Central Europeo (BCE). Después de que elevara en junio los tipos de interés hasta el 2,25%, tal y como anticipaban los mercados, la mayoría de los analistas espera que en esta ocasión opte por mantenerlos sin cambios. Sin embargo, el recrudecimiento de las tensiones en Oriente Próximo y el nuevo encarecimiento del petróleo han añadido incertidumbre a un escenario que podría condicionar las próximas decisiones de Fráncfort. El consenso es que el BCE mantendrá el precio del dinero sin cambios en esta reunión. 

“Esta pausa no significa que el ciclo de endurecimiento monetario haya terminado. Más bien responde a la necesidad de ganar tiempo y comprobar si las últimas presiones sobre la energía acaban trasladándose a la inflación”, reflexiona Andrea Morales, experta del comparador financiero HelpMyCash. El BCE se encuentra en una posición de cautela. Tras el movimiento realizado en la reunión anterior, el BCE dispone ahora de margen para observar cómo evolucionan tanto la inflación como el crecimiento antes de volver a actuar: “El mensaje de fondo sigue siendo el mismo: las próximas decisiones dependerán de los datos económicos”.

El principal factor que ha alterado el escenario es el aumento del precio del petróleo. La escalada de tensión entre Irán y EEUU y las dudas sobre la seguridad de las rutas marítimas en el Golfo han impulsado al alza la cotización del Brent, que acumula una subida cercana al 16% desde que el conflicto volvió a intensificarse. “Este encarecimiento de la energía preocupa al BCE porque podría trasladarse progresivamente al resto de la economía. Si el combustible cuesta más, aumentan los costes de transporte y producción, lo que termina repercutiendo sobre los precios que pagan consumidores y empresas”, describe la analista de HelpMyCash. Pese a ello, los últimos datos continúan ofreciendo cierto alivio. La inflación de la Eurozona se situó en el 2,8% en junio, mientras que la inflación subyacente descendió hasta el 2,4%, una señal de que las presiones internas siguen moderándose, aunque todavía permanecen por encima del objetivo del 2%.

La mayoría de los inversores espera que el BCE mantenga los tipos sin cambios el 23 de julio. Si vuelve a subirlos, el mercado cree que ese movimiento llegaría más adelante, probablemente en septiembre. Enese momento, el Consejo de Gobierno contará con nuevas previsiones macroeconómicas y con dos meses adicionales de datos de inflación, elementos que permitirán evaluar si el repunte energético estemporal o si amenaza con consolidarse.

“La posibilidad de una nueva subida de 0,25 puntos porcentuales después del verano sigue siendo el escenario más probable para buena parte del mercado, aunque nadie espera un ciclo de incrementos tan agresivo como el vivido tras el estallido de la guerra en Ucrania”, añade Morales. 

Este contexto también sigue siendo una buena noticia para quienes buscan rentabilizar sus ahorros sin asumir riesgos. Mientras los tipos de interés permanezcan en niveles elevados, los bancos continuarán compitiendo por captar liquidez con depósitos y cuentas remuneradas que ofrecen rentabilidades muy superiores a las de hace apenas unos años. Según el comparador HelpMyCash, entre las mejores opciones de depósitos en España destacan el Miraltabank, que ofrece un depósito a 12 meses al 2,75%, y Banca March, otro al 2,5% TAE, mientras que Deutsche Bank tiene un depósito al 2,25% TAE que puede alcanzar el 3,25% TAE si se cumplen determinadas condiciones. WiZink paga un 2,85% TAE a 18 meses y un 2,6% TAE a 36 meses.

Quienes prefieran mantener su dinero siempre disponible también encuentran alternativas interesantes. Entre las cuentas remuneradas más competitivas figuran la de Trade Republic, que ofrece un 3,04% TAE para nuevos clientes sobre los primeros 50.000€ y sin comisiones, Revolut, que está de campaña y ofrece un 3,51%TAE hasta octubre, la Cuenta Remunerada de Openbank, que paga un 2,5% TAE durante doce meses al traer Bizum y permite disponer del dinero en cualquier momento; y la Cuenta Digital Remunerada de Bankinter, que remunera al 2,5% TAE hasta 100.000€ para nuevos clientes.

“Remunerar el ahorro debe ser obligatorio. El dinero en cuentas que no rinden nada solo pierde valor. Ya sea mediante un depósito o una cuenta remunerada, hay que aprovechar y poner a trabajar el dinero; y mejor si ofrecen más que los tipos de interés para, al menos, ganar un poquito", puntualiza Morales

Aunque la reunión del BCE se salde sin cambios en los tipos de interés, el mensaje que lance Christine Lagarde será casi tan importante como la propia decisión. Si confirma que podría existir un nuevo aumento del precio del dinero, las lecturas serían varias: para los ahorradores puede traducirse en mejores oportunidades para obtener rentabilidad sin asumir grandes riesgos. Pero, para quienes necesitan financiación, en cambio, supone préstamos más caros. Las nuevas hipotecas tenderían a encarecerse y los hogares que ya tienen una hipoteca variable podrían pagar cuotas más altas cuando llegue su revisión. También existe una consecuencia menos visible, pero igual de importante. Cuando endeudarse resulta más caro, las familias aplazan compras, las empresas revisan sus inversiones y la actividad económica pierde impulso. Ese riesgo adquiere especial relevancia en un momento en el que la economía europea ya avanza con dificultad. El BCE prevé que la zona euro crezca apenas un 0,8% en 2026, mientras que la Comisión Europea ha rebajado las suyas hasta el 0,9%, ante el impacto de la energía y la incertidumbre internacional.

El propio BCE admite que el conflicto en Oriente Próximo plantea un escenario especialmente incómodo: puede elevar la inflación a través de la energía y, al mismo tiempo, debilitar el crecimiento. Obliga a Fráncfort a elegir entre contener los precios o evitar que el encarecimiento del crédito enfríe todavía más la economía. Por eso, una nueva subida de tipos no sería una victoria sin matices. Podría mejorar la remuneración de los depósitos, pero también encarecer las deudas, reducir el consumo y debilitar una economía europea ya expuesta a las tensiones comerciales, geopolíticas y energéticas. La clave estará en saber cuánto tiempo considera el BCE que puede mantener esta presión sin causar más daño del necesario.

Ebury: el BCE necesita mayor claridad

Roman Ziruk, Senior Market Analyst en Ebury, cree que el BCE disfrutó de cierto respiro en junio tras la firma del Memorando de Entendimiento sobre la guerra con Irán. Los precios del crudo Brent cayeron a 70$ el barril, unos 55$ por debajo del máximo de abril, mientras que los precios del gas natural, de gran importancia para la zona euro, también bajaron, aunque en menor medida. El informe de inflación de junio de la zona euro resultó más moderado de lo esperado, lo que reforzó la idea de que el BCE no necesitaría endurecer su política monetaria a corto plazo. Esto, por supuesto, fue antes de que el alto el fuego comenzara a desmoronarse.

El reciente aumento de la inestabilidad geopolítica ha generado un nuevo problema para el BCE, dando al Consejo motivos de sobra para estar preocupado. Dada la importancia de los precios de la energía para las presiones inflacionarias, la reciente incertidumbre en Oriente Medio representa una pesadilla para los banqueros centrales, especialmente en la zona euro, que está gravemente expuesta a la inflación del petróleo importado. Tal como están las cosas, es una incógnita cuándo y si las tensiones disminuirán, lo que significa que el BCE no tendrá más remedio que hacer una pausa y esperar mayor claridad.

Desde la rueda de prensa de junio, la presidenta Lagarde ha adoptado un tono más moderado respecto a los tipos de interés, sugiriendo que no existe una necesidad urgente de un endurecimiento agresivo. Sin embargo, con el colapso del alto el fuego, podría volver a adoptar una postura más intransigente el jueves 23 de julio. 

La clave estará en: 

  • a) si confirma las expectativas de una segunda subida en septiembre
  • y b) si deja abierta la posibilidad de un mayor endurecimiento. 

Si las tensiones entre Irán y EEUU no disminuyen, una subida de tipos en septiembre parece realista y Lagarde podría insinuarla durante su rueda de prensa, aunque casi con toda seguridad mantendrá la flexibilidad en lugar de comprometerse de antemano. 

Los mercados de swaps anticipan casi dos subidas de 25 puntos básicos durante el resto del año, un cambio al alza en las expectativas sobre los tipos que, para el experto de Ebury, ha sido excesivamente agresivo. "No estamos convencidos de que ni siquiera la subida de junio estuviera justificada. El crecimiento es débil, las presiones salariales se están moderando, las expectativas de inflación a largo plazo están ancladas y no hay indicios de efectos inflacionarios de segunda ronda en los datos", explica.

"El BCE corre el riesgo de agravar un error de política monetaria al endurecer su política ante lo que, en esencia, es una crisis energética por el lado de la oferta, en lugar de una auténtica inflación impulsada por la demanda. Tenemos aún más dudas sobre un endurecimiento en septiembre y más adelante", insiste. 

La reunión del jueves será un buen indicador dela intención del BCE: una política monetaria restrictiva que mantenga una subida de tipos en septiembre firmemente abierta podría sugerir que el Consejo de Gobierno considera la subida de junio como el inicio de un ciclo, en lugar de una medida simbólica puntual. "Creemos que esta podría ser una conclusión errónea. El BCE tardó en reaccionar antela crisis energética de 2022, y ahora corre el riesgo de sobrecorregir ese error al endurecer su política monetaria de forma demasiado agresiva ante esta crisis", advierte.

Al mismo tiempo, un período prolongado de precios elevados de la energía y una mayor incertidumbre exige vigilancia, y cuanto más se prolongue el estancamiento, mayor será la necesidad de una política monetaria más restrictiva. Los precios más altos del petróleo representan un verdadero arma de doble filo para el bloque, ya que, si bien una mayor escalada mantendría vivo el argumento inflacionario a favor de las subidas de tipos, también empeoraría la relación real de intercambio de la zona euro y lastraría unas perspectivas de crecimiento ya de por sí frágiles. También se argumenta que la sucesión de crisis de los últimos años solo refuerza la necesidad de cautela.

A pesar del reciente aumento de la prima de riesgo geopolítico, el euro se ha mantenido bien respaldado por encima del nivel de 1,14 frente al dólar. "Consideramos que esto se debe en gran medida a la disminución de las expectativas sobre los tipos de interés en EEUU y la zona euro, que se han reducido hasta en 30 puntos básicos desde finales de junio. Esto deja al par EUR/USD expuesto a una caída si Lagarde no cumple con las expectativas más restrictivas del mercado. Por lo tanto, la reunión del BCE de julio podría ser crucial para el par EUR/USD, ya que la volatilidad dependerá en gran medida de la postura ambigua que adopte Lagarde", concluye el experto de Ebury.

Natixis: los datos respaldan una pausa del BCE

Natixis CIB espera que el BCE mantendrá sin cambios los tipos de interés y adoptará un tono prudente, a la espera de disponer de más datos antes de decidir nuevos movimientos de política monetaria. El equipo de analistas del banco de inversión francés considera que la reciente moderación de las expectativas de inflación, la desaceleración del crecimiento de los salarios y el enfriamiento del mercado laboral respaldan una pausa en el actual ciclo de subidas de tipos.

Aunque algunos indicadores de actividad muestran una ligera mejora, el crecimiento económico sigue siendo frágil y el consumo continúa limitado por la pérdida de poder adquisitivo de los hogares. Natixis CIB también señala que el actual repunte de la inflación responde principalmente a factores de oferta, como las tensiones geopolíticas en Oriente Medio y el encarecimiento de la energía, por lo que considera que el BCE debe evitar una respuesta excesivamente agresiva que pueda perjudicar el crecimiento económico.

De cara a septiembre, cuando el BCE actualizará sus previsiones macroeconómicas, la entidad también espera que los tipos permanezcan estables, aunque advierte de que una prolongación del conflicto en Oriente Medio podría reavivar las presiones inflacionistas y reforzar un sesgo más restrictivo.

10Jun

Una hipoteca media de 150.000€ a 25 años con un diferencial de un punto puede encarecerse en torno a 57€ al mesen una revisión anual, lo que supone cerca de 700€ adicionales al año.

Miguel Ángel Valero

La reunión del Banco Central Europeo (BCE) del 11 de junio se perfila como unade las más importantes de los últimos años. Salvo sorpresa de última hora, la institución presidida por Christine Lagarde aprobará la primera subida de los tipos de interés desde 2025 —y justo cuando se cumple un año de la última vez que bajó tipos—, una decisión que el mercado lleva semanas descontando ante el repunte de la inflación provocado por la crisis energética y las tensiones geopolíticas en Oriente Próximo.

“La pregunta ya no es tanto si el BCE moverá ficha, sino cómo afectará esa decisión al bolsillo de los ciudadanos”, reconocen desde el comparador HelpMyCash. El primer impacto se está viendo en el Euribor. El principal indicador de las hipotecas variables acumula tres meses consecutivos de subidas y cerró mayo en el 2,804%, su nivel más alto en 20 meses. El movimiento no es casual: el Euribor suele anticipar las decisiones del BCE y refleja las expectativas de los mercados sobre la evolución futura de los tipos de interés.

Por eso, una subida del precio del dinero el 11 de junio no debería provocar un salto brusco inmediato del indicador, ya que buena parte de esa expectativa ya está incorporada en las cotizaciones actuales. Sin embargo, el mensaje que traslade Lagarde será casi tan importante como la propia decisión. Si el BCE deja entrever que podrían llegar nuevos incrementos durante la segunda mitad del año, el Euribor podría acercarse o incluso superar la barrera del 3%. “Y con el panorama actual, es muy poco probable que ésta sea la última subida. Todo dependerá de cómo evolucione la inflación en los próximos meses", sentencia Olivia Feldman, economista y cofundadora de HelpMyCash.

Para los hipotecados a tipo variable, el escenario sigue siendo poco favorable. Con el Euribor en niveles próximos al 3%, las revisiones continúan encareciendo las cuotas mensuales. Una hipoteca media de 150.000€ a 25 años con un diferencial de un punto puede encarecerse en torno a 57€ al mesen una revisión anual, lo que supone cerca de 700€ adicionales al año.

También se complica el acceso a la financiación para quienes planean comprar vivienda. Las entidades financieras ajustan sus ofertas hipotecarias al nuevo entorno de tipos y endurecen progresivamente las condiciones, lo que se traduce en cuotas más elevadas y una mayor exigencia para demostrar capacidad de pago. "Además, quienes buscan una hipoteca se enfrentan a una situación poco habitual: precios de la vivienda muy altos y costes de financiación también muy altos", detalla la economista. Y es que, según explica Feldman, "tradicionalmente, cuando la financiación se encarece, los precios inmobiliarios tienden a moderarse. Sin embargo, estamos viviendo un momento excepcional en el que ambas variables siguen en niveles muy elevados".

La otra cara: vuelve la rentabilidad del ahorro

Pero no todo son malas noticias para los hogares. La subida de tipos tiene un efecto positivo para quienes disponen de liquidez y buscan rentabilizar sus ahorros. La expectativa de una política monetaria más restrictiva ha reactivado la competencia entre entidades para captar ahorro. La muestra más visible de esta nueva batalla se ha producido en las últimas semanas. Trade Republic elevó hasta el 3% TAE la remuneración de su cuenta para nuevos clientes. "Pasar de una remuneración del 2% al 3% supone aumentar la rentabilidad del ahorro un 50%. Es un cambio importante que los ahorradores deberían aprovechar", sostiene Feldman.

Se trata de movimientos poco habituales en el mercado español reciente. Durante mucho tiempo, las entidades apenas tuvieron incentivos para competir por el ahorro de los clientes. Ahora, en cambio, parecería que la expectativa de tipos más altos está empujando a bancos y plataformas financieras a utilizar la remuneración como herramienta comercial para ganar cuota de mercado.

"Eso sí, las cuentas remuneradas pueden ser atractivas, pero suelen tener una duración limitada. Por eso muchos ahorradores se preguntan si es mejor aprovechar depósitos al 3% antes de que cambie el escenario", reconoce la economista y cofundadora de HelpMyCash. “Si tienes suficiente liquidez, no es necesario elegir entre cuenta remunerada y depósito. Puedes combinar ambas opciones para diversificar y mantener flexibilidad", propone Feldman. "Otra estrategia útil es escalonar los depósitos: colocar una partea un año y otra a dos. Así puedes beneficiarte de futuras subidas de tipos sin renunciar a la rentabilidad actual", sugiere la experta.

Más allá de la subida de tipos, todas las miradas estarán puestas en el discurso de Christine Lagarde. Los mercados descuentan que el BCE elevará el precio del dinero para contener la inflación: la europea en mayó escaló hasta el 3,2%, todavía lejos del objetivo del 2% del BCE. "Mientras siga por encima de ese nivel, será difícil evitar el debate sobre nuevas subidas de tipos. Y si repunta hacia el 3,5% o el 4%, el BCE tendría argumentos suficientes para endurecer aún más su política monetaria", puntualiza Feldman.

Si el BCE transmite que se trata de un ajuste coyuntural ligado al repunte energético, el Euribor podría estabilizarse en los próximos meses. Si, por el contrario, confirma que habrá más subidas durante el año, las presiones sobre las hipotecas podrían prolongarse y la guerra por captar ahorro intensificarse aún más. La reunión del 11 de junio en el BCE no decidirá únicamente cuánto costará financiar una vivienda. También marcará cuánto estarán dispuestos a pagar los bancos por el dinero de sus clientes.

Creand: no tiene sentido una subida de tipos

Los expertos de Creand AM no descarta que el BCE pueda verse forzado a actuar por una cuestión de credibilidad si la inflación vuelve a repuntar, aunque considera que, si se producen subidas, serían más limitadas de lo que descuenta actualmente el mercado. El mercado se pone en guardia ante la reunión de este jueves, en la que previsiblemente subirá los tipos de interés en 25 puntos básicos (pb), hasta el 2,2%. El BCE dará un paso al frente con el precio del dinero en un movimiento que plantea dudas entre algunas gestoras. 

Desde Creand AM, el director de inversiones y negocio, Luis Buceta, se muestra crítico con la potencial decisión: "No tiene sentido una subida de los tipos de interés en el 2%, le debería preocupar más el crecimiento económico". Miguel Ángel Rico, director de inversiones de la gestora del banco andorrano en España, argumenta que este movimiento del BCE atiende al hecho de que fueron tarde con la inflación en 2022 y ahora quieren evitar este escenario: "Hay más riesgo cuando la inflación se produce por un problema de oferta".

El avance del IPC se ve presionado por la evolución de los precios del petróleo a causa de la guerra en Irán, que ha empujado este indicador al 3,2% en mayo, máximos desde septiembre de 2023. 

"No tiene sentido que suban los tipos de interés, y no debería tener sentido que sigan subiéndolos. No vemos que la inflación tenga que ser un problema que haya que parar ya", insiste el director de inversiones de Creand AM en España. 

Ebury descarta un ciclo prolongado de endurecimiento

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas,  considera prácticamente descontado que el BCE apruebe una subida de 25 pb en los tipos de interés, en respuesta al reciente repunte de la inflación provocado por el encarecimiento de la energía tras el conflicto con Irán. No obstante, la fintech cree que este movimiento tendrá un carácter principalmente preventivo, destinado a mantener ancladas las expectativas de inflación, más que a inaugurar un nuevo ciclo de alzas. Según Ebury, la presidenta del BCE, Christine Lagarde, evitará comprometerse con futuras subidas y mantendrá una postura flexible ante la elevada incertidumbre económica. La atención de los mercados se centrará en las nuevas previsiones macroeconómicas de la institución y en cualquier indicio sobre la posibilidad de nuevas actuaciones después del verano.

iCapital: los futuros del Euribor descuentan dos subidas

Guillermo Santos Aramburo, socio de iCapital, destaca que los futuros del Euribor están descontando actualmente al menos dos subidas de tipos del BCE y se espera que la primera tenga lugar ahora Desde hace meses, el Euribor a 12 meses está siendo el primero en anticipar las subidas pues abría el presente año a 2,26% y se encuentra ahora a 2,8%, incrementando así el coste de la financiación a tipo variable. Una subida de tipos del BCE del 0,25%, la primera desde septiembre de 2023, de carácter más testimonial que problemática y buscando mantener su credibilidad en la lucha contra la inflación, no debería ser relevante para los mercados salvo que estos la interpretaran como la primera de otras muchas y más elevadas, lo que no va a ser el caso. Adaptándonos a este entorno, hay inversiones como la renta fija con cupón flotante cuya rentabilidad saldrá beneficiada de estas subidas de tipos de interés.

Banca March: el BCE busca preservar su credibilidad

Cuando la inflación en Europa comenzaba a mostrar señales de estabilización, la escalada del conflicto en Oriente Medio —y, en particular, las tensiones en el estrecho de Ormuz— ha devuelto el protagonismo al componente energético como principal motor de las presiones inflacionistas. En este contexto, el BCE se prepara para acometer su primera subida de tipos desde 2023, en un movimiento que responde, en gran medida, a la necesidad de preservar su credibilidad. Todo esto en un entorno marcado por un shock de oferta difícilmente corregible mediante un endurecimiento de las condiciones monetarias.

"Consideramos que el entorno actual difiere sustancialmente del observado en 2022, cuando los tipos oficiales se situaban en el -0,5% y la magnitud del shock energético era significativamente mayor —entonces, Rusia concentraba aproximadamente el 40% del gas y el 23% del petróleo importado por la UE, frente a una exposición actual mucho más reducida al Golfo Pérsico (3,3% y 12%, respectivamente)—", señalan en Banca March.

Será especialmente relevante la actualización del cuadro macro del BCE, tras haber revisado en marzo a la baja el crecimiento y al alza la inflación. Las nuevas proyecciones permitirán evaluar el grado de traslación del encarecimiento energético a la inflación subyacente desde la óptica del Consejo de Gobierno.

MUFG: endurecimiento de 50 pb este año

Henry Cook, economista sénior de MUFG, también pone el foco en que la subida de tipos de 25 pb se presentará como una medida preventiva de "seguro",  reversible si disminuyen los riesgos inflacionarios. Los responsables de la política monetaria quieren anticiparse a los riesgos de una segunda ronda, pero también conservar cierta flexibilidad. La credibilidad también es un factor importante: dado que las proyecciones de inflación del BCE se revisarán al alza, se busca demostrar una capacidad de respuesta que realmente funcione.

Con la subida ya descontada, el mercado se centrará en cualquier señal sobre el momento o la magnitud de un posible endurecimiento adicional. Prevemos que el BCE dejará abierta la posibilidad de nuevas medidas, pero desea conservar una amplia flexibilidad ante la elevada incertidumbre.

"Nuestro escenario base sigue siendo un endurecimiento total de 50 pb este año, es decir, un ajuste gradual en lugar de un ciclo de endurecimiento completo. Es probable que los riesgos de una segunda ronda se mantengan controlados en un contexto de crecimiento moderado, y nuestra opinión también se basa en la suposición de que el estrecho de Ormuz se reabrirá durante el verano. En cuanto al momento oportuno, creemos que julio sigue siendo una fecha posible para la próxima subida de tipos. Ahora que aparentemente se ha alcanzado el umbral para la acción, podríamos ver un cambio en el discurso. Los mismos argumentos a favor de una subida mañana bien podrían prevalecer en julio: ¿por qué esperar?", explica.

27May

Las posiciones bajistas en acciones del S&P 500 han saltado al 3%, el nivel más alto en más de una década, justo cuando por segundo mes seguido en que los consumidores norteamericanos mencionan la inflación ligada a la guerra con Irán como su principal preocupación.

Miguel Ángel Valero

El Euribor sube al 2,8% en mayo en vísperas de la subida de tipos del Banco Central Europeo (BCE) en su reunión del 11 de junio, frente al 2,747% en abril, por lo que corren malos tiempos para los que tienen contratada una hipoteca variable. El analista hipotecario del comparador financiero HelpMyCash, Miquel Riera, explica que “lo más probable es que ese día se anuncie una subida de los tipos de interés aplicados, con el objetivo de combatir la inflación generada por el conflicto en Oriente Medio”.

Debido al aumento del Eurobor , las cuotas de las hipotecas variables que se revisen con el valor demayo (ya sea de manera anual o semestral) experimentarán un incremento importante. Y es que el último registro de este índice es superior tanto al de hace un año (2,081% en mayo de 2025) como al de hace seis meses (2,217% en noviembre de 2025).

Para una hipoteca variable media de 150.000€, a 25 años y con un interés de Euribor más 1%, si se revisa anualmente con el último valor del índice, sus cuotas subirán de los 718 a los 775€, aproximadamente; unos 57€ más al mes (unos 690€ al año). Y si la actualización es semestral, las mensualidades pasarán de 728 a 775€, aproximadamente; unos 47 más al mes (más de 280 al semestre). “Cuanto menos tiempo haya pasado desde que se formalizó la escritura, mayor será el impacto de la subida del Euribor”, asegura Riera.

“Los que tengan un interés mixto deben revisar su contrato para averiguar si su interés pasa a ser variable este año”, advierte. En caso afirmativo, las cuotas también experimentarán una subida.

El alza del Euribor confirma una tendencia que empezó en marzo, cuando el valor mensual de este índice pasó del 2,221% al 2,565%. En abril, este índice registró un nuevo aumento, esta vez hasta el 2,747%. Y en mayo se ha producido su tercer incremento consecutivo; hasta el 2,8%. Según Riera, la culpa de esta escalada la tiene el conflicto armado de Oriente Medio que, desde finales de febrero, dispara el precio tanto del petróleo como del gas. El coste de la vida, por lo tanto, también subió: la inflación de la Eurozona pasó del 1,9% de febrero al 3% de abril; por encima del nivel que se considera óptimo (2%). 

El Euribor representa el interés medio al que los principales bancos europeos se prestan dinero entre ellos, así que suele subir cuando se prevé un incremento en los tipos del BCE. “Su actual tendencia al alza se produce porque el índice se está adelantando a los próximos movimientos del BCE", explica Riera. Si no se resuelve el conflicto en Oriente Medio y la inflación sigue disparada, es posible que se produzcan nuevos movimientos del BCE y que el índice escale aún más. Así, en el escenario más pesimista, el Euribor podría cerrar el año en el 2,9%, sin descartar valores superiores al 3%. Ahora bien, si se llega pronto a un acuerdo y la inflación se relaja, es probable que el valor de este índice se modere y que recupere niveles parecidos a los registrados antes de que se iniciara el enfrentamiento (en torno al 2,3%).

Coface: China sufre por Oriente Medio pero menos que otros países de Asia

El conflicto de Oriente Medio también afecta a China, a pesar de, según un análisis de Coface, esta mejor equipada para hacer frente a los shocks energéticos. El aumento de los costes de los insumos, combinado con una desaceleración de la demanda global, está presionando los márgenes empresariales , ya de por sí ajustados. A diferencia de muchos países asiáticos altamente dependientes de las importaciones de hidrocarburos, China dispone de varios amortiguadores frente a una crisis prolongada en Oriente Medio. Su mix energético sigue estando dominado por el carbón doméstico, mientras que el petróleo y el gas representan conjuntamente el 39% del consumo final de energía , muy por debajo de la media global (62%).

A ello se suman importantes capacidades de almacenamiento: en caso de interrupción temporal, las reservas estratégicas de petróleo pueden cubrir cerca de 100 días de importaciones netas . Como resultado, pese a la importancia del estrecho de Ormuz —por donde pasa el 35% del petróleo destinado a China —,los riesgos de escasez física inmediata siguen siendo limitados.

Aunque los flujos continúan, su coste está aumentando. El alza de los precios de la energía y los productos químicos ha comenzado a trasladarse al conjunto de la economía china. En marzo, los precios de producción subieron un 0,5% interanual, el primer aumento en más de tres años. El sector petroquímico contribuyó significativamente a este incremento. Por ahora, este aumento de costes está siendo absorbido en gran medida por los sectores intermedios y finales, en un contexto de demanda final aún frágil. Los precios al consumidor se mantienen moderados , apoyados por mecanismos de regulación del precio del combustible, el aumento del peso de los vehículos eléctricos y los subsidios a las refinerías estatales.

El aumento persistente de los costes de los insumos está empezando a erosionar la rentabilidad empresarial. Varios sectores —textil, químico y fibras sintéticas — ya están reduciendo su producción. Las crecientes exigencias regulatorias y los costes de cumplimiento agravan esta presión. Las pymes parecen especialmente vulnerables, ya que tienen menor capacidad de negociación para trasladar los aumentos de costes. Por el contrario, los grandes grupos se benefician de contratos de suministro a largo plazo, economías de escala y balances más sólidos.

Paradójicamente, la crisis podría reforzar la posición industrial de China frente a competidores asiáticos más expuestos a shocks energéticos , como los países de la Asean e India. También está acelerando la demanda global de tecnologías verdes chinas , especialmente en vehículos eléctricos, baterías y energía solar. 

Sin embargo, el riesgo se encuentra en otro lugar: un conflicto prolongado que provoque un aumento sostenido de los precios de la energía podría afectar gravemente al crecimiento global . Una duplicación de los precios energéticos respecto a los niveles previos a la guerra podría reducir el crecimiento global en más de un 1% en 2026, con repercusiones sobre la demanda dirigida a China. Según Junyu Tan, economista de Coface para el norte de Asia , “China está logrando evitar un gran shock de suministro gracias a su mix energético y a su ecosistema industrial. Pero el aumento sostenido de los costes está creando una nueva vulnerabilidad: la de los márgenes, particularmente para las empresas más expuestas y con menor capacidad de trasladar los incrementos de precios”.

TIBA: la logística es estratégica para la continuidad de las empresas

Por su parte, TIBA Contract Logistics avisa en Logis Forum 2026 que la geopolítica está condicionando cada vez más las decisiones logísticas de las organizaciones, obligándolas a rediseñar rutas, diversificar proveedores, ganar visibilidad sobre sus operaciones y reforzar sucapacidad de anticipación ante posibles disrupciones. En este sentido, la logística ha dejado de ser una función puramente operativa para convertirse en un elemento estratégico para la continuidad y competitividad de las empresas. La necesidad de garantizar el suministro, anticipar incidencias y responder con agilidad ante entornos cambiantes está impulsando una transformación profunda de las cadenas logísticas a nivel global. “La geopolítica ha pasado de ser un factor externo a convertirse en una variable estructural dentro de la planificación logística. Hoy las compañías necesitan cadenas de suministro más ágiles, flexibles y preparadas para operar en un entorno mucho más dinámico e incierto”, señala Raúl Sanz, Iberia & Mexico Contract Logistics Manager de TIBA.

En paralelo, las empresas están acelerando la incorporación de herramientas tecnológicas que permitan mejorar la toma de decisiones y aumentar la capacidad de respuesta ante incidencias. Tecnologías como la IA, la analítica avanzada o las plataformas de visibilidad en tiempo real están ganando peso como herramientas clave para optimizar operaciones, mejorar la trazabilidad y reforzar la eficiencia de las cadenas de suministro.

Lombard Odier: sobre ponderación de Bolsas emergentes

El informe de Estrategia de Inversión de Lombard Odier de mayo destaca que la expansión económica global continúa a pesar del shock petrolero, impulsada por las enormes inversiones en IA, el consumo en EEUU, el gasto fiscal alemán y el apoyo gubernamental en Japón y China. El desempeño de las economías de mercados emergentes ha divergido en función del liderazgo tecnológico y la seguridad energética.

"Mantenemos una postura moderadamente favorable al riesgo y una sobre ponderación en renta variable en las carteras a través de mercados emergentes, donde tanto la valoración como las perspectivas de crecimiento de beneficios son atractivas. Sobre ponderamos los bonos de mercados emergentes en moneda fuerte y mantenemos una infra ponderación en bonos soberanos. Conservamos una visión negativa sobre el dólar y seguimos sobre ponderando el oro", señala.

En renta variable, "mantenemos una postura neutral sobre la renta variable de mercados desarrollados, ya que unos beneficios resilientes y unas condiciones macroeconómicas globales favorables se ven compensados por valoraciones ajustadas, incertidumbres geopolíticas y unas perspectivas de tipos de interés menos claras. El sólido impulso de beneficios y un importante descuento en valoración respaldan nuestra expectativa de un mejor desempeño de los mercados emergentes".

"Mantenemos nuestra postura neutral sobre la renta fija global, al tiempo que seguimos favoreciendo la deuda de mercados emergentes. En los bonos gubernamentales, los movimientos recientes del mercado continúan estando impulsados en gran medida por los precios del petróleo. Seguimos infra ponderados, pero favorecemos vencimientos de 5-7 años en Europa, Suiza y Australia, y vencimientos a cinco años en EE. UU", añade.

Las divisas de materias primas y cíclicas con mayores rendimientos están mostrando un desempeño cada vez mejor frente al dólar, mientras que las divisas de bajo rendimiento de países importadores netos de energía están rezagadas. En un entorno de búsqueda de rentabilidad, los precios del oro podrían consolidarse a corto plazo, pero "estructuralmente mantenemos una visión positiva y conservamos nuestro objetivo de precio a 12 meses de 5.400$ por onza".

UBP: las expectativas de subidas de tipos dominan el rendimiento de los activos

La última Perspectiva Semanal de UBP: Los tipos de interés, en el centro de atención mientras los mercados navegan la geopolítica considera que los mercados se vieron impulsados por los cambios en las expectativas sobre los tipos de interés y los acontecimientos geopolíticos, con las tensiones entre EEUU e Irán añadiendo volatilidad. La renta fija repuntó, ya que la moderación de la inflación y las señales del banco central reforzaron unas perspectivas de política monetaria más cautelosas. La renta variable se mantuvo resistente, respaldada por unos sólidos resultados empresariales, especialmente en el sector tecnológico. El dólar se mantuvo firme gracias a una postura relativamente restrictiva de la Fed, mientras que los datos europeos más débiles lastraron al euro. En general, las expectativas sobre los tipos de interés siguen dominando el rendimiento de los distintos activos.

UBS: los resultados de las empresas respaldarán nuevas subidas de las Bolsas

La evolución de la situación en Oriente Medio y los rendimientos todavía elevados de los bonos podrían poner a prueba el rally bursátil global. Siguen siendo probables episodios de volatilidad en los mercados, a medida que los inversores reaccionen a nuevos titulares. Pero "unos resultados empresariales sólidos deberían respaldar nuevas subidas de la renta variable a medio plazo, y vemos oportunidades atractivas en distintas regiones. Europa ofrece oportunidades tanto defensivas como cíclicas. Una ampliación del crecimiento de los beneficios debería respaldar a la renta variable estadounidense. Es probable que múltiples catalizadores impulsen al alza las acciones asiáticas", subrayan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Esperamos que los mercados de renta variable continúen subiendo a medio plazo y recomendamos una asignación diversificada. Los inversores también pueden aprovechar los rallies de las megacapitalizadas para reequilibrar sus carteras hacia inversiones estructuradas y estrategias multifactoriales, con el objetivo de lograr una mejor protección frente a caídas. También mantenemos una visión atractiva sobre la renta variable global, respaldada por sólidos beneficios empresariales y fundamentos resilientes. Las recientes subidas del mercado ofrecen una oportunidad para reequilibrar las carteras desde una posición de fortaleza, diversificar exposiciones excesivamente concentradas en renta variable y mantener una exposición amplia a materias primas como cobertura frente a riesgos geopolíticos”. 

“Seguimos considerando al CNY como una divisa atractiva dentro de nuestras preferencias globales de divisas y favorecemos añadir exposición al CNY en carteras denominadas en USD como vía de diversificación cambiaria”, aportan Teck Leng Tan, estratega, y Dominic Schnider, responsable global de FX y materias primas.

Ebury: cautela sobre un acuerdo en Oriente Medio

El supuesto avance en las negociaciones entre Irán y EEUU y la posibilidad de que se alcance un acuerdo en los próximos días ha despertado el optimismo entre los inversores en este comienzo de semana, provocando un ligero retroceso del dólar. Los futuros del Brent han caído más de un -5% en el último día y se sitúan ya por debajo de los $100 por barril. No obstante, ambas partes están mostrando cautela dado que todavía habría determinadas cláusulas que podrían frustrar un acuerdo. 

  • Real brasileño (BRL):  El escándalo que ha salpicado a Bolsonaro en las últimas semanas no sólo ha enturbiado las ambiciones presidenciales del candidato de derechas, sino que podría haber añadido una prima de riesgo sobre el real. Las últimas encuestas de Datafolha y AtlasIntel muestran que Lula ha vuelto a tomar el liderazgo en la carrera presidencial con diferencias de entre 4 y 7 puntos frente a Bolsonaro en escenarios de segunda vuelta. Un cuarto mandato de Lula acabaría con la esperanza de los inversores de que se dé un vuelco a la finanzas públicas del país y se produzca una consolidación fiscal. Esta semana, la atención estará puesta no sólo en Medio Oriente sino también en los datos de inflación de mitad de mes y los del PIB del primer trimestre brasileño. Se espera que el crecimiento en los tres primeros meses del año haya sido de en torno al 1,8% interanual. Dadas las presiones inflacionarias existentes, los mercados únicamente descuentan en torno a 50 puntos básicos más de bajadas este año. Esta magnitud de recortes permitiría al real preservar gran parte de su atractivo carry trade. Sin embargo, en los próximos meses, la política doméstica e incertidumbre electoral podría generar cierta volatilidad en el real. 
  • Peso chileno (CLP): Siendo Chile el país más expuesto al shock energético de entre los países latinoamericanos, el peso chileno está siendo la divisa que mejor está respondiendo a la caída en los precios del crudo. Hasta ahora, ha tenido mucho más peso sobre el mercado cambiario local la subida de los precios del petróleo que la del cobre, al impactar de forma más inmediata en la cuenta corriente del país. Tras la esperada contracción del crecimiento económico en el primer trimestre y la revisión a la baja de los pronósticos de producción por parte de la Comisión Chilena de Cobre, el mercado ha reducido significativamente sus apuestas por una subida de tipos este año. El banco central ya venía señalando que el listón para una subida se encontraba elevado y el mal dato de PIB no ha hecho sino reforzar este posicionamiento. Los principales vientos de cola del peso chileno en estos momentos son una mayor desescalada del conflicto en Irán y los elevados precios del cobre. 
  • Peso colombiano (COP) fue la moneda con mejor desempeño la semana pasada entre las divisas latinoamericanas que seguimos. La publicación de la última encuesta de Guarumo actuó como principal catalizador de esta recuperación. El sondeo muestra que Iván Cepeda ganaría la primera vuelta, pero que Abelardo de la Espriella se impondría en una eventual segunda vuelta. Estos resultados coinciden con los de AtlasIntel de hace unas semanas, que también señalaban a De la Espriella como el próximo presidente de Colombia. Para que estos pronósticos se materialicen, será clave evitar una transferencia brusca y desordenada de votos entre Paloma Valencia y Abelardo de la Espriella tras la primera ronda. En este sentido, resultará fundamental que el candidato que quede fuera de la segunda vuelta brinde un respaldo claro y explícito al que avance. De la Espriella propone una agenda pro-mercado más radical que la de Valencia. Entre sus principales medidas destaca una reducción drástica del tamaño del Estado (entre 25% y 40%), una bajada de impuestos significativa —especialmente para las empresas—, la simplificación del sistema tributario, una fuerte desregulación y el impulso a la explotación de recursos naturales, incluyendo proyectos de fracking. Una victoria de De la Espriella sería vista como un escenario favorable para el peso colombiano. Por el contrario, un triunfo sorpresivo de Cepeda en segunda vuelta podría provocar una fuerte depreciación de la moneda, al no estar descontado por los mercados. 
  • Peso mexicano (MXN): se mantuvo relativamente estable la semana pasada, a pesar del dato de PIB del primer trimestre, que confirmó una nueva contracción intertrimestral de la economía. La actividad mexicana sigue lastrada por la incertidumbre en torno a la relación comercial con Estados Unidos y el futuro del T-MEC, junto con la debilidad tanto de la inversión como del consumo interno. En este contexto, la caída de la inflación general —y especialmente de la subyacente— abre de nuevo la puerta a posibles recortes de tasas por parte de Banxico si la tendencia se mantiene. El principal riesgo para el peso en lo que resta del año sigue siendo el proceso de renegociación del T-MEC. Aunque las conversaciones han arrancado con mejor tono que en el caso de Canadá, se espera una negociación larga y compleja. Cualquier amenaza de la administración Trump de abandonar el acuerdo —aunque sea mera estrategia negociadora— podría generar presiones bajistas sobre la moneda mexicana. 
  • Sol peruano (PEN) Al igual que el peso colombiano, el sol peruano se ha recuperado en las últimas semanas a medida que los mercados de apuestas y las encuestas han empezado a apostar por Fujimori en la segunda ronda de las elecciones que se celebrarán la próxima semana. Unos fundamentos económicos sólidos y la confianza que ofrece el banco central a los inversores debería continuar respaldando la estabilidad del sol. Si bien creemos que el rally del cobre podría moderarse este año, sus precios seguirán a niveles muy elevados en términos históricos, lo que debería impulsar la cuenta corriente peruana y, por ende, al sol. 

Evli: el efecto 'cuello de botella' beneficia a IA y reconstrucción de Ucrania

La gestora nórdica Evli cree que los sectores vinculados a la IA, que cambiaron la dinámica de las Bolsas en abril hacia una fase alcista, van a seguir liderando los mercados globales.  Y ello porque estos sectores se benefician del efecto “cuello de botella”, que impulsa los precios de las acciones cuando la demanda estructural es superior a la oferta. Los sectores con mayor potencial, gracias al efecto “cuello de botella”, son Infraestructuras de la IA y Computación, Memoria y Semiconductores, Electrificación, Infraestructura física y habilitadores. Otra temática con potencial alcista es la reconstrucción en Ucrania, a medida que se producen señales de un final más cercano de la guerra. 

JP Morgan: los mercados descuentan demasiadas subidas de tipos

Mislav Matejka, el estratega de renta variable de JP Morgan, dice en voz alta lo que muchos gestores llevan semanas pensando en voz baja. El mercado descuenta demasiadas subidas de tipos. Y si tiene razón, las acciones tienen margen de subida que el consenso actual no está poniendo en precio. El argumento es sencillo. El crecimiento europeo aguanta mejor de lo que los tipos actuales sugerirían, y el BCE tiene más margen para recortar en junio de lo que el mercado cree. Con los bonos del Tesoro americano presionando al alza, Europa sale favorecida si los tipos europeos bajan antes que los americanos. Las acciones europeas llevan el año rezagando al S&P 500. Si Matejka tiene razón, la reversión puede ser fuerte y rápida. La reunión del BCE del 11 de junio es el catalizador más inmediato.

Posiciones bajistas, al nivel más alto en más de una década

Las posiciones bajistas en acciones del S&P 500 han saltado al 3%, el nivel más alto en más de una década. Los bajistas siguen apostando a que el mercado va a caer, aunque lleva meses dándoles la espalda. Cuando los cortos están tan concentrados y el mercado no cede, el 'short squeeze' puede ser brutal. Para el inversor con mentalidad de largo plazo, es señal de que hay munición compradora esperando al acecho.

El consumidor de EEUU, preocupado por la inflación de Oriente Medio

El Conference Board cae a 93,1 en mayo. Segundo mes seguido en que los consumidores norteamericanos mencionan la inflación ligada a la guerra con Irán como su principal preocupación. El mercado laboral sigue siendo el salvavidas. Los que tienen trabajo no están en pánico. Pero los planes de gasto en bienes duraderos, viajes y ocio empiezan a comprimirse. El dato está por debajo del nivel en que la Fed empieza a ponerse nerviosa, aunque lejos todavía del territorio de recesión. La clave es el dato de junio. Si baja dos puntos más, la Fed tiene argumento para acelerar los recortes de tipos antes del verano. Si aguanta, el relato de aterrizaje suave sigue intacto. El retailer americano lo siente primero. Target y Walmart son los primeros en recibir la factura si el gasto cae. Para los bonos, el dato da argumento para posicionarse en el 2 años americano si la Fed pisa el acelerador antes de lo esperado

13May

El mercado parece haber alcanzado un nuevo equilibrio, una opinión respaldada por las primas de riesgo de inflación a largo plazo estables, a pesar del reciente repunte de los precios de la energía.

Miguel Ángel Valero

Donald Trump está en China. en el primer viaje de un mandatario estadounidense en casi una década, desde la visita del propio Trump en 2017. Este desplazamiento de tres días servirá, sobre todo, como ejercicio de marketing político para un presidente desgastado en el frente interno. El primer encuentro cara a cara tendrá lugar el jueves 14 de mayo, mientras que el viernes 15 ambos líderes compartirán una comida conjunta.

EEUU acude con una amplia comitiva de empresarios, interesados también en cerrar nuevos acuerdos comerciales. Paralelamente, la delegación estadounidense buscará que Pekín incremente la presión sobre Irán, uno de sus principales proveedores energéticos. A cambio, China intentará negociar la eliminación de las sanciones impuestas por Washington a varias de sus compañías petroleras por la compra de crudo iraní. 

Trump, además, se ha comprometido a poner sobre la mesa la situación de Taiwán, especialmente tras la reciente venta de armamento a la isla 'rebelde' por valor de unos 11.000 millones$. 

Mientras tanto, al otro lado del continente, el estrecho de Ormuz continúa sometido a un doble bloqueo, y comienzan a aparecer las primeras evidencias de que la capacidad de almacenamiento iraní está alcanzando sus límites. Imágenes satelitales muestran que la isla de Jark, principal centro de exportación de crudo iraní y con una capacidad de almacenaje de unos 35 millones de barriles, no ha recibido ningún buque durante tres días consecutivos, algo inédito desde el inicio del conflicto. Esto podría indicar una saturación de las instalaciones o problemas en la infraestructura de carga, especialmente después de que el pasado 6 de mayo se informara de una posible fuga de petróleo. Las mismas imágenes sugieren, además, que el almacenamiento visible se encuentra prácticamente lleno. Se trata de las primeras señales tangibles del impacto del bloqueo sobre las exportaciones de crudo iraní.

No obstante, las informaciones internas más recientes no apuntan a una moderación de la postura iraní. Se ha comunicado el nombramiento de Mehdi Khamoushi como jefe del equipo asesor del líder supremo, una figura estrechamente vinculada a la Guardia Revolucionaria que ocupa un puesto de elevado peso político. Kuwait ha denunciado que seis miembros de la Guardia Revolucionaria se han intentado infiltrar en la isla kuwaití de Bubiyan, y se han registrado ejercicios militares en las proximidades de Teherán, lo que podría indicar que Irán está preparando una reactivación de las hostilidades.

Reino Unido y Francia han anunciado su compromiso para salvaguardar el tránsito marítimo en el estrecho de Ormuz, condicionado a la consecución de un alto el fuego “estable”. Este anuncio se produjo en la cumbre de ministros de Defensa de 44 países, aunque no se han concretado qué socios participarán finalmente en la operación.

HelpMyCash: ¿vuelve la guerra por el ahorro?

Durante años, el dinero de millones de españoles ha permanecido inmóvil. Quieto en cuentas corrientes que no pagan intereses, atrapado en depósitos que apenas compensan la inflación y protegido bajo una idea profundamente arraigada en el país: más vale no arriesgar. Pero algo empieza a moverse en los escaparates bancarios. Y lo hace deprisa. “En apenas cuatro días, cuatro entidades financieras han elevado la remuneración de sus cuentas y depósitos hasta rozar —o alcanzar directamente— el 3% TAE”, explica Andrea Morales, experta del comparador HelpMyCash

Un movimiento inusual que ha devuelto al mercado una pregunta que parecía enterrada desde las últimas subidas de tipos del BCE: ¿vuelve la guerra por el ahorro? La escena recuerda, aunque todavía de forma más tímida, a la batalla comercial que vivió el mercado hipotecario el año pasado. Entonces, los bancos competían por captar a los clientes con mejores perfiles. Ahora el objetivo es otro: atraer liquidez. Captar ahorro. Conseguir clientes con dinero en cuenta a los que después poder vender otros productos financieros.

“Estamos ante el inicio de una nueva guerra de rentabilidad sin riesgo. Los bancos buscan nuevos clientes con pasivo, vinculables. Y para atraerlos están utilizando el gancho más efectivo para el ahorrador conservador: pagar más por su dinero”, añade.

La señal más visible llegó de la mano de Trade Republic, el neobanco alemán que el 12 de mayo elevó del 2% al 3,04%TAE la remuneración de su cuenta para nuevos clientes. No fue un movimiento aislado. Las subidas arrancaron el viernes de la semana pasada con la entidad lituana SME Bank, que llegó al 2,96%TAE; a inicios de esta semana el letón BluOr Bank subió al 3%TAE y solo un día después Mano Bank subió su plazo fijo a 12 meses al 3,05% TAE. 

“En HelpMyCash llevamos la cuenta y desde finales de abril, al menos ocho bancos han revisado al alza sus productos de ahorro”, detalla Morales. El dato tiene relevancia porque llega en un momento inesperado. El BCE dejó los tipos de interés en el 2% en su reunión del pasado 30 de abril, lo que en teoría reducía los incentivos delas entidades para seguir mejorando sus ofertas. Sin embargo, los neobancos y varias entidades europeas han decidido ir en dirección contraria. Y eso ha cambiado el tablero. La rentabilidad media de los mejores depósitos a un año vuelve a superar ya el 2,5%, después de meses estancada en torno al 2%. Puede parecer un movimiento pequeño, pero psicológicamente supone una frontera importante en un país donde la mayoría del ahorro sigue atrapado en productos que apenas generan rendimiento.

Porque España sigue siendo, por encima de todo, un país de ahorradores conservadores. Los hogares acumulan más de 1,1 billones€ entre cuentas corrientes y depósitos que prácticamente no dan nada, según los últimos datos del Banco de España. La remuneración media de los depósitos a la vista apenas alcanza el 0,26%, y a plazo ofrecen de media un 1,86%. Todo ello con una inflación que en abril se situó en el 3,2%, según el indicador adelantado del INE.

La consecuencia es sencilla, aunque muchas veces invisible para el ahorrador. El dinero no desaparece de la cuenta, pero pierde valor cada día. Un hogar que mantenga 50.000€ inmovilizados en una cuenta sin remuneración pierde alrededor de 1.500 de poder adquisitivo al año con una inflación del 3%. “No es que el ahorrador español quiera perder dinero. El problema es que muchas veces no es consciente de que lo está perdiendo”, señala Morales.

Esa preferencia por la seguridad explica también la enorme distancia entre el dinero depositado en cuentas y el invertido en productos financieros. Mientras los depósitos a la vista —este concepto comprende plazos fijos y cuentas bancarias— superan el billón€, el patrimonio en fondos de inversión ronda los 500.000 millones, según Inverco. Menos de la mitad. Y buena parte de ese crecimiento se explica por las fuertes subidas bursátiles de los últimos años.

Una batalla que aún no han liderado los grandes bancos. El resultado es un mercado profundamente desequilibrado. Los grandes bancos españoles—Santander, BBVA o CaixaBank— apenas necesitan captar liquidez porque ya cuentan con exceso de depósitos. Por eso no ofrecen remuneración salvo campañas concretas en las que ofrecen dinero a cambio de mayor vinculación. Son, sobre todo, los neobancos y las entidades europeas quienes están agitando el mercado. Ahí aparecen nombres como Trade Republic, Bankinter, Banca March, Deutsche Bank, EBN Banco, Wizink Arquia. Algunas entidades ofrecen cuentas remuneradas con liquidez inmediata; otras apuestan por depósitos a plazo fijo que exigen inmovilizar el dinero durante varios meses a cambio de asegurar un interés mayor.

Bankinter mantiene una cuenta remunerada que alcanza el 2,5% hasta 100.000€. Deutsche Bank, por su parte, arranca con su depósito a 12 meses a 2,25%TAE y bonifica progresivamente la rentabilidad si el cliente domicilia nómina o utiliza la tarjeta. Son fórmulas distintas para un mismo objetivo: atraer ahorro en un momento en el que el cliente empieza, por fin, a mirar cuánto le paga realmente su banco.

La cuestión es si este movimiento acabará convirtiéndose en una guerra abierta como la vivida entre 2022 y 2023, cuando las subidas constantes de tipos del BCE obligaban a las entidades a competir agresivamente por el pasivo. De momento, el fenómeno sigue siendo parcial y protagonizado sobre todo por actores digitales y bancos extranjeros. Pero la tendencia parece clara. Para el ahorrador, el mensaje también lo es. “Por primera vez en muchos meses vuelven a existir opciones conservadoras capaces, al menos parcialmente, de acercarse a la inflación y reducir la pérdida de poder adquisitivo. No se trata de construir grandes patrimonios ni de duplicar el capital. Para eso sigue siendo necesario asumir riesgo e invertir. Pero sí de evitar que el dinero permanezca completamente dormido”, puntualiza Morales.

Crédito y Caución: el bloqueo de Ormuz daña a la industria química

El cierre del estrecho de Ormuz y los elevados precios de la energía están teniendo un gran impacto en la industria química. La región del Golfo suministra aproximadamente la mitad de las exportaciones mundiales de etilenglicol y casi el 40% del metanol, ambos esenciales para los plásticos y los productos químicos industriales. Además, una amplia gama de bienes industriales requiere de productos químicos para su fabricación por lo que el aumento de los precios del petróleo y el gas repercuten en los costes de fabricación, los precios al productor y, en última instancia, la inflación al consumo. 

Crédito y Caución trabaja en dos escenarios, en función de la duración del conflicto. En el escenario base, que contempla la reapertura del estrecho de Ormuz en mayo, la producción mundial aumentaría apenas un 0,6% en 2026. Pero en el escenario pesimista, con el cierre del estrecho hasta septiembre, se reduciría un 1,7%. 

A la guerra del Golfo se suma la continua incertidumbre en materia de política comercial. Aunque los aranceles impuestos por EEUU en 2025 están paralizados por el Tribunal Supremo, las empresas químicas se enfrentan a una renovada incertidumbre en torno a los regímenes arancelarios y a los riesgos legales. 

En Europa, el informe de Crédito y Caución prevé una caída de la producción del 2,2%. El repetido repunte de los precios del gas en Europa está agravando los problemas de competitividad, especialmente en relación con China y EEUU. Por una parte, los productores chinos dependen cada vez más de materias primas basadas en el carbón. Por otra parte, en Estados Unidos el incremento de los precios del gas ha sido más moderado, lo que beneficia a los competidores estadounidenses. 

Además de estos factores perturbadores, las empresas químicas europeas se enfrentan a una presión creciente para invertir en automatización, transformación y digitalización. Las pymes sin cobertura energética y sin capacidad de inversión para la descarbonización corren un riesgo especial. Por todo ello, la Unión Europea está perdiendo cuota de mercado mundial de productos químicos en los últimos años. Mientras en 2014 contaba con una cuota cercana al 20%, en 2024 había descendido al 14%. En este contexto, Crédito y Caución ha rebajado la perspectiva de rendimiento empresarial y riesgo crediticio para la industria química en Bélgica, Italia, los Países Bajos y el Reino Unido. 

Otro importante reto para el sector es el posible desvío de mercancías chinas, que inicialmente iban destinadas a EEUU hacia otros mercados, en particular Europa. Este cambio podría suponer una acumulación de stock de productos chinos a menor coste impactando en la demanda de productos europeos, lo que reduciría la producción interna y, por extensión, de los productos químicos utilizados en su fabricación. 

En conclusión, la industria química se enfrenta a retos derivados del cierre del estrecho de Ormuz y la volatilidad de los precios de la energía. Junto a ello, las interrupciones en la cadena de suministro causadas por tensiones geopolíticas, el aumento del proteccionismo, desastres naturales o problemas logísticos suponen riesgos que supondrán un lastre para el crecimiento de la producción en 2026.

Coface: más insolvencias de empresas en EEUU

Desde que Donald Trump inició la guerra comercial en 2025, el debate sobre quién asume realmente el coste final de los aranceles sigue abierto. El presidente estadounidense afirma que son las empresas extranjeras las que, para preservar su acceso al mercado estadounidense, bajarían sus precios y, por lo tanto, absorberían la mayor parte del impacto. Sin embargo, tarde o temprano, es el consumidor quien lo termina pagando en forma de mayor inflación, según indican los economistas de Coface en un nuevo análisis sobre el coste arancelario y la resiliencia del comercio global, tras un año de la imposición de los aranceles de Trump.

Salvo algunas excepciones, los márgenes de los exportadores extranjeros se han mantenido prácticamente intactos y no se observa una tendencia generalizada de las empresas extranjeras a bajar sus precios para preservar su cuota de mercado en EEUU. 

Además, si bien se observa un aumento de la inflación al consumidor, por el momento es significativamente más moderada de lo estimado. De hecho, 2025 finalizó con una tasa de inflación anual promedio del 2,8 %, manteniéndose muy por debajo del 3,5-4% previsto, con aranceles promedio de alrededor del 15 %. Aunque es cierto que, de no haber existido una guerra comercial, lo más probable es que la tasa hubiera sido del 2%, estas cifras, por el momento, no sugieren un alto grado de repercusión de los costes en el consumidor. 

En conjunto, estas dos observaciones indican que, en esta etapa, son las empresas estadounidenses las que están absorbiendo la mayor parte de los costes. Asimismo, existen otros datos corroboran esta evaluación. Tal es el caso del índice de precios de importación, que aumentó un 0,7% en 2025 (una tasa muy cercana a su incremento anual promedio del 0,5% desde 2010). A pesar de esto, algunas categorías de productos registraron excepcionalmente caídas de precios significativas, en particular, bebidas alcohólicas, madera, cosméticos, acero y textiles.

Se ha producido un fuerte aumento en los costes de los insumos entre las empresas más expuestas a aranceles. Para finales de 2025, la inflación de los insumos se sitúa en el 20% en la industria metalúrgica, el 9% en electrodomésticos, el 8% en el sector automotriz, el 6% en maquinaria industrial y textiles, y el 5% en electrónica. En la mayoría de estos sectores, los márgenes brutos se encuentran estancados o, incluso, se contraen.

A primera vista, estos hallazgos pueden parecer contradictorios dada la resiliencia mostrada por la economía estadounidense. Sin embargo, aunque el PIB está creciendo, esto no significa que todas las empresas estén prosperando.  El aumento de las insolvencias lo confirma. La guerra comercial ha coincidido con un rápido incremento en las solicitudes de quiebra: actualmente, se sitúa un 15% por encima de la media de 2019, y esto se ha mantenido durante tres trimestres consecutivos por primera vez desde la pandemia. A pesar de que la mayoría de las empresas aún logran resistir este entorno adverso recurriendo a sus reservas de efectivo o compensando el impacto mediante mejoras en la productividad, un número creciente de ellas se encuentra en una posición vulnerable. 

También parece que los consumidores estadounidenses están ahora menos dispuestos a aceptar nuevas subidas de precios significativas tras el repunte inflacionario que siguió a la pandemia de la COVID-19. La sensación de que el coste de la vida se ha vuelto inaceptablemente alto está dando lugar a un discurso sobre una "crisis de asequibilidad" que podría costarles caro a los republicanos en las elecciones de mitad de mandato de noviembre.

La ofensiva arancelaria estadounidense ha provocado una importante turbulencia en el comercio mundial. Inicialmente, avivó la volatilidad en el flujo de mercancías: las importaciones estadounidenses aumentaron un 25 % en volumen en el primer trimestre de 2025, en comparación con el mismo período de 2024, ya que las empresas anticiparon la entrada en vigor de los aranceles. En abril, el anuncio de una tregua de 90 días desencadenó una nueva oleada de compras. Este repunte de la actividad afectó negativamente a las importaciones estadounidenses, lo que provocó un descenso en la segunda mitad del año. Finalmente, EEUU mantuvo un fuerte dinamismo en sus importaciones durante 2025.  Los precios subieron un 4,2 % durante el año, lo que supone una desaceleración moderada en comparación con el crecimiento del 5,2 % registrado en 2024. Este impulso contribuyó a la persistencia del déficit comercial estadounidense, a pesar de que reducirlo era uno de los objetivos declarados de la administración estadounidense a través de su política arancelaria.

Esta inestabilidad ha repercutido en el coste del transporte marítimo. Las tarifas de flete no se vieron afectadas en el primer trimestre, ya que las navieras habían previsto un aumento de mercancías antes de la imposición de aranceles. Sin embargo, no se había previsto la segunda oleada de demanda. Mientras tanto, las empresas habían reducido la capacidad en las rutas transpacíficas, anticipando una desaceleración sostenida. El resultado: las tarifas de flete de contenedores se dispararon un 70% en cuatro semanas desde principios de mayo, con un aumento espectacular de casi el 120 % en la ruta Shanghái-Los Ángeles.

También han propiciado una reconfiguración del comercio mundial, o más bien, la aceleración de este fenómeno. Y es que, los aranceles han vuelto a poner de relieve la importancia de los países 'puente', un concepto que surgió en el contexto de la guerra comercial entre China y EEUU que comenzó en 2018. Estos países actúan como nexos comerciales entre Estados Unidos y China, principal objetivo de la ofensiva arancelaria. No obstante, a diferencia de años anteriores, la elección de estos países puente también ha estado condicionada por la dinámica arancelaria relativa. En consecuencia, los países que ya actuaban como puente han visto cómo su papel adquiría una nueva dimensión, beneficiándose de aranceles más favorables que los aplicados a China. 

Vietnam es el ejemplo más llamativo. Entre 2017 y 2024, la participación de este país en las importaciones estadounidenses aumentó en un promedio de 0,3 puntos anuales, pasando del 2 % al 4,2 %. Solo en 2025, el aumento fue de 1,5 puntos, una aceleración de cinco veces más que en años anteriores. Las importaciones estadounidenses procedentes de Vietnam se dispararon un 42% en valor, lo que representa el 44% de la disminución de las importaciones procedentes de China. Al mismo tiempo, las exportaciones chinas a Vietnam aumentaron en una cantidad similar, lo que sugiere su papel como centro de intermediación. 

Si bien el aumento de las importaciones estadounidenses procedentes de Tailandia fue la mitad en valor, coincidió con el incremento de las exportaciones chinas a ese país. En cuanto a México, a menudo citado como país de conexión, el caso es más ambiguo: sus exportaciones a su vecino estadounidense aumentaron en 2025. Sin embargo, este incremento es cuatro veces mayor que el de las exportaciones chinas a México, lo que pone en perspectiva su papel como intermediario.

De los 272.000 millones$ recaudados en aranceles desde marzo de 2025, cerca de 166.000 millones —recaudados en virtud de la IEEPA— podrían ser reembolsados a las empresas estadounidenses que los pagaron.

En este contexto, se desprenden tres lecciones principales:

  • En primer lugar, la administración estadounidense sigue decidida a defender un régimen arancelario agresivo. Por lo tanto, una rápida flexibilización de las restricciones destinadas a amortiguar el posible impacto de la inflación energética tras la crisis del estrecho de Ormuz representaría un giro radical e incompatible con la línea política declarada. La hipótesis de que Trump “siempre se acobarde” parece, por consiguiente, muy improbable en este sentido.
  • En segundo lugar, al basarse en argumentos legales endebles, la administración Trump contribuye a aumentar la incertidumbre en torno al comercio. Si incluso los aranceles vigentes desde hace casi un año pueden revocarse, ¿cuándo podrán los agentes económicos considerar estable el régimen arancelario? Además, los nuevos aranceles anunciados tras la decisión de la Corte Suprema son, en sí mismos, impugnables legalmente, lo que alimenta aún más la incertidumbre.
  • En tercer lugar, no hay garantía de que las empresas sigan absorbiendo los costes indefinidamente sin trasladar una proporción cada vez mayor a los consumidores. La capacidad de reducir márgenes o depender de aumentos de productividad tiene sus límites. Tras la fase inicial de aranceles de 2025, la guerra comercial podría entrar ahora en una fase de "maratón": más lenta, más prolongada y potencialmente más inflacionaria.

Swisscanto: puede exigirse una prima de riesgo al bono de EEUU

Thomas Kirchmair, Senior Portfolio manager Global Fixed Income de Zürcher Kantonalbank / Swisscanto, comenta: "Hace solo unas semanas, el mercado anticipaba en gran medida que los principales bancos centrales relajarían sus tipos de interés de referencia o, al menos, los mantendrían estables. La Reserva Federal ya había bajado los tipos tres veces en 2025, y los inversores descontaban nuevas bajadas para 2026. Mientras tanto, la tasa de inflación estadounidense parecía acercarse gradualmente al objetivo del 2%. Se observaron tendencias similares en el BCE y el Banco de Inglaterra.  Pero entonces, el 28 de febrero, estalló el conflicto con Irán, lo que trastocó el panorama mundial de los tipos de interés en muy poco tiempo".

Desde entonces, la fuerte subida de los precios de la energía provocada por el conflicto armado en Oriente Próximo ha reavivado los temores inflacionistas y ha modificado radicalmente las expectativas del mercado. La esperanza de una bajada de los tipos ha dado paso a la preocupación de que los bancos centrales se vean obligados a aplicar una política monetaria más restrictiva, con el fin de contener la inflación impulsada por los precios de la energía. La reacción de los inversores fue clara: en el mercado de bonos se produjo lo que se conoce como 'bear flattening'. Esto significa que los rendimientos aumentan en todos los plazos, pero especialmente en el extremo corto de la curva de tipos. Los bonos del Estado británico (los Gilts) fueron los más afectados por esta evolución. Pero también en EEUU y en la zona del euro los costes de refinanciación aumentaron considerablemente. Para EEUU, esta evolución llega en un momento de lo más inoportuno. El 17 de marzo de 2026, la deuda bruta del país superó por primera vez la barrera de los 39 billones$. El aumento de los tipos de interés intensifica la presión sobre una situación presupuestaria ya de por sí tensa, ya que una parte cada vez mayor del presupuesto debe destinarse al servicio de la deuda. En este contexto, resurge una y otra vez el debate sobre la condición de los bonos del Estado estadounidense, los Treasuries, como valor refugio.

Si bien el elevado endeudamiento de EEUU constituye un problema estructural, no debe sobrevalorarse, no desempeña un papel significativo en las decisiones a corto plazo sobre los tipos de interés del Comité Federal de Mercado Abierto (FOMC). Sin embargo, podría ser necesaria una prima de riesgo más elevada para los bonos estadounidenses, lo que a largo plazo se reflejaría sobre todo en el extremo largo de la curva de tipos.

La valoración actual de las subidas de tipos nos sugiere que el mercado podría haber alcanzado un nuevo equilibrio, una opinión respaldada por las primas de riesgo de inflación a largo plazo estables, a pesar del reciente repunte de los precios de la energía.   

Los bonos en USD a corto plazo siguen ofreciendo oportunidades de inversión interesantes. Los bonos del Tesoro, por su parte, se encuentran entre los activos más líquidos del universo de la renta fija, y esta liquidez puede resultar muy valiosa, especialmente en un entorno volátil. Permite actuar con rapidez cuando surgen oportunidades. Además, el nivel actual de los tipos de interés, especialmente en el extremo corto de la curva, es atractivo. "Vemos aquí potencial para beneficiarnos del aumento de los rendimientos corrientes", señala.

Es probable que los bonos europeos también alcancen sus máximos de rendimiento, a pesar de que el BCE mantendrá una postura cautelosa durante más tiempo debido al efecto retardado de la crisis energética en las cifras de inflación. En el caso de los bonos periféricos, "volvemos a ver algo más de valor, aunque en euros nos mantendríamos cerca de la duración del índice de referencia. Además, hemos abierto posiciones más pequeñas en CHF y CAD, que representan una beta más baja. En Europa, por el contrario, estamos reduciendo lentamente las posiciones en bonos indexados a la inflación, los llamados 'linkers'. Al mismo tiempo, seguimos aumentando las posiciones en linkers a más largo plazo en EEUU", explica.

Si, en este contexto, la Fed prestara mayor atención al mercado laboral, las expectativas de inflación a largo plazo en EEUU también podrían aumentar. Los linkers reflejan las expectativas de inflación y no la inflación actual, un aspecto que hace que la Fed parezca menos restrictiva que el BCE. 

Incluir bonos de mercados emergentes en las carteras también puede resultar interesante para los inversores con mayor apetito de riesgo. Los rendimientos reales, por lo general más elevados, y la estabilidad de las divisas deberían permitirles obtener un rendimiento superior al de los mercados desarrollados. Sin embargo, sigue existiendo cierta reserva: "nuestra estrategia se basa en la hipótesis de que los mercados de materias primas se estabilizarán en las próximas semanas y alcanzarán una 'nueva normalidad'. No obstante, si el conflicto se intensificara de nuevo y los precios de las materias primas provocaran también efectos de segunda ronda, reevaluaremos la situación rápidamente".

UBS: los bonos de calidad ofrecen una atractiva relación riesgo-recompensa

Los rendimientos de los bonos del Tesoro estadounidense subieron tras la publicación del índice de precios al consumo (IPC) de abril en EE. UU., y el rendimiento del bono a 10 años cerró en el 4,46 %, su nivel más alto en 10 meses. Los rendimientos de los bonos gubernamentales de referencia denominados en euros también aumentaron, con el rendimiento del bund alemán a 30 años situándose en su nivel más alto desde 2011 en medio del continuo cierre del estrecho de Ormuz. "Sin embargo, seguimos creyendo que el umbral para una subida de tipos por parte de la Fed continúa siendo elevado, y esperamos que los rendimientos de los bonos del Tesoro estadounidense caigan en los próximos meses a medida que la inflación en EEUU se modere y los inversores reajusten sus expectativas sobre la política monetaria de la Fed. Los rendimientos de los bonos gubernamentales de referencia en euros también deberían alejarse de sus recientes máximos debido a las preocupaciones sobre el crecimiento económico", apuntan en UBS. El BCE sigue atento a los riesgos para el crecimiento. La inflación en EE. UU. debería moderarse en los próximos meses. Los signos de debilidad en el mercado laboral estadounidense también deberían respaldar el argumento a favor de una mayor flexibilización monetaria.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos pensando que la valoración actual de los mercados de tipos es demasiado agresiva en términos de expectativas de endurecimiento monetario. Esto significa que los bonos de calidad ofrecen una atractiva relación riesgo-recompensa en el entorno actual, ya que los rendimientos deberían caer tanto si los inversores reducen sus expectativas de subidas de tipos como si los riesgos de recesión y los recortes de tipos pasan a ocupar el centro de atención. Favorecemos los bonos de calidad con vencimientos cortos y medios, así como una exposición selectiva a segmentos de mayor beta, como mercados emergentes, high yield o deuda subordinada”.

Banor: las grandes tecnológicas dejan las recompras de acciones

Angelo Meda, gestor de Banor Mistral, cree que el hecho de que grandes tecnológicas como Alphabet o Meta hayan dejado de recomprar acciones durante el primer trimestre de 2026 es una señal de que el “motor” de la renta variable global está empezando a desinflarse. Hasta la fecha, los mecanismos que han impulsado a la renta variable han sido el crecimiento de los beneficios, los dividendos y las recompras. Pero éstas dejan de ser uno de los impulsores de la renta variable, porque se están desinflando, e incluso desapareciendo, en algunas compañías muy relevantes en los índices. 

La ausencia de recompras de acciones significa que no hay exceso de caja disponible para devolver a los accionistas y, como la compañía no quiere aumentar su deuda bruta, se ve obligada a recortar de la forma más sencilla el gasto discrecional: eliminando las recompras de acciones. 

Todo esto significa que los inversores necesitarán evaluar la rentabilidad sobre el capital de las inversiones realizadas por estas compañías, y comprobar si otros sectores van sustituyendo a las grandes tecnológicas como impulsores de los mercados globales de renta variable.

08Apr

Los incentivos de una quincena de entidades van Los regalos van desde una suscripción anual gratuita a Movistar+ o una entrada a un festival de música hasta una PlayStation 5 o, lo más habitual, un ingreso en la cuenta.

Los bancos recrudecen la 'guerra' para captar clientes: una quincena de entidades regalan dinero (hasta 1.200€) y ofrecen un incentivo, normalmente reservado a los nuevos clientes o a los que domicilien por primera vez su nómina. Los regalos van desde una suscripción anual gratuita a Movistar+ o una entrada a un festival de música hasta una PlayStation 5 o, lo más habitual, un ingreso en la cuenta. El banco más generoso llega a pagar hasta 1.200€.

La estrategia de los regalos se ha generalizado y durante los últimos meses los bancos han aumentado el importe de sus incentivos hasta el punto de que, actualmente, al menos ocho pagan 500€ o más y uno supera los 1.000, según el comparador de productos financieros HelpMyCash.com.

Este miércoles 8 de abril, el BBVA ha subido el incentivo que entrega a los nuevos clientes que contraten una Cuenta Online sin comisiones a 1.200€. Es el banco que más dinero regala: entrega hasta 100€ por usar una tarjeta, otros tantos por domiciliar los recibos y hasta 400 adicionales por ingresar una nómina o pensión superior a 800€. Además, los clientes que mantengan un saldo de 20.000€ el primer año pueden duplicar el incentivo que hayan conseguido, sumar hasta 600€  extras.

ING también acaba de sumarse a la moda de los regalos. Desde esta semana, los nuevos clientes que contraten una Cuenta Nómina y una Cuenta Naranja, reciban un ingreso recurrente de al menos 700€ al mes y lo mantengan durante doce meses y activen Bizum recibirán un incentivo de 400€.

Con las nuevas promociones de ING y BBVA ya son 15 las entidades que regalan dinero u otros incentivos. “Los bancos españoles han convertido los regalos en una de sus mejores cartas de presentación para captar clientes. El objetivo, normalmente, es conseguir nuevos clientes que domicilien su nómina, aunque hay entidades que no exigen un sueldo”, explican los expertos de HelpMyCash. “

Deutsche Bank, Abanca y Globalcaja regalan hasta 500€; Kutxabank entrega hasta 600, y Cajamar, hasta 750. Banco Sabadell sube la apuesta hasta los 780. En Unicaja, los nuevos clientes que contraten su cuenta digital pueden llevarse hasta 450€ por domiciliar una nómina o una pensión, hasta 250 si mantienen un saldo de 20.000€ en la cuenta y hasta 200 extras por domiciliar los recibos. En total, el cliente puede conseguir hasta 900€.

Algunas entidades ofrecen regalos más originales. Es el caso de Kutxabank, que no solo entrega hasta 600€ a los clientes que domicilien su nómina o su pensión, sino que también regala una entrada para asistir el 11 de julio al Bilbao BBK Live a aquellos que se hagan clientes a través de la app y contraten una cuenta y una tarjeta y las mantengan durante un año.

El banco que más opciones ofrece es CaixaBank. Regala una suscripción anual a Movistar+ por abrir una cuenta online, activar Bizum y hacer tres pagos con tarjeta antes del 31 de mayo de 2026 .Además, por domiciliar una nómina, tres recibos y utilizar la tarjeta tres veces al trimestre el banco entrega un incentivo de hasta 250€ o un cupón de hasta 400€ canjeable por la PlayStation 5 (versión digital de 825 GB).

“Por lo general, los bancos suelen exigir una permanencia, que puede llegar hasta los cuatro años, a cambio del regalo, así como domiciliar una nómina o una pensión de un importe mínimo o cumplir otros requisitos, por lo que es importante conocer la letra pequeña de la oferta antes de recibir el incentivo”, avisan en HelpMyCash.

30Mar

La subida del Euribor en marzo, desde el 2,221% de febrero al 2,56%, es la de mayor magnitud desde octubre de 2022, cuando el índice de referencia para las hipotecas variables y mixtas pasó del 2,233% al 2,629% por la inflación generada por la guerra provocada por la invasión rusa de Ucrania.

Miguel Ángel Valero

Los que tienen una hipoteca variable son víctimas colaterales de la guerra que libran EEUU e Israel contra Irán. A raíz del conflicto, el precio del combustible (petróleo y gas, principalmente) ha aumentado de manera considerable, lo que ha disparado el temor a un repunte de la inflación y ha provocado, de rebote, una escalada del Euribor. Según los cálculos del comparador financiero HelpMyCash.com, el valor mensual de este índice será de en torno al 2,56% en marzo; lo que supone una subida significativa respecto a su último registro (2,221% en febrero). Además, amenaza con mantenerse al alza si la guerra no se resuelve a corto plazo. Y eso es una pésima noticia para los hipotecados a tipo variable, dado que su interés depende del Euribor y sus cuotas se encarecen cuando este aumenta.

El analista hipotecario del comparador, Miquel Riera, asegura que la subida de marzo es la de mayor magnitud desde octubre de 2022, cuando el Euribor pasó del 2,233% al 2,629% por la inflación generada por la guerra provocada por la invasión rusa de Ucrania. Pero lo realmente relevante para este especialista es que este índice se situará por encima de los valores registrados tanto hace un año (2,398%) como hace un semestre (2,172%). Riera recuerda que el interés de las hipotecas variables se actualiza cada seis o 12 meses (según cada contrato) con el nuevo valor del Euribor, a contar desde que se firma la escritura. Por lo tanto, como este índice se sitúa por encima de los registros de marzo y septiembre de 2025, los préstamos que se revisen en las próximas semanas se encarecerán sensiblemente.

Desde HelpMyCash ofrecen el siguiente ejemplo: “Pongamos que una persona tiene una hipoteca variable media de 150.000€ a 25 años con un interés de Euribo más 1%. Si se revisa anualmente con el último valor del índice (2,56%), sus cuotas subirán de 743 a 756€, aproximadamente; lo que representa un aumento de casi 160 al año. Y si la revisión es semestral, las mensualidades pasarán de 725 a 756€ aproximadamente; unos 186 más al semestre”.

La situación actual es muy parecida a la que se vivió en 2022, cuando el ejército ruso inició la invasión de Ucrania. En esa época, el precio del combustible se disparó por las sanciones impuestas a Rusia, lo que provocó un aumento de la inflación en la Eurozona. Y el Euribor subió de valores negativos hasta el 3% a causa de los incrementos de tipos de interés que llevó a cabo el Banco Central Europeo (BCE) para contener el coste de la vida.

Por ahora, el organismo que preside Christine Lagarde no ha movido ficha, pero su mandataria ya ha avisado que no le temblará el pulso si tiene que aumentar los tipos para contener una posible subida de la inflación. De hecho, las previsiones apuntan a que se pueden producir dos incrementos de los intereses del BCE, con posibilidad de un tercero.

En este contexto, desde HelpMyCash explican que es normal que el Euribor se adelante a esas posibles subidas y aumente. Y de cara al futuro, el analista hipotecario de la firma, Miquel Riera, afirma que “este índice podría escalar hasta el 2,7% o incluso más de aquí a finales de año”. Ahora bien, reconoce que si los actores de la guerra en Irán llegan pronto a un acuerdo de paz, la situación se normalizará y el Euribor volverá a unos valores cercanos al 2,3%, que eran los registrados antes del conflicto.

El actual escenario, pues, es de total incertidumbre, porque nadie sabe cómo evolucionará la guerra en los próximos meses. Ahora bien, incluso si se da el peor de los casos, los que tienen una hipoteca variable disponen de diversas opciones para amortiguar una potencial subida de cuotas: amortizar capital anticipadamente para rebajar la mensualidad, pasarse del tipo variable al fijo, negociar una ampliación del plazo o una carencia…Riera recomienda que cada titular analice su situación y valore cuál de estas opciones se adapta mejor a sus necesidades económicas y a su perfil. Y si el cliente prevé que tendrá dificultades para pagar las cuotas en caso de que suban, aconseja pedir cita de inmediato al banco para tratar de encontrar una solución y evitar que los acontecimientos se lleven su economía doméstica por delante.

RedPiso: banco y comprador revisan condiciones y analizan más la operación

La actual escalada geopolítica en Oriente Próximo está generando temor entre bancos españoles. Esta misma semana ya se ha visto cómo algunas entidades han movido ficha, llegando a subir sus hipotecas hasta un 0,5%. Una guerra lejana que, sin embargo, empieza a tener efectos directos en el bolsillo de los ciudadanos.

El origen de esta situación está en la fuerte subida de la gasolina en las últimas semanas. Esto ha provocado un incremento generalizado de los costes y ha reactivado el miedo a nuevas subidas de tipos por parte del Banco Central Europeo, con el consiguiente impacto en la economía.

El propio BCE advirtió el 19 de marzo de 2026 de que la guerra en Oriente Medio incrementa la incertidumbre, genera riesgos al alza para la inflación y tendrá un impacto material a corto plazo a través de la energía. Si los mercados perciben que la inflación puede volver a acelerarse, descuentan que los tipos de interés tardarán más en bajar o incluso que podrían mantenerse elevados durante más tiempo. En Europa, esta expectativa afecta directamente al Euribor, referencia principal de muchas hipotecas variables y también clave en la fijación de precios de las hipotecas fijas y mixtas.

El contexto actual está generando un cambio de comportamiento tanto en entidades como en compradores: “Estamos viendo cómo la incertidumbre internacional se traslada rápidamente al mercado hipotecario. En este escenario, tanto bancos como compradores tienden a ser más prudentes, revisando condiciones y analizando con más detalle cada operación”, indica Manuel Fernández, CEO del Grupo Inmobiliario Redpiso.

Aunque el BCE ha intentado lanzar un mensaje de calma, con una inflación en el 2,4% y un objetivo del 2%, este mensaje no ha terminado de calar en las economías europeas. Para el comprador particular, esto se traduce en una consecuencia muy concreta: la misma vivienda puede exigir una cuota más alta o incluso un menor porcentaje de financiación. Incluso algunos bancos se plantean retirar la oferta de hipotecas a tipo fijo hasta tener mayor visibilidad sobre la evolución del mercado.

18Mar

Amortización anticipada, cambiar de hipoteca variable a fija o mixta, reducir el diferencial, modificar el plazo, o acogerse al Código de Buenas Prácticas, alternativas para el titular del crédito.

Los que tienen una hipoteca variable experimentan durante estas semanas una sensación de déjà vu. Como ya ocurrió durante los primeros compases de la invasión rusa a Ucrania, la guerra provocada por Israel y EEUU ha hecho tambalear la economía de medio mundo y,de rebote, ha disparado el Euribor, cuyo valor diario ha subido del 2,2% a más del 2,5% en cuestión de pocos días. 

La media mensual del Euribor, hasta el 18 de marzo, es el 2,407%. Existe el riesgo, por lo tanto, de que las cuotas de las hipotecas variables aumenten sensiblemente en las próximas revisiones; sobre todo si el conflicto se alarga y el Euribor mantiene su tendencia al alza.

Pero existen maneras de evitarlo: según los analistas del comparador financiero HelpMyCash.com, los titulares de estos productos pueden llevar a cabo diversas acciones para blindar su mensualidad o reducirla y moderar el impacto del incremento del índice de referencia:

  • 1. Hacer una amortización anticipada. Un método rápido para reducir la cuota, incluso antes de que se revise la hipoteca variable con un nuevo valor del Euribor, es llevar a cabo una amortización anticipada. Pagar por adelantado parte del capital del préstamo para abaratar la mensualidad o acortar el plazo. Con la primera opción se llegará mejor a final de mes, mientras que con la segunda se abonarán menos intereses a la larga. Eso sí, para efectuar ese reembolso anticipado es imprescindible tener ahorros previos. Y aunque se cuente con ellos, desde el comparador recomiendan mantener siempre un fondo de emergencia equivalente a entre tres y seis meses de sueldo. Además, el banco puede cobrar una comisión por la amortización, cuyo coste será hasta el 1% según lo indicado en la escritura de la hipoteca.
  • 2. Cambiar de hipoteca variable a fija. Para aquellos que quieran deshacerse del Euribor, convertir la hipoteca variable en fija puede ser la mejor solución, según los analistas de HelpMyCash. De este modo, la cuota pasará a ser constante y no cambiará en función de los vaivenes del índice. Pero conviene darse prisa: aunque todavía hay entidades que ofrecen tipos fijos de en torno al 2,5%, la mayoría están aumentando sus intereses. Existen tres maneras de llevar a cabo ese cambio: mediante un pacto con el propio banco (novación), con el traslado de la hipoteca a otra entidad (subrogación) o a través de la firma de un préstamo hipotecario nuevo, a tipo fijo, para cancelar el actual. En los dos primeros casos, habrá que pagar la tasación (300€) y una comisión máxima del 0,05%; aplicable solo en los primeros tres años. En el tercero, habrá que abonar la tasación, una comisión por amortización anticipada de hasta el 1% y los gastos de cancelación registral (unos 1.000€). En cualquiera de los tres casos, el hipotecado deberá disfrutar de una buena situación económica para lograr la conversión: tener un trabajo estable, un buen sueldo, un importe pendiente que no supere el80% del valor de la vivienda… En caso de no poder llevar a cabo la modificación, se puede cambiar la hipoteca variable al tipo mixto, en cuyo caso se pagarán unas cuotas estables durante unos años (entre tres y diez, por norma general).
  • 3. Reducir el diferencial. También existe una alternativa para los que no puedan llevar a cabo el cambio o los que prefieran mantenerse con un tipo variable: reducir el diferencial, que es la parte que se suma al Euribor para calcular el interés. De este modo, se podrá reducir la cuota y se moderará el posible impacto de un incremento del índice. Según los analistas del comparador, esta modificación puede obtenerse a través de una novación, de una subrogación o de la firma de una nueva hipoteca. En el último caso, el coste será el mismo que el de convertir el interés en fijo. Y en los dos primeros, el cliente deberá abonar el coste de una tasación y el de la comisión que corresponda, que normalmente será de hasta el 1% (lo que se indique en la escritura). Como en el caso anterior, es necesario contar con un buen perfil para que el banco acepte reducir el diferencial. La operación puede salir especialmente a cuenta a los que firmaron su hipoteca variable entre 2016 y 2022: en esa época, los diferenciales eran de alrededor del 1% o superior, mientras que los actuales son de en torno al 0,6% y hasta es posible obtener menos del 0,5%.
  • 4. Modificar el plazo de devolución. Pero ¿qué hay de los que no cuentan con esa solvencia o con ahorros? Según HelpMyCash, pueden negociar con su banco para que les modifique el plazo de devolución de la hipoteca. Si se alarga, las cuotas serán más reducidas. Y si se consigue aplicar una carencia, no habrá que pagar la parte del capital o la mensualidad entera durante el tiempo acordado entre las partes. Modificar el plazo para reducir la cuota de la hipoteca variable implica pagar más intereses a la larga, pero permite amortiguar el golpe que supone una subida del euríbor. Se requiere, eso sí, del permiso del banco (que no tiene por qué darlo) y la novación costará un dinero: la tasación de la vivienda y una comisión que suele costar hasta el 1% sobre el importe pendiente (lo que figure en la escritura).
  • 5. Acogerse al Código de Buenas Prácticas. Finalmente, existe un último recurso para los hipotecados más vulnerables: acogerse al Código de Buenas Prácticas. Se trata de un paquete de medidas que el banco debe aplicar obligatoriamente, si se cumplen ciertos requisitos, y que incluye la aplicación de una carencia de capital de cinco años, la rebaja del interés de la hipoteca hasta Euribor menos 0,1%, y la ampliación del plazo hasta los 40 años. De este modo, se puede rebajar la cuota considerablemente. Los requisitos básicos que hay que cumplir son cobrar unos ingresos máximos de 25.200€ brutos al año entre toda la unidad familiar, que la cuota de la hipoteca supere el 50% del salario mensual y que la situación económica haya experimentado una alteración significativa en los últimos cuatro años, como que el esfuerzo hipotecario se haya multiplicado por 1,5 o que la familia se haya convertido en numerosa, por ejemplo. Si no se cumplen esos requisitos, el banco no tiene la obligación de aplicar las medidas del Código de Buenas Prácticas. Pero desde el comparador recomiendan solicitarlas de todos modos, preferentemente antes de que se produzca un impago de la cuota. También se puede recurrir a una oficina de intermediación hipotecaria, que es un servicio público prestado por ayuntamientos y comunidades autónomas que media entre cliente y entidad para tratar de encontrar una solución que satisfaga a todas las partes.
10Mar

Si el conflicto se prolonga durante meses y la inflación vuelve a repuntar, el BCE podría verse obligado a subir tipos. Ya se habla de un incremento entre junio/julio y de otro en septiembre.

Miguel Ángel Valero

Oriente Medio y sus interminables conflictos vuelven a colarse en la economía europea (y en la española) por la puerta de siempre: el petróleo. El barril, que rondaba los 60$, ha llegado a superar los 110 en 10 días, lo que supone más presión sobre la inflación, más dudas para el Banco Central Europeo (BCE) y más tensión sobre la economía doméstica. “La energía es el primer eslabón. Cuando esa pieza se mueve, todo lo demás empieza a tambalearse”, resume la cofundadora de HelpMyCash, Olivia Feldman.

El mecanismo es menos complejo de lo que parece. Si el precio del petróleo sube y se mantiene arriba,  la energía se encarece, transportar mercancías cuesta más. También producir alimentos, fabricar bienes o calentar edificios. Esa subida termina trasladándose al precio final que pagan los consumidores. “Eso es inflación. No es un concepto abstracto: es simplemente que cada vez necesitas más dinero para comprar lo mismo”, explica Feldman.

Europa llevaba años intentando cerrar el capítulo inflacionario que siguió a la pandemia y a la crisis energética provocada por la invasión rusa de Ucrania. Y ahora, el encarecimiento del petróleo amenaza con reabrirlo. En ese escenario, el foco se desplaza inevitablemente hacia Frankfurt, sede del BCE, que tiene un mandato claro: mantener la estabilidad de los precios de la Unión Europea, lo que se traduce a mantener una inflación cerca del 2%. Y su herramienta principal para lograrlo es el precio del dinero, o sea, los tipos de interés.

Hasta hace apenas unas semanas, el mercado daba por hecho que los tipos se mantendrían estables en torno al 2% durante todo 2026. Pero la volatilidad del escenario energético ha cambiado las previsiones.“Si el conflicto se prolonga durante meses y la inflación vuelve a repuntar, el BCE podría verse obligado a subir tipos otra vez”, señala Feldman. De hecho, varios analistas —entre ellos los de Goldman Sachs— contemplan ya dos posibles subidas en la segunda mitad del año, una entre junio/julio y otra en septiembre.

El problema es que ninguna decisión resulta cómoda. Subir los tipos enfría la inflación, pero también ralentiza la economía. Y las grandes locomotoras europeas, como Alemania o Francia, no atraviesan precisamente su momento más dinámico.

El Euribor ya está en el 2,31%

Los mercados no suelen esperar a que el banco central actúe, siempre se anticipan. Eso explica que el Euribor, el índice al que están ligadas la mayoría de hipotecas variables en España, haya reaccionado en cuestión de días. En una sola semana ha pasado del 2,22% al 2,31%, su nivel más alto desde marzo de 2025. Y los futuros apuntan a que podría acercarse al 2,5% a final de año. “No estamos en los niveles de tensión de 2023 o 2024, cuando llegó al 4%. Pero sí es un recordatorio de que el coste del dinero puede volver a subir”, advierte la experta del comparador financiero.

La consecuencia más directa llega a las hipotecas variables. Cuando se revisen, la cuota puede aumentar. Ahora bien, quienes tienen hipoteca fija están protegidos de ese movimiento. Pero la incertidumbre afecta también a quienes estén pensando en firmar una nueva: si el escenario empeora, las condiciones de financiación podrían endurecerse tanto para hipotecas variables, como mixtas o fijas. “En HelpMyCash llevamos al menos tres años, advirtiendo a los españoles de evitar contratar hipotecas variables y animando a quienes tienen una a cambiarse a una fija. Es la única forma de protegerse de las subidas del Euribor”, apunta Feldman.

El encarecimiento del dinero también tiene una cara menos visible. Cuando los tipos suben, los bancos en teoría deberían de pagar más por el ahorro. “Hay entidades, aunque en España no muchas, que trasladan a sus clientes el tipo de interés del BCE, lo hacen para captar ahorro y nos tenemos que aprovechar de estos movimientos”, añade Feldman. El matiz es importante: si la inflación repunta con fuerza, ese mayor interés puede no compensar del todo la pérdida de poder adquisitivo. “Pero peor es nada. Recordemos que la inflación ya se come nuestros ahorros, hay que intentar remunerar lo más que podamos nuestro dinero”, apunta.

El movimiento de los tipos también afecta a los mercados financieros. En particular, a los fondos de renta fija, donde muchos pequeños ahorradores buscan refugio. “Cuando suben los tipos, los bonos antiguos pierden valor. Por eso un fondo de renta fija puede mostrar pérdidas aunque el inversor no haya vendido nada”, señala la experta de HelpMyCash. 

“En episodios de alta volatilidad siempre hay inversores que entran en pánico y venden, pero la calma suele ser mejor consejera”, explica Olivia Feldman. “La inversión en Bolsa debe mirarse con una perspectiva de largo plazo: atraviesa ciclos de subidas y bajadas, pero históricamente mantiene una tendencia ascendente”. Por eso, añade, vender en mitad de una caída implica a menudo convertir en pérdida real lo que hasta entonces era solo un retroceso temporal sobre el papel. De hecho, hay inversores que aprovechan estos descensos para aumentar posiciones. Los mercados, por ahora, siguen apostando por que el conflicto no se prolongue demasiado. “Como vemos, en realidad, toda la ecuación depende de una única incógnita: el tiempo. Si el conflicto se resuelve en pocas semanas, el impacto económico será limitado. Pero si se enquista, Europa podría enfrentarse a un nuevo episodio de inflación y a tipos de interés más altos durante más tiempo”, concluye.

Ibercaja Gestión: hay motivos para ser optimistas

El petróleo se dispara por el nerviosismo acumulado del mercado durante el fin de semana, tras los anuncios de recortes de producción en el Golfo Pérsico y el temor a bloqueos prolongados en el estrecho de Ormuz, debido al conflicto bélico entre Irán y la alianza de EEUU e Israel. Pero también por el nombramiento de Mojtaba Jamenei, que sucede a su padre como líder supremo de Irán, ya que se interpreta que los partidarios de la línea dura siguen firmemente al mando en Teherán una semana después del inicio del conflicto, y, en todo caso, invita a pensar que -al menos en el muy corto plazo- estamos lejos de entrar en una fase de negociación.

No obstante, observando el precio actual (spot) del petróleo y los precios de los contratos a futuro, el mercado no está poniendo en precio un conflicto bélico lo suficientemente duradero como para mantener los precios del petróleo en los niveles actuales, destaca un análisis de Ibercaja Gestión. Esta situación es comúnmente conocida como backwardation (los precios para entrega futura son más bajos que los de entrega más cercana) y en este caso, se debe fundamentalmente a:

  • Escasez inmediata: existe una necesidad desesperada por barriles "físicos" hoy mismo para evitar paradas en refinerías, lo que dispara el precio a corto plazo.
  • Prima de riesgo geopolítico: el mercado está pagando un sobreprecio por la incertidumbre total sobre si el suministro de mañana llegará a su destino.
  • Expectativa temprana del fin del conflicto: a pesar del caos, los mercados de derivados sugieren que los inversores ven este choque como intenso, pero potencialmente breve. Por ello, los contratos futuros a largo plazo (6 meses o más) cotizan con descuentos significativos respecto al precio actual, esperando una normalización de la oferta o una caída de la demanda por los altos precios.

Entonces… ¿Cuándo podríamos ver el fin del conflicto? Ésta es, sin duda, la pregunta del millón y lo que todo el mundo quiere saber ahora mismo. "Seguimos pensando que el conflicto, o lo que verdaderamente importa -el cierre del estrecho de Ormuz-, no debería prolongarse más de unas pocas semanas", insisten en la gestora de Ibercaja, que trabaja con tres escenarios:

  • Desescalada rápida (30% de probabilidad): EEUU e Israel reducen sus ataques tras conseguir sus objetivos estratégicos. 
    • Para EEUU, y para Trump en particular, la guerra no es el escenario más atractivo porque no es popular para la mayor parte de la población estadounidense (solo la apoya el 30%); Trump se enfrenta a unas elecciones de medio mandato en noviembre, donde no parte con las encuestas a su favor, y su principal estrategia para tratar de ganar el voto pasa por reducir el coste de vida, lo cual choca por completo con un precio del petróleo por encima de los 80-100$ por barril. Y las muertes de soldados americanos tienen un gran impacto en el voto de la población. Además, buena parte de la población de EEUU se encuentra fuertemente invertida en renta variable. Un escenario de fuertes caídas es negativo para el inversor (y votante) americano.
    • Para Israel la situación es distinta: Acabar con el régimen de Irán es una cuestión existencial. Conseguir que Irán no desarrolle armamento nuclear o misiles balísticos de largo alcance es considerado vital para la supervivencia de su pueblo en la región. La opinión popular no es relevante para Netanyahu: los disidentes internos son aplacados y no suponen un riesgo para el gobierno actual.
    • Irán no tiene mucha opción. Su capacidad militar es muy inferior. Pese a la agresividad con la que respondió los primeros días, su actividad ha cesado mucho. No menos relevante es la dependencia que la economía iraní tiene de las exportaciones de crudo y sus derivados. El Banco Mundial estima que supusieron un 23% del PIB de Irán en 2024. Gran parte de sus reservas internas de crudo han sido destruidas con los últimos ataques de Israel y se está restringiendo la entrada de importaciones esenciales para el país.
    • China es uno de los mayores importadores de la región. Pese a que cuenta con meses de reservas, un precio elevado amenaza su competitividad y sería inflacionario. Tiene capacidad de influencia en el régimen y ha sido un aliado estratégico en los últimos años, con múltiples inversiones, compras, etc.
    • Las economías tienen margen para aguantar varias semanas con el estrecho de Ormuz cerrado, pero la situación no es sostenible en el largo plazo. Por este motivo, "creemos que es cuestión de tiempo que la situación se solvente y que los actores tomen medidas encaminadas para ello".
  • Guerra con estrecho de Ormuz abierto(55%): Este escenario puede llegar por dos vías y es probable que sea el primer paso que veamos antes de que termine el conflicto. Para que este escenario suceda es necesario que Irán garantice que no atacará a cargueros -a cambio, por ejemplo, de que dejen navegar también a los suyos-. O que el poder militar iraní con presencia en el estrecho se vea severamente debilitado. EEUU tiene la capacidad necesaria para desarmar a Irán y trabaja en esta dirección, pero no es un proceso rápido.
    • En este escenario, el estrecho de Ormuz podría reabrirse gradualmente, permitiendo que el petróleo fluya hacia los países de destino. Una situación así destensionaría la situación actual de desequilibrio entre oferta y demanda, aliviaría la presión sobre los inventarios de emergencia de las principales economías -sobre todo las orientales- y reduciría el precio del crudo.
    • Pese a esto, el peligro de nuevas tensiones seguiría existiendo y, salvo garantías explícitas, el mercado seguiría aplicando una prima de riesgo sobre el precio de equilibrio a largo plazo. En un escenario así, sin nuevos ataques a infraestructuras energéticas clave, el precio del crudo podría moverse en el rango de $80-100/barril.
    • "Creemos que el mercado reaccionará positivamente, asignando una mayor probabilidad al fin de la guerra y una menor a un escenario de inflación persistente. La apertura de Ormuz reflejaría la debilidad y dependencia estructural del régimen iraní al comercio de crudo para su propia subsistencia y reduciría las probabilidades de una nueva escalada.
  • Escalada intensa(15%): Este sería, sin lugar a duda, el peor escenario para los inversores, pero, a su vez, es el más improbable. El cierre del estrecho de Ormuz de forma prolongada es un problema para la economía global e implica no solo a EEUU, Israel e Irán. Actores que hasta ahora han tenido un papel secundario, como China, Japón o Europa probablemente traten de forzar, al menos, una reapertura del estrecho que garantice el suministro de petróleo.
    • El cierre del estrecho de Ormuz elimina aproximadamente entre 10-12mb/d, cerca de un 12% de la oferta mundial de crudo. "Creemos que un tensionamiento así, en un mercado con una demanda tan inelástica, podría llevar a cotizar el brent por encima de los 120$/barril, escenario al que podríamos llegar en cuestión de semanas en el caso de que el estrecho de Ormuz permanezca intransitable. Sin embargo, no creemos que sea una situación de equilibrio que pueda perdurar más allá de unos meses".
    • En un contexto así, la renta variable sería la gran perjudicada. Las economías más expuestas son, sin duda, las asiáticas (China, India, Japón y Corea), seguidas de cerca por Europa, que es muy dependiente de las importaciones de crudo. Para la renta fija, el principal riesgo vendría del repunte en la inflación y de la menor expectativa de bajadas de tipos de interés de los bancos centrales. El mercado ya ha puesto en precio este riesgo y ha penalizado a aquellas economías más expuestas.

"En conclusión, hay motivos para ser optimistas y para que no cunda el pánico. La curva forward del crudo refleja que el mercado cree que es un conflicto temporal y le asigna un riesgo moderado al escenario de clausura prolongada del estrecho. La situación actual ha provocado caídas en los mercados y repuntes en las curvas que pueden ser una oportunidad interesante para tomar posiciones y sembrar rentabilidades de cara al futuro", recalcan en Ibercaja Gestión.

Banca March: el inversor se quita el miedo a un conflicto prolongado

Las tensiones acumuladas en el golfo Pérsico se reflejaron en los mercados globales, con un repunte del precio del petróleo que llegó intradía a situarse en los 119 $/barril en la referencia Brent. Sin embargo, los mensajes sobre una posible liberación coordinada de reservas estratégicas por parte de los países del G‑7, junto con las declaraciones de Trump indicando que la contienda se resolverá “muy pronto”, relajaron gran parte de las presiones y provocaron ventas masivas en los futuros del crudo que hicieron que el precio del Brent terminase por debajo de los 100 $/barril. 

El guiño de Trump a los mercados impulsó también las compras en la renta variable estadounidense y generó un fuerte apetito comprador en las Bolsas asiáticas y europeas. Los inversores parecen sacudirse el temor a un conflicto prolongado, mientras que la Administración estadounidense explora mecanismos para mitigar el incremento en los costes energéticos: la liberación de reservas de emergencia, una posible intervención del Tesoro en el mercado de futuros, exenciones al petróleo ruso sancionado o incluso una suspensión temporal del impuesto a la gasolina. Además, Trump aseguró que la capacidad de lanzamiento de misiles en Irán se ha reducido al 10%. No obstante, el estrecho sigue cerrado y los países productores continúan ralentizando el bombeo —recorte acumulado de 6,7 millones de barriles diarios— debido a la falta de rutas de salida. Todo ello ocurre mientras se espera la implementación operativa de los convoyes de escolta y los seguros respaldados por el Gobierno estadounidense.

Al mismo tiempo, aumentan las presiones internas en EE.UU: los precios de la gasolina continúan escalando, los republicanos se muestran cada vez más incómodos con el desarrollo del conflicto y los demócratas exigen un mayor control sobre las operaciones militares, solicitando las comparecencias de Marco Rubio (secretario de Estado) y Pete Hegseth (secretario de Guerra).

En conjunto, todo apunta a una posible desescalada en el corto plazo, ya sea mediante una autoproclamada victoria que conduzca a una pausa en las hostilidades —el escenario más optimista— o mediante la obtención de garantías que permitan restablecer el tránsito por el estrecho de Ormuz.

Los ministros de Finanzas del G7 coincidieron en que están preparados para recurrir a las reservas estratégicas de petróleo si fuera necesario, aunque consideran que aún no ha llegado el momento de hacerlo. En su comunicado, el grupo señaló que adoptará “las medidas necesarias” para sostener el suministro energético global en caso de que la situación lo exija. Tanto el director de la Agencia Internacional de la Energía (AIE) como el ministro de Finanzas de Portugal expresaron una visión similar: no existe un problema de suministro de petróleo en Europa ni en EEUU, pero sí una fuerte tensión en los precios. Las liberaciones coordinadas de reservas estratégicas son excepcionales: solo se han producido cinco veces en la historia, incluidas dos tras la invasión rusa de Ucrania en 2022. Los ministros de Energía del G7 siguen evaluando la situación, y se espera que los jefes de Estado y de Gobierno mantengan encuentros adicionales a lo largo de la semana.

Por otro lado, Emmanuel Macron anunció que, una vez superada la fase más crítica del conflicto, impulsará una misión defensiva para reabrir y asegurar el estrecho de Ormuz. La operación consistirá en escoltar a los buques que transportan crudo y gasóleo, y el presidente francés confía en que otros países se sumen a la iniciativa.

Robeco: fisuras en el mercado energético global

La designación del hijo de Jamenei como nuevo líder iraní y la perspectiva de un conflicto prolongado han supuesto un cambio importante para los mercados petroleros. El aumento del 32% en los precios del petróleo desde que estalló la tensión en Oriente Medio también pone de manifiesto las fisuras en el sistema energético global. Los precios del petróleo suelen dispararse cuando los participantes del mercado exigen una prima muy elevada para cubrirse frente a descensos inesperados en la capacidad sobrante de petróleo. El uso de esta capacidad sobrante solo reduce moderadamente la reacción inicial de los precios del crudo, señala un análisis de Robeco. El mercado petrolero necesita tener más certeza de que el conflicto iraní seguirá limitado en alcance (sin más ataques iraníes a refinerías) y en duración (semanas). Sin embargo, en la situación actual, puede que el mercado no obtenga lo que desea, incluso cuando ya hay conversaciones en marcha entre miembros del G10 sobre la liberación de reservas estratégicas.

Dado que es probable que los precios del petróleo se mantengan elevados en el corto plazo, los exportadores netos de energía como EEUU y Noruega han visto apreciarse sus monedas, mientras que las divisas de los importadores netos, como Corea y la Eurozona, siguen bajo presión. La dependencia neta de importaciones energéticas continúa siendo una brújula útil para identificar estas fisuras. Analizando las importaciones netas de energía como porcentaje del consumo interno, Japón (87%), Países Bajos (87%), Corea (85%), Italia (80%) y España (77%) se sitúan en el extremo más expuesto del espectro, mientras que EE.UU. (9%), Brasil (14%), Australia (214%) y especialmente Noruega (704%) permanecen estructuralmente protegidos.

Sin embargo, la dependencia incondicional de las importaciones no refleja completamente la dispersión interregional de la dependencia energética. Ahora, los mercados financieros también deben analizar la intensidad energética de las economías, el grado de sustituibilidad de importaciones energéticas (a través de renovables), los niveles de subsidios a los combustibles fósiles y la rapidez con la que la inflación por los precios de importación de energía se traslada al usuario final, para evaluar las implicaciones tanto en política fiscal como monetaria.Energía renovable: ¿amortiguador o cuello de botella? En teoría, las economías con una alta cuota de energías renovables deberían amortiguar los impactos externos del petróleo. Las cuotas de energía renovable en las principales economías europeas han aumentado considerablemente en los últimos años (Alemania cubre actualmente alrededor del 25% de su consumo energético con renovables). Sin embargo, la producción renovable solo compensa la demanda de combustibles fósiles si las redes pueden absorber y distribuir esa energía. La congestión y las limitaciones de las redes siguen dificultando la sustitución, obligando a recurrir a respaldo de fuentes fósiles cuando los picos de generación renovable no se pueden aprovechar. El resultado es una vulnerabilidad persistente, a pesar del ambicioso despliegue renovable.

Regionalmente, la asimetría en los términos relativos de intercambio es clara. Asia es la zona con mayor riesgo directo, ya que al momento de redactar este informe el Estrecho de Ormuz sigue prácticamente cerrado y el 83% del petróleo que lo transita tiene como destino compradores asiáticos. Europa le sigue, limitada por una baja capacidad de sustitución y una rápida transmisión de precios al consumidor final. Australia, Noruega y Estados Unidos se mantienen como ganadores relativos, respaldados por su producción interna, baja intensidad energética (en EEUU, el peso de la manufactura en el PIB ha disminuido de manera constante en las últimas décadas) y la capacidad potencial de respuesta de los productores de shale si los precios altos persisten.

Columbia Threadneedle: el petróleo caro supone economía débil

Anthony Willis, Senior Economist de Columbia Threadneedle Investments, destaca que el petróleo ha subido alrededor de un 47%desde los ataques de EEUU e Israel a Irán, y acumula casi un 76% de subida en lo que va de año. Aunque el nivel es elevado, aún está bastante por debajo del máximo de junio de 2008, cuando alcanzó los 147$ por barril. No obstante, abundan los comentarios que sugieren que volveremos a ver esas cifras si se prolonga el cierre del estrecho de Ormuz. La historia muestra que, en 2008, y después de nuevo en 2012-2014 y en 2022, un precio del petróleo superior a los 100$ por barril conduce a un entorno económico débil.

¿Es probable que el resultado sea diferente esta vez? No realmente. EEUU es ahora en gran medida autosuficiente en términos de suministro de petróleo. Aun así, el precio del petróleo es global y EEUU seguirá viéndose afectado. La gasolina en EEUU está ahora en 3,5$ por galón tras haber aumentado significativamente durante la semana pasada. El petróleo de Oriente Medio se dirige principalmente a Asia y (en menor medida) a Europa, pero el impacto de los precios globales hace que el efecto económico adverso se extienda a todas partes, especialmente en los países que dependen de recursos energéticos.

El camino a partir de aquí depende de varios factores y hay muchas personas que predicen que el petróleo superará los 150$. Sin embargo, para realizar previsiones precisas necesitaremos mayor claridad. En primer lugar, la dirección del conflicto sigue siendo una gran incógnita. No está del todo claro cuáles son los objetivos de EEUU, no sabemos exactamente qué buscan lograr antes de declarar “misión cumplida”. Cualquier señal de que el conflicto se está desescalando ayudará sin duda al sentimiento del mercado. 

El “cierre” del estrecho de Ormuz es crucial: normalmente pasan por él alrededor de 90 petroleros cada día y ahora hay unos 500 barcos “atascados”. Los informes sugieren que hasta ahora han sido alcanzados 10 buques. El cierre también afecta a la producción de los países de Oriente Medio debido a la falta de capacidad de almacenamiento. Como resultado, la producción debe ralentizarse o detenerse por completo. Además, existe preocupación por que Irán lleve a cabo nuevos ataques contra infraestructuras de petróleo y gas en países vecinos, lo que podría tener un impacto perjudicial sobre la producción.

¿Qué ocurrirá a continuación en términos de esfuerzos para mitigar el shock en el precio del petróleo? El G7 y la Agencia Internacional de la Energía (AIE) se reunieron el lunes: la AIE dispone de un volumen significativo de reservas, que podrían aliviar la presión a corto plazo. Eso sería positivo. Otra posible mitigación podría venir del uso de oleoductos a través de Arabia Saudí y Emiratos Árabes Unidos, que permiten evitar este cuello de botella marítimo. Sin embargo, éstos tienen una capacidad limitada y ciertamente no pueden compensar todo el impacto del cierre del estrecho. 

Una opción a más largo plazo podrían ser convoyes navales que reproduzcan las medidas adoptadas durante la guerra entre Irán e Irak. Tales convoyes tardarían tiempo en organizarse y requerirían recursos significativos. Probablemente EEUU lideraría la operación, pero sus recursos militares están claramente centrados en otros frentes en el corto plazo.

Hasta ahora Irán no ha tomado medidas para colocar minas en los canales de navegación. Esto es positivo y aceleraría cualquier reapertura. Por supuesto, es crucial que los barcos cuenten con seguros y la tolerancia al riesgo entre los proveedores es baja. El progreso en los escoltas navales sería muy útil.

En el corto plazo, todo apunta a que la incertidumbre pesará fuertemente sobre el apetito por el riesgo. Sin embargo, si el precio del petróleo se mantiene por encima de los 100$ durante un periodo prolongado, "tendremos que reconsiderar nuestra perspectiva global. A medida que surja mayor claridad sobre la duración probable del conflicto, podremos adoptar una visión más equilibrada sobre perspectivas", concluye.

27Feb

Varios bancos han encarecido sus ofertas hipotecarias a tipo fijo durante los primeros meses de este año: Banco Sabadell, Ibercaja, Bankinter, Banco Cooperativo Español e imagin. Y es difícil encontrar ofertas por debajo del 2,5%.

Miguel Ángel Valero

Diego Barnuevo, Analista de Mercados de Ebury, cree que el Euribor a 12 meses va encaminado a cerrar febrero en torno a 2 puntos básicos (pb) por debajo de enero, con una media provisional que actualmente se sitúa en el 2,221 %. Atribuye este leve ajuste técnico a un ligero incremento de las expectativas de un posible recorte de tipos en 2026, aunque los mercados de swaps continúan anticipando estabilidad en los tipos de interés durante el resto del año.

"En este sentido, coincidimos con el consenso del mercado en que no se producirán movimientos de tipos en los próximos trimestres, lo que debería mantener al Euribor a 12 meses oscilando dentro de una horquilla relativamente estrecha", señala el análisis de Ebury.

La ligera caída del Euribor observada en febrero ha sido fruto, a su vez, de la moderación que ha experimentado tanto la inflación general como la subyacente de la Eurozona. La general ha caído 0,3 puntos porcentuales al 1,7 %, mientras que la subyacente ha bajado al 2,2%. Este descenso coincide con la apreciación del euro frente al dólar, del 0,5% desde comienzos de año, y que continúa abaratando el coste de las importaciones.

Las declaraciones de Lagarde tras la reunión de política monetaria del Banco Central Europeo (BCE) a principios de mes indican que éste no se muestra excesivamente preocupado por esta reciente apreciación del euro ni por su potencial efecto desinflacionista. No obstante, algunos miembros del Consejo han advertido que la evolución del tipo de cambio podría influir en la senda de tipos en los próximos meses y que la vigilarán de cerca. 

Por el momento, esta fortaleza del euro no ha modificado nuestras expectativas sobre los tipos de interés en la Eurozona para este año, y los niveles actuales de inflación siguen situándose dentro del escenario base del BCE.

Por otro lado, los indicadores de crecimiento siguen sorprendiendo ligeramente al alza y nos sugieren que el paquete fiscal alemán en infraestructura y defensa está empezando a surtir efecto. Lo hemos observado en el repunte del PMI compuesto de la Eurozona, que se sitúa ahora en el 51,9, y también en el de Alemania, donde el subíndice manufacturero ha regresado a terreno expansivo tras casicuatro años de contracciones. En definitiva, se empiezan a vislumbrar brotes verdes en la economía alemana, cuyo crecimiento debería impulsar marginalmente al de otros países europeos.

Finalmente, ni la reciente evolución de la inflación ni los indicadores de actividad justifican por ahora un recorte de tipos, y tampoco lo haría un eventual cambio en la presidencia del BCE. En las últimas semanas ha ganado fuerza la especulación sobre una posible salida anticipada de Lagarde antes de finalizar su mandato, con el objetivo de que Macron pueda influir en la elección de su sucesor antes delas elecciones generales francesas del próximo año y ante el posible avance de la ultraderecha. Se señala a Klaas Knot y a Pablo Hernández de Cos como principales candidatos a relevarla. Pero "una salida temprana de Lagarde no alteraría la trayectoria de tipos del BCE, con independencia de quién la sustituya. En consecuencia, tanto los tipos de interés como el Euribor se mantendrían estables a lo largo de 2026", concluye Diego Barnuevo.

HelpMyCash: se moverá entre el 2,2% y el 2,3% en 2026

El Euribor pasa de la incertidumbre global y se apunta una ligera bajada en febrero. Los conflictos globales no sientan bien al índice de referencia de las hipotecas con tipo variable o mixto. Por norma general, cuando un suceso perturba la economía mundial, crece el temor a que la inflación repunte. Y eso suele provocar un aumento del principal índice hipotecario. 

Se vio en enero del año pasado, cuando Donald Trump asumió la presidencia de los Estados Unidos y amenazó con aplicar aranceles a prácticamente todos los países.Sin embargo, toda norma tiene su excepción. Los conflictos globales siguen sin resolverse: la guerra provocada por la invasión rusa de Ucrania, el conflicto en Irán, la política comercial de Trump… 

Pero el Euribor, lejos de repuntar, ha bajado ligeramente. Según los analistas del comparador financiero HelpMyCash.comterminará febrero con un valor medio mensual de en torno al 2,22%, lo que supone su segundo descenso en lo que va de año.

El valor del Euribor en febrero es inferior al del mes pasado (2,245%) y al de diciembre de 2025 (2,267%). El analista hipotecario del comparador, Miquel Riera, señala que, comparado con el año pasado, el Euribor ha experimentado un notable descenso: su valor en febrero de 2025 era del 2,407%. Por lo tanto, si una hipoteca variable se revisa anualmente con su último registro, su interés bajará y sus cuotas se abaratarán. 

Los hipotecados con revisión semestral, sin embargo, serán menos afortunados, pues este índice ha subido respecto a hace un semestre (2,114% en agosto de 2025).

Desde el comparador ofrecen el ejemplo de una hipoteca variable media de 150.000€ a 25 años con un interés de Euribor más 1%. Si este préstamo se revisa anualmente con el valor de febrero del índice, sus cuotas bajarán de los 743 a los 728€ al mes, aproximadamente (unos 180 al año).Y si se actualiza semestralmente, las mensualidades subirán de los 720 a los 728€,aproximadamente (unos 50 euros al semestre).

Miquel Riera afirma que esta bajada del Euribor se debe a dos motivos: “Por un lado, a que este índice subió más de la cuenta a finales del 2025; seguramente por la reacción exagerada de los mercados al estancamiento de los tipos de interés del BCE)”. Su actual descenso, por lo tanto, se produce en un contexto de normalización.

Por otro lado, "el BCE ha mantenido estancados sus tipos en febrero pese a las tensiones geopolíticas, pues considera que la economía de la Eurozona muestra capacidad de resistencia gracias al bajo nivel de desempleo o a la solidez del sector privado, entre otros factores. En este contexto esnormal que el Euribor no suba”.

De cara a los próximos meses, pese a la prudencia mostrada por el BCE, no se esperan movimientos en sus tipos de interés. En consecuencia, el Euribor se mantendrá relativamente estable. Según Riera, “lo más probable es que el índice hipotecario oscile entre el 2,2% y el 2,3% durante lo que queda de 2026”.

La banca encarece sus nuevas hipotecas fijas

La estabilidad que reina en el sector de las hipotecas variables, sin embargo, no se traslada al de las fijas. Según los datos que maneja el comparador, al menos seis bancos han encarecido sus ofertas hipotecarias a tipo fijo durante los primeros meses de este año: Banco Sabadell, Ibercaja, Bankinter (tanto la entidad como Coinc), Banco Cooperativo Español e imagin.

Este encarecimiento, según Miquel Riera, se produce porque los bancos ya no tienen necesidad de captar nuevos clientes con sus hipotecas fijas (gracias al aumento de firmas de 2025), por las agresivas rebajas llevadas a cabo el año pasado y porque el precio de los instrumentos de cobertura de estos productos (el IRS) ha subido por encima del 3% en plazos superiores a 15 años, atendiendo a los datos del Banco de España.

Por este motivo, el analista de HelpMyCash cree que es aconsejable darse prisa si se pretende conseguir una buena hipoteca fija para financiar la compra de una vivienda. Las pocas ofertas a menos del 2,5% que todavía pueden encontrarse en el mercado tenderán a desaparecer a medida que avancen los meses. Y al subir sus cuotas, será más importante calcular si se puede afrontarsu pago.

30Jan

Las ofertas ultra competitivas de hipotecas —del 1,9% en el mejor de los perfiles—, han quedado atrás y hoy lo habitual para este tipo de clientes ronda el 2,5%.

Miguel Ángel Valero

Diego Barnuevo, Analista de Mercados de Ebury, destaca que el Euríbor a 12 meses encamina su primera caída mensual tras cinco meses consecutivos de ascensos. La media provisional de enero se sitúa en el 2,247%, lo que supone dos puntos básicos (pb) menos que en diciembre de 2025. "Atribuimos este descenso, principalmente, al giro en las expectativas sobre la política monetaria del Banco Central Europeo. Hace un mes, los mercados de swaps descontaban que el próximo movimiento del BCE sería al alza; ahora, en cambio, incorporan una mayor probabilidad de recorte", explica.

Este cambio responde, en parte, a la fuerte apreciación del euro en las últimas semanas, que amenaza con ejercer presión desinflacionista sobre los precios al consumo. Un euro más fuerte abarata las importaciones y, al mismo tiempo, resta competitividad a las exportaciones europeas en los mercados exteriores. Si parte de esa oferta exportadora se redirige al mercado común, podría acentuarse la moderación de precios internos. 

Ante esta volatilidad cambiaria, varios miembros del BCE, como Villeroy y Kocher, han advertido de la necesidad de monitorizar de cerca la evolución de la moneda única.

Aunque el cambio de signo en la expectativa de tipos resulta significativo, los futuros siguen sin descontar de forma plena un recorte de tasas a lo largo de 2026. "En línea con el consenso, seguimos sosteniendo la tesis de que el tipo de la facilidad de depósito se mantendrá en el 2% durante el resto del año. Esta visión se sustenta en dos pilares: la notable resiliencia que exhibió la economía de la Eurozona en 2025 y la mejora en las perspectivas de crecimiento alemán gracias al paquete fiscal aprobado el año pasado. En este sentido, los indicadores más recientes - pedidos de fábrica, producción industrial e índices PMI - ya apuntan a un mayor dinamismo económico en el país germano. En consecuencia, no anticipamos grandes oscilaciones en el Euríbor a 12 meses a lo largo de 2026".

HelpMyCash: una de cal y otra de arena

Buena noticia, a medias, para los que tienen una hipoteca variable. El Euribor a un año, que es el índice con el que se calcula el interés de estos productos, bajará en enero tras encadenar cinco meses al alza. Su valor mensual medio será de alrededor del 2,247%; ligeramente por debajo del de diciembre de 2025 (2,267%).Eso no significa, sin embargo, que su tendencia se haya invertido. El analista hipotecario del comparador financiero HelpMyCash.com, Miquel Riera, explica que “el Euribor, sencillamente, se ha estancado después de sus últimas correcciones al alza”. Y la previsión es que no se produzcan grandes movimientos en su evolución para los próximos meses.

Una de cal y otra de arena. En el corto plazo, el estancamiento del Euribor beneficia a los que tienen una hipoteca variable con revisión anual. En enero de 2025, el valor de este índice era sensiblemente superior al actual: 2,525%. Por lo tanto, a estas personas se les aplicará un interés inferior si se actualiza en las próximas semanas, lo que les permitirá pagar unas cuotas más baratas.

Sin embargo, aquellos hipotecados con revisión semestral notarán una subida de cuota en caso de que se actualice su interés con el Euribor de enero. Y es que el valor de este índice en julio del año pasado, hace seis meses, era más bajo que el actual: 2,079%.

Desde HelpMyCash ofrecen un ejemplo que permite hacerse una idea de cuánto bajará y subirá la cuota en cada caso. Para una hipoteca variable media de 150.000€ a 25 años con un tipo de Euribor más 1%, las mensualidades descenderán de 753 a 731 euros si la revisión es anual, aproximadamente (casi 270 menos al año). Pero si la actualización es semestral, el pago mensual aumentará de los 717 a los 731 euros, aproximadamente (casi 80 más al semestre). 

De cara a los próximos meses, el analista de HelpMyCash, Miquel Riera, cree que el Euribor tenderá a moverse en un rango estrecho. La razón de fondo es sencilla: si no cambian los tipos oficiales del BCE, el índice suele tener pocos incentivos para dar bandazos: “La inflación de la Eurozona está controlada y no se prevén recortes ni subidas de tipos del BCE en los próximos meses”.

El problema es que hoy anticipar escenarios con mucha antelación es especialmente difícil. “Desde el año pasado, la incertidumbre geopolítica ha convertido el entorno económico en un terreno inestable: cualquier episodio —un repunte energético, un bloqueo comercial, una escalada de tensión— puede alterar expectativas de inflación y crecimiento, y eso acaba entrando en la ecuación del BCE”, añade la economista y cofundadora de HelpMyCash, Olivia Feldman. Por eso, más que un camino recto, el mercado avanza atento a lo que sucede en el mundo.

Para Feldman, por ahora domina una especie de tensa calma. Pese a los focos de tensión, la inflación se mantiene relativamente contenida, los mercados han aguantado el pulso y las previsiones decrecimiento siguen siendo, en general, positivas. “Eso no elimina el riesgo: convive con una reordenación profunda de las relaciones entre bloques económicos que todavía está en marcha y hace que el futuro sea menos “predecible” que en otros ciclos”, puntualiza la economista. 

Pero mientras ese ruido no se traduzca en un cambio claro de la inflación o de la política monetaria, el escenario central es continuidad. “Por ello, lo más probable es que el Euribor no sufra grandes cambios y oscile entre el 2,20% y el 2,30%a lo largo de 2026”, concluye Miquel Riera.

Esta tendencia perjudicará a los que tienen una hipoteca variable con revisión semestral, cuyas cuotas todavía subirán en cuanto se produzca la actualización del interés. En los contratos en los que se establezca una revisión anual, en cambio, las mensualidades se encarecerán si se actualiza el tipo a partir de primavera, dado que el Euribor empezó a situarse por debajo del 2,3% en abril de 2025( 2,143%).

Las nuevas hipotecas serán más caras

En 2026 lo más probable es que las hipotecas nuevas salgan más caras que las mejores ofertas de 2025. El motivo no es que el mercado se haya parado, sino que ha cambiado de fase. Tras un 2025 de récord —casi medio millón de hipotecas firmadas— y de competencia muy agresiva, especialmente en el tipo fijo, los bancos ya han engordado su cartera de préstamos y no necesitan pelear cada operación con precios tan ajustados como antes.

A eso se suma un factor clave: el IRS (Interest Rate Swap) a 30 años, una referencia que refleja el “precio esperado del dinero” a largo plazo y que las entidades usan para cubrirse cuando prestan a décadas. En2025 esa referencia subió cerca de un punto, desde alrededor del 2% a principios de año hacia el 3% a finales de 2025.

Si al banco le cuesta más “asegurar” un tipo fijo durante 30 años, termina trasladándolo a las nuevas hipotecas. Por eso, las ofertas ultra competitivas, —del 1,9% en el mejor de los perfiles—, han quedado atrás y hoy lo habitual para buenos perfiles ronda el 2,5%,con menos margen para gangas. Ahora bien, que sean más caras no significa automáticamente que vaya a desplomarse la demanda. En 2026 podemos ver menos “chollos” y precios algo más altos, por lo tanto, se firmarán en un entorno menos competitivo.