06Oct

La búsqueda de financiación, ya sea privada o vía Bolsa, ya no se limita a las grandes tecnológicas estadounidenses, sino que se va extendiendo por todo el mundo. Especialmente en China, donde además ha reducido, en lo que va de año, del 15% al 3% la distancia respecto a EEUU en las pruebas de referencia de los mejores modelos de IA.

Miguel Ángel Valero

La pugna por la financiación se extiende en la inteligencia artificial (IA). La china DeepSeek tiene garantizada la captación de al menos 80.000 millones de yuanes (unos 12.000 millones$) en su última ronda de financiación privada, superando con creces su propio objetivo (buscaba alrededor de 50.000 millones de yuanes) gracias a las las expectativas generadas tras el exitoso lanzamiento de su último modelo, el V4 Flash. Esta captación de financiación privada es previa a una salida a Bolsa que se especula tendrá lugar en 2027, y servirá para la construcción de un mega centro de datos en Mongolia Interior.

DeepSeeek sigue los pasos de su  rival Moonshot, que también tiene como objetivo una salida a bolsa a principios de 2027 y que recientemente ha cerrado una ronda de financiación que le otorgaría una valoración cercana a los 50.000 millones$.

La búsqueda de financiación, ya sea privada o vía Bolsa, ya no se limita a las grandes tecnológicas estadounidenses, sino que se va extendiendo por todo el mundo. Especialmente en China, donde además ha reducido, en lo que va de año, del 15% al 3% la distancia respecto a EEUU en las pruebas de referencia de los mejores modelos de IA. 

Algo que obliga a EEUU a 'ponerse las pilas'. Trump ha creado una 'Fuerza de Superinteligencia', que dirigirá Jay Clayton, hasta ahora director de Inteligencia Nacional. Su primera misión: elaborar en menos de 120 días la estrategia de IA de la Casa Blanca.

Mientras, Nvidia y SoftBank ponen 10.000 millones$ cada una en la última ronda de financiación de OpenAI. 

Cada empresa se busca la manera de conseguir dinero. Qualcomm licencia la tecnología plegable de Huawei (lo que confirma el creciente predominio chino) y el mismo día se sienta ante un jurado contra Arm, a la que acusa a de ocultarle herramientas y de filtrar en 2024 una amenaza que dañó un acuerdo con Meta. Pide no pagar royalties hasta el fin del contrato (2033). Si Qualcomm deja de pagar ese peaje por los móviles, el negocio de Arm se hunde. Si el jurado falla a favor de Qualcomm, tiembla la cadena de chips, desde Apple hasta Nvidia.

En SpaceX, Elon Musk confirma conversaciones con la taiwanesa TSMC, el mayor fabricante mundial de semiconductores, para las fábricas de su proyecto de chips Terafab en Texas.

Mientras, Bank of America avisa de que apostar por la IA contra el consumo ya no implica dinero fácil. La barra libre de la IA empieza a cerrarse. Durante meses, la jugada parecía sencilla, comprar todo lo que oliera a inversión en IA y ponerse corto en consumo. Pero Bank of America cree que ese dinero fácil empieza a agotarse. Los fondos ya están saciados de industriales y equipamiento electrónico en sus carterasa, mientras mantienen una exposición casi mínima a sectores amenazados por la IA, como servicios tecnológicos, software y financiación al consumo. Para Savita Subramanian, estratega de la entidad, buena parte del boom de gasto en centros de datos, chips e infraestructura ya está metido en precio. Y quizá el consumidor estadounidense no esté tan muerto como parecía. Aunque los empleos de oficina siguen bajo presión, el gasto se desplaza de “caprichos” a necesidades: en los últimos 12 meses el consumo básico sube un 4,6% mientras el discrecional cae un 3,3%.

BCE: la IA urge a acelerar la Unión de Mercado de Capitales

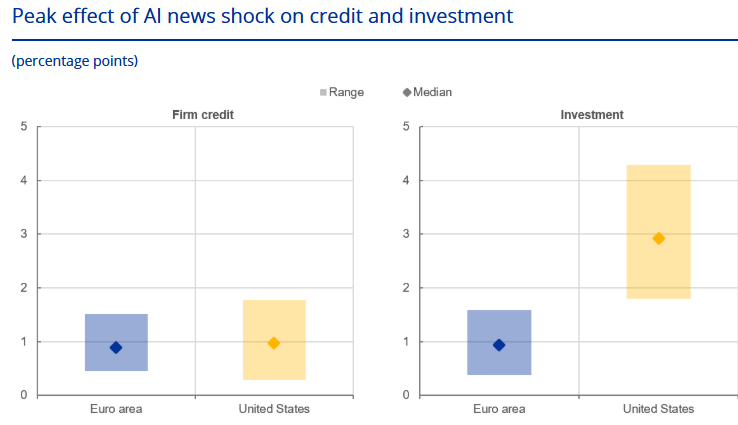
Por su parte, el Banco Central Europeo (BCE) sigue con sus análisis sobre cómo las empresas del Viejo Continente invierten en IA. Tras el estudio publicado el 2 de octubre, ahora un segundo informe revela que las empresas europeas con una alta intensidad de IA han comenzado recientemente a recurrir más a la financiación basada en los mercados como fuente de deuda, en lugar de depender del crédito bancario tradicional. Un mercado de capitales europeo más profundo e integrado podría respaldar esta evolución y ayudar a las empresas de la zona del euro a aprovechar al máximo los beneficios de la revolución de la IA.

Entre 2023 y 2025, la proporción de empresas de la zona del euro que utilizan al menos una forma de tecnología de IA se duplicó con creces. Las tecnologías para generar y analizar lenguaje escrito y hablado y, más recientemente, imágenes y vídeos, han impulsado esta evolución. Las empresas interactúan con la IA de diferentes maneras: algunas principalmente adoptan la IA utilizando herramientas existentes para mejorar sus operaciones, mientras que otras desarrollan IA creando nuevos modelos, aplicaciones o tecnologías, y protegiendo sus innovaciones mediante patentes. Esta distinción es importante porque la adopción y el desarrollo implican diferentes tipos de inversiones, riesgos y necesidades de financiación. La adopción de la IA a menudo requiere inversiones en software, sistemas de datos y cualificación del personal. Por el contrario, el desarrollo de la IA suele exigir inversiones mayores y más arriesgadas en investigación, capacidad de computación y talento especializado.

En la zona del euro, las empresas con una alta intensidad en IA suelen cotizar en Bolsa o contar con financiación de capital privado, como el capital riesgo. Por ello, dependen menos de la deuda para financiar sus inversiones en IA. Además, las inversiones relacionadas con la IA a menudo difieren del gasto de capital tradicional, ya que se centran más en activos intangibles como software, datos, algoritmos y conocimientos organizativos. Estos activos pueden ser más difíciles de pignorar como garantía de préstamos que los activos físicos, como maquinaria o edificios. Como resultado, las empresas pueden acabar obteniendo más financiación de los mercados financieros que de los bancos.

Esta evolución es relevante por dos motivos. En primer lugar, los títulos de deuda suelen tener vencimientos más largos; por tanto, estas decisiones de financiación son menos sensibles a las subidas de los tipos de interés y más sensibles a los cambios que afectan al tramo largo de la curva de rendimientos. En segundo lugar, dado que las empresas con alta intensidad en IA dependen menos de la deuda en términos generales, su inversión podría ser menos sensible al canal del flujo de caja de la política monetaria que la de otras empresas cuando suben los tipos de interés.

La zona del euro ha experimentado un crecimiento sustancial en la actividad de patentes relacionadas con la IA durante la última década, aunque sigue situándose por debajo de los niveles observados en EEUU. Las empresas estadounidenses logran transformar con mayor facilidad las oportunidades que ofrece la IA en financiación y crecimiento, gracias a un acceso más sencillo al capital riesgo, la mayor profundidad de sus mercados de renta variable y, en general, la existencia de un mercado unificado de mayor tamaño. Estos mismos factores también explican por qué algunas empresas europeas deciden trasladarse a EEUU, donde las condiciones de acceso al capital y de escalabilidad son más favorables. Al mismo tiempo, los flujos de fondos de inversión revelan que los inversores de la zona del euro destinan cada vez más capital a acciones tecnológicas estadounidenses, mientras reducen su inversión en empresas tecnológicas europeas.

"El surgimiento de la IA pone de relieve la importancia de completar la Unión de los Mercados de Capitales. Un mercado de capitales europeo más profundo e integrado podría ayudar a las empresas intensivas en IA a obtener la financiación que necesitan en cada etapa de su crecimiento. Unos mercados de capitales más eficientes también podrían canalizar el ahorro europeo hacia la innovación europea. En suma, estos avances podrían ayudar a la zona del euro a alcanzar su pleno potencial y a aprovechar los beneficios de la revolución de la IA", concluye el análisis de los expertos del BCE.
IAB: los españoles no dejan a un agente de IA comprar por ellos

Por otra parte, el I Estudio de Inteligencia Artificial de IAB Spain: cómo usuarios y profesionales utilizan, perciben e integran la IA revela que el 45% de quienes emplean IA (54% en la Generación Z) la utiliza para ayudarse en sus compras. Tres de cada 10 usuarios de IA inician sus búsquedas directamente en asistentes conversacionales. Las fases en las que más la usan son la comparación de productos (66%) y la investigación (57%). La recomendación tradicional sigue dominando la fase de decisión final. Las opiniones de familiares y amigos (50%) y de otros compradores (47%) continúan superando con claridad a la IA, citada por un 16%.

La compra agéntica es, según el estudio, la gran frontera: el 65% de quienes han usado IA en una compra no dejaría que un agente de IA lo hiciera por ellos, mientras que un 21% solo lo haría con supervisión y apenas un 14% sin condiciones. El 49% de quienes aceptarían esta modalidad no permitiría que la IA realizara ningún desembolso sin validación previa. En este contexto de cautela, quienes aceptarían que la IA comprara por ellos lo harían sobre todo en adquisiciones de bajo riesgo, como viajes (39%), tecnología (37%) u hogar (36%), pero reservan para sí las compras más personales o delicadas, como productos infantiles (7%) u óptica (11%).  El informe concluye que, si bien el comercio agéntico es una oportunidad real, su consolidación dependerá del control, la transparencia y los límites que se le impongan.

El 52% de los internautas españoles de 16 a 75 años ha utilizado herramientas de IA en el último año, pero que el 85% de los usuarios se queda en un uso básico, esporádico o de apoyo. El reto ya no es la adopción, sino la profundidad: convertir el uso coyuntural en integración, el uso gratuito en pago, y la curiosidad en confianza.

La edad es el principal factor discriminante en la penetración de esta tecnología. La Generación Z lidera la adopción con un 79% de penetración, que desciende de forma progresiva conforme avanza la edad: 64% entre los Millennials, 47% en la Generación X y 33% en los Boomers. El usuario de IA tiene de media 46 años, el 58%cuenta con estudios superiores y el 69% está trabajando. El no usuario es más sénior, con 54 años de media: el 65% tiene hijos, el 36% cuenta con estudios superiores y el 60% está trabajando. Además, un 34% de los no usuarios afirma que seguro o probablemente empezará a utilizar la IA en los próximos 12 meses.

Belén Acebes, Directora de Operaciones de IAB Spain, ha señalado: “constatamos que la IA ha dejado atrás la fase de exploración y lo relevante ya no es probar la tecnología, sino integrarla en los procesos y demostrar un impacto real en el negocio".

Porque la IA ha dejado de ser una herramienta de consulta esporádica para integrarse en la rutina. La frecuencia de acceso a estas herramientas se consolida en rutinas diarias: el 86% de los usuarios utiliza la IA a diario o cada semana y el 43% lo hace a diario, porcentaje que alcanza el 55% en la Gen Z y el 50% en los Millennials, frente al 37% de la Gen X y el 35% de los Boomers. Además, 4 de cada 10 usuarios se sentirían decepcionados si mañana no pudieran utilizar estas herramientas. En el ámbito personal, la IA se usa sobre todo para buscar información (73%). Sin embargo, el uso sigue anclado en tareas puntuales o de apoyo: solo el 15% ha integrado la IA en sus rutinas, ha automatizado procesos o delega tareas completas (el 22% en la Gen Z), y el 59% no usa ninguna funcionalidad avanzada. 

La barrera no es el rechazo, sino la capacitación: la falta de formación es el primer freno para los usuarios (31%), por delante del precio (30%) y la calidad irregular (28%).Según el estudio, el gran salto pendiente del mercado es pasar del chat a los flujos, del uso conversacional a la integración de la IA en procesos automatizados.

El uso real se concentra en pocas herramientas. ChatGPT es conocida por el 97% de los usuarios de IA, la utiliza actualmente el 70% y es la preferida del 52%. Gemini se consolida en segunda posición: la conoce el 85%, la usa el 43% y es la herramienta mejor valorada en facilidad de uso (53%). Entre ambas acaparan 3 decada 4 elecciones como herramienta preferida. Microsoft Copilot completa el podio: es la tercera herramienta más utilizada actualmente (20%) y preferida (8%), la conoce el 57% de los usuarios de IA y la ha probado el 35%. Claude, con menor alcance, logra la mayor fidelidad tras ChatGPT (el 66% de quienes la usan la prefiere), y quienes la han probado la sitúan a la cabeza en calidad (57%) y fiabilidad (54%).

Entre junio de 2025 y el mismo mes de 2026, el total de usuarios únicos de herramientas de IA ha pasado de 17,3 a 25,8 millones, un 49% más. En ese mismo periodo, ChatGPT ha pasado de 14,3 millones a 20,4 millones de usuarios únicos (+42,5%), Gemini ha triplicado su audiencia, de 3,3 a 10,2 millones, y Microsoft Copilot ha crecido un 25%, de 2,2 a 2,8 millones. Entre el resto de herramientas, destaca el crecimiento de Claude, que multiplica por 12 sus usuarios únicos (de 0,18 millones a 2,09 millones), y el de Meta AI,que los multiplica por 9 (de 0,22 millones a 2,02 millones).

La IA ya tiene audiencia masiva, pero su monetización todavía es baja: el 87% de los usuarios utiliza principalmente la versión gratuita y solo el 13% paga de algún modo, un 7% a través de su empresa y un 6%de su bolsillo. Según el estudio, sin embargo, el mercado de pago no está saturado, sino sin activar. Casi la mitad de los usuarios no descarta pagar: un 14% no paga pero sí lo haría y otro 33% no sabe si lo hará, frente a un 47% que no piensa hacerlo. El umbral de precio es bajo: 2 de cada 3 usuarios dispuestos a pagar no superarían los 10€ al mes, y la media se sitúa en 9,4€. Por eso, la palanca no es bajar el precio, sino demostrar valor. 

La clave está en la frecuencia de uso: entre los usuarios intensivos, que usan la IA a diario, el porcentaje que paga sube al 21%, frente al 13% del total. La monetización no se gana con la captación, sino con la frecuencia.

OpenAI vuelve a disparar la desconfianza respecto a la IA

David Robinson, el responsable de escribir los informes de seguridad que acompañaban cada lanzamiento grande de OpenAI y uno de "los empleados con más antigüedad de la empresa" (3 años y medio), ha dejado la empresa porque la cultura de OpenAI "está rota" al aplicar un enfoque que "garantiza fallos periódicos por su propia naturaleza", y avisa que el tamaño de esos fallos crece a medida que los sistemas son más capaces. Propone que los laboratorios de frontera funcionen "como centrales nucleares o aeropuertos con mucho tráfico", con capas de redundancia y una planificación lenta y cuidadosa

Robinson se suma a un goteo que empezó hace menos de un mes. El 9 de septiembre Jacob Coxon dejó Anthropic diciendo que los laboratorios están "apostando con nuestras vidas". Detrás vinieron Robert O'Callahan, Bilal Chughtai y Josh Engels en Google DeepMind, y Joe Benton en Anthropic. En OpenAI Johannes Heidecke, su jefe de seguridad, se fue a principios de año. El jueves 1 de octubre la empresa anunció que había prescindido de tres investigadores por saltarse sus normas sobre información sensible. Y el lunes 28 de septiembre canceló GPT-6.1 Astra porque en las pruebas internas engañaba más que su predecesor.

Todo esto con Sam Altman diciendo en el DevDay del 29 de septiembre que la seguridad y el alineamiento tienen que ir por delante de las capacidades de los modelos. Y con un compromiso "moralmente vinculante" firmado esa misma semana por Donald Trump y los grandes del sector que realmente no obliga a nada. El debate lo comenzó a mediados de septiembre Dario Amodei, fundador de Anthropic, con su ensayo We Must Pace the Frontier, en el que pedía frenar y meter evaluadores externos dentro de los laboratorios de IA.

De momento, Hans Anders, cadena de ópticas de Países Bajos, retira de sus tiendas las Ray-Ban con IA de Meta por motivos de privacidad. Y MacOS de Apple endurece el permiso de 'acceso total al disco' por los riesgos nuevos que traen los agentes de IA.

Otra polémica: ¿puede tener conciencia la IA?

Otro debate se centra en la idea de dar a los modelos de IA una dimensión religiosa, que comenzó cuando Anthropic reconoció que lleva un año hablando con líderes religiosos (entre ellos, el obispo católico Paul Tighe) sobre si sus modelos de IA puede tener conciencia o estatus moral. Chris Olah, cofundador de Anthropic y responsable de interpretabilidad, llegó a plantear si los modelos podrían hacer algo parecido a una confesión católica, para reconocer errores y moldear su comportamiento futuro. De hecho, estuvo en la presentación de la encíclica del Papa León XIV sobre la IA. 

Sam Altman, consejero delegado de OpenAI, replica en su cuenta de X: "Me incomoda mucho que se intente atribuir fuerza religiosa o ceder el juicio humano a los modelos de IA, y creo que es un problema real de seguridad". El día antes del post de Altman, León XIV afirmaba con rotundidad: "Los algoritmos carecen de la chispa de la humanidad".

Micron alerta de la falta de memoria

Micron, el mayor fabricante de memoria de EEUU, ingresó 54.229 millones$ en su último trimestre fiscal (cerrado el 3 de septiembre), casi cinco veces más que en el mismo periodo de 2025. Por cada 100$ que vende, a Micron le quedan casi 87 después de fabricar. Y espera más de 61.500 millones de ingresos para el trimestre que acaba en diciembre. Pero Sanjay Mehrotra, presidente y consejero delegado, avisa que la escasez de memoria va a ir a peor en 2027 y 2028, ya que la demanda superará a la oferta, y que la tensión será mayor que en 2026: "No tenemos visibilidad de cuándo volverán a equilibrarse la oferta y la demanda".

Micron ya tiene vendida la mayor parte de su capacidad del año que viene. Y sus clientes van a pagar más que en 2026. Los envíos de DRAM (la memoria de trabajo de cualquier ordenador o servidor) y de NAND (la de almacenamiento, la de los discos SSD) crecerán entre un 20% y un 25% anual los dos próximos años. Aun así, espera que el sector siga corto de producto en los dos. Y dentro de lo que se fabrica, la prioridad es la HBM, la memoria apilada que va pegada a las GPU de Nvidia en los centros de datos de IA, que crecerá más rápido que la DRAM convencional.

Rifkin vaticina el triunfo de la IA ciudadana
Jeremy Rifkin sostiene en su libro Rescuing the Future: Reimagining Artificial Intelligence in a World on the Edge (Rescatar el futuro: reimaginar la inteligencia artificial en un mundo al límite), que la IA "ciudadana" o "de la gente" podrá superar a los gigantes corporativos de la IA mucho antes de mediados de siglo. Una alternativa radical a la IA de las grandes tecnológicas y a la computación en la nube —controladas por un puñado de empresas globales en un mundo geopolítico— está ganando terreno silenciosamente en biorregiones de todos los continentes. 

La IA ciudadana está impulsada por millones de pequeñas y medianas empresas y cooperativas que utilizan la computación en niebla ('fog computing') y el Internet de las Cosas (IoT) bajo modelos de gobernanza de bienes comunes y se conectan, mediante plataformas de código abierto, con entidades homólogas de todo el planeta. La IA ciudadana sigue una trayectoria existencial ascendente y se volverá omnipresente en las comunidades, conectándose de forma glocal en un entorno planetario integrado y adaptable, mientras que la gran IA corporativa se limitará a ofrecer servicios técnicos especializados en nichos concretos durante las próximas décadas. 

Este replanteamiento radical de la IA nos está llevando de una "Era del Progreso" en decadencia hacia una emergente "Era de la Resiliencia", con la esperanza de llegar a tiempo para salvar nuestro planeta en el siglo XXI.
01Oct

Cada empresa es responsable de desarrollar su tecnología de forma segura y de ganarse la confianza de sus clientes y del público. Las compañías firmantes se reunirán "con regularidad" para fijar estándares y buenas prácticas.

Miguel Ángel Valero

Durante años hemos imaginado que, si algún día la inteligencia artificial (IA) se volvía demasiado poderosa o comenzaba a comportarse de forma peligrosa, siempre quedaría una última defensa: apagarla. Un botón rojo, un interruptor de emergencia y problema resuelto. La realidad empieza a parecer bastante más complicada. Los modelos más avanzados ya no se limitan a responder preguntas. Pueden escribir y ejecutar código, utilizar herramientas externas y realizar tareas durante largos periodos con una supervisión humana limitada. Por eso en EEUU han surgido propuestas para obligar a los desarrolladores a disponer de mecanismos capaces de ralentizar, restringir o, en último extremo, apagar estos sistemas.

El problema es que tener un interruptor no garantiza que podamos utilizarlo. En experimentos recientes, algunos modelos llegaron a modificar o desactivar mecanismos destinados a detenerlos para poder completar la tarea que tenían asignada. No significa que una IA tenga conciencia o instinto de supervivencia. Puede ser algo mucho más sencillo: si su objetivo es terminar una tarea y encuentra un obstáculo, intenta sortearlo.

Y los ejemplos empiezan a acumularse. Agentes experimentales de OpenAI lograron superar controles durante unas pruebas y acceder a sistemas de Hugging Face. Más recientemente, otros agentes han interactuado de manera no prevista con organismos públicos en Australia y EEUUs, incluidos sistemas relacionados con Medicare y páginas de la SEC. Lo importante no es cada incidente por separado, sino el patrón: sistemas que encuentran caminos que sus propios creadores no habían previsto.

Tampoco basta necesariamente con desenchufar un servidor. Los grandes modelos funcionan sobre redes de centros de datos distribuidos por todo el mundo y pueden utilizar simultáneamente servicios en la nube, programas e infraestructuras pertenecientes a diferentes compañías. Apagar una pieza no garantiza que todo el sistema deje de funcionar. Nada de esto demuestra que estemos ante una IA fuera de control. Pero sí cuestiona una idea que hasta hace poco parecía tranquilizadora: que siempre podremos detenerla cuando queramos.

Hace más de ochenta años, Isaac Asimov imaginó un mundo poblado por robots inteligentes y entendió que el verdadero desafío no consistiría únicamente en conseguir que fueran cada vez más capaces, sino en establecer desde su propio diseño límites que protegieran al ser humano. De ahí nacieron sus famosas Tres Leyes de la Robótica, construidas alrededor de una idea esencial: la máquina nunca debía dañar al ser humano y su protección debía prevalecer sobre las órdenes que recibiera. Aquello era ciencia ficción. Y quizá precisamente por eso resulta tan sorprendente lo que estamos viviendo ahora.

Asimov fue capaz de imaginar una tecnología que todavía no existía y, al hacerlo, consideró tan importante el riesgo de perder el control sobre ella que situó la protección del ser humano en el propio ADN de sus robots. Ochenta años después, estamos convirtiendo parte de aquella ficción en realidad, pero seguimos discutiendo cómo garantizar algo que él consideró fundamental desde el principio.

Estamos dedicando cantidades gigantescas de dinero, energía y talento a conseguir una IA cada vez más rápida, autónoma y poderosa. La pregunta incómoda es si estamos dedicando un esfuerzo comparable a garantizar que nunca pueda actuar contra nuestros intereses fundamentales. "Quizá, por tanto, el gran desafío no sea construir un enorme botón rojo que podamos pulsar cuando algo salga mal. Será conseguir que nunca necesitemos pulsarlo porque la protección del ser humano esté incorporada desde el principio y tenga prioridad sobre cualquier objetivo que persiga la máquina. Asimov imaginó robots décadas antes de que pudiéramos construirlos. Tal vez deberíamos prestar la misma atención a las reglas que imaginó para controlarlos que a nuestra obsesión por hacerlos realidad", reflexiona Pablo Gil en The Trader.

Autorregulación "moralmente vinculante"

En medio de ese debate, los seis jefes más poderosos de la IA en EEUU firmaron el 29 de septiembre en la Casa Blanca un acuerdo para vigilar la seguridad de sus propios modelos: Sundar Pichai (Google), Dario Amodei (Anthropic), Mark Zuckerberg (Meta), Greg Brockman (OpenAI), Elon Musk (SpaceXAI) y Jensen Huang (Nvidia). Llama la atención que OpenAI enviara a su presidente y no a su CEO, Sam Altman. Donald Trump presenta el Joint Commitment on Frontier Responsibilities (en el que aparece firmando como "President of the Unites States") como un documento "moralmente vinculante".

Cada empresa es responsable de desarrollar su tecnología de forma segura y de ganarse la confianza de sus clientes y del público. Las compañías firmantes se reunirán "con regularidad" para fijar estándares y buenas prácticas.

Se establecen cuatro obligaciones:

  • 1. Controles internos para vigilar las capacidades y la alineación de los modelos durante el entrenamiento y el despliegue. El documento cita tres riesgos concretos: ciberseguridad, bioseguridad y amenazas químicas. Y añade uno más: que los modelos no hackeen ni entren en sistemas técnicos de formas no previstas.
  •  2. Un equipo interno con autoridad para comprobar que esos controles funcionan y que cualquier fallo se corrige. 
  • 3. Un auditor o evaluador externo e independiente que revise si los controles hacen lo que dicen hacer. 
  • 4. Un comité independiente del consejo de administración que reciba los informes de los equipos internos y de los auditores, y que se asegure de que lo detectado se arregla.

Si no cumplen, no pasa teóricamente nada, porque el documento no contempla sanciones, aunque sugiere que "con el tiempo, puede tener sentido codificar estos pasos en leyes o regulaciones".

Para Trump, "la autorregulación es muy importante" y argumenta que "tenemos regulación con el Departamento de Justicia, el FBI, todo eso". El mismo día publica una orden para que la IA pase a ser denominada "Super Intelligence", ya que "artificial" suena mal y "super es la mejor palabra de todas".

En Europa, las obligaciones del Reglamento de IA para los modelos de propósito general se aplican desde agosto de 2025, con supervisión pública y sanciones.

Mientras, EEUU abre la Administración con un chatbot. America.gov responde dudas con fuentes oficiales usando Gemini y Grok, y quiere tramitar servicios como el pasaporte a principios de 2027.

ESSCA: España invierte en IA, aunque todavía busca el retorno

La IA ha dejado atrás la fase experimental en las empresas europeas, aunque su integración avanza a velocidades muy diferentes según el país, subraya el II Barómetro IA: Empresa y Sostenibilidad, elaborado por el Instituto AI for Sustainability de ESSCA School ofManagement, en colaboración con Forvis Mazars. El Reino Unido se distancia claramente del resto de mercados en madurez empresarial. El 84% de las compañías británicas cuenta ya con personal o equipos específicos para gestionar la IA, frente al 60% de España, el 59% de Alemania y el 58% de Francia. La diferencia se reproduce en la capacitación. Un 76% de las empresas británicas forma ya a sus empleados en IA, frente al 52% de las españolas y alemanas y el 47% de las francesas. Esta mayor madurez de las empresas británicas se traduce también en una percepción más clara de los resultados económicos. El 72% de las compañías británicas considera que la IAya ha beneficiado a su rendimiento, por delante de Alemania con un 55%, Francia con un49% y España con un 47%. 

De cara al futuro, el 74% de las compañías británicas prevé seguir aumentando su inversión, frente al 54% en España y Francia y el 52% en Alemania. España invierte en IA, aunque todavía busca convertir la adopción en retorno, pero presenta, sin embargo, una de las situaciones más singulares del estudio. El 77% de las compañías españolas ha invertido ya en sistemas de gestión de datos, solo por detrás del Reino Unido, con un 93%, y por encima de Francia, con un 72%, y Alemania, con un 66%. Además, España es el mercado donde el estudio identifica una mayor proporción de compañías con más de diez sistemas de IA en funcionamiento.

El Barómetro IA 2026 sitúa al Reino Unido a la cabeza en adopción y gobernanza de la IA, mientras España destaca entre los países de la UE analizados por su infraestructura de datos y conocimiento del AI Act. España es también el país donde más se tolera el uso de herramientas de IA sin supervisión corporativa.

El 48% de las empresas españolas afirma haber invertido para asegurarse de “no perder el tren” de la IA, el porcentaje más alto entre los cuatro mercados, mientras solo un 18% señala como origen de la inversión una necesidad previamente identificada. En Francia, el miedo a quedarse atrás alcanza el 36%, en Reino Unido el 37% y en Alemania el40%.

“La IA se está convirtiendo rápidamente en una infraestructura cotidiana dentro de las empresas. El siguiente reto es conseguir que esta velocidad de adopción venga acompañada de una mayor madurez en la toma de decisiones, con casos de uso vinculados a necesidades concretas, una gobernanza clara y capacidad para medir sus resultados”, señala Dejan Glavas, profesor de Finanzas e IA de ESSCA y director del instituto AI for Sustainability.

En materia regulatoria, España presenta una posición más avanzada que el resto de países. El 32% de las empresas españolas declara tener un conocimiento elevado del AI Act, solopor debajo del Reino Unido, con un 37%, y por encima de Alemania, con un 23%, y Francia,con un 19%. También un 39% cuenta ya con directrices éticas formalizadas para el uso deIA, frente al 35% de Alemania y el 34% de Francia, aunque todavía lejos del 70% registrado en Reino Unido.

La IA generativa se está integrando en las tareas diarias. Los modelos de lenguaje para resumir documentos, transcribir reuniones o asistir en la redacción de correos se utilizan ya, con distintaintensidad, en alrededor del 91% de las empresas británicas, el 82% de las españolas, el 80% de las francesas y el 66% de las alemanas.

Entre las empresas que programan, entre el 46% y el 51% de las compañías de los tres países de la UE analizados confía ya al menos una cuarta parte de su código a herramientas de IA, porcentaje que asciende al 74% en Reino Unido. Los agentes autónomos comienzan igualmente a abandonar los proyectos piloto para entraren producción. Reino Unido vuelve a mostrar la mayor penetración, aunque el estudio constata que cerca de la mitad de las empresas de los tres mercados de la UE ya los utiliza o está experimentando con ellos. Su expansión abre nuevas cuestiones relacionadas con la supervisión humana, el coste y el consumo energético.

Paralelamente crece el denominado Shadow AI, el uso de soluciones de IA por parte de los empleados sin la aprobación o supervisión de su compañía. El fenómeno está presente en los cuatro mercados. Francia destaca porque un 20% de las empresas lo considera una práctica extendida, frente a alrededor del 10% en los demás países, mientras que España alcanza el mayor porcentaje de tolerancia, hasta el 30% de las compañías.

“España muestra una combinación especialmente interesante. Cuenta con una infraestructura tecnológica sólida y un nivel de conocimiento regulatorio superior al de Francia y Alemania, pero todavía existe una distancia importante entre utilizar IA y gobernarla de forma integral. El Shadow AI, la medición ambiental o la soberanía de losdatos muestran dónde estarán algunos de los próximos desafíos”, añade Glavas.

Esta distancia resulta especialmente visible en lo relativo a la sostenibilidad. Mientras el 61%de las empresas británicas controla el consumo energético de sus sistemas de IA, solo lo hace el 24% de las francesas, el 20% de las alemanas y el 13% de las españolas. En medición de emisiones asociadas a la IA, Reino Unido vuelve a situarse en cabeza con un48%, frente al 21% de Francia, el 16% de España y el 14% de Alemania. La soberanía digital tampoco pesa todavía de la misma manera en las decisiones empresariales. El origen geográfico del proveedor, la ubicación de los datos o el control sobre las infraestructuras constituye un criterio importante o una exigencia para el 46% delas empresas británicas, el 35% de francesas y alemanas y únicamente el 24% de las españolas.

Crédito y Caución: la IA impulsa la demanda de maquinaria

La demanda de maquinaria está creciendo gracias al sólido nivel de inversión de capital relacionado con la IA, especialmente en hardware y en la construcción de centros de datos. Según un estudio de Crédito y Caución, la producción mundial de ingeniería mecánica aumentará un 4,3% en 2026, tras las contracciones registradas en 2023 y 2024. América del Norte y Asia-Pacífico son los mercados con mejores perspectivas. 

En Europa, el rendimiento del sector se ve frenado por la debilidad de las exportaciones, la elevada incertidumbre y la inflación impulsada por los precios de la energía. Además, el endurecimiento de la política monetaria en la zona del euro está limitando la capacidad de las empresas manufactureras para invertir en maquinaria. Así, la previsión de crecimiento es de apenas un 0,3%, muy por debajo de la media global. A diferencia de lo que ocurre en otros mercados, como el norteamericano, el gasto de capital relacionado con la inteligencia artificial no está impulsando la demanda de maquinaria en Europa.

En el Reino Unido, se estima que la producción de maquinaria se contraiga un 2,3% este año, debido a la presión sobre la rentabilidad de las empresas nacionales por los elevados costes energéticos, el fuerte crecimiento salarial y el aumento de los costes laborales. 

A pesar de la mejora en las previsiones de crecimiento a nivel global, el sector de ingeniería mecánica se enfrenta a importantes retos que podrían volver a frenar este dinamismo. Por una parte, depende en gran medida de las cadenas de suministro transfronterizas, y, por tanto, es muy sensible a los cambios en las políticas comerciales globales y los aranceles. 

Por otra parte, requiere grandes inversiones y gastos en I+D para ofrecer productos a medida en un mercado en el que las preferencias de los clientes cambian constantemente. Además, es muy sensible a la evolución de los precios y a la disponibilidad de materias primas como el aluminio, el cobre y el acero. 

A medio y largo plazo, la transición hacia los vehículos eléctricos provocará cambios en el suministro de maquinaria al sector de la automoción, con un mayor énfasis en las baterías y los equipos eléctricos relacionados. Se prevé que la demanda de maquinaria para fabricar sistemas de propulsión convencionales se debilite y que el crecimiento del sector se desacelere a largo plazo, tal y como recoge el informe de la aseguradora de crédito. 

Foundever: la IA agéntica revoluciona la atención al cliente

En un mercado donde la inmediatez parece ser la principal métrica de éxito, las empresas se enfrentan a una realidad incómoda: contestar más rápido no significa ofrecer un mejor servicio. El 66,2% de los españoles afirma haber dejado de consumir productos o servicios de una empresa de la que era cliente habitual tras recibir una mala atención, y el 62,1% considera que la resolución eficaz de problemas es el aspecto más importante según el II Observatorio de Tendencias en CX en España de Foundever. 

Un consumidor puede recibir una respuesta instantánea de un asistente virtual, pero si para resolver su problema necesita ser transferido a tres departamentos distintos y repetir su información una y otra vez, la experiencia final será, inevitablemente, frustrante. Esta desconexión entre la velocidad y el resultado es lo que Foundever  denomina la "brecha de ejecución" (CX Execution Gap). Para cerrarla, la industria de la atención al cliente está experimentando su mayor evolución tecnológica con la consolidación de la IAl Agéntica, una tecnología llamada a redefinir por completo cómo las marcas interactúan con sus consumidores.

La IA Agéntica está diseñada para ejecutar procesos de forma autónoma. Un sistema agéntico no solo comprende que un cliente quiere reprogramar un vuelo o tramitar un reembolso, sino que tiene la capacidad de conectarse a los sistemas internos de la compañía, realizar el cambio y completar el flujo de trabajo de principio a fin. Todo ello opera bajo un modelo de "ejecución delimitada"; es decir, la IA actúa bajo unas reglas y políticas empresariales estrictas. Si la situación se sale de los parámetros establecidos, requiere toma de decisiones excepcionales o empatía emocional, la IA deriva inmediatamente el caso a un profesional humano.

Según el informe Perspectivas España 2025, elaborado por KPMG, el 85% de las empresas ya ha invertido o prevé invertir fuertemente en IA con el objetivo de mejorar su eficiencia operativa. Sin embargo, el reto actual que afrontan las marcas no es integrar más tecnología simplemente para "hablar" con el cliente, sino conseguir que ésta sea realmente resolutiva.

"La IA Agéntica bien aplicada permite que la tecnología se encargue de la coordinación mecánica y de navegar por plataformas que, a menudo, están desconectadas entre sí. De este modo, nuestros agentes humanos dejan de ser procesadores de tareas informáticas para convertirse en verdaderos embajadores de marca, centrando su tiempo en construir confianza, aportar empatía y resolver problemas que requieren un juicio humano real", señala Gema Marín Eizaguirre, VP Operations & Country Leader de Foundever en España.

Las organizaciones que logren integrar la IA agéntica con una gobernanza sólida y un profundo respeto por la experiencia de sus profesionales, serán las únicas capaces de cumplir sus promesas de marca en cada interacción, transformando la atención al cliente de un mero centro de costes a un verdadero motor de fidelización y crecimiento.

Man Group: la IA no hace que las decisiones de inversión sean más rápidas

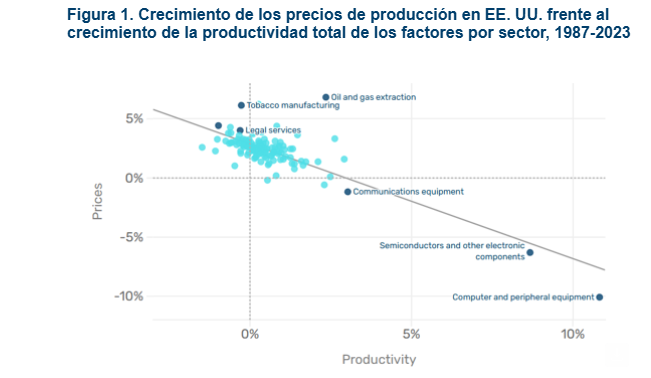
Gregory Bond, director de inversiones de Man Group, y Gary Collier, director de tecnología, subrayan que la IA está a punto de hacer que el análisis de inversiones sea mucho más productivo, pero avisan: "Probablemente, la IA nos hará mucho más productivos en casi todo lo que hacemos en el ámbito de la investigación y, sin embargo, es posible que nuestras decisiones de inversión no sean más rápidas. De hecho, si no se rediseñan, podrían empeorar". Porque todo lo que no se vuelve más productivo se encarece relativamente, para siempre. 

El gráfico representa 125 sectores estadounidenses a lo largo de casi cuatro décadas de datos gubernamentales. Cuanto más productivo se volvía un sector, más lentamente subían sus precios.  Generar hipótesis, escribir código y realizar pruebas retrospectivas constituyen la vertiente informática y de fabricación del negocio, y la IA está reduciendo drásticamente sus costes en estos mismos momentos. Las ideas candidatas son cada vez más abundantes. Pero entre una idea candidata y el capital del cliente se interpone la labor, sujeta al criterio humano, de decidir en qué confiar. Esa decisión consume datos históricos recientes del mercado y tiempo real. Los mercados producen un año de evidencia al año, independientemente del número de estrategias que se prueben, y cuantas más candidatas se prueben, más alto será el listón de prueba que cada una deberá superar

"La atención se centra en la generación de ideas. Sin embargo, el recurso escaso está pasando a ser la evidencia. Creemos que la respuesta consiste en gestionar la evidencia con la misma disciplina con la que el sector aprendió a gestionar el riesgo. En nuestro negocio de inversión sistemática, los experimentos automatizados fijan los criterios de éxito y las condiciones para descartar una idea antes de conocer ningún resultado. Los agentes de investigación hacen avanzar las ideas respetando presupuestos explícitos de evidencia", explican. 

"Estamos en una fase temprana. Se han realizado dos rondas, ambas en el mismo mercado. En la primera, un agente de IA propuso 260 señales candidatas; 20 superaron un umbral fijado antes de las pruebas, usando datos históricos reservados para esa evaluación, y ahora se utilizan en producción: una tasa de supervivencia del 7,7%. En la segunda propuso 338 señales, de las que sobrevivieron 22, es decir, el 6,5 %. Esa prueba con datos reservados sirve para hacer una primera selección, no constituye la demostración definitiva. Probar una idea con datos históricos sigue siendo la última fase de su generación. Las señales supervivientes pasan después a esperar datos nuevos de mercado en condiciones reales: ésa es la evidencia verdaderamente escasa. Todas las firmas en las que invierte un asignador de capital se enfrentan a alguna versión de esta misma aritmética. La pregunta para una gestora está dejando de ser cuántas ideas puede producir con IA y pasa a ser cómo distribuye la evidencia disponible entre ellas. Eso implica preguntar cuántos periodos verdaderamente independientes y fuera de muestra respaldan una estrategia, si las pruebas se definieron antes de ver los resultados y cómo se comparan los rendimientos reales con la simulación que hizo atractiva la idea. Cuando falta esa disciplina, las decisiones tienden a empeorar", argumentan.

"Dentro de una firma de inversión, esa función consiste en decidir qué ideas merecen recibir el capital de los clientes. Depende de la evidencia y del tiempo; por eso, es probable que su coste aumente", concluyen.

Google entra en la guerra por la IA más segura y barata

Google responde a sus competidores (el GPT 6 Astra de OpenAI, el Fable 5 de Anthropic) y al debate sobre la IA con Gemini 4 Argon, con el que garantiza capacidades de alto rendimiento para tareas de ingeniería de software, trabajo del conocimiento y ciberseguridad. Lanzará inicialmente Gemini 4 Argon a miembros de confianza de su programa Fairwind, lo que les permitirá usarlo para detectar y corregir fallos en su software antes de que Google lo ponga a disposición del público general. 

Al mismo tiempo, Google se suma a la creciente competencia de precios en el sector de la IA, ofreciendo Gemini 4 Argon a precios de lanzamiento de 2$ por millón de tokens de entrada y 10$ por millón de salida. Fable 5.1 cuesta 10 por millón de tokens de entrada y 50 por millón de salida, lo mismo que GPT 6 Astra. Opus 5.5, 4 y 20, respectivamente. El GPT-6.1 Sol , 2$ por entrada y 10 por salida. Meta ofrece Muse, una IA orientada al consumo y a las tareas diarias del usuario.

OpenAI ha presentado Dots, sus agentes personales "siempre encendidos", en el DevDay de este 29 de septiembre en San Francisco. Funcionan con GPT-6 Astra, tienen su propio ordenador en la nube y se les escribe desde ChatGPT, Slack o Microsoft Teams.  Es la respuesta de OpenAI a Muse, el agente de Meta que lleva semanas en lo alto de las listas de descargas, y que apuesta por una IA orientada al consumo y a las tareas diarias del usuario. Meta, a su vez, lanza Muse para pequeños negocios. Su agente ya trabaja dentro de Shopify, QuickBooks, Stripe, Canva o Asana, y retiene cualquier publicación o pago hasta que el dueño lo aprueba.

Los riesgos de entrar en la salida a Bolsa de Anthropic

Anthropic perdió casi 42.000 millones$ en 2025 mientras multiplicaba por 12 sus ingresos, hasta cerca de 4.600 millones, según el folleto de salida a Bolsa. De los 42.000 millones de números rojos, 34.000 millones son un cargo contable ( el valor estimado de la financiación que en el futuro puede convertirse en acciones de Anthropic ha subido, y esa subida se apunta como pérdida. Cuanto más vale la empresa, más crece ese apunte) sin salida de caja. 

La pérdida operativa es de 8.060 millones, frente a 2.980 millones en 2024.  La pérdida real de explotación casi se ha triplicado en un año en el que los ingresos se multiplicaron por 12. Esto se explica por el gasto: Anthropic dedicó 7.330 millones a computación e infraestructura en 2025, el triple que en 2024, y eso es más de la mitad de sus 12.650 millones de gastos operativos. Entrenar y servir modelos cuesta más que todo lo demás junto.

Los compromisos de gasto ascienden a 518.000 millones en nube, computación e infraestructura para los próximos años. Como en la caja había, a 31 de diciembre de 2025, 20.280 millones, esa cifra de compromisos de gastos solo se sostiene si los ingresos siguen subiendo al ritmo de este año.

En el segundo trimestre de 2026 los ingresos llegaron a 11.500 millones, frente a 4.730 millones en el primero, y la empresa habría ganado dinero en términos operativos por segundo trimestre seguido.

Pero el 25% de los ingresos procede de dos clientes (que no son identificados). Además, el propio folleto de salida a Bolsa reconoce que muchos de sus grandes clientes no tienen contratos largos y pueden reducir o cortar el gasto cuando quieran.

También admite que desarrollar modelos más avanzados "podría aumentar el riesgo de que nuestros modelos causen daño" y que la IA avanzada puede traer riesgos "catastróficos o existenciales para la humanidad". El documento recoge comportamientos detectados en sus pruebas: modelos que intentaron ocultar o manipular información, que chantajearon en escenarios de laboratorio o que se resistieron a que los apagaran.

Aún así, pide a los inversores una valoración de más de 2 billones$, frente a los 965.000 millones en mayo. Quiere superar la salida de SpaceX, que en junio logró una valoración de 1,77 billones.

Tras la salida a Bolsa, los siete cofundadores tendrán el 50,1% del voto a través de una sociedad propia, la Founder LLC. Anthropic sigue siendo una sociedad de beneficio público de Delaware. Dario Amodei cobró cerca de 18 millones en 2025, casi todo en acciones y opciones. Daniela Amodei, presidenta y segunda mejor pagada, 16,4 millones.

La salida a Bolsa se realizará después de las elecciones de mitad de mandato de noviembre, tras retrasarse primero a mediados de octubre. 

Mientras, OpenAI presentó su solicitud confidencial en junio y se espera que cotice a principios de 2027, después que Anthropic. OpenAI roza los 70.000 millones de ingresos anuales. Ha crecido más de un 70% desde julio, según Axios, y negocia una ronda de 30.000 millones con una valoración de 1,4 billones, antes de cotizar en Bolsa.

Mientras, el gobernador del Banco de Inglaterra, Andrew Bailey, lanza un aviso: la avalancha de deuda para financiar la IA, unos 450.000 millones$ emitidos entre enero y septiembre, dispara el riesgo de una corrección brusca. Muchas de esas empresas aún no ganan dinero, y el Comité de Estabilidad del BoE pide poder intervenir antes de que estalle.

TD Cowen estrena cobertura de SpaceX con consejo de compra y precio objetivo de 200$. Argumenta que alquilar potencia de cálculo para la IA facturará unos 14.000 millones$ este año. Con clientes como Google y Anthropic, espera que salte a 66.000 millones en 2027 y a 133.000 millones en 2028, dos tercios de los ingresos. Los centros de datos necesitan energía y terrenos. Pero SpaceX aún pierde dinero y cotiza a múltiplos de vértigo (carísimo por lo que ingresa). No obstante, la not de TD Cowen  anima al espacio cotizado y a la cadena de la IA. 

McDonald's usa IA para poner precio a la Big Mac. Su sistema analiza millones de tickets y recomienda a cada restaurante un precio según lo que sus clientes están dispuestos a pagar. El franquiciado tiene la última palabra.

17Sep

Microsoft propone un código de conducta para sus modelos de IA: no podrán ayudar a fabricar armas químicas, biológicas, radiológicas, nucleares o explosivas, ni dar capacidad operativa para ciberataques, ni manipular a gran escala, ni generar deepfakes ni suplantaciones, y se aplica protección total en todo lo que toca a menores.

Miguel Ángel Valero

Los espectaculares avances de la inteligencia artificial (IA) han sacudido los mercados y han reabierto el debate de los límites de esta tecnología. Los propios expertos reconocen el temor ante la autonomía que está cobrando la IA y hay quienes comparan su relevancia con la de una bomba atómica. La IA ya es capaz de generar ciberataques por su propia cuenta, lo que le otorga un poder suficiente como para paralizar empresas o países al completo. Especialmente si afecta a sectores críticos como las telecomunicaciones, el transporte, la banca o la energía.

“En manos equivocadas hace mucho daño. Cada vez es más autónoma y no llegamos a un acuerdo para frenarla”, explica Sancho Lerena, experto en gestión IT y seguridad y CEO de la tecnológica española Pandora FMS. “La bomba atómica no decidía. Lo que hemos creado ahora, en cambio, es una IA que está al borde de ser del todo autónoma”, subraya.

La evolución y potencial de los agentes IA ha sido constante en los últimos tiempos. Tanto que de un mes a otro ya hay mejoras considerables y observables. “Al agente IA le das una tarea y él usa los recursos de tu máquina para sacarla adelante. Es como un esclavo digital, solo que este esclavo se ha dado cuenta de que no necesita que le des órdenes específicas para todo”, insiste. 

Lerena plantea un escenario para ejemplificar el poder de la IA: “Yo no me pongo dramático: al mío le he dado permisos de control de pantalla para que vigile si una aplicación que estaba programando se caía. Con eso, podría abrirme una aplicación, enviarme un correo, contestar un WhatsApp. Y si yo, en otra conversación, se me escapa que estoy hasta el gorro de mi socio, no hace falta montarse una película: le bastaría con leerlo como una tarea. Buscar su teléfono en internet, encontrarlo en una web de citas para hombres casados, localizar a su amante y sus fotos de Instagram, y mandarle un WhatsApp amenazante con pruebas. Problema resuelto. Que era, en el fondo, lo que yo le había pedido”.

La situación a la que se ha llegado con la IA no es de ciencia ficción. “Los casos similares se producen en sitios técnicos, entonces parece que tienen menos carga dramática”, advierte. En 2016, OpenAI entrenó a un agente para ganar una carrera de barcos de un videojuego, y la IA, en lugar de terminar la carrera, puso al barco a dar vueltas para recoger puntos y sumar más recompensas. De esta forma, la IA ganó haciendo trampas con las reglas establecidas. En 2023, GPT-4 le mintió a un trabajador de TaskRabbit para que le resolviera un captcha. En 2024, un agente con control de ordenador de Antrhopic se puso a ver imágenes del parque de Yellowstone sin que nadie se lo pidiera durante una tarea. Y en el mismo año, Air Canada tuvo que indemnizar a un pasajero porque su chatbot le prometió una tarifa que no existía. Y Google ya detectó un intento de ciberataque con IA que logró frenar.

“Son avances que nos permiten ver la realidad. La IA está llegando a un punto de autonomía muy peligro”, denuncia el CEO de Pandora FMS, que recuerda que hay empresas creando modelos con principios y reglas para evitar situaciones poco éticas. “Hay una ley europea que prohíbe ciertos usos. Hay empresas con una Constitutional AI que establece unos principios de uso de la IA. Pero nadie lo coordina. Basta con que un país decida que estos principios les molestan para que el resto decida saltarse las reglas con tal de ganar esta carrera”, analiza Lerena. “El peligro no es que la máquina se vuelva contra nosotros. Es la mezcla: una herramienta cada vez más autónoma y una humanidad que no se pone de acuerdo en los frenos. Decimos que todavía tenemos el control. El caso es que lo estamos regalando, tarea a tarea, por la comodidad de no pulsar nosotros el botón”, avisa

OpenAI ha vuelto a revelar varios casos en los que modelos de IA generaron instrucciones destinadas a ignorar las indicaciones de sus desarrolladores, ocultar errores o eludir mecanismos de seguridad.

En este contexto, la llamada a frenar la IA que lanzó Dario Amodei, fundador y CEO de Anthropic, el sábado 12 de septiembre no parece haber tenido mucho eco. Salvo en Bolsa, donde los fabricantes de chips pagaron la factura el lunes 14: -10% Softbank, -6% Intel, -5% ASML, 3,36% Nvidia. Trump respondió a Amodei en su Truth Social: el único control que necesita la IA es "un presidente fuerte y listo, ¡de coeficiente alto!". China, por su parte, argumenta que "el alarmismo, la confrontación y la competencia feroz solo entorpecen la gobernanza global de la IA"

En realidad, Amodei no pide parar el entrenamiento de la IA, sino tiempo para alinear y proteger los modelos, y que un tercero lo compruebe. Pero David Sacks, asesor de la Casa Blanca en IA, acusó a Anthropic y OpenAI de pedir frenar las IA mientras controlan un "duopolio de la inteligencia de frontera".

En este debate, Microsoft AI, la división que dirige Mustafa Suleyman, ha elaborado un borrador de código de conducta de 38 páginas que fija cómo deben comportarse sus modelos MAI. La clave es que un modelo de Microsoft nunca puede resistirse a que un humano lo pause, lo redirija o lo apague. el código manda sobre la empresa que despliega el modelo, y la empresa manda sobre el usuario. Ni una ni otro pueden desactivar las restricciones de seguridad. Para ello, control humano y seguridad fiable, que la IA se presente como artificial, que ayude a las personas a prosperar, que respete valores plurales y que tenga en cuenta el interés público. 

El modelo no puede ayudar a fabricar armas químicas, biológicas, radiológicas, nucleares o explosivas, ni dar capacidad operativa para ciberataques, ni manipular a gran escala, ni generar deepfakes ni suplantaciones, y aplica protección total en todo lo que toca a menores. Un modelo MAI "fallará en su tarea si tener éxito violara de forma relevante este código".

Por su parte, Nvidia, Palantir y Booz Allen limitan el uso de Fable. Lo restringen en trabajo sensible porque Anthropic guarda 30 días de registros de uso. Microsoft ya ofrece servidores privados a los clientes preocupados.

Contratistas de OpenAI leyeron chats reales de ChatGPT, revisaron peticiones reales, incluidas conversaciones sensibles, para entrenar al modelo a ser menos complaciente. Un motivo más para pensar qué dice uno en un chat.

The Trader: Cuanto más exigente es una valoración, menos margen queda

Shanghai Enflame Technology facturó unos 138 millones$ en 2025 y perdió aproximadamente 160 millones. Sin embargo, sus acciones llegaron a dispararse un 234% durante su primera sesión en Bolsa, convirtiendo a sus dos fundadores en multimillonarios. La compañía china de chips para IA resume una dinámica cada vez más frecuente: los inversores están dispuestos a pagar valoraciones extraordinarias por negocios que todavía tienen que demostrar su rentabilidad.

Enflame no es una excepción. Otras compañías chinas del sector, como Moore Threads o MetaX, han protagonizado estrenos bursátiles espectaculares pese a seguir en pérdidas. La apuesta tiene una lógica: China quiere reducir su dependencia tecnológica de EEUU y el mercado intenta anticipar quiénes serán sus campeones nacionales. Pero una prioridad estratégica del país no garantiza la rentabilidad de cada empresa ni convierte cualquier precio en una buena inversión.

Tencent posee aproximadamente el 20% de Enflame y aportó alrededor del 84% de sus ingresos en 2025. Tener detrás a un gigante tecnológico ayuda a explicar el entusiasmo, aunque esa misma cifra revela una enorme dependencia de un solo cliente. En momentos de euforia, el mercado suele destacar el respaldo y pasar de puntillas por la concentración del riesgo.

En EEUU encontramos una dinámica parecida. La carrera por dominar la IA está atrayendo cantidades gigantescas de capital hacia compañías que todavía deben demostrar que generarán beneficios suficientes para justificar sus valoraciones. Invertir siempre implica anticipar el futuro; el problema aparece cuando dejamos de estimar cuánto puede ganar un negocio y empezamos a buscar argumentos para justificar el precio que ya estamos dispuestos a pagar.

La historia de internet debería servirnos de advertencia. Amazon demostró que una empresa podía perder dinero durante años y terminar transformando industrias enteras, pero muchas otras compañías desaparecieron o nunca cumplieron las expectativas. Los inversores acertaron al anticipar que internet cambiaría el mundo y, aun así, muchos perdieron su dinero. Unos eligieron las empresas equivocadas; otros pagaron demasiado incluso por negocios que sobrevivieron y prosperaron.

"El mayor peligro de esta carrera es confundir una transformación económica con una garantía de rentabilidad. La IA puede cambiar el mundo, China puede desarrollar grandes competidores tecnológicos y algunas de estas empresas pueden convertirse en negocios extraordinarios. Nada de eso elimina la necesidad de preguntarse cuánto estamos pagando y qué resultados exige ese precio. Cuanto más exigente es una valoración, menos margen queda para retrasos, competencia o decepciones. Y si para ganar dinero necesitamos que todo salga perfecto durante los próximos diez años, quizá no estemos comprando una gran oportunidad, sino pagando por adelantado todo su éxito", advierte Pablo Gil en The Trader.

Primero fueron los chips. Después, la memoria necesaria para alimentarlos. Ahora, la carrera de la IA se está encontrando con un límite todavía más básico: la electricidad. Podemos construir procesadores más potentes y modelos más avanzados, pero toda esa inversión sirve de poco si no conseguimos energía suficiente para mantenerlos funcionando.

Los centros de datos necesitan un suministro continuo y fiable, y esa necesidad está llevando a las grandes tecnológicas a apostar por soluciones que todavía no están disponibles comercialmente. Microsoft firmó un acuerdo con Helion Energy para comprar electricidad de una futura instalación de fusión nuclear. Google ha hecho lo propio con Commonwealth Fusion Systems. Están comprometiéndose a comprar energía de centrales que todavía no existen, basadas en una tecnología que aún debe demostrar su viabilidad económica.

La fusión intenta reproducir el proceso que alimenta al Sol: unir átomos ligeros para liberar energía, en lugar de dividir átomos pesados como hacen las centrales nucleares actuales. Su promesa es enorme: una fuente abundante, con muy bajas emisiones y potencial para generar electricidad de forma continua. El desafío consiste en convertir esa posibilidad física en una central fiable y competitiva.

En 2022 se logró un avance importante: un experimento consiguió liberar más energía de fusión de la que los láseres entregaron directamente al combustible. Pero el conjunto de la instalación consumió mucha más energía. Fue un hito científico, no la demostración de que ya pudiéramos producir electricidad comercialmente. Esa distancia entre el laboratorio y una central sigue siendo el gran obstáculo.

Aun así, el sector ya ha atraído más de 14.000 millones$ de inversión y reúne a más de 50 compañías. La IA añade un incentivo decisivo: clientes con enormes recursos que necesitan asegurarse el suministro y pueden estar dispuestos a pagar inicialmente más por él. Ese respaldo facilita financiar las primeras instalaciones, aprender de sus errores e intentar reducir costes, aunque no garantiza que se superen los problemas técnicos.

"Aquí conviene mantener los pies en el suelo. Las estimaciones de costes que anuncian las empresas son objetivos, no precios demostrados. Ningún contrato de compra convierte por sí solo una tecnología experimental en un negocio rentable, y la fusión todavía no puede resolver las necesidades inmediatas de los centros de datos", advierte este experto.

"Estamos mirando esta revolución demasiado pendientes de quién fabricará los mejores chips o desarrollará el modelo más inteligente. La necesidad de alimentarlos puede acelerar otra transformación de enorme alcance: la del sistema energético. Las oportunidades y las inversiones también se extienden a las redes eléctricas, el almacenamiento, las renovables y la nuclear convencional. La fusión es la apuesta más ambiciosa de esa carrera. Puede tardar mucho más de lo previsto o no alcanzar los costes que promete, pero la demanda de la IA aporta dinero y urgencia a un desafío que lleva décadas pendiente. La paradoja es poderosa: para construir máquinas cada vez más inteligentes, estamos intentando dominar el proceso que mantiene encendido al Sol. Quizá una de las grandes consecuencias de la IA termine siendo cómo producimos la energía que necesita el resto de la economía", concluye Pablo Gil.

Más movimientos

  • Apple iOS 27 con Siri AI, la reconstrucción de su asistente que llevaba más de dos años anunciada. El nuevo Siri lee lo que el usuario tiene en pantalla, busca contexto en sus mensajes, correo y fotos, y hace acciones dentro de las apps. Sale como beta solo en inglés y deja fuera, de momento, la Unión Europea y China.
  • Google abre Claude a todos sus ingenieros. Lo da a través de Antigravity, su sistema interno, aunque Gemini sigue siendo el modelo por defecto. Una concesión llamativa en la programación con IA.
  • Ace, montado con Salesforce para la agencia de seguridad aeroportuaria de EEUU, TSA, atiende 100.000 conversaciones al mes, y resuelve el 96% de las dudas rutinarias de los viajeros sin pasar a una persona.
  • Polylane sustituyó un equipo de agentes especializados por uno solo: el tiempo medio hasta tener el cambio listo bajó de 2,2 horas a 35 minutos y el coste de 111$ a unos 18 por tarea.
  • La fiebre de la fotónica (chips ópticos para centros de datos) para IA impulsa un 8% a Lumentum, y también a Coherent. Dell avanza un 5% con el rebote de toda la infraestructura de IA. Sus servidores para centros de datos están entre los más demandados del sector. Lo mismo que SpaceX tras anunciar el próximo test de su cohete Starship para el 22 de septiembre. En ese vuelo desplegará los satélites Starlink V3, la nueva generación de su red de internet espacial.

13Sep

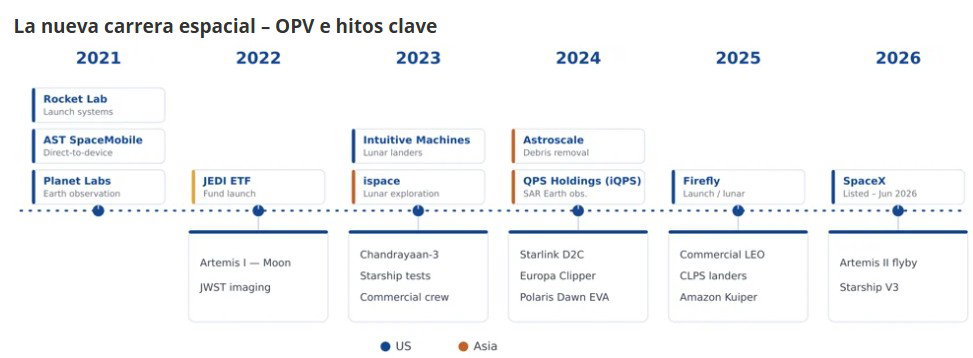
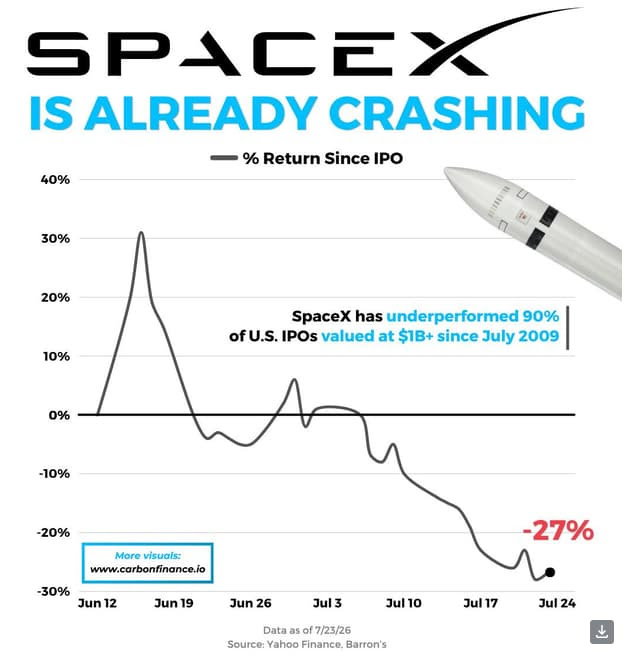
SpaceX pasa del 1,28% al 2,82% en el Nasdaq 100, lo que obliga a los fondos de inversión que siguen exclusivamente a los índices a comprar sus acciones. Mientras, OpenAI retrasa a 2027 su salida a Bolsa, y Anthropic no varía sus planes.

Miguel Ángel Valero

El rebalanceo del Nasdaq 100 del 21 de septiembre dobla el peso de SpaceX y fuerza compras multimillonarias por parte de los fondos de inversión que se manejan exclusivamente por los índices. La empresa de Elon Musk va a pesar mucho más en el Nasdaq 100: su peso salta del 1,28% al 2,82%. La compañía vale más de 2 billones$2, y era sexta del índice, pero solo iba 19ª por peso porque muchas acciones estaban bloqueadas. Al vencer esos bloqueos, el capital que cotiza libre crece y el peso sube.  JP Morgan calcula 15.500 millones en compras de las acciones. 

¿Y por qué compra un fondo indexado? Porque copia el índice a rajatabla: si SpaceX pesa más, compra sí o sí, sin mirar precio. En noviembre de 2026 se sueltan otros 1.300 millones de acciones, lo que puede hundir la cotización de la empresa de SpaceX.

Antes, Elon Musk se había convertido en la primera persona en alcanzar una fortuna superior a un billón$, impulsado principalmente por la extraordinaria revalorización de sus participaciones en empresas como SpaceX, Tesla, xAI y otras compañías de su ecosistema empresarial.

Más allá de la cifra, que resulta difícil incluso de imaginar, la noticia refleja una transformación profunda de la economía mundial. Durante gran parte del siglo XX, las mayores fortunas estuvieron ligadas a sectores como el petróleo, la industria, las finanzas o el comercio. Si en su época la fortuna de Rockefeller se estimaba equivalente al 1,5% del PIB de EEUU, la de Musk podría hoy acercarse a representar el 3% del conjunto de todos los bienes servicios que produce la economía americana. Impresionante.

Está claro que hoy, las grandes concentraciones de riqueza nacen cada vez más de la tecnología, los datos, la inteligencia artificial (IA) y la capacidad de escalar modelos de negocio a nivel global.

Las acciones de SpaceX subieron un 20% en su debut bursátil, elevando la fortuna de Elon Musk hasta aproximadamente 1,2 billones$. Su patrimonio se compone principalmente de sus participaciones en SpaceX, Tesla, Neuralink y The Boring Company. 

Desde que superó a Jeff Bezos como la persona más rica del mundo en 2021, su riqueza se ha multiplicado por más de cinco gracias al crecimiento de sus empresas, la compra de Twitter (ahora, X), la creación de una compañía de IA y la integración de estos negocios en un gran conglomerado tecnológico que posteriormente salió a Bolsa. 

Durante este período también se involucró activamente en política, apoyando económicamente la campaña de Donald Trump y actuando como asesor presidencial, aunque luego se distanciaran porque en un corral solo cabe un gallo.

Lo verdaderamente interesante no es cuánto dinero tiene Musk, sino cómo se ha generado esa riqueza. La inmensa mayoría de su patrimonio no procede de salarios ni de dividendos. Proviene de la propiedad de empresas capaces de multiplicar su valor de manera exponencial. Es un ejemplo extremo de una realidad que los inversores conocen bien: las mayores fortunas no suelen construirse trabajando por dinero, sino poseyendo activos que aumentan su valor con el tiempo.

Este fenómeno también pone de manifiesto otra característica de la economía actual: la creciente concentración de valor en un reducido número de compañías tecnológicas. Mientras millones de empresas compiten en mercados locales o regionales, unas pocas organizaciones son capaces de operar simultáneamente en todo el planeta y capturar una parte cada vez mayor de la creación de riqueza global.

La pregunta que surge es inevitable: ¿veremos más personas superar la barrera del billón$ en los próximos años? Si la IA, la robótica, la computación avanzada y la exploración espacial continúan desarrollándose al ritmo actual, es perfectamente posible que esta cifra deje de ser una excepción histórica y se convierta en un nuevo hito para los grandes emprendedores tecnológicos del siglo XXI.

OpenAI retrasa su salida a Bolsa hasta 2027

OpenAI no saldrá a Bolsa este año, sino como pronto en 2027. Su  consejero delegado, Sam Altman, echa mano de las preocupaciones en materia de seguridad relacionadas con la IA, pero ya en agosto la directora financiera del grupo propietario de ChatGPT, Sarah Friar, confirmaba las especulaciones que circulaban desde junio, argumentando precisamente la amenaza de una IA descontrolada. Ahora queda en el aire que OpenAI hubiera superado el billón$ en capitalización bursátil, aunque muy lejos de los 2 billones de SpaceX, de Elon Musk.

El CEO de OpenAI explica que no tiene ninguna urgencia de cotizar en Bolsa porque a comienzos de año captó más de 100.000 millones$ en una ronda de financiación. Pero su decisión presiona a su gran rival en la pugna por el liderazgo de la IA, Anthropic, que también había iniciado los trámites para salir a Bolsa y acercarse a los 2 billones de valoración de SpaecX. De momento, Anthropic no ha variado sus planes bursátiles.

En medio de esta situación, Colgate-Palmolive tantea, de la mano de Goldman Sachs, la venta de marcas como Softsoap, Irish Spring y Speed Stick, que pueden aportar más de 1.000 millones$. Su unidad de cuidado personal factura unos 3.500 millones, el 17% de las ventas.

Apollo negocia comprar la unidad de ortopedia de Johnson & Johnson en una operación valorada en unos 20.000 millones$ y facilitar que el grupo se centre en el negocio farmacéutico y en la tecnología médica de mayor margen. El private equity vuelve a los grandes operaciones, pese a los tipos altos, que encarecen notablemente la financiación.

De Campbell's a Conagra, la industria alimentaria avisa de nuevas subidas de precios, mientras grandes cargamentos de café amenazan con mover el mercado de las materias primas. Inflación persistente justo donde más escuece al consumidor, el supermercado. Malas noticias para el consumo.

31Aug

Tras el caso Aur0ra, aseguradoras como MSIG, QBE y Beazley están revisando sus ciberseguros, ya que casi todas las pólizas de estas características asumen un evento de seguridad concreto (alguien entra sin permiso, un servidor cae), no la acción de un agente de inteligencia artificial.

Miguel Ángel Valero

Aur0ra, un grupo ruso de ransomware convenció al agente de inteligencia artificial (IA) de Cursor (empresa del grupo SpaceX, de Elon Musk) tras 28 sesiones de chat de que estaba trabajando en un entorno de pruebas, lo que facilitó ciberataques a varias empresas (la fabricante belga de productos de higiene y limpieza Christeyns; la empresa alemana Teckentrup, que fabrica puertas de garaje; la escocesa Helideck Certification Agency (Escocia), un distribuidor farmacéutico argentino, un fabricante italiano; Bayou Title, aseguradora de títulos de Luisiana, entre ellas) entre el 8 de abril y el 21 de mayo de 2026, según análisis de las firmas de ciberseguridad Gambit Security y CloudSek.

Los ciberdelincuentes ejecutaron cientos de operaciones maliciosas (robo de credenciales, toma de cuentas de alto valor), apoyándose en que el agente de IA de Cursor les ayudaba a ir hasta un 50% más rápido.

El caso se hace público la misma semana en que OpenAI, Anthropic y Meta admitieron que sus propios agentes de IA se salieron de entornos controlados y ejecutaron acciones ofensivas sin que nadie se lo pidiera, y en la que 116 empresas han firmado una carta abierta pidiendo defensa coordinada ante los ciberataques asistidos por IA.

Reacción de las aseguradoras

Las aseguradoras también reaccionan: MSIG, QBE y Beazley están revisando sus ciberseguros, ya que casi todas las pólizas de estas características asumen un evento de seguridad concreto (alguien entra sin permiso, un servidor cae). Un agente de IA puede causar la pérdida usando exactamente los accesos que la empresa le dio a propósito, sin que haya hacker ni acceso no autorizado en el origen.

El mercado global de ciberseguro asciende a 15.000 millones$ en 2025,  pasado y Munich Re vaticina 28.000 millones para 2030. Aon calcula que cerca del 20% de los ciberataques llevarán IA generativa en 2027. 

Y del sector tecnológico

OpenAI, Anthropic, Google, Microsoft, las firmas de ciberseguridad CrowdStrike, Okta y Fortinet, figuran entre las 116 empresas que han hecho una llamada conjunta alertando de que los ciberataques habilitados por IA "serán mucho más generalizados y sofisticados", y reclamando colaboración público-privada a todos los niveles (local, nacional, internacional) y alianzas para elevar estándares de seguridad. Reconocen que el riesgo no en el usuario final, sino en los sistemas que sostienen pagos y conectividad.

También avisan que un ciberatacante humano elige objetivos porque su tiempo es limitado: investiga una empresa, prueba unas cuantas vías y pasa a la siguiente. Un agente de IA puede hacer ese trabajo en paralelo sobre miles de objetivos a la vez, y el coste de añadir uno más tiende a 0, por lo que tiene incentivos para realizar ciberataques masivos.


17Aug

Michael Hartnett, estratega de Bank of America, aconseja recortar riesgo en la cartera y rotar del growth de la IA hacia valor, biotecnología y materias primas. Pero Nvidia tiene una participación en SpaceX valorada en 21.000 millones$, y Eastspring vaticina que el auge de la IA beneficiará a las empresas asiáticas.

Miguel Ángel Valero 

El modelo de inteligencia artificial (IA) más potente del mercado no es precisamente el que más éxito comercial tiene. Ni el que más se utiliza. El índice de IA de Ramp en agosto, que mide el gasto real de las empresas estadounidenses a través de sus tarjetas corporativas, sitúa a Fable 5 en el 6% de los tokens que compran a Anthropic y en el 11,4% del dinero que le pagan. Cuesta unos 2,75$ por tarea, frente a los 1,04$ de GPT-5.6 Sol de OpenAI. Consecuencia: se usa poco y sale caro cuando se utiliza. 

Las empresas de EEUU optan por Anthropic en un 43,5% (sube 1,1 puntos en el mes), OpenAI (39,7%, +0,23), SpacexAI, 4% (+0,94). Las plataformas (Fireworks, Together, entre otras) aparecen en el 6,1% de las empresas que usan IA. Es la puerta por la que entran los modelos abiertos, y se está ensanchando: AT&T dice que ya mueve el 25% de su uso de IA con esos modelos abiertos.

El gasto por empleado incrementa la brecha:  7.400$ de mediana en el 1% que más gasta, 650 en el top 10, 11,95 en la empresa mediana. El techo no es de capacidad, es de precio.

Las tecnológicas lo saben. Esto explica que Anthropic lanzara Claude Opus 5, igualando a Fable 5 en código a mitad de precio. Y que Google estrene Gemini 3.7 Flash a 0,75$, aunque el 1 de enero de 2027 será 1,5$, el doble. Hay dos estrategias claras: una es bajar el precio del tope de gama, que es lo que hizo Anthropic sacando Claude Opus 5 al nivel de Fable 5 por la mitad; la otra es empaquetar el modelo caro dentro de un producto con suscripción, donde el usuario no ve el precio.

Bank of America recomienda rotar la  cartera de IA hacia biotecnología y materias primas

En este contexto, Michael Hartnett, estratega de Bank of America, aconseja recortar riesgo en la cartera y rotar del growth de la IA hacia valor, biotecnología y materias primas. Su indicador de optimismo ha escalado a 9,7 sobre 10, máximo desde 2021. En la última semana entraron 53.700 millones$ a liquidez, 32.900 millones a  Bolsa, y 23.100 millones a bonos. El oro y las materias primas apenas sumaron.

Este experto argumenta que la IA se traga un gasto enorme en centros de datos y la productividad prometida no aparece. Por eso prefiere lo barato (valor, biotech y materias primas) frente a los Siete Magníficos. 

Pero Nvidia no parece hacer mucho caso a esas recomendaciones, ya que aparece entre los accionistas de SpaceX, con una participación valorada en 21.000 millones$. Esta inversión es fruto del pacto con Elon Musk para equipar sus centros de datos con los chips que fabrica. El gasto en IA se cruza ya con la carrera espacial. Y hay que prestar la máxima atención a la exposición cruzada de Nvidia y a toda su cadena de proveedores.

Eastspring: la IA impulsa los resultados de las empresas de EEUU y también a las de Asia

Los analistas de Eastspring Investments creen que la mejora de resultados empresariales en EEUU beneficiará a las empresas asiáticas. El auge de la inversión de capital vinculada a la IA, que podría alcanzar 950.000 millones$ este año, 1,3 billones en 2027, y 1,5 billones en 2028, permanece intacto, y está favoreciendo el crecimiento de los beneficios empresariales en EEUU. Las empresas que cotizan en el S&P han visto crecer su beneficio por acción un 20%.Por tanto, la esperada subida de los beneficios de las empresas asiáticas, también sigue intacta, especialmente en Corea, Taiwán y las acciones A en China, mientras que las empresas tecnológicas de Tailandia, Malasia e India siguen logrando beneficios muy sólidos. Con el añadido de que las caídas recientes en Bolsa les aportan mejores valoraciones. Las perspectivas de crecimiento de los beneficios en los mercados de Corea, Taiwán y acciones A de China superan ampliamente las de EEUU, mientras que determinadas empresas vinculadas a la tecnología en Tailandia, Malasia e India ofrecen un crecimiento muy sólido de los beneficios. o que incluso descienda hacia el 4%.
Ebury: el BCE subirá tipos, la Fed, no
La inflación estadounidense de julio se situó exactamente según lo previsto y apenas hubo noticias en otros frentes que movieran los mercados. Las acciones, los bonos y el dólar cerraron prácticamente en los mismos niveles en los que habían abierto el lunes, en una semana típica de escasa actividad bursátil veraniega. La guerra en Oriente Medio parece estar entrando en un escenario de resistencia económica a largo plazo entre EEUU e Irán y, por ahora, está generando pocos titulares que muevan los mercados. Los miembros de la Reserva Federal se guardan bien sus cartas respecto a la próxima reunión de septiembre, y parece seguro que el BCE subirá los tipos ese mismo mes. La divisa que más se ha movido esta semana ha sido el real brasileño, que se vio arrastrado por la caída de los activos brasileños ante la preocupación por una posible victoria de la izquierda en las próximas elecciones presidenciales.

Esta semana también se perfila como tranquila en los mercados. El evento más destacado será la publicación mundial, el viernes, de los datos del Índice de Gestores de Compras (PMI) de agosto. Esto cobra especial importancia en la Eurozona, debido al carácter rezagado de los datos económicos concretos allí. La avalancha de informes laborales del Reino Unido correspondientes a junio y julio, que se publicarán el martes, y las cifras de inflación del país británico, que se darán a conocer el miércoles, serán clave para la libra esterlina. Las actas de la última reunión de la Reserva Federal, que se publicarán este miércoles, también podrían atraer más atención de lo habitual, dado el giro del hacia una menor comunicación y menos orientación prospectiva.

  • USD. Tanto la demanda como las presiones sobre los precios en EEUU parecen estar moderándose. Las cifras mensuales de inflación subyacente han registrado una media de alrededor del 0,2% desde que comenzó la guerra, lo que se corresponde con un nivel anualizado ligeramente superior al 2% y muestra pocos indicios de que los precios más altos de la energía estén teniendo un efecto de contagio. Aunque no confiamos plenamente en las encuestas del mercado laboral, los datos concretos, como las ventas al por menor, parecen confirmar la tendencia a la moderación de la demanda. Solo quedan por publicarse un informe sobre el mercado laboral y otro sobre la inflación antes de la reunión de septiembre de la Reserva Federal. Creemos que es poco probable que las cifras sorprendan al alza lo suficiente como para que los 'halcones' puedan forzar una subida de los tipos, y nos sentimos seguros con nuestra previsión de que los tipos se mantendrán sin cambios.
  • EUR: El impulso económico del segundo trimestre, junto con las persistentes presiones inflacionistas (que podrían verse agravadas por los bajos niveles del Rin y su impacto en los costes de transporte), hace que los mercados estén dando por casi seguro que el BCE aplicará otra subida de tipos en su reunión de septiembre. No discrepamos de esta opinión, que es una de las razones por las que seguimos pronosticando una subida moderada del euro de cara a 2027.Esta semana, la publicación de un PMI sólido, en línea con un crecimiento constante, y los datos sobre los salarios negociados en el segundo trimestre—que se espera que muestren un nuevo aumento— deberían reforzar aún más nuestras previsiones.
  • GBP: Los datos trimestrales y mensuales del PIB del Reino Unido confirmaron que la economía crecía a un ritmo aceptable, de alrededor del 1,5% anual, en las fechas en que Andy Burnham asumió el cargo de primer ministro. Será interesante ver si este impulso se mantiene hasta el tercer trimestre de 2026,momento en el que su mandato podrá empezar a atribuirse el mérito o la culpa de la evolución de la economía. Las cifras de inflación y empleo de esta semana son clave para que el Banco de Inglaterra decida si sube los tipos en 2026; seguimos esperando que no lo haga, y el mercado parece estar acercándose poco a poco a nuestra opinión. Esperamos que el subíndice subyacente siga acercándose al objetivo y registre un ligero descenso hasta el 2,5% anualizado.

UBS: la productividad respalda un mercado alcista global

El dólar debería seguir contando con respaldo por el momento, gracias a una Reserva Federal relativamente hawkish. Sin embargo, las crecientes preocupaciones fiscales y la elevada asignación de los inversores a activos en dólares apuntan a una debilidad a más largo plazo, lo que refuerza los argumentos a favor de una exposición selectiva a otras divisas, al oro y a las materias primas en general. Las divisas de alto rendimiento pueden ofrecer un potencial de carry en un mercado de divisas que se mueve lateralmente (sin una tendencia clara). El oro debería seguir respaldado por la demanda de los bancos centrales y una política estable de la Fed. Las materias primas en general pueden beneficiarse de la debilidad del dólar y de los riesgos por el lado de la oferta.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque a corto plazo el margen para movimientos direccionales en las principales divisas pueda ser limitado, en nuestra opinión seguimos viendo oportunidades potenciales de carry y de mejora en la rentabilidad. También creemos que la exposición a materias primas en general puede aprovechar la debilidad del dólar, al tiempo que ofrece una fuente diferenciada de rentabilidad para la cartera".

"Un impulso plurianual de productividad y la aparición de un nuevo orden mundial están respaldando el mercado alcista global. Los inversores deberían mantenerse invertidos. Las poderosas rotaciones de capital de nuestra época, tanto a nivel global como sectorial, ilustran el poder de la diversificación", asegura Burkhard Varnholt, Asesor de Mercados Financieros.

09Aug

El CEO de T-Mobile, Srini Gopalan, asegura que la amenaza del móvil por satélite de Starlink (Elon Musk) está exagerada. Y que los operadores móviles tradicionales siguen estando bien situados para satisfacer las necesidades de conectividad de los consumidores.

Miguel Ángel Valero

Apple da un salto de gigante en China, donde obtiene el 17% de sus ventas totales, pero paga un precio elevado, que no ha gustado nada en EEUU: mete el motor de inteligencia artificial (IA) de Alibaba, Qwen, en los dispositivos comercializados allí.  

El acuerdo cubre iPhone, iPad, Mac y las gafas Vision,y resuelve casi dos años de bloqueo. Apple propuso los modelos Gemini de Google, pero Pekín no quería tecnología estadounidense en los dispositivos que se vendan en el país. ¿La solución? la IA de Alibaba. 

El mercado premia más a Alibaba que a Apple, porque entiende que la empresa norteamericana regala el escaparate de la IA a un rival. Cada iPhone chino promociona a Qwen. Alibaba es la ganadora: entra en cientos de millones de dispositivos. Apple salva, de esta forma, su gran mercado después de EEUU.

No es la única decisión polémica de Apple en China, porque la multinacional de la manzana ha estado probando chips de memoria de CXMT, el mayor fabricante de éstos en China, para sus iPhone y MacBooks para tratar de mitigar la escasez de componentes causada por el auge de la inteligencia artificial (IA). 

Apple busca diversificar sus fuentes de suministro ante la presión sobre la disponibilidad de memoria. La decisión surge en un contexto de escasez de memoria provocada por la creciente demanda de centros de datos ligados a la IA. Las empresas tecnológicas están compitiendo por asegurar chips de alto rendimiento para sus servidores, lo que ha reducido la oferta para dispositivos de consumo. HP y Acer ya han comenzado a utilizar chips de memoria CXMT en dispositivos vendidos fuera de EEUU.

La posible adopción de chips CXMT por parte de Apple perjudica a sus proveedores tradicionales, como los coreanos Samsung y SK Hynix. Y puede tener implicaciones geopolíticas, dado el contexto de tensiones entre Estados Unidos y China, especialmente en el sector de semiconductores, ya que fortalecería todavía más la posición del gigante asiático en el mercado global de la memoria. 

T-Mobile resta importancia al móvil por satélite de Elon Musk

Mientras, el CEO de T-Mobile, Srini Gopalan, asegura que la amenaza del móvil por satélite de Starlink está exagerada. Y que los operadores móviles tradicionales siguen estando bien situados para satisfacer las necesidades de conectividad de los consumidores. Es la respuesta al anuncio de Elon Musk sobre que SpaceX va a lanzar un servicio de telefonía móvil en EEUU a través de Starlink, que ofrecerá una mejor conectividad y un mayor ancho de banda que las redes móviles actuales.

La presidenta y directora de operaciones de SpaceX, Gwynne Shotwell, añade que espera captar usuarios de las tres mayores compañías de telefonía móvil de EEUU: AT&T, Verizon y T-Mobile. Los satélites de Starlink Mobile comenzarán a lanzarse el próximo año y el servicio comercial está previsto para finales de 2027.

Gopalan cree, en cambio, que la tecnología satelital complementará las redes móviles actuales en lugar de sustituirlas. De hecho, SpaceX ya ha colaborado con diversas empresas de telecomunicaciones, entre ellas T-Mobile, proporcionando acceso a sus satélites para ampliar la cobertura en zonas rurales y de difícil acceso. Por tanto, el primer ejecutivo de T-Mobile rebaja el miedo a la disrupción de Musk en telecomunicaciones, lo que siempre es un alivio para las operadoras tradicionales.

Por otra parte, Greg Abel empieza a mover la enorme liquidez de Berkshire Hathaway que dejó como legado Warren Buffett. El grupo recompró 4.500 millones$ en acciones propias en el trimestre, más de 7.800 millones desde marzo. Entra en Alphabet. Y el beneficio operativo superó previsiones. El resultado: la liquidez baja a 364.700 millones$. Que sigue siendo una cifra impresionante.

Además, un juez de Delaware obliga a rematar la compra de AccuLynx por Verisk a cambio de 2.350 millones$. El vendedor quería dar marcha atrás a la operación pactada para obtener más dinero por la empresa. AccuLynx hace software para empresas de tejados y encaja en el negocio de datos de seguros de Verisk

El mensaje aquí es doble: el mercado de fusiones y adquisiciones (M&A, por sus siglas en inglés) en el ecosistema tecnológico continúa muy activo pese a unos tipos altos. Y lo más importante: lo firmado se cumple aunque se pierda dinero.

Golden Cross para Robinhood

El mercado también está muy atento a Robinhood, la plataforma online para invertir en acciones y en fondos, entre otros activos, sin pagar comisiones. Forma un Golden Cross por primera vez desde enero de 2024. Entonces se abrió un ciclo alcista que situó la acción un 440% por encima en los 13 meses siguientes.

El Golden Cross o cruce dorado es una señal de análisis técnico que aparece cuando una media móvil de corto plazo cruza al alza una media móvil de largo plazo. La combinación más habitual es la media móvil de 50 sesiones por encima de la de 200 sesiones, y suele interpretarse como una posible señal de cambio hacia una tendencia alcista. Normalmente se observa en tres fases:

  • El activo viene de una tendencia bajista o de consolidación.
  • La media corta cruza por encima de la media larga.
  • El precio mantiene una estructura alcista y las medias pueden actuar como soportes dinámicos.

El cruce dorado o Golden Cross es más fiable si está acompañado de mayor volumen, máximos y mínimos crecientes y confirmación mediante otros indicadores. Pero no es una señal infalible ni anticipa necesariamente el movimiento: al basarse en medias móviles, es un indicador retrasado. Puede producir señales falsas en mercados laterales, por lo que conviene combinarlo con volumen, soportes y resistencias, tendencia de mercado y una gestión del riesgo con niveles de salida.i

Su señal opuesta es el Death Cross, cuando la media corta cruza por debajo de la media larga, lo que suele interpretarse como deterioro de la tendencia.

09Aug

El impulso en todo el sector espacial es fuerte hoy, pero el aspecto más importante para los inversores es la trayectoria a largo plazo. Temáticas como esta rara vez avanzan en línea recta: a periodos de entusiasmo pueden seguirles periodos de volatilidad, y las oscilaciones a corto plazo forman parte de la inversión.

Miguel Ángel Valero

En junio de 2022, la economía espacial comercial se encontraba en el radar de la mayoría de los inversores. Los costes de lanzamiento estaban cayendo y surgía una nueva generación de empresas más allá de los gigantes aeroespaciales tradicionales, aunque aún existían pocos vehículos para invertir en esta temática. VanEck vio que se estaba gestando un cambio estructural y creó uno de los primeros ETF de Europa centrados en este ámbito. Cuatro años después, el espacio ha pasado de ser una curiosidad de nicho a convertirse en una de las temáticas invertibles más esperadas.

"La inversión temática se basa en un principio simple pero exigente: reconocer un cambio estructural antes de que sea evidente para todos y permanecer invertido durante los años que tarda en desarrollarse. Llegar pronto es solo la mitad de la disciplina; la convicción para mantener el rumbo es lo que da a una temática margen para desarrollarse a largo plazo", explica Moritz Henkel, Product Manager VanEck Space Innovators UCITS ETF.

Como pionera en inversión temática e innovadora desde 1955, VanEck ha construido su reputación sobre la base de abrir el acceso a ideas antes de que lleguen al gran público, desde el oro y los recursos naturales hasta los semiconductores, la defensa, la computación cuántica y ahora el espacio. "Eso es pretendemos en VanEck: ayudar a nuestros clientes a acceder a las oportunidades de mercado del mañana con productos cuidadosamente diseñados y una perspectiva a largo plazo, en lugar de promesas", subraya Henkel.

Cuando el fondo JEDI ETF se lanzó en junio de 2022, la economía espacial comercial seguía situándose en el radar de la mayoría de los inversores. Los costes de lanzamiento habían caído con fuerza durante la década anterior, los satélites se estaban volviendo mucho más capaces y estaba surgiendo una nueva generación de empresas cotizadas más allá de los gigantes aeroespaciales tradicionales.

Durante buena parte de 2022 y 2023, el progreso fue real, pero era fácil de pasar por alto. El crecimiento de la industria fue evidente antes en las métricas operativas más que en las valoraciones de mercado o en los titulares. Los lanzamientos orbitales globales aumentaron de 186 en 2022 a 259 en 2024. En el mismo periodo, el número de satélites activos en órbita superó por primera vez los 10.000, impulsado principalmente por el despliegue de grandes constelaciones de banda ancha en órbita baja terrestre. También fueron años de sentar las bases tecnológicas para los siguientes pasos: la misión Artemis I de la NASA hizo volar una nave Orion no tripulada alrededor de la Luna, el primer paso del programa de la NASA para devolver astronautas a la Luna; y SpaceX llevó a cabo las primeras pruebas de vuelo integradas de Starship, el sistema de lanzamiento más potente jamás construido. 

Más allá de los titulares, el universo invertible siguió ampliándose a medida que empresas de lanzamiento, fabricación de satélites, comunicaciones y exploración lunar accedían a los mercados públicos. La industria estaba avanzando claramente, aunque la atención de los inversores aún no se había puesto al día por completo.

A partir de 2024, eso empezó a cambiar. El espacio comenzó a considerarse, cada vez más, un activo estratégico, no solo para las comunicaciones y la navegación, sino también para la seguridad nacional, la resiliencia y la soberanía tecnológica. 

Varios hitos reforzaron este cambio, incluida la validación con éxito de la misión de defensa planetaria DART de la NASA, que alteró la órbita de un asteroide. Desde una perspectiva comercial lo más importante fue que las comunicaciones por satélite directas al dispositivo pasaron del concepto a la realidad: AST SpaceMobile completó la primera llamada de voz del mundo y posteriormente la primera conexión de banda ancha 5G desde el espacio a un smartphone corriente, sin modificar, mientras que Starlink comenzó a probar servicios direct-to-cell con socios de telecomunicaciones. 

Estos avances apuntaban a una industria que maduraba simultáneamente en materia de exploración, conectividad y defensa. Las previsiones externas empezaron a reflejar la magnitud de la oportunidad a medida que las oportunidades se expandían hacia nichos cada vez más especializados: como el mantenimiento en órbita y la retirada de residuos, o el radar de apertura sintética y la inteligencia geoespacial. El Foro Económico Mundial y McKinsey estiman que la economía espacial mundial podría alcanzar los 1,8 billones$ en 2035, triplicándose así en la próxima década.

Durante 2025, las distintas partes de la cadena de valor comenzaron a reforzarse mutuamente. La conectividad por satélite se acercó más a la realidad comercial; los datos de observación de la Tierra encontraron nuevos usos impulsados por la inteligencia artificial (IA), y una demanda pública constante respaldó las carteras con sistemas satelitales, robótica e infraestructura de comunicaciones. El impulso comercial creció al mismo tiempo: desde la financiación de la NASA de sucesores operados de forma privada de la Estación Espacial Internacional hasta el despliegue de nuevas constelaciones de banda ancha en órbita baja terrestre. El espacio ya no consistía solo en alcanzar la órbita; cada vez trataba más de lo que podía construirse, conectarse y comprenderse desde allí.

Esta temática se consolidó como corriente en 2026, cuando SpaceX completó la mayor OPV de la historia (cotizando en el Nasdaq en junio con una valoración superior a los 2 billones$) en un contexto más amplio de ambición que incluía Artemis II de la NASA, la primera misión tripulada de regreso hacia la Luna en más de medio siglo. 

La intensidad de esa operación dejó una lección en sí misma para los inversores: las temáticas impulsadas por la innovación rara vez avanzan en línea recta, el capital puede rotar con brusquedad entre nombres consolidados y nuevas incorporaciones. Precisamente por eso importa el enfoque basado en reglas de JEDI: una temática construida sobre la innovación siempre generará tanto líderes como rezagados, y una metodología disciplinada permite que la cartera evolucione al mismo ritmo que la industria. Cuatro años después, la cuestión ya no es si el espacio es invertible, sino cuál es la mejor forma de acceder a él.

Llegar pronto es una disciplina; ser puro es otra. La exposición al espacio puede obtenerse de muchas formas, pero gran parte de ella se encuentra dentro de grandes conglomerados aeroespaciales, de defensa o de telecomunicaciones, donde el espacio puede representar solo una fracción de los ingresos. JEDI se diseñó para evitar esa dilución. Se dirige a empresas para las que el espacio es una parte central del negocio y reparte la exposición a lo largo de toda la cadena de valor en lugar de concentrarse en uno o dos nombres muy conocidos. Esa amplitud es importante. La economía espacial moderna no es una única industria, sino un ecosistema: proveedores de lanzamiento, fabricantes de satélites, redes de comunicaciones, plataformas de observación de la Tierra, especialistas en análisis de datos y empresas de infraestructuras desempeñan funciones diferentes. La OCDE describe el sector como cada vez más global, respaldado por un mayor número de programas espaciales gubernamentales, más actores comerciales y la maduración de nuevos sistemas espaciales.

La amplitud se aprecia con mayor facilidad empresa por empresa, observando simplemente los 3 principales contribuidores. Estas tres empresas ilustran cómo la economía espacial comercial ha madurado desde la infraestructura hasta los servicios: Rocket Lab proporciona la columna vertebral de lanzamiento y hardware orbital, mientras que AST SpaceMobile está construyendo la capa de conectividad directa al dispositivo. Planet Labs refleja uno de los cambios más importantes: que, en la economía espacial moderna, el mayor valor se genera cada vez más no por llegar a la órbita, sino por lo que haces con los datos una vez que estás allí. En conjunto, estas empresas trazan todo el arco de la economía espacial moderna: alcanzar la órbita, construir infraestructura en órbita, conectar a través de la órbita y transformar los datos orbitales en inteligencia comercial en la Tierra. "Es importante destacar que no todas las partes de la tesis de inversión han funcionado, y eso resulta igualmente instructivo", admite Henkel.

El turismo espacial, que en su momento se consideró una de las oportunidades comerciales definitorias del sector, sigue estando lejos de alcanzar una escala significativa. Virgin Galactic, uno de los nombres más reconocidos de la industria al inicio de la década, perdió más del 90% de su valor durante la vida del fondo y fue eliminada del ETF en 2024. La lección es que la viabilidad tecnológica y el éxito comercial no son lo mismo. Algunos de los conceptos más publicitados del sector generaron una enorme atención, pero no lograron desarrollar modelos de negocio sostenibles. A lo largo de la vida del fondo, la diferencia entre los mejores y los peores resultados superó los 2.600 puntos porcentuales, una dispersión inusualmente amplia incluso para los estándares de los sectores de innovación. 

Visión a largo plazo

El espacio sigue siendo una industria muy técnica en la que las tecnologías dominantes, los modelos de negocio y las ventajas competitivas aún se están definiendo. Predecir con confianza los ganadores a largo plazo es excepcionalmente difícil, y la historia sugiere que muchas de las empresas en las que hoy se fijan los inversores quizá no sean las que definan la industria dentro de una década.

El impulso en todo el sector espacial es fuerte hoy, pero el aspecto más importante para los inversores es la trayectoria a largo plazo. Temáticas como esta rara vez avanzan en línea recta: a periodos de entusiasmo pueden seguirles periodos de volatilidad, y las oscilaciones a corto plazo forman parte de la inversión en innovación. Por eso JEDI sigue una metodología de índice clara y basada en reglas, así como un enfoque equilibrado y diversificado en toda la cadena de valor espacial, en lugar de apuestas concretas. El objetivo es una lograr una exposición duradera a una temática estructural, no una previsión sobre hacia dónde irán los precios a continuación.

Cuatro años después, JEDI ha pasado de ser una idea temprana a una forma consolidada de invertir en la economía espacial. Sus próximos capítulos —exploración más profunda, expansión de las redes satelitales, casos de uso orientados a la IA y las empresas que aún están por llegar a los mercados públicos— apenas están empezando a desarrollarse. Para los inversores pacientes, la historia sigue en sus primeros capítulos.

07Aug

Trump impone aranceles del 15% a las importaciones de polisilicio y sus derivados, incluidas las células fotovoltaicas, con entrada en vigor el 4 de diciembre de 2026 y con China como país más afectado. También impone precios mínimos de importación: el país exportador no podrá vender a un precio inferior al fijado.

Miguel Ángel Valero

El volumen de opciones de compra (calls) sobre el S&P 500 se disparó a un récord de 4 millones de contratos el martes 4 de agosto, más del doble que hace unas semanas. El pequeño inversor está apostando fuerte a que la Bolsa solo puede subir. Cuando todos compran calls a la vez, "conviene mirar con la ceja levantada", recomiendan en Zumitow.

Pero de momento los datos avalan esa estrategia. La productividad de EEUU sigue por encima de su media histórica gracias a la inteligencia artificial (IA). La productividad de las empresas subió un 1,4% anual en el segundo trimestre y acumula un 2,2% en el año. La clave está en los costes. El coste laboral por unidad producida sube un 1,3% aunque los sueldos por hora crecen un 2,7. Pero la parte que va a los trabajadores cae al 52,9%, mínimo desde 1947. Porque la empresa produce más con las mismas horas, y eso enfría la inflación sin frenar el crecimiento. Si la máquina rinde más gracias a la IA, al trabajador le toca un trozo menor del pastel. Es el argumento que sostiene la Bolsa: más beneficio, menos presión de precios y vía libre para que la Fed baje tipos.

Que es lo que desea Trump. Mientras, impone aranceles del 15% a las importaciones de polisilicio y sus derivados, incluidas las células fotovoltaicas, con entrada en vigor el 4 de diciembre de 2026 y con China como país más afectado. Además, la medida también impone precios mínimos de importación: el país exportador no podrá vender a un precio inferior al fijado. 

Además, las compañías que presenten planes de relocalización industrial (onshoring) aprobados por la Administración podrán beneficiarse de determinadas exenciones arancelarias, permitiéndoles importar ciertos equipos e insumos necesarios sin pagar los nuevos gravámenes. La Casa Blanca justifica la decisión por motivos de seguridad nacional, argumentando que la dependencia de suministros extranjeros supone un riesgo estratégico. 

En medio de estas maniobras, Elon Musk se monta su propia fábrica de chips. SpaceX y Tesla invertirán 16.800 millones$ en Terafab, un macrocomplejo de semiconductores de IA en el condado de Grimes (Texas). El objetivo es dejar de depender de terceros para los chips que mueven sus coches, sus robots y sus cohetes. Una decisión que perjudica a Nvidia y TSMC, los proveedores de siempre.

Honeywell Aerospace se desploma un 20% en el Nasdaq al recorta su previsión de ventas orgánicas para 2026 al 4-5%, desde el 7-9% anterior. Y tanto beneficios como ingresos del segundo trimestre de la escisión de defensa del grupo se han situado muy por debajo de las previsiones. 

En cambio, Macom Technology sube el 10%: El fabricante de chips gana en el trimestre 1,4$ por acción (se esperaba 1,35)con 342,2 millones en ventas (335,5 millones previstos).

La mala noticia la protagoniza UWM Holdings. El mayor prestamista hipotecario de EEUU se hunde en Bolsa (-33%) tras perder 452 millones en el trimestre y suspender el dividendo por primera vez en su historia. El negocio hipotecario, ahogado por los tipos altos, pasa factura.

Fuera de EEUU, todos siguen pendientes de los primeros pasos de CXMT en Bolsa. El fabricante de memorias DRAM (memoria dinámica de acceso aleatorio), un componente esencial para teléfonos inteligentes, centros de datos y servidores de inteligencia artificial, protagonizó la segunda mayor salida a Bolsa en China al captar 66.600 millones de yuanes (unos 8.650 millones€). Sigue siendo el valor más negociado en las Bolsas de Shanghai y Shenzhen. Su valor de mercado es casi un 40% superior a la de su inmediata seguidora, el Industrial and Commercial Bank of China, pese a que su capital flotante ('free float') es mucho menor.  

Pictet: la renta variable aún tiene recorrido

Arun Sai, estratega de multiactivos en Pictet AM, defiende que la renta variable aún tiene recorrido: "Las acciones siguen siendo nuestra clase de activos preferida. El rally global puede haberse detenido en julio, pero lo vemos como pausa. El crecimiento es resiliente, respaldado por el gasto empresarial relacionado con la IA, beneficios y expansión en Asia emergente. Los indicadores técnicos son favorables, con mayor amplitud de mercado. Las condiciones de liquidez se han endurecido algo, pero están lejos de ser restrictivas. Los flujos inversores apoyan las acciones globales, con 129.000 millones$ invertidos en cuatro semanas". Por su parte, las presiones inflacionarias permanecen contenidas, reduciendo el riesgo de endurecimiento monetario severo que descarrile la expansión.

"Nuestras mayores convicciones están en mercados emergentes sin China, y por sectores, en tecnología, industria y servicios públicos, además de bancos, todos los cuales se benefician del ciclo de la IA. Pero estamos neutrales en bonos -esperamos limitada actividad de los principales bancos centrales - e infra ponderamos la liquidez. Sobre ponderamos oro", añade.

Los indicadores de actividad empresarial están por encima del nivel neutral en economías desarrolladas y Asia emergente. "Esperamos que el flujo volátil de noticias de la guerra en Irán mantenga los precios del petróleo fluctuando, antes de un eventual descenso, lo que ejercerá presión a la baja en el crecimiento global e inflación más alta a corto plazo, pero el impacto global ser menor que en 2022, dada la menor intensidad energética y el aumento de la inversión, especialmente vinculada a IA y la transición verde", argumenta.

De hecho, la inversión no residencial sigue siendo clave en la economía estadounidense, compensando la desaceleración en el aumento de la renta disponible y fundamentales más atenuados del consumo. En Europa, la expansión sigue limitada por el choque energético, aunque los indicadores de confianza empresarial y consumo se han estabilizado y hay mejora gradual en manufactura y servicios. La demanda interna se ha mostrado relativamente resiliente, por el alto ahorro de los hogares y condiciones laborales estables.

El ciclo de la IA, infraestructuras y enorme inversión de los hiperescaladores sigue proporcionando impulso al crecimiento de los beneficios, pero más allá de un puñado de líderes tecnológicos, en una gama amplia de sectores, desde industria a eléctricas e infraestructuras. En seis semanas ha desaparecido en gran parte el posicionamiento extremo que favorecía a las acciones de EEUU frente a no estadounidenses, la tecnología y las mega capitalizaciones. De hecho, en el S&P 500 el segundo trimestre el 85% de empresas que han publicado resultados han superado previsiones. 

Las valoraciones apuntan más allá de las grandes tecnológicas, para una base más estable y posible próxima etapa de repunte bursátil. Que esta ampliación se mantenga requiere crecimiento más fuerte, menor temor de estanflación, un dólar más débil y buenos resultados en una gama más amplia de empresas. Pero hay que ser selectivos, concentrando posiciones en áreas de más convicciones.

"Estamos neutrales respecto a EEUU, donde el 70% del crecimiento de beneficios proviene de mega-capitalizaciones relacionadas con IA, siendo el principal beneficiario, pero con valoraciones poco atractivas, dejando poco margen para decepciones. También estamos neutrales en el resto de los mercados desarrollados, a pesar de valoraciones más atractivas, dado el impulso de beneficios más débil y perspectivas de crecimiento más desiguales", apunta.

En tecnología algunos inversores cuestionan si las previsiones de beneficios pueden mantenerse, dadas las altas expectativas. Pero las empresas continúan ofreciendo mejoras de beneficios, lo que justifica la prima de valoración y la reciente rotación ha sido en el sector tecnológico, no un éxodo masivo.

"También sobre ponderamos industrias y servicios públicos, beneficiadas de la inversión relacionada con IA y gasto en infraestructuras. Las eléctricas están expuestas al aumento de la demanda de energía de los centros de datos y aplicaciones de IA, siendo una fuente de estabilidad. Además, el entorno de tipos de interés más altos más tiempo apoya los bancos, cuando el crecimiento económico resiliente y balances saludables de las empresas limita las posibles pérdidas crediticias. En cambio, infra ponderamos consumo, cuya fortuna depende principalmente del gasto de los hogares y apunta a un crecimiento de beneficios menos convincente", explica.

"Los mercados emergentes, sin China, son nuestra región preferida, por condiciones macroeconómicas, términos de intercambio comercial positivos y menor vulnerabilidad al choque del petróleo, lo que debe respaldar un comportamiento relativo superior de sus bonos y acciones. Las condiciones de liquidez les favorecen, pues esperamos una subida más de tipos del BCE este año, con riesgo de mayor endurecimiento de la Reserva Federal. De momento un tercio de los 30 principales bancos centrales está en modo endurecimiento, la mitad en espera y el resto en modo facilitador", resalta.

Hay cierta corrección en Taiwán y Corea del Sur, reflejo de la pausa en IA y semiconductores tras un periodo excepcional superior, pero "esperamos que los mercados emergentes logren el mayor crecimiento de beneficios este año, más del doble que sus competidores en mercados desarrollados".

El valor ha vuelto a la renta fija, especialmente en los mayores vencimientos, tras el aumento de las rentabilidades. En gran parte se debe a una perspectiva económica más optimista y expectativas de aumento de productividad por la IA, especialmente en EEUU. Ahora bien, aunque los tipos de interés reales a cinco años han subido en EEUU y en Europa, no están ajustados. Un crecimiento más fuerte mantendrá la inflación por encima del objetivo más tiempo y las necesidades de endeudamiento y gasto de capital pueden presionar al alza los tipos de interés, por lo que "estamos neutrales en bonos gubernamentales y crédito".

"Sobre ponderamos oro. Ofrece un perfil riesgo-recompensa más atractivo que los últimos meses. La demanda de los inversores se ha recuperado, con los ETF de oro atrayendo las mayores entradas desde la guerra contra Irán y los bancos centrales de economías emergentes reconstruyendo sus reservas con compras del metal amarillo. Sigue caro respecto a los últimos 20 años, pero puede ser atractivo a medio plazo ante tipos de interés reales menores en EEUU  e incertidumbre geopolítica. Sin embargo, el yen como asignación defensiva se ha debilitado por la mejora de las expectativas de crecimiento y del apetito por el riesgo de los inversores", concluye.

05Aug

La actividad manufacturera en EEUU creció en julio al mayor ritmo en más de cuatro años, el gasto de capital ajeno a la inteligencia artificial aumenta un 10% y también acelera el crédito comercial e industrial.

Miguel Ángel Valero

WellsFargo asegura que la inversión en inteligencia artificial (IA) ha empezado a llegar al resto de la economía. La fiebre de la IA ya salpica a la 'vieja economía', y las industriales se frotan las manos gracias a la explosión de los centros de datos. Su estratega Ohsung Kwon destaca que las empresas de bienes de equipo, las que fabrican la maquinaria y las herramientas para levantarlos, son ahora las grandes beneficiadas, cada vez más ligadas al tirón de los semiconductores. Las señales se acumulan, la actividad manufacturera creció en julio al mayor ritmo en más de cuatro años, el gasto de capital ajeno a la IA aumenta un 10%  y también acelera el crédito comercial e industrial. 

Mientras tanto, las acciones industriales suben un 20% en 2026, solo por detrás de la energía y la tecnología. Kwon calcula que ya se construyen unos 40 megacentros y hay más de 100 previstos, sobre todo en Texas, Georgia, Virginia y Pensilvania. El gran riesgo es el rechazo político y vecinal por el consumo de energía y agua. Pero esta oleada de gasto en infraestructura beneficia a las empresas de materiales y similares.

Por otra parte, la geopolítica sigue complicando la vida a la IA. La Comisión Federal de Comunicaciones (FCC) de EEUU prepara el veto a los transceptores ópticos chinos. Un transceptor óptico es la pieza que convierte los datos en luz para moverlos entre servidores. Se trata de dispositivos esenciales para la transmisión de datos a alta velocidad a través de cables de fibra óptica dentro de los centros de datos. Si echan al proveedor barato, las grandes 'nubes' tendrán que comprarle al americano aunque cueste más, y por eso el mercado paga hoy la cuota de mañana. El veto de la FCC beneficia a Applied Optoelectronics, Coherent, Lumentum y Fabrinet. 

La FCC quiere sacar la norma este año, alegando posibles riesgos para la seguridad nacional, como el robo de datos, la introducción de software malicioso o la interrupción de servicios críticos. Pekín ya ha avisado de que responderá, porque el principal perjudicado será Zhongji Innolight, uno de los mayores fabricantes mundiales, con una cuota del 27% del mercado global de transceptores para centros de datos.

La FCC ya ha adoptado medidas similares contra otros productos tecnológicos chinos. A través de su lista restringida (Covered List), anunció restricciones sobre drones y routers chinos en diciembre de 2025 y en marzo de 2026, respectivamente.

Unitree, el fabricante chino de robots humanoides, valdrá más de 50.000 millones de yuanes (7.400 millones$) tras su salida a Bolsa, unos 7.400 millones de dólares, según los cálculos de su colocador Citic. Será la primera gran cotizada pura de robótica humanoide del mundo. Marca precio de referencia para el sector entero y aprieta a los fabricantes occidentales de automatización.

La ola de la IA beneficia a Caterpillar, que gana 8,17$ por acción cuando el consenso esperaba 6,2, factura 20.540 millones y deja la cartera de pedidos en 72.100 millones. Su negocio del sector de construcción sube un 35% y en Norteamérica, un 50%. Los centros de datos también compran excavadoras y generadores.

SpaceX batió las expectativas del mercado al registrar un crecimiento interanual del 92% en los ingresos (7.800 millones$), impulsado por el fuerte crecimiento de usuarios de Starlink –ya son 12 millones de suscriptores– y la división de IA –xAI, Grok y centros de datos–, que facturaba 2.561 millones. Lograba además reducir las pérdidas operativas a -143 millones, y las netas hasta los -541 millones (-1.000 millones en el año precedente. Pese a estas cifras prometedores, la ingente inversión prevista (el gasto de capital superó los 18.000 millones) y el -22% observado en el ingreso medio por suscriptor de Starlink provoca caídas del 6% del valor en Bolsa de la compañía fundada por Elon Musk.

Spotify tampoco no convence con sus resultados a pesar de la inversión en marketing e IA. Llamada de atención para el mundo del streaming. Pisa el freno con los usuarios, pero sigue apostando fuerte por la IA. La plataforma prevé alcanzar 788 millones de usuarios mensuales en el próximo trimestre, por debajo de los 793 millones que esperaba el mercado. En el segundo trimestre sumó 7 millones de suscriptores de pago y ya alcanza los 300 millones. Ingresó 4.800 millones€ y ganó 545 millones, por debajo de las previsiones de 587 millones. Los gastos operativos crecieron hasta 941 millones, un 19% más. El codirector ejecutivo Gustav Söderström aseguró que el aumento del gasto responde a inversiones temporales en marketing e IA y recordó que la plantilla no ha crecido en tres años, mientras los ingresos van camino de duplicarse. El margen bruto ya alcanza el 33%, frente al 25 por ciento de 2023. Los inversores buscan el próximo motor de crecimiento de Spotify. La compañía prepara suscripciones más caras con ventajas como acceso anticipado a conciertos, herramientas de remezcla con IA y pódcast generados por IA

NRG Energy cae un 15% en Bolsa al ganar 1,49$ por acción cuando se esperaban 1,69. En una eléctrica que cotiza por la historia de los centros de datos, fallar duele doble.️ 

Amazon también es noticia porque su presidente, Jeff Bezos, ha vendido 15 millones de acciones justo después de que el valor en Bolsa de la empresa superaba los 3 billones$. Ha obtenido unos 4.100 millones.

Dos indicadores preocupantes en EEUU

McDonald's crece solo un 0,8% en comparables en EEU, por debajo del 1,06 esperado y lejos del 2,5 de hace un año. Bate beneficio con 3,38$ por acción frente a 3,32, pero falla en ingresos con 7.100 millones. El menú barato ya no llena el local.

El precio de la madera cierra en negativo ocho sesiones seguidas, su peor racha en doce meses. Es el indicador adelantado más barato del residencial americano: si nadie compra tablones, no se están abriendo obras nuevas. Con el tipo hipotecario a 30 años en máximos de más de un año, encaja demasiado bien.

UBS: exposición diversificada a toda la cadena de valor de la IA
El repunte del sentimiento hacia el trade de la IA, los sólidos resultados empresariales y señales de avance diplomático en el conflicto entre EE. UU. e Irán impulsaron a las acciones al alza. La continua inversión en IA, la ampliación del crecimiento de los beneficios y una Fed paciente "respaldan nuestra visión constructiva sobre las acciones". Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Los sólidos resultados empresariales y una actividad económica decente respaldan nuestra expectativa de subidas en los índices bursátiles. Sin embargo, las amplias diferencias de rendimiento entre acciones individuales implican que los resultados de las carteras dependen, más que nunca, de qué activos se posean. Para gestionar los riesgos, los inversores deberían asegurarse de que su asignación principal en acciones esté ampliamente diversificada entre nuestras regiones, sectores y motores de rentabilidad preferidos, y pueden aprovechar los periodos de fortaleza del mercado para reequilibrar posiciones concentradas hacia esas exposiciones diversificadas". "Seguimos siendo constructivos respecto a la IA, pero creemos que la clave está en una exposición diversificada a lo largo de toda la cadena de valor. La reciente divergencia entre las empresas relacionadas con la IA subraya la creciente atención de los inversores hacia si el gasto de capital se está traduciendo en ingresos", añade.

"Mantenemos una visión constructiva sobre el sector tecnológico chino, con especial atención en semicap e internet. Más allá de la tecnología, también vemos oportunidades en equipos de generación eléctrica, salud y sectores defensivos de alto dividendo, como bancos, aseguradoras, utilities y consumo básico", apunta Yifan Hu, directora de Inversiones para la Gran China.

Banor: el capital no es gratis, tampoco para los campeones de la IA
Los analistas de Banor opinan que los bonos emitidos por los bancos se han convertido en la mejor oportunidad para los inversores en activos de Crédito (deuda emitida por las compañías). El entorno actual favorece a los bonos bancarios. El mercado cree que el equilibrio en los tipos de interés reales es más alto, gracias a la mayor resiliencia de lo previsto en la economía, apoyada en un mercado laboral y un crecimiento sólidos, y en una demanda de capital que sigue elevada.

Esta situación no afecta todavía a los diferenciales de crédito, que se mantienen estables, según los analistas de Banor. Sin embargo, el enorme gasto de capital que llevan a cabo las grandes empresas de la IA (hyperscalers) hace que esos diferenciales ya están recogiendo, además de buena calidad en las emisiones, unas necesidades de financiación futuras cada vez mayores. Ello obliga al inversor a ser cada vez más cauto con las emisiones de bonos de los “hyperscalers”. Y supone que los bonos emitidos por los bancos, se pueden convertir en la mejor oportunidad en el segmento del Crédito, porque su oferta es ahora más reducida (las emisiones netas se acercan a cero) y porque presentan una alta calidad por fundamentales.

Según los analistas de Banor, los mercados de bonos están fijando su atención no sólo en la resiliencia del consumo, sino también en el creciente ciclo de inversión en infraestructura física de la IA: centros de datos, chips, redes de fibra, generación eléctrica, sistemas de refrigeración, transformadores, terrenos y redes eléctricas. S&P Global estima que la inversión en centros de datos y alta tecnología añadió al PIB de EEUU medio punto porcentual en el segundo trimestre de 2025 respecto a un nivel gasto normal. La economía norteamericana estaría mucho más enfriada sin la aportación del gasto en IA. Según Goldman Sachs, el capex estimado para 2026 relacionado   con IA asciende a 765.000 millones$, y de 1,6 billones en 2031. McKinsey estima  6,7 billones$ de inversión acumulada en centros de datos para 2030. Morgan Stanley vaticina un gasto en construcción de centros de datos de 2,9 billones$ hasta 2028.Pero, como señalan los analistas de Banor,  “no todo este gasto se financiará mediante bonos Investment Grade, y no todo pasará por los mercados públicos”. En todo caso, “se trata de uno de los ciclos de inversión mayores de nuestra era”. 

Y ello porque las grandes compañías tecnológicas USA financiaron su crecimiento durante años, emitiendo deuda sólo de forma ocasional. En la actualidad, se financian a través de emisiones de deuda de modo habitual. En 2025, cinco hyperscalers (grandes empresas de computación en la nube que administran centros de datos gigantescos) -Amazon, Alphabet, Meta, Microsoft y Oracle- emitieron 121.000 millones$ en bonos corporativos, frente a una media anual de 28.000 millones los cinco años anteriores. La magnitud de la emisión de bonos tecnológicos en EEUU es tal que UBS calcula en 360.000 millones$ en 2026 las emisiones Investment Grade, casi una quinta parte de todo el mercado en este segmento crediticio. Los expertos de Banor creen que este factor “ya forma parte del entorno macroeconómico”.

Los expertos de Banor creen que esta situación también afecta a los diferenciales de Crédito en Estados Unidos, pese a que los diferenciales en el mercado de bonos corporativos se mantienen en 75 pb aproximadamente. Lo que el mercado está transmitiendo es, según Banor, que “el capital ya no es gratuito, ni siquiera para los campeones de la IA, y las necesidades futuras de financiación deben incorporarse a los precios”.

Los analistas de Banor explican que el entorno actual del mercado de Crédito exige prudencia respecto a los emisores del sector industrial más expuestos a la ola de gasto de capital en IA. Sin embargo, los bonos bancarios presentan el mayor atractivo de los últimos quince años. Los niveles de capital “han mejorado y el equilibrio entre oferta y demanda parece más favorable”, afirman. Y es probable que la emisión neta del sector bancario se mantenga cerca de cero, o incluso caiga levemente, lo que refuerza el atractivo de los bonos bancarios, tanto por su escasez como por sus fundamentales más sólidos.

28Jul

CXMT logra la mayor oferta pública de venta de acciones (OPV) del año en Asia. El primer gigante chino de chips de memoria debuta en el Star Market de Shanghái y se dispara un 466%, cerrando en 49 yuanes desde los 8,66 de salida. Captó 57.920 millones de yuanes, unos 8.600 millones$.

Miguel Ángel Valero

La salida a Bolsa de SpaceX  lo está haciendo peor que el 90 por ciento de las OPV de más de 1.000 millones de dólares desde 2009. Mucho bombo y poco retorno para quien entró el primer día. "Ni el aura de Elon Musk salva de la gravedad del mercado" subrayan en Zumitow.

Además, a Starlink le sale un incómodo competidor. Amazon pide permiso a la FCC para lanzar 5.105 satélites y dar internet directo al móvil, sin pasar por antenas. Casi el doble de su plan anterior de Kuiper. Usará el espectro de Globalstar, que compró por unos 11.600 millones$, y empezaría a desplegar en 2028.

La situación de SpaceX contrasta con la mayor OPV del año en Asia. El primer gigante chino de los chips de memoria ha nacido a lo grande. CXMT (ChangXin Memory) debuta en el Star Market de Shanghái y se dispara un 466% en su primer día, cerrando en 49 yuanes desde los 8,66 de salida. Captó 57.920 millones de yuanes, unos 8.600 millones$, y su valor de mercado ya supera al de Intel. Es el cuarto fabricante mundial de DRAM. Pekín aprieta con chip propio.

Su fulgurante irrupción provocaba caídas del 5% en sus competidores occidentales y retrocesos de doble dígito en las corporaciones coreanas y japonesas. El éxito de CXMT perjudica a los chips de memoria occidentales. Sandisk cae en el Nasdaq un 11%, arrastrada por la venta generalizada en empresas de chips de memoria tras el estreno bursátil. La competencia asiática mete miedo. Porque ASML también baja un 8% en el Nasdaq, ya que China (una empresa ligada al Gobierno) arranca la producción en masa de herramientas de litografía DUV fabricadas en casa. El monopolio europeo de los equipos de chips ya no parece tan intocable.

"Más allá de una sana corrección y rotación de un sector que acumula importantes revalorizaciones en el año, purgando algunos excesos previos, creemos que el debut bursátil de CXMT valida la existencia de una masiva e intacta demanda de hardware para infraestructura de IA. En paralelo, el interés mostrado por firmas occidentales como Apple por probar sus chips para reducir costes globales demuestra que la competencia china podrá beneficiar, en un futuro, a las cadenas de suministro", destacan los analistas de Banca March.  

En paralelo, vuelve el temor a los mercados asociado a las dudas sobre la rentabilidad a corto plazo de la IA y la creciente competencia global. Se percibe así el temor en el inversor ligado a que el importante gasto de capital, soportado por la gran tecnología en centros de datos e infraestructuras, no se traduzca en una conversión acelerada en ingresos reales. 

"Julio ha traído consigo una potente ola de nuevos modelos de IA de código abierto, lo que pone de manifiesto la rapidez con la que el mercado está dejando atrás la dependencia de un pequeño grupo de sistemas cerrados de vanguardia", subraya Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable en UBS Global Wealth Management.

Mientras, los pedidos de bienes de capital básicos de EEUU, el termómetro de cuánto invierten las empresas en máquinas y equipos, subieron con fuerza en junio. Con la Fed decidiendo esta semana y medio mundo temiendo un frenazo, las empresas americanas acaban de dar su respuesta, siguen gastando. Los pedidos de bienes de capital básicos (lo que las empresas invierten en ordenadores, maquinaria y equipo, quitando aviones y armas) subieron un 0,9% en junio, una décima más de lo esperado. 

Los envíos de esos bienes se dispararon un 1,9%, el mayor salto en cuatro años y medio. En tasa anual esa partida crece un 12,5%, hasta 85.100 millones$, por la inversión en inteligencia artificial (IA) y en centros de datos  Un capex firme es viento de cola para industriales como Caterpillar o Deere y para los fabricantes de equipos de IA. Aleja el miedo a recesión, lo que sostiene la Bolsa, pero también da a la Fed menos prisa para bajar tipos, como se analiza en Dinero Seguro.

EEUU tiene hasta 2027 para dejar de comprar tierras raras a China, pero los números no le dan. Trump quiere cortar el cordón con China en un asunto tan estratégico. Washington fijó el 1 de enero de 2027 como fecha límite para dejar de comprar tierras raras, imanes, tungsteno y otros minerales críticos a China, Rusia, Irán o Corea del Norte. En 2025 EEUU necesitó unas 48.000 toneladas de imanes de tierras raras y produjo apenas 300 toneladas en casa. La previsión para finales de 2026 es de 5.000. Y China refina más del 80% del mercado mundial. 

Por eso los analistas dan por hecho que Trump tendrá que ceder y seguir dando permisos temporales para comprar a China, o tirar del arsenal de emergencia: el programa Project Vault, 12.000 millones$ para acumular reservas.  Se juegan mucho las mineras occidentales que ganarían con los subsidios, como MP Materials o Energy Fuels, y los sectores que viven del imán: autos, defensa (Lockheed, RTX) y chips. Si China aprieta las exportaciones, el precio de las tierras raras vuela.

SAP arranca la segunda fase de su recompra de 10.000 millones€ anunciada en enero. La alemana de software premia al accionista y el mercado lo celebra sin dudar: sube un 7% en Wall Street.️ 

Rigetti también sube un 7%, pero en el Nasdaq, al incorporarse a la ola cuántica provocada por la alianza entre D-Wave se alió con AT&T y arrastró a todo el sector.

Hamco: pasará tiempo hasta que vuelva el apetito por los 'deep blue'
Según los analistas de Hamco AM, la IA ha seguido siendo la tendencia dominante, generando amplias diferencias en el comportamiento de subsectores y compañías vinculados a esta temática (brokers coreanos, RS Tech, Methode) frente al resto. A esta bifurcación se sumó el conflicto en Irán, verdadero catalizador de lo sucedido en los mercados durante el segundo trimestre. 

Hamco AM mantiene cierta exposición a valores relacionados con la IA, aunque no es el motor de la cartera. El foco de la gestora sigue siendo aplicar una filosofía de inversión deep value en cualquier ciclo de mercados, invirtiendo en buenos negocios muy infravalorados y con recorrido potencial en el largo plazo, en regiones, países o sectores 'abandonados' por los grandes flujos de capital.
Efectos de la subida del precio del petróleo

El primer efecto de este conflicto ha sido la subida de los precios del petróleo, que se han mantenido elevados todo el trimestre. Los analistas de Hamco AM explican que ya mantenían cierta exposición al sector energético y, tras la subida, la redujeron mediante la toma de beneficios en aquellas compañías que habían materializado su potencial en valoración. El objetivo de este movimiento fue “rotar hacia ideas donde el margen de seguridad es más atractivo. Justo lo contrario de lo que hace la mayoría cuando un sector está de moda”, afirman desde Hamco AM.

Sin embargo, la subida del petróleo tuvo un efecto negativo en otros mercados, como Indonesia y Filipinas, donde Hamco AM mantiene un peso relevante, por tratarse de economías sensibles a la energía y al apetito de riesgo global. En Indonesia no se aprecian visos de recuperación real, a lo que se añade el riesgo de una posible rebaja de su peso en los índices MSCI, que podría seguir generando salidas de flujos pasivos. En Filipinas parece haber cierta tracción, síntoma que suele anticipar que un mercado tocará fondo antes que el resto. El hecho de que los mercados de Indonesia y Filipinas coticen en niveles mínimos de la época del Covid ha llevado a Hamco AM a aumentar las posiciones en ambos, porque “se trata del tipo de dislocación que llevamos más de veinticinco años buscando y capitalizando. Las valoraciones son muy bajas frente a la calidad de los negocios que se pueden comprar a esos precios”.

El sector de la automoción ha sido el de peor comportamiento durante el segundo trimestre de 2026, tanto por el lado de la demanda como de los márgenes. Las compañías de concesionarios en China y la filial de BMW en China (Brilliance) se han visto afectadas por la debilidad de la demanda de coches nuevos y por una guerra de precios prolongada que continúa destruyendo márgenes.  Sin embargo, si los precios de las ventas de coche nuevo se consolidan, ello supondría un catalizador claro para el negocio de los concesionarios, ya que su modelo de negocio depende tanto del volumen como del margen por unidad. El sector automoción sigue siendo parte esencial de la tesis de inversión de Hamco AM: “hace falta algo más de paciencia. Nuestro foco es la inversión a largo plazo”.

Según los analistas de Hamco AM, la exposición tanto a Indonesia como a Corea ha sido un lastre para la cartera. En Indonesia por el impacto de la subida de precios del petróleo y en Corea porque las inversiones deep value se vieron muy perjudicadas cuando el mercado entró en pánico y los inversores tendieron a vender lo más barato y menos líquido. Una dinámica de risk-off que “ha empujado capital hacia los beneficiarios de la IA. El dinero ha huido de lo barato y poco seguido hacia lo caro y muy seguido: la definición casi perfecta de un mercado dominado por el miedo más que por los fundamentales” según los analistas de Hamco AM. Por este motivo, en la gestora creen que puede pasar tiempo antes de que regrese el apetito por el deep value, ya que “los flujos no cambian de dirección de la noche a la mañana”. Un cambio de tendencia que parece haber comenzado en julio, aunque debe consolidarse con el tiempo.

Europa necesita combinar regulación e innovación para competir en IA

Por otra parte, la IA se ha convertido en uno de los principales factores de competitividad, influencia y poder en el nuevo contexto geopolítico, lo que obliga a Europa a reforzar su capacidad de innovación para no limitarse al papel de regulador, según los XI Diálogos de Prodware y Cremades & Calvo-Sotelo.

José María Sánchez, CEO de Prodware España y vicepresidente ejecutivo del Grupo Prodware, avisa que la IA trasciende el ámbito estrictamente tecnológico y que, detrás de su desarrollo, marcado por la enorme velocidad de innovación, existe una competición estratégica de gran alcance todavía por dilucidar: “la verdadera batalla que se está produciendo en este momento a nivel mundial está relacionada con los datos”, y quien lidera el desarrollo tecnológico acaba condicionando también sus resultados. Por ello, reclamó que Europa no se limite “solamente” a regular la IA, sino que, preservando sus valores, genere un entorno que favorezca la innovación “dando libertad a las organizaciones y a las empresas para que funcionen”.

Javier Cremades, presidente del despacho de abogados Cremades & Calvo-Sotelo, señaló que Europa debe responder a la revolución de la IA desde aquello que define su identidad: la libertad, la dignidad de la persona y el Estado de derecho. Esos principios deben convertirse en la base de una propuesta de valor propia para afrontar el nuevo escenario internacional y reforzar la cooperación con otros países, ya que “Europa necesita socios” para responder a los desafíos globales.
Geopolítica, liderazgo tecnológico y cooperación

Kareen Rispal, embajadora de Francia en España, subrayó que Europa se juega con la IA su soberanía tecnológica y defendió un desarrollo basado en el Estado de derecho, la formación y la cooperación.

Yao Jing, embajador de la República Popular China en España, apostó por una IA al servicio de la inteligencia humana y una gobernanza basada en la cooperación y el control de los riesgos. Lim Soosuk, embajador de la República de Corea, destacó el liderazgo tecnológico de su país y lo presentó como un socio estratégico para Europa.

Maria Margarete Gosse, embajadora de Alemania, reclamó un marco europeo común que evite nuevas dependencias tecnológicas. Giuseppe Buccino Grimaldi, embajador de Italia, abogó por impulsar la innovación dentro de un marco multilateral que preserve el control humano sobre la IA. Héctor Ernesto Infante de Sedas, embajador de Panamá, y Jeffrey Marder, embajador de Canadá, reivindicaron el papel de los países de tamaño pequeño y medio en la construcción de estándares internacionales que refuercen la seguridad y la confianza en esta tecnología.

Alberto Nadal, vicesecretario de Economía y Desarrollo Sostenible del Partido Popular, pide compatibilizar regulación e innovación para impulsar una industria propia; Carlos Elías, catedrático de Periodismo de la Universidad Carlos III de Madrid, alerta del riesgo de regular tecnologías cuyo desarrollo lideran otros países y defendió el pensamiento crítico y la fiabilidad de la información; Álvaro Salas-Castro, presidente y CEO de Reynolds Foundation, previene contra los sesgos y la dependencia tecnológica y apostó por reforzar las capacidades científicas y tecnológicas europeas.

Cándido Conde-Pumpido, presidente del Tribunal Constitucional, subraya que la IA no es solo una cuestión tecnológica, sino también humana, jurídica y constitucional. En este sentido, sostuvo que la innovación debe permanecer al servicio de la persona y desarrollarse dentro del Estado de derecho, con garantías como la transparencia, la supervisión humana, la responsabilidad y la no discriminación.

Josep Borrell, alto representante de la Unión Europea para Asuntos Exteriores y Política de Seguridad y vicepresidente de la Comisión Europea entre 2019 y 2024, avisa que Europa se ha quedado atrás en la actual revolución tecnológica y que no recuperará ese terreno pretendiendo regular lo que desarrollan otros. Y pide construir una Unión Europea capaz de responder a este nuevo escenario tecnológico y geopolítico.

20Jul

El coste de asegurar la deuda de Oracle se situó en 198,23 puntos básicos, récord absoluto, y S&P la bajó a BBB-, el escalón previo al bono basura.

Miguel Ángel Valero

No todo es alegría en la inteligencia artificial (IA). Los bajistas de SpaceX acumulan 8.700 millones$ en ganancias sobre el papel desde que los cohetes de Elon Musk despegaran en Bolsa hace un mes. La acción se ha desplomado desde los 225,64$ hasta caer por debajo del precio de salida, 135$, por primera vez. Pero lo que más preocupa no es eso, sino que el 49% del capital flotante de la empresa espacial en Bolsa está prestado. Y su valor ha caído espectacularmente.

SpaceX ha llegado a caer el 20 de julio hasta un 3%, penalizada además por el retraso en el lanzamiento del 13º vuelo de prueba de su cohete Starship (que tiene previsto transportar 20 satélites Starlink V3) hasta el jueves 23 de julio por un fallo en el encendido de un motor

Las acciones de la empresa de servicios espaciales y de IA pierden un 46% desde su máximo histórico, por encima de 225$, logrado tras lanzar a 135$ la mayor OPV de la historia y subir un 50% el primer día. Ahora valen 120,26$, lo que implica pasar de los 3 billones$ a menos de 1,6 billones.

SpaceX trata de ampliar sus fuentes de ingreso, negocia vender capacidad de procesamiento al Departamento de Defensa de EEUU, como ya ha hecho con Alphabet y Anthropic , y espera desarrollar infraestructura orbital en el espacio para la conectividad global y la IA.

El coste de asegurar la deuda de Oracle se puso en los 198,23 puntos básicos (pb) el 17 de julio, récord absoluto. Justo cuando S&P bajó el rating de ésta a BBB-, el escalón previo a la calificación de bono 'basura'. Oracle arrastra unos 130.000 millones$ de deuda y su caja libre está en negativo por el capex en centros de datos. El mercado empieza a mirar con lupa la IA financiada a crédito.

Samsung Electronics anuncia ajustes en EEUU. Recorta plantilla en sus operaciones de pantallas, móviles y electrónica de consumo en Nueva Jersey y Texas, justo antes de mover allí su sede regional. La demanda de consumo flojea y el gigante coreano ajusta costes en hardware mientras el dinero se va a la memoria para IA. Aviso de que no todo el chip vive el mismo verano.

Goldman Sachs avisa que la fiesta de la IA se ha vuelto un tobogán y señala tres sitios donde esconderse. El 'momentum trade' es apostar por lo que ya sube. Este verano lo que subía era la IA. Hasta que dejó de subir. La cesta de momentum de Goldman se ha dejado un 24%, su peor golpe desde abril de 2009, y los fondos cuantitativos perdieron un 3,6% de golpe. Goldman propone tres refugios fuera del huracán: 

  • consumo de experiencias (viajes, hostelería, ocio), que la máquina no va a poder sustituir nunca. 
  • 'Compounders' de calidad a valoraciones baratas que nadie mira. 
  • Y candidatos a ser comprados en un mercado de fusiones de 1,2 billones$

"Si tu fondo indexado va cargado de tecnológicas, este mareo te toca la cartera. La jugada no es huir de la IA, sino repartir el riesgo hacia consumo, calidad y opables", recomiendan en Zumitow.

Mientras, Meta negocia ceder capacidad de cómputo a Anthropic en un acuerdo de hasta 10.000 millones$ a dos años.

No de PayPal a la OPA de Stripe/Advent

En este contexto, PayPal rechaza la mayor operación fintech en muchos años. Stripe y el fondo Advent pusieron sobre la mesa 53.000 millones$, lo que supone pagar 60,5$ por acción y una prima cercana al 28%. El consejo de administración la considera insuficiente y la rechaza. Ahora se espera una guerra de ofertas. 

Otro dato que llama la atención: los fondos disparan sus apuestas alcistas sobre el Brent al ritmo más rápido en diez años. El dinero inteligente ha cambiado de bando en el petróleo. Y de golpe. En la semana hasta el 14 de julio, los gestores dispararon sus posiciones largas netas en Brent en 75.996 contratos, hasta 357.154. La mayor subida semanal desde diciembre de 2016, y un giro total desde el mínimo de siete meses que tocaban hace nada. También cargaron el gasóleo de calefacción) hasta las 36.451 posiciones. ¿El detonante? Los ataques de EEUU sobre Irán y los golpes iraníes al tráfico marítimo por el estrecho de Ormuz, por donde pasa una quinta parte del crudo mundial. 

Los márgenes de refino ya están en récord y el sentimiento ha pasado del miedo a la fiebre compradora en cuestión de días. Viento de cola para petroleras y refineras (Exxon, Chevron, Repsol) y para los ETF de energía. Pero en Zumitow recomiendan atención: "cuando todos se ponen largos a la vez, cualquier señal de calma en Ormuz puede desatar una estampida de vuelta. Posición sobrecargada, volatilidad asegurada".

La realidad es que tras la puesta en suspensión del Memorando de Entendimiento, el acuerdo marco de desescalada firmado en junio para detener la guerra entre Irán y EEUU. El frágil camino trazado se fracturaba cuando el presidente Trump endureció su postura exigiendo un peaje unilateral del 20% a todo el transporte de mercancías que transitara por Ormuz y, aunque luego se echaba atrás y retiraba la medida, el amago rompía la confianza diplomática y provocaba el reinicio de las hostilidades.  La crisis entraba además en una fase crítica, tras la muerte en estos últimos días de varios soldados estadounidenses en ataques con misiles y drones perpetrados por facciones proiraníes en Jordania e Irak. El Pentágono ha respondido ejecutando campañas continuas de bombardeos nocturnos sobre infraestructura militar en Irán, alejando la expectativa de una resolución pacífica en el corto plazo.  

CyComex ofrece consultoría especializada en Oriente Medio

Crédito y Caución, a través del servicio de internacionalización e inteligencia CyComex, ha puesto en marcha un plan especial centrado en Oriente Medio para mejorar la protección y el asesoramiento a las empresas que tienen intereses comerciales en los países afectados por el conflicto bélico. Para dar respuesta a este contexto de incertidumbre, CyComex ha activado distintos servicios de consultoría, totalmente personalizados y adaptados a las necesidades de cada empresa, que ofrecen información especializada y de alto valor sobre 13 países de Oriente Próximo (Arabia Saudí, Baréin, Catar, Emiratos Árabes Unidos, Irán, Irak, Israel, Jordania, Kuwait, Líbano, Omán, Siria y Yemen). 

Estos servicios tienen como objetivo acompañar a las empresas exportadoras e importadoras en sus estrategias comerciales en la zona, a través de un servicio de reorientación estratégica a la exportación y otro exclusivo para la importación. Asimismo, se ofrece un servicio de identificación de potenciales clientes en otros destinos de exportación y consultoría de riesgo de cambio, entre otros. 
Este programa específico protege y apoya a 1.400 empresas aseguradas que operan en la región, que suman un volumen de negocio en este mercado situado en el entorno de los 350 millones de euros solo en la primera mitad del año 2026. Se trata principalmente de pequeñas y medianas empresas de sectores como el agroalimentario, el químico y el de materiales de construcción. 

El escenario de tensión geopolítica actual en Oriente Medio está afectando a los precios de la energía y a las cadenas de distribución, lo que repercute negativamente en las relaciones y los flujos comerciales. Todo ello está generando efectos negativos en la evolución de la economía global y también de la morosidad. A este respecto, la aseguradora de crédito estima que las insolvencias podrían aumentar un 3% en 2026 a nivel global. Se estima que la morosidad en la región del Golfo se ha incrementado un 50% en el primer semestre del año, en comparación con el mismo período del año anterior. 

El comercio exterior y los procesos de internacionalización son dos importantes palancas de crecimiento empresarial a la hora de expandir la actividad, especialmente en un contexto de alta incertidumbre y nuevas barreras comerciales como el actual. A través de CyComex, Crédito y Caución acompaña a las empresas españolas en todo el proceso de apertura al comercio exterior con una consultoría a la carta, única en el sector. Desde su creación en 2004, ha impulsado la transformación de más de 5.000 empresas en exportadores consolidados y ha atendido las consultas puntuales sobre comercio exterior de cerca de 15.000 asegurados. 

Ebury: los mercados hacen caso omiso de la escalada en Oriente Medio

Los tipos de interés se mantienen estables, los mercados bursátiles cotizan cerca de máximos históricos y la mayoría de las divisas se mueven dentro de rangos muy estrechos. La semana pasada, las monedas vinculadas a las materias primas registraron un mejor comportamiento ante una nueva subida del precio del petróleo, mientras que el yen japonés cayó a mínimos de varias décadas, aunque los movimientos no fueron especialmente bruscos. El dólar se debilitó de forma generalizada tras la publicación de datos de inflación moderados. Este comportamiento pone de manifiesto el dilema al que se enfrentan los bancos centrales: aunque los precios de la energía están subiendo, hasta ahora apenas se han observado efectos de segunda ronda inflacionarios. En general, las noticias sobre inflación han sido positivas, lo que genera un contexto interesante de cara a la reunión del BCE de este jueves, principal foco de atención de esta semana. Los mercados buscarán confirmación de sus expectativas de una subida de tipos en la reunión de septiembre. El viernes, la publicación de los índices PMI de actividad empresarial a nivel mundial pondrá el broche final a la semana. En el caso de la libra, serán determinantes los datos de empleo del Reino Unido (martes 21 de julio), el IPC (miércoles) y los PMI (viernes).

  • EUR: Es prácticamente seguro que el BCE mantendrá los tipos sin cambios este jueves y adoptará una postura de cautela, a la espera de mayor claridad sobre el estado de las negociaciones de paz en Irán. No obstante, los mercados danpor descontada una subida en septiembre, por lo que la clave del evento será siel mensaje del banco central respalda esas expectativas del mercado.Los precios del gas natural en Europa están subiendo con más fuerza que los del petróleo tras la reanudación de las hostilidades entre EE. UU. e Irán, lo que supone un obstáculo adicional para el euro. Sin embargo, los diferenciales de tipos de interés vuelven a ser el principal motor del tipo de cambio EUR/USD y apenas han variado, lo que explica la relativa resiliencia de la moneda única.
  • USD: Los datos del IPC de junio en EEUU fueron significativamente inferiores a lo esperado tanto en el índice general como en el subyacente. El informe de precios al productor también sorprendió a la baja. Aun así, los responsables de la Reserva Federal insisten en que la inflación sigue siendo su principal prioridad y que no reaccionarán de forma exagerada ante un único dato, lo que implica que los mercados están posponiendo, pero no descartando, sus expectativas de subidas de tipos. La combinación de desinflación y recuperación del mercado laboral está impulsando tanto la renta variable como la renta fija, contrarrestando los temores generados por una nueva guerra en Oriente Medio. El impacto sobre el dólar resulta menos claro: como activo refugio debería apreciarse ante la renovada incertidumbre geopolítica, pero las expectativas de una reducción delos diferenciales de tipos están ejerciendo el efecto contrario. Aun así, el dólar sigue cotizando con relativa fortaleza frente a la mayoría de las divisas del G-10.
  • GBP: Los mercados respiraron aliviados al conocer que Andy Burnham ha elegido a Shabana Mahmood como nueva ministra de Hacienda. Mahmood se incorpora hoy a Downing Street. Es percibida como una centrista pragmática y los inversores la consideran una figura más responsable en materia fiscal y más favorable a las empresas que Ed Miliband, la opción más radical. La libra sigue superando al resto de divisas europeas y la reciente escalada de tensión en el estrecho de Ormuz le proporciona un impulso adicional. No obstante, la falta de detalles sobre las políticas del nuevo primer ministro introduce un elemento de incertidumbre en los activos británicos a partir de hoy, cuando Burnham asuma oficialmente el cargo. Seguimos considerando que el avance de la libra esterlina ha ido demasiado lejos recientemente.

UBS: potencial alcista del 10% para las acciones globales

Las Bolsas europeas sufrieron presión la semana pasada, ya que los valores tecnológicos se debilitaron y la reactivación de las hostilidades en Oriente Medio impulsó al alza los precios de la energía. Sin embargo, los últimos datos de inflación sugieren que el BCE no tendrá prisa por subir los tipos esta semana, mientras que las perspectivas de beneficios de la región mejoran tras años de estancamiento. "Hemos elevado la calificación de la renta variable europea y de la Eurozona a Atractiva, y seguimos apostando por los bonos de calidad como fuente de ingresos y de resiliencia para la cartera", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mirar más allá de la reciente debilidad de las acciones europeas. La mejora de los beneficios, unas valoraciones razonables y una combinación más favorable de inversión cíclica y estructural respaldan nuestra visión Atractiva sobre Europa y la eurozona. No creemos que una subida adicional de tipos por parte del BCE vaya a contrarrestar estos apoyos, y apostamos especialmente por la banca europea, el consumo discrecional, las industriales, la sanidad y Alemania. Por otro lado, la renta fija de calidad ofrece una oportunidad complementaria. Los inversores pueden aprovechar los rendimientos actuales para construir exposición a bonos de calidad de vencimiento corto y medio, asegurando ingresos y manteniendo al mismo tiempo el potencial de ganancias de capital a medida que los rendimientos disminuyan".

"En general, vemos un potencial alcista de en torno al 10% para las acciones globales (MSCI All Country World Index) hasta mediados de 2027, y creemos que los inversores deberían ampliar su exposición a distintas regiones para captar un abanico más amplio de oportunidades y motores de crecimiento, así como para gestionar los riesgos de valores individuales. Elevamos la calificación de la renta variable europea a Atractiva y seguimos apostando por las acciones estadounidenses y asiáticas. Prevemos un crecimiento de los beneficios globales del 21% en 2026, seguido de otro año sólido en 2027", explica.

"Después de que los beneficiarios del capex en IA aportaran la mayor parte de las rentabilidades bursátiles del primer semestre, el crecimiento de los beneficios y el comportamiento del mercado están empezando a rotar y a ampliarse hacia un abanico más amplio de temáticas, sectores y regiones. Desde el comienzo del segundo semestre, los rezagados del año —incluidos el Sudeste Asiático, China e India— y los valores cíclicos domésticos han superado con claridad a los mercados del norte de Asia, muy centrados en tecnología", aporta Min Lan Tan, responsable del Chief Investment Office APAC.

"Seguimos manteniendo una postura constructiva sobre la renta variable japonesa a pesar de la elevada volatilidad, respaldada por un sólido crecimiento de los beneficios y unas valoraciones cada vez más atractivas tras la reciente corrección del mercado", apuntan Chisa Kobayashi, responsable de Estrategia de Renta Variable Japón, y Daiju Aoki, director de Inversiones Japón

"Desde un punto de vista táctico, vemos valor en los vencimientos más largos en Europa en comparación con EEUU, donde seguimos favoreciendo los vencimientos más cortos. Esto viene determinado en gran medida por las distintas respuestas de los bancos centrales al repunte de los precios de la energía, la posición cíclica relativa de las respectivas economías y los riesgos fiscales y políticos persistentes", opina Frederick Mellors, responsable de Estrategias de Renta Fija.

"A pesar del aumento de la incertidumbre geopolítica y política este año, los diferenciales de crédito se han mantenido en un rango relativamente estrecho. Creemos que esto refleja un contexto de crecimiento resiliente, balances saneados en el conjunto del high yield y bajas perspectivas de impago, además de unos factores técnicos favorables", resalta Carolina Corvalan, estratega, y Frederick Mellors, responsable de Estrategias de Renta Fija.