13Oct

El FMI vaticina un repunte en 2027. Goldman Sachs recomienda sobre ponderar la Bolsa Mundial. Man Group aconseja no descartar los bonos todavía, y UBS opta por las materias primas.

Miguel Ángel Valero

El Fondo Monetario Internacional (FMI) eleva su previsión de crecimiento mundial y apunta a que el ciclo económico se mantiene resiliente. La actividad ha resistido la guerra en Oriente Medio, impulsada por la capacidad de adaptación del sector privado y sobre todo por una fuerte inversión en inteligencia artificial (IA). Por el lado de la inflación, las tensiones sobre los precios siguen en aumento. En este contexto, y suponiendo que el conflicto no se agrave y que los mercados energéticos se normalicen gradualmente, el FMI proyecta que el crecimiento mundial se ralentice este año hasta el 3,1%, pero que en 2027 repunte hasta un avance del 3,4%, mientras que la inflación aumentaría hasta el +4,7% y luego se moderaría hasta +4,1% en 2027.

Estas perspectivas se enfrentan a factores adversos, entre ellos, las vulnerabilidades fiscales. Además, advierte de que las economías más dependientes de las importaciones de energía y menos expuestas al auge de la inversión en tecnología se enfrentan a un escenario más complejo. 

El FMI apunta a que EEUU mantendrá un crecimiento sólido por encima del 2% (estima un avance del 2,3% tanto para este como para el próximo), mientras la zona euro mantendrá un avance más modesto al crecer un 1,1% este ejercicio y una aceleración de una décima hasta el 1,2% en 2027. Entre las principales economías de la región, España sigue liderando, pero se desacelera: crecimiento previsto para este año del 2,5% que se frenará en 2027 hasta el 1,8%.

Goldman Sachs se apunta a esta ola de optimismo. Sube la Bolsa mundial a sobre ponderar tres meses desde neutral: ve beneficios sólidos y precios más baratos antes de las presentaciones de resultados y con el S&P 500 cerca de máximos. También recomienda sobre ponderar los bonos, a 12 meses. Vaticina una inflación menguante en 2027. Pero también avisa de un trimestre movido por los tipos y las elecciones de medio mandato, y reconoce que se está cubriendo con opciones por si sus previsiones no aciertan. 

Pese al rápido aumento de los rendimientos de la deuda a largo plazo en EEUU, los indicadores macroeconómicos continúan mostrando solidez: el mercado laboral mantiene su fortaleza y el consumo sigue siendo resiliente.

La presión de Irán en Oriente Medio continúa aumentando en torno al estrecho de Ormuz, en un periodo marcado por la relativa contención de Estados Unidos antes de las elecciones legislativas de noviembre. Al mismo tiempo, las fuerzas hutíes se encuentran cerca de rodear la ciudad de Taiz y los recientes ataques contra infraestructuras civiles en Arabia Saudí añaden tensión a la alianza entre el Gobierno de Yemen y Riad. La apertura simultánea de varios frentes complica la estrategia de respuesta y dificulta determinar dónde concentrar los esfuerzos para contener a las fuerzas hutíes.

Pese al optimismo, sigue la mala racha en fusiones y adquisiciones, como publicó el 12 de octubre Dinero Seguro. Starbucks desmiente que vaya a comprar Chipotle y entierra la especulación de una OPA. Tras el no oficial, Starbucks (que presenta resultados el 29 de octubre) subió en torno a un 1,5%y Chipotle cayó cerca de un 2,5%. 

Luces y sombras en China

Comienzan a publicarse las primeras cifras sobre el acuerdo comercial entre la Unión Europea (UE) y China que busca un reequilibrio de los intercambios entre estas economías. La Comisión Europea las cifras previstas para las importaciones de coches híbridos desde China, que entrará en vigor el próximo 1 de diciembre y que solamente permitirá la entrada en el Mercado Único de 350.000 unidades, una cuota a partir de la cual las aduanas europeas pararían cualquier entrada adicional. Este límite se incrementará a un ritmo del 6% cada año. Según los análisis de la Comisión, el acuerdo permitirá que la cuota de mercado que mantiene China en coches híbridos se modere desde el 12% actual hasta el 6%. 

Este tope de importaciones se aplicará también a las empresas europeas que fabrican automóviles en China, pero no se aplicará a las plantas que mantienen las empresas chinas en suelo comunitario, como por ejemplo las de España. 

Dentro del acuerdo comercial alcanzado el pasado viernes, y a cambio de esta concesión, China facilitará la exportación de materias primas estratégicas como las tierras raras y reducirá las barreras arancelarias a ciertos productos europeos, como componentes de automoción y bienes de consumo. 

Un acuerdo que en el corto plazo permite una pausa y reduce el riesgo a un escenario de mayores aranceles y de guerra comercial más tensa, pero que no evitará que la presión siga elevada de cara a próximas rondas de nuevas negociaciones.

Volkswagen se pega el batacazo en China. El fabricante alemán entregó 1,89 millones de coches en el tercer trimestre, un 14,3% menos que hace un año y su peor caída en más de cuatro años. En China, su mayor mercado, las entregas se hundieron un 38,5% mientras las marcas locales le comen cuota. 

Y el buque insignia de LVMH, Louis Vuitton, flojea, las ventas de moda caen y el boicot chino pasa factura. El mayor grupo de lujo del mundo firma un trimestre flojo: su moda y marroquinería vendió un 5% menos de lo esperado. La región de China fue la única en rojo, otro 5% abajo. Ya la acción pierde más de un 40% en la Bolsa París, su peor año desde 2008. Louis Vuitton ganó un pleito de marca a Molly Tea, una tetería china, y el consumidor de ese país se enfadó. Cuando el que más lujo compra hace boicot, las ventas lo notan enseguida.  Mala señal para el lujo europeo, si China no tira, LVMH, Kering y Hermès lo sufren. Atención al poder del consumidor chino. 

Ebury: la estabilización del mercado de bonos impulsa las divisas de riesgo

Los mercados mundiales de renta fija se estabilizaron finalmente la semana pasada, y los de divisas siguieron su ejemplo. El rendimiento de los bonos del Tesoro a 10 años alcanzó un nuevo máximo de 24 años el jueves 8 de octubre, aunque cerró la semana ligeramente a la baja, mientras que los bonos franceses recuperaron parte de sus pérdidas recientes. El índice del dólar estadounidense había subido de forma sostenida impulsado por las caídas en los mercados de bonos, pero terminó la semana prácticamente sin cambios. Los inversores en renta variable interpretaron este entorno más calmado como una señal positiva: el S&P 500 marcó nuevos máximos históricos a mediados de semana, pese a que los rendimientos a largo plazo se situaban cerca de máximos de varias décadas. 

Recomendamos no otorgar demasiada relevancia a una sola semana de tranquilidad. Ninguna de las preocupaciones fiscales de Francia o el Reino Unido se ha resuelto, y el repunte bursátil parece cada vez más desconectado del aumento del coste de la financiación a largo plazo. Por ahora, sin embargo, los bonos parecen haber caído lo suficiente como para atraer a algunos cazadores de gangas.

Esta semana presenta una agenda muy cargada que pondrá a prueba la nueva calma en los mercados de bonos. La inflación del IPC de EEUU de septiembre, que se publica el miércoles, será el centro de atención. El presidente de la Fed,Warsh, intervendrá el jueves 15 de octubre por la tarde, junto con Bowman y Hammack a principios de semana. Serán las últimas intervenciones programadas de la Fed antes de que comience el periodo de silencio el sábado, previo a la reunión del 27 y28 de octubre. En el Reino Unido, el jueves se conocerá el PIB de agosto y habrá una inusual cantidad de intervenciones de miembros del Comité de Política Monetaria (MPC), que concluirán con la del gobernador Bailey el viernes. Lagarde y Schnabel (BCE) hablarán el miércoles. Las reuniones anuales del FMI se celebran durante toda la semana.

  • EUR: Tras un comienzo de semana complicado, tanto los bonos soberanos franceses como el euro se estabilizaron la semana pasada y repuntaron simultáneamente. La favorita en las elecciones presidenciales, Le Pen, ofreció la semana pasada garantías sobre un mayor control del gasto público, algo que los mercados parecen haber acogido con agrado. Sin embargo, las protestas y manifestaciones registradas en todo el país en los últimos días en favor de una mayor financiación de la educación superior ponen de manifiesto lo difícil que resultará sanear las cuentas públicas y mantener a la vez el apoyo de la base electoral. Seguimos siendo cautelosos: las perspectivas de una consolidación fiscal seria en Francia a largo plazo siguen siendo sombrías de cara a las elecciones presidenciales del año que viene. Los mercados han reducido sus expectativas de subida de tipos por parte del BCE debido a la agitación en los bonos soberanos franceses. Lagarde y Schnabel tendrán la oportunidad de ajustar dichas expectativas esta semana, antes de la reunión del 29 de octubre, en la que parece muy probable una pausa. Mientras tanto, el destino del euro seguirá ligado a los diferenciales franceses.
  • USD: Las actas del FOMC de la semana pasada se interpretaron con un tono hawkish, pero son anteriores a los débiles datos de empleo de septiembre y a las lecturas de inflación modestas registradas desde entonces. Seguimos pensando que la Fed mantendrá los tipos este mes, ya que esperamos una cifra mensual moderada (del 0,2 % o menos) en la inflación subyacente del informe de septiembre que se publica esta semana. Cualquier sorpresa al alza en ese dato llevaría rápidamente a los mercados a revalorizar las probabilidades de una subida en octubre y podría permitir al dólar romper el rango en el que se ha mantenido desde el verano de 2025. Nuestro escenario base apunta a una estabilización continuada de los mercados de renta fija y a efectos indirectos contenidos derivados de las subidas de los precios de la energía, lo que eliminaría un soporte clave del reciente repunte del dólar. Los participantes del mercado también estarán pendientes de las elecciones de mitad de legislatura de principios de noviembre, que podrían resultar ligeramente bajistas para el dólar si el bloqueo en el Congreso limita la capacidad del Gobierno estadounidense para aprobar nuevas iniciativas de gasto o de expansión fiscal.
  • GBP: La libra esterlina sigue alcanzando nuevos máximos de 16 meses frente al euro, mientras se estabiliza frente al dólar estadounidense. Al igual que la semana anterior, esto se debió más a los problemas del euro que a buenas noticias procedentes del Reino Unido. Los mercados esperan cada vez más que el Banco de Inglaterra suba los tipos en su reunión del 5 de noviembre, y coincidimos con esta visión, aunque seguimos considerando que se trataría únicamente de una subida puntual de carácter preventivo. Esta semana escucharemos las declaraciones de los miembros del MPC Mann, Greene y Pill, que votaron a favor de la subida en septiembre. Dado el renovado interés de los inversores en bonos por la sostenibilidad fiscal, el presupuesto de otoño de este mes sigue siendo un riesgo crítico tanto para los gilts como para la libra, y es poco probable que los datos del PIB del jueves alteren esta situación. Como gran parte del margen de maniobra fiscal del Gobierno se ha visto mermado por el repunte de los rendimientos, consideramos que las subidas de impuestos adicionales son inevitables, incluso antes de alcanzar las ambiciones de gasto de Burnham. Las repercusiones en los mercados dependerán de si Healey logra minimizar los daños y convencer a los inversores de que los futuros planes de gasto no comprometerán la sostenibilidad de la deuda. El margen de error es reducido y los riesgos para los activos británicos parecen inclinarse a la baja de cara a este acontecimiento fiscal.

Man Group: no se deben descartar los bonos todavía

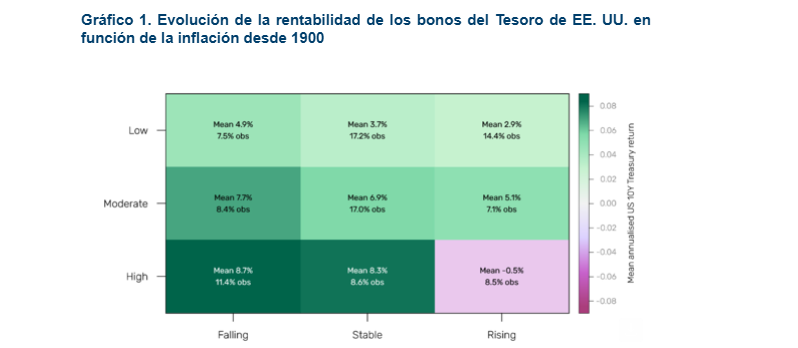
Por otra parte,  Peter Weidner, analista cuantitativo principal y director de estrategias de rentabilidad total; Tom Frith, investigador cuantitativo, y Tarek Abou Zeid, socio y director de gestión de carteras de clientes en el área de inversión sistemática de Man Group, sostienen en un análisis que el simple hecho de que la inflación esté elevada no es malo para los bonos del Tesoro; se necesita un rápido aumento de la inflación para que los bonos bajen.

"Últimamente, los bonos han recibido mucha mala prensa. Han sido unas semanas volátiles, en las que las preocupaciones en torno a la inflación, la (in)sostenibilidad fiscal y la correlación entre acciones y bonos han empujado los costes de financiación de EE. UU. a su nivel más alto en casi 25 años la semana pasada. La volatilidad también se ha extendido a los bonos soberanos europeos. ¿Son reales estos riesgos? Por supuesto. ¿Significa eso que los bonos ya no merecen un lugar en una cartera a largo plazo? Creemos que no", argumentan.

Hay muchas razones para mantener una asignación estratégica en bonos, entre las que destaca su tendencia a comportarse bien cuando las acciones caen. "No estamos seguros de que la gente nos escuche, ya que la narrativa general actual es que la inflación se mantendrá 'más alta durante más tiempo' y que esto es una mala noticia para los tenedores de bonos. Nosotros no estamos tan seguros", añaden.

"Nuestro análisis ha revelado que, cuando la inflación se ha situado entre el 2% y el 4% (como ocurre ahora), los bonos del Tesoro estadounidense a 10 años han generado históricamente una rentabilidad media anualizada un 4% superior a la inflación, lo que dista mucho de la mala prensa que han estado recibiendo. El aumento de la inflación tiende a perjudicar la rentabilidad de los bonos, pero el hecho de que la inflación esté por encima del objetivo no presagia, por sí solo, un mal periodo para mantener bonos", subrayan.

Las rentabilidades nominales confirman que una inflación elevada no es, en sí misma, necesariamente negativa para los bonos. Cuando la inflación desciende desde un nivel inicial alto, las rentabilidades de los bonos pueden resultar muy atractivas, en parte porque los rendimientos iniciales son elevados. Con la inflación estadounidense actualmente en el 3,4 %, nos situamos en la fila central de la tabla.

Sin embargo, las rentabilidades nominales de los bonos no lo dicen todo. Lo que en última instancia importa a los inversores es el poder adquisitivo, más que la magnitud de la rentabilidad en sí misma. Con ese fin, se repite el mismo análisis utilizando las rentabilidades reales, que superan a la inflación.

Los rendimientos reales muestran una tendencia similar, con una excepción. Incluso en entornos de inflación moderada o elevada (donde el IPC se sitúa por encima del 2% o del 4%, respectivamente), los rendimientos reales de los bonos pueden ser muy positivos. El panorama cambia cuando la inflación ya supera el 4% y aumenta en más de 50 puntos básicos (pb) en tres meses. En ese escenario, los rendimientos reales de los bonos del Tesoro a 10 años han registrado una media anualizada del -11,7%. Esto se vivió en 2022, cuando la inflación se disparó y los rendimientos reales profundamente negativos a principios de año agravaron el daño. 

Un mundo en el que la inflación se mantenga “alta durante más tiempo” no requiere que esta siga aumentando al mismo ritmo. "Creemos que la inflación podría mantenerse en los niveles actuales, o incluso subir más, sin que ello suponga una mala noticia para los bonos", insisten estos expertos. Actualmente nos encontramos en la franja de inflación moderada, donde una inflación estable implica una rentabilidad real del 4% anualizada para los bonos del Tesoro estadounidense a 10 años. Incluso la categoría “alta y estable” del gráfico, en la que la inflación parte de un nivel superior al 4% y no varía en más de 50 puntos básicos en ninguna dirección a lo largo de tres meses, ha generado históricamente una rentabilidad nominal media anualizada del 8,3% y una rentabilidad real del 2,3% para los bonos del Tesoro estadounidense a 10 años.

Esto no significa ignorar el riesgo de otro repunte de la inflación. La diversificación y la gestión del riesgo siguen siendo fundamentales. Asignar activos a las materias primas, junto con las acciones y los bonos, puede mejorar la diversificación y, en concreto, reducir el riesgo inflacionista. Las estrategias de momentum también pueden resultar útiles. Históricamente, han figurado entre las estrategias más resistentes en épocas de inflación. "No creemos que se deban descartar los bonos todavía. Históricamente han obtenido buenos resultados cuando las acciones caían y (lejos de estar condenados en un mundo de 'inflación alta durante más tiempo'), aún pueden ofrecer rentabilidades reales positivas", concluyen.
UBS: materias primas es una fuente estructural de rentabilidad

La incertidumbre geopolítica y macroeconómica está impulsando la volatilidad de las materias primas a corto plazo, pero la oferta ajustada y una demanda duradera siguen respaldando las perspectivas. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Dado que, históricamente, las materias primas han mostrado bajas correlaciones con la renta variable y los bonos, creemos que la exposición a materias primas de forma amplia puede aportar tanto una fuente estructural de rentabilidad como un carácter defensivo a la cartera. Favorecemos las estrategias de gestión activa que mantienen una exposición diversificada a metales preciosos, energía, metales industriales y agricultura para captar un amplio abanico de oportunidades”.

“El S&P 500 ganó un 1,2% durante la semana, mientras que el rendimiento del bono del Tesoro a 10 años retrocedió solo ligeramente desde un máximo de 24 años. Los datos de inflación de septiembre pondrán a prueba las perspectivas para la política de la Fed y los rendimientos, mientras que los resultados de los bancos ofrecerán una lectura sobre los consumidores, las condiciones crediticias y la actividad en los mercados de capitales. Creemos que un sólido crecimiento de los beneficios empresariales puede ayudar a la renta variable a absorber unos tipos moderadamente más altos”, añade.

“Si bien unos tipos de interés más altos generan vientos en contra para algunas partes de la economía, es probable que el crecimiento estructural de los beneficios en infraestructura de IA se mantenga resiliente. Recomendamos que los inversores mantengan una exposición equilibrada a nuestros tres pilares clave de oportunidades de inversión estructurales: IA, energía y recursos, y longevidad”, señala Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

09Oct

España y Alemania revisan el alza sus perspectivas de crecimiento económico para este año y el que viene.

Miguel Ángel Valero

El Banco de Inglaterra avisa de que los Gobiernos se quedan sin margen para gastar en la próxima crisis. Su gobernador, Andrew Bailey, (en la fotografía) avisa desde Estambul (Turquía) que con el bono británico a 30 años por encima del 6%, récord desde 1998, los gobiernos no tienen casi ya munición para atajar el problema con su deuda. A esta advertencia se suma EY, que calcula que el margen del Tesoro británico ha caído de 23.600 millones de libras a 11.300 millones desde marzo. Con la inflación en el 3,1%, el bono británico a 10 años tiene que pagar un 5,52% para captar inversores. 

Munición fiscal es el margen que tiene un Gobierno para bajar impuestos o gastar en una recesión. Si el bono sube, los intereses de la deuda se comen ese margen y al Gobierno le queda menos red cuando hace falta. Toca a los gilts, los bonos del Estado británico, y que si el mercado desconfía, su precio cae y la rentabilidad sube, elevando el coste de financiación de la deuda. Esto tiene repercusiones en los Presupuestos que el Gobierno debe presentar en noviembre, y también en la libra.

Las advertencias del Banco de Inglaterra se producen en un momento en el que los nuevos ataques iraníes contra petroleros en el Golfo Pérsico reavivaron el temor a una escalada del conflicto en Oriente Medio, y a nuevos encarecimientos de la energía, que llevan las expectativas de inflación en EEUU a máximos desde 2023. 

En la reunión de los ministros de Economía y Finanzas de la Eurozona (Eurogrupo), la presidenta del Banco Central Europeo (BCE), Christine Lagarde, asegura que éste dispone de herramientas para hacer frente a movimientos desordenados en los diferenciales de deuda.

Al otro lado del Atlántico, Donald Trump también trata de frenar las tensiones y proclama que EEUU no tiene previsto atacar a Irán antes de las elecciones de mitad de mandato.

Aunque de fondo no hay nada nuevo, el momento de los dos mensajes ha sido significativo. Con las primas de riesgo francesas superando los 140 puntos básicos (pb) y el barril de Brent llegando a cotizar por encima de 105 $/barril, estas declaraciones permiten una estabilización de los mercados a la espera de la próxima gran prueba: la temporada de resultados empresariales ganará tracción, con los bancos estadounidenses publicando sus cuentas desde el martes 13; en Europa, las miradas estarán puestas en la tecnológica ASML que publica el miércoles 14. 

De cara a esta temporada de publicaciones el crecimiento esperado de los beneficios es exigente en su tasa agregada, dado que se anticipa un avance del 30% interanual para las empresas del S&P 500, apoyándose en la fuerte inversión en inteligencia artificial (IA) y las mayores ganancias del sector energético. Pero será decisivo confirmar que el resto de la economía no está perdiendo dinamismo y que todos los sectores del S&P 500 lograrán crecimientos de sus beneficios en este trimestre. Una tendencia que de confirmarse debería permitir una mayor participación en las subidas de las Bolsas en la parte final del año.

El Banco de España, más optimista

En medio de todo esto, el Banco de España revisa al alza sus previsiones de crecimiento para este año (2,6%, +3 décimas) y para 2027 (2,2%, +5 décimas) por la resiliencia de la economía española, la demanda interna (sobre todo, el consumo de las familias), el fuerte dinamismo del mercado de trabajo, la evolución demográfica (por los flujos migratorios, no por la natalidad) y  el buen comportamiento del sector exterior. 

El consumo de los hogares se mantiene como el auténtico motor de la expansión de la economía gracias al paulatino incremento de la renta real disponible, una tasa de ahorro que se sitúa en el 11% (muy por encima de su media histórica), y la fortaleza del crédito al consumo Estos factores “proporcionan margen para que los hogares amortigüen el impacto del shock inflacionista y el aumento de los tipos de interés sobre la renta real disponible”.

Pero no todo es optimismo, ya que el Banco de España alerta de las presiones inflacionistas que complican el horizonte macroeconómico a medio plazo. Para el cierre de 2026, las nuevas proyecciones elevan la inflación media hasta el 3,9%, lo que representa una revisión al alza de tres décimas respecto a lo que señaló en junio y un salto de más de un punto respecto al año previo, por la guerra en Oriente Medio y el encarecimiento del coste de la energía. En 2027, la inflación estará en el 3,7%, 1,1 puntos más de lo estimado hasta ahora.

La inflación subyacente (que excluye los alimentos frescos y los productos energéticos por ser los componentes más volátiles de la cesta de la compra) crecerá hasta el 3,4% en 2026 (+2 décimas sobre el cálculo de junio)  y 3,5% en 2027 (+3 décimas).

España sufre un encarecimiento del coste de la vida superior a la media europea: "“entre julio de 2025 y septiembre de 2026, el diferencial de inflación —esto es, la diferencia entre el ritmo de avance de los precios en España y en la Unión Económica y Monetaria (UEM)— se situó en promedio en 0,9 puntos para la inflación general y en 0,8 puntos para la subyacente”. Desde el estallido del conflicto en Oriente Medio, esta brecha se ha ampliado hasta alcanzar en septiembre los 1,2 puntos para la inflación general y el punto para la subyacente. La diferencia se debe a la mayor aceleración de los precios energéticos en España y a la resistencia a la baja de los servicios, donde el turismo, la hostelería y el ocio siguen avanzando a tasas superiores al 4% anual. Pero también hay que tener en cuenta que España multiplica por más de dos el crecimiento económico del conjunto de Europa en los últimos años.

Además, la inversión en vivienda en España avanza a un ritmo muy lento, por la acumulación de problemas: tramitación de nuevas promociones, falta de trabajadores y de suelo, dificultades para obtener acceso y conexión a la red eléctrica, lentitud de los trámites urbanísticos municipales. Aunque las obras iniciadas han repuntado hasta las 140.000 viviendas anuales, las terminadas siguen por debajo de las 90.000. Como el período medio de ejecución y tramitación de una promoción oscila entre 2,5 años y 3, el paulatino aumento de la actividad promotora no se percibirá hasta 2028, siempre en “magnitudes moderadas que apenas amortiguarán el déficit acumulado", que llega al millón de viviendas. Todo esto tensiona los precios de la vivienda, tanto en compra como en alquiler.

Además, los paquetes fiscales diseñados por el Gobierno para hacer frente al golpe energético provocado por los conflictos en Ucrania y en Oriente Medio (que sitúan a España entre los países más activos en este campo), añadirán tres décimas al déficit de las Administraciones Públicas en 2026 (2,6% del PIB), y dos décimas en 2027 (2,25), aunque por debajo del límite que exige Bruselas. La ratio de deuda pública se situará previsiblemente en el 98,5% del PIB en 2026 y se reducirá aún más el próximo año, hasta el 96,2%, porque el PIB nominal crece a un ritmo mayor que la deuda.

Alemania también revisa al alza su crecimiento económico para 2026 y 2027

El Gobierno alemán también quiere aportar su granito de arena a esos intentos de inyectar optimismo en los mercados y ha revisado al alza sus previsiones de crecimiento económico para 2026 y 2027 al considerar que el impacto de la guerra con Irán sobre la actividad está siendo menos severo de lo previsto inicialmente. Ha elevado en ocho décimas su estimación para 2026: desde el +0,5% contemplado en abril a un +1,3%. También ha revisado al alza el crecimiento de 2027, pasando de un +0,9% previsto con anterioridad a un +1,1%. 

El Ejecutivo alemán no ha sido el único en mostrar una visión más optimista sobre la evolución de la economía. La OCDE también revisó al alza sus previsiones en septiembre respecto a las publicadas en junio, elevando su estimación de crecimiento para Alemania en 2026 hasta el +1,1%, desde el +0,7% anterior. La mejora de las perspectivas responde, en gran medida, al impulso derivado de los programas de inversión pública en infraestructuras financiados mediante endeudamiento y al incremento del gasto destinado al fortalecimiento de las capacidades de defensa del país.

UBS: el repunte no ha terminado

Las acciones estadounidenses se alejaron de sus máximos históricos esta semana, ya que los elevados rendimientos del Tesoro, el aumento de los precios del petróleo y los renovados riesgos geopolíticos pesaron sobre el sentimiento. Pero esperar a que estas preocupaciones se disipen podría significar perderse nuevas subidas del mercado. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Los inversores no deberían interpretar las preocupaciones persistentes del mercado como una señal de que el repunte ha terminado. Creemos que el enfoque más duradero consiste en mantenerse posicionado para obtener ganancias a largo plazo mediante una cartera bien diversificada. Los inversores dispuestos y capaces de tolerar los riesgos asociados también pueden considerar materias primas de forma amplia y activos alternativos, como los hedge funds, como fuentes diferenciadas de rentabilidad potencial”.

“Consideramos que los niveles por debajo de 1,12 resultan atractivos para establecer posiciones largas en EURUSD, ya sea mediante una exposición directa con un stop-loss por debajo de 1,10 o mediante la venta de riesgo a la baja en el par”, aportan Constantin Bolz y Giovanni Staunovo, Estrategas. “Mantenemos una visión positiva a medio plazo. A medida que los mercados reducen sus expectativas de subidas de tipos por parte de la Fed, creemos que el oro debería recuperar impulso hacia finales de año y de cara a 2027”, añade Giovanni Staunovo.

Starbucks quiere devorar Chipotle

Mientras, se especula con la mayor adquisición de la historia en el sector de la restauración. Starbucks tantea comprar Chipotle y llegó a consultar a algunos bancos de inversión. Starbucks vale en Bolsa unos 103.000 millones$ y Chipotle unos 42.000. Juntas rozarían los 50.000 millones con prima, más que Burger King y Tim Hortons en 2014.

Un dato parece clave: Brian Niccol, jefe de Starbucks, dirigió la cadena de burritos de origen mexicano hasta 2024. 

Si Starbucks da el paso de comprarla, aplicará un giro radical en su estrategia de crecimiento actual, denominada Back to Starbuks, centrada en el cierre de locales y en la renovación de otros para mejorar el servicioy recuperar las cifras de consumo en sus establecimientos.

En Norteamérica, especialmente en EEUU, está cerrando 250 locales desde septiembre de 2026, con un coste estimado de 300 millones$. Son tiendas que no alcanzan resultados financieros aceptables o no pueden ofrecer la experiencia de cliente y empleado que Starbucks busca. Un  año antes, ya cerró otros 627 locales en Norteamérica y Europa.

Mientras, ha renovado más de un millar de tiendas, y el objetivo es llegar a las 1.500 antes del cierre de su ejercicio fiscal. El plan global de aperturas netas (entradas menos salidas) se mantiene.

Como suele suceder en una adquisición, al tener que pagar una prima y endeudarse, la Bolsa castiga a Starbucks. Además, los analistas dan solo un 20% de probabilidad a la operación. En cambio, la cotización de Chipotle se dispara.

25Sep

Los hedge funds reducen el arbitraje apalancado con bono y futuros ( "basis trade", en la jerga del sector) mientras se hunde el bono norteamericano.

Miguel Ángel Valero

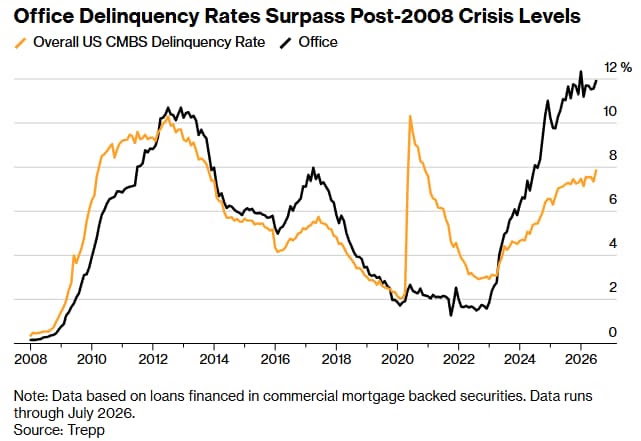
Señales inquietantes. La tasa de impago de las oficinas en EEUU se dispara al nivel más alto de la historia, por encima incluso del pico de 2008, cuando el derrumbe del mercado de las hipotecas subprime y la explosión de la burbuja inmobiliaria. El ladrillo comercial sigue siendo la bomba silenciosa a punto de estallar.

Los hedge funds reducen el arbitraje apalancado con bono y futuros ( "basis trade", en la jerga del sector) mientras se hunde el bono norteamericano. Morgan Stanley calcula que los hedge funds han recortado un 20% sus apuestas en deuda americana, hasta unos 1,2 billones$. El recorte se concentra en el tramo corto: las apuestas bajistas en el bono a 2 años han caído un 40% desde marzo. El Tesoro recompra deuda, los bancos guardan más bonos y el mercado descuenta subidas de tipos. El arbitraje apalancado (comprar el bono y vender su futuro con dinero prestado) es una fuente enorme de liquidez para la deuda. Si se deshace de golpe, los intereses pegan bandazos y el susto se contagia.

People Inc, de Barry Diller, tira la toalla y retira la oferta de más de 18.000 millones$$ por MGM Resorts. Con el dinero tan caro, hasta las ofertas de récord se quedan sin firmar sobre la mesa, y las acciones sufren.

Starbucks cierra otras 250 cafeterías dentro del plan "Back to Starbucks" de Brian Niccol. El ajuste afecta a cerca del 1% de sus más de 18.000 tiendas en Norteamérica, con un cargo de reestructuración de 300 millones$. Además recorta la previsión de aperturas netas de las 600-650 previstas a 440.

Repsol avisa de que hasta el 90% de su crudo no cumplirá las nuevas reglas de metano de la UE que entran en vigor en enero de 2027. Las cosas se pueden poner chungas para las petroleras europeas. Luis Cabra, director general de Transición Energética, Tecnología, Institucional y adjunto al CEO, y miembro del Comité Ejecutivo, solo garantiza que del 10 al 15 por ciento de su crudo cumplirá las exigencias. Desde el 1 de enero, quien importe crudo a la UE debe probar que se produjo controlando las fugas de metano, un gas que calienta 80 veces más que el CO2. Repsol sigue firmando contratos que no cumplen, porque si no se queda sin barriles. Sus cinco refinerías son para petróleo pesado, como el venezolano, así que un crudo más ligero le hundiría los márgenes. Por eso presiona a Bruselas, que estudia retrasar la norma un año, como reclaman el presidente francés, Emmanuel Macron, y otros doce países de la UE.  Amenaza al suministro de combustible europeo y a los márgenes de Repsol, Exxon, y a otras petroleras del Viejo Continente.

La única buena noticia la protagoniza Eli Lilly. La FDA aprueba Onswik, la insulina basal de una inyección semanal de Eli Lilly para la diabetes tipo 2. El fármaco reduce las inyecciones de más de 300 al año a 52. En el ensayo QWINT, con más de 3.400 pacientes, bajó el azúcar medio en sangre igual que las insulinas diarias, con un recorte del 1,34% frente a otra. Menos pinchazos significa más pacientes que aceptan el tratamiento y lo mantienen, así que Lilly abre un frente de ventas más allá de los adelgazantes. Y pisa el terreno a Novo Nordisk.

Más cordura entre Irán y EEUU

En medio de los intercambios dialécticos entre EEUU e Irán empieza a aflorar cierta cordura. Irán propone una reapertura gradual del estrecho de Ormuz, condicionada a que Estados Unidos también levante el bloqueo. Una vez firmado el acuerdo, basado en el Memorando de Entendimiento de junio, el estrecho iniciaría su reapertura en siete días. Las condiciones planteadas incluyen el fin del conflicto en el Líbano por parte de Israel, el establecimiento de un posible peaje acordado con Omán para el tránsito por el estrecho, la eliminación de sanciones, y ayudas para la reconstrucción de Irán. Tanto demócratas como republicanos han rechazado estas exigencias, por lo que Donald Trump ya ha señalado que EEUU no aceptará esos términos.

Con el estrecho bajo control militar de la Marina estadounidense, hay un incremento progresivo del flujo marítimo. Arabia Saudí alcanzó en los últimos días los niveles más elevados de exportación de petróleo a través del estrecho desde el inicio del conflicto, al verse obligada a desviar parte de la producción procedente de Yanbú. Mientras tanto, Irán continúa sufriendo las consecuencias económicas de la situación. A partir de octubre, las restricciones a las exportaciones de crudo pueden empezar a reflejarse de forma significativa en los ingresos del Gobierno, una vez se agoten las reservas de petróleo iraní almacenadas fuera del estrecho.

En la cumbre entre Trump y Xi Jinping, pocas novedades en el horizonte. Se está desarrollando con declaraciones amables, aunque con avances limitados. El principal resultado ha sido la prórroga de la tregua comercial hasta el 10 de enero de 2027, lo que supone dos meses adicionales respecto a su vencimiento previsto en noviembre. Además, China ha reiterado su disposición a mantener abiertas sus puertas a las empresas estadounidenses interesadas en invertir y operar en el país, al tiempo que ha reclamado un trato justo para las compañías chinas en EEUU. Por su parte, Trump se ha volcado en escenificar una relación cercana con Xi Jinping, ambos líderes "nunca se han llevado tan bien" y pueden "lograr mucho juntos”. 

Por su parte, el escenario energético continuó presionando a la renta fija. La curva de tipos volvió a desplazarse al alza ante un conflicto que sigue deteriorando los inventarios y que, además, está ejerciendo una fuerte presión sobre el mercado del diésel, con el fantasma de posibles restricciones a las exportaciones estadounidenses sobrevolando los mercados. La aparición de nuevos ataques hutíes contra Arabia Saudí resta parte del optimismo generado.

Pueden producirse episodios de tensión. Sin embargo, la recuperación del flujo a través del estrecho de Ormuz mantiene una trayectoria positiva y no se ha detenido. Esta evolución constituye una noticia favorable en un entorno que continuará siendo complejo y que seguirá incorporando una prima de riesgo en el precio del petróleo. No obstante, éste no será suficiente para frenar la fortaleza del ciclo de inversión en inteligencia artificial (IA), que continúa mostrando solidez y dinamismo.

"En cuanto a la renta fija, cada repunte de los tipos de interés refuerza nuestro posicionamiento más prudente en duración. Seguimos sin apreciar un valor relativo atractivo en los tramos largos de la curva, donde previsiblemente la presión seguirá por los miedos a la inflación y unos déficits fiscales crecientes", advierten en Banca March.

Se acelera la renovación del BCE

El abandono anticipado como miembro del Comité Ejecutivo del Banco Central Europeo (BCE), Isabel Schnabel, para incorporarse al Fondo Monetario Internacional (FMI), acelera la renovación de la institución. Era una de las candidatas a la presidencia del BCE una vez se marche Christine Lagarde. 

El mandato de Isabel Schnabel expiraba en diciembre de 2027. Otro que se va es el economista jefe, Philip Lane, cuyo mandato finaliza en mayo. El mandato de 8 años de Lagarde finaliza en octubre de 2027, pero se especula con una marcha anticipada para presentarse a las elecciones en Francia.

UBS: los mercados están sobreestimando las subidas de tipos

El diferencial entre los rendimientos de los bonos soberanos a 10 años de Francia y Alemania alcanzó recientemente alrededor de 110 puntos básicos (pb), su nivel más alto desde julio de 2012. Esta ampliación coincidió con una liquidación (sell-off) más generalizada en los mercados globales de bonos, ya que unos datos económicos más sólidos y unos precios de la energía más elevados llevaron a los inversores a anticipar un endurecimiento monetario más rápido por parte de los bancos centrales.

"Sin embargo, no creemos que este movimiento reste atractivo a la renta fija global. El movimiento refleja en gran medida las preocupaciones sobre el endeudamiento del Gobierno francés, mientras que los mercados podrían estar sobreestimando hasta dónde necesitarán subir los tipos los bancos centrales. Seguimos calificando a la renta fija como Atractiva, ya que unos rendimientos elevados mejoran los ingresos y generan oportunidades en bonos de alta calidad. Es posible que los mercados estén sobreestimando hasta dónde necesitarán llegar los bancos centrales en su endurecimiento monetario", argumentan en UBS.

Unos rendimientos elevados ofrecen ingresos y protección atractivos, junto con unos fundamentales crediticios resilientes. Los riesgos fiscales exigen una construcción de cartera cuidadosa, en lugar de una retirada de la renta fija.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y vemos oportunidades en distintas regiones y segmentos de mercado. Los inversores pueden considerar añadir exposición a duración media a larga en bonos de alta calidad, favoreciendo al mismo tiempo a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios. Determinados bonos selectos de mercados emergentes pueden aportar ingresos adicionales y diversificación".