08Oct

“La verdadera ventaja competitiva está en integrar estas tecnologías en el negocio, llevarlas a escala y convertirlas en resultados. Todos tenemos ya acceso a ellas; la brecha ahora está entre quienes experimentan y quienes son capaces de transformarlas en resultados”, advierte el CEO de Inetum.

Miguel Ángel Valero

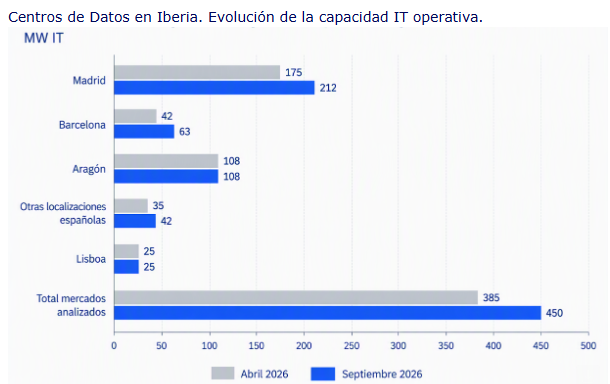
Los principales mercados de centros de datos de España y Portugal incorporaron 65 MW IT de capacidad operativa entre abril y septiembre de 2026, hasta alcanzar aproximadamente 450 MW IT, según el Data Centers Iberian Region Snapshot, elaborado por Colliers. Esta evolución representa un crecimiento semestral cercano al 17%. La nueva capacidad se concentra principalmente en Madrid y Barcelona, que sumaron conjuntamente 58 MW IT en seis meses.

El crecimiento se produce en un contexto de elevada demanda por parte de empresas, grandes proveedores de servicios en la nube, operadores neocloud y compañías vinculadas al desarrollo de la inteligencia artificial (IA). Al mismo tiempo, la evolución regulatoria, la disponibilidad efectiva de potencia y los plazos de conexión están llevando a revisar desarrollos que todavía no cuentan con suficiente visibilidad sobre su ejecución. En este contexto, el volumen anunciado pierde peso como indicador aislado frente al grado de madurez de cada proyecto. 

Madrid aumentó su capacidad operativa de 175 a 212 MW IT, un 21% más que en el semestre anterior. Este crecimiento se debe a la apertura de Equinix MD5 en Alcobendas, con 4 MW IT; la entrada en funcionamiento de las instalaciones de NxN, con 5 MW IT; y la incorporación de nueva capacidad en los campus de Merlin Edged en Getafe y Data4 en Alcobendas, con 16 y 12 MW IT, respectivamente.

Barcelona, por su parte, elevó su capacidad operativa de 42 a 63 MW IT, un incremento del 50% en los últimos 6 meses. La apertura de BCN1 de Digital Realty en Sant Adrià de Besòs aportó 14 MW IT, mientras la ampliación de la plataforma de Templus incorporó otros 7 MW IT. Aragón concentra los grandes desarrollos futuros Aragón mantiene 108 MW IT operativos y eleva su capacidad futura estimada de 3.461 a 3.764 MW IT. 

Este crecimiento responde a nuevos anuncios de gran escala, la confirmación de proyectos previamente identificados y la revisión de desarrollos existentes. Entre las novedades del semestre destacan el campus de DayOne e Ignis en Escatrón, diseñado para alcanzar hasta 207 MW IT; el proyecto de Krolmap en Zaragoza, con un potencial de 103 MW IT; y la confirmación de Botorrita como ubicación del proyecto Zaragoza-WIND de Merlin Edged, cuya primera fase contará con 144 MW IT. La materialización de esta capacidad dependerá de la disponibilidad de potencia, la construcción de subestaciones y conexiones, y el refuerzo de la red eléctrica. 

Fuera de Madrid, Barcelona y Aragón, la capacidad operativa española aumentó de aproximadamente 35 a 42 MW IT. La nueva oferta procede de instalaciones en Derio, Paterna y Cantabria. Estas localizaciones reúnen aproximadamente 5.687 MW IT de capacidad futura estimada, aunque una parte relevante de los proyectos se encuentra todavía en fases iniciales. Lisboa se mantiene estable, con 25 MW IT operativos y 1.389 MW IT de pipeline. Su proyección se apoya en la conectividad internacional, la red de cables submarinos y el avance de infraestructuras destinadas a servicios en la nube e IA. El informe espera que el 91% de su capacidad asegurada entre en funcionamiento antes de 2030. 

“Las limitaciones de potencia y los plazos de conexión están ampliando el mapa europeo de centros de datos más allá de mercados tradicionales. La Península Ibérica cuenta con condiciones para captar una parte de esa demanda, pero competirá combinando sostenibilidad con su capacidad para ofrecer energía disponible y proyectos ejecutables en tiempo y forma, no únicamente por el volumen anunciado de su pipeline”, explica Gonzalo Martín, Managing Director y Head of Data Centres Capital Markets, EMEA, en Colliers. 

La incorporación de nueva capacidad todavía no compensa el crecimiento de la demanda. La disponibilidad operativa en el mercado de colocation se sitúa en el 19% en Madrid y en el 14% en Barcelona. En el segmento dirigido a hyperscalers y operadores neocloud, la disponibilidad desciende hasta el 9% en Madrid y es nula en Barcelona.

El informe analiza también el proyecto de Real Decreto publicado el 27 de agosto de 2026 por el Ministerio para la Transición Ecológica y el Reto Demográfico. La propuesta establece nuevos requisitos para los centros de datos que soliciten permisos de acceso y conexión a la red por una potencia igual o superior a 1 MW. Entre las medidas propuestas figuran criterios de adicionalidad renovable, correlación horaria del consumo, eficiencia energética e hídrica y control de los datos dentro de la Unión Europea. El texto continúa en revisión tras una consulta pública que recibió más de 600 aportaciones, por lo que su contenido puede experimentar modificaciones antes de su aprobación.

Las observaciones presentadas durante la consulta incluyen una mayor flexibilidad para evaluar la correlación entre consumo y generación renovable, la exclusión de los proyectos que ya cuentan con permisos de acceso y conexión, y la ampliación del periodo previsto para acreditar la adicionalidad de la generación renovable. Perspectivas El crecimiento de la capacidad operativa confirma que el mercado ibérico continúa avanzando, aunque la ejecución de los proyectos futuros dependerá cada vez más de factores concretos como el acceso a potencia, los permisos, la financiación y los plazos de entrega. En este escenario, la evolución del mercado estará más determinada por la capacidad de convertir los proyectos en instalaciones operativas y menos por el volumen total de anuncios. La configuración definitiva del marco regulatorio será uno de los elementos que condicionen esta transformación durante los próximos años. 

“El mercado está entrando en una fase en la que ya no basta con anunciar capacidad. La diferencia la marcarán los proyectos capaces de asegurar energía, permisos y plazos de entrega. Para ello, es necesario un marco predecible que dé seguridad a operadores, promotores, inversores y financiadores, y que permita compatibilizar los objetivos de eficiencia con la viabilidad técnica de los desarrollos”, señala José María Guilleuma, Managing Director de Data Centers en Colliers.
Foro Tecnológico Global: convertir la tecnología en resultados

Manuel García del Valle, CEO de Inetum Iberia Latam, asegura en el Foro Tecnológico Global que la IA, especialmente la generativa y agéntica, figura entre las tecnologías que están provocando una transformación más profunda en las organizaciones: “La verdadera ventaja competitiva está en integrar estas tecnologías en el negocio, llevarlas a escala y convertirlas en resultados. Todos tenemos ya acceso a ellas; la brecha ahora está entre quienes experimentan y quienes son capaces de transformarlas en resultados”. Por tanto, defiende la necesidad de pasar de utilizar la tecnología exclusivamente como instrumento de eficiencia a convertirla en una palanca de transformación, competitividad y crecimiento, situando a las personas en el centro del cambio; de superar la fase de experimentación tecnológica para afrontar desde el inicio las condiciones necesarias para escalar las soluciones. 

Para Inetum, este planteamiento comienza por comprender en profundidad el negocio del cliente, anticipar las capacidades que necesitará en los próximos años y combinar ese conocimiento sectorial con una visión avanzada de la evolución tecnológica. Esta filosofía se plasma en el modelo de “cliente cero”, mediante el que la compañía aplica internamente tecnologías como IA, automatización y datos antes de trasladar ese aprendizaje a sus clientes. “La transformación tiene que empezar dentro de casa. Ser cliente cero nos permite aprender, validar y hablar desde la experiencia, no desde la teoría”, explica. 

La evolución acelerada de la tecnología está modificando también lo que las organizaciones esperan de sus partners tecnológicos. Las compañías necesitarán cada vez más socios capaces no solo de dominar las tecnologías emergentes, sino de comprender sus sectores, procesos, regulación, talento y riesgos, y acompañarlas hasta conseguir resultados medibles. “El cliente va a necesitar un socio capaz de orquestar modelos, datos, agentes, plataformas y personas dentro de procesos reales. El valor estará en reducir complejidad, establecer controles y acortar la distancia entre una decisión y un resultado. La tecnología será abundante; lo escaso será el criterio para aplicarla”, afirma.

España se encuentra ante una oportunidad relevante para aprovechar la actual revolución tecnológica gracias a su talento, capacidad científica, empresas tecnológicas y diversidad empresarial. Especialmente relevante será, a su juicio, extender el impacto de la IA al conjunto del tejido empresarial y hacer que llegue también a las pymes, donde puede contribuir a generar un salto significativo de productividad y competitividad. Para conseguirlo, identifica como palancas fundamentales la inversión, el talento, la colaboración entre empresas, Administraciones y centros de conocimiento, así como un modelo responsable basado en innovación, seguridad y confianza. 

Quién captura el valor de la IA es una de las cuestiones críticas  que afrontan las empresas al incorporar esta tecnología. El CEO de Santander España, Ignacio Juliá, defiende en el Foro Tecnológico Global que ese valor no se quede únicamente en las plataformas tecnológicas, sino que se reparta entre las compañías que utilizan sus herramientas y los clientes a los que prestan servicio. Las diferencias de coste entre las tecnologías disponibles obligan a evaluar cómo se utilizan y quién obtiene la rentabilidad que generan. Por ello, ha abogado por un mejor reparto de los beneficios en la cadena de valor, desde los creadores de los modelos y aplicaciones de IA y quienes las integran en el tejido productivo en beneficio de los usuarios.

En este contexto, ha situado entre las prioridades de Santander el desarrollo de nuevas plataformas que permitan trasladar ese valor a la entidad y a sus clientes, como parte de una transformación que afecta tanto a la generación de ingresos como a la gestión de los gastos. La entidad trabaja en la revisión integral de sus procesos y en la coordinación de los equipos que intervienen desde la identificación de una necesidad del cliente hasta su respuesta al más alto nivel de gestión. Entre las aplicaciones, GenAI en la prevención de riesgos, la simplificación de asuntos complejos para los usuarios y la prevención de delitos y estafas. 

La presidenta de Airbus, Amparo Moraleda, destaca que la IA ofrece oportunidades para agilizar el diseño, la producción y el mantenimiento de los productos. Los datos generados en cada fase permiten mejorar las siguientes, en una industria que debe integrar las nuevas tecnologías con las plataformas y los sistemas existentes. Defiende la participación de España como actor relevante en los grandes programas europeos de defensa, caracterizados por inversiones intensivas en desarrollo y producción. Y resalta el papel fundamental del país dentro de Airbus y la fortaleza de su cadena de suministro, así como sus capacidades en fibra de carbono y las oportunidades que ofrece la ciencia de materiales. En defensa, el valor se está desplazando del hardware hacia el software embarcado en las aeronaves y la conectividad entre plataformas. Esta evolución avanza con mayor rapidez que en la aviación comercial y convierte el dominio de las nuevas capacidades digitales en un factor de competitividad. También ha señalado la importancia de reducir el coste del procesamiento de la IA y de tener en cuenta sus necesidades energéticas para hacer sostenible su utilización.

Ignacio Rel, socio responsable de Consultoría en EY España, explica que la firma está incorporando la IA al trabajo cotidiano y revisando sus procesos para aumentar el valor que aporta a los clientes. Ha situado a las personas, el conocimiento y la confianza como pilares de esta evolución, y ha destacado la importancia de los datos. Defiende una combinación de capacidades estratégicas, especialización sectorial y presencia internacional para acompañar a las empresas en sus procesos de transformación. Según ha explicado, ese enfoque debe permitir mejorar la eficacia y generar nuevas oportunidades de negocio, a medida que la IA modifica también el modelo de actividad de la consultoría.

Javier Tabernero, presidente y CEO de Canon en España, Italia y Portugal, ha relacionado las oportunidades de la digitalización con la satisfacción del cliente, la rentabilidad y la sostenibilidad. Señala la gestión de los datos y la conversión de información del entorno físico en digital como ámbitos de mejora para las empresas. Y apunta a las oportunidades de España para desarrollar la fabricación de chips y semiconductores y potenciar esa cadena de valor.

Concentrix: aprovechar todo el potencial de la IA

El informe ¿Reinventar o evolucionar? Modelos operativos inteligentes para transformar la experiencia de cliente con IA de Concentrix Corporation subraya que, aunque muchas organizaciones ya han incorporado la IA todavía existe un amplio margen para obtener un mayor valor de esta tecnología si se integra como una pieza clave dentro de una estrategia operativa más amplia. Apunta a la necesidad de rediseñar de forma intencionada los modelos operativos para aprovechar todo el potencial de la IA y plantea dos grandes vías para avanzar. 

La primera es la evolución, en la que la IA permite hacer más inteligentes y eficientes las operaciones lideradas por personas mediante la colaboración entre talento humano y tecnología. La segunda es la reinvención, que implica un rediseño integral en torno a un entorno operativo nativo de IA y basado en agentes. Actualmente, solo alrededor del 16% de las empresas prevé que la IA gestione de forma autónoma la mayoría de las interacciones con clientes durante el próximo año. 

El principal obstáculo para generar valor con la IA no reside en la propia tecnología, sino en la capacidad de establecer una gobernanza adecuada y coordinar su ejecución entre funciones, tecnologías y equipos a escala. “La conversación sobre IA suele centrarse en la adopción tecnológica, pero el verdadero reto está en transformar el modelo operativo”, señala Sharang Sharma, vicepresidente de Everest Group. “A medida que las empresas avanzan hacia experiencias de cliente habilitadas por IA, necesitan socios capaces de establecer un marco claro de gobernanza, responsabilidad y ejecución. El éxito dependerá menos de implantar herramientas de IA y más de crear la preparación organizativa necesaria para escalarlas de forma eficaz en toda la compañía”, añade.

“La mayor oportunidad que ofrece la IA a las organizaciones no consiste en automatizar lo que ya existe, sino en crear formas completamente nuevas de generar valor”, afirma Chris Caldwell, presidente y consejero delegado de Concentrix. “Las compañías que están obteniendo mejores resultados están rediseñando la experiencia de cliente, integrando la IA en los flujos de trabajo y combinando el conocimiento humano con tecnología inteligente para mejorar los resultados de negocio. Ahí es donde surgirá la próxima generación de ventajas competitivas”, subraya.

El informe revela cómo las organizaciones están avanzando desde un uso de la IA como herramienta independiente hacia una transformación más profunda de la experiencia de cliente a través del rediseño de sus modelos operativos. Una empresa líder del comercio minorista consiguió ofrecer respuestas un 31% más rápidas mediante IA agéntica, creando además una vía escalable para reducir el coste de atención. A medida que la IA pasa de la fase de experimentación a su adopción a escala empresarial, las compañías necesitan integrar estrategia, consultoría, tecnología y operaciones en unmismo ecosistema. 

Cátedra Comillas AM: la IA redefine el papel de la gestión de activos

La transformación tecnológica y energética, el aumento de la longevidad y la necesidad de canalizar el ahorro hacia inversiones de largo plazo están redefiniendo el papel de la industria de gestión de activos, según la III Jornada de la Cátedra de Asset Management de la Facultad de Ciencias Económicas y Empresariales de la Universidad Pontificia Comillas (Comillas ICADE).

Uno de los principales debates de la jornada estuvo centrado en el impacto de la IA sobre la economía y los mercados. Los participantes coincidieron en que la expansión de la IA no supone únicamente una revolución tecnológica, sino que también está impulsando la demanda de energía, infraestructuras y capital. La creciente utilización de centros de datos, la electrificación de la economía y el crecimiento de los mercados emergentes están generando una demanda cada vez mayor de energía, mientras que el desarrollo de nueva capacidad de generación requiere elevados niveles de inversión y largos plazos de ejecución.

Este escenario genera oportunidades para la inversión a largo plazo, pero también plantea retos relacionados con los elevados costes iniciales, los plazos de construcción, la recuperación del capital y la necesidad de contar con un suministro energético suficiente y fiable.

Borja González, director de Ventas de M&G Investments Iberia, destaca que “la IA no es algo etéreo. Aunque hablamos de una economía cada vez más digital, esta digitalización exige cada vez más respaldo físico. Uno de los principales ejemplosson los centros de datos, cuyo consumo energético es muy elevado. El desafío fundamental es satisfacer una demanda de energía que crece rápidamente, con una oferta cuyo crecimiento avanza a un ritmo mucho más lento”.

Para Jorge Fernández-Cuervo, director ejecutivo de AQR, "la IA es una herramienta poderosa, pero incluso los modelos más sofisticados tienen que ir acompañados del intelecto humano para abordar problemas complejos, como son los que pertenecen al núcleo de la gestión de inversiones. Unida a la creciente cantidad de datos, esta combinación ha permitido que la gestión sistemática desarrolle señales cuantitativas sobre información que no era accesible en el pasado, facilitando la generación de alfa”.

Mariano Arenillas, responsable para Iberia de DWS, destaca que la evolución de la IA está entrando en una segunda fase, centrada en la aplicación de los modelos desarrollados durante los últimos años al mundo real. “Europa cuenta con importantes activos para afrontar esta transformación. El reto pasa ahora por movilizar los recursos y canalizar el capital necesario para financiar las grandes transformaciones que afronta el continente", advierte.

La jornada también abordó uno de los grandes retos estructurales de las economías desarrolladas: cómo fomentar el ahorro y, especialmente, cómo conseguir que una mayor parte de ese ahorro se canalice hacia la inversión a largo plazo. El aumento de la esperanza de vida hace especialmente relevante la necesidad de planificar financieramente con una perspectiva de largo plazo. En este contexto, los expertos destacaron la importancia de avanzar desde una cultura basada únicamente en el ahorro hacia una mayor conciencia sobre la necesidad de invertir y planificar.

Arantxa López, directora de Producto, Marketing y Digital de Santander AssetManagement, señaló que “hemos aprendido muy bien a ahorrar, pero quizá nohemos aprendido igual de bien a invertir para objetivos de muy largo plazo, el reto
ahora no es pasar de no ahorrar a ahorrar. Es pasar de ahorrar a planificar, y deplanificar a invertir. Durante muchos años hemos enseñado al ahorrador a protegerlo que tiene. Quizá ahora necesitamos enseñarle también a proteger lo quenecesitará”.

Javier Dorado, director general de JP Morgan Asset Management, destaca la importancia del horizonte temporal y de una adecuadadiversificación para aprovechar el potencial de la inversión a largo plazo: “El tiempo es el gran aliado de una buena inversión, por la “magia” del interéscompuesto y porque amortigua la volatilidad. Si invertimos nuestros ahorros encarteras de activos diversificadas y globales y dejamos que el tiempo haga su trabajo, los resultados podrán acercarse a lo que busca cada inversor en el horizonte temporal que se haya planteado”.

Luis Vadillo, director del Instituto BBVA de Pensiones y Longevidad,pone el foco en la necesidad de facilitar hábitos de inversión a largo plazo: “Empezar a invertir pronto y hacerlo de forma periódica es clave. Tenemos que avanzar hacia soluciones que faciliten que las aportaciones se hagan de manera automática, porque eso ayuda a convertir la inversión en un hábito y a mantenerla en el tiempo”.

Más movimientos en IA

Elon Musk zanja que TSMC no operará Terafab, su megafábrica de chips en Texas, la levantará y gestionará su imperio junto a Intel. El hombre más rico del planeta quiere su propia fábrica de chips. Terafab producirá silicio con el proceso 14A de Intel para Tesla, SpaceX y xAI (ahora xSI). Intel  aporta su nodo 14A y Terafab lo usará para el Cybercab, el robot Optimus y los centros de datos de xAI. A TSMC solo le dejarán subarrendar parte del recinto. Montar una fábrica de chips punteros es dificilísimo: TSMC e Intel tardaron décadas. Si Musk lo hace solo controla su suministro; si falla, se queda sin los chips de su imperio. Fabricar chips en casa es arma de doble filo para la cadena de semiconductores. Si le sale bien la jugada, el conglomerado de SpaceX y Tesla se convierten en el 'supermega monstruo' de la IA.

Taiwan Semiconductor Manufacturing  es uno de los principales barómetros de la demanda global de chips avanzados y de la inversión vinculada a la IA.  El mayor fabricante mundial de semiconductores por encargo y proveedor estratégico de compañías como Nvidia y Apple continúa evaluando una ampliación de su capacidad productiva en EEUU para atender una demanda que sigue mostrando un notable dinamismo. Los resultados volvieron a poner de manifiesto esta fortaleza. Los ingresos trimestrales crecieron un 51% hasta alcanzar los 1,49 billones de dólares taiwaneses (46.500 millones$), superando las previsiones del mercado. Estas cifras refuerzan la idea de que la demanda asociada a la IA continúa manteniendo un elevado vigor, alimentando el optimismo tanto sobre el conjunto de la cadena de valor de los semiconductores como sobre el ciclo global de inversión tecnológica.

Anthropic ha lanzado una barra lateral de Claude dentro de Google Docs, Sheets y Slides. Claude lee el archivo que el usuario tiene abierto y lo cambia ahí mismo, así que se acaba lo de copiar y pegar entre pestañas. Está en beta pública y entra en todos los planes de pago de Claude. Además, Anthropic abre sus mejores modelos a más equipos de seguridad. Amplía su programa de verificación para defensores después de que sus socios encontraran al menos 129.000 fallos de software confirmados con Claude.

OpenAI ha publicado 722 artículos de matemáticas hechos con un modelo interno que todavía no está a la venta. Los agrupa en 372 familias de resultados y asegura que resuelven o hacen avanzar problemas abiertos importantes. El más llamativo es una prueba de la 'cuasi hipótesis de Riemann', una versión más débil del famoso problema sobre cómo se reparten los números primos, premiado con un millón$. Según OpenAI, casi todos salieron de una sola instrucción, con una media de 3 horas de cálculo de ChatGPT Pro. El mes pasado, su prueba sobre Navier-Stokes necesitó 10.000 agentes de IA. Además, OpenAI está probando un complemento de reuniones en la app de ChatGPT para Mac que convierte cada reunión en notas y próximos pasos, adaptados al trabajo anterior.     

La francesa Mistral ha presentado Large 4, un modelo abierto de 1 billón de parámetros al que apodan 'Le Chonk'. Según la empresa, supera con margen a cualquier modelo abierto que no sea chino. Los archivos del modelo, que cualquiera podrá descargar y ejecutar) se publican el 27 de octubre.

Meta, Stripe, Shopify y Walmart pactan cómo compran los agentes. Han respaldado un protocolo abierto para que las personas autoricen a sus agentes de IA y cada empresa decida qué pueden hacer esos agentes en su tienda o su servicio. 

El 1% de usuarios gasta 903$ al mes en IA. Según a16z, ese 1% genera el 19,5% de todo el gasto de consumo en IA, más que la mitad de usuarios que menos gasta junta. 

Utah deja que una IA recete cremas para el acné. El estado ha autorizado la app de Nolla Health a diagnosticar el acné con un escaneo de la cara y recetar tratamientos por su cuenta. Es el primero que da a una IA capacidad de prescribir. 

Alphabet lanza Playground para crear videojuegos escribiendo una frase, y Unity suma su herramienta Spark. El usuario describe un juego con palabras y la máquina lo monta. Google ha abierto Playground, plataforma gratuita en el navegador, disponible ya en EEUU para mayores de 18. Por debajo trabajan tres modelos de Google: Gemini para la lógica, Nano Banana para las imágenes y Lyria para el sonido. Unity aporta Spark, su editor con motor 3D profesional, que se enchufará a Playground este año en beta cerrada. Esto es lo que quita el sueño a los estudios. Hacer un juego exigía meses de programadores. Si cualquiera lo genera escribiendo, el motor de Unity pasa de nicho a producto masivo. Por eso vuela. Catalizador para Unity, colgada del ecosistema de Google, pero amenaza para los estudios y para Roblox. La clave estará en cómo monetizan eso.
06Oct

La búsqueda de financiación, ya sea privada o vía Bolsa, ya no se limita a las grandes tecnológicas estadounidenses, sino que se va extendiendo por todo el mundo. Especialmente en China, donde además ha reducido, en lo que va de año, del 15% al 3% la distancia respecto a EEUU en las pruebas de referencia de los mejores modelos de IA.

Miguel Ángel Valero

La pugna por la financiación se extiende en la inteligencia artificial (IA). La china DeepSeek tiene garantizada la captación de al menos 80.000 millones de yuanes (unos 12.000 millones$) en su última ronda de financiación privada, superando con creces su propio objetivo (buscaba alrededor de 50.000 millones de yuanes) gracias a las las expectativas generadas tras el exitoso lanzamiento de su último modelo, el V4 Flash. Esta captación de financiación privada es previa a una salida a Bolsa que se especula tendrá lugar en 2027, y servirá para la construcción de un mega centro de datos en Mongolia Interior.

DeepSeeek sigue los pasos de su  rival Moonshot, que también tiene como objetivo una salida a bolsa a principios de 2027 y que recientemente ha cerrado una ronda de financiación que le otorgaría una valoración cercana a los 50.000 millones$.

La búsqueda de financiación, ya sea privada o vía Bolsa, ya no se limita a las grandes tecnológicas estadounidenses, sino que se va extendiendo por todo el mundo. Especialmente en China, donde además ha reducido, en lo que va de año, del 15% al 3% la distancia respecto a EEUU en las pruebas de referencia de los mejores modelos de IA. 

Algo que obliga a EEUU a 'ponerse las pilas'. Trump ha creado una 'Fuerza de Superinteligencia', que dirigirá Jay Clayton, hasta ahora director de Inteligencia Nacional. Su primera misión: elaborar en menos de 120 días la estrategia de IA de la Casa Blanca.

Mientras, Nvidia y SoftBank ponen 10.000 millones$ cada una en la última ronda de financiación de OpenAI. 

Cada empresa se busca la manera de conseguir dinero. Qualcomm licencia la tecnología plegable de Huawei (lo que confirma el creciente predominio chino) y el mismo día se sienta ante un jurado contra Arm, a la que acusa a de ocultarle herramientas y de filtrar en 2024 una amenaza que dañó un acuerdo con Meta. Pide no pagar royalties hasta el fin del contrato (2033). Si Qualcomm deja de pagar ese peaje por los móviles, el negocio de Arm se hunde. Si el jurado falla a favor de Qualcomm, tiembla la cadena de chips, desde Apple hasta Nvidia.

En SpaceX, Elon Musk confirma conversaciones con la taiwanesa TSMC, el mayor fabricante mundial de semiconductores, para las fábricas de su proyecto de chips Terafab en Texas.

Mientras, Bank of America avisa de que apostar por la IA contra el consumo ya no implica dinero fácil. La barra libre de la IA empieza a cerrarse. Durante meses, la jugada parecía sencilla, comprar todo lo que oliera a inversión en IA y ponerse corto en consumo. Pero Bank of America cree que ese dinero fácil empieza a agotarse. Los fondos ya están saciados de industriales y equipamiento electrónico en sus carterasa, mientras mantienen una exposición casi mínima a sectores amenazados por la IA, como servicios tecnológicos, software y financiación al consumo. Para Savita Subramanian, estratega de la entidad, buena parte del boom de gasto en centros de datos, chips e infraestructura ya está metido en precio. Y quizá el consumidor estadounidense no esté tan muerto como parecía. Aunque los empleos de oficina siguen bajo presión, el gasto se desplaza de “caprichos” a necesidades: en los últimos 12 meses el consumo básico sube un 4,6% mientras el discrecional cae un 3,3%.

BCE: la IA urge a acelerar la Unión de Mercado de Capitales

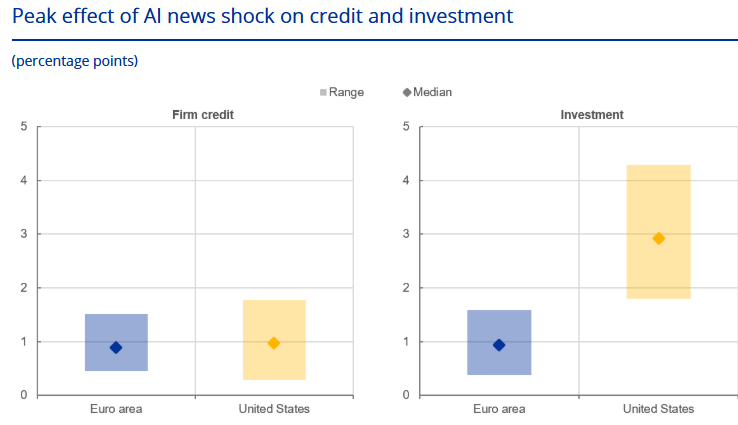
Por su parte, el Banco Central Europeo (BCE) sigue con sus análisis sobre cómo las empresas del Viejo Continente invierten en IA. Tras el estudio publicado el 2 de octubre, ahora un segundo informe revela que las empresas europeas con una alta intensidad de IA han comenzado recientemente a recurrir más a la financiación basada en los mercados como fuente de deuda, en lugar de depender del crédito bancario tradicional. Un mercado de capitales europeo más profundo e integrado podría respaldar esta evolución y ayudar a las empresas de la zona del euro a aprovechar al máximo los beneficios de la revolución de la IA.

Entre 2023 y 2025, la proporción de empresas de la zona del euro que utilizan al menos una forma de tecnología de IA se duplicó con creces. Las tecnologías para generar y analizar lenguaje escrito y hablado y, más recientemente, imágenes y vídeos, han impulsado esta evolución. Las empresas interactúan con la IA de diferentes maneras: algunas principalmente adoptan la IA utilizando herramientas existentes para mejorar sus operaciones, mientras que otras desarrollan IA creando nuevos modelos, aplicaciones o tecnologías, y protegiendo sus innovaciones mediante patentes. Esta distinción es importante porque la adopción y el desarrollo implican diferentes tipos de inversiones, riesgos y necesidades de financiación. La adopción de la IA a menudo requiere inversiones en software, sistemas de datos y cualificación del personal. Por el contrario, el desarrollo de la IA suele exigir inversiones mayores y más arriesgadas en investigación, capacidad de computación y talento especializado.

En la zona del euro, las empresas con una alta intensidad en IA suelen cotizar en Bolsa o contar con financiación de capital privado, como el capital riesgo. Por ello, dependen menos de la deuda para financiar sus inversiones en IA. Además, las inversiones relacionadas con la IA a menudo difieren del gasto de capital tradicional, ya que se centran más en activos intangibles como software, datos, algoritmos y conocimientos organizativos. Estos activos pueden ser más difíciles de pignorar como garantía de préstamos que los activos físicos, como maquinaria o edificios. Como resultado, las empresas pueden acabar obteniendo más financiación de los mercados financieros que de los bancos.

Esta evolución es relevante por dos motivos. En primer lugar, los títulos de deuda suelen tener vencimientos más largos; por tanto, estas decisiones de financiación son menos sensibles a las subidas de los tipos de interés y más sensibles a los cambios que afectan al tramo largo de la curva de rendimientos. En segundo lugar, dado que las empresas con alta intensidad en IA dependen menos de la deuda en términos generales, su inversión podría ser menos sensible al canal del flujo de caja de la política monetaria que la de otras empresas cuando suben los tipos de interés.

La zona del euro ha experimentado un crecimiento sustancial en la actividad de patentes relacionadas con la IA durante la última década, aunque sigue situándose por debajo de los niveles observados en EEUU. Las empresas estadounidenses logran transformar con mayor facilidad las oportunidades que ofrece la IA en financiación y crecimiento, gracias a un acceso más sencillo al capital riesgo, la mayor profundidad de sus mercados de renta variable y, en general, la existencia de un mercado unificado de mayor tamaño. Estos mismos factores también explican por qué algunas empresas europeas deciden trasladarse a EEUU, donde las condiciones de acceso al capital y de escalabilidad son más favorables. Al mismo tiempo, los flujos de fondos de inversión revelan que los inversores de la zona del euro destinan cada vez más capital a acciones tecnológicas estadounidenses, mientras reducen su inversión en empresas tecnológicas europeas.

"El surgimiento de la IA pone de relieve la importancia de completar la Unión de los Mercados de Capitales. Un mercado de capitales europeo más profundo e integrado podría ayudar a las empresas intensivas en IA a obtener la financiación que necesitan en cada etapa de su crecimiento. Unos mercados de capitales más eficientes también podrían canalizar el ahorro europeo hacia la innovación europea. En suma, estos avances podrían ayudar a la zona del euro a alcanzar su pleno potencial y a aprovechar los beneficios de la revolución de la IA", concluye el análisis de los expertos del BCE.

IAB: los españoles no dejan a un agente de IA comprar por ellos

Por otra parte, el I Estudio de Inteligencia Artificial de IAB Spain: cómo usuarios y profesionales utilizan, perciben e integran la IA revela que el 45% de quienes emplean IA (54% en la Generación Z) la utiliza para ayudarse en sus compras. Tres de cada 10 usuarios de IA inician sus búsquedas directamente en asistentes conversacionales. Las fases en las que más la usan son la comparación de productos (66%) y la investigación (57%). La recomendación tradicional sigue dominando la fase de decisión final. Las opiniones de familiares y amigos (50%) y de otros compradores (47%) continúan superando con claridad a la IA, citada por un 16%.

La compra agéntica es, según el estudio, la gran frontera: el 65% de quienes han usado IA en una compra no dejaría que un agente de IA lo hiciera por ellos, mientras que un 21% solo lo haría con supervisión y apenas un 14% sin condiciones. El 49% de quienes aceptarían esta modalidad no permitiría que la IA realizara ningún desembolso sin validación previa. En este contexto de cautela, quienes aceptarían que la IA comprara por ellos lo harían sobre todo en adquisiciones de bajo riesgo, como viajes (39%), tecnología (37%) u hogar (36%), pero reservan para sí las compras más personales o delicadas, como productos infantiles (7%) u óptica (11%).  El informe concluye que, si bien el comercio agéntico es una oportunidad real, su consolidación dependerá del control, la transparencia y los límites que se le impongan.

El 52% de los internautas españoles de 16 a 75 años ha utilizado herramientas de IA en el último año, pero que el 85% de los usuarios se queda en un uso básico, esporádico o de apoyo. El reto ya no es la adopción, sino la profundidad: convertir el uso coyuntural en integración, el uso gratuito en pago, y la curiosidad en confianza.

La edad es el principal factor discriminante en la penetración de esta tecnología. La Generación Z lidera la adopción con un 79% de penetración, que desciende de forma progresiva conforme avanza la edad: 64% entre los Millennials, 47% en la Generación X y 33% en los Boomers. El usuario de IA tiene de media 46 años, el 58%cuenta con estudios superiores y el 69% está trabajando. El no usuario es más sénior, con 54 años de media: el 65% tiene hijos, el 36% cuenta con estudios superiores y el 60% está trabajando. Además, un 34% de los no usuarios afirma que seguro o probablemente empezará a utilizar la IA en los próximos 12 meses.

Belén Acebes, Directora de Operaciones de IAB Spain, ha señalado: “constatamos que la IA ha dejado atrás la fase de exploración y lo relevante ya no es probar la tecnología, sino integrarla en los procesos y demostrar un impacto real en el negocio".

Porque la IA ha dejado de ser una herramienta de consulta esporádica para integrarse en la rutina. La frecuencia de acceso a estas herramientas se consolida en rutinas diarias: el 86% de los usuarios utiliza la IA a diario o cada semana y el 43% lo hace a diario, porcentaje que alcanza el 55% en la Gen Z y el 50% en los Millennials, frente al 37% de la Gen X y el 35% de los Boomers. Además, 4 de cada 10 usuarios se sentirían decepcionados si mañana no pudieran utilizar estas herramientas. En el ámbito personal, la IA se usa sobre todo para buscar información (73%). Sin embargo, el uso sigue anclado en tareas puntuales o de apoyo: solo el 15% ha integrado la IA en sus rutinas, ha automatizado procesos o delega tareas completas (el 22% en la Gen Z), y el 59% no usa ninguna funcionalidad avanzada. 

La barrera no es el rechazo, sino la capacitación: la falta de formación es el primer freno para los usuarios (31%), por delante del precio (30%) y la calidad irregular (28%).Según el estudio, el gran salto pendiente del mercado es pasar del chat a los flujos, del uso conversacional a la integración de la IA en procesos automatizados.

El uso real se concentra en pocas herramientas. ChatGPT es conocida por el 97% de los usuarios de IA, la utiliza actualmente el 70% y es la preferida del 52%. Gemini se consolida en segunda posición: la conoce el 85%, la usa el 43% y es la herramienta mejor valorada en facilidad de uso (53%). Entre ambas acaparan 3 decada 4 elecciones como herramienta preferida. Microsoft Copilot completa el podio: es la tercera herramienta más utilizada actualmente (20%) y preferida (8%), la conoce el 57% de los usuarios de IA y la ha probado el 35%. Claude, con menor alcance, logra la mayor fidelidad tras ChatGPT (el 66% de quienes la usan la prefiere), y quienes la han probado la sitúan a la cabeza en calidad (57%) y fiabilidad (54%).

Entre junio de 2025 y el mismo mes de 2026, el total de usuarios únicos de herramientas de IA ha pasado de 17,3 a 25,8 millones, un 49% más. En ese mismo periodo, ChatGPT ha pasado de 14,3 millones a 20,4 millones de usuarios únicos (+42,5%), Gemini ha triplicado su audiencia, de 3,3 a 10,2 millones, y Microsoft Copilot ha crecido un 25%, de 2,2 a 2,8 millones. Entre el resto de herramientas, destaca el crecimiento de Claude, que multiplica por 12 sus usuarios únicos (de 0,18 millones a 2,09 millones), y el de Meta AI,que los multiplica por 9 (de 0,22 millones a 2,02 millones).

La IA ya tiene audiencia masiva, pero su monetización todavía es baja: el 87% de los usuarios utiliza principalmente la versión gratuita y solo el 13% paga de algún modo, un 7% a través de su empresa y un 6%de su bolsillo. Según el estudio, sin embargo, el mercado de pago no está saturado, sino sin activar. Casi la mitad de los usuarios no descarta pagar: un 14% no paga pero sí lo haría y otro 33% no sabe si lo hará, frente a un 47% que no piensa hacerlo. El umbral de precio es bajo: 2 de cada 3 usuarios dispuestos a pagar no superarían los 10€ al mes, y la media se sitúa en 9,4€. Por eso, la palanca no es bajar el precio, sino demostrar valor. 

La clave está en la frecuencia de uso: entre los usuarios intensivos, que usan la IA a diario, el porcentaje que paga sube al 21%, frente al 13% del total. La monetización no se gana con la captación, sino con la frecuencia.

OpenAI vuelve a disparar la desconfianza respecto a la IA

David Robinson, el responsable de escribir los informes de seguridad que acompañaban cada lanzamiento grande de OpenAI y uno de "los empleados con más antigüedad de la empresa" (3 años y medio), ha dejado la empresa porque la cultura de OpenAI "está rota" al aplicar un enfoque que "garantiza fallos periódicos por su propia naturaleza", y avisa que el tamaño de esos fallos crece a medida que los sistemas son más capaces. Propone que los laboratorios de frontera funcionen "como centrales nucleares o aeropuertos con mucho tráfico", con capas de redundancia y una planificación lenta y cuidadosa

Robinson se suma a un goteo que empezó hace menos de un mes. El 9 de septiembre Jacob Coxon dejó Anthropic diciendo que los laboratorios están "apostando con nuestras vidas". Detrás vinieron Robert O'Callahan, Bilal Chughtai y Josh Engels en Google DeepMind, y Joe Benton en Anthropic. En OpenAI Johannes Heidecke, su jefe de seguridad, se fue a principios de año. El jueves 1 de octubre la empresa anunció que había prescindido de tres investigadores por saltarse sus normas sobre información sensible. Y el lunes 28 de septiembre canceló GPT-6.1 Astra porque en las pruebas internas engañaba más que su predecesor.

Todo esto con Sam Altman diciendo en el DevDay del 29 de septiembre que la seguridad y el alineamiento tienen que ir por delante de las capacidades de los modelos. Y con un compromiso "moralmente vinculante" firmado esa misma semana por Donald Trump y los grandes del sector que realmente no obliga a nada. El debate lo comenzó a mediados de septiembre Dario Amodei, fundador de Anthropic, con su ensayo We Must Pace the Frontier, en el que pedía frenar y meter evaluadores externos dentro de los laboratorios de IA.

De momento, Hans Anders, cadena de ópticas de Países Bajos, retira de sus tiendas las Ray-Ban con IA de Meta por motivos de privacidad. Y MacOS de Apple endurece el permiso de 'acceso total al disco' por los riesgos nuevos que traen los agentes de IA.

Otra polémica: ¿puede tener conciencia la IA?

Otro debate se centra en la idea de dar a los modelos de IA una dimensión religiosa, que comenzó cuando Anthropic reconoció que lleva un año hablando con líderes religiosos (entre ellos, el obispo católico Paul Tighe) sobre si sus modelos de IA puede tener conciencia o estatus moral. Chris Olah, cofundador de Anthropic y responsable de interpretabilidad, llegó a plantear si los modelos podrían hacer algo parecido a una confesión católica, para reconocer errores y moldear su comportamiento futuro. De hecho, estuvo en la presentación de la encíclica del Papa León XIV sobre la IA. 

Sam Altman, consejero delegado de OpenAI, replica en su cuenta de X: "Me incomoda mucho que se intente atribuir fuerza religiosa o ceder el juicio humano a los modelos de IA, y creo que es un problema real de seguridad". El día antes del post de Altman, León XIV afirmaba con rotundidad: "Los algoritmos carecen de la chispa de la humanidad".

Micron alerta de la falta de memoria

Micron, el mayor fabricante de memoria de EEUU, ingresó 54.229 millones$ en su último trimestre fiscal (cerrado el 3 de septiembre), casi cinco veces más que en el mismo periodo de 2025. Por cada 100$ que vende, a Micron le quedan casi 87 después de fabricar. Y espera más de 61.500 millones de ingresos para el trimestre que acaba en diciembre. Pero Sanjay Mehrotra, presidente y consejero delegado, avisa que la escasez de memoria va a ir a peor en 2027 y 2028, ya que la demanda superará a la oferta, y que la tensión será mayor que en 2026: "No tenemos visibilidad de cuándo volverán a equilibrarse la oferta y la demanda".

Micron ya tiene vendida la mayor parte de su capacidad del año que viene. Y sus clientes van a pagar más que en 2026. Los envíos de DRAM (la memoria de trabajo de cualquier ordenador o servidor) y de NAND (la de almacenamiento, la de los discos SSD) crecerán entre un 20% y un 25% anual los dos próximos años. Aun así, espera que el sector siga corto de producto en los dos. Y dentro de lo que se fabrica, la prioridad es la HBM, la memoria apilada que va pegada a las GPU de Nvidia en los centros de datos de IA, que crecerá más rápido que la DRAM convencional.

Rifkin vaticina el triunfo de la IA ciudadana
Jeremy Rifkin sostiene en su libro Rescuing the Future: Reimagining Artificial Intelligence in a World on the Edge (Rescatar el futuro: reimaginar la inteligencia artificial en un mundo al límite), que la IA "ciudadana" o "de la gente" podrá superar a los gigantes corporativos de la IA mucho antes de mediados de siglo. Una alternativa radical a la IA de las grandes tecnológicas y a la computación en la nube —controladas por un puñado de empresas globales en un mundo geopolítico— está ganando terreno silenciosamente en biorregiones de todos los continentes. 

La IA ciudadana está impulsada por millones de pequeñas y medianas empresas y cooperativas que utilizan la computación en niebla ('fog computing') y el Internet de las Cosas (IoT) bajo modelos de gobernanza de bienes comunes y se conectan, mediante plataformas de código abierto, con entidades homólogas de todo el planeta. La IA ciudadana sigue una trayectoria existencial ascendente y se volverá omnipresente en las comunidades, conectándose de forma glocal en un entorno planetario integrado y adaptable, mientras que la gran IA corporativa se limitará a ofrecer servicios técnicos especializados en nichos concretos durante las próximas décadas. 

Este replanteamiento radical de la IA nos está llevando de una "Era del Progreso" en decadencia hacia una emergente "Era de la Resiliencia", con la esperanza de llegar a tiempo para salvar nuestro planeta en el siglo XXI.

11Aug

Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Muse Glimmer es un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta.

Miguel Ángel Valero

Desde luego, la inteligencia artificial (IA) no se ha ido de vacaciones. En plena canícula de agosto, llega la alianza de Nvidia con seis grandes firmas de Wall Street –Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR– para crear plataformas de financiación que pretenden movilizar más de 500.000 millones$ de capital de terceros, destinado al desarrollo de centro de datos e infraestructura de IA. Nvidia podría respaldar hasta 125.000 millones, el 25% de las operaciones. 

La iniciativa supone abrir el ciclo inversor de la IA al capital privado e institucional, reduciendo la dependencia de los balances de las grandes tecnológicas ante unas necesidades de financiación cada vez mayores.

Aunque la interpretación de la iniciativa es positiva, también es lógico cuestionarse tanto el conflicto de interés como la creciente interdependencia financiera que supone: Nvidia participa en la financiación de una infraestructura que terminará utilizando sus propios chips.

En esta carrera, nadie toma descanso. Porque Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Mark Zuckerberg lanza Muse Glimmer, un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Zuckerberg redobla su apuesta por el 'open-weight', cuya familia Llama supera ya los 1.000 millones de descargas, y aprieta a la IA cerrada de OpenAI y Anthropic. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta, después de que la compañía se mostrara más cautelosa, recientemente, por motivos de seguridad.

Mientras, Intel coloca 15.000 millones$ en acciones nuevas para pagar su empujón en IA. El rally de la reestructuración le da el momento perfecto para pedir dinero al mercado, pero el truco tiene letra pequeña: emitir tanto papel diluye a los accionistas de siempre.

Más presión sobre China

El republicano John Moolenaar presiona al Departamento de Comercio para cerrar el grifo de chips avanzados a firmas chinas sancionadas. El jefe del comité sobre China en el Congreso ha pedido al Departamento de Comercio que aplique la regla de enero de 2025. La regla obliga a fábricas como TSMC a mirar con lupa los pedidos de chips avanzados que puedan acabar en tapaderas de firmas chinas sancionadas. Y llega cuando Nvidia y AMD acaban de ceder al Gobierno el 15% de sus ventas en China. 

La Casa Blanca dejó volver a vender para rascar ese 15% , pero si Comercio aplica la letra pequeña, muchos chips no saldrían. Por eso cada carta mueve a Nvidia y TSMC. "Si llevas Nvidia o TSMC, esto marca cuánta caja china se les permite: cuanto más dura Washington, menos venden allí. Beneficia a la memoria de Micron", avisan en Zumitow.

Coface: nuevos aranceles en el horizonte de Trump

EEUU ha sustituido los aranceles temporales por otros de entre el 10% y el 12,5% dirigidos a 60 países, que representan el 99% de sus importaciones de bienes. Lejos de suponer una relajación de la política arancelaria, esta medida pone de manifiesto la determinación de Washington de mantener una elevada protección comercial mientras prepara nuevas medidas, destacan los economistas de Coface.

El fin de los aranceles temporales establecidos en virtud de la Sección 122 no supone un repliegue de la política comercial estadounidense. El 24 de julio expiraron estos aranceles, pero han sido sustituidos por nuevos aranceles de entre el 10 % y el 12,5%, basados en la Sección 301, aplicables a 60 países que representan el 99% de las importaciones estadounidenses de bienes. Esta medida pone de manifiesto la determinación de Washington de mantener un elevado nivel de protección arancelaria, pese a los obstáculos jurídicos encontrados en los últimos meses.

Se espera que el impacto inmediato sobre el nivel medio de los derechos de aduana sea limitado : las nuevas medidas no se suman automáticamente a los aranceles ya existentes y no modifican de forma significativa el tipo medio aplicado a las importaciones estadounidenses. No obstante, demuestran la capacidad de la Administración estadounidense para adaptar sus instrumentos y seguir avanzando en su estrategia comercial.

La Sección 301 ya ha sido utilizada por EEUU para imponer aranceles, especialmente a China durante la primera Administración Trump. A diferencia del régimen basado en la IEEPA, cuya solidez se ha visto cuestionada por la ausencia de una autorización expresa para imponer aranceles, la Sección 301 proporciona a la Casa Blanca una base jurídica más sólida y claramente establecida. No obstante, esta mayor solidez jurídica no excluye la posibilidad de futuras impugnaciones. Para justificar estos aranceles, Washington argumenta que los países afectados no cuentan con mecanismos eficaces para prohibir o controlar las importaciones derivadas del trabajo forzoso. Las empresas importadoras podrían cuestionar esta justificación, especialmente teniendo en cuenta que se aplica a un grupo muy amplio de socios comerciales.

“Esta decisión no es simplemente una renovación técnica de los aranceles vigentes. Demuestra, ante todo, la voluntad de Washington de convertir un régimen cuestionado en un marco arancelario más sostenible. Para las empresas, el mensaje es claro: el riesgo de los aranceles estadounidenses sigue siendo elevado, incluso cuando una medida está a punto de expirar”, explica Marcos Carias, economista para Norteamérica de Coface.

Los nuevos aranceles de entre el 10 % y el 12,5 % restablecen un marco arancelario común para una gran parte de las importaciones estadounidenses, pero no recuperan por completo el régimen anterior. Este incluía también recargos adicionales dirigidos a determinados países o productos. Es precisamente esta segunda capa de medidas la que Washington podría tratar de restablecer en los próximos meses.

Ya está en marcha una nueva investigación en virtud de la Sección 301 , centrada esta vez en la sobrecapacidad estructural de 16 economías , entre ellas China, la Unión Europea, Japón, Corea del Sur, Taiwán, India, Vietnam, México y varios países del Sudeste Asiático. Este procedimiento podría permitir a Washington dirigir sus medidas de manera más específica contra determinadas economías. También se están llevando a cabo otras investigaciones sectoriales específicas, especialmente en los sectores aeroespacial, de drones, equipamiento médico, robótica, maquinaria industrial, turbinas eólicas, minerales críticos y polisilicio. Estas investigaciones confirman que la política arancelaria estadounidense sigue en plena evolución.

La presión que se está ejerciendo sobre Canadá ilustra esta dinámica. EEUU ha anunciado nuevos aranceles del 50% sobre importaciones canadienses por valor de 20.000 millones$, equivalentes al 5,2% de las exportaciones canadienses hacia EEUU, cuya entrada en vigor está prevista para el 19 de agosto de 2026. A primera vista, esta medida parece concebida como una herramienta de negociación en el marco de las conversaciones comerciales norteamericanas. Su impacto macroeconómico seguiría siendo limitado en caso de entrar en vigor, pero confirma el uso cada vez más frecuente de los aranceles como instrumento de presión económica y diplomática .

UBS: exposición diversificada a la IA

Los sólidos resultados empresariales se están extendiendo más allá de la IA y los líderes tecnológicos estadounidenses, mientras que unos datos laborales más débiles en EE. UU. están aliviando las preocupaciones sobre la trayectoria de tipos de la Reserva Federal. "Vemos motivos para mantenerse invertido, aprovechando la actual fortaleza del mercado para diversificar la exposición regional y reforzar la resiliencia de la cartera", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos siendo constructivos respecto a las acciones, respaldados por unos sólidos beneficios empresariales, una participación más amplia del mercado y una inversión continua a lo largo de toda la cadena de valor de la IA, tanto en EEUU como a nivel global. Los inversores con una exposición concentrada en tecnología estadounidense podrían considerar aprovechar la actual fortaleza del mercado para diversificar hacia Europa, Asia y sectores cíclicos seleccionados. Los resultados empresariales reforzaron las oportunidades generadas por la inversión en infraestructura de IA, electrificación e innovación en salud. Los resultados de las principales empresas del sector energético y de cuidado ocular aportarán nueva evidencia sobre la demanda. Seguimos favoreciendo una exposición diversificada en nuestras temáticas de IA, Energía y recursos, y Longevidad".

"Muchas de las clasificaciones de inversión tradicionales están mal preparadas para un mundo de IA con alto costo de capital y alta productividad: el modelo 60/40 entre acciones y bonos, las categorías por estilo, la distinción entre mercados emergentes y desarrollados, y la distinción entre mercados privados y públicos. En su lugar, vemos argumentos a favor de un marco de asignación en dos niveles: por un lado, inversiones en los beneficiarios de esta disrupción, y por otro, aquellas que aportan estabilidad independientemente de la IA", añade Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

Banor: dudas sobre el rendimiento de las inversiones en IA

Angelo Meda, gestor de Banor Mistral, cree que los mercados de renta variable continúan su tendencia alcista, apoyados en previsiones de beneficios empresariales mejores de lo esperado, un crecimiento económico resiliente, el enorme gasto de capital en IA, y un sentimiento de mercado positivo. Sin embargo, las valoraciones elevadas, la necesidad del mercado de comprobar que las grandes inversiones realizadas en la IA se convierten en rendimientos tangibles, la incertidumbre sobre el precio del petróleo y la ralentización de la economía, son factores que hacen recomendable continuar en la renta variable, pero con mayor cautela.

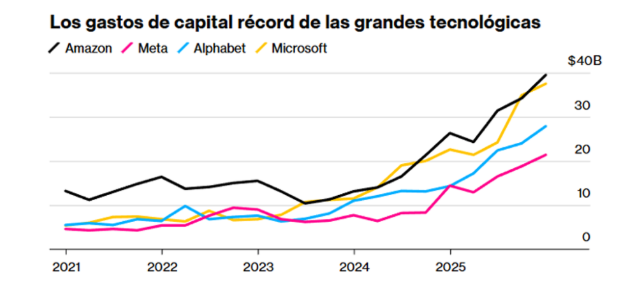
La temporada de resultados ha sido recibido con escepticismo, tibieza e incluso con reacciones negativas por parte de los inversores, pese a que más del 80% de las empresas superaron las expectativas, tanto en beneficios como en ingresos. Alphabet fue el ejemplo más evidente. Su negocio Google Cloud logró una subida del 82% en sus ingresos, lo que demuestra la fuerte demanda de capacidad de computación vinculada a la IA. Pero el mercado estuvo más pendiente del incremento en el gasto de capital previsto por la compañía para 2026, una cifra entre 195.000 millones y 205.000 millones$, así como de su primer trimestre negativo con flujo de caja libre (free cash flow) negativo.

Las dudas sobre la IA en Asia hicieron que los rendimientos de los bonos reaccionaran con nerviosismo, y afectaron sobre todo a las acciones growth, más sensibles al factor coste del capital. En realidad, bajo este nerviosismo en los mercados subyace la percepción de que la inteligencia artificial “promete un futuro maravilloso, pero, en el presente, los servidores, la energía y los centros de datos todavía deben pagarse”, resalta Angelo Meda.

Corea del Sur, Taiwán y Japón son los países que concentran las industrias que han generado la revolución de la IA, y por ese motivo, están más expuestos a los cambios en el sentimiento de los inversores. A mediados de julio, ni siquiera los resultados excepcionales de TSMC, que subió el 77% sus beneficios trimestrales, bastaron para evitar una fuerte corrección en todo el sector.

El gestor de Banor Mistral explica que “el mercado está reescribiendo el guion. Porque distingue entre empresas que se benefician realmente de la demanda de IA, y aquellas que simplemente afirman trabajar con la IA”. Un ejemplo de ello fue la fuerte toma de beneficios por parte de inversores extranjeros en los mercados surcoreano y taiwanés, que vendieron posiciones por importe de 137.000 millones$ en acciones asiáticas en la primera mitad de 2026. Angelo Meda matiza que “estos flujos parecen reflejar un reequilibrio de carteras y los esfuerzos por reducir la concentración, más que un abandono definitivo de esta temática”. “La revolución de la IA sigue intacta, aunque los inversores empiezan a exigir mayor rentabilidad sobre el capital invertido”, avisa.

Los mercados europeos están soportados en los bancos, las empresas industriales y el sector energético. En tecnología, SAP ha logrado unos buenos resultados por su actividad vinculada a la nube, aunque el contexto sigue obligando a ser selectivos, porque mientras algunas empresas tecnológicas consiguen el interés de los inversores, otras sufren fuertes correcciones ante la menor señal de debilidad.

16Jul

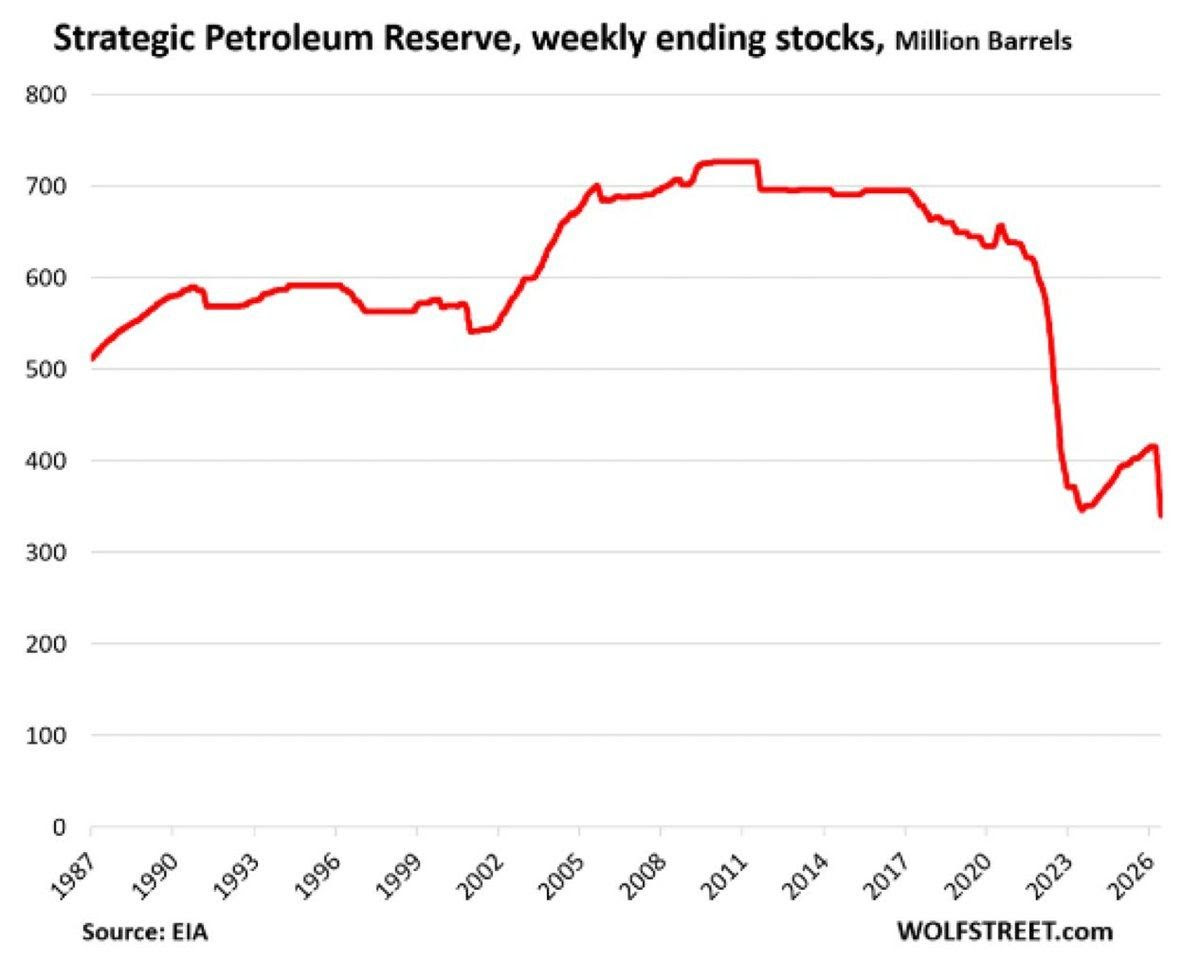
La Reserva Estratégica de Petróleo de EEUU cae a su nivel más bajo en casi 40 años. Es el colchón que el país guarda para emergencias, y llega medio vacío justo cuando vuelven los conflictos a Oriente Medio.

Miguel Ángel Valero

Cuando todo el mundo está comprado hasta las cejas, empieza el nerviosismo. Eso es justo lo que asoma en la última encuesta de gestores de Bank of America. El dinero que los grandes fondos guardan sin invertir, su caja, ha caído al 3,6% de lo que gestionan, desde el 4,1%. Muy cerca del mínimo de este siglo. Bank of America tiene una regla sencilla: cuando esa caja baja del 4 por ciento, salta una señal de venta. ¿El motivo? Si los gestores ya han metido casi todo en Bolsa, no les queda pólvora para seguir comprando y empujar los precios. 

La encuesta, hecha entre 181 gestores que mueven 484.000 millones$, muestra además el ánimo más alcista desde febrero: un récord del 54 por ciento no ve recesión. Y el histórico avisa. En las 16 veces anteriores que la caja bajó a este nivel desde 2002, la Bolsa mundial cayó de media un 1% en las dos semanas siguientes. Por tanto es una señal táctica de cautela, no de pánico. Con el optimismo tan disparado y la caja tan vacía, cualquier susto se amplifica. Si vas cargado de renta variable, y sobre todo de tecnológicas de alto vuelo, toca revisar riesgos, no perseguir el último rally.

Mientras, otro dato preocupante: la Reserva Estratégica de Petróleo de EEUU cae a su nivel más bajo en casi 40 años. Es el colchón que el país guarda para emergencias, y llega medio vacío justo cuando vuelven los conflictos a Oriente Medio. Menos margen de maniobra si el crudo se dispara: atención al petróleo y a las energéticas.

Porque las hostilidades continúan en el estrecho de Ormuz, con nuevos ataques por ambas partes y escasa visibilidad sobre el avance de las negociaciones. No obstante, Trump señaló que una ciudadana estadounidense encarcelada por el régimen iraní ha sido liberada, agradeciendo públicamente este gesto. 

El tránsito marítimo se mantiene en torno al 10% del volumen habitual y, aunque no ha regresado a una situación de bloqueo total, sigue estando lejos de una normalización. Las compañías navieras están comenzando a recomendar a sus flotas que eviten la ruta por Omán.

Además,  Trump presiona a las empresas de defensa para disparar la producción de armamento. Las guerras de Ucrania y Oriente Medio han vaciado los almacenes de misiles de EEUU. Y Trump quiere rellenarlos ya. En una cumbre de defensa en Pensilvania, el presidente apretó a los jefes de la industria para acelerar la fabricación de misiles, barcos, helicópteros y drones. El Pentágono está usando contratos a largo plazo para atraer inversión privada, unos 20.000 millones, en armas de alta demanda como los Patriot. Lockheed va a triplicar la producción de interceptores Patriot y se llevó un contrato de sistemas THAAD de hasta 35.000 millones a siete años; RTX se embolsó casi 400 millones en misiles AMRAAM. 

Pero montar fábricas de armas no es abrir un grifo. Los expertos calculan de dos a cuatro años para reponer inventarios. El dinero y los pedidos están; la capacidad, todavía no. Sobre la mesa, además, un presupuesto de defensa de 1,5 billones para 2027, pendiente del Congreso. Viento de cola estructural para el sector de defensa. Lockheed, RTX y General Dynamics tienen cartera de pedidos para años, no para meses. Es de los pocos sectores donde la demanda la garantizan los gobiernos, no el consumidor.

Los resultados de la IA 'pasan' de Ormuz

Todo esto no afecta al inicio de la temporada de resultados, que está siendo muy positivo. En EEUU, los grandes bancos han sorprendido favorablemente, mientras que las empresas que conforman la base de la cadena de valor de los semiconductores también han presentado cifras sólidas. 

ASML anunció en sus resultados una revisión al alza de sus previsiones de ventas para este año, situándolas entre 43.000 millones€ y 45.000 millones, frente a los 39.500 millones que estimaba el consenso de mercado. Además, registró un crecimiento del beneficio del  27 % interanual y mantiene márgenes netos superiores al 30%. 

Taiwan Semiconductor Manufacturing Company (TSMC) ha registrado un crecimiento de las ventas del 36 %, márgenes netos del 55 % —los más altos de su historia— y ha señalado que la demanda sigue mostrando fortaleza. Como consecuencia, ha elevado sus previsiones de inversión para este ejercicio hasta los 64.000 millones$, 4.000 millones más de lo previsto a comienzos de año. También incrementará su inversión en EEUU en otros 100.000 millones durante los próximos años.

Aehr Test Systems, una empresa de pequeña capitalización que fabrica equipos para testar chips, se disparó en Bolsa tras presentar una cartera de pedidos récord y prometer que triplicará ingresos montada en la ola de la IA.

3M se alía con Microsoft para meter su tecnología en los centros de datos de IA. Una centenaria de los Post-it y el papel de lija, subida a la ola de la IA. Suena raro, pero tiene toda la lógica. Microsoft Azure será el primer gran proveedor de nube en usar la fibra óptica de 3M, Expanded Beam Optical, resistente al polvo. unos cables especiales que permiten montar los centros de datos de IA más rápido y con menos fallos. A cambio, 3M usará las herramientas de IA de Microsoft para automatizar su propia casa, desde comprobar el crédito de un cliente hasta perseguir facturas atrasadas. Microsoft acelera sus centros de datos y 3M se moderniza por dentro.

La industria de toda la vida, la que fabrica cosas físicas, buscando enchufarse al negocio que más dinero mueve ahora. El mercado aplaudió el movimiento y la acción subió un 2,5% en la apertura. Es otra prueba de que el gasto en infraestructura de IA no afloja, y de que ya no solo llena los bolsillos de Nvidia y los chips. Cada proveedor que entra en la cadena, materiales, fibra, refrigeración, se recalifica y se dispara en Bolsa.

Alibaba sube en Bolsa el 5% tras apuntarse a la fiesta de Apple. Será su socio en el despliegue de Apple Intelligence en China, después de que el servicio superara el gran obstáculo regulatorio en el país.

UBS: los beneficios de las empresas del S&P 500 crecerán el 28%

El ciclo de inversión en IA seguirá desplegándose durante los próximos trimestres, una noticia muy positiva para la inversión en Bolsa. La tensión en Ormuz no debería eclipsar una realidad cada vez más evidente: nos encaminamos hacia otro trimestre de crecimiento de beneficios a doble dígito a ambos lados del Atlántico (+24% en EEUU y +15% en Europa).  Cualquier corrección de mercado motivada por tensiones en Ormuz será una oportunidad dentro de un ciclo de capex que sigue mostrando una notable solidez.

Las acciones estadounidenses avanzaron por segundo día consecutivo el miércoles 15 de julio, después de que el dato del Índice de Precios de Producción de EEUU, más suave de lo esperado, ofreciera un nuevo alivio a los inversores preocupados por la inflación y el endurecimiento de la política de los bancos centrales. Aun así, Irán y EEUU continuaron intercambiando ataques, y se reanudó el bloqueo naval estadounidense a todo el tráfico marítimo iraní hacia y desde sus puertos y zonas costeras.

Para la renta variable, esto significa que, aunque la dinámica geopolítica pueda provocar retrocesos coyunturales, los resultados empresariales deberían seguir siendo el principal motor del rendimiento durante el resto del año. De hecho, con la temporada de resultados del segundo trimestre en EEUU arrancando con sólidas sorpresas positivas, "esperamos otra ronda de resultados fuertes en las próximas semanas. Prevemos que el crecimiento de los beneficios del S&P 500 se acelere hasta alrededor del 28% en el periodo de tres meses, y los 11 sectores del mercado parecen encaminados a reportar un aumento de beneficios. La inversión en infraestructura de IA se mantiene sólida. Las condiciones de negocio en los sectores cíclicos están mejorando. El gasto de los consumidores sigue siendo sólido", explican  en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que el fuerte crecimiento de los beneficios en todos los sectores debería seguir impulsando al alza las acciones estadounidenses durante los próximos seis a doce meses, y esperamos que el S&P 500 alcance los 8.200 puntos para junio del próximo año. Los inversores deberían asegurarse una exposición diversificada a medida que el liderazgo del mercado se amplía, y considerar estrategias de preservación de capital para gestionar los riesgos".

"Los precios del cobre en la LME se han suavizado en las últimas semanas, lo que refleja la incertidumbre en torno a los posibles aranceles de EEUU y el desmonte de operaciones vinculadas a la IA, más que cambios en los fundamentales del mercado físico subyacente. Mantenemos una visión constructiva sobre las perspectivas a largo plazo del cobre y esperamos que los precios coticen por encima de los 15.000 USD por tonelada métrica en los próximos trimestres", apunta Dominic Schnider, responsable global de Divisas y Materias Primas.

"Para los inversores con una perspectiva de más corto plazo, recomendamos revisar su exposición a las terapias genéticas y al Healthtech, y considerar uno de nuestros cinco temas principales, donde vemos oportunidades de entrada atractivas. Aunque nuestra visión a largo plazo para ambos se mantiene sin cambios, actualmente ocupan una posición más baja en nuestro modelo, y vemos mayor valor en nuestros cinco temas principales para los próximos seis a doce meses", añade Alexander Stiehler, responsable de Temas de Inversión a Largo Plazo.

"La economía espacial está lista para despegar, impulsada por una mayor financiación del sector privado, importantes avances en tecnología satelital, una demanda creciente en comunicaciones y seguridad, un sólido crecimiento en aplicaciones e industrias espaciales emergentes y, sobre todo, unos costes de lanzamiento significativamente más bajos", destacan Rolf Ganter, responsable de Renta Variable Europa, Ashim Thakur, analista, y Alexander Stiehler.

14Jul

Sk Hynix y SpaceX se desploman en Bolsa, lo mismo que AppLovin. En cambio, TSMC, Williams, Braiin, Shopify, suben tras anunciar más operaciones con la inteligencia artificial.

Miguel Ángel Valero

Más agitación en el mundo de la inteligencia artificial (IA). Google va a empezar a vender sus  sus propios chips de IA a los llamados 'neoclouds', por lo que se mete directamente a competir con Nvidia, que  lleva años cobrando el peaje de la fiebre de la IA: casi todo el que quiere entrenar modelos tiene que pagar peaje. Google quiere un trozo de ese suculento negocio.

Para ello,  ofrecerá sus chips TPU a los neoclouds, esas empresas de nueva creación que alquilan potencia de cálculo para IA. En vez de guardárselos para uso propio, los quiere vender en un segmento donde Nvidia factura miles de millones.

Ya no es solo que Nvidia se encuentra con una creciente competencia. Es que ésta puede reducir los hasta ahora escandalosos márgenes existentes en esta actividad. Google encuentra una nueva fuente de ingresos. Y los neoclouds, como CoreWeare, se encuentran con que ahora podrán elegir entre varios proveedores. Algo que puede cambiar radicalmente el mundo de la IA.

Mientras, TSMC marca récord de ingresos en el segundo trimestre con 39.620 millones$, un 36% más que hace un año, empujada por la demanda de chips para IA. Solo en junio facturó un 67,9% más. La empresa taiwanesa, que fabrica para Nvidia y Apple, es el mejor termómetro de que el gasto en IA sigue disparado.

Por su parte, Williams crea con Blackstone una empresa conjunta de 5.340 millones$ para financiar proyectos de generación eléctrica para los centros de datos de la IA. Otra señal de que la inversión institucional apuesta por el negocio del suministro de energía para estos voraces centros.

Braiin crea Aria, un agente de IA especializado para el sector inmobiliario. Su CEO, Natraj Balasubramanian, habla de un mercado de software inmobiliario de 32.000 millones$ para 2033. 

Jefferies recomienda comprar acciones de Shopify precisamente porque cree que el comercio basado en agentes de IA el dará mucho negocio a largo plazo.

En cambio, AppLovin se consolida como la peor empresa del Nasdaq tras seis caídas de cotización en siete sesiones. Nadie ve dónde está el negocio en el software de publicidad.

Y dos desplomes que llaman la atención. Por una parte, SK Hynix: tras su debut en el Nasdaq el viernes 10 de julio, cuando saltó casi un 13%, baja un 8%. En la Bolsa de Seúl cae más del 15%, su peor día de la historia. Por otro, SpaceX, que marca un nuevo mínimo post-IPO después de bajar un 4% y rozar su precio de salida de 135$. Pierde más del 13% en la semana pese a que la FAA cerró su investigación y despeja el camino para un test de vuelo esta misma semana.

04Jun

Anthropic es valorada en 965.000 millones$; SpaceX, en más de 1,5 billones. La cuestión ya no es si la IA transformará la economía, sino si las expectativas que hoy descuentan los mercados son realistas o si estamos asistiendo al nacimiento de una nueva burbuja tecnológica de dimensiones épicas.

Miguel Ángel Valero

"La revolución de la inteligencia artificial (IA) está provocando algo que rara vez ocurre en los mercados financieros: la creación de gigantes empresariales de tamaño colosal antes incluso de que los inversores puedan comprarlos en Bolsa", opina el analista Pablo Gil en The Trader. Durante décadas, las compañías alcanzaban valoraciones multimillonarias después de años cotizando públicamente. Primero crecían, después salían a Bolsa y, con el tiempo, algunas lograban convertirse en gigantes globales. Hoy el proceso se está invirtiendo. La nueva generación de líderes de la IA está alcanzando valoraciones históricas mientras todavía permanece en manos de fondos de capital riesgo, grandes instituciones financieras y algunos inversores privados privilegiados.

El mejor ejemplo acaba de protagonizarlo Anthropic. La compañía creadora de Claude ha cerrado una ronda de financiación que la valora en 965.000 millones$. Una cifra que ya supera la valoración de OpenAI. Si Anthropic cotizara hoy en Bolsa estaría entre las compañías más valiosas del planeta. Más grande que la inmensa mayoría de empresas del S&P 500 y compitiendo directamente con algunos de los gigantes tecnológicos tradicionales.

Pero quizás lo más llamativo no es la valoración. Lo verdaderamente espectacular es la velocidad a la que está creciendo. La compañía afirma haber alcanzado una tasa anualizada de ingresos cercana a los 47.000 millones$, impulsada por la enorme demanda empresarial de sus modelos de IA.

Y la fiebre inversora no termina ahí. Anthropic está negociando una operación de financiación mediante deuda por valor de 36.000 millones$ liderada por gigantes como Apollo y Blackstone. El objetivo es adquirir enormes cantidades de chips especializados de Google para seguir ampliando su capacidad de computación. 

"Estamos hablando de una situación extraordinaria. No se trata de una empresa pidiendo financiación para sobrevivir. Se trata de algunos de los mayores fondos del mundo compitiendo por financiar la infraestructura necesaria para alimentar la próxima generación IA", subraya este experto.

Anthropic ha presentado de forma confidencial la documentación para salir a Bolsa. Y aunque OpenAI podría seguir el mismo camino en las próximas semanas, el mensaje que envía el mercado es mucho más importante que la carrera entre ambas compañías.  Por primera vez, los grandes líderes de la IA parecen preparados para abrir sus puertas al inversor minorista. Anthropic, OpenAI e incluso SpaceX podrían protagonizar algunas de las mayores salidas a Bolsa de la historia, con valoraciones que ya rondan o superan el billón de dólares.

La pregunta es inevitable: ¿estamos ante el comienzo de una nueva fase de crecimiento o ante los últimos compases de la euforia? Hay un detalle especialmente interesante. Hace apenas un año, muchos de los principales referentes de la IA advertían sobre los riesgos existenciales de esta tecnología, el impacto sobre el empleo o incluso posibles amenazas para la sociedad. Hoy el discurso ha cambiado radicalmente. Sam Altman y Dario Amodei hablan mucho más de productividad, crecimiento y oportunidades que de riesgos.

No es casualidad. Cuando una empresa se prepara para cotizar, necesita atraer capital, generar confianza y construir una narrativa de crecimiento sostenible. Pero la salida a Bolsa tiene implicaciones que van mucho más allá de la valoración de la compañía. Para las empresas que ya utilizan Claude o que están valorando integrar soluciones de Anthropic, una compañía cotizada aporta mayor estabilidad, transparencia financiera y acceso a los mercados de capitales para seguir financiando la investigación y el desarrollo de nuevos modelos.

Al mismo tiempo, los inversores tendrán por fin la posibilidad de obtener exposición directa a una de las empresas más avanzadas del sector, algo que hasta ahora estaba reservado a fondos de capital riesgo y grandes inversores privados.

Además, la carrera entre Anthropic y OpenAI por conquistar los mercados públicos podría intensificar aún más la competencia. Más inversión, más presión por crecer y más necesidad de diferenciarse suelen traducirse en ciclos de innovación más rápidos, mejoras continuas en los productos y, potencialmente, una reducción de precios para los usuarios finales.

Por primera vez en muchos años, los mercados podrían enfrentarse a una oleada de salidas a Bolsa protagonizadas por empresas que ya nacen con valoraciones equivalentes a las mayores multinacionales del planeta. Anthropic, OpenAI y SpaceX podrían debutar directamente entre las compañías más grandes de Wall Street.

La IA ya no es una simple tendencia tecnológica. Se está convirtiendo en una carrera global por controlar la infraestructura, los datos, la potencia de cálculo y los modelos que podrían definir la próxima etapa del crecimiento económico mundial. Y cuando fondos soberanos, bancos de inversión, firmas de capital privado y grandes tecnológicas compiten por invertir cientos de miles de millones en el mismo sector, normalmente no estamos ante una moda pasajera.

La cuestión ya no es si la IA transformará la economía, sino si las expectativas que hoy descuentan los mercados son realistas o si estamos asistiendo al nacimiento de una nueva burbuja tecnológica de dimensiones épicas. Porque cuando empresas privadas empiezan a acercarse al billón de dólares antes siquiera de salir a Bolsa, la euforia ya no es una hipótesis. Es una realidad.

La historia de la IA está empezando a parecerse a la de Internet en los años noventa, pero a una velocidad mucho mayor y con cantidades de capital nunca vistas. La diferencia es que esta vez los ganadores potenciales ya están valorados como gigantes globales antes de que el inversor medio pueda acceder a ellos. Quizá estemos ante una revolución tecnológica que justifique estas cifras. O quizá estemos contemplando una nueva fase de exuberancia financiera. Lo más probable es que haya algo de ambas cosas. Lo que parece indiscutible es que la IA se ha convertido en el principal imán de capital del planeta y que esta historia aún está lejos de terminar.

La historia de los mercados nos enseña que las grandes oleadas de salidas a Bolsa suelen coincidir con momentos de enorme optimismo inversor. Ocurrió durante la burbuja tecnológica de finales de los noventa, sucedió en distintos episodios de fuerte expansión bursátil y ahora podría estar ocurriendo de nuevo con la IA. 

"Esto no significa necesariamente que el ciclo haya terminado. De hecho, la IA probablemente seguirá transformando sectores enteros durante la próxima década. Pero sí conviene recordar que las mejores tecnologías no siempre generan las mejores inversiones cuando las expectativas alcanzan niveles excesivamente elevados. Por eso, más que preguntarnos quién llegará primero a Wall Street, quizá deberíamos preguntarnos qué nos está diciendo Wall Street sobre el momento actual del ciclo", insiste Pablo Gil.

Respiro para las Bolsas

Después de diez sesiones ininterrumpidas de revalorizaciones llega el respiro a las Bolsas – MSCI AC World bajó un 0,6% el 3 de junio y sigue la corrección en Asia. Si bien el ruido geopolítico ganó protagonismo y tensionó los precios del crudo, el verdadero detonante se encuentra en el sector estrella de los últimos meses, donde crece el debate entre las brillantes perspectivas de crecimiento y el riesgo de ejecución. Y es que, en las últimas horas, dos actores fundamentales del sector volvieron a ocupar los titulares: por un lado, el máximo responsable de Taiwan Semiconductor (TSMC) proyectó que en los próximos años la oferta global de chips seguirá siendo insuficiente para satisfacer la demanda impulsada por la IA, lo que augura un crecimiento sostenido de los ingresos para la firma y reafirma sus objetivos de incremento del 30% de las ventas este ejercicio.

Sin embargo, la otra cara de la moneda fueron las esperadas cifras de la empresa de semiconductores americana Broadcom, aspirante a competir con Nvidia, que  no lograron cumplir con las elevadas expectativas del mercado. Sus ingresos por la venta de chips han quedado por debajo de lo esperado, empujando también una rebaja de las previsiones anuales que se quedan ahora en 56.000 millones$ frente a los 57.600 millones anteriores. En este contexto, compañías como TSMC reafirman su confianza en que el déficit de oferta estructural de chips sostendrá el fuerte crecimiento de sus ingresos, mientras que el caso de Broadcom evidencia que la ejecución, la competencia y la capacidad para satisfacer unas expectativas exigentes serán un desafío constante en los próximos trimestres.

SpaceX recaudará en Bolsa 75.000 millones$

Y mientras todo esto ocurre, otro gigante privado se prepara para entrar en escena: SpaceX, que ya se mueve en valoraciones cercanas a 1,5 billones$ y algunos analistas incluso contemplan cifras superiores en una futura salida a bolsa. Lo interesante es que la compañía ya no se presenta únicamente como una empresa espacial. Cada vez más se posiciona como una pieza clave de la futura infraestructura de IA gracias a Starlink, los centros de datos distribuidos y su capacidad para construir redes globales de comunicaciones.

Por su parte, SpaceX ha fijado el precio de su salida a Bolsa en 135 $/acción y ofrecerá alrededor de 555,6 millones de títulos, lo que le permitiría recaudar unos 75.000 millones$. La colocación está prevista para el 11 de junio y se espera que empiece a cotizar en el Nasdaq el 12. Con una valoración de unos 1,8 billones, la operación supondría emitir aproximadamente el 4% del valor de la empresa, y aun así, la salida de 75.000 millones marcaría un récord histórico, superando ampliamente los 29.400 millones de dólares recaudados en 2019 por Aramco (petrolera saudí). 

De materializarse, SpaceX se situaría entre las siete empresas americanas de mayor capitalización, por delante de compañías como Tesla y Meta. Aunque SpaceX ya genera un flujo de caja significativo –principalmente gracias a Starlink, su servicio de internet por satélite–, la compañía necesita más capital para financiar sus ambiciosos planes de crecimiento. Entre ellos, destacan la expansión de su infraestructura de computación en IA, la mejora de sus capacidades espaciales y de lanzamiento de cohetes, y el aumento de sus constelaciones de satélites.

Estas necesidades de financiación se han incrementado tras la adquisición de xAI en febrero, una empresa que consume en torno a 1.000 millones$ mensuales en costes relacionados con infraestructura y entrenamiento de modelos de IA.

Sin embargo, a pesar de la OPV, Elon Musk mantendrá un control casi exclusivo sobre SpaceX. Conservará alrededor del 84,4% de los derechos de voto (frente al 85 % actual), gracias a las acciones de clase B, que otorgan diez votos cada una frente a un único voto de las acciones de clase A. Además, su posesión del 93,6 % de las acciones de clase B le permite nombrar al 51% del consejo de administración y decidir sobre su propia destitución, lo que en la práctica impide que sea despedido contra su voluntad. 

Por otro lado, aproximadamente 7.800 millones de acciones estarán sujetas a restricciones de venta durante al menos seis meses tras la salida a Bolsa. 

A pesar del gran tamaño de esta operación y de otras potenciales emisiones relevantes previstas en el mercado (ampliaciones de capital de Alphabet y futuras OPV de Anthropic y OpenIA), en el corto plazo no se espera un impacto significativo en el mercado, dado que, en conjunto, representarían un 0,5% del S&P 500. 

Y hay más movimientos:

  • CrowdStrike nombra a Bartley Richardson, exejecutivo de Nvdia, Chief AI Officer. Cuando la empresa de ciberseguridad más relevante del mercado le roba talento directo a Nvidia, el mensaje está claro: la próxima generación de ciberdefensa va a correr en GPU.
  • Meta apuesta por agentes de IA dentro de WhatsApp para monetizar 3.000 millones de usuarios. La idea es que las empresas puedan atender, vender y cobrar dentro del chat, con publicidad nativa y servicios empresariales que hasta ahora no existían en la plataforma. Si funciona en India y Brasil, escala al resto del mundo. El mercado potencial es gigantesco. WeChat en China lleva años haciendo exactamente esto y es el núcleo del ecosistema de pagos del país. Meta quiere ese modelo para 3.000 millones de personas. WhatsApp era el activo más inframonetizado del sector tech. Si los agentes IA permiten transacciones y publicidad dentro del chat, el múltiplo de Meta cambia radicalmente. Presión directa sobre Snap  y todo el ecosistema de mensajería.
  • Morgan Stanley va a dar acceso a agentes de IA a su canal de gestión de patrimonio de $1,2 billones en activos. De esta forma, Wall Street tiene un nuevo empleado que no cobra, no duerme, y no se equivoca en los cálculos. Morgan Stanley abrirá su plataforma de gestión de patrimonio, que mueve 1,2 billones$ en activos, a agentes de IA. Los clientes de Banca Privada podrán interactuar con agentes que gestionan carteras, responden consultas y ejecutan operaciones. Es el movimiento más significativo de la banca privada hacia la IA del año. Si Morgan Stanley lo escala, el resto del sector no tiene opción. Seguirán o quedarán fuera. Porque el wealth management cambia de era. Presión sobre los asesores humanos y oportunidad para los proveedores de modelos de IA. Charles Schwab también en el radar.
  • La IA tiene un problema de electricidad. Y el mercado acaba de encontrar su solución favorita. Constellation Energy y NuScale suben con fuerza mientras el gobierno americano anuncia planes de expansión nuclear y el principal productor de uranio de EEUU decide aumentar capacidad. Los centros de datos de IA consumen electricidad como nunca antes. El carbón y el gas no son solución políticamente viable. La nuclear combina alta densidad energética, bajas emisiones y suministro constante. Las grandes tech ya están firmando contratos directamente con centrales nucleares. "Si eres un inversor largo en IA, piensa también en la electricidad que consumen esos data centers·, recomienda Zumitow. Constellation Energy, NuScale, URA y NLR son los vehículos naturales. Riesgo real: los plazos de construcción nuclear son eternos y los costes, impredecibles.
  • Rigetti Computing (-10%) sufre una resaca brutal tras el rally en el sector quantum. Sin earnings detrás, solo momentum especulativo. Cuando algo sube fuerte sin catalizador sólido, la corrección llega puntual.
  • Palo Alto Networks: sus beneficios deberían gustar: BPA ajustado de 85 centavos vs 80 esperados, ingresos de 3.000 millones vs 2.940 millones esperados, objetiivos por encima del consenso. Y aun así cae casi un 6%. "Clásico de las cyber cuando la expectativa ya estaba en precio", señalan en Zumitow.

Eastspring: sigue habiendo dudas sobre la rentabilidad de la inversión en IA

Choon Keong Ong, Portfolio Manager de  Eastspring Investments en Singapur, resalta la capacidad del sector tecnológico asiático para generar ingresos por dividendos, lo que ofrece una forma aún más atractiva de aumentar la exposición a estas tendencias de crecimiento estructural. Pero ¿estamos ante una burbuja de la inteligencia artificial?, ¿por qué los hiperescaladores siguen invirtiendo tanto en infraestructura de IAl, en un momento en el que los precios del hardware están en máximos, y cuándo dejarán de hacerlo? "Los más escépticos podrían pensar que nos encontramos ante otra posible burbuja, pero yo creo que este ciclo es diferente". señala.

A diferencia de lo que ha ocurrido en otros ciclos tecnológicos, la fuerza disruptiva de la IA es real. La monetización de los grandes modelos lingüísticos resulta cada vez más visible, la demanda de tókenes está creciendo de manera exponencial, y lo cierto es que no hay suficiente capacidad de computación para atenderla. Este desequilibrio se ve agravado además por el paso del entrenamiento de la IA a la inferencia. A diferencia del entrenamiento, la demanda de inferencia es continua, aumenta con la adopción por parte de los usuarios, y no puede programarse o distribuirse en el tiempo como ocurre con las tareas de entrenamiento.

En lo que respecta a los hyperscalers,  la idea que subyace a todo ello es el deseo de acceder a las ventajas de las que se benefician los primeros en actuar. Los que se queden atrás podrían perder un terreno que luego resultaría muy difícil recuperar. Por eso el gasto de capital sigue aumentando, aun cuando sigue habiendo ciertas dudas sobre la rentabilidad de la inversión.

El aumento del gasto de capital con el que los hyperscalers desean consolidar su posición en el ámbito de la inteligencia artificial está beneficiando directamente a la cadena de suministro tecnológica asiática.

"La pregunta ya no es si la demanda de inteligencia artificial es real, sino quién tiene capacidad para responder a ella. Los clientes compiten por asegurarse acceso a capacidad de computación para inteligencia artificial, y la rapidez de ejecución pesa más que el precio", subraya .

Lo que destaca especialmente en este ciclo es el ritmo sin precedentes que está adoptando el cambio tecnológico. Los planes de desarrollo de los productos cambian constantemente, lo que exige un diálogo continuo con las compañías, así como la capacidad de anticipar cambios estructurales.

La capacidad de fundición de semiconductores de última generación es el principal cuello de botella, y las tensiones de oferta se están trasladando a toda la cadena de suministro, desde la memoria y las técnicas avanzadas de encapsulado a las placas de circuito impreso de alta densidad. Más que la debilidad de la demanda, lo que define el entorno de suministro son las restricciones de disponibilidad. Los proveedores de primer nivel que tienen capacidad para suministrar a escala están muy bien posicionados en un contexto como el actual, y también hay un grupo creciente de empresas que están demostrando su capacidad para generar crecimiento compuesto estructural dentro de este ecosistema.

En lo que respecta a la demanda de hardware, ha habido dos cuestiones especialmente relevantes. La primera se refiere al auge de los chips conocidos como "circuitos integrados para aplicaciones específicas" (ASIC), diseñados a medida como alternativa creíble a las unidades de procesamiento gráfico (GPU).

La segunda es la aparición de la óptica integrada en el encapsulado (CPO), una nueva tecnología que integra componentes ópticos directamente en un único encapsulado y reduce el consumo energético de los centros de datos. Aunque no parece probable que esta nueva tecnología vaya a generalizarse antes de 2027, ya está influyendo en el crecimiento del contenido de hardware y generando nuevas ideas de inversión.

En lo que respecta a la memoria, el debate se ha centrado en la sostenibilidad de los beneficios empresariales, tras un ciclo alcista sin precedentes desde 2024 y el fuerte aumento de los precios de la memoria convencional en los últimos seis a nueve meses.

Los fabricantes de memoria han recurrido a los llamados "acuerdos a largo plazo" (LTA) para lograr la estabilidad de sus ingresos, en virtud de los cuales los clientes se comprometen de forma flexible a adquirir determinados volúmenes. Los nuevos acuerdos a largo plazo están adoptando un carácter más contractual, e incluyen la negociación de compromisos de precio y volumen y, en algunos casos, pagos anticipados por parte de los clientes. Aún no se sabe si estas condiciones más estrictas pasarán a ser la norma, más que la excepción, pero eso será lo que determine la solidez de los beneficios empresariales a medida que el ciclo vaya perdiendo impulso.

Este tipo de innovaciones reducen la intensidad de capital, pero también disminuyen el coste de prestación del servicio y pueden impulsar la demanda de tókenes. Habrá que prestar atención a las próximas salidas a bolsa de los principales desarrolladores de inteligencia artificial, ya que pueden proporcionar una valiosa información sobre la rentabilidad económica de los grandes modelos lingüísticos. El segundo riesgo es el exceso de oferta de componentes, ya que se prevé una importante expansión de la capacidad en los próximos años.

21Feb

La inteligencia artificial promete transformar la economía, pero el mercado ya no compra el relato sin mirar la factura… ni el balance. A partir de ahora, el foco no estará en quién invierte más, sino en quién convierte antes ese gasto masivo en beneficios reales y sostenibles.

Miguel Ángel Valero

Elon Musk ha dado uno de los pasos corporativos más agresivos (y menos convencionales) de los últimos años: SpaceX ha adquirido xAI, su empresa de inteligencia artificial. No se trata de una compra al uso. Es una reorganización interna de poder, capital y narrativa. La operación eleva la valoración del grupo por encima del billón$ y consolida a Musk como el mayor empresario privado del planeta. Pero más allá del titular, lo relevante es por qué lo hace ahora… y qué riesgos asume.

xAI llega tarde a la carrera de la inteligencia artificial. Ha tenido que gastar miles de millones para intentar alcanzar a competidores muy consolidados, con un modelo de ingresos todavía débil. La fusión con SpaceX es, en la práctica, un rescate financiero. SpaceX no es una empresa cualquiera: es un contratista clave de gobiernos, con flujos de ingresos relativamente estables y una reputación tecnológica sólida. Al absorber xAI, importa riesgos financieros, regulatorios y reputacionales que antes no tenía.

Y aquí aparece la primera gran pregunta estratégica de ese movimiento, ¿cuál es el verdadero plan?  Porque sinceramente hace falta un auténtico acto de fe para entender cómo una empresa que combina redes sociales con un chatbot de IA ayudará a SpaceX a lograr lo que Musk ha descrito durante años como su objetivo último: llevar seres humanos a Marte.

Desde el punto de vista del inversor, el intercambio es claro:

  • más ambición
  • más complejidad
  • más incertidumbre

El punto más revelador no es Grok, ni los chatbots, ni las redes sociales. Es esto: Musk quiere llevar centros de datos al espacio. El verdadero plan es infraestructura, no el software. Sin restricciones de suelo. Con acceso directo a energía solar. Y bajo una estructura privada, poco transparente y altamente centralizada.

No es ciencia ficción: es una apuesta a largo plazo por controlar la infraestructura crítica del futuro… como el lenguaje de Musk (como en el de Trump) todo es grandilocuente, no se descarta una posible IPO o salida a Bolsa en 2026, con el objetivo de levantar decenas de miles de millones.  

"La lógica es conocida: crecer primero, explicar después. Esto no va de IA. No va de Marte. No va de redes sociales. Va de algo mucho más clásico: control, escala y poder financiero. El problema es que cuando demasiadas piezas críticas (tecnología, datos, contratos públicos, narrativa y capital) se concentran en una sola estructura, el margen de error se vuelve peligrosamente pequeño", advierte el analista Pablo Gil en The Trader.

Una fase completamente nueva para las grandes tecnológicas

Pero no es solo Elon Musk, SpaceX y xAI. Las grandes tecnológicas han entrado en una fase completamente nueva. Ya no compiten solo con software, talento o cuota de mercado. Ahora compiten a base de hormigón, electricidad, chips y cientos de miles de millones de dólares en inversión física.

Amazon, Microsoft, Alphabet y Meta prevén invertir conjuntamente cerca de 650.000 millones$ este año. Una cifra sin precedentes en este siglo, comparable solo con grandes episodios históricos de construcción de capacidad: la burbuja de las telecomunicaciones de los 90, el ferrocarril del siglo XIX o el New Deal estadounidense.

El destino de ese capital es claro: centros de datos, redes eléctricas, generación de energía, sistemas de refrigeración, infraestructuras de red y chips de alto rendimiento. La carrera por dominar el cómputo necesario para la IA se ha convertido en un mercado de “el ganador se lo lleva casi todo”. Y nadie quiere quedarse atrás.

Cada una de estas compañías va a gastar en un solo año más que cualquier gran corporación estadounidense en la última década. Amazon apunta a cerca de 200.000 millones$. Alphabet hasta 185.000 millones. Meta podría elevar su “capex” cerca de un 90 % interanual. Microsoft ya ha incrementado su inversión más de un 60 %. Todo para sostener modelos de IA que requieren miles de chips fabricados por Nvidia y producidos por Taiwan Semiconductor Manufacturing Company. 

Pero el problema ya no es solo el tamaño del gasto, sino cómo se financia y qué efectos secundarios está empezando a generar. Una parte creciente de esta inversión se está financiando a través del mercado de bonos corporativos de alta calidad. Gigantes como Oracle o Microsoft están aumentando de forma significativa sus emisiones de deuda para sostener esta carrera. El resultado es una presión creciente sobre un mercado que ya cotiza con diferenciales históricamente estrechos, muy cerca de los niveles de finales de los 90.

El mercado empieza a lanzar señales de advertencia. Las nuevas emisiones tecnológicas ya muestran un peor comportamiento relativo frente a los bonos del Tesoro. Los spreads se amplían tímidamente, pero desde niveles tan ajustados que dejan muy poco margen para errores. No hace falta una crisis: basta con una decepción en retornos, retrasos en monetización o una desaceleración inesperada.

Al mismo tiempo, la disrupción que promete la IA está empezando a reflejarse en el crédito. Los préstamos apalancados de empresas de software caen, los modelos tradicionales empiezan a ponerse en cuestión y sectores enteros ven cómo el mercado descuenta que parte de sus ingresos pueden quedar obsoletos. La IA no solo crea ganadores: también acelera la destrucción de modelos de negocio.

Todo esto está transformando la esencia de estas compañías. Durante años fueron negocios ligeros en activos físicos. Hoy, Meta ya gasta más en infraestructura que en ingenieros. Su balance en propiedades y equipamiento se ha multiplicado por cinco desde 2019. La tecnología se está volviendo intensiva en capital… y eso cambia radicalmente las reglas del juego.

Los inversores lo han entendido. A pesar de que los ingresos siguen creciendo y los negocios principales se mantienen sólidos, el mercado ha empezado a castigar los anuncios de gasto. No por dudar del potencial de la IA, sino por cuestionar el ritmo, el retorno y la rentabilidad real de esta inversión colosal. La historia demuestra que las grandes oleadas de inversión suelen ser potentes catalizadores económicos… pero no siempre buenos negocios para todos los accionistas ni para todos los acreedores.

La IA promete transformar la economía, pero el mercado ya no compra el relato sin mirar la factura… ni el balance. A partir de ahora, el foco no estará en quién invierte más, sino en quién convierte antes ese gasto masivo en beneficios reales y sostenibles. Y en paralelo, en cómo esa carrera se filtra al mercado de crédito, donde los precios dejan poco margen para decepciones. La verdadera criba bursátil —y crediticia— acaba de empezar.

El mensaje estratégico de Alphabet: un bono a 100 años

Por eso hay movimientos financieros que, más allá de la cifra, envían un mensaje estratégico muy potente. Alphabet ha emitido deuda por valor de 5.500 millones de libras (unos 7.530 millones$) dentro de un programa más amplio que también incluye 3.055 millones en francos suizos y hasta 20.000 millones con vencimiento en 2066. Pero el titular que realmente destaca es otro: un bono a 100 años por 1.000 millones de libras con un cupón del 6,125 % anual.

Ese 6,125% es el interés que la compañía pagará cada año a los inversores que han comprado ese bono. Durante un siglo. Y en 2126, además, devolverá el principal. No es una cifra menor. Supone fijar hoy el coste del dinero durante cien años, algo que solo pueden permitirse empresas con enorme fortaleza financiera y credibilidad en los mercados.

Ahora bien, la pregunta interesante no es por qué Alphabet emite ese bono. Es porque alguien lo compra. Ningún inversor particular adquiere un bono a 100 años pensando en esperar al vencimiento. Los compradores son grandes instituciones, fondos de pensiones y aseguradoras que necesitan activos capaces de generar flujos estables durante décadas. Tienen obligaciones futuras muy largas y necesitan emparejar esos compromisos con ingresos previsibles. Para ellos, un 6,125% anual en una compañía como Alphabet puede resultar atractivo dentro de una estrategia de largo plazo. Además, estos bonos cotizan en mercado secundario, por lo que no es necesario mantenerlos hasta el vencimiento.

Conviene también distinguir entre un bono a 100 años y un bono perpetuo. En el bono centenario existe una fecha concreta de devolución del principal, aunque esté muy lejana. El inversor sabe que, además de los cupones, hay una amortización final. En un bono perpetuo no hay vencimiento: el emisor paga intereses indefinidamente y no tiene obligación de devolver el principal. Desde el punto de vista del comprador, eso implica que toda la rentabilidad depende exclusivamente de los cupones futuros y que la sensibilidad a los tipos suele ser todavía mayor.

Pero lo verdaderamente relevante es el destino del dinero. La carrera por la IA se ha convertido en una competición de capital intensivo. Centros de datos, chips especializados, energía, talento, adquisiciones estratégicas… Todo exige miles de millones. Y las grandes tecnológicas han entendido que esto no va de pequeñas mejoras incrementales, sino de dominar infraestructuras críticas para la próxima década.

Si una empresa decide endeudarse a 100 años es porque percibe que el retorno esperado de esa inversión es superior al coste de la deuda durante un siglo. Es una apuesta implícita sobre el crecimiento futuro de la demanda de servicios basados en IA, sobre la monetización de modelos avanzados y sobre su capacidad para mantener márgenes elevados en un entorno cada vez más competitivo. Estamos viendo cómo la IA no solo transforma modelos de negocio, sino también estructuras financieras. Las tecnológicas ya no compiten solo con código y talento, sino con balances capaces de absorber inversiones históricas.

"Cuando una compañía es capaz de comprometerse financieramente durante cien años para acelerar su apuesta tecnológica, no está pensando en el próximo trimestre. Está construyendo una posición estructural para dominar el siguiente ciclo económico. Y como inversores deberíamos preguntarnos si estamos valorando estas decisiones con la profundidad temporal que realmente merecen", apunta Pablo Gil.

Quién define las reglas del juego

Durante años, los grandes líderes de la inteligencia artificial han repetido el mismo mensaje: “Queremos regulación”. Pero cuando la regulación empieza a tomar forma, el discurso se vuelve más complejo. En EEUU se está librando una batalla poco visible pero muy relevante para el futuro del sector: una guerra de influencia política entre las propias empresas de IA, una batalla silenciosa por regular la inteligencia artificial.

Dos grandes actores del sector, OpenAI y Anthropic, están apoyando —directa o indirectamente— organizaciones políticas con visiones muy distintas sobre cómo debe regularse la inteligencia artificial. Por un lado, está OpenAI, creadora de ChatGPT y probablemente la empresa más reconocida del sector. Nació como organización sin ánimo de lucro con la misión de desarrollar una IA “segura y beneficiosa para la humanidad”, pero hoy opera bajo un modelo híbrido con fuertes alianzas estratégicas, especialmente con Microsoft. Es uno de los grandes impulsores de la adopción masiva de la IA generativa.

En el otro lado está Anthropic, fundada por antiguos investigadores de OpenAI y centrada desde el inicio en el desarrollo de modelos con fuertes mecanismos de seguridad. Su modelo Claude compite directamente con ChatGPT, pero su posicionamiento público ha sido más prudente y orientado al control de riesgos. Ambas compiten en el mismo mercado. Pero no comparten la misma visión regulatoria.

Anthropic ha anunciado estos días una aportación de 20 millones$ a un PAC o grupo que defiende reglas más estrictas en materia de seguridad y control de la IA. En paralelo, otro PAC respaldado por figuras cercanas a OpenAI ha reunido más de 100 millones para promover una regulación federal más uniforme y evitar un mosaico de leyes estatales que frene la innovación. No es solo una discusión técnica. Es una disputa estratégica sobre quién define las reglas del juego.

En EEUU, un PAC (Political Action Committee) es una organización que recauda dinero para influir en elecciones o en políticas públicas. Un 'super PAC' puede recaudar cantidades ilimitadas de dinero de empresas, inversores o particulares para financiar campañas publicitarias y apoyar candidatos o causas concretas. Aunque no pueden coordinar directamente con los políticos, su capacidad de influencia es enorme. En la práctica, son una herramienta clave para moldear el entorno regulatorio, o ganar elecciones.

Todo esto es relevante porque la regulación que se diseñe en EEUUU marcará el estándar global. La IA ya no es solo una cuestión tecnológica. Es una cuestión geopolítica, económica y laboral. Mientras algunas empresas apuestan por menos restricciones para acelerar la innovación, otras temen que el desarrollo sin límites genere riesgos sistémicos: desde pérdida masiva de empleo hasta problemas de seguridad o de concentración de poder.

"Y aquí está la clave: la discusión ya no es si habrá regulación. La discusión es quién va a ser quien la escriba", resalta Pablo Gil.