Los centros de datos crecen el 17% en España
Miguel Ángel Valero
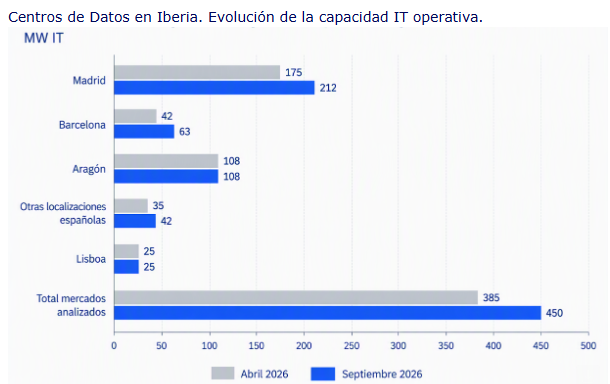
Los principales mercados de centros de datos de España y Portugal incorporaron 65 MW IT de capacidad operativa entre abril y septiembre de 2026, hasta alcanzar aproximadamente 450 MW IT, según el Data Centers Iberian Region Snapshot, elaborado por Colliers. Esta evolución representa un crecimiento semestral cercano al 17%. La nueva capacidad se concentra principalmente en Madrid y Barcelona, que sumaron conjuntamente 58 MW IT en seis meses.
El crecimiento se produce en un contexto de elevada demanda por parte de empresas, grandes proveedores de servicios en la nube, operadores neocloud y compañías vinculadas al desarrollo de la inteligencia artificial (IA). Al mismo tiempo, la evolución regulatoria, la disponibilidad efectiva de potencia y los plazos de conexión están llevando a revisar desarrollos que todavía no cuentan con suficiente visibilidad sobre su ejecución. En este contexto, el volumen anunciado pierde peso como indicador aislado frente al grado de madurez de cada proyecto.
Madrid aumentó su capacidad operativa de 175 a 212 MW IT, un 21% más que en el semestre anterior. Este crecimiento se debe a la apertura de Equinix MD5 en Alcobendas, con 4 MW IT; la entrada en funcionamiento de las instalaciones de NxN, con 5 MW IT; y la incorporación de nueva capacidad en los campus de Merlin Edged en Getafe y Data4 en Alcobendas, con 16 y 12 MW IT, respectivamente.
Barcelona, por su parte, elevó su capacidad operativa de 42 a 63 MW IT, un incremento del 50% en los últimos 6 meses. La apertura de BCN1 de Digital Realty en Sant Adrià de Besòs aportó 14 MW IT, mientras la ampliación de la plataforma de Templus incorporó otros 7 MW IT. Aragón concentra los grandes desarrollos futuros Aragón mantiene 108 MW IT operativos y eleva su capacidad futura estimada de 3.461 a 3.764 MW IT.
Este crecimiento responde a nuevos anuncios de gran escala, la confirmación de proyectos previamente identificados y la revisión de desarrollos existentes. Entre las novedades del semestre destacan el campus de DayOne e Ignis en Escatrón, diseñado para alcanzar hasta 207 MW IT; el proyecto de Krolmap en Zaragoza, con un potencial de 103 MW IT; y la confirmación de Botorrita como ubicación del proyecto Zaragoza-WIND de Merlin Edged, cuya primera fase contará con 144 MW IT. La materialización de esta capacidad dependerá de la disponibilidad de potencia, la construcción de subestaciones y conexiones, y el refuerzo de la red eléctrica.
Fuera de Madrid, Barcelona y Aragón, la capacidad operativa española aumentó de aproximadamente 35 a 42 MW IT. La nueva oferta procede de instalaciones en Derio, Paterna y Cantabria. Estas localizaciones reúnen aproximadamente 5.687 MW IT de capacidad futura estimada, aunque una parte relevante de los proyectos se encuentra todavía en fases iniciales. Lisboa se mantiene estable, con 25 MW IT operativos y 1.389 MW IT de pipeline. Su proyección se apoya en la conectividad internacional, la red de cables submarinos y el avance de infraestructuras destinadas a servicios en la nube e IA. El informe espera que el 91% de su capacidad asegurada entre en funcionamiento antes de 2030.
“Las limitaciones de potencia y los plazos de conexión están ampliando el mapa europeo de centros de datos más allá de mercados tradicionales. La Península Ibérica cuenta con condiciones para captar una parte de esa demanda, pero competirá combinando sostenibilidad con su capacidad para ofrecer energía disponible y proyectos ejecutables en tiempo y forma, no únicamente por el volumen anunciado de su pipeline”, explica Gonzalo Martín, Managing Director y Head of Data Centres Capital Markets, EMEA, en Colliers.
La incorporación de nueva capacidad todavía no compensa el crecimiento de la demanda. La disponibilidad operativa en el mercado de colocation se sitúa en el 19% en Madrid y en el 14% en Barcelona. En el segmento dirigido a hyperscalers y operadores neocloud, la disponibilidad desciende hasta el 9% en Madrid y es nula en Barcelona.
El informe analiza también el proyecto de Real Decreto publicado el 27 de agosto de 2026 por el Ministerio para la Transición Ecológica y el Reto Demográfico. La propuesta establece nuevos requisitos para los centros de datos que soliciten permisos de acceso y conexión a la red por una potencia igual o superior a 1 MW. Entre las medidas propuestas figuran criterios de adicionalidad renovable, correlación horaria del consumo, eficiencia energética e hídrica y control de los datos dentro de la Unión Europea. El texto continúa en revisión tras una consulta pública que recibió más de 600 aportaciones, por lo que su contenido puede experimentar modificaciones antes de su aprobación.
Las observaciones presentadas durante la consulta incluyen una mayor flexibilidad para evaluar la correlación entre consumo y generación renovable, la exclusión de los proyectos que ya cuentan con permisos de acceso y conexión, y la ampliación del periodo previsto para acreditar la adicionalidad de la generación renovable. Perspectivas El crecimiento de la capacidad operativa confirma que el mercado ibérico continúa avanzando, aunque la ejecución de los proyectos futuros dependerá cada vez más de factores concretos como el acceso a potencia, los permisos, la financiación y los plazos de entrega. En este escenario, la evolución del mercado estará más determinada por la capacidad de convertir los proyectos en instalaciones operativas y menos por el volumen total de anuncios. La configuración definitiva del marco regulatorio será uno de los elementos que condicionen esta transformación durante los próximos años.
“El mercado está entrando en una fase en la que ya no basta con anunciar capacidad. La diferencia la marcarán los proyectos capaces de asegurar energía, permisos y plazos de entrega. Para ello, es necesario un marco predecible que dé seguridad a operadores, promotores, inversores y financiadores, y que permita compatibilizar los objetivos de eficiencia con la viabilidad técnica de los desarrollos”, señala José María Guilleuma, Managing Director de Data Centers en Colliers.
Foro Tecnológico Global: convertir la tecnología en resultados
Manuel García del Valle, CEO de Inetum Iberia Latam, asegura en el Foro Tecnológico Global que la IA, especialmente la generativa y agéntica, figura entre las tecnologías que están provocando una transformación más profunda en las organizaciones: “La verdadera ventaja competitiva está en integrar estas tecnologías en el negocio, llevarlas a escala y convertirlas en resultados. Todos tenemos ya acceso a ellas; la brecha ahora está entre quienes experimentan y quienes son capaces de transformarlas en resultados”. Por tanto, defiende la necesidad de pasar de utilizar la tecnología exclusivamente como instrumento de eficiencia a convertirla en una palanca de transformación, competitividad y crecimiento, situando a las personas en el centro del cambio; de superar la fase de experimentación tecnológica para afrontar desde el inicio las condiciones necesarias para escalar las soluciones.
Para Inetum, este planteamiento comienza por comprender en profundidad el negocio del cliente, anticipar las capacidades que necesitará en los próximos años y combinar ese conocimiento sectorial con una visión avanzada de la evolución tecnológica. Esta filosofía se plasma en el modelo de “cliente cero”, mediante el que la compañía aplica internamente tecnologías como IA, automatización y datos antes de trasladar ese aprendizaje a sus clientes. “La transformación tiene que empezar dentro de casa. Ser cliente cero nos permite aprender, validar y hablar desde la experiencia, no desde la teoría”, explica.
La evolución acelerada de la tecnología está modificando también lo que las organizaciones esperan de sus partners tecnológicos. Las compañías necesitarán cada vez más socios capaces no solo de dominar las tecnologías emergentes, sino de comprender sus sectores, procesos, regulación, talento y riesgos, y acompañarlas hasta conseguir resultados medibles. “El cliente va a necesitar un socio capaz de orquestar modelos, datos, agentes, plataformas y personas dentro de procesos reales. El valor estará en reducir complejidad, establecer controles y acortar la distancia entre una decisión y un resultado. La tecnología será abundante; lo escaso será el criterio para aplicarla”, afirma.
España se encuentra ante una oportunidad relevante para aprovechar la actual revolución tecnológica gracias a su talento, capacidad científica, empresas tecnológicas y diversidad empresarial. Especialmente relevante será, a su juicio, extender el impacto de la IA al conjunto del tejido empresarial y hacer que llegue también a las pymes, donde puede contribuir a generar un salto significativo de productividad y competitividad. Para conseguirlo, identifica como palancas fundamentales la inversión, el talento, la colaboración entre empresas, Administraciones y centros de conocimiento, así como un modelo responsable basado en innovación, seguridad y confianza.
Quién captura el valor de la IA es una de las cuestiones críticas que afrontan las empresas al incorporar esta tecnología. El CEO de Santander España, Ignacio Juliá, defiende en el Foro Tecnológico Global que ese valor no se quede únicamente en las plataformas tecnológicas, sino que se reparta entre las compañías que utilizan sus herramientas y los clientes a los que prestan servicio. Las diferencias de coste entre las tecnologías disponibles obligan a evaluar cómo se utilizan y quién obtiene la rentabilidad que generan. Por ello, ha abogado por un mejor reparto de los beneficios en la cadena de valor, desde los creadores de los modelos y aplicaciones de IA y quienes las integran en el tejido productivo en beneficio de los usuarios.
En este contexto, ha situado entre las prioridades de Santander el desarrollo de nuevas plataformas que permitan trasladar ese valor a la entidad y a sus clientes, como parte de una transformación que afecta tanto a la generación de ingresos como a la gestión de los gastos. La entidad trabaja en la revisión integral de sus procesos y en la coordinación de los equipos que intervienen desde la identificación de una necesidad del cliente hasta su respuesta al más alto nivel de gestión. Entre las aplicaciones, GenAI en la prevención de riesgos, la simplificación de asuntos complejos para los usuarios y la prevención de delitos y estafas.
La presidenta de Airbus, Amparo Moraleda, destaca que la IA ofrece oportunidades para agilizar el diseño, la producción y el mantenimiento de los productos. Los datos generados en cada fase permiten mejorar las siguientes, en una industria que debe integrar las nuevas tecnologías con las plataformas y los sistemas existentes. Defiende la participación de España como actor relevante en los grandes programas europeos de defensa, caracterizados por inversiones intensivas en desarrollo y producción. Y resalta el papel fundamental del país dentro de Airbus y la fortaleza de su cadena de suministro, así como sus capacidades en fibra de carbono y las oportunidades que ofrece la ciencia de materiales. En defensa, el valor se está desplazando del hardware hacia el software embarcado en las aeronaves y la conectividad entre plataformas. Esta evolución avanza con mayor rapidez que en la aviación comercial y convierte el dominio de las nuevas capacidades digitales en un factor de competitividad. También ha señalado la importancia de reducir el coste del procesamiento de la IA y de tener en cuenta sus necesidades energéticas para hacer sostenible su utilización.
Ignacio Rel, socio responsable de Consultoría en EY España, explica que la firma está incorporando la IA al trabajo cotidiano y revisando sus procesos para aumentar el valor que aporta a los clientes. Ha situado a las personas, el conocimiento y la confianza como pilares de esta evolución, y ha destacado la importancia de los datos. Defiende una combinación de capacidades estratégicas, especialización sectorial y presencia internacional para acompañar a las empresas en sus procesos de transformación. Según ha explicado, ese enfoque debe permitir mejorar la eficacia y generar nuevas oportunidades de negocio, a medida que la IA modifica también el modelo de actividad de la consultoría.
Javier Tabernero, presidente y CEO de Canon en España, Italia y Portugal, ha relacionado las oportunidades de la digitalización con la satisfacción del cliente, la rentabilidad y la sostenibilidad. Señala la gestión de los datos y la conversión de información del entorno físico en digital como ámbitos de mejora para las empresas. Y apunta a las oportunidades de España para desarrollar la fabricación de chips y semiconductores y potenciar esa cadena de valor.
Concentrix: aprovechar todo el potencial de la IA
El informe ¿Reinventar o evolucionar? Modelos operativos inteligentes para transformar la experiencia de cliente con IA de Concentrix Corporation subraya que, aunque muchas organizaciones ya han incorporado la IA todavía existe un amplio margen para obtener un mayor valor de esta tecnología si se integra como una pieza clave dentro de una estrategia operativa más amplia. Apunta a la necesidad de rediseñar de forma intencionada los modelos operativos para aprovechar todo el potencial de la IA y plantea dos grandes vías para avanzar.
La primera es la evolución, en la que la IA permite hacer más inteligentes y eficientes las operaciones lideradas por personas mediante la colaboración entre talento humano y tecnología. La segunda es la reinvención, que implica un rediseño integral en torno a un entorno operativo nativo de IA y basado en agentes. Actualmente, solo alrededor del 16% de las empresas prevé que la IA gestione de forma autónoma la mayoría de las interacciones con clientes durante el próximo año.
El principal obstáculo para generar valor con la IA no reside en la propia tecnología, sino en la capacidad de establecer una gobernanza adecuada y coordinar su ejecución entre funciones, tecnologías y equipos a escala. “La conversación sobre IA suele centrarse en la adopción tecnológica, pero el verdadero reto está en transformar el modelo operativo”, señala Sharang Sharma, vicepresidente de Everest Group. “A medida que las empresas avanzan hacia experiencias de cliente habilitadas por IA, necesitan socios capaces de establecer un marco claro de gobernanza, responsabilidad y ejecución. El éxito dependerá menos de implantar herramientas de IA y más de crear la preparación organizativa necesaria para escalarlas de forma eficaz en toda la compañía”, añade.
“La mayor oportunidad que ofrece la IA a las organizaciones no consiste en automatizar lo que ya existe, sino en crear formas completamente nuevas de generar valor”, afirma Chris Caldwell, presidente y consejero delegado de Concentrix. “Las compañías que están obteniendo mejores resultados están rediseñando la experiencia de cliente, integrando la IA en los flujos de trabajo y combinando el conocimiento humano con tecnología inteligente para mejorar los resultados de negocio. Ahí es donde surgirá la próxima generación de ventajas competitivas”, subraya.
El informe revela cómo las organizaciones están avanzando desde un uso de la IA como herramienta independiente hacia una transformación más profunda de la experiencia de cliente a través del rediseño de sus modelos operativos. Una empresa líder del comercio minorista consiguió ofrecer respuestas un 31% más rápidas mediante IA agéntica, creando además una vía escalable para reducir el coste de atención. A medida que la IA pasa de la fase de experimentación a su adopción a escala empresarial, las compañías necesitan integrar estrategia, consultoría, tecnología y operaciones en unmismo ecosistema.
Cátedra Comillas AM: la IA redefine el papel de la gestión de activos
La transformación tecnológica y energética, el aumento de la longevidad y la necesidad de canalizar el ahorro hacia inversiones de largo plazo están redefiniendo el papel de la industria de gestión de activos, según la III Jornada de la Cátedra de Asset Management de la Facultad de Ciencias Económicas y Empresariales de la Universidad Pontificia Comillas (Comillas ICADE).
Uno de los principales debates de la jornada estuvo centrado en el impacto de la IA sobre la economía y los mercados. Los participantes coincidieron en que la expansión de la IA no supone únicamente una revolución tecnológica, sino que también está impulsando la demanda de energía, infraestructuras y capital. La creciente utilización de centros de datos, la electrificación de la economía y el crecimiento de los mercados emergentes están generando una demanda cada vez mayor de energía, mientras que el desarrollo de nueva capacidad de generación requiere elevados niveles de inversión y largos plazos de ejecución.
Este escenario genera oportunidades para la inversión a largo plazo, pero también plantea retos relacionados con los elevados costes iniciales, los plazos de construcción, la recuperación del capital y la necesidad de contar con un suministro energético suficiente y fiable.
Borja González, director de Ventas de M&G Investments Iberia, destaca que “la IA no es algo etéreo. Aunque hablamos de una economía cada vez más digital, esta digitalización exige cada vez más respaldo físico. Uno de los principales ejemplosson los centros de datos, cuyo consumo energético es muy elevado. El desafío fundamental es satisfacer una demanda de energía que crece rápidamente, con una oferta cuyo crecimiento avanza a un ritmo mucho más lento”.
Para Jorge Fernández-Cuervo, director ejecutivo de AQR, "la IA es una herramienta poderosa, pero incluso los modelos más sofisticados tienen que ir acompañados del intelecto humano para abordar problemas complejos, como son los que pertenecen al núcleo de la gestión de inversiones. Unida a la creciente cantidad de datos, esta combinación ha permitido que la gestión sistemática desarrolle señales cuantitativas sobre información que no era accesible en el pasado, facilitando la generación de alfa”.
Mariano Arenillas, responsable para Iberia de DWS, destaca que la evolución de la IA está entrando en una segunda fase, centrada en la aplicación de los modelos desarrollados durante los últimos años al mundo real. “Europa cuenta con importantes activos para afrontar esta transformación. El reto pasa ahora por movilizar los recursos y canalizar el capital necesario para financiar las grandes transformaciones que afronta el continente", advierte.
La jornada también abordó uno de los grandes retos estructurales de las economías desarrolladas: cómo fomentar el ahorro y, especialmente, cómo conseguir que una mayor parte de ese ahorro se canalice hacia la inversión a largo plazo. El aumento de la esperanza de vida hace especialmente relevante la necesidad de planificar financieramente con una perspectiva de largo plazo. En este contexto, los expertos destacaron la importancia de avanzar desde una cultura basada únicamente en el ahorro hacia una mayor conciencia sobre la necesidad de invertir y planificar.
Arantxa López, directora de Producto, Marketing y Digital de Santander AssetManagement, señaló que “hemos aprendido muy bien a ahorrar, pero quizá nohemos aprendido igual de bien a invertir para objetivos de muy largo plazo, el reto
ahora no es pasar de no ahorrar a ahorrar. Es pasar de ahorrar a planificar, y deplanificar a invertir. Durante muchos años hemos enseñado al ahorrador a protegerlo que tiene. Quizá ahora necesitamos enseñarle también a proteger lo quenecesitará”.
Javier Dorado, director general de JP Morgan Asset Management, destaca la importancia del horizonte temporal y de una adecuadadiversificación para aprovechar el potencial de la inversión a largo plazo: “El tiempo es el gran aliado de una buena inversión, por la “magia” del interéscompuesto y porque amortigua la volatilidad. Si invertimos nuestros ahorros encarteras de activos diversificadas y globales y dejamos que el tiempo haga su trabajo, los resultados podrán acercarse a lo que busca cada inversor en el horizonte temporal que se haya planteado”.
Luis Vadillo, director del Instituto BBVA de Pensiones y Longevidad,pone el foco en la necesidad de facilitar hábitos de inversión a largo plazo: “Empezar a invertir pronto y hacerlo de forma periódica es clave. Tenemos que avanzar hacia soluciones que faciliten que las aportaciones se hagan de manera automática, porque eso ayuda a convertir la inversión en un hábito y a mantenerla en el tiempo”.
Más movimientos en IA
Elon Musk zanja que TSMC no operará Terafab, su megafábrica de chips en Texas, la levantará y gestionará su imperio junto a Intel. El hombre más rico del planeta quiere su propia fábrica de chips. Terafab producirá silicio con el proceso 14A de Intel para Tesla, SpaceX y xAI (ahora xSI). Intel aporta su nodo 14A y Terafab lo usará para el Cybercab, el robot Optimus y los centros de datos de xAI. A TSMC solo le dejarán subarrendar parte del recinto. Montar una fábrica de chips punteros es dificilísimo: TSMC e Intel tardaron décadas. Si Musk lo hace solo controla su suministro; si falla, se queda sin los chips de su imperio. Fabricar chips en casa es arma de doble filo para la cadena de semiconductores. Si le sale bien la jugada, el conglomerado de SpaceX y Tesla se convierten en el 'supermega monstruo' de la IA.
Taiwan Semiconductor Manufacturing es uno de los principales barómetros de la demanda global de chips avanzados y de la inversión vinculada a la IA. El mayor fabricante mundial de semiconductores por encargo y proveedor estratégico de compañías como Nvidia y Apple continúa evaluando una ampliación de su capacidad productiva en EEUU para atender una demanda que sigue mostrando un notable dinamismo. Los resultados volvieron a poner de manifiesto esta fortaleza. Los ingresos trimestrales crecieron un 51% hasta alcanzar los 1,49 billones de dólares taiwaneses (46.500 millones$), superando las previsiones del mercado. Estas cifras refuerzan la idea de que la demanda asociada a la IA continúa manteniendo un elevado vigor, alimentando el optimismo tanto sobre el conjunto de la cadena de valor de los semiconductores como sobre el ciclo global de inversión tecnológica.
Anthropic ha lanzado una barra lateral de Claude dentro de Google Docs, Sheets y Slides. Claude lee el archivo que el usuario tiene abierto y lo cambia ahí mismo, así que se acaba lo de copiar y pegar entre pestañas. Está en beta pública y entra en todos los planes de pago de Claude. Además, Anthropic abre sus mejores modelos a más equipos de seguridad. Amplía su programa de verificación para defensores después de que sus socios encontraran al menos 129.000 fallos de software confirmados con Claude.
OpenAI ha publicado 722 artículos de matemáticas hechos con un modelo interno que todavía no está a la venta. Los agrupa en 372 familias de resultados y asegura que resuelven o hacen avanzar problemas abiertos importantes. El más llamativo es una prueba de la 'cuasi hipótesis de Riemann', una versión más débil del famoso problema sobre cómo se reparten los números primos, premiado con un millón$. Según OpenAI, casi todos salieron de una sola instrucción, con una media de 3 horas de cálculo de ChatGPT Pro. El mes pasado, su prueba sobre Navier-Stokes necesitó 10.000 agentes de IA. Además, OpenAI está probando un complemento de reuniones en la app de ChatGPT para Mac que convierte cada reunión en notas y próximos pasos, adaptados al trabajo anterior.
La francesa Mistral ha presentado Large 4, un modelo abierto de 1 billón de parámetros al que apodan 'Le Chonk'. Según la empresa, supera con margen a cualquier modelo abierto que no sea chino. Los archivos del modelo, que cualquiera podrá descargar y ejecutar) se publican el 27 de octubre.
Meta, Stripe, Shopify y Walmart pactan cómo compran los agentes. Han respaldado un protocolo abierto para que las personas autoricen a sus agentes de IA y cada empresa decida qué pueden hacer esos agentes en su tienda o su servicio.
El 1% de usuarios gasta 903$ al mes en IA. Según a16z, ese 1% genera el 19,5% de todo el gasto de consumo en IA, más que la mitad de usuarios que menos gasta junta.
Utah deja que una IA recete cremas para el acné. El estado ha autorizado la app de Nolla Health a diagnosticar el acné con un escaneo de la cara y recetar tratamientos por su cuenta. Es el primero que da a una IA capacidad de prescribir.
Alphabet lanza Playground para crear videojuegos escribiendo una frase, y Unity suma su herramienta Spark. El usuario describe un juego con palabras y la máquina lo monta. Google ha abierto Playground, plataforma gratuita en el navegador, disponible ya en EEUU para mayores de 18. Por debajo trabajan tres modelos de Google: Gemini para la lógica, Nano Banana para las imágenes y Lyria para el sonido. Unity aporta Spark, su editor con motor 3D profesional, que se enchufará a Playground este año en beta cerrada. Esto es lo que quita el sueño a los estudios. Hacer un juego exigía meses de programadores. Si cualquiera lo genera escribiendo, el motor de Unity pasa de nicho a producto masivo. Por eso vuela. Catalizador para Unity, colgada del ecosistema de Google, pero amenaza para los estudios y para Roblox. La clave estará en cómo monetizan eso.