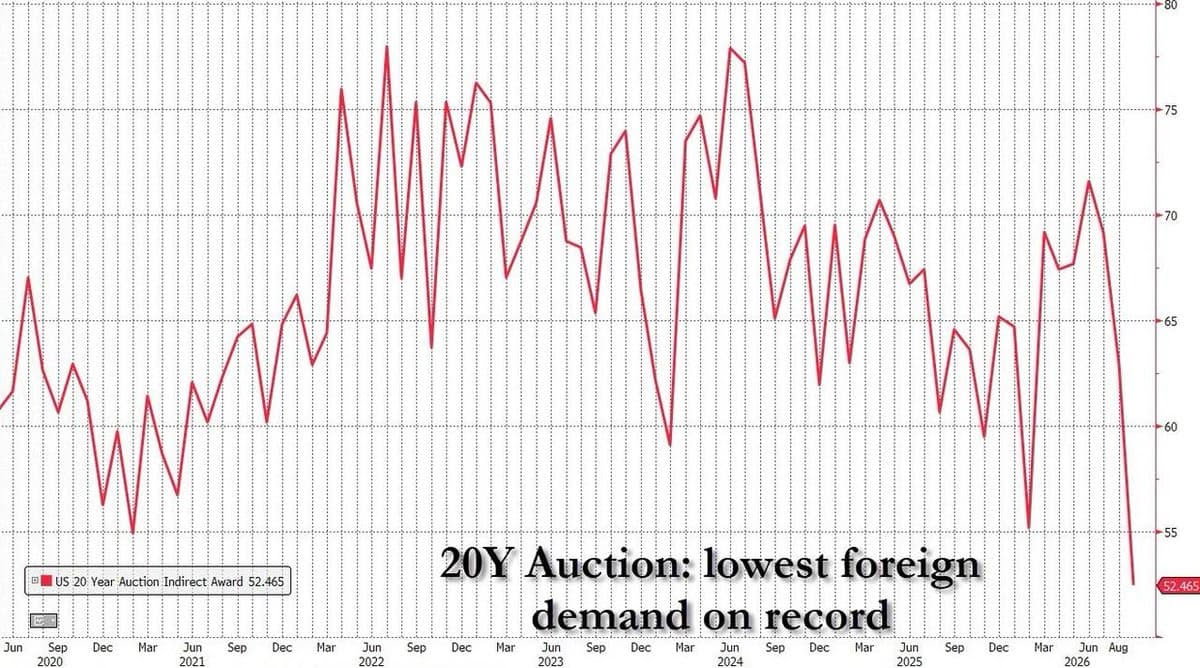
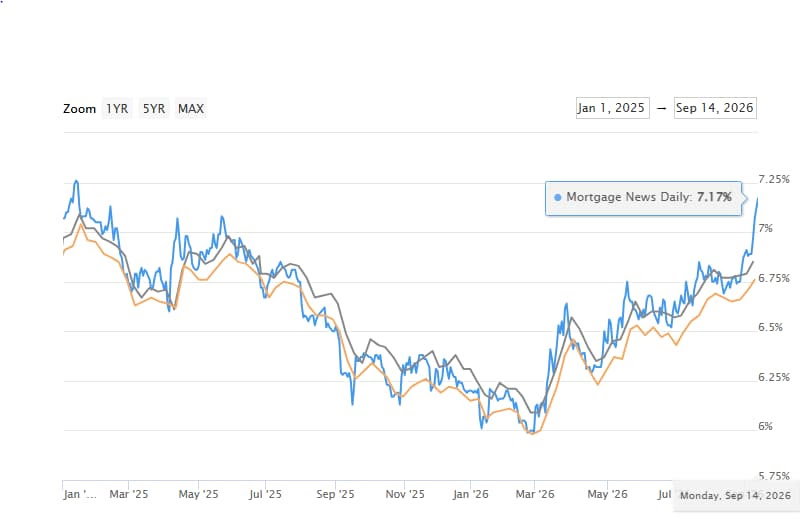
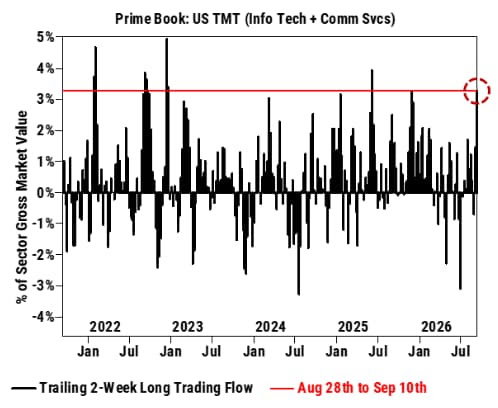
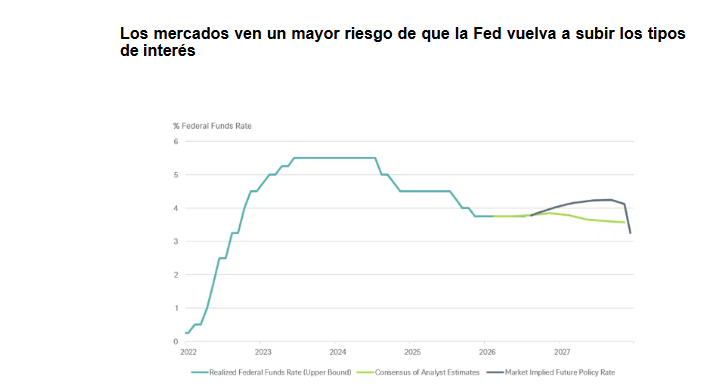
28Oct

Francia, con la prima de riesgo en su nivel más alto desde la crisis de deuda; la posibilidad de una intervención directa del Banco Central Europeo; y la posible renuncia de Christine Lagarde, puntos de interés en la reunión.

Miguel Ángel Valero

Como en el caso de la Reserva Federal de EEUU, los mercados esperan que el Banco Central Europeo (BCE), tras la segunda subida de 25 puntos básicos (pb) de este ciclo de endurecimiento de la política monetaria, que coloca su tipo de depósito en el 2,5%, no hará movimiento alguno en la reunión del jueves 29 de octubre.

El mercado de futuros también asigna una probabilidad casi nula de subidas para la reunión de esta semana y la gran cuestión que deberá enfrentar el BCE es como gestionará la situación en Francia: con una prima de riesgo que la semana pasada llegó a superar los 170 pb, su mayor nivel desde la crisis de deuda, el mercado muestra una preocupación elevada. Con la ausencia de un gobierno con margen de maniobra y que ofrezca garantías fiscales creíbles, consideramos que difícilmente veremos intervenciones directas por parte del BCE en el corto plazo y solamente actuaría si las tensiones se agravan de forma precipitada.

Finalmente, el viernes 30, tampoco se anticipan cambios por parte del Banco de Japón. Los tipos oficiales seguirán por tanto en el 1,25%, un nivel que se elevó en septiembre en 25 pb con siete miembros votando a favor del alza y dos disidentes de esta decisión.

Los mercados de futuros están moderando sus perspectivas de subidas de tipos tanto para la Fed como para el BCE y, desde las 4 alzas previstas al inicio de septiembre, ya anticipan menos de tres subidas en los próximos doce meses. Para muchos analistas estas expectativas siguen siendo demasiado elevadas. En Banca March, "solamente esperamos una subida más de los tipos por parte de ambas autoridades monetarias". 

La encuesta trimestral sobre préstamos bancarios realizada por el BCE muestra que los bancos comerciales de la región perciben un freno de la demanda de crédito y, además, se muestran dispuestos a elevar las restricciones en el acceso a éste. En un contexto marcado por la incertidumbre derivada de la guerra en Oriente Medio y unos costes de financiación más elevados, tanto la oferta como la demanda de crédito se están viendo impactadas. Además, este impacto parece especialmente significativo en Francia, que registró el mayor endurecimiento de las condiciones crediticias para las empresas: el porcentaje neto de bancos franceses que reportó una restricción en los estándares de crédito aumentó hasta el 27%, frente al 18% anterior, lo que compara negativamente con la cifra para el conjunto de la zona euro que “solo” aumentó del 7% al 9%, manteniéndose todavía ligeramente por debajo de lo visto justo tras el inicio del conflicto con Irán en el 2º trimestre (10%). Estos resultados refuerzan los argumentos a favor de una pausa en la subida de tipos por parte del BCE, dado que el mercado de crédito se muestra más tensionado.

Pictet: el BCE subirá tipos 25 pb en diciembre y los mantendrá en 2027

Nadia Gharbi, economista para Europa en Pictet WM, apunta que los precios de la energía han aumentado desde la última reunión de tipos del BCE y se mantienen por encima del escenario base de éste. "Pero esperamos mantenga sus tipos de interés sin cambios en su reunión de este jueves 29 de octubre, sin variaciones importantes de comunicación, con enfoque reunión a reunión y dependiente de los datos, sin orientación a futuro", subraya.  

Los mayores costes de endeudamiento ya endurecen las condiciones financieras y someten a creciente presión a los mercados de bonos soberanos.  Además, los efectos inflacionarios de segunda ronda siguen limitados.  "Así que no vemos razón para que el BCE acelere el ritmo de endurecimiento monetario. Hasta ahora el BCE ha subido tipos de forma gradual -en junio y septiembre- tras haber actualizado sus proyecciones macroeconómicas.  Esperamos que mantenga el patrón y estimamos que subirá tipos en 0,25% en su reunión de diciembre, con la facilidad de depósito bancario en el 2,75 %, en territorio ligeramente restrictivo, que esperamos mantenga hasta finales de 2027", explica. 

De todas formas, no se puede descartar un nuevo aumento de tipos en 2027, si bien dependiendo de los acontecimientos en Oriente Medio y su impacto en los precios de la energía, así como las condiciones dominantes en unos mercados de bonos bajo presión. La volatilidad en el mercado de bonos plantea dudas y la rueda de prensa probablemente se centre en Francia y las posibles respuestas del BCE, incluyendo la activación de la herramienta anti-fragmentación de la deuda de la Euro Zona (TPI por sus siglas en inglés) o la suspensión del ajuste cuantitativo.  Probablemente la presidenta del BCE, Christine Lagarde, recalcará que el BCE dispone de las herramientas necesarias para salvaguardar la transmisión de la política monetaria, que el BCE está listo para actuar y que sigue la situación de cerca.  Pero, para preservar la flexibilidad, probablemente evite detalles sobre los criterios de elegibilidad de Francia.  En todo caso, "consideramos que el listón para una intervención del BCE es alto", precisa.

La atención también puede centrarse en la sucesión de Lagarde, cuando hay rumores de que puede anunciar pronto su salida, aunque su mandato termine en octubre de 2027.  "No esperamos que proporcione nueva información", apunta la experta de Pictet WM.

02Oct

El fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación, no sólo de los Gobiernos, sino también de los hogares y de las empresas, y puede contribuir a una desaceleración de la economía mundial.

Miguel Ángel Valero

El mercado de renta fija continúa mostrando una elevada volatilidad y algunas de los remaches que habían resistido las presiones de los últimos días empiezan a verse comprometidos, especialmente en aquellos países más expuestos a un escenario de estanflación y un endeudamiento alto, como Francia y, en cierta medida, Japón. Uno de los principales focos de preocupación radica en los elevados déficits fiscales de numerosos gobiernos, un riesgo que los mercados ya están empezando a descontar. No obstante, el repunte de los tipos de interés no pone en peligro la capacidad de pago de los Estados siempre que el crecimiento nominal se mantenga por encima del coste de financiación. 

Francia es, precisamente, uno de los casos más vulnerables en este sentido, ya que se sitúa entre las economías europeas con menor crecimiento. En este contexto, y en medio de un bloqueo político sin precedentes, el Gobierno francés presentó los Presupuestos para 2027, que contemplan un ajuste fiscal de 54.000 millones€ con el objetivo de reducir el déficit público del 5,4% al 5% del PIB. Sin embargo, al igual que ocurrió el año pasado, el proceso de aprobación se prevé complejo y podría desembocar nuevamente en una moción de censura. Con las elecciones presidenciales cada vez más próximas, resulta difícil imaginar un acuerdo político entre los bloques que dominan actualmente la Asamblea Nacional.

Como consecuencia, el diferencial entre la deuda soberana francesa y la alemana se ha ampliado hasta los 145 puntos básicos (pb), niveles que únicamente se alcanzaron durante la anterior crisis del euro. A ello se suma la posibilidad de nuevas rebajas de la calificación crediticia del país. Moody's podría revisar su rating a la baja el  27 de octubre y, a finales de noviembre, Standard & Poor's también podría sorprender con una decisión similar.

Entramos así en una dinámica cada vez más evidente entre los mercados y las instituciones públicas. Por un lado, el debilitado Ejecutivo francés afronta grandes dificultades para sacar adelante sus propuestas en una Asamblea fragmentada. Por otro, el Banco Central Europeo (BCE) dispone de dos herramientas relevantes: la política de balance, ya que sigue permitiendo el vencimiento de los bonos soberanos que mantiene en cartera, y, especialmente, el TPI (Transmission Protection Instrument), el mecanismo que le permite realizar compras ilimitadas de deuda soberana de un país concreto.

Por el momento, el gobernador del banco central francés ha dejado claro que el Gobierno no debe confiar en la autoridad monetaria para contener sus costes de financiación y que será necesario acometer medidas fiscales adicionales. Francia se encuentra inmersa en el procedimiento de déficit excesivo de la Unión Europea, con el compromiso de reducir el desequilibrio fiscal por debajo del 3% del PIB en 2029, un objetivo para el que las medidas actualmente planteadas parecen insuficientes.

"Por todo ello, seguimos considerando que el principal riesgo se concentra en el tramo largo de las curvas de tipos, donde el deterioro podría intensificarse e incluso extenderse a otros mercados periféricos europeos, en medio además de renovadas presiones energéticas. La realidad es que cualquier solución pasa antes por un aumento adicional de la tensión financiera que obligue a adoptar medidas más contundentes. Mientras tanto, es probable que los inversores sigan descontando el deterioro institucional de Francia, un problema que, por el momento, no parece tener una solución clara a corto plazo", advierten en Banca March.

UBS: los bonos europeos siguen bajo presión

Los mercados de bonos europeos siguieron bajo presión mientras Francia presentaba un presupuesto para 2027 destinado a contener su déficit y estabilizar su creciente carga de deuda. Los bonos franceses mostraron escasa reacción adicional ante el anuncio del presupuesto, lo que sugiere que los inversores ya habían incorporado a los precios unas preocupaciones fiscales significativas.

Sin embargo, la evidencia apunta a una presión continuada más que a una crisis de financiación inminente. El presupuesto representa un paso hacia la consolidación fiscal, la demanda de los inversores por la deuda francesa se mantiene sólida, y una inflación subyacente contenida, junto con unas condiciones financieras más restrictivas, deberían limitar la necesidad de un ciclo de subidas de tipos prolongado por parte del BCE.

El presupuesto de Francia y la demanda continuada de su deuda reducen los riesgos de financiación a corto plazo. El panorama de inflación en Europa parece más tranquilizador por debajo de las tasas generales. Unos rendimientos más altos ya están haciendo parte del trabajo del BCE y están mejorando el perfil de rentabilidad previsto de los bonos de calidad.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Nuestra preferencia principal sigue siendo por los vencimientos a corto y medio plazo. Dentro de Francia, vemos una relación riesgo-rentabilidad atractiva en determinados bonos de agencias, bonos cubiertos (covered bonds) y bonos corporativos selectos. También favorecemos a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios, mientras que el crédito de mayor riesgo debería mantenerse con vencimientos relativamente cortos".

"El presupuesto francés de 2027 tiene como objetivo un déficit del 5% a través de 43.000 millones de euros en nuevas medidas, pero el aumento de los rendimientos y de los costes del servicio de la deuda apuntan a un deterioro fiscal gradual", añaden Claudia Panseri, Directora de Inversiones para Francia, y Thomas Wacker, Responsable de Crédito.

Ebury: la deuda soberana encarece la financiación a empresas y familias

Por su parte, Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, avisa: el fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación de hogares, empresas y gobiernos y puede contribuir a una moderada desaceleración de la economía mundial durante la segunda mitad de 2026. 

El equipo de analistas de Ebury, liderado por el economista jefe, Enrique Díaz-Álvarez, y el responsable de Estrategia de Mercados, Matthew Ryan, ha señalado durante un seminario virtual global celebrado para analizar las turbulencias en los mercados de deuda y sus consecuencias sobre las divisas que las correlaciones tradicionales están perdiendo fuerza. Una mayor rentabilidad de los bonos ya no implica necesariamente una moneda más fuerte, ya que los rendimientos están aumentando de forma generalizada y, en muchos casos, lo hacen por razones poco favorables para las respectivas economías, como la preocupación por la inflación y los elevados niveles de deuda.

En este entorno de precios elevados del petróleo, tipos de interés al alza y reducción de las posiciones de carry trade, Ebury identifica entre las divisas mejor posicionadas al dólar, como divisa refugio, así como otras monedas de países exportadores netos de energía, como la corona noruega, el peso colombiano y la naira nigeriana. También considera que las divisas de mercados emergentes con un carry bajo, como el yuan chino, están relativamente bien posicionadas. Por el contrario, sitúa entre las más vulnerables a las expuestas al sentimiento de riesgo del mercado, como el dólar australiano, el dólar neozelandés o la corona sueca, así como a varias divisas emergentes de elevado carry, entre ellas el rand sudafricano, el peso mexicano y la lira turca. Las divisas de países importadores netos de energía, como el peso chileno, también podrían estar comprometidas.

Ebury considera que el escenario sigue siendo favorable para el dólar a corto plazo, apoyado por el encarecimiento del petróleo, los flujos hacia activos refugio, el giro restrictivo de la Reserva Federal y la expectativa de una desaceleración de la economía mundial. A medio plazo, sin embargo, mantiene su previsión de una tendencia bajista de la divisa estadounidense una vez disminuya el riesgo asociado al conflicto con Irán.

Para las empresas con exposición internacional, Ebury recomienda no basar sus decisiones de cobertura exclusivamente en un escenario central. Ante el aumento de la incertidumbre cambiaria, la compañía considera conveniente combinar la protección frente a movimientos adversos de las divisas con la posibilidad de beneficiarse de una evolución favorable del mercado, adaptando las estrategias de cobertura al grado de volatilidad y alas necesidades concretas de cada empresa.

Pictet: sobre pondera renta variable pese al alza del rendimiento de los bonos

Luca Paolini, estratega jefe en Pictet Asset Management, cree que, tras un repunte de nueve meses de los mercados de renta variable y el aumento de las rentabilidades a vencimiento de los bonos gubernamentales globales, algunos inversores pueden considerar reducir la exposición a acciones. Además, los bonos parecen un mejor valor dada la incertidumbre de precios energéticos y un marco político confuso. De hecho, la rentabilidad media de los bonos gubernamentales mundiales por el índice Bloomberg Treasury ha superado el 4% las últimas semanas, máximo desde 2000, mientras que el diferencial de rentabilidad por beneficios de las acciones del S&P 500 está en mínimos de más de 20 años en relación con los bonos. Sin embargo, la alta rentabilidad de los bonos no es condición suficiente para descarrilar los mercados de acciones cuando los beneficios son resilientes. De hecho, la rentabilidad del 5% en los bonos estadounidenses a diez años se ha superado con volatilidad mínima en las acciones.

Ahora bien, aunque los precios del crudo parecen contenidos frente a máximos de otras crisis, el choque económico real se transmite en productos refinados, por los cuellos de botella con el cierre del Estrecho de Ormuz y la guerra por la invasión rusa de Ucrania, agotamiento de liberaciones de reservas estratégicas y restricciones a la exportación de productos refinados de China. De hecho, los precios del petróleo han creado casi el de doble inflación general en EE. UU. que el objetivo de su banco central. Pero las presiones inflacionarias deben relajarse los próximos meses.

Mientras, nuestros indicadores de ciclo económico muestran crecimiento global cerca de tendencia a largo plazo. La economía estadounidense crece a su tasa potencial de alrededor del 2%. Nuestro indicador compuesto de inversión de capital supera su media desde 1990, por inversión no residencial, especialmente de tecnológicas. El gasto relacionado con IA ha aumentado a ritmo anualizado de más del 20% en dos años y la Reserva Federal espera un auge de productividad que aumente el crecimiento del PIB hacia el 4% las próximas décadas. La economía europea, por su parte, se ve sostenida por la recuperación del consumo, manufactura y comercio. Hay gasto público en renovables, defensa e infraestructuras, que representa 15 % del PIB de la UE y se transmitirá a la economía. Con el tiempo, esperamos que el impulso fiscal ayude a reducir a la mitad el menor crecimiento del PIB de Europa respecto de EEUU. 

Por su parte, en Japón los indicadores avanzados, encuestas de fabricación y pedidos de maquinaria apuntan a mayor actividad industrial e inversión en capital fijo. Aunque China sigue rezagada, con débil demanda interna y consumo privado, las economías emergentes fuera de China se benefician de un comercio global resiliente y fuerte inversión en tecnología y cadenas de suministro manufactureras. Son clave en el desarrollo de la IA, que sigue en fase inicial, con exposición a la electrificación, a valoración razonable.

Las valoraciones de las acciones siguen altas, pero la dinámica de beneficios sólida. La industria de IA y tecnología es responsable de generar más de la mitad del crecimiento global de beneficios en 2026. De todas formas, una rentabilidad del bono a diez años de EEUU por encima del 5,5% o hay expansión adicional del 10% a 15% en el múltiplo de valoración del S&P 500 pueden llevar las valoraciones relativas hacia un terreno que históricamente ha precedido a pronunciadas correcciones de mercado .Pero los indicadores técnicos apoyan la sobre ponderación. 

El sentimiento del inversor minorista está en mínimos desde el "Día de la Liberación" con la imposición de aranceles de la administración Trump y los inversores institucionales bajistas, mientras los gestores de fondos reducen el peso de la deuda. En acciones estadounidenses hay apoyo en inversión de capital fijo relacionado con IA y un mercado laboral resiliente. Sin embargo, hay pocas señales de que las inversiones en IA se traduzcan en crecimiento económico sostenible o mayor productividad, con riesgo de revisión a la baja de las altas expectativas de beneficios. Hasta que se materialicen, preferimos mantenernos neutrales en acciones de EEUU. También respecto a Europa, donde al impulso positivo del gasto fiscal se opone la mayor vulnerabilidad a los altos precios del petróleo.

Vemos mayor potencial de crecimiento de beneficios en mercados emergentes, que este 2026 pueden aumentar 66% respecto a 2025, frente a 30 % en EE. UU., 21 % en Japón y 15% en la euro zona. El PIB en economías emergentes puede crecer 3,8 % este año por 1,6 % de los desarrollados. La demanda de importaciones de China en emergentes sigue fuerte y los flujos de capital positivos, con creciente demanda de metales industriales para la electrificación. La dinámica es más desafiante para 2027, cuando esperamos aumento de beneficios del 21 % en mercados emergentes; 12 % en EEUU, 13% en Japón y 8% en la Eurozona.

Las empresas de IA de mega capitalización representan alrededor del 41% de los beneficios empresariales globales y dos tercios del crecimiento de estos, pero, por primera vez desde el inicio del auge de la IA, cotizan con descuento respecto al mercado en precio-beneficio a doce meses. También vemos potencial en finanzas, que se benefician de los mayores tipos de interés y la dinámica de endeudamiento empresarial. 

Las perspectivas para acciones de consumo discrecional han mejorado con el mercado laboral estadounidense estabilizándose y la inflación camino de normalizarse el próximo año. Pero estamos neutrales en industriales, para evitar una exposición desproporcionada a las partes más intensivas en energía y sensibles a los tipos de interés de la economía. Además, estamos cautos en bienes de consumo básicos, sector excesivamente defensivo en un entorno de inversión relativamente positivo, con vientos estructurales en contra por cambio de comportamiento del consumidor, a lo que los operadores tradicionales tardan en adaptarse.

La deuda gubernamental a corto plazo parece especialmente barata. Pero descuenta exceso de aumentos de tipos de interés en EEUU. Aunque el resiliente crecimiento ha dado a los principales bancos centrales margen para priorizar la lucha contra la inflación, no consideramos el inicio de un ciclo global sostenido de endurecimiento monetario. Esperamos una o dos subidas adicionales de tipos de la Reserva Federal, una del BCE, dos del Banco de Inglaterra y dos del Banco de Japón.

En todo caso, los déficits públicos siguen siendo altos y hay riesgo fiscal. Además, la diferencia entre el crecimiento en EEUU y otras partes del mundo sigue superando las previsiones. El presidente de la Reserva Federal, Kevin Warsh, quiere revisar cómo la institución mide la inflación y cualquier cambio puede desencadenar nuevo repunte de las rentabilidades de los bonos. Así que conviene la cautela con la exposición a variaciones de tipos de interés. Los altos niveles de deuda pública y conflicto en Irán probablemente mantendrán las rentabilidades altas más tiempo. Estamos neutrales en bonos e infra ponderamos liquidez. Sin embargo, la deuda en moneda local de mercados emergentes, sin China, ofrece mayor valor. Las economías emergentes han demostrado ser resilientes tras el estallido del conflicto entre EE. UU. e Irán. El crecimiento se ha mantenido saludable, respaldado por un sólido consumo interno y crecimiento de las exportaciones. Las monedas de mercados emergentes han sido menos volátiles y las rentabilidades de los bonos en moneda local aumentado de media solo 0,6 % por el índice de bonos JPMorgan GBI-EM, mucho menos que más de 1 % de los bonos de EEUU, indicativo de estabilidad en esta clase de activos. Destaca especialmente la deuda en Latino América, por cupón y altas rentabilidades reales.

La escalada de tensiones en Oriente Medio y repunte de precios del petróleo favorecen al dólar. Sin embargo, aunque los tipos de interés estadounidenses han subido frente a sus pares, la fortaleza del dólar se ha quedado rezagada respecto a lo habitual. Hay que tener en cuenta que permanece el riesgo intervencionista y posibles tácticas poco convencionales ante las elecciones de mitad de mandato en EE. UU. Consideramos que el dólar está en ciclo gradual a la baja a medio y largo plazo, perdiendo peso en las reservas de los bancos centrales y las transacciones globales. Las mayores rentabilidades reales de la deuda han aumentado el coste de oportunidad de mantener oro, pero lo sobre ponderamos ante el riesgo de política estadounidense, cambios inesperados de la Reserva Federal y convulsiones geopolíticas, teniendo en cuenta que los flujos de inversión hacia ETF de oro siguen resilientes.

Trump vuelve a la carga contra la Fed

En medio de esta crisis de deuda, Donald Trump afirma que el presidente de la Reserva Federal, Kevin Warsh (nombrado por él), debería haberse opuesto a la subida de los tipos de interés, aunque al mismo tiempo salió en su defensa. La decisión del 16 de septiembre, la primera subida de tipos desde 2022, fue aprobada por unanimidad. En este contexto, Kevin Warsh tenía que demostrar su independencia y evitar dar la impresión de que actuaba conforme a los deseos de quien lo nombró. Su prioridad era reforzar la credibilidad de la Fed en su compromiso con la estabilidad de precios.

Trump, pese a seguir presionando a favor de una rebaja de tipos, algo difícilmente compatible con un entorno marcado por el aumento de las preocupaciones inflacionistas, ha adoptado un tono menos agresivo que el que mantenía con el predecesor de Warsh. En lugar de dirigir sus críticas contra el presidente de la Fed, señaló al resto de miembros del Comité. "No te culpo, Kevin", llegó a afirmar. Además, atribuyó la decisión al llamado "síndrome del trastorno por Trump". Este término, popularizado entre los simpatizantes de Trump, sostiene que algunas personas rechazan de forma automática cualquier propuesta o acción del presidente únicamente por proceder de él. Según esta interpretación, si la Reserva Federal eleva los tipos de interés no es por razones económicas, sino por una supuesta obsesión con perjudicar políticamente a Trump.

Boeing, en medio del pulso entre China y EEUU

Washington ralentiza las licencias de componentes aeronáuticos a China para ganar baza en la negociación comercial. Boeing, en medio del pulso. Pekín busca repuestos para unos 200 Boeing y Washington le ha puesto freno. El Departamento de Comercio ralentiza las licencias y estudia restringir trenes de aterrizaje, y limita cuánto recibe Comac, el fabricante estatal chino, para que no acumule reservas. La tregua comercial corre solo hasta enero de 2027. La jugada es de libro, cada potencia aprieta donde más duele. EEUU tiene las piezas; China, las tierras raras de los chips. La factura la pagan Boeing y sus proveedores, que ven alejarse su primer gran pedido chino en una década.

Mientras, las refinerías chinas han suspendido las exportaciones de combustible durante octubre con el objetivo de reforzar las reservas nacionales. PetroChina ha cancelado varios envíos de gasolina y combustible para aviación previstos para este mes, mientras que Zhejiang Petrochemical no tiene programadas exportaciones durante la semana festiva (la Semana Dorada). En los meses previos a la suspensión, ha habido un aumento significativo de las exportaciones de combustible. En agosto el volumen exportado de combustible para aviación (jet fuel) se situó un 41% por encima del promedio registrado en 2025. Por el momento, las autoridades no han aclarado si volverán a autorizar las exportaciones una vez finalice el periodo vacacional, el 7 de octubre.

Por otra parte, los fondos de control de volatilidad rozan récord de exposición a Bolsa y amenazan con amplificar cualquier susto. Son fondos que siguen una regla simple:  comprar Bolsa en calma, vender en turbulencia. Mueven entre 300.000 millones$ y 500.000 millones Ahora tienen la aguja clavada en el máximo. Según el Deutsche Bank, su exposición a Bolsa está en el nivel más alto desde 2010, cerca del 88% de la cartera. Los fondos tendencia, los CTA, van igual de llenos. La regla funciona en ambos sentidos. Si la volatilidad repunta, venden solos, y UBS calcula que un bache fuerte soltaría más de 100.000 millones en ventas, cinco veces lo que comprarían al subir.

30Sep

Banca March y Eastspring coinciden en recomendar más inversión en bonos de mercados emergentes. UBS cree que el escenario beneficia a los hedge funds.

Miguel Ángel Valero

Siete de cada diez españoles afirman ahorrar de forma habitual, una cifra que refleja la importancia que la población concede a la planificación financiera y a la preparación del futuro. Sin embargo, detrás de este dato positivo se esconden diferencias significativas entre colectivos, especialmente entre hombres y mujeres: la tasa de ahorro alcanza el 74% entre los hombres, mientras que desciende al 67% entre las mujeres. Además, ellas ahorran una media de 236€ al mes, 70€ menos que los hombres (306€), según el estudio ¿Cómo ahorran los españoles? Tendencias y opiniones sobre el ahorro y la inversión, realizado por Mapfre.  

El ahorro medio mensual de los españoles se sitúa en 265€. Sin embargo, la distribución es desigual: el 21% concentra aproximadamente la mitad de todo el dinero que se ahorra en España y destina más de 400€ al mes a este propósito. El informe pone además de manifiesto que los españoles que no ahorran no rechazan el ahorro como concepto, sino que consideran que no disponen de capacidad económica para hacerlo. La gran mayoría atribuye esta situación a ingresos insuficientes, dificultades para llegar a fin de mes o al incremento del coste de la vida. De hecho, el 59% de quienes actualmente no ahorran sí lo hizo en algún momento del pasado.  

Pero la capacidad de ahorro tampoco depende únicamente de los ingresos. El estudio identifica otros acontecimientos vitales con un fuerte impacto. Así, las personas separadas o divorciadas presentan una tasa de ahorro del 55,8%, frente al 71,4% de quienes viven en pareja y al 72,4% de los solteros. 

El análisis también revela una fuerte relación entre educación financiera y la capacidad de ahorro. Mientras que el 58% de quienes afirman no tener ningún conocimiento financiero consigue ahorrar, este porcentaje aumenta hasta el 72% entre quienes cuentan con conocimientos básicos y se acerca al 80% entre quienes se consideran más preparados. El estudio concluye que el salto decisivo no está en convertirse en experto, sino en adquirir unos conocimientos mínimos que permitan gestionar mejor las finanzas personales.  

En cuanto al principal destino de ese ahorro, uno de cada cuatro dedica ese dinero a un fondo de emergencias que le ayude a cubrir gastos imprevistos, el 22% a la compra de una vivienda, el 12% a complementar la jubilación y el 11% lo destina a un viaje futuro.   Además, solo un tercio de los ahorradores planifica el ahorro, principalmente transfiriendo una cantidad fija a otra cuenta o producto financiero. Llama la atención que un 7% de los españoles no sabe cuánto ahorra al mes. Como dato positivo, la tendencia a ahorrar crece, y un 39% de los encuestados afirma ahorrar más que hace cinco años.  

Entre los jóvenes de 18 a 33 años hay un mayor número de ahorradores (un 78%), aunque guardan al mes 12 euros€ que la media. Por su parte, el 74% de los de mediana edad (de 34 a 49 años) ahorra, mientras que este porcentaje cae al 64% de 50 a 65 años.  Las diferencias generacionales también son evidentes en el destino y los instrumentos utilizados para ahorrar. Los menores de 35 años concentran su ahorro principalmente en efectivo y cuentas corrientes, mientras que apenas recurren a planes de pensiones. Por el contrario, entre los mayores de 55 años ganan peso los fondos de inversión y los planes de pensiones, y el ahorro está más orientado a complementar los ingresos durante la jubilación 

Por su parte, los que viven en entornos urbanos muestran una mayor propensión al ahorro que quienes viven en zonas rurales. Mientras el 73% de los habitantes de ciudades asegura ahorrar, este porcentaje desciende al 66% en el ámbito rural. Además, los ahorradores urbanos suelen presentar perfiles financieros más avanzados y una mayor utilización de productos de ahorro e inversión. 

El ahorro también dibuja una clara diferencia geográfica en España. Las comunidades del noroeste, las dos Castillas y el Levante concentran una mayor proporción de ahorradores, mientras que las Islas Canarias y las regiones del sur de la Península registran niveles más moderados.  

El ahorrador tipo en España es un hombre residente en un entorno urbano, con empleo, estudios superiores y un nivel de ingresos medio o medio-alto. Suele tener un mayor conocimiento financiero que la media y dispone de varios productos. Su ahorro se canaliza principalmente a través de una cuenta corriente, aunque una parte también utiliza fondos de inversión o planes de pensiones. Ahorra una media cercana a los 265€ al mes, cantidad que aumenta cuanto mayor es su nivel de ingresos y formación.  

La empresa sigue siendo una vía prácticamente inexplorada para impulsar el ahorro de los españoles. Según el estudio de Mapfre, más de una cuarta parte de los trabajadores desconoce si su compañía dispone de sistemas de ahorro para empleados y solo el 5% utiliza actualmente este tipo de instrumentos. Los datos reflejan, sin embargo, un importante potencial de crecimiento. Entre quienes sí saben que su empresa ofrece soluciones de ahorro, cerca de la mitad participa en ellas, lo que evidencia la necesidad de reforzar la divulgación y el conocimiento de estas alternativas como complemento al ahorro individual. 

Solo el 27% de los ahorradores afirma invertir el dinero que consigue reservar cada mes para intentar rentabilizarlo, una proporción que aumenta con la edad, el nivel de ingresos y el conocimiento financiero. El conocimiento espontáneo de productos de inversión es bajo, y un 42% no conoce ninguno. Entre quienes sí invierten, los fondos son la opción preferida (58%), seguidos por las acciones (25%) y las Letras del Tesoro (11%). Sólo un 3% afirma invertir en oro. 

Para Mapfre, estos resultados ponen de relieve la importancia de seguir impulsando la educación financiera, fomentar hábitos de ahorro desde edades tempranas y acercar a los ciudadanos herramientas que les permitan planificar mejor su futuro económico y aprovechar las oportunidades que ofrecen los distintos productos de ahorro e inversión. 

Banca March: ya está el pico  de presión sobre los precios de la energía

Por otra parte, el flujo de petróleo a través del estrecho continúa incrementándose. Tras un mes de agosto en el que los ataques iraníes contra buques comerciales generaron cierta preocupación, el control cada vez más evidente del estrecho de Ormuz por parte del ejército estadounidense está permitiendo que la navegación comience incluso a normalizarse durante los últimos días de septiembre. No obstante, aunque el tránsito de crudo se esté recuperando, los datos relativos a los destilados, especialmente al diésel, siguen siendo relativamente débiles. Las refinerías del Golfo continúan en fase de restablecimiento de su producción, por lo que la normalización de los precios energéticos será paulatina bajo este nuevo escenario en el estrecho.

El bloqueo a Irán sigue siendo férreo y el rechazo por parte de EEUU de un eventual acuerdo de paz deja al régimen en una situación cada vez más comprometida. Octubre será un mes decisivo para evaluar la capacidad de resistencia del régimen ante las restricciones a sus exportaciones, ya que podría alcanzarse el punto en el que se agoten las reservas de petróleo almacenadas en el exterior del estrecho y, por tanto, se reduzca drásticamente la entrada de divisas al país persa, agravando aún más la asfixia económica. Mientras tanto, en la península arábiga, las fuerzas combinadas de la Corona saudí y del Gobierno de Yemen lanzarán ofensivas contra centros logísticos hutíes y tratarán también de neutralizar a especialistas en drones y misiles pertenecientes tanto a las milicias hutíes como a la Guardia Revolucionaria iraní.

Todo apunta a que el pico de presión sobre los precios de la energía podría estar produciéndose en estas semanas. "Consideramos que, si se mantiene esta tendencia hacia una cierta estabilidad en los flujos del estrecho, podríamos asistir a una mayor contención de los precios energéticos, con el Brent manteniéndose de forma sostenida por debajo de los 100$s por barril. Este escenario serviría de alivio para los mercados de renta fija, después de que los bonos pusieran fin a su reciente racha negativa. Sin embargo, los niveles de los tipos de interés continúan situándose cerca en máximos del 2007", señalan en Banca March.

En Europa, también empieza a asomar el riesgo de crédito en Francia. El diferencial entre los bonos soberano francés y alemán a 10 años se ha ampliado hasta los 120 puntos básicos (pb), el nivel más alto desde la crisis del euro en 2011-2012. La proximidad de las elecciones presidenciales del próximo año, junto con unas encuestas que favorecen a candidatos situados en los extremos del espectro político y el reciente anuncio del Tesoro francés de un programa de financiación récord, con emisiones previstas por valor de 340.000 millones€, dibujan un panorama especialmente exigente de cara a la presentación del nuevo presupuesto para 2027 este jueves 1 de octubre.

"Ante este escenario, mantenemos una posición prudente en duración –continuamos sin ver atractivo a los tramos de largos de la curva– y seguimos considerando el crédito con grado de inversión como la principal herramienta defensiva frente al deterioro fiscal. La mejor situación relativa de las cuentas públicas en los mercados emergentes nos lleva a mantener una preferencia por la deuda de estos países", subrayan.

UBS: escenario favorable a los hedge funds

La liquidación (sell-off) generalizada de bonos globales continuó, con el rendimiento del bono del Tesoro de EEUU a 30 años cotizando brevemente por encima del 5,6%, un nivel no visto desde 2002. Esto se produjo después de que los principales bancos centrales dejaran claro que los tipos de interés deberán mantenerse elevados a corto plazo, en un contexto de inflación persistente y crecimiento económico resiliente. Históricamente, un entorno de política monetaria global de este tipo ha resultado favorable para los hedge funds (fondos de cobertura).

"Seguimos calificando a la renta fija como Atractiva en el entorno actual. Unos tipos más altos no garantizan un buen desempeño de los hedge funds. Pero cuando el coste del capital aumenta, los fundamentales de las empresas, las diferencias de política monetaria y las valoraciones relativas tienden a cobrar mayor importancia. Esperamos que estas condiciones sostengan las oportunidades de generación de alfa de cara a 2027. Unos mayores costes de financiación están recompensando la selección de valores La divergencia entre bancos centrales está ampliando el conjunto de oportunidades macro. Un reajuste de precios desigual está generando oportunidades de valor relativo", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que unos tipos más altos refuerzan los argumentos a favor de una exposición diversificada a estrategias selectas de hedge funds. Los gestores de estrategias equity market neutral, macro discrecional y de valor relativo en renta fija están bien posicionados para aprovechar distintas fuentes de rentabilidad a medida que el entorno de mercado se vuelve más selectivo".

"Seguimos favoreciendo áreas donde el impulso de los beneficios empresariales ya es evidente, en particular dentro de las acciones A (A-shares). Para los inversores, las oportunidades más atractivas siguen estando en los sectores que se benefician de tendencias de crecimiento estructural y de una resiliencia demostrable en sus beneficios, más que en aquellos que dependen de una rápida mejora de la economía en general", asegura Yifan Hu, Directora de Inversiones para la Gran China.

"El argumento de inversión más sólido a favor de las materias primas es la diversificación. Históricamente, las materias primas han mostrado correlaciones de rentabilidad relativamente bajas con los activos financieros tradicionales", añaden Giovanni Staunovo y Hannes Hütt, Estrategas.

Eastspring recomienda bonos de mercados emergentes

Eric Fang, Portfolio Manager Asia Fixed Income, y Gabriel Tay, Credit Analyst de la gestora de activos Eastspring Investments, creen que cualquier cartera global de bonos con una exposición mixta a Investment Grade y High Yield, debería albergar bonos de los mercados emergentes. Argumentan que la deuda de mercados emergentes es más amplia, de mayor calidad y más invertible de lo que muchos inversores suponen, habiéndose convertido en un mercado de 52 billones$ , con una proporción creciente de emisiones con grado de inversión. Añadir deuda de mercados emergentes a carteras mixtas de bonos estadounidenses y europeos mejora los rendimientos ajustados al riesgo en general, lo que refuerza el argumento a favor de la deuda de mercados emergentes como una asignación estratégica en renta fija. Dada la creciente dispersión macroeconómica a nivel global y unas valoraciones que siguen siendo atractivas en determinados mercados de bonos emergentes, mantener una asignación insuficiente a la deuda de mercados emergentes podría significar perderse una fuente de rentabilidad y diversificación más resiliente y cada vez más relevante.

29Sep

La subida de los precios de los activos generó aproximadamente cuatro de cada cinco euros de nueva riqueza, mientras que el nuevo ahorro descendió un 5,4%.

Miguel Ángel Valero

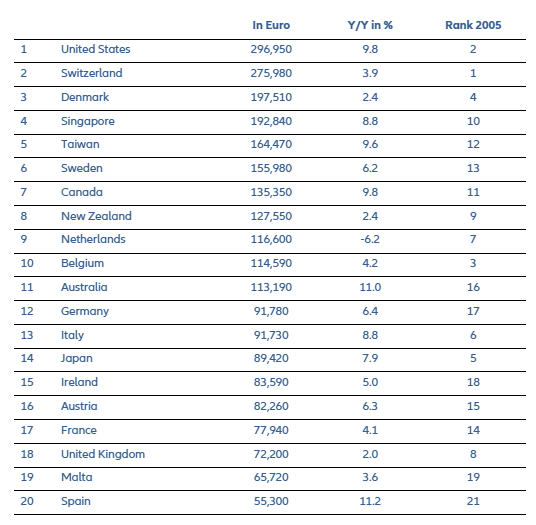
Los activos financieros de los hogares españoles crecieron un 9,6% en 2025, hasta alcanzar los 3,4 billones€, según la 17ª edición del Global Wealth Report (Informe Global de Riqueza) de Allianz, que analiza los activos y las deudas de los hogares en cerca de 60 países. El crecimiento registrado en España más que duplica el de Europa Occidental (4,5%) y se sitúa también por encima del incremento global (8,6%). El avance fue especialmente significativo en los valores, que aumentaron un 15,5%, frente al 4,7% de los depósitos y el 3,9% de los seguros y pensiones. Como resultado, los valores representan ya el 50,2% de los activos financieros de los hogares españoles, por encima tanto de Europa Occidental (36,8%) como de la media mundial (46,9%).También en términos reales España presenta una evolución diferencial. Descontando el efecto de la inflación, los activos financieros de los hogares españoles aumentaron un 6,7% en 2025 y acumulan desde 2019 un crecimiento del 12,5%, frente a apenas un 0,5% en Europa Occidental.

Las nuevas aportaciones al ahorro de los hogares españoles aumentaron un 2,2%, hasta los 92.900 millones€. Los depósitos concentraron el 52,1% de este nuevo ahorro, mientras que los valores representaron el 35,5% y los seguros y pensiones, el 9,5%.Dentro de la inversión en valores destaca el papel de los fondos de inversión, que concentraron prácticamente la totalidad de las nuevas aportaciones a esta categoría, con 49.100 millones.

Por su parte, la deuda de los hogares aumentó un 4,6%, hasta los 796.600 millones, un ritmo inferior al crecimiento de los activos. Como consecuencia, los activos financieros netos avanzaron un 11,1%, hasta alcanzar los 2,6 billones.

Con un patrimonio financiero neto de 55.300 euros per cápita, España ocupó en 2025 el puesto 20 entre los países más ricos del mundo. El fuerte comportamiento de España se produce en un ejercicio en el que la riqueza financiera de los hogares volvió a alcanzar máximos a escala mundial. Los activos financieros globales aumentaron un 8,6% en 2025, hasta el récord de 268,4 billones€, pese a un contexto económico y geopolítico desafiante.

Sin embargo, el crecimiento procedió fundamentalmente de la evolución de los mercados y no de nuevas aportaciones de ahorro. La subida de los precios de los activos generó aproximadamente cuatro de cada cinco euros de nueva riqueza, mientras que el nuevo ahorro descendió un 5,4%, hasta los 4,1 billones€.

“La riqueza global alcanzó otro récord en 2025, pero eso es solo la mitad de la historia”, señala Ludovic Subran, economista jefe y director de inversiones de Allianz. “Desde 2019, los activos financieros nominales han crecido un 50%, pero en términos reales, descontando la inflación, solo han crecido un 23%. La situación es peor en Europa Occidental, donde los activos financieros en términos reales han subido un 0,5% respecto a 2019. Es un 21% en Norteamérica y un 70% en China”.

La evolución de 2025 vuelve a poner de manifiesto la creciente importancia de cómo distribuyen los hogares sus ahorros. A escala mundial, los valores aumentaron un 12,4%, más del doble que los depósitos (5,7%) o los seguros y pensiones (5,0%), elevando su peso dentro de los activos financieros globales hasta un máximo histórico del 46,9%. Los hogares norteamericanos, con un 60,7% de sus carteras invertidas en valores, se beneficiaron especialmente del comportamiento de los mercados. La región generó el 51,4% del incremento mundial de los activos financieros. 

La diferencia adquiere especial relevancia a largo plazo: durante la última década, las revalorizaciones de los activos han representado el 71% del crecimiento de los activos financieros en Norteamérica, frente al 36% en Europa Occidental, reflejando el impacto de invertir el ahorro frente a mantenerlo en cuentas con bajos intereses.

Allianz Research estima que los activos financieros globales podrían crecer alrededor de un 9% en 2026. A medio plazo, sin embargo, el escenario se vuelve más complejo ante un menor crecimiento económico, una inflación persistente, la fragmentación de la economía mundial y los elevados niveles de deuda pública. En este contexto, la inteligencia artificial (IA) puede convertirse en un factor determinante para la próxima etapa de creación de riqueza. Las mejoras de productividad y rentabilidad asociadas a esta tecnología podrían sostener los rendimientos de los activos, aunque la creciente dependencia de mercados impulsados por las expectativas sobre la IA introduce también nuevas vulnerabilidades.

Con el S&P 500 acumulando una subida cercana al 95% desde finales de 2022, una parte significativa del reciente aumento de la riqueza descansa sobre valoraciones elevadas y expectativas relacionadas con la inteligencia artificial. Según los cálculos de Allianz Research, una corrección del 25% del S&P 500 podría reducir en alrededor de 27 billones de dólares la riqueza de los hogares estadounidenses durante el año del impacto, equivalente a casi el 14% de su patrimonio neto total. Esta caída afectaría a la confianza y al consumo y empujaría a la economía estadounidense a la recesión.

El desarrollo de la IA plantea, además, una cuestión distributiva sobre quién participa de la riqueza generada por esta transformación.“La IA podría convertirse en el próximo gran motor de riqueza, pero la pregunta clave es quién tendrá participación en ella”, afirma Katharina Utermöhl, directora de Investigación Temática y de Políticas en Allianz Research . “A medida que la IA potencialmente desplace más la creación de valor hacia el capital, una mayor participación en los retornos de capital y políticas que ayuden a los trabajadores a adaptarse serán clave para que el dividendo de riqueza de la IA se reparta más ampliamente”.

Banca March: Oriente Medio presiona al petróleo y a los bonos

Los precios de la energía vuelven a presionar al mercado de renta fija, con una curva de tipos que continúa repuntando en todos sus tramos. La referencia a 10 años superó ampliamente la barrera del 5,2%, lo que generó ciertas tensiones en los mercados bursátiles. Además del repunte de las rentabilidades, también se observa un aumento de la volatilidad en el mercado de bonos. En este sentido, el índice MOVE superó ayer los 100 puntos por primera vez desde marzo, reflejando una creciente incertidumbre entre los inversores.

En el ámbito geopolítico, el acercamiento de Irán ha servido de poco. Sin embargo, el tránsito por el estrecho continúa parcialmente abierto. Por su parte, el oleoducto de Yanbu, que cruza Arabia Saudí hacia el mar Rojo, retoma su actividad. Aunque se han confirmado nuevos ataques que fueron interceptados, el flujo de petróleo se mantiene y las exportaciones únicamente están pendientes de recuperar cierto margen de almacenamiento. A pesar de estas noticias relativamente positivas, la ausencia de un acuerdo con Irán ha pesado más sobre el sentimiento del mercado, manteniendo el precio del barril de Brent por encima de los 100$.

China ha anunciado un nuevo paquete de medidas de apoyo para evitar una desaceleración más acusada de la economía. Entre ellas, nuevas políticas para estabilizar mercado inmobiliario, impulsar la demanda doméstica y reforzar las políticas de inversión y consumo. En este contexto, el banco central ampliará las líneas de refinanciación para impulsar el crédito hacia sectores estratégicos como la tecnología, la agricultura y las pequeñas empresas. El Consejo de Estado adaptará las herramientas de política monetaria "en el momento oportuno”. El anuncio refleja la determinación de Pekín de cumplir su objetivo de crecimiento para este año. La economía perdió impulso en el segundo trimestre, con un avance interanual del 4,3%, por debajo de la referencia oficial del 4,5%. No obstante, el crecimiento acumulado en lo que va de año se sitúa en el 4,7%, por lo que, de momento, el objetivo anual sigue siendo alcanzable.

UBS: diversificación para aprovechar nuevas subidas de la Bolsa

La diferencia entre los rendimientos de los bonos del Tesoro a 2 y 10 años se ha reducido, ya que las expectativas de un mayor endurecimiento monetario por parte de la Reserva Federal han impulsado al alza los rendimientos a más corto plazo. Sin embargo, una posible inversión de la curva no implica necesariamente que la economía estadounidense se dirija hacia una recesión. La curva indica que la política monetaria se está volviendo más restrictiva, pero el resultado económico dependerá de hasta dónde termine subiendo los tipos la Fed y de si, posteriormente, se deterioran la actividad, el empleo, los beneficios empresariales y las condiciones crediticias. La economía estadounidense es lo suficientemente resiliente como para absorber el impacto de una política monetaria moderadamente más restrictiva. La actividad empresarial se mantiene firme. La demanda de los hogares sigue respaldada. Los beneficios empresariales son sólidos.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mantenerse posicionados para nuevas subidas de la renta variable, con la diversificación como eje central de su exposición. Seguimos calificando a la renta fija como Atractiva, y consideramos que los inversores deberían calibrar tanto el riesgo de crédito como la duración en función de sus objetivos y horizontes de inversión. Los inversores más centrados en la generación de ingresos podrían preferir bonos de vencimiento corto para reducir el riesgo de duración, mientras que aquellos que puedan tolerar la volatilidad podrían considerar oportunidades tácticas en bonos de alta calidad con duración media a larga". "Nuestro escenario base sigue siendo que un crecimiento económico resiliente y unos beneficios empresariales sólidos respaldarán nuevas subidas de la renta variable durante los próximos seis a doce meses. Prevemos un crecimiento de los beneficios del S&P 500 del 25% este año y del 14% en 2027", insiste.

En este contexto, Northern Star, la mayor minera de oro de Australia, rechaza una oferta de compra de 27.000 millones$. Con el oro en máximos históricos, la dirección considera que venderse ahora sería malvender. El sector vive una ola de fusiones y las mineras se revalorizan al calor del metal. Un "no" que dice a gritos que en la cúpula ven más recorrido al oro.  Pero la minera Newmont cae un 4% en el NYSE porque, con el bono americano a 10 años en el 5,2% , el dinero prefiere cobrar intereses antes que guardar oro que no renta.

Shein vuelve a los beneficios en el segundo trimestre de 2026 tras un tramo en pérdidas, pero avisa: el segundo semestre pinta incierto por los aranceles y una demanda floja. El gigante del fast-fashion chino es el mejor termómetro del consumo low-cost global. Su guía cauta pesa sobre todo el retail y sobre el comercio transfronterizo, justo cuando el proteccionismo aprieta las costuras.

General Motors (GM) avisa: EEUU se está convirtiendo en el refugio de los fabricantes que huyen de la presión china. El director financiero, Paul Jacobson, avisa de que las marcas acorraladas por China volcarán su producción en EEUU. GM ya cargó un deterioro de 6.000 millones$. El coche nuevo medio en Estados Unidos ya pasa de 50.000$; GM presume de modelos por debajo de 30.000. Chinas como BYD y Chery invaden Europa pese al arancel del 100%. Más productores vendiendo en EEUU empujará los precios a la baja y comprima los márgenes de las locales. Presión de márgenes para GM, Ford y las europeas. Malo para el auto tradicional. Máxima atención si un fabricante chino monta fábrica en EE.UU.

25Sep

Los hedge funds reducen el arbitraje apalancado con bono y futuros ( "basis trade", en la jerga del sector) mientras se hunde el bono norteamericano.

Miguel Ángel Valero

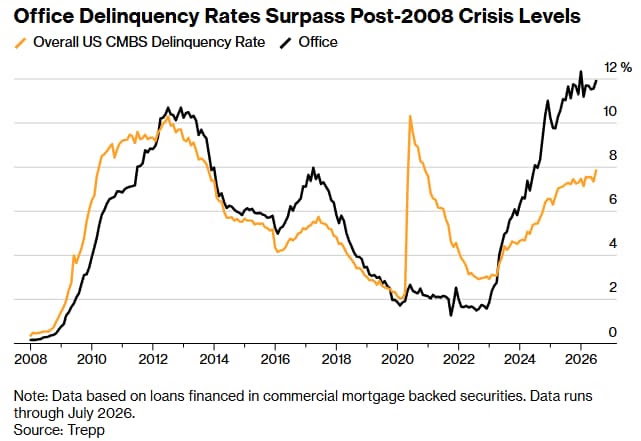
Señales inquietantes. La tasa de impago de las oficinas en EEUU se dispara al nivel más alto de la historia, por encima incluso del pico de 2008, cuando el derrumbe del mercado de las hipotecas subprime y la explosión de la burbuja inmobiliaria. El ladrillo comercial sigue siendo la bomba silenciosa a punto de estallar.

Los hedge funds reducen el arbitraje apalancado con bono y futuros ( "basis trade", en la jerga del sector) mientras se hunde el bono norteamericano. Morgan Stanley calcula que los hedge funds han recortado un 20% sus apuestas en deuda americana, hasta unos 1,2 billones$. El recorte se concentra en el tramo corto: las apuestas bajistas en el bono a 2 años han caído un 40% desde marzo. El Tesoro recompra deuda, los bancos guardan más bonos y el mercado descuenta subidas de tipos. El arbitraje apalancado (comprar el bono y vender su futuro con dinero prestado) es una fuente enorme de liquidez para la deuda. Si se deshace de golpe, los intereses pegan bandazos y el susto se contagia.

People Inc, de Barry Diller, tira la toalla y retira la oferta de más de 18.000 millones$$ por MGM Resorts. Con el dinero tan caro, hasta las ofertas de récord se quedan sin firmar sobre la mesa, y las acciones sufren.

Starbucks cierra otras 250 cafeterías dentro del plan "Back to Starbucks" de Brian Niccol. El ajuste afecta a cerca del 1% de sus más de 18.000 tiendas en Norteamérica, con un cargo de reestructuración de 300 millones$. Además recorta la previsión de aperturas netas de las 600-650 previstas a 440.

Repsol avisa de que hasta el 90% de su crudo no cumplirá las nuevas reglas de metano de la UE que entran en vigor en enero de 2027. Las cosas se pueden poner chungas para las petroleras europeas. Luis Cabra, director general de Transición Energética, Tecnología, Institucional y adjunto al CEO, y miembro del Comité Ejecutivo, solo garantiza que del 10 al 15 por ciento de su crudo cumplirá las exigencias. Desde el 1 de enero, quien importe crudo a la UE debe probar que se produjo controlando las fugas de metano, un gas que calienta 80 veces más que el CO2. Repsol sigue firmando contratos que no cumplen, porque si no se queda sin barriles. Sus cinco refinerías son para petróleo pesado, como el venezolano, así que un crudo más ligero le hundiría los márgenes. Por eso presiona a Bruselas, que estudia retrasar la norma un año, como reclaman el presidente francés, Emmanuel Macron, y otros doce países de la UE.  Amenaza al suministro de combustible europeo y a los márgenes de Repsol, Exxon, y a otras petroleras del Viejo Continente.

La única buena noticia la protagoniza Eli Lilly. La FDA aprueba Onswik, la insulina basal de una inyección semanal de Eli Lilly para la diabetes tipo 2. El fármaco reduce las inyecciones de más de 300 al año a 52. En el ensayo QWINT, con más de 3.400 pacientes, bajó el azúcar medio en sangre igual que las insulinas diarias, con un recorte del 1,34% frente a otra. Menos pinchazos significa más pacientes que aceptan el tratamiento y lo mantienen, así que Lilly abre un frente de ventas más allá de los adelgazantes. Y pisa el terreno a Novo Nordisk.

Más cordura entre Irán y EEUU

En medio de los intercambios dialécticos entre EEUU e Irán empieza a aflorar cierta cordura. Irán propone una reapertura gradual del estrecho de Ormuz, condicionada a que Estados Unidos también levante el bloqueo. Una vez firmado el acuerdo, basado en el Memorando de Entendimiento de junio, el estrecho iniciaría su reapertura en siete días. Las condiciones planteadas incluyen el fin del conflicto en el Líbano por parte de Israel, el establecimiento de un posible peaje acordado con Omán para el tránsito por el estrecho, la eliminación de sanciones, y ayudas para la reconstrucción de Irán. Tanto demócratas como republicanos han rechazado estas exigencias, por lo que Donald Trump ya ha señalado que EEUU no aceptará esos términos.

Con el estrecho bajo control militar de la Marina estadounidense, hay un incremento progresivo del flujo marítimo. Arabia Saudí alcanzó en los últimos días los niveles más elevados de exportación de petróleo a través del estrecho desde el inicio del conflicto, al verse obligada a desviar parte de la producción procedente de Yanbú. Mientras tanto, Irán continúa sufriendo las consecuencias económicas de la situación. A partir de octubre, las restricciones a las exportaciones de crudo pueden empezar a reflejarse de forma significativa en los ingresos del Gobierno, una vez se agoten las reservas de petróleo iraní almacenadas fuera del estrecho.

En la cumbre entre Trump y Xi Jinping, pocas novedades en el horizonte. Se está desarrollando con declaraciones amables, aunque con avances limitados. El principal resultado ha sido la prórroga de la tregua comercial hasta el 10 de enero de 2027, lo que supone dos meses adicionales respecto a su vencimiento previsto en noviembre. Además, China ha reiterado su disposición a mantener abiertas sus puertas a las empresas estadounidenses interesadas en invertir y operar en el país, al tiempo que ha reclamado un trato justo para las compañías chinas en EEUU. Por su parte, Trump se ha volcado en escenificar una relación cercana con Xi Jinping, ambos líderes "nunca se han llevado tan bien" y pueden "lograr mucho juntos”. 

Por su parte, el escenario energético continuó presionando a la renta fija. La curva de tipos volvió a desplazarse al alza ante un conflicto que sigue deteriorando los inventarios y que, además, está ejerciendo una fuerte presión sobre el mercado del diésel, con el fantasma de posibles restricciones a las exportaciones estadounidenses sobrevolando los mercados. La aparición de nuevos ataques hutíes contra Arabia Saudí resta parte del optimismo generado.

Pueden producirse episodios de tensión. Sin embargo, la recuperación del flujo a través del estrecho de Ormuz mantiene una trayectoria positiva y no se ha detenido. Esta evolución constituye una noticia favorable en un entorno que continuará siendo complejo y que seguirá incorporando una prima de riesgo en el precio del petróleo. No obstante, éste no será suficiente para frenar la fortaleza del ciclo de inversión en inteligencia artificial (IA), que continúa mostrando solidez y dinamismo.

"En cuanto a la renta fija, cada repunte de los tipos de interés refuerza nuestro posicionamiento más prudente en duración. Seguimos sin apreciar un valor relativo atractivo en los tramos largos de la curva, donde previsiblemente la presión seguirá por los miedos a la inflación y unos déficits fiscales crecientes", advierten en Banca March.

Se acelera la renovación del BCE

El abandono anticipado como miembro del Comité Ejecutivo del Banco Central Europeo (BCE), Isabel Schnabel, para incorporarse al Fondo Monetario Internacional (FMI), acelera la renovación de la institución. Era una de las candidatas a la presidencia del BCE una vez se marche Christine Lagarde. 

El mandato de Isabel Schnabel expiraba en diciembre de 2027. Otro que se va es el economista jefe, Philip Lane, cuyo mandato finaliza en mayo. El mandato de 8 años de Lagarde finaliza en octubre de 2027, pero se especula con una marcha anticipada para presentarse a las elecciones en Francia.

UBS: los mercados están sobreestimando las subidas de tipos

El diferencial entre los rendimientos de los bonos soberanos a 10 años de Francia y Alemania alcanzó recientemente alrededor de 110 puntos básicos (pb), su nivel más alto desde julio de 2012. Esta ampliación coincidió con una liquidación (sell-off) más generalizada en los mercados globales de bonos, ya que unos datos económicos más sólidos y unos precios de la energía más elevados llevaron a los inversores a anticipar un endurecimiento monetario más rápido por parte de los bancos centrales.

"Sin embargo, no creemos que este movimiento reste atractivo a la renta fija global. El movimiento refleja en gran medida las preocupaciones sobre el endeudamiento del Gobierno francés, mientras que los mercados podrían estar sobreestimando hasta dónde necesitarán subir los tipos los bancos centrales. Seguimos calificando a la renta fija como Atractiva, ya que unos rendimientos elevados mejoran los ingresos y generan oportunidades en bonos de alta calidad. Es posible que los mercados estén sobreestimando hasta dónde necesitarán llegar los bancos centrales en su endurecimiento monetario", argumentan en UBS.

Unos rendimientos elevados ofrecen ingresos y protección atractivos, junto con unos fundamentales crediticios resilientes. Los riesgos fiscales exigen una construcción de cartera cuidadosa, en lugar de una retirada de la renta fija.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y vemos oportunidades en distintas regiones y segmentos de mercado. Los inversores pueden considerar añadir exposición a duración media a larga en bonos de alta calidad, favoreciendo al mismo tiempo a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios. Determinados bonos selectos de mercados emergentes pueden aportar ingresos adicionales y diversificación".

24Sep

Los recursos naturales siempre han dado forma a las economías; ahora dan forma al equilibrio de poder, en la intersección entre seguridad económica y seguridad nacional. "La cuestión es si los mercados ya lo han descontado. Nosotros creemos que no", insisten en VanEck.

Miguel Ángel Valero

La nueva carrera armamentística es, en realidad, una pugna por los metales, pero las acciones de recursos naturales aún no han reflejado plenamente este hecho, según un análisis de VanEck. El auge mundial del rearme — encabezado por una solicitud récord de defensa de 1,5 billones$ en EE. UU. y el compromiso de la OTAN de alcanzar el 5% del PIB — es fundamentalmente una acumulación de hardware, lo que lo convierte, en realidad, en un pedido de metales disfrazado. 

China ha utilizado su dominio sobre los metales críticos, controlando más del 97% del samario, el98% del galio y el 83% del wolframio, restringiendo las exportaciones y cortando el suministro a los compradores militares. La ley estadounidense que prohíbe los imanes para defensa de origen chino entra en vigor en enero de 2027, creando una demanda obligatoria que la oferta nacional todavía no puede cubrir — aunque sigue siendo incierto con qué rapidez se cerrará esa brecha y si ello se traducirá en mayores beneficios para los productores.

El mercado ha impulsado al alza las acciones de defensa, no los materiales subyacentes, y las acciones de recursos son una vía poco participada para acceder al tema del rearme. Históricamente, las acciones de recursos han sido más volátiles que los mercados bursátiles generales. El último gran rearme — la II Guerra Mundial y Corea — impulsó uno de los mayores superciclos de materias primas de la historia. En 1950, la escasez de cobre, acero, aluminio y wolframio ralentizó tanto la producción de armamento de EEUU que Washington intercambió trigo por bauxita, cromo y estaño extranjeros. Fueron los metales, no los ejércitos, los que marcaron el ritmo. 

Toda plataforma militar recurre a la misma cesta de metales — un caza y un destructor nunca comparten campo de batalla, pero compiten por el mismo aluminio, cobre, wolframio y tierras raras. Goldman Sachs estima que solo el rearme de Europa elevará la demanda de metales industriales de la región en torno a un 6% para 2027 . A ello se suman dos fuerzas: el aumento de la demanda y la carrera por asegurar el suministro fuera de China. 

Para los inversores, eso apunta a los mineros y procesadores fuera de China — que podrían beneficiarse del aumento de la demanda y de la prima asociada al suministro seguro, una exposición que actualmente pocas carteras mantienen. Sin embargo, unos precios más altos de los metales no se traducen automáticamente en mayores beneficios, y las acciones mineras pueden caer con fuerza incluso en periodos de demanda creciente. 

El acero es el insumo de defensa más fundamental por tonelaje: un solo portaaviones requiere aproximadamente 70.000 toneladas. La defensa representa solo alrededor del 2% de la demanda mundial de acero, pero está creciendo con rapidez – y la historia no está en el volumen, sino en la calidad. Las plataformas que definen la guerra moderna funcionan con acero especializado: cascos resistentes a la presión para submarinos, que solo un puñado de acerías puede producir; el revestimiento patentado de acero Eglin utilizado en las bombas antibúnker desplegadas en Irán; y una única planta de Pensilvania que suministra hasta el 95% del blindaje de la Marina. El poder de fijación de precios podría desplazarse hacia los pocos productores cualificados parafabricarlo, aunque esto no está garantizado.

El cobre conduce la guerra — mueve la energía, transporta los datos y reviste las municiones, desde los kilómetros de cableado de un buque de guerra hasta el sistema de guiado de un Tomahawk y la banda que hace girar cada proyectil de artillería. En 2021, la producción militar consumió 2,19 millones de toneladas — más del 10% de la producción mundial refinada — y ha crecido a una tasa compuesta de aproximadamente el 14% anual desde entonces. El crecimiento tiene margen para continuar: la guerra intensiva en drones y misiles consume más cobre por dólar que nunca. Y la demanda es difícil de sustituir. Muchos analistas prevén que el cobre entre en déficit, con una oferta minera que apenas crece; en un mercado tensionado, la tonelada marginal tiende a fijar el precio, y los productores capaces de suministrarla pueden capturar el margen. 

El aluminio hace posible la guerra moderna. Los drones, los misiles de crucero y, sobre todo, las municiones kamikaze que invaden el campo de batalla actual son ligeros y desechables — y ligereza significa aluminio. Disparado y volado por miles y nunca recuperado, el aluminio se convierte en una necesidad recurrente, no en un coste único. Sin embargo, EEUU prácticamente ha dejado de fundirlo: en otro tiempo el mayor productor mundial de aluminio primario, ha pasado de 24 fundiciones operativas a cuatro. Mientras tanto, la demanda de defensa se ha más que duplicado desde 2009 y está previsto que siga aumentando hasta 2030. Ahora EEUU importa gran parte de un metal sin el cual no puede combatir — y que ya figura en la lista de reservas estratégicas nacionales. Reconstruir esa oferta en el país es ahora una prioridad estratégica, y los escasos productores y transformadores occidentales que quedan podrían estar entre los beneficiarios — aunque la economía de la fundición sigue siendo compleja y depende en gran medida de los precios de la electricidad y del mantenimiento del apoyo político.

Las tierras raras dirigen la guerra. Los imanes que guían un misil, orientan un radar y alimentan el F-35 dependen de ellas — sobre todo del samario-cobalto, diseñado para mantener su magnetismo en el calor del campo de batalla, donde los imanes ordinarios fallan. La dependencia es real: en 2022 el Pentágono paralizó las entregas del F-35 por una aleación magnética fabricada en China, reanudándolas solo en virtud de una exención. Y la demanda está disparándose — sobre todo por un imán diferente: el neodimio en los vehículos eléctricos y los robots, que se ha duplicado desde 2015 y aumentará alrededor de un 30% más para 2030.

China produce el 97% del samario mundial y ha convertido ese control en un arma, bloqueando todo lo destinado al ámbito militar. La respuesta de Washington es imponer capital: una participación accionarial en un productor nacional y un precio mínimo del doble del mercado. Y a partir de enero de 2027, la ley estadounidense prohíbe cualquier imán de defensa que haya pasado por China en cualquier fase. EEUU apenas los fabrica, así que Washington está respaldando a las empresas que lo harán, los mismos productores que se benefician del auge de los vehículos eléctricos y los robots.

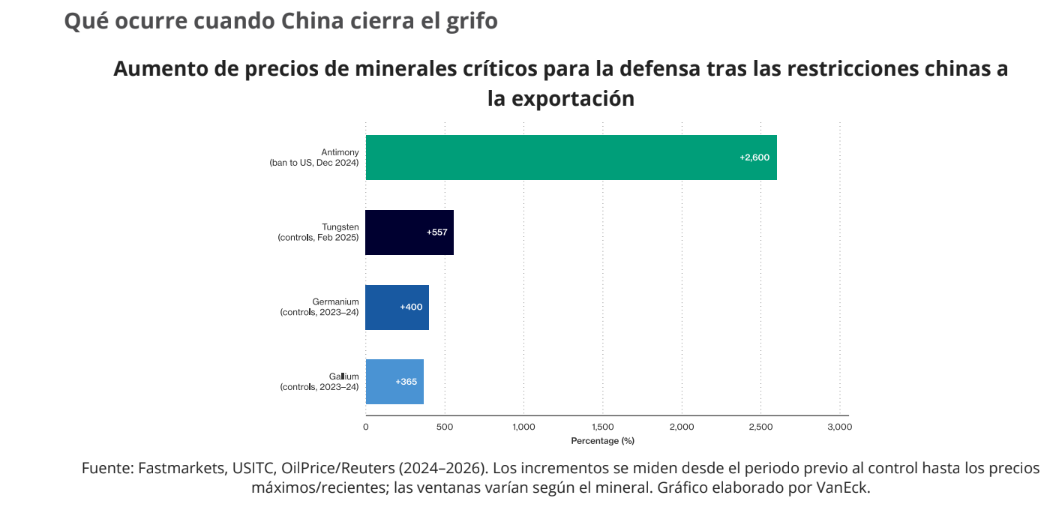
El galio hace posible el radar del Patriot; el germanio, la óptica infrarroja de las miras nocturnas y los misiles guiados por calor; el antimonio, el núcleo endurecido de las balas y las trazadoras y bengalas que iluminan la noche; el wolframio, los penetradores que atraviesan el blindaje. Ninguno se necesita a granel; todos son insustituibles. Y China los controla todos— el 98% del galio, el 83% del wolframio, el 68% del germanio y el 48% del antimonio . Ya ha apretado el gatillo — cortando el galio, el germanio y el antimonio en 2024, endureciendo el wolframio en 2025— y, incluso tras una tregua en 2025, el bloqueo a los compradores militares sigue vigente. El riesgo aquí nunca fue quedarse sin existencias; es que te corten el suministro, licencia a licencia. La oportunidad potencial está en unos productores occidentales escasos y cada vez más respaldados por la demanda gubernamental.

La demanda está comprometida — los presupuestos de defensa están legislados, son plurianuales y van en aumento. La oferta no lo está — es escasa, concentrada y, en el caso de los materiales más importantes, está controlada por el mismo adversario contra el que Occidente se está armando. Los mercados siguen valorando la defensa como una historia de contratistas y plataformas; la oportunidad más profunda y duradera está en los metales que hay debajo — y en los productores y transformadores que los suministran. Cuando un metal se convierte en una prioridad de seguridad nacional, Occidente ha estado históricamente dispuesto a pagar una prima para asegurarlo — precios mínimos, reservas estratégicas, relocalización. Las tierras raras ya lo demuestran. El impulso de una demanda de defensa que crece desde una base baja apenas se refleja hoy en la cotización de estos productores. Los recursos naturales siempre han dado forma a las economías; ahora dan forma al equilibrio de poder, en la intersección entre seguridad económica y seguridad nacional. "La cuestión es si los mercados ya lo han descontado. Nosotros creemos que no", insisten en VanEck.

Banca March: el bono de EEUU a 10 años, en nuevos máximos

Las tensiones en los mercados energéticos vuelven a primer plano. Este factor, unido a unos sólidos datos de confianza empresaral ha impulsado nuevamente al alza la curva de tipos de interés. En este contexto, la rentabilidad del bono estadounidense a diez años marca nuevos máximos, mientras que otros tramos de la curva, como el bono a cinco años, también alcanzan niveles destacados, con una rentabilidad exigida del 5%. Paralelamente, las posibles restricciones en las exportaciones de diésel de EEUU ante el encarecimiento del combustible, cuyo precio ya supera los 6,5$ por galón, un 74% por encima de los niveles previos al conflicto.

La reunión entre Trump y Xi Jinping busca evitar que la creciente rivalidad entre EEUU y China desemboque en una confrontación de mayor alcance. Los contactos previos han mantenido un tono constructivo, con la prórroga por dos meses de la tregua comercial, pese a las profundas discrepancias existentes en ámbitos como la tecnología, la seguridad nacional o la cuestión de Taiwán. En el terreno comercial, la actual suspensión de nuevas medidas arancelarias podría complementarse con compras adicionales de productos estadounidenses por parte de China y con avances orientados a reducir las barreras existentes en bienes considerados no sensibles. Asimismo, podría progresar el trabajo de las Juntas de Comercio e Inversión constituidas tras la reunión de mayo, lo que facilitaría la liberalización de determinados intercambios comerciales que aún permanecen sujetos a gravámenes.

En materia de inteligencia artificial (IA) no se esperan avances significativos, aunque sí podría acordarse la creación de un canal de diálogo específico destinado a gestionar riesgos y mejorar la comunicación entre ambas potencias. Por otra parte, la crisis energética derivada de las tensiones con Irán ocupará un lugar destacado en la agenda. Washington busca incrementar la presión económica sobre Teherán, mientras que Pekín mantiene una postura más favorable hacia el régimen iraní. En definitiva, la cumbre parece encaminada principalmente a estabilizar la relación bilateral y reducir las tensiones existentes, más que a resolver los profundos desacuerdos estratégicos que continúan separando a las dos mayores potencias económicas del mundo.

El acuerdo, alcanzado el año pasado en la cumbre de Busan y cuya expiración estaba prevista para el 10 de noviembre, permanecerá en vigor hasta el 10 de enero. La extensión ha sido más limitada de lo esperado, ya que se había especulado con una prórroga de entre tres y seis meses, lo que sugiere que Washington sigue insatisfecho con algunos compromisos asumidos por Pekín, especialmente en materia de tierras raras. En cualquier caso, el nuevo plazo cubrirá dos citas internacionales previstas para finales de año, la cumbre de la APEC en Shenzhen y la del G-20 en Miami, donde se espera que Trump y Xi vuelvan a reunirse para tratar de avanzar hacia un acuerdo más amplio.

Por otro lado, la OCDE ha actualizado sus previsiones de crecimiento y considera que la economía mundial ha demostrado una capacidad de resistencia mayor de la anticipada frente al encarecimiento de la energía derivado del conflicto con Irán. En consecuencia, ha elevado en una décima su previsión de crecimiento mundial para 2026 hasta el 2,2%. Entre los factores que han contribuido a amortiguar el impacto destacan el recurso a las reservas energéticas acumuladas, el aumento de la producción fuera de la región del Golfo, las medidas de apoyo desplegadas por numerosos gobiernos y el fuerte dinamismo de la inversión vinculada a la inteligencia artificial. No obstante, la organización advierte de que el crecimiento global seguirá situándose por debajo del registrado en 2025 (+3,4%) y que las presiones inflacionistas y los elevados costes de financiación continuarán lastrando la actividad durante los próximos trimestres.

  • Estados Unidos: la OCDE ha revisado al alza sus previsiones de crecimiento hasta el +2,2% en 2026 (dos décimas más que en junio) y el +2,1% en 2027 (tres décimas más). La solidez de la inversión asociada a la inteligencia artificial compensará parcialmente la desaceleración del consumo privado y el menor crecimiento de las rentas reales.
  • China: la previsión para 2026 se mantiene sin cambios en el +4,5%, aunque se espera una moderación hasta el +4,2% en 2027. La persistente debilidad del sector inmobiliario, el elevado endeudamiento y una demanda interna más contenida siguen limitando el potencial crecimiento.
  • Eurozona: la actualización también mejora las perspectivas para la región. Prevé un crecimiento del +1,0% en 2026, dos décimas por encima de la estimación de junio. Entre las principales economías, las revisiones han sido especialmente favorables para España (+2,6%), Alemania (+1,1%) e Italia (+0,9%), todas ellas cuatro décimas por encima de lo previsto anteriormente. La excepción es Francia, cuya previsión se ha rebajado tres décimas, hasta el +0,4%.

UBS: capturar el mayor potencial alcista en renta variable

El petróleo Brent subió ante la falta de avances en las conversaciones entre EE. UU. e Irán, mientras que unos sólidos datos económicos estadounidenses se sumaron a las preocupaciones por la inflación. "Nuestro escenario base contempla que la disrupción energética se mantenga relativamente limitada y que el shock inflacionario no llegue a ser lo suficientemente amplio o persistente como para hacer descarrilar el crecimiento económico. Seguimos recomendando posicionarse para capturar un mayor potencial alcista en la renta variable. Sin embargo, los últimos movimientos del mercado mostraron que es probable que la volatilidad continúe, ya que los inversores siguen preocupados por una serie de riesgos, entre ellos la evolución geopolítica, la inflación, la deuda pública y la sostenibilidad del gasto de capital (capex) en IA. Resulta igualmente importante construir resiliencia en la cartera y, al mismo tiempo, mantenerse invertido", insisten en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma:"En lugar de reaccionar ante cada cambio en las perspectivas geopolíticas o de mercado, los inversores deberían centrarse en construir carteras capaces de comportarse bien en distintos escenarios. Mantener la exposición a la renta variable, incorporando al mismo tiempo estrategias de preservación de capital, materias primas de forma amplia y activos alternativos, puede ayudar a gestionar los riesgos a la baja, ampliar las fuentes de rentabilidad y construir carteras mejor preparadas para resistir periodos de volatilidad". "Un crecimiento económico resiliente y unos beneficios empresariales sólidos deberían respaldar nuevas subidas de la renta variable durante los próximos seis a doce meses, a pesar de unos tipos más altos y la incertidumbre geopolítica", subraya.

"La renta variable de mercados emergentes sigue respaldada por una combinación de un crecimiento de los beneficios empresariales sólido y cada vez más generalizado, unas valoraciones atractivas y las tendencias de inversión en curso relacionadas con la IA. El impulso de los beneficios se extiende ahora mucho más allá del sector tecnológico, mientras que las valoraciones se mantienen significativamente por debajo tanto de las medias históricas como de sus homólogos en mercados desarrollados"., añade Maximilian Kunkel, Director de Inversiones para CEEMEA.

Los directores financieros se preocupan por la Fed

Cada trimestre, la Reserva Federal pregunta a los directores financieros de las empresas cómo ven el futuro. En la última tanda respondieron 517. ¿Qué les quita el sueño? Por primera vez, la política monetaria (los tipos de la Fed) adelanta a la inflación. Uno de cada cinco la señala, frente a menos del 15% antes. Esperan precios un 5,3% este año. El director financiero decide cuánto invierte y gasta una empresa. Si le asustan los tipos, pisa el freno: menos fábricas, menos empleo y guías de resultados más flojas.


24Sep

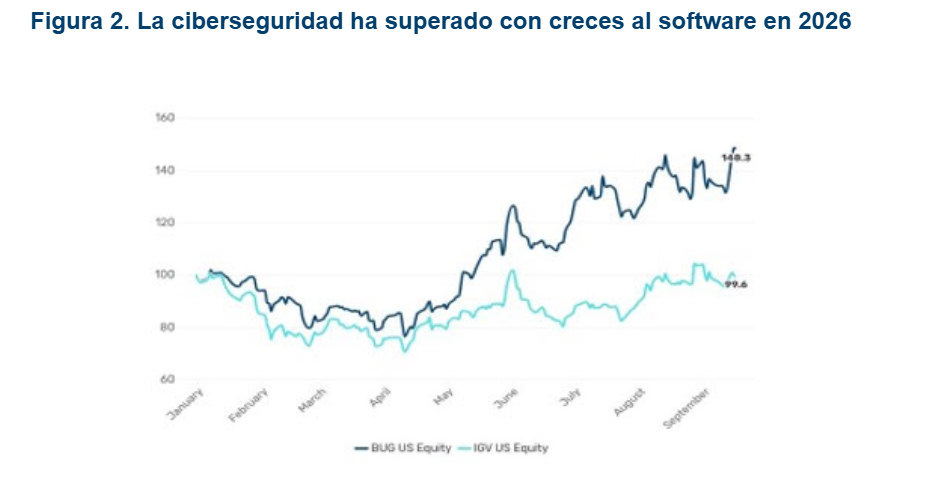
La época de simplemente apostar por los semiconductores y vender en corto el software ya ha quedado atrás. Ahora se trata de elegir las empresas adecuadas dentro de cada sector. La carrera de la IA ha pasado de construir el modelo más inteligente a conseguir que su funcionamiento sea el más barato.

Miguel Ángel Valero

"Cada vez que aparece una tecnología capaz de cambiar profundamente nuestras vidas hacemos prácticamente lo mismo: buscamos algo conocido con lo que compararla. Necesitamos una referencia que nos permita entenderla, explicarla y, sobre todo, decidir si debemos entusiasmarnos o preocuparnos. Con la inteligencia artificial (IA) estamos llevando ese ejercicio al extremo", subraya Pablo Gil en The Trader. Unos dicen que es comparable a la electricidad, porque podría terminar extendiéndose por prácticamente toda la economía. Otros la comparan con la energía nuclear, porque combina enormes beneficios potenciales con riesgos difíciles de controlar. Para algunos es simplemente una herramienta, como un martillo, cuyo resultado depende de quién la utilice. Otros recurren a Frankenstein: una creación humana que algún día podría escapar al control de su creador.

El problema es que todas estas comparaciones tienen algo de verdad y, precisamente por eso, pueden resultar engañosas. La electricidad transformó el mundo, pero nunca tomó decisiones. Las armas nucleares pueden destruir una ciudad, pero no aprenden. Un martillo depende completamente de la persona que lo maneja. Y Frankenstein pertenece a la ficción. La IA comparte algunas características con cada uno de ellos, pero no encaja completamente en ninguno.

"El ser humano comprende lo desconocido utilizando el pasado. Cuando apareció internet hablamos de una 'autopista de la información'. Cuando llegaron los primeros automóviles se los llamó carruajes sin caballos. Incluso nuestro lenguaje tecnológico está lleno de objetos antiguos: tenemos escritorios, carpetas, archivos, ventanas o papeleras dentro de nuestros ordenadores. Necesitamos construir puentes entre lo que conocemos y lo que todavía no comprendemos"  explica.

Pero con la IA puede que estemos llegando al límite de ese mecanismo. Porque tal vez estamos haciendo la pregunta equivocada. En lugar de preguntarnos “¿a qué se parece la inteligencia artificial?”, deberíamos preguntarnos “¿qué nos ayuda a entender cada comparación?”. Si comparamos la IA con la electricidad, ponemos el foco en su capacidad para aumentar la productividad y transformar industrias enteras. Si la comparamos con las armas nucleares, pensamos inmediatamente en seguridad, regulación y riesgos extremos. Si hablamos de un martillo, trasladamos la responsabilidad hacia quien utiliza la herramienta. Si evocamos a Frankenstein, empezamos a preguntarnos qué ocurre cuando una creación desarrolla comportamientos que su creador no había previsto.

Tal vez no conseguimos encontrar una buena comparación para la inteligencia artificial porque todavía no hemos decidido qué queremos hacer con ella. Queremos que sea suficientemente autónoma para multiplicar nuestra productividad, pero suficientemente obediente para no perder el control. Queremos que descubra soluciones que nosotros no somos capaces de encontrar, pero nos inquieta que tome decisiones que tampoco podamos comprender. Queremos sistemas cada vez más inteligentes, mientras discutimos dónde debe terminar su capacidad para actuar por sí mismos.

Es una contradicción difícil de resolver porque esta vez no estamos hablando simplemente de una nueva máquina. Estamos construyendo herramientas capaces de generar información, escribir código, razonar, comunicarse y ejecutar tareas con grados crecientes de autonomía. Por eso quizá debamos aceptar algo incómodo: puede que no exista una analogía histórica capaz de explicar completamente lo que tenemos delante. La historia sigue siendo útil. Nos enseña cómo reaccionamos ante tecnologías disruptivas, cómo exageramos algunos riesgos, cómo ignoramos otros y cómo las instituciones suelen avanzar mucho más despacio que la innovación. Pero utilizar el pasado como guía no significa asumir que el futuro tenga necesariamente que repetirse. 

Porque detrás de las discusiones sobre productividad, empleo, regulación o seguridad aparece una pregunta mucho más incómoda. Durante toda nuestra historia hemos construido máquinas para sustituir nuestra fuerza física, hacer más rápido nuestro trabajo o realizar tareas que nosotros no podíamos hacer. Pero nunca habíamos construido una tecnología cuyo objetivo fuese precisamente mejorar algunas de las capacidades que considerábamos más exclusivamente humanas: aprender, razonar, crear, comunicarse y resolver problemas. Tal vez por eso la IA provoca una mezcla tan extraña de fascinación y miedo. No nos inquieta únicamente lo que pueda hacer, sino lo que pueda llegar a ser capaz de hacer mejor que nosotros. Que el ser humano esté creando no simplemente una herramienta mejor, sino algo que pueda convertirse en un sustituto más rápido, más inteligente y mejor preparado para una parte creciente de las tareas que definirán el futuro.

Banca March: la IA abre una gran pugna por capital, recursos y energía

El equipo de Estrategia de Mercados de Banca March considera que la innovación y el dinamismo de la inversión privada permitirán que el ciclo siga extendiéndose pese a la presión de los precios del petróleo y la subida de tipos. Tras la desaceleración vivida este año, la entidad espera que el PIB mundial se acelere y crezca un 3,3% en 2027, liderado por la inversión que explicará más de un tercio del crecimiento.

La IA abre una “gran pugna” por capital, recursos y energía. La transformación tecnológica ligada a la mayor adopción de la IA está generando una ola de inversión que, no solo impulsará la productividad, sino que transformará la economía y traerá consigo nuevas necesidades energéticas e importantes inversiones en la construcción de infraestructuras. Los centros de datos representan actualmente alrededor del 8% del consumo eléctrico estadounidense y podrían alcanzar el 18% en 2030. Una transformación que extenderá las oportunidades asociadas a la IA más allá de las grandes tecnológicas.

La magnitud de las inversiones necesarias para desarrollar la IA está elevando las necesidades de financiación de las grandes tecnológicas y generando una creciente competencia por el capital. Esta “pugna” se extiende desde los semiconductores a las materias primas críticas, pasando por la energía. Todos ellos, bienes escasos y estratégicos que seguirán enfrentándose a una alta demanda y políticas intervencionistas. China concentra buena parte de la producción de tierras raras y baterías, mientras EEUU lidera en semiconductores y mercados financieros más profundos y líquidos que mejoran el acceso a la financiación para sus empresas.

Respecto al impacto de la IA, Banca March no aprecia por ahora una destrucción generalizada de empleo. El efecto es mayor en las ocupaciones más expuestas y en determinados perfiles junior, pero más que una sustitución masiva de puestos de trabajo, la transformación se está reflejando en una creciente demanda de capacidades tecnológicas.

Este ciclo de inversión en bienes de capital (capex) para la IA superará este año el billón$ a nivel global, lo que impulsará de forma diferencial a EEUU y Asia. “Más de la mitad del crecimiento actual del PIB estadounidense proviene de la inversión relacionada con tecnología y centros de datos, cifras impresionantes y que apoyan las perspectivas de aceleración hasta tasas cercanas del +2,5% interanual en 2027, siendo una de las economías responsables por la reactivación mundial”, señalan desde Banca March.

Este superior dinamismo se apoyará en su mayor productividad y, también, en un mercado laboral donde la contratación es más reducida, pero resiste en niveles suficientes para apoyar el consumo privado estadounidense. Por su lado, la economía china continúa dividida entre la debilidad inmobiliaria y el fuerte crecimiento de la alta tecnología y las nuevas industrias verdes (vehículos eléctricos, baterías y paneles solares). Sectores que alcanzarán aproximadamente el 20% del PIB chino, superando este año por primera vez al conjunto del peso del sector inmobiliario.

Banca March espera una aceleración de la economía europea de la mano de Alemania, aunque el crecimiento del continente continuará siendo anémico, penalizado por unos costes energéticos elevados y por el impacto de la guerra comercial. Desde la pandemia, el PIB de la zona euro apenas ha aumentado siete puntos, menos de la mitad que el de EEUU. Alemania marcará la diferencia gracias a su mayor capacidad de estímulo fiscal. Banca March estima que el país aportará este año aproximadamente una cuarta parte del aumento del PIB de la Eurozona, frente a una contribución nula en 2024. Por su parte, España seguirá creciendo por encima de la media de sus socios europeos (2,1%), pero perdiendo dinamismo.

A lo largo de los últimos meses los tribunales han revocado o eliminado algunas de las principales órdenes ejecutivas emitidas por la Casa Blanca. Además, las encuestas apuntan a que Trump, que afronta en noviembre las elecciones (midterms) con la popularidad más baja desde la Segunda Guerra Mundial, será castigado con al menos la pérdida del control de la Cámara de Representantes. Ahora bien, aunque estas elecciones son relevantes y Trump saldrá con menos apoyos, el presidente mantendrá su derecho de veto y, previo a estos comicios, tratará de acelerar la aprobación de financiación que le permita mantener margen de actuación: interno, pero también externo, dado que difícilmente se vislumbra una solución al conflicto con Irán antes de las elecciones.

El conflicto con Irán seguirá siendo el principal foco de presión a corto plazo. EEUU y China están amortiguando parte del shock de oferta, pero esa capacidad no es ilimitada: EEUU ha liberado cerca de 125 millones de barriles (mbd), alrededor del 30% de sus reservas estratégicas, mientras China ha reducido sus importaciones en un 24% –unos 3 mbd–, también a costa de sus inventarios. En medio de esta pugna, Europa afronta el invierno con unas reservas de gas del 67% muy por debajo del 84% de media histórica.

Banca March espera que el Brent mantenga una “prima de guerra”, aunque esta debería reducirse progresivamente a medida que disminuyan las tensiones. La entidad sitúa el crudo en90-95$ por barril hasta finales de 2026 y un precio medio de 85 en 2027.

Con unos precios de la energía que se mantendrán tensionados en el corto plazo, la inflación se mantendrá más alta durante más tiempo: por cada 10$ de subida del precio del crudo, el IPC se eleva en promedio 0,3 puntos en EEUU y 0,4 en la Eurozona. Sin embargo, los mayores costes energéticos no se están trasladando de forma acelerada a los servicios y una menor presión salarial debería favorecer un freno de la inflación en la segunda mitad del próximo año. Para el conjunto de 2027 anticipa un IPC promedio del 2,6% en la Eurozona, pero sobre todo, una tendencia de normalización que permitiría cerrar el próximo año en niveles cercanos a los objetivos de las autoridades monetarias.

También espera movimientos moderados y de carácter preventivo de los principales bancos centrales, que tratarán de conseguir un equilibrio entre conservar su credibilidad en el control de la inflación y castigar en demasía el crecimiento. Ante este escenario, los analistas de Banca March anticipan una única subida adicional de los tipos oficiales tanto de la Reserva Federal como del BCE durante los próximos doce meses y consideran que los mercados están descontando un endurecimiento excesivo: las curvas incorporan aproximadamente tres subidas de tipos.

En renta fija, Banca March mantiene la prudencia. El elevado endeudamiento público y la creciente competencia por el capital procedente del sector tecnológico conforman un entorno “resbaladizo” para los tipos largos de la curva. Por ello, consideran que una prima de plazo de apenas 30 puntos básicos (pb) no compensa suficientemente el riesgo de alargar duración. La entidad mantiene el posicionamiento en tramos intermedios de las curvas, prefiere crédito corporativo de mayor calidad frente a bonos soberanos y favorece la deuda emergente como fuente adicional de “carry”.

Con una inflación elevada, recomienda mantener reducida la liquidez y buscar oportunidades en activos reales como el oro, que continuará ganando protagonismo en las reservas de los bancos centrales: China uno de los principales compradores, prácticamente ha duplicado las compras este año.

El crecimiento de los beneficios sostiene la renta variable. Con una actividad económica sostenida y el fuerte impulso de la IA, Banca March espera que un crecimiento saludable de los beneficios impulse la renta variable a nuevos máximos, compensando unos costes de financiación más exigentes. Además, este crecimiento de los beneficios empresariales se ampliará a más sectores y regiones, lo que permitirá una mayor participación del número de compañías en las subidas. Su visión favorable para la renta variable se sustenta también en que, aunque las valoraciones continúan siendo exigentes, se han abaratado un 10% respecto al inicio del año. Banca March mantiene su preferencia por EEUU y mercados emergentes, donde espera un mayor crecimiento de los beneficios, y en Europa favorece Alemania por su impulso fiscal diferencial. Sectorialmente, se decanta por tecnología, infraestructuras vinculadas al desarrollo de la IA, defensa y salud.

Man Group: la carrera es por la IA más barata

Sumant Wahi, gestor de carteras de Man Group, y Mipham Samten, analista del equipo de valores tecnológicos, destacan que la época de simplemente apostar por los semiconductores y vender en corto el software ya ha quedado atrás. Ahora se trata de elegir las empresas adecuadas dentro de cada sector. La carrera de la IA ha pasado de construir el modelo más inteligente a conseguir que su funcionamiento sea el más barato. Los modelos de código abierto más baratos, principalmente chinos, ya han reducido la brecha con los modelos de vanguardia a solo seis meses. Esta paridad generó presión para mantenerse a la cabeza e invertir en un entrenamiento costoso. Ahora, sin embargo, los laboratorios de vanguardia están ralentizando el ritmo, ya sea por el riesgo existencial o para demostrar rentabilidad a corto plazo de cara a una salida a Bolsa, lo que significa que la brecha se cerrará mucho antes. 

Entrenar un modelo significa alimentarlo con enormes cantidades de datos durante meses utilizando filas de chips que funcionan a pleno rendimiento. La inferencia es lo que ocurre cada vez que alguien le hace una pregunta al modelo. Y mientras que el costoso entrenamiento solo se realiza una vez, la inferencia se produce miles de millones de veces al día, lo que genera una demanda perpetua de chips y electricidad. Se suponía que las tarifas de inferencia, con altos márgenes, amortizarían los enormes costes iniciales de entrenamiento. Pero, dado que los modelos de código abierto están reduciendo rápidamente la brecha de rendimiento, el debate sobre si la IA podrá ofrecer alguna vez un verdadero retorno de la inversión seguirá siendo candente.

La cadena de suministro de la IA sigue pareciendo fundamentalmente sólida. La demanda supera enormemente a la oferta, con visibilidad de pedidos hasta 2028. El director ejecutivo de Nvidia, Jensen Huang, habla de la potencia de cálculo como una clase de activos que crece un 100 % al año, utilizando el flujo de caja para ampliar la oferta, la demanda e incluso la red eléctrica necesaria para que todo funcione. El tiempo dirá si eso se cumple. Los sectores no suelen pasar de ser cíclicos a crecer estructuralmente sin un auténtico crecimiento económico que los respalde, y, en este momento , gran parte de ese crecimiento proviene de la propia inversión en infraestructura de IA, más que de un rendimiento demostrado de la misma. Muchos de los expertos del sector se muestran optimistas a medio plazo, pero los precios a corto plazo están determinados por el posicionamiento más que por los fundamentos. Todo el mundo se limita a observar lo que hacen los demás, lo que explica la volatilidad de este verano. 

En el sector del software, todo gira en torno a la fidelización de los clientes. La mayoría de las empresas creen que pueden integrar modelos de código abierto en sus propios sistemas y seguir vendiendo sus propios productos a los clientes. Otras empresas toman un camino más arriesgado y hacen que su software sea accesible directamente a través de herramientas de terceros, como Claude de Anthropic, describiéndolo como "ir al encuentro del cliente allí donde se encuentra". "Esto parece más una medida defensiva que una estrategia de crecimiento. Si cedes la interfaz de cliente a la IA de otra empresa, pierdes el poder de fijar tus propios precios más adelante", avisan. 

Si la inteligencia de los modelos dejara de mejorar tan rápidamente, el foco pasaría a estar en la implementación y la comercialización, tanto para los clientes empresariales como para los laboratorios. El mercado general del software ha llegado a su fin, y lo que queda es la selección de valores, con algunas oportunidades para quienes estén dispuestos a analizar detenidamente cada empresa en particular. Un claro ganador entre las preocupaciones por el aumento de la potencia de la IA es la ciberseguridad, que se beneficia independientemente de cómo se resuelva el debate sobre la seguridad. Los presupuestos están aumentando y las herramientas de programación de IA tienen aquí un doble filo. Los mismos agentes que escriben software más rápido también son mejores a la hora de encontrar puntos débiles en el código de otros, lo que aumenta la presión sobre los defensores. Mientras tanto, la carrera hacia el código generado por IA, a menudo denominado "programación intuitiva", implica más software escrito rápidamente, lo que suele traducirse en más errores y deuda técnica que corregir más adelante.

También estamos siguiendo de cerca la IA de consumo. Históricamente, hemos observado que los particulares adoptan los asistentes personales mucho más rápido que las empresas, ya que los incorporan de inmediato y les resultan fáciles de usar. Enseñar a un asistente tus hábitos, tu agenda y tus preferencias requiere un esfuerzo real, que la mayoría de la gente solo realizará una vez. El asistente que se gane ese esfuerzo inicial probablemente se lo quedará. Al igual que con las tendencias tecnológicas anteriores, la adopción por parte de los consumidores ayuda a rastrear los cambios culturales, lo que nos permite descubrir oportunidades en Internet para el consumidor y ofrece una perspectiva para comprender cómo las empresas podrían acabar adoptando la tecnología. En resumen, una desaceleración en la vanguardia permitiría ganar tiempo, dando a las empresas de servicios de TI, a las empresas de software y a los clientes empresariales un respiro, en lugar de tener que perseguir cualquier modelo que se haya lanzado el mes pasado", concluyen.

ICAM: "la tecnología agrava la diferencia"

La IA ya está modificando el trabajo jurídico, automatizando tareas, ampliando la capacidad de análisis y transformando la forma en que los abogados producen y prestan sus servicios. El Colegio de la Abogacía de Madrid (ICAM) habla del siguiente nivel: cómo aprovechar estas capacidades sin diluir el criterio profesional, las garantías propias del ejercicio ni generar nuevas desigualdades dentro de la profesión. “El debate, por tanto, ya no es si la IA llegará a la abogacía. Ya ha llegado. La cuestión es qué vamos a hacer nosotros con ella”, afirmad el decano del ICAM, Eugenio Ribón, durante la inauguración del I Foro Tecnológico, El futuro de la abogacía empieza aquí. Para Ribón, la tecnología puede multiplicar las capacidades de los profesionales, pero no sustituir aquello que constituye el núcleo de su responsabilidad: “Hay algo que no puede asumir por nosotros: el criterio profesional”, la estrategia, la responsabilidad, la relación de confianza con el cliente, la independencia, el secreto profesional o la defensa. La transformación "no significa renunciar a aquello que somos. Significa incorporar nuevas capacidades sin perder nuestros principios”.

“No podemos construir un futuro en el que solo los grandes despachos tengan acceso a las mejores herramientas, a la formación o al conocimiento necesario para utilizarlas. El abogado que ejerce individualmente y el pequeño y mediano despacho tienen que poder beneficiarse también de esta transformación”, avisa Ribón. 

Alejandro Touriño, socio director de Ecija y presidente de la Sección TIC del ICAM, advierte que “la tecnología agrava la diferencia, el que tiene capacidad económica y organizacional para poner en marcha y jugar con las mejores herramientas del mercado, tiene una ventaja competitiva enorme frente al que no”. Pero la brecha no depende únicamente de poder asumir el precio de una licencia. El verdadero salto reside también en la capacidad de transformar la organización, integrar las herramientas en los procesos de trabajo y disponer de información y conocimiento acumulado que no está igualmente al alcance de todos. 

Ese cambio organizativo llevará aparejada una transformación más profunda del propio modelo de negocio jurídico. El reto ya no consiste únicamente en determinar qué tareas realiza un abogado, sino en revisar qué ofrece al cliente, cómo entrega el resultado de su trabajo y dónde se encuentra realmente su aportación de valor: “Si uno pretende cobrarle al cliente por lo que el cliente ya tiene, creo que el modelo está agotado. Si uno es capaz de ofrecer cosas que el cliente no es capaz de obtener por sí mismo, ahí es donde está la aportación de valor”.

La incorporación de la IA obligará también a reconsiderar la estructura tradicional de los despachos y, en particular, el papel de quienes se encuentran al comienzo de su carrera profesional. Pero rechaza que la automatización de muchas de las tareas tradicionalmente atribuidas a estos perfiles signifique que vaya a desaparecer el espacio para los abogados junior, ya que la capacidad para beneficiarse de estas herramientas dependerá menos de la edad que de la “aptitud y de la actitud” de cada profesional ante el momento tecnológico. La combinación de tecnología y talento permitirá ampliar las capacidades de quienes sepan incorporarla eficazmente a su trabajo.

Mabel Klimt, diputada de la Junta de Gobierno del ICAM responsable de Tecnología, puso el acento en otra de sus posibilidades: utilizar la tecnología para hacer más humano yflexible el ejercicio profesional. “Este futuro ya está aquí y efectivamente debe ser herramientapara humanizar más, si se puede, la profesión”, subraya.

Otros movimientos en IA

  • BNP Paribas y Google anuncian una nueva alianza de cinco años para ampliar el acceso a la infraestructura de Google Cloud y a sus capacidades avanzadas de IA, entre ellas Gemini Enterprise y los modelos Gemini. Este acuerdo llega en un momento en que el banco avanza hacia un despliegue más amplio de la IA agéntica, y refuerza su actual estrategia multicloud y multimodelo, dentro de su marco consolidado de seguridad y gobernanza de datos. A través de esta alianza, BNP Paribas tendrá acceso a Gemini Enterprise para crear, evaluar y desplegar agentes diseñados a medida para responder a necesidades de negocio concretas, comenzando por su área de Corporate & Institutional Banking (CIB).
  • Línea Directa Aseguradora ha comenzado a gestionar servicios mediante un agente conversacional de Inteligencia Artificial (IA) a través del canal telefónico. Ha desplegado ya este asistente de IA conversacional en la asistencia en carretera a sus asegurados de coche y moto. Actualmente, este asistente gestiona más de 6.000 solicitudes de grúa al mes, lo que supone 70.000 servicios al casi el 30% de las peticiones de este servicio a través del teléfono y el 10% del total, incluyendo las que ya se gestionan a través de la App y la web de Línea Directa. En este sentido, casi 8 de cada 10 se tramitan a través de todos los canales digitales, sumando este asistente de IA conversacional, la aplicación móvil y la web. La compañía prevé ir extendiendo progresivamente la IA conversacional a otras gestiones.
  • Anthropic ha lanzado Claude Opus 5.5, su nuevo modelo de gama alta. Supera a Opus 5 y también a Fable 5.1, el modelo más potente (y más caro) de la casa. En un trabajo normal cuesta un 40% menos que Opus 5, y ya está disponible en todas las herramientas de Claude. Hora y media después del anuncio de Anthropic, OpenAI presentó GPT-6 Sol y GPT-6 Luna, dos versiones más baratas de su modelo estrella, Astra. Sol está pensado para trabajo que pide razonar a fondo, y Luna, para tareas del día a día donde manda la velocidad. Los dos cuestan la mitad que la generación anterior
  • Alibaba presenta un chip de IA tres veces más potente. Lo acompaña de planes para un modelo de entre 5 y 10 billones de parámetros y 20 gigavatios de capacidad de centros de datos en 2032. 
  • Qualcomm ha presentado en su Snapdragon Summit los chips que llevarán los Android de gama alta del año que viene: Snapdragon 8 Elite Extreme Gen 6 y Snapdragon 8 Elite Gen 6. Lo más llamativo es la IA: podrán ejecutar dentro del propio teléfono modelos de hasta 30.000 millones de parámetros.
  • Astrana Health, la sanitaria con IA, se desploma en el Nasdaq tras admitir una brecha de datos "material": reconoce en un documento regulatorio accesos no autorizados a información confidencial
  • Worthington se dispara en el NYSE por la demanda disparada de sus tanques para los sistemas de refrigeración líquida de los centros de datos. 
  • IonQ asegura haber probado el primer decodificador de errores cuántico en tiempo real de la industria. En computación cuántica, cada avance de este calibre dispara la acción. 
  • Stripe prepara el pago para agentes en 7,8 millones de negocios. Ha añadido herramientas WebMCP (un estándar para que un agente use una web sin simular clics) a su pasarela. En sus pruebas, el agente gastó un 42% menos de tokens y cerró la compra un 39% más rápido. 
  • Anthropic y OpenEvidence llevan una IA clínica gratis a 100 países. Los médicostendrán gratis una herramienta de apoyo a la decisión clínica. 
  • Las universidades retiran los detectores de IA por sus falsos positivos. Desconfían de herramientas que marcan como escritos con IA trabajos que no lo son. Por otro lado, 20 países y la UE piden más control sobre la IA avanzada. Reclaman a las empresas protocolos de seguridad transparentes y a los gobiernos, normas coordinadas.
18Sep

Los analistas coinciden en que las correcciones en renta variable provocadas por la evolución del conflicto en Oriente Medio deberían interpretarse como momentos para incrementar posiciones y construir cartera, no para vender.

Miguel Ángel Valero

La entidad emisora de tarjetas premium American Express reafirma ante inversores que su facturación crecerá cerca de un 10% en 2026, tras un primer semestre muy fuerte. El gasto con sus tarjetas creció un 9%, hasta los 455.800 millones$, el último trimestre, con viajes, restaurantes y ocio disparados un 10%. La Platinum es la tarjera de más tirón en EEUU. El rico encaja las subidas de precios y de tipos sin pestañear, mientras la clase media recorta. El consumidor de rentas altas no afloja, lo que es una muy buena señal para el consumo, y también beneficia a Visa y Mastercard. Pero habrá que ver si el gasto premium aguanta con la subida de comisiones.

Tras la subida de tipos de la Fed, los grandes bancos de EEUU, como JP Morgan o US Bank, se han dado prisa en subir la tasa preferencial o prime rate (la que aplican a sus mejores clientes) del 6,75% al 7%. Pero,  mientras el tipo del banco a corto plazo sube, la rentabilidad del bono a 10 años cae tras rozar el 5%y la del bono a 2 años ronda el 4,7%. La curva se aplana. El prime encarece ya las tarjetas, la hipoteca variable y el crédito a pymes, lo que dificulta el consumo. Si la curva de tipos se aplana, el banco gana menos, pide barato a corto y presta a largo casi igual, y los márgenes sufren. Y la subida del prime puede bajar el volumen de negocio.

El presidente y CEO de Goldman Sachs, David Solomon, reconoce que su volumen de trading flojea este trimestre mientras los costes suben (+500 millones$ los no vinculados a sueldos). La mesa de renta fija, divisas y materias primas irá más floja que el trimestre pasado, mientras la de acciones sigue muy fuerte, lo que indica que no hay una huida del riesgo por parte de los inversores. Encima, los costes distintos de sueldos suben unos 500 millones de dólares.  El trading es lo que da de comer a la banca de inversión cuando el mercado se agita. 

El petróleo vuelve a los 100$

Mientras, las reparaciones en el oleoducto de Yanbú siguen avanzando, lo que está contribuyendo gradualmente a moderar el precio del petróleo, que vuelve a situarse cerca de los 100$/barril, reduciendo así la probabilidad de los escenarios más adversos. Este contexto ha favorecido especialmente a los bonos de larga duración, sobre todo en EEUU, donde la rentabilidad exigida al Treasury a diez años se ha alejado de la cota del 5%. A su vez, esta evolución ha respaldado el comportamiento de las Bolsas globales, que avanzaron de forma sincronizada. Los inversores continúan confiando en que la Reserva Federal optará por subidas de tipos de carácter preventivo, evitando el inicio de un ciclo prolongado de endurecimiento monetario.

Cualquier noticia positiva en el frente energético seguirá siendo bien recibida por los mercados, que comienza a descontar que las presiones derivadas de la energía podrían resultar menos intensas de lo inicialmente previsto. Aunque los flujos a través del estrecho de Ormuz continúan por debajo de sus niveles habituales, la circulación no se ha interrumpido. La escolta naval estadounidense está contribuyendo a mantener la operatividad de la ruta, por la que actualmente transita en torno al 60% del volumen habitual.

"En este escenario dinámico, consideramos que mantener la inversión sigue siendo una estrategia adecuada. Aunque el conflicto pueda generar episodios de volatilidad y noticias negativas a corto plazo, seguimos defendiendo que los fundamentos del mercado permanecen sólidos. Por ello, las correcciones en renta variable provocadas por la evolución del conflicto deberían interpretarse como oportunidades para incrementar posiciones y construir cartera, siempre que el flujo a través de Ormuz continúe al menos al ritmo actual", señalan en Banca March.

El Banco de Japón sube tipos con dos votos en contra

El Banco de Japón cumple las expectativas y da continuidad a su ciclo de subidas de tipos. Con un nuevo incremento de 25 pb, sitúa el precio oficial del dinero en el 1,25%, su mayor nivel desde 1995 y da continuidad al ciclo de subidas más intenso desde los años 90. Una decisión que ha sido adoptada por una amplia mayoría de siete votos a favor y dos en contra (Asada y Sato, precisamente los que fueron designados por la primera ministra Takaichi, y que argumentaron que la economía japonesa no presenta una fortaleza suficiente y que la inflación no se ha consolidado de forma sostenida por encima del objetivo del 2%). Sin embargo, justo estos dos votos disidentes y un lenguaje menos restrictivo sugieren resistencia interna a futuros incrementos de tipos y apoyan las expectativas de que no acelerará el ritmo de las subidas de tipos. 

En el comunicado, el Banco de Japón trató de no comprometerse dejando el calendario y el ritmo de los próximos movimientos explícitamente sujetos a la evolución del crecimiento, los precios y las condiciones financieras, validando únicamente la dirección de la normalización. Los mercados de futuros no se vieron muy alterados y asignan una probabilidad cercana al 67% de una nueva subida en diciembre, un nivel similar al que cotizaban antes. 

Con esta decisión, se cierra un septiembre ajetreado en la política monetaria, dado que tres de los cuatro grandes bancos centrales del mundo decidieron elevar el precio del dinero: la Fed, el BCE y el Banco de Japón. mientras el de Inglaterra los mantuvo.

En este contexto, llama la atención que Berkshire Hathaway, justo el día en que Warren Buffett se convierte en presidente emérito y cede a la presidencia a su hijo Howard, un año y medio después de abandonar la dirección del conglomerado financiero, va a subir su participación en las grandes casas de trading japonesas, según sugirió el presidente y CEO de Itochu, Masahiro Okafuji. El conglomerado ya ronda el 10% en varias de estas firmas, y su interés es la mejor señal alcista posible para el mercado japonés.

UBS: el mayor riesgo es el temor excesivo a invertir

En su última Monthly Letter, Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, señala que los inversores no deberían asumir automáticamente que los shocks geopolíticos provocarán una debilidad duradera en los mercados, ni que los desafíos relacionados con la deuda afectarán negativamente a todos los activos. Con un crecimiento de los beneficios empresariales que sigue siendo sólido y unos menores costes de inferencia que estimulan la adopción de la IA, creemos que los apoyos fundamentales del repunte siguen intactos.

"Para muchos inversores, vemos un problema mayor que el del petróleo, los chips o la Fed: un temor excesivo a invertir, que lleva a demasiados a mantener mucho más efectivo del que necesitan mientras esperan un mejor momento para invertir. Esto es comprensible: el efectivo transmite seguridad en horizontes cortos. Pero, con el tiempo, la inflación, los impuestos, las retiradas de fondos y la pérdida de capitalización compuesta pueden convertir la espera en la opción más arriesgada para los inversores a largo plazo", argumenta.

"Un crecimiento económico resiliente y unos beneficios empresariales sólidos deberían respaldar nuevas subidas de la renta variable durante los próximos seis a doce meses, a pesar de unos tipos más altos y la incertidumbre geopolítica. Consideramos que la IA es transformadora, y no simplemente una burbuja especulativa. La caída de los costes, la ampliación de los casos de uso y la sólida demanda de infraestructura deberían seguir respaldando los beneficios empresariales", insiste.

Sobre la Fed, "mantenemos nuestra previsión de otra subida de tipos en diciembre, y consideramos que lo que descuenta actualmente el mercado resulta excesivo, aunque reconocemos que los riesgos están sesgados al alza. La proyección mediana del tipo de referencia apunta a una pausa a lo largo de todo 2027, y esperamos una desinflación estable durante los próximos seis meses. Unos efectos de base favorables en el primer semestre del próximo año también deberían debilitar los argumentos a favor de una larga secuencia de subidas", subraya.

"Creemos que el mercado alcista sigue intacto, impulsado por una economía resiliente y un sólido crecimiento de los beneficios empresariales, y la inversión y adopción de la IA. Aunque la política monetaria ha dejado de ser un viento de cola, no creemos que la Fed vaya a necesitar subir los tipos lo suficiente como para que la política monetaria se convierta en un obstáculo significativo, aunque conviene seguir vigilando esta cuestión", destaca David Lefkowitz, Responsable de Renta Variable de EEUU.

"Aunque el Banco de Inglaterra mantuvo los tipos sin cambios, los responsables de política monetaria mostraron una mayor disposición a responder a las presiones inflacionarias antes de que se afiancen de forma duradera. Como resultado, hemos revisado nuestras previsiones para incluir subidas de tipos en noviembre y febrero, aunque seguimos esperando que el ciclo de endurecimiento monetario sea más corto de lo que actualmente anticipan los mercados", apuntan Maelle Quillevere, Economista, y Constantin Bolz, Estratega.

"Vemos retornos absolutos atractivos para el mercado del Reino Unido tras la reciente corrección, aunque esperamos que la renta variable británica quede rezagada frente a otras regiones. Nuestro escenario base asume que los precios de la energía se mantienen contenidos y que las subidas de tipos de los bancos centrales son de corta duración, lo cual debería favorecer a los mercados que más se benefician de un renovado interés por la mejora cíclica general o por las tendencias de crecimiento estructural", añade Matthew Gilman, Estratega.

"La innovación transformadora sigue siendo un motor clave del mercado. Creemos que los inversores deberían construir una asignación específica a oportunidades en IA, Energía y recursos, y Longevidad. Estas asignaciones permiten a los inversores combinar la exposición a la ampliación del ciclo de beneficios con oportunidades estructurales respaldadas por el gasto de capital, las prioridades de política pública y una demanda duradera", opina Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

En la Eurozona, "seguimos previendo un crecimiento de los beneficios empresariales del 15% tanto en 2026 como en 2027. El crecimiento de este año sigue impulsado por sólidos factores seculares, el control de costes y un elevado crecimiento en materias primas, mientras que el del próximo año debería ampliarse a más sectores a medida que los ingresos aumenten de forma más generalizada", subrayan Matthew Gilman y Rolf Ganter, Responsable de Renta Variable Europea.

"Mantenemos nuestra recomendación de Atractivo en renta variable de mercados emergentes, respaldada por la innovación y la manufactura en IA, los beneficios empresariales, unas valoraciones razonables y una resiliencia macroeconómica", explica Alejo Czerwonko, Director de Inversiones para Mercados Emergentes de América.

"Los bonos de alta calidad con duración media a larga tienen margen para revalorizarse y podrían actuar como diversificadores valiosos en caso de una desaceleración económica", afirma Frederick Mellors, Responsable de Estrategias de Renta Fija, UBS Global Wealth Management

"Los rendimientos de los bonos de mercados emergentes se mantienen atractivos y deberían respaldar retornos de un dígito alto en los próximos 12 meses, muy por encima del efectivo. En nuestra opinión, la deuda de mercados emergentes sigue siendo un diversificador clave de las carteras", remarcan Alejo Czerwonko y Frederick Mellors.

"Consideramos que la renta fija es Atractiva, y vemos oportunidades selectivas en distintas regiones y segmentos del mercado. El reciente y marcado repunte de los rendimientos ha creado oportunidades tácticas para añadir algo de duración en bonos de alta calidad. Los bonos de alta calidad con duración media a larga tienen margen para revalorizarse y pueden ofrecer una diversificación valiosa en caso de una desaceleración económica", insisten Matthew Carter, Estratega, y Frederick Mellors.

"Los inversores deberían mantener una exposición diversificada a través de metales preciosos, energía, metales industriales y agricultura para captar un amplio abanico de oportunidades. Dada la rápida rotación del liderazgo dentro de los mercados de materias primas, creemos que un enfoque de gestión activa puede ayudar a los inversores a navegar el ciclo alcista de las materias primas", recomienda Giovanni Staunovo, Estratega. Sobre el oro, "mantenemos una visión constructiva en un horizonte de 12 meses. El aumento de los déficits fiscales, unas cargas de deuda más elevadas, un eventual debilitamiento del dólar estadounidense y nuestra previsión de que la Fed reanude los recortes de tipos el próximo año deberían respaldar al oro a pesar de la volatilidad a corto plazo".

17Sep

Los mercados creen que las subidas de tipos por parte de los bancos centrales no van a ser suficientes para compensar las presiones inflacionistas de los costes energéticos, y que serán necesarios más incrementos.

Miguel Ángel Valero

La subasta del Treasury a 20 años registró la menor demanda extranjera jamás recordada. Los inversores foráneos le hacen ascos a la deuda a largo plazo de EEUU justo cuando Washington más financiación necesita. Esta actitud de los inversores extranjeros añade más presión si cabe al alza para los tipos de interés a largo plazo. Y contribuye a la desmitificación del bono del Tesoro de EEUU como activo sin riesgo.

Todo esto, en medio de las reacciones a la primera subida de tipos de interés de la Fed en tres años pese a las presiones de Donald Trump ("¡bajad los tipos de interés para EEUU, y hacedlo rápido!", grita en Truth Social con sus características mayúsculas). El precio oficial del dinero en EEUU ya está entre el 3,75% y el 4%, cuando según Trump debería situarse en el 1% "o menos".

Es significativo el cambio radical en las preocupaciones de los gestores de fondos, según Bank of America. El miedo a un salto brusco de los tipos largos ya supera al que genera la supuesta burbuja de la inteligencia artificial (IA). Un 33% de los gestores ve el alza desordenada de los tipos largos como principal riesgo, frente al 28% que cita a la IA. La liquidez en sus carteras sube al 3,9%, mientras el peso de la Bolsa baja del 56% al 49%. Tiene lógica: cuando los gestores intuyen que el bono puede hundirse, suben efectivo y bajan en acciones, porque un bono a la baja arrastra a la Bolsa. Van un 48% infra ponderados en deuda, el nivel más bajo desde 2022.

Además, el mercado se centra ahora en que las subidas de tipos (BCE, Fed)  y las que se esperan en Reino Unido y Japón pueden no ser suficientes para compensar los efectos de las guerras en Ucrania (por la invasión rusa de 2022) y en Oriente Medio (por lo ataques de Israel y de EEUU a Irán en febrero de 2026) y del encarecimiento de los costes energéticos en la inflación.

The Trader: la Fed es demasiado optimista con la evolución de la inflación

Hace apenas unos meses, el debate en los mercados era cuántas veces iba a seguir bajando los tipos de interés la Reserva Federal. Hoy el mensaje es otro: ¿cuántas veces más va a subir el coste del dinero? El cambio es importante porque la política monetaria estadounidense llevaba aproximadamente dos años moviéndose en dirección expansiva y la última subida de tipos se produjo hace más de tres años. Sin embargo, la combinación de una economía resiliente, un mercado laboral todavía sólido y, sobre todo, unas presiones inflacionistas que se niegan a desaparecer está obligando a los inversores a replantearse completamente el escenario.

La inflación estadounidense se mantuvo en agosto en el 3,4% interanual, claramente por encima del objetivo del 2% de la Reserva Federal. Pero probablemente más preocupante que el dato anual sea lo que está ocurriendo en los últimos meses. Los precios aumentaron un 0,4% solamente en agosto, frente al 0,1% de julio, mientras que la inflación subyacente avanzó un 0,3% mensual, algo más de lo esperado. Además, los precios industriales aumentaron un 0,4% durante el mes y nada menos que un 5,4% respecto al año anterior.

Detrás de buena parte de este deterioro está nuevamente la energía. En julio, antes incluso de las últimas subidas del petróleo, los precios energéticos ya acumulaban un incremento del 14,7% respecto al año anterior y la gasolina subía un 24,6%. En agosto, la energía siguió presionando al alza la inflación y la gasolina aumentó otro 3,9% solamente durante el mes.

Aquí aparece el verdadero problema para la Fed. Un banco central normalmente intenta no reaccionar demasiado ante una subida puntual del petróleo porque no puede producir más barriles subiendo los tipos de interés. Pero la situación cambia cuando la energía permanece cara durante suficiente tiempo como para trasladarse al transporte, la producción, los alimentos, los servicios y, finalmente, a las expectativas de inflación.

Y, al mismo tiempo, la economía estadounidense todavía no está dando a la Reserva Federal demasiados motivos para mirar hacia otro lado. En agosto se crearon 162.000 empleos y la tasa de paro permaneció en el 4,1%. Los salarios aumentaron un 3,1% respecto al año anterior. No estamos ante un mercado laboral extraordinariamente fuerte, pero tampoco ante uno que esté enviando señales claras de recesión.

La reunión de septiembre ha confirmado finalmente ese cambio de dirección. La Reserva Federal ha subido los tipos de interés en 25 pb y, probablemente, lo más importante no haya sido la decisión en sí misma, sino el mensaje que Kevin Warsh ha transmitido durante la rueda de prensa. Warsh ha descrito una economía estadounidense que continúa mostrando una notable fortaleza y que, en su opinión, incluso podría fortalecerse todavía más. Al mismo tiempo, considera que las tendencias del mercado laboral son compatibles con una economía prácticamente en pleno empleo. Eso deja a la Reserva Federal frente a un problema muy concreto: de las dos partes de su mandato dual, una funciona razonablemente bien y la otra claramente no.

La inflación continúa siendo demasiado elevada. Warsh ha insistido en que lleva cinco años sin regresar de manera sostenible al objetivo del 2% y ha dejado claro que la Reserva Federal no puede utilizar los acontecimientos externos como excusa para aceptar indefinidamente esa situación. La Fed no puede controlar el precio del petróleo ni resolver los conflictos geopolíticos que están encareciendo la energía, pero su responsabilidad sigue siendo impedir que esas presiones terminen consolidándose en el conjunto de la economía.

Y aquí probablemente estuvo uno de los mensajes más importantes de toda la rueda de prensa. Warsh no considera que la política monetaria actual sea restrictiva. Al contrario, sigue viéndola como acomodaticia y ha presentado la subida de 25 puntos básicos como la retirada de una pequeña dosis de ese estímulo.

La diferencia es importante. Si la Fed creyera que los tipos actuales ya están frenando claramente la economía, tendría muchos más motivos para detenerse. Pero si considera que la política monetaria continúa siendo acomodaticia, tiene margen para seguir subiendo los tipos sin pensar necesariamente que está llevando a la economía hacia una recesión.

El “dot plot” refuerza esa posibilidad y apunta a una nueva subida antes de terminar el año. Diciembre aparece, por tanto, como una reunión especialmente importante, más aún porque los próximos datos de inflación empezarán a incorporar con mayor intensidad el reciente encarecimiento del petróleo y su transmisión a la gasolina y el diésel. Si la economía continúa mostrando fortaleza y la inflación vuelve a repuntar, los argumentos para detener el proceso de endurecimiento monetario serán cada vez menores.

Pero durante la rueda de prensa apareció además otro asunto que merece nuestra atención: el comportamiento del mercado de bonos y el incremento de las rentabilidades de la deuda estadounidense. Preguntado por ello, Warsh dejó claro que el volumen de deuda pública y la política fiscal corresponden fundamentalmente al Tesoro y al Gobierno, no a la Reserva Federal. Sin embargo, señaló tres factores que pueden ayudar a entender por qué las rentabilidades de los bonos están sometidas a tanta presión:

  1. El primero es precisamente la fortaleza de la economía estadounidense. Una economía que sigue creciendo y manteniendo niveles elevados de empleo puede soportar tipos de interés más altos durante más tiempo.
  2. El segundo es la creciente competencia por el ahorro. Estados Unidos necesita financiar enormes cantidades de deuda pública al mismo tiempo que las mayores compañías tecnológicas del mundo necesitan cantidades extraordinarias de capital para construir centros de datos, adquirir chips, desarrollar redes eléctricas y financiar toda la infraestructura necesaria para la inteligencia artificial. Los grandes hyperscalers están recurriendo cada vez más al mercado de deuda y ofreciendo rentabilidades que compiten por el mismo ahorro que necesita captar el Tesoro estadounidense.
  3. Y el tercer elemento vuelve a llevarnos al punto de partida: la combinación de incertidumbre geopolítica y persistencia de la inflación. Cuanto mayor sea la incertidumbre sobre la evolución futura de los precios, más rentabilidad exigirán los inversores para prestar dinero a largo plazo.

Después de escuchar a Kevin Warsh, "creo que hay una contradicción especialmente interesante entre el discurso que hemos escuchado y las previsiones que acaba de publicar la propia Reserva Federal", señala Pablo Gil en The Trader. Warsh nos presenta una economía muy sólida, prácticamente en pleno empleo, con una política monetaria que todavía considera acomodaticia y una inflación que califica de inaceptablemente elevada. A eso hay que añadir una situación geopolítica extraordinariamente incierta y un fuerte encarecimiento de la energía cuyo impacto todavía no hemos visto completamente reflejado en los datos. Sin embargo, cuando miramos las previsiones de la Fed descubrimos un escenario sorprendentemente benigno. Esperan que la inflación PCE termine este año en el 3,7%, pero que caiga hasta el 2,3% en 2027 y prácticamente regrese al objetivo, con un 2,1%, en 2028.

Para que la inflación pase del 3,7% al 2,3% en apenas un año tiene que producirse una desinflación muy importante. Es posible que parte del repunte actual de los precios energéticos desaparezca por simples efectos base, pero resulta difícil asumir que todas las fuerzas que hoy están presionando la inflación vayan a quedar prácticamente contenidas dentro de 2026. Eso exigiría, entre otras cosas, que el shock energético no se prolongue, que los problemas geopolíticos no sigan deteriorándose y que el encarecimiento del petróleo no termine filtrándose de manera persistente hacia el transporte, los costes empresariales, los bienes y los servicios. Y todo ello mientras la propia Fed espera que la economía estadounidense continúe creciendo con bastante solidez.

"Por eso creo que la gran pregunta después de esta reunión ya no es solamente cuántas veces más va a subir los tipos la Reserva Federal. Es si sus previsiones de inflación para 2027 son demasiado optimistas.Porque si el PCE no cae hacia ese 2,3% que hoy proyecta la Fed, sino que la inflación demuestra ser mucho más persistente, el escenario cambia considerablemente. Los tipos podrían tener que subir más de lo que hoy contempla el mercado o permanecer elevados durante bastante más tiempo. La Reserva Federal ha dejado claro hoy que está dispuesta a luchar contra la inflación. Lo que todavía está por demostrar es que la inflación vaya a ponérselo tan fácil como sugieren sus propias previsiones",resalta.

Banca March: no hay un inicio de ciclo de endurecimiento monetario

Para los analistas de Banca March, la atención se centró en los argumentos esgrimidos por Kevin Warsh durante la rueda de prensa posterior. El presidente de la Fed sustentó la decisión en tres factores principales: la solidez de la economía y del mercado laboral, una inflación que mostró una moderación insuficiente durante el verano y el deterioro del contexto geopolítico, al que también vinculó parte del reciente repunte de las rentabilidades de la deuda a largo plazo.

"La medida respondió a una doble lógica: necesaria y preventiva. Necesaria, porque permitía preservar la credibilidad de la Reserva Federal y, especialmente, la de Kevin Warsh, después de que el propio presidente hubiera contribuido a orientar al mercado hacia un escenario de endurecimiento monetario durante Jackson Hole. En este contexto, la autoridad monetaria optó por validar unas expectativas más hawkish, en un entorno además condicionado por la presión política ejercida por Donald Trump, partidario de unos tipos de interés más bajos. Al mismo tiempo, interpretamos esta subida como una actuación de carácter preventivo, y no como el inicio de un nuevo ciclo de endurecimiento monetario. El objetivo sigue siendo evitar que el actual shock energético se transmita de forma más persistente al conjunto de la economía y termine desanclando las expectativas de inflación", explican.

La evidencia histórica respalda esta interpretación. Si definimos como preventivos aquellos episodios en los que la Reserva Federal acometió tres o menos subidas de tipos en medio de un proceso de relajación monetaria, desde 1980 únicamente se han registrado tres casos. Mientras que el episodio de 1982 coincidió con una recesión, los ciclos iniciados en 1984 y 1995 se desarrollaron en un contexto de aterrizaje suave y no derivaron en una contracción de la actividad. En consecuencia, la historia sugiere que un endurecimiento preventivo no provoca un deterioro significativo del ciclo económico.

Más allá de la propia decisión –ampliamente descontada–, lo más relevante fue el mensaje transmitido por el diagrama de puntos (dot-plot) que "refuerza nuestra visión de que los ajustes serán limitados y responderán a una lógica preventiva". En un ejercicio en el que Kevin Warsh volvió a abstenerse de participar, 16 de los 18 miembros que integran el dot-plot –de los cuales únicamente 11 cuentan con derecho a voto– anticipan una subida adicional para lo que resta de año. De materializarse este escenario, la mediana de las previsiones apunta a unos tipos estables durante 2027 y a un posterior proceso de bajadas a partir de 2028.

Arabia Saudí espera restablecer en los próximos días alrededor de la mitad de la capacidad del oleoducto Este-Oeste y recuperar su operatividad plena en un plazo aproximado de seis semanas. Esta infraestructura fue atacada el 10 de septiembre por milicias respaldadas por Irán. El oleoducto conecta los campos petroleros del Golfo Pérsico con el puerto de Yanbu, en el mar Rojo, y desempeña un papel estratégico al ofrecer una ruta alternativa al estrecho de Ormuz para las exportaciones de crudo saudí. La capacidad máxima de transporte de esta red alcanza los 7 millones de barriles diarios (mbd). De ese volumen, aproximadamente 2 mbd se destinan al abastecimiento de las refinerías saudíes de la costa occidental, mientras que hasta 5 mbd pueden dedicarse a la exportación. Por ello, una interrupción prolongada del suministro habría supuesto una inmovilización de una parte significativa de las exportaciones de crudo del país. No obstante, Arabia Saudí confía en una recuperación rápida de la operativa. Como precedente, en abril una estación de bombeo del mismo sistema también fue atacada –aunque con daños más limitados– y las operaciones volvieron a la normalidad en apenas tres días.

"Por el momento, desde Banca March nos mantenemos expectantes a la evolución del conflicto de Irán antes de modificar y elevar nuestras previsiones sobre los tipos de interés. Nuestro grado de convicción se ha ido reduciendo en las últimas semanas ante el enquistamiento de las negociaciones entre EEUU e Irán y las nuevas interrupciones en el suministro de petróleo procedente de Arabia Saudí, que han incrementado el riesgo de que las presiones energéticas terminen trasladándose al resto de componentes, pero la situación se mantiene lo suficientemente volátil para elevar nuestra visión sobre la curva. En cualquier caso, seguimos considerando excesivo el escenario que descuenta actualmente la curva de futuros, que incorpora hasta tres subidas adicionales de tipos durante los próximos doce meses. Con todo, nos adentramos en un periodo en el que las elecciones de medio término en Estados Unidos irán ganando cada vez más peso en las Bolsas. Desde nuestra perspectiva, y más allá del ruido político de fondo, la clave sigue estando en los sólidos beneficios empresariales que se extienden a más sectores y regiones, por lo que aprovecharíamos una toma de beneficios para seguir añadiendo riesgo", añaden.
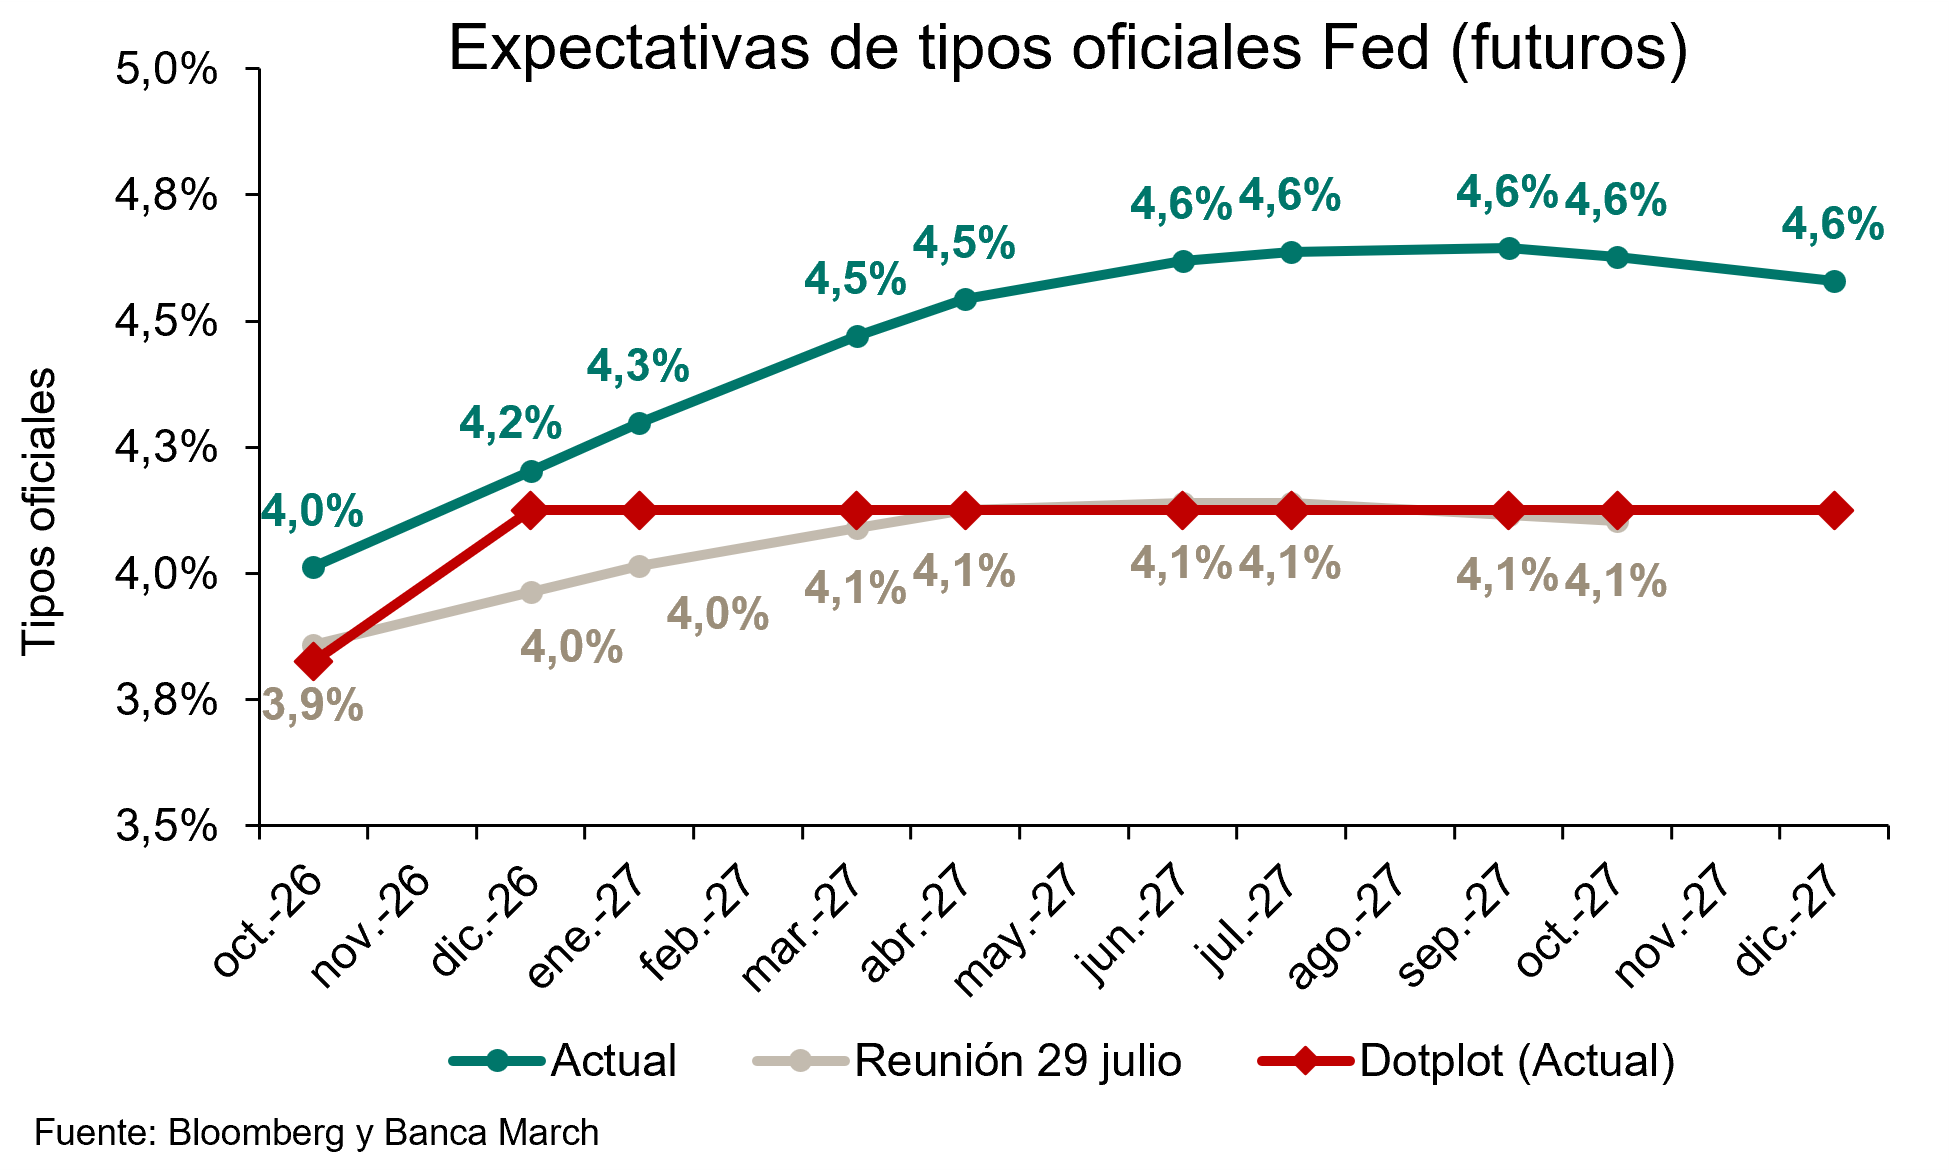
Ebury: es injustificado un endurecimiento más intenso

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, ha revisado sus previsiones sobre la Reserva Federal y espera ahora una nueva subida de tipos en diciembre, después del incremento de 25 pb aprobado esta semana, que situó el tipo oficial en el 3,75%-4%. Considera que el tono más restrictivo de la Fed, la fortaleza de la economía estadounidense y la falta de avances suficientes en la lucha contra la inflación justifican este nuevo movimiento antes de finalizar el año. 

“El mensaje de la Fed ha sido claramente más agresivo de lo que esperábamos y nos lleva a abandonar nuestra previsión de una sola subida este año”, señala Matthew Ryan, CFA, jefe de Estrategia de Mercado de Ebury. No obstante, Ebury considera injustificado un endurecimiento mucho más intenso, dado que la inflación subyacente mantiene una tendencia descendente, los elevados rendimientos de los bonos ya están contribuyendo a restringir las condiciones financieras y el mercado laboral no presenta un sobrecalentamiento suficiente.

La decisión de la Fed impulsó inmediatamente al dólar, llevando al EUR/USD por debajo de 1,15 por primera vez desde finales de julio. “El tono restrictivo de la Fed debería seguir respaldando al dólar a corto plazo, aunque seguimos esperando cierto debilitamiento de la divisa estadounidense en nuestro horizonte de previsión”, apunta Anthony Malouf, analista de Mercado de Ebury. No obstante, este retroceso debería ser moderado, ya que la incertidumbre en torno a Irán, los elevados precios del petróleo y el aumento global de las rentabilidades de la deuda continúan ofreciendo soporte a la moneda estadounidense.

Fidelity: la estructura de la economía ha cambiado

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, considera que el mensaje más importante de la subida de tipos de la Fed "fue que la función de reacción de la política monetaria está siendo cada vez más clara". Y la decisión fue unánime, algo relevante porque proporciona al presidente Kevin Warsh un respaldo institucional en un momento en que la Administración ha estado presionando para lograr una política monetaria más acomodaticia. No se trató de una decisión ajustada ni controvertida. El Comité, en su conjunto, consideró que la inflación y la resiliencia de la actividad económica justificaban una política más restrictiva. 

Las proyecciones reforzaron ese mensaje. El punto medio del diagrama de puntos apunta a una subida adicional en 2026 y a la ausencia de recortes en 2027. Más llamativo aún es que no se espera que la inflación vuelva al objetivo del 2% hasta 2029, la principal señal macroeconómica que deja esta reunión. Si las previsiones de la Fed son, en términos generales, correctas, EEUU habrá pasado aproximadamente ocho años con una inflación por encima del objetivo antes de restablecer la estabilidad de precios. 

"Esto encaja estrechamente con el escenario que incorporamos en nuestras hipótesis a largo plazo para los mercados de capitales, donde desde hace tiempo esperamos que la inflación siga siendo más persistente y se estabilice por encima de los niveles a los que los inversores se acostumbraron tras la crisis financiera global", explica.

La cuestión no es simplemente que la inflación esté tardando más en moderarse. La estructura de la economía ha cambiado. La fragmentación geopolítica, la seguridad energética, una mayor presencia fiscal, la duplicación de cadenas de suministro y la elevada intensidad de capital asociada al ciclo de inversión en inteligencia artificial apuntan a un entorno en el que es probable que la inflación siga siendo más persistente. Las propias proyecciones de la Fed reconocen cada vez más esa realidad. 

La rueda de prensa de Warsh también mantuvo un tono restrictivo y fue, en líneas generales, coherente con el mensaje que transmitió en Jackson Hole. Señaló que la Fed había retirado parte del estímulo monetario, lo que implica que sigue considerando que los tipos de interés se sitúan por debajo del nivel neutral a corto plazo. La inflación continúa siendo demasiado elevada y la Fed necesita pruebas más claras de que está avanzando hacia su objetivo con suficiente rapidez. Hasta entonces, el sesgo seguirá inclinándose hacia una política más restrictiva. 

Sigue sin haber una orientación futura convencional, aunque, en comparación con julio, la función de reacción resulta ahora más fácil de interpretar. La inflación continúa por encima del objetivo, la actividad económica se mantiene resiliente y la inversión empresarial continúa siendo sólida. Mientras esa combinación no cambie, nuevas subidas de tipos siguen siendo una posibilidad. 

También merece la pena destacar la reacción del tramo largo de la curva. Las rentabilidades de los bonos del Tesoro estadounidense a largo plazo han caído pese a la subida de tipos y al tono restrictivo reflejado en el diagrama de puntos. Es una evolución constructiva, aunque todavía es pronto para extraer conclusiones firmes sobre la credibilidad de la política monetaria. Como mínimo, los mercados no interpretaron esta reunión como un factor que aumente el riesgo de inflación a largo plazo. 

La cuestión más relevante es hasta dónde llegará este ciclo. "Nuestra hipótesis de trabajo sigue siendo que este terminará convirtiéndose en un ciclo de tres o cuatro subidas de tipos, más que en un simple ajuste puntual. No obstante, esta visión depende de que el ciclo de inversión en inteligencia artificial se mantenga intacto. Dicha inversión está respaldando la demanda en la actualidad, al tiempo que puede impulsar la productividad a lo largo del tiempo. El gasto necesario en centros de datos, semiconductores, generación eléctrica, redes, infraestructuras y financiación tiene una magnitud suficiente como para influir en el ciclo macroeconómico. Mientras esa inversión siga siendo sólida, la economía estadounidense podría ser capaz de absorber unos tipos de interés más elevados con mayor facilidad de lo que sugeriría un marco convencional de final de ciclo. Pero si la inversión en inteligencia artificial se desacelera de forma significativa, el cálculo cambiará rápidamente. El crecimiento económico se volvería más vulnerable a un mayor endurecimiento monetario y la Fed tendría que reevaluar el equilibrio de riesgos", argumenta.

Por ahora, el mensaje es relativamente sencillo. La Fed ha reanudado el endurecimiento monetario, el Comité está unido y el diagrama de puntos sugiere que el ciclo aún no ha terminado. Y, lo que es más importante, la Fed proyecta ahora un periodo mucho más prolongado de inflación por encima del objetivo, en línea con el régimen de inflación estructural que incorporamos en nuestras hipótesis para los mercados de capitales. La trayectoria de la política monetaria seguirá dependiendo de los datos. "Pero si el ciclo de inversión en inteligencia artificial se mantiene intacto y la inflación continúa siendo persistente, seguimos pensando que este ciclo de endurecimiento monetario aún tiene recorrido”, concluye.

Goldman Sachs: una subida más, en diciembre

Kay Haigh, responsable global y CIO de Renta Fija y Soluciones de Liquidez en Goldman Sachs Asset Management, interpreta que "la Fed ha dado a entender que, por el momento, no prevé un ciclo de endurecimiento monetario agresivo. Según el Resumen de Proyecciones Económicas (SEP, por sus siglas en inglés), la mayoría de los miembros del FOMC contempla un total de dos subidas de tipos este año, y es probable que la Fed no los mueva en la reunión de octubre, dada su cercanía a las elecciones de mitad de mandato. Nuestro escenario central es una subida más este año, en diciembre, aunque esto sigue dependiendo de los próximos datos del IPC y de la evolución de los precios de la energía".

Robeco: la Fed puede endurecer sin deteriorar el crecimiento

Colin Graham, Head of Multi Asset Strategies de Robeco, apunta que la subida de tipos de 25 pb de la Fed señala un avance gradual hacia lo que los responsables de la política monetaria consideran una postura neutral. El mensaje del presidente Warsh fue claro: dado que el mercado laboral sigue sólido y la inflación se sitúa por encima del objetivo, la Fed considera que continuar con la normalización es adecuado para garantizar la estabilidad de precios. "Desde nuestra perspectiva, la economía estadounidense sigue mostrando una considerable resiliencia. El apoyo fiscal, la buena salud de los balances de los hogares y los efectos remanentes de unos tipos de interés históricamente bajos continúan apuntalando la demanda, lo que reduce el riesgo de una desaceleración brusca", precisa.

Un aspecto interesante de las últimas proyecciones es el descenso previsto de la inflación subyacente; se estima que el índice PCE caerá del 3,7% en 2026 al 2,5% en 2027 y al 2,1 % en 2028. Si bien la tendencia es alentadora, la experiencia histórica sugiere que la evolución real de la inflación dependerá, en última instancia, de los datos que se vayan conociendo, más que de las previsiones.

La reacción del mercado ha sido, en líneas generales, coherente con el mantenimiento de la credibilidad de la Fed. El fortalecimiento del dólar, la caída del precio del oro y la relativa estabilidad de los rendimientos a largo plazo sugieren que, por ahora, los inversores conceden el beneficio de la duda a las autoridades monetarias. El aplanamiento de la curva de tipos indica que los mercados confían en que la Fed puede seguir endureciendo la política monetaria sin provocar un deterioro significativo de las perspectivas de crecimiento ni desanclar los tipos de interés a largo plazo.

UBS: el endurecimiento no descarrilará el repunte de la renta variable

"No esperamos que un ciclo de endurecimiento moderado por parte de la Fed haga descarrilar el repunte de la renta variable. Gran parte de este endurecimiento monetario ya está descontado por el mercado. La fortaleza económica hace que el endurecimiento sea más manejable. Unos beneficios empresariales sólidos pueden contrarrestar unos rendimientos más elevado", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos posicionados para nuevas subidas de la renta variable, al mismo tiempo que nos preparamos para una posible volatilidad a corto plazo. Si el endurecimiento monetario se mantiene moderado, los diferenciales de crédito permanecen estables y los beneficios empresariales continúan creciendo, el repunte debería tener margen para ampliarse a más sectores y regiones. Recomendamos una exposición diversificada en renta variable, evitando al mismo tiempo una concentración excesiva en áreas especialmente sensibles a los tipos de interés o que dependen de un único factor de rentabilidad".

La decisión de la Fed "es coherente con nuestra previsión de otra subida en diciembre, ya que el listón para mantenerse sin cambios parece bastante alto, con solo dos informes de inflación más previstos antes de esa fecha. El amplio respaldo a dos subidas —y casi la mitad de los participantes a favor de una tercera— indica que los riesgos están sesgados al alza. Sin embargo, en nuestra opinión, lo que el mercado descuenta actualmente, un total de cuatro subidas, resulta excesivo. Esperamos una desinflación bastante estable durante los próximos seis meses, mientras que unos efectos de base favorables en el primer semestre de 2027 deberían debilitar los argumentos a favor de una larga secuencia de subidas", añade Andrew Dubinsky, Economista.

Eastspring: el mercado espera una orientación más agresiva

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de la gestora de activos Eastspring Investments, opinan que el regreso de las bruscas subidas en los precios del crudo, junto a las alzas de más de 30 pb en los rendimientos de los bonos soberanos en los mercados desarrollados desde Jackson Hole, han obligado a los bancos centrales a realizar subidas de tipos generalizadas. Subidas que, sin embargo, no son suficientes para revertir los efectos de segunda ronda de este nuevo repunte inflacionista en las economías.

El alza del crudo hasta niveles de 108$/barril propicia un entorno de restricciones energéticas persistentes, dado el encarecimiento de los precios de la producción. Algo que todavía no ha percibido el mercado, que descuenta previsiones de producción excesivamente optimistas. Eastspring Investments cree que el reciente shock del petróleo tendrá efectos negativos en el transporte, la producción manufacturera y los bienes de consumo.

Mientras tanto, los bancos centrales tienen que lidiar no sólo con las expectativas inflacionistas, sino también con la fuerte subida de los rendimientos de los bonos soberanos, 30 pb en los bonos a 10 años de los mercados desarrollados.

Por ello, desde Eastspring Investments creen que las subidas generalizadas de tipos de esta semana, ya descontadas por el mercado, no serán suficientes, y que el mercado espera una orientación más agresiva, especialmente desde la Fed. En Asia, la debilidad del dólar y una revalorización anticipada han generado mayor resiliencia en los tipos, aunque las alzas del crudo y una reevaluación de la inflación podrían provocar endurecimiento monetario en diferentes países. Eastspring Investments prevé subidas de tipos en 2026 en India, Indonesia, Filipinas, Corea, Malasia y Taiwán.
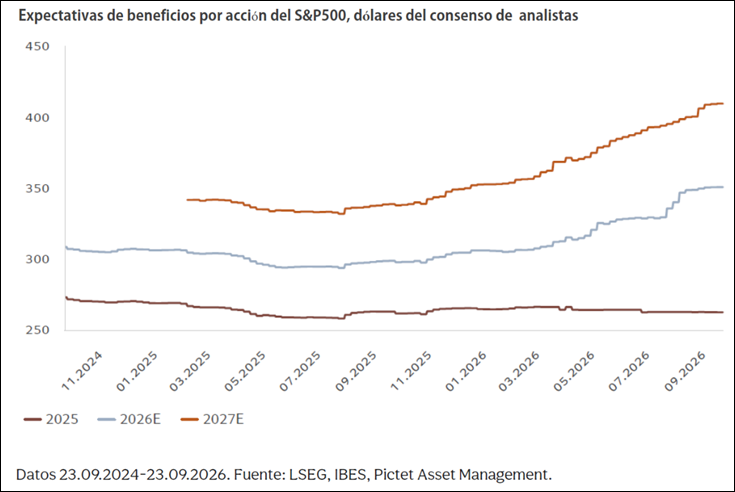
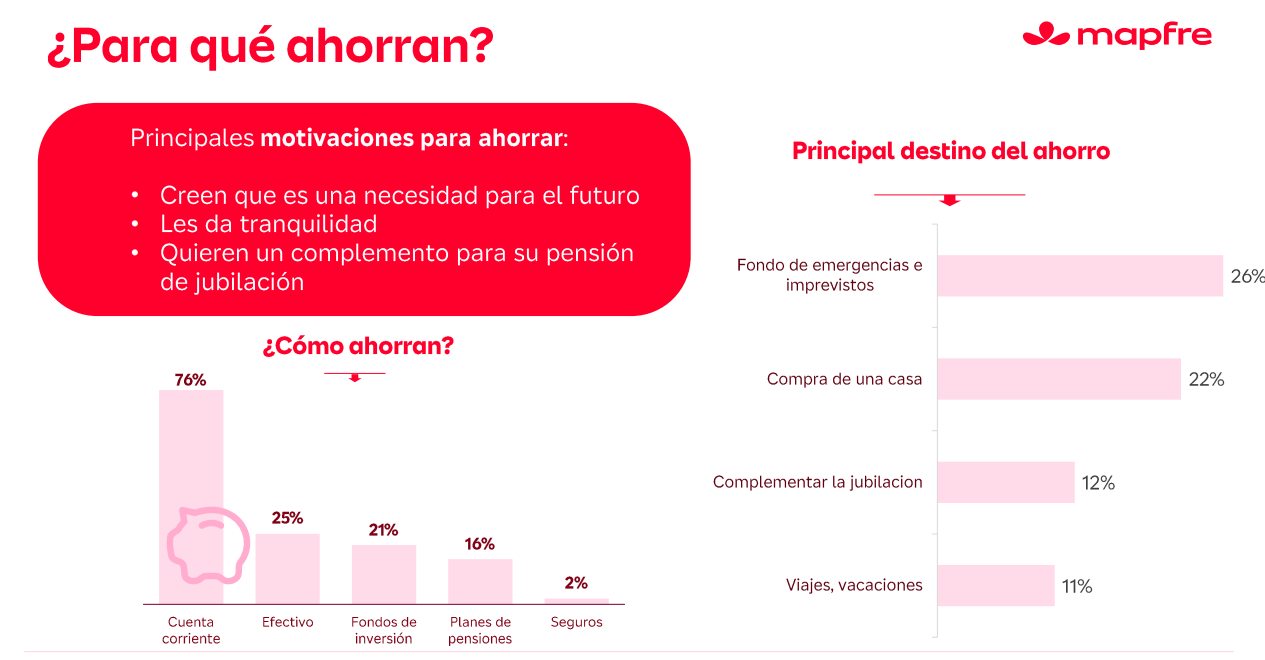
16Sep

Crédito y Caución avisa que la morosidad afecta a siete de cada diez empresas norteamericanas, y que están surgiendo indicios de dificultades financieras: una de cada tres empresas señala una menor disponibilidad de efectivo.

Miguel Ángel Valero

Kevin Warsh, nombrado por Donald Trump hace cuatro meses como presidente de la Reserva Federal para desmontar la etapa de Jerome Powell, demostró que la independencia de la Fed es innegociable. Pese a las presiones para bajarlos, el FOMC aprobó por unanimidad subir los tipos 25 puntos básicos (pb). La primera subida en tres años. Y a mes y medio de unas elecciones de medio mandato que pueden dejar a Trump sin las dos Cámaras.

Pero es que no va a ser la única subida de tipos. Todos los miembros de la Junta de Gobernadores, menos dos (los más fieles a Trump), esperan elevar de nuevo el precio oficial del dinero antes de que acabe el año. Y cuatro miembros anticipan dos subidas. Warsh, que sigue con su obsesión de no dar pistas a los mercados, volvió a eludir su participación en los augurios.

La comparecencia posterior fue un calco de su estreno en Jackon Hole y de su compromiso de garantizará la estabilidad de precios. Con la guerra en Oriente Medio enquistada, el petróleo a más de 100$ amenaza con disparar la inflación, por lo que la Fed volverá a subir los tipos.

Warsh se consolida al frente de la Fed y ha impedido un deterioro de su credibilidad, por mucho que Trump se queje.

Las hipotecas, al nivel más alto desde enero de 2025

La hipoteca a 30 años en EEUU sube al 7,17%, su nivel más alto desde enero de 2025. Con el crédito así de caro, comprar una vivienda es una decisión que se pospone,  y el consumidor que tiene que devolver el préstamo lo sufre en el bolsillo cada mes. Menos dinero para otros gastos, lo que puede frenar el crecimiento económico en EEUU.

Pero el director financiero de Wells Fargo, Mike Santomassimo, transmite optimismo: vaticina que el crecimiento de los préstamos en 2026 superará sus previsiones (+12% en el segundo trimestre cuando esperaba un solo dígito para todo el año, ve una tendencia saludable tanto en el gasto como en el crédito en Estados Unidos, y asegura que "los niveles de deuda sobre ingresos son bastante buenos en general". En la Conferencia Global de Servicios Financieros de Barclays Bank, insiste en que la economía de EEUU se está expandiendo y que no observa ningún deterioro en las tendencias de morosidad.

Mientras, los inversores extranjeros venden bonos del Tesoro de EEUU y meten el dinero en la Bolsa norteamericana, según el Deutsche Bank. Los extranjeros compraron acciones de EEUU por un valor equivalente al 2,8% de su PIB, frente al 2% en bonos del Tesoro. El bono del Tesoro era el refugio para el inversor, que le presta a EEUU y cobra sin sustos.

Pero si los inversores extranjeros venden, el precio del bono baja y lo que tiene que pagar por captar dinero sube, así que financiar la deuda sale más caro. Los bonos del Tesoro pierden su papel de refugio. Y con un bono al 5%, las acciones ya tienen rival serio, reforzado además por la desconfianza sobre la inteligencia artificial.

Crédito y Caución: la morosidad afecta a siete de cada diez empresas

Aunque la mayoría de las empresas de Norteamérica señalan pocos cambios en el comportamiento de pago de sus clientes, las presiones subyacentes sobre la liquidez y la creciente preocupación por la tasa de insolvencia apuntan a un entorno de riesgo más complejo, según se desprende del Barómetro de Prácticas de Pago en Norteamérica, publicado por Crédito y Caución.

El comercio entre empresas (B2B) sigue dependiendo en gran medida de la financiación de los proveedores. A pesar de que el 43 % de las ventas se realizan a crédito, las firmas norteamericanas se muestran cada vez más cautelosas respecto a las perspectivas económicas y su posible impacto en el riesgo de impago.

La morosidad sigue siendo un problema generalizado en toda la región, que afecta a siete de cada diez empresas. Las facturas vencidas representan, de media, el 23% de las operaciones pendientes de pago. Sin embargo, la mayoría de los pagos atrasados se liquidan en el plazo de un mes desde la fecha de vencimiento, lo que contribuye a limitar la antigüedad de las cuentas por cobrar y a mantener un comportamiento de pago relativamente estable en general.

Sin embargo, tras estos datos generales estables, están surgiendo indicios de dificultades financieras. Aproximadamente una de cada tres empresas señala una menor disponibilidad de efectivo, mientras que las restricciones de liquidez de los clientes se citan como la principal causa de la morosidad. 

Silvia Ungaro, asesora sénior sobre tendencias de pago B2B en Atradius, afirma: “El comportamiento de los pagos y la confianza financiera avanzan en direcciones opuestas. Las empresas siguen cobrando y las facturas vencidas se mantienen relativamente contenidas, pero la preocupación por la insolvencia se está generalizando. Esto sugiere que muchas empresas están gestionando la situación bajo presión, en lugar de salir de ella”.

De cara al futuro, las compañías identifican las condiciones macroeconómicas como la mayor amenaza para el cumplimiento de los pagos durante el próximo año. La desaceleración económica se sitúa como la principal preocupación, seguida de la inflación y las presiones sobre los costes, mientras que los elevados tipos de interés siguen afectando al acceso a la financiación y a la gestión del capital circulante.

Gordon Cessford, presidente y director regional de Atradius para Norteamérica, comenta: “Aunque la inflación se ha moderado tras el repunte registrado a mediados de 2026, las empresas siguen operando en un entorno de costes más elevados de los que muchas habían previsto. Esto, unido a los elevados costes de financiación y a la continua incertidumbre geopolítica, está creando un contexto más complicado para la toma de decisiones. El resultado es una comunidad empresarial que sigue mostrando resiliencia, pero que está cada vez más preocupada por el entorno operativo en general. Para las empresas, esto refuerza la importancia de seguir de cerca la evolución económica, al tiempo que se mantiene un enfoque disciplinado en la gestión del riesgo de impago de los clientes”.

Banca March: entre tres y cuatro incrementos de tipos de la Fed

Antes de la decisión de la Fed, los analistas de Banca March ya habían apuntado que la de hoy no iba a ser la única subida, sino que en los mercados "comienza a descontarse un escenario en el que este movimiento no sería únicamente preventivo, sino el inicio de un nuevo ciclo de endurecimiento monetario que podría prolongarse hasta el próximo año, con entre tres y cuatro incrementos", incluido el ya aprobado.

Se trata de un dilema complejo en un entorno en el que el principal foco de riesgo sigue concentrado en el conflicto iraní. Precisamente ahí radica la encrucijada para la Reserva Federal: adoptar una postura más agresiva y elevar los tipos de forma sostenida para evitar que el encarecimiento de la energía se traslade al conjunto de la economía a costa de frenar el crecimiento o mantener una estrategia más reactiva, ejecutar una subida preventiva y esperar a que el conflicto se resuelva o a que aparezcan señales más visibles de contagio inflacionario antes de actuar de nuevo. 

Además, está el factor electoral. En este sentido, la Fed ha acometido subidas de tipos en años marcados por procesos electorales, como 1994, 2004, 2018 y 2022. Sin embargo, en todos esos casos, las alzas formaban parte de ciclos de endurecimiento monetario ya iniciados con anterioridad, ya que el cambio de orientación de la política monetaria se había producido, al menos, cuatro meses antes de las elecciones.

"Diferimos de la visión que actualmente refleja la curva de tipos respecto a la trayectoria futura. Aunque el conflicto continúa enquistado, consideramos que las tensiones en el Mar Rojo tendrán un carácter temporal y que el restablecimiento del flujo hacia Yanbú debería contribuir a moderar la escalada de los precios del petróleo. Del mismo modo, aunque el tránsito por el estrecho aún no se ha normalizado, la escolta estadounidense de los buques está resultando eficaz y el crudo sigue circulando por la zona parcialmente. En consecuencia, un nuevo cierre total de la ruta marítima parece hoy menos probable. Con el encarecimiento de la energía sin trasladarse de forma significativa al resto de componentes del índice de precios, existen argumentos para justificar una subida preventiva. Tanto el mercado laboral como la actividad económica mantienen un equilibrio razonable y no muestran señales de sobrecalentamiento. No obstante, cuanto mayor sea la presión sobre las infraestructuras energéticas del Golfo y más persistentes resulten las disrupciones en la oferta, mayor será el riesgo de que las tensiones energéticas acaben filtrándose al conjunto de la inflación, lo que nos empujaría a un cambio de escenario", advierten.

UBS: la renta variable aguantará el endurecimiento monetario

Aunque todas las miradas están puestas en el giro de política monetaria de la Reserva Federal, el Banco de Inglaterra (BoE) y el Banco de Japón (BoJ) también tienen previsto anunciar sus decisiones de tipos de interés esta semana. "Esperamos que el BoE mantenga los tipos sin cambios en el 3,75% el jueves, mientras que es probable que el BoJ suba su tipo de referencia del 1,00% al 1,25% el viernes. Aunque los mercados de divisas se preparan para la volatilidad, no esperamos que unas políticas monetarias más restrictivas socaven las perspectivas constructivas para la renta variable", apuntan en UBS.

"Seguimos calificando la renta variable de la Eurozona y de Japón como Atractiva, al tiempo que observamos un contexto favorable para las acciones del Reino Unido. La mejora de las perspectivas de beneficios en el Reino Unido debería ofrecer un contexto favorable para la renta variable. Un mayor endurecimiento monetario por parte del BCE no debería hacer descarrilar la mejora del ciclo de beneficios en Europa. Las sólidas perspectivas de beneficios de Japón y sus reformas estructurales deberían ayudar a la renta variable a resistir una política monetaria más restrictiva y la volatilidad a corto plazo del yen", argumentan.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mantenerse posicionados para nuevas subidas de la renta variable mediante una amplia diversificación por regiones, sectores y factores de rentabilidad. La resiliencia del crecimiento económico y la ampliación de las ganancias en beneficios empresariales deberían ayudar a la renta variable a absorber un endurecimiento monetario moderado, mientras que la inversión sostenida en IA, electrificación y otras tendencias estructurales debería ofrecer un respaldo adicional".

15Sep

Se acabó el dinero gratis. Apollo avisa que hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Y la morosidad del crédito privado ya está en el 6,3% máximo histórico.

Miguel Ángel Valero

Apollo avisa que pasamos de un exceso de ahorro a una escasez, y eso encarece el dinero. Torsten Slok, su economista jefe, lanza una advertencia que está calando en los mercados: se acabó el exceso de ahorro que abarató el dinero durante 20 años,  ahora sobran proyectos y falta capital. Pone de ejemplo los centros de datos para la inteligencia artificial (IA): hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Piensa en el ahorro como agua. Cuando sobraba, regar proyectos salía gratis y los tipos caían. Ahora escasea, así que el capital se paga caro: gana la renta fija y pierde el riesgo sin beneficios. Si Apollo acierta, se acabó el dinero gratis: sube el crédito y la renta fija, y bajan las tecnológicas sin beneficios. Eso obliga al inversor a revisar sus carteras y a recalcula los retornos de su dinero.

Pero, al margen de esas advertencias, Apollo negocia comprar la unidad de ortopedia de Johnson & Johnson por unos 20.000 millones$. El grupo vende para centrarse en la farma y la tecnología médica de mayor margen. Eso demuestra que el private equity en situación sana sigue en las grandes operaciones pese a los tipos altos y a una factura de financiación más cara.

Hay más señales de alerta. La morosidad del crédito privado marca máximo histórico en agosto, según Fitch Ratings. La morosidad del crédito privado, los préstamos que dan fondos y no bancos, lo que se denomina 'banca en la sombra', tocó techo en agosto: falló un 6,3%. De 1.300 empresas, 14 impagos, el máximo en un año. Y ese 6,3% es la media, porque salud, industria y fábricas están en el 9,9%; el software aguanta en el 0,6%. 

Casi la mitad son aplazamientos forzados de deuda. Con los tipos altos, los fondos no logran vender ni refinanciar esas empresas, así que alargan los plazos para no apuntarse la pérdida. Tapan el agujero, pero sigue ahí, y con el bono del Tesoro al 5%, el coste de la financiación de la deuda crece. 

El mercado ya vigila la evolución de fondos como Ares Capital o Blue Owl. El crédito privado vuelve a estar bajo el radar, si es que alguna vez no lo ha estado.

No obstante, el crédito privado sigue activo. El área de Private Equity de Goldman Sachs Alternatives anunció el cierre final de West Street Capital Partners IX  con 9.600 millones$ de capital total. Junto con los más de 1.600 millones captados hasta la fecha para West Street Asia Equity Partners I y los 500 millones destinados a vehículos de coinversión relacionados, el capital total captado para la generación actual de vehículos de Private Equity a nivel global asciende a 11.700 millones. Desde 1986, el equipo ha invertido más de 89.000 millones a nivel mundial. El capital del fondo procede de un grupo diverso de inversores institucionales y grandes patrimonios de Norteamérica, Europa y Oriente Medio, con compromisos significativos por parte de Goldman Sachs y sus empleados.

Mientras, el crédito chino vuelve a decepcionar. Los nuevos préstamos bancarios de agosto fueron solo 60.000 millones de yuanes, muy por debajo de los 400.000 millones esperados, tras la contracción de julio. El saldo de crédito crece un 4,9% anual, el ritmo más flojo registrado, y los préstamos a hogares cayeron 1,03 billones. Más presión sobre el banco central para inyectar estímulo, porque China necesita el consumo para mantener el ritmo.

Por si no hubiera ya malas noticias, desde Campbell's a Conagra, la industria alimentaria avisa de nuevas subidas de precios. Grandes cargamentos de café amenazan con mover el mercado de las materias primas blandas. Esto se traduce en inflación pegajosa y persistente justo donde más escuece y donde más lo percibe el consumidor, el supermercado. Los márgenes del packaged food (alimentos envasados) quedan bajo lupa y el café vuelve al radar de los traders. 

Y otro dato que llama la atención de los analistas: los fondos de cobertura compraron tecnológicas en las últimas dos semanas al ritmo más rápido desde junio de 2025. El dinero listo cargando justo cuando los chips tiemblan. "¿Señal de compra o trampa antes del susto?", se preguntan en Zumitow.

Los temores del mercado se concentran actualmente en dos focos de presión. Por un lado, los ataques sobre una de las principales arterias de exportación de petróleo de Arabia Saudí han servido como catalizador para impulsar los precios de la energía y, con ello, elevar la rentabilidad del bono estadounidense a 10 años por encima del 5%, una referencia que no se alcanzaba desde 2007. Este umbral psicológico ha intensificado la preocupación de los inversores ante la posibilidad de un repunte más persistente de los costes energéticos, mientras el mercado permanece a la espera de que Arabia Saudí detalle el tiempo necesario para restablecer plenamente la operatividad del oleoducto que conecta con Yanbu.

Por otro lado, esta situación coincide con las recientes declaraciones de algunos líderes de la industria de la IA, quienes han sugerido la conveniencia de moderar el ritmo de desarrollo de esta tecnología. Estas afirmaciones han penalizado especialmente al sector de los semiconductores, mientras que han favorecido a las compañías de software. Sin embargo, los grandes desarrolladores de modelos disponen de escasos incentivos para ralentizar voluntariamente una tecnología que consideran estratégica, especialmente cuando los competidores chinos se encuentran a tan solo seis u ocho meses de distancia. 

¿Realmente están dispuestos a detener o reducir el desarrollo de sus capacidades?Es posible que la carta publicada por Amodei –fundador de Anthropic– durante el fin de semana responda más a la necesidad de incrementar la visibilidad pública de cara a su salida a Bolsa, con una valoración cercana a los dos billones$, que a una verdadera intención de desacelerar la innovación. Además, para confirmar un cambio estructural de tendencia sería necesario observar medidas tangibles, como una reducción de los pedidos de capacidad computacional. Hasta el momento, no existe evidencia de que esto esté ocurriendo.

En consecuencia, la combinación de unos tipos de interés elevados y las crecientes dudas sobre el crecimiento de beneficios por la ralentización en el desarrollo de la IA podría convertirse en el escenario perfecto para una corrección momentánea en las Bolsas –en un mes de septiembre históricamente negativo–, lo que abriría una oportunidad. 

No obstante, "seguimos considerando que el mercado de renta fija está descontando un exceso de subidas de tipos para los próximos doce meses, lo que podría aliviar parte de la presión actual. Esta visión se sustenta en que todavía no existen señales claras de que el conflicto esté trasladándose a la inflación subyacente y en que las tensiones observadas responden, por ahora, a un problema puntual". señalan en Banca March. 

Además, el estrecho de Ormuz continúa operando con mayor normalidad de lo que sugieren los datos de paso con transpondedores. De igual modo, la narrativa sobre una posible desaceleración en el desarrollo de la IA parece responder más a una estrategia de marketing institucional previa a dos de las mayores salidas a Bolsa de la historia que a una realidad operativa. La competencia en este ámbito es extraordinariamente intensa, global y descentralizada, lo que dificulta enormemente cualquier intento de coordinación entre los principales actores. Más aún cuando la Administración Trump se ha mostrado abiertamente contraria, lo que descarta intervenciones gubernamentales sobre el sector. 

El mercado de adquisiciones sigue activo

Pese a todo, el mercado de fusiones y adquisiciones sigue activo. Puig compra el 50% de Isdin que todavía estaba en manos de la familia Esteve por 1.200 millones para lograr el control total de la empresa fundada en 1975 por las dos familias y para reforzar su negocio de skincare (cuidado de la piel). Al cierre de la operación, pagará 900 millones, y otros 300 millones en el primer trimestre de 2029. 

La operación reforzará el peso del cuidado de la piel dentro de Puig: en 2025 apenas aportó el 11% de sus 5.200 millones€ en ingresos. Isdin facturó 648 millones en 2025, con una caída del 27% en su Ebitda, y vaticinaba ventas por 1.000 millones en 2030. Con más cuidado de la piel, Puig reduce el dominio de los perfumes y la moda, equilibrando un poco más el balance.  Algo que puede ayudar a levantar la acción: Puig, que salió a Bolsa en 2024, ha caído cerca del 30% desde entonces. No ayudó que la fusión con Estée Lauder se frustrara en mayo.

Kimberly-Clark insiste en la compra de Kenvue, dueña de Tylenol y Neutrogena, por 40.000 millones$. Para convencer a las autoridades de competencia de la Unión Europea prepara ventas de activos. Bruselas debe decidir antes del 29 de septiembre si acepta concesiones o abre un período de investigación de cuatro meses. Australia y Sudáfrica ya la obligaron a soltar Carefree y Stayfree. El grupo suma así músculo junto a Uriage, Apivita, Kama Ayurveda, Loto del Sur, Dr. Barbara Sturm y Charlotte Tilbury.

De la mano de Goldman Sachs, Colgate-Palmolive explora la venta de marcas de gama media como Softsoap, Irish Spring y Speed Stick. Su unidad de cuidado personal factura unos 3.500 millones$, el 17% de las ventas. Quiere soltar lastre, mejorar márgenes obtener más de 1.000 millones$, capital libre para recompras de acciones y dividendos.

Y en España, Telefónica vuelve a tantear la compra de Vodafone España. Retoma conversaciones con Zegona, pero las diferencias todavía son abismales: Telefónica valora la operadora en unos 8.000 millones€ y Zegona pide cerca de 15.000 millones. La operación, de materializarse, no se haría hasta bien entrado 2027.

Grant Thornton, a través de su equipo de  M&A y transacciones, ha asesorado a los accionistas de Ibizair, S.L. y de Mallorcair, S.L. en el proceso de venta a United Aviation Services, sociedad integrada en Stellair Group. La transacción ha sido liderada por Jorge Tarancón, socio responsable del área de M&A Advisory, junto con el equipo integrado por Ana Novoa, Fernando Sánchez Sánchez de la Madrid, Rubén Jesús Polo Sánchez y Manuel López Arias.

La operación supone la incorporación a Stellair Group de dos compañías especializadas en servicios de handling y operaciones FBO para aviación ejecutiva en los aeropuertos de Ibiza y Palma de Mallorca. Ambas empresas ofrecen servicios a operadores y propietarios de aeronaves privadas y cuentan con una sólida posición en dos de los principales enclaves de tráfico privado del Mediterráneo.

Con esta adquisición, United Aviation Services amplía su presencia en el mercado español y fortalece su capacidad para prestar servicios de aviación ejecutiva en destinos estratégicos caracterizados por una elevada actividad turística y empresarial. La transacción se enmarca en la estrategia de crecimiento de Stellair Group, orientada a consolidar una red de servicios de alta calidad para operadores internacionales y clientes privados en mercados clave.

Movimientos en torno a la IA

  • Elmet Group se dispara el 36% en el Nasdaq tras entrar como accionista nada menos que el Pentágono, con el 20%. El Gobierno de EEUU se mete en el capital del productor de tungsteno con 450 millones$ y un contrato de hasta 2.000 millones para blindar el suministro fuera de China. 
  • Rum Group sube el 18% porque Anthropic ha firmado un contrato de seis años y 13.700 millones$ para que le proporcione potencia de cómputo. La compañía de vídeo e infraestructura de IA está considerada muy cercana a Trump, y esa operación dispara las especulaciones.
  • Zscaler crece el 15% en el Nasdaq tras las advertencias de los primeros espadas del sector sobre la IA. Las empresas corren a proteger sus sistemas. Y la ciberseguridad cotiza al alza. El ETF BUG, el 10%; Palo Alto Networks, el 13%. 
  • Roblox sube el 11% tras su conferencia de desarrolladores, donde presentó más herramientas con IA y más facilidades para creadores. 
  • Hewlett Packard Enterprise es una de las notas negativas, baja el 9% en el NYSE por el miedo a un frenazo en el desarrollo de IA que repercuta en las actividades de infraestructura. Marvell Technology también se deja un 6% en el Nasdaq pro lo mismo: si se frena la IA, habrá menos apetito por los chips que la alimentan.

UBS: el ciclo de gasto de capital en IA no está llegando a su fin

Las acciones de chips vinculadas a la IA sufrieron presión después de que varios laboratorios líderes de IA de vanguardia en EE. UU. respaldaran públicamente esfuerzos para moderar el ritmo de desarrollo de los modelos más avanzados. Unas salvaguardas más sólidas no tienen por qué hacer descarrilar el repunte de la IA. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que la pregunta clave para los inversores no es si el desarrollo de los modelos de vanguardia se ralentiza, sino si la demanda de IA y su monetización seguirán expandiéndose. Consideramos que la respuesta sigue siendo afirmativa. Seguimos favoreciendo un enfoque diversificado a lo largo de la cadena de valor de la IA, combinando a los beneficiarios de las infraestructuras (incluidos los semiconductores, las redes, la energía y la nube) con las grandes plataformas y empresas de software bien posicionadas para monetizar su adopción. Los inversores con posiciones concentradas en IA podrían considerar reequilibrar sus carteras hacia esta combinación más amplia. Unas salvaguardas más sólidas en el ámbito de la IA podrían reconfigurar la competencia, pero las propuestas planteadas hasta ahora no indican que el ciclo de gasto de capital (capex) en IA esté llegando a su fin".

"La conclusión clave del avance en Navier-Stokes es que la IA se está expandiendo de la generación de texto hacia la automatización del descubrimiento científico. Las áreas más prometedoras son el descubrimiento de fármacos, la fusión nuclear y las ciencias de los materiales. Los beneficiarios son las empresas de infraestructura de IA, farmacéuticas, materiales industriales y servicios públicos (utilities)", añade Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Metagestión: se reduce el atractivo por valoraciones

La gestora española independiente especializada en renta variable Metagestión cree que, de cara al cierre del año, el entorno de crecimiento resiliente, inflación creciente, y subidas de tipos del BCE, generan un contexto en el que se reduce la expansión de múltiplos y el atractivo por valoraciones. Un entorno en el cual se hace más necesaria la selección de valores por fundamentales, y la gestión activa, para que un inversor en renta variable encuentra más valores para sus carteras.

15Sep

Ibercaja Gestión vaticina al menos una subida de tipos en lo que queda de año; Banca March amplía el plazo hasta los 12 meses; Ebury avisa que la Fed corre el riesgo de perder la escasa credibilidad que le queda; y DWS apunta a la divergencia entre economistas y mercados sobre los tipos.

Miguel Ángel Valero

El presidente de la Fed, Kevin Warsh, se encuentra atrapado entre dos fuerzas que apuntan en direcciones opuestas: por un lado, unos mercados que exigen coherencia con el mensaje trasladado en Jackson Hole: es necesario necesario observar una moderación evidente de la inflación para evitar una nueva subida de tipos; por otro, un presidente de EEUU, Donald Trump, que reclama rebajas de tipos para tratar de impedir una severa derrota en las elecciones de medio mandato.

Ibercaja Gestión: al menos una subida en lo que queda de año

Cristina Gavín Moreno, jefa de Renta Fija en Ibercaja Gestión, considera que la reunión de la Fed viene condicionada, en gran medida, por el discurso de Warsh en Jackson Hole en agosto, que ha cambiado el sesgo de mercado. El nuevo presidente de la Reserva Federal se mostró más “hawkish” de lo que se anticipaba. Sus argumentos: un objetivo de empleo cumplido y un nivel de precios por encima de lo deseado. Esto ha provocado que los inversores que hasta hace unas semanas daban por hecho que la Reserva Federal mantendría inalterados los tipos de intervención en la reunión de este mes se encuentren ahora divididos. Y aunque el consenso se inclina ligeramente hacia una posible alza, lo cierto es que "hacía mucho tiempo que no nos enfrentábamos ante una reunión del FOMC con un resultado tan incierto".

Será, por tanto, especialmente interesante no solo la decisión que tome la Reserva Federal en cuanto a la subida o no del tipo de intervención, sino estar atentos a los argumentos que utiliza para justificar una u otra decisión. En cualquier caso, "creemos que el tono que va a utilizar será alcista, y antes de que finalice 2026 veremos, al menos, un alza en el tipo de intervención por parte de la Fed".

Banca March: una única subida de tipos durante los próximos doce meses

La publicación del dato de inflación (IPC) correspondiente a agosto mostró que la inflación subyacente mensual avanzó un 0,3%, una décima por encima de lo esperado. En esta lectura, el repunte de la inflación subyacente respondió en gran medida a un componente de naturaleza volátil. Los servicios fueron el principal motor del aumento (+0,20 p.p. frente a +0,14 p.p. el mes anterior), destacando especialmente la contribución de los servicios de telefonía móvil, que podría estar relacionada con ajustes puntuales de las tarifas. Por lo demás, el resto de los indicadores del informe se mantuvieron en línea con las previsiones, aunque podría no ser suficiente para tranquilizar a los miembros más acomodaticios de la Reserva Federal (los partidarios hasta ahora de mantener los tipos sin cambios). Además, las presiones inflacionistas siguen presentes: el petróleo ha superado el umbral de los 100$/barril y los precios del diésel en EEUU se encuentran en niveles récord desde 2022. 

Tras la publicación del informe, los mercados de futuros pasaron a descontar una subida de tipos prácticamente segura en la reunión de septiembre, con una probabilidad del 86%, y asignaron una elevada probabilidad, del 64%, a un segundo incremento en la última reunión del año. En paralelo, Kevin Warsh se enfrenta a una creciente presión por parte de Donald Trump para que adopte una política monetaria más acomodaticia de cara a las elecciones de medio término de noviembre. 

La reunión de la Reserva Federal se perfila como una de las más ajustadas de los últimos meses. A primera vista, el mercado apenas deja margen para la duda y descuenta una probabilidad cercana al 90% de una subida de tipos. "Si finalmente se materializa un nuevo incremento del precio del dinero, este responderá a una lógica preventiva similar a la observada durante el aterrizaje suave de 1995, con el objetivo de evitar que el reciente encarecimiento de la energía termine trasladándose de forma más persistente al conjunto de la economía", opinan en Banca March.

En este sentido, los datos de inflación refuerzan esa interpretación. Aunque no reflejan un deterioro significativo del proceso desinflacionista, tampoco aportan una mejora clara como para justificar una pausa sin coste reputacional para la institución. Y ahí radica el principal desafío para Kevin Warsh. Durante su intervención en Jackson Hole a finales de agosto, el presidente de la Fed dejó entrever que sería necesario observar una moderación evidente de la inflación para evitar una nueva subida de tipos. Esa mejora no ha llegado y, en consecuencia, optar por mantener el precio del dinero sin cambios supondría contradecir unas expectativas de mercado que él mismo contribuyó a consolidar, poniendo en riesgo parte de la credibilidad adquirida desde su llegada al cargo.

La situación se complica aún más por la presión política procedente de la Casa Blanca. Donald Trump, responsable del nombramiento de Warsh como sucesor de Jerome Powell, ha reiterado en numerosas ocasiones su preferencia por una política monetaria más acomodaticia e incluso ha llegado a vincularla con la evolución de su agenda comercial. Durante el fin de semana insistió en que EEUU debería disfrutar de los costes de financiación más bajos del mundo. 

Así las cosas, Warsh se encuentra atrapado entre dos fuerzas que apuntan en direcciones opuestas: por un lado, unos mercados que exigen coherencia con el mensaje trasladado en Jackson Hole; por otro, un presidente que reclama rebajas de tipos. Por nuestro lado, consideramos que la decisión será bastante más equilibrada de lo que sugieren las expectativas actualmente descontadas por los mercados. "Nuestro escenario central contempla una única subida de tipos durante los próximos doce meses, aunque buena parte de esta valoración dependerá de cuánto siga trasladándose el componente de la energía derivado de las tensiones en Oriente Medio a las expectativas de inflación. En este contexto, nos parecen exigentes los movimientos implícitos en la curva de futuros, que actualmente descuentan entre tres y cuatro incrementos adicionales del precio del dinero durante el mismo periodo", subrayan en Banca March.

Ebury: la Fed corre el riesgo de quedarse sin credibilidad

Los datos de inflación de agosto no han disipado los temores del mercado, que ahora da por descontada una subida de tipos. Persiste, no obstante, una incertidumbre relevante dado que los responsables de la Fed no pueden pronunciarse sobre política monetaria tan cerca de la reunión y el presidente Warsh ha recortado de forma drástica el forward guidance a los mercados. "Aun así, ahora esperamos una subida de tipos", señalan en Ebury. Los futuros descuentan una probabilidad del 90 % de un movimiento de 25 puntos básicos; no llevarlo a cabo provocaría una conmoción en los mercados y, con toda probabilidad, intensificaría la caída de los bonos a largo plazo. Sigue siendo una incógnita si el FOMC respaldará las apuestas agresivas del mercado por nuevas subidas de tipos más allá de septiembre.

"Aunque sostenemos que los datos, por sí solos, no exigen necesariamente una política más restrictiva, la Fed corre el riesgo de perder la escasa credibilidad que le queda si el presidente Warsh no desafía la presión de Trump y no aprueba una subida el miércoles. Creemos, no obstante, que la decisión será más reñida de lo que descuentan los mercados. No nos sorprendería un puñado de votos discrepantes a favor de mantener los tipos, una revisión moderada del dot plot y una retórica que, lejos de respaldar por completo el ciclo agresivo que descuentan los futuros, lo ponga en duda", explican.

DWS: economistas y mercados divergen sobre los tipos

Entre sus muchos atractivos, el clásico de animación de Disney, El rey león, ofrece una guía útil sobre la política monetaria de EEUU: lo que parece el final de un ciclo puede ser el comienzo de otro. Tras varias bajadas de tipos, la Fed se enfrenta ahora a un crecimiento resistente y a una inflación persistente. Hasta hace poco, a los inversores les preocupaba principalmente que un crecimiento más débil obligara a nuevas bajadas de tipos. Ahora también deben tener en cuenta el riesgo de nuevas subidas.

Las previsiones de los economistas y los precios del mercado apuntan a trayectorias diferentes para los tipos de interés. El consenso de Bloomberg entre los economistas apunta a recortes graduales hasta 2027. Los tipos implícitos en los futuros del SOFR (el principal tipo de interés de referencia del mercado monetario en dólares) se mueven inicialmente en la dirección opuesta, subiendo por encima del 4% antes de volver a caer. Estos precios no son meras previsiones. También deberían reflejar el deseo de los inversores de protegerse frente a sorpresas. Aun así, el contraste es llamativo. Los economistas esperan que las presiones inflacionistas se vayan atenuando de forma constante. Los mercados dan más peso a la posibilidad de que la Fed tenga que dar marcha atrás.

A primera vista, el mecanismo parece sencillo. Una economía sólida puede reducir la necesidad de recortes preventivos de los tipos de interés destinados a contrarrestar una posible recesión. Por su parte, la inflación persistente mantiene sobre la mesa la posibilidad de nuevas subidas. Pero, ¿por qué los economistas y los mercados interpretan los mismos datos de forma tan diferente? Una razón podría ser la orientación más limitada de la Fed. Sin señales más claras, la publicación de datos concretos puede alterar las expectativas del mercado de forma más brusca que antes. Esta interpretación concuerda con los estudios que indican que la incertidumbre sobre los futuros tipos de interés oficiales afecta a los precios de los activos independientemente de las sorpresas en materia de política monetaria.

Los economistas, por el contrario, deben separar la señal del ruido en unos datos volátiles y que se revisan con frecuencia. El último informe de empleo ofrece un buen ejemplo. “A primera vista, el aumento de la contratación puede parecer un “hakuna matata”: no hay motivo para preocuparse”, señala Christian Scherrmann, economista jefe para EEUU de DWS. “Sin embargo, el informe ha reducido principalmente los riesgos a la baja sin aumentar la presión sobre los precios internos, ya que los salarios se mantienen moderados. Dado que la inflación sigue viéndose afectada por los precios de la energía y los aranceles, el próximo informe sobre la inflación debería arrojar más luz sobre si se justifican unas tasas de interés más altas”.

"Consideramos que las últimas cifras no son ni un caso de «hakuna matata» ni una señal clara de un nuevo endurecimiento de la política monetaria. Al igual que en el ciclo de la vida, hay más que descubrir en los datos de lo que puede revelar cualquier publicación por sí sola. Ante la escasez de indicaciones por parte de la Fed, cada nueva pista podría llevar a los mercados por un camino diferente", subraya.

Pictet: las subidas de tipos no serán suficientes contra la inflación

Xiao Cui, economista para EEUU en Pictet WM, cree que puede justificarse una nueva subida de tipos en diciembre. El IPC subyacente subió 0,3% en agosto, frente a 0,2% de estimación del consenso. La inflación general ha permanecido en 3,4% interanual, muy por encima del objetivo de 2%. Los mayores costes energéticos pueden estar llegando a los servicios y la producción y los consumidores esperan mayor inflación los próximos doce meses. Así que han aumentado las expectativas de que la Reserva Federal suba sus tipos de interés. "Esperamos que lo haga en 0,25%, hasta 3,75% a 4%, aunque probablemente con los votos en contra de los gobernadores Waller y Bowman". 

La mediana de proyecciones puede mostrar dos subidas adicionales este año hasta 4% a 4,25%. El tipo de interés neutral a largo plazo, estimado en 3,1 %, también puede revisarse al alza. Las nuevas proyecciones económicas nos permitirán comprender mejor cómo prevén la trayectoria de tipos: un único aumento, un ciclo limitado de ajuste o un incremento más prolongado. Es posible que se revise al alza la inflación general PCE en 2026 -cubre un rango más amplio de gastos y es la favorita de la Reserva Federal- pero la subyacente, actualmente en 3,3%, a la baja para reflejar próximos cambios metodológicos. "Anticipamos pocos cambios en la previsión de crecimiento del PIB, pero revisión a la baja de la tasa de desempleo".

"Es improbable que una o varias subidas de tipos sean suficientes para reducir las presiones inflacionarias, que se deben principalmente a la energía, aranceles e inversión en inteligencia artificial, más que a los salarios. No obstante, no subir los tipos de interés puede poner en riesgo la credibilidad de la Reserva Federal y provocar mayor aumento de las rentabilidades de la deuda de EEUU a largo plazo, que han llegado a máximos de varios años. El aumento de los precios de la energía es un riesgo y la Reserva Federal seguirá de cerca la posibilidad de las presiones inflacionarias, de manera que, más allá de septiembre, puede justificarse una nueva subida de tipos en diciembre", añade.

Aparte de este aumento de tipos es probable que el comunicado apenas sufra cambios, en consonancia con la preferencia de Warsh por la concisión y mínima una orientación a futuro. "Esperamos un tono restrictivo en la rueda de prensa tras la reunión de política monetaria, reforzando el compromiso con la estabilidad de precios y el anclaje de las rentabilidades a vencimiento de la deuda a largo plazo".

Man Group: el papel soberano es una fuente de riesgo para la cartera

La inflación persistente y las altas cargas de deuda estánconvirtiendo el papel soberano en una fuente de riesgo decartera.Con los rendimientos de los bonos del Tesoro estadounidense a 10 años que superan el 5%, la definición de "libre de riesgo" empieza a desmoronarse. Durante décadas, esa etiqueta fue sinónimo de bonos del Tesoro estadounidense. Sí, los operadores pasarán el miércoles obsesionados con si el presidente de la Fed, Kevin Warsh, subirá los tipos para contrarrestar una inflación del 3,4% y los más de 100$ del petróleo. Pero eso se centra en el extremo equivocado de la curva de rendimientos. La Fed solo puede ajustar realmente los dials en el principio, pero la verdadera historia está en el extremo largo, donde los bonos del Tesoro estadounidense están perdiendo su estatus como refugio inexpugnable, opina Matt Rowe, Director General y Gestor Senior de Carteras, Solutions en Man Group.

El drama del mercado de bonos estadounidense de la semana pasada fue superado cuando el rendimiento del bono del Tesoro estadounidense a 10 años, que también actúa como referencia para billones$ en activos globales, alcanzó la marca psicológica del 5%. En este momento, la subida de los tipos de interés en EEUU se siente más como un amplio del diferencial crediticio que como un cambio que represente el vaivén de los ciclos económicos. 

El problema es que quienes buscan reasignar a otros mercados o geografías se enfrentan rápidamente al mismo problema que EEUU, como altas cargas de deuda en función del PIB y las facturas de intereses, que están subiendo en un momento crítico de conflictos geopolíticos continuos, inflación pegajosa y consumidores reducidos.

En un giro curioso, los inversores parecen haberse visto obligados a huir de la calidad, con el dinero saliendo de la deuda estadounidense y persiguiendo en su lugar el potencial desbocado de las acciones de IA. La petición del pasado fin de semana de los líderes de la IA para una desaceleración en el desarrollo de modelos de vanguardia hace que esta decisión sea aún más complicada. 

Existe una diferencia sutil pero crítica entre los motores del "retorno del capital" y el "retorno del capital". De ahí es donde realmente surge el concepto de vuelo a calidad. Si compras un bono del Tesoro a 10 años y los rendimientos suben del 4,5% al 5,5%, pierdes aproximadamente un 7% de tu dinero, ya que la subida de la rentabilidad consume el precio de tu bono. Si éste es el camino que crees que vamos, podría ser una forma rápida de perder mucho dinero en un activo que tradicionalmente se había etiquetado como "libre de riesgo". En teoría e históricamente, la etiqueta simplemente significaba que el gobierno de EEUU erapoco probable que incumpliera sus dólares nominales. En la práctica, los inversores normalmente lo consideraban una garantía contra la pérdida de dinero. Pero cuando la nflación es persistente y los rendimientos suben, el retorno garantizado del capital ofrece muy poca comodidad si el poder adquisitivo de ese capital se está erosionando progresivamente. Con los bonos, tu rendimiento está limitado a la par más intereses acumulados. Con una cesta de acciones de IA y centros de datos, podrías poseer la próxima Nvidia (recientemente apodada el banco central de IA). 

Nos parece que los inversores están apartándose de lo que creen que es una inminente revaloración de la curva de rendimientos de EEUU. Creemos que esto se debe a la falta de confianza en la política fiscal actual, altos niveles de deuda y costes de servicio de la deuda, y acciones muy cuestionables que podrían empeorar el problema, no mejorar.

Mañana, Kevin Warsh, de la Fed, se enfrenta a una realidad que, casi con toda seguridad, merece un aumento en el principio. Además, el mensaje de los líderes de la IA sobre la "desaceleración" se está percibiendo como un problema multifacético en relación con el crecimiento y la competencia en EEUU a nivel global. 

Los intentos de Washington de gestionar la curva la semana pasada parecen haber hecho poco por ayudar, a juzgar por la reacción ante la intervención del secretario del Tesoro, Scott Bessent, en el mercado de divisas japonés y la compra de bonos. Japón es un importante acreedor estadounidense, y cuando el yen baja, Tokio tiende a vender papel estadounidense para financiar su defensa monetaria, lo que impulsa los rendimientos estadounidenses al alza. Bessent intervino para sostener la moneda, proclamando que "él es la casa" e insinuando que es el dueño del casino donde juegan todos los demás. Luego lanzó una nueva versión de la Operación Twist, ofreciendo gastar hasta 6.000 millones$ (frentea los 2.000) para recomprar papel a 10 a 20 años mientras emitía deuda a corto plazo. La teoría es que eso reduciría los tipos a largo plazo. En la práctica, el mercado le escuchó y los bonos se vendieron igualmente, haciendo que los rendimientos subieran cinco pb en cuestión de segundos tras el anuncio de la recompra. El mercado ve al Tesoro estadounidense intentando convencerse para bajar los tipos cuando todas las señales apuntan en la dirección contraria. Los bancos centrales pueden fijar el tipo de interés overnight, pero no pueden controlar los costes de endeudamiento a largo plazo cuando los inversores se niegan a absorber billones en nueva deuda.

Y aun así, el S&P 500 sigue no muy lejos de sus máximos históricos y el indicador de miedo del mercado, el VIX, sigue situándose en un desconcertante 17 (aunque, siendo justos, ha subido ligeramente en los últimos días y, con la perspectiva de un resto de año irregular, la dirección probablemente sea muy alcista).Esa desconexión entre el mercado bursátil y el de bonos parece propicia para un ajuste de cuentas, pero la historia advierte contra dar por terminado el impulso.

Alan Greenspan pronunció su discurso de "exuberancia irracional" el 5 de diciembre de 1996. El punto boom de las puntocom llegó el 10 de marzo de 2000, tres años y tres meses después. Llegar temprano es lo mismo que estar equivocado, así que tendría cuidado de no declarar el juego terminado demasiado pronto. De cara al futuro, creemos que todos debemos estar alerta y no apoyarnos en suposiciones estáticas. Cuando la base del sistema financiero global empiece a tambalearse, asumir que los bonos soberanos ofrecerán refugio parece cada vez más frágil. Puede que recuperes tu dinero, pero puede que no sea una línea recta.

UBS: las subidas no deberían pesar en las perspectivas de inversión a medio plazo

"Esperamos que la Reserva Federal suba el tipo de los fondos federales el miércoles. Aunque esto representa un ajuste en el panorama macroeconómico, creemos que el crecimiento de los beneficios empresariales se encuentra sobre una base sólida y seguirá siendo el principal motor de nuevas subidas en el mercado de renta variable. Mantenemos nuestros objetivos para el S&P 500 en 8.100 puntos para finales de año y 8.400 puntos para mediados de 2027", afirma David Lefkowitz, Responsable de Renta Variable de EE. UU., UBS Global Wealth Management

"Tras meses de debate entre los inversores sobre si la Fed subiría los tipos o no, es probable que los suba en 25 pb. La reacción positiva del mercado ante un dato de IPC de agosto superior a lo esperado sugiere que los inversores sienten alivio al contar por fin con cierta claridad sobre la probable trayectoria de la política monetaria de la Fed, y ven con buenos ojos las subidas de tipos como una forma de estabilizar los rendimientos a más largo plazo. La reacción del mercado también implica que las subidas de tipos no deberían tener un peso significativo en las perspectivas de inversión a medio plazo", opina Jason Draho, Responsable de Asignación de Activos para América

Metagestión: una segunda subida en diciembre, en el aire

El mercado asigna una probabilidad superior al 85% de una subida de tipos de la Fed, tras alcanzar el IPC interanual de  mayo el nivel del 4,2% , el más alto desde 2023. Una segunda subida de tipos de la Fed en diciembre dependerá sin embargo de los datos de las próximas semanas. La inflación no está cediendo al ritmo que el consenso daba por hecho a comienzos de año, situación que “cambia las reglas de juego hasta el final de año”, explican los expertos de Metagestión.