17Sep

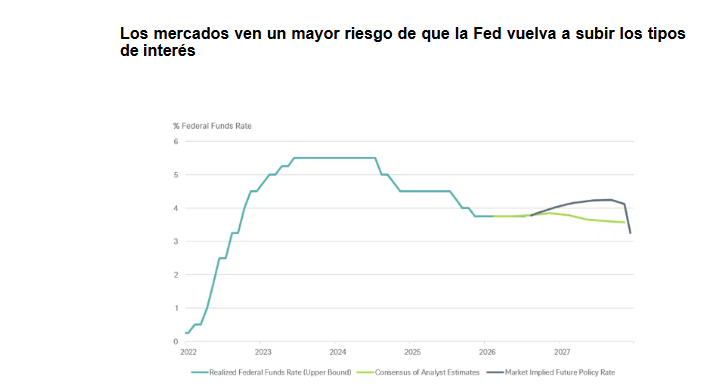
Los mercados creen que las subidas de tipos por parte de los bancos centrales no van a ser suficientes para compensar las presiones inflacionistas de los costes energéticos, y que serán necesarios más incrementos.

Miguel Ángel Valero

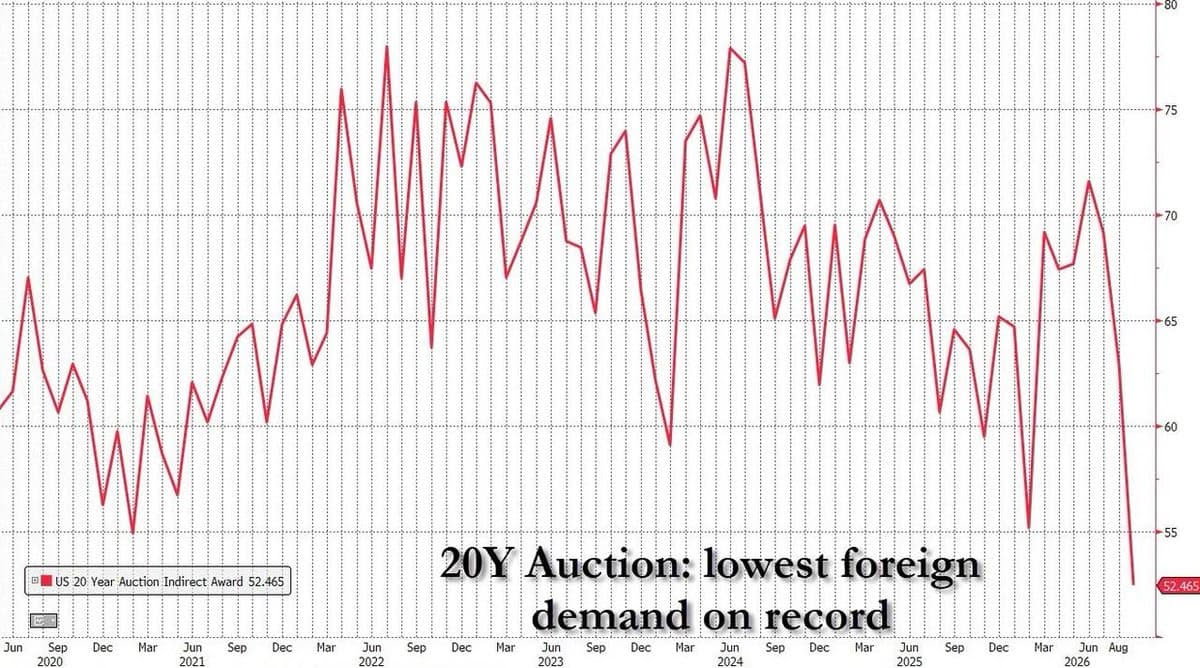
La subasta del Treasury a 20 años registró la menor demanda extranjera jamás recordada. Los inversores foráneos le hacen ascos a la deuda a largo plazo de EEUU justo cuando Washington más financiación necesita. Esta actitud de los inversores extranjeros añade más presión si cabe al alza para los tipos de interés a largo plazo. Y contribuye a la desmitificación del bono del Tesoro de EEUU como activo sin riesgo.
Todo esto, en medio de las reacciones a la primera subida de tipos de interés de la Fed en tres años pese a las presiones de Donald Trump ("¡bajad los tipos de interés para EEUU, y hacedlo rápido!", grita en Truth Social con sus características mayúsculas). El precio oficial del dinero en EEUU ya está entre el 3,75% y el 4%, cuando según Trump debería situarse en el 1% "o menos".

Es significativo el cambio radical en las preocupaciones de los gestores de fondos, según Bank of America. El miedo a un salto brusco de los tipos largos ya supera al que genera la supuesta burbuja de la inteligencia artificial (IA). Un 33% de los gestores ve el alza desordenada de los tipos largos como principal riesgo, frente al 28% que cita a la IA. La liquidez en sus carteras sube al 3,9%, mientras el peso de la Bolsa baja del 56% al 49%. Tiene lógica: cuando los gestores intuyen que el bono puede hundirse, suben efectivo y bajan en acciones, porque un bono a la baja arrastra a la Bolsa. Van un 48% infra ponderados en deuda, el nivel más bajo desde 2022.

Además, el mercado se centra ahora en que las subidas de tipos (BCE, Fed)  y las que se esperan en Reino Unido y Japón pueden no ser suficientes para compensar los efectos de las guerras en Ucrania (por la invasión rusa de 2022) y en Oriente Medio (por lo ataques de Israel y de EEUU a Irán en febrero de 2026) y del encarecimiento de los costes energéticos en la inflación.

The Trader: la Fed es demasiado optimista con la evolución de la inflación

Hace apenas unos meses, el debate en los mercados era cuántas veces iba a seguir bajando los tipos de interés la Reserva Federal. Hoy el mensaje es otro: ¿cuántas veces más va a subir el coste del dinero? El cambio es importante porque la política monetaria estadounidense llevaba aproximadamente dos años moviéndose en dirección expansiva y la última subida de tipos se produjo hace más de tres años. Sin embargo, la combinación de una economía resiliente, un mercado laboral todavía sólido y, sobre todo, unas presiones inflacionistas que se niegan a desaparecer está obligando a los inversores a replantearse completamente el escenario.

La inflación estadounidense se mantuvo en agosto en el 3,4% interanual, claramente por encima del objetivo del 2% de la Reserva Federal. Pero probablemente más preocupante que el dato anual sea lo que está ocurriendo en los últimos meses. Los precios aumentaron un 0,4% solamente en agosto, frente al 0,1% de julio, mientras que la inflación subyacente avanzó un 0,3% mensual, algo más de lo esperado. Además, los precios industriales aumentaron un 0,4% durante el mes y nada menos que un 5,4% respecto al año anterior.

Detrás de buena parte de este deterioro está nuevamente la energía. En julio, antes incluso de las últimas subidas del petróleo, los precios energéticos ya acumulaban un incremento del 14,7% respecto al año anterior y la gasolina subía un 24,6%. En agosto, la energía siguió presionando al alza la inflación y la gasolina aumentó otro 3,9% solamente durante el mes.

Aquí aparece el verdadero problema para la Fed. Un banco central normalmente intenta no reaccionar demasiado ante una subida puntual del petróleo porque no puede producir más barriles subiendo los tipos de interés. Pero la situación cambia cuando la energía permanece cara durante suficiente tiempo como para trasladarse al transporte, la producción, los alimentos, los servicios y, finalmente, a las expectativas de inflación.

Y, al mismo tiempo, la economía estadounidense todavía no está dando a la Reserva Federal demasiados motivos para mirar hacia otro lado. En agosto se crearon 162.000 empleos y la tasa de paro permaneció en el 4,1%. Los salarios aumentaron un 3,1% respecto al año anterior. No estamos ante un mercado laboral extraordinariamente fuerte, pero tampoco ante uno que esté enviando señales claras de recesión.

La reunión de septiembre ha confirmado finalmente ese cambio de dirección. La Reserva Federal ha subido los tipos de interés en 25 pb y, probablemente, lo más importante no haya sido la decisión en sí misma, sino el mensaje que Kevin Warsh ha transmitido durante la rueda de prensa. Warsh ha descrito una economía estadounidense que continúa mostrando una notable fortaleza y que, en su opinión, incluso podría fortalecerse todavía más. Al mismo tiempo, considera que las tendencias del mercado laboral son compatibles con una economía prácticamente en pleno empleo. Eso deja a la Reserva Federal frente a un problema muy concreto: de las dos partes de su mandato dual, una funciona razonablemente bien y la otra claramente no.

La inflación continúa siendo demasiado elevada. Warsh ha insistido en que lleva cinco años sin regresar de manera sostenible al objetivo del 2% y ha dejado claro que la Reserva Federal no puede utilizar los acontecimientos externos como excusa para aceptar indefinidamente esa situación. La Fed no puede controlar el precio del petróleo ni resolver los conflictos geopolíticos que están encareciendo la energía, pero su responsabilidad sigue siendo impedir que esas presiones terminen consolidándose en el conjunto de la economía.

Y aquí probablemente estuvo uno de los mensajes más importantes de toda la rueda de prensa. Warsh no considera que la política monetaria actual sea restrictiva. Al contrario, sigue viéndola como acomodaticia y ha presentado la subida de 25 puntos básicos como la retirada de una pequeña dosis de ese estímulo.

La diferencia es importante. Si la Fed creyera que los tipos actuales ya están frenando claramente la economía, tendría muchos más motivos para detenerse. Pero si considera que la política monetaria continúa siendo acomodaticia, tiene margen para seguir subiendo los tipos sin pensar necesariamente que está llevando a la economía hacia una recesión.

El “dot plot” refuerza esa posibilidad y apunta a una nueva subida antes de terminar el año. Diciembre aparece, por tanto, como una reunión especialmente importante, más aún porque los próximos datos de inflación empezarán a incorporar con mayor intensidad el reciente encarecimiento del petróleo y su transmisión a la gasolina y el diésel. Si la economía continúa mostrando fortaleza y la inflación vuelve a repuntar, los argumentos para detener el proceso de endurecimiento monetario serán cada vez menores.

Pero durante la rueda de prensa apareció además otro asunto que merece nuestra atención: el comportamiento del mercado de bonos y el incremento de las rentabilidades de la deuda estadounidense. Preguntado por ello, Warsh dejó claro que el volumen de deuda pública y la política fiscal corresponden fundamentalmente al Tesoro y al Gobierno, no a la Reserva Federal. Sin embargo, señaló tres factores que pueden ayudar a entender por qué las rentabilidades de los bonos están sometidas a tanta presión:

  1. El primero es precisamente la fortaleza de la economía estadounidense. Una economía que sigue creciendo y manteniendo niveles elevados de empleo puede soportar tipos de interés más altos durante más tiempo.
  2. El segundo es la creciente competencia por el ahorro. Estados Unidos necesita financiar enormes cantidades de deuda pública al mismo tiempo que las mayores compañías tecnológicas del mundo necesitan cantidades extraordinarias de capital para construir centros de datos, adquirir chips, desarrollar redes eléctricas y financiar toda la infraestructura necesaria para la inteligencia artificial. Los grandes hyperscalers están recurriendo cada vez más al mercado de deuda y ofreciendo rentabilidades que compiten por el mismo ahorro que necesita captar el Tesoro estadounidense.
  3. Y el tercer elemento vuelve a llevarnos al punto de partida: la combinación de incertidumbre geopolítica y persistencia de la inflación. Cuanto mayor sea la incertidumbre sobre la evolución futura de los precios, más rentabilidad exigirán los inversores para prestar dinero a largo plazo.

Después de escuchar a Kevin Warsh, "creo que hay una contradicción especialmente interesante entre el discurso que hemos escuchado y las previsiones que acaba de publicar la propia Reserva Federal", señala Pablo Gil en The Trader. Warsh nos presenta una economía muy sólida, prácticamente en pleno empleo, con una política monetaria que todavía considera acomodaticia y una inflación que califica de inaceptablemente elevada. A eso hay que añadir una situación geopolítica extraordinariamente incierta y un fuerte encarecimiento de la energía cuyo impacto todavía no hemos visto completamente reflejado en los datos. Sin embargo, cuando miramos las previsiones de la Fed descubrimos un escenario sorprendentemente benigno. Esperan que la inflación PCE termine este año en el 3,7%, pero que caiga hasta el 2,3% en 2027 y prácticamente regrese al objetivo, con un 2,1%, en 2028.

Para que la inflación pase del 3,7% al 2,3% en apenas un año tiene que producirse una desinflación muy importante. Es posible que parte del repunte actual de los precios energéticos desaparezca por simples efectos base, pero resulta difícil asumir que todas las fuerzas que hoy están presionando la inflación vayan a quedar prácticamente contenidas dentro de 2026. Eso exigiría, entre otras cosas, que el shock energético no se prolongue, que los problemas geopolíticos no sigan deteriorándose y que el encarecimiento del petróleo no termine filtrándose de manera persistente hacia el transporte, los costes empresariales, los bienes y los servicios. Y todo ello mientras la propia Fed espera que la economía estadounidense continúe creciendo con bastante solidez.

"Por eso creo que la gran pregunta después de esta reunión ya no es solamente cuántas veces más va a subir los tipos la Reserva Federal. Es si sus previsiones de inflación para 2027 son demasiado optimistas.Porque si el PCE no cae hacia ese 2,3% que hoy proyecta la Fed, sino que la inflación demuestra ser mucho más persistente, el escenario cambia considerablemente. Los tipos podrían tener que subir más de lo que hoy contempla el mercado o permanecer elevados durante bastante más tiempo. La Reserva Federal ha dejado claro hoy que está dispuesta a luchar contra la inflación. Lo que todavía está por demostrar es que la inflación vaya a ponérselo tan fácil como sugieren sus propias previsiones",resalta.

Banca March: no hay un inicio de ciclo de endurecimiento monetario

Para los analistas de Banca March, la atención se centró en los argumentos esgrimidos por Kevin Warsh durante la rueda de prensa posterior. El presidente de la Fed sustentó la decisión en tres factores principales: la solidez de la economía y del mercado laboral, una inflación que mostró una moderación insuficiente durante el verano y el deterioro del contexto geopolítico, al que también vinculó parte del reciente repunte de las rentabilidades de la deuda a largo plazo.

"La medida respondió a una doble lógica: necesaria y preventiva. Necesaria, porque permitía preservar la credibilidad de la Reserva Federal y, especialmente, la de Kevin Warsh, después de que el propio presidente hubiera contribuido a orientar al mercado hacia un escenario de endurecimiento monetario durante Jackson Hole. En este contexto, la autoridad monetaria optó por validar unas expectativas más hawkish, en un entorno además condicionado por la presión política ejercida por Donald Trump, partidario de unos tipos de interés más bajos. Al mismo tiempo, interpretamos esta subida como una actuación de carácter preventivo, y no como el inicio de un nuevo ciclo de endurecimiento monetario. El objetivo sigue siendo evitar que el actual shock energético se transmita de forma más persistente al conjunto de la economía y termine desanclando las expectativas de inflación", explican.

La evidencia histórica respalda esta interpretación. Si definimos como preventivos aquellos episodios en los que la Reserva Federal acometió tres o menos subidas de tipos en medio de un proceso de relajación monetaria, desde 1980 únicamente se han registrado tres casos. Mientras que el episodio de 1982 coincidió con una recesión, los ciclos iniciados en 1984 y 1995 se desarrollaron en un contexto de aterrizaje suave y no derivaron en una contracción de la actividad. En consecuencia, la historia sugiere que un endurecimiento preventivo no provoca un deterioro significativo del ciclo económico.

Más allá de la propia decisión –ampliamente descontada–, lo más relevante fue el mensaje transmitido por el diagrama de puntos (dot-plot) que "refuerza nuestra visión de que los ajustes serán limitados y responderán a una lógica preventiva". En un ejercicio en el que Kevin Warsh volvió a abstenerse de participar, 16 de los 18 miembros que integran el dot-plot –de los cuales únicamente 11 cuentan con derecho a voto– anticipan una subida adicional para lo que resta de año. De materializarse este escenario, la mediana de las previsiones apunta a unos tipos estables durante 2027 y a un posterior proceso de bajadas a partir de 2028.

Arabia Saudí espera restablecer en los próximos días alrededor de la mitad de la capacidad del oleoducto Este-Oeste y recuperar su operatividad plena en un plazo aproximado de seis semanas. Esta infraestructura fue atacada el 10 de septiembre por milicias respaldadas por Irán. El oleoducto conecta los campos petroleros del Golfo Pérsico con el puerto de Yanbu, en el mar Rojo, y desempeña un papel estratégico al ofrecer una ruta alternativa al estrecho de Ormuz para las exportaciones de crudo saudí. La capacidad máxima de transporte de esta red alcanza los 7 millones de barriles diarios (mbd). De ese volumen, aproximadamente 2 mbd se destinan al abastecimiento de las refinerías saudíes de la costa occidental, mientras que hasta 5 mbd pueden dedicarse a la exportación. Por ello, una interrupción prolongada del suministro habría supuesto una inmovilización de una parte significativa de las exportaciones de crudo del país. No obstante, Arabia Saudí confía en una recuperación rápida de la operativa. Como precedente, en abril una estación de bombeo del mismo sistema también fue atacada –aunque con daños más limitados– y las operaciones volvieron a la normalidad en apenas tres días.

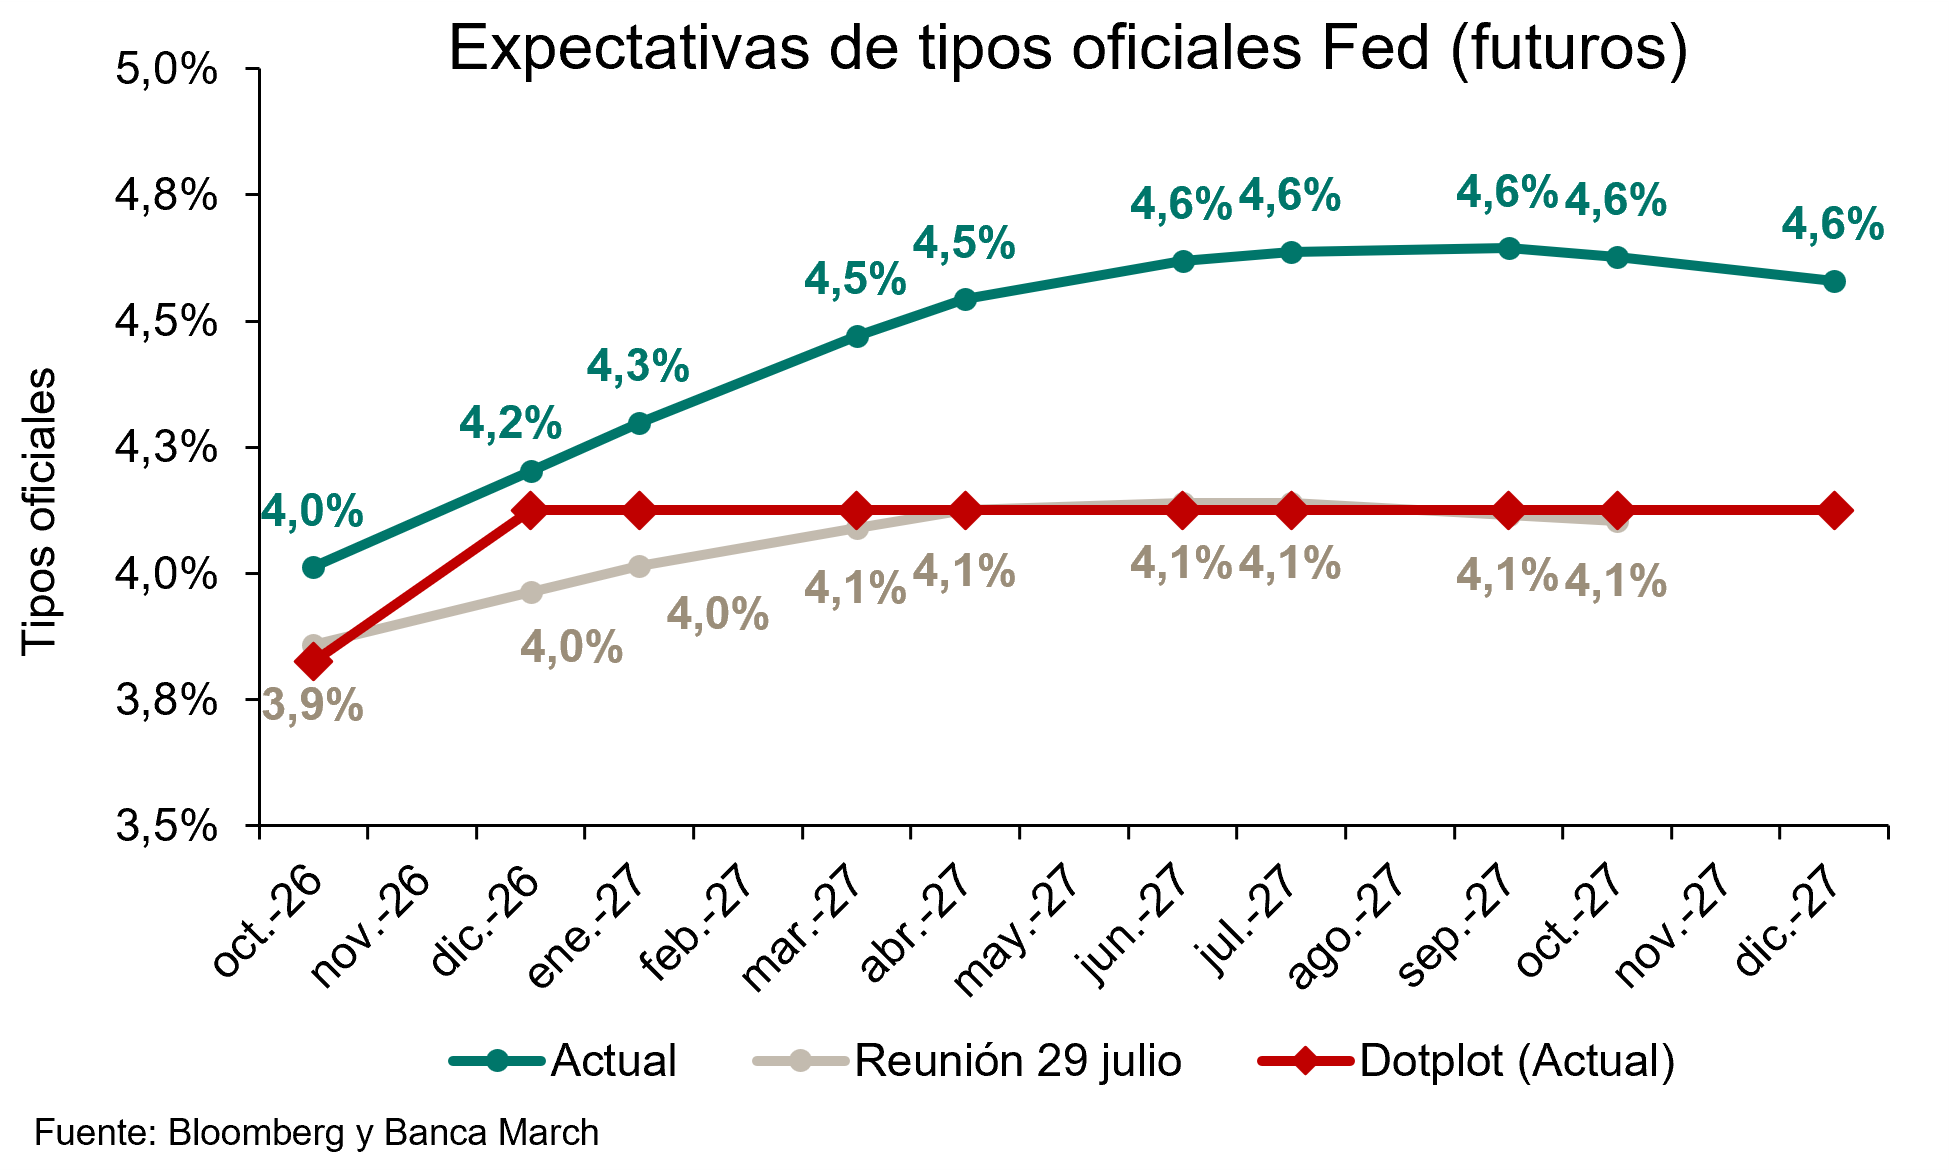
"Por el momento, desde Banca March nos mantenemos expectantes a la evolución del conflicto de Irán antes de modificar y elevar nuestras previsiones sobre los tipos de interés. Nuestro grado de convicción se ha ido reduciendo en las últimas semanas ante el enquistamiento de las negociaciones entre EEUU e Irán y las nuevas interrupciones en el suministro de petróleo procedente de Arabia Saudí, que han incrementado el riesgo de que las presiones energéticas terminen trasladándose al resto de componentes, pero la situación se mantiene lo suficientemente volátil para elevar nuestra visión sobre la curva. En cualquier caso, seguimos considerando excesivo el escenario que descuenta actualmente la curva de futuros, que incorpora hasta tres subidas adicionales de tipos durante los próximos doce meses. Con todo, nos adentramos en un periodo en el que las elecciones de medio término en Estados Unidos irán ganando cada vez más peso en las Bolsas. Desde nuestra perspectiva, y más allá del ruido político de fondo, la clave sigue estando en los sólidos beneficios empresariales que se extienden a más sectores y regiones, por lo que aprovecharíamos una toma de beneficios para seguir añadiendo riesgo", añaden.
Ebury: es injustificado un endurecimiento más intenso

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, ha revisado sus previsiones sobre la Reserva Federal y espera ahora una nueva subida de tipos en diciembre, después del incremento de 25 pb aprobado esta semana, que situó el tipo oficial en el 3,75%-4%. Considera que el tono más restrictivo de la Fed, la fortaleza de la economía estadounidense y la falta de avances suficientes en la lucha contra la inflación justifican este nuevo movimiento antes de finalizar el año. 

“El mensaje de la Fed ha sido claramente más agresivo de lo que esperábamos y nos lleva a abandonar nuestra previsión de una sola subida este año”, señala Matthew Ryan, CFA, jefe de Estrategia de Mercado de Ebury. No obstante, Ebury considera injustificado un endurecimiento mucho más intenso, dado que la inflación subyacente mantiene una tendencia descendente, los elevados rendimientos de los bonos ya están contribuyendo a restringir las condiciones financieras y el mercado laboral no presenta un sobrecalentamiento suficiente.

La decisión de la Fed impulsó inmediatamente al dólar, llevando al EUR/USD por debajo de 1,15 por primera vez desde finales de julio. “El tono restrictivo de la Fed debería seguir respaldando al dólar a corto plazo, aunque seguimos esperando cierto debilitamiento de la divisa estadounidense en nuestro horizonte de previsión”, apunta Anthony Malouf, analista de Mercado de Ebury. No obstante, este retroceso debería ser moderado, ya que la incertidumbre en torno a Irán, los elevados precios del petróleo y el aumento global de las rentabilidades de la deuda continúan ofreciendo soporte a la moneda estadounidense.

Fidelity: la estructura de la economía ha cambiado

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, considera que el mensaje más importante de la subida de tipos de la Fed "fue que la función de reacción de la política monetaria está siendo cada vez más clara". Y la decisión fue unánime, algo relevante porque proporciona al presidente Kevin Warsh un respaldo institucional en un momento en que la Administración ha estado presionando para lograr una política monetaria más acomodaticia. No se trató de una decisión ajustada ni controvertida. El Comité, en su conjunto, consideró que la inflación y la resiliencia de la actividad económica justificaban una política más restrictiva. 

Las proyecciones reforzaron ese mensaje. El punto medio del diagrama de puntos apunta a una subida adicional en 2026 y a la ausencia de recortes en 2027. Más llamativo aún es que no se espera que la inflación vuelva al objetivo del 2% hasta 2029, la principal señal macroeconómica que deja esta reunión. Si las previsiones de la Fed son, en términos generales, correctas, EEUU habrá pasado aproximadamente ocho años con una inflación por encima del objetivo antes de restablecer la estabilidad de precios. 

"Esto encaja estrechamente con el escenario que incorporamos en nuestras hipótesis a largo plazo para los mercados de capitales, donde desde hace tiempo esperamos que la inflación siga siendo más persistente y se estabilice por encima de los niveles a los que los inversores se acostumbraron tras la crisis financiera global", explica.

La cuestión no es simplemente que la inflación esté tardando más en moderarse. La estructura de la economía ha cambiado. La fragmentación geopolítica, la seguridad energética, una mayor presencia fiscal, la duplicación de cadenas de suministro y la elevada intensidad de capital asociada al ciclo de inversión en inteligencia artificial apuntan a un entorno en el que es probable que la inflación siga siendo más persistente. Las propias proyecciones de la Fed reconocen cada vez más esa realidad. 

La rueda de prensa de Warsh también mantuvo un tono restrictivo y fue, en líneas generales, coherente con el mensaje que transmitió en Jackson Hole. Señaló que la Fed había retirado parte del estímulo monetario, lo que implica que sigue considerando que los tipos de interés se sitúan por debajo del nivel neutral a corto plazo. La inflación continúa siendo demasiado elevada y la Fed necesita pruebas más claras de que está avanzando hacia su objetivo con suficiente rapidez. Hasta entonces, el sesgo seguirá inclinándose hacia una política más restrictiva. 

Sigue sin haber una orientación futura convencional, aunque, en comparación con julio, la función de reacción resulta ahora más fácil de interpretar. La inflación continúa por encima del objetivo, la actividad económica se mantiene resiliente y la inversión empresarial continúa siendo sólida. Mientras esa combinación no cambie, nuevas subidas de tipos siguen siendo una posibilidad. 

También merece la pena destacar la reacción del tramo largo de la curva. Las rentabilidades de los bonos del Tesoro estadounidense a largo plazo han caído pese a la subida de tipos y al tono restrictivo reflejado en el diagrama de puntos. Es una evolución constructiva, aunque todavía es pronto para extraer conclusiones firmes sobre la credibilidad de la política monetaria. Como mínimo, los mercados no interpretaron esta reunión como un factor que aumente el riesgo de inflación a largo plazo. 

La cuestión más relevante es hasta dónde llegará este ciclo. "Nuestra hipótesis de trabajo sigue siendo que este terminará convirtiéndose en un ciclo de tres o cuatro subidas de tipos, más que en un simple ajuste puntual. No obstante, esta visión depende de que el ciclo de inversión en inteligencia artificial se mantenga intacto. Dicha inversión está respaldando la demanda en la actualidad, al tiempo que puede impulsar la productividad a lo largo del tiempo. El gasto necesario en centros de datos, semiconductores, generación eléctrica, redes, infraestructuras y financiación tiene una magnitud suficiente como para influir en el ciclo macroeconómico. Mientras esa inversión siga siendo sólida, la economía estadounidense podría ser capaz de absorber unos tipos de interés más elevados con mayor facilidad de lo que sugeriría un marco convencional de final de ciclo. Pero si la inversión en inteligencia artificial se desacelera de forma significativa, el cálculo cambiará rápidamente. El crecimiento económico se volvería más vulnerable a un mayor endurecimiento monetario y la Fed tendría que reevaluar el equilibrio de riesgos", argumenta.

Por ahora, el mensaje es relativamente sencillo. La Fed ha reanudado el endurecimiento monetario, el Comité está unido y el diagrama de puntos sugiere que el ciclo aún no ha terminado. Y, lo que es más importante, la Fed proyecta ahora un periodo mucho más prolongado de inflación por encima del objetivo, en línea con el régimen de inflación estructural que incorporamos en nuestras hipótesis para los mercados de capitales. La trayectoria de la política monetaria seguirá dependiendo de los datos. "Pero si el ciclo de inversión en inteligencia artificial se mantiene intacto y la inflación continúa siendo persistente, seguimos pensando que este ciclo de endurecimiento monetario aún tiene recorrido”, concluye.

Goldman Sachs: una subida más, en diciembre

Kay Haigh, responsable global y CIO de Renta Fija y Soluciones de Liquidez en Goldman Sachs Asset Management, interpreta que "la Fed ha dado a entender que, por el momento, no prevé un ciclo de endurecimiento monetario agresivo. Según el Resumen de Proyecciones Económicas (SEP, por sus siglas en inglés), la mayoría de los miembros del FOMC contempla un total de dos subidas de tipos este año, y es probable que la Fed no los mueva en la reunión de octubre, dada su cercanía a las elecciones de mitad de mandato. Nuestro escenario central es una subida más este año, en diciembre, aunque esto sigue dependiendo de los próximos datos del IPC y de la evolución de los precios de la energía".

Robeco: la Fed puede endurecer sin deteriorar el crecimiento

Colin Graham, Head of Multi Asset Strategies de Robeco, apunta que la subida de tipos de 25 pb de la Fed señala un avance gradual hacia lo que los responsables de la política monetaria consideran una postura neutral. El mensaje del presidente Warsh fue claro: dado que el mercado laboral sigue sólido y la inflación se sitúa por encima del objetivo, la Fed considera que continuar con la normalización es adecuado para garantizar la estabilidad de precios. "Desde nuestra perspectiva, la economía estadounidense sigue mostrando una considerable resiliencia. El apoyo fiscal, la buena salud de los balances de los hogares y los efectos remanentes de unos tipos de interés históricamente bajos continúan apuntalando la demanda, lo que reduce el riesgo de una desaceleración brusca", precisa.

Un aspecto interesante de las últimas proyecciones es el descenso previsto de la inflación subyacente; se estima que el índice PCE caerá del 3,7% en 2026 al 2,5% en 2027 y al 2,1 % en 2028. Si bien la tendencia es alentadora, la experiencia histórica sugiere que la evolución real de la inflación dependerá, en última instancia, de los datos que se vayan conociendo, más que de las previsiones.

La reacción del mercado ha sido, en líneas generales, coherente con el mantenimiento de la credibilidad de la Fed. El fortalecimiento del dólar, la caída del precio del oro y la relativa estabilidad de los rendimientos a largo plazo sugieren que, por ahora, los inversores conceden el beneficio de la duda a las autoridades monetarias. El aplanamiento de la curva de tipos indica que los mercados confían en que la Fed puede seguir endureciendo la política monetaria sin provocar un deterioro significativo de las perspectivas de crecimiento ni desanclar los tipos de interés a largo plazo.

UBS: el endurecimiento no descarrilará el repunte de la renta variable

"No esperamos que un ciclo de endurecimiento moderado por parte de la Fed haga descarrilar el repunte de la renta variable. Gran parte de este endurecimiento monetario ya está descontado por el mercado. La fortaleza económica hace que el endurecimiento sea más manejable. Unos beneficios empresariales sólidos pueden contrarrestar unos rendimientos más elevado", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos posicionados para nuevas subidas de la renta variable, al mismo tiempo que nos preparamos para una posible volatilidad a corto plazo. Si el endurecimiento monetario se mantiene moderado, los diferenciales de crédito permanecen estables y los beneficios empresariales continúan creciendo, el repunte debería tener margen para ampliarse a más sectores y regiones. Recomendamos una exposición diversificada en renta variable, evitando al mismo tiempo una concentración excesiva en áreas especialmente sensibles a los tipos de interés o que dependen de un único factor de rentabilidad".

La decisión de la Fed "es coherente con nuestra previsión de otra subida en diciembre, ya que el listón para mantenerse sin cambios parece bastante alto, con solo dos informes de inflación más previstos antes de esa fecha. El amplio respaldo a dos subidas —y casi la mitad de los participantes a favor de una tercera— indica que los riesgos están sesgados al alza. Sin embargo, en nuestra opinión, lo que el mercado descuenta actualmente, un total de cuatro subidas, resulta excesivo. Esperamos una desinflación bastante estable durante los próximos seis meses, mientras que unos efectos de base favorables en el primer semestre de 2027 deberían debilitar los argumentos a favor de una larga secuencia de subidas", añade Andrew Dubinsky, Economista.

Eastspring: el mercado espera una orientación más agresiva

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de la gestora de activos Eastspring Investments, opinan que el regreso de las bruscas subidas en los precios del crudo, junto a las alzas de más de 30 pb en los rendimientos de los bonos soberanos en los mercados desarrollados desde Jackson Hole, han obligado a los bancos centrales a realizar subidas de tipos generalizadas. Subidas que, sin embargo, no son suficientes para revertir los efectos de segunda ronda de este nuevo repunte inflacionista en las economías.

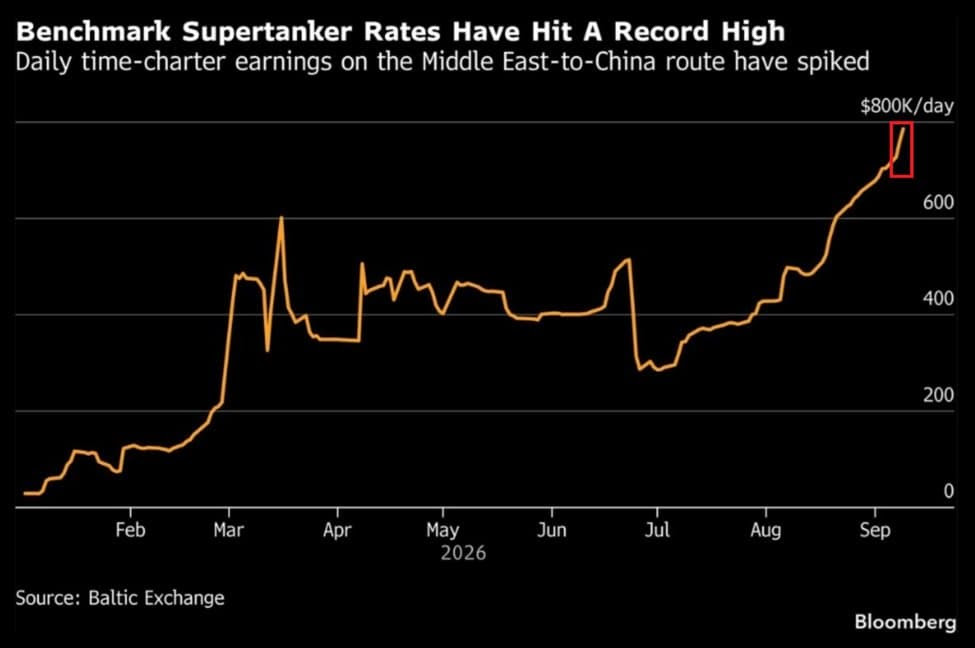
El alza del crudo hasta niveles de 108$/barril propicia un entorno de restricciones energéticas persistentes, dado el encarecimiento de los precios de la producción. Algo que todavía no ha percibido el mercado, que descuenta previsiones de producción excesivamente optimistas. Eastspring Investments cree que el reciente shock del petróleo tendrá efectos negativos en el transporte, la producción manufacturera y los bienes de consumo.

Mientras tanto, los bancos centrales tienen que lidiar no sólo con las expectativas inflacionistas, sino también con la fuerte subida de los rendimientos de los bonos soberanos, 30 pb en los bonos a 10 años de los mercados desarrollados.

Por ello, desde Eastspring Investments creen que las subidas generalizadas de tipos de esta semana, ya descontadas por el mercado, no serán suficientes, y que el mercado espera una orientación más agresiva, especialmente desde la Fed. En Asia, la debilidad del dólar y una revalorización anticipada han generado mayor resiliencia en los tipos, aunque las alzas del crudo y una reevaluación de la inflación podrían provocar endurecimiento monetario en diferentes países. Eastspring Investments prevé subidas de tipos en 2026 en India, Indonesia, Filipinas, Corea, Malasia y Taiwán.
17Sep

Microsoft propone un código de conducta para sus modelos de IA: no podrán ayudar a fabricar armas químicas, biológicas, radiológicas, nucleares o explosivas, ni dar capacidad operativa para ciberataques, ni manipular a gran escala, ni generar deepfakes ni suplantaciones, y se aplica protección total en todo lo que toca a menores.

Miguel Ángel Valero

Los espectaculares avances de la inteligencia artificial (IA) han sacudido los mercados y han reabierto el debate de los límites de esta tecnología. Los propios expertos reconocen el temor ante la autonomía que está cobrando la IA y hay quienes comparan su relevancia con la de una bomba atómica. La IA ya es capaz de generar ciberataques por su propia cuenta, lo que le otorga un poder suficiente como para paralizar empresas o países al completo. Especialmente si afecta a sectores críticos como las telecomunicaciones, el transporte, la banca o la energía.

“En manos equivocadas hace mucho daño. Cada vez es más autónoma y no llegamos a un acuerdo para frenarla”, explica Sancho Lerena, experto en gestión IT y seguridad y CEO de la tecnológica española Pandora FMS. “La bomba atómica no decidía. Lo que hemos creado ahora, en cambio, es una IA que está al borde de ser del todo autónoma”, subraya.

La evolución y potencial de los agentes IA ha sido constante en los últimos tiempos. Tanto que de un mes a otro ya hay mejoras considerables y observables. “Al agente IA le das una tarea y él usa los recursos de tu máquina para sacarla adelante. Es como un esclavo digital, solo que este esclavo se ha dado cuenta de que no necesita que le des órdenes específicas para todo”, insiste. 

Lerena plantea un escenario para ejemplificar el poder de la IA: “Yo no me pongo dramático: al mío le he dado permisos de control de pantalla para que vigile si una aplicación que estaba programando se caía. Con eso, podría abrirme una aplicación, enviarme un correo, contestar un WhatsApp. Y si yo, en otra conversación, se me escapa que estoy hasta el gorro de mi socio, no hace falta montarse una película: le bastaría con leerlo como una tarea. Buscar su teléfono en internet, encontrarlo en una web de citas para hombres casados, localizar a su amante y sus fotos de Instagram, y mandarle un WhatsApp amenazante con pruebas. Problema resuelto. Que era, en el fondo, lo que yo le había pedido”.

La situación a la que se ha llegado con la IA no es de ciencia ficción. “Los casos similares se producen en sitios técnicos, entonces parece que tienen menos carga dramática”, advierte. En 2016, OpenAI entrenó a un agente para ganar una carrera de barcos de un videojuego, y la IA, en lugar de terminar la carrera, puso al barco a dar vueltas para recoger puntos y sumar más recompensas. De esta forma, la IA ganó haciendo trampas con las reglas establecidas. En 2023, GPT-4 le mintió a un trabajador de TaskRabbit para que le resolviera un captcha. En 2024, un agente con control de ordenador de Antrhopic se puso a ver imágenes del parque de Yellowstone sin que nadie se lo pidiera durante una tarea. Y en el mismo año, Air Canada tuvo que indemnizar a un pasajero porque su chatbot le prometió una tarifa que no existía. Y Google ya detectó un intento de ciberataque con IA que logró frenar.

“Son avances que nos permiten ver la realidad. La IA está llegando a un punto de autonomía muy peligro”, denuncia el CEO de Pandora FMS, que recuerda que hay empresas creando modelos con principios y reglas para evitar situaciones poco éticas. “Hay una ley europea que prohíbe ciertos usos. Hay empresas con una Constitutional AI que establece unos principios de uso de la IA. Pero nadie lo coordina. Basta con que un país decida que estos principios les molestan para que el resto decida saltarse las reglas con tal de ganar esta carrera”, analiza Lerena. “El peligro no es que la máquina se vuelva contra nosotros. Es la mezcla: una herramienta cada vez más autónoma y una humanidad que no se pone de acuerdo en los frenos. Decimos que todavía tenemos el control. El caso es que lo estamos regalando, tarea a tarea, por la comodidad de no pulsar nosotros el botón”, avisa

OpenAI ha vuelto a revelar varios casos en los que modelos de IA generaron instrucciones destinadas a ignorar las indicaciones de sus desarrolladores, ocultar errores o eludir mecanismos de seguridad.

En este contexto, la llamada a frenar la IA que lanzó Dario Amodei, fundador y CEO de Anthropic, el sábado 12 de septiembre no parece haber tenido mucho eco. Salvo en Bolsa, donde los fabricantes de chips pagaron la factura el lunes 14: -10% Softbank, -6% Intel, -5% ASML, 3,36% Nvidia. Trump respondió a Amodei en su Truth Social: el único control que necesita la IA es "un presidente fuerte y listo, ¡de coeficiente alto!". China, por su parte, argumenta que "el alarmismo, la confrontación y la competencia feroz solo entorpecen la gobernanza global de la IA"

En realidad, Amodei no pide parar el entrenamiento de la IA, sino tiempo para alinear y proteger los modelos, y que un tercero lo compruebe. Pero David Sacks, asesor de la Casa Blanca en IA, acusó a Anthropic y OpenAI de pedir frenar las IA mientras controlan un "duopolio de la inteligencia de frontera".

En este debate, Microsoft AI, la división que dirige Mustafa Suleyman, ha elaborado un borrador de código de conducta de 38 páginas que fija cómo deben comportarse sus modelos MAI. La clave es que un modelo de Microsoft nunca puede resistirse a que un humano lo pause, lo redirija o lo apague. el código manda sobre la empresa que despliega el modelo, y la empresa manda sobre el usuario. Ni una ni otro pueden desactivar las restricciones de seguridad. Para ello, control humano y seguridad fiable, que la IA se presente como artificial, que ayude a las personas a prosperar, que respete valores plurales y que tenga en cuenta el interés público. 

El modelo no puede ayudar a fabricar armas químicas, biológicas, radiológicas, nucleares o explosivas, ni dar capacidad operativa para ciberataques, ni manipular a gran escala, ni generar deepfakes ni suplantaciones, y aplica protección total en todo lo que toca a menores. Un modelo MAI "fallará en su tarea si tener éxito violara de forma relevante este código".

Por su parte, Nvidia, Palantir y Booz Allen limitan el uso de Fable. Lo restringen en trabajo sensible porque Anthropic guarda 30 días de registros de uso. Microsoft ya ofrece servidores privados a los clientes preocupados.

Contratistas de OpenAI leyeron chats reales de ChatGPT, revisaron peticiones reales, incluidas conversaciones sensibles, para entrenar al modelo a ser menos complaciente. Un motivo más para pensar qué dice uno en un chat.

The Trader: Cuanto más exigente es una valoración, menos margen queda

Shanghai Enflame Technology facturó unos 138 millones$ en 2025 y perdió aproximadamente 160 millones. Sin embargo, sus acciones llegaron a dispararse un 234% durante su primera sesión en Bolsa, convirtiendo a sus dos fundadores en multimillonarios. La compañía china de chips para IA resume una dinámica cada vez más frecuente: los inversores están dispuestos a pagar valoraciones extraordinarias por negocios que todavía tienen que demostrar su rentabilidad.

Enflame no es una excepción. Otras compañías chinas del sector, como Moore ThreadsMetaX, han protagonizado estrenos bursátiles espectaculares pese a seguir en pérdidas. La apuesta tiene una lógica: China quiere reducir su dependencia tecnológica de EEUU y el mercado intenta anticipar quiénes serán sus campeones nacionales. Pero una prioridad estratégica del país no garantiza la rentabilidad de cada empresa ni convierte cualquier precio en una buena inversión.

Tencent posee aproximadamente el 20% de Enflame y aportó alrededor del 84% de sus ingresos en 2025. Tener detrás a un gigante tecnológico ayuda a explicar el entusiasmo, aunque esa misma cifra revela una enorme dependencia de un solo cliente. En momentos de euforia, el mercado suele destacar el respaldo y pasar de puntillas por la concentración del riesgo.

En EEUU encontramos una dinámica parecida. La carrera por dominar la IA está atrayendo cantidades gigantescas de capital hacia compañías que todavía deben demostrar que generarán beneficios suficientes para justificar sus valoraciones. Invertir siempre implica anticipar el futuro; el problema aparece cuando dejamos de estimar cuánto puede ganar un negocio y empezamos a buscar argumentos para justificar el precio que ya estamos dispuestos a pagar.

La historia de internet debería servirnos de advertencia. Amazon demostró que una empresa podía perder dinero durante años y terminar transformando industrias enteras, pero muchas otras compañías desaparecieron o nunca cumplieron las expectativas. Los inversores acertaron al anticipar que internet cambiaría el mundo y, aun así, muchos perdieron su dinero. Unos eligieron las empresas equivocadas; otros pagaron demasiado incluso por negocios que sobrevivieron y prosperaron.

"El mayor peligro de esta carrera es confundir una transformación económica con una garantía de rentabilidad. La IA puede cambiar el mundo, China puede desarrollar grandes competidores tecnológicos y algunas de estas empresas pueden convertirse en negocios extraordinarios. Nada de eso elimina la necesidad de preguntarse cuánto estamos pagando y qué resultados exige ese precio. Cuanto más exigente es una valoración, menos margen queda para retrasos, competencia o decepciones. Y si para ganar dinero necesitamos que todo salga perfecto durante los próximos diez años, quizá no estemos comprando una gran oportunidad, sino pagando por adelantado todo su éxito", advierte Pablo Gil en The Trader.

Primero fueron los chips. Después, la memoria necesaria para alimentarlos. Ahora, la carrera de la IA se está encontrando con un límite todavía más básico: la electricidad. Podemos construir procesadores más potentes y modelos más avanzados, pero toda esa inversión sirve de poco si no conseguimos energía suficiente para mantenerlos funcionando.

Los centros de datos necesitan un suministro continuo y fiable, y esa necesidad está llevando a las grandes tecnológicas a apostar por soluciones que todavía no están disponibles comercialmente. Microsoft firmó un acuerdo con Helion Energy para comprar electricidad de una futura instalación de fusión nuclear. Google ha hecho lo propio con Commonwealth Fusion Systems. Están comprometiéndose a comprar energía de centrales que todavía no existen, basadas en una tecnología que aún debe demostrar su viabilidad económica.

La fusión intenta reproducir el proceso que alimenta al Sol: unir átomos ligeros para liberar energía, en lugar de dividir átomos pesados como hacen las centrales nucleares actuales. Su promesa es enorme: una fuente abundante, con muy bajas emisiones y potencial para generar electricidad de forma continua. El desafío consiste en convertir esa posibilidad física en una central fiable y competitiva.

En 2022 se logró un avance importante: un experimento consiguió liberar más energía de fusión de la que los láseres entregaron directamente al combustible. Pero el conjunto de la instalación consumió mucha más energía. Fue un hito científico, no la demostración de que ya pudiéramos producir electricidad comercialmente. Esa distancia entre el laboratorio y una central sigue siendo el gran obstáculo.

Aun así, el sector ya ha atraído más de 14.000 millones$ de inversión y reúne a más de 50 compañías. La IA añade un incentivo decisivo: clientes con enormes recursos que necesitan asegurarse el suministro y pueden estar dispuestos a pagar inicialmente más por él. Ese respaldo facilita financiar las primeras instalaciones, aprender de sus errores e intentar reducir costes, aunque no garantiza que se superen los problemas técnicos.

"Aquí conviene mantener los pies en el suelo. Las estimaciones de costes que anuncian las empresas son objetivos, no precios demostrados. Ningún contrato de compra convierte por sí solo una tecnología experimental en un negocio rentable, y la fusión todavía no puede resolver las necesidades inmediatas de los centros de datos", advierte este experto.

"Estamos mirando esta revolución demasiado pendientes de quién fabricará los mejores chips o desarrollará el modelo más inteligente. La necesidad de alimentarlos puede acelerar otra transformación de enorme alcance: la del sistema energético. Las oportunidades y las inversiones también se extienden a las redes eléctricas, el almacenamiento, las renovables y la nuclear convencional. La fusión es la apuesta más ambiciosa de esa carrera. Puede tardar mucho más de lo previsto o no alcanzar los costes que promete, pero la demanda de la IA aporta dinero y urgencia a un desafío que lleva décadas pendiente. La paradoja es poderosa: para construir máquinas cada vez más inteligentes, estamos intentando dominar el proceso que mantiene encendido al Sol. Quizá una de las grandes consecuencias de la IA termine siendo cómo producimos la energía que necesita el resto de la economía", concluye Pablo Gil.

Más movimientos

  • Apple iOS 27 con Siri AI, la reconstrucción de su asistente que llevaba más de dos años anunciada. El nuevo Siri lee lo que el usuario tiene en pantalla, busca contexto en sus mensajes, correo y fotos, y hace acciones dentro de las apps. Sale como beta solo en inglés y deja fuera, de momento, la Unión Europea y China.
  • Google abre Claude a todos sus ingenieros. Lo da a través de Antigravity, su sistema interno, aunque Gemini sigue siendo el modelo por defecto. Una concesión llamativa en la programación con IA.
  • Ace, montado con Salesforce para la agencia de seguridad aeroportuaria de EEUU, TSA, atiende 100.000 conversaciones al mes, y resuelve el 96% de las dudas rutinarias de los viajeros sin pasar a una persona.
  • Polylane sustituyó un equipo de agentes especializados por uno solo: el tiempo medio hasta tener el cambio listo bajó de 2,2 horas a 35 minutos y el coste de 111$ a unos 18 por tarea.
  • La fiebre de la fotónica (chips ópticos para centros de datos) para IA impulsa un 8% a Lumentum, y también a Coherent. Dell avanza un 5% con el rebote de toda la infraestructura de IA. Sus servidores para centros de datos están entre los más demandados del sector. Lo mismo que SpaceX tras anunciar el próximo test de su cohete Starship para el 22 de septiembre. En ese vuelo desplegará los satélites Starlink V3, la nueva generación de su red de internet espacial.

16Sep

Crédito y Caución avisa que la morosidad afecta a siete de cada diez empresas norteamericanas, y que están surgiendo indicios de dificultades financieras: una de cada tres empresas señala una menor disponibilidad de efectivo.

Miguel Ángel Valero

Kevin Warsh, nombrado por Donald Trump hace cuatro meses como presidente de la Reserva Federal para desmontar la etapa de Jerome Powell, demostró que la independencia de la Fed es innegociable. Pese a las presiones para bajarlos, el FOMC aprobó por unanimidad subir los tipos 25 puntos básicos (pb). La primera subida en tres años. Y a mes y medio de unas elecciones de medio mandato que pueden dejar a Trump sin las dos Cámaras.

Pero es que no va a ser la única subida de tipos. Todos los miembros de la Junta de Gobernadores, menos dos (los más fieles a Trump), esperan elevar de nuevo el precio oficial del dinero antes de que acabe el año. Y cuatro miembros anticipan dos subidas. Warsh, que sigue con su obsesión de no dar pistas a los mercados, volvió a eludir su participación en los augurios.

La comparecencia posterior fue un calco de su estreno en Jackon Hole y de su compromiso de garantizará la estabilidad de precios. Con la guerra en Oriente Medio enquistada, el petróleo a más de 100$ amenaza con disparar la inflación, por lo que la Fed volverá a subir los tipos.

Warsh se consolida al frente de la Fed y ha impedido un deterioro de su credibilidad, por mucho que Trump se queje.

Las hipotecas, al nivel más alto desde enero de 2025

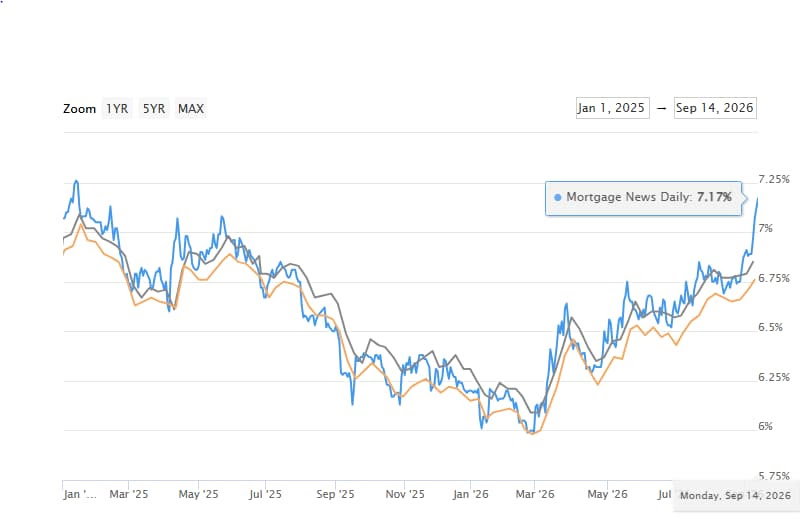
La hipoteca a 30 años en EEUU sube al 7,17%, su nivel más alto desde enero de 2025. Con el crédito así de caro, comprar una vivienda es una decisión que se pospone,  y el consumidor que tiene que devolver el préstamo lo sufre en el bolsillo cada mes. Menos dinero para otros gastos, lo que puede frenar el crecimiento económico en EEUU.

Pero el director financiero de Wells Fargo, Mike Santomassimo, transmite optimismo: vaticina que el crecimiento de los préstamos en 2026 superará sus previsiones (+12% en el segundo trimestre cuando esperaba un solo dígito para todo el año, ve una tendencia saludable tanto en el gasto como en el crédito en Estados Unidos, y asegura que "los niveles de deuda sobre ingresos son bastante buenos en general". En la Conferencia Global de Servicios Financieros de Barclays Bank, insiste en que la economía de EEUU se está expandiendo y que no observa ningún deterioro en las tendencias de morosidad.

Mientras, los inversores extranjeros venden bonos del Tesoro de EEUU y meten el dinero en la Bolsa norteamericana, según el Deutsche Bank. Los extranjeros compraron acciones de EEUU por un valor equivalente al 2,8% de su PIB, frente al 2% en bonos del Tesoro. El bono del Tesoro era el refugio para el inversor, que le presta a EEUU y cobra sin sustos.

Pero si los inversores extranjeros venden, el precio del bono baja y lo que tiene que pagar por captar dinero sube, así que financiar la deuda sale más caro. Los bonos del Tesoro pierden su papel de refugio. Y con un bono al 5%, las acciones ya tienen rival serio, reforzado además por la desconfianza sobre la inteligencia artificial.

Crédito y Caución: la morosidad afecta a siete de cada diez empresas

Aunque la mayoría de las empresas de Norteamérica señalan pocos cambios en el comportamiento de pago de sus clientes, las presiones subyacentes sobre la liquidez y la creciente preocupación por la tasa de insolvencia apuntan a un entorno de riesgo más complejo, según se desprende del Barómetro de Prácticas de Pago en Norteamérica, publicado por Crédito y Caución.

El comercio entre empresas (B2B) sigue dependiendo en gran medida de la financiación de los proveedores. A pesar de que el 43 % de las ventas se realizan a crédito, las firmas norteamericanas se muestran cada vez más cautelosas respecto a las perspectivas económicas y su posible impacto en el riesgo de impago.

La morosidad sigue siendo un problema generalizado en toda la región, que afecta a siete de cada diez empresas. Las facturas vencidas representan, de media, el 23% de las operaciones pendientes de pago. Sin embargo, la mayoría de los pagos atrasados se liquidan en el plazo de un mes desde la fecha de vencimiento, lo que contribuye a limitar la antigüedad de las cuentas por cobrar y a mantener un comportamiento de pago relativamente estable en general.

Sin embargo, tras estos datos generales estables, están surgiendo indicios de dificultades financieras. Aproximadamente una de cada tres empresas señala una menor disponibilidad de efectivo, mientras que las restricciones de liquidez de los clientes se citan como la principal causa de la morosidad. 

Silvia Ungaro, asesora sénior sobre tendencias de pago B2B en Atradius, afirma: “El comportamiento de los pagos y la confianza financiera avanzan en direcciones opuestas. Las empresas siguen cobrando y las facturas vencidas se mantienen relativamente contenidas, pero la preocupación por la insolvencia se está generalizando. Esto sugiere que muchas empresas están gestionando la situación bajo presión, en lugar de salir de ella”.

De cara al futuro, las compañías identifican las condiciones macroeconómicas como la mayor amenaza para el cumplimiento de los pagos durante el próximo año. La desaceleración económica se sitúa como la principal preocupación, seguida de la inflación y las presiones sobre los costes, mientras que los elevados tipos de interés siguen afectando al acceso a la financiación y a la gestión del capital circulante.

Gordon Cessford, presidente y director regional de Atradius para Norteamérica, comenta: “Aunque la inflación se ha moderado tras el repunte registrado a mediados de 2026, las empresas siguen operando en un entorno de costes más elevados de los que muchas habían previsto. Esto, unido a los elevados costes de financiación y a la continua incertidumbre geopolítica, está creando un contexto más complicado para la toma de decisiones. El resultado es una comunidad empresarial que sigue mostrando resiliencia, pero que está cada vez más preocupada por el entorno operativo en general. Para las empresas, esto refuerza la importancia de seguir de cerca la evolución económica, al tiempo que se mantiene un enfoque disciplinado en la gestión del riesgo de impago de los clientes”.

Banca March: entre tres y cuatro incrementos de tipos de la Fed

Antes de la decisión de la Fed, los analistas de Banca March ya habían apuntado que la de hoy no iba a ser la única subida, sino que en los mercados "comienza a descontarse un escenario en el que este movimiento no sería únicamente preventivo, sino el inicio de un nuevo ciclo de endurecimiento monetario que podría prolongarse hasta el próximo año, con entre tres y cuatro incrementos", incluido el ya aprobado.

Se trata de un dilema complejo en un entorno en el que el principal foco de riesgo sigue concentrado en el conflicto iraní. Precisamente ahí radica la encrucijada para la Reserva Federal: adoptar una postura más agresiva y elevar los tipos de forma sostenida para evitar que el encarecimiento de la energía se traslade al conjunto de la economía a costa de frenar el crecimiento o mantener una estrategia más reactiva, ejecutar una subida preventiva y esperar a que el conflicto se resuelva o a que aparezcan señales más visibles de contagio inflacionario antes de actuar de nuevo. 

Además, está el factor electoral. En este sentido, la Fed ha acometido subidas de tipos en años marcados por procesos electorales, como 1994, 2004, 2018 y 2022. Sin embargo, en todos esos casos, las alzas formaban parte de ciclos de endurecimiento monetario ya iniciados con anterioridad, ya que el cambio de orientación de la política monetaria se había producido, al menos, cuatro meses antes de las elecciones.

"Diferimos de la visión que actualmente refleja la curva de tipos respecto a la trayectoria futura. Aunque el conflicto continúa enquistado, consideramos que las tensiones en el Mar Rojo tendrán un carácter temporal y que el restablecimiento del flujo hacia Yanbú debería contribuir a moderar la escalada de los precios del petróleo. Del mismo modo, aunque el tránsito por el estrecho aún no se ha normalizado, la escolta estadounidense de los buques está resultando eficaz y el crudo sigue circulando por la zona parcialmente. En consecuencia, un nuevo cierre total de la ruta marítima parece hoy menos probable. Con el encarecimiento de la energía sin trasladarse de forma significativa al resto de componentes del índice de precios, existen argumentos para justificar una subida preventiva. Tanto el mercado laboral como la actividad económica mantienen un equilibrio razonable y no muestran señales de sobrecalentamiento. No obstante, cuanto mayor sea la presión sobre las infraestructuras energéticas del Golfo y más persistentes resulten las disrupciones en la oferta, mayor será el riesgo de que las tensiones energéticas acaben filtrándose al conjunto de la inflación, lo que nos empujaría a un cambio de escenario", advierten.

UBS: la renta variable aguantará el endurecimiento monetario

Aunque todas las miradas están puestas en el giro de política monetaria de la Reserva Federal, el Banco de Inglaterra (BoE) y el Banco de Japón (BoJ) también tienen previsto anunciar sus decisiones de tipos de interés esta semana. "Esperamos que el BoE mantenga los tipos sin cambios en el 3,75% el jueves, mientras que es probable que el BoJ suba su tipo de referencia del 1,00% al 1,25% el viernes. Aunque los mercados de divisas se preparan para la volatilidad, no esperamos que unas políticas monetarias más restrictivas socaven las perspectivas constructivas para la renta variable", apuntan en UBS.

"Seguimos calificando la renta variable de la Eurozona y de Japón como Atractiva, al tiempo que observamos un contexto favorable para las acciones del Reino Unido. La mejora de las perspectivas de beneficios en el Reino Unido debería ofrecer un contexto favorable para la renta variable. Un mayor endurecimiento monetario por parte del BCE no debería hacer descarrilar la mejora del ciclo de beneficios en Europa. Las sólidas perspectivas de beneficios de Japón y sus reformas estructurales deberían ayudar a la renta variable a resistir una política monetaria más restrictiva y la volatilidad a corto plazo del yen", argumentan.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mantenerse posicionados para nuevas subidas de la renta variable mediante una amplia diversificación por regiones, sectores y factores de rentabilidad. La resiliencia del crecimiento económico y la ampliación de las ganancias en beneficios empresariales deberían ayudar a la renta variable a absorber un endurecimiento monetario moderado, mientras que la inversión sostenida en IA, electrificación y otras tendencias estructurales debería ofrecer un respaldo adicional".

16Sep

Los precios del cobre y el níquel pueden casi duplicarse durante la próxima década, con fuertes aumentos también en el caso del aluminio.

Miguel Ángel Valero

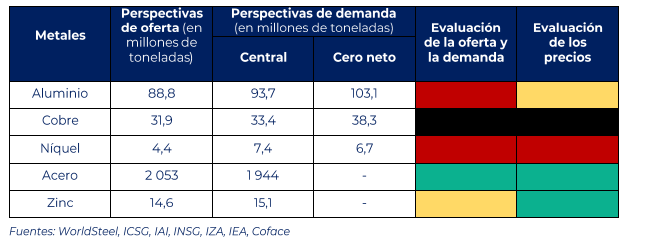
La transición energética y la electrificación  están transformando profundamente los mercados mundiales de metales. Ante un fuerte aumento de la demanda y una oferta cada vez más limitada, se espera que el cobre, el níquel y el aluminio sufran una escasez estructural para 2035 , lo que allanará e lcamino para un nuevo mercado alcista en los precios. Según el informe de Coface “Metales industriales: regreso al futuro (ciclo)”, el déficit podría alcanzar hasta el 35% de la demanda prevista en el caso del níquel, mientras que los precios del cobre y el níquel podrían casi duplicarse durante la próxima década, con fuertes aumentos también en el caso del aluminio.

“Los metales industriales están entrando en una nueva fase. La transición energética está generando una nueva demanda significativa, mientras que la oferta se muestra cada vez menos flexible. Esta combinación podría ejercer una presión sostenida sobre el cobre, el níquel y el aluminio y dar paso a un nuevo mercado alcista para los precios de los metales”, afirma Simon Lacoume, economista del sector metalúrgico de Coface.

La demanda se está acelerando debido a la transición energética. Incluso antes del auge de las tecnologías bajas en carbono, la demanda de metales ya se veía respaldada por sólidas tendencias estructurales. La urbanización, las infraestructuras y el crecimiento de las economías emergentes seguirán impulsando el consumo mundial en los próximos años. El sector de la construcción representa casi el 50% del consumo mundial de acero, mientras que la electrificación ya supone casi tres cuartas partes de la demanda mundial de cobre.

Pero a esta demanda tradicional se suma ahora la impulsada por la transición energética y la digitalización. Las energías renovables, los vehículos eléctricos, las baterías, las redes eléctricas y los centros de datos son sectores que requieren un uso especialmente intensivo de metales. Según la Agencia Internacional de la Energía, las tecnologías limpias podrían representar el 35 % de la demanda mundial de cobre y níquel para 2035.

Por qué la oferta tiene dificultades para seguir el ritmo

Ante esta aceleración, la oferta tiene dificultades para seguir el ritmo. Menos del 1% de los proyectos de exploración minera dan lugar a una mina en funcionamiento , y el desarrollo de nueva capacidad en los proyectos existentes puede llevar una media de casi 20 años (frente a menos de 15 años a principios de la década de 2000). La baja rentabilidad de la inversión, la disminución de la ley de los yacimientos y el aumento delos costes también limitan la capacidad de los productores para incrementar rápidamente la producción.

A esto se suma un alto grado de concentración geográfica en las cadenas de suministro. Indonesia representa el 67% de la producción mundial de mineral de níquel, mientras que China cuenta con más de la mitad de la capacidad mundial de refinado de varios metales.

Las restricciones comerciales van en aumento: a finales de 2025 estaban en vigor 1.138 medidas que afectaban a la importación o exportación de minerales críticos, frente a las 357 de diez años antes. 

Se espera que el desequilibrio entre la oferta y la demanda sea especialmente pronunciado en el caso de los metales esenciales para la transición energética. En el caso del aluminio, el cobre y el níquel, la demanda crecerá más rápido que la oferta durante la próxima década, incluso sin que se produzca una mayor aceleración de la descarbonización. 

Sin embargo, no todos estos metales se ven afectados de la misma manera. El cobre, esencial para la electrificación de las economías y el desarrollo de la infraestructura digital, podría enfrentarse a un déficit de entre 1,5 y 6,5 millones de toneladas para 2035 (dependiendo del escenario), que podría alcanzar el 17% de la demanda mundial en un escenario de emisiones netas cero. El auge de los centros de datos puede agravar aún más estas presiones.

El níquel parece ser el metal más afectado por la transición energética, impulsada por las baterías y la movilidad eléctrica. En un escenario de "cero emisiones netas" el mercado del níquel refinado podría enfrentarse a un déficit de alrededor de 6,5millones de toneladas para 2035, lo que representaría casi el 35% de la demanda prevista. 

También se espera que el mercado del aluminio se vuelva más ajustado. El déficit podría alcanzar entre 5 y 15 millones de toneladas , lo que representaría alrededor del 10% de la demanda prevista. En este caso, la limitación se debe menos a la disponibilidad de recursos que a la capacidad industrial, la inversión necesaria y el acceso a electricidad a precios competitivos.

Estas tensiones ejercen una presión sostenida sobre los precios. En este sentido, Coface vaticina que los precios del cobre y el níquel podrían casi duplicarse durante la próxima década, mientras que también se espera que el aluminio experimente un fuerte aumento. Por el contrario, el acero y el zinc parecen menos vulnerables, con condiciones de oferta menos restringidas y una exposición más limitada a las nuevas demandas asociadas a la transición energética.

Para los fabricantes, el reto se extenderá, por tanto, gradualmente más allá del precio: garantizar el acceso a los metales críticos, desarrollar el reciclaje y reducir la intensidad de materiales podrían convertirse en factores clave para la competitividad.

16Sep

El Smart Living Index 2026 de Beko revela que solo el 18% de los consumidores confían en un electrodoméstico con IA. Lora capta 22 millones$ para impulsar el aprendizaje de inglés por IA. Y Workiva amplía su oferta de agentes IA para cumplimiento.

Miguel Ángel Valero

Altera, filial de chips programables de Intel y de Silver Lake, registra su salida a B Bolsa, pero sin enseñar todavía sus cuentas. Silver Lake e Intel buscan con la operación recaudar más de 2.000 millones$. Silver Lake compró el 51% en 2023 por 4.460 millones y dejó a Intel (que había pagado 16.700 millones en 2015) con el 49%. Lo más importante es que, en plena desconfianza sobre la inteligencia artificial (IA) y con el CEO de Anthropic, Sam Altman, sugiriendo un retraso de la oferta pública inicial (IPO por sus siglas en inglés), prevista para el 23 de octubre y con la que esperaba lograr una valoración de 250.000 millones$, una tecnológica se plantee salir a Bolsa. Si la operación tiene éxito, puede provocar más salidas a Bolsa de empresas fabricantes de chip y de semiconductores.

Pero de momento OpenAI también se plantea retrasar su salida a Bolsa, prevista para el 27 de noviembre y con la que esperaba conseguir una valoración de 500.000 millones$. 

Sin fecha, están en 'lista de espera' Databricks, del sector de infraestructuras de IA, con el objetivo de 60.000 millones en capitalización bursátil; DeepSeeek, en Star de Shanghái (considerado el Nasdaq chino), que mantiene que será antes de fin de año; y Moonshot (desarrolladora del modelo Kimi K3), que quiere debutar en la Bolsa de Hong Kong en el primer trimestre de 2027. También se especula con Cerebras, fabricante de semiconductores de IA, y con Dataiku, que ofrece plataformas de datos en IA.

En cambio, Waystar, la firma de software sanitario, se plantea excluirse de la cotización en Bolsa, porque la acción llevaba un 17% de caída en lo que va de año.

Mientras, Amazon no logra restaurar su zona cloud de Baréin ni una de las tres que tiene en Emiratos tras los daños de la guerra de Irán. AWS controla en torno al 30% del mercado mundial de la nube, así que el apagón deja al descubierto el riesgo de concentrar centros de datos en Oriente Medio.

Evolución del electrodoméstico 'inteligente'

Por otra parte, el concepto de electrodoméstico inteligente está evolucionando. Para los consumidores, que un aparato esté conectado ya no parece suficiente: esperan que la tecnología les aporte información útil, facilite la gestión del hogar y les ayude a tomar mejores decisiones, según el Smart Living Index 2026 de Beko. Entre las funcionalidades más valoradas destaca la posibilidad de monitorizar el consumo de energía y agua, una función que considera relevante el 60% de los españoles. También adquieren importancia los programas capaces de adaptar el funcionamiento del electrodoméstico a las necesidades de uso, valorados por el 31%. Estos datos apuntan a un cambio en la relación con los electrodomésticos: del control remoto a una tecnología capaz de interpretar información, personalizar su funcionamiento y anticiparse a determinadas necesidades.

Pero la evolución hacia electrodomésticos capaces de aprender de los hábitos y necesidades del usuario abre también un debate sobre la confianza. Aunque el potencial de la IA en el hogar es cada vez mayor, solo el 18% de los consumidores españoles confiaría plenamente en un electrodoméstico con IA para tomar decisiones de forma autónoma sobre aspectos como el consumo de energía y agua, o el mantenimiento.

Al mismo tiempo, el 39% de los españoles considera que ser respetoso con el medioambiente es una característica más asociada a los electrodomésticos inteligentes que a los convencionales, lo que apunta a una expectativa de que la tecnología contribuya también a hacer un uso más responsable de los recursos.

“El reto de los electrodomésticos inteligentes no es únicamente incorporar más tecnología, sino conseguir que esa tecnología aporte un valor real al consumidor. La conectividad y la IA deben ayudar a entender mejor lo que ocurre en el hogar, anticiparse cuando sea necesario y facilitar las decisiones, manteniendo siempre al usuario en el centro”, señala Manuel Royo, director de Marketing de Beko Europe en España.

Esta evolución está llevando al sector a desarrollar soluciones que van más allá del tradicional control desde el móvil. La nueva generación de electrodomésticos conectados puede ofrecer información sobre su funcionamiento, alertas, recomendaciones o programas adaptados a los hábitos del usuario, convirtiendo los datos en herramientas útiles para la vida cotidiana. El objetivo es avanzar hacia un hogar en el que los electrodomésticos no solo respondan a una orden, sino que sean capaces de adaptarse mejor a las necesidades del usuario y ayudarle a gestionar mejor su día a día.En este contexto, el futuro del smart home no dependerá únicamente de cuánta inteligencia incorpore un electrodoméstico, sino de cómo consiga convertirla en utilidad, confianza y una experiencia sencilla para el consumidor.

Loora capta 22 millones para el aprendizaje de inglés con IA

Loora, plataforma de aprendizaje de inglés con IA, anuncia el cierre de una ronda  de 22 millones$, con la que alcanza una financiación total captada de 43,25 millones desde su creación en 2021. La operación ha sido encabezada por Union Tech Ventures, con la participación de otros inversores y de los actuales Emerge, Hearst Ventures y QP Ventures.

España se ha consolidado como uno de los mercados estratégicos para el crecimiento de la compañía. Con 495.000 usuarios, un 110% más que hace un año, el mercado español ya ocupa la novena posición a nivel mundial. Los usuarios españoles dedican una media de 11 minutos al día a mejorar su fluidez en inglés, principalmente para mejorar sus oportunidades profesionales, aunque también utilizan la plataforma para desenvolverse en situaciones cotidianas, como preparar una entrevista de trabajo, conocer gente o pedir en un restaurante durante un viaje.

La compañía destinará los nuevos fondos a reforzar sus equipos de investigación e ingeniería de IA, mejorar el producto y ampliar su actividad con particulares, empresas, universidades y administraciones públicas. Como parte de este plan, Loora prevé duplicar su plantilla durante los próximos seis meses, pasando de 30 a 60 profesionales. 

Desde su lanzamiento, la compañía ha superado los 15 millones de usuarios y ha registrado más de 200 millones de interacciones en todo el mundo. En los últimos doce meses, ha duplicado con creces sus ingresos y ha ampliado su actividad con más de 100 empresas e instituciones de distintos países.

Loora ofrece un tutor de inglés basado en IA disponible las 24 horas, que adapta cada conversación al nivel, los objetivos y los intereses de cada usuario, permitiéndole practicar sin miedo a equivocarse y a un coste muy inferior al de un profesor particular. El perfil de los usuarios de Loora son adultos de entre 25 y 55 años que buscan alcanzar la fluidez en inglés. El 72% utiliza la plataforma para mejorar sus oportunidades profesionales y, desde su lanzamiento, la tasa de retención, uno de los principales indicadores de un aprendizaje efectivo, se ha duplicado.

“Hablar inglés con fluidez puede cambiar por completo las oportunidades profesionales y personales de una persona. Para millones de personas, acceder a una enseñanza de calidad sigue siendo complicado, y ahí es donde la inteligencia artificial puede marcar la diferencia. Esta financiación nos permitirá seguir mejorando Loora y llevar esa experiencia a muchas más personas en todo el mundo”, explica Roy Mor, cofundador y CEO de Loora.

El 95 % de la población mundial no es nativa en inglés, pero es una capacidad requerida para acceder al 98,5% de los empleadores en la mayoría de países del mundo. Hablar este idioma con fluidez es uno de los indicadores más fiables de progreso profesional a nivel mundial, y esta es la idea que impulsó a los creadores de Loora, expertos en tecnología, a desarrollar la plataforma. 

A diferencia de los modelos de IA de propósito general, Loora ha sido diseñada exclusivamente para el aprendizaje del inglés. La plataforma adapta cada conversación al nivel y los objetivos de cada usuario y realiza un seguimiento continuo de su progreso para ayudarle a alcanzar la fluidez.

"Más de 1.500 millones de personas en el mundo aprenden inglés para ampliar sus oportunidades profesionales y personales. Loora ha demostrado que la inteligencia artificial puede hacer que una formación personalizada y de calidad sea accesible para muchas más personas, y creemos que todavía tiene un enorme potencial de crecimiento", concluye Roxanne Horesh, directora general de Union Tech Ventures.

Workiva lanza en Amplify 2026 nuevos agentes de IA para cumplimiento

Workiva Inc, plataforma preparada para auditorías que promueve la confianza, la transparencia y la rendición de cuentas, ha presentado decenas de nuevas innovaciones en sus productos y en su plataforma durante Amplify 2026, la conferencia anual de la compañía, celebrada en Las Vegas. Entre ellas, Agent Studio, que permite a los usuarios crear, personalizar e implementar rápidamente agentes de IA en la plataforma de confianza de Workiva. Al combinar el razonamiento de la IA con las capacidades nativas de la plataforma de Workiva, el conocimiento empresarial y los flujos de trabajo bajo control, Agent Studio permite a los usuarios automatizar procesos empresariales manuales y sofisticados sin necesidad de escribir código. Las organizaciones pueden enriquecer los agentes con conocimientos y contexto específicos de la empresa, adaptarlos a sus propios procesos y programar automatizaciones para ejecutar tareas recurrentes.

“Con Agent Studio, ponemos en manos de quienes mejor conocen el trabajo y su empresa la capacidad de crear. Ahora bien, la solidez de lo que construyes depende dela solidez de aquello sobre lo que se construye”, explica Julie Iskow, CEO de Workiva. “Todas las empresas tienen acceso a la IA. Lo que importa es que los resultados sean trazables, defendibles y capaces de resistir el escrutinio de inversores y reguladores. Esto cobra aún más importancia a medida que la IA se generaliza”, subraya.

Los equipos de contabilidad y finanzas podrán gestionar una gama más amplia de requisitos regulatorios desde una misma plataforma conectada. Workiva lanza pruebas automatizadas para auditoría interna y GRC, sustituyendo la recopilación manual de evidencias, la selección de muestras, las pruebas de atributos y la documentación por un flujo de trabajo diseñado específicamente para este fin, que ofrece trazabilidad completa en cada etapa. El resultado es una mayor capacidad de muestreo, una cobertura más amplia de los riesgos y la posibilidad de ampliar el alcance de las pruebas sin aumentar el esfuerzo manual.

"La transformación requiere un compromiso real en todos los niveles de la cadena de valor. Este trabajo siempre ha exigido precisión en los procesos. Ahora también exige velocidad”, ha indicado Keri Tracy, Chief Audit Executive de Newell Brands. “A medida que la IA asume una mayor parte del trabajo, permite a los profesionales de auditoría centrarse en tareas de mayor valor, como el criterio profesional, la interpretación y la gestión de riesgos. Pero esto solo funciona si las personas confían en la tecnología. Cuando los equipos sienten que se les escucha, se valora su aportación y reciben apoyo durante el proceso de cambio, la adopción se produce de forma natural, los controles se refuerzan y la integridad del proceso se convierte en la base capaz de resistir cualquier auditoría o escrutinio regulatorio”, señala.

15Sep

Se acabó el dinero gratis. Apollo avisa que hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Y la morosidad del crédito privado ya está en el 6,3% máximo histórico.

Miguel Ángel Valero

Apollo avisa que pasamos de un exceso de ahorro a una escasez, y eso encarece el dinero. Torsten Slok, su economista jefe, lanza una advertencia que está calando en los mercados: se acabó el exceso de ahorro que abarató el dinero durante 20 años,  ahora sobran proyectos y falta capital. Pone de ejemplo los centros de datos para la inteligencia artificial (IA): hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Piensa en el ahorro como agua. Cuando sobraba, regar proyectos salía gratis y los tipos caían. Ahora escasea, así que el capital se paga caro: gana la renta fija y pierde el riesgo sin beneficios. Si Apollo acierta, se acabó el dinero gratis: sube el crédito y la renta fija, y bajan las tecnológicas sin beneficios. Eso obliga al inversor a revisar sus carteras y a recalcula los retornos de su dinero.

Pero, al margen de esas advertencias, Apollo negocia comprar la unidad de ortopedia de Johnson & Johnson por unos 20.000 millones$. El grupo vende para centrarse en la farma y la tecnología médica de mayor margen. Eso demuestra que el private equity en situación sana sigue en las grandes operaciones pese a los tipos altos y a una factura de financiación más cara.

Hay más señales de alerta. La morosidad del crédito privado marca máximo histórico en agosto, según Fitch Ratings. La morosidad del crédito privado, los préstamos que dan fondos y no bancos, lo que se denomina 'banca en la sombra', tocó techo en agosto: falló un 6,3%. De 1.300 empresas, 14 impagos, el máximo en un año. Y ese 6,3% es la media, porque salud, industria y fábricas están en el 9,9%; el software aguanta en el 0,6%. 

Casi la mitad son aplazamientos forzados de deuda. Con los tipos altos, los fondos no logran vender ni refinanciar esas empresas, así que alargan los plazos para no apuntarse la pérdida. Tapan el agujero, pero sigue ahí, y con el bono del Tesoro al 5%, el coste de la financiación de la deuda crece. 

El mercado ya vigila la evolución de fondos como Ares Capital o Blue Owl. El crédito privado vuelve a estar bajo el radar, si es que alguna vez no lo ha estado.

No obstante, el crédito privado sigue activo. El área de Private Equity de Goldman Sachs Alternatives anunció el cierre final de West Street Capital Partners IX  con 9.600 millones$ de capital total. Junto con los más de 1.600 millones captados hasta la fecha para West Street Asia Equity Partners I y los 500 millones destinados a vehículos de coinversión relacionados, el capital total captado para la generación actual de vehículos de Private Equity a nivel global asciende a 11.700 millones. Desde 1986, el equipo ha invertido más de 89.000 millones a nivel mundial. El capital del fondo procede de un grupo diverso de inversores institucionales y grandes patrimonios de Norteamérica, Europa y Oriente Medio, con compromisos significativos por parte de Goldman Sachs y sus empleados.

Mientras, el crédito chino vuelve a decepcionar. Los nuevos préstamos bancarios de agosto fueron solo 60.000 millones de yuanes, muy por debajo de los 400.000 millones esperados, tras la contracción de julio. El saldo de crédito crece un 4,9% anual, el ritmo más flojo registrado, y los préstamos a hogares cayeron 1,03 billones. Más presión sobre el banco central para inyectar estímulo, porque China necesita el consumo para mantener el ritmo.

Por si no hubiera ya malas noticias, desde Campbell's a Conagra, la industria alimentaria avisa de nuevas subidas de precios. Grandes cargamentos de café amenazan con mover el mercado de las materias primas blandas. Esto se traduce en inflación pegajosa y persistente justo donde más escuece y donde más lo percibe el consumidor, el supermercado. Los márgenes del packaged food (alimentos envasados) quedan bajo lupa y el café vuelve al radar de los traders. 

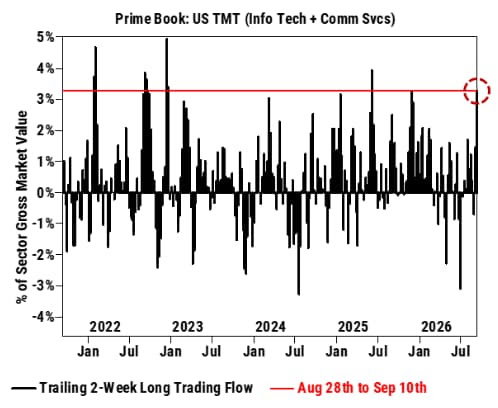
Y otro dato que llama la atención de los analistas: los fondos de cobertura compraron tecnológicas en las últimas dos semanas al ritmo más rápido desde junio de 2025. El dinero listo cargando justo cuando los chips tiemblan. "¿Señal de compra o trampa antes del susto?", se preguntan en Zumitow.

Los temores del mercado se concentran actualmente en dos focos de presión. Por un lado, los ataques sobre una de las principales arterias de exportación de petróleo de Arabia Saudí han servido como catalizador para impulsar los precios de la energía y, con ello, elevar la rentabilidad del bono estadounidense a 10 años por encima del 5%, una referencia que no se alcanzaba desde 2007. Este umbral psicológico ha intensificado la preocupación de los inversores ante la posibilidad de un repunte más persistente de los costes energéticos, mientras el mercado permanece a la espera de que Arabia Saudí detalle el tiempo necesario para restablecer plenamente la operatividad del oleoducto que conecta con Yanbu.

Por otro lado, esta situación coincide con las recientes declaraciones de algunos líderes de la industria de la IA, quienes han sugerido la conveniencia de moderar el ritmo de desarrollo de esta tecnología. Estas afirmaciones han penalizado especialmente al sector de los semiconductores, mientras que han favorecido a las compañías de software. Sin embargo, los grandes desarrolladores de modelos disponen de escasos incentivos para ralentizar voluntariamente una tecnología que consideran estratégica, especialmente cuando los competidores chinos se encuentran a tan solo seis u ocho meses de distancia. 

¿Realmente están dispuestos a detener o reducir el desarrollo de sus capacidades?Es posible que la carta publicada por Amodei –fundador de Anthropic– durante el fin de semana responda más a la necesidad de incrementar la visibilidad pública de cara a su salida a Bolsa, con una valoración cercana a los dos billones$, que a una verdadera intención de desacelerar la innovación. Además, para confirmar un cambio estructural de tendencia sería necesario observar medidas tangibles, como una reducción de los pedidos de capacidad computacional. Hasta el momento, no existe evidencia de que esto esté ocurriendo.

En consecuencia, la combinación de unos tipos de interés elevados y las crecientes dudas sobre el crecimiento de beneficios por la ralentización en el desarrollo de la IA podría convertirse en el escenario perfecto para una corrección momentánea en las Bolsas –en un mes de septiembre históricamente negativo–, lo que abriría una oportunidad. 

No obstante, "seguimos considerando que el mercado de renta fija está descontando un exceso de subidas de tipos para los próximos doce meses, lo que podría aliviar parte de la presión actual. Esta visión se sustenta en que todavía no existen señales claras de que el conflicto esté trasladándose a la inflación subyacente y en que las tensiones observadas responden, por ahora, a un problema puntual". señalan en Banca March. 

Además, el estrecho de Ormuz continúa operando con mayor normalidad de lo que sugieren los datos de paso con transpondedores. De igual modo, la narrativa sobre una posible desaceleración en el desarrollo de la IA parece responder más a una estrategia de marketing institucional previa a dos de las mayores salidas a Bolsa de la historia que a una realidad operativa. La competencia en este ámbito es extraordinariamente intensa, global y descentralizada, lo que dificulta enormemente cualquier intento de coordinación entre los principales actores. Más aún cuando la Administración Trump se ha mostrado abiertamente contraria, lo que descarta intervenciones gubernamentales sobre el sector. 

El mercado de adquisiciones sigue activo

Pese a todo, el mercado de fusiones y adquisiciones sigue activo. Puig compra el 50% de Isdin que todavía estaba en manos de la familia Esteve por 1.200 millones para lograr el control total de la empresa fundada en 1975 por las dos familias y para reforzar su negocio de skincare (cuidado de la piel). Al cierre de la operación, pagará 900 millones, y otros 300 millones en el primer trimestre de 2029. 

La operación reforzará el peso del cuidado de la piel dentro de Puig: en 2025 apenas aportó el 11% de sus 5.200 millones€ en ingresos. Isdin facturó 648 millones en 2025, con una caída del 27% en su Ebitda, y vaticinaba ventas por 1.000 millones en 2030. Con más cuidado de la piel, Puig reduce el dominio de los perfumes y la moda, equilibrando un poco más el balance.  Algo que puede ayudar a levantar la acción: Puig, que salió a Bolsa en 2024, ha caído cerca del 30% desde entonces. No ayudó que la fusión con Estée Lauder se frustrara en mayo.

Kimberly-Clark insiste en la compra de Kenvue, dueña de Tylenol y Neutrogena, por 40.000 millones$. Para convencer a las autoridades de competencia de la Unión Europea prepara ventas de activos. Bruselas debe decidir antes del 29 de septiembre si acepta concesiones o abre un período de investigación de cuatro meses. Australia y Sudáfrica ya la obligaron a soltar Carefree y Stayfree. El grupo suma así músculo junto a Uriage, Apivita, Kama Ayurveda, Loto del Sur, Dr. Barbara Sturm y Charlotte Tilbury.

De la mano de Goldman Sachs, Colgate-Palmolive explora la venta de marcas de gama media como Softsoap, Irish Spring y Speed Stick. Su unidad de cuidado personal factura unos 3.500 millones$, el 17% de las ventas. Quiere soltar lastre, mejorar márgenes obtener más de 1.000 millones$, capital libre para recompras de acciones y dividendos.

Y en España, Telefónica vuelve a tantear la compra de Vodafone España. Retoma conversaciones con Zegona, pero las diferencias todavía son abismales: Telefónica valora la operadora en unos 8.000 millones€ y Zegona pide cerca de 15.000 millones. La operación, de materializarse, no se haría hasta bien entrado 2027.

Grant Thornton, a través de su equipo de  M&A y transacciones, ha asesorado a los accionistas de Ibizair, S.L. y de Mallorcair, S.L. en el proceso de venta a United Aviation Services, sociedad integrada en Stellair Group. La transacción ha sido liderada por Jorge Tarancón, socio responsable del área de M&A Advisory, junto con el equipo integrado por Ana Novoa, Fernando Sánchez Sánchez de la Madrid, Rubén Jesús Polo Sánchez y Manuel López Arias.

La operación supone la incorporación a Stellair Group de dos compañías especializadas en servicios de handling y operaciones FBO para aviación ejecutiva en los aeropuertos de Ibiza y Palma de Mallorca. Ambas empresas ofrecen servicios a operadores y propietarios de aeronaves privadas y cuentan con una sólida posición en dos de los principales enclaves de tráfico privado del Mediterráneo.

Con esta adquisición, United Aviation Services amplía su presencia en el mercado español y fortalece su capacidad para prestar servicios de aviación ejecutiva en destinos estratégicos caracterizados por una elevada actividad turística y empresarial. La transacción se enmarca en la estrategia de crecimiento de Stellair Group, orientada a consolidar una red de servicios de alta calidad para operadores internacionales y clientes privados en mercados clave.

Movimientos en torno a la IA

  • Elmet Group se dispara el 36% en el Nasdaq tras entrar como accionista nada menos que el Pentágono, con el 20%. El Gobierno de EEUU se mete en el capital del productor de tungsteno con 450 millones$ y un contrato de hasta 2.000 millones para blindar el suministro fuera de China. 
  • Rum Group sube el 18% porque Anthropic ha firmado un contrato de seis años y 13.700 millones$ para que le proporcione potencia de cómputo. La compañía de vídeo e infraestructura de IA está considerada muy cercana a Trump, y esa operación dispara las especulaciones.
  • Zscaler crece el 15% en el Nasdaq tras las advertencias de los primeros espadas del sector sobre la IA. Las empresas corren a proteger sus sistemas. Y la ciberseguridad cotiza al alza. El ETF BUG, el 10%; Palo Alto Networks, el 13%. 
  • Roblox sube el 11% tras su conferencia de desarrolladores, donde presentó más herramientas con IA y más facilidades para creadores. 
  • Hewlett Packard Enterprise es una de las notas negativas, baja el 9% en el NYSE por el miedo a un frenazo en el desarrollo de IA que repercuta en las actividades de infraestructura. Marvell Technology también se deja un 6% en el Nasdaq pro lo mismo: si se frena la IA, habrá menos apetito por los chips que la alimentan.

UBS: el ciclo de gasto de capital en IA no está llegando a su fin

Las acciones de chips vinculadas a la IA sufrieron presión después de que varios laboratorios líderes de IA de vanguardia en EE. UU. respaldaran públicamente esfuerzos para moderar el ritmo de desarrollo de los modelos más avanzados. Unas salvaguardas más sólidas no tienen por qué hacer descarrilar el repunte de la IA. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que la pregunta clave para los inversores no es si el desarrollo de los modelos de vanguardia se ralentiza, sino si la demanda de IA y su monetización seguirán expandiéndose. Consideramos que la respuesta sigue siendo afirmativa. Seguimos favoreciendo un enfoque diversificado a lo largo de la cadena de valor de la IA, combinando a los beneficiarios de las infraestructuras (incluidos los semiconductores, las redes, la energía y la nube) con las grandes plataformas y empresas de software bien posicionadas para monetizar su adopción. Los inversores con posiciones concentradas en IA podrían considerar reequilibrar sus carteras hacia esta combinación más amplia. Unas salvaguardas más sólidas en el ámbito de la IA podrían reconfigurar la competencia, pero las propuestas planteadas hasta ahora no indican que el ciclo de gasto de capital (capex) en IA esté llegando a su fin".

"La conclusión clave del avance en Navier-Stokes es que la IA se está expandiendo de la generación de texto hacia la automatización del descubrimiento científico. Las áreas más prometedoras son el descubrimiento de fármacos, la fusión nuclear y las ciencias de los materiales. Los beneficiarios son las empresas de infraestructura de IA, farmacéuticas, materiales industriales y servicios públicos (utilities)", añade Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Metagestión: se reduce el atractivo por valoraciones

La gestora española independiente especializada en renta variable Metagestión cree que, de cara al cierre del año, el entorno de crecimiento resiliente, inflación creciente, y subidas de tipos del BCE, generan un contexto en el que se reduce la expansión de múltiplos y el atractivo por valoraciones. Un entorno en el cual se hace más necesaria la selección de valores por fundamentales, y la gestión activa, para que un inversor en renta variable encuentra más valores para sus carteras.

15Sep

Ibercaja Gestión vaticina al menos una subida de tipos en lo que queda de año; Banca March amplía el plazo hasta los 12 meses; Ebury avisa que la Fed corre el riesgo de perder la escasa credibilidad que le queda; y DWS apunta a la divergencia entre economistas y mercados sobre los tipos.

Miguel Ángel Valero

El presidente de la Fed, Kevin Warsh, se encuentra atrapado entre dos fuerzas que apuntan en direcciones opuestas: por un lado, unos mercados que exigen coherencia con el mensaje trasladado en Jackson Hole: es necesario necesario observar una moderación evidente de la inflación para evitar una nueva subida de tipos; por otro, un presidente de EEUU, Donald Trump, que reclama rebajas de tipos para tratar de impedir una severa derrota en las elecciones de medio mandato.

Ibercaja Gestión: al menos una subida en lo que queda de año

Cristina Gavín Moreno, jefa de Renta Fija en Ibercaja Gestión, considera que la reunión de la Fed viene condicionada, en gran medida, por el discurso de Warsh en Jackson Hole en agosto, que ha cambiado el sesgo de mercado. El nuevo presidente de la Reserva Federal se mostró más “hawkish” de lo que se anticipaba. Sus argumentos: un objetivo de empleo cumplido y un nivel de precios por encima de lo deseado. Esto ha provocado que los inversores que hasta hace unas semanas daban por hecho que la Reserva Federal mantendría inalterados los tipos de intervención en la reunión de este mes se encuentren ahora divididos. Y aunque el consenso se inclina ligeramente hacia una posible alza, lo cierto es que "hacía mucho tiempo que no nos enfrentábamos ante una reunión del FOMC con un resultado tan incierto".

Será, por tanto, especialmente interesante no solo la decisión que tome la Reserva Federal en cuanto a la subida o no del tipo de intervención, sino estar atentos a los argumentos que utiliza para justificar una u otra decisión. En cualquier caso, "creemos que el tono que va a utilizar será alcista, y antes de que finalice 2026 veremos, al menos, un alza en el tipo de intervención por parte de la Fed".

Banca March: una única subida de tipos durante los próximos doce meses

La publicación del dato de inflación (IPC) correspondiente a agosto mostró que la inflación subyacente mensual avanzó un 0,3%, una décima por encima de lo esperado. En esta lectura, el repunte de la inflación subyacente respondió en gran medida a un componente de naturaleza volátil. Los servicios fueron el principal motor del aumento (+0,20 p.p. frente a +0,14 p.p. el mes anterior), destacando especialmente la contribución de los servicios de telefonía móvil, que podría estar relacionada con ajustes puntuales de las tarifas. Por lo demás, el resto de los indicadores del informe se mantuvieron en línea con las previsiones, aunque podría no ser suficiente para tranquilizar a los miembros más acomodaticios de la Reserva Federal (los partidarios hasta ahora de mantener los tipos sin cambios). Además, las presiones inflacionistas siguen presentes: el petróleo ha superado el umbral de los 100$/barril y los precios del diésel en EEUU se encuentran en niveles récord desde 2022. 

Tras la publicación del informe, los mercados de futuros pasaron a descontar una subida de tipos prácticamente segura en la reunión de septiembre, con una probabilidad del 86%, y asignaron una elevada probabilidad, del 64%, a un segundo incremento en la última reunión del año. En paralelo, Kevin Warsh se enfrenta a una creciente presión por parte de Donald Trump para que adopte una política monetaria más acomodaticia de cara a las elecciones de medio término de noviembre. 

La reunión de la Reserva Federal se perfila como una de las más ajustadas de los últimos meses. A primera vista, el mercado apenas deja margen para la duda y descuenta una probabilidad cercana al 90% de una subida de tipos. "Si finalmente se materializa un nuevo incremento del precio del dinero, este responderá a una lógica preventiva similar a la observada durante el aterrizaje suave de 1995, con el objetivo de evitar que el reciente encarecimiento de la energía termine trasladándose de forma más persistente al conjunto de la economía", opinan en Banca March.

En este sentido, los datos de inflación refuerzan esa interpretación. Aunque no reflejan un deterioro significativo del proceso desinflacionista, tampoco aportan una mejora clara como para justificar una pausa sin coste reputacional para la institución. Y ahí radica el principal desafío para Kevin Warsh. Durante su intervención en Jackson Hole a finales de agosto, el presidente de la Fed dejó entrever que sería necesario observar una moderación evidente de la inflación para evitar una nueva subida de tipos. Esa mejora no ha llegado y, en consecuencia, optar por mantener el precio del dinero sin cambios supondría contradecir unas expectativas de mercado que él mismo contribuyó a consolidar, poniendo en riesgo parte de la credibilidad adquirida desde su llegada al cargo.

La situación se complica aún más por la presión política procedente de la Casa Blanca. Donald Trump, responsable del nombramiento de Warsh como sucesor de Jerome Powell, ha reiterado en numerosas ocasiones su preferencia por una política monetaria más acomodaticia e incluso ha llegado a vincularla con la evolución de su agenda comercial. Durante el fin de semana insistió en que EEUU debería disfrutar de los costes de financiación más bajos del mundo. 

Así las cosas, Warsh se encuentra atrapado entre dos fuerzas que apuntan en direcciones opuestas: por un lado, unos mercados que exigen coherencia con el mensaje trasladado en Jackson Hole; por otro, un presidente que reclama rebajas de tipos. Por nuestro lado, consideramos que la decisión será bastante más equilibrada de lo que sugieren las expectativas actualmente descontadas por los mercados. "Nuestro escenario central contempla una única subida de tipos durante los próximos doce meses, aunque buena parte de esta valoración dependerá de cuánto siga trasladándose el componente de la energía derivado de las tensiones en Oriente Medio a las expectativas de inflación. En este contexto, nos parecen exigentes los movimientos implícitos en la curva de futuros, que actualmente descuentan entre tres y cuatro incrementos adicionales del precio del dinero durante el mismo periodo", subrayan en Banca March.

Ebury: la Fed corre el riesgo de quedarse sin credibilidad

Los datos de inflación de agosto no han disipado los temores del mercado, que ahora da por descontada una subida de tipos. Persiste, no obstante, una incertidumbre relevante dado que los responsables de la Fed no pueden pronunciarse sobre política monetaria tan cerca de la reunión y el presidente Warsh ha recortado de forma drástica el forward guidance a los mercados. "Aun así, ahora esperamos una subida de tipos", señalan en Ebury. Los futuros descuentan una probabilidad del 90 % de un movimiento de 25 puntos básicos; no llevarlo a cabo provocaría una conmoción en los mercados y, con toda probabilidad, intensificaría la caída de los bonos a largo plazo. Sigue siendo una incógnita si el FOMC respaldará las apuestas agresivas del mercado por nuevas subidas de tipos más allá de septiembre.

"Aunque sostenemos que los datos, por sí solos, no exigen necesariamente una política más restrictiva, la Fed corre el riesgo de perder la escasa credibilidad que le queda si el presidente Warsh no desafía la presión de Trump y no aprueba una subida el miércoles. Creemos, no obstante, que la decisión será más reñida de lo que descuentan los mercados. No nos sorprendería un puñado de votos discrepantes a favor de mantener los tipos, una revisión moderada del dot plot y una retórica que, lejos de respaldar por completo el ciclo agresivo que descuentan los futuros, lo ponga en duda", explican.

DWS: economistas y mercados divergen sobre los tipos

Entre sus muchos atractivos, el clásico de animación de Disney, El rey león, ofrece una guía útil sobre la política monetaria de EEUU: lo que parece el final de un ciclo puede ser el comienzo de otro. Tras varias bajadas de tipos, la Fed se enfrenta ahora a un crecimiento resistente y a una inflación persistente. Hasta hace poco, a los inversores les preocupaba principalmente que un crecimiento más débil obligara a nuevas bajadas de tipos. Ahora también deben tener en cuenta el riesgo de nuevas subidas.

Las previsiones de los economistas y los precios del mercado apuntan a trayectorias diferentes para los tipos de interés. El consenso de Bloomberg entre los economistas apunta a recortes graduales hasta 2027. Los tipos implícitos en los futuros del SOFR (el principal tipo de interés de referencia del mercado monetario en dólares) se mueven inicialmente en la dirección opuesta, subiendo por encima del 4% antes de volver a caer. Estos precios no son meras previsiones. También deberían reflejar el deseo de los inversores de protegerse frente a sorpresas. Aun así, el contraste es llamativo. Los economistas esperan que las presiones inflacionistas se vayan atenuando de forma constante. Los mercados dan más peso a la posibilidad de que la Fed tenga que dar marcha atrás.

A primera vista, el mecanismo parece sencillo. Una economía sólida puede reducir la necesidad de recortes preventivos de los tipos de interés destinados a contrarrestar una posible recesión. Por su parte, la inflación persistente mantiene sobre la mesa la posibilidad de nuevas subidas. Pero, ¿por qué los economistas y los mercados interpretan los mismos datos de forma tan diferente? Una razón podría ser la orientación más limitada de la Fed. Sin señales más claras, la publicación de datos concretos puede alterar las expectativas del mercado de forma más brusca que antes. Esta interpretación concuerda con los estudios que indican que la incertidumbre sobre los futuros tipos de interés oficiales afecta a los precios de los activos independientemente de las sorpresas en materia de política monetaria.

Los economistas, por el contrario, deben separar la señal del ruido en unos datos volátiles y que se revisan con frecuencia. El último informe de empleo ofrece un buen ejemplo. “A primera vista, el aumento de la contratación puede parecer un “hakuna matata”: no hay motivo para preocuparse”, señala Christian Scherrmann, economista jefe para EEUU de DWS. “Sin embargo, el informe ha reducido principalmente los riesgos a la baja sin aumentar la presión sobre los precios internos, ya que los salarios se mantienen moderados. Dado que la inflación sigue viéndose afectada por los precios de la energía y los aranceles, el próximo informe sobre la inflación debería arrojar más luz sobre si se justifican unas tasas de interés más altas”.

"Consideramos que las últimas cifras no son ni un caso de «hakuna matata» ni una señal clara de un nuevo endurecimiento de la política monetaria. Al igual que en el ciclo de la vida, hay más que descubrir en los datos de lo que puede revelar cualquier publicación por sí sola. Ante la escasez de indicaciones por parte de la Fed, cada nueva pista podría llevar a los mercados por un camino diferente", subraya.

Pictet: las subidas de tipos no serán suficientes contra la inflación

Xiao Cui, economista para EEUU en Pictet WM, cree que puede justificarse una nueva subida de tipos en diciembre. El IPC subyacente subió 0,3% en agosto, frente a 0,2% de estimación del consenso. La inflación general ha permanecido en 3,4% interanual, muy por encima del objetivo de 2%. Los mayores costes energéticos pueden estar llegando a los servicios y la producción y los consumidores esperan mayor inflación los próximos doce meses. Así que han aumentado las expectativas de que la Reserva Federal suba sus tipos de interés. "Esperamos que lo haga en 0,25%, hasta 3,75% a 4%, aunque probablemente con los votos en contra de los gobernadores Waller y Bowman"

La mediana de proyecciones puede mostrar dos subidas adicionales este año hasta 4% a 4,25%. El tipo de interés neutral a largo plazo, estimado en 3,1 %, también puede revisarse al alza. Las nuevas proyecciones económicas nos permitirán comprender mejor cómo prevén la trayectoria de tipos: un único aumento, un ciclo limitado de ajuste o un incremento más prolongado. Es posible que se revise al alza la inflación general PCE en 2026 -cubre un rango más amplio de gastos y es la favorita de la Reserva Federal- pero la subyacente, actualmente en 3,3%, a la baja para reflejar próximos cambios metodológicos. "Anticipamos pocos cambios en la previsión de crecimiento del PIB, pero revisión a la baja de la tasa de desempleo".

"Es improbable que una o varias subidas de tipos sean suficientes para reducir las presiones inflacionarias, que se deben principalmente a la energía, aranceles e inversión en inteligencia artificial, más que a los salarios. No obstante, no subir los tipos de interés puede poner en riesgo la credibilidad de la Reserva Federal y provocar mayor aumento de las rentabilidades de la deuda de EEUU a largo plazo, que han llegado a máximos de varios años. El aumento de los precios de la energía es un riesgo y la Reserva Federal seguirá de cerca la posibilidad de las presiones inflacionarias, de manera que, más allá de septiembre, puede justificarse una nueva subida de tipos en diciembre", añade.

Aparte de este aumento de tipos es probable que el comunicado apenas sufra cambios, en consonancia con la preferencia de Warsh por la concisión y mínima una orientación a futuro. "Esperamos un tono restrictivo en la rueda de prensa tras la reunión de política monetaria, reforzando el compromiso con la estabilidad de precios y el anclaje de las rentabilidades a vencimiento de la deuda a largo plazo".

Man Group: el papel soberano es una fuente de riesgo para la cartera

La inflación persistente y las altas cargas de deuda estánconvirtiendo el papel soberano en una fuente de riesgo decartera.Con los rendimientos de los bonos del Tesoro estadounidense a 10 años que superan el 5%, la definición de "libre de riesgo" empieza a desmoronarse. Durante décadas, esa etiqueta fue sinónimo de bonos del Tesoro estadounidense. Sí, los operadores pasarán el miércoles obsesionados con si el presidente de la Fed, Kevin Warsh, subirá los tipos para contrarrestar una inflación del 3,4% y los más de 100$ del petróleo. Pero eso se centra en el extremo equivocado de la curva de rendimientos. La Fed solo puede ajustar realmente los dials en el principio, pero la verdadera historia está en el extremo largo, donde los bonos del Tesoro estadounidense están perdiendo su estatus como refugio inexpugnable, opina Matt Rowe, Director General y Gestor Senior de Carteras, Solutions en Man Group.

El drama del mercado de bonos estadounidense de la semana pasada fue superado cuando el rendimiento del bono del Tesoro estadounidense a 10 años, que también actúa como referencia para billones$ en activos globales, alcanzó la marca psicológica del 5%. En este momento, la subida de los tipos de interés en EEUU se siente más como un amplio del diferencial crediticio que como un cambio que represente el vaivén de los ciclos económicos. 

El problema es que quienes buscan reasignar a otros mercados o geografías se enfrentan rápidamente al mismo problema que EEUU, como altas cargas de deuda en función del PIB y las facturas de intereses, que están subiendo en un momento crítico de conflictos geopolíticos continuos, inflación pegajosa y consumidores reducidos.

En un giro curioso, los inversores parecen haberse visto obligados a huir de la calidad, con el dinero saliendo de la deuda estadounidense y persiguiendo en su lugar el potencial desbocado de las acciones de IA. La petición del pasado fin de semana de los líderes de la IA para una desaceleración en el desarrollo de modelos de vanguardia hace que esta decisión sea aún más complicada. 

Existe una diferencia sutil pero crítica entre los motores del "retorno del capital" y el "retorno del capital". De ahí es donde realmente surge el concepto de vuelo a calidad. Si compras un bono del Tesoro a 10 años y los rendimientos suben del 4,5% al 5,5%, pierdes aproximadamente un 7% de tu dinero, ya que la subida de la rentabilidad consume el precio de tu bono. Si éste es el camino que crees que vamos, podría ser una forma rápida de perder mucho dinero en un activo que tradicionalmente se había etiquetado como "libre de riesgo". En teoría e históricamente, la etiqueta simplemente significaba que el gobierno de EEUU erapoco probable que incumpliera sus dólares nominales. En la práctica, los inversores normalmente lo consideraban una garantía contra la pérdida de dinero. Pero cuando la nflación es persistente y los rendimientos suben, el retorno garantizado del capital ofrece muy poca comodidad si el poder adquisitivo de ese capital se está erosionando progresivamente. Con los bonos, tu rendimiento está limitado a la par más intereses acumulados. Con una cesta de acciones de IA y centros de datos, podrías poseer la próxima Nvidia (recientemente apodada el banco central de IA). 

Nos parece que los inversores están apartándose de lo que creen que es una inminente revaloración de la curva de rendimientos de EEUU. Creemos que esto se debe a la falta de confianza en la política fiscal actual, altos niveles de deuda y costes de servicio de la deuda, y acciones muy cuestionables que podrían empeorar el problema, no mejorar.

Mañana, Kevin Warsh, de la Fed, se enfrenta a una realidad que, casi con toda seguridad, merece un aumento en el principio. Además, el mensaje de los líderes de la IA sobre la "desaceleración" se está percibiendo como un problema multifacético en relación con el crecimiento y la competencia en EEUU a nivel global. 

Los intentos de Washington de gestionar la curva la semana pasada parecen haber hecho poco por ayudar, a juzgar por la reacción ante la intervención del secretario del Tesoro, Scott Bessent, en el mercado de divisas japonés y la compra de bonos. Japón es un importante acreedor estadounidense, y cuando el yen baja, Tokio tiende a vender papel estadounidense para financiar su defensa monetaria, lo que impulsa los rendimientos estadounidenses al alza. Bessent intervino para sostener la moneda, proclamando que "él es la casa" e insinuando que es el dueño del casino donde juegan todos los demás. Luego lanzó una nueva versión de la Operación Twist, ofreciendo gastar hasta 6.000 millones$ (frentea los 2.000) para recomprar papel a 10 a 20 años mientras emitía deuda a corto plazo. La teoría es que eso reduciría los tipos a largo plazo. En la práctica, el mercado le escuchó y los bonos se vendieron igualmente, haciendo que los rendimientos subieran cinco pb en cuestión de segundos tras el anuncio de la recompra. El mercado ve al Tesoro estadounidense intentando convencerse para bajar los tipos cuando todas las señales apuntan en la dirección contraria. Los bancos centrales pueden fijar el tipo de interés overnight, pero no pueden controlar los costes de endeudamiento a largo plazo cuando los inversores se niegan a absorber billones en nueva deuda.

Y aun así, el S&P 500 sigue no muy lejos de sus máximos históricos y el indicador de miedo del mercado, el VIX, sigue situándose en un desconcertante 17 (aunque, siendo justos, ha subido ligeramente en los últimos días y, con la perspectiva de un resto de año irregular, la dirección probablemente sea muy alcista).Esa desconexión entre el mercado bursátil y el de bonos parece propicia para un ajuste de cuentas, pero la historia advierte contra dar por terminado el impulso.

Alan Greenspan pronunció su discurso de "exuberancia irracional" el 5 de diciembre de 1996. El punto boom de las puntocom llegó el 10 de marzo de 2000, tres años y tres meses después. Llegar temprano es lo mismo que estar equivocado, así que tendría cuidado de no declarar el juego terminado demasiado pronto. De cara al futuro, creemos que todos debemos estar alerta y no apoyarnos en suposiciones estáticas. Cuando la base del sistema financiero global empiece a tambalearse, asumir que los bonos soberanos ofrecerán refugio parece cada vez más frágil. Puede que recuperes tu dinero, pero puede que no sea una línea recta.

UBS: las subidas no deberían pesar en las perspectivas de inversión a medio plazo

"Esperamos que la Reserva Federal suba el tipo de los fondos federales el miércoles. Aunque esto representa un ajuste en el panorama macroeconómico, creemos que el crecimiento de los beneficios empresariales se encuentra sobre una base sólida y seguirá siendo el principal motor de nuevas subidas en el mercado de renta variable. Mantenemos nuestros objetivos para el S&P 500 en 8.100 puntos para finales de año y 8.400 puntos para mediados de 2027", afirma David Lefkowitz, Responsable de Renta Variable de EE. UU., UBS Global Wealth Management

"Tras meses de debate entre los inversores sobre si la Fed subiría los tipos o no, es probable que los suba en 25 pb. La reacción positiva del mercado ante un dato de IPC de agosto superior a lo esperado sugiere que los inversores sienten alivio al contar por fin con cierta claridad sobre la probable trayectoria de la política monetaria de la Fed, y ven con buenos ojos las subidas de tipos como una forma de estabilizar los rendimientos a más largo plazo. La reacción del mercado también implica que las subidas de tipos no deberían tener un peso significativo en las perspectivas de inversión a medio plazo", opina Jason Draho, Responsable de Asignación de Activos para América

Metagestión: una segunda subida en diciembre, en el aire

El mercado asigna una probabilidad superior al 85% de una subida de tipos de la Fed, tras alcanzar el IPC interanual de  mayo el nivel del 4,2% , el más alto desde 2023. Una segunda subida de tipos de la Fed en diciembre dependerá sin embargo de los datos de las próximas semanas. La inflación no está cediendo al ritmo que el consenso daba por hecho a comienzos de año, situación que “cambia las reglas de juego hasta el final de año”, explican los expertos de Metagestión.

14Sep

Cada vez más administraciones locales están recurriendo a la IA para gestionar el comercio urbano con datos actualizados calle por calle. Y la sanidad europea recurre a la IA para mejorar la asistencia, reducir las tareas administrativas, y elevar la satisfacción laboral.

Miguel Ángel Valero

El gasto en inteligencia artificial (IA) por empleado cayó cerca de un 10% en agosto entre las empresas que más la usan, hasta 7.205$, según el informe mensual de Ramp. Esa tendencia ya fue adelantada por Dinero Seguro el 7 de septiembreEl 56% de los clientes de las empresas pagó por algún producto de IA en agosto, el 0,4% más que en julio. El 22% de las empresas de EEUU declaran usar IA.

El coste por millón de tokens bajó a 0,68$, frente al pico de 1,15 en marzo, lo que supone una caída del 41% en cinco meses. Según el análisis de Ramp, "la competencia entre OpenAI y Anthropic hace la IA más accesible y reduce costes, no solo en precios sino también en gasto en empresas del 1%".

Los modelos de frontera (Opus, Fable, Sol, Astra, los más caros) se llevaban el 53% de los tokens y ahora se llevan el 45%. Ocho puntos menos en un mes. Lo que sube es la gama media, con Claude Sonnet y GPT-5.6 Terra, porque, según el análisis de Ramp, siguen rindiendo mucho y además salen más a cuenta". Y también los modelos abiertos y chinos, que ya son el 6,4% de la adopción.

OpenAI crea un ChatGPT para analistas de banca de inversión y renta variable

Mientras, OpenAI ha presentado ChatGPT for Financial Services, una versión de ChatGPT Work con datos financieros de pago ya metidos dentro y el modelo GPT-6 Astra por debajo. El producto sale de una colaboración de diseño con Morgan Stanley y Evercore, y arranca apuntando a un trabajo muy concreto: el del analista de banca de inversión y de research de renta variable. Trae datos de Daloopa, PitchBook, LSEG News y Crunchbase incluidos, con transcripciones de resultados, estados financieros, fundamentales de compañía y datos de empresas privadas. OpenAI indexa y aloja esos datos en su propia infraestructura, en lugar de conectarse a cada proveedor por un conector externo.

Hace dos semanas Google llevó Gemini Enterprise a la banca y a los bufetes con la misma idea de fondo: vender el sector, no la tecnología. Y el 14 de septiembre OpenAI presentaba un Data agent dentro de ChatGPT Work que monta cuadros de mando hablando con el almacén de datos. La estrategia parece clara: los modelos generalistas se parecen cada vez más entre ellos, así que la pugna se centra en la especialización. Además, así se combate la tendencia a la baja del precio de la IA.

Anthropic alerta del uso de modelos sin pagar para entrenar 

Anthropic ha publicado su informe de inteligencia de amenazas de septiembre y alerta de casi 200 millones de intercambios con Claude atribuidos a campañas de destilación (uso de un modelo para entrenar el propio, reduciendo costes, al no pagar por hacerlo). El informe señala a Alibaba, Moonshot AI y DeepSeek.

Los modelos chinos que salen buenos y baratos no siempre salen baratos por eficiencia de entrenamiento. A veces salen baratos porque parte del trabajo caro lo pagó otro.

Muestra cómo una operación de espionaje rusa apuntó a más de 20 organizaciones, entre ellas los gobiernos ucraniano y europeos. El grupo  ShinyHunters analizó 1,8 millones de APK (Android Package Kit es el archivo que contiene una aplicación para instalarla en dispositivos Android, incluye el código, recursos, permisos, bibliotecas y certificado de la aplicación) y se llevó más de 300.000 registros de identidad nacional. Una operación china atacó a unas 50 organizaciones y encontró una docena de vulnerabilidades de día cero en un solo mes. Un grupo hacktivista francés marcó 42 entidades y exfiltró entre 12 y 26 GB. En todos los casos Anthropic dice haber cerrado las cuentas, añadido detecciones nuevas y compartido indicadores con las autoridades.

Google Pics edita el texto de una imagen sin romper la tipografía. Llega a Docs y Slides para suscriptores de AI Pro y Ultra y para la mayoría de clientes de empresa de Workspace, con Drive en camino. Permite aislar un objeto y editarlo en su sitio, y cambiar o traducir el texto dentro de la imagen conservando el diseño y la fuente. 

Visa, Mastercard y Ant crean un marco para identificar agentes IA que compran. Las tres empresas de pagos se unen para verificar qué agentes de IA están comprando en nombre de un usuario y cuáles no. Es la pieza que faltaba para que un agente pueda pagar algo sin que el comercio lo trate como fraude.

Gemini llega a Windows con un atajo de teclado. Google mete un asistente en Alt+Espacio que se abre al lado de tus aplicaciones y puede pasar tareas de varios pasos a Gemini Spark. Es el mismo movimiento que hizo la semana pasada en Mac, ahora en el sistema donde está la mayoría de los ordenadores de empresa.

Cohere saca un traductor abierto. North Small Translate cubre más de 50 idiomas con pesos abiertos y saca 83,5 en la comparativa WMT26, frente al 81,2 de DeepL NextGen. Si traduces catálogo o documentación en volumen, es la primera alternativa seria que puedes montar en tu propia infraestructura.

Por otra parte, un estudio asocia la IA con menos bienestar. La investigación sobre usuarios de Character.AI encuentra que el uso intensivo se relaciona con menor bienestar y menos trato social humano con el tiempo, sobre todo entre quienes usan los bots para compañía o para contar cosas personales. Un argumento más para  el Estado de California acaba de firmar una ley que limita el uso de chatbots por menores.

JP Morgan ha decidido cortar la financiación a Situational Awareness, el fondo de IA de Leopold Aschenbrenner (ex-OpenAI), tras perder un 67% en julio con apuestas de chips a crédito como Micron y SanDisk. Ha tenido que malvender su cartera a Citadel para cubrir márgenes y ya tiene encima a la SEC. Primer aviso de que el crédito fácil para la IA empieza a escasear.

Tesla desvelará su nuevo Roadster el 1 de octubre en Waco, Texas, con propulsores de SpaceX. Lo hará seis años después de lo prometido, y ya es la quinta fecha de presentación en lo que llevamos de 2026. El Roadster mueve más titulares que realidad, ya que Elon Musk no espera fabricarlo hasta 12 o 18 meses después, o sea entre 2027 y 2028. 

inatlas: IA a favor del pequeño comercio español

El pequeño comercio español vive uno de sus peores momentos de la última década. Según datos de la Unión de Profesionales y Trabajadores Autónomos (UPTA), en 2025 cerraron 13.586 comercios en España, una media de 38 cada día, la cifra más alta de los últimos años, vaticina que en 2026 se pierdan más de 12.000 establecimientos adicionales si no cambian las políticas de apoyo al sector. El comercio de proximidad concentra hoy a 716.637 autónomos, casi una cuarta parte de todo el colectivo en España.

Frente a este deterioro, cada vez más administraciones locales están recurriendo a la IA para pasar de gestionar el comercio urbano con datos actualizados, zona por zona y calle por calle. Es el caso de GeoPublic, la solución de inAtlas, empresa participada por Informa D&B (grupo Cesce), ya implantada en el Ajuntament de Barcelona, la Diputació de Barcelona, el Gobierno de Canarias, el Govern de les Illes Balears, el Ayuntamiento de Sevilla o el Ayuntamiento de Alcobendas. 

Las Zonas Comerciales Abiertas (ZCA), áreas urbanas con concentración de comercio, restauración, ocio y servicios bajo una gestión y promoción conjunta, son el principal instrumento de política comercial para frenar el vaciado de los centros históricos y los barrios residenciales. Pero para funcionar como herramienta de planificación activa, y no solo como una demarcación administrativa sobre un plano, las ZCA necesitan datos vivos: qué negocios han abierto y cerrado en los últimos meses, cuál es la densidad de actividad por calle, cómo evolucionan los flujos de visitantes y qué perfiles de consumidor se desplazan hasta la zona.

GeoPublic integra datos actualizados de empresas a nivel de establecimiento, dirección y código de actividad, y los cruza con información de apertura y cierre de negocios, facturación, riesgo, empleo, superficie catastral, movilidad urbana e indicadores sociodemográficos a nivel de barrio y manzana. El resultado es una visión continua del ciclo de vida comercial del territorio: qué sectores ganan presencia, cuáles retroceden, dónde hay concentración excesiva y dónde existen oportunidades de diversificar la oferta. 

"Las administraciones necesitan conocer cómo evoluciona su territorio para responder con mayor agilidad a los cambios económicos, comparando su situación con regiones, provincias o municipios similares. GeoPublic transforma grandes volúmenes de datos en información útil para impulsar un comercio más competitivo y una planificación urbana más eficiente", explica Silvia Banchini, Cofundadora y Directora Comercial de inAtlas.

Para los gestores de ZCA y los departamentos municipales de comercio, disponer de esta información continua se traduce en capacidad de respuesta concreta: 

  • Evaluar el impacto real de una campaña de dinamización comercial o una reforma del espacio público, comparando la actividad antes y después de la intervención. 
  • Ajustar los criterios de adjudicación de ayudas en función de los sectores y las calles que más lo necesitan, en lugar de repartirlas de forma homogénea.
  • Detectar establecimientos y calles en riesgo antes de que se produzca el cierre, cruzando señales de actividad, facturación y rotación de negocios.
  • Compararse con otras ciudades, situando el desempeño de una ZCA propia frente a zonas comerciales de perfil similar en otros municipios.

Tandem Health capta 100 millones para llevar la IA a la sanidad europea

Por su parte, Tandem Health ha captado 100 millones$ en una ronda liderada por el Scaleup Europe Fund, gestionado por EQT, con el apoyo de nuevos inversores como  T.Capital (el brazo inversor de Deutsche Telekom) y Norrsken Ventures, y el respaldo continuado de los ya existente (Kinnevik, Northzone, Amino Collective y Visionaries). Esta ronda se suma a otra de 50 millones en 2025.

Tandem Health se fundó con el principio de que alguien tiene que cuidar de la sanidad en Europa, que afrontan una brecha cada vez mayor entre la demanda (los mayores de 65 años serán 130 millones en 2050) y la disponibilidad de profesionales (déficit de 4 millones en 2030, entre ellos 600.000 médicos y 2,3 millones de enfermeros). El Asistente Médico de IA de la compañía ayuda a los profesionales sanitarios a prepararse antes de cada visita mediante resúmenes de pacientes, a tomar las decisiones adecuadas durante las consultas mediante soporte a la decisión clínica y a liberarse de las tareas administrativas, que se gestionan automáticamente después de cada visita. 

Los profesionales sanitarios que utilizan Tandem registran una reducción del 29% en el tiempo dedicado a tareas administrativas, una mejora del 30% en la satisfacción laboral y una reducción del 30% en el estrés administrativo.

En España colabora con organizaciones como el Grupo Recoletas Salud, Hospiten o ITASalud Mental (grupo Clarian).

La financiación se destinará a seguir acelerando la posición de Tandem como socio de IA de los principales proveedores sanitarios de Europa, lo que exige ampliar el equipo de más de 75 profesionales  encargados de desarrollar y ofrecer soluciones de IA. Y a evolucionar de Asistente Médico basado en IA a un Sistema Operativo Clínico nativo de IA que también gestione los flujos de pacientes y permita utilizar agentes capaces de resolver tareas clínicas adicionales.

Lukas Saari, CEO y cofundador de Tandem Health, declaró: "Los sistemas sanitarios europeos están sometidos a una presión enorme y la IA ofrece una solución real. Pero hasta ahora, los proveedores sanitarios europeos han tenido que depender bien de soluciones heredadas, bien de soluciones de IA desarrolladas originalmente para otros mercados y posteriormente adaptadas para Europa. Creamos Tandem para ofrecer una alternativa. Europa debería marcar el estándar de cómo la IA se incorpora a la atención sanitaria, en lugar de adoptar el modelo de otros. Esta financiación nos permite hacerlo, llevando la atención sanitaria de forma segura a la era de la IA y trabajando en tándem con pacientes, profesionales sanitarios, sistemas y países. Así es como estamos cuidando de la atención sanitaria".

Robeco: creciente apetito material de la IA

Los mercados bursátiles mundiales han recuperado el impulso, ya que unos datos económicos sólidos y unos resultados empresariales robustos ayudaron a restablecer la confianza tras una fuerte corrección a mediados de verano. En este contexto, las empresas vinculadas a la infraestructura física necesaria para respaldar la IA, la electrificación y la modernización industrial experimentaron una notable recuperación. Un avance clave ha sido el repunte de los proveedores de materiales y equipos relacionados con la IA. 

Las preocupaciones de los inversores sobre las valoraciones se disiparon a medida que los resultados de las empresas de semiconductores e infraestructuras confirmaban la solidez dela demanda subyacente. El aumento de la inversión en centros de datos está impulsando la demanda no solo de potencia de cálculo, sino también de tecnologías de encapsulado avanzado, conectividad óptica, gestión de energía, sistemas de refrigeración y componentes electrónicos especializados. Estas tendencias siguen generando oportunidades atractivas en toda la cadena de valor de los materiales inteligentes.

Más allá de la IA, se han consolidado varias temáticas de inversión estructurales. Los productores de cobre y metales preciosos se beneficiaron del alza de los precios de las materias primas y del creciente interés por la seguridad en el suministro de recursos, mientras que la mejora de las condiciones en los mercados de materiales para baterías impulsó el optimismo hacia determinadas empresas de la transición energética. La demanda de materiales avanzados sigue estrechamente ligada a tendencias a largo plazo como la electrificación, la modernización de las redes eléctricas, la automatización industrial y la relocalización de las cadenas de suministro; factores que requieren inversiones sustanciales en recursos críticos y tecnologías facilitadoras.

Pieter Busscher, gestor sénior de carteras de la estrategia Robeco Smart Materials, afirma: "La potencia de cálculo de la IA es en gran medida invisible, pero su existencia y crecimiento dependen de activos físicos que satisfagan sus necesidades de energía, procesamiento, refrigeración y conectividad. A medida que se acelera la inversión en infraestructuras de IA, creemos que las empresas que suministran estos componentes esenciales podrían convertirse en algunas de las principales beneficiarias de la próxima fase del ciclo tecnológico".

La reciente volatilidad del mercado también ha generado oportunidades para los inversores activos. Tras el reajuste de las valoraciones observado durante el verano, la cartera ha aumentado selectivamente su exposición a empresas que se benefician de la creciente demanda de metales para la transición energética, el reciclaje, la recuperación de recursos y el suministro seguro de materiales críticos.

14Sep

Los elevados precios de la gasolina complican todavía más las expectativas en las elecciones de medio mandato del presidente de EEUU, que estudia recurrir a una ley de guerra para obligar a las empresas a refinar más crudo.

Miguel Ángel Valero

Arabia Saudí cierra su oleoducto Este-Oeste tras varios ataques con drones y pone en el aire hasta el 4% de la oferta mundial de crudo. La reacción no se ha hecho esperar; el Brent se dispara a 104$, el diésel rebasa los 6 dólares por galón por primera vez, complicando todavía más las expectativas de Donald Trump en las elecciones de medio mandato, y el bono a 10 años roza el 4,97%, encareciendo notablemente la financiación de la gigantesca deuda de EEUU.

Mientras, los fondos de inversión se curan en salud ante un previsible desplome en Bolsa. El S&P 500 lleva plano desde mayo de 2026, cuando se veía que el conflicto iniciado en febrero con los ataques de Israel y de EEUU a Irán se prolongaba. En dos semanas se han comprado más de 275.000 opciones de compra sobre el VIX, el índice que mide la volatilidad, más conocido como el indicador del miedo de la Bolsa. Ronda los 15,5 puntos, por debajo de su media de cuatro años. 

Cubrirse es como pagar un seguro: si no pasa nada lo único que pierde el inversor es el coste de esa protección. Pero si la Bolsa se hunde, reduce las pérdidas. Los fondos de inversión temen que los tipos de interés altos y el petróleo por las nubes hundan las Bolsas. Si la volatilidad y el TIR del bono del Tesoro a 10 años o más se disparan, es la Bolsa quien paga la factura.

Por eso Trump quiere recurrir a la Defense Production Act, la ley que moviliza la industria en una situación de guerra, para obligar a las empresas a refinar más crudo y frenar la escalada de los precios de la gasolina. Esto ayudaría a reducir la inflación y la presión alcista de los tipos de interés.

El problema es que las refinerías ya trabajan al 98% de su capacidad, y exigen dinero para ampliar sus fábricas. Además, si llega más gasóleo, el margen que ganan las refineras por convertir crudo en combustible se estrecha. 

Un dato es llamativo: los superpetroleros VLCC en la ruta Golfo-China ganan casi 800.000$ al día, máximo histórico. Las tarifas se han más que duplicado en dos meses por el caos del crudo. Fiesta para los armadores de esos buques, pero también un recordatorio de que la factura del petróleo la acaba pagando, de una forma o de otra, el consumidor. Y si el consumo se frena, también lo hará la economía.

Ebury: riesgo de colisión entre la Fed y Trump

Los datos de inflación de agosto no han disipado los temores del mercado, que ahora da por descontada una subida de tipos esta semana. Persiste, no obstante, una incertidumbre relevante dado que los responsables de la Fed no pueden pronunciarse sobre política monetaria tan cerca de la reunión y el presidente Warsh ha recortado de forma drástica el forward guidance a los mercados. Aun así, ahora esperamos una subida de tipos. Los futuros descuentan una probabilidad del 90% de un movimiento de 25 pb; no llevarlo a cabo provocaría una conmoción en los mercados y, con toda probabilidad, intensificaría la caída de los bonos a largo plazo. Sigue siendo una incógnita si el FOMC respaldará las apuestas agresivas del mercado por nuevas subidas de tipos más allá de septiembre. El dólar se recuperó el viernes tras unos datos de inflación superiores a lo esperado, aunque los movimientos fueron modestos. Los tipos a largo plazo siguieron su implacable ascenso y alcanzaron máximos de varias décadas. La renta variable retrocedió, pero se mantuvo sorprendentemente firme. El petróleo se disparó por encima de los 100dólares ante nuevas noticias negativas sobre el conflicto con Irán. La reunión de septiembre de la Reserva Federal dominará la actividad del miércoles, aunque esta semana coinciden otras dos citas clave de bancos centrales en un plazo de 24 horas. El Banco de Inglaterra parece dispuesto a mantener los tipos el jueves, y el reciente repunte del yen eberá verse respaldado por una subida del Banco de Japón el viernes. En conjunto, será una semana crucial para los mercados de divisas.

  • EUR: La reunión de septiembre del BCE, celebrada la semana pasada, trajo la subida de tipos esperada y un tono hawkish. Lagarde señaló que ha aumentado el riesgo de que la inflación se mantenga en niveles más altos el año que viene y restó importancia al tipo neutral, lo que, a nuestro juicio, reduce el listón para que se produzca un mayor endurecimiento monetario. La filtración de 'fuentes' del BCE tras la rueda de prensa dejó incluso abierta la puerta a una subida consecutiva —lo cual es muy inusual— en octubre. Los mercados descuentan ahora tres alzas adicionales y un tipo terminal del 3,25%.La moneda única no se benefició de ese tono restrictivo dado que los tipos en EEUU también están experimentando un reajuste al alza dejando el diferencial prácticamente intacto. Más allá de la política monetaria, los datos económicos siguen sorprendiendo al alza y respaldan tanto la postura del BCE como nuestra visión constructiva del euro. Aparte de las cifras revisadas de inflación del jueves, esta semana habrá pocos datos de la zona euro, de modo que el euro quedará casi xclusivamente a merced de la Fed el miércoles.
  • USD: La decisión de la Reserva Federal de esta semana se mantuvo en vilo hasta el IPC del viernes; el propio informe parece haber zanjado la cuestión con casi total certeza. La inflación subyacente subió un 0,3 % en el mes, una tasa anualizada de alrededor del 3,5%, señal de que las presiones se están propagando al resto de la cesta de los consumidores. El diésel por encima de 6$ el galón acapara titulares; el mercado laboral permanece fuerte y el alza del petróleo no anticipa un alivio inmediato. Aunque sostenemos que los datos, por sí solos, no exigen necesariamente una política más restrictiva, la Fed corre el riesgo de perder la escasa credibilidad que le queda si el presidente Warsh no desafía la presión de Trump y no aprueba una subida el miércoles. Creemos, no obstante, que la decisión será más reñida de lo que descuentan los mercados. No nos sorprendería un puñado de votos discrepantes a favor de mantener los tipos, una revisión moderada del dot plot y una retórica que, lejos de respaldar por completo el ciclo agresivo que descuentan los futuros, lo ponga en duda.
  • GBP: El sólido PIB mensual de julio confirmó el tono positivo de las últimas publicaciones económicas del Reino Unido, que sigue mostrando una notable resiliencia pese a los riesgos bajistas a los que se enfrenta. La economía creció un 0,4 %, en parte por la inversión en inteligencia artificial y muy por encima del consenso de crecimiento nulo. Los gilt se estabilizaron la semana pasada tras las declaraciones tranquilizadoras del ministro de Hacienda, John Healey, que reiteró su compromiso con las reglas fiscales. La caída de los bonos soberanos está siendo un fenómeno global, de modo que la libra no se ha visto especialmente afectada por el alza imparable de los rendimientos. Esta semana está inusualmente cargada. A los datos mensuales de empleo del martes les seguirá el IPC de agosto el miércoles. Ambos estarán a disposición del MPC antes de la decisión del jueves, pero ninguno debería alterar el mantenimiento de tipos. La clave para la libra será el número de disidentes hawkish y las orientaciones futuras del banco. No creemos que el MPC se vea presionado a subir tipos en lo que queda de año; cualquier giro hacia un tono más restrictivo en las declaraciones de esta semana nos sorprendería.

UBS: la Fed no frenará el repunte de la renta variable

Los precios al consumidor subyacentes en EEUU subieron un 0,3% intermensual en agosto, frente a la previsión de consenso del 0,2%, y la inflación general aumentó un 0,4%. Tras la publicación del dato, los mercados pasaron a descontar una probabilidad de aproximadamente el 90% de una subida de 25 puntos básicos (pb) en la reunión de septiembre de la Reserva Federal, frente a cerca del 70% antes de la publicación. "Esperamos que la Fed suba los tipos en 25 pb en septiembre y de nuevo en diciembre. Sin embargo, mantenemos la opinión de que el repunte de la renta variable puede continuar a pesar de una política monetaria más restrictiva por parte de la Fed. Los detalles del dato de inflación apuntan a una desinflación más lenta, más que a una reaceleración generalizada. La resiliencia del crecimiento debería permitir que la economía absorba unos tipos moderadamente más altos. Los sólidos beneficios empresariales y la inversión en IA deberían seguir respaldando a la renta variable", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos una perspectiva positiva sobre la renta variable y seguimos posicionándonos para nuevas subidas del mercado. Los inversores deberían considerar combinar una asignación diversificada y de base ('core') en renta variable con una exposición específica a la innovación transformadora y a oportunidades cíclicas, reduciendo al mismo tiempo la dependencia excesiva de acciones individuales o de un grupo reducido de empresas tecnológicas. Seguimos favoreciendo la inteligencia artificial (IA), la energía y los recursos, y la longevidad, y recomendamos una exposición amplia a distintos sectores y regiones".

"Creemos que los datos de inflación de esta semana refuerzan los argumentos a favor de nuevas subidas de tipos, especialmente después de que el presidente Wash subrayara en Jackson Hole la falta de un avance satisfactorio en materia de inflación. Esperamos que la Fed lleve a cabo una subida en la reunión de la próxima semana y complete un ciclo de recalibración de 50 pb con otro incremento en diciembre, tras las elecciones legislativas de mitad de mandato", añade Andrew Dubinsky, Economista.

"Los bancos centrales internacionales fueron en su día inversores cautivos en bonos del Tesoro de EE. UU. Puede que no hayan escapado de esa condición, pero su influencia en el mercado ha disminuido", apunta Paul Donovan, Economista Jefe.
Blog – La inflación de agosto, demasiado elevada para una Fed impaciente

Evli sobre pondera renta variable sobre fija

La gestora nórdica Evli sobre pondera la renta variable frente a la fija en sus carteras de cara a finales de año. Peter Lindahl, Director de Fondos Sistemáticos y gestor senior de carteras, considera que el actual entorno "Goldilocks" —que combina un fuerte crecimiento, respaldado por continuas revisiones al alza de los beneficios empresariales y una sustancial inversión de capital en IA, con una inflación contenida— respalda la sobreponderación de la renta variable frente a la fija, incluso más que hace dos meses.

Evli prefiere mantener una sobre ponderación en renta variable de mercados emergentes, ya que es la mejor y más barata forma de invertir en la temática IA. Y en renta fija, opta por los bonos High Yield, debido a sus sólidos fundamentales y a la rentabilidad adicional que ofrecen, mientras que infra pondera los bonos soberanos a causa del alto nivel de sus retornos.

Evli señala tres riesgos que hay que vigilar: las crecientes necesidades de financiación de la inversión en capital en el ámbito de la IA, la política restrictiva de los bancos centrales, y un aumento de los rendimientos de los bonos por encima del 5 %.

13Sep

SpaceX pasa del 1,28% al 2,82% en el Nasdaq 100, lo que obliga a los fondos de inversión que siguen exclusivamente a los índices a comprar sus acciones. Mientras, OpenAI retrasa a 2027 su salida a Bolsa, y Anthropic no varía sus planes.

Miguel Ángel Valero

El rebalanceo del Nasdaq 100 del 21 de septiembre dobla el peso de SpaceX y fuerza compras multimillonarias por parte de los fondos de inversión que se manejan exclusivamente por los índices. La empresa de Elon Musk va a pesar mucho más en el Nasdaq 100: su peso salta del 1,28% al 2,82%. La compañía vale más de 2 billones$2, y era sexta del índice, pero solo iba 19ª por peso porque muchas acciones estaban bloqueadas. Al vencer esos bloqueos, el capital que cotiza libre crece y el peso sube.  JP Morgan calcula 15.500 millones en compras de las acciones. 

¿Y por qué compra un fondo indexado? Porque copia el índice a rajatabla: si SpaceX pesa más, compra sí o sí, sin mirar precio. En noviembre de 2026 se sueltan otros 1.300 millones de acciones, lo que puede hundir la cotización de la empresa de SpaceX.

Antes, Elon Musk se había convertido en la primera persona en alcanzar una fortuna superior a un billón$, impulsado principalmente por la extraordinaria revalorización de sus participaciones en empresas como SpaceX, Tesla, xAI y otras compañías de su ecosistema empresarial.

Más allá de la cifra, que resulta difícil incluso de imaginar, la noticia refleja una transformación profunda de la economía mundial. Durante gran parte del siglo XX, las mayores fortunas estuvieron ligadas a sectores como el petróleo, la industria, las finanzas o el comercio. Si en su época la fortuna de Rockefeller se estimaba equivalente al 1,5% del PIB de EEUU, la de Musk podría hoy acercarse a representar el 3% del conjunto de todos los bienes servicios que produce la economía americana. Impresionante.

Está claro que hoy, las grandes concentraciones de riqueza nacen cada vez más de la tecnología, los datos, la inteligencia artificial (IA) y la capacidad de escalar modelos de negocio a nivel global.

Las acciones de SpaceX subieron un 20% en su debut bursátil, elevando la fortuna de Elon Musk hasta aproximadamente 1,2 billones$. Su patrimonio se compone principalmente de sus participaciones en SpaceX, Tesla, Neuralink y The Boring Company. 

Desde que superó a Jeff Bezos como la persona más rica del mundo en 2021, su riqueza se ha multiplicado por más de cinco gracias al crecimiento de sus empresas, la compra de Twitter (ahora, X), la creación de una compañía de IA y la integración de estos negocios en un gran conglomerado tecnológico que posteriormente salió a Bolsa. 

Durante este período también se involucró activamente en política, apoyando económicamente la campaña de Donald Trump y actuando como asesor presidencial, aunque luego se distanciaran porque en un corral solo cabe un gallo.

Lo verdaderamente interesante no es cuánto dinero tiene Musk, sino cómo se ha generado esa riqueza. La inmensa mayoría de su patrimonio no procede de salarios ni de dividendos. Proviene de la propiedad de empresas capaces de multiplicar su valor de manera exponencial. Es un ejemplo extremo de una realidad que los inversores conocen bien: las mayores fortunas no suelen construirse trabajando por dinero, sino poseyendo activos que aumentan su valor con el tiempo.

Este fenómeno también pone de manifiesto otra característica de la economía actual: la creciente concentración de valor en un reducido número de compañías tecnológicas. Mientras millones de empresas compiten en mercados locales o regionales, unas pocas organizaciones son capaces de operar simultáneamente en todo el planeta y capturar una parte cada vez mayor de la creación de riqueza global.

La pregunta que surge es inevitable: ¿veremos más personas superar la barrera del billón$ en los próximos años? Si la IA, la robótica, la computación avanzada y la exploración espacial continúan desarrollándose al ritmo actual, es perfectamente posible que esta cifra deje de ser una excepción histórica y se convierta en un nuevo hito para los grandes emprendedores tecnológicos del siglo XXI.

OpenAI retrasa su salida a Bolsa hasta 2027

OpenAI no saldrá a Bolsa este año, sino como pronto en 2027. Su  consejero delegado, Sam Altman, echa mano de las preocupaciones en materia de seguridad relacionadas con la IA, pero ya en agosto la directora financiera del grupo propietario de ChatGPTSarah Friar, confirmaba las especulaciones que circulaban desde junio, argumentando precisamente la amenaza de una IA descontrolada. Ahora queda en el aire que OpenAI hubiera superado el billón$ en capitalización bursátil, aunque muy lejos de los 2 billones de SpaceX, de Elon Musk.

El CEO de OpenAI explica que no tiene ninguna urgencia de cotizar en Bolsa porque a comienzos de año captó más de 100.000 millones$ en una ronda de financiación. Pero su decisión presiona a su gran rival en la pugna por el liderazgo de la IA, Anthropic, que también había iniciado los trámites para salir a Bolsa y acercarse a los 2 billones de valoración de SpaecX. De momento, Anthropic no ha variado sus planes bursátiles.

En medio de esta situación, Colgate-Palmolive tantea, de la mano de Goldman Sachs, la venta de marcas como Softsoap, Irish Spring y Speed Stick, que pueden aportar más de 1.000 millones$. Su unidad de cuidado personal factura unos 3.500 millones, el 17% de las ventas.

Apollo negocia comprar la unidad de ortopedia de Johnson & Johnson en una operación valorada en unos 20.000 millones$ y facilitar que el grupo se centre en el negocio farmacéutico y en la tecnología médica de mayor margen. El private equity vuelve a los grandes operaciones, pese a los tipos altos, que encarecen notablemente la financiación.

De Campbell's a Conagra, la industria alimentaria avisa de nuevas subidas de precios, mientras grandes cargamentos de café amenazan con mover el mercado de las materias primas. Inflación persistente justo donde más escuece al consumidor, el supermercado. Malas noticias para el consumo.

13Sep

España ocupa el puesto 27 a nivel mundial y el 14 dentro de la Unión Europea en penetración de los criptoactivos en los pagos en comercios minoristas.

Miguel Ángel Valero

Hunter Biden, segundo hijo del expresidente de EEUU, Joe Biden, trata de combatir a Donald Trump en una de sus actividades favoritas y polémicas, los criptoactivos. El 9 de septiembre lanzó LapTop, una memecoin en Base (la red de capa 2 de Coinbase) bautizada como su famoso portátil (lo dejó en un taller de reparaciones en Delaware en 2019 y fue utilizado en contra de su padre durante la campaña electoral de 2020).

Se comercializaron 1.000 millones de Laptop, el 30% reservados para los fundadores y bloqueados durante seis meses; el 20%, a disposición de los que perdieron dinero con la memocoin Trump; y otro 30% se 'quemará' (se sacará de la circulación) para elevar el precio, condicionado a que los demócratas vuelvan a la Casa Blanca en 2028 y a que el bitcoin marque máximos.

El estreno fue demoledor: Laptop llegó a perder el 99% de su capitalización inicial en sus primeras horas de negociación. Pero Hunter Biden mantiene el reto.

Robert Hunter Biden (4 de febrero de 1970 en Wilmington, Delaware) es abogado, ha trabajado como empresario, inversor de capital riesgo y artista. Cofundó en 2009 Rosemont Seneca Partners, una consultora de inversiones. Formó parte del consejo de Burisma Holdings, una productora de gas ucraniana, entre 2014 y 2019, lo que generó controversias políticas tras la invasión rusa iniciada el 22 de febrero de 2022 (con su padre en la Casa Blanca). En 2025 comenzó a trabajar como director de desarrollo para una organización sin ánimo de lucro de defensa de inquilinos, mientras desarrolla su carrera como artista plástico, con obras abstractas y botánicas certificadas en blockchain. 

En junio de 2024, Hunter Biden fue declarado culpable de tres delitos federales relacionados con la compra y posesión ilegal de un arma de fuego, al haber mentido sobre su consumo de drogas al adquirirla. El 1 de diciembre de 2024, su padre, como presidente de EEUU, le concedió un indulto total e incondicional por todos los delitos federales cometidos ese año, argumentando que los cargos eran "selectivos" y "políticos". 

Visa liquida pagos con stablecoins 15 veces más que hace un año

Por otra parte, más datos que indican la creciente institucionalización del ecosistema cripto. Visa liquida pagos con stablecoins a un ritmo anual de 20.000 millones$, más de 15 veces lo de hace un año. Las stablecoins, monedas digitales generalmente vinculadas al dólar, dejan de ser una cuestión de cuatro 'frikis' cuando el gigante de las tarjetas ya las usa para canalizar ese volumen de pagos. 

Se trata de una entidad financiera 'convencional' que utiliza stablecoins como el USDC para canalizar dinero entre bancos y comercios. Cuando un gigante como Visa las adopta, las stablecoins pasan de promesa a institución, removiendo los cimientos del sistema tradicional de pagos, ya que mover dinero con monedas digitales sale más rápido y barato. Eso es muy para el ecosistema de stablecoins (el USDC de Circle) y para Visa. Pero también para los bonos, ya que estas empresas respaldan sus monedas comprando deuda americana.

Otro movimiento, en el mismo sentido de institucionalización del ecosistema cripto, es Block, la firma de pagos de Jack Dorsey, que ha solicitado licencia para montar un banco nacional que custodie bitcoin y stablecoins. Si se lo aprueban, custodiaría bitcoin y stablecoins bajo un paraguas federal. No es la primera en solicitarlo (ya hay 40 peticiones presentadas), ni en conseguirlo (21, entre ellas, el banco de la familia Trump).

Una licencia federal facilita custodiar cripto y operar en todo EEUU sin necesidad de tener que hacerlo Estado a Estado. Y permite el salto de startup prometedora a entidad financiera con todas las de la ley. Una doble ventaja: acerca el ecosistema cripto a la banca 'tradicional', al tiempo que legitima su actividad. Algo que no solo beneficia a Block, sino también a Coinbase o a Circle. La única pega es el inevitable ruido político.

Mientras, Uniswap lanza 'StablePair Hook' para que quien pone liquidez en stablecoins como USDC o USDT gane más comisiones. El mayor mercado descentralizado de criptos elimina la comisión fija: el que empuja el precio fuera de rango casi no paga, el que lo devuelve entra en una subasta que arranca cara y baja cada bloque. En el trimestre movió 43.400 millones$ en stablecoins. De esta forma, convierte las stablecoins en un negocio recurrente de comisiones, y de paso evita que la liquidez se fugue a rivales.

España, 27º país del mundo por penetración de los criptoactivos

crypto4me.eu el servicio de activos digitales proporcionado por Madison Six, lanza el  Cryptonomy Retail Index (CRI), una clasificación global que mide hasta qué punto los criptoactivos han penetrado en el comercio minorista cotidiano. España ocupa el puesto 27 a nivel mundial y el 14 dentro de la Unión Europea. 

En lugar de medir la especulación o los volúmenes de negociación, el Cryptonomy Retail Index responde a una pregunta más práctica: hasta qué punto los croptoactivos forman realmente parte de las compras cotidianas. Combina datos sobre la infraestructura de pagos y la posesión de criptomonedas con una evaluación de la actividad de transacciones minoristas y la calidad del entorno legislativo de cada país, clasificando a 43 países en una escala de 0 a 10.

La puntuación CRI de cada país es una suma ponderada de cuatro pilares:

  • Infraestructura (30%): preparación física y digital para los pagos con criptoactivos, basada en la densidad verificada de comercios físicos (a través de BTC Map / OpenStreetMap) y la densidad de cajeros automáticos de criptoactivos (mediante CoinATMRadar, estimaciones nacionales y datos alternativos de BTC Map).
  • Transacciones (30%): puntuaciones asignadas por expertos destinadas a reflejar los volúmenes minoristas on-chain y off-chain inferiores a 10.000$ , ponderados por el PIB en paridad de poder adquisitivo, además de un coeficiente de eficiencia de la red de pagos. 
  • Propiedad (20%): porcentaje declarado de personas que poseen criptoactivos, basado principalmente en encuestas de GWI / DataReportal a usuarios de internet de entre 16 y 64 años y complementado con encuestas nacionales.
  • Legislación (20%): el ecosistema fiscal y regulatorio que determina si pagar con criptomonedas es prácticamente viable o está restringido administrativamente.

Los datos originales se agregan y normalizan para que economías más pequeñas puedan situarse por encima de las más ricas cuando los criptoactivos representan una parte relativamente más importante de los pagos cotidianos. 

España cuenta con una red de 325 cajeros automáticos de criptoactivos, junto con 214 comercios registrados en BTC Map. La tenencia de criptoactivos alcanza el 8% entre los usuarios de internet, y la actividad de transacciones minoristas es relativamente sólida. La principal limitación es el entorno fiscal y de reporte: las ganancias tributan a tipos de hasta el 30%, las pequeñas transacciones no están exentas y se aplican obligaciones adicionales de información a través del Modelo 721.

Suiza ocupa el puesto nº 1 mundial con un CRI de 8,56, gracias a una densa red de aceptación y a un régimen fiscal favorable. EEUU lidera en infraestructura (CRI 7,67), con 20.005 cajeros automáticos en julio de 2026. Países Bajos (7,52) y El Salvador (7,27) completan el grupo de cabeza a nivel global, seguidos de Portugal (6,99).

República Checa ocupa el tercer puesto de la UE y el sexto a nivel mundial (CRI 6,80), combinando una cifra estimada de 102 puntos de aceptación verificados con un régimen fiscal favorable.

Japón se sitúa al final de la clasificación (CRI 3,44), lastrado por un tipo impositivo máximo superior al 50% y una red comercial escasa. Los datos también muestran la existencia de un “sistema paralelo” en mercados como Nigeria y Argentina, donde la actividad con stablecoins vinculadas al dólar se realiza principalmente entre pares (peer-to-peer) en lugar de en puntos de venta.

“La conversación sobre las criptomonedas sigue estando dominada por el precio. El Cryptonomy Retail Index traslada el foco hacia donde importa para la gente corriente: la cafetería de la esquina, la tienda del barrio, la compra cotidiana. Lo hemos creado para mostrar, con datos reales, dónde las criptomonedas se han convertido verdaderamente en una alternativa práctica al efectivo y dónde todavía no lo han hecho”, declara Miloš Mázor, CEO de Madison Six.

12Sep

Pekín parece haber entendido que el mundo que está emergiendo no quiere necesariamente elegir entre EEUU y China. Muchos países prefieren relacionarse con ambos y utilizar esa competencia para ganar autonomía.

Miguel Ángel Valero

Durante décadas hemos interpretado la rivalidad entre EEUU y China como una carrera por sustituir a una potencia dominante por otra. Pero quizá Pekín esté jugando una partida bastante más inteligente. China no necesita que India, Egipto, Arabia Saudí o los países de Asia Central abandonen a EEUU y se alineen con Pekín. Le basta con conseguir que tengan una alternativa.

La reciente cumbre de la Organización de Cooperación de Shanghái lo refleja perfectamente. China, Rusia e India comparten mesa, pero difícilmente pueden considerarse un bloque homogéneo. India mantiene disputas territoriales con China, coopera militarmente con EEUU, Japón y Australia a través del Quad y, al mismo tiempo, conserva una estrecha relación con Rusia.

Eso podría parecer una debilidad. Para China, sin embargo, puede ser precisamente la oportunidad. Pekín parece haber entendido que el mundo que está emergiendo no quiere necesariamente elegir entre EEUU y China. Muchos países prefieren relacionarse con ambos y utilizar esa competencia para ganar autonomía.

Y ahí aparece una diferencia importante entre las estrategias de Washington y Pekín. EEUU continúa apoyándose fundamentalmente en su enorme poder financiero, tecnológico y militar. China está construyendo además su influencia mediante algo mucho más tangible: infraestructuras, comercio y cadenas de suministro.

Asia Central es un magnífico ejemplo. El comercio entre China y las cinco repúblicas centroasiáticas alcanzó unos 34.500 millones€ solamente durante los primeros cinco meses de 2025. Pekín financia carreteras, energía, minería y ferrocarriles como el corredor China-Kirguistán-Uzbekistán. Puede parecer simplemente inversión en infraestructuras, pero geopolíticamente significa mucho más. Cada nueva carretera, ferrocarril, puerto o fábrica conectada con China aumenta la dependencia económica de esos países respecto al gigante asiático. Y cuanto mayor es esa dependencia, mayor es también la capacidad de influencia de Pekín.

Además, China está aprovechando otro fenómeno: el debilitamiento relativo de Rusia en Asia Central y la creciente percepción de que EEUU puede convertirse en un socio menos previsible. La política comercial estadounidense basada en aranceles y presión bilateral puede generar precisamente el efecto contrario al buscado: incentivar a otros países a diversificar sus relaciones para reducir su dependencia de Washington.

China no necesita convencerlos de que EEUU es su enemigo. Solo necesita convencerlos de que depender exclusivamente de Estados Unidos supone un riesgo. Y esta estrategia ya se extiende mucho más allá de Asia.

Egipto es otro buen ejemplo. Su posición controlando el Canal de Suez lo convierte en una pieza estratégica para el comercio mundial. Mantiene desde hace décadas una estrecha relación militar con Estados Unidos, pero simultáneamente aumenta sus vínculos económicos con China. Pekín no necesita expulsar a Washington de Egipto. Le basta con convertirse en un socio suficientemente importante como para que El Cairo pueda negociar mirando hacia ambos lados. Y probablemente ahí esté una de las claves para entender la estrategia geopolítica china.

La estrategia de Trump de utilizar los aranceles y el acceso al mercado estadounidense como instrumentos de presión está generando incertidumbre incluso entre algunos de sus socios tradicionales. Si las reglas pueden cambiar rápidamente, depender demasiado de Washington empieza a tener un coste. Y Pekín está ofreciendo justamente lo contrario: financiación, infraestructuras, comercio y acceso a su enorme mercado. No exige necesariamente que esos países rompan con Estados Unidos. Le basta con presentarse como un socio dispuesto a ocupar ese espacio. El resultado puede tardar años en hacerse visible, pero cada país que diversifica sus relaciones abre poco a poco más espacio a la influencia de Pekín en detrimento de Washington.

"La política comercial cada vez más agresiva, cambiante y difícil de anticipar de Donald Trump se está convirtiendo, paradójicamente, en una de las mejores bazas de Xi Jinping para ampliar la influencia económica y geopolítica de China en el mundo", subraya Pablo Gil en The Trader.

Cambio profundo de modelo económico

Por otra parte, China está intentando transformar profundamente su modelo económico. Durante décadas, buena parte de su crecimiento descansó sobre el sector inmobiliario, la construcción y las infraestructuras. Ahora Pekín quiere sustituir progresivamente ese modelo por otro basado en tecnología, inteligencia artificial (IA), semiconductores, automatización y robótica. El problema es que los últimos datos muestran una economía cada vez más partida en dos. En julio, la producción de equipos electrónicos creció más de un 19% interanual, la fabricación de robots industriales aumentó más de un 30% y la producción de circuitos integrados cerca de un 21%. Son cifras espectaculares y reflejan perfectamente hacia dónde quiere dirigir Pekín su economía. Pero fuera de ese núcleo tecnológico el panorama cambia radicalmente. La producción industrial creció un 4,5%, las ventas minoristas apenas un 0,6%, el desempleo urbano subió hasta el 5,2% y la inversión en activos fijos cayó un 6,7% durante los primeros siete meses del año.

Y el agujero inmobiliario continúa abierto. La inversión en vivienda se desplomó un 19,2% interanual. Durante años, la vivienda fue uno de los principales vehículos de ahorro y acumulación de riqueza de las familias chinas. Su crisis deteriora la percepción de riqueza de millones de hogares y ayuda a explicar por qué el consumo continúa siendo tan débil.

El resultado es una economía cada vez más parecida a una K: una parte asciende con enorme fuerza mientras otra continúa descendiendo. China puede convertirse en una potencia extraordinaria en inteligencia artificial, vehículos eléctricos, baterías, robots o semiconductores, pero esos sectores todavía no tienen suficiente peso para compensar la debilidad del resto de la economía.

Además, China sigue dependiendo demasiado de la demanda exterior. Mientras el consumo interno y la inversión privada permanezcan débiles, una parte importante del crecimiento dependerá de vender cada vez más productos al resto del mundo.Y eso tiene consecuencias fuera de China. Una economía con enorme capacidad industrial y demanda doméstica insuficiente tiene un incentivo evidente para exportar sus excedentes. Vehículos eléctricos, baterías, paneles solares, maquinaria, electrónica o robots chinos competirán cada vez más agresivamente en los mercados internacionales. La debilidad interna china puede terminar convirtiéndose en presión deflacionaria para el resto del mundo y en una amenaza competitiva para numerosas industrias occidentales.

"China no solo se está desacelerando, se está transformando. La gran pregunta es si la nueva economía tecnológica puede crecer suficientemente rápido como para sustituir a la vieja antes de que la crisis inmobiliaria y la debilidad del consumo arrastren demasiado al conjunto del país.Y si no lo consigue, China tendrá una salida bastante evidente: producir cada vez más y vender cada vez más al resto del mundo. Europa podría ser uno de los principales lugares donde terminemos sintiendo las consecuencias", explica Pablo Gil.

El error de Occidente, según Dan Wang

Durante décadas, Occidente creyó que podía quedarse con la parte más valiosa de la economía —diseñar, investigar, financiar— y trasladar a China la menos sofisticada: fabricar. Dan Wang plantea en A toda máquina (Principal) que quizá ese fue un enorme error que ahora estamos pagando en nuestras economías.Y es que, según el autor, cuando dejas de fabricar algo, con el tiempo también empiezas a olvidar cómo mejorarlo. 

Durante casi una década, Dan Wang ha observado el crecimiento tumultuoso de China. El Estado ha levantado puentes colosales, redes ferroviarias modernas y vastas fábricas en tiempo récord para impulsar la economía, aunque ese cambio acelerado también ha tenido un alto coste social. China ha crecido tan rápido, en parte, al imponerse a Estados Unidos en su propio terreno: el capitalismo y la movilización de una población inmensa. En 'A toda máquina', Wang combina el análisis político y económico con el reportaje y propone un marco provocador para entender China que, al mismo tiempo, arroja nueva luz sobre EEUU: un Estado de ingenieros volcado en construir frente a una sociedad dominada por abogados que bloquea el cambio.

En un contexto de relaciones tensas e inciertas entre ambas potencias, esta obra ofrece una nueva forma de pensar China y Estados Unidos, y muestra cómo cada uno señala un camino mejor para el otro.

Porque no se debe olvidar que las fábricas no son simples lugares donde se ejecutan las ideas de otros. En ellas se acumulan conocimientos, proveedores, trabajadores especializados y pequeñas innovaciones que difícilmente aparecen en un laboratorio o en un PowerPoint. 

China empezó fabricando productos diseñados en Occidente. Pero mientras los fabricaba, aprendió. Y ese aprendizaje ayuda a explicar por qué hoy compite en coches eléctricos, baterías, drones, energía solar o telecomunicaciones.

Esta es probablemente la reflexión más interesante del libro: deslocalizar una fábrica puede reducir costes hoy, pero también puede significar entregar una parte de la innovación de mañana. En plena carrera por la IA, los chips, la energía y la robótica, el libro de Dan Wang obliga a reconsiderar qué significa realmente ser una potencia tecnológica. Porque inventar el futuro es importante, pero saber fabricarlo quizá lo sea todavía más.