Trump y Arabia Saudí colocan el petróleo en 104$
Miguel Ángel Valero
Arabia Saudí cierra su oleoducto Este-Oeste tras varios ataques con drones y pone en el aire hasta el 4% de la oferta mundial de crudo. La reacción no se ha hecho esperar; el Brent se dispara a 104$, el diésel rebasa los 6 dólares por galón por primera vez, complicando todavía más las expectativas de Donald Trump en las elecciones de medio mandato, y el bono a 10 años roza el 4,97%, encareciendo notablemente la financiación de la gigantesca deuda de EEUU.
Mientras, los fondos de inversión se curan en salud ante un previsible desplome en Bolsa. El S&P 500 lleva plano desde mayo de 2026, cuando se veía que el conflicto iniciado en febrero con los ataques de Israel y de EEUU a Irán se prolongaba. En dos semanas se han comprado más de 275.000 opciones de compra sobre el VIX, el índice que mide la volatilidad, más conocido como el indicador del miedo de la Bolsa. Ronda los 15,5 puntos, por debajo de su media de cuatro años.
Cubrirse es como pagar un seguro: si no pasa nada lo único que pierde el inversor es el coste de esa protección. Pero si la Bolsa se hunde, reduce las pérdidas. Los fondos de inversión temen que los tipos de interés altos y el petróleo por las nubes hundan las Bolsas. Si la volatilidad y el TIR del bono del Tesoro a 10 años o más se disparan, es la Bolsa quien paga la factura.
Por eso Trump quiere recurrir a la Defense Production Act, la ley que moviliza la industria en una situación de guerra, para obligar a las empresas a refinar más crudo y frenar la escalada de los precios de la gasolina. Esto ayudaría a reducir la inflación y la presión alcista de los tipos de interés.
El problema es que las refinerías ya trabajan al 98% de su capacidad, y exigen dinero para ampliar sus fábricas. Además, si llega más gasóleo, el margen que ganan las refineras por convertir crudo en combustible se estrecha.
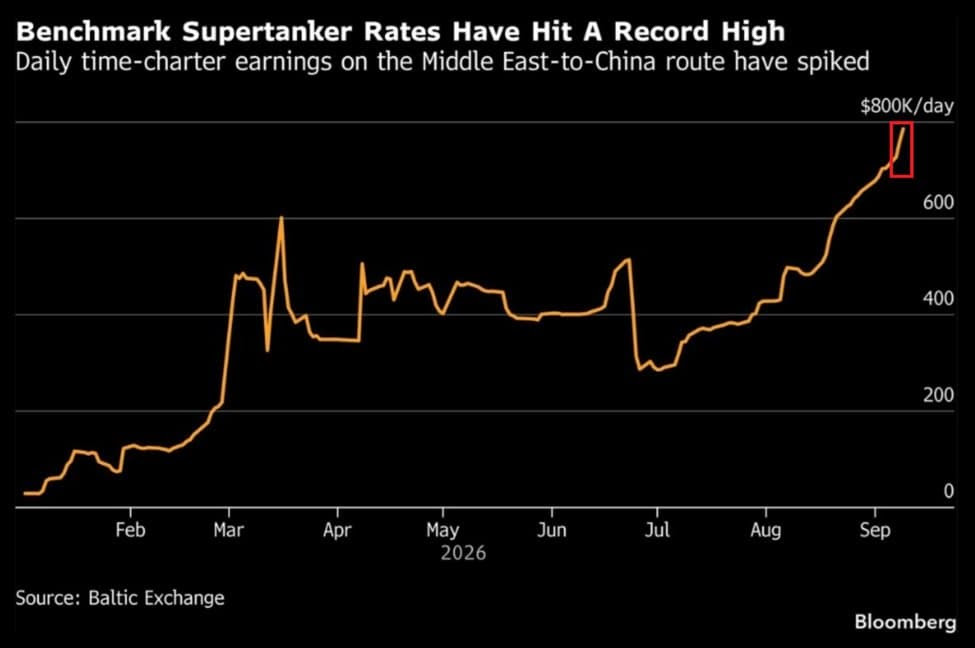
Un dato es llamativo: los superpetroleros VLCC en la ruta Golfo-China ganan casi 800.000$ al día, máximo histórico. Las tarifas se han más que duplicado en dos meses por el caos del crudo. Fiesta para los armadores de esos buques, pero también un recordatorio de que la factura del petróleo la acaba pagando, de una forma o de otra, el consumidor. Y si el consumo se frena, también lo hará la economía.
Ebury: riesgo de colisión entre la Fed y Trump
Los datos de inflación de agosto no han disipado los temores del mercado, que ahora da por descontada una subida de tipos esta semana. Persiste, no obstante, una incertidumbre relevante dado que los responsables de la Fed no pueden pronunciarse sobre política monetaria tan cerca de la reunión y el presidente Warsh ha recortado de forma drástica el forward guidance a los mercados. Aun así, ahora esperamos una subida de tipos. Los futuros descuentan una probabilidad del 90% de un movimiento de 25 pb; no llevarlo a cabo provocaría una conmoción en los mercados y, con toda probabilidad, intensificaría la caída de los bonos a largo plazo. Sigue siendo una incógnita si el FOMC respaldará las apuestas agresivas del mercado por nuevas subidas de tipos más allá de septiembre. El dólar se recuperó el viernes tras unos datos de inflación superiores a lo esperado, aunque los movimientos fueron modestos. Los tipos a largo plazo siguieron su implacable ascenso y alcanzaron máximos de varias décadas. La renta variable retrocedió, pero se mantuvo sorprendentemente firme. El petróleo se disparó por encima de los 100dólares ante nuevas noticias negativas sobre el conflicto con Irán. La reunión de septiembre de la Reserva Federal dominará la actividad del miércoles, aunque esta semana coinciden otras dos citas clave de bancos centrales en un plazo de 24 horas. El Banco de Inglaterra parece dispuesto a mantener los tipos el jueves, y el reciente repunte del yen eberá verse respaldado por una subida del Banco de Japón el viernes. En conjunto, será una semana crucial para los mercados de divisas.
- EUR: La reunión de septiembre del BCE, celebrada la semana pasada, trajo la subida de tipos esperada y un tono hawkish. Lagarde señaló que ha aumentado el riesgo de que la inflación se mantenga en niveles más altos el año que viene y restó importancia al tipo neutral, lo que, a nuestro juicio, reduce el listón para que se produzca un mayor endurecimiento monetario. La filtración de 'fuentes' del BCE tras la rueda de prensa dejó incluso abierta la puerta a una subida consecutiva —lo cual es muy inusual— en octubre. Los mercados descuentan ahora tres alzas adicionales y un tipo terminal del 3,25%.La moneda única no se benefició de ese tono restrictivo dado que los tipos en EEUU también están experimentando un reajuste al alza dejando el diferencial prácticamente intacto. Más allá de la política monetaria, los datos económicos siguen sorprendiendo al alza y respaldan tanto la postura del BCE como nuestra visión constructiva del euro. Aparte de las cifras revisadas de inflación del jueves, esta semana habrá pocos datos de la zona euro, de modo que el euro quedará casi xclusivamente a merced de la Fed el miércoles.
- USD: La decisión de la Reserva Federal de esta semana se mantuvo en vilo hasta el IPC del viernes; el propio informe parece haber zanjado la cuestión con casi total certeza. La inflación subyacente subió un 0,3 % en el mes, una tasa anualizada de alrededor del 3,5%, señal de que las presiones se están propagando al resto de la cesta de los consumidores. El diésel por encima de 6$ el galón acapara titulares; el mercado laboral permanece fuerte y el alza del petróleo no anticipa un alivio inmediato. Aunque sostenemos que los datos, por sí solos, no exigen necesariamente una política más restrictiva, la Fed corre el riesgo de perder la escasa credibilidad que le queda si el presidente Warsh no desafía la presión de Trump y no aprueba una subida el miércoles. Creemos, no obstante, que la decisión será más reñida de lo que descuentan los mercados. No nos sorprendería un puñado de votos discrepantes a favor de mantener los tipos, una revisión moderada del dot plot y una retórica que, lejos de respaldar por completo el ciclo agresivo que descuentan los futuros, lo ponga en duda.
- GBP: El sólido PIB mensual de julio confirmó el tono positivo de las últimas publicaciones económicas del Reino Unido, que sigue mostrando una notable resiliencia pese a los riesgos bajistas a los que se enfrenta. La economía creció un 0,4 %, en parte por la inversión en inteligencia artificial y muy por encima del consenso de crecimiento nulo. Los gilt se estabilizaron la semana pasada tras las declaraciones tranquilizadoras del ministro de Hacienda, John Healey, que reiteró su compromiso con las reglas fiscales. La caída de los bonos soberanos está siendo un fenómeno global, de modo que la libra no se ha visto especialmente afectada por el alza imparable de los rendimientos. Esta semana está inusualmente cargada. A los datos mensuales de empleo del martes les seguirá el IPC de agosto el miércoles. Ambos estarán a disposición del MPC antes de la decisión del jueves, pero ninguno debería alterar el mantenimiento de tipos. La clave para la libra será el número de disidentes hawkish y las orientaciones futuras del banco. No creemos que el MPC se vea presionado a subir tipos en lo que queda de año; cualquier giro hacia un tono más restrictivo en las declaraciones de esta semana nos sorprendería.
UBS: la Fed no frenará el repunte de la renta variable
Los precios al consumidor subyacentes en EEUU subieron un 0,3% intermensual en agosto, frente a la previsión de consenso del 0,2%, y la inflación general aumentó un 0,4%. Tras la publicación del dato, los mercados pasaron a descontar una probabilidad de aproximadamente el 90% de una subida de 25 puntos básicos (pb) en la reunión de septiembre de la Reserva Federal, frente a cerca del 70% antes de la publicación. "Esperamos que la Fed suba los tipos en 25 pb en septiembre y de nuevo en diciembre. Sin embargo, mantenemos la opinión de que el repunte de la renta variable puede continuar a pesar de una política monetaria más restrictiva por parte de la Fed. Los detalles del dato de inflación apuntan a una desinflación más lenta, más que a una reaceleración generalizada. La resiliencia del crecimiento debería permitir que la economía absorba unos tipos moderadamente más altos. Los sólidos beneficios empresariales y la inversión en IA deberían seguir respaldando a la renta variable", apuntan en UBS.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos una perspectiva positiva sobre la renta variable y seguimos posicionándonos para nuevas subidas del mercado. Los inversores deberían considerar combinar una asignación diversificada y de base ('core') en renta variable con una exposición específica a la innovación transformadora y a oportunidades cíclicas, reduciendo al mismo tiempo la dependencia excesiva de acciones individuales o de un grupo reducido de empresas tecnológicas. Seguimos favoreciendo la inteligencia artificial (IA), la energía y los recursos, y la longevidad, y recomendamos una exposición amplia a distintos sectores y regiones".
"Creemos que los datos de inflación de esta semana refuerzan los argumentos a favor de nuevas subidas de tipos, especialmente después de que el presidente Wash subrayara en Jackson Hole la falta de un avance satisfactorio en materia de inflación. Esperamos que la Fed lleve a cabo una subida en la reunión de la próxima semana y complete un ciclo de recalibración de 50 pb con otro incremento en diciembre, tras las elecciones legislativas de mitad de mandato", añade Andrew Dubinsky, Economista.
"Los bancos centrales internacionales fueron en su día inversores cautivos en bonos del Tesoro de EE. UU. Puede que no hayan escapado de esa condición, pero su influencia en el mercado ha disminuido", apunta Paul Donovan, Economista Jefe.
Blog – La inflación de agosto, demasiado elevada para una Fed impaciente
Evli sobre pondera renta variable sobre fija
La gestora nórdica Evli sobre pondera la renta variable frente a la fija en sus carteras de cara a finales de año. Peter Lindahl, Director de Fondos Sistemáticos y gestor senior de carteras, considera que el actual entorno "Goldilocks" —que combina un fuerte crecimiento, respaldado por continuas revisiones al alza de los beneficios empresariales y una sustancial inversión de capital en IA, con una inflación contenida— respalda la sobreponderación de la renta variable frente a la fija, incluso más que hace dos meses.
Evli prefiere mantener una sobre ponderación en renta variable de mercados emergentes, ya que es la mejor y más barata forma de invertir en la temática IA. Y en renta fija, opta por los bonos High Yield, debido a sus sólidos fundamentales y a la rentabilidad adicional que ofrecen, mientras que infra pondera los bonos soberanos a causa del alto nivel de sus retornos.
Evli señala tres riesgos que hay que vigilar: las crecientes necesidades de financiación de la inversión en capital en el ámbito de la IA, la política restrictiva de los bancos centrales, y un aumento de los rendimientos de los bonos por encima del 5 %.