10Jul

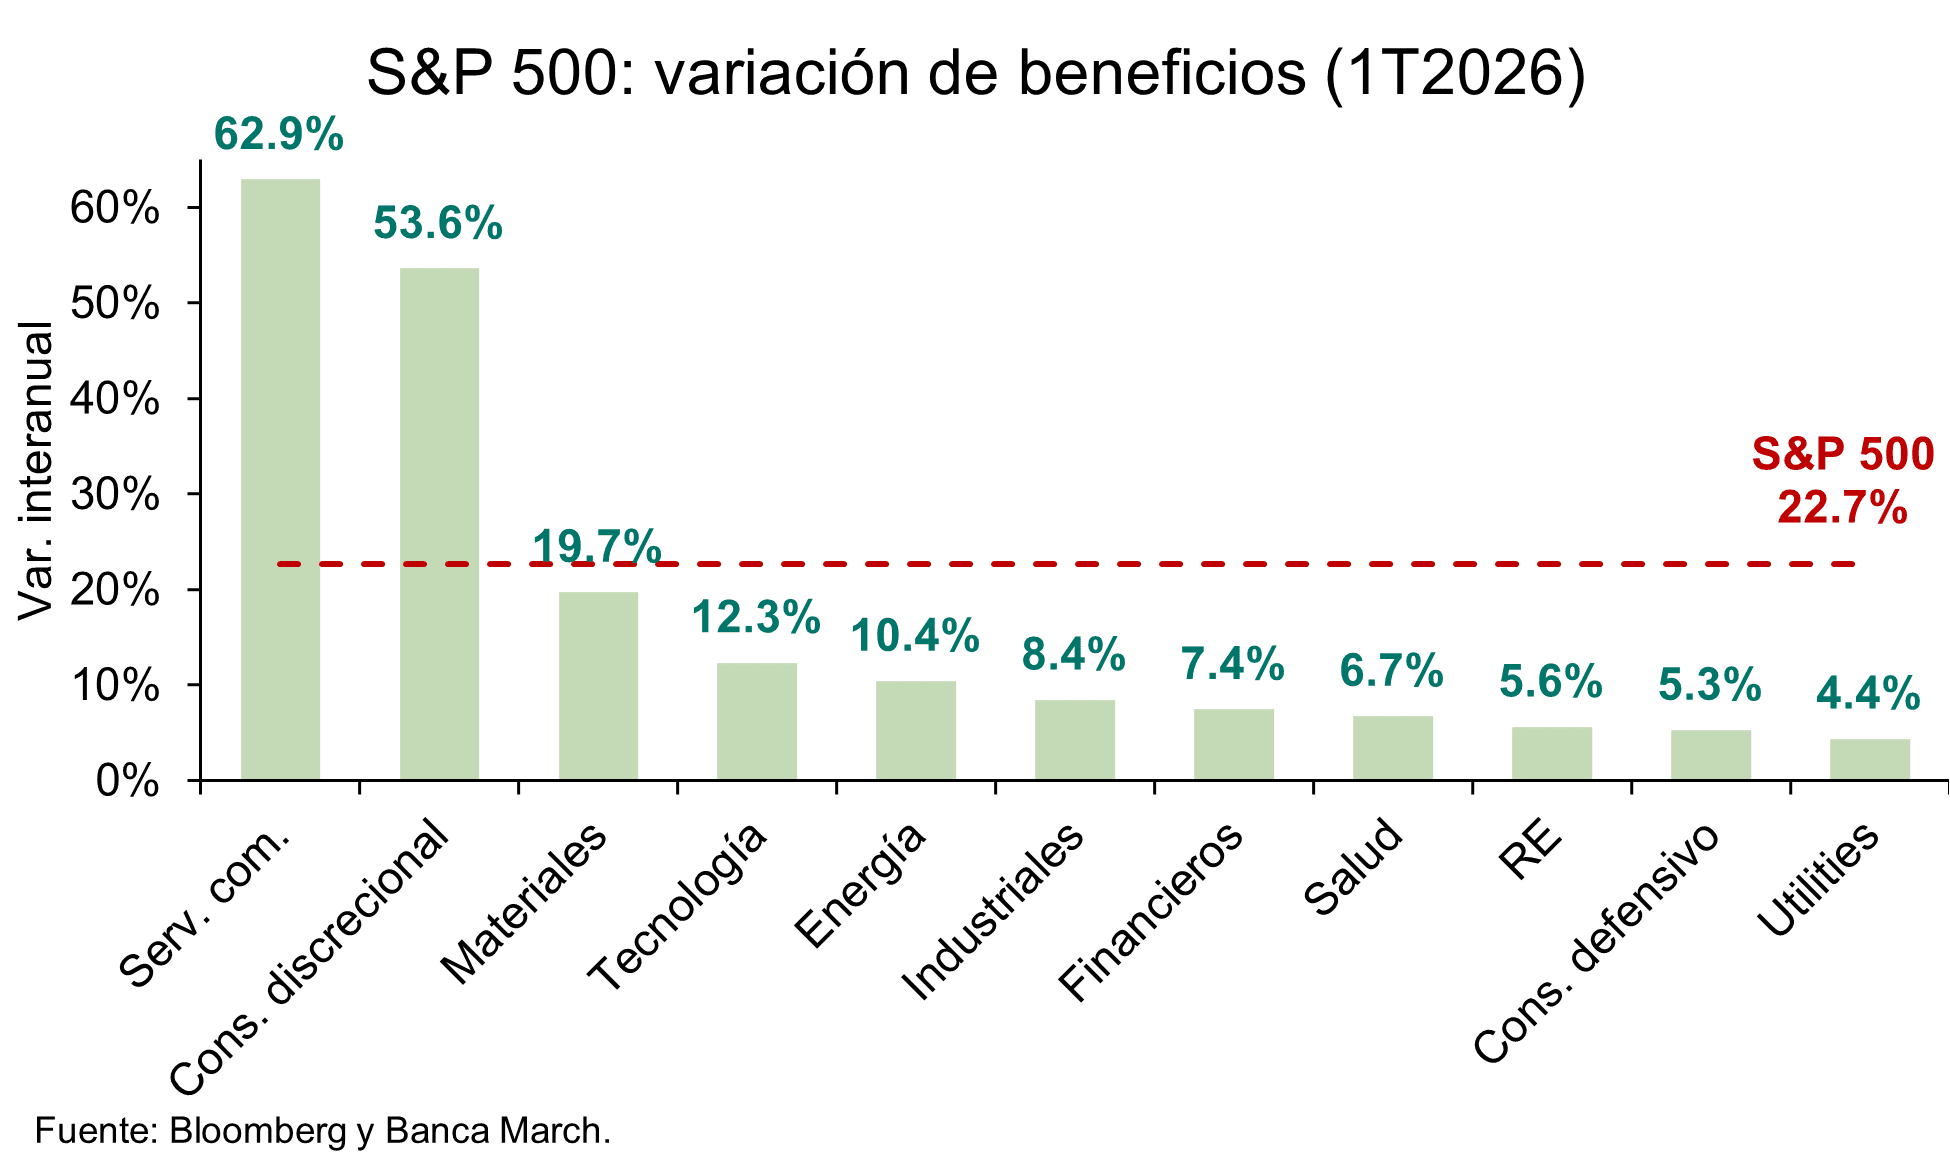
Se espera que el S&P 500 dispare sus beneficios del segundo trimestre un 23,4% interanual, y que el sector tecnológico dispare sus beneficios un 65%. Pero el coste de financiar posiciones en renta variable vía repo se disparó a 200 puntos básicos sobre los fondos federales el 26 de junio, máximo desde diciembre de 2024. Y seguirá subiendo.

Miguel Ángel Valero

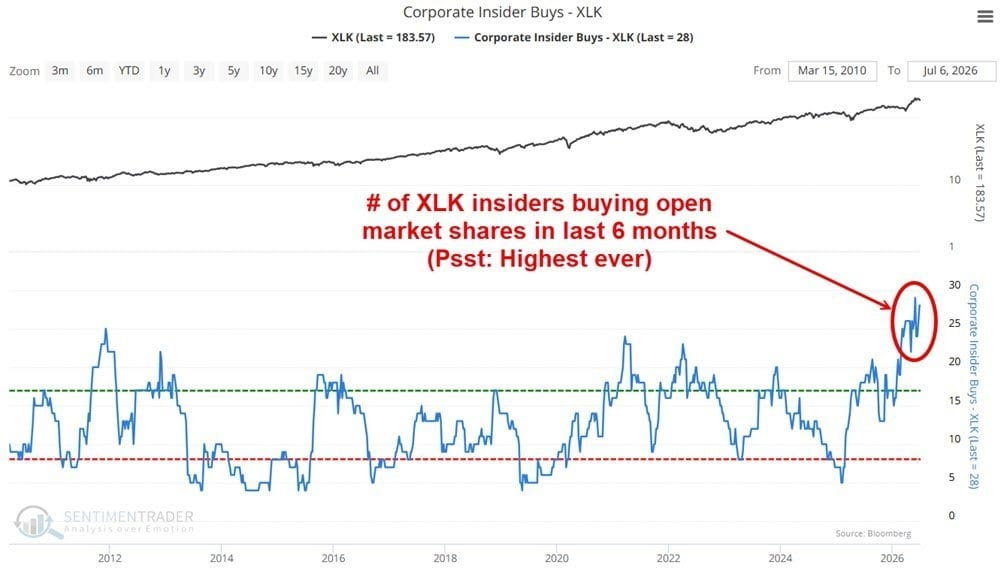
Los directivos de las empresas suelen ser los que conocen mejor sus posibilidades. Por eso, los que trabajan en el sector tecnológico compran acciones de sus propias empresas al ritmo más rápido de la historia. Cuando los que mandan meten su propio dinero, suele ser buena señal. Y el contraste no puede ser mayor: justo después del batacazo reciente de los chips.

Claro que se espera que el S&P 500 dispare sus beneficios del segundo trimestre un 23,4% interanual, muy por encima del 15,2% que se estimaba en enero. En seis meses han mejorado las expectativas ocho puntos largos. El motor es la inteligencia artificial (IA). Se calcula que el sector tecnológico dispare sus beneficios un 65% interanual, tirando él solo de casi todo el índice. Pero ahí está el peligro: expectativas tan elevadas dejan cero margen para fallar. Cuando el consenso del mercado ya da por hecho un trimestre espectacular, una empresa puede publicar buenos resultados y aun así caer, porque "bueno" no es lo mismo que "lo esperado". En Zumitow recomiendan: "Si llevas tecnológicas o un indexado al S&P, vas cargado de esas expectativas. En un mercado tan tenso, un fallito puede tumbar la acción. Los sectores más abarrotados (semis, megacaps) son los que más pueden doler".

Porque otro dato suscita preocupación: el coste de financiar posiciones en renta variable vía repo se disparó a 200 puntos básicos (pb) sobre los fondos federales el 26 de junio, máximo desde diciembre de 2024. Debajo del récord del S&P está el mercado repo, donde los inversores toman dinero prestado a corto plazo poniendo activos como garantía para comprar más acciones. 

El 26 de junio ese coste de financiación se disparó a 200 puntos básicos por encima del tipo de la Fed, lo más alto desde diciembre de 2024. Luego ha bajado a 89, pero Morgan Stanley avisa de que el repunte volverá en el próximo cierre de trimestre en septiembre, cuando los bancos cuadran balance y sale menos dinero al mercado. 

Esto significa que buena parte del rally de la Bolsa va apalancada, comprada con dinero prestado, destacando los ETF que invierten en empresas fabricantes de chips. Si prestar ese dinero se encarece, el que va largo con deuda se lo piensa dos veces y suelta las apuestas más calientes. Es el fontanero enseñándote una fuga justo debajo de los máximos. Atención cuando el mercado sube con volumen apalancado: un encarecimiento del repo suele preceder a sacudidas en lo más especulativo, semiconductores, empresas de pequeña capitalización pero sobrecalentada, y cripto. "Alcista para la cautela, bajista para el apalancamiento alegre", avisan en Zumitow.

Pero la fiesta de la IA sigue. Meta arranca en septiembre la producción de "Iris", su chip de IA de diseño propio, para duplicar su potencia de cálculo hasta 14 gigavatios el año que viene. Lo diseña con Broadcom y lo fabrica TSMC. El objetivo: depender menos de Nvidia y AMD.

Cerebras Systems sube un 11% tras anunciar el desembarco en Europa. La empresa de infraestructura de IA construirá su primer centro de datos en la UE a final de año y espera llegar a 2.000 megavatios de capacidad en 2027. 

Micron Technology mejora su cotización un 7% después de revelar que invertirá hasta 3.000 millones$.

Mientras, el enésimo volantazo de Trump. Tras las escaramuzas en el estrecho de Ormuz y las declaraciones sobre la OTAN, las tensiones en torno al acuerdo con Irán se han disipado rápidamente. Las autoridades estadounidenses han confirmado que las conversaciones técnicas continúan entre ambas partes, a la espera del reinicio de las negociaciones políticas la próxima semana. Además, el reciente repunte de las hostilidades no parece haber alterado los planes de negociación. Por otro lado, las amenazas dirigidas contra España han quedado en nada, ya que no se ha puesto en marcha ningún procedimiento para restringir el comercio con la península.

UBS: inversión en IA selectiva, activa y diversificada

Los rendimientos de los bonos globales cayeron el jueves 9 de julio, incluso mientras Irán y EEUU continuaban intercambiando ataques. Un funcionario estadounidense señaló que las conversaciones técnicas entre ambas partes prosiguen, y que EEUU sigue comprometido con encontrar una solución con Irán. Aun así, el rendimiento del bono del Tesoro estadounidense a 10 años ha subido 17 pb en las últimas dos semanas, y el rendimiento del Bund alemán a 10 años es 20 pb superior al de hace quince días. Las actas de la reunión de junio del Comité Federal de Mercado Abierto (FOMC), que reflejaron una creciente preocupación por la inflación, también pusieron de relieve la inquietud de los inversores ante unas políticas monetarias más restrictivas por parte de los bancos centrales.

"Seguimos esperando que los rendimientos de los bonos desciendan a medida que avance el año, y creemos que los niveles actualmente elevados ofrecen una oportunidad para asegurar unos ingresos de cartera atractivos. Los precios del petróleo deberían mantenerse por debajo de los máximos propios de tiempos de guerra. La inflación debería moderarse en los próximos meses. La valoración actual del mercado sobre las políticas de los bancos centrales sigue siendo demasiado restrictiva", insisten en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque la volatilidad de los rendimientos podría mantenerse elevada a corto plazo, consideramos que la reciente caída en los mercados globales de bonos representa una oportunidad para que los inversores aseguren rendimientos atractivos. Preferimos los bonos de calidad denominados en dólares estadounidenses y libras esterlinas con vencimientos de corto a medio plazo, y vemos valor en bonos europeos seleccionados de mayor vencimiento".

"Es probable que la IA siga siendo un tema de inversión estructural, respaldado por una adopción creciente, mejores modelos y un continuo crecimiento de la inversión en infraestructura. Sin embargo, tras el fuerte repunte, aumentan las exigencias de disciplina de capital y la sensibilidad a las valoraciones. Los inversores deberían mantenerse invertidos, pero actuar de forma selectiva y activa, y diversificar adecuadamente", opina Michael Bolliger, Director de Inversiones para Suiza.

"De cara al futuro, un área clave de atención es el valor a largo plazo de los semiconductores, los principales impulsores del comportamiento del mercado este año. Como ha ocurrido en otros sectores como el automovilístico, las telecomunicaciones, la electrónica y el software, podrían surgir nuevos competidores que ofrezcan tecnologías similares a menor coste o soluciones innovadoras como la computación cuántica, lo que podría dar lugar a un cambio de paradigma", apunta Matteo Ramenghi, Director de Inversiones para Italia.

03Jul

El aumento del 84% de las compras estadounidenses de productos relacionados con la IA actúa de catalizador y está contribuyendo a extender los beneficios de esta ola de inversión a un conjunto más amplio de economías.

Miguel Ángel Valero

Los temores en torno a la inversión en inteligencia artificial (IA)  se están disipando con rapidez. En EEUU se moderaron los retrocesos, junto con una fuerte recuperación en las empresas coreanas. En el momento más oportuno, en el que SK Hynix está captando capital en EEUU con el 14 de julio como fecha prevista de inicio de cotización y estimaciones que apuntan a 29.000 millones $de captación. En este caso, la compañía ha optado por un ADR, un vehículo que permite a empresas extranjeras cotizar en los mercados estadounidenses. La magnitud de la operación ha llevado a las autoridades monetarias coreanas a seguirla de cerca, dado que podría generar flujos de divisas significativos el día de la ejecución. La acción avanza un 9,1%.

Pero en el mercado de la IA sigue pesando que  el Tribunal de Justicia de la UE confirma la multa de 4.125 millones€ a Google por abusar de su posición con Android. Ocho años de pleito y adiós a la apelación: la sentencia es firme. Otro golpe antitrust europeo sobre la matriz Alphabet, que sigue en el punto de mira de Bruselas.

Y que  el regulador energético de EEUU (FERC) da 60 días a los seis grandes operadores de red para justificar o reformar cómo conectan a los centros de datos. El cuello de botella de la IA ya no son los chips. Es el enchufe. La FERC, el regulador americano, emitió seis órdenes de 'show cause' a las eléctricas, que tienen 60 días para defender o reformar sus tarifas de conexión de grandes cargas y 30 días para presentar un plan de suficiencia de generación. 

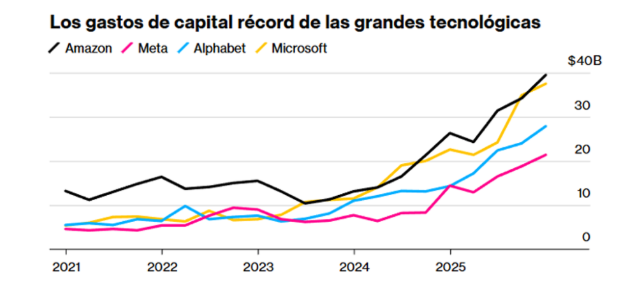
Cinco áreas de reforma: procesos de conexión, reparto de costes sin trasladarlos a otros clientes, cogeneración detrás del contador, nuevos servicios para cargas flexibles y estudios de generación cercana. La medida afecta a más de 200 millones de estadounidenses en más de 30 estados. La demanda a escala de gigavatios de los data centers choca con colas de conexión que se alargan años. Clave para utilities y REITs de data center: el límite eléctrico condiciona el capex de IA de los hyperscalers como Microsoft, Amazon, y Meta.

Destaca también Waystar, que sube un 9% tras la recomendación de KeyBanc de sobreponderar y fijar un precio objetivo de 30$ un 40% por encima del cierre del miércoles 1 de julio. Argumenta que el miedo a que la IA se cargue su negocio es exagerado.

Pero los inversores huyen de las estrellas de la infraestructura de la IA al arrancar el segundo semestre. Teradyne cae un 13% en el Nasdaq. Cuando el relato de la IA se enfría, las que más volaron son las que más caen. Le sucede lo mismo a Corning (-10%): la empresa del vidrio especial y la fibra se hunde en la misma ola de ventas sobre la cadena de IA. Western Digital y Seagate también pierden un 10% cada una. Lumentum, y Coherent, el 9%. La toma de beneficios en todo lo que huela a IA no perdona.

El gasto en construcción en centros de datos supera al de oficinas

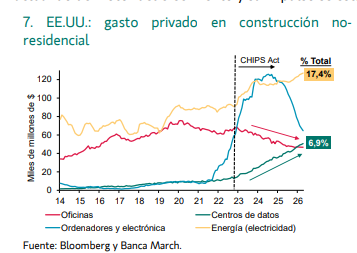
No  obstante, los datos son apabullantes. La inversión tecnológica se extiende permeabilizando a otros sectores: por primera vez en la historia, el gasto en construcción en centros de datos supera al de oficinas. La acelerada transformación tecnológica y la creciente adopción de la IA están actuando de motor del crecimiento y su impulso se está extendiendo a un mayor número de sectores. Un claro ejemplo de esta tendencia la encontramos en la construcción. Desde comienzos del año, la inversión en la construcción de centros de datos supera por primera vez en términos históricos el gasto en edificación de oficinas, representando en la actualidad aproximadamente el 7% del total de la inversión privada en construcción no residencial en EEUU. Otras industrias auxiliares como la infraestructura eléctrica también están recibiendo importantes inversiones, ganando preponderancia en la construcción privada y superando el 17% del total, desde el 14% registrado en 2022, cuando se lanzó ChatGPT y también el CHIPS Act estadounidense.

Esta carrera por construir más y mejores centros de datos está en pleno auge y no se circunscribe solamente a EEUU, sino que se está expandiendo y cada vez es un factor más importante dentro del comercio internacional, destaca el último House View de Banca March. Buen reflejo de ello son las últimas cifras del sector exterior norteamericano: por el lado de las exportaciones, las ventas de petróleo alcanzaron máximos para tratar de suplir parte de la escasez provocada por el cierre de Ormuz. La otra cara de la moneda muestra que las importaciones de productos tecnológicos escalaron en el último año a un impresionante ritmo del 84% y, en abril, aglutinaron más del 20% del total de importaciones, duplicando en valor el conjunto de todas las ventas de crudo realizadas ese mes. 

Este extraordinario aumento de las compras estadounidenses de productos relacionados con la IA actúa de catalizador y está contribuyendo a extender los beneficios de esta ola de inversión a un conjunto más amplio de economías. Los intercambios de algunos productos, como semiconductores, son cada vez más globales y crean flujos de intercambios internacionales que están impulsando el crecimiento en otras latitudes y, en particular, economías asiáticas como la de Corea del Sur, donde sus exportaciones de estos bienes se han disparado y, por sí solas, representan cerca del 6% de su PIB.

En China, con crecimientos del 51% anual y representando un tercio de todas sus ventas, la relevancia de la alta tecnología en el comercio internacional es también indudable. Los vehículos eléctricos y semiconductores van sustituyendo las exportaciones de otras manufacturas tradicionales. 

La economía de la IA está pasando del desarrollo de algoritmos intangibles a la construcción de infraestructura tangible y con un mayor uso diario. Algo que en el caso particular de China se percibe en dos dimensiones: el uso diario de tokens alcanzó los 140 billones en marzo de 2026, multiplicándose por 14 en el último año, al tiempo que la computación inteligente se triplicó en 2025. Una transformación estructural que recibirá en los próximos meses un nuevo y decisivo empuje. Las autoridades chinas preparan un plan estratégico, denominado "Seis Redes", que situará al mismo nivel de importancia el desarrollo del cálculo computacional y centros de datos con otros cinco servicios básicos: agua, energía, telecomunicaciones, logística y servicios urbanos. El objetivo es crear la infraestructura necesaria para proporcionar capacidad de uso en todo el país, con inversiones adicionales en una red eléctrica inteligente que alimente estas instalaciones. Un programa que priorizará la coordinación y el uso de proveedores nacionales –como mínimo el 80% de la tecnología subyacente será interna y los operadores estatales de telecomunicaciones serán los encargados de la infraestructura–. 

En términos de gasto, se estima que alcanzaría los 640.000 millones€ en 5 años, el 4% del PIB de China, que será financiado principalmente con nuevas emisiones de deuda soberana. Un esfuerzo inversor solamente comparable a los 690.000 millones€ de capital privado que este año desplegarán los cinco grandes hiperescaladores americanos (Amazon, Alphabet, Microsoft, Meta y Oracle). En definitiva, la economía mundial atraviesa un punto de inflexión, donde el desarrollo de la inteligencia artificial es el motor del crecimiento, generando olas inéditas de inversión y demanda de productos, que abren oportunidades, pero también exigirá un despliegue masivo de capital, tanto público como privado.

02Jul

CaixaBank y Abanca completan con éxito sendas transacciones realizadas por agentes de IA en nombre del titular de una tarjeta Visa.

Miguel Ángel Valero

Meta Platforms vuelve a liarla en el mundo de la inteligencia artificial (IA). Crea Meta Compute para comercializar su exceso de capacidad computacional junto con sus modelos de IA, y poder competir con AWS, Azure y Google Cloud. La jugada es de manual: si te sobran GPU, las alquilas. Meta quiere convertir sus gigantescos centros de datos en una máquina de hacer caja. Y estudia dos vías para hacerlo: 

  • hospedar sus modelos (con Muse Spark a la cabeza) al estilo de AWS Bedrock
  • y alquilar cómputo puro tipo CoreWeave. 

Hasta ahora, el gigante tecnológico había destinado estos recursos al desarrollo interno de sus propios modelos (LLAMA) y de su red de agentes de IA. Con este movimiento, pretende integrar ambas capacidades mediante la oferta de servicios en la 'nube'. 

Todo esto con un capex en infraestructura de IA que llega a 145.000 millones$ (algunas estimaciones bajan la cifra a 125.000 millones y otras la elevan a 183.000 millones). Ya hay un acuerdo firmado de 14.200 millones con CoreWeave. 

La reacción no se hizo esperar. Presión sobre los 'neoclouds' como CoreWeave y Nebius, que dependen de Meta para crecer, y que ahora descubren que lo que era su negocio es asumido por su cliente. 

Parte del mercado interpreta esta decisión como una primera señal de posible sobreinversión en capacidad computacional, lo que ha penalizado con fuerza a las compañías coreanas de chips de memoria, que registran caídas cercanas al 8% en el Kospi. 

La operación de Meta suscita más dudas sobre una posible sobrecapacidad de GPU en el sistema. Los hyperscalers (Amazon, Microsoft, Alphabet) se encuentran con un nuevo rival que tiene músculo financiero como nadie. Nvidia y los fabricantes de semiconductores, atentos a si el mercado empieza a oler sobreoferta de cómputo. Para algunos analistas, resulta prematuro hablar de sobrecapacidad, especialmente considerando que la cartera de pedidos en infraestructuras de computación asciende actualmente a los 2 billones$

Mientras, Michael Burry, el de “The Big Short” (el 'rey de las posiciones cortas'), vuelve a la carga. El gestor de Scion abre corto en Tesla a 416,22$, en Caterpillar a 1.060,98$, en Applied Materials a 729,4$ y en el ETF de semiconductores SOXX a 642,8$, y reitera su apuesta contra Nvidia a 198,09. El también conocido como 'el gurú del pesimismo' ve sangre en la IA.

ServiceNow sube el 6% porque Guggenheim la coloca en "comprar" como recomendación. Argumenta que la IA no acabará con su negocio y que la valoración está atractiva. Salesforce recibe el mismo trato, lo que parece indicar que el mercado se relaja con el software para empresas después de tantos meses sobre su futuro tras la IA. Salesforce sube un 5%, porque Guggenheim ve una valoración golosa y descarta que la IA se cargue el modelo. 

En cambio, Sandisk arranca el tercer trimestre con bajada del 9% en Bolsa después de más que triplicar su valor en el segundo. Toca de recogida de beneficios en los chips de memoria. Lo que sube muy rápido, corrige igual de veloz

Un agente IA realiza una compra real con la tarjeta de un cliente

CaixaBank, en colaboración con Visa, ha completado su primera transacción iniciada por un agente de IA en nombre de un titular de tarjeta, en el marco de las nuevas experiencias de comercio agéntico que comienzan a desarrollarse en Europa. La operación se ha realizado utilizando datos reales de tarjeta y los sistemas habituales del comercio, lo que pone de manifiesto la capacidad de los agentes de IA para ejecutar compras de forma segura en nombre de los usuarios de tarjeta dentro de la infraestructura de pagos existente.

Este avance se enmarca en el Visa Payments Forum celebrado en París, donde agentes de IA ya están iniciando transacciones reales en páginas web de los comercios participantes de sectores como el retail o los viajes. Los agentes de IA desempeñan un papel creciente en el proceso de compra, ayudando a los consumidores a buscar información, comparar opciones y tomar decisiones. A medida que esta tecnología evoluciona, estos sistemas comienzan también a intervenir en la iniciación de las transacciones, siempre bajo modelos de autorización y control definidos por el usuario.

La operación realizada supone un paso adelante para que los pagos iniciados por agentes puedan integrarse en entornos de compra habituales, manteniendo el consentimiento de los titulares de tarjeta, la supervisión del emisor y las garantías de seguridad actualmente vigentes. 

En este sentido, la colaboración con Visa en el programa Agentic Ready permite avanzar en nuevos modelos de relación con el cliente, en los que la inteligencia artificial puede actuar en su nombre utilizando infraestructuras que ya ofrecen altos estándares de seguridad y control.

La transacción se ha llevado a cabo mediante Visa Intelligent Commerce, apoyándose en tecnologías que ya sustentan los pagos digitales en la actualidad, como la tokenización, los sistemas de verificación de identidad o la monitorización del fraude en tiempo real.

La participación de CaixaBank en el programa Agentic Ready de Visa contribuye al desarrollo y al aprendizaje del sector en torno a la evolución de los pagos impulsados por inteligencia artificial, con un enfoque responsable y alineado con las necesidades de clientes y reguladores.

Abanca también ha completado con Visa una operación similar. Como parte de este ecosistema en evolución, explora de forma proactiva cómo ofrecer estas nuevas experiencias hiperpersonalizadas a sus clientes de manera segura, eficiente y a gran escala.

"En Abanca entendemos la innovación no como un fin en sí mismo, sino como el medio idóneo para mejorar de forma tangible la vida de nuestros clientes. A medida que sus expectativas evolucionan, nos enfocamos en diseñar experiencias de pago que sean fluidas, sin fricción, intuitivas y, sobre todo, de absoluta confianza”, explica Jorge Martínez, director general de Medios de Pago y Consumo. “Colaborar con Visa en el programa Agentic Ready nos consolida como un referente en el futuro del comercio digital, un entorno donde los agentes de IA facilitarán las decisiones de compra de los usuarios bajo una infraestructura financiera que ya aporta máxima escala, seguridad y control”, añade.

“Los agentes de IA han demostrado la capacidad de iniciar transacciones en entornos reales y nuestro papel es garantizar que cada transacción siga siendo segura, transparente y fiable”, afirma Eduardo Prieto, director general de Visa en España. “Al conectar emisores, comercios y sistemas de IA a través de nuestra red, estamos habilitando esta próxima fase del comercio utilizando la infraestructura y las protecciones ya existentes”, subraya.

29Jun

La adopción de soluciones de IA en las medianas empresas españolas ha pasado en 2 años de un 19,79% a un 30,75%, destacando el 40,1% del sector inmobiliario.

Miguel Ángel Valero

Google anda tan saturado de demanda de inteligencia artificial (IA) que ha empezado a racionar su capacidad de cómputo, y ni siquiera Meta se libra del recorte. La demanda de IA va por delante de la infraestructura. Buena señal para quien vende las palas como Nvidia y Broadcom, que se frotan las manos con el cuello de botella de chips y de centros de datos.

Además, las fundiciones se han quedado sin cobre, que cotiza en niveles récord, por encima de  13.600$la tonelada en la Bolsa de Metales de Londres (LME), mientras las tarifas de tratamiento y refino caen a cero por primera vez en la historia.  Hay tantas fundiciones peleando por tan poco concentrado que ya no cobran por procesarlo. Los inventarios de la LME se han desplomado un 80% en lo que va de año. El mercado anticipa un déficit estructural de 491.000 toneladas anuales hasta 2030, con la electrificación y los centros de datos tirando de la demanda. Déficit estructural igual a viento de cola para las mineras, como Freeport-McMoRan y Antofagasta. La otra cara es la presión de costes para industria y eléctricas, que pagan el cobre más caro de la historia.

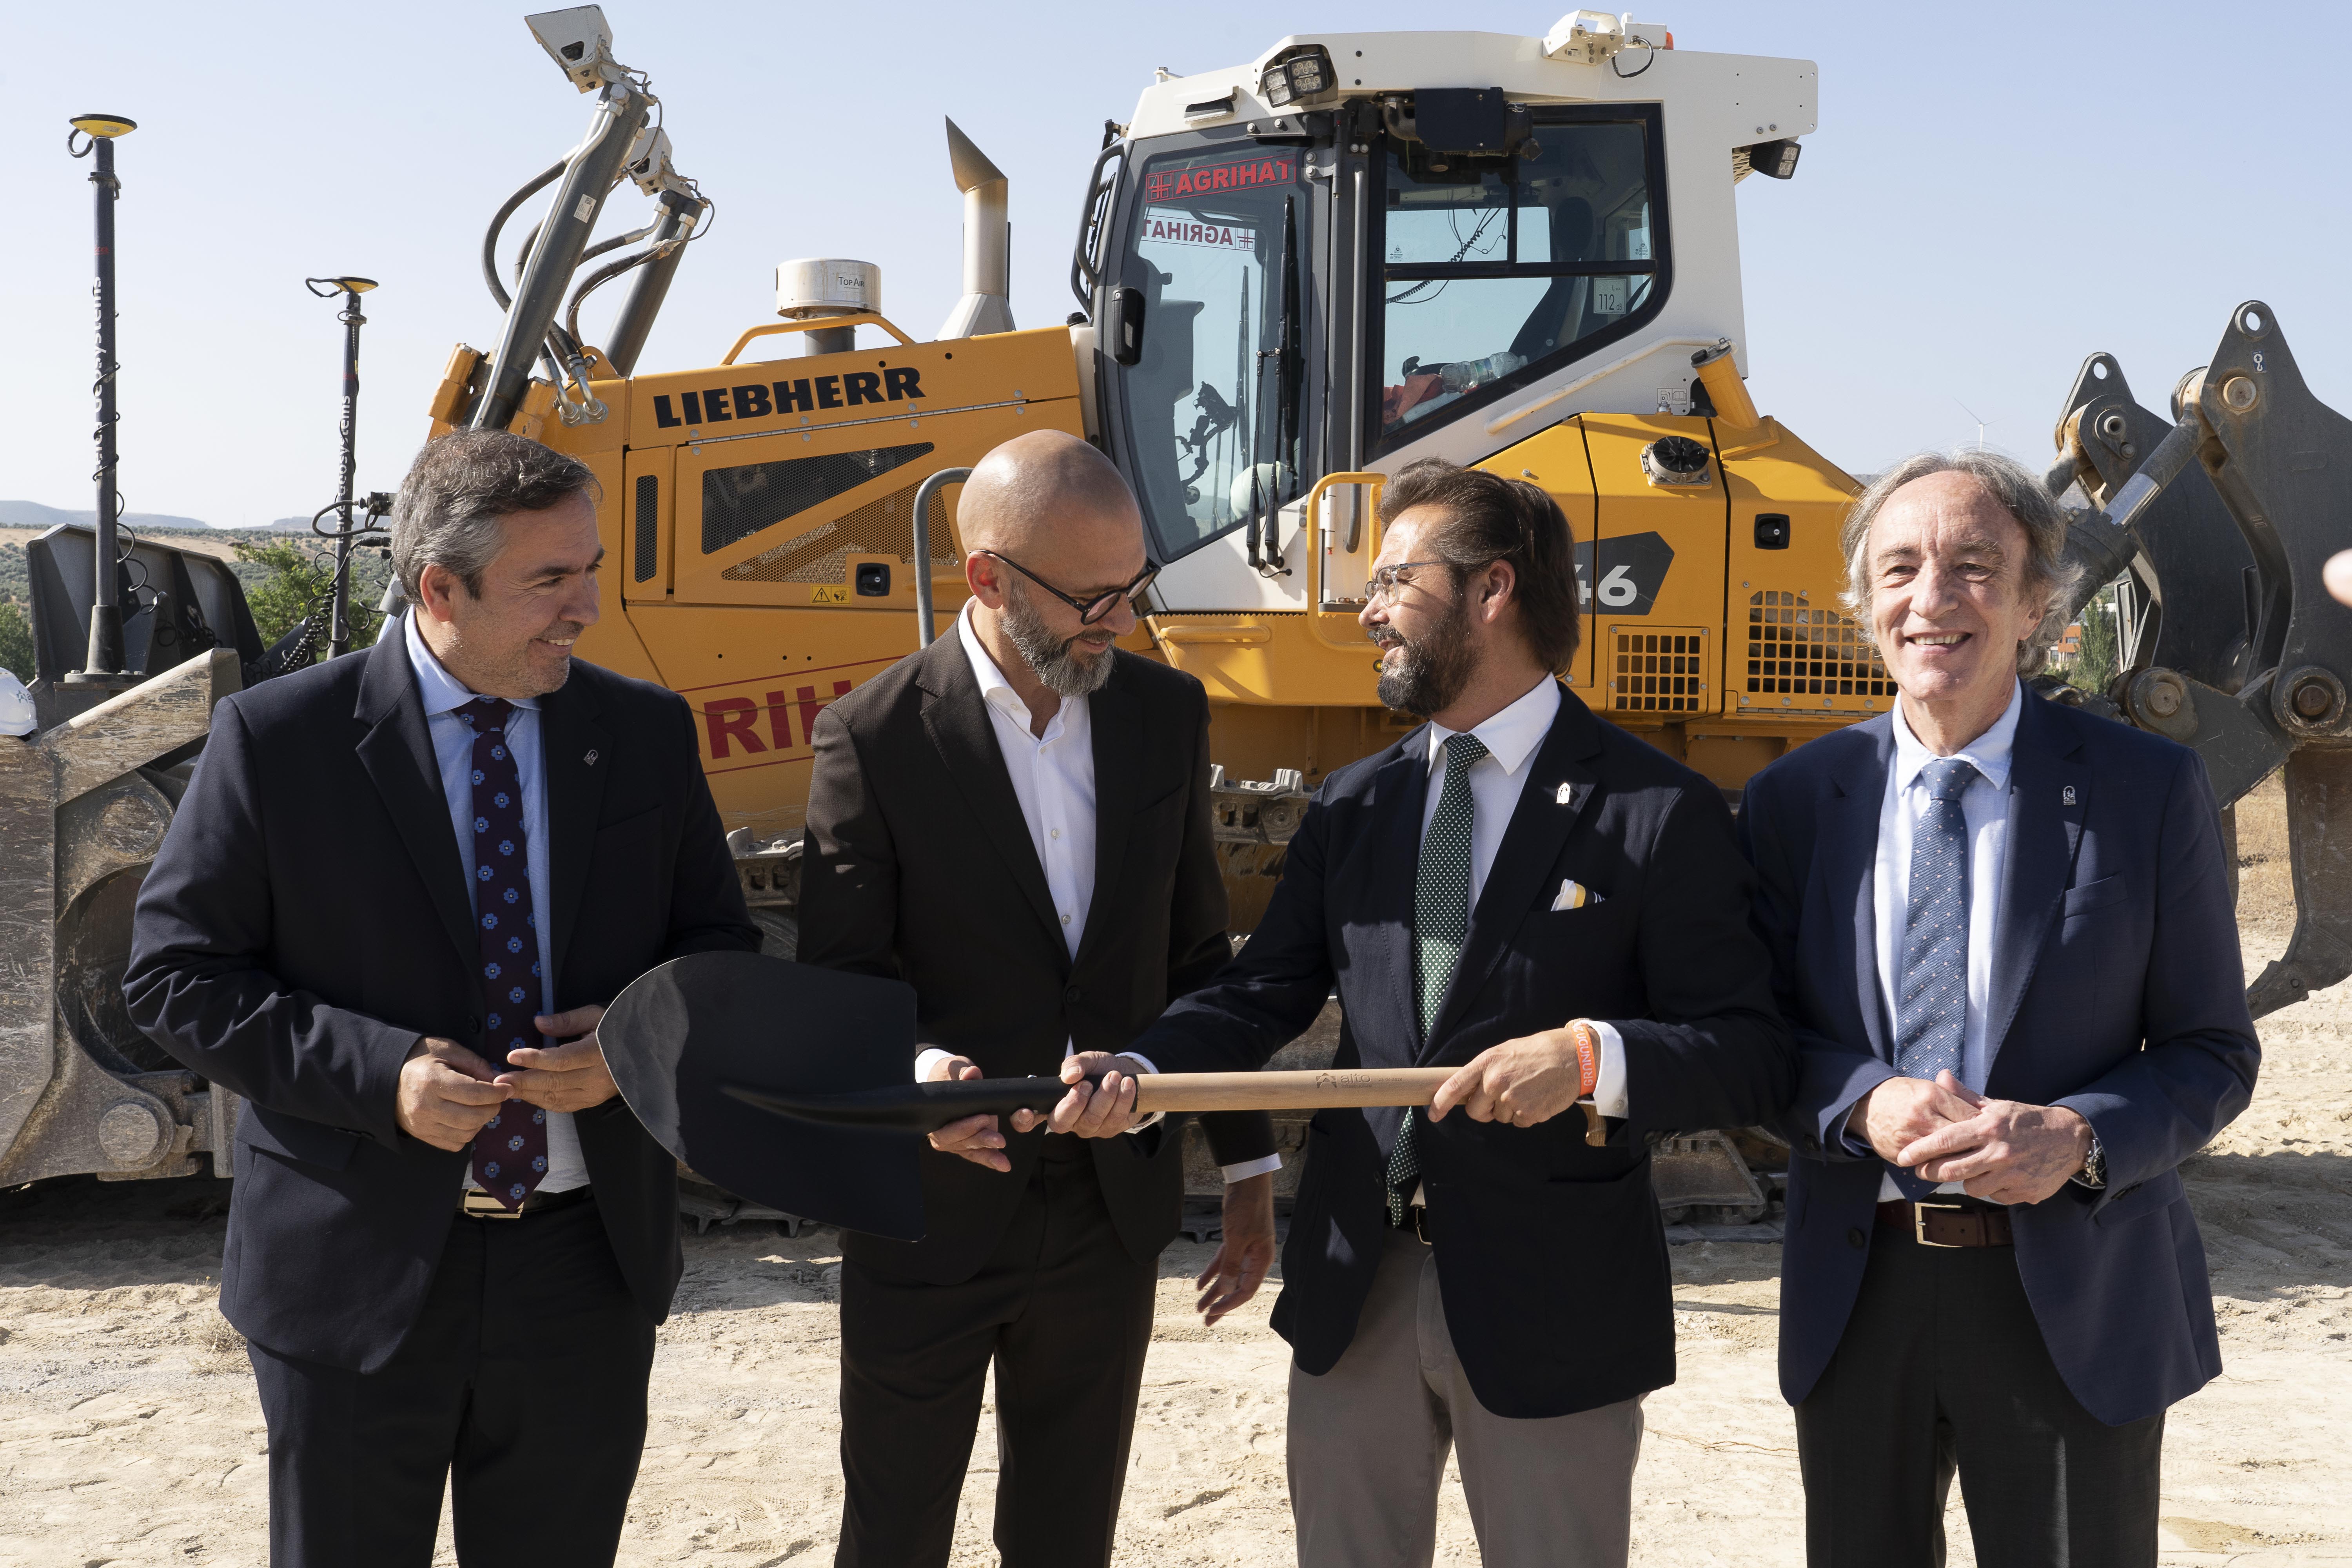
Mientras, en España, Alto Infrastructure, la antigua Sierra DC, ha iniciado la construcción de SP01, su primer centro de datos de nueva generación, ubicado en el parque tecnológico CITAI de Escúzar (Granada) que movilizará una inversión potencial superior a los 3.000 millones€ entre infraestructura y equipamiento tecnológico. De esta cantidad, 700 millones corresponden al desarrollo del datacenter, y el resto estará asociado a la instalación de servidores, procesadores gráficos (GPU) y plataformas de computación avanzada desplegadas por los clientes. 

Diseñado específicamente para IA, computación de alto rendimiento (HPC) y servicios cloud avanzados, se situará entre los mayores centros de datos de España. SP01 constituye el primer paso de la estrategia de Alto Infrastructure para desarrollar una plataforma de centros de datos para IA de alta capacidad en España y el sur de Europa. La compañía tecnológica ya mantiene conversaciones para impulsar nuevas infraestructuras en distintos puntos del país. 

La primera fase entrará en servicio durante el verano de 2027 con 10 MW IT y 15 MW de potencia bruta. Antes de finalizar ese mismo año, el campus alcanzará los 25 MW IT y 40 MW de potencia bruta, mientras que el desarrollo completo está previsto para finales de 2029, cuando dispondrá de 100 MW de potencia bruta, equivalentes a aproximadamente 70 MW IT. 

La puesta en marcha de este proyecto coincide con un momento de fuerte crecimiento del mercado. Según la consultora McKinsey & Company, la capacidad mundial de centros de datos prácticamente se triplicará antes de 2030 y cerca del 70% de la nueva demanda estará vinculada a la IA. 

Alto Infrastructure reúne a profesionales procedentes de la industria de centros de datos nórdicos —una de las más avanzadas del mundo— y a un equipo local con amplio conocimiento del mercado español. Han participado en el diseño, construcción u operación de más de 50 centros de datos en Europa, y la compañía aspira a trasladar a España ese conocimiento para desarrollar infraestructuras a la altura de las nuevas necesidades de IA, computación y almacenamiento de datos. 

En el plano técnico, el campus incorporará sistemas de refrigeración líquida directa al chip (Direct-to-Chip Liquid Cooling) en sustitución de los sistemas tradicionales basados exclusivamente en aire. Esta tecnología permite gestionar de forma más eficiente las elevadas cargas térmicas asociadas a los procesadores más avanzados del mercado y soportar densidades de hasta 250 kW por rack, muy por encima de los niveles habituales en el sector. Esta alta densidad permite a los datacenters de Alto Infrastructure alojar las futuras arquitecturas de computación avanzada, tales como la familia Vera Rubin, la última generación de sistemas de NVIDIA orientados a inteligencia artificial a gran escala. 

Según Gísli Kr., CEO de Alto Infrastructure: “Los requisitos de infraestructura están evolucionando a gran velocidad. Los modelos más avanzados exigen una capacidad de procesamiento cada vez mayor y, con ella, densidades energéticas muy superiores a las de un centro de datos tradicional. Hemos diseñado SP01 para responder a esa evolución desde el primer día”. La instalación dispone ya de 100 MW de potencia bruta concedida, un factor diferencial en un mercado en el que el acceso a la energía se ha convertido en el principal cuello de botella para el desarrollo de nuevos centros de datos. 

Según Colliers, el 85% de los nodos de distribución eléctrica en España está saturado y el 92% de la capacidad de acceso ya está ocupada, lo que condiciona la ejecución de numerosos proyectos. Con la potencia asegurada y las obras ya iniciadas, SP01 figura entre los pocos proyectos con capacidad en el corto plazo. “Europa necesita nueva capacidad computacional para responder al crecimiento de la IA, y España reúne condiciones extraordinarias para atraer este tipo de inversiones. Queremos contribuir a que el país desempeñe un papel relevante en esta nueva etapa de transformación tecnológica y convertir a Alto Infrastructure en la plataforma de datacenters de IA líder en el sur de Europa”, añade Gísli Kr. 

SP01 operará con energía 100 % renovable y ha sido diseñado para reducir a niveles prácticamente nulos el consumo de agua asociado a la refrigeración. Frente a los sistemas tradicionales que recurren a procesos evaporativos y requieren grandes volúmenes de agua para disipar el calor, Alto Infrastructure ha optado por una arquitectura tecnológica que minimiza su utilización incluso cuando ello implica una mayor inversión inicial. 

La ubicación de Granada, con cerca de 333 días de sol al año, permitirá además aprovechar las ventajas de uno de los entornos con mayor potencial para la generación de energía renovable del sur de Europa. SP01 se ubica en la Ciudad Industrial, Tecnológica y Área de Innovación (CITAI), uno de los principales polos tecnológicos del sur de España, donde también se desarrolla IFMIF-DONES, la infraestructura científica internacional destinada a la investigación en energía de fusión y considerada uno de los proyectos científicos más relevantes actualmente en desarrollo en Europa. 

La disponibilidad energética, la capacidad de crecimiento, la conectividad internacional y el acceso al talento de la Universidad de Granada convierten a la provincia en una ubicación especialmente atractiva para proyectos vinculados a la Inteligencia Artificial y la economía digital. Según Colliers, España cuenta actualmente con unos 360 MW IT de centros de datos en operación y más de 2.780 MW IT en desarrollo previstos hasta 2029, y Andalucía está entre las regiones con mayor potencial de crecimiento gracias a la disponibilidad de suelo y la capacidad eléctrica. 

En la fotografía, de izquierda a derecha: Gumersindo Fernandez (delegado territorial Economía, Hacienda y Fondos Europeos y de Industria, Energía y Minas de la Junta ya de Andalucía), Gísli Kr. (CEO de Alto Infrastructure), Antonio Granados (delegado de Gobierno de la Junta de Andalucía en Granada) e Indalecio Sánchez-Montesinos (delegado Territorial de Salud y Consumo de la Junta de Andalucía).

De izquierda a derecha: Gumersindo Fernandez (delegado territorial Economía, Hacienda y Fondos Europeos y de Industria, Energía y Minas de la Junta ya de Andalucía), Gísli Kr. (CEO de Alto Infrastructure), Antonio Granados (delegado de Gobierno de la Junta de Andalucía en Granada) e Indalecio Sánchez-Montesinos (delegado Territorial de Salud y Consumo de la Junta de Andalucía).

Cegid: inmobiliaria, el sector con más penetración de la IA

Cegid, grupo europeo en soluciones de gestión empresarial en la nube para los sectores de Finanzas (Tesorería, Fiscalidad y ERP), Recursos Humanos(Nómina, gestión del Talento), Contabilidad, Retail, Emprendedores y Pequeñas Empresas, analiza el impacto estratégico y la reconfiguración que la IA está provocando en el tejido empresarial español. Según los últimos datos del INE, la adopción de soluciones de IA en las medianas empresas de nuestro país ha escalado de manera notable en apenas dos años, pasando de un 19,79% a un 30,75%.

Esta aceleración no es homogénea y dibuja un mapa empresarial donde la especialización sectorial y la geografía marcan el ritmo de la competitividad e innovación en España. A nivel autonómico, la implantación de tecnologías inteligentes consolida un podio claro liderado por la Comunidad de Madrid, que se sitúa a la vanguardia con una tasa de implementación del 30,1%. Le siguen muy de cerca Cataluña (25,6%) y el País Vasco (20,6%), posicionándose como las tres regiones que lideran de forma más robusta la digitalización del tejido empresarial.

El análisis de Cegid identifica un patrón de consolidación de la IA enfocado en ganar eficiencia, reducir costes y optimizar la toma de decisiones en los cinco grandes motores económicos del país:

  • Actividades inmobiliarias (40,1% de adopción): Es el sector con mayor penetración de IA en España. Las compañías promotoras e inmobiliarias están logrando una altísima agilidad en sus procesos internos y una mejora drástica en la atención al cliente. Además, las tecnologías inteligentes facilitan la sostenibilidad al optimizar recursos y ayudar a desarrollar modelos de construcción más ecológicos y eficientes.
  • Comercio minorista y distribución (35,8% de adopción): El sector servicios (retail, distribución y transporte) está transformando por completo la cadena de suministro gracias a la IA. Los principales beneficios se concentran en la personalización de la experiencia del cliente y la automatización precisa del control de inventarios, reduciendo al mínimo el error humano y evitando tanto las roturas de stock como el exceso de producto.
  • Industria química y farmacéutica (29,24% de adopción): En subsectores como el refino, el caucho o los plásticos, la IA es clave para optimizar procesos productivos y cumplir con las metas de sostenibilidad del Pacto Verde Europeo. En el ámbito farmacéutico, la tecnología acelera la comercialización de nuevos fármacos, refuerza la farmacovigilancia, disminuye los costes operativos, optimiza el consumo energético y reduce la dependencia de los ensayos con animales.
  • Industria manufacturera (26,43% de adopción): Sectores como la alimentación, el textil, la metalurgia o la fabricación informática logran un impacto directo en sus plantas. Las herramientas de mantenimiento predictivo y el control de calidad por visión artificial mejoran la eficiencia productiva entre un 5% y un 15%. La logística inteligente eleva la eficiencia en almacenes entre un 20% y un 50%, reduciendo los errores de distribución hasta en un 90% y acelerando el codiseño de nuevos productos industriales.
  • Transporte y logística (20,56% de adopción):Las medianas empresas del sector recurren a algoritmos avanzados para automatizar tareas documentales repetitivas y optimizar la planificación de rutas, flotas y previsión de la demanda, disminuyendo drásticamente los costes de transporte. Por otro lado, el seguimiento en tiempo real y la atención automatizada elevan la fidelización del cliente.

“La adopción de IA no avanza al mismo ritmo ni responde a las mismas necesidades en todos los sectores. Por eso, su impacto real depende de que esté integrada en soluciones especializadas, diseñadas para los procesos concretos de cada actividad”, indica Josep Maria Raventós, director de la unidad de negocio Mid-Market de Cegid en España. 

Syntax aporta "sentido común" al Clúster IA de la Comunidad de Madrid

Por otra parte, el ecosistema del Clúster IA de la Comunidad de Madrid ha anunciado la integración de la consultora Syntax, que aporta más de 30 años ofreciendo soluciones innovadoras en transformación digital y un posicionamiento en infraestructuras críticas y tecnologías de vanguardia a una red integrada por bufetes (Garrigues),centros de educación (Universidades Nebrija y Carlos III de Madrid) y tecnológicas.

Enrique Rodríguez, CEO y propietario de Syntax, destaca que "aportamos sentido común, es un error centrar el foco de atención en ver quién hace más agentes de IA, sino en desarrollar agentes que sean capaces de dar respuesta a los problemas y/o casuísticas que tenga la sociedad”. Syntax concentrará sus contribuciones al Clúster IA en el desarrollo y despliegue de soluciones orientadas a la gestión avanzada de datos, modelos predictivos, hiperautomatización y optimización de la productividad de las empresas, de herramientas robustas que además sean escalables y seguras y que permitan mejorar y optimizar la toma de decisiones estratégicas.

La llegada de Syntax al clúster madrileño refuerza de manera directa el ecosistema de innovación con una visión sumamente pragmática. Frente a la corriente actual de implementar tecnologías de forma automatizada por mera tendencia, la consultora defiende la necesidad de comprender en profundidad la raíz de las problemáticas organizacionales para identificar conexactitud dónde la IA puede aportar un impacto financiero y operativo real.

El Clúster IA de la Comunidad de Madrid, con sede en Leganés, mantiene su firme misión de potenciar la colaboración público-privada, maximizar los niveles de adopción de la IA en el tejido de pymes y startups, y situar a Madrid como el principal referente tecnológico de Europa.

23Jun

Dos de cada tres CEO (el 65%) temen ahora estar invirtiendo poco en esta tecnología -frente al 53% del año pasado- y más de dos tercios (el 69%) consideran que la adopción de la IA es indispensable.

Miguel Ángel Valero

Dos realidades paralelas en el mundo de la inteligencia artificial (IA). Por un lado, la sucesión de operaciones, cada una más espectacular que la anterior:

  • Meta pone 900 millones$ sobre la mesa para hacerse con el 20% de Cred, la fintech india impulsada por Kunal Shah, que se convierte en el nuevo jefe de WhatsApp, sustituyendo a Will Cathcart. La apuesta es clara: 500 millones de usuarios en India y pagos integrados en el chat más usado del mundo.
  • SpaceX, la empresa de Elon Musk que debutó en Bolsa hace una semana y ya supera los dos billones$ de capitalización, se estrena también en los mercados de renta fija. Lo hace con 100.800 millones$ en caja, lo que convierte este debut en uno de los más sólidos que se recuerdan. Los inversores están dispuestos a prestarle a la empresa que lleva cohetes al espacio.
  • Chevron llega a un acuerdo de 20 años con Microsoft para proveerle de energía a su gigantesco centro de datos situado en el oeste de Texas. Forma parte de Project Kilby, desarrollado junto a la firma de inversión Engine No. 1, y aportará 2,7 gigavatios de capacidad en la cuenca del Pérmico, uno de los grandes corazones energéticos de EEUU. La petrolera aún debe tomar este año la decisión final sobre la construcción de una central eléctrica alimentada por gas. Aunque no ha revelado el coste, Project Kilby figura entre los mayores proyectos de centros de datos del país. Jeff Gustavson, responsable de nuevas energías de Chevron, presume de que muy pocos proyectos anunciados han alcanzado un nivel de desarrollo comparable. Mientras Exxon Mobil Corporation y NextEra Energy también pisan el acelerador para abastecer a clientes como Alphabet, Chevron busca aprovechar el exceso de gas natural del Pérmico.Las petroleras jugarán un rol fundamental en el abastecimiento de energía para el boom de la IA.
  • OpenAI firma con Getty Images para que su contenido aparezca en ChatGPT y en la búsqueda de OpenAI. Cuando el banco de imágenes más grande del mundo se convierte en proveedor oficial de la IA más usada del planeta, el mercado se lanza sin mirar.
  • Credo Technology es una apuesta en conectividad IA por cobre; con el tiempo irá ganando terreno en óptica. Sube em Bolsa el 8%
  • Amazon utiliza su arma de IA, Alexa for Shopping,  que hace seguimiento de precios, lanza alertas y automatiza la compra cuando el artículo baja al precio objetivo, para combatir los malos presagios con el Amazon Prime Day, que arranca el 23 de junio como un test de estrés del consumidor americano. El Prime Day de Amazon llega antes de lo habitual, trasladado de julio a junio por primera vez desde 2021, en medio del Mundial de Fútbol y el bicentenario americano. Pero el contexto no invita a gastar en caprichos. Bank of America calcula que el evento de 96 horas generará 21.600 millones$ en ventas. Adobe proyecta que superará la suma de Black Friday y Cyber Monday 2025 juntos. Pero lo que llenan los carritos no engaña: comestibles, productos del hogar, material escolar. "La gente ya no tiene el dinero de antes", resume William Stern, el CEO de Cardiff, una financiera para pymes. "El Prime Day este año es para comprar papel de baño y bolsas de basura en oferta", avisa. Si el carrito medio del Prime Day es de básicos, los márgenes de Amazon en consumo no van a brillar. Los retailers tradicionales como Walmart o Target también lo sufren: si Amazon captura el gasto discrecional en oferta, el resto se queda sin él. La confianza del consumidor americano es el termómetro más inmediato de la economía real.
  • Los inversores minoristas han bombeado 150.000 millones$ hacia los principales ETF de renta variable en un solo mes. Es la segunda mayor entrada de dinero retail en la historia. Primera lectura: el inversor de a pie no se cree que esto vaya a caer. Segunda lectura: cuando el retail entra en manada, el mercado suele estar cerca de un techo.

Por otro lado y "como una suerte de profecía autocumplida", como destacan los analistas de Banca March, los reguladores coreanos manifestan su preocupación por la excesiva permisividad en el uso de vehículos apalancados, que han contribuido al rally en los índices del país, impulsado fundamentalmente por dos compañías: SK Hynix y Samsung. Y alertan al inversor minorista sobre los riesgos asociados al uso de apalancamiento en la compra de acciones. Tras una sesión también complicada para la tecnología en EEUU—y con Goolsbee, de la Reserva Federal de Chicago, reforzando el tono restrictivo de la Fed—, se han producido caídas del Kospi cercanas al 10%. 

Si bien la concentración en Corea del Sur y Taiwán es elevada, esta viene acompañada de unos beneficios igualmente extraordinarios. Los múltiplos de los gigantes de semiconductores de memoria coreanos se sitúan por debajo de la decena, mientras que en el caso de Taiwan Semiconductor Manufacturing Company (TSMC) se encuentran en torno a su media histórica de los últimos 5 años (23 veces beneficios).

En este contexto, la revalorización reciente no responde a unos múltiplos exigentes, sino que ha ido acompañada de un crecimiento de beneficios extraordinario debido a la escasez y la falta de capacidad de fabricación de chips, lo que posiciona a estas empresas entre las que más beneficios generarán a nivel global tanto este año como el próximo. En este momento, el mercado empieza a cuestionar la sostenibilidad de estos niveles, lo que explica las dudas actuales. Parte de estas incertidumbres se irán resolviendo con la llegada de la temporada de resultados: a corto plazo, con las cifras de Micron el miércoles 24 de junio; y, a medio plazo, con la presentación de los resultados del segundo trimestre en algo más de tres semanas. La clave será comprobar si la inversión en centros de datos se mantiene o incluso acelera su ritmo de crecimiento. En nuestro caso, consideramos que es prematuro hablar de una burbuja, ya que no observamos desequilibrios financieros que lo justifiquen. 

No obstante, parece conveniente no concentrar la estrategia de inversión en IA en un único segmento, cuando también existen oportunidades en otros ámbitos, como el energético y las infraestructuras necesarias para el despliegue de centros de datos. 

UBS: fortaleza sostenida en el gasto de  capital en IA

"Nuestro escenario base contempla una fortaleza sostenida en el gasto de capital en IA, una economía estadounidense resiliente, el gasto fiscal continuado en todo el mundo y una sólida creación de crédito que seguirá respaldando el crecimiento de los beneficios empresariales y los mercados en general", explica Mark Haefele, Director de Inversiones de UBS Global Wealth Management.

"El posicionamiento de los inversores es elevado, aunque no extremo, y en general apunta más a una perspectiva positiva para la asunción de riesgos de lo que sugieren los indicadores de sentimiento. La continuidad del mercado alcista depende, en última instancia, de que la IA cumpla con las expectativas actualmente incorporadas en los precios de mercado; no obstante, el entorno macroeconómico está haciendo su parte y es probable que así continúe durante algún tiempo", añade Jason Draho, Responsable de Asignación de Activos para las Américas.

Cisco

La IA está superando las expectativas de la mayoría de los consejeros delegados de las empresas, y su optimismo va en aumento. El último estudio de Cisco muestra que dos de cada tres CEO (el 65%) temen ahora estar invirtiendo poco en esta tecnología -frente al 53% del año pasado- y más de dos tercios (el 69%) consideran que la adopción de la IA es indispensable para las organizaciones modernas.

Sin embargo, aún persisten importantes retos para las empresas que quieren adoptar la infraestructura, las bases de datos y los controles de seguridad necesarios para que la IA funcione de manera segura, fiable y a gran escala. En Europa, los CEO se centran menos en la velocidad y más en implementar correctamente la IA, priorizando la confianza, la transparencia y la alineación ética, actuando con cautela.

Implementar agentes de IA para que trabajen junto a los empleados es una de las tres principales prioridades de los CEO en 2026. Para 2030, el 91% de los CEO esperan que la IA desempeñe un papel importante en los negocios, pero no que funcione de manera independiente. El 72% contempla un futuro en el que la IA sólo ofrezca apoyo o procese tareas bajo la dirección, el criterio o la supervisión humana. Y sus razones son prácticas: mantener la seguridad de los sistemas de IA, fortalecer la productividad de los equipos formados por humanos e IA y gestionar eficazmente la ética de la toma de decisiones con IA.

La brecha de conocimiento se está reduciendo rápidamente. En 12 meses, el porcentaje de CEO que afirman no desenvolverse con soltura frente a la IA por falta de entendimiento se ha reducido del 74% al 47%, mientras quienes indican no poder tomar decisiones informadas ha caído del 74% al 49%.

No obstante, aunque el conocimiento y la confianza están aumentando, la puesta en marcha de proyectos sigue enfrentándose a tres limitaciones importantes:

  • La infraestructura no está lista: el 53% de los CEO temen que las limitaciones de infraestructura les frenen, y la mejora de la infraestructura para gestionar las cargas de trabajo de IA se sitúa como la principal prioridad en 2026, seguida de cerca por la capacitación de los equipos para la preparación ante la IA.
  • La confianza sigue siendo una preocupación: a medida que los CEO impulsan la incorporación de agentes de IA a su plantilla, la seguridad y el control de estos sistemas autónomos se han convertido en su principal preocupación.
  • Los datos aún están demasiado fragmentados para impulsar la IA correctamente: la calidad, la accesibilidad y los problemas de centralización de los datos que bloquean el progreso de la IA representan la mayor barrera, citada por más CEO (el 34%) que cualquier otro desafío.

Estas preocupaciones de los CEO se ven respaldadas por datos reales. Según el último informe AI Readiness de Cisco, las organizaciones de todo el mundo se enfrentan a tres barreras principales: menos de una cuarta parte (el 22%) consideran que su red es óptima para cargas de trabajo de IA; sólo el 31% se sienten preparadas para proteger y controlar los agentes de IA; y únicamente el 19% disponen de datos totalmente centralizados y accesibles para la IA.

19Jun

Con Irán en vías de solución, Trump presiona a Europa con la OTAN y más aranceles. La IA suma y sigue. UBS destaca que índices globales superan a la Bolsa de EEUU. Y Ofi Invest destaca la división interna en la Fed.

Miguel Ángel Valero

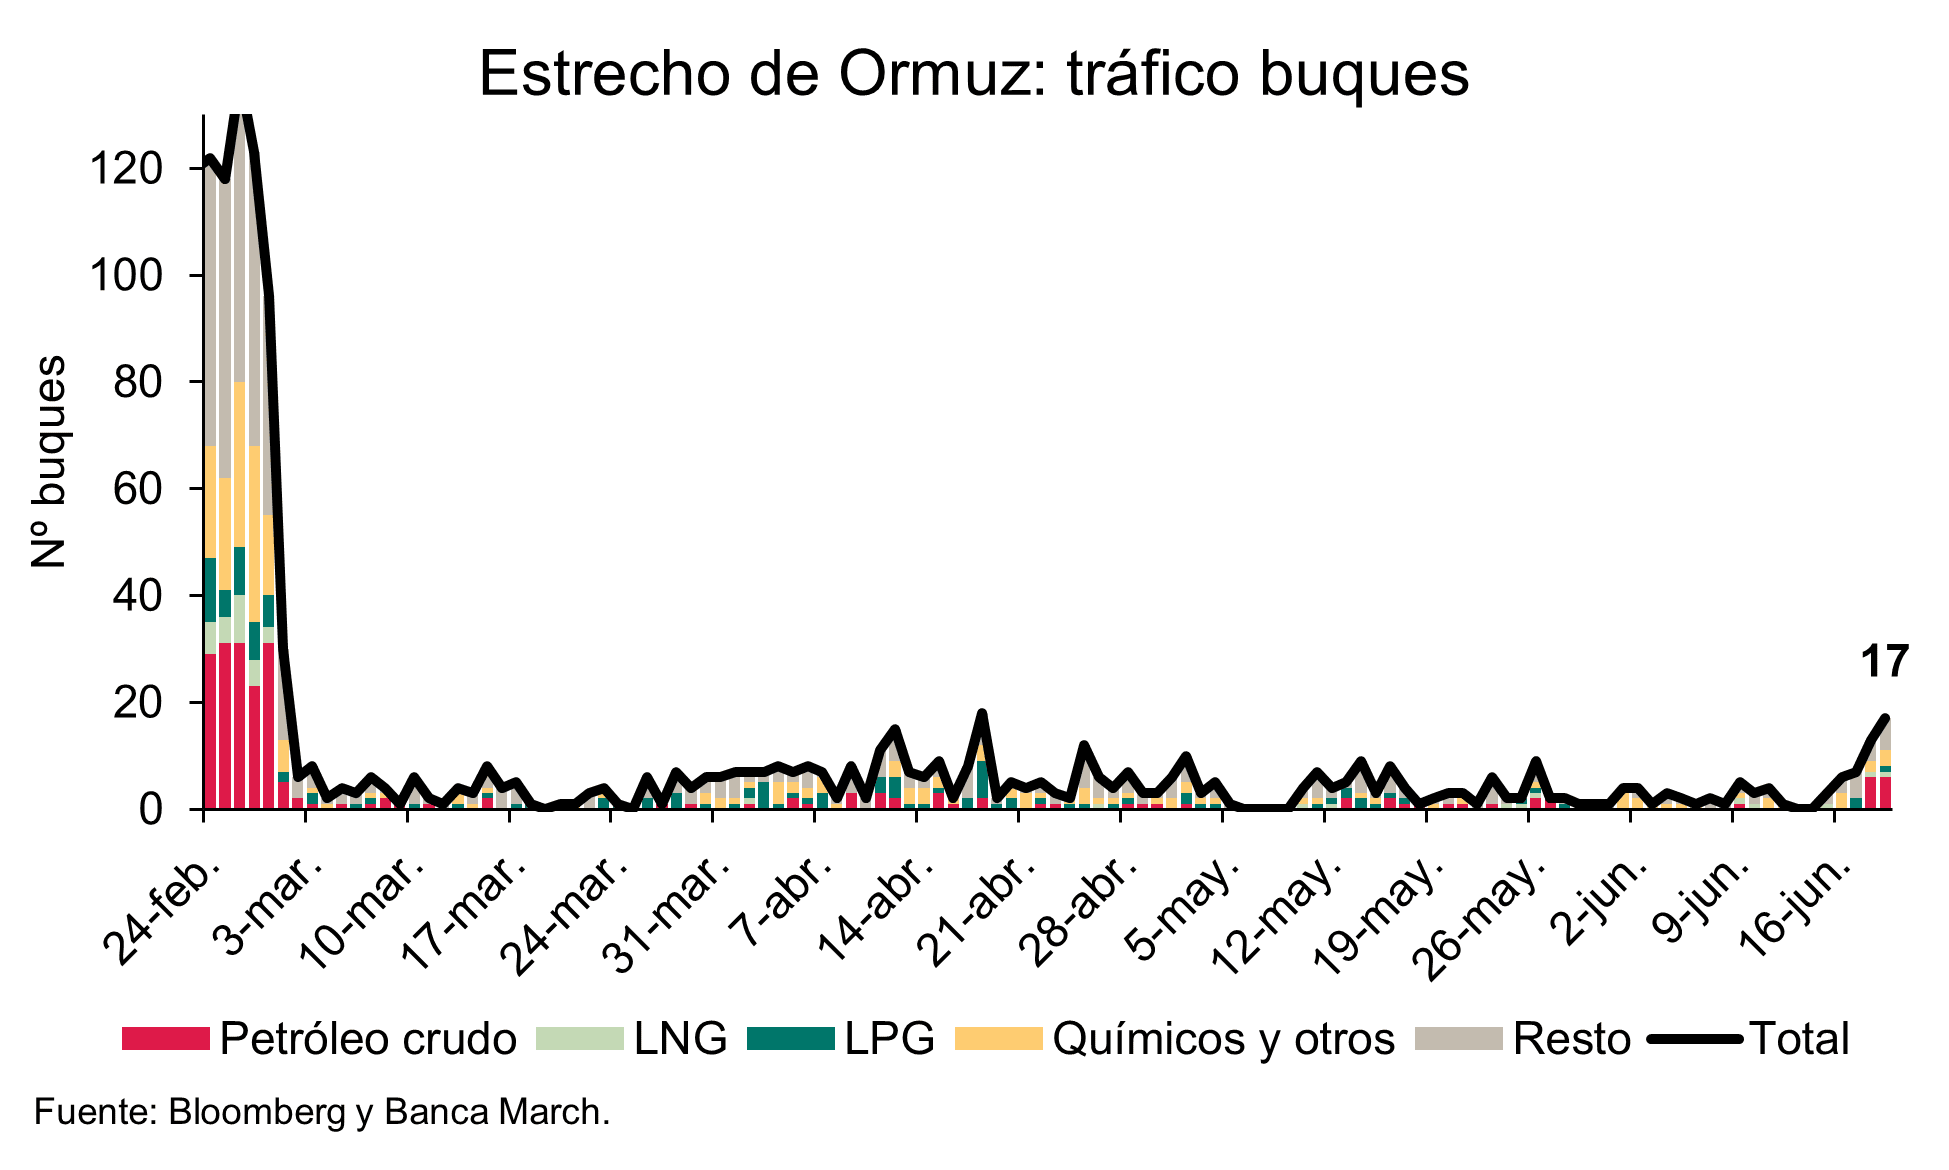
Tras la firma del acuerdo de paz entre Irán y EEUU, ya comienzan a observarse señales del nuevo estatus en el estrecho de Ormuz. El vicepresidente de EEUU, JD Vance, ha señaló que alrededor de 12 millones de barriles de petróleo atravesaron la zona el miércoles 17 de junio, y los últimos datos de transpondedores indican el 19 de junio el paso de 17 buques —la mayor cifra desde el 18 de abril—. La compañía petrolera nacional de Emiratos Árabes ha indicado a sus clientes que dirijan sus cargueros a los puertos dentro del golfo Pérsico, plenamente operativos desde finales de abril; de hecho, los buques del país han sido los más exitosos en cruzar el bloqueo discretamente. 

Por su parte, en el mercado de seguros marítimos, algunas compañías ya están reduciendo precios para ganar cuota ante la inminente reapertura.

Estas señales contrastan con las noticias sobre la suspensión del encuentro de las delegaciones negociadoras de EEUU e Irán, debido a las hostilidades israelíes (los principales perjudicados por el acuerdo de paz) en Líbano. La reapertura en curso puede experimentar episodios de tensión; no obstante, la firma del memorando supone un paso adicional hacia la normalización –el más relevante para los mercados–, ya que ambas partes han levantado el bloqueo y el tráfico marítimo está recuperándose.

Más presión de Trump sobre Europa: OTAN y aranceles

Mientras, la Administración Trump eleva la presión sobre Europa. Por una parte, el secretario de Defensa, Pete Hegseth, anunció que durante los próximos seis meses se realizará un proceso de reevaluación del despliegue militar estadounidense en Europa, lo que podría desembocar en nuevas retiradas de tropas y recortes de capacidades dentro de la OTAN. La Casa Blanca ya anunció en mayo la retirada de 5.000 soldados destinados en Alemania y ahora vuelve la presión, con Hegseth advirtiendo nuevamente que Europa debe responsabilizarse de una forma más decidida de su defensa y que Washington ya no está dispuesto a seguir desempeñando el mismo papel que en las últimas décadas.

La otra vía de presión es la arancelaria, que vuelve a centrar titulares, pero como en ocasiones previas todo apunta a una solución negociada. EEUU ha iniciado una nueva investigación contra Alemania bajo la Sección 301 –una disposición legal que permite al Representante de Comercio de EEUU (USTR) tomar medidas unilaterales contra países considerados con barreras comerciales desleales–. La razón principal es la acusación de que Alemania paga precios persistentemente bajos por productos farmacéuticos innovadores, lo que, según EEUU, obliga a los pacientes estadounidenses a subsidiar una parte desproporcionada de los costos globales de investigación y desarrollo (I+D) de la industria. El USTR ha programado una audiencia sobre la investigación para el 22 de septiembre y recibirá comentarios públicos hasta el 10 de agosto. 

Aunque la investigación podría llevar a aranceles, el Representante de Comercio de EE.UU. ha sugerido que el conflicto podría resolverse mediante negociaciones, similar a un acuerdo previo con el Reino Unido.

IA suma y sigue gracias al acuerdo Intel-Apple

  • Intel vuela tras el anuncio de Trump de que Apple va a asociarse con el fabricante de chips para diseñar y producir semiconductores en suelo americano. Un contrato con Apple le garantizaría a Intel demanda estable de una de las mayores empresas de electrónica de consumo del mundo, un espaldarazo para su reputación y sus ventas mientras intenta recortar distancia con TSMC.
  • Marvell Technology sube un 12% a remolque del acuerdo Apple-Intel. Si Intel fabrica chips para Apple, todo el ecosistema de semiconductores sale ganando, y Marvell, especialista en chips de red para centros de datos, es de los primeros en surfear la ola.
  • Sandisk también se apunta al rally de los chips. Con Intel anunciando fabricación americana para Apple, el sector de memoria entero despierta. Micron Technology sube un 8%, y Western Digital, el 6%.
  • Los inversores chinos originales de Manus, la startup de IA que Meta compró por 2.000 millones$ negocian recomprar la empresa al mismo precio que pagó la multinacional de EEUU. El movimiento llega después de que Pekín ordenara deshacer la operación por razones de seguridad nacional. Entre los potenciales compradores están Tencent, HSG y ZhenFund.
  • Accenture sufrió el 17 de junio la peor caída de Bolsa de su historia reciente. El detonante fue doble: un recorte de los objetivos anuales y una megaoperación de 4.180 millones$ en ciberseguridad que el mercado interpretó como señal de apuro. Los ingresos del tercer trimestre fiscal suben el 6%, hasta 18.720 millones$, pero por debajo de las expectativas del consenso. La compañía ajustó su previsión de crecimiento para el año completo al rango 3-4%, frente al 5% inicial. Accenture anuncia la compra de una participación mayoritaria en Dragos y la adquisición completa de runZero y NetRise por 4.180 millones$ en total. Las tres empresas suman unos 208 millones$ en ingresos recurrentes anuales. El plan es claro: pivotar hacia ciberseguridad industrial cuando el negocio de consultoría tradicional se ve amenazado por la automatización con IA. Accenture es el canario en la mina de la consultoría tecnológica global. Si la mayor del sector recorta objetivos y pierde contratos por la guerra en Oriente Medio y la IA, el ciclo de inversión IT corporativo está frenando. Esto exige vigilar los próximos resultados de IBM, Infosys, Cognizant y Capgemini.

UBS: muchos índices globales han superado a la Bolsa de EEUU

En su última Carta Mensual, Mark Haefele, Director de Inversiones de UBS Global Wealth Management, explica cómo la IA se ha consolidado como la fuerza más determinante en los mercados este año, y cómo los valores vinculados a la IA han impulsado al alza los índices bursátiles a pesar del aumento de los rendimientos de los bonos, los riesgos geopolíticos y una inflación más persistente.

Los inversores que prestaron demasiada atención a los titulares geopolíticos durante el primer semestre pasaron por alto la señal de mercado más relevante. Y, aunque la Bolsa estadounidense ha acaparado la atención mediática, muchos índices globales han obtenido mejores resultados. El índice Nikkei 225 de Japón ha subido alrededor de un 40% en lo que va de año, y el Kospi de Corea del Sur acumula una revalorización de más del 100%.

Mark Haefele lo explica: "Nuestro escenario base contempla que la renta variable puede seguir subiendo en los próximos seis y doce meses, y esperamos que el S&P 500 alcance los 8.200 puntos en junio de 2027. Nuestro escenario base prevé que la fortaleza del gasto en capital en IA se mantenga, que la economía estadounidense siga siendo resiliente, que el gasto fiscal continúe a nivel global y que una sólida creación de crédito siga respaldando el crecimiento de los beneficios empresariales y los mercados en general".

En cuanto a la asignación de activos, "calificamos la renta variable como Atractiva y nos decantamos por EEUU, Asia ex-Japón, Suiza, Japón y los mercados emergentes. En renta fija, preferimos la calidad y los mercados emergentes. También nos gustan las materias primas en términos generales". "Mantenemos una visión positiva sobre los bonos de duración corta y media, donde seguimos esperando ganancias a medida que los temores de endurecimiento se disipen en los próximos meses, especialmente si una solución más duradera en Oriente Medio refuerza la confianza en el suministro energético", recalca.

"El rally bursátil se ha extendido más allá de un puñado de líderes tecnológicos, aunque persisten dudas sobre la sostenibilidad de la IA, la salud de la economía en general y el impacto de unos costes de financiación más elevados. En este entorno, creemos que un enfoque disciplinado —basado en la diversificación y una lista de verificación clara para el verano— sigue siendo esencial", opina Kiran Ganesh, Estratega.

"A corto plazo, hay varias razones para esperar que el rally continúe: la caída del precio del petróleo reduce las expectativas de inflación, alivia la presión sobre los bancos centrales y respalda los activos de riesgo. Esto también podría ampliar el rally bursátil hasta finales de año; junto a los valores tecnológicos, los segmentos de mercado más cíclicos podrían beneficiarse cada vez más de un crecimiento aún sólido, los estímulos de política fiscal y unas perspectivas monetarias menos restrictivas", aporta Michael Bolliger, Director de Inversiones Suiza.

"La combinación de vientos de cola macroeconómicos y estructurales augura buenos resultados para los beneficios empresariales, y anticipamos un crecimiento del BPA del 20% para el índice MSCI AC World este año. Aunque es probable que los sectores tecnológicos sigan liderando, esperamos que el crecimiento de los beneficios y el rendimiento se amplíen durante el resto de 2026", resaltan Fabian Deriaz, Estratega, y Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

"De cara a la segunda mitad del año, creemos que las Bolsas tienen margen para seguir subiendo. El comportamiento similar en lo que va de año tanto del S&P 500 ponderado por igual como del ponderado por capitalización bursátil indica que la evolución ha sido relativamente amplia. Esto subraya que el entorno macroeconómico sigue siendo favorable y esperamos que el mercado alcista continúe", apunta David Lefkowitz, Responsable de Renta Variable estadounidense, UBS Global Wealth Management

"La selección de valores y la diversificación siguen siendo fundamentales. En general, preferimos centrarnos en empresas de calidad y líderes en rentabilidad, así como en determinados valores de mediana capitalización y cíclicos". recomienda Stefan R. Meyer, Estratega.

"Seguimos apostando por un enfoque diversificado y activo en la renta variable emergente, dada la concentración del liderazgo y la incertidumbre macroeconómica, con foco en los beneficiarios de la IA, el apoyo de las políticas internas y las mejoras estructurales —concretamente, China continental y su sector tecnológico, Corea del Sur, Indonesia y Malasia", remarcan Laura Smith, Analista, y Alejo Czerwonko, Director de Inversiones para Mercados Emergentes en América.

"Creemos que la exposición amplia a materias primas ofrece una combinación atractiva de diversificación y potencial de crecimiento. Las materias primas constituyen una cobertura valiosa frente a la inflación y las perturbaciones de oferta, y su baja correlación habitual con la renta variable y la renta fija las convierte en un diversificador eficaz de carteras, especialmente en períodos de tensión en los mercados", afirman Giovanni Staunovo, Estratega, y Dominic Schnider, Responsable Global de Divisas y Materias Primas.

"Favorecemos una exposición selectiva a divisas pro-cíclicas y de carry. La corona sueca y la libra esterlina se encuentran ahora entre nuestras principales apuestas para el tercer trimestre, respaldadas por unos tipos de interés reales atractivos y su sensibilidad al crecimiento global", aconseja Dominic Schnider.

"La caída del precio del petróleo está condicionando las expectativas de crecimiento global, lo que apunta a una posible recuperación por delante. Por ello, reiteramos nuestra previsión de un déficit de mercado en el cobre este año y anticipamos precios más altos en el segundo semestre de 2026", añade.

"Esperamos que el EURCHF tienda al alza hacia 0,93, con una ampliación de la ventaja de rendimiento del euro. Los principales riesgos incluyen una renovada aversión al riesgo global o una escalada geopolítica, mientras que el sentimiento favorable al riesgo y las operaciones de carry deberían seguir pesando sobre el franco". avisan Constantin Bolz y Clémence Dumoncel, Estrategas. "El euro sigue respaldado por el tono restrictivo del BCE y su compromiso con la estabilidad de precios, aunque persisten riesgos de crecimiento a corto plazo", comcluyen Bolz y Schnider.

Ofi Invest: una subida de tipos gana más probabilidad

Ombretta Signori, Head of Macro & Strategy de Ofi Invest AM, cree que, tras la última reunión de la Fed, no cambia el escenario base de mantenimiento de los tipos en 2026, pero sí aumenta la probabilidad de un escenario alternativo de bajadas de tipos para este año. Ello supone más incertidumbre en la política monetaria, y más volatilidad en los mercados, al menos en la primera fase de ajuste tras los cambios anunciados por Kewin Warsh.

Una reducción del balance de la Fed busca separar mejor la política fiscal de la monetaria y limitar la inflación de los precios de los activos financieros, que contribuye al aumento de la desigualdad. Esto restauraría el margen para bajar los tipos oficiales y ayudaría a evitar un endurecimiento excesivo de las condiciones monetarias y financieras.

Warhs también anuncia una posible revisión de las métricas de inflación, con referencia a medidas más reducidas. Y la idea de que la IA impulsa el crecimiento sin generar presiones inflacionarias, creando un entorno potencialmente favorable para recortes de tipos.

M. Barr, miembro de la Junta de la Reserva Federal, discrepa de Warsh, al sostener que reducir el balance de la Fed es un error, ya que podría debilitar la resiliencia de los bancos, perturbar los mercados monetarios y, en última instancia, plantear riesgos para la estabilidad financiera, al tiempo que podría ampliar la huella de la Fed en los mercados financieros.

A pesar de una votación unánime, las proyecciones de los 'dots' revelan un FOMC más fragmentado que nunca de cara a este año: 6 miembros esperan dos subidas, 3 esperan una subida, 8 no esperan cambios y 1 espera un recorte. Solo se debatió de forma significativa un escenario alternativo, y sin una discusión profunda. 

"Nuestro escenario base permanece sin cambios, con los tipos oficiales estables durante el resto de 2026; sin embargo, el escenario alternativo de una subida de tipos sí ha ganado probabilidad. Dos conclusiones clave: ¿Significa esto más incertidumbre en torno a la política monetaria? Sí. ¿Implica esto más volatilidad en los mercados? Probablemente, al menos durante esta fase inicial de ajuste", concluye.

18Jun

Trump ha decidido retirarse a tiempo del conflicto con Irán y mantener contenida su pérdida de popularidad a menos de cinco meses de las elecciones de medio mandato.

Miguel Ángel Valero

Anthropic y Google han propuesto en la cumbre del G7 la creación de una coalición liderada por EEUU para establecer normas y estándares en el desarrollo de la inteligencia artificial (IA). A la reunión, celebrada a puerta cerrada, asistieron jefes de Estado —entre ellos Donald Trump— junto con directivos de las principales compañías tecnológicas, incluidos Meta y OpenAI.

Trump asegura que las negociaciones con Anthropic para restablecer el acceso a sus modelos más avanzados “van bien”. La semana pasada, el Gobierno estadounidense impuso controles a la exportación de los dos modelos más recientes de la compañía —Fable 5 y Mythos 5— por motivos de seguridad nacional. Como consecuencia, Anthropic suspendió el acceso global a estos sistemas el viernes 12 de junio, lo que ha intensificado el debate internacional sobre el acceso equitativo a la IA y la necesidad de coordinación entre países.

"Si bien las megacaps tecnológicas han impulsado las ganancias de los índices, la historia muestra que los períodos de concentración extrema pueden conllevar riesgos; se recomienda a los inversores vigilar posibles señales de deterioro en la eficiencia del capital y considerar el reequilibrio de sus carteras para evitar una exposición excesiva", señala Matteo Ramenghi, Chief Investment Officer Italia en UBS Global Wealth Management.

Mientras tanto, Jabil facturó 8.750 millones$ en su tercer trimestre fiscal, un 11,8% más que hace un año, con un beneficio por acción de 3,16$ cuando el mercado esperaba 3,1. El objetivo para todo el año sube a 12,7$ por acción y 35.000 millones en ventas. La demanda de centros de datos para IA es "extremadamente fuerte".

Amazon se enfrenta a una demanda de la FTC por sus prácticas en publicidad digital. Los reguladores llevan meses investigando y la cifra potencial en multas podría alcanzar miles de millones de dólares. La compañía ya tiene abiertos varios frentes con la agencia antimonopolio de EEUU. Además, afronta una situación incómoda: las ventas minoristas en EEUU suben un 0,9% en mayo, casi el doble de lo previsto, pero el ahorro se desploma a mínimos de cuatro años. El consumidor aguanta, pero lo está haciendo tirando de la hucha, que baja al 2,8% del PIB según la Fe de Atlanta. Para Zumitow, la caída del ahorro es señal de agotamiento futuro y recomienda vigilar Amazon, Home Depot, Target, Capital One y Synchrony, y otros bancos que se basan en el crédito de consumo.

TACO de Trump con Irán

Trump lo ha vuelto a hacer. Como ya nos tiene acostumbrados, el presidente norteamericano ha decidido retirarse a tiempo y mantener contenida su pérdida de popularidad a menos de cinco meses de las elecciones de medio mandato. Un día antes de lo previsto, Irán y EEUU han firmado electrónicamente un acuerdo provisional de 14 puntos, que abre un periodo de 60 días para negociar los términos definitivos. 

Entre los aspectos más relevantes destacan:

  • Cese de las operaciones militares en todos los frentes, incluido Líbano. Algo que no ha gustado nada a Israel
  • Levantamiento del bloqueo marítimo por ambas partes.
  • Inicio de negociaciones entre Irán y Omán para definir la futura “gestión” del estrecho de Ormuz.
  • Retirada de las sanciones estadounidenses y liberación de activos iraníes congelados.
  • Compromiso de Irán de no desarrollar ni adquirir armamento nuclear.•
  • Participación de EEUU, junto con socios regionales, en un plan de reconstrucción de Irán de al menos 300.000 M$.

Más allá de las declaraciones triunfalistas de ambas partes, el balance económico del conflicto es claro: mayor presión en los precios y un deterioro del crecimiento global. La eventual introducción de un peaje en el estrecho de Ormuz por parte de Irán y Omán es una clara muestra de que todos salen peor parados de este enfrentamiento. 

Con todo, y al margen del ruido político, la economía global se ha mostrado resiliente ante un shock energético sin precedentes cercanos, que de un día para el otro interrumpió la circulación de casi 20 millones de barriles de petróleo diarios. En este contexto, el ciclo seguirá avanzando, si bien a un ritmo más moderado y con la inversión como protagonista. En materia de inflación, los efectos de segunda ronda permanecen contenidos por el momento, por lo que será determinante una rápida normalización del tráfico energético –condicionada a la retirada de minas en la zona, que en principio llevará alrededor de 30 días– para evitar su transmisión al resto de componentes.

08Jun

Las operaciones de SpaceX, Anthropic y OpenAI más la ampliación anunciada la pasada semana por Alphabet y la posible de Meta suman una demanda de capital de más de 350.000 millones$, apenas un 0,5% del S&P 500.

Miguel Ángel Valero

La empresa SpaceX ha fijado el precio de su salida a Bolsa en 135 $/acción y anunció que ofrecerá alrededor de 555 millones de títulos, lo que le permitiría recaudar unos 75.000 millones$ por el 4% de la compañía. La colocación está prevista para el jueves 11 de junio y empezaría a cotizar en el Nasdaq el 12 de junio. A ello se sumará más adelante (previsiblemente, tras el verano) las posibles salidas de Anthropic y OpenAI. Con este frenesí, surge la duda de si el mercado será capaz de digerir esta mayor oferta, una cuestión que escribirá su primer capítulo ya el viernes. 

Cuando se hace una salida a Bolsa, y en este caso serán tres muy relevantes, se elige muy bien el momento y habitualmente coincide con mercados fuertes. En esta ocasión, las valoraciones son sin duda exigentes, en especial la que apunta SpaceX, que es un conglomerado de negocios, difícil de valorar y que saldría con un ratio de casi 96x ventas. Ahora bien, una cosa es el valor de mercado y otra cosa es el volumen de acciones que se va a poner en circulación, que en este caso es mucho menor y que nos permite pensar que, a corto plazo, el mercado tiene profundidad suficiente para digerir estas emisiones. 

Bajo supuestos conservadores, estas tres “mega salidas” a Bolsa (SpaceX, Anthropic y OpenIA) y la ampliación anunciada la pasada semana por Alphabet, alcanzarían un rango de capital demandado de entre 300.000 millones$ y 350.000 millones, apenas un 0,5% del S&P 500. Por tanto, a corto plazo no parece un problema, si bien a medio plazo estos números pueden cambiar bastante dependiendo realmente de cómo los actuales dueños vayan soltando o no su participación. 

Actualmente, las grandes tecnológicas cotizadas tienen de media un “free-float” en torno al 85%, mientras que, en el caso de SpaceX, saldrá solamente el 4% de la compañía al mercado e inicialmente, las cláusulas de bloqueo (lock-up, en inglés) impedirán que los accionistas iniciales vendan sus participaciones. Sin embargo, con el tiempo, estas restricciones van a expirar y podrán entrar en el mercado cotizado billones de dólares en nuevas acciones.

En este contexto, Meta estudia una ampliación de capital de "decenas de miles de millones" para financiar infraestructura de IA. Su fundador, presidente y CEO tiene un problema: la IA que quiere construir cuesta más de lo que puede autofinanciar. Sobre todo, cuando todas las Big Tech está recurriendo a los mercados para pagar el capex de IA. Alphabet ya cerró en 2025 la mayor ampliación de capital de su historia (84.750 millones$) y ahora pone en marcha otra. Meta fue antes al mercado de bonos, con 30.000 millones en octubre de 2025 y otros 27.000 millones con Blue Owl Capital. Ahora se plantea ir a por el capital.

La señal es clara: los data centers, los chips y la infraestructura de IA cuestan más de lo que cualquier empresa puede generar en flujo de caja libre en un par de años. Si la ampliación de Meta se confirma, habrá más presión en el precio de la acción antes de la operación. Los proveedores de infraestructura, como Nvidia o Arista Networks siguen siendo los beneficiarios directos sin el riesgo de dilución.

A todo esto se suma la alianza entre Nvidia y SK Hynix, que han acordado colaborar en el diseño y suministro de las próximas generaciones de memoria para IA, los HBM4. Este acuerdo refuerza a la firma de Corea del Sur frente a su gran competidor, Samsung Electronics, ya que no se trata de un contrato de suministro, sino del desarrollo conjunto de la memoria de los nuevos chips adaptados a los futuros aceleradores de Nvidia, como Vera Rubin. Con un ancho de banda muy superior al de la memoria convencional —la DRAM— permite gestionar enormes cantidades de datos a gran velocidad, algo crucial para los sistemas de IA, porque el cuello de botella ya no está solo en la potencia de cálculo, sino en la rapidez con la que los datos pueden entrar y salir de la memoria.

Nvidia diseña aceleradores y sistemas, pero no fabrica memoria, por lo que depende de proveedores como Samsung, SK Hynix o Micron Technology, que dominan el mercado mundial de la memoria.

Otra cuestión relevante es la diferente respuesta que están adoptando los propios proveedores de índices de Bolsa de cara a introducir estas grandes empresas en ellos. Por un lado, el Nasdaq alteró su forma de aceptar empresas y ahora SpaceX podrá integrarse en el Nasdaq 100 en tan solo 15 días de negociación, frente al mínimo anterior de tres meses. Por otro lado, el S&P Dow Jones confirmaba que mantendrá sin cambios sus requisitos de elegibilidad para sus principales índices de referencia, como el S&P 500, señalando que no reducirá el período de espera de 12 meses que exige actualmente a las empresas recién cotizadas, ni eliminará los requisitos vigentes de rentabilidad y capital flotante en función del tamaño de la compañía.

Kraken abre su plataforma a la compra de acciones de SpaceX

Kraken, la plataforma de negociación multiactivo impulsada por Payward, ha abierto el acceso a la oferta pública inicial (IPO, OPV) de SpaceX a través de IPO Access. SpaceX es la primera compañía cuya salida a Bolsa estará disponible a través de este programa. Gracias a esta iniciativa, los clientes elegibles de Kraken en más de 110 países, incluido España y el Espacio Económico Europeo (EEE), podrán presentar una manifestación de interés no vinculante para participar en el proceso de salida a bolsa. Gracias al marco de acciones tokenizadas xStocks desarrollado por Payward, los clientes de Kraken podrán negociar SPCXx, un token respaldado 1:1 que representa acciones de SpaceX, las 24 horas del día, los siete días de la semana, tanto en la plataforma de Kraken como en el ecosistema de finanzas descentralizadas (DeFi).

Kraken y el resto de miembros participantes de la alianza xStocks serán además las únicas plataformas que ofrecerán negociación continua, incluido durante el primer fin de semana tras la salida a Bolsa, cuando los brókeres tradicionales permanecen cerrados hasta la reapertura de los mercados el lunes.

Arjun Sethi, co-CEO de Payward, ha explicado: “Durante más de un siglo, las mejores salidas a Bolsa han estado reservadas para unos pocos. Necesitabas el banco, la dirección o el patrimonio adecuado para acceder a ellas en las mismas condiciones que los inversores institucionales. IPO Access elimina esas barreras. Desde hoy, cualquier persona en España puede registrarse para participar en la salida a Bolsa de SpaceX desde su teléfono móvil. En cuanto las acciones comiencen a cotizar, podrá operar con ellas de inmediato, por la noche, los fines de semana y sin esperar a la apertura de los mercados. No se trata de una versión más accesible del sistema tradicional, sino de uno completamente nuevo: sin fronteras, siempre activo y construido sobre infraestructura cripto. Así son los mercados de capitales cuando dejan de ser un club exclusivo para unos pocos”. 

SpaceX, la compañía aeroespacial y de comunicaciones por satélite fundada por Elon Musk, protagoniza una de las salidas a bolsa más esperadas de los últimos años. Hasta ahora, el acceso a este tipo de operaciones ha estado condicionado para muchos inversores minoristas por factores como la ubicación geográfica, la relación con determinadas entidades financieras o los requisitos patrimoniales. Con IPO Access, Payward Services busca eliminar estas barreras y permitir que los clientes de Kraken, tanto dentro como fuera de EEUU cuando la regulación lo permita, puedan participar desde el mismo momento en que el activo comienza a cotizar. 

A partir de hoy, los clientes elegibles podrán presentar una manifestación de interés para adquirir acciones dentro de un rango de precios determinado en los días previos a la salida a bolsa. Aquellos que reciban una asignación obtendrán en su cuenta de Kraken los correspondientes tokens xStocks el día de la cotización, descontadas las comisiones aplicables. Cada token estará respaldado 1:1 por la acción subyacente, custodiada por una entidad regulada. Posteriormente, los usuarios podrán mantener los tokens en cartera, negociarlos o transferirlos entre billeteras y plataformas compatibles dentro del ecosistema xStocks.  

La iniciativa se apoya en la infraestructura xStocks de Payward Services, que desde su lanzamiento en junio de 2025 ha procesado más de 32.000 millones$ en volumen de transacciones y ha dado servicio a más de 133.000 titulares únicos en todo el mundo. Con IPO Access, el modelo xStocks amplía por primera vez su alcance más allá de la negociación en mercados secundarios para ofrecer acceso al mercado primario.  Los clientes elegibles de Kraken ya pueden registrar su interés en la oferta de SpaceX a través de la aplicación de Kraken o de su página web.

MyInvestor integra su catálogo de productos en los asistentes de IA

MyInvestor y GPTadvisor han desarrollado una solución que permite a los usuarios de ChatGPT, Claude y Perplexity, entre otros, consultar, comparar e iniciar la contratación de productos de inversión directamente desde el chat, utilizando información actualizada y conectada en tiempo real con las bases de datos de la entidad. Además, los clientes de MyInvestor podrán iniciar la contratación de estos productos desde el propio entorno conversacional, en un proceso que, por seguridad, se completa posteriormente en la app o la web del neobanco, tras identificarse con susclaves de acceso.

Con este lanzamiento, MyInvestor se convierte en la primera plataforma europea que integra su catálogo de productos de inversión en los principales asistentes de IA  (ChatGPT, Claude, Perplexity). Estos asistentes, en lugar de responder solo con su conocimiento general, se conectan en tiempo real a la base de datos del neobanco, ofreciendo información verificada y actualizada, reduciendo el riesgo de respuestas inexactas, desactualizadas o basadas en las conocidas “alucinaciones” de la IA.

En la práctica, un usuario podrá formular preguntas como "¿Qué fondos indexados globales tienen menos comisiones?" o "Compárame estas tres carteras automatizadas" y recibir información actualizada directamente desde el catálogo de MyInvestor. En esta primera fase, esta solución permite buscar fondos de inversión y carteras automatizadas según criterios como rentabilidad, riesgo, comisiones o categoría; comparar productos; acceder a información en tiempo real; e iniciar operaciones de inversión desde el propio chat para completarlas posteriormente en la app de MyInvestor. Está previsto que, próximamente, los asistentes de IA también puedan realizar estas mismas acciones con ETF y acciones disponibles en la plataforma de MyInvestor.

La conexión se basa en el estándar abierto Model Context Protocol (MCP), una tecnología que actúa como puente entre las inteligencias artificiales y plataformas externas, como bancos, aplicaciones o bases de datos. Gracias a esta tecnología, los asistentes de IA no solo responden con información general aprendida durante su entrenamiento, sino que también pueden conectarse en tiempo real a servicios concretos para consultar información actualizada y ejecutar determinadas acciones. 

Al tratarse de un protocolo abierto y estandarizado, la integración no se limita a ChatGPT, Claude o Perplexity, sino que puede extenderse a cualquier asistente compatible con MCP, incluidos Gemini, Grok y otros modelos que adopten esteestándar en el futuro.

El proyecto ha sido desarrollado junto a GPTadvisor, compañía especializada en IA generativa aplicada a la inversión, y se enmarca en la alianza estratégica que ambas compañías mantienen para desarrollar nuevas soluciones de IAdirigidas al inversor particular. Cristina Filpo, responsable de IA de MyInvestor, señala que “los asistentes de IA se están convirtiendo en una nueva puerta de acceso a los servicios financieros. Queremos que nuestros clientes puedan informarse, comparar productos y tomar decisiones de inversión allí donde ya están interactuando con la tecnología”. Salvador Mas, CEO de GPTadvisor, señala que “disfrutamos mucho trabajando con clientes como MyInvestor y especialmente en proyectos pioneros como este, que demuestran cómo la IA conversacional va a mejorar la relación de las personas con la inversión”.

Finovox capta 8,2 millones para su lucha contra el fraude de documentos

Finovox, especialista europeo en la detección de fraude documental mediante IA, ha anunciado el cierre de su ronda de financiación Serie A por un importe de 8,2 millones€. La operación ha sido liderada por TX Ventures, con la participación de Auriga Cyber Ventures II, MTech Capital, Start Ventures, Force Over Mass y FDJ UNITED Ventures, además de sus inversores históricos. Esta inyección de capital valida la estrategia de Finovox y subraya el auge del fraude documental como un desafío crítico para las empresas e instituciones europeas.

"El fraude documental se está convirtiendo en un riesgo operativo y financiero crítico para aseguradoras, entidades de crédito e instituciones financieras. Finovox ha desarrollado una plataforma diferencial que combina una detección exhaustiva del fraude documental, la extracción de datos y su integración en los flujos de trabajo, ofreciendo un retorno de la inversión (ROI) claro para sus clientes. Estamos encantados de apoyar a todo el equipo en la consolidación de Finovox como la plataforma europea de referencia en la lucha contra el fraude", asegura Krzysztof Bialkowski, Managing Partner de TX Ventures. 

Finovox completa así la mayor ronda de financiación de su historia, tras un año 2025 récord en el que multiplicó por tres su cifra de negocio, superó los 70 clientes en 15 países y evitó pérdidas por valor de 100 millones€ a sus usuarios. Su objetivo es consolidarse como uno de los principales actores europeos en la verificación de documentos. Para lograrlo, Finovox se apoya en dos ventajas competitivas clave. En primer lugar, una tecnología en continuo aprendizaje gracias a datos anonimizados que respetan la confidencialidad, extraídos de las estructuras documentales y los patrones de fraude detectados. En segundo lugar, integraciones nativas vía API que permiten una conexión fluida con los sistemas actuales de sus clientes y una rápida adopción en el núcleo de los procesos de negocio. 

La expansión internacional de Finovox ya está plenamente en marcha. Tras una primera fase de internacionalización exitosa en 2025 con su implantación en Francia, Bélgica y España, la compañía dio un nuevo paso el pasado mes de mayo de 2026 con su lanzamiento en el Reino Unido. Con este impulso, Finovox se posiciona firmemente para convertirse en el referente europeo de la lucha contra el fraude documental en los próximos años. La empresa reforzará su presencia en sus mercados clave (Francia, Benelux, España y Reino Unido), priorizando los sectores de onboarding (alta de clientes), tramitación de siniestros y financiación, que es donde el fraude documental causa un mayor impacto económico.

Para ejecutar esta estrategia, Finovox apuesta por un modelo de crecimiento a tres niveles: el desarrollo de las cuentas existentes, las alianzas estratégicas y el despliegue comercial directo. Con el fin de mantener este ritmo de crecimiento, la compañía prevé realizar 15 contrataciones en 2026, lo que elevará su plantilla hasta los 45 profesionales. "En 2025, Finovox demostró que la detección del fraude documental mediante IA responde a una necesidad real y creciente. Con esta ronda Serie A cambiamos de escala: nuestra ambición es convertirnos en el estándar europeo de referencia, integrándonos en el corazón de los procesos de negocio de nuestros clientes. Los mercados a los que nos dirigimos son precisamente aquellos donde el fraude documental causa más estragos. Contamos con la tecnología, el equipo y, ahora, los recursos financieros para afrontar este reto a escala europea", explica Marc de Beaucorps, CEO y cofundador de Finovox.

Posiciones cortas en call centers externalizados

Los grandes fondos alternativos acumulan posiciones cortas en empresas de externalización de call centers. Los hedge funds no suelen equivocarse en la dirección. Y la dirección que están tomando en masa es clara: en corto contra el sector de externalización de servicios al cliente. Empresas como Teleperformance,  TTEC Holdings o Concentrix llevan meses acumulando interés bajista institucional.

El motivo parece evidente: la IA conversacional ya puede hacer lo que hacen estos centros a una fracción del coste. El modelo de negocio del call center externalizado se basa en mano de obra barata en India, Filipinas, Marruecos o Colombia. Pero cuando un modelo de lenguaje de última generación puede gestionar una consulta de cliente en 22 idiomas las 24 horas del día sin vacaciones ni nómina, la ecuación cambia por completo. Esto perjudica a Teleperformance, TTEC y Concentrix, sin tesis clara de recuperación. Las empresas que venden la IA que destruye esos trabajos, como Salesforce y ServiceNow, son los beneficiarios directos.

04Jun

Anthropic es valorada en 965.000 millones$; SpaceX, en más de 1,5 billones. La cuestión ya no es si la IA transformará la economía, sino si las expectativas que hoy descuentan los mercados son realistas o si estamos asistiendo al nacimiento de una nueva burbuja tecnológica de dimensiones épicas.

Miguel Ángel Valero

"La revolución de la inteligencia artificial (IA) está provocando algo que rara vez ocurre en los mercados financieros: la creación de gigantes empresariales de tamaño colosal antes incluso de que los inversores puedan comprarlos en Bolsa", opina el analista Pablo Gil en The Trader. Durante décadas, las compañías alcanzaban valoraciones multimillonarias después de años cotizando públicamente. Primero crecían, después salían a Bolsa y, con el tiempo, algunas lograban convertirse en gigantes globales. Hoy el proceso se está invirtiendo. La nueva generación de líderes de la IA está alcanzando valoraciones históricas mientras todavía permanece en manos de fondos de capital riesgo, grandes instituciones financieras y algunos inversores privados privilegiados.

El mejor ejemplo acaba de protagonizarlo Anthropic. La compañía creadora de Claude ha cerrado una ronda de financiación que la valora en 965.000 millones$. Una cifra que ya supera la valoración de OpenAI. Si Anthropic cotizara hoy en Bolsa estaría entre las compañías más valiosas del planeta. Más grande que la inmensa mayoría de empresas del S&P 500 y compitiendo directamente con algunos de los gigantes tecnológicos tradicionales.

Pero quizás lo más llamativo no es la valoración. Lo verdaderamente espectacular es la velocidad a la que está creciendo. La compañía afirma haber alcanzado una tasa anualizada de ingresos cercana a los 47.000 millones$, impulsada por la enorme demanda empresarial de sus modelos de IA.

Y la fiebre inversora no termina ahí. Anthropic está negociando una operación de financiación mediante deuda por valor de 36.000 millones$ liderada por gigantes como Apollo y Blackstone. El objetivo es adquirir enormes cantidades de chips especializados de Google para seguir ampliando su capacidad de computación. 

"Estamos hablando de una situación extraordinaria. No se trata de una empresa pidiendo financiación para sobrevivir. Se trata de algunos de los mayores fondos del mundo compitiendo por financiar la infraestructura necesaria para alimentar la próxima generación IA", subraya este experto.

Anthropic ha presentado de forma confidencial la documentación para salir a Bolsa. Y aunque OpenAI podría seguir el mismo camino en las próximas semanas, el mensaje que envía el mercado es mucho más importante que la carrera entre ambas compañías.  Por primera vez, los grandes líderes de la IA parecen preparados para abrir sus puertas al inversor minorista. Anthropic, OpenAI e incluso SpaceX podrían protagonizar algunas de las mayores salidas a Bolsa de la historia, con valoraciones que ya rondan o superan el billón de dólares.

La pregunta es inevitable: ¿estamos ante el comienzo de una nueva fase de crecimiento o ante los últimos compases de la euforia? Hay un detalle especialmente interesante. Hace apenas un año, muchos de los principales referentes de la IA advertían sobre los riesgos existenciales de esta tecnología, el impacto sobre el empleo o incluso posibles amenazas para la sociedad. Hoy el discurso ha cambiado radicalmente. Sam Altman y Dario Amodei hablan mucho más de productividad, crecimiento y oportunidades que de riesgos.

No es casualidad. Cuando una empresa se prepara para cotizar, necesita atraer capital, generar confianza y construir una narrativa de crecimiento sostenible. Pero la salida a Bolsa tiene implicaciones que van mucho más allá de la valoración de la compañía. Para las empresas que ya utilizan Claude o que están valorando integrar soluciones de Anthropic, una compañía cotizada aporta mayor estabilidad, transparencia financiera y acceso a los mercados de capitales para seguir financiando la investigación y el desarrollo de nuevos modelos.

Al mismo tiempo, los inversores tendrán por fin la posibilidad de obtener exposición directa a una de las empresas más avanzadas del sector, algo que hasta ahora estaba reservado a fondos de capital riesgo y grandes inversores privados.

Además, la carrera entre Anthropic y OpenAI por conquistar los mercados públicos podría intensificar aún más la competencia. Más inversión, más presión por crecer y más necesidad de diferenciarse suelen traducirse en ciclos de innovación más rápidos, mejoras continuas en los productos y, potencialmente, una reducción de precios para los usuarios finales.

Por primera vez en muchos años, los mercados podrían enfrentarse a una oleada de salidas a Bolsa protagonizadas por empresas que ya nacen con valoraciones equivalentes a las mayores multinacionales del planeta. Anthropic, OpenAI y SpaceX podrían debutar directamente entre las compañías más grandes de Wall Street.

La IA ya no es una simple tendencia tecnológica. Se está convirtiendo en una carrera global por controlar la infraestructura, los datos, la potencia de cálculo y los modelos que podrían definir la próxima etapa del crecimiento económico mundial. Y cuando fondos soberanos, bancos de inversión, firmas de capital privado y grandes tecnológicas compiten por invertir cientos de miles de millones en el mismo sector, normalmente no estamos ante una moda pasajera.

La cuestión ya no es si la IA transformará la economía, sino si las expectativas que hoy descuentan los mercados son realistas o si estamos asistiendo al nacimiento de una nueva burbuja tecnológica de dimensiones épicas. Porque cuando empresas privadas empiezan a acercarse al billón de dólares antes siquiera de salir a Bolsa, la euforia ya no es una hipótesis. Es una realidad.

La historia de la IA está empezando a parecerse a la de Internet en los años noventa, pero a una velocidad mucho mayor y con cantidades de capital nunca vistas. La diferencia es que esta vez los ganadores potenciales ya están valorados como gigantes globales antes de que el inversor medio pueda acceder a ellos. Quizá estemos ante una revolución tecnológica que justifique estas cifras. O quizá estemos contemplando una nueva fase de exuberancia financiera. Lo más probable es que haya algo de ambas cosas. Lo que parece indiscutible es que la IA se ha convertido en el principal imán de capital del planeta y que esta historia aún está lejos de terminar.

La historia de los mercados nos enseña que las grandes oleadas de salidas a Bolsa suelen coincidir con momentos de enorme optimismo inversor. Ocurrió durante la burbuja tecnológica de finales de los noventa, sucedió en distintos episodios de fuerte expansión bursátil y ahora podría estar ocurriendo de nuevo con la IA. 

"Esto no significa necesariamente que el ciclo haya terminado. De hecho, la IA probablemente seguirá transformando sectores enteros durante la próxima década. Pero sí conviene recordar que las mejores tecnologías no siempre generan las mejores inversiones cuando las expectativas alcanzan niveles excesivamente elevados. Por eso, más que preguntarnos quién llegará primero a Wall Street, quizá deberíamos preguntarnos qué nos está diciendo Wall Street sobre el momento actual del ciclo", insiste Pablo Gil.

Respiro para las Bolsas

Después de diez sesiones ininterrumpidas de revalorizaciones llega el respiro a las Bolsas – MSCI AC World bajó un 0,6% el 3 de junio y sigue la corrección en Asia. Si bien el ruido geopolítico ganó protagonismo y tensionó los precios del crudo, el verdadero detonante se encuentra en el sector estrella de los últimos meses, donde crece el debate entre las brillantes perspectivas de crecimiento y el riesgo de ejecución. Y es que, en las últimas horas, dos actores fundamentales del sector volvieron a ocupar los titulares: por un lado, el máximo responsable de Taiwan Semiconductor (TSMC) proyectó que en los próximos años la oferta global de chips seguirá siendo insuficiente para satisfacer la demanda impulsada por la IA, lo que augura un crecimiento sostenido de los ingresos para la firma y reafirma sus objetivos de incremento del 30% de las ventas este ejercicio.

Sin embargo, la otra cara de la moneda fueron las esperadas cifras de la empresa de semiconductores americana Broadcom, aspirante a competir con Nvidia, que  no lograron cumplir con las elevadas expectativas del mercado. Sus ingresos por la venta de chips han quedado por debajo de lo esperado, empujando también una rebaja de las previsiones anuales que se quedan ahora en 56.000 millones$ frente a los 57.600 millones anteriores. En este contexto, compañías como TSMC reafirman su confianza en que el déficit de oferta estructural de chips sostendrá el fuerte crecimiento de sus ingresos, mientras que el caso de Broadcom evidencia que la ejecución, la competencia y la capacidad para satisfacer unas expectativas exigentes serán un desafío constante en los próximos trimestres.

SpaceX recaudará en Bolsa 75.000 millones$

Y mientras todo esto ocurre, otro gigante privado se prepara para entrar en escena: SpaceX, que ya se mueve en valoraciones cercanas a 1,5 billones$ y algunos analistas incluso contemplan cifras superiores en una futura salida a bolsa. Lo interesante es que la compañía ya no se presenta únicamente como una empresa espacial. Cada vez más se posiciona como una pieza clave de la futura infraestructura de IA gracias a Starlink, los centros de datos distribuidos y su capacidad para construir redes globales de comunicaciones.

Por su parte, SpaceX ha fijado el precio de su salida a Bolsa en 135 $/acción y ofrecerá alrededor de 555,6 millones de títulos, lo que le permitiría recaudar unos 75.000 millones$. La colocación está prevista para el 11 de junio y se espera que empiece a cotizar en el Nasdaq el 12. Con una valoración de unos 1,8 billones, la operación supondría emitir aproximadamente el 4% del valor de la empresa, y aun así, la salida de 75.000 millones marcaría un récord histórico, superando ampliamente los 29.400 millones de dólares recaudados en 2019 por Aramc(petrolera saudí). 

De materializarse, SpaceX se situaría entre las siete empresas americanas de mayor capitalización, por delante de compañías como Tesla y Meta. Aunque SpaceX ya genera un flujo de caja significativo –principalmente gracias a Starlink, su servicio de internet por satélite–, la compañía necesita más capital para financiar sus ambiciosos planes de crecimiento. Entre ellos, destacan la expansión de su infraestructura de computación en IA, la mejora de sus capacidades espaciales y de lanzamiento de cohetes, y el aumento de sus constelaciones de satélites.

Estas necesidades de financiación se han incrementado tras la adquisición de xAI en febrero, una empresa que consume en torno a 1.000 millones$ mensuales en costes relacionados con infraestructura y entrenamiento de modelos de IA.

Sin embargo, a pesar de la OPV, Elon Musk mantendrá un control casi exclusivo sobre SpaceX. Conservará alrededor del 84,4% de los derechos de voto (frente al 85 % actual), gracias a las acciones de clase B, que otorgan diez votos cada una frente a un único voto de las acciones de clase A. Además, su posesión del 93,6 % de las acciones de clase B le permite nombrar al 51% del consejo de administración y decidir sobre su propia destitución, lo que en la práctica impide que sea despedido contra su voluntad. 

Por otro lado, aproximadamente 7.800 millones de acciones estarán sujetas a restricciones de venta durante al menos seis meses tras la salida a Bolsa. 

A pesar del gran tamaño de esta operación y de otras potenciales emisiones relevantes previstas en el mercado (ampliaciones de capital de Alphabet y futuras OPV de Anthropic y OpenIA), en el corto plazo no se espera un impacto significativo en el mercado, dado que, en conjunto, representarían un 0,5% del S&P 500. 

Y hay más movimientos:

  • CrowdStrike nombra a Bartley Richardson, exejecutivo de Nvdia, Chief AI Officer. Cuando la empresa de ciberseguridad más relevante del mercado le roba talento directo a Nvidia, el mensaje está claro: la próxima generación de ciberdefensa va a correr en GPU.
  • Meta apuesta por agentes de IA dentro de WhatsApp para monetizar 3.000 millones de usuarios. La idea es que las empresas puedan atender, vender y cobrar dentro del chat, con publicidad nativa y servicios empresariales que hasta ahora no existían en la plataforma. Si funciona en India y Brasil, escala al resto del mundo. El mercado potencial es gigantesco. WeChat en China lleva años haciendo exactamente esto y es el núcleo del ecosistema de pagos del país. Meta quiere ese modelo para 3.000 millones de personas. WhatsApp era el activo más inframonetizado del sector tech. Si los agentes IA permiten transacciones y publicidad dentro del chat, el múltiplo de Meta cambia radicalmente. Presión directa sobre Snap  y todo el ecosistema de mensajería.
  • Morgan Stanley va a dar acceso a agentes de IA a su canal de gestión de patrimonio de $1,2 billones en activos. De esta forma, Wall Street tiene un nuevo empleado que no cobra, no duerme, y no se equivoca en los cálculos. Morgan Stanley abrirá su plataforma de gestión de patrimonio, que mueve 1,2 billones$ en activos, a agentes de IA. Los clientes de Banca Privada podrán interactuar con agentes que gestionan carteras, responden consultas y ejecutan operaciones. Es el movimiento más significativo de la banca privada hacia la IA del año. Si Morgan Stanley lo escala, el resto del sector no tiene opción. Seguirán o quedarán fuera. Porque el wealth management cambia de era. Presión sobre los asesores humanos y oportunidad para los proveedores de modelos de IA. Charles Schwab también en el radar.
  • La IA tiene un problema de electricidad. Y el mercado acaba de encontrar su solución favorita. Constellation Energy y NuScale suben con fuerza mientras el gobierno americano anuncia planes de expansión nuclear y el principal productor de uranio de EEUU decide aumentar capacidad. Los centros de datos de IA consumen electricidad como nunca antes. El carbón y el gas no son solución políticamente viable. La nuclear combina alta densidad energética, bajas emisiones y suministro constante. Las grandes tech ya están firmando contratos directamente con centrales nucleares. "Si eres un inversor largo en IA, piensa también en la electricidad que consumen esos data centers·, recomienda Zumitow. Constellation Energy, NuScale, URA y NLR son los vehículos naturales. Riesgo real: los plazos de construcción nuclear son eternos y los costes, impredecibles.
  • Rigetti Computing (-10%) sufre una resaca brutal tras el rally en el sector quantum. Sin earnings detrás, solo momentum especulativo. Cuando algo sube fuerte sin catalizador sólido, la corrección llega puntual.
  • Palo Alto Networks: sus beneficios deberían gustar: BPA ajustado de 85 centavos vs 80 esperados, ingresos de 3.000 millones vs 2.940 millones esperados, objetiivos por encima del consenso. Y aun así cae casi un 6%. "Clásico de las cyber cuando la expectativa ya estaba en precio", señalan en Zumitow.

Eastspring: sigue habiendo dudas sobre la rentabilidad de la inversión en IA

Choon Keong Ong, Portfolio Manager de  Eastspring Investments en Singapur, resalta la capacidad del sector tecnológico asiático para generar ingresos por dividendos, lo que ofrece una forma aún más atractiva de aumentar la exposición a estas tendencias de crecimiento estructural. Pero ¿estamos ante una burbuja de la inteligencia artificial?, ¿por qué los hiperescaladores siguen invirtiendo tanto en infraestructura de IAl, en un momento en el que los precios del hardware están en máximos, y cuándo dejarán de hacerlo? "Los más escépticos podrían pensar que nos encontramos ante otra posible burbuja, pero yo creo que este ciclo es diferente". señala.

A diferencia de lo que ha ocurrido en otros ciclos tecnológicos, la fuerza disruptiva de la IA es real. La monetización de los grandes modelos lingüísticos resulta cada vez más visible, la demanda de tókenes está creciendo de manera exponencial, y lo cierto es que no hay suficiente capacidad de computación para atenderla. Este desequilibrio se ve agravado además por el paso del entrenamiento de la IA a la inferencia. A diferencia del entrenamiento, la demanda de inferencia es continua, aumenta con la adopción por parte de los usuarios, y no puede programarse o distribuirse en el tiempo como ocurre con las tareas de entrenamiento.

En lo que respecta a los hyperscalers,  la idea que subyace a todo ello es el deseo de acceder a las ventajas de las que se benefician los primeros en actuar. Los que se queden atrás podrían perder un terreno que luego resultaría muy difícil recuperar. Por eso el gasto de capital sigue aumentando, aun cuando sigue habiendo ciertas dudas sobre la rentabilidad de la inversión.

El aumento del gasto de capital con el que los hyperscalers desean consolidar su posición en el ámbito de la inteligencia artificial está beneficiando directamente a la cadena de suministro tecnológica asiática.

"La pregunta ya no es si la demanda de inteligencia artificial es real, sino quién tiene capacidad para responder a ella. Los clientes compiten por asegurarse acceso a capacidad de computación para inteligencia artificial, y la rapidez de ejecución pesa más que el precio", subraya .

Lo que destaca especialmente en este ciclo es el ritmo sin precedentes que está adoptando el cambio tecnológico. Los planes de desarrollo de los productos cambian constantemente, lo que exige un diálogo continuo con las compañías, así como la capacidad de anticipar cambios estructurales.

La capacidad de fundición de semiconductores de última generación es el principal cuello de botella, y las tensiones de oferta se están trasladando a toda la cadena de suministro, desde la memoria y las técnicas avanzadas de encapsulado a las placas de circuito impreso de alta densidad. Más que la debilidad de la demanda, lo que define el entorno de suministro son las restricciones de disponibilidad. Los proveedores de primer nivel que tienen capacidad para suministrar a escala están muy bien posicionados en un contexto como el actual, y también hay un grupo creciente de empresas que están demostrando su capacidad para generar crecimiento compuesto estructural dentro de este ecosistema.

En lo que respecta a la demanda de hardware, ha habido dos cuestiones especialmente relevantes. La primera se refiere al auge de los chips conocidos como "circuitos integrados para aplicaciones específicas" (ASIC), diseñados a medida como alternativa creíble a las unidades de procesamiento gráfico (GPU).

La segunda es la aparición de la óptica integrada en el encapsulado (CPO), una nueva tecnología que integra componentes ópticos directamente en un único encapsulado y reduce el consumo energético de los centros de datos. Aunque no parece probable que esta nueva tecnología vaya a generalizarse antes de 2027, ya está influyendo en el crecimiento del contenido de hardware y generando nuevas ideas de inversión.

En lo que respecta a la memoria, el debate se ha centrado en la sostenibilidad de los beneficios empresariales, tras un ciclo alcista sin precedentes desde 2024 y el fuerte aumento de los precios de la memoria convencional en los últimos seis a nueve meses.

Los fabricantes de memoria han recurrido a los llamados "acuerdos a largo plazo" (LTA) para lograr la estabilidad de sus ingresos, en virtud de los cuales los clientes se comprometen de forma flexible a adquirir determinados volúmenes. Los nuevos acuerdos a largo plazo están adoptando un carácter más contractual, e incluyen la negociación de compromisos de precio y volumen y, en algunos casos, pagos anticipados por parte de los clientes. Aún no se sabe si estas condiciones más estrictas pasarán a ser la norma, más que la excepción, pero eso será lo que determine la solidez de los beneficios empresariales a medida que el ciclo vaya perdiendo impulso.

Este tipo de innovaciones reducen la intensidad de capital, pero también disminuyen el coste de prestación del servicio y pueden impulsar la demanda de tókenes. Habrá que prestar atención a las próximas salidas a bolsa de los principales desarrolladores de inteligencia artificial, ya que pueden proporcionar una valiosa información sobre la rentabilidad económica de los grandes modelos lingüísticos. El segundo riesgo es el exceso de oferta de componentes, ya que se prevé una importante expansión de la capacidad en los próximos años.

30Apr

Cada vez más, la atención de los inversores se centra en cómo se ejecutan los planes de inversión y en qué medida estos se traducen en crecimiento de ingresos o mejora de márgenes.

Miguel Ángel Valero

Tras el cierre de mercado, y en un intervalo inferior a dos minutos, se publicaron los resultados de los cuatro principales hiperescaladores —Alphabet, Amazon, Meta y Microsoft—. En conjunto, las cifras fueron positivas, aunque con matices relevantes. Cada vez más, la atención de los inversores se centra en cómo se ejecutan los planes de inversión y en qué medida estos se traducen en crecimiento de ingresos o mejora de márgenes.

Bajo este prisma, los tres grandes proveedores de servicios de computación en la nube –Alphabet, Amazon y Microsoft– superan el listón y, en sus presentaciones de resultados, continúan mostrando indicadores de mejora operativa. Destaca especialmente Alphabet, cuyo negocio en la nube supera por primera vez los 20.000 millones$ en ingresos trimestrales. 

En el lado opuesto se sitúa Meta, que no termina de convencer: la materialización de su inversión en inteligencia artificial aparece diluida dentro de unos resultados sólidos, pero sin un plan estratégico claramente definido. A ello se suma el aumento del presupuesto de inversión para este año hasta los 145.000 millones –20.000 millones más de lo anunciado en enero–, sin una visión concreta sobre cómo se traducirán estas inversiones en creación de valor.

Un trimestre más, puede afirmarse que los planes de inversión continúan creciendo en paralelo al aumento de las necesidades de capacidad computacional. En este contexto, Amy Hood, directora financiera de Microsoft, sigue siendo una de las voces más claras del sector. En su intervención volvió a subrayar que el crecimiento de las capacidades de IA en su nube está limitado por la escasez de capacidad computacional, lo que justifica el incremento de la inversión prevista para 2026, que estima alcanzará los 190.000 millones$

Investing.com: el capex castiga a Meta y premia a Alphabet

Por su parte, Jesse Cohen, analista sénior en Investing.com, destaca que la sorpresa en el Capex opacó los resultados positivos de Meta. Los inversores están asimilando la realidad de que las ambiciosas apuestas de Meta en inteligencia artificial tienen un costo elevado que presionará la rentabilidad en el corto plazo. Las perspectivas más moderadas sugieren que monetizar estas enormes inversiones podría ser un camino más largo e incierto de lo que el mercado esperaba. En este momento, 2026 se perfila como el año decisivo para los grandes proveedores de infraestructura en la nube. 

Si el gasto de Meta en infraestructura de IA no se traduce en una aceleración del crecimiento de ingresos, una expansión sostenida de márgenes o nuevas vías claras de monetización, el mercado lo interpretará como un riesgo de sobredimensionamiento y no como un posicionamiento estratégico.

El umbral crítico será si observamos trimestres consecutivos en los que el Capex sigue aumentando mientras el crecimiento de los ingresos se desacelera. Si eso ocurre, el relato cambiará de forma permanente: de 'construyendo el futuro' a 'quemando efectivo en una visión especulativa' sin retorno garantizado.

Sobre los resultados de Amazon, "fue una clase magistral en ejecución". Amazon entregó otro trimestre sólido, con AWS mostrando un crecimiento robusto que continúa consolidando su liderazgo en la computación en la nube. La marcada reaceleración en el crecimiento de las ventas de AWS es el elemento más destacado, y demuestra que el ciclo de optimización en la nube ha quedado atrás y que las empresas están adoptando plenamente nuevas cargas de trabajo, especialmente en inteligencia artificial. Este impulso se está trasladando claramente a unas perspectivas mejores de lo esperado

Thomas Monteiro, analista sénior en Investing.com, cree que, quizás más importante aún que el impresionante ritmo de crecimiento en la nube de Alphabet, es la justificación más amplia de que el plan de inversión de 180.000 millones$ en Capex —que sorprendió al mercado el trimestre pasado— se encuentra perfectamente dentro de la capacidad de gasto de la compañía, considerando la solidez y calidad de la curva de ingresos mostrada hoy.

En este sentido, Alphabet ha vuelto a replantear el debate sobre el Capex, alejándolo de la inflación de costos y la contracción de márgenes, y acercándolo a la pregunta de quién puede generar la potencia necesaria en el lado de los ingresos para competir en un mercado de infraestructura de IA altamente inflado. Y la respuesta es que prácticamente nadie puede hacerlo en este momento. Mientras otros siguen quemando efectivo y escalando en el lado de la deuda, Alphabet continúa liderando con márgenes saludables y con margen adicional para acelerar si fuera necesario.

En este sentido, el mensaje clave es que Alphabet ya no le está pidiendo a los inversores que respalden el gasto en IA por fe. La compañía ya está mostrando un ciclo cerrado entre inversión en infraestructura, uso de productos, demanda empresarial y apalancamiento operativo.

Combinando todos los aspectos del negocio —desde el crecimiento de ingresos hasta los flujos de caja extremadamente saludables y una demanda sin parangón— Alphabet sigue proyectando un perfil de crecimiento más rápido y diversificado como líder en IA que casi cualquier otro competidor en el mercado.En un mercado donde todos necesitan más capacidad de cómputo, Alphabet está demostrando que puede costear la carrera mientras continúa expandiendo todos los flancos de su negocio.

A pesar de un trimestre excelente en todas las métricas financieras, Microsoft no ha logrado reformular completamente la narrativa del Capex en IA. Si bien la economía de varias iniciativas clave luce considerablemente mejor que el trimestre pasado —respaldada por una saludable expansión de márgenes, mayor eficiencia y una demanda resiliente en la nube e IA— la curva de Capex sigue siendo enorme. Esto ha dejado a los inversores enfocados en si la compañía está gastando desde una posición de fortaleza o si está tratando de ponerse al día en la carrera de infraestructura de IA.

Los resultados respondieron la pregunta de ejecución en el corto plazo, pero no la pregunta de intensidad de capital en el largo plazo. El crecimiento de Azure se situó en el extremo superior de las expectativas, la tasa de crecimiento de los ingresos por IA escala rápidamente y la demanda acumulada sigue siendo excepcional. Aun así, el mercado está tratando estos aspectos positivos como necesarios pero no suficientes, porque la próxima fase del debate gira en torno a los retornos sobre el gasto en infraestructura, no solo sobre la demanda.

El problema central es que la historia de IA de Microsoft es ahora demasiado grande para ser juzgada únicamente por las tasas de crecimiento. Los inversores quieren ver con qué rapidez ese crecimiento se convierte en dólares de margen duraderos, especialmente a medida que los compromisos de infraestructura siguen aumentando. En ese sentido, el trimestre fortaleció el argumento de la demanda, pero no resolvió completamente el argumento del retorno sobre el capital.

UBS: los retornos sobre el capital deben materializarse

Cuatro de las compañías del grupo de los 7 Magníficos publicaron sus resultados del primer trimestre, con tres de los grandes hyperscalers estadounidenses elevando sus previsiones de Capex en IA ante el fuerte aumento de la demanda y el encarecimiento de componentes. Los resultados de las grandes tecnológicas llegan en un momento clave para los mercados globales: tanto el S&P 500 como el Nasdaq han marcado nuevos máximos históricos esta semana, prolongando el fuerte rebote desde los mínimos de finales de marzo.

Aunque creemos que el rally tecnológico aún tiene recorrido, consideramos esta temporada de resultados como una prueba clave para los inversores en IA en torno a tres áreas fundamentales:

  • Los negocios principales deben seguir cumpliendo.
  • La disciplina en el Capex cobra ahora mayor importancia.
  • Los retornos sobre el capital deben materializarse.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos posicionados para capturar el potencial alcista de la oportunidad más amplia en IA, al tiempo que recomendamos a los inversores asegurar una adecuada diversificación dentro de esta temática”. Y añade: “Favorecemos un enfoque equilibrado de la IA a lo largo de las capas de habilitación, inteligencia y aplicación, incluyendo semiconductores y equipamiento para chips, energía y recursos, infraestructuras, así como compañías seleccionadas en EEUU, Asia y Europa que creemos se beneficiarán de la adopción de la IA".

21Feb

La inteligencia artificial promete transformar la economía, pero el mercado ya no compra el relato sin mirar la factura… ni el balance. A partir de ahora, el foco no estará en quién invierte más, sino en quién convierte antes ese gasto masivo en beneficios reales y sostenibles.

Miguel Ángel Valero

Elon Musk ha dado uno de los pasos corporativos más agresivos (y menos convencionales) de los últimos años: SpaceX ha adquirido xAI, su empresa de inteligencia artificial. No se trata de una compra al uso. Es una reorganización interna de poder, capital y narrativa. La operación eleva la valoración del grupo por encima del billón$ y consolida a Musk como el mayor empresario privado del planeta. Pero más allá del titular, lo relevante es por qué lo hace ahora… y qué riesgos asume.

xAI llega tarde a la carrera de la inteligencia artificial. Ha tenido que gastar miles de millones para intentar alcanzar a competidores muy consolidados, con un modelo de ingresos todavía débil. La fusión con SpaceX es, en la práctica, un rescate financiero. SpaceX no es una empresa cualquiera: es un contratista clave de gobiernos, con flujos de ingresos relativamente estables y una reputación tecnológica sólida. Al absorber xAI, importa riesgos financieros, regulatorios y reputacionales que antes no tenía.

Y aquí aparece la primera gran pregunta estratégica de ese movimiento, ¿cuál es el verdadero plan?  Porque sinceramente hace falta un auténtico acto de fe para entender cómo una empresa que combina redes sociales con un chatbot de IA ayudará a SpaceX a lograr lo que Musk ha descrito durante años como su objetivo último: llevar seres humanos a Marte.

Desde el punto de vista del inversor, el intercambio es claro:

  • más ambición
  • más complejidad
  • más incertidumbre

El punto más revelador no es Grok, ni los chatbots, ni las redes sociales. Es esto: Musk quiere llevar centros de datos al espacio. El verdadero plan es infraestructura, no el software. Sin restricciones de suelo. Con acceso directo a energía solar. Y bajo una estructura privada, poco transparente y altamente centralizada.

No es ciencia ficción: es una apuesta a largo plazo por controlar la infraestructura crítica del futuro… como el lenguaje de Musk (como en el de Trump) todo es grandilocuente, no se descarta una posible IPO o salida a Bolsa en 2026, con el objetivo de levantar decenas de miles de millones.  

"La lógica es conocida: crecer primero, explicar después. Esto no va de IA. No va de Marte. No va de redes sociales. Va de algo mucho más clásico: control, escala y poder financiero. El problema es que cuando demasiadas piezas críticas (tecnología, datos, contratos públicos, narrativa y capital) se concentran en una sola estructura, el margen de error se vuelve peligrosamente pequeño", advierte el analista Pablo Gil en The Trader.

Una fase completamente nueva para las grandes tecnológicas

Pero no es solo Elon Musk, SpaceX y xAI. Las grandes tecnológicas han entrado en una fase completamente nueva. Ya no compiten solo con software, talento o cuota de mercado. Ahora compiten a base de hormigón, electricidad, chips y cientos de miles de millones de dólares en inversión física.

Amazon, Microsoft, Alphabet y Meta prevén invertir conjuntamente cerca de 650.000 millones$ este año. Una cifra sin precedentes en este siglo, comparable solo con grandes episodios históricos de construcción de capacidad: la burbuja de las telecomunicaciones de los 90, el ferrocarril del siglo XIX o el New Deal estadounidense.

El destino de ese capital es claro: centros de datos, redes eléctricas, generación de energía, sistemas de refrigeración, infraestructuras de red y chips de alto rendimiento. La carrera por dominar el cómputo necesario para la IA se ha convertido en un mercado de “el ganador se lo lleva casi todo”. Y nadie quiere quedarse atrás.

Cada una de estas compañías va a gastar en un solo año más que cualquier gran corporación estadounidense en la última década. Amazon apunta a cerca de 200.000 millones$. Alphabet hasta 185.000 millones. Meta podría elevar su “capex” cerca de un 90 % interanual. Microsoft ya ha incrementado su inversión más de un 60 %. Todo para sostener modelos de IA que requieren miles de chips fabricados por Nvidia y producidos por Taiwan Semiconductor Manufacturing Company. 

Pero el problema ya no es solo el tamaño del gasto, sino cómo se financia y qué efectos secundarios está empezando a generar. Una parte creciente de esta inversión se está financiando a través del mercado de bonos corporativos de alta calidad. Gigantes como Oracle o Microsoft están aumentando de forma significativa sus emisiones de deuda para sostener esta carrera. El resultado es una presión creciente sobre un mercado que ya cotiza con diferenciales históricamente estrechos, muy cerca de los niveles de finales de los 90.

El mercado empieza a lanzar señales de advertencia. Las nuevas emisiones tecnológicas ya muestran un peor comportamiento relativo frente a los bonos del Tesoro. Los spreads se amplían tímidamente, pero desde niveles tan ajustados que dejan muy poco margen para errores. No hace falta una crisis: basta con una decepción en retornos, retrasos en monetización o una desaceleración inesperada.

Al mismo tiempo, la disrupción que promete la IA está empezando a reflejarse en el crédito. Los préstamos apalancados de empresas de software caen, los modelos tradicionales empiezan a ponerse en cuestión y sectores enteros ven cómo el mercado descuenta que parte de sus ingresos pueden quedar obsoletos. La IA no solo crea ganadores: también acelera la destrucción de modelos de negocio.

Todo esto está transformando la esencia de estas compañías. Durante años fueron negocios ligeros en activos físicos. Hoy, Meta ya gasta más en infraestructura que en ingenieros. Su balance en propiedades y equipamiento se ha multiplicado por cinco desde 2019. La tecnología se está volviendo intensiva en capital… y eso cambia radicalmente las reglas del juego.

Los inversores lo han entendido. A pesar de que los ingresos siguen creciendo y los negocios principales se mantienen sólidos, el mercado ha empezado a castigar los anuncios de gasto. No por dudar del potencial de la IA, sino por cuestionar el ritmo, el retorno y la rentabilidad real de esta inversión colosal. La historia demuestra que las grandes oleadas de inversión suelen ser potentes catalizadores económicos… pero no siempre buenos negocios para todos los accionistas ni para todos los acreedores.

La IA promete transformar la economía, pero el mercado ya no compra el relato sin mirar la factura… ni el balance. A partir de ahora, el foco no estará en quién invierte más, sino en quién convierte antes ese gasto masivo en beneficios reales y sostenibles. Y en paralelo, en cómo esa carrera se filtra al mercado de crédito, donde los precios dejan poco margen para decepciones. La verdadera criba bursátil —y crediticia— acaba de empezar.

El mensaje estratégico de Alphabet: un bono a 100 años

Por eso hay movimientos financieros que, más allá de la cifra, envían un mensaje estratégico muy potente. Alphabet ha emitido deuda por valor de 5.500 millones de libras (unos 7.530 millones$) dentro de un programa más amplio que también incluye 3.055 millones en francos suizos y hasta 20.000 millones con vencimiento en 2066. Pero el titular que realmente destaca es otro: un bono a 100 años por 1.000 millones de libras con un cupón del 6,125 % anual.

Ese 6,125% es el interés que la compañía pagará cada año a los inversores que han comprado ese bono. Durante un siglo. Y en 2126, además, devolverá el principal. No es una cifra menor. Supone fijar hoy el coste del dinero durante cien años, algo que solo pueden permitirse empresas con enorme fortaleza financiera y credibilidad en los mercados.

Ahora bien, la pregunta interesante no es por qué Alphabet emite ese bono. Es porque alguien lo compra. Ningún inversor particular adquiere un bono a 100 años pensando en esperar al vencimiento. Los compradores son grandes instituciones, fondos de pensiones y aseguradoras que necesitan activos capaces de generar flujos estables durante décadas. Tienen obligaciones futuras muy largas y necesitan emparejar esos compromisos con ingresos previsibles. Para ellos, un 6,125% anual en una compañía como Alphabet puede resultar atractivo dentro de una estrategia de largo plazo. Además, estos bonos cotizan en mercado secundario, por lo que no es necesario mantenerlos hasta el vencimiento.

Conviene también distinguir entre un bono a 100 años y un bono perpetuo. En el bono centenario existe una fecha concreta de devolución del principal, aunque esté muy lejana. El inversor sabe que, además de los cupones, hay una amortización final. En un bono perpetuo no hay vencimiento: el emisor paga intereses indefinidamente y no tiene obligación de devolver el principal. Desde el punto de vista del comprador, eso implica que toda la rentabilidad depende exclusivamente de los cupones futuros y que la sensibilidad a los tipos suele ser todavía mayor.

Pero lo verdaderamente relevante es el destino del dinero. La carrera por la IA se ha convertido en una competición de capital intensivo. Centros de datos, chips especializados, energía, talento, adquisiciones estratégicas… Todo exige miles de millones. Y las grandes tecnológicas han entendido que esto no va de pequeñas mejoras incrementales, sino de dominar infraestructuras críticas para la próxima década.

Si una empresa decide endeudarse a 100 años es porque percibe que el retorno esperado de esa inversión es superior al coste de la deuda durante un siglo. Es una apuesta implícita sobre el crecimiento futuro de la demanda de servicios basados en IA, sobre la monetización de modelos avanzados y sobre su capacidad para mantener márgenes elevados en un entorno cada vez más competitivo. Estamos viendo cómo la IA no solo transforma modelos de negocio, sino también estructuras financieras. Las tecnológicas ya no compiten solo con código y talento, sino con balances capaces de absorber inversiones históricas.

"Cuando una compañía es capaz de comprometerse financieramente durante cien años para acelerar su apuesta tecnológica, no está pensando en el próximo trimestre. Está construyendo una posición estructural para dominar el siguiente ciclo económico. Y como inversores deberíamos preguntarnos si estamos valorando estas decisiones con la profundidad temporal que realmente merecen", apunta Pablo Gil.

Quién define las reglas del juego

Durante años, los grandes líderes de la inteligencia artificial han repetido el mismo mensaje: Queremos regulación”. Pero cuando la regulación empieza a tomar forma, el discurso se vuelve más complejo. En EEUU se está librando una batalla poco visible pero muy relevante para el futuro del sector: una guerra de influencia política entre las propias empresas de IA, una batalla silenciosa por regular la inteligencia artificial.

Dos grandes actores del sector, OpenAI y Anthropic, están apoyando —directa o indirectamente— organizaciones políticas con visiones muy distintas sobre cómo debe regularse la inteligencia artificial. Por un lado, está OpenAI, creadora de ChatGPT y probablemente la empresa más reconocida del sector. Nació como organización sin ánimo de lucro con la misión de desarrollar una IA “segura y beneficiosa para la humanidad”, pero hoy opera bajo un modelo híbrido con fuertes alianzas estratégicas, especialmente con Microsoft. Es uno de los grandes impulsores de la adopción masiva de la IA generativa.

En el otro lado está Anthropic, fundada por antiguos investigadores de OpenAI y centrada desde el inicio en el desarrollo de modelos con fuertes mecanismos de seguridad. Su modelo Claude compite directamente con ChatGPT, pero su posicionamiento público ha sido más prudente y orientado al control de riesgos. Ambas compiten en el mismo mercado. Pero no comparten la misma visión regulatoria.

Anthropic ha anunciado estos días una aportación de 20 millones$ a un PAC o grupo que defiende reglas más estrictas en materia de seguridad y control de la IA. En paralelo, otro PAC respaldado por figuras cercanas a OpenAI ha reunido más de 100 millones para promover una regulación federal más uniforme y evitar un mosaico de leyes estatales que frene la innovación. No es solo una discusión técnica. Es una disputa estratégica sobre quién define las reglas del juego.

En EEUU, un PAC (Political Action Committee) es una organización que recauda dinero para influir en elecciones o en políticas públicas. Un 'super PAC' puede recaudar cantidades ilimitadas de dinero de empresas, inversores o particulares para financiar campañas publicitarias y apoyar candidatos o causas concretas. Aunque no pueden coordinar directamente con los políticos, su capacidad de influencia es enorme. En la práctica, son una herramienta clave para moldear el entorno regulatorio, o ganar elecciones.

Todo esto es relevante porque la regulación que se diseñe en EEUUU marcará el estándar global. La IA ya no es solo una cuestión tecnológica. Es una cuestión geopolítica, económica y laboral. Mientras algunas empresas apuestan por menos restricciones para acelerar la innovación, otras temen que el desarrollo sin límites genere riesgos sistémicos: desde pérdida masiva de empleo hasta problemas de seguridad o de concentración de poder.

"Y aquí está la clave: la discusión ya no es si habrá regulación. La discusión es quién va a ser quien la escriba", resalta Pablo Gil.

19Nov

Las caídas en Bolsa de las tecnológicas pueden ser una oportunidad de comprar con visión de largo plazo. Mientras, el dólar se deprecia un 7% pero acapara el 90% de las transacciones. Y sigue el temor al impacto de una pérdida de independencia de la Fed.

Miguel Ángel Valero

La volatilidad en los mercados bursátiles globales continúa en aumento, impulsada por las dudas en torno a la intensa inversión en centros de datos por parte de las principales compañías tecnológicas, así como sobre el potencial alto en el camino de bajada de tipos de la Reserva Federal. En cuanto a las fuertes inversiones, el incremento en los diferenciales de crédito en la emisión de bonos corporativos de las grandes tecnológicas ofrece un punto de preocupación, pues hasta ahora las inversiones se habían financiado sin necesidad de grandes emisiones. 

Amazon colocó una emisión de 15.000 millones$, con primas de crédito superiores a las que cotizan otros bonos de la compañía, lo que —al igual que en la emisión de Meta del 31 de octubre— sugiere un aumento en la percepción de riesgo crediticio. No obstante, podría repetirse el comportamiento observado en los bonos del gigante de las redes sociales, que salieron con una prima sobre los bonos soberanos de 100 puntos básicos (pb), pero que en las dos semanas siguientes se redujo hasta los 70 pb, convergiendo con la curva cotizada. 

Este movimiento indica que los bancos de inversión que participan en la colocación fijan precios de salida atractivos, permitiendo que los inversores que compran en el mercado primario obtengan una rentabilidad adicional y no reflejan un deterioro en el riesgo de crédito. Las preocupaciones sobre el apalancamiento derivado de las inversiones de los cuatro principales “hyperscalers” —Alphabet, Meta, Amazon y Microsoft— siguen teniendo un tono alarmista y poco fundamento. Las previsiones indican que no se espera que el elevado nivel de inversión consuma la totalidad de la caja operativa, por lo que no se anticipan aumentos desproporcionados en los niveles de endeudamiento. Por ejemplo, Amazon ha generado en promedio unos 37.500 millones$ trimestrales en caja operativa en los últimos cuatro periodos, más del doble del importe de su reciente emisión.

Nvidia gana el 94% más en el tercer trimestre

En este contexto, los resultados de la compañía más valiosa del mundo, Nvidia, toman un cariz macroeconómico en el actual contexto de despliegue de la inteligencia artificial. Sus cuatro principales clientes –Microsoft, Meta, Alphabet y Amazon– representan alrededor de un 40% de las ventas de la compañía, alentadas por las fuertes inversiones en centros de datos. 

El dato clave es que por cada euro que vende Nvidia se queda con más de la mitad –3,5 veces más que el agregado del S&P500–. Nvidia genera más ventas que Ford este trimestre –multiplicando por 10 veces sus ingresos trimestrales en tres años– y se espera que sus beneficios anuales este año superen la barrera de los 100.000 millones$, dejándolos por encima de todos los beneficios agregados del sector energético americano, por ejemplo. 

Sus cuatro principales clientes planean invertir 450.000 millones$ el próximo año, principalmente en nueva capacidad computacional, lo que continuará impulsando las ventas. La ratio precio sobre beneficios es de 29 veces, por debajo del promedio de los últimos 5 años (38 veces). Estos resultados llegan, además, tras la salida del capital de inversores de gran relevancia como Peter Thiel o SoftBank, quienes anunciaron recientemente la liquidación de sus posiciones en la compañía. A esto se suma la revelación de una posición corta por parte del legendario inversor Michael Burry.

Nvidia reportó ingresos de 57.0006millones$ en el tercer trimestre fiscal de 2025 (entre agosto y octubre), lo que representa un aumento interanual del 62,5%. El beneficio es de 31.910 millones, el 65,2% más. En los nueve primeros meses son 147.811 millones$ en ingresos (+62%) y 77.107 millones en beneficios (+51,8%).

Para el cuarto trimestre fiscal de 2026, se proyectan ingresos cercanos a 61.980 millones con un margen bruto ajustado del 74.6%. Además, se espera que el beneficio por acción ajustado sea de aproximadamente 1,26$, con gastos operativos ajustados alrededor de 4.220 millones de dólares y una inversión en I+D de 4.660 millones.

El segmento de centros de datos sigue siendo el núcleo del negocio de Nvidia, generando casi el 90% de los ingresos y impulsando un fuerte crecimiento, especialmente con la nueva arquitectura Blackwell, que mejora significativamente el rendimiento y eficiencia energética. Los resultados reflejan una sólida demanda en IA y tecnología de semiconductores, con expectativas de continuar un fuerte crecimiento en ingresos y beneficios operativos.

“La demanda de computación sigue acelerándose y multiplicándose tanto en entrenamiento como en inferencia, creciendo exponencialmente en ambos casos. Hemos entrado en el círculo virtuoso de la IA. El ecosistema de IA está escalando rápidamente, con más creadores de modelos básicos, más startups de IA, en más sectores y en más países. La IA está presente en todas partes, haciendo de todo, simultáneamente”, señala el consejero delegado, Jensen Huang

"Aunque las valoraciones agregadas son exigentes —con un PER medio de 22 veces—, van acompañadas de unos fundamentales excepcionalmente sólidos. Se espera que el S&P 500 alcance el próximo año los márgenes más elevados de su historia. Asimismo, a pesar del buen desempeño del índice este año (+16%), los múltiplos apenas han variado respecto al año anterior, y no se observan excesos en la mayoría de los indicadores financieros", señalan los analistas de Banca March.

Mientras tanto, Alphabet se aleja de la corrección y bate su máximo histórico en Bolsa por el respaldo de Warren Buffett y su nueva IA. La matriz de Google se beneficia de la entrada de Berkshire Hathaway y del estreno de la nueva versión de Gemini, con la que responde a Meta, Anthropic y OpenAI.

El debate sobre la bajada de tipos sigue en la Fed

Por otro lado, el debate dentro de la Reserva Federal continúa. Las actas de la última reunión de la Fed muestran una profunda división interna y anticipan una tregua en la bajadas de tipos, porque persisten los riesgos de inflación por los aranceles.

Tras varios comentarios prudentes sobre la posible bajada de tipos en diciembre, ha surgido una voz disidente con peso dentro del organismo: el gobernador Waller. Según su criterio, respaldado por la debilidad observada en los datos privados de empleo, en diciembre debería continuar la senda de reducción de tipos oficiales. La primera oleada de datos oficiales no será suficiente para obtener una visión clara del mercado laboral, y no será hasta las primeras semanas de diciembre cuando se disponga de cifras más actualizadas, aunque éstas seguirán afectadas por la falta de recolección derivada del cierre del Gobierno. Por tanto, el debate continuará, ya que es posible que estos datos no estén disponibles para la reunión del 10 de diciembre. 

"A pesar de ello, mantenemos nuestra previsión de tres bajadas de tipos hasta 2026, lo que situaría los tipos oficiales en torno a la neutralidad el próximo año. Ante las actuales incertidumbres del mercado, mantenemos una postura cautelosamente optimista, como hemos señalado en los últimos días. Consideramos que los temores actuales son transitorios y no creemos que vayan a interrumpir el ciclo económico. Desde esta perspectiva, vemos las caídas bursátiles como una oportunidad de compra con una visión a medio plazo", insisten en Banca March.

Mejoran los datos económicos en EEUU

Además, mejoran las cifras económicas en EEUU: repunta la construcción y aumenta la confianza en las manufacturas. Los datos fueron alentadores con un crecimiento mensual del +0,2% de la actividad en el sector de la construcción en agosto, donde además se revisaron al alza los meses previos. Éste es uno de los primeros indicadores macroeconómicos aplazados que se han publicado y mirando el desglose esta mejora de la actividad de la construcción se explicó por la actividad de mejoras de las viviendas que avanzó un 2,3% mensual, mientras que la construcción de viviendas unifamiliares cayó un 0,4% y las viviendas multifamiliares apenas creció un 0,2%. 

Por otro lado, dentro de la construcción no-residencial los centros de datos han frenado su incremento al avanzar un +0,1% mensual lo que no ensombrece el notable avance del +25,7% frente al mismo mes del año pasado. 

También superó las expectativas fue el Empire de confianza de las manufacturas en Nueva York, que escaló en noviembre hasta 18,7 desde el 10,7 anterior, situándose ampliamente por encima de lo previsto (5,8). Esta mejora de la confianza elevó este indicador a su nivel más alto en el último año y apuntaría a una reactivación de la actividad de cara a los próximos meses. 

Los pedidos a fábrica crecieron en agosto el 1,4%. Y los de bienes duraderos, el 2,9%. El índice de confianza de los constructores superó expectativas en noviembre al repuntar un punto hasta 38, su mayor nivel desde abril. 

Y las cifras semanales de la consultora ADP apuntan a la cautela y muestran que en promedio la economía perdió 2.500 empleos en las últimas cuatro semanas a cierre del 1 de noviembre, un indicador que mostraría una pérdida de dinamismo del empleo en las últimas semanas. Las cifras oficiales muestran que los despidos siguen contenidos y con ello las peticiones de subsidios de desempleo relativos a la semana del 18 de octubre totalizaron 232.000, un dato que sigue siendo bajo en términos históricos. Pero el dato de solicitudes continuas, un indicador del número de personas que reciben beneficios, se situaron en 1,96 millones, ligeramente por encima de los 1,95 de la semana previa

DWS: el dólar ha perdido el 7% de su valor en 2025

Desde principios de año, el dólar ha perdido alrededor del 7% de su valor, lo que ha suscitado especulaciones sobre una posible “desdolarización” de la economía global. Sin embargo, estas preocupaciones parecen exageradas. A pesar de su reciente debilidad, el dólar sigue siendo la columna vertebral del sistema financiero mundial. Según la Fed, interviene en casi el 90% de todas las transacciones de divisas, y el Fondo Monetario Internacional confirma que la cuota del dólar en las reservas internacionales se mantiene estable en torno al 57%. No obstante, los recientes movimientos del mercado parecen reflejar un ajuste a un entorno cambiante para el dólar.

La marcada debilidad del dólar en la primavera del 2025 fue, más que el reflejo de una fuga estructural de capitales, una consecuencia de factores técnicos. Según el Banco de Pagos Internacionales (BPI), el elemento determinante fue la cobertura de divisas por parte de inversores no estadounidenses. Éstos redujeron sus riesgos cambiarios mediante swaps y contratos a plazo sin vender activos estadounidenses a gran escala. En ocasiones, el dólar, los bonos del Tesoro estadounidense y las acciones norteamericanas cayeron al mismo tiempo. Este comportamiento pone de relieve el carácter cíclico de la debilidad observada, que no se basaba en una pérdida fundamental de confianza ni en una salida estructural del dólar.

Al mismo tiempo, parece que los players del mercado no están cuestionando al dólar de forma generalizada, sino que están reaccionando de manera diferenciada. Las expectativas de recortes en los tipos de interés en EEUU han provocado ajustes tácticos, incluyendo una mayor preferencia por activos percibidos como más independientes de la política monetaria, como el oro y los criptoactivos. Esta dinámica podría reflejar más de una fase de incertidumbre a corto plazo que un cambio de paradigma estructural. "La credibilidad de la Fed se mantiene intacta y continúa siendo un factor clave en las perspectivas del dólar", subraya un análisis de DWS.

A largo plazo, la liquidez que ofrece el dólar y la estabilidad institucional de EEUU podrían seguir respaldando su papel como moneda de reserva internacional. Mientras no existía una alternativa que ofrezca al mismo grado de funcionalidad, liquidez y seguridad jurídica, es probable quela primacía del dólar se mantenga intacta. El debate sobre las stablecoins apenas modifica este escenario; más bien refleja la creciente demanda de liquidez digital, antes que un sustituto estructural del dólar.

El denominado “comercio de devaluación”, la búsqueda de activos escasos y políticamente independientes para cubrirse frente a los riesgos de inflación, credibilidad política económica y riesgos fiscales y de deuda en EEUU, se ha convertido en una estrategia habitual. El oro parece cumplir eficazmente esta función, mientras que los criptoactivos continúan siendo una incorporación de elevada volatilidad al conjunto de las carteras.

“No estamos asistiendo a un colapso del sistema del dólar, sino más bien a una prima de valoración dentro del sistema fiduciario existente. El dólar muestra una vulnerabilidad cíclica, pero consideramos que permanece anclado estructuralmente”, señala Xueming Song, estratega de divisas de DWS. En la actualidad, factores de corto y medio plazo, como los costes de cobertura y los riesgos políticos, parecen estar influyendo en la dirección de la divisa sin llegar a erosionar sus fundamentos estructurales.

La apuesta por el deterioro del dólar parece una reacción a los riesgos asociados a los tipos de interés, al déficit fiscal y a la credibilidad de EEUU. Sin embargo, el réquiem por el dólar resulta prematuro. Mientras las instituciones estadounidenses se mantengan sólidas, es probable que el dólar continúe siendo la unidad de liquidación más líquida y el principal activo de referencia para los flujos financieros globales.

Ofi Invest: cuánto costaría la pérdida de independencia de la Fed

Ombretta Signori, Head of Macro Research, y Yannick López, jefe de Renta Fija y Soluciones de Tesorería en Ofi Invest Asset Management, han elaborado un informe sobre el impacto que tendría en la economía de EEUU la pérdida de independencia de la Fed.

El control de la Fed por Trump impulsaría la inflación hasta el 4% (el doble del objetivo), y generaría un crecimiento más débil: apenas +1,2% en 2028. Además, la prima de riesgo se elevaría, provocando subidas de los rendimientos de los bonos a largo plazo, y un repunte brusco de la curva de tipos en los tramos más largos. Un anticipo de ello ya ha sucedido entre abril y mayo y en verano, tras las amenazas de Trump de despedir a Jerome Powell, y el despido (luego anulado por un juez federal) de la gobernadora Lisa Cook.

La economía de EEUU se mantuvo sólida en el tercer trimestre, y probablemente rendirá por debajo de su potencial en los próximos meses, porque el consumo de los hogares se ha visto afectado por los aranceles,  Es probable un aterrizaje suave de la economía, ya que la demanda interna debería recibir un impulso en 2026 por la reforma fiscal firmada por Trump en julio (que incluye recortes de impuestos, gastos en defensa, y reducción de gasto social), el relajamiento de la política monetaria, la próxima desregulación, y una mayor claridad sobre los aranceles. 

El impacto de los aranceles en la inflación es probable que continúe en los próximos meses, porque las tarifas efectivas seguirán aumentando, y se acercarán al nivel teórico del 18%, aunque dicho impacto parece que será temporal. En este contexto, la Fed está más preocupada por los riesgos de un mayor desempleo que por los riesgos de inflación. Dado que la política monetaria sigue siendo moderadamente restrictiva, es probable que la Fed continúe bajando sus tipos, dos veces más este año, y hasta el 3,25% a finales de 2026, según Ofi Invest AM.

Los bonos del Tesoro se habían visto afectados tanto por los temores sobre el crecimiento a corto plazo, como por el posible impacto inflacionario del proteccionismo y los riesgos para la credibilidad de la Fed.  En cualquier caso, desde Ofi Invest AM mantienen una visión táctica, para aprovechar repuntes coyunturales en la curva de tipos, ya que cualquier subida puede ser una oportunidad para ampliar la duración en la cartera.

Controlar la Fed para Trump es vital para actuar sobre los tipos clave, porque tendría la opción de bajarlos para estimular la economía, reduciendo el coste del servicio de la deuda, algo prioritario. Además, Trump tiene otras motivaciones: sobre todo, tener un mayor control sobre el balance, cuyo volumen es de 6,6 billones$, el 22% del PIB, y un tercio se compone de MBS (Mortgage-Backed Securities), titulos respaldados por hipotecas. 

Una menor independencia de la Fed también permitiría a Trump influir indirectamente en su análisis, e intentar suavizar la regulación financiera de la Ley Dodd-Frank que está en vigor desde la crisis financiera. La Ley Dodd-Frank otorgó a la Fed mayores poderes de supervision sobre los bancos. Trump tendría mayor control sobre esta regulación; de hecho, su reforma ya está en el Congreso. 

Controlar la Fed puede suponer llevar a la práctica las ideas del acuerdo de Mar-a-Lago, que fueron recogidas en un artículo de Stephen Miran publicado en 2024. El actual presidente del Consejo de Asesores Económicos, nombrado por Trump, sugirió que la sobrevaloración del dólar podría mitigarse mediante una política monetaria más acomodaticia, la necesidad de una mayor coordinación entre la Fed y el Tesoro en materia de políticas cambiarias.

Si hubiera un episodio de volatilidad provocada por las políticas arancelarias o de tipos de cambio, la Fed podría aportar la liquidez necesaria a través de swaps, y/o utilizar sus orientaciones que siempre son seguidas para la gestión de las expectativas por parte de los mercados.

La independencia de la Fed es una estrategia eficaz para garantizar la estabilidad de precios sin perjudicar el crecimiento, dada la clara y negativa correlación entre su independencia y la inflación. Esta ventaja inspiró la definición del estatus del BCE y la reforma del Banco de Inglaterra en 1997. Mario Draghi afirmó que la credibilidad de un banco central proviene de su independencia, y el FMI reiteró que la independencia del banco central es fundamental. 

Un índice que mide el grado de independencia de los 192 bancos centrales en el mundo muestra que Japón, India y Australia no tienen instituciones legalmente “independientes”, la Fed tiene un grado de independencia medio, y el BCE es uno de los bancos centrales más independientes. 

En el caso de la Fed, su independencia procede de no depender de las tres agencias del gobierno ni del presupuesto del Congreso. Sus líderes tienen mandatos de 14 años renovables, por lo que están al margen de los ciclos electorales.

El principal riesgo es que una pérdida de independencia de la Fed socave su credibilidad en la lucha contra la inflación, lo que ha sido uno de sus principales logros desde los 1990. El Peterson Institute for International Economics muestra que, aunque el crecimiento de EEUU podría superar temporalmente las previsiones a corto plazo, en un escenario extremo de pérdida de independencia para 2028, el PIB estadounidense se ralentizaría hasta un 1,2%, por debajo del escenario de referencia y se mantendría también lejos de su potencial a largo plazo. La inflación, se estabilizaría en torno al 4 %, el doble del objetivo actual de la Fed. T. Drechsel, en su informe “Presiones políticas sobre la Fed”, muestra que un aumento de la presión política equivalente a la mitad de la ejercida por Nixon durante seis meses, provocaría una subida de precios superior al 8%.

Según Ombretta Signori y Yannicl López la pérdida de independencia de la Fed generaría presión política para mantener los tipos de interés oficiales demasiado bajos. Ello aumentaría las expectativas de inflación, y socavaría la credibilidad de la política monetaria, Y además, alimentaría la demanda y provocaría tensiones inflacionistas, con subidas de salarios y precios.  Otra consecuencia sería la mayor incertidumbre sobre la trayectoria futura de los tipos y la inflación, y el aumento de las primas de riesgo que exigen los inversores. Todo esto ralentizaría la inversión privada y el crédito y, a la  postre, reduciría el crecimiento potencial. En consecuencia, se produciría una combinación de mayor inflación y menor crecimiento a largo plazo. Más allá de ello, la credibilidad de las instituciones estadounidenses quedaría en entredicho, lo que tendría repercusiones en los mercados mundiales y el sistema financiero internacional

En 2025 ya se ha vivido un anticipo de lo que supondría esta situación. Entre abril y mayo, y en verano, los mercados percibieron el peligro de la pérdida de independencia de la Fed tras los ataques de Trump a Jerome Powell, al que acusaba de no tener capacidad de respuesta por no cambiar los tipos, mientras el BCE continuaba relajando su política monetaria.

Sin un gran impacto inicial en el mercado, el escenario ganó tracción cuando Trump declaró públicamente que podría despedir al presidente de la Fed, al principio del verano. Con una economía fuerte, y una política monetaria expansiva “proactiva” que incrementaría la inflación. La prima del riesgo que corre un inversor al tener un título a largo plazo subió, así como los rendimientos de los bonos a largo plazo. El bono referencia a 30 años volvió a superar el 5% y la pendiente entre 5 y 30 años alcanzó un nuevo máximo anual de 100 pb.

El anuncio a finales de agosto del despido de Lisa Cook, anulado por un juez federal, volvió a impulsar la subida del bono a a 30 años hasta el 5 % y provocó un abrupto aumento de la pendiente de la curva hasta 125 puntos básicos.

El aumento de las presiones para recortar los tipos provocó una amplia desconfianza hacia los activos estadounidenses, con caídas en los precios de las acciones, mayores rendimientos de los bonos del Estado, un aumento de la pendiente de la curva estadounidense, y un debilitamiento del dólar.

El escenario de pérdida de independencia de la Fed sigue siendo un "riesgo extremo” para los mercados, y su reacción ha sido coherente con los datos macroeconómicos. La fuerte caída de los rendimientos de los bonos USA en septiembre, y el aplanamiento de la curva, se produjeron como reacción al  debilitamiento del mercado laboral.

Las expectativas de los mercados sobre el tipo terminal en este ciclo (es decir, alrededor del 3 %) son agresivas en comparación con las proyecciones medias del FOMC, pero no incompatibles con un empeoramiento del mercado laboral y la tendencia de la inflación a medio plazo. El debilitamiento del dólar es coherente con la reducción del diferencial entre los tipos reales estadounidenses y europeos observado este año.

Mientras tanto, las expectativas a largo plazo de la volatilidad de la inflación siguen siendo bajas, y se encuentran ancladas a nivel global en un rango del 2,3%-2,4% desde el Día de la Liberación a principios de abril. Los acontecimientos empujaron brevemente estas expectativas hasta el 2,45 %. En caso de que el escenario de pérdida de independencia de la Fed se consolidase, estas expectativas pueden subir más.

El presidente de EEUU nombra a los gobernadores de la Fed por un período de 14 años, sujeto a la confirmación del Senado, y también nombra al presidente de la Fed por un período de cuatro años (renovable), elegido entre los gobernadores. La Junta está compuesta por siete gobernadores, y es donde Trump tiene mayor influencia. Sólo puede destituir a un miembro de la Junta, y "por una razón válida", Por tanto, sólo puede nombrar gobernador cuando expira el mandato de otro. En 2026, sólo expira el mandato de Stephan Miran, a finales de enero. El mandato de Powell como presidente termina en mayo de 2026, pero como gobernador no lo hace hasta enero de 2028. Puede no renunciar a su cargo de gobernador y permanecer en la Junta, en cuyo caso Trump sólo podría nombrar un gobernador de su cuerda cuando termine el mandato de Miran. De los gobernadores actuales, Christopher Waller parece tener más posibilidades que Michelle Bowman, y  fuera de la Junta, los candidatos favoritos son Kevin Walsh (antiguo gobernador de la Fed) y Kevin Hassett (actual presidente del Consejo Económico Nacional). 

Respecto a Lisa Cook, es posible que siga en la Junta hasta enero, pero podría marcharse en 2026, dando la oportunidad a Trump de nombrar un gobernador de su agrado. Si esto sucede y Powell dimite, Trump podría nombrar hasta tres gobernadores en 2026, alcanzando una posición de influencia en el FOMC, que está compuesto por los siete miembros de la Junta, el presidente del Banco de la Reserva Federal de Nueva York, y cuatro de los otros 11 presidentes regionales de la Fed, que actúan como miembros con derecho a voto según un sistema de rotación anual, lo que da un total de 12 miembros con derecho a voto.

Los 12 presidentes regionales de la Fed deberán ser reelegidos o sustituidos antes de finales de febrero de 2026. La Junta de la Fed tiene la última palabra al respecto, tras la decisión de la Fed regional. Rara vez se ha dado el caso de que un presidente regional de la Fed no haya sido reelegido, y la Junta nunca ha rechazado la reelección de un presidente.  Sin embargo, si Trump logra un cambio radical en la Junta, teóricamente podría aumentar su control sobre la Fed, con el riesgo de comprometer su independencia.

Entre el statu quo actual con independencia institucional y  continuidad, y la pérdida de independencia de la Fed, que estaría alineada con el gobierno, existen muchos escenarios intermedios. Escenarios que supondrían menor independencia, compromisos políticos e interferencias, lo que podría ofrecer puntos de aterrizaje más realistas. La Fed funciona por consenso. El presidente sólo tiene un voto en el FOMC, pero ejerce una gran influencia, porque su labor es también buscar el consenso en el comité. En todo caso, como indican Ombretta Signori y Yannick López, existen contrapesos que pueden obligar a Trump a reducir la presión sobre la Fed. El principal son los mercados, que podrían evolucionar al contrario de lo que quiere Trump, la bajada de los tipos de interés.