17Sep

Los mercados creen que las subidas de tipos por parte de los bancos centrales no van a ser suficientes para compensar las presiones inflacionistas de los costes energéticos, y que serán necesarios más incrementos.

Miguel Ángel Valero

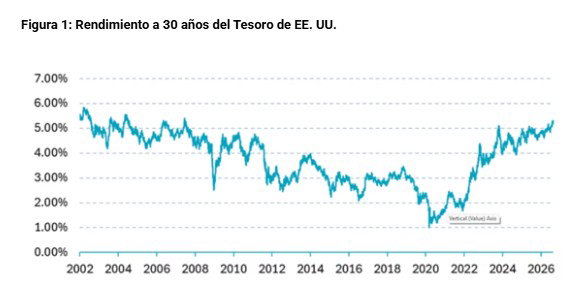
La subasta del Treasury a 20 años registró la menor demanda extranjera jamás recordada. Los inversores foráneos le hacen ascos a la deuda a largo plazo de EEUU justo cuando Washington más financiación necesita. Esta actitud de los inversores extranjeros añade más presión si cabe al alza para los tipos de interés a largo plazo. Y contribuye a la desmitificación del bono del Tesoro de EEUU como activo sin riesgo.
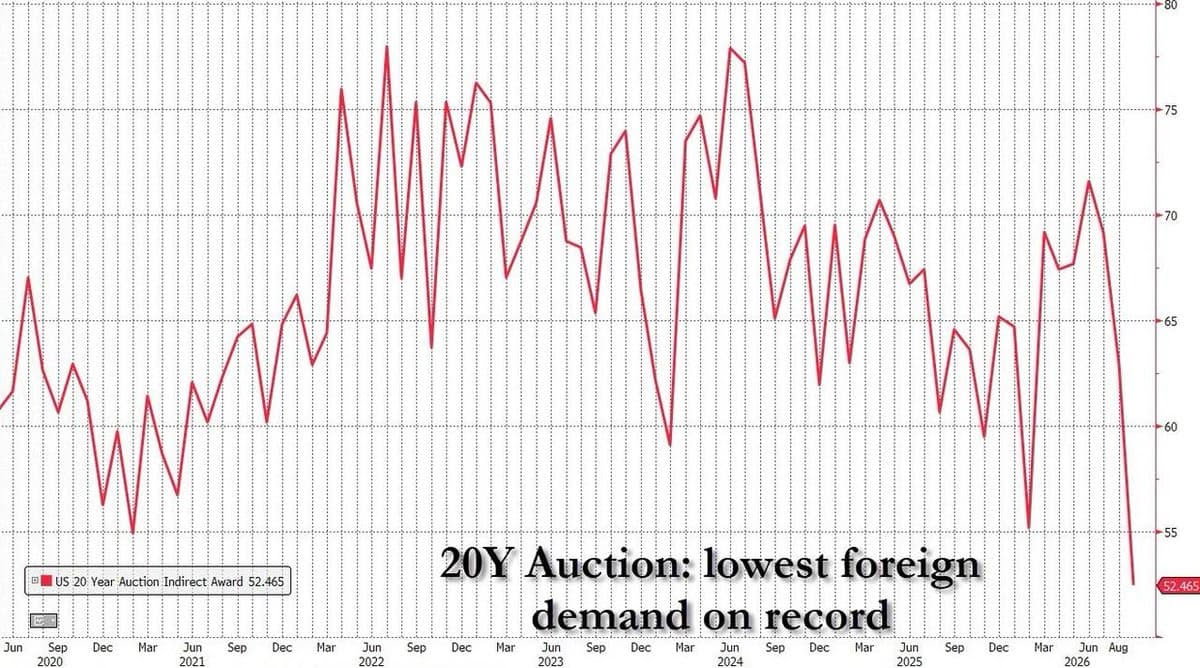
Todo esto, en medio de las reacciones a la primera subida de tipos de interés de la Fed en tres años pese a las presiones de Donald Trump ("¡bajad los tipos de interés para EEUU, y hacedlo rápido!", grita en Truth Social con sus características mayúsculas). El precio oficial del dinero en EEUU ya está entre el 3,75% y el 4%, cuando según Trump debería situarse en el 1% "o menos".

Es significativo el cambio radical en las preocupaciones de los gestores de fondos, según Bank of America. El miedo a un salto brusco de los tipos largos ya supera al que genera la supuesta burbuja de la inteligencia artificial (IA). Un 33% de los gestores ve el alza desordenada de los tipos largos como principal riesgo, frente al 28% que cita a la IA. La liquidez en sus carteras sube al 3,9%, mientras el peso de la Bolsa baja del 56% al 49%. Tiene lógica: cuando los gestores intuyen que el bono puede hundirse, suben efectivo y bajan en acciones, porque un bono a la baja arrastra a la Bolsa. Van un 48% infra ponderados en deuda, el nivel más bajo desde 2022.

Además, el mercado se centra ahora en que las subidas de tipos (BCE, Fed)  y las que se esperan en Reino Unido y Japón pueden no ser suficientes para compensar los efectos de las guerras en Ucrania (por la invasión rusa de 2022) y en Oriente Medio (por lo ataques de Israel y de EEUU a Irán en febrero de 2026) y del encarecimiento de los costes energéticos en la inflación.

The Trader: la Fed es demasiado optimista con la evolución de la inflación

Hace apenas unos meses, el debate en los mercados era cuántas veces iba a seguir bajando los tipos de interés la Reserva Federal. Hoy el mensaje es otro: ¿cuántas veces más va a subir el coste del dinero? El cambio es importante porque la política monetaria estadounidense llevaba aproximadamente dos años moviéndose en dirección expansiva y la última subida de tipos se produjo hace más de tres años. Sin embargo, la combinación de una economía resiliente, un mercado laboral todavía sólido y, sobre todo, unas presiones inflacionistas que se niegan a desaparecer está obligando a los inversores a replantearse completamente el escenario.

La inflación estadounidense se mantuvo en agosto en el 3,4% interanual, claramente por encima del objetivo del 2% de la Reserva Federal. Pero probablemente más preocupante que el dato anual sea lo que está ocurriendo en los últimos meses. Los precios aumentaron un 0,4% solamente en agosto, frente al 0,1% de julio, mientras que la inflación subyacente avanzó un 0,3% mensual, algo más de lo esperado. Además, los precios industriales aumentaron un 0,4% durante el mes y nada menos que un 5,4% respecto al año anterior.

Detrás de buena parte de este deterioro está nuevamente la energía. En julio, antes incluso de las últimas subidas del petróleo, los precios energéticos ya acumulaban un incremento del 14,7% respecto al año anterior y la gasolina subía un 24,6%. En agosto, la energía siguió presionando al alza la inflación y la gasolina aumentó otro 3,9% solamente durante el mes.

Aquí aparece el verdadero problema para la Fed. Un banco central normalmente intenta no reaccionar demasiado ante una subida puntual del petróleo porque no puede producir más barriles subiendo los tipos de interés. Pero la situación cambia cuando la energía permanece cara durante suficiente tiempo como para trasladarse al transporte, la producción, los alimentos, los servicios y, finalmente, a las expectativas de inflación.

Y, al mismo tiempo, la economía estadounidense todavía no está dando a la Reserva Federal demasiados motivos para mirar hacia otro lado. En agosto se crearon 162.000 empleos y la tasa de paro permaneció en el 4,1%. Los salarios aumentaron un 3,1% respecto al año anterior. No estamos ante un mercado laboral extraordinariamente fuerte, pero tampoco ante uno que esté enviando señales claras de recesión.

La reunión de septiembre ha confirmado finalmente ese cambio de dirección. La Reserva Federal ha subido los tipos de interés en 25 pb y, probablemente, lo más importante no haya sido la decisión en sí misma, sino el mensaje que Kevin Warsh ha transmitido durante la rueda de prensa. Warsh ha descrito una economía estadounidense que continúa mostrando una notable fortaleza y que, en su opinión, incluso podría fortalecerse todavía más. Al mismo tiempo, considera que las tendencias del mercado laboral son compatibles con una economía prácticamente en pleno empleo. Eso deja a la Reserva Federal frente a un problema muy concreto: de las dos partes de su mandato dual, una funciona razonablemente bien y la otra claramente no.

La inflación continúa siendo demasiado elevada. Warsh ha insistido en que lleva cinco años sin regresar de manera sostenible al objetivo del 2% y ha dejado claro que la Reserva Federal no puede utilizar los acontecimientos externos como excusa para aceptar indefinidamente esa situación. La Fed no puede controlar el precio del petróleo ni resolver los conflictos geopolíticos que están encareciendo la energía, pero su responsabilidad sigue siendo impedir que esas presiones terminen consolidándose en el conjunto de la economía.

Y aquí probablemente estuvo uno de los mensajes más importantes de toda la rueda de prensa. Warsh no considera que la política monetaria actual sea restrictiva. Al contrario, sigue viéndola como acomodaticia y ha presentado la subida de 25 puntos básicos como la retirada de una pequeña dosis de ese estímulo.

La diferencia es importante. Si la Fed creyera que los tipos actuales ya están frenando claramente la economía, tendría muchos más motivos para detenerse. Pero si considera que la política monetaria continúa siendo acomodaticia, tiene margen para seguir subiendo los tipos sin pensar necesariamente que está llevando a la economía hacia una recesión.

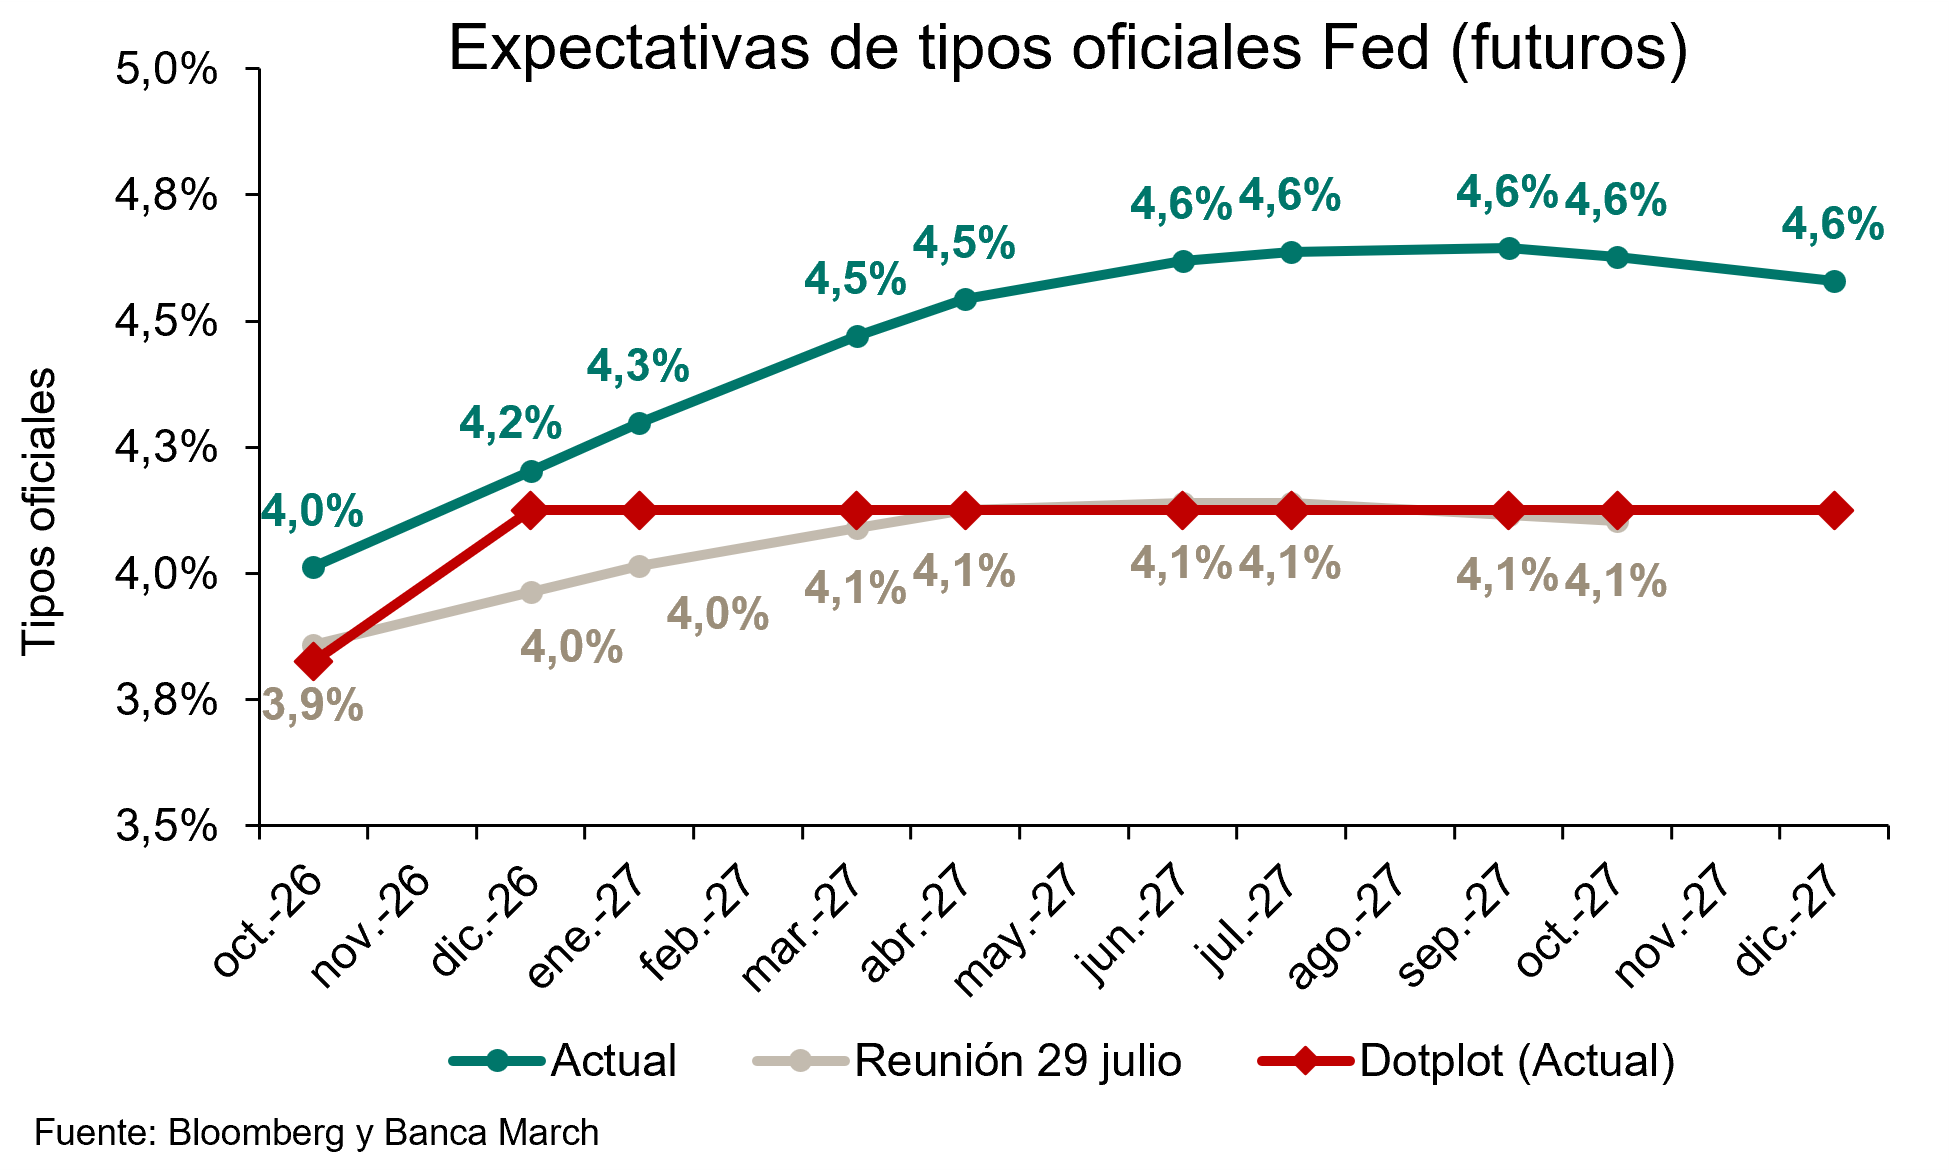
El “dot plot” refuerza esa posibilidad y apunta a una nueva subida antes de terminar el año. Diciembre aparece, por tanto, como una reunión especialmente importante, más aún porque los próximos datos de inflación empezarán a incorporar con mayor intensidad el reciente encarecimiento del petróleo y su transmisión a la gasolina y el diésel. Si la economía continúa mostrando fortaleza y la inflación vuelve a repuntar, los argumentos para detener el proceso de endurecimiento monetario serán cada vez menores.

Pero durante la rueda de prensa apareció además otro asunto que merece nuestra atención: el comportamiento del mercado de bonos y el incremento de las rentabilidades de la deuda estadounidense. Preguntado por ello, Warsh dejó claro que el volumen de deuda pública y la política fiscal corresponden fundamentalmente al Tesoro y al Gobierno, no a la Reserva Federal. Sin embargo, señaló tres factores que pueden ayudar a entender por qué las rentabilidades de los bonos están sometidas a tanta presión:

  1. El primero es precisamente la fortaleza de la economía estadounidense. Una economía que sigue creciendo y manteniendo niveles elevados de empleo puede soportar tipos de interés más altos durante más tiempo.
  2. El segundo es la creciente competencia por el ahorro. Estados Unidos necesita financiar enormes cantidades de deuda pública al mismo tiempo que las mayores compañías tecnológicas del mundo necesitan cantidades extraordinarias de capital para construir centros de datos, adquirir chips, desarrollar redes eléctricas y financiar toda la infraestructura necesaria para la inteligencia artificial. Los grandes hyperscalers están recurriendo cada vez más al mercado de deuda y ofreciendo rentabilidades que compiten por el mismo ahorro que necesita captar el Tesoro estadounidense.
  3. Y el tercer elemento vuelve a llevarnos al punto de partida: la combinación de incertidumbre geopolítica y persistencia de la inflación. Cuanto mayor sea la incertidumbre sobre la evolución futura de los precios, más rentabilidad exigirán los inversores para prestar dinero a largo plazo.

Después de escuchar a Kevin Warsh, "creo que hay una contradicción especialmente interesante entre el discurso que hemos escuchado y las previsiones que acaba de publicar la propia Reserva Federal", señala Pablo Gil en The Trader. Warsh nos presenta una economía muy sólida, prácticamente en pleno empleo, con una política monetaria que todavía considera acomodaticia y una inflación que califica de inaceptablemente elevada. A eso hay que añadir una situación geopolítica extraordinariamente incierta y un fuerte encarecimiento de la energía cuyo impacto todavía no hemos visto completamente reflejado en los datos. Sin embargo, cuando miramos las previsiones de la Fed descubrimos un escenario sorprendentemente benigno. Esperan que la inflación PCE termine este año en el 3,7%, pero que caiga hasta el 2,3% en 2027 y prácticamente regrese al objetivo, con un 2,1%, en 2028.

Para que la inflación pase del 3,7% al 2,3% en apenas un año tiene que producirse una desinflación muy importante. Es posible que parte del repunte actual de los precios energéticos desaparezca por simples efectos base, pero resulta difícil asumir que todas las fuerzas que hoy están presionando la inflación vayan a quedar prácticamente contenidas dentro de 2026. Eso exigiría, entre otras cosas, que el shock energético no se prolongue, que los problemas geopolíticos no sigan deteriorándose y que el encarecimiento del petróleo no termine filtrándose de manera persistente hacia el transporte, los costes empresariales, los bienes y los servicios. Y todo ello mientras la propia Fed espera que la economía estadounidense continúe creciendo con bastante solidez.

"Por eso creo que la gran pregunta después de esta reunión ya no es solamente cuántas veces más va a subir los tipos la Reserva Federal. Es si sus previsiones de inflación para 2027 son demasiado optimistas.Porque si el PCE no cae hacia ese 2,3% que hoy proyecta la Fed, sino que la inflación demuestra ser mucho más persistente, el escenario cambia considerablemente. Los tipos podrían tener que subir más de lo que hoy contempla el mercado o permanecer elevados durante bastante más tiempo. La Reserva Federal ha dejado claro hoy que está dispuesta a luchar contra la inflación. Lo que todavía está por demostrar es que la inflación vaya a ponérselo tan fácil como sugieren sus propias previsiones",resalta.

Banca March: no hay un inicio de ciclo de endurecimiento monetario

Para los analistas de Banca March, la atención se centró en los argumentos esgrimidos por Kevin Warsh durante la rueda de prensa posterior. El presidente de la Fed sustentó la decisión en tres factores principales: la solidez de la economía y del mercado laboral, una inflación que mostró una moderación insuficiente durante el verano y el deterioro del contexto geopolítico, al que también vinculó parte del reciente repunte de las rentabilidades de la deuda a largo plazo.

"La medida respondió a una doble lógica: necesaria y preventiva. Necesaria, porque permitía preservar la credibilidad de la Reserva Federal y, especialmente, la de Kevin Warsh, después de que el propio presidente hubiera contribuido a orientar al mercado hacia un escenario de endurecimiento monetario durante Jackson Hole. En este contexto, la autoridad monetaria optó por validar unas expectativas más hawkish, en un entorno además condicionado por la presión política ejercida por Donald Trump, partidario de unos tipos de interés más bajos. Al mismo tiempo, interpretamos esta subida como una actuación de carácter preventivo, y no como el inicio de un nuevo ciclo de endurecimiento monetario. El objetivo sigue siendo evitar que el actual shock energético se transmita de forma más persistente al conjunto de la economía y termine desanclando las expectativas de inflación", explican.

La evidencia histórica respalda esta interpretación. Si definimos como preventivos aquellos episodios en los que la Reserva Federal acometió tres o menos subidas de tipos en medio de un proceso de relajación monetaria, desde 1980 únicamente se han registrado tres casos. Mientras que el episodio de 1982 coincidió con una recesión, los ciclos iniciados en 1984 y 1995 se desarrollaron en un contexto de aterrizaje suave y no derivaron en una contracción de la actividad. En consecuencia, la historia sugiere que un endurecimiento preventivo no provoca un deterioro significativo del ciclo económico.

Más allá de la propia decisión –ampliamente descontada–, lo más relevante fue el mensaje transmitido por el diagrama de puntos (dot-plot) que "refuerza nuestra visión de que los ajustes serán limitados y responderán a una lógica preventiva". En un ejercicio en el que Kevin Warsh volvió a abstenerse de participar, 16 de los 18 miembros que integran el dot-plot –de los cuales únicamente 11 cuentan con derecho a voto– anticipan una subida adicional para lo que resta de año. De materializarse este escenario, la mediana de las previsiones apunta a unos tipos estables durante 2027 y a un posterior proceso de bajadas a partir de 2028.

Arabia Saudí espera restablecer en los próximos días alrededor de la mitad de la capacidad del oleoducto Este-Oeste y recuperar su operatividad plena en un plazo aproximado de seis semanas. Esta infraestructura fue atacada el 10 de septiembre por milicias respaldadas por Irán. El oleoducto conecta los campos petroleros del Golfo Pérsico con el puerto de Yanbu, en el mar Rojo, y desempeña un papel estratégico al ofrecer una ruta alternativa al estrecho de Ormuz para las exportaciones de crudo saudí. La capacidad máxima de transporte de esta red alcanza los 7 millones de barriles diarios (mbd). De ese volumen, aproximadamente 2 mbd se destinan al abastecimiento de las refinerías saudíes de la costa occidental, mientras que hasta 5 mbd pueden dedicarse a la exportación. Por ello, una interrupción prolongada del suministro habría supuesto una inmovilización de una parte significativa de las exportaciones de crudo del país. No obstante, Arabia Saudí confía en una recuperación rápida de la operativa. Como precedente, en abril una estación de bombeo del mismo sistema también fue atacada –aunque con daños más limitados– y las operaciones volvieron a la normalidad en apenas tres días.

"Por el momento, desde Banca March nos mantenemos expectantes a la evolución del conflicto de Irán antes de modificar y elevar nuestras previsiones sobre los tipos de interés. Nuestro grado de convicción se ha ido reduciendo en las últimas semanas ante el enquistamiento de las negociaciones entre EEUU e Irán y las nuevas interrupciones en el suministro de petróleo procedente de Arabia Saudí, que han incrementado el riesgo de que las presiones energéticas terminen trasladándose al resto de componentes, pero la situación se mantiene lo suficientemente volátil para elevar nuestra visión sobre la curva. En cualquier caso, seguimos considerando excesivo el escenario que descuenta actualmente la curva de futuros, que incorpora hasta tres subidas adicionales de tipos durante los próximos doce meses. Con todo, nos adentramos en un periodo en el que las elecciones de medio término en Estados Unidos irán ganando cada vez más peso en las Bolsas. Desde nuestra perspectiva, y más allá del ruido político de fondo, la clave sigue estando en los sólidos beneficios empresariales que se extienden a más sectores y regiones, por lo que aprovecharíamos una toma de beneficios para seguir añadiendo riesgo", añaden.
Ebury: es injustificado un endurecimiento más intenso

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, ha revisado sus previsiones sobre la Reserva Federal y espera ahora una nueva subida de tipos en diciembre, después del incremento de 25 pb aprobado esta semana, que situó el tipo oficial en el 3,75%-4%. Considera que el tono más restrictivo de la Fed, la fortaleza de la economía estadounidense y la falta de avances suficientes en la lucha contra la inflación justifican este nuevo movimiento antes de finalizar el año. 

“El mensaje de la Fed ha sido claramente más agresivo de lo que esperábamos y nos lleva a abandonar nuestra previsión de una sola subida este año”, señala Matthew Ryan, CFA, jefe de Estrategia de Mercado de Ebury. No obstante, Ebury considera injustificado un endurecimiento mucho más intenso, dado que la inflación subyacente mantiene una tendencia descendente, los elevados rendimientos de los bonos ya están contribuyendo a restringir las condiciones financieras y el mercado laboral no presenta un sobrecalentamiento suficiente.

La decisión de la Fed impulsó inmediatamente al dólar, llevando al EUR/USD por debajo de 1,15 por primera vez desde finales de julio. “El tono restrictivo de la Fed debería seguir respaldando al dólar a corto plazo, aunque seguimos esperando cierto debilitamiento de la divisa estadounidense en nuestro horizonte de previsión”, apunta Anthony Malouf, analista de Mercado de Ebury. No obstante, este retroceso debería ser moderado, ya que la incertidumbre en torno a Irán, los elevados precios del petróleo y el aumento global de las rentabilidades de la deuda continúan ofreciendo soporte a la moneda estadounidense.

Fidelity: la estructura de la economía ha cambiado

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, considera que el mensaje más importante de la subida de tipos de la Fed "fue que la función de reacción de la política monetaria está siendo cada vez más clara". Y la decisión fue unánime, algo relevante porque proporciona al presidente Kevin Warsh un respaldo institucional en un momento en que la Administración ha estado presionando para lograr una política monetaria más acomodaticia. No se trató de una decisión ajustada ni controvertida. El Comité, en su conjunto, consideró que la inflación y la resiliencia de la actividad económica justificaban una política más restrictiva. 

Las proyecciones reforzaron ese mensaje. El punto medio del diagrama de puntos apunta a una subida adicional en 2026 y a la ausencia de recortes en 2027. Más llamativo aún es que no se espera que la inflación vuelva al objetivo del 2% hasta 2029, la principal señal macroeconómica que deja esta reunión. Si las previsiones de la Fed son, en términos generales, correctas, EEUU habrá pasado aproximadamente ocho años con una inflación por encima del objetivo antes de restablecer la estabilidad de precios. 

"Esto encaja estrechamente con el escenario que incorporamos en nuestras hipótesis a largo plazo para los mercados de capitales, donde desde hace tiempo esperamos que la inflación siga siendo más persistente y se estabilice por encima de los niveles a los que los inversores se acostumbraron tras la crisis financiera global", explica.

La cuestión no es simplemente que la inflación esté tardando más en moderarse. La estructura de la economía ha cambiado. La fragmentación geopolítica, la seguridad energética, una mayor presencia fiscal, la duplicación de cadenas de suministro y la elevada intensidad de capital asociada al ciclo de inversión en inteligencia artificial apuntan a un entorno en el que es probable que la inflación siga siendo más persistente. Las propias proyecciones de la Fed reconocen cada vez más esa realidad. 

La rueda de prensa de Warsh también mantuvo un tono restrictivo y fue, en líneas generales, coherente con el mensaje que transmitió en Jackson Hole. Señaló que la Fed había retirado parte del estímulo monetario, lo que implica que sigue considerando que los tipos de interés se sitúan por debajo del nivel neutral a corto plazo. La inflación continúa siendo demasiado elevada y la Fed necesita pruebas más claras de que está avanzando hacia su objetivo con suficiente rapidez. Hasta entonces, el sesgo seguirá inclinándose hacia una política más restrictiva. 

Sigue sin haber una orientación futura convencional, aunque, en comparación con julio, la función de reacción resulta ahora más fácil de interpretar. La inflación continúa por encima del objetivo, la actividad económica se mantiene resiliente y la inversión empresarial continúa siendo sólida. Mientras esa combinación no cambie, nuevas subidas de tipos siguen siendo una posibilidad. 

También merece la pena destacar la reacción del tramo largo de la curva. Las rentabilidades de los bonos del Tesoro estadounidense a largo plazo han caído pese a la subida de tipos y al tono restrictivo reflejado en el diagrama de puntos. Es una evolución constructiva, aunque todavía es pronto para extraer conclusiones firmes sobre la credibilidad de la política monetaria. Como mínimo, los mercados no interpretaron esta reunión como un factor que aumente el riesgo de inflación a largo plazo. 

La cuestión más relevante es hasta dónde llegará este ciclo. "Nuestra hipótesis de trabajo sigue siendo que este terminará convirtiéndose en un ciclo de tres o cuatro subidas de tipos, más que en un simple ajuste puntual. No obstante, esta visión depende de que el ciclo de inversión en inteligencia artificial se mantenga intacto. Dicha inversión está respaldando la demanda en la actualidad, al tiempo que puede impulsar la productividad a lo largo del tiempo. El gasto necesario en centros de datos, semiconductores, generación eléctrica, redes, infraestructuras y financiación tiene una magnitud suficiente como para influir en el ciclo macroeconómico. Mientras esa inversión siga siendo sólida, la economía estadounidense podría ser capaz de absorber unos tipos de interés más elevados con mayor facilidad de lo que sugeriría un marco convencional de final de ciclo. Pero si la inversión en inteligencia artificial se desacelera de forma significativa, el cálculo cambiará rápidamente. El crecimiento económico se volvería más vulnerable a un mayor endurecimiento monetario y la Fed tendría que reevaluar el equilibrio de riesgos", argumenta.

Por ahora, el mensaje es relativamente sencillo. La Fed ha reanudado el endurecimiento monetario, el Comité está unido y el diagrama de puntos sugiere que el ciclo aún no ha terminado. Y, lo que es más importante, la Fed proyecta ahora un periodo mucho más prolongado de inflación por encima del objetivo, en línea con el régimen de inflación estructural que incorporamos en nuestras hipótesis para los mercados de capitales. La trayectoria de la política monetaria seguirá dependiendo de los datos. "Pero si el ciclo de inversión en inteligencia artificial se mantiene intacto y la inflación continúa siendo persistente, seguimos pensando que este ciclo de endurecimiento monetario aún tiene recorrido”, concluye.

Goldman Sachs: una subida más, en diciembre

Kay Haigh, responsable global y CIO de Renta Fija y Soluciones de Liquidez en Goldman Sachs Asset Management, interpreta que "la Fed ha dado a entender que, por el momento, no prevé un ciclo de endurecimiento monetario agresivo. Según el Resumen de Proyecciones Económicas (SEP, por sus siglas en inglés), la mayoría de los miembros del FOMC contempla un total de dos subidas de tipos este año, y es probable que la Fed no los mueva en la reunión de octubre, dada su cercanía a las elecciones de mitad de mandato. Nuestro escenario central es una subida más este año, en diciembre, aunque esto sigue dependiendo de los próximos datos del IPC y de la evolución de los precios de la energía".

Robeco: la Fed puede endurecer sin deteriorar el crecimiento

Colin Graham, Head of Multi Asset Strategies de Robeco, apunta que la subida de tipos de 25 pb de la Fed señala un avance gradual hacia lo que los responsables de la política monetaria consideran una postura neutral. El mensaje del presidente Warsh fue claro: dado que el mercado laboral sigue sólido y la inflación se sitúa por encima del objetivo, la Fed considera que continuar con la normalización es adecuado para garantizar la estabilidad de precios. "Desde nuestra perspectiva, la economía estadounidense sigue mostrando una considerable resiliencia. El apoyo fiscal, la buena salud de los balances de los hogares y los efectos remanentes de unos tipos de interés históricamente bajos continúan apuntalando la demanda, lo que reduce el riesgo de una desaceleración brusca", precisa.

Un aspecto interesante de las últimas proyecciones es el descenso previsto de la inflación subyacente; se estima que el índice PCE caerá del 3,7% en 2026 al 2,5% en 2027 y al 2,1 % en 2028. Si bien la tendencia es alentadora, la experiencia histórica sugiere que la evolución real de la inflación dependerá, en última instancia, de los datos que se vayan conociendo, más que de las previsiones.

La reacción del mercado ha sido, en líneas generales, coherente con el mantenimiento de la credibilidad de la Fed. El fortalecimiento del dólar, la caída del precio del oro y la relativa estabilidad de los rendimientos a largo plazo sugieren que, por ahora, los inversores conceden el beneficio de la duda a las autoridades monetarias. El aplanamiento de la curva de tipos indica que los mercados confían en que la Fed puede seguir endureciendo la política monetaria sin provocar un deterioro significativo de las perspectivas de crecimiento ni desanclar los tipos de interés a largo plazo.

UBS: el endurecimiento no descarrilará el repunte de la renta variable

"No esperamos que un ciclo de endurecimiento moderado por parte de la Fed haga descarrilar el repunte de la renta variable. Gran parte de este endurecimiento monetario ya está descontado por el mercado. La fortaleza económica hace que el endurecimiento sea más manejable. Unos beneficios empresariales sólidos pueden contrarrestar unos rendimientos más elevado", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos posicionados para nuevas subidas de la renta variable, al mismo tiempo que nos preparamos para una posible volatilidad a corto plazo. Si el endurecimiento monetario se mantiene moderado, los diferenciales de crédito permanecen estables y los beneficios empresariales continúan creciendo, el repunte debería tener margen para ampliarse a más sectores y regiones. Recomendamos una exposición diversificada en renta variable, evitando al mismo tiempo una concentración excesiva en áreas especialmente sensibles a los tipos de interés o que dependen de un único factor de rentabilidad".

La decisión de la Fed "es coherente con nuestra previsión de otra subida en diciembre, ya que el listón para mantenerse sin cambios parece bastante alto, con solo dos informes de inflación más previstos antes de esa fecha. El amplio respaldo a dos subidas —y casi la mitad de los participantes a favor de una tercera— indica que los riesgos están sesgados al alza. Sin embargo, en nuestra opinión, lo que el mercado descuenta actualmente, un total de cuatro subidas, resulta excesivo. Esperamos una desinflación bastante estable durante los próximos seis meses, mientras que unos efectos de base favorables en el primer semestre de 2027 deberían debilitar los argumentos a favor de una larga secuencia de subidas", añade Andrew Dubinsky, Economista.

Eastspring: el mercado espera una orientación más agresiva

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de la gestora de activos Eastspring Investments, opinan que el regreso de las bruscas subidas en los precios del crudo, junto a las alzas de más de 30 pb en los rendimientos de los bonos soberanos en los mercados desarrollados desde Jackson Hole, han obligado a los bancos centrales a realizar subidas de tipos generalizadas. Subidas que, sin embargo, no son suficientes para revertir los efectos de segunda ronda de este nuevo repunte inflacionista en las economías.

El alza del crudo hasta niveles de 108$/barril propicia un entorno de restricciones energéticas persistentes, dado el encarecimiento de los precios de la producción. Algo que todavía no ha percibido el mercado, que descuenta previsiones de producción excesivamente optimistas. Eastspring Investments cree que el reciente shock del petróleo tendrá efectos negativos en el transporte, la producción manufacturera y los bienes de consumo.

Mientras tanto, los bancos centrales tienen que lidiar no sólo con las expectativas inflacionistas, sino también con la fuerte subida de los rendimientos de los bonos soberanos, 30 pb en los bonos a 10 años de los mercados desarrollados.

Por ello, desde Eastspring Investments creen que las subidas generalizadas de tipos de esta semana, ya descontadas por el mercado, no serán suficientes, y que el mercado espera una orientación más agresiva, especialmente desde la Fed. En Asia, la debilidad del dólar y una revalorización anticipada han generado mayor resiliencia en los tipos, aunque las alzas del crudo y una reevaluación de la inflación podrían provocar endurecimiento monetario en diferentes países. Eastspring Investments prevé subidas de tipos en 2026 en India, Indonesia, Filipinas, Corea, Malasia y Taiwán.

14Sep

Cada vez más administraciones locales están recurriendo a la IA para gestionar el comercio urbano con datos actualizados calle por calle. Y la sanidad europea recurre a la IA para mejorar la asistencia, reducir las tareas administrativas, y elevar la satisfacción laboral.

Miguel Ángel Valero

El gasto en inteligencia artificial (IA) por empleado cayó cerca de un 10% en agosto entre las empresas que más la usan, hasta 7.205$, según el informe mensual de Ramp. Esa tendencia ya fue adelantada por Dinero Seguro el 7 de septiembreEl 56% de los clientes de las empresas pagó por algún producto de IA en agosto, el 0,4% más que en julio. El 22% de las empresas de EEUU declaran usar IA.

El coste por millón de tokens bajó a 0,68$, frente al pico de 1,15 en marzo, lo que supone una caída del 41% en cinco meses. Según el análisis de Ramp, "la competencia entre OpenAI y Anthropic hace la IA más accesible y reduce costes, no solo en precios sino también en gasto en empresas del 1%".

Los modelos de frontera (Opus, Fable, Sol, Astra, los más caros) se llevaban el 53% de los tokens y ahora se llevan el 45%. Ocho puntos menos en un mes. Lo que sube es la gama media, con Claude Sonnet y GPT-5.6 Terra, porque, según el análisis de Ramp, siguen rindiendo mucho y además salen más a cuenta". Y también los modelos abiertos y chinos, que ya son el 6,4% de la adopción.

OpenAI crea un ChatGPT para analistas de banca de inversión y renta variable

Mientras, OpenAI ha presentado ChatGPT for Financial Services, una versión de ChatGPT Work con datos financieros de pago ya metidos dentro y el modelo GPT-6 Astra por debajo. El producto sale de una colaboración de diseño con Morgan Stanley y Evercore, y arranca apuntando a un trabajo muy concreto: el del analista de banca de inversión y de research de renta variable. Trae datos de Daloopa, PitchBook, LSEG News y Crunchbase incluidos, con transcripciones de resultados, estados financieros, fundamentales de compañía y datos de empresas privadas. OpenAI indexa y aloja esos datos en su propia infraestructura, en lugar de conectarse a cada proveedor por un conector externo.

Hace dos semanas Google llevó Gemini Enterprise a la banca y a los bufetes con la misma idea de fondo: vender el sector, no la tecnología. Y el 14 de septiembre OpenAI presentaba un Data agent dentro de ChatGPT Work que monta cuadros de mando hablando con el almacén de datos. La estrategia parece clara: los modelos generalistas se parecen cada vez más entre ellos, así que la pugna se centra en la especialización. Además, así se combate la tendencia a la baja del precio de la IA.

Anthropic alerta del uso de modelos sin pagar para entrenar 

Anthropic ha publicado su informe de inteligencia de amenazas de septiembre y alerta de casi 200 millones de intercambios con Claude atribuidos a campañas de destilación (uso de un modelo para entrenar el propio, reduciendo costes, al no pagar por hacerlo). El informe señala a Alibaba, Moonshot AI y DeepSeek.

Los modelos chinos que salen buenos y baratos no siempre salen baratos por eficiencia de entrenamiento. A veces salen baratos porque parte del trabajo caro lo pagó otro.

Muestra cómo una operación de espionaje rusa apuntó a más de 20 organizaciones, entre ellas los gobiernos ucraniano y europeos. El grupo  ShinyHunters analizó 1,8 millones de APK (Android Package Kit es el archivo que contiene una aplicación para instalarla en dispositivos Android, incluye el código, recursos, permisos, bibliotecas y certificado de la aplicación) y se llevó más de 300.000 registros de identidad nacional. Una operación china atacó a unas 50 organizaciones y encontró una docena de vulnerabilidades de día cero en un solo mes. Un grupo hacktivista francés marcó 42 entidades y exfiltró entre 12 y 26 GB. En todos los casos Anthropic dice haber cerrado las cuentas, añadido detecciones nuevas y compartido indicadores con las autoridades.

Google Pics edita el texto de una imagen sin romper la tipografía. Llega a Docs y Slides para suscriptores de AI Pro y Ultra y para la mayoría de clientes de empresa de Workspace, con Drive en camino. Permite aislar un objeto y editarlo en su sitio, y cambiar o traducir el texto dentro de la imagen conservando el diseño y la fuente. 

Visa, Mastercard y Ant crean un marco para identificar agentes IA que compran. Las tres empresas de pagos se unen para verificar qué agentes de IA están comprando en nombre de un usuario y cuáles no. Es la pieza que faltaba para que un agente pueda pagar algo sin que el comercio lo trate como fraude.

Gemini llega a Windows con un atajo de teclado. Google mete un asistente en Alt+Espacio que se abre al lado de tus aplicaciones y puede pasar tareas de varios pasos a Gemini Spark. Es el mismo movimiento que hizo la semana pasada en Mac, ahora en el sistema donde está la mayoría de los ordenadores de empresa.

Cohere saca un traductor abierto. North Small Translate cubre más de 50 idiomas con pesos abiertos y saca 83,5 en la comparativa WMT26, frente al 81,2 de DeepL NextGen. Si traduces catálogo o documentación en volumen, es la primera alternativa seria que puedes montar en tu propia infraestructura.

Por otra parte, un estudio asocia la IA con menos bienestar. La investigación sobre usuarios de Character.AI encuentra que el uso intensivo se relaciona con menor bienestar y menos trato social humano con el tiempo, sobre todo entre quienes usan los bots para compañía o para contar cosas personales. Un argumento más para  el Estado de California acaba de firmar una ley que limita el uso de chatbots por menores.

JP Morgan ha decidido cortar la financiación a Situational Awareness, el fondo de IA de Leopold Aschenbrenner (ex-OpenAI), tras perder un 67% en julio con apuestas de chips a crédito como Micron y SanDisk. Ha tenido que malvender su cartera a Citadel para cubrir márgenes y ya tiene encima a la SEC. Primer aviso de que el crédito fácil para la IA empieza a escasear.

Tesla desvelará su nuevo Roadster el 1 de octubre en Waco, Texas, con propulsores de SpaceX. Lo hará seis años después de lo prometido, y ya es la quinta fecha de presentación en lo que llevamos de 2026. El Roadster mueve más titulares que realidad, ya que Elon Musk no espera fabricarlo hasta 12 o 18 meses después, o sea entre 2027 y 2028. 

inatlas: IA a favor del pequeño comercio español

El pequeño comercio español vive uno de sus peores momentos de la última década. Según datos de la Unión de Profesionales y Trabajadores Autónomos (UPTA), en 2025 cerraron 13.586 comercios en España, una media de 38 cada día, la cifra más alta de los últimos años, vaticina que en 2026 se pierdan más de 12.000 establecimientos adicionales si no cambian las políticas de apoyo al sector. El comercio de proximidad concentra hoy a 716.637 autónomos, casi una cuarta parte de todo el colectivo en España.

Frente a este deterioro, cada vez más administraciones locales están recurriendo a la IA para pasar de gestionar el comercio urbano con datos actualizados, zona por zona y calle por calle. Es el caso de GeoPublic, la solución de inAtlas, empresa participada por Informa D&B (grupo Cesce), ya implantada en el Ajuntament de Barcelona, la Diputació de Barcelona, el Gobierno de Canarias, el Govern de les Illes Balears, el Ayuntamiento de Sevilla o el Ayuntamiento de Alcobendas. 

Las Zonas Comerciales Abiertas (ZCA), áreas urbanas con concentración de comercio, restauración, ocio y servicios bajo una gestión y promoción conjunta, son el principal instrumento de política comercial para frenar el vaciado de los centros históricos y los barrios residenciales. Pero para funcionar como herramienta de planificación activa, y no solo como una demarcación administrativa sobre un plano, las ZCA necesitan datos vivos: qué negocios han abierto y cerrado en los últimos meses, cuál es la densidad de actividad por calle, cómo evolucionan los flujos de visitantes y qué perfiles de consumidor se desplazan hasta la zona.

GeoPublic integra datos actualizados de empresas a nivel de establecimiento, dirección y código de actividad, y los cruza con información de apertura y cierre de negocios, facturación, riesgo, empleo, superficie catastral, movilidad urbana e indicadores sociodemográficos a nivel de barrio y manzana. El resultado es una visión continua del ciclo de vida comercial del territorio: qué sectores ganan presencia, cuáles retroceden, dónde hay concentración excesiva y dónde existen oportunidades de diversificar la oferta. 

"Las administraciones necesitan conocer cómo evoluciona su territorio para responder con mayor agilidad a los cambios económicos, comparando su situación con regiones, provincias o municipios similares. GeoPublic transforma grandes volúmenes de datos en información útil para impulsar un comercio más competitivo y una planificación urbana más eficiente", explica Silvia Banchini, Cofundadora y Directora Comercial de inAtlas.

Para los gestores de ZCA y los departamentos municipales de comercio, disponer de esta información continua se traduce en capacidad de respuesta concreta: 

  • Evaluar el impacto real de una campaña de dinamización comercial o una reforma del espacio público, comparando la actividad antes y después de la intervención. 
  • Ajustar los criterios de adjudicación de ayudas en función de los sectores y las calles que más lo necesitan, en lugar de repartirlas de forma homogénea.
  • Detectar establecimientos y calles en riesgo antes de que se produzca el cierre, cruzando señales de actividad, facturación y rotación de negocios.
  • Compararse con otras ciudades, situando el desempeño de una ZCA propia frente a zonas comerciales de perfil similar en otros municipios.

Tandem Health capta 100 millones para llevar la IA a la sanidad europea

Por su parte, Tandem Health ha captado 100 millones$ en una ronda liderada por el Scaleup Europe Fund, gestionado por EQT, con el apoyo de nuevos inversores como  T.Capital (el brazo inversor de Deutsche Telekom) y Norrsken Ventures, y el respaldo continuado de los ya existente (Kinnevik, Northzone, Amino Collective y Visionaries). Esta ronda se suma a otra de 50 millones en 2025.

Tandem Health se fundó con el principio de que alguien tiene que cuidar de la sanidad en Europa, que afrontan una brecha cada vez mayor entre la demanda (los mayores de 65 años serán 130 millones en 2050) y la disponibilidad de profesionales (déficit de 4 millones en 2030, entre ellos 600.000 médicos y 2,3 millones de enfermeros). El Asistente Médico de IA de la compañía ayuda a los profesionales sanitarios a prepararse antes de cada visita mediante resúmenes de pacientes, a tomar las decisiones adecuadas durante las consultas mediante soporte a la decisión clínica y a liberarse de las tareas administrativas, que se gestionan automáticamente después de cada visita. 

Los profesionales sanitarios que utilizan Tandem registran una reducción del 29% en el tiempo dedicado a tareas administrativas, una mejora del 30% en la satisfacción laboral y una reducción del 30% en el estrés administrativo.

En España colabora con organizaciones como el Grupo Recoletas Salud, Hospiten o ITASalud Mental (grupo Clarian).

La financiación se destinará a seguir acelerando la posición de Tandem como socio de IA de los principales proveedores sanitarios de Europa, lo que exige ampliar el equipo de más de 75 profesionales  encargados de desarrollar y ofrecer soluciones de IA. Y a evolucionar de Asistente Médico basado en IA a un Sistema Operativo Clínico nativo de IA que también gestione los flujos de pacientes y permita utilizar agentes capaces de resolver tareas clínicas adicionales.

Lukas Saari, CEO y cofundador de Tandem Health, declaró: "Los sistemas sanitarios europeos están sometidos a una presión enorme y la IA ofrece una solución real. Pero hasta ahora, los proveedores sanitarios europeos han tenido que depender bien de soluciones heredadas, bien de soluciones de IA desarrolladas originalmente para otros mercados y posteriormente adaptadas para Europa. Creamos Tandem para ofrecer una alternativa. Europa debería marcar el estándar de cómo la IA se incorpora a la atención sanitaria, en lugar de adoptar el modelo de otros. Esta financiación nos permite hacerlo, llevando la atención sanitaria de forma segura a la era de la IA y trabajando en tándem con pacientes, profesionales sanitarios, sistemas y países. Así es como estamos cuidando de la atención sanitaria".

Robeco: creciente apetito material de la IA

Los mercados bursátiles mundiales han recuperado el impulso, ya que unos datos económicos sólidos y unos resultados empresariales robustos ayudaron a restablecer la confianza tras una fuerte corrección a mediados de verano. En este contexto, las empresas vinculadas a la infraestructura física necesaria para respaldar la IA, la electrificación y la modernización industrial experimentaron una notable recuperación. Un avance clave ha sido el repunte de los proveedores de materiales y equipos relacionados con la IA. 

Las preocupaciones de los inversores sobre las valoraciones se disiparon a medida que los resultados de las empresas de semiconductores e infraestructuras confirmaban la solidez dela demanda subyacente. El aumento de la inversión en centros de datos está impulsando la demanda no solo de potencia de cálculo, sino también de tecnologías de encapsulado avanzado, conectividad óptica, gestión de energía, sistemas de refrigeración y componentes electrónicos especializados. Estas tendencias siguen generando oportunidades atractivas en toda la cadena de valor de los materiales inteligentes.

Más allá de la IA, se han consolidado varias temáticas de inversión estructurales. Los productores de cobre y metales preciosos se beneficiaron del alza de los precios de las materias primas y del creciente interés por la seguridad en el suministro de recursos, mientras que la mejora de las condiciones en los mercados de materiales para baterías impulsó el optimismo hacia determinadas empresas de la transición energética. La demanda de materiales avanzados sigue estrechamente ligada a tendencias a largo plazo como la electrificación, la modernización de las redes eléctricas, la automatización industrial y la relocalización de las cadenas de suministro; factores que requieren inversiones sustanciales en recursos críticos y tecnologías facilitadoras.

Pieter Busscher, gestor sénior de carteras de la estrategia Robeco Smart Materials, afirma: "La potencia de cálculo de la IA es en gran medida invisible, pero su existencia y crecimiento dependen de activos físicos que satisfagan sus necesidades de energía, procesamiento, refrigeración y conectividad. A medida que se acelera la inversión en infraestructuras de IA, creemos que las empresas que suministran estos componentes esenciales podrían convertirse en algunas de las principales beneficiarias de la próxima fase del ciclo tecnológico".

La reciente volatilidad del mercado también ha generado oportunidades para los inversores activos. Tras el reajuste de las valoraciones observado durante el verano, la cartera ha aumentado selectivamente su exposición a empresas que se benefician de la creciente demanda de metales para la transición energética, el reciclaje, la recuperación de recursos y el suministro seguro de materiales críticos.

10Sep

Su presidenta, Christine Lagarde, admite que la inflación seguirá muy alta durante "demasiado tiempo". Pero también destaca "una capacidad de resistencia de la economía de la zona del euro mayor de la esperada".

Miguel Ángel Valero

Como se esperaba, el Consejo de Gobierno del Banco Central Europeo (BCE) ha decidido subir los tres tipos de interés oficiales del BCE en 25 puntos básicos (pb). En consecuencia, los tipos de interés aplicables a la facilidad de depósito, a las operaciones principales de financiación y a la facilidad marginal de crédito aumentarán hasta el 2,5%, el 2,65% y el 2,9%, respectivamente, con efectos a partir del 16 de septiembre de 2026.

El incremento del precio del petróleo (+14% en un mes) y del gas (+30%) a causa del conflicto en Oriente Próximo, que han disparado la inflación en la Eurozona al 3,3%, fuerza la segunda subida de tipos en tres meses, y el BCE no cierra la puerta a nuevos movimientos en lo que queda de año. Incluso el mercado ya descuenta una subida en la próxima reunión, en octubre.

Porque las previsiones del propio BCE son más bien pesimistas y sitúan la inflación general en un promedio del 3% en 2026, del 2,5 % en 2027 y del 2,1% en 2028. La subyacente, en el 2,5% en 2026, el 2,6% en 2027 y el 2,3% en 2028. En comparación con junio, la proyección de referencia para la inflación en 2026 no ha variado, pero se ha revisado al alza para 2027 y 2028.

El BCE admite que la inflación no estará controlada antes de 2029, seguirá muy alta durante "demasiado tiempo", según su presidenta, Christine Lagarde. No obstante, mejora sus expectativas de crecimiento económico para 2026 (+0,9%), y 2027 (+1,4%) -mantiene el 1,5% para 2028- y destaca "una capacidad de resistencia de la economía de la zona del euro mayor de la esperada". 

Pero también se cura en salud: "Las perspectivas siguen sujetas a una elevada incertidumbre, con riesgos al alza para la inflación y a la baja para el crecimiento económico".

Pese a ello, el BCE cree que "sigue estando en una buena posición para navegar la incertidumbre causada por el conflicto y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de la política monetaria. En particular, las decisiones del Consejo de Gobierno sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, sin comprometerse de antemano con ninguna senda concreta de tipos".

Y que "está preparado para ajustar todos sus instrumentos en el marco de su mandato para asegurar que la inflación se estabilice en su objetivo del 2% a medio plazo y preservar el buen funcionamiento de la transmisión de la política monetaria. Además, el Instrumento para la Protección de la Transmisión está disponible para contrarrestar dinámicas de mercado no deseadas o desordenadas que constituyan una seria amenaza para la transmisión de la política monetaria en los países de la zona del euro, lo que permite al Consejo de Gobierno cumplir con mayor efectividad su mandato de estabilidad de precios".

MyInvestor se anticipa al BCE y eleva la remuneración de sus depósitos

Horas antes, MyInvestor, el neobanco respaldado por Andbank, El Corte Inglés, AXA y varios family office, elevaba un 0,25% la remuneración de los depósitos, hasta el 2,5% TAE, en todos los plazos para los clientes que mantengan o contraten una cartera automatizada de al menos 150€.En los depósitos a 1, 3, 6 y 12 meses, el tipo aumenta del 2,25% al 2,5% TAE. Para los clientes que no tengan o contraten una cartera automatizada, la remuneración será del 2,25% TAE. El importe mínimo de contratación de estos depósitos es de 10.000€ con un máximo de 100.000. depósito.

Además, los clientes con suscripción al Plan Premium también se benefician de una mejora en el depósito Premium a 3 meses, que pasa del 3% al 3,25% TAE. Se puede contratar desde 1.000€ hasta 25.000. El Plan Premium incluye también una cuenta remunerada que sube del 2,5% al 2,6% TAE sin límite de tiempo, así como otras ventajas adicionales en inversión ycashback, por 7,99€ al mes.

Recientemente MyInvestor también mejoró la remuneración de su cuenta remunerada estándar al 2,5% TAE durante 6 meses, hasta un máximo de 70.000€. Una vez transcurrido este periodo, la rentabilidad de la cuenta depende de la inversión mensual que hagan los clientes: 1% TAE si invierten al menos 300€ al mes, 1,75% si son 600, y 2,5% si la inversión mensual es de 900€. Si no invierten, la cuenta pasa al 0,3% TAE.

De esta forma, la entidad vincula una mayor remuneración de la liquidez al hábito de invertir de forma periódica, facilitando que los clientes puedan combinar ahorro e inversión. Y se refuerza como alternativa competitiva en la gestión de la liquidez, destacando la importancia de contar con un colchón de ahorro como paso previo a la inversión. MyInvestor está adherida al Fondo de Garantía de Depósitos en España, por lo que tanto su cuenta como depósitos están protegidos hasta 100.000€.

Reacciones de los analistas

Sylvain Broyer, Economista jefe para EMEA en S&P Global Ratings: "Esta subida de tipos no es solo una medida preventiva. Las perspectivas de inflación han empeorado durante el verano. Los choques de oferta no solo se están multiplicando, sino que cada vez es más probable que la demanda también esté contribuyendo a la inflación. En ese contexto, el BCE podría verse obligado a situarse en terreno restrictivo y no puede descartar nuevas subidas de tipos en esta fase".

Para Miguel Ángel Rico, director de inversiones de Creand Asset Management, "la sorpresa ha estado en que el tono de Lagarde en la rueda de prensa ha sido bastante hawkish, tanto que el mercado ha empezado a descontar una subida adicional el mes que viene". El BCE ha cambiado sus proyecciones de inflación al alza y ahora esperan que la inflación esté por encima de su objetivo del 2% por lo menos hasta finales de 2027. Sin embargo, también han revisado al alza sus estimaciones de crecimiento económico. Lagarde reconoce que la economía está aguantando mejor de lo esperado. Esa fortaleza, unida a que Lagarde ha quitado importancia al repunte de Yield de los bonos (al decir que está siendo algo global y no específico de Europa), hace que, de hecho, tras su discurso, las Yield vuelvan a subir, lo que provoca también algo de caída en la renta variable, así como caídas en el euro respecto al dólar. "En esta ocasión, claramente los bancos centrales no están yendo por detrás de la curva. Han aprendido de lo sucedido en 2022", subraya.

Ulrike Kastens, Economista Senior de DWS, también cree que  "más importante que la propia subida de tipos son las perspectivas". Aunque las perspectivas económicas para 2026 y 2027 siguen mejorando, también se han revisado al alza las previsiones tanto de inflación general como subyacente para el periodo comprendido entre 2027 y 2028. Como resultado, los riesgos para la inflación siguen sesgados al alza.

"Los mercados han interpretado este hecho como una señal de que podrían producirse nuevas subidas de tipos. Sin embargo, durante la rueda de prensa, la presidenta del BCE, Christine Lagarde, adoptó un tono más equilibrado. Insistió en varias ocasiones en que la política monetaria dependerá de los datos y destacó la rapidez con la que pueden variar los precios de las materias primas. También señaló la moderación del crecimiento de los salarios y el buen anclaje de las expectativas de inflación a más largo plazo. Dado el nivel excepcionalmente elevado de incertidumbre, es probable que el banco central mantenga su sesgo restrictivo. Que finalmente sea necesario aplicar un endurecimiento adicional dependerá de los próximos datos", resalta.

Robeco: las subidas de tipos frenan el crecimiento y encarecen la deuda

La principal táctica para combatir la inflación, que se ha mostrado persistente desde que Rusia invadió Ucrania en 2022, ha sido durante mucho tiempo subir los tipos, ya que unos mayores costes de financiación limitan el gasto público y corporativo y alivian la presión sobre los precios. Pero eso también amenaza el crecimiento económico y tiene efectos indirectos sobre los mercados de deuda pública, en un momento en que las TIR a más largo plazo ya están marcando nuevos máximos del ciclo. Ahora el panorama es desigual en las grandes economías de EE.UU., la zona euro, Reino Unido y Japón, donde la Fed, el Banco Central Europeo, el Banco de Inglaterra y el Banco de Japón afrontan cada uno dilemas distintos, afirma Graham, Head of Multi Asset and Equity Solutions en Robeco.

"El simposio anual organizado por la Reserva Federal de EE.UU. en Jackson Hole puso de manifiesto la creciente divergencia entre la forma en que se considera que los bancos centrales del mundo están abordando la inflación y el crecimiento económico. El presidente de la Fed, Kevin Warsh, utilizó su discurso del 28 de agosto para adoptar un tono duro frente a la inflación, elevando las expectativas de que los tipos tendrán que subir o, al menos, no bajar. Pero, aunque eso cambió de forma significativa la narrativa de la política monetaria en EEUU, puso de relieve una divergencia creciente con otros bancos centrales de Europa, Japón y el resto del mundo, que también intentan combatir la inflación, pero con distinta capacidad para utilizar los tipos como principal herramienta", argumenta.

Una forma de intentar prever futuras subidas de tipos y su consiguiente efecto sobre los precios de los activos es calcular el tipo "neutral" que no tendría un impacto ni negativo ni positivo en la economía local. Este rango de tipos "neutros nominales" es más elevado en el Reino Unido y más bajo en Japón, EEUU y Canadá. "Eso significa que Japón es el país con mayor margen para subir los tipos sin temor a que ello suponga un obstáculo para el crecimiento económico", afirma Graham. "EEUU tiene cierto margen para subirlos, pero la zona euro, Australia y Reino Unido corren el riesgo de situar los tipos demasiado altos y perjudicar al crecimiento económico".

Parte del motivo de esta divergencia es que los factores que impulsan la inflación difieren entre EEUU, la zona euro y Japón, por lo que las respuestas de los bancos centrales tendrían efectos distintos. Además de amenazar el crecimiento, las subidas de tipos también elevan las TIR de los bonos, aumentando los costes de financiación de unos gobiernos que ya están lidiando con déficits presupuestarios crecientes y niveles récord de deuda nacional.

"En EEUU, las presiones inflacionistas reflejan los aranceles, una demanda resiliente y la inversión. La Fed ha adoptado un tono más agresivo, aunque el Tesoro de EEUU sigue siendo el operador más visible en el mercado mediante recompras de bonos y medidas de estabilidad del mercado. Esta interacción da, en la práctica, margen a la Fed para mantener los tipos en niveles neutrales mientras adopta un tono duro frente a la inflación, sin perder el control sobre el tramo largo de la curva de tipos de la deuda del Tesoro de EEUU. Me recuerda a la “Operation Twist” (cuando la Fed compra bonos a largo plazo)", explica Graham.

"En la zona euro, la inflación es principalmente un shock de precios derivado del aumento de los costes de la energía importada debido al conflicto en Oriente Medio. El BCE puede endurecer su política en línea con su mandato de inflación, pero la falta de factores impulsores internos hace que la economía sea más vulnerable a unos tipos más altos. Ya vimos esto en 2008 y de nuevo en 2011, cuando el BCE subió los tipos en plena sacudida de las materias primas", añade.

"Japón parece estar en la mejor posición, a diferencia de su experiencia anterior durante los últimos 40 años, porque la inflación responde a una reflación estructural y el crecimiento interno. El Banco de Japón puede normalizar los tipos sin generar un obstáculo para su economía. Además, unos tipos más altos pueden aumentar el atractivo del yen, que ha estado inmerso en una tendencia estructural bajista", subraya.

Unos tipos más altos también tienen implicaciones para el valor de los activos. "En general, los activos de riesgo (crédito y renta variable) han soportado bien unos tipos más altos en los últimos cinco años, principalmente porque los efectos de segunda ronda de la inflación han sido moderados, y seguimos creyendo en esta narrativa. Sin embargo, somos conscientes de que esta perspectiva optimista se enfrenta a más obstáculos a medida que se desmorona el excepcionalismo estadounidense, y de que los tipos 'sin riesgo' ya no están exentos de peligro, dado que la carga de la deuda pública se dispara y persisten las perturbaciones de la oferta en forma de petróleo y aranceles".

"Así, el impulso a corto plazo para todos los bancos centrales será un endurecimiento sincronizado. Sin embargo, los resultados en las tres regiones podrían ser muy diferentes a medio plazo. El BCE subiría los tipos como respuesta al shock energético, pero sin el colchón económico que vemos en Japón o en EEUU. El Banco de Japón tiene margen adicional para subir los tipos sin afectar a la economía interna. Y la Fed se enfrenta a una economía sometida a fuertes presiones, y el tramo corto de la curva de tipos de la deuda del Tesoro puede seguir reaccionando a estas presiones. Por tanto, la prima por plazo en EE.UU. es vulnerable a una presión alcista, lo que sugiere una cooperación continuada entre la Fed y el Tesoro para evitar perder el control de los tipos a más largo plazo".

03Sep

Crowstrike refuerza la ciberseguridad. El Pentágono da IA a toda su plantilla. China acelera con Six Networks su pulso con EEUU. Santander y Coursea amplían la formación gratis. Instituto Santalucía crea OrientIA. Y Robeco explica cómo benefiará el agente IA a los analistas.

Miguel Ángel Valero

Anthropic ha lanzado Claude Fable 5.1 y Claude Mythos 5.1, y aviva la guerra por la inteligencia artificial (IA) barata: Las lecturas de caché pasan a 0,25$ por millón de tokens, un 75% menos que antes, y la empresa calcula un ahorro del 25% en cargas de trabajo típicas y de hasta el 45% en las muy agénticas. "No es que el modelo piense más barato, es que recordar cuesta cuatro veces menos", subrayan en Digital Brain. La empresa asegura que los falsos positivos, una de las quejas más recurrentes de los clientes, se reducen un 85%, el 60% en ciberseguridad. Además, Enterprise Frontier Safeguards permite que el cliente almacene sus datos en infraestructura cloud que controla él, porque "Anthropic nunca ha entrenado con datos de empresa sin permiso explícito, y nunca lo hará".

Es la estrategia de Anthropic para ganar peso en el segmento de empresas, ya que Fable 5 apenas tiene una cuota del 11% del gasto corporativo en IA dos meses después de su lanzamiento.

Pero Glean dice a los directores de sistemas que Anthropic les cobra de más. La compañía asegura ante responsables de tecnología que la factura de los clientes de Anthropic puede ir hasta un 80% por encima de lo necesario, y ataca a Claude por coste de tokens y seguridad del dato. 

Crowstrike refuerza la ciberseguridad

Mientras, CrowdStrike ofrece Falcon Guardian, un producto que hace una lista de todos los agentes de IA dentro de una empresa y bloquea los que nadie autorizó. En Fal.Con 2026, su congreso anual en Las Vegas, presentó el producto, dos modelos propios de ciberseguridad en Safe Mind (Red Tempest para el lado ofensivo y Blue Solano para el defensivo), un laboratorio de investigación y una ampliación del acuerdo con OpenAI: Falcon Guardian pasa a vigilar los agentes de Codex en tiempo de ejecución y GPT-5.6 Cyber entra dentro del servicio FAIRR de análisis de riesgo.

Los nuevos modelos de Safe  Mind están entrenados sobre los abiertos Nemotron de Nvidia con CoreWeave como infraestructura. CrowdStrike asegura que genera un 29% más de detección que los modelos frontera de referencia, remediación 6 veces más rápida y 99% de ahorro en el coste de detectar y responder.

George Kurtz, consejero delegado, lo explica en un comunicado: "La IA no ha cambiado el ataque, ha cambiado su velocidad. La gobernanza por sí sola no puede parar a un agente que ya está en marcha".

Por su parte,  OpenAI reanuda el entrenamiento de Astra que había congelado tras la brecha de Hugging Face y clasifica a Astra como su primer modelo de riesgo cibernético crítico. 

Mientras, el Pentágono proporciona su propia versión de ChatGPT y Grok a toda su plantilla, que supone 3 millones de personas. 

GE Appliances mete IA en fábrica y contrata a 600 personas más para una ampliación de su planta que ha requerido una inversión de 180 millones$. Usa IA para cazar errores de producción, prever demanda y repartir el trabajo. Otra evidencia más sobre que automatizar operaciones no implica necesariamente despidos.

Aunque no siempre es así. Uber ha despedido al 10% de su plantilla, 3.300 empleados, el mayor recorte desde mayo de 2020. La estrategia de Dara Khosrowshahi aplana un 20% las capas directivas, deja el teletrabajo en apenas el 1%, y reenfoca el grupo en tres áreas:  transporte compartido, delivery, y robotaxi, su nueva gran apuesta. 

Tesla vendió 86.166 coches fabricados en China en agosto, un 3,6% más interanual pero un 7,9% menos que en julio. La fábrica en Shanghái preocupa por los números: en julio las ventas subían un 38% interanual; en agosto, solo un 3,6%. Su cuota en el eléctrico chino cayó al 6,6% desde el 15 de 2020, y ya exporta más de la mitad de lo que fabrica. Enfrente, BYD vendió 440.293 vehículos. La planta china de Tesla vende cada vez menos dentro y más al extranjero, porque los rivales locales ofrecen coches más baratos y con más extras.

Meta lanza Muse Voice Transcribe y distingue más de 20 voces en directo. Su primer modelo de voz en tiempo real convierte audio en texto separando a más de 20 personas y manejando más de 25 idiomas, incluso si alguien cambia de idioma a media frase. Resuelve el punto débil de las actas de reunión con mucha gente.

Mientras Dell sube un 7% en Bolsa tras elevar su previsión para el año fiscal 2027, apoyada en la demanda voraz de servidores de IA, Credo se desploma el 18% en el Nasdaq:  el fabricante de chips de conectividad dispara ingresos un 114,7% por la IA, firma su mejor trimestre, con 479 millones$ en ventas, 236 millones en beneficio (+114,7%), pero el margen bruto bajó al 68%, frente al 68,3% esperado.

The Trader: China acelera frente a EEUU con Six Networks

Cuando hablamos de la carrera por la IA entre EEUU y China, casi toda la atención se concentra en los mismos nombres: Nvidia, OpenAI, Google, Huawei o DeepSeek. Hablamos de quién tiene los mejores chips, quién desarrolla el modelo más potente o quién consigue entrenarlo con mayor rapidez. Pero China parece estar planteando la batalla desde un ángulo bastante diferente. Pekín acaba de integrar dentro de su nuevo Plan Quinquenal uno de los mayores programas de infraestructuras de su historia. Se llama Six Networks y contempla inversiones superiores a 26 billones de yuanes, unos 3,8 billones$, hasta 2030. 

El objetivo no es simplemente construir más centros de datos. China quiere crear toda la infraestructura física necesaria para que la IA pueda extenderse por el conjunto de su economía. El plan conecta seis grandes redes: electricidad, agua, telecomunicaciones, capacidad de computación, logística e infraestructuras urbanas subterráneas. Por primera vez, China pretende desarrollarlas como partes de un mismo sistema en lugar de tratarlas como proyectos independientes.

"China parece haber entendido que la carrera de la IA no se decidirá exclusivamente por quién tenga el mejor modelo o el semiconductor más avanzado. La IA necesita enormes cantidades de electricidad, centros de datos, agua para refrigerarlos, fibra óptica, redes de telecomunicaciones y una logística capaz de conectar todo el sistema. Por eso Pekín quiere construir centros de supercomputación, grandes centros de datos y hubs específicos para IA conectados mediante redes de altísima velocidad", explica Pablo Gil en The Trader

La idea es especialmente ambiciosa: crear una especie de “red eléctrica de capacidad computacional”, capaz de enviar las cargas de trabajo hacia aquellos centros de datos que tengan capacidad disponible en cada momento. Convertir la potencia de cálculo en un recurso nacional que pueda distribuirse allí donde sea necesario.

La electricidad será otra pieza fundamental. China pretende ampliar sus líneas de transmisión de larga distancia, aumentar enormemente el almacenamiento energético e integrar la producción renovable con los centros de datos. Incluso plantea utilizar IA para gestionar la propia red eléctrica en tiempo real. El consumo eléctrico de los centros de datos chinos ya equivale aproximadamente al doble de la producción anual de la presa de las Tres Gargantas, la mayor central hidroeléctrica del mundo por capacidad instalada. 

La carrera de la IA también es, cada vez más, una carrera por disponer de energía abundante y barata. Aquí aparece una diferencia interesante frente a EEUU. El modelo estadounidense está siendo impulsado principalmente por sus gigantes tecnológicos. Meta, Google, Amazon y otras grandes compañías planean invertir cientos de miles de millones$ en centros de datos y capacidad computacional, mientras OpenAI ha llegado a hablar de inversiones de varios billones en infraestructuras durante los próximos años.

China está adoptando un enfoque mucho más centralizado. No quiere simplemente que varias empresas construyan centros de datos. Quiere diseñar una infraestructura nacional coordinada sobre la que después pueda desplegarse la IA en fábricas, vehículos autónomos, robots, logística y ciudades. EEUU parte con una enorme ventaja en semiconductores avanzados, software y modelos de IA. China intenta compensarla utilizando algunas de sus mayores fortalezas: planificación a largo plazo, capacidad industrial, infraestructura energética y una extraordinaria velocidad para ejecutar grandes proyectos.

Pero el plan también tiene puntos débiles. China atraviesa una desaceleración económica, su crisis inmobiliaria ha reducido drásticamente los ingresos de los gobiernos locales y Pekín intenta al mismo tiempo contener el enorme endeudamiento acumulado durante años. Además, las restricciones estadounidenses continúan limitando su acceso a los semiconductores más avanzados. Puedes construir una enorme red de centros de datos, pero su productividad dependerá en buena medida de los chips que puedas instalar dentro de ellos.

Estamos entrando en una segunda fase de la carrera por la IA. La primera estuvo dominada por los chips y los modelos. La siguiente estará cada vez más condicionada por la infraestructura necesaria para hacer funcionar todo ese ecosistema: electricidad, redes, centros de datos, agua, almacenamiento energético y capacidad computacional. 

China ya ha utilizado antes una estrategia muy parecida y los resultados están ahí. Durante años identificó determinadas tecnologías como estratégicas, movilizó financiación, infraestructuras, ayudas públicas y capacidad industrial y creó enormes mercados domésticos para acelerar su desarrollo. El resultado es que hoy China domina buena parte de la cadena mundial de baterías, vehículos eléctricos, paneles solares y tecnologías vinculadas a las energías renovables. Ahora intenta aplicar esa misma lógica a la IA. EEUU conserva una ventaja importante en semiconductores avanzados, software y modelos, pero China parece haber asumido que quizá no necesite liderar cada una de esas piezas individualmente para convertirse en una potencia dominante en IA. Su apuesta consiste en construir el ecosistema que permita desplegarla más rápido, más barato y a mayor escala que sus competidores. Por eso, la verdadera carrera puede terminar decidiéndose no solo por quién desarrolla la inteligencia artificial más avanzada, sino por quién consigue integrarla antes en sus fábricas, robots, vehículos, redes eléctricas y, en definitiva, en el conjunto de su economía. Y en ese tipo de carrera, China ya ha demostrado que sabe competir.

Santander ofrece 50.000 nuevas plazas de formación gratis en IA

El programa Santander | Skills for Work, impulsado por Banco Santander y Coursera, activa 50.000 nuevas plazas de formación online gratuita para quienes quieran adquirir competencias en IA, análisis de datos, liderazgo, marketing o innovación, entre otras competencias. Estas plazas se suman a las 50.000 asignadas en agosto. La iniciativa está abierta a cualquier persona mayor de 18 años residente en 12 países distintos, sin necesidad de ser cliente del banco ni contar con titulación universitaria y se podrán solicitar en Santander Open Academy.

"En un entorno laboral que evoluciona constantemente, el aprendizaje continuo es clave para que las personaspuedan desarrollar nuevas habilidades y adaptarse a las oportunidades del futuro", afirmó Anthony Salcito, VP y General Manager de Enterprise para Coursera. "Junto a Banco Santander, queremos ampliar el acceso a una formación flexible y de alta calidad que permita a miles de personas adquirir competencias con alta demanda, obtener credenciales reconocidas y fortalecer su empleabilidad, independientemente de su punto de partida", añade.

"Nuestro informe Habilidades del Futuro refleja que el 81 % de las personas siente la necesidad de seguir ampliando sus competencias, pero el coste y la falta de tiempo siguen siendo los principales frenos. Si queremos que el aprendizaje continuo deje de ser una aspiración y se convierta en una realidad, tenemos que eliminar esas barreras y ése es el objetivo de iniciativas como ésta con Coursera", señala Victoria Zuasti, directora global de Programas y Contenidos de Santander Universidades

Instituto Santalucía crea OrientIA

El Instituto Santalucía ha lanzado OrientIA para resolver las inquietudes de los ciudadanos en materia de jubilación y pensiones. A través de la IA y en formato conversacional, Orient IA busca adaptarse a la manera actual que tiene la ciudadanía de consumir información, que prefiere mayor contexto, fiabilidad y respuestas directas en sus búsquedas de información. OrientIA nace con el objetivo de responder a esta tendencia y acercar a la sociedad el conocimiento más experto, riguroso e independiente sobre una de las cuestiones que más condicionan el bienestar futuro de las personas. Este cambio en los hábitos del ciudadano resulta especialmente relevante en ámbitos como la jubilación y las pensiones, donde la información suele ser técnica, dispersa y sujeta a cambios normativos.

La herramienta, disponible de forma gratuita desde la web del Instituto, permite formular preguntas en lenguaje natural y recibir respuestas claras, útiles y contextualizadas sobre jubilación, pensiones, ahorro a largo plazo, previsión social o planificación del futuro. 

A diferencia de otras IA generalistas, OrientIA ha sido concebida para garantizar la máxima solvencia de la información, apoyándose en un conocimiento contrastado y fiable. En este sentido, es una herramienta especializada, construida sobre el conocimiento acumulado por el Instituto durante casi una década a través de informes, estudios, barómetros, contenidos divulgativos, publicaciones de la Pensioteca, y aportaciones del Foro de Expertos. Este conocimiento propio se complementa y contrasta con una selección acotada de fuentes oficiales y organismos de máxima solvencia, que permiten a OrientIA integrar en sus respuestas información normativa, estadística e institucional actualizada. 

Con este lanzamiento, el Instituto da un nuevo paso en su labor divulgativa ofreciendo una experiencia conversacional pensada para ayudar a los ciudadanos a comprender mejor estos conceptos básicos de educación financiera. “OrientIA abre a la ciudadanía un conocimiento único en el mercado, por su credibilidad, independencia y especialización”, afirma José Manuel Jiménez, su director. "La IA nos permite convertir el trabajo experto del Instituto en una experiencia más accesible, directa y útil para cualquier persona que quiera entender mejor su futuro financiero”, añade.

Además, la herramienta ha sido diseñada bajo un prisma de innovación responsable. Su objetivo no es sustituir el asesoramiento profesional ni ofrecer recomendaciones personalizadas de inversión, sino ayudar al usuario a comprender conceptos, identificar factores relevantes y acceder a información fiable sobre cuestiones relacionadas con la jubilación y la previsión social. OrientIA no tiene finalidad comercial ni orienta hacia productos o soluciones concretas. Entre otras cuestiones, la IA puede ayudar a resolver dudas frecuentes sobre los años de cotización necesarios para acceder a determinadas modalidades de jubilación, cómo puede afectar haber trabajado en otro país, qué significa la tasa de reposición, qué elementos influyen en la pensión futura o qué aspectos conviene tener en cuenta para planificar mejor la etapa de retiro.

Desde el punto de vista tecnológico, OrientIA se apoya en una arquitectura de inteligencia artificial generativa con recuperación aumentada de información, lo que permite que las respuestas se construyan a partir de un corpus documental autorizado. Algo que contribuye a reforzar la precisión, reducir riesgos asociados a respuestas no contrastadas y mantener la conversación dentro del ámbito.Asimismo, el sistema incorpora criterios de gobernanza, trazabilidad y mejora continua. A partir de las consultas realizadas, OrientIA permitirá identificar las principales dudas de los ciudadanos, detectar temas que generan mayor incertidumbre y seguir ampliando el conocimiento divulgativo del Instituto en torno a la jubilación, las pensiones y la longevidad.

Robeco: el agente de IA no sustituirá al analista, pero transforma el proceso

La IA agéntica puede transformar el análisis de inversión: no al sustituir a los analistas, sino cambiando la forma en que las ideas de inversión se identifican, ensayan, documentan y cuestionan. La IA agéntica no desplaza al criterio de los analista, sino que les proporciona una herramienta de análisis más poderosa, defiende un informe de Robeco.

El análisis de inversión siempre ha tenido que lidiar con la complejidad. Los mercados generan más datos, más artículos, más información empresarial, más noticias, más conjuntos de datos alternativos y más relatos contrapuestos de las que cualquier equipo por sí solo puede procesar manualmente. El reto actual no consiste simplemente en encontrar información, sino en determinar qué es lo relevante, cuál es su grado de fiabilidad, si aporta algo nuevo y si puede traducirse en una propuesta de análisis o en una perspectiva de inversión.

Es aquí donde la IA agéntica puede empezar a transformar el proceso de análisis. La primera ola de IA generativa ayudó a las personas a trabajar más rápido: resumiendo documentos, redactando textos, programando y respondiendo a preguntas. Es útil, pero en gran medida está orientada a tareas concretas. La IA agéntica va más lejos, ya que admite flujos de trabajo con varias etapas, transfiere el contexto de una etapa a la siguiente, utiliza herramientas, supervisa tareas y genera resultados estructurados para que sean revisados por personas.

Este cambio es importante para el análisis de inversión, ya que constituye una cadena de trabajo: buscar ideas, recopilar datos, comprobar hipótesis, comparar señales, documentar resultados, cuestionar conclusiones y decidir si merece la pena dar continuidad a una idea. Sin embargo, en lugar de automatizar el juicio, el objetivo de la IA agéntica consiste en dotar a los analistas de una herramienta mejorada.

El filtro en el proceso de análisis constituye un punto de partida práctico. Los equipos de inversión se enfrentan a un flujo constante de artículos académicos, análisis de mercado, informes de resultados, declaraciones ante autoridades reguladoras, notas internas y consultas de clientes. Gran parte de la inversión sigue partiendo de este tipo de discurso: flujo de noticias, cambios de política, debates entre analistas, comentarios de directivos y evolución del sentimiento de mercado.  Buena parte de ello puede ser relevante; sin embargo, es imposible leerlo en su totalidad. El tiempo de un analista humano es limitado, y siempre ha sido difícil utilizar esos datos sistemáticamente por su carácter cualitativo, contextual y, a menudo, caótico.

Un flujo de trabajo de análisis agéntico puede contribuir a separar la información relevante del ruido en una fase muy temprana al examinar grandes volúmenes de contenido, identificar lo que merezca un análisis más detallado, extraer las conclusiones clave y señalar de qué manera se solapa una nueva idea con el análisis ya existente. Por ejemplo, un agente encargado de escanear documentos no decide si una idea tiene sitio en una cartera. Ayuda a los analistas a decidir a qué le prestan atención.

De esta manera, la interpretación puede ser más rigurosa y accionable. Al analista le corresponde decidir si esa interpretación tiene relevancia financiera, está descontada en el precio o aporta algo nuevo. Sin embargo, la IA contribuye a detectar pautas en distintas empresas o sectores, así como a comprobar si la idea es válida como señal. Esto resulta especialmente útil para inversores que deseen combinar el análisis por fundamentales con una disciplina sistemática, lo que a menudo se describe como un enfoque 'quantamental'. La oportunidad no consiste en elegir entre juicio humano y análisis sistemático, sino en combinarlos de forma más eficaz: utilizar la IA para procesar la información del mercado a gran escala, al tiempo que los analistas se mantienen como responsables de las preguntas, la interpretación y la decisión de investigar más a fondo.

Una vez estructurada la información del mercado, el siguiente reto consiste en disciplinar el análisis. La IA sirve para discriminar las ideas propuestas, extraer metodologías, identificar los datos necesarios y facilitar el trabajo de replicación. Además, sirve para comparar las distintas opciones de diseño y documentar las ventajas e inconvenientes que conllevan. Esa versatilidad conlleva un riesgo: la IA puede ampliar la búsqueda no solo de ideas prometedoras, sino también de falsos positivos. Un resultado plausible puede parecer convincente antes de analizarlo en mayor profundidad. 

Por lo tanto, el valor de un flujo de trabajo agéntico radica en hacer que el tránsito de la idea al dato contrastado sea más sistemático y fácil de cuestionar, al llevar un registro de qué se ha comprobado y porqué, de las hipótesis relevantes y de las posibles deficiencias, y de por qué se dio continuidad a una línea de investigación, se suspendió o se rechazó. En ese sentido, la IA agéntica puede reforzar la memoria de análisis. Las pruebas fallidas no son una pérdida de tiempo si se lleva un registro adecuado. Forman parte del conocimiento institucional de la gestora, lo que sirve para que los futuros analistas se ahorren llegar al mismo callejón sin salida por una vía ligeramente diferente

La documentación constituye una herramienta muy útil. El análisis de inversión suele depender de que alguien se acuerde de por qué se tomó una decisión: qué conjunto de datos se utilizó, qué hipótesis se descartaron, por qué no se adoptó una señal concreta o por qué se modificó un modelo. Los flujos de trabajo agéntico pueden resultar de ayuda al crear un historial de datos sobre el análisis facilitado por la IA. Dicho historial puede incluir los documentos originales utilizados, los registros horarios de acceso, la versión del modelo o del flujo de trabajo, las herramientas utilizadas, las intervenciones de los analistas, las comprobaciones de estabilidad, los resultados de validación y la persona concreta que revisa. Lejos de ser un mero trámite administrativo, hace posible la revisión del análisis realizado con IA.

Un informe bien redactado generado por IA puede resultar peligroso si es imposible identificar la parte elaborada por el modelo, los cambios introducidos por el analista, las afirmaciones procedentes de fuentes externas y las conclusiones que fueron cuestionadas. Cuanto más se utiliza la IA para el análisis, más importante resulta diferenciar los resultados brutos del modelo de la labor de inversión aprobada por la firma de inversión. En última instancia, la mesa de análisis del futuro podría estar más documentada, no menos. Podría ser más sistemática, no menos. Ser más transparente sobre la incertidumbre y menos segura por defecto.

¿Qué cambiará para los analistas? Si la IA puede recopilar información, resumir artículos, redactar códigos y probar variantes con mayor rapidez, el analista puede dedicar menos tiempo a recopilar datos y más tiempo a evaluarlos. Para ello se requieren habilidades distintas: formular mejores preguntas, reconocerlas pruebas poco sólidas, comprender el origen de los datos, cuestionar los resultados del modelo, detectar problemas de ejecución y saber cuándo no seguir con una idea. Para los analistas más jóvenes, eso puede resultar especialmente importante. La IA puede facilitar el aprendizaje al impulsar el acceso a la información. Pero también puede generar una falsa sensación de control. No es igual comprender un método que leer un resumen. Replicar un resultado no equivale a saber si este tiene cabida en una estrategia real. En la era de la IA agéntica, la cultura de análisis sigue siendo tan relevante como siempre, ya que puede potenciar tanto los buenos hábitos como los malos.

¿Dónde quedan las personas? "Son las personas las que deciden si merece la pena plantear una pregunta. Son las personas las que deciden si un resultado tiene sentido financiero. Son las personas las que deciden si merece la pena seguir analizando una idea, darle prioridad o descartarla. Son las personas lasque deciden si las pruebas tienen peso suficiente para iniciar un proceso de inversión. Por lo tanto, el valor de la IA agéntica en el análisis podría radicar no tanto en sustituir conocimientos especializados como en conectar diferentes formas de conocimiento especializado: el contexto de fondo, las pruebas sistemáticas, la disciplina de datos y el juicio humano", contestan en Robeco.

22Aug

El sector sanitario es una oportunidad infravalorada y poco explotada, especialmente a medida que los inversores buscan proteger sus carteras ante un posible retroceso de la tendencia de la IA.

Miguel Ángel Valero

MerckModerna han anunciado que su ensayo de fase 3 INTerpath-001 cumplió sus dos objetivos: supervivencia libre de recurrencia y supervivencia libre de metástasis a distancia. El ensayo reclutó 1.137 pacientes con melanoma cutáneo en estadio IIB-IV completamente resecado, aleatorizados 2:1, y compara la combinación de intismeran autogene con KEYTRUDA frente a KEYTRUDA sola. Es el primer resultado positivo en fase 3 de una inmunoterapia de ARN mensajero individualizada contra el cáncer. Y la parte que interesa aquí es cómo se fabrica cada dosis.

Intismeran autogene se produce paciente a paciente. Se secuencia el tumor, se secuencia también sangre del mismo paciente, se comparan las mutaciones, y de ahí salen los neoantígenos: fragmentos que solo existen en las células tumorales de esa persona y que el sistema inmune podría reconocer como extraños. De todos los candidatos posibles hay que elegir unos pocos. Hasta 34, según el comunicado. Y esa selección es la parte algorítmica. Moderna lo describe en su propio blog: "una serie de algoritmos de IA totalmente integrados toma datos de secuenciación de nueva generación de muestras de tumor y sangre, revisa sus mutaciones genéticas" y "predice hasta 34 de esos neoantígenos con más probabilidad de provocar una respuesta inmune". La compañía añade que el algoritmo "tiene el potencial de aprender con el tiempo, emparejando datos clínicos y de inmunogenicidad".

Llevamos dos años leyendo que la IA va a acelerar el descubrimiento de fármacos. Casi todo lo que se ha publicado son resultados preclínicos: moléculas que funcionan en una placa, estructuras predichas, candidatos que entran en fase 1 y desaparecen. Un ensayo de fase 3 con 1.137 personas que cumple sus objetivos es otra cuestión. Es el punto donde el sistema regulatorio empieza a tomarse algo en serio.

Pero no es un fármaco que se fabrica una vez y se distribuye. Es una cadena de producción individual: secuenciar, calcular, sintetizar, entregar, para cada paciente, dentro de una ventana clínica. Moderna dice que también usa algoritmos para encajar el calendario de fabricación de cada lote con la fecha de dosis de cada paciente. Ahí el cuello de botella no es la biología, es la logística.

El programa INTerpath tiene nueve ensayos en marcha entre fase 2 y fase 3: melanoma adyuvante, cáncer de pulmón no microcítico, vejiga, renal, páncreas y gástrico. Si el patrón se repite fuera del melanoma, lo que hoy es un resultado se convierte en una plataforma.

Robeco: está en marcha una recuperación duradera

En este contexto, un análisis de Robeco se pregunta: "¿Por qué se fortalece el argumento de inversión en el sector sanitario?". El sector sanitario ha pasado gran parte de los últimos cinco años a la sombra de las grandes tecnológicas. Pero se está produciendo una recuperación duradera gracias a las OPV de biotecnología, las adquisiciones farmacéuticas, la I+D, la IA y el aumento de la longevidad, que inyectan un nuevo impulso al sector.

Durante los últimos tres años, la atención del mercado y los flujos se han centrado principalmente en la IA, dejando al sector sanitario, uno de los más grandes (cuarto en el MSCI World) y más duraderos en crecimiento, en gran medida olvidado. Parte de este desinterés es justificado, ya que una combinación de inquietudes en torno a las reformas de precios de los medicamentos, presiones en reembolsos, recortes en la afiliación a Medicaid y la incertidumbre política más amplia en EEUU afectaron negativamente el sentimiento de los inversores, provocando salidas de capital mientras perseguían la tendencia de la IA.

"Creemos que esta dinámica está empezando a revertirse a medida que las regulaciones y presiones políticas se alivian, lo que se refleja en una mejora de los fundamentales y un aumento de las valoraciones. Paralelamente, la actividad de fusiones y adquisiciones, los acuerdos de licencias y las OPV de biotecnología se están acelerando, lo que sugiere confianza en las perspectivas del sector. Con valoraciones atractivas y un crecimiento de las ganancias que se espera se acelere hasta 2027, el sector parece estar preparado para una recuperación duradera", subrayan los expertos de Robeco.

El sector sanitario también es un beneficiario poco valorado de la implementación de la IA. No solo mejora la eficiencia en costos, sino que también acelera el crecimiento de ingresos mediante una mayor innovación, procedimientos más rápidos y una mayor implicación de los pacientes. Aunque los datos sugieren que los flujos están regresando, los pesos en los índices sectoriales y la propiedad entre un grupo más amplio de inversores siguen próximos a mínimos cíclicos, lo que indica que el sector sanitario es una oportunidad infravalorada y poco explotada, especialmente a medida que los inversores buscan proteger sus carteras ante un posible retroceso de la tendencia de la IA.

La financiación en biofarma ha repuntado mientras las compañías farmacéuticas destinan capital a biotecnológicas innovadoras para reponer sus pipelines ante las próximas expiraciones de patentes. Las fusiones y adquisiciones en biofarma alcanzaron los 130.000 millones$ en la primera mitad de 2026, casi igualando el valor total registrado en todo 2025. El apetito del mercado público también se ha reactivado, con las OPV de biotecnología que recaudaron 5.000 millones, superando ya el total anual logrado en cualquier año desde 2022. Mientras tanto, la actividad de licencias de I+D continúa excepcionalmente fuerte, con valores de acuerdos anunciados que alcanzan los 167.000 millones, más de la mitad del nivel récord de 2025.

Este resurgimiento importa mucho más allá de las compañías farmacéuticas que ejecutan las operaciones. Las fusiones y adquisiciones, acuerdos de licencias y la nueva financiación en acciones se traducen, en última instancia, en un mayor gasto en el descubrimiento de fármacos, desarrollo clínico y fabricación. Entre los beneficiarios se encuentran los proveedores de herramientas para las ciencias de la vida, empresas de equipos de laboratorio y firmas de servicios especializados como las Organizaciones de Investigación por Contrato (CRO) y las Organizaciones de Desarrollo y Fabricación por Contrato (CDMO).

De manera crucial, el capital está fluyendo hacia algunos de los segmentos más innovadores y de mayor crecimiento del sector sanitario. La oncología representó el 41 % del valor de las operaciones en el primer semestre de 2026, seguida por la inmunología y la neurología. Muchas transacciones se centran en plataformas de próxima generación, incluyendo conjugados anticuerpo-fármaco, terapias celulares y génicas, y anticuerpos multi-específicos, lo que subraya el continuo apetito de la industria por la innovación y la próxima ola de medicamentos blockbuster.

El sector sanitario está emergiendo como una de las historias más atractivas de monetización de la IA en el mercado. A lo largo de toda la cadena de valor, la IA está acelerando el descubrimiento de fármacos, permitiendo diagnósticos más rápidos y precisos, aumentando la productividad clínica y automatizando los flujos administrativos, proporcionando la rara combinación de innovación, generación de ingresos y eficiencia en costes.

A finales de 2025, la FDA había aprobado más de 1.400 dispositivos médicos habilitados con IA y aprendizaje automático, con la radiología liderando la adopción, ya que la IA acorta los tiempos de examen y mejora la precisión diagnóstica. En la atención gestionada, el asistente de IA de UnitedHealthcare llegará a más de 20 millones de afiliados para finales de 2026, simplificando la gestión de cobertura, reclamaciones y costes médicos. Por su parte, HCA Healthcare está desplegando aprendizaje automático en su red para automatizar la documentación, agilizar los flujos administrativos y optimizar la gestión del ciclo de ingresos, ayudando a aliviar la escasez aguda de personal sanitario.

Además, la IA está reformulando rápidamente la economía del desarrollo de medicamentos. Las compañías farmacéuticas están incorporando el aprendizaje automático en todo el proceso de I+D para llevar más fármacos al mercado más rápido y a un coste menor. AstraZeneca ya usa IA para acelerar la selección de candidatos prometedores. En toda la industria, las inversiones en descubrimiento de fármacos basado en IA continúan aumentando conforme las empresas biofarmacéuticas buscan mejorar el retorno de la innovación. En la vanguardia, la compañía china Insilico Medicine afirma haber reducido el descubrimiento precoz de fármacos de aproximadamente 4,5 años a solo 12 meses combinando IA generativa con laboratorios robóticos automatizados.

El sector sanitario ofrece a los inversores una forma diferenciada de acceder a la temática de la IA, yendo más allá de la charla tecnológica hacia los beneficios directos de la adopción en el mundo real. Por eso, "creemos que el sector sanitario sigue siendo una de las oportunidades más atractivas e infravaloradas en la próxima fase de adopción de la IA", insisten en Robeco. 

La demografía sigue siendo el motor definitivo de crecimiento. Aunque la mejora de los fundamentales, los renovados flujos de entrada al mercado y la aparición de la productividad habilitada por la IA proporcionan importantes vientos a favor cíclicos para el sector sanitario, el argumento de inversión más sólido del sector sigue siendo estructural. El envejecimiento de la población, el aumento de la esperanza de vida y la continua expansión de la clase media global están impulsando un aumento sostenido en la demanda de productos y servicios de salud.

Este cambio ya es visible en los patrones de gasto de los consumidores. En EEUU, la proporción del gasto personal destinada a la sanidad ha aumentado del 5% en los años 50 a alrededor del 17% en la actualidad, mientras que el gasto en alimentos y bebidas ha bajado del 21% al 7%. Parte de este aumento puede explicarse porque los consumidores asignan consistentemente una mayor parte del gasto incremental a la salud y el bienestar a medida que sus ingresos crecen y se satisfacen las necesidades básicas, convirtiendo a la sanidad, posiblemente, en uno de los beneficiarios más claros de la prosperidad a largo plazo.

Se espera que la demografía refuerce esta tendencia durante las próximas décadas. La utilización de servicios sanitarios aumenta considerablemente con la edad, y las mayores expectativas de vida incrementan de forma constante la demanda de atención médica, tratamientos y servicios relacionados con la salud. Aunque los estadounidenses mayores de 65 años representan solo el 18% de la población, constituyen el 38 % del gasto total en sanidad y visitan a los médicos en promedio siete veces al año, en comparación con solo dos veces las personas menores de 45 años. El efecto se vuelve aún más pronunciado entre la población de más de 85 años, un grupo relativamente pequeño hoy, pero que crecerá rápidamente en las próximas décadas.

La demanda también se está ampliando más allá de las poblaciones mayores. Las líneas entre la sanidad y el consumidor se están volviendo cada vez más difusas a medida que la sanidad se vuelve más personalizada, preventiva y orientada al consumidor. Los pacientes, especialmente en los grupos de mayores ingresos, están tomando un mayor control sobre su salud, impulsando la demanda de soluciones para el bienestar, diagnóstico, control del peso y longevidad, un gasto que va mucho más allá de la atención médica tradicional.

En un mundo de vidas más largas y tasas de natalidad más bajas, la salud individual es cada vez más percibida como un activo con un alto retorno de inversión. La estrategia de Vida Saludable va mucho más allá de la atención sanitaria tradicional, invirtiendo en nutrición, bienestar físico, prevención e innovación en salud. Reconociendo que las personas necesitan ambientes limpios y seguridad financiera para prosperar, la estrategia también invierte en empresas que promueven la seguridad ambiental, la productividad laboral y la resiliencia financiera a lo largo de la vida. En conjunto, estas tendencias están impulsando el crecimiento de la ‘riqueza preventiva’, donde los consumidores de todas las edades buscan activamente mantener una buena salud física y financiera a lo largo de sus vidas.

The Trader: vencen las patentes de los medicamentos más rentables

Por otra parte, las grandes farmacéuticas se enfrentan a uno de los mayores desafíos de la próxima década: el llamado 'patent cliff'. Entre 2026 y 2030 perderán la exclusividad de algunos de sus medicamentos más rentables. Cuando una patente expira, entran los genéricos y los ingresos pueden caer entre un 70% y un 90% en muy poco tiempo. 

Eso explica que las empresas del sector compren innovación. Solo en lo que llevamos de 2026 se han anunciado 37 adquisiciones de compañías biotecnológicas valoradas en más de 1.000 millones$, un récord histórico. El valor agregado de estas operaciones supera ya los 216.000 millones, prácticamente el doble que hace un año.

Pero las adquisiciones son solo una parte de la historia. Las salidas a Bolsa de empresas biotecnológicas están siendo uno de los segmentos más rentables del mercado este año. Después de varios años de 'invierno biotech', el capital vuelve a financiar compañías con ensayos clínicos avanzados y tecnologías diferenciales, dejando atrás el exceso especulativo de 2021.

Además, la revolución tecnológica también está transformando este sector. La IA ya no solo genera texto o imágenes: está acelerando el descubrimiento de nuevos fármacos, reduciendo tiempos de investigación y aumentando la probabilidad de éxito en determinadas fases del desarrollo clínico. Cada vez más farmacéuticas combinan adquisiciones con plataformas de IA para construir sus futuras carteras de medicamentos.

"¿Qué podemos aprender como inversores? Que los grandes ciclos de inversión suelen comenzar cuando convergen varios factores estructurales: Necesidad industrial real (reponer medicamentos que pierden patente); Mucha liquidez disponible en las grandes compañías farmacéuticas; Innovación tecnológica capaz de cambiar las reglas del juego, Y un mercado que todavía presta mucha más atención a otros sectores. No significa que cualquier empresa biotecnológica vaya a ser una buena inversión. Es probablemente uno de los sectores con mayor incertidumbre y volatilidad del mercado. Pero sí es un recordatorio de algo que nunca cambia: Las grandes tendencias no nacen cuando aparecen en los titulares. Nacen cuando el capital inteligente empieza a posicionarse antes que el resto", subraya el analista Pablo Gil en The Trader.

21Aug

El encarecimiento de los costes de financiación de la deuda pública preocupa por su traslado al conjunto de la economía y, por ello, está ejerciendo una presión relativa sobre la renta variable que, tras alcanzar máximos históricos al inicio de agosto, se encamina a cerrar su segunda semana de caída.

Miguel Ángel Valero

Tras una cierta estabilización, las dudas volvieron a los mercados de renta fija y el sentimiento negativo se extendió. La tensión geopolítica con Irán sigue presente y la amenaza del presidente Trump de intensificar la presión económica sobre Irán lanzando un "Día D económico" oscurece aún más las perspectivas del estrecho de Ormuz y complica cualquier normalización del suministro. Con ello, el precio del crudo encadena cinco sesiones al alza superando los 93$/barril, lo que volverá a tensionar la inflación.

Pero lo más relevante es que el mercado no parece convencido de la efectividad de las nuevas medidas de recompras de bonos anunciadas por el Tesoro de EEUU, como contó Dinero Seguro, volviendo a situar las rentabilidades exigidas a la deuda pública estadounidense por encima de los niveles previos al anuncio realizado por Scott Bessent. Este encarecimiento de los costes de financiación de la deuda pública preocupa por su traslado al conjunto de la economía y, por ello, está ejerciendo una presión relativa sobre la renta variable que, tras alcanzar máximos históricos al inicio de agosto, se encamina a cerrar su segunda semana de caída.

Scott Bessent ha dejado claro que los 4.000 millones$ no tienen por qué ser el techo. El secretario del Tesoro estadounidense anticipó que el Gobierno podría aumentar todavía más las recompras de bonos a largo plazo, después de duplicar el tamaño de algunas operaciones para el próximo trimestre. Su objetivo será reforzar la liquidez y combatir unas rentabilidades que considera alejadas de los fundamentos económicos. El siguiente frente será el déficit. Bessent y el director presupuestario de la Casa Blanca, Russell Vought, preparan por orden de Donald Trump una nueva ofensiva de consolidación fiscal. Esperan encontrar ahorros de varios cientos de miles de millones de dólares mediante recortes del gasto y medidas contra el despilfarro, el fraude y los abusos. Su mensaje al mercado es bastante cristalino: más recompras si hacen falta, tijera fiscal y crecimiento. 

"Ahora toca comprobar si los bonos compran la película. Alivio para bonos, hipotecas y bolsas caras, que sufren cuando la deuda segura renta mucho. Es un parche: si el mercado no se lo cree, vuelve la presión", avisan en Zumitow.

La IA busca capital para financiar inversiones

Esta tensión en los mercados de deuda pública coincide además con un momento particular del ciclo económico, en el cual la carrera por el desarrollo de la inteligencia artificial (IA) está empujando a una fuerte búsqueda de capital para financiar las inversiones.  Broadcom negocia levantar hasta 100.000 millones$ en deuda para financiar chips de IA a Anthropic. La financiación bancaria tendría dos partes, un tramo junior (el último en cobrar si algo sale mal) de 30.000 millones y otro senior, avalado por Broadcom, de 60.000 millones a 70.000 millones. Blackstone y Apollo quieren sumarse. 

Aquí está lo que inquieta a Wall Street. El fabricante financia a su cliente para que le compre. Se llama financiación circular y funciona porque la IA aún da dinero. Como la tienda que te fía para comprarle a ella.  La operación parece positiva a corto plazo para Broadcom, Blackstone y Apollo. Pero si la IA no rinde lo prometido, esa deuda es el problema de todos.

Broadcom busca incrementar las ventas de sus chips y equipos para centros de datos: como declaró su CEO, Tan Hock Eng, en marzo, la compañía espera que las ventas de chips de IA superen los 100.000 millones$ en 2027. 

Una nueva colocación de deuda que se sumaría a la creciente oleada de operaciones destinadas a financiar la infraestructura de IA y que, sin duda, seguirán empujando al alza el volumen de inversión.

Pero, de momento, sale dinero del S&P 500 y del Nasdaq ante el creciente convencimiento de que el plan del Tesoro para contener los costes de financiación ofrece un alivio más táctico que estructural. Una situación que se contagió a las Bolsas europeas y a las asiáticas. Y se produce una toma de beneficios en la deuda soberana estadounidense tras dos sesiones consecutivas en las que se impusieron las compras, alentadas por el anuncio del Tesoro de incrementar las recompras de bonos a largo plazo.

Robeco: el Tesoro no aborda la cuestión de fondo, la elevada deuda de EEUU
La ampliación de las recompras por parte del Tesoro de EEUU refleja una preocupación creciente por el alza de los rendimientos a largo plazo y un cambio hacia un enfoque más activo. Sin embargo, sin abordar las presiones fiscales subyacentes, su capacidad para contener los rendimientos podría ser de corta duración. Duplicará, de 2.000 millones a 4.000 millones, el tamaño de su operación de recompra para títulos del Tesoro a más largo plazo destinada a apoyar la liquidez. Si las operaciones continúan al ritmo actual, las compras podrían ascender a unos 66.000 millones$ anuales. Estas cifras no son desdeñables, ya que las compras ampliadas del Tesoro de EE. UU. equivaldrían aproximadamente al 15 % de la oferta bruta de bonos del Tesoro estadounidense a 20 y 30 años.

Las operaciones de recompra no son nuevas. Han sido una herramienta de política activa para mejorar la liquidez de bonos más antiguos durante algún tiempo. Su propósito es facilitar la liquidez para favorecer el comercio y reducir la prima de rendimiento. Sin embargo, el momento del anuncio es notable. La prima de rendimiento de los bonos antiguos 'off-the-run' no ha estado elevada recientemente, y hace solo dos semanas el Tesoro confirmó sus planes de financiación existentes.

Claramente, el anuncio debe entenderse como una respuesta al aumento de los rendimientos de los bonos del Tesoro, ya que el de 30 años cerró con su rendimiento más alto desde 2007. Esto sugiere que el Tesoro quiere enviar el mensaje de que le importa el nivel de los rendimientos a largo plazo y está dispuesto a intervenir para limitar su subida. En adelante, es probable que sigamos viendo un Tesoro más activo.

En respuesta al anuncio, los bonos a más largo plazo subieron y la curva de tipos del Tesoro estadounidense se aplanó significativamente, con una disminución del diferencial entre los bonos a 30 y 2 años de 10 puntos básicos (pb) en el día, de 112 pb a 102 pb.

¿Qué más podría hacer el Tesoro? Una limitación importante es que el Tesoro debe financiar estas compras de alguna manera, lo más probable es mediante la emisión adicional de letras del Tesoro. Esta estrategia la viene siguiendo desde 2023. La pregunta entonces es, ¿qué más podría hacer el Tesoro para frenar el aumento de los rendimientos a largo plazo? Un posible siguiente paso sería ajustar la composición de la deuda recién emitida. El Tesoro determina cuánto deuda gubernamental se emite en diferentes vencimientos y podría reducir la oferta de bonos a más largo plazo. Cualquier cambio de este tipo podría anunciarse cuando actualice sus planes de emisión en la refinanciación trimestral de noviembre.

Acortar la madurez promedio de su financiamiento tendría un coste. Un perfil de madurez más corto haría que los pagos de intereses del Tesoro sean más sensibles a las políticas de tasas de la Reserva Federal. También podría percibirse como una presión adicional para que la Fed adopte una política de tipos de interés más bajos. Además, aumentaría el riesgo de refinanciación de la deuda.

A primera vista, las recompras del Tesoro pueden parecer similares a la Operación Twist, un programa de la Reserva Federal llevado a cabo entre 2011 y 2012, en el que la Fed vendió valores del Tesoro a corto plazo y compró valores a largo plazo para reducir las tasas de interés a largo plazo sin ampliar su balance general. Sin embargo, existen diferencias significativas. Primero, el tamaño de la Operación Twist de la Fed fue mucho mayor. Con más de 600.000 millones$, las compras y ventas de la Fed en diferentes vencimientos superan ampliamente las recompras actuales del Tesoro. Segundo, el Departamento del Tesoro no tiene la capacidad de crear liquidez, a diferencia de la Fed, y debe financiar estas compras. También parece haber cierta disonancia entre las preferencias de política del nuevo presidente de la Fed, Warsh, y las acciones del Departamento del Tesoro. Se sabe que Warsh prefiere acortar la duración del balance de la Fed y ha iniciado un grupo de trabajo para reexaminar la política del balance. Un posible resultado de este grupo podría ser disminuir el perfil de vencimiento de las tenencias de bonos del Tesoro de la Fed en el balance, desplazando las reinversiones hacia bonos gubernamentales de vencimiento más corto.

"Creemos que un Tesoro activo puede influir en los rendimientos a corto plazo. Sin embargo, sus acciones no abordan la razón subyacente por la cual los rendimientos de los bonos del Tesoro a largo plazo están altos. La incertidumbre inflacionaria ha aumentado y el gobierno de EEUU mantiene un gran déficit, estimado en el 6,3 % del PIB en 2026, a pesar de que la economía y el mercado laboral son relativamente fuertes. No hay indicios de que estos altos déficits vayan a disminuir en el corto plazo. La deuda pública de EE. UU. acaba de superar los 40 billones de USD (123 % del PIB) y se espera que continúe aumentando en el futuro previsible", advierten en Robeco.

"Esto significa que mantenemos cautela con los bonos gubernamentales a más largo plazo, con posibles efectos de contagio desde los rendimientos estadounidenses hacia otros mercados de bonos. Tenemos posiciones de 'steepener' en mercados como los gilts del Reino Unido y los bonos gubernamentales alemanes", añade su análisis.

UBS: el Tesoro compra tiempo, no una solución
En su última Carta Mensual, Mark Haefele, Director de Inversiones de UBS Global Wealth Management, explica que la intervención excepcional del Tesoro compra tiempo, no una solución: "Los mercados han recibido con agrado las señales de que los responsables de política en EE. UU. están dispuestos a actuar cuando la volatilidad de la renta fija sube demasiado rápido. Pero creemos que la estabilidad duradera en los mercados de bonos dependerá, en última instancia, del contexto subyacente de inflación, fiscalidad y demanda".

"Las operaciones de carry trade siguen firmemente en el centro de atención en un contexto de baja volatilidad y crecimiento global resiliente. Aunque el anuncio de recompra de deuda del Tesoro de EE. UU. desencadenó una fuerte caída de los rendimientos y presionó al dólar, los inversores siguen escépticos sobre su impacto duradero. Es más probable que unas perspectivas de inflación más suaves en EEUU y un mensaje potencialmente más equilibrado de la Fed sean vientos en contra sostenidos para la fortaleza del dólar", apuntan Clémence Dumoncel, Estratega, y Dominic Schnider, Responsable Global de FX y Materias Primas.

30Jun

Robeco avisa que la oferta no puede responder fácilmente a la demanda de materiales críticos para la inteligencia artificial. El Santander se alía con el CSIC para investigar IA y computación cuantica. Idealo constata que la IA se usa para las compras online.

Miguel Ángel Valero

Samsung, SK Hynix y Micron son demandadas en EEUU por presunto pacto de precios en la memoria DRAM. Una demanda colectiva antimonopolio presentada el 25 de junio en el Distrito Norte de California por 17 particulares y pequeñas empresas acusa a los tres gigantes de la memoria de restringir el suministro de DRAM desde 2022 para disparar los precios. Éstos se han incrementado un 700% en cuatro años, al calor de la expansión hacia la memoria de alto ancho de banda para la inteligencia artificial (IA). 

Riesgo legal y de provisiones justo en pleno superciclo de precios por la IA. Las empresas afectadas dicen estar revisando la demanda, pero el caso amenaza sus márgenes vía multas del departamento de Comercio de EEUU (ya hay precedentes de cárteles) y realización de provisiones, precisamente en el mejor momento del ciclo. Apple y otros compradores de memoria pueden respirar si bajan los precios de la memoria para la IA.

Robeco: la IA topa con la escasez de materiales críticos

Pieter Busscher, Portfolio Manager de Robeco Smart Materials Strategy, subraya que  la narrativa sobre la IA en los mercados está evolucionando: "Lo que comenzó como una historia sobre software y semiconductores se está convirtiendo cada vez más en una historia sobre limitaciones físicas". A medida que la inversión en centros de datos, chips y conectividad se dispara, la demanda está llegando rápidamente a la economía real. El cobre, los materiales especializados, los componentes eléctricos y los equipos de prueba están viendo un fuerte impulso, a medida que la IA escala desde el bombo publicitario hasta la infraestructura.

Este cambio se reflejó claramente en los mercados de valores. Las empresas expuestas a materiales habilitados para IA y cadenas de suministro industriales presentaron sólidos resultados y continuaron superando al mercado, apoyadas por una capacidad ajustada y una creciente visibilidad de pedidos.

Al mismo tiempo, está emergiendo un segundo motor poderoso: la convergencia de la IA y la electrificación. Los centros de datos consumen mucha energía, lo que requiere actualizaciones masivas en redes eléctricas, sistemas de refrigeración e infraestructuras de almacenamiento. Esto está amplificando la demanda a través de cadenas de suministro ya restringidas.

“La IA está saliendo del espacio digital y entrando en la economía física. Estamos viendo un aumento en la demanda de materiales críticos para los cuales la oferta no puede responder fácilmente. La intersección entre IA y electrificación está creando un viento de cola estructural para las empresas que suministran los componentes esenciales de esta nueva infraestructura", explica este experto.

Esto está cambiando la forma en que los inversores ven el conjunto de oportunidades. Mientras que la primera fase del rally de la IA estuvo dominada por las grandes tecnológicas, la siguiente fase se está ampliando a lo largo de la cadena de valor – hacia las “herramientas” que hacen posible la IA en el mundo real.

De cara al futuro, la volatilidad podría aumentar a medida que las valoraciones se estiren y las expectativas suban. Pero estructuralmente, la imagen sigue siendo clara: la IA ya no solo impulsa la demanda de computación, sino que impulsa la demanda de los materiales que la alimentan. "Y ahí es donde reside el próximo cuello de botella – y la oportunidad", subraya Busscher.

UBS: la monetización debe acelerarse todavía más

Persisten las dudas sobre la sostenibilidad del crecimiento del capex en IA y sobre su capacidad para seguir impulsando al complejo de semiconductores, pero UBS señala que "en nuestro posicionamiento táctico seguimos favoreciendo a los proveedores de 'picos y palas' del desarrollo de la IA, ya que la visibilidad de la demanda, el poder de fijación de precios y el impulso de los resultados se mantienen sólidos. No obstante, la reciente volatilidad del mercado también ha puesto de relieve ciertos riesgos que conviene vigilar. Los riesgos de una desaceleración en el crecimiento del capex han aumentado. Los avances en modelos de menor costo podrían generar volatilidad, pero el crecimiento de la demanda debería terminar compensando estas preocupaciones. Los cuellos de botella en la oferta aún no se han aliviado de forma significativa, mientras que la monetización debería acelerarse aún más".

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que la exposición a las acciones vinculadas a la IA seguirá siendo un factor diferenciador clave para el desempeño de los mercados de renta variable a largo plazo, pero también creemos que la diversificación, tanto dentro como fuera del ámbito de la IA, es esencial". "Los inversores pueden considerar áreas más defensivas dentro del complejo de la IA, como los operadores de centros de datos y determinadas empresas de pagos, así como otras tendencias estructurales como la energía y los recursos, y la longevidad", añade.

"Creemos que el actual ciclo de capex en IA todavía tiene margen para continuar, y que las inversiones en infraestructura de IA siguen siendo Atractivas. Es probable que se den periodos de exceso de capacidad, similares a los de ciclos anteriores, pero la vida útil más corta de la infraestructura de IA, junto con una demanda más elástica proveniente de la IA autónoma, sugiere que la capacidad se absorberá más rápido que en ciclos previos", apunta Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities.

Santander se alía con el CSIC para investigar IA y computación cuántica

Por su parte, el Banco Santander y el Consejo Superior de Investigaciones Científicas, CSIC, han firmado un acuerdo de colaboración orientado a explorar futuras iniciativas de investigación, innovación y transferencia de conocimiento en áreas estratégicas como la inteligencia artificial avanzada y su conexión con nuevas capacidades computacionales como la cuántica y las aplicaciones híbridas Quantum-AI. El acuerdo tendrá una duración de tres años prorrogables y establece las bases para el desarrollo de futuros proyectos de I+D+i, programas de formación especializada, doctorados industriales, actividades de divulgación científica y la participación conjunta en convocatorias públicas y privadas de investigación e innovación. 

La combinación de conocimiento científico y transferencia de conocimiento aplicada a retos reales se desarrollará a través del Santander AI Lab, dirigido por José Manuel de la Chica, y el ecosistema de investigación en IA del CSIC.

Iñaki Bernal, Chief AI Officer de Grupo Santander, ha señalado que “este acuerdo nos permite conectar la escala, el conocimiento y los retos reales de un banco global como Santander con la excelencia científica del CSIC para explorar nuevas capacidades de la inteligencia artificial avanzada que nos ayuden a desplegar soluciones más robustas, transparentes y confiables”. Bernal ha añadido que el objetivo es “reforzar un ecosistema de IA que nos ayude a entender sistemas complejos, tomar mejores decisiones y avanzar en ámbitos como la explicabilidad, el aprendizaje federado, la detección y mitigación de sesgos, la simulación avanzada, la privacidad de los datos, la seguridad y el gobierno responsable. La investigación de frontera solo genera impacto real cuando se construye con ambición, rigor y colaboración”.

Por su parte, la vicepresidenta de Innovación y Transferencia del CSIC, Ana Castro, ha explicado que “ecreemos firmemente que la ciencia de excelencia debe estar al servicio de la sociedad y contribuir a dar respuesta a los grandes retos de nuestro tiempo. Como principal organismo público de investigación de España, trabajamos para generar conocimiento de vanguardia, pero también para que ese conocimiento se transfiera y genere impacto real. Colaboraciones como esta con Banco Santander son una gran oportunidad para conectar nuestra capacidad científica con desafíos concretos y avanzar en soluciones innovadoras y responsables”.

El vicepresidente de Investigación Científica y Técnica del CSIC, José María Martell, ha añadido que “este acuerdo encaja plenamente con la Estrategia de Inteligencia Artificial CSIC 2025-20230, especialmente en ámbitos clave como el desarrollo de una IA avanzada y confiable y el impulso de la transferencia de conocimiento. Además, refuerza algo especialmente importante para nosotros: seguir construyendo un ecosistema sólido de IA en España, donde investigación, talento e innovación trabajen de forma coordinada para generar valor y progreso”.

El acuerdo se enmarca en la estrategia ‘Data & AI-first’ de Santander, orientada a integrar la IA de manera transversal, segura y útil en la forma en que el banco trabaja, toma decisiones y genera valor para clientes y equipos. Por su parte, el CSIC aportará su capacidad científica, talento investigador, conocimiento experto e infraestructuras de investigación para impulsar proyectos de alto impacto y acercar los avances científicos más recientes a retos reales del sector financiero.

Esta nueva alianza se apoya en una estrecha colaboración que el Banco Santander, el CSIC y la Fundación General CSIC mantienen desde 2010, orientada a promover la investigación, la innovación y la transferencia de conocimiento con programas conjuntos como los Proyectos Cero de investigación científica o el programa ComFuturo, impulsado por la Fundación General CSIC para favorecer la incorporación y retención de jóvenes investigadores de excelencia en el sistema español de ciencia y tecnología.

Estos acuerdos forman parte del compromiso sostenido del Santander con el avance del conocimiento y la investigación. En los últimos cinco años, la entidad ha destinado más de 84 millones€ a programas de investigación universitaria desarrollados junto al CSIC y la Conferencia de Rectores y Rectoras de las Universidades Españolas, CRUE. Con esta nueva alianza, Santander y CSIC refuerzan la conexión entre investigación científica de frontera y aplicación empresarial para impulsar tecnologías que permitan construir sistemas de IA más seguros, transparentes, interpretables y confiables, así como explorar el potencial de la computación cuántica para abordar algunos de los desafíos más complejos de la economía digital.

Idealo: la IA pesa más en compra online

La IA ya no es “cosa del futuro” para los consumidores españoles. Según un estudio del comparador de precios idealo, España se sitúa entre los mercados europeos donde la IA tiene una mayor presencia en el día a día y un papel más integrado en el proceso de compra online. El 76% de los españoles afirma haber usado IA conscientemente en compras online, y casi la mitad la usa con mucha frecuencia, el 46% la utiliza a diario y el 19% la consulta varias veces al día. Y no se queda en “probar por curiosidad”: la mitad de los españoles ya ha usado IA para ayudarle a comprar online (siendo el dato más alto entre los países europeos del estudio) y el 67% se imagina usándola en el futuro (también el porcentaje más elevado).Incluso hay una idea que empieza a normalizarse: el 48% se ve completando todo el proceso de compra (de buscar a pagar) dentro de un asistente de IA. 

La IA entra en juego justo en esos momentos en los que comprar online se hace pesado. Por ejemplo, cuando comparas dos móviles y ya no sabes si la diferencia real está en la cámara o en el procesador o cuando intentas escoger una cafetera “buena” y te pierdes entre especificaciones. En este sentido, un 80% de los usuarios españoles encuentran muy útil (27,5%) y bastante útil (52,5%)que un asistente de IA explique productos, compare opciones y ayude a encontrar el mejor precio en compras online.

Este salto a lo práctico también se ve en las herramientas de IA: en España, ChatGPT es la herramienta más mencionada (76%),y Gemini también destaca con un 59%. Los españoles no solo “oyen hablar” de IA, la están usando con herramientas concretas para informarse y tomar decisiones.

España también es de los países más optimistas con la IA: más de la mitad de la ve como una oportunidad y solo 14% como un riesgo. Con un matiz importante para entender al consumidor español: la confianza no es “total”. El 59%confía completamente o mayormente en los resultados de la IA, lo que sugiere una actitud muy realista: se usa porque ayuda, pero se sigue contrastando. En España la IA se está convirtiendo en “ese amigo que te echa una mano” antes de comprar: te resume, te ordena opciones y te orienta—pero sin sustituir del todo el criterio del comprador.

Jovan Protić, CEO de idealo, comenta: "El valor de la IA en las compras no se medirá por lo convincente o sofisticado que suene un asistente, sino por la fiabilidad de sus resultados. Los consumidores necesitan precios precisos, ofertas de confianza, información transparente y una orientación clara. Por eso, disponer de datos fiables sobre productos, ofertas y precios se convertirá en un pilar fundamental del comercio impulsado por la IA".

22Jun

El rally de la renta variable se ha extendido más allá de un puñado de líderes tecnológicos, aunque persisten interrogantes sobre la solidez a largo plazo de la IA, la salud de la economía en general y el impacto de unos costes de financiación más elevados.

Miguel Ángel Valero

Más novedades en el mundo IA. Alphabet está adoptando el modelo de Nvidia y pondrá a vender sus chips de IA propios (TPU) a terceras empresas. Hasta ahora, los TPU eran el arma secreta interna, se usaban para entrenar sus propios modelos y dar potencia a sus servicios cloud. Eficaces, baratos, poderosos, pero solo para Google. Pero ahora Alphabet ha decidido externalizar los TPU y venderlos a otras empresas, imitando a Nvidia. El movimiento diversifica los ingresos de Google Cloud más allá de las instancias de computación genérica y ataca directamente el negocio de AWS y Azure, que hasta ahora dominaban el mercado de cómputo especializado para IA. Si Google monetiza sus TPU externamente, el mercado de chips de IA deja de ser un monopolio práctico de Nvidia. Impacto para AMD, Intel y para los hyperscalers. mientras Alphabet gana un nuevo vector de crecimiento.

Por otra parte, tras el acuerdo entre Irán y EEUU los fondos de renta variable de EEUU registraron la mayor entrada semanal del año. Los inversores, que llevaban semanas contenidos ante la incertidumbre del Estrecho de Ormuz, volcaron su liquidez en el activo de más riesgo disponible: la tecnología americana. Los fondos de renta variable de EEUU registraron la mayor entrada semanal del año en el sector tecnológico. Los flujos hacia ETF de tech como QQQ y XLK baten récords semanales. Es cierto que el dinero que entró tan rápido puede salir igual de rápido. El VIX, el índice de volatilidad, es el termómetro a vigilar.

Robeco: valoraciones respaldadas por los beneficios

Los mercados están cada vez más impulsados por una poderosa combinación de resultados sólidos e innovación tecnológica acelerada. A pesar de la incertidumbre macroeconómica y geopolítica en curso, el entorno actual se define por la fortaleza del ciclo tecnológico, con la Ien su núcleo. El progreso de la IA ha seguido acelerándose en 2026. Los modelos de IA no solo se han vuelto más inteligentes, sino también más útiles. La adopción amplia de la IA ha impulsado una aceleración de los ingresos en todo el ecosistema. Durante el primer trimestre de 2026, los principales desarrolladores de modelos de IA registraron un aumento casi triple en los ingresos, lo que ayudó a impulsar los ingresos de la computación en la nube de los tres hiper-escaladores más grandes en un 39,1% interanual, una aceleración respecto al 33,2% reportado en el cuarto trimestre de 2025. 

Para apoyar ese crecimiento, las inversiones de capital en infraestructura de IA continuaron expandiéndose, lo que a su vez impulsó los ingresos globales de semiconductores a un récord del 78% interanual en el trimestre. Aunque han resurgido las preocupaciones de que el entusiasmo por la IA esté inflando una burbuja de mercado, los múltiplos de valoración se mantienen por debajo de los picos anteriores y las previsiones de ganancias continúan creciendo. El sector tecnológico de EEUU cotiza actualmente a 23 veces las ganancias futuras, en línea con su promedio de 10 años, y por debajo de su promedio de 5 años que es de 26 veces. Para comparar, en el pico de 1972, el Nifty-50 cotizaba a 42 veces las ganancias y en marzo de 2000, el sector tecnológico de EEUU cotizaba a 58,7 veces, mientras que el índice Nasdaq 100 cotizaba a 75 veces.

Las valoraciones están respaldadas por un aumento de las ganancias. Durante el primer trimestre de 2026, las empresas miembros del S&P registraron un crecimiento de ganancias del 28,6%, el mayor aumento en casi 5 años, impulsado en gran medida por el sector tecnológico, donde las ganancias crecieron un 54,8% interanual. Aunque los rendimientos del mercado relacionados con la IA hasta ahora se han concentrado en la industria de semiconductores, hay señales de ampliación. Después de un prolongado período de bajo rendimiento significativo,el índice del sector ampliado de software del S&P subió un 18,8% en mayo, con el sector aún cotizando por debajode los múltiplos previos a la pandemia. Además, a pesar de las preocupaciones por la disrupción impulsada por laIA, las empresas de software como servicio (SaaS) registraron el mayor crecimiento en nuevos ingresos en más decinco años durante el primer trimestre de 2026.De cara al futuro, la innovación sigue siendo el principal motor del crecimiento a largo plazo, con la IA a la vanguardia. Sin embargo, las expectativas elevadas tras un período de sólido desempeño representan un riesgo potencial a cortoplazo.En este entorno, el enfoque continúa estando en empresas innovadoras y de alta calidad que puedan traducir elliderazgo tecnológico en un crecimiento sostenido de las ganancias, posicionándolas para capturar las oportunidadesa largo plazo de la era de la IA.

Cloudfare crea un protocolo contra el tráfico malicioso

Cloudflare, la empresa especializada en conectividad cloud, anuncia una iniciativa junto con los principales navegadores web (Mozilla Firefox, Google Chrome y Microsoft Edge), comprometiéndose a desarrollar y estandarizar un protocolo que preserve la privacidad para ayudar a humanos y a bots a demostrar que su tráfico no es malicioso. A medida que Internet pasa de los clics realizados por humanos a la actividad de los agentes, los operadores de sitios web ahora tienen que descubrir cómo detener el tráfico automatizado agresivo sin recurrir a un rastreo invasivo. Esta iniciativa sentará las bases para una experiencia más fluida, segura y privada, tanto para cada usuario de Internet como para los propietarios de sitios web.

"La forma en que interactuamos con internet se enfrenta a un cambio fundamental. Las tareas normales de todos los días, como pedir comida, antes requerían que el usuario navegará personalmente por los menús y las pasarelas de pago. Ahora, los agentes autónomos están empezando a coordinar estos flujos de trabajo en nombre de las personas", afirma Dane Knecht, CTO de Cloudflare. "A medida que el tráfico impulsado por IA se generaliza, las herramientas existentes para respaldar su uso resultan demasiado genéricas y rudimentarias. Ahora, esta colaboración nos permite eliminar la fricción causada por los protocolos de seguridad para cada visitante —ya sea humano o agente— sin sacrificar la privacidad", añade.

A medida que avanzamos hacia una era de IA agéntica, la línea entre el comportamiento humano y la actividad de los bots se está desdibujando, dejando al mundo digital con un problema de privacidad sin precedentes. Cuando los sitios web intentan verificar que una solicitud proviene de un humano legítimo o de un bot autorizado, las soluciones tradicionales —inicios de sesión forzados y rastreo invasivo— comprometen la confianza del usuario.

Los Tokens de Control de Acceso Privado (PACT, por sus siglas en inglés) están diseñados para permitir que los sitios que tienen un sólido conocimiento de la "identidad humana" emitan tokens anónimos. El navegador del usuario puede entonces proporcionar estos tokens a otros sitios para demostrar que hay un humano detrás, reduciendo la necesidad de captchas molestos y complicados o de rastreos invasivos. PACT permite que todo esto suceda sin ningún tipo de rastreo ni posibilidad de que los sitios identifiquen al usuario o su historial de navegación.

PACT empoderará aún más a las empresas para identificar a los visitantes genuinos, garantizando que puedan concentrar sus recursos en el tráfico que realmente les importa. PACT aprovecha información confiable de contextos que tienen relaciones auténticas con las personas, manteniendo al mismo tiempo dicha información privada. Esto proporciona a las empresas garantías de alta integridad sobre sus audiencias con una fricción mínima. El uso de PACT en la red de Cloudflare eleva el listón de la confiabilidad e integridad en línea sin los costos tradicionales.

WeGrant lanza una plataforma para captar ayudas públicas

Por su parte, WeGrant lanza una nueva versión de su plataforma para tratare de resolver uno de los grandes problemas que tiene el crecimiento empresarialen Europa: cómo convertir inversiones reales en proyectos financiables, reducir la complejidad administrativa de las ayudas públicas y conectar a las empresas confinanciación bancaria y privada en el momento en que más la necesitan.

La nueva plataforma consolida a WeGrant como una infraestructura tecnológica y financiera para empresas, bancos, consultoras y promotores de proyectos. Su propuesta combina IA especializada, datos de convocatorias, análisis de elegibilidad, generación documental, revisión experta y acompañamiento financiero en un único entorno.El lanzamiento supone un salto relevante respecto al modelo tradicional de gestión de ayudas públicas, históricamente basado en búsquedas manuales, procesos fragmentados, documentación compleja y alta dependencia de intermediarios. 

WeGrant propone unmodelo diferente: una plataforma AI-native en la que la empresa puede identificar oportunidades, evaluar su encaje, generar documentación técnica, trabajar con consultores especializados y activar financiación asociada al proyecto.

“La financiación pública no puede seguir siendo un proceso reservado para quienes tienen tiempo, estructura o capacidad para superar las barreras y la burocracia. Nuestro objetivo es que cualquier empresa con un proyecto de inversión pueda entender qué ayudas tiene, qué probabilidad de éxito existe, cómo debe estructurar su proyecto y cómo puede financiarlo”, señala Francisco Estevan, fundador y CEO de WeGrant.

Uno de los principales avances de la nueva plataforma es la evolución hacia WAIGRANT, el sistema de IA desarrollado por WeGrant para asistir en la generación de proyectos, memorias técnicas y documentación vinculada a ayudas públicas, deducciones fiscales e incentivos a la inversión. A diferencia de soluciones basadas en prompts genéricos, WAIGRANT funciona sobre una arquitectura propia de conocimiento, con modelos de recuperación de información, bases documentales especializadas, criterios de elegibilidad, ejemplos técnicos, metodología consultora y trazabilidad del proceso de generación.

La plataforma permite generar borradores estructurados de proyectos, pero también revisar fuentes, detectar gaps, identificar riesgos, mejorar la coherencia técnica yfacilitar la validación final por parte de consultores especializados.

“No estamos lanzando un prompt. Estamos construyendo una capa de inteligencia especializada sobre financiación pública, con conocimiento experto, trazabilidad y revisión humana. La IA no sustituye al consultor: le permite trabajar mejor, más rápido y con más foco en lo que realmente aporta valor”, explica Estevan. Con este enfoque, WeGrant busca abordar una preocupación creciente en el uso de IA aplicada a documentación empresarial: la necesidad de que los contenidos generados sean auditables, revisables y defendibles ante administraciones, entidades financieras y organismos evaluadores.

Al mismo tiempo, WeGrant refuerza su capacidad para conectar ayudas públicas, incentivos fiscales y financiación privada, cuando muchas empresas identifican ayudas, pero no logran estructurar financieramente la inversión o anticipar los recursos necesarios para ejecutarla. La nueva plataforma permite detectar inversiones futuras, proyectos financiables, necesidades de prefinanciación, oportunidades de financiación verde, operaciones de innovación, leasing, confirming, factoring, avales o préstamos vinculados a proyectos con potencial de ayuda pública. Este enfoque cobra especial relevancia en la nueva etapa post Next Generation, en laque las ayudas públicas dejan de ser únicamente una herramienta de subvención y se convierten en una palanca para activar inversión empresarial, reducir riesgo, y generar nuevas conversaciones de valor entre bancos y clientes.

En este contexto, WeGrant está reforzando su colaboración con entidades financieras para que los bancos puedan acompañar a sus clientes no solo en la identificación de ayudas, sino también en la financiación complementaria de los proyectos. “Las ayudas públicas no deben entenderse como un trámite aislado, sino como una herramienta para activar la inversión empresarial para aumentar crecimiento. Si una empresa tiene un proyecto subvencionable, probablemente también tiene una necesidad financiera. Ahí es donde la banca puede jugar un papel mucho más estratégico”, afirma Estevan.

La tercera novedad es la dimensión internacional de la plataforma, permitiendo trabajar actualmente en España, Francia,Portugal, Países Bajos y Polonia. Este avance responde a una realidad creciente del mercado: las empresas ya no diseñan sus inversiones únicamente en clave nacional. Cada vez más grupos empresariales necesitan comparar oportunidades de financiación entre países, localizar incentivos fiscales, analizar ayudas regionales o nacionales y estructurar proyectos internacionales con distintos niveles de apoyo público .La nueva versión de WeGrant permite avanzar hacia un modelo en el que una empresa pueda analizar, desde un mismo entorno, dónde tiene más sentido ejecutar una inversión, qué programas existen en cada país, qué intensidad de ayuda puede obtener yqué socios financieros o consultores pueden acompañar la operación.

“Europa tiene una enorme cantidad de recursos públicos para innovación, industria, digitalización, sostenibilidad y competitividad, pero el acceso sigue estando demasiado fragmentado. Nuestro objetivo es construir una plataforma que permita operar entre países, comparar oportunidades y conectar ayudas, financiación y ejecución”, explica Elena Femenía, COO de WeGrant.

UBS: la inversión en IA respalda el crecimiento de los beneficios empresariales

A medida que nos adentramos en la segunda mitad de 2026, los inversores navegan en un mercado moldeado por el auge de la inversión en IA, el cambio en el impulso económico y los persistentes riesgos geopolíticos y de política. El rally de la renta variable se ha extendido más allá de un puñado de líderes tecnológicos, aunque persisten interrogantes sobre la solidez a largo plazo de la IA, la salud de la economía en general y el impacto de unos costes de financiación más elevados. "Nuestro escenario base sigue siendo que la renta variable avanzará al alza en los próximos seis a doce meses, y esperamos que el S&P 500 alcance los 8.200 puntos en junio de 2027", explican en UBS.

Kiran Ganesh, estratega multiactivo de UBS Global Wealth Management, afirma: "Creemos que el entorno actual refuerza la conveniencia de mantener una cartera central mucho más ampliamente diversificada en el núcleo de la asignación a renta variable, complementándola con una exposición selectiva a oportunidades de crecimiento estructural. Esperamos que la fortaleza continuada del gasto en capital de IA, una economía estadounidense resiliente, el gasto fiscal sostenido a escala mundial y una sólida creación de crédito sigan respaldando el crecimiento de los beneficios empresariales y los mercados en general".

"Nuestro escenario base prevé una fortaleza continuada del gasto en capital de IA, una economía estadounidense resiliente, el gasto fiscal sostenido a escala mundial y una sólida creación de crédito que seguirán respaldando el crecimiento de los beneficios empresariales y los mercados en general", insiste Mark Haefele, Chief Investment Officer.

Evli: el dominio tecnológico en las Bolsas mundiales va a continuar

Valtteri Ahti, Estratega Jefe de Evli, también cree que el dominio de las tecnológicas en las Bolsas mundiales va a continuar. Porque el ciclo de las empresas de semiconductores es ahora alcista, y porque las empresas quieren integrar el desarrollo de modelos IA, los servicios que prestan, y las infraestructuras que la soportan (lo que se conoce como technology stack), tal y como algunas compañías como Alphabet o Meta están haciendo.  El objetivo es capturar valor en un sector que continúa gozando de una fuerte demanda superior a la oferta. Nadie quiere perderse la carrera de la IA para el crecimiento a futuro. 

La participación del sector tecnológico en sentido amplio dentro de la capitalización bursátil mundial, ha alcanzado máximos históricos, y ya supera los picos de la burbuja puntocom de comienzos de milenio. El auge de las acciones tecnológicas es un fenómeno internacional. En EEUU, las acciones tecnológicas representan alrededor del 40% del mercado; en los mercados emergentes, cerca de la mitad; y en Japón, aproximadamente una quinta parte. En Europa, la participación es inferior al 10%. 

La industria tecnológica es el emblema de la globalización, con cadenas de suministro que abarcan EEUU, Japón y Asia oriental. El software y los chips se diseñan en Estados Unidos, pero los chips se fabrican en China, Corea y Taiwán.Las empresas japonesas suministran la maquinaria y los equipos a las plantas de fabricación de semiconductores.

Los mercados bursátiles reflejan esta división del trabajo: el de EEUU está compuesto por software e hiperescaladores, el de Japón por empresas de equipos para semiconductores, y los de Taiwán y Corea por compañías de fabricación de semiconductores. China está desarrollando la mayor parte de la technology stack (conjunto de lenguajes de programación, framworks, bases de datos, servidores y herramientas) , aunque grandes partes de la misma, como Huawei, probablemente no coticen en Bolsa.

A causa de su dominio, ya no se puede ignorar a la tecnología como un factor independiente. La clave del desempeño del sector tecnológico, y dentro de él, es por supuesto la IA, que es una tecnología de propósito general, lo que significa que mejora la productividad de forma amplia y no sólo en un área específica. 

La infraestructura que permite la IA, se está desplegando rápidamente. Como es natural en esta fase inicial, los beneficios fluyen hacia quienes construyen la infraestructura. La infraestructura de IA consiste en gran medida en centros de datos, que son recintos que contienen cientos de miles de semiconductores. Por tanto, la infraestructura es, en realidad, semiconductores avanzados. Los modelos de IA se calculan mediante aceleradores de IA, que son una combinación de chips lógicos y de memoria. El chip lógico realiza los cálculos mientras se comunica con sus chips de memoria. Es el mismo proceso que el de un ordenador.

En 2019, entre las 15 empresas cotizadas más valiosas sólo había una compañía de semiconductores. En la actualidad hay hasta seis. En lo más alto de la lista se encuentran Nvidia y Broadcom, que diseñan aceleradores de IA. También figuran TSMC de Taiwán, que fabrica chips lógicos, y los fabricantes de memoria Samsung, SK Hynix y Micron. Incluso podría argumentarse que hay más empresas de semiconductores en la lista, ya que Google y Amazon también diseñan aceleradores de IA y operan flotas de centros de datos.

El valor de mercado de las empresas de semiconductores ha aumentado rápidamente, junto con un fuerte crecimiento de sus beneficios. Las compañías que compran chips son principalmente las mayores empresas tecnológicas del mundo, entre ellas Amazon, Alphabet, Microsoft y Meta, así como las empresas de modelos de IA AnthropicOpenAI. Estas firmas están gastando hasta cientos de miles de millones en chips. El próximo año, esta cifra seguirá aumentando. La demanda de chips sigue superando a la oferta, y las fábricas de chips, o fabs, operan a plena capacidad. Como resultado, los precios de los chips se han multiplicado en algunos segmentos, lo que explica los extraordinarios beneficios de las empresas de semiconductores. El fabricante de memoria Micron ha afirmado que no puede aceptar todos los pedidos de sus clientes, y éstos han firmado contratos comprometiéndose a pagar precios elevados durante años para asegurarse el suministro de memoria.

Los elevados beneficios de las empresas del sector de semiconductores, les han llevado a invertir en capacidad adicional. Los altos beneficios también atraen competencia, como la de empresas chinas, que sin embargo se ven limitados por las restricciones a la exportación de equipos de fabricación de semiconductores. Las nuevas fabs añadirán oferta y, como resultado, los márgenes acabarán disminuyendo. La pregunta es cuándo.

La industria de semiconductores es una industria cíclica por excelencia. El ciclo de subidas y bajadas, junto con el coste cada vez mayor de las plantas de fabricación de nueva generación, ha impulsado la consolidación de la industria. En la década de 1980 había decenas de actores relevantes en el sector, mientras hoy sólo existen tres grandes, incluidos Samsung, SK Hynix y Micron, con empresas chinas como CXMT ganando cuota de mercado.

El ciclo actual bien podría ser el ciclo de subida y bajada de los semiconductores más intenso hasta la fecha. Construir y poner en marcha una planta de fabricación de memoria lleva más de dos años, y las carteras de pedidos de las empresas están llenas, por lo que la oferta de memoria no seguirá el ritmo de la demanda en los próximos años. Sin embargo, una demanda extrema no altera la dinámica subyacente de subida y bajada, que es propia de los economics de los semiconductores.

La duración y la magnitud del ciclo actual son directamente proporcionales a la duración y magnitud del ciclo de la IA, que se prevé considerable. Las estimaciones de consenso sobre el gasto de capital de las grandes empresas tecnológicas para 2027 se acercan al billón$. Las empresas tecnológicas se sienten respaldadas, porque sus propias carteras de pedidos de centros de datos también están aumentando, lo que proporciona visibilidad. Mientras que los pedidos de la era puntocom estaban impulsados por expectativas de demanda futura, los pedidos de IA buscan atender una demanda real.

Además, y quizá lo más importante, las grandes empresas tecnológicas pueden temer que no invertir en IA signifique quedar excluidas de los mercados del futuro. Por tanto, invertir en IA es también un imperativo estratégico relacionado con la supervivencia. Según el inversor Gavin Baker, el cofundador de Google Larry Page ha dicho internamente en la compañía que está dispuesto a quebrar antes que perder la carrera de la IA.

El tamaño total de los retornos de la IA, y la distribución de esos retornos, son las principales preguntas que hay que hacer a la hora de invertir. ¿Irán los beneficios a los desarrolladores de modelos de IA, como Google, Anthropic, OpenAI y SpaceX? ¿O a los proveedores de servicios, como las empresas de software Microsoft, SalesforceAdobe?

Los gigantes tecnológicos intentan mejorar sus cifras de negocio, y cubrir sus apuestas estratégicas mediante la integración vertical. La integración definitiva implica operar una flota de centros de datos, diseñar aceleradores de IA personalizados y modelos de IA, y ofrecer servicios que aprovechen esos modelos. Hasta ahora, Alphabet ha sido la única gran empresa tecnológica capaz de abarcar toda la technology stack de IA. Microsoft y Meta están intentando hacer lo mismo.

La pregunta clave para la distribución de los beneficios puede ser el papel de los modelos de IA. ¿Se convertirán los modelos de IA en un producto estandarizado y, en la práctica, intercambiable? En ese caso, los proveedores de servicios, como Microsoft y una amplia gama de empresas de software, capturarían la mayor parte del valor económico de de la IA. ¿O absorberán los modelos la capa de servicios, dejando esa capa sin relevancia? La capa de servicios sería muy parecida al casco de un centro de datos: una pieza de cemento que encapsula un clúster de chips muy valiosos. Esta idea ha hecho caer las cotizaciones de las empresas de software. La cuestión de quién captura valor será cada vez más relevante cuando las empresas de IA Anthropic y OpenAI salgan a cotizar en la Bolsa, posiblemente en el transcurso de este año.

16Jun

Pictet avisa del "alto riesgo de equivocaciones", y Robeco cree que si la reunión del FOMC transcurre sin incidentes, "sería un buen resultado".

Miguel Ángel Valero

La primera reunión del FOMC de la Fed presidida por Kevin Warsh (el miércoles 17 de junio) coincide con el acuerdo entre Irán y EEUU y la reapertura del estrecho de Ormuz. Parece que a los mercados les importa más el debut de Warsh que las decisiones sobre los tipos, que nadie espera que se muevan. Todos tienen asumido que, ante el cambiante escenario geopolítico y del precio de la energía, la Fed adoptará una postura cauta y preferirá tener más información antes de mover el precio oficial del dinero. 

Por ello, lo relevante en esta ocasión serán las nuevas previsiones macroeconómicas que publicará y, sobre todo, posibles detalles relativos a los cambios en la comunicación que pretende implementar Warsh. El nuevo presidente de la Fed, antes de acceder al cargo, aseguraba que pretende impulsar una reforma de la política de comunicación, retirando herramientas como la señalización anticipada de la trayectoria futura (el denominado 'forward guidance') y también el cuadro de previsiones de los tipos oficiales de los propios miembros de la Fed ('dot plot', el conocido como gráfico de puntos). 

De sacar adelante sus planes, supondrán una ruptura con la anterior política de comunicación que abogaba por la transparencia y la previsibilidad. Warsh argumenta que la “sobrecomunicación” perjudica y limita las opciones de actuación de la Fed, convirtiéndolo con frecuencia en "rehén" de las expectativas de los mercados financieros.

Pictet: ambigüedad estratégica

En ese sentido, la economista de Pictet WM para EEUU, Xiao Cui, habla de "ambigüedad estratégica" y avisa del "alto riesgo de equivocaciones" en el debut de Warsh. Espera que la Reserva Federal mantenga su tipo de interés de política monetaria en 3,5–3,75 %, eliminando el sesgo acomodaticio, aunque sin introducir tono de endurecimiento. "No esperamos disidencia, aunque es posible, pero poco probable, que algunos presidentes de bancos regionales prefieran ya un tono de endurecimiento para esta reunión", precisa.

Hay una "posibilidad remota" de que solo se publique la tendencia central de proyecciones, en lugar de las individuales. "El caso es que esperamos que el gráfico de previsiones se publique sin la de Warsh, dado su desagrado con la guía a futuro", apunta. Espera que las proyecciones indiquen una inflación notablemente mayor, crecimiento del PIB ligeramente menor y tasa de desempleo sin cambios y sin reducción de tipos de interés en 2026, un recorte al 3,375 % o más para 2027 y también 3,375 % a largo plazo, reflejando el impacto deflacionario de la IA y la resiliencia de la economía con los tipos a los niveles actuales.

"De momento esperamos que en la rueda de prensa Warsh minimice las previsiones futuras, defendiendo en su lugar la paciencia respecto a la inflación y los tipos de interés. Ha venido promoviendo una agenda de reformas, pero los cambios significativos en la comunicación y el balance de la institución llevarán tiempo en implementarse.  De momento, sus comentarios recientes sugieren que su prometido 'cambio de régimen' es 'más amable de lo temido'. En cualquier caso, estimamos que señale una reducción de compras de activos a 10.000 millones$ -desde diciembre de 2025 ha comprado 40.000 millones/mes en bonos del Tesoro, 25.000 millones desde mediados de abril- y condiciones de financiación blanda", explica.

Kevin Warsh, el nuevo presidente de la Reserva Federal ha defendido un balance significativamente menor de la institución monetaria. Argumenta que reducirlo elimina acomodaciones ocultas, reduce presiones inflacionarias y crea margen para recortes de tipos. Apoya la independencia de la Reserva Federal, pero la define como operativa y considera mayor coordinación con el Tesoro. Ello puede contener los costes de endeudamiento a largo plazo, pero con riesgo de dominio fiscal para ayudar a mantener manejable la carga de intereses. También quiere menor dependencia de la orientación a futuro, argumentando que limita la flexibilidad.

Puede favorecer medidas alternativas de inflación, con tendencia "favorable", como el PCE (consumo personal) medio recortado, con riesgo de dejar a la Reserva Federal rezagada.  Warsh tiene considerable libertad para remodelar estas prácticas. "Sin embargo, forzar cambios abruptamente va contra de la cultura de la Reserva Federal y esperamos discusiones para un apoyo gradual", advierte la experta de Pictet.

"En todo caso, hay riesgo de que enfatice medidas alternativas de inflación -con lecturas más bajas- y defienda con fuerza la desinflación, generando preocupaciones sobre credibilidad.  También hay riesgo de que acepte la posibilidad de subida de tipos de interés, esto es, que no rechace que el mercado descuenta un aumento del 0,17 % para finales de año. Además, hay alto riesgo de equivocaciones en su primera rueda de prensa, lo que los mercados pueden interpretar negativamente", concluye.

Robeco: si no hay incidentes, sería un buen resultado

Colin Graham, head of Estrategias Multi Activos de Robeco, tampoco espera grandes cambios en el estreno de Warsh: "estimamos que la reunión transcurra sin incidentes, lo que sería un buen resultado". El tramo largo (>7 años) sigue siendo vulnerable ya que el Tesoro dejó de comprar, los déficits fiscales crecen, lo que nos lleva a ver que la economía estadounidense está en alta presión. Warsh dimitió por la flexibilización cuantitativa (QE), por lo que aquí podría ser donde el mercado pruebe al nuevo presidente y una mayor coordinación con el Tesoro.

¿Cuál creen que será el mensaje principal de la Reserva Federal en esta reunión? Un ‘sin cambios’ cauteloso, pero con vigilancia sobre el mercado laboral y las presiones inflacionarias. Aún se necesitan más detalles sobre el Memorando de Entendimiento entre EEUU e Irán, pero los mercados ya avanzan. Para el Comité Federal de Mercado Abierto (FOMC), es más fácil mantener la política esta semana y evitar un error de política del BCE.

¿Qué impacto tendrá el conflicto geopolítico actual y renovado? La Administración pasará a otros temas de su agenda política como aranceles, contención de China, inmigración y Cuba. La inflación en EEUU se ve menos afectada por el petróleo más barato debido a la apertura del Estrecho, aunque los precios más bajos de la gasolina pueden apoyar el gasto del consumidor.

UBS: el acuerdo de paz alivia el dilema de política monetaria

"Una solución duradera a la crisis de Oriente Medio aliviaría el dilema de política monetaria de los principales bancos centrales, que han estado bajo presión para subir tipos con el fin de contener el impacto inflacionario derivado del encarecimiento de la energía. Aunque numerosos bancos centrales celebran reuniones de política monetaria esta semana, es probable que sea la Fed quien marque la pauta para los mercados", señala Mark Haefele, Director de Inversiones en UBS Global Wealth Management.

21May

Grupo Adecco, Aon, The Trader, Unicaja, Visium, Nvidia, AMD, UBS, investing.com, Robeco, aportan su visión sobre la evolución de la inteligencia artificial y su implantación en las empresas españolas.

Miguel Ángel Valero

La inteligencia artificial (IA) avanza más rápido que la capacidad de muchas empresas para preparar a sus equipos. Aunque la mayoría de las compañías ya explora cómo incorporar la IA a su actividad diaria, todavía persisten importantes carencias en formación, comunicación y desarrollo del talento. En este contexto, la confianza de los empleados se está convirtiendo en uno de los factores clave para que la transformación tecnológica tenga impacto real.

El informe The human premium: leadership beyond the algorithm, del Grupo Adecco, subraya que está acelerando muchos procesos, pero no puede transformar una empresa por sí sola. Para que funcione, los equipos necesitan saber hacia dónde va la compañía, qué papel tienen en ese cambio y qué capacidades deben desarrollar. Según el estudio, uno de los grandes frenos actuales es que los directivos no siempre comunican con claridad y no aprovechan suficientemente los datos para orientar la estrategia de talento, por lo que les cuesta generar confianza entre sus empleados.

En España, solo el 18% cree estar desarrollando una plantilla realmente preparada para adaptarse a la IA, cuatro puntos por debajo de la media global. Se sitúa solo por delante de Suiza e Italia, ambas con un 12%, y lejos de las primeras posiciones, encabezadas por Bélgica, con un 28%, Australia y Japón, ambas con un 26%.

También se refleja un bajo aprovechamiento de la información que tienen sobre las habilidades y trayectoria de sus equipos. Únicamente el 20% de las empresas utiliza eficazmente los datos de talento (la información que la empresa ya tiene o puede medir sobre sus propios equipos para saber qué capacidades existen, qué perfiles pueden crecer dentro de la organización, qué necesidades de formación hay y qué oportunidades internas se pueden abrir) para impulsar la movilidad interna y la progresión profesional. En ese caso, España queda de nuevo en penúltima posición, solo por delante de Italia, con un 19%. Los países que lideran este indicador prácticamente duplican el dato español: Suiza alcanza el 42%, Canadá el 41% y Bélgica el 40%.

Por otra parte, falta claridad sobre el papel que tiene cada empleado dentro de la empresa. Solo el 26% de las empresas españoles afirma que sus empleados entienden cómo contribuye su trabajo al objetivo y al éxito de la organización, 18 puntos menos que el promedio mundial. Es el dato más bajo entre los países analizados y queda muy lejos de Canadá, que alcanza el 64%, y de Australia y Estados Unidos, ambos con un 54%.

Estos resultados muestran que las empresas españolas necesitan reforzar la comunicación interna, usar mejor sus datos de talento y ayudar a sus equipos a entender cómo pueden crecer dentro de la organización. Sin esa base, la tecnología avanza, pero la plantilla no siempre cuenta con las capacidades necesarias para adaptarse al mismo ritmo.

A pesar de que IA avanza rápido, muchas empresas todavía no están preparando a sus equipos al mismo ritmo. El reto, por tanto, no está solo en incorporar nuevas herramientas, sino en explicar cómo van a cambiar la forma de trabajar y qué beneficios concretos pueden aportar a las personas.

Esta distancia se observa en la llegada de herramientas de IA capaces de realizar tareas de forma autónoma dentro del trabajo diario. El 26% de los directivos empresariales españoles (19 puntos por debajo del dato global) espera que estas soluciones se incorporen a la forma habitual de trabajar de sus equipos durante los próximos 12 meses, mientras que el 30% de los empleados sin puestos de responsabilidad opina lo mismo. Se trata de uno de los datos más bajos entre los países analizados, solo por delante de Italia, con un 25%, y lejos del top-3: Reino Unido, con un 59%; Canadá, con un 58%; y Estados Unidos, con un 56%.

Aun así, los líderes empresariales españoles ven estas herramientas sobre todo como una ayuda para que los empleados puedan avanzar en su carrera y acceder a nueva formación. Esta visión también es compartida por otros mercados como Reino Unido, Bélgica o Japón. En cambio, países como EEUU, Alemania o Australia priorizan más la automatización de tareas y la mejora de la eficiencia.

El problema es que esa oportunidad todavía no se explica con suficiente claridad a las plantillas. En España, solo el 24% de las empresas explica claramente a sus trabajadores cómo la IA generará oportunidades laborales, 12 puntos menos que la media global. El país se sitúa solo por encima de Holanda, con un 23%, y empata con Suecia e Italia. Queda lejos de Australia, que lidera este indicador con un 52%, seguida de Suiza, con un 46%; Estados Unidos, con un 43%; y Bélgica, con un 42%.
 
A este respecto, los líderes españoles ven oportunidades, pero todavía falta explicar mejor cómo esta tecnología puede ayudar a los trabajadores a crecer, aprender y aportar más valor. Sin esa comunicación, la IA no puede percibirse como una herramienta útil para el desarrollo profesional.

La confianza empieza a ser un indicador que permite saber si los equipos se sienten preparados para adaptarse y si cuentan con el apoyo necesario para trabajar con IA. El informe de Adecco llama “organizaciones preparadas para el futuro” a aquellas empresas que ya están sacando valor real de la IA, pero sin perder el foco en las personas. España aporta el 6% de las organizaciones preparadas para el futuro identificadas en el informe, con siete compañías. El dato queda lejos de los mercados con mayor presencia de este tipo de organizaciones: EE. UU. reúne 30 compañías, el 25% del total; Reino Unido, 18 compañías, el 15%; y Australia y Canadá, 14 compañías cada uno, el 12% en ambos casos.

Esta diferencia se refleja en la capacidad de adaptación de las plantillas. El 76% de las organizaciones preparadas para el futuro considera que su plantilla es muy adaptable, frente al 42% del resto de organizaciones. No obstante, hay una diferencia clara en la forma de medir la confianza. El 49% de las organizaciones cuenta con mecanismos estables para medir la confianza de sus equipos, frente al 18% del resto de organizaciones. Además, estas organizaciones prestan más atención a habilidades humanas clave. El 60% afirma que la capacidad para resolver problemas es un indicador clave de rendimiento dentro de su estrategia de personas y talento.

Las empresas mejor posicionadas ante la IA, además de incorporar tecnología, miden la confianza, desarrollan habilidades humanas y preparan a sus equipos para evolucionar. Esa combinación explica por qué logran plantillas más flexibles, productivas y preparadas para afrontar el cambio.

“La IA avanza muy rápido, pero las personas necesitan tiempo, información y confianza para adaptarse. Las empresas que no tengan en cuenta esa diferencia tendrán más dificultades para convertir sus pruebas con IA en resultados reales. Por ello, las que mejor aprovecharán esta tecnología serán aquellas las que expliquen con transparencia cómo se va a utilizar y qué impacto tendrá en los equipos. En este punto, los líderes empresariales tienen una responsabilidad clave: lograr que personas y tecnología trabajen juntas tanto de forma eficiente como segura”, subraya Denis Machuel, CEO de The Adecco Group.

Aon: solo el 18% de las empresas mejora competencias IA de sus empleados

En la misma línea, el “Human Capital Trends Study” de Aon revela una brecha crítica en el núcleo de las estrategias de IA de las empresas: las organizaciones reconocen que sus personas impulsarán el éxito de la IA, pero no están invirtiendo en sus estrategias de personas. El 88% de los empleadores coincide en que la IA exigirá que su plantilla desarrolle nuevas habilidades, y sitúa capacidades humanas como la adaptabilidad, el liderazgo y la gestión del cambio como los impulsores más críticos del éxito en los próximos tres años, incluso por delante de las habilidades técnicas. Sin embargo, este reconocimiento no se está traduciendo en acciones. 

 Aunque el 73% de las organizaciones ya ha desplegado programas de IA, solo el 18% afirma que la mayor parte de su plantilla ha participado en programas de reciclaje o mejora de competencias en IA durante el último año. La limitación de recursos o presupuestos de formación se cita como el principal obstáculo para desarrollar habilidades internamente, pero solo el 28% ha contratado a empleados con experiencia en IA, confirmando que se sigue confiando en el desarrollo del talento interno.

El resultado es una desconexión entre lo que las organizaciones saben que impulsará el éxito y cómo están priorizando los recursos, una brecha que está emergiendo como un riesgo material para el valor de la empresa. “Los ganadores en la aplicación de la IA liderarán con estrategias de personas de primer nivel”, afirma Greg Case, presidente y CEO de Aon. “La IA representa una oportunidad histórica de crecimiento, especialmente paralas organizaciones que abordan la transformación con una perspectiva tanto humana como tecnológica. Al cerrarla brecha entre la ambición y la preparación, los líderes pueden actuar con confianza, reforzar la resiliencia alargo plazo y ganar hoy y en el futuro”, subraya.

A medida que las organizaciones invierten con fuerza en IA, muchas están desplegando la tecnología más rápido de lo que desarrollan las habilidades, las estructuras y el apoyo humano necesarios para que sea efectiva. Muchas siguen priorizando las ganancias de eficiencia a corto plazo por encima del desarrollo de capacidades a largo plazo. El 80% de las organizaciones cita la automatización de tareas rutinarias como un objetivo principal de la IA; solo el 35 % prioriza la mejora y el reciclaje de competencias de la plantilla.

Las organizaciones priorizan la automatización mientras, a la vez, reconocen que las capacidades humanas determinarán si la IA ofrece resultados. La preparación de la plantilla influye en la eficacia con la que las organizaciones convierten el cambio tecnológico en resultados para la empresa, lo que la convierte en un factor diferencial en un entorno que avanza rápidamente. Cuando los líderes no tienen expectativas claras y límites sobre cómo se utiliza la IA, o cuando los esfuerzos de preparación van por detrás del despliegue, las organizaciones se enfrentan a una adopción más lenta, una ejecución fragmentada y una mayor exposición operativa y reputacional.

El éxito de la IA depende de las personas, pero la mayoría de las organizaciones sigue centrando la inversión en la tecnología. Es en este punto donde se genera una pérdida de valor. Para cerrar la brecha de preparación, es necesario un enfoque coordinado de habilidades, confianza, gobernanza y liderazgo para garantizar que la inversión se traduzca en rendimiento sostenible y resiliencia.

El estudio de Aon recomienda a las empresas:

  • alinear la estrategia de IA con la planificación de la fuerza laboral; 
  • evaluar las capacidades en IA y las necesidades de habilidades futuras e invertir en programas estructurados de recapacitación y mejora de habilidades a nivel organizacional; 
  • fortalecer las capacidades de liderazgo para guiar el cambio con una gobernanza clara y marcos de control; 
  • y usar datos y analítica de personas más maduros y conectados para tomar decisiones más inteligentes sobre dónde invertir. 

Las organizaciones que actúan con determinación pueden construir fuerzas laborales más resilientes, seguras y productivas, y hacer realidad todo el potencial de la IA. A medida que se acelera la adopción de la IA, las organizaciones se enfrentan a una elección clara: seguir priorizando únicamente la tecnología o invertir en igual medida en la fuerza laboral necesaria para que ésta sea efectiva. Aquellas que cierren la brecha entre la intención y la acción mediante el desarrollo de habilidades, el fortalecimiento de la cultura y el empoderamiento del liderazgo estarán mejor posicionadas para convertir la IA en una ventaja competitiva duradera.

The Trader: rechazo social a la IA en EEUU

La IA promete ser la próxima gran revolución tecnológica. Y probablemente lo será. Pero mientras Silicon Valley habla de productividad, eficiencia y progreso, una parte creciente de la sociedad empieza a reaccionar justo en dirección contraria. El rechazo social a la IA en EEUU está creciendo a una velocidad inesperada. Ya no se trata solo de debates académicos o advertencias éticas. Hay protestas ciudadanas contra centros de datos, políticos perdiendo elecciones locales tras aprobar proyectos vinculados a IA, ataques vandálicos e incluso una caída muy significativa en las encuestas de popularidad de esta tecnología. 

"Y, sinceramente, no debería sorprendernos. La IA está empezando a tocar tres pilares extremadamente sensibles para cualquier sociedad: el empleo, el coste de la energía y la educación de los hijos", resalta el analista Pablo Gil en The Trader.

Muchos trabajadores ven cómo las empresas anuncian despidos justificándolos directamente por automatización. Familias enteras observan cómo el crecimiento de los centros de datos dispara la presión sobre las redes eléctricas, los precios energéticos y las repercusiones del uso y escasez de agua en el medio ambiente. Y padres y profesores empiezan a preguntarse si estamos delegando demasiado rápido procesos educativos y cognitivos esenciales.

El problema de fondo es que la revolución de la IA no se parece a otras revoluciones tecnológicas anteriores. No sustituye únicamente trabajo físico o repetitivo. Empieza a competir con tareas intelectuales, creativas y analíticas que hasta hace muy poco parecían exclusivamente humanas.

Por eso el miedo social está creciendo más rápido que la propia adopción tecnológica. La paradoja es evidente: mientras las grandes tecnológicas invierten cientos de miles de millones en infraestructura y prometen un futuro de abundancia, una parte creciente de la población percibe que quizá ese futuro no les incluye.

Y aquí aparece una de las claves más importantes de esta década: la educación financiera y tecnológica ya no es opcional. Cada revolución económica destruye profesiones, transforma industrias y redistribuye riqueza. Siempre ha ocurrido. Pero quienes entienden antes el cambio suelen adaptarse mejor que quienes simplemente lo padecen.

La IA probablemente aumentará enormemente la productividad global. Pero también puede acelerar desigualdades, tensiones sociales y concentración de poder económico si no se gestiona correctamente.

Unicaja: IA generativa siempre con supervisión humana

Unicaja avanza en la evolución de su modelo de ingeniería de software con la industrialización de la producción de código mediante capacidades aumentadas por inteligencia artificial generativa (IAG). Este enfoque busca escalar el desarrollo de sistemas en un contexto de creciente complejidad tecnológica y exigencia regulatoria, preservando el control interno sobre la arquitectura, la seguridad y el gobierno de la tecnología. El modelo se apoya en la estandarización y factorización de los procesos de desarrollo, en el uso de IAG como herramienta de soporte, siempre con supervisión humana, y en la colaboración con un ecosistema estable de partners tecnológicos organizados por dominios, formado por IBM, NTT Data, Babel, GFT y Scalian, que complementan las capacidades internas del banco y operan conforme a los criterios y marcos definidos por Unicaja.

Esta evolución forma parte del trabajo que la entidad viene desarrollando desde el inicio del Plan Estratégico 2025-2027, orientado a dotar a la ingeniería de software de mayor capacidad para acelerar la ejecución de proyectos, mejorar la eficiencia y facilitar la evolución de las plataformas, fundamentalmente las más tradicionales, conservando el control sobre la arquitectura tecnológica y el gobierno del uso de la IAG dentro del banco. 

La incorporación de la IAG en los entornos de trabajo del equipo de Tecnología se está realizando de forma progresiva. En una primera fase, se ha desplegado Copilot como herramienta de apoyo a determinadas etapas de la ejecución de proyectos, como la toma de requisitos de negocio, la gestión de proyectos y la mejora de la calidad y consistencia de los entregables. Este despliegue ha ido acompañado de un proceso estructurado de gestión del cambio, orientado a facilitar la adopción de estas nuevas formas de trabajo y a generar buenas prácticas con impacto en plazos y productividad. El eje central del modelo es la gestión centralizada del conocimiento, articulada a través de una plataforma propia desarrollada con el apoyo de modelos IAG seleccionados y validados por el equipo de IA del banco. Estos modelos han demostrado una alta eficiencia en el entendimiento y procesamiento de lenguajes de programación tanto actuales como heredados. 

La plataforma interna, denominada Rosetta, actúa como base común para proyectos nuevos y aplicaciones en uso, proporcionando criterios homogéneos de trabajo y un acceso ordenado y gobernado a la información funcional y técnica para los equipos internos y para los centros de ingeniería de los colaboradores seleccionados. De esta forma, contribuye a mitigar el riesgo operacional y de obsolescencia. Desde esta base, la incorporación de herramientas de programación se plantea como un paso inmediato, siempre con supervisión humana integrada en el proceso. Durante 2026, se incorporarán aproximadamente 600 aplicaciones de negocio actualmente en producción en Unicaja.

“Este enfoque nos permite avanzar con mayor agilidad en el desarrollo de nuestros sistemas sin renunciar a principios esenciales como la calidad, el control y la seguridad, en línea con el marco de adopción responsable de la IA que viene desplegando Unicaja, con supervisión humana, gobernanza integrada y cumplimiento normativo”, explica Estrella Botas, directora general de Tecnología y Operaciones. “La industrialización apoyada en inteligencia artificial generativa y en un ecosistema de partners alineado, refuerza nuestra capacidad interna y nos prepara para evolucionar y modernizar nuestros sistemas con mayor eficiencia y solidez”, insiste.

Visium: el capital riesgo español impulsa la IA generativa

Visium culmina su primera ronda de financiación institucional, codirigida por la firma española de capital riesgo Columbus Venture Partners y Concentric, fondo británico de venture activism cofundado por Kjartan Rist y Denis Shafranik que invierte en empresas impulsadas por software que transforman sectores tradicionales. “Nuestra inversión en Visium se basa en la clara tesis de que la IA generativa está redefiniendo los procesos operativos en las industrias farmacéutica y biotecnológica. Su capacidad para diseñar, automatizar y optimizar flujos de trabajo complejos de forma ágil permite reducir significativamente los plazos y la carga operativa asociada al desarrollo de fármacos. Estas soluciones no solo mejoran la eficiencia, sino que también tienen un impacto directo en el time-to-market y la rentabilidad global del sector, alineándose plenamente con nuestra estrategia de invertir en tecnologías que catalizan la innovación aportando valor tangible”, explica Damià Tormo, General Partner de Columbus Venture Partners.

Fundada en 2018, Visium ha pasado de ser una startup autofinanciada a contar con un equipo de más de 100 especialistas en IA en toda Europa, entregando más de 250 proyectos de IA y datos para compañías globales como Roche, Novartis y varias de las 20 principales farmacéuticas del mundo, así como líderes en química especializada como dsm-firmenich.

“Financiamos Visium con recursos propios durante ocho años sabiendo desde el principio que crear valor transformador y sostenible con IA sería mucho más difícil de lo que la mayoría esperaba, especialmente en industrias reguladas”, reconoce Alen Arslanagic, CEO y fundador. Actualmente, la compañía desarrolla soluciones nativas de inteligencia artificial para entornos empresariales complejos, combinando no sólo el asesoramiento estratégico, sino también la ingeniería avanzada de IA y un profundo conocimiento sectorial para ayudar a las organizaciones a desplegar a gran escala. Con esta financiación, Visium acelera su expansión en Europa y EEUU, ampliando su equipo y sus capacidades de producto para llevar su enfoque a un conjunto más amplio de empresas globales.

“Lo que está haciendo Visium —integrar ingenieros de primer nivel dentro de empresas complejas para ofrecer IA que realmente funciona— es un modelo de cómo se transformarán las industrias tradicionales. Esa misión está en el corazón del enfoque activista de Concentric, y estamos orgullosos de respaldarlos en esta nueva etapa” indica Denis Shafranik, cofundador y socio.

Entre los business angel  que participan en la financiación de Visium se encuentran Sam Bourton — Cofundador y CTO de QuantumBlack (adquirida por McKinsey), exsocio de McKinsey y líder global de QuantumBlack Innovation Labs;  Peter Lindholm — Cofundador y ex Co-CEO de Frontier Car Group (adquirida por Prosus), presidente y cofundador de UNARIC; Thomas Wolf — Cofundador y Chief Science Officer de Hugging Face, o Peter Sarlin, Fundador de Silo AI (adquirida por AMD); actualmente fundador y presidente de PostScriptum, QuTwo y NestAI.ente fundador y presidente de PostScriptum, QuTwo y NestAI

Nvidia acumula récords y SpaceX y OpenAI ultiman las salidas a Bolsa

Los resultados de Nvidia no han sorprendido a un mercado que ya ha normalizado unas cifras que siguen siendo extraordinarias. Además, han servido para eclipsar una mala noticia, recibida justo cuando su responsable, Jensen Huang, estaba en Pekín para la cumbre entre Trump y Xin Jinping. China ha prohibido el chip de gaming de Nvidia, cuando es un mercado que aporta entre el 10& y el 15% de los ingresos de la empresa. La decisión, que tendrá un impacto también en  AMD y en Intel, beneficia a los grupos locales (SMIC, Cambricon y el HiSilicon de Huawei), además de facilitar nuevas medidas de restricciones a las exportaciones de EEUU en componentes o en tierras raras.

En cualquier caso, el gigante de los semiconductores se ha convertido en la empresa con mayores beneficios trimestrales del S&P 500 en algo más de cuatro años —58.300 millones$—, una cifra que equivale a un 20% más que el beneficio agregado obtenido en el mismo periodo por todo el sector inmobiliario cotizado del S&P 500. Además, y aunque pueda parecer contraintuitivo tras tres años de crecimientos a doble dígito, el ritmo de expansión de los ingresos no solo se mantiene, sino que vuelve a acelerarse, con un avance del 85%.

En paralelo, dentro del grupo de las principales salidas a Bolsa previstas para el año, SpaceX avanza en la oficialización de sus cifras de cara a su OPV, aprovechando el favorable contexto bursátil. Ttras la resolución del enfrentamiento judicial entre Altman y Musk, OpenAI estaría preparando también el siguiente paso hacia su salida a Bolsa. Si se suman las valoraciones potenciales de SpaceX, OpenAI y Anthropic, el volumen de OPV podría situarse fácilmente entre 3 billones y 4 billones$ en los próximos doce meses, lo que representaría aproximadamente un 7% de la capitalización total del S&P 500.

El apetito por la innovación y la inteligencia artificial sigue más vivo que nunca, hasta el punto de eclipsar el cierre del estrecho de Ormuz, que en las últimas semanas ha pasado a un segundo plano. 

Investing.com: la demanda no se está desacelerando

Thomas Monteiro, analista senior en Investing.com, destaca que es uno de los resultados más contundentes que Nvidia ha entregado en los últimos trimestres — no solo porque las cifras superaron un listón ya de por sí elevado, sino porque el trimestre respondió a las grandes preguntas que pesaban sobre la apuesta por la IA. No hay señales visibles de que la demanda esté desacelerando. Es más, el próximo ciclo de gasto en infraestructura de IA parece destinado a seguir fluyendo hacia los mismos ganadores estructurales que lideraron la primera fase, a medida que el gasto migra del cómputo bruto hacia la infraestructura más amplia necesaria para sostener sistemas de IA más grandes y complejos. 

Ése es, sin duda, el mensaje más importante de los resultados de Nvidia. El crecimiento depende cada vez menos de un mayor aumento en la demanda de GPU. El Centro de Datos sigue siendo el motor, pero la división de redes fue la gran protagonista, casi triplicándose en términos interanuales. Nvidia está capturando una porción cada vez mayor del despliegue de IA, ya que los clientes no solo invierten en chips, sino en los sistemas que los interconectan y escalan. En ese mercado de infraestructura de IA más compleja, Nvidia sigue siendo la empresa alrededor de la cual todos los demás tienen que construir. Eso también ayuda a explicar la nueva estructura de reporte. Al separar la demanda de los grandes proveedores de nube de la de nubes de IA, clientes industriales y empresas, Nvidia está argumentando que su crecimiento se está diversificando más allá de las mayores plataformas cloud.

El aumento del dividendo y la ampliación del programa de recompra de acciones añaden otra señal de que la dirección considera ahora sus flujos de caja lo suficientemente estables como para sostener un programa de retorno de capital más ambicioso — lo que implica que la compañía depende menos de la I+D. Eso hace que la empresa parezca menos una historia de hipercrecimiento puro y más un negocio de plataforma con una propuesta de valor a largo plazo.

UBS: capturar el valor a largo plazo de la IA con enfoque activo y diversificado

"Seguimos manteniendo una visión positiva sobre la tendencia estructural de la inteligencia artificial y creemos que la exposición a esta innovación transformadora seguirá siendo un factor diferencial clave para el rendimiento de los mercados de renta variable a largo plazo. Sin embargo, los diversos riesgos que se perfilan en el horizonte implican también que los inversores deberían acercarse a esta temática mediante una estrategia activa y diversificada. Las valoraciones del sector de semiconductores se están acercando a máximos históricos. Los elevados rendimientos podrían representar un obstáculo a corto plazo. La sólida demanda y monetización de la IA deberían impulsar el rendimiento a largo plazo", apuntan  en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Recomendamos a los inversores mantenerse posicionados para capturar las ganancias a largo plazo de la inteligencia artificial mediante un enfoque activo y diversificado. Seguimos favoreciendo a las plataformas y compañías beneficiarias de aplicaciones de IA que están bien posicionadas para distintos casos de uso, así como a empresas de infraestructura con un fuerte poder de fijación de precios y una sólida posición competitiva dentro de sus respectivas cadenas de suministro”.

“La combinación de factores macroeconómicos y vientos de cola estructurales favorece las perspectivas de beneficios, y prevemos un crecimiento del BPA del 20% para el índice MSCI AC World este año. Aunque es probable que los sectores tecnológicos sigan liderando el mercado, esperamos que el crecimiento de beneficios y el rendimiento se amplíen a más sectores y regiones durante 2026”, señalan Fabian Deriaz, estratega, y Ulrike Hoffmann-Burchardi, directora de inversiones para las Américas y responsable global de renta variable.

“Teniendo en cuenta cuánto valor bursátil han generado las grandes compañías beneficiarias de la inteligencia artificial en las últimas seis semanas —por no mencionar los más de tres últimos años—, creemos que tiene sentido reducir sobre ponderaciones significativas y asegurarse de que las carteras no asuman un riesgo excesivo en posiciones demasiado concentradas”, matiza David Lefkowitz, responsable de renta variable estadounidense.

AMD anuncia una inversión de 10.000 millones$

Por su parte, AMD impulsa las tecnologías que alimentan la infraestructura de IA de nueva generación. Anuncia una inversión de más de 10.000 millones$ en su ecosistema de fabricación para ampliar alianzas estratégicas y escalar las capacidades de advanced packaging de próxima generación. La compañía también ha comunicado que su procesador AMD EPYC de próxima generación, con nombre en clave “Venice”, es el primer producto HPC del sector que alcanza la fase de producción en el proceso avanzado de 2 nm de TSMC, inicialmente en Taiwán y con planes de ampliarlo en TSMC Arizona.

El advanced packaging es cada vez más crítico a medida que los sistemas de IA requieren mayor rendimiento, más eficiencia y una integración más estrecha entre computación, memoria y diseño a nivel de sistema. La producción de “Venice” en 2 nm de TSMC marca un hito clave en la hoja de ruta de CPU para centros de datos de AMD y en su apuesta por dar soporte a futuras cargas de trabajo en la nube, la empresa y la IA.

Robeco pone el foco en la cadena de valor de la IA en Taiwán 

Un informe de Robeco subraya que TSMC puede dominar la exposición tecnológica en mercados emergentes, pero la cadena de valor de la IA en Taiwán se extiende mucho más allá de una sola empresa. Taiwan Semiconductor Manufacturing Company, o TSMC, se ha vuelto imposible de ignorar. Como fabricante de semiconductores líder a nivel mundial y un proveedor crítico para compañías como Nvidia, Apple y AMD, se sitúa en el centro de la cadena global de valor de la IA. Su capitalización de mercado ha aumentado hasta 1,66 billones$, otorgándole un peso del 14,2% en el índice MSCI Emerging Markets.

"Esto crea un reto interesante. Para muchas estrategias activas, la exposición a acciones individuales está limitada por reglas de diversificación, lo que significa que los inversores a menudo necesitan mirar más allá de TSMC para obtener una mayor exposición al tema de la IA. Pero, si bien TSMC es una empresa única sin un sustituto uno a uno obvio, el ecosistema tecnológico más amplio de Taiwán ofrece una notable variedad de compañías vinculadas a las mismas tendencias estructurales", destcan los expertos de Robeco.

El sector tecnológico de Taiwán incluye una amplia gama de empresas altamente especializadas que operan a lo largo de la cadena de suministro de la IA. Algunas están directamente involucradas en semiconductores y diseño avanzado de chips. Otras proporcionan servidores, sistemas de alimentación, infraestructura de refrigeración, sustratos, placas de circuito impreso, ensamblaje, pruebas y equipos de redes necesarios para escalar el despliegue de la IA.

Delta Electronics suministra sistemas críticos de potencia y refrigeración para centros de datos. Quanta, Hon Hai Precision, Wiwynn y Wistron son importantes fabricantes de servidores de IA. Accton desempeña un papel crucial en la conexión de GPU a través de clústeres y centros de datos de IA. Nanya Tech produce chips de memoria, mientras que Aspeed es el jugador principal en chips de gestión para servidores. ASE, Powertech y King Yuan son actores clave en ensamblaje y pruebas. Empresas como Unimicron, Elite Material y Zhen Ding producen elementos de sustratos y placas de circuito impreso, mientras que Alchip, Global Unichip y, cada vez más, MediaTek están activos en el diseño de chips personalizados.

19May

Las preocupaciones sobre mantener el rendimiento siguen siendo la principal barrera para asignar a estrategias centradas en el clima.

Los gobiernos juegan un papel central en la financiación y configuración de la transición climática, mientras que los bonos soberanos siguen siendo una asignación clave para muchos inversores. Sin embargo, la inversión climática se ha centrado en gran medida en acciones y crédito, donde los inversores pueden influir directamente en el comportamiento de las empresas mediante la asignación de capital, dejando a los bonos soberanos relativamente infrarepresentados.

La mayoría de los productos sostenibles de bonos gubernamentales en euros se centran de forma limitada en bonos verdes o aplican filtros ASG (ambientales, sociales, y de gobernanza) que pueden distorsionar las características de riesgo y rentabilidad. Este desafío se refleja en el sentimiento del inversor. Porque las preocupaciones sobre mantener el rendimiento siguen siendo la principal barrera para asignar a estrategias centradas en el clima.

Los inversores pertenecen a una variedad de organizaciones: compañías de seguros, fondos de pensiones, fundaciones y dotaciones, fondos soberanos, bancos privados, fondos de fondos, firmas de gestión de patrimonios, brokers/dealers mayoristas, asesores de inversión registrados, oficinas familiares y proveedores de gestión discrecional/DFM.

El ETF Climate Euro Government Bond de Robeco está diseñado para cerrar esta brecha combinando exposición a bonos soberanos enfocados en la transición con un perfil de riesgo y rendimiento alineado con los índices tradicionales de bonos. Este ETF activo tiene un doble objetivo: apoyar la transición climática mientras preserva el papel fundamental de los bonos gubernamentales en las carteras. Combina una visión prospectiva mediante la exposición a países más ecológicos y bonos verdes, manteniendo las características de referencia de una cartera tradicional de bonos gubernamentales.Esto permite a los inversores alinear sus asignaciones de bonos soberanos con la transición sin comprometer su función principal de ofrecer liquidez, estabilidad y diversificación frente a activos más riesgosos.

El ETF activo apoya la transición climática enfocándose no solo en países de bajas emisiones, sino también en aquellos que muestran un progreso creíble y medible en la transición, junto con una mayor exposición a bonos verdes que financian proyectos como energía renovable y electrificación. Al mismo tiempo, la estrategia está diseñada para mantener características similares a un índice en duración, calidad crediticia y perfil general de riesgo/rendimiento mientras mejora la exposición climática. Las exposiciones se gestionan a nivel de bono para evitar riesgos no deseados y mantener una estrecha alineación con los índices tradicionales.

Ventajas para el inversor

  • Alineación climática sin cambiar el papel del bono. Los inversores pueden apoyar la transición climática sin comprometer el papel defensivo de los bonos gubernamentales en euros en su cartera. El ETF activo busca mantener un perfil de duración similar al índice, con exposiciones de crédito y spread comparables, y características de riesgo/rendimiento en línea con el índice.
  • Un enfoque climático más amplio que solo bonos verdes. El ETF va más allá de comprar simplemente bonos verdes etiquetados. Combina una mayor exposición a bonos verdes con una inclinación hacia países de la eurozona que demuestran políticas creíbles y ambiciosas de transición climática, utilizando un marco estructurado de puntuación climática. Esto respalda tanto la financiación de proyectos verdes como la transición más amplia a nivel soberano.
  • Control activo de riesgos en la valoración del ETF. Los inversores se benefician de una construcción activa de cartera con un coste del 0,12%. El ETF gestiona las exposiciones bono a bono para evitar riesgos no deseados y busca mantenerse estrechamente alineado con el índice tradicional. El resultado es un posicionamiento climático activo entregado en una estructura de ETF transparente y de bajo costo.
07May

Los mercados emergentes han pasado a ocupar posiciones de liderazgo en tecnologías clave que apoyan el desarrollo de la IA, como la fabricación de semiconductores, y el desarrollo y la fabricación de tecnologías de energías renovables como los paneles solares.

Miguel Ángel Valero

Dado que los recursos clave para las infraestructuras de inteligencia artificial (IA) y las energías renovables se encuentran principalmente en las economías emergentes de Latinoamérica, África y Asia-Pacífico, los inversores de mercados emergentes se beneficiarán de la creciente demanda de estos recursos, subraya un análisis realizado por Jan de Brujin, gestor de carteras de clientes de Robeco. En marzo de 2026, la renta variable de los mercados emergentes se estancó, ya que la subida del dólar y la preocupación por la seguridad energética global empujaron a los inversores hacia EEUU como sector refugio, respaldado por sus recursos nacionales de petróleo y gas. Esta reacción era comprensible, dado que losprincipales componentes del índice MSCI Emerging Markets —China, India, Corea y Taiwán— importan productos petrolíferos y gas natural de Oriente Medio, lo que los deja expuestos a corto plazo a una crisis en el suministro energético. Sin embargo, a largo plazo, el panorama es mucho más positivo. Los mercados emergentes han pasado a ocupar posiciones de liderazgo en tecnologías clave que apoyan el desarrollo de la IA, como la fabricación de semiconductores, y el desarrollo y la fabricación de tecnologías de energías renovables como los paneles solares.

Ambos sectores están atrayendo ingentes inversiones de capital tanto en los mercados desarrollados como en los mercados emergentes. Además, ambos sectores están indisolublemente vinculados. La revolución de la IA está contribuyendo a aumentar la demanda de electricidad, lo cual a su vez incrementa la demanda de fuentes de generación de energía, ya sea mediante combustibles fósiles, nucleares o renovables. El repentino salto de los precios del petróleo y el GNL provocado por la guerra de Irán en marzo de 2026 también ha ilustrado la fragilidad de las cadenas de suministro de combustibles fósiles y es probable que acelere aún más la inversión mundial en energías renovables, electrificación y eficiencia. 

Y ambas tendencias dependen en gran medida de los mismos recursos minerales para hacer posible la construcción de infraestructuras, lo que ha provocado un aumento de la demanda de estos materiales concretos. De estos minerales clave, fundamentales tanto para la IA como para la transición energética, una parte significativa de las reservas y la producción económicamente viables se concentra en las economías emergentes.

Por ejemplo, Sudáfrica sigue siendo la fuente mundial más fiable de MGP. Chile, Zambia, Indonesia y la República Democrática del Congo (RDC) aportan el resto de la producción mundial de cobre, mientras que China domina la extracción de tierras raras y, sobre todo, su procesamiento. Indonesia es también el principal proveedor de níquel, y la RDC domina la extracción de cobalto. El mayor minero de litio del mundo es un mercado desarrollado (Australia), pero el resto se produce en Chile, Argentina, China y varias naciones africanas.

La localización de estos minerales ha cobrado especial importancia por la tensión geopolítica entre EEUU y China. Las relaciones comerciales están empeorando y las dos potencias mundiales han establecido pilas tecnológicas y militares-industriales rivales. En particular, China ha construido una posición dominante en el procesamiento de metales y tierras raras, superando en competencia a los sectores del acero y la fundición de EEUU y Europa, y haciéndoles dependientes de China para el equilibrio del suministro refinado en muchos insumos industriales clave. Ello, a su vez, ha hecho que EEUU clasifique su cadena de suministro de minerales como una prioridad de la política de seguridad nacional, en vez de una cuestión que pueda dejarse a las fuerzas del mercado

"Es probable que este nuevo entorno aumente el valor de la generosa dotación de minerales de los mercados emergentes y también proporcione a las economías emergentes un mayor apalancamiento para captar valor", subraya el experto de Robeco.

Nacionalismo de los recursos

El nacionalismo de los recursos se está convirtiendo en un viento de cola para algunos mercados emergentes. Tradicionalmente, si se desea invertir en metales y minerales, se puede optar por empresas internacionales con sede y cotizadas en mercados desarrollados, como Rio Tinto, BHP Billiton o Glencore, que explotan algunas de las minas más grandes del mundo. El acceso de las empresas mineras internacionales a ingentes recursos de capital y conocimientos tecnológicos ha permitido llevar a cabo algunos proyectos que, de otro modo, no habrían sido posibles, como Oyu Tolgoi —la gigantesca mina subterránea de cobre de Rio Tinto en el desierto de Gobi, en Mongolia— y la mina Grasberg de Freeport-McMoran en la provincia de Papúa, Indonesia, situada a 4.000 metros de altitud en la remota cordillera de Carstenz. Los países que albergan estas minas suelen beneficiarse de la participación en los beneficios a través de acuerdos de regalías y del impuesto de sociedades, y cada vez hay más indicios de que los mercados emergentes van a captar una mayor parte de este valor en el futuro. Se trata de un modelo similar al de la industria del petróleo y el gas, en el que países como Arabia Saudí, los Emiratos Árabes Unidos y Kazajistán han tomado el control de los activos más productivos y han logrado diversificar sus economías más allá de los combustibles fósiles.

Un buen ejemplo en el sector metalúrgico es la mina de cobre de Escondida, en Chile, una empresa conjunta entre BHP (con una participación del 57,5%), Rio Tinto (30%) y JECO Corporation, un consorcio japonés formado por Mitsubishi y JX Nippon Mining and Metals (12,5%). Actualmente es la mayor mina de cobre del mundo (aporta el 6% de la producción mundial anual) tras iniciar su actividad en 1991. Aunque Chile se ha beneficiado considerablemente gracias a los impuestos sobre sociedades y a los planes de participación en los beneficios, que han aportado riqueza a la mano de obra local y a la economía en general, recientemente ha conseguido un acuerdo aún más ventajoso, justo cuando la mina alcanza niveles récord de producción y los precios del cobre se sitúan en máximos históricos. La nueva Ley de Regalías Mineras entró en vigor en 2024, lo que proporcionó al país una fuente de ingresos por regalías más generosa y escalable, vinculada a los márgenes, procedente de todas las minas de propiedad extranjera.

La tendencia hacia el nacionalismo de los recursos y el aumento de la intervención gubernamental se está repitiendo en todos los mercados emergentes, incluso en países donde el gobierno central ha sido tradicionalmente débil. Por ejemplo, Ghana acaba de exigir a las empresas mineras internacionales que utilicen contratistas locales para sus operaciones en curso, mientras que la RDC ha ordenado una revisión de sus ingresos por exportaciones y activos minerales.

Indonesia también está intentando aumentar su cuota de valor, utilizando los impuestos a la exportación para tratar de trasladar el procesamiento de su mineral de níquel a tierra firme, en vez de exportarlo a China.

El Banco Mundial afirma que las economías emergentes deberían seguir el ejemplo de Chile en el diseño de los acuerdos de regalías, y potencialmente el ejemplo de Noruega en la asignación de parte de los ingresos procedentes de los recursos a los Fondos Soberanos que pueden invertir en seguridad económica y diversificación. Ello depende en gran medida de la solidez de los marcos fiscales y de unas instituciones fuertes, pero ha demostrado ser un modelo de éxito para los exportadores de energía. En la actualidad, Chile, Perú, Mongolia, Namibia, Indonesia y Botsuana son importantes economías emergentes y exportadoras de minerales que han creado fondos de estabilización.

¿Están perdiendo terreno las empresas mineras internacionales? La relación entre el país anfitrión y las empresas mineras extranjeras casi siempre es objeto de controversia, sobre todo si la materia prima en cuestión entra en un mercado alcista. La mina de cobre Oyu Tolgoi de Rio Tinto, que empezó a producir en 2013, es un buen ejemplo. El proyecto es una empresa conjunta de la empresa y el gobierno mongol, que recurrió a la financiación mediante deuda para sufragar su parte de los más de 25.000 millones$de gastos de capital destinados a la construcción y explotación de la mina. Ello ha provocado continuas tensiones entre la empresa y el gobierno mongol, con presiones internas constantes para renegociar e lacuerdo de financiación original a fin de que el país obtenga una mayor cuota de valor.

Este tipo de situación podría significar que las mineras mundiales estuvieran menos dispuestos a llevar a cabo megaproyectos en las economías emergentes o, alternativamente, a aceptar una parte menor de los beneficios. Por ejemplo, la empresa canadiense Barrick Mining anunció recientemente que suspendía el desarrollo de su proyecto de cobre Reko Diq en Pakistán, valorado en 7.000 millones$, aparentemente debido a motivos de seguridad tras el estallido de las hostilidades en la vecina Irán. Sin embargo, la empresa también señaló que "podría haber aumentos significativos en el presupuesto de capital total estimado y en el calendario del proyecto que se habían dado a conocer anteriormente".

Vale, el gigante minero nacional de Brasil, es la mayor empresa de este sector en los mercados emergentes. La empresa se fundó en la década de 1940, pero saltó a la palestra a principios de la década de 2000 como el tercer mayor proveedor de mineral de hierro —por detrás de BHP y Rio Tinto— para el sector siderúrgico chino, en rápido crecimiento. En 2024, Vale escindió su negocio de metales básicos, que se centra en el cobre y el níquel con operaciones en Brasil, Canadá e Indonesia, en una unidad separada, que podría intentar cotizar en Bolsa, confirmando el estatus de Vale como minera global para compararse con los gigantes occidentales. 

China también cuenta con empresas mineras de gran capitalización y alcance mundial, como Jiangxi Copper y Zijin Mining, que complementan la extracción de metales básicos y preciosos en todo el mundo con el procesamiento de metales en su propio país.

Sin embargo, el capital para la minería sigue obteniéndose en gran medida en los mercados desarrollados, especialmente en Canadá y Australia, donde suelen cotizar las empresas mineras 'junior', independientemente de si operan a nivel local o en Asia, África o Latinoamérica.

No obstante, la actividad de los mercados de capitales en diversos sectores de los mercados emergentes es creciente. Sudáfrica (carbón y metales preciosos), Indonesia (níquel, oro y cobre), India (carbón, mineralde hierro y zinc), Perú (cobre y metales preciosos), Brasil (mineral de hierro y cobre), Argentina (metales preciosos, cobre y litio) y Chile (cobre y servicios mineros) cuentan todos con importantes agrupaciones de empresas del sector de los recursos naturales que cotizan en sus respectivos mercados nacionales. China (cobre, mineral de hierro, tierras raras, metales preciosos, aluminio y procesamiento de metales) también fue testigo de la mayor OPI (oferta pública inicial de acciones) minera del mundo en 2025, cuando Zijin Gold International recaudó 3.200 millones$ mediante su cotización en Hong Kong.

La posesión lo es todo

Para los responsables de asignación de activos, la posición privilegiada de los mercados emergentes en recursos naturales clave es otra razón por la que aumentar la asignación a éstos tiene sentido a largo plazo. El equipo de renta variable de mercados emergentes de Robeco analiza la dotación de recursos de los mercados emergentes desde dos perspectivas. En primer lugar, cómo contribuye a la selección top-down de países. Los países de la Europa del Este que cuentan con recursos minerales deberían obtener beneficios fiscales, y ya existe una hoja de ruta bien definida para evitar una 'maldición de los recursos' al estilo del siglo XX. "Creemos que, en general, los recursos minerales suponen un impulso para los mercados emergentes, y el panorama geopolítico desglobalizado al que nos enfrentamos no hará más que intensificar esa tendencia", resalta el analista.

En segundo lugar, las propias empresas del sector de materiales. A finales de abril de 2026, Robeco está infra ponderados en el sector de materiales en todas sus estrategias de mercados emergentes. "Ello refleja un resultado deliberado y ascendente de nuestro proceso de inversión, más que una decisión descendente sobre el sector. En los mercados emergentes, los factores nacionales son un motor mucho más importante de las rentabilidades que los sectores, y la cartera se posiciona en consecuencia, lo que naturalmente limita la exposición a países con un alto componente de materiales, donde los fundamentales son menos atractivos", explica.

Desde el punto de vista de la selección de valores, muchas empresas de materiales de mercados emergentes ofrecen unos beneficios muy cíclicos, una menor resiliencia del flujo de caja y un margen limitado para obtener rentabilidades sostenibles sin un ciclo favorable de materias primas, lo que históricamente ha limitado la generación de rentabilidad. Además, los prolongados vientos en contra vinculados al ciclo inmobiliario y metalúrgico de China, junto con los elevados riesgos ASG y de transición para una amplia parte del sector, elevan aún más el listón para la inversión, reduciendo el conjunto de oportunidades a solo un pequeño número de posiciones de alta convicción.