20Oct

Lejos de estar gobernada por un único conjunto coherente de reglas, la nueva era de alianzas cambiantes implica que los países pueden ser socios económicos en un área y rivales estratégicos en otra. Algunos mercados emergentes cuentan con los fundamentos económicos y la estrategia para navegar con éxito este nuevo entorno.

Miguel Ángel Valero

Los mercados siguen con el foco continúa situado en Francia. Tras los episodios de violencia registrados durante el fin de semana, la deuda soberana sufrió un nuevo revés, con la rentabilidad exigida al bono a 10 años alcanzando su nivel más elevado desde 2002. Más llamativo aún fue el comportamiento del diferencial frente al Bund alemán, que se amplió hasta los 148 puntos básicos (pb), máximos desde 2012 y muy por encima de los 54 pb que llegó a registrar antes del estallido de la guerra en Oriente Medio. De cara a las próximas sesiones, el mercado aguarda la revisión que llevará a cabo Moody’s antes de que finalice la semana, una revisión especialmente relevante ya que sigue otorgando a Francia una calificación superior a la de S&P y Fitch. Aunque una eventual rebaja no tendría consecuencias inmediatas sobre la capacidad de financiación del país, sí serviría para validar el mensaje que el mercado de bonos viene transmitiendo desde hace meses: una creciente percepción de riesgo en torno a la sostenibilidad de la deuda soberana francesa.

En Alemania nuevos datos apuntan a que los costes de producción de la industria se están acelerando, lo que seguirá elevando la presión sobre la inflación en los próximos meses. En septiembre los precios de producción industrial se han disparado más de lo esperado al crecer un 1,9% mensual, lo que aceleró con intensidad el ritmo de crecimiento interanual hasta el +6,7% desde el +4,6% anterior y situándose en su mayor avance desde inicios de 2023. Una vez más, este aumento de los costes de producción estuvo liderado por el componente de la energía, que se disparó un +5,8% mensual (lo que eleva hasta el +14,9% el encarecimiento de la factura frente al mismo periodo del año pasado). Entre estos costes, hay que destacar la electricidad y el gas, que solamente en septiembre se encarecieron un +5,6% mensual.

En EEUU, Trump ha prometido un programa de apoyo de 8.000 millones$ destinado a los agricultores para compensar el encarecimiento del diésel durante la temporada de cosecha. Las ayudas se concederán en función de la superficie sembrada y de las estimaciones de costes de producción, si bien las cuantías específicas para cada cultivo no se conocerán hasta noviembre. El presidente estadounidense es consciente de que algunas de sus políticas están generando crecientes tensiones entre colectivos tradicionalmente afines al Partido Republicano, como agricultores y ganaderos, que se enfrentan al impacto de los aranceles, al aumento de los costes de producción y del combustible, así como a una menor disponibilidad de mano de obra. 

No es casualidad que el anuncio se realizara en Kansas, un estado donde la agricultura desempeña un papel fundamental y que además constituye uno de los bastiones republicanos: desde 1950, todos los senadores elegidos por el estado han pertenecido al Partido Republicano. Sin embargo, la contienda actual se presenta mucho más ajustada, con las encuestas otorgando al candidato republicano una ventaja mínima, de apenas tres décimas. En este contexto, si los demócratas logran retener todos los escaños que actualmente controlan, necesitarían un cambio de signo en cuatro de los siete estados republicanos donde las elecciones al Senado actualmente se prevén más disputadas. Entre ellos destacan Carolina del Norte, al que los mercados de apuestas asignan una probabilidad de un 96% a un vuelco electoral, así como Alaska (74%), Texas (66%) y Ohio (63%).

Decepciona la confianza de los constructores en EEUU, una señal de que los mayores costes de financiación se están trasladando a las expectativas empresariales y actuando de freno en un sector muy dependiente de la financiación. El índice realizado por el NAHB mostró que la confianza de los constructores cayó tres puntos en octubre hasta situarse en 29, su peor nivel de los últimos 14 años. Una lectura inferior a 50 puntos refleja que son más los constructores que perciben un deterioro de las condiciones de negocio que aquellos que observan una mejora. Se trata de una situación que el indicador lleva registrando de forma ininterrumpida desde hace más de dos años y que pone de manifiesto las dificultades que sigue atravesando el sector residencial. Entre los principales obstáculos destacan el elevado coste de financiación (el tipo hipotecario en EEUU está por encima del 7%), el encarecimiento de los materiales de construcción y la persistente escasez de mano de obra cualificada.

UBS prefiere los activos reales de cara a 2027

“Los mercados recibieron señales contradictorias sobre las perspectivas de los tipos de la Fed la semana pasada, ya que la inflación superó las expectativas, pero los responsables de política monetaria siguieron mostrando paciencia. Los índices de gestores de compras (PMI) preliminares ofrecerán las principales señales sobre la actividad y los precios en EE. UU. esta semana. Esperamos un endurecimiento adicional moderado”, apunta Mark Haefele, Director de Inversiones (CIO), UBS Global Wealth Management. 

“Nos gustan los activos reales de cara a 2027 gracias a tendencias seculares duraderas como el despliegue de la IA y la electrificación, mientras que algunas materias primas, como el oro, pueden ayudar a proteger las carteras frente a riesgos persistentes, entre ellos la incertidumbre fiscal y las tensiones geopolíticas sin resolver”, añaden Giovanni Staunovo, Estratega, y Thomas Veraguth, Analista.

Man Group: los hogares de EEUU pierden poder adquisitivo

Kristina Hooper, Estratega Jefa de Mercados en Man Group, cree que el IPC de EEUU de septiembre ofreció otro dato de inflación caliente, con la general como subyacente por encima de lo esperado. Esto añade presión a los hogares estadounidenses y complica el panorama para la Fed.

Con una inflación del 3,7% interanual y el informe de empleo de septiembre mostrando un crecimiento salarial de solo un 3% interanual, muchos hogares estadounidenses están perdiendo poder adquisitivo. Esto es un problema real. La presidenta de la Fed de Cleveland, Beth Hammack, describió el dolor que escucha al hablar con trabajadores de ingresos bajos y medios que tienen dificultades para pagar sus facturas. Y los hogares estadounidenses ya tenían dificultades para pagar sus facturas el año pasado. En la Encuesta de Finanzas al Consumidor, el 20% de las familias estaban atrasadas en los pagos de los préstamos a finales de 2025 (frente al 12% a finales de 2022).

Las presiones sobre los precios son generalizadas. No debería sorprender que la inflación siga elevada dadas todas las fuerzas inflacionarias que actúan en la economía estadounidense, especialmente las guerras en Oriente Medio y Europa del Este. Hammack también destacó la naturaleza generalizada de los aumentos de precios, diciendo que le preocupa que las presiones inflacionarias sean persistentes y puedan arraigarse, especialmente en el sector servicios. El riesgo de estanflación sigue aumentando.

Esta cifra caliente hizo que los mercados reconsideraran la reunión de la Fed a finales de este mes. La herramienta FedWatch de CME Group mostró solo un 22% de probabilidad de subida de tipos; tras la publicación del IPC, esa probabilidad subió al 49%. "A pesar de ello, no espero que la Fed suba los tipos en su reunión de octubre. Cae una semana antes de las elecciones de mitad de mandato, así que creo que el listón es alto para lo que podría obligar a la Fed a subir". señala Kristina Hooper.

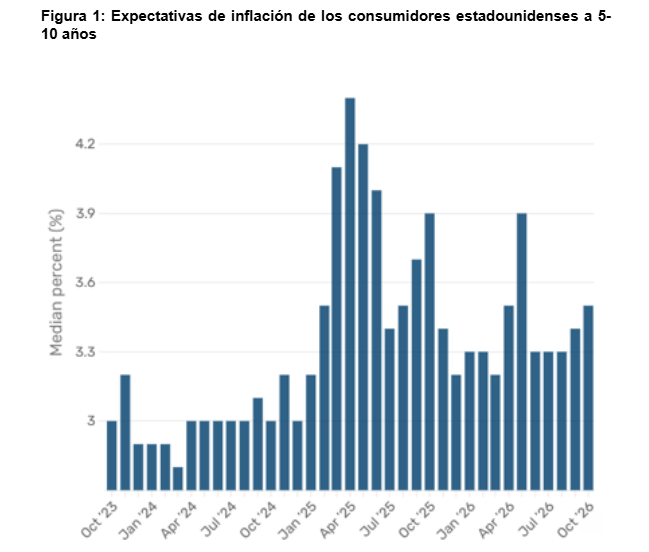
Las expectativas de inflación al consumidor están elevadas, pero no están desacelerando: la lectura más reciente mostró expectativas de inflación a 5-10 años en un 3,5%, el mismo nivel que en abril y por debajo del 3,9% de mayo. En entornos estagflacionarios, las estrategias de tendencia multiactivo y el oro y los metales preciosos han tenido un buen desempeño, subraya esta experta.

Banor: el rendimiento de los bonos de EEUU no anticipa una recesión

Francesco Castelli, gestor de Banor Euro Bond Fund, fondo de renta fija corporativa integrado en Banor SICAV, cree que el hecho de que los rendimientos reales de los bonos del Tesoro USA (diferencia entre el retorno del bono y la inflación), hayan llegado al nivel del 3%, no anticipa necesariamente una recesión de la economía. Porque, tal y como sucedió en los años 90, retornos de los bonos soberanos altos pueden convivir con un fuerte crecimiento de la economía. Mientras una bajada de los tipos sigue en duda, Castelli considera que el posicionamiento en duración debe orientarse a captar las excelentes oportunidades del mercado para maximizar los rendimientos.

La elevada oferta de bonos soberanos y la emisión récord de los hyperscalers han situado a los tipos de interés en “niveles vistos por última vez a finales de la década de 1990”. 

Un cambio en las expectativas sobre la Fed podría favorecer una bajada de los tipos, pero el rally de los bonos dista mucho de estar garantizado. “Un rendimiento del bono Treasury a 10 años por encima del 5% no debería ser alarmante” porque es coherente con el fuerte ritmo de crecimiento de la economía en EEUU.

Para desencadenar una bajada de los tipos, será necesario que las expectativas de política monetaria de la Fed empiecen a descontar una pausa, algo que el mercado todavía no anticipa. Lo que prevé la Fed es una subida final de tipos en diciembre, y el mercado piensa que la Reserva Federal elevará los tipos en otro medio punto porcentual en 2027. Por todo ello, el escenario de un repunte del mercado de bonos impulsado por la caída en los tipos, “sigue lejos de materializarse”, concluye Francesco Castelli.

Robeco: la rivalidad China-EEUU es una ventaja estructural para los emergentes

Jan de Bruijn, Gestor de carteras de clientes de Robeco, destaca que, para algunos países, como India, Vietnam y México, la rivalidad entre EEUU y China ya representa una ventaja estructural. Al mantener diferentes formas de flexibilidad estratégica, estos países han podido captar flujos de inversión, comercio y manufactura desde ambos lados de la rivalidad. Esta capacidad para manejar de manera efectiva el comercio y la política exterior entre bloques económicos en competencia es ahora un criterio cada vez más importante.

Sin embargo, el nuevo panorama del comercio global no es solo una función de la rivalidad entre grandes potencias, siendo la estrategia de cadena de suministro 'China-plus-one' solo una parte de un panorama geoeconómico mucho más amplio. Ravi Menon, exdirector general del MAS, sostiene que ahora vivimos en un “mundo cuántico”: una era de geoeconomía intensificada en la que la política comercial sirve fines estratégicos más que puramente económicos. Esto puede abarcar:

  • Aranceles o subsidios para proteger industrias domésticas estratégicas•
  • Controles de exportación que restringen el acceso de otro país a insumos o tecnología crítica
  • Sanciones y límites al acceso a la banca, mercados de capital o sistemas de pago
  • Revisión o bloqueo de inversiones extranjeras en infraestructuras sensibles, recursos, telecomunicaciones o datos
  • ‘Friend-shoring’ en la cadena de suministro para reducir la dependencia de rivales potenciales
  • Competencia por minerales críticos, seguridad energética, infraestructura de datos yestándares industriales

Lejos de estar gobernada por un único conjunto coherente de reglas, la nueva era de alianzas cambiantes implica que los países pueden ser socios económicos en un área y rivales estratégicos en otra. Algunos mercados emergentes cuentan con los fundamentos económicos y la estrategia para navegar con éxito este nuevo entorno. 

Este panorama cambiante ya es evidente en los flujos comerciales. En 2016, EEUU realizaba más comercio con China que con cualquier otra nación, y el comercio bilateral total representaba más del 13% del comercio global estadounidense; para 2025, la cuota de China se había desplomado hasta aproximadamente un 6,4%, y México y Canadá se habían convertido en los dos principales socios de EEUU. Un análisis del Banco Mundial muestra que la participación de China en las importaciones estadounidenses cayó más de cinco puntos entre 2017 y 2023, y que seis economías captaron esencialmente esa cuota: Vietnam (+1,9 puntos), Taiwán (+1), Canadá (+0,75), México (+0,64), India (+0,57) y Corea del Sur(+0,53). Para estas economías, la rápida construcción de un muro arancelario entre China y EE.UU. ha sido beneficiosa.

Aunque China ha perdido algo de acceso al mercado estadounidense, sus exportaciones de bienes a mercados emergentes y fronterizos se han duplicado desde 2015, representando el 44% del total de exportaciones en 2024, con un valor de 1,6 billones$, y ahora afirma ser el mayor socio comercial de más de 160 países

La reubicación de cadenas de suministro y la rápida adopción de nuevas tecnologías y sistemas desde China probablemente representan un saldo positivo neto para muchos países en desarrollo. Además, aunque los mercados emergentes están importando más desde China, sus exportaciones hacia EE. UU. han crecido, lo que valida la tesis de la relocalización. En 2025 las exportaciones de Vietnam a EEUU crecieron un 41%, las de Tailandia un 43%, las de India un 11% y las de Indonesia un 34%, a pesar de la imposición generalizada de aranceles por parte de EEUU.

El comercio también se está profundizando entre mercados emergentes, de manera independiente de EEUU y China. Según el FMI, este comercio ha crecido desde aproximadamente el 5% del comercio global total en 1990 hasta el 21% en 2024. El comercio intra-mercados emergentes representa ahora casi la mitad del total de estos mercados, frente al 24% en 1990. Excluyendo a China, el comercio intra-mercados emergentes representa el 38% del comercio total de éstos. Esto es importante para la inversión en mercados emergentes porque una ampliación de las relaciones comerciales puede reducir la dependencia directa de sus economías respecto a la demanda estadounidense, aunque las condiciones financieras y los ciclos económicos globales siguen estrechamente interconectados. El progreso económico en los mercados emergentes también se refleja en una creciente participación en el PIB mundial.

  • México: una historia de éxito de nearshoring. A pesar de las fricciones políticas con EEUU relativas a derechos de agua, drogas y migración, México ha reforzado su papel como proveedor clave para Estados Unidos de productos manufacturados, componentes y recursos primarios en la última década, con exportaciones equivalentes al 48% del PIB en 2025. En 2023, México superó a China como la mayor fuente de importaciones de bienes de EE. UU. por primera vez en más de dos décadas, gracias al Acuerdo Estados Unidos-México-Canadá (USMCA). La dependencia de México del mercado estadounidense lo expone a incertidumbres políticas y en la política comercial, incluyendo la revisión conjunta del USMCA en 2026. No obstante, ser un centro de nearshoring para la economía más grande del mundo es una posición privilegiada que ha acelerado el desarrollo económico del país. La relación comercial de México con China no es tan relevante económicamente, pero no menos compleja. Las importaciones de electrónica, maquinaria, equipo eléctrico y componentes automotrices apoyan la producción para el mercado estadounidense, mientras que los bienes terminados chinos, en particular coches y camiones, han encontrado una mayor resistencia. Para Robeco, México está gestionando con cierta habilidad sus delicadas relaciones comerciales, por lo que mantiene una pequeña posición con sobre ponderación en el país, mientras "seguimos atentos a nuevas oportunidades".
  • Vietnam es el campeón de la estrategia China-plus-one, aprovechando las barreras arancelarias entre EEUU y China para convertirse en una ubicación alternativa de cadena de suministro y un centro de transbordo para China, construyendo simultáneamente un enorme superávit comercial con EEUU en la última década. El impacto positivo que ha tenido en el desarrollo económico de Vietnam es ya evidente, y su rápida modernización industrial y la aparición de empresas altamente eficientes y rentables está atrayendo la atención de los inversores. Esto queda destacado por su reciente inclusión en un índice importante de mercados emergentes, lo que incrementará los flujos de inversores a través de vehículos pasivos. A pesar de los riesgos inherentes a este acto de equilibrio entre EEUU y China, la combinación de Vietnam de una demografía ventajosa con una rápida industrialización y financiarización lo convertirá en un país cada vez más importante en el universo de mercados emergentes.
  • India es la máxima expresión de la neutralidad geoeconómica. Nueva Delhi lo denomina ‘multialineación’, una política de relacionarse con todas las partes en sus propios términos, sin subordinarse a ninguna. Depende del petróleo ruso con descuento y de sistemas de defensa rusos, mientras intenta profundizar simultáneamente la cooperación en semiconductores, espacio y seguridad con EEUU. Además, India y la Unión Europea concluyeron las negociaciones del Acuerdo de Libre Comercio (TLC) en enero de 2026, aunque su entrada en vigor está pendiente de revisión legal, firma y ratificación. También se está negociando un acuerdo comercial India-EE. UU., cuya implementación depende de que EEUU. conceda a India un régimen arancelario mejorado y ofrezca garantías sobre futuras acciones comerciales estadounidenses. La emergencia de India como centro manufacturero, vital para sus intereses a medida que abre su economía a más importaciones, es especialmente visible en el sector de la electrónica. En el segundo trimestre de 2025, los smartphones fabricados en India representaron el 44 % de las importaciones estadounidenses, frente al 13 % un año antes, con una producción india que se disparó un 240%,superando a China como principal proveedor de EEUU. India tiene un déficit significativo en bienes con China, principalmente en componentes electrónicos, maquinaria industrial y alguna tecnología de energía renovable, pero es menos dependiente económicamente que mercados de tamaño similar. La posición de India como la quinta economía más grande del mundo con demografía ventajosa implica que su influencia en el comercio y la política global solo tiende a crecer. No obstante, Robeco mantiene una posición de infra ponderación en acciones indias debido a preocupaciones continuas sobre valoración y la ausencia de catalizadores por los altos precios de la energía.
  • Brasil sigue una estrategia similar a la de India, con multialineación, y al igual que India, cuenta con el peso político y la escala económica para llevarla a cabo con éxito. China es, con diferencia, el principal socio comercial de Brasil, especialmente en exportaciones de materias primas e importaciones manufacturadas; EEUU tiene un volumen menor de comercio pero sigue siendo muy importante en inversión, manufactura avanzada, servicios, finanzas y tecnología. Su economía se ha diversificado cada vez más, con oportunidades crecientes en servicios financieros, tecnología, sectores de consumo, aeroespacial e infraestructura. Además, el país ha avanzado en el desarrollo de mercados de capital domésticos más profundos y reformas de pensiones que han aumentado la participación de la inversión local. Persisten desafíos fiscales, pero el sector corporativo brasileño continúa mostrando resiliencia y adaptabilidad. Para los inversores activos, los periodos de incertidumbre macroeconómica suelen crear oportunidades de valoración atractivas, y la estrategia de acciones de mercados emergentes de Robeco mantiene una sobre ponderación en Brasil. 
  • Argentina es actualmente un aliado político fuerte de EEUU, pero no es muy dependiente ni de EEUU ni de China en términos comerciales. En octubre de 2025, EEUU ayudó a rescatar al gobierno argentino con un swap de moneda de 20.000 millones$, del cual aproximadamente 2.500 millones fueron utilizados y posteriormente reembolsados, dándole al presidente Milei un tiempo vital para continuar su programa de reformas, una intervención unilateral y rápida que habría sido improbable bajo el anterior orden internacional basado en reglas. A pesar de su alineación política con EEUU., Argentina conserva una opción geoeconómica. China sigue siendo un destino importante para las exportaciones de recursos de Argentina y los bancos centrales de ambos países renovaron un acuerdo bilateral de swap de moneda por cinco años, valorado en un potencial de 130.000 millones de yuanes (unos 19.000 millones$). La inflación, los controles de capital y las crisis soberanas recurrentes han minado durante mucho tiempo la confianza de los inversores, por lo que las reformas recientes de Milei se han centrado en restaurar la disciplina fiscal, reducir las distorsiones del mercado y reconstruir la credibilidad con los inversores. Aunque el proceso de ajuste sigue siendo desafiante, sujeto a críticas internas significativas y con riesgos elevados, la dirección de la política finalmente ha cambiado de manera significativa. Para los inversores, hasta ahora las señales son alentadoras: Argentina está pasando cada vez más de ser un país en crisis perpetua a un mercado donde las reformas podrían desbloquear un valor sustancial a largo plazo si se implementan con éxito. La estrategia de acciones de mercados emergentes de Robeco ahora tiene una pequeña exposición a Argentina, un país que sigue fuera de los índices de mercados emergentes.
17Oct

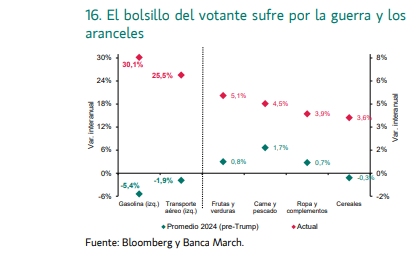
Uno de los principales factores que explica la pérdida de apoyo electoral de Trump en los últimos meses ha sido el creciente malestar económico: la gasolina es un 44% más cara que hace un año; el diésel está en máximo histórico; el tipo de interés de las hipotecas supera el 7%; y los aranceles disparan el precio de los alimentos y de la ropa.

Miguel Ángel Valero

Uno de los principales factores que explica la pérdida de apoyo electoral de la Administración estadounidense en los últimos meses ha sido el creciente malestar económico. La guerra en Irán ha impulsado el coste de los combustibles: la gasolina se encuentra un 44% por encima del año pasado, mientras que el diésel alcanzó recientemente máximos históricos. Otra de las consecuencias directas del conflicto consiste en el repunte de los tipos hipotecarios: se ha revertido parte de la bajada acumulada durante 2025 y, desde finales de febrero, el tipo de las hipotecas a 30 años ha aumentado en casi un punto, hasta situarse por encima del 7%.

Determinadas categorías esenciales de la cesta del consumidor están experimentando incrementos significativos de precios respecto al periodo previo a la llegada de Trump a la presidencia. Entre ellas, el componente de ropa y complementos presenta aumentos en el IPC del 3,9%, asociados a los aranceles. En el caso de algunos alimentos, responden a la combinación de diversos factores: condiciones meteorológicas adversas que han reducido la oferta de determinados productos agrícolas, barreras arancelarias que posteriormente tuvieron que flexibilizarse para contener las presiones inflacionistas, así como el aumento de los costes energéticos y de transporte. 

Trump, consciente del deterioro del poder adquisitivo de los hogares y a las puertas de las elecciones, ha recurrido incluso a prometer una propuesta imposible: conceder un pago de 5.000$ a todos los adultos estadounidenses si su partido logra mantener el control de ambas cámaras. El coste de una medida de esta magnitud superaría los 1,3 billones$ –cantidad equivalente al 3,4% de la deuda federal estadounidense que ronda los 40 billones–, al aplicarse a una población adulta cercana a los 270 millones de personas. 

Además, no existe financiación para una iniciativa de semejante envergadura, especialmente si se tiene en cuenta que el prometido saneamiento de las cuentas públicas no se ha materializado. En 2025, el déficit se redujo en seis décimas, aunque permaneció en niveles elevados y muy alejado del 5% que se habría alcanzado de haberse efectuado los recortes prometidos por el Departamento de Eficiencia Gubernamental (DOGE). Para 2026, las previsiones apuntan a un déficit superior al 8%, incluso más elevado que el heredado por la actual Administración. 

Los ingresos por aranceles están siendo inferiores a lo previsto después de que el Tribunal Supremo invalidara los denominados “aranceles recíprocos”, obligando a la Administración a devolver 166.000 millones$, de los cuales ya se han reembolsado cerca de 100.000 millones. Como resultado, la recaudación arancelaria neta en lo que va de año ronda apenas un 22% del objetivo establecido. A ello hay que sumarle factores como el coste presupuestario asociado al conflicto con Irán, el estímulo fiscal derivado de la Big Beautiful Bill, y los limitados resultados obtenidos por el ya disuelto DOGE.

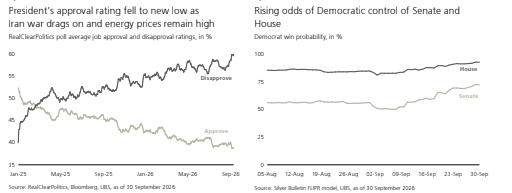
El próximo 3 de noviembre se renovarán las dos cámaras del Congreso de EEUU –Cámara de Representantes y Senado– una cita electoral clave porque determinará hasta qué punto la Administración Trump podrá seguir impulsando su agenda durante los dos años restantes de mandato. Trump afronta los comicios con los menores índices de aprobación desde la Segunda Guerra Mundial en unas votaciones en las que es intrínsecamente poco habitual que el partido del presidente conserve el control de ambas cámaras –tan solo ha sucedido en 4 de las 19 ocasiones–. 

Todo apunta a que la Cámara de Representantes será el principal foco de desgaste para los republicanos. En las midterm de su anterior mandato (2018), el partido perdió esta cámara sufriendo una contundente derrota. En esta ocasión, las perspectivas tampoco son favorables: las casas de apuestas apenas otorgan un 14% de probabilidad a que los republicanos consigan retener su control.

El panorama es más incierto en el Senado, en el que tan solo se renueva un tercio de los senadores. Para que el partido demócrata pasase a hacerse con su control, necesitaría mantener tres escaños actualmente demócratas –Georgia, New Hampshire y Michigan– y, además, lograr un cambio de signo en cuatro de los seis estados republicanos donde las encuestas reflejan una contienda más ajustada. 

Una derrota de Trump no para la guerra de Irán

Una potencial derrota electoral de Trump no terminaría necesariamente con la intervención en Irán. Aunque tras las elecciones de mitad de mandato los demócratas obtuvieran mayoría en ambas cámaras, una resolución destinada a poner fin a las hostilidades podría ser vetada por Trump en su condición de presidente. Para revertir ese veto presidencial no basta con una mayoría simple, sino que sería necesario reunir una mayoría de dos tercios tanto en la Cámara de Representantes como en el Senado, un umbral demasiado exigente. 

Por ello, la herramienta restante consistiría en el control del Presupuesto. Si los demócratas lograran hacerse con al menos una de las dos cámaras, los republicanos dejarían de tener vía libre para aprobar nuevas partidas de gasto destinadas a prolongar el esfuerzo militar. La cuestión clave radica en el paquete de 73.000 millones$ dedicados a gasto militar, actualmente en tramitación, que podría quedar aprobado antes de que el nuevo Congreso tome posesión en enero de 2027. Tomando la estimación del CBO, el coste de la guerra hasta julio ha sido de 38.000 millones$, a los que habría que añadir entre 2.000 millones y 3.000 millones$ mensuales mientras continúen las operaciones. De ser así, la financiación quedaría garantizada durante un año adicional con independencia del resultado en las elecciones.

The Trader: Trump nunca ha dejado de pensar como un especulador

Durante décadas, las grandes empresas han intentado influir en las decisiones políticas. Para ello han recurrido a lobbies, despachos especializados, asociaciones empresariales o financiación de campañas. No era un sistema perfecto, pero el poder estaba relativamente repartido entre el Congreso, las agencias reguladoras y la Casa Blanca. Sin embargo, parece que durante el segundo mandato del presidente Donald Trump, se está produciendo un cambio que va mucho más allá de una agresiva campaña de recaudación de fondos. 

Trump se ha convertido en el auténtico centro de gravedad de la relación entre el poder político y el mundo empresarial. Es él quien sigue personalmente las donaciones, quien propone las cantidades que espera recibir y quien mantiene un contacto directo con muchos de los principales ejecutivos del país.Lo realmente interesante no es discutir si esta forma de actuar resulta más o menos adecuada. Lo importante es preguntarse qué nos dice sobre la forma en que Trump entiende el poder.

A diferencia de la mayoría de los presidentes estadounidenses, Trump nunca ha dejado de pensar como un empresario. Aunque, realmente, más como un especulador que como un empresario. Y un empresario suele analizar cualquier relación desde una lógica muy sencilla: si dos partes se sientan a negociar, ambas esperan obtener algo a cambio. Esa visión, habitual en el mundo de los negocios, parece haberse trasladado ahora al funcionamiento de la propia Casa Blanca.

Muchas empresas realizan aportaciones millonarias a proyectos impulsados por Trump mientras mantienen abiertos asuntos regulatorios, contratos públicos o decisiones relevantes para su actividad. No se puede demostrar que exista una relación directa entre ambas cosas, pero sí un modelo en el que el acceso al presidente adquiere un valor cada vez mayor para el sector privado.

Y ahí es donde aparece el verdadero cambio. Cuando una empresa empieza a pensar que una reunión con el presidente puede ser tan importante como una con sus clientes o sus accionistas, significa que el acceso al poder se está convirtiendo en un activo estratégico. Una parte del capital deja de destinarse únicamente a innovación, expansión o nuevas inversiones para orientarse también a fortalecer la relación con quien toma las decisiones.

Esta lógica no es exclusiva de EEUU. En China, las grandes compañías mantienen una relación permanente con el Partido Comunista. En Bruselas, miles de empresas destinan enormes recursos a influir sobre la regulación europea. La diferencia es que Donald Trump parece haber llevado esa dinámica a un terreno mucho más personal, concentrando buena parte de esa relación directamente en la figura del presidente.

Lo que debería llamarnos la atención no son los cientos de millones de dólares que está recaudando Donald Trump. Esto trata sobre un cambio mucho más profundo. Siempre ha existido influencia política y siempre ha habido empresas intentando acercarse al poder. Lo novedoso es que Trump parece estar acelerando un modelo mucho más transaccional, donde la relación directa con el presidente adquiere un valor económico enorme.

Durante décadas, la tradición política estadounidense fue intentar separar, al menos formalmente, los intereses empresariales del ejercicio de la Presidencia. Donald Trump ha seguido el camino contrario. No solo ha mantenido una presencia constante en el mundo de los negocios, sino que sus últimas declaraciones patrimoniales muestran un incremento extraordinario de sus ingresos procedentes de actividades privadas, desde el sector inmobiliario hasta los criptoactivos. La impresión que transmite es que ya no existe una línea clara entre ambas esferas. Su enorme influencia política y su actividad empresarial parecen avanzar en paralelo, reforzándose mutuamente de una forma inédita en la historia reciente de EEUU.

Si esa forma de ejercer el poder termina consolidándose, muchas empresas podrían llegar a considerar que una parte creciente de su presupuesto estratégico no debe destinarse únicamente a desarrollar mejores productos o conquistar nuevos mercados, sino también a fortalecer su acceso al centro de las decisiones políticas. "Y cuando el poder económico y el poder político dejan de evolucionar por carriles claramente separados para empezar a alimentarse mutuamente, el cambio ya no es solo político. Es un cambio en el propio funcionamiento del capitalismo", avisa Pablo Gil en The Trader.

16Oct

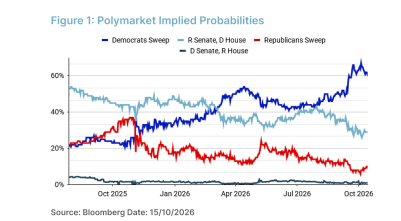
Ebury da una probabilidad del 60% a que los demócratas ganen tanto en la Cámara de Representantes como en el Senado en las elecciones de medio mandato del 3 de noviembre.

Miguel Ángel Valero

Tras UBS, como publicó Dinero Seguro el 15 de octubre, ahora es Ebury quien vaticina en el informe Blue wave, fiscal brake! (¿Marea azul, freno fiscal?) una derrota de Trump en las elecciones de medio mandato. EEUU celebrará el 3 de noviembre las elecciones de mitad de mandato, un referéndum de facto sobre la Administración Trump, tras dos años marcados por el creciente proteccionismo comercial, los ataques a la independencia de la Reserva Federal y, desde la primavera, la guerra de Irán. Se espera que los republicanos sufran un duro castigo en las urnas. Una parte significativa de su electorado se opone a la guerra y nunca ha recibido una justificación lo bastante convincente respecto a la misma, teniendo en cuenta que una de las principales promesas de campaña de Trump fue mantener a EEUU al margen de nuevos conflictos. 

Las consecuencias económicas también han perjudicado al presidente y a su partido: el aumento de la inflación y las subidas de los tipos de interés han agravado la crisis de asequibilidad. En este contexto, se espera que los demócratas obtengan ganancias sustanciales.

Para los mercados, la implicación más importante de las elecciones será su efecto sobre la política fiscal. Dada la fuerte corrección de los bonos del Tesoro en los últimos meses, que ha llevado las rentabilidades a máximos de varias décadas, "esperamos que los comicios y su posible impacto fiscal cobren una importancia añadida y se examinen con más atención delo habitual. Esto aumenta el riesgo de una reacción amplificada del mercado, también en el de divisas", afirman Diego Barnuevo, analista de Mercados, y Matthew Ryan, jefe de Estrategia de Mercados de Ebury.

¿Cómo funciona la votación? Como es habitual, se renuevan los 435 escaños de la Cámara de Representantes y 33 de los 100 del Senado. También están en juego otros dos escaños del Senado: los que dejaron vacantes Marco Rubio en Florida y JD Vance en Ohio, que se incorporaron a la Administración Trump a principios de 2025. Además, 36 estados eligen gobernador y la mayoría votará también sus legislaturas estatales y otros cargos locales. Los colegios electorales empezarán a cerrar a las 18:00 EST (23:00 GMT) del 3 de noviembre. En la mayoría de los estados lo harán entre las 19:00 y las 21:00 EST (de 00:00 a 02:00 GMT),y los de la costa oeste cerrarán en su mayoría a las 23:00 EST (04:00 GMT). Las cadenas de televisión suelen proclamar a los ganadores la misma noche electoral y proyectar el control de la Cámara y del Senado en la madrugada siguiente. Los resultados oficiales de algunos estados pueden tardar más, en función del margen de victoria y del volumen de votos por correo, aunque seguimos esperando que la primera lectura del resultado llegue durante la sesión asiática del miércoles 4 de noviembre.

¿Qué dicen las encuestas? Actualmente, los republicanos controlan ambas cámaras del Congreso tras arrasar en las presidenciales de 2024. Tienen 217 escaños en la Cámara de Representantes (incluido un independiente alineado con el partido), frente a los 212 de los demócratas. En el Senado cuentan con 53 de los 100 escaños, por lo que los demócratas necesitarían una ganancia neta de cuatro para hacerse con el control, ya que un empate a 50 lo resolvería el voto del vicepresidente Vance. Los demócratas gozan de una clara ventaja en las encuestas y en los modelos de pronóstico. El modelo de Nate Silver les otorga una ventaja de casi 10 puntos en la intención de voto genérica, mientras que la aprobación neta del presidente Trump se ha desplomado hasta -22, cerca de sus mínimos históricos. 

Los mercados de predicción apuntan en la misma dirección: Polymarket asigna una probabilidad implícita del 93% a que la Cámara cambie de manos, y Kalshi, del 90%. Los demócratas también parten con ventaja en la carrera por el Senado, con un 64% en Polymarket y un 62% en Kalshi, aunque esa ventaja no es lo bastante holgada como para descartar un Congreso dividido.

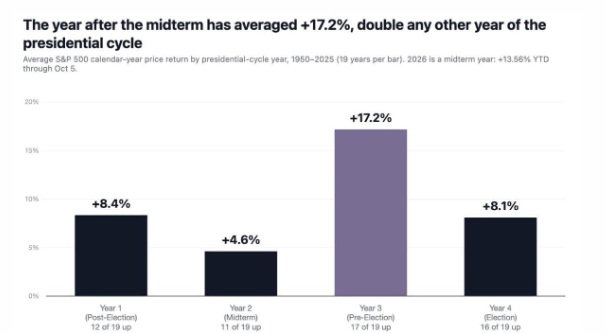
"Por el momento no vemos señales claras de nerviosismo en los mercados ante las elecciones", señalan los expertos de Ebury. La volatilidad implícita a un mes del EUR/USD subió a finales de septiembre, pero lo interpretan como un movimiento más general, atribuible a la evolución de los mercados de deuda soberana y no a temores políticos en EEUU. Los bonos del Tesoro han sufrido, por supuesto, fuertes ventas en las últimas semanas, algo que también atribuyen en gran medida a las preocupaciones por la inflación, mientras que el S&P 500 ha marcado nuevos máximos históricos este mes, aparentemente ajeno al ruido político y geopolítico.

Cuatro escenarios

El informe de Ebury muestra los cuatro resultados posibles de las elecciones, la probabilidad que asigna a cada uno, su impacto sobre la política fiscal, y sus previsiones sobre cómo podría afectar cada uno al dólar:

  • A: Victoria total de los demócratas (Cámara de Representantes y Senado)
    • Probabilidad de Ebury: 60%
    • Impacto sobre el dólar: ligeramente bajista
    • Creemos que una victoria total demócrata sería neutral o ligeramente positiva para las perspectivas fiscales. El Congreso podría frenar la agenda expansiva de Trump y, con ella, el déficit. Las negociaciones se limitarían a los asuntos de aprobación obligatoria, como el presupuesto y el techo de deuda, que se espera que se alcance en algún momento de 2027 Elevar o suspender el techo requiere la aprobación del Congreso, y una negociación prolongada podría inquietar a los inversores. Sin embargo, que los demócratas controlen ambas cámaras no significaría que fijen la política fiscal durante el resto del mandato, dado que el presidente puede ejercer su derecho de veto y es improbable que alcancen la mayoría de dos tercios en el Senado necesaria para anularlo. Si los demócratas ganan el Senado, también podrían bloquear o rechazar a los candidatos de Trump a la Junta de Gobernadores de la Reserva Federal, el órgano de siete miembros que fija la política monetaria junto con los presidentes de los bancos regionales de la Fed. El Senado debe confirmar a cada candidato, así que los demócratas podrían mantener vacantes esos puestos, o seguir ocupados por los gobernadores actuales, durante más tiempo. Eso limitaría la capacidad del presidente para nombrar gobernadores más afines a sus preferencias de política monetaria, es decir, unos tipos de interés más bajos. Aunque sobre el papel esto representaría un factor alcista para el dólar, el impacto podría ser reducido, ya que se espera que queden pocos puestos libres de la Junta de Gobernadores antes de que acabe el mandato. Esperaríamos una reacción ligeramente negativa del dólar ante una victoria total demócrata. Un Congreso que frene el gasto público o nuevas bajadas de impuestos ayudaría a aliviar las preocupaciones fiscales y, hasta cierto punto, a frenar el desplome de los bonos del Tesoro. Unas rentabilidades más bajas también podrían reducir la ventaja de tipos que ha respaldado al dólar, y unos mercados de bonos más calmados podrían debilitar los flujos hacia activos refugio que también han impulsado a la divisa en los últimos meses.
    • ¿Revertiría una victoria total demócrata la trayectoria de las rentabilidades en los meses siguientes? Lo más probable es que no, mientras la guerra de Irán persista y continúe añadiendo una prima de riesgo inflacionista a toda la curva. A esto hay que sumarle la emisión de bonos corporativos para financiar la inversión en IA que está exigiendo rendimientos más altos a los bonos soberanos para poder competir por la demanda del inversor.
    • Creemos que cualquier movimiento del dólar en este escenario será contenido, ya que el mercado ha descontado en gran medida este resultado.
  • B: Los demócratas logran la Cámara de Representantes, pero no el Senado
    • Probabilidad de Ebury: 30%
    • Impacto sobre el dólar: bajista
    • Consideramos que las implicaciones para la política fiscal serían, en líneas generales, similares a las de una victoria total demócrata. El Congreso volvería a limitarse a aprobar los asuntos obligatorios, como el techo de deuda o el presupuesto federal, y este último podría provocar cierres del Gobierno si no se alcanza un consenso. Ello podría generar cierta inquietud en el mercado, además de una desaceleración temporal de la economía estadounidense si los cierres se prolongaran. En este escenario esperaríamos una reacción del dólar más adversa que en el escenario A, en parte porque no está completamente descontado. Además, un Senado republicano facilitaría a Trump la confirmación de nominados al FOMC. El nombramiento de miembros más dovish por parte de Trump podría moderar las expectativas de tipos en EEUU y avivarlos temores sobre la independencia de la Fed.
  • C: Los republicanos mantienen el control total del Congreso
    • Probabilidad de Ebury: 9%
    • Impacto sobre el dólar: alcista
    • Una victoria total republicana, poco probable, es el verdadero riesgo de cola para los mercados, pues supondría mantener el statu quo en el Congreso. Probablemente implicaría más gasto público, posibles rebajas de impuestos, mayores déficits y tipos de la Fed más altos, a pesar de que Trump pueda confirmar nuevos miembros para el FOMC. Estos estímulos podrían impulsar el crecimiento en un momento en que la economía estadounidense ya se muestra sólida, gracias a una elevada inversión vinculada a la IA y a un mercado laboral resiliente. Con la inflación por encima del objetivo, el riesgo es que las presiones adicionales de demanda se sumen al shock de oferta de la guerra de Irán, afiancen las presiones sobre los precios y eleven las expectativas de tipos de la Fed. Aunque la evolución del dólar a medio plazo dependería de las políticas concretas que se anunciaran, esperaríamos un repunte de la divisa la noche electoral.
  • D: Los republicanos conservan la Cámara, pero pierden el Senado
    • Probabilidad de Ebury: 1%
    • Impacto sobre el dólar: ligeramente bajista
    • Las implicaciones fiscales serían similares a las del otro escenario de Congreso dividido: bloqueo legislativo, con un Congreso limitado a los asuntos de aprobación obligatoria. El aspecto de la Fed sería, sin embargo, distinto, ya que un Senado demócrata podría bloqueara los nominados del presidente a la Junta del FOMC, lo que podría atenuar los temores sobre la independencia de la Fed. No obstante, este escenario es muy improbable. Para los demócratas es más difícil ganar el Senado que la Cámara, y la aritmética electoral implica que cualquier entorno político lo bastante favorable como para que ganasen el Senado produciría casi con toda seguridad una Cámara demócrata también. Asignamos a este escenario una probabilidad insignificante, en línea con los precedentes históricos: desde la Segunda Guerra Mundial, el partido del presidente prácticamente nunca ha perdido el Senado en unas elecciones de mitad de mandato y a la vez conservado la Cámara.
15Oct

La subida de las TIR de los bonos ha llevado a algunos inversores a preguntarse si todavía deberían asumir riesgos en renta variable. Sin embargo, los beneficios empresariales siguen siendo el gran punto fuerte de la renta variable, afirma Colin Graham, Head of Multi-Asset de Robeco.

Miguel Ángel Valero

La Oficina del Director de Inversiones (CIO) de UBS ha publicado la última edición de su serie Election Watch con motivo de las elecciones legislativas de mitad de mandato en EEUU. “Asignamos una probabilidad del 50% a un triunfo demócrata en ambas cámaras, lo que constituye nuestro escenario base, seguido de un Congreso dividido con un 40% y un triunfo republicano en ambas cámaras con un 10%. Aunque Washington sigue siendo determinante, las consecuencias de las elecciones legislativas de mitad de mandato se extenderán desde las capitales extranjeras hasta los capitolios estatales, influyendo en el comercio, la política exterior, las decisiones fiscales y la formulación de políticas a nivel estatal”, señalan Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities, y Kurt Reiman, Responsable de Renta Fija, CIO Américas.

La Constitución de EEUU divide la autoridad del gobierno federal en materia de asuntos exteriores entre el presidente y el Congreso; esto hace que la posibilidad de un Gobierno dividido cobre especial relevancia tras los dos primeros y turbulentos años de la administración Trump. Muchos países observan con atención si un Congreso de mayoría demócrata impondrá mayores controles al uso de la autoridad ejecutiva por parte de la administración.

En las 36 elecciones a gobernador y otros comicios estatales, los votantes elegirán a líderes que gozan de amplias facultades sobre el "orden interno, el desarrollo y la prosperidad" de sus ciudadanos. Es probable que los recortes en el gasto federal obliguen a los gobernadores y legisladores estatales a tomar decisiones difíciles en ámbitos como la vivienda, la atención sanitaria, la energía, la educación, las infraestructuras y los centros de datos.

"Washington sigue siendo un actor fundamental, pero no abarca todo el panorama. Bajo cualquiera de los principales escenarios que contemplamos para el Congreso, es probable que la Casa Blanca conserve una amplia autoridad en materia de comercio, inmigración y política exterior, lo que obliga a los gobiernos e inversores extranjeros a evaluar la durabilidad y el alcance de la política estadounidense. En el ámbito nacional, los gobernadores y los legisladores estatales decidirán cómo afrontar los recortes en la financiación federal, cómo asignar unos recursos limitados y cómo impulsar políticas en áreas donde el Congreso ha actuado con lentitud o no ha tomado medida alguna. Por consiguiente, las consecuencias de las elecciones de mitad de mandato se extenderán desde las capitales extranjeras hasta las sedes de los gobiernos estatales", subrayan estos expertos.

“Los inversores y los propietarios de empresas afrontan las elecciones legislativas de mitad de mandato con mayor confianza económica que hace dos años, pero muchos también se plantean qué podrían significar los comicios para sus carteras”, añade Bill Carroll, Responsable de Estrategia para Clientes de Alto Patrimonio de GWM EEUU, UBS Global Wealth Management.

La inflación estadounidense se aceleró más de lo esperado en septiembre, lo que aumentó las expectativas de nuevas subidas de tipos por parte de la Reserva Federal. Sin embargo, en UBS precisan que "no esperamos que un ciclo de endurecimiento moderado socave las perspectivas positivas para los activos estadounidenses. La fortaleza económica que permite a la Fed subir los tipos también es favorable para la renta variable. Los mercados están descontando una trayectoria de tipos más agresiva de la que esperamos. Otra sólida temporada de resultados debería ayudar a la renta variable a resistir unos tipos moderadamente más altos".

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos posicionados para nuevas subidas de la renta variable, haciendo hincapié en una amplia diversificación por sectores y regiones. Un crecimiento económico sólido y unos beneficios empresariales robustos deberían ayudar a la renta variable a resistir unos tipos moderadamente más altos. Seguimos favoreciendo una combinación de exposición cíclica y secular en renta variable, junto con renta fija de alta calidad”.

“La combinación de una inflación más fuerte en bienes con una inflación elevada en servicios respalda unas perspectivas de tipos altos durante más tiempo por parte de la Fed, lo que nos lleva a revisar nuestra previsión para incluir una tercera subida de tipos en marzo de 2027, tras las subidas de septiembre y diciembre de 2026”, aporya Andrew Dubinsky, Economista.

Robeco: el beneficio empresarial impulsará a la Bolsa por encima de los bonos

La subida de las TIR de los bonos ha llevado a algunos inversores a preguntarse si todavía deberían asumir riesgos en renta variable. Sin embargo, los beneficios empresariales siguen siendo el gran punto fuerte de la renta variable, afirma Colin Graham, Head of Multi-Asset de Robeco. Las TIR de los principales mercados de deuda soberana, como los de EEUU y Francia, han llegado al 5,26%, su nivel más alto desde que la inflación desbocada, tras el auge del gasto posterior al COVID-19 en 2022 y la invasión rusa de Ucrania, sacudió los mercados de bonos. Con TIR tan elevadas en la deuda pública con calificación AAA, cabe preguntarse por qué los inversores deberían arriesgarse a perder capital en unos mercados bursátiles que se consideran próximos a máximos, gracias a un auge de la IA que podría no ser sostenible. 

"Durante años, los inversores escucharon una melodía sencilla: los bonos ofrecían rentabilidades limitadas, por lo que las acciones eran la única opción, conforme ala conocida idea de TINA: 'No hay alternativa'. Pero últimamente resuena una nueva y seductora melodía procedente del mercado de bonos. Con las TIR de los bonos del Tesoro a 10 años rondando un llamativo 5,26%, la deuda pública susurra a los inversores: ¿Por qué arriesgar el dinero que tanto le ha costado ganar en la bolsa si puede obtener un 5% garantizado y sin riesgo? Es el clásico canto de sirena de las TIR más elevadas. En la mitología griega, los marineros se ataban a los mástiles para resistirse al canto mortal de las sirenas, criaturas con cabeza de mujer y cuerpo de ave que usaban su música cautivadora para atraerlos a una tumba bajo el agua. Hoy, los inversores se preguntan: ¿Podrán nuestras carteras de renta variable sortear esta tentación o nos dirigimos hacia las rocas?", argumenta.

Sin embargo, la realidad es diferente, gracias a la solidez de los beneficios empresariales que sustenta el repunte continuado de la Bolsa y a que no se han repetido las expectativas de inflación que desestabilizaron el mercado de bonos en 2022. "Una TIR del 5% no supone necesariamente una sentencia de muerte para la Bolsa por el canto de las sirenas. Según la interpretación tradicional de Wall Street, cuando las TIR de los bonos se disparan, las acciones deben desplomarse. Unas TIRes más altas implican mayores costes de financiación y una tasa de descuento más elevada para los beneficios futuros, lo que reduce matemáticamente las valoraciones de la renta variable. Sin embargo, modelos avanzados como el análisis de flujos de caja descontados revelan un giro sorprendente: una subida de 100 pb (un punto porcentual completo) en los costes de financiación causa sorprendentemente pocos daños directos a la mayoría de los grandes mercados bursátiles, aunque puede tener un efecto considerable en los índices de las small caps. Fueron necesarias subidas de tipos de 200 pb para crear las condiciones del desplome de 1987, cuando las acciones cayeron un 25%", explica.

Graham afirma que también es importante distinguir entre lo ocurrido en 2022, la última vez que se dispararon las TIR, y la dinámica actual del mercado: "Si el repunte inflacionista de 2022 todavía le quita el sueño, respire hondo. Queremos destacar que la inflación actual es estructuralmente muy distinta a la de 2022. En primer lugar, el shock de demanda ha desaparecido: el gasto desenfrenado posterior al COVID-19 y los enormes estímulos fiscales que alimentaron el temor a la inflación en 2022 han perdido fuerza. La inflación actual se debe principalmente a presiones sobre la oferta, como el conflicto en Oriente Medio, y no a una demanda de consumo desbocada".

Así lo muestran los datos recientes sobre la inflación salarial y de los precios. El indicador de crecimiento salarial de la Reserva Federal de Atlanta cayó al 4,1% en agosto de 2026, frente al 6,7% de cuatro años antes. Por su parte, el índice de precios de consumo subyacente (que excluye los alimentos y la energía, más volátiles) se situó en el 2,4%, su nivel más bajo desde la pandemia. La inflación general es más elevada, del 3,4%, debido al aumento de los costes energéticos.

Mientras tanto, el gran punto fuerte que permite a las acciones mantenerse a flote y seguir siendo atractivas pese al reclamo de unas TIR más elevadas es sencillo: los beneficios empresariales están registrando "cifras extraordinarias" afirma Graham. "Históricamente, las fuertes subidas de las TIR de los bonos venían acompañadas de una evolución empresarial débil. Hoy, en cambio, los beneficios acumulados de las empresas estadounidenses crecen a un sólido ritmo interanual del 28%. En definitiva, la enorme fuerza de los beneficios empresariales está contrarrestando el efecto de unas tasas de descuento más elevadas", razona.

Las perspectivas a cinco años de Robeco vaticinan que la renta variable de los mercados desarrollados y emergentes seguirá ofreciendo las rentabilidades más altas en los próximos años. Se espera que las acciones de los mercados desarrollados ofrezcan una rentabilidad anualizada del 7% en euros, muy superior al 3,25% previsto para la deuda pública nacional, pese a la reciente subida de sus TIR.

Eso significa que la renta variable puede seguir subiendo siempre que las expectativas de inflación no se disparen, lo cual exige que las presiones salariales permanezcan bien contenidas y que el crecimiento de los beneficios supere el aumento del coste del capital. "En conjunto, el mar podría estar algo más agitado con TIR de los bonos del 5%,y en un perfil de riesgo de alto crecimiento hay margen para aumentar la asignación a bonos. Sin embargo, con unos beneficios empresariales sólidos al timón, por ahora la renta variable todavía tiene el camino despejado. El verdadero peligro no reside solo en las cuentas de la deuda, sino en la competencia por el capital. Si los bonos con calificación AAA ofrecen entre un 5%y un 6%, los inversores exigen una mayor prima de riesgo de la renta variable que justifique mantener acciones volátiles. Si esa rentabilidad exigida aumenta aunque sea ligeramente, los múltiplos de los precios de las acciones pueden contraerse, a menos que los beneficios empresariales crezcan lo bastante rápido para compensarlo. La mayoría de los inversores coincidirá en que una subida de 100 pb en las TIR de los bonos apenas reduce la distancia respecto al crecimiento de los beneficios", concluye.

General Atlantic prepara su salida a Bolsa

En medio de todo esto, la firma de capital riesgo General Atlantic prepara su salida a Bolsa con una valoración de hasta 10.000 millones$. La ventana de las ofertas pública de venta de acciones (OPV) se reabre después de meses cerrada, señal de que vuelve el apetito por el riesgo y de que el capital privado busca por fin liquidez para sus partícipes.

15Oct

Substrate AI acelera la comercialización de modelos propios de IA. Inetum impulsa la automatización con una plataforma de IA agéntica. Iberdrola, Santander y BBVA realizan la primera financiación sindicada mediante blockchain.

Miguel Ángel Valero

El 31% de las pymes españolas ya utiliza inteligencia artificial (IA) y quienes la han incorporado ahorran una media de 13,3 horas semanales, según el Informe Emprende 2026 de Holded, elaborado junto a Toluna Corporate. Aunque el 75% de los emprendedores considera que la IA es clave para su actividad como pymes y autónomos, su papel todavía está más ligado a mejorar la eficiencia que a impulsar una transformación del negocio. Entre las empresas que ya la utilizan, el 42% destaca el aumento de la productividad, el 33% la automatización de tareas repetitivas y el 31% el ahorro de costes. La creación de contenido y el marketing son sus principales aplicaciones (47,8%), seguidos del análisis de datos (31,7%) y la gestión y administración (30,65%).

El informe también pone el foco en los obstáculos que dificultan una adopción más profunda: entre quienes ya utilizan IA, el coste (37%) y la falta de conocimiento (28,6%) son las principales barreras. Entre quienes todavía no la han incorporado, el reto pasa sobre todo por identificar aplicaciones concretas y útiles para su negocio. De hecho, la formación práctica en IA ya es una necesidad para el 23% de los emprendedores.

Substrate AI acelera la comercialización de modelos propios de IA 

Substrate AI, compañía española de IA cotizada en BME Growth, se ha fijado el objetivo de superar los 100 millones€ de facturación en 2030 mediante una hoja de ruta estratégica que prioriza el desarrollo de tecnología propia y la evolución de su modelo de negocio. El plan, aprobado por unanimidad por su Consejo de Administración, se presenta durante el AI SUMMIT by Substrate AI.

Lorenzo Serratosa, consejero delegado de Substrate AI, explica que busca acelerar su crecimiento mediante un modelo que combina el desarrollo y la comercialización de modelos propios de IA, el fortalecimiento de su infraestructura tecnológica y la expansión de su oferta de plataformas y servicios especializados.

Uno de los principales cambios de la hoja de ruta es la decisión de orientar progresivamente los recursos de la compañía hacia la generación y comercialización de tokens mediante modelos de IA propios, ejecutados sobre infraestructura propia. Esta evolución supone avanzar desde un modelo centrado en la intermediación de capacidad de computación hacia otro que prioriza la comercialización de tecnología y servicios de IA con mayor valor añadido.

La decisión responde, entre otros factores, a la evolución del mercado de infraestructura de IA, cuyas condiciones actuales dificultan la comercialización de capacidad de computación de terceros y refuerzan la apuesta por desarrollar una oferta tecnológica diferenciada. En este contexto, uno de los pilares de la estrategia será el lanzamiento y la comercialización de los modelos Orion, basados en tecnología open-weight, que permitirán a Substrate AI impulsar la generación y venta de tokens, reforzar el control sobre sus servicios y ampliar sus oportunidades comerciales.

La compañía apoyará esta transformación en la financiación de 39,2 millones€ anunciada este año, destinada a ampliar las inversiones en hardware y fortalecer su capacidad para desarrollar y operar infraestructura propia de IA. “Estamos dando un paso importante en la evolución de Substrate AI. Nuestro crecimiento dependerá cada vez más de la tecnología que desarrollamos y comercializamos. Apostamos por nuestros modelos de IA, la generación y venta de tokens y las plataformas propias, lo que nos permite ser más escalables, diversificar nuestras fuentes de ingresos y avanzar hacia nuestro objetivo de superar los 100 millones€ de facturación en 2030”, insiste Lorenzo Serratosa.

La hoja de ruta establece tres grandes áreas de actividad sobre las que la compañía pretende impulsar su crecimiento durante los próximos ejercicios:

  • La primera será la venta de tokens, mediante la comercialización de la capacidad de inferencia generada por sus modelos de IA basados en tecnología open weight. Esta actividad facilitará a empresas y otros clientes el acceso a la capacidad de inferencia generada por los modelos de IA de Substrate AI.
  • La segunda línea estará centrada en las suscripciones a plataformas de IA mediante el desarrollo y la comercialización de soluciones que faciliten su integración en los procesos empresariales. Con ello, la compañía pretende ampliar su base de usuarios y potenciar un modelo de ingresos recurrentes.
  • Substrate AI continuará impulsando sus servicios tecnológicos especializados, a través del desarrollo de proyectos y soluciones adaptadas a las necesidades de empresas y organizaciones, incluyendo sus actividades en los ámbitos de proyectos tecnológicos, salud y profesionales especializados en tecnologías de la información e IA.

La combinación de estas tres líneas permitirá a la compañía diversificar sus fuentes de ingresos y avanzar hacia su objetivo de superar los 100 millones de facturación en 2030, apoyándose en el desarrollo de tecnología propia y en la expansión de su oferta de soluciones y servicios. Para medir el cumplimiento de esta estrategia, Substrate AI utilizará tres indicadores clave de rendimiento: el número de tokens vendidos, para evaluar la actividad comercial de sus modelos de IA; los usuarios activos, para medir la adopción de sus plataformas; y las horas facturadas, para realizar un seguimiento de su actividad de servicios tecnológicos, incluidos los proyectos, la salud y los servicios profesionales especializados.

Inetum impulsa la automatización con una plataforma de IA agéntica

Por su parte, Inetum impulsa la automatización de las operaciones tecnológicas con una plataforma de IA agéntica basada en CHEW. Su capacidad para analizar incidencias, decidir qué actuación aplicar y ejecutarla permite agilizar la resolución de problemas y liberar a los equipos de TI de tareas repetitivas, con trazabilidad sobre las decisiones y sus resultados.

La plataforma lleva la IA a la ejecución de los procesos. Ante una incidencia o solicitud, reúne información de distintas fuentes, interpreta el contexto con datos operativos, documentación e históricos, y ejecuta el procedimiento o automatismo adecuado. Después comprueba el resultado y documenta la actuación. Este ciclo permite automatizar tareas como la clasificación de tickets, las reasignaciones entre equipos o determinadas reparaciones.

"La oportunidad de la IA agéntica está en su capacidad para intervenir en los procesos y resolver problemas concretos. Con nuestra plataforma basada en CHEW, queremos que los equipos dediquen menos tiempo a gestionar tareas repetitivas y más a mejorar los servicios. Cada actuación debe poder entenderse, controlarse y comprobarse", afirma José Antonio Gurucelain, director de Innovación y Eficiencia en Inetum Technologies.

La plataforma funciona como una capa inteligente que conecta las herramientas de cada organización, sin necesidad de sustituirlas. Puede integrarse con sistemas de gestión de servicios de TI, observabilidad, experiencia digital del empleado, automatización, bases de datos de configuración y repositorios documentales.

El control forma parte de su funcionamiento: la plataforma permite conocer qué información ha utilizado, qué decisión ha tomado y por qué. Su arquitectura modular facilita una adopción progresiva, adaptada a la madurez tecnológica de cada organización y a los procesos que necesita automatizar.

La tecnología ya se utiliza en producción en organizaciones de distintos sectores. Las experiencias de uso recogidas por Inetum muestran:

  • Hasta un 93% de clasificación automática de tickets de casuística clara.
  • Una reducción de entre el 40% y el 60% en el tiempo medio de resolución de incidencias.
  • Entre un 20% y un 40% menos de incidencias repetitivas susceptibles de automatización, en función de la madurez del entorno.
  • Hasta un 70% menos de reclasificaciones y derivaciones innecesarias entre equipos.
  • Un ahorro de entre 3 y 5 minutos por ticket en el triaje y la gestión inicial.

Estos resultados corresponden a experiencias de uso concretas y dependen de las características y la madurez de cada entorno. Para los empleados, la automatización se traduce en menos esperas e interrupciones. Para los equipos de TI, reduce la carga de gestión y permite dedicar más tiempo a mejorar la disponibilidad de los servicios y la experiencia digital.

La plataforma nace de la experiencia de Inetum en la gestión de operaciones complejas y de la evolución de las automatizaciones utilizadas por sus equipos. Su diseño extensible permite incorporar nuevas fuentes de datos y ampliar los casos de uso: desde la gestión de incidencias hasta otros procesos operativos susceptibles de automatización.

Primera financiación sindicada mediante blockchain

Iberdrola, BBVA y Santander han llevado a cabo una financiación sindicada corporativa por importe de 150 millones€ gestionada íntegramente mediante tecnología de registro distribuido (DLT), popularmente conocida como blockchain. La operación constituye un hito para el mercado financiero al tratarse del primer préstamo sindicado real cuyo ciclo de vida completo, desde la formalización y el desembolso hasta la gestión de intereses, amortizaciones, cesiones y vencimiento, se administra mediante esta tecnología. 

La iniciativa se enmarca en la estrategia de digitalización de Iberdrola, que apuesta por la innovación, los datos y las nuevas tecnologías como palancas para impulsar la eficiencia y mejorar los procesos financieros tesoreros. Gómez-Acebo & Pombo ha actuado como asesor legal de la operación. 

La infraestructura digital permite a las entidades participantes compartir y mantener un registro único, sincronizado e inmutable de la información, que sustituirá los procesos de conciliación entre bases de datos independientes por una única fuente de información compartida. Esta tecnología mejora la trazabilidad de las operaciones, reduce el riesgo de errores operativos y facilita una gestión más eficiente de la financiación sindicada, permitiendo la interacción ordenada de los distintos participantes bajo el control operativo del banco agente designado para la financiación.

Durante toda la vida del préstamo, la plataforma gestiona de forma coordinada los principales eventos contractuales, entre ellos el cálculo y comunicación de intereses, los pagos de principal y comisiones, las amortizaciones anticipadas, el seguimiento del cumplimiento de los compromisos financieros o de información pactados, la tramitación de determinadas autorizaciones contractuales y las cesiones de participación entre entidades financiadoras. Todos estos eventos quedan registrados sobre la infraestructura DLT y son visibles en tiempo real para los participantes autorizados. 

La aplicación de tecnología de registro distribuido al mercado de préstamos sindicados permite simplificar la gestión del ciclo de vida de las financiaciones, reducir costes operativos, mejorar la coordinación entre entidades y aumentar la eficiencia de uno de los segmentos más relevantes de la financiación corporativa. También puede contribuir a aumentar la liquidez del mercado y facilitar el acceso a este tipo de financiaciones a empresas de tamaño medio, al simplificar procesos que tradicionalmente han limitado su participación en este tipo de operaciones.

La operación se ha gestionado a través de la plataforma desarrollada por ioBuilders con el impulso de BBVA y Santander para digitalizar la gestión de la financiación sindicada. Tras esta primera operación, las entidades trabajarán en la incorporación progresiva de nuevos participantes y en la ampliación de sus funcionalidades, con el objetivo de avanzar hacia una infraestructura compartida para el mercado de préstamos sindicados. El objetivo es aprovechar el potencial de la tecnología de registro distribuido para modernizar uno de los mercados más relevantes de las finanzas corporativas, tradicionalmente caracterizado por una elevada carga administrativa y una intensa coordinación entre múltiples participantes, entre los que se encuentran el banco agente, los bancos financiadores y el cliente.

Rob Kay, Global Head of Investment Grade and Emerging Markets Debt en Santander CIB, señaló: "Esta operación representa un avance relevante en la evoluciónde la financiación sindicada, al demostrar cómo las tecnologías basadas en DLT pueden aportar mayor eficiencia, transparencia y trazabilidad a procesos financieros complejos. También pone de relieve cómo los activos digitales están generando ya valor tangible para el negocio y contribuyendo a la transformación de los mercados financieros. Al mismo tiempo, sienta las bases para un modelo de colaboración sectorial con potencial para redefinir distintos aspectos de la financiación corporativa".

Por su parte, Alberto Falco, Head of Portfolio Monitoring and Innovation de BBVA CIB, comentó: “Esta operación refleja la apuesta de BBVA por la digitalización de los mercados financieros. La tecnología blockchain permite dar un salto transformacional especialmente relevante en el caso de los préstamos sindicados, un producto tradicionalmente poco digitalizado y al alcance de muy pocos clientes. Combinando las ventajas de la DLT como registro inmutable, con la programabilidad de los smart contracts para la automatización de los procesos operativos, aspiramos a que esta plataforma se convierta en un punto de encuentro al que se sumen otrasentidades para impulsar el mercado de préstamos sindicados”.

“La adopción de la tecnología blockchain en los entornos financieros es cada vez más una realidad, gracias a los beneficios que aporta. Con esta operación demostramos que esas ventajas también son extensibles al préstamo sindicado real y su gestión completa, con plena validez jurídica y sobre una única fuente de información compartida por todas las partes. Además, cabe destacar que la tecnología de esta plataforma abre las puertas a una gestión más eficiente de los balances de las entidades financieras, habilitando nuevas estrategias de movilización de préstamos en el mercado secundario”, señala Carlos Matilla, CEO de ioBuilders.

Semperis alerta del papel de la IA en ciberataques con daños físicos a empleados

Semperis, la empresa de ciberresiliencia y respuesta ante crisis impulsada por la identidad, ha publicado los resultados de su informe mundial anual sobre ransomware, en el que se destaca que la IA desempeña un papel importante en este tipo de ataques. Además, los ciberdelincuentes amenazan cada vez más con causar daños físicos a los empleados de las empresas para obtener el pago de rescates: en más de la mitad de los casos denunciados, los atacantes cumplieron sus amenazas. 

“La IA está transformando la forma en que se llevan a cabo los ataques de ransomware, y la evolución de las tácticas empleadas por los atacantes está superando la capacidad de muchas organizaciones para estar preparadas, responder y recuperarse a tiempo”, advierte Dan Lattimer, vicepresidente adjunto para EMEA de Semperis. “La amenaza ya no se limita a los datos y los sistemas, sino que los atacantes amenazan cada vez más con causar daños físicos a los empleados como táctica para conseguir que la empresa pague el rescate. Esto convierte la seguridad de la identidad en una prioridad para la resiliencia empresarial, y no solo en una cuestión de TI: cuando los sistemas de identidad dejan de funcionar, la empresa puede dejar de funcionar con ellos. Las organizaciones deben proteger estos sistemas y estar preparadas para recuperarlos rápidamente", insiste.

“Los atacantes tienen un único objetivo: quieren obtener algo de ti. Y la única forma de conseguirlo es hacer que el coste de resistirse a sus exigencias sea mayor que el de ceder”, argumenta Chris Inglis, primer director nacional de Ciberseguridad de EEUU y asesor estratégico de Semperis. “Poner en riesgo tu integridad física es el fenómeno más reciente, porque ya hemos cubierto la mayoría de los demás riesgos”, remarca.

El Informe sobre riesgos del ransomware de 2026 concluye que los ciberdelincuentes recurren a la intimidación psicológica contra las víctimas en casi el 25% de todos los ataques registrados en EEUU, Reino Unido, España, Italia, Francia, Alemania, Singapur, Canadá y Australia. En el 53% de los casos, las víctimas informaron de que los hackers cumplieron sus amenazas; el 24% de las víctimas o de sus familiares fueron víctimas de swatting (falsas denuncias destinadas a provocar una intervención policial en su domicilio); el 25% de las víctimas recurrió a tratamiento psicológico o médico como consecuencia del ataque de ransomware; y el 24% de las víctimas o sus familiares contrataron servicios de seguridad personal.

En el caso de España, un 81% de las compañías admiten haber sido atacadas con éxito en múltiples ocasiones y un 29% pagó el rescate. El 61% sufrió una interrupción temporal; un 48% se enfrentó a una cancelación o un encarecimiento del ciberseguro; un 41% sufrió robo o la destrucción de datos; y en un 41% de los casos se produjeron dimisiones o despidos como consecuencia de los ataques. En cuanto al impacto en el personal, el 25% de los ataques en España incluyeron amenazas físicas y el 53% implicaron amenazas contra familiares o amigos. Un 22% de las víctimas de los ataques sufrió doxxing (práctica que consiste en investigar, recopilar y publicar en internet información privada o personal de alguien sin su permiso, con la intención de causarle daño); un 16% sufrió swatting; el 18% necesitó tratamiento psicológico o médico, y el 33% se vio obligado a mudarse de domicilio, cambiar de oficina o incluso de trabajo.

“El personal de TI y ciberseguridad trabaja sometido a altos niveles de estrés”, advierte Tim Beasley, consultor sénior de respuesta a incidentes de Semperis. “Un ataque de ransomware lleva esa situación a un nivel completamente distinto. He visto a responsables de seguridad de la información (CISO) decir: ‘Me voy. Se acabó. No puedo más. No merece la pena’. He visto a personas marcharse porque la dirección consideraba que habían gestionado mal alguna situación y que eso había provocado la brecha deseguridad. Todo ello acaba pasando factura a nivel psicológico”.

La IA está transformando el panorama del ransomware .En el 84% de los ataques, los ciberdelincuentes utilizaron la la IA con fines maliciosos. Los ciberdelincuentes amenazan cada vez más a los empleados de las empresas víctimas y a sus familias: el 40% de los ataques incluyeron amenazas psicológicas o físicas contra el personal Los ataques (y pagos) múltiples continúan: en casi el 70%, las víctimas de ransomware fueron atacadas en múltiples ocasiones; el 31% realizó varios pagos a los atacantes. La infraestructura de identidad sigue siendo un objetivo prioritario, mientras la preparación para recuperar los sistemas de identidad sigue siendo insuficiente. 

“Los ciberdelincuentes están continuamente evolucionando sus tácticas”, resalta Mickey Bresman, CEO de Semperis. “Cuando comenzó la primera oleada de ataques de ransomware, la mayoría se centraba en cifrar los datos. Después, a medida que los sistemas de copia de seguridad y recuperación de datos empezaron a ganar terreno y permitieron a las empresas resistirse a las exigencias de los rescates, vimos cómo surgía la doble extorsión: el cifrado combinado con el robo de datos y las amenazas de hacerlos públicos o venderlos. Por eso, es lógico que sigamos viendo cómo los atacantes buscan nuevas formas de conseguir que las víctimas paguen”.

El 87% de los ataques de ransomware tuvieron como objetivo sistemas de identidad como Active Directory (AD), Entra ID y Okta. Sin embargo, solo alrededor de la mitad de las empresas cuentan con copias de seguridad específicas para la identidad, soluciones automatizadas de recuperación de la identidad y procedimientos de respuesta ante crisis específicos para estos sistemas.  Y menos de la mitad automatiza los procesos de recuperación. El 60% de los planes de recuperación ante desastres o de respuesta ante crisis de las organizaciones no incluyen procedimientos para recuperar los sistemas de identidad.

“La identidad es fundamental. Si un atacante consigue robar una identidad, tiene vía libre. Las amenazas internas no siempre proceden literalmente de alguien de dentro, de una persona que abusa de sus privilegios. A menudo, se trata de alguien de la propia organización que actúa en nombre de un atacante externo para aprovecharse de los privilegios de otra persona. A veces, es un proceso que simplemente se descontrola. En todos los casos, la identidad es el problema central”, insiste Inglis.

Los científicos piden desconectar la IA que ciberataca

Geoffrey Hinton, Yoshua Bengio y otros 418 científicos de 34 países han firmado una carta abierta sobre IA y ciberseguridad que pide desconectar de internet, por defecto, los modelos de IA capaces de atacar sistemas informáticos, y crear un organismo internacional que lleve la cuenta de cada vez que uno se escapa.

La carta, firmada por varios expertos españoles (Juan Caballero, Ignacio Cascudo, Pedro Moreno-Sánchez, Georgios Portokalidis y Niki Vazou, de IMDEA Software, y José María de Fuentes y Lorena González Manzano, de la Universidad Carlos III de Madrid), llega un mes después de que Anthropic, OpenAI, Google, Meta, xAI y Nvidia firmaran con Trump un acuerdo "moralmente vinculante" de medidas de seguridad voluntarias, sin ningún mecanismo para hacerlas cumplir. 

Los científicos dicen que con compromisos voluntarios no basta. Y reclaman tres compromisos:

  • si la empresa tiene un modelo de IA que sabe atacar, no lo conecta a internet hasta demostrar que lo tienes controlado. La carta reconoce que eso tiene coste, porque muchos usos útiles necesitan red, y por eso pide equilibrar lo que se le deja hacer al modelo con lo poco que hoy sabemos predecir de su comportamiento.
  • un organismo internacional, por encima de los reguladores de cada país, que fije buenas prácticas "para el bien público" de alineamiento y contención.
  •  transparencia obligatoria. Cada fallo de contención se reporta, y con el tiempo se publica, para aprender de los errores y para que alguien responda por ellos.

Para Henna Virkkunen, la responsable de tecnología de la Comisión Europea, el AI Act ya es suficiente para cubrir los riesgos de sistemas de IA que se descontrolan. Mientras, en EEUUTrump levantaba el bloqueo que impedía a los laboratorios estadounidenses dar acceso anticipado a sus modelos al AI Security Institute británico para pruebas de seguridad.

Por otra parte, un ingeniero de OpenAI está detenido desde el 9 de octubre acusado de esconder desde el 28 de septiembre un micrófono en la sala de reuniones de la dirección de la empresa en San Francisco. Se llama Abdulrahman Alfozan, tiene 35 años y es ciudadano saudí, según el comunicado del Departamento de Justicia de Estados Unidos. El aparato estaba enchufado al puerto USB de una tele, envuelto en papel higiénico. La acusación formal es usar, o intentar usar, un dispositivo para interceptar comunicaciones orales. Alfozan compareció por primera vez ante un juez federal el martes 13 de octubre, el mismo día en que se hizo pública la denuncia. De momento, ya ha sido despedido.

Más presión sobre las empresas de IA

Se acumulan las presiones sobre algunos segmentos vinculados a la inteligencia artificial. Dos han sido, de momento, los más afectados: los fabricantes de semiconductores de memoria y los conocidos como 'neoclouds', competidores de menor tamaño dentro del negocio de infraestructuras para centros de datos.Los temores proceden, por una parte, de la irrupción de la competencia china en el mercado de chips de memoria, que ha castigado especialmente a los principales fabricantes coreanos, con SK Hynix acumulando una caída del 57% desde máximos. A ello se ha sumado el aumento de la percepción del riesgo crediticio de CoreWeave, compañía especializada en el alquiler y gestión de capacidad de computación para IAl, cuyos bonos cotizan ya en niveles asociados a deuda estresada ante las dudas sobre la sostenibilidad de su modelo de negocio y el elevado endeudamiento asociado a la expansión de su infraestructura de IA. 

Las cuentas de las compañías más afectadas están cerca de publicarse. Por un lado, los fabricantes coreanos publicarán sus resultados a finales de mes, mientras que CoreWeave lo hará el 10 de noviembre y Nebius, el 11 de noviembre. Es posible que las cifras no sean suficientes para provocar una recuperación inmediata de las cotizaciones, pero sí podrían contribuir a frenar el deterioro actual si confirman que la demanda subyacente continúa siendo sólida y, también, atención al posible anuncio de recompra de acciones en los fabricantes de semiconductores coreanos, ricos en caja tras el acelerón en ventas y márgenes del último año.

Estas dudas contrastan con las señales de fortaleza procedentes de dos compañías esenciales para la fabricación de semiconductores avanzados. Por un lado, ASML continúa mostrando solidez en la demanda de equipos para la producción de chips, con un aumento interanual de los ingresos del 55% y señalando que algunos clientes buscan ya asegurar capacidad para 2029 y 2030. Ha cerrado el mejor trimestre de su historia, con 11.700 millones€ en ventas y 5.000 millones de beneficio. Sus máquinas de luz ultravioleta extrema, las que dibujan los circuitos más finos, aportaron 4.100 millones. En 2027 fabricará un 30% más, pero admite que no cubrirá toda la demanda de 2027 y 2028. ASML ya ha pactado subidas con sus clientes, que notará desde 2027. Buena señal para la demanda de la IA pero muestra que los cuellos de botella van mas allá del capital, lo que puede ralentizar todo. Por otro, TSMC ha superado las estimaciones y continúa apuntando a una aceleración de la actividad, con ingresos un +50% superiores a los del año anterior, al tiempo que anticipa que la inversión destinada a ampliar su capacidad productiva seguirá en niveles elevados hasta 2028, especialmente la fabricación de los chips de 2 nanómetros.

Nos encontramos, por tanto, ante una nueva oleada de preocupación en torno a la inversión en IA similar a otras vividas durante los últimos tres años, en las que se han cuestionado recurrentemente tanto la sostenibilidad del ritmo inversor como la posibilidad de estar ante una burbuja. Aunque todavía parece prematuro hablar de una burbuja, eso no significa que todos los segmentos presenten el mismo perfil de riesgo. Las compañías con elevados niveles de endeudamiento serán previsiblemente las que sufran una mayor volatilidad en el actual entorno de tipos y, ante una hipotética desaceleración inesperada de la demanda, constituirían el eslabón más vulnerable de la cadena. El ciclo de inversión en IA continúa avanzando, aunque lo hace acompañado de un nivel creciente de ruido.

  • Google ha abierto Gemini 4 Argon, su modelo más potente, a los suscriptores de pago de Gemini Pro y Ultra, al modo IA del buscador y a las empresas que lo usan por API (la conexión para meterlo en sus propios programas). Hace dos semanas solo lo tenía un grupo pequeño de expertos en ciberseguridad. Es el primer modelo grande de Google en más de siete meses.
  • Anthropic multiplica por 12 el código que integra cada día. Ha pasado de unas 2.500 integraciones de código diarias en mayo a más de 30.000, con Claude escribiendo buena parte. Ha pasado cinco meses rediseñando su plataforma para agentes y sus ingenieros dicen que programar ya no es el cuello de botella. Además, Anthropic frena a quien copia a Claude con sus respuestas. Ha detallado sus defensas contra la destilación (entrenar un modelo propio con las respuestas de otro) y dice que la extracción de rivales chinos ha caído entre un 90% y un 99%. 
  • Microsoft parchea más de 1.400 fallos en un solo mes. Es la actualización de seguridad de octubre, frente al récord de casi 1.000 de septiembre. Microsoft atribuye a modelos de IA el hallazgo de muchos de ellos. 
  • Grok, Cursor y X Premium, ahora en una sola suscripción. La empresa de Elon Musk junta sus productos en la X Subscription, con un nivel nuevo de 30$ que sustituye a 90$ en facturas separadas.
  • Nvidia anunciará 2.000 millones€ en acuerdos en Europa. Jensen Huang, su consejero delegado, dice que los presentará en la próxima semana, sumados a los 8.000 millones$ invertidos en el último año.
  • GlobalFoundries se embolsa 21.000 millones$ dentro de un pacto entre EEUU y Japón para levantar nuevas plantas de semiconductores.
  • Apple estrenará su IA en China en diciembre, con iOS 27.3, tras casi dos años esperando permisos. El 29 de septiembre obtuvo licencia para meter los modelos Qwen de Alibaba en el iPhone 18 Pro. Sin nueva Siri ni creación de imágenes. China no deja entrar IA extranjera sin socio local. Por eso Apple acepta un filtro de Alibaba con el que Pekín aprueba cada actualización. Y Huawei y Xiaomi ya venden móviles con IA. Gana seguro Alibaba: sus modelos irán en cada iPhone de China. Apple se la juega la semana que viene con el iPhone Duo; si su IA no convence, el usuario irá a Huawei.
  • Berkshire Hathaway vuelve a invertir en Bending Spoons, la firma italiana que reflota apps. Los discípulos de Warren Buffett inyectan otros 330 millones$, compran 10 millones de acciones a 33$, un 13% por debajo del precio del martes 13 de octubre, y sube su participación al 4%. Ya puso 600 millones en su salida a Bolsa de julio. Su negocio es comprar apps como Evernote, WeTransfer o Vimeo y reorganizarlas para que sean rentables. Quien compre ahora acciones de Bending Spoons paga más de un 50% más. 
  • onQ: la empresa de computación cuántica cae un 8% tras anunciar una ampliación de capital de 2.000 millones$. Esta misma semana pactó comprar Elisity, de ciberseguridad, pagando en acciones hasta 1.300 millones.
14Oct

Estamos en la época del año en la que la comunidad inversora empieza a formular su estrategia de inversión para 2027. Mientras los aranceles dominaban las preocupaciones de los inversores por estas fechas el año pasado, la inquietud que más les preocupa ahora es el temor de que la infraestructura de IA sea una burbuja como de las puntocom.

Miguel Ángel Valero

Los mercados financieros mantienen un tono de cautela y de esperar y ver, en un contexto marcado por las tensiones geopolíticas en Oriente Próximo –los ataques iraníes en la región vuelven a niveles no vistos en mucho tiempo–, los elevados precios de la energía y las dudas sobre la sostenibilidad de las fuertes inversiones en inteligencia artificial (IA) y la carrera por la supremacía tecnológica, con China como protagonista en las últimas sesiones tras sus aparentes progresos en el diseño de chips locales. 

En este contexto, el arranque de la temporada de resultados sitúa al sector financiero en el foco de atención. Y es que la publicación de resultados del tercer trimestre de 2026 de parte de los grandes bancos estadounidenses deja un balance desigual, aunque con una evolución del negocio de mercados más sólida de lo que se esperaba. Pese a las dudas sobre la sostenibilidad del fuerte crecimiento de los ingresos por trading de los últimos trimestres, la actividad en renta variable volvió a sorprender positivamente, impulsada por la volatilidad de los mercados, los elevados volúmenes de negociación y la demanda de financiación por parte de los inversores institucionales. Destacaron especialmente las buenas cifras de Goldman Sachs y JP Morgan, cuyos ingresos por intermediación de renta variable aumentaron un 72% y 50% interanual respectivamente, lo que contribuye a disipar los temores de una desaceleración brusca de la actividad. 

La fortaleza del negocio de renta variable contrastó con la mayor debilidad de las actividades de renta fija, divisas y materias primas, donde el incremento de las rentabilidades de los bonos y la menor actividad en determinados segmentos de crédito e hipotecas penalizaron los ingresos.

En el negocio bancario tradicional, los mayores tipos de interés continuaron favoreciendo los márgenes financieros, mientras que el consumo de los hogares y la calidad crediticia mostraron una resistencia razonable. En conjunto, los resultados reflejan un sector bancario todavía sólido, aunque con una creciente divergencia entre líneas de negocio y cierta incertidumbre sobre la sostenibilidad de los elevados ingresos.   

En Europa, la atención se centra en los resultados de ASML: el grupo holandés fabricante de máquinas litográficas mejora el extremo inferior de sus previsiones de ventas en el ejercicio, pero advierte que su capacidad de producción no será suficiente para atender toda la demanda durante los próximos dos años. Comentarios que, en definitiva, ponen de manifiesto la fortaleza del ciclo inversor en semiconductores, aunque introduce dudas sobre los cuellos de botella que podrían limitar su crecimiento. 

Destaca también la bueva batería de comentarios por parte de responsables de la Reserva Federal, aunque con un impacto relativamente limitado sobre las expectativas de tipos. El mensaje más seguido por el mercado llegó de la mano de John Williams, presidente de la Fed de Nueva York, quien reiteró que una subida adicional de tipos sigue siendo apropiada para lo que resta de año, si bien no aprecia en estos momentos la necesidad de prolongar el ciclo de endurecimiento monetario durante 2027. En la práctica, sus declaraciones fueron interpretadas como una validación del escenario dibujado por el dot-plot de septiembre: una subida más antes de un periodo prolongado de estabilidad en los tipos de interés. En paralelo, Susan Collins, presidenta de la Fed de Boston, volvió a mostrarse favorable a un incremento adicional de los tipos oficiales este año, mientras que Thomas Barkin, presidente de la Fed de Richmond, insistió en la necesidad de seguir combatiendo unas presiones inflacionistas que continúan mostrando una elevada persistencia. En conjunto, los comentarios reflejan una institución que continúa inclinándose hacia un último ajuste, aunque sin transmitir señales de un ciclo de endurecimiento más agresivo. Con todo, el mercado apenas alteró sus expectativas. La probabilidad implícita de una subida de tipos en octubre se mantiene en torno al 20%, muy por debajo del 70% descontado apenas dos semanas atrás.

Gescooperativo; 5 indicadores básicos

Gescooperativo, la sociedad gestora de instituciones de inversión colectiva del Grupo Caja Rural, en el marco de su iniciativa para fomentar la cultura financiera, subraya la importancia de que los inversores conozcan e interpreten correctamente algunos de los principales indicadores económicos y financieros para comprender mejor qué está ocurriendo en los mercados, identificar las tendencias que se van dibujando y contextualizar la información económica que reciben a diario. La entidad explica que, si bien la gestión de las carteras corresponde a profesionales, una mayor cultura financiera permite al ahorrador entender mejor el entorno en el que se mueve su inversión y evitar interpretaciones precipitadas ante cada nuevo dato. 

Cada día, los medios económicos informan de nuevos datos de inflación, empleo, actividad empresarial, tipos de interés o resultados de las compañías. Las cifras se suceden y los mercados reaccionan a veces con movimientos que pueden resultar difíciles de interpretar para el inversor particular. Por ello, Gescooperativo considera que familiarizarse con algunos indicadores básicos puede ayudar al ahorrador a orientarse mejor entre la abundante información económica y financiera que recibe. Los expertos de la gestora aclaran que no se trata de seguir decenas de estadísticas ni de convertirse en economista, sino de revisar periódicamente cinco indicadores básicos para disponer de una fotografía bastante completa de la marcha de la economía y de su posible incidencia en los mercados. 

Estos cinco indicadores son el PMI, la inflación, los datos de empleo, la curva de tipos de interés y las expectativas de beneficios empresariales. “Lo verdaderamente importante no es analizar cada indicador de forma aislada, sino entender cómo se relacionan entre sí y qué nos dicen conjuntamente sobre el momento que atraviesa la economía”, señalan. 

  • PMI: tomar el pulso a la actividad antes que otros indicadores. El PMI —siglas de Purchasing Managers’ Index o índice de gestores de compras— es uno de los termómetros más utilizados para conocer la evolución de la actividad económica. Se elabora a partir de encuestas realizadas a empresas sobre cuestiones como sus nuevos pedidos, producción, empleo o plazos de entrega. Su principal ventaja es que se publica con rapidez y ofrece información adelantada. Una empresa que empieza a recibir menos pedidos o frena sus contrataciones puede estar anticipando una menor actividad antes de que esa desaceleración aparezca reflejada en otras estadísticas económicas. El nivel de 50 puntos sirve como referencia: por encima suele indicar expansión de la actividad y, por debajo, contracción. Pero quedarse únicamente con esa frontera puede llevar a conclusiones equivocadas. Un PMI que avanza de 40 a 48 sigue reflejando contracción de la actividad económica, aunque a un ritmo menor; es una señal de mejora, sin indicar todavía una fase de expansión. Lo importante, a partir de este dato, es determinar si la economía está ganando o perdiendo impulso. “Tan importante como saber dónde está el indicador es observar de dónde viene. En economía y mercados, la tendencia suele aportar mucha más información que una cifra aislada”, explican los especialistas de la gestora de las Cajas Rurales.
  • Inflación: distinguir entre el dato general y las presiones persistentes. La inflación condiciona el poder adquisitivo de los hogares, los costes de las empresas y, especialmente, las decisiones de los bancos centrales. De ahí que sea uno de los datos que más atención recibe por parte de los mercados. Conviene diferenciar entre inflación general e inflación subyacente. La primera recoge la evolución del conjunto de precios, mientras que la segunda excluye componentes especialmente volátiles, como la energía y determinados alimentos, y permite observar mejor hasta qué punto las presiones inflacionistas están arraigadas en la economía. Una moderación de la inflación suele ser interpretada favorablemente cuando se produce de forma compatible con una economía que continúa creciendo. Pero tampoco aquí funciona siempre la ecuación “menos inflación igual a mejores noticias”. Una caída provocada por un fuerte deterioro de la actividad tendría una lectura muy diferente. También importa la trayectoria. Una inflación situada en un determinado nivel puede parecer controlada de forma aislada, pero resultar preocupante si lleva varios meses acelerándose.
  • Empleo: la fortaleza que sostiene el consumo. El mercado laboral proporciona otro elemento fundamental para comprender el ciclo económico. Un empleo sólido favorece la renta disponible y el consumo de los hogares, uno de los principales motores de la actividad. No existe, sin embargo, un único indicador laboral. Algunos datos permiten anticipar cambios y otros los confirman con cierto retraso. La tasa de desempleo, por ejemplo, suele reaccionar más tarde, porque las empresas normalmente no reducen sus plantillas hasta que el debilitamiento de la actividad es evidente. Algunos indicadores, como las vacantes o el dato de creación de empleo, pueden proporcionar señales más tempranas. Y, de nuevo, el contexto resulta esencial. Un mercado laboral extremadamente tensionado puede contribuir a mantener las presiones salariales y dificultar una reducción de la inflación. Por eso, incluso un dato aparentemente positivo puede tener una interpretación distinta dependiendo del momento del ciclo económico. “En cualquier caso, la pregunta que tiene que hacerse el inversor es si el mercado laboral mantiene su fortaleza o empieza a mostrar signos de deterioro”, explican los expertos.
  • Curva de tipos: qué espera el mercado del futuro. La curva de tipos de interés representa los rendimientos de la deuda para diferentes vencimientos y es una de las herramientas que más información proporciona sobre las expectativas de los inversores. Su parte más corta está muy condicionada por las previsiones acerca de las decisiones de los bancos centrales. Si los tipos a corto plazo descienden, por ejemplo, el mercado puede estar anticipando futuras bajadas de los tipos oficiales. Sin embargo, en los vencimientos largos pesan especialmente las expectativas sobre crecimiento e inflación, junto con las primas de riesgo y de plazo. De este modo, la curva permite observar qué escenario está descontando el mercado tanto para la política monetaria como para la economía de los próximos años. También aquí conviene evitar conclusiones automáticas. Una inversión puntual de la curva —cuando determinados tipos a corto plazo superan a los de largo plazo— no debe interpretarse por sí sola como garantía de una futura recesión. La persistencia del movimiento y el contexto económico aportan mucha más información que un episodio aislado. La curva tiene además una relación especialmente directa con la renta fija y con la remuneración de la liquidez, ya que los tipos de interés determinan buena parte de las rentabilidades exigidas a estos activos. Los expertos de Gescooperativo explican que la curva de tipos ofrece información valiosa sobre lo que descuenta el mercado acerca de los próximos movimientos de los tipos oficiales y sobre las perspectivas de crecimiento e inflación a más largo plazo.
  • Beneficios empresariales: el termómetro más próximo a la Bolsa. Si los anteriores indicadores permiten observar la economía desde una perspectiva macroeconómica, las expectativas de beneficios llevan el análisis directamente a las empresas. Para la Bolsa son especialmente relevantes porque el valor que los inversores atribuyen a una compañía depende en gran medida de su capacidad esperada para generar beneficios en el futuro. Ahora bien, tampoco basta con conocer cuánto ha ganado una empresa. Hay que preguntarse qué esperaba previamente el mercado. Una compañía puede presentar beneficios récord y, sin embargo, caer en Bolsa si los inversores esperaban resultados todavía mejores. Y puede ocurrir lo contrario cuando las cifras superan unas previsiones poco exigentes. Este principio es aplicable también a los indicadores económicos. “Los mercados tienden a anticiparse. Si un dato coincide exactamente con lo esperado, gran parte de esa información probablemente ya esté incorporada a los precios. Lo que suele generar mayores movimientos es la sorpresa respecto a las expectativas”, apuntan los expertos. 

Una brújula, no un botón de compra o venta. Para el inversor particular, consultar estos indicadores una vez al mes puede ser suficiente para comprender cómo está evolucionando el escenario económico. Su utilidad no consiste en provocar cambios continuos en una cartera de largo plazo, sino en ofrecer contexto y mejorar la comprensión de los mercados. Los especialistas de Gescooperativo advierten, precisamente, de que uno de los errores más habituales de los inversores particulares es intentar encontrar una explicación única para cada movimiento diario de las Bolsas. “Que un índice caiga el mismo día en que se publica un PMI, un dato de inflación o una estadística de empleo no significa necesariamente que ese dato sea responsable de todo el movimiento. Los mercados incorporan simultáneamente multitud de factores, como expectativas, noticias empresariales, acontecimientos geopolíticos, política monetaria o cambios en el posicionamiento de los inversores”, aclaran. Por eso, más que seguir obsesivamente las cotizaciones, recomiendan observar la tendencia de los últimos meses, preguntarse qué esperaba el mercado y contrastar cada indicador con los demás. “Esa comprensión es probablemente la mejor brújula, no para anticipar cada movimiento del mercado, sino para evitar perderse entre el ruido diario”.

UBS: la renta variable de EEUU tiene margen para seguir subiendo

Las acciones estadounidenses cerraron ligeramente a la baja, ya que los inversores se mantuvieron cautelosos ante la publicación de los datos de inflación, mientras que los resultados de los bancos plantearon dudas sobre las presiones de financiación. Los precios del petróleo, aún elevados, y los conflictos geopolíticos en curso también pesaron sobre el sentimiento. "Pero creemos que el impacto sobre los beneficios agregados del S&P 500 es limitado. Prevemos un crecimiento del beneficio por acción del 28% en el trimestre de septiembre, respaldado por la demanda de IA, una mejora en los segmentos cíclicos y un gasto del consumidor resiliente. El crecimiento de la IA sigue siendo el principal motor de los beneficios. La fortaleza de los sectores cíclicos debería ampliar el crecimiento de los beneficios. Un mercado laboral sólido debería respaldar el gasto de los consumidores", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Si bien es probable que la volatilidad continúe, creemos que la renta variable estadounidense tiene margen para seguir subiendo en un contexto de crecimiento de los beneficios aún sólido. Recomendamos un posicionamiento bien diversificado, que combine exposición cíclica y secular. Además de nuestras Oportunidades de Innovación Transformadora en IA, Energía y recursos, y Longevidad, nos gustan los sectores de financieras, industriales, servicios públicos (utilities), salud y consumo discrecional”.

“Seguimos siendo constructivos sobre las perspectivas a largo plazo del entretenimiento en vivo y los deportes en EEUU. Esperamos que esta categoría siga creciendo por encima del gasto total de los hogares a medio plazo, respaldada por el poder de fijación de precios, la premiumización, el crecimiento de los patrocinios, la monetización de los medios y el gasto relacionado en viajes”, añade Sunny Mehra, Estratega.

Eastspring: renta fija y variable seguirán alcistas en 2027

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economista, y Viola Wang, Economist de la gestora de activos Eastspring Investments, afirman que, pese a que la historia sugiere que el escenario actual de endurecimiento monetario, endurecimiento fiscal, y shock de los precios de la energía puede traer vientos en contra para los mercados en 2027, tal como ha sucedido en etapas similares anteriores, en esta ocasión esto no está tan claro. Y ello porque en 2027 tanto la renta variable como la renta fija continuarán su recorrido alcista, puesto que en el entorno actual se dan una serie de factores que no se produjeron en otros períodos anteriores:

  • Fuertes inversiones en infraestructuras de la IA tanto en EEUU como en países asiáticos y Australia, junto a una gran concentración del capital en muy pocas megaempresas muy rentables, con ROE del 20% y coste de capital inferior al 10%.
  • Las necesidades de financiación de este elevado capex impulsan los rendimientos de las bolsas globales al alza.
  • Menor impacto del endurecimiento fiscal y de la subida de precios del petróleo que en fases anteriores.
  • Los mercados de crédito para financiar emisiones de menor calidad son ahora en su mayoría privados, no públicos como en períodos históricos anteriores.
  • La alta probabilidad de que Trump pierda el control del Congreso en las elecciones mid-term de noviembre empujará las Bolsas al alza, tal como ha sucedido siempre.

Estamos en la época del año en la que la comunidad inversora empieza a pensar en “el año que viene” y a formular su estrategia de inversión para 2027. Mientras los aranceles dominaban las preocupaciones de los inversores por estas fechas el año pasado, la inquietud que más les preocupa ahora es el temor de que la infraestructura de IA sea una burbuja con riesgo de repetir el auge y la caída de las puntocom de 1997 a 2000.

La historia sugiere que las fases de endurecimiento monetario son difíciles para los mercados, especialmente cuando van acompañados de endurecimiento fiscal, aunque no siempre. El periodo actual podría resumirse como un auge global de la inversión con inflación al alza, a causa de un shock energético que está forzando el endurecimiento de la política monetaria. Los aspectos más importantes del entorno económico global actual son los siguientes:

  • La IA generativa ha impulsado a EEUU hacia lo que potencialmente podría ser su mayor ciclo de infraestructuras para el uso generalizado de toda la historia.
  • El auge del capex se está extendiendo a todo el mundo en forma de centros de datos en China, India, Australia, Japón, Malasia y Corea, así como de una nueva capacidad en DRAM (datos que pueden ser almacenados en la memoria para ser procesados) y semiconductores a escala global, pero sobre todo en Corea y Taiwán.
  • Concentración del capital en un pequeño número de empresas muy grandes a nivel económico y de mercado en EEUU y en algunas otras geografías como Corea y Taiwán.
  • Un gran shock de precios de la energía derivado de la guerra entre Irán y EEUU.
  • Nuevos aranceles, restricciones a la inversión, y subsidios que amenazan con revertir o distorsionar la globalización en las grandes economías.
  • Un cambio resultante desde la relajación monetaria de 2024 y 2025 hacia un endurecimiento monetario este año, que se espera se extienda hasta comienzos de 2027.
  • Es probable que la política fiscal pase de ser moderadamente expansiva este año en Estados Unidos, Europa y algunas economías emergentes de Asia, a ser moderadamente contractiva en 2027. China y Japón son quizá las principales excepciones.
  • Las necesidades de financiación del capex, junto con déficits presupuestarios históricamente elevados en las economías desarrolladas, están empujando al alza los rendimientos globales.
  • La economía doméstica de China se está debilitando bajo el peso de la persistente deflación del mercado inmobiliario.

Otros factores son un crecimiento de beneficios muy fuerte, aunque alcanzando su pico, en EEUU y el norte de Asia; presiones en el crecimiento salarial generalmente contenidas en la mayoría de las economías; rendimientos reales ya elevados; y una reciente compresión de valoraciones en la mayoría de los mercados.

Por otra parte, desde 1950, el S&P 500 ha rendido de media un 17,2% en el año siguiente a las elecciones de mitad de mandato, más del doble que cualquier otro año del ciclo presidencial. Con las midterms a la vuelta de la esquina, la estadística juega a favor del toro.


09Oct

España y Alemania revisan el alza sus perspectivas de crecimiento económico para este año y el que viene.

Miguel Ángel Valero

El Banco de Inglaterra avisa de que los Gobiernos se quedan sin margen para gastar en la próxima crisis. Su gobernador, Andrew Bailey, (en la fotografía) avisa desde Estambul (Turquía) que con el bono británico a 30 años por encima del 6%, récord desde 1998, los gobiernos no tienen casi ya munición para atajar el problema con su deuda. A esta advertencia se suma EY, que calcula que el margen del Tesoro británico ha caído de 23.600 millones de libras a 11.300 millones desde marzo. Con la inflación en el 3,1%, el bono británico a 10 años tiene que pagar un 5,52% para captar inversores. 

Munición fiscal es el margen que tiene un Gobierno para bajar impuestos o gastar en una recesión. Si el bono sube, los intereses de la deuda se comen ese margen y al Gobierno le queda menos red cuando hace falta. Toca a los gilts, los bonos del Estado británico, y que si el mercado desconfía, su precio cae y la rentabilidad sube, elevando el coste de financiación de la deuda. Esto tiene repercusiones en los Presupuestos que el Gobierno debe presentar en noviembre, y también en la libra.

Las advertencias del Banco de Inglaterra se producen en un momento en el que los nuevos ataques iraníes contra petroleros en el Golfo Pérsico reavivaron el temor a una escalada del conflicto en Oriente Medio, y a nuevos encarecimientos de la energía, que llevan las expectativas de inflación en EEUU a máximos desde 2023. 

En la reunión de los ministros de Economía y Finanzas de la Eurozona (Eurogrupo), la presidenta del Banco Central Europeo (BCE), Christine Lagarde, asegura que éste dispone de herramientas para hacer frente a movimientos desordenados en los diferenciales de deuda.

Al otro lado del Atlántico, Donald Trump también trata de frenar las tensiones y proclama que EEUU no tiene previsto atacar a Irán antes de las elecciones de mitad de mandato.

Aunque de fondo no hay nada nuevo, el momento de los dos mensajes ha sido significativo. Con las primas de riesgo francesas superando los 140 puntos básicos (pb) y el barril de Brent llegando a cotizar por encima de 105 $/barril, estas declaraciones permiten una estabilización de los mercados a la espera de la próxima gran prueba: la temporada de resultados empresariales ganará tracción, con los bancos estadounidenses publicando sus cuentas desde el martes 13; en Europa, las miradas estarán puestas en la tecnológica ASML que publica el miércoles 14. 

De cara a esta temporada de publicaciones el crecimiento esperado de los beneficios es exigente en su tasa agregada, dado que se anticipa un avance del 30% interanual para las empresas del S&P 500, apoyándose en la fuerte inversión en inteligencia artificial (IA) y las mayores ganancias del sector energético. Pero será decisivo confirmar que el resto de la economía no está perdiendo dinamismo y que todos los sectores del S&P 500 lograrán crecimientos de sus beneficios en este trimestre. Una tendencia que de confirmarse debería permitir una mayor participación en las subidas de las Bolsas en la parte final del año.

El Banco de España, más optimista

En medio de todo esto, el Banco de España revisa al alza sus previsiones de crecimiento para este año (2,6%, +3 décimas) y para 2027 (2,2%, +5 décimas) por la resiliencia de la economía española, la demanda interna (sobre todo, el consumo de las familias), el fuerte dinamismo del mercado de trabajo, la evolución demográfica (por los flujos migratorios, no por la natalidad) y  el buen comportamiento del sector exterior. 

El consumo de los hogares se mantiene como el auténtico motor de la expansión de la economía gracias al paulatino incremento de la renta real disponible, una tasa de ahorro que se sitúa en el 11% (muy por encima de su media histórica), y la fortaleza del crédito al consumo Estos factores “proporcionan margen para que los hogares amortigüen el impacto del shock inflacionista y el aumento de los tipos de interés sobre la renta real disponible”.

Pero no todo es optimismo, ya que el Banco de España alerta de las presiones inflacionistas que complican el horizonte macroeconómico a medio plazo. Para el cierre de 2026, las nuevas proyecciones elevan la inflación media hasta el 3,9%, lo que representa una revisión al alza de tres décimas respecto a lo que señaló en junio y un salto de más de un punto respecto al año previo, por la guerra en Oriente Medio y el encarecimiento del coste de la energía. En 2027, la inflación estará en el 3,7%, 1,1 puntos más de lo estimado hasta ahora.

La inflación subyacente (que excluye los alimentos frescos y los productos energéticos por ser los componentes más volátiles de la cesta de la compra) crecerá hasta el 3,4% en 2026 (+2 décimas sobre el cálculo de junio)  y 3,5% en 2027 (+3 décimas).

España sufre un encarecimiento del coste de la vida superior a la media europea: "“entre julio de 2025 y septiembre de 2026, el diferencial de inflación —esto es, la diferencia entre el ritmo de avance de los precios en España y en la Unión Económica y Monetaria (UEM)— se situó en promedio en 0,9 puntos para la inflación general y en 0,8 puntos para la subyacente”. Desde el estallido del conflicto en Oriente Medio, esta brecha se ha ampliado hasta alcanzar en septiembre los 1,2 puntos para la inflación general y el punto para la subyacente. La diferencia se debe a la mayor aceleración de los precios energéticos en España y a la resistencia a la baja de los servicios, donde el turismo, la hostelería y el ocio siguen avanzando a tasas superiores al 4% anual. Pero también hay que tener en cuenta que España multiplica por más de dos el crecimiento económico del conjunto de Europa en los últimos años.

Además, la inversión en vivienda en España avanza a un ritmo muy lento, por la acumulación de problemas: tramitación de nuevas promociones, falta de trabajadores y de suelo, dificultades para obtener acceso y conexión a la red eléctrica, lentitud de los trámites urbanísticos municipales. Aunque las obras iniciadas han repuntado hasta las 140.000 viviendas anuales, las terminadas siguen por debajo de las 90.000. Como el período medio de ejecución y tramitación de una promoción oscila entre 2,5 años y 3, el paulatino aumento de la actividad promotora no se percibirá hasta 2028, siempre en “magnitudes moderadas que apenas amortiguarán el déficit acumulado", que llega al millón de viviendas. Todo esto tensiona los precios de la vivienda, tanto en compra como en alquiler.

Además, los paquetes fiscales diseñados por el Gobierno para hacer frente al golpe energético provocado por los conflictos en Ucrania y en Oriente Medio (que sitúan a España entre los países más activos en este campo), añadirán tres décimas al déficit de las Administraciones Públicas en 2026 (2,6% del PIB), y dos décimas en 2027 (2,25), aunque por debajo del límite que exige Bruselas. La ratio de deuda pública se situará previsiblemente en el 98,5% del PIB en 2026 y se reducirá aún más el próximo año, hasta el 96,2%, porque el PIB nominal crece a un ritmo mayor que la deuda.

Alemania también revisa al alza su crecimiento económico para 2026 y 2027

El Gobierno alemán también quiere aportar su granito de arena a esos intentos de inyectar optimismo en los mercados y ha revisado al alza sus previsiones de crecimiento económico para 2026 y 2027 al considerar que el impacto de la guerra con Irán sobre la actividad está siendo menos severo de lo previsto inicialmente. Ha elevado en ocho décimas su estimación para 2026: desde el +0,5% contemplado en abril a un +1,3%. También ha revisado al alza el crecimiento de 2027, pasando de un +0,9% previsto con anterioridad a un +1,1%. 

El Ejecutivo alemán no ha sido el único en mostrar una visión más optimista sobre la evolución de la economía. La OCDE también revisó al alza sus previsiones en septiembre respecto a las publicadas en junio, elevando su estimación de crecimiento para Alemania en 2026 hasta el +1,1%, desde el +0,7% anterior. La mejora de las perspectivas responde, en gran medida, al impulso derivado de los programas de inversión pública en infraestructuras financiados mediante endeudamiento y al incremento del gasto destinado al fortalecimiento de las capacidades de defensa del país.

UBS: el repunte no ha terminado

Las acciones estadounidenses se alejaron de sus máximos históricos esta semana, ya que los elevados rendimientos del Tesoro, el aumento de los precios del petróleo y los renovados riesgos geopolíticos pesaron sobre el sentimiento. Pero esperar a que estas preocupaciones se disipen podría significar perderse nuevas subidas del mercado. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Los inversores no deberían interpretar las preocupaciones persistentes del mercado como una señal de que el repunte ha terminado. Creemos que el enfoque más duradero consiste en mantenerse posicionado para obtener ganancias a largo plazo mediante una cartera bien diversificada. Los inversores dispuestos y capaces de tolerar los riesgos asociados también pueden considerar materias primas de forma amplia y activos alternativos, como los hedge funds, como fuentes diferenciadas de rentabilidad potencial”.

“Consideramos que los niveles por debajo de 1,12 resultan atractivos para establecer posiciones largas en EURUSD, ya sea mediante una exposición directa con un stop-loss por debajo de 1,10 o mediante la venta de riesgo a la baja en el par”, aportan Constantin Bolz y Giovanni Staunovo, Estrategas. “Mantenemos una visión positiva a medio plazo. A medida que los mercados reducen sus expectativas de subidas de tipos por parte de la Fed, creemos que el oro debería recuperar impulso hacia finales de año y de cara a 2027”, añade Giovanni Staunovo.

Starbucks quiere devorar Chipotle

Mientras, se especula con la mayor adquisición de la historia en el sector de la restauración. Starbucks tantea comprar Chipotle y llegó a consultar a algunos bancos de inversión. Starbucks vale en Bolsa unos 103.000 millones$ y Chipotle unos 42.000. Juntas rozarían los 50.000 millones con prima, más que Burger King y Tim Hortons en 2014.

Un dato parece clave: Brian Niccol, jefe de Starbucks, dirigió la cadena de burritos de origen mexicano hasta 2024. 

Si Starbucks da el paso de comprarla, aplicará un giro radical en su estrategia de crecimiento actual, denominada Back to Starbuks, centrada en el cierre de locales y en la renovación de otros para mejorar el servicioy recuperar las cifras de consumo en sus establecimientos.

En Norteamérica, especialmente en EEUU, está cerrando 250 locales desde septiembre de 2026, con un coste estimado de 300 millones$. Son tiendas que no alcanzan resultados financieros aceptables o no pueden ofrecer la experiencia de cliente y empleado que Starbucks busca. Un  año antes, ya cerró otros 627 locales en Norteamérica y Europa.

Mientras, ha renovado más de un millar de tiendas, y el objetivo es llegar a las 1.500 antes del cierre de su ejercicio fiscal. El plan global de aperturas netas (entradas menos salidas) se mantiene.

Como suele suceder en una adquisición, al tener que pagar una prima y endeudarse, la Bolsa castiga a Starbucks. Además, los analistas dan solo un 20% de probabilidad a la operación. En cambio, la cotización de Chipotle se dispara.

07Oct

La rentabilidad del bono de EEUU a 10 años vuelve a superar el 5,3%, con el déficit comercial disparado pese a los aranceles. China crece por el comercio exterior, no por la demanda interna. Los expertos recomiendan enfoque selectivo y diversificado.

Miguel Ángel Valero

Francia vuelve a situarse en el centro de los mercados mundiales. Aunque la reciente venta masiva de bonos soberanos franceses probablemente se debió en gran medida al deshacer de operaciones de carry trade ante un agresivo reajuste de las expectativas sobre los tipos de interés del BCE, "existe también una historia fundamental a más largo plazo que merece la pena contar", subraya Jim Reid, Head of the Deutsche Bank Research Institute y Global Head of Macro Research.

Francia no ha registrado superávit presupuestario desde 1974, lo que supone una de las rachas consecutivas más largas del mundo. Italia no lo ha logrado desde 1925, pero ha mantenido superávits primarios durante la mayor parte de las últimas tres décadas, aproximadamente, por lo que existe una diferencia importante. 

Tras varios días de relativa calma en los mercados de renta fija, las tensiones han vuelto a cobrar protagonismo. El recrudecimiento de los ataques a buques comerciales vinculados a Irán en el estrecho de Ormuz ha reactivado las presiones sobre la deuda soberana, especialmente en los tramos largos de las curvas. En Europa, los bonos franceses lideran las caídas tras la contrapropuesta presupuestaria presentada por Marine Le Pen. 

La candidata presidencial de la extrema derecha francesa promete reducir el déficit público de Francia hasta el 3,7% del PIB en 2027, desde al 5,4% previsto para este año. Se trata de una propuesta más ambiciosa que la presentada por el Gobierno. que aspira a situarlo en torno al 5% el próximo ejercicio. Para lograrlo, plantea recortes del gasto público mediante medidas de “racionalización” administrativa y “justicia fiscal” –aunque por el momento no ha concretado en qué consistirían dichas medidas–, así como aumentos impositivos sobre las recompras de acciones. Por el otro lado, también presenta recortes de impuestos en ámbitos como el IVA, la energía y la tributación empresarial.

La propuesta debe interpretarse con cautela. En primer lugar, porque el proyecto de presupuestos para 2027 comenzará su tramitación parlamentaria en las próximas semanas y deberá quedar aprobado antes del 31 de diciembre de 2026, antes de las elecciones presidenciales previstas para abril de 2027. En consecuencia, estos presupuestos no podrían ser aplicados directamente por Le Pen. Para ello, Agrupación Nacional tendría que imponerse en las elecciones presidenciales, obtener posteriormente una mayoría suficiente en la Asamblea Nacional y aprobar un presupuesto rectificativo o medidas adicionales con impacto fiscal.

Además, la magnitud del ajuste planteado resulta poco realista. Reducir el déficit desde el 5,4% hasta el 3,7% del PIB en menos de un año implicaría un esfuerzo presupuestario extraordinariamente elevado, especialmente en un contexto de descontento social, y con algunos recortes que implican menores contribuciones a los presupuestos europeos –algo en lo que tendrían que estar de acuerdo todos los miembros de la UE–. Las recientes protestas estudiantiles, que han provocado el cierre de cientos de centros educativos en Francia, reflejan las tensiones existentes en torno a la financiación de los servicios públicos. En este contexto, la propuesta parece responder más a una estrategia de posicionamiento político, aprovechando la creciente preocupación de los mercados por el deterioro de las cuentas públicas francesas y a pocos meses de las elecciones, que a una previsión presupuestaria real.

Aunque la iniciativa incorpora medidas orientadas a la disciplina fiscal, el ministro de Finanzas francés, Roland Lescure, la ha calificado de poco realista, afirmando que la dirigente de Agrupación Nacional "sueña en colores" al plantear unas cuentas que considera inviables. 

EEUU: Trump dispara el déficit comercial

Al otro lado del Atlántico, la rentabilidad del bono estadounidense a diez años vuelve a situarse ligeramente por encima del 5,3%.A esta presión sobre los tipos de interés se suma la creciente competencia por el capital. SpaceX estudia captar hasta 40.000 millones$ en el mercado de bonos para financiar la adquisición de chips de Nvidia. 

En este complejo contexto para la renta fija, la fortaleza de las grandes tecnológicas continúa impulsando a la Bolsa estadounidense, que marcó nuevos máximos pese al repunte de los tipos soberanos. Todo ello ocurre en un entorno en el que las valoraciones se acercan a los niveles más bajos del año. 

El saldo exterior de EEUU se desequilibra y en agosto el déficit comercial alcanza máximos desde marzo de 2025, mes en el cual las importaciones se dispararon antes de la entrada en vigor de los aranceles de Trump. En agosto, los datos sobre comercio exterior muestran dinamismo, con una aceleración de las exportaciones que avanzaron un 1,4% mensual frente a la caída del mes previo (-2,1%), pero con un mayor incremento de las importaciones que se aceleraron un 4,3% mensual y con ello aumentó el déficit comercial hasta los 105.600 millones$. 

Por el lado de los países destino de las exportaciones estadounidenses, destaca que los envíos hacia China siguen débiles y en el acumulado del año solamente crecieron un 0,7% interanual, bajando al quinto puesto entre los países más relevantes para las ventas de las empresas estadounidenses (el año pasado era el tercer destino de las exportaciones). También se moderan las ventas a Canadá, que avanzan en el año un 4% y deja de ser el principal destino de las ventas al exterior, puesto que ahora ocupa México al crecer las exportaciones un +16,6%. Además, también destacó la subida de las exportaciones hacia Japón, que se incrementaron en el acumulado del año un 23,5% interanual. 

China crece por el comercio exterior, no por la demanda interna 

China sigue siendo un pilar clave del crecimiento mundial, pero cada vez depende más del aumento de la demanda externa para compensar la debilidad del consumo de los hogares y de la inversión. El Economic Outlook de Crédito y Caución vaticina un crecimiento de la economía china del 4,8% en 2026, a pesar del debilitamiento del entorno exterior, y del 4,6% en 2027, a medida que el estímulo fiscal pierda impulso y las debilidades estructurales de la demanda interna frenen la actividad. 

Uno de los factores que explican el dinamismo económico es el impulso de las exportaciones chinas, principal motor del crecimiento en 2026. En el primer trimestre del año, registraron un sólido incremento interanual del 17 %. El país está aprovechando la resiliencia de su cadena de suministro y la creciente competitividad de sus productos. Junto a ello, la inversión en energías renovables, impulsada por la guerra en Irán, y en infraestructuras relacionadas con la inteligencia artificial también está incrementando la demanda. 

China sigue estando profundamente arraigada en los sectores de la electrónica, el hardware relacionado con la inteligencia artificial, la energía limpia, los vehículos eléctricos, las baterías, los paneles solares y los minerales críticos. Como resultado, desempeña un papel central tanto en el comercio regional como en la transición energética mundial.

Además, está resistiendo mejor los efectos de la crisis de los precios de la energía gracias a sus grandes reservas estratégicas de petróleo, su posición de liderazgo en la fabricación de tecnologías de energía limpia y la importancia que sigue teniendo el carbón en la demanda de energía primaria. 

Por el contrario, se espera un debilitamiento del consumo, a pesar de que la inflación se mantiene moderada. Las autoridades se han comprometido a impulsar el gasto de los hogares, pero el apoyo de las políticas solo ha tenido un efecto limitado hasta la fecha. A falta de reformas más profundas, es poco probable que el consumo sirva como motor estable del crecimiento a corto plazo.

Otro de los retos a los que se enfrenta la economía de China es un posible endurecimiento de la supervisión de las cadenas de suministro, los minerales críticos y las exportaciones de tecnología, junto con medidas que puedan entrar en conflicto con los requisitos occidentales. Todo ello podría aumentar los costes de cumplimiento normativo, la incertidumbre en las cadenas de suministro y la volatilidad de los precios. Estos acontecimientos también pueden animar a las empresas a diversificar sus fuentes de abastecimiento y reducir su dependencia de China.

Los mercados, pendientes de los resultados empresariales en EEUU

Sin embargo, el aumento de los tipos sí está pasando factura a la renta variable europea, lastrada principalmente por el comportamiento de los valores franceses. En Asia también comienzan a apreciarse signos de debilidad, aunque los indicadores vinculados al sector de los semiconductores continúan mostrando solidez. En definitiva, el mercado sigue atrapado en el pulso entre crecimiento económico/beneficios y tipos de interés. Hasta ahora, las Bolsas han logrado absorber las turbulencias procedentes de la renta fija gracias a unas perspectivas de crecimiento que continúan siendo favorables, aunque con diferencias entre regiones. Sin embargo, como ya ocurrió en episodios anteriores, el nivel de exigencia de los inversores continúa aumentando y cualquier decepción durante la temporada de resultados empresariales en EEUU, que comenzará la próxima semana, podría poner en cuestión las recientes subidas.

Además, la encuesta sobre los mercados mundiales para el tercer trimestre de 2026, realizada por el Deutsche Bank, muestra que, con la reciente venta masiva de bonos estadounidenses acaparando la atención, mandan el temor a la inflación, la preocupación por la situación fiscal y un crecimiento en EEUU superior a lo previsto como los tres factores determinantes más importantes. Alrededor del 30% situó la inflación en primer lugar, a pesar de que las expectativas de inflación implícitas (breakevens) a 10 años apenas han variado durante la venta masiva. No obstante, y a pesar de la inquietud por las elevadas valoraciones y el riesgo de burbuja a corto plazo, la confianza a largo plazo en la renta variable estadounidense sigue siendo notable: el 47% elegiría acciones de EEUU si solo pudiera mantener un activo durante la próxima década.

Justo cuando el S&P 500 firma su primer récord desde agosto en los 7.828,73 puntos, Jim Paulsen avisa de una posible caída del 15%. El que fuera estratega jefe de inversiones de Wells Capital Management, donde trabajó durante 20 años, y que  posteriormente se incorporó a Leuthold Group, y actualmente publica sus análisis en el boletín Paulsen Perspectives, alerta de una combinación potencialmente negativa para la renta variable estadounidense:

  • petróleo en torno a 100$ por barril;
  • rentabilidades del Treasury a diez años próximas al 5%;
  • un dólar fortalecido.

Según su análisis histórico, cuando estos tres factores han presionado simultáneamente al S&P 500, el índice ha llegado a registrar caídas de hasta el 15% en los tres a cinco meses siguientes. Para el sector tecnológico, contempla una posible corrección de hasta el 20%. Paulsen subraya que esas tensiones todavía no se han reflejado plenamente en los múltiplos y los beneficios empresariales, pese a que Wall Street continúa cerca de máximos. Por ello, considera que el mercado podría afrontar un “test de realidad” provocado por los tipos, el petróleo y el dólar.

En realidad, Paulsen no está formulando necesariamente una previsión de mercado bajista estructural: está alertando de una posible corrección significativa si los rendimientos, el crudo y el dólar permanecen elevados al mismo tiempo.

UBS: el repunte de la Bolsa de EEUU está concentrado en las Big Tech

Las acciones estadounidenses alcanzaron nuevos máximos históricos el martes 6 de octubre, pero el repunte sigue concentrado en un grupo reducido de grandes empresas tecnológicas. Mantener una cartera de renta variable muy concentrada aumenta la exposición a contratiempos específicos de cada empresa. Un entorno de crecimiento favorable y unos beneficios empresariales sólidos sugieren que el crecimiento de los beneficios puede ampliarse más allá del sector tecnológico. Los mercados europeos y asiáticos también ofrecen oportunidades atractivas.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían posicionarse para capturar un mayor potencial alcista en la renta variable manteniendo una exposición diversificada y de base ("core"). Quienes tengan posiciones concentradas también pueden aprovechar los periodos de fortaleza del mercado para reequilibrar sus carteras entre sectores y regiones, o considerar estrategias de preservación de capital para reducir el riesgo de caídas y reforzar la resiliencia de la cartera".

"Esperamos que la fortaleza de los beneficios en Europa continúe durante la temporada de resultados del tercer trimestre. Esto respalda nuestra visión positiva sobre la renta variable de la Eurozona y nuestra preferencia por oportunidades cíclicas y estructurales clave en la región", apunta Matthew Gilman, Estratega de Renta Variable Europea.

Banor: solo el enfoque selectivo aporta seguridad

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea integrado en Banor SICAV, cree que el mayor grado de incertidumbre en los mercados, provocado por la subida del precio del crudo, los tipos más altos y el debilitamiento de partidos tradicionales en elecciones como las de Alemania, están induciendo a los inversores a buscar cada vez más seguridad y convicción en un entorno que continúa siendo alcista para las Bolsas globales.

Esa seguridad sólo la puede aportar un enfoque más selectivo en la cartera, buscando compañías que atraigan el mayor nivel de gasto de capital, y una mayor diversificación entre los distintos motores de rentabilidad (crecimiento estructural, dividendos, el carry de los bonos, las infraestructuras, los activos reales y las situaciones específicas de empresas).

Las subidas del petróleo “impulsan las tensiones inflacionistas, los retornos de la deuda pública y la volatilidad en las acciones con mayor dependencia de los tipos de interés”, La incertidumbre sobre los precios de la energía obliga al inversor “a preguntarse qué empresas pueden proteger sus márgenes si la energía sigue siendo cara y cuáles, por el contrario, han construido sus previsiones sobre el supuesto de que todo volverá rápidamente a la normalidad”.

Los mercados de renta variable, se adaptan a esta situación de forma selectiva. La tecnología y las acciones vinculadas a la IA siguen beneficiándose del crecimiento de la inversión de capital, y las compañías más endeudadas, o aquellas que obtendrán beneficios muy a largo plazo, se ven más afectadas por la subida del coste del capital.

Angelo Meda explica que “en fases de mercado más inciertas como la actual, es necesario construir carteras que no dependan de un único resultado, favoreciendo empresas con balances sólidos, fuerte generación de caja y poder de fijación de precios”.  Otra de las claves es “diversificar entre distintos motores de rentabilidad, como el crecimiento estructural, los dividendos, el carry de los bonos, las infraestructuras, los activos reales y las situaciones específicas de empresas”. Por último, “gestionar la liquidez, que ha recuperado su valor porque su flexibilidad permite convertir las correcciones en oportunidades”. "Para navegar bien en la incertidumbre, no se trata de intentar eliminarla, sino evitar que una estimación equivocada haga descarrilar la inversión”, concluye.

06Oct

Schneider Electric se lanza a por el gigante del software industrial PTC por 22.600 millones$, la compra más grande que ha firmado nunca. Si sale adelante, el software recurrente pasaría a pesar cerca del 24% de sus ventas.

Miguel Ángel Valero

Una jornada más, las miradas siguen puestas en el paulatino pero constante encarecimiento de los costes de financiación de la deuda pública a largo plazo, que también complica la vida a las empresas y a los hogares. En el caso del bono estadounidense a 10 años, la rentabilidad exigida llegó a superar la barrera del 5,3%, tipos no vistos desde 2002. Este último impulso al alza vino de la mano de una confianza de los empresarios norteamericanos, que se mantiene en terreno expansivo, pero que también refleja una inflación más resistente: en septiembre se registró la mayor proporción de gestores de compras que anticipan futuras subidas de precios desde el repunte inflacionista visto tras la pandemia y la invasión de Ucrania por Rusia. 

La preocupación por una inflación que se resiste a normalizarse y las dificultades para reconducir las cuentas públicas están empujando al alza los tipos de la deuda soberana a largo plazo, provocando además un incremento de las pendientes de las curvas. Una tensión que llevó al secretario de Tesoro estadounidense, Scott Bessent, a asegurar, tratando de tranquilizar al mercado, que EEUU puede alcanzar un crecimiento económico del 3% y, con ello, contener el gasto público y así rebajar "muy rápidamente" la trayectoria del endeudamiento federal. Un  mensaje optimista que no cala en un mercado de bonos que demanda ajustes más estructurales en la senda de endeudamiento público.

En medio de esta crisis de deuda, Trump ha firmado una orden ejecutiva para ampliar el uso de una variedad de diésel exenta de impuestos, en un nuevo intento por contener el coste de los combustibles antes de las elecciones legislativas de noviembre. La medida se centra en el denominado diésel rojo, utilizado habitualmente en maquinaria agrícola, como tractores y cosechadoras, así como en equipos de construcción. A diferencia del diésel convencional, este combustible está exento de impuestos federales, lo que supone un ahorro aproximado de 24 centavos por galón. Desde el punto de vista químico, ambos combustibles son prácticamente idénticos; la única diferencia radica en el colorante rojo que se añade para identificar su uso restringido. La iniciativa permitiría ampliar el uso del diésel rojo más allá de sus aplicaciones tradicionales, de modo que también pudiera emplearse en vehículos de carretera, beneficiándose igualmente de la exención fiscal.

Sin embargo, la capacidad de distribución de este combustible es limitada. Su comercialización se realiza principalmente a través de cooperativas agrícolas y pequeñas estaciones de servicio, por lo que un aumento significativo de la demanda podría generar tensiones de suministro. Agricultores y empresas de construcción, los usuarios habituales de este combustible podrían enfrentarse a dificultades de abastecimiento e incluso a precios más elevados.

El precio del diésel en EEUU se sitúa actualmente en 6,32 $/galón, cerca de máximos históricos y un 68% por encima de los niveles previos al inicio de los ataques a Irán. En este contexto, Trump busca reducir el coste de los combustibles de forma inmediata para preservar el apoyo electoral de cara a las midterms. No obstante, algunas de sus políticas están generando crecientes tensiones entre colectivos tradicionalmente afines al Partido Republicano, como agricultores y ganaderos, que se enfrentan a los efectos de los aranceles, al aumento de los costes de producción y del combustible, así como a una menor disponibilidad de mano de obra.

Los mercados contemplan una pérdida del control republicano de la Cámara de Representantes, lo que convierte al Senado en el principal foco de atención de cara a las elecciones de noviembre. En este sentido, existen cuatro estados tradicionalmente republicanos cuyo cambio de signo político supondría la victoria demócrata: Carolina del Norte –donde los mercados de apuestas otorgan una probabilidad superior al 95% de un vuelco electoral–, así como Alaska (73%), Ohio (61%) y Texas (63%). En Texas, donde la agricultura y ganadería desempeñan un papel fundamental, esta medida podría resultar clave si continúa aumentando el malestar del sector.

En Europa, crecen las llamadas a un compromiso fiscal en Francia. El  gobernador del Banco Central de Francia, Emmanuel Moulin, avisa que el país corre el riesgo de verse "estrangulado por los tipos de interés" si no adopta medidas para sanear sus finanzas públicas. A la espera del grueso del debate parlamentario sobre los presupuestos que no comenzará hasta el próximo 13 de octubre,  hasta el partido de Marine Le Pen trata últimamente de “reorientar” su discurso hacia una mayor disciplina fiscal, entre el escepticismo de los mercados. 

Man Group: octubre infunde miedo entre los inversores

Kristina Hooper, Estratega Jefe de Mercados en Man Group, avisa que viene una época complicada para los mercados globales. Las elecciones de EEUU, el aumento de los rendimientos de los bonos y los riesgos geopolíticos podríanhacerlo aún más peligroso. Y cita la canción de Kenny Loggins "DangerZone" y su estribillo: "Autopista hacia la zona de peligro / Te llevaré directamente a la zona de peligro". 

Octubre es un mes que infunde miedo en el corazón de muchos inversores debido a las dramáticas ventas masivas que se experimentaron ese mes en los años 1929, 1987 y 2008. La percepción negativa de octubre es más psicológica que real, ya que históricamente no ha sido el peor mes para la inversión en Bolsa. No obstante, la psicología es importante cuando se trata de los mercados, y con los rendimientos de los bonos alcanzando máximos plurianuales, varias elecciones importantes a la vuelta y las elecciones de medio mandato en EEUU a solo un mes, "parece que octubre nos está llevando directamente a la zona de peligro".

Las elecciones de mitad de mandato en EEUU traen la posibilidad de que las crisis geopolíticas empeoren y surja una crisis interna. Se están produciendo en un entorno donde parece cada vez más probable que el electorado rechace a Trump volcando no solo la Cámara de Representantes, sino también el Senado. Esto significa que podemos ver acciones desesperadas de actores extranjeros en las próximas semanas. 

Por ejemplo, es muy posible que Rusia crea que su ventana de oportunidad para el acuerdo de paz con Ucrania más favorable se está cerrando, ya que es probable que el Congreso se desplace hacia la izquierda. Esto podría significar que se volvería más agresiva y utilizaría parte de su armamento más letal, especialmente contra objetivos civiles, para forzar pronto a Ucrania a que se siente en la mesa de negociaciones. El mayor obstáculo para un acuerdo favorable con Rusia es la Unión Europea, que está reforzando su apoyo a Ucrania. Rusia se ha negado a detener los bombardeos sobre Kiev durante la visita del canciller alemán Friedrich Merz. Se espera que Alemania libere 1.000 millones€ en ayuda militar a Ucrania y 350 millones en financiación para reparaciones energéticas, más un acuerdo conjunto de producción de armas. También es posible que Ucrania se vuelva más agresiva y ataque a más refinerías rusas en un intento de tomar la delantera, especialmente en lo que respecta a EEUU, y evitar verse obligada a sentarse en la mesa de negociaciones en un momento en que probablemente obtenga un acuerdo más desfavorable. 

De manera similar, EEUU podría volverse más agresivo con Irán, esperando arrodillarlo antes de que el Congreso pueda convertirse en demócrata, lo que dificultaría que la Casa Blanca continúe la guerra en Oriente Medio. 

Luego están las preocupaciones de que EEUU pueda experimentar disturbios civiles en torno a las elecciones de mitad de mandato, o que el presidente de la Cámara de Representantes pueda negarse a elegir a los demócratas que ganen escaños en el Congreso, todo lo cual podría tener implicaciones para los mercados de capitales. El senador Thom Tillis advirtió recientemente de un entorno potencialmente inestable en la antesala de las elecciones de mitad de mandato y reclamó más controles y equilibrios sobre el poder ejecutivo debido al riesgo que supone para la democracia estadounidense. 

Los inversores eligen activos estadounidenses debido a los numerosos intangibles que ofrece el país, incluyendo un fuerte respeto por el estado de Derecho y la estabilidad política, que podrían estar en riesgo en los próximos meses.

Sumándose a los riesgos de este octubre, las encuestas para las próximas elecciones israelíes muestran una carrera ajustada en un momento crucial para Israel y Oriente Medio. También tenemos la segunda vuelta electoral en tres semanas en Brasil, una carrera muy reñida entre el titular Luiz Inácio Lula da Silva y su rival de derechas, Flávio Bolsonaro. Un próximo referéndum en Alberta, provincia de Canadá, puede amenazar la unidad de la nación y posiblemente debilitar el fuerte apoyo interno que el primer ministro Mark Carney ha disfrutado hasta ahora mientras navega una relación difícil con EEUU.

El informe de empleo estadounidense mostró un crecimiento anémico en septiembre y revisiones a la baja en julio y agosto. El listón para una subida de tipos de la Fed en la reunión de octubre ya era alto, ya que se sitúa una semana antes de las elecciones de mitad de mandato. Sumado a un índice de precios de gastos de consumo personal (PCE) moderado, los datos débiles de empleo prácticamente descartan una subida. El presidente de la Fed de Nueva York John Williams reforzó esa visión: "con la acción políticaque tomamos en nuestra reunión de septiembre, no hay necesidad de urgencia". 

Por otra parte, los futuros de fondos federales ilustraron el dramático cambio en las expectativas: hace una semana, CME FedWatch mostró una probabilidad de aumento de tipos superior al 70% en octubre; esa probabilidad ahora se acerca más al 20%.

En Europa, aunque la inflación general fue significativamente superior a la del mes anterior (subió del 3,2% al 3,8%), la inflación subyacente es bastante moderada, con un 2,5%. Además, las lecturas del PMI manufacturero y de servicios de la Eurozona siguen mostrando fortaleza. Como explica Chris Williamson, economista jefe de S&P, "septiembre ha visto una mejora alentadora en el crecimiento manufacturero en toda la Eeurozona, con la marea creciente levantando a todos los barcos mientras la recuperación también se ha ampliado para cubrir a todos los Estados miembros. Medido en toda la zona euro, la producción está aumentando a un ritmo no visto en cuatro años y medio, mientras las empresas aumentan su capacidad para satisfacer la creciente demanda. El crecimiento en la cartera de pedidos también es ahora suficientemente fuerte como para animar a las fábricas a incorporar personal adicional, poniendo fin a la continua pérdida de empleos en fábricas que se había reportado en los tres años anteriores".

Por supuesto, no todo es muy optimista, y los altos precios de la gasolina y el diésel pueden afectar a la economía en el futuro. Sin embargo, éste ha sido un periodo relativamente fuerte para la economía de la Eurozona, ayudado por el gasto en defensa, un catalizador que tiene un largo horizonte.

"Deberíamos prestar mucha atención a algunas subastas largas de bonos estadounidenses programadas para esta semana. "Sin puja", como algunos han llamado esos bonos largos, me parece una exageración, pero creo que la demanda podría ser débil, lo que solo ayudaría a aumentar aún más los rendimientos a largo plazo. Más importante aún, creo que debemos estar preparados para la posibilidad de una venta significativa en el mercado bursátil este mes. Es probable que los inversores se beneficien de estar bien diversificados y de asegurar una exposición adecuada a clases de activos con menor correlación entre ellas, incluidas estrategias alternativas", aconseja esta experta.

UBS: oportunidades selectivas en los bonos europeos

Los menores precios del petróleo y unos datos de empleo estadounidense más débiles han reducido las preocupaciones inmediatas sobre un mayor endurecimiento monetario por parte de la Reserva Federal, pero los riesgos geopolíticos y los elevados rendimientos de los bonos podrían mantener la volatilidad en los mercados. "Recomendamos posicionarse para capturar nuevas subidas de la renta variable, diversificando al mismo tiempo y gestionando el riesgo de concentración", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que mantener una cartera resiliente puede ayudar a los inversores a gestionar la volatilidad a corto plazo sin dejar de estar invertidos para obtener ganancias a largo plazo. Además de una posición en renta variable ampliamente diversificada por sectores y regiones, creemos que la exposición a materias primas de forma amplia puede aportar tanto una fuente estructural de rentabilidad como un carácter defensivo a la cartera". "Los mercados de bonos europeos mostraron volatilidad a medida que la inflación se aceleraba y las preocupaciones sobre las finanzas públicas ampliaban los diferenciales soberanos. Seguimos siendo positivos con la renta variable de la Eurozona y vemos oportunidades selectivas en los bonos europeos", añade.

"Una pausa de la Fed podría no hacer bajar los rendimientos a largo plazo si las primas por plazo se mantienen elevadas. Corregir el problema estructural de la curva sin un endurecimiento fiscal requiere dos cosas: crecimiento impulsado por la productividad y periodos de bajos costes reales de endeudamiento. Recomendamos posicionarse para ello manteniéndose invertido en los beneficiarios de las ganancias de productividad impulsadas por la IA, diversificando entre renta variable y renta fija de alta calidad, con preferencia por bonos de duración corta frente a larga", apunta Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Schneider bate récord con PTC

Pese a ese encarecimiento de los costes de financiación, Schneider Electric se lanza a por el gigante del software industrial PTC por 22.600 millones$. Es la compra más grande que ha firmado nunca. El especialista global en la gestión de energía y la automatización digital asume la deuda (17.000 millones$) en una operación íntegramente en efectivo (se financia con una ampliación de capital de 6.000 millones) y con una prima del 42%. Con esta compra, la mayor de su historia, Schneider Electric reforzará su oferta de software industrial (supondrá el 24% de todas sus ventas) y su exposición a la digitalización y la IA aplicada a los procesos de diseño y producción.

Paramount culmina su fusión de 110.000 millones$ con Warner Bros Discovery y ya ha colocado al equipo de David Ellison (Skydance) al mando. Mark Thompson sigue dirigiendo CNN pese a los ataques de Trump, y Bari Weiss se queda al frente de CBS News. Una de las mayores operaciones vistas en el sector de los medios de comunicación.

En cambio, Goldman Sachs y UBS coinciden en poner a Hermès en "vender" por primera vez en un año.  La racha de dos dígitos se acabó y flojea lo que no son bolsos de piel. La acción pierde ya más del 40% en el año, la peor evolución desde su salida a Bolsa en 1993. Era el refugio del lujo gracias a las listas de espera del Kelly y el Birkin. Si hasta los analistas dudan de Hermès, el sector entero del lujo tiembla porque indica que la fiesta del premium se enfría.

El triunfo del ultra Flávio Bolsonaro por dos puntos sobre Lula da Silva en la primera vuelta de las elecciones presidenciales de Brasil impulsa a los bancos del país: Bradesco llega a subir el 19%; Itaú, el 16%; y el EWZ, el ETF que invierte en Brasil, el 13%. Hasta Mercado Libre, también conocido como el Amazon latino, eleva su cotización el 8% en el Nasdaq, dado que Brasil es uno de sus mercados clave. A los valores españoles con relevancia en Brasil también les ha ido bien: Santander (+4,5%), Telefónica (+3,3%) y Mapfre (+1,4%).

06Oct

La búsqueda de financiación, ya sea privada o vía Bolsa, ya no se limita a las grandes tecnológicas estadounidenses, sino que se va extendiendo por todo el mundo. Especialmente en China, donde además ha reducido, en lo que va de año, del 15% al 3% la distancia respecto a EEUU en las pruebas de referencia de los mejores modelos de IA.

Miguel Ángel Valero

La pugna por la financiación se extiende en la inteligencia artificial (IA). La china DeepSeek tiene garantizada la captación de al menos 80.000 millones de yuanes (unos 12.000 millones$) en su última ronda de financiación privada, superando con creces su propio objetivo (buscaba alrededor de 50.000 millones de yuanes) gracias a las las expectativas generadas tras el exitoso lanzamiento de su último modelo, el V4 Flash. Esta captación de financiación privada es previa a una salida a Bolsa que se especula tendrá lugar en 2027, y servirá para la construcción de un mega centro de datos en Mongolia Interior.

DeepSeeek sigue los pasos de su  rival Moonshot, que también tiene como objetivo una salida a bolsa a principios de 2027 y que recientemente ha cerrado una ronda de financiación que le otorgaría una valoración cercana a los 50.000 millones$.

La búsqueda de financiación, ya sea privada o vía Bolsa, ya no se limita a las grandes tecnológicas estadounidenses, sino que se va extendiendo por todo el mundo. Especialmente en China, donde además ha reducido, en lo que va de año, del 15% al 3% la distancia respecto a EEUU en las pruebas de referencia de los mejores modelos de IA. 

Algo que obliga a EEUU a 'ponerse las pilas'. Trump ha creado una 'Fuerza de Superinteligencia', que dirigirá Jay Clayton, hasta ahora director de Inteligencia Nacional. Su primera misión: elaborar en menos de 120 días la estrategia de IA de la Casa Blanca.

Mientras, Nvidia y SoftBank ponen 10.000 millones$ cada una en la última ronda de financiación de OpenAI. 

Cada empresa se busca la manera de conseguir dinero. Qualcomm licencia la tecnología plegable de Huawei (lo que confirma el creciente predominio chino) y el mismo día se sienta ante un jurado contra Arm, a la que acusa a de ocultarle herramientas y de filtrar en 2024 una amenaza que dañó un acuerdo con Meta. Pide no pagar royalties hasta el fin del contrato (2033). Si Qualcomm deja de pagar ese peaje por los móviles, el negocio de Arm se hunde. Si el jurado falla a favor de Qualcomm, tiembla la cadena de chips, desde Apple hasta Nvidia.

En SpaceX, Elon Musk confirma conversaciones con la taiwanesa TSMC, el mayor fabricante mundial de semiconductores, para las fábricas de su proyecto de chips Terafab en Texas.

Mientras, Bank of America avisa de que apostar por la IA contra el consumo ya no implica dinero fácil. La barra libre de la IA empieza a cerrarse. Durante meses, la jugada parecía sencilla, comprar todo lo que oliera a inversión en IA y ponerse corto en consumo. Pero Bank of America cree que ese dinero fácil empieza a agotarse. Los fondos ya están saciados de industriales y equipamiento electrónico en sus carterasa, mientras mantienen una exposición casi mínima a sectores amenazados por la IA, como servicios tecnológicos, software y financiación al consumo. Para Savita Subramanian, estratega de la entidad, buena parte del boom de gasto en centros de datos, chips e infraestructura ya está metido en precio. Y quizá el consumidor estadounidense no esté tan muerto como parecía. Aunque los empleos de oficina siguen bajo presión, el gasto se desplaza de “caprichos” a necesidades: en los últimos 12 meses el consumo básico sube un 4,6% mientras el discrecional cae un 3,3%.

BCE: la IA urge a acelerar la Unión de Mercado de Capitales

Por su parte, el Banco Central Europeo (BCE) sigue con sus análisis sobre cómo las empresas del Viejo Continente invierten en IA. Tras el estudio publicado el 2 de octubre, ahora un segundo informe revela que las empresas europeas con una alta intensidad de IA han comenzado recientemente a recurrir más a la financiación basada en los mercados como fuente de deuda, en lugar de depender del crédito bancario tradicional. Un mercado de capitales europeo más profundo e integrado podría respaldar esta evolución y ayudar a las empresas de la zona del euro a aprovechar al máximo los beneficios de la revolución de la IA.

Entre 2023 y 2025, la proporción de empresas de la zona del euro que utilizan al menos una forma de tecnología de IA se duplicó con creces. Las tecnologías para generar y analizar lenguaje escrito y hablado y, más recientemente, imágenes y vídeos, han impulsado esta evolución. Las empresas interactúan con la IA de diferentes maneras: algunas principalmente adoptan la IA utilizando herramientas existentes para mejorar sus operaciones, mientras que otras desarrollan IA creando nuevos modelos, aplicaciones o tecnologías, y protegiendo sus innovaciones mediante patentes. Esta distinción es importante porque la adopción y el desarrollo implican diferentes tipos de inversiones, riesgos y necesidades de financiación. La adopción de la IA a menudo requiere inversiones en software, sistemas de datos y cualificación del personal. Por el contrario, el desarrollo de la IA suele exigir inversiones mayores y más arriesgadas en investigación, capacidad de computación y talento especializado.

En la zona del euro, las empresas con una alta intensidad en IA suelen cotizar en Bolsa o contar con financiación de capital privado, como el capital riesgo. Por ello, dependen menos de la deuda para financiar sus inversiones en IA. Además, las inversiones relacionadas con la IA a menudo difieren del gasto de capital tradicional, ya que se centran más en activos intangibles como software, datos, algoritmos y conocimientos organizativos. Estos activos pueden ser más difíciles de pignorar como garantía de préstamos que los activos físicos, como maquinaria o edificios. Como resultado, las empresas pueden acabar obteniendo más financiación de los mercados financieros que de los bancos.

Esta evolución es relevante por dos motivos. En primer lugar, los títulos de deuda suelen tener vencimientos más largos; por tanto, estas decisiones de financiación son menos sensibles a las subidas de los tipos de interés y más sensibles a los cambios que afectan al tramo largo de la curva de rendimientos. En segundo lugar, dado que las empresas con alta intensidad en IA dependen menos de la deuda en términos generales, su inversión podría ser menos sensible al canal del flujo de caja de la política monetaria que la de otras empresas cuando suben los tipos de interés.

La zona del euro ha experimentado un crecimiento sustancial en la actividad de patentes relacionadas con la IA durante la última década, aunque sigue situándose por debajo de los niveles observados en EEUU. Las empresas estadounidenses logran transformar con mayor facilidad las oportunidades que ofrece la IA en financiación y crecimiento, gracias a un acceso más sencillo al capital riesgo, la mayor profundidad de sus mercados de renta variable y, en general, la existencia de un mercado unificado de mayor tamaño. Estos mismos factores también explican por qué algunas empresas europeas deciden trasladarse a EEUU, donde las condiciones de acceso al capital y de escalabilidad son más favorables. Al mismo tiempo, los flujos de fondos de inversión revelan que los inversores de la zona del euro destinan cada vez más capital a acciones tecnológicas estadounidenses, mientras reducen su inversión en empresas tecnológicas europeas.

"El surgimiento de la IA pone de relieve la importancia de completar la Unión de los Mercados de Capitales. Un mercado de capitales europeo más profundo e integrado podría ayudar a las empresas intensivas en IA a obtener la financiación que necesitan en cada etapa de su crecimiento. Unos mercados de capitales más eficientes también podrían canalizar el ahorro europeo hacia la innovación europea. En suma, estos avances podrían ayudar a la zona del euro a alcanzar su pleno potencial y a aprovechar los beneficios de la revolución de la IA", concluye el análisis de los expertos del BCE.

IAB: los españoles no dejan a un agente de IA comprar por ellos

Por otra parte, el I Estudio de Inteligencia Artificial de IAB Spain: cómo usuarios y profesionales utilizan, perciben e integran la IA revela que el 45% de quienes emplean IA (54% en la Generación Z) la utiliza para ayudarse en sus compras. Tres de cada 10 usuarios de IA inician sus búsquedas directamente en asistentes conversacionales. Las fases en las que más la usan son la comparación de productos (66%) y la investigación (57%). La recomendación tradicional sigue dominando la fase de decisión final. Las opiniones de familiares y amigos (50%) y de otros compradores (47%) continúan superando con claridad a la IA, citada por un 16%.

La compra agéntica es, según el estudio, la gran frontera: el 65% de quienes han usado IA en una compra no dejaría que un agente de IA lo hiciera por ellos, mientras que un 21% solo lo haría con supervisión y apenas un 14% sin condiciones. El 49% de quienes aceptarían esta modalidad no permitiría que la IA realizara ningún desembolso sin validación previa. En este contexto de cautela, quienes aceptarían que la IA comprara por ellos lo harían sobre todo en adquisiciones de bajo riesgo, como viajes (39%), tecnología (37%) u hogar (36%), pero reservan para sí las compras más personales o delicadas, como productos infantiles (7%) u óptica (11%).  El informe concluye que, si bien el comercio agéntico es una oportunidad real, su consolidación dependerá del control, la transparencia y los límites que se le impongan.

El 52% de los internautas españoles de 16 a 75 años ha utilizado herramientas de IA en el último año, pero que el 85% de los usuarios se queda en un uso básico, esporádico o de apoyo. El reto ya no es la adopción, sino la profundidad: convertir el uso coyuntural en integración, el uso gratuito en pago, y la curiosidad en confianza.

La edad es el principal factor discriminante en la penetración de esta tecnología. La Generación Z lidera la adopción con un 79% de penetración, que desciende de forma progresiva conforme avanza la edad: 64% entre los Millennials, 47% en la Generación X y 33% en los Boomers. El usuario de IA tiene de media 46 años, el 58%cuenta con estudios superiores y el 69% está trabajando. El no usuario es más sénior, con 54 años de media: el 65% tiene hijos, el 36% cuenta con estudios superiores y el 60% está trabajando. Además, un 34% de los no usuarios afirma que seguro o probablemente empezará a utilizar la IA en los próximos 12 meses.

Belén Acebes, Directora de Operaciones de IAB Spain, ha señalado: “constatamos que la IA ha dejado atrás la fase de exploración y lo relevante ya no es probar la tecnología, sino integrarla en los procesos y demostrar un impacto real en el negocio".

Porque la IA ha dejado de ser una herramienta de consulta esporádica para integrarse en la rutina. La frecuencia de acceso a estas herramientas se consolida en rutinas diarias: el 86% de los usuarios utiliza la IA a diario o cada semana y el 43% lo hace a diario, porcentaje que alcanza el 55% en la Gen Z y el 50% en los Millennials, frente al 37% de la Gen X y el 35% de los Boomers. Además, 4 de cada 10 usuarios se sentirían decepcionados si mañana no pudieran utilizar estas herramientas. En el ámbito personal, la IA se usa sobre todo para buscar información (73%). Sin embargo, el uso sigue anclado en tareas puntuales o de apoyo: solo el 15% ha integrado la IA en sus rutinas, ha automatizado procesos o delega tareas completas (el 22% en la Gen Z), y el 59% no usa ninguna funcionalidad avanzada. 

La barrera no es el rechazo, sino la capacitación: la falta de formación es el primer freno para los usuarios (31%), por delante del precio (30%) y la calidad irregular (28%).Según el estudio, el gran salto pendiente del mercado es pasar del chat a los flujos, del uso conversacional a la integración de la IA en procesos automatizados.

El uso real se concentra en pocas herramientas. ChatGPT es conocida por el 97% de los usuarios de IA, la utiliza actualmente el 70% y es la preferida del 52%. Gemini se consolida en segunda posición: la conoce el 85%, la usa el 43% y es la herramienta mejor valorada en facilidad de uso (53%). Entre ambas acaparan 3 decada 4 elecciones como herramienta preferida. Microsoft Copilot completa el podio: es la tercera herramienta más utilizada actualmente (20%) y preferida (8%), la conoce el 57% de los usuarios de IA y la ha probado el 35%. Claude, con menor alcance, logra la mayor fidelidad tras ChatGPT (el 66% de quienes la usan la prefiere), y quienes la han probado la sitúan a la cabeza en calidad (57%) y fiabilidad (54%).

Entre junio de 2025 y el mismo mes de 2026, el total de usuarios únicos de herramientas de IA ha pasado de 17,3 a 25,8 millones, un 49% más. En ese mismo periodo, ChatGPT ha pasado de 14,3 millones a 20,4 millones de usuarios únicos (+42,5%), Gemini ha triplicado su audiencia, de 3,3 a 10,2 millones, y Microsoft Copilot ha crecido un 25%, de 2,2 a 2,8 millones. Entre el resto de herramientas, destaca el crecimiento de Claude, que multiplica por 12 sus usuarios únicos (de 0,18 millones a 2,09 millones), y el de Meta AI,que los multiplica por 9 (de 0,22 millones a 2,02 millones).

La IA ya tiene audiencia masiva, pero su monetización todavía es baja: el 87% de los usuarios utiliza principalmente la versión gratuita y solo el 13% paga de algún modo, un 7% a través de su empresa y un 6%de su bolsillo. Según el estudio, sin embargo, el mercado de pago no está saturado, sino sin activar. Casi la mitad de los usuarios no descarta pagar: un 14% no paga pero sí lo haría y otro 33% no sabe si lo hará, frente a un 47% que no piensa hacerlo. El umbral de precio es bajo: 2 de cada 3 usuarios dispuestos a pagar no superarían los 10€ al mes, y la media se sitúa en 9,4€. Por eso, la palanca no es bajar el precio, sino demostrar valor. 

La clave está en la frecuencia de uso: entre los usuarios intensivos, que usan la IA a diario, el porcentaje que paga sube al 21%, frente al 13% del total. La monetización no se gana con la captación, sino con la frecuencia.

OpenAI vuelve a disparar la desconfianza respecto a la IA

David Robinson, el responsable de escribir los informes de seguridad que acompañaban cada lanzamiento grande de OpenAI y uno de "los empleados con más antigüedad de la empresa" (3 años y medio), ha dejado la empresa porque la cultura de OpenAI "está rota" al aplicar un enfoque que "garantiza fallos periódicos por su propia naturaleza", y avisa que el tamaño de esos fallos crece a medida que los sistemas son más capaces. Propone que los laboratorios de frontera funcionen "como centrales nucleares o aeropuertos con mucho tráfico", con capas de redundancia y una planificación lenta y cuidadosa

Robinson se suma a un goteo que empezó hace menos de un mes. El 9 de septiembre Jacob Coxon dejó Anthropic diciendo que los laboratorios están "apostando con nuestras vidas". Detrás vinieron Robert O'Callahan, Bilal Chughtai y Josh Engels en Google DeepMind, y Joe Benton en Anthropic. En OpenAI Johannes Heidecke, su jefe de seguridad, se fue a principios de año. El jueves 1 de octubre la empresa anunció que había prescindido de tres investigadores por saltarse sus normas sobre información sensible. Y el lunes 28 de septiembre canceló GPT-6.1 Astra porque en las pruebas internas engañaba más que su predecesor.

Todo esto con Sam Altman diciendo en el DevDay del 29 de septiembre que la seguridad y el alineamiento tienen que ir por delante de las capacidades de los modelos. Y con un compromiso "moralmente vinculante" firmado esa misma semana por Donald Trump y los grandes del sector que realmente no obliga a nada. El debate lo comenzó a mediados de septiembre Dario Amodei, fundador de Anthropic, con su ensayo We Must Pace the Frontier, en el que pedía frenar y meter evaluadores externos dentro de los laboratorios de IA.

De momento, Hans Anders, cadena de ópticas de Países Bajos, retira de sus tiendas las Ray-Ban con IA de Meta por motivos de privacidad. Y MacOS de Apple endurece el permiso de 'acceso total al disco' por los riesgos nuevos que traen los agentes de IA.

Otra polémica: ¿puede tener conciencia la IA?

Otro debate se centra en la idea de dar a los modelos de IA una dimensión religiosa, que comenzó cuando Anthropic reconoció que lleva un año hablando con líderes religiosos (entre ellos, el obispo católico Paul Tighe) sobre si sus modelos de IA puede tener conciencia o estatus moral. Chris Olah, cofundador de Anthropic y responsable de interpretabilidad, llegó a plantear si los modelos podrían hacer algo parecido a una confesión católica, para reconocer errores y moldear su comportamiento futuro. De hecho, estuvo en la presentación de la encíclica del Papa León XIV sobre la IA. 

Sam Altman, consejero delegado de OpenAI, replica en su cuenta de X: "Me incomoda mucho que se intente atribuir fuerza religiosa o ceder el juicio humano a los modelos de IA, y creo que es un problema real de seguridad". El día antes del post de Altman, León XIV afirmaba con rotundidad: "Los algoritmos carecen de la chispa de la humanidad".

Micron alerta de la falta de memoria

Micron, el mayor fabricante de memoria de EEUU, ingresó 54.229 millones$ en su último trimestre fiscal (cerrado el 3 de septiembre), casi cinco veces más que en el mismo periodo de 2025. Por cada 100$ que vende, a Micron le quedan casi 87 después de fabricar. Y espera más de 61.500 millones de ingresos para el trimestre que acaba en diciembre. Pero Sanjay Mehrotra, presidente y consejero delegado, avisa que la escasez de memoria va a ir a peor en 2027 y 2028, ya que la demanda superará a la oferta, y que la tensión será mayor que en 2026: "No tenemos visibilidad de cuándo volverán a equilibrarse la oferta y la demanda".

Micron ya tiene vendida la mayor parte de su capacidad del año que viene. Y sus clientes van a pagar más que en 2026. Los envíos de DRAM (la memoria de trabajo de cualquier ordenador o servidor) y de NAND (la de almacenamiento, la de los discos SSD) crecerán entre un 20% y un 25% anual los dos próximos años. Aun así, espera que el sector siga corto de producto en los dos. Y dentro de lo que se fabrica, la prioridad es la HBM, la memoria apilada que va pegada a las GPU de Nvidia en los centros de datos de IA, que crecerá más rápido que la DRAM convencional.

Rifkin vaticina el triunfo de la IA ciudadana
Jeremy Rifkin sostiene en su libro Rescuing the Future: Reimagining Artificial Intelligence in a World on the Edge (Rescatar el futuro: reimaginar la inteligencia artificial en un mundo al límite), que la IA "ciudadana" o "de la gente" podrá superar a los gigantes corporativos de la IA mucho antes de mediados de siglo. Una alternativa radical a la IA de las grandes tecnológicas y a la computación en la nube —controladas por un puñado de empresas globales en un mundo geopolítico— está ganando terreno silenciosamente en biorregiones de todos los continentes. 

La IA ciudadana está impulsada por millones de pequeñas y medianas empresas y cooperativas que utilizan la computación en niebla ('fog computing') y el Internet de las Cosas (IoT) bajo modelos de gobernanza de bienes comunes y se conectan, mediante plataformas de código abierto, con entidades homólogas de todo el planeta. La IA ciudadana sigue una trayectoria existencial ascendente y se volverá omnipresente en las comunidades, conectándose de forma glocal en un entorno planetario integrado y adaptable, mientras que la gran IA corporativa se limitará a ofrecer servicios técnicos especializados en nichos concretos durante las próximas décadas. 

Este replanteamiento radical de la IA nos está llevando de una "Era del Progreso" en decadencia hacia una emergente "Era de la Resiliencia", con la esperanza de llegar a tiempo para salvar nuestro planeta en el siglo XXI.

02Oct

El fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación, no sólo de los Gobiernos, sino también de los hogares y de las empresas, y puede contribuir a una desaceleración de la economía mundial.

Miguel Ángel Valero

El mercado de renta fija continúa mostrando una elevada volatilidad y algunas de los remaches que habían resistido las presiones de los últimos días empiezan a verse comprometidos, especialmente en aquellos países más expuestos a un escenario de estanflación y un endeudamiento alto, como Francia y, en cierta medida, Japón. Uno de los principales focos de preocupación radica en los elevados déficits fiscales de numerosos gobiernos, un riesgo que los mercados ya están empezando a descontar. No obstante, el repunte de los tipos de interés no pone en peligro la capacidad de pago de los Estados siempre que el crecimiento nominal se mantenga por encima del coste de financiación. 

Francia es, precisamente, uno de los casos más vulnerables en este sentido, ya que se sitúa entre las economías europeas con menor crecimiento. En este contexto, y en medio de un bloqueo político sin precedentes, el Gobierno francés presentó los Presupuestos para 2027, que contemplan un ajuste fiscal de 54.000 millones€ con el objetivo de reducir el déficit público del 5,4% al 5% del PIB. Sin embargo, al igual que ocurrió el año pasado, el proceso de aprobación se prevé complejo y podría desembocar nuevamente en una moción de censura. Con las elecciones presidenciales cada vez más próximas, resulta difícil imaginar un acuerdo político entre los bloques que dominan actualmente la Asamblea Nacional.

Como consecuencia, el diferencial entre la deuda soberana francesa y la alemana se ha ampliado hasta los 145 puntos básicos (pb), niveles que únicamente se alcanzaron durante la anterior crisis del euro. A ello se suma la posibilidad de nuevas rebajas de la calificación crediticia del país. Moody's podría revisar su rating a la baja el  27 de octubre y, a finales de noviembre, Standard & Poor's también podría sorprender con una decisión similar.

Entramos así en una dinámica cada vez más evidente entre los mercados y las instituciones públicas. Por un lado, el debilitado Ejecutivo francés afronta grandes dificultades para sacar adelante sus propuestas en una Asamblea fragmentada. Por otro, el Banco Central Europeo (BCE) dispone de dos herramientas relevantes: la política de balance, ya que sigue permitiendo el vencimiento de los bonos soberanos que mantiene en cartera, y, especialmente, el TPI (Transmission Protection Instrument), el mecanismo que le permite realizar compras ilimitadas de deuda soberana de un país concreto.

Por el momento, el gobernador del banco central francés ha dejado claro que el Gobierno no debe confiar en la autoridad monetaria para contener sus costes de financiación y que será necesario acometer medidas fiscales adicionales. Francia se encuentra inmersa en el procedimiento de déficit excesivo de la Unión Europea, con el compromiso de reducir el desequilibrio fiscal por debajo del 3% del PIB en 2029, un objetivo para el que las medidas actualmente planteadas parecen insuficientes.

"Por todo ello, seguimos considerando que el principal riesgo se concentra en el tramo largo de las curvas de tipos, donde el deterioro podría intensificarse e incluso extenderse a otros mercados periféricos europeos, en medio además de renovadas presiones energéticas. La realidad es que cualquier solución pasa antes por un aumento adicional de la tensión financiera que obligue a adoptar medidas más contundentes. Mientras tanto, es probable que los inversores sigan descontando el deterioro institucional de Francia, un problema que, por el momento, no parece tener una solución clara a corto plazo", advierten en Banca March.

UBS: los bonos europeos siguen bajo presión

Los mercados de bonos europeos siguieron bajo presión mientras Francia presentaba un presupuesto para 2027 destinado a contener su déficit y estabilizar su creciente carga de deuda. Los bonos franceses mostraron escasa reacción adicional ante el anuncio del presupuesto, lo que sugiere que los inversores ya habían incorporado a los precios unas preocupaciones fiscales significativas.

Sin embargo, la evidencia apunta a una presión continuada más que a una crisis de financiación inminente. El presupuesto representa un paso hacia la consolidación fiscal, la demanda de los inversores por la deuda francesa se mantiene sólida, y una inflación subyacente contenida, junto con unas condiciones financieras más restrictivas, deberían limitar la necesidad de un ciclo de subidas de tipos prolongado por parte del BCE.

El presupuesto de Francia y la demanda continuada de su deuda reducen los riesgos de financiación a corto plazo. El panorama de inflación en Europa parece más tranquilizador por debajo de las tasas generales. Unos rendimientos más altos ya están haciendo parte del trabajo del BCE y están mejorando el perfil de rentabilidad previsto de los bonos de calidad.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Nuestra preferencia principal sigue siendo por los vencimientos a corto y medio plazo. Dentro de Francia, vemos una relación riesgo-rentabilidad atractiva en determinados bonos de agencias, bonos cubiertos (covered bonds) y bonos corporativos selectos. También favorecemos a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios, mientras que el crédito de mayor riesgo debería mantenerse con vencimientos relativamente cortos".

"El presupuesto francés de 2027 tiene como objetivo un déficit del 5% a través de 43.000 millones de euros en nuevas medidas, pero el aumento de los rendimientos y de los costes del servicio de la deuda apuntan a un deterioro fiscal gradual", añaden Claudia Panseri, Directora de Inversiones para Francia, y Thomas Wacker, Responsable de Crédito.

Ebury: la deuda soberana encarece la financiación a empresas y familias

Por su parte, Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, avisa: el fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación de hogares, empresas y gobiernos y puede contribuir a una moderada desaceleración de la economía mundial durante la segunda mitad de 2026. 

El equipo de analistas de Ebury, liderado por el economista jefe, Enrique Díaz-Álvarez, y el responsable de Estrategia de Mercados, Matthew Ryan, ha señalado durante un seminario virtual global celebrado para analizar las turbulencias en los mercados de deuda y sus consecuencias sobre las divisas que las correlaciones tradicionales están perdiendo fuerza. Una mayor rentabilidad de los bonos ya no implica necesariamente una moneda más fuerte, ya que los rendimientos están aumentando de forma generalizada y, en muchos casos, lo hacen por razones poco favorables para las respectivas economías, como la preocupación por la inflación y los elevados niveles de deuda.

En este entorno de precios elevados del petróleo, tipos de interés al alza y reducción de las posiciones de carry trade, Ebury identifica entre las divisas mejor posicionadas al dólar, como divisa refugio, así como otras monedas de países exportadores netos de energía, como la corona noruega, el peso colombiano y la naira nigeriana. También considera que las divisas de mercados emergentes con un carry bajo, como el yuan chino, están relativamente bien posicionadas. Por el contrario, sitúa entre las más vulnerables a las expuestas al sentimiento de riesgo del mercado, como el dólar australiano, el dólar neozelandés o la corona sueca, así como a varias divisas emergentes de elevado carry, entre ellas el rand sudafricano, el peso mexicano y la lira turca. Las divisas de países importadores netos de energía, como el peso chileno, también podrían estar comprometidas.

Ebury considera que el escenario sigue siendo favorable para el dólar a corto plazo, apoyado por el encarecimiento del petróleo, los flujos hacia activos refugio, el giro restrictivo de la Reserva Federal y la expectativa de una desaceleración de la economía mundial. A medio plazo, sin embargo, mantiene su previsión de una tendencia bajista de la divisa estadounidense una vez disminuya el riesgo asociado al conflicto con Irán.

Para las empresas con exposición internacional, Ebury recomienda no basar sus decisiones de cobertura exclusivamente en un escenario central. Ante el aumento de la incertidumbre cambiaria, la compañía considera conveniente combinar la protección frente a movimientos adversos de las divisas con la posibilidad de beneficiarse de una evolución favorable del mercado, adaptando las estrategias de cobertura al grado de volatilidad y alas necesidades concretas de cada empresa.

Pictet: sobre pondera renta variable pese al alza del rendimiento de los bonos

Luca Paolini, estratega jefe en Pictet Asset Management, cree que, tras un repunte de nueve meses de los mercados de renta variable y el aumento de las rentabilidades a vencimiento de los bonos gubernamentales globales, algunos inversores pueden considerar reducir la exposición a acciones. Además, los bonos parecen un mejor valor dada la incertidumbre de precios energéticos y un marco político confuso. De hecho, la rentabilidad media de los bonos gubernamentales mundiales por el índice Bloomberg Treasury ha superado el 4% las últimas semanas, máximo desde 2000, mientras que el diferencial de rentabilidad por beneficios de las acciones del S&P 500 está en mínimos de más de 20 años en relación con los bonos. Sin embargo, la alta rentabilidad de los bonos no es condición suficiente para descarrilar los mercados de acciones cuando los beneficios son resilientes. De hecho, la rentabilidad del 5% en los bonos estadounidenses a diez años se ha superado con volatilidad mínima en las acciones.

Ahora bien, aunque los precios del crudo parecen contenidos frente a máximos de otras crisis, el choque económico real se transmite en productos refinados, por los cuellos de botella con el cierre del Estrecho de Ormuz y la guerra por la invasión rusa de Ucrania, agotamiento de liberaciones de reservas estratégicas y restricciones a la exportación de productos refinados de China. De hecho, los precios del petróleo han creado casi el de doble inflación general en EE. UU. que el objetivo de su banco central. Pero las presiones inflacionarias deben relajarse los próximos meses.

Mientras, nuestros indicadores de ciclo económico muestran crecimiento global cerca de tendencia a largo plazo. La economía estadounidense crece a su tasa potencial de alrededor del 2%. Nuestro indicador compuesto de inversión de capital supera su media desde 1990, por inversión no residencial, especialmente de tecnológicas. El gasto relacionado con IA ha aumentado a ritmo anualizado de más del 20% en dos años y la Reserva Federal espera un auge de productividad que aumente el crecimiento del PIB hacia el 4% las próximas décadas. La economía europea, por su parte, se ve sostenida por la recuperación del consumo, manufactura y comercio. Hay gasto público en renovables, defensa e infraestructuras, que representa 15 % del PIB de la UE y se transmitirá a la economía. Con el tiempo, esperamos que el impulso fiscal ayude a reducir a la mitad el menor crecimiento del PIB de Europa respecto de EEUU. 

Por su parte, en Japón los indicadores avanzados, encuestas de fabricación y pedidos de maquinaria apuntan a mayor actividad industrial e inversión en capital fijo. Aunque China sigue rezagada, con débil demanda interna y consumo privado, las economías emergentes fuera de China se benefician de un comercio global resiliente y fuerte inversión en tecnología y cadenas de suministro manufactureras. Son clave en el desarrollo de la IA, que sigue en fase inicial, con exposición a la electrificación, a valoración razonable.

Las valoraciones de las acciones siguen altas, pero la dinámica de beneficios sólida. La industria de IA y tecnología es responsable de generar más de la mitad del crecimiento global de beneficios en 2026. De todas formas, una rentabilidad del bono a diez años de EEUU por encima del 5,5% o hay expansión adicional del 10% a 15% en el múltiplo de valoración del S&P 500 pueden llevar las valoraciones relativas hacia un terreno que históricamente ha precedido a pronunciadas correcciones de mercado .Pero los indicadores técnicos apoyan la sobre ponderación. 

El sentimiento del inversor minorista está en mínimos desde el "Día de la Liberación" con la imposición de aranceles de la administración Trump y los inversores institucionales bajistas, mientras los gestores de fondos reducen el peso de la deuda. En acciones estadounidenses hay apoyo en inversión de capital fijo relacionado con IA y un mercado laboral resiliente. Sin embargo, hay pocas señales de que las inversiones en IA se traduzcan en crecimiento económico sostenible o mayor productividad, con riesgo de revisión a la baja de las altas expectativas de beneficios. Hasta que se materialicen, preferimos mantenernos neutrales en acciones de EEUU. También respecto a Europa, donde al impulso positivo del gasto fiscal se opone la mayor vulnerabilidad a los altos precios del petróleo.

Vemos mayor potencial de crecimiento de beneficios en mercados emergentes, que este 2026 pueden aumentar 66% respecto a 2025, frente a 30 % en EE. UU., 21 % en Japón y 15% en la euro zona. El PIB en economías emergentes puede crecer 3,8 % este año por 1,6 % de los desarrollados. La demanda de importaciones de China en emergentes sigue fuerte y los flujos de capital positivos, con creciente demanda de metales industriales para la electrificación. La dinámica es más desafiante para 2027, cuando esperamos aumento de beneficios del 21 % en mercados emergentes; 12 % en EEUU, 13% en Japón y 8% en la Eurozona.

Las empresas de IA de mega capitalización representan alrededor del 41% de los beneficios empresariales globales y dos tercios del crecimiento de estos, pero, por primera vez desde el inicio del auge de la IA, cotizan con descuento respecto al mercado en precio-beneficio a doce meses. También vemos potencial en finanzas, que se benefician de los mayores tipos de interés y la dinámica de endeudamiento empresarial. 

Las perspectivas para acciones de consumo discrecional han mejorado con el mercado laboral estadounidense estabilizándose y la inflación camino de normalizarse el próximo año. Pero estamos neutrales en industriales, para evitar una exposición desproporcionada a las partes más intensivas en energía y sensibles a los tipos de interés de la economía. Además, estamos cautos en bienes de consumo básicos, sector excesivamente defensivo en un entorno de inversión relativamente positivo, con vientos estructurales en contra por cambio de comportamiento del consumidor, a lo que los operadores tradicionales tardan en adaptarse.

La deuda gubernamental a corto plazo parece especialmente barata. Pero descuenta exceso de aumentos de tipos de interés en EEUU. Aunque el resiliente crecimiento ha dado a los principales bancos centrales margen para priorizar la lucha contra la inflación, no consideramos el inicio de un ciclo global sostenido de endurecimiento monetario. Esperamos una o dos subidas adicionales de tipos de la Reserva Federal, una del BCE, dos del Banco de Inglaterra y dos del Banco de Japón.

En todo caso, los déficits públicos siguen siendo altos y hay riesgo fiscal. Además, la diferencia entre el crecimiento en EEUU y otras partes del mundo sigue superando las previsiones. El presidente de la Reserva Federal, Kevin Warsh, quiere revisar cómo la institución mide la inflación y cualquier cambio puede desencadenar nuevo repunte de las rentabilidades de los bonos. Así que conviene la cautela con la exposición a variaciones de tipos de interés. Los altos niveles de deuda pública y conflicto en Irán probablemente mantendrán las rentabilidades altas más tiempo. Estamos neutrales en bonos e infra ponderamos liquidez. Sin embargo, la deuda en moneda local de mercados emergentes, sin China, ofrece mayor valor. Las economías emergentes han demostrado ser resilientes tras el estallido del conflicto entre EE. UU. e Irán. El crecimiento se ha mantenido saludable, respaldado por un sólido consumo interno y crecimiento de las exportaciones. Las monedas de mercados emergentes han sido menos volátiles y las rentabilidades de los bonos en moneda local aumentado de media solo 0,6 % por el índice de bonos JPMorgan GBI-EM, mucho menos que más de 1 % de los bonos de EEUU, indicativo de estabilidad en esta clase de activos. Destaca especialmente la deuda en Latino América, por cupón y altas rentabilidades reales.

La escalada de tensiones en Oriente Medio y repunte de precios del petróleo favorecen al dólar. Sin embargo, aunque los tipos de interés estadounidenses han subido frente a sus pares, la fortaleza del dólar se ha quedado rezagada respecto a lo habitual. Hay que tener en cuenta que permanece el riesgo intervencionista y posibles tácticas poco convencionales ante las elecciones de mitad de mandato en EE. UU. Consideramos que el dólar está en ciclo gradual a la baja a medio y largo plazo, perdiendo peso en las reservas de los bancos centrales y las transacciones globales. Las mayores rentabilidades reales de la deuda han aumentado el coste de oportunidad de mantener oro, pero lo sobre ponderamos ante el riesgo de política estadounidense, cambios inesperados de la Reserva Federal y convulsiones geopolíticas, teniendo en cuenta que los flujos de inversión hacia ETF de oro siguen resilientes.

Trump vuelve a la carga contra la Fed

En medio de esta crisis de deuda, Donald Trump afirma que el presidente de la Reserva Federal, Kevin Warsh (nombrado por él), debería haberse opuesto a la subida de los tipos de interés, aunque al mismo tiempo salió en su defensa. La decisión del 16 de septiembre, la primera subida de tipos desde 2022, fue aprobada por unanimidad. En este contexto, Kevin Warsh tenía que demostrar su independencia y evitar dar la impresión de que actuaba conforme a los deseos de quien lo nombró. Su prioridad era reforzar la credibilidad de la Fed en su compromiso con la estabilidad de precios.

Trump, pese a seguir presionando a favor de una rebaja de tipos, algo difícilmente compatible con un entorno marcado por el aumento de las preocupaciones inflacionistas, ha adoptado un tono menos agresivo que el que mantenía con el predecesor de Warsh. En lugar de dirigir sus críticas contra el presidente de la Fed, señaló al resto de miembros del Comité. "No te culpo, Kevin", llegó a afirmar. Además, atribuyó la decisión al llamado "síndrome del trastorno por Trump". Este término, popularizado entre los simpatizantes de Trump, sostiene que algunas personas rechazan de forma automática cualquier propuesta o acción del presidente únicamente por proceder de él. Según esta interpretación, si la Reserva Federal eleva los tipos de interés no es por razones económicas, sino por una supuesta obsesión con perjudicar políticamente a Trump.

Boeing, en medio del pulso entre China y EEUU

Washington ralentiza las licencias de componentes aeronáuticos a China para ganar baza en la negociación comercial. Boeing, en medio del pulso. Pekín busca repuestos para unos 200 Boeing y Washington le ha puesto freno. El Departamento de Comercio ralentiza las licencias y estudia restringir trenes de aterrizaje, y limita cuánto recibe Comac, el fabricante estatal chino, para que no acumule reservas. La tregua comercial corre solo hasta enero de 2027. La jugada es de libro, cada potencia aprieta donde más duele. EEUU tiene las piezas; China, las tierras raras de los chips. La factura la pagan Boeing y sus proveedores, que ven alejarse su primer gran pedido chino en una década.

Mientras, las refinerías chinas han suspendido las exportaciones de combustible durante octubre con el objetivo de reforzar las reservas nacionales. PetroChina ha cancelado varios envíos de gasolina y combustible para aviación previstos para este mes, mientras que Zhejiang Petrochemical no tiene programadas exportaciones durante la semana festiva (la Semana Dorada). En los meses previos a la suspensión, ha habido un aumento significativo de las exportaciones de combustible. En agosto el volumen exportado de combustible para aviación (jet fuel) se situó un 41% por encima del promedio registrado en 2025. Por el momento, las autoridades no han aclarado si volverán a autorizar las exportaciones una vez finalice el periodo vacacional, el 7 de octubre.

Por otra parte, los fondos de control de volatilidad rozan récord de exposición a Bolsa y amenazan con amplificar cualquier susto. Son fondos que siguen una regla simple:  comprar Bolsa en calma, vender en turbulencia. Mueven entre 300.000 millones$ y 500.000 millones Ahora tienen la aguja clavada en el máximo. Según el Deutsche Bank, su exposición a Bolsa está en el nivel más alto desde 2010, cerca del 88% de la cartera. Los fondos tendencia, los CTA, van igual de llenos. La regla funciona en ambos sentidos. Si la volatilidad repunta, venden solos, y UBS calcula que un bache fuerte soltaría más de 100.000 millones en ventas, cinco veces lo que comprarían al subir.

02Oct

La FTC norteamericana anuncia una investigación sobre Anthropic y OpenAI un día después del acuerdo "moralmente vinculante" de las grandes de la IA con Trump.

Miguel Ángel Valero


El Banco Central Europeo (BCE) ha preguntado a 5.000 empresas de la Eurozona ¿qué tipos de inversión en inteligencia artificial (IA) están planeando para 2027? El 49% espera asignar sus presupuestos de IA a tecnologías y herramientas. El 46% de las empresas están dando prioridad a la capacitación de sus empleados, lo que destaca el hecho de que la adopción exitosa de la IA depende tanto de las habilidades como de la tecnología. La infraestructura de datos fue el foco del 40% de las empresas, mientras que sólo el 12% apunta a la contratación de especialistas en IA. Mientras tanto, el 38% de las empresas no seleccionó ninguna de estas categorías.

También pregunta a las empresas cómo van a financiar sus inversiones en IA. La respuesta es clara: el 72%, con fondos internos, como el flujo de caja o los beneficios retenidos. Los préstamos bancarios, las subvenciones y el arrendamiento financiero desempeñan un papel secundario, ya que cada una de estas opciones es utilizada por el 16% de las empresas. El capital propio y el capital riesgo son mencionados por el 6% de las empresas, mientras que solo el 1% contempla la emisión de títulos de deuda. El 18% no seleccionó ninguna de las opciones enumeradas.

La mayoría de las empresas que planean invertir en IA prevén utilizar un único instrumento de financiación. Una vez más, predominan los fondos propios, mientras que los préstamos bancarios, las subvenciones y el arrendamiento financiero son mucho menos frecuentes como fuentes únicas. Cuando las empresas recurren a más de una fuente, suelen combinar fondos propios con financiación externa, como arrendamiento financiero, subvenciones, préstamos bancarios o capital. Las combinaciones que implican únicamente fuentes externas son menos habituales.

La decisión de las empresas de recurrir a financiación externa depende fundamentalmente de la naturaleza de la inversión. Es más probable que las empresas dependan de financiación externa cuando invierten en activos tangibles, como hardware o infraestructura de datos. La ventaja de estos activos radica en que pueden pignorarse o utilizarse como garantía, lo que generalmente reduce los costes de endeudamiento. Por el contrario, las inversiones necesarias para desarrollar capacidades de IA a largo plazo —como la contratación de especialistas o la formación de empleados— se encuentran en una situación de desventaja comparativa. Si bien estas inversiones también pueden generar activos valiosos para la empresa, son intangibles y, por tanto, no pueden utilizarse como garantía, lo que dificulta la obtención de financiación bancaria.

La importancia de las garantías queda patente al comparar empresas de un mismo país, sector y categoría de tamaño. Las empresas que planean invertir en tecnologías y herramientas de IA, o en datos e infraestructura, tienen una probabilidad sustancialmente mayor de combinar financiación interna y externa. Ambos tipos de inversión se asocian a un aumento de 16 puntos porcentuales en la probabilidad de adoptar este enfoque mixto.

La situación cambia cuando se trata de gastos más intangibles. La contratación de especialistas en IA conlleva un incremento menor en la probabilidad de combinar financiación interna y externa: apenas 9 puntos. La formación de empleados no muestra ningún efecto estadísticamente significativo. Mientras que el hardware y la infraestructura de datos suelen requerir grandes desembolsos iniciales y pueden servir de garantía, la formación tiende a implicar costes menores y graduales, más fáciles de financiar mediante beneficios retenidos. Todo ello conduce a la misma conclusión: la financiación externa para inversiones en IA está estrechamente vinculada a la disponibilidad de garantías.

Los expertos del BCE reconocen que los fondos internos ofrecen ventajas como la accesibilidad, la flexibilidad y el control, pero avisan que "una dependencia excesiva de esta modalidad de financiación podría limitar la escala y el ritmo de adopción de la IA en comparación con lo que se lograría si se recurriera más ampliamente a la financiación externa".

Al mismo tiempo, sugieren "la existencia de desafíos estructurales que restringen el acceso a financiación para inversiones en activos intangibles. Abordar estas cuestiones —garantizando que los marcos de financiación permitan respaldar tanto las inversiones tangibles como las intangibles en IA— podría ayudar a liberar un mayor potencial inversor y a acelerar la difusión de las tecnologías de IA en toda la economía de la zona del euro".

CaixaBank crea una Dirección de IA y Data

CaixaBank ha creado una Dirección de IA y Data con el objetivo de reforzar el papel de los datos y la IA como palancas estratégicas para la transformación del Grupo. La nueva unidad impulsará el desarrollo y la adopción de soluciones basadas en IA de forma escalable, segura y responsable, al tiempo que consolidará una visión integrada sobre la gestión y el aprovechamiento del dato. La dirección nace para coordinar de forma transversal las capacidades de datos e IA ya existentes en la entidad y actuar como punto de conexión entre las áreas de negocio y tecnología. Su misión será identificar oportunidades de aplicación, acelerar su implantación y facilitar que estas iniciativas generen un impacto tangible en clientes, empleados y negocio. 

Estará dirigida por Juan Arandilla, profesional con una amplia experiencia en transformación tecnológica, arquitectura empresarial y gestión de datos en el sector financiero, bajo la dirección del Área de Medios, liderada por Luis Javier Blas.

En un contexto marcado por la rápida evolución tecnológica, la nueva estructura permitirá al Grupo contar con una visión unificada sobre estrategia, gobierno del dato, inteligencia artificial e industrialización de soluciones. Además, contribuirá a agilizar la toma de decisiones, priorizar inversiones y extender capacidades y conocimiento a toda la organización bajo un marco común de seguridad y control. Con esta apuesta, CaixaBank busca seguir mejorando la experiencia de sus clientes a través de servicios más personalizados, ágiles y sencillos. El uso de la IA permitirá anticipar necesidades, optimizar recomendaciones y simplificar procesos, manteniendo siempre los principios de transparencia, confianza y supervisión humana.

La nueva dirección también tendrá un importante papel en el ámbito interno. Su objetivo es desplegar herramientas que faciliten el acceso al conocimiento, automaticen tareas administrativas y acerquen capacidades analíticas avanzadas a un mayor número de profesionales, favoreciendo que los equipos puedan centrarse en actividades de mayor valor añadido y en la atención al cliente.Integrada actualmente por más de 40 profesionales especializados en ámbitos como gobierno del dato, analítica avanzada, inteligencia artificial, ingeniería y transformación, la Dirección de IA y Data impulsará todo el ciclo de vida de las iniciativas, desde la identificación de oportunidades hasta su desarrollo, despliegue y seguimiento, asegurando el cumplimiento normativo y una gestión adecuada de los riesgos asociados.

Investigación de la FTC a Anthropic y OpenAI

Por otra parte, un día después del acuerdo "moralmente vinculante" de Trump con las grandes de las IA para su autorregulación, se hacía público que la FTC, la Comisión Federal de Comercio de EEUU, abría una investigación sobre la seguridad de los sistemas de IA que alcanza a Anthropic y a OpenAI, y a otros desarrolladores de modelos punteros. Busca prácticas desleales o engañosas y posibles daños a los consumidores, y puede terminar en sanciones civiles.

Pero no hay acusación concreta. Un requerimiento de la FTC no implica que se haya cometido una infracción: es la fase en la que el regulador pide documentación para decidir si la hay.

En medio de ese debate, Anthropic ha publicado un análisis de GLM-5.3, el modelo abierto de la china Zhipu AI (Z.ai) y avisa que construye exploits (el programa que convierte un fallo de seguridad en un ataque que funciona) completos casi al nivel de Claude Mythos Preview. Hace cinco meses, Anthropic decidió no abrir Mythos Preview al público porque sabía fabricar exploits solo. GLM-5.3 también sabe, y cualquiera puede descargárselo.

Con GLM-5.3-Flash, la versión pequeña, un investigador de Anthropic montó una cadena de exploits para Chrome en 8 horas de máquina y 20 minutos de atención humana. Al precio de la API de Zhipu, 20,40$. Ninguna de esas técnicas consiguió que los modelos de Claude con salvaguardas hicieran las tareas dañinas, según las pruebas de la propia Anthropic.

Broadcom prestará hasta 42.000 millones$ a Anthropic para que le alquile sus propios chips durante cinco años. El préstamo cubre un tercio del compromiso de 125.200 millones que Anthropic ha firmado en capacidad de cálculo, y Broadcom podría convertir esa deuda en acciones. Anthropic será su mayor cliente de cómputo en 2027.

OpenAI culpa a la china Moonshot de copiar cómo razonan sus modelos. Dice que el grupo principal detrás de una campaña masiva de extracción de datos este verano está ligado a la empresa china.

Mientras, ha llegado a un acuerdo con Synopsys para diseñar chips, con reparto de ingresos entre las dos empresas. Gracias a esta alianza, Synopsys proyecta crecer un 15% en ingresos en 2027, hasta 11.100 millones.

DoorDash ha lanzado un conector para que los agentes IA de las empresas se encarguen de las comidas de equipo y de reponer el picoteo.

Micron firma un trimestre récord: 54.230 millones$ facturados, casi cuatro veces más que hace un año; beneficio ajustado de 33,42$ por acción frente a los 31,16 esperados. La DRAM (Dynamic Random-Access Memory, o memoria dinámica de acceso aleatorio) es el tipo de memoria RAM más extendido) superó por primera vez los 100.000 millones anuales. Y la guía apunta aún más alto: 61.500 millones el trimestre que viene.

Tencent se lleva unos 100.000 chips de IA de Oracle en un contrato a cinco años valorado en unos 7.000 millones$, con un 30% por adelantado. Los chips, repartidos en centros de datos del Sudeste asiático, no se pueden comprar en China por el veto norteamericano, pero sí alquilarlos fuera. Es el mayor arrendamiento de Tencent en el extranjero. 

Constellation Energy firma un acuerdo a 20 años con Amazon para ampliar una central nuclear en Maryland. La sed energética de los centros de datos llena los bolsillos de las nucleares.