24Sep

Los recursos naturales siempre han dado forma a las economías; ahora dan forma al equilibrio de poder, en la intersección entre seguridad económica y seguridad nacional. "La cuestión es si los mercados ya lo han descontado. Nosotros creemos que no", insisten en VanEck.
Miguel Ángel Valero

La nueva carrera armamentística es, en realidad, una pugna por los metales, pero las acciones de recursos naturales aún no han reflejado plenamente este hecho, según un análisis de VanEck. El auge mundial del rearme — encabezado por una solicitud récord de defensa de 1,5 billones$ en EE. UU. y el compromiso de la OTAN de alcanzar el 5% del PIB — es fundamentalmente una acumulación de hardware, lo que lo convierte, en realidad, en un pedido de metales disfrazado. 

China ha utilizado su dominio sobre los metales críticos, controlando más del 97% del samario, el98% del galio y el 83% del wolframio, restringiendo las exportaciones y cortando el suministro a los compradores militares. La ley estadounidense que prohíbe los imanes para defensa de origen chino entra en vigor en enero de 2027, creando una demanda obligatoria que la oferta nacional todavía no puede cubrir — aunque sigue siendo incierto con qué rapidez se cerrará esa brecha y si ello se traducirá en mayores beneficios para los productores.

El mercado ha impulsado al alza las acciones de defensa, no los materiales subyacentes, y las acciones de recursos son una vía poco participada para acceder al tema del rearme. Históricamente, las acciones de recursos han sido más volátiles que los mercados bursátiles generales. El último gran rearme — la II Guerra Mundial y Corea — impulsó uno de los mayores superciclos de materias primas de la historia. En 1950, la escasez de cobre, acero, aluminio y wolframio ralentizó tanto la producción de armamento de EEUU que Washington intercambió trigo por bauxita, cromo y estaño extranjeros. Fueron los metales, no los ejércitos, los que marcaron el ritmo. 

Toda plataforma militar recurre a la misma cesta de metales — un caza y un destructor nunca comparten campo de batalla, pero compiten por el mismo aluminio, cobre, wolframio y tierras raras. Goldman Sachs estima que solo el rearme de Europa elevará la demanda de metales industriales de la región en torno a un 6% para 2027 . A ello se suman dos fuerzas: el aumento de la demanda y la carrera por asegurar el suministro fuera de China. 

Para los inversores, eso apunta a los mineros y procesadores fuera de China — que podrían beneficiarse del aumento de la demanda y de la prima asociada al suministro seguro, una exposición que actualmente pocas carteras mantienen. Sin embargo, unos precios más altos de los metales no se traducen automáticamente en mayores beneficios, y las acciones mineras pueden caer con fuerza incluso en periodos de demanda creciente. 

El acero es el insumo de defensa más fundamental por tonelaje: un solo portaaviones requiere aproximadamente 70.000 toneladas. La defensa representa solo alrededor del 2% de la demanda mundial de acero, pero está creciendo con rapidez – y la historia no está en el volumen, sino en la calidad. Las plataformas que definen la guerra moderna funcionan con acero especializado: cascos resistentes a la presión para submarinos, que solo un puñado de acerías puede producir; el revestimiento patentado de acero Eglin utilizado en las bombas antibúnker desplegadas en Irán; y una única planta de Pensilvania que suministra hasta el 95% del blindaje de la Marina. El poder de fijación de precios podría desplazarse hacia los pocos productores cualificados parafabricarlo, aunque esto no está garantizado.

El cobre conduce la guerra — mueve la energía, transporta los datos y reviste las municiones, desde los kilómetros de cableado de un buque de guerra hasta el sistema de guiado de un Tomahawk y la banda que hace girar cada proyectil de artillería. En 2021, la producción militar consumió 2,19 millones de toneladas — más del 10% de la producción mundial refinada — y ha crecido a una tasa compuesta de aproximadamente el 14% anual desde entonces. El crecimiento tiene margen para continuar: la guerra intensiva en drones y misiles consume más cobre por dólar que nunca. Y la demanda es difícil de sustituir. Muchos analistas prevén que el cobre entre en déficit, con una oferta minera que apenas crece; en un mercado tensionado, la tonelada marginal tiende a fijar el precio, y los productores capaces de suministrarla pueden capturar el margen. 

El aluminio hace posible la guerra moderna. Los drones, los misiles de crucero y, sobre todo, las municiones kamikaze que invaden el campo de batalla actual son ligeros y desechables — y ligereza significa aluminio. Disparado y volado por miles y nunca recuperado, el aluminio se convierte en una necesidad recurrente, no en un coste único. Sin embargo, EEUU prácticamente ha dejado de fundirlo: en otro tiempo el mayor productor mundial de aluminio primario, ha pasado de 24 fundiciones operativas a cuatro. Mientras tanto, la demanda de defensa se ha más que duplicado desde 2009 y está previsto que siga aumentando hasta 2030. Ahora EEUU importa gran parte de un metal sin el cual no puede combatir — y que ya figura en la lista de reservas estratégicas nacionales. Reconstruir esa oferta en el país es ahora una prioridad estratégica, y los escasos productores y transformadores occidentales que quedan podrían estar entre los beneficiarios — aunque la economía de la fundición sigue siendo compleja y depende en gran medida de los precios de la electricidad y del mantenimiento del apoyo político.

Las tierras raras dirigen la guerra. Los imanes que guían un misil, orientan un radar y alimentan el F-35 dependen de ellas — sobre todo del samario-cobalto, diseñado para mantener su magnetismo en el calor del campo de batalla, donde los imanes ordinarios fallan. La dependencia es real: en 2022 el Pentágono paralizó las entregas del F-35 por una aleación magnética fabricada en China, reanudándolas solo en virtud de una exención. Y la demanda está disparándose — sobre todo por un imán diferente: el neodimio en los vehículos eléctricos y los robots, que se ha duplicado desde 2015 y aumentará alrededor de un 30% más para 2030.

China produce el 97% del samario mundial y ha convertido ese control en un arma, bloqueando todo lo destinado al ámbito militar. La respuesta de Washington es imponer capital: una participación accionarial en un productor nacional y un precio mínimo del doble del mercado. Y a partir de enero de 2027, la ley estadounidense prohíbe cualquier imán de defensa que haya pasado por China en cualquier fase. EEUU apenas los fabrica, así que Washington está respaldando a las empresas que lo harán, los mismos productores que se benefician del auge de los vehículos eléctricos y los robots.

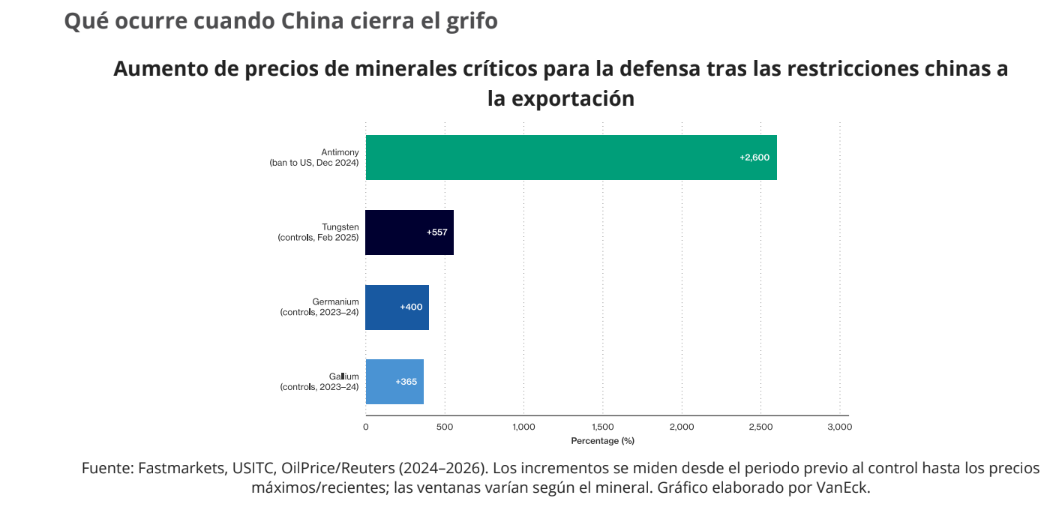
El galio hace posible el radar del Patriot; el germanio, la óptica infrarroja de las miras nocturnas y los misiles guiados por calor; el antimonio, el núcleo endurecido de las balas y las trazadoras y bengalas que iluminan la noche; el wolframio, los penetradores que atraviesan el blindaje. Ninguno se necesita a granel; todos son insustituibles. Y China los controla todos— el 98% del galio, el 83% del wolframio, el 68% del germanio y el 48% del antimonio . Ya ha apretado el gatillo — cortando el galio, el germanio y el antimonio en 2024, endureciendo el wolframio en 2025— y, incluso tras una tregua en 2025, el bloqueo a los compradores militares sigue vigente. El riesgo aquí nunca fue quedarse sin existencias; es que te corten el suministro, licencia a licencia. La oportunidad potencial está en unos productores occidentales escasos y cada vez más respaldados por la demanda gubernamental.

La demanda está comprometida — los presupuestos de defensa están legislados, son plurianuales y van en aumento. La oferta no lo está — es escasa, concentrada y, en el caso de los materiales más importantes, está controlada por el mismo adversario contra el que Occidente se está armando. Los mercados siguen valorando la defensa como una historia de contratistas y plataformas; la oportunidad más profunda y duradera está en los metales que hay debajo — y en los productores y transformadores que los suministran. Cuando un metal se convierte en una prioridad de seguridad nacional, Occidente ha estado históricamente dispuesto a pagar una prima para asegurarlo — precios mínimos, reservas estratégicas, relocalización. Las tierras raras ya lo demuestran. El impulso de una demanda de defensa que crece desde una base baja apenas se refleja hoy en la cotización de estos productores. Los recursos naturales siempre han dado forma a las economías; ahora dan forma al equilibrio de poder, en la intersección entre seguridad económica y seguridad nacional. "La cuestión es si los mercados ya lo han descontado. Nosotros creemos que no", insisten en VanEck.

Banca March: el bono de EEUU a 10 años, en nuevos máximos

Las tensiones en los mercados energéticos vuelven a primer plano. Este factor, unido a unos sólidos datos de confianza empresaral ha impulsado nuevamente al alza la curva de tipos de interés. En este contexto, la rentabilidad del bono estadounidense a diez años marca nuevos máximos, mientras que otros tramos de la curva, como el bono a cinco años, también alcanzan niveles destacados, con una rentabilidad exigida del 5%. Paralelamente, las posibles restricciones en las exportaciones de diésel de EEUU ante el encarecimiento del combustible, cuyo precio ya supera los 6,5$ por galón, un 74% por encima de los niveles previos al conflicto.

La reunión entre Trump y Xi Jinping busca evitar que la creciente rivalidad entre EEUU y China desemboque en una confrontación de mayor alcance. Los contactos previos han mantenido un tono constructivo, con la prórroga por dos meses de la tregua comercial, pese a las profundas discrepancias existentes en ámbitos como la tecnología, la seguridad nacional o la cuestión de Taiwán. En el terreno comercial, la actual suspensión de nuevas medidas arancelarias podría complementarse con compras adicionales de productos estadounidenses por parte de China y con avances orientados a reducir las barreras existentes en bienes considerados no sensibles. Asimismo, podría progresar el trabajo de las Juntas de Comercio e Inversión constituidas tras la reunión de mayo, lo que facilitaría la liberalización de determinados intercambios comerciales que aún permanecen sujetos a gravámenes.

En materia de inteligencia artificial (IA) no se esperan avances significativos, aunque sí podría acordarse la creación de un canal de diálogo específico destinado a gestionar riesgos y mejorar la comunicación entre ambas potencias. Por otra parte, la crisis energética derivada de las tensiones con Irán ocupará un lugar destacado en la agenda. Washington busca incrementar la presión económica sobre Teherán, mientras que Pekín mantiene una postura más favorable hacia el régimen iraní. En definitiva, la cumbre parece encaminada principalmente a estabilizar la relación bilateral y reducir las tensiones existentes, más que a resolver los profundos desacuerdos estratégicos que continúan separando a las dos mayores potencias económicas del mundo.

El acuerdo, alcanzado el año pasado en la cumbre de Busan y cuya expiración estaba prevista para el 10 de noviembre, permanecerá en vigor hasta el 10 de enero. La extensión ha sido más limitada de lo esperado, ya que se había especulado con una prórroga de entre tres y seis meses, lo que sugiere que Washington sigue insatisfecho con algunos compromisos asumidos por Pekín, especialmente en materia de tierras raras. En cualquier caso, el nuevo plazo cubrirá dos citas internacionales previstas para finales de año, la cumbre de la APEC en Shenzhen y la del G-20 en Miami, donde se espera que Trump y Xi vuelvan a reunirse para tratar de avanzar hacia un acuerdo más amplio.

Por otro lado, la OCDE ha actualizado sus previsiones de crecimiento y considera que la economía mundial ha demostrado una capacidad de resistencia mayor de la anticipada frente al encarecimiento de la energía derivado del conflicto con Irán. En consecuencia, ha elevado en una décima su previsión de crecimiento mundial para 2026 hasta el 2,2%. Entre los factores que han contribuido a amortiguar el impacto destacan el recurso a las reservas energéticas acumuladas, el aumento de la producción fuera de la región del Golfo, las medidas de apoyo desplegadas por numerosos gobiernos y el fuerte dinamismo de la inversión vinculada a la inteligencia artificial. No obstante, la organización advierte de que el crecimiento global seguirá situándose por debajo del registrado en 2025 (+3,4%) y que las presiones inflacionistas y los elevados costes de financiación continuarán lastrando la actividad durante los próximos trimestres.

  • Estados Unidos: la OCDE ha revisado al alza sus previsiones de crecimiento hasta el +2,2% en 2026 (dos décimas más que en junio) y el +2,1% en 2027 (tres décimas más). La solidez de la inversión asociada a la inteligencia artificial compensará parcialmente la desaceleración del consumo privado y el menor crecimiento de las rentas reales.
  • China: la previsión para 2026 se mantiene sin cambios en el +4,5%, aunque se espera una moderación hasta el +4,2% en 2027. La persistente debilidad del sector inmobiliario, el elevado endeudamiento y una demanda interna más contenida siguen limitando el potencial crecimiento.
  • Eurozona: la actualización también mejora las perspectivas para la región. Prevé un crecimiento del +1,0% en 2026, dos décimas por encima de la estimación de junio. Entre las principales economías, las revisiones han sido especialmente favorables para España (+2,6%), Alemania (+1,1%) e Italia (+0,9%), todas ellas cuatro décimas por encima de lo previsto anteriormente. La excepción es Francia, cuya previsión se ha rebajado tres décimas, hasta el +0,4%.

UBS: capturar el mayor potencial alcista en renta variable

El petróleo Brent subió ante la falta de avances en las conversaciones entre EE. UU. e Irán, mientras que unos sólidos datos económicos estadounidenses se sumaron a las preocupaciones por la inflación. "Nuestro escenario base contempla que la disrupción energética se mantenga relativamente limitada y que el shock inflacionario no llegue a ser lo suficientemente amplio o persistente como para hacer descarrilar el crecimiento económico. Seguimos recomendando posicionarse para capturar un mayor potencial alcista en la renta variable. Sin embargo, los últimos movimientos del mercado mostraron que es probable que la volatilidad continúe, ya que los inversores siguen preocupados por una serie de riesgos, entre ellos la evolución geopolítica, la inflación, la deuda pública y la sostenibilidad del gasto de capital (capex) en IA. Resulta igualmente importante construir resiliencia en la cartera y, al mismo tiempo, mantenerse invertido", insisten en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma:"En lugar de reaccionar ante cada cambio en las perspectivas geopolíticas o de mercado, los inversores deberían centrarse en construir carteras capaces de comportarse bien en distintos escenarios. Mantener la exposición a la renta variable, incorporando al mismo tiempo estrategias de preservación de capital, materias primas de forma amplia y activos alternativos, puede ayudar a gestionar los riesgos a la baja, ampliar las fuentes de rentabilidad y construir carteras mejor preparadas para resistir periodos de volatilidad". "Un crecimiento económico resiliente y unos beneficios empresariales sólidos deberían respaldar nuevas subidas de la renta variable durante los próximos seis a doce meses, a pesar de unos tipos más altos y la incertidumbre geopolítica", subraya.

"La renta variable de mercados emergentes sigue respaldada por una combinación de un crecimiento de los beneficios empresariales sólido y cada vez más generalizado, unas valoraciones atractivas y las tendencias de inversión en curso relacionadas con la IA. El impulso de los beneficios se extiende ahora mucho más allá del sector tecnológico, mientras que las valoraciones se mantienen significativamente por debajo tanto de las medias históricas como de sus homólogos en mercados desarrollados"., añade Maximilian Kunkel, Director de Inversiones para CEEMEA.

Los directores financieros se preocupan por la Fed

Cada trimestre, la Reserva Federal pregunta a los directores financieros de las empresas cómo ven el futuro. En la última tanda respondieron 517. ¿Qué les quita el sueño? Por primera vez, la política monetaria (los tipos de la Fed) adelanta a la inflación. Uno de cada cinco la señala, frente a menos del 15% antes. Esperan precios un 5,3% este año. El director financiero decide cuánto invierte y gasta una empresa. Si le asustan los tipos, pisa el freno: menos fábricas, menos empleo y guías de resultados más flojas.
29Aug

Una temática a la que antes se accedía principalmente a través de mercados privados y de unos pocos sustitutos ahora está representada por un conjunto más amplio, líquido y transparente de empresas cotizadas, que abarca tanto a especialistas centrados como a actores consolidados con abundantes recursos, y está sujeta a la divulgación que exigen los mercados públicos.

Miguel Ángel Valero

Cuando VanEck lanzó su Quantum Computing UCITS ETF (QNTM), el primer ETF UCITS de computación cuántica de Europa, en mayo de 2025, la computación cuántica cotizada seguía siendo un mercado reducido con solo un puñado de nombres invertibles. Un año después, el panorama parece bastante diferente. En los últimos doce meses, el sector superó su primer gran umbral de ingresos, recibió respaldo directo de los Gobiernos y, de forma más visible, vio cómo una oleada de empresas pasaba de rondas de financiación privada a los mercados públicos.

La computación cuántica no se ha convertido en una tecnología acabada, y su éxito comercial sigue siendo incierto. Sin embargo ha empezado a comportarse menos como un programa de investigación y más como una industria emergente. "A medida que el conjunto de oportunidades se ha ampliado, el fondo ha crecido hasta superar los 850 millones$ en activos, aunque el tamaño del fondo puede subir o bajar y no es un indicador de rentabilidad", precisa Moritz Engel, Product Manager de VanEck.

Las señales comerciales llegaron a lo largo del año, con unos ingresos agregados de las empresas de computación cuántica que superaron por primera vez la marca de los 1.000 millones$, lo que indica un cambio gradual de la exploración hacia el trabajo comercial remunerado. Los gobiernos avanzaron en la misma dirección: en mayo de 2026, el Departamento de Comercio de EEUU anunció que tomaría participaciones accionariales en nueve empresas cuánticas como parte de un paquete de aproximadamente 2.000 millones$, situando la cuántica junto a los semiconductores como prioridad estratégica declarada. "Ninguno de estos avances demuestra que la tecnología haya llegado plenamente, pero juntos confirman quién la está financiando: clientes privados e instituciones públicas siguen comprometiendo capital con la cuántica", subraya este experto en un análisis.

El doble de valores cotizados donde elegir

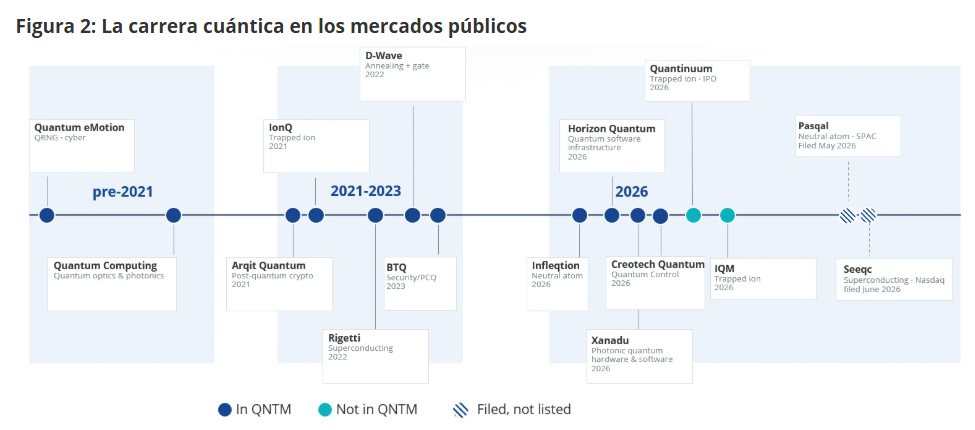
Sin embargo, el cambio más visible para los inversores se ha producido en los propios mercados. Hace un año, la exposición cotizada de computación cuántica contenía una lista corta de nombres. En los últimos doce meses, la cartera de posiciones de QNTM se ha más que duplicado, de cinco a once, a medida que una oleada de empresas llegaba a los mercados públicos. Lo importante no es solo el número, sino también la diversidad. El especialista en átomos neutros Infleqtion cotizó en la NYSE en febrero de 2026, la empresa fotónica Xanadu en el Nasdaq y en la Bolsa de Toronto en marzo, y la firma de software cuántico Horizon Quantum en el Nasdaq ese mismo mes. Y, como señal de que la tendencia no es exclusivamente estadounidense, Creotech Quantum se escindió y salió a cotizar en la Bolsa de Varsovia en abril. 

Un grupo pequeño y concentrado de valores cotizados se ha convertido en una representación amplia del sector, que abarca iones atrapados, circuitos superconductores, átomos neutros, fotónica, software y seguridad poscuántica. Las cuatro se añadieron a QNTM en la revisión del índice del 2º trimestre de 2026 en junio, aumentando la exposición del fondo a operadores cuánticos especializados.

El ritmo ha continuado más allá del fondo. Dos de las cotizaciones más significativas del sector llegaron después de la fecha de corte de la revisión más reciente del índice y, por tanto, aún no están en el ETF: Quantinuum, respaldada por Honeywell, completó en junio de 2026 la primera OPV cuántica tradicional hasta la fecha en el Nasdaq, captando aproximadamente 1.680 millones$, e IQM, de Finlandia, se convirtió a principios de julio en la primera empresa cuántica europea en cotizar en una gran Bolsa estadounidense, con una cotización paralela en Helsinki5. Otras están en camino, y tanto Pasqal como Seeqc han presentado solicitudes para cotizar en EE. UU.6.

Como muchos otros fondos basados en índices, QNTM añade componentes solo en revisiones programadas y de acuerdo con normas de elegibilidad publicadas, por lo que las empresas de nueva cotización pasan a ser candidatas para su consideración futura en lugar de incorporarse en su debut. Ese ritmo medido es en sí mismo una disciplina, ya que permite que se asienten las fuertes oscilaciones de precios antes de que se considere una acción. La idea más amplia es que el universo invertible se está ampliando, y lo está haciendo en más de un continente. Un campo cotizado más amplio también es más competitivo, con más empresas compitiendo ahora tanto por el liderazgo tecnológico como por la financiación de los inversores. Esa competencia puede respaldar el desarrollo de la temática, pero también puede lastrar a empresas concretas, cuyos ingresos, márgenes y valoraciones pueden verse presionados.

Una empresa científica con éxito comercial incierto

Pese a toda la actividad del mercado, la computación cuántica sigue siendo, en esencia, una empresa científica, y su éxito comercial sigue siendo incierto. Los fundamentos de la temática se reforzaron en octubre de 2025, cuando se concedió el Premio Nobel de Física por el descubrimiento del efecto túnel cuántico mecánico macroscópico y la cuantización de la energía en un circuito eléctrico, la física que sustenta los qubits superconductores actuales. Un reconocimiento de ese tipo apunta a algo más duradero: la ciencia avanza, aunque la viabilidad económica aún no se haya demostrado. 

Esa combinación es la esencia de una temática de crecimiento en fase inicial, y por eso los riesgos asociados siguen siendo elevados. La mayoría de estas empresas registran pérdidas, sus valoraciones reflejan expectativas más que beneficios, y sus acciones han demostrado una elevada volatilidad, con capacidad para grandes movimientos por titulares puntuales.

Esto ayuda a explicar por qué, más allá de los especialistas, líderes tecnológicos consolidados sostienen la investigación cuántica a gran escala. Se trata de empresas diversificadas para las que la cuántica es una línea entre muchas otras, pero que desarrollan algunos de los programas de investigación más profundos del sector: IBM, que comenzó a desplegar su procesador de nueva generación Nighthawk a principios de 2026 y aspira a lograr una ventaja cuántica verificada este mismo año y computación tolerante a fallos en 2029, y Alphabet, cuyo chip Willow demostró lo que Google describió en octubre de 2025 como la primera ventaja cuántica "verificable".

Gran parte de los avances actuales se financian con los balances de empresas que pueden permitirse invertir durante un ciclo de desarrollo largo e incierto. Sin embargo, los hitos y fechas de las hojas de ruta, como los objetivos de IBM para 2026 y 2029, son metas de la empresa y no previsiones, y pueden retrasarse o no alcanzarse.

Lo que cambió un año de nuevas cotizaciones, por tanto, es menos el riesgo que la visibilidad. Una temática a la que antes se accedía principalmente a través de mercados privados y de unos pocos sustitutos ahora está representada por un conjunto más amplio, líquido y transparente de empresas cotizadas, que abarca tanto a especialistas centrados como a actores consolidados con abundantes recursos, y está sujeta a la divulgación que exigen los mercados públicos. Así es como empieza a madurar: no una temática que ya ha llegado, sino una que se ha vuelto invertible de una manera más reflexiva. El universo se está ampliando, la ciencia sigue avanzando y la historia, a juzgar por la evidencia de este año, sigue aún en sus primeros capítulos.

09Aug

El impulso en todo el sector espacial es fuerte hoy, pero el aspecto más importante para los inversores es la trayectoria a largo plazo. Temáticas como esta rara vez avanzan en línea recta: a periodos de entusiasmo pueden seguirles periodos de volatilidad, y las oscilaciones a corto plazo forman parte de la inversión.

Miguel Ángel Valero

En junio de 2022, la economía espacial comercial se encontraba en el radar de la mayoría de los inversores. Los costes de lanzamiento estaban cayendo y surgía una nueva generación de empresas más allá de los gigantes aeroespaciales tradicionales, aunque aún existían pocos vehículos para invertir en esta temática. VanEck vio que se estaba gestando un cambio estructural y creó uno de los primeros ETF de Europa centrados en este ámbito. Cuatro años después, el espacio ha pasado de ser una curiosidad de nicho a convertirse en una de las temáticas invertibles más esperadas.

"La inversión temática se basa en un principio simple pero exigente: reconocer un cambio estructural antes de que sea evidente para todos y permanecer invertido durante los años que tarda en desarrollarse. Llegar pronto es solo la mitad de la disciplina; la convicción para mantener el rumbo es lo que da a una temática margen para desarrollarse a largo plazo", explica Moritz Henkel, Product Manager VanEck Space Innovators UCITS ETF.

Como pionera en inversión temática e innovadora desde 1955, VanEck ha construido su reputación sobre la base de abrir el acceso a ideas antes de que lleguen al gran público, desde el oro y los recursos naturales hasta los semiconductores, la defensa, la computación cuántica y ahora el espacio. "Eso es pretendemos en VanEck: ayudar a nuestros clientes a acceder a las oportunidades de mercado del mañana con productos cuidadosamente diseñados y una perspectiva a largo plazo, en lugar de promesas", subraya Henkel.

Cuando el fondo JEDI ETF se lanzó en junio de 2022, la economía espacial comercial seguía situándose en el radar de la mayoría de los inversores. Los costes de lanzamiento habían caído con fuerza durante la década anterior, los satélites se estaban volviendo mucho más capaces y estaba surgiendo una nueva generación de empresas cotizadas más allá de los gigantes aeroespaciales tradicionales.

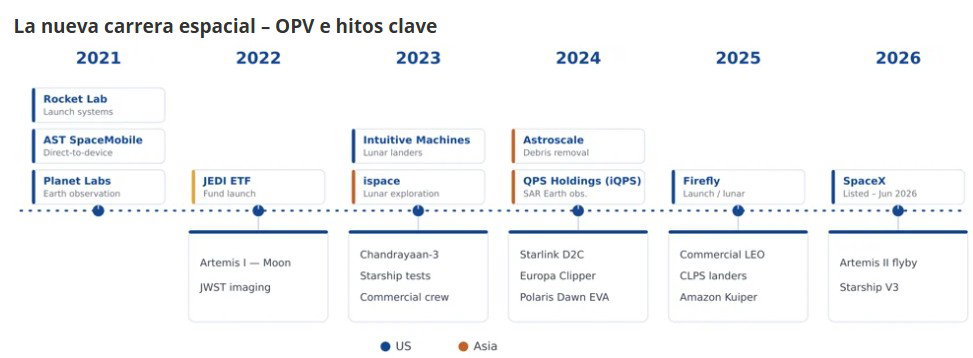
Durante buena parte de 2022 y 2023, el progreso fue real, pero era fácil de pasar por alto. El crecimiento de la industria fue evidente antes en las métricas operativas más que en las valoraciones de mercado o en los titulares. Los lanzamientos orbitales globales aumentaron de 186 en 2022 a 259 en 2024. En el mismo periodo, el número de satélites activos en órbita superó por primera vez los 10.000, impulsado principalmente por el despliegue de grandes constelaciones de banda ancha en órbita baja terrestre. También fueron años de sentar las bases tecnológicas para los siguientes pasos: la misión Artemis I de la NASA hizo volar una nave Orion no tripulada alrededor de la Luna, el primer paso del programa de la NASA para devolver astronautas a la Luna; y SpaceX llevó a cabo las primeras pruebas de vuelo integradas de Starship, el sistema de lanzamiento más potente jamás construido. 

Más allá de los titulares, el universo invertible siguió ampliándose a medida que empresas de lanzamiento, fabricación de satélites, comunicaciones y exploración lunar accedían a los mercados públicos. La industria estaba avanzando claramente, aunque la atención de los inversores aún no se había puesto al día por completo.

A partir de 2024, eso empezó a cambiar. El espacio comenzó a considerarse, cada vez más, un activo estratégico, no solo para las comunicaciones y la navegación, sino también para la seguridad nacional, la resiliencia y la soberanía tecnológica. 

Varios hitos reforzaron este cambio, incluida la validación con éxito de la misión de defensa planetaria DART de la NASA, que alteró la órbita de un asteroide. Desde una perspectiva comercial lo más importante fue que las comunicaciones por satélite directas al dispositivo pasaron del concepto a la realidad: AST SpaceMobile completó la primera llamada de voz del mundo y posteriormente la primera conexión de banda ancha 5G desde el espacio a un smartphone corriente, sin modificar, mientras que Starlink comenzó a probar servicios direct-to-cell con socios de telecomunicaciones. 

Estos avances apuntaban a una industria que maduraba simultáneamente en materia de exploración, conectividad y defensa. Las previsiones externas empezaron a reflejar la magnitud de la oportunidad a medida que las oportunidades se expandían hacia nichos cada vez más especializados: como el mantenimiento en órbita y la retirada de residuos, o el radar de apertura sintética y la inteligencia geoespacial. El Foro Económico Mundial y McKinsey estiman que la economía espacial mundial podría alcanzar los 1,8 billones$ en 2035, triplicándose así en la próxima década.

Durante 2025, las distintas partes de la cadena de valor comenzaron a reforzarse mutuamente. La conectividad por satélite se acercó más a la realidad comercial; los datos de observación de la Tierra encontraron nuevos usos impulsados por la inteligencia artificial (IA), y una demanda pública constante respaldó las carteras con sistemas satelitales, robótica e infraestructura de comunicaciones. El impulso comercial creció al mismo tiempo: desde la financiación de la NASA de sucesores operados de forma privada de la Estación Espacial Internacional hasta el despliegue de nuevas constelaciones de banda ancha en órbita baja terrestre. El espacio ya no consistía solo en alcanzar la órbita; cada vez trataba más de lo que podía construirse, conectarse y comprenderse desde allí.

Esta temática se consolidó como corriente en 2026, cuando SpaceX completó la mayor OPV de la historia (cotizando en el Nasdaq en junio con una valoración superior a los 2 billones$) en un contexto más amplio de ambición que incluía Artemis II de la NASA, la primera misión tripulada de regreso hacia la Luna en más de medio siglo. 

La intensidad de esa operación dejó una lección en sí misma para los inversores: las temáticas impulsadas por la innovación rara vez avanzan en línea recta, el capital puede rotar con brusquedad entre nombres consolidados y nuevas incorporaciones. Precisamente por eso importa el enfoque basado en reglas de JEDI: una temática construida sobre la innovación siempre generará tanto líderes como rezagados, y una metodología disciplinada permite que la cartera evolucione al mismo ritmo que la industria. Cuatro años después, la cuestión ya no es si el espacio es invertible, sino cuál es la mejor forma de acceder a él.

Llegar pronto es una disciplina; ser puro es otra. La exposición al espacio puede obtenerse de muchas formas, pero gran parte de ella se encuentra dentro de grandes conglomerados aeroespaciales, de defensa o de telecomunicaciones, donde el espacio puede representar solo una fracción de los ingresos. JEDI se diseñó para evitar esa dilución. Se dirige a empresas para las que el espacio es una parte central del negocio y reparte la exposición a lo largo de toda la cadena de valor en lugar de concentrarse en uno o dos nombres muy conocidos. Esa amplitud es importante. La economía espacial moderna no es una única industria, sino un ecosistema: proveedores de lanzamiento, fabricantes de satélites, redes de comunicaciones, plataformas de observación de la Tierra, especialistas en análisis de datos y empresas de infraestructuras desempeñan funciones diferentes. La OCDE describe el sector como cada vez más global, respaldado por un mayor número de programas espaciales gubernamentales, más actores comerciales y la maduración de nuevos sistemas espaciales.

La amplitud se aprecia con mayor facilidad empresa por empresa, observando simplemente los 3 principales contribuidores. Estas tres empresas ilustran cómo la economía espacial comercial ha madurado desde la infraestructura hasta los servicios: Rocket Lab proporciona la columna vertebral de lanzamiento y hardware orbital, mientras que AST SpaceMobile está construyendo la capa de conectividad directa al dispositivo. Planet Labs refleja uno de los cambios más importantes: que, en la economía espacial moderna, el mayor valor se genera cada vez más no por llegar a la órbita, sino por lo que haces con los datos una vez que estás allí. En conjunto, estas empresas trazan todo el arco de la economía espacial moderna: alcanzar la órbita, construir infraestructura en órbita, conectar a través de la órbita y transformar los datos orbitales en inteligencia comercial en la Tierra. "Es importante destacar que no todas las partes de la tesis de inversión han funcionado, y eso resulta igualmente instructivo", admite Henkel.

El turismo espacial, que en su momento se consideró una de las oportunidades comerciales definitorias del sector, sigue estando lejos de alcanzar una escala significativa. Virgin Galactic, uno de los nombres más reconocidos de la industria al inicio de la década, perdió más del 90% de su valor durante la vida del fondo y fue eliminada del ETF en 2024. La lección es que la viabilidad tecnológica y el éxito comercial no son lo mismo. Algunos de los conceptos más publicitados del sector generaron una enorme atención, pero no lograron desarrollar modelos de negocio sostenibles. A lo largo de la vida del fondo, la diferencia entre los mejores y los peores resultados superó los 2.600 puntos porcentuales, una dispersión inusualmente amplia incluso para los estándares de los sectores de innovación. 

Visión a largo plazo

El espacio sigue siendo una industria muy técnica en la que las tecnologías dominantes, los modelos de negocio y las ventajas competitivas aún se están definiendo. Predecir con confianza los ganadores a largo plazo es excepcionalmente difícil, y la historia sugiere que muchas de las empresas en las que hoy se fijan los inversores quizá no sean las que definan la industria dentro de una década.

El impulso en todo el sector espacial es fuerte hoy, pero el aspecto más importante para los inversores es la trayectoria a largo plazo. Temáticas como esta rara vez avanzan en línea recta: a periodos de entusiasmo pueden seguirles periodos de volatilidad, y las oscilaciones a corto plazo forman parte de la inversión en innovación. Por eso JEDI sigue una metodología de índice clara y basada en reglas, así como un enfoque equilibrado y diversificado en toda la cadena de valor espacial, en lugar de apuestas concretas. El objetivo es una lograr una exposición duradera a una temática estructural, no una previsión sobre hacia dónde irán los precios a continuación.

Cuatro años después, JEDI ha pasado de ser una idea temprana a una forma consolidada de invertir en la economía espacial. Sus próximos capítulos —exploración más profunda, expansión de las redes satelitales, casos de uso orientados a la IA y las empresas que aún están por llegar a los mercados públicos— apenas están empezando a desarrollarse. Para los inversores pacientes, la historia sigue en sus primeros capítulos.

08Aug

El oro retrocedió aproximadamente un 25% desde los máximos de enero, pero los argumentos a largo plazo siguen respaldados por la inflación, las compras de los bancos centrales y unos tipos reales más bajos.

Miguel Ángel Valero

La volatilidad del precio del oro aumentó en el primer semestre de 2026. En términos intradía, el oro cotizó hasta un máximo de 5.595$ el 29 de enero. El 30 de junio, cotizó en su mínimo del año hasta la fecha de 3.943$, pero logró cerrar justo por encima del umbral de 4.000$, terminando el mes en 4.008,02$ por onza. El oro cayó un 14,14% en junio y acumulaba un descenso del 7,21% en el año. Las acciones de oro quedaron rezagadas con respecto al metal, como era de esperar durante un periodo de caída de los precios de éste. El índice MarketVector Global Gold Miners Index (MVGDX) cayó un 15,54% en junio, y un 12,41% en lo que iba de año. 

"Tras alcanzar nuevos máximos históricos de casi 5.600$ por onza a comienzos de enero, los precios del oro se han visto presionados por la fortaleza del dólar estadounidense y por las expectativas de subidas de tipos de interés desde el estallido de la guerra con Irán. La narrativa macroeconómica dominante se retroalimenta: unos precios del petróleo más altos mantienen elevadas las expectativas de inflación, unas expectativas de inflación elevadas mantienen estables las decisiones de la Reserva Federal, unas decisiones estables de la Fed mantienen elevados los rendimientos reales, y unos rendimientos reales elevados respaldan al dólar estadounidense, lo que pesa sobre el oro", explica Imaru Casanova, Portfolio Manager Gold and Precious Metals de VanEck.

Como resultado, muchos analistas de materias primas han reducido sus previsiones para el precio del oro en 2026. Sin embargo, incluso después de esas revisiones a la baja, en la actualidad la estimación media de consenso se sitúa en torno a 4.700$ para 2026 y 2027, y por encima de 4.000$ para 2028 y 2029. Los analistas de Goldman Sachs, Citigroup y Deutsche Bank esperan que el oro se sitúe en 5.000$ o más en 2027.

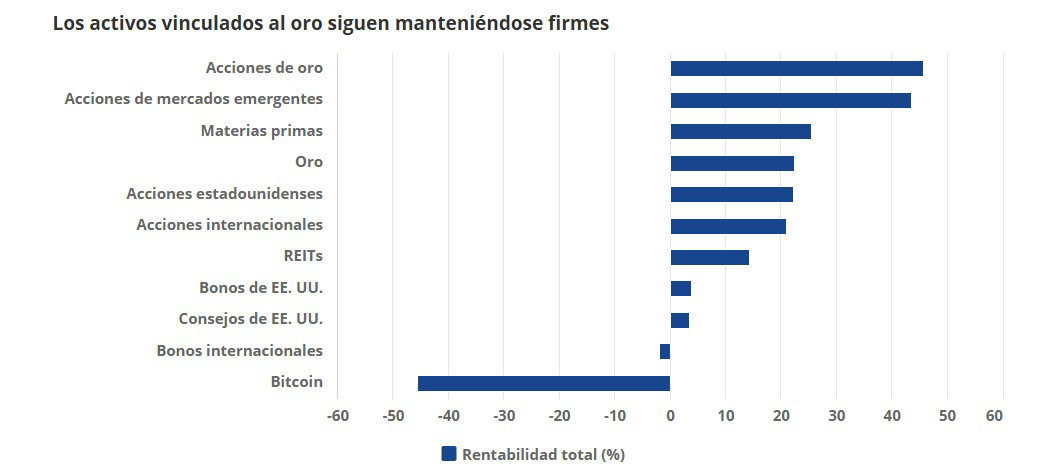
A finales de junio, el aparente fin del conflicto en Oriente Medio erosionó aún más el atractivo del oro como activo refugio, ya que los mercados se han movido hacia un entorno favorable al riesgo y los mercados bursátiles cotizan cerca de los máximos establecidos recientemente. El oro cotiza ahora en torno a 4.000$ por onza, lo que representa un retroceso aproximado del 25% desde sus máximos de enero. Sin embargo, las acciones de oro siguen siendo una de las clases de activos con mejor comportamiento en el último año, mientras que el oro continúa superando a la mayoría de las clases de activos.

"La volatilidad del precio del oro y su reciente retroceso puede estar minando la confianza de los inversores. Sin embargo, en nuestra opinión, es importante mirar más allá del corto plazo. La fortaleza continuada de los mercados bursátiles refleja un optimismo que podría tambalearse. Las tensiones geopolíticas, los efectos prolongados del conflicto en Oriente Medio y las perspectivas de inflación siguen siendo consideraciones clave en el entorno actual", resalta la experta de VanEck.

"Un entorno prolongado de en el que la Fed se mantenga estable y no efectúe cambios en su política, podría contribuir a unos tipos reales más bajos, o incluso negativos, un contexto que históricamente ha estado entre los más favorables para el oro. En ese escenario, el oro ha desempeñado a menudo un papel destacado como diversificador y posible cobertura para los inversores que buscan protección y diversificación de cartera. Las acciones de oro también pueden desempeñar un papel en una asignación diversificada", argumenta.

Sin embargo, no hay garantía de que este contexto vaya a persistir: los tipos reales podrían subir, el oro no genera rendimiento y puede experimentar caídas de precio bruscas o prolongadas, y puede no actuar como una cobertura o diversificador eficaz en un periodo determinado. Incluso las subidas de tipos de la Fed no siempre han sido negativas para el oro. Según datos del World Gold Council que abarcan 44 subidas de tipos de la Fed desde marzo de 1997 hasta julio de 2023, el oro sorprendió positivamente en los días de subida en más del 50% de los casos. "Esto refleja únicamente resultados históricos durante un periodo concreto; las rentabilidades pasadas no son un indicador fiable de resultados futuros, y el oro puede reaccionar de forma distinta ante futuros cambios en los tipos de interés", avisa Imaru Casanova.

Los bancos centrales seguirán alimentando sus reservas con oro

Las estadísticas de oro de los bancos centrales correspondientes a mayo, publicadas también por el World Gold Council, muestran que éstos siguen comprometidos con el oro, con compras netas mensuales cercanas a niveles récord. Un 89% de los responsables de bancos centrales encuestados esperan que las reservas mundiales de oro aumenten en los próximos 12 meses.

Las fuertes compras de los bancos centrales, diversificadas por regiones, y la resiliente demanda de inversión procedente de Asia siguen apuntalando la demanda de oro en los niveles actuales. El regreso de la participación de los inversores occidentales, como ya ocurrió en 2025, podría proporcionar apoyo adicional y contribuir a nuevas subidas en el mercado del oro. Sin embargo, estas dinámicas de demanda no están garantizadas, y las compras de los bancos centrales y la demanda de inversión podrían ralentizarse o invertirse. Históricamente, el oro ha tenido un buen comportamiento durante periodos en los que la actividad de los bancos centrales y la inversión representan más del 30% de la demanda total.

Oportunidad para las acciones de oro

Históricamente, las acciones de oro han superado al propio metal en entornos de subida del precio del oro. En el entorno actual, el precio del oro ha demostrado que puede favorecer unos sólidos fundamentales empresariales. Los resultados del primer trimestre de 2026 reflejan un flujo de caja récord. El oro ha cotizado a un precio medio de aproximadamente 4.700$ por onza en lo que va de 2026. Los márgenes siguen siendo muy sólidos incluso con el oro a 4.000$ ya que se estima que los costes totales de producción del sector se situen por debajo de 2.000$ por onza de media en 2026.

Esto da a las empresas capacidad para financiar el crecimiento, pagar dividendos y recomprar acciones. Las acciones de oro siguen cotizando con valoraciones que permanecen bajas en relación con los niveles históricos, mientras que el sector parece gozar de una sólida salud financiera y operativa según estándares históricos. 

Los precios actuales de la renta variable parecen reflejar supuestos más conservadores que los implícitos en los precios predominantes del oro. La renta variable del oro también conlleva riesgos adicionales a los del metal, incluidos riesgos operativos, de costes, de financiación, jurisdiccionales y específicos de cada empresa. Históricamente ha sido más volátil que el oro: como se vio en el primer semestre de 2026, las acciones de oro pueden caer con más fuerza que el metal cuando bajan los precios. Si los inversores rotan capital fuera de sectores con valoraciones mucho más elevadas, especialmente en un contexto de mayor riesgo de corrección, las acciones de oro podrían beneficiarse.

UBS: 5.000$ onza la primera mitad de 2027

El oro superó los 4.250$ onza por primera vez desde junio, rompiendo así su reciente rango de negociación de entre 4.000 y 4.100. Los riesgos a corto plazo persisten, especialmente si los datos de EE. UU. se mantienen sólidos, si los precios del petróleo siguen alimentando las preocupaciones sobre la inflación, o si el mercado continúa descontando una trayectoria de tipos más hawkish por parte de la Reserva Federal.

Sin embargo, aunque el contexto inmediato pueda seguir siendo volátil, la tesis a medio y largo plazo para el oro sigue respaldada por varios motores duraderos. "Esperamos que el precio del oro se acerque a los 5.000 USD/oz en la primera mitad de 2027. Unos tipos reales más bajos deberían, con el tiempo, reactivar la demanda de inversión. Un dólar más débil y los flujos de diversificación siguen siendo respaldos sólidos a medio plazo. Las compras de los bancos centrales proporcionan un suelo duradero para el mercado", argumentan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían separar el riesgo de negociación a corto plazo de la tesis de inversión a más largo plazo. De hecho, los periodos de debilidad hacia los 4.000$ o por debajo podrían acabar siendo oportunidades para construir una exposición estratégica. Para los inversores con afinidad por los activos reales, seguimos considerando adecuada una asignación al oro de un dígito medio dentro de una cartera bien diversificada. Los inversores también pueden considerar una exposición amplia a materias primas para lograr una mejor diversificación de cartera".

04Aug

A medida que se desvanece el shock energético de mitad de año, que impulsó al alza la inflación general a ambos lados del Atlántico, nos damos cuenta de que la verdadera historia se encuentra debajo. Parece probable que fuerzas más lentas eleven el la inflación mínima a lo largo de años. La mejor protección sigue siendo la diversificación.

Martin Rozemuller, CEO de VanEck en Europa

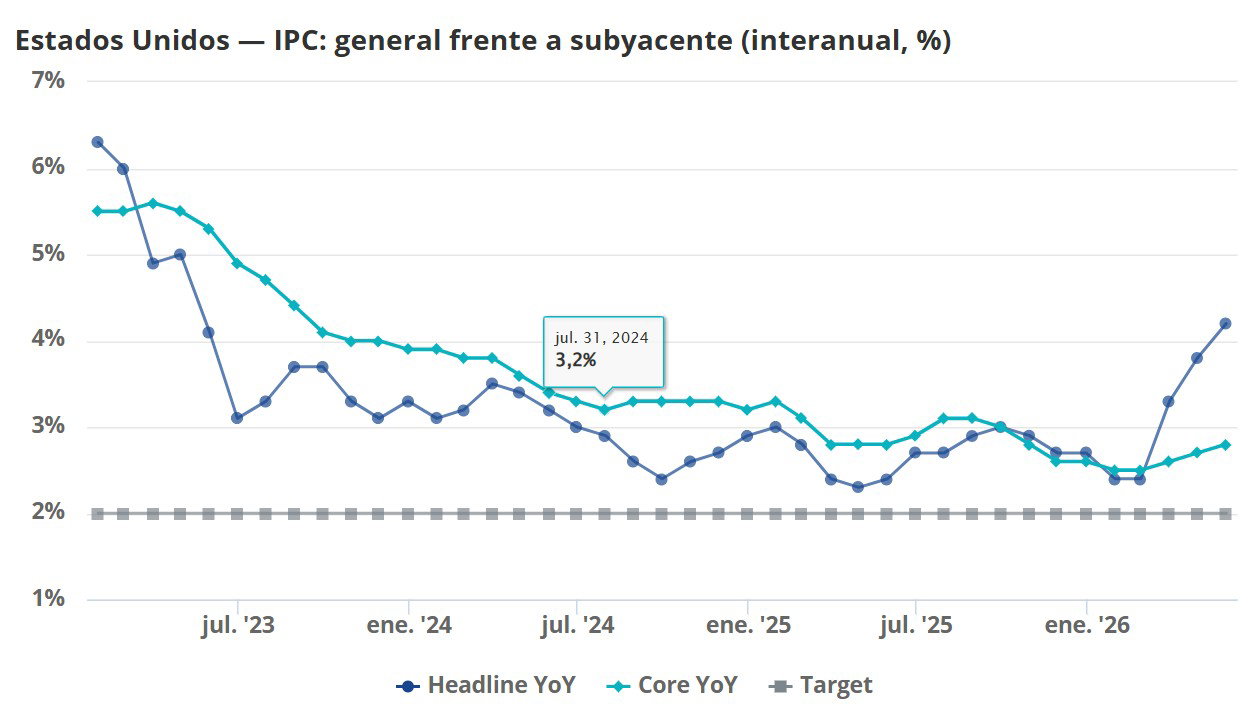
Cuando una cifra de inflación da un salto, hace ruido. Por otro lado, el aumento de los precios al consumo en EEUU hasta el 4,2% en el año hasta mayo aterrizó con estrépito tras dos años de desinflación paciente. Los inversores pueden reaccionar por instinto, pero antes de hacerlo conviene plantearse una pregunta: ¿qué mide realmente la inflación general y qué nos está diciendo? 

No existe una sola medida de la inflación, sino varias entre las que elegir. La cifra general lo incluye todo en una sola cesta, también los componentes que más oscilan — energía, alimentos, los precios más sensibles a un oleoducto interrumpido, un cambio en el calendario arancelario, una ruta marítima tensionada. Si se excluyen esos elementos, se obtiene la inflación subyacente, el indicador que vigilan los bancos centrales porque es menos volátil de un mes a otro. Pero ninguna de las dos métricas es perfecta, ya que ambas miden cosas distintas. La inflación general nos dice lo que los hogares realmente pagaron por bienes y servicios; la subyacente nos dice qué parte de una subida de precios probablemente perdurará.

Tomemos primero a EEUU. La inflación general pudo haberse disparado en el año hasta mayo tras el cierre del estrecho de Ormuz, pero lo más importante es que la inflación subyacente se desvió en la dirección contraria, bajando al 2,8%. Cuando dos líneas en el gráfico de inflación se separan así (véase más abajo), con el ruido concentrado en los componentes volátiles de la inflación general, significa que se está transmitiendo un shock de precios en lugar de asentarse. La cifra general era ruidosa, no necesariamente amplia. El dato de junio ya muestra que el repunte está remitiendo: la inflación general se moderó al 3,5% mientras que la subyacente bajó al 2,6% — la parte más ruidosa, la energética, se está trasladando, igual que en Europa1.

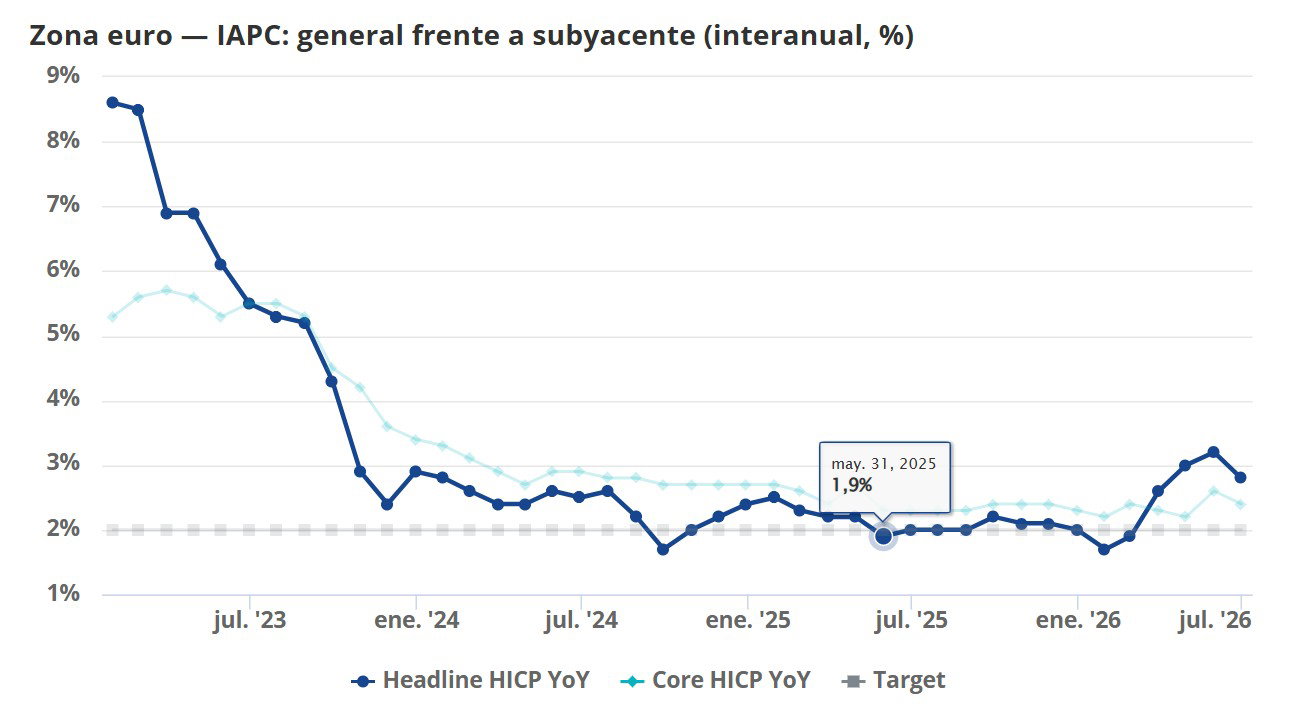
Europa va un paso por delante al mostrar cómo se desarrolla un repunte así. La inflación general era de solo el 1,7% a comienzos de 2026 antes de que el mismo shock energético la empujara al 3,2% en mayo. La disrupción en el estrecho de Ormuz elevó los precios del petróleo y del gas, trasladándose al transporte, la calefacción y las tarifas aéreas. Aunque la mayor dependencia europea de la energía importada hizo que la transmisión fuera más intensa, la estimación preliminar de junio para la zona euro muestra que el repunte está remitiendo — la inflación general retrocedió al 2,8%, la inflación energética se moderó desde casi el 11% hasta menos del 9%, y la subyacente bajó del 2,6% al 2,4%. La parte ruidosa era la energía, y está remitiendo — exactamente como predeciría la lectura de «ruidosa, no larga».

Eso no significa vía libre. La inflación subyacente sigue por encima del objetivo del 2% a ambos lados del Atlántico, y los precios de los servicios en la zona euro están subiendo por encima del 3%. De forma reveladora, ambos grandes bancos centrales endurecieron su política durante el repunte en lugar de pasarlo por alto, en una sola semana de junio. Incluso cuando el crecimiento de la zona euro se estancó, el BCE volvió a subir su tipo de depósito hasta el 2,25%, la primera subida desde 2023. Mientras tanto, la Reserva Federal estadounidense — reunida con su nuevo presidente, Kevin Warsh — mantuvo su tipo en el 3,50–3,75%, pero abandonó su sesgo hacia la relajación, con nuevas proyecciones que apuntan a una subida de tipos antes de final de año. Dos instituciones, un shock, la misma respuesta. Les preocupa menos el repunte que se desvanece que lo que subyace bajo él.

El panorama general

He aquí por qué el repunte energético no es toda la historia — a los dos lados del Atlántico — y por qué merece la pena considerar el panorama general. Bajo el ruido cíclico se asientan fuerzas más lentas que elevarán el nivel mínimo de la inflación durante una década. El debate suele contarse desde una perspectiva estadounidense, pero es igual de relevante en Europa. Incluso el BCE, que trata el repunte actual como algo mayoritariamente energético, proyecta que la inflación subyacente avance gradualmente hacia el 2,7% en 2027 a medida que se transmiten los efectos indirectos — el mínimo elevándose silenciosamente bajo lo que vemos en el titular

.Empecemos por lo que está revirtiéndose silenciosamente en los precios de los bienes. Durante la mayor parte de este siglo, los bienes manufacturados se abarataron de forma constante a medida que la globalización contenía la inflación general. Pero ese efecto se está deshaciendo a medida que el comercio se fragmenta y las cadenas de suministro se acortan. El caso más claro de inflación de bienes autoinfligida es el de EEUU. Como un arancel lo paga en gran medida el país que lo impone, EE.UU. está gravando a sus propios consumidores. El coste más profundo de la fragmentación recae sobre el crecimiento más que sobre los precios, y ahí las economías orientadas a la exportación (Alemania sobre todo) son de las más expuestas. Los mercados de los que depende su modelo se están cerrando.

Luego están la electrificación y la capacidad de cómputo. La construcción de centros de datos para IA, los vehículos eléctricos y las inversiones en redes eléctricas nacionales están avivando la demanda de cobre y electricidad, mientras que la escasez de chips se traslada a la electrónica. Estas son presiones de costes llamadas a durar una década, no un repunte pasajero, y elevan el suelo de los precios industriales y energéticos en todas partes.

La demografía empuja en la misma dirección. El envejecimiento está más avanzado en gran parte de Europa, pero también presiona a EEUU. En cualquier caso, menos trabajadores sosteniendo más prestaciones sociales alimenta la inflación.

Y la dominancia fiscal también tiende a elevar la inflación, ya que los bancos centrales se ven presionados para mantener bajos los tipos de interés oficiales con el fin de que los gobiernos puedan atender su deuda. El exceso de deuda es mayor en EEUU, donde la deuda ronda el 125% del PIB, con déficits presupuestarios muy superiores al ~3% de la zona euro. Los números rojos proceden principalmente de las prestaciones sociales y de una factura de intereses que aumenta con rapidez, con unos intereses netos que por sí solos rondan ya el billón$ al año.

Sin embargo, en Europa los déficits aumentarán a medida que el continente se rearme. Alemania ha reescrito su freno constitucional a la deuda para endeudarse con fines de defensa y ha creado un fondo de infraestructuras de 500.000 millones de euros, mientras que la UE ha respaldado con hasta 800.000 millones€ un impulso de defensa a escala continental. Además, el BCE no puede combatir la inflación sin amenazar la solvencia de sus miembros más débiles. Está detrás de muchos soberanos, cuyas deudas van desde el ~60% de Alemania hasta el 116–146% de Francia, Italia y Grecia. Un banco central que tolera una inflación por encima del objetivo está practicando represión fiscal. Aunque el exceso de deuda es mayor en EEUU, la trampa es más peligrosa en Europa.

Centrarse en la inflación subyacente, mantenerse diversificado

Cuando llega un gran dato de inflación como la cifra general de precios al consumo de EE. UU. de mayo, es tentador operar dejándose llevar por el ruido. Junio recuerda por qué no conviene hacerlo: en cuestión de semanas, el repunte de mayo ya estaba deshaciéndose. Mucho más útil es determinar si la inflación subyacente — y las fuerzas estructurales más lentas que hay bajo ella — están avanzando al alza. En eso, la imagen es la de una presión creciente bajo un repunte que se desvanece. Y la moderación de junio es una instantánea, no una tendencia: desde entonces la energía ha vuelto a subir por las renovadas tensiones en el estrecho de Ormuz, algo que los próximos datos solo reflejarán con retraso — una razón más para vigilar el lento ascenso del suelo en lugar de la cifra general mensual.

Si eres un inversor a largo plazo, eso apunta a una respuesta tan habitual como eficaz: mantente diversificado, conserva los activos reales en la combinación y no dejes que una sola cifra de inflación general, por mucho ruido que haga, influya demasiado en tu forma de pensar.

02Jul

Construir un ecosistema competitivo fuera de China llevará años, por lo que la oportunidad está en la separación, la producción de imanes y el reciclaje, fundamentales para reducir la dependencia de las importaciones.

Andrew Musgraves, jefe de producto senior de VanEck

Las tierras raras y el cobre ya no son historias de nicho entre las materias primas. Se sitúan en el centro de algunos de los temas estructurales más urgentes del mundo: la infraestructura de la IA, la modernización de la defensa, la expansión de la red eléctrica y la seguridad de las cadenas de suministro.

La reciente evolución de los precios refleja algo más que la volatilidad geopolítica a corto plazo. El cobre ha subido cerca de máximos históricos, mientras que los precios de las tierras raras se mantienen elevados a medida que los controles a la exportación, las preocupaciones por la seguridad nacional y la falta de inversión exponen los límites de las cadenas de suministro actuales. 

En las tierras raras especialmente, el desafío no consiste simplemente en extraer más material. Se trata de construir una cadena de suministro integrada, fuera de China, que pueda abarcar la minería, la separación, la aleación, la producción de imanes y el reciclaje.

Claves

  • Las vulnerabilidades de la cadena de suministro quedan expuestas: Los recientes acontecimientos geopolíticos han vuelto a poner de relieve lo frágiles que pueden ser las cadenas de suministro de materias primas. Aunque los mercados de la energía suelen recibir la mayor atención, el impacto se ha extendido a los metales, los insumos mineros y los materiales críticos. El resultado puede ser una presión continua tanto sobre los volúmenes como sobre los costes de producción, creando un entorno más favorable para determinadas materias primas. 
  • Los precios de las tierras raras reflejan la escasez geopolítica — El neodimio-praseodimio, a menudo utilizado como indicador de referencia para la fijación de precios de las tierras raras, ha experimentado una volatilidad significativa impulsada por los controles a la exportación y las tensiones geopolíticas. China controla la cuota dominante del suministro de tierras raras y ha restringido las exportaciones tanto de materiales de tierras raras como de equipos para la fabricación de imanes. Ante la perspectiva de un escaso alivio a corto plazo, es probable que los precios de las tierras raras se mantengas estables.
  • Las tierras raras tienen un impacto económico desproporcionado — Las tierras raras representan un mercado físico reducido, pero desempeñan un papel esencial en la industria aeroespacial, la defensa, la electrónica, las comunicaciones y el transporte. Sustituirlas es difícil en muchas de estas aplicaciones, especialmente cuando se requieren imanes permanentes de alta resistencia y tolerancia térmica.
  • La defensa y la robótica podrían impulsar la demanda de imanes — Los imanes permanentes varían en fuerza y tolerancia al calor. Las aplicaciones de defensa suelen requerir algunos de los imanes de mayor rendimiento, mientras que la robótica necesita imanes muy potentes a medida que se expande la automatización. En el transporte, la defensa, la robótica y las comunicaciones, la demanda de imanes permanentes podría aumentar de forma significativa en la próxima década.
  • La cadena de suministro fuera de China sigue incompleta — La inversión occidental ha comenzado a fluir hacia la extracción y separación de tierras raras, pero la mayor oportunidad podría encontrarse más abajo en la cadena, en aleaciones, imanes y reciclaje. Una cadena de suministro plenamente integrada "de la mina al imán" requerirá inversiones en varias etapas, muchas de las cuales siguen poco desarrolladas fuera de China.

Por qué el desafío de la cadena de suministro va más allá de la minería

La minería es solo una parte de la cadena de suministro de las tierras raras. Construir un ecosistema competitivo fuera de China también requiere capacidad de separación, aleación, producción de imanes y reciclaje. China domina actualmente varias etapas de la cadena de valor de las tierras raras, desde el suministro de materias primas hasta la separación, la aleación, la producción de imanes y el reciclaje. Los gobiernos occidentales han respondido apoyando la capacidad nacional de extracción y procesamiento, incluidos precios mínimos e inversiones estratégicas. Pero construir una alternativa competitiva probablemente requerirá años. 

La oportunidad podría ser especialmente significativa en las partes posteriores de la cadena. La separación, la producción de imanes y el reciclaje son todos fundamentales para reducir la dependencia de las importaciones. El reciclaje, en particular, sigue infravalorado. China produce una parte significativa de sus imanes permanentes a partir de material reciclado, incluido el reciclaje al final de su vida útil y de los residuos de fabricación. Fuera de China, esta infraestructura sigue mucho menos desarrollada.

La implicación más amplia es que la seguridad del suministro de tierras raras probablemente requerirá un esfuerzo coordinado entre gobiernos, empresas privadas, inversores y usuarios finales. No se trata de un esprint breve para poner en marcha unas pocas minas. Es un desarrollo industrial a largo plazo.

Los principales riesgos de inversión asociados a las acciones de la cadena de suministro de tierras raras incluyen la volatilidad de los precios, los cambios regulatorios y el riesgo de ejecución de los proyectos. Los riesgos específicos para las acciones de procesamiento y reciclaje posteriores de las tierras raras incluyen el riesgo tecnológico, el riesgo de financiación y el riesgo del ciclo de las materias primas.

Suministro de cobre: una restricción estructural, no una escasez temporal

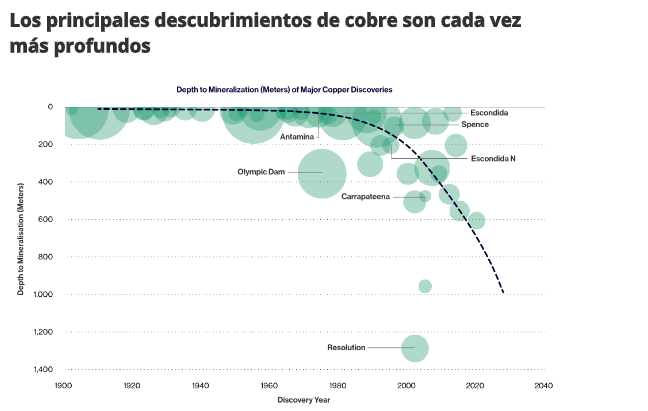
El cobre afronta un desafío diferente pero igualmente importante. A diferencia de las tierras raras, el cobre es un mercado global mucho más amplio y líquido. Pero el crecimiento del suministro sigue siendo difícil. Las restricciones a largo plazo incluyen la disminución de las leyes del mineral, un menor número de descubrimientos importantes, retrasos en los proyectos y una creciente intensidad de capital. Los nuevos proyectos de cobre se están volviendo más costosos, más complejos y más difíciles de desarrollar. Las minas también son cada vez más profundas, lo que puede aumentar los costes operativos, los costes de capital y el riesgo técnico.

Un ejemplo es la creciente complejidad de los proyectos subterráneos profundos. Las minas más profundas suelen requerir más infraestructura, ventilación, energía, refrigeración y manipulación de materiales. Estos requisitos pueden hacer que el suministro futuro sea más costoso y más lento de poner en marcha. Los principales descubrimientos de cobre son cada vez más profundos

La dinámica geopolítica a corto plazo ha añadido una capa adicional. La producción de cobre depende de insumos clave como el ácido sulfúrico, y las interrupciones en la región del estrecho de Ormuz han suscitado preocupación sobre la disponibilidad y los costes. Los precios del ácido sulfúrico han aumentado bruscamente, añadiendo presión sobre los costes de producción y reforzando la idea de que el cobre podría tener un soporte de costes más fuerte que en ciclos anteriores.

Los principales riesgos de la exposición a las acciones del cobre incluyen la inflación de costes, los retrasos en los proyectos y el riesgo geopolítico.

IA, expansión de la red y demanda de metales críticos
La infraestructura de la IA sigue siendo un importante tema de demanda a largo plazo, pero su impacto sobre los metales podría desarrollarse por fases.

La primera fase es la construcción física: hormigón, acero, edificios e infraestructura de apoyo. La segunda fase afecta a la generación, la conectividad, las mejoras de la red y la disponibilidad de energía. Los metales y minerales adquieren cada vez más importancia a medida que los centros de datos pasan de la construcción a la plena integración energética. Las empresas de servicios públicos y los operadores de centros de datos ya están planificando el suministro de energía con años de antelación. Esta planificación tiene implicaciones para el cobre, el uranio, el acero, el aluminio y otros mercados de recursos críticos. 

Aunque puede ser demasiado pronto para señalar el momento exacto en que la escasez de metales podría ralentizar el despliegue de la infraestructura de la IA, la dirección es clara: la IA requerirá más materiales físicos, más energía y cadenas de suministro más resilientes.

Por qué las acciones de materias primas muestran un comportamiento distinto

Las empresas mineras se comportan de forma diferente a la de ciclos anteriores. En lugar de perseguir el crecimiento de los volúmenes a cualquier precio, muchas empresas se centran en la disciplina financiera, la solidez del balance y la rentabilidad para los accionistas. El gasto de capital se ha estabilizado y las empresas extraen cada vez más en busca de beneficio en lugar de simplemente para crecer en producción.

Esto es importante para los inversores. Unos precios más altos de las materias primas, combinados con un gasto disciplinado, pueden mejorar la generación de flujo de caja libre. Muchas empresas del sector de recursos han adoptado esquemas de asignación de capital que reparten el flujo de caja entre la reinversión y la rentabilidad para los accionistas. En algunos casos, esto se ha traducido en atractivas rentabilidades del flujo de caja libre y en el potencial de dividendos o recompras. Las recompras son operaciones en las que una empresa vuelve a comprar sus propias acciones en el mercado, reduciendo el número de éstas en circulación.

Esta disciplina podría ser especialmente importante porque el abanico de oportunidades se ha ampliado. La discusión no se limitó a las tierras raras y el cobre. El oro, el litio, las empresas mineras diversificadas, la energía y otras acciones vinculadas a los recursos también podrían beneficiarse de las restricciones de la oferta, la incertidumbre geopolítica y el crecimiento estructural de la demanda.

Aunque las tierras raras y el cobre fueron el foco principal, el litio también entró en la discusión. El mercado del litio se ha mantenido diverso, pero las condiciones parecen más constructivas que hace unos meses. Parte del exceso de oferta de China se ha reducido, mientras que las revisiones a la baja de la producción en grandes activos como Greenbushes en Australia han contribuido a mejorar el panorama de la oferta. La demanda también se está ampliando más allá de los vehículos eléctricos hacia los paquetes de baterías y otras aplicaciones de almacenamiento. Esto no elimina la volatilidad, pero podría proporcionar un precio mínimo más sólido para algunos productores occidentales de litio.

Para el inversor, la selección es fundamental

Para los inversores, el mensaje central no es simplemente que los precios de las materias primas puedan subir, sino que la selección es cada vez más importante .Las empresas de tierras raras podrían beneficiarse de las prioridades de seguridad nacional y del apoyo gubernamental, pero muchas aún afrontan riesgos financieros, operativos y de ejecución. 

Algunas empresas están pasando de operaciones piloto a la producción comercial, una transición que puede resultar difícil. China sigue siendo, además, una importante fuerza competitiva, con ingresos, flujos de caja y capacidad operativa consolidados. Los productores de cobre y las empresas mineras diversificadas podrían ofrecer un perfil diferente. Muchos disponen de activos operativos, balances más sólidos y un flujo de caja libre más visible. En un entorno en el que las restricciones de la oferta y la inflación de costes respaldan los precios de las materias primas, los productores consolidados podrían estar bien posicionados.

La próxima fase de la historia de los metales críticos podría estar determinada por diversos factores en desarrollo. En primer lugar, el apoyo político a las tierras raras seguirá siendo un factor importante. Los precios mínimos, la inversión pública, los controles a la exportación y las adquisiciones para la defensa podrían influir en el ritmo de desarrollo de la oferta fuera de China. 

En segundo lugar, el suministro de cobre sigue siendo un reto estructural. La disminución de la pureza del mineral, las minas son cada vez más profundas, cada vez hay menos descubrimientos importantes y es más costosa la extracción. Por eso se estima que la oferta nueva podría tener dificultades para seguir el ritmo de la demanda. En tercer lugar, la demanda empujada por la IA y la defensa sigue creciendo. La construcción de centros de datos pivota hacia la generación de energía, la conectividad con la red y la instalación de equipos. Todo esto hace que aumente la demanda por las materias metalúrgicas necesarias para el desarrollo de la IA.

Por último, los inversores deberían observar si la disciplina de capital se mantiene. Si las empresas mineras siguen priorizando la rentabilidad, las acciones del sector de recursos podrían seguir siendo atractivas incluso si los mercados de materias mantienen la volatilidad.