Aranceles y guerra revolucionan al sector textil y al químico
Miguel Ángel Valero
Tras el tsunami demócrata, Donald Trump adopta un tono más conciliador al descartar planes inmediatos para atacar Irán, moderando así las amenazas previas de una posible escalada del conflicto una vez celebradas las elecciones. Durante el mes de octubre, Irán incrementó los ataques contra buques en el estrecho de Ormuz hasta los niveles más elevados desde el inicio del conflicto, con el objetivo de erosionar aún más el apoyo electoral, consciente de la oposición de los votantes a una mayor implicación militar. Por su parte, Trump, relativamente limitado en la recta final del periodo electoral, advirtió de una intensificación de la respuesta estadounidense tras los comicios. De momento, la única acción significativa ha sido una serie de ataques sobre la isla de Qeshm el pasado lunes 2 de noviembre.
En este contexto, las declaraciones más conciliadoras del presidente de EEUU fueron recibidas positivamente por los mercados, especialmente por el petróleo Brent, que ya cotiza en torno a los 95$/barril. Trump afirma que no ve motivos para llevar a cabo ataques esta semana y asegura que los precios de la energía caerán de forma significativa, porque actualmente atraviesa el estrecho de Ormuz más petróleo que antes del conflicto, mientras que las sanciones y restricciones impuestas por EEUU están asfixiando la economía iraní.
Si se analizan las exportaciones de crudo de los países del Golfo, éstas se sitúan en torno al 91% del promedio de 2025 y, en efecto, Irán acumula ya dos meses consecutivos con exportaciones nulas.
Trump también restó importancia a la situación al afirmar que no puede hablarse propiamente de una guerra y que, en la práctica, no se ha producido un conflicto bélico de gran intensidad durante los últimos seis meses.
Mientras, el vicepresidente de EEUU y previsible candidato republicano para las elecciones presidenciales de 2028, James David Vance, marca distancias con Trump en unas declaraciones en las que atribuyó la derrota electoral a la guerra en Irán y al cambio de las relaciones con Israel.
Coface: los aranceles obligan al textil a diversificar suministros fuera de China
La diversificación de las cadenas de suministro textiles fuera de China está avanzando considerablemente, especialmente gracias a los numerosos cambios en la política comercial de EEUU desde 2025. Aunque los aranceles estadounidenses al sector textil parecen haberse estabilizado, el equilibrio de poder entre los países productores de prendas de vestir está experimentando una importante transformación.
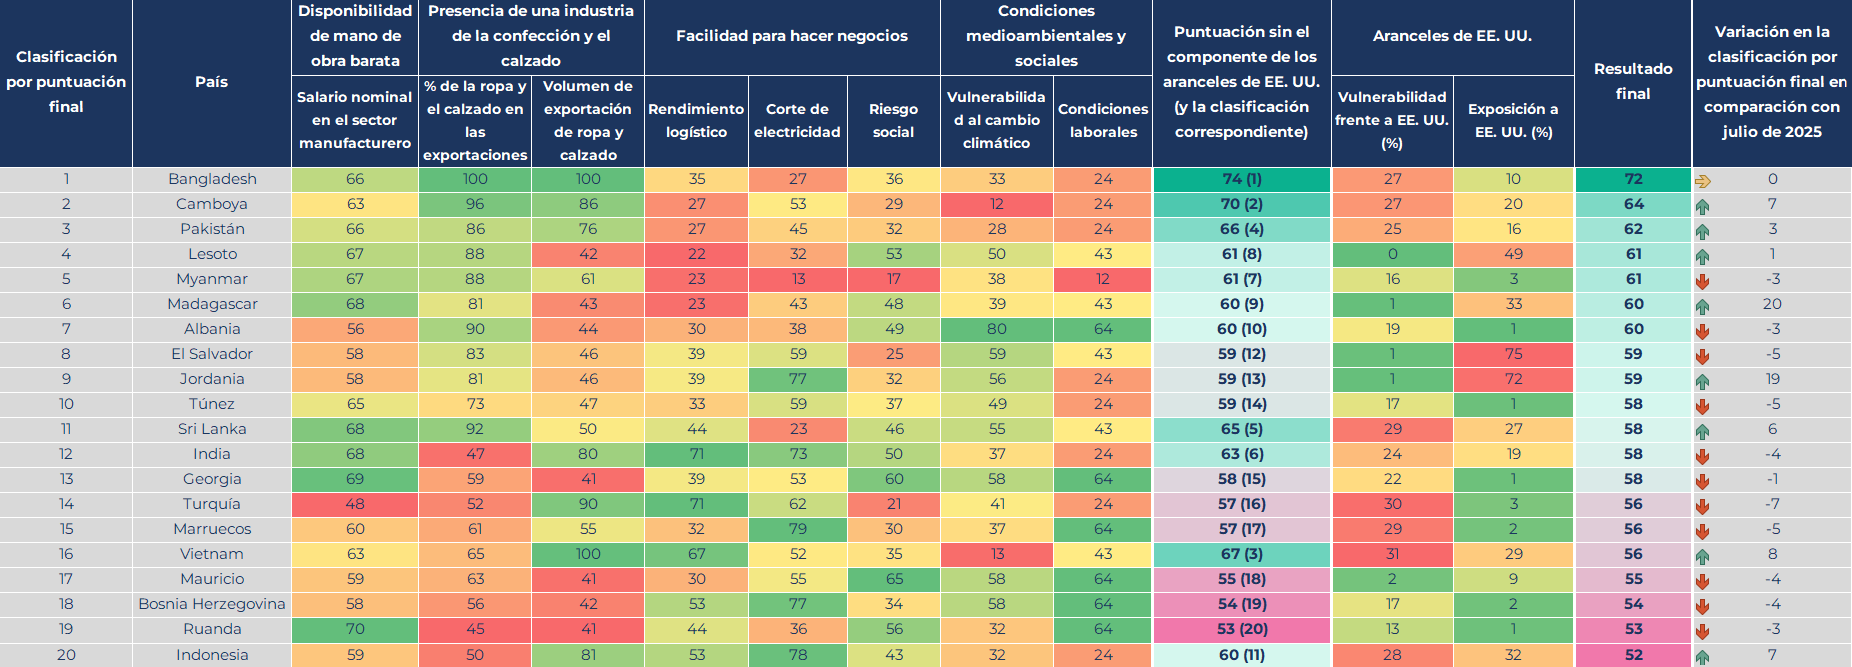
En este contexto, los economistas de Coface han actualizado su ranking de competitividad frente a China de la industria de la confección y el calzado, que refleja cómo está cambiando el mapa mundial del aprovisionamiento textil .“Los cambios en el marco arancelario estadounidense están modificando la clasificación de los países más competitivos en los sectores de la confección y el calzado. Estos cambios podrían reforzar la posición de varios proveedores asiáticos y africanos, al tiempo que confirman que la diversificación fuera de China sigue siendo una tendencia estructural a largo plazo”, afirma Eve Barre, economista sectorial de Coface.
El liderazgo de China se enfrenta a una competencia cada vez mayor. China sigue siendo el principal exportador mundial de confección y calzado ,aunque su cuota en las exportaciones mundiales continúa disminuyendo. Esta tendencia está impulsada por el aumento de los costes laborales y por el deseo de las empresas de diversificar sus cadenas de suministro.
Lesoto y Madagascar, principales beneficiados
Para identificar los países mejor posicionados frente a China en este nuevo contexto, Coface ha actualizado su índice de competitividad para el sector de la confección y el calzado, basándose en cuatro pilares:
- 1. Entorno empresarial.
- 2. Acceso a una mano de obra competitiva.
- 3. Criterios sociales y medioambientales.
- 4. Solidez del ecosistema industrial textil.
Y se ha incorporado un componente relacionado con los aranceles estadounidenses . De hecho, los recientes cambios en el marco arancelario de EEUU han modificado la competitividad relativa de numerosos productores. A pesar de la eliminación de determinados aranceles, las exportaciones chinas siguen estando sujetas a gravámenes más elevados quelas de varios países competidores. A largo plazo, esta evolución podría reconfigurar el equilibrio entre los principales centros de producción mundiales.
La principal novedad es la mejora de la competitividad de Lesoto y Madagascar , que ahora figuran entre los países mejor posicionados tras no haber aparecido en la edición anterior del ranking, publicada en el verano de 2025. Este avance se explica en gran medida por la eliminación de aranceles adicionales que habían limitado significativamente su acceso al mercado estadounidense. Otros países asiáticos también están reforzando su posición, entre ellos Camboya, Pakistán y Sri Lanka, y Vietnam e Indonesia han entrado en el Top 20.
Los cambios en la clasificación reflejan una realidad más amplia: la competencia mundial en el sector textil ya no depende únicamente de los costes laborales. El acceso a los mercados, la política comercial, la solidez del ecosistema industrial y la estabilidad del entorno económico tienen ahora un peso igualmente importante en las decisiones de aprovisionamiento. En un contexto marcado por el aumento de las tensiones comerciales y la búsqueda de cadenas de suministro más resilientes, las empresas apuestan cada vez más por países capaces de ofrecer un equilibrio entre competitividad, capacidad industrial y acceso a los principales mercados de consumo.
Los recientes cambios en los aranceles aduaneros de Estados Unidos ilustran hasta qué punto una modificación del marco comercial puede redistribuir rápidamente las ventajas competitivas entre los países productores .
Crédito y Caución: la guerra perjudica al sector químico
La industria química es una de las más gravemente perjudicadas por el conflicto del Golfo, debido a su elevada dependencia del petróleo. E sector representa el 25 % del consumo energético industrial mundial. Además, el bloqueo del estrecho de Ormuz está afectando al acceso a las materias primas. Como resultado, Crédito y Caución espera que la producción mundial de productos químicos se contraiga un 0,5% en 2026.
La región del Golfo suministra aproximadamente la mitad de las exportaciones mundiales de etilenglicol y casi el 40% del metanol, ambos esenciales para los plásticos y los productos químicos industriales.
La proyección para 2027 dependerá de las negociaciones entre EEUU e Irán. Si se llega a un acuerdo preliminar, la producción mundial de productos químicos podría repuntar un 1,2% en 2027. Sin embargo, en un escenario pesimista de interrupciones prolongadas en el estrecho de Ormuz, acompañadas de perturbaciones en el tráfico marítimo en el mar Rojo, la producción se contraería un 3,2%.
En la Unión Europea y el Reino Unido, se prevé que la producción química se estabilice tanto en 2026 como en 2027. Los productores locales están menos expuestos a precios de los insumos más elevados y a interrupciones en la producción con respecto a empresas de Asia Oriental. Además, la anticipación al acumular reservas de materiales en las primeras fases del conflicto ha sostenido la demanda de productos químicos europeos, aunque se trata de un fenómeno temporal.
A lo largo de 2027, la producción química europea debería beneficiarse de una mayor demanda por parte de sectores derivados, como la construcción, y de un modesto repunte de la producción industrial regional. Las pymes sin cobertura energética y sin capacidad de inversión para la descarbonización corren un riesgo especial, mientras que las grandes empresas que se centran en productos químicos especializados cuentan con una ventaja competitiva.