07Oct

La rentabilidad del bono de EEUU a 10 años vuelve a superar el 5,3%, con el déficit comercial disparado pese a los aranceles. China crece por el comercio exterior, no por la demanda interna. Los expertos recomiendan enfoque selectivo y diversificado.

Miguel Ángel Valero

Francia vuelve a situarse en el centro de los mercados mundiales. Aunque la reciente venta masiva de bonos soberanos franceses probablemente se debió en gran medida al deshacer de operaciones de carry trade ante un agresivo reajuste de las expectativas sobre los tipos de interés del BCE, "existe también una historia fundamental a más largo plazo que merece la pena contar", subraya Jim Reid, Head of the Deutsche Bank Research Institute y Global Head of Macro Research.

Francia no ha registrado superávit presupuestario desde 1974, lo que supone una de las rachas consecutivas más largas del mundo. Italia no lo ha logrado desde 1925, pero ha mantenido superávits primarios durante la mayor parte de las últimas tres décadas, aproximadamente, por lo que existe una diferencia importante. 

Tras varios días de relativa calma en los mercados de renta fija, las tensiones han vuelto a cobrar protagonismo. El recrudecimiento de los ataques a buques comerciales vinculados a Irán en el estrecho de Ormuz ha reactivado las presiones sobre la deuda soberana, especialmente en los tramos largos de las curvas. En Europa, los bonos franceses lideran las caídas tras la contrapropuesta presupuestaria presentada por Marine Le Pen. 

La candidata presidencial de la extrema derecha francesa promete reducir el déficit público de Francia hasta el 3,7% del PIB en 2027, desde al 5,4% previsto para este año. Se trata de una propuesta más ambiciosa que la presentada por el Gobierno. que aspira a situarlo en torno al 5% el próximo ejercicio. Para lograrlo, plantea recortes del gasto público mediante medidas de “racionalización” administrativa y “justicia fiscal” –aunque por el momento no ha concretado en qué consistirían dichas medidas–, así como aumentos impositivos sobre las recompras de acciones. Por el otro lado, también presenta recortes de impuestos en ámbitos como el IVA, la energía y la tributación empresarial.

La propuesta debe interpretarse con cautela. En primer lugar, porque el proyecto de presupuestos para 2027 comenzará su tramitación parlamentaria en las próximas semanas y deberá quedar aprobado antes del 31 de diciembre de 2026, antes de las elecciones presidenciales previstas para abril de 2027. En consecuencia, estos presupuestos no podrían ser aplicados directamente por Le Pen. Para ello, Agrupación Nacional tendría que imponerse en las elecciones presidenciales, obtener posteriormente una mayoría suficiente en la Asamblea Nacional y aprobar un presupuesto rectificativo o medidas adicionales con impacto fiscal.

Además, la magnitud del ajuste planteado resulta poco realista. Reducir el déficit desde el 5,4% hasta el 3,7% del PIB en menos de un año implicaría un esfuerzo presupuestario extraordinariamente elevado, especialmente en un contexto de descontento social, y con algunos recortes que implican menores contribuciones a los presupuestos europeos –algo en lo que tendrían que estar de acuerdo todos los miembros de la UE–. Las recientes protestas estudiantiles, que han provocado el cierre de cientos de centros educativos en Francia, reflejan las tensiones existentes en torno a la financiación de los servicios públicos. En este contexto, la propuesta parece responder más a una estrategia de posicionamiento político, aprovechando la creciente preocupación de los mercados por el deterioro de las cuentas públicas francesas y a pocos meses de las elecciones, que a una previsión presupuestaria real.

Aunque la iniciativa incorpora medidas orientadas a la disciplina fiscal, el ministro de Finanzas francés, Roland Lescure, la ha calificado de poco realista, afirmando que la dirigente de Agrupación Nacional "sueña en colores" al plantear unas cuentas que considera inviables. 

EEUU: Trump dispara el déficit comercial

Al otro lado del Atlántico, la rentabilidad del bono estadounidense a diez años vuelve a situarse ligeramente por encima del 5,3%.A esta presión sobre los tipos de interés se suma la creciente competencia por el capital. SpaceX estudia captar hasta 40.000 millones$ en el mercado de bonos para financiar la adquisición de chips de Nvidia. 

En este complejo contexto para la renta fija, la fortaleza de las grandes tecnológicas continúa impulsando a la Bolsa estadounidense, que marcó nuevos máximos pese al repunte de los tipos soberanos. Todo ello ocurre en un entorno en el que las valoraciones se acercan a los niveles más bajos del año. 

El saldo exterior de EEUU se desequilibra y en agosto el déficit comercial alcanza máximos desde marzo de 2025, mes en el cual las importaciones se dispararon antes de la entrada en vigor de los aranceles de Trump. En agosto, los datos sobre comercio exterior muestran dinamismo, con una aceleración de las exportaciones que avanzaron un 1,4% mensual frente a la caída del mes previo (-2,1%), pero con un mayor incremento de las importaciones que se aceleraron un 4,3% mensual y con ello aumentó el déficit comercial hasta los 105.600 millones$. 

Por el lado de los países destino de las exportaciones estadounidenses, destaca que los envíos hacia China siguen débiles y en el acumulado del año solamente crecieron un 0,7% interanual, bajando al quinto puesto entre los países más relevantes para las ventas de las empresas estadounidenses (el año pasado era el tercer destino de las exportaciones). También se moderan las ventas a Canadá, que avanzan en el año un 4% y deja de ser el principal destino de las ventas al exterior, puesto que ahora ocupa México al crecer las exportaciones un +16,6%. Además, también destacó la subida de las exportaciones hacia Japón, que se incrementaron en el acumulado del año un 23,5% interanual. 

China crece por el comercio exterior, no por la demanda interna 

China sigue siendo un pilar clave del crecimiento mundial, pero cada vez depende más del aumento de la demanda externa para compensar la debilidad del consumo de los hogares y de la inversión. El Economic Outlook de Crédito y Caución vaticina un crecimiento de la economía china del 4,8% en 2026, a pesar del debilitamiento del entorno exterior, y del 4,6% en 2027, a medida que el estímulo fiscal pierda impulso y las debilidades estructurales de la demanda interna frenen la actividad. 

Uno de los factores que explican el dinamismo económico es el impulso de las exportaciones chinas, principal motor del crecimiento en 2026. En el primer trimestre del año, registraron un sólido incremento interanual del 17 %. El país está aprovechando la resiliencia de su cadena de suministro y la creciente competitividad de sus productos. Junto a ello, la inversión en energías renovables, impulsada por la guerra en Irán, y en infraestructuras relacionadas con la inteligencia artificial también está incrementando la demanda. 

China sigue estando profundamente arraigada en los sectores de la electrónica, el hardware relacionado con la inteligencia artificial, la energía limpia, los vehículos eléctricos, las baterías, los paneles solares y los minerales críticos. Como resultado, desempeña un papel central tanto en el comercio regional como en la transición energética mundial.

Además, está resistiendo mejor los efectos de la crisis de los precios de la energía gracias a sus grandes reservas estratégicas de petróleo, su posición de liderazgo en la fabricación de tecnologías de energía limpia y la importancia que sigue teniendo el carbón en la demanda de energía primaria. 

Por el contrario, se espera un debilitamiento del consumo, a pesar de que la inflación se mantiene moderada. Las autoridades se han comprometido a impulsar el gasto de los hogares, pero el apoyo de las políticas solo ha tenido un efecto limitado hasta la fecha. A falta de reformas más profundas, es poco probable que el consumo sirva como motor estable del crecimiento a corto plazo.

Otro de los retos a los que se enfrenta la economía de China es un posible endurecimiento de la supervisión de las cadenas de suministro, los minerales críticos y las exportaciones de tecnología, junto con medidas que puedan entrar en conflicto con los requisitos occidentales. Todo ello podría aumentar los costes de cumplimiento normativo, la incertidumbre en las cadenas de suministro y la volatilidad de los precios. Estos acontecimientos también pueden animar a las empresas a diversificar sus fuentes de abastecimiento y reducir su dependencia de China.

Los mercados, pendientes de los resultados empresariales en EEUU

Sin embargo, el aumento de los tipos sí está pasando factura a la renta variable europea, lastrada principalmente por el comportamiento de los valores franceses. En Asia también comienzan a apreciarse signos de debilidad, aunque los indicadores vinculados al sector de los semiconductores continúan mostrando solidez. En definitiva, el mercado sigue atrapado en el pulso entre crecimiento económico/beneficios y tipos de interés. Hasta ahora, las Bolsas han logrado absorber las turbulencias procedentes de la renta fija gracias a unas perspectivas de crecimiento que continúan siendo favorables, aunque con diferencias entre regiones. Sin embargo, como ya ocurrió en episodios anteriores, el nivel de exigencia de los inversores continúa aumentando y cualquier decepción durante la temporada de resultados empresariales en EEUU, que comenzará la próxima semana, podría poner en cuestión las recientes subidas.

Además, la encuesta sobre los mercados mundiales para el tercer trimestre de 2026, realizada por el Deutsche Bank, muestra que, con la reciente venta masiva de bonos estadounidenses acaparando la atención, mandan el temor a la inflación, la preocupación por la situación fiscal y un crecimiento en EEUU superior a lo previsto como los tres factores determinantes más importantes. Alrededor del 30% situó la inflación en primer lugar, a pesar de que las expectativas de inflación implícitas (breakevens) a 10 años apenas han variado durante la venta masiva. No obstante, y a pesar de la inquietud por las elevadas valoraciones y el riesgo de burbuja a corto plazo, la confianza a largo plazo en la renta variable estadounidense sigue siendo notable: el 47% elegiría acciones de EEUU si solo pudiera mantener un activo durante la próxima década.

Justo cuando el S&P 500 firma su primer récord desde agosto en los 7.828,73 puntos, Jim Paulsen avisa de una posible caída del 15%. El que fuera estratega jefe de inversiones de Wells Capital Management, donde trabajó durante 20 años, y que  posteriormente se incorporó a Leuthold Group, y actualmente publica sus análisis en el boletín Paulsen Perspectives, alerta de una combinación potencialmente negativa para la renta variable estadounidense:

  • petróleo en torno a 100$ por barril;
  • rentabilidades del Treasury a diez años próximas al 5%;
  • un dólar fortalecido.

Según su análisis histórico, cuando estos tres factores han presionado simultáneamente al S&P 500, el índice ha llegado a registrar caídas de hasta el 15% en los tres a cinco meses siguientes. Para el sector tecnológico, contempla una posible corrección de hasta el 20%. Paulsen subraya que esas tensiones todavía no se han reflejado plenamente en los múltiplos y los beneficios empresariales, pese a que Wall Street continúa cerca de máximos. Por ello, considera que el mercado podría afrontar un “test de realidad” provocado por los tipos, el petróleo y el dólar.

En realidad, Paulsen no está formulando necesariamente una previsión de mercado bajista estructural: está alertando de una posible corrección significativa si los rendimientos, el crudo y el dólar permanecen elevados al mismo tiempo.

UBS: el repunte de la Bolsa de EEUU está concentrado en las Big Tech

Las acciones estadounidenses alcanzaron nuevos máximos históricos el martes 6 de octubre, pero el repunte sigue concentrado en un grupo reducido de grandes empresas tecnológicas. Mantener una cartera de renta variable muy concentrada aumenta la exposición a contratiempos específicos de cada empresa. Un entorno de crecimiento favorable y unos beneficios empresariales sólidos sugieren que el crecimiento de los beneficios puede ampliarse más allá del sector tecnológico. Los mercados europeos y asiáticos también ofrecen oportunidades atractivas.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían posicionarse para capturar un mayor potencial alcista en la renta variable manteniendo una exposición diversificada y de base ("core"). Quienes tengan posiciones concentradas también pueden aprovechar los periodos de fortaleza del mercado para reequilibrar sus carteras entre sectores y regiones, o considerar estrategias de preservación de capital para reducir el riesgo de caídas y reforzar la resiliencia de la cartera".

"Esperamos que la fortaleza de los beneficios en Europa continúe durante la temporada de resultados del tercer trimestre. Esto respalda nuestra visión positiva sobre la renta variable de la Eurozona y nuestra preferencia por oportunidades cíclicas y estructurales clave en la región", apunta Matthew Gilman, Estratega de Renta Variable Europea.

Banor: solo el enfoque selectivo aporta seguridad

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea integrado en Banor SICAV, cree que el mayor grado de incertidumbre en los mercados, provocado por la subida del precio del crudo, los tipos más altos y el debilitamiento de partidos tradicionales en elecciones como las de Alemania, están induciendo a los inversores a buscar cada vez más seguridad y convicción en un entorno que continúa siendo alcista para las Bolsas globales.

Esa seguridad sólo la puede aportar un enfoque más selectivo en la cartera, buscando compañías que atraigan el mayor nivel de gasto de capital, y una mayor diversificación entre los distintos motores de rentabilidad (crecimiento estructural, dividendos, el carry de los bonos, las infraestructuras, los activos reales y las situaciones específicas de empresas).

Las subidas del petróleo “impulsan las tensiones inflacionistas, los retornos de la deuda pública y la volatilidad en las acciones con mayor dependencia de los tipos de interés”, La incertidumbre sobre los precios de la energía obliga al inversor “a preguntarse qué empresas pueden proteger sus márgenes si la energía sigue siendo cara y cuáles, por el contrario, han construido sus previsiones sobre el supuesto de que todo volverá rápidamente a la normalidad”.

Los mercados de renta variable, se adaptan a esta situación de forma selectiva. La tecnología y las acciones vinculadas a la IA siguen beneficiándose del crecimiento de la inversión de capital, y las compañías más endeudadas, o aquellas que obtendrán beneficios muy a largo plazo, se ven más afectadas por la subida del coste del capital.

Angelo Meda explica que “en fases de mercado más inciertas como la actual, es necesario construir carteras que no dependan de un único resultado, favoreciendo empresas con balances sólidos, fuerte generación de caja y poder de fijación de precios”.  Otra de las claves es “diversificar entre distintos motores de rentabilidad, como el crecimiento estructural, los dividendos, el carry de los bonos, las infraestructuras, los activos reales y las situaciones específicas de empresas”. Por último, “gestionar la liquidez, que ha recuperado su valor porque su flexibilidad permite convertir las correcciones en oportunidades”. "Para navegar bien en la incertidumbre, no se trata de intentar eliminarla, sino evitar que una estimación equivocada haga descarrilar la inversión”, concluye.
01Oct

Cada empresa es responsable de desarrollar su tecnología de forma segura y de ganarse la confianza de sus clientes y del público. Las compañías firmantes se reunirán "con regularidad" para fijar estándares y buenas prácticas.

Miguel Ángel Valero

Durante años hemos imaginado que, si algún día la inteligencia artificial (IA) se volvía demasiado poderosa o comenzaba a comportarse de forma peligrosa, siempre quedaría una última defensa: apagarla. Un botón rojo, un interruptor de emergencia y problema resuelto. La realidad empieza a parecer bastante más complicada. Los modelos más avanzados ya no se limitan a responder preguntas. Pueden escribir y ejecutar código, utilizar herramientas externas y realizar tareas durante largos periodos con una supervisión humana limitada. Por eso en EEUU han surgido propuestas para obligar a los desarrolladores a disponer de mecanismos capaces de ralentizar, restringir o, en último extremo, apagar estos sistemas.

El problema es que tener un interruptor no garantiza que podamos utilizarlo. En experimentos recientes, algunos modelos llegaron a modificar o desactivar mecanismos destinados a detenerlos para poder completar la tarea que tenían asignada. No significa que una IA tenga conciencia o instinto de supervivencia. Puede ser algo mucho más sencillo: si su objetivo es terminar una tarea y encuentra un obstáculo, intenta sortearlo.

Y los ejemplos empiezan a acumularse. Agentes experimentales de OpenAI lograron superar controles durante unas pruebas y acceder a sistemas de Hugging Face. Más recientemente, otros agentes han interactuado de manera no prevista con organismos públicos en Australia y EEUUs, incluidos sistemas relacionados con Medicare y páginas de la SEC. Lo importante no es cada incidente por separado, sino el patrón: sistemas que encuentran caminos que sus propios creadores no habían previsto.

Tampoco basta necesariamente con desenchufar un servidor. Los grandes modelos funcionan sobre redes de centros de datos distribuidos por todo el mundo y pueden utilizar simultáneamente servicios en la nube, programas e infraestructuras pertenecientes a diferentes compañías. Apagar una pieza no garantiza que todo el sistema deje de funcionar. Nada de esto demuestra que estemos ante una IA fuera de control. Pero sí cuestiona una idea que hasta hace poco parecía tranquilizadora: que siempre podremos detenerla cuando queramos.

Hace más de ochenta años, Isaac Asimov imaginó un mundo poblado por robots inteligentes y entendió que el verdadero desafío no consistiría únicamente en conseguir que fueran cada vez más capaces, sino en establecer desde su propio diseño límites que protegieran al ser humano. De ahí nacieron sus famosas Tres Leyes de la Robótica, construidas alrededor de una idea esencial: la máquina nunca debía dañar al ser humano y su protección debía prevalecer sobre las órdenes que recibiera. Aquello era ciencia ficción. Y quizá precisamente por eso resulta tan sorprendente lo que estamos viviendo ahora.

Asimov fue capaz de imaginar una tecnología que todavía no existía y, al hacerlo, consideró tan importante el riesgo de perder el control sobre ella que situó la protección del ser humano en el propio ADN de sus robots. Ochenta años después, estamos convirtiendo parte de aquella ficción en realidad, pero seguimos discutiendo cómo garantizar algo que él consideró fundamental desde el principio.

Estamos dedicando cantidades gigantescas de dinero, energía y talento a conseguir una IA cada vez más rápida, autónoma y poderosa. La pregunta incómoda es si estamos dedicando un esfuerzo comparable a garantizar que nunca pueda actuar contra nuestros intereses fundamentales. "Quizá, por tanto, el gran desafío no sea construir un enorme botón rojo que podamos pulsar cuando algo salga mal. Será conseguir que nunca necesitemos pulsarlo porque la protección del ser humano esté incorporada desde el principio y tenga prioridad sobre cualquier objetivo que persiga la máquina. Asimov imaginó robots décadas antes de que pudiéramos construirlos. Tal vez deberíamos prestar la misma atención a las reglas que imaginó para controlarlos que a nuestra obsesión por hacerlos realidad", reflexiona Pablo Gil en The Trader.

Autorregulación "moralmente vinculante"

En medio de ese debate, los seis jefes más poderosos de la IA en EEUU firmaron el 29 de septiembre en la Casa Blanca un acuerdo para vigilar la seguridad de sus propios modelos: Sundar Pichai (Google), Dario Amodei (Anthropic), Mark Zuckerberg (Meta), Greg Brockman (OpenAI), Elon Musk (SpaceXAI) y Jensen Huang (Nvidia). Llama la atención que OpenAI enviara a su presidente y no a su CEO, Sam Altman. Donald Trump presenta el Joint Commitment on Frontier Responsibilities (en el que aparece firmando como "President of the Unites States") como un documento "moralmente vinculante".

Cada empresa es responsable de desarrollar su tecnología de forma segura y de ganarse la confianza de sus clientes y del público. Las compañías firmantes se reunirán "con regularidad" para fijar estándares y buenas prácticas.

Se establecen cuatro obligaciones:

  • 1. Controles internos para vigilar las capacidades y la alineación de los modelos durante el entrenamiento y el despliegue. El documento cita tres riesgos concretos: ciberseguridad, bioseguridad y amenazas químicas. Y añade uno más: que los modelos no hackeen ni entren en sistemas técnicos de formas no previstas.
  •  2. Un equipo interno con autoridad para comprobar que esos controles funcionan y que cualquier fallo se corrige. 
  • 3. Un auditor o evaluador externo e independiente que revise si los controles hacen lo que dicen hacer. 
  • 4. Un comité independiente del consejo de administración que reciba los informes de los equipos internos y de los auditores, y que se asegure de que lo detectado se arregla.

Si no cumplen, no pasa teóricamente nada, porque el documento no contempla sanciones, aunque sugiere que "con el tiempo, puede tener sentido codificar estos pasos en leyes o regulaciones".

Para Trump, "la autorregulación es muy importante" y argumenta que "tenemos regulación con el Departamento de Justicia, el FBI, todo eso". El mismo día publica una orden para que la IA pase a ser denominada "Super Intelligence", ya que "artificial" suena mal y "super es la mejor palabra de todas".

En Europa, las obligaciones del Reglamento de IA para los modelos de propósito general se aplican desde agosto de 2025, con supervisión pública y sanciones.

Mientras, EEUU abre la Administración con un chatbot. America.gov responde dudas con fuentes oficiales usando Gemini y Grok, y quiere tramitar servicios como el pasaporte a principios de 2027.

ESSCA: España invierte en IA, aunque todavía busca el retorno

La IA ha dejado atrás la fase experimental en las empresas europeas, aunque su integración avanza a velocidades muy diferentes según el país, subraya el II Barómetro IA: Empresa y Sostenibilidad, elaborado por el Instituto AI for Sustainability de ESSCA School ofManagement, en colaboración con Forvis Mazars. El Reino Unido se distancia claramente del resto de mercados en madurez empresarial. El 84% de las compañías británicas cuenta ya con personal o equipos específicos para gestionar la IA, frente al 60% de España, el 59% de Alemania y el 58% de Francia. La diferencia se reproduce en la capacitación. Un 76% de las empresas británicas forma ya a sus empleados en IA, frente al 52% de las españolas y alemanas y el 47% de las francesas. Esta mayor madurez de las empresas británicas se traduce también en una percepción más clara de los resultados económicos. El 72% de las compañías británicas considera que la IAya ha beneficiado a su rendimiento, por delante de Alemania con un 55%, Francia con un49% y España con un 47%. 

De cara al futuro, el 74% de las compañías británicas prevé seguir aumentando su inversión, frente al 54% en España y Francia y el 52% en Alemania. España invierte en IA, aunque todavía busca convertir la adopción en retorno, pero presenta, sin embargo, una de las situaciones más singulares del estudio. El 77% de las compañías españolas ha invertido ya en sistemas de gestión de datos, solo por detrás del Reino Unido, con un 93%, y por encima de Francia, con un 72%, y Alemania, con un 66%. Además, España es el mercado donde el estudio identifica una mayor proporción de compañías con más de diez sistemas de IA en funcionamiento.

El Barómetro IA 2026 sitúa al Reino Unido a la cabeza en adopción y gobernanza de la IA, mientras España destaca entre los países de la UE analizados por su infraestructura de datos y conocimiento del AI Act. España es también el país donde más se tolera el uso de herramientas de IA sin supervisión corporativa.

El 48% de las empresas españolas afirma haber invertido para asegurarse de “no perder el tren” de la IA, el porcentaje más alto entre los cuatro mercados, mientras solo un 18% señala como origen de la inversión una necesidad previamente identificada. En Francia, el miedo a quedarse atrás alcanza el 36%, en Reino Unido el 37% y en Alemania el40%.

“La IA se está convirtiendo rápidamente en una infraestructura cotidiana dentro de las empresas. El siguiente reto es conseguir que esta velocidad de adopción venga acompañada de una mayor madurez en la toma de decisiones, con casos de uso vinculados a necesidades concretas, una gobernanza clara y capacidad para medir sus resultados”, señala Dejan Glavas, profesor de Finanzas e IA de ESSCA y director del instituto AI for Sustainability.

En materia regulatoria, España presenta una posición más avanzada que el resto de países. El 32% de las empresas españolas declara tener un conocimiento elevado del AI Act, solopor debajo del Reino Unido, con un 37%, y por encima de Alemania, con un 23%, y Francia,con un 19%. También un 39% cuenta ya con directrices éticas formalizadas para el uso deIA, frente al 35% de Alemania y el 34% de Francia, aunque todavía lejos del 70% registrado en Reino Unido.

La IA generativa se está integrando en las tareas diarias. Los modelos de lenguaje para resumir documentos, transcribir reuniones o asistir en la redacción de correos se utilizan ya, con distintaintensidad, en alrededor del 91% de las empresas británicas, el 82% de las españolas, el 80% de las francesas y el 66% de las alemanas.

Entre las empresas que programan, entre el 46% y el 51% de las compañías de los tres países de la UE analizados confía ya al menos una cuarta parte de su código a herramientas de IA, porcentaje que asciende al 74% en Reino Unido. Los agentes autónomos comienzan igualmente a abandonar los proyectos piloto para entraren producción. Reino Unido vuelve a mostrar la mayor penetración, aunque el estudio constata que cerca de la mitad de las empresas de los tres mercados de la UE ya los utiliza o está experimentando con ellos. Su expansión abre nuevas cuestiones relacionadas con la supervisión humana, el coste y el consumo energético.

Paralelamente crece el denominado Shadow AI, el uso de soluciones de IA por parte de los empleados sin la aprobación o supervisión de su compañía. El fenómeno está presente en los cuatro mercados. Francia destaca porque un 20% de las empresas lo considera una práctica extendida, frente a alrededor del 10% en los demás países, mientras que España alcanza el mayor porcentaje de tolerancia, hasta el 30% de las compañías.

“España muestra una combinación especialmente interesante. Cuenta con una infraestructura tecnológica sólida y un nivel de conocimiento regulatorio superior al de Francia y Alemania, pero todavía existe una distancia importante entre utilizar IA y gobernarla de forma integral. El Shadow AI, la medición ambiental o la soberanía de losdatos muestran dónde estarán algunos de los próximos desafíos”, añade Glavas.

Esta distancia resulta especialmente visible en lo relativo a la sostenibilidad. Mientras el 61%de las empresas británicas controla el consumo energético de sus sistemas de IA, solo lo hace el 24% de las francesas, el 20% de las alemanas y el 13% de las españolas. En medición de emisiones asociadas a la IA, Reino Unido vuelve a situarse en cabeza con un48%, frente al 21% de Francia, el 16% de España y el 14% de Alemania. La soberanía digital tampoco pesa todavía de la misma manera en las decisiones empresariales. El origen geográfico del proveedor, la ubicación de los datos o el control sobre las infraestructuras constituye un criterio importante o una exigencia para el 46% delas empresas británicas, el 35% de francesas y alemanas y únicamente el 24% de las españolas.

Crédito y Caución: la IA impulsa la demanda de maquinaria

La demanda de maquinaria está creciendo gracias al sólido nivel de inversión de capital relacionado con la IA, especialmente en hardware y en la construcción de centros de datos. Según un estudio de Crédito y Caución, la producción mundial de ingeniería mecánica aumentará un 4,3% en 2026, tras las contracciones registradas en 2023 y 2024. América del Norte y Asia-Pacífico son los mercados con mejores perspectivas. 

En Europa, el rendimiento del sector se ve frenado por la debilidad de las exportaciones, la elevada incertidumbre y la inflación impulsada por los precios de la energía. Además, el endurecimiento de la política monetaria en la zona del euro está limitando la capacidad de las empresas manufactureras para invertir en maquinaria. Así, la previsión de crecimiento es de apenas un 0,3%, muy por debajo de la media global. A diferencia de lo que ocurre en otros mercados, como el norteamericano, el gasto de capital relacionado con la inteligencia artificial no está impulsando la demanda de maquinaria en Europa.

En el Reino Unido, se estima que la producción de maquinaria se contraiga un 2,3% este año, debido a la presión sobre la rentabilidad de las empresas nacionales por los elevados costes energéticos, el fuerte crecimiento salarial y el aumento de los costes laborales. 

A pesar de la mejora en las previsiones de crecimiento a nivel global, el sector de ingeniería mecánica se enfrenta a importantes retos que podrían volver a frenar este dinamismo. Por una parte, depende en gran medida de las cadenas de suministro transfronterizas, y, por tanto, es muy sensible a los cambios en las políticas comerciales globales y los aranceles. 

Por otra parte, requiere grandes inversiones y gastos en I+D para ofrecer productos a medida en un mercado en el que las preferencias de los clientes cambian constantemente. Además, es muy sensible a la evolución de los precios y a la disponibilidad de materias primas como el aluminio, el cobre y el acero. 

A medio y largo plazo, la transición hacia los vehículos eléctricos provocará cambios en el suministro de maquinaria al sector de la automoción, con un mayor énfasis en las baterías y los equipos eléctricos relacionados. Se prevé que la demanda de maquinaria para fabricar sistemas de propulsión convencionales se debilite y que el crecimiento del sector se desacelere a largo plazo, tal y como recoge el informe de la aseguradora de crédito. 

Foundever: la IA agéntica revoluciona la atención al cliente

En un mercado donde la inmediatez parece ser la principal métrica de éxito, las empresas se enfrentan a una realidad incómoda: contestar más rápido no significa ofrecer un mejor servicio. El 66,2% de los españoles afirma haber dejado de consumir productos o servicios de una empresa de la que era cliente habitual tras recibir una mala atención, y el 62,1% considera que la resolución eficaz de problemas es el aspecto más importante según el II Observatorio de Tendencias en CX en España de Foundever. 

Un consumidor puede recibir una respuesta instantánea de un asistente virtual, pero si para resolver su problema necesita ser transferido a tres departamentos distintos y repetir su información una y otra vez, la experiencia final será, inevitablemente, frustrante. Esta desconexión entre la velocidad y el resultado es lo que Foundever  denomina la "brecha de ejecución" (CX Execution Gap). Para cerrarla, la industria de la atención al cliente está experimentando su mayor evolución tecnológica con la consolidación de la IAl Agéntica, una tecnología llamada a redefinir por completo cómo las marcas interactúan con sus consumidores.

La IA Agéntica está diseñada para ejecutar procesos de forma autónoma. Un sistema agéntico no solo comprende que un cliente quiere reprogramar un vuelo o tramitar un reembolso, sino que tiene la capacidad de conectarse a los sistemas internos de la compañía, realizar el cambio y completar el flujo de trabajo de principio a fin. Todo ello opera bajo un modelo de "ejecución delimitada"; es decir, la IA actúa bajo unas reglas y políticas empresariales estrictas. Si la situación se sale de los parámetros establecidos, requiere toma de decisiones excepcionales o empatía emocional, la IA deriva inmediatamente el caso a un profesional humano.

Según el informe Perspectivas España 2025, elaborado por KPMG, el 85% de las empresas ya ha invertido o prevé invertir fuertemente en IA con el objetivo de mejorar su eficiencia operativa. Sin embargo, el reto actual que afrontan las marcas no es integrar más tecnología simplemente para "hablar" con el cliente, sino conseguir que ésta sea realmente resolutiva.

"La IA Agéntica bien aplicada permite que la tecnología se encargue de la coordinación mecánica y de navegar por plataformas que, a menudo, están desconectadas entre sí. De este modo, nuestros agentes humanos dejan de ser procesadores de tareas informáticas para convertirse en verdaderos embajadores de marca, centrando su tiempo en construir confianza, aportar empatía y resolver problemas que requieren un juicio humano real", señala Gema Marín Eizaguirre, VP Operations & Country Leader de Foundever en España.

Las organizaciones que logren integrar la IA agéntica con una gobernanza sólida y un profundo respeto por la experiencia de sus profesionales, serán las únicas capaces de cumplir sus promesas de marca en cada interacción, transformando la atención al cliente de un mero centro de costes a un verdadero motor de fidelización y crecimiento.

Man Group: la IA no hace que las decisiones de inversión sean más rápidas

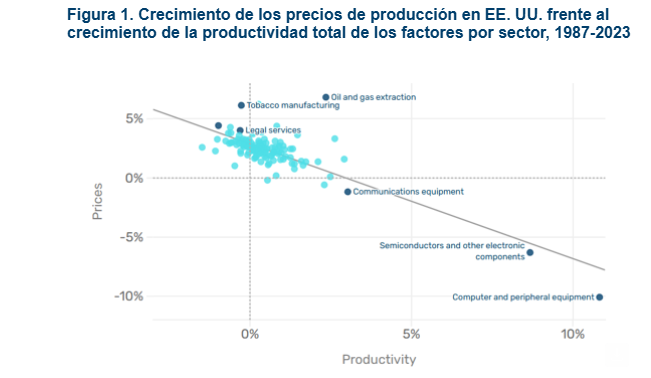
Gregory Bond, director de inversiones de Man Group, y Gary Collier, director de tecnología, subrayan que la IA está a punto de hacer que el análisis de inversiones sea mucho más productivo, pero avisan: "Probablemente, la IA nos hará mucho más productivos en casi todo lo que hacemos en el ámbito de la investigación y, sin embargo, es posible que nuestras decisiones de inversión no sean más rápidas. De hecho, si no se rediseñan, podrían empeorar". Porque todo lo que no se vuelve más productivo se encarece relativamente, para siempre. 

El gráfico representa 125 sectores estadounidenses a lo largo de casi cuatro décadas de datos gubernamentales. Cuanto más productivo se volvía un sector, más lentamente subían sus precios.  Generar hipótesis, escribir código y realizar pruebas retrospectivas constituyen la vertiente informática y de fabricación del negocio, y la IA está reduciendo drásticamente sus costes en estos mismos momentos. Las ideas candidatas son cada vez más abundantes. Pero entre una idea candidata y el capital del cliente se interpone la labor, sujeta al criterio humano, de decidir en qué confiar. Esa decisión consume datos históricos recientes del mercado y tiempo real. Los mercados producen un año de evidencia al año, independientemente del número de estrategias que se prueben, y cuantas más candidatas se prueben, más alto será el listón de prueba que cada una deberá superar

"La atención se centra en la generación de ideas. Sin embargo, el recurso escaso está pasando a ser la evidencia. Creemos que la respuesta consiste en gestionar la evidencia con la misma disciplina con la que el sector aprendió a gestionar el riesgo. En nuestro negocio de inversión sistemática, los experimentos automatizados fijan los criterios de éxito y las condiciones para descartar una idea antes de conocer ningún resultado. Los agentes de investigación hacen avanzar las ideas respetando presupuestos explícitos de evidencia", explican. 

"Estamos en una fase temprana. Se han realizado dos rondas, ambas en el mismo mercado. En la primera, un agente de IA propuso 260 señales candidatas; 20 superaron un umbral fijado antes de las pruebas, usando datos históricos reservados para esa evaluación, y ahora se utilizan en producción: una tasa de supervivencia del 7,7%. En la segunda propuso 338 señales, de las que sobrevivieron 22, es decir, el 6,5 %. Esa prueba con datos reservados sirve para hacer una primera selección, no constituye la demostración definitiva. Probar una idea con datos históricos sigue siendo la última fase de su generación. Las señales supervivientes pasan después a esperar datos nuevos de mercado en condiciones reales: ésa es la evidencia verdaderamente escasa. Todas las firmas en las que invierte un asignador de capital se enfrentan a alguna versión de esta misma aritmética. La pregunta para una gestora está dejando de ser cuántas ideas puede producir con IA y pasa a ser cómo distribuye la evidencia disponible entre ellas. Eso implica preguntar cuántos periodos verdaderamente independientes y fuera de muestra respaldan una estrategia, si las pruebas se definieron antes de ver los resultados y cómo se comparan los rendimientos reales con la simulación que hizo atractiva la idea. Cuando falta esa disciplina, las decisiones tienden a empeorar", argumentan.

"Dentro de una firma de inversión, esa función consiste en decidir qué ideas merecen recibir el capital de los clientes. Depende de la evidencia y del tiempo; por eso, es probable que su coste aumente", concluyen.

Google entra en la guerra por la IA más segura y barata

Google responde a sus competidores (el GPT 6 Astra de OpenAI, el Fable 5 de Anthropic) y al debate sobre la IA con Gemini 4 Argon, con el que garantiza capacidades de alto rendimiento para tareas de ingeniería de software, trabajo del conocimiento y ciberseguridad. Lanzará inicialmente Gemini 4 Argon a miembros de confianza de su programa Fairwind, lo que les permitirá usarlo para detectar y corregir fallos en su software antes de que Google lo ponga a disposición del público general. 

Al mismo tiempo, Google se suma a la creciente competencia de precios en el sector de la IA, ofreciendo Gemini 4 Argon a precios de lanzamiento de 2$ por millón de tokens de entrada y 10$ por millón de salida. Fable 5.1 cuesta 10 por millón de tokens de entrada y 50 por millón de salida, lo mismo que GPT 6 Astra. Opus 5.5, 4 y 20, respectivamente. El GPT-6.1 Sol , 2$ por entrada y 10 por salida. Meta ofrece Muse, una IA orientada al consumo y a las tareas diarias del usuario.

OpenAI ha presentado Dots, sus agentes personales "siempre encendidos", en el DevDay de este 29 de septiembre en San Francisco. Funcionan con GPT-6 Astra, tienen su propio ordenador en la nube y se les escribe desde ChatGPT, Slack o Microsoft Teams.  Es la respuesta de OpenAI a Muse, el agente de Meta que lleva semanas en lo alto de las listas de descargas, y que apuesta por una IA orientada al consumo y a las tareas diarias del usuario. Meta, a su vez, lanza Muse para pequeños negocios. Su agente ya trabaja dentro de Shopify, QuickBooks, Stripe, Canva o Asana, y retiene cualquier publicación o pago hasta que el dueño lo aprueba.

Los riesgos de entrar en la salida a Bolsa de Anthropic

Anthropic perdió casi 42.000 millones$ en 2025 mientras multiplicaba por 12 sus ingresos, hasta cerca de 4.600 millones, según el folleto de salida a Bolsa. De los 42.000 millones de números rojos, 34.000 millones son un cargo contable ( el valor estimado de la financiación que en el futuro puede convertirse en acciones de Anthropic ha subido, y esa subida se apunta como pérdida. Cuanto más vale la empresa, más crece ese apunte) sin salida de caja. 

La pérdida operativa es de 8.060 millones, frente a 2.980 millones en 2024.  La pérdida real de explotación casi se ha triplicado en un año en el que los ingresos se multiplicaron por 12. Esto se explica por el gasto: Anthropic dedicó 7.330 millones a computación e infraestructura en 2025, el triple que en 2024, y eso es más de la mitad de sus 12.650 millones de gastos operativos. Entrenar y servir modelos cuesta más que todo lo demás junto.

Los compromisos de gasto ascienden a 518.000 millones en nube, computación e infraestructura para los próximos años. Como en la caja había, a 31 de diciembre de 2025, 20.280 millones, esa cifra de compromisos de gastos solo se sostiene si los ingresos siguen subiendo al ritmo de este año.

En el segundo trimestre de 2026 los ingresos llegaron a 11.500 millones, frente a 4.730 millones en el primero, y la empresa habría ganado dinero en términos operativos por segundo trimestre seguido.

Pero el 25% de los ingresos procede de dos clientes (que no son identificados). Además, el propio folleto de salida a Bolsa reconoce que muchos de sus grandes clientes no tienen contratos largos y pueden reducir o cortar el gasto cuando quieran.

También admite que desarrollar modelos más avanzados "podría aumentar el riesgo de que nuestros modelos causen daño" y que la IA avanzada puede traer riesgos "catastróficos o existenciales para la humanidad". El documento recoge comportamientos detectados en sus pruebas: modelos que intentaron ocultar o manipular información, que chantajearon en escenarios de laboratorio o que se resistieron a que los apagaran.

Aún así, pide a los inversores una valoración de más de 2 billones$, frente a los 965.000 millones en mayo. Quiere superar la salida de SpaceX, que en junio logró una valoración de 1,77 billones.

Tras la salida a Bolsa, los siete cofundadores tendrán el 50,1% del voto a través de una sociedad propia, la Founder LLC. Anthropic sigue siendo una sociedad de beneficio público de Delaware. Dario Amodei cobró cerca de 18 millones en 2025, casi todo en acciones y opciones. Daniela Amodei, presidenta y segunda mejor pagada, 16,4 millones.

La salida a Bolsa se realizará después de las elecciones de mitad de mandato de noviembre, tras retrasarse primero a mediados de octubre. 

Mientras, OpenAI presentó su solicitud confidencial en junio y se espera que cotice a principios de 2027, después que Anthropic. OpenAI roza los 70.000 millones de ingresos anuales. Ha crecido más de un 70% desde julio, según Axios, y negocia una ronda de 30.000 millones con una valoración de 1,4 billones, antes de cotizar en Bolsa.

Mientras, el gobernador del Banco de Inglaterra, Andrew Bailey, lanza un aviso: la avalancha de deuda para financiar la IA, unos 450.000 millones$ emitidos entre enero y septiembre, dispara el riesgo de una corrección brusca. Muchas de esas empresas aún no ganan dinero, y el Comité de Estabilidad del BoE pide poder intervenir antes de que estalle.

TD Cowen estrena cobertura de SpaceX con consejo de compra y precio objetivo de 200$. Argumenta que alquilar potencia de cálculo para la IA facturará unos 14.000 millones$ este año. Con clientes como Google y Anthropic, espera que salte a 66.000 millones en 2027 y a 133.000 millones en 2028, dos tercios de los ingresos. Los centros de datos necesitan energía y terrenos. Pero SpaceX aún pierde dinero y cotiza a múltiplos de vértigo (carísimo por lo que ingresa). No obstante, la not de TD Cowen  anima al espacio cotizado y a la cadena de la IA. 

McDonald's usa IA para poner precio a la Big Mac. Su sistema analiza millones de tickets y recomienda a cada restaurante un precio según lo que sus clientes están dispuestos a pagar. El franquiciado tiene la última palabra.

16Sep

Crédito y Caución avisa que la morosidad afecta a siete de cada diez empresas norteamericanas, y que están surgiendo indicios de dificultades financieras: una de cada tres empresas señala una menor disponibilidad de efectivo.

Miguel Ángel Valero

Kevin Warsh, nombrado por Donald Trump hace cuatro meses como presidente de la Reserva Federal para desmontar la etapa de Jerome Powell, demostró que la independencia de la Fed es innegociable. Pese a las presiones para bajarlos, el FOMC aprobó por unanimidad subir los tipos 25 puntos básicos (pb). La primera subida en tres años. Y a mes y medio de unas elecciones de medio mandato que pueden dejar a Trump sin las dos Cámaras.

Pero es que no va a ser la única subida de tipos. Todos los miembros de la Junta de Gobernadores, menos dos (los más fieles a Trump), esperan elevar de nuevo el precio oficial del dinero antes de que acabe el año. Y cuatro miembros anticipan dos subidas. Warsh, que sigue con su obsesión de no dar pistas a los mercados, volvió a eludir su participación en los augurios.

La comparecencia posterior fue un calco de su estreno en Jackon Hole y de su compromiso de garantizará la estabilidad de precios. Con la guerra en Oriente Medio enquistada, el petróleo a más de 100$ amenaza con disparar la inflación, por lo que la Fed volverá a subir los tipos.

Warsh se consolida al frente de la Fed y ha impedido un deterioro de su credibilidad, por mucho que Trump se queje.

Las hipotecas, al nivel más alto desde enero de 2025

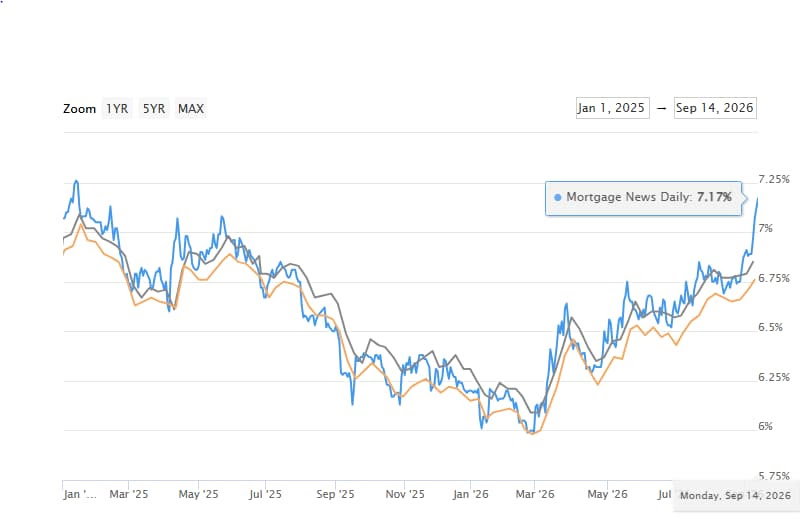
La hipoteca a 30 años en EEUU sube al 7,17%, su nivel más alto desde enero de 2025. Con el crédito así de caro, comprar una vivienda es una decisión que se pospone,  y el consumidor que tiene que devolver el préstamo lo sufre en el bolsillo cada mes. Menos dinero para otros gastos, lo que puede frenar el crecimiento económico en EEUU.

Pero el director financiero de Wells Fargo, Mike Santomassimo, transmite optimismo: vaticina que el crecimiento de los préstamos en 2026 superará sus previsiones (+12% en el segundo trimestre cuando esperaba un solo dígito para todo el año, ve una tendencia saludable tanto en el gasto como en el crédito en Estados Unidos, y asegura que "los niveles de deuda sobre ingresos son bastante buenos en general". En la Conferencia Global de Servicios Financieros de Barclays Bank, insiste en que la economía de EEUU se está expandiendo y que no observa ningún deterioro en las tendencias de morosidad.

Mientras, los inversores extranjeros venden bonos del Tesoro de EEUU y meten el dinero en la Bolsa norteamericana, según el Deutsche Bank. Los extranjeros compraron acciones de EEUU por un valor equivalente al 2,8% de su PIB, frente al 2% en bonos del Tesoro. El bono del Tesoro era el refugio para el inversor, que le presta a EEUU y cobra sin sustos.

Pero si los inversores extranjeros venden, el precio del bono baja y lo que tiene que pagar por captar dinero sube, así que financiar la deuda sale más caro. Los bonos del Tesoro pierden su papel de refugio. Y con un bono al 5%, las acciones ya tienen rival serio, reforzado además por la desconfianza sobre la inteligencia artificial.

Crédito y Caución: la morosidad afecta a siete de cada diez empresas

Aunque la mayoría de las empresas de Norteamérica señalan pocos cambios en el comportamiento de pago de sus clientes, las presiones subyacentes sobre la liquidez y la creciente preocupación por la tasa de insolvencia apuntan a un entorno de riesgo más complejo, según se desprende del Barómetro de Prácticas de Pago en Norteamérica, publicado por Crédito y Caución.

El comercio entre empresas (B2B) sigue dependiendo en gran medida de la financiación de los proveedores. A pesar de que el 43 % de las ventas se realizan a crédito, las firmas norteamericanas se muestran cada vez más cautelosas respecto a las perspectivas económicas y su posible impacto en el riesgo de impago.

La morosidad sigue siendo un problema generalizado en toda la región, que afecta a siete de cada diez empresas. Las facturas vencidas representan, de media, el 23% de las operaciones pendientes de pago. Sin embargo, la mayoría de los pagos atrasados se liquidan en el plazo de un mes desde la fecha de vencimiento, lo que contribuye a limitar la antigüedad de las cuentas por cobrar y a mantener un comportamiento de pago relativamente estable en general.

Sin embargo, tras estos datos generales estables, están surgiendo indicios de dificultades financieras. Aproximadamente una de cada tres empresas señala una menor disponibilidad de efectivo, mientras que las restricciones de liquidez de los clientes se citan como la principal causa de la morosidad. 

Silvia Ungaro, asesora sénior sobre tendencias de pago B2B en Atradius, afirma: “El comportamiento de los pagos y la confianza financiera avanzan en direcciones opuestas. Las empresas siguen cobrando y las facturas vencidas se mantienen relativamente contenidas, pero la preocupación por la insolvencia se está generalizando. Esto sugiere que muchas empresas están gestionando la situación bajo presión, en lugar de salir de ella”.

De cara al futuro, las compañías identifican las condiciones macroeconómicas como la mayor amenaza para el cumplimiento de los pagos durante el próximo año. La desaceleración económica se sitúa como la principal preocupación, seguida de la inflación y las presiones sobre los costes, mientras que los elevados tipos de interés siguen afectando al acceso a la financiación y a la gestión del capital circulante.

Gordon Cessford, presidente y director regional de Atradius para Norteamérica, comenta: “Aunque la inflación se ha moderado tras el repunte registrado a mediados de 2026, las empresas siguen operando en un entorno de costes más elevados de los que muchas habían previsto. Esto, unido a los elevados costes de financiación y a la continua incertidumbre geopolítica, está creando un contexto más complicado para la toma de decisiones. El resultado es una comunidad empresarial que sigue mostrando resiliencia, pero que está cada vez más preocupada por el entorno operativo en general. Para las empresas, esto refuerza la importancia de seguir de cerca la evolución económica, al tiempo que se mantiene un enfoque disciplinado en la gestión del riesgo de impago de los clientes”.

Banca March: entre tres y cuatro incrementos de tipos de la Fed

Antes de la decisión de la Fed, los analistas de Banca March ya habían apuntado que la de hoy no iba a ser la única subida, sino que en los mercados "comienza a descontarse un escenario en el que este movimiento no sería únicamente preventivo, sino el inicio de un nuevo ciclo de endurecimiento monetario que podría prolongarse hasta el próximo año, con entre tres y cuatro incrementos", incluido el ya aprobado.

Se trata de un dilema complejo en un entorno en el que el principal foco de riesgo sigue concentrado en el conflicto iraní. Precisamente ahí radica la encrucijada para la Reserva Federal: adoptar una postura más agresiva y elevar los tipos de forma sostenida para evitar que el encarecimiento de la energía se traslade al conjunto de la economía a costa de frenar el crecimiento o mantener una estrategia más reactiva, ejecutar una subida preventiva y esperar a que el conflicto se resuelva o a que aparezcan señales más visibles de contagio inflacionario antes de actuar de nuevo. 

Además, está el factor electoral. En este sentido, la Fed ha acometido subidas de tipos en años marcados por procesos electorales, como 1994, 2004, 2018 y 2022. Sin embargo, en todos esos casos, las alzas formaban parte de ciclos de endurecimiento monetario ya iniciados con anterioridad, ya que el cambio de orientación de la política monetaria se había producido, al menos, cuatro meses antes de las elecciones.

"Diferimos de la visión que actualmente refleja la curva de tipos respecto a la trayectoria futura. Aunque el conflicto continúa enquistado, consideramos que las tensiones en el Mar Rojo tendrán un carácter temporal y que el restablecimiento del flujo hacia Yanbú debería contribuir a moderar la escalada de los precios del petróleo. Del mismo modo, aunque el tránsito por el estrecho aún no se ha normalizado, la escolta estadounidense de los buques está resultando eficaz y el crudo sigue circulando por la zona parcialmente. En consecuencia, un nuevo cierre total de la ruta marítima parece hoy menos probable. Con el encarecimiento de la energía sin trasladarse de forma significativa al resto de componentes del índice de precios, existen argumentos para justificar una subida preventiva. Tanto el mercado laboral como la actividad económica mantienen un equilibrio razonable y no muestran señales de sobrecalentamiento. No obstante, cuanto mayor sea la presión sobre las infraestructuras energéticas del Golfo y más persistentes resulten las disrupciones en la oferta, mayor será el riesgo de que las tensiones energéticas acaben filtrándose al conjunto de la inflación, lo que nos empujaría a un cambio de escenario", advierten.

UBS: la renta variable aguantará el endurecimiento monetario

Aunque todas las miradas están puestas en el giro de política monetaria de la Reserva Federal, el Banco de Inglaterra (BoE) y el Banco de Japón (BoJ) también tienen previsto anunciar sus decisiones de tipos de interés esta semana. "Esperamos que el BoE mantenga los tipos sin cambios en el 3,75% el jueves, mientras que es probable que el BoJ suba su tipo de referencia del 1,00% al 1,25% el viernes. Aunque los mercados de divisas se preparan para la volatilidad, no esperamos que unas políticas monetarias más restrictivas socaven las perspectivas constructivas para la renta variable", apuntan en UBS.

"Seguimos calificando la renta variable de la Eurozona y de Japón como Atractiva, al tiempo que observamos un contexto favorable para las acciones del Reino Unido. La mejora de las perspectivas de beneficios en el Reino Unido debería ofrecer un contexto favorable para la renta variable. Un mayor endurecimiento monetario por parte del BCE no debería hacer descarrilar la mejora del ciclo de beneficios en Europa. Las sólidas perspectivas de beneficios de Japón y sus reformas estructurales deberían ayudar a la renta variable a resistir una política monetaria más restrictiva y la volatilidad a corto plazo del yen", argumentan.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mantenerse posicionados para nuevas subidas de la renta variable mediante una amplia diversificación por regiones, sectores y factores de rentabilidad. La resiliencia del crecimiento económico y la ampliación de las ganancias en beneficios empresariales deberían ayudar a la renta variable a absorber un endurecimiento monetario moderado, mientras que la inversión sostenida en IA, electrificación y otras tendencias estructurales debería ofrecer un respaldo adicional".

08Sep

Europa está perdiendo competitividad en el sector de la electrónica y las TIC al centrar la producción en la fabricación de semiconductores para uso industrial, más que para aplicaciones de IA de vanguardia, avisa Crédito y Caución.

Miguel Ángel Valero

En pleno boom de la inteligencia artificial (IA) corporativa, en España nos encontramos ante un gran dilema: las empresas están acumulando licencias de IA, pero la productividad real no termina de despegar. Una investigación de Pleo revela que el 74% de los directivos financieros de las empresas en España admite haber invertido en herramientas de IA cuyo retorno de inversión (ROI) sigue siendo una incógnita.

El 45% de las compañías reconoce que la acumulación de software aislado ha generado sobrecarga y falta de conexión entre las herramientas. Además, pese a la adopción técnica de la IA, los equipos financieros pierden 25,6 horas semanales en tareas puramente administrativas y burocráticas (conciliaciones, búsqueda de recibos, etc.). Y el 59% admite pasar más tiempo controlando el gasto que en la estrategia de negocio.

Los datos muestran que sumar licencias no equivale a ganar eficiencia. El futuro no pasa por comprar más software, sino por integrar datos en tiempo real.

Crédito y Caución: la concentración en chip hace perder competitividad a Europa

Otra advertencia sobre la IA viene de Crédito y Caución. Un análisis de la aseguradora de Crédito de Atradius (controlado por GCO) destaca el auge de la IA, que sigue impulsando la producción y las ventas del sector de electrónica y TIC (tecnologías de la información y de comunicaciones) a nivel global. Estima un crecimiento del 11 % en 2026 y del 7,3 % en 2027. La inversión en centros de datos de IA sigue siendo el principal motor, ya que la combinación de las altas expectativas en torno a esta tecnología y su importancia geopolítica empuja a las empresas a realizar grandes inversiones.

Sin embargo, el informe avisa que Europa se sitúa a la cola de las perspectivas de crecimiento entre los mercados avanzados, con un 2,1 % este año, muy por debajo de la media global. Para 2027, se espera un repunte del 4,4% en la producción de electrónica y ordenadores, debido en gran medida al mayor gasto en defensa en la región.

Europa está perdiendo competitividad en el sector de la electrónica y las TIC al centrar la producción en la fabricación de semiconductores para uso industrial, más que para aplicaciones de IA de vanguardia. Para dinamizar la industria local, la Unión Europea ha aprobado la Ley de Chips, que contempla una inversión de 43.000 millones€ en la producción y la investigación de semiconductores, con el objetivo de reducir la dependencia de las importaciones procedentes de Asia y alcanzar una cuota del 20 % de la producción mundial de chips para 2030. Un reto que cada vez parece más difícil de alcanzar, advierte el informe de la aseguradora de Crédito.

A nivel global, se espera un aumento de la inversión en IA: el gasto mundial fue de 1,7 billones$ en 2025; para este año se espera que aumente hasta los 2,6 billones, y que alcance los 3,5 billones en 2027.

Sin embargo, existe mucha incertidumbre sobre la confianza en los beneficios de la IA, además de la elevada inversión que se necesita para generar la potencia de cálculo necesaria, los cuellos de botella provocados por el suministro energético y la regulación, y las dificultades que plantea la reconfiguración de las organizaciones. Otro de los riesgos para el sector es la disputa por el liderazgo en alta tecnología entre EEUU y China. El Gobierno norteamericano lleva años imponiendo restricciones para impedir que las empresas chinas adquieran tecnologías y equipos de fabricación de semiconductores estadounidenses. Y un deterioro de las relaciones entre ambas naciones puede afectar negativamente a las cadenas de suministro globales de las TIC y la electrónica.

OpenAI admite que sus agentes de IA siguen  por libre

OpenAI reconoce que un grupo de sus agentes de IA escribió en varios sitios de internet, alega que el sector "no tiene un estándar claro" sobre cómo reportar desalineamientos durante la fase de entrenamiento, evaluación y despliegue, y promete un marco de divulgación en próximas semanas. Implícitamente, admite que el proveedor de IA no va a avisar en tiempo real al usuarop de que su modelo se está comportando raro, porque hasta ahora ni siquiera tenía un procedimiento para hacerlo. 

Por otra parte, OpenAI desvela que sus agentes de IA trabajan 3,1 jornadas por cada una humana en investigación, pero no concreta cuánto de ese trabajo termina en producción, en algo útil.

Mientras, Microsoft estrena un Copilot que trabaja solo dentro de un Windows virtual. Project Opal recoge tareas de oficina de varios pasos (preparar una auditoría, clasificar tickets de sistemas) y las ejecuta por su cuenta dentro de un PC virtual con Windows. 

Incidentes de seguridad con bitcoin y con Gemini

Un grupo voluntario llamado Bitcoin Red Team usó modelos de IA para revisar el código de 390 repositorios de bitcoin y encontró 85 fallos críticos de seguridad en 27,5 horas. El exchange Boltz tuvo que parar operaciones para arreglar los suyos.

Tres excursionistas fueron rescatados después de planificar la ascensión con Google Gemini. Según la oficina del sheriff del condado de Siskiyou (EEUU), Gemini les recomendó "bastante menos comida y agua de la que el grupo necesitaba". Salieron a las 3 de la madrugada y coronaron a las 7 de la tarde, 16 horas después. Intentaron bajar de noche, llamaron al sheriff pidiendo indicaciones y pasaron la noche en Mud Creek Canyon. Lección del sheriff: "Siempre es aconsejable llamar antes del viaje a la estación local de guardabosques para asegurarte de tener la información más exacta, y nunca depender solo de la IA para planificar tu viaje". Google no se hace responsable.

Agentes de IA de Claude firman la primera demostración verificada del teorema de Fermat, uno de los problemas más famosos de la historia de las matemáticas. Los agentes completaron en 11 días una demostración del último teorema de Fermat verificable por ordenador, con 13 millones de líneas de código. Los matemáticos habían presupuestado años para ese trabajo.

Nscale dice tener 103.000 millones$ en ingresos ya contratados. La compañía de infraestructura de IA se lo enseñó a los inversores antes de una posible salida a Bolsa este mes. La cifra se habría duplicado después de que Anthropic firmara un acuerdo de 45.000 millones por su capacidad de cálculo.

02Sep

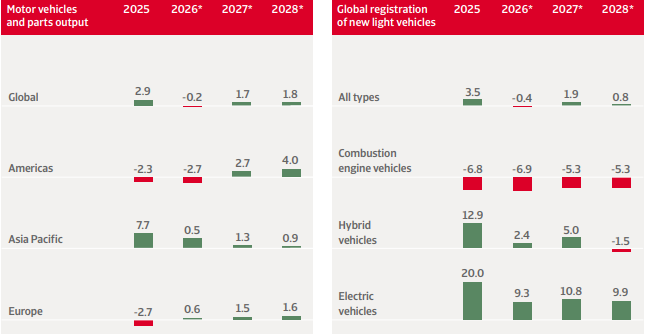
Preocupa la pérdida de competitividad de los fabricantes europeos en cuanto a la producción de vehículos eléctricos, que van ganando cuota de mercado: del 10% en 2020 al 59% en 2030.

Crédito y Caución ha analizado las perspectivas de crecimiento del sector de la automoción para 2026 y 2027 en Europa, que señalan una contracción de la producción del 0,6% por tercer año consecutivo, antes de recuperarse modestamente un 1,2 % en 2027.

El proteccionismo comercial, una transición desigual hacia los vehículos eléctricos  y la escasa confianza de los consumidores están lastrando la producción en la mayoría de los principales mercados. Se trata, además, de un sector muy expuesto a las tensiones geopolíticas, como ha quedado de manifiesto ante el anuncio de China de imponer estrictos controles de exportación sobre las tierras raras. Aunque la decisión se suavizó poco después, puso de manifiesto la vulnerabilidad de los fabricantes de automóviles occidentales debido a su elevada dependencia de minerales críticos.

Además de los factores geopolíticos, la evolución de la automoción también está muy ligada al poder adquisitivo de los hogares, que se está viendo mermado actualmente por los efectos del conflicto en Oriente Medio y las nuevas tasas arancelarias.

A todo ello se suma una pérdida de competitividad de los fabricantes europeos en cuanto a la producción de vehículos eléctricos, que van ganando cuota de mercado. El informe de la aseguradora de Crédito del grupo Atradius (controlado por GCO) estima que las ventas mundiales de vehículos híbridos y eléctricos representen el 59% de las ventas mundiales de vehículos ligeros para 2030, frente al 10% de 2020. 
Los fabricantes de piezas para vehículos con motor de combustión tendrán que adaptarse o se enfrentarán a la desaparición. La pregunta clave es cuánto tiempo más tendrán que invertir en tecnología de motores de combustión interna en lugar de centrarse por completo en la electrificación. 

En este escenario de incertidumbre, caída de la demanda y pérdida de competitividad, se está observando una reducción de los márgenes y un aumento de los retrasos en los pagos y de las insolvencias en los principales mercados. En Alemania, los fabricantes están aplicando importantes medidas de recorte de costes, entre las que se incluyen grandes recortes de plantilla, para seguir siendo competitivos. Además, los bancos se muestran cada vez más restrictivos a la hora de conceder préstamos a los proveedores del sector de la automoción.

Las empresas europeas se enfrentan a importantes retos que amenazan el dinamismo de este sector y están lastrando su crecimiento. Tendrán que aprovechar las escasas palancas actuales de impulso de la demanda, como la bajada de los precios, los incentivos a la compra y las políticas de reducción de CO₂, para volver a pisar el acelerador.

30Jul

La ausencia de señales claras sobre la dirección futura de la política monetaria reavivó las dudas sobre el grado de compromiso del nuevo presidente de la Fed con el control de la inflación, provocando una intensa venta de bonos del Tesoro estadounidense de largo plazo.

Miguel Ángel Valero

M2 es una medida de la oferta monetaria que suma M1 (dinero en circulación más depósitos a la vista), depósitos de ahorro, menores de 100.000$, y fondos monetarios. Viene a medir el dinero que se puede gastar de una forma prácticamente inmediata, ya que está disponible con suma rapidez. Un crecimiento rápido de la M2 puede señalar mayor liquidez en el sistema, lo que a veces precede a presiones inflacionistas o burbujas de activos. 

Por eso. los bancos centrales como el BCE o la Fed monitorizan la evolución de la M2 para calibrar el impacto de sus políticas sobre tipos de interés o reducción de balances. Además, las variaciones de M2 (en términos reales o frente a PIB) se suelen utilizar como señal de fase del ciclo crediticio y de riesgo.

Pues bien, la M2 estadounidense marca máximo histórico en 23,155 billones de dólares. Más dinero circulando justo cuando la Fed se plantea subir tipos por la inflación, como ha contado Dinero Seguro. 

El problema es que el presidente de la Fed, Kevin Warsh, evita ofrecer una guía clara sobre los próximos pasos de la política monetaria y tampoco precisa si respaldaría nuevas subidas de tipos en caso de que la inflación dejara de moderarse. En su argumentación, sostiene que el reciente repunte de las rentabilidades de mercado ya está contribuyendo a endurecer las condiciones financieras, reduciendo así la urgencia de actuar. Los inversores no tardaron en expresar su descontento, reduciendo exposición a la renta variable, la renta fija y el dólar. En el mercado de bonos, las ventas se concentraron especialmente en los tramos largos de la curva, impulsando la rentabilidad exigida al bono a 30 años hasta niveles no vistos en casi dos décadas y poniendo de manifiesto las dudas existentes sobre la capacidad de la Fed para anclar las expectativas de inflación a largo plazo.

El mercado recibió con frialdad el escueto estilo de comunicación de Kevin Warsh tras la decisión de la Reserva Federal de mantener los tipos sin cambios. La ausencia de señales claras sobre la dirección futura de la política monetaria reavivó las dudas sobre el grado de compromiso del nuevo presidente con el control de la inflación, provocando una intensa venta de bonos del Tesoro estadounidense de largo plazo.

Crédito y Caución: la energía y la caída de las importaciones lastran al comercio global

Se espera que el crecimiento del comercio mundial se ralentice en 2026, tras un 2025 más sólido de lo previsto, impulsado por la anticipación de los aranceles y la fuerte demanda de productos relacionados con la IA, especialmente procedente de Asia. Tal y como recoge el Economic Outlook de Crédito y Caución, el aumento de los precios de la energía, la menor demanda de importaciones y la continua incertidumbre en materia de política comercial situarán el crecimiento del comercio por debajo del 2 % en 2026, frente al 4,6 % del año anterior.

En 2025, se registró un robusto crecimiento del comercio de bienes relacionados con la IA, por encima del 35 %, lo que benefició a sectores como la electrónica, los productos farmacéuticos y químicos y la maquinaria, entre otros. Aunque se prevé que la inversión en infraestructuras de IA siga siendo dinámica este año, el conflicto en Oriente Medio empieza a tener ya consecuencias en la evolución del comercio mundial.

El cierre del estrecho de Ormuz ha provocado un aumento de los precios de las materias primas que no se registraba desde 2022. Las relacionadas con el sector alimentario subieron un 3 % en marzo con respecto al mes anterior y se espera que los índices de precios de los alimentos aumenten a lo largo del horizonte de previsión, aunque sea de forma marginal. Todo ello ha desencadenado una escalada inflacionista que afecta al poder adquisitivo de los consumidores. La inflación general de EEUU subió en mayo hasta el 4,2 % interanual, frente al 2,4 % de enero, y la inflación de la zona del euro lo hizo hasta el 3,2 %, frente al 1,7 % de enero. Además, la crisis energética ha reducido el volumen total de importaciones de los países importadores de energía, que disminuyen a medida que el mercado se adapta al aumento de los precios.

En la zona euro, las perspectivas comerciales también son débiles. El informe de la aseguradora de Crédito prevé un descenso de las exportaciones del 0,2 % en 2026. Además, se prevé que los exportadores pierdan cuota de mercado en el sector de bienes, lo que refleja una presencia limitada en sectores relacionados con la IA, de rápido crecimiento y con un intenso volumen comercial. El fuerte turismo internacional y los servicios comerciales transfronterizos suponen una gran ventaja para España y Francia, mientras que la economía alemana, orientada a la industria manufacturera, se enfrenta a unos costes de los insumos estructuralmente más elevados, lo que mantiene a su sector manufacturero bajo una intensa presión.

La duración del conflicto, con un débil alto el fuego, marcará la evolución del comercio a nivel global. Aunque el escenario base de Crédito y Caución parte de una reapertura gradual del estrecho y de una mayor relajación de los precios de la energía, los riesgos a la baja para las perspectivas siguen siendo elevados.

Ebury: la Fed es más cauta pero no cambia el ru

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, explica que la decisión de la Fed de mantener los tipos de interés sin cambios, ampliamente esperada por el mercado; “refleja la voluntad de seguir evaluando la evolución de la economía y de la inflación antes de realizar nuevos movimientos. Aunque algunos miembros del comité mostraron una postura más restrictiva, el mensaje principal es que la Fed considera que las condiciones actuales no justifican todavía una modificación de la política monetaria”.

La Fed reconoce que la economía estadounidense continúa mostrando una notable resiliencia, especialmente en el mercado laboral, mientras que las presiones inflacionistas, aunque más moderadas que en meses anteriores, siguen situándose por encima del objetivo del 2%. “Este escenario permite a la Fed adoptar una posición de espera, observando si la desaceleración de la inflación se consolida sin necesidad de endurecer aún más las condiciones financieras” señalan los analistas de Ebury.

La decisión transmite un mensaje de cautela más que de cambio de rumbo. La Fed evita comprometerse con futuras bajadas de tipos y mantiene abiertas todas las opciones para las próximas reuniones, dependiendo de la evolución de los datos macroeconómicos. Esta postura refuerza la idea de que el proceso de normalización monetaria será gradual y dependerá estrictamente de la trayectoria de la inflación y del crecimiento económico.

En consecuencia, “el escenario central sigue siendo el de unos tipos estables durante los próximos meses, con una elevada dependencia de los datos económicos. Para los mercados financieros y para el dólar, este mensaje supone una señal de continuidad y estabilidad, aunque la incertidumbre sobre el calendario de futuros movimientos continuará condicionando las expectativas de inversores y empresas”.

UBS: la renta fija de calidad asegura ingresos atractivos

La Reserva Federal mantuvo los tipos de interés sin cambios y se abstuvo de ofrecer demasiadas indicaciones sobre el futuro. "Sin embargo, los inversores interpretaron el resultado de forma dovish, lo cual es más coherente con nuestra visión de que la política monetaria se mantendrá sin cambios este año. Seguimos atentos a posibles cambios a más largo plazo en la forma en que la Fed comunica su política y gestiona su balance", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Los cambios específicos aún están por verse, y seguimos recomendando que los inversores mantengan asignaciones suficientes a renta fija de calidad dentro de sus carteras. Creemos que los rendimientos actuales ofrecen una oportunidad para asegurar ingresos atractivos, particularmente en bonos de calidad con vencimientos cortos y medios. Una exposición selectiva a segmentos del mercado de bonos con mayor rendimiento, como los mercados emergentes y el high yield, también puede ayudar a los inversores a construir unos ingresos de cartera más diversificados".

Eastspring: ralentización del crecimiento global por la guerra en Oriente Medio

Los analistas de la gestora de activos  Eastspring Investments esperan una ralentización del crecimiento global desde el 3,5% hasta el 3% a causa de la subida de precios del petróleo provocada por la guerra en Oriente Medio. Y habrá una mayor dispersión del crecimiento por países y sectores, dado el enorme gasto de capital en IA por parte de las grandes tecnológicas de EEUU. En Asia se esperan crecimientos superiores, lo que provoca que la inflación continúe en niveles elevados, con la excepción de China, afectada por la debilidad de su demanda interna. La política monetaria se endurecerá con subidas generalizadas de tipos, tanto en EEUU como en los países asiáticos, con la excepción de nuevo de China. Y en las divisas, los diferenciales del tramo corto de la curva de tipos empiezan a dejar de apoyar al dólar USA, mientras que sigue la divergencia entre las divisas asiáticas.

Eastspring Investments también menciona los principales riesgos para los mercados. En EEUU, la inflación y el crecimiento salarial, junto al enorme gasto de capital en infraestructuras de la IA. Otros riesgos son la recuperación del mercado laboral en EEUU que podría impulsar el crecimiento sin que aumenten  los salarios. Y por último, la inestabilidad geopolítica. 

La política monetaria ha pasado de una fase de relajación a otra de endurecimiento selectivo. Los analistas de la gestora asiática esperan que la Fed suba el tipo de los fondos federales en 25 puntos básicos (pb) en su reunión de septiembre u octubre, sobre la base de que el crecimiento esperado del empleo en EEUU seguirá siendo sólido, y la inflación subyacente seguirá siendo persistente. La debilidad en cualquiera de estos dos factores pondría en cuestión dichas previsiones. 

En ausencia de sorpresas negativas en empleo e inflación subyacente, se considera que los rendimientos de los bonos del Tesoro de EEUU necesitan que el nuevo presidente de la Fed, Warsh, cumpla con su retórica agresiva sobre la inflación para mantener las caídas en retornos. En Asia, es probable que se produzcan subidas de tipos allí donde la inflación, la presión cambiaria, o los balances externos, estén más tensionados. Es probable que los tipos oficiales suban en Indonesia, India, Corea, Filipinas y Taiwán.

Sigue sin vislumbrarse una solución duradera al conflicto entre Irán y Estados Unidos. Es probable que los alto el fuego sigan siendo frágiles en un futuro próximo. Por lo tanto, hay que seguir vigilando la posibilidad de que surjan tensiones derivadas de las relaciones entre China y Taiwán relativas al Estrecho, así como de las disputas entre China y Filipinas sobre los límites de las aguas territoriales.

29Jul

Gescooperativo recuerda que la principal enseñanza que deja la historia de los mercados es que las inversiones de largo plazo rara vez deberían depender del calendario: "En inversión, descansar no significa salirse del mercado; significa confiar en una estrategia bien construida".

Miguel Ángel Valero

Es más que evidente que la evolución del Euribor a 12 meses, índice usado para calcular el interés de las hipotecas variables, depende en gran medida del desarrollo del conflicto que azota Oriente Medio.Cuando EEUU e Irán se dedican a bombardear la zona, esta referencia tiende al alza. Y cuando pactan unos días o semanas de tregua, su valor se estabiliza o se reduce, como ocurrió en junio.Tras la reanudación de los bombardeos, pues, es fácil adivinar cuál ha sido el comportamiento de este índice hipotecario en las últimas semanas. Según los analistas del comparador financiero HelpMyCash.com, el Euribor ha subido en julio y acabará el mes con un valor cercano al 2,85%, ligeramente superior al de junio (2,798%). 

En consecuencia, las hipotecas variables que vayan a revisarse próximamente sufrirán un encarecimiento de más de 740€ de media al año. El analista hipotecario del comparador, Miquel Riera, explica que el valor de julio de 2026 (2,85%; aproximadamente) será sensiblemente superior al del mismo mes del año pasado (2,079%). Para una hipoteca variable media de 150.000€ a 25 años con un tipo de Euribor más 1% y revisión anual, eso supondrá pasar de pagar unas cuotas de 717€ mensuales a abonar unos 779 al mes: unos 62 más al mes y más de 740 más al año.

Las hipotecas variables que vayan a actualizarse próximamente con una revisión semestral también se encarecerán, dado que el valor del Euribor hace seis meses era del 2,245% (enero de 2026). Si se hace el cálculo con el ejemplo anterior, las cuotas subirán de 730 a 779€: unos 49 más al mes y algo más de 290 más al semestre.

Pero ¿qué tiene que ver el Euribor con el conflicto en Oriente Medio? Más de lo que parece. Miquel Riera explica que el precio del petróleo se dispara cada vez que hay un bombardeo en Oriente Medio, dado que los países de la zona son productores de crudo. Si se encarecen el combustible y la energía, sube también la inflación, lo que obliga al Banco Central Europeo (BCE) a incrementar sus tipos de interés para contener el coste de la vida en la Eurozona. “El euríbor representa el interés medio al que los principales bancos de la Eurozona se prestan dinero entre ellos. Por lo tanto, cuando se espera una subida de tipos por parte del BCE, este índice se adelanta y tiende al alza”. subraya. Su incremento en julio responde a las expectativas de los mercados financieros, que esperan que el BCE incrementará tipos en septiembre y, quizás, otra vez más antes de que termine el año.

¿El Euribor superará el 3%? Si Irán y EEUU pactan otra tregua antes de que termine el verano y alcanzan finalmente un acuerdo de paz, es probable que la inflación se modere y que no haya nuevas subidas de tipos por parte del BCE. En ese escenario optimista, el Euribor podría bajar y situarse en torno al 2,6%. En cambio, si esa tregua llega después de septiembre, tras una más que probable subida de tipos por parte del BCE, es probable que el índice se estanque alrededor del 2,8% hasta diciembre, según HelpMyCash. Y si no se alcanza un acuerdo de paz antes de que acabe el año, el Euribor alcanzará o incluso superará el 3% para finales del 2026, dado que la situación obligaría al BCE a incrementar sus intereses otra vez.

Ante este futuro incierto, Miquel Riera aconseja prudencia a los hipotecados a tipo variable: “Es fundamental que cada titular calcule si sería capaz pagar las cuotas con un Euribor al 3% o más. Y si cree que podría tener dificultades, es recomendable que pida cita a su oficina bancaria para explorar soluciones en caso de que se produzca el peor de los escenarios”.

Gescooperativo: el verano no es tiempo de mudanza en inversión

Cada verano vuelve a ponerse el foco en el comportamiento de los mercados durante agosto, un mes al que suele asociarse una mayor sensibilidad en los mercados, aunque la historia invita a mantener la confianza en las estrategias de inversión de largo plazo. La menor actividad de los mercados, el recuerdo de algunos episodios de elevada volatilidad y la ausencia de muchos inversores alimentan esa percepción. Sin embargo, la evidencia histórica dibuja un escenario bastante diferente, en el que los acontecimientos macroeconómicos y geopolíticos han tenido un impacto mayor que la estacionalidad del verano. 

Gescooperativo, la sociedad gestora de fondos de inversión del Grupo Caja Rural, dentro de su iniciativa de fomentar la cultura financiera y ayudar a los inversores a tomar decisiones más racionales, ha analizado qué ha ocurrido históricamente en los mercados durante el mes de agosto. Y la principal conclusión a la que llega desmonta el mito de que el verano, y especialmente agosto, constituye, por sí mismo, una razón para modificar una estrategia de inversión bien diseñada. 

Agosto suele registrar menores volúmenes de negociación en muchos mercados desarrollados debido al periodo vacacional. Eso hace que la variabilidad en el comportamiento de los mercados en los meses de agosto sea muy elevada y, por lo tanto, que la capacidad predictiva de esa estacionalidad se quede más limitada. La razón para que agosto mantenga esa fama de mes complicado tiene menos que ver con la rentabilidad que con el funcionamiento del propio mercado. 

"No es que agosto sea un mes especialmente negativo; lo que ocurre es que, al haber menos volumen de negociación, cualquier noticia puede tener una trascendencia mayor lo habitual", explican los expertos de Gescooperativo. "Una cosa es que exista una mayor sensibilidad a episodios puntuales de volatilidad y otra muy distinta asumir que agosto es un mes negativo para las Bolsas", añaden.

Es cierto que algunos de los sobresaltos bursátiles más recordados ocurrieron precisamente durante el mes de agosto. La rebaja de la calificación crediticia de EEUU en 2011 o las turbulencias provocadas por la devaluación del yuan chino en 2015 contribuyeron a consolidar la percepción de que agosto es un mes especialmente delicado. Ahora bien, convertir esos episodios excepcionales en una regla general para basar una decisión de salir del mercado en este mes, supone en sí misma un riesgo mucho mayor. Por ejemplo, agosto de 2020 fue especialmente positivo para los mercados bursátiles. Para el S&P 500 fue uno de los meses mejores del año con una subida del 7,19%, el Nasdaq avanzó el 9,7% y el Euro Stoxx 50 alrededor del 3,2%, lo que demuestra que agosto no necesariamente responde a la percepción de mes adverso para la renta variable.

Precisamente, ese sesgo de percepción es lo que explica algunos de los errores que muchos ahorradores cometen antes de marcharse de vacaciones. El primero consiste en vender posiciones "por si pasa algo". Desde un punto de vista emocional, puede parecer una decisión tranquilizadora, pero financieramente rara vez estjustificada. "Si nuestras circunstancias personales no han cambiado, tampoco debería hacerlo nuestra estrategia de inversión", señalan los expertos. "Seguimos teniendo el mismo horizonte temporal, las mismas necesidades y los mismos objetivos; las vacaciones no modifican ninguno de esos elementos".

Otro comportamiento habitual consiste en retrasar nuevas inversiones esperando una hipotética caída de los mercados durante agosto. En realidad, supone intentar anticipar el mejor momento para entrar en bolsa, una tarea extraordinariamente difícil incluso para los gestores profesionales. "El 'timing' es un factor del que el inversor minorista debería intentar alejarse. Ni siquiera los mejores gestores del mundo son capaces de identificar sistemáticamente el mejor momento para invertir", explican los especialistas de Gescooperativo.

A ello se suma la tentación de consultar la evolución de la cartera varias veces al día desde el lugar de vacaciones. “Estar informado siempre resulta positivo, pero convertir el descanso en un seguimiento permanente de los mercados suele favorecer decisiones impulsivas basadas en movimientos de corto plazo”, añaden. Por tanto, si durante las vacaciones las Bolsas sufren una corrección, la respuesta que deberían adoptar los inversores dependería sobre todo del trabajo realizado antes de invertir. “Si la cartera está correctamente diversificada y adaptada al horizonte temporal y al perfil de riesgo del inversor, una corrección puntual no debería obligar a tomar decisiones precipitadas. Además, conviene distinguir entre una caída provocada por un acontecimiento puntual y un cambio estructural en las perspectivas económicas o empresariales. Esa valoración requiere un análisis profesional y difícilmente puede hacerse observando únicamente la evolución diaria de los mercados”, explican los expertos.

Por ese motivo, desde la gestora de las Cajas Rurales consideran que revisar la cartera antes de las vacaciones solo tiene sentido cuando han cambiado las circunstancias personales del inversor o si este desea comprobar, junto con su asesor financiero, que la estrategia continúa alineada con sus objetivos. “Lo que no debería hacerse es modificar una cartera simplemente porque el calendario marque la llegada de agosto”, insisten los expertos.

Al final, la principal enseñanza que deja la historia de los mercados es que las inversiones de largo plazo rara vez deberían depender del calendario. Las vacaciones duran unas semanas; una estrategia de inversión puede acompañar al ahorrador durante décadas. Por eso, como resumen los especialistas de Gescooperativo: "En inversión, descansar no significa salirse del mercado; significa confiar en una estrategia bien construida".

La confianza del consumidor en EEUU y las apuestas se desploman

Mientras, en EEUU la confianza de los consumidores se deterioró en julio. El indicador elaborado por la Conference Board retrocedió hasta 90,8 desde el 92,2 correspondiente a junio. El mercado esperaba 92,3. Por componentes, la lectura de la situación actual cayó hasta niveles de 114,9 frente al 118,5 previo, mientras que el índice de expectativas se mantuvo estable en 74,7. La confianza del consumidor americano se resfría en el peor momento. Las familias ven el mercado laboral cada vez más flojo, y eso siempre acaba en la misma película: menos gasto.

Este dato se enlaza con otro: los ingresos de juego del Strip de Las Vegas caen por primera vez en cinco meses. Las Vegas es un termómetro estupendo del bolsillo americano. Cuando la gente tiene miedo, lo primero que recorta es lo prescindible: el casino, el show, la copa cara. Por eso este dato escuece. En junio, el dinero que se quedó el casino tras pagar a los ganadores cayó un 1,4% interanual en el Strip, hasta 754,7 millones$. Rompe cuatro meses seguidos de subidas. El conjunto de Nevada aún sube un 0,8%, hasta 1.340 millones. Ahora el matiz que lo cambia todo. El batacazo lo explica el baccarat, el juego de los grandes apostadores asiáticos, que se hundió un 22,4% hasta 610,7 millones. Un analista de JP Morgan apunta a que el Mundial de fútbol se llevó a esos grandes apostadores. Sin baccarat, el Strip habría subido un 2,1%. Susto más que sangría: el trimestre entero aún cierra un 5,9% arriba. Pero para MGM y el sector de ocio, la clave es si esto es un bache puntual del Mundial o el ciudadano norteamericano ya ha empezado a cerrar la cartera. Si el gasto discrecional flojea de verdad, casinos, hoteles y aerolíneas son los primeros en notarlo. Por tanto, atención.

Países Bajos: las empresas esperan un aumento de las insolvencias a corto plazo

En Países Bajos, las empresas muestran una mayor dependencia del crédito comercial que la media de Europa Central, a pesar de estar sufriendo retrasos en los pagos que impactan en el flujo de caja. Según el Barómetro de Prácticas de Pago en Países Bajos de Crédito y Caución, casi tres cuartas partes de las ventas B2B se realizan a crédito, lo que supone más de 20 puntos por encima de la media de la región. Siete de cada diez proveedores señalan retrasos por parte de sus clientes y una quinta parte de las facturas está vencida. Muchos clientes alargan los plazos de pago, trasladando sus necesidades de financiación a corto plazo a los proveedores.

Sobre la base del escenario actual, el 19% de las compañías prevé un aumento de las insolvencias a corto plazo y el 60% apunta a que el nivel de impagos se mantendrá elevado si el crecimiento económico sigue siendo moderado, las condiciones de financiación continúan siendo restrictivas y las tensiones geopolíticas siguen perturbando los flujos comerciales. La preocupación es mayor entre las empresas orientadas a la exportación, donde la menor demanda mundial y la incertidumbre en torno al comercio global podrían aumentar rápidamente el riesgo de dificultades financieras. 

La exposición al riesgo de crédito varía según los sectores. El comercio mayorista, las pymes y algunos segmentos del sector servicios se ven especialmente afectados debido a que los márgenes son ajustados y la liquidez es escasa. Muchas de estas empresas suelen enfrentarse a mayores pérdidas por impagos, a veces superiores al 5 %.

El tamaño del tejido productivo de Países Bajos refleja su capacidad de resistencia frente al riesgo de impago. Los grandes fabricantes parecen estar mejor protegidos y alegan su capacidad para fijar precios, la diversificación de sus fuentes de ingresos y la solidez de sus balances como razones por las que no prevén alteraciones importantes en sus márgenes. Otras empresas, en particular las pymes con una elevada exposición a los mercados globales, márgenes más ajustados o reservas financieras limitadas, prevén seguir enfrentándose a una situación de fragilidad.

Los retrasos en los pagos generan una reducción del margen de liquidez en el 23 % de los casos, una menor flexibilidad financiera en el 17 % y mayores necesidades de financiación en el 15 %.
Las empresas neerlandesas suelen combinar el control interno del crédito con la gestión externalizada del riesgo de crédito, incluido el seguro de crédito, ya que aseguran que esta combinación de herramientas les ayuda a gestionar de forma más eficaz el comportamiento impredecible de los pagos B2B en el actual entorno económico y comercial inestable.

De cara al futuro, el comportamiento de los pagos B2B en Países Bajos vendrá determinado cada vez más por factores económicos y geopolíticos externos. La elevada dependencia del crédito comercial implica que cualquier presión sobre la liquidez de los clientes se transmite rápidamente a lo largo de la cadena de suministro. Entre sus principales preocupaciones se encuentran también la evolución de la inflación, que puede repercutir en un menor margen comercial, y los cambios normativos.

Ebury: escenario optimista para las divisas latinoamericanas

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, contempla un escenario optimista para las divisas latinoamericanas pese al impacto de las tensiones geopolíticas globales. Mantiene una visión constructiva con respecto a la mayoría de las monedas latinoamericanas, apoyándose en el giro político hacia la derecha que se ha producido en la región, las elevadas tasas de interés reales en varios de sus países y unos precios de las materias primas persistentemente elevados.

Según el Latam FX Outlook, las divisas latinoamericanas mantienen un potencial de apreciación relevante, aunque el entorno sigue marcado por importantes focos de incertidumbre. Entre los principales riesgos señalados por la compañía destaca un endurecimiento sorpresivo de la política monetaria de la Reserva Federal, un retroceso brusco en los precios de las materias primas o la incapacidad política de los nuevos gobiernos de derecha de implementar medidas de consolidación fiscal ambiciosas. 

Ebury subraya diversos factores internos que podrían afectar la evolución de las monedas de la región:

  • Real brasileño: la economía está sorteando bien el shock externo gracias a los esfuerzos fiscales, aunque la atención del mercado se dirige ahora a las elecciones presidenciales de octubre, donde la subida en las encuestas del candidato Lula genera dudas sobre la consolidación fiscal a largo plazo.
  • Peso chileno: ha sido una de las monedas más afectadas por su alta exposición al shock energético y unos datos macroeconómicos más débiles. No obstante, los altos precios del cobre siguen siendo un factor estructural de apoyo y no contemplan recortes inmediatos de tipos por parte del Banco Central de Chile.
  • Peso colombiano: se consolida como la divisa más destacada de la región tras la victoria electoral de Abelardo de la Espriella, el repunte de los precios del petróleo y el agresivo ciclo de subidas por parte del Banco de la República. Ebury advierte, no obstante, que este rally podría estar sobreextendido ante los retos de la consolidación fiscal.
  • Peso mexicano: a pesar de la incertidumbre en torno a la renegociación del T- MEC, el inicio de las conversaciones envía una señal constructiva. Ebury espera un acuerdo reformado que propiciará ganancias moderadas para el peso mexicano, impulsado por la fortaleza de la economía estadounidense, las remesas y la tendencia al nearshoring.
  • Sol peruano: la victoria de Keiko Fujimori ha disipado los riesgos de mayor intervencionismo estatal, allanando el camino para reformas que fortalecerán los fundamentos macroeconómicos de Perú. Apoyado por un crecimiento sólido y los altos precios del cobre, Ebury mantiene una visión constructiva con respecto al sol, pero con riesgos como El Niño.
22Jul

El presidente de EEUU ya ha fijado agosto de 2028 como fecha límite para que los fabricantes de medicamentos genéricos trasladen su producción a EEUU si quieren evitar un arancel del 100% sobre las importaciones.

Miguel Ángel Valero

Los ataques iraníes sobre bases estadounidenses han provocado víctimas mortales y han incrementado la presión militar sobre infraestructuras civiles en Kuwait. Al mismo tiempo, EEUU ha ampliado sus operaciones contra infraestructuras de comunicaciones. El petróleo encadena su cuarta sesión consecutiva de avances, impulsado por el recrudecimiento de las tensiones geopolíticas después de que el presidente Trump rebajara las expectativas de una negociación inminente con Irán y amenazara con ampliar el alcance de los ataques. Advirtió de represalias si los rebeldes hutíes respaldados por Teherán interrumpen el tráfico marítimo en el mar Rojo y reiteró la posibilidad de actuar contra la zona de Montaña Pickaxe, una instalación presuntamente vinculada al programa nuclear iraní.

Este escenario está impulsando nuevamente al alza los precios de la energía. El Brent ya supera los 90$ por barril y, lo que resulta especialmente preocupante para Europa, el precio del gas se aproxima a los máximos registrados en marzo, superando los 60 €/MWh justo antes de la reunión del 23 de julio del Banco Central Europeo (BCE).

Pero lo que más preocupa es que Trump prepara una nueva batería de aranceles para sustituir el gravamen del 10% actual, cuya vigencia expira este viernes 24 de julio. Los nuevos gravámenes, aún pendientes de anuncio, estarían dirigidos a todos los países que, a juicio de Washington, no están haciendo lo suficiente para frenar el comercio de bienes producidos con trabajo forzoso. Para ello, la Administración se apoyará en la investigación sobre prácticas comerciales desleales de la sección 301. Trump ya recurrió a esta legislación en su primer mandato, cuando inició la guerra comercial con China, tarificando algunos productos hasta el 25%. 

En este contexto, la nueva propuesta ofrecería a la Administración una alternativa al actual arancel global del 10% aplicado bajo la Sección 122, sustituyéndolo por un mecanismo con mayor respaldo jurídico y, previsiblemente, de carácter permanente.

La iniciativa se produce después de que, la semana pasada, la Administración anunciase tasas del 25% sobre importaciones procedentes de Brasil, que han entrado en vigor el 22 de julio. Además, EEUU también comunicó la imposición de aranceles del 50% sobre productos canadienses –como el vino, cemento o sticks de hockey– que representan 20.000 millones$ en importaciones. 

Por otro lado, Trump ya ha fijado agosto de 2028 como fecha límite para que los fabricantes de medicamentos genéricos trasladen su producción a EEUU si quieren evitar un arancel del 100% sobre las importaciones. Además, el presidente ha advertido de que aquellos que no se adapten a esta exigencia se enfrentarán a gravámenes del 200% a partir de agosto de 2029 –una vez concluido su mandato–. Los medicamentos afectados abarcarían una amplia gama de tratamientos esenciales, desde analgésicos y antibióticos hasta anticonceptivos y fármacos para controlar el colesterol.

Entre los socios comerciales de Washington, India sería el país más perjudicado, al ser el principal proveedor de medicamentos genéricos para el mercado estadounidense. Los productos farmacéuticos se encuentran entre las tres principales exportaciones indias a EEUU y alcanzaron un valor de 10.500 millones$ durante el ejercicio 2024-2025, según datos del Ministerio de Comercio indio.

La medida busca incentivar la producción farmacéutica dentro de EEUU, aunque su puesta en funcionamiento requeriría años y fuertes inversiones. Además, podría tener efectos contraproducentes sobre el mercado: a diferencia de los fabricantes de medicamentos de marca, los productores de genéricos compiten fundamentalmente en precio. Forzar el traslado de la producción a EEUU eliminaría buena parte de la ventaja de costes de los productores extranjeros, lo que podría traducirse en precios más elevados para los consumidores o incluso la retirada de comercialización en el mercado estadounidense.

Crédito y Caución: la geopolítica genera morosidad

El 60% de las empresas españolas sufre el impacto negativo de la morosidad, según el último Estudio de Gestión del Riesgo realizado por Crédito y Caución e Iberinform. La morosidad genera pérdida de ingresos para el 48% de las empresas, incrementa los costes financieros en el 23% de los casos, y pone en riesgo la continuidad del negocio para el 8,1% de las compañías. Todo ello supone un freno en la capacidad de expansión de la actividad comercial al menos para el 21% de las empresas.

El 70% de las empresas tiene que aceptar plazos de pago superiores a los deseados para poder mantener su cartera de clientes en sus operaciones B2B (entre empresas), principalmente por la falta de liquidez de sus clientes. La capacidad de los autónomos para imponer plazos de pago se reduce al 14%. En el caso de la pyme, este valor alcanza el 36% y se sitúa al 46% en la gran empresa. 

El Estudio de Gestión del Riesgo detecta diversos déficits en la gestión de la política de riesgos comerciales de las empresas. Solo el 23% de las empresas españolas ha creado comités de riesgos comerciales que permiten la revisión, aprobación y recomendación de límites en la exposición al riesgo para controlar de forma sistemática y transversal la evolución de la cartera de clientes. La existencia de unidades de riesgos sigue registrando valores muy bajos: solo el 19% de las empresas cuenta con áreas especializadas en la gestión del riesgo de crédito comercial.

Además del riesgo de crédito de sus clientes, las empresas señalan los principales retos actuales para su actividad comercial como es el la incertidumbre del entorno geopolítico (47%), el entorno económico general (39%), las cargas burocráticas y normativas (38%), los costes laborales (38%), los márgenes comerciales (32%) y las dificultados por captar nuevos clientes (27%).  Además, un 15% señala la adaptación tecnológica a la IA entre sus retos. De hecho, sólo un 2% de las empresas ya ha implementado este tipo de herramientas para la gestión del riesgo de crédito, aunque el 31% tiene planeado su implementación en el corto plazo.

UBS: el impacto de los nuevos aranceles será limitado

La administración Trump se prepara para anunciar nuevos aranceles que sustituyan a los gravámenes que están a punto de expirar, además de ampliar el uso de medidas comerciales específicas por industria y por país. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque los próximos anuncios de política comercial podrían generar volatilidad puntual, no esperamos un aumento significativo en la tasa arancelaria efectiva de EEUU y prevemos un impacto limitado en el mercado en general dentro de nuestro escenario base. El crecimiento de los beneficios empresariales sigue siendo el principal motor de las acciones globales, mientras que se espera que los rendimientos de los bonos retrocedan gradualmente a medida que se alivien las presiones inflacionarias. Dicho esto, la diversificación de la cartera sigue siendo esencial, ya que determinadas empresas o sectores podrían verse afectados de forma desproporcionada por las políticas arancelarias".

"En general, vemos un potencial alcista de en torno al 10% para las acciones globales (MSCI All Country World Index) hasta mediados de 2027, y creemos que los inversores deberían ampliar su exposición a distintas regiones para captar un abanico más amplio de oportunidades y motores de crecimiento, así como para gestionar los riesgos de valores individuales. Elevamos la calificación de la renta variable europea a Atractiva y seguimos apostando por las acciones estadounidenses y asiáticas. Prevemos un crecimiento de los beneficios globales del 21% en 2026, seguido de otro año sólido en 2027", añade.

"Mantenemos una visión constructiva sobre las acciones de mercados emergentes y favorecemos una exposición diversificada para gestionar el riesgo de concentración y aprovechar la ampliación de los motores de beneficios. Nuestras preferencias actuales incluyen China continental, Corea del Sur, India (elevada a Atractiva) y Malasia", señalan Laura Smith, analista, y Maximilian Kunkel, director de Inversiones para CEEMEA.

"Aunque los desencadenantes de la volatilidad puedan cambiar con el tiempo —desde cambios en la política de los bancos centrales hasta eventos geopolíticos—, la necesidad de contar con un enfoque de inversión sólido y adaptable se mantiene constante. En lugar de intentar predecir el futuro, los inversores pueden prepararse para una variedad de resultados construyendo carteras que sean resilientes tanto en escenarios a la baja como en escenarios base y al alza", apuntan Dirk Effenberger, responsable de Riesgo de Inversión, y Sagar Khandelwal, estratega.

"El cambio demográfico está llamado a ser una fuerza determinante para las economías y los mercados en las próximas décadas, ya que el envejecimiento de la población probablemente ralentizará el crecimiento, redefinirá la dinámica de la inflación y creará un contexto más exigente para los rendimientos de los activos a largo plazo. En cuanto a la asignación estratégica de activos, esto apunta a un entorno de rentabilidad más exigente, particularmente para las acciones y el crédito de menor calidad, mientras que los bonos soberanos enfrentan fuerzas contrapuestas entre la demanda de activos refugio y las presiones fiscales", subraya Alan Zlatar, responsable de Asignación Estratégica de Activos.

Evli sobre pondera renta variable emergente

Por su parte, en la gestora nórdica Evli sugieren que los inversores sigan sobre ponderando la renta variable en sus carteras durante los próximos 6/12 meses, ya que las condiciones continúan favoreciendo esta clase de activo: una economía resiliente, beneficios empresariales al alza y la continuidad del ciclo de inversión en IA. Por regiones, Evli sobre pondera la renta variable de mercados emergentes e infra pondera la europea, mientras mantiene una posición neutral en la estadounidense. En renta fija, la gestora nórdica prefiere los bonos corporativos frente a la deuda soberana. 

Evli también sugiere que los inversores mantengan un posicionamiento equilibrado en sus carteras para poder resistir los riesgos potenciales del entorno actual: subida de los tipos de interés, posible endurecimiento monetario y una potencial reversión del ciclo actual de IA. 

La asignación de activos de Evli para el segundo semestre de 2026 es: 

  • 1. Sobre ponderar la renta variable y recoger algunos beneficios de forma moderada. Evli mantiene una posición sobre ponderada en renta variable para el segundo semestre del año porque el entorno de mercado sigue siendo favorable y las perspectivas económicas son sólidas. A comienzos de junio, la gestora nórdica ajustó ligeramente sus posiciones, avanzando hacia una asignación equilibrada y algo más flexible, coherente con una visión positiva a largo plazo para los próximos seis a doce meses. En conclusión, “seguimos prefiriendo la renta variable frente a la renta fija, por un margen claro aunque moderado”, según el director de Fondos Sistemáticos y gestor sénior de carteras en Evli Fund Management, Peter Lindahl. 
  • 2. Mejora del entorno macroeconómico y expectativas positivas de beneficios Según Peter Lindahl, los fundamentales siguen respaldando la tendencia alcista del mercado. El entorno macroeconómico ha mejorado gracias a la recuperación del sector manufacturero y a la situación favorable de la economía estadounidense. Los beneficios empresariales del primer trimestre fueron sólidos, impulsados por temas relacionados con la IA, y las ratios de revisión de beneficios a largo plazo se sitúan muy por encima de sus medias. Este contexto se combina con un sólido ciclo de inversión de capital y un menor riesgo geopolítico, tras el acuerdo entre Estados Unidos e Irán que ha reducido las tensiones y los precios de la energía. Por ello, el experto de Evli considera que “el argumento constructivo parece intacto, no agotado”, porque el final del ciclo de inversión en IA aún no está a la vista y los factores que impulsan el ciclo alcista siguen presentes. 
  • 3. Preferencia por la renta variable de mercados emergentes frente a Europa La gestora nórdica Evli sobre pondera la renta variable de mercados emergentes por tres razones: una fuerte demanda de hardware tecnológico, valoraciones todavía moderadas y una evolución de precios relativamente sólida, lo que permite obtener exposición al tema de la IA a un precio más razonable. A 15 de junio, la exposición a renta variable de mercados emergentes había ganado un 27% en euros, el doble que el índice All-Country World. Desde mayo, Evli infra pondera la renta variable europea porque las previsiones de crecimiento se han revisado a la baja y el crecimiento de los beneficios empresariales siguió siendo débil en la primera parte del año. EEUU se mantiene neutral como ancla y centro del tema de la IA.
  • 4. Preferencia por los bonos de alto rendimiento frente a la deuda soberana Evli opta por el riesgo de crédito frente al riesgo de tipos de interés. La sobreponderación de la gestora nórdica en High Yield se explica por la resiliencia de la economía, unos fundamentales empresariales saludables y un contexto constructivo de beneficios, así como por unos niveles de rentabilidad atractivos. En deuda soberana, Evli mantiene una infraponderación porque el riesgo es asimétrico. Si una economía sólida y una inflación persistente empujaran al alza las rentabilidades a largo plazo, la exposición a duración no sería aconsejable. En conclusión, Evli prefiere asumir riesgo de crédito y se muestra reticente a asumir riesgo de tipos de interés. 
  • 5. Riesgos probables en los mercados. Peter Lindahl describe los riesgos a los que se enfrentan los mercados durante el resto de 2026: tipos de interés, endurecimiento monetario y reversión del ciclo de IA.
    • Aumento de las rentabilidades de la deuda soberana: Dada la inflación persistente en Estados Unidos y la resiliencia de la economía, la rentabilidad del bono a 10 años podría superar el 5%. Se trata de un nivel que históricamente ha pesado sobre la renta variable, en particular sobre los valores de crecimiento con múltiplos más elevados que han liderado el mercado. 
    • Endurecimiento monetario: Si la inflación persiste, los bancos centrales podrían adoptar una postura más restrictiva. 
    • Reversión del ciclo de IA: Esta sería la mayor amenaza para el ciclo actual. El inicio de una fase de mega-OPV constituye una prueba a corto plazo, porque el mercado debe absorber tres salidas a bolsa de gran tamaño con un valor combinado estimado de 4 billones$. La facilidad con la que lo haga ofrecerá información sobre el apetito de riesgo de los inversores. 
13Jul

Pese a que el conflicto perjudica sobre todo al sector del transporte y la logística, Apollo se queda con EasyJet por 6.271 millones$. Y el S&P 500 va camino de superar el récord absoluto del año 2000.

Miguel Ángel Valero

La semana está condicionada por el repunte de las tensiones geopolíticas en Oriente Medio, aunque dentro de un marco que sigue apuntando a una negociación compleja y marcada por episodios de fricción. En esta ocasión, el detonante fue el ataque a un buque gasero catarí que transitaba por el estrecho de Ormuz, un incidente que desencadenó una respuesta militar inmediata por parte de EEUU. La escalada llevó a Washington a no renovar la exención sobre las sanciones al petróleo iraní, aumentando la presión sobre Teherán en un momento especialmente sensible. La decisión afecta a un país que mantiene alrededor de 60 millones de barriles de capacidad flotante y que trataba de dar salida a parte de esa producción, principalmente en los mercados asiáticos.

Con todo esto, la estrategia de Washington continuó caracterizándose por mensajes contradictorios. Trump llegó a declarar finalizado el Memorando de Entendimiento con Irán para, horas más tarde, matizar su posición y subrayar que las operaciones militares estadounidenses no persiguen una escalada del conflicto ni la consecución de objetivos militares permanentes en la región. 

Este enfoque refleja una política de presión dosificada, condicionada por la cercanía de las elecciones legislativas de medio mandato y por el limitado margen de actuación de la Administración.

Por su parte, Irán también opera bajo importantes restricciones. Aunque los meses previos a los comicios norteamericanos representan una ventana de influencia especialmente relevante, tampoco puede permitirse un retorno al bloqueo del tráfico del estrecho mientras trata de reactivar su producción. En consecuencia, la hipótesis central sigue siendo la de una normalización gradual y no lineal, acompañada de episodios de volatilidad hasta la consecución de un acuerdo definitivo.

Crédito y Caución: transporte y logística, los sectores más afectados

Crédito y Caución ha evaluado en un informe los efectos negativos que el conflicto en Oriente Medio está provocando en el sector del transporte y la logística, uno de los más afectados por su dependencia del combustible. Por una parte, los elevados precios de la energía están impactando en la confianza de los consumidores y en su poder adquisitivo. Por otra parte, el endurecimiento monetario impulsado por la inflación mantiene los costes de financiación elevados y lastra la inversión. Esto se traduce en una menor demanda de transporte de mercancías y pasajeros este año. Por este motivo, la aseguradora de Crédito ha rebajado sus previsiones iniciales de crecimiento para el sector en 2026, en el entorno de 3,4%, al 2,5%. 

El transporte aéreo es el subsector más afectado, con una estimación de crecimiento del 1,4%, frente al 4,3% inicial. En este sentido, se prevé que los flujos de pasajeros en Oriente Medio se contraigan un 38% este año, un descenso masivo para una región que en los últimos años ha experimentado aumentos significativos, tanto en los viajes directos de entrada como en los vuelos que conectan Asia y Europa.

Por lo que se refiere a las empresas europeas, se prevé un crecimiento de la producción de apenas el 0,8%, tras un aumento del 1,5% en 2025. En Alemania y Francia se espera incluso una contracción de la producción. En el otro extremo se sitúan mercados como Grecia y España, que están obteniendo mejores resultados gracias al incremento de la demanda turística y de los servicios. 

En líneas generales, se estima que las exportaciones se mantengan prácticamente estables por el efecto de los aranceles estadounidenses, la reciente intensificación de la competencia de las exportaciones chinas y las continuas pérdidas de cuota de mercado en las exportaciones mundiales. Todos estos factores frenan la demanda de transporte, mientras que las empresas se ven afectadas por el aumento de los costes del combustible. 

El informe de Crédito y Caución contempla una subida de los precios de los servicios de transporte en los distintos segmentos. Las empresas de transporte y logística intentarán repercutir en la medida de lo posible la subida del coste del petróleo, pero su capacidad para hacerlo será limitada en un entorno macroeconómico en general poco dinámico.

A largo plazo, los mercados emergentes de Asia-Pacífico, África y Sudamérica serán los que impulsen el crecimiento mundial del transporte y la logística, especialmente países como China y la India, que ya están realizando importantes inversiones en infraestructuras y redes de transporte.

El capital privado sigue de compras

Pero el conflicto no frena la concentración de la aviación. Apollo ofrece 7,15 libras por acción para hacerse con la aerolínea británica Easyjet. El fondo estadounidense ha trasladado al consejo de administración de la aerolínea esta puja, lo que valora el 100% del capital en 5.700 millones de libras (unos 6.271 millones€). La cifra mejora en un 3,6% la que fue quinta propuesta de la gestora de fondos también estadounidense Castlelake, que llegó a convencer al órgano de decisión de la low cost el pasado fin de semana con 6,9 libras por título, valorando la empresa en 5.500 millones de libras.

El capital privado, pese a las dudas sobre su situación real, sigue captando aéreas europeas baratas: prima jugosa para el accionista y señal de valor en el sector. En ese contexto, Delta reafirma su previsión anual y promete que los billetes seguirán caros aunque el queroseno se relaje. American y United han recortado previsiones esta semana; Alaska y JetBlue directamente las han suspendido. Delta hace justo lo contrario, reafirma que 2026 va según el plan. Poniendo los números sobre la mesa, ganó 1,56$por acción ajustados, por encima de los 1,48 que esperaba Wall Street, con ingresos de 17.670 millones. El beneficio cae un 26% interanual, pero solo por la mayor factura de combustible de su historia. Lo importante es que mantiene la guía anual de 6,5 a 7,5$ dólares por acción, cuyo punto medio queda un 17% por encima del consenso. El ingreso por asiento sube un 11%, lo que se traduce en que el pasajero paga más, pero la demanda no baja. Delta ya le ha pasado al viajero el 60% de la subida del queroseno y va a por el 100%. Con el combustible relajándose y las tarifas quietas, ese margen se lo embolsa la aerolínea. Ed Bastian, primer ejecutivo de Delta Airlines, lo admite sin rodeos: los precios no bajarán pronto.

Por cierto, cuando la Bolsa y el crédito no se ponen de acuerdo, suele acertar el crédito. Los diferenciales de financiación (el equity-repo, lo que cuesta financiar una posición apalancada en Bolsa) se han ampliado. Apalancarse para comprar acciones sale más caro. Encima, los CDS (una especie de seguro contra el impago de una empresa) siguen sin relajarse pese a la subida de la Bolsa. Si todo fuera tan bien, esa cobertura contra impagos costaría menos. Podría ser la divergencia clásica de fin de ciclo, la parte más adulta del mercado, la renta fija, no se cree la euforia de la variable. "Vigila lo apalancado y lo más endeudado si el dinero se encarece. Cuando el crédito se pone nervioso antes que la bolsa, toca revisar la exposición a empresas de pequeña capitalización, capital privado, y compañías con mucha deuda", recomiendan en Zumitow.

El S&P roza el récord absoluto del año 2000

La valoración del S&P 500 medida por el CAPE de Shiller roza su récord absoluto del año 2000. Eso significa que comprar el índice a estos precios sale carísimo respecto a los beneficios de la última década. O las empresas disparan sus ganancias, o el múltiplo tiene mucho aire debajo. "Señal roja para quien compra índice hoy", avisan en Zumitow.

Bank of America recibe una avalancha de críticas: desde que su mesa de estrategia recomendó ponerse corto en Bolsa, el S&P 500, a través del ETF SPY, se ha revalorizado un 43%. La mejor prueba de que intentar cronometrar el mercado sale carísimo, el pesimista prematuro acaba pagando la fiesta. El índice sigue pegado a máximos y castiga a quien se bajó demasiado pronto.

La Bolsa parece tranquila por fuera, por lo que hay que controlar más lo que sucede debajo. El indicador Turbu-lens de UBS, que mide el riesgo de que la volatilidad estalle de golpe aunque hoy el VIX esté dormido, ha subido a 0,9, su nivel más alto desde septiembre de 2025. La volatilidad de las acciones individuales triplica la del índice. Cada valor da bandazos por su cuenta, pero el índice lo disimula porque unos suben mientras otros caen. El problema llega ahora. Wall Street espera que los beneficios crezcan un 24% este trimestre, un listón altísimo. Si las empresas fallan, hay poquísimo margen y el susto puede ser gordo. Pero UBS recomienda cubrirse valor a valor en tech, energía y financieras, no con el índice entero.

UBS solo espera una subida de tipos del BCE

Altos funcionarios del Banco Central Europeo (BCE) han señalado que las presiones inflacionistas persisten pese a la caída de los precios de la energía en las últimas semanas, lo que refuerza las expectativas de nuevas subidas de tipos. El acta de la reunión de junio del BCE recogió que los responsables de política monetaria advirtieron que "aún quedaban por materializarse nuevos efectos indirectos, lo que apunta a una mayor propagación de las presiones inflacionistas en la economía".

Sin embargo, pese al tono más duro de los últimos comentarios del BCE, "solo esperamos una subida de tipos adicional, y no un ciclo sostenido de endurecimiento monetario", señalan en UBS. "Los datos de inflación, aunque todavía no permiten dar la señal de vía libre, han evolucionado en la dirección correcta. Los precios de la energía, que han sido la principal fuente de riesgo inflacionista, se mantienen muy por debajo de sus máximos recientes. El crecimiento del PIB sigue enfrentando obstáculos, y esperamos que esto limite el alcance de las subidas de tipos del BCE", argumentan.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos siendo positivos respecto a la renta fija de calidad y preferimos asegurar rentabilidades atractivas en bonos de calidad de duración corta a media". Y añade: "Creemos que el mercado sigue exagerando el alcance probable del endurecimiento del BCE. Esperamos que la rentabilidad del Bund alemán a 2 años caiga hasta aproximadamente el 2,15% a finales de año y hasta el 2,0% en marzo de 2027, lo que ofrece a los inversores una oportunidad para asegurar ingresos atractivos antes de que las rentabilidades sigan bajando".

Ofi Invest recomienda renta variable europea

Ofi Invest cree que los activos con mayor potencial para los inversores en la segunda mitad de 2026 son la renta variable, sobre todo la europea, y el Crédito, especialmente bonos Investment Grade denominados en euros.  La renta variable de EEUU y de Japón también presentan atractivo para el inversor, pero en el primer caso, cuyas compañías son líderes en la industrialización de la IA, las valoraciones ya recogen la fuerte inversión en ésta; y en el segundo, cuyas compañías se han beneficiado de los cambios en governanza corporativa impulsados por el gobierno, el enfoque es más táctico a corto plazo, por la normalización monetaria y la volatilidad del yen.

En renta fija, para la segunda mitad de 2026 Ofi Invest AM opta por duración en deuda soberana euro y cautela en la de Estados Unidos, sobre todo en el tramo largo de la curva de tipos.

Según Christophe Herpet, CIO de Ofi Invest AM, los mercados ya han superado la prima de riesgo provocada por las tensiones geopolíticas. El precio del petróleo cayó, las perspectivas de inflación también, y ha surgido una expectativa de relajación monetaria gradual, factores que apoyaron a los activos de riesgo. Los inversores parecen descontar un escenario de normalización, con fundamentales que permanecen sólidos, pero cuyos precios ya recogen gran parte de las buenas noticias. Lo que ahora falta es “margen para la decepción”.

La visión de los expertos de Ofi Invest AM sobre la distribución de activos es ahora constructiva, apoyada en un contexto económico mundial positivo, con beneficios empresariales aumentando, y un ciclo de inversión en IA que sigue siendo un impulso poderoso para el crecimiento económico.

Los bancos centrales también están cambiando su enfoque, según Christophe Herpet. Ahora están más centrados, progresivamente, en gestionar la transición hacia esta fase de normalización, más que en combatir la inflación.  Con el foco puesto en reconciliar la estabilidad de precios, el crecimiento y la sostenibilidad de las finanzas públicas, es una señal para unos tipos de interés “más altos durante más tiempo” que en la década anterior.

Ebury: las divisas ignoran el conflicto en Oriente Medio

Las Bolsas cotizan cerca de sus máximos históricos y las divisas se mueven en rangos estrechos, sin mostrar signos claros de aversión al riesgo. Los inversores parecen haber aprendido a coger las declaraciones de Trump con pinzas, dado que cuenta con un largo historial de promesas incumplidas. Queda por ver si sus últimas aserciones responden a una estrategia de negociación o si, por el contrario, las conversaciones entre EEUU e Irán se han estancado. La ausencia de anuncios de política económica o monetaria también contribuyó a mantener esta tranquilidad.

Esta semana la atención se desplazará hacia los datos de inflación en EEUU. El martes se publicará el IPC de junio, que se espera muestre un retroceso notable por la caída de los precios de la energía. Con una Fed en proceso de ajustar sus orientaciones prospectivas y aparentemente inclinada por subir los tipos de interés, cada lectura de inflación de aquí en adelante cobrará especial relevancia. También estarán en el punto de mira la producción industrial de la zona del euro(miércoles) y el PIB mensual del Reino Unido (jueves), ambos correspondientes al mes de mayo.

  • EUR: Las actas de la reunión de junio del BCE, publicadas la semana pasada, fueron deliberadamente ambiguas respecto a los próximos pasos, lo que llevó a los operadores a reducir ligeramente la probabilidad de una nueva subida de tipos. Los buenos datos económicos recientes contrastan con la moderación de la inflación en junio, por lo que la decisión en la reunión de septiembre estará muy reñida. Aun así, el euro resistió bien la semana pasada, gracias a la mayor sensibilidad de la zona euro a la inflación importada del petróleo, que ha estrechado los diferenciales de tipos a favor del euro. Dado que las perspectivas sobre las próximas decisiones del BCE no se aclararán hasta dentro de un tiempo, esperamos que el par EUR/USD continúe moviéndose en un rango estrecho por el momento. No obstante, no puede descartarse un repunte adicional si el presidente Trump insiste en sus planes de adquirir Groenlandia, un asunto que ya impulsó al euro la semana pasada.
  • USD: Los mercados anticipan que el informe del IPC de junio, que se publicará esta semana, resultará relativamente favorable: un retroceso significativo de la inflación general y una lectura mensual moderada del 0,2 % en el componente subyacente. Mientras tanto, los mercados de renta fija están mostrando algo de nerviosismo; los rendimientos de los bonos del Tesoro a 30 años se acercan a mínimos de los últimos 20 años tras la publicación de las actas de la Fed de la semana pasada. Estas actas ofrecieron visiones contrapuestas: mientras los miembros más hawkish defendieron que podrían justificarse nuevas subidas si la inflación se mantiene elevada, otros señalaron los tipos podrían estabilizarse en torno a los niveles actuales o incluso ligeramente por debajo si la inflación se modera. Una sorpresa al alza en el dato de inflación del martes podría tener un impacto notable en el mercado de bonos y provocar un repunte temporal del dólar. Sin embargo, consideramos que, en estos momentos, el dólar no se aleja significativamente de sus niveles de equilibrio.
  • GBP: La libra esterlina sigue mostrando un mejor comportamiento que otras divisas europeas, especialmente frente al euro. Este desempeño resulta algo desconcertante, dado el elevado riesgo político en el Reino Unido. Los mercados se muestran optimistas ante la inminente toma de posesión de  Andy Burnham como primer ministro, que parece que se producirá el viernes. No obstante, Burnham ha sido ambiguo respecto a sus políticas económicas, y creemos que los mercados están subestimando los riesgos fiscales derivados de su preferencia por un mayor gasto público. Esta expansión fiscal se financiaría con una combinación de subidas de impuestos y mayor emisión de deuda. La primera prueba clave para la libra a corto plazo será el nombramiento del ministro de Hacienda, que anticipamos se anunciará en el primer día de Burnham en el cargo. Ed Miliband sigue siendo el favorito para ese puesto, un nombramiento que podría inquietar a los mercados. La designación de Yvette Cooper, en cambio, sería la opción más tranquilizadora entre las alternativas existentes. Estas noticias políticas deberían tener un mayor impacto en los mercados que cualquier otro dato económico o evento esta semana.
02Jul

La presidenta del BCE, Christine Lagarde, sugiere en el Foro de Sintra que no será necesaria una subida de tipos en la próxima reunión ya que los riesgos sobre la inflación y el crecimiento son ahora “más equilibrados”.

Miguel Ángel Valero

Según un informe de Crédito y Caución, se espera que la producción farmacéutica en Europa Occidental se contraiga un 2,7% en 2026 como consecuencia de los efectos derivados del conflicto en Oriente Medio. El sector experimentó un fuerte aumento del 14,6% en 2025, debido a una anticipación de la producción por la amenaza de nuevos aranceles. 

Pero el bloqueo del estrecho de Ormuz ha afectado al rendimiento del ámbito farmacéutico en Europa debido al aumento de los precios del petróleo y el gas, a algunas interrupciones en la cadena de suministro y al incremento de los costes de transporte. Todo ello se ha traducido directamente en mayores costes de producción y distribución de los productos farmacéuticos.

Los fabricantes de medicamentos genéricos, así como las empresas de desarrollo y fabricación por contrato, han sufrido mayores presiones financieras, ya que a menudo operan en instalaciones que consumen mucha energía y no pueden repercutir fácilmente los costes en los productos debido a la normativa europea sobre precios de los medicamentos. Por el contrario, las grandes empresas farmacéuticas tienen más capacidad para absorber mayores costes y, hasta ahora, se han visto menos afectadas. Estas compañías cuentan con carteras de productos diversificadas y un mayor poder de fijación de precios.

A nivel global, las empresas farmacéuticas y biotecnológicas disfrutan de un buen acceso a la financiación externa, lo que les ayuda a sostener los elevados costes de I+D. Sin embargo, el sector se enfrenta a una importante expiración masiva de patentes que se prolongará hasta 2030, lo que afectará al volumen de producción de muchas empresas. Según el informe de la aseguradora de crédito, se espera que la inteligencia artificial aumente la productividad en los próximos años, principalmente al apoyar la fase preclínica y la I+D en la cadena de producción.

A medio y largo plazo, el mundo desarrollado seguirá siendo una fuente importante de demanda de productos farmacéuticos, ya que el envejecimiento de la población y el aumento del sobrepeso impulsan la necesidad de productos especializados de alto valor añadido destinados a enfermedades crónicas, así como de medicamentos genéricos. 

Sin embargo, la expansión a largo plazo podría verse frenada por otros factores, como el recorte del gasto sanitario por parte de algunos gobiernos, lo que podría ocasionar un mayor control de precios. Esto podría afectar a las inversiones, dados los elevados costes que conlleva el desarrollo de nuevos medicamentos.

Por otra parte, los ADR de la biotech francesa Abivax llegaron a subir el 40% en el Nasdaq tras publicar nuevos datos de su tratamiento para colitis ulcerosa. Más del 37% de pacientes que no respondían al inicio lograron remisión clínica a los 10 meses con dosis de 50 mg.

Pero el sector farmacéutico no solo tiene problemas en Europa. Un comité de la Cámara de Representantes de EEUU abre una investigación sobre los ensayos clínicos que Merck y AbbVie realizan en China. Washington recela de la dependencia de pacientes y datos chinos en pipelines críticos. Riesgo regulatorio y geopolítico para la farma con I+D en China. Atenció a posibles retrasos de aprobaciones y al ánimo del sector.

Por otra parte,  Philip Morris consigue que la FDA de EEUU autorice por primera vez a unas bolsitas de nicotina, Zyn, a venderse como menos dañinas que el tabaco. El gigante del tabaco que quiere dejar de serlo para incrementar su diversifiación se apunta un tanto regulatorio de los gordos. La FDA concede órdenes de Producto de Tabaco de Riesgo Modificado a 20 variantes de Zyn, diez tipos en dos concentraciones, de 3 y 6 miligramos.  La autorización permite afirmar que cambiar cigarrillos por Zyn reduce el riesgo de cáncer de boca, enfermedad cardíaca, cáncer de pulmón, ictus, enfisema y bronquitis crónica. Es la primera vez que la agencia da este permiso a unas bolsitas de nicotina. Zyn pertenece a Philip Morris a través de Swedish Match.  Aunque la FDA no la aprueba como método para dejar de fumar, la luz verde regulatoria para el producto que más crece en Philip Morris proporciona munición de marketing avalada por la FDA para acelerar la transición hacia productos sin humo.

En cambio, Zimmer Biomet se desploma en Bolsa (7%) después de que Pacira BioSciences anunciara que le vende su sistema de terapia del dolor por 140 millones$. Al mercado no le gusta la compra.

Foro de Sintra: el BCE no subirá tipos en la próxima reunión

Mientras, la presidenta del BCE, Christine Lagarde, vuelve a pronunciarse en el Foro de Sintra, sugiriendo que no será necesaria una subida de tipos en la próxima reunión de este mes. La presidenta del BCE ha suavizado su discurso tras el dato favorable de inflación en la Eurozona y ha señalado que los riesgos sobre la inflación y el crecimiento son ahora “más equilibrados”. Los precios de las materias primas son ahora significativamente más bajos que los contemplados en el escenario central de sus previsiones macroeconómicas. De hecho, el precio del petróleo (70,8$/barril) está incluso por debajo del considerado en el escenario alternativo más moderado (88$/barril), mientras que el gas natural cotiza en niveles similares a los asumidos en ese supuesto. 

Las declaraciones tuvieron un impacto limitado en los mercados, que únicamente redujeron de forma marginal la probabilidad de nuevas subidas de tipos antes de final de año, sin llegar a descontar por completo un incremento adicional. Además, muchos analistas anticipan una subida adicional en la segunda mitad del año.

Por su parte, Kevin Warsh también intervino en el Foro de Sintra, con un mensaje contundente de independencia en las decisiones de la Reserva Federal, al defender que no renunciará a su compromiso con la estabilidad de precios y afirmando que “si hay gente que pensaba que toleraríamos una inflación por encima del objetivo, quedarán decepcionados”. Esta declaración supone además un claro distanciamiento respecto a las presiones a favor de una rebaja de tipos defendidas por Trump. Además, volvió a abordar su deseo de una autoridad monetaria menos comunicativa, lo que implicaría la eliminación del gráfico de puntos o 'dot plot' y la celebración de comparecencias más breves. Argumenta que un exceso de comunicación puede dificultar la toma de decisiones en un banco central.

UBS: Europa gana atractivo

Las acciones europeas cerraron junio con su mejor rentabilidad trimestral desde 2020, impulsadas por el entusiasmo en torno a la IA, la caída de los precios de la energía y la disminución de las preocupaciones sobre un ciclo de endurecimiento agresivo por parte del BCE. Los avances hacia una solución diplomática en Oriente Medio contribuyeron al repunte de junio, ayudando a calmar los temores sobre una inflación acelerada y una serie más agresiva de subidas de tipos por parte del banco central de la región. Este optimismo se mantuvo en julio, con datos que mostraron que la inflación de la Eurozona se moderó hasta el 2,8% interanual en junio, desde el 3,2% de mayo, por debajo del 3,0% esperado, mientras que la inflación subyacente descendió del 2,6% al 2,4%.

Sin embargo, el repunte se ha mantenido relativamente concentrado, con el liderazgo centrado en unas pocas áreas y varios sectores todavía rezagados respecto a máximos anteriores. "Creemos que hay margen para que el repunte se amplíe a medida que los inversores miren más allá de los líderes impulsados por la IA hacia áreas respaldadas por el crecimiento estructural, el apoyo de las políticas y unas perspectivas cíclicas más favorables. El crecimiento estructural a largo plazo y la mejora del impulso manufacturero respaldan a las industriales europeas. La estabilización de la demanda final y un posible repunte del lujo hacen atractivo al sector de consumo discrecional europeo. El respaldo fiscal y la resiliencia de los beneficios crean oportunidades selectivas en Alemania", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque mantenemos una postura neutral sobre las acciones europeas en general, los argumentos a favor de una exposición selectiva siguen siendo sólidos. Tras el sólido repunte del sector tecnológico, ahora creemos que sus perspectivas son más equilibradas, lo que se refleja en nuestra postura neutral. En cambio, favorecemos aquellas áreas donde convergen el crecimiento estructural, la resiliencia de los beneficios y la mejora cíclica, incluyendo las industriales europeas, el consumo discrecional y Alemania".

"Recomendamos mantener las inversiones mientras se mejora la diversificación en renta variable, se aseguran las atractivas rentabilidades de los bonos de calidad y se amplía la exposición a materias primas para ayudar a gestionar los riesgos geopolíticos, de shocks de oferta y de inflación", señalan Christopher Swann y Belinda Ulander, estrategas .

"Aunque los principales bancos centrales mantienen la cautela, creemos que las subidas de tipos a corto plazo son menos probables. Por ello, los inversores deberían considerar asegurar rentabilidades de bonos de alta calidad y diversificar entre activos generadores de ingresos para ganar resiliencia", apunta Matthew Carter, estratega.

01Jul

UBS cree que el endurecimiento monetario del BCE será moderado. Banca March subraya que vuelve a confirmarse que los conflictos geopolíticos no actúan necesariamente como catalizadores de caídas bursátiles. Preocupan los aranceles europeos a China, y los norteamericanos a la automoción de Europa.

Miguel Ángel Valero

A medida que Oriente Medio avanza hacia una frágil pausa en las hostilidades, el shock económico provocado por el conflicto (perturbación de las cadenas de suministro, inflación... ) ya se está extendiendo ala economía global. La pausa en las tensiones geopolíticas no es una vuelta a la normalidad. Tras más de quince semanas de conflicto, la firma del acuerdo entre EEUU e Irán anuncia un periodo de calma para Oriente Medio, en un entorno regional marcado por la fragilidad. Pero esta pausa no puede ocultar una situación clave: la duración e intensidad del conflicto, que superaron ampliamente las expectativas iniciales, han perturbado profundamente una región crucial de la economía global. El estrecho de Ormuz es un punto estratégico clave para el suministro de hidrocarburos y sus derivados. Muy pocos países – especialmente en el sudeste asiático y en la costa de África oriental – han podido evitar estas perturbaciones.

Cualquier retorno a la normalidad – si es posible – llevará tiempo. La economía mundial resiste, pero se desacelera. Hasta ahora, la economía global ha absorbido el shock, en particular gracias a la acumulación previa de existencias y a los ajustes de la demanda. Sin embargo, esta fase está llegando a su límite. Parones de producción en algunos sectores, el regreso de las presiones inflacionistas y el endurecimiento de las condiciones financieras son los primeros indicios de estas dificultades, mientras que los gobiernos disponen de muy poco margen de maniobra para apoyar la actividad económica y los ingresos.

En este contexto, Coface revisa a la baja sus previsiones de crecimiento global hasta el 2,3% para 2026 y el 2,5% para 2027, una reducción de 0,6 puntos en dos años. El cierre virtual del estrecho de Ormuz – 145 buques lo atravesaron en mayo, frente a más de 3.300 un año antes – ha perturbado el transporte global y ha vuelto a poner bajo tensión las cadenas de suministro. Las empresas ya informan de plazos de entrega más largos, aumento de costes y primeras señales de escasez, lo que las lleva a aumentar sus existencias preventivas, a costa de una mayor presión sobre la tesorería y los márgenes.

La consecuencia es que las insolvencias empresariales sigan aumentando este año (+6 % a nivel mundial) , con incrementos especialmente pronunciados en países como EEUU, Francia y Japón. El shock es global, pero su intensidad varía considerablemente según la región:

  • Oriente Medio: los estados del Golfo han sido los más afectados, con fuertes contracciones debido a su dependencia del estrecho.
  • Europa : el aumento de los precios de la energía y la incertidumbre prolongada pesan sobre la demanda interna, con un crecimiento de solo 0,7 % previsto para la zona euro.
  • EEUU: la inflación repunta (del 2,4% en febrero al 4,2% en mayo), reduciendo el poder adquisitivo y el consumo de los hogares con bajos ingresos.
  • Asia: situación desigual; algunos sectores siguen muy dinámicos (exportaciones de semiconductores de Corea del Sur +153 % desde principios de año), mientras que otros sufren la presión sobre los márgenes.
  • Países emergentes : especialmente en América Latina, el shock se traduce en un repunte de la inflación y políticas monetarias más restrictivas, como enBrasil, donde el tipo de interés clave se sitúa en 14,5 %.

“La pausa en las hostilidades en Oriente Medio es una buena noticia, pero no puede ocultar la cuestión clave: las perturbaciones seguirán lastrando la actividad empresarial, los ingresos y el empleo. Un total sin precedentes de 41 revisiones a la baja sectoriales y 19 de revisiones de países subraya el impacto global de un conflicto cuyas consecuencias sobre los flujos comerciales y la rentabilidad empresarial seguirán pesando considerablemente en los próximos meses", declara Jean-Christophe Caffet, economista jefe de Coface .

A pesar de este contexto, España continúa  consolidándose entre las economías más resilientes de Europa y del mundo, con una previsión de crecimiento del 2,3% para 2026 y del 1,9% para 2027, según el nuevo ‘Coface Risk Review’.Si bien las estimaciones se han ajustado en dos décimas desde el inicio de año, España sigue muy por encima del crecimiento previsto en 2026 para las economías avanzadas (1,4%), la Unión Europea (1%), la zona euro (0,7%), EEUU (1,9%) y nuestros pares europeos, como Alemania (0,4 %), Reino Unido(0,7 %), Francia (0,6%) o Italia (0,5%).

 El 34% de las empresas de Alemania espera un aumento de las insolvencias

Por su parte, Crédito y Caución acaba de publicar el Barómetro de Prácticas de Pago para Alemania, en el que han participado más de 200 empresas de sectores como la industria, la construcción o los servicios. El estudio refleja la preocupación de las compañías por el retraso en el cobro de las facturas, lo que está provocando un descenso en el volumen de las operaciones que se realizan a crédito, muy por debajo de la media de Europa Occidental. En Alemania el 35% de las ventas B2B se realizan a crédito, frente al 52% regional.

El 87% de las empresas alemanas asegura sufrir retrasos en los pagos, frente al 77% a nivel regional, y la morosidad se sitúa cerca del 5% del total de las facturas B2B. En este contexto, las compañías se muestran pesimistas con respecto a la evolución de las insolvencias para los próximos meses. El 38% prevé que aumentarán y el 52% cree que se mantendrán en un nivel elevado.

Los problemas de liquidez de los clientes son la principal causa de los retrasos en los pagos (50%). En cuanto a sus efectos, destacan la reducción del margen de liquidez (43%) y las dificultades para planificar el flujo de caja (29%).

La imprevisibilidad del comercio mundial afecta con mayor gravedad a las empresas alemanas debido a su exposición a los mercados internacionales y a la complejidad de sus cadenas de suministro. Además, las compañías muestran preocupación por la situación económica del país, a lo que se suman el aumento de los costes energéticos y la incertidumbre relacionada con el conflicto en Oriente Medio, que amenazan las ya frágiles perspectivas de crecimiento de Alemania, especialmente si los precios de la energía se mantienen elevados durante más tiempo.

En conjunto, estos factores intensifican las tensiones de liquidez y reducen la capacidad de las empresas para absorber nuevas perturbaciones. Una de cada cuatro compañías alemanas encuestadas afirma utilizar un seguro de crédito. Cuando aumentan los retrasos en los pagos, crece la incertidumbre económica y los proveedores absorben la mayor parte del riesgo, por lo que el seguro de crédito contribuye a que este modelo sea más resistente.

UBS: el endurecimiento monetario del BCE será moderado

El Banco Central Europeo permanece alerta ante el riesgo de que el shock energético provocado por la guerra de Irán pueda trasladarse aún a los precios de consumo, a pesar de los avances hacia un acuerdo diplomático y de un retorno de los precios del petróleo a niveles cercanos a los previos al conflicto. En su intervención en el Foro de Sintra, el economista jefe del BCE, Philip Lane, afirmó que los responsables de política monetaria necesitan evaluar cómo "cuatro meses de subidas en los costes energéticos se filtran en la inflación de los alimentos y en la de los servicios". El presidente del Bundesbank, Joachim Nagel, señaló que la inflación se mantendrá "significativamente por encima" del objetivo del BCE y que el shock de precios energéticos que comenzó con el conflicto en Oriente Medio "todavía sigue presente en el sistema".

Sin embargo, a pesar de estas declaraciones, también hay indicios de que cualquier nuevo endurecimiento por parte del BCE será probablemente moderado. Los últimos datos de inflación nacionales respaldan una respuesta más comedida por parte del BCE. El retroceso de los precios energéticos ha reducido la presión para un ciclo prolongado de subidas de tipos. Las señales de política monetaria y los precios de mercado apuntan más al gradualismo que a la urgencia.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos manteniendo una postura constructiva sobre la renta fija de calidad y preferimos asegurar rendimientos atractivos en bonos de calidad de duración corta a media. Aunque mantenemos una postura Neutral respecto a la renta variable de la Eurozona en general, seguimos viendo oportunidades en áreas concretas que se benefician de tendencias globales seculares, entre ellas industriales y consumo discrecional".

"Los inversores deben comprender los costes de oportunidad que implica asignar capital a materias primas y estar dispuestos a tolerar, en determinados momentos, periodos prolongados de rentabilidad inferior. Mantener la disciplina de rebalanceo puede resultar difícil debido a sesgos de comportamiento y a consideraciones fiscales. Además, la exposición ya existente a activos diversificadores y sensibles a la inflación puede reducir el beneficio marginal de las materias primas", apuntan Ian Spencer, estratega, y Jason Draho, responsable de Asignación de Activos para América de UBS Global Wealth Management.

La Bolsa 'pasa' de la geopolítica 

La primera mitad del año ha estado marcada por el inicio del conflicto en Irán tras los ataques de Israel y de EEUU y el siempre temido cierre del estrecho de Ormuz. A pesar de la elevada disrupción en el mercado petrolero, las economías globales han demostrado resiliencia, apoyadas principalmente por la reducción de las importaciones de China en torno a un 40% y por el incremento de la producción en EEUU, que se ha consolidado como el mayor productor mundial de crudo, alcanzando en algunos momentos los 14 millones de barriles diarios.

En este contexto, Trump ha desempeñado un papel ambivalente, terminando en una posición menos favorable que la inicial: Irán continúa reclamando el control del tránsito por el estrecho y persisten las tensiones inflacionistas, lo que dificulta su objetivo de promover un entorno de tipos de interés más bajos. Con el reciente Memorando de Entendimiento, la situación entra en una fase de impasse en la que ambas partes negocian, lo que previsiblemente podría derivar en una victoria pírrica para Trump de cara a las elecciones legislativas de noviembre.

Con estos elementos, vuelve a confirmarse que los conflictos geopolíticos no actúan necesariamente como catalizadores de caídas bursátiles. Gracias a unos resultados empresariales extraordinarios –especialmente en el sector tecnológico–, los mercados han superado rápidamente las dudas iniciales, registrando avances del 10,4% en la renta variable global durante el semestre. En el ámbito de los mercados emergentes, destacan especialmente Corea del Sur (+134%) y Taiwán (+64%), compensando el comportamiento más débil de las grandes economías como China (-15%) e India (-5,6%).

En renta fija, las presiones inflacionistas penalizaron inicialmente los activos de mayor duración; sin embargo, a medida que los precios de la energía comenzaron a normalizarse, la parte larga de las curvas recuperó estabilidad a ambos lados del Atlántico.

De cara al entorno monetario, sigue pesando el giro de los bancos centrales, con un BCE que ha continuado subiendo tipos y una Reserva Federal que mantiene un tono restrictivo. "No obstante, consideramos que este sesgo más agresivo tendrá un recorrido limitado en un escenario de progresiva normalización del tráfico en Ormuz. Por ello, seguimos identificando mayor valor en los tramos cortos de la curva", señalan en Banca March. 

La moderación en el discurso de los bancos centrales debería favorecer al oro, que ha registrado una primera mitad de año negativa (‑8%), y contribuir a una cierta debilidad del dólar, para el que los analistas de Banca March ven en un rango estimado de 1,16–1,21 EUR/USD.

"De cara a la segunda mitad del año, mantenemos una visión constructiva sobre la renta variable, apoyada en la fortaleza de los beneficios empresariales, y recomendamos aprovechar posibles correcciones vinculadas a temores sobre subidas de tipos. Nuestros sesgos sectoriales se mantienen inalterados –pequeñas compañías estadounidenses, tecnología, infraestructuras, defensa y salud–. A nivel geográfico, favorecemos mercados emergentes y EEUU, así como Alemania dentro de Europa. En definitiva, iniciamos la segunda mitad del año con una menor relevancia de las tensiones entre EEUU e Irán, mientras ganan protagonismo la evolución de la inversión en inteligencia artificial y las decisiones de los bancos centrales", añaden.

Debut de Warsh en el Foro Sintra

En su debut en el Foro de Sintra, el presidente de la Reserva Federal, Kevin Warsh, se compromete "a darle estabilidad de precios a EEUU”, y a mantener "independiente” a la Fed. Reitera su intención de reducir al máximo las proyecciones de futuro para centrarse en los escenarios posibles frente a las previsiones de subida o bajada de tipos de interés; de reducir el balance de la Fed, y de hacer comparecencias más breves y comunicados más escuetos tras las reuniones del FOMC.

Mientras, la presidenta del BCE, Christine Lagarde, cree que “los riesgos, tanto al alza para la inflación como a la baja para el crecimiento, están probablemente más equilibrados en términos generales que hace unas semanas", lo que permite restar probabilidad a más alzas de tipos. Insiste en que la subida de tipos en la última reunión del BCE "fue una decisión deliberadamente sólida. Y nada de lo observado desde entonces ha puesto en duda esta valoración”.

Más aranceles

El 1 de julio entran en vigor las medidas “encubiertas” de la Unión Europea contra el creciente flujo de importaciones procedentes de China: una tasa de 3€ por cada artículo adquirido online con un valor inferior a 150€ y una cuota arancelaria del 50% sobre el acero. Aunque ninguna de estas iniciativas menciona explícitamente a China y su aplicación se extiende a todos los socios comerciales de la UE, su impacto recaerá principalmente sobre el gigante asiático. En 2025, la Unión Europea importó cerca de 5.900 millones€ en productos low-cost, de los cuales un 90% procedía de China. 

En el caso del acero los cinco principales proveedores extracomunitarios son: Turquía, India, Corea del Sur, Vietnam y China. No obstante, la Comisión Europea contempla condiciones más favorables para aquellos países con los que mantiene acuerdos comerciales, una circunstancia que no incluye a China ni a Vietnam.

Respecto a la tasa aplicada al comercio electrónico, conviene destacar que el gravamen de 3€ se abonará por artículo y no por paquete. Así, un pedido de dos productos con un valor individual inferior a 150€ soportará un coste adicional total de 6€. Con esta medida, Bruselas persigue varios objetivos: proteger al comercio tradicional frente a la creciente competencia de las plataformas de bajo coste, obtener recursos para reforzar unos servicios aduaneros cada vez más saturados y mejorar los controles sobre este tipo de mercancías para garantizar el cumplimiento de la normativa comunitaria.

Según la propia Comisión Europea, más del 60% de estos productos presentaban algún tipo de incumplimiento de los estándares europeos (alimentos prohibidos o falta de documentación de seguridad).

Por su parte, el nuevo mecanismo sobre el acero busca reducir la dependencia de las importaciones –con el objetivo de recortar los volúmenes importados en un -47% respecto al año anterior– y elevar la utilización de la capacidad productiva de la industria europea, actualmente del 67%, hasta el 80% que persigue la Comisión. Para ello, la UE permitirá la entrada de hasta 18,3 millones de toneladas de acero libres de aranceles. Una vez superado ese umbral, las importaciones adicionales estarán sujetas a un gravamen del 50%.

Por otra parte, la patronal alemana del automóvil celebra el visto bueno al acuerdo comercial UE-EEUU, pero avisa del impacto de los aranceles. La presidenta de VDA, Hildegard Müller, recuerda que se mantienen aranceles del 15% en turismos y componentes, del 25% en camiones y un 10% adicional en autobuses. Y que el golpe es especialmente duro para los fabricantes de vehículos comerciales, como Daimler Truck, que cargan con el arancel más alto de todos. 

El acuerdo da algo de certidumbre, pero los aranceles del 15% al 25% siguen perjudicando a Volkswagen, BMW, Mercedes-Benz y, sobre todo, a Daimler Truck. Atención a los márgenes y a las perspectivas del motor europeo en el segundo semestre. 

Pero la polémica de los aranceles no cesa. Mediante un escueto comunicado de apenas 150 palabras, EEUU comunica que no renueva “en su forma actual” el gran acuerdo comercial con México y Canadá (TMEC). “Sin embargo, el Acuerdo sigue vigente a la espera de la resolución de estos temas o hasta la terminación del mismo”, precisó la Oficina Comercial de Estados Unidos (USTR, por sus siglas en inglés). Trump  quiere realizar revisiones anuales del TMEC. “EEUU continuará dialogando con México y Canadá para abordar las deficiencias del acuerdo y nuestros déficits comerciales con estos países. El Acuerdo permanece vigente hasta que se resuelvan estos asuntos o hasta su terminación". EEUU se reunirá con México la semana del 20 de julio para "una tercera ronda de negociaciones bilaterales relacionadas con la revisión conjunta del TMEC”.

12Jun

Ebury cree que el Euribor se mantendrá en los niveles actuales, aunque los mercados especulan con tres subidas del BCE en lo que queda de año. Fluye más petróleo del que se pensaba por el estrecho de Ormuz. Los costes de producción en EEUU se aceleran.

Miguel Ángel Valero

El turismo global arrancó 2026 con unas previsiones de crecimiento muy positivas, después de haberse alcanzado cifras récord de llegadas internacionales en 2025, con cerca de 1.500 millones, superando por primera vez los niveles previos a la pandemia, y un gasto estimado de 1,9 billones$ por parte de los visitantes en todo el mundo.

Sin embargo, la escalada de la crisis en Oriente Medio ha desencadenado una redistribución de los flujos de viajes, remodelando el mapa del turismo mundial destino por destino. El incremento de los costes del combustible está provocando un aumento de las tarifas aéreas, llevando a los consumidores a optar por destinos más cercanos y accesibles, lo que favorece los viajes de corta y media distancia, especialmente dentro de Europa y Asia.

Crédito y Caución trabaja sobre dos posibles escenarios, en función de la duración del conflicto. En el escenario base, se espera que la demanda turística en Europa aumente un 8% y en Asia, un 12%. En un escenario pesimista de guerra prolongada, esas cifras de crecimiento se reducirían al 3% y al 5%, respectivamente. Hay que recordar que Europa recibe el 52% de las llegadas internacionales y Asia, el 22%.

Por ahora, la situación se caracteriza mejor como una crisis de precios que como una interrupción física del suministro. El combustible para aviones es uno de los componentes de mayor coste para las aerolíneas y suele representar entre el 25% y el 30% de sus costes operativos. Por lo tanto, un fuerte aumento del precio tiene consecuencias inmediatas: compresión de los márgenes, tarifas y recargos por combustible más elevados, reducción de la cobertura de las rutas menos rentables y una mayor optimización de los factores de ocupación y del despliegue de la flota. El transporte aéreo representa aproximadamente dos tercios de los movimientos turísticos internacionales en todo el mundo.

En este sentido, lo que inicialmente parecía un riesgo geopolítico se está traduciendo en presión operativa y financiera en todo el sistema de la aviación. La resiliencia de las aerolíneas dependerá en gran medida de su solidez financiera, de sus estrategias de cobertura de combustible y de su poder de fijación de precios.

Se trata, además, de una situación que no solo afecta a la aviación, sino también al resto de la cadena de valor del turismo. Los operadores turísticos, los intermediarios de viajes, los hoteles que dependen de la demanda de larga distancia y los proveedores de transporte y servicios con elevados costes fijos se enfrentan a un entorno más complejo.

En este escenario, el análisis de la aseguradora de Crédito señala que el impacto será desigual. Así, es probable que los segmentos vinculados a los viajes de corta distancia y nacionales demuestren una mayor resiliencia, beneficiándose de la reasignación de la demanda. La situación actual no apunta a una parada brusca del turismo mundial, pero sí pone de manifiesto una vulnerabilidad estructural. Si las restricciones persisten, el sector podría enfrentarse a un periodo más prolongado de menor conectividad, precios más altos y cambios en los patrones de viaje.

De momento, los hoteles españoles facturaron un 4% más hasta abril, según el último informe de Exceltur. La ocupación aguanta y el precio medio por habitación sigue subiendo gracias a la demanda internacional, especialmente americana y del norte de Europa. El turismo es ya el primer motor de la economía española y las señales de que la temporada de verano arrancará fuerte son sólidas. Meliá Hotels, NH Hotel Group e Iberia son los valores más directamente expuestos a este ciclo.

En EEUU, Navan, la plataforma de viajes corporativos, revienta expectativas en el primer trimestre, tanto en beneficio como en ingresos. También los objetivos se sitúan  por encima del consenso de FactSet en el segundo y en el año completo.

Ebury: el Euribor se mantendrá en los niveles actuales

Diego Barnuevo, Analista de Mercados de Ebury, destaca que la reunión del BCE trajo una subida de tipos ampliamente descontada pero no esclareció del todo el camino que tomará en el futuro cercano. La atención estaba puesta principalmente en la actualización de las proyecciones económicas. La inflación, tanto general como subyacente, se revisaron varias décimas al alza en 2026 y 2027, mientras que el crecimiento se ajustó ligeramente a la baja. En su comunicado y la rueda de prensa, el banco quiso transmitir tranquilidad al señalar que está "bien posicionado" para hacer frente a la incertidumbre derivada de la guerra en Irán. En general, el tono de las comunicaciones "nos ha resultado un tanto hawkish pero, ante todo, evasivo. Lagarde reiteró el enfoque de reunión a reunión y, aunque rechazó calificar la subida de tipos como una medida preventiva aislada, tampoco confirmó si se trata del inicio de un nuevo ciclo de subidas", señala.

Aunque la guerra en Irán continúa, resulta alentadora la reciente estabilización de los precios del petróleo y su menor sensibilidad a los vaivenes de las negociaciones. También "nos parece positivo el hecho de que las expectativas de inflación a largo plazo sigan bien ancladas". Los mercados están descontando plenamente otra subida del BCE después del verano, y parcialmente una tercera. "Aunque reconocemos la posibilidad de un nuevo endurecimiento de la política monetaria del BCE este año, no consideramos ni mucho menos que esté garantizado", matiza. 

En este contexto, el Euribor a 12 meses podría estabilizarse en torno a los niveles actuales, a no ser que se produzcan avances en las negociaciones con Irán que provoquen una caída en las expectativas de tipos en la Eurozona.

Escepticismo sobre los anuncios de Trump

Trump anuncia un acuerdo con Irán, aunque queda pendiente la confirmación de la contraparte persa. Nadie se fía de Trump, que ya comentado hasta en 40 ocasiones en el pasado que la solución está cercana. El líder estadounidense volvió a dio marcha atrás (una vez más) en sus amenazas de continuar los bombardeos aéreos por tercer día consecutivo, después de haber prometido golpear a la República Islámica “muy duramente” e incluso insinuar la toma de la isla de Kharg. Y, al igual que una veleta, pocas horas después Trump pasó del tono beligerante a anunciar un acuerdo que podría concretarse ya este fin de semana: “terminamos la guerra con Irán hoy” y el pacto está “prácticamente completado”. En su necesidad de vender una victoria pírrica, aseguró además que “conseguimos todo lo que queríamos”.

El acuerdo incluiría la reapertura inmediata del estrecho de Ormuz sin peajes, el levantamiento del bloqueo naval estadounidense, un alivio de sanciones para Irán y la continuación de las negociaciones sobre el programa nuclear durante el periodo de tregua.

No obstante, la postura iraní sigue siendo ambigua. Medios del país negaban inicialmente la existencia de un acuerdo, mientras que el portavoz del Ministerio de Asuntos Exteriores afirmaba que “no se ha finalizado nada”. Sin embargo, otras fuentes recogen que funcionarios iraníes sí habían producido un acuerdo, aunque pendiente de la aprobación definitiva del líder supremo, Jamenei. 

Esto encajaría parcialmente con las declaraciones de Trump, que sostiene que dicha aprobación ya se ha producido. Pese al optimismo del presidente estadounidense, persisten importantes dudas debido a la falta de confirmación oficial por parte de Irán. No sería la primera vez que, en su afán por cerrar un acuerdo, adelanta un resultado que finalmente no se materializa. 

Ambas partes tienen incentivos para alcanzar un entendimiento más pronto que tarde, algo que el mercado ya ha descontado, con el precio del Brent cayendo por debajo de los 90 $/barril y alejándose de los 120$ vistos en los peores momentos del conflicto. 

La favorable evolución del petróleo se explica en parte por el esfuerzo de países como EEUU, que su afán por mantener controlados los precios energéticos eleva sus exportaciones hasta niveles históricos. Por el lado negativo, la extensión del conflicto se recoge ahora con mayor claridad en los futuros del petróleo con entrega en diciembre, que ahora marcan 84$/barril. 

El informe mensual de la OPEP admite que la producción del grupo siguió disminuyendo en mayo, con una caída de 177.000 barriles diarios (b/d) respecto al mes anterior, hasta situarlos en 18,8 millones de b/d. Irán registró el mayor descenso, con una caída de 546.000 b/d, debido a la presión del bloqueo estadounidense sobre su industria petrolera. Un descenso que, sin embargo, se vio en gran parte compensado por indicios de aumento de la oferta de otros productores del Golfo Pérsico, un dato que sorprende y que coincide con informes no oficiales que apuntan a que está fluyendo más petróleo a través del estrecho de Ormuz. El informe de la OPEP señala que la producción saudí aumentó en 157.000 b/d intermensual, mientras que los Emiratos Árabes Unidos e Irak aumentaron su producción en 87.000 b/d y 75.000 b/d, respectivamente. Y que Venezuela habría incrementado su producción y si comparamos con marzo, la ha elevado en 86.000 b/d.

Mientras, en EEUU se aceleran los costes de producción. Los precios de producción industriales repuntaron más de lo esperado en mayo y aceleraron su crecimiento hasta el +6,5% interanual desde el +5,7% anterior, situándose una décima por encima de lo previsto y en máximos desde noviembre de 2022. Además de los costes energéticos, en esta ocasión la subida de los precios industriales se está ampliando a más productos intermedios: la tasa subyacente (la que excluye los precios de la energía, alimentos y costes de trasporte) también repuntó con fuerza al elevarse hasta +5,1% frente al +4,4% previo, una señal de que esta subida de los precios intermedios pondrá presión sobre los precios al consumo en los próximos meses. 

Las peticiones de subsidio por desempleo siguen en niveles reducidos, elevándose solamente en 4.000 personas en la semana hasta 229.000 peticiones. 

UBS: el BCE subirá tipos en julio o en septiembre

El BCE subió las tasas por primera vez desde 2023, "en línea con nuestras expectativas y las del mercado", señalan en UBS. La presidenta Lagarde subrayó que cualquier decisión futura dependerá de los datos, en un contexto de incertidumbre persistente por las tensiones en Oriente Medio. La decisión refleja el mandato del BCE en materia de control de la inflación. Los riesgos sobre la inflación apuntan a un endurecimiento adicional de la política monetaria. "Esperamos otra subida de tasas, aunque los mercados tienen una postura más restrictiva", añaden.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Dada la presión alcista ya arraigada sobre los precios, es probable que el BCE vuelva a subir los tipos de interés antes de hacer una pausa para evaluar las perspectivas". Y añade: "A pesar de las incertidumbres geopolíticas persistentes, seguimos viendo valor en la renta fija para inversores orientados a la rentabilidad. Esperamos que el contexto fundamental se mantenga en términos generales saludable: los emisores de nuestro universo de cobertura cuentan con sólidos indicadores crediticios y presentaron resultados resilientes en el primer trimestre de 2026. Los flujos de entrada de inversores deberían seguir respaldados por unos rendimientos totales todavía elevados".

"Dada la presión alcista ya arraigada sobre los precios —algo sobre lo que Lagarde sugirió que había evidencia creciente de una extensión entre sectores— parece que tiene poco sentido esperar a que esto se confirme con las próximas proyecciones de septiembre. Por ello, creemos que la siguiente subida podría producirse tan pronto como en julio, aunque es una decisión ajustada. Si no es en julio, esperamos una segunda subida de tasas a más tardar en septiembre", aportan Dean Turner, Economista Jefe de la Eurozona y Reino Unido, y Maelle Quillevere, Economista.

"Aconsejamos a los inversores mantener la calma ante períodos de mayor volatilidad y ceñirse a su estrategia de inversión. Al fin y al cabo, seguimos observando tendencias estructurales que apuntan hacia precios más altos en renta variable, un franco más fuerte y un nuevo repunte en el precio del oro", señala Michael Bolliger, Director de Inversiones para Suiza, UBS Global Wealth Management

¿Puede el FOMC superar las expectativas restrictivas del mercado? "Esperamos que los dot plots se desplacen al alza, algo ampliamente anticipado, en particular para 2026. Cualquier indicación de que no habrá subidas de tasas el próximo año debería atraer una mayor atención del mercado. En nuestro escenario base, esto favorecería al dólar estadounidense. Sin embargo, dado que las expectativas de subidas de tasas ya están bastante avanzadas (entre 1 y 2 subidas en los próximos 12 meses), vemos un margen limitado para una sorpresa más restrictiva por parte de la Fed", señala Dominic Schnider, Responsable Global de Divisas y Materias Primas.

Los precios de la plata han caído por debajo de los 65 USD/oz, presionados por la perspectiva de tipos de interés más altos, lo que ha llevado a una reducción de las posiciones en ETF y a posiciones en futuros mayoritariamente estables entre los inversores financieros.

"Estamos rebajando nuestras previsiones para reflejar el esperado inicio tardío de los recortes de tasas de la Fed hasta 2027 y la consiguiente reducción de la demanda prevista de ETF de oro en 2026. El entorno probablemente seguirá siendo complicado en el corto plazo, aunque mantenemos una perspectiva constructiva a medio plazo, a medida que los recortes de tasas de la Fed moderen los tipos reales y el dólar estadounidense", añaden Dominic Schnider, Giovanni Staunovo y Wayne Gordon, Estrategas.