24Aug

Los cortos han ganado más de 2.100 millones$ apostando contra las nucleares modulares NuScale, Oklo, y Nano Nuclear tras fracasar la opción de alimentación energética de la inteligencia artificial.

Miguel Ángel Valero

La fiebre de la inteligencia artificial (IA) sigue animando las salidas a Bolsa. Nscale, la firma londinense especializada en la 'nube' para IA, prepara su salto a Wall Street en septiembre para captar 3.000 millones$, con Goldman Sachs y JPMorgan al frente. La compañía, valorada en 14.600 millones tras entrar Nvidia y Nokia, asegura que cuenta con 51.000 millones en ingresos ya contratados.

Alibaba no se queda atrás en la carrera por captar financiación para la IA. Coloca en Hong Kong 710 millones de acciones nuevas a 112,70 dólares hongkoneses y se embolsa 10.200 millones$, la mayor ampliación de una cotizada en esa Bolsa. La inversión en IA (chips, infraestructura y modelos) se dispara un 75%. 

Los resultados trimestrales de Nvidia, que se harán públicos el martes 25 de agosto, constituyen, una vez más, la señal más clara sobre el estado de la inversión en IA. Se espera que la compañía supere los 90.000 millones$ en ingresos y registre unos beneficios cercanos a los 50.000 millones (+114% interanual). La empresa continúa inmersa en el proceso de transición entre su gama de productos Blackwell y Rubin, sin que, hasta la fecha, existan evidencias de que este cambio esté afectando de manera significativa a sus márgenes. 

El mercado está atento a los planes de Nvidia más allá del sector de los semiconductores. Su reciente operación en Poolside –1.000 millones$ de participación y 6.000 millones en licencias de la compañía– refleja la búsqueda de nuevas vías en el ámbito de los grandes modelos de lenguaje y en el desarrollo de la IA. Esta operación se suma a sus inversiones en OpenAI y Anthropic, reforzando su apuesta estratégica por liderar el ecosistema de la inteligencia artificial.

Mientras, las exportaciones de imanes chinos de tierras raras a EEUU baten récord y su precio toca máximos de tres años. Los envíos chinos a EEUU se dispararon un 32,6% en julio a 60,4$ el kilo. Es el segundo mayor volumen desdela imposición de controles por parte de Trump. Las ventas a Japón se desploman un 52%. El refinado fuera de China cae por debajo de los 110$, que es el precio 'suelo' pactado por MP Materials con el Pentágono. Los productores chinos disparan beneficios más de un 113%. MP Materials es la apuesta cotizada en este segmento, protegida por su suelo de precio. Sus ingresos superan los 13.200 millones. En cambio, pierden los coches eléctricos y las empresas de defensa, que pagan más caros sus imanes.

El encarecimiento de las memorias elevará más de un 15% el precio de algunos servidores con chips de Nvidia desde 2027, presionando los costes de infraestructura de IA para Microsoft, Alphabet, Oracle, Amazon y Meta.

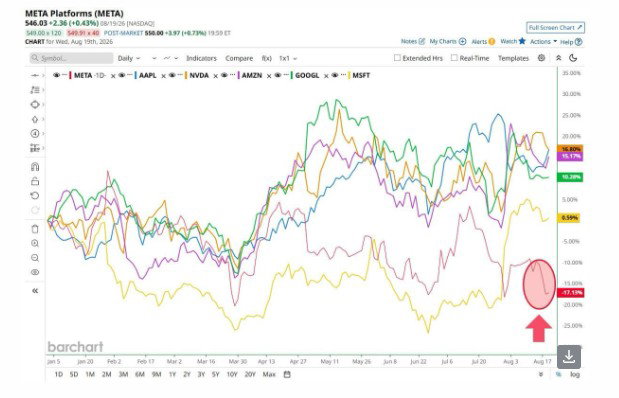
Precisamente Meta es protagonista negativo. Además de registrar pérdidas (algo que comparte con Tesla), registra la peor evolución en Bolsa de los Siete Magníficos en lo que va de 2026. 

AT&T recurre a modelos abiertos para ahorrar en IA

AT&T está desviando una parte creciente de su uso interno de IA hacia modelos abiertos para tratar de reducir la factura que paga a Anthropic y OpenAI. En algunas aplicaciones ha logrado ahorros de hasta el 90%. Ya desvía el 40% del uso interno de la IA por sus empleados a modelos abiertos. En programación, reduce el coste un  56%, aunque asumiendo una pérdida de calidad de alrededor del 2%.El objetivo declarado no es gastar menos en total, sino mantener plano el gasto con los laboratorios mientras sube el volumen de operaciones con la IA.

Todos buscan ahorrar en la IA. Stripe compró OpenRouter por 7.000 millones$. Ramp lanzó su propio enrutador, que elige modelo por coste, por puntuación en tests o por dificultad de la tarea. Snowflake asegura ganar un tercio más mandando cada tarea al modelo más barato que la resuelva. Y Callosum acaba de levantar 100 millones para optimizar la combinación de modelo y chip detrás de cada petición.

Los modelos abiertos han cerrado la distancia en las tareas de volumen. Qwen, Gemma y otros resuelven un resumen, una clasificación o un correo con calidad suficiente, y ésas son la mayoría de las peticiones de una empresa grande. El problema es cómo medir la situación de la IA antes y después de la aplicación del modelo abierto.

La especulación se ceba contra las nucleares por la IA

Los cortos han ganado más de 2.100 millones$ apostando contra las nucleares modulares NuScale, Oklo, y Nano Nuclear. Los reactores nucleares modulares iban a alimentar la IA, pero esa opción no funcionó, y los vendedores a la baja se forran. Las tres empresas suman 30.300 millones$ menos de capitalización bursátil desde su máximo de octubre de 2025. NuScale acumula un descenso del 35% en lo que va de año; Oklo, del 39%; y Nano Nuclear, del 18%. La situación salpica también a otros valores, como Cameco, la mayor empresa de uranio cotizada del mundo, con sede en Saskatoon (Canadá), y a los fondos de inversión en este material.

UBS: no depender de una única fuente de rentabilidad ligada al capex

"Una verdadera diversificación exige mirar más allá de las etiquetas estáticas por sector y geografía. Una estrategia de IA resiliente debería equilibrar la exposición a infraestructura con empresas que están monetizando su adopción, y evaluar dónde podría la IA alterar los modelos de negocio existentes, en lugar de depender de una única fuente de rentabilidad ligada al capex", recomienda Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable en UBS Global Wealth Management.

23Aug

La naviera china Sea Legend lanzó el primer servicio regular de contenedores programado a lo largo de la Ruta Marítima del Norte de Rusia, navegando desde Ningbo hasta Felixstowe y Rotterdam en unos veinte días, aproximadamente la mitad del tiempo de la ruta habitual a través del Canal de Suez.

Miguel Ángel Valero

China prepara nuevas medidas de apoyo fiscal para la segunda mitad del año. El viceministro de Finanzas, Liao Min, anunció una ampliación de las subvenciones a los préstamos dirigidos a empresas privadas y consumidores. El programa cubrirá un punto del tipo de interés de los créditos elegibles durante un periodo máximo de dos años.

Esta iniciativa forma parte de la estrategia de Pekín para reforzar la demanda interna y sostener el crecimiento económico. La medida llega después de que el PIB creciera un 4,3% interanual en el segundo trimestre, por debajo del objetivo anual del Gobierno, situado entre el +4,5%-5%, aunque el incremento acumulado en lo que va de año se mantiene en el +4,7%.

Por otro lado, el viceministro reiteró la intención de las autoridades de combatir la denominada “deuda oculta” de los gobiernos locales, el endeudamiento asumido fuera de los balances oficiales a través de vehículos de financiación y empresas públicas locales. Además, Pekín quiere reforzar el control sobre los incentivos concedidos por las administraciones locales. En este sentido, ya se ha elaborado una lista de subvenciones y exenciones fiscales que dejarán de estar permitidas, con el objetivo de fortalecer la disciplina fiscal.

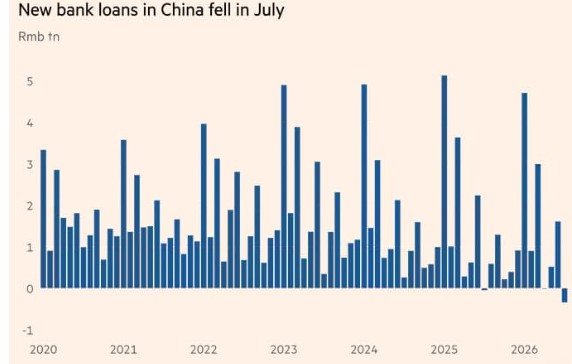
China tiene otro problema: los préstamos de sus bancos sufren su mayor caída mensual en al menos 6 años. Cuando el motor del crédito se gripa en la segunda economía del mundo, tiembla la demanda global de todo lo que China compra. Y eso afecta, por ejemplo, a las empresas mineras y a las dedicadas al lujo de todo el mundo, entre otras.

Natixis: China ya tiene su Ruta de la Seda Ártica

Un análisis de Alicia García Herrero, de Natixis CIB, subraya que la Ruta de la Seda Ártica de China es ahora una realidad, y EEUU no puede hacer mucho al respecto. China comenzó a operar una nueva ruta comercial hacia Europa a través del Ártico. La naviera china Sea Legend lanzó el primer servicio regular de contenedores programado a lo largo de la Ruta Marítima del Norte de Rusia, navegando desde Ningbo hasta Felixstowe y Rotterdam en unos veinte días, aproximadamente la mitad del tiempo de la ruta habitual a través del Canal de Suez. 

Lo novedoso no es que un buque chino haya llegado al Ártico (Cosco realizaba travesías ocasionales hace años), sino que el servicio ahora opera con un horario semanal fijo, lo que convierte un experimento en una ruta comercial. Los volúmenes siguen siendo pequeños: siete buques portacontenedores de tamaño modesto en una ruta abierta solo unos cuatro meses al año, insignificante comparado con el Canal de Suez, que todavía transporta cerca de una octava parte del comercio mundial. Pero el tonelaje no es lo importante. Un corredor que se puede programar, presupuestar y repetir se puede integrar en las cadenas de suministro, y su atractivo crece a medida que las alternativas se deterioran: el transporte marítimo a través del Mar Rojo y el Estrecho de Ormuz se ha vuelto más arriesgado y más caro. 

La ruta ártica debe entenderse no como un avance comercial, sino como una estrategia de contención: modesta hoy, pero un indicador de las aspiraciones de China en el futuro. Es importante precisar qué constituye este corredor, ya que la «libertad de navegación» no se aplica a él. La Ruta Marítima del Norte no es una vía marítima internacional abierta. Rusia la controla de principio a fin, emitiendo los permisos y recaudando las tasas a través de su empresa nuclear estatal, Rosatom. 

Washington ha argumentado durante décadas que la extensa reivindicación rusa sobre estas aguas es incompatible con el Derecho del Mar y que deberían ser tratadas como estrechos internacionales. China, al pagar a Rosatom y navegar bajo las condiciones rusas, hace lo contrario: acepta y, por lo tanto, legitima el control ruso. No se trata de navegación por derecho, sino con permiso ruso, que es la clave del asunto. China no es un Estado ártico; en el Consejo Ártico solo ostenta la condición de observador, sin costa ni reivindicación territorial. Su acceso depende enteramente de Rusia y se ha obtenido deliberadamente. 

Al mantener a flote la economía rusa bajo las sanciones occidentales —comprando su crudo, suministrando sus importaciones y ayudando a sostener su guerra en Ucrania— Pekín ha convertido a Moscú en un socio dependiente y ha obtenido el acceso al Ártico como parte del precio. Aislada de los mercados europeos y dependiendo de China como su comprador de último recurso, Rusia ha abierto su vía marítima más estratégica a cambio de derechos de tránsito, construcción naval conjunta, formación de tripulaciones y alineación política. En la relación más amplia, China es el socio principal; en el Ártico, Rusia aún controla la geografía, pero la está vendiendo bajo presión. El acceso de China no fue concedido; fue orquestado. 

EEUU lo ha previsto desde hace tiempo y ha examinado dos maneras de asegurar su propia ruta ártica. Una es el Paso del Noroeste a través del Ártico canadiense, obstaculizado por aguas poco profundas e impredecibles y por una disputa no resuelta en la que Washington trata el paso como un estrecho internacional y Ottawa lo trata como aguas internas. La otra opción, más ambiciosa, es la Ruta Marítima Transpolar, que atraviesa el Ártico central a través de alta mar más allá de la jurisdicción de cualquier país, lo que no requeriría permiso de nadie. El obstáculo, sin embargo, no es el permiso sino la capacidad. Ambas rutas requieren rompehielos pesados, y aquí EEUU está muy rezagado. Rusia opera alrededor de 45, varios de ellos de propulsión nuclear; China ha construido los suyos y está agregando un buque nuclear; EEUU, hasta el verano pasado, tenía un rompehielos pesado operativo y uno mediano. Su respuesta es reveladora: ha firmado un contrato de 6.100 millones$ para que Finlandia construya rompehielos, y varios de los once patrulleros de seguridad ártica planeados se construirán en el extranjero, porque los astilleros estadounidenses no pueden entregarlos a tiempo. 

Éste es el punto más importante, y el Ártico simplemente lo ilustra. El avance de China no es principalmente militar o diplomático. Es una empresa industrial. Su liderazgo en la construcción naval —y en drones, baterías y muchos otros productos que se pueden fabricar a gran escala— es el verdadero terreno de la competencia, y en el que EEUU ha estado perdiendo terreno. La escasez de rompehielos es un síntoma; el problema subyacente es una base industrial que ya no puede construir lo que la estrategia requiere. Washington no puede fabricar ni la dependencia de Rusia respecto a China ni, por el momento, sus propios rompehielos.

The Trader: China usa robots para adelantarse a la falta de trabajadores

China tiene un problema gigantesco que probablemente marcará buena parte de su futuro económico: se está quedando sin trabajadores. Durante décadas, una de las grandes ventajas competitivas del país fue disponer de una enorme población en edad de trabajar. Esa abundancia de mano de obra permitió convertir a China en la fábrica del mundo y fue uno de los motores de su espectacular crecimiento económico.

Pero ese modelo tiene fecha de caducidad. La población china en edad de trabajar llegó a rozar los 1.000 millones de personas y, según las proyecciones de Naciones Unidas, antes de terminar este siglo podría reducirse hasta apenas 300 millones. De confirmarse esas estimaciones, supondrá la desaparición potencial de unos 700 millones de trabajadores. 

Y Pekín parece haber decidido que una parte de la solución tendrá piernas, brazos y aspecto humano. China está construyendo una enorme infraestructura destinada a entrenar robots humanoides para trabajar en fábricas, almacenes, hospitales, comercios e incluso hogares. En Shijingshan, un antiguo distrito industrial de Pekín, funciona ya la que se presenta como la mayor escuela de entrenamiento de robots humanoides del mundo. Allí, cientos de máquinas repiten una y otra vez los movimientos realizados por instructores humanos equipados con sensores y gafas de realidad virtual. Aprenden a coger objetos, doblar ropa, clasificar paquetes, transportar cajas o manipular piezas industriales. Se equivocan, repiten y cada error genera nuevos datos.

Esos millones de datos alimentan posteriormente los modelos de inteligencia artificial (IA) que controlan las máquinas. Es lo que se conoce como “inteligencia encarnada”: unir el cerebro proporcionado por la IA con un cuerpo capaz de actuar físicamente sobre el mundo real. Hasta ahora hemos vivido fundamentalmente la revolución de una IA encerrada dentro de nuestros ordenadores, capaz de escribir, programar, analizar imágenes o mantener conversaciones. Pero cuando esa inteligencia adquiere brazos, piernas, cámaras y sensores, puede empezar a realizar también trabajo físico.

Y esto ya está saliendo de los laboratorios. Algunos de esos robots trabajan en las complejos del fabricante automovilístico FAW Hongqi transportando cajas, clasificando piezas y realizando tareas repetitivas. Según Leju Robotics, alcanzan aproximadamente el 70% de la productividad de un trabajador experimentado. Todavía no pueden sustituir muchos trabajos especializados, pero lo verdaderamente relevante es la velocidad a la que están aprendiendo.

China está creando centros similares en Pekín, Shanghái y Shenzhen y pretende desarrollar incluso una infraestructura común que permita que robots fabricados por distintas compañías compartan datos y aprendan unos de otros. Y aquí aparece un patrón que ya hemos visto anteriormente: la combinación de planificación industrial, financiación pública, subsidios, economías de escala y un enorme mercado doméstico que permitió a China convertirse en una potencia mundial en paneles solares, baterías y vehículos eléctricos. Ahora Pekín intenta repetir la fórmula con los robots humanoides.

Y parte con ventaja. Los fabricantes chinos representaron alrededor del 85% del mercado mundial de robots humanoides en 2025. Morgan Stanley estima que las ventas en China podrían superar las 28.000 unidades este año y que los envíos anuales de robots avanzados chinos podrían superar el millón de unidades en 2030. Además, Pekín ha anunciado un fondo de un billón de yuanes —unos 120.000 millones€— para impulsar durante las próximas dos décadas sectores estratégicos como IA, computación cuántica, biotecnología y robótica.

Pero detrás de toda esta inversión existe una razón mucho más profunda que ganar otra carrera tecnológica. China necesita los robots. La política del hijo único, la caída de la natalidad y el rápido envejecimiento están provocando una transformación demográfica difícil de revertir. Cada vez habrá menos trabajadores sosteniendo una población más envejecida, lo que implica mayor presión sobre el sistema de pensiones y sanitario y, potencialmente, un menor crecimiento económico. La robotización puede convertirse en una de las pocas herramientas capaces de compensar parcialmente ese deterioro.

Aquí aparece una paradoja especialmente interesante. En Occidente solemos analizar la IA y la robótica preguntándonos cuántos empleos destruirán, mientras China empieza a plantearse exactamente la pregunta contraria: ¿qué ocurrirá si dentro de unas décadas no tenemos suficientes trabajadores? El fundador de JD.com, Richard Qiangdong Liu (Liu Qiangdong), ya ha pronosticado que, tarde o temprano, los robots podrían sustituir a sus más de 700.000 repartidores.

Por supuesto, la transición no será sencilla. China también tiene hoy millones de personas que necesitan empleo y una automatización demasiado rápida podría generar importantes tensiones sociales. Pero el problema estructural apunta en la dirección contraria: a largo plazo, China no necesita únicamente robots porque puedan ser más baratos o productivos, sino porque cada vez tendrá menos seres humanos disponibles para trabajar.

Durante décadas, el enorme dividendo demográfico chino ayudó a convertir al país en la fábrica del mundo. Ahora ese dividendo está desapareciendo y Pekín está intentando sustituirlo por algo completamente diferente: un dividendo tecnológico. Si además consigue dominar la fabricación mundial de robots, como anteriormente hizo con los paneles solares, las baterías o los vehículos eléctricos, habrá convertido la solución a uno de sus mayores problemas estructurales en otra gran industria de exportación.

Estamos cometiendo un error al analizar la revolución de la IA y la robótica exclusivamente desde el miedo a la destrucción de empleo. Ese riesgo existe. Habrá profesiones que desaparecerán, otras que cambiarán radicalmente y millones de trabajadores tendrán que adaptarse a una realidad completamente distinta. Pero existe otra cara del problema de la que hablamos mucho menos.

China, Japón, Corea del Sur y buena parte de Europa están entrando en sociedades cada vez más envejecidas, con menor natalidad y una población activa que tenderá a reducirse. Mantener nuestro nivel de vida con menos trabajadores exigirá necesariamente producir mucho más con cada persona empleada. Ahí es donde la IA y la robótica pueden dejar de ser únicamente una amenaza para convertirse en una necesidad.

China parece haberlo entendido antes que muchos otros países. Si consigue desarrollar robots suficientemente útiles, fiables y baratos como para incorporarlos masivamente a la economía real, habrá logrado algo extraordinario: convertir su deterioro demográfico en un dividendo tecnológico y, al mismo tiempo, construir alrededor de él otra industria estratégica de alcance mundial.

"Tal vez dentro de unos años dejemos de preguntarnos cuántos puestos de trabajo van a destruir los robots y empecemos a hacernos una pregunta muy distinta: ¿cómo mantendríamos nuestro nivel de vida sin ellos?", vaticina el analista Pablo Gil en The Trader.

China quiere poner las reglas en la IA

Cuando pensamos en la carrera por la IA solemos imaginar una competición entre empresas como OpenAI, Google, Nvidia o Alibaba. Hablamos de quién desarrolla el modelo más potente, quién construye más centros de datos o quién fabrica los chips más avanzados. Sin embargo, un discurso de Xi Jinping en Shanghái apunta en una dirección mucho más profunda. China ya no parece conformarse con ser una de las grandes potencias en IA. Su objetivo es mucho más ambicioso: quiere convertirse en el país que lidere las reglas bajo las que funcionará esta tecnología durante las próximas décadas. Y esa diferencia es enorme.

Hasta ahora, EEUU ha centrado buena parte de su estrategia en mantener su ventaja tecnológica. Las restricciones a la exportación de semiconductores avanzados y los controles sobre determinadas tecnologías responden a una lógica muy clara: impedir que un rival estratégico alcance el mismo nivel de desarrollo. Xi Jinping, en cambio, proyectó una imagen completamente distinta. Defendió la cooperación internacional, el código abierto, el intercambio de conocimiento y la necesidad de que la inteligencia artificial beneficie a todos los países, especialmente a las economías emergentes. También insistió en que no debe utilizarse la seguridad nacional como excusa para restringir el acceso a esta tecnología.

Sobre el papel, el mensaje resulta difícil de rechazar. ¿Quién podría estar en contra de que la IA sea más accesible, más colaborativa y beneficie al conjunto de la humanidad? Sin embargo, detrás de ese discurso existe una estrategia geopolítica mucho más amplia. China entiende que la IA no será únicamente una revolución tecnológica. Será también una revolución institucional. Y quien consiga definir los estándares, las normas y los organismos internacionales que regulen su desarrollo tendrá una influencia enorme sobre la economía mundial.

En ese contexto debe entenderse la creación en Shanghái de la Organización Mundial para la Cooperación en Inteligencia Artificial (Waico). No se trata simplemente de una nueva institución, sino del intento de construir un espacio internacional desde el que China lidere la cooperación tecnológica con decenas de países, especialmente del denominado Sur Global. La iniciativa viene acompañada de compromisos concretos. Pekín ofrecerá miles de programas de formación en IA para países en desarrollo, impulsará centros internacionales de cooperación y compartirá aplicaciones prácticas de IA en ámbitos como la meteorología. 

La estrategia recuerda a lo que China lleva años haciendo con la Nueva Ruta de la Seda. Primero fueron las infraestructuras. Después la financiación. Más tarde el comercio. Ahora le toca el turno a la IA. Ya no se trata solo de vender tecnología, sino de crear dependencia tecnológica y convertirse en el socio preferente de buena parte del mundo emergente. 

Mientras tanto, EEUU sigue apostando por una estrategia más defensiva para proteger su ventaja competitiva. Y eso plantea una cuestión muy interesante. Porque quizá la carrera de la IAal ya no consista únicamente en quién desarrolla el mejor modelo, sino en quién consigue que el resto del mundo adopte su forma de entenderla. Porque están surgiendo dos modelos distintos. Uno prioriza el control de las tecnologías estratégicas por motivos de seguridad nacional. El otro busca construir una red internacional de cooperación bajo el liderazgo chino utilizando la apertura tecnológica como herramienta de influencia. Ambos persiguen el mismo objetivo: aumentar su poder. Simplemente utilizan caminos diferentes para conseguirlo.

"Muchos inversores siguen analizando la IA únicamente desde el punto de vista empresarial: quién venderá más chips o quién desarrollará el mejor modelo. Pero la historia demuestra que las grandes transformaciones tecnológicas no dependen solo de la innovación. También dependen de quién establece los estándares, las instituciones y las reglas que terminan utilizando los demás. Y esa es precisamente la batalla que Xi Jinping acaba de dejar entrever. Puede que la mayor ventaja competitiva del futuro no sea tener la mejor IA, sino conseguir que el resto del mundo juegue con tus reglas", advierte Pablo Gil.
22Aug

El sector sanitario es una oportunidad infravalorada y poco explotada, especialmente a medida que los inversores buscan proteger sus carteras ante un posible retroceso de la tendencia de la IA.

Miguel Ángel Valero

Merck y Moderna han anunciado que su ensayo de fase 3 INTerpath-001 cumplió sus dos objetivos: supervivencia libre de recurrencia y supervivencia libre de metástasis a distancia. El ensayo reclutó 1.137 pacientes con melanoma cutáneo en estadio IIB-IV completamente resecado, aleatorizados 2:1, y compara la combinación de intismeran autogene con KEYTRUDA frente a KEYTRUDA sola. Es el primer resultado positivo en fase 3 de una inmunoterapia de ARN mensajero individualizada contra el cáncer. Y la parte que interesa aquí es cómo se fabrica cada dosis.

Intismeran autogene se produce paciente a paciente. Se secuencia el tumor, se secuencia también sangre del mismo paciente, se comparan las mutaciones, y de ahí salen los neoantígenos: fragmentos que solo existen en las células tumorales de esa persona y que el sistema inmune podría reconocer como extraños. De todos los candidatos posibles hay que elegir unos pocos. Hasta 34, según el comunicado. Y esa selección es la parte algorítmica. Moderna lo describe en su propio blog: "una serie de algoritmos de IA totalmente integrados toma datos de secuenciación de nueva generación de muestras de tumor y sangre, revisa sus mutaciones genéticas" y "predice hasta 34 de esos neoantígenos con más probabilidad de provocar una respuesta inmune". La compañía añade que el algoritmo "tiene el potencial de aprender con el tiempo, emparejando datos clínicos y de inmunogenicidad".

Llevamos dos años leyendo que la IA va a acelerar el descubrimiento de fármacos. Casi todo lo que se ha publicado son resultados preclínicos: moléculas que funcionan en una placa, estructuras predichas, candidatos que entran en fase 1 y desaparecen. Un ensayo de fase 3 con 1.137 personas que cumple sus objetivos es otra cuestión. Es el punto donde el sistema regulatorio empieza a tomarse algo en serio.

Pero no es un fármaco que se fabrica una vez y se distribuye. Es una cadena de producción individual: secuenciar, calcular, sintetizar, entregar, para cada paciente, dentro de una ventana clínica. Moderna dice que también usa algoritmos para encajar el calendario de fabricación de cada lote con la fecha de dosis de cada paciente. Ahí el cuello de botella no es la biología, es la logística.

El programa INTerpath tiene nueve ensayos en marcha entre fase 2 y fase 3: melanoma adyuvante, cáncer de pulmón no microcítico, vejiga, renal, páncreas y gástrico. Si el patrón se repite fuera del melanoma, lo que hoy es un resultado se convierte en una plataforma.

Robeco: está en marcha una recuperación duradera

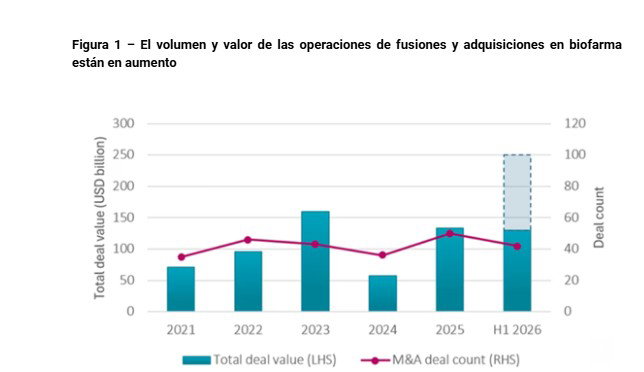
En este contexto, un análisis de Robeco se pregunta: "¿Por qué se fortalece el argumento de inversión en el sector sanitario?". El sector sanitario ha pasado gran parte de los últimos cinco años a la sombra de las grandes tecnológicas. Pero se está produciendo una recuperación duradera gracias a las OPV de biotecnología, las adquisiciones farmacéuticas, la I+D, la IA y el aumento de la longevidad, que inyectan un nuevo impulso al sector.

Durante los últimos tres años, la atención del mercado y los flujos se han centrado principalmente en la IA, dejando al sector sanitario, uno de los más grandes (cuarto en el MSCI World) y más duraderos en crecimiento, en gran medida olvidado. Parte de este desinterés es justificado, ya que una combinación de inquietudes en torno a las reformas de precios de los medicamentos, presiones en reembolsos, recortes en la afiliación a Medicaid y la incertidumbre política más amplia en EEUU afectaron negativamente el sentimiento de los inversores, provocando salidas de capital mientras perseguían la tendencia de la IA.

"Creemos que esta dinámica está empezando a revertirse a medida que las regulaciones y presiones políticas se alivian, lo que se refleja en una mejora de los fundamentales y un aumento de las valoraciones. Paralelamente, la actividad de fusiones y adquisiciones, los acuerdos de licencias y las OPV de biotecnología se están acelerando, lo que sugiere confianza en las perspectivas del sector. Con valoraciones atractivas y un crecimiento de las ganancias que se espera se acelere hasta 2027, el sector parece estar preparado para una recuperación duradera", subrayan los expertos de Robeco.

El sector sanitario también es un beneficiario poco valorado de la implementación de la IA. No solo mejora la eficiencia en costos, sino que también acelera el crecimiento de ingresos mediante una mayor innovación, procedimientos más rápidos y una mayor implicación de los pacientes. Aunque los datos sugieren que los flujos están regresando, los pesos en los índices sectoriales y la propiedad entre un grupo más amplio de inversores siguen próximos a mínimos cíclicos, lo que indica que el sector sanitario es una oportunidad infravalorada y poco explotada, especialmente a medida que los inversores buscan proteger sus carteras ante un posible retroceso de la tendencia de la IA.

La financiación en biofarma ha repuntado mientras las compañías farmacéuticas destinan capital a biotecnológicas innovadoras para reponer sus pipelines ante las próximas expiraciones de patentes. Las fusiones y adquisiciones en biofarma alcanzaron los 130.000 millones$ en la primera mitad de 2026, casi igualando el valor total registrado en todo 2025. El apetito del mercado público también se ha reactivado, con las OPV de biotecnología que recaudaron 5.000 millones, superando ya el total anual logrado en cualquier año desde 2022. Mientras tanto, la actividad de licencias de I+D continúa excepcionalmente fuerte, con valores de acuerdos anunciados que alcanzan los 167.000 millones, más de la mitad del nivel récord de 2025.

Este resurgimiento importa mucho más allá de las compañías farmacéuticas que ejecutan las operaciones. Las fusiones y adquisiciones, acuerdos de licencias y la nueva financiación en acciones se traducen, en última instancia, en un mayor gasto en el descubrimiento de fármacos, desarrollo clínico y fabricación. Entre los beneficiarios se encuentran los proveedores de herramientas para las ciencias de la vida, empresas de equipos de laboratorio y firmas de servicios especializados como las Organizaciones de Investigación por Contrato (CRO) y las Organizaciones de Desarrollo y Fabricación por Contrato (CDMO).

De manera crucial, el capital está fluyendo hacia algunos de los segmentos más innovadores y de mayor crecimiento del sector sanitario. La oncología representó el 41 % del valor de las operaciones en el primer semestre de 2026, seguida por la inmunología y la neurología. Muchas transacciones se centran en plataformas de próxima generación, incluyendo conjugados anticuerpo-fármaco, terapias celulares y génicas, y anticuerpos multi-específicos, lo que subraya el continuo apetito de la industria por la innovación y la próxima ola de medicamentos blockbuster.

El sector sanitario está emergiendo como una de las historias más atractivas de monetización de la IA en el mercado. A lo largo de toda la cadena de valor, la IA está acelerando el descubrimiento de fármacos, permitiendo diagnósticos más rápidos y precisos, aumentando la productividad clínica y automatizando los flujos administrativos, proporcionando la rara combinación de innovación, generación de ingresos y eficiencia en costes.

A finales de 2025, la FDA había aprobado más de 1.400 dispositivos médicos habilitados con IA y aprendizaje automático, con la radiología liderando la adopción, ya que la IA acorta los tiempos de examen y mejora la precisión diagnóstica. En la atención gestionada, el asistente de IA de UnitedHealthcare llegará a más de 20 millones de afiliados para finales de 2026, simplificando la gestión de cobertura, reclamaciones y costes médicos. Por su parte, HCA Healthcare está desplegando aprendizaje automático en su red para automatizar la documentación, agilizar los flujos administrativos y optimizar la gestión del ciclo de ingresos, ayudando a aliviar la escasez aguda de personal sanitario.

Además, la IA está reformulando rápidamente la economía del desarrollo de medicamentos. Las compañías farmacéuticas están incorporando el aprendizaje automático en todo el proceso de I+D para llevar más fármacos al mercado más rápido y a un coste menor. AstraZeneca ya usa IA para acelerar la selección de candidatos prometedores. En toda la industria, las inversiones en descubrimiento de fármacos basado en IA continúan aumentando conforme las empresas biofarmacéuticas buscan mejorar el retorno de la innovación. En la vanguardia, la compañía china Insilico Medicine afirma haber reducido el descubrimiento precoz de fármacos de aproximadamente 4,5 años a solo 12 meses combinando IA generativa con laboratorios robóticos automatizados.

El sector sanitario ofrece a los inversores una forma diferenciada de acceder a la temática de la IA, yendo más allá de la charla tecnológica hacia los beneficios directos de la adopción en el mundo real. Por eso, "creemos que el sector sanitario sigue siendo una de las oportunidades más atractivas e infravaloradas en la próxima fase de adopción de la IA", insisten en Robeco. 

La demografía sigue siendo el motor definitivo de crecimiento. Aunque la mejora de los fundamentales, los renovados flujos de entrada al mercado y la aparición de la productividad habilitada por la IA proporcionan importantes vientos a favor cíclicos para el sector sanitario, el argumento de inversión más sólido del sector sigue siendo estructural. El envejecimiento de la población, el aumento de la esperanza de vida y la continua expansión de la clase media global están impulsando un aumento sostenido en la demanda de productos y servicios de salud.

Este cambio ya es visible en los patrones de gasto de los consumidores. En EEUU, la proporción del gasto personal destinada a la sanidad ha aumentado del 5% en los años 50 a alrededor del 17% en la actualidad, mientras que el gasto en alimentos y bebidas ha bajado del 21% al 7%. Parte de este aumento puede explicarse porque los consumidores asignan consistentemente una mayor parte del gasto incremental a la salud y el bienestar a medida que sus ingresos crecen y se satisfacen las necesidades básicas, convirtiendo a la sanidad, posiblemente, en uno de los beneficiarios más claros de la prosperidad a largo plazo.

Se espera que la demografía refuerce esta tendencia durante las próximas décadas. La utilización de servicios sanitarios aumenta considerablemente con la edad, y las mayores expectativas de vida incrementan de forma constante la demanda de atención médica, tratamientos y servicios relacionados con la salud. Aunque los estadounidenses mayores de 65 años representan solo el 18% de la población, constituyen el 38 % del gasto total en sanidad y visitan a los médicos en promedio siete veces al año, en comparación con solo dos veces las personas menores de 45 años. El efecto se vuelve aún más pronunciado entre la población de más de 85 años, un grupo relativamente pequeño hoy, pero que crecerá rápidamente en las próximas décadas.

La demanda también se está ampliando más allá de las poblaciones mayores. Las líneas entre la sanidad y el consumidor se están volviendo cada vez más difusas a medida que la sanidad se vuelve más personalizada, preventiva y orientada al consumidor. Los pacientes, especialmente en los grupos de mayores ingresos, están tomando un mayor control sobre su salud, impulsando la demanda de soluciones para el bienestar, diagnóstico, control del peso y longevidad, un gasto que va mucho más allá de la atención médica tradicional.

En un mundo de vidas más largas y tasas de natalidad más bajas, la salud individual es cada vez más percibida como un activo con un alto retorno de inversión. La estrategia de Vida Saludable va mucho más allá de la atención sanitaria tradicional, invirtiendo en nutrición, bienestar físico, prevención e innovación en salud. Reconociendo que las personas necesitan ambientes limpios y seguridad financiera para prosperar, la estrategia también invierte en empresas que promueven la seguridad ambiental, la productividad laboral y la resiliencia financiera a lo largo de la vida. En conjunto, estas tendencias están impulsando el crecimiento de la ‘riqueza preventiva’, donde los consumidores de todas las edades buscan activamente mantener una buena salud física y financiera a lo largo de sus vidas.

The Trader: vencen las patentes de los medicamentos más rentables

Por otra parte, las grandes farmacéuticas se enfrentan a uno de los mayores desafíos de la próxima década: el llamado 'patent cliff'. Entre 2026 y 2030 perderán la exclusividad de algunos de sus medicamentos más rentables. Cuando una patente expira, entran los genéricos y los ingresos pueden caer entre un 70% y un 90% en muy poco tiempo. 

Eso explica que las empresas del sector compren innovación. Solo en lo que llevamos de 2026 se han anunciado 37 adquisiciones de compañías biotecnológicas valoradas en más de 1.000 millones$, un récord histórico. El valor agregado de estas operaciones supera ya los 216.000 millones, prácticamente el doble que hace un año.

Pero las adquisiciones son solo una parte de la historia. Las salidas a Bolsa de empresas biotecnológicas están siendo uno de los segmentos más rentables del mercado este año. Después de varios años de 'invierno biotech', el capital vuelve a financiar compañías con ensayos clínicos avanzados y tecnologías diferenciales, dejando atrás el exceso especulativo de 2021.

Además, la revolución tecnológica también está transformando este sector. La IA ya no solo genera texto o imágenes: está acelerando el descubrimiento de nuevos fármacos, reduciendo tiempos de investigación y aumentando la probabilidad de éxito en determinadas fases del desarrollo clínico. Cada vez más farmacéuticas combinan adquisiciones con plataformas de IA para construir sus futuras carteras de medicamentos.

"¿Qué podemos aprender como inversores? Que los grandes ciclos de inversión suelen comenzar cuando convergen varios factores estructurales: Necesidad industrial real (reponer medicamentos que pierden patente); Mucha liquidez disponible en las grandes compañías farmacéuticas; Innovación tecnológica capaz de cambiar las reglas del juego, Y un mercado que todavía presta mucha más atención a otros sectores. No significa que cualquier empresa biotecnológica vaya a ser una buena inversión. Es probablemente uno de los sectores con mayor incertidumbre y volatilidad del mercado. Pero sí es un recordatorio de algo que nunca cambia: Las grandes tendencias no nacen cuando aparecen en los titulares. Nacen cuando el capital inteligente empieza a posicionarse antes que el resto", subraya el analista Pablo Gil en The Trader.

21Aug

El encarecimiento de los costes de financiación de la deuda pública preocupa por su traslado al conjunto de la economía y, por ello, está ejerciendo una presión relativa sobre la renta variable que, tras alcanzar máximos históricos al inicio de agosto, se encamina a cerrar su segunda semana de caída.

Miguel Ángel Valero

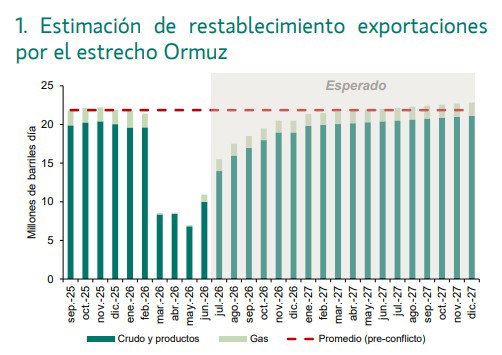
Tras una cierta estabilización, las dudas volvieron a los mercados de renta fija y el sentimiento negativo se extendió. La tensión geopolítica con Irán sigue presente y la amenaza del presidente Trump de intensificar la presión económica sobre Irán lanzando un "Día D económico" oscurece aún más las perspectivas del estrecho de Ormuz y complica cualquier normalización del suministro. Con ello, el precio del crudo encadena cinco sesiones al alza superando los 93$/barril, lo que volverá a tensionar la inflación.

Pero lo más relevante es que el mercado no parece convencido de la efectividad de las nuevas medidas de recompras de bonos anunciadas por el Tesoro de EEUU, como contó Dinero Seguro, volviendo a situar las rentabilidades exigidas a la deuda pública estadounidense por encima de los niveles previos al anuncio realizado por Scott Bessent. Este encarecimiento de los costes de financiación de la deuda pública preocupa por su traslado al conjunto de la economía y, por ello, está ejerciendo una presión relativa sobre la renta variable que, tras alcanzar máximos históricos al inicio de agosto, se encamina a cerrar su segunda semana de caída.

Scott Bessent ha dejado claro que los 4.000 millones$ no tienen por qué ser el techo. El secretario del Tesoro estadounidense anticipó que el Gobierno podría aumentar todavía más las recompras de bonos a largo plazo, después de duplicar el tamaño de algunas operaciones para el próximo trimestre. Su objetivo será reforzar la liquidez y combatir unas rentabilidades que considera alejadas de los fundamentos económicos. El siguiente frente será el déficit. Bessent y el director presupuestario de la Casa Blanca, Russell Vought, preparan por orden de Donald Trump una nueva ofensiva de consolidación fiscal. Esperan encontrar ahorros de varios cientos de miles de millones de dólares mediante recortes del gasto y medidas contra el despilfarro, el fraude y los abusos. Su mensaje al mercado es bastante cristalino: más recompras si hacen falta, tijera fiscal y crecimiento. 

"Ahora toca comprobar si los bonos compran la película. Alivio para bonos, hipotecas y bolsas caras, que sufren cuando la deuda segura renta mucho. Es un parche: si el mercado no se lo cree, vuelve la presión", avisan en Zumitow.

La IA busca capital para financiar inversiones

Esta tensión en los mercados de deuda pública coincide además con un momento particular del ciclo económico, en el cual la carrera por el desarrollo de la inteligencia artificial (IA) está empujando a una fuerte búsqueda de capital para financiar las inversiones.  Broadcom negocia levantar hasta 100.000 millones$ en deuda para financiar chips de IA a Anthropic. La financiación bancaria tendría dos partes, un tramo junior (el último en cobrar si algo sale mal) de 30.000 millones y otro senior, avalado por Broadcom, de 60.000 millones a 70.000 millones. Blackstone y Apollo quieren sumarse. 

Aquí está lo que inquieta a Wall Street. El fabricante financia a su cliente para que le compre. Se llama financiación circular y funciona porque la IA aún da dinero. Como la tienda que te fía para comprarle a ella.  La operación parece positiva a corto plazo para Broadcom, Blackstone y Apollo. Pero si la IA no rinde lo prometido, esa deuda es el problema de todos.

Broadcom busca incrementar las ventas de sus chips y equipos para centros de datos: como declaró su CEO, Tan Hock Eng, en marzo, la compañía espera que las ventas de chips de IA superen los 100.000 millones$ en 2027. 

Una nueva colocación de deuda que se sumaría a la creciente oleada de operaciones destinadas a financiar la infraestructura de IA y que, sin duda, seguirán empujando al alza el volumen de inversión.

Pero, de momento, sale dinero del S&P 500 y del Nasdaq ante el creciente convencimiento de que el plan del Tesoro para contener los costes de financiación ofrece un alivio más táctico que estructural. Una situación que se contagió a las Bolsas europeas y a las asiáticas. Y se produce una toma de beneficios en la deuda soberana estadounidense tras dos sesiones consecutivas en las que se impusieron las compras, alentadas por el anuncio del Tesoro de incrementar las recompras de bonos a largo plazo.

Robeco: el Tesoro no aborda la cuestión de fondo, la elevada deuda de EEUU
La ampliación de las recompras por parte del Tesoro de EEUU refleja una preocupación creciente por el alza de los rendimientos a largo plazo y un cambio hacia un enfoque más activo. Sin embargo, sin abordar las presiones fiscales subyacentes, su capacidad para contener los rendimientos podría ser de corta duración. Duplicará, de 2.000 millones a 4.000 millones, el tamaño de su operación de recompra para títulos del Tesoro a más largo plazo destinada a apoyar la liquidez. Si las operaciones continúan al ritmo actual, las compras podrían ascender a unos 66.000 millones$ anuales. Estas cifras no son desdeñables, ya que las compras ampliadas del Tesoro de EE. UU. equivaldrían aproximadamente al 15 % de la oferta bruta de bonos del Tesoro estadounidense a 20 y 30 años.

Las operaciones de recompra no son nuevas. Han sido una herramienta de política activa para mejorar la liquidez de bonos más antiguos durante algún tiempo. Su propósito es facilitar la liquidez para favorecer el comercio y reducir la prima de rendimiento. Sin embargo, el momento del anuncio es notable. La prima de rendimiento de los bonos antiguos 'off-the-run' no ha estado elevada recientemente, y hace solo dos semanas el Tesoro confirmó sus planes de financiación existentes.

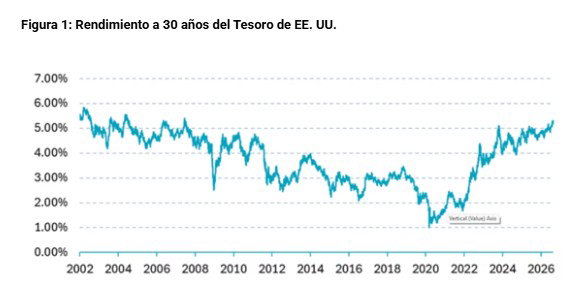
Claramente, el anuncio debe entenderse como una respuesta al aumento de los rendimientos de los bonos del Tesoro, ya que el de 30 años cerró con su rendimiento más alto desde 2007. Esto sugiere que el Tesoro quiere enviar el mensaje de que le importa el nivel de los rendimientos a largo plazo y está dispuesto a intervenir para limitar su subida. En adelante, es probable que sigamos viendo un Tesoro más activo.

En respuesta al anuncio, los bonos a más largo plazo subieron y la curva de tipos del Tesoro estadounidense se aplanó significativamente, con una disminución del diferencial entre los bonos a 30 y 2 años de 10 puntos básicos (pb) en el día, de 112 pb a 102 pb.

¿Qué más podría hacer el Tesoro? Una limitación importante es que el Tesoro debe financiar estas compras de alguna manera, lo más probable es mediante la emisión adicional de letras del Tesoro. Esta estrategia la viene siguiendo desde 2023. La pregunta entonces es, ¿qué más podría hacer el Tesoro para frenar el aumento de los rendimientos a largo plazo? Un posible siguiente paso sería ajustar la composición de la deuda recién emitida. El Tesoro determina cuánto deuda gubernamental se emite en diferentes vencimientos y podría reducir la oferta de bonos a más largo plazo. Cualquier cambio de este tipo podría anunciarse cuando actualice sus planes de emisión en la refinanciación trimestral de noviembre.

Acortar la madurez promedio de su financiamiento tendría un coste. Un perfil de madurez más corto haría que los pagos de intereses del Tesoro sean más sensibles a las políticas de tasas de la Reserva Federal. También podría percibirse como una presión adicional para que la Fed adopte una política de tipos de interés más bajos. Además, aumentaría el riesgo de refinanciación de la deuda.

A primera vista, las recompras del Tesoro pueden parecer similares a la Operación Twist, un programa de la Reserva Federal llevado a cabo entre 2011 y 2012, en el que la Fed vendió valores del Tesoro a corto plazo y compró valores a largo plazo para reducir las tasas de interés a largo plazo sin ampliar su balance general. Sin embargo, existen diferencias significativas. Primero, el tamaño de la Operación Twist de la Fed fue mucho mayor. Con más de 600.000 millones$, las compras y ventas de la Fed en diferentes vencimientos superan ampliamente las recompras actuales del Tesoro. Segundo, el Departamento del Tesoro no tiene la capacidad de crear liquidez, a diferencia de la Fed, y debe financiar estas compras. También parece haber cierta disonancia entre las preferencias de política del nuevo presidente de la Fed, Warsh, y las acciones del Departamento del Tesoro. Se sabe que Warsh prefiere acortar la duración del balance de la Fed y ha iniciado un grupo de trabajo para reexaminar la política del balance. Un posible resultado de este grupo podría ser disminuir el perfil de vencimiento de las tenencias de bonos del Tesoro de la Fed en el balance, desplazando las reinversiones hacia bonos gubernamentales de vencimiento más corto.

"Creemos que un Tesoro activo puede influir en los rendimientos a corto plazo. Sin embargo, sus acciones no abordan la razón subyacente por la cual los rendimientos de los bonos del Tesoro a largo plazo están altos. La incertidumbre inflacionaria ha aumentado y el gobierno de EEUU mantiene un gran déficit, estimado en el 6,3 % del PIB en 2026, a pesar de que la economía y el mercado laboral son relativamente fuertes. No hay indicios de que estos altos déficits vayan a disminuir en el corto plazo. La deuda pública de EE. UU. acaba de superar los 40 billones de USD (123 % del PIB) y se espera que continúe aumentando en el futuro previsible", advierten en Robeco.

"Esto significa que mantenemos cautela con los bonos gubernamentales a más largo plazo, con posibles efectos de contagio desde los rendimientos estadounidenses hacia otros mercados de bonos. Tenemos posiciones de 'steepener' en mercados como los gilts del Reino Unido y los bonos gubernamentales alemanes", añade su análisis.

UBS: el Tesoro compra tiempo, no una solución
En su última Carta Mensual, Mark Haefele, Director de Inversiones de UBS Global Wealth Management, explica que la intervención excepcional del Tesoro compra tiempo, no una solución: "Los mercados han recibido con agrado las señales de que los responsables de política en EE. UU. están dispuestos a actuar cuando la volatilidad de la renta fija sube demasiado rápido. Pero creemos que la estabilidad duradera en los mercados de bonos dependerá, en última instancia, del contexto subyacente de inflación, fiscalidad y demanda".

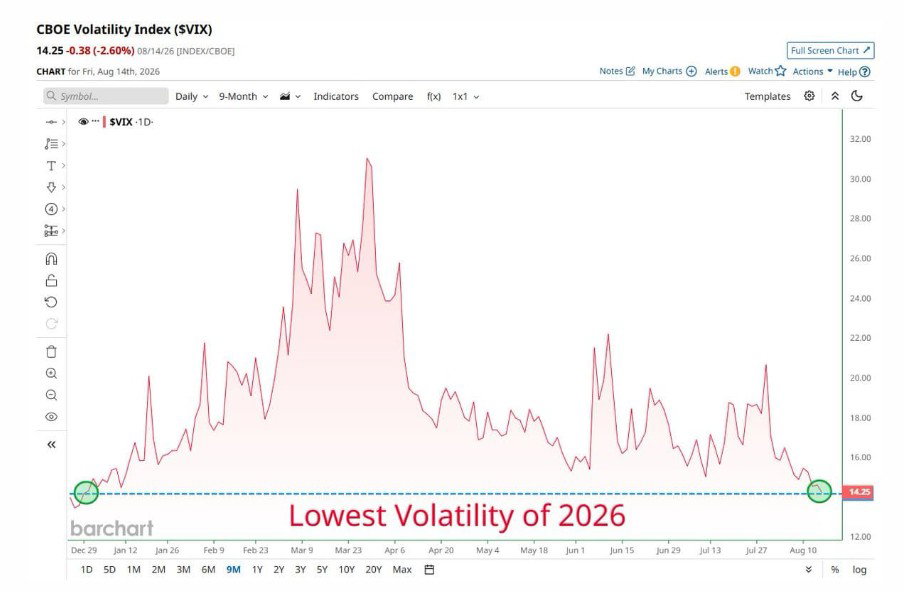
"Las operaciones de carry trade siguen firmemente en el centro de atención en un contexto de baja volatilidad y crecimiento global resiliente. Aunque el anuncio de recompra de deuda del Tesoro de EE. UU. desencadenó una fuerte caída de los rendimientos y presionó al dólar, los inversores siguen escépticos sobre su impacto duradero. Es más probable que unas perspectivas de inflación más suaves en EEUU y un mensaje potencialmente más equilibrado de la Fed sean vientos en contra sostenidos para la fortaleza del dólar", apuntan Clémence Dumoncel, Estratega, y Dominic Schnider, Responsable Global de FX y Materias Primas.

20Aug

Las recompras de bonos del Tesoro a 10 y a 30 años no solucionan el problema de fondo: EEUU sigue teniendo déficits enormes, una deuda creciente y una necesidad gigantesca de encontrar compradores para financiarla.

Miguel Ángel Valero

El 10 de agosto, Dinero Seguro publicaba este análisis, con el siguiente titular: "EEUU teme un susto con su monumental deuda". Diez días más tarde, y de forma inesperada, el Tesoro estadounidense ponía en marcha medidas para mejorar la liquidez del mercado de deuda pública y tratar de frenar la subida de los costes de financiación de ésta a largo plazo. La reacción inicial del mercado de deuda fue positiva y tras alcanzar máximos desde 2007, las rentabilidades exigidas a los bonos a 10 años y a 30 años de EEUU, se redujo entre seis y nueve puntos básicos (pb), hasta niveles de 4,65% y del 5,19%, respectivamente. El dólar pagó la factura de esas medidas.

Apenas dos semanas después de publicar su habitual calendario trimestral de recompras, el Tesoro confirmó que durante los próximos meses duplicará el límite de estas operaciones sobre la deuda soberana a largo plazo (vencimientos de entre 10 a 30 años). Con este ajuste, el tope máximo por intervención se elevará de los 2.000 millones$ anteriores a un mínimo de 4.000 millones. Este cambio entrará en vigor el 9 de septiembre de 2026 y se mantendrá vigente hasta el 4 de noviembre.

Estas operaciones de recompra son habituales y se concentran en los bonos más antiguos en el mercado, que son notablemente menos líquidos (conocidos como 'off-the-run') y que atascan la capacidad de los balances de los intermediarios financieros. Con estas recompras, el Tesoro norteamericano tratará de liberar espacio para que estas entidades financieras negocien las nuevas emisiones de referencia ('on-the-run') tratando así de reducir la prima de liquidez del sistema.

El incremento de la capacidad y la concentración de las operaciones en los tramos más largos de las curvas es una muestra de la estrategia del Tesoro para tratar de devolver la calma a los mercados de deuda pública. Pero esta medida parece más bien simbólica, ya que el poder de impacto real de estas recompras sobre el total del mercado de deuda pública es muy limitado, cuando el total de la deuda de EEUU ya supera los 40 billones.

La estrategia anunciada por el secretario del Tesoro, Scott Bessent, muestra un papel más activo en los mercados financieros y recuerda medidas ya adoptadas en el pasado, como fue el caso de Janet Yellen en 2023 (fue la primera mujer en ocupar ese cargo, desde el 26 de enero de 2021 hasta el 20 de enero de 2025 bajo la presidencia de Joe Biden; antes fue nominada por el presidente Barack Obama para suceder a Ben Bernanke al frente de la Reserva Federal de 2014 a 2018, pero no fue renovada por Donald Trump en su primera etapa en la Casa Blanca).

Pero la Fed quiere reducir su balance

Estas operaciones previsiblemente elevarán las emisiones de Letras del Tesoro que se utilizarán para recomprar deuda a largo plazo. Sin embargo, no deben confundirse con una expansión cuantitativa (QE), que es responsabilidad de la Reserva Federal. De hecho, este anuncio ocurrió el mismo día en el cual se publicaron las actas de la última reunión de la Fed, y que muestran la creciente división sobre la evolución futura de los tipos oficiales (3 miembros se mostraron favorables a elevarlos en julio). Además, su nuevo responsable, Kevin Warsh, ha defendido públicamente la necesidad de reducir el balance de la Fed y, por tanto, sus intervenciones directas en los mercados de bonos.

Precisamente, las actas de la Fed correspondientes a la reunión de julio presentan un aumento de las preocupaciones por la inflación. Las actas de la reunión, que no modificó los tipos de interés, recoge que "muchos" miembros del FOMC consideraron que sería necesario elevar el precio oficial del dinero si la inflación no remite. 

La posterior moderación de la inflación y el deterioro inesperado del empleo en julio han hecho que los mercados han reducido del 60% al 30% la probabilidad de un incremento de tipos en septiembre.

Por otro lado, el presidente de la Fed, Kevin Warsh, planteó al Comité la posibilidad de reducir el número de reuniones anuales de política monetaria de ocho a seis, con el objetivo de disponer de dos meses completos de información económica entre cada encuentro. Según recogen las actas, no se adoptó ninguna decisión al respecto.

The Trader: si no funciona, ¿qué hará el Tesoro entonces?

El mercado de bonos estadounidense acaba de recibir un mensaje bastante más importante de lo que podría parecer. Después de varias semanas de fuertes ventas de deuda pública, la rentabilidad del bono estadounidense a 30 años alcanzó el 5,34%, su nivel más alto desde 2007. La reacción ha sido inmediata: Scott Bessent, secretario del Tesoro, ha anunciado que duplicará, como mínimo, las recompras de bonos con vencimientos entre 10 y 30 años, elevando el máximo por operación desde 2.000 hasta al menos 4.000 millones.

"La pregunta surge casi automáticamente: ¿está haciendo el Tesoro estadounidense una especie de QE sin llamarlo QE?", subraya el analista Pablo Gil en The Trader. El Quantitative Easing (QE) o expansión cuantitativa consiste en que la Reserva Federal crea dinero y lo utiliza para comprar grandes cantidades de bonos. Porque cuando aparece un gran comprador de bonos, su precio tiende a subir y su rentabilidad a bajar. De esta forma, la Fed intenta reducir los tipos de interés a largo plazo y abaratar el coste de financiación de la economía de EEUU. Eso puede terminar traduciéndose en hipotecas más baratas, mejores condiciones de financiación para las empresas y, generalmente, mayor apoyo para los mercados financieros. Fue una de las grandes herramientas utilizadas después de la crisis financiera de 2008 y durante la pandemia.

Pero esto no es exactamente lo que está haciendo ahora el Tesoro estadounidense. La diferencia fundamental es muy sencilla: la Reserva Federal puede crear dinero; el Tesoro no. Si el Tesoro recompra 4.000 millones$ de bonos, necesita conseguir esos 4.000 millones de algún sitio. Y una posibilidad es hacerlo emitiendo nueva deuda, probablemente de vencimientos más cortos.

"Imaginemos que el Gobierno tiene 100$ de deuda a largo plazo en circulación. Recompra 10 y, para conseguir el dinero, emite 10$ de deuda a corto plazo. Sigue debiendo 100$, pero ahora hay menos deuda de largo plazo en manos de los inversores", explica.

"Y eso es precisamente lo interesante. Al haber menos bonos largos disponibles, el Tesoro puede ayudar a sostener su precio y contener su rentabilidad. Por eso, aunque técnicamente no sea un QE, el efecto que busca sobre los tipos de interés a largo plazo se parece en cierta medida", resalta.

Además, el momento elegido difícilmente puede considerarse irrelevante. El Tesoro ha aumentado las recompras justo después de que las rentabilidades de los bonos estadounidenses alcanzaran máximos de casi dos décadas, presionadas por el enorme déficit público, el conflicto con Irán y unas necesidades de financiación cada vez mayores tanto del Gobierno como del sector privado.

El mercado captó inmediatamente el mensaje. La rentabilidad del bono a 30 años cayó desde el 5,34% hasta aproximadamente el 5,18%, mientras la del Treasury a 10 años retrocedía hacia el 4,65%. Y esto importa mucho más allá del mercado de bonos. Cuando los tipos a largo plazo superan determinados niveles, aumentan las hipotecas, se encarece el crédito empresarial, se enfría el mercado inmobiliario y las valoraciones bursátiles empiezan a sufrir. También aumenta la factura que tiene que pagar el propio Gobierno para financiar una deuda pública que está a punto de superar los 40 billones$,

Bessent parece estar enviando una señal bastante clara: el Gobierno no quiere que los tipos de interés a largo plazo sigan subiendo sin control. Pero eso no significa que tenga capacidad para impedirlo. Las cantidades anunciadas siguen siendo pequeñas. El Tesoro podría elevar las recompras previstas entre agosto y principios de noviembre desde unos 69.000 millones$ hasta aproximadamente 83.000 millones, frente a un mercado de Treasuries superior a 32 billones. Por tanto, estas operaciones no solucionan el problema de fondo. EEUU sigue teniendo déficits enormes, una deuda creciente y una necesidad gigantesca de encontrar compradores para financiarla.

Los 14.000 millones adicionales de recompras son demasiado pequeños para cambiar por sí solos el mercado mundial de bonos. Lo importante no es el tamaño de la intervención, sino el mensaje que envía. "Hasta ahora, cuando pensábamos en alguien intentando frenar una subida excesiva de los tipos de interés, mirábamos fundamentalmente hacia la Reserva Federal. Bessent está demostrando que el Tesoro también está dispuesto a utilizar sus propias herramientas. Y esto puede tener consecuencias importantes. Porque si esta intervención no funciona y las rentabilidades vuelven a dispararse, la siguiente pregunta será inevitable: ¿qué hará el Tesoro entonces? ¿Aumentará todavía más las recompras? ¿Emitirá menos deuda a largo plazo? ¿Hasta dónde está dispuesto a llegar para contener el coste de financiación de Estados Unidos?", argumenta Pablo Gil.

"No estamos ante un QE. Al menos todavía. Pero estamos empezando a descubrir qué ocurre cuando el mayor deudor del mundo considera que el precio que le exige el mercado por prestarle dinero empieza a ser demasiado alto", concluye este experto.

UBS: señales de incomodidad en las acciones

Aunque la subida de los rendimientos de los bonos globales empieza a estabilizarse, ayudada por la inusual intervención de del Tesoro estadounidense, las acciones han seguido mostrando señales de incomodidad. A primera vista, estos movimientos combinan varios factores que históricamente han sido un desafío para los activos de riesgo: mayores rendimientos de los bonos, mayores precios del petróleo y debilidad en las acciones tecnológicas y vinculadas a la IA que han liderado gran parte del repunte bursátil. "Si bien estos riesgos merecen atención, no creemos que los movimientos recientes del mercado socaven los argumentos de fondo a favor de las acciones: Los fundamentales de la IA se mantienen intactos. El crecimiento de los beneficios sigue siendo el ancla del mercado. El relato de un shock inflacionario todavía no se refleja en los datos", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Si bien los periodos de volatilidad elevada pueden resultar incómodos, no invalidan necesariamente los argumentos de inversión de fondo. Los inversores deberían seguir centrados en los factores más determinantes para las perspectivas a medio plazo: la solidez de la inversión en IA, la amplitud del crecimiento de los beneficios y la trayectoria de la inflación. En los tres casos, nuestro escenario base sigue siendo constructivo. Seguimos considerando que las acciones son Atractivas y favorecemos un enfoque diversificado que equilibre las asignaciones específicas a oportunidades de crecimiento estructural con otros sectores que puedan beneficiarse de un ciclo de beneficios más amplio".

19Aug

El caso muestra la explosión de varios riesgos: de crédito, por la financiación basada en cuentas por cobrar y en activos cuya calidad está siendo cuestionada; de gobernanza, por fallos en los controles internos, en el reporting financiero, y en la supervisión; de cadena de suministro, especialmente para distribuidores, talleres y fabricantes.

Miguel Ángel Valero

El crédito privado lleva tiempo en vigilancia, especialmente en EEUU. Pero la alerta se ha vuelto a encender con la evolución de la quiebra, presuntamente fraudulenta, de First Brands. Una supuesta estafa que ha generado unos pasivos de 10.000 millones$. Una investigación judicial Un examinador judicial ha detectado que unos 2.300 millones se esfumaron con facturas manipuladas. 

Bancos, aseguradoras y fondos de inversión de medio mundo quedaron pillados, y una firma japonesa arrastra 1.750 millones. Una situación que vuelve a poner sobre la mesa la supervisión de la denominada 'banca en la sombra'. 

Básicamente, el crédito privado es dinero que prestan fondos de inversión buscando rentabilidades que no encuentran en otros mercados. Una operativa prácticamente sin supervisión, lo que favorece estafas y operaciones poco claras.

Apollo, uno de los fondos más activos en crédito privado y que se ha visto afectada por la quiebra (al parecer, por actuaciones irregulares de la firma japonesa de financiación comercial), ha hecho pública su apuesta bajista contra la deuda de First Brands. Está en su derecho, pero lo que más preocupa a los inversores es que al  airear Apollo este asunto, de alguna manera está sugiriendo que no se trata de un caso aislado o coyuntural. 

"Vigila a bancos y aseguradoras con crédito privado en balance. Si aparecen más First Brands, la grieta salpica a fondos y a banca que hoy parecen sólidos", recomiendan en Zumitow.

First Brands Group es un fabricante y distribuidor estadounidense de recambios para automóviles. Posee marcas como Fram, Trico, Raybestos, Autolite, Cardone, Centric Parts, Anco y StrongArm, y opera principalmente en el mercado de posventa de automoción. El grupo se acogió al Chapter 11 de quiebras en EEUU en septiembre de 2025. 

El procedimiento judicial apunta a pasivos multimillonarios y a estructuras de financiación fuera de balance presuntamente opacas. La dirección actual de First Brands denuncia que determinados activos fueron pignorados varias veces como garantía, además de irregularidades en la financiación de cuentas por cobrar.

Point Bonita Capital, filial de gestión de activos de Jefferies, tiene 715 millones$ de exposición vinculada a First Brands. Jefferies afirma que fue engañada sobre la calidad y cobrabilidad de ciertos activos. En Europa, la quiebra ha afectado a proveedores y filiales, incluidos negocios relacionados con Plastic Manufacturing Group, con consecuencias para empleo y suministro de componentes.

El plan de reestructuración contempla un fondo fiduciario de litigios ('litigation trus') para tratar de recuperar hasta 1.000 millones$ mediante a antiguos ejecutivos y otras partes presuntamente responsables de la quiebra. Al mismo tiempo, se están vendiendo marcas y carteras de activos. La última operación ha generado 25 millones$.

El caso de First Brands muestra la explosión de varios riesgos: de crédito, por la financiación basada en cuentas por cobrar y en activos cuya calidad está siendo cuestionada; de gobernanza, por fallos en los controles internos, en el reporting financiero, y en la supervisión de las actividades del grupo por parte del accionista o de la dirección; de cadena de suministro, especialmente para distribuidores, talleres y fabricantes que dependían de marcas del grupo.

Aquí aparece un cóctel de financiación estructurada basada en un inadecuado examen de los activos como garantía, opacidad contable, mal gobierno corporativo, e inexistente supervisión.

18Aug

Polémica porque el megacentro de datos de Meta y de BlackRock en Texas, que requirió una inversión de 14.000 millones$, se financió con bonos al 7,53% (12.550 millones) y apenas se ha asegurado el 3,2% de su valor.

Miguel Ángel Valero

Dinero Seguro publicó el 17 de agosto que las empresas de EEUU ya habían alcanzado su techo de gasto con la inteligencia artificial (IA). Ahora se desvela el motivo: el 42% de las empresas ha probado o desplegado un agente de IA; el 15% ha llevado sistemas de varios agentes al conjunto del negocio. Y el 73% espera tener media empresa rediseñada alrededor de agentes dentro de cuatro años. Hay un tremendo salto entre el 15% actual y el 73% de dentro de cuatro años.

Según un estudio de Deloitte, solo el 21% de las empresas asegura tener sus procesos preparados para trabajar con agentes de IA, y el 20% se ve capaz de rediseñarlos. Más de la mitad de los directivos de datos de éstas apunta a los sistemas antiguos como el bloqueo principal. 

Otro estudio, éste de Google con MIT Technology Review, profundiza en esa idea: de media, las empresas dan a la IA acceso al 45% de su información interna. Menos de la mitad. Y ese porcentaje se nota directamente en si el agente de IA acierta o no. Entre las organizaciones que abren más del 70% de sus datos, todos los responsables describen las decisiones de sus agentes como acertadas casi siempre o siempre. Entre las que se quedan en el 30% o menos, solo el 22% se fía de lo que decide su agente. Una diferencia de casi cinco veces.

Conclusión: el agente de IA rinde según lo que puede leer, y en la mayoría de empresas eso es menos de la mitad de lo que hay dentro. Antes de implantarlo, la empresa debe medir qué porcentaje de su información puede tocar hoy la IA, y cuánta de esa información está en un sitio del que se pueda leer.

Mientras, sigue la guerra por reducir el coste de la IA. DeepSeek entra a competir con Claude Code y con Codex lanzando un modelo abierto para agentes con licencia MIT, junto a DeepSeek-V4-Pro. Y OpenAI lleva a Amazon su GPT-5.6-Cyber, que lleva encontrados más de 400 fallos de escalada de privilegios en un solo sistema operativo.

EEUU estrecha el cerco sobre la memoria china

Trump endurece su guerra contra la memoria china y reclama a Apple que no compre chip procedentes de ese país. La presión contra China impulsa en Bolsa a los fabricantes norteamericanos de chip: Micron rompe la barrera de los 1.000$ por primera vez desde julio, un 240% de subida acumulada en el año; SanDisk sube un 10% y Western Digital, un 5%.

En medio de esta estrategia, Alibaba vende su estudio de videojuegos Lingxi Games al fondo de capital riesgo Trustar Capital por más de 2.000 millones$. El mensaje que lanza al mercado es claro y rotundo: se está desprendiendo de negocios que considera que no son esenciales, para centrarse en la IA y en la 'nube'.

En EEUU, surge una polémica porque el megacentro de datos de Meta y de BlackRock en Texas, que requirió una inversión de 14.000 millones$, se financió con bonos al 7,53% (12.550 millones) y apenas se ha asegurado el 3,2% de su  valor. Si un incendio o un huracán destroza ese centro de datos, el seguro apenas cubre el siniestro, que deberá ser asumido por los bonistas (la garantía no es el edificio, sino el contrato por el que Meta paga el alquiler durante años). Esto supone un aviso para loa que suscriben bonos ligados a centros de datos o emitidos por empresas que han invertido en ellos: hay más riesgos ocultos, por eso pagan tanto por esa financiación.

UBS: Cuidado con el factor IA en la cartera

"Creemos que analizar las carteras en función de posibles escenarios de riesgo es superior a utilizar categorías fijas de activos nominales. Y, para el caso concreto del riesgo de una ralentización de la IA, recomendamos clases de activos que puedan generar rentabilidad de forma independiente a la evolución de la IA. Las empresas de calidad con un posicionamiento de mercado diferenciado y las estrategias cuantitativas son dos ejemplos de ello", señala Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable de UBS Global Wealth Management.

Ofi Invest: gran parte de las buenas noticias tecnológicas ya están descontadas en los precios

En renta variable de EEUU, la postura de Ofi Invest es optimista aunque selectiva, porque el liderazgo tecnológico sigue siendo sólido, pero gran parte de las buenas noticias ya se han descontado en los precios.

17Aug

Michael Hartnett, estratega de Bank of America, aconseja recortar riesgo en la cartera y rotar del growth de la IA hacia valor, biotecnología y materias primas. Pero Nvidia tiene una participación en SpaceX valorada en 21.000 millones$, y Eastspring vaticina que el auge de la IA beneficiará a las empresas asiáticas.

Miguel Ángel Valero 

El modelo de inteligencia artificial (IA) más potente del mercado no es precisamente el que más éxito comercial tiene. Ni el que más se utiliza. El índice de IA de Ramp en agosto, que mide el gasto real de las empresas estadounidenses a través de sus tarjetas corporativas, sitúa a Fable 5 en el 6% de los tokens que compran a Anthropic y en el 11,4% del dinero que le pagan. Cuesta unos 2,75$ por tarea, frente a los 1,04$ de GPT-5.6 Sol de OpenAI. Consecuencia: se usa poco y sale caro cuando se utiliza. 

Las empresas de EEUU optan por Anthropic en un 43,5% (sube 1,1 puntos en el mes), OpenAI (39,7%, +0,23), SpacexAI, 4% (+0,94). Las plataformas (Fireworks, Together, entre otras) aparecen en el 6,1% de las empresas que usan IA. Es la puerta por la que entran los modelos abiertos, y se está ensanchando: AT&T dice que ya mueve el 25% de su uso de IA con esos modelos abiertos.

El gasto por empleado incrementa la brecha:  7.400$ de mediana en el 1% que más gasta, 650 en el top 10, 11,95 en la empresa mediana. El techo no es de capacidad, es de precio.

Las tecnológicas lo saben. Esto explica que Anthropic lanzara Claude Opus 5, igualando a Fable 5 en código a mitad de precio. Y que Google estrene Gemini 3.7 Flash a 0,75$, aunque el 1 de enero de 2027 será 1,5$, el doble. Hay dos estrategias claras: una es bajar el precio del tope de gama, que es lo que hizo Anthropic sacando Claude Opus 5 al nivel de Fable 5 por la mitad; la otra es empaquetar el modelo caro dentro de un producto con suscripción, donde el usuario no ve el precio.

Bank of America recomienda rotar la  cartera de IA hacia biotecnología y materias primas

En este contexto, Michael Hartnett, estratega de Bank of America, aconseja recortar riesgo en la cartera y rotar del growth de la IA hacia valor, biotecnología y materias primas. Su indicador de optimismo ha escalado a 9,7 sobre 10, máximo desde 2021. En la última semana entraron 53.700 millones$ a liquidez, 32.900 millones a  Bolsa, y 23.100 millones a bonos. El oro y las materias primas apenas sumaron.

Este experto argumenta que la IA se traga un gasto enorme en centros de datos y la productividad prometida no aparece. Por eso prefiere lo barato (valor, biotech y materias primas) frente a los Siete Magníficos. 

Pero Nvidia no parece hacer mucho caso a esas recomendaciones, ya que aparece entre los accionistas de SpaceX, con una participación valorada en 21.000 millones$. Esta inversión es fruto del pacto con Elon Musk para equipar sus centros de datos con los chips que fabrica. El gasto en IA se cruza ya con la carrera espacial. Y hay que prestar la máxima atención a la exposición cruzada de Nvidia y a toda su cadena de proveedores.

Eastspring: la IA impulsa los resultados de las empresas de EEUU y también a las de Asia

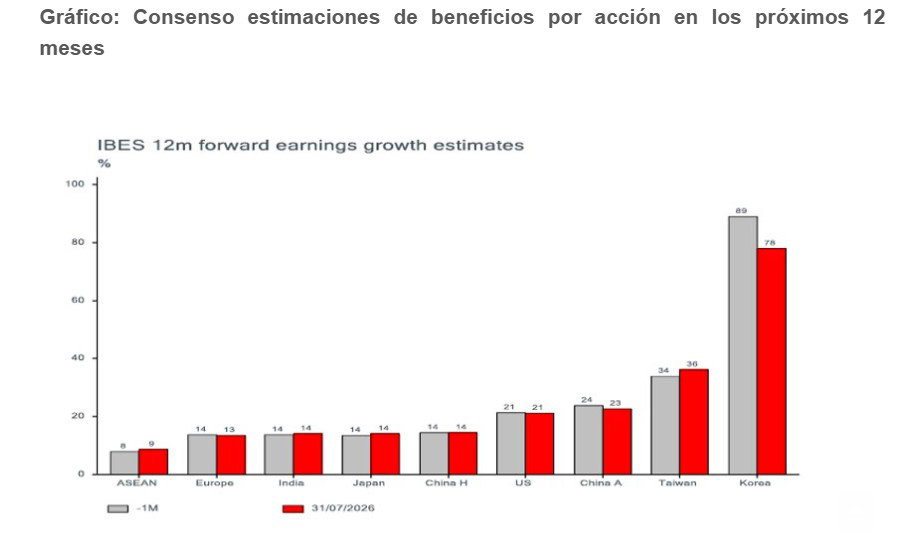
Los analistas de Eastspring Investments creen que la mejora de resultados empresariales en EEUU beneficiará a las empresas asiáticas. El auge de la inversión de capital vinculada a la IA, que podría alcanzar 950.000 millones$ este año, 1,3 billones en 2027, y 1,5 billones en 2028, permanece intacto, y está favoreciendo el crecimiento de los beneficios empresariales en EEUU. Las empresas que cotizan en el S&P han visto crecer su beneficio por acción un 20%.Por tanto, la esperada subida de los beneficios de las empresas asiáticas, también sigue intacta, especialmente en Corea, Taiwán y las acciones A en China, mientras que las empresas tecnológicas de Tailandia, Malasia e India siguen logrando beneficios muy sólidos. Con el añadido de que las caídas recientes en Bolsa les aportan mejores valoraciones. Las perspectivas de crecimiento de los beneficios en los mercados de Corea, Taiwán y acciones A de China superan ampliamente las de EEUU, mientras que determinadas empresas vinculadas a la tecnología en Tailandia, Malasia e India ofrecen un crecimiento muy sólido de los beneficios. o que incluso descienda hacia el 4%.
Ebury: el BCE subirá tipos, la Fed, no
La inflación estadounidense de julio se situó exactamente según lo previsto y apenas hubo noticias en otros frentes que movieran los mercados. Las acciones, los bonos y el dólar cerraron prácticamente en los mismos niveles en los que habían abierto el lunes, en una semana típica de escasa actividad bursátil veraniega. La guerra en Oriente Medio parece estar entrando en un escenario de resistencia económica a largo plazo entre EEUU e Irán y, por ahora, está generando pocos titulares que muevan los mercados. Los miembros de la Reserva Federal se guardan bien sus cartas respecto a la próxima reunión de septiembre, y parece seguro que el BCE subirá los tipos ese mismo mes. La divisa que más se ha movido esta semana ha sido el real brasileño, que se vio arrastrado por la caída de los activos brasileños ante la preocupación por una posible victoria de la izquierda en las próximas elecciones presidenciales.

Esta semana también se perfila como tranquila en los mercados. El evento más destacado será la publicación mundial, el viernes, de los datos del Índice de Gestores de Compras (PMI) de agosto. Esto cobra especial importancia en la Eurozona, debido al carácter rezagado de los datos económicos concretos allí. La avalancha de informes laborales del Reino Unido correspondientes a junio y julio, que se publicarán el martes, y las cifras de inflación del país británico, que se darán a conocer el miércoles, serán clave para la libra esterlina. Las actas de la última reunión de la Reserva Federal, que se publicarán este miércoles, también podrían atraer más atención de lo habitual, dado el giro del hacia una menor comunicación y menos orientación prospectiva.

  • USD. Tanto la demanda como las presiones sobre los precios en EEUU parecen estar moderándose. Las cifras mensuales de inflación subyacente han registrado una media de alrededor del 0,2% desde que comenzó la guerra, lo que se corresponde con un nivel anualizado ligeramente superior al 2% y muestra pocos indicios de que los precios más altos de la energía estén teniendo un efecto de contagio. Aunque no confiamos plenamente en las encuestas del mercado laboral, los datos concretos, como las ventas al por menor, parecen confirmar la tendencia a la moderación de la demanda. Solo quedan por publicarse un informe sobre el mercado laboral y otro sobre la inflación antes de la reunión de septiembre de la Reserva Federal. Creemos que es poco probable que las cifras sorprendan al alza lo suficiente como para que los 'halcones' puedan forzar una subida de los tipos, y nos sentimos seguros con nuestra previsión de que los tipos se mantendrán sin cambios.
  • EUR: El impulso económico del segundo trimestre, junto con las persistentes presiones inflacionistas (que podrían verse agravadas por los bajos niveles del Rin y su impacto en los costes de transporte), hace que los mercados estén dando por casi seguro que el BCE aplicará otra subida de tipos en su reunión de septiembre. No discrepamos de esta opinión, que es una de las razones por las que seguimos pronosticando una subida moderada del euro de cara a 2027.Esta semana, la publicación de un PMI sólido, en línea con un crecimiento constante, y los datos sobre los salarios negociados en el segundo trimestre—que se espera que muestren un nuevo aumento— deberían reforzar aún más nuestras previsiones.
  • GBP: Los datos trimestrales y mensuales del PIB del Reino Unido confirmaron que la economía crecía a un ritmo aceptable, de alrededor del 1,5% anual, en las fechas en que Andy Burnham asumió el cargo de primer ministro. Será interesante ver si este impulso se mantiene hasta el tercer trimestre de 2026,momento en el que su mandato podrá empezar a atribuirse el mérito o la culpa de la evolución de la economía. Las cifras de inflación y empleo de esta semana son clave para que el Banco de Inglaterra decida si sube los tipos en 2026; seguimos esperando que no lo haga, y el mercado parece estar acercándose poco a poco a nuestra opinión. Esperamos que el subíndice subyacente siga acercándose al objetivo y registre un ligero descenso hasta el 2,5% anualizado.

UBS: la productividad respalda un mercado alcista global

El dólar debería seguir contando con respaldo por el momento, gracias a una Reserva Federal relativamente hawkish. Sin embargo, las crecientes preocupaciones fiscales y la elevada asignación de los inversores a activos en dólares apuntan a una debilidad a más largo plazo, lo que refuerza los argumentos a favor de una exposición selectiva a otras divisas, al oro y a las materias primas en general. Las divisas de alto rendimiento pueden ofrecer un potencial de carry en un mercado de divisas que se mueve lateralmente (sin una tendencia clara). El oro debería seguir respaldado por la demanda de los bancos centrales y una política estable de la Fed. Las materias primas en general pueden beneficiarse de la debilidad del dólar y de los riesgos por el lado de la oferta.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque a corto plazo el margen para movimientos direccionales en las principales divisas pueda ser limitado, en nuestra opinión seguimos viendo oportunidades potenciales de carry y de mejora en la rentabilidad. También creemos que la exposición a materias primas en general puede aprovechar la debilidad del dólar, al tiempo que ofrece una fuente diferenciada de rentabilidad para la cartera".

"Un impulso plurianual de productividad y la aparición de un nuevo orden mundial están respaldando el mercado alcista global. Los inversores deberían mantenerse invertidos. Las poderosas rotaciones de capital de nuestra época, tanto a nivel global como sectorial, ilustran el poder de la diversificación", asegura Burkhard Varnholt, Asesor de Mercados Financieros.

16Aug

Alibaba está poniendo patas arriba la carrera de la inteligencia artificial con su familia de modelos abiertos. Qwen supera los 3.000 millones de descargas mundiales en seis meses, dejando muy atrás a Google (de Alphabet, 418 millones) y a Meta (227 millones).

Miguel Ángel Valero

El mismo día que Aston Martin presentaba un superdeportivo de 2 millones$ para intentar resucitar sus cuentas apretando el acelerador en el segmento de los ultrarricos, en EEUU el índice de confianza del consumidor que elabora la Universidad de Michigan se hunde hasta 51 en agosto, desde 55,2 en julio y muy por debajo del 54,5 que esperaba el mercado. Primera caída en tres meses. Las expectativas de inflación a un año se disparan al 4,3%, máximo desde 2024.

Pero el dato más preocupante es que el VIX, el indicador de volatilidad, más conocido como el índice del miedo en Wall Street cerró cerca de 14 puntos, su nivel más bajo en lo que va de año. "Cero nervios entre los inversores. Y justo cuando nadie mira el retrovisor es cuando suelen llegar los sustos", avisan en Zumitow.

Alibaba deja atrás a Google y a Meta con sus modelos abiertos de IA

Mientras, la inteligencia artificial (IA) cada vez parece más china. Qwen, de Alibaba (que presenta resultados el jueves 20 de agosto) supera los 3.000 millones de descargas mundiales en seis meses, dejando muy atrás a Google (de Alphabet, 418 millones) y a Meta (227 millones). Alibaba está poniendo patas arriba la carrera de la IA con su familia de modelos abiertos.

Además, asegura que ha publicado como código abierto más de 460 modelos Qwen, cuyo ecosistema ya ha generado más de 300.000 derivados. Al poder descargarse, modificarse y afinarse, estos modelos juegan una partida distinta a la de sistemas cerrados como los de OpenAI y Anthropic. El resultado es que Qwen ya forma parte del flujo de trabajo habitual de muchos desarrolladores.

EEUU reacciona ante esa amenaza a su posición en la IA. Cerca de una treintena de tecnológicas, entre ellas Nvidia, Meta y Microsoft pidieron al Congreso estadounidense apoyar los modelos abiertos para mantener el liderazgo mundial en IA. 

Pero Qwen refuerza la posición de Alibaba en la carrera global de IA y demuestra que China pisa fuerte en ella. 

Para el inversor minorista, se trata de una oportunidad para valorar crecimiento, ventaja tecnológica,  competencia, y perspectivas de futuro de las firmas de IA de EEUU y de China.

14Aug

Tras ofrecer Grok Bot y sus agentes de IA con ordenador propio en la 'nube', SpaceXAI lanza Grok 4.6. Mientras, OpenAI firma una alianza con IBM para introducir GPT-5.6, Codex y ChatGPT Work dentro de IBM Consulting Advantage.

Miguel Ángel Valero

La euforia sobre la inteligencia artificial (IA) parece no tener fin. Aunque todavía no hay confirmación oficial, Anthropic ultima su salida a Bolsa en octubre. El objetivo es alcanzar un valor superior a los 2 billones$ y, de paso, destrozar el récord de 1,77 billones que logró SpaceX en su OPV de junio. Ese objetivo de valoración supone multiplicar por dos los 965.000 millones alcanzados en su última ronda de financiación en mayo. Para convencer al mercado, la empresa usa argumentos muy sólidos: los ingresos anualizados superaban ya los 47.000 millones en mayo, y oscilarán entre los 100.000 millones y 120.000 millones al finalizar 2026.

La operación supondrá una nueva prueba de fuego para comprobar hasta dónde está dispuesto a llegar el mercado en las valoraciones de las compañías de IA. Hasta la fecha Anthropic, creadora del asistente de IA Claude, se beneficia del fuerte crecimiento de la demanda empresarial, pero continúa afrontando una elevada competencia y fuertes necesidades de inversión, como otras empresas del sector. 

Además, el grupo mantiene conversaciones para adquirir Decart AI por 6.000 millones, operación que reforzaría su capacidad tecnológica y que la vez refleja la intensidad de la carrera por mejorar las prestaciones y reducir los costes de desarrollo y operación de los modelos de IA.   

De momento, ha convertido el panel lateral de Claude en Chrome en una sesión de cowork completa, sincronizada con las apps de escritorio, web y móvil. Ahora la pieza que se mueve es la sesión, no la herramienta. Pero con cautelas: 

  • la verificación de intención: antes de una acción con consecuencias (enviar un formulario, mandar un mensaje, descargar un fichero) el sistema comprueba que esa acción se corresponde con la petición original. Es una defensa directa contra la inyección de prompts, donde una web maliciosa esconde instrucciones en el texto para que el agente haga algo que el usuario nunca pidió.
  • la aprobación manual para lo irreversible o lo caro: compras y compartir datos personales no pasan solos.
  • El tercero es el control de administrador en Enterprise. Viene apagado, y cuando se enciende se puede acotar a una lista de dominios aprobados. Para una empresa con datos sensibles en su intranet, esa lista blanca es la diferencia entre desplegarlo y no desplegarlo.

Anthropic no vende el problema de seguridad como resuelto. Dice literalmente que la inyección de prompts sigue siendo un riesgo que exige vigilancia continua, y publica una guía de uso seguro aparte.

SpaceXAI lanza Grok 4.6, mientras OpenAI se alía con IBM

Un día después de anunciar el lanzamiento de Grok Bot y sus agentes de IA con ordenador propio en la 'nube', SpaceXAI ofrece Grok 4.6, que asegura convertir una idea amplia de producto en una primera versión funcionando. Investigar, estructurar la aplicación, implementar las interacciones y probarse a si mismo a lo largo de varios pasos, sin que alguien le vaya dando instrucciones cada dos minutos. El problema es que Grok 4.6 salió el mismo día que DeepSeek V4 Pro, que cuesta cinco veces menos sin que su rendimiento justifique esa diferencia.

Mientras, OpenAI firma una alianza para introducir GPT-5.6, Codex y ChatGPT Work dentro de IBM Consulting Advantage, la plataforma con la que IBM entrega sus proyectos de consultoría. IBM entra además en el tramo Elite de partners de OpenAI y monta una práctica dedicada con miles de consultores e ingenieros certificados. Los modelos y productos de OpenAI (GPT-5.6, Codex, ChatGPT Work) quedan integrados en la plataforma de entrega de IBM Consulting, no como una herramienta suelta que el cliente contrata aparte.

Este acuerdo con IBM encaja con otros movimientos de OpenAI. En agosto, Thrive Holdings captó 2.000 millones para comprar asesorías y meterles IA de OpenAI por dentro. Y en julio, OpenAI lanzó Presence, su plataforma para desplegar agentes de voz y chat en empresas.El patrón es el mismo: OpenAI no quiere vender licencias, quiere que el trabajo salga hecho con sus modelos dentro. Y el canal para eso es quien ya tiene la relación con el cliente.

IBM recupera protagonismo en IA tras hundirse un 25% en una sola jornada bursátil de julio porque la inversión en IA devoraba la cuenta de resultados. El 13 de agosto, destinaba 240 millones$ a un clúster de inferencia con GPU de Nvidia, a medias con Together AI. IBM invierte al mismo tiempo en incrementar su capacidad propia en IA y en lograr alianzas con quienes tiene modelos de éxito.

13Aug

En la guerra de la IA, SpaceXAI ha lanzado Grok Bot, agentes que trabajan 24 horas con un ordenador propio en la 'nube' y que inician sesión en las herramientas que ya usa el cliente.

Miguel Ángel Valero

La Agencia Internacional de la Energía (AIE) endurece su visión sobre el mercado del petróleo para lo que queda de 2026. Las disrupciones asociadas al estrecho de Ormuz hacen que el organismo recorte en 600.000 barriles diarios su previsión de oferta respecto a la proyección de julio, mientras estima que la producción mundial caerá en torno a 4,3 millones de barriles/día (mbd) frente a 2025, hasta unos 102 mbd, mientras sitúa su previsión de demanda en 103,3 mbd. El resultado sería un déficit medio cercano a 1,3 millones de barriles diarios, que podría ampliase hasta 1,8 millones en el tercer trimestre coincidiendo con el pico estacional de desplazamientos. 

La AIE advierte además que los inventarios de crudo y productos refinados se encuentran en niveles muy bajos, lo que aumenta la vulnerabilidad del mercado y mantiene fuertes presiones alcistas sobre los precios mientras persistan las restricciones de suministros.

El escenario cambia radicalmente en 2027: la AIE espera aquí que la demanda aumente otros 2,4 mbd, hasta 105,7 millones., pero anticipa una recuperación mucho mayor de la oferta, hasta los 110,3 mbd, lo que generaría un superávit potencial de 4,6 mbd. Este escenario vendría impulsado por el incremento de inversiones puestas en marcha ya en este año por la OPEP+, incentivadas por los elevados precios, y por la normalización de las exportaciones en el golfo Pérsico. 

Por tanto, la AIE aprecia una tensión y riesgo alcista en el petróleo en el corto plazo, pero con la posibilidad en 2027 de un mercado ampliamente excedentario si se normalizan los flujos de suministro.

UBS: se debilitan los argumentos para nuevas subidas de tipos

Precisamente, el reciente repunte de los precios del petróleo ha reavivado los temores sobre una posible aceleración de la inflación y un endurecimiento de las políticas de los bancos centrales. Sin embargo, a pesar de estos riesgos, los últimos datos de inflación en EEUU siguen mostrando una moderación de las presiones subyacentes sobre los precios. "Esto refuerza nuestra visión de que la Fed debería evitar subir los tipos de interés este año. La inflación debería seguir moderándose a medida que avance el año. El mercado laboral no constituye una fuente de presión inflacionaria. Los elevados rendimientos iniciales representan un punto de entrada atractivo", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos considerando que la renta fija de calidad actúa tanto como fuente de ingresos como de cobertura de cartera, favoreciendo los bonos con vencimientos cortos y medios. Los inversores que busquen un enfoque de ingresos más diversificado también pueden considerar una exposición selectiva a crédito high yield y de mercados emergentes, así como estrategias de renta variable orientadas a la generación de ingresos".

"Desde una perspectiva de política monetaria, los últimos datos de inflación, junto con las señales de una desaceleración en el impulso del mercado laboral, debilitan los argumentos a corto plazo para nuevas subidas de tipos. Las expectativas del mercado para un endurecimiento en septiembre han seguido disminuyendo y ahora se sitúan cerca del 38%. Al mismo tiempo, mientras la inflación subyacente del PCE se mantenga por encima del 3% interanual, es probable que persista un suelo en las expectativas del mercado sobre los tipos de referencia de cara al resto del año. Las posibles presiones inflacionarias vinculadas a la demanda relacionada con la IA también seguirán siendo probablemente motivo de preocupación para los responsables de política monetaria", señala Andrew Dubinsky, economista.

"En el entorno actual, consideramos que los activos de infraestructura core y core-plus en sectores no cíclicos son los más atractivos. Creemos que ofrecen flujos de ingresos sólidos, predecibles y protegidos frente a la inflación, lo que los convierte en un pilar fiable para las carteras", aportan  Matthew Carter y Antionette Zuidweg, estrategas.

Trump combina aranceles con incentivos para hacer negocios con la IA

En medio de la guerra interminable de Oriente Medio, Trump estrena Pax Silica para acelerar el envío de chips y minerales críticos entre EEUU y sus aliados, a los que sigue friendo con aranceles en otros intercambios comerciales. Trump abandona el tono amenazante de los aranceles para convencer a sus socios para hacer negocios con la inteligencia artificial. 

La Administración Trump lanzó el miércoles 12 de agosto este programa con hasta 50 millones$ para agilizar el comercio de bienes clave para la IA. El piloto arranca en Panamá, por donde pasa cerca del 3% del comercio marítimo mundial, con una plataforma que agiliza aduanas y papeleo para semiconductores y minerales críticos. Ya hay más de dos docenas de socios, entre ellos la Unión Europea, el Reino Unido, India y Emiratos. Menos aduana significa chips más baratos y más rápidos para las fábricas aliadas. Eso engrasa la cadena de Nvidia, beneficia a fabricantes de chip y de equipos, mientras se deja fuera a China, en un nuevo frente de la guerra tecnológica entre las dos superpotencias.  Atención a los proveedores que se apunten al programa.

El dinero 'listo' disparó en julio sus apuestas bajistas contra los grandes valores de la IA (entre las 10 acciones más vendidas a corto destacan Super Micro, CoreWeave y Nebius) nmientras se hundían los chips un 20% en EEUU y un 22% en Corea Kospi). Esto significa que los inversores ya cubren riesgos porque intuyen que el rally de los chips puede tener baches. La otra cara de la moneda es que con tantos cortos, un buen resultado puede provocar un rebote violento de esas acciones.

SpaceXAI responde con Grok Bot

En la guerra de la IA, SpaceXAI ha lanzado Grok Bot, agentes que trabajan 24 horas con un ordenador propio en la 'nube' y que inician sesión en las herramientas que ya usa el cliente. Cada Bot tiener su máquina en la nube, por lo que el trabajo no se para cuando el usuario cierra el portátil. Además, se identifica en tus aplicaciones y opera dentro de ellas, incluidas las que no tienen API desarrollado ni soporte de MCP. Cuando no hay integración, el agente IA entra por la puerta de delante, con usuario y contraseña, y usa la interfaz como la usaría el cliente. Ahí es donde se atasca hoy la automatización de la mayoría de las empresas.

Los agentes IA se hablan entre ellos: el usuario puede meter varios en un chat de grupo, se reparten el trabajo y solo te llaman para decisiones. Y la forma de enseñarle un proceso es pedirle que mire mientras lo haces. Observa los pasos, los guarda como rutina, se traga tus correcciones y la próxima vez lo ejecuta solo.

Esta iniciativa de SpaceXAI se traduce en:

  • Un bot de ventas que investiga cuentas de noche, puntúa contactos por intención, escribe el correo y el mensaje de LinkedIn con la voz de cada comercial y deja la bandeja preparada para aprobar.
  • Un bot de operaciones que da de alta a los que entran y procesa las facturas que llegan por Gmail.
  • Un bot de ingeniería que reproduce un fallo en la interfaz del producto, abre el ticket y pasa el arreglo a otro bot de depuración.

Es la respuesta de Elon Musk a Anthropic y a OpenAI y a otras iniciativas en torno a la IA agéntica.

12Aug

Intel amplía capital en 20.000 millones$ (frente a los 15.000 millones previstos) tras generar una demanda superior a los 100.000 millones. La oferta pública de venta de acciones (OPV) de Unitree en la Bolsa de Shanghai es sobresuscrita más de 8.000 veces entre los inversores minoristas, confirmando la fiebre por la robótica china.

Miguel Ángel Valero

Pese a las dudas sobre la rentabilidad de las cuantiosas inversiones en inteligencia artificial (IA) y centros de datos, el dinero está ansioso de entrar en estas actividades. Mientras las curvas de los tipos de interés de los bonos soberanas se tensionan y encarecen el coste de la deuda, el sector tecnológico busca vías alternativas de financiación para no frenar sus planes de expansión en IA. 

Muestra inequívoca de esta dinámica es la colosal ampliación de capital anunciada por Intel, la primera que efectúa la compañía desde 1971: la compañía ha aprovechado su reciente rally bursátil, tras quintuplicar su valor bursátil en el último año, para levantar 20.000 millones$ mediante una emisión de 210,5 millones acciones. La operación supone incrementar sus planes iniciales de 15.000 millones ante una demanda institucional que superaba los 100.000 millones, y la realiza a un precio de 95$/acción, lo que implica un descuento algo superior al 6% frente al precio de cierre anterior al anuncio. Esta masiva inyección de liquidez irá destinada a expandir su infraestructura de fundición y plantas de empaquetado avanzado para satisfacer el boom de la demanda de chips de IA. 

No se queda atrás la OPV de Unitree, el fabricante chino de robots, ya que se sobresuscribe más de 8.000 veces entre los minoristas. Estalla la fiebre total por la robótica, dando la razón a los que creen que será la siguiente gran narrativa tras la IA, junto a la computación cuántica. 

La empresa, líder indiscutible del robot humanoide chino, salió a Bolsa en Shánghai a 150,80 yuanes por acción, un 50% por encima de lo previsto. La colocación captó 6.100 millones de yuanes, y valora la empresa en 61.000 millones (unos 9.000 millones$). Son 219 veces sus beneficios de 2025 y 36 veces ventas. Los inversores  minoristas pidieron 8.000 veces más acciones de las que había, y solo el 0,018% las consiguió. Es el termómetro de la fiebre por la robótica y la IA china. Arrastra a toda la cadena; ojo a rivales como Tesla, pero 219 veces beneficios pide cautela.

UBS: creciente interés inversor por diversificar más allá de la IA

El STOXX Europe 600 alcanzó un nuevo máximo histórico el martes 11 de agosto, respaldado por unos sólidos resultados empresariales y un creciente interés de los inversores por diversificar más allá de la volátil inteligencia artificial (IA) y las grandes tecnológicas estadounidenses. Los ETF de acciones europeas registraron flujos netos positivos en julio por primera vez desde que comenzó el conflicto entre Irán y EEUU a finales de febrero. "Pero incluso después de las sólidas ganancias del mercado, creemos que las acciones europeas todavía tienen potencial de subida adicional. Las principales empresas de Europa están registrando un crecimiento de beneficios mucho más sólido que el de la economía regional. Europa también está bien posicionada para beneficiarse de un ciclo de inversión duradero. El contexto cíclico está empezando a mejorar", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Consideramos que las acciones europeas son Atractivas, si bien hacemos hincapié en la importancia de la selectividad tras el sólido avance del mercado. Dentro de la región, favorecemos a los bancos, la salud, el sector industrial, el consumo discrecional y Alemania. Los inversores también pueden considerar los 'Líderes Europeos' para diversificar su exposición entre empresas bien posicionadas para beneficiarse del ciclo de inversión estructural de la región".