28Jul

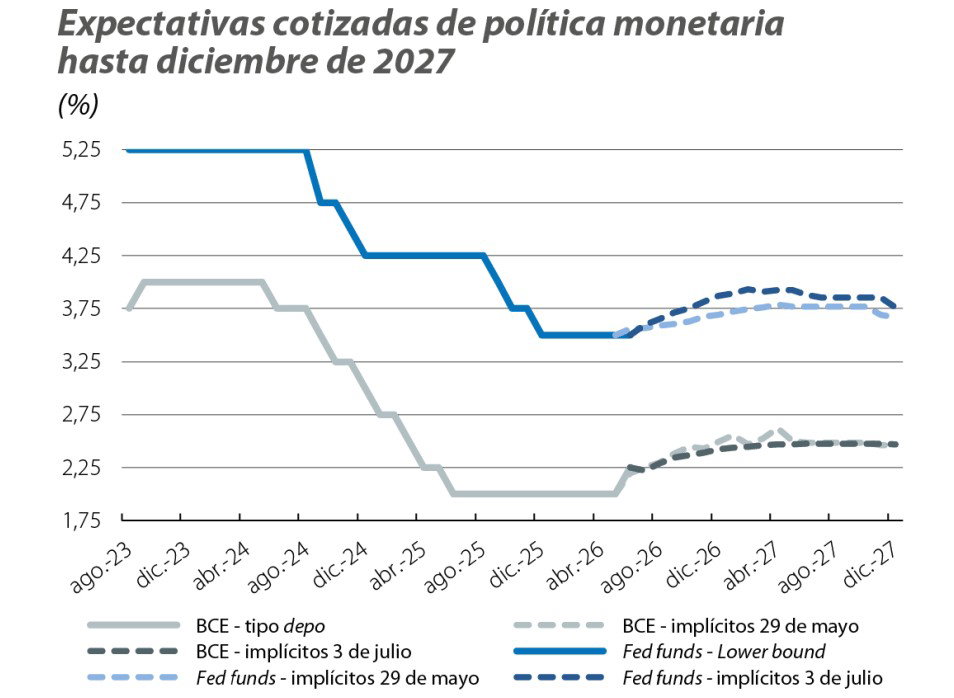
El mercado está descontando subidas de tipos, en consonancia con una retórica más agresiva y con las últimas previsiones de la Fed, que indican que la inflación no volverá a su nivel objetivo hasta 2028.

Miguel Ángel Valero

La segunda reunión de tipos de la Reserva Federal bajo la presidencia de Kevin Warsh parece una repetición de la última del Banco Central Europeo (BCE), analizada en Dinero Seguro. Salvo mayúscula sorpresa, cualquier decisión se dejará para la vuelta de las vacaciones.

Ebury: los datos no justifican una subida de tipos

Los futuros del crudo Brent se dispararon la semana pasada por encima de los 100$ por barril por primera vez desde mayo, impulsados por el recrudecimiento de las hostilidades entre Irán y EEUU. El alto al fuego durante el fin de semana ha ofrecido cierto alivio, aunque los precios se mantienen elevados. Este encarecimiento energético no solo refuerza las expectativas de una inflación más persistente, sino también la de un endurecimiento de la política monetaria en todo el mundo. Los futuros aún no anticipan un movimiento de la Reserva Federal en esta reunión, pero ya descuentan por completo una subida de 25 puntos básicos (PB) en septiembre.

Seguimos pensando que los datos no justifican una subida de tipos por parte del FOMC. El IPC de junio fue más moderado de lo esperado y los precios al productor se estabilizaron, registrando en junio la mayor caída mensual en más de seis años. El mercado laboral estadounidense permanece sólido, pero tampoco le conviene alzas de tipos necesariamente. El crecimiento del empleo se moderó en junio y las presiones salariales se han atenuado desde sus máximos, sin que el mercado laboral se haya debilitado lo suficiente como para generar temores de recesión. Nos encontramos, por tanto, ante una coyuntura económica cómoda para la Fed que no debería exigir realmente subidas de tipos en este momento.

El reciente incremento de las expectativas de tipos es, en realidad, una consecuencia directa de las últimas noticias sobre el conflicto con Irán. El problema para los responsables de política monetaria es que resulta imposible saber con certeza cuánto durará este nuevo recrudecimiento, lo que obliga a los mercados a fijar precios en un entorno de información incompleta y volátil. Nuestra hipótesis de partida sigue siendo una resolución pacífica del conflicto, dado que nos encontramos ya en la antesala de las elecciones de mitad de mandato y la popularidad de Trump ya ha sufrido un gran deterioro. No obstante, el momento es decisivo: necesitaríamos ver avances visibles casi de inmediato para que la Reserva Federal se abstenga de subir los tipos en septiembre. A menos que se produzca un anuncio inesperado de paz en el próximo día y medio, consideramos que la Reserva Federal no tendrá más remedio que adoptar un tono agresivo el miércoles. 

El comunicado será, como es habitual, breve y evitará cualquier orientación prospectiva, en línea con el rechazo explícito del presidente Warsh a esta estrategia de comunicación. En su lugar, creemos que se hará referencia a la "elevada incertidumbre" y la necesidad de un enfoque dependiente de los datos. Este lenguaje otorgaría al banco central la máxima flexibilidad para subir los tipos en reuniones posteriores sin comprometerse de antemano. 

En la reunión de esta semana no habrá gráfico de puntos, lo que supone un alivio para el Comité: trazar una trayectoria de tipos en medio de un conflicto en constante evolución sería una tarea especialmente compleja. La atención se centrará, por tanto, en las declaraciones del presidente Warsh durante la rueda de prensa. Una formulación del tipo "el FOMC se mantiene alerta ante los riesgos al alza de la inflación" bastaría para transmitir la intención de endurecer la política monetaria sin consolidar las expectativas de subidas. Su valoración del repunte del petróleo también será relevante para los mercados, por el modo en que caracterice tanto la disrupción a la oferta como la posible propagación de las presiones inflacionarias al resto de la economía.

Dado que los futuros ya descuentan plenamente una subida en septiembre, el listón para una sorpresa hawkish capaz de impulsar de forma significativa al dólar es elevado. Para que se produzca, Warsh tendría que señalar de manera explícita una subida en septiembre, algo que su aversión a las orientaciones prospectivas hace poco probable. Lo más verosímil es que la Fed transmita intenciones hawkish sin confirmarlas abiertamente, lo que podría decepcionar a los mercados. En este escenario, cualquier apreciación del dólar tras la reunión del FOMC podría resultar efímera, salvo que se produzca una nueva escalada del conflicto con Irán y un nuevo repunte de los precios del petróleo.

Pictet: persisten los riesgos de subida de tipos

Xiao Cui, la economista para EE. UU. en Pictet WM cree que los últimos datos de inflación y comunicados de la Reserva Federal refuerzan la expectativa de que permanecerá en espera, aunque considerando la inflación el riesgo más relevante, con la puerta abierta a un endurecimiento, incluso en septiembre. Por nuestra parte, esperamos que mantenga los tipos de interés en la medida que las presiones inflacionarias se disipan poco a poco. En todo caso, una sorpresa al alza de la inflación puede ser suficiente para inducir a la Reserva Federal a subir sus tipos de interés preventivamente y anclar las expectativas.

De momento esperamos que los mantenga en 3,5%-3,75%, al igual que la declaración, quizá con algún ajuste restrictivo, pero sin nuevas proyecciones económicas y con el presidente Warsh absteniéndose de enviar su orientación a futuro. Probablemente reitere que la Reserva Federal garantizará la estabilidad de precios con sus propias herramientas.

El caso es que los mercados están descontando una probabilidad inusualmente alta -uno sobre tres- de aumento de tipos, habiendo aumentado bruscamente desde niveles muy bajos, por las tensiones geopolíticas y ausencia de indicaciones, cuando en la era Powell se anunciaban los movimientos con claridad.

Los gobernadores que conforman el núcleo del Comité Federal del Mercado Abierto parecen dispuestos a esperar más datos. Si señalan fuerte deseo de fortalecer su credibilidad en la lucha contra la inflación aumentará el riesgo de subida de tipos este año, mientras que una lectura optimista de la inflación puede interpretarse como acomodaticio. Los gobernadores Logan y Harker pueden emitir votos disidentes a favor de subir tipos en 0,25%, a lo que puede unirse Kashkari. En todo caso, en un Comité dividido, Warsh puede inclinar la balanza si estima conveniente subir los tipos de interés. Pero esperamos que minimice previsiones futuras y defienda la paciencia. Si acepta la posibilidad de subidas de tipos y no se opone a las expectativas de mercado al respecto, estaremos ante un enfoque restrictivo de la política monetaria. 

Pero un ajuste de tipos de una sola vez o con antelación, para evitar movimientos cerca de las elecciones presidenciales del próximo Noviembre, puede implicar reacción política más que expectativas de inflación o presiones inflacionarias reales, siendo aún menos probable que dos o tres subidas de tipos de interés a lo largo del tiempo.

Banca March: gana peso el grupo restrictivo en la Fed

"Aunque nuestro escenario central sigue siendo el mantenimiento de los tipos sin cambios durante el resto de 2026, en las últimas semanas ha ganado peso dentro de la Fed el grupo de miembros que aboga por una política monetaria más restrictiva. La discusión no es sencilla. Por un lado, la inflación continúa claramente por encima del objetivo y la reciente escalada de las tensiones en Oriente Medio ha impulsado nuevamente los precios de la energía. Por otro, el dato de IPC de junio sorprendió favorablemente, ofreciendo margen para mantener la cautela. A ello se suma un mercado laboral que sigue mostrando una notable fortaleza, con las solicitudes semanales de desempleo en mínimos desde 1969", explican los analistas de Banca March.

UBS: a medio plazo, un tono menos 'hawkish'

"A medio plazo, esperamos que la Fed adopte un tono menos hawkish del que descuenta actualmente el mercado, una mejora en los términos de intercambio regionales y un renovado enfoque en los vientos en contra estructurales del dólar estadounidense", opinan Pietro Santin, estratega, y Tilmann Kolb, analista, en UBS Global Wealth Management. "Aunque es probable que los bancos centrales se mantengan vigilantes a corto plazo, esperamos que las presiones inflacionarias se moderen a lo largo de los próximos 12 meses y recomendamos asegurar los rendimientos actualmente elevados, especialmente en bonos de calidad con duración corta y media", añade Mark Haefele, director de Inversiones.

Ofi Invest: bajada de tipos si la inflación se normaliza

Según Ombretta Signori, de Ofi Invest AM, la inflación en EEUU será superior a lo previsto, con una media del 3,5 %, frente al 2,5 % previsto antes de la guerra en Irán. Podría acercarse a su nivel objetivo en 2027, siempre que la subida de los precios de la energía no se traslade en exceso al resto de la economía, con una inflación algo más elevada en alimentos y bienes manufactureros. Será necesario que pasen unos meses hasta poder evaluar la magnitud de de los efectos indirectos en el resto de la economía, por ejemplo en el caso de Inteligencia Artificial, que podría alimentar la inflación en el indicador de referencia para la Fed, el Deflactor del Consumo.

Dada la diferencia actual entre la inflación y su nivel objetivo, Ofi Invest AM considera que la inflación será el factor clave que determine las futuras decisiones de política monetaria de la Fed. Por lo tanto, la Fed podría mantener los tipos de interés sin cambios durante el resto del año. 

Si la inflación se normaliza —el escenario previsto por Ofi Invest AM—, podría producirse una bajada de los tipos. Sin embargo, ha aumentado la probabilidad de que la próxima medida sea una subida; el mercado está descontando subidas de tipos, en consonancia con una retórica más agresiva y con las últimas previsiones de la Fed, que indican que la inflación no volverá a su nivel objetivo hasta 2028.

Banco de Inglaterra

El Banco de Inglaterra también se reúne el jueves, sin que se esperen movimientos de tipos. "No esperamos obtener demasiadas novedades en la reunión del Banco de Inglaterra de esta semana, dado que las cifras de salarios e inflación publicadas la semana pasada se ajustaron a las previsiones del consenso", señalan en Ebury.

"Aunque es probable que la división de votos mantenga un sesgo hawkish, los datos actuales ofrecen pocos indicios de que más miembros vayan a sumarse al bando partidario de subir tipos. Con el mercado aún descontando cierta probabilidad de un mayor endurecimiento, seguimos favoreciendo los bonos de alta calidad en el segmento de duración corta a media, donde los rendimientos se mantienen atractivos y constituyen una fuente de ingresos convincente", apunta Maelle Quillevere, economista en UBS Global Wealth Management.
27Jul

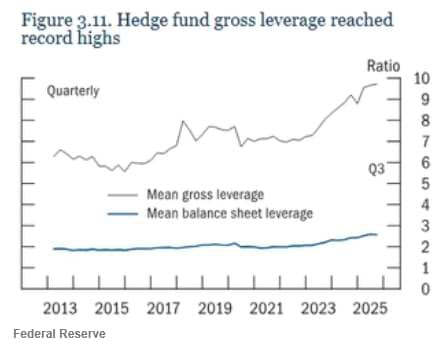
Los fondos de bonos investment grade de EEUU sufren una salida récord de 7.100 millones$, la mayor fuga semanal jamás registrada. Solo el 20 de julio se esfumaron 8.200 millones.

Miguel Ángel Valero

Tras 13 noches consecutivas de bombardeos, EEUU suspendió desde el viernes 24 de julio la campaña de ataques, y en respuesta, Irán también detuvo sus represalias. EEUU interrumpió las operaciones sin ofrecer explicaciones ni anuncios oficiales. Esta pausa podría estar relacionada tanto con el desgaste de las reservas de misiles interceptores Patriot de EE.UU. como con la reducción del número de objetivos nmilitares de relevancia estratégica susceptibles de ser atacados. 

A todo ello, suma un nuevo foco de tensión en la región. Los hutíes, grupo rebelde asentado en Yemen y respaldado por Irán, tratan de aumentar la presión sobre el tráfico marítimo en el mar Rojo, principal vía de salida del petróleo saudí. Así, pese a la pausa en las hostilidades directas entre Irán y EEUU, durante el fin de semana se registraron nuevos intercambios de ataques entre los hutíes y Arabia Saudí.

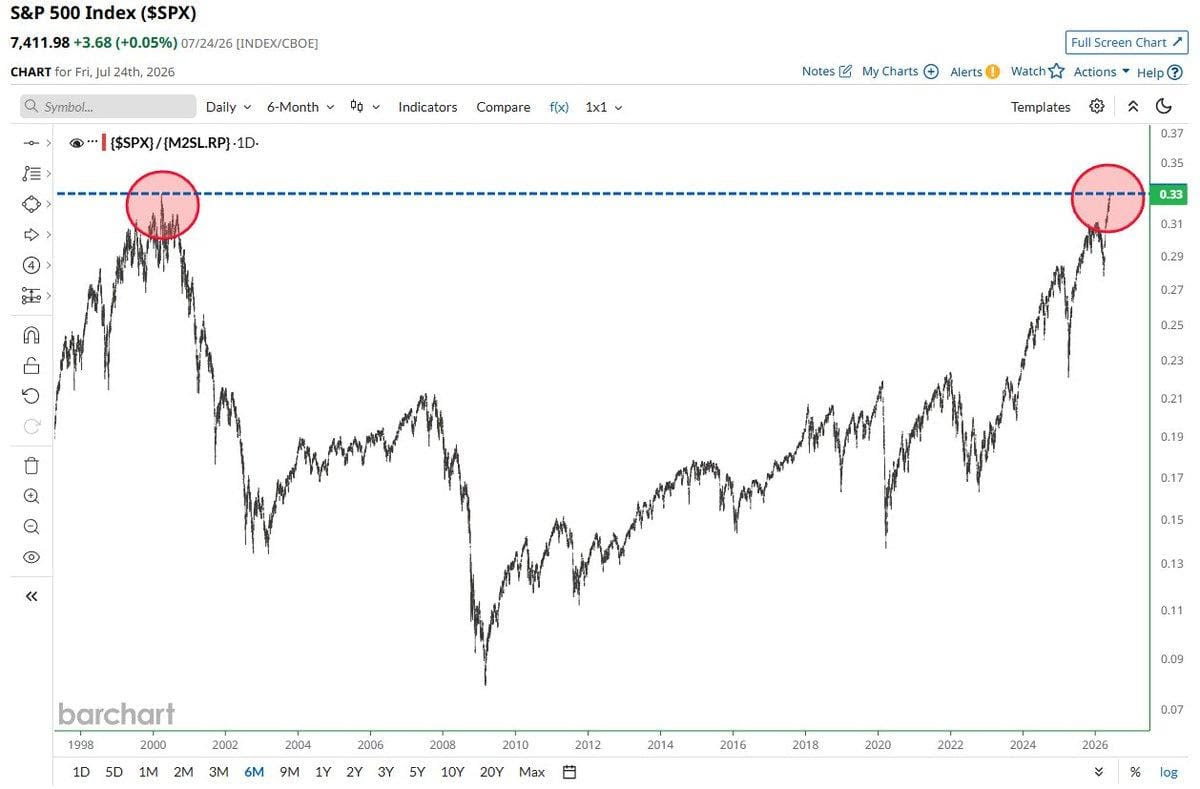
Pero lo que más preocupa son dos datos. Por un  lado, el S&P 500 comparado con la masa monetaria M2 (la cantidad de dinero que circula por la economía) acaba de tocar el mismo nivel que marcó en el pico de la burbuja puntocom del año 2000. La Bolsa está tan cara respecto al dinero disponible como en aquel cénit, justo antes del pinchazo.

Por otro, los fondos de bonos investment grade (IG, grado de inversión, en inglés) de EEUU sufren una salida récord de 7.100 millones$ en una sola semana (hasta el 2 de julio). Es la mayor fuga semanal jamás registrada. Los inversores están soltando la deuda más segura que existe. Solo el 20 de julio se esfumaron 8.200 millones. El petróleo rozando los 100$ dispara el miedo a la inflación, y eso empuja al alza la rentabilidad del bono del Tesoro, ya en máximos de año y medio. 

Ofi Invest: Oriente Medio perjudica más a Europa que a EEUU

Cuando la deuda pública paga más, los bonos corporativos viejos, de cupón bajo y a largo plazo, valen menos. Mientras tanto, el bono 'basura' aguanta mejor y hasta recibe dinero fresco. Y el mercado ya pone hasta un 80% de probabilidades a que la Fed suba tipos.  "Si la Fed se pone dura, el castigo a la deuda corporativa y, de rebote, a las tecnológicas puede seguir", avisan en Zumitow.

La gestora de activos francesa Ofi Invest AM, cree que el crecimiento en la zona euro para 2026 estará muy por debajo de su potencial, cayendo al 0,5% desde sus estimaciones anteriores a la guerra de Irán que fijaban el crecimiento para este año en el 1,4%. El motivo de ello es la mayor resistencia de la economía en EEUU respecto a la europea al shock de los precios de la energía que ha provocado el conflicto, y que ha elevado la inflación media en EEUU al 3,5% y en Europa al 3%.

En consecuencia, tanto la Fed como el BCE tomarán decisiones de política monetaria con el objetivo de que la inflación vuelva a su nivel objetivo: en 2028 en EEUU, y en 2027 en Europa. El mercado espera que lo más probable es que la Fed suba los tipos, al igual que el BCE.

La primera mitad de 2026 ha estado dominada por la guerra en Irán, y la segunda tendrá un marcado acento geopolítico, por las elecciones de mitad de mandato en EEUU que podrían crear oportunidades de mercado, según Ombretta Signori, Head of Strategy de Ofi Invest AM.

El conflicto en Oriente Medio estalló coincidiendo con una fase de la economía global con fundamentales sólidos, pero el cierre prolongado del estrecho de Ormuz hizo subir los precios de las materias primas y perjudicó a las cadenas de suministro. Los costes de producción se vieron sometidos a presión, y el alza de los precios de la energía afecta al poder adquisitivo. 

Los efectos sobre el crecimiento económico serán mayores en Europa que en EEUU, porque su condición de exportador neto de materias primas le beneficia, y está gestionando el conflicto desde una posición de salida más fuerte. Las devoluciones fiscales vinculadas al OBBB (un paquete de ayudas fiscales de EEUU), la riqueza generada por las inversiones en renta variable y un mercado laboral sólido han permitido a los consumidores estadounidenses mantener su ritmo de gasto a pesar del aumento de los precios de la energía. 

La tasa de ahorro muestra una tendencia a la baja, lo que hace poco probable que el gasto de los consumidores vuelva a acelerarse. Aun así, el crecimiento económico debería mantenerse sólido y cercano a su potencial, respaldado por la inversión en IA.

Un comienzo de año lento y un segundo trimestre con bajo crecimiento se corresponde con las encuestas que confirman la desaceleración en la zona Euro. El gasto de los consumidores desciende por la subida de los precios de la energía, y la inversión empresarial se ve afectada por la incertidumbre y condiciones más estrictas en los préstamos bancarios.  

El plan de estímulo económico de Alemania no va lograr compensar estos vientos de cola, motivo que hace a Ofi Invest AM revisar el crecimiento para 2026 desde el 1,4% anterior al conflicto en Irán, al 0,5%, muy por debajo de su potencial. Al igual que en Estados Unidos, la inflación será más alta de lo esperado, el 3% de media, antes de retornar al 2% en 2027. 

UBS: estrategias que ayuden a gestionar el riesgo bajista

El BCE ya subió los tipos de interés del 2% al 2,25%, y una nueva subida de 25 pb sería acorde con su objetivo publicado en junio de lograr que la inflación regrese a su nivel objetivo. El BCE tendrá que aplicar una política monetaria levemente restrictiva con la que afrontar la posibilidad de que la subida de precios de la energía se traslade a los alimentos y a los precios de fabricación. Entonces, el BCE podría volver a bajar los tipos de interés en la segunda mitad de 2027.

Las tensiones geopolíticas, los precios del petróleo, los rendimientos de los bonos y las dudas sobre el retorno de las inversiones en IA son riesgos clave para los mercados. Los inversores deberían centrarse en la resiliencia de la cartera y en estrategias que ayuden a gestionar el riesgo bajista, preservando al mismo tiempo el potencial de crecimiento a largo plazo.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Para los inversores bien diversificados y con horizonte a largo plazo, mantenerse invertido sigue siendo la estrategia más eficaz para navegar la incertidumbre actual. Dado el sólido crecimiento de los beneficios y un contexto cíclico en mejora, vemos oportunidades atractivas en acciones a lo largo de distintos sectores y regiones, y creemos que los inversores deberían ampliar su exposición para captar una gama más amplia de motores de crecimiento. También esperamos que los rendimientos de los bonos caigan, y consideramos que la renta fija de calidad ofrece una combinación atractiva de ingresos, diversificación y potencial de rentabilidad a medio plazo".

"Aunque los sólidos beneficios empresariales siguen siendo un pilar fundamental clave para el mercado alcista, el reciente aumento tanto de los precios del petróleo como de los tipos de interés probablemente ha pesado sobre el rendimiento. En nuestro escenario base, creemos que el conflicto en Oriente Medio se desescalará, lo que debería impulsar a la baja los precios del petróleo. No obstante, los inversores deberían estar preparados para una posible volatilidad en los mercados bursátiles si el conflicto continúa intensificándose en el corto plazo", apunta David Lefkowitz, responsable de Acciones de EEUU.

Ebury: los mercados empiezan a digerir la nueva fase del conflicto

Los mercados empiezan, por fin, a digerir la reanudación de las hostilidades entre Irán y EEUU, y el consiguiente aumento de los precios del petróleo, que la semana pasada volvieron a superar los 100$ por barril. Las Bolsas retrocedieron y el dólar se apreció frente a la mayoría de las divisas, impulsado por la búsqueda de activos refugio. Por su parte, los exportadores netos de materias primas se beneficiaron de la mejora en sus términos de intercambio. Las expectativas de subidas de tipos por parte de los bancos centrales siguen elevándose y los mercados asignan ya una probabilidad elevada a que la Fed actúe en la reunión de esta misma semana. El notable fortalecimiento del dólar se produjo a pesar del último intento de Trump de imponer aranceles y obtener el respaldo del poder judicial estadounidense, lo que refuerza la idea de quelas expectativas sobre la política monetaria han vuelto a erigirse como el principal driver del mercado cambiario.

Las noticias del fin de semana sobre la suspensión de los ataques entre EEUU e Irán han aportado un ligero alivio a los activos de riesgo en lo que va de sesión. No obstante, el foco principal de la semana será la reunión de la Reserva Federal, que se celebrará el miércoles. Aunque no anticipamos cambios en los tipos, los mercados no descartan del todo esta posibilidad. Como mínimo, creemos que el FOMC mantendrá abiertas sus opciones de cara a una posible subida en septiembre. El Banco de Inglaterra también se reúne el jueves, sin que se esperen movimientos de tipos. La semana se cerrará con la publicación del dato preliminar de inflación de la zona del euro correspondiente a julio.

  • EUR: Tal y como se anticipaba, el Banco Central Europeo (BCE) mantuvo la semana pasada los tipos y se negó a comprometerse de forma explícita con una senda de subidas, subrayando que sus decisiones continúan siendo dependientes de los datos. Sin embargo, el tono de la presidenta Lagarde resultó restrictivo y dejó claramente abierta la puerta a un nuevo aumento de tipos en septiembre, al señalar que el banco dispondrá de mucha más información de cara a esa reunión. La combinación del repunte de los precios de la energía, el tono resiliente de los datos económicos y las declaraciones hawkish de Lagarde ha llevado a los operadores a descontar una probabilidad del 80% de otra subida en septiembre. El sorprendente repunte de los PMI de julio refuerza aún más esta visión. Los datos de inflación de esta semana podrían resultar decisivos para confirmar dicha subida, dado que los economistas esperan que el índice general se mantenga muy cerca del 3%, significativamente por encima del objetivo del BCE.
  • USD: Los indicadores económicos publicados la semana pasada confirmaron el tono generalmente positivo de la economía estadounidense. Se espera que los datos del PIB del segundo trimestre, que se darán a conocer esta semana, muestren un crecimiento nominal cercano al 6%, sin signos de desaceleración y con una inflación que, por sexto año consecutivo, permanece muy lejos del objetivo de la Reserva Federal. Este contexto, unido al reciente repunte de los precios de la energía, proporcionará munición a los miembros más hawkish del FOMC. Aunque no anticipamos una subida de tipos en la reunión de esta semana, sí esperamos un mensaje inequívocamente restrictivo. El comunicado volverá a ser breve y, con toda probabilidad, evitará cualquier orientación prospectiva, en línea con el rechazo explícito del presidente Warsh a esta estrategia de comunicación. No obstante, las declaraciones que lo acompañen probablemente señalarán que se avecinan subidas de tipos si el conflicto con Irán se prolonga y los precios del petróleo se mantienen entorno a los niveles actuales —o por encima de ellos— durante un periodo prolongado.
  • GBP: La primera semana de Andy Burnham como primer ministro británico ya ha pasado a la historia. Su inesperada designación de John Healey como ministro de Hacienda ha sido bien recibida, dada su reputación de rigor fiscal y su experiencia previa en el Tesoro. Sin embargo, empieza a percibirse cierto nerviosismo entre los inversores, ya que las rebajas fiscales anunciadas parecen carecer de financiación y elevan el riesgo de futuras subidas de impuestos y de un mayor endeudamiento.
  • Sin ánimo de resultar excesivamente cínicos, interpretamos estas medidas —con un coste fiscal reducido pero de elevado impacto político— como un intento de dorar la píldora antes de introducir ajustes fiscales agresivos en otoño. Comienzan a emerger indicios de que el nuevo Gobierno optará por aumentar la carga impositiva y el gasto público, al tiempo que busca la "máxima flexibilidad" dentro del marco impuesto por las reglas fiscales.
  • "Interpretamos esto último como una señal de que el déficit y la deuda pública aumentarán aún más, una combinación poco favorable para la libra y para los bonos soberanos. Los mercados de divisas parecen coincidir con este diagnóstico: la libra se ha depreciado de forma notable frente al euro en las últimas dos semanas. No esperamos obtener demasiadas novedades en la reunión del Banco de Inglaterra de esta semana, dado que las cifras de salarios e inflación publicadas la semana pasada se ajustaron a las previsiones del consenso.
27Jul

Atomic One, compañía tecnológica creadora de un sistema operativo de IA para marcas de venta online, ha cerrado una ronda de financiación de 5,6 millones€.

Miguel Ángel Valero

La búsqueda de empleo suele comenzar con una sucesión de decisiones como qué puesto escribir, qué ubicación seleccionar, qué filtros aplicar y qué ofertas abrir. De hecho, antes incluso de poder valorar si una vacante encaja, la persona ya ha dedicado tiempo a localizarla entre numerosos resultados. En este contexto, el Grupo Adecco, especializado en el talento comprometido con las personas, la innovación y la sostenibilidad, ha desarrollado Reverse Matching, un nuevo recomendador de empleo que utiliza inteligencia artificial (IA) para conectar directamente el currículum de una persona con las ofertas disponibles que mejor pueden ajustarse a superfil.

De este modo, el currículum deja de ser únicamente el documento con el que una personase presenta ante una empresa y se convierte también en la brújula que orienta su búsqueda. En cuanto a su operatividad, la IA identifica el último puesto del candidato y su ubicación y la contrasta con las vacantes abiertas en Adecco.

La herramienta realiza así una primera selección de oportunidades, mientras que la decisión permanece siempre en manos de la persona. Cada candidato puede revisar las recomendaciones, acceder a la información completa de las ofertas e inscribirse en aquellas que despierten su interés.

“Buscar empleo no debería convertirse en un trabajo en sí mismo. Muchas personas dedican horas a revisar ofertas que finalmente no tienen relación con su experiencia o sus expectativas. Con este recomendador queremos dar la vuelta al proceso y conseguir quesea la oportunidad la que se acerque al candidato/a. La inteligencia artificial nos permite reducir la parte más repetitiva de la búsqueda para que las personas puedan concentrarse en lo más importante: valorar la oferta, preparar su candidatura y tomar decisiones sobre su futuro profesional”, explica Rocío Millán, directora de servicio del Grupo Adecco.

El funcionamiento de Reverse Matching se ha diseñado para que cualquier persona lo utilice de manera ágil:

  • Crear o subir el currículum. El candidato/a puede cargar un documento que ya tenga preparado o crear uno con CV Maker, la herramienta de Grupo Adecco que ayuda a elaborar un currículum adaptado a cada trayectoria profesional.
  • Gracias a la incorporación de la IA, la plataforma podrá identificar de forma automática las oportunidades laborales más adecuadas para cada persona a partir de la información contenida en su currículum, ofreciendo una experiencia más personalizada y eficiente.
  • Recibir ofertas recomendadas. La herramienta muestra vacantes que se ajustan al perfil y permite acceder directamente a cada una para consultar sus condiciones e iniciar la inscripción. Los resultados pueden afinarse por tipo de puesto y ubicación. Además, cada vez que se actualiza el currículum, el sistema genera nuevas recomendaciones a partir de la información incorporada.

El lanzamiento del Grupo Adecco se apoya en la experiencia previa de Fundación Adecco, que ya ha incorporado un asistente de búsqueda de empleo con IA a su plataforma. Esta experiencia inicial ha permitido comprobar el valor que puede aportar un proceso más guiado cuando la propia navegación entre buscadores, filtros y ofertas supone una dificultad añadida.

Con Reverse Matching, Adecco avanza en su apuesta por una innovación responsable y centrada en las personas. La IA se aplica a una necesidad concreta, disminuir la parte más repetitiva de la búsqueda y ayudar a cada candidato a identificar con mayor rapidez las oportunidades que más se adecúan a su experiencia.

Arcano invierte en un sistema de IA de Atomic One para la venta online

Atomic One, compañía tecnológica creadora de un sistema operativo de IA para marcas de venta online, ha cerrado una ronda de financiación en dos tramos, alcanzando 5,6 millones€. En este cierre, Arcano Partners, a través del fondo Impacto Andalucía Innovación y Desarrollo, ha invertido 660.000€, elevando la inversión total de este fondo en la compañía hasta los 2,5 millones. La ronda se completa con la participación de otros inversores privados e internacionales, reforzando la base institucional y el posicionamiento estratégico de la compañía.

Impacto Andalucía Innovación y Desarrollo es uno de los fondos seleccionados por el Banco Europeo de Inversiones para desplegar el instrumento financiero Andalucía I+D+i y Digital, financiado por el programa FEDER y la Junta de Andalucía a través de la Consejería de Economía, Hacienda y Fondos Europeos. En Arcano Partners se ha construido una plataforma especializada en la gestión de fondos públicos, con un equipo experimentado en la movilización de recursos europeos y regionales mediante instrumentos financieros de mercado. A través de Impacto Andalucía Innovación y Desarrollo, Arcano gestiona 55 millones€ destinados a proyectos y/o empresas vinculadas a Andalucía, impulsando la inversión y la ejecución de proyectos en los ámbitos de I+D, innovación y digitalización en esta región, canalizando recursos a largo plazo en operaciones de equity (ampliación de capital), cuasi-equity (notas convertibles, préstamos participativos, etc.) o deuda hasta 15 millones en función de las necesidades.

La operación incorpora además a inversores privados e internacionales que aportan experiencia en tecnología, inteligencia artificial y crecimiento empresarial, consolidando la estructura accionarial de Atomic One para afrontar su siguiente etapa de expansión. La financiación permitirá a Atomic One acelerar el desarrollo de su tecnología y ampliar la adopción de su plataforma entre marcas de venta online.

El crecimiento del comercio electrónico ha multiplicado la complejidad de gestionar una marca online. Gestionar correctamente inventario, precios, campañas publicitarias, logística o rentabilidad exige analizar millones de datos y tomar miles de decisiones cada día. Incluso las mayores compañías encuentran cada vez más difícil gestionar ese volumen de información y decisiones, mientras que para muchas pequeñas y medianas empresas supone además una importante barrera para crecer y competir.

El producto de Atomic One integra actualmente 13 agentes de IA especializados en áreas como inventario, pricing, publicidad, cadena de suministro, catálogo o análisis competitivo, y la compañía continúa desarrollando nuevos agentes para ampliar progresivamente sus capacidades. Trabajando de forma coordinada, estos agentes recopilan y procesan grandes volúmenes de información para ejecutar decisiones que tradicionalmente requerían intervención humana. El objetivo del producto es automatizar hasta el 80% de las tareas operativas que forman parte de la gestión diaria de una marca que vende online.

Con esta nueva financiación, Atomic One impulsará la siguiente fase de crecimiento de la compañía, ampliando el desarrollo de su sistema operativo y reforzando el equipo que ya trabaja desde Málaga. Actualmente, Atomic One cuenta con un equipo de 13 profesionales especializados en inteligencia artificial, ingeniería de software, ciencia de datos, gestión de producto y marketing.

José Luis Bustamante, CEO de Atomic One, ha afirmado: “Operar una marca que vende online exige analizar millones de datos y tomar cientos de decisiones cada día. Hacerlo de forma óptima está cada vez más lejos de la capacidad de cualquier equipo humano. Nuestro producto recopila y analiza esa información, toma decisiones y las ejecuta de forma autónoma. El resultado es una mayor rentabilidad para nuestros clientes".

Cristina Reina, Managing Director Real Estate & Public Funds de la División de Gestión de Activos de Arcano Partners, ha comentado: "Hemos construido una plataforma especializada en la gestión de fondos públicos, con un equipo experimentado en la movilización de recursos europeos y regionales mediante instrumentos financieros de mercado. A través del vehículo Impacto Andalucía Innovación y Desarrollo, se refuerza nuestro compromiso de apoyar a compañías innovadoras, asegurando que el capital público se canaliza eficientemente junto al capital privado”.

Más movimientos en torno a la IA

  • Goldman Sachs sube la apuesta por los centros de datos y vaticina una capacidad mundial saltando a 217 gigavatios en 2030, desde los 168 de ahora, con EEUU acaparando el 70 por ciento. El cuello de botella de la IA ya no son los chips, es el enchufe. Ganan las eléctricas reguladas: el banco señala a Vistra, Talen, NRG, Duke y Sempra y a Digital Realty como casera del dato.
  • SAP se dispara. El gigante alemán del software facturó 6.281 millones€ en la 'nube' durante el trimestre, un 22% más, con la cartera de pedidos cloud en 22.929 millones, un 27% por encima. Los ingresos totales subieron un 9% hasta 9.878 millones, y eleva su objetivo para la nube este año hasta 26.200 millones.
  • Waymo, la filial de coche autónomo de Alphabet rompe la exclusividad con Uber en Austin y Atlanta y lanzará su propia app en enero de 2028. Hasta ahora, si alguien quería montarse en un robotaxi de Waymo en Austin o Atlanta, tenía que pedirlo desde la app de Uber. Uber ponía el escaparate y se llevaba su comisión. Pues eso se acaba. Waymo prepara su propia aplicación para enero de 2028 en esas dos ciudades y deja caer la exclusividad con Uber, cuyo contrato vence hasta mayo de 2028. Ya se habían separado antes en Phoenix. De fondo, roces por la seguridad de los coches y por cómo se regula el taxi sin conductor. Uber pierde un socio que le daba la mejor tecnología del sector sin tener que fabricarla él. Y Alphabet pisa el acelerador para quedarse ella sola con el negocio. Uber se queda sin el mejor robotaxi del mercado y tendrá que buscar otros socios de conducción autónoma. Alphabet gana peso en un negocio que puede mover miles de millones.

UBS: el paro se mantendrá bajo en los próximos años

"En todos los sectores existen innumerables tareas basadas en el conocimiento que la IA puede respaldar. Al mismo tiempo, los robots están asumiendo el trabajo manual en logística y producción, mientras que los coches autónomos ya están muy extendidos en San Francisco, Los Ángeles y Wuhan. Esperamos que el desempleo en los países ricos se mantenga relativamente bajo en los próximos años. Desde una perspectiva económica, el auge de la IA no es una maldición, sino una bendición que impulsa la productividad para la economía, los mercados bursátiles y los inversores", señala Burkhard Varnholt, asesor sénior de Mercados Financieros de UBS Global Wealth Management.

26Jul

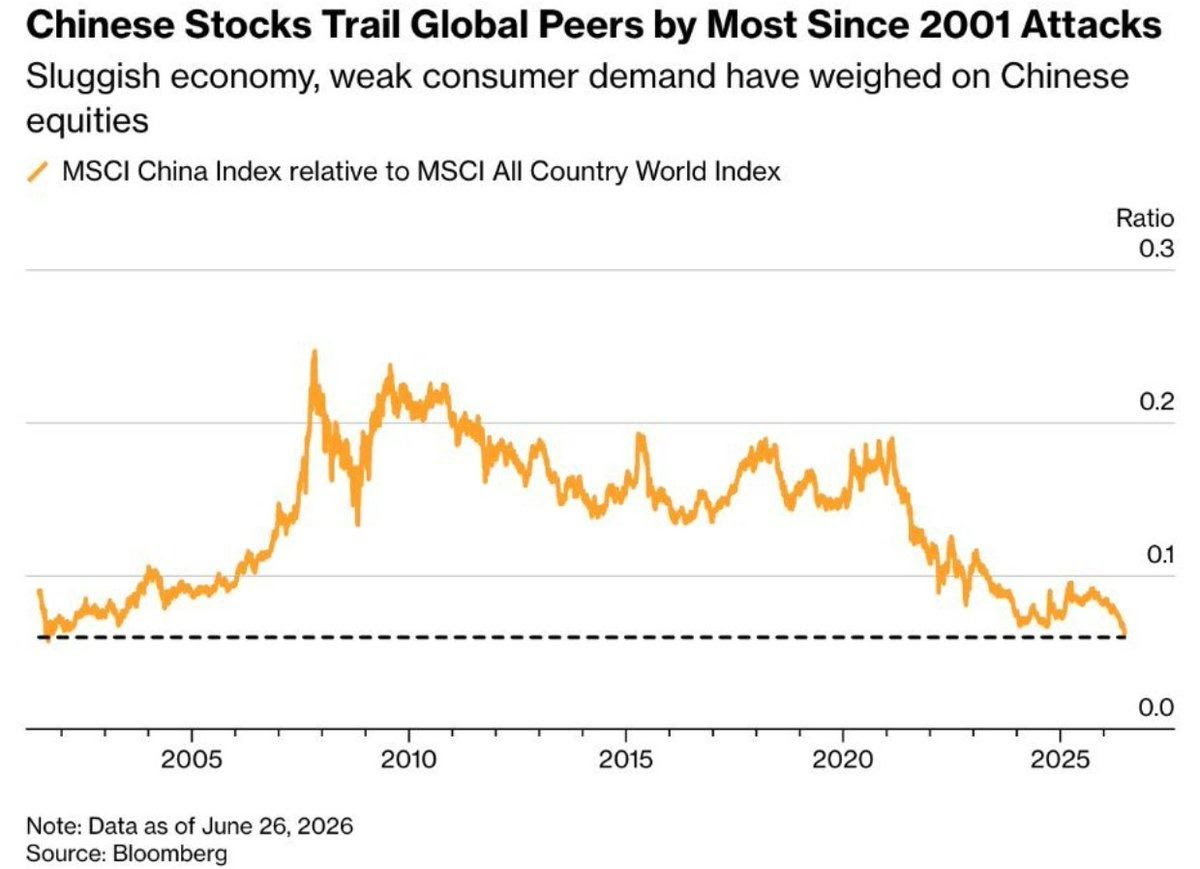
La Bolsa china sufre el peor comportamiento de los últimos 25 años. Las familias han visto cómo la vivienda ha destruido parte de su patrimonio y que muchas de las oportunidades ligadas a la IA y a los mercados están fuera de sus fronteras.

Miguel Ángel Valero

Las acciones chinas rinden peor que las del resto del mundo como no se veía en un cuarto de siglo. El dinero global sigue dándole la espalda al gigante asiático, y eso que cotiza baratísimo. Cuando ni el descuento atrae compradores, es que la desconfianza es de campeonato.

Al mismo tiempo, Pekín deja muy claro que no quiere más sustos con su economía. Y avisa. El banco central chino (PBOC) promete seguir con una política monetaria acomodaticia "razonablemente laxa" y meterá más apoyo financiero para reactivar el consumo. Política laxa significa dinero barato y abundante para que la gente y las empresas gasten. El problema que quiere arreglar es un desajuste de manual: en China sobra oferta y falta demanda, fabrican muchísimo pero se compra poco. Cuando China promete estímulos, las materias primas se ponen las pilas, porque más gasto chino es más fábricas, más obra y más metal quemado.           

Durante años, China fue presentada como una historia de éxito imparable. El crecimiento parecía garantizado, la vivienda subía, las empresas invertían, las familias consumían más y el país se consolidaba como una de las grandes locomotoras de la economía mundial. Hoy la imagen es muy distinta. El mercado inmobiliario sigue atrapado en una crisis que dura ya varios años. Los precios de la vivienda continúan muy por debajo de los máximos de 2021, la confianza de los compradores sigue débil y las ventas no terminan de recuperarse.

Al mismo tiempo, el consumo interno, que debía convertirse en el nuevo motor de crecimiento chino, sigue sin despegar. Las familias ahorran más, gastan menos y las empresas han reducido sus planes de inversión. 

La mayor salida de capitales de la historia

Pero quizá el dato más revelador no está ni en la vivienda ni en el consumo. Según estimaciones del Institute of International Finance, hogares, empresas e instituciones chinas sacaron del país unos 807.000 millones$ durante el último año, la cifra más elevada jamás registrada. Y cuando una cantidad tan extraordinaria de dinero intenta abandonar un país, conviene preguntarse por qué.

La respuesta de Pekín ha sido contundente. Las autoridades han puesto en marcha la mayor ofensiva en años contra la salida de capitales: más controles sobre inversiones en el extranjero, mayor vigilancia sobre cuentas offshore, presión sobre plataformas utilizadas para invertir fuera de China y más escrutinio fiscal sobre grandes patrimonios.

A primera vista parece una medida para frenar la fuga de capitales. Pero el problema es más profundo. Durante años, los gobiernos locales chinos dependieron enormemente de la venta de terrenos vinculados al desarrollo inmobiliario. Ese modelo funcionó mientras la vivienda subía. Pero la crisis del sector ha hundido esa fuente de ingresos. Entre 2021 y 2025, los ingresos asociados a esta actividad cayeron un 48%.

Pekín no solo quiere impedir que el dinero salga. También necesita localizarlo, controlarlo y gravarlo. "Pero la fuga de capitales no es la enfermedad. Es el síntoma", advierte el analista Pablo Gil en The Trader. Muchos ciudadanos chinos han visto cómo la vivienda, durante décadas el principal vehículo de ahorro familiar destruía una parte importante de su patrimonio. También han visto cómo la Bolsa china ofrecía rendimientos muy inferiores a los de Estados Unidos. Y perciben que muchas de las grandes oportunidades ligadas a la inteligencia artificial (IA), la innovación tecnológica y los mercados financieros están fuera de sus fronteras.

Por eso una parte creciente de los inversores busca diversificar su patrimonio en otras jurisdicciones. No solo buscan más rentabilidad. Buscan seguridad jurídica, estabilidad regulatoria y protección patrimonial.

Y ahí está el verdadero desafío para Pekín. Se puede dificultar la salida de capitales. Se pueden endurecer los controles. Se pueden cerrar vías de acceso a los mercados internacionales. Pero es mucho más difícil obligar a la gente a confiar.

"El capital suele comportarse como el agua: siempre busca una salida cuando percibe que las oportunidades o la seguridad están en otro lugar. Por eso, la pregunta importante no es cuánto dinero está intentando salir de China. La pregunta importante es por qué cada vez más ciudadanos consideran que su patrimonio puede estar más seguro fuera que dentro de su propio país. Y ese es un problema que ningún control de capitales puede resolver por sí solo. De hecho, puede convertirse en uno de los grandes quebraderos de cabeza para el Gobierno chino", advierte este experto.

Produce mucho más de lo que su economía es capaz de absorber

Hay una idea muy extendida sobre China que conviene revisar. Solemos pensar que exporta mucho porque fabrica barato. Pero esa explicación ya se ha quedado corta. China exporta porque necesita hacerlo. Su modelo económico ha llegado a un punto en el que produce mucho más de lo que su propia economía es capaz de absorber. Mientras el consumo privado representa apenas el 40% de su PIB, la inversión alcanza el 42%, aproximadamente el doble que en Europa o EEUU. Y cuando una economía invierte sistemáticamente más de lo que consume ocurre algo muy sencillo: fabrica más bienes de los que puede utilizar. 

Ese exceso tiene que acabar inevitablemente en algún sitio.Durante años ese modelo se apoyó en el gigantesco boom inmobiliario chino. Pero el estallido de la burbuja ha obligado a redirigir una enorme parte de esa capacidad inversora hacia la industria. El resultado es una expansión sin precedentes de la producción de sectores estratégicos como los vehículos eléctricos, las baterías o los paneles solares.No estamos hablando únicamente de productos baratos. Estamos hablando de industrias que definirán buena parte del crecimiento económico de las próximas décadas.

Y aquí aparece el verdadero problema para Europa. EEUU ha ido cerrando progresivamente su mercado mediante aranceles y restricciones comerciales. Si uno de los mayores compradores del mundo deja de absorber una parte de la producción china, ese excedente buscará inevitablemente otros destinos. Y Europa se convierte en el candidato más evidente. No es casualidad que la Comisión Europea haya abierto investigaciones sobre las ayudas públicas que reciben numerosos fabricantes chinos. La OCDE estima que las grandes industrias del país reciben un nivel de apoyo estatal muy superior al de sus competidores internacionales, lo que les permite competir con precios extraordinariamente bajos incluso en sectores de alta tecnología.

Desde el punto de vista del consumidor, la llegada de productos más baratos puede parecer una magnífica noticia. Y, en el corto plazo, en muchos casos lo es. Pero desde una perspectiva industrial la cuestión es mucho más compleja. Si las empresas europeas no pueden competir frente a compañías respaldadas masivamente por un Estado con recursos prácticamente ilimitados, el riesgo no es perder cuota de mercado durante unos años. El riesgo es perder definitivamente parte de nuestra capacidad industrial, tecnológica y de innovación.

China no produce tanto porque el mundo demande todo lo que fabrica. Produce tanto porque su propio modelo económico necesita mantener un nivel de inversión extraordinariamente elevado. Y cuando una economía genera más oferta de la que puede consumir, exportar se convierte en una necesidad estratégica. Europa, sin embargo, no debería limitarse a responder con más aranceles o más proteccionismo. La verdadera cuestión es qué obtiene a cambio de permitir que ese exceso de capacidad industrial se instale en su territorio.

China recorrió el camino exactamente en sentido contrario. Durante décadas recibió inversiones occidentales que no solo aportaban empleo, sino también tecnología, formación y procesos industriales. Aquellas fábricas fueron el vehículo con el que el país fue absorbiendo conocimiento hasta convertirse en una potencia tecnológica.

Europa debería aspirar a hacer algo parecido. Si las empresas chinas fabrican aquí, el objetivo no debería ser únicamente crear puestos de trabajo mediante plantas de ensamblaje. El verdadero éxito consistiría en conseguir una transferencia real de conocimiento: centros de investigación, desarrollo de proveedores locales, formación de ingenieros, colaboración con universidades y capacidad para dominar las tecnologías que marcarán la próxima revolución industrial. Porque la riqueza no la genera quien simplemente monta un producto. La genera quien diseña la tecnología, controla el conocimiento y es capaz de innovar sobre él. Y esa puede ser la diferencia entre que Europa conserve un tejido industrial competitivo o termine convirtiéndose únicamente en el lugar donde otros venden lo que ya saben fabricar mejor que nosotros.

China quiere imponer las reglas de la IA
Cuando pensamos en la carrera por la IA solemos imaginar una competición entre empresas como OpenAI, Google, Nvidia o Alibaba. Hablamos de quién desarrolla el modelo más potente, quién construye más centros de datos o quién fabrica los chips más avanzados. Sin embargo, un discurso de Xi Jinping en Shanghái apunta en una dirección mucho más profunda. China ya no parece conformarse con ser una de las grandes potencias en IA. Su objetivo es mucho más ambicioso: quiere convertirse en el país que lidere las reglas bajo las que funcionará esta tecnología durante las próximas décadas. Y esa diferencia es enorme. 

Hasta ahora, EEUU ha centrado buena parte de su estrategia en mantener su ventaja tecnológica. Las restricciones a la exportación de semiconductores avanzados y los controles sobre determinadas tecnologías responden a una lógica muy clara: impedir que un rival estratégico alcance el mismo nivel de desarrollo. Xi Jinping, en cambio, proyectó una imagen completamente distinta. Defendió la cooperación internacional, el código abierto, el intercambio de conocimiento y la necesidad de que la inteligencia artificial beneficie a todos los países, especialmente a las economías emergentes. También insistió en que no debe utilizarse la seguridad nacional como excusa para restringir el acceso a esta tecnología.

Sobre el papel, el mensaje resulta difícil de rechazar. ¿Quién podría estar en contra de que la inteligencia artificial sea más accesible, más colaborativa y beneficie al conjunto de la humanidad? Sin embargo, detrás de ese discurso existe una estrategia geopolítica mucho más amplia. China entiende que la IA no será únicamente una revolución tecnológica. Será también una revolución institucional. Y quien consiga definir los estándares, las normas y los organismos internacionales que regulen su desarrollo tendrá una influencia enorme sobre la economía mundial.

En ese contexto debe entenderse la creación en Shanghái de la Organización Mundial para la Cooperación en Inteligencia Artificial (Waicp). No se trata simplemente de una nueva institución, sino del intento de construir un espacio internacional desde el que China lidere la cooperación tecnológica con decenas de países, especialmente del denominado Sur Global. La iniciativa viene acompañada de compromisos concretos. Pekín ofrecerá miles de programas de formación en IA para países en desarrollo, impulsará centros internacionales de cooperación y compartirá aplicaciones prácticas de IA en ámbitos como la meteorología. 

La estrategia recuerda a lo que China lleva años haciendo con la Nueva Ruta de la Seda. Primero fueron las infraestructuras. Después la financiación. Más tarde el comercio.Ahora le toca el turno a la inteligencia artificial. Ya no se trata solo de vender tecnología, sino de crear dependencia tecnológica y convertirse en el socio preferente de buena parte del mundo emergente. 

Mientras tanto, EEUU sigue apostando por una estrategia más defensiva para proteger su ventaja competitiva. Pero quizá la carrera de la IA ya no consista únicamente en quién desarrolla el mejor modelo, sino en quién consigue que el resto del mundo adopte su forma de entenderla. Están surgiendo dos modelos distintos. Uno prioriza el control de las tecnologías estratégicas por motivos de seguridad nacional. El otro busca construir una red internacional de cooperación bajo liderazgo chino utilizando la apertura tecnológica como herramienta de influencia. Ambos persiguen el mismo objetivo: aumentar su poder. Simplemente utilizan caminos diferentes para conseguirlo.

"Muchos inversores siguen analizando la IA únicamente desde el punto de vista empresarial: quién venderá más chips o quién desarrollará el mejor modelo. Pero la historia demuestra que las grandes transformaciones tecnológicas no dependen solo de la innovación. También dependen de quién establece los estándares, las instituciones y las reglas que terminan utilizando los demás. Y esa es precisamente la batalla que Xi Jinping acaba de dejar entrever. Puede que la mayor ventaja competitiva del futuro no sea tener la mejor IA sino conseguir que el resto del mundo juegue con tus reglas", avisa Pablo Gil.

25Jul

La inversión está tomando el relevo al consumo privado a corto plazo, gracias al impulso de la inteligencia artificial (IA), al gasto en defensa, a la transición energética y a los últimos coletazos de los fondos Next GenerationEU en Europa.

Miguel Ángel Valero

La evolución del conflicto entre Irán y EEUU, que se ha extendido a Oriente Medio, condiciona la economía mundial, pendiente del grado de apertura del estrecho de Ormuz. En un escenario marcado por la elevadísima volatilidad, los futuros de los precios del petróleo "anticipan cotizaciones medias hasta finales de 2027 muy por debajo de las hipótesis utilizadas en la mayoría de los escenarios centrales de previsión", señala José Ramón Díaz, de Caixa Bank Research, en un análisis sobre cómo la economía mundial busca un nuevo equilibrio. "Es pronto para cantar victoria, ya que, de momento, solo estamos ante el fin del principio del largo proceso que supondrá la reconfiguración de los equilibrios geopolíticos en Oriente Próximo", advierte. 

En función de cómo evolucionen los acontecimientos en Oriente Medio, la probabilidad de los escenarios más negativos (estanflación) se reduce, mientras que aumenta la verosimilitud de que toda la inestabilidad acumulada desde febrero se limite a un shock de oferta moderado. El fuerte retroceso de las expectativas de inflación a corto plazo a ambos lados del Atlántico refleja la efectividad del moderado endurecimiento monetario de los últimos meses y, por otro, aumenta la flexibilidad en la respuesta de los bancos centrales mientras comprueban la intensidad de los efectos de segunda ronda en las cestas de precios. El resultado de todo ello ha sido una relajación de las perspectivas de política monetaria con los mercados ahora descontando tan solo una subida más de los tipos de interés en EE. UU. y Europa, tras el movimiento al alza de 25 pb. del BCE y el cambio de la estrategia de comunicación en la Fed con la llegada de Warsh. 

En general, la percepción es que los bancos centrales seguirán manteniendo un rumbo restrictivo hasta que terminen de despejarse las dudas que rodean al complejo escenario internacional, aunque, con los futuros cotizados a finales de junio para el petróleo y el gas, el impacto directo de la energía sobre la inflación general en 2026 podría reducirse en cerca de 3 décimas respecto a las estimaciones de hace un mes.

Algo menos de visibilidad se tiene en el frente de actividad, aunque parece que los efectos negativos en crecimiento serán moderados, sobre todo si se confirman las últimas señales de mejora en los indicadores de confianza de familias y empresas. Ello refleja, una vez más, la resiliencia del ciclo de negocios global y el novedoso empuje de la inversión que, tras una década y media de atonía, está tomando el relevo al consumo privado a corto plazo, gracias al impulso de la inteligencia artificial (IA), al gasto en defensa, a la transición energética y a los últimos coletazos de los fondos Next GenerationEU en Europa. 

"El cambio de paradigma que implica pasar de la eficiencia como objetivo de la política económica a la seguridad nacional, la resiliencia industrial y la competencia tecnológica entre bloques tendrá un coste muy elevado. Ahora solo hay que buscar la financiación y evaluar qué implicaciones puede tener el proceso en el delicado equilibrio entre fragilidad fiscal y financiera", subraya Díaz, que ve la economía mundial entrando en una nueva era caracterizada por dos grandes transiciones simultáneas: fragmentación geoeconómica y revolución tecnológica. En este contexto, el reto de la política económica es preservar la resiliencia de un sistema económico cada vez más complejo, interconectado e incierto. 

Recuperación del consumo en España

En España, un análisis de Oriol Aspachs muestra que el efecto más visible e inmediato del conflicto se ha producido en la inflación, que, entre marzo y junio, se ha mantenido claramente por encima de lo que esperábamos a principios de año. Ha superado el 3% y, probablemente, se habría acercado al 4% de no ser por las medidas adoptadas por el Gobierno. Este repunte ha afectado tanto a la confianza empresarial como al consumo de los hogares, que han mostrado un perfil en forma de U entre marzo y junio. Por el lado empresarial, así lo refleja el índice PMI; por el lado del consumo, el indicador en tiempo real elaborado por CaixaBank Research. Ambos registraron descensos significativos a medida que el conflicto parecía enquistarse y los precios de la energía escalaban, y ambos se han recuperado en junio, coincidiendo con el acuerdo y la corrección de los precios energéticos. 

El PMI ha vuelto a niveles similares a los de enero y apunta de nuevo a un ritmo de crecimiento dinámico. Por su parte, el consumo doméstico, tras un mes de mayo débil, ha ido recuperando pulso a lo largo de junio. El mercado laboral presenta una respuesta más lenta ante los shocks macroeconómicos. Cambiar de trabajo o contratar a un trabajador suelen ser decisiones planificadas con cierta antelación. En este caso, el shock no ha sido ni lo suficientemente intenso ni lo bastante persistente como para alterar las dinámicas de fondo, y el 2º trimestre se ha cerrado con un crecimiento del empleo que sigue siendo globalmente dinámico y comparable al del primero. Además, este dinamismo se ha visto reforzado por el proceso de regularización de inmigrantes, de modo que el empleo total, de hecho, ha crecido ligeramente por encima del ritmo observado en el 1T.

Este experto destaca el único ámbito en el que el conflicto ha tenido un impacto positivo desde el punto de vista macroeconómico: el sector turístico. "Tras el fuerte crecimiento registrado en los últimos años, esperábamos que en 2026 los flujos turísticos siguieran aumentando, pero a un ritmo más moderado. Esta era la tendencia hasta el estallido del conflicto, momento en el que el crecimiento del sector volvió a acelerarse. España es percibida como uno de los destinos más seguros y, como en otras ocasiones, muchos turistas europeos han modificado sus planes para visitarnos. Los últimos datos sugieren que este año podría superarse ampliamente la barrera de los 100 millones de turistas internacionales", argumenta.

En conjunto, el PIB parece que cerrará el segundo trimestre con un crecimiento algo inferior al previsto a comienzos de año, pero superior al contemplado en el escenario actual, que asumía un periodo más prolongado de precios energéticos elevados. Más importante aún, si la paz se consolida en Oriente Medio y los precios de la energía no vuelven a repuntar, "la economía española post-Ormuz dispone de gasolina para seguir creciendo a un ritmo dinámico", concluye Oriol Aspachs.

24Jul

La inteligencia artificial empresarial está entrando en una nueva etapa. Tras el auge de los grandes modelos de propósito general (LLM), las organizaciones comienzan a apostar por soluciones más especializadas, eficientes y adaptadas a entornos regulados, según el informe ‘La nueva frontera europea de la IA B2B’, elaborado por Santander AI Lab y el CSIC.

Miguel Ángel Valero

El Diario Oficial de la Unión Europea (DOUE) del 24 de julio de 2026 publica el Reglamento (UE) 2026/1744 del Parlamento Europeo y del Consejo de 8 de julio de 2026, por el que se modifican los Reglamentos (UE) 2024/1689, (UE) 2018/1139 y (UE) 2023/1230 en lo que respecta a la simplificación de la aplicación de normas armonizadas en materia de inteligencia artificial (Ómnibus digital sobre IA).

El Reglamento (UE) 2024/1689 entró en vigor el 1 de agosto de 2024. Sus disposiciones se aplican de forma escalonada y todas las normas han de ser aplicables a más tardar el 2 de agosto de 2027. La experiencia adquirida en la aplicación de las partes del Reglamento (UE) 2024/1689 que ya se aplican puede servir de base para la aplicación de aquellas que aún no lo son. En este contexto, el retraso en la elaboración de normas, que proporcionan soluciones técnicas para que los proveedores de sistemas de IA de alto riesgo garanticen el cumplimiento de sus obligaciones en virtud de dicho Reglamento, y el retraso en el establecimiento de los marcos de gobernanza y evaluación de la conformidad en el ámbito nacional han dado lugar a una carga normativa mayor de la esperada.

Además, para facilitar la innovación en materia de IA en los sectores público y privado, es importante que la Comisión y las autoridades competentes de los Estados miembros garanticen que la supervisión, la garantía del cumplimiento y el seguimiento de las legislaciones sectoriales y nacionales no creen solapamientos, interpretaciones incoherentes o una garantía del cumplimiento divergente.

La norma aclara el concepto de "componente de seguridad" para incluir únicamente los sistemas de IA que puedan tener efectos adversos en la salud y la seguridad de las personas o los bienes. Lo mismo sucede con la "función de seguridad", que debe ser una finalidad prevista del sistema, determinada por el proveedor del sistema. Un sistema de IA cumple una función de seguridad cuando su finalidad prevista, determinada por el proveedor, es prevenir o mitigar los riesgos para la salud y la seguridad de las personas o los bienes. En particular, esto no incluye los sistemas de IA destinados únicamente a desempeñar funciones relacionadas con la asistencia al usuario, la optimización del rendimiento, la eficiencia del servicio, la automatización, la comodidad o los aspectos no relacionados con la seguridad de las operaciones de control de calidad.

Se modifica el Reglamento anterior para exigir a los proveedores y responsables del despliegue que adopten medidas para apoyar el desarrollo de la alfabetización en materia de IA de su personal y de otras personas que se ocupen en su nombre del funcionamiento y la utilización de los sistemas de IA. La Comisión y los Estados miembros deben apoyar y facilitar los esfuerzos de los proveedores y responsables del despliegue de los sistemas de IA, lo que incluye ofreciendo oportunidades de formación, proporcionando recursos informativos y permitiendo el intercambio de buenas prácticas y otras iniciativas.

Se amplía la base jurídica para permitir, con carácter excepcional y cuando sea estrictamente necesario, el tratamiento de categorías especiales de datos personales a efectos de la detección y corrección de sesgos a los proveedores y los responsables del despliegue de otros sistemas y modelos de IA y a los responsables del despliegue de sistemas de IA de alto riesgo.

También se modifica el actual Reglamento, a la luz de los avances tecnológicos y societales desde su adopción, incluido el despliegue y el uso generalizado de sistemas de IA que generan imágenes, vídeos, audios y material similar de carácter íntimo y no consentidos y material de abusos sexuales de menores. Es preciso determinar claramente el alcance de la prohibición, incluido, en particular, el alcance de las obligaciones de los proveedores y los responsables del despliegue. Esta prohibición no debe impedir que los proveedores desarrollen las capacidades técnicas de los sistemas de IA para generar o manipular imágenes, vídeos, audios o material similar.

La nueva norma abre la puerta a la creación de un Sandbox por parte de la Oficina Europea de Inteligencia Artificial. Se trata de un espacio controlado de pruebas para la IA a nivel de la Unión para fomentar la innovación y facilitar la adopción de la IA, las pymes, incluidas las empresas emergentes, y las pequeñas empresas de mediana capitalización.

Para fomentar la innovación, también procede ampliar el ámbito de la prueba en condiciones reales fuera de los espacios controlados de pruebas para la IA. La oferta a las microempresas que sean proveedores de sistemas de IA de alto riesgo la posibilidad de cumplir de manera simplificada con la obligación de establecer un sistema de gestión de la calidad debe ampliarse a todas las pymes, incluidas las empresas emergentes.

El Reglamento entrará en vigor a los tres días de su publicación en el DOUE y será obligatorio en todos sus elementos y directamente aplicable en cada Estado miembro.

Santander: la IA empresarial entra en una fase de especialización

Por otra parte, la IA empresarial está entrando en una nueva etapa. Tras el auge de los grandes modelos de propósito general (LLM), las organizaciones comienzan a apostar por soluciones más especializadas, eficientes y adaptadas a entornos regulados, según el informe ‘La nueva frontera europea de la IA B2B’, elaborado por Santander AI Lab y la Unidad de Vigilancia Estratégica de la Fundación General del Consejo Superior de Investigaciones Científicas (FGCSIC). El estudio se basa en el análisis de 10,3 millones de documentos y de más de 326.000 publicaciones especializadas sobre IA, finanzas y banca e identifica un cambio de tendencia en el desarrollo de la IA empresarial: el paradigma del 'one model fits all' empieza a dar paso a modelos especializados que protegen el control del dato y sistemas diseñados para operar con mayor garantía de trazabilidad, supervisión y cumplimiento normativo.

El informe concluye que la siguiente fase de adopción de la IA estará impulsada por modelos capaces de resolver tareas concretas con mayor eficiencia que los grandes modelos generalistas. En sectores regulados como la banca, esta evolución responde a la necesidad de integrar la IA en procesos críticos sin renunciar al control sobre los datos, la auditabilidad o la gestión del riesgo. 

"Tenemos que pasar de la experimentación con modelos generalistas a una IA B2B industrial, soberana y gobernable. La ventaja no estará en utilizar siempre el modelo más potente, sino en integrar la IA adecuada en el proceso correcto, con trazabilidad, control del dato y responsabilidad desde el diseño", afirma José Manuel de la Chica, director de Santander AI Lab. 

Entre las tendencias identificadas destacan el crecimiento de los Small Language Models (SLM) y de arquitecturas como el RAG soberano, que permiten aprovechar las capacidades de la IA generativa manteniendo el conocimiento corporativo bajo el control de las organizaciones. 

El estudio sostiene que para Europa es difícil competir con EEUU o China en inversión destinada a modelos fundacionales - EEUU movilizó 109.000 millones$ de inversión privada en IA en 2024 frente a 19.420 millones en Europa-, pero sí puede liderar el desarrollo de una IA especializada para sectores donde la confianza, la seguridad y el cumplimiento regulatorio resultan claves.

En este contexto, marcos como el AI Act, DORA, RGPD o NIS2 pasan de ser sólo obligaciones regulatorias para convertirse en factores que pueden reforzar la competitividad de las organizaciones capaces de integrar la gobernanza y la gestión del riesgo desde el diseño de sus sistemas de inteligencia artificial. 

"Europa tiene una oportunidad diferencial en IA: competir por especialización, confianza regulatoria, soberanía del dato y calidad científica. La soberanía útil no consiste en aislarse, sino en saber qué procesos deben permanecer bajo control", añade José Manuel de la Chica. 

El estudio señala cinco tendencias que marcarán la nueva frontera de la IA B2B:

  • 1.-Fin del paradigma del modelo único. Los modelos especializados ganan protagonismo frente a los grandes sistemas generalistas en procesos empresariales complejos. 
  • 2. Consolidación del RAG soberano. Separar el modelo del conocimiento corporativo se convierte en una decisión estratégica para preservar el control sobre la información. 
  • 3. La regulación como ventaja competitiva. La capacidad de demostrar trazabilidad, supervisión y gestión del riesgo será un elemento diferenciador. 
  • 4. El talento como infraestructura crítica. La colaboración entre perfiles tecnológicos, científicos, jurídicos y de negocio será clave para acelerar la adopción de la IA. 
  • 5. Prioridad para los casos de uso de mayor impacto. Fraude, gestión de riesgos, cumplimiento normativo, gobernanza de la IA y automatización documental concentrarán buena parte del desarrollo de la IA empresarial en los próximos años.

Reddit cierra el grifo de los datos para entrenar la IA

Entre los últimos movimientos en torno a la IA destaca Reddit, que se plantea cortarle a Google el grifo de sus datos para entrenar la IA. Los datos se han convertido en el petróleo de la IA. Y Reddit acaba de darse cuenta de que está regalando el suyo. La compañía estudia no renovar el acuerdo de 2024 con Google, unos 60 millones$ al año, por el que le cede su contenido para entrenar Gemini. Argumenta que las respuestas automáticas del buscador se quedan el clic y le roban tráfico. 

Reddit, que ya cae un 25% en el año en Bolsa pese a facturar 663 millones$ en el primer trimestre (un 69% más), quiere cobrar por uso. Tiene otro pacto parecido con OpenAI. El mensaje de fondo es potente: quien tiene los datos, manda. El contenido es ahora un activo con precio de mercado. Sube el valor de los dueños de datos (Reddit, medios) y le encarece el entrenamiento a Alphabet. Si esto cunde, alimentar la IA será más caro para todos los gigantes.

Por otra parte, IBM comprará HRL Laboratories, el centro de I+D que era de Boeing y General Motors, para acelerar en computación cuántica. Suma los qubits de espín de silicio de HRL a los suyos superconductores, con la vista en su ordenador Starling para 2029. Espera culminar la compra antes de octubre. Y se niega a proporcionar dato alguno sobre el precio de la compra.

Roper Technologies eleva su cotización un a tecnológica de software sube su guía anual a 22,15-22,30$ por acción, batiendo los 21,91$ que esperaba FactSet. Negocio de suscripción aburrido pero imparable — y el mercado lo adora, señalan en Zumitow.

24Jul

El petróleo por encima de los 100$/barril, niveles no vistos desde mayo, reaviva las preocupaciones sobre un repunte de la inflación que provocaría subidas en los tipos de interés por parte de los principales bancos centrales. El nuevo esquema de aranceles para alrededor de 60 economías mundiales añade un nuevo foco de incertidumbre sobre el comercio internacional y el crecimiento global, contribuyendo al deterioro del sentimiento de mercado.

Miguel Ángel Valero

La intensificación de las tensiones geopolíticas en Oriente Medio, después de nuevos ataques de los hutíes en el mar Rojo y del incremento de la presión entre Irán y EEUU, con insistentes amenazas de Trump sobre nuevos ataques en territorio iraní, lleva al petróleo a superar los 100$/barril, niveles no vistos desde mayo, reavivando las preocupaciones sobre un repunte de la inflación que provocaría subidas en los tipos de interés por parte de los principales bancos centrales. 

Este contexto se agrava con la confirmación de la nueva política comercial de la Administración Trump, al establecer un nuevo esquema de aranceles para alrededor de 60 economías mundiales. Aunque los gravámenes fueron, en muchos casos, menos severos de lo que se había especulado inicialmente, la medida añade un nuevo foco de incertidumbre sobre el comercio internacional y el crecimiento global, contribuyendo al deterioro del sentimiento de mercado. 

La Administración Trump ha impuesto aranceles que van desde el 10% al 12,5% a importaciones procedentes de 60 países, al considerar que no están haciendo lo suficiente para frenar el comercio de bienes producidos con trabajo forzoso. La medida sustituye al arancel global del 10% aplicado bajo la sección 122 y cuya vigencia expiraba el viernes 24 de julio. Por tanto, el anuncio genera más ruido que sorpresa, dado que la carga arancelaria resultante se mantiene en niveles muy similares a los existentes hasta ahora. Entre las excepciones, figuran importaciones de combustibles, determinados alimentos y fertilizantes, así como otros productos sujetos a gravámenes específicos, como los automóviles, metales y medicamentos. 

En el desglose por países, contempla la aplicación de un arancel del 10% a regiones como la Unión Europea, Reino Unido, México, Canadá e India mientras que el tipo del 12,5% afectaría a China, Japón, Suiza y Brasil, entre otros. Los gravámenes se amparan en la investigación sobre prácticas comerciales desleales de la sección 301. El informe recomendaba un arancel del 12,5% para los países que carecen de legislación que prohíba las importaciones producidas mediante trabajo forzoso. Para aquellos países que sí cuentan con tales prohibiciones, pero no las aplican de manera suficiente o se han comprometido recientemente a hacerlo, se recomendó un arancel del 10%.  Resulta llamativo que países como India, Bangladés o Pakistán queden encuadrados en el grupo sujeto al 10%, mientras que otros como Noruega, Australia o Suiza afronten un gravamen superior, del 12,5%. Aun así, nada garantiza que los importadores estadounidenses no recurran también estos nuevos aranceles ante los tribunales. 

En paralelo, la Oficina de Aduanas y Protección Fronteriza de EEUU continúa reembolsando los importes cobrados por los denominados aranceles “recíprocos” de Trump, después de que fueran declarados ilegales por el Tribunal Supremo en febrero. La incertidumbre podría aumentar una vez concluyan las investigaciones actualmente abiertas sobre los excesos de capacidad productiva, que probablemente terminarán sumándose a las medidas anunciadas por Trump.  Sin embargo, todavía no está claro cuándo se publicarán sus conclusiones.

La nueva norma deja un amplio margen de discrecionalidad a la Administración estadounidense para establecer otras excepciones en caso de “productos que podrían causar perturbaciones en toda la economía si estuvieran sujetos a estos aranceles; materias primas que podrían provocar la falta de disponibilidad de suministro nacional, y productos que no pueden cultivarse o producirse en cantidades suficientes en los EEUU”.

También introduce tratamientos específicos para los socios con los que ya alcanzó acuerdos comerciales, como la UE, Japón, Corea del Sur o Suiza. Incluye exenciones para semiconductores, productos farmacéuticos, acero, aluminio, automóviles, aeronaves civiles y materiales informativos, entre otros.

UBS: la recuperación de la producción de petróleo será más lenta

"Tras la pausa hawkish del BCE, esperamos que la Fed, el BoE y el BoJ actúen de forma similar, restando importancia a la reciente moderación de la inflación y manteniendo un sesgo de endurecimiento monetario", señalan Clémence Dumoncel, estratega, y Dominic Schnider, responsable global de Divisas y Materias Primas de UBS Global Wealth Management.

"Seguimos esperando que el proceso de recuperación de la producción en Oriente Medio sea más lento de lo que anticipa el mercado, ya que requiere un aumento en la llegada de buques. Con la reanudación del conflicto, esos flujos se mantienen deprimidos. Esto debería mantener el mercado petrolero ajustado y los precios respaldados", añade Giovanni Staunovo, estratega.

Eastspring: EEUU y China reducen sus reservas

Vis Nayar, Chief Investment Officer, Ray Farris,  Chief Economist Office, y Viola Wong, Economist de Eastspring Investments, advierten en un informe sobre los peligros que conlleva la reanudación de las hostilidade, especialmente respecto a la subida del petróleo. Avisan que se abre un período de incertidumbre. Porque la caída de la oferta debido al menor suministro de crudo que provocó el cierre del Estrecho de Ormuz, fue mitigada mediante el uso de reservas estratégicas tanto en EEUU, como en China, que redujo sus importaciones de forma drástica.  Sin embargo, hay dudas sobre si el nuevo descenso de crudo transportado a través de Ormuz, y la consiguiente subida del precio, podria ser neutralizado como se hizo anteriormente. Y ello por el descenso de las reservas en ambos países.

Se muestran confiados en que finalmente, Irán y EEUU reconducirán las hostilidades y retomarán las negociaciones. Porque EEUU afronta en tres meses elecciones a las Cámaras legislativas e Irán necesita reanudar sus exportaciones de crudo para su reconstrucción económica y su rearme.Vuelve a aumentar el riesgo de encarecimiento de los precios de la energía

Los ataques iraníes contra buques que trataban de cruzar el estrecho de Ormuz y los ataques de represalia que ha lanzado EEUU contra Irán, han reducido el volumen confirmado de crudo transportado desde aproximadamente 12,5 millones de barriles diarios hace una semana, a unos 5 millones. Todo ello ha hecho que los precios del crudo Brent hayan vuelto a subir.

Los flujos de productos refinados procedentes de Oriente Próximo también se han reducido. La actividad de las refinerías rusas ha disminuido, lo que ha agravado aún más la escasez de productos refinados en el mercado mundial. Una combinación sostenida de precios más elevados del crudo y de los productos refinados, podría aumentar la presión sobre la inflación de los bienes, y provocar subidas de tipos de interés más acusadas de lo esperado. 

Las dos principales fuentes alternativas de suministro que hasta ahora han mitigado la pérdida de energía procedente de Oriente Próximo podrían estar llegando a su límite.  En primer lugar, el actual programa de liberación de petróleo de la Reserva Estratégica de EEUU podría agotarse ya en octubre, o quizás incluso antes. El Departamento de Energía ha señalado que, a fecha de 10 de julio, las reservas habían descendido hasta los 316,5 millones de barriles, 98,9 millones menos que a finales de febrero y su nivel más bajo en 43 años. Así, quedarían por liberar unos 73,1 millones de barriles de los 172 millones previstos inicialmente. En segundo lugar, el desplome de las importaciones chinas de petróleo hasta mínimos de una década, ha sido un factor decisivo en la demanda mundial de crudo, pero su sostenibilidad es incierta. Los datos sobre las reservas estratégicas de China son limitados, aunque se estiman en alrededor de 1.100 millones de barriles, y han disminuido en unos 41 millones. Es cuestionable que China esté dispuesta a seguir contrayendo sus importaciones.

En tres meses, el gobierno estadounidense deberá enfrentarse a las elecciones legislativas de mitad de mandato, y el encarecimiento de la gasolina y las bajas entre las fuerzas estadounidenses incrementan el riesgo de que los demócratas obtuvieran suficientes escaños para hacerse con el control tanto de la Cámara de Representantes, como del Senado. 

Irán, por su parte, quizás necesite que sus ventas de petróleo vuelvan a aumentar para financiar las urgentes tareas de reconstrucción y rearme. 

23Jul

La presidenta del Banco Central Europeo, Christine Lagarde, enfría el debate sobre su marcha antes de agotar el mandato en octubre de 2027: "cuando hay nubes en el horizonte, el capitán sigue en el barco”.

Miguel Ángel Valero

El Consejo de Gobierno del Banco Central Europeo (BCE) ha decidido mantener, como se esperaba, sin variación los tipos de interés oficiales:  2,25% la facilidad de depósito; 2,4%, el de las operaciones principales de financiación; 2,65%, la facilidad marginal de crédito. Las perspectivas para los precios de la energía, aunque muy volátiles, se sitúan actualmente en un nivel próximo al del escenario de referencia de las proyecciones de los expertos del Eurosistema de junio y claramente por encima de los niveles registrados antes del inicio del conflicto en Oriente Próximo. 

La incertidumbre sigue siendo elevada y el impacto inflacionista de la perturbación energética no se ha materializado aún plenamente. Por tanto, el Consejo de Gobierno vigila de cerca la intensidad y la duración de la perturbación, así como sus efectos indirectos y de segunda vuelta. El Consejo de Gobierno se ha comprometido a definir su política monetaria de manera que asegure que la inflación se estabilice en su objetivo del 2% a medio plazo. 

Con esta decisión, el BCE asegura que continúa estando en una buena posición para navegar la incertidumbre causada por el conflicto y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de la política monetaria. En particular, las decisiones del Consejo de Gobierno sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, y sin comprometerse de antemano con ninguna senda concreta de tipos.

Su presidenta, Christine Lagarde, habla de "una cierta mejora de la actividad económica", de "una recuperación parcial de los servicios, tras acusar un considerable debilitamiento inmediatamente después de la perturbación energética". Los servicios digitales han mantenido su fortaleza, debido en parte a la creciente contribución de la actividad relacionada con la inteligencia artificial (IA). Las manufacturas han seguido mostrando resiliencia, respaldadas por la acumulación de existencias por parte de las empresas para protegerse frente a los riesgos en las cadenas de suministro y por el incremento del gasto en defensa. El paro se mantuvo en el 6,2 % en mayo, próximo a sus mínimos históricos. 

Pero también reconoce que las ofertas de empleo han continuado disminuyendo y tanto las empresas como los hogares esperan que el mercado de trabajo siga siendo más débil que antes del conflicto. Los indicadores adelantados sugieren que el crecimiento económico seguirá siendo moderado a corto plazo, lastrado por la perturbación energética y las incertidumbres relacionadas. 

"Con todo, los determinantes fundamentales del crecimiento a medio plazo se mantienen sin variación. El consumo privado, la inversión en nuevas tecnologías digitales, el gasto público en defensa e infraestructuras, y cierta recuperación de las exportaciones deberían contribuir al dinamismo general del crecimiento", subraya. Por tanto, el BCE reitera su llamamiento a la necesidad urgente de adoptar medidas para reforzar la economía de la zona del euro y mantener al mismo tiempo unas finanzas públicas saneadas. Simplificar y armonizar las normas en el conjunto del mercado único de la UE, acelerar la transición energética y completar la unión de ahorros e inversiones son elementos esenciales. 

Lagarde recuerda que "las respuestas fiscales a la perturbación energética deberían ser temporales, específicas y adaptadas", aunque admite que “la perturbación energética podría intensificarse aún más y sus efectos sobre otros precios y sobre los salarios podrían ser mayores de lo previsto actualmente”, y que "probablemente mantendrá la inflación muy por encima del objetivo hasta el primer semestre de 2027". Posteriormente la inflación debería descender, en un entorno en el que se espera una bajada de los precios de la energía y una subida más lenta de otros precios, señala.

Además no es solo el conflicto en Oriente Medio, sino que "nuevas fricciones en el comercio internacional podrían distorsionar adicionalmente las cadenas de suministro, reducir las exportaciones y debilitar el consumo y la inversión", en velada alusión a la nueva ofensiva de aranceles de Trump. Otras tensiones geopolíticas, en particular la guerra injustificada de Rusia contra Ucrania, continúan siendo una importante fuente de incertidumbre. 

En cambio, el crecimiento podría ser mayor si la economía y los mercados energéticos se adaptaran más rápido de lo previsto a la disrupción causada por el conflicto en Oriente Medio, o si éste se resolviera de manera duradera. El gasto previsto en defensa e infraestructuras, y las reformas orientadas a mejorar la productividad y completar el Mercado Único, así como la adopción de nuevas tecnologías por parte de las empresas de la zona del euro, pueden impulsar el crecimiento más de lo esperado, insiste la presidenta del BCE.

Christine Lagarde sugiere que no agotará su mandato en la presidencia del BCE, que finaliza en octubre de 2027, para que "se escuche una voz europea" en las elecciones presidenciales de Francia, previstas para primavera. Pero al mismo tiempo proclama que "cuando hay nubes en el horizonte, el capitán sigue en el barco”.

UBS; subida de tipos en septiembre y luego pausa prolongada

Dean Turner, Chief Eurozone and UK Economist en UBS Global Wealth Management, comenta que "la decisión del BCE de mantener los tipos sin cambios era ampliamente esperada tras la subida de junio. Aunque los últimos datos de inflación de la Eurozona han mostrado algunas señales alentadoras, la inflación subyacente sigue siendo persistente y los mayores precios de la energía continúan suponiendo riesgos al alza". "A menos que los precios de la energía retrocedan de forma significativa, es probable que el BCE reanude su ciclo de endurecimiento monetario en su reunión de septiembre, antes de pasar a una pausa más prolongada", argumenta.

"Actualmente, los mercados parecen estar descontando una trayectoria más agresiva para los tipos del BCE de la que nosotros esperamos. Por ello, seguimos favoreciendo los bonos de alta calidad de la Eurozona, en particular los de vencimientos a corto y medio plazo", señala

Fidelity: subida de 25 puntos básicos en septiembre

Conor Parle, economista para la Eurozona de Fidelity International, señala que "el BCE ha mantenido los tipos de interés sin cambios, pero, en un contexto de aumento de los precios de las materias primas y de las recientes tensiones crecientes en Oriente Medio, es probable que esta pausa sea temporal. Más allá del petróleo, los precios del gas ya estaban aumentando incluso antes de la reciente escalada de tensiones. La mayor demanda para reponer unos niveles de reservas bajos de cara al invierno, junto con el incremento de las importaciones por parte de China, probablemente estén contribuyendo a nuevas presiones alcistas en el mercado del gas. Es probable que estos acontecimientos mantengan las presiones sobre los precios de forma relativamente generalizada. Al mismo tiempo, la razonable resiliencia de la economía de la zona euro implica que, una vez que el BCE actualice sus previsiones en septiembre, probablemente se encuentre en una posición cómoda para subir los tipos otros 25 puntos básicos, alcanzando el extremo superior de su rango neutral, al tiempo que envía un mensaje claro sobre su compromiso con la estabilidad de precios." 

Goldman Sachs: hay margen para una segunda subida en lo que queda de año

Simon Dangoor, director adjunto de inversiones de Renta Fija y responsable de Inversión Macro en Renta Fija de Goldman Sachs Asset Management, también considera que "una subida de tipos en septiembre es la hipótesis central más probable, dado el creciente énfasis del BCE en los riesgos al alza para la inflación tras el recrudecimiento del conflicto en Oriente Próximo, que ha reavivado el temor a los efectos de segunda ronda. Existe margen para otra subida más adelante en el año si los precios de la energía siguen elevados".

Pictet: los datos decidirán los próximos movimientos del BCE

Nadia Gharbi, economista para Europa en Pictet WM, opina que, como era de esperar, el BCE deja sin cambios sus tipos de política monetaria, señalando que "las perspectivas para los precios de la energía, aunque altamente volátiles, actualmente se encuentran cerca de la línea de base de las proyecciones de junio y muy por encima de los niveles registrados antes del conflicto en el Medio Oriente". El BCE todavía se considera "bien situado para navegar por la incertidumbre causada por el conflicto". El Consejo de Gobierno no se compromete con una ruta y las decisiones sobre tipos dependerán de "la evaluación de las perspectivas de inflación y riesgos al respecto, a la luz de los datos económicos y financieros, así como la dinámica de inflación subyacente y fortaleza de la transmisión de la política monetaria".

La evaluación del BCE sobre riesgos de inflación no ha cambiado en comparación con junio: siguen al alza.En la sesión de preguntas y respuestas, cuando a Lagarde se le ha preguntado si la decisión de hoy es unánime, ha respondido que sí, aunque "algunos gobernadores se preguntado si es necesaria una guía" y que "estábamos situados adecuadamente para esperar", citando datos recientes relativamente benignos de precios y crecimiento y una caída más rápida de lo esperado en los precios del petróleo. Si bien los acontecimientos recientes en Medio Oriente son alarmantes y tendrán un impacto, no se han tenido en cuenta en la decisión". Respecto a quien soportará la carga de la prueba de la decisión de septiembre, Lagarde ha indicado que recae en los datos.

Sobre si podía descartar su partida, Lagarde dijo no se ha discutido y descarta firmemente la posibilidad, señalando que "cuando hay nubes en el horizonte, el capitán permanece en el barco".

Los nuevos billetes de euro buscan diseño

Por otra parte, el BCE ha hecho públicas las propuestas de diseño preseleccionadas para la próxima serie de billetes en euros y ha puesto en marcha una encuesta para recabar la opinión de los ciudadanos de toda Europa. Estas propuestas se inspiran en "La cultura europea" y "Ríos y aves". "Los billetes en euros son más que un medio de pago; son una de las expresiones más tangibles de Europa. Sus diseños, que combinan belleza y significado, reforzarán nuestra identidad compartida", subraya Lagarde. 

Las propuestas preseleccionadas son el resultado de un concurso de diseño organizado a escala de la Unión Europea en el que participaron más de 1.200 diseñadores gráficos, de los que 25 fueron invitados a presentar propuestas. Un jurado independiente formado por 21 expertos en diferentes ámbitos, como diseño gráfico, comunicación, neurociencias e historia, cada uno designado por un banco central de la zona del euro, preseleccionó diez propuestas de diseño. Los europeos podrán expresar ahora su opinión sobre las diez propuestas finalistas, tras la decisión del Consejo de Gobierno del BCE de organizar una encuesta online, que concluirá el 21 de septiembre de 2026. Una empresa de estudios de opinión independiente llevará a cabo una encuesta paralela en la que invitará a responder a las mismas preguntas a una muestra representativa de ciudadanos de la zona del euro. 

El BCE publicará un informe sobre los resultados de ambas encuestas una vez seleccionado el concepto de diseño definitivo. Las respuestas del público son un elemento fundamental del enfoque inclusivo del Eurosistema, que asegura que se tengan en cuenta las opiniones de los ciudadanos de toda Europa.

El Consejo de Gobierno prevé adoptar la decisión definitiva sobre el nuevo diseño de los billetes a finales de año. Basará su decisión en un conjunto de aportaciones, incluidas las conclusiones del jurado del concurso de diseño, una evaluación técnica y los resultados de las dos encuestas. El diseño seleccionado se someterá después a un proceso de desarrollo y pruebas, antes de pasar a la fase de producción. Se espera que los billetes de la nueva serie entren en circulación en los años siguientes. Los billetes en euros de las series anteriores mantendrán su validez y seguirán circulando junto con los de la nueva serie. 

Será el primer rediseño completo de los billetes en euros desde su emisión en 2002. "El rediseño de los billetes en euros forma parte del esfuerzo a largo plazo del Eurosistema para que el efectivo siga siendo un medio de pago seguro, eficiente y cercano a los ciudadanos, que preservará su acceso al dinero público y su libertad para elegir cómo pagar", explica Piero Cipollone, miembro del Comité Ejecutivo del BCE. 

La emisión periódica de nuevas series de billetes permite aprovechar los avances tecnológicos para ir por delante de los falsificadores. Los nuevos billetes incorporarán elementos de seguridad nuevos y mejorados para facilitar la comprobación de su autenticidad y hacerlos más accesibles, también para las personas con problemas de visión. El BCE también se esfuerza por reducir la huella ambiental de los billetes aumentando su durabilidad y utilizando materiales y procesos de producción más sostenibles.


23Jul

El nivel de gasto de capital actual es siete veces superior al registrado por el sector TMT entre 1999–2000. Sólo en 2026, las inversiones relacionadas con la IA podrían llegar a 800.000 millones$. Una cifra que plantea dudas sobre la sostenibilidad financiera en el largo plazo de este ciclo de inversión.

Miguel Ángel Valero

Alphabet y Tesla no son solo la cara y la cruz del actual momento de la inteligencia artificial (IA), tras presentar resultados. Constituyen también la mejor evidencia de la creciente desconfianza de los inversores sobre la capacidad de transformar en beneficios las enormes inversiones realizadas y comprometidas.

Alphabet volvió a sorprender al mercado, aunque con preocupantes sombras. El propietario de Google registró un crecimiento del 27% interanual en sus ingresos, hasta 104.000 millones$, y multiplicó por cuatro su beneficio hasta 112.000 millones. Excluyendo las plusvalías derivadas de sus inversiones en compañías vinculadas a la IA, como SpaceX y Anthropic, el beneficio alcanzó los 42.000 millones, lo que supone un crecimiento del 22%.

Aunque los servicios de Google siguen representando cerca del 80% de las ventas, toda la atención se concentra en el negocio de computación en la nube, Google Cloud. Los ingresos de esta división crecieron un 82% interanual hasta 24.768 millones, superando ampliamente las estimaciones del consenso. Al mismo tiempo, la cartera de pedidos de servicios cloud aumentó hasta 514.000 millones, frente a los aproximadamente 460.000 millones del trimestre anterior, reforzando las señales de una demanda sostenida de capacidad computacional asociada al desarrollo de la IA.

Al mercado le preocupa el capex: Alphabet elevó sus planes de gasto en centros de datos para 2026 hasta 200.000 millones$, un 5% por encima de la estimación previa, reabriendo el debate sobre la rentabilidad futura del esfuerzo inversor requerido por esta transformación tecnológica. 

Los resultados de Alphabet indican que la IA sigue funcionando como un potente motor de crecimiento, pero ya no todos sus negocios avanzan al mismo ritmo, lo que dispara las dudas de los inversores. Frente a la espectacular evolución de Cloud, el negocio de búsquedas, históricamente el más rentable del grupo, se situó por debajo de las expectativas al ingresar 63.270 millones cuando el consenso esperaba 63.280 millones.

En el segundo trimestre el beneficio ascendió a los 112.107 millones, el 298% más, lo que amplía el semestral un 178%, hasta 174.685 millones. El beneficio por acción alcanza los 9,11$ y supera las expectativas. 

En Alphabet destacan el fuerte avance de la 'nube' por el auge de la IA y que sus inversiones están “redefiniendo qué es posible en cada parte de nuestro negocio”. Pero los analistas no colocan el foco en el crecimiento, sino en cómo pueden seguir logrando retornos de unas inversiones que no parecen tener fin, ya que para 2027 se esperan 262.000 millones, tres veces más que en 2025. El resultado es que  las acciones cayeron más del 3% (llegaron a hacerlo un 4%), desde los máximos de mayo, Alphabet cae un 15%, aunque todavía acumula una revalorización del 9% en Bolsa (vale más de 4 billones$).

Tesla defrauda

Por su parte, Tesla defraudó al mercado, que le castiga con una caída del 2,5%. Ganó 0,32$ por acción, el 3% menos y lejos de los 0,51$ esperados, y, aunque el flujo de caja operativo aumentó un 85%, hasta los 4.697 millones, registra un flujo de caja libre negativo de 1.100 millones por unas inversiones de capital de 5.789 millones. El beneficio neto atribuible en el segundo trimestre es de 1.114 millones (-5%); el resultado bruto de explotación (Ebitda), 3.273 millones (-4%), el beneficio operativo descendió un 57%, hasta los 398 millones, y el margen operativo pasa en un año del 4,1% al 1,4%. 

No convencen las excusas de la empresa de Elon Musk, que echa la culpa de la caída de la rentabilidad al incremento de los gastos operativos, especialmente por las inversiones en IA y en I+D, así como a una reducción del precio medio de venta de los vehículos y a menores ingresos procedentes de créditos regulatorios.

Tesla cierra el primer semestre de 2026 con unos ingresos de 28.236 millones$ (+26%) gracias al aumento de las entregas de vehículos, el crecimiento de los negocios de almacenamiento energético y servicios, y las mayores suscripciones a su sistema de conducción asistida FSD (+56%, 1,48 millones, lo que supone el 55% de los nuevos vehículos entregados en EEUU).

Obviamente, Tesla destaca lo positivo: récord de entregas de vehículos, 480.126 en el segundo trimestre (+25%); máximo histórico de producción, con 451.758 unidades fabricadas; un 41% más de capacidad de almacenamiento energético; incremento del 18% en estaciones de carga. La división de Servicios registró un beneficio bruto de 648 millones y un margen del 14%.

Tesla ya produce el Cybercab en su planta de Texas, ha comenzado las pruebas de conducción del vehículo autónomo en vías pública, amplió el servicio Robotaxi sin supervisión en varias ciudades de Texas y Florida y continúa preparando su expansión a nuevas áreas metropolitanas de EEUU. Sigue desarrollando su robot humanoide Optimus. Tras desmantelar las líneas de producción de los modelos S y X en Fremont, la empresa está instalando las primeras líneas de fabricación del robot, cuya producción está prevista para este año con fines iniciales de entrenamiento y desarrollo.

De cara a los próximos trimestres, Tesla aseguró que mantiene su estrategia de maximizar la utilización de la capacidad de sus fábricas y continuar invirtiendo en IA, software, robótica y fabricación. El Tesla Semi y la nueva generación de Megapack mantienen su calendario de producción para este año, y las nuevas líneas de producción de Optimus continúan su instalación. A largo plazo, los beneficios procedentes del software, la IA y la flota autónoma complementarán progresivamente los ingresos derivados de la venta de vehículos. 

AMD, Super Micro Computer y Dell se suben a la ola de la IA

AMD invertirá hasta $5.000 millones en Anthropic, la dueña de Claude, y a cambio le venderá decenas de miles de millones en servidores. Anthropic desplegará hasta 2 gigavatios de los nuevos chips Instinct MI450 desde el primer semestre de 2027. Est supone un golpe directo al pretendido dominio de Nvidia en los data centers.

Super Micro Computer termina su cuarto trimestre fiscal con una rentabilidad mucho mejor de lo esperado, aunque los ingresos se quedan peligrosamente en la parte baja de su guía de objetivos. Pero el mercado premia el margen y se olvida de los ingresos. Su subida en Bolsa beneficia, curiosamente, a su competido Dell Technologies (+10%), ya que arrastra a todo el sector de servidores y le aúpa a la ola de la IA.

"Una vez más, las compañías se encargan de recordar al mercado dónde está el verdadero motor de las Bolsas. Desde nuestra perspectiva, esta primera batería de resultados vuelve a reforzar la idea de que el ciclo de inversión en inteligencia artificial se mantiene fuerte. En este contexto, consideramos oportuno mantener la exposición a mercado, con especial preferencia por aquellos segmentos que se benefician de esta tendencia estructural más allá de los propios hiperescaladores, aprovechando eventuales correcciones para incrementar posiciones", señalan los analistas de Banca March.

UBS recomienda acciones europeas y de emergentes

"Hemos elevado la calificación de las acciones europeas y de la Eurozona a Atractiva, ya que esperamos que la región deje atrás tres años de estancamiento en los beneficios. En nuestra opinión, la mejora del impulso cíclico y la moderación de la inflación están creando un contexto más favorable para los beneficios empresariales y para una participación más amplia del mercado", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Más allá de la inversión indexada convencional, seguimos viendo oportunidades en nuestra selección de valores de líderes europeos, en vehículos que ofrecen una exposición más granular a los sectores preferidos de CIO, en enfoques de fondos diversificados y en estrategias estructuradas".

"Los inversores deberían centrarse en mantener una exposición geográfica equilibrada dentro del universo de los mercados emergentes. El contexto macroeconómico es sólido. La actividad manufacturera se mantiene saludable, los precios de las materias primas están elevados y el crecimiento de los beneficios es sólido. Y pese al buen desempeño, las valoraciones de las acciones de mercados emergentes en realidad han bajado en lo que va de año", apunta Maximilian Kunkel, director de Inversiones para CEEMEA.

"En el entorno actual, creemos que la exposición al sector energético puede ayudar a amortiguar nuevas interrupciones en el suministro, los riesgos relacionados con El Niño deberían respaldar a las materias primas agrícolas, y el auge de la IA junto con la tendencia de electrificación siguen siendo factores positivos para los metales industriales. El oro, por su parte, debería mantenerse respaldado por la demanda de los bancos centrales, la continua diversificación fuera del dólar estadounidense y las preocupaciones sobre la deuda global a largo plazo", señalan Giovanni Staunovo, estratega, y Dominic Schnider, responsable global de Divisas y Materias Primas.

Banor: las valoraciones tan altas sufrirán severas correcciones

En este contexto, los analistas de Banor destacan que las valoraciones en la Bolsa de EEUU continúan extremadamente altas. El Warren Buffett Ratio, un indicador que muestra la relación entre la capitalización total del mercado bursátil y el PIB, y otros indicadores como la relación entre la capitalización de mercado y agregados monetarios como M2, muestran que las valoraciones se acercan o superan sus máximos históricos. Por tanto, el mercado descuenta que los crecimientos de los beneficios empresariales serán muy altos, y que también lo es la capacidad de las empresas para monetizar las nuevas tendencias tecnológicas.

El sólido crecimiento de los beneficios sigue siendo el principal soporte de las Bolsas, y los tipos de interés continúan en niveles normales. Mientras esto siga así, el repunte de las Bolsas seguirá, aunque “la calidad del avance parece menos robusta de lo que sugieren los índices principales”, según los analistas de Banor.

Un grupo pequeño de sectores y temáticas han sido las que han mantenido el rally de la Bolsa. El índice de referencia de los semiconductores ha subido casi un 100% en 2026; las empresas vinculadas directa o indirectamente a las infraestructuras de IA, como incluidos fabricantes de DRAM, proveedores de neo-nube (nuevas plataformas de computación en la nube especializadas en IA), suministradores de hardware, centros de datos y otros que se benefician del gasto de capital relacionado con la IA, han tenido un comportamiento en Bolsa muy sólido.

Los analistas de Banor afirman que el nivel de gasto de capital actual es aproximadamente siete veces superior al registrado por el sector Tecnología, Medios y Telecomunicaciones (TMT) entre 1999–2000. Sólo en 2026, las inversiones relacionadas con la IA podrían llegar a 800.000 millones$. Una cifra que “refleja la importancia de la transformación en marcha, y plantea dudas sobre la sostenibilidad financiera en el largo plazo de este ciclo de inversión”.

Pero el enorme gasto de capital podría absorber toda o casi toda la liquidez generada por las siete grandes cotizadas tecnológicas de EEUU. Ello supondría una menor capacidad por parte de los 7 Magníficos para apoyar al mercado con recompras de acciones, hasta ahora uno de los instrumentos que más han apoyado a las Bolsas. El mercado descuenta tanto un crecimiento muy potente impulsado por la IA, como la capacidad de convertir estas inversiones en ganancias rápidas y elevadas. Si el efecto FOMO (miedo a quedarse fuera) sobre las acciones de la IA se disipa, los segmentos con valoraciones más altas podrían estar expuestos a fuertes correcciones.  

Los analistas de Banor afirman que la relación inversa actual entre acciones cíclicas y defensivas, que ha subido hasta máximos históricos, es una señal de que en el mercado existe un mayor apetito por el riesgo. Lo que deja entrever que los inversores descuentan perspectivas muy favorables para el crecimiento económico y los beneficios empresariales, y también que penalizan las acciones defensivas. Niveles tan elevados en el diferente comportamiento de acciones cíclicas y defensivas, han sido señales de ciclos de mercado en fase muy avanzada, con márgenes de seguridad decrecientes.   

Por ello, los analistas de Banor creen que si el rally de la IA se ralentiza, el coste del capital aumenta, o los beneficios empresariales decepcionan, podría haber una fuerte rotación de acciones cíclicas a defensivas. 

Y además, las Bolsas fuera de EEUU presentan una brecha de valoración muy elevada, lo que podría impulsar los flujos desde ese mercado hasta Europa o China, que se han quedado rezagadas y presentan múltiplos muy baratos y atractivos. Las condiciones en la segunda mitad del año pueden favorecer a las bolsas europeas. Y ello porque la inflación parece algo más controlada, aunque habrá que comprobar qué empresas logran buenos beneficios.  En Europa, ha habido menos revisiones al alza en los beneficios que en EEUU, pero se han ampliado hacia más sectores. Los sectores industrial, tecnológico y financiero podrían ofrecer oportunidades atractivas, aunque con un enfoque selectivo, teniendo en cuenta el atractivo de cada acción por valoraciones, si su precio refleja o no el potencial. 

Otro punto clave para invertir en Bolsas europeas será el entorno geopolítico, que continuará inestable y seguirá generando oportunidades por la mayor volatilidad. Por ello, los analistas de Banor creen que para aprovechar las oportunidades del mercado europeo, los inversores tendrán que  diversificar, buscando valores sólidos y equilibrio en las carteras, con vistas a posibles movimientos inesperados en el entorno que pudieran producirse. 

Entre las Bolsas europeas destaca el comportamiento alcista del mercado italiano en 2026, que tiene mucha relación con su composición por sectores. Este repunte ha sido impulsado por el sector financiero gracias a la consolidación bancaria, y por empresas vinculadas a los centros de datos y los semiconductores (como STMicroelectronics y Prysmian). Sin embargo, el sector industrial y las pequeñas y medianas empresas (pymes) se han mantenido estables o han registrado leves caídas. El FTSE MIB, principal índice de la bolsa italiana, ha superado ampliamente al índice STAR (pequeñas y medianas empresas).  Y ello porque en Italia ha sucedido lo que en otras partes del mundo, los flujos de inversión se han dirigido hacia empresas de gran capitalización y hacia una serie de temáticas concretas, dando lugar a una concentración en los retornos cada vez mayor. 

Para la segunda mitad de 2026, desde Banor opinan que es más difícil que las tendencias actuales continúen en la Bolsa italiana, porque este mercado podría enfocarse hacia los valores que se han quedado rezagados, y por ello recomiendan una mayor diversificación.  Una diversificación que podría crear oportunidades en empresas industriales y valores de menor capitalización para reducir la brecha de retornos respecto a los líderes, y configurar un entorno de mercado más saludable y equilibrado, menos dependiente de un reducido número de empresas y sectores.

Por su parte, la Bolsa china sólo representa el 4 % del índice MSCI All Country World, muy alejado del tamaño real de la economía china, cuyo peso sobre el PIB mundial es de aproximadamente el 18 %, y cuyo sector industrial es cada vez de mayor calidad.  En China hay cada vez un mayor número de empresas competitivas, algunas líderes mundiales en sus respectivos sectores, que cotizan a valoraciones más de un 50% inferiores a las compañías comparables en EEUU. Los sectores donde China ha desarrollado ventajas competitivas estructurales son los de mayor potencial: vehículos eléctricos, paneles solares, componentes de automoción, robótica e IA. En un entorno probable de mayor rotación de flujos desde EEUU, el descuento en valoración podría impulsar a la renta variable china, opinan los analistas de Banor.

22Jul

Adobe acumula una decena de recortes desde junio, la última de Morgan Stanley, que también castiga a Sakesforce y a otras firmas de software de suscripción por el éxito de la IA generativa.

Miguel Ángel Valero

El apalancamiento bruto de los fondos de cobertura marca un récord de todos los tiempos. Están invirtiendo con más dinero prestado que nunca. "Cuando todo el mundo va cargado hasta las cejas, cualquier susto se amplifica y las ventas forzadas se retroalimentan. Ojito al riesgo de desapalancamiento en cadena", advierten en Zumitow.

A esto se une que la inteligencia artificial (IA) parece que le está poniendo los pelos de punta a Wall Street. Morgan Stanley rebajó la recomendación sobre Adobe Inc. y Salesforce Inc. (NYSE), alimentando una oleada de recortes que ya suma más de una docena para la primera en lo que va de año. Desde junio también se han bajado del carro firmas como Stifel, Evercore ISI, Wolfe Research, Phillip Securities y KeyBanc. El consenso sobre Adobe se ha desplomado hasta 3,3 sobre cinco, el nivel más bajo desde los años noventa. Salesforce cae a 4,4, su peor registro desde 2012, con las dudas centradas en Agentforce, que todavía no logra acelerar el crecimiento orgánico.

Morgan Stanley cree que la transición hacia modelos freemium, la reinversión y la irrupción de la IA generativa reducen la visibilidad del negocio de Adobe. El castigo alcanza a todo el software. Morgan Stanley también rebajó Workday, Intuit, JFrog, Elastic, PagerDuty, Rapid7, SPS Commerce, BlackLine y Vertex, mientras mejoró a Fortinet.  El software de suscripción, el favorito de las carteras tecnológicas durante una década, entra en modo dudas. Esta situación exige vigilar los nombres SaaS más caros: si el mercado empieza a creer que la IA les erosiona el negocio, los múltiplos se desinflan.

No todo son malas noticias. Segro rechaza a Prologis por tercera vez y dice no a una OPA de 13.500 millones de libras. Es la batalla por el rey de los almacenes logísticos, las mismas naves que alquilan el e-commerce y los centros de datos. Que el capital americano insista tanto dice que ahí sigue viendo valor.

3M bate en ventas y en beneficio y sube toda la guía de previsiones para 2026. La acción se dispara un 8%, la mejor del día entre resultados. La empresa del celo y los Post-it demuestra que a los industriales todavía les queda cuerda pese al ruido macro y que tiene recorrido en el mundo de la IA.

Nvidia destapa que se ha quedado con un 9,3% de la neocloud de Ámsterdam, Nebius Group, una de las firmas europeas más destacadas en cómputo para IA. Cuando el gigante de los chips entra, el mercado corre detrás.

22Jul

El presidente de EEUU ya ha fijado agosto de 2028 como fecha límite para que los fabricantes de medicamentos genéricos trasladen su producción a EEUU si quieren evitar un arancel del 100% sobre las importaciones.

Miguel Ángel Valero

Los ataques iraníes sobre bases estadounidenses han provocado víctimas mortales y han incrementado la presión militar sobre infraestructuras civiles en Kuwait. Al mismo tiempo, EEUU ha ampliado sus operaciones contra infraestructuras de comunicaciones. El petróleo encadena su cuarta sesión consecutiva de avances, impulsado por el recrudecimiento de las tensiones geopolíticas después de que el presidente Trump rebajara las expectativas de una negociación inminente con Irán y amenazara con ampliar el alcance de los ataques. Advirtió de represalias si los rebeldes hutíes respaldados por Teherán interrumpen el tráfico marítimo en el mar Rojo y reiteró la posibilidad de actuar contra la zona de Montaña Pickaxe, una instalación presuntamente vinculada al programa nuclear iraní.

Este escenario está impulsando nuevamente al alza los precios de la energía. El Brent ya supera los 90$ por barril y, lo que resulta especialmente preocupante para Europa, el precio del gas se aproxima a los máximos registrados en marzo, superando los 60 €/MWh justo antes de la reunión del 23 de julio del Banco Central Europeo (BCE).

Pero lo que más preocupa es que Trump prepara una nueva batería de aranceles para sustituir el gravamen del 10% actual, cuya vigencia expira este viernes 24 de julio. Los nuevos gravámenes, aún pendientes de anuncio, estarían dirigidos a todos los países que, a juicio de Washington, no están haciendo lo suficiente para frenar el comercio de bienes producidos con trabajo forzoso. Para ello, la Administración se apoyará en la investigación sobre prácticas comerciales desleales de la sección 301. Trump ya recurrió a esta legislación en su primer mandato, cuando inició la guerra comercial con China, tarificando algunos productos hasta el 25%. 

En este contexto, la nueva propuesta ofrecería a la Administración una alternativa al actual arancel global del 10% aplicado bajo la Sección 122, sustituyéndolo por un mecanismo con mayor respaldo jurídico y, previsiblemente, de carácter permanente.

La iniciativa se produce después de que, la semana pasada, la Administración anunciase tasas del 25% sobre importaciones procedentes de Brasil, que han entrado en vigor el 22 de julio. Además, EEUU también comunicó la imposición de aranceles del 50% sobre productos canadienses –como el vino, cemento o sticks de hockey– que representan 20.000 millones$ en importaciones. 

Por otro lado, Trump ya ha fijado agosto de 2028 como fecha límite para que los fabricantes de medicamentos genéricos trasladen su producción a EEUU si quieren evitar un arancel del 100% sobre las importaciones. Además, el presidente ha advertido de que aquellos que no se adapten a esta exigencia se enfrentarán a gravámenes del 200% a partir de agosto de 2029 –una vez concluido su mandato–. Los medicamentos afectados abarcarían una amplia gama de tratamientos esenciales, desde analgésicos y antibióticos hasta anticonceptivos y fármacos para controlar el colesterol.

Entre los socios comerciales de Washington, India sería el país más perjudicado, al ser el principal proveedor de medicamentos genéricos para el mercado estadounidense. Los productos farmacéuticos se encuentran entre las tres principales exportaciones indias a EEUU y alcanzaron un valor de 10.500 millones$ durante el ejercicio 2024-2025, según datos del Ministerio de Comercio indio.

La medida busca incentivar la producción farmacéutica dentro de EEUU, aunque su puesta en funcionamiento requeriría años y fuertes inversiones. Además, podría tener efectos contraproducentes sobre el mercado: a diferencia de los fabricantes de medicamentos de marca, los productores de genéricos compiten fundamentalmente en precio. Forzar el traslado de la producción a EEUU eliminaría buena parte de la ventaja de costes de los productores extranjeros, lo que podría traducirse en precios más elevados para los consumidores o incluso la retirada de comercialización en el mercado estadounidense.

Crédito y Caución: la geopolítica genera morosidad

El 60% de las empresas españolas sufre el impacto negativo de la morosidad, según el último Estudio de Gestión del Riesgo realizado por Crédito y Caución e Iberinform. La morosidad genera pérdida de ingresos para el 48% de las empresas, incrementa los costes financieros en el 23% de los casos, y pone en riesgo la continuidad del negocio para el 8,1% de las compañías. Todo ello supone un freno en la capacidad de expansión de la actividad comercial al menos para el 21% de las empresas.

El 70% de las empresas tiene que aceptar plazos de pago superiores a los deseados para poder mantener su cartera de clientes en sus operaciones B2B (entre empresas), principalmente por la falta de liquidez de sus clientes. La capacidad de los autónomos para imponer plazos de pago se reduce al 14%. En el caso de la pyme, este valor alcanza el 36% y se sitúa al 46% en la gran empresa. 

El Estudio de Gestión del Riesgo detecta diversos déficits en la gestión de la política de riesgos comerciales de las empresas. Solo el 23% de las empresas españolas ha creado comités de riesgos comerciales que permiten la revisión, aprobación y recomendación de límites en la exposición al riesgo para controlar de forma sistemática y transversal la evolución de la cartera de clientes. La existencia de unidades de riesgos sigue registrando valores muy bajos: solo el 19% de las empresas cuenta con áreas especializadas en la gestión del riesgo de crédito comercial.

Además del riesgo de crédito de sus clientes, las empresas señalan los principales retos actuales para su actividad comercial como es el la incertidumbre del entorno geopolítico (47%), el entorno económico general (39%), las cargas burocráticas y normativas (38%), los costes laborales (38%), los márgenes comerciales (32%) y las dificultados por captar nuevos clientes (27%).  Además, un 15% señala la adaptación tecnológica a la IA entre sus retos. De hecho, sólo un 2% de las empresas ya ha implementado este tipo de herramientas para la gestión del riesgo de crédito, aunque el 31% tiene planeado su implementación en el corto plazo.

UBS: el impacto de los nuevos aranceles será limitado

La administración Trump se prepara para anunciar nuevos aranceles que sustituyan a los gravámenes que están a punto de expirar, además de ampliar el uso de medidas comerciales específicas por industria y por país. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque los próximos anuncios de política comercial podrían generar volatilidad puntual, no esperamos un aumento significativo en la tasa arancelaria efectiva de EEUU y prevemos un impacto limitado en el mercado en general dentro de nuestro escenario base. El crecimiento de los beneficios empresariales sigue siendo el principal motor de las acciones globales, mientras que se espera que los rendimientos de los bonos retrocedan gradualmente a medida que se alivien las presiones inflacionarias. Dicho esto, la diversificación de la cartera sigue siendo esencial, ya que determinadas empresas o sectores podrían verse afectados de forma desproporcionada por las políticas arancelarias".

"En general, vemos un potencial alcista de en torno al 10% para las acciones globales (MSCI All Country World Index) hasta mediados de 2027, y creemos que los inversores deberían ampliar su exposición a distintas regiones para captar un abanico más amplio de oportunidades y motores de crecimiento, así como para gestionar los riesgos de valores individuales. Elevamos la calificación de la renta variable europea a Atractiva y seguimos apostando por las acciones estadounidenses y asiáticas. Prevemos un crecimiento de los beneficios globales del 21% en 2026, seguido de otro año sólido en 2027", añade.

"Mantenemos una visión constructiva sobre las acciones de mercados emergentes y favorecemos una exposición diversificada para gestionar el riesgo de concentración y aprovechar la ampliación de los motores de beneficios. Nuestras preferencias actuales incluyen China continental, Corea del Sur, India (elevada a Atractiva) y Malasia", señalan Laura Smith, analista, y Maximilian Kunkel, director de Inversiones para CEEMEA.

"Aunque los desencadenantes de la volatilidad puedan cambiar con el tiempo —desde cambios en la política de los bancos centrales hasta eventos geopolíticos—, la necesidad de contar con un enfoque de inversión sólido y adaptable se mantiene constante. En lugar de intentar predecir el futuro, los inversores pueden prepararse para una variedad de resultados construyendo carteras que sean resilientes tanto en escenarios a la baja como en escenarios base y al alza", apuntan Dirk Effenberger, responsable de Riesgo de Inversión, y Sagar Khandelwal, estratega.

"El cambio demográfico está llamado a ser una fuerza determinante para las economías y los mercados en las próximas décadas, ya que el envejecimiento de la población probablemente ralentizará el crecimiento, redefinirá la dinámica de la inflación y creará un contexto más exigente para los rendimientos de los activos a largo plazo. En cuanto a la asignación estratégica de activos, esto apunta a un entorno de rentabilidad más exigente, particularmente para las acciones y el crédito de menor calidad, mientras que los bonos soberanos enfrentan fuerzas contrapuestas entre la demanda de activos refugio y las presiones fiscales", subraya Alan Zlatar, responsable de Asignación Estratégica de Activos.

Evli sobre pondera renta variable emergente

Por su parte, en la gestora nórdica Evli sugieren que los inversores sigan sobre ponderando la renta variable en sus carteras durante los próximos 6/12 meses, ya que las condiciones continúan favoreciendo esta clase de activo: una economía resiliente, beneficios empresariales al alza y la continuidad del ciclo de inversión en IA. Por regiones, Evli sobre pondera la renta variable de mercados emergentes e infra pondera la europea, mientras mantiene una posición neutral en la estadounidense. En renta fija, la gestora nórdica prefiere los bonos corporativos frente a la deuda soberana. 

Evli también sugiere que los inversores mantengan un posicionamiento equilibrado en sus carteras para poder resistir los riesgos potenciales del entorno actual: subida de los tipos de interés, posible endurecimiento monetario y una potencial reversión del ciclo actual de IA. 

La asignación de activos de Evli para el segundo semestre de 2026 es: 

  • 1. Sobre ponderar la renta variable y recoger algunos beneficios de forma moderada. Evli mantiene una posición sobre ponderada en renta variable para el segundo semestre del año porque el entorno de mercado sigue siendo favorable y las perspectivas económicas son sólidas. A comienzos de junio, la gestora nórdica ajustó ligeramente sus posiciones, avanzando hacia una asignación equilibrada y algo más flexible, coherente con una visión positiva a largo plazo para los próximos seis a doce meses. En conclusión, “seguimos prefiriendo la renta variable frente a la renta fija, por un margen claro aunque moderado”, según el director de Fondos Sistemáticos y gestor sénior de carteras en Evli Fund Management, Peter Lindahl. 
  • 2. Mejora del entorno macroeconómico y expectativas positivas de beneficios Según Peter Lindahl, los fundamentales siguen respaldando la tendencia alcista del mercado. El entorno macroeconómico ha mejorado gracias a la recuperación del sector manufacturero y a la situación favorable de la economía estadounidense. Los beneficios empresariales del primer trimestre fueron sólidos, impulsados por temas relacionados con la IA, y las ratios de revisión de beneficios a largo plazo se sitúan muy por encima de sus medias. Este contexto se combina con un sólido ciclo de inversión de capital y un menor riesgo geopolítico, tras el acuerdo entre Estados Unidos e Irán que ha reducido las tensiones y los precios de la energía. Por ello, el experto de Evli considera que “el argumento constructivo parece intacto, no agotado”, porque el final del ciclo de inversión en IA aún no está a la vista y los factores que impulsan el ciclo alcista siguen presentes. 
  • 3. Preferencia por la renta variable de mercados emergentes frente a Europa La gestora nórdica Evli sobre pondera la renta variable de mercados emergentes por tres razones: una fuerte demanda de hardware tecnológico, valoraciones todavía moderadas y una evolución de precios relativamente sólida, lo que permite obtener exposición al tema de la IA a un precio más razonable. A 15 de junio, la exposición a renta variable de mercados emergentes había ganado un 27% en euros, el doble que el índice All-Country World. Desde mayo, Evli infra pondera la renta variable europea porque las previsiones de crecimiento se han revisado a la baja y el crecimiento de los beneficios empresariales siguió siendo débil en la primera parte del año. EEUU se mantiene neutral como ancla y centro del tema de la IA.
  • 4. Preferencia por los bonos de alto rendimiento frente a la deuda soberana Evli opta por el riesgo de crédito frente al riesgo de tipos de interés. La sobreponderación de la gestora nórdica en High Yield se explica por la resiliencia de la economía, unos fundamentales empresariales saludables y un contexto constructivo de beneficios, así como por unos niveles de rentabilidad atractivos. En deuda soberana, Evli mantiene una infraponderación porque el riesgo es asimétrico. Si una economía sólida y una inflación persistente empujaran al alza las rentabilidades a largo plazo, la exposición a duración no sería aconsejable. En conclusión, Evli prefiere asumir riesgo de crédito y se muestra reticente a asumir riesgo de tipos de interés. 
  • 5. Riesgos probables en los mercados. Peter Lindahl describe los riesgos a los que se enfrentan los mercados durante el resto de 2026: tipos de interés, endurecimiento monetario y reversión del ciclo de IA.
    • Aumento de las rentabilidades de la deuda soberana: Dada la inflación persistente en Estados Unidos y la resiliencia de la economía, la rentabilidad del bono a 10 años podría superar el 5%. Se trata de un nivel que históricamente ha pesado sobre la renta variable, en particular sobre los valores de crecimiento con múltiplos más elevados que han liderado el mercado. 
    • Endurecimiento monetario: Si la inflación persiste, los bancos centrales podrían adoptar una postura más restrictiva. 
    • Reversión del ciclo de IA: Esta sería la mayor amenaza para el ciclo actual. El inicio de una fase de mega-OPV constituye una prueba a corto plazo, porque el mercado debe absorber tres salidas a bolsa de gran tamaño con un valor combinado estimado de 4 billones$. La facilidad con la que lo haga ofrecerá información sobre el apetito de riesgo de los inversores. 
22Jul

Los mercados de swaps anticipan casi dos subidas de 25 puntos básicos durante el resto del año, un cambio al alza en las expectativas sobre los tipos que, para Ebury, ha sido excesivamente agresivo.

Miguel Ángel Valero

El próximo 23 de julio todas las miradas volverán a dirigirse hacia el Banco Central Europeo (BCE). Después de que elevara en junio los tipos de interés hasta el 2,25%, tal y como anticipaban los mercados, la mayoría de los analistas espera que en esta ocasión opte por mantenerlos sin cambios. Sin embargo, el recrudecimiento de las tensiones en Oriente Próximo y el nuevo encarecimiento del petróleo han añadido incertidumbre a un escenario que podría condicionar las próximas decisiones de Fráncfort. El consenso es que el BCE mantendrá el precio del dinero sin cambios en esta reunión. 

“Esta pausa no significa que el ciclo de endurecimiento monetario haya terminado. Más bien responde a la necesidad de ganar tiempo y comprobar si las últimas presiones sobre la energía acaban trasladándose a la inflación”, reflexiona Andrea Morales, experta del comparador financiero HelpMyCash. El BCE se encuentra en una posición de cautela. Tras el movimiento realizado en la reunión anterior, el BCE dispone ahora de margen para observar cómo evolucionan tanto la inflación como el crecimiento antes de volver a actuar: “El mensaje de fondo sigue siendo el mismo: las próximas decisiones dependerán de los datos económicos”.

El principal factor que ha alterado el escenario es el aumento del precio del petróleo. La escalada de tensión entre Irán y EEUU y las dudas sobre la seguridad de las rutas marítimas en el Golfo han impulsado al alza la cotización del Brent, que acumula una subida cercana al 16% desde que el conflicto volvió a intensificarse. “Este encarecimiento de la energía preocupa al BCE porque podría trasladarse progresivamente al resto de la economía. Si el combustible cuesta más, aumentan los costes de transporte y producción, lo que termina repercutiendo sobre los precios que pagan consumidores y empresas”, describe la analista de HelpMyCash. Pese a ello, los últimos datos continúan ofreciendo cierto alivio. La inflación de la Eurozona se situó en el 2,8% en junio, mientras que la inflación subyacente descendió hasta el 2,4%, una señal de que las presiones internas siguen moderándose, aunque todavía permanecen por encima del objetivo del 2%.

La mayoría de los inversores espera que el BCE mantenga los tipos sin cambios el 23 de julio. Si vuelve a subirlos, el mercado cree que ese movimiento llegaría más adelante, probablemente en septiembre. Enese momento, el Consejo de Gobierno contará con nuevas previsiones macroeconómicas y con dos meses adicionales de datos de inflación, elementos que permitirán evaluar si el repunte energético estemporal o si amenaza con consolidarse.

“La posibilidad de una nueva subida de 0,25 puntos porcentuales después del verano sigue siendo el escenario más probable para buena parte del mercado, aunque nadie espera un ciclo de incrementos tan agresivo como el vivido tras el estallido de la guerra en Ucrania”, añade Morales. 

Este contexto también sigue siendo una buena noticia para quienes buscan rentabilizar sus ahorros sin asumir riesgos. Mientras los tipos de interés permanezcan en niveles elevados, los bancos continuarán compitiendo por captar liquidez con depósitos y cuentas remuneradas que ofrecen rentabilidades muy superiores a las de hace apenas unos años. Según el comparador HelpMyCash, entre las mejores opciones de depósitos en España destacan el Miraltabank, que ofrece un depósito a 12 meses al 2,75%, y Banca March, otro al 2,5% TAE, mientras que Deutsche Bank tiene un depósito al 2,25% TAE que puede alcanzar el 3,25% TAE si se cumplen determinadas condiciones. WiZink paga un 2,85% TAE a 18 meses y un 2,6% TAE a 36 meses.

Quienes prefieran mantener su dinero siempre disponible también encuentran alternativas interesantes. Entre las cuentas remuneradas más competitivas figuran la de Trade Republic, que ofrece un 3,04% TAE para nuevos clientes sobre los primeros 50.000€ y sin comisiones, Revolut, que está de campaña y ofrece un 3,51%TAE hasta octubre, la Cuenta Remunerada de Openbank, que paga un 2,5% TAE durante doce meses al traer Bizum y permite disponer del dinero en cualquier momento; y la Cuenta Digital Remunerada de Bankinter, que remunera al 2,5% TAE hasta 100.000€ para nuevos clientes.

“Remunerar el ahorro debe ser obligatorio. El dinero en cuentas que no rinden nada solo pierde valor. Ya sea mediante un depósito o una cuenta remunerada, hay que aprovechar y poner a trabajar el dinero; y mejor si ofrecen más que los tipos de interés para, al menos, ganar un poquito", puntualiza Morales

Aunque la reunión del BCE se salde sin cambios en los tipos de interés, el mensaje que lance Christine Lagarde será casi tan importante como la propia decisión. Si confirma que podría existir un nuevo aumento del precio del dinero, las lecturas serían varias: para los ahorradores puede traducirse en mejores oportunidades para obtener rentabilidad sin asumir grandes riesgos. Pero, para quienes necesitan financiación, en cambio, supone préstamos más caros. Las nuevas hipotecas tenderían a encarecerse y los hogares que ya tienen una hipoteca variable podrían pagar cuotas más altas cuando llegue su revisión. También existe una consecuencia menos visible, pero igual de importante. Cuando endeudarse resulta más caro, las familias aplazan compras, las empresas revisan sus inversiones y la actividad económica pierde impulso. Ese riesgo adquiere especial relevancia en un momento en el que la economía europea ya avanza con dificultad. El BCE prevé que la zona euro crezca apenas un 0,8% en 2026, mientras que la Comisión Europea ha rebajado las suyas hasta el 0,9%, ante el impacto de la energía y la incertidumbre internacional.

El propio BCE admite que el conflicto en Oriente Próximo plantea un escenario especialmente incómodo: puede elevar la inflación a través de la energía y, al mismo tiempo, debilitar el crecimiento. Obliga a Fráncfort a elegir entre contener los precios o evitar que el encarecimiento del crédito enfríe todavía más la economía. Por eso, una nueva subida de tipos no sería una victoria sin matices. Podría mejorar la remuneración de los depósitos, pero también encarecer las deudas, reducir el consumo y debilitar una economía europea ya expuesta a las tensiones comerciales, geopolíticas y energéticas. La clave estará en saber cuánto tiempo considera el BCE que puede mantener esta presión sin causar más daño del necesario.

Ebury: el BCE necesita mayor claridad

Roman Ziruk, Senior Market Analyst en Ebury, cree que el BCE disfrutó de cierto respiro en junio tras la firma del Memorando de Entendimiento sobre la guerra con Irán. Los precios del crudo Brent cayeron a 70$ el barril, unos 55$ por debajo del máximo de abril, mientras que los precios del gas natural, de gran importancia para la zona euro, también bajaron, aunque en menor medida. El informe de inflación de junio de la zona euro resultó más moderado de lo esperado, lo que reforzó la idea de que el BCE no necesitaría endurecer su política monetaria a corto plazo. Esto, por supuesto, fue antes de que el alto el fuego comenzara a desmoronarse.

El reciente aumento de la inestabilidad geopolítica ha generado un nuevo problema para el BCE, dando al Consejo motivos de sobra para estar preocupado. Dada la importancia de los precios de la energía para las presiones inflacionarias, la reciente incertidumbre en Oriente Medio representa una pesadilla para los banqueros centrales, especialmente en la zona euro, que está gravemente expuesta a la inflación del petróleo importado. Tal como están las cosas, es una incógnita cuándo y si las tensiones disminuirán, lo que significa que el BCE no tendrá más remedio que hacer una pausa y esperar mayor claridad.

Desde la rueda de prensa de junio, la presidenta Lagarde ha adoptado un tono más moderado respecto a los tipos de interés, sugiriendo que no existe una necesidad urgente de un endurecimiento agresivo. Sin embargo, con el colapso del alto el fuego, podría volver a adoptar una postura más intransigente el jueves 23 de julio. 

La clave estará en: 

  • a) si confirma las expectativas de una segunda subida en septiembre
  • y b) si deja abierta la posibilidad de un mayor endurecimiento. 

Si las tensiones entre Irán y EEUU no disminuyen, una subida de tipos en septiembre parece realista y Lagarde podría insinuarla durante su rueda de prensa, aunque casi con toda seguridad mantendrá la flexibilidad en lugar de comprometerse de antemano. 

Los mercados de swaps anticipan casi dos subidas de 25 puntos básicos durante el resto del año, un cambio al alza en las expectativas sobre los tipos que, para el experto de Ebury, ha sido excesivamente agresivo. "No estamos convencidos de que ni siquiera la subida de junio estuviera justificada. El crecimiento es débil, las presiones salariales se están moderando, las expectativas de inflación a largo plazo están ancladas y no hay indicios de efectos inflacionarios de segunda ronda en los datos", explica.

"El BCE corre el riesgo de agravar un error de política monetaria al endurecer su política ante lo que, en esencia, es una crisis energética por el lado de la oferta, en lugar de una auténtica inflación impulsada por la demanda. Tenemos aún más dudas sobre un endurecimiento en septiembre y más adelante", insiste. 

La reunión del jueves será un buen indicador dela intención del BCE: una política monetaria restrictiva que mantenga una subida de tipos en septiembre firmemente abierta podría sugerir que el Consejo de Gobierno considera la subida de junio como el inicio de un ciclo, en lugar de una medida simbólica puntual. "Creemos que esta podría ser una conclusión errónea. El BCE tardó en reaccionar antela crisis energética de 2022, y ahora corre el riesgo de sobrecorregir ese error al endurecer su política monetaria de forma demasiado agresiva ante esta crisis", advierte.

Al mismo tiempo, un período prolongado de precios elevados de la energía y una mayor incertidumbre exige vigilancia, y cuanto más se prolongue el estancamiento, mayor será la necesidad de una política monetaria más restrictiva. Los precios más altos del petróleo representan un verdadero arma de doble filo para el bloque, ya que, si bien una mayor escalada mantendría vivo el argumento inflacionario a favor de las subidas de tipos, también empeoraría la relación real de intercambio de la zona euro y lastraría unas perspectivas de crecimiento ya de por sí frágiles. También se argumenta que la sucesión de crisis de los últimos años solo refuerza la necesidad de cautela.

A pesar del reciente aumento de la prima de riesgo geopolítico, el euro se ha mantenido bien respaldado por encima del nivel de 1,14 frente al dólar. "Consideramos que esto se debe en gran medida a la disminución de las expectativas sobre los tipos de interés en EEUU y la zona euro, que se han reducido hasta en 30 puntos básicos desde finales de junio. Esto deja al par EUR/USD expuesto a una caída si Lagarde no cumple con las expectativas más restrictivas del mercado. Por lo tanto, la reunión del BCE de julio podría ser crucial para el par EUR/USD, ya que la volatilidad dependerá en gran medida de la postura ambigua que adopte Lagarde", concluye el experto de Ebury.

Natixis: los datos respaldan una pausa del BCE

Natixis CIB espera que el BCE mantendrá sin cambios los tipos de interés y adoptará un tono prudente, a la espera de disponer de más datos antes de decidir nuevos movimientos de política monetaria. El equipo de analistas del banco de inversión francés considera que la reciente moderación de las expectativas de inflación, la desaceleración del crecimiento de los salarios y el enfriamiento del mercado laboral respaldan una pausa en el actual ciclo de subidas de tipos.

Aunque algunos indicadores de actividad muestran una ligera mejora, el crecimiento económico sigue siendo frágil y el consumo continúa limitado por la pérdida de poder adquisitivo de los hogares. Natixis CIB también señala que el actual repunte de la inflación responde principalmente a factores de oferta, como las tensiones geopolíticas en Oriente Medio y el encarecimiento de la energía, por lo que considera que el BCE debe evitar una respuesta excesivamente agresiva que pueda perjudicar el crecimiento económico.

De cara a septiembre, cuando el BCE actualizará sus previsiones macroeconómicas, la entidad también espera que los tipos permanezcan estables, aunque advierte de que una prolongación del conflicto en Oriente Medio podría reavivar las presiones inflacionistas y reforzar un sesgo más restrictivo.