Bajan las pymes que apoyan las subidas del salario mínimo
El tejido productivo español mantiene un respaldo mayoritario a los incrementos del Salario Mínimo Interprofesional (SMI). De hecho, el 70%de las pymes se muestra a favor de estas subidas salariales, frente a un 28% en contra, según el III Informe de Pymes y Autónomos de España de la aseguradora Hiscox. No obstante, la evolución temporal refleja un desgaste paulatino del consenso, situándose la tasa actual por debajo del 75% registrado en 2025 y del 72% contabilizado en 2024.
La asimilación de estos incrementos salariales está exigiendo ajustes directos en la estructura financiera de los negocios. Para afrontar el alza del SMI, la vía principal es la reducción de márgenes comerciales, señalada por el 45% de las pymes, seguida por el encarecimiento de precios a clientes (33%).
En materia laboral, las consecuencias evidencian tensiones en el volumen de equipos: un 24% de las organizaciones opta por congelar o frenar contrataciones, un 15% asume el sobrecoste directo en personal y un 12% admite haber tenido que realizar despidos directos derivados del incremento del SMI. En menor medida, las pymes recurren a mejoras de productividad (10%) o hacen rebajas en las remuneraciones más elevadas (5%).
Aunque el 60% de los negocios considera que el SMI no influye en su operativa, el impacto perjudicial experimenta un repunte notable: el 38% afirma que su competitividad se ha visto mermada por las subidas salariales en 2026, una cifra seis puntos superior al 32% registrado en 2025.
Esta presión competitiva muestra divergencias acusadas según la tipología del negocio. Por sectores de actividad, la industria acusa de forma determinante la medida, situándose como el segmento más perjudicado con un 59,5% de negocios con impacto negativo, frente al 35% registrado en el comercio y el 32% en los servicios.
Atendiendo a la dimensión de la plantilla, las microempresas (de 1 a 9 empleados) emergen como el estrato más vulnerable, con un 49% que ve deteriorada su competitividad, en contraste con el 35% de las pymes medianas y el 31% de los profesionales sin asalariados. La brecha también se traslada al volumen de negocio y a la madurez corporativa. Las organizaciones con una facturación superior a los 2 millones€ registran una mayor afectación negativa (46%) que aquellas que ingresan menos de 2 millones (37%). En función de la antigüedad del negocio, los proyectos jóvenes de menos de 5 años sufren un mayor castigo en su competitividad (46%) en comparación con las consolidadas de más de un lustro de trayectoria (36%).
Manpower: el 50% de las empresas incorporan perfiles júnior
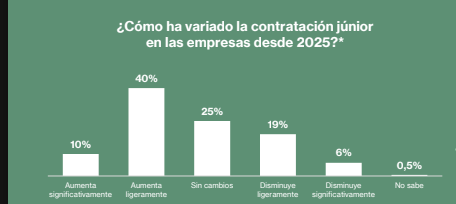
Frente a la percepción generalizada de que el acceso de los jóvenes al mercado laboral es cada vez más complejo, influido por el avance de la tecnología o el retraso en el relevo generacional, las cifras muestran una tendencia favorable. Según datos del informe Contratación de talento júnior en la empresa española de ManpowerGroup, el 50% de las empresas españolas ha aumentado la incorporación de perfiles júnior durante el último año, el doble de las que afirman haberla reducido (25%).
En cuanto a las áreas operativas donde se concentran estas oportunidades, el informe revela que la contratación de profesionales noveles destaca principalmente en Operaciones y Logística (29%), seguida muy de cerca por las labores de Administración (27,5%) y el área de Atención al Cliente (27%).
Pese a esta evolución positiva, el estudio también pone de manifiesto algunos de los factores que están condicionando la incorporación de los profesionales más jóvenes. Entre las empresas que han reducido la contratación de talento júnior, el 24% señala que la automatización impulsada por la inteligencia artificial (IA) está reduciendo determinadas tareas y posiciones tradicionalmente vinculadas a perfiles en las primeras etapas de su carrera.
A este factor se suma la creciente presión por mejorar la productividad. El 31% de las empresas que han reducido la contratación de perfiles júnior señala la presión sostenida sobre los costes, como el factor que los lleva a priorizar profesionales con mayor experiencia y capaces de alcanzar antes un rendimiento productivo.
Esta exigencia convive, además, con otro desafío: la capacidad de las propias organizaciones para formar y acompañar a quienes se incorporan al mercado laboral. Una de cada cinco empresas que ha reducido la contratación júnior (20%) reconoce que la disminución de sus estructuras de gestión limita su capacidad de formar y desarrollar nuevo talento.
Los datos reflejan así un reto que va más allá de la incorporación de nuevos profesionales: contar con talento júnior requiere también generar las condiciones necesarias para acelerar su aprendizaje, desarrollar sus capacidades y facilitar su evolución dentro de las organizaciones.
“El crecimiento de la contratación júnior demuestra que las empresas españolas siguen apostando por incorporar nuevo talento a sus equipos. Sin embargo, esa apuesta no termina con la contratación. En un entorno en el que la tecnología transforma rápidamente los puestos y las competencias y las organizaciones demandan resultados cada vez más inmediatos, acompañar a estos profesionales en su aprendizaje y desarrollo resulta fundamental. Generar espacios para que adquieran experiencia y desarrollen nuevas capacidades no solo mejora su empleabilidad, sino que ayuda a las empresas a construir el talento que necesitarán para afrontar sus retos futuros”, señala Orestes Wensell, director general de Talent Solutions de ManpowerGroup.
El 6,4% más de empresas nuevas
De acuerdo con el seguimiento de los registros mercantiles que realiza Iberinform, la constitución de nuevas empresas se redujo en octubre un 6,9% respecto al mismo mes del ejercicio anterior. En el conjunto del año la creación de tejido productivo acumula una subida del 6,4%. Las nuevas firmas se concentran en Madrid (22% del total), Cataluña (19%), Andalucía (17%) y la Comunidad Valenciana (13%). Por sectores de actividad, los mayores volúmenes de constituciones se encuentran en construcción e inmobiliario (25% del total), servicios a empresa (16%), comercio (15%) y hostelería (9%).Los crecimientos más intensos de las constituciones en el conjunto del año con respecto al mismo periodo de 2025 se registran en los sectores de inmobiliario (85%), industria de electrónica y TIC (75%), industria de automoción (50%), industria extractiva (47%) e industria de metalurgia (34%). Por el contrario, la creación de empresas experimenta una mayor caída en los sectores de construcción (-38%), alojamiento (-14%) y educación (-12%).
Los datos de octubre muestran que la disolución de empresas registró una disminución del 5,3% respecto al mismo mes del ejercicio anterior. En el conjunto del año, registró una subida del 5,8%. La destrucción de tejido empresarial se concentra en Madrid (27% del total), Andalucía (16%), la Comunidad Valenciana (12%) y Cataluña (7%). Por sectores de actividad, las disoluciones se registran con mayor intensidad en construcción e inmobiliario (24% del total), seguidas del comercio (18%) y servicios a empresa (15%). Son menos intensas en los sectores de industria manufacturera (7,1%), hostelería (6,8%) y sector primario (1,7%). Los crecimientos más intensos de las disoluciones se registran en los sectores de inmobiliario (79%), comercio de electrónica y TIC (47%), textil (26%) y energía (24%).
El 13,7% menos de deudores concursados en el tercer trimestre
Durante el tercer trimestre de 2026 el número de deudores concursados ha sido de 12.613, lo que supone un descenso de 13,7 % respecto al trimestre anterior, y un incremento anual del 0,8 %, según las estadísticas de los Colegios de Registradores. En cuanto a los concursos de personas jurídicas empresas, estos han experimentado un aumento del 9,2 % respecto al mismo período del año anterior. Este trimestre los concursados personas físicas constituyen aproximadamente el 90 % del total de deudores, con un total de 11.350.
En cuanto al tipo de concurso, se han registrado 12.571 procedimientos voluntarios, lo que supone una disminución de un 13,6 % respecto al segundo trimestre de 2026. Al igual que en el trimestre anterior, tan solo se ha registrado un concurso consecutivo, solicitado en este caso por el mediador concursal. En cuanto a los concursos necesarios, también han disminuido, registrándose 41 casos, un 22,6 % menos que el trimestre anterior.
Atendiendo a la clase de procedimiento, los concursos sin masa han experimentado una caída del 12,5 % en el trimestre y han supuesto un 84,1 % del total. Respecto a los procedimientos ordinarios, han descendido un 20,5 %. Por último, se han registrado 469 aperturas de procedimientos especiales para microempresas, lo que supone un descenso del 16 % en comparación con el trimestre anterior. Durante el tercer trimestre de 2026, se ha registrado un descenso del 13,7 %.
Durante el tercer trimestre se han iniciado 12.613 procedimientos concursales, de los cuales 1.263 han correspondido a personas jurídicas empresas, lo que supone aproximadamente el 10 % del total, mientras que los 11.350 restantes fueron solicitados por personas físicas (90 %). Dentro de este último grupo, 1.206 personas desarrollaban alguna actividad empresarial o profesional, representando un 9,6 % del total de procedimientos y el 10,6 % de las personas físicas concursadas. En términos interanuales, el número de personas jurídicas empresas que han iniciado algún tipo de procedimiento concursal ha experimentado un aumento del 9,2 % durante el tercer trimestre de 2026.
Atendiendo a la forma jurídica, las Sociedades de Responsabilidad Limitada concentran la gran mayoría de los concursos de empresas, con el 94,1 % del total (1.188 casos). En relación con la cifra de negocios, se observa que el 52,3 % de las entidades estudiadas se ha situado en el rango inferior de ingresos, con rendimientos anuales que no rebasaron los 250.000 euros, en contraste con un porcentaje mínimo, de apenas el 2,8 %, que ha conseguido registrar facturaciones por encima de los 5 millones de euros. El 25 % de las empresas concursadas tienen como actividad económica principal el Comercio, el 15,8 % a la construcción, y el 11,5 % a la Industria Manufacturera. En relación con el número de asalariados, el 47,6 % del total de empresas concursadas cuenta con menos de dos trabajadores, y dentro de este grupo, el 55,6 % no tiene ningún asalariado.
El 18,8 % del total de empresas que ha entrado en concurso durante el tercer trimestre tiene una antigüedad de 20 o más años. Mientras que, el 61,5 % tiene ocho o menos años de antigüedad. Por sectores, en Hostelería el 63,5 % de las empresas concursadas tiene menos de cuatro años de antigüedad, seguida por las empresas dedicadas al Actividades Administrativas con el 58,7 %. Por su parte, en Industria y energía, el 43,4 % de las concursadas tiene veinte o más años de antigüedad.
Durante el tercer trimestre de 2026, y en línea con lo observado en trimestres anteriores, las comunidades autónomas que han registrado un mayor número de deudores concursados han sido Cataluña (3.298), la Comunidad de Madrid (1.797), la Comunitat Valenciana (1.659) y Andalucía (1.566). En conjunto, estas cuatro comunidades concentran aproximadamente el 66 % del total de casos. En cuanto a las variaciones observadas en cada Comunidad y Ciudad Autónoma, Canarias (-37 %), la Comunidad de Madrid (-21 %) y la Comunitat Valenciana (-6,1 %) son las regiones que encabezan la lista de descensos interanuales. En el extremo opuesto, Ceuta y Melilla (162,5 %), La Rioja (141,7 %) y Asturias (54,7 %) registraron los mayores incrementos interanuales.
Y el 2% menos de quiebras hasta octubre
De acuerdo con el seguimiento de los procesos concursales publicados en el BOE que realiza Iberinform, el tejido empresarial registró en octubre una bajada interanual del -18% de las insolvencias empresariales. En el conjunto del año, acumulan un decrecimiento del -2%. El concurso de acreedores es un procedimiento judicial previsto para gestionar y administrar el patrimonio de una empresa que no puede hacer frente a sus deudas. Con él se pretende que el mayor número posible de acreedores cobren sus créditos, así como asegurar la continuidad de la empresa.
La concursalidad empresarial tiene efectos perturbadores sobre el tejido productivo. Cuando una empresa entra en concurso, desencadena una serie de consecuencias como la pérdida de empleos, la interrupción de cadenas de suministro y la disminución de la confianza de los inversores. Además, como proveedores o clientes de otras compañías, las empresas afectadas pueden llegar a generar un efecto dominó sobre el riesgo de crédito, la liquidez y la solvencia empresarial. Por sectores, hasta octubre de 2026 predominan las insolvencias en el comercio (22% del total) y en los sectores de construcción e inmobiliario (19%), seguidos de industria manufacturera (13%), servicios a empresa (12%) y hostelería (11%).Con respecto a 2025, los mayores incrementos se registran en los subsectores de industria de automoción (69%), inmobiliario (67%) y energía (31%). La concursalidad registra las mayores mejorías en los subsectores de industria extractiva (-50%), industria de materiales de construcción (-24%) , construcción (-22%), industria de maquinaria (-16%) e industria de alimentación (-15%).
La concursalidad empresarial se concentra en Cataluña (25% del total), Madrid (22%), la Comunidad Valenciana (15%) y Andalucía (11%). Los mayores crecimientos en el conjunto de 2026 con respecto al año anterior se han registrado en Castilla y León (40%) y Aragón (25%). La concursalidad registra las mayores mejorías en Melilla (-100%), Ceuta (-50%), Castilla-La Mancha y Galicia (-24%).