El contagio de la crisis en Francia asusta a los mercados
Miguel Ángel Valero
En el plano macroeconómico, el IPC de septiembre en EEUU sorprendió al alza, acelerándose tres décimas hasta el +3,7% interanual, mientras que la inflación subyacente alcanzó el +2,6%. Aunque buena parte del repunte del repunte respondió al encarecimiento de la energía, especialmente de los combustibles por el conflicto en Oriente Próximo, también se observaron presiones persistentes en los servicios y determinados bienes de consumo. Una lectura que se vio reforzada por los precios de producción, que avanzaron un +6,3% interanual y que complica las futuras decisiones de la Fed, al incrementar el riesgo de que las presiones inflacionistas se prolonguen. Por el lado de la actividad, el consumo estadounidense continuó mostrando resiliencia, aunque las ventas minoristas (+0,8% intermensual) estuvieron favorecidas por el encarecimiento de la gasolina y el grupo de control apenas avanzó un +0,1%.
Por un lado, el conflicto en Ormuz sigue enquistado y cuando apenas quedan tres semanas para las elecciones midterms en EEUU (3 de noviembre), los ataques desde Irán tratan de desestabilizar la recuperación del flujo de crudo a través del estrecho. Un factor que seguirá manteniendo elevados los precios de la energía e introduciendo volatilidad en las cotizaciones.
Por otro lado, en Francia, las protestas han escalado hasta convertirse en disturbios generalizados, lo que ha llevado al presidente Emmanuel Macron a prometer una respuesta firme ante el temor de que la inestabilidad social se extienda a otros países europeos. La tensión seguirá elevada, con una nueva huelga nacional convocada para el 5 de noviembre y un escenario político cada vez más polarizado de cara a las elecciones de abril de 2027 –Marine Le Pen encabeza las encuestas de primera vuelta con entre un 37% y un 38% de intención de voto, mientras que Jean-Luc Mélenchon emerge como su principal rival, al tiempo que las fuerzas políticas de centro pierden terreno–.
En este entorno, esta semana cobra especial relevancia la primera votación de los Presupuestos de 2027, prevista para el 20 de octubre, así como la revisión del rating soberano francés por parte de Moody’s, programada para el viernes. Ambos acontecimientos serán determinantes para evaluar la capacidad del Gobierno de recuperar la credibilidad fiscal en un momento especialmente delicado, con una prima de riesgo de la deuda francesa superior a los 140 puntos básicos (pb) y reflejando un castigo superior al de otros emisores europeos con calificación crediticia similar.
En el frente macroeconómico, los datos de actividad siguen dejando más luces que sombras. Se espera que los indicadores adelantados del momento del ciclo económico sigan cómodamente en terreno de expansión. Por otro lado, en un momento de mayor incertidumbre, será importante las respuestas de los empresarios sobre cómo percibe sus carteras de nuevos pedidos y también los precios para dilucidar si la subida de los costes energéticos está afectando con mayor intensidad tanto la actividad como posibles traslaciones a los precios del consumidor final.
China sorprende con un crecimiento del PIB del 4,5%
Al menos, un dato positivo: el crecimiento del PIB de China en el tercer trimestre se aceleró inesperadamente y creció un 4,5% interanual, dos décimas más que en el trimestre previo. Además, la producción industrial de septiembre aumentó un 5,5%, y las ventas minoristas sorprendieron al alza con un crecimiento del 1,1%.
Unos datos que, por una parte, refuerzan la perspectiva de que China alcance su objetivo de crecimiento anual de entre el +4,5% y el +5%, aunque, al mismo tiempo, reduce la probabilidad de implementar nuevas medidas de estímulo inmediatas que impulsen su debilitado consumo interno y el sector inmobiliario.
Ebury: la extensión de los disturbios en Francia afecta a Bolsas, bonos y euro
Los rendimientos de los bonos del Tesoro y el dólar subieron inicialmente después de que tanto el IPC general como el subyacente superaran las expectativas, aunque el viernes 16 de octubre ambos movimientos se habían revertido por completo. El rendimiento de los bonos del Tesoro a 10 años cerró la semana unos 15 pb por debajo y el índice del dólar cayó. El desencadenante inmediato fue una fuerte caída de las acciones relacionadas con la IA, lo cual representa un factor bajista para el dólar dado la fuerte inversión de EEUU en esta tecnología.
El hecho de que el dólar no haya logrado repuntar ante los elevados datos de inflación de EEUU y una semana marcada por la aversión al riesgo también sugiere que la mayoría de los especuladores que querían comprar dólares ya lo han hecho. Por ello, creemos que el dólar ha tocado techo, al menos por ahora. La Reserva Federal se encuentra ahora en su periodo de silencio previo a la reunión de octubre y el evento principal de la semana será la publicación, el viernes 23 de octubre, de los PMI del G3 correspondientes a octubre.
Los datos del mercado laboral británico del martes 20 de octubre y el IPC de septiembre del miércoles 21 de octubre son las últimas publicaciones importantes antes del presupuesto de otoño y de la decisión sobre los tipos de interés del Banco de Inglaterra de noviembre.
La volatilidad de los mercados bursátiles podría extenderse a las divisas, ya que Tesla y Meta publicarán sus resultados el miércoles 21 , y la preocupación en torno a la IA se han convertido en un importante motor del mercado. La semana viene cargada: el presupuesto del Reino Unido y la decisión de la Fed el día 28, y la del BCE un día después.
- EUR: El euro se recuperó ligeramente el jueves 15 de octubre, registrando su primera subida semanal en más de un mes y la mayor diaria en dos meses. El euro se benefició claramente de la caída del dólar, ya que las posiciones especulativas en su contra son las más extremas de los últimos años. La cobertura de posiciones cortas podría prolongar este repunte, incluso sin que haya buenas noticias desde París. No obstante, los problemas subyacentes no han desaparecido: sigue siendo poco probable que se produzca una consolidación fiscal en Francia antes de las elecciones presidenciales del año que viene, y el BCE parece reacio a aplicar nuevas medidas de endurecimiento monetario. La propagación de los disturbios y las protestas en Francia también podría empezar a afectar a las acciones, los bonos y el euro. Los PMI preliminares del viernes 23 son la única publicación importante antes de la reunión del Banco Central Europeo de la semana que viene. Los economistas esperan un ligero descenso de la actividad, aunque ni siquiera un informe sólido en este sentido bastaría para convencer al Consejo de Gobierno de que suba los tipos este mes. La atención se centrará, en cambio, en los comentarios de Lagarde sobre la situación en Francia y en sus declaraciones respecto a la probabilidad de una subidaen diciembre.
- USD: Nuestra previsión de una inflación subyacente moderada no se cumplió la semana pasada, ya que el IPC subyacente subió un 0,3 % en septiembre. Las expectativas del mercado respecto a una subida de tipos por parte de la Fed en octubre se dispararon brevemente tras el informe del IPC, pero luego se estabilizaron cuando varios responsables de la Fed indicaron que no había urgencia por subir tipos de forma tan inmediata. Mantenemos nuestra previsión de que este mes no se producirán cambios en el tipo de interés, pero creemos que la decisión será objeto de debate y que no se repetirá la unanimidad de la última reunión. Dado que la mayoría de los datos no exigen una subida de tipos inmediata y que las elecciones de mitad de mandato en EE. UU. están a la vuelta de la esquina, la mayoría del comité debería sentirse cómodo manteniendo los tipos hasta diciembre. Hemos observado que las malas noticias respecto a la inflación ya no parecen capaces de impulsar al alza al dólar. Si la corrección del sector de la IA se agrava, sus implicaciones para el crecimiento y la inversión en EEUU serían claramente negativas para el dólar. A diferencia de la caída global de los bonos en septiembre, las caídas en el sector de la IA afectan primordialmente a los mercados estadounidenses, por lo que no es de extrañar que el dólar no se beneficie de su condición de activo refugio en estos momentos.
- GBP: La libra esterlina fue la divisa que mejor se comportó entre las principales la semana pasada, con una subida de casi un 1 % frente al dólar y un ligero repunte frente al euro, mientras que los bonos del Estado británico se recuperaron en línea con el mercado mundial de bonos. El PIB de agosto sorprendió al alza y el crecimiento interanual es ahora el más sólido de los últimos cuatro años. Aunque no creemos que esto sea suficiente por sí solo para convencer al Banco de Inglaterra de que suba los tipos el mes que viene, tampoco disuadirá a los responsables políticos de hacerlo, y los swaps siguen descontando casi por completo un endurecimiento de 25 pb. Sin embargo, el gobernador Bailey afirmó la semana pasada que, hasta el momento, había pocos indicios de que los precios de la energía estuvieran repercutiendo en los salarios y en los precios en general, lo que hace que los datos salariales del martes 20 y las cifras del IPC del miércoles 21 sean fundamentales. Inevitablemente, los inversores también tendrán un ojo puesto en los Presupuestos de otoño de la próxima semana. El FMI ha señalado que el Reino Unido no necesita acelerar la reducción de su déficit, aunque también ha advertido de que el país deberá mantener el rumbo de su consolidación fiscal, en lugar de darse un respiro. Hasta ahora, los mercados parecen imperturbables a medida que nos acercamos al día del presupuesto, lo que podría dar lugar a cierta caída si el Gobierno no lograra restablecer suficientemente el margen de maniobra fiscal, al tiempo que anunciara mayores aumentos del gasto y subidas de impuestos aplazadas que podrían agravar el atolladero fiscal y lastrar las perspectivas de crecimiento.
UBS: visión Atractiva sobre renta fija y renta variable europea
Los líderes europeos se enfrentaron la semana pasada a crecientes desafíos de política económica, entre ellos cómo amortiguar el impacto de los elevados precios de la energía mientras las finanzas públicas siguen bajo escrutinio. Sin embargo, la capacidad fiscal de Alemania, una inflación subyacente contenida y unos beneficios empresariales resilientes sugieren que las perspectivas para los activos europeos son más favorables de lo que implica la reciente volatilidad. Por ello, UBS mantiene su visión de Atractivo para la renta fija y la renta variable de la Eurozona.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Mantenemos nuestra visión 'Atractiva' sobre la renta fija y consideramos que el repunte de los rendimientos europeos está creando oportunidades selectivas en bonos de calidad. Preferimos los vencimientos a corto y medio plazo y los emisores de mayor calificación dentro del grado de inversión, mientras mantenemos cautela en los plazos más largos y una duración relativamente corta en el crédito de mayor riesgo. También mantenemos una visión 'Atractiva' sobre la renta variable de la Eurozona, con preferencia por tecnología de la información, industria, bancos, consumo discrecional, Alemania y salud, junto con nuestro tema ‘European Leaders’”.
Sobre Reino Unido, "los mercados ya parecen estar descontando una trayectoria de política monetaria bastante restrictiva (hawkish), lo que limita el margen para un reajuste de precios adicional significativo. Esto hace que los bonos de alta calidad con duración media a larga resulten atractivos, al ofrecer tanto rendimientos convincentes como el potencial de beneficiarse una vez que el shock energético empiece a remitir”, apunta Maelle Quillevere, Economista.
“Nuestra previsión de 1,2 para el EURUSD es una historia de 2027, impulsada por las expectativas de menores precios de la energía, la disminución de la incertidumbre tras las elecciones francesas y los posibles vientos en contra políticos en EE. UU. Estos factores a medio plazo deberían favorecer gradualmente al euro frente al dólar”, explican Constantin Bolz y Clémence Dumoncel, Estrategas.
"El mercado alcista sigue intacto, respaldado por un sólido crecimiento económico y de los beneficios empresariales, así como por la inversión y adopción de la IA. La política monetaria ha dejado de ser un viento de cola, pero no esperamos que la Reserva Federal sienta urgencia por subir los tipos de forma agresiva. Creemos que las acciones aún tienen un potencial alcista saludable, y mantenemos nuestro objetivo del S&P 500 de 8.400 puntos para junio de 2027”, aporta David Lefkowitz, Responsable de Renta Variable de EEUU.
Ofi Invest: vigilar los precios del diésel por su impacto en la economía real
La gestora de activos francesa Ofi Invest AM espera para 2027, un crecimiento económico en EEUU del 2%, y en la Eurozona del 1,3%. Respecto a la inflación, espera que se modere, de media, desde el 3,5% hasta el 2,5% en EEUU y desde el 3% al 2,4% en Europa. Y en cuanto a los tipos de interés, no descarta un nivel de llegada del 4,5% en la Fed y del 3% en el BCE.
Ombretta Signori, Head of Macroeconomic, Research and Strategy de Ofi Inveset AM, ve riesgos asimétricos en sus estimaciones de crecimiento e inflación. Para el crecimiento los ve sesgados a la baja, sobre todo en la zona Euro, más expuesta a los efectos de un shock de precios de la energía a largo, y a la incertidumbre sobre la política económica y presupuestaria. Para la inflación los riesgos están sesgados al alza, ya que lo que menos se conoce no es la dirección de la desinflación, sino a qué ritmo se desacelerará el componente subyacente de la inflación.
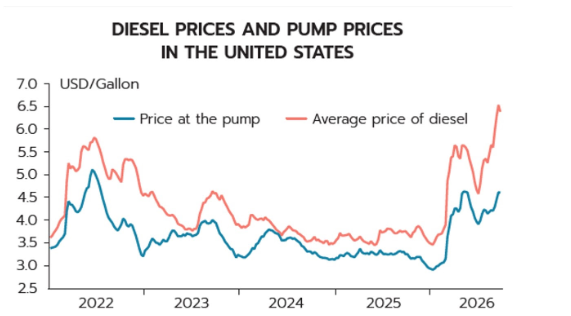
El punto clave para Ofi Invest AM es saber en qué medida la presión alcista sobre los precios de la energía se trasladará a los componentes menos volátiles de la inflación. Porque unos costes energéticos elevados y prolongados, podrían generar mayores efectos indirectos. En el escenario de inflación actual, es necesario vigilar no sólo el precio del petróleo, también el del el diésel, por su papel clave en la economía real. Las subidas del crudo se notan en las gasolineras, las del diésel en toda la cadena de producción, desde el transporte hasta la agroalimentación, desde la industria hasta la construcción, tanto en Europa como en EEUU. Por tanto , los precios del diésel indican el riesgo de que la subida de precios de la energia se extienda a todos los precios de bienes y servicios. En este año, el precio del diésel ha subido cerca de un 75% en EEUU desde finales de febrero, período en el que la gasolina ha subido un 50%.
Parece probable que la próxima subida de tipos no se produzca hasta después de las próximas elecciones mid-term, pero la Fed continúa su firmeza en la lucha contra la inflación, y un escenario donde los tipos de los Federal Funds alcancen el 4,5% es posible. La resiliencia de la economía USA sugiere un escenario en el que los tipos de interés se mantengan elevados más tiempo, mientras que en la zona Euro no es descartable que el tipo terminal llegue al 3%, sobre todo si hacia finales de año se producen efectos de contagio en forma de un crecimiento salarial más rápido.
La incertidumbre política continúa afectando a países importantes en Europa. Francia presenta en este año el crecimiento más débil de las cuatro mayores economías de la zona Euro, existe incertidumbre sobre los presupuestos, y las reformas podrían seguir erosionando la confianza de consumidores y empresas.
Sin haber comenzado la campaña a las elecciones presidenciales, el sentimiento inversor se ha deteriorado. La presentación de la Ley de Finanzas 2027 no incluyó grandes sorpresas, porque el gobierno ha querido maximizar las opciones de que se apruebe en el parlamento. El objetivo del gobierno es bajar el déficit público al 5% del PIB en 2027, desde el 5,4% previsto en 2026, lo que implica recortes de gasto de 54.000 millones€, incluidos 43.000 millones en nuevas medidas. En caso de no haber cambios, el déficit se dispararía por encima del 6% del PIB, según el gobierno, dado el mayor gasto por intereses y la subida del gasto social.
El principal problema de la Ley de Finanzas 2027 es que parte del mejor escenario de crecimiento esperado, con la implementación total de las medidas de ahorro y de ingresos anunciadas. Pero la deuda pública sigue creciendo, lo que hace inviable cumplir el objetivo de conseguir un deficit menor del 3% del PIB en 2029.
La credibilidad del ajuste presupuestario de Francia seguirá siendo determinante para el diferencial OAT-Bund en el futuro, aunque no será el único factor clave. La incertidumbre sobre el resultado de las elecciones, y sobre la capacidad del nuevo presidente de disponer de un mandato claro y una mayoría parlamentaria estable, podría mantener a los mercados escépticos, según los expertos de Ofi Invest AM.